98
Účetní případy pro praxi 2021
1.
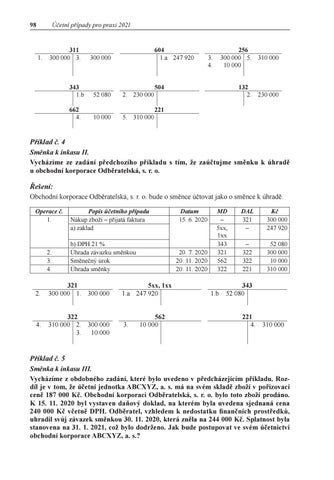
311 300 000 3.
604 1.a 247 920
300 000
343 1.b
52 080
2. 230 000
662 4.
10 000
5. 310 000
256 300 000 5. 310 000 10 000
3. 4.
504
132 2. 230 000
221
Příklad č. 4 Směnka k inkasu II. Vycházíme ze zadání předchozího příkladu s tím, že zaúčtujme směnku k úhradě u obchodní korporace Odběratelská, s. r. o. Řešení: Obchodní korporace Odběratelská, s. r. o. bude o směnce účtovat jako o směnce k úhradě. Operace č. 1.
2. 3. 4.
2.
4.
Popis účetního případu Nákup zboží – přijatá faktura a) základ b) DPH 21 % Úhrada závazku směnkou Směnečný úrok Úhrada směnky
Datum 15. 6. 2020
20. 7. 2020 20. 11. 2020 20. 11. 2020
321 300 000 1. 300 000
5xx, 1xx 1.a 247 920
322 310 000 2. 300 000 3. 10 000
3.
562 10 000
MD – 5xx, 1xx 343 321 562 322
1.b
DAL 321 –
Kč 300 000 247 920
– 322 322 221
52 080 300 000 10 000 310 000
343 52 080 221 4. 310 000
Příklad č. 5 Směnka k inkasu III. Vycházíme z obdobného zadání, které bylo uvedeno v předcházejícím příkladu. Rozdíl je v tom, že účetní jednotka ABCXYZ, a. s. má na svém skladě zboží v pořizovací ceně 187 000 Kč. Obchodní korporaci Odběratelská, s. r. o. bylo toto zboží prodáno. K 15. 11. 2020 byl vystaven daňový doklad, na kterém byla uvedena sjednaná cena 240 000 Kč včetně DPH. Odběratel, vzhledem k nedostatku finančních prostředků, uhradil svůj závazek směnkou 30. 11. 2020, která zněla na 244 000 Kč. Splatnost byla stanovena na 31. 1. 2021, což bylo dodrženo. Jak bude postupovat ve svém účetnictví obchodní korporace ABCXYZ, a. s.?
Ukázka elektronické knihy, UID: KOS289413
Účtová třída 2 – krátkodobý finanční majetek a peněžní prostředky
99
Řešení: Operace č. 1.
2. 3. 4. 1. 2.
Popis účetního případu Datum Prodej zboží – vystavená faktura 15. 11. 2020 a) základ b) DPH 21 % Výdej zboží ze skladu 15. 11. 2020 Úhrada pohledávky směnkou 30. 11. 2020 Směnečný úrok – 1 měsíc (účetní 31. 12. 2020 období roku 2020) Následující účetní období: Směnečný úrok – 1 měsíc (účetní 31. 1. 2021 období roku 2021) Úhrada směnky 31. 1. 2021
MD 311 – – 504 256 256
DAL – 604 343 132 311 662
Kč 240 000 198 336 41 664 187 000 240 000 2 000
256
662
2 000
221
256
244 000
Příklad č. 6 Směnka k inkasu IV. Vycházíme z výše uvedeného zadání s tím, že zaúčtujme směnku k úhradě u obchodní korporace Odběratelská, s. r. o. Řešení: Obchodní korporace Odběratelská, s. r. o. bude o směnce účtovat jako o směnce k úhradě. Řešení: Operace č. 1.
2.
3. 1. 2.
Popis účetního případu Nákup zboží – přijatá faktura a) základ
Datum 15. 11. 2020
b) DPH 21 % Úhrada závazku směnkou 30. 11. 2020 a) Směnka b) Časové rozlišení úroků Směnečný úrok – 1 měsíc (účetní 31. 12. 2020 období roku 2020) Následující účetní období: Směnečný úrok – 1 měsíc (účetní 31. 1. 2021 období roku 2021) Úhrada směnky 31. 1. 2021
MD 5xx, 1xx 343 321 – 381 562
DAL 321
Kč 240 000 198 336
– 322 – 381
41 664 240 000 244 000 4 000 2 000
562
381
2 000
322
221
244 000
Příklad č. 7 Eskont směnky Jaké jsou nejdůležitější účetní souvztažnosti při eskontu směnkou?
Ukázka elektronické knihy, UID: KOS289413
100
Účetní případy pro praxi 2021
Řešení: Operace č. 1. 2. 3. 4. 5. 6. 7. 8.
Popis účetního případu Pohledávka – výchozí situace (zůstatek) Přijetí směnky Postoupení směnky k eskontu Poskytnutí eskontního úvěru bankou Bankovní poplatky Diskont Úhrada směnky dlužníkem bance – avízo banky o úhradě směnky Varianta: Dlužník bance neuhradil, úvěr splácí věřitel Banka vrací zpět směnku
MD 311 256 (065) 313 221 568 562 232
DAL – 311 256 (065) 232 221 221 313
232 256
221 313
Příklad č. 8 Eskont směnky Obchodní korporace ABCXYZ, a. s. vlastní směnku znějící na částku 150 000 Kč splatnou do jednoho roku. Tato směnka byla vystavena z titulu dluhu za odebrané, ale nezaplacené zboží obchodní korporací Odběratelská, s. r. o. Vzhledem k tomu, že obchodní korporace ABCXYZ, a. s. potřebuje peníze na své nové podnikatelské aktivity ještě před lhůtou splatnosti směnky, rozhodla se předat směnku k eskontu. Banka připsala obchodní korporaci ABCXYZ, a. s. 135 000 Kč a dále si strhla poplatek ve výši 2 500 Kč. Obchodní korporace Odběratelská, s. r. o. uhradila bance stanovenou částku ve stanovený den uvedený na směnce. Jak bude účtovat obchodní korporace ABCXYZ, a. s. uvedené účetní operace? Řešení: Operace č. 1. 2.
3.
Popis účetního případu Směnka k inkasu – výchozí stav Postoupení směnky k eskontu Eskontní úvěr a) běžný účet – příjem poskytnuté částky b) poplatek c) diskont Úhrada směnky dlužníkem bance – avízo o úhradě směnky
MD 256 313 – 221 568 562 232
DAL – 256 232 – – – 313
Kč 150 000 150 000 150 000 135 000 2 500 12 500 150 000
Příklad č. 9 Eskont směnky – u směnečního dlužníka Vycházíme ze zadání předchozího příkladu. Rozdíl je v tom, že nyní budeme účtovat z pohledu směnečného dlužníka – obchodní korporace Odběratelská, s. r. o.
Ukázka elektronické knihy