M AT E R I Á L
POZNÁMKA
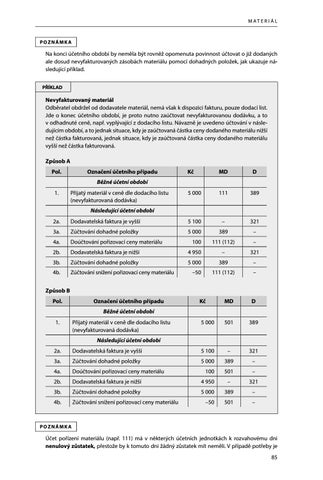
Na konci účetního období by neměla být rovněž opomenuta povinnost účtovat o již dodaných ale dosud nevyfakturovaných zásobách materiálu pomocí dohadných položek, jak ukazuje následující příklad. PŘÍKLAD
Nevyfakturovaný materiál Odběratel obdržel od dodavatele materiál, nemá však k dispozici fakturu, pouze dodací list. Jde o konec účetního období, je proto nutno zaúčtovat nevyfakturovanou dodávku, a to v odhadnuté ceně, např. vyplývající z dodacího listu. Návazně je uvedeno účtování v následujícím období, a to jednak situace, kdy je zaúčtovaná částka ceny dodaného materiálu nižší než částka fakturovaná, jednak situace, kdy je zaúčtovaná částka ceny dodaného materiálu vyšší než částka fakturovaná. Způsob A Pol.
Označení účetního případu
Kč
MD
D
5 000
111
389
Běžné účetní období 1.
Přijatý materiál v ceně dle dodacího listu (nevyfakturovaná dodávka) Následující účetní období
2a.
Dodavatelská faktura je vyšší
5 100
–
321
3a.
Zúčtování dohadné položky
5 000
389
–
4a.
Doúčtování pořizovací ceny materiálu
2b.
Dodavatelská faktura je nižší
4 950
100
3b.
Zúčtování dohadné položky
5 000
4b.
Zúčtování snížení pořizovací ceny materiálu
111 (112)
–
–
321
389
–
111 (112)
–
Kč
MD
D
5 000
501
389
–50
Způsob B Pol.
Označení účetního případu Běžné účetní období
1.
Přijatý materiál v ceně dle dodacího listu (nevyfakturovaná dodávka)
2a.
Dodavatelská faktura je vyšší
5 100
–
321
3a.
Zúčtování dohadné položky
5 000
389
–
4a.
Doúčtování pořizovací ceny materiálu
100
501
–
2b.
Dodavatelská faktura je nižší
4 950
–
321
3b.
Zúčtování dohadné položky
5 000
389
–
4b.
Zúčtování snížení pořizovací ceny materiálu
–50
501
–
Následující účetní období
POZNÁMKA
Účet pořízení materiálu (např. 111) má v některých účetních jednotkách k rozvahovému dni nenulový zůstatek, přestože by k tomuto dni žádný zůstatek mít neměli. V případě potřeby je 85
Ukázka elektronické knihy, UID: KOS273385
ZÁSOBY
třeba na konci účetního období účtovat o materiálu na cestě (např. MD 119/D 321) a o nevyfakturovaných dodávkách materiálu (např. MD 111/D 389).
K A P I TO L A 5
Zásoby vlastní činnosti § 9 odst. 2 a 3 VPU
Zvláštní položkou jsou zásoby vlastní činnosti, představující významnou položku oběžných aktiv zejména u výrobních podniků. Patří mezi ně: ūū nedokončená výroba, což je přechodný stav zásob mezi materiálem a hotovými produkty, zpravidla má podle povahy výrobního procesu několik stupňů, ale není ještě možné produkty evidovat odděleně, patří sem však také nedokončené činnosti, při nichž nevznikají hmotné produkty (služby), ūū polotovary vlastní činnosti, jde rovněž o přechodný stav zásob mezi materiálem a hotovými výrobky, ale produkty již jsou jednotlivě evidovány, třebaže neprošly všemi výrobními etapami a budou dokončeny nebo zkompletovány do hotových výrobků až v dalších fázích výrobního procesu, ūū výrobky, tj. hmotné výsledky vlastní činnosti, které jsou určeny buď k prodeji mimo účetní jednotku – to zpravidla, anebo mohou být spotřebovány v dané účetní jednotce, nebo prodané posléze jako zboží ve vlastních prodejnách; z hlediska účetnictví zaznamenáváme v obou případech jejich aktivaci. Zásoby nedokončené činnosti, polotovarů a výrobků jsou majetkovou položkou účetní jednotky. Jako takové jsou zobrazované v rozvaze na straně aktiv, a to v rámci oběžných aktiv. Výsledek hospodaření je ovlivňován zejména změnou stavu nedokončené činnosti, polotovarů a výrobků (resp. změnou stavu zásob vlastní činnosti), a to korigováním nákladů (snižováním, příp. zvyšováním) v účtové skupině 58. Zásoby nedokončené výroby, polotovarů a výrobků se účtují na rozvahových účtech aktivních v účtové skupině 12 – Zásoby vlastní činnosti. Pro případně vytvářené opravné položky je určena účtová skupina 19 – Opravné položky k zásobám. Z nákladových účtů se při účtování nedokončené výroby, polotovarů a výrobků používají zejména: ūū účty v účtové skupině 54 – Jiné provozní náklady (účtování pořizovací ceny prodaných zásob vlastní činnosti, daru zásob vlastní činnosti, manko na zásobách vlastní činnosti), ūū účty v účtové skupině 55 – Odpisy, rezervy, komplexní náklady příštích období a opravné položky v provozní oblasti (účtování opravných položek k zásobám vlastní činnosti), ūū účty v účtové skupině 58 – Změna stavu zásob vlastní činnosti a aktivace (zvýšení stavu zásob vlastní činnosti, snížení stavu zásob vlastní činnosti).
§ 22 VPU
Položka Výkazu zisku a ztráty B. Změna stavu zásob vlastní činnosti obsahuje náklady či snížení nákladů z titulu přírůstku nebo úbytku zásob vlastní činnosti v průběhu běžného účetního období. O změně nedokončené výroby, polotovarů, výrobků a mladých a ostatních zvířat a jejich skupin je účtováno prostřednictvím příslušného účtu účtové skupiny 58 – Změna stavu zásob vlastní činnosti a aktivace. Tato položka může mít i zápornou hodnotu.
86
Ukázka elektronické knihy, UID: KOS273385
ZÁSOBY VLASTNÍ ČINNOSTI
Vzhledem k tomu, že jsou zásoby vlastní činnosti v podobě nedokončené výroby, polotovarů a výrobků oceňovány ve vlastních nákladech, neměl by být tvorbou těchto zásob ovlivněn výsledek hospodaření (samozřejmě při správném účtování). Co se zaúčtuje do nákladů při jejich vytváření (účty 501, 502, 52x, 518 atd.), o to se sníží náklady v účtové skupině 58 – Změna stavu zásob vlastní činnosti a aktivace. Úbytek zásob vlastní činnosti se účtuje na vrub příslušného účtu z účtové skupiny 58. Tyto vyloučené náklady věcně a časově souvisejí s výnosy, které budou realizovány až v okamžiku prodeje. PŘÍKLAD
Účtování o nedokončené výrobě Výrobní firma vyrobila v roce 2018 celkem 450 ks výrobků, z nichž do 31. 12. 2018 prodala pouze 400 ks, dále měla k 31. 12. 2018 rozpracováno dalších 20 ks výrobků. Těchto 70 ks výrobků, jejichž výroba byla započata v roce 2018, prodala během ledna 2019. Datum Rok 2018
Označení účetního případu
MD
D
700 000
5xx
xxx
800 000 168 000
311 311
601 343
Na skladě zůstalo 50 ks neprodaných hotových výrobků (např. 1 500 Kč/ks)
75 000
123
583
Nedokončených zůstalo 20 ks výrobků (např. 1 250 Kč/ks) – nedokončená výroba
25 000
121
581
5 000
5xx
xxx
140 000 29 400
311 311
601 343
Snížení stavu hotových výrobků (prodej 50 ks výrobků)
75 000
583
123
Změna stavu nedokončené výroby (dokončení 20 ks výrobků)
25 000
581
121
Náklady na výrobky (materiál, služby, mzdy, režie, odpisy atd.) Prodej 400 ks hotových výrobků za 2 000 Kč/ks bez DPH během roku ūū základ DPH ūū DPH
31. 12. 2018
leden 2019
Náklady na dodělání 20 ks výrobků (materiál, služby, mzdy, režie, odpisy atd.) Prodej 70 ks hotových výrobků za 2 000 Kč/ks bez DPH ūū základ DPH ūū DPH
31. 01. 2019
Kč
Výsledkem hospodaření z uvedených operací v roce 2018 je tak zisk 200 000 Kč (800 000 – – 700 000 + 75 000 + 25 000 Kč), přestože rozdíl realizovaných výnosů (tržeb z prodeje) a nákladů činí pouze 100 000 Kč (800 000 – 700 000 Kč). Část z výrobních nákladů byla totiž vynaložena na nedokončené či neprodané výrobky, které zatím nijak neovlivnily výnosy a je třeba o ně náklady snížit.
87 Ukázka elektronické knihy