98 / Modely řízení finanční výkonnosti v teorii a praxi malých a středních podniků
Zvýšením tržeb o 1 € vzroste hodnota tradičního ukazatele finanční výkonnosti EAT v roce 2014 o 16,52 € za předpokladu zachování konstantnosti vlivu ostatních faktorů. V případě zvýšení nákladů o 1 € ukazatel EAT poklesne o 16,41 € za předpokladu konstantnosti vlivu ostatních faktorů. Pokud při zachování konstantnosti vlivu ostatních faktorů rentabilita vlastního kapitálu vzroste o 1 jednotku, pak závislá proměnná EAT v roce 2014 vzroste o 0,21 €.
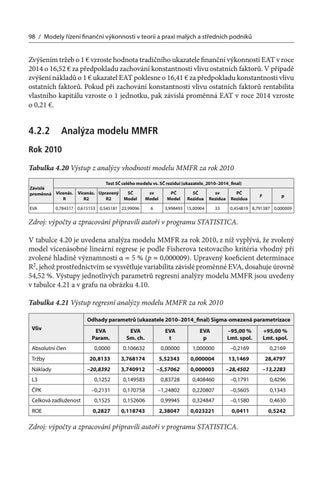
4.2.2 Analýza modelu MMFR Rok 2010 Tabulka 4.20 Výstup z analýzy vhodnosti modelu MMFR za rok 2010 Závislá proměnná Vícenás. R EVA
Test SČ celého modelu vs. SČ reziduí (ukazatele_2010–2014_final) Vícenás. Upravený R2 R2
SČ Model
0,784317 0,615153 0,545181 23,99096
sv Model 6
PČ Model
SČ Rezidua
sv Rezidua
3,998493 15,00904
33
PČ Rezidua
F
p
0,454819 8,791387 0,000009
Zdroj: výpočty a zpracování připravili autoři v programu STATISTICA. V tabulce 4.20 je uvedena analýza modelu MMFR za rok 2010, z níž vyplývá, že zvolený model vícenásobné lineární regrese je podle Fisherova testovacího kritéria vhodný při zvolené hladině významnosti α = 5 % (p = 0,000009). Upravený koeficient determinace R2, jehož prostřednictvím se vysvětluje variabilita závislé proměnné EVA, dosahuje úrovně 54,52 %. Výstupy jednotlivých parametrů regresní analýzy modelu MMFR jsou uvedeny v tabulce 4.21 a v grafu na obrázku 4.10. Tabulka 4.21 Výstup regresní analýzy modelu MMFR za rok 2010 Odhady parametrů (ukazatele 2010–2014_final) Sigma-omezená parametrizace Vliv Absolutní člen Tržby Náklady L3 ČPK
EVA Param.
EVA Sm. ch.
EVA t
EVA p
–95,00 % Lmt. spol.
0,0000
0.106632
0,00000
1,000000
–0,2169
+95,00 % Lmt. spol. 0,2169
20,8133
3,768174
5,52343
0,000004
13,1469
28,4797
–20,8392
3,740912
–5,57062
0,000003
–28,4502
–13,2283
0,1252
0,149583
0,83728
0,408460
–0,1791
0,4296
–0,2131
0,170758
–1,24802
0,220807
–0,5605
0,1343
Celková zadluženost
0,1525
0,152606
0,99945
0,324847
–0,1580
0,4630
ROE
0,2827
0,118743
2,38047
0,023221
0,0411
0,5242
Zdroj: výpočty a zpracování připravili autoři v programu STATISTICA.
Ukázka elektronické knihy, UID: KOS247993
Výsledky a diskuse / 99
Paretův graf t-hodnot koeficientů; sv = 33
Náklady
5,570624
Tržby
5,523435
ROE
2,380468 1,248019
ČPK Celková zadluženost
0,999454 0,8372768
L3
p = 0,05 t-hodnota (koeficienty; absolutní hodnota)
Obrázek 4.10 Paretův graf statistické významnosti proměnných modelu MMFR v roce 2010 (zdroj: zpracováno autory v programu STATISTICA) Jak je uvedeno v tabulce 4.21 a na obrázku 4.10, jsou ze zvolených šesti nezávislých proměnných statisticky významné tržby, náklady a ROE, jejichž vliv je uveden i v tabulce 4.22. Tabulka 4.22 Vliv zvolených nezávislých proměnných na závislou proměnnou EVA v roce 2010 y2 (2010)
Absolutní člen
Tržby
Náklady
L3
ČPK
Celková zadluženost
ROE
0
5,52343
5,57062
0,83728
1,24802
0,99945
2,38047
0,00 %
33,36 %
33,64 %
5,06 %
7,54 %
6,02 %
14,38 %
Kontrolní součet 100,00 %
Zdroj: výpočty a zpracování připravili autoři v programu Excel. Variabilitu zkoumané závislé proměnné EVA nejvýznamněji ovlivňuje proměnná náklady, a to na úrovni 33,64 %; tržby mají vliv 33,36 % a poslední statisticky významnou proměnnou je ROE. Model, jehož prostřednictvím je vyjádřen vztah mezi moderním finančním ukazatelem EVA a signifikantními nezávislými proměnnými v roce 2010, má následující tvar: EVA(2010) = 20,8133 × TRZ – 20,8392 × NAK + 0,2827 × ROE
Ukázka elektronické knihy, UID: KOS247993
100 / Modely řízení finanční výkonnosti v teorii a praxi malých a středních podniků
Pokud se tržby zvýší o 1 €, hodnota moderního ukazatele finanční výkonnosti EVA vzroste o 20,81 €, za předpokladu zachování konstantnosti vlivu ostatních faktorů. V případě, že se náklady zvýší o 1 € a vliv ostatních faktorů zůstane konstantní, ukazatel EVA poklesne o 20,84 €. Pokud při zachování konstantnosti vlivu ostatních faktorů vzroste rentabilita vlastního kapitálu o 1 jednotku, pak EVA vzroste o 0,29 €.
Rok 2011 Tabulka 4.23 Výstup z analýzy vhodnosti modelu MMFR za rok 2011 Závislá proměnná Vícenás. R EVA
Test SČ celého modelu vs. SČ reziduí (ukazatele_2010–2014_final) Vícenás. Upravený R2 R2
SČ Model
sv Model
0,738035 0,544695 0,461912 21,24311
6
PČ Model
SČ Rezidua
sv Rezidua
3,540518 17,75689
33
PČ Rezidua
F
p
0,538088 6,579816
0,000122
Zdroj: výpočty a zpracování připravili autoři v programu STATISTICA. V tabulce 4.23 je uvedena analýza modelu MMFR za rok 2011, z níž vyplývá, že zvolený model vícenásobné lineární regrese je podle Fisherova testovacího kritéria vhodný (p = 0,000122) při zvolené hladině významnosti α = 5 %. Upravený koeficient determinace R2, jehož prostřednictvím se vysvětluje variabilita závislé proměnné EVA, dosahuje úrovně 46,19 %. Výstupy jednotlivých parametrů regresní analýzy modelu MMFR jsou uvedeny v tabulce 4.24 a v grafu na obrázku 4.11. Tabulka 4.24 Výstup regresní analýzy modelu MMFR za rok 2011
Vliv
Absolutní člen Tržby
Odhady parametrů (ukazatele_2010–2014_final) Sigma-omezená parametrizace EVA Param.
EVA Sm. ch.
EVA t
EVA p
–95,00 % Lmt. spol.
+95,00 % Lmt. spol.
0,0000
0,115984
0,00000
1,000000
–0,2360
0,2360
18,4971
4,192506
4,41194
0,000103
9,9674
27,0268
–18,6514
4,174506
–4,46792
0,000088
–27,1445
–10,1583
L3
0,0204
0,150533
0,13550
0,893038
–0,2859
0,3267
ČPK
0,0800
0,162945
0,49084
0,626785
–0,2515
0,4115
Celková zadluženost
0,1471
0,155015
0,94887
0,349587
–0,1683
0,4625
ROE
0,3078
0,123519
2,49192
0,017905
0,0565
0,5591
Náklady
Zdroj: výpočty a zpracování připravili autoři v programu STATISTICA.
Ukázka elektronické knihy, UID: KOS247993