Daně
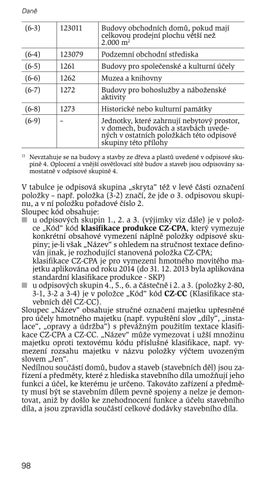
(6-3)
123011
Budovy obchodních domů, pokud mají celkovou prodejní plochu větší než 2.000 m2
(6-4)
123079
Podzemní obchodní střediska
(6-5)
1261
Budovy pro společenské a kulturní účely
(6-6)
1262
Muzea a knihovny
(6-7)
1272
Budovy pro bohoslužby a náboženské aktivity
(6-8)
1273
Historické nebo kulturní památky
(6-9)
–
Jednotky, které zahrnují nebytový prostor, v domech, budovách a stavbách uvedených v ostatních položkách této odpisové skupiny této přílohy
1)
Nevztahuje se na budovy a stavby ze dřeva a plastů uvedené v odpisové skupině 4. Oplocení a vnější osvětlovací sítě budov a staveb jsou odpisovány samostatně v odpisové skupině 4.
V tabulce je odpisová skupina „skryta“ též v levé části označení položky – např. položka (3-2) značí, že jde o 3. odpisovou skupinu, a v ní položku pořadové číslo 2. Sloupec kód obsahuje: ■■ u odpisových skupin 1., 2. a 3. (výjimky viz dále) je v položce „Kód“ kód klasifikace produkce CZ-CPA, který vymezuje konkrétní obsahové vymezení náplně položky odpisové skupiny; je-li však „Název“ s ohledem na stručnost textace definován jinak, je rozhodující stanovená položka CZ-CPA; klasifikace CZ-CPA je pro vymezení hmotného movitého majetku aplikována od roku 2014 (do 31. 12. 2013 byla aplikována standardní klasifikace produkce - SKP) ■■ u odpisových skupin 4., 5., 6. a částečně i 2. a 3. (položky 2-80, 3-1, 3-2 a 3-4) je v položce „Kód“ kód CZ-CC (Klasifikace stavebních děl CZ-CC). Sloupec „Název“ obsahuje stručné označení majetku upřesněné pro účely hmotného majetku (např. vypuštění slov „díly“, „instalace“, „opravy a údržba“) s převážným použitím textace klasifikace CZ-CPA a CZ-CC. „Název“ může vymezovat i užší množinu majetku oproti textovému kódu příslušné klasifikace, např. vymezení rozsahu majetku v názvu položky výčtem uvozeným slovem „Jen“. Nedílnou součástí domů, budov a staveb (stavebních děl) jsou zařízení a předměty, které z hlediska stavebního díla umožňují jeho funkci a účel, ke kterému je určeno. Takováto zařízení a předměty musí být se stavebním dílem pevně spojeny a nelze je demontovat, aniž by došlo ke znehodnocení funkce a účelu stavebního díla, a jsou zpravidla součástí celkové dodávky stavebního díla.
98 Ukázka elektronické knihy, UID: KOS243234
Daňové odpisy
1.6.4 Rovnoměrný odpis – maximální sazby odpisů Maximální rovnoměrné odpisy Odpisová skupina
V prvním roce odpisování
V dalších letech Pro zvýšenou odpisování vstupní cenu
1
20,0
40,0
33,3
2
11,0
22,25
20,0
3
5,5
10,5
10,0
4
2,15
5,15
5,0
5
1,4
3,4
3,4
6
1,02
2,02
2,0
Maximální roční odpisovou sazbu (poplatník může zvolit i nižší) uvedenou v tabulce lze uplatnit, pokud se nejedná o zvýhodněné odpisy v prvním roce (20 %, 15 %, 10 %) – viz následující tabulky. Zvýhodněné odpisování nelze uplatnit mj. u letadel, pokud nejsou využívána provozovateli letecké dopravy a leteckých prací na základě vydané koncese a provozovateli leteckých škol, u motocyklů a osobních automobilů, pokud nejsou využívány provozovateli silniční motorové dopravy a provozovateli taxislužby na základě vydané koncese a provozovateli autoškol nebo pokud se nejedná o osobní automobily v provedení speciální vozidlo podskupiny sanitní a pohřební podle zvláštního právního předpisu, hmotného majetku v klasifikaci produkce CZ-CPA kódem 27.5 (spotřebiče převážně pro domácnost) a kódem 30.12 (rekreační a sportovní čluny). Maximální rovnoměrné odpisy u zvýhodnění 20 % Odpisová skupina
V prvním roce odpisování
V dalších letech Pro zvýšenou odpisování vstupní cenu
1
40,0
30,0
33,3
2
31,0
17,25
20,0
3
24,4
8,4
10,0
Maximální roční odpisová sazba (poplatník může zvolit i nižší) při zvýhodnění v prvním roce o 20 %, kterou může použít poplatník s převážně zemědělskou a lesní výrobou (tj. u něhož příjmy z této činnosti činily v předcházejícím zdaňovacím období více než 50 % celkových příjmů), který je prvním vlastníkem stroje pro zemědělství a lesnictví, v klasifikaci produkce CZ-CPA označeného kódem 28.3.
99 Ukázka elektronické knihy, UID: KOS243234
Daně
Maximální rovnoměrné odpisy u zvýhodnění 15 % Odpisová skupina
V prvním roce odpisování
V dalších letech Pro zvýšenou odpisování vstupní cenu
1
35,0
32,5
33,3
2
26,0
18,5
20,0
3
19,0
9,0
10,0
Maximální roční odpisová sazba (poplatník může zvolit i nižší) při zvýhodnění v prvním roce o 15 %, kterou může použít poplatník, který je prvním vlastníkem zařízení pro čištění a úpravu vod označeného kódem CZ-CPA 28.29 využívaného ve stavbách zařazených podle CZ-CC do podtřídy 125113, pro třídicí a úpravárenské zařízení na zhodnocení druhotných surovin zahrnutých v oddílu 28 CZ-CPA, pomocí něhož jsou zpracovány druhotné suroviny specifikované ve třídě CZ-CPA 38.32. Maximální rovnoměrné odpisy u zvýhodnění 10 % Odpisová skupina
V prvním roce odpisování
V dalších letech Pro zvýšenou odpisování vstupní cenu
1
30,0
35,0
33,3
1a
24,1
25,3
25,0
2
21,0
19,75
20,0
3
15,4
9,4
10,0
Maximální roční odpisová sazba (poplatník může zvolit i nižší) při zvýhodnění v prvním roce o 10 %, kterou může použít poplatník, který je prvním vlastníkem hmotného majetku zatříděného ZDP v odpisových skupinách 1 až 3 s výjimkou hmotného majetku, u něhož lze uplatnit v prvním roce 20 % nebo 15 %. Rovnoměrné odpisy se zaokrouhlují na celé koruny nahoru.
1.6.5 Zrychlený odpis – koeficienty a výpočet Koeficient pro zrychlené odpisování Odpisová skupina
V prvním roce odpisování
V dalších letech Pro zvýšenou odpisování vstupní cenu
1
3
4
3
1a
4
5
4
2
5
6
5
3
10
11
10
4
20
21
20
5
30
31
30
6
50
51
50
100 Ukázka elektronické knihy, UID: KOS243234