Mzdové účetnictví 2017
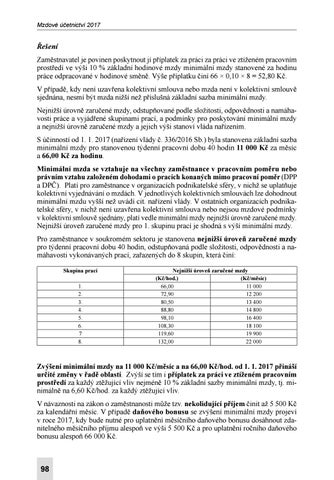
Řešení Zaměstnavatel je povinen poskytnout jí příplatek za práci za práci ve ztíženém pracovním prostředí ve výši 10 % základní hodinové mzdy minimální mzdy stanovené za hodinu práce odpracované v hodinové směně. Výše příplatku činí 66 × 0,10 × 8 = 52,80 Kč. V případě, kdy není uzavřena kolektivní smlouva nebo mzda není v kolektivní smlouvě sjednána, nesmí být mzda nižší než příslušná základní sazba minimální mzdy. Nejnižší úrovně zaručené mzdy, odstupňované podle složitosti, odpovědnosti a namáhavosti práce a vyjádřené skupinami prací, a podmínky pro poskytování minimální mzdy a nejnižší úrovně zaručené mzdy a jejich výši stanoví vláda nařízením. S účinností od 1. 1. 2017 (nařízení vlády č. 336/2016 Sb.) byla stanovena základní sazba minimální mzdy pro stanovenou týdenní pracovní dobu 40 hodin 11 000 Kč za měsíc a 66,00 Kč za hodinu. Minimální mzda se vztahuje na všechny zaměstnance v pracovním poměru nebo právním vztahu založeném dohodami o pracích konaných mimo pracovní poměr (DPP a DPČ). Platí pro zaměstnance v organizacích podnikatelské sféry, v nichž se uplatňuje kolektivní vyjednávání o mzdách. V jednotlivých kolektivních smlouvách lze dohodnout minimální mzdu vyšší než uvádí cit. nařízení vlády. V ostatních organizacích podnikatelské sféry, v nichž není uzavřena kolektivní smlouva nebo nejsou mzdové podmínky v kolektivní smlouvě sjednány, platí vedle minimální mzdy nejnižší úrovně zaručené mzdy. Nejnižší úroveň zaručené mzdy pro 1. skupinu prací je shodná s výší minimální mzdy. Pro zaměstnance v soukromém sektoru je stanovena nejnižší úroveň zaručené mzdy pro týdenní pracovní dobu 40 hodin, odstupňovaná podle složitosti, odpovědnosti a namáhavosti vykonávaných prací, zařazených do 8 skupin, která činí: Skupina prací 1. 2. 3. 4. 5. 6. 7 8.
Nejnižší úroveň zaručené mzdy (Kč/hod.) (Kč/měsíc) 66,00 11 000 72,90 12 200 80,50 13 400 88,80 14 800 98,10 16 400 108,30 18 100 119,60 19 900 132,00 22 000
Zvýšení minimální mzdy na 11 000 Kč/měsíc a na 66,00 Kč/hod. od 1. 1. 2017 přináší určité změny v řadě oblastí. Zvýší se tím i příplatek za práci ve ztíženém pracovním prostředí za každý ztěžující vliv nejméně 10 % základní sazby minimální mzdy, tj. minimálně na 6,60 Kč/hod. za každý ztěžující vliv. V návaznosti na zákon o zaměstnanosti může tzv. nekolidující příjem činit až 5 500 Kč za kalendářní měsíc. V případě daňového bonusu se zvýšení minimální mzdy projeví v roce 2017, kdy bude nutné pro uplatnění měsíčního daňového bonusu dosáhnout zdanitelného měsíčního příjmu alespoň ve výši 5 500 Kč a pro uplatnění ročního daňového bonusu alespoň 66 000 Kč.
98 Ukázka elektronické knihy, UID: KOS228765
Mzdová problematika
S účinností od 1. 1. 2017 dochází ke sjednocení výše nejnižších úrovní zaručené mzdy a minimální mzdy pro všechny zaměstnance bez rozdílu, zda se jedná o poživatele invalidního důchodu, či nikoliv. Z metodického a věcného hlediska je důležité, že do minimální mzdy a nejnižší úrovně zaručené mzdy se nezahrnuje: ■■ ■■ ■■ ■■ ■■ ■■
mzda a příplatek za práci přesčas; náhrada mzdy za práci ve svátek; příplatek za noční práci; příplatek za práci v sobotu a v neděli; příplatek za práci ve ztíženém pracovním prostředí; odměna za pracovní pohotovost.
Ostatní mzdové náležitosti se do minimální mzdy započítávají. V podnikatelské sféře půjde o cílové a mimořádné odměny, prémie a další mzdové náležitosti dle rozhodnutí zaměstnavatele. Ve veřejném sektoru jde o osobní příplatek, příplatek za vedení, za zastupování, za rozdělenou směnu, zvláštní příplatek, specializační příplatek pedagogického pracovníka, příplatek za přímou pedagogickou činnost nad stanovený rozsah, mimořádné a jiné odměny. V případě, že mzda, plat nebo odměna z dohody nedosáhne úrovně minimální mzdy, je zaměstnavatel povinen zaměstnanci poskytnout doplatek ke mzdě, k platu či k odměně do úrovně minimální mzdy. Zaměstnanci, který má sjednánu kratší pracovní dobu nebo sjednanou pracovní dobu neodpracoval, se měsíční sazby minimální mzdy a nejnižší úroveň zaručené mzdy snižují úměrně odpracované době (např. při pracovní době 20 hodin týdně činí minimální mzda 5 500 Kč). Při jiné délce stanovené týdenní pracovní doby než 40 hodin se výše minimálních hodinových mzdových tarifů musí úměrně upravit. Zaměstnancům odměňovaným měsíční mzdou, kteří mají sjednanou nebo povolenou kratší pracovní dobu anebo neodpracovali v měsíci všechny pracovní dny, náležejí sazby minimální mzdy ve výši odpovídající odpracované době (dle § 5 nařízení vlády10). Při týdenní pracovní době 38,75 hodin činí minimální mzda 68,13 Kč/hod. (66 × 40 : 38,75), v případě 37,5 hodin pak 70,40 Kč/hod. (66,00 × 40 : 37,5).
Příklad (3/8) Zaměstnanec vykonávající práci pomocného skladníka má v březnu 2017 mzdu 11 700 Kč, z toho činí mzda za práci přesčas 520 Kč a příplatek za práci v sobotu a v neděli 480 Kč. Vypočítejte, jaký doplatek musí zaměstnanci zaměstnavatel doplatit.
10
Nařízení vlády č. 567/2006 Sb., o minimální mzdě, o nejnižších úrovních zaručené mzdy, o vymezení ztíženého pracovního prostředí a o výši příplatku ke mzdě za práci ve ztíženém pracovním prostředí, ve znění pozdějších předpisů.
99 Ukázka elektronické knihy, UID: KOS228765
Mzdové účetnictví 2017
Řešení Doplatek = 11 000 – (11 700 – 520 – 480)
=
300 Kč
Zaměstnavatel musí poskytnout zaměstnanci doplatek ve výši 300 Kč.
3.3.4 Mzda za noční práci Za práci v noci (§ 116 ZP) přísluší zaměstnanci dosažená mzda a příplatek nejméně ve výši 10 % průměrného výdělku, přičemž lze sjednotit jinou minimální výši a způsob určení uvedeného příplatku. Prací v noci se zpravidla rozumí časový interval od 22.00 hodin do 6.00 hodin. Na příslušnou noční směnu se zásadně vztahují pravidla platná pro kalendářní den, v němž směna začíná. To znamená, že na směnu začínající v neděli a končící v pondělí ráno se pohlíží jako na směnu nedělní. I v případě mzdového zvýhodnění za práci v noci má zaměstnavatel možnost zvýšit předpisem stanovenou sazbu a podle svých možností upravit další podmínky pro poskytování příplatku.
Příklad (3/9) Kalendářní fond pracovní doby má 184 hodin včetně 2 placených svátků. Zaměstnanec pracuje v třísměnném provozu a odpracoval v daném měsíci celkem 168 hodin, z toho 80 hodin v noci. Kromě toho má odpracován přesčas celkem 12 hodin (bez náhradního volna). Základní hodinová mzda zaměstnance činí 120,00 Kč a průměrný hodinový výdělek 139,99 Kč. Zaměstnanec ve svátky (16 hodin) nepracoval. Vypočítejte měsíční mzdu celkem. Řešení Základní mzda = 120 × 168 Náhrada mzdy za svátek z titulu ušlé mzdy (§ 115 ZP) = 16 × 139,99 Mzda za noční práci (§ 116 ZP) = 80 × 139,99 × 0,10 Mzda za práci přesčas (§ 114 ZP) = 12 × 139,99 × 0,25 Mzda celkem
= = = = =
20 160 Kč 2 240 Kč 1 120 Kč 420 Kč 23 940 Kč
3.3.5 Mzda a příplatek za práci v sobotu a v neděli Za dobu práce v sobotu a v neděli (§ 118 ZP) přísluší zaměstnanci dosažená mzda a příplatek nejméně ve výši 10 % průměrného výdělku. Lze však sjednat jinou minimální výši a způsob určení příplatku. Jestliže zaměstnanec vykonává práci v zahraničí, může zaměstnavatel poskytovat příplatek místo za práci v sobotu a v neděli za práci ve dnech, na které podle místních podmínek obvykle připadá nepřetržitý odpočinek v týdnu.
100 Ukázka elektronické knihy, UID: KOS228765