ZÁKLADY DAŇOVÉ TEORIE – CVIČEBNICE
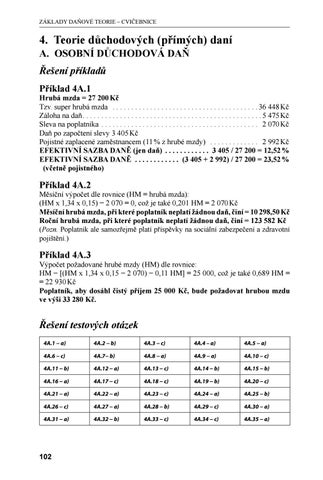
4. Teorie důchodových (přímých) daní A. OSOBNÍ DŮCHODOVÁ DAŇ Řešení příkladů Příklad 4A.1
Hrubá mzda = 27 200 Kč Tzv. super hrubá mzda . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 36 448 Kč Záloha na daň . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 5 475 Kč Sleva na poplatníka . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2 070 Kč Daň po započtení slevy 3 405 Kč Pojistné zaplacené zaměstnancem (11 % z hrubé mzdy) . . . . . . . . . . . . . . 2 992 Kč EFEKTIVNÍ SAZBA DANĚ (jen daň) . . . . . . . . . . . . 3 405 / 27 200 = 12,52 % EFEKTIVNÍ SAZBA DANĚ . . . . . . . . . . . . . (3 405 + 2 992) / 27 200 = 23,52 % (včetně pojistného)
Příklad 4A.2
Měsíční výpočet dle rovnice (HM = hrubá mzda): (HM x 1,34 x 0,15) − 2 070 = 0, což je také 0,201 HM = 2 070 Kč Měsíční hrubá mzda, při které poplatník neplatí žádnou daň, činí = 10 298,50 Kč Roční hrubá mzda, při které poplatník neplatí žádnou daň, činí = 123 582 Kč (Pozn. Poplatník ale samozřejmě platí příspěvky na sociální zabezpečení a zdravotní pojištění.)
Příklad 4A.3
Výpočet požadované hrubé mzdy (HM) dle rovnice: HM − [(HM x 1,34 x 0,15 − 2 070) − 0,11 HM] = 25 000, což je také 0,689 HM = = 22 930 Kč Poplatník, aby dosáhl čistý příjem 25 000 Kč, bude požadovat hrubou mzdu ve výši 33 280 Kč.
Řešení testových otázek 4A.1 − a)
4A.2 − b)
4A.3 − c)
4A.4 – a)
4A.5 − a)
4A.6 − c)
4A.7− b)
4A.8 − a)
4A.9 − a)
4A.10 − c)
4A.11 − b)
4A.12 − a)
4A.13 − c)
4A.14 − b)
4A.15 − b)
4A.16 − a)
4A.17 − c)
4A.18 − c)
4A.19 − b)
4A.20 − c)
4A.21 − a)
4A.22 − a)
4A.23 − c)
4A.24 − a)
4A.25 − b)
4A.26 − c)
4A.27 − a)
4A.28 − b)
4A.29 − c)
4A.30 − a)
4A.31 − a)
4A.32 − b)
4A.33 − c)
4A.34 − c)
4A.35 − a)
102 Ukázka elektronické knihy, UID: KOS210581
Řešení příkladů a správné odpovědi na testové otázky 4A.36 − c)
4A.37 − a)
4A.38 − b)
4A.39 − c)
4A.40 − c)
4A.41 − a)
4A.42 − a)
4A.43 − b)
4A.44 − a)
4A.45 − c)
4A.46 − b)
4A.47 − a)
4A.48 − a)
4A.49 − a)
4A.50 − c)
4A.51 − b)
4A.52 − b)
4A.53 − a)
4A.54 − b)
4. Teorie důchodových (přímých) daní B. DAŇ KORPORACÍ Řešení příkladů Příklad 4B.1
Zisk firmy před zdaněním . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1 000 Korporátní daň ve výši 25 % . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 250 Dividendový příjem u fyzické osoby . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 750 Osobní důchodová daň ve výši 18 % . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 135 CELKOVÉ DAŇOVÉ BŘEMENO při nulové integraci (v %) . . . . . . . . . 38,5
Příklad 4B.2
Na základě srovnání nominálních sazeb korporátních daní (databáze OECD) a skutečných sazeb korporátních daní (EU, metodika Devereuxe) v roce 2012 vychází nejvyšší rozdíl ve Švédsku a Belgii. nominální sazba (v %)
efektivní sazba (v %)
DIFERENCE (v p. b.)
Nejvyšší rozdíl Švédsko
26,3
19,41
6,9
Belgie
33,0
26,5
6,5
Estonsko
21,0
16,5
4,5
Dánsko
25,0
22,0
3,0
Nizozemsko
25,0
22,3
2,7
Řešení testových otázek 4B.1 − b)
4B.2 − b)
4B.3 − c)
4B.4 − b)
4B.5 − c)
4B.6 − b)
4B.7 − a)
4B.8 − a)
4B.9 − a)
4B.10 − c)
4B.11 − a)
4B.12 − b)
4B.13 − c)
4B.14 − b)
4B.15 − b)
4B.16 − a)
4B.17 − c)
4B.18 − b)
103 Ukázka elektronické knihy, UID: KOS210581
ZÁKLADY DAŇOVÉ TEORIE – CVIČEBNICE
4. Teorie důchodových (přímých) daní C. ODVODY SOCIÁLNÍHO POJIŠTĚNÍ Řešení příkladů Příklad 4C.1
Varianta a): Pokud by zaměstnanec odváděl celou částku zákonného sociálního pojištění, vzrostla by mu hrubá mzda na 36 448 Kč (27 200 + 27 200 x 0,34). Z této hrubé mzdy by odvedl sociální pojištění a daň, čistá mzda by činila 20 803 Kč. Varianta b): Pokud by zaměstnanec neodváděl žádné zákonné sociální pojištění (vše by mu hradil zaměstnavatel), klesla by mu hrubá mzda na 24 208 Kč (27 200 − 27 200 x x 0,11). Z této hrubé mzdy by odvedl pouze daň, čistá mzda by činila 20 803 Kč.
Příklad 4C.2
Z údajů v uvedené knize vyplývá v roce 2012 toto pořadí: příspěvky zaměstnavatelů (v % HDP)
příspěvky zaměstnanců (v % HDP)
DIFERENCE (v p. b. HDP)
Nejvyšší rozdíl 1. Francie
11,6
4,2
7,4
2. Švédsko
7,0
0,0
7,0
3. Itálie
9,3
2,4
6,9
4.–5. Česká republika
9,9
3,2
6,7
4.–5. Španělsko
8,4
1,7
6,7
Nejnižší rozdíl 24. Polsko
4,9
4,9
0,0
25. Lucembursko
4,9
5,2
- 0,3
26. Dánsko
0,0
0,9
- 0,9
27. Nizozemsko
5,4
7,0
- 1,6
28. Slovinsko
5,8
7,7
- 1,9
(Pozn. Z uvedené tabulky také vyplývá, že ve Švédsku odvádějí všechny příspěvky jen zaměstnavatelé, v Polsku jsou odvody rovnoměrně rozděleny na obě strany trhu práce.)
104 Ukázka elektronické knihy, UID: KOS210581