ZÁSOBY
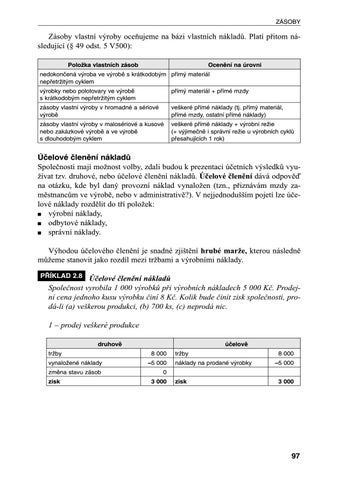
Zásoby vlastní výroby oceňujeme na bázi vlastních nákladů. Platí přitom následující (§ 49 odst. 5 V500): PoloÏka vlastních zásob
Ocenûní na úrovni
nedokonãená v˘roba ve v˘robû s krátkodob˘m pfiím˘ materiál nepfietrÏit˘m cyklem v˘robky nebo polotovary ve v˘robû s krátkodob˘m nepfietrÏit˘m cyklem
pfiím˘ materiál + pfiímé mzdy
zásoby vlastní v˘roby v hromadné a sériové v˘robû
ve‰keré pfiímé náklady (tj. pfiím˘ materiál, pfiímé mzdy, ostatní pfiímé náklady)
zásoby vlastní v˘roby v malosériové a kusové nebo zakázkové v˘robû a ve v˘robû s dlouhodob˘m cyklem
ve‰keré pfiímé náklady + v˘robní reÏie (+ v˘jimeãnû i správní reÏie u v˘robních cyklÛ pfiesahujících 1 rok)
Úãelové ãlenûní nákladÛ Společnosti mají možnost volby, zdali budou k prezentaci účetních výsledků využívat tzv. druhové, nebo účelové členění nákladů. Účelové členění dává odpověď na otázku, kde byl daný provozní náklad vynaložen (tzn., přiznávám mzdy zaměstnancům ve výrobě, nebo v administrativě?). V nejjednodušším pojetí lze účelové náklady rozdělit do tří položek: ■ výrobní náklady, ■ odbytové náklady, ■ správní náklady. Výhodou účelového členění je snadné zjištění hrubé marže, kterou následně můžeme stanovit jako rozdíl mezi tržbami a výrobními náklady. P¤ÍKLAD 2.8
Účelové členění nákladů Společnost vyrobila 1 000 výrobků při výrobních nákladech 5 000 Kč. Prodejní cena jednoho kusu výrobku činí 8 Kč. Kolik bude činit zisk společnosti, prodá-li (a) veškerou produkci, (b) 700 ks, (c) neprodá nic. 1 – prodej veškeré produkce druhovû
trÏby vynaloÏené náklady zmûna stavu zásob zisk
úãelovû 8 000 –5 000
trÏby náklady na prodané v˘robky
8 000 –5 000
0 3 000
zisk
3 000
97 Ukázka elektronické knihy, UID: KOS192880
OCE≈OVÁNÍ V ÚâETNICTVÍ V âESKÉ REPUBLICE
2 – prodej 700 ks druhovû
úãelovû
trÏby
5 600
vynaloÏené náklady
–5 000
zmûna stavu zásob
1 500
zisk
2 100
trÏby
5 600
náklady na prodané v˘robky
–3 500
zisk
2 100
3 – není prodán jediný výrobek druhovû
úãelovû
trÏby
0
vynaloÏené náklady
–5 000
zmûna stavu zásob
5 000
zisk
0
trÏby
0
náklady na prodané v˘robky
0
zisk
0
P¤ÍKLAD 2.9
Účelové členění nákladů S výrobou výrobku byly spojeny následující transakce (zachyceno účtování při druhovém, resp. účelovém členění nákladů): Op.
Text
âástka
druhovû
úãelovû
MD
D
MD
D
1
Spotfieba materiálu ve v˘robû
75 000
501
112
121
112
2
Mzdy zamûstnancÛ v˘roby
90 000
521
331
121
331
3
SP a ZP z mezd
30 600
524
336
121
336
4
Odpisy v˘robního zafiízení
24 000
551
082
121
082
5
Spotfieba energie ve v˘robû
12 400
502
321
121
321
6
Pronájem dílny
7
Odvod v˘robkÛ (100 ks) na sklad
8
Prodej 80 ks á 3 000 Kã/ks
240 000
311
601
311
601
9
Vyskladnûní prodan˘ch v˘robkÛ
208 000
613
123
501*
123
28 000
518
321
121
321
260 000
123
613
123
121
* 501-Náklady na prodané výrobky Naznačte, jak bude vypadat výsledovka společnosti. 1 – výsledovka druhová a – dle českých pravidel v˘nosy (vãetnû zmûny stavu) náklady zisk
292 000 –260 000 32 000
98
Ukázka elektronické knihy, UID: KOS192880
ZÁSOBY
b – dle IFRS v˘nosy
240 000
náklady (vãetnû zmûny stavu) zisk
–208 000 32 000
2 – výsledovka účelová v˘nosy
240 000
náklady
–208 000
zisk
32 000
Inventarizace zásob S žádnou jinou rozvahovou komponentou, jako právě se zásobami, není tak často spojována inventarizace. Vzhledem k jejich fyzické podstatě je u nich prováděna fyzická inventura. Inventarizační komise může dospět k následujícím možným inventarizačním rozdílům: ■ přebytek zásob, ■ manko na zásobách – manko do normy přirozeného úbytku • toto je účtováno jako spotřeba zásoby, – manko zaviněné (toto je předepsáno odpovědné osobě k náhradě). Zároveň může k rozvahovému dni dojít k tomu, že tržní ocenění zásob neodpovídá hodnotě zásob zachycených v účetnictví. Potom je třeba aplikovat tzv. metodu nižší ze dvou cen, kdy postupujeme následujícím způsobem zajišťujícím zachování zásady opatrnosti v účetnictví: Úãetní hodnota
>
TrÏní hodnota
úãtujeme o opravné poloÏce
Úãetní hodnota
=
TrÏní hodnota
není spojeno s Ïádnou úãetní operací
Úãetní hodnota
<
TrÏní hodnota
nelze zásobu pfiecenit na vy‰‰í trÏní hodnotu, proto o dané skuteãnosti neúãtujeme
Opravné položky (ČÚS 005) chápeme jako korekci pořizovací ceny zásob a účtujeme ji výsledkovým způsobem. Opravné položky aplikujeme pouze za předpokladu, že jde o dočasné snížení hodnoty zásoby (§ 26 odst. 1 ZU, § 55 V500).
99 Ukázka elektronické knihy, UID: KOS192880