Podniková ekonomika
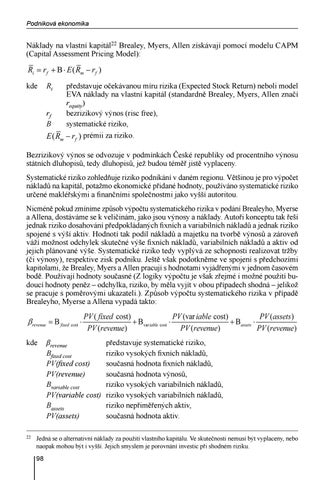
Náklady na vlastní kapitál22 Brealey, Myers, Allen získávají pomocí modelu CAPM (Capital Assessment Pricing Model):
kde Ri představuje očekávanou míru rizika (Expected Stock Return) neboli model EVA náklady na vlastní kapitál (standardně Brealey, Myers, Allen značí requity) bezrizikový výnos (risc free), rf Β systematické riziko, prémii za riziko. Bezrizikový výnos se odvozuje v podmínkách České republiky od procentního výnosu státních dluhopisů, tedy dluhopisů, jež budou téměř jistě vyplaceny. Systematické riziko zohledňuje riziko podnikání v daném regionu. Většinou je pro výpočet nákladů na kapitál, potažmo ekonomické přidané hodnoty, používáno systematické riziko určené makléřskými a finančními společnostmi jako vyšší autoritou. Nicméně pokud zmíníme způsob výpočtu systematického rizika v podání Brealeyho, Myerse a Allena, dostáváme se k veličinám, jako jsou výnosy a náklady. Autoři konceptu tak řeší jednak riziko dosahování předpokládaných fixních a variabilních nákladů a jednak riziko spojené s výší aktiv. Hodnotí tak podíl nákladů a majetku na tvorbě výnosů a zároveň váží možnost odchylek skutečné výše fixních nákladů, variabilních nákladů a aktiv od jejich plánované výše. Systematické riziko tedy vyplývá ze schopnosti realizovat tržby (či výnosy), respektive zisk podniku. Ještě však podotkněme ve spojení s předchozími kapitolami, že Brealey, Myers a Allen pracují s hodnotami vyjádřenými v jednom časovém bodě. Používají hodnoty současné (Z logiky výpočtu je však zřejmé i možné použití budoucí hodnoty peněz – odchylka, riziko, by měla vyjít v obou případech shodná – jelikož se pracuje s poměrovými ukazateli.). Způsob výpočtu systematického rizika v případě Brealeyho, Myerse a Allena vypadá takto:
kde 22
βrevenue Βfixed cost PV(fixed cost) PV(revenue) Βvariable cost PV(variable cost) Βassets PV(assets)
představuje systematické riziko, riziko vysokých fixních nákladů, současná hodnota fixních nákladů, současná hodnota výnosů, riziko vysokých variabilních nákladů, riziko vysokých variabilních nákladů, riziko nepřiměřených aktiv, současná hodnota aktiv.
Jedná se o alternativní náklady za použití vlastního kapitálu. Ve skutečnosti nemusí být vyplaceny, nebo naopak mohou být i vyšší. Jejich smyslem je porovnání investic při shodném riziku. 98
Podniková ekonomika, 2012.indd 98
27.8.2012 10:58:06 Ukázka elektronické knihy, UID: KOS192533
Hospodaření podniku
Prémie za riziko odráží nejistotu investice v určitém oboru podnikání. Bere v úvahu jednak region či zemi, ve které je podnik situován a jednak pracuje s informací o odvětví, ve kterém podnik pracuje. Zohledňuje tak bonitu země a zohledňuje i zvyklosti, které podniky v odvětví respektují (dobu splatnosti závazků či pohledávek, procento nesplacených pohledávek, tvorbu zásob a mnoho dalších faktorů). Náklady na cizí kapitál bývají explicitně dohodnuty s věřitelem, nejčastěji bankou. Zohledňují jednak hodnotu peněz pro banku, riziko nesplacení úvěru ze strany podniku a adekvátní zisk věřitele. Banka (pokud budeme uvažovat především poskytnuté bankovní úvěry) však v praxi postupuje z logiky problému stejně nebo velmi podobně jako majitelé. Též vychází z risk free výnosů (tj. nejčastěji z výše úroků státních dluhopisů). Poté hodnotí bonitu dlužníka, provedou finanční analýzu a zhodnotí trendy v odvětví. Hodnoty výsledků jsou v určité škále, a pokud výsledky klienta odpovídají požadované hodnotě, je úvěr poskytnut. Úroková míra odpovídá riziku nesplacení úvěru ze strany klienta. Kislingerová, ač preferuje předchozí způsob výpočtu vážených průměrných nákladů na kapitál, řeší jej mírně odlišně: (Kislingerová, 2004)
kde WACC představují vážené průměrné náklady na kapitál (Weighted Average, Cost of Capital), E vlastní kapitál (Equity), C kapitál (Capital), D cizí kapitál (Debt), náklady na vlastní kapitál (rate of equity), re náklady na cizí kapitál (rate of debt), rd t sazba daně z příjmů (tax), (1 – t) daňový štít. Kromě proměnných, které ve svém modelu zmiňují Brealey, Myers a Allen, uplatňuje Kislingerová tzv. daňový štít. Snižuje tak náklady na cizí kapitál o částku, kterou nemusí podnik odvádět v podobě daně z příjmu. V prostředí České republiky se jedná o velmi významnou položku. Její hodnota se může rovnat v návaznosti na aktuální sazbu daně až do výše 15 % z celkových nákladů na používání cizího kapitálu. Velmi tak stojí za zamyšlení, proč Brealey, Myers a Allen od vlivu daní abstrahovali. Lze se domnívat, že jde pouze o mechaniku výpočtu. Brealey, Myers a Allen již používají úrokovou míru za používání cizího kapitálu, která je očištěna od vlivu daně z příjmů. Další odlišnost lze nalézt u výpočtu systematického rizika. Jak je popsáno výše Brealey, Myers, Allen vychází při výpočtu systematického rizika z nejistoty při dosahování zisku. Model Kislingerové je postaven na prvcích optimalizace kapitálové struktury podniku a jejím vlivu na dosahování zisku podniku. To znamená, že tento koncept spatřuje riziko systému již ve struktuře kapitálu. Riziko spojené s realizací zisku je tak pro podnik až sekundárním problémem. Spojení mezi kapitálovou strukturou a ziskem je možné odvodit od pákového efektu, kdy prostřednictvím cizího kapitálu zvyšujeme rentabilitu kapitálu vlastního (tzv. leverage effect). Kislingerová definovala vztah takto: (Kislingerová, 2004) 99
Podniková ekonomika, 2012.indd 99
27.8.2012 10:58:06 Ukázka elektronické knihy, UID: KOS192533
Podniková ekonomika
kde βleveraged systematické riziko postavené na pákovém efektu, βunleveraged systematické riziko založené na tom, že zisk není ovlivněn kapitálovou strukturou podniku (Můžeme se domnívat, že by mělo být rovno výsledku Brealeyho, Myersova, Allenova výpočtu systematického rizika.), D cizí kapitál (Debt), E vlastní kapitál (Equity), t sazba daně z příjmů, (1 – t) daňový štít.
Neumaierovi Složitější výpočet je pak předpokládán v případě alternativních nákladů na vlastní kapitál. Zde uplatňují Neumaierovi vztah: (Neumaierová, Neumaier, 2007)
kde
re představuje náklady na vlastní kapitál (rate of equity), WACC vážené průměrné náklady na kapitál (Weighted Average, Cost of Capital), UZ úplatné zdroje (vlastní kapitál a úročený cizí kapitál), A aktiva (Assets), VK vlastní kapitál. Pokud bychom použili značení proměnných uvedené v předchozí části, byla by zde hodnota E (Equity). BU bankovní úvěry, O dluhopisy, úrokovou míru. Lze použít též označení i (interest). d sazbu daně z příjmů (v předchozích modelech se uplatnilo značení t (tax).
Úplatné zdroje navazují na diskusi, zda do modelu výpočtu zahrnout či nezahrnout i zdroje neúplatné, neúročené. Přitom vážené průměrné náklady na kapitál se získají pomocí vztahu (Neumaierová, Neumaier, 2007): , 100
Podniková ekonomika, 2012.indd 100
27.8.2012 10:58:07 Ukázka elektronické knihy, UID: KOS192533