98
Praktické účetní případy
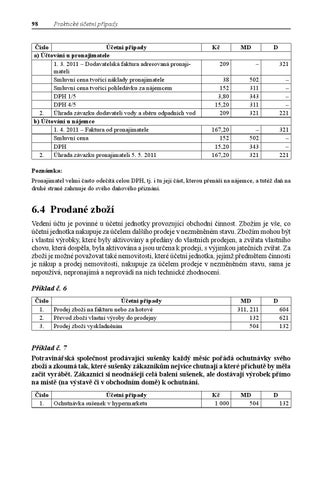
Číslo Účetní případy a) Účtování u pronajimatele 1. 3. 2011 – Dodavatelská faktura adresovaná pronajimateli Smluvní cena tvořící náklady pronajimatele Smluvní cena tvořící pohledávku za nájemcem DPH 1/5 DPH 4/5 2. Úhrada závazku dodavateli vody a sběru odpadních vod b) Účtování u nájemce 1. 4. 2011 – Faktura od pronajimatele Smluvní cena DPH 2. Úhrada závazku pronajimateli 5. 5. 2011
Kč
MD
D
209
–
321
38 152 3,80 15,20 209
502 311 343 311 321
– – – – 221
167,20 152 15,20 167,20
– 502 343 321
321 – – 221
Poznámka: Pronajimatel velmi často odečítá celou DPH, tj. i tu její část, kterou přenáší na nájemce, a tutéž daň na druhé straně zahrnuje do svého daňového přiznání.
6.4 Prodané zboží Vedení účtu je povinné u účetní jednotky provozující obchodní činnost. Zbožím je vše, co účetní jednotka nakupuje za účelem dalšího prodeje v nezměněném stavu. Zbožím mohou být i vlastní výrobky, které byly aktivovány a předány do vlastních prodejen, a zvířata vlastního chovu, která dospěla, byla aktivována a jsou určena k prodeji, s výjimkou jatečních zvířat. Za zboží je možné považovat také nemovitosti, které účetní jednotka, jejímž předmětem činnosti je nákup a prodej nemovitostí, nakupuje za účelem prodeje v nezměněném stavu, sama je nepoužívá, nepronajímá a neprovádí na nich technické zhodnocení.
Příklad č. 6 Číslo Účetní případy 1. Prodej zboží na fakturu nebo za hotové 2. Převod zboží vlastní výroby do prodejny 3. Prodej zboží vyskladněním
MD 311, 211 132 504
D 604 621 132
Příklad č. 7 Potravinářská společnost prodávající sušenky každý měsíc pořádá ochutnávky svého zboží a zkoumá tak, které sušenky zákazníkům nejvíce chutnají a které příchutě by měla začít vyrábět. Zákazníci si neodnášejí celá balení sušenek, ale dostávají výrobek přímo na místě (na výstavě či v obchodním domě) k ochutnání. Číslo Účetní případy 1. Ochutnávka sušenek v hypermarketu
Praktické účetní případy 2011.indd 98
Kč 1 000
MD 504
D 132
9.2.2011 16:03:10 Ukázka elektronické knihy, UID: KOS181264
99
Účtová třída 5 – Náklady
Příklad č. 8 Číslo Účetní případy 1. Aktivace zboží – předání vlastního zboží do prodejny 2. Zboží bylo převzato do vlastní prodejny 3. Prodej zboží – úbytek zboží v ocenění ve vlastních nákladech 4. Tržba za boží – prodejní cena
Kč 50 000 50 000 40 000
MD 131 132 504
56 000
211
D 621 131 132 604
Příklad č. 9 Společnost JUKA, a.s. nakoupila na fakturu od dodavatele zboží v částce 400 000 Kč + 20 % DPH, vlastní doprava zboží 1 200 Kč. Číslo Účetní případy 1. Přijatá faktura Cena bez DPH DPH Vlastní doprava 2. Převedení zboží na sklad (vystavená příjemka) 3. Úbytek zboží ze skladu (vystavená výdejka) 4. Ke konci roku provedená inventura u zboží: Účetní stav podle dokladů (příjemek a výdejek) = 5 200 000 Kč Fyzický stav podle skutečnosti = 5 100 000 Kč Přirozené úbytky norem (vysychání) = 20 000 Kč Vyčíslení inventury: 5 200 000 – 5 100 000 – 20 000 = 80 000 Kč je manko. Účtování: 5. Manko ve skladě zboží 6. Manko předepsané skladníkovi 7. Manko do norem ztrát 8. Zaplacené manko do pokladny
Kč 480 000 400 000 80 000 1 200 401 200 300 000
80 000 80 000 20 000 80 000
MD
D
– 131 343 131 132 504
321 – – 622 131 132
549 335 504 211
132 648 132 335
Příklad č. 10 Prodejna nakoupila zboží v hotovosti z velkoobchodu, pořizovací cena zboží 600 000 Kč + 20 % DPH. Číslo Účetní případy 1. Nákup zboží v hotovosti 600 000 Kč + 20 % Cena bez DPH DPH 20 % 2. Převedení zboží na sklad 3. Prodej zboží ze skladu 4. Vystavená faktura odběratelům 330 000 Kč + 20 % Cena bez DPH DPH 20 %
Praktické účetní případy 2011.indd 99
Kč 720 000 600 000 120 000 600 000 300 000 396 000 330 000 66 000
MD – 131 343 132 504 311 – –
D 211 – – 131 132 – 604 343
9.2.2011 16:03:10 Ukázka elektronické knihy, UID: KOS181264
100
Praktické účetní případy
6.5 Opravy a udržování Opravou se rozumí odstranění částečného fyzického opotřebení nebo poškození za účelem uvedení do předchozího nebo provozuschopného stavu. Udržováním se zpomaluje fyzické opotřebení, předchází se jeho následkům a odstraňují se závady.
Příklad č. 11 Opravy DHM před uvedením do užívání Číslo Účetní případy 1. Faktura za nákup staršího DHM, který byl u dodavatele vyřazen z užívání 2. Faktury za opravu DHM před jeho uvedením do užívání 3. Zařazení do užívání v pořizovací ceně (1. + 2.)
MD 042
D 321
042 022
321 042
Opravy DHM po uvedení do užívání Číslo Účetní případy 1. Faktura za nákup staršího DHM 2. Zařazení do užívání v pořizovací ceně (1.) 3. Faktura za opravu po uvedení do užívání
MD 042 022 511
D
MD 082 549
D
MD 511
D
321 042 321
Neopravitelné poškození Číslo Účetní případy 1. Vyřazení DHM v pořizovací ceně 2. Vyřazení DHM v zůstatkové ceně – neopravitelně poškozen
022 082
Opravitelně poškozen Číslo 1. Faktura za opravu
Účetní případy
321
Opravy ve vlastní režii – jde o vnitropodnikové účtování mezi středisky účetní jednotky. Číslo Účetní případy 1. Prvotní náklady na opravu – mzdové náklady zaměstnanců 2. Prvotní náklady na opravu – spotřeba materiálu 3. Aktivace nákladů na opravu
MD 52x 501 511
D 331 121 622
Příklad č. 12 Společnost si nechala opravit stroj, který byl poškozen, a obdržela od dodavatele fakturu za opravu stroje ve výši 240 000 Kč + 20 % DPH. Číslo Účetní případy 1. Přijatá faktura za opravu stroje 240 000 Kč + 20 % DPH Cena bez DPH DPH 20 %
Praktické účetní případy 2011.indd 100
Kč 288 000 240 000 48 000
MD – 511 343
D 321 – –
9.2.2011 16:03:10 Ukázka elektronické knihy, UID: KOS181264