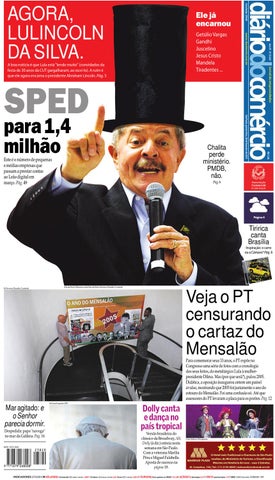
Ele já encarnou
Este é o número de pequenas e médias empresas que passam a prestar contas ao Leão digital em março. Pág. 49
R$ 1,40
Chalita perde ministério. PMDB, não.
Jornal do empreendedor
para 1,4 milhão
São Paulo, quinta-feira, 28 de fevereiro de 2013
SPED
Ano 87 - Nº 23.820
A boa notícia é que Lula está "lendo muito" (convidados da festa de 30 anos da CUT gargalharam, ao ouvi-lo). A ruim é que ele agora encarna o presidente Abraham Lincoln. Pág. 5
www.dcomercio.com.br
Getúlio Vargas Gandhi Juscelino Jesus Cristo Mandela Tiradentes ...
Conclusão: 23h45
AGORA, LULINCOLN DA SILVA.
Pág. 6
Página 4
Tiririca canta Brasília Inspiração: o carro ou a Câmara? Pág. 6
Arte de Paulo Zilberman sobre foto de Helvio Romero/Estadão Conteúdo
Ed Ferreira/Estadão Conteúdo
Veja o PT censurando o cartaz do Mensalão Para comemorar seus 33 anos, o PT expõe no Congresso uma série de fotos com a cronologia dos seus feitos, do metalúrgico Lula à mulherpresidente Dilma. Mas (por que será?), pulou 2005. Didática, a oposição inaugurou ontem um painel avulso, mostrando que 2005 foi justamente o ano do estouro do Mensalão. Foi uma confusão só. Até que assessores do PT levaram a placa para os porões. Pág. 12 Michael Kappeler/EFE
Mar agitado: e o Senhor parecia dormir. Despedida: papa "navega" no mar da Galileia. Pág. 16 ISSN 1679-2688
23820
9 771679 268008
Dolly canta e dança no país tropical Versão brasileira do clássico da Broadway, Alô, Dolly (à dir.) estreia nesta semana em São Paulo. Com a veterana Marília Pêra e Miguel Falabella. Aposta de sucesso na página 19.
Caio Gallucci/Divulgação
DIÁRIO DO COMÉRCIO
2
o
quinta-feira, 28 de fevereiro de 2013
Aplicar só cortes nos orçamentos não provê os estímulos ao crescimento da oferta que viriam de reformas estruturais. Roberto Fendt
pinião
NOSSA POSIÇÃO
SUCESSOS E DIFICULDADES DO SETOR AGRÍCOLA
U
ma das grandes preocupações dos organismos internacionais, especialmente da FAO, é com o crescimento da população e da renda e, em consequência, da necessidade de aumento da produção de alimentos em ritmo capaz de atender à demanda adicional. O Brasil tem sido apontado em diversos estudos como o país com melhores condições para incrementar sua produção de alimentos e contribuir para o atendimento dessa crescente demanda, além de poder colaborar ainda para o aumento de fontes de energia alternativas de origem agrícola. O agronegócio brasileiro vem correspondendo a essas expectativas, com um aumento constante da produção, graças ao uso cada vez mais intensivo de tecnologia, que propicia significativos ganhos de produtividade. Segundo estimativa da Conab, a safra de grãos deverá atingir 185 milhões de toneladas em 2013, com aumento de 11,3% em relação ao anterior, gerando um valor da produção da ordem de 450 bilhões de Reais. A contribuição da agricultura e da pecuária é extremamente importante não apenas para o abastecimento interno como para o resultado da balança comercial, cujo saldo positivo vem sendo obtido graças às exportações do setor.
A
s expressivas conquistas do agronegó- tor quanto ao que plantar. Espera-se que a incio, aumentando a produção e a produ- tervenção direta do governo no abastecimento tividade, acabam, no entanto, em parte, não repita experiências do passado, em que alsendo neutralizadas quando da saída dos pro- guns órgãos que deveriam regularizar o abasdutos das fazendas, devido às imensas dificul- tecimento acabavam contribuindo para a redades criadas pelas deficiências da infraestru- dução da produção. A agricultura precisa de tura, as quais se acentuam quanto maior for o previsibilidade e tranquilidade para trabalhar. sucesso da produção, a começar pela disponiAlém da falta de capacidade de armazenabilidade de armazenagem. gem de grãos, o que implica dificuldades para a O governo destinou comercialização e paum orçamento da orra a logística da safra, A contribuição da agricultura dem de R$ 5,5 bilhões os custos do transporpara a "compra de esrodoviário – ainda e da pecuária é extremamente te toques, aquisição de muito relevante para o importante não somente produtos e garantia e escoamento da produsustentação de preção – aumentou de forpara o abastecimento interno ços" e anunciou a criama significativa em ção de Conselho Intervirtude da nova legiscomo para o resultado ministerial de Estolação de trabalho reda balança comercial. ques Públicos de Alicentemente aprovamentos (CIEP) que da, e cujo impacto já fará "o cálculo do preço de liberação de esto- vem se fazendo sentir. Esse aumento de cusques", além de outras atribuições. tos, somados à situação precária de muitas esQuando se anuncia que a criação do CIEP no tradas, tem influência nos preços dos produtos momento em que os alimentos vêm pressio- que chegam à mesa dos consumidores, bem nando a inflação, fica uma dúvida se sua atua- como sobre as exportações, que sofrem ainda ção não será influenciada por situações con- por conta da incapacidade dos portos de dar junturais, o que poderia afetar decisões do se- vazão à produção crescente da agropecuária.
Felizmente, o governo parece estar decidido a incorporar o setor privado para reduzir os problemas das rodovias, ferrovias e dos portos. As as decisões de investimento e a realização das obras ainda levarão bastante tempo ainda para surtir resultados, mas asseguram um horizonte que permite ao agronegócio continuar investindo no aumento da produção e da produtividade, garantindo ao Brasil um papel de destaque no cenário mundial como um grande produtor de alimentos.
A
pesar dessa importante contribuição do setor agrícola, constata-se a atuação de determinados grupos, alguns com vinculações externas, que se empenham em provocar instabilidade no campo – seja com as tentativas de derrubada do Código Florestal, com a demarcação de terras indígenas e de quilombolas sem o devido debate, seja com as invasões do MST e a falta de uma definição clara do que seja "trabalho escravo". A agricultura brasileira vem respondendo aos desafios de tornar o País um "celeiro do mundo" e merece reconhecimento. Mas embora Pero Vaz de Caminha tenha dito que aqui "em se plantando, tudo dá" é preciso investimento, tecnologia e muito trabalho para isso.
AS LIÇÕES DA ELEIÇÃO ITALIANA Max Rossi/Reuters
P
ela via do voto, os europeus vinham, até agora, referendando e dando apoio às políticas de austeridade postas em prática nos países da zona do euro, identificadas por alguns como "próeuropeias". Foi assim com as eleições legislativas tanto em Portugal como na Irlanda. Em Portugal, os socialistas foram identificados pelos eleitores como os responsáveis pela extensão da crise portuguesa e apeados do poder. Algo similar ocorreu também nas eleições irlandesas. Na Grécia, o país mais atingido pela crise, o processo de referendo pelo voto de programas de austeridade não foi tão simples, mas ao cabo de duas eleições foi possível formar-se no país uma coalizão que pôs em prática esses programas. E assim ocorreu em quase todos os países em que aconteceram eleições legislativas, aí incluídas as votações na Espanha, Holanda e Chipre. Se na França o eleitorado votou socialista e, portanto, anti-austeridade, uma vez no poder François Hollande aplicou uma versão gaulesa das mesmas políticas visíveis no restante da zona do euro.
O
resultado das eleições italianas, porém, diverge dessa tendência. O eleitorado enviou uma clara mensagem de que não pretende arcar mais com os custos do programa de
crença de que basta uma disciplina macroeconômica forte o suficiente para que se restabeleçam as condições de solvência do país. Contudo, depois de cinco anos de austeridade, em toda a Europa não se fez qualquer progresso apreciável no sentido da sustentabilidade econômica. Salvaram-se os sistemas bancários, especialmente Eleitores italianos mostraram que não querem mais arcar com os custos do programa de austeridade do país. depois da mudança da missão do Banco Central austeridade do país. que elas constituem o mal formação de governos Europeu. Mas algo ficou Um quarto do eleitorado menor, que seus ônus são estáveis do que aparenta faltando para permitir votou no Movimento das partilhados por todos e que ser o caso agora. o retorno do crescimento, Cinco estrelas de Beppe tenham duração curta. indispensável para garantir despeito disso, Grillo. A abstenção foi Não é esse o caso o emprego e para melhorar não há como ignorar também recorde. E Sílvio da Itália, em recessão há as condições de solvência. que o partido do primeiro Berlusconi, que muitos seis trimestres e com o PIB ministro Mario Monti, o julgavam sepultado no mesmo nível em que que faltou, no executor da disciplina politicamente, ressurge estava em 2000. A rigor, continente e no macroeconômica, saiu-se das cinzas eleitorais nenhum dos países da Reino Unido, foram reformas muito mal na eleição e que com capacidade de periferia da zona do euro estruturais que permitiriam o vencedor, Pier Luigi inviabilizar qualquer recuperou-se da crise um choque positivo de Bersani, não será capaz de coalizão que sustente a de 2007, a despeito de oferta e a retomada do formar uma consistente austeridade na Itália. programas de austeridade crescimento. A agenda maioria e governar. O grande número de em vigor em todos eles. é conhecida e similar à Por que a austeridade abstenções provavelmente Não se trata de um nossa: maior flexibilidade foi repudiada pelo eleitor tem mais a ver com a problema que aflige no mercado de trabalho, italiano? As explicações combinação da idade somente a zona do euro. remoção de barreiras à são muitas, sendo a mais avançada do eleitorado – No Reino Unido, a disciplina concorrência, estabilidade óbvia a de que medidas mais de 20% dos eleitores macroeconômica da atual institucional, efetiva dessa natureza jamais serão coligação no poder segue têm mais de 65 anos – com responsabilidade fiscal. populares e aceitas pelos um rigoroso inverno. E a o mesmo figurino de suas Aplicar apenas cortes eleitores, a menos que Itália já atravessou períodos congêneres do continente. nos orçamentos não provê estejam convencidos de de maior dificuldade de Na base da política está a
A
O
Presidente Rogério Amato Vice-Presidentes Alfredo Cotait Neto Antonio Carlos Pela Carlos Roberto Pinto Monteiro Claudio Vaz Edy Luiz Kogut Érico Sodré Quirino Ferreira Francisco Mesquita Neto João de Almeida Sampaio Filho João de Favari Lincoln da Cunha Pereira Filho Luciano Afif Domingos Luís Eduardo Schoueri Luiz Gonzaga Bertelli Luiz Roberto Gonçalves Nelson Felipe Kheirallah Nilton Molina Paulo Roberto Pisauro Renato Abucham Roberto Faldini Roberto Mateus Ordine
ROBERTO FENDT
os necessários estímulos ao crescimento da oferta que adviriam de reformas estruturais. A disciplina macroeconômica tem apenas provocado a contração do investimento, justamente no momento em que ele é mais necessário para a retomada da economia.
T
ambém aqui temos problemas similares, apresentados sob outra roupagem. Apenas expandir a demanda também não cria os estímulos necessários para a retomada do aumento da oferta. Faltam aqui as mesmas reformas que paralisam o crescimento europeu. A austeridade, já enjeitada na Itália, será também recusada nas próximas eleições gregas e poderá espalhar-se em toda a periferia do euro. O que a substituirá, se não a força política capaz de levar adiante as reformas indispensáveis para a recuperação do crescimento? ROBERTO FENDT É ECONOMISTA
Fundado em 1º de julho de 1924 CONSELHO EDITORIAL Rogério Amato, Guilherme Afif Domingos, João Carlos Maradei, João de Scantimburgo, Marcel Solimeo Diretor-Responsável João de Scantimburgo (jscantimburgo@acsp.com.br) Diretor de Redação Moisés Rabinovici (rabino@acsp.com.br) Editor-Chefe: José Guilherme Rodrigues Ferreira (gferreira@dcomercio.com.br). Editor de Reportagem: José Maria dos Santos (josemaria@dcomercio.com.br). Editores Seniores: chicolelis (chicolelis@dcomercio.com.br), José Roberto Nassar (jnassar@dcomercio.com.br), Luciano de Carvalho Paço (luciano@dcomercio.com.br), Luiz Octavio Lima (luiz.octavio@dcomercio.com.br) e Marino Maradei Jr. (marino@dcomercio.com.br). Editor de Fotografia: Alex Ribeiro. Editores: Cintia Shimokomaki (cintia@dcomercio.com.br), Heci Regina Candiani (hcandiani@dcomercio.com.br), e Vilma Pavani (pavani@dcomercio.com.br. Subeditores: Marcus Lopes, Rejane Aguiar e Ricardo Osman. Redatores: Adriana David, Evelyn Schulke e Tsuli Narimatsu. Repórteres: André de Almeida, Karina Lignelli, Kety Shapazian, Lúcia Helena de Camargo, Mariana Missiaggia, Mário Tonocchi, Paula Cunha, Rejane Tamoto, Renato Carbonari Ibelli, Rita Alves, Sandra Manfredini, Sílvia Pimentel, Vera Gomes e Wladimir Miranda. Gerente Executiva e de Publicidade Sonia Oliveira (soliveira@acsp.com.br) Gerente de Operações Valter Pereira de Souza (valter.pereira@dcomercio.com.br) Serviços Editoriais Material noticioso fornecido pelas agências Estadão Conteúdo, Folhapress, Efe e Reuters Impressão S.A. O Estado de S. Paulo. Assinaturas Anual - R$ 118,00 Semestral - R$ 59,00 Exemplar atrasado - R$ 1,60
FALE CONOSCO E-mail para Cartas: cartas@dcomercio.com.br E-mail para Pautas: editor@dcomercio.com.br E-mail para Imagens : dcomercio@acsp.com.br E-mail para Assinantes: circulacao@acsp.com.br Publicidade Legal: 3180-3175. Fax 3180-3123 E-mail: legaldc@dcomercio.com.br Publicidade Comercial: 3180-3197, 3180-3983, Fax 3180-3894 Central de Relacionamento e Assinaturas: 3180-3544, 3180-3176 Esta publicação é impressa em papel certificado FSC®, garantia de manejo florestal responsável, pela S.A. O Estado de S. Paulo.
REDAÇÃO, ADMINISTRAÇÃO E PUBLICIDADE Rua Boa Vista, 51, 6º andar CEP 01014-911, São Paulo PABX (011) 3180-3737 REDAÇÃO (011) 3180-3449 FAX (011) 3180-3046, (011) 3180-3983 HOME PAGE http://www.acsp.com.br E-MAIL acsp@acsp.com.br
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
o
3
A CULTURA DE REUNIÕES EXCESSIVAS AFETA FUNCIONÁRIOS DE TODOS OS NÍVEIS.
pinião
O PESO DAS REUNIÕES
V
ocê já precisou fazer reuniões no banheiro do escritório? Administro uma empresa de consultoria e uma de nossas clientes passou por essa situação. Com um alto cargo em uma grande empresa, ela descobriu que sua agenda estava lotada de reuniões presenciais e por telefone. Uma vez que os funcionários tinham dificuldades para encontrá-la em sua mesa, começaram a segui-la até o banheiro, com pastas nas mãos, à espera de respostas para suas perguntas. (Na verdade, sé as mulheres podiam fazer isso, é claro. Os homens ficavam esperando do lado de fora.) Assim como minha cliente, a maioria dos executivos passa uma parte significativa do dia em reuniões e quanto mais alto é o cargo, pior a situação. Grandes executivos carregam a maior parte do peso, mas a cultura de reuniões excessivas afeta funcionários de todos os níveis. Basta olhar ao redor no escritório. Onde está todo mundo? A cultura de reuniões corporativas tornou-se insustentável e pouco produtiva. A quantas reuniões sem uma pauta prévia você foi na semana passada? Quantas resultaram em uma nova ideia? Quantas vezes você se perguntou o que estava fazendo ali?
O
tempo é uma mercadoria. Portanto, todo o tempo gasto em reuniões deveria gerar um retorno sobre o investimento. Mas com que frequência pensamos dessa maneira a respeito do tempo e estabelecemos expectativas para reuniões que produzam resultados reais? De acordo com a minha experiência a resposta é: raramente. Esse é apenas um dos resultados de uma cultura de reuniões excessivas. É chegado o momento de fa-
A cultura de reuniões corporativas é insustentável e pouco produtiva. O tempo é uma mercadoria. Portanto, todo o tempo gasto em reuniões deveria gerar um retorno sobre o investimento.
zer uma revolução nas reuniões. Em lugar de aceitar automaticamente o próximo pedido de reunião, pare e pense a respeito do retorno sobre o investimento. Essa reunião o ajudará de fato a conquistar seus objetivos? De que maneira o objetivo da reunião – pois espero que ao menos o objetivo tenha sido declarado – se alinha com as prioridades estratégicas da empresa? Participar é a melhor forma de gastar seu tempo neste momento? Se as respostas forem negativas, revolte-se – e não aceite o pedido de reunião.
S
e não houver maneira de evitar sua presença e a reunião tiver sido agendada de última hora, questione sua duração. O grupo precisa mesmo de uma hora inteira para uma atualização do status do projeto? Nosso desenvolvedor de websites, por exemplo, agenda telefonemas de atualização de apenas 25 minutos. Conseguimos fazer todo o necessário nesse tempo e, então, sobram cinco minutos para abordar algum assunto que não esteja na pauta, ou para desenvolver novas ideias. Existem outras formas de encurtar as reuniões, ou de eli-
minar sua necessidade. O assunto poderia ser abordado por meio de outro formato, como e-mail ou mensagens instantâneas? Pense em investir em tecnologias que permitem que colegas compartilhem documentos na tela do computador, sem a necessidade de uma reunião. Para reuniões presenciais, sugira que todos fiquem em pé. Isso é extremamente eficaz, uma vez que a fadiga logo ataca as pernas e todos se sentem incentivados a fazer reuniões mais curtas. Ao diminuir a duração das reuniões, o foco é automaticamente limitado. Em minha empresa, chamamos isso de espremer o recipiente – ou se-
ja, encurtar as coisas. Como resultado, eliminamos boa parte das "rebarbas" da reunião, incluindo nisso todo o papo desnecessário que nos desvia do tópico. À medida que se estreita o foco da reunião, torna-se muito mais fácil se concentrar nos resultados que desejamos obter. Em todas as nossas pautas, após identificarmos o assunto, incluímos uma lista de pontos que detalham os resultados que esperamos da reunião. Em qualquer momento, qualquer participante pode levantar esses pontos e ver se ainda estamos fazendo progresso. Essa conversa vai nos levar aos resultados desejados? Se a resposta for negati-
va, podemos mudar de rumo imediatamente. Ao dar uma pauta aos participantes, é possível manter o controle da reunião em relação aos objetivos declarados, fazendo com que os funcionários se concentrem nos assuntos em questão. Incluir os resultados desejados ajuda os envolvidos a se preparar para a reunião da maneira que funciona melhor para cada um.
U
ma revolução na maneira como as reuniões são feitas criará uma nova cultura corporativa. Para começar, obviamente ocorrerão menos reuniões. Além disso, as reuniões restantes serão mais curtas e concentra-
CARSON TATE das, produzindo um retorno claro ao investimento. No caso da executiva sênior que não podia fazer uma pausa em paz, ela acabou liderando a revolução das reuniões em sua empresa. Tenho o prazer de informar que agora ela consegue finalmente ir desacompanhada ao banheiro. CARSON TATE ESCREVEU PARA O NEW YORK TIMES. THE NEW YORK TIMES NEWS SERVICE/SYNDICATE
REGISTRO PARA A HISTÓRIA Yellow Cow, deFranz Marc/ Reprodução
O
"Consenso Nacional da Vaca Amarela", a que me referi no artigo Causa mortis, consiste na aplicação geral e infalível da regra baixada pelo comissário do povo, Milton Temer, para todos os militantes, simpatizantes e puxasacos do comunismo na mídia brasileira: “Não comentem o Olavo de Carvalho” (ver http://www.fazendomedia.com/ fm0023/entrevista0023.htm). Não tive, é claro, a honra de ser o único objeto dessa medida preventiva, já existente, aliás, antes que o sr. Temer a condensasse nessa fórmula imortal. Entre meus antecessores ilustres contam-se Gustavo Corção e Antônio Olinto, dois dos maiores escritores brasileiros de todos os tempos. O primeiro, morto há 34 anos, continua a desfrutar de uma confortável inexistência midiática; o segundo só saiu dela quando lhe sobreveio em 1997 a punição ainda maior de ser eleito para a Academia Brasileira de Letras. Há também versões menores do pacto, aplicadas em domínios profissionais específicos e mais restritos. Geraldo Vandré e Juca Chaves foram vítimas da Vaca Amarela no show business. Gilberto Freyre esteve proibido na USP até o seu centenário, em março de 2000: tive a ocasião de testemunhar pessoalmente a abertura solene das boquinhas seladas, em cerimônia oficiada não no salão nobre da universidade, mas num discreto barracão, como se fosse um encontro furtivo de amantes ilícitos.
M
inha inserção na lista foi devida ao vexame sofrido em 1996 por uma dezena de intelectuais de esquerda, que
caíram de paus e pedras sobre o meu livro O Imbecil Coletivo e se deram muito mal, nada mais tendo conseguido provar senão que a obra era a respeito deles próprios. Esse vexame histórico levou-os à conclusão de que a atitude mais prudente a observar com relação ao autor era a mais rigorosa boca-de-siri. Tal decisão foi tomada na esperança de que, excluído da mídia, eu desapareceria do reino do ser, de vez que essas pessoas, não tendo substância senão midiática, julgam que os outros são compostos de idêntica matéria e sofrem de vazio existencial quando O Globo e a Folha não falam deles.
O
Consenso corresponde, esquematicamente, àquilo que a socióloga alemã Elizabeth Noelle-Neumann definiu como "espiral do silêncio", com a diferença, porém, de que o silêncio só é observado na grande mídia, ao passo que, nas salas de aula e outros círculos de influência, longe da possibilidade de um revide, os signatários e aderentes do pacto se empenham num zunzum dos diabos, atribuindo-me todas as intenções que não tenho nem posso ter – como a de instalar um governo teocrático, mandar homossexuais à fogueira ou fazer ressurgir da tumba o general Francisco Franco –, de modo a atiçar contra mim a imaginação de estudantes que sentem nisso
OLAVO DE CARVALHO
um frisson indescritível. Mal acabava eu de dar duas provas da contínua vigência daquele acordo célebre em pleno ano de 2013, quando logo em seguida me veio mais uma. Em artigo publicado no jornal Valor Econômico (http://www.valor.com.br/cultura/ 3000238/o-fim-de-um-tempo-nojornalismo-cultural), um cidadão de nome Flávio Moura, professando dar um breve panorama do jornalismo cultural no Brasil atual, menciona ali todos os nomes, inclusive alguns dos mais óbvios continuadores do meu trabalho, omitindo, é claro, o de alguém que não só atuou muito mais que eles nessa área (e em algumas mais altas), mas ainda pôs em circulação uma infinidade de autores essenciais esquecidos ou nunca antes mencionados na nossa mídia cultural, como Louis Lavelle, Eugen Rosenstock-Huessy, Constantin Noica, Émile Boutroux,
Eric Voegelin, Lipot Szondi e não sei quantos outros, coisa que por si já ultrapassa as contribuições, conquanto meritórias, dos jornalistas referidos no artigo.
É
claro que omissões como essa não me ferem no mais mínimo que seja (afinal, não foi por afã de notoriedade que só estreei como opinador na mídia aos 48 anos), mas registrá-las é estritamente obrigatório porque documentam, mais que quaisquer outros indícios, o estado presente da incultura brasileira, fenômeno tão inédito e deprimente que já começa a incomodar até mesmo os seus próprios pais e responsáveis. O sr. Mino Carta que o diga. Também é fato, atestado para além de qualquer dúvida possível por meus livros O Jardim das Aflições, Aristóteles em Nova Perspectiva, A Dialética Simbólica ou A Filosofia e Seu Inverso, bem como pela massa inabarcável
dos cursos e conferências do Seminário de Filosofia (www.seminariodefilosofia.org) ou pelo material reproduzido no site www.theinteramerican.org, que minhas ambições e esforços estão muito acima do jornalismo cultural, e que seria até uma ofensa designar-me tão-somente por um lugarzinho nessa área. Mas negarme até mesmo esse lugarzinho só pode ser coisa de quem, como o sr. Temer e similares, assustado ante a abrangência e complexidade de uma obra que escapa ao seu horizonte de compreensão, prefira bater em adversários menores por saber que não tem musculatura para briga de gente grande. Que esse monstruoso e aliás justíssimo complexo de inferioridade se camufle sob afetações de desprezo olímpico só torna o fenômeno mais grotesco, macunaímico – e sociologicamente mais significativo. Entre a tentação de responder ao sr. Moura na mesma moeda, da qual aliás não disponho, e o risco de que me acusem pela milésima vez de bater em crianças, escolho esta última hipótese e registro pois aqui o seu nome para garantir, na modesta medida das minhas forças, que os futuros historiadores da miséria mental brasileira não se esquecerão dele. OLAVO DE CARVALHO É ENSAÍSTA, JORNALISTA E PROFESSOR DE FILOSOFIA
DIÁRIO DO COMÉRCIO
4
GibaUm
3 Angela
Maria, 84 anos, está se reunindo com Cauby Peixoto, 82 anos: escolhem repertório para o terceiro CD juntos.
gibaum@gibaum.com.br
k “Elas perderam a mão. Há um excesso de musculatura. São mulheres pererecas: cintura fina, coxa grossa e perna fina.”
LUIZA BRUNET // 50 anos, sobre as chamadas gostosas da nova geração. Fotos: BusinessNews
3 MAIS: ela também lançará o documentário A Estrela da Canção, com imagens dos anos 50, 60 e 80. E no final, claro, ela canta Babalu.
Novo fenômeno 333 O Harlem Shake é uma música que virou um hit na internet (originalmente, é do cantor e produtor americano Baauer): na rede, pessoas do mundo inteiro, dançam ao ritmo da batida eletrônica, fantasiadas ou mascaradas. Começa com apenas uma delas dançando e, de repente, é uma multidão em coreografias curiosas enchem a tela. No YouTube, há um festival de vídeos que já teve mais de 12 mil versões desde o começo de fevereiro e já foram vistas mais de 175 milhões de vezes.
DOCE,DOCE,DOCE
Dinheirama 333 Neste ano, a Câmara dos Deputados e o Senado Federal deverão gastar, juntos, R$ 8,5 bilhões, equivalentes a R$ 23 milhões por dia. O valor é semelhante a todo o orçamento autorizado para a cidade de Belo Horizonte no ano passado (R$ 8,8 bilhões) e aos dispêndios integrais de seis ministérios: Cultura, Pesca, Esporte, Turismo, Meio Ambiente e Relações Exteriores. Estão incluídos os salários dos 15.647 servidores efetivos e comissionados da Câmara e dos 6.345 do Senado, mais aposentadorias, pensões, indenizações, compra de materiais de consumo, serviços terceirizados e outros.
DISCRETA 333 A primeira palestra da rodadainternacionaldogoverno brasileiro apresentando seu pacote de concessões no setor infraestrutura correu por conta do ministro Guido Mantega, da Fazenda, no Hotel Westin, em Nova York, nesta semana. Eram cerca de 300 pessoas no road show e numa das últimas fileiras estava a ex-ministra Zélia Cardoso de Melo, 59 anos, que mora em Manhattan com os filhos de seu casamento com Chico Anísio. Não foi reconhecida, não perguntou nada, saiu como entrou – de óculos escuros e muito magra.
Tinha de tudo, com muito talento e criatividade, na Semana de Moda de Milão: de estampas que reproduziam vitrais de santos da Catedral Monreale, em Palermo (Dolce&Gabbana) a aplicações metalizadas, taxas e correntes garantindo um estilo chic & rock N’roll, dentro da irreverência dos metaleiros (Roberto Cavalli). Na platéia, entre tantas, da esquerda para a direita, Fergie; Lana del Rey (3 milhões de cópias); Olivia Palermo, mix de socialite e atriz; e atriz; a poderosa Anna Wintour, de Vogue America ; e a princesa Charlene de Mônaco, mulher do príncipe Albert, que adora Armani. 333
De santos a metaleiros
333 O senador Aécio Neves (PSDBMG), pré-candidato ao Planalto, não queria antecipar o debate eleitoral. FHC é que convenceu o mineiro, prometendo que também participaria de uma caravana nacional a seu lado. Aécio sabe que ainda terá de enfrentar problemas dentro de seu partido e nem aposta que conseguirá se eleger presidente do PSDB. Tem plena noção de que há muito chão pela frente e que, se as eleições presidenciais fossem hoje, Dilma levaria no primeiro turno, o que nem Lula conseguiu (Serra em 2002 e 2010 e Alckmin, em 2006, levaram eleições para o segundo turno). Ou seja: a prioridade é empurrar a final para o segundo turno também no ano que vem.
Muito cedo
333 Na lista da International FederationofthePhonographic Industry sobre campeões da venda em todo o mundo, em 2012, no bloco dos singles , Michel Teló aparece na sexta colocação, com 7,2 milhões de copias comercializadas. Enquantoisso,aduplaMunhoz e Marino, que faz sucesso por aqui com o refrão Agora, eu fiquei doce, doce, doce, está emplacando, para valer, Camaro Amarelo nas rádios e emissoras de TV dos Estados Unidos. E já fizeram três shows, todos com lotação esgotada, em Atlanta e Boston.
MISTURA FINA 333 A MINISTRA Marta Suplicy, da Cultura, está avisando amigos, admiradores e o pessoal do PT que não tem a menor intenção de se candidatar a nada no ano que vem. Até 2018 tem mandato de senadora, está entusiasmada com seu ministério e, com Dilma reeleita, quer permanecer lá por mais quatro anos. O ValeCultura, que Marta lançou, até agora não decolou, depende de adesão voluntária e tem problemas de formato.
O BRASIL receberá este ano dois espetáculos sobre a Disney, que já receberam autorização para captar mais de R$ 6,5 milhões pela Lei Rouanet. Um é Disney Live!; outro, Disney On Ice. A montagem de Rei Leão não conta: produção original da Disney, só que não é exatamente sobre a Disney. 333
QUEM diria: até o filme Cidade de Deus, de Fernando Meirelles, vai virar musical em São Paulo e a produtora já foi autorizada a captar, via Lei Rouanet, nada menos do que R$ 14,7 milhões. 333
O governador Cid Gomes, do Ceará, queria comprar um jato Citation Sovereign, fabricado pela Cessna, com autonomia intercontinental, no valor de US$ 15 milhões. O episódio de Ivete Sangalo e o desabamento de parte do hospital de Sobral que ela inaugurou teriam feito o irmão de Ciro Gomes adiar a compra. Mesmo assim, em Fortaleza, tão logo saíram as primeiras noticias sobre a aquisição, o avião já havia ganhado um apelido: AeroSogra. Tudo por conta do famoso passeio de 2008 pela Europa, em jato fretado e pago pelo governo, quando levou toda a família – e a sogra também – para uma villegiatura lá fora. 333
PRAZO MAIOR 333 Todos os réus condenados no processo do mensalão querem pedir prazo maior para o Supremo para apresentarem recursos, depois da publicação do acórdão da sentença que os condenou, incluindo prisão. É que o prazo para embargos é de apenas cinco dias e o material a ser examinado tem mais de duas mil páginas. Outros querem pedir acesso a todo o processo até antes da publicação do acórdão, o que o Supremo não permitirá. Nessa fase de embargos, os ministros do STF podem revisar e até reduzir a dosimetria das sentenças. Ou também podem reafirmá-las inteiramente.
Eleita uma das mais sexies na relação anual da Askmen e uma das mais bem vestidas pela US Weekly, Jennifer Lawrence, 22 anos, que acaba de ganhar o Oscar de melhor atriz por seu desempenho em O Lado Bom da Vida, é a nova estrela da campanha Primavera/Verão 2013 da Miss Dior, incluindo acessórios. A coleção é uma volta ao passado e até voilettes são revisitadas. As fotos são de Willy Vanderperre e a campanha estará nas revistas em abril. Na festa do Oscar, Jennifer usava um branco da grife Dior Couture. 333
Estrela de Miss Dior
Hablase español Na semana passada, brasileiros que embarcavam de Nova York para São Paulo e Rio pela TAM, eram atendidos no balcão da companhia, no aeroporto John Fitzgerald Kennedy, apenas por funcionários falando espanhol. Não havia ninguém que falasse português. A empresa criada pelo comandante Rolin Amaro, em Marília, hoje é nitidamente uma companhia chilena. Mais: amigo desta coluna que voou, no domingo, de Campinas para Brasília, ganhou à bordo um pacotinho de amendoim, com data vencida há mais de mês e procedente da Costa Rica. 333
h IN
Brocados e pedras coloridas.
h
AeroSogra
OUT
Lisos e pintados à mão
Sonho ou pesadelo “A família Gomes não fede e nem cheira e, ao contrário de sonho, Ciro vive é um pesadelo”. A frase é atribuída ao governador Eduardo Campos, de Pernambuco, que tem total controle do PSB (ocupa grande parte do Nordeste), depois de saber do acordo que Cid e Ciro Gomes, os dois do mesmo PSB, teriam feito com Lula, para apoiar Dilma no ano que vem. O ex-presidente teria prometido a Ciro o Ministério da Fazenda, caso a Chefe do Governo seja reeleita. Já por conta, Ciro resolveu dizer que Eduardo Campos “não está preparado para ser presidente”. Ciro sonha com o Ministério da Fazenda desde 1994 quando FHC ganhou as eleições presidenciais.
333 O EX-ministro do Trabalho e presidente nacional do PDT, Carlos Lupi, que não consegue derrubar Brizola Neto de seu amigo ministério, resolveu mudar suas reivindicações de maior participação no governo. Agora, quer uma diretoria da Petrobras. No Planalto, ministros do principal núcleo do governo, acham que Lupi “está de gozação”.
333 OLIVIA Wilde, que ganhou popularidade pelo seriado House, passou um dia em São paulo: veio para participar do lançamento da coleção de inverno da Bo.Bô, da qual é contratada, ficou na loja da Oscar Freire por uma hora, depois foi jantar com amigos no Bagatelle e embarcou de volta, na manhã seguinte, para Nova York.
333
A ATRIZ Patrícia Pillar, a Constancia de Lado a Lado, que está terminando, é viciada – e torcedora do Flamengo – em futebol pela televisão. É capaz de trocar um filme ou uma série para acompanhar jogos do Barcelona, Real Madrid e Milan. E considera o BBB “um lixo porque só mostra o que a gente tem de pior”. 333
Colaboração: Paula Rodrigues / A.Favero
quinta-feira, 28 de fevereiro de 2013
p
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
5
olítica
O ex-presidente Lula incorpora o personagem e afirma receber da imprensa a mesma cobrança sofrida pelo ex-presidente norte-americano. Ele escolheu o cenário ideal – a cerimônia de comemoração dos 30 anos da CUT. Aproveitou para atacar adversários e, claro, defender Dilma. Vale um Oscar?
O
ex-presidente Luiz Inácio Lula da Silva aproveitou a cerimônia de comemoração dos 30 anos da Central Única dos Trabalhadores (CUT), realizada ontem no Novotel Jaraguá, no Centro de São Paulo, para criticar seus adversários e a imprensa. Afirmou que eles têm "bronca" dele e da presidente Dilma Rousseff e avaliou que a oposição e os formadores de opinião pública nunca quiseram a eleição dos dois. De quebra, Lula se comparou ao ex-presidente norte-americano Abraham Lincoln (1861-1865) em relação, segundo ele, aos ataques sofridos na imprensa. "Eu fiquei impressionado como a imprensa batia no Lincoln em 1860, igualzinho batem em mim. E o coitado não tinha nem computador. Ia para o telex ficar esperando. Nós aqui podíamos xingar o outro em tempo real. Quantos não já estão aí: 'O Lula está falando demais, o Lula está falando demais, para'. Quantos já estão tuitando aí?", disse o ex-presidente, contan-
do que está lendo a biografia do ex-presidente dos Estados Unidos. "Hoje a resposta é em tempo real. Eu quero parar de reclamar dos que não gostam de mim e não dão espaço. Eu não convido eles para minha festa e não sou convidado." Para Lula, os adversários e "os formadores de opinião pública" foram os últimos a aderir, na década de 80, ao movimento pelas eleições diretas para presidente e, na década seguinte, à campanha pelo impeachment do então presidente Fernando Collor, hoje senador. "Essa gente nunca quis que eu e a Dilma ganhássemos as eleições, que a gente fosse progressista. A bronca que eles tinham de mim era (em relação ao) meu sucesso e agora é o sucesso da Dilma." O ex-presidente reclamou ainda da falta de espaço para o movimento sindical na imprensa e cobrou um mapeamento de toda a mídia do setor para que esse segmento se organize. Disse que os sindicalistas devem deixar de reclamar do espaço que não conseguem na
mídia e organizar a sua própria. Dos 30 minutos que usou para discursar, cerca de 15 se concentraram em críticas a adversários e à imprensa. "É uma arma poderosa, mas totalmente desorganizada. Por que a gente não organiza a nossa mídia, dá formatação, um pensamento coletivo, mais unitário?" Ele citou ainda uma conversa que teve com o então publisher da Folha de S.Paulo, Octavio Frias de Oliveira (1912-2007). "O velho Frias, que era a melhor pessoa que eu conheci na Folha, ele me dizia assim: 'Lula, os do andar de cima nunca vão deixar você chegar lá. Eles vão sempre trabalhar para você ficar no andar de baixo'. Eu dizia: 'Frias, nós vamos chegar no andar de cima'. Nós chegamos, e gostamos. E provamos que sabemos morar no andar de cima e fazer mais coisas do que eles." Segundo o ex-presidente, houve uma inversão de papéis. "Nós agora estamos no andar de cima olhando para povão que está lá embaixo e nós queremos que eles subam também os degraus da vida deste País."
Lula pediu uma mudança de postura da CUT, cobrou que a central sindical e seus dirigentes saiam às ruas, deixem os prédios e viajem mais pelo País. Recomendou ainda que conversem mais com a presidente Dilma "porque mulher sempre trata melhor que o homem". Após manifestações da plateia sobre a fama de rígida da presidente, Lula emendou: "Mesmo quando a mulher é mais dura, é mais flexível que o homem." O ex-presidente aproveitou para pedir compreensão aos movimento sindicais caso o governo federal não consiga atender reivindicações. "Eu sei que muitas vezes o movimento sindical fica nervoso, fica irritado e com razão. Mas eu acho que o mais importante não é apenas o resultado, é o fato de o governo, da forma mais democrática possível, como a presidenta Dilma vem fazendo, sentar com o movimento e discutir", Ainda em tom de crítica aos adversários, Lula defendeu a gestão de Dilma os dez anos do
PERSONAGENS MARCANTES NO CURRÍCULO: Arte de Max
PT no governo federal. "Eu sinto orgulho em saber que este País mudou. Ainda falta fazer coisa, obviamente que falta. Mas um País que passou 500 anos sufocando os pobres não vai recuperar em dez anos." A fala de Lula foi mais um capítulo na troca de acusações entre petistas e tucanos, que ocorre desde a semana passada, quando Lula lançou Dilma candidata à reeleição em 2014 no evento de comemoração dos 33 anos de criação do PT e dez anos do partido no governo federal.
LULA TAMBÉM JÁ SE COMPAROU A
p
DIÁRIO DO COMÉRCIO
6
quinta-feira, 28 de fevereiro de 2013
Eu cheguei no poder, todo mundo está vendo/ Eu cheguei no poder e agora estou podendo Deputado Tiririca (PR-SP)
olítica
Lula Marques/Folhapress
Tiririca direto de Brasília
I
ntitulado Direto de Brasília, o sexto e último álbum de Tiririca chega 8 anos depois do último CD. Ontem, o deputado Tiririca (PR-SP) apresentou seu álbum de 13 faixas composto paralelamente às suas atividades políticas. Na principal delas, "Estou no poder", ele conta um pou-
co de sua trajetória na Câmara. Tiririca– que já anunciou que vai deixar a vida política quando encerrar o mandato – faz da música o seu desabafo contra os que criticam a sua conduta como político. "Eu cheguei no poder, todo mundo está vendo/ Eu cheguei no poder e agora estou
podendo/ Me criticaram bastante, disseram que eu não sabia ler/ Fizeram muitas fofocas, que eu não sabia escrever/ Fiz o teste, passei e todo mundo viu/ E os que me criticaram vão para...", diz a letra. Nas outras canções, ele mantém a sua marca pessoal – sátira ao cotidiano e às relações amorosas. Na faixa "O nome dele é Ju", Tiririca conta o amor de um homem por sua jumenta. "Eu sou um cara inspirado, apaixonado. Você me diz uma palavra e eu já faço uma música.
Deus me deu esse tom". A canção, diz, é uma resposta aos que criticam sua atuação parlamentar. "É um desabafo para a galera que me critica o tempo todo. O que vende aqui é porrada no deputado, não os seus projetos". Tiririca diz que vai guardar "boas lembranças" dos colegas e afirma que fazer mais é impossível: "Estou entre os sete deputados que nunca faltaram nenhum dia. Aquele garoto que passava fome no Ceará está fazendo um trabalho maravilhoso."
Esse é o título de seu novo Cd, que conta um pouco de sua trajetória lá
Daniel Teixeira/Estadão Conteúdo
Acusado, Chalita perde ministério.
Roberto Grobman, acusador de Chalita, entregou ao MP material que provaria suas denúncias
Deputado era cotado para Ciência e Tecnologia
O
Planalto decidiu excluir o deputado Gabriel Chalita (PMDBSP) da reforma ministerial preparada pela presidente Dilma Rousseff. Ele era cotado para assumir a pasta de Ciência e Tecnologia após ter apoiado a candidatura de Fernando Haddad (PT) em São Paulo no 2º turno, mas foi descartado após as acusações de que teria recebido propina quando era secretário da Educação do Estado, na gestão Geraldo Alckmin (PSDB). Para compensar o PMDB, Dilma planeja pôr o partido do vice-presidente Michel Temer no Ministério dos Transportes, hoje comandado por Paulo Sérgio
Passos, do PR, embora a direção da legenda diga que ele integra a "cota pessoal" da presidente. A ideia de Dilma é colocar o deputado Leonardo Quintão, do PMDB-MG, no lugar de Passos, mas ela ainda não se definiu sobre a indicação. Quintão abriu mão da candidatura a prefeito de Belo Horizonte, no ano passado, para apoiar o petista Patrus Ananias, que perdeu a eleição para Márcio Lacerda (PSB), aliado do senador Aécio Neves (PSDB). O deputado fez o gesto atendendo a um pedido de Dilma. Agora, o governo poderá pagar a fatura. Ontem, o ex-diretor da FDE (Fundação para o Desenvolvi-
mento da Educação) Milton Leme disse que o acusador de Gabriel Chalita, Roberto Grobman, sugeriu que a equipe de José Serra (PSDB) teria oferecido R$ 500 mil para que ele endossasse a versão de que um grupo educacional bancou a reforma do então secretário de Educação. Depois, Leme foi ao Ministério Público prestar depoimento. Ele disse à reportagem que teve um encontro com Grobman e Walter Feldman (PSDB), aliado de Serra que à época integrava a equipe do prefeito Gilberto Kassab, no shopping Higienópolis. Serra estava fazendo campanha no shopping e acenou para o grupo, segundo Leme.
Ele disse que não tem provas da acusação que faz contra Grobman. O ex-diretor da FDE é réu num processo em que é acusado de ter causado um prejuízo de R$ 4,08 milhões aos cofres do Estado com a compra de antenas parabólicas para um dos programas de Chalita, o Canal da Saber. Feldman confirmou que houve o encontro, mas negou ofer-
ta de dinheiro. "Falei para o Roberto (Grobman): 'Nós não trabalhamos com esse tipo de acusação. O PSDB já foi vítima de dossiês, como mostra o caso dos aloprados. Se você tem alguma denúncia, apresente ao Ministério Público'." O ex-governador Serra também negou com veemência que tenha havido oferta de dinheiro para sustentar acusa-
ções contra Gabriel Chalita. "Não conheço os fatos nem as pessoas citadas", disse Serra sobre Leme e Grobman. Grobman não comentou a acusação de Leme sobre a suposta oferta de dinheiro. O jornal Folha de S.Paulo revelou no sábado que Chalita é investigado em 11 inquéritos pelo Ministério Público de São Paulo. (Agências)
Beto Barata/Estadão Conteúdo
Dilma desencava cadastro único
A
Dilma à vontade, na 40ª reunião do CDES, no Palácio do Planalto.
presidente Dilma Rousseff usou ontem a reunião do Conselho de Desenvolvimento Econômico e Social, o "Conselhão", para rebater críticas da oposição, da imprensa e de economistas, antecipando a estratégia para a campanha eleitoral de 2014.
Dilma reafirmou o que chama de "pilares da estabilidade" econômica e defendeu suas políticas. Em resposta a oposicionistas, em especial ao ex-presidente Fernando Henrique Cardoso, disse que antes de o PT chegar ao poder "não existia" cadastro único de programas sociais.
Na semana passada, ela disse não ter herdado "nada" do antecessor tucano, ao que ele respondeu dizendo que ela "usurpou" seus projetos e que ela era "ingrata". Criado em 2001 por FHC, o cadastro foi ampliado repetidas vezes durante os últimos 10 anos de gestão petista. É por meio dele que o governo decide quem beneficiar por programas sociais como Bolsa Família e Brasil sem Miséria. A troca de farpas começou na semana passada, quando Dilma foi lançada à reeleição
por Lula na festa dos 10 anos do PT no poder federal. Dilma criticou também "as vozes que agora se calam", que criaram "instabilidade" anunciando o risco de apagão no País quando o nível dos reservatórios chegou a índices críticos no começo do ano – obrigando o uso de termoelétricas. "E a consequência é nenhuma, o que eu acho é que é irresponsabilidade. O que não é admissível é que se crie instabilidade onde não há instabilidade", afirmou ela.
Marina descasca os outros pré-candidatos Reunião Conselho de Economia - COE Informações, Debates e Busca de Soluções
TEMA: As Parcerias Público Privadas do Estado de São Paulo
PALESTRANTE:
GUILHERME AFIF DOMINGOS Vice-governador do Estado de São Paulo e Presidente do CGPPP - Conselho Gestor de Parcerias Público Privadas, do governo estadual
Dia: 4 de março de 2013, segunda-feira Horário: 10 horas Local: Rua Boa Vista, 51 - 9º andar - Centro - SP
A
ex-senadora Marina Silva criticou ontem a falta de propostas dos pré-candidatos à Presidência da República em 2014. "Me sinto feliz de poder estar discutindo propostas, ideias. Quando você fica fixado apenas na eleição e no voto das pessoas sem discutir as alternativas, faz com que a política fique estagnada", disse a ex-senadora após realizar o registro de Pessoa Jurídica do partido Rede Sustentabilidade, em Brasília. Compareceram ao cartório para o registro os deputados Alfredo Sirkis (PV-RJ), Walter Feldman (PSDB-SP) e Domingos Dutra (PT-MA). O ato contou ainda com a participação dos deputados Alfredo Sirkis (PV-RJ), Walter Feldman (PSDB-SP), Domingos Dutra (PT-MA) e militantes. A antecipação do debate eleitoral de 2014 se estabeleceu após o ex-presidente Lula lançar na última quarta-feira a candidatura à reeleição da presidente Dilma. Xadrex político – No mesmo dia, o senador Aécio Neves (PSDB-MG), cotado para disputar a próxima eleição, lançou críticas ao governo ao apresentar "13 fracassos" do PT no governo. Tido com possível adversário de Dilma, o presidente do PSB e governador de Pernambuco, Eduardo Campos, viu
Ronaldo Brandão/Estadão Conteúdo
Marina Silva registrou em cartório o programa político de seu partido também os irmãos Ciro e Cid Gomes criticarem a possibilidade de o partido deixar a base do governo para encampar uma candidatura própria. Descontentes – Marina disse que seu partido difere dos demais por ser composto de minorias políticas: "A maior parte das pessoas é de cidadã e cidadão que não aguentam mais o monopólio da política exercitado pelos partidos como é feito hoje". E pouco falou sobre propostas. Disse que um dos objetivos é ter "lideranças multicêntricas". No estatuto, ficou uma brecha sobre a Ficha Limpa. Entre as possibilidades de não aceitação de filiados estão os casos em que a pessoa foi condenada por participação em movimentos sociais. Segundo o documento, uma comissão
estabelecerá as hipóteses adicionais de inelegibilidade – como condenações por crimes de corrupção, improbidade administrativa ou tráfico de drogas, entre outros. Assinaturas – Esse foi o primeiro passo para a criação do partido. Para que a Rede saia do papel é preciso a coleta de cerca de 500 mil assinaturas em nove estados. Marina só poderá disputar a próxima eleição pela Rede se conseguir o registro oficial do Tribunal Superior Eleitoral até outubro deste ano. Segundo André Lima, um dos coordenadores da Rede, a até o fim de maio todas as assinaturas devem estar coletadas. Desde o lançamento (16 de fevereiro) até ontem, 32.363 pessoas já baixaram a ficha para coleta de assinatura na internet.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
7
Banco Bradesco Financiamentos S.A. Empresa da Organização Bradesco CNPJ 07.207.996/0001-50 Sede: Cidade de Deus, s/nº - Prédio Prata - 4º Andar - Vila Yara - Osasco - SP RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, No seguimento de empréstimos consignados, a produção de novos negócios apresentou crescimento de 41,4% no 4º trimestre de 2012, em Submetemos à apreciação de V.Sas. as Demonstrações Contábeis do exercício findo em 31 de dezembro de 2012, do Banco Bradesco comparação ao mesmo período de 2011, proporcionando crescimento de 50,0% na carteira de crédito consignado. Esse é o resultado da estratégia e da Financiamentos S.A. (Bradesco Financiamentos), de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às instituições autorizadas a funcionar estruturação de uma equipe dedicada ao atendimento de convênios junto ao INSS, órgãos públicos e empresas privadas, aumentando a concessão de pelo Banco Central do Brasil. recursos nessa modalidade. O Bradesco Financiamentos oferece linhas de financiamento de crédito direto ao consumidor para aquisição de veículos de passeio, de transporte e O Lucro Líquido do exercício de 2012 foi de R$ 1,099 bilhão e o Patrimônio Líquido de R$ 26,760 bilhões. outros bens e serviços, além de operações de leasing e de empréstimos consignados, atuando como financeira do Bradesco. Agradecemos o apoio e confiança dos nossos clientes e parceiros comerciais e o trabalho dedicado dos nossos funcionários e demais colaboradores. No segmento veículos, os serviços são oferecidos por uma Rede conveniada, com mais de 17 mil parceiros em todo o País, formada por Revendas e Concessionárias de veículos leves, de motos e de veículos de transporte. Para atendimento no segmento de empréstimos consignados, atua em todos os Osasco, SP, 25 de janeiro de 2013. Estados brasileiros na captação de clientes, por meio de 1.301 Correspondentes, tanto no mercado quanto em Agências do Banco Bradesco, e em folhas de pagamento de empresas do Setor Privado, destacando-se a parceria com os segmentos Bradesco Empresas e Corporate. Diretoria
BALANÇO PATRIMONIAL EM 31 DE DEZEMBRO - Em Reais mil ATIVO CIRCULANTE ............................................................................................................................................... DISPONIBILIDADES (Nota 4) ....................................................................................................................... APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ (Nota 5a) .................................................................... Aplicações no Mercado Aberto ..................................................................................................................... Aplicações em Depósitos Interfinanceiros..................................................................................................... TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS (Nota 6) ......... Carteira Própria ............................................................................................................................................. Vinculados à Prestação de Garantias ........................................................................................................... RELAÇÕES INTERFINANCEIRAS ............................................................................................................... Créditos Vinculados (Nota 7)......................................................................................................................... Correspondentes ........................................................................................................................................... OPERAÇÕES DE CRÉDITO (Nota 8)........................................................................................................... Operações de Crédito - Setor Privado .......................................................................................................... Provisão para Operações de Crédito de Liquidação Duvidosa ..................................................................... OPERAÇÕES DE ARRENDAMENTO MERCANTIL (Nota 8)....................................................................... Operações de Arrendamentos a Receber - Setor Privado............................................................................ Rendas a Apropriar de Arrendamento Mercantil ........................................................................................... Provisão para Créditos de Arrendamento Mercantil de Liquidação Duvidosa .............................................. OUTROS CRÉDITOS.................................................................................................................................... Avais e Fianças Honrados............................................................................................................................. Rendas a Receber (Nota 9a)......................................................................................................................... Negociação e Intermediação de Valores ....................................................................................................... Diversos (Nota 9b)......................................................................................................................................... Provisão para Outros Créditos de Liquidação Duvidosa............................................................................... OUTROS VALORES E BENS (Nota 10)........................................................................................................ Outros Valores e Bens................................................................................................................................... Provisões para Desvalorizações ................................................................................................................... Despesas Antecipadas.................................................................................................................................. REALIZÁVEL A LONGO PRAZO................................................................................................................. APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ (Nota 5a) .................................................................... Aplicações em Depósitos Interfinanceiros..................................................................................................... TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS (Nota 6) ......... Carteira Própria ............................................................................................................................................. OPERAÇÕES DE CRÉDITO (Nota 8)........................................................................................................... Operações de Crédito - Setor Privado .......................................................................................................... Provisão para Operações de Crédito de Liquidação Duvidosa ..................................................................... OPERAÇÕES DE ARRENDAMENTO MERCANTIL (Nota 8)....................................................................... Operações de Arrendamentos a Receber - Setor Privado............................................................................ Rendas a Apropriar de Arrendamento Mercantil ........................................................................................... Provisão para Créditos de Arrendamento Mercantil de Liquidação Duvidosa .............................................. OUTROS CRÉDITOS.................................................................................................................................... Diversos (Nota 9b)......................................................................................................................................... Provisão para Outros Créditos de Liquidação Duvidosa............................................................................... OUTROS VALORES E BENS (Nota 10)........................................................................................................ Despesas Antecipadas.................................................................................................................................. PERMANENTE ............................................................................................................................................. INVESTIMENTOS (Nota 11) ......................................................................................................................... Participações em Coligadas e Controladas: - No País........................................................................................................................................................ - No Exterior .................................................................................................................................................. Outros Investimentos..................................................................................................................................... Provisões para Perdas .................................................................................................................................. IMOBILIZADO DE USO (Nota 12)................................................................................................................. Outras Imobilizações de Uso......................................................................................................................... Depreciações Acumuladas............................................................................................................................ IMOBILIZADO DE ARRENDAMENTO (Nota 8i) ........................................................................................... Bens Arrendados........................................................................................................................................... Depreciações Acumuladas/Superveniência de Depreciação........................................................................ DIFERIDO (Nota 13) ..................................................................................................................................... Gastos de Organização e Expansão............................................................................................................. Amortização Acumulada ............................................................................................................................... INTANGÍVEL (Nota 13).................................................................................................................................. Ativos Intangíveis........................................................................................................................................... Amortização Acumulada ............................................................................................................................... TOTAL ...........................................................................................................................................................
2012 45.140.692 172 27.218.082 177.717 27.040.365 304.363 223.704 80.659 30.973 30.973 15.763.222 16.728.180 (964.958) (42.351) 280.491 (262.836) (60.006) 1.104.015 169 1.103.849 (3) 762.216 214.030 (121.509) 669.695 24.123.376 129.374 129.374 218 218 19.334.634 20.396.191 (1.061.557) (81.891) 138.821 (137.123) (83.589) 3.850.492 3.850.492 890.549 890.549 4.601.082 459.372
2011 42.574.388 164 27.005.962 125.597 26.880.365 265.176 190.364 74.812 24.846 3.494 21.352 13.735.297 14.412.804 (677.507) (86.576) 540.800 (512.119) (115.257) 1.115.331 3.781 323 78 1.118.631 (7.482) 514.188 165.144 (72.949) 421.993 21.953.359 674.585 674.585 17.884.719 18.721.723 (837.004) (155.817) 454.482 (449.745) (160.554) 2.828.814 2.828.817 (3) 721.058 721.058 7.234.620 476.297
455.967 209 12.808 (9.612) 6.305 19.255 (12.950) 4.098.557 4.904.722 (806.165) 229 7.681 (7.452) 36.619 57.606 (20.987) 73.865.150
472.926 175 12.808 (9.612) 7.538 24.632 (17.094) 6.719.864 7.387.494 (667.630) 933 7.730 (6.797) 29.988 41.338 (11.350) 71.762.367
PASSIVO CIRCULANTE ............................................................................................................................................... DEPÓSITOS (Nota 14a)................................................................................................................................ Depósitos Interfinanceiros ............................................................................................................................. OUTRAS OBRIGAÇÕES .............................................................................................................................. Cobrança e Arrecadação de Tributos e Assemelhados................................................................................. Sociais e Estatutárias .................................................................................................................................... Fiscais e Previdenciárias (Nota 16a)............................................................................................................. Diversas (Nota 16b).......................................................................................................................................
2012 20.051.434 16.436.279 16.436.279 3.615.155 7.249 10.437 1.310.109 2.287.360
2011 19.532.729 16.189.720 16.189.720 3.343.009 15.685 1.188.494 2.138.830
EXIGÍVEL A LONGO PRAZO....................................................................................................................... DEPÓSITOS (Nota 14a)................................................................................................................................ Depósitos Interfinanceiros ............................................................................................................................. OUTRAS OBRIGAÇÕES .............................................................................................................................. Fiscais e Previdenciárias (Nota 16a)............................................................................................................. Diversas (Nota 16b).......................................................................................................................................
26.921.190 22.792.977 22.792.977 4.128.213 2.776.026 1.352.187
26.345.366 20.942.390 20.942.390 5.402.976 2.578.588 2.824.388
RESULTADOS DE EXERCÍCIOS FUTUROS ............................................................................................... Receitas de Exercícios Futuros.....................................................................................................................
132.230 132.230
212.642 212.642
PATRIMÔNIO LÍQUIDO (Nota 17) ................................................................................................................ Capital: - De Domiciliados no País ............................................................................................................................. Reservas de Lucros....................................................................................................................................... Ajustes de Avaliação Patrimonial...................................................................................................................
26.760.296
25.671.630
22.010.000 4.750.055 241
22.010.000 3.661.857 (227)
TOTAL ...........................................................................................................................................................
73.865.150
71.762.367
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO RESULTADO - Em Reais mil
RECEITAS DA INTERMEDIAÇÃO FINANCEIRA ........................................................ Operações de Crédito (Nota 8g) ................................................................................... Operações de Arrendamento Mercantil (Nota 8g)......................................................... Resultado de Operações com Títulos e Valores Mobiliários (Nota 6e) ......................... Resultado das Aplicações Compulsórias (Nota 7b) ...................................................... DESPESAS DA INTERMEDIAÇÃO FINANCEIRA ...................................................... Operações de Captações no Mercado (Nota 14b)........................................................ Operações de Arrendamento Mercantil (Nota 8g)......................................................... Provisão para Créditos de Liquidação Duvidosa (Notas 8c e f) .................................... RESULTADO BRUTO DA INTERMEDIAÇÃO FINANCEIRA....................................... OUTRAS RECEITAS/DESPESAS OPERACIONAIS ................................................... Receitas de Prestação de Serviços (Nota 18) .............................................................. Rendas de Tarifas Bancárias (Nota 18)......................................................................... Despesas de Pessoal (Nota 19) .................................................................................... Outras Despesas Administrativas (Nota 20).................................................................. Despesas Tributárias (Nota 21) ..................................................................................... Resultado de Participações em Coligadas Controladas (Nota 11a) ............................. Outras Receitas Operacionais (Nota 22)....................................................................... Outras Despesas Operacionais (Nota 23)..................................................................... RESULTADO OPERACIONAL ..................................................................................... RESULTADO NÃO OPERACIONAL (Nota 24) ............................................................ RESULTADO ANTES DA TRIBUTAÇÃO SOBRE O LUCRO ...................................... IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL (Nota 26) ................................... LUCRO LÍQUIDO.......................................................................................................... Número de ações (mil) (Nota 17a) ................................................................................ Lucro por lote de mil ações em R$................................................................................
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO - Em Reais mil
2º Semestre 2012 6.600.198 4.285.041 1.337.932 977.215 10 4.299.267 2.131.612 1.226.261 941.394 2.300.931 (1.461.006) 24.509 133.162 (26.289) (434.518) (171.023) (8.649) 97.839 (1.076.037) 839.925 (93.386) 746.539 (309.481) 437.058 24.730.835 17,67
Exercícios findos em 31 de dezembro 2012 2011 13.136.924 12.327.037 8.251.273 6.587.796 2.718.289 2.673.222 2.167.281 3.065.855 81 164 8.554.512 7.688.122 4.271.410 4.166.428 2.480.125 2.390.913 1.802.977 1.130.781 4.582.412 4.638.915 (2.520.781) (1.403.736) 55.722 64.251 333.428 421.913 (53.232) (50.621) (851.484) (864.119) (326.234) (294.926) (16.905) (3.345) 197.414 680.732 (1.859.490) (1.357.621) 2.061.631 3.235.179 (182.216) (100.004) 1.879.415 3.135.175 (780.780) (842.464) 1.098.635 2.292.711 24.730.835 44,42
24.730.835 92,71
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
Fluxo de Caixa das Atividades Operacionais: Lucro Líquido antes do Imposto de Renda e Contribuição Social ......................... Ajustes ao Lucro Líquido antes dos Impostos: Provisão para Créditos de Liquidação Duvidosa......................................................... Depreciações e Amortizações..................................................................................... Constituições de Provisões Cíveis, Trabalhistas e Fiscais .......................................... Constituições/(Reversões) de Provisões para Desvalorização de Bens não de Uso Próprio Resultado de Participações em Coligadas e Controladas........................................... Insuficiência/(Superveniência) de Depreciação........................................................... (Ganho)/Perda na Venda de Investimento ................................................................... (Ganho)/Perda na Venda de Imobilizado de Uso......................................................... (Ganho)/Perda na Venda de Bens não de Uso Próprio ............................................... Outros .......................................................................................................................... Lucro Líquido Ajustado antes dos Impostos ........................................................... (Aumento)/Redução em Aplicações Interfinanceiras de Liquidez ............................... (Aumento)/Redução em Títulos para Negociação e Instrumentos Financeiros Derivativos (Aumento)/Redução em Relações Interfinanceiras e Interdependências.................... (Aumento)/Redução em Operações de Crédito e de Arrendamento Mercantil ........... (Aumento)/Redução em Outros Créditos e Outros Valores e Bens............................. (Aumento)/Redução em Depósitos Compulsórios no Banco Central do Brasil ........... Aumento/(Redução) em Depósitos.............................................................................. Aumento/(Redução) em Outras Obrigações ............................................................... Aumento/(Redução) em Resultados de Exercícios Futuros ........................................ Imposto de Renda e Contribuição Social Pagos ......................................................... Caixa Líquido Proveniente/(Utilizado) das Atividades Operacionais ..................... Fluxo de Caixa das Atividades de Investimentos (Aumento)/Redução em Títulos Disponível para Venda .............................................. (Aumento)/Redução em Títulos Mantidos até o Vencimento ....................................... Alienação de Bens não de Uso Próprio....................................................................... Alienação de Investimentos ......................................................................................... Alienação de Imobilizado de Uso e Arrendamento...................................................... Aquisição de Bens não de Uso Próprio ....................................................................... Aquisição de Investimentos ......................................................................................... Aquisição de Imobilizado de Uso e Arrendamento...................................................... Aplicações no Diferido/Intangível................................................................................. Dividendos e Juros sobre o Capital Próprio Recebidos .............................................. Caixa Líquido Proveniente/(Utilizado) nas Atividades de Investimentos............... Fluxo de Caixa das Atividades de Financiamento Dividendos e Juros sobre o Capital Próprio Pagos ..................................................... Caixa Líquido Proveniente/(Utilizado) nas Atividades de Financiamentos ........... Aumento/(Redução) Líquida de Caixa e Equivalentes de Caixa ............................. Caixa e Equivalentes de Caixa - Início do Período ....................................................... Caixa e Equivalentes de Caixa - Fim do Período .......................................................... Aumento/(Redução) Líquida de Caixa e Equivalentes de Caixa .............................
(252)
Lucros Acumulados
Totais
Saldos em 30.6.2012..............................................
22.010.000
282.811
4.034.338
-
26.326.897
Ajustes de Avaliação Patrimonial.............................
-
-
-
493
-
493
Lucro Líquido...........................................................
-
-
-
-
437.058
437.058
Destinações: - Reservas..........................................
-
21.853
411.053
-
(432.906)
- Dividendos Propostos......................
-
-
-
-
(4.152)
Saldos em 31.12.2012............................................
22.010.000
304.664
4.445.391
241
Saldos em 31.12.2010............................................
22.010.000
135.097
2.294.049
Ajustes de Avaliação Patrimonial.............................
-
-
-
Lucro Líquido...........................................................
-
-
Destinações: - Reservas..........................................
-
- Juros Sobre o Capital Próprio - Pagos
-
Saldos em 31.12.2011............................................ Ajustes de Avaliação Patrimonial.............................
(4.152)
-
26.760.296
(241)
-
24.438.905
14
-
14
-
-
2.292.711
2.292.711
114.635
1.118.076
-
(1.232.711)
-
-
-
(1.060.000)
22.010.000
249.732
3.412.125
(227)
-
-
-
-
468
-
468
Lucro Líquido...........................................................
-
-
-
-
1.098.635
1.098.635
Destinações: - Reservas..........................................
-
54.932
1.033.266
-
(1.088.198)
- Dividendos Propostos......................
-
-
-
-
(10.437)
Saldos em 31.12.2012............................................
22.010.000
304.664
4.445.391
241
-
(1.060.000) 25.671.630
(10.437) 26.760.296
DEMONSTRAÇÃO DO VALOR ADICIONADO - Em Reais mil Exercícios findos em 31 de dezembro 2012 2011
746.539
Reservas de Lucros Legal Estatutárias
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO FLUXO DE CAIXA - Em Reais mil 2º Semestre 2012
Capital Social
Eventos
Ajustes de Avaliação Patrimonial Próprias
1.879.415
3.135.175
941.394 321.323 326.886 16.092 8.649 889.567 (2.827) 29 80.092 109.204 3.436.948 (1.019.762) (18.818) (7.407) (1.591.914) (191.850) 1.477 793.416 (923.267) (27.629) (265.202) 185.992
1.802.977 766.505 563.544 48.561 16.905 1.667.300 (2.827) 256 136.226 198.585 7.077.447 385.212 (38.624) (9.622) (5.391.954) (1.132.661) 3.494 2.097.145 (1.332.001) (80.412) (1.526.019) 52.005
1.130.781 1.566.080 539.533 (20.773) 3.345 763.503 (32.671) 6 153.442 127.751 7.366.172 (279.817) (36.327) (21.300) (7.633.353) (1.012.820) (2.420) 3.930.314 (903.313) 131.068 (783.984) 754.220
(328) 109.847 2.827 159.181 (226.440) (70.602) (10.682) 319 (35.878)
(312) 193.141 2.827 362.281 (378.253) (150) (163.477) (16.253) 319 123
429 2.433 242.614 34.386 643.349 (290.968) (2) (302.456) (7.766) 301 322.320
150.114 27.775 177.889 150.114
52.128 125.761 177.889 52.128
(1.071.472) (1.071.472) 5.068 120.693 125.761 5.068
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
Descrição 1 - RECEITAS ......................................................... 1.1) Intermediação Financeira......................... 1.2) Prestação de Serviços.............................. 1.3) Provisão para Créditos de Liquidação Duvidosa .................................................. 1.4) Outras ........................................................ 2 - DESPESAS DE INTERMEDIAÇÃO FINANCEIRA 3 - INSUMOS ADQUIRIDOS DE TERCEIROS ....... Serviços de Terceiros......................................... Propaganda, Promoções e Publicidade............. Processamento de Dados.................................. Comunicações ................................................... Serviços do Sistema Financeiro ........................ Viagens .............................................................. Transporte .......................................................... Materiais, Energia e Outros ............................... Arrendamento de Bens ...................................... Manutenção e Conservação de Bens ................ Outras ................................................................ 4 - VALOR ADICIONADO BRUTO (1-2-3).............. 5 - DEPRECIAÇÃO E AMORTIZAÇÃO ................. 6 - VALOR ADICIONADO LÍQUIDO PRODUZIDO PELA ENTIDADE (4-5) .................................... 7 - VALOR ADICIONADO RECEBIDO EM TRANSFERÊNCIA ........................................... Resultado de Participações em Coligadas e Controladas ...................................................... 8 - VALOR ADICIONADO A DISTRIBUIR (6+7)..... 9 - DISTRIBUIÇÃO DO VALOR ADICIONADO...... 9.1) Pessoal ...................................................... Proventos .................................................... Benefícios ................................................... FGTS........................................................... Outros Encargos ......................................... 9.2) Impostos, Taxas e Contribuições ............ Federais ...................................................... Municipais ................................................... 9.3) Remuneração de Capitais de Terceiros .. Aluguéis ...................................................... 9.4) Remuneração de Capitais Próprios ........ Dividendos .................................................. Juros sobre o Capital Próprio ..................... Lucros Retidos no Período..........................
2º Semestre 2012 % 4.744.891 501,2 6.600.198 697,1 157.671 16,7 (941.394) (1.071.584) (3.357.873) (424.712) (316.849) (7.691) (29.198) (16.122) (5.738) (4.681) (2.747) (1.101) (521) (40.064) 962.306 (6.854) 955.452
Exercícios findos em 31 de dezembro 2012 % 2011 9.878.805 436,4 10.905.527 13.136.924 580,4 12.327.037 389.150 17,2 486.164
% 313,0 353,9 14,0
(99,4) (113,2) (354,7) (44,9) (33,5) (0,8) (3,1) (1,7) (0,6) (0,5) (0,3) (0,1) (4,3) 101,6 (0,7)
(1.802.977) (1.844.292) (6.751.535) (834.353) (627.234) (13.639) (50.529) (33.413) (10.391) (6.843) (4.370) (1.841) (246) (1.026) (84.821) 2.292.917 (12.748)
(79,7) (81,5) (298,3) (36,7) (27,7) (0,6) (2,2) (1,5) (0,4) (0,3) (0,2) (0,1) (3,7) 101,4 (0,6)
(1.130.781) (776.893) (6.557.341) (849.672) (605.104) (75.459) (37.842) (35.376) (9.473) (5.384) (4.093) (2.460) (1.914) (853) (71.714) 3.498.514 (11.493)
(32,5) (22,3) (188,2) (24,4) (17,4) (2,2) (1,1) (1,0) (0,3) (0,2) (0,1) (0,1) (0,1) (0,0) (1,9) 100,4 (0,3)
100,9
2.280.169
100,8
3.487.021
100,1
(8.649)
(0,9)
(16.905)
(0,8)
(3.345)
(0,1)
(8.649) 946.803 946.803 23.658 9.169 3.783 822 9.884 483.135 480.958 2.177 2.952 2.952 437.058 4.152 432.906
(0,9) 100,0 100,0 2,6 1,0 0,4 0,1 1,1 51,0 50,8 0,2 0,3 0,3 46,1 0,4 45,7
(16.905) 2.263.264 2.263.264 48.135 17.748 7.029 1.609 21.749 1.112.111 1.106.842 5.269 4.383 4.383 1.098.635 10.437 1.088.198
(0,8) 100,0 100,0 2,1 0,8 0,3 0,1 0,9 49,1 48,9 0,2 0,2 0,2 48,6 0,5 48,1
(3.345) 3.483.676 3.483.676 46.043 18.607 6.142 1.287 20.007 1.141.968 1.135.101 6.867 2.954 2.954 2.292.711 1.060.000 1.232.711
(0,1) 100,0 100,0 1,3 0,5 0,2 0,6 32,8 32,6 0,2 0,1 0,1 65,8 30,4 35,4
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS 1) CONTEXTO OPERACIONAL O Banco Bradesco Financiamentos S.A. (Bradesco Financiamentos ou Instituição), é uma Instituição financeira que tem como objetivo social a prática de todas as operações ativas, passivas e acessórias permitidas às instituições financeiras e inerentes às carteiras de banco comercial, de arrendamento mercantil e sociedade de crédito, financiamento e investimento, de acordo com as disposições legais e regulamentares em vigor. O Bradesco Financiamentos é parte integrante da Organização Bradesco e suas operações são conduzidas de forma integrada a um conjunto de empresas que atuam nos mercados financeiros e de capitais, utilizando-se de seus recursos administrativos e tecnológicos, e suas Demonstrações Contábeis devem ser entendidas neste contexto. 2) APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS As demonstrações contábeis foram elaboradas a partir das diretrizes contábeis emanadas das Leis nºs 4.595/64 (Lei do Sistema Financeiro Nacional) e 6.404/76 (Lei das Sociedades por Ações) com alterações introduzidas pelas Leis nºs 11.638/07 e 11.941/09, para a contabilização das operações, associadas às normas e instruções do Conselho Monetário Nacional (CMN) e do Banco Central do Brasil (BACEN). Incluem, estimativas e premissas, tais como: a mensuração de perdas estimadas com operações de crédito e de arrendamento mercantil; estimativas do valor justo de determinados instrumentos financeiros; provisões cíveis, fiscais e trabalhistas; perdas por redução ao valor recuperável (impairment) de títulos e valores mobiliários classificados na categoria de títulos disponíveis para venda e ativos não financeiros; e outras provisões. Os resultados efetivos podem ser diferentes daqueles estabelecidos por essas estimativas e premissas. As demonstrações contábeis foram aprovadas pela Administração em 25 de janeiro de 2013. 3) PRINCIPAIS PRÁTICAS CONTÁBEIS a) Moeda funcional e de apresentação As demonstrações contábeis estão apresentadas em Real, que é a moeda funcional da Instituição. b) Apuração do resultado O resultado é apurado de acordo com o regime de competência, que estabelece que as receitas e despesas devem ser incluídas na apuração dos resultados dos períodos em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento. As operações com taxas prefixadas são registradas pelo valor de resgate, e as receitas e despesas correspondentes ao período futuro são apresentadas em conta redutora dos respectivos ativos e passivos. As receitas e despesas de natureza financeira são contabilizadas pelo critério pro rata dia e calculadas com base no método exponencial, exceto aquelas relativas a operações no exterior que são calculadas com base no método linear. As operações com taxas pós-fixadas ou indexadas a moedas estrangeiras são atualizadas até a data do balanço. As receitas de arrendamento mercantil são calculadas e apropriadas mensalmente pelo valor das contraprestações exigíveis no período (Portaria MF nº 140/84, do Ministério da Fazenda) e considera o ajuste a valor presente das operações de arrendamento mercantil. c) Caixa e equivalentes de caixa Caixa e equivalentes de caixa são representados por disponibilidades em moeda, aplicações em ouro, aplicações no mercado aberto e aplicações em depósitos interfinanceiros, cujo vencimento das operações, na data da efetiva aplicação, seja igual ou inferior a 90 dias e apresentem risco insignificante de mudança de valor justo, que são utilizados pelo Banco para gerenciamento de seus compromissos de curto prazo.
d) Aplicações interfinanceiras de liquidez As operações compromissadas realizadas com acordo de livre movimentação são ajustadas pelo valor de mercado. As demais aplicações são registradas ao custo de aquisição, acrescidas dos rendimentos auferidos até a data do balanço, deduzidas de provisão para desvalorização, quando aplicável. e) Títulos e valores mobiliários - Classificação • Títulos para negociação - adquiridos com o propósito de serem ativa e frequentemente negociados. São registrados pelo custo de aquisição, acrescidos dos rendimentos auferidos e ajustados pelo valor de mercado em contrapartida ao resultado do período; • Títulos disponíveis para venda - são aqueles que não se enquadram como para negociação nem como mantidos até o vencimento. São registrados pelo custo de aquisição, acrescidos dos rendimentos auferidos em contrapartida ao resultado do período e ajustados pelo valor de mercado em contrapartida ao patrimônio líquido, deduzidos dos efeitos tributários, os quais só serão reconhecidos no resultado quando da efetiva realização; e • Títulos mantidos até o vencimento - adquiridos com a intenção e capacidade financeira para sua manutenção em carteira até o vencimento. São registrados pelo custo de aquisição, acrescidos dos rendimentos auferidos em contrapartida ao resultado do período. Os títulos e valores mobiliários classificados nas categorias de negociação e disponível para venda, bem como os instrumentos financeiros derivativos, são demonstrados no balanço patrimonial pelo seu valor justo estimado. O valor justo geralmente baseia-se em cotações de preços de mercado ou cotações de preços de mercado para ativos ou passivos com características semelhantes. Se esses preços de mercado não estiverem disponíveis, os valores justos são baseados em cotações de operadores de mercado, modelos de precificação, fluxo de caixa descontado ou técnicas similares, para as quais a determinação do valor justo possa exigir julgamento ou estimativa significativa por parte da Administração. f) Instrumentos Financeiros Derivativos (ativos e passivos) São classificados de acordo com a intenção da Administração, na data contratação da operação, levando-se em conta se sua finalidade é para proteção contra risco (hedge) ou não. As operações que envolvem instrumentos financeiros derivativos, destinam-se a atender as necessidades próprias para administrar a exposição global da Instituição, no sentido de administrar suas posições. As valorizações ou desvalorizações são registradas em contas de receitas ou despesas dos respectivos instrumentos financeiros. g) Operações de crédito, de arrendamento mercantil, outros créditos com características de concessão de crédito e provisão para créditos de liquidação duvidosa As operações de crédito, de arrendamento mercantil e outros créditos com características de concessão de crédito são classificadas nos respectivos níveis de risco, observando: (i) os parâmetros estabelecidos pela Resolução nº 2.682/99 do CMN, que requerem a sua classificação de riscos em nove níveis, sendo “AA” (risco mínimo) e “H” (risco máximo); e (ii) a avaliação da Administração quanto ao nível de risco. Essa avaliação, realizada periodicamente, considera a conjuntura econômica, a experiência passada e os riscos específicos e globais em relação às operações, aos devedores e garantidores. Adicionalmente, também são considerados os períodos de atraso definidos na Resolução nº 2.682/99 do CMN, para atribuição dos níveis de classificação dos clientes da seguinte forma: continua...
DIÁRIO DO COMÉRCIO
8
quinta-feira, 28 de fevereiro de 2013
...continuação
Banco Bradesco Financiamentos S.A. Empresa da Organização Bradesco CNPJ 07.207.996/0001-50 Sede: Cidade de Deus, s/nº - Prédio Prata - 4º Andar - Vila Yara - Osasco - SP NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS Período de atraso (1) • de 15 a 30 dias................................................................................................................................................................. • de 31 a 60 dias................................................................................................................................................................. • de 61 a 90 dias................................................................................................................................................................. • de 91 a 120 dias............................................................................................................................................................... • de 121 a 150 dias............................................................................................................................................................. • de 151 a 180 dias............................................................................................................................................................. • superior a 180 dias...........................................................................................................................................................
Classificação do cliente B C D E F G H
• Obrigações Legais - Provisão para Riscos Fiscais: decorrem de processos judiciais, cujo objeto de contestação é a sua legalidade ou constitucionalidade que, independentemente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações contábeis (Nota 15b). p) Outros ativos e passivos Os ativos estão demonstrados pelos valores de realização, incluindo, quando aplicável, os rendimentos e as variações monetárias, auferidos (em base pro rata dia) e provisão para perda, quando julgada necessária. Os passivos demonstrados incluem os valores conhecidos e mensuráveis, acrescidos dos encargos e das variações monetárias, incorridos (em base pro rata dia). q) Eventos subsequentes (1) Para as operações com prazos a decorrer superior a 36 meses é realizada a contagem em dobro dos períodos de atraso, conforme facultado pela Correspondem aos eventos ocorridos entre a data-base das demonstrações contábeis e a data de autorização para sua emissão. São compostos por: Resolução nº 2.682/99 do CMN. l das operações de crédito vencidas até o 59º dia é contabilizada em receitas e, a partir do 60º dia, em rendas a apropriar, sendo que • Eventos que originam ajustes: são aqueles que evidenciam condições que já existiam na data-base das demonstrações contábeis; e A atualização (accrual) • Eventos que não originam ajustes: são aqueles que evidenciam condições que não existiam na data-base das demonstrações contábeis. o reconhecimento em receitas só ocorrerá quando do seu efetivo recebimento. As operações em atraso classificadas como nível “H” permanecem nessa classificação por seis meses, quando então são baixadas contra a provisão Não houve qualquer evento subsequente que requer ajustes ou divulgações para as demonstrações contábeis encerradas em 31 de dezembro de 2012. existente e controladas em conta de compensação por no mínimo cinco anos. As operações renegociadas são mantidas, no mínimo, no mesmo nível em que estavam classificadas. As renegociações que já haviam sido baixadas contra 4) CAIXA E EQUIVALENTES DE CAIXA Em 31 de dezembro - R$ mil a provisão e que estavam controladas em contas de compensação, são classificadas como nível “H” e os eventuais ganhos provenientes da renegociação 2012 2011 somente são reconhecidas quando efetivamente recebidos. Quando houver amortização significativa da operação ou quando novos fatos relevantes Disponibilidades em moeda nacional ...................................................................................................... 101 102 justificarem a mudança do nível de risco, poderá ocorrer a reclassificação da operação para categoria de menor risco. 71 62 A provisão estimada para créditos de liquidação duvidosa é apurada em valor suficiente para cobrir prováveis perdas e leva em conta as normas e Aplicações em ouro ................................................................................................................................. Total de disponibilidades (caixa) ......................................................................................................... 172 164 instruções do CMN e do BACEN, associadas às avaliações realizadas pela Administração na determinação dos riscos de crédito. Aplicações interfinanceiras de liquidez (1) .............................................................................................. 177.717 125.597 A carteira de arrendamento mercantil é constituída por contratos celebrados ao amparo da Portaria nº 140/84, do Ministério da Fazenda, que contém cláusulas 177.889 125.761 de: a) não cancelamento; b) opção de compra; e c) atualização pós-fixada ou prefixada e são contabilizados de acordo com as normas estabelecidas pelo Total caixa e equivalentes de caixa ..................................................................................................... BACEN, conforme segue: I - Arrendamentos a receber Refletem o saldo das contraprestações a receber, atualizados de acordo com índices e critérios estabelecidos contratualmente. II - Rendas a apropriar de arrendamento mercantil e Valor residual garantido (VRG) Registrados pelo valor contratual, em contrapartida às contas retificadoras de Rendas a apropriar de arrendamento mercantil e Valor residual a balancear, ambos apresentados pelas condições pactuadas. O VRG recebido antecipadamente é registrado em Outras Obrigações - Credores por Antecipação do Valor Residual até a data do término contratual. O ajuste a valor presente das contraprestações e do VRG a receber das operações de arrendamento mercantil financeiro é reconhecido como superveniência/insuficiência de depreciação no imobilizado de arrendamento mercantil, objetivando compatibilizar as práticas contábeis. Nas operações que apresentem atraso igual ou superior a sessenta dias, a apropriação ao resultado passa a ocorrer quando do recebimento das parcelas contratuais, de acordo com a Resolução nº 2.682/99 do CMN. III - Imobilizado de arrendamento É registrado pelo custo de aquisição, deduzido das depreciações acumuladas. A depreciação é calculada pelo método linear, com o benefício de redução de 30% ao ano na vida útil normal do bem, prevista na legislação vigente. As principais taxas anuais de depreciação utilizadas, base para esta redução, são as seguintes: veículos e afins, 20% ao ano; móveis e utensílios, 10% ao ano; máquinas e equipamentos, 10% ao ano; e outros bens, 10% ao ano ou 20% ao ano. IV - Perdas em arrendamentos Os prejuízos apurados na venda de bens arrendados são diferidos e amortizados pelo prazo remanescente de vida útil normal dos bens, sendo demonstrados juntamente com o imobilizado de arrendamento. (Nota 8i) V - Superveniência (insuficiência) de depreciação Os registros contábeis das operações de arrendamento mercantil são mantidos conforme exigências legais, específicas para esse tipo de operação. Os procedimentos adotados e sumariados nos itens II a IV acima diferem das práticas contábeis adotadas no Brasil, principalmente no que concerne ao regime de competência no registro das receitas e despesas relacionadas aos contratos de arrendamento mercantil. Em consequência, de acordo com a Circular BACEN nº 1.429/89, foi calculado o valor presente das contraprestações em aberto, utilizando-se a taxa interna de retorno de cada contrato, registrando-se uma receita ou despesa de arrendamento mercantil, em contrapartida às rubricas de superveniência ou insuficiência de depreciação, respectivamente, registradas no Ativo Permanente, com o objetivo de adequar as operações de arrendamento mercantil ao regime de competência. h) Imposto de renda e contribuição social (ativo e passivo) Os créditos tributários de imposto de renda e contribuição social sobre o lucro líquido, calculados sobre as adições temporárias, são registrados na rubrica “Outros Créditos - Diversos“, e a provisão para as obrigações fiscais diferidas sobre superveniência de depreciação e ajustes a valor de mercado dos títulos e valores mobiliários, são registradas na rubrica “Outras Obrigações - Fiscais e Previdenciárias”, sendo que para superveniência de depreciação é aplicada somente a alíquota de imposto de renda. Os créditos tributários sobre as adições temporárias serão realizados quando da utilização e/ou reversão das respectivas provisões sobre as quais foram constituídos. Tais créditos tributários são reconhecidos contabilmente baseados nas expectativas atuais de realização, considerando os estudos técnicos e análises realizadas pela Administração. A provisão para imposto de renda é constituída à alíquota-base de 15% do lucro tributável, acrescida de adicional de 10%. A contribuição social sobre o lucro é calculada considerando a alíquota de 15% para empresas do segmento financeiro. Foram constituídas provisões para os demais impostos e contribuições sociais, de acordo com as respectivas legislações vigentes. De acordo com a Lei nº 11.941/09, as modificações no critério de reconhecimento de receitas, custos e despesas computadas na apuração do lucro líquido do período, introduzidas pela Lei nº 11.638/07 e pelos artigos 37 e 38 da Lei nº 11.941/09, não terão efeitos para fins de apuração do lucro real, devendo ser considerados, para fins tributários, os métodos e critérios contábeis vigentes em 31 de dezembro de 2007. Para fins contábeis, os efeitos tributários da adoção das mencionadas Leis estão registrados nos ativos e passivos diferidos correspondentes. i) Despesas antecipadas São representadas pelas aplicações de recursos em pagamentos antecipados, cujos direitos de benefícios ou prestação de serviços ocorrerão em períodos futuros, sendo registrados no resultado de acordo com o princípio da competência. Inclui seguro prestamista e comissões pagas, principalmente à revendedores e concessionárias de veículos e promotoras de venda terceirizadas, pela colocação de operações de crédito. Os custos incorridos que estão relacionados com ativos correspondentes, que gerarão receitas em períodos subsequentes, os quais são apropriados ao resultado de acordo com os prazos e montantes dos benefícios esperados e baixados diretamente no resultado, quando os bens e direitos correspondentes já não fazem parte dos ativos do Banco ou os benefícios futuros esperados não puderem ser realizados. j) Investimentos Os investimentos em empresas controladas e coligadas com influência significativa ou participação de 20% ou mais no capital votante, são avaliados pelo método de equivalência patrimonial. Os incentivos fiscais e outros investimentos são avaliados pelo custo de aquisição, deduzidos da provisão para perdas/redução ao valor recuperável (impairment), quando aplicável. k) Imobilizado Corresponde aos direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram os riscos, benefícios e controles dos bens para a entidade. É demonstrado ao custo de aquisição, líquido das respectivas depreciações acumuladas, calculadas pelo método linear de acordo com a vida útil-econômica estimada dos bens, sendo: imóveis de uso - 4% ao ano; móveis e utensílios e máquinas e equipamentos, sistemas de comunicação e segurança - 10% ao ano; e sistemas de transportes e processamento de dados - 20% a 50% ao ano, e ajustado por redução ao valor recuperável (impairment), quando aplicável. l) Diferido e Intangível • Ativo Diferido - está registrado ao custo de aquisição ou formação, líquido das respectivas amortizações acumuladas de 20% ao ano, calculadas pelo método linear. A partir de 8 de dezembro de 2008 as novas aquisições passaram a ser registradas no ativo intangível de acordo com a Carta Circular nº 3.357/08 do BACEN. • Ativo Intangível - correspondem aos direitos adquiridos que tenham por objeto bens incorpóreos destinados à manutenção da entidade ou exercidos com essa finalidade. Compostos por softwares, que estão registrados ao custo, deduzido da amortização pelo método linear durante a vida útil estimada (20% ao ano), a partir da data da sua disponibilidade para uso e ajustados por redução ao valor recuperável (impairment), quando aplicável. Gastos com o desenvolvimento interno de softwares são reconhecidos como ativo quando é possível demonstrar a intenção e a capacidade de concluir tal desenvolvimento, bem como mensurar com segurança os custos diretamente atribuíveis ao mesmo, que serão amortizados durante sua vida útil estimada, considerando os benefícios econômicos futuros gerados. m) Redução ao valor recuperável de ativos (Impairment) Os títulos e valores mobiliários classificados na categoria títulos disponíveis para venda e ativos não financeiros, exceto outros valores e bens e créditos tributários, são revistos no mínimo anualmente, para determinar se há alguma indicação de perda por redução ao valor recuperável (impairment), e caso seja detectada uma perda, esta é reconhecida no resultado do período quando o valor contábil do ativo exceder o seu valor recuperável apurado pelo: (i) potencial valor de venda, ou valor de realização deduzido das respectivas despesas ou (ii) valor em uso calculado pela unidade geradora de caixa, dos dois o maior. Uma unidade geradora de caixa é o menor grupo identificável de ativos que gera fluxos de caixa substancialmente independentes de outros ativos e grupos. n) Depósitos e captações no mercado aberto São demonstrados pelos valores das exigibilidades e consideram, quando aplicável, os encargos exigíveis até a data de balanço, reconhecidos em base pro rata dia. Nas operações de captação de recursos mediante emissão de títulos e valores mobiliários, as despesas associadas são apropriadas ao resultado de acordo com o prazo da operação e apresentadas como redutora do passivo correspondente. o) Provisões, ativos e passivos contingentes e obrigações legais - Fiscais e previdenciárias O reconhecimento, a mensuração e a divulgação das provisões, das contingências ativas e passivas e também das obrigações legais são efetuados de acordo com os critérios definidos pelo CPC 25, o qual foi aprovado pela Resolução nº 3.823/09 do CMN, sendo: • Ativos Contingentes: não são reconhecidos contabilmente, exceto quando a Administração possui controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não caibam mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro passivo exigível. Os ativos contingentes, cuja expectativa de êxito é provável, são divulgados nas notas explicativas (Nota 15a); • Provisões: são constituídas levando em conta a opinião dos assessores jurídicos, a natureza das ações, a similaridade com processos anteriores, a complexidade e o posicionamento de Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança; • Passivos Contingentes: de acordo com o CPC 25, o termo “contingente” é utilizado para passivos que não são reconhecidos, pois a sua existência somente será confirmada pela ocorrência ou não de um ou mais eventos futuros e incertos que não estejam totalmente sob o controle da Administração. Os passivos contingentes não satisfazem os critérios de reconhecimento, pois são considerados como perdas possíveis, devendo apenas ser divulgados em notas explicativas, quando relevantes. As obrigações classificadas como remotas não são provisionadas e nem divulgadas (Nota 15b e c); e
(1) Refere-se a operações cujo vencimento na data da efetiva aplicação foi igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo. 5) APLICAÇÕES INTERFINANCEIRAS DE LIQUIDEZ a) Composição e prazos 1 a 30 dias Aplicações no mercado aberto: Posição Bancada - Letras Financeiras do Tesouro .............................. - Notas do Tesouro Nacional ................................... Aplicações em depósitos interfinanceiros - Aplicações em depósitos interfinanceiros ............. Total em 2012 ......................................................... % ............................................................................. Total em 2011 ......................................................... % ............................................................................. b) Receitas de aplicações interfinanceiras de liquidez
31 a 180 dias
181 a 360 dias
Em 31 de dezembro - R$ mil Total 2012 2011
Acima de 360 dias
177.717
-
-
-
177.717
125.597 -
75.987 253.704 0,9 272.842 1,0
26.750.434 26.750.434 97,8 26.168.719 94,5
213.944 213.944 0,8 564.401 2,0
129.374 129.374 0,5 674.585 2,5
27.169.739 27.347.456 100,0
27.554.950 27.680.547 100,0
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 Rendas de aplicações interfinanceiras de liquidez: - Rendas de aplicações em operações compromissadas - Posição bancada ........................................ - Rendas de aplicações em depósitos interfinanceiros ........................................................................... Total (Nota 6e)........................................................................................................................................
15.705 2.112.864 2.128.569
19.639 3.011.421 3.031.060
6) TÍTULOS E VALORES MOBILIÁRIOS E INSTRUMENTOS FINANCEIROS DERIVATIVOS a) Composição da carteira por emissor
Em 31 de dezembro - R$ mil Acima de 360 dias 82.833 82.833 218
Valor de mercado/ contábil (2) 82.833 82.833 221.748
2012 Valor de custo atualizado 82.841 82.841 221.347
218 83.051 76.556
211.430 3.002 7.316 304.581
211.430 2.219 7.698 304.188
1 a 30 dias 218.528 -
Acima de 360 dias 82.833 82.833
Valor de mercado/ contábil (2) 301.361 82.833
2012 Valor de custo atualizado 301.369 82.841
Marcação a mercado (8) (8)
211.430 7.098 3.002 3.002 221.530 188.620
218 218 83.051 76.556
211.430 7.098 3.220 3.002 218 304.581
211.430 7.098 2.819 2.219 600 304.188
401 783 (382) 393
1 a 30 Títulos (1) dias Títulos públicos .............................. Letras financeiras do tesouro ........... Títulos privados.............................. 221.530 Cotas de fundos de investimento FIDC ............................................... 211.430 Ações................................................ 3.002 Outros............................................... 7.098 Total em 2012 .................................. 221.530 Total em 2011 .................................. 188.620 b) Classificação por categorias e prazos
Marcação a mercado (8) (8) 401 783 (382) 393
2011 Valor de Marcação mercado/ a contábil (2) mercado 76.338 (17) 76.338 (17) 188.838 (379) 179.830 2.222 6.786
3 (382)
265.176
(396)
Em 31 de dezembro - R$ mil
Títulos (1) Títulos para negociação (1):.......... Letras Financeiras do Tesouro ......... Cotas de fundos de investimentos FIDC ............................................... Outros............................................... Títulos disponíveis para venda:.... Ações................................................ Outros............................................... Total em 2012 .................................. Total em 2011 ..................................
2011 Valor de Marcação mercado/ a contábil (2) mercado 262.736 (17) 76.338 (17) 179.830 6.568 2.440 2.222 218
(379) 3 (382)
265.176
(396)
(1) Para fins de apresentação do Balanço Patrimonial os títulos classificados como “para negociação” estão demonstrados no ativo circulante; e (2) O valor de mercado dos títulos e valores mobiliários é apurado de acordo com a cotação de preço de mercado disponível na data do balanço. Se não houver cotação de preços de mercado disponível, os valores são estimados com base em cotações de distribuidores, modelos de precificação, modelos de cotações ou cotações de preços para instrumentos com características semelhantes. No caso das aplicações em fundos de investimento, o custo atualizado reflete o valor de mercado das respectivas cotas. c) Composição das carteiras distribuídas pelas rubricas de publicação Em 31 de dezembro - R$ mil Até Acima de Títulos 30 dias 360 dias 2012 2011 Carteira Própria .............................................................................. 221.530 2.392 223.922 190.364 Títulos de Renda Fixa .................................................................... 218.528 2.392 220.920 188.142 Letras financeiras do Tesouro........................................................... 2.174 2.174 1.526 Cotas de fundos de investimentos - FIDC ........................................ 211.430 211.430 179.830 Outros............................................................................................... 7.098 218 7.316 6.786 Títulos de Renda Variável .............................................................. 3.002 3.002 2.222 Ações................................................................................................ 3.002 3.002 2.222 Títulos Vinculados.......................................................................... 80.659 80.659 74.812 À prestação de Garantias .............................................................. 80.659 80.659 74.812 Letras Financeiras do Tesouro ......................................................... 80.659 80.659 74.812 Total em 2012 .................................................................................. 221.530 83.051 304.581 Total em 2011 .................................................................................. 188.620 76.556 265.176 d) Instrumentos financeiros derivativos Em 31 de dezembro de 2012 e de 2011, a Instituição não possuía operações com instrumentos financeiros derivativos. e) Resultado com títulos e valores mobiliários Exercícios findos em 31 de dezembro - R$ mil 2012 2011 Aplicações interfinanceiras de liquidez (Nota 5b).................................................................................... 2.128.569 3.031.060 32.130 27.065 Fundo de investimento ............................................................................................................................ 6.504 7.873 Títulos de renda fixa ................................................................................................................................ Títulos de renda variável ......................................................................................................................... 78 (143) Total ........................................................................................................................................................ 2.167.281 3.065.855 7) RELAÇÕES INTERFINANCEIRAS - CRÉDITOS VINCULADOS a) Créditos vinculados Em 2011, refere-se aos Depósitos Compulsórios sobre Recursos à Vista no Banco Central do Brasil. b) Resultado das aplicações compulsórias A receita das aplicações compulsórias em 2012 totalizou R$ 81 mil (2011 - R$ 164 mil) e está sendo apresentada na Demonstração do Resultado em “Resultado das Aplicações Compulsórias”.
8) OPERAÇÕES DE CRÉDITO, DE ARRENDAMENTO MERCANTIL, OUTROS CRÉDITOS COM CARACTERÍSTICA DE CONCESSÃO DE CRÉDITO E PROVISÃO PARA CRÉDITOS DE LIQUIDAÇÃO DUVIDOSA a) Modalidades e prazos Em 31 de dezembro - R$ mil 1 a 30 dias 400.917 1.037.308 1.438.225 59.009 1.497.234 24 1.497.258 1.497.258 1.361.918
Operações de crédito Empréstimos e títulos descontados..................................................... Financiamentos ................................................................................... Subtotal .............................................................................................. Operações de arrendamento mercantil ............................................... Subtotal .............................................................................................. Outros créditos (1)............................................................................... Total das operações de crédito........................................................ Avais e Fianças (2) .............................................................................. Total em 2012 ..................................................................................... Total em 2011 .....................................................................................
31 a 60 dias 423.624 969.322 1.392.946 47.819 1.440.765 24 1.440.789 1.440.789 1.263.768
61 a 90 dias 382.301 893.339 1.275.640 44.500 1.320.140 24 1.320.164 1.320.164 1.234.505
Curso normal 181 a 360 Acima de dias 360 dias 2.050.838 7.628.273 4.390.973 10.856.345 6.441.811 18.484.618 192.531 287.978 6.634.342 18.772.596 4 6.634.346 18.772.596 2.255 6.634.346 18.774.851 5.991.425 17.838.175
91 a 180 dias 1.141.266 2.545.908 3.687.174 119.882 3.807.056 26 3.807.082 3.807.082 3.408.655
2012 (A) 12.027.219 20.693.195 32.720.414 751.719 33.472.133 102 33.472.235 2.255 33.474.490
%
2011 (A) 8.052.008 21.329.576 29.381.584 1.712.403 31.093.987 666 31.094.653 3.793
35,9 61,8 97,7 2,3 100,0 100,0 100,0
% 25,9 68,6 94,5 5,5 100,0 100,0 -
31.098.446
100,0
Em 31 de dezembro - R$ mil
Operações de crédito Empréstimos e títulos descontados............................................................ Financiamentos .......................................................................................... Subtotal ..................................................................................................... Operações de arrendamento mercantil ...................................................... Subtotal ..................................................................................................... Outros créditos (1)...................................................................................... Total em 2012............................................................................................ Total em 2011 ............................................................................................
1 a 30 dias 16.255 154.945 171.200 17.703 188.903 188.903 178.567
31 a 60 dias 13.619 129.343 142.962 13.146 156.108 156.108 143.930
61 a 90 dias 8.930 80.135 89.065 7.837 96.902 96.902 79.836
Curso anormal Parcelas vencidas 181 a 540 dias 11.415 181.392 192.807 16.050 208.857 208.857 151.093
91 a 180 dias 16.861 160.749 177.610 14.635 192.245 192.245 158.086
2012 (B) 67.080 706.564 773.644 69.371 843.015 843.015
%
2011 (B) 46.243 548.853 595.096 110.179 705.275 6.237
8,0 83,8 91,8 8,2 100,0 100,0
% 6,5 77,1 83,6 15,5 99,1 0,9
711.512
100,0
Em 31 de dezembro - R$ mil
Operações de crédito Empréstimos e títulos descontados............................ Financiamentos .......................................................... Subtotal ..................................................................... Operações de arrendamento mercantil ...................... Subtotal ..................................................................... Outros créditos (1)...................................................... Total das operações de crédito............................... Avais e Fianças (2) ..................................................... Total em 2012 ............................................................ Total em 2011 ............................................................
1 a 30 dias 15.998 154.687 170.685 15.801 186.486 186.486 186.486 172.138
31 a 60 dias 16.800 154.607 171.407 14.374 185.781 185.781 185.781 163.933
61 a 90 dias 13.940 141.362 155.302 13.333 168.635 168.635 168.635 158.612
91 a 180 dias 42.854 402.930 445.784 35.596 481.380 481.380 481.380 432.602
Curso anormal Parcelas vincendas 181 a 360 Acima de dias 360 dias 75.389 254.951 700.173 1.656.622 775.562 1.911.573 56.156 72.962 831.718 1.984.535 831.718 1.984.535 831.718 1.984.535 751.658 1.964.962
Total Geral 2012 (C) 419.932 3.210.381 3.630.313 208.222 3.838.535 3.838.535 3.838.535
%
2011 (C) 271.146 2.886.701 3.157.847 484.830 3.642.677 1.228 3.643.905 -
10,9 83,7 94,6 5,4 100,0 100,0 100,0
% 7,5 79,2 86,7 13,3 100,0 100,0 -
3.643.905
2012 (A + B + C) 12.514.231 24.610.140 37.124.371 1.029.312 38.153.683 102 38.153.785 2.255 38.156.040
% 32,8 64,5 97,3 2,7 100,0 100,0 100,0
100,0
2011 (A + B + C) 8.369.397 24.765.130 33.134.527 2.307.412 35.441.939 8.131 35.450.070 3.793
% 23,6 69,9 93,5 6,5 100,0 100,0 -
35.453.863
100,0
(1) A rubrica “Outros Créditos” compreende devedores por compra de valores e bens; e (2) Registrados em Contas de Compensação. b) Modalidades e níveis de risco Em 31 de dezembro - R$ mil Operações de crédito AA A Empréstimos e títulos descontados............................ 12.024.693 Financiamentos .......................................................... 231 20.545.385 Subtotal ..................................................................... 231 32.570.078 Operações de arrendamento mercantil ...................... 67 653.915 Subtotal ..................................................................... 298 33.223.993 Outros créditos ........................................................... Total em 2012 ............................................................ 298 33.223.993 % ................................................................................ 87,1 Total em 2011 ............................................................ 343 30.610.531 % ................................................................................ 86,3 c) Composição das operações de crédito e da provisão para créditos de liquidação duvidosa
B 128.955 1.073.247 1.202.202 138.062 1.340.264 1.340.264 3,5 1.719.659 4,9
C 99.491 901.363 1.000.854 68.123 1.068.977 102 1.069.079 2,8 1.013.425 2,9
Nível de risco D 58.711 368.460 427.171 27.514 454.685 454.685 1,2 402.648 1,1
Total E 38.161 272.867 311.028 19.008 330.036 330.036 0,9 305.187 0,9
F
G
28.580 222.076 250.656 13.276 263.932 263.932 0,7 251.336 0,7
23.265 205.523 228.788 14.504 243.292 243.292 0,6 205.781 0,6
H 112.375 1.020.988 1.133.363 94.843 1.228.206 1.228.206 3,2 941.160 2,6
2012 12.514.231 24.610.140 37.124.371 1.029.312 38.153.683 102 38.153.785
% 32,8 64,5 97,3 2,7 100,0 -
2011 8.369.397 24.765.130 33.134.527 2.307.412 35.441.939 8.131
% 23,6 69,9 93,5 6,5 100,0 -
100,0 35.450.070 100,0 Em 31 de dezembro - R$ mil
Nível de risco AA............................................................................... A ................................................................................. B ................................................................................. C ................................................................................. Subtotal ..................................................................... D ................................................................................. E ................................................................................. F ................................................................................. G................................................................................. H ................................................................................. Subtotal ..................................................................... Total em 2012 ............................................................ % ................................................................................ Total em 2011 ............................................................ % ................................................................................
% Mínimo de provisionamento requerido 0,0 0,5 1,0 3,0 10,0 30,0 50,0 70,0 100,0
Provisão Carteira Curso normal 298 33.223.993 184.949 15.223 33.424.463 10.783 5.878 4.772 4.873 21.466 47.772 33.472.235 87,7 31.094.653 87,7
Curso anormal 1.155.315 1.053.856 2.209.171 443.902 324.158 259.160 238.419 1.206.740 2.472.379 4.681.550 12,3 4.355.417 12,3
Específica Total 298 33.223.993 1.340.264 1.069.079 35.633.634 454.685 330.036 263.932 243.292 1.228.206 2.520.151 38.153.785 100,0 35.450.070 100,0
%
Vencidas 87,1 3,5 2,8 93,4 1,2 0,9 0,7 0,6 3,2 6,6 100,0
694 3.379 4.073 6.810 19.022 30.706 45.291 403.339 505.168 509.241 23,5 390.158 21,7
Total
Vincendas 10.859 28.237 39.096 37.581 78.225 98.873 121.602 803.401 1.139.682 1.178.778 54,3 946.592 52,6
Genérica 166.120 1.849 457 168.426 1.078 1.763 2.386 3.411 21.466 30.104 198.530 9,1 206.583 11,5
Excedente 16 117 1.360 1.493 90.709 65.842 52.654 72.866 282.071 283.564 13,1 254.474 14,2
2012 166.136 13.519 33.433 213.088 136.178 164.852 184.619 243.170 1.228.206 1.957.025 2.170.113 100,0
%
2011 7,7 0,6 1,5 9,8 6,3 7,6 8,5 11,2 56,6 90,2 100,0
153.037 17.316 31.772 202.125 120.593 152.442 175.809 205.678 941.160 1.595.682
% 8,5 0,9 1,8 11,2 6,7 8,5 9,8 11,4 52,4 88,8
1.797.807 100,0 continua...
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
9
...continuação
Banco Bradesco Financiamentos S.A. Empresa da Organização Bradesco CNPJ 07.207.996/0001-50 Sede: Cidade de Deus, s/nº - Prédio Prata - 4º Andar - Vila Yara - Osasco - SP NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS d) Concentração das operações de crédito 2012 4.006 30.333 51.538 97.187 150.704
%
2012 38.153.785 293.225 51.798 35.630 55.395 17.349 34.233 32.535 13.700 6.894 12.912 10.355 458 6.703 4.119 3.164 3.777 4.203 1.014.482 354.369 119.641 119.525 65.106 37.084 26.229 78.764 39.905 75.541 37.340 14.633 7.799 38.546 1.600 1.176.944 315.924 184.243 364.976 74.882 74.192 41.042 37.366 12.612 635 71.072 37.325 35.630.209 38.153.785
%
Maior devedor................................................................................... Dez maiores devedores.................................................................... Vinte maiores devedores .................................................................. Cinquenta maiores devedores.......................................................... Cem maiores devedores................................................................... e) Setor de atividade econômica
Setor Privado .................................................................................. Indústria .......................................................................................... Alimentícia e bebidas ....................................................................... Móveis e produtos e madeira ........................................................... Siderurgia, metalurgia e mecânica ................................................... Extração de minerais metálicos e não metálicos ............................. Materiais não metálicos.................................................................... Têxtil e confecções........................................................................... Química ............................................................................................ Eletroeletrônica................................................................................. Artigos de borracha e plástico.......................................................... Edição, impressão e reprodução ...................................................... Refino de petróleo e produção de álcool.......................................... Artefatos de couro ............................................................................ Papel e celulose ............................................................................... Veículos leves e pesados ................................................................. Autopeças e acessórios ................................................................... Demais Indústrias............................................................................. Comércio ......................................................................................... Produtos em lojas especializadas .................................................... Produtos alimentícios, bebidas e fumo............................................. Reparação, peças e acessórios para veículos automotores ............ Vestuário e calçados ........................................................................ Resíduos de sucatas ........................................................................ Combustíveis .................................................................................... Varejista não especializado .............................................................. Artigos de uso pessoal e domésticos............................................... Veículos automotores ....................................................................... Intermediário de comércio................................................................ Atacadista de mercadorias em geral ................................................ Produtos agropecuários ................................................................... Demais comércios ............................................................................ Intermediário financeiro................................................................. Serviços........................................................................................... Transporte e armazenagens............................................................. Construção civil ................................................................................ Atividades imobiliárias, aluguéis e serviços prestados às empresas Serviços sociais, educação, saúde, defesa e seguridade social...... Alojamento e alimentação ................................................................ Holdings, atividades jurídicas, contábeis e assessoria empresarial Atividades associativas, recreativas, culturais e desportivas .......... Telecomunicações ............................................................................ Produção e distribuição de eletricidade, gás e água........................ Demais serviços ............................................................................... Agricultura, pecuária, pesca, silvicultura e exploração florestal Pessoas físicas............................................................................... Total ................................................................................................. f) Movimentação da provisão para créditos de liquidação duvidosa
0,1 0,2 0,3 0,4
Em 31 de dezembro - R$ mil 2011 % 4.865 34.182 0,1 58.856 0,2 110.273 0,3 167.136 0,5
100,0 0,7 0,2 0,1 0,2 0,1 0,1 2,7 1,0 0,3 0,3 0,2 0,1 0,1 0,2 0,1 0,2 0,1 0,1 3,1 0,8 0,5 1,0 0,2 0,2 0,1 0,1 0,2 0,1 93,4 100,0
Em 31 de dezembro - R$ mil 2011 % 35.450.070 100,0 352.550 1,0 60.471 0,2 44.423 0,1 62.709 0,2 24.307 0,1 45.330 0,1 37.855 0,1 15.308 0,1 7.701 16.356 0,1 11.621 598 7.984 4.503 3.236 4.369 5.779 1.175.381 3,3 413.139 1,2 145.925 0,4 133.855 0,4 72.099 0,2 45.829 0,1 32.384 0,1 92.616 0,3 51.570 0,1 79.799 0,2 38.801 0,1 17.555 0,1 9.905 41.904 0,1 1.982 1.351.884 3,8 402.011 1,1 212.914 0,6 394.674 1,1 81.915 0,3 79.940 0,2 43.712 0,1 41.971 0,1 13.339 0,1 947 80.461 0,2 42.222 0,1 32.526.051 91,8 35.450.070 100,0
12) IMOBILIZADO DE USO Demonstrado ao custo de aquisição corrigido. As depreciações são calculadas pelo método linear, com base em taxas anuais que contemplam a vida útileconômica dos bens. Em 31 de dezembro - R$ mil Custo Líquido de Depreciação Taxa anual Custo Depreciação 2012 2011 Imóveis de uso: - Imobilizações em curso.................................................................. 134 Instalações, móveis e equipamentos de uso.................................... 10 % 7.052 (3.106) 3.946 3.774 Sistemas de segurança e comunicações ......................................... 10 % 1.144 (834) 310 375 Sistemas de processamento de dados ............................................ 20 % 11.059 (9.010) 2.049 3.255 Total em 2012 .................................................................................. 19.255 (12.950) 6.305 Total em 2011 .................................................................................. 24.632 (17.094) 7.538 13) DIFERIDO E INTANGÍVEL O ativo diferido é demonstrado ao custo de aquisição, amortizado pelo método linear à taxa anual de 20%. O valor do custo líquido de amortização em 31 de dezembro de 2012 correspondia a R$ 229 mil (2011 - R$ 933 mil). Amortizações acumuladas correspondiam a R$ 7.452 mil (2011 - R$ 6.797 mil). Os ativos intangíveis adquiridos possuem vida útil definida e são compostos por softwares e respectivos gastos com desenvolvimento. Em 31 de dezembro de 2012 apresentava o valor custo do líquido de amortização de R$ 36.619 mil (2011 - R$ 29.988 mil). Amortizações acumuladas correspondiam a R$ 20.987 mil (2011 - R$ 11.350 mil). 14) DEPÓSITOS a) Depósitos
Depósitos interfinanceiros ....................................... Total em 2012 ......................................................... % ............................................................................. Total em 2011 ......................................................... % ............................................................................. b) Despesas de captação
1 a 30 dias 1.497.806 1.497.806 3,8 1.578.856 4,2
31 a 180 dias 7.519.836 7.519.836 19,2 7.301.481 19,7
181 a 360 dias 7.418.637 7.418.637 18,9 7.309.383 19,7
Depósitos interfinanceiros ....................................................................................................................... Total ........................................................................................................................................................
Acima de 360 dias 22.792.977 22.792.977 58,1 20.942.390 56,4
Em 31 de dezembro - R$ mil Total 2012 2011 39.229.256 37.132.110 39.229.256 100,0 37.132.110 100,0
Em 31 de dezembro - R$ mil 2012 2011 4.271.410 4.166.428 4.271.410 4.166.428
15) PROVISÕES, ATIVOS E PASSIVOS CONTINGENTES E OBRIGAÇÕES LEGAIS - FISCAIS E PREVIDENCIÁRIAS a) Ativos contingentes Não são reconhecidos contabilmente ativos contingentes. b) Provisões classificados como perdas prováveis e obrigações legais - fiscais e previdenciárias A empresa é parte em processos judiciais, de natureza trabalhista, cível e fiscal, decorrentes do curso normal de suas atividades. Na constituição das provisões a Administração leva em conta: a opinião dos assessores jurídicos, a natureza das ações, a similaridade com processos anteriores, a complexidade e o posicionamento de Tribunais, sempre que a perda for avaliada como provável. A Administração entende que a provisão constituída é suficiente para atender as perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até o desfecho da ação, representado por decisões judiciais, sobre as quais não caiba mais recursos, ou a sua prescrição. I - Processos trabalhistas São ações ajuizadas por ex-empregados, visando obter indenizações, em especial o pagamento de “horas extras” em razão de interpretação do artigo 224 da Consolidação das Leis do Trabalho. Nos processos em que é exigido depósito judicial para garantia de execução, o valor das provisões trabalhistas é constituído considerando a efetiva perspectiva de perda destes depósitos. Para os demais processos, a provisão é constituída com base no valor médio apurado dos pagamentos efetuados de processos encerrados nos últimos 12 meses. II - Processos cíveis São pleitos de indenização por dano moral e patrimonial. Essas ações são controladas individualmente e provisionadas sempre que a perda for avaliada como provável, considerando a opinião de assessores jurídicos, natureza das ações, similaridade com processos anteriores, complexidade e posicionamento de Tribunais. Não existem em curso processos administrativos significativos por descumprimento de normas do Sistema Financeiro Nacional ou de pagamento de multas que possam causar impactos representativos no resultado financeiro da Instituição. III - Obrigações legais - provisão para riscos fiscais A Instituição vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, os quais estão totalmente provisionados não obstante as boas chances de êxito a médio e longo prazos, de acordo com a opinião dos assessores jurídicos. As principais questões são: Em 31 de dezembro - R$ mil Cofins - R$ 392.476 mil: Pleiteia calcular e recolher a Cofins, a partir de outubro de 2005, sobre o efetivo faturamento, cujo conceito consta do artigo 2º da Lei 2012 2011 Complementar nº 70/91, afastando-se, assim, a inconstitucional ampliação da base de cálculo pretendida pelo parágrafo 1º do artigo 3º da Lei nº 9.718/98; Saldo inicial............................................................................................................................................ 1.797.807 1.609.609 IRPJ/CSLL - Perdas de Crédito - R$ 49.523 mil: Pleiteia deduzir, para efeito de apuração da base de cálculo do IRPJ e da CSLL devidos, o valor das perdas Constituição líquida de reversão ............................................................................................................. 1.802.977 1.130.781 efetivas e definitivas, totais ou parciais, sofridas no recebimento de créditos, independentemente do atendimento das condições e prazos previstos nos Baixas para prejuízo................................................................................................................................ (1.430.671) (942.583) artigos 9º ao 14º da Lei nº 9.430/96 que só se aplicam às perdas provisórias. Saldo final .............................................................................................................................................. 2.170.113 1.797.807 IV - Movimentação das provisões: - Provisão específica (1).......................................................................................................................... 1.688.019 1.336.750 Em 31 de dezembro - R$ mil - Provisão genérica (2) ............................................................................................................................ 198.530 206.583 Fiscais e - Provisão excedente (3).......................................................................................................................... 283.564 254.474 Trabalhistas Cíveis Previdenciárias (1) - Recuperação de créditos baixados como prejuízo (4) .......................................................................... 310.073 348.264 Saldo no início do exercício ..................................................................... 28.476 97.471 1.641.266 (1) Para as operações que apresentem parcelas vencidas há mais de 14 dias; Atualização monetária ................................................................................. 3.117 11.559 121.165 (2) Constituída em razão da classificação do cliente ou da operação e, portanto, não enquadrada no item anterior; Constituições líquidas de reversões e baixas.............................................. (3.870) 89.942 341.631 (3) A provisão excedente é constituída considerando a experiência da Administração e a expectativa de realização da carteira de créditos, de modo a Pagamentos................................................................................................. (99.386) apurar a provisão total julgada adequada para cobrir os riscos específicos e globais dos créditos, associada à provisão calculada de acordo com Transferências ............................................................................................. 14.112 a classificação pelos níveis de risco e os respectivos percentuais de provisão estabelecidos como mínimos na Resolução nº 2.682/99 do CMN. Saldo no final do exercício (Nota 16)....................................................... 27.723 99.586 2.118.174 A provisão excedente por cliente foi classificada nos níveis de riscos correspondentes (Nota 8c); e (1) Compreende, substancialmente, obrigações legais. (4) Classificadas em receitas de operações de crédito. c) Passivos Contingentes classificados como perdas possíveis g) Receitas de operações de crédito e de arrendamento mercantil A Instituição mantém um sistema de acompanhamento para todos os processos administrativos e judiciais em que a Instituição figura como “autora” Exercícios findos em 31 de dezembro - R$ mil ou “ré” e amparada na opinião dos assessores jurídicos, classifica as ações de acordo com a expectativa de insucesso. Periodicamente são realizadas 2012 2011 análises sobre as tendências jurisprudenciais e efetivadas, se necessária, a reclassificação dos riscos desses processos. Neste contexto, os processos Empréstimos e títulos descontados......................................................................................................... 2.741.671 1.807.585 contingentes avaliados como de risco de perda possível não são reconhecidos contabilmente. Financiamentos ....................................................................................................................................... 5.199.529 4.431.947 Em 31 de dezembro de 2012 e de 2011 não há processos contingentes avaliados como de perda possível de natureza relevante. Subtotal .................................................................................................................................................. 7.941.200 6.239.532 16) OUTRAS OBRIGAÇÕES Recuperação de créditos baixados como prejuízo.................................................................................. 310.073 348.264 a) Fiscais e previdenciárias Subtotal .................................................................................................................................................. 8.251.273 6.587.796 Em 31 de dezembro - R$ mil Arrendamento mercantil, líquido de despesas ........................................................................................ 238.164 282.309 2012 2011 Total ........................................................................................................................................................ 8.489.437 6.870.105 Provisões para riscos fiscais (Nota 15b) ................................................................................................. 2.118.174 1.641.266 h) Demonstrativo da composição da carteira de arrendamento, a valor presente, com os saldos contábeis Provisão para impostos e contribuições diferidos (Nota 26c).................................................................. 962.787 1.348.669 Em 31 de dezembro - R$ mil Impostos e contribuições sobre lucros a pagar ....................................................................................... 942.466 713.018 2012 2011 Impostos e contribuições a recolher........................................................................................................ 62.708 64.129 Arrendamentos financeiros a receber ..................................................................................................... 419.312 995.282 Total ........................................................................................................................................................ 4.086.135 3.767.082 (-) Rendas a apropriar de arrendamentos financeiros a receber ............................................................ (399.959) (961.864) b) Diversas Bens arrendados financeiros + perdas em arrendamentos (líquido) ...................................................... 4.904.722 7.387.494 Em 31 de dezembro - R$ mil (-) Depreciação acumulada sobre bens arrendados financeiros, líquida de superveniência de depreciação (806.165) (667.630) 2012 2011 (-) Depreciações acumuladas.................................................................................................................. (4.261.593) (5.809.444) Credores por antecipação de valor residual (Nota 8h)............................................................................ 3.088.598 4.445.870 Superveniência de depreciação .............................................................................................................. 3.455.428 5.141.814 Credores diversos ................................................................................................................................... 365.704 324.590 (-) Valor residual garantido antecipado (Nota 16b).................................................................................. (3.088.598) (4.445.870) Provisões cíveis e trabalhistas (Nota 15b) .............................................................................................. 127.309 125.947 Total do valor presente ......................................................................................................................... 1.029.312 2.307.412 Provisão para pagamentos a efetuar....................................................................................................... 57.936 66.783 i) Imobilizado de arrendamento Outras...................................................................................................................................................... 28 Em 31 de dezembro - R$ mil Total ........................................................................................................................................................ 3.639.547 4.963.218 2012 2011 17) PATRIMÔNIO LÍQUIDO Veículos e afins ....................................................................................................................................... 4.904.324 7.387.118 a) Capital Social Máquinas e equipamentos ...................................................................................................................... 34 34 O capital social no montante de R$ 22.010.000 mil (2011 - R$ 22.010.000 mil) totalmente subscrito e integralizado, é composto por 24.730.834.643 ações Perdas em arrendamentos ...................................................................................................................... 364 342 ordinárias, nominativas-escriturais, sem valor nominal. Total de bens arrendados ..................................................................................................................... 4.904.722 7.387.494 Depreciação acumulada de bens arrendados......................................................................................... (4.261.593) (5.809.444) b) Reserva de Lucros Em 31 de dezembro - R$ mil Superveniência de depreciação .............................................................................................................. 3.455.428 5.141.814 2012 2011 Total da depreciação acumulada ......................................................................................................... (806.165) (667.630) Reservas de Lucros .............................................................................................................................. 4.750.055 3.661.857 Imobilizado de arrendamento............................................................................................................... 4.098.557 6.719.864 304.664 249.732 O Bradesco Financiamentos, para atender o regime de competência, reverteu no exercício, provisão para superveniência de depreciação no montante - Reserva Legal (1).................................................................................................................................. Reserva Estatutária (2) ......................................................................................................................... 4.445.391 3.412.125 de R$ (1.686.386) mil (2011 - (R$ 805.909) mil), registrada em imobilizado de arrendamento, e efetuou a realização de superveniência de R$ 19.086 mil (2011 - R$ 42.406 mil), classificada em bens não de uso próprio em decorrência da reintegração de posse de bens arrendados e R$ 1.667.300 mil (2011 - (1) Constituída obrigatoriamente à base de 5% do lucro líquido, até atingir 20% do capital social realizado. Após esse limite a apropriação não mais se R$ 763.503 mil) em resultado. faz obrigatória. A reserva legal somente poderá ser utilizada para aumento de capital ou para compensar prejuízos; e (2) Visando à manutenção de margem operacional compatível com o desenvolvimento das operações ativas da Sociedade, pode ser constituída em 100% 9) OUTROS CRÉDITOS - DIVERSOS do lucro líquido remanescente após destinações estatutárias, sendo o saldo limitado a 95% do Capital Social Integralizado. a) Rendas a receber c) Dividendos e Juros sobre o capital próprio Em 31 de dezembro - R$ mil Aos acionistas estão assegurados juros sobre o capital próprio e/ou dividendo mínimo obrigatório, em cada exercício, que somados não seja inferior a 2012 2011 1% do lucro líquido ajustado, nos termos da legislação societária. Fica a Diretoria autorizada a declarar e pagar dividendos intermediários, especialmente Dividendos............................................................................................................................................... 169 322 semestrais e mensais, utilizando-se das contas de Lucros Acumulados ou de Reservas de Lucros existentes, e, podendo ainda, autorizar a distribuição de Comissões............................................................................................................................................... 1 lucros a título de juros sobre o capital próprio em substituição total ou parcial aos dividendos intermediários, ou, em adição aos mesmos. Total ........................................................................................................................................................ 169 323 O cálculo dos juros sobre o capital próprio e dividendos relativos aos respectivos exercícios findos em 31 de dezembro, está demonstrado a seguir: R$ mil b) Diversos 2012 2011 Em 31 de dezembro - R$ mil Lucro Líquido........................................................................................................................................... 1.098.635 2.292.711 2012 2011 (-) Reserva Legal - 5% sobre o lucro....................................................................................................... (54.932) (114.635) Créditos tributários de impostos e contribuições (Nota 26c) ................................................................... 3.016.920 2.435.439 Base de cálculo ..................................................................................................................................... 1.043.703 2.178.076 Devedores por depósitos em garantia..................................................................................................... 1.610.053 1.234.596 Dividendos propostos .............................................................................................................................. 10.437 Devedores diversos ................................................................................................................................. 141.661 138.844 Juros sobre o capital próprio (1).............................................................................................................. 1.060.000 Impostos e contribuições a compensar ................................................................................................... 126.707 85.805 Percentual em relação ao lucro líquido ajustado ............................................................................... 1% 48,7% Títulos e créditos a receber ..................................................................................................................... 43.459 34.807 Adiantamentos para pagamentos............................................................................................................ Opções por incentivos fiscais .................................................................................................................. Outros...................................................................................................................................................... Total ........................................................................................................................................................
11.421 3.922 198 4.954.341
13.313 3.922 722 3.947.448
10) OUTROS VALORES E BENS a) Bens não de uso próprio
Custo 1.339 810 211.130 711 40 214.030 165.144
Imóveis ............................................................................................. Bens em regime especial ................................................................. Veículos e afins ................................................................................ Máquinas e equipamentos ............................................................... Outros............................................................................................... Total em 2012 .................................................................................. Total em 2011 .................................................................................. b) Despesas antecipadas
Em 31 de dezembro - R$ mil Custo líquido de provisão 2012 2011 885 462 428 91.609 90.889 388 27 28 92.521 92.195
Provisão para perdas (454) (810) (119.521) (711) (13) (121.509) (72.949)
Em 31 de dezembro - R$ mil 2012 2011 935.365 556.912 546.112 547.081 453 2.864 78.314 36.194 1.560.244 1.143.051
Comissões sobre empréstimos - Consignados ....................................................................................... Comissões sobre financiamento - Veículos............................................................................................. Prêmios de seguro sobre créditos concedidos........................................................................................ Outros...................................................................................................................................................... Total ........................................................................................................................................................
(1) Pagos em 28 de outubro de 2011, conforme Ata da Reunião da Diretoria de 30 de setembro de 2011. 18) RECEITAS DE PRESTAÇÃO DE SERVIÇOS E RENDAS DE TARIFAS BANCÁRIAS
Rendas de cadastro ................................................................................................................................ Taxa de avaliação/substituição de bem ................................................................................................... Taxa de aditamento de contratos ............................................................................................................ Outras...................................................................................................................................................... Total ........................................................................................................................................................ 19) DESPESAS DE PESSOAL
Proventos................................................................................................................................................. Provisões trabalhistas ............................................................................................................................. Participação dos empregados nos lucros................................................................................................ Benefícios................................................................................................................................................ Encargos sociais ..................................................................................................................................... Treinamento............................................................................................................................................. Total ........................................................................................................................................................
111.220
71.392
-
111.220
99,999
548.373
769.235
1
-
0,027137
3.150 -
1.171 -
-
6 -
100,000 -
-
-
-
-
-
(34.684) 66.513
(88) -
71.391
106.076
209
175
1.171 400
1.109 400
-
(34.684)
(36.817)
18
12
(88) -
(66) -
15
(4)
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 17.748 18.607 12.311 10.841 8.465 8.073 7.029 6.142 6.706 5.865 973 1.093 53.232 50.621
20) DESPESAS ADMINISTRATIVAS
Serviços técnicos especializados............................................................................................................ Serviços de terceiros e do sistema financeiro......................................................................................... Processamento de dados........................................................................................................................ 11) INVESTIMENTOS Doações - Lei Rouanet............................................................................................................................ a) Ajustes decorrentes da avaliação pelo método de equivalência patrimonial dos investimentos, registrados em contas de resultado, sob a rubrica de Comunicações......................................................................................................................................... “Resultado de participações em coligadas e controladas”. Propaganda, promoções e publicidade ................................................................................................... Em 31 de dezembro - R$ mil Depreciação e amortização..................................................................................................................... Viagens.................................................................................................................................................... Quantidade de ações/ ParticipaLucro Aluguéis................................................................................................................................................... Patrimônio cotas possuídas ção no líquido/ Ajuste decorrente Transportes.............................................................................................................................................. Capital líquido (em milhares) capital (prejuízo) Valor contábil de avaliação (1) Manutenção e conservação de bens....................................................................................................... Empresas social ajustado Ações Cotas (%) ajustado 2012 2011 2012 2011 Arrendamento de bens ............................................................................................................................ Ramo financeiro Outras...................................................................................................................................................... Tibre Distribuidora de Total ........................................................................................................................................................ Títulos e Valores 21) DESPESAS TRIBUTÁRIAS Mobiliários Ltda. ............. 22.300 43.102 18.000 99,999 1.924 43.102 41.197 1.924 8.182 BMC Asset Management DTVM COFINS ................................................................................................................................................... Ltda. ............................... 5.020 9.698 1.860 99,999 386 9.698 9.315 386 6.185 PIS........................................................................................................................................................... Everest Leasing S.A. Imposto sobre serviços de qualquer natureza ISS.................................................................................. Arrendamento Outras...................................................................................................................................................... Mercantil ......................... 172.000 330.205 127.700 100,000 15.524 330.205 314.829 15.524 19.163 Total ........................................................................................................................................................ Outras atividades BF Promotora de Vendas Ltda. .................. Banco Bradesco Europa S.A. .................... Promosec Cia. Securitizadora de Créditos Financeiros....... Outras Participações ........ Ganho/perda cambial de investimento no exterior............................ Total de Investimentos................
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 333.428 421.913 53.815 60.752 1.774 3.362 133 137 389.150 486.164
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 484.972 474.305 152.653 140.272 50.529 37.842 34.521 29.854 33.413 35.376 13.639 75.459 12.748 11.493 6.843 5.384 4.383 2.954 4.370 4.093 1.026 853 246 1.914 52.141 44.320 851.484 864.119 Exercícios findos em 31 de dezembro - R$ mil 2012 2011 261.568 244.261 42.505 39.692 5.269 6.867 16.892 4.106 326.234 294.926
22) OUTRAS RECEITAS OPERACIONAIS
Reversão de provisões fiscais ................................................................................................................. Atualizações monetárias ativas ............................................................................................................... Recuperação de encargos e despesas ................................................................................................... Reversão de provisões operacionais....................................................................................................... Outras...................................................................................................................................................... Total ........................................................................................................................................................
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 497.454 104.755 88.895 25.730 23.698 43.800 5.071 23.129 65.614 197.414 680.732
23) OUTRAS DESPESAS OPERACIONAIS
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 Comissões e serviços de intermediação de crédito (1)........................................................................... 1.066.674 408.592 (1) Ajuste decorrente de avaliação considera os resultados apurados, periodicamente, pelas Companhias e inclui variações patrimoniais das investidas não Provisões para perdas em operações de empréstimos consignado ....................................................... 198.585 127.553 decorrentes de resultados, quando aplicáveis. Atualizações monetárias passivas .......................................................................................................... 142.990 144.548 Indenizações cíveis ................................................................................................................................. 118.475 84.057 b) Outros investimentos Busca e apreensão de veículos .............................................................................................................. 88.420 77.270 Em 31 de dezembro - R$ mil Perdas em operações de empréstimos ................................................................................................... 76.042 177.511 2012 2011 Provisões cíveis....................................................................................................................................... 14.323 38.661 Investimentos por incentivos fiscais ........................................................................................................ 12.216 12.216 Seguro prestamista ................................................................................................................................. 2.411 6.954 Títulos patrimoniais ................................................................................................................................. 2 2 Provisões para riscos fiscais ................................................................................................................... 247.161 Outros investimentos ............................................................................................................................... 590 590 Outras...................................................................................................................................................... 151.570 45.314 Subtotal .................................................................................................................................................. 12.808 12.808 1.859.490 1.357.621 Provisão para perdas .............................................................................................................................. (9.612) (9.612) Total ........................................................................................................................................................ (1) A variação deve-se basicamente ao aumento no volume de negócio e aprimoramento da metodologia de amortização de despesas antecipadas. Total ........................................................................................................................................................ 3.196 3.196 456.176
473.101
(16.905)
(3.345)
continua...
DIÁRIO DO COMÉRCIO
10
quinta-feira, 28 de fevereiro de 2013
...continuação
Banco Bradesco Financiamentos S.A. Empresa da Organização Bradesco CNPJ 07.207.996/0001-50 Sede: Cidade de Deus, s/nº - Prédio Prata - 4º Andar - Vila Yara - Osasco - SP NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS 24) RESULTADO NÃO OPERACIONAL
b) Composição da conta de resultado de imposto de renda e contribuição social Exercícios findos em 31 de dezembro - R$ mil 2012 2011 (136.226) (153.442) 2.827 32.671 (256) (6) (48.561) 20.773 (182.216) (100.004)
Prejuízo na alienação de valores e bens................................................................................................. Lucro na alienação de investimentos ...................................................................................................... Prejuízo na alienação de imobilizado de uso .......................................................................................... Constituição/Reversão de provisão para desvalorização de outros valores e bens................................ Total ........................................................................................................................................................ 25) TRANSAÇÕES COM PARTES RELACIONADAS a) As transações com o controlador, empresas coligadas e controladas estão assim representadas: Ativos (passivos) 2012
Ativos (passivos) 2011
Em 31 de dezembro - R$ mil Receitas Receitas (despesas) (despesas) 2012 2011
Aplicações em depósitos interfinanceiros: Banco Bradesco S.A. ....................................................................... 27.169.288 27.554.148 2.112.850 3.011.421 Captações em depósitos interfinanceiros: Banco Bradesco S.A. ....................................................................... (39.229.256) (37.132.110) (4.271.410) (4.166.428) Aplicações no mercado aberto: Banco Bradesco S.A. ....................................................................... 177.717 125.597 15.705 19.639 Dividendos e juros sobre o capital próprio: Banco Bradesco S.A. ....................................................................... (10.437) Tibre DTVM Ltda. ............................................................................ 18 78 Everest Leasing S.A. Arrendamento Mercantil ................................. 147 182 BMC Asset Management DTVM Ltda. ............................................. 4 59 Serviços terceiros: BF Promotora de Vendas Ltda. ........................................................ (384.262) (391.656) b) Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária é fixado: • O montante global anual da remuneração dos Administradores, que é definido em reunião do Conselho de Administração da Organização Bradesco, a ser paga aos membros do próprio Conselho e da Diretoria, conforme determina o Estatuto Social; e • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores da Instituição. A Instituição é parte integrante da organização Bradesco e seus administradores são remunerados pelos cargos que ocupam no Banco Bradesco S.A., controlador da Companhia. A Instituição não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração em instrumento baseado em ações, nos termos do CPC 10 - Pagamento Baseado em Ações, aprovado pela Resolução CMN nº 3.989/11, para seu pessoal-chave da Administração. Para 2012, foi determinado o valor máximo de R$ 1.200 mil (2011 - R$ 1.000 mil) para remuneração dos Administradores e de R$ 1.200 mil (2011 - R$ 1.000 mil) para custear planos de previdência complementar de contribuição definida. Benefícios de Curto Prazo a Administradores Exercícios findos em 31 de dezembro - R$ mil 2012 2011 Proventos................................................................................................................................................. 1.174 877 Contribuição ao INSS .............................................................................................................................. 264 198 Total ........................................................................................................................................................ 1.438 1.075 Benefícios pós-emprego Exercícios findos em 31 de dezembro - R$ mil 2012 2011 Planos de previdência complementar de contribuição definida............................................................... 1.189 1.036 Total ........................................................................................................................................................ 1.189 1.036 A Instituição não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração. Outras informações Conforme legislação em vigor, as instituições financeiras não podem conceder empréstimos ou adiantamentos para: a) Diretores e membros dos conselhos consultivos ou administrativo, fiscais e semelhantes, bem como aos respectivos cônjuges e parentes até o 2º grau; b) Pessoas físicas ou jurídicas que participem de seu capital, com mais de 10%; e c) Pessoas jurídicas de cujo capital participem, com mais de 10%, a própria instituição financeira, quaisquer diretores ou administradores da própria instituição, bem como seus cônjuges e respectivos parentes até o 2º grau. Dessa forma, não são efetuados pelas instituições financeiras empréstimos ou adiantamentos a qualquer subsidiária, membros do Conselho de Administração ou da Diretoria Executiva e seus familiares. 26. IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL a) Demonstração do cálculo dos encargos com imposto de renda e contribuição social
Resultado antes do imposto de renda e contribuição social............................................................ Encargo total do imposto de renda e contribuição social às alíquotas de 25% e 15%, respectivamente
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 1.879.415 3.135.175 (751.766) (1.254.070) Exercícios findos em 31 de dezembro - R$ mil 2012 2011
Efeito no cálculo dos tributos: Participações em coligadas e controladas .............................................................................................. Despesas indedutíveis líquidas de receitas não tributáveis .................................................................... Efeito do diferencial da alíquota da contribuição social (1) ..................................................................... Juros sobre o capital próprio pagos ........................................................................................................ Outros valores ......................................................................................................................................... Imposto de renda e contribuição social do exercício ........................................................................
(6.762) (53.732) 31.480 (780.780)
(1.338) (42.075) 16.439 424.000 14.580 (842.464)
Exercícios findos em 31 de dezembro - R$ mil 2012 2011 Impostos correntes: Imposto de renda e contribuição social devidos...................................................................................... Impostos diferidos: Constituição/realização no exercício, sobre adições temporárias........................................................... Imposto de renda e contribuição social do exercício ........................................................................ c) Origem dos créditos tributários de imposto de renda e contribuição social diferidos Saldo em 31.12.2011 Provisão para créditos de liquidação duvidosa ................................ 1.639.237 Provisões cíveis................................................................................ 38.988 Provisões para riscos fiscais ............................................................ 585.022 Provisões trabalhistas ...................................................................... 11.391 Provisão para desvalorização de bens não de uso.......................... 29.179 Provisão para perda de títulos e investimento.................................. 1.667 Ágio amortizado ............................................................................... 68.435 Ajuste a valor de mercado dos títulos para negociação................... 549 Ajuste da Lei nº 11.638 de 28/12/2007 ............................................ 17 Outros............................................................................................... 60.954 Total dos créditos tributários (Nota 9b)........................................ 2.435.439 Obrigações fiscais diferidas (Nota 16a)............................................ 1.348.669 Crédito tributário líquido das obrigações fiscais diferidas ........ 1.086.770 d) Previsão de realização dos créditos tributários sobre diferenças temporárias
Constituição 1.054.985 39.834 168.471 2.038 48.604 171 107.731 1.421.834 35.716 1.386.118
(1.362.261)
(1.068.151)
581.481 (780.780)
225.687 (842.464)
Realização 658.186 38.988 13 2.340 29.179 50.502 174 17 60.954 840.353 421.598 418.755
R$ mil Saldo em 31.12.2012 2.036.036 39.834 753.480 11.089 48.604 1.667 17.933 546 107.731 3.016.920 962.787 2.054.133
Em 31 de dezembro de 2012 - R$ mil Diferenças temporárias Imposto de renda Contribuição social Total 2013........................................................................................................ 576.518 345.841 922.359 2014........................................................................................................ 565.997 339.528 905.525 2015........................................................................................................ 550.945 330.497 881.442 2016........................................................................................................ 95.812 57.435 153.247 2017........................................................................................................ 96.499 57.848 154.347 Total ....................................................................................................... 1.885.771 1.131.149 3.016.920 A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários, calculados considerando a taxa média de captação, líquida dos efeitos tributários, monta R$ 2.869.287 mil (2011 - R$ 2.294.249 mil) de diferenças temporárias. e) Obrigações fiscais diferidas A sociedade possui obrigações fiscais diferidas de imposto de renda e contribuição social no montante de R$ 962.787 mil (2011 - R$ 1.348.669 mil) relativas a: Superveniência de depreciação R$ 863.857 mil (2011 - R$ 1.285.454 mil), ajuste a valor de mercado dos títulos e valores mobiliários e instrumentos financeiros derivativos R$ 313 mil (2011 - R$ 1 mil) e atualização monetária de depósitos judiciais de R$ 98.617 mil (2011 - R$ 63.214 mil). 27) OUTRAS INFORMAÇÕES a) Avais e Fianças prestados a clientes totalizam R$ 2.255 mil (2011 - R$ 3.793 mil), os quais estão sujeitos a encargos financeiros e a prestação de contra garantias pelos beneficiários. b) O Banco Bradesco Financiamentos S.A. utiliza a infraestrutura operacional e administrativa da controlada BF Promotora de Vendas Ltda., que mantém planos de previdência complementar para seus empregados e dirigentes, na modalidade de contribuição definida, administrados pela Bradesco Vida e Previdência S.A. Em 31 de dezembro de 2012, esses planos encontram-se integralmente cobertos pelo patrimônio do FIFE - Fundo de Investimento Financeiro Exclusivo, onde estão aplicadas as provisões técnicas. c) O seguro dos bens arrendados está vinculado a cláusulas específicas dos contratos de arrendamento mercantil. d) Gerenciamento de riscos A atividade de gerenciamento dos riscos é altamente estratégica em virtude da crescente complexidade dos serviços e produtos e da globalização dos negócios da Organização Bradesco, motivo de constante aprimoramento desta atividade na busca das melhores práticas. A Organização Bradesco exerce o controle corporativo dos riscos de modo integrado e independente, preservando e valorizando o ambiente de decisões colegiadas, desenvolvendo e implementando metodologias, modelos, ferramentas de mensuração e controle. Promove ainda a atualização dos colaboradores em todos os níveis hierárquicos, desde as áreas de negócios até o Conselho de Administração. O processo de gerenciamento permite que os riscos sejam proativamente identificados, mensurados, mitigados, acompanhados e reportados, o que se faz necessário em face da complexidade dos produtos financeiros e do perfil da atividade da Organização Bradesco. O Bradesco Financiamentos como parte integrante da Organização Bradesco adota a estrutura de gerenciamento de riscos desta, no gerenciamento de risco de crédito, de mercado, de liquidez e operacional. e) Em aderência ao processo de convergência com as normas internacionais de contabilidade, o Comitê de pronunciamentos Contábeis (CPC) emitiu alguns pronunciamentos contábeis, suas interpretações e orientações, os quais serão aplicáveis as instituições financeiras somente quando aprovadas pelo CMN. Os pronunciamentos contábeis já aprovados foram: • Resolução nº 3.566/08 - Redução ao Valor Recuperável de Ativos (CPC 01); • Resolução nº 3.604/08 - Demonstração do Fluxo de Caixa (CPC 03); • Resolução nº 3.750/09 - Divulgação sobre Partes Relacionadas (CPC 05); • Resolução nº 3.823/09 - Provisões, Passivos Contingentes e Ativos Contingentes (CPC 25); • Resolução nº 3.973/11 - Evento subsequente (CPC 24); • Resolução nº 3.989/11 - Pagamento baseado em Ações (CPC 10); • Resolução nº 4.007/11 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro (CPC 23); e • Resolução nº 4.144/12 - Pronunciamento Conceitual Básico (R1). Atualmente, não é possível estimar quando o CMN irá aprovar os demais pronunciamentos contábeis do CPC e tampouco se a utilização dos mesmos será de maneira prospectiva ou retrospectiva.
A DIRETORIA Célio Magalhães – Contador – CRC 1SP199295/O-5
(1) Refere-se à equalização da alíquota efetiva da Contribuição Social em relação à alíquota (40%) demonstrada.
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores do Banco Bradesco Financiamentos S.A. Osasco - SP Examinamos as demonstrações contábeis do Banco Bradesco Financiamentos S.A. (“Instituição”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o semestre e exercício findos naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas.
Base para conclusão com ressalva A Instituição registra as suas operações e elabora as suas informações contábeis com a observância das diretrizes contábeis estabelecidas pelo Banco Central do Brasil, que requerem o registro do ajuste ao valor presente da carteira de arrendamento mercantil na rubrica “provisão para superveniência ou insuficiência de depreciação”, classificada no ativo permanente, conforme mencionado nas Notas Explicativas às Informações Financeiras Trimestrais nº 3 g V e 8h. Essas diretrizes não requerem a reclassificação das operações, que permanecem registradas de acordo com as disposições da Lei nº 6.099/74, para as rubricas do ativo circulante e realizável a longo prazo, e rendas e despesas de arrendamento, mas resultam na apresentação do resultado e do patrimônio líquido, de acordo com as práticas contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil.
Responsabilidade da administração sobre as demonstrações contábeis A administração da Instituição é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas Opinião com ressalva contábeis adotadas no Brasil aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil, assim como pelos controles internos que ela Em nossa opinião, exceto quanto a não reclassificação de saldos mencionada no parágrafo anterior, as demonstrações contábeis acima referidas apresentam determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Instituição em 31 de dezembro de 2012, o desempenho de suas fraude ou erro. operações e os seus fluxos de caixa para o semestre e exercício findos naquela data, de acordo com as práticas contábeis adotadas no Brasil aplicáveis às Responsabilidade dos auditores independentes instituições autorizadas a funcionar pelo Banco Central do Brasil. Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com Demonstração do valor adicionado as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja Examinamos também, as demonstrações do valor adicionado (DVA), elaboradas sob a responsabilidade da Administração da Instituição, para o semestre planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. e exercício findos em 31 de dezembro de 2012, que estão sendo apresentadas como informações suplementares. Essas demonstrações foram submetidas Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas aos mesmos procedimentos de auditoria descritos anteriormente e, em nossa opinião, estão adequadamente apresentadas, em todos os seus aspectos demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante relevantes, em relação às demonstrações contábeis tomadas em conjunto. nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos Osasco, 26 de fevereiro de 2013 relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Instituição para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Instituição. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. KPMG Auditores Independentes Cláudio Rogélio Sertório Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. CRC 2SP014428/O-6 Contador CRC 1SP212059/O-0
p STF vota. Contra os vetos cronológicos. O pedido de liminar busca obstar um veto num prazo previsto na Constituição (...) quase impedindo o Congresso de legislar Rosa Weber, ministra do STF.
olítica
Ministros do Supremo votaram ontem contra análise cronológica dos 3 mil vetos presidenciais que se acumulam devido a uma decisão do ministro Fux, em 2012.
A
maioria dos ministros do Supremo Tribunal Federal (STF) votou de ontem pela derrubada da decisão que obriga o Congresso a analisar em ordem cronológica os vetos presidenciais que aguardam votação. A medida já havia sido determinada pelo ministro Luiz Fux no fim do ano passado. Votaram nesse sentido os ministros José Antonio Dias Toffoli, Teori Zavascki, Rosa Weber, Cármen Lúcia e Gilmar Mendes. até ontem à noite, cinco ministros ainda não haviam analisado o mérito do caso e não discutiram uma solução para o impasse. A polêmica começou no final de 2012, quando parlamentares do Rio de Janeiro e do Espírito Santo recorreram ao Supremo Tribunal Federal para barrar a votação do veto da presidente Dilma Rousseff à lei dos royalties, que estabelece uma nova distribuição das receitas de petróleo de acordo com os Estados – produtores ou não. Em decisão provisória, Luiz Fux determinou que os vetos precisavam ser votados seguindo a ordem de chegada ao Legislativo, o que suspendeu a análise do veto dos royalties e ainda criou um impasse em torno da votação de outros projetos pelos congressistas. Durante seu voto ontem, Toffoli questionou a tese do relator do caso, Luiz Fux, de que há
uma obrigação constitucional para que os vetos sejam analisados na ordem de chegada ao Congresso. "Eu não vejo que se impôs uma ordem cronológica de votação. Eu fico a pensar que se houvesse uma lei que a partir de 1º de março o Supremo teria que votar os processos pela ordem cronológica de entrada no Tribunal, nós estaríamos vinculados a isso?" Para Toffoli, seria impossível impedir uma votação no Congresso antes que ela ocorresse. "Eu lembro a dificuldade de dar uma decisão que impede outro poder de deliberar. Nós até podemos analisar, se a deliberação foi ou não compatível com a Constituição, mas obstar um poder de deliberar é algo possível, não se fecha a porta para absurdos." Novos vetos – Mais novo integrante da Corte, o ministro Teori Zavascki foi quem mais avançou sobre a discussão do mérito da questão e indicou que deve apoiar a tese de que a ordem cronológica vale apenas para os novos vetos que chegarem ao Congresso, ou seja, tornando sem efeito os mais de 3.000 que aguardam deliberação. A ministra Cármen Lúcia disse que é inconstitucional o fato de o Congresso não votar os vetos em 30 dias. "Ninguém nega que houve descumprimento da ordem constitucional, que a situação vem de modo grave, mas a qual-
Dida Sampaio/Estadão Conteúdo
Sessão do STF, em Brasília, ontem, ao analisar os recursos contra a decisão que obrigou o Congresso a votar 3 mil vetos em ordem cronológica. quer decisão que afete quadro normativo brasileiro, deve ter decisão final e que não criar mais problemas". Ao votarem pela derrubada da decisão provisória de Fux, Teori Zavascki e Rosa Weber entendem que não foi correto o instrumento jurídico utilizado pelos parlamentares do Rio de Janeiro e do Espírito Santo para impedir que a votação do veto à
lei dos royalties pelo Congresso, que acabou levando a determinação para análise cronológica. "Na verdade, o pedido de liminar busca obstar um veto num prazo previsto na Constituição. Até exagerando, quase impedindo o Congresso de Legislar", disse Rosa Weber. Para o ministro Ricardo Lewandowski, a medida pode representar "uma invasão de
uma seara que é privativa ao Congresso Nacional". Em seu voto, mais cedo, Luiz Fux negou que esteja interferindo em uma questão interna do Congresso. "Não é o Judiciário que está determinando (a votação cronológica), é a Constituição que assim o faz." "O veto faz parte do processo legislativo. Não se pode desconsiderar o veto e as con-
sequências do veto. É absolutamente inimaginável que se possa dizer o que passou, passou", completou Fux. Os presidentes da Câmara e do Senado, Henrique Alves (PMDB-RN) e Renan Calheiros (PMDB-AL) se reúnem hoje para definir o formato de votação dos mais de 3.000 vetos presidenciais que estão na pauta do Congresso.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
11
Companhia Securitizadora de Créditos Financeiros Rubi CNPJ 01.222.069/0001-22 Sede: Cidade de Deus, Osasco, SP
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Em cumprimento às disposições legais e estatutárias, submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Companhia Securitizadora de Créditos Financeiros Rubi, relativas ao exercício encerrado em 31 de dezembro de 2012, acompanhadas das Notas Explicativas e do Relatório dos Auditores Independentes.
Colocamo-nos à disposição de V.Sas. para quaisquer esclarecimentos que julgarem necessários. Cidade de Deus, 25 de janeiro de 2013. Diretoria
BALANÇO PATRIMONIAL - Em Milhares de Reais ATIVO CIRCULANTE ............................................................................................................................................... Caixa e Equivalentes de Caixa (Nota 5) ........................................................................................................ Valor Justo por meio de Resultado (Nota 6) .................................................................................................. Tributos a Compensar ou a Recuperar (Nota 14e) ........................................................................................ Créditos Tributários (Nota 14c) ...................................................................................................................... Valores a Receber ......................................................................................................................................... NÃO CIRCULANTE ...................................................................................................................................... REALIZÁVEL A LONGO PRAZO................................................................................................................. Tributos a Compensar ou a Recuperar (Nota 14e) ........................................................................................ Créditos Tributários (Nota 14c) ...................................................................................................................... Depósitos Judiciais ........................................................................................................................................ Créditos Recebíveis (Nota 7a) ...................................................................................................................... Provisão para Créditos de Liquidação Duvidosa (Nota 7a) ........................................................................... Outros Créditos ............................................................................................................................................. TOTAL ...........................................................................................................................................................
2012 1.744.312 881.122 843.614 13.830 5.738 8 14.626 14.626 2.456 11.492 110 245.131 (245.131) 568 1.758.938
2011 1.674.665 870.132 775.011 14.283 14.668 571 14.111 14.111 347 12.450 110 249.307 (249.307) 1.204 1.688.776
PASSIVO E PATRIMÔNIO LÍQUIDO CIRCULANTE ............................................................................................................................................... Impostos e Contribuições a Recolher (Nota 14f)........................................................................................... Dividendos a Pagar (Nota 8c)........................................................................................................................ Outras Obrigações (Nota 15) ........................................................................................................................
2012 29.298 26.925 873 1.500
2011 50.195 4.409 45.663 123
PATRIMÔNIO LÍQUIDO ................................................................................................................................ Capital Social: - De Domiciliados no País (Nota 8a) ............................................................................................................. Reservas de Lucros (Nota 8b).......................................................................................................................
1.729.640
1.638.581
1.028.459 701.181
1.028.459 610.122
TOTAL ...........................................................................................................................................................
1.758.938
1.688.776
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO RESULTADO - Em Milhares de Reais
RECEITAS OPERACIONAIS ........................................................................................................................ Rendas de Créditos Recebíveis (Nota 7b) .................................................................................................... Receitas Financeiras Líquidas (Nota 9) ........................................................................................................ Reversão de Provisões.................................................................................................................................. DESPESAS OPERACIONAIS ...................................................................................................................... Despesas Tributárias (Nota 10) ..................................................................................................................... Despesas Gerais e Administrativas (Nota 11) ............................................................................................... Outras Despesas Operacionais Líquidas (Nota 12) ...................................................................................... RESULTADO ANTES DA TRIBUTAÇÃO SOBRE O LUCRO ...................................................................... IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL (Nota 14a) ................................................................. LUCRO LÍQUIDO DO EXERCÍCIO ............................................................................................................... Número de ações .......................................................................................................................................... Lucro Líquido básico e diluído por lote de mil ações em R$ .........................................................................
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO - Em Milhares de Reais Exercícios findos em 31 de dezembro 2012 2011 152.699 191.686 8.958 14.681 143.713 177.005 28 12.488 10.163 6.976 8.756 5.410 779 102 628 140.211 181.523 (48.279) (61.467) 91.932 120.056 430.311.119 430.311.119 213,64 279,00
Capital
Reservas de Lucros
Eventos
Social
Legal
Saldos em 31.12.2010...........................................................................
1.028.459
34.569
456.638
Lucro Líquido do Exercício ..................................................................... Destinações: - Reservas......................................................................... - Dividendos Propostos (R$ 2,65 por lote de mil ações)...
-
6.003 -
112.912 -
Saldos em 31.12.2011...........................................................................
1.028.459
40.572
569.550
Lucro Líquido do Exercício .................................................................... Destinações: - Reservas........................................................................ - Dividendos Propostos (R$ 2,03 lote de mil ações) ........
-
4.597 -
86.462 -
Saldos em 31.12.2012..........................................................................
1.028.459
45.169
656.012
Estatutária
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO FLUXO DE CAIXA - Em Milhares de Reais
DEMONSTRAÇÃO DO VALOR ADICIONADO - Em Milhares de Reais
Exercícios findos em 31 de dezembro 2012 2011 Fluxo de Caixa das Atividades Operacionais: Lucro Líquido antes do Imposto de Renda e Contribuição Social ......................................................... Ajustes ao Lucro Líquido antes dos Impostos ......................................................................................... Provisão para Créditos de Liquidação Duvidosa ......................................................................................... Receita/Despesa de Juros........................................................................................................................... Lucro Líquido Ajustado .............................................................................................................................. (Aumento)/Redução em Valor Justo por meio de Resultado ....................................................................... Aumento/(Redução) em Outros Créditos e Outros Valores e Bens ............................................................. (Aumento)/Redução em Outras Obrigações ............................................................................................... Imposto de Renda e Contribuição Social Pagos ......................................................................................... Caixa Líquido Proveniente/(Utilizado) das Atividades Operacionais ..................................................... Fluxo de Caixa das Atividades de Financiamentos: Dividendos Pagos ........................................................................................................................................ Caixa Líquido Proveniente/(Utilizado) nas Atividades de Financiamentos ........................................... (Aumento)/Redução de Caixa e Equivalentes de Caixa ...........................................................................
140.211 (11.191) (4.176) (7.015) 129.020 (68.603) 2.387 1.792 (7.942) 56.654
Início do Período............................................................................................................................................ Fim do Período .............................................................................................................................................. (Aumento)/Redução de Caixa e Equivalentes de Caixa ...........................................................................
181.523 (19.763) (8.551) (11.212) 161.760 (56.340) (23.156) 29 (10.286) 72.007
(45.664) (45.664) 10.990
72.007
870.132 881.122 10.990
798.125 870.132 72.007
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
DEMONSTRAÇÃO DO RESULTADO ABRANGENTE - Em Milhares de Reais
Lucro Líquido............................................................................................................................................... Total do Resultado Abrangente .................................................................................................................
Exercícios findos em 31 de dezembro 2012 2011 91.932 120.056 91.932 120.056
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
Descrição
Lucros Acumulados 120.056 (118.915) (1.141) 91.932 (91.059) (873) -
Exercícios findos em 31 de dezembro % 2011
2012
Totais 1.519.666 120.056 (1.141) 1.638.581 91.932 (873) 1.729.640
%
1 - RECEITAS ..................................................................................
10.494
7,1
19.836
10,4
Provisão/Rev. Créds. Liquidação Duvidosa .................................
4.314
2,9
8.656
4,5
Recuperação de Crédito .............................................................
6.152
4,2
11.180
5,9
Outras Receitas ..........................................................................
28
-
-
2 - INSUMOS ADQUIRIDOS DE TERCEIROS ...............................
(6.738)
(4,6)
Serviços de Terceiros ..................................................................
(139)
Outros .........................................................................................
(6.599)
3 - VALOR ADICIONADO BRUTO (1-2) ......................................... 4 - VALOR ADICIONADO LÍQUIDO ...............................................
-
(6.019)
(3,2)
(0,1)
(378)
(0,2)
(4,5)
(5.641)
(3,0)
3.756
2,5
13.817
7,2
3.756
2,5
13.817
7,2 92,8
5 - VALOR ADICIONADO RECEBIDO EM TRANSFERÊNCIA ..................................................................
143.713
97,5
177.005
Receitas Financeiras .................................................................
143.713
97,5
177.005
92,8
6 - VALOR ADICIONADO TOTAL A DISTRIBUIR (4+5) .................
147.469
100,0
190.822
100,0
7 - DISTRIBUIÇÃO DO VALOR ADICIONADO TOTAL ..................
147.469
100,0
190.822
100,0
Impostos, Taxas e Contribuições.............................................
55.297
37,5
70.261
36,8
Federais.....................................................................................
55.297
37,5
70.261
36,8
Remuneração de Capitais de Terceiros e Outros ...................
240
0,2
505
0,3
Remuneração de Capitais Próprios ........................................
91.932
62,3
120.056
62,9
Dividendos.................................................................................
873
0,6
1.141
0,6
Lucros Retidos ..........................................................................
91.059
61,7
118.915
62,3
As Notas Explicativas são parte integrante das Demonstrações Contábeis.
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS - Em Milhares de Reais 1) CONTEXTO OPERACIONAL A Companhia Securitizadora de Créditos Financeiros Rubi é uma Companhia que tem por objetivo exclusivo a aquisição de créditos oriundos de operações de empréstimos, de financiamentos e de arrendamento mercantil contratadas por bancos múltiplos, bancos comerciais, bancos de investimentos, sociedades de crédito, financiamento e investimento, sociedades de crédito imobiliário, sociedades de arrendamento mercantil e companhias hipotecárias. A Companhia Securitizadora de Créditos Financeiros Rubi é parte integrante da Organização Bradesco, utilizando-se de seus recursos administrativos e tecnológicos e suas demonstrações contábeis devem ser analisadas neste contexto. A autorização para a emissão destas demonstrações contábeis foi concedida pela Diretoria em 25 de janeiro de 2013.
2.12) Imposto de Renda e Contribuição Social A provisão para imposto de renda é constituída à alíquota-base de 15% do lucro tributável, acrescida de adicional de 10%, quando aplicável. A provisão para contribuição social é calculada sobre o lucro antes do imposto de renda, considerando a alíquota de 9%. Foram constituídas provisões para os demais impostos e contribuições sociais, de acordo com as respectivas legislações vigentes. A despesa com imposto de renda corrente é calculada pela soma do imposto corrente resultante da aplicação da alíquota adequada ao lucro real do exercício (líquido de quaisquer ajustes previstos para fins fiscais) e do imposto diferido proveniente dos ativos e passivos fiscais diferidos reconhecidos na demonstração do resultado. Os créditos tributários sobre adições temporárias serão realizados quando da utilização e/ou reversão das respectivas provisões sobre as quais foram 2) PRINCIPAIS PRÁTICAS CONTÁBEIS constituídos. Tais créditos tributários são reconhecidos contabilmente com base nas expectativas atuais de sua realização, considerando os estudos técnicos As principais políticas contábeis aplicadas na preparação destas demonstrações contábeis estão definidas a seguir. Essas políticas foram aplicadas de modo e as análises realizadas pela Administração. consistente nos exercícios apresentados, salvo quando indicado de outra forma. Conforme Lei nº 11.941/09, as modificações no critério de reconhecimento de receitas, custos e despesas computadas na apuração do lucro líquido do 2.1) Base de preparação e apresentação das demonstrações contábeis exercício, introduzidas pela Lei nº 11.638/07 e pelos artigos 37 e 38 da Lei nº 11.941/09, não têm efeitos para fins de apuração do lucro real da pessoa As demonstrações contábeis foram preparadas conforme as práticas contábeis adotadas no Brasil emitidas pelo Comitê de Pronunciamentos Contábeis jurídica pelo Regime Tributário de Transição - RTT, devendo ser considerados, para fins tributários, os métodos e critérios contábeis vigentes em 31 de (CPC). Elas foram preparadas considerando o custo histórico como base de valor e ajustadas para refletir a mensuração dos ativos ao seu valor justo, dezembro de 2007. Para fins contábeis, os efeitos tributários da adoção da Lei nº 11.638/07 e dos CPCs estão registrados nos ativos e passivos diferidos quando aplicável. correspondentes. A preparação de demonstrações contábeis requer o uso de certas estimativas contábeis críticas e também o exercício de julgamento por parte da 3) GERENCIAMENTO DE RISCOS Administração da Companhia no processo de aplicação das políticas contábeis, conforme Nota 4. A Companhia, como parte integrante da Organização Bradesco, tem estrutura de gerenciamento de riscos que permite que estes sejam efetivamente 2.2) Moeda funcional e de apresentação Os itens incluídos nas demonstrações contábeis são mensurados utilizando-se a moeda do principal ambiente econômico no qual a Companhia atua que é identificados, mensurados, mitigados, acompanhados e reportados de modo integrado, envolvendo a Alta Administração, quando necessário. Valor justo de ativos e passivos financeiros o Real (R$). As demonstrações contábeis estão apresentadas em milhares de reais. A Companhia aplica o CPC 40 para instrumentos financeiros mensurados no balanço patrimonial pelo valor justo, o que requer divulgação das mensurações 2.3) Caixa e equivalentes de caixa Caixa e equivalentes de caixa são utilizados para gerenciamento de curto prazo. Assim sendo, incluem disponibilidades em moeda nacional e fundos de do valor justo pelo nível da seguinte hierarquia de mensuração pelo valor justo: investimento, cujos vencimentos na data da efetiva aplicação são iguais ou inferiores a 90 dias e apresentam risco insignificante de mudança de valor justo, Nível 1 uma vez que são prontamente conversíveis em dinheiro. Preços cotados em mercados ativos para ativos ou passivos idênticos. Ativos e passivos de Nível 1 incluem títulos de dívida e patrimoniais e contratos de derivativos que são negociados em um mercado ativo, assim como títulos públicos brasileiros que são altamente líquidos e ativamente negociados em 2.4) Ativos Financeiros A Companhia classifica seus ativos financeiros sob a categoria: registrados pelo valor justo por meio do resultado e recebíveis. A classificação depende da mercados de balcão. finalidade para a qual os ativos financeiros foram adquiridos. A Administração determina a classificação de seus ativos financeiros no reconhecimento inicial. Nível 2 Dados observáveis que não os preços de Nível 1, tais como preços cotados para ativos ou passivos similares; preços cotados em mercados não ativos; ou a) Mensurados a valor justo por meio do resultado outros dados que são observáveis no mercado ou que possam ser confirmados por dados observáveis de mercado para substancialmente todo o prazo dos Ativos financeiros registrados pelo valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado caso seja classificado como mantido para negociação e seja designado como tal no ativos ou passivos. Os ativos e passivos de Nível 2 incluem contratos de derivativos cujo valor é determinado usando um modelo de precificação com dados momento do reconhecimento inicial. Os ativos financeiros são designados pelo valor justo por meio do resultado se a Companhia gerencia tais investimentos que são observáveis no mercado ou que possam ser deduzidos principalmente de ou ser confirmados por dados observáveis de mercado incluindo mas não e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos documentada e a estratégia de investimentos limitados a curvas de rendimento, taxas de juros, volatilidades, preços de títulos de dívida e patrimoniais e taxas de câmbio. da Companhia. Os custos da transação são reconhecidos no resultado quando incorridos. Ativos financeiros registrados pelo valor justo por meio do Nível 3 resultado são mensurados pelo valor justo, e mudanças no valor justo desses ativos, os quais levam em consideração qualquer ganho com dividendos, são Dados não observáveis que são suportados por pouca ou nenhuma atividade de mercado e que sejam significativos ao valor justo dos ativos e passivos. reconhecidos no resultado do exercício. Os ativos e passivos de Nível 3 geralmente incluem instrumentos financeiros cujo valor é determinado usando modelos de precificação, metodologias de Ativos financeiros designados como pelo valor justo através do resultado compreendem instrumentos patrimoniais que de outra forma seriam classificados fluxo de caixa descontado, ou técnicas similares, assim como instrumentos para os quais a determinação do valor justo requer julgamento ou estimativa como disponíveis para venda. significativos da Administração. Esta categoria geralmente inclui certos títulos emitidos por instituições financeiras e empresas não financeiras e certos contratos de derivativos. b) Recebíveis Os créditos recebíveis, oriundos de operações de securitização, são inicialmente registrados ao seu custo de aquisição, sendo mantidos sem qualquer atualização. Por ocasião do recebimento de qualquer parcela dos créditos adquiridos, esta é deduzida do custo de aquisição até o limite do mesmo; e o 4) USO DE ESTIMATIVAS E JULGAMENTOS Nas Demonstrações Contábeis foram utilizadas algumas estimativas e julgamentos elaborados a fim de quantificar determinados ativos e passivos. Tais eventual valor excedente é reconhecido como resultado de créditos e recebíveis na conta “Rendas de Créditos e Recebíveis”. estimativas e julgamentos são continuamente avaliados e baseiam-se em experiência histórica e diversos outros fatores, incluindo expectativas de eventos 2.5) Passivos financeiros futuros, considerados razoáveis nas circunstâncias atuais. A Companhia classifica os seus passivos financeiros pelo custo amortizado. Determinados ativos estão sujeitos à revisão de perda de valor recuperável (impairment). As despesas com perda de valor recuperável são registradas Estes passivos são inicialmente registrados pelo seu valor justo e subsequentemente mensurados ao custo amortizado. Incluem, dentre outros, recursos de quando existem evidências claras de perda de valor recuperável, ou de não-recuperabilidade do custo dos ativos. A avaliação do que constitui perda de instituições de crédito e de clientes, recursos de emissão de títulos de dívida e títulos de dívidas subordinadas. valor recuperável é uma matéria que requer um nível significativo de julgamento. 2.6) Determinação do valor justo As informações sobre incertezas, premissas e estimativas que possuam risco significativo de resultar em um ajuste material dentro do próximo exercício O valor justo dos ativos financeiros é apurado de acordo com a cotação de preço de mercado disponível na data do balanço. Se não houver cotação de financeiro, estão incluídas na nota explicativa: preços de mercado disponível, os valores são estimados com base em cotações de distribuidores, modelos de definições de preços, modelos de cotações 14d - Previsão de realização dos créditos tributários. ou cotações de preços para instrumentos com características semelhantes. As aplicações em fundos de investimento são avaliadas com base no valor da cota divulgada pelo Administrador do fundo investidor, que reflete o valor de 5) CAIXA E EQUIVALENTES DE CAIXA Em 31 de dezembro mercado dos investimentos que compõem a carteira do respectivo fundo. 2012 2011 2.7) Redução ao valor recuperável de ativos financeiros Disponibilidades em moeda nacional (1)................................................................................................. 1.420 12 Ativos financeiros reconhecidos a custo amortizado Fundos de Investimentos Financeiros (2)................................................................................................ 879.702 870.120 Em cada data das demonstrações contábeis, a Companhia avalia se há evidências objetivas de que os ativos financeiros não contabilizados pelo valor justo Total de Caixa e Equivalentes de Caixa............................................................................................... 881.122 870.132 por meio do resultado estejam com perda de seu valor recuperável. As perdas por redução ao valor recuperável são incorridas se, e apenas se, existirem evidências objetivas que demonstram a ocorrência de uma perda após o reconhecimento inicial do ativo financeiro e que a perda provoca um impacto nos (1) Refere-se a depósito bancário à vista. (2) Referem-se a aplicações de renda fixa em Fundos de Investimentos Financeiros, exclusivos a integrantes da Organização Bradesco ou empresas a ele fluxos de caixa futuros do ativo financeiro ou de grupos de ativos financeiros que podem ser estimados de modo confiável. ligadas, que sejam considerados investidores qualificados, administrados pelo Banco Bradesco S.A, no montante de R$ 879.702 (2011 - R$ 870.120). A determinação da perda por redução do valor recuperável com créditos recebíveis exige, por sua natureza, que façamos julgamentos e suposições em relação à nossa carteira de créditos recebíveis, tantos em bases individuais quanto em base de carteiras específicas. Quando revisamos a carteira 6) VALOR JUSTO POR MEIO DE RESULTADO como um todo, vários fatores podem afetar a estimativa da amplitude provável das perdas, incluindo qual metodologia usamos para mensurar as taxas de Ativos Financeiros para Negociação, referem-se a Letras Financeiras, à taxa de 105% do CDI, com vencimento em 17/01/2013, no montante de R$ 843.614 inadimplência históricas e qual período histórico consideramos para fazer tais mensurações. Fatores adicionais, que podem afetar nossa determinação da (2011 - R$ 775.011). Estes ativos são classificados na categoria de ativos financeiros para negociação, enquadradas no nível 3. provisão para perdas incluem: (i) conjuntura econômica, (ii) experiência passada e (iii) riscos específicos e globais em relação às operações, aos devedores 7) CRÉDITOS RECEBÍVEIS e garantidores. Consequentemente, nossa provisão para perdas pode não ser indicativa de futuras perdas reais. a) Movimentação dos créditos recebíveis 2.8) Redução ao valor recuperável de ativos não financeiros (impairment) Em 31 de dezembro Os valores contábeis dos ativos não financeiros, são revistos a cada data de apresentação para apurar se há indicação de perda no valor contábil. Caso ocorra tal indicação, então o valor recuperável do ativo é estimado. No caso de ágio e ativos intangíveis com vida útil indefinida, o valor recuperável é 2012 2011 estimado anualmente. Saldo Inicial............................................................................................................................................ Uma perda por redução ao valor recuperável é reconhecida se o valor contábil do ativo ou UGC exceder o seu valor recuperável. Entradas .................................................................................................................................................. 1 980 O valor recuperável de um ativo ou unidade geradora de caixa é o maior entre o valor em uso e o valor justo menos despesas de venda. Ao avaliar o valor Baixas por Recebimento ......................................................................................................................... (4.177) (9.303) em uso, os fluxos de caixa futuros estimados são descontados aos seus valores presentes através da taxa de desconto antes de impostos que reflita as Reversão de Provisões............................................................................................................................ 4.176 8.551 condições vigentes de mercado quanto ao período de recuperabilidade do capital e os riscos específicos do ativo ou UGC. Para a finalidade de testar o valor Provisão para Perda ................................................................................................................................ (228) recuperável, os ativos que não podem ser testados individualmente são agrupados ao menor grupo de ativos que gera entrada de caixa de uso contínuo que Saldo Final ............................................................................................................................................. são em grande parte independentes dos fluxos de caixa de outros ativos ou grupos de ativos (a “unidade geradora de caixa ou UGC”). Para fins do teste do - Créditos Recebíveis .............................................................................................................................. 245.131 249.307 valor recuperável do ágio, o montante do ágio apurado em uma combinação de negócios é alocado à UGC ou ao grupo de UGCs para o qual o benefício das - Provisão para Créditos de Liquidação Duvidosa .................................................................................. (245.131) (249.307) sinergias da combinação é esperado. Essa alocação reflete o menor nível no qual o ágio é monitorado para fins internos e não é maior que um segmento b) Resultado de Créditos Recebíveis operacional determinado de acordo com o CPC 22. Em 31 de dezembro Perdas por redução no valor recuperável são reconhecidas no resultado. Perdas reconhecidas referentes o UGCs são inicialmente alocadas na redução de 2012 2011 qualquer ágio alocado a esta UGC (ou grupo de UGC), e subsequentemente na redução dos outros ativos desta UGC (ou grupo de UGC) de maneira pro Recuperação de Crédito. ......................................................................................................................... 6.152 11.180 rata. Reversão de provisão de Créditos de Liquidação Duvidosa ................................................................... 4.176 8.551 Uma perda por redução ao valor recuperável relacionada a ágio não é revertida. Quanto a outros ativos, as perdas por impairment são revertidas somente Perdas com Títulos e Créditos................................................................................................................. (1.370) (5.050) na condição em que o valor contábil do ativo não exceda o valor contábil que teria sido apurado, líquido de depreciação ou amortização, caso a perda de Total ........................................................................................................................................................ 8.958 14.681 valor não tivesse sido reconhecida anteriormente. A carteira de créditos recebíveis é composta substancialmente por créditos vencidos a mais de 360 dias, as quais as perspectivas de realização são remotas 2.9) Provisões, ativos e passivos contingentes e obrigações legais e foram efetuadas as provisões necessárias. O reconhecimento, a mensuração e a divulgação das provisões, das contingências ativas e passivas e também das obrigações legais são efetuados de 8) PATRIMÔNIO LÍQUIDO acordo com os critérios definidos pelo CPC 25, sendo: • Ativos Contingentes: não são reconhecidos contabilmente, exceto quando a Administração possui controle da situação ou quando há garantias reais a) Capital Social em Ações ou decisões judiciais favoráveis, sobre as quais não caibam mais recursos, caracterizando o ganho como praticamente certo, e pela confirmação da O capital social, totalmente subscrito e integralizado, é dividido em ações nominativas-escriturais, sem valor nominal. capacidade de sua recuperação por recebimento ou compensação com outro passivo exigível. Os ativos contingentes, cuja expectativa de êxito é provável, Em 31 de dezembro são divulgados nas notas explicativas; 2012 2011 • Provisões: são constituídas levando em conta a opinião dos assessores jurídicos, a natureza das ações, a similaridade com processos anteriores, a Ordinárias ................................................................................................................................................ 430.311.119 430.311.119 complexidade e o posicionamento de tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para Total ........................................................................................................................................................ 430.311.119 430.311.119 a liquidação das obrigações, e quando os montantes envolvidos forem mensuráveis com suficiente segurança; b) Reservas de Lucros • Passivos Contingentes: são utilizados para passivos que não são reconhecidos, pois a sua existência somente será confirmada pela ocorrência ou não Em 31 de dezembro de um ou mais eventos futuros e incertos que não estejam totalmente sob o controle da Administração. Os passivos contingentes não satisfazem os 2012 2011 critérios de reconhecimento, pois são considerados como perdas possíveis, devendo ser apenas divulgados em notas explicativas, quando relevantes. As Reservas de lucros ................................................................................................................................ 701.181 610.122 obrigações classificadas como remotas não são provisionadas e nem divulgadas; e Reserva legal (1) ................................................................................................................................... 45.169 40.572 • Obrigações Legais: Provisão para Riscos Fiscais: decorrem de processos judiciais, cujo objeto de contestação é sua legalidade ou constitucionalidade Reserva estatutária (2) .......................................................................................................................... 656.012 569.550 que, independentemente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações (1) Constituída obrigatoriamente à base de 5% do lucro líquido do exercício, até atingir 20% do capital social realizado, ou 30% do capital social, acrescido contábeis. das reservas de capital. Após esse limite a apropriação não mais se faz obrigatória. A reserva legal somente poderá ser utilizada para aumento de capital 2.10) Patrimônio Líquido ou para compensar prejuízos; e a) Lucro por ação (2) Pode ser constituída em 100% do lucro líquido remanescente após destinações estatutárias, mediante proposta da Diretoria, aprovada pelo Conselho e A Companhia apresenta dados de lucro por ação básico. O lucro por ação básico é calculado dividindo-se lucro líquido atribuível aos acionistas da Companhia deliberada pela Assembleia Geral, sendo o saldo limitado a 95% do Capital Social Integralizado. pela média ponderada das ações ordinárias durante o ano, excluindo a quantidade média das ações ordinárias adquiridas pela Companhia e mantidas em c) Dividendos tesouraria. Não há diferenças entre o lucro básico e diluído, pois não há instrumentos potenciais diluíveis. Conforme disposições estatutárias aos acionistas estão asseguradas juros sobre o capital próprio e/ou dividendos que somados correspondam, no mínimo, b) Dividendos a pagar a 1% do lucro líquido do exercício, ajustado nos termos da Lei societária. A distribuição de dividendos para os acionistas da Companhia é reconhecida como passivo nas demonstrações contábeis, no período em que a Os cálculos dos Dividendos relativos aos exercícios de 2012 e 2011 estão demonstrados a seguir: distribuição é aprovada por eles, ou quando da proposição do dividendo mínimo obrigatório previsto no Estatuto da Companhia. 2012 % (1) 2011 % (1) 2.11) Reconhecimento da Receita Lucro Líquido do Exercício ............................................................... 91.932 120.056 A receita compreende o valor justo da contraprestação recebida ou a receber no curso normal das atividades da Companhia. Reserva Legal .................................................................................. (4.597) (6.003) A Companhia reconhece a receita quando o seu valor puder ser mensurado com segurança, for provável que benefícios econômicos futuros fluirão para a Base de Cálculo .............................................................................. 87.335 114.053 Companhia e quando critérios específicos tiverem sido atendidos para cada uma das atividades da Companhia. Dividendos Propostos ................................................................... 873 1,0 1.141 1,0 a) Rendas de Créditos Recebíveis (1) Percentual dos dividendos aplicado sobre a base de cálculo. As receitas de créditos recebíveis são reconhecidas no resultado pelos recebimentos de valores de operações de créditos recebíveis oriundas de Instituições Durante o exercício de 2012 ocorreram pagamentos de dividendos apurados com base em lucros de exercícios anteriores, no montante de R$ 45.664. Financeiras, efetuadas de acordo com a Resolução nº 2.686 de 26 de janeiro de 2000, do Conselho Monetário Nacional - CMN. 9) RECEITAS FINANCEIRAS LÍQUIDAS b) Receitas Financeiras Exercícios findos em 31 de dezembro As receitas financeiras abrangem receitas de juros sobre fundos investidos (incluindo ativos financeiros disponíveis para venda), receita de dividendos 2012 2011 (exceto para os dividendos recebidos de investidas avaliadas por equivalência patrimonial), ganhos na alienação de ativos financeiros disponíveis para 74.247 92.684 venda, variações no valor justo de ativos financeiros mensurados pelo valor justo por meio do resultado, ganhos na reavaliação a valor justo de participação Rendimento de aplicações em Fundos de Investimentos Financeiros.................................................... 3.179 preexistente em controlada, ganhos nos instrumentos de hedge que são reconhecidos no resultado e reclassificações de ganhos previamente reconhecidos Rendimento de Operações Compromissadas com Lastro em Debêntures ............................................ 68.603 81.111 em outros resultados abrangentes. A receita de juros é reconhecida no resultado, através do método dos juros efetivos. A receita de dividendos é reconhecida Rendimento de aplicações financeiras em Letras Financeiras ............................................................... 863 31 no resultado na data de que o direito em receber o pagamento é estabelecido. Os dividendos recebidos dessa controlada são registrados por equivalência Juros Ativos ............................................................................................................................................. patrimonial e reduzem o valor do investimento. Total ........................................................................................................................................................ 143.713 177.005 continua...
DIÁRIO DO COMÉRCIO
12
quinta-feira, 28 de fevereiro de 2013
...continuação
Companhia Securitizadora de Créditos Financeiros Rubi CNPJ 01.222.069/0001-22 Sede: Cidade de Deus, Osasco, SP
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS 10) DESPESAS TRIBUTÁRIAS
b) Composição da conta de resultado do imposto de renda e contribuição social
PIS ........................................................................................................................................................... COFINS ................................................................................................................................................... Impostos e Taxas ..................................................................................................................................... Total ........................................................................................................................................................
Exercícios findos em 31 de dezembro 2012 2011 975 1.224 6.000 7.531 1 1 6.976 8.756
11) DESPESAS GERAIS E ADMINISTRATIVAS Serviços Prestados por Terceiros ............................................................................................................ Contribuição Sindical Patronal................................................................................................................. Custas Judiciais....................................................................................................................................... Doações e Patrocínios............................................................................................................................. Editais e Publicações .............................................................................................................................. Outras ...................................................................................................................................................... Total ........................................................................................................................................................
Exercícios findos em 31 de dezembro 2012 2011 39 29 42 39 94 175 5.124 350 101 176 10 10 5.410 779
12) OUTRAS DESPESAS OPERACIONAIS Alienação de Bens de Dação Líquidas.................................................................................................... Provisão para Perda ................................................................................................................................ Total ........................................................................................................................................................
Exercícios findos em 31 de dezembro 2012 2011 102 400 228 102 628
13) TRANSAÇÕES COM PARTES RELACIONADAS a) As transações com partes relacionadas são efetuadas em condições e taxas compatíveis com as médias praticadas com terceiros, vigentes nas datas das operações, e as transações estão assim representadas: Em 31 de dezembro 2012 2011 Ativos Receitas Ativos Receitas (Passivos) (Despesas) (Passivos) (Despesas) Caixa e Equivalentes de Caixa: Banco Bradesco S.A. ....................................................................... 1.420 658 Ativos Financeiros para Negociação: Banco Bradesco S.A. ....................................................................... 843.614 68.603 775.011 84.290 Outras Obrigações: Banco Bradesco S.A. ....................................................................... (1.406) Dividendos a Pagar: Banco Boavista Interatlântico S.A. ................................................... (63) (276) Bradesplan Participações Ltda. ....................................................... (6.649) Serel Participações em Imóveis S.A. ............................................... (810) (38.739) b) Remuneração do pessoal-chave da Administração A empresa é parte integrante da Organização Bradesco e seus administradores são remunerados pelos cargos que ocupam no Banco Bradesco S.A., controlador da Companhia. 14) IMPOSTO DE RENDA E CONTRIBUIÇÃO SOCIAL a) Demonstração do cálculo dos encargos com imposto de renda e contribuição social Resultado antes dos tributos (Imposto de Renda e Contribuição Social) ....................................... Encargo total do imposto de renda e contribuição social às alíquotas de 25% e 9%, respectivamente .... Efeito das adições e exclusões no cálculo dos tributos: Despesas e provisões indedutíveis de receitas não tributáveis .............................................................. Outros ...................................................................................................................................................... Imposto de renda e contribuição social do exercício ........................................................................
Exercícios findos em 31 de dezembro 2012 2011 140.211 181.523 (47.672) (61.718) (1.258) 651 (48.279)
(119) 370 (61.467)
Exercícios findos em 31 de dezembro 2012 2011 Impostos correntes: Imposto de renda e contribuição social devidos ...................................................................................... Impostos diferidos: Constituição/realização no exercício, sobre adições temporárias ........................................................... Utilização de saldos iniciais de: Base negativa de contribuição social ...................................................................................................... Prejuízo fiscal .......................................................................................................................................... Imposto de renda e contribuição social do exercício ........................................................................ c) Origem dos créditos tributários de imposto de renda e contribuição social diferidos Provisão para créditos de liquidação duvidosa ................................ Outras provisões .............................................................................. Total dos créditos tributários sobre diferenças temporárias ..... Prejuízo fiscal e base negativa de contribuição social ..................... Total dos créditos tributários ........................................................
2011 18.619 42 18.661 8.457 27.118
Constituição 31 31 31
(38.391)
(40.946)
(1.431)
(2.814)
(2.239) (6.218) (48.279)
(4.687) (13.020) (61.467)
Exercícios findos em 31 de dezembro Realização 2012 1.420 17.199 42 31 1.462 17.230 8.457 9.919 17.230
d) Previsão de realização dos créditos tributários sobre diferenças temporárias, prejuízo fiscal e base negativa de contribuição social
2013............................................................................................................................... 2014............................................................................................................................... 2015............................................................................................................................... 2016............................................................................................................................... Total ..............................................................................................................................
Exercícios findos em 31 de dezembro Diferenças Temporárias Imposto Contribuição de Renda Social Total 4.219 1.519 5.738 4.223 1.520 5.743 4.224 1.521 5.745 3 1 4 12.669 4.561 17.230
A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários, calculados considerando a taxa média de captação, praticada pela Organização Bradesco, líquida dos efeitos tributários, monta a R$ 16.492 (2011 - R$ 25.937), sendo R$ 16.492 (2011 - R$ 17.639) de diferenças temporárias e de prejuízo fiscal e base negativa de contribuição social em R$ 8.298. e) Tributos a Compensar ou a Recuperar Os tributos a compensar ou a recuperar referem-se, basicamente, ao imposto de renda e contribuição social de exercícios anteriores e de imposto retido na fonte sobre aplicações financeiras, no montante de R$ 16.286 (2011 - R$ 14.630). f) Impostos e Contribuições a Recolher Os impostos e contribuições a recolher, no montante de R$ 26.925 (2011 - R$ 4.409), referem-se ao PIS no montante de R$ 68 (2011 - R$ 109), Cofins no montante de R$ 416 (2011 - R$ 669), Imposto de Renda Pessoa Jurídica no montante de R$ 26.441 (2011 - R$ 2.640) e da Contribuição Social em 2011 no montante de R$ 991. 15) OUTRAS OBRIGAÇÕES Outras obrigações, no montante de R$ 1.500, referem-se substancialmente a valores a pagar ao Banco Bradesco S.A., no montante de R$ 1.406 e provisão para pagamento de despesa com publicação no montante de R$ 92 (R$ 120). 16) OUTRAS INFORMAÇÕES a) A Companhia em 31 de dezembro de 2012 e 2011, não possuía operações com Instrumentos Financeiros Derivativos. b) Em 31 de dezembro de 2012 e 2011 não há processos com riscos fiscais, cíveis e trabalhistas avaliados como perdas possíveis ou prováveis de natureza relevantes.
A DIRETORIA Marco Antonio Cunha de Santana - Contador - CRC 1SP200234/O-9
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Aos Administradores da Cia Securitizadora de Créditos Financeiros Rubi Osasco - SP
Examinamos as demonstrações contábeis da Cia. Securitizadora de Créditos Financeiros Rubi (“Companhia”), que compreendem o balanço patrimonial em Opinião 31 de dezembro de 2012 e as respectivas demonstrações do resultado e resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa Em nossa opinião, as demonstrações contábeis acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. financeira da Cia. Securitizadora de Créditos Financeiros Rubi em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil. Responsabilidade da administração sobre as demonstrações contábeis A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas Outros assuntos contábeis adotadas no Brasil, assim como pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações Demonstrações do valor adicionado contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Examinamos também, as demonstrações do valor adicionado (DVA), elaboradas sob a responsabilidade da Administração da Companhia, para o exercício Responsabilidade dos auditores independentes findo em 31 de dezembro de 2012, que estão sendo apresentadas como informações suplementares. Essas demonstrações foram submetidas aos mesmos Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com procedimentos de auditoria descritos anteriormente e, em nossa opinião, estão adequadamente apresentadas, em todos os seus aspectos relevantes, em as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja relação às demonstrações contábeis tomadas em conjunto. planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Osasco, 27 de fevereiro de 2013 Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos Zenko Nakassato relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são KPMG Auditores Independentes Contador CRC 1SP 160769/O-0 apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, CRC 2SP014428/O-6
p
Os petistas roubaram até a placa... Deputado Ônix Lorenzoni (DEM-RS)
olítica
Câmara acaba com 14º e 15º
Ed Ferreira/Estadão Conteúdo
Enquanto deputados do PT davam entrevistas sobre o evento, oposição cria painel avulso que o deputado Amauri Teixeira retira sorrateiramente
Câmara dos Deputados aprova o fim das benesses
C
om um consenso forçado, a Câmara dos Deputados aprovou ontem o fim do benefício anual do 14º e 15º salário para os parlamentares. A partir de agora, os deputados e senadores só receberão salários extras ao assumir e deixar seus mandatos no Congresso. Isso ocorre, em regra, a cada quatro anos. A votação é resultado da tentativa do novo presidente da Casa, Henrique Eduardo Alves (PMDB-RN) de buscar melhorar a imagem da Câmara O benefício de salários extras para os parlamentares – chamados internamente de ajuda de custo – começou em 1938. Em alguns períodos ocorria o pagamento também quando haviam convocações extraordinárias para trabalho em julho e janeiro, o que levou ao pagamento de até 19 salários em um mesmo ano. Atualmente, o benefício era pago no início e no fim de cada ano. A proposta aprovada é de autoria da atual ministra da Casa Civil, Gleisi Hoffmann, e foi aprovada pelo Senado em maio do ano passado. Na Câmara, a proposta ficou parada por meses na Comissão de Finanças e Tributação, o que permitiu o pagamento da benesse no final do ano passado e na folha de pagamento deste mês. O fim do 14º e do 15º salários representará uma economia anual de R$ 27,41 milhões para a Câmara e de R$ 4,32 milhões para o Senado nos anos do mandato em que não houver o pagamento. Agora, o decreto legislativo precisa ainda ser promulgado
e publicado no Diário do Congresso para entrar em vigor. Deputado com o maior número de mandatos na Casa, e quem mais recebeu o benefício, o presidente Henrique Alves empenhou-se para acelerar a aprovação pressionando os líderes a assinar um requerimento de urgência para o projeto. Na visão dele, a aprovação pode ajudar a aproximar o Congresso da sociedade. "Essa Casa pode ter pecados, pode ter seus equívocos no voto sim ou não, mas a omissão é indesculpável", argumentou Henrique Alves ao defender a votação imediata. Agora, palavras a favor – Com o consenso imposto, dezenas de parlamentares fizeram questão de discursar em plenário apoiando a medida. "O fim do 14º e 15º salários é uma reverência à sociedade que trabalha no País", disse o líder do PPS, Rubens Bueno (PR). "Não é com uma boa agência de publicidade que vamos mudar a imagem dessa Casa, é com posturas como essa", afirmou o líder do PSDB, Carlos Sampaio (SP). "Todo mundo passou a vida toda recebendo o 14º e 15º, inclusive eu, mas chegou a hora de acabar", disse o deputado Sílvio Costa (PTB-PE). Uma única voz dissonante – O único deputado a se manifestar no microfone contrário ao fim do benefício foi Newton Cardoso (PMDB-MG). "Estão votando com medo da imprensa. É uma deslealdade com os deputados que precisam. Não falo por mim, abri mão. Pago caro para trabalhar aqui". (Estadão Conteúdo)
Mensalão: quiprocó na mostra do PT. Termina em tumulto a exposição do PT que 'pulou' 2005 (ano do Mensalão), gravado em placa pela oposição. André Dusek/Estadão Conteúdo
Bate-boca entre os deputados Amauri Teixeira (PT) e os da oposição.
T
erminou em tumulto, xingamentos e bate-boca entre deputados a manifestação da oposição contra uma exposição em homenagem aos 33 anos de fundação do PT. A exposição do PT em homenagem a seu aniversário registra, com fotos e textos, momentos importantes, desde os anos 70 – com a greve em São Bernardo do Campo (SP), comandada pelo então metalúrgico Luiz Inácio Lula da Silva – até 2012. A linha de tempo pula 2005. Foi aí que a oposição criou uma placa avulsa, montada em um cavalete dizendo: "2005– O ano do Mensalão". O deputado Amauri Teixeira (PT-BA) não gostou. Levou a placa embora, gritando: "Isso é coisa de moleque! É uma falta de respeito!". Colegas começaram a chamá-lo de "mensaleiro" e o coro foi crescendo de tal modo que ele quis partir para a briga.
"Fala na minha frente! Não sou mensaleiro! Sou homem direito!", gritava. O deputado Edson Santos (PT-RJ) entrou na turma do "deixa-disso" tentando acalmar Amauri, enquanto seguranças foram acionados para tirar o irritado do corredor. "É um desrespeito com o PT. A oposição não tem o direito de diminuir a nossa exposição. Eu tirei porque a placa estava na frente da nossa exposição", contestou ele. O deputado Ônix Lorenzoni (DEM-RS) provocou: "Os petistas roubaram até a placa", ao que o deputado Mendonça Filho (DEM-PE) completou: "Nem a placa escapou". Foi dessa forma que parlamentares do DEM e do PSDB completaram, à sua moda, a história oficial exposta pelo partido em um dos principais corredores da Câmara colocando uma placa "comemorativa" para lembrar o escândalo do Mensalão.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
13
RELATÓRIO DA ADMINISTRAÇÃO BSP EMPREENDIMENTOS IMOBILIÁRIOS S.A. Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da BSP Empreendimentos Imobiliários S.A. (“Sociedade” ou “BSP Empreendimentos Imobiliários”), relativas ao exercício findo em 31 de dezembro de 2012, preparadas em conformidade com as práticas contábeis, legais e estatutárias em vigor, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis - CPC, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. Contexto O exercício de 2012 foi marcado pela implementação da estrutura operacional e o desenvolvimento inicial dos negócios e projetos da Sociedade, que iniciou suas atividades em novembro de 2011. A BSP Empreendimentos Imobiliários encerrou o exercício de 2012 com portfólio de 808 imóveis, entre edifícios corporativos e lojas comerciais. A Sociedade tem por escopos: (a) a participação em sociedades, consórcios, fundos de investimento e demais veículos que tenham por objeto a atividade imobiliária; e (b) a compra, venda, locação e administração de bens imóveis próprios. O plano de negócios desta fase inicial está concentrado em maximizar o valor dos ativos imobiliários de seu portfólio, por meio de: • otimização da ocupação e busca de ganhos de eficiência no gerenciamento do portfólio; e • desenvolvimento de projetos e produtos financeiros imobiliários buscando explorar o potencial dos ativos próprios. Desempenho das Operações A Sociedade apresentou, no exercício de 2012, receita líquida de R$ 312,414 milhões, oriundas basicamente da locação de bens imóveis. O EBITDA totalizou R$ 297,840 milhões, atingindo Lucro Líquido de R$ 265,721 milhões. Eventos Societários Em 2012, entre as alterações contratuais deliberadas, ressaltamos os aumentos de capital nas empresas BSP Empreendimentos R 14 Ltda. - R$ 15,087 milhões, BSP Empreendimentos Imobiliários R 15 Ltda. - R$ 9,082 milhões, BSP Empreendimentos Imobiliários R 5 Ltda. - R$ 8,037 milhões, Oviedo Empreendimento Imobiliário SPE Ltda. - R$ 3,212 milhões, e Maracay Empreendimentos Imobiliários Ltda. - R$ 5,246 milhões, totalizando R$ 40,664 milhões. Riscos: operacional, crédito, mercado e liquidez Inserida no contexto das melhores práticas de Gestão de Riscos e de Governança Corporativa, a Sociedade está em linha com as melhores práticas de mercado e legislação vigente. A Sociedade obedece às regras de gestão de riscos operacionais em todos os níveis, seguindo as determinações das diretrizes de Políticas Corporativas, Normas Internas e Manual de Procedimentos Internos da Organização Bradesco, visando ao monitoramento contínuo da exposição aos riscos. Governança Corporativa Com o objetivo de estar em linha com as melhores práticas de governança corporativa do segmento imobiliário, agindo com imparcialidade e transparência na prestação de contas, a BSP Empreendimentos Imobiliários busca permanentemente o aperfeiçoamento do seu sistema de gestão institucional. Para isso, a Sociedade possui os Comitês Estratégico e de Desenvolvimento de Negócios, dando suporte ao Conselho de Administração e à Diretoria na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos.
Comitê Estratégico – assessorar os Órgãos da Administração no desempenho de suas atribuições relacionadas à aprovação e adoção de estratégias, políticas e medidas voltadas à estruturação e manutenção do plano de negócios, mediante a análise de tendências do mercado e expectativas futuras; e Comitê de Desenvolvimento de Negócios – assessorar os Órgãos da Administração na análise e desenvolvimento das atividades e dos projetos. Empresa integrante do Grupo Bradesco Seguros, conta também com Códigos de Conduta Ética, disponibilizados a todos os públicos com os quais se relacionam, resultado do compromisso constante em promover e definir as responsabilidades e a postura que devem pautar a atuação dos profissionais que integram as empresas do Grupo. Destaca-se o ELC – Entity Level Controls, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance No exercício de 2012, com base na política corporativa definida, a BSP Empreendimentos Imobiliários prosseguiu com a avaliação e aperfeiçoamento dos seus instrumentos que integram o Sistema de Controles Internos, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, aspectos de negócios e tecnologia. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A BSP Empreendimentos Imobiliários possui o compromisso permanente de prevenir e combater sistematicamente a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção. Atua constantemente para assegurar a conformidade às leis e normas, editadas pelas esferas de poder competentes, relativas ao tema, cooperando assim com os esforços das autoridades governamentais de controle. Prevenção à Fraude A BSP Empreendimentos Imobiliários, em consonância com as normas internas que versam sobre a Prevenção à Fraude, mantémse vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, regulatórios e reputacionais aos quais a Sociedade possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Segurança da Informação A informação é um dos elementos do negócio mais importante para a BSP Empreendimentos Imobiliários. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido um dos princípios que regem a Sociedade. Agradecimentos Pelos êxitos obtidos, agradecemos a confiança dos nossos clientes e acionistas, e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, 25 de janeiro de 2013. Diretoria
BALANÇO PATRIMONIAL EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
DEMONSTRAÇÕES DE RESULTADOS DO EXERCÍCIO FINDO EM 31 DE DEZEMBRO DE 2012 E PERÍODO COMPREENDIDO ENTRE 15 DE JULHO A 31 DE DEZEMBRO DE 2011 (Em milhares de reais)
Nota Ativo Circulante ....................................................................................... Caixa e equivalentes de caixa......................................................... 4 Aplicações ...................................................................................... 5 Títulos e créditos a receber ............................................................. Valores a receber........................................................................... Dividendos a receber..................................................................... Créditos tributários e previdenciários ............................................ 8 Despesas antecipadas .................................................................... Ativo não circulante ...................................................................... Títulos e créditos a receber ............................................................. Valores a receber........................................................................... Imóveis mantidos para venda.......................................................... Despesas antecipadas .................................................................... Investimentos .................................................................................. Participações societárias ............................................................... 7 Propriedades para investimento .................................................... 6 Imobilizado ...................................................................................... Máquinas e equipamentos ............................................................ Depreciação acumuladas ............................................................. Intangível ......................................................................................... Outros Intangíveis.......................................................................... Amortização acumulada ................................................................ Total do ativo ................................................................................. Nota Passivo Circulante ....................................................................................... Contas a pagar ................................................................................ Obrigações a pagar ....................................................................... 10 Dividendos a pagar........................................................................ Impostos e encargos sociais a recolher ......................................... Impostos e contribuições ............................................................... 9 Patrimônio líquido ......................................................................... Capital social ................................................................................. Reservas de Lucros....................................................................... Total do passivo ...........................................................................
Controladora 2012 2011 424.810 25.863 50 382 421.667 9.474 3.084 16.007 5 4 102 15.885 2.977 118 9 746.091 875.593 744.267 875.593 744.267 875.593 47 50 (3) 1.777 1.875 (98) 1.170.901 901.456 Controladora 2012 2011 7.082 834 7.082 834 1.834 228 2.524 399 345 207 2.379 1.163.819 900.622 859.011 859.011 304.808 41.611 1.170.901 901.456
Consolidado 2012 2011 546.937 361.475 2.976 1.603 537.522 355.335 6.439 4.438 2.491 816 3.948 3.622 99 654.335 552.917 225 3.090 225 3.090 253 1.498 77 651.683 547.763 651.683 547.763 397 489 751 701 (354) (212) 1.777 1.875 (98) 1.201.272 914.392 Consolidado 2012 2011 37.453 13.770 37.453 13.770 3.949 228 2.524 399 1.793 1.304 29.187 11.839 1.163.819 900.622 859.011 859.011 304.808 41.611 1.201.272 914.392
As notas explicativas da administração são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIO FINDO EM 31 DE DEZEMBRO DE 2012 E PERÍODO COMPREENDIDO ENTRE 15 DE JULHO A 31 DE DEZEMBRO DE 2011 (Em milhares de reais) Nota Em 15 de julho de 2011 ................................. Constituição do capital .................................... Aumento de capital: Aumento de capital em 21.11.2011................ Aumento de capital em 30.11.2011................ Aumento de capital em 29.12.2011 ............... Lucro líquido do período.................................. Destinações: Reserva legal................................................. Reserva estatutária........................................ Dividendos propostos .................................... Em 31 de dezembro de 2011......................... Lucro líquido do exercício................................ Destinações: Reserva legal................................................. Reserva estatutária........................................ Dividendos propostos .................................... Em 31 de dezembro de 2012.........................
11 11
11 11
Capital social 1
Reserva de lucros Legal Estatutária -
9.999 435.679 413.332 -
-
-
859.011 -
2.101 2.101 -
39.510 39.510 -
859.011
13.286 15.387
249.911 289.421
Lucros Acumulados -
Total 1
42.010
9.999 435.679 413.332 42.010
(2.101) (39.510) (399) 265.721
(399) 900.622 265.721
(13.286) (249.911) (2.524) (2.524) - 1.163.819
As notas explicativas da administração são parte integrante das demonstrações contábeis.
Nota
Controladora 2012 2011
2012
Consolidado 2011
Receita líquida Receita de aluguéis ......................................................................... 13a 312.414 Custos das operações Depreciação de imóveis para renda................................................ (5.843) Lucro bruto .................................................................................... 306.571 Despes’as gerais e administrativas ................................................. 13b (9.499) (648) (10.851) Outras receitas operacionais........................................................... 2.585 Outras despesas operacionais ........................................................ 13c (4.505) (6.308) Resultado de equivalência patrimonial............................................ 7 262.194 42.466 Resultado antes do resultado financeiro e dos tributos ........... 248.190 41.818 291.997 Resultado financeiro........................................................................ 13d 19.820 74 35.603 Receitas........................................................................................... 19.824 74 35.671 Despesas......................................................................................... (4) (68) Resultado antes dos tributos sobre o lucro ............................... 268.010 41.892 327.600 Imposto de renda............................................................................. 12 (1.784) 87 (45.350) Contribuição social .......................................................................... 12 (505) 31 (16.529) Lucro líquido.................................................................................. 265.721 42.010 265.721 As notas explicativas da administração são parte integrante das demonstrações contábeis.
34.947 (2.160) 32.787 (775) 12.613 (1.085) 43.540 3.993 5.134 (1.141) 47.533 (4.052) (1.471) 42.010
DEMONSTRAÇÃO DO RESULTADO ABRANGENTE EXERCÍCIO FINDO EM 31 DE DEZEMBRO DE 2012 E PERÍODO COMPREENDIDO ENTRE 15 DE JULHO A 31 DE DEZEMBRO DE 2011 (Em milhares de reais) Controladora Consolidado 2012 2011 2012 2011 Lucro líquido do exercício .......................................................................... 265.721 42.010 265.721 42.010 Outros resultados abrangente ........................................................................ 265.721 42.010 265.721 42.010 Total do resultado abrangente do exercício ............................................. As notas explicativas da administração são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIO FINDO EM 31 DE DEZEMBRO DE 2012 E 2011 E PERÍODO COMPREENDIDO ENTRE 15 DE JULHO A 31 DE DEZEMBRO DE 2011 (Em milhares de reais) Controladora 2012 2011 265.721 42.010
2012 265.721
Consolidado 2011 42.010
Lucro líquido do exercício/período............................................................. Ajustes para: Depreciações e amortizações ........................................................................ 101 6.083 (262.194) (42.466) Resultado de equivalência patrimonial........................................................... 3.628 (456) 271.804 Lucro líquido ajustado do exercício/período............................................. Variações nas contas patrimoniais (aumento)/redução: Ativos financeiros ........................................................................................... (412.193) (9.474) (182.187) Títulos e créditos a receber ............................................................................ 12.923 (16.007) 992 Imóveis não de uso ........................................................................................ 1.245 Despesas antecipadas ................................................................................... (9) 176 Contas a pagar ............................................................................................... 4.123 435 21.430 448.769 15.885 Dividendos recebidos ..................................................................................... 57.241 (9.617) 113.460 Caixa líquido gerado nas atividades operacionais ................................... Atividades de investimento Aquisição de imobilizado ................................................................................ (50) (50) Aquisição de investimentos ............................................................................ (55.249) Aquisição de propriedades para investimentos.............................................. (109.763) (1.875) (1.875) Ativo intangível desenvolvido internamente ................................................... Caixa líquido consumido nas atividades de investimentos..................... (57.174) (111.688) Atividades de financiamento....................................................................... Aumento de capital......................................................................................... 9.999 (399) (399) Dividendos pagos ........................................................................................... (399) 9.999 (399) Caixa líquido gerado/(consumido) nas atividades de financiamento ..... (332) 382 1.373 Aumento líquido de caixa e equivalente de caixa ..................................... Caixa e equivalente de caixa no ínicio do exercício .................................... 382 1.603 50 382 2.976 Caixa e equivalente de caixa no final do exercício ...................................... (332) 382 1.373 Aumento líquido de caixa e equivalente de caixa .................................... As notas explicativas da administração são parte integrante das demonstrações contábeis.
2.160 44.170 (43.755) (7.528) (1.498) (176) 13.371 4.584 (489) (12.491) (12.980) 9.999 9.999 1.603 1.603 1.603
NOTAS EXPLICATIVAS DA ADMINISTRAÇÃO ÀS DEMONSTRAÇÕES CONTÁBEIS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 1
2
a.
b. c.
d.
e.
f.
Contexto operacional A Companhia foi constituída em 15 de julho de 2011 e iniciou suas atividades em novembro de 2011, tem por objeto: (a) a participação em sociedades, consórcios, fundos de investimento e demais veículos que tenham por objeto a atividade imobiliária; e (b) a compra, venda, locação e administração em geral de bens imóveis próprios. O endereço registrado da sede da Companhia é Avenida Paulista nº 1.415 – 2º andar. A Companhia é controlada pela Bradesco Seguros S.A. e em última instância pelo Banco Bradesco S.A. Essas demonstrações contábeis foram aprovadas pelo Conselho de Administração da Companhia em 25 de janeiro de 2013. Resumo das principais políticas contábeis As políticas contábeis abaixo descritas foram aplicadas nas demonstrações contábeis e, por todas as empresas controladas pela Companhia. Base de preparação As demonstrações contábeis individuais e consolidadas foram preparadas, de acordo com as práticas contábeis adotadas no Brasil, que incluem as práticas contábeis emanadas da Lei das Sociedades por Ações - Lei nº 6.404/76 alteradas pela Lei nº 11.638/07 e pela Lei nº 11.941/09 e os pronunciamentos, orientações e instruções emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), deliberados pelo Conselho Federal de Contabilidade (CFC). Combinação de negócios As combinações de negócios ocorridas entre empresas sobre controle comum são registradas pelo valor de custo. Base para avaliação As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para: • Ativos e passivos financeiros mensurados pelo valor justo por meio do resultado; e • Ativos financeiros disponíveis para venda mensurados pelo valor justo. Moeda funcional e de apresentação As informações estão apresentadas em milhares de reais, que é a moeda funcional e de apresentação da Companhia e de suas controladas. As transações em moeda estrangeira são convertidas à taxa de câmbio em vigor na data da transação. As diferenças cambiais resultantes dessa conversão são reconhecidas no resultado. Uso de estimativas e julgamentos Na elaboração das demonstrações contábeis, a Administração é requerida a usar seu julgamento na determinação de estimativas que levam em consideração pressupostos e premissas quanto a eventos futuros. Os valores reais de liquidação das operações podem divergir dessas estimativas em função da subjetividade inerente ao processo de sua determinação. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no período em que as estimativas são revisadas e em quaisquer períodos futuros afetados. As informações sobre incertezas e julgamentos críticos considerados na aplicação das práticas contábeis, que apresentam efeitos significativos nos saldos registrados nas demonstrações contábeis e, portanto, que representam um risco de ajuste material dentro do próximo exercício financeiro estão descritas nas notas explicativas apresentadas abaixo: • Nota 5 – Aplicações – Mensuração do valor justo das aplicações financeiras; • Nota 6 – Propriedades para investimento – Determinação da taxa de depreciação. Base de consolidação As práticas contábeis destacadas nessa nota foram adotadas de forma uniforme em todas as empresas consolidadas. As demonstrações contábeis consolidadas incluem as demonstrações contábeis da BSP Empreendimentos Imobiliários S.A. e das suas controladas diretas. Destacamos as Companhias incluídas nas demonstrações contábeis consolidadas: 2012 2011 Investimentos Participação Direta Participação Direta Bréscia Empreendimentos e Participações Ltda............................................ 99,999% 99,999% Caboquenas Empreendimentos e Participações Ltda. ................................. 99,999% 99,999% Damanivá Empreendimento Imobiliário SPE Ltda. ....................................... 99,999% 99,999% Danúbio Empreendimentos e Participações Ltda. ........................................ 99,999% 99,999% Everest Holdings Ltda. .................................................................................. 99,999% 99,999% Itajubá Empreendimento Imobiliário SPE Ltda. ............................................. 99,999% 99,999% Mississipi Empreendimentos e Participações Ltda. ...................................... 99,999% 99,999% Niágara Participações e Empreendimentos Ltda. ......................................... 99,999% 99,999% Paineira Empreendimentos e Participações Ltda. ......................................... 99,999% 99,999% Reno Empreendimentos e Participações Ltda. ............................................. 99,999% 99,999% Tamisa Empreendimentos e Participações Ltda. .......................................... 99,999% 99,999% Maracay Empreendimentos Imobiliários Ltda. .............................................. 99,999% BSP Park Estacionamentos e Participações S.A. ......................................... 99,999% Oviedo Empreendimentos Imobiliários SPE Ltda. ......................................... 99,999% BSP Empreendimentos Imobiliários R 15 Ltda. ............................................ 99,999% BSP Empreendimentos Imobiliários R 14 Ltda. ............................................ 99,999% BSP Empreendimentos Imobiliários R 5 Ltda. .............................................. 99,999% -
g.
h.
Aquisições pela BSP Empreendimentos Imobiliários junto a Bradesplan Participações Ltda. e da União Participações Ltda. nas seguintes datas: em 07 de maio de 2012 a BSP Park Estacionamentos e Participações S.A., em 22 de maio de 2012 a Maracay Empreendimentos Imobiliários Ltda., em 24 de agosto de 2012 a Oviedo Empreendimentos Imobiliários Ltda. e em 17 de Setembro de 2012 as empresas BSP Empreendimentos Imobiliários R 5 Ltda., BSP Empreendimentos Imobiliários R 14 Ltda. e BSP Empreendimentos Imobiliários R 15 Ltda., essas empresas não possuíam operações nas datas de aquisição. i. Controladas São classificadas como controladas as empresas sobre as quais a Companhia exerce controle, ou seja, quando detém o poder de exercer a maioria dos direitos de voto. As empresas controladas são consolidadas integralmente desde o momento em que a Companhia assume o controle sobre as suas atividades até ao momento em que esse controle cessa. ii. Saldos e transações eliminados na consolidação Saldos e transações entre empresas incluindo quaisquer ganhos ou perdas não realizadas resultantes de operações entre as empresas consolidadas são eliminados no processo de consolidação, exceto nos casos em que as perdas não realizadas indiquem a existência de impairment que deva ser reconhecido nas contas consolidadas. Caixa e equivalentes a caixa São representados por disponibilidades em moeda nacional, caixa, depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações e Instrumentos financeiros A Companhia determina a classificação inicial de seus instrumentos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda, mantidos até o vencimento, empréstimos e recebíveis e passivo financeiro registrado ao custo amortizado. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado caso seja classificado como mantido para negociação e seja designado como tal no momento do reconhecimento inicial. Os ativos financeiros são designados pelo valor justo por meio do resultado se a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do período. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do período. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Empréstimos e recebíveis Empréstimos e recebíveis são ativos financeiros com pagamentos fixos ou calculáveis que não são cotados no mercado ativo. Tais ativos são reconhecidos inicialmente pelo valor justo acrescido de quaisquer custos de transação atribuíveis. Após o reconhecimento inicial, os empréstimos e recebíveis são medidos pelo custo amortizado através do método dos juros efetivos, decrescidos de qualquer perda por redução ao valor recuperável. v. Passivos financeiros registrados ao custo amortizado Os títulos de dívida emitidos e passivos subordinados inicialmente na data em que são originados. Todos os outros passivos financeiros são reconhecidos inicialmente na data de negociação na qual o Grupo se torna uma parte das disposições contratuais do instrumento. Tais passivos financeiros são reconhecidos inicialmente pelo valor justo acrescido de quaisquer custos de transação atribuíveis. Após o reconhecimento inicial, esses passivos financeiros são medidos pelo custo amortizado através do método dos juros efetivos. vi. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. vii. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não-pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o continua continua
14
DIÁRIO DO COMÉRCIO
resultado. A perda cumulativa que é reclassificada de outros resultados abrangentes para o resultado é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes. i. Provisão para riscos de crédito A Administração reconhece uma provisão para riscos de crédito com base em analise de credito e expectativa da administração com perdas. j. Imóveis mantidos para venda São classificados em ativos mantidos para venda, os imóveis sobre os quais existe a expectativa de terem seus valores recuperados primariamente através de transação de venda ao invés do uso contínuo. Estão avaliados pelo menor valor entre o valor contábil e o valor justo decrescido das despesas de venda e não são amortizáveis ou depreciáveis. k. Participações societárias No balanço patrimonial da Controladora, os investimentos em controladas são avaliados pelo método da equivalência patrimonial. l. Propriedades para investimento As propriedades para investimento são propriedades mantidas para auferir receita de aluguel ou para valorização de capital, para ambos ou para fins ainda não determinados, mas não para utilização na produção ou fornecimento de produtos ou serviços ou para propósitos administrativos. As propriedades para investimento são registradas pelo custo de aquisição, formação ou construção, deduzido das respectivas depreciações acumuladas, calculadas pelo método linear à taxas que levam em consideração o tempo de vida útil econômica estimado dos bens. A Companhia revisa periodicamente a estimativa da vida útil das propriedades para investimento. Os gastos incorridos com regularizações e exigências legais, impostos, reparos e manutenção que representem melhoria, aumento da capacidade ou de vida útil são capitalizados, enquanto que os demais são registrados no resultado do período. A recuperação das propriedades por meio das operações futuras é acompanhada periodicamente. As obras em andamento referem-se aos gastos incorridos com regularizações, exigências legais, impostos, e aos custos diretamente atribuíveis à construção de imóveis destinados à renda. m. Imobilizado O ativo imobilizado de uso próprio compreende máquinas e equipamentos utilizados para a condução dos negócios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado, e são reconhecidos líquidos dos custos de transação no resultado do período. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do período à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando a vida útil estimada dos ativos. n. Ativos intangíveis Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. Despesas de desenvolvimento interno de software são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares, de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil e são testados por impairment, caso haja indicativo de perda. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. o. Impairment de ativos não financeiros Os valores dos ativos não financeiros da Companhia, exceto créditos tributários, são revistos no mínimo anualmente para determinar se há alguma indicação de perda considerada permanente, que é reconhecida no resultado do período se o valor contábil de um ativo exceder seu valor recuperável. p. Ativos e passivos contingentes e obrigações legais - Fiscais e previdenciárias i. Ativos contingentes - Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados, quando aplicável. ii. Passivos contingentes - São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais - Fiscais e previdenciárias: decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações contábeis. q. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável excedente a R$240 e a contribuição social sobre o lucro líquido é calculada à alíquota de 9% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável ou prejuízo fiscal do exercício calculado com base nas alíquotas vigentes na data de balanço. No lucro presumido as alíquotas de Imposto de Renda e Contribuição Social sobre o lucro líquido são de 15% e 9%, respectivamente, sobre uma base reduzida, ou seja, distinta conforme receita correspondente: Classificação da receita Percentual presumido Arrendamento mercantil 32% Receitas financeiras 100% O imposto de renda e contribuição social diferidos são calculados às alíquotas vigentes na legislação fiscal e são provenientes de diferenças temporárias, originárias pelo regime de tributação com base no valor recebido em comparação do registrado conforme regime de competência. r. Resultado Os resultados são registrados pelo regime de competência. As receitas e custos são apresentados, de acordo com o objeto social específico de cada empresa. i. Receitas de aluguel A receita de aluguel de propriedade para investimento é reconhecida no resultado pelo método linear As receitas de locação são reconhecidas em função dos prazos decorridos, resultados auferidos e serviços prestados no regime de competência. A linearização das receitas tem por objetivo equalizar as receitas de locação durante o prazo de vigência do contrato, diluindo o impacto decorrente das carências financeiras concedidas. ii. Receitas e despesas financeiras As receitas financeiras abrangem receitas de juros sobre aplicações financeiras, reconhecidas no resultado, através do método dos juros efetivos. As despesas financeiras abrangem despesas com juros e correção sobre contas a pagar. iii. Custos e despesas Os custos e despesas são apurados e reconhecidos em conformidade com o regime contábil de competência dos exercícios, ou seja, quando mensuráveis e incorridos. s. Distribuição de dividendos A distribuição de dividendos para os acionistas é reconhecida como passivo, quando previsto no estatuto, ao término do exercício. Na data da aprovação da assembleia geral, dividendos complementares podem ser aprovados e são reconhecidos apenas nesta ocasião, e eventual proposta complementar feita pela administração na preparação das informações financeiras é mantida como reserva de lucros no encerramento do balanço. t. Normas, interpretações e alterações de normas existentes que ainda não estão em vigor e não foram adotadas antecipadamente pela Companhia. As seguintes novas normas, alterações e interpretações de normas foram emitidas pelo IASB mas não estão em vigor para o exercício de 2012. A adoção antecipada dessas normas, embora encorajada pelo IASB, não foi permitida, no Brasil, pelo Comitê de Pronunciamentos Contábeis (CPC). IFRS: Norma Assunto IAS 1 Apresentação das Demonstrações contábeis IAS 19 Benefícios a Empregados IFRS 7 Instrumentos Financeiros: Divulgações IFRS 9 Instrumentos Financeiros IFRS 10 Demonstrações Contábeis Consolidadas IFRS 12 Divulgação de Participações em Outras Entidades IFRS 13 Mensuração do Valor Justo Alterações diversas IAS 12 (Imposto de renda), IAS 19 ( Plano de Beneficio a Empregados), IAS 1 (Apresentação das Demonstrações Contábeis), IAS 32 (Instrumentos Financeiros – Apresentação), IFRS 7 (Instrumentos Financeiros – divulgação). u. Reapresentação das demonstrações financeiras de 2011 Em 2012 a Companhia optou por alterar o método de elaboração da demonstração do fluxo de caixa passando para o método indireto. Em 2011 a Companhia apresentou a demonstração do fluxo de caixa pelo método direto, e portanto reprocessou o fluxo de caixa de 2011 utilizando o método indireto para fins comparativos. Adicionalmente, a Companhia revisou os conceitos de apresentação do caixa e equivalentes de caixa alterando os saldos apresentados em 2011. Apresentamos abaixo as conseqüências destas alterações: 31 de dezembro de 2011 Publicado Reapresentado Fluxo de caixa Fluxo de caixa Metódo Direto Metódo Indireto Controladora Consolidado Controladora Consolidado Caixa líquido Gerado (Consumido) nas atividades operacionais........... (218) 32.468 (9.617) 4.584 Caixa líquido Gerado (Consumido) nas atividades de investimentos.... (9.400) (27.419) (12.980) Caixa líquido Gerado (Consumido) nas atividades de financiamentos .... 10.000 (3.575) 9.999 9.999
3 a.
Balanço Patrimonial Balanço Patrimonial - Publicado - Reapresentado Controladora Consolidado Controladora Consolidado Caixa e equivalentes de caixa ................................................................ 9.856 356.938 382 1.603 Aplicações................................................................................................. 9.474 355.335 Impostos e encargos sociais a recolher .................................................. 156 7.396 207 1.304 Impostos e contribuições.......................................................................... 51 5.747 11.839 Gerenciamento de riscos Introdução A Companhia está exposta aos seguintes riscos provenientes de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. • Risco de crédito • Risco de Mercado • Risco de liquidez • Risco operacional Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de riscos O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e da Companhia. As atividades relacionadas ao gerenciamento de riscos são aprimoradas continuamente, buscando as melhores práticas utilizadas internacionalmente, devidamente adaptadas à nossa realidade. Consideráveis investimentos nas ações relacionadas ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de funcionários. Tem-se o objetivo de elevar a qualidade de gerenciamento de riscos e de garantir o necessário foco a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma companhia e proteger os acionistas, investidores, clientes, empregados, fornecedores, etc., bem como facilitar os níveis de capital requerido, agregar valor à empresa e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência, equidade de tratamento dos acionistas e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos, voltados a estas atividades. O gerenciamento de todos os riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração.
b.
c.
d.
e.
4
5 a.
quinta-feira, 28 de fevereiro de 2013
A estrutura do Processo de Gerenciamento de Riscos permite que os riscos de crédito, liquidez, mercado, e operacional sejam efetivamente identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Risco de crédito O risco de crédito consiste na possibilidade de ocorrer perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como à desvalorização de contrato decorrente da deterioração na classificação de risco do tomador, e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Gerenciamento do risco de crédito O gerenciamento de risco de crédito da Companhia é um processo contínuo e evolutivo de mapeamento, desenvolvimento, aferição e diagnóstico através de modelos, instrumentos e procedimentos vigentes, exigindo alto grau de disciplina e controle nas análises das operações efetuadas, preservando a integridade e a independência dos processos. Conforme exposto acima, o gerenciamento de risco de crédito é realizado de forma corporativa mediante procedimentos internos estruturados, independentes, e embasados em documentação e relatórios próprios, devidamente avaliados pelas Estruturas de gestão de riscos do Grupo Bradesco. Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos financeiros da Companhia, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. Gerenciamento do risco de mercado O gerenciamento e controle do risco de mercado é realizado de forma corporativa. As atividades expostas ao risco são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de Governança Corporativa. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que a Companhia honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que a Companhia possa liquidar as operações em tempo hábil e de modo seguro. Gerenciamento do risco de liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. A política corporativa de gestão de riscos de mercado e liquidez tem por objetivos assegurar a existência de normas, critérios e procedimentos que garantam a Companhia o estabelecimento de reserva mínima de liquidez, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez. Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Gerenciamento do risco operacional A Companhia aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Caixa e equivalentes de caixa Controladora Consolidado 2012 2011 2012 2011 50 382 2.976 1.603 Depósitos bancários de curto prazo ........................................................ Total ........................................................................................................ 50 382 2.976 1.603 Aplicações Resumo da classificação das aplicações Controladora 2012 % 2011 Títulos a valor justo por meio do resultado Títulos de renda fixa - Fundos de investimento........ Total .........................................................................
b.
c.
421.667 100 421.667 100
6
9.474 100 9.474 100
537.522 100 537.522 100
%
355.335 100 355.335 100
A carteira de investimento dos fundos têm como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI), designado ao valor justo por meio de resultado, resgatáveis a qualquer momento pelo valor atualizado, garantindo liquidez imediata. Os fundos são administrados pela BRAM - Bradesco Asset Management S.A. Composição das aplicações financeiras por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a valor justo por meio do resultado estão apresentados no ativo circulante, independentemente dos prazos de vencimento.
Valor justo por meio do resultado ...... Notas do Tesouro Nacional - Op. comp.. Letras do Tesouro Nacional.................... Letras Financeiras do Tesouro ............... Total .......................................................
Controladora - 2012 1 a 30 dias sem vencimento 31 a 180 Acima de Valor contábil/ dias 360 dias Valor justo definido 248.494 30.693 142.480 421.667 241.515 241.515 6.979 6.979 30.693 142.480 173.173 248.494 30.693 142.480 421.667
Valor Ajuste a atualizado valor justo 421.725 (58) 241.515 6.979 173.231 (58) 421.725 (58)
Valor justo por meio do resultado ...... Notas do Tesouro Nacional - Op. comp.. Letras do Tesouro Nacional.................... Total .......................................................
Controladora - 2011 1 a 30 dias sem vencimento 31 a 180 Acima de Valor contábil/ dias 360 dias Valor justo definido 4.814 4.660 9.474 4.814 4.814 4.660 4.660 4.814 4.660 9.474
Valor Ajuste a atualizado valor justo 9.474 4.814 4.660 9.474 -
Valor justo por meio do resultado ...... Notas do Tesouro Nacional - Op. comp ..... Letras do Tesouro Nacional - Op. comp..... Letras do Tesouro Nacional.................... Letras Financeiras .................................. Certificado de Depósito Bancário ........... Letras Financeiras do Tesouro ............... Debêntures ............................................. Debêntures - Op comp ........................... Quotas de Fundos de Investimento........ Depósito em Garantia Especial .............. Total .......................................................
Consolidado - 2012 1 a 30 dias sem Valor Ajuste vencimento 31 a 180 contábil/ 181 a Acima de Valor a valor definido dias 360 dias 360 dias Valor justo atualizado justo 290.323 42.651 3.608 200.940 537.522 537.426 96 266.386 266.386 266.386 23.560 23.560 23.560 218 1.957 2.175 2.049 126 1.585 11.083 12.668 12.647 21 654 1.441 2.389 4.484 4.484 41.779 517 181.309 223.605 223.662 (57) 65 4.034 4.099 4.096 3 3 3 3 374 374 374 168 168 165 3 290.323 42.651 3.608 200.940 537.522 537.426 96
Valor justo por meio do resultado ...... Notas do Tesouro Nacional - Op. comp ..... Letras do Tesouro Nacional.................... Letras Financeiras .................................. Certificado de Depósito Bancário ........... Letras Financeiras do Tesouro - Op. comp.. Letras Financeiras do Tesouro ............... Debêntures ............................................. Quotas de Fundos de Investimento........ Notas Promissórias ................................ Depósito em Garantia Especial .............. Outras aplicações................................... Total .......................................................
Consolidado - 2011 1 a 30 dias sem Valor Ajuste vencimento 31 a 180 181 a 360 Acima de contábil/ Valor atua- a valor definido dias dias 360 dias Valor justo lizado justo 148.181 1.145 14.590 191.419 355.335 355.335 99.515 99.515 99.515 3.364 3.364 3.364 2.227 1.862 4.089 4.089 460 1.602 3.559 5.621 5.621 46.907 46.907 46.907 685 4.835 173.601 179.121 179.121 979 1.164 2.143 2.143 760 760 760 999 999 999 304 304 304 4.947 7.565 12.512 12.512 148.181 1.145 14.590 191.419 355.335 355.335 -
Movimentação das aplicações financeiras
Saldo no início do exercício ................................................................. (+) Aplicações.......................................................................................... (-) Resgates............................................................................................. (+) Rendimentos...................................................................................... Saldo no final do exercício ................................................................... d.
Consolidado 2012 % 2011
%
Controladora 2012 2011 9.474 440.660 9.400 (48.291) 19.824 74 421.667 9.474
Consolidado 2012 2011 355.335 342.815 814.019 48.560 (667.300) (41.174) 35.468 5.134 537.522 355.335
Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2012, o desempenho global das aplicações financeiras, atingiu 101,30% do CDI no acumulado do exercício. Propriedades para investimento O valor de custo destes ativos é representado por: Consolidado Obras em Depreciação Valor Edificações Terrenos Andamento Acumulada líquido Saldo na data de aquisição das controladas .......... 509.180 295.089 5.323 (272.160) 537.432 9.716 762 2.013 (2.160) 10.331 Adições......................................................................... 518.896 295.851 7.336 (274.320) 547.763 Saldo contábil em 31 de dezembro de 2011............. 70.860 3.272 35.631 (5.843) 103.920 Adições......................................................................... 589.756 299.123 42.967 (280.163) 651.683 Saldo contábil em 31 de dezembro de 2012 ............ As obras em andamento referem-se aos custos diretamente atribuíveis à construção de dois imóveis, que estão localizados em Alphaville-SP e Santos-SP. A administração da Companhia tem expectativa de conclusão das obras, e posterior início de sua utilização para geração de receitas de aluguel, entre 2013 e 2014. Conforme facultado pelo CPC 28, a Companhia decidiu avaliar seus imóveis para investimento ao custo histórico menos a provisão para depreciação e perda por redução ao valor recuperável, se aplicável. A Companhia ao adquirir o controle das controladas mencionadas na Nota Explicativa nº 6 revisou as taxas de depreciação das propriedades para investimento, passando de 4% (25 anos), para 1,49% a.a. (67 anos) e foi estimada baseada em estudos de engenharia que consideram o tempo de vida útil para construções de tipo sólido e padronizado, conforme os ativos que compõem a carteira da Companhia (agências bancárias e edifícios de escritórios). A nova taxa de depreciação está sendo calculada com base na vida útil remanescente das propriedades e aplicada sobre o valor residual do ativo. Em relação ao valor residual, o saldo foi considerado imaterial para registro em virtude do reduzido valor presente do saldo ao término da vida útil do bem. Em 31 de dezembro de 2012 os investimentos destinados para renda da Companhia correspondem a imóveis destinados a aluguel e a avaliação correspondente ao valor de mercado monta em R$ 3.772.798. Para a mensuração do valor justo desses imóveis foi considerada a avaliação patrimonial elaborada por avaliadores independentes. Na Forma do CPC 28, nossos avaliadores independentes estimaram o valor justo das propriedades da Sociedades, apurando de acordo com a metodologia preceituada pela NBR 14.653-1 a 4 da Associação Brasileira de Normas Técnicas – ABNT, utilizados e reconhecidos para casos de avaliação e demais análises, dependendo da característica de cada imóvel foi aplicada a técnica para mensuração a valor justo o fluxo de caixa descontado para alguns ativos e para outros a avaliação a valor de mercado com base em transações similares. Os imóveis comprados a partir dessa data foram considerados pelo seu valor de aquisição. continua continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
7 a.
15
Participações Societárias Informações contábeis das controladas Bréscia BSP Park Empr. e
Estac. e
Caboquenas BSP Empr
BSP Empr
BSP Empr
Particip. Part. S.A. Imobiliários Imobiliários Imobiliários Ltda.
(i)
R5 Ltda.(i) R14 Ltda.(i) R 15 Ltda.(i)
Danúbio
Empr. e Damanivá Empr. e
Everest
Itajubá
Particip. Holdings Particip. Holdings Holdings
Mississipi
Maracay Niágara
Empr. e
Empr. Empr. e
Oviedo Paineira
Reno
Tamisa
Empr. Empr. e Empr. e Empr. e
Particip. Imobiliários Particip. Imobiliários Particip. Particip. Particip.
Ltda.
Ltda.
Ltda.
Ltda.
Ltda.
Ltda.
Ltda.(i)
Ltda.
Ltda.
Ltda.
Ltda.
Ltda.
Total 554.267
Dados em 31 de dezembro de 2012
b.
Capital social..........................................................
25.000
1
8.039
15.088
9.083
32.463
20.092
40.427
66.020
61.483
57.843
5.247
40.379
11.213
52.841
13.200
95.848
Percentual de participação....................................
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
99,99
Total de ativos........................................................
49.566
-
10.641
19.800
11.837
51.253
21.456
51.017
89.011
63.325
81.009
5.328
68.497
11.820
62.374
45.156 132.651
774.741
Total de passivos ...................................................
781
-
273
499
293
9.208
560
1.264
679
1.479
11.170
8
1.080
88
563
Patrimônio líquido..................................................
48.786
-
10.368
19.302
11.543
42.044
20.897
49.752
88.332
61.846
69.838
5.318
67.417
11.732
61.811
Total de receitas.....................................................
24.308
(1)
2.783
5.049
2.938
46.934
1.376
40.715
22.730
942
62.553
104
35.971
649
18.349
37.515
46.112
349.027
Lucro líquido do período........................................ período
20.114
(1)
2.352
4.253
2.483
27.909
779
33.162
18.864
334
38.405
71
29.689
523
14.758
31.157
37.342
262.194
56.809
-
-
-
-
53.264
20.425 102.418
111.962
20.425
78.581
-
87.809
-
81.716
69.272 166.330
849.011
-
-
-
-
-
(6)
-
-
1.408
30.470
44.039 131.242
1.117
744.267
Movimentação dos investimentos Saldo em 15 de julho de 2011 Aumento de capital dos controladores ................. Dividendos .............................................................
(138)
Aumento/Redução de capital................................ capital
-
-
-
-
-
-
91
Resultado de equivalência patrimonial.................
3.650
-
-
-
-
5.177
221
Saldo em 31 de dezembro de 2011 ...................
60.321
-
-
-
-
Aumento de capital dos controladores .................
-
1
8.038
15.088
9.083
Dividendos ............................................................. (31.649) Aumento/Redução de capital................................ capital
9
-
(22)
(40)
(23)
(6)
(252)
-
(136)
(274)
(7.223)
(15.884)
-
482
-
-
-
-
-
-
-
-
6.805
1.915
210
6.486
-
3.761
-
1.646
5.775
6.820
42.466
58.441
20.731 100.968
113.710
21.111
85.067
-
91.318
-
83.226
74.773 165.927
875.593
-
-
-
-
-
1
-
3.213
-
(30.340) (13.965)
(573)
(167)
(614) (84.378)
(44.242)
(599)
(44.776)
-
(8.858)
(53.589)
-
-
35.424
(4) (36.173) (59.891) (62.429) (448.769)
-
-
-
-
-
-
41.000
5.246
-
8.000
-
(2.000)
(9.598)
19.825
Resultado de equivalência patrimonial.................
20.114
(1)
2.352
4.253
2.483
27.909
779
33.162
18.864
334
38.405
71
29.689
523
14.758
31.157
37.342
262.194
Saldo em 31 de dezembro de 2012...................
48.786
-
10.368
19.301
11.543
42.045
20.896
49.752
88.332
61.846
69.838
5.318
67.418
11.732
61.811
44.039 131.242
744.267
(i)
8
-
(7.682)
Aquisições pela BSP Empreendimentos Imobiliários junto a Bradesplan Participações Ltda. e da União Participações Ltda. nas seguintes datas: em 07 de maio de 2012 a BSP Park Estacionamentos e Participações S.A., em 22 de maio de 2012 a Maracay Empreendimentos Imobiliários Ltda., em 24 de agosto de 2012 a Oviedo Empreendimentos Imobiliários Ltda. e em 17 de setembro de 2012 as empresas BSP Empreendimentos Imobiliários R 5 Ltda., BSP Empreendimentos Imobiliários R 14 Ltda. e BSP Empreendimentos Imobiliários R 15 Ltda., essas empresas não possuíam operações nas datas de aquisição.
Operações societárias com efeito não caixa: Propriedades para Investimentos no valor de R$ 547.763 e aumento de capital no valor de R$ 859.011. Créditos tributários e previdenciários Controladora Consolidado 2012 2011 2012 2011 Tributos diferidos .................................................................................... 207 118 207 118 IRRF s/ Aplicaçãoes Financeiras ............................................................ 2.769 3.717 3.503 1 24 1 Outros...................................................................................................... 2.977 118 3.948 3.622 Total ........................................................................................................ Impostos e contribuições a pagar
Imposto de renda..................................................................................... Contribuição social .................................................................................. Total .......................................................................................................
Controladora 2012 2011 1.797 582 2.379 -
Consolidado 2012 2011 21.398 8.778 7.789 3.061 29.187 11.839
10 Obrigações a pagar O saldo da conta de obrigações a pagar é formado substancialmente por provisão para remuneração dos administradores. 11 Patrimônio líquido Capital social Em 31 de dezembro de 2012, o capital social da Companhia de R$859.011, está dividido em 850.627.906 ações ordinárias, nominativas escriturais sem valor nominal. Acionista Quantidade de ações ON Bradesco Seguros S.A. .................................................................................................................. 581.279.122 Bradesco Vida e Previdência S.A................................................................................................... 143.268.968 Bradesco SegPrev Investimentos Ltda. ......................................................................................... 69.272.192 56.807.624 Bradesco Auto/RE Companhia de Seguros ................................................................................... 850.627.906 Total ............................................................................................................................................... Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos Os acionistas da BSP Empreendimentos Imobiliários, em cada exercício, terão direito a receber, a título de dividendos, o mínimo obrigatório de 1% do lucro líquido, de acordo com Estatuto Social. O saldo do lucro líquido, verificado após as distribuições previstas no Estatuto Social, terá a destinação proposta pela Diretoria e deliberada pela Assembleia Geral, podendo ser destinado 100% à Reserva de Lucros – Estatutária, até atingir o limite de 95% do valor do capital social integralizado, visando à manutenção de margem operacional compatível com o desenvolvimento das operações ativas da Sociedade. 2012 2011 Lucro líquido do exercício..................................................................................................... 265.721 42.010 (13.286) (2.101) Constituição de reserva legal ............................................................................................... Base de cálculo dos dividendos ........................................................................................... 252.435 39.909 2.524 399 Dividendos propostos no exercício....................................................................................... Percentagem sobre o lucro líquido do exercício ............................................................ 1% 1% 12 Imposto de renda e contribuição social O imposto de renda e a contribuição social diferidos são calculados sobre os prejuízos fiscais do imposto de renda, a base negativa de contribuição social e as correspondentes diferenças temporárias entre as bases de cálculo do imposto sobre ativos e passivos e os valores contábeis das demonstrações contábeis. As alíquotas desses impostos, definidas atualmente para determinação dos tributos diferidos, são de 25% para o imposto de renda e de 9% para a contribuição social. Impostos diferidos ativos são reconhecidos na extensão em que seja provável que o lucro futuro tributável esteja disponível para ser utilizado na compensação das diferenças temporárias, com base em projeções de resultados futuros elaboradas e fundamentadas em premissas internas e em cenários econômicos futuros que podem, portanto, sofrer alterações. Reconciliação da alíquota efetiva de imposto de renda e contribuição social. Controladora 2012 2011 Resultado antes dos Tributos (Imposto de Renda e Contribuição Social) ........................... 268.010 41.892 Encargo total do Imposto de Renda e Contribuição Social .................................................. (91.124) (14.243) Efeito das adições e exclusões no cálculo dos tributos: - Participações em Controladas, tributadas nas empresas correspondentes ...................... 89.146 14.438 (311) (77) - Efeito da movimentação dos valores de Créditos Tributários ........................................... Imposto de Renda e Contribuição Social do Exercício .................................................. (2.289) 118 Alíquota efetiva................................................................................................................... (0,85%) 0,28%
Resultado antes dos Tributos (Imposto de Renda e Contribuição Social) ........................... Encargo total do Imposto de Renda e Contribuição Social .................................................. Efeito das adições e exclusões no cálculo dos tributos: - Participações em Controladas, tributadas nas empresas correspondentes ...................... Outros Valores ................................................................................................................... - Efeito da diferença de alíquota de Lucro Presumido para Lucro Real............................... - Efeito da movimentação dos valores de Créditos Tributários ........................................... Imposto de Renda e Contribuição Social do Exercício .................................................. Alíquota efetiva...................................................................................................................
Consolidado 2012 327.600 (111.384)
2011 47.533 (16.161)
49.505 51.790 (2.285) (61.879) (18,89%)
10.638 10.715 (77) (5.523) (11,62%)
13 Detalhamento das contas de resultado a - Receita líquida Receita de aluguel................................................................................... Deduções PIS e Cofins ........................................................................... Total ........................................................................................................ b - Despesas gerais e administrativas Despesas com pessoal próprio ............................................................... Despesas com publicações..................................................................... Despesas com locomoção ...................................................................... Despesas com material de expediente ................................................... Despesas legais ...................................................................................... Serviços prestados por terceiros ............................................................. Despesas com donativos e contribuições ............................................... Total ........................................................................................................ c- Outras despesas operacionais Serviços prestados por terceiros ............................................................. Despesas com vacância.......................................................................... Despesas tributárias................................................................................ Outras despesas (depreciações)............................................................. Total ........................................................................................................ d- Resultado financeiro Receitas com de fundo de investimentos................................................ Juros ativos ............................................................................................. Outras despesas financeiras ................................................................... Total ........................................................................................................
Controladora 2012 Controladora 2012 (8.479) (403) (354) (17) (56) (122) (68) (9.499) Controladora 2012 (4.341) (63) (101) (4.505) Controladora 2012 19.824 (4) 19.820
2011 2011 (645) (3) (648) 2011 2011 74 74
Consolidado 2012 2011 330.550 36.271 (18.136) (1.324) 312.414 34.947 Consolidado 2012 2011 (8.479) (645) (430) (354) (17) (387) (162) (130) (1.022) (10.851) (775) Consolidado 2012 2011 (5.389) (1.085) (554) (365) (6.308) (1.085) Consolidado 2012 2011 35.468 5.134 203 (68) (1.141) 35.603 3.993
14 Transações entre partes relacionadas A Companhia, em conjunto com suas controladas, compartilham as estruturas e os custos corporativos gerenciais e operacionais. Consolidado Ativo/(Passivos)
Receita
2012
2011
2012
2011
Disponibilidades:.....................................................
2.976
1.603
-
-
Banco Bradesco S.A..................................................
2.976
1.603
-
-
Dividendos a pagar .................................................
(2.524)
(399)
-
-
Bradesco Seguros S.A. ............................................
(1.725)
(273)
-
-
Bradesco Vida e Previdência S.A..............................
(425)
(67)
-
-
Bradesco SegPrev Investimentos Ltda. ....................
(205)
(32)
-
-
Bradesco Auto/Re Companhia de Seguros...............
(169)
(27)
-
-
Receitas com aluguéis: (Bruta)..............................
-
-
328.494
35.271
Banco Bradesco S.A..................................................
-
-
296.340
31.120
Bradesco Seguros S.A. ............................................
-
-
8.861
1.063
Bradesco Auto/Re Companhia de Seguros...............
-
-
5.470
904
Bradesco Saúde S.A. ................................................
-
-
4.648
784
Finasa Promotora S.A. ..............................................
-
-
4.572
598
Bradesco Vida e Previdência S.A..............................
-
-
2.985
444
Outros........................................................................
-
-
5.618
358
Total ..........................................................................
452
1.204
328.494
35.271
Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social; e a verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores. Benefícios de curto prazo aos administradores 2012 2011 Proventos ......................................................................................................................... 3.377 420 676 84 Encargos sociais .............................................................................................................. 4.053 504 Total .................................................................................................................................... A Companhia não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração. 15. Contingências Atualmente a empresa não tem conhecimento de ser parte (pólo passivo) em ações judiciais, tributárias, trabalhistas e outros processos administrativos, portanto, não constituiu provisão para perdas prováveis estimadas e nem divulgou perdas possíveis. 16. Instrumentos financeiros O valor contábil dos instrumentos financeiros registrados no balanço patrimonial equivale, aproximadamente, ao seu valor de mercado. A Companhia não possui operações com instrumentos financeiros não refletidas nas demonstrações contábeis em 31 de dezembro de 2012, assim como não realizou operações com derivativos financeiros. O valor contábil dos instrumentos financeiros registrados no balanço patrimonial reflete, conforme avaliação da administração, a melhor estimativa de valor de mercado pois cada instrumento contém variáveis de juros, riscos de mercado e de crédito, que na inexistência de um mercado ativo, não permitem que estes valores sejam recompostos com premissas diferentes daquelas em que as operações foram originalmente pactuadas. Classificação dos instrumentos financeiros Instrumento financeiro Categorias Aplicações Valor justo por meio do resultado Valores a receber Empréstimos e recebíveis Obrigações a pagar Passivo financeiro ao custo amortizado Determinação do valor justo dos instrumentos financeiros Os valores de mercado informados em 31 de dezembro de 2012, não refletem mudanças subsequentes na economia, tais como taxas de juros e alíquotas de impostos e outras variáveis que possam ter efeito sobre sua determinação. Especificamente quanto à divulgação, a Empresa aplica os requerimentos de hierarquização, que envolve os seguintes aspectos: • Definição do valor justo é a quantia pela qual um ativo poderia ser trocado, ou um passivo liquidado, entre partes conhecedoras e dispostas a isso em transação sem favorecimento; Hierarquização em 3 níveis para a mensuração do valor justo, de acordo com inputs observáveis para a valorização de um ativo ou passivo na data de sua mensuração. A valorização em 3 níveis de hierarquia para a mensuração do valor justo é baseada nos inputs observáveis e não observáveis. Inputs observáveis refletem dados de mercado obtidos de fontes independentes, enquanto inputs não observáveis refletem as premissas de mercado da Empresa. Esses dois tipos de inputs criam a hierarquia de valor justo apresentada a seguir: Nível 1 - Preços cotados para instrumentos idênticos em mercados ativos; Nível 2 - Preços cotados em mercados ativos para instrumentos similares, preços cotados para instrumentos idênticos ou similares em mercados não ativos e modelos de avaliação para os quais inputs são observáveis; e Nível 3 - Instrumentos cujos inputs significantes não são observáveis. A composição abaixo demonstra ativos financeiros da companhia à classificação geral desses instrumentos em conformidade com a hierarquia de valorização 2012 Descrição Nível da hierarquia Controladora Consolidado Aplicações 2 421.667 537.522 2011 Descrição Nível da hierarquia Controladora Consolidado Aplicações 2 9.474 355.335 Os investimentos em ativos financeiros nas modalidades de fundo de investimentos são classificados no Nível 2, pois a forma de valorização a valor justo ocorre através da cotação de preços de instrumentos financeiros semelhantes em mercados não ativos. Análise de sensibilidade A empresa está exposta a taxas de juros flutuantes, principalmente relacionadas às por variações de índices de inflação (IGP-M) referente aos aluguéis futuros a receber e variação do Certificado de Depósito Interbancário – CDI referente às aplicações financeiras. Com base no relatório FOCUS com a projeção do CDI para o ano de 2012 e este definido como o cenário provável, foram calculados cenários decrescentes de 25% e 50% sobre os ativos indexados, que apresentam a seguinte sensibilidade quanto à rentabilidade: Em 31 de dezembro de 2012 Saldo Consolidado Queda de 50% Queda de 25% Cenário Provável CDI .................................................... 5,13% 7,69% 7,72% Aplicações ......................................... 537.522 27.575 41.335 41.497 17 Seguros A Companhia possui política definida para assegurar as suas obras em andamento, alinhadas com as práticas de mercado.
DIRETORIA
Samuel Monteiro dos Santos Junior Diretor-Presidente
Ivan Luiz Gontijo Júnior Diretor
Haydewaldo Roberto Chamberlain da Costa Diretor
Fernando Fernandez Netto Contador CRC - 1SP234779-O
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Acionistas e Diretores da BSP Empreendimentos Imobiliários S.A. São Paulo - SP Examinamos as demonstrações contábeis individuais e consolidadas da BSP Empreendimentos Imobiliários S.A. (“Companhia”), identificadas como Controladora e Consolidado, respectivamente, que compreendem o balanço patrimonial em 31de dezembro de 2012 e as respectivas demonstrações de resultados, dos resultados abrangentes, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações contábeis A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil, assim como pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorções relevantes.
Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da BSP Empreendimentos Imobiliários S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil. São Paulo, 25 de fevereiro de 2013
KPMG Auditores Independentes CRC 2SP014428/O-6
Ederson Rodrigues de Carvalho Contador CRC 1SP199028/O-1
DIÁRIO DO COMÉRCIO
16
quinta-feira, 28 de fevereiro de 2013
nternacional
DIAS DE LUZ E TURBULÊNCIA Em seu discurso de despedida, Bento XVI relembra alegrias e dificuldades dos oito anos de seu pontificado.
B
ento XVI fez uma emocionada despedida, ontem, perante uma enorme multidão que acompanhou sua última audiência geral na condição de papa na praça de São Pedro, relembrando momentos de "alegria e luz" de seu papado, mas também períodos de dificuldade, quando "o Senhor parecia dormir". Bento XVI apareceu para o público às 10h37 de Roma (6h37 de Brasília), a bordo do papamóvel, no qual percorreu a praça em zigue-zague, beijando bebês e acenando à multidão, estimada em 150 mil pessoas. Quando ele surgiu na praça, a ovação foi tão grande que até os pombos que sobrevoavam a esplanada mudaram o rumo de seu voo. Em seu discurso de despedida, na véspera de sua renúncia, Bento XVI afirmou que está "consciente da gravidade e novidade" da sua saída, porém que tomou a decisão com "profunda serenidade de espírito". "Nesses últimos meses senti que minhas forças tinham diminuído. E pedi que Deus me iluminasse para me ajudar a tomar a decisão mais correta." Essa é a primeira vez em 598 anos que um papa renuncia ao cargo. O último a fazê-lo foi Gregório XII, em 1415. Bento XVI reconheceu que, em seus quase oito anos de pontificado, teve momentos de "alegria e luz", mas também "momentos difíceis".
Max Rossi/Reuters
"O Senhor nos deu muitos dias de sol e ligeira brisa, dias nos quais a pesca foi abundante, mas também momentos nos quais as águas estiveram muito agitadas e o vento contrário, como em toda a história da Igreja, e o Senhor parecia dormir", afirmou Bento XVI, que foi frequentemente interrompido por aplausos. O papa de 86 anos disse que se sentiu como São Pedro com os apóstolos na barca, no lago da Galileia, e que sempre soube que o Senhor estava na barca. "Sempre soube que a barca da Igreja não é minha, não é nossa, mas Sua, e não a deixa se afundar. É Ele quem a conduz, certamente, através dos homens que elegeu", disse. Bento XVI lembrou que o papa não tem privacidade. "Ele pertence sempre e para sempre a todos, a toda a Igreja", mas lembrou que a aposentadoria não vai significar a volta à vida privada, mas uma nova experiência de serviço à Igreja por meio da oração. Na manhã de hoje, Bento XVI vai se reunir com os cardeais pela última vez e então seguirá de helicóptero para a residência papal de Castel Gandolfo, ao sul de Roma. No local, às 20h locais (16h de Brasília), as portas do palácio serão fechadas e a Guarda Suíça, que protege o chefe da Igreja Católica, não mais fará a segurança de Bento XVI, que já será considerado o "papa emérito". (Agências)
Antes de seu discurso, Bento XVI percorreu a praça de São Pedro a bordo do papamóvel e acenou à multidão, estimada em 150 mil pessoas. Alessandro Bianchi/Reuters
Max Rossi/Reuters
Alessandro Bianchi/Reuters
Última audiência de Bento XVI teve acenos...
... beijos a bebês e bênção aos fiéis...
... que retribuíram com aplausos e cartazes.
Fotos: Alessandro Di Meo/EFE
Estátua decora escadaria do palácio de veraneio do papa, construído no século XVII.
O próximo lar de Bento XVI Castel Gandolfo é a residência de veraneio dos papas
A
partir de hoje, o papa Bento XVI irá se refugiar em Castel Gandolfo, sua nova residência durante os próximos dois meses. Castel Gandolfo, localizado a 30 quilômetros de Roma, deve seu nome à família Gandolfi, que estabeleceu seus domínios nessa zona no século XII. O castelo passou a ser propriedade da Igreja Católica em 1596, mas o palácio utilizado como residência de verão do papa foi construído em 1624. Hoje, o palácio e os jardins ocupam 55 hectares de terreno, um território maior que o Vaticano. Bento XVI residirá ali até a finalização da reestruturação do mosteiro do Vaticano, seu lar definitivo. Este é um mosteiro de freiras chamado "Mater Ecclesiae", onde as freiras que acompanharão o papa o resto de sua vida cultivam frutas e verduras. O recinto está situado dentro dos jardins do Vaticano e rodeado de limoeiros. Bento XVI se transferirá ao mosteiro depois que seu sucessor for eleito. (EFE)
Interior do Castel Gandolfo, residência de Bento XVI durante os próximos dois meses.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
17 Berlusconi é um palhaço com um nível de testosterona particularmente alto. Peer Steinbrück, líder da oposição alemã.
nternacional
EUA podem entrar no jogo. Fim da linha para Assad? Apoio a rebeldes sírios prevê assistência 'não letal', incluindo a liberação de milhões de dólares.
O
Bajulado, o terceiro colocado nas eleições da Itália rejeita apoiar direita e esquerda.
A
crise política na Itália se agravou ontem depois que o líder do Movimento Cinco Estrelas, o humorista Beppe Grillo, que ficou em terceiro lugar nas eleições parlamentares de segunda-feira, descartou qualquer forma de apoio aos rivais de centro-esquerda e centro-direita para formar um governo. O apoio de Grillo era buscado pelo líder da centroesquerda, Pier Luigi Bersani, e pelo líder da centro-direita, o ex-premiê Silvio Berlusconi, para conseguir a maioria no Senado e formar o novo governo. A diferença pequena entre a representação dos três primeiros colocados pode provocar um impasse para formar o novo governo italiano, o que causa preocupação da União Europeia e do mercado financeiro pelo risco de aprofundamento da crise econômica. Em mensagem no Twitter, Grillo disse que só aprovará as leis que se alinhem com seu programa político, independente de quem as promova. "Não daremos um voto de confiança ao Partido Democrata (de Bersani) ou a qualquer outro", disse. O comediante chamou o líder da centro-esquerda de "um morto que fala" após o político pedir na terça-feira que o partido de Grillo se posicionasse e dissesse se estava disposto a chegar a um acordo com ele. "Bersani é um assediador político. Ele incomoda há dias o meu partido com propostas indecentes em vez de renunciar. Ele ainda conseguiu perder ganhando. O PD esteve no governo nos
últimos 20 anos e aprovou qualquer porcaria de Rigor Montis (em referência ao atual premiê, Mario Monti)." A resposta negativa de Grillo aumenta a pressão sobre a centro-esquerda e a centro-direita pela falta de apoio para formar um novo governo e cresce o risco de serem convocadas novas eleições no país. A alternativa seria um acordo entre o PD e o partido de Berlusconi, o Povo da Liberdade (PdL). Bersani, que tem maioria absoluta na Câmara Baixa, mas necessita o mesmo no Senado, deixou claro na terça-feira que essa possibilidade não lhe agrada, mas Berlusconi falou de "sacrifícios políticos" nas declarações que fez após as eleições. "Durante os próximos dias nós teremos de refletir sobre os possíveis cenários políticos. Nenhum partido pode ignorar o valor da estabilidade do governo neste momento", disse Berlusconi ontem. 'Palhaços' - O líder do principal partido de oposição da Alemanha, Peer Steinbrück, criticou Berlusconi e Grillo, ontem, classificando os dois políticos italianos de "palhaços" e "populistas", cujo desempenho nas eleições põe a zona do euro em risco. "De uma certa forma, estou estarrecido que esses dois palhaços tenham vencido", disse. "Berlusconi é definitivamente um palhaço, com um nível de testosterona particularmente alto", acrescentou. (Agências) Leia mais na página 2
Shaam News Network/Reuters
Rebelde descansa em Deir el-Zor, no leste sírio. EUA estudam enviar veículos e coletes aos insurgentes. mos com o fato de que o senhor Bashar al-Assad precisa renunciar", disse o chanceler francês, Laurent Fabius. Em Washington, o porta-voz da Casa Branca, Jay Carney, reiterou que os EUA aumentarão a ajuda que prestam à população da Síria e aos rebeldes. "Estamos revisando constantemente a natureza da assistência que provemos tanto para o povo sírio, em forma de assistência humanitária, como para a oposição síria, na forma de assistência não letal", disse. Segundo o jornal norte-americano Washington Post, a Casa Branca cogita enviar veículos blindados e coletes à prova de balas, assim como dar treinamento militar aos rebeldes. Se confirmada, seria a primeira vez em que os EUA concederiam apoio militar aos opositores. Washington apoia abertamente os rebeldes, mas nega o envio de armas por causa da infiltração de terroristas entre os insurgentes. (Agências)
SINDICALISTA MILIONÁRIA Mexicana é acusada de desviar US$ 160 milhões
O
Reuters - 07/04/11
Grillo: o humorista italiano quer ser levado a sério.
novo secretário de Estado norte-americano, John Kerry, disse ontem que os Estados Unidos estudam fornecer meios mais tangíveis de apoio aos rebeldes que lutam contra o governo do presidente Bashar al-Assad na Síria, e dar impulso a um movimento político com dificuldades de se manter depois de quase dois anos de guerra civil no país. Fontes nos EUA e na Europa têm afirmado que o governo do presidente Barack Obama está perto de decidir sobre o fornecimento de assistência "não letal" a rebeldes que lutam contra as forças regulares sírias, o que incluiria a liberação de dezenas de milhões de dólares. Os comentários feitos ontem por Kerry em Paris parecem indicar que Washington estaria tentando assegurar que a ajuda não cairá nas mãos de milicianos islâmicos. "Estamos analisando e desenvolvendo meios de acelerar a transição política que o povo sírio quer e merece", disse o secretário. "Nós precisamos ajudá-los a ter serviços básicos e preservar as instituições legítimas do Estado." Kerry fez os comentários durante sua primeira reunião oficial com líderes da França em meio à adoção de medidas crescentes de ambos os países para ajudar a oposição síria. A guerra na Síria e o programa nuclear do Irã são as prioridades da agenda de Kerry em sua visita à Europa e ao Oriente Médio. A expectativa é de que uma decisão sobre o tipo de apoio a ser dado pelos EUA aos rebeldes sírios seja anunciada hoje em Roma, onde será realizada uma conferência internacional sobre o assunto. A França, que no passado exerceu poder colonial sobre a Síria, também tem apoiado os rebeldes. "Todos concorda-
novo governo para custear casas do México reaem San Diego, carfirmou ontem sua ros, jatinhos e cirurautoridade ao deter gias plásticas. Elba Esther Gordil"Eu vivo muito lo, a poderosa líder bem e não sou um do sindicato dos anjo", admitiu Elba professores do ao The Wall Street país, sob a acusaJournal em 2003. Elba: jatinhos e ção de lavagem de "Mas eu nunca roucirurgias plásticas. dinheiro. Segundo bei ou matei." promotores, Elba Nos últimos temteria desfalcado US$ 160 mi- pos, a líder sindical vinha lidelhões dos cofres do sindicato. rando uma campanha contra o Os promotores dizem que, presidente Enrique Peña Nieto entre 2008 e 2012, a líder sindi- e seu projeto de reforma educacal e outros funcionários des- cional, o maior em mais de 70 viaram dinheiro a empresas de anos. A partir de agora, profesfachada e contas bancárias, in- sores passarão a ser avaliados clusive na Suíça. Esses recur- pelo desempenho e poderão sos eram então usados por Elba até ser demitidos. (Agências)
Potências cedem. E o Irã se diz otimista. Fim de sanções pode conter avanço nuclear
A
pós oito meses sem contato formal, o Irã e as grandes potências encerraram ontem mais uma rodada de negociações sem alcançar um acordo, mas com planos de novos encontros em março e abril. Desta vez, porém, as potências ofereceram concessões na tentativa de manter abertos os canais diplomáticos e conter os avanços nucleares da república islâmica. A proposta, apresentada após reunião de dois dias em Almaty, no Casaquistão, prevê levantar, pela primeira
vez, algumas sanções econômicas caso Teerã atenda algumas exigências, incluindo diminuir seu grau de enriquecimento de urânio para menos de 20%. O negociador iraniano, Saeed Jalili, considerou a proposta uma reviravolta para melhor. Já os representantes dos Estados Unidos, China, França, Rússia, Reino Unido e Alemanha se mostraram cautelosos. O secretário de Estado dos EUA, John Kerry, disse que o diálogo foi "útil", ecoando declarações de diplomatas europeus. (Agências)
DIÁRIO DO COMÉRCIO
18
c
quinta-feira, 28 de fevereiro de 2013
ARTE NO METRÔ De Aldemir Martins a Tomie Ohtake, mais de 90 obras de arte enfeitam 37 das 64 estações de metrô paulistanas. Circuito ganhou um guia especial.
idades
Haddad promete mais segurança à noite Prefeito promete reforçar o policiamento com integrantes da Guarda Civil Metropolitana e da Operação Delegada. Prioridade será dada às regiões mal iluminadas.
O
prefeito Fernando que ainda não há nenhuma Haddad (PT) afir- medida oficial para as mudanmou ontem que vai ças anunciadas. reforçar o policiaO prefeito ainda afirmou que mento no período da noite em pediu à Eletropaulo, em reuSão Paulo. Para isso, ele pre- nião realizada esta semana, tende ampliar a atuação da que informe à Prefeitura e ao Guarda Civil Metropolitana governo do Estado quais são os (GCM) e os integrantes da bairros que sofrem com queda Operação Delegada – com- de energia e a duração da falta posta por policiais militares de abastecimento de luz. que trabalham para a PrefeituO objetivo é que também sera nas horas vagas. ja ampliado o policiamento os"Um terço do contingente, tensivo nesses locais, para tanto da Guarda combater a senCivil, quanto da sação de inseguOperação Delerança e "dar mais gada, vamos pasconforto" para a Um terço do sar para o período população. "Mais contingente, noturno. Hoje, tode 50% dos critanto da Guarda do o contingente mes acontecem Civil, quanto da atua no período à n o i t e , e x a t aOperação diurno, mas o crimente o horário me acontece à Delegada, vamos em que a Operanoite, na grande ção Delegada e a passar para o maioria dos caGuarda Civil não período noturno. e s t ã o a t i v a s " , sos", afirmou o FERNANDO HADDAD prefeito. A declaafirmou Haddad. ração foi feita em Surpresa – A inentrevista divulgada pelo tele- formação surpreendeu o cojornal SPTV, da Rede Globo, on- mandante-geral da Polícia Mitem de manhã. "Mais de 50% litar, coronel Benedito Meira. dos crimes acontecem à noite, "Isso (indicadores criminais) exatamente o horário em que a não é problema da Prefeitura, Operação Delegada e a Guar- é problema do Estado", destada Civil não estão ativas", afir- cou. "É interessante, mas vai mou o prefeito. mostrar algo diferente do que Mapa – De acordo com Had- a Secretaria de Estado da Sedad, o modelo de operação se- gurança Pública já divulga?" rá testado ainda este ano. Ele Atualmente, os cerca de 3,9 também disse que a Prefeitura mil policiais da Operação Deleestá elaborando um "mapa do gada recebem um adicional da crime de São Paulo", para sa- Prefeitura para fiscalizar cameber onde é mais importante a lôs. Em 15 de março, município presença da força policial mu- e Estado devem assinar novo nicipal. O setor de comunica- convênio ampliando as atribuição da Prefeitura informou ções dos agentes. (Agências) Claudio Manculi/Estadão Conteúdo - 26/2/2013
Fernanda Ramos/Estadão Conteúdo
Por 15 minutos, moradores tocaram buzinas, sinos e cornetas, além de baterem palmas para lembrar as 239 vítimas do incêndio na boate.
'Barulhaço' lembra os 239 mortos em Santa Maria
N
o dia em que o incêndio na boate Kiss completou um mês, moradores de Santa Maria (RS) fizeram uma manifestação barulhenta na manhã de ontem para lembrar as vítimas da tragédia que matou 239 pessoas. Às 8h, começou o chamado "barulhaço", com sinos, buzinas, palmas e cornetas. A homenagem, que estava programada para ser de um minuto, durou cerca de 15. Centenas de pessoas se reuniram frente à boate e em uma praça para prestar homenagem as vítimas. Isolda Branco, tia de um sobrevivente, estava em frente à Kiss. "A cidade parou", disse. Para ela, Santa Maria ainda está de luto "e
deverá continuar assim por muito tempo". Leo Becker, vice-presidente da associação de pais das vítimas, contou que o grupo preferiu evitar o local da tragédia e se reuniu na praça Saldanha Marinho. "Foi um momento de muita emoção, choramos, oramos, agradecemos a solidariedade da população que temos recebido de todas as partes." Cianeto – A Polícia Civil já tem a indicação de que as vítimas do incêndio morreram de asfixia por cianeto, liberado pela queima da espuma que revestia o teto da casa noturna. De acordo com Marcelo Arigony, delegado responsável pelo caso, a investigação do Instituto Geral de
Perícias aponta para a presença dos efeitos do composto químico nos corpos de vítimas analisados. Após o lançamento de um sinalizador por um dos integrantes da banda Gurizada Fandangueira, a espuma que revestia o teto do local começou a pegar fogo. Com a combustão, o material passou a liberar um gás que continha cianeto, um composto químico altamente tóxico. Arigony ressaltou, porém, que ainda aguarda o laudo oficial dos peritos para confirmar a causa das mortes. Segundo ele, a conclusão do IGP é a mesma da investigação policial. Argentina – Ontem, um grupo de mães argentinas
chegou a Santa Maria para prestar solidariedade a familiares e amigos das vítimas. Há oito anos, elas viveram o mesmo drama: um incêndio na boate Republica Cromagnon, em Buenos Aires, que matou 194 pessoas. O grupo representa a associação "Familias por la Vida", uma das cinco que reúne parentes das vítimas que lutaram por justiça após a tragédia de Cromagnon. Os atos de protesto que levaram multidões às ruas culminaram no impeachment no prefeito Aníbal Ibarra, em 2006. O dono da discoteca e dois funcionários responsáveis pela fiscalização dos estabelecimentos foram condenados a 18 e dois anos de prisão. (Agências)
Fernando Haddad: iluminação para combater sensação de insegurança. Fotos: Divulgação
Metrô: a cada estação, uma obra de arte. Mariana Missiaggia
Q
uem admira as obras de arte espalhadas pelas estações de metrô de São Paulo poderá gostar ainda mais do que vê ao consultar o roteiro com a lista completa de todos os trabalhos expostos em pontos de embarque e desembarque. Além da versão impressa – distribuída gratuitamente – o guia também está disponível na internet. A Estação Sé, inaugurada há 34 anos, foi a primeira a receber peças artísticas, desde a sua abertura ao público. E foi esse o ponto de partida para transformar as estações do sistema em galerias de arte subterrâneas e aproximar o cidadão dessas manifestações culturais. As esculturas de Alfredo Ceschiatti e Marcelo Nitsche, e os murais de Renina Katz, Cláudio Tozzi e Mário Gruber, foram as primeiras obras que os passageiros puderam contemplar. Nascia, assim, o projeto Arte no Metrô.
O grande interesse dos artistas fez com que a companhia, em 1990, formasse a Comissão Consultiva de Arte, composta por representantes da Pinacoteca do Estado, do MASP, do MAM, do IAB (Instituto dos Arquitetos do Brasil) e da ABPA (Associação Paulista de Belas Artes), além de integrantes das áreas de marketing e arquitetura do sistema metropolitano. Seleção – Desde então, essa comissão é a responsável pelo processo de seleção e escolha do acervo de arte contemporânea instalado no espaço público do metrô de São Paulo. Além de permitir aos usuários o contato com obras que geralmente são encontradas apenas em museus e galerias, a iniciativa também transmitiu mensagens educativas, estimulando o respeito e a noção de conservação dos espaços coletivos. Entre painéis, murais, pinturas sobre tela, instalações e esculturas, atualmente há 91 obras de arte espalhadas em 37 das 64 estações pau-
Obra de Wesley Duke Lee na estação Trianon-Masp, Linha Verde.
Escultura Voo de Xangô, na Jardim São Paulo/Ayrton Senna.
Sumaré: rostos de anônimos no painel de Alex Flemming.
Painel do artista Waldemar Zaidler, exposto na estação Sé.
listanas. Os exemplares listam obras assinadas por alguns dos mais conhecidos artistas plásticos brasileiros, como Aldemir Martins, Tomie Ohtake, Antonio Peticov e Denise Milan, entre outros. Intitulado Arte no Metrô, o guia conta toda a história do metrô, do projeto artístico e
ção de cada trabalho. Assim, quem estiver no metrô e quiser, por exemplo, ver o fascinante mural do paraense Valdir Sarubbi, em tinta acrílica sobre tela e madeira, pode descer na estação Palmeiras/Barra Funda e procurar pela obra. Essa é apenas uma das atrações.
cita as primeiras viagens realizadas pelo transporte em São Paulo – em 1972, entre as estações Jabaquara e Saúde. A obra traz a reprodução e a ficha completa das obras de arte, contendo o nome do autor, título, gênero, técnica, dimensões, ano e também a exata localiza-
Atualmente, o guia de bolso já se encontra esgotado e uma nova edição deve chegar em breve nas estações. Mas quem não quiser esperar a próxima edição pode pesquisar pelo livro digital no site do metrô: http://www.metro.sp.gov.br/cultura-lazer/arte-metro/livro-digital.aspx.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
19
Dança
d
A Cia. Corpos Nômades exibe o espetáculo Uma Sinfonia Entre a Medula Óssea e o Piscar dos Olhos, inspirado nos textos de Heiner Müller e nas sinfonias do compositor Gustav Mahler. Direção de João Andreazzi. O Lugar (sala sul). Rua Augusta, 325, Consolação, região central, tel.: 3237-3224, 70 lugares. Sábados, 21h, e domingos, 20h30. Censura 16 anos. R$ 10.
cultura
Caio Gallucci/Divulgação
Falando de continhos. Com Andrea del Fuego. Divulgação
Perigo! Dolly convida para dançar. Sérgio Roveri
O
musical Alô, Dolly, para o bem ou para o mal, ocupa um lugar de destaque nas memórias de Miguel Falabella, 56 anos, e Marília Pêra, 70. Foi a primeira peça que Falabella, aos nove anos de idade, assistiu na vida. Ao sair do teatro João Caetano, no Rio, em 1966, onde o musical era apresentado com Bibi Ferreira e o tenor Paulo Fortes no elenco, ele disse à avó, que o acompanhava: "É isso que quero fazer na vida". No caso de Marília, a memória é um pouco mais amarga: depois
de trabalhar como bailarina por dois anos no musical anterior de Bibi, My Fair Lady, aos 22 anos ela se candidatou a um papel de atriz nos testes de Alô, Dolly, convicta de que seria aprovada. Não foi. Quarenta e seis anos depois, o musical volta a cruzar os caminhos de Falabella e Marília Pêra, agora famosos e consagrados. Eles são os astros da nova versão de Alô, Dolly, que entra em cartaz no sábado (2) no Teatro Bradesco, no Bourbon Shopping. É a primeira vez que a dupla atua junta no palco. Além de traduzir e dirigir o espetáculo, Falabella vive em cena o caipirão Horácio
Vandergelder, um homem rico, mal-humorado e de gestos toscos que, vindo de um interior que tanto pode ser o de São Paulo quanto o de Minas, chega à cidade grande disposto a encontrar uma esposa. Sem contatos na capital, recorre aos serviços de uma viúva casamenteira profissional, Dolly Levi, papel de Marília Pêra. "Nunca me interessou fazer um musical igualzinho ao americano", diz Falabella. "Na versão original, que estreou na Broadway em 1964, Horácio vem da cidade de Yonkers, no estado de Nova York. Eu fiz dele um caipira brasileiro, mais perto de nossa realidade, com todas as condições de ser entendido e amado pelo público daqui". A história do musical se passa no fim do século XIX e toda sua ação decorre da atitude determinada de Dolly Levi, que efetivamente se empenha em arrumar uma mulher para Horácio desde que esta mulher seja... ela mesma. Mas ela não joga assim tão às claras. Ao longo da trama, Dolly realmente apresenta Horácio a outras mulheres, mas promove uma série de armações para que os encontros nunca atinjam um final satisfatório. "Eu acharia muito arriscado fazer este musical sem o Falabella por perto", diz Marília. "Como já estamos juntos na televisão, no seriado Pé na Cova, desenvolvemos uma intimidade que se revelou essencial para o palco. Trabalhamos juntos sete dias por semana". Tal intimidade, vale dizer, não vem de hoje. Assim que concluiu o curso de teatro no Tablado, no Rio, Falabella, aos 18 anos, convidou Marília Pêra para dirigilo numa montagem de O Menino e
o Vento. Marília nunca havia dirigido antes, pensou em recusar mas, diante da insistência de Falabella, que alegava que eles poderiam aprender juntos, acabou aceitando - dando início a uma bem-sucedida carreira de diretora que atingiria seu ponto alto com a peça O Mistério de Irma Vap, em 1986. "Mas decidi que não irei mais dirigir", revelou. "Não tenho voz ativa como diretora, os atores não me obedecem. Agora eu quero ser
Fotos: Pa
ula Kossa
conduzida, quero obedecer". Depois da temporada de Alô, Dolly, Falabella pretende dirigir mais dois musicais, ambos americanos: Annie, que ele viu recentemente em Nova York, e A Madrinha Endiabrada. "Eu queria montar um musical nacional, mas ninguém patrocina", diz. "Já tenho um pronto, Memórias de um Gigolô, baseado no romance de Marcos Rey, que faz uma grande homenagem à cidade de São Paulo, mas não encontro interessados em produzir. Nosso comportamento de povo colonizado ainda é tão grande que fica muito fácil conseguir patrocínio para musicais americanos. No caso de brasileiros, ninguém quer saber".
ltz/Divul
gação
Sábado (2) é dia de conversar sobre minicontos na Biblioteca de São Paulo. O bate-papo será com a escritora Andrea del Fuego (foto), autora do romance Os Malaquias, e integra o projeto Autores e Ideias. O evento, idealizado pela jornalista Mona Dorf, tem o objetivo de promover o contato do público com os diversos gêneros literários, por meio de bate-papos com os autores. Os encontros seguem até setembro. Para saber sobre o tema e convidados acesse http://www.autoreseideias. wordpress.com.
Alô, Dolly: clássico da Broadway, recriado para atmosfera tropical. No centro das cenas, a veterana Marília Pêra e Miguel Falabella, que também fez a adaptação do texto.
Biblioteca de São Paulo. Parque da Juventude. Avenida Cruzeiro do Sul, 2630 (Estação Carandiru). Tel.: 2089-0800. Sábado (2), 11h. Grátis. Divulgação
Alô, Dolly. Estreia sábado (2). Teatro Bradesco. Rua Turiassu, 2100, terceiro piso do Bourbon Shopping. Tel.: 3670-4100. Quinta, 21h. Sexta, 21h30. Sábado, 18h e 21h30. Domingo, 18h. R$ 20 a R$ 200.
Los hermanos, simpáticos. Clichês à parte.
Peixes e frutos do mar no cardápio da quaresma cebola, pimentões e azeitonas; vieiras com risoto de aspargos; pescada fatiada com legumes grelhados e ervas ou salmão ao molho de manga e manjericão com risoto ao limão siciliano. Todos os peixes e frutos do mar são grelhados na brasa, o que torna o sabor único e delicioso, bem diferente do preparo na panela ou chapa. "Uso essa tecnologia aqui (Dinho's Steak House, no Itaim) e na matriz, na alameda Santos, onde servimos peixes grelhados à la carte", conta Paulo Zegaib - filho de Fuad Zegaib, o fundador do tradicional restaurante paulistano. A Steak House abriu as portas em outubro do ano passado, ocupando o endereço no qual antes funcionava o Mabella & Ton Ton, também conduzido por Paulo. Para quem não pratica o jejum, ou para comer depois da Páscoa, o Dinho's sugere carnes como skirt beef, suculento corte retirado do dianteiro do animal. No menu
e salmão grelhado à Vasco da Gama, no molho de açafrão com pimenta e purê de batatas (R$ 77). E ainda novidades como pescada grelhada ao Vinho do Porto (R$ 42) e moqueca de peixe com pirão e arroz (R$ 48). Para sobremesa, a sugestão é de doces portugueses como toucinho do céu.
Dinho's Steak House. Rua Jerônimo da Veiga, 153. Itaim Bibi. Tel.: 3079-1049. www.dinhos.com.br Pescada fatiada (acima) e Peixe à Oriental (detalhe): sabor e leveza. há ainda carnes Brangus – prime rib e T-bone – e o bife em tira, além do Leitão do Paulão, assado de um dia para o outro, servido com tutu de feijão, couve e arroz. É servido aos sábados, como prato do dia, e, durante a semana, sob encomenda. Na hora de adoçar a noite, há sobremesas como crepe de doce de leite e Nutela, torta de limão,
com preços entre R$ 12 e R$ 17. No Trindade, o cardápio da quaresma inclui peixe à oriental, grelhado com molho de alcaparras, cogumelos, amendoim e legumes (R$ 76); pargo à Nazaré, servido ao molho curry, manjericão e vinho branco, arroz e brócolis (R$ 76)
Trindade Itaim. Rua Amauri, 328. Itaim Bibi. Tel.: 3079-4819. www.trindaderestaurante.com.br
Mauro Holanda/Divulgação
T
alvez não seja propriamente um sacrifício ficar sem comer carne vermelha na quaresma período de 40 dias que começou depois do carnaval e vai até o domingo de Páscoa. Com a boa oferta de peixes nos restaurantes da Cidade, pode-se fazer uma refeição interessante apenas comendo vegetais e frutos do mar. O Dinho's serve, até o dia 30, em sua casa do Itaim, o Festival de Peixes Grelhados na Quaresma. Disponível apenas no jantar a R$ 79 por pessoa, inclui couvert, entrada, prato principal e uma taça de vinho branco. Para começar, chega à mesa o couvert composto de pães variados, manteiga, patês (experimente as pastas de fígado e de bacalhau). Na entrada, escolha entre salada mista, Juliana ou ceasar. Para prato principal, há lula com fetuccine ao perfume de camarões; camarão com risoto à grega; bacalhau com batatas,
Divulgação
Lúcia Helena de Camargo
O jornalista Ariel Palacios decidiu mergulhar na história dos nossos vizinhos argentinos e contá-la no recém-lançado Os Argentinos, publicado pela Editora Contexto (Coleção Povos & Civilizações, 368 páginas, 49,90). Além de tratar do panorama político, econômico e social do país, a obra pretende desmistificar alguns clichês existentes sobre a Argentina. Dividida em 14 capítulos, o livro conta, por exemplo, que o maior rival dos argentinos no futebol é a Inglaterra. "Nesse contexto, quando o Brasil enfrenta a Inglaterra, os argentinos sempre torcem a favor do Brasil", diz o autor. "A ideia era fazer um livro que ajudasse a acabar com os clichês dos brasileiros em relação ao país vizinho e que abordasse os mais diversos aspectos da sociedade argentina."
DIÁRIO DO COMÉRCIO
20 www.dcomercio.com.br
quinta-feira, 28 de fevereiro de 2013
Biblioteca primitiva Escultura da artista francesa Stéphane Thidet que remete à escrita em pedra e ao conhecimento de civilizações antigas. A estante, de mais de dois metros de altura, foi preenchida com blocos de pedra. www.stephanethidet.com
Mosaicos em 3D Bonecas e outros objetos feitos com a técnica de mosaico pela italiana Sicis. www.sicis.it
Perspectiva distorcida Os móveis criados pela designer Ida Kristiansen com formas geométricas bem diferentes das tradicionais dão a sensação de um ambiente desalinhado. http://cargocollective.com/idakristiansen/
M ÚSICA T ECNOLOGIA
Pirataria em queda
O Google Glass versus smartphones O cofundador do Google Sergey Brin afirmou ontem que acredita que o Google Glass – modelo de óculos inteligentes que a companhia deve lançar no mercado no fim de 2013 –, poderá combater o hábito "antissocial e castrador" que as pessoas têm de verificar compulsivamente seus smartphones. Segundo o site da revista Wired, ele fez a afirmação durante uma palestra surpresa no evento TED em Long Beach, na Califórnia. Ele afirmou também que o Glass é a realização de um sonho, o de
fazer com as pessoas tenha acesso às informações sem precisar fazer pesquisas. "Minha visão, quando começamos o Google, há 15 anos, era que um dia você não teria que fazer uma pesquisa – a informação só iria vir até você quando você precisasse. Este é o primeiro modelo que pode entregar essa visão", afirmou. Brin não deu nenhum novo detalhe sobre as características do Google Glass, mas confirmou que o produto deve começar a ser vendido nos EUA a tempo para o Natal deste ano por cerca de US$ 1,5 mil.
compartilhamento de músicas em arquivos digitais de forma ilegal caiu significantemente em 2012, informou ontem a empresa norte-americana especializada em informações de mercado NPD Group. De acordo com a empresa, o número de pessoas que compartilharam arquivos de música entre si no último ano caiu 26% em relação ao ano de 2011. Já o volume de downloads ilegais caiu 17% entre 2011 e 2012. Segundo o instituto, o compartilhamento de
músicas ilegais via mídias físicas, como CDs gravados por amigos, teve uma queda ainda mais drástica durante o mesmo período: 44%. O relatório da companhia, que analisou o mercado norteamericano, aponta que, devido à variedade de sites nos quais é possível ouvir as músicas gratuitamente, o interesse em fazer download de músicas ou de compartilhar arquivos pela internet diminuiu. Além de reduzir a pirataria, a oferta de músicas online também incentiva os usuários a comprarem os arquivos. "Pa-
ra a indústria da música, que há mais de uma década luta contra a pirataria digital, o último ano foi um progresso. Muitos dos que ainda usam serviços ilegais relatam experiências ruins por causa de vírus e spywares", afirmou ontem, ao divulgar o relatório, o vice-presidente de análise do NPD, Russ Crupnick. Entre os serviços de streaming de música – em que é possível ouvir gravações e álbuns gratuitamente –, os mais populares da internet são Spotify, Rdio, Rhapsody, Google Play Music e Grooveshark.
L OTERIAS
O multimilionário norteamericano Dennis Tito, 72, primeiro turista espacial da história, disse ontem que lançará uma missão tripulada a Marte em 2018, com ajuda de contribuições de particulares. A missão deve durar 501 dias (tempo de ida e volta), com um sobrevoo do planeta vermelho a menos de 160 quilômetros de altitude. Em 2018, um alinhamento planetário que ocorre a cada cinco anos colocará Marte e Terra mais próximos. C ELEBRIDADES
Blake Fielder, arrependido.
L http://bit.ly/WhUwlk
Próxima parada: Marte 2018.
Bogdan Cristel/Reuters
A CESSÓRIOS
Estojo de couro em formato de coração, para os românticos.
E SPAÇO
CATIVEIRO - Olho de um leão sedado para transporte. Ontem, um leão e dois ursos foram resgatados de uma propriedade em Bucareste e levados para um zoológico. Na Romênia, a posse desses animais é ilegal.
Blake Fielder-Civil, o exmarido de Amy Winehouse, se disse "arrependido" por ter motivado a perigosa relação entre a cantora e as drogas, informou ontem a imprensa britânica. O ex de Amy, encontrada morta em julho de 2011 em sua casa em Londres, com apenas 27 anos, assumiu a responsabilidade pelo vício da cantora com as drogas. Blake também revelou que a dependência de Amy se agravou após o divórcio de ambos, em 2009, mas alegou que o tempo que os dois consumiram drogas juntos foi curto, pois ele era constantemente preso por roubos de armas de fogo.
R OBÓTICA Concurso 1327 da LOTOMANIA
Concurso 873 da LOTOFÁCIL
02
04
08
19
20
02
03
06
07
08
21
23
27
42
47
09
11
12
13
14
53
54
56
57
59
15
17
18
22
25
68
76
95
96
99
Arnd Wiegmann/Reuters
Michael Bahlo/EFE
TEMPOS MODERNOS
Concurso 1472 da MEGA-SENA 12
18
23
25
45
Concurso 3130 da QUINA 07
30
44
45
57
50
Roboy (ao centro) e PR2 (à direita): desenvolvidos em universidades europeias, os robôs têm sistemas de tendões para reproduzir movimentos humanos. Um passo para tornar realidade a máquina alimentadora idealizada por Charlie Chaplin (à esquerda).
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
21
RELATÓRIO DA ADMINISTRAÇÃO BRADESCO SEGUROS S.A. E SUAS CONTROLADAS Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis Individuais e Consolidadas da Bradesco Seguros S.A., relativas ao exercício findo em 31 de dezembro de 2012, preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados – SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados – CNSP e Agência Nacional de Saúde Suplementar – ANS, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. Desempenho do Grupo Bradesco Seguros nas Operações de Seguros, Previdência Complementar Aberta e Capitalização No exercício, o Lucro Líquido atingiu o montante de R$ 3,375 bilhões (R$ 3,046 bilhões em 2011). O faturamento com prêmios de seguros, contribuição de previdência e receita de capitalização, no final do exercício, alcançou R$ 44,308 bilhões, crescimento de 17,73% em relação ao montante auferido em 2011.
Em indenizações, benefícios pagos e resgates atingiu o montante de R$ 26,394 bilhões, 13,91% a mais que o registrado em 2011.
No segmento de Seguros, em pensões previdenciárias, indenizações por morte, acidentes, perdas com veículos, perdas em residências, consultas, exames, cirurgias e internações médicas, o Grupo pagou aos seus segurados R$ 105,155 milhões, por dia útil, durante o exercício de 2012. Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos Os acionistas da Bradesco Seguros, em cada exercício, terão direito a receber, a título de dividendos, o mínimo obrigatório de 25% do lucro líquido. O saldo do lucro líquido, verificado após as distribuições previstas no Estatuto Social, terá a destinação proposta pela Diretoria e deliberada pela Assembleia Geral, podendo ser destinado 100% à Reserva de Lucros – Estatutária, visando à manutenção de margem operacional compatível com o desenvolvimento das operações ativas da Sociedade, até atingir o limite de 95% do valor do capital social integralizado. Investimentos Os investimentos em Títulos de Renda Fixa e Variável, Ações de Coligadas e Outros Investimentos Permanentes alcançaram, ao final do exercício, o montante de R$ 140,887 bilhões (R$ 114,499 bilhões em dezembro de 2011). Os Ativos financeiros estão classificados nas categorias “Disponível para Venda”, “Valor Justo por meio do Resultado” e “Mantidos até o Vencimento”, em atendimento à Circular SUSEP no 430, de 5 de março de 2012. De acordo com o disposto nessa mesma Circular, a Bradesco Seguros S.A. declara por si e por suas empresas controladas possuírem a capacidade financeira e intenção de manter até o vencimento os títulos classificados na categoria “títulos mantidos até o vencimento”. Provisões Técnicas O valor contabilizado das Provisões Técnicas, ao final do exercício, era de R$ 124,217 bilhões (R$ 103,653 bilhões em dezembro de 2011), com a seguinte composição: Provisões Técnicas de Seguros ......................................................................................................................... R$ 15,156 bilhões Provisões Técnicas de Previdência Complementar Aberta e VGBL .................................................................. R$ 103,612 bilhões Provisões Técnicas de Capitalização................................................................................................................. R$ 5,449 bilhões Os Ativos financeiros garantidores das Provisões Técnicas atingiram, em 31 de dezembro, o montante de R$ 123,055 bilhões (R$ 102,770 bilhões em dezembro de 2011).
Empresas Controladas e Coligadas Em 31 de dezembro, o Grupo Bradesco Seguros, nos segmentos de Seguro, Previdência Complementar Aberta e Capitalização, era composto pelas seguintes sociedades: Bradesco Seguros S.A., Bradesco Auto/RE Companhia de Seguros, Bradesco Saúde S.A., Atlântica Companhia de Seguros, Bradesco Vida e Previdência S.A., BMC Previdência Privada S.A., Bradesco Capitalização S.A., Mediservice - Administradora de Planos de Saúde S.A., Odontoprev S.A. e Bradesco Argentina de Seguros S.A.. O Grupo Bradesco Seguros, por meio da Bradesco Saúde S.A., detém 43,50% do capital da Odontoprev S.A.. Evento Societário Em Assembleia Geral Extraordinária realizada em 4 de maio de 2012, foi deliberado o aumento de capital da Bradesco Seguros S.A. no montante de R$ 300 milhões, em espécie, com a emissão de 15.567 novas ações ordinárias, nominativas-escriturais, sem valor nominal. Este ato encontra-se em fase de aprovação pela SUSEP. Adequação de Capital No que se refere aos requerimentos de capital, o Grupo está em compliance com o disposto nas Resoluções nos 222/10, 227/10 e 228/10, do Conselho Nacional de Seguros Privados, e com o disposto na Resolução Normativa no 246/11, da Agência Nacional de Saúde. Marketing, Cultura e Esporte O Grupo, por meio do Circuito Cultural Bradesco Seguros, dentre suas diversas manifestações culturais, patrocinou importantes peças teatrais, exposições e espetáculos de dança e de música. Em ações ligadas à longevidade, qualidade de vida e bem-estar, esteve presente como patrocinador de diversos eventos, destacando-se: • Corrida e Caminhada Contra o Câncer de Mama - realizada na cidade do Rio de Janeiro; • Circuito da Longevidade - foram realizadas etapas nas cidades de Marília, São José do Rio Preto, Campinas, Bauru, São José dos Campos, Sorocaba, Ribeirão Preto, Belo Horizonte, Salvador, Brasília, São Paulo, Porto Alegre, Curitiba e Rio de Janeiro, totalizando 14 cidades; e • VII Fórum da Longevidade - evento realizado na cidade de São Paulo, cujo tema foi “Economia da Longevidade” e contou com a participação das atrizes Jane Fonda e Bibi Ferreira. Premiações A Bradesco Seguros foi destaque na 9a edição do Prêmio Segurador Brasil, promovida pela Editora Brasil Notícias, nas categorias “Melhor Desempenho Global em Seguros” e “Melhor Desempenho” nas modalidades “Auto”, “Empresarial”, “Responsabilidades” e “Crédito”. Pelo segundo ano consecutivo, a Bradesco Seguros foi apontada como a melhor e maior companhia em seguros da América Latina, no ranking “Top 100 Insurers”, da revista Latin Trade, prestigiado levantamento que mede a qualidade e a eficiência de empresas do setor. A Bradesco Seguros liderou, pela sexta vez consecutiva, o ranking de seguradoras no Brasil, segundo a recém-lançada edição 2012 do anuário Valor 1000. Outro destaque em anuários ocorreu em “As melhores da Dinheiro”, promovido pela revista IstoÉ Dinheiro. O anuário premiou a Bradesco Seguros pela liderança do ranking na categoria “Seguros”, pela quinta vez consecutiva, com ênfase nos indicadores “Recursos Humanos” e “Governança Corporativa”. Seguros Populares e Microsseguros Líder do mercado brasileiro de seguros e pioneiro no lançamento de produtos inovadores e adequados ao perfil dos diversos segmentos de consumo e classes de renda, o Grupo Bradesco Seguros vem atuando, desde 2004, com o produto Vida Segura Bradesco. A partir de 2010, foram lançados produtos de microsseguros, direcionados às necessidades das classes sociais com menor poder aquisitivo. Os dois principais produtos foram: Primeira Proteção Bradesco, experiência iniciada nas comunidades de Heliópolis (SP) e Rocinha (RJ), e o Bradesco Bilhete Residencial Estou Seguro, sendo que este último foi desenvolvido exclusivamente para o atendimento à comunidade Santa Marta (RJ), incluindo uma cartilha explicando em linguagem simples as coberturas e principais aspectos. O Grupo, dada sua extensa capilaridade, possui pelo menos uma família segurada em cada município brasileiro. O produto Primeira Proteção Bradesco comercializou, desde 2010, 1,9 milhão de contratos de seguros, o que representa 27% da carteira de seguros individuais da Bradesco Vida e Previdência. O microsseguros teve a sua regulamentação publicada em 2012. Diante do sucesso dos produtos Primeira Proteção Bradesco e Bilhete Residencial Estou Seguro e em conformidade com a nova legislação, foi criado o primeiro produto real de microsseguros, protocolado em outubro de 2012 pela Superintendência de Seguros Privados - SUSEP. A comercialização será iniciada em 2013. Foi iniciada, de forma pioneira, a oferta de seguros por meio de correspondentes bancários, inicialmente pelo Estado de Pernambuco. A iniciativa foi expandida para os Estados do Paraná, Minas Gerais, Bahia, Maranhão, Amazonas e Ceará. De forma simplificada,
o cliente contrata o seguro enquanto realiza compras ou utiliza serviços do correspondente bancário. O Grupo encerrou 2012 com 181 pontos de venda, entre eles, farmácias, padarias e comércio em geral, totalizando 12 mil contratações de seguros. Em 2012, foram lançados produtos que atendem necessidades básicas, como, por exemplo, o produto Primeira Proteção Veicular, que oferece Assistência Dia e Noite com serviços de reboque em caso de pane, acidente e incêndio, chaveiro, socorro mecânico para pane seca, entre outros, e o produto Bradesco Dental Ideal, comercializado desde 2010, que oferece diversas coberturas para seus beneficiários, entre elas, o atendimento de urgência e emergência. Responsabilidade Socioambiental O Grupo Bradesco Seguros trabalha para intensificar a conscientização sobre as questões ambientais, sociais e de governança, bem como na criação de soluções sustentáveis capazes de reduzir riscos. Destacam-se: • Adesão aos Princípios para Sustentabilidade em Seguros, da UNEP FI, Programa das Nações Unidas para o Meio Ambiente. Os princípios são uma estrutura para o mercado de seguros tratar de riscos, criar soluções inovadoras, melhorar o desempenho nos negócios e contribuir para a sustentabilidade ambiental, social e econômica; • Movimento “Conviva” – ações que incentivam a convivência harmoniosa entre motoristas, ciclistas e pedestres. Dentre as ações do “Conviva”, destacam-se a edição de São Paulo, a primeira etapa do Rio de Janeiro do World Bike Tour e a expansão da CicloFaixa de Lazer São Paulo, totalizando agora 119,7 km; • Projeto Integração Empresa-Escola – criado em 2004, atua em conjunto com a Fundação Bradesco, promovendo ações complementares à educação que contribuem para a integração social, formação da cidadania e promoção de qualidade de vida, por meio do incentivo e desenvolvimento de atividades esportivas e culturais; • Programa Auto Reciclagem – projeto pioneiro consiste no reaproveitamento de sucatas e peças substituídas de veículos danificados em acidentes, sendo recolhido, desde o seu lançamento em 2009, cinco mil toneladas; • Por meio da Bradesco Capitalização são oferecidos títulos com foco socioambiental em áreas como ecologia, educação e saúde. Parte dos recursos captados com esses produtos beneficia projetos sociais e ambientais, além de permitir a formação de uma reserva financeira para os clientes; • O Programa Porteiro Amigo do Idoso capacitou, desde seu lançamento em 2010, 633 profissionais que agora dispõem de melhores condições para lidar com os idosos. Em março de 2012, o Programa foi expandido para a cidade de São Paulo, no bairro Higienópolis; • Oficina TemQuemQueira – utiliza como matéria-prima para seus produtos o lixo gerado pela realização de eventos, aproveitando sobras como lonas, banners etc., promovendo a reinserção dos moradores da comunidade ao mercado de trabalho; e • Nos sites do Grupo foi lançado o serviço digital Bradesco Seguros LIBRAS, uma ferramenta de acessibilidade, inédita no Brasil, que permite a tradução do português para a Língua Brasileira de Sinais (LIBRAS). Recursos Humanos Desde 2004, por meio do UniverSeg – Universo do Conhecimento do Seguro, o Grupo Bradesco Seguros desenvolve ações de conhecimento e capacitação para seus funcionários, corretores e parceiros, visando ao desenvolvimento profissional e pessoal para atuação em um mercado cada vez mais competitivo. Oferece cursos internos e externos, MBA, pós-graduação, idiomas e palestras, registrando no exercício de 2012, 142.056 participações, sendo 110.696 presenciais e 31.360 on-line. Por meio do site UniverSeg para os corretores e página na Intranet para os funcionários, é disponibilizado acesso aos cursos online, artigos, entrevistas, dicas de autodesenvolvimento, de filmes e livros, visando desenvolver competências essenciais, como relacionamento interpessoal, trabalho em equipe, liderança, comunicação e negociação. Para o desenvolvimento de líderes, prosseguiu com o PDL – Programa de Desenvolvimento de Líderes, possibilitando um ambiente de aprendizagem compartilhada entre os participantes e acelerando o desenvolvimento individual e coletivo. Praticando a Gestão do Conhecimento de forma democrática, rápida, eficiente e contribuindo para a construção de uma visão compartilhada com foco na estratégia do negócio, o UniverSeg deu continuidade ao Programa Saber para Crescer com palestras que abordaram o negócio, qualidade de vida, saúde, meio ambiente, liderança e educação financeira, assim como a Maratona do Conhecimento que visa estimular o hábito da leitura, além de contribuir para o autodesenvolvimento profissional e pessoal. Rating A agência de classificação de risco Fitch Ratings reafirmou, em novembro de 2012, os ratings em escala nacional AAA (bra) e internacional A-, ambos com perspectiva estável. Esta classificação é reflexo da força financeira e do forte suporte do Controlador do Grupo Bradesco Seguros, o Banco Bradesco S.A.. A agência de classificação de risco Standard & Poor’s, em novembro de 2011, manteve o rating Nacional brAAA/Estável. Destacouse o sólido padrão de proteção financeira e patrimonial que a empresa garante a seus clientes. Riscos: operacional, crédito, mercado, subscrição e liquidez O Grupo Bradesco Seguros, em linha com os modelos adotados nos mercados nacional e internacional e em atendimento à legislação vigente, estruturou uma área independente de Estudos Atuariais e Gestão de Riscos que atende às melhores práticas de Governança Corporativa. Estão inseridas, nesse contexto, as disseminações da cultura de gestão de riscos operacionais em vários níveis, a divulgação de Políticas Corporativas, Normas Internas e Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição aos riscos. O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com a atribuição de aprovar estratégias, definir diretrizes, normas e procedimentos, bem como homologar os assuntos relevantes relacionados à Gestão de Riscos, visando ao processo de mitigação dos eventos de perdas de acordo com a especificidade de cada risco. O Grupo Bradesco Seguros mantém níveis de capital de acordo com os requerimentos regulatórios. Nos termos da legislação vigente, o capital mínimo requerido para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional para cobertura dos riscos de subscrição, de crédito, de mercado e operacional. Até que o CNSP regule o capital adicional pertinente a todos os riscos previstos na legislação, o capital mínimo requerido deverá ser o maior valor entre a soma do capital base com o capital adicional e a margem de solvência, calculada por meio de resolução específica. Governança Corporativa Com o objetivo de estar em linha com as melhores práticas de governança corporativa, agindo com equidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente o aperfeiçoamento do seu sistema de gestão institucional. Para isso, possui Comitês que dão suporte ao Órgão da Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos. O Grupo conta também com área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como com Códigos de Conduta Ética, disponibilizados a todos os públicos com os quais se relaciona, resultado do compromisso constante em promover e definir com clareza as responsabilidades e a postura que devem pautar a atuação dos profissionais que integram as empresas do Grupo. Destaca-se o ELC – Entity Level Controls, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance No exercício de 2012, com base na política corporativa definida e visando atender às determinações legais sobre o tema, a Bradesco Seguros prosseguiu com a avaliação e o aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Os processos são continuamente reavaliados, e os testes de aderência, para aferir a efetividade dos controles existentes, regularmente aplicados, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, aspectos de negócios e tecnologia. Os trabalhos de controles internos são desenvolvidos em conjunto com as diversas áreas gestoras de serviços, produtos e processos, cujos testes de aderência são aplicados com a periodicidade requerida, sendo os resultados reportados periodicamente ao Comitê de Controles Internos e Compliance e, sob demanda, ao Comitê de Auditoria da Organização Bradesco. Quanto à Lei Sarbanes-Oxley, o Grupo é certificado anualmente pela Auditoria Independente, que ratifica a efetividade, eficácia e suficiência dos controles que suportam as Demonstrações Contábeis, resultando na difusão da importância da cultura de controle. Para obtenção e manutenção de conformidade às leis e aos regulamentos, o Grupo Bradesco Seguros verifica, diariamente, a publicação de novos normativos pelos Órgãos reguladores, informa as áreas afetadas e acompanha a implementação tempestiva das ações necessárias, de forma a garantir que as práticas operacionais estejam em conformidade. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Bradesco Seguros possui o compromisso permanente de prevenir e combater sistematicamente a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção. Atua constantemente para assegurar a conformidade às leis e normas, editadas pelos Órgãos competentes, relativas aos temas e no relacionamento diferenciado com os clientes enquadrados na condição de Pessoas Politicamente Expostas, cooperando assim com os esforços das autoridades governamentais de controle. Diante desse compromisso, em 2012 ocorreu a consolidação e o aperfeiçoamento das ferramentas de trabalho, dos controles e dos sistemas utilizados, que são permanentemente reavaliados e dão suporte ao processo de detecção e comunicação das operações/ ocorrências (automáticas e suspeitas) ao Conselho de Controle de Atividades Financeiras – COAF. Em conformidade com a Lei no 12.683, de 09.07.2012, que visa tornar mais eficiente a persecução penal dos crimes de lavagem de dinheiro e a publicação de novas regras pela SUSEP através da Circular no 445, de 02.07.2012, realizou-se uma revisão nos normativos internos, materiais de apoio e procedimentos. O assunto também foi enfatizado nos programas de treinamento, objetivando a conscientização e capacitação constante do quadro de colaboradores. Prevenção à Fraude A Bradesco Seguros, em consonância com a regulamentação vigente no que diz respeito à Prevenção à Fraude, mantém-se vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, regulatórios e reputacionais aos quais a empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Ao longo do exercício, priorizou a revisão e a publicação de materiais relativos ao assunto, com vistas a fomentar e estimular a tempestiva capacitação e o constante treinamento dos colaboradores da Companhia, aumentando a eficiência no combate à fraude. Plano e Gestão de Continuidade de Negócios A Bradesco Seguros, com a finalidade de assegurar a continuidade de seus processos críticos/essenciais de negócios, principalmente aqueles voltados para relacionamento e atendimento aos clientes, possui Plano de Continuidade de Negócios – PCN, implementado e testado. O PCN é um conjunto de estratégias e planos de ação, que são ativados quando da ocorrência de um evento, independentemente de sua proporção, que interrompa a continuidade de suas operações. Segurança da Informação A informação é um dos elementos do negócio mais importante para o Grupo Bradesco Seguros. O zelo pela informação no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nesta linha, são realizados trabalhos de revisões periódicas nos Sistemas de Informação, assim como são analisadas normas e regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, o Grupo tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da administração de palestras, da disponibilização de curso e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos temas, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Ouvidoria Criada em 2003, como resultado da Política de Relacionamento com os Clientes, a Ouvidoria do Grupo Bradesco Seguros tem por principal atribuição atuar como representante dos clientes das Empresas do Grupo, reconhecendo seus direitos de forma transparente e eficiente, e traduzindo suas expectativas em informações para melhoria contínua dos processos, produtos e serviços. Nesse sentido, a Ouvidoria do Grupo Bradesco Seguros mantém um Sistema de Gestão da Qualidade, recebido da Fundação Vanzolini em 2011, por meio da certificação NBR ISO 9001:2008. Agradecimentos Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos segurados e corretores, o apoio recebido dos Órgãos reguladores e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, 25 de janeiro de 2013. Diretoria continua
DIÁRIO DO COMÉRCIO
22
quinta-feira, 28 de fevereiro de 2013
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
ATIVO Nota CIRCULANTE ............................................................................ Disponível .............................................................................. Caixa e bancos .................................................................... Equivalência de caixa .......................................................... Aplicações.............................................................................. 4 Créditos das operações com seguros e resseguros ......... Prêmios a receber ............................................................... 6 Operações com seguradoras .............................................. Operações com resseguradoras ......................................... Outros créditos operacionais .............................................. Ativos de resseguro - provisões técnicas .......................... 7 Títulos e créditos a receber.................................................. Títulos e créditos a receber ................................................. Créditos tributários e previdenciários .................................. 11 Outros créditos ................................................................... Outros valores e bens........................................................... Bens à venda ....................................................................... 10 Outros valores ..................................................................... Despesas antecipadas .......................................................... Custos de aquisição diferidos ............................................. 19d Seguros ................................................................................ ATIVO NÃO CIRCULANTE ....................................................... REALIZÁVEL A LONGO PRAZO.............................................. Aplicações.............................................................................. 4 Ativos de resseguro - provisões técnicas .......................... 7 Títulos e créditos a receber.................................................. Títulos e créditos a receber ................................................. Créditos tributários e previdenciários .................................. 11 Depósitos judiciais e fiscais ................................................. 9 Outros créditos a receber .................................................... Despesas antecipadas .......................................................... Custos de aquisição diferidos ............................................. 19d Seguros ................................................................................ Investimentos ........................................................................ Participações societárias - financeiras ................................ 12 Imóveis destinados à renda ................................................. 13 Outros investimentos .......................................................... Imobilizado............................................................................. 14 Imóveis de uso próprio ........................................................ Bens móveis ........................................................................ Imóbilizações em curso ....................................................... Outras imobilizações ........................................................... Intangível................................................................................ 15 Outros intangíveis................................................................. TOTAL DO ATIVO .....................................................................
2012 1.780.593 21.357 21.357 1.033.227 182 25 18 139 150.384 101.820 473.608 297.787 174.430 1.391 15 16.801.241 690.159 1.220 688.939 345 256.330 418.561 13.703 15.821.328 15.818.462 2.866 30.742 2.544 20.114 8.084 259.012 259.012 18.581.834
Controladora Consolidado 2011 2012 2011 1.630.270 96.655.289 87.015.931 16.083 137.473 263.327 16.083 119.729 140.534 17.744 122.793 998.204 92.176.250 82.934.871 349 1.840.002 1.663.607 34 1.808.011 1.604.602 16 18.543 25.035 299 13.448 33.970 121.800 224.991 210.778 97.811 804.430 594.954 395.879 689.383 681.921 242.866 275.689 249.733 151.479 334.108 303.039 1.534 79.586 129.149 14 57.709 44.208 52.086 43.480 14 5.623 728 130 74.948 71.719 650.103 550.546 650.103 550.546 11.953.704 54.673.225 35.946.716 733.679 51.623.573 33.452.399 - 46.936.580 30.000.328 296 70.663 66.222 733.383 4.059.272 3.369.573 418 321.943 4.294 276.157 1.503.687 1.291.359 455.853 2.199.177 2.059.359 955 34.465 14.561 2.072 793 554.986 15.483 554.986 15.483 11.088.066 1.774.632 1.563.713 11.085.200 1.195.490 1.044.999 572.899 513.033 2.866 6.243 5.681 31.945 213.506 159.771 2.546 55.390 47.725 22.799 71.700 61.208 43.525 7.336 6.600 42.891 43.502 100.014 1.061.514 770.833 100.014 1.061.514 770.833 13.583.974 151.328.514 122.962.647
PASSIVO CIRCULANTE ........................................................................... Contas a pagar....................................................................... Obrigações a pagar .............................................................. Impostos e encargos sociais a recolher .............................. Encargos trabalhistas .......................................................... Impostos e contribuições ..................................................... Outras contas a pagar ......................................................... Débitos de operações com seguros e resseguros ............ Prêmios a restituir ................................................................ Operações com seguradoras .............................................. Operações com resseguradoras ......................................... Corretores de seguros e resseguros ................................... Outros débitos operacionais ................................................ Depósitos de terceiros ......................................................... Provisões técnicas - seguros............................................... Danos .................................................................................. Pessoas ............................................................................... Vida Individual ..................................................................... Saúde .................................................................................. Vida com cobertura de sobrevivência .................................. Provisões técnicas - previdência complementar ............... Planos não bloqueados ....................................................... PGBL/PRGP ........................................................................ Provisões técnicas - capitalização ...................................... Provisões para resgates ...................................................... Provisões para sorteios ....................................................... Outras provisões .................................................................. PASSIVO NÃO CIRCULANTE .................................................. Contas a pagar....................................................................... Contas a pagar .................................................................... Tributos diferidos ................................................................. Outras contas a pagar ......................................................... Provisões técnicas - Seguros .............................................. Danos .................................................................................. Pessoas ............................................................................... Vida Individual ..................................................................... Saúde .................................................................................. Vida com cobertura de sobrevivência .................................. Provisões técnicas - previdência complementar Planos não bloqueados ....................................................... PGBL/PRGP ........................................................................ Outros débitos Provisões judiciais ............................................................... PATRIMÔNIO LÍQUIDO............................................................. Acionistas da controladora ..................................................... Capital social ......................................................................... Aumento de capital em aprovação ......................................... Reservas de reavaliação ........................................................ Reservas de lucros ................................................................. Ajustes com títulos e valores mobiliários ................................ PARTICIPAÇÃO DE ACIONISTAS MINORITÁRIOS ............... TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO.....................
Nota
16
17
18 19
19
19
20 19
19
21 22
2012 266.863 150.085 73.126 13.124 10.448 52.290 1.097 4.103 3.454 649 1.049 111.626 104.443 7.183 484.556 125.081 49.569 75.512 12.307 3.667 8.640 347.168 347.168 17.830.415 17.830.415 6.080.000 723.332 140 6.342.086 4.684.857 18.581.834
Controladora Consolidado 2011 2012 2011 1.011.204 17.563.621 15.526.047 896.630 1.748.936 2.251.168 796.893 502.400 1.194.401 10.471 206.779 185.778 9.799 57.733 52.325 77.786 979.438 815.980 1.681 2.586 2.684 2.258 485.270 462.233 8.199 6.643 1.884 29.270 45.737 107.314 106.402 374 162.588 183.538 177.899 119.913 2.343 290.202 165.464 109.973 8.571.256 7.108.005 103.474 4.162.429 3.630.167 6.499 1.377.272 1.095.893 1.031.515 768.082 1.884.261 1.527.277 115.779 86.586 1.019.256 967.883 916.419 892.521 102.837 75.362 5.448.701 4.571.294 5.206.899 4.321.150 64.032 76.051 177.770 174.093 420.334 115.300.993 94.640.794 71.173 3.603.141 1.592.037 58.419 617 71.173 3.513.890 1.557.647 30.832 33.773 10.059 72.072.064 58.016.565 296 910.067 706.805 9.763 1.055.171 1.015.946 969.915 711.502 3.765.799 2.493.186 - 65.371.112 53.089.126 - 37.106.146 32.997.566 - 16.600.481 15.728.326 - 20.505.665 17.269.240 339.102 2.519.642 2.034.626 339.102 2.519.642 2.034.626 12.152.436 18.463.900 12.795.806 12.152.436 17.830.415 12.152.436 6.080.000 6.080.000 6.080.000 423.332 723.332 423.332 142 140 142 3.951.402 6.342.086 3.951.402 1.697.560 4.684.857 1.697.560 633.485 643.370 13.583.974 151.328.514 122.962.647
As notas explicativas da Administração são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DOS RESULTADOS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto lucro líquido por ação)
Prêmios emitidos líquidos...................................................... Contribuição para cobertura de risco ................................... Variação das provisões técnicas ........................................... Prêmios ganhos....................................................................... Receitas com emissão de apólices ....................................... Sinistros ocorridos.................................................................. Custos de aquisição................................................................ Outras receitas e (despesas) operacionais .......................... Resultado com resseguro ...................................................... Receita com resseguro........................................................... Despesa com resseguro......................................................... OPERAÇÕES DE PREVIDÊNCIA Rendas de contribuições e prêmio ........................................ Constituição da provisão de benefícios a conceder ............... Receitas de contribuição e prêmios de VGBL................... Rendas com taxas de gestão e outras taxas ..................... Variação de outras provisões técnicas ............................. Custos de aquisição............................................................. Outras receitas e despesas operacionais.......................... OPERAÇÕES DE CAPITALIZAÇÃO Arrecadação com títulos de capitalização ........................... Variação da provisão para resgate...................................... Receitas líquidas com títulos de capitalização ................. Variação das provisões técnicas ........................................ Resultado com sorteio......................................................... Custos de aquisição............................................................. Outras receitas e despesas operacionais.......................... Despesas administrativas ................................................... Despesas com tributos ........................................................ Resultado financeiro ............................................................ Resultado patrimonial.......................................................... Resultado operacional ......................................................... Ganhos e perdas com ativos não correntes...................... Lucro antes dos impostos e participações........................ Imposto de renda................................................................. Contribuição social .............................................................. Participações sobre o resultado .......................................... Participações acionistas minoritários................................... Lucro líquido do exercício................................................... Quantidade de ações ............................................................. Lucro líquido por ação - R$ ....................................................
Nota 27a
26 27b 27c 27d 27e
27f
27g 27h 27i
27j 27k 27l 27m 29b
28 28
Controladora Consolidado 2012 2011 2012 2011 423 660 19.603.907 16.803.243 1.164.217 1.088.065 (3.291.677) (1.577.879) 423 660 17.476.447 16.313.429 131.304 167.899 (7.526) (15.931) (13.448.335) (11.351.469) (240) (237) (2.161.739) (1.720.317) (30.143) (20.826) (759.891) (636.273) 56 7.655 43.523 (74.799) 56 7.655 289.684 124.117 (246.161) (198.916) (203.754) 11.743 10.128 3.599.670 3.380.357 898 3.381.255 3.702 4.625 (14.900) 3.374.682 800.946 4.213,37
(212.560) (21.331) 18.923 3.281.535 3.037.888 1.517 3.039.405 13.679 5.751 (12.761) 3.046.074 785.379 3.878,48
19.706.008 16.697.159 (19.647.845) (16.654.227) 58.163 42.932 1.241.349 1.086.078 (368.841) 33.396 (169.120) (158.099) (62.238) (110.042) 3.834.156 (3.302.727) 531.429 (3.677) (78.896) (63.413) 44.061 (2.019.300) (496.902) 5.193.851 540.392 5.628.167 (37.992) 5.590.175 (1.300.087) (762.354) (74.419) (78.633) 3.374.682
3.047.132 (2.595.753) 451.379 (49.862) (55.296) (52.787) 55.095 (2.050.401) (472.950) 3.397.551 268.660 5.084.124 (33.785) 5.050.339 (1.105.402) (693.272) (59.057) (146.534) 3.046.074
As notas explicativas da Administração são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DO RESULTADO ABRANGENTE EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Controladora
Lucro antes dos impostos e participações...............................................
Depreciações e amortizações .................................................................... Resultado positivo de equivalência patrimonial ......................................... Outros ........................................................................................................ (Prejuízo)/ lucro líquido ajustado do exercício.........................................
Aplicações .................................................................................................. Créditos das operações de seguros e resseguros .....................................
Efeitos dos impostos controladas............................................................................................................
(1.935.814) 6.361.981
96.794 2.808.244
(*) Parcela do resultado de empresa investida reconhecida por meio de equivalência patrimonial As notas explicativas da Administração são parte integrante das demonstrações contábeis.
(566)
-
-
(210.387)
5.492.246
4.973.715
(35.023) 167
(49.729) (26.177.631) (14.420.176)
(104.179)
(27.464)
(213.917)
963
(52.604)
(333.258)
(694.294)
(542.722)
(13.501)
(7.006)
Títulos e créditos a receber ........................................................................
235.793
Outros valores e bens ................................................................................
14
15
Despesas antecipadas ...............................................................................
115
49
(4.508)
(14.834)
Custos de aquisição diferidos.....................................................................
-
-
(639.060)
(148.600)
Contas a pagar ...........................................................................................
33.000
55.107
Débitos das operações de seguros e resseguros ......................................
1.845
(949)
23.037
Depósitos de terceiros................................................................................
(1.294)
(589)
124.738
Provisões técnicas - seguros .....................................................................
3.901
28.285
15.518.750
12.226.674
1.962.357
(271.855) 188.379 (61.054)
Provisões técnicas - previdência complementar ........................................
-
-
4.159.953
3.409.950
Provisões técnicas - capitalização..............................................................
-
-
877.407
847.620
Outros débitos ............................................................................................
8.066
40.041
485.016
Ajustes com títulos e valores mobiliários....................................................
83.576
(92.677)
2.984.917
300.865 (237.826)
Combinação de negócios líquidos dos efeitos tributários na controladora (PL) ......................................................................................
-
Caixa líquido gerado/(consumido) pelas operações ...............................
296.643
Dividendos e juros sobre capital próprio recebidos ...................................
2.027.168
Imposto de renda sobre o lucro pago ........................................................ Contribuição de renda sobre o lucro pago ................................................ Caixa líquido gerado nas atividades operacionais ..................................
(785) (424) 2.153.852
(434.873) 4.810.418 (2.765) (5.826) 4.156.567
(1.797.304) 65.998 (1.251.000) (779.050) 1.730.890
73.156 912.084 34.132 (1.121.325) (698.123) 4.100.483
Atividades de investimento ........................................................................ Aquisição de imobilizado ............................................................................
(8.372)
Aquisição de investimentos ........................................................................
(26.527)
(6.170) -
(83.346)
(39.265)
(64.177)
(331.969)
Aumento de capital.....................................................................................
(500.000)
(100.000)
Ativo intangível desenvolvido internamente ...............................................
(198.678)
(78.011)
(372.853)
(242.363)
Caixa líquido (consumido) nas atividades de investimentos .................
-
-
(733.577)
(184.181)
(520.376)
(613.597)
Atividades de financiamento
Participação dos acionistas minoritários ...................................................
Total do resultado abrangente do exercício .......................................................................................
71.770 (148.394)
(4.933)
Dividendos pagos ......................................................................................
61.784
115.532 (213.461)
Ativos de resseguros provisões técnicas ...................................................
Aumento de Capital ....................................................................................
(241.949)
926 (168.750)
31.451 (3.280.677)
(273.704)
3
(55.718)
49.255 (3.600.186)
(14.213)
3.046.074
4.839.535
5.050.339
(176.395)
3
Efeitos dos impostos controladora ..........................................................................................................
5.590.175
(54.667)
3.374.682
Investidas (*)............................................................................................................................................
3.039.405
(28.584)
Realização da reserva de reavaliação ....................................................................................................
(154.462)
2011
3.381.255
Outros créditos operacionais......................................................................
Lucro líquido do exercício....................................................................................................................
139.293
2012
Variações nas contas patrimoniais (aumento)/ redução:
2011
Controladora............................................................................................................................................
2011
Ajustes para:
2012
Ganhos não realizados de ativos financeiros disponíveis para venda
Consolidado
2012
Caixa líquido (consumido) nas atividades de financiamento .................
300.000 (1.715.001)
180.000 (4.140.000)
(1.415.001)
(3.960.000)
300.000 (1.715.001) 78.633 (1.336.368)
603.332 (4.140.000) 146.534 (3.390.134)
Aumento/ (redução) líquida de caixa e equivalente de caixa..................
5.274
12.386
(125.854)
96.752
Caixa e equivalente de caixa no ínício do exercício ..................................
16.083
3.697
263.327
166.575
Caixa e equivalente de caixa no final do exercício ....................................
21.357
16.083
137.473
263.327
Aumento/ (redução) líquida de caixa e equivalente de caixa..................
5.274
12.386
(125.854)
96.752
As notas explicativas da Administração são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DO VALOR ADICIONADO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
Receitas.................................................................................................................................................. Receita com operações de seguros ...................................................................................................... Receita com operações de previdência privada.................................................................................... Receita com títulos de capitalização ..................................................................................................... Outras receitas operacionais................................................................................................................. Reversão (constituição) da provisão para créditos de liquidação duvidosa.......................................... Rendas com taxas de gestão ................................................................................................................ Variação das provisões técnicas ......................................................................................................... Operações de seguros e resseguros .................................................................................................... Operações de previdência privada........................................................................................................ Operações de capitalização .................................................................................................................. Receita operacional............................................................................................................................... Sinistros retidos e despesas com benefícios, resgates e sorteios.................................................. Sinistros................................................................................................................................................. Recuperação de sinistros ...................................................................................................................... Variação da provisão de sinistros ocorridos mas não avisados............................................................ Despesas com pecúlio .......................................................................................................................... Variação da provisão de eventos ocorridos mas não avisados ............................................................ Despesas com títulos resgatados e sorteados...................................................................................... Insumos adquiridos de terceiros ......................................................................................................... Prêmios de cosseguros e resseguros cedidos...................................................................................... Materiais, energia e outros .................................................................................................................... Serviços de terceiros, comissões líquidas............................................................................................. Variação dos custos de aquisição diferidos .......................................................................................... Perda/recuperação de valores ativos ....................................................................................................
2012 45.969.776 21.081.041 19.706.008 3.834.156 141.154 (33.932) 1.241.349 (23.274.248) (3.253.885) (20.016.686) (3.677) 22.695.528 (16.544.055) (15.816.291) 3.011.652 (293.402) (66.070) 1.679 (3.381.623) (4.514.410) (482.237) (1.267.781) (2.845.025) 81.360 (727)
Consolidado 2011 39.177.965 18.189.010 16.697.159 3.047.132 191.007 (32.421) 1.086.078 (18.193.738) (1.523.045) (16.620.831) (49.862) 20.984.227 (13.880.200) (15.005.728) 3.439.789 391.609 (64.581) 9.760 (2.651.049) (4.123.880) (445.583) (1.285.446) (2.477.539) 84.201 487
Valor adicionado bruto ......................................................................................................................... Depreciação e amortização .................................................................................................................. Valor adicionado líquido produzido pela entidade ............................................................................ Valor adicionado recebido em transferência...................................................................................... Resultado de Equivalência Patrimonial ................................................................................................ Receita Financeira................................................................................................................................ Outras................................................................................................................................................... VALOR ADICIONADO A DISTRIBUIR................................................................................................... DISTRIBUIÇÃO DO VALOR ADICIONADO: ......................................................................................... Pessoal................................................................................................................................................. Remuneração direta ............................................................................................................................. Benefícios............................................................................................................................................. Encargos sociais - FGTS...................................................................................................................... Imposto, taxas e contribuições............................................................................................................ Federais................................................................................................................................................ Estaduais.............................................................................................................................................. Municipais............................................................................................................................................. Remuneração de capital de terceiros.................................................................................................. Juros..................................................................................................................................................... Alugueis................................................................................................................................................ Remuneração de capital próprio.......................................................................................................... Dividendos............................................................................................................................................ Lucros retidos no exercício................................................................................................................... Participação dos não controladores nos lucros retidos ........................................................................
2012 1.637.063 (115.532) 1.521.531 14.375.839 213.461 13.834.720 327.658 15.897.370 15.897.370 1.098.726 719.623 340.152 38.951 2.633.746 2.604.256 109 29.381 8.711.583 8.681.099 30.484 3.453.315 984.000 2.390.682 78.633
Consolidado 2011 2.980.147 (71.770) 2.908.377 10.960.970 148.394 10.692.797 119.779 13.869.347 13.869.347 978.939 634.948 311.910 32.081 2.356.553 2.320.600 82 35.871 7.341.247 7.316.185 25.062 3.192.608 4.871.001 (1.824.927) 146.534
As notas explicativas da Administração são parte integrante das demonstrações contábeis. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
23
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO EM 2012 E 2011 (Em milhares de reais) Capital social 4.294.056
Saldos em 1º de janeiro de 2011 ........................................................................... Aumento/ (redução) de capital: Portaria SUSEP/CGRATnº 1.180 de 21/01/2011 .................................................. AGE de 30/03/2011 ............................................................................................... Portaria SUSEP/CGRAT nº 1.226 de 14/06/2011 ................................................. AGE de 18/08/2011 ............................................................................................... AGE de 21/11/2011 ............................................................................................... Portaria SUSEP/CGRAT nº 4.324 de 14/12/2011 ................................................. AGE de 27/12/2011 ............................................................................................... Reserva de reavaliação: Realização ............................................................................................................ Ajustes com títulos e valores mobiliários .................................................................. Combinação de negócio líquido dos efeitos tributários na controlada ..................... Lucro líquido do exercício ......................................................................................... Dividendos antecipados (R$ 666,05 por ação) ........................................................ Dividendos antecipados (R$ 4.634,71 por ação) ..................................................... Dividendos propostos (R$ 930,76 por ação) ............................................................ Destinação do lucro líquido ...................................................................................... Saldos em 31 de dezembro de 2011 ..................................................................... Aumento de capital: AGE de 4/05/2012 ................................................................................................. Reserva de reavaliação: Realização ............................................................................................................ Ajustes com títulos e valores mobiliários................................................................... Lucro líquido do exercício ......................................................................................... Dividendos antecipados (R$ 8,89 por ação) ............................................................ Dividendos antecipados (R$ 1.219,66 por ação) ..................................................... Dividendos propostos .............................................................................................. Destinação do lucro líquido ...................................................................................... Saldos em 31 de dezembro de 2012 .....................................................................
Aumento (redução) Reservas de reavaliaçãode capital Imóveis próprios e de em aprovação controladas 605.944 144
605.944 1.000.000 180.000 -
(605.944) 1.000.000 (1.000.000) 180.000 10.000 (180.000) 413.332
6.080.000
423.332
-
300.000
6.080.000
723.332
(2) 142 (2) 140
Reservas de lucros Reserva Reserva legal estatutária 799.135 5.945.369 153.892 953.027
Ajustes com Lucros títulos e valores mobiliários acumulados 1.935.392 (1.000.000) -
Participação de acionistas Total minoritários 13.580.040 493.527
(500.000) (3.640.000) 2.193.006 2.998.375
(237.832) 31.823 3.046.074 (500.000) (3.640.000) (731.001) 12.152.436
168.734 1.121.761
(7.117) 2.229.067 5.220.325
(237.832) 1.697.560 2.987.297 4.684.857
2 31.823 3.046.074 (731.001) (2.346.898) 2 3.374.682 (976.883) (2.397.801) -
180.000 10.000 413.332
300.000 2.987.297 3.374.682 (7.117) (976.883) 17.830.415
(47) 41.333 146.534 (37.977) 643.370 3.555 78.633 (89.587) (2.486) 633.485
Total do patrimônio líquido 14.073.567 180.000 10.000 413.332 (237.879) 73.156 3.192.608 (500.000) (3.640.000) (768.978) 12.795.806 300.000 2.990.852 3.453.315 (7.117) (1.066.470) (2.486) 18.463.900
As notas explicativas da Administração são parte integrante das demonstrações contábeis. NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS (Em milhares de reais) 1
2 a.
Contexto operacional A Companhia é a líder do Grupo Bradesco Seguros, sociedade anônima de capital fechado, autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de seguros dos ramos elementares e pessoas, em todo o território nacional. O endereço registrado da sede da Companhia é Avenida Paulista nº 1.415, São Paulo. A Companhia é controlada direta pela Bradseg Participações S.A. e em última instância pelo Banco Bradesco S.A. O Grupo Bradesco Seguros, por intermédio de subsidiárias e filiais, atua nos segmentos de seguro saúde, ramos elementares, seguro de vida, previdência complementar aberta e capitalização. A rede de distribuição do Grupo Bradesco Seguros tem cobertura nacional e conta com uma sinergia com a rede de distribuição bancária do Banco Bradesco, além do atendimento através da Internet/Redes Sociais e Centrais Telefônicas. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, e os custos das estruturas operacionais e administrativas comuns, são absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas pelo Conselho de Administração do Banco Bradesco, controlador final, 25 de janeiro de 2013. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação Em consonância à Circular SUSEP n° 430/12, as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. As demonstrações contábeis estão apresentadas em conformidade com os modelos de publicação estabelecidos pela referida Circular. Em atendimento à Circular SUSEP 424/11 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP 430/12 - Anexo IV, a Companhia optou por apresentar essas demonstrações pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. Os saldos divulgados anteriores, relativos às operações de capitalização, foram reclassificados para fins de comparabilidade como demonstrado abaixo:
Receita líquida com títulos de capitalização ................... Receita bruta com título de capitalização............................. Devolução e cancelamento de títulos de capitalização........ Variação das provisões técnicas .......................................... Arrecadação com títulos de capitalização ............................ Variação da provisão para resgate....................................... Variação das provisões técnicas ...................................... Resultado com outras provisões técnicas ............................ Despesas com títulos resgatados e sorteados ............... Despesas com resgates ....................................................... Despesas com sorteios ........................................................ Resultado com sorteio....................................................... Total ..................................................................................... b.
c. d.
e.
Saldo divulgado anteriormente em dezembro de 2011 2.997.270 3.071.550 (24.418) (49.862) (2.651.049) (2.595.753) (55.296) 346.221
Reclassificação (2.545.891) (3.071.550) 24.418 49.862 3.047.132 (2.595.753) (49.862) (49.862) 2.651.049 2.595.753 55.296 (55.296) -
Base para avaliação As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para: • Ativos financeiros mensurados pelo valor justo por meio do resultado • Ativos financeiros disponíveis para venda mensurados pelo valor justo. Moeda funcional A moeda funcional da Companhia é o Real. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exigem que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistos de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas: 2f – Classificação de um contrato de seguro; 4 – Aplicações; 11 - Créditos tributários e previdenciários, 19 - Provisões técnicas e 21 - Provisões judiciais incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. Base de consolidação As práticas contábeis destacadas nessa nota foram adotadas de forma uniforme em todas as empresas consolidadas. As demonstrações contábeis consolidadas incluem as demonstrações contábeis da Bradesco Seguros S.A. e das suas controladas diretas e indiretas incluindo aquelas de controle compartilhado. Destacamos as Companhias incluídas nas demonstrações contábeis consolidadas: Controladas Bradesco Argentina de Seguros S.A......................................................................................... Bradesco Auto/RE Companhia de Seguros .............................................................................. Bradeseg Participaciones S.A. .................................................................................................. Bradesco Capitalização S.A. ..................................................................................................... Bradesco Vida e Previdência S.A.............................................................................................. Bradesco SegPrev Investimentos Ltda. .................................................................................... Neon Holdings Ltda. .................................................................................................................. BSP Affinity Ltda........................................................................................................................ Jahu Tecnologia em Seguros Ltda............................................................................................ BSP Empreendimentos Imobiliários S.A. .................................................................................. Atlântica Companhia de Seguros .............................................................................................. BPS Participações e Serviços Ltda. .......................................................................................... Bradesco Saúde S.A. ................................................................................................................ Danúbio Empreendimentos e Participações Ltda. .................................................................... Ipê Holdings Ltda....................................................................................................................... Marília Reflorestamento e Agropecuária Ltda. .......................................................................... Tamisa Empreendimentos e Participações Ltda. ...................................................................... Reno Empreendimentos e Participações Ltda. ......................................................................... Bréscia Empreendimentos e Participações Ltda....................................................................... Mediservice Administradora de Planos de Saúde S.A. ............................................................. EABS Serviços de Assistência e Participações Ltda. ............................................................... Odontoprev S.A. (*) ................................................................................................................... BMC Previdência Privada S.A................................................................................................... Niágara Participações e Empreendimentos Ltda. ..................................................................... Caboquenas Empreendimentos e Participações Ltda. ............................................................. Mississipi Empreendimentos e Participações Ltda. .................................................................. Everest Holdings Ltda. .............................................................................................................. Paineira Empreendimentos e Participações Ltda...................................................................... Damanivá Holdings Ltda. .......................................................................................................... Itajubá Holdings Ltda................................................................................................................. Maracay Holdings Ltda.............................................................................................................. Beverly Holdings S.A................................................................................................................. Empresa de controle compartilhado Companhia Brasileira de Gestão de Serviços...........................................................................
f.
Saldo reclassificado em dezembro de 2012 451.379 3.047.132 (2.595.753) (49.862) (49.862) (55.296) 346.221
Percentual de participação Direto Indireto 99,90 59,86 40,14 97,50 2,50 100,00 100,00 100,00 0,05 60,57 100,00 100,00 68,34 31,66 100,00 100,00 100,00 100,00 100,00 98,38 100,00 100,00 100,00 100,00 50,00 43,50 100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00 100,00 41,85
-
(*) Empresa consolidada em função de acordo de acionista. i. Controladas São classificadas como controladas as empresas sobre as quais a Companhia exerce controle, ou seja, quando detém o poder de exercer a maioria dos direitos de voto. Poderá ainda existir controle quando a Companhia possuir, direta ou indiretamente, preponderância de gerir as políticas financeiras e operacionais de determinada empresa para obter benefícios das suas atividades, mesmo que a percentagem que detém sobre o seu capital próprio seja inferior a 50%. As empresas controladas são consolidadas integralmente desde o momento em que a Companhia assume o controle sobre as suas atividades até ao momento em que esse controle cessa. ii. Controle compartilhado (joint ventures) Empresas de controle compartilhado são os investimentos sobre os quais a Companhia possui controle conjunto, estabelecido por acordo contratual. As demonstrações contábeis consolidadas incluem a parcela proporcional detida pela Companhia dos ativos, passivos, receitas e despesas deste investimento, os quais são apresentados em rubricas contábeis de natureza similar, a partir da data em que o controle conjunto se iniciou até a data em que esse controle cessa. iii. Participação minoritária A Companhia aplica a política de tratar as operações com participações minoritárias como operações com partes externas à Companhia. As baixas com participações minoritárias resultam em ganhos e perdas para a Companhia e são registradas na demonstração do resultado. iv. Saldos e transações eliminados na consolidação Saldos e transações entre empresas incluindo quaisquer ganhos ou perdas não realizadas resultantes de operações entre as empresas consolidadas são eliminados no processo de consolidação, exceto nos casos em que as perdas não realizadas indiquem a existência de impairment que deva ser reconhecido nas contas consolidadas. Classificação dos contratos de seguros Um contrato em que a Companhia aceita um risco de seguro significativo do segurado, aceitando compensá-lo no caso de um acontecimento futuro, incerto, específico e adverso ao segurado, é classificado como um contrato de seguro. Os contratos de resseguro também são tratados sob a ótica de contratos de seguros por transferirem risco de seguro significativo.
g.
Disponível (caixa e equivalentes a caixa) São representados por disponibilidades em moeda nacional e estrangeira, caixa e depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. h. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação e as ações são contabilizadas na data da transação. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do exercício. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa tiveram seu valor justo obtido a partir das tabelas de referência divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Os títulos de renda variável e fundos de investimentos imobiliários tiveram seus valores justos obtidos a partir da última cotação publicada pela Bolsa de Valores, Mercadorias e Futuros de São Paulo (BM&FBOVESPA). Para os ativos financeiros sem mercado ativo ou cotação pública, a Companhia estabelece o valor justo por meio de técnicas de avaliação. Essas técnicas incluem o uso de operações recentes contratadas com terceiros, referência a outros instrumentos que são similares, análise do fluxo de caixa descontado e contam o mínimo possível com informações geradas pela Administração da própria Companhia. v. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa que é reclassificada de outros resultados abrangentes para o resultado é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes. i. Instrumentos financeiros derivativos O Grupo mantém operações envolvendo instrumentos financeiros derivativos destinados exclusivamente à proteção de riscos associados com a variação de taxas de juros dos investimentos. As operações com derivativos são registradas e negociadas na BM&FBovespa. Derivativos são reconhecidos inicialmente pelo valor justo, e os custos de transação são reconhecidos no resultado quando incorridos. Após o reconhecimento inicial, os derivativos são mensurados pelo valor justo, e as variações no valor justo são registradas no resultado do exercício e estão classificados na categoria ativos financeiros mensurados ao valor justo por meio do resultado. Para instrumentos financeiros derivativos, cotações de preço de mercado são usadas para determinar o valor justo destes instrumentos. O valor justo dos contratos de futuros é determinado com base em cotações de preços de mercado para derivativos negociados em bolsa ou utilizando técnicas de modelagem de fluxo de caixa descontado que usam curvas de rendimento, refletindo os fatores de risco adequados. As informações para construir as curvas de rendimento são obtidas principalmente na BM&FBovespa e no mercado secundário doméstico. Estas curvas de rendimento são utilizadas para determinar o valor justo de taxa de juros. j. Redução ao valor recuperável A Companhia reconhece uma provisão para risco de crédito sobre prêmios a receber direto e sobre créditos a recuperar com resseguradores e cosseguradoras com base em estudo que apura o percentual médio de perda efetiva sobre os valores a receber que permaneceram certo período de tempo em atraso. k. Propriedade para investimentos (Imóveis destinados à renda) As propriedades para investimento estão registradas pelo valor do custo deduzido de depreciação calculada, que é apurada de acordo com a vida útil remanescente do imóvel de 67 anos. l. Imobilizado O ativo imobilizado de uso próprio compreende imóveis, equipamentos, móveis, máquinas e utensílios, veículos utilizados para a condução dos negócios e softwares objeto de contratos de arrendamento mercantil que tenham sido registrados neste grupo em função da classificação como “arredamento mercantil financeiro”. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado, e são reconhecidos no resultado do exercício. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do exercício à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando as seguintes taxas anuais para os exercícios correntes e comparativos: 4% para imóveis, 10% para móveis; utensílios, máquinas e equipamentos e 20% para equipamentos de informática, veículos e benfeitorias em imóveis de terceiros. m. Ativos intangíveis i. Ágio (Goodwill) O ágio ou deságio são originados no processo de aquisição de subsidiárias. O ágio representa o excesso do custo da aquisição em razão da participação no valor justo líquido dos ativos e passivos identificáveis na empresa adquirida na data da aquisição. Quando há deságio, o montante é reconhecido imediatamente no resultado. Uma perda por impairment em relação a ágio não é revertida. ii. Softwares Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. A taxa de amortização é de 20% ao ano. Despesas de desenvolvimento interno de software são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil e são testados por impairment, caso haja indicativo de perda. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. iii. Gastos com promoção e prevenção à Saúde Compreende os investimentos aplicados no Programa de Prevenção à Saúde e Prevenção de Riscos e Doenças aprovadas pela ANS em cumprimento às exigências estabelecidas na Instrução Normativa Conjunta nº 7, de 23 de novembro de 2012. n. Bens à venda - Salvados Os salvados são estimados com base no valor de realização menos os custos diretamente relacionados à venda. o. Operações de resseguro A cessão de resseguros é efetuada no curso normal de suas atividades com o propósito de limitar sua perda potencial, por meio da diversificação de riscos. Os passivos relacionados às operações de resseguros são apresentados brutos de suas respectivas recuperações, as quais encontram-se registradas no ativo, uma vez que a existência do contrato não exime as obrigações do Grupo para com os segurados. Conforme determinado pelo órgão regulador, as empresas de resseguro sediadas no exterior devem possuir rating mínimo, de acordo com agência classificadora de risco, para operar no país, sendo as demais operações efetuadas com resseguradores locais. Desta forma, a Administração entende que os riscos de impairment são reduzidos. No caso de serem identificados indícios de que os valores não serão realizados pelos montantes registrados, estes ativos são ajustados ao seu valor recuperável. p. Custos de aquisição diferidos Compõem os custos de aquisição diferidos os montantes referentes a comissões, agenciamentos e angariações relativos à comercialização de apólices de seguros, sendo a apropriação ao resultado das despesas com comissão realizadas pelo período de vigência das respectivas apólices e contratos de previdência, e as despesas com agenciamentos e angariações realizadas no período de doze meses. q. Impairment de ativos não financeiros Os valores dos ativos não financeiros da Companhia, exceto outros valores e bens e créditos tributários, são revistos no mínimo anualmente para determinar se há alguma indicação de perda considerada permanente, que é reconhecida no resultado do exercício se o valor contábil de um ativo exceder seu valor recuperável. No caso do ágio, ainda que não haja indicação de perda, anualmente é realizado teste de impairment. r. Provisões técnicas i. Seguros de danos A Provisão de Prêmios Não Ganhos (PPNG) é calculada “pro rata” dia, com base nos prêmios líquidos de cessão de continua
DIÁRIO DO COMÉRCIO
24
ii.
iii.
iv.
v. vi.
vii.
viii.
cosseguros e contemplando as operações de transferência em resseguro e é constituída pela parcela correspondente aos períodos de riscos não decorridos dos contratos de seguros. A parcela desta provisão, correspondente à estimativa para os riscos vigentes mas não emitidos, é constituída na PPNG-RVNE. A Provisão Complementar de Prêmio (PCP) é constituída mensalmente para complementar a PPNG. Seu valor é estimado com base na diferença, se positiva, entre a média diária das PPNGs no mês, base e o saldo da PPNG no último dia do mês base, adicionando-se à diferença uma estimativa referente aos casos já vigentes mas ainda não emitidos. A Provisão de Sinistros a Liquidar (PSL) é constituída com base nas estimativas de pagamentos de indenizações, considerando todos os sinistros administrativos e judiciais existentes na data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A Provisão para Sinistros Ocorridos e Não Avisados (IBNR) é constituída com base nos sinistros ocorridos e ainda não pagos (IBNP) subtraído do saldo da PSL na data-base do cálculo. Para apurar o IBNP é calculada a estimativa final de sinistros já ocorridos e ainda não pagos com base em triângulos de run-off semestrais, que consideram o desenvolvimento histórico dos sinistros pagos nos últimos 14 semestres, para estabelecer uma projeção futura por período de ocorrência. A provisão de IBNR relativa a operações de retrocessão foi constituída com base nos valores informados pelo IRB - Brasil Resseguros S.A. A Provisão de Insuficiência de Prêmios (PIP) deve ser constituída caso constatado déficit na PPNG referente aos riscos em curso para fazer face às indenizações a ocorrer e despesas relacionadas futuras. Para a data-base não foi identificada a necessidade de constituição. Outras provisões correspondem às operações de garantia estendida ainda em prazo de garantia do fabricante e à Provisão de Despesas Administrativas (PDA), decorrentes das operações de seguros do ramo DPVAT. Seguros de pessoas, exceto vida individual A Provisão de Prêmios Não Ganhos (PPNG) é calculada “pro rata” dia, com base nos prêmios líquidos de cessão de cosseguros e contemplando as operações de transferência em resseguro, sendo constituída pela parcela correspondente aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os Riscos Vigentes mas Não Emitidos (RVNE). A Provisão Complementar de Prêmio (PCP) é constituída mensalmente para complementar a PPNG e considera estimativa para os Riscos Vigentes mas Não Emitidos (RVNE). A Provisão de Insuficiência de Prêmios (PIP) é constituída para fazer face às diferenças resultantes entre o valor presente esperado de indenizações e despesas relacionadas futuras e o valor presente esperado dos prêmios futuros. A provisão é calculada atuarialmente e leva em consideração a tábua biométrica AT-2000 Male para homens e AT-2000 Female para mulheres, improvement de 1,5% ao ano, taxas decrementais específicas para as demais coberturas de risco descontada a taxa real de juros de 3,5% ao ano (4% até agosto de 2012). A Provisão Matemática de Benefícios a Conceder (PMBaC) é calculada pela diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações assumidas. A Provisão de Resgates e Outros Valores a Regularizar (PROVR) abrange os valores referentes aos resgates a regularizar e às devoluções de prêmios ainda não transferidas para entidade receptora. A Provisão para Sinistros Ocorridos e Não Avisados (IBNR) é constituída com base nos sinistros ocorridos e ainda não pagos (IBNP) subtraído do saldo da PSL na data-base do cálculo. Para apurar o IBNP é calculada a estimativa final de sinistros já ocorridos e ainda não pagos com base em triângulos de run-off semestrais, que consideram o desenvolvimento histórico dos sinistros pagos nos últimos 14 semestres, para estabelecer uma projeção futura por período de ocorrência. A Provisão de Sinistros a Liquidar (PSL) considera todos os avisos de sinistros recebidos até a data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial conhecidos. Seguros de vida individual, excluindo os seguros de contribuição variável com cobertura de sobrevivência (VGBL) A Provisão de Riscos Não Expirados (PRNE) é calculada “pro rata” dia, com base nos prêmios líquidos de cessão de cosseguros, porém, contemplando as operações de transferência em resseguro, e é constituída pela parcela, correspondente aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os Riscos Vigentes mas Não Emitidos (RVNE). A Provisão Complementar de Prêmio (PCP) é constituída mensalmente para complementar a PRNE e considera estimativa para os Riscos Vigentes mas Não Emitidos (RVNE). A Provisão Matemática de Benefícios a Conceder (PMBaC) é calculada pela diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações. A Provisão de Resgates e Outros Valores a Regularizar (PROVR) abrange os valores referentes aos resgates a regularizar, às devoluções de prêmios e às portabilidades solicitadas e ainda não transferidas para entidade receptora. A provisão para sinistros ocorridos e não avisados (IBNR) é constituída com base nos sinistros ocorridos e ainda não pagos (IBNP) subtraído do saldo da PSL na data-base do cálculo. Para apurar o IBNP é calculada a estimativa final de sinistros já ocorridos e ainda não pagos com base em triângulos de run-off semestrais, que consideram o desenvolvimento histórico dos sinistros pagos nos últimos 14 semestres, para estabelecer uma projeção futura por período de ocorrência. A Provisão de Benefícios a Regularizar (PBR) considera todos os avisos de sinistros recebidos até a data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial conhecidos. Saúde Para o segmento de saúde, a Provisão de Sinistros a Liquidar (PSL) é constituída com base nos avisos de sinistros recebidos até a data do balanço incluindo os sinistros judiciais e custos relacionados. Para a carteira de planos de saúde individuais, no que se refere à cobertura de remissão por cinco anos para os dependentes do titular em caso de falecimento deste, constitui-se a Provisão Matemática de Benefícios a Conceder (PMBaC), cuja metodologia de cálculo leva em consideração, além da taxa de desconto de 5,5% utilizada até agosto de 2012 e após essa data de 4% ao ano, a expectativa de permanência dos titulares no plano até a sua saída do grupo por falecimento, e a partir deste momento, os custos relacionados a permanência dos dependentes no plano por cinco anos sem o correspondente pagamento de prêmios. A Provisão de Benefícios Concedidos (PMBC), da carteira de planos de saúde individuais, é constituída pelas obrigações decorrentes das cláusulas contratuais de remissão das contraprestações pecuniárias referentes à cobertura de assistência à saúde, tomando-se como base o valor presente das despesas futuras estimadas com os custos de assistência saúde dos dependentes dos titulares já falecidos, previsto na RN nº 75/2004 da ANS. As outras provisões são constituídas, para a carteira de saúde individual, para fazer face às diferenças resultantes entre o valor presente esperado de indenizações e despesas relacionadas futuras e o valor presente esperado dos prêmios futuros considerando uma taxa de desconto de 5,5% até agosto de 2012 e após essa data a taxa de 4% ao ano. Operações com o seguro DPVAT As operações do seguro DPVAT, incluindo as respectivas provisões técnicas, são contabilizadas com base nas informações recebidas da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. Previdência complementar aberta e seguros de vida de contribuição variável com cobertura de sobrevivência (VGBL) A Provisão de Riscos Não Expirados (PRNE) é calculada “pro rata” dia, com base nos prêmios líquidos de cessão de cosseguros, porém, contemplando as operações de transferência em resseguro, e é constituída pela parcela, correspondentes aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os Riscos Vigentes mas Não Emitidos (RVNE). A provisão matemática de benefícios a conceder (PMBaC) refere-se aos participantes cujos benefícios ainda não iniciaram. Nos planos de previdência, conhecidos como “tradicionais” com característica de benefício definido, a provisão representa a diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações assumidas sob a forma de planos de aposentadoria, invalidez, pensão e pecúlio. A provisão é calculada segundo metodologia e premissas, tais como mortalidade e taxa de juros, que são estabelecidas em nota técnica atuarial de cada produto. As provisões matemáticas de benefícios a conceder vinculadas a seguros de vida e planos de previdência da modalidade “gerador de benefícios livres” (VGBL e PGBL) representam o montante das contribuições efetuadas pelos participantes, líquidas de carregamento e outros encargos contratuais, acrescidas dos rendimentos financeiros gerados pela aplicação dos recursos em fundos de investimento em quotas de fundos de Investimento Especialmente Constituídos (FIEs). A Provisão de Resgates e Outros Valores a Regularizar (PROVR) abrange os valores referentes aos resgates a regularizar, às devoluções de prêmios e às portabilidades solicitadas e ainda não transferidas para entidade receptora. A Provisão Matemática de Benefícios Concedidos (PMBC) refere-se aos participantes que se encontram em gozo de benefícios e corresponde ao valor atual das obrigações futuras referentes aos pagamentos de benefícios continuados. A provisão é calculada segundo metodologia e premissas, tais como mortalidade e taxa de juros, que são estabelecidas em nota técnica atuarial de cada produto. A Provisão de Insuficiência de Contribuição (PIC) é constituída para fazer face à eventual oscilação desfavorável nos riscos técnicos assumidos na provisão matemática de benefícios a conceder e na provisão matemática de benefícios concedidos, considerando tendência de maior sobrevida dos participantes. Nos planos com risco de sobrevivência, a provisão é calculada atuarialmente e leva em consideração a tábua biométrica AT-2000 Male (suavizada) para homens e AT-2000 Female (suavizada) para mulheres, improvement de 1,5% ao ano e taxa real de juros de 3,5% ao ano a partir de agosto de 2012 (4% até julho de 2012). Nos planos com risco de sobrevivência de inválidos, a provisão leva em consideração a tábua biométrica AT-49 Male e taxa real de juros de 3,5% ao ano a partir de agosto de 2012 (4% até julho de 2012). Improvement é uma técnica que atualiza a tábua de sobrevivência automaticamente, considerando o aumento esperado da sobrevida futura. Em 2011 a Provisão de Oscilação Financeira (POF) foi constituída até o limite de 15% da provisão matemática de benefícios a conceder, relativa aos planos de previdência na modalidade de contribuição variável com garantia de rendimentos para cobrir eventuais oscilações financeiras. De forma a refletir melhor a alocação, os riscos financeiros e, consequentemente, o valor da referida provisão foi, ao longo de exercício de 2012, incorporada à PIC. A Provisão de Despesas Administrativas (PDA) é constituída para cobrir as despesas administrativas futuras dos planos de benefício definido, de contribuição definida e de contribuição variável. As premissas de cálculo são as mesmas consideradas no cálculo da PIC, com a inclusão da despesa com pagamento de benefícios. A Provisão de Excedente Financeiro (PEF) corresponde à parte do rendimento financeiro obtido com a aplicação das provisões que excede a rentabilidade mínima dos planos de previdência com cláusula de participação de excedente financeiro. A Provisão de Excedente Técnico (PET) corresponde à diferença entre o valor esperado e o valor observado de eventos ocorridos no período para os planos de previdência com cláusula de participação em excedente técnico. A Provisão de Eventos Ocorridos e Não Avisados (IBNR) relativa às operações de previdência, é constituída de acordo com as determinações da Circular SUSEP n° 448/2012. A Provisão de Benefícios a Regularizar (PBR) considera todos os avisos de sinistros recebidos até a data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial conhecidos. Os encargos financeiros creditados às provisões técnicas, bem como a constituição e/ou reversão da provisão de excedente financeiro, são classificados como despesas financeiras e estão apresentados no grupo “Resultado financeiro”. Planos de capitalização A provisão matemática para resgates é constituída para cada título ativo ou suspenso, durante o prazo previsto nas condições gerais do plano, e é calculada através dos percentuais das cotas de capitalização, aplicável sobre os pagamentos realizados, sendo capitalizada mensalmente pelo indexador e taxa de juros definida no plano até o cancelamento do título. A provisão para resgates de títulos vencidos e antecipados consiste na atualização do saldo de resgate dos títulos com prazos de vigência finalizados ou rescindidos, atualizada pelo indexador do plano até a data do efetivo pagamento do valor de resgate ao titular. A provisão para sorteios a realizar é calculada através da aplicação dos percentuais das cotas de sorteio sobre os valores pagos pelos subscritores conforme estabelecido em cada plano. Os percentuais das cotas de sorteio são previamente definidos em nota técnica atuarial e não são modificados durante a vigência do título. A provisão para sorteios a pagar é constituída pelos valores das premiações dos títulos contemplados em sorteios e ainda não pagos, atualizada monetariamente pelo período entre a data do sorteio e a efetiva liquidação. A provisão para contingência é constituída para cobrir eventuais insuficiências diante de imprevistos que possam vir a ocorrer em um determinado plano. A contingência para resgate é calculada através da diferença positiva entre o valor de resgate garantido ao cliente e a provisão matemática para resgate. A contingência para sorteio tem por objetivo cobrir quaisquer desvios probabilísticos de planos que não tem sua série totalmente vendida. Teste de adequação de passivo (“LAT”) O Grupo elaborou o teste de adequação de passivos para todos os contratos que atendem à definição de um contrato de seguro segundo o CPC 11 e que estão vigentes na data de execução do teste. Este teste é elaborado semestralmente e considera como valor líquido contábil (net carrying amount) os passivos de contratos de seguro bruto de resseguro, deduzido da despesa de comercialização diferida (Custos de aquisição diferidos) e os ativos intangíveis relacionados. Para esse teste, o Grupo utilizou metodologia atuarial que considera a estimativa a valor presente de todos os fluxos de caixa futuros e que também inclui as despesas de liquidação de sinistros a partir de premissas atuariais na data de execução do teste. Neste teste, os contratos são agrupados com base nos riscos similares ou quando o risco de seguro é gerenciado em conjunto pela Administração. As premissas de sinistralidade, despesas administrativas e operacionais, despesas de comercialização, cancelamento, contribuições futuras, resgates e conversão em renda adotadas no teste têm como base as observações históricas. Já as premissas de mortalidade e de sobrevivência seguem as tábuas biométricas construídas especificamente com a experiência do mercado segurador brasileiro, BR-EMS, sendo considerada ainda uma premissa de melhoria contínua da expectativa de vida, conhecida tecnicamente como improvement, de acordo com a Escala G da Sociedade de Atuários - SOA. Com exceção dos produtos de previdência e vida, as taxas de desconto utilizadas para se trazer os fluxos projetados a valor presente são as taxas a termo, livres de risco correspondentes à garantia oferecida em cada produto conforme estabelecido na Circular SUSEP n° 457/12. Para os produtos de vida e previdência foram utilizadas taxas de desconto aprovadas pela SUSEP. Caso seja identificada qualquer insuficiência, o Grupo deve registrar a insuficiência como uma despesa no resultado do exercício e constituir provisões adicionais aos passivos de seguro já registrados na data-base do teste. Em linha com as determinações da Circular SUSEP n° 457/12, não foram incluídos no teste de adequação os passivos relacionados ao seguro DPVAT. O resultado do teste de adequação não apresentou insuficiência em relação às provisões técnicas.
quinta-feira, 28 de fevereiro de 2013
ix. Tábuas, taxas e carregamento dos principais produtos de previdência Produto Planos de Aposentadoria (PGBL E VGBL) ................................ Seguros de Pessoas e Coberturas de Risco.............................. x.
Tábua BR-sem AT83 e CSO-58
t.
u.
v.
w.
(a)
(b)
(c)
(d)
3 a.
Taxa de carregamento 0% a 5% 20% a 30%
Taxas de carregamento dos principais produtos de capitalização
Processo SUSEP 15414.003682/2003-79 ............................................................................................. 15414.004840/2008-12 ............................................................................................. 15414.100154/2010-96 ............................................................................................. 15414.000602/2009-19 ............................................................................................. 15414.004834/2008-65 ............................................................................................. 15414.001381/2006-53 ............................................................................................. 15414.003354/2011-82 ............................................................................................. 15414.003709/2008-38 ............................................................................................. 15414.100494/2012-89 ............................................................................................. 15414.100052/2012-32 ............................................................................................. s.
Taxa de juros 0% 3% a 6%
Tipo PM PM PM PM PM PU PU PU PU PU
2012 8,05% 11,38% 9,07% 9,07% 11,23% 8,90% 4,56% 8,90% 4,55% 8,86%
Carregamento 2011 8,05% 11,38% 9,07% 9,07% 11,23% 8,90% 4,56% 8,90% -
Ativos e passivos contingentes e obrigações legais - Fiscais e previdenciárias i. Ativos contingentes - Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes, cuja expectativa de êxito é provável são divulgados, quando aplicável. ii. Passivos contingentes - São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores,complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados iii. Obrigações legais - Fiscais e previdenciárias: decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. Benefícios a empregados i. Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e lançadas como despesa à medida que o serviço respectivo é prestado. ii. Obrigações por aposentadorias Plano de contribuição definida A Companhia é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela empresa patrocinadora, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. O PGBL é administrado pela Bradesco Vida e Previdência S.A. As contribuições dos funcionários e administradores são equivalentes a 4% do salário, exceto para os participantes que em 2001 optaram em migrar do plano de benefício definido para o PGBL, cujas contribuições foram mantidas nos níveis que vigoravam no plano de benefício definido quando da transferência de plano, observando-se sempre o mínimo de 4% do salário. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando são incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregadora, não tem qualquer obrigação de pagamento adicional. Além do PGBL anteriormente apresentado, está assegurado aos participantes transferidos do plano de benefício definido um benefício proporcional diferido até a data de migração. Para os participantes do plano de benefício definido, transferidos ou não para o PGBL, participantes aposentados e pensionistas, o valor presente das obrigações atuariais está aplicado nos FIEs. iii. Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 3 meses a 6 meses da data de desligamento. iv. Outros benefícios de curto prazo Outros benefícios de curto prazo, tais como seguro-saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional, são oferecidos aos funcionários e administradores e reconhecidos no resultado do exercício à medida que são incorridos. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável anual excedente a R$ 240, e a contribuição social sobre o lucro líquido é calculada à alíquota de 15% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado, a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do exercício calculado com base nas alíquotas vigentes na data de balanço e qualquer ajuste aos impostos a pagar com relação aos exercícios anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. Resultado O resultado é apurado pelo regime de competência. Os prêmios de seguros e cosseguros deduzidos dos prêmios cedidos em cosseguros e resseguro e as comissões correspondentes, são apropriados ao resultado quando da emissão das respectivas apólices e faturas de seguro, e apropriados, em bases lineares, no decorrer do prazo de vigência das apólices, por meio de constituição e reversão da provisão de prêmios não ganhos e das despesas de comercialização diferidas (custos de aquisição diferidos). As receitas de prêmios e os correspondentes custos de aquisição diferidos, relativas aos riscos vigentes ainda sem emissão das respectivas apólices, são reconhecidas ao resultado no início da cobertura do risco, em bases estimadas. As receitas e despesas decorrentes de operações de seguros do ramo DPVAT são contabilizadas com base nas informações recebidas da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. As operações de cosseguros aceitos e de retrocessões são contabilizadas com base nas informações recebidas das congêneres e do IRB - Brasil Resseguros S.A., respectivamente. As operações de resseguro mantidas com o IRB Brasil Resseguros S.A. são contabilizadas com base nos movimentos operacionais e financeiros enviados pelo IRB e as operações mantidas com outros resseguradores são registradas com base em prestações de contas que estão sujeitas à análise pelos resseguradores. O diferimento dos prêmios de resseguros cedidos é realizado de forma consistente com o respectivo prêmio de seguro relacionado e/ou contrato de resseguro. Os custos de aquisição são diferidos e apropriados ao resultado proporcionalmente ao reconhecimento do prêmio ganho. As angariações e agenciamento das operações de seguros são diferidos e apropriados ao resultado, de forma linear, pelo prazo de 12 meses. As contribuições de planos previdenciários e os prêmios de seguros de vida com cobertura de sobrevivência são reconhecidos no resultado quando do seu efetivo recebimento. As rendas com taxa de gestão pagas pelos fundos de investimentos especialmente constituídos são apropriadas ao resultado pelo regime de competência segundo taxas estabelecidas contratualmente. As receitas dos planos de capitalização são reconhecidas contabilmente no mês de sua emissão. As correspondentes provisões técnicas são constituídas simultaneamente ao reconhecimento das receitas. As receitas com planos de capitalização prescritos são reconhecidas após o período de prescrição, nos termos do Artigo 206 do Código Civil Brasileiro. As despesas com colocação de títulos de capitalização, classificadas como “Custos de aquisição”, são reconhecidas contabilmente quando incorridas. A participação dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria, sendo reconhecida no resultado de acordo com as metas estipuladas pela Administração do Grupo Bradesco Seguros. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e, portanto, não foram adotadas na preparação destas demonstrações contábeis. Aquelas que podem ser relevantes para a Companhia estão mencionadas abaixo. A Companhia não planeja adotar estas normas de forma antecipada. IFRS 9 – Instrumentos financeiros O IFRS 9 (2009) introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. CPC 36 (R3) – Demonstrações consolidadas O CPC 36 (R3) introduz um modelo de controle único para determinar se um investimento deveria ser consolidado. De acordo com o CPC 19 (R2), a estrutura de um negócio em conjunto, embora ainda seja uma consideração importante, não é mais o fator principal na determinação do tipo de negócio em conjunto e, consequentemente, da contabilização subsequente. A participação do Grupo em uma operação em conjunto, que é um acordo no qual as partes tem direitos sobre os ativos e obrigações sobre os passivos, será contabilizada com base na participação do Grupo sobre esses ativos e passivos. A participação do Grupo em um empreendimento controlado em conjunto (joint venture), que é um acordo no qual as partes ( tem direitos sobre os ativos líquidos, será registrado por equivalência patrimonial. O CPC 45 consolida em uma única norma todos os requerimentos de divulgação sobre a participação de uma entidade em controladas, negócios em conjunto, coligadas e entidades estruturadas não consolidadas. O Grupo está atualmente avaliando os requerimentos de divulgação nas suas subsidiárias, participações em negócios em conjunto e coligadas e entidades estruturadas não consolidadas em comparação com as divulgações existentes. O CPC 45 requer a divulgação da informação sobre a natureza, riscos e efeitos financeiros dessas participações. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Administração avaliou os impactos das referidas normas e concluiu que não há efeitos relevantes para os investimentos consolidados em decorrência da aplicação das mesmas. CPC 46 – Mensuração do valor justo O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispensada em outros CPCs. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outros CPCs. A Administração avaliou os impactos da norma e concluiu que não há efeitos relevantes na mensuração do valor justo de seus ativos. CPC 33 (R1) – Benefícios a empregados Em 2011, foi finalizada a revisão da norma que foi focada basicamente em benefício pós-emprego. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Companhia não possui benefícios de longo prazo e não há impactos relevantes para os benefícios de curto prazo. Gerenciamento de riscos Introdução O Grupo está exposto aos riscos de seguros/subscrição, crédito, liquidez, mercado, operacional e legal, provenientes de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de risco O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e do Grupo. As atividades relacionadas ao gerenciamento de riscos são aprimoradas continuamente, buscando as melhores práticas utilizadas internacionalmente, devidamente adaptadas à realidade do mercado brasileiro. Consideráveis investimentos nas ações relacionadas ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de funcionários. Tem-se o objetivo de elevar a qualidade de gerenciamento de riscos e de garantir o necessário foco a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma Companhia e proteger os acionistas, investidores, clientes, empregados, fornecedores, etc., bem como facilitar os níveis de capital requerido, agregar valor e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência, equidade de tratamento dos acionistas e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa, que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação e gestão dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, Comitês com funções específicas e estrutura diretiva, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos, voltados a estas atividades. O gerenciamento dos riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do processo de gerenciamento de riscos permite que os riscos de seguro/subscrição, crédito, liquidez, mercado e operacional sejam efetivamente identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar unicidade ao processo de gerenciamento de riscos, há um fórum de alto nível, permanente sobre o tema, com continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
b.
o intuito de se obter sinergia entre estas atividades. Essa instância denominada Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros estuda todos os riscos (subscrição, crédito, mercado, liquidez e operacional), define os limites de tolerância aos seus respectivos riscos e elabora planos de mitigação entre outras atribuições. Adicionalmente, existem os Comitês Executivos definidos pelo Banco Bradesco para tratar os assuntos relacionados ao Risco de Crédito, Mercado, Liquidez e Operacional, que são submetidos ao Comitê de Gestão Integrada de Riscos e Alocação de Capital, que tem por atribuição assessorar o Conselho de Administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos. Risco de seguro/subscrição O risco de seguro é o risco transferido por qualquer contrato de seguros onde haja a possibilidade futura de que o evento de sinistro ocorra e onde haja incerteza sobre o valor de indenização resultante do evento de sinistro. Dentro do risco de seguro, destaca-se também o risco de subscrição que advêm de uma situação econômica adversa que contraria as expectativas do Grupo no momento da elaboração de sua política de subscrição no que se refere às incertezas existentes tanto na definição das premissas atuariais quanto na constituição das provisões técnicas e cálculo dos prêmios de seguro. Em síntese, é o risco de que a frequência ou a severidade de sinistros ou benefícios ocorridos sejam maiores do que aqueles estimados pelo Grupo. O gerenciamento do risco de subscrição é realizado pela Superintendência Técnica. As políticas de subscrição e aceitação de riscos são periodicamente avaliadas através de grupos de trabalho. Além disso, a Superintendência Executiva de Estudos Atuariais e Gestão de Riscos, parte integrante da estrutura de gerenciamento de riscos, tem como uma de suas principais atribuições o desenvolvimento de modelo interno para o cálculo do capital adicional baseado no risco de subscrição. Incertezas na estimativa de pagamentos futuros de sinistros Os sinistros são devidos à medida que ocorridos. O Grupo deve efetuar a indenização de todos os eventos cobertos ocorridos durante a vigência da apólice, mesmo que a perda seja descoberta após o término da vigência desta. Como resultado, os sinistros são avisados ao longo de um período e parte significativa destes sinistros está relacionada à Provisão de Sinistros Ocorridos mas Não Avisados (IBNR). O custo estimado de sinistro inclui despesas diretas a serem incorridas na sua liquidação. Gerenciamento de ativos e passivos (ALM) O Grupo Bradesco Seguros realiza periodicamente a análise dos fluxos de ativos e passivos mantidos em carteira, ALM - Asset Liability Management. A metodologia da análise compreende a observação de suficiência ou insuficiência do valor presente do fluxo de ativos em relação ao valor presente do fluxo de passivos, assim como a duração dos ativos em relação à duração dos passivos. O objetivo é verificar se a situação da carteira de ativos e passivos está equilibrada para honrar os compromissos futuros da Companhia com seus participantes e segurados. Gerenciamento de riscos por segmento de negócios O monitoramento da carteira de contratos de seguros permite o acompanhamento e a adequação das tarifas praticadas, bem como avaliar a eventual necessidade de alterações. São consideradas, também, outras ferramentas de monitoramento: (i) análises de sensibilidade; (ii) verificação de algoritmos e alertas dos sistemas corporativos (de subscrição, emissão e sinistros); (iii) gerenciamento de ativos e passivos (ALM). Além disso, o LAT (Liability Adequacy Test) é realizado semestralmente, com o objetivo de averiguar a adequação do montante registrado a título de provisões técnicas, considerando as premissas adequadas à realidade dos negócios em vigor. Seguros de bens O risco de seguro de bens resulta de: • Flutuações na ocasião, frequência e gravidade dos sinistros e das indenizações de sinistros relativas a expectativas • Sinistros imprevistos resultantes de um risco isolado • Precificação incorreta ou subscrição inadequada de riscos • Políticas de resseguro ou técnicas de transferência de riscos inadequadas • Provisões técnicas insuficientes ou supervalorizadas. • A natureza dos seguros subscritos, em geral, é de curta duração. • As estratégias e metas de subscrição são ajustadas pela Administração e divulgadas através de políticas internas e manuais de práticas e procedimentos. • A seguir apresentamos um resumo dos riscos inerentes nas principais linhas de negócios de seguros de bens: • Seguro de veículos inclui, entre outros, danos físicos, perda do veículo segurado, seguro de responsabilidade de terceiros para automóveis e acidentes pessoais passageiros. • Seguros empresariais, residenciais e diversos incluem, entre outros, riscos de incêndio (ex.: incêndio, explosão e interrupção do negócio), perigos naturais (ex.: terremoto, vendaval e enchente), linhas de engenharia (ex.: explosão de caldeiras, quebra de maquinários e construção), marítimos (carga e casco) e seguro de responsabilidades. Gerenciamento dos riscos de seguro de bens • O Grupo Bradesco Seguros monitora e avalia a exposição de risco, sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição, tratamento de sinistros, resseguro e constituição das provisões técnicas. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência Técnica. • As Superintendências Executivas Técnicas desenvolveram mecanismos, como, por exemplo, agrupamentos dos riscos por CPF, CNPJ e endereços de riscos, que identificam, quantificam e gerenciam exposições acumuladas para contê-las dentro dos limites definidos nas políticas internas. Seguros de vida e previdência • Os seguros de vida e previdência são de natureza de longo prazo, exceto as apólices de vida em grupo sem cobertura por sobrevivência e, por este motivo, são utilizadas diversas premissas atuariais para gerenciar e estimar os riscos envolvidos, tais como: premissas sobre retornos de investimento, longevidade, despesas, taxas de mortalidade e persistência. As estimativas são baseadas na experiência histórica e nas expectativas atuariais. Os riscos associados ao seguro de vida e previdência incluem, entre outros: • Risco biométrico, que inclui experiência de mortalidade, morbidade adversa e invalidez. O risco de mortalidade pode se referir aos segurados que vivam mais tempo do que o previsto (longevidade) ou que morram antes do que o previsto. Isto porque alguns produtos garantem uma indenização se a pessoa morre, outros produtos garantem o pagamento de quantias regulares enquanto o segurado permanecer vivo. • Risco de comportamento do segurado, que inclui experiência de persistência. Taxas de persistências baixas para alguns produtos podem fazer com que menos apólices/contratos permaneçam contratados para ajudar a cobrir as despesas fixas e reduzir os fluxos de caixa positivos futuros do negócio subscrito. A persistência baixa pode causar impacto de liquidez quando se trata de produtos que preveem o benefício de resgate. • O risco do seguro de vida coletivo resulta da exposição à mortalidade e morbidade e à exposição à experiência operacional pior do que o previsto sobre fatores, tais como, níveis de persistência e despesas de administração. • Alguns produtos de vida e previdência possuem garantias de rentabilidades pré-definidas, que incluem um risco devido a movimentações nos mercados financeiros, retornos de investimento e risco de taxa de juros que são gerenciados como parte do risco de mercado. Gerenciamento dos riscos de seguro de vida e previdência • A Companhia monitora e avalia a exposição de risco, sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição, tratamento de sinistros e provisões técnicas de seguros. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência Técnica. A Superintendência Técnica desenvolveu mecanismos, tais como análise de eventuais acúmulos de riscos com base em relatórios mensais, que identificam, quantificam e gerenciam exposições acumuladas para contê-las dentro dos limites
25
definidos nas políticas internas. O risco de longevidade é monitorado em relação aos mais recentes dados e às tendências do ambiente que a Companhia opera. A Administração monitora a exposição a este risco e as implicações de capital para gerenciar os possíveis impactos, bem como a captação de capital que os negócios poderão exigir. A Administração adota para o cálculo das provisões técnicas, premissas de melhoria contínua na longevidade futura da população, de forma a se antever e assim estar coberta de possíveis impactos gerados pela melhora da expectativa de vida da população segurada/assistida. • Riscos de mortalidade e morbidade são atenuados mediante a cessão de resseguro na modalidade catástrofe. • O risco de persistência é gerenciado por meio do monitoramento constante da experiência histórica da companhia. A Administração também estabeleceu diretrizes sobre o gerenciamento da persistência para monitorar e implementar iniciativas específicas para melhorar, quando for o caso, a retenção de apólices que possam prescrever. • O risco de um elevado nível de despesas é monitorado principalmente pela avaliação da rentabilidade das unidades de negócio e o monitoramento frequente dos níveis de despesa. Seguro Saúde Riscos associados ao seguro saúde: • Flutuações na ocasião, frequência e gravidade dos sinistros e das indenizações de sinistros relativas a expectativas; • Sinistros imprevistos resultantes de um risco isolado • Precificação incorreta ou subscrição inadequada de riscos • Provisões técnicas insuficientes ou supervalorizadas. Para o seguro saúde individual, onde algumas das suas provisões são calculadas com base na expectativa de fluxo de caixa futuro (diferença de sinistros esperados futuros e prêmios esperados futuros), além dos riscos citados acima, existe o risco biométrico, que inclui a experiência de mortalidade e longevidade, o risco de comportamento do segurado, que inclui a sua experiência de persistência e o risco de taxa de juros que são gerenciados como parte do risco de mercado. Gerenciamento dos riscos associados ao seguro saúde • O Grupo monitora e avalia a exposição de risco sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição, tratamento de sinistros e provisões técnicas. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência de Atuária e Estatística. • A Superintendência de Atuária e Estatística desenvolveu mecanismos que identificam, quantificam e gerenciam exposições acumuladas para contê-las dentro dos limites definidos nas políticas internas. • O risco de longevidade é cuidadosamente monitorado em relação aos mais recentes dados e às tendências do ambiente que o grupo segurador opera. A Administração monitora a exposição a este risco e as implicações de capital para gerenciar os possíveis impactos, bem como a captação de capital que os negócios poderão exigir. • O risco de persistência é gerenciado através do monitoramento frequente da experiência em comparação com as informações do mercado. A Administração também estabeleceu diretrizes sobre o gerenciamento da persistência para monitorar e implementar iniciativas específicas para melhorar a retenção de apólices que possam prescrever. • O risco de um elevado nível de despesas é monitorado principalmente pela avaliação da rentabilidade das unidades de negócio e o monitoramento frequente dos níveis de despesa; e • O risco de taxa de juros é monitorado como parte do risco de mercado. Resultados da análise de sensibilidade •
Fator de sensibilidade Taxa de juros Sinistralidade Longevidade Conversão em renda
Descrição do fator de sensibilidade aplicado O impacto de uma redução na curva da taxa a termo livre de risco O impacto de um aumento na sinistralidade para o negócio O impacto de um aumento na estimativa de melhoria da sobrevivência para contratos de anuidade. O impacto de um aumento no índice de conversão em renda para contratos de anuidade.
Seguros de vida com cobertura de sobrevivência e previdência e seguro de vida individual O teste de sensibilidade foi efetuado considerando as mesmas bases do teste do LAT com variação nas premissas listadas abaixo: Taxas de juros Impacto no resultado e patrimônio líquido após impostos e contribuições (R$ mil) ................................................................ PGBL e VGBL (fase de contribuição)............................................. Planos Tradicionais (fase de contribuição)..................................... Todos os Planos (fase de concessão) ........................................... Total ...............................................................................................
-5% (170.068) (70.856) (83.117) (324.041)
Longevidade Conversão em Renda +0,002% (58.105) (23.671) (46.017) (127.793)
+5% (88.619) (69.207) (157.826)
O cenário também foi aplicado para os seguros de vida individual considerando as variáveis apontadas acima e não foi identificado nenhum valor adicional aqueles já constituídos que pudesse afetar o patrimônio líquido e o resultado do exercício. Seguros de danos, vida e de saúde Para os seguros de danos, de vida e de saúde, a tabela abaixo apresenta o impacto no resultado e patrimônio líquido caso houvesse aumento na sinistralidade em 1 ponto percentual nos últimos 12 meses da data-base do cálculo. Impacto no resultado e patrimônio líquido após impostos e contribuições Auto .............................................................................................................................................. RE................................................................................................................................................. Vida .............................................................................................................................................. Saúde ...........................................................................................................................................
Bruto de resseguro (18.330) (6.672) (18.017) (46.194)
Líquido de resseguro (18.330) (5.088) (17.934) (46.194)
Limitações da análise de sensibilidade As análises de sensibilidade demonstram o efeito de uma mudança em uma premissa importante enquanto as outras premissas permanecem inalteradas. Na realidade, existe uma correlação entre as premissas e outros fatores. Deve-se também ser observado que essas sensibilidades não são lineares, impactos maiores ou menores não devem ser interpolados ou extrapolados a partir desses resultados. As análises de sensibilidade não levam em consideração que os ativos e passivos são gerenciados e controlados. Além disso, a posição financeira do Grupo poderá variar na ocasião em que qualquer movimentação no mercado ocorra. Por exemplo, a estratégia de gerenciamento de risco visa gerenciar a exposição a flutuações no mercado. À medida que os mercados de investimentos se movimentam através de diversos níveis, as ações de gerenciamento poderiam incluir a venda de investimentos, mudança na alocação da carteira, entre outras medidas de proteção. Outras limitações nas análises de sensibilidade incluem o uso de movimentações hipotéticas no mercado para demonstrar o risco potencial, que somente representa a visão da Administração de possíveis mudanças no mercado no futuro próximo que não podem ser previstas com qualquer certeza, além de considerar como premissa que todas as taxas de juros se movimentam de forma idêntica. Concentração de riscos Potenciais exposições são monitoradas analisando determinadas concentrações em alguns segmentos de negócio. O quadro abaixo mostra a concentração de risco no âmbito do negócio por segmento (exceto capitalização) baseada no valor de prêmios brutos e líquidos de resseguro.
Região geográfica Centro-oeste........................................... Nordeste ................................................. Norte....................................................... Sudeste .................................................. Sul .......................................................... Total .......................................................
Auto 341.463 579.979 71.278 1.259.680 811.541 3.063.941
Ramos elementares 53.290 86.936 20.221 947.206 197.022 1.304.675
DPVAT/DPEM 44.800 68.776 16.215 238.024 94.153 461.968
Prêmio bruto de resseguro – 2012 PGBL Previdência Tradicional 21.802 117.904 87.619 142.384 24.899 61.724 1.745.404 833.109 52.366 186.068 1.932.090 1.341.189
Região geográfica Centro-oeste............................................ Nordeste .................................................. Norte........................................................ Sudeste ................................................... Sul ........................................................... Total ........................................................
Auto 341.463 579.979 71.278 1.259.680 811.541 3.063.941
Ramos elementares 49.524 78.789 18.484 717.552 176.336 1.040.685
DPVAT/DPEM 44.800 68.776 16.215 238.024 94.153 461.968
Prêmio líquido de resseguro – 2012 PGBL Previdência Tradicional 21.802 117.904 87.619 142.384 24.899 61.724 1.745.404 833.109 52.366 186.068 1.932.090 1.341.189
VGBL 880.935 1.867.435 564.472 12.270.969 2.012.927 17.596.738
Seguros de vida 284.901 241.004 107.926 2.892.745 403.887 3.930.463
Saúde individual 34.255 244.094 15.195 868.877 56.166 1.218.587
Saúde empresarial 357.346 1.046.367 186.602 5.811.134 417.093 7.818.542
Total 2.136.696 4.364.594 1.068.532 26.867.148 4.231.223 38.668.193
VGBL 880.935 1.867.435 564.472 12.270.969 2.012.927 17.596.738
Seguros de vida 284.901 241.004 107.926 2.872.782 403.887 3.910.500
Saúde individual 34.255 244.094 15.195 868.877 56.166 1.218.587
Saúde empresarial 357.346 1.046.367 186.602 5.811.134 417.093 7.818.542
Total 2.132.930 4.356.447 1.066.795 26.617.531 4.210.537 38.384.240
Prêmio bruto de resseguro – 2011
c.
Região geográfica Centro-oeste............................................. Nordeste ................................................... Norte......................................................... Sudeste .................................................... Sul ............................................................ Total .........................................................
Auto 310.786 516.824 76.845 1.251.198 717.980 2.873.633
Ramos elementares 43.062 71.891 17.424 768.385 178.308 1.079.070
DPVAT/DPEM 27.304 65.593 10.275 211.893 86.305 401.370
PGBL 23.514 87.047 24.644 1.607.613 62.234 1.805.052
Previdência Tradicional 111.799 131.615 57.156 775.225 180.497 1.256.292
VGBL 678.772 1.377.392 580.190 10.344.924 1.742.263 14.723.541
Seguros de vida 274.874 259.671 89.556 2.362.916 373.553 3.360.570
Saúde individual 33.342 232.320 14.751 830.543 54.598 1.165.554
Saúde empresarial 267.655 792.164 115.334 4.916.466 328.787 6.420.406
Total 1.771.108 3.534.517 986.175 23.069.163 3.724.525 33.085.488
Região geográfica Centro-oeste............................................. Nordeste ................................................... Norte......................................................... Sudeste .................................................... Sul ............................................................ Total .........................................................
Auto 310.786 516.824 76.845 1.251.198 717.980 2.873.633
Ramos elementares 39.966 66.043 16.324 562.479 159.356 844.168
DPVAT/DPEM 27.304 65.593 10.275 211.893 86.305 401.370
Prêmio líquido de resseguro – 2011 PGBL Previdência Tradicional 23.514 111.799 87.047 131.615 24.644 57.156 1.607.613 775.225 62.234 180.497 1.805.052 1.256.292
VGBL 678.772 1.377.392 580.190 10.344.924 1.742.263 14.723.541
Seguros de vida 274.874 259.671 89.556 2.344.069 373.553 3.341.723
Saúde individual 33.342 232.320 14.751 830.543 54.598 1.165.554
Saúde empresarial 267.655 792.164 115.334 4.916.466 328.787 6.420.406
Total 1.768.012 3.528.669 985.075 22.844.410 3.705.573 32.831.739
Risco de crédito O risco de crédito consiste na possibilidade de ocorrer em perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como a desvalorização de contrato decorrente da deterioração na classificação de risco do tomador e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Política de resseguro A compra de resseguro tem naturalmente embutido em sua operação, e por mais que as seguradoras sejam conservadoras e seletivas na escolha de seus parceiros, o risco de crédito. A política de compra de resseguro e a aprovação dos resseguradores que integram os seus contratos competem à Diretoria Executiva, que observa, além dos requisitos mínimos legais e regulamentares, alguns outros parâmetros na escolha desses parceiros, que minimizam o risco de crédito intrínseco à operação, tais como: rating mínimo A- da S&P (ou equivalente) e patrimônio líquido compatível aos montantes cedidos. Outro aspecto importante nessa gestão de compra de resseguro é o fato de que a Companhia busca trabalhar dentro de suas capacidades contratuais, evitando assim a compra frequente de coberturas em contratos facultativos e exposições mais elevadas ao risco de crédito. O prêmio cedido em resseguro, em relação ao prêmio emitido total do Grupo é relativamente pequeno, cabendo ressaltar que praticamente todas as carteiras de ramos elementares, exceto automóvel, possuem proteção de resseguro e, em sua maioria, com a conjugação de planos proporcionais e não proporcionais, por risco e/ou por evento. Atualmente, grande parte dos contratos automáticos (proporcionais e não proporcionais) é cedida ao IRB Brasil Resseguros S.A. Alguns resseguradores admitidos participam com menor percentual individual, mas todos possuindo rating mínimo A- da S&P (ou equivalente) e patrimônio superior a US$1 bilhão, o que, no entendimento da Administração, reduz o nosso risco de crédito. Gerenciamento de risco de crédito O gerenciamento de risco de crédito do Grupo é um processo contínuo e evolutivo de mapeamento, desenvolvimento, aferição e diagnóstico através de modelos, instrumentos e procedimentos vigentes, exigindo alto grau de disciplina e controle nas
análises das operações efetuadas, preservando a integridade e a independência dos processos. Esse gerenciamento de risco inclui o monitoramento de exposições ao risco de crédito de contrapartes individuais em relação às classificações de crédito por companhias avaliadoras de riscos, tais como Fitch Ratings, Standard & Poor’s, Moody’s, entre outras. Conforme exposto acima, o gerenciamento de risco de crédito é realizado de forma corporativa mediante procedimentos internos estruturados, independentes e embasados em documentação e relatórios próprios, devidamente avaliados pelas Estruturas de gestão de riscos do Grupo Bradesco Seguros e do Banco Bradesco, e baseado em modelos internos, em fase de implementação gradual, visando à apuração, mensuração e cálculo do capital. Em relação às operações de resseguro a Companhia compra resseguro com um painel restrito de resseguradores, sendo conferida ao IRB-Brasil Re a liderança dos seus contratos automáticos e a totalidade dos contratos facultativos. De acordo com as agências classificadoras previstas na legislação brasileira, tais resseguradores possuem baixo risco de crédito e a classificação do IRB-Brasil Re, concedida pela A.M.Best, é A-. No que tange às aplicações financeiras, a Administração avalia o risco de crédito como baixo, visto que a maior parte do total da carteira de investimentos está concentrada em títulos públicos federais, como demonstrado abaixo: Controladora 2012 Sem Exposto exclusivamente AAA AA A BBB BB rating Total a risco de mercado Ativos Financeiros / Rating 2 2 5 311.291 Valor justo por meio do resultado . 311.282 Título de Renda Fixa Privado ............ 9 2 2 13 Título de Renda Fixa Público ............ 311.273 - 311.273 Título de Renda Variável ................... 5 5 721.936 721.936 Disponível para venda .................... Título de Renda Variável .................. 721.936 721.936 Consolidado 2012
Ativos Financeiros / Rating Valor justo por meio do resultado Título de Renda Fixa Privado .................................................................................................................. Título de Renda Fixa Público .................................................................................................................. Título de Renda Variável ......................................................................................................................... Disponível para venda .......................................................................................................................... Título de Renda Fixa Público .................................................................................................................. Título de Renda Fixa Privado .................................................................................................................. Título de Renda Variável ........................................................................................................................ Mantidos até o vencimento .................................................................................................................. Título de Renda Fixa Público .................................................................................................................. Título de Renda Fixa Privado ..................................................................................................................
AAA 77.500.402 17.511.296 59.989.106 43.595.862 43.532.267 63.595 3.659.576 3.659.576 -
AA 3.393.129 3.393.129 177.739 177.739 80.807 80.807
A Administração classificou os títulos públicos na categoria AAA uma vez que a contraparte é o Governo Federal. Trimestralmente, são realizadas as reuniões dos Comitês Executivos de Gestão de Riscos do Grupo Bradesco Seguros e de Gestão de Risco de Crédito do Banco Bradesco, para as tratativas deliberativas, possuindo as atribuições necessárias para o atendimento regulatório e o aprimoramento nos processos de gestão. Exposições ao crédito de seguro A exposição máxima de risco de crédito originado de prêmios a serem recebidos de segurados é considerada reduzida pela Administração, uma vez que em alguns casos a cobertura de sinistros pode ser cancelada (segundo regulamentação brasileira), caso os pagamentos dos prêmios não sejam efetuados na data de vencimento. A exposição ao risco de crédito para prêmios a receber difere entre os ramos de riscos a decorrer e riscos decorridos, onde nos ramos de risco decorridos a exposição é maior, uma vez que a cobertura é dada em antecedência ao pagamento do prêmio de seguro.
d.
A 4.495.229 4.495.229 -
BBB 275.073 275.073 32.584 32.584 -
BB 45.250 45.250 -
B 207.416 207.416 171171-
Sem rating 404.605 404.605 14.011 14.011 -
Exposto exclusivamente a risco de mercado 2.356.790 2.356.790 2.874.186 2.874.186 -
Total 88.677.894 26.331.998 59.989.106 2.356.790 46.694.553 43.532.267 288.100 2.874.186 3.740.383 3.659.576 80.807
O Grupo adota uma política de gerenciar as exposições de suas contrapartes de resseguro, limitando as resseguradoras que poderão ser usadas, e o impacto do inadimplemento das resseguradoras é avaliado regularmente. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que o Grupo honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que o Grupo possa liquidar as operações em tempo hábil e de modo seguro. Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa de nossa carteira de investimentos com os respectivos continua
DIÁRIO DO COMÉRCIO
26
quinta-feira, 28 de fevereiro de 2013
passivos. Para tanto, são empregados métodos atuariais para estimar os passivos oriundos de contratos de seguro. A qualidade de nossos investimentos também garante a capacidade de cobrirmos alta exigência de liquidez. Títulos de renda fixa - Notas do tesouro nacional .................................. Títulos de renda variável - Ações ........................................................... Títulos de renda fixa - Debêntures ......................................................... Títulos de renda fixa - Letras financeiras do tesouro – Judiciais............ Títulos de renda fixa - Fundos de investimentos imobiliários................. Títulos de renda variável - Certificados de recebíveis imobiliários......... Outras aplicações................................................................................... Títulos de renda fixa – Letras financeiras do tesouro............................. Títulos de renda fixa - Outros fundos de investimentos ......................... Títulos mantidos até o vencimento .................................................... Títulos de renda fixa - Notas do tesouro nacional .................................. Títulos de renda fixa - Certificados de recebíveis imobiliários ...............
Controladora – 2012 Prazo estimado de realização 1 a 5 anos Acima de 5 anos Disponível......................................................................... Aplicações ....................................................................... 8.265 2 Crédito das operações com seguros e resseguros .......... Ativos de resseguro - provisões técnicas ......................... 15.138 608 Títulos e créditos a receber .............................................. 494.030 5.380 Despesas antecipadas ..................................................... 517.433 5.990 Total Ativo ....................................................................... PASSIVO Prazo estimado de realização Até 1 ano 1 a 5 anos Acima de 5 anos Provisões técnicas............................................................ 33.514 77.477 12.942 Contas a pagar ................................................................. 150.085 49.569 Débitos das operações com seguros e resseguros ......... 4.103 Depósitos de terceiros...................................................... 1.049 Tributos diferidos .............................................................. 48.026 27.486 4.304 342.864 Provisões judiciais ............................................................ 241.081 497.396 12.942 Total Passivo .................................................................. Consolidado – 2012 Prazo estimado de realização ATIVO Até 1 ano 1 a 5 anos Acima de 5 anos Disponível......................................................................... 137.473 Aplicações (*) ................................................................... 17.461.968 20.864.173 100.786.689 Crédito das operações com seguros e resseguros .......... 2.062.888 2.105 Ativos de resseguro - provisões técnicas ......................... 707.998 137.962 29.133 Títulos e créditos a receber .............................................. 1.451.338 3.284.856 12.461 Outros valores e bens ...................................................... 57.709 Despesas antecipadas ..................................................... 74.948 2.072 677.687 230.022 297.380 Custos de aquisição diferidos........................................... 22.632.009 24.521.190 101.125.663 Total Ativo ....................................................................... Prazo estimado de realização PASSIVO Até 1 ano 1 a 5 anos Acima de 5 anos Provisões técnicas (**) ..................................................... 19.857.812 20.302.183 84.057.428 Contas a pagar ................................................................. 1.760.652 77.535 Débitos das operações com seguros e resseguros ......... 485.270 Depósitos de terceiros...................................................... 290.202 Tributos diferidos .............................................................. 339.017 693.198 2.481.675 450.391 2.069.251 Provisões judiciais ............................................................ 23.183.344 23.142.167 86.539.103 Total Passivo ..................................................................
ATIVO
Até 1ano 21.357 1.024.960 150.566 87.294 663.137 15 1.947.329
e.
Total 21.357 1.033.227 150.566 103.040 1.162.547 15 2.470.752 Total 123.933 199.654 4.103 1.049 75.512 347.168 751.419
b.
Total 124.217.423 1.838.187 485.270 290.202 3.513.890 2.519.642 132.864.614
Impacto sobre as exposições sujeitas à: f.
g.
4 a.
Títulos a valor justo por meio do resultado...................................... Títulos de renda fixa - Fundos de investimentos................................... Títulos de renda variável - Fundos de investimentos ............................ Títulos disponíveis para venda .......................................................... Títulos de renda variável – Ações .........................................................
Títulos a valor justo por meio do resultado....................................... Quotas de fundos especialmente constituídos....................................... Títulos de renda fixa - Fundos de investimentos.................................... Títulos de renda variável - Certificados de recebíveis imobiliários......... Títulos de renda variável - Fundos de investimentos ............................. Títulos de renda fixa - Certificados de depósitos bancários................... Títulos de renda fixa – Debêntures ........................................................ Títulos de renda fixa - Notas do tesouro nacional .................................. Outras aplicações................................................................................... Títulos de renda fixa - Letras financeiras de emissores privados .......... Títulos disponíveis para venda ........................................................... Títulos de renda fixa - Fundos de investimentos....................................
Títulos a valor justo por meio do resultado Notas do tesouro nacional................................ Certificados de depósitos bancários................ Letras financeiras de emissores privados....... Letras do tesouro nacional ............................... Letras financeiras do tesouro........................... Notas do tesouro nacional – op. comp............ Debêntures ....................................................... Ações................................................................. Quotas de fundos de investimentos ................ Letras do tesouro nacional – op. comp ........... Letras financeiras do tesouro – op. comp ....... Outros ................................................................ Certificados de recebíveis imobiliários............. Depósito em garantia especial......................... Debêntures – op. compromissada................... Notas promissórias ........................................... Títulos disponíveis para venda .................... Notas do tesouro nacional................................ Ações................................................................. Debêntures ....................................................... Letras financeiras do tesouro - Judiciais ......... Fundos de investimentos imobiliários.............. Outros fundos de investimentos ...................... Letras financeiras do tesouro........................... Certificados de recebíveis imobiliários............. Letras do tesouro nacional ............................... Outros ................................................................ Títulos mantidos até o vencimento ............. Notas do tesouro nacional................................ Certificados de recebíveis imobiliários............. Total...................................................................
variação do preço de ações
Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Essa definição inclui o Risco Legal, mas exclui o Estratégico e o de Imagem. Gerenciamento do risco operacional O Grupo aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Todo o processo de Governança Corporativa para gerenciamento do risco operacional é acompanhado trimestralmente pelos comitês executivos do Grupo Bradesco Seguros e do Banco Bradesco, cada qual com a sua especificidade, possuindo as seguintes atribuições: • Garantir o cumprimento das políticas de gestão de risco operacional e de continuidade de negócios do Grupo Bradesco Seguros; • Assegurar a efetividade do processo de gerenciamento de risco operacional e de continuidade de negócios do Grupo Bradesco Seguros; • Aprovar e revisar, as definições e critérios, modelagens matemáticas e estatísticas e cálculos referentes ao montante da alocação de capital; • Avaliar e submeter à validação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, com reporte aos comitês específicos, a política, estrutura, papéis, procedimentos e responsabilidades das dependências envolvidas no processo, bem como as revisões executadas anualmente. Mecanismos de controle e monitoramento contínuo • Identificar junto às dependências interna e externa do Grupo os eventos de perdas decorrentes de risco operacional e consequente abertura e/ou manutenção de rubricas contábeis específicas para registro, contabilização e consolidação dessas perdas; • Assegurar o levantamento e tratamento das perdas identificadas mediante as origens/causas, para a avaliação, monitoramento, controle e mitigação do processo, possibilitando a redução dos impactos, ao menor custo; • Estabelecer reuniões com os gestores e executivos, quanto à proposta de recomendações técnicas das perdas junto às áreas, visando à melhoria contínua, às ações corretivas e preventivas do Risco Operacional. Gerenciamento de capital O processo de gerenciamento de capital é realizado de forma corporativa, visando proporcionar condições para o alcance dos objetivos estratégicos do Grupo Bradesco Seguros, levando em consideração o ambiente econômico e comercial onde atua. Este processo é compatível com a natureza das operações, complexidade e especificidade de cada produto e serviços no mercado securitário e com a dimensão da exposição a riscos do Grupo. O processo de adequação e gerenciamento de capital é acompanhado diariamente de forma contínua e visa assegurar que o Grupo Bradesco Seguros mantenha uma sólida base de capital para apoiar o desenvolvimento das atividades e fazer face aos riscos, seja em situações de normalidade de mercado, ou em condições extremas, em atendimento aos requerimentos regulatórios e/ou aos aspectos de Governança Corporativa. O Grupo deve manter, permanentemente, capital compatível com os riscos de suas atividades e operações conforme as características e peculiaridades de cada empresa no Grupo Bradesco Seguros, representado por níveis adequados de capital em linha com o modelo interno. O Grupo acompanha de maneira permanente os limites requeridos (margem de solvência, capital mínimo requerido e capital adicional) pelos órgãos reguladores (SUSEP e ANS). Aplicações Resumo da classificação das aplicações 2012 311.291 311.286 5 721.936 721.936 1.033.227
Controladora % 2011 30,13 369.616 30,13 369.595 21 69,87 628.588 69,87 628.588 100,00 998.204
% 37,03 37,03 62,97 62,97 100,00
2012 88.677.894 82.964.196 5.488.186 89.831 70.403 31.583 16.266 10.584 5.992 853 46.694.553 27.209.662
Consolidado % 2011 63,74 75.077.718 59,65 68.233.216 63,50 6.632.690 0,06 73.552 90.343 0,02 34.007 0,01 0,01 8.224 5.686 33,57 34.287.867 19,57 29.788.193
% 66,48 60,42 5,86 0,07 0,08 0,03 0,01 0,01 30,36 26,38
31 a 180 181 a dias 360 dias
Valor contábil/ Acima de Valor justo Valor custo 360 dias (*) atualizado
Ajuste a valor justo
Títulos a valor justo por meio do resultado............................................... 34.995.259 18.445.226 313.230 34.924.179 88.677.894 87.951.352 726.542 Notas do tesouro nacional – op. comp.......... 24.857.330 - 24.857.330 24.857.330 Letras do tesouro nacional – op. comp. ........ 6.198.067 15.132.633 - 21.330.700 21.330.700 Letras financeiras de emissores privados..... 70.761 1.254.078 46.707 13.693.185 15.064.731 14.952.410 112.321 Notas do tesouro nacional.............................. 13.731 49.983 - 9.950.931 10.014.645 9.514.634 500.011 Certificados de depósitos bancários.............. 39.896 952.051 167.473 5.436.276 6.595.696 6.574.630 21.066 Debêntures ..................................................... 26.131 9.817 2.759.984 2.795.932 2.659.399 136.533 Letras do tesouro nacional ............................. 7.112 613.881 9.516 2.074.026 2.704.535 2.663.827 40.708 Ações............................................................... 2.286.686 2.286.686 2.378.894 (92.208) Quotas de fundos de investimentos .............. 1.237.155 180.490 1.417.645 1.417.645 Letras financeiras do tesouro......................... 121.758 137.499 46.157 668.264 973.678 965.087 8.591 Notas comerciais............................................. 51.569 277.648 329.217 330.315 (1.098) Letras financeiras do tesouro – op. comp. .... 104.723 104.723 104.723 Certificados de recebíveis imobiliários........... 90.807 90.807 90.704 103 Depósito em garantia especial....................... 70.216 70.216 69.702 514 Debêntures – op. comp. ................................. 6 1.322 33.560 34.888 34.887 1 Outros .............................................................. 6.000 6.000 6.000 Notas promissórias ......................................... 465 465 465 - 43.198.103 46.694.553 38.889.082 7.805.471 Títulos disponíveis para venda .................. 3.496.450 Notas do tesouro nacional.............................. - 42.849.323 42.849.323 34.618.347 8.230.976 Ações............................................................... 2.874.186 2.874.186 3.294.796 (420.610) Notas do tesouro nacional – op. comp.......... 555.909 555.909 555.909 Debêntures...................................................... 252.682 252.682 220.695 31.987 Letras financeiras do tesouro - judiciais......... 75.563 75.563 75.455 108 Letras do tesouro nacional – op. comp. ........ 44.917 44.917 44.917 Fundos de investimentos imobiliários............ 11.527 7.751 19.278 56.943 (37.665) Quotas de fundos de investimentos .............. 9.911 9.911 9.911 Letras financeiras do tesouro......................... 6.555 6.555 6.555 Certificados de recebíveis imobiliários........... 5.954 5.954 5.279 675 Outros .............................................................. 275 275 275 - 3.740.383 3.740.383 3.740.383 Títulos mantidos até o vencimento ........... Notas do tesouro nacional.............................. - 3.659.576 3.659.576 3.659.576 80.807 80.807 80.807 Certificados de recebíveis imobiliários........... Total................................................................. 38.491.709 18.445.226 313.230 81.862.665 139.112.830 130.580.817 8.532.013
Fatores de Riscos Índices de Total sem Total com preços Renda variável correlação correlação (1) (2.156) (2.281) (2.164) (18.480) (8.605) (28.223) (21.907)
variações de taxas de variação da taxa juros prefixadas e cupons dos cupons de de taxas de juros índices de preços
Controladora – 2012 Acima Valor 31 a 180 Valor Ajuste a de contábil/ dias 360 dias Valor justo atualizado valor justo 899 8.267 311.291 310.968 323 302.120 302.120 6.963 6.963 6.752 211 1.291 1.291 1.181 110 899 899 899 10 10 9 1 5 4 1 2 2 2 1 1 1 721.936 841.994 (120.058) 721.936 841.994 (120.058) 899 8.267 1.033.227 1.152.962 (119.735)
Consolidado – 2012 1 a 30 dias ou sem vencimento definido
Os impactos líquidos de efeitos fiscais, desse cenário, sobre as posições em 31 de dezembro de 2012 seriam os seguintes:
Taxa de juros (124) (1.138)
% 1,08 2,15 0,64 0,07 0,02 0,01 0,01 3,16 3,09 0,07 100,00
Controladora – 2011 1 a 30 dias ou Valor Valor Ajuste a sem vencimento 181 a 360 Acima de contábil/ dias 360 dias Valor justo atualizado valor justo definido Títulos a valor justo por meio do resultado 365.419 1.163 3.034 369.616 369.523 93 Notas do tesouro nacional – op.comp. ............ 365.398 365.398 365.398 Letras do tesouro nacional .............................. 1.159 1.099 2.258 2.201 57 Notas do tesouro nacional............................... 1.105 1.105 1.069 36 Letras financeiras do tesouro .......................... 828 828 828 Ações............................................................... 21 21 21 Letras financeiras de emissores privados ....... 3 3 3 Certificados de depósitos bancários ............... 2 2 2 Debêntures ...................................................... 1 1 1 628.588 628.588 887.939 (259.351) Títulos disponíveis para venda .................... Ações............................................................... 628.588 628.588 887.939 (259.351) Total ................................................................ 994.007 1.163 3.034 998.204 1.257.462 (259.258)
(*) Nas aplicações financeiras das operações de vida e previdência a alocação entre as faixas de vencimento foi efetuada considerando a mesma expectativa de saída de recursos das provisões técnicas. (**) A estimativa de saída de desembolso financeiro para as provisões técnicas de longo prazo levou em consideração as premissas de mortalidade, cancelamento e conversão em renda utilizados para estimar os passivos atuariais. No que se refere ao fluxo de saída de sinistros foi considerado a experiência histórica observada do padrão de pagamento. Gerenciamento do risco de liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. A política corporativa de gestão de riscos de mercado e liquidez tem por objetivos assegurar a existência de normas, critérios e procedimentos que garantam ao Grupo o estabelecimento de reserva mínima de liquidez, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez. Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos financeiros do Grupo, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. O controle do risco de mercado é realizado para todas as empresas do Grupo. As atividades expostas a risco de mercado são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de governança. Gerenciamento do risco de mercado O processo, realizado de forma corporativa, é aprovado pelo Conselho de Administração e reavaliado anualmente pelos comitês abaixo descritos, bem como pelo próprio Conselho de Administração. Definição de limites As propostas de limites de risco de mercado são validadas em Comitês específicos de negócios, bem como pelos Comitês Executivos de Investimentos e de Gestão de Riscos do Grupo Bradesco Seguros quando os limites são relacionados ao segmento de seguros. Posteriormente, são submetidas à aprovação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, observando os limites definidos pelo Conselho de Administração, conforme as características das operações. A carteira do Grupo consiste em operações estruturais provenientes das diversas linhas de negócio considerando, ainda, os seus respectivos hedges. Nesse tipo de operação, a intenção não é a negociação de curto prazo, visando se beneficiar de oscilações de mercado, mas sim a manutenção do investimento pelo período necessário ao seu tipo de negócio e demanda, atendendo suas necessidades específicas. Os principais riscos monitorados são os riscos de taxa de juros e de carteira de ações. Exposições de moedas estrangeiras não são significativas nas operações da Companhia e o risco é acompanhado de forma consolidada pelo Grupo Bradesco Seguros. Modelos de mensuração do risco de mercado As posições são mensuradas mediante a metodologia de VaR Delta-Normal para o horizonte de 1 dia, com nível de confiança de 99% e volatilidades e correlações calculadas a partir de métodos estatísticos que atribuem maior peso aos retornos recentes. A mensuração e o controle do risco de taxa de juros são feitos a partir da metodologia EVE (Economic Value Equity), que mede o impacto econômico sobre as posições, de acordo com os cenários elaborados pela área econômica do Banco Bradesco. Nesses cenários são determinados movimentos positivos e negativos que podem ocorrer nas curvas de taxas de juros, com impactos sobre nossos ativos e passivos ao longo da vida das operações, não representando necessariamente prejuízo contábil. Análise de sensibilidade de risco de mercado Cenário Choque de 1 ponto base para taxa de juros Fator de risco e 1% de variação para preços Índice Bovespa em pontos ................................................................................. 60.343 Taxa Prefixada de 1 ano .................................................................................... 7,15% Cupom de IPCA de 1 ano................................................................................... 1,23%
Controladora................................... Consolidado....................................
Consolidado % 2011 11,68 1.223.240 2,07 2.424.344 0,18 724.016 0,05 79.298 0,01 23.884 5.316 265 9.603 0,01 9.708 2,69 3.569.614 2,63 3.490.501 0,06 79.113 100,00 112.935.199
Composição das aplicações financeiras por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. 1 a 30 dias ou sem vencimento definido Títulos a valor justo por meio do resultado 302.125 Notas do tesouro nacional - op.comp.............. 302.120 Notas do tesouro nacional............................... Letras do tesouro nacional .............................. Letras financeiras do tesouro .......................... Letras financeiras de emissores privados ....... Ações............................................................... 5 Debêntures ...................................................... Certificados de depósitos bancários................ 721.936 Títulos disponíveis para venda .................... Ações............................................................... 721.936 Total ................................................................ 1.024.061
Total 137.473 139.112.830 2.064.993 875.093 4.748.655 57.709 77.020 1.205.089 148.278.862
2012 16.247.020 2.874.186 252.682 75.563 19.278 5.954 275 22 9.911 3.740.383 3.659.576 80.807 139.112.830
c.
Consolidado – 2011 1 a 30 dias Valor ou sem contábil/ vencimen- 31 a 180 181 a 360 Acima de Valor justo to definido (*) dias dias 360 dias 43.304.560 2.158.828 6.032.516 23.581.814 75.077.718 31.038.909 39.994 7.257.868 38.336.771 2.324 1.209.410 977.512 5.885.115 8.074.361 222 127.470 1.706.200 5.007.396 6.841.288 3.784.033 582.185 1.234.316 5.600.534 84.491 174.443 1.614.025 3.131.213 5.004.172 4.296.412 - 4.296.412 64.447 646.511 933.209 922.090 2.566.257 2.393.784 - 2.393.784 1.202.971 - 1.202.971 262.864 262.864 167.663 167.663 5.690 121.303 126.993 80.303 80.303 994 63.513 64.507 58.088 58.088 750 750 2.728.468 17.431 4.985.368 26.556.600 34.287.867 269.209 - 4.499.949 26.241.983 31.011.141 2.424.344 - 2.424.344 855 485.419 237.742 724.016 17.105 62.193 79.298 23.884 23.884 9.708 9.708 326 9.277 9.603 5.316 5.316 292 292 176 89 265 125.886 3.443.728 3.569.614 125.886 3.364.615 3.490.501 79.113 79.113 46.033.028 2.176.259 11.143.770 53.582.142 112.935.199
Ajuste a valor justo 410.766 164.641 65.361 7.538 134.053 23 37.895 (1) (5) 912 349 2.837.715 3.784.561 (936.585) 21.539 5 (31.983) 131 47 3.248.481
(*) Não corresponde ao valor justo para os títulos classificados na categoria mantidos até o vencimento. O valor justo dos títulos mantidos até o vencimento é superior ao valor de custo atualizado em R$ 2.623.544 (R$ 1.594.276 em 2011). Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: Controladora 2012 2011 123.933 120.032 Total das provisões técnicas ........................................................................................................ (-) Parcela correspondente a resseguros contratados (Nota 7a) ..................................................... 103.040 98.107 20.893 21.925 Total a ser coberto ......................................................................................................................... Títulos renda fixa públicos................................................................................................................ 30.893 31.925 30.893 31.925 Total dado em cobertura................................................................................................................ 10.000 10.000 Suficiência.......................................................................................................................................
Total das provisões técnicas ........................................................................................................ (-) Direitos creditórios (líquidos dos prêmios vencidos e não pagos)............................................... (-) Parcela correspondente a resseguros contratados (Nota 7a) ..................................................... (-) Depósitos especiais no IRB – Brasil Resseguros S.A. e depósitos judiciais de sinistros............ (-) Carregamento de comercialização – garantia estendida............................................................. (-) Provisões do convênio DPVAT.................................................................................................... Total a ser coberto ......................................................................................................................... Quotas de fundos especialmente constituídos – VGBL e PGBL...................................................... Quotas de fundos de investimento ................................................................................................... Títulos de renda fixa – públicos........................................................................................................ Títulos de renda fixa – privados ....................................................................................................... Ações................................................................................................................................................ Debêntures ....................................................................................................................................... Total dado em cobertura................................................................................................................ Suficiência....................................................................................................................................... d.
Valor atualizado 74.666.952 38.172.130 8.009.000 6.833.750 5.466.481 5.004.149 4.296.412 2.528.362 2.393.784 1.202.972 262.864 167.663 126.998 79.391 64.158 58.088 750 31.450.152 27.226.580 3.360.929 702.477 79.293 55.867 9.708 9.472 5.269 292 265 3.569.614 3.490.501 79.113 109.686.718
Consolidado 2012 2011 124.217.423 103.661.313 744.265 772.878 875.093 661.176 82.921 91.805 34.822 486.216 387.987 121.994.106 101.747.467 82.964.196 68.233.216 18.899.087 21.017.019 18.880.213 9.763.064 192.039 1.619.203 1.879.925 1.647.409 240.054 490.383 123.055.514 102.770.294 1.061.408 1.022.827
Hierarquia do valor justo A tabela abaixo apresenta instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como se segue: • Nível 1: Preços cotados (não ajustados) em mercados ativos. • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços). • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis). continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
Valor justo por meio do resultado ................................... Notas do tesouro nacional – operação compromissada ..... Notas do tesouro nacional................................................... Letras do tesouro nacional .................................................. Letras financeiras do tesouro .............................................. Letras financeiras de emissores privados ........................... Ações................................................................................... Debêntures .......................................................................... Certificados de depósitos bancários.................................... Disponíveis para venda .................................................... Ações................................................................................... Total ....................................................................................
Nível 1 9.158 6.963 1.291 899 5 721.936 721.936 731.094
Controladora 2012 Nível 2 Total Nível 1 302.133 311.291 4.212 302.120 302.120 6.963 1.105 1.291 2.258 899 828 10 10 5 21 2 2 1 1 721.936 628.588 721.936 628.588 302.133 1.033.227 632.800
2011 Nível 2 365.404 365.398 3 1 2 365.404
Total 369.616 365.398 1.105 2.258 828 3 21 1 2 628.588 628.588 998.204
27
Operação (*) Total União ....................................................... ODONTOPREV ................................................. ODONTOPREV ................................................. ODONTOPREV ................................................. ODONTOPREV ................................................. ODONTOPREV ................................................. Total ODONTOPREV ....................................... Total ..................................................................
e.
5
Total 88.677.894 24.857.794 21.330.700 15.064.731 10.014.645 6.595.696 2.795.932 2.704.535 2.286.686 1.417.645 973.678 329.217 104.723 90.807 70.216 34.888 6.001 46.694.553 42.849.323 2.874.186 555.909 252.682 75.563 44.917 19.278 9.911 6.555 5.954 275 135.372.447
Nível 1 17.822.480 8.693.339 1.815.529 2.393.784 4.919.828 11.594.564 9.057.143 2.424.344 23.884 88.901 292 29.417.044
Controladora 2012 2011 998.204 948.475 1.151.101 1.384.755 (1.284.116) (1.194.638) 28.745 14.074 139.293 (154.462) 1.033.227 998.204
Fundo de investimento FIF RF Cardial ............................................................. FIF RF Cardial ............................................................. Total FI RF Cardial..................................................... FIF RF Master Previdência.......................................... FIF RF Master Previdência.......................................... FIF RF Master Previdência.......................................... FIF RF Master Previdência.......................................... FIF RF Master Previdência.......................................... FIF RF Master Previdência.......................................... Total FIF RF Master Previdência .............................. FIF Negocial ................................................................ FIF Negocial ................................................................ Total FIF Negocial...................................................... FIF RF Master II Previdência....................................... FIF RF Master II Previdência....................................... FIF RF Master II Previdência....................................... FIF RF Master II Previdência....................................... FIF RF Master II Previdência....................................... Total FIF RF Master II Previdência ........................... FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. FIF RF Master Prefixado ............................................. Total FIF RF Master Prefixado.................................. FIF RF Crédito Privado Master.................................... FIF RF Crédito Privado Master.................................... FIF RF Crédito Privado Master.................................... FIF RF Crédito Privado Master.................................... Total FIF RF Crédito Privado Master ....................... FRAM Capital Previdência FI Renda Fixa................... Total FRAM Capital Previdência FI Renda Fixa ...... FRAM Capital Previdência FI RF Longo Prazo ........... FRAM Capital Previdência FI RF Longo Prazo ........... Total FRAM Capital Previdência - FI RF Longo Prazo. FRAM Capital Previdência RV20 FIM ......................... FRAM Capital Previdência RV20 FIM ......................... Total FRAM Capital Previdência - RV 20 FIM .......... GBS FIM...................................................................... GBS FIM...................................................................... GBS FIM...................................................................... GBS FIM...................................................................... GBS FIM...................................................................... GBS FIM...................................................................... GBS FIM...................................................................... GBS FIM...................................................................... Total GBS FIM ............................................................ Ibiúna Previdência FIM................................................ Ibiúna Previdência FIM................................................ Total Ibiúna Previdência FIM .................................... Total ............................................................................
2011 Nível 2 Total 57.255.238 75.077.718 33.939.844 33.939.844 4.047.869 4.047.869 6.841.288 6.841.288 8.693.339 8.074.361 8.074.361 1.503.984 1.503.984 1.815.529 2.393.784 1.202.971 1.202.971 4.919.828 252.007 252.007 80.303 80.303 64.507 64.507 1.120.361 1.120.361 127.743 127.743 22.693.303 34.287.867 21.724.208 30.781.351 2.424.344 229.790 229.790 724.016 724.016 23.884 9.708 9.708 88.901 5.316 5.316 265 265 292 79.948.541 109.365.585
Consolidado 2012 2011 112.935.199 98.515.023 48.589.560 31.587.652 (40.205.621) (26.724.996) 12.663.014 9.953.931 162.922 4.967.756 (396.411) 139.112.830 112.935.199
Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2012, o desempenho global dos ativos financeiros em renda fixa, títulos públicos e títulos privados, que compõem a carteira de aplicações financeiras, atingiu 103,35% do CDI acumulado do exercício. Instrumentos financeiros derivativos Em 31 de dezembro de 2012, a Companhia possuía em fundos de investimentos contratos futuros de DI sendo que os diferenciais a pagar ou a receber dos contratos futuros são liquidados diariamente. O objetivo de atuação no mercado de derivativos, seja através de posições ativas ou proteção (hedge), visa administrar a exposição a riscos de mercado, de moeda ou taxa de juros e proteção das posições detidas à vista.
Operação (*) Fundo de investimento FI RF Cardial ..................................................... FI RF Cardial ..................................................... FI RF Cardial ..................................................... Total FI RF Cardial...........................................
DI1 DI1 DI1 -
Controladora 2012 Ano de Tipo de Quantidade vencimento compromisso 185 15 3 -
2014 2015 2013 -
Compra Venda Compra -
Valor de referência 17.252 (1.292) 295 16.255 6 a.
O resultado do exercício foi de R$ (96) e o montante a pagar, em 31 de dezembro de 2012, é de R$ 2.
Operação (*) Fundo de investimento FIF RF Cardial ................................................... FIF RF Cardial ................................................... Total FIF RF Cardial.........................................
FI RE Master II Previdência............................... FI RE Master II Previdência............................... FI RE Master II Previdência............................... FI RE Master II Previdência............................... FI RE Master II Previdência............................... Total FI RE Master II Previdência ................... FI Renda Fixa Cardial........................................ FI Renda Fixa Cardial........................................ FI Renda Fixa Cardial........................................ Total FI Renda Fixa Cardial l .......................... FI RF Crédito Privado Master............................ FI RF Crédito Privado Master............................ FI RF Crédito Privado Master............................ FI RF Crédito Privado Master............................ Total FI RF Crédito Privado Master................ FI RF Master III Prev ......................................... FI RF Master III Prev ......................................... FI RF Master III Prev ......................................... FI RF Master III Prev ......................................... FI RF Master III Prev ......................................... Total FI RF Master III Prev............................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... FI RF Master Prefixado ..................................... Total FIF RF Master Prefixado........................ FI RF Master Previdência.................................. FI RF Master Previdência.................................. FI RF Master Previdência.................................. FI RF Master Previdência.................................. FI RF Master Previdência.................................. Total FI RF Master Previdência ...................... FI RF Memorial.................................................. FI RF Memorial.................................................. Total FI RF Memorial ....................................... FIF Negocial ...................................................... FIF Negocial ...................................................... FIF Negocial ...................................................... Total FIF Negocial............................................ BGT Pactual FI RF ............................................ BGT Pactual FI RF ............................................ BGT Pactual FI RF ............................................ BGT Pactual FI RF ............................................ Total BGT Pactual FI RF.................................. BGT Pactual Juros e Moeda FIM ...................... BGT Pactual Juros e Moeda FIM ...................... BGT Pactual Juros e Moeda FIM ...................... BGT Pactual Juros e Moeda FIM ...................... Total BGT Pactual Juros e Moeda FIM .......... FIF Renda Fixa Riveira...................................... FIF Renda Fixa Riveira...................................... Total FIF Renda Fixa Riveira .......................... FRAM Capital Prev FI RF LP ............................ FRAM Capital Prev FI RF LP ............................ Total FRAM Capital Prev FI RF LP ................. FRAM Capital Prev RV20 FIM........................... Total FRAM Capital Prev RV20 FIM................ GBS FIM............................................................ GBS FIM............................................................ GBS FIM............................................................ GBS FIM............................................................ GBS FIM............................................................ GBS FIM............................................................ GBS FIM............................................................ GBS FIM............................................................ Total GBS FIM .................................................. Ibiúna Previdência FIM...................................... Total Ibiúna Previdência FIM .......................... União ................................................................. União .................................................................
DI1 DI1 -
Operação (*) Dl1 Dl1 Dl1 Dl1 Dl1
Controladora 2011 Ano de Tipo de Quantidade vencimento compromisso 12 15 -
2012 2015 -
200 131 15 3 2
Operação (*)
Movimentação das aplicações financeiras
Saldo em 1º janeiro .................................................................. (+) Aplicações............................................................................. (-) Resgates................................................................................ (+) Rendimentos ........................................................................ (+) Incorporação ......................................................................... (+/-) Ajuste a valor justo – Disponível para venda..................... Saldo em 31 de dezembro ....................................................... f.
2012 Nível 2 74.077.044 24.857.794 21.330.700 15.064.721 21.928 6.595.696 2.795.932 1.220.825 1.417.645 135.951 329.217 104.723 90.807 70.216 34.888 6.001 21.615.491 20.742.497 555.909 249.964 44.917 9.911 6.064 5.954 275 95.692.535
Dl1 Dl1 Dl1 Dl1 Dl1
Venda Venda -
Consolidado 2012 Ano de Tipo de Quantidade vencimento compromisso 10.667 2013 Venda 36.883 2014 Compra 2.090 2015 Venda 9.230 2016 Venda 3.947 2017 Venda
DI1 DI1 DI1
185 15 3
2014 2015 2013
Compra Venda Compra
Dl1 Dl1 Dl1 Dl1
19 32 27 5
2013 2014 2015 2016
Compra Compra Compra Compra
Dl1 Dl1 Dl1 Dl1 Dl1
114 1.743 30 239 1
2013 2014 2015 2016 2017
Compra Compra Venda Venda Compra
Dl1 Dl1 Dl1 Dl1 Dl1 Dl1 Dl1 Dl1 Dl1 Dl1
160 105 240 105 115 10 25 20 40 35
2013 2013 2014 2015 2016 2016 2017 2018 2021 2023
Compra Venda Compra Compra Venda Compra Compra Compra Compra Compra
Dl1 Dl1 Dl1 Dl1 Dl1
11.873 1.946 3.665 7.089 3.945
2013 2014 2015 2016 2017
Venda Compra Venda Venda Venda
Dl1 Dl1
31 619
2013 2014
Compra Compra
Dl1 Dl1 Dl1
16 218 92
2013 2014 2015
Compra Compra Venda
Dl1 Dl1 Dl1 Dl1
38 77 19 5
2013 2013 2014 2014
Venda Compra Compra Venda
Dl1 Dl1 Dl1 Dl1
855 690 162 45
2013 2013 2014 2014
Venda Compra Compra Venda
Dl1 Dl1
2 221
2013 2014
Compra Compra
Dl1 DDl
50 30
2017 2020
Venda Venda
DDl
50
2020
Venda
Dl1 IDI IDI IND Dl1 Dl1 Dl1 Dl1
1.803 4.666 4.666 18 3.220 1.471 91 683
2013 2013 2013 2013 2014 2015 2016 2017
Venda Compra Venda Compra Compra Venda Venda Compra
IND
65
2013
Venda
Dl1 Dl1
2.050 200
2015 2013
Venda Venda
Valor de referência (1.143) (1.103) (2.246)
Valor de Referência (1.049.238) 3.439.698 (176.714) (711.428) (285.390) 1.216.928 17.252 (1.292) 295 16.255 1.899 2.984 2.326 395 7.604 11.120 162.537 (2.530) (18.134) 72 153.065 15.540 (10.494) 22.199 9.026 (9.078) 755 1.808 1.322 1.990 1.444 34.512 (1.167.239) 181.466 (311.892) (548.098) (285.427) (2.131.190) 3.040 57.722 60.762 1.573 20.328 (7.923) 13.978 (3.798) 7.443 1.772 (450) 4.967 (85.454) 66.692 15.107 (4.047) (7.702) 197 20.608 20.805 (3.618) (2.506) (6.124) (4.178) (4.178) (180.205) 5.712 (9) 1.111 300.269 (126.696) (7.183) 49.416 42.415 (4.014) (4.014) (176.565) (19.667)
2016 2014 2015 2013 2013
Venda Compra Venda Compra Compra
Valor de Referência (196.232) (15.788) 12.216 (1.292) 295 193 (4.376) (782.525)
O resultado do exercício foi de (R$ 157.260) e (R$ 782.168) em 2011. O montante a pagar, em 31 de dezembro de 2012, é de R$ 5.018.
Consolidado Nível 1 Valor justo por meio do resultado ................................ 14.600.850 Notas do tesouro nacional – operação compromissada.. Letras do tesouro nacional - operação compromissada.. Letras financeiras de emissores privados........................ 10 Notas do tesouro nacional................................................. 9.992.717 Certificados de depósitos bancários................................. Debêntures......................................................................... Letras do tesouro nacional ................................................ 1.483.710 Ações.................................................................................. 2.286.686 Quotas de fundos de investimentos ................................. Letras financeiras do tesouro............................................ 837.727 Notas comerciais................................................................ Letras financeiras do tesouro - operação compromissada Certificados de recebíveis imobiliários.............................. Depósito a prazo com garantia especial .......................... Debêntures – operação compromissada......................... Outras aplicações .............................................................. Disponíveis para venda .................................................. 25.079.062 Notas do tesouro nacional................................................. 22.106.826 Ações.................................................................................. 2.874.186 Notas do tesouro nacional – operação compromissada. Debêntures......................................................................... 2.718 Letras financeiras do tesouro – judicial............................. 75.563 Letras do tesouro nacional - operação compromissada . Fundo de investimento imobiliário .................................... 19.278 Quotas de fundos de investimento ................................... Letras financeiras do tesouro............................................ 491 Certificados de recebíveis imobiliários.............................. Outras aplicações .............................................................. Letras do tesouro nacional ................................................ Total.................................................................................... 39.679.912
Consolidado 2012 Ano de Tipo de Quantidade vencimento compromisso
b.
Consolidado 2011 Ano de Tipo de Quantidade vencimento compromisso
DI1 DI1
12 15
2012 2015
Venda Venda
DI1 DI1 DI1 DI1 DI1 DI1
6 5.565 17.842 16.001 983 12.223
2012 2012 2013 2014 2015 2017
Venda Venda Compra Venda Venda Venda
DI1 DI1
85 92
2012 2015
Venda Venda
DI1 DI1 DI1 DI1 DI1
378 1.362 898 353 967
2012 2013 2014 2015 2017
Venda Compra Venda Compra Venda
DI1 DI1 DI1 DI1 DI1 DI1 DI1 DI1 DI1 DI1 DI1
37 8 21 5 40 45 70 70 75 10 15
2012 2012 2012 2012 2013 2013 2013 2014 2015 2017 2021
Venda Compra Compra Compra Compra Compra Compra Compra Compra Compra Compra
DI1 DI1 DI1 DI1
10 18 6 3
2012 2013 2014 2015
Compra Compra Compra Compra
DI1
1
2014
Venda
DDI DI1
30 50
2020 2017
Venda Venda
DDI DI1
50 30
2020 2017
Venda Venda
DI1 DI1 DI1 DI1 DI1 IDI IDI IDI
530 7.406 5.059 484 165 79 158 79
2012 2012 2013 2014 2017 2012 2012 2012
Venda Compra Compra Venda Venda Compra Venda Compra
DI1 IND
200 105
2015 2012
Venda Venda
Seguros de pessoas.............................................................................................................................. Total ......................................................................................................................................................
Controladora 2012 2011 25 34 25 34
Automóvel/RCF ..................................................................................................................................... Saúde .................................................................................................................................................... Seguros de pessoas.............................................................................................................................. Transporte nacional/internacional/RC cargas ....................................................................................... Compreensivo residencial ..................................................................................................................... Marítimo/aeronáutico............................................................................................................................. Compreensivo empresarial.................................................................................................................... Riscos nomeados e operacionais.......................................................................................................... Riscos diversos ..................................................................................................................................... Crédito doméstico.................................................................................................................................. Compreensivo condomínio.................................................................................................................... Responsabilidade civil geral .................................................................................................................. Riscos de engenharia............................................................................................................................ Garantia estendida ................................................................................................................................ Demais .................................................................................................................................................. Prêmios a receber ............................................................................................................................... Redução ao valor recuperável............................................................................................................... Total ......................................................................................................................................................
Consolidado 2012 2011 708.180 770.575 691.772 539.491 230.647 185.055 56.825 55.015 54.571 49.991 28.290 23.066 25.494 25.404 60.684 37.020 11.892 12.320 6.158 7.391 4.212 3.748 4.437 4.991 3.029 5.770 45.806 3.524 58.620 31.232 1.990.617 1.754.593 (182.606) (149.991) 1.808.011 1.604.602
Faixas de vencimento
A vencer Até 30 dias................................................................................................... De 31 a 120 dias ......................................................................................... Acima de 121 dias ....................................................................................... Total a vencer ............................................................................................ Vencidos Até 30 dias................................................................................................... De 31 a 120 dias ......................................................................................... Acima de 121 dias ....................................................................................... Total vencidos ........................................................................................... Redução ao valor recuperável..................................................................... Total ............................................................................................................
7 a.
16 2 6.446 6.464 (6.439) 25
20 20
Consolidado 2012 2011 917.575 446.377 98.903 1.462.855
1 271.658 1 128.512 6.453 127.592 6.455 527.762 (6.441) (182.606) 34 1.808.011
956.932 398.335 100.385 1.455.652 144.717 50.833 103.391 298.941 (149.991) 1.604.602
Os produtos da Bradesco Auto/RE são geralmente oferecidos com parcelamento médio de 10 prestações. Para os bilhetes (Residencial e DPEM), só existe a opção de pagamento à vista. Movimentação dos prêmios a receber Saldo em 1º janeiro de 2012 (*) ................................................................................................. (+) Prêmios emitidos .................................................................................................................... (+) Custo de apólice e IOF ........................................................................................................... (+) Adicional de fracionamento..................................................................................................... (-) Prêmios cancelados................................................................................................................. (-) Recebimentos .......................................................................................................................... Constituição/(reversão) de provisão para perda .......................................................................... Saldo em 31 de dezembro de 2012 (*) ......................................................................................
Controladora Consolidado 34 1.439.042 32.158 19.703.821 123 680.253 76.901 (1.414) (743.581) (30.878) (19.495.872) 2 (32.615) 25 1.627.949
Saldo em 1º janeiro de 2011 (*) ................................................................................................. (+) Prêmios emitidos .................................................................................................................... (+) Custo de apólice e IOF ........................................................................................................... (+) Adicional de fracionamento..................................................................................................... (-) Prêmios cancelados................................................................................................................. (-) Recebimentos .......................................................................................................................... Reversão de provisão para perda ................................................................................................ Saldo em 31 de dezembro de 2011 (*) ......................................................................................
Controladora Consolidado 668 1.193.337 33.418 16.823.078 100 656.518 79.360 (576) (1.248.514) (33.576) (16.045.870) (18.867) 34 1.439.042
(*) Não contempla prêmios de cosseguro aceito no montante de R$ 180.062 (R$ 165.560 em 2011) no consolidado. Operações de resseguro Composição
Sinistros pagos a recuperar........................................................................... Outros créditos .............................................................................................. Provisão para risco de créditos ..................................................................... Operações com resseguradoras................................................................ Provisão de sinistros a liquidar...................................................................... Provisão de sinistros ocorridos mas não avisados (IBNR)............................ Provisão de benefícios a regularizar ............................................................. Provisão de prêmios não ganhos/PPNG-RVNE/PCP ................................... Ativos de resseguros - provisões técnicas .............................................. Total .............................................................................................................. b.
(1.143) (1.103) (2.246) (600) (530.037) 1.620.795 (1.309.894) (72.276) (726.029) (1.018.041) (8.096) (6.764) (14.860) (36.003) 123.726 (73.513) 25.955 (57.438) (17.273) (3.697) 780 2.000 465 3.634 3.993 6.051 5.730 5.514 594 580 25.644 999 1.635 491 221 3.346 (82) (82) (1.982) (2.970) (4.952) (3.303) (1.782) (5.085) (952.223) 705.383 459.567 (39.622) (9.801) 10 (11) 3 163.306 (14.705) (5.996) (20.701) (890.944)
(*) IND - Contrato futuro de Ibovespa; DI1 - Contrato futuro de taxa média de depósitos interfinanceiros de 1 dia; DDI Contrato futuro de cupom cambial; IDI - Índice de taxa média de depósitos interfinanceiros de 1 dia. Prêmios a receber Ramos de seguro
Controladora 2012 2011
c.
Valor de referência
Controladora 2012 2011 175 565 (36) (266) 139 299 102.487 97.563 553 544 103.040 98.107 103.179 98.406
Consolidado 2012 2011 15.481 37.283 4.214 5.192 (6.247) (8.505) 13.448 33.970 619.111 436.513 109.399 116.146 1.181 906 145.402 107.611 875.093 661.176 888.541 695.146
Movimentação Saldo em 1º janeiro de 2012 ....................................................................................................... Constituição de provisões ............................................................................................................. Reversão de provisões.................................................................................................................. Sinistros recuperados.................................................................................................................... Atualização monetária e juros de sinistros .................................................................................... Outros............................................................................................................................................ Saldo em 31 de dezembro de 2012 ............................................................................................
Controladora Consolidado 98.406 695.146 285 331.451 (5.623) (152.011) 4.943 21.223 (455) (1.645) 103.179 888.541 continua
DIÁRIO DO COMÉRCIO
28
Controladora Consolidado 71.242 637.974 8.055 196.532 651 (16.750) (127.325) 19.163 25.044 (705) (20.329) 98.406 695.146
Saldo em 1º janeiro de 2011 ....................................................................................................... Constituição de provisões ............................................................................................................. Reversão de provisões.................................................................................................................. Sinistros recuperados.................................................................................................................... Atualização monetária e juros de sinistros .................................................................................... Outros............................................................................................................................................ Saldo em 31 de dezembro de 2011 ............................................................................................ c.
Composição por ressegurador
quinta-feira, 28 de fevereiro de 2013
10 Bens à venda a.
Composição
Auto ................................................................................................................................. Ramos elementares ........................................................................................................ Outros valores ................................................................................................................ Total ................................................................................................................................ b.
Consolidado 2012 51.578 255 253 52.086
Aging
Controladora Sinistros a recuperar (Nota 7a) 175 175
Resseguradores Categoria IRB Brasil Resseguros S.A....................................... Local Total .........................................................................
2012 Recuperação de sinistros (Nota 27e) 48 48
Sinistros a recuperar (Nota 7a) 565 565
2011 Recuperação de sinistros (Nota 27e) 7.705 7.705
De 1 a 30 dias ................................................................................................................. De 31 a 60 dias ............................................................................................................... De 61 a 120 dias ............................................................................................................ De 121 a 180 dias ........................................................................................................... Total ................................................................................................................................
Prêmio a liquidar 86.376 20.838 107.214
Prêmio Cedido (Nota 27e) 252.846 31.023 84 283.953
Sinistros a Recuperação recuperar de sinistros (Nota 7a) (Nota 27e) 15.481 292.658 15.481 292.658
Prêmio Cedido (Nota 27e) 223.144 30.361 244 253.749
Sinistros a Recuperação recuperar de sinistros (Nota 7a) (Nota 27e) 37.283 138.154 37.283 138.154
Controladora
Tributos diferidos (i).................. Impostos a compensar ............. Total .........................................
Até 1 ano 174.430 174.430
2012 Acima de 1 ano 248.752 7.578 256.330
Até 1 ano 467 20 333.621 334.108
2012 Acima de 1 ano 1.489.210 14.477 1.503.687
d.
Prêmio a liquidar 97.539 8.824 106.363
Antecipação de IR e CSLL ....... Tributos diferidos (i).................. Impostos a compensar ............. Total ......................................... (i)
Consolidado – 2012 Sinistros Recuperação % Cessão resseguros Sinistros 83,22 137.425 116.987 58,85 172.556 158.201 15,34 74,79 8,27 255.621 17.470 565.602 292.658
% Cessão 85,13 91,68 6,83
Consolidado – 2011 Prêmio Ramo emitido Risco operacional/risco nomeado .. 126.225 Marítimo/Aeronáutico ..................... 89.386 Transportes .................................... 146.169 Risco de engenharia....................... 20.627 Outros............................................. 634.402 Total ............................................... 1.016.809 8
Prêmio de resseguro Cedido (Nota 27e) 95.903 54.194 24.645 17.629 62.378 253.749
Sinistros % Cessão resseguros 75,98 117.530 60,63 45.739 16,86 82.047 85,47 9,83 228.900 474.216
Recuperação de Sinistros 88.285 28.708 10.284 10.877 138.154
% Cessão 75,12 62,76 12,53 4,75
Arrendamento mercantil financeiro As operações de arrendamento mercantil financeiro serão liquidadas conforme se segue:
Até um ano ...................................................................................................................... Entre um e cinco anos..................................................................................................... Total ................................................................................................................................
INSS ................................................................ IR e CSLL ........................................................ DPVAT............................................................. Cíveis e trabalhistas ........................................ PIS................................................................... Sinistros........................................................... FINSOCIAL...................................................... ICMS................................................................ Outros.............................................................. Total ................................................................
2011 208.459 77.477 55.068 23.006 21.910 16.786 15.848 2.086 35.213 455.853
Total 34.521 1.276.639 283.238 1.594.398
Provisão para riscos de crédito .............................................. Provisão judicial – Cíveis........................................................ Provisão judicial – Fiscais ...................................................... Provisão judicial – Trabalhistas .............................................. Provisão para desvalorização de títulos e investimentos....... Prejuízo fiscal e base negativa de contribuição social ........... Ajuste a valor justo - títulos disponíveis para venda .............. Outros..................................................................................... Total ......................................................................................
Controladora Saldo em 2011 Constituição Realização Saldo em 2012 8.499 11.555 (8.499) 11.555 22.268 1.913 (5.453) 18.728 91.347 83 91.430 5.093 862 (1.362) 4.593 10.352 47.203 57.555 11.318 (2.389) 8.929 103.740 (55.716) 48.024 16.136 6.936 (15.134) 7.938 268.753 68.552 (88.553) 248.752
Provisão para riscos de crédito .............................................. Provisão judicial – Cíveis........................................................ Provisão judicial – Fiscais ...................................................... Provisão judicial – Trabalhistas .............................................. Provisão para desvalorização de títulos e investimentos....... Prejuízo fiscal e base negativa de contribuição social ........... Ajuste a valor justo - títulos disponíveis para venda .............. Outros..................................................................................... Total ......................................................................................
Consolidado Saldo em 2011 Constituição Realização Saldo em 2012 185.662 72.107 (59.609) 198.160 214.305 126.150 (77.148) 263.307 449.029 78.137 (2.586) 524.580 12.157 3.452 (3.925) 11.684 39.461 160.917 (280) 200.098 27.259 4.223 (3.670) 27.812 131.047 19.689 (83.023) 67.713 217.719 4.159 (26.002) 195.876 1.276.639 468.834 (256.243) 1.489.230
Controladora Diferenças temporárias Prejuízo fiscal e base negativa Imposto de renda Contribuição social Imposto de renda Contribuição social 2013.................... 2014.................... 2015.................... 2016.................... 2017....................
Depósitos judiciais e fiscais Controladora 2012 211.815 82.942 20.144 35.168 23.120 14.416 15.848 2.086 13.022 418.561
2011 Até 1 ano Acima de 1 ano 34.521 1.276.639 268.518 14.720 303.039 1.291.359
Total 467 1.489.230 348.098 1.837.795
(ii) Previsão de realização dos créditos tributários
Controladora/Consolidado 2012 2011 2.284 2.105 3.985 5.787 6.269 7.892
Os arrendamentos financeiros realizados estão relacionados à servidores e softwares. Os contratos geralmente são realizados pelo período de 5 anos, com opção de serem renovados após a data de vencimento por igual período. 9
Total 268.753 158.883 427.636
Movimentação de tributos diferidos
Demonstração da carteira e do percentual ressegurado Prêmio Resseguro cedido emitido (Nota 27e) Ramo Risco operacional/risco nomeado .. 148.036 123.195 Marítimo/Aeronáutico ..................... 127.765 75.190 Transportes .................................... 104.187 15.985 Risco de engenharia....................... 8.543 6.389 63.194 Outros............................................. 764.418 283.953 Total ............................................... 1.152.949
2011 Até 1 ano Acima de 1 ano 268.753 151.479 7.404 151.479 276.157
Total 248.752 182.008 430.760
Consolidado
Consolidado – 2011
Categoria Resseguradores IRB Brasil Resseguros S.A....................................... Local Outros....................................................................... Admitida Outros....................................................................... Eventual Total .........................................................................
Consolidado 2011 18.091 9.681 10.583 5.125 43.480
2012 15.276 13.553 15.069 8.188 52.086
11 Créditos tributários e previdenciários
Consolidado – 2012
Categoria Resseguradores IRB Brasil Resseguros S.A....................................... Local Outros....................................................................... Admitida Outros....................................................................... Eventual Total .........................................................................
2011 41.477 2.003 43.480
Consolidado 2012 2011 1.178.433 1.019.666 526.549 482.759 26.944 64.998 251.749 200.777 26.495 25.170 139.644 131.770 16.868 16.868 2.097 2.134 30.398 115.217 2.199.177 2.059.359
2013.................... 2014.................... 2015.................... 2016.................... 2017....................
16.987 9.753 35.445 35.268 35.500 132.953
8.478 4.756 14.917 14.786 14.907 57.844
6.690 6.690
Total
3.241 3.241
25.465 17.750 50.362 50.054 57.097 200.728
Consolidado Diferenças temporárias Prejuízo fiscal e base negativa Imposto de renda Contribuição social Imposto de renda Contribuição social 166.430 94.446 1.311 444 90.152 48.375 1.291 3.685 165.785 88.500 1.291 444 62.686 26.716 1.291 444 428.023 222.592 14.735 2.876 913.076 480.629 19.919 7.893
Total 262.631 143.503 256.020 91.137 668.226 1.421.517
A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários monta a R$ 1.331.286 Não inclui os creditos tributários oriundos do ajuste a valor justo dos títulos disponíves para a venda
12 Participações societárias As participações societárias estão assim apresentadas: Controlada
Dados 31 de dezembro de 2012 Capital social ............................................................. Quantidade de ações possuídas: ON ............................................................................. Percentual de participação ........................................ Total de ativos ........................................................... Total de passivos líquidos de provisões judiciais ...... Total das provisões judiciais...................................... Patrimônio líquido ..................................................... Total de receitas ........................................................ Lucro líquido / (prejuízo) do período.......................... Saldo em 31 de dezembro de 2010 ........................ Aumento/ (redução) de capital .................................. Combinação de negócio líquido dos efeitos tributários na controlada ...................................................... Variação cambial ....................................................... Ajustes com títulos e valores mobiliários - coligadas e controladas ............................................................. Dividendos e juros sobre capital próprio ................... Baixa.......................................................................... Resultado de equivalência patrimonial...................... Saldo em 31 de dezembro de 2011 ........................ Aquisição ................................................................... Aumento/ (redução) de capital .................................. Variação cambial ....................................................... Ajustes com títulos e valores mobiliários - coligadas e controladas ............................................................. Dividendos e juros sobre capital próprio ................... Baixa.......................................................................... Resultado de equivalência patrimonial...................... Saldo em 31 de dezembro de 2012 ........................
Companhia Brasileira de Gestão de Serviços
Bradesco Argentina de Seguros S.A. (a) ( b)
129.177
3.747
708.700 41,85 131.570 10.608 263 120.699 90.245 15.285 38.543 -
9.008.251 99,90 5.366 1.343 4.023 1.181 (477) 8.274 355
Bradesco Bradesco SegPrev Bradesco Vida e Investimentos Capitaliza- Previdência ção S.A. Ltda. S.A.
Bradesco Auto/RE Companhia de Seguros
BSP Empreendimentos Imobiliários S.A. (c)
2.100.000
1.323.700
859.011
196.359 181.570 100,00 100,00 6.978.277 119.653.825 5.982.504 111.921.593 187.573 725.408 808.200 7.006.824 4.517.618 36.843.926 383.924 2.210.141 570.349 5.652.685 (100.000) -
108.198 59,86 7.586.354 5.263.153 130.088 2.193.113 5.553.931 127.455 869.216 200.000
2.286.466 2.286.465.627 100,00 5.443.569 177.541 5.266.028 748.773 747.356 4.809.524 -
180.034
31.823 -
-
-
-
Tamisa EmpreenAtlântica Jahu Tecdimentos e Cia de Se- Participações BSP Affinity nologia em Ltda. Seguros Ltda. guros (d) Ltda. (e) 517.000
-
581.279.122 886.871.680 68,34 100,00 1.170.901 635.059 7.082 106.711 1.163.819 528.348 282.018 87.437 265.722 287 589.663 -
142.737 -
-
-
5.222 43.765 -
(50) 8.579 (517)
(16.846) (1.111.631) 859.256 4.572.126 (13.535) -
(39.220) (476.110) 338.410 293.429 13.535 -
(105.801) (3.143.500) 1.932.721 4.336.105 -
16.712 (23.594) 99.341 1.161.675 -
(273) 26.053 615.443 -
26.527 500.000 -
6.746 50.511
(3.574) (469) 4.019
137.578 (177.497) 747.356 5.266.028
212.572 (95.260) 383.925 808.201
2.460.578 (2.000.000) 2.210.141 7.006.824
92.993 (18.121) 76.297 1.312.844
(1.726) 181.582 795.299
(68) 1.889 528.348
IRB - Brasil Resseguros S.A. (b) Dados 31 de dezembro de 2012 Capital social .............................................................................................................................................. Quantidade de ações possuídas: ON .............................................................................................................................................................. PN............................................................................................................................................................... Percentual de participação ......................................................................................................................... Total de ativos ............................................................................................................................................ Total de passivos líquidos de provisões judiciais ....................................................................................... Total das provisões judiciais....................................................................................................................... Patrimônio líquido ...................................................................................................................................... Total de receitas ......................................................................................................................................... Lucro líquido do período............................................................................................................................. Saldo em 31 de dezembro de 2010 ......................................................................................................... Ajustes com títulos e valores mobiliários - coligadas e controladas........................................................... Dividendos/juros sobre capital próprio ....................................................................................................... Resultado de equivalência patrimonial....................................................................................................... Saldo em 31 de dezembro de 2011 ......................................................................................................... Ajustes com títulos e valores mobiliários - coligadas e controladas........................................................... Dividendos/juros sobre capital próprio ....................................................................................................... Resultado de equivalência patrimonial....................................................................................................... Saldo em 31 de dezembro de 2012 .........................................................................................................
1.350.000 212.422 21,24 11.511.230 8.831.587 172.757 2.506.886 4.000.276 580.798 453.108 (253) (64.872) 85.566 473.549 1.359 (68.297) 125.907 532.518
( a ) Empresas sediadas no fora do Brasil ( b ) Equivalência patrimonial com base em 30 de novembro de 2012 ( c ) Participação adquirida em julho de 2011 da Bradesplan Participações Ltda e União Participações Ltda, cuja denominação anterior era Denver Holdings S.A. ( d ) Participação acionária adquirida em maio de 2012 da Bradesco Auto/RE Companhia de Seguros pelo valor patrimonial de R$ 26.527 referente à 48.279.999 ações ordinárias. ( e ) Subscrição de integralização de capital na BSP Empreendimentos Imobiliários S.A., em novembro de 2011, mediante a conferência de bens de sua propriedade representada por 105.446.107 cotas de emissão da Tamisa Empreendimentos e Participações Ltda pelo valor de R$ 166.330. 13 Imóveis destinados à renda
Custo original................................................................................................................................... Depreciação .................................................................................................................................... Provisão para perda ........................................................................................................................ Total ................................................................................................................................................
2012 826.652 (253.040) (713) 572.899
Consolidado 2011 763.037 (249.291) (713) 513.033
60.300 60.299.999 100,00 42.207 1.871 40.336 3.077 (7.730) 52.228 -
-
34 100,00 394 248 146 (8) 166 -
-
(166.330) 23.593 -
34
-
228.000 119.507 0,05 469.302 359 468.943 43.735 42.139 198 -
Total
4.782 112.186 97,50 6.216 259 5.957 710 447 5.144 12.149.064 689.663
-
211
31.823 566
(4.162) 48.066 -
(12) 154 -
24 222 -
(145.155) - (4.755.108) (166.330) 281 3.280.677 5.636 11.085.200 26.527 500.000 (264) (781)
(7.730) 40.336
(145) (9) -
22 244
- 2.903.721 - (2.296.246) (145) 436 3.600.186 5.808 15.818.462
Consolidado Nova Marília Administração Embaúba Holding´s S.A. de bens Móveis e Imóveis S.A. 551.937 67.883.421 12,30 1.699.788 759.003 940.785 581.981 307.293 70.220 98 (658) 8.016 77.676 313 (75) 37.794 115.708
Neon Bradeseg EmpreenParticipadimentos Participa- ciones S.A. (a) ( b) ções Ltda.
468.272 93.538.373 19,98 822.239 367 821.872 42.667 42.201 145.048 (81) 10.879 155.846 (104) 8.429 164.171
Elba Holding’s S.A.
Total
4.308.182 203.777.014 4,73 9.111.871 1.012.650 8.099.221 894.016 881.593 294.280 102 (387) 43.933 337.928 4.223 (388) 41.330 383.093
962.656 (53) (65.998) 148.394 1.044.999 5.895 (68.864) 213.460 1.195.490
O método de avaliação adotado para as propriedades de investimento é o de custo, deduzido da depreciação acumulada calculada pelo método linear. A receita obtida com o aluguel desses imóveis foi de R$ 308.879 (R$ 43.416 em 2011). O valor justo dos imóveis, apurado com base em laudo de avaliação é de R$ 2.902.771 (R$ 2.932.375 em 2011). 14 Imobilizado
Terrenos e imóveis .................................................. Bens móveis ............................................................ Outras imobilizações ............................................... Total ........................................................................
Saldo em 2011 2.546 22.799 6.600 31.945
Controladora – 2012 Aquisição Depreciação Saldo em 2012 (2) 2.544 4.605 (7.290) 20.114 3.767 (2.283) 8.084 8.372 (9.575) 30.742
Terrenos e imóveis ................................................... Bens móveis ............................................................. Outras imobilizações ................................................ Total .........................................................................
Saldo em 2010 2.549 26.819 6.496 35.864
Controladora – 2011 Aquisição Depreciação Saldo em 2011 (3) 2.546 3.736 (7.756) 22.799 2.434 (2.330) 6.600 6.170 (10.089) 31.945 continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
Terrenos e imóveis .................................................. Bens móveis ............................................................ Obras em andamento.............................................. Outras imobilizações ............................................... Total ........................................................................
Consolidado – 2011 Aquisição Depreciação 1.641 (556) 2.999 (8.748) 7.336 27.289 (9.376) 39.265 (18.680)
Saldo em 2010 46.640 66.957 25.589 139.186
Terrenos e imóveis ..................................................... Bens móveis ............................................................... Obras em andamento................................................. Outras imobilizações .................................................. Total ...........................................................................
ii. Seguros - Vida com Cobertura de Sobrevivência (VGBL)
Consolidado – 2012 Aquisição Depreciação Saldo em 2012 10.519 (2.854) 55.390 25.251 (14.759) 71.700 36.189 43.525 11.387 (11.998) 42.891 83.346 (29.611) 213.506
Saldo em 2011 47.725 61.208 7.336 43.502 159.771
Saldo em 1º janeiro .................................................................................................. Recebimento de prêmios líquidos de carregamento ................................................... Pagamento de benefícios............................................................................................ Pagamento de resgates .............................................................................................. Atualização monetária e juros ..................................................................................... Outras movimentações................................................................................................ Saldo em 31 de dezembro ........................................................................................
Saldo em 2011 47.725 61.208 7.336 43.502 159.771
iii.
Sistema de computação (desenvolvido internamente) ...... Outros intangíveis....................... Total ...........................................
Amortização
Controladora Saldo em 2011
5 anos 4 anos
100.014 100.014
144.678 54.000 198.678
Controladora Saldo em 2010 Aquisição
Taxa amortização Sistema de computação (desenvolvido internamente) ..... Total ..........................................
43.365 43.365
Valor de negócios adquiridos (*) Sistema de computação (desenvolvido internamente) ..... Marcas e patentes ..................... Outros intangíveis...................... Total ..........................................
(38.766) (914) (39.680) Amortização
205.926 53.086 259.012
100.014 100.014
Consolidado Saldo em 2011 Aquisição 531.689 -
Amortização -
Saldo em 2012 531.689
314.644 58.209 372.853
(75.428) (6.744) (82.172)
450.349 4.378 75.098 1.061.514
Consolidado Saldo em 2010 Aquisição 487.834 43.855
Amortização -
Saldo em 2011 531.689
5 anos 5 a 10 anos
75.143 4.378 11.268 578.623
177.924 20.584 242.363
(41.934) (8.219) (50.153)
211.133 4.378 23.633 770.833
Controladora 2012 2011 7.981 739.036 12.636 11.511 3.277 3.723 9.369 335 6.269 7.892 33.594 34.396 73.126 796.893
Consolidado 2012 2011 152.498 743.267 51.108 40.735 18.202 15.812 29.543 1.824 6.269 7.892 244.780 384.871 502.400 1.194.401
Imposto de renda......................................................... Contribuição social ...................................................... COFINS ....................................................................... PIS............................................................................... Outras.......................................................................... Total ............................................................................
d.
Cobrança antecipada de prêmios................................ Prêmios e emolumentos.............................................. Total ............................................................................
Cobrança antecipada de prêmios................................ Prêmios e emolumentos.............................................. Outros depósitos ......................................................... Total ............................................................................
Cobrança antecipada de prêmios................................ Prêmios e emolumentos.............................................. Outros depósitos ......................................................... Total ............................................................................
e.
Controladora 2012 15.700 20.322 10.182 6.086 52.290
Consolidado 2012 526.711 394.265 42.676 11.622 4.164 979.438
Até 30 dias 17 559 576
Total 343 706 1.049
Até 30 dias 615 17 632
Controladora - 2011 31 a 180 181 a 365 Acima de dias dias 365 dias 1.605 19 49 32 6 1.654 51 6
Total 2.239 104 2.343
Até 30 dias 48.508 166.492 14.904 229.904
Consolidado - 2012 31 a 180 181 a 365 Acima de dias dias 365 dias 9.509 3.107 12.097 7.826 5.651 20.426 418 1.354 42.032 11.351 6.915
Total 61.124 191.976 37.102 290.202
Até 30 dias 39.021 56.620 23.706 119.347
Consolidado - 2011 31 a 180 181 a 365 Acima de dias dias 365 dias 8.745 4.100 14.639 7.695 4.181 4.291 1.429 1.037 27.675 13.224 5.218
Total 51.866 83.135 30.463 165.464
b.
c.
Consolidado 2012 2011 825.848 709.016 65.020.316 52.775.640 17.943.880 15.457.576 8.629.988 8.309.486 1.729.285 1.268.993 6.120.796 5.535.681 675.605 478.431 2.223.711 1.848.779 2.260.223 2.125.672 5.062.023 3.636.981 2.635.634 2.139.136 1.483.387 1.370.414 635.843 468.761 473.682 368.033 379.694 16.939 14.940 118.885 98.797 126.756 78.098 48.420 83.770 13.146 3.010.232 1.656.244 118.768.722 99.090.019
2006
Controladora - Ano de aviso do sinistro 2007 2008 2009 2010 2011
Consolidado - Ano de aviso do sinistro 2007 2008 2009 2010
Até 2005
2006
2.839.803 2.733.490 2.676.594 2.659.617 2.656.479 2.663.882 2.660.242 2.657.627
2.322.026 2.234.546 2.190.605 2.190.001 2.188.530 2.189.818 2.193.197 -
2.294.195 2.230.098 2.191.447 2.186.241 2.191.737 2.191.360 -
1.839.835 1.805.082 1.796.423 1.799.543 1.806.235 -
2.820.306 3.271.232 2.817.372 3.255.843 2.812.117 3.258.253 2.802.884 -
3.695.582 4.192.472 3.684.310 -
2.657.627
2.193.197 2.191.360
1.806.235
2.802.884 3.258.253
3.684.310 4.192.472 22.786.338
Consolidado 2012 2011 5.206.899 4.321.150 4.731.038 3.838.024 135.807 142.089 340.054 341.037 64.032 76.051 40.875 53.259 23.157 22.792 177.770 174.093 10.573 9.299 167.197 164.794 5.448.701 4.571.294
2011
2012
Total
(2.539.770) (2.102.435) (2.073.598) (1.575.190) (2.617.343) (2.977.899) (3.257.491) (3.064.892) (20.208.618)
117.857
90.762
117.762
231.045
185.541
280.354
426.819 1.127.580 2.577.720
Não foram considerados no desenvolvimento de sinistros os seguros DPVAT no montante de R$ 253.281, Retrocessão - R$ 21.825, Seguro Saúde e Dental R$ 1.266.195. Vida, Automóvel/RCF e Ramos Elementares - Sinistros líquidos de resseguro Controladora - Ano de aviso do sinistro 2007 2008 2009 2010
Até 2005
2006
49.046 42.592 40.963 42.562 42.834 43.839 48.217 43.598
30.128 26.901 27.479 27.452 27.389 27.785 27.928 -
10.750 10.889 10.447 10.490 10.577 10.598 -
8.343 8.008 8.226 8.400 9.426 -
5.270 5.521 5.751 6.207 -
43.598
27.928
10.598
9.426
(42.778)
(26.872)
(10.031)
(7.770)
Montante estimado para os sinistros No ano do aviso................ Um ano após o aviso........ Dois anos após o aviso .... Três anos após o aviso .... Quatro anos após o aviso Cinco anos após o aviso .. Seis anos após o aviso..... Sete anos após o aviso .... Estimativa dos sinistros na data base (2012)...... Pagamentos de sinistros efetuados.......................... Provisão de sinistros a liquidar.............................
820
1.056
567
1.656
2011
2012
7.769 8.857 9.966 -
6.060 7.157 -
6.020 -
6.207
9.966
7.157
6.020
120.900
(5.566)
(6.650)
(4.842)
(4.632)
(109.141)
3.316
2.315
1.388
11.759
2011
2012
Total
2.543.113 3.115.739 3.486.065 2.543.085 3.095.710 3.473.185 2.549.795 3.102.805 2.546.726 -
3.857.973 -
641
Total
Consolidado - Ano de aviso do sinistro Montante estimado para os sinistros No ano do aviso................... Um ano após o aviso............. Dois anos após o aviso............ Três anos após o aviso............. Quatro anos após o aviso......... Cinco anos após o aviso ......... Seis anos após o aviso............ Sete anos após o aviso............. Estimativa dos sinistros na data base ........................ Pagamentos de sinistros efetuados ........................... Provisão de sinistros a liquidar..............................
f.
Até 2005
2006
2007
2008
2.541.431 2.454.081 2.390.523 2.386.641 2.391.276 2.408.914 2.420.338 2.419.812
2.087.761 2.022.479 2.002.413 2.002.887 2.007.599 2.011.879 2.016.294 -
1.991.469 1.955.592 1.954.624 1.950.255 1.958.381 1.960.796 -
1.544.421 1.540.101 1.540.732 1.546.549 1.551.150 -
2.419.812 2.016.294 1.960.796
2009
3.857.973 20.928.741
(2.342.711) (1.935.628) (1.866.350) (1.433.307) (2.389.606) (2.874.857) (3.134.483) (2.993.191) (18.970.133) 77.101
80.666
94.446
117.843
157.120
227.948
338.702
864.782
1.958.608
Aging de sinistros judiciais
Sinistro bruto de resseguro ................................................................. Sinistro líquido de resseguro ...............................................................
Sinistro bruto de resseguro (*)............................................................. Sinistro líquido de resseguro ............................................................... Provisão benefícios a regularizar bruto de resseguro ......................... Provisão benefícios a regularizar líquido de resseguro....................... g.
2010
1.551.150 2.546.726 3.102.805 3.473.185
Até 1 ano 939 840
Controladora De 2 a 3 Acima anos de 3 anos 5.859 5.509 5.604 4.643
Total 12.307 11.087
Até 1 ano 306.968 297.047 14.352 14.352
Consolidado De 2 a 3 Acima de 3 anos anos 529.006 647.413 512.073 592.969 41.219 71.185 41.219 70.004
Total 1.483.387 1.402.089 126.756 125.575
Composição - Capitalização
Provisão para resgates ...................................................................................................... Provisão matemática para resgates ..................................................................................... Provisão para resgates de títulos vencidos.......................................................................... Provisão para resgates antecipados de títulos..................................................................... Provisão para sorteios....................................................................................................... Provisão para sorteios a realizar .......................................................................................... Provisão para sorteios a pagar............................................................................................. Outras provisões ................................................................................................................ Provisão para contingências ................................................................................................ Provisão administrativa ........................................................................................................ Total .....................................................................................................................................
2011 417.429 4.513.256 (4.364.656) 566.029
(*) Inclui R$ 499.878 mil, pago em junho de 2012, que se refere a custo de aquisição diferido relativo ao ramo de garantia estendida, cujo contrato de exclusividade foi firmado pela controlada Atlântica Companhia de Seguros com a rede varejista. Tal contrato tem prazo de vigência firmado para os próximos 12 anos. Desenvolvimento de sinistros O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões, partindo do ano em que o sinistro foi avisado. A parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia à medida que as informações mais precisas a respeito da frequência e severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Vida, Automóvel/RCF e Ramos Elementares - Sinistros brutos de resseguro
Montante es-timado para os sinistros No ano do aviso......................... Um ano após o aviso........... Dois anos após o aviso ....... Três anos após o aviso ....... Quatro anos após o aviso.... Cinco anos após o aviso ..... Seis anos após o aviso........ Sete anos após o aviso ....... Estimativa dos sinistros na data base ........................... Pagamentos de sinistros efetuados ........................... Provisão de sinistros a liquidar..............................
Composição - Seguros e Previdência complementar
Provisão matemática de benefícios a conceder........................... Provisão matemática de benefícios a conceder - VGBL .............. Provisão matemática de benefícios a conceder - PGBL .............. Provisão matemática de benefícios a conceder - Previdência..... Provisão matemática de benefícios a conceder - Vida ................ Provisão matemática de benefícios concedidos .......................... Provisão de resgates e outros valores a regularizar .................... Provisão de IBNR ......................................................................... Provisão de prêmios não ganhos ................................................. Provisão de insuficiência de contribuição..................................... Provisão de sinistros a liquidar - Administrativo ........................... Provisão de sinistros a liquidar - Judicial...................................... Provisão de oscilação financeira ................................................. Provisão de insuficiência de prêmio ............................................. Provisão de excedente financeiro ................................................ Provisão de riscos não expirados................................................. Provisão de despesas administrativas ........................................ Provisão para benefícios a regularizar- Judicial........................... Provisão para benefícios a regularizar - Administrativo ............... Provisão de oscilação de riscos ................................................... Outras provisões ......................................................................... Total das provisões....................................................................
Consolidado 2012 566.029 4.768.137 (4.129.077) 1.205.089
2012 Total Montante estimado para os sinistros No ano do aviso.................................... 50.125 31.358 15.162 76.713 7.488 8.020 17.003 6.391 Um ano após o aviso............................ 44.877 29.705 12.470 76.541 7.830 9.103 18.811 Dois anos após o aviso ........................ 46.685 30.355 12.054 76.814 8.226 10.366 Três anos após o aviso ........................ 45.327 28.967 12.122 94.040 8.851 Quatro anos após o aviso..................... 45.614 28.996 12.215 99.827 Cinco anos após o aviso ...................... 46.630 29.383 12.268 Seis anos após o aviso......................... 52.000 29.618 Sete anos após o aviso ........................ 46.490 Estimativa dos sinistros na 8.851 10.366 18.811 6.391 232.622 data base (2012)................................ 46.490 29.618 12.268 99.827 Pagamentos de sinistros efetuados ..... (45.581) (28.494) (11.663) (9.647) (6.065) (6.929) (5.092) (4.903) (118.374) Provisão de sinistros a liquidar ........ 909 1.124 605 90.180 2.786 3.437 13.719 1.488 114.248
2011 409.823 311.668 70.320 24.016 153 815.980
Controladora - 2012 31 a 180 181 a 365 Acima de dias dias 365 dias 326 49 83 15 375 83 15
Controladora 2012 2011 9.686 8.242 101.940 96.635 12.307 15.155 123.933 120.032
2011 3.723.674 2.700.911 (2.048.482) (49.615) 244.806 4.571.294
Movimentação dos custos de aquisição diferidos
Até 2005
19 Provisões técnicas e custos de aquisição diferidos a.
Consolidado 2012 4.571.294 3.385.283 (2.723.092) (47.133) 262.349 5.448.701
Saldo em 1º janeiro .................................................................................................. Constituição................................................................................................................ Reversões .................................................................................................................. Saldo em 31 de dezembro (*)...................................................................................
18 Depósitos de terceiros
Cobrança antecipada de prêmios................................ Prêmios e emolumentos.............................................. Total ............................................................................
2011 26.426.977 1.954.865 (398.565) (1.164.597) 2.276.707 301.328 29.396.715
Saldo em 1º janeiro ................................................................................................. (+) Constituições de resgates e sorteios .................................................................... (-) Resgates/Sorteios pagos ...................................................................................... (-) Baixa de títulos prescritos...................................................................................... (+) Atualização monetária e juros............................................................................... Saldo em 31 de dezembro .......................................................................................
17 Impostos e contribuições 2011 288 17.050 45.332 15.116 77.786
Consolidado 2012 29.396.717 2.093.058 (394.260) (1.276.002) 2.690.842 297.867 32.808.222
iv. Capitalização
(*) Compreende Odontoprev S.A. no valor de R$ 495.255, EABS Serviços de Assistência e Participação Ltda. no valor de R$ 31.695 e Companhia Brasileira de Gestão de Serviços no montante de R$ 4.739. O ágio (goodwill) é representado pela diferença positiva entre o valor pago pela aquisição de um negócio e o montante líquido do valor justo dos ativos e passivos da controlada adquirida. É o alocado às unidades de negócio (UN) para fins de teste de impairment, as quais se beneficiam da combinação de negócios que originou o ágio. O teste de impairment do ágio é efetuado anualmente, tendo o último sido realizado em 31 de dezembro de 2012, no encerramento do exercício. Neste teste foi empregada a abordagem de renda através da metodologia do fluxo de caixa descontado com abordagem baseada na natureza da unidade geradora de caixa avaliada, na existência de controle financeiro e operacional histórico da UM, na disponibilidade de projeções financeiras e em discussões com a Administração. O resultado do teste de impairment não indicou a necessidade de constituição de provisão de perda. 16 Obrigações a pagar
Dividendos a pagar...................................................... Participação nos lucros a pagar .................................. Honorários, remunerações e gratificações a pagar..... Fornecedores .............................................................. Arrendamento mercantil (Nota 8) ................................ Outras obrigações ....................................................... Total ............................................................................
2011 42.729.705 14.599.241 (8.313) (7.764.952) 3.652.071 (32.040) 53.175.712
Saldo em 2011
(21.362) (21.362)
211.133 4.378 23.633 770.833
Taxa amortização -
Saldo em 2012
78.011 78.011
5 anos
Taxa amortização Valor de negócios adquiridos (*) Sistema de computação (desenvolvido internamente) ..... 5 anos Marcas e patentes ..................... Outros intangíveis...................... 5 a 10 anos Total ..........................................
Aquisição
Consolidado 2012 53.175.712 17.469.175 (8.495) (9.155.922) 4.359.943 (353.522) 65.486.891
Previdência - PGBL e Planos Tradicionais de Renda
Saldo em 1º janeiro ................................................................................................. Recebimento de prêmios líquidos de carregamento .................................................. Pagamento de benefícios........................................................................................... Pagamento de resgates ............................................................................................. Atualização monetária e juros .................................................................................... Outras movimentações............................................................................................... Saldo em 31 de dezembro .......................................................................................
15 Intangível Taxa amortização
29
Desenvolvimento da provisão de sinistro judicial
Movimentação das provisões técnicas de seguros e previdência Seguros - Auto, RE, Vida, Saúde e Previdência - Planos Tradicionais de Risco Controladora 2012 2011 120.032 91.747 Saldo em 1º janeiro .................................................. (-) Seguros DPVAT e retrocessões ............................. (6.057) (7.653) 113.975 84.094 Subtotal em 1º janeiro .............................................. Constituição................................................................. 8.186 20.238 Reversão ..................................................................... (477) Pagamento de sinistros, benefícios e resgates .......... (8.195) (9.165) Ajuste de estimativa de sinistros ................................. (252) (2.250) Atualização monetária e juros de sinistros .................. 4.569 21.535 118.283 113.975 Subtotal em 31 de dezembro ................................... 5.650 6.057 (+) Seguros DPVAT e retrocessões ............................ 123.933 120.032 Saldo em 31 de dezembro .......................................
Controladora
i.
Consolidado 2012 2011 16.517.593 14.305.035 (397.032) (294.453) 16.120.561 14.010.582 16.512.374 13.196.375 (82.710) (553.904) (13.151.150) (11.039.192) (145.610) (32.716) 732.735 539.416 19.986.200 16.120.561 487.409 397.032 20.473.609 16.517.593
Bruto resseguro
Valor do resseguro
Saldo do início do exercício ............................................................................. Total pago no exercício .......................................................................................
15.155 (6.356)
1.275 (215)
Total provisionado até o fechamento do exercício anterior................................. Quantidade de ações pagas no exercício ........................................................... Quantidade de ações referente a novas constituições no exercício ................... Novas constituições referentes a citação do exercício.......................................
(1.796) 281 152 1.860
(167) 111 80 150
Novas constituições referentes à citação de exercícios anteriores.................... Baixa da provisão por êxito ................................................................................. Alteração da provisão alteração de estimativas e probabilidades....................... Alteração da provisão por atualização monetária e juros.................................... Saldo final do exercício ....................................................................................
3.947 (1.510) (293) (496) 12.307
10 1.220 continua
DIÁRIO DO COMÉRCIO
30
Saldo do início do exercício ............................................................................. Total pago no exercício ....................................................................................... Total provisionado até o fechamento do exercício anterior................................. Quantidade de ações pagas no exercício ........................................................... Quantidade de ações referente a novas constituições no exercício ................... Novas constituições referentes à citação do exercício........................................ Novas constituições referente a citação de exercício anteriores ........................ Baixa da provisão por êxito ................................................................................. Alteração da provisão alteração de estimativas e probabilidades....................... Alteração da provisão por atualização monetária e juros.................................... Saldo final do exercício (*)................................................................................
Consolidado Bruto Resseguro Valor do Resseguro 1.239.450 67.370 (448.731) (5.786) (206.979) (2.494) 12.943 257 14.859 510 337.453 8.245 231.380 7.948 (87.133) (3.667) (38.262) (4.500) 107.824 1.053 1.341.981 70.663
(*) Valores líquidos das operações do convênio DPVAT que corresponde a R$ 217.751 e R$ 50.411 de provisão de benefícios a regularizar - previdência. 20 Tributos diferidos
Ajuste a valor justo de títulos disponíveis para venda.............. Atualização monetária de depósitos judiciais........................... Reserva de reavaliação............................................................ Outros....................................................................................... Total .........................................................................................
Controladora 2012 2011 75.414 71.075 98 98 75.512 71.173
Consolidado 2012 2011 3.195.765 1.270.429 314.356 286.182 1.007 1.036 2.762 3.513.890 1.557.647
21 Provisões judiciais A Administração do Grupo entende que as provisões constituídas são suficientes para fazer face a eventuais perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até a definição da ação. i. Obrigações legais - Fiscais e previdenciárias O Grupo vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, em especial os abaixo descritos, os quais estão provisionados. • CSLL - alíquota diferenciada - ECR nº 01/1994 e EC nºs 10/1996 e 17/1997 - R$ 1.574 (R$ 1.535 em 2011), na controladora, e R$ 3.992 (R$ 3.886 em 2011), no consolidado. Questionamento da CSLL exigida das seguradoras, nos anos-base de 1995 a 1998 por alíquotas superiores às aplicadas às pessoas jurídicas em geral, em desrespeito ao princípio constitucional da isonomia; • IRPJ - dedutibilidade da CSLL na base de cálculo do IR – com valor de depósito judicial de R$ 8.151 (R$ 7.852 em 2011) e valor provisionado de R$ 8.176 (R$ 7.877 em 2011), na controladora, e R$ 309.999 (R$ 273.736 em 2011), no consolidado. Pleiteia calcular e recolher o imposto de renda devido, relativo ao ano-base de 1997 e subsequentes, sem efetuar a adição da CSLL na base de cálculo do IR, determinada pelo artigo 1º da Lei nº 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória da Companhia; • CSLL - empresas sem empregados - R$ 15.104 (R$ 14.691 em 2011), na controladora, e R$ 15.104 (R$ 14.987 em 2011), no consolidado. Pleiteia o não recolhimento da CSLL dos anos - base de 1997 e 1998, nos quais a empresa não possuía empregados, uma vez que o artigo nº 195, inciso I da Constituição prevê que essa contribuição somente é devida pelos empregadores; • INSS - contribuição previdenciária - corretores de seguro e médicos referenciados (LC nº 84/1996 e artigo 22, inciso I da Lei nº 8.212/1991) - R$ 140.246 (R$ 142.218 em 2011), na controladora, e R$ 1.140.796 (R$ 1.004.092 em 2011), no consolidado. Discute a incidência da contribuição previdenciária sobre as remunerações pagas a corretores de seguro e médicos referenciados, instituída, inicialmente, pela LC nº 84/1996, após, pela Lei nº 9.876/1999 (nova redação dada ao artigo 22, inciso I da Lei nº 8.212/1991), à alíquota de 20% e adicional de 2,5%, sob o argumento de que os serviços não são prestados às seguradoras, mas aos segurados, estando desta forma fora do campo de incidência da referida contribuição. ii. Auto de infração • PIS e COFINS - Em 2012, a controlada Bradesco Auto/Re Companhia de Seguros, recebeu auto de infração por suposta falta de recolhimento do Pis e da Cofins no período de julho/2007 a junho/2010, onde foram apontadas determinadas exclusões que teriam sido indevidamente feitas nas bases de cálculo dessas contribuições, assim como algumas receitas que teriam deixado de ser incluídas nessas bases de cálculos. Essa autuação fiscal foi impugnada e aguarda julgamento. Do valor total autuado R$ 49.554, R$ 28.819 foi provisionado e em relação a R$ 20.735 não foi constituída provisão em razão da perspectiva de perda ser considerada possível pelos assessores jurídicos da Companhia. • IRPJ e CSLL – Trata-se de autuação, na controlada Bradesco Vida e Previdência S.A., referente a glosa de despesas com perdas que foram deduzidas da base de cálculo dos referidos impostos, no montante de R$ 126.746, que está provisionado. iii. Processos trabalhistas São ações ajuizadas por ex-empregados, visando obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando a efetiva perspectiva de perda destes depósitos. Para os demais processos, a provisão é constituída com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. iv. Processos cíveis Referem-se à estimativa global de perdas com ações decorrentes do curso normal das operações, cujos valores estão sendo discutidos judicialmente pela Companhia e suas controladas. Não existem em curso passivos contingentes relevantes para os quais as chances de perdas sejam prováveis que não tenham sido razoavelmente estimados. Processos judiciais movidos por terceiros visando obter vínculo empregatício são provisionados com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses. v. Movimentação das provisões judiciais constituídas Controladora Fiscais Trabalhistas Cíveis Total 278.909 14.976 45.217 339.102 Saldo em 1º janeiro de 2012 ................................................... Constituições ............................................................................. 1.907 7.994 11.015 20.916 Reversões ................................................................................. (2.095) (10.884) (6.953) (19.932) 7.082 7.082 Atualização monetária ............................................................... 285.803 12.086 49.279 347.168 Saldo em 31 dezembro de 2012 .............................................
Saldo em 1º janeiro de 2011 ................................................... Constituições ............................................................................. Reversões ................................................................................. Atualização monetária ............................................................... Saldo em 31 dezembro de 2011 .............................................
Saldo em 1º janeiro de 2012 ................................................... Constituições ............................................................................. Reversões ................................................................................. Variações de provisões já constituídas por alteração de estimativas e probabilidades .............................................. Atualização monetária ............................................................... Saldo em 31 dezembro de 2012 .............................................
Saldo em 1º janeiro de 2011 ................................................... Constituições ............................................................................. Reversões ................................................................................. Atualização monetária ............................................................... Saldo em 31 de dezembro de 2011 ........................................
Fiscais 266.094 3.748 9.067 278.909 Fiscais 1.481.344 288.817 (20.536) 72.971 1.822.596
Controladora Trabalhistas 12.611 8.519 (6.154) 14.976
Cíveis 20.356 34.643 (9.782) 45.217
Total 299.061 46.910 (15.936) 9.067 339.102
Consolidado Trabalhistas Cíveis 33.844 519.438 26.940 403.763 (29.987) (258.274)
Total 2.034.626 719.520 (308.797)
(141) 41 30.697
1.407 15 666.349
Consolidado Fiscais Trabalhistas Cíveis 1.286.460 25.335 421.966 117.135 20.700 296.162 (1.507) (12.198) (198.705) 79.256 7 15 1.481.344 33.844 519.438
1.266 73.027 2.519.642 Total 1.733.761 433.997 (212.410) 79.278 2.034.626
22 Patrimônio líquido a. Capital social e dividendos O capital social, totalmente subscrito e integralizado, já considerados os atos societários abaixo, é representado por 800.946 (785.379 em 2011) ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Os dividendos foram calculados conforme se segue: 2012 2011 3.374.682 3.046.074 Lucro líquido do exercício............................................................................................. Combinação de negócios em controlada ......................................................................... 31.823 Constituição da reserva legal ........................................................................................... (168.734) (153.892) Realização de reservas: 2 2 Realização de reavaliação ........................................................................................... 3.205.950 2.924.007 Base de cálculo dos dividendos ....................................................................................... Dividendos antecipados no exercício ............................................................................... 976.883 731.001 Dividendos propostos no exercício................................................................................... 30,47% 25,00% Percentagem sobre o lucro líquido ajustado de exercício......................................... b.
c.
d.
e.
f.
Atos societários Em Assembleia Geral Extraordinária, realizada em 4 de maio de 2012, foi deliberado o aumento de capital no montante de R$ 300.000, em espécie, com a emissão de 15.567 novas ações ordinárias nominativas escriturais sem valor nominal. Este ato encontra-se em fase de aprovação pela SUSEP. Reservas de reavaliação Nos termos do artigo 6º, capítulo 22 da Lei nº 11.638/2007, o Grupo optou por manter os saldos existentes nas reservas de reavaliação até sua efetiva realização. Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social. Reserva estatutária Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. Movimentação de ações Quantidade de ações em 31 de dezembro de 2011 .................................................................................. Aumento de capital com emissão 15.567 de ações em AGE de 4/05/2012 .............................................. Quantidade de ações em 31 de dezembro de 2012 ..................................................................................
785.379 15.567 800.946
23 Demonstração do cálculo do patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 222/10, 227/10 e 228/10, o Capital Mínimo Requerido (CMR) para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional baseado nos riscos de créditos e subscrição. Até que o CNSP regule o capital adicional pertinente aos demais riscos identificados na regulamentação, a eventual insuficiência de patrimônio líquido ajustado deverá ser aferida em relação ao maior dos valores entre a soma dos capitais base e adicional e a margem de solvência calculada na forma estabelecida pela Resolução CNSP nº 55/01 como demonstrado abaixo para a data-base de 31 dezembro 2012: Patrimônio líquido......................................................................................................................................... 17.830.415 (-) Participações societárias ......................................................................................................................... (15.818.462) (-) Despesas antecipadas............................................................................................................................. (15) (-) Créditos tributários (prejuízo fiscal e base negativa de contribuição social) ........................................... (8.929) (-) Ativos intangíveis ..................................................................................................................................... (259.012) (-) Obras de arte ........................................................................................................................................... (2.599) 1.741.398 Patrimônio líquido ajustado (PLA)............................................................................................................ 2.380 Margem de solvência (I)............................................................................................................................. 15.000 Capital-base (II)........................................................................................................................................... 138.585 Capital- adicional (III) ................................................................................................................................. Capital adicional de risco de subscrição ...................................................................................................... 882 Capital adicional de risco de crédito............................................................................................................. 138.142 Deflator em função da correlação entre os riscos ........................................................................................ (439) 153.585 Soma do capital base com o capital adicional (IV) ................................................................................. 153.585 Capital mínimo requerido (CMR) – (maior entre (I) e (IV)) ...................................................................... 1.587.813 Suficiência de capital (PLA-CMR) ............................................................................................................. 24 Benefícios a empregados Planos de previdência complementar A contribuição para os planos durante o exercício montou a R$ 13.327 (R$ 19.801 em 2011) na controladora e R$ 72.057 (R$ 70.985 em 2011) no consolidado, que estão integralmente cobertos por provisões técnicas, que totalizam R$ 238.284 (R$ 221.919 em 2011) na controladora e R$ 696.367 (R$ 634.787 em 2011) no consolidado, sendo: benefícios concedidos R$ 144.851 (R$ 130.422 em 2011) na controladora e R$ 333.436 (R$ 294.444 em 2011) no consolidado, benefícios a conceder R$ 93.433 (R$ 91.497 em 2011) na controladora e R$ 362.931 (R$ 340.343 em 2011) no consolidado. Além desse benefício, o Grupo oferece aos seus funcionários e administradores seguro-saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional.
quinta-feira, 28 de fevereiro de 2013
25 Transações e saldos com partes relacionadas Controladora 2012 2011 2012 2011 Ativo..................................................... 319.030 263.130 Receitas........................................................... 235.942 265.147 33 19 Cosseguro aceito ........................................... 144 Disponibilidades................................. Banco Bradesco S.A. Bradesco Vida e Previdência S.A. (controlada (controlador final) .............................. 33 19 direta).............................................................. 144 4.482 Valores a receber ............................... 26.326 27.613 Comissão cosseguro cedido......................... 4.461 Bradesco Auto/RE Companhia de Bradesco Vida e Previdência S.A. (controlada Seguros (controlada direta) (i) ............ 5.349 6.589 direta).............................................................. 4.461 4.482 Bradesco Capitalização S.A. 187 183 (controlada direta) (i)........................... 2.991 2.958 Receitas com aluguéis .................................. Bradesco Saúde S.A. (controlada Bradesco Auto/RE Companhia de Seguros indireta) (i)........................................... 11.342 10.895 (controlada direta)........................................... 98 94 Bradesco Vida e Previdência S.A. (controlada direta) (i)........................... 6.480 7.171 Bradesco Saúde S.A. (controlada indireta) ...... 89 85 Mediservice – Adm Planos de Saúde (controlada indireta) (i)........................ 164 - Odontoprev S.A. (controlada indireta) .............. 4 Dividendos a receber ......................... 292.671 235.498 Bradesco Auto/RE Companhia de Seguros (controlada direta) ................ 18.121 23.594 Bradesco Segprev Investimentos Ltda. (controlada direta)...................... 177.497 211.631 BSP Empreendimentos Imobiliários S.A. (controlada direta) ....................... 1.725 273 Atlântica Companhia de Seguros (controlada direta)............................... 68 Bradesco Capitalização S.A. (controlada direta)............................... 95.260 -
Rateio das despesas administrativas (iii)........ 215.437 244.441 Bradesco Auto/RE Companhia de Seguros (controlada direta)........................................... 51.098 71.069 Bradesco Capitalização S.A. (controlada direta).............................................................. 23.645 23.401
Passivo ................................................
3.843
14.388
Valores a pagar................................... Atlântica Companhia de Seguros (controlada direta) (ii).......................... Bradesco Auto/RE Companhia de Seguros (controlada direta) ................ Cosseguro cedido ............................. Bradesco Vida e Previdência S.A. (controlada direta)...............................
2.347
13.457
Bradesco Saúde S.A. (controlada indireta) ...... Bradesco Vida e Previdência S.A. (controlada direta).............................................................. Mediservice – Adm Planos de Saúde (controlada indireta) ........................................ Recuperação de Indenização cosseguro cedido ............................................................ Bradesco Vida e Previdência S.A. (controlada direta).............................................................. Rateio de despesas de compartilhamento de infraestrutura (iv) .....................................
6
12.557
Odontoprev S.A. (controlada indireta) ..............
2.341 1.496
900 931
1.496
931
Total (ativo – passivo)........................ 315.187 248.742
83.842
97.916
55.185
52.055
1.667
-
15.811
15.048
15.811
15.048
46
993
46
993
Despesas......................................................... (39.159) (35.207)
Cosseguro cedido .......................................... (30.203) (32.231) Bradesco Vida e Previdência S.A. (controlada direta).............................................................. (30.203) (32.231) Despesas com aluguéis ................................ (8.940) (2.969) Bréscia Empr. e Participações Ltda. (controlada indireta) ........................................ (5.101) (1.397) Danúbio Holdings Ltda. (controlada indireta) ... (798) (360) Reno Holdings Ltda (controlada indireta) ............. (2.998) (1.193) Tamisa Empr. e Participações Ltda. (controlada indireta) ........................................ (43) (19) (16) (7) Outras despesas (v) ....................................... Banco Bradesco S.A. (controlador final) .......... (16) (7) Total (receita – despesa)................................ 196.783 229.940
Consolidado 2011 2012 2011 30.082 Receitas........................................................ 292.901 102.437 Ativo..................................................... 5.082 Receitas com aluguéis ............................... 292.901 102.437 Disponibilidades................................. Banco Bradesco S.A. (controlador final) 5.082 Banco Bradesco S.A. (controlador final) ....... 292.901 102.437 25.000 Despesas...................................................... (123.487) (154.383) Valores a receber................................ Banco Bradesco S.A. (controlador final) 25.000 (7.807) (6.606) Despesas com Aluguéis ............................. Passivo ................................................ (16.115) (36.995) Banco Bradesco S.A. (controlador final) ....... (7.807) (6.606) (95) (90) Sinistros a pagar ................................ (16.115) (36.995) Outras despesas (v) .................................... Clinica Luiz Felippe Mattoso Ltda. Empresa ligada).................................. (669) (1.345) Banco Bradesco S.A. (controlador final) ....... (95) (90) Fleury S.A. (Empresa ligada) ............... (15.446) (35.650) Sinistros pagos............................................ (115.585) (147.687) Clinica Luiz Felippe Mattoso Ltda. (Empresa ligada) ......................................... (5.283) (5.310) Fleury S.A. (Investida do Grupo Bradesco) (110.302) (142.377) Total (ativo – passivo)........................ 18.164 (6.913) Total (Receitas - Despesas)........................ 169.414 (51.946) (i) Correspondem aos valores a receber decorrente do rateio das despesas administrativas (Vide item (iii) abaixo). (ii) Em 2011, refere-se ao pagamento judicial relativo a competência de 1995, ressarcido em 2012, pela Bradesco Seguros S.A. (iii) Refere-se ao rateio de despesas administrativas compartilhadas que é efetuado a partir de aplicações de percentuais de alocação para cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e) recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros. (iv) Correspondem a valores cobrados da Odontoprev decorrentes de compartilhamento de infraestrutura operacional das operações do produto Dental. (v) Despesas com taxa de custódia e serviços de ações escriturais. a. Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: • O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores do Grupo Bradesco Seguros. Foi determinado o valor máximo de R$ 9.000, líquido de encargos sociais, para remuneração dos Administradores e de R$ 9.000 em 2011 para custear planos de previdência complementar de contribuição definida. 2012 2011 Benefícios de curto prazo a Administradores Proventos ..................................................................................................................................... 8.764 14.136 Encargos sociais .......................................................................................................................... 1.972 3.181 8.764 14.316 Planos de previdência complementar de contribuição definida ................................................... 19.500 31.633 Total ............................................................................................................................................ O Grupo não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração. b. Outros • As operações compromissadas indicadas na nota explicativa nº 4 tem como contraparte o Banco Bradesco. • O montante de R$ 76.677 corresponde as aplicações financeiras que o pessoal-chave da Administração mantém com o Banco Bradesco. 26 Principais ramos de atuação Consolidado – 2012 Ramos Prêmios ganhos Sinistralidade % Comercialização % Automóvel/RCF .................................................................. 3.054.371 73,26 18,75 Riscos diversos .................................................................. 76.746 19,43 28,52 Compreensivo residencial .................................................. 333.928 9,73 25,37 Compreensivo empresarial ................................................. 81.204 41,42 32,28 Riscos nomeados e operacionais ....................................... 122.657 95,87 6,38 Crédito doméstico ............................................................... 67.190 60,80 0,03 DPVAT ................................................................................ 478.462 88,63 1,47 Transporte nacional/internacional/RC cargas .................... 118.576 54,80 15,52 Marítimo/aeronáutico .......................................................... 54.234 65,13 15,90 Responsabilidade civil geral ............................................... 24.356 53,47 26,46 Seguros de pessoas ........................................................... 2.989.448 40,62 23,05 Previdência riscos ............................................................... 373.407 14,87 28,78 Garantia estendida .............................................................. 24.364 14,25 53,70 Saúde individual (*) ............................................................. (46.227) (2.553,30) (8,74) Saúde coletivo .................................................................... 9.514.326 81,72 5,96 209.405 97,92 12,93 Demais ............................................................................... 17.476.447 Total .................................................................................... 2012 34.279 5.479 5.479 28.800 28.800
(*) Inclui o montante de R$ 1.205.194 reconhecido na rubrica “Variação das provisões técnicas” referente a redução na taxa de desconto conforme mencionado na nota explicativa 2.r.iv. Consolidado – 2011 Ramos Prêmios ganhos Sinistralidade % Comercialização % Automóvel/RCF ................................................................. 2.814.455 71,58 18,31 Riscos diversos ................................................................. 72.067 24,90 15,47 Compreensivo residencial ................................................. 248.302 13,71 25,85 Compreensivo empresarial ................................................ 81.597 34,65 34,76 Riscos nomeados e operacionais ...................................... 95.799 134,01 5,45 Crédito doméstico .............................................................. 65.954 48,95 0,23 DPVAT ............................................................................... 423.915 87,17 1,46 Transporte nacional/internacional/RC cargas ................... 144.887 57,86 17,48 Marítimo/aeronáutico ......................................................... 62.389 10,81 13,41 Responsabilidade civil geral .............................................. 16.188 16,12 22,43 Seguros de pessoas .......................................................... 3.118.856 37,89 18,91 Saúde individual ................................................................ 1.112.405 93,41 0,33 Saúde coletivo ................................................................... 7.891.606 80,59 5,48 165.009 31,88 16,19 Demais .............................................................................. 16.313.429 Total ................................................................................... 27 Detalhamento das contas de resultado a. Prêmios emitidos líquidos
Prêmios diretos.................................................................................... Prêmios de cosseguros aceitos........................................................... Prêmios convênio DPVAT ................................................................... Prêmios cedidos cosseguros............................................................... Prêmios de retrocessões..................................................................... Total ....................................................................................................
Controladora 2012 2011 30.626 32.748 143 (30.203) (32.231) 423 660
Consolidado 2012 2011 19.022.899 16.502.014 295.367 68.945 483.878 424.027 (198.284) (191.834) 47 91 19.603.907 16.803.243 continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
b.
c.
d.
e.
f.
g.
h.
i.
j.
k.
Sinistros ocorridos
Sinistros diretos ................................................................................... Sinistros de cosseguros aceitos e retrocessões ................................. Sinistros de consórcios e fundos......................................................... Serviço de assistência......................................................................... Recuperação de sinistros .................................................................... Salvados e ressarcimentos ................................................................. Variação da provisão de sinistros ocorridos mas não avisados.......... Total .................................................................................................... Custo de aquisição – Seguros
Comissões sobre prêmios emitidos..................................................... Comissões sobre prêmios cancelados................................................ Comissões sobre prêmios restituídos ................................................. Comissões sobre prêmios de cosseguros cedidos ............................. Despesa com inspeção de riscos........................................................ Comissões de riscos ........................................................................... Variação dos custos de aquisição diferidos ........................................ Outros custos de aquisição ................................................................. Total .................................................................................................... Outras receitas e despesas operacionais – Seguros
Despesas com administração de apólice ............................................ Receita com DPVAT............................................................................ Despesas de seguros.......................................................................... Despesas com encargos sociais ......................................................... Constituição de provisão para contingências cíveis............................ Constituição de provisão para riscos sobre créditos ........................... Outras receitas e despesas operacionais ........................................... Total .................................................................................................... Resultado com operações de resseguro
Prêmios resseguros cedidos ............................................................... Variação das provisões técnicas - Resseguro cedido......................... Recuperação de indenização de resseguro ........................................ Variação da provisão IBNR - Resseguro............................................. Participação nos lucros ....................................................................... Total .................................................................................................... Receitas de contribuições e prêmios de VGBL
Controladora Consolidado 2012 2011 2012 2011 (22.228) (29.569) (15.407.044) (14.579.144) (42.312) (95.175) (388.325) (345.797) (43.001) (40.433) 16.147 16.224 2.489.787 3.092.295 229.207 209.340 (1.445) (2.586) (286.647) 407.445 (7.526) (15.931) (13.448.335) (11.351.469) Controladora 2012 2011 (4.701) (4.720) 4.461 4.483 (240) (237)
Consolidado 2012 2011 (1.980.011) (1.679.077) 53.143 62.466 11.133 13.970 943 1.265 (44.385) (43.605) (107.459) (108.714) 81.360 84.201 (176.463) (50.823) (2.161.739) (1.720.317)
Controladora 2012 2011 (6.330) (653) (422) (381) (4.063) (24.861) (19.328) 5.069 (30.143) (20.826)
Consolidado 2012 2011 (82.827) (74.914) 4.435 2.689 (470.529) (342.987) (49.216) (5.200) (20.985) (20.817) (33.932) (32.421) (106.837) (162.623) (759.891) (636.273)
Controladora 2012 2011 48 7.705 8 (50) 56 7.655
VGBL .................................................................................................................................. PGBL .................................................................................................................................. Previdência......................................................................................................................... Total ................................................................................................................................... Rendas com taxas de gestão
Consolidado 2012 2011 (283.953) (253.749) 37.792 54.834 292.658 138.154 (6.755) (15.836) 3.781 1.798 43.523 (74.799)
l. i.
Resultado financeiro Receitas financeiras
Receitas com títulos de renda fixa ...................................................... Receitas com títulos de renda variável................................................ Receitas com títulos de renda variável - dividendos e juros sobre capital próprio .................................................................................... Receitas com operações de seguros e resseguros ............................ Receitas financeiras com quotas de fundos especialmente constituídos garantidores de planos de previdência (PGBL e VGBL).... Atualização monetária de depósitos judiciais e fiscais........................ Receitas com créditos tributários ........................................................ Outras receitas financeiras.................................................................. ii.
Despesas financeiras
Despesas com títulos de renda fixa .................................................... Despesas com títulos de renda variável.............................................. Despesas com títulos de renda variável - dividendos e juros sobre capital próprio .................................................................................... Redução ao valor recuperável de títulos de renda variável ................ Despesas com operações de seguros e resseguros .......................... Despesas financeiras com VGBL........................................................ Tributação sobre operações financeiras ............................................. Despesas financeiras com operações de previdência e PGBL........... Despesas financeiras com títulos de capitalização ............................. Atualização monetária ......................................................................... Atualização monetária de contingências passivas .............................. Reversão atualização monetária – Anistia PIS/COFINS..................... Outras despesas financeiras ............................................................... Total .................................................................................................... m. Resultado financeiro por categoria
n.
Ativos disponíveis para venda............................................................. Ativos a valor justo por meio do resultado........................................... Ativos mantidos até o vencimento....................................................... Total .................................................................................................... Despesas de imposto de renda e contribuição social
Impostos diferidos Constituição/(realização) no exercício sobre adições temporárias ..... Subtotal .............................................................................................. Impostos correntes Imposto de renda e contribuição social devidos.................................. Imposto de renda e contribuição social devidos ...........................
Consolidado 2012 2011 17.596.740 14.723.542 1.932.089 1.805.052 177.179 168.565 19.706.008 16.697.159
VGBL .................................................................................................................................. PGBL .................................................................................................................................. Previdência......................................................................................................................... Taxas de administração ..................................................................................................... Total ................................................................................................................................... Outras receitas e despesas operacionais – Previdência
31
Controladora 2012 2011 28.754 14.074 38.334 20.440
Consolidado 2012 2011 7.758.456 5.128.083 143.667 425.439
18.416 4.767
23.477 4.885
82.395 114.633
94.482 105.868
10.848 16.009 2.308 119.436
9.067 11.840 3.661 87.444
5.644.615 99.942 20.554 85.091 13.949.353
4.825.848 79.278 17.292 122.375 10.798.665
Controladora 2012 2011 (9) (115.956) (4.394) (12.147) (2.996) (4.018) 33.106 (2.894) (109.308) 10.128
Consolidado 2012 2011 (7.711) (7.616) (250.622)
(49.607) 23.507 (399.097) (7.261) (243.848) (190.824) (4.359.943) (3.652.071) (11.047) (74.403) (84.929) - (3.204.673) (2.682.627) (262.349) (244.806) (4.081) (9.115) (4.137) (9.114) (114.439) (76.953) 33.106 (37.018) (55.807) (90.638) (68.521) (8.755.502) (7.401.114) 18.923 5.193.851 3.397.551
Controladora 2012 2011 (77.622) 20.440 28.745 14.074 (48.877) 34.514
Consolidado 2012 2011 8.001.435 2.964.494 4.291.257 6.501.124 521.605 663.130 12.814.297 10.128.748
Controladora 2012 2011
Consolidado 2012 2011
31.376 31.376
19.430 19.430
(23.049) 8.327
19.430
246.499 246.499 (2.308.940) (2.062.441)
243.913 243.913 (2.042.587) (1.798.674)
28 Reconciliação da alíquota efetiva de imposto de renda e contribuição social Consolidado 2012 2011 925.480 829.285 292.130 235.318 15.606 14.994 8.133 6.481 1.241.349 1.086.078
Provisão para contingências .............................................................................................. Provisão para riscos sobre outros créditos ........................................................................ Outras despesas operacionais ........................................................................................... Total ................................................................................................................................... Outras receitas e despesas operacionais – Capitalização
Receita com baixa de títulos prescritos.............................................................................. Constituição de provisão para contingências cíveis e trabalhistas .................................... Outras................................................................................................................................. Total ................................................................................................................................... Despesas administrativas Controladora 2012 2011 Despesas com pessoal próprio ........................................................... (87.231) (100.407) Honorários da administração.............................................................. (9.783) (15.156) Ordenados.......................................................................................... (26.840) (25.822) INSS/FGTS......................................................................................... (8.637) (10.446) Planos de previdência privada ........................................................... (13.327) (19.801) Outras................................................................................................. (28.644) (29.182) Despesas com serviços de terceiros................................................... (39.956) (33.316) Despesas com localização e funcionamento ...................................... (47.401) (22.228) Despesas com publicidade e propaganda .......................................... (26.254) (47.044) Despesas com publicações................................................................. (1.349) (79) Despesas com donativos e contribuições ........................................... (1.136) (1.422) Despesas com convênio DPVAT ........................................................ (427) (8.064) Despesas administrativas diversas ..................................................... Total .................................................................................................... (203.754) (212.560) Despesas com tributos Controladora 2012 2011 Despesas com PIS .............................................................................. (61) (4.700) Reversão PIS - Anistia ........................................................................ 4.684 Despesas com COFINS ...................................................................... (381) (10.114) Reversão COFINS - Anistia................................................................. 10.011 Despesas com taxa de fiscalização .................................................... (747) (598) Impostos federais/estaduais/municipais.............................................. (1.739) (5.906) (24) (13) Outras despesas com tributos............................................................. Total .................................................................................................... 11.743 (21.331)
Consolidado 2012 (40.353) (41.254) 19.369 (62.238)
2011 (16.207) (79.679) (14.156) (110.042)
Consolidado 2012 47.133 (1.263) (1.809) 44.061
2011 49.615 (1.366) 6.846 55.095
Consolidado 2012 2011 (879.544) (775.346) (54.891) (54.695) (397.167) (311.045) (122.426) (113.137) (74.847) (81.598) (230.213) (214.871) (369.393) (462.135) (491.167) (410.243) (115.957) (151.678) (5.134) (2.567) (46.491) (46.844) (27.451) (28.586) (84.163) (173.002) (2.019.300) (2.050.401) Consolidado 2012 2011 (62.528) (59.429) 4.684 (365.203) (341.412) 10.011 (19.471) (21.704) (17.825) (45.586) (46.570) (4.819) (496.902) (472.950)
Resultado antes de impostos e participações .......................................................................... Imposto de renda e contribuição social às alíquotas básicas de 25% e 15%, respectivamente ... Efeito das adições e exclusões no cálculo dos tributos: Equivalência patrimonial tributada nas controladas e coligadas .................................................... Participações no resultado ............................................................................................................. Ajustes permanentes: Doações e patrocínios ................................................................................................................... Contribuição entidade de classe .................................................................................................... Dividendos...................................................................................................................................... Outros............................................................................................................................................. Ajustes efetuados na declaração de rendimento ........................................................................... Imposto de renda e contribuição social do exercício............................................................... Alíquota efetiva.............................................................................................................................
Resultado antes de impostos e participações .......................................................................... Imposto de renda e contribuição social às alíquotas básicas de 25% e 15%, respectivamente ... Efeito das adições e exclusões no cálculo dos tributos: Equivalência patrimonial tributada nas controladas e coligadas .................................................... Participações no resultado ............................................................................................................. Efeito do diferencial da alíquota da contribuição social.................................................................. Juros sobre capital próprio ............................................................................................................. Ajustes permanentes: Doações e patrocínios ................................................................................................................... Contribuição entidade de classe .................................................................................................... Dividendos...................................................................................................................................... Outros valores ................................................................................................................................ Ajustes efetuados na declaração de rendimento ........................................................................... Imposto de renda e contribuição social do exercício............................................................... Alíquota efetiva.............................................................................................................................
Controladora 2012 2011 3.381.255 3.039.405 (1.352.502) (1.205.993) 1.376.074 5.960
1.234.720 5.104
(14.254) (173) 2.951 (12.482) 2.754 8.327 0,25%
(9.319) (117) 4.478 (8.306) (1.137) 19.430 0,64%
Consolidado 2012 2011 5.590.175 5.050.339 (2.149.464) (1.951.962) 9.255 26.872 64.000 (32.324) (2.573) 14.212 50.032 (42.451) (2.062.441) 36,89%
(6.203) 17.651 (18.528) (30.042) (2.323) 18.940 167.948 5.846 (1.798.674) 35,61%
29 Informações complementares a. Relatório do Comitê de Auditoria Em consonância com a Resolução nº 118/2004, o resumo do relatório do Comitê de Auditoria foi divulgado junto com as demonstrações contábeis do Banco Bradesco S.A. (acionista controlador) em 6 de fevereiro de 2013, no Diário Oficial do Estado de São Paulo. b. Resultado patrimonial O saldo da rubrica “Resultado patrimonial”, apresentado na Demonstração de Resultados, é composto por resultado de equivalência patrimonial no montante de R$ 3.600.186 (R$ 3.280.677 em 2011) e receitas/(despesas) patrimoniais de R$ (516) (R$ 858 em 2011), na controladora. No consolidado, o resultado de equivalência patrimonial representa R$ 213.460 (R$ 148.394 em 2011) e outras receitas o montante de R$ 326.931 (R$ 120.266 em 2011). c. Eventos Subsequentes • Em 18 de fevereiro de 2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP Nº 280 e 283 de 30/01/2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31/12/2013; e (b) Resolução CNSP Nº 281 de 30/01/2013 e Circular SUSEP Nº 462 de 31/01/2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31/12/2013. A Companhia está avaliando os impactos destas normas. • Em 31 de janeiro de 2013, foi concluída, pela controlada Odontoprev, a operação de aquisição do Grupo Papaiz, mediante o cumprimento das condições precedentes das partes e a aprovação, sem restrições, da operação pelo CADE. Com a conclusão da operação, foi assinado Acordo de Acionistas da Papaiz Associados Diagnósticos por Imagem S.A. celebrado entre Fleury CPMA e Clidec, no qual Fleury e OdontoPrev figuram como intervenientes anuentes, tendo como objetivo regular determinados aspectos de suas relações na qualidade de acionistas da Papaiz.
DIRETORIA Marco Antonio Rossi Norton Glabes Labes Aurélio Conrado Boni Ivan Luiz Gontijo Júnior Ricardo Saad Affonso Marcio Serôa de Araujo Coriolano
-
Diretor-Presidente Diretor-Gerente Diretor-Gerente Diretor-Gerente Diretor-Gerente Diretor-Gerente
Haydewaldo Roberto Chamberlain da Costa Tarcísio José Massote de Godoy Alexandre Nogueira da Silva Mauro Silvério Figueiredo Enrique Adan Y Coello Eugênio Liberatori Velasques
- Diretor - Diretor - Diretor - Diretor - Diretor - Diretor
Fábio de Giuseppe Rodrigues Atuário – MIBA nº 1.169 Getúlio Antônio Guidini Contador - CRC 1RS034447/O-7S-SP
PARECER ATUARIAL À Diretoria e aos Acionistas da
3.
Bradesco Seguros S.A. 1.
Realizamos a Avaliação Atuarial da adequação das Provisões Técnicas da Bradesco Seguros S.A., com base em 31 de dezembro de 2012, conforme estabelecido na Circular SUSEP nº 272/2004 além de considerar as orientações divulgadas pela
4.
SUSEP – Superintendência de Seguros Privados posteriormente. 2.
Nossa análise foi conduzida de acordo com os princípios atuariais e as práticas amplamente reconhecidas e aplicadas pelo mercado. Essa análise compreendeu, principalmente, a avaliação da capacidade da Companhia em honrar seus compromissos passados e futuros junto aos seus segurados. Assim, através de recálculos e testes de consistência, verificamos a suficiência das provisões técnicas constituídas, obedecendo ao disposto nas Resoluções CNSP nº 162/2006 e 195/2008 e suas alterações, durante o exercício 2012.
5.
As provisões técnicas foram contabilizadas pelos valores calculados pelo atuário responsável, respeitando os critérios contábeis estabelecidos no plano de contas das Seguradoras. Os cálculos foram realizados de acordo com metodologia adequada e constante nas Notas Técnicas Atuariais à disposição da SUSEP – Superintendência de Seguros Privados. Realizamos teste de adequação de passivos com base nos conceitos definidos na Circular SUSEP nº 457/2012. O resultado do teste de adequação de passivos para a data-base de 31 de dezembro de 2012 não evidenciou deficiências das provisões. Deste modo, com base nos parágrafos anteriores, ratificamos que as provisões técnicas constituídas em 31 de dezembro de 2012 são suficientes para honrar os compromissos da Companhia junto aos seus segurados. São Paulo, 22 de fevereiro de 2013. Fábio de Giuseppe Rodrigues Atuário – MIBA nº 1.169
Ivan Luiz Gontijo Junior Diretor-Gerente
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS INDIVIDUAIS E CONSOLIDADAS Administradores e Acionistas da Bradesco Seguros S.A. São Paulo - SP
auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Examinamos as demonstrações contábeis individuais e consolidadas da Bradesco Seguros S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações de resultado, dos resultados abrangentes, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações contábeis individuais e consolidadas A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis individuais e consolidadas de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis individuais e consolidadas com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma
Opinião Em nossa opinião, as demonstrações contábeis individuais e consolidadas acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Bradesco Seguros S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP.
Demonstração do valor adicionado Examinamos, também, a demonstração consolidada do valor adicionado (DVA), elaborada sob a responsabilidade da administração da Companhia, para o exercício findo em 31 de dezembro de 2012, cuja apresentação está sendo efetuada de forma voluntária pela Companhia. Essa demonstração foi submetida aos mesmos procedimentos de auditoria descritos anteriormente e, em nossa opinião, está adequadamente apresentada, em todos os seus aspectos relevantes, em relação às demonstrações contábeis tomadas em conjunto. São Paulo, 26 de fevereiro de 2013
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
Érika Carvalho Ramos Contadora CRC 1SP224130/O-0
DIÁRIO DO COMÉRCIO
32
quinta-feira, 28 de fevereiro de 2013
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Bradesco Vida e Previdência S.A., relativas ao exercício findo em 31 de dezembro de 2012, preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados – CNSP, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. O Mercado de Seguros A Bradesco Vida e Previdência, desde a sua fundação em 1981, apresenta crescimento contínuo no segmento de atuação, um dos mais dinâmicos da economia brasileira, com sólida posição conquistada no mercado, em virtude do compromisso de manter uma política de produtos inovadores e seguros, retribuindo a confiança de seus participantes e segurados. Desempenho das Operações de Seguros e Previdência Complementar O Lucro Líquido do exercício de 2012 foi de R$ 2,210 bilhões e o Patrimônio Líquido somou R$ 7,007 bilhões. Manteve a liderança em receitas dos produtos de Previdência Complementar Aberta e VGBL - Vida Gerador de Benefício Livre, participando com 29,59% do mercado, e deteve 17,98% dos prêmios de seguros de Pessoas, dados divulgados pela SUSEP Superintendência de Seguros Privados. As receitas de Contribuições de Planos de Aposentadoria, Pensão e Pecúlio, somadas aos Prêmios do VGBL, apresentaram crescimento de 17,35%, totalizando no exercício R$ 20,870 bilhões (R$ 17,785 bilhões em 2011). O volume de prêmios de seguros de pessoas atingiu R$ 3,930 bilhões, aumento de 16,93% (R$ 3,361 bilhões em 2011). As Provisões Técnicas cresceram 19,08%, somando R$ 108,371 bilhões (R$ 91,008 bilhões em 2011), e os investimentos 22,41%, atingindo R$ 117,417 bilhões (R$ 95,923 bilhões em 2011). A Bradesco Vida e Previdência, com base nos investimentos relativos aos planos de previdência e VGBL, deteve 33,41% do total do mercado, conforme dados divulgados pela Fenaprevi - Federação Nacional de Previdência Privada e Vida. Distribuição de Dividendos e Eventos Societários Informações sobre distribuição de dividendos e eventos societários estão disponíveis nas Notas Explicativas às Demonstrações Contábeis. Investimento Em atenção ao disposto na Circular SUSEP no 430, de 5 de março de 2012, a Bradesco Vida e Previdência declara possuir capacidade financeira e intenção de manter até o vencimento os títulos classificados na categoria “títulos mantidos até o vencimento”. Riscos: subscrição, crédito, mercado e operacional. O Grupo Bradesco Seguros, em linha com os modelos adotados nos mercados Nacional e Internacional e em atendimento à legislação vigente, estruturou uma área independente de Estudos Atuariais e Gestão de Riscos que atende às melhores práticas de Governança Corporativa. Estão inseridas, nesse contexto, as disseminações da cultura de gestão de riscos operacionais em vários níveis, a divulgação de Políticas Corporativas, Normas Internas e Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição aos riscos. O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com a atribuição de aprovar estratégias, definir diretrizes, normas e procedimentos, bem como homologar os assuntos relevantes relacionados à Gestão de Riscos, visando ao processo de mitigação dos eventos de perdas de acordo com a especificidade de cada risco. A Bradesco Vida e Previdência mantém níveis de capital de acordo com os requerimentos regulatórios. Nos termos da legislação vigente, o capital mínimo requerido para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional para cobertura dos riscos de subscrição, de crédito, de mercado e operacional. Até que o CNSP regule o capital adicional pertinente a todos os riscos previstos na legislação, o capital mínimo requerido deverá ser o maior valor entre a soma do capital base com o capital adicional e a margem de solvência, calculada por meio de resolução específica. Governança Corporativa Com o objetivo de estar sempre em linha com as melhores práticas de governança corporativa, agindo com imparcialidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente o aperfeiçoamento do seu sistema de gestão institucional. Para isso, possui Comitês que dão suporte ao Orgão de Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos. O Grupo conta também com área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como com Códigos de Conduta Ética, disponibilizados a todos os públicos com os quais se relaciona, resultado do compromisso constante em promover e definir com clareza as responsabilidades e a postura que devem pautar a atuação dos profissionais que integram as empresas do Grupo Bradesco Seguros. Destaca-se o ELC – Entity Level Controls, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo Bradesco Seguros. Controles Internos e Compliance No exercício de 2012, com base na política corporativa definida e visando atender às determinações legais sobre o tema, a Bradesco Vida e Previdência prosseguiu com a avaliação e aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Os processos são continuamente reavaliados e os testes de aderência, para aferir a efetividade dos controles existentes, são regularmente aplicados, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, aspectos de negócios e tecnologia. Os trabalhos de controles internos são desenvolvidos em conjunto com as diversas áreas gestoras de serviços, produtos e processos, cujos testes de aderência são aplicados com a periodicidade requerida, sendo os resultados reportados periodicamente ao Comitê de Controles Internos e Compliance e, sob demanda, ao Comitê de Auditoria da Organização Bradesco. Quanto à Lei Sarbanes-Oxley, a Bradesco Vida e Previdência é certificada anualmente pela Auditoria Independente, que ratifica a efetividade, eficácia e suficiência dos controles que suportam as Demonstrações Contábeis, resultando na difusão da importância
da cultura de controle. Para obtenção e manutenção de conformidade às leis e aos regulamentos, o Grupo Bradesco Seguros verifica, diariamente, a publicação de novos normativos pelos Órgãos Reguladores, informa as áreas afetadas e acompanha a implementação tempestiva das ações necessárias, de forma a garantir que as práticas operacionais estejam em conformidade. Plano e Gestão de Continuidade de Negócios A Bradesco Vida e Previdência, com a finalidade de assegurar a continuidade de seus processos críticos/essenciais de negócios, principalmente aqueles voltados para relacionamento e atendimento aos clientes, possui Plano de Continuidade de Negócios – PCN, implementado e testado. O PCN é um conjunto de estratégias e planos de ação, que são ativados quando da ocorrência de um evento, independentemente de sua proporção, que interrompa a continuidade de suas operações. Segurança da Informação A informação é um dos elementos do negócio mais importante para o Grupo Bradesco Seguros. O zelo pela informação no que tange a sua disponibilidade, integridade e confidencialidade tem sido uma meta constante da governança da informação. Nesta linha, são realizados trabalhos de revisões periódicas nos Sistemas de Informação, assim como são analisadas normas e regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, o Grupo tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da administração de palestras, da disponibilização de curso e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos temas, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Bradesco Vida e Previdência possui o compromisso permanente de prevenir e combater sistematicamente a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção. Atua constantemente para assegurar a conformidade às leis e normas, editadas pelos órgãos competentes, relativas aos temas e no relacionamento diferenciado com os clientes enquadrados na condição de Pessoas Politicamente Expostas, cooperando assim com os esforços das autoridades governamentais de controle. Diante desse compromisso, em 2012 ocorreu a consolidação e aperfeiçoamento das ferramentas de trabalho, dos controles e dos sistemas utilizados, que são permanentemente reavaliados e dão suporte ao processo de detecção e comunicação das operações/ ocorrências (automáticas e suspeitas) ao Conselho de Controle de Atividades Financeiras – COAF. Em virtude da promulgação, em 9 de julho de 2012, da Lei no 12.683, e publicação de novas regras pela SUSEP, houve a revisão dos normativos internos, materiais de apoio e procedimentos, como também ênfase nos programas de treinamento, visando à constante conscientização e capacitação do quadro de colaboradores. Prevenção à Fraude A Bradesco Vida e Previdência, em consonância com a regulamentação vigente no que diz respeito à Prevenção à Fraude, mantém-se vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, regulatórios e reputacionais aos quais a empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Ao longo do exercício, priorizou a revisão e a publicação de materiais relativos ao assunto, com vistas a fomentar e estimular a tempestiva capacitação e o constante treinamento dos colaboradores da Companhia, aumentando a eficiência no combate às fraudes. Recursos Humanos Durante o exercício de 2012, a Companhia manteve também o foco na ampliação dos canais de distribuição, na qualidade das vendas realizadas e na especialização das pessoas. O investimento em treinamento possibilitou 94.247 participações de funcionários e de Corretores de Seguros. Inovações em Produtos e Serviços A Bradesco Vida e Previdência lançou o Seguro Prestamista Empresarial Bradesco para os correntistas Pessoas Jurídicas (PJ) do Banco Bradesco que realizam operações de Capital de Giro ou CDC PJ. Outro produto lançado pela Companhia, em 2012, foi o Empresarial Prev – plano de previdência destinado aos Clientes PJ de pequeno e médio porte, nos segmentos varejo e empresas. Ampliou as coberturas e serviços de produtos destinados aos clientes com mais de 60 anos, com a oferta de novas opções de contratação no Seguro ABS Total Premiável e ABS Sênior. Nos produtos PGBL e VGBL Empresarial destinados às pequenas e médias empresas, incrementou a grade com a oferta de novos fundos de investimentos. No segmento Private, passou a ofertar novos produtos VGBL com duas novas opções de investimentos em renda fixa, atrelados a títulos de longo prazo e alinhados ao atual cenário econômico. Reconhecimentos No exercício de 2012, dentre os reconhecimentos do mercado à Bradesco Vida e Previdência, destacam-se os: • Prêmios “Líder Global em venda de Previdência Privada” e “Líder de Mercado em Vendas na modalidade Vida em Grupo”, na 9ª edição do Prêmio Segurador Brasil, promovida pela editora Brasil Notícias, em São Paulo; e • Prêmios “Top of Mind” e “Top Executivo”, na categoria Previdência Privada, promovidos pela Revista Amanhã, que indicam a marca mais lembrada. Certificação ISO 9001 A Companhia manteve seus investimentos no controle de qualidade, com foco no atendimento e no relacionamento, resultando na manutenção do Certificado ISO 9001:2008, pela Fundação Vanzolini, na área de Pagamento de Sinistros e Benefícios. Agradecimentos A Bradesco Vida e Previdência continuará investindo na formação e ampliação dos canais de distribuição, objetivando atingir diferentes segmentos de mercado e proporcionar melhorias em nossos produtos e serviços oferecidos aos clientes. Continuará, ainda, com sua estratégia de pioneirismo e inovação, centrando esforços no aumento da oferta de produtos e facilitando o acesso à previdência complementar e ao seguro de pessoas no Brasil. Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos segurados e corretores, o apoio recebido do Órgão regulador e o trabalho dedicado dos nossos funcionários e colaboradores. Cidade de Deus, 25 de janeiro de 2013. Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2012 E DE 2011 (Em milhares de reais) Ativo Circulante ............................................................................................................... Disponível............................................................................................................. Caixa e bancos .................................................................................................... Aplicações ............................................................................................................ Créditos das operações com seguros e resseguros ....................................... Prêmios a receber ............................................................................................... Operações com seguradoras .............................................................................. Operações com resseguradoras.......................................................................... Outros créditos operacionais ............................................................................. Ativos de resseguros - Provisões técnicas....................................................... Títulos tu os e créditos c éd tos a receber ecebe ................................................................................ Títulos e créditos a receber.................................................................................. Créditos tributários e previdenciários .................................................................. Outros créditos .................................................................................................... Despesas antecipadas ........................................................................................ Custos de aquisição diferidos............................................................................ Seguros................................................................................................................ Seguros Ativo não circulante ................................................................................................ Realizável a longo prazo ...................................................................................... Aplicações ........................................................................................................... Ativos de resseguros - Provisões técnicas ...................................................... Títulos tulos e créditos a receber recebe ............................................................................... Títulos e créditos a receber.................................................................................. Créditos tributários e previdenciários .................................................................. Depósitos judiciais e fiscais ................................................................................ Outros créditos a receber .................................................................................... Investimentos....................................................................................................... Participações societárias ..................................................................................... Outros investimentos ........................................................................................... Imobilizado ........................................................................................................... Bens móveis ........................................................................................................ Outras imobilizações ........................................................................................... Intangível .............................................................................................................. Outros intangíveis ................................................................................................ Total do ativo ...........................................................................................................
Nota
4 6
7
8
13.c
4 7
8 15.b
9
10
2012 0 86.108.794 962 962 85.560.402 222.723 206.018 13.048 3.657 7.950 5.715 203.366 197.771 3.769 1.826 15.441 92.235 92.235 33.545.031 33.247.642 31.856.864 4.015 1.386.763 318.017 468.447 597.661 2.638 219.242 217.688 1.554 5.609 5.608 1 72.538 72.538 119.653.825
2011 0 70.949.769 7.752 7.752 70.511.640 172.094 158.420 11.638 2.036 8.202 4.830 120.110 114.462 3.674 1.974 17.386 107.755 107.755 26.584.877 26.251.420 25.411.432 3.660 836.328 287.936 548.047 345 288.065 286.533 1.532 5.917 5.916 1 39.475 39.475 97.534.646
Passivo Circulante .............................................................................................................. Contas a pagar .................................................................................................... Obrigações a pagar............................................................................................. Impostos e encargos sociais a recolher ............................................................. Encargos trabalhistas ......................................................................................... Impostos e contribuições ................................................................................... Débitos de operações com seguros e resseguros.......................................... Prêmios a restituir .............................................................................................. Operações com seguradoras ............................................................................. Operações com resseguradoras......................................................................... Corretores de seguros e resseguros................................................................... Outros débitos operacionais ............................................................................... Débitos de operações com previdência complementar.................................. Outros débitos operacionais .............................................................................. Depósitos de terceiros ...................................................................................... Provisões técnicas - Seguros............................................................................ Danos.................................................................................................................. Pessoas ............................................................................................................. Vida individual ..................................................................................................... Vida com cobertura por sobrevivência................................................................ Provisões técnicas - Previdência complementar ............................................ Planos não bloqueados ...................................................................................... GBL/PRG ...................................................................................................... PGBL/PRGP Passivo não circulante......................................................................................... Contas a pagar .................................................................................................... Tributos diferidos ................................................................................................ Provisões técnicas - Seguros............................................................................ Seguros ............................................................................ Danos.................................................................................................................. Pessoas ............................................................................................................. Vida individual .................................................................................................... Vida com cobertura de sobrevivência ................................................................. Provisões técnicas - Previdência complementar ............................................ Planos não bloqueados ...................................................................................... PGBL/PRGP ...................................................................................................... Outros débitos .................................................................................................... Provisões judiciais .............................................................................................. Patrimônio líquido ................................................................................................ Capital social....................................................................................................... Reservas de lucros ............................................................................................. Ajustes com títulos e valores mobiliários ............................................................ Total do passivo e patrimônio líquido ..................................................................
Nota
11
12 13
13
14 13
13
15.a 16
2012 4.653.023 713.988 79.063 49.950 10.066 574.909 83.410 1.728 18.485 8.400 54.797 219 219 129.140 2.707.028 189.645 1.370.089 1.031.515 115.779 1.019.238 916.401 102.837 107.993.978 2.623.472 2.623.472 67.538.952 151.395 1.046.530 969.915 65.371.112 37.106.146 16.600.481 20.505.665 725.408 725.408 7.006.824 2.100.000 1.087.445 3.819.379 119.653.825
2011 3.762.648 577.193 74.113 46.164 9.484 447.432 86.609 959 34.588 10.898 39.799 365 4.329 4.329 50.670 2.075.994 131.932 1.089.394 768.082 86.586 967.853 892.491 75.362 89.435.893 972.203 972.203 54.966.699 150.125 1.015.946 711.502 53.089.126 32.997.566 15.728.326 17.269.240 499.425 499.425 4.336.105 2.100.000 877.304 1.358.801 358.80 97.534.646
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto o lucro líquido por ação) Nota ota Prêmios emitido líquido ............................................................................................. Contribuições para cobertura de riscos..................................................................... Variações das provisões técnicas ............................................................................. Prêmios ganhos....................................................................................................... Sinistros ocorridos ..................................................................................................... Custos de aquisição .................................................................................................. Outras receitas e despesas operacionais ................................................................. Resultado com operações de resseguro .............................................................. Receita com resseguro............................................................................................ Despesa com resseguro.......................................................................................... Receitas de contribuições e prêmios de VGBL.................................................... Rendas de contribuições e prêmios ........................................................................ Constituição da provisão de benefícios a conceder ................................................ Rendas com taxas de gestão e outras taxas........................................................... Variação de outras provisões técnicas .................................................................... Custos de aquisição ................................................................................................ Outras receitas e despesas operacionais................................................................ Despesas administrativas........................................................................................ Despesas com tributos ............................................................................................ Resultado financeiro ................................................................................................ Resultado patrimonial .............................................................................................. Resultado operacional ............................................................................................ Ganhos e perdas com ativos não correntes......................................................... Resultado antes dos impostos e participações ................................................... Imposto de renda..................................................................................................... Contribuição social .................................................................................................. Participações sobre o resultado .............................................................................. Lucro líquido do exercício...................................................................................... Quantidade de ações .............................................................................................. Lucro líquido por ação - R$ ....................................................................................
21.a 21.b 21.c 21.d 21.e
21.f 21.g
21.h 21.i 21.j 21.k
21.m 21.m
2012 4.271.239 1.164.009 (1.736.092) 3.699.156 (1.561.301) (801.209) (76.835) (13.818) 6.145 (19.963) 58.163 19.706.008 (19.647.845) 1.233.216 (368.841) (169.120) (62.239) (553.863) (232.457) 2.365.112 51.282 3.567.246 (39.006) 3.528.240 (812.839) (490.809) (14.451) 2.210.141 181.570 12.172,39
2011 3.664.554 1.087.726 (1.330.448) 3.421.832 (1.430.143) (593.946) (69.144) (14.829) 4.018 (18.847) 42.932 16.697.159 (16.654.227) 1.079.597 33.396 (158.099) (109.787) (628.505) (218.393) 1.703.088 40.247 3.098.246 (35.127) 3.063.119 (687.405) (428.944) (14.049) 1.932.721 181.570 10.644,50
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Lucro líquido do exercício ....................................................................................................... Ajuste a valor justo de ativos financeiros disponíveis para venda............................................. Ajuste a valor justo de ativos financeiros disponíveis para venda em controladas ................... Efeito dos impostos .................................................................................................................. Total do resultado abrangente do exercício .......................................................................... Atribuível aos acionistas: Controladores ............................................................................................................................
2012 2.210.141 4.100.963 (1.640.385) 4.670.719
2011 1.932.721 (153.139) (23.196) 70.534 1.826.920
4.670.719
1.826.920
As notas explicativas são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
Resultado antes dos impostos e participações ..................................................................... Ajustes para: Depreciações e amortizações.................................................................................................. Perdas por redução ao valor recuperável dos ativos............................................................... Resultado positivo de equivalência patrimonial ....................................................................... Lucro ajustado do exercício..................................................................................................... Variações nas contas patrimoniais (Aumento)/Redução: Aplicações................................................................................................................................ Créditos das operações de seguros e resseguros .................................................................. Outros créditos operacionais .................................................................................................. Ativos de resseguros provisões técnicas................................................................................. Títulos e créditos a receber ..................................................................................................... Despesas antecipadas............................................................................................................. Custos de aquisição diferidos .................................................................................................. Contas a pagar ........................................................................................................................ Débitos das operações de seguros e resseguros.................................................................... Débitos das operações de previdência.................................................................................... Dépósitos de terceiros ............................................................................................................. Provisões técnicas - seguros ................................................................................................... Provisões técnicas - previdência complementar...................................................................... Outros débitos.......................................................................................................................... Ajustes com títulos e valores mobiliários (PL) ......................................................................... Caixa consumido pelas operações:....................................................................................... Imposto de renda sobre o lucro pago ...................................................................................... Contribuição social sobre o lucro pago.................................................................................... Dividendos recebidos............................................................................................................... Caixa Líquido (consumido)/gerado nas atividades operacionais ........................................ Atividades de Investimento Aquisição de imobilizado ......................................................................................................... Aquisição de investimentos ..................................................................................................... Ativo intangível desenvolvido internamente............................................................................. Caixa Líquido consumido nas atividades de investimentos................................................. Atividades de Financiamento ................................................................................................. Dividendos e juros sobre capital próprio pago ........................................................................ Caixa Líquido consumido nas atividades de financiamento ................................................ Redução/aumento líquido de caixa e equivalente de caixa ................................................ Caixa e equivalente de caixa no início do exercício ............................................................... Caixa e equivalente de caixa no final do exercício ................................................................. Redução/aumento líquido de caixa e equivalente de caixa .................................................
2012 3.528.240
2011 3.063.119
7.679 4.435 (51.282) 3.489.072
10.960 4.033 (40.247) 3.037.865
(21.391.294) (55.064) 252 (1.240) (615.962) 1.945 15.520 1.761.772 (3.199) (4.110) 78.470 13.203.287 4.159.965 225.983 2.460.794 (1.292.514) (804.055) (489.821) 1.362 2.033.677
(13.314.169) 42.231 (4.976) (1.828) (30.946) (12.701) (67.017) (63.977) 19.675 4.329 (6.023) 11.315.083 3.409.958 55.889 (91.884) (1.060.697) (656.185) (413.229) 8.717 3.230.812
(1.467) (33) (38.967) (40.467)
(1.568) (61.815) (22.562) (85.945)
(2.000.000) (2.000.000) (6.790) 7.752 962 (6.790)
(3.143.500) (3.143.500) 1.367 6.385 7.752 1.367
As notas explicativas são parte integrante das demonstrações contábeis. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
33
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
DISCRIMINAÇÃO
Capital social
Reservas de lucros Reserva legal Reserva estatutária 272.799
Ajustes com títulos e valores mobiliários
Lucros acumulados
Total
1.464.602
-
5.652.685
Saldos em 31 de dezembro de 2010 ................................................................................................................
1.480.000
2.435.284
Aumento de Capital - Portaria SUSEP/CGRAT nº 1.235 de 21.06.2011............................................................... 21.06.2011
620.000
-
Ajustes com títulos e valores mobiliários ..............................................................................................................
-
-
Dividendos dendos pagos .................................................................................................................................................
-
-
Lucro líquido do exercício .....................................................................................................................................
-
-
-
-
1.932.721
1.932.721
Dividendos antecipados (R$ 6.378,90 valor por ação)..........................................................................................
-
-
-
-
(1.158.216)
(1.158.216)
Juros sobre o capital próprio pagos (R$ 936,28 valor por ação)...........................................................................
-
-
-
-
(170.000)
(170.000)
Proposta para destinação do lucro líquido ...........................................................................................................
-
96.636
507.869
-
(604.505)
Saldos em 31 de dezembro de 2011 ................................................................................................................
2.100.000
369.435
507.869
1.358.801
-
4.336.105
Ajustes com títulos e valores mobiliários ..............................................................................................................
-
-
-
2.460.578
-
2.460.578
Lucro líquido do exercício .....................................................................................................................................
-
-
Dividendos antecipados (R$ 7.336,74 valor por ação)..........................................................................................
-
-
Juros sobre o capital próprio pagos (R$ 881,20 valor por ação)...........................................................................
-
-
-
Proposta para destinação do lucro líquido ...........................................................................................................
-
50.565
667.445
Saldos em 31 de dezembro 2012 ......................................................................................................................
2.100.000
420.000
667.445
3.819.379
(620.000) (1.815.284)
(507.869)
(105.801)
-
-
(105.801) (1.815.284)
-
-
2.210.141
2.210.141
-
(1.332.131)
(1.840.000)
-
(160.000)
(160.000)
-
(718.010) -
7.006.824
As notas explicativas são parte integrante das demonstrações contábeis. NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 1.
2. a.
b.
c.
d.
e.
f.
g.
h.
i.
j.
Contexto operacional A Companhia é uma subsidiária do Grupo Bradesco Seguros, sociedade anônima de capital fechado, sediada em São Paulo, autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de seguros de pessoas e previdência em todo o território nacional. O endereço registrado da sede da Companhia é Cidade de Deus, Vila Yara, Osasco, São Paulo. A Companhia controladora direta da Bradesco Vida e Previdência S.A. é a Bradesco Seguros S.A., e o controlador em última instância é o Banco Bradesco S.A. A Bradesco Vida e Previdência, por intermédio de subsidiárias e filiais, atua nos segmentos de seguro de vida e previdência complementar aberta. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, e os custos das estruturas operacional e administrativa comuns são absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas pelo Conselho de Administração do controlador final, Banco Bradesco S.A., em 25 de janeiro de 2013. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação Em consonância à Circular SUSEP n° 430/2012, as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. As demonstrações contábeis estão apresentadas em conformidade com os modelos de publicação estabelecidos pela referida Circular. Em atendimento à Circular SUSEP n.º 424/2011 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP n.º 430/2012 Anexo IV, a Companhia optou por apresentar essas demonstrações pelo método indireto e, para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. De acordo com o item 10 do CPC 36, a preparação das demonstrações contábeis consolidada desta Companhia não é requerida, uma vez que as demonstrações contábeis consolidadas do acionista controlador direto (Bradesco Seguros S.A.), entidade domiciliada no Brasil, foram preparadas, e publicadas no Diário Oficial do Estado de São Paulo em 28 de fevereiro de 2013. Base para avaliação e moeda funcional A moeda funcional da Companhia é o Real. As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para: • Ativos financeiros mensurados pelo valor justo por meio do resultado; e • Ativos financeiros disponíveis para venda mensurados pelo valor justo. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas listadas abaixo incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. • Nota 2d – Classificação dos contratos de seguro; • Nota 4 – Aplicações financeiras; • Nota 8 - Créditos tributários e previdenciários; • Nota 13 - Provisões técnicas; • Nota 15 - Provisões judiciais. Classificação dos contratos de seguros A Companhia e sua controlada classificam os contratos emitidos como contratos de seguro quando os contratos transferem risco significativo de seguro. Como guia geral, define-se risco significativo de seguro como a possibilidade de pagar benefícios adicionais significativos ao segurado na ocorrência de um acontecimento futuro incerto específico que possa afetá-lo de forma adversa. Disponível (Caixa e equivalentes de caixa) São representados por disponibilidades em moeda nacional e estrangeira, caixa e depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação e as ações são contabilizadas na data da transação. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa públicos tiveram seu valor justo obtido a partir das tabelas de referência divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Os títulos de renda variável e os fundos de investimentos imobiliários tiveram seus valores de mercado obtidos a partir da última cotação publicada pela Bolsa de Valores, Mercadorias e Futuros de São Paulo (BM&FBOVESPA). Para os ativos financeiros sem mercado ativo ou cotação pública, a Companhia estabelece o valor justo por meio de técnicas de avaliação. Essas técnicas incluem o uso de operações recentes contratadas com terceiros, referência a outros instrumentos que são similares, análise do fluxo de caixa descontado e contam o mínimo possível com informações geradas pela Administração da própria Companhia. v. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa, que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa, que é reclassificada de outros resultados abrangentes para o resultado, é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes. Instrumentos financeiros derivativos A Companhia mantém operações envolvendo instrumentos financeiros derivativos destinados exclusivamente à proteção de riscos associados com a variação de taxas de juros dos investimentos. As operações com derivativos são registradas e negociadas na BM&FBovespa. Derivativos são reconhecidos inicialmente pelo valor justo e os custos de transação são reconhecidos no resultado quando incorridos. Após o reconhecimento inicial, os derivativos são mensurados pelo valor justo e as variações no valor justo são registradas no resultado do período e estão classificados na categoria ativos financeiros mensurados ao valor justo por meio do resultado. Para instrumentos financeiros derivativos, cotações de preço de mercado são usadas para determinar o valor justo destes instrumentos. O valor justo dos contratos de futuros é determinado com base em cotações de preços de mercado para derivativos negociados em bolsa ou utilizando técnicas de modelagem de fluxo de caixa descontado que usam curvas de rendimento, refletindo os fatores de risco adequados. As informações para construir as curvas de rendimento são obtidas principalmente na BM&FBovespa e no mercado secundário doméstico. Estas curvas de rendimento são utilizadas para determinar o valor justo de taxa de juros. Redução ao valor recuperável A Companhia reconhece uma provisão para risco de crédito sobre prêmios a receber direto, e sobre créditos a recuperar com resseguradores e cosseguradores, com base em estudo que apura o percentual médio de perda efetiva sobre os valores a receber que permaneceram certo período de tempo em atraso. Imobilizado O ativo imobilizado de uso próprio compreende equipamentos, móveis, máquinas e utensílios, incluindo softwares objeto de contratos de arrendamento mercantil que tenham sido registrados neste grupo em função da classificação como “arrendamento mercantil financeiro”. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado e são reconhecidos líquidos dos custos de transação no resultado do período. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do período à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear de acordo com as seguintes taxas anuais para os períodos correntes e comparativos: 10% para móveis, utensílios, máquinas e equipamento; 20% para equipamentos de informática. Ativos intangíveis i. Softwares Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. A amortização do intangível é reconhecida no resultado considerando a taxa linear de 20% ao ano. Despesas de desenvolvimento interno de software são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares, de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil e são
testados por impairment, caso haja indicativo de perda. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. k. Ativos de resseguros A cessão de resseguros é efetuada no curso normal de suas atividades com o propósito de limitar sua perda potencial, por meio da diversificação de riscos. Os passivos relacionados às operações de resseguros são apresentados brutos de suas respectivas recuperações, uma vez que a existência do contrato não exime as obrigações para com os segurados. Conforme determinado pelo órgão regulador, as empresas de resseguro sediadas no exterior devem possuir rating mínimo, de acordo com agência classificadora de risco, para operar no país, sendo as demais operações efetuadas com resseguradores locais. Desta forma, a Administração entende que os riscos de impairment desses ativos são reduzidos. No caso de serem identificados indícios de que os valores não serão realizados pelos montantes registrados, estes ativos serão ajustados ao seu valor recuperável. l. Custos de aquisição diferidos É composto substancialmente por valores referentes a comissões, agenciamentos e angariações relativos à comercialização de apólices de seguros, sendo a apropriação ao resultado das despesas com comissão realizadas pelo período de vigência das respectivas apólices, e as despesas com agenciamentos e angariações realizadas no período de doze meses. m. Impairment de ativos não financeiros Os valores dos ativos não financeiros, exceto créditos tributários, são revistos no mínimo anualmente para determinar se há alguma indicação de perda considerada permanente, que é reconhecida no resultado do período se o valor contábil de um ativo exceder seu valor recuperável. n. Provisões técnicas i. Seguros de pessoas, exceto vida individual A provisão de prêmios não ganhos (PPNG) é calculada “pro rata dia”, com base nos prêmios líquidos de cessão de cosseguros, porém, contemplando as operações de transferência em resseguro, conforme disposto na Resolução CNSP nº 195/2008 e alterações posteriores, e é constituída pela parcela, correspondentes aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os riscos vigentes, mas não emitidos (RVNE). A provisão complementar de prêmio (PCP) é constituída mensalmente para complementar a PPNG e considera estimativa para os riscos vigentes mas não emitidos (RVNE). Aprovisão de insuficiência de prêmios (PIP) é constituída para fazer face às diferenças resultantes entre o valor presente esperado de indenizações e despesas relacionadas futuras e o valor presente esperado dos prêmios futuros. A provisão é calculada atuarialmente e leva em consideração à tábua biométrica AT-2000 Male para homens e AT-2000 Female para mulheres, com improvement de 1,5% ao ano, taxas decrementais específicas para as demais coberturas de risco descontada a taxa real de juros de 3,5% ao ano (4% até agosto de 2012). A provisão matemática de benefícios a conceder (PMBaC) é calculada pela diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações assumidas. A provisão de resgates e outros valores a regularizar (PROVR) abrange os valores referentes aos resgates a regularizar e às devoluções de prêmios ainda não efetuadas. A provisão para sinistros ocorridos e não avisados (IBNR) é constituída com base nos sinistros ocorridos e ainda não pagos (IBNP) subtraído do saldo da PSL na data-base do cálculo. Para apurar o IBNP é calculada a estimativa final de sinistros já ocorridos e ainda não pagos com base em triângulos de run-off semestrais, que consideram o desenvolvimento histórico dos sinistros pagos nos últimos 14 semestres, para estabelecer uma projeção futura por período de ocorrência. A provisão de sinistros a liquidar (PSL) considera todos os avisos de sinistros recebidos até a data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial conhecidos. ii. Seguros de vida individual, excluindo os seguros de vida com cobertura de sobrevivência (VGBL) A provisão de riscos não expirados (PRNE) é calculada “pro rata dia”, com base nos prêmios líquidos de cessão de cosseguros, porém, contemplando as operações de transferência em resseguro, conforme disposto na Resolução CNSP nº 195/2008 e alterações posteriores, e é constituída pela parcela, correspondentes aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os riscos vigentes, mas não emitidos (RVNE). A provisão complementar de prêmio (PCP) é constituída mensalmente para complementar a PRNE e considera estimativa para os riscos vigentes mas não emitidos (RVNE). A provisão matemática de benefícios a conceder (PMBaC) é calculada pela diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações. A provisão de resgates e outros valores a regularizar (PROVR) abrange os valores referentes aos resgates a regularizar, às devoluções de prêmios e à portabilidade solicitada e ainda não transferida para entidade receptora. A provisão para eventos ocorridos e não avisados (IBNR) é constituída com base no sinistros ocorridos e ainda não pagos (IBNP) subtraído do saldo da PSL na data-base do cálculo. Para apurar o IBNP é calculada a estimativa final de sinistros já ocorridos e ainda não pagos com base em triângulos de run-off semestrais, que consideram o desenvolvimento histórico dos sinistros pagos nos últimos 14 semestres, para estabelecer uma projeção futura por período de ocorrência. A provisão de benefícios a regularizar (PBR) considera todos os avisos de sinistros recebidos até a data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial conhecidos. iii. Previdência complementar aberta e seguros de vida com cobertura de sobrevivência (VGBL) A provisão de riscos não expirados (PRNE) é calculada “pro rata dia”, com base nos prêmios líquidos de cessão de cosseguros, porém, contemplando as operações de transferência em resseguro, conforme disposto na Resolução CNSP n° 195/2008 e alterações posteriores, e é constituída pela parcela, correspondentes aos períodos de riscos não decorridos dos contratos de seguros e contempla estimativa para os riscos vigentes mas não emitidos (RVNE). A provisão matemática de benefícios a conceder (PMBaC) refere-se aos participantes cujos benefícios ainda não iniciaram. Nos planos de previdência, de benefício definido, a provisão representa a diferença entre o valor atual dos benefícios futuros e o valor atual das contribuições futuras, correspondentes às obrigações assumidas sob a forma de planos de aposentadoria, invalidez, pensão e pecúlio. A provisão é calculada segundo metodologia e premissas, tais como mortalidade e taxa de juros, que são estabelecidas em nota técnica atuarial de cada produto. As provisões matemáticas de benefícios a conceder vinculadas a seguros de vida com cobertura de sobrevivência e planos de previdência da modalidade “gerador de benefícios livres” (VGBL e PGBL) representam o montante das contribuições efetuadas pelos participantes, líquidas de carregamento, e outros encargos contratuais, acrescidas dos rendimentos financeiros gerados pela aplicação dos recursos em fundos de investimento, em quotas de fundos de investimento especialmente constituídos (FIEs). A provisão de resgates e outros valores a regularizar (PROVR) abrange os valores referentes aos resgates a regularizar, às devoluções de prêmios e à portabilidade solicitada e ainda não transferida para entidade receptora. A provisão matemática de benefícios concedidos (PMBC) refere-se aos participantes que se encontram em gozo de benefícios e corresponde ao valor atual das obrigações futuras referentes aos pagamentos de benefícios continuados. A provisão é calculada segundo metodologia e premissas, tais como mortalidade e taxa de juros, que são estabelecidas em nota técnica atuarial de cada produto. A provisão de insuficiência de contribuição (PIC) é constituída para fazer face à eventual oscilação desfavorável nos riscos técnicos assumidos na provisão matemática de benefícios a conceder e na provisão matemática de benefícios concedidos, considerando tendência de maior sobrevida dos participantes. Nos planos com risco de sobrevivência, a provisão é calculada atuarialmente e leva em consideração à tábua biométrica AT-2000 Male (suavizada) para homens e AT-2000 Female (suavizada) para mulheres, com improvement de 1,5% ao ano e taxa real de juros de 3,5% ao ano a partir de agosto de 2012 (4% até julho de 2012). Nos planos com risco de sobrevivência de inválidos, a provisão leva em consideração a tábua biométrica AT-49 Male e taxa real de juros de 3,5% ao ano a partir de agosto de 2012 (4% até julho de 2012). Improvement é uma técnica que atualiza a tábua de sobrevivência automaticamente, considerando o aumento esperado da sobrevida futura. Em 2011 a provisão de oscilação financeira (POF) foi constituída até o limite de 15% da provisão matemática de benefícios a conceder, relativa aos planos de previdência na modalidade de contribuição variável com garantia de rendimentos para cobrir eventuais oscilações financeiras. De forma a refletir melhor a alocação, os riscos financeiros e, consequentemente, o valor da referida provisão foi, ao longo de exercício de 2012, incorporada à PIC. A provisão de despesas administrativas (PDA) é constituída para cobrir as despesas administrativas futuras dos planos de benefício definido, de contribuição definida e de contribuição variável. As premissas de cálculo são as mesmas consideradas no cálculo da PIC, com a inclusão da despesa com pagamentos de benefícios. A provisão de excedente financeiro (PEF) corresponde à parte do rendimento financeiro obtido com a aplicação das provisões, que excede a rentabilidade mínima dos planos de previdência com cláusula de participação de excedente financeiro. A provisão de excedente técnico (PET) corresponde à diferença entre o valor esperado e o valor observado de eventos ocorridos no período para os planos de previdência com cláusula de participação em excedente técnico. A provisão de eventos ocorridos e não avisados (IBNR) relativa às operações de previdência é constituída de acordo com as determinações da Circular SUSEP n° 448/2012. A provisão de benefícios a regularizar (PBR) considera todos os avisos de sinistros recebidos até a data do balanço e os custos relacionados, tais como despesas com regulação de sinistros, honorários de sucumbência, entre outros. A provisão é atualizada monetariamente e inclui todos os sinistros em discussão judicial conhecidos. Os encargos financeiros creditados às provisões técnicas, bem como a constituição e/ou reversão da provisão de excedente financeiro, são classificados como despesas financeiras e estão apresentados no grupo “Resultado financeiro”. iv. Operações com o Convênio DPVAT As operações do seguro DPVAT, incluindo as respectivas provisões técnicas, são contabilizadas com base nas informações recebidas da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. v. Tábuas, taxas e carregamento dos principais produtos atualmente comercializados Produto Tábua Taxa de juros Taxa de carregamento Planos de Aposentadoria (PGBL E VGBL)....................... BR-EMS 0% 0% a 5% Seguros de Pessoas e Coberturas de Risco.................... AT83 e CSO-58 3% a 6% 20% a 30% vi. Teste de adequação de passivo (“LAT”) A Companhia elaborou o teste de adequação de passivos para todos os contratos que atendem à definição de um contrato de seguro segundo o CPC 11 e que estão vigentes na data de execução do teste. Este teste é elaborado semestralmente e considera como valor líquido contábil (net carrying amount) os passivos de contratos de seguro, deduzido da despesa de comercialização diferida (DAC) e os ativos intangíveis relacionados. Para esse teste, a Companhia utilizou metodologia atuarial que considera a estimativa a valor presente de todos os fluxos de caixa futuros e que também inclui as despesas de liquidação de sinistros a partir de premissas atuariais na data de execução do teste. Neste teste, os contratos são agrupados com base nos riscos similares ou quando o risco de seguro é gerenciado em conjunto pela Administração. As premissas de sinistralidade, despesas administrativas e operacionais, despesas de comercialização, cancelamento, contribuições futuras, resgates e conversão em renda adotadas no teste têm como base as observações históricas. Já as premissas de mortalidade e de sobrevivência seguem as tábuas biométricas construídas especificamente com a experiência do mercado segurador brasileiro, BR-EMS, sendo considerada ainda uma premissa de melhoria contínua da expectativa de vida, conhecida tecnicamente como improvement, de acordo com a Escala G da Sociedade de Atuários - SOA. As taxas de desconto utilizadas para se trazer os fluxos projetados a valor presente são as taxas a termo livres de riscos que foram aprovadas pela SUSEP. Caso seja identificada qualquer insuficiência, a Companhia deve registrar a insuficiência como uma despesa no resultado do período e constituir provisões adicionais aos passivos de seguro já registrados na data-base do teste. Em linha com as determinações da legislação, não foram incluídos no teste de adequação os passivos relacionados ao seguro DPVAT. continua
34
o.
p.
q.
r.
s.
3. a.
b.
DIÁRIO DO COMÉRCIO
O resultado do teste de adequação dos passivos não apresentou insuficiência em relação às provisões técnicas. Ativos e passivos contingentes e obrigações legais - Fiscais e previdenciárias (Provisões judiciais) i. Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes, cuja expectativa de êxito é provável, são divulgados quando aplicável. ii. Passivos contingentes São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e o posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas, quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais - fiscais e previdenciárias Decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos integralmente nas demonstrações contábeis. Benefícios a empregados i. Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e lançadas como despesa à medida que o serviço respectivo é prestado. ii. Obrigações por aposentadorias Plano de contribuição definida A Companhia é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela empresa patrocinadora, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. As contribuições dos funcionários e administradores são equivalentes a 4% do salário, exceto para os participantes que em 2001 optaram em migrar do plano de benefício definido para o PGBL, cujas contribuições foram mantidas nos níveis que vigoravam no plano de benefício definido quando da transferência de plano, observando-se sempre o mínimo de 4% do salário. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregador, não tem qualquer obrigação de pagamento adicional. Além do PGBL anteriormente apresentado, está assegurado aos participantes transferidos do plano de benefício definido um benefício proporcional diferido, correspondente aos seus direitos acumulados nesse plano até a data de migração. Para os participantes do plano de benefício definido, transferidos ou não para o PGBL, participantes aposentados e pensionistas, o valor presente das obrigações atuariais está aplicado no FIEs. iii. Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 3 meses a 6 meses da data de desligamento. iv. Outros benefícios de curto prazo Outros benefícios de curto prazo tais como seguro saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional são oferecidos aos funcionários e administradores e reconhecidos no resultado à medida que são incorridos. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável anual excedente a R$ 240 para o exercício e a contribuição social sobre o lucro líquido é calculada à alíquota de 15% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado, a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do semestre, calculado com base nas alíquotas vigentes na data de balanço e qualquer ajuste aos impostos a pagar com relação aos exercícios anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferidos são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. Resultado O resultado é apurado pelo regime de competência. Os prêmios de seguros e cosseguros e comissões, deduzidos dos prêmios cedidos em cosseguros e resseguro e comissões correspondentes, são apropriados ao resultado quando da emissão das respectivas apólices e faturas de seguro, e apropriados, em bases lineares, no decorrer do prazo de vigência das apólices, por meio de constituição e reversão da provisão de prêmios não ganhos e dos correspondentes custos de aquisição diferidos (despesas de comercialização diferidas). As receitas de prêmios e as correspondentes despesas de comercialização, relativas aos riscos vigentes ainda sem emissão das respectivas apólices, são reconhecidas ao resultado no início da cobertura do risco, em bases estimadas. As angariações e agenciamento das operações de seguros são diferidos e apropriados ao resultado, de forma linear, pelo prazo de 12 meses. As receitas e despesas decorrentes de operações de seguros do ramo DPVAT são contabilizadas com base nas informações recebidas da Seguradora Líder dos Consórcios do Seguro DPVAT S.A. As operações de cosseguros aceitos e de retrocessões são contabilizadas com base nas informações recebidas das congêneres e do IRB - Brasil Resseguros S.A. As operações de resseguro mantidas com o IRB Brasil Resseguros S.A. são contabilizadas com base nos movimentos operacionais e financeiros enviados pelo IRB e as operações mantidas com outros resseguradores são registradas com base em prestações de contas que estão sujeitas a análise pelos resseguradores. O diferimento dos prêmios de resseguros cedidos é realizado de forma consistente com o respectivo prêmio de seguro relacionado. As contribuições de planos previdenciários e os prêmios de seguros de vida com cobertura de sobrevivência são reconhecidos no resultado quando do seu efetivo recebimento. As rendas com taxa de gestão são apropriadas ao resultado pelo regime de competência segundo taxas estabelecidas contratualmente. A participação dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria, sendo reconhecida no resultado de acordo com as metas estipuladas pela Administração do Grupo Bradesco Seguros. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e, portanto, não foram adotadas na preparação destas demonstrações contábeis. Aquelas que podem ser relevantes para a Companhia estão mencionadas abaixo. A Companhia não planeja adotar estas normas de forma antecipada: IFRS 9 – Instrumentos financeiros O IFRS 9 (2009) introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. CPC 46 – Mensuração do valor justo O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispensada em outros CPCs. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outros CPCs. AAdministração avaliou os impactos da norma e concluiu que não há efeitos relevantes na mensuração do valor justo de seus ativos. CPC 33 (R1) – Benefícios a empregados Em 2011, foi finalizada a revisão da norma que foi focada basicamente em benefício pós-emprego. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Companhia não possui benefícios de longo prazo e não há impactos relevantes para os benefícios de curto prazo. Gerenciamento de riscos Introdução A Companhia está exposta aos riscos de seguro/subscrição, crédito, liquidez, mercado e operacional, proveniente de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de riscos O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e das operações da Companhia. As atividades relacionadas ao gerenciamento de riscos são aprimoradas continuamente, buscando as melhores práticas utilizadas internacionalmente, adaptadas à realidade do mercado brasileiro. Consideráveis investimentos relacionados ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de funcionários. Tem-se como objetivo elevar a qualidade de gerenciamento dos riscos e garantir o foco necessário a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma companhia e proteger os acionistas, investidores, clientes, empregados, fornecedores, etc., bem como monitorar os níveis de capital requerido, agregar valor e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência, imparcialidade de tratamento dos acionistas e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação e gestão dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, Comitês com funções específicas e estrutura diretiva, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos voltados a estas atividades. O gerenciamento de riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do Processo de Gerenciamento de Riscos permite que os riscos de seguro/subscrição, crédito, liquidez, mercado e operacional sejam identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar uniformidade ao processo de gerenciamento de riscos, há um fórum de alto nível permanente sobre o tema, com o intuito de se obter sinergia entre estas atividades. Essa instância, denominada Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros, estuda todos os riscos (seguro/subscrição, crédito, mercado, liquidez e operacional), define os limites de tolerância aos seus respectivos riscos e elabora planos de mitigação, entre outras atribuições. Adicionalmente, existem os Comitês Executivos definidos pelo Banco Bradesco para tratar os assuntos relacionados ao Risco de Crédito, Mercado, Liquidez e Operacional, que são submetidos ao Comitê de Gestão Integrada de Riscos e Alocação de Capital, que têm por atribuição assessorar o Conselho de Administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos. Risco de seguro/subscrição O risco de seguro é o risco transferido por qualquer contrato de seguro onde haja a possibilidade futura de que o evento de sinistro ocorra e onde haja incerteza sobre o valor de indenização resultante do evento de sinistro. Dentro do risco de seguro, destaca-se também o risco de subscrição, que advem de uma situação econômica adversa que contraria as expectativas da Companhia no momento da elaboração de sua política de subscrição no que se refere às incertezas existentes, tanto na definição das premissas atuariais quanto na constituição das provisões técnicas e cálculo de prêmios e contribuições. Em síntese, é o risco de que a frequência ou a severidade de sinistros ou benefícios ocorridos sejam maiores do que aqueles estimados pela Companhia. O gerenciamento do risco de subscrição é realizado pela Superintendência Técnica. As políticas de subscrição e aceitação de riscos são periodicamente avaliadas através de grupos de trabalho. Além disso, a Superintendência Executiva de Estudos Atuariais e Gestão de Riscos, parte integrante da estrutura de gerenciamento de riscos, tem como uma de suas principais atribuições o desenvolvimento de modelo interno para o cálculo do capital adicional baseado no risco de subscrição. Incertezas na estimativa de pagamentos futuros de sinistros Os sinistros são devidos à medida que ocorridos. A Companhia deve efetuar a indenização de todos os eventos vigentes ocorridos durante a vigência da apólice, mesmo que a perda seja descoberta após o término da vigência deste. Como resultado, os sinistros são avisados ao longo de um período, e parte significativa destes sinistros está relacionada à Provisão de Sinistros Ocorridos mas Não Avisados (IBNR). O custo estimado de sinistro inclui despesas diretas a serem incorridas na sua liquidação dos sinistros. Considerando as incertezas inerentes ao processo de estimativa das provisões de sinistros, pode acontecer da liquidação final mostrar-se diferente do passivo inicialmente constituído. Gerenciamento de ativos e passivos (ALM) A Companhia realiza periodicamente a análise dos fluxos de ativos e passivos mantidos em carteira - ALM – Asset Liability Management. A metodologia da análise compreende a observação de suficiência ou insuficiência do valor presente do fluxo de ativos em relação ao valor presente do fluxo de passivos, assim como a duração dos ativos em relação à duração dos passivos. O objetivo é verificar se a situação da carteira de ativos e passivos está equilibrada para honrar os compromissos futuros da Companhia com seus participantes e segurados. Gerenciamento de riscos por segmento de negócios O monitoramento da carteira de contratos de seguros permite o acompanhamento e a adequação das tarifas praticadas, bem como avaliar a eventual necessidade de alterações. São consideradas, também, outras ferramentas de monitoramento: (i) análises de sensibilidade; (ii) verificação de algoritmos e alertas dos sistemas corporativos (de subscrição, emissão e sinistros); (iii) gerenciamento de ativos e passivos (ALM). Além disso, o LAT (Liability Adequacy Test) é realizado semestralmente, com o objetivo de averiguar a adequação do montante registrado a título de provisões técnicas, considerando as premissas adequadas à realidade dos negócios em vigor. Principais riscos associados aos Seguros de Vida e Previdência Os seguros de vida e previdência são de natureza de longo prazo, exceto as apólices de vida em grupo sem cobertura por sobrevivência, e, por este motivo, são utilizadas diversas premissas atuariais para gerenciar e estimar os riscos envolvidos, tais como: premissas sobre retornos de investimento, longevidade, despesas, taxas de mortalidade e persistência. As estimativas são baseadas na experiência histórica e nas expectativas atuariais. Os riscos associados ao seguro de vida e previdência incluem, entre outros:
quinta-feira, 28 de fevereiro de 2013
•
Risco biométrico, que inclui experiência de mortalidade, morbidade adversa e invalidez. O risco de mortalidade pode se referir aos segurados que vivam mais tempo do que o previsto (longevidade) ou que morram antes do que o previsto. Isto porque alguns produtos garantem uma indenização se a pessoa morre, outros produtos garantem o pagamento de quantias regulares enquanto o segurado permanecer vivo; • Risco de comportamento do segurado, que inclui experiência de persistência. Taxas de persistências baixas para alguns produtos podem fazer com que menos apólices/contratos permaneçam contratados para ajudar a cobrir as despesas fixas e reduzir os fluxos de caixa positivos futuros do negócio subscrito. A persistência baixa pode causar impacto de liquidez quando se trata de produtos que prevejam o benefício de resgate; • O risco do seguro de vida coletivo resulta da exposição à mortalidade e morbidade e à exposição à experiência operacional pior do que o previsto sobre fatores tais como, níveis de persistência e despesas de administração; e • Alguns produtos de vida e previdência possuem garantias de rentabilidades pré-definidas que incluem um risco devido a movimentações nos mercados financeiros, retornos de investimento e risco de taxa de juros que são gerenciados como parte do risco de mercado. Gerenciamento dos riscos de seguro de vida e previdência A Companhia monitora e avalia a exposição de risco, sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição, tratamento de sinistros e provisões técnicas de seguros. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência Técnica. A Superintendência Técnica desenvolveu mecanismos, tais como análise de eventuais acúmulos de riscos com base em relatórios mensais, que identificam, quantificam e gerenciam exposições acumuladas para contê-las dentro dos limites definidos nas políticas internas. O risco de longevidade é monitorado em relação aos mais recentes dados e às tendências do ambiente que a Companhia opera. A Administração monitora a exposição a este risco e as implicações de capital para gerenciar os possíveis impactos, bem como a captação de capital que os negócios poderão exigir. A Administração adota para o cálculo das provisões técnicas premissas de melhoria contínua na longevidade futura da população, de forma a prever e assim estar coberta de possíveis impactos gerados pela melhora da expectativa de vida da população segurada/assistida. Riscos de mortalidade e morbidade são atenuados mediante a cessão de resseguro na modalidade catástrofe. O risco de persistência é gerenciado por meio do monitoramento constante da experiência histórica da Companhia. A Administração também estabeleceu diretrizes sobre o gerenciamento da persistência para monitorar e implementar iniciativas específicas para melhorar, quando for o caso, a retenção de apólices que possam prescrever. O risco de um elevado nível de despesas é monitorado principalmente pela avaliação da rentabilidade das unidades de negócio e o monitoramento frequente dos níveis de despesa. Concentração de riscos O quadro abaixo mostra a concentração de risco no âmbito do negócio por região e por segmento baseada nos valores de prêmios e contribuições de previdência. Distribuição do Prêmio Emitido Líquido - 2012 Previdência Região Geográfica DPVAT PGBL Tradicional VGBL Sudeste .............................................. 182.731 1.745.404 833.109 12.270.969 Sul ...................................................... 68.937 52.366 186.068 2.012.927 Nordeste ............................................. 47.631 87.619 142.384 1.867.435 Centro Oeste ...................................... 33.056 21.802 117.904 880.935 Norte................................................... 8.421 24.899 61.724 564.472 Total ................................................... 340.776 1.932.090 1.341.189 17.596.738
Seguros de Vida 2.892.745 403.887 241.004 284.901 107.926 3.930.463
Total 17.924.958 2.724.185 2.386.073 1.338.598 767.442 25.141.256
Distribuição do Prêmio Emitido Líquido - 2011 Previdência Seguros de Vida Região Geográfica DPVAT PGBL Tradicional VGBL Total Sudeste .............................................. 165.525 1.607.613 775.225 10.344.924 2.362.916 15.256.203 Sul ...................................................... 65.198 62.234 180.497 1.742.263 373.553 2.423.745 Nordeste ............................................. 50.159 87.047 131.615 1.377.392 259.671 1.905.884 Centro Oeste ...................................... 18.033 23.514 111.799 678.772 274.874 1.106.992 Norte................................................... 5.069 24.644 57.156 580.190 89.556 756.615 Total ................................................... 303.984 1.805.052 1.256.292 14.723.541 3.360.570 21.449.439 Resultados da análise de sensibilidade Alguns resultados do teste estão apresentados abaixo. Para cada cenário de sensibilidade, é demonstrado o impacto no resultado da Companhia de uma mudança razoável e possível. Ressaltamos que nas operações de seguros da Companhia não existem riscos cambiais significativos. Fator de sensibilidade Descrição do fator de sensibilidade aplicado Taxa de juros O impacto de uma redução na curva da taxa a termo livre de risco. Sinistralidade O impacto de um aumento na sinistralidade para o negócio. Longevidade O impacto de um aumento na estimativa de melhoria da sobrevivência para contratos de anuidade. Conversão em renda O impacto de um aumento no índice de conversão em renda para contratos de anuidade. Seguros de Vida com Cobertura de Sobrevivência, Previdência e Seguros de Vida Individual - Sensibilidades em 31 de dezembro de 2012 O teste de sensibilidade foi efetuado considerando as mesmas bases do teste do LAT com variação nas premissas listadas abaixo: Taxas de juros Longevidade Conversão em renda Impacto no resultado e patrimônio líquido após impostos e contribuições (R$ mil)................................................. -5% 0,002% 5% Planos Tradicionais (fase de contribuição)........................................ (70.856) (23.671) (69.207) PGBL e VGBL (fase de contribuição) ................................................ (170.068) (58.105) (88.619) (83.117) (46.017) Todos os planos (fase de concessão) ............................................... (324.041) (127.793) (157.826) Total O cenário também foi aplicado para os seguros de vida individual considerando as variáveis apontadas e não foi identificado nenhum valor adicional àqueles já constituídos que pudesse afetar o patrimônio líquido e o resultado. Seguros de Pessoas, exceto Vida Individual - Sensibilidades em 31 de dezembro de 2012 Para os seguros de Pessoas, a tabela abaixo apresenta o impacto no Resultado e Patrimônio Líquido caso houvesse aumento na sinistralidade em 1 ponto percentual nos últimos 12 meses da data-base do cálculo:
c.
Impacto no resultado e patrimônio líquido após impostos e Bruto de resseguro Líquido de resseguro contribuições (R$ mil) Seguros de Vida ................................................................................................ (18.017) (17.934) Limitações da análise de sensibilidade As análises de sensibilidade demonstram o efeito de uma mudança em uma premissa importante enquanto as outras premissas permanecem inalteradas. Na realidade, existe uma correlação entre as premissas e outros fatores. Deve-se também ser observado que essas sensibilidades não são lineares, impactos maiores ou menores não devem ser interpolados ou extrapolados a partir desses resultados. As análises de sensibilidade não levam em consideração que os ativos e passivos são altamente gerenciados e controlados. Além disso, a posição financeira da Companhia poderá variar na ocasião em que qualquer movimentação no mercado ocorra. Por exemplo, a estratégia de gerenciamento de risco visa gerenciar a exposição a flutuações no mercado. À medida que os mercados de investimentos se movimentam através de diversos níveis, as ações de gerenciamento poderiam incluir a venda de investimentos, mudança na alocação da carteira, entre outras medidas de proteção. Outras limitações nas análises de sensibilidade incluem o uso de movimentações hipotéticas no mercado para demonstrar o risco potencial que somente representa a visão da Administração de possíveis mudanças no mercado no futuro próximo que não podem ser previstas, com qualquer certeza, além de considerar como premissa, que todas as taxas de juros se movimentam de forma idêntica. Risco de crédito Risco de crédito consiste na possibilidade de ocorrer perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como à desvalorização de contrato decorrente da deterioração na classificação de risco do tomador, e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Gerenciamento do risco de crédito AAdministração entende que, no que se refere às operações de seguros do ramo vida, não há uma exposição significativa ao risco de crédito, uma vez que a Companhia opera com produtos fundamentalmente massificados. No que tange às aplicações financeiras, a Administração avalia o risco de crédito como baixo, visto que a maior parte do total da carteira de investimentos está concentrada em títulos de renda fixa público como demonstrado abaixo: 2012 Exposto exclusivamente Sem a risco de rating mercado
d.
e.
Aplicações/Rating AAA AA A BBB BB B Total Valor justo por meio do 2.356.500 83.688.923 resultado............................ 73.082.888 3.053.794 4.302.423 258.385 45.250 207.416 382.267 Título de renda fixa privado.... 16.531.666 3.053.794 4.302.423 258.385 45.250 207.416 382.267 - 24.781.201 Título de renda fixa público .... 56.551.222 - 56.551.222 Título de renda variável.......... 2.356.500 2.356.500 Disponíveis para a venda.... 28.272.227 101.894 1.613.839 29.987.960 Título de renda fixa público .... 28.224.601 - 28.224.601 Título de renda fixa privado.... 47.626 101.894 149.520 Título de renda variável ......... 1.613.839 1.613.839 80.807 - 3.740.383 Mantidos até o vencimento. 3.659.576 Título de renda fixa público .... 3.659.576 - 3.659.576 80.807 80.807 Título de renda fixa privado.... 3.970.339 117.417.266 Total........................................ 105.014.691 3.236.495 4.302.423 258.385 45.250 207.416 382.267 A administração classificou os títulos públicos na categoria AAA uma vez que a contraparte é o Governo Federal. Trimestralmente, são realizadas as reuniões do Comitê Executivo de Gestão de Risco de Crédito e do Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros para as tratativas deliberativas, possuindo as atribuições necessárias para o atendimento regulatório/aprimoramento nos processos de gestão. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que a Companhia honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que a Companhia possa liquidar as operações em tempo hábil e de modo seguro. Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa da carteira de investimentos com os respectivos passivos. Para tanto, são empregados métodos atuariais para estimar os passivos oriundos de contratos de seguro. A qualidade dos investimentos também garante a capacidade de cobrirmos altas exigências de liquidez. Prazo estimado de realização Ativo Até 1 ano 1 a 5 anos Acima de 5 anos Total Disponível....................................................................................... 962 962 Aplicações (*) ................................................................................. 12.051.855 18.369.339 86.996.072 117.417.266 Créditos das operações com seguros e resseguros ...................... 222.723 222.723 Ativos de resseguro - provisões técnicas ....................................... 5.715 4.015 9.730 Títulos e créditos a receber ............................................................ 366.747 1.223.382 1.590.129 Outros valores e bens .................................................................... 7.950 7.950 Despesas antecipadas ................................................................... 15.441 15.441 Custos de aquisição diferidos......................................................... 92.235 92.235 Total ativo...................................................................................... 12.763.628 19.596.736 86.996.072 119.356.436 Passivo Provisões técnicas (**) ................................................................... 11.123.372 16.954.153 80.293.839 108.371.364 Contas a pagar ............................................................................... 713.988 713.988 Débitos das operações com seguros, resseguros e previdência ... 83.629 83.629 Depósitos de terceiros.................................................................... 129.140 129.140 Tributos diferidos ............................................................................ 269.276 410.429 1.943.767 2.623.472 Provisões judiciais .......................................................................... 121.530 603.878 725.408 Total do passivo ........................................................................... 12.440.935 17.968.460 82.237.606 112.647.001 (*) Para a alocação do prazo estimado de realização entre as faixas de vencimento foi considerada a mesma expectativa de saída de recurso das provisões técnicas. (**) A estimativa de saída de desembolso financeiro das provisões técnicas de longo prazo levou se em consideração as premissas de mortalidade, cancelamento e conversão em renda utilizada para estimar os passivos atuariais. No que se refere ao fluxo de saída de sinistros, foi considerado a experiência histórica observada do padrão de pagamento. Gerenciamento do risco de liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. A política corporativa de gestão de riscos de mercado e liquidez tem por objetivos assegurar a existência de normas, critérios e monitoramento contínuo no processo, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez. Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
financeiros da Companhia, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. O controle do risco de mercado é realizado para todas as empresas do Grupo Bradesco Seguros. As atividades expostas a risco de mercado são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de governança. Gerenciamento do risco de mercado O processo realizado de forma corporativa é aprovado pelo Conselho de Administração e reavaliado anualmente pelos comitês específicos, bem como pelo próprio Conselho de Administração. Definição de limites As propostas de limites de risco de mercado são validadas em Comitês específicos de negócios, bem como pelos Comitês Executivos de Investimentos e de Gestão de Riscos do Grupo Bradesco Seguro quando os limites são relacionados ao segmento de seguros. Posteriormente, são submetidas à aprovação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, observando os limites definidos pelo Conselho de Administração, conforme as características das operações. A carteira da Companhia consiste em operações estruturais provenientes das diversas linhas de negócio de uma Companhia considerando, ainda, os seus respectivos hedges. Nesse tipo de operação a intenção não é a negociação no curto prazo, que visa se beneficiar de oscilações de mercado, mas sim a manutenção do investimento pelo período necessário ao seu tipo de negócio e demanda, atendendo suas necessidades específicas. Os principais riscos monitorados são os riscos de taxa de juros e de carteira de ações. Exposições de moedas estrangeiras não são significativas nas operações da Companhia e o risco é acompanhado de forma consolidada com as demais empresas do Grupo Bradesco Seguros. Modelos de mensuração do risco de mercado As posições são mensuradas mediante a metodologia de VaR Delta-Normal para o horizonte de 1 dia, com nível de confiança de 99% e volatilidades e correlações calculadas a partir de métodos estatísticos que atribuem maior peso aos retornos recentes. A mensuração e o controle do risco de taxa de juros são feitos a partir da metodologia EVE (Economic Value Equity), que mede o impacto econômico sobre as posições, de acordo com os cenários elaborados pela área econômica do Banco Bradesco. Nesses cenários são determinados movimentos positivos e negativos que podem ocorrer nas curvas de taxas de juros, com impactos sobre os ativos e passivos ao longo da vida das operações, não representando necessariamente prejuízo contábil. Análise de Sensibilidade de Risco de Mercado
g.
4. a.
Cenário Choque de 1 ponto base para taxa de juros e Fator ator de Risco 1% de variação para preços Índice Bovespa em pontos ............................................................................. 60.343 Taxa Prefixada de 1 ano................................................................................. 7,15% Cupom de IPCA de 1 ano............................................................................... 1,23% Os impactos, líquidos de efeitos fiscais, desse cenário sobre as posições seriam as seguintes: Posição 41.274 Impacto sobre as exposições sujeitas à:
Fatores de risco Taxa de juros Índices de preços Renda variável (1.128) (14.856) (4.598) variação de taxas de variação da taxa juros prefixadas e dos cupons de variação do cupons de taxas de juros índices de preços preço de ações
Total sem correlação (20.582)
Total com correlação (16.642)
35
Gerenciamento do risco operacional A Companhia aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Todo o processo de Governança Corporativa para gerenciamento do risco operacional é acompanhado trimestralmente pelos comitês executivos do Grupo Bradesco Seguros e do Banco Bradesco, cada qual com a sua especificidade, possuindo as seguintes atribuições: • Garantir o cumprimento das Políticas de Gestão de Risco Operacional e de Continuidade de Negócios; • Assegurar a efetividade do processo de gerenciamento de risco operacional e de continuidade de negócios; • Aprovar e revisar, as definições e critérios, modelagens matemáticas e estatísticas e cálculos referentes ao montante da alocação de capital; e • Avaliar e submeter à validação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, com reporte aos comitês específicos, a política, estrutura, papéis, procedimentos e responsabilidades das dependências envolvidas no processo, bem como as revisões executadas anualmente. Mecanismos de controle e monitoramento contínuo • Identificar junto às dependências interna e externa da Companhia os eventos de perdas decorrentes do risco operacional e consequente abertura e/ou manutenção de rubricas contábeis específicas para registro e consolidação gerencial dessas perdas; • Assegurar o levantamento e tratamento das perdas identificadas mediante as origens/causas, para a avaliação, monitoramento, controle e mitigação do processo, possibilitando a redução dos impactos, ao menor custo; e • Estabelecer reuniões com os gestores e executivos, quanto ao tratamento das perdas junto às áreas, visando à melhoria contínua, ações corretivas e preventivas do Risco Operacional. Gerenciamento de Capital O processo de gerenciamento de capital é realizado de forma corporativa, visando proporcionar condições para o alcance dos objetivos estratégicos do Grupo Bradesco Seguros, levando em consideração o ambiente econômico e comercial onde atua. Este processo é compatível com a natureza das operações, complexidade e especificidade de cada produto e serviços no mercado securitário e com a dimensão da exposição a riscos da Companhia. O processo de adequação e gerenciamento de capital é acompanhado de forma contínua e visa assegurar que a Companhia mantenha uma sólida base de capital para apoiar o desenvolvimento das atividades e fazer face aos riscos, seja em situações de normalidade de mercado, ou em condições extremas, em atendimento aos requerimentos regulatórios e/ou aos aspectos de Governança Corporativa. A Companhia acompanha de maneira continua os limites requeridos (margem de solvência, capital mínimo requerido e capital adicional) pelo respectivo órgão regulador. Aplicações Resumo da classificação das aplicações financeiras 2012 % 2011 % Títulos a valor justo por meio do resultado................................................... 83.688.923 71,28 68.724.481 71,64 Quotas de fundos especialmente constituídos .................................................. 82.964.196 70,66 68.233.216 71,13 Títulos de renda fixa - fundos de investimentos ................................................. 644.039 0,61 394.323 0,41 Títulos de renda variável - fundos de investimentos .......................................... 70.104 88.718 0,09 Títulos de renda fixa - notas do tesouro nacional............................................... 10.584 0,01 8.224 0,01 Títulos disponíveis para venda ....................................................................... 29.987.960 25,53 23.628.977 24,64 Títulos de renda fixa - fundos de investimentos ................................................. 21.651.510 18,44 20.539.530 21,41 Títulos de renda fixa - letras financeiras e notas do tesouro nacional .............. 6.508.015 5,54 1.223.240 1,28 Títulos de renda variável - ações ...................................................................... 1.613.839 1,37 1.282.442 1,34 Títulos de renda fixa - debêntures ..................................................................... 134.343 0,11 497.120 0,52 Títulos de renda fixa - letras financeiras do tesouro - depósito judicial.............. 58.543 0,05 62.056 0,06 Títulos de renda fixa - letras financeiras do tesouro........................................... 6.533 0,01 9.257 0,01 Títulos de renda fixa - outros fundos de investimentos ...................................... 9.911 0,01 9.707 0,01 Títulos de renda fixa - fundos de investimentos imobiliários .............................. 5.266 5.625 0,01 Títulos mantidos até o vencimento ............................................................... 3.740.383 3,19 3.569.614 3,72 Títulos de renda fixa - notas do tesouro nacional............................................... 3.659.576 3,12 3.490.501 3,64 Títulos de renda fixa - certificados de recebíveis imobiliários ........................... 80.807 0,07 79.113 0,08 117.417.266 100 95.923.072 100
f.
Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Essa definição inclui o Risco Legal, mas exclui o Estratégico e o de Imagem.
b.
Composição das aplicações por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. Os títulos que pertencem a fundos de investimentos abertos foram considerados com base no percentual de participação da Companhia nos fundos. 2012 1 a 30 dias ou sem 31 a 180 dias 181 a 360 dias Acima de 360 dias (**) Valor contábil/ Valor justo Valor atualizado Ajuste a valor justo vencimento definido Valor justo por meio do resultado .................................................................... 31.876.175 18.299.911 280.729 33.232.108 83.688.923 82.970.599 718.324 Notas do tesouro nacional - Op. compromissada ................................................ 23.580.575 23.580.575 23.580.575 Letras do tesouro nacional - Op. compromissada................................................ 4.737.274 15.132.633 19.869.907 19.869.907 Letras financeiras ................................................................................................. 70.758 1.254.078 44.079 13.071.369 14.440.284 14.329.438 110.846 Notas do tesouro nacional.................................................................................... 13.731 49.983 9.912.332 9.976.046 9.477.082 498.964 Certificado de depósito bancário .......................................................................... 33.502 945.269 162.194 5.333.860 6.474.825 6.457.109 17.716 Letras do tesouro nacional ................................................................................... 7.112 613.519 9.516 2.061.573 2.691.720 2.652.005 39.715 Debêntures ........................................................................................................... 26.131 6.482 2.622.394 2.655.007 2.519.667 135.340 Ações.................................................................................................................... 2.286.396 2.286.396 2.378.616 (92.220) Quotas de fundos de investimento ....................................................................... 868.779 868.779 868.779 Letras financeiras do tesouro .............................................................................. 121.758 6.788 24.898 174.809 328.253 319.569 8.684 Notas Comerciais do Agronegócio ....................................................................... 51.569 270.187 321.756 322.856 (1.100) Letras financeiras do tesouro - Op. compromissada ........................................... 104.721 104.721 104.721 Depósito em Garantia Especial ............................................................................ 54.795 54.795 54.519 276 Debêntures - Op. compromissada........................................................................ 1.323 33.560 34.883 34.883 Certificados de recebíveis imobiliários ................................................................. 976 976 873 103 1.871.479 6.592 28.109.889 29.987.960 23.622.329 6.365.631 Disponíveis para Venda ..................................................................................... Notas do tesouro nacional.................................................................................... 27.919.780 27.919.780 21.191.847 6.727.933 Ações.................................................................................................................... 1.613.839 1.613.839 1.987.593 (373.754) Notas do tesouro nacional - Op. compromissada ................................................ 197.571 197.571 197.571 Debêntures ........................................................................................................... 2.718 131.625 134.343 121.028 13.315 Letras financeiras do tesouro - judiciais (*) .......................................................... 6.592 51.951 58.543 58.436 107 Letras do tesouro nacional - Op. compromissada................................................ 42.174 42.174 42.174 Quotas de fundos de investimentos ..................................................................... 9.911 9.911 9.911 Letras financeiras do tesouro ............................................................................... 6.533 6.533 6.533 Fundos de investimentos imobiliários................................................................... 5.266 5.266 7.236 (1.970) 3.740.383 3.740.383 3.740.383 Mantidos até o vencimento ............................................................................... Notas do tesouro nacional.................................................................................... 3.659.576 3.659.576 3.659.576 80.807 80.807 80.807 Certificados de recebíveis imobiliários ................................................................. 33.747.654 18.306.503 280.729 65.082.380 117.417.266 110.333.311 7.083.955 Total ..................................................................................................................... 2011
Valor justo por meio do resultado .................................................................... Notas do tesouro nacional - Op. compromissada ................................................ Certificados de depósitos bancários..................................................................... Notas do tesouro nacional.................................................................................... Letras financeiras de emissores privados ............................................................ Letras financeiras do tesouro .............................................................................. Letras do tesouro nacional - Op. compromissada ............................................... Ações ................................................................................................................... Letras do tesouro nacional .................................................................................. Debêntures ........................................................................................................... Debêntures - Op. compromissadas...................................................................... Quotas de fundos de investimentos .................................................................... Notas comerciais do agronegócio ........................................................................ Letras financeiras do tesouro - Op. compromissada ........................................... Depósito em garantia especial ............................................................................. Certificados de recebíveis imobiliários ................................................................. Disponíveis para Venda ..................................................................................... Notas do tesouro nacional.................................................................................... Ações.................................................................................................................... Debêntures ........................................................................................................... Letras financeiras do tesouro - judiciais (*) .......................................................... Quotas de fundos de investimentos ..................................................................... Letras financeiras do tesouro ............................................................................... Fundos de investimentos imobiliários................................................................... Notas do tesouro nacional - Op. compromissada ................................................ Mantidos até o vencimento ............................................................................... Notas do tesouro nacional.................................................................................... Certificados de recebíveis imobiliários ................................................................. Total ..................................................................................................................... (*) (**)
c.
d.
De 1 a 30 ou sem vencimento definido 37.874.910 30.885.885 879 83.499 222 146 3.783.973 2.392.210 60 64.416 31 595.235 4 67.355 995 1.300.722 1.282.442 10 9.707 5.625 2.938 39.175.632
De 31 a 180 dias 2.087.020 1.206.065 127.470 106.974 646.511 13.254 13.254 2.100.274
De 181 a 360 dias 5.783.967 955.991 39.994 1.552.105 1.610.394 572.901 547.368 383.911 121.303 355.091 355.091 125.886 125.886 6.264.944
Acima de 360 dias 22.978.584 225 5.800.880 7.227.775 5.001.718 2.751.597 1.032 1.222.914 884.409 31.583 49.700 6.751 21.959.910 21.759.832 142.019 48.802 9.257 3.443.728 3.364.615 79.113 48.382.222
(**) Valor contábil/ Valor justo 68.724.481 30.886.110 7.963.815 7.351.268 6.681.515 4.469.111 3.785.005 2.392.210 1.795.875 1.496.193 1.062.036 595.235 121.307 67.355 50.695 6.751 23.628.977 21.759.832 1.282.442 497.120 62.056 9.707 9.257 5.625 2.938 3.569.614 3.490.501 79.113 95.923.072
Valor atualizado 68.315.275 30.886.110 7.898.750 7.187.031 6.674.191 4.469.111 3.785.005 2.392.210 1.662.269 1.458.378 1.062.036 595.235 121.312 67.355 50.443 5.839 21.320.266 18.863.991 1.873.469 490.336 62.053 9.707 9.126 8.646 2.938 3.569.614 3.490.501 79.113 93.205.155
Ajuste a Valor justo 409.206 65.065 164.237 7.324 133.606 37.815 (5) 252 912 2.308.711 2.895.841 (591.027) 6.784 3 131 (3.021) 2.717.917
As letras financeiras do tesouro dadas em garantias de processos judiciais estão apresentadas no ativo não circulante independente do vencimento dos títulos. Não corresponde ao valor justo para os títulos classificados na categoria mantidos até o vencimento.
O valor justo dos títulos mantidos até o vencimento é superior ao valor de custo atualizado em R$ 2.623.544 (R$ 1.594.276 em 2011). Considerando a política adotada pelo Grupo para caracterização de uma perda por impairment, foi reconhecida no exercício, uma perda por impairment, no montante de R$ 135.268 (líquido dos efeitos tributários). O montante foi reclassificado de outros resultados abrangentes para o resultado do exercício na rubrica “Resultado financeiro”. Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: 2012 2011 108.371.364 91.008.112 Total das provisões técnicas ............................................................................................... 108.371.364 91.008.112 Total a ser coberto ............................................................................................................ Quotas de fundos especialmente constituídos ................................................................... 82.964.196 68.233.216 Quota de fundos de investimentos ...................................................................................... 13.297.804 16.093.847 Títulos de renda fixa - públicos ........................................................................................... 10.174.124 4.660.749 Ações .................................................................................................................................. 1.504.244 1.280.109 Quota de fundos de investimentos (DPVAT) ....................................................................... 338.166 278.607 Debêntures ......................................................................................................................... 131.625 490.383 Títulos de renda fixa - privados .......................................................................................... 80.807 79.113 Parcela correspondente a resseguros contratados (nota 7a) ............................................ 9.730 8.490 59.437 68.703 Depósitos judiciais (nota 15c) ............................................................................................. 108.560.133 91.193.217 Total dado em cobertura .................................................................................................. 188.769 185.105 Suficiência ......................................................................................................................... Hierarquia do valor justo As tabelas abaixo apresentam os instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como a seguir: • Nível 1: Preços cotados (não ajustados) em mercados ativos; • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços); e • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis). Nível 1
2012 Nível 2
Total
Nível 1
2011 Nível 2
2012 Nível 1
2011
Nível 2
Total
Nível 1
Nível 2
Total
Ativos disponíveis para venda............................... 8.858.119 21.129.841 29.987.960
4.576.339 19.052.638 23.628.977
Notas do tesouro nacional ........................................ 7.177.284 20.742.496 27.919.780
3.226.216 18.533.616 21.759.832
Ações......................................................................... 1.613.839
-
1.613.839
1.282.442
-
197.571
197.571
-
2.938
2.938
Debêntures ................................................................
2.718
131.625
134.343
-
497.120
497.120
Letras financeiras do tesouro ....................................
52.479
6.064
58.543
-
9.257
9.257
Letras financeiras do tesouro - judiciais ....................
6.533
-
6.533
62.056
-
62.056
Letras financeiras do tesouro - Op. compromissada.
-
42.174
42.174
-
-
-
Quotas de fundos de investimentos ..........................
-
9.911
9.911
-
9.707
9.707
Fundo de investimento imobiliário .............................
5.266
-
5.266
5.625
-
5.625
Notas do tesouro nacional - Op. compromissada .....
- 1.282.442
Total .......................................................................... 22.761.832 90.915.051 113.676.883 20.584.802 71.768.656 92.353.458 e.
Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2012, o desempenho global dos ativos financeiros em renda fixa, títulos públicos e títulos privados, que compõem a carteira de aplicações financeiras atingiu 178,31% no acumulado do exercício.
Total
Ativos mensurados a valor justo por meio do resultado ......................................................... 13.903.713 69.785.210 83.688.923 16.008.463 52.716.018 68.724.481 Notas do tesouro nacional - Op. compromissada ... - 23.580.575 23.580.575 - 30.886.110 30.886.110 Letras do tesouro nacional - Op. compromissada .. - 19.869.907 19.869.907 - 3.785.005 3.785.005 Letras financeiras de emissores privados ............... - 14.440.284 14.440.284 - 6.681.516 6.681.516 Notas do tesouro nacional....................................... 9.954.120 21.926 9.976.046 7.351.268 - 7.351.268 Certificados de depósitos bancário ......................... - 6.474.825 6.474.825 - 7.963.815 7.963.815 Letras do tesouro nacional ..................................... 1.470.895 1.220.825 2.691.720 1.795.875 - 1.795.875 Debêntures .............................................................. - 2.655.007 2.655.007 - 1.496.193 1.496.193 Ações....................................................................... 2.286.396 - 2.286.396 2.392.210 - 2.392.210 Quotas de fundos de investimentos ........................ 868.779 868.779 595.235 595.235 Letras financeiras do tesouro ................................. 192.302 135.951 328.253 4.469.110 - 4.469.110 Notas comerciais do agronegócio .......................... 321.756 321.756 121.307 121.307 Letras financeiras do tesouro - Op. compromissada ....................................................... 104.721 104.721 67.355 67.355 Depósito em garantia especial ................................ 54.795 54.795 50.695 50.695 Debêntures - Op. compromissada........................... 34.883 34.883 - 1.062.036 1.062.036 Crédito de recebíveis imobiliários............................ 976 976 6.751 6.751
f.
Movimentação das aplicações financeiras
Saldo em 1º de janeiro ......................................................................................................
5.
2012
2011
95.923.072
82.608.903
(+) Aplicações......................................................................................................................
26.162.967
20.767.549
(-) Resgates.........................................................................................................................
(18.789.556)
(15.309.708)
(+) Rendimentos..................................................................................................................
9.916.920
8.009.467
Incorporação Alvorada Vida S.A..........................................................................................
102.900
-
(-) Ajuste a valor justo..........................................................................................................
4.100.963
(153.139)
Saldo em 31 de dezembro ................................................................................................
117.417.266
95.923.072
Instrumentos financeiros derivativos Em 31 de dezembro de 2012, a Companhia possuía em fundos de investimentos contratos futuros de DI sendo que os diferenciais a pagar ou a receber dos contratos futuros são liquidados diariamente. O objetivo de atuação no mercado de derivativos, seja através de posições ativas ou proteção (hedge), visa administrar a exposição a riscos de mercado, de moeda ou taxa de juros e proteção das posições detidas à vista. continua
DIÁRIO DO COMÉRCIO
36
Valor de Tipo de referência compromisso 31/12/2012 Venda (3.984) Subtotal (3.984) FRAM Capital Previdência RV 20 FIM .............................. DDI 50 2020 Venda (4.195) Subtotal (4.195) BTG Pactual FI RF ............................................................ DI1 38 2013 Venda (3.798) BTG Pactual FI RF ............................................................ DI1 77 2013 Compra 7.443 BTG Pactual FI RF ............................................................ DI1 19 2014 Compra 1.772 BTG Pactual FI RF ............................................................ DI1 5 2014 Venda (450) Subtotal 4.967 BTG Pactual Juros em Moeda FIM ................................... DI1 855 2013 Venda (85.454) BTG Pactual Juros em Moeda FIM ................................... DI1 690 2013 Compra 66.695 BTG Pactual Juros em Moeda FIM ................................... DI1 162 2014 Compra 15.108 BTG Pactual Juros em Moeda FIM ................................... DI1 45 2014 Venda (4.048) Subtotal (7.699) FRAM Capital Previdência FI RF Longo Prazo ................. DDI 30 2020 Venda (2.517) FRAM Capital Previdência FI RF Longo Prazo ................. DI1 50 2017 Venda (3.615) Subtotal (6.132) FIF Renda Fixa Riviera...................................................... DI1 2 2013 Compra 197 FIF Renda Fixa Riviera...................................................... DI1 221 2014 Compra 20.610 Subtotal 20.807 Bradesco FI RE Master II Previdência .............................. DI1 10.667 2013 Venda (1.048.942) Bradesco FI RE Master II Previdência .............................. DI1 36.883 2014 Compra 3.439.680 Bradesco FI RE Master II Previdência .............................. DI1 2.092 2015 Venda (176.709) Bradesco FI RE Master II Previdência .............................. DI1 9.230 2016 Venda (711.200) Bradesco FI RE Master II Previdência .............................. DI1 3.947 2017 Venda (285.345) Subtotal 1.217.484 Bradesco FIF RF Master Prefixado ................................... DI1 105 2013 Venda (10.494) Bradesco FIF RF Master Prefixado ................................... DI1 160 2013 Compra 15.541 Bradesco FIF RF Master Prefixado ................................... DI1 240 2014 Compra 22.202 Bradesco FIF RF Master Prefixado ................................... DI1 105 2015 Compra 9.022 Bradesco FIF RF Master Prefixado ................................... DI1 115 2016 Venda (9.075) Bradesco FIF RF Master Prefixado ................................... DI1 10 2016 Compra 755 Bradesco FIF RF Master Prefixado ................................... DI1 25 2017 Compra 1.807 Bradesco FIF RF Master Prefixado ................................... DI1 20 2018 Compra 1.323 Bradesco FIF RF Master Prefixado ................................... DI1 40 2021 Compra 1.987 Bradesco FIF RF Master Prefixado ................................... DI1 35 2023 Compra 1.437 Subtotal 34.505 Bradesco FI RF Crédito Privado Master............................ DI1 19 2013 Compra 1.899 Bradesco FI RF Crédito Privado Master............................ DI1 32 2014 Compra 2.984 Bradesco FI RF Crédito Privado Master............................ DI1 27 2015 Compra 2.325 Bradesco FI RF Crédito Privado Master............................ DI1 5 2016 Compra 394 Subtotal 7.602 Bradesco FI RF Master Previdência.................................. DI1 11.873 2013 Venda (1.167.258) Bradesco FI RF Master Previdência.................................. DI1 1.946 2014 Compra 181.482 Bradesco FI RF Master Previdência.................................. DI1 3.665 2015 Venda (311.794) Bradesco FI RF Master Previdência.................................. DI1 7.089 2016 Venda (548.068) Bradesco FI RF Master Previdência.................................. DI1 3.945 2017 Venda (285.200) Subtotal (2.130.838) Bradesco FI RF Master III Previdência.............................. DI1 114 2013 Compra 11.120 Bradesco FI RF Master III Previdência.............................. DI1 1.743 2014 Compra 162.551 Bradesco FI RF Master III Previdência.............................. DI1 30 2015 Venda (2.529) Bradesco FI RF Master III Previdência.............................. DI1 239 2016 Venda (18.134) Bradesco FI RF Master III Previdência.............................. DI1 1 2017 Compra 72 Subtotal 153.080 Total ................................................................................................................................................................................ (714.403) Ano de Fundo de Investimento Mercadoria Quantidade vencimento Ibiúna Previdência FIM...................................................... IND 65 2013
Valor de Tipo de referência 31/12/2011 compromisso 31/12/20 Venda (14.705) Venda (5.996) Subtota Subtotal (20.701) FRAM Capital Previdência FIF Renda Fixa....................... DI1 1 2014 Venda (82) Subtota Subtotal (82) FRAM Capital Previdência RV 20 FIM .............................. DDI 50 2020 Venda (3.303) FRAM Capital Previdência RV 20 FIM .............................. DI1 30 2017 Venda (1.782) Subtotal (5.085) FRAM Capital Previdência FIF RF Longo Prazo............... DDI 30 2020 Venda (1.982) FRAM Capital Previdência FIF RF Longo Prazo............... DI1 50 2017 Venda (2.970) Subtotal (4.952) Bradesco FIF RF Master II Previdência ............................ DI1 378 2012 Venda (36.003) Bradesco FIF RF Master II Previdência ............................ DI1 1.362 2013 Compra 123.726 Bradesco FIF RF Master II Previdência ............................ DI1 898 2014 Venda (73.513) Bradesco FIF RF Master II Previdência ............................ DI1 353 2015 Compra 25.956 Bradesco FIF RF Master II Previdência ............................ DI1 967 2017 Venda (57.438) Subtota Subtotal (17.272) Bradesco FIF RF Master Prefixado ................................... DI1 37 2012 Venda (3.697) Bradesco FIF RF Master Prefixado ................................... DI1 8 2012 Compra 781 Bradesco FIF RF Master Prefixado ................................... DI1 21 2012 Compra 2.000 Bradesco FIF RF Master Prefixado ................................... DI1 5 2012 Compra 465 Bradesco FIF RF Master Prefixado ................................... DI1 40 2013 Compra 3.634 Bradesco FIF RF Master Prefixado ................................... DI1 45 2013 Compra 3.993 Bradesco FIF RF Master Prefixado ................................... DI1 70 2013 Compra 6.051 Bradesco FIF RF Master Prefixado ................................... DI1 70 2014 Compra 5.730 Bradesco FIF RF Master Prefixado ................................... DI1 75 2015 Compra 5.514 Bradesco FIF RF Master Prefixado ................................... DI1 10 2017 Compra 594 Bradesco FIF RF Master Prefixado ................................... DI1 15 2021 Compra 579 Subtota Subtotal 25.644 5.6 Bradesco FIF RF Crédito Privado Master ......................... DI1 10 2012 Compra 999 Bradesco FIF RF Crédito Privado Master ......................... DI1 18 2013 Compra 1.635 Bradesco FIF RF Crédito Privado Master ......................... DI1 6 2014 Compra 491 Bradesco FIF RF Crédito Privado Master ......................... DI1 3 2015 Compra 221 Subtota Subtotal 3.346 Bradesco FIF RF Master Previdência ............................... DI1 6 2012 Venda (600) Bradesco FIF RF Master Previdência ............................... DI1 5.565 2012 Venda (530.037) Bradesco FIF RF Master Previdência ............................... DI1 17.842 2013 Compra 1.620.795 Bradesco FIF RF Master Previdência ............................... DI1 16.001 2014 Venda (1.309.894) Bradesco FIF RF Master Previdência ............................... DI1 983 2015 Venda (72.276) Bradesco FIF RF Master Previdência ............................... DI1 12.223 2017 Venda (726.030) Subtotal (1.018.042) Total ................................................................................................................................................................................ (1.037.144) Ano de Fundo undo de Investimento Mercadoria ercadoria Quantidade vencimento encimento Ibiúna Previdência FIM...................................................... DI1 200 2015 Ibiúna Previdência FIM...................................................... IND 105 2012
IND - Contrato futuro de Ibovespa; DI1- Contrato futuro de taxa média de depósitos interfinanceiros de 1 dia; DDI - Contrato futuro de cupom cambial. O resultado do exercício foi de R$ (138.200) (R$ (165.505) em 2011) e o montante a pagar é de R$ 917 (R$ 674 em 2011). 9.
6. a.
quinta-feira, 28 de fevereiro de 2013
Prêmios a receber Ramos de seguros 2012 72.455 41.321 72.072 27.000 6.347 6.865 4.587 487 (25.116) 206.018
Vida em grupo ...................................................................................................................... Prestamista........................................................................................................................... Dotal misto............................................................................................................................ Acidentes pessoais coletivo ................................................................................................. Vida individual ...................................................................................................................... Acidentes pessoais .............................................................................................................. Eventos aleatórios ............................................................................................................... Outros................................................................................................................................... Redução ao valor recuperável.............................................................................................. Total ..................................................................................................................................... b.
Faixas de vencimento A vencer Até 30 dias............................................................................................................................ De 31 a 120 dias .................................................................................................................. Acima de 121 dias ................................................................................................................ Total a vencer...................................................................................................................... Vencidos Até 30 dias............................................................................................................................ De 31 a 120 dias .................................................................................................................. Acima de 121 dias ................................................................................................................ Total vencidos..................................................................................................................... Subtotal ............................................................................................................................... Redução ao valor recuperável.............................................................................................. Total .....................................................................................................................................
c.
b.
2012
2011
114.316 1.359 30 115.705
130.785 4.596 103 135.484
76.943 31.813 6.673 115.429 231.134 (25.116) 206.018
21.198 15.530 6.889 43.617 179.101 (20.681) 158.420
2012 131.300 4.374.611 12.929 (347.306) (3.987.209) (4.435) 179.890
2011 165.352 3.739.313 13.616 (273.718) (3.509.230) (4.033) 131.300
Movimentação dos prêmios a receber Saldo em 1º de janeiro (*) .................................................................................................. (+) Prêmios emitidos ............................................................................................................ (+) IOF .................................................................................................................................. (-) Prêmios cancelados ........................................................................................................ (-) Recebimentos .................................................................................................................. Constituição/(reversão) de provisão para perda ................................................................. Saldo em 31 de dezembro (*).............................................................................................
7. a.
(*) Não contempla os prêmios de riscos vigentes não emitidos e prêmios de cosseguro aceito no montante de R$ 26.128 (R$ 27.120 em 2011) Ativos de resseguro - Provisões técnicas Composição 2012 2011 Provisão de sinistros ocorridos mas não avisados (IBNR)................................................... 5.502 4.738 Provisão de sinistros a liquidar............................................................................................. 3.047 2.846 1.181 906 Provisão benefícios a regularizar ......................................................................................... 9.730 8.490 Total ..................................................................................................................................... Movimentação de ativos de resseguros 2012 8.490 4.305 (4.042) 977 9.730
Saldo em 1º de janeiro ....................................................................................................... Constituição de provisões .................................................................................................... Sinistros pagos a recuperar.................................................................................................. Atualização monetária e juros de sinistros .......................................................................... Saldo em 31 de dezembro ................................................................................................. c.
Resseguradores IRB Brasil Resseguros ......................................... Outros ................................................................... Outros ...................................................................
Categoria Local Admitida Eventual
Prêmio cedido 18.498 (459) 84 18.123
2012 Prêmios a liquidar 8.177 223 8.400
Recuperação de sinistros 3.541 3.541
Sinistros a recuperar 3.657 3.657
Categoria Local Admitida Eventual
Prêmio cedido 15.441 3.141 245 18.827
2011 Prêmios a Recuperação liquidar de sinistros 10.688 2.404 210 10.898 2.404
Sinistros a recuperar 2.036 2.036
Créditos tributários e previdenciários 2012 Circulante Tributos diferidos (i)................................................ 3.769 Outros..................................................................... 3.769 Total .......................................................................
(i)
2011 6.662 3.497 (1.865) 196 8.490
Composição por ressegurador
Resseguradores IRB Brasil Resseguros ......................................... Outros ................................................................... Outros ...................................................................
8.
2011 63.934 40.739 41.700 16.947 6.461 4.512 4.287 521 (20.681) 158.420
2011
Não circulante 468.447 468.447
Total Circulante 468.447 3.769 3.674 472.216 3.674
Não circulante 287.936 287.936
Total 287.936 3.674 291.610
Movimentação de tributos diferidos Provisão judiciais - cíveis ......................................................... Provisão para riscos de crédito ............................................... Provisão judiciais - fiscais......................................................... Provisão para desvalorização/impairment ............................... Provisão judiciais - trabalhistas ................................................ Ajuste a valor justo - títulos disponíveis para venda ................ Outros....................................................................................... Total dos créditos tributários sobre diferenças temporárias....
Saldo em 2011 Constituição Realização Saldo em 2012 97.174 69.626 (44.537) 122.263 103.330 27.119 (14.771) 115.678 65.403 32.759 (403) 97.759 10.793 90.179 100.972 4.633 2.329 (2.388) 4.574 19.689 19.689 6.603 6.459 (5.550) 7.512 287.936 248.160 (67.649) 468.447
(ii) Previsão de realização dos créditos tributários sobre diferenças temporárias Diferenças temporárias Imposto de renda Contribuição social 2013........................................................................ 44.207 26.479 2014........................................................................ 27.118 16.225 2015........................................................................ 72.667 43.553 2016........................................................................ 7.177 4.306 129.346 77.680 2017........................................................................ 280.515 168.243 Total ....................................................................... A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa contábeis. O valor presente dos créditos tributários monta a R$ 418.070. Não inclui os créditos tributários oriundos do ajuste a valor justo dos títulos disponíveis para venda.
Total 70.686 43.343 116.220 11.483 207.026 448.758 de lucros
Investimentos - Participações societárias Alvorada Vida S.A. Dados 31 de dezembro de 2012 Capital social ........................................................................ Quantidade de ações/quotas possuídas - ON .................... Percentual de participação .................................................. Total de ativos ...................................................................... Total de passivos .................................................................. Total de provisões judiciais................................................... Patrimônio líquido ................................................................ Total de receitas ................................................................... Lucro líquido do período....................................................... Saldo em 1º de janeiro de 2011 ......................................... Dividendos............................................................................ Aquisição de investimento.................................................... Aumento de capital............................................................... Transferência de investimento ............................................. Ajuste com títulos e valores mobiliários............................... Resultado de equivalência patrimonial................................. Saldo em 31 de dezembro de 2011 ................................... Dividendos............................................................................ Aquisição de investimento.................................................... Incorporação (vide nota 16b)................................................ Ajuste com títulos e valores mobiliários............................... Resultado de equivalência patrimonial ................................ Saldo em 31 de dezembro de 2012 ...................................
BPS Particip. e Serviços Ltda.
113.592 (934) 21.600 (13.917) 3.931 124.272 10 (128.707) (216) 4.641 -
BSP Empreend. Imobiliários S.A.
4.600 4.600.000 100% 10.120 156 9.964 8.146 1.693 7.595 (284) 1.284 8.595 (324) 1.693 9.964
BMC Previdência Privada S.A.
859.011 143.268.967 17% 1.170.901 7.082 1.163.819 282.110 265.722 (68) 143.269 8.488 151.689 (425) 44.755 196.019
10. Ativos intangíveis Saldo em 31 de dezembro de 2011 ............................. Desenvolvimento interno ................................................ Amortização.................................................................... Saldo em 31 de dezembro de 2012 ............................ 11. Impostos e contribuições a pagar
Sistema de computação 39.466 38.967 (5.904) 72.529
Outros intangíveis 9 9 2012 298.401 253.695 19.624 3.189 574.909
Total 39.475 38.967 (5.904) 72.538 2011 225.541 204.364 15.077 2.450 447.432
Imposto de renda.................................................................................................................. Contribuição social ............................................................................................................... COFINS ................................................................................................................................ PIS ....................................................................................................................................... Total .................................................................................................................................... 12. Depósitos de terceiros 2012 Até 30 dias 31 a 180 dias 181 a 365 dias Cobrança antecipada de prêmios.......... 14.819 3.576 20 Prêmios e emolumentos........................ 66.314 5.535 6.173 10.624 18.680 Outros.................................................... 91.757 27.791 6.193 Total ......................................................
Acima de 365 dias 3.399 3.399
Total 18.415 81.421 29.304 129.140
2011 181 a 365 dias 415 2.386 2.801
Acima de 365 dias 1.711 1.711
Total 22.966 9.149 18.555 50.670
Cobrança antecipada de prêmios.......... Prêmios e emolumentos........................ Outros.................................................... Total ......................................................
Até 30 dias 19.007 1.928 18.555 39.490
31 a 180 dias 3.544 3.124 6.668
7.250 7.200.000 100% 10.340 704 325 9.636 1.009 387 (92) 9.656 72 9.636
Marília Refl. e Agropecuária Ltda. 1.756 1.727.039 98% 2.158 54 2.104 171 123 1.859 (36) 154 1.977 (29) 121 2.069
Danubio Empreend. e Participações Ltda. 76.877 (102.419) 25.542 -
Damanivá Holdings Ltda. 1 20.000 (20.425) 424 -
Itajubá Holdings Ltda. 1 20.000 (20.425) 424 -
Total 199.923 (1.322) 2 61.600 (13.917) 40.247 286.533 (870) 9.666 (128.707) (216) 51.282 217.688
13. Provisões técnicas e custos de aquisição diferidos a. Composição
Provisão matemática de benefícios a conceder ...... Provisão matemática de benefícios concedidos...... Provisão de insuficiência de contribuição................. Provisão de sinistros a liquidar - judicial................... Provisão de sinistros a liquidar - administrativo ....... Provisão de sinistros ocorridos e não avisados ....... Provisão de insuficiência de prêmio ......................... Provisão de oscilação financeira ( vide nota 2 n ii) .. Provisão de resgates e outros valores a regularizar.... Provisão de excedente financeiro............................. Provisão de benefícios a regularizar - judicial .......... Provisão de benefícios a regularizar - administrativo... Provisão de prêmios não ganhos ............................. Provisão de despesas administrativas ..................... Provisão de riscos não expirados............................. Provisão de oscilação de riscos................................ Outras provisões ....................................................... Total das provisões.................................................
2012 2011 VGBL PGBL Tradicionais Vida* Total Total 65.020.316 17.943.880 8.629.988 1.729.285 93.323.469 77.811.695 62.842 1.033.640 4.850.196 5.946.678 5.397.833 - 1.573.709 3.488.314 5.062.023 3.636.981 805.711 805.711 779.487 - 219.778 219.778 221.061 23.522 918.989 942.512 743.826 335.858 - 132.903 468.761 473.682 635.843 52.895 15.855 11.708 595.148 675.605 478.431 42 367.966 25 368.033 379.694 50.411 76.345 126.756 78.098 23.840 24.580 48.420 83.770 - 187.868 187.868 158.927 14.938 41.417 58.000 4.531 118.885 98.794 12.157 4.778 16.936 14.939 13.146 780 59.149 59.929 1.905 65.486.891 20.608.501 17.516.882 4.759.090 108.371.364 91.008.112
* Inclui DPVAT e retrocessões. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
b. i.
iii.
Movimentação das provisões técnicas de seguros e previdência Seguros - Vida e Previdência - Planos Tradicionais de Risco
Saldo em 1º de janeiro ...................................................................................................... (-) Seguros DPVAT e retrocessões ...................................................................................... Subtotal em 1º de janeiro .................................................................................................. Constituição ......................................................................................................................... Reversão ............................................................................................................................. Sinistros avisados ................................................................................................................ Sinistros, benefícios e resgates pagos ................................................................................ Ajuste de estimativa de sinistros ......................................................................................... Atualização monetária e juros de sinistros .......................................................................... Subtotal em 31 de dezembro ............................................................................................ (+) Seguros DPVAT e retrocessões ..................................................................................... Saldo em 31 de dezembro ................................................................................................ ii.
2012 8.435.683 (282.056) 8.153.627 1.804.505 (73.553) 1.255.614 (1.828.783) (246.414) 670.213 9.735.209 341.040 10.076.249
2011 7.126.389 (203.929) 6.922.460 1.460.083 (73.729) 1.227.403 (1.606.394) (237.492) 461.296 8.153.627 282.056 8.435.683
2012 53.175.712 17.469.175 (8.495) (9.155.922) 4.359.943 (353.522) 65.486.891
2011 42.729.705 14.599.241 (8.313) (7.764.952) 3.652.071 (32.040) 53.175.712
37
Previdência - PGBL e Planos Tradicionais de Renda Saldo em 1º de janeiro ....................................................................................................... Recebimento de contribuições líquidas de carregamento.................................................... Pagamento de benefícios..................................................................................................... Pagamento de resgates ....................................................................................................... Atualização monetária e juros .............................................................................................. Outras movimentações......................................................................................................... Saldo em 31 de dezembro .................................................................................................
c.
Até 1 ano 127.759 14.352 142.111
Provisão de sinistros a liquidar ....................................... Provisão de benefícios a regularizar ............................... Total ................................................................................ e.
2012 107.755 32.889 (48.409) 92.235
2011 40.738 94.820 (27.803) 107.755
Acima de 3 anos 398.642 71.185 469.827
Total 805.711 126.756 932.467
Aging de sinistros judiciais - Ramo Vida
Seguros - Vida com Cobertura de Sobrevivência (VGBL) Saldo em 1º de janeiro ...................................................................................................... Recebimento de prêmios líquidos de carregamento ........................................................... Pagamento de benefícios .................................................................................................... Pagamento de resgates ...................................................................................................... Atualização monetária e juros ............................................................................................. Outras movimentações ........................................................................................................ Saldo em 31 de dezembro ................................................................................................
2011 26.426.977 1.954.865 (398.565) (1.164.597) 2.276.707 301.330 29.396.717
Movimentação dos custos de aquisição diferidos Saldo em 1º de janeiro ....................................................................................................... Constituição.......................................................................................................................... Apropriação ......................................................................................................................... Saldo em 31 de dezembro .................................................................................................
d.
2012 29.396.717 2.093.058 (394.260) (1.276.002) 2.690.842 297.869 32.808.224
De 2 a 3 anos 279.310 41.219 320.529
Desenvolvimento de sinistros O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões, partindo do ano em que o sinistro foi avisado. A parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia à medida que as informações mais precisas a respeito da frequência e severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis.
Vida - Sinistros brutos de resseguro Até 2005 Montante estimado para os sinistros No ano do aviso...................................................................................... Um ano após o aviso.............................................................................. Dois anos após o aviso .......................................................................... Três anos após o aviso .......................................................................... Quatro anos após o aviso....................................................................... Cinco anos após o aviso ........................................................................ Seis anos após o aviso........................................................................... Sete anos após o aviso .......................................................................... Estimativa dos sinistros na data-base ............................................... Pagamentos de sinistros efetuados ....................................................... Provisão de sinistros a liquidar (administrativo e judicial)..............
816.255 778.352 755.274 747.555 738.165 738.659 734.144 726.053 726.053 (691.644) 34.409
2006 624.866 608.403 590.246 586.480 590.823 583.930 580.295 580.295 (528.535) 51.760
2007 592.756 591.752 594.548 592.715 593.654 590.594 590.594 (526.706) 63.888
Ano do aviso do sinistro 2008 2009 687.464 696.812 708.354 704.748 703.871 703.871 (636.124) 67.747
761.747 780.007 793.788 786.963 786.963 (695.312) 91.651
2010 856.558 861.234 871.177 871.177 (744.407) 126.770
2011 1.048.284 1.057.954 1.057.954 (900.129) 157.825
2012 1.058.063 1.058.063 (805.666) 252.397
Total
6.374.970 (5.528.523) 846.447
Não foram considerados no desenvolvimento de sinistros os seguros relacionados ao Convênio DPVAT no montante de R$ 176.097 e operação de retrocessão de R$ 2.945. Vida - Sinistros líquidos de resseguro Até 2005 Montante estimado para os sinistros No ano do aviso...................................................................................... Um ano após o aviso.............................................................................. Dois anos após o aviso .......................................................................... Três anos após o aviso .......................................................................... Quatro anos após o aviso....................................................................... Cinco anos após o aviso ........................................................................ Seis anos após o aviso........................................................................... Sete anos após o aviso .......................................................................... Estimativa dos sinistros na data-base ............................................... Pagamentos de sinistros efetuados ....................................................... Provisão de sinistros a liquidar (administrativo e judicial).............. f.
816.154 778.251 755.173 747.454 738.064 738.558 734.043 725.952 725.952 (691.543) 34.409
2006 623.675 607.198 589.042 585.275 589.619 582.725 579.091 579.091 (527.331) 51.760
2007 569.701 569.881 572.674 570.813 571.776 568.688 568.688 (505.174) 63.514
Desenvolvimento da provisão de sinistro judicial Saldo em 1º de janeiro de 2012 ......................................................................................... (-) Total pago no exercício .................................................................................................... Total provisionado até 31/12/2011 para ações pagas no exercício...................................... Quantidade de ações pagas no exercício ............................................................................ (+) Novas constituições referentes a citações do exercício ................................................. Quantidade de ações referentes a novas constituições no exercício .................................. (+) Constituições referentes a citações de exercícios anteriores......................................... (-) Baixas por êxito .............................................................................................................. (+/-) Alteração de estimativas............................................................................................... Alteração da provisão por atualização monetária e juros..................................................... Saldo em 31 de dezembro de 2012 ...................................................................................
b. PSL/PBR 707.461 (212.651) (133.142) 4.973 146.459 5.274 70.121 (55.131) (3.035) 77.437 730.661
Resseguro 3.660 (444) 1 1 444 355 4.015
14. Tributos diferidos Ajuste a valor justo - Títulos disponíveis para a venda ...................................................... Atualização de depósito judicial ......................................................................................... Total ....................................................................................................................................
2012 2.565.942 57.530 2.623.472
2011 923.376 48.827 972.203
15. Provisões judiciais A Administração entende que as provisões constituídas são suficientes para fazer face a eventuais perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até a definição da ação. Não existem passivos contingentes relevantes para os quais as chances de perdas sejam prováveis que não tenham sido razoavelmente estimados. i. Obrigações legais - fiscais e previdenciárias A Companhia vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, em especial os descritos abaixo, os quais estão provisionados. As principais discussões são: • IRPJ – Valor depositado judicialmente de R$ 129.735 (R$ 124.164 em 2011) e valor provisionado de R$ 127.717 (R$ 122.572 em 2011): pleiteia calcular e recolher o imposto de renda devido, relativo ao ano-base de 1997 e subsequentes, sem efetuar a adição da CSLL na respectiva base de cálculo, determinada pelo artigo 1° da Lei n° 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória; • CSLL - R$ 13.809 (R$ 13.447 em 2011): pleiteia calcular e recolher a CSLL, relativa ao ano-base de 1997 e subsequentes, sem efetuar a adição da CSLL na respectiva base de cálculo, determinada pelo artigo 1° da Lei n° 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória; e • INSS – Valor depositado judicialmente R$ 111.768 (R$ 82.035 em 2011) e valor provisionado - R$ 111.768: discute a incidência da contribuição previdenciária sobre as remunerações pagas a corretores de seguro e previdência, instituída, inicialmente pela Lei Complementar nº 84/1996, e após, pela Lei 9.876/1999 (nova redação dada ao artigo 22, inciso I da Lei 8.212/1991), à alíquota de 20% e adicional de 2,5%, sob o argumento de que os serviços não são prestados às seguradoras, mas aos segurados, estando desta forma fora do campo de incidência da referida contribuição. ii. Auto de infração IRPJ e CSLL – Trata-se de autuação referente à glosa de despesas com perdas que foram deduzidas da base de cálculo dos referidos impostos no montante de R$ 126.746, que está provisionado. iii. Processos trabalhistas São ações ajuizadas por ex-empregados, visando obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando o valor depositado. Para os demais processos, a provisão é constituída com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. iv. Processos cíveis As ações propostas referem-se a assuntos pertinentes à atividade comercial normal desenvolvida pela Companhia, sendo assuntos referentes à devolução de contribuições de planos previdenciários, à cobrança de benefícios e indenizações por danos morais. Processos judiciais movidos por terceiros, visando obter vínculo empregatício, são provisionados com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses. a. Movimentação das provisões judiciais constituídas Fiscais Trabalhistas Cíveis Total Saldo em 1º de janeiro de 2012 .......................................... 244.907 11.582 242.936 499.425 Constituições ..................................................................... 149.731 5.823 174.065 329.619 Reversões/pagamentos ..................................................... (54) (5.971) (111.344) (117.369) Atualização monetária........................................................ 13.733 13.733 Saldo em 31 de dezembro de 2012 .................................... 408.317 11.434 305.657 725.408 b.
Depósitos judiciais e fiscais IR e CSLL ............................................................................................................................. Cíveis e trabalhistas ............................................................................................................ Sinistros ............................................................................................................................... INSS .................................................................................................................................... Outros .................................................................................................................................. Total .....................................................................................................................................
2012 226.840 197.428 59.437 113.305 651 597.661
2011 229.442 164.248 68.703 83.463 2.191 548.047
16. Patrimônio líquido a. Capital social e dividendos O capital social, totalmente subscrito e integralizado, já considerados os atos societários abaixo, é representado por 181.570 ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Foram creditados aos acionistas juros sobre capital próprio no montante de R$ 160.000 (R$ 170.000 em 2011), calculados mediante a aplicação da Taxa de Juros de Longo Prazo sobre o patrimônio líquido, limitados a 50% do resultado antes da provisão para o imposto de renda. Os juros reduziram a despesa de imposto de renda e contribuição social em, aproximadamente, R$ 64.000 (R$ 68.000 em 2011). A distribuição de lucros foi calculada como se segue: 2012 2011 Lucro líquido do exercício...................................................................................................... 2.210.141 1.932.721 Constituição da reserva legal .................................................................................................... (50.565) (96.636) Base de cálculo dos dividendos ............................................................................................ 2.159.576 1.836.085 Dividendos antecipados ........................................................................................................... 1.332.131 1.158.216 Juros sobre capital próprio creditados antecipados (líquidos dos impostos retidos na fonte) .. 136.000 144.500 Percentagem sobre o lucro líquido ajustado de exercício.................................................. 67,98% 70,95%
Ano do aviso do sinistro 2008 2009 684.770 693.977 705.518 701.913 701.035 701.035 (633.288) 67.747
751.864 769.993 783.643 776.784 776.784 (687.322) 89.462
2010 855.545 860.306 869.879 869.879 (743.479) 126.400
2011 1.045.639 1.056.090 1.056.090 (898.265) 157.825
2012 1.053.267 1.053.267 (800.984) 252.283
Total
6.330.786 (5.487.386) 843.400
Atos societários Em Reunião da Diretoria, realizada em 1º de agosto de 2012, foi deliberado pagamento de dividendos à Bradesco Seguros S.A., única acionista da sociedade, no montante de R$ 1.450.000 sendo R$ 507.869 da conta “Reserva de lucros – Estatutária 2011” e o restante a título de dividendos antecipados sobre o resultado do exercício de 2012. Em 1º de outubro de 2012 foi deliberado, por meio de reunião de Diretoria, o pagamento de dividendos antecipados, por conta do resultado do exercício de 2012, no montante R$ 390.000. Em 31 de outubro de 2012, em Assembleia Geral Extraordinária, foi aprovada a incorporação da controlada Alvorada Vida S.A., com base nos números contábeis de 30 de setembro de 2012, visando promover a reorganização societária, maximizando operações e recursos disponíveis e, consequentemente, eliminando os custos operacionais, administrativos e legais advindos da manutenção daquela sociedade. As alterações foram feitas com base no protocolo e justificação de incorporação, firmado em 26 de outubro de 2012 e no correspondente laudo de avaliação do patrimônio líquido contábil, elaborado para a data-base de 30 de setembro de 2012. Este ato societário encontra-se em fase de aprovação pela SUSEP. Nos pagamentos de dividendos, não houve a retenção de imposto de renda na fonte, nos termos do artigo 10 da Lei nº 9.249/1995. O patrimônio líquido contábil, objeto da mencionada incorporação, pode ser resumido como se segue: Ativo Circulante ...................................................... Disponível ................................................... Aplicações................................................... Créditos tributários e previdenciários.......... Despesas antecipadas................................ Ativo não circulante ..................................... Realizável a longo prazo.............................. Créditos tributários e previdenciários ............ Investimentos ............................................... Participações societárias................................ Total do ativo ................................................
103.436 10 102.900 523 3 27.341 17.685 17.685 9.656 9.656 130.777
Passivo Circulante ...................................................... Contas a pagar .............................................
2.068 2.068
Passivo não circulante................................. Exigível a longo prazo.................................. Contas a pagar .............................................
2 2 2
Patrimônio líquido ........................................ Total do passivo e patrimônio líquido ........
128.707 130.777
c.
Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social. Em dezembro de 2012, o saldo da reserva alcançou o limite permitido por lei e, dessa forma, o valor constituído no exercício foi menor do que o percentual de 5% do lucro. d. Reserva estatutária Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. A Administração irá propor ao acionista que delibere pelo aumento de capital por pagamento de dividendos em montante equivalente à parcela de reservas de lucro que exceder o valor do capital social da seguradora ao final do exercício. 17. Demonstração do cálculo do patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 222/2010, 227/2010 e 228/2010, o capital mínimo requerido (CMR) para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional baseado no risco de crédito e de subscrição. Até que o CNSP regule o capital adicional pertinente aos demais riscos identificados na regulamentação, a eventual insuficiência de patrimônio líquido ajustado (PLA) deverá ser aferida em relação ao maior dos valores entre a soma dos capitais base e adicional e a margem de solvência calculada na forma estabelecida pela Resolução CNSP nº 55/2001, como demonstrado abaixo para a data-base de 31 de dezembro 2012: Patrimônio líquido ................................................................................................................................... (-) Participações societárias ..................................................................................................................... (-) Despesas antecipadas......................................................................................................................... (-) Ativos intangíveis ................................................................................................................................. Patrimônio líquido ajustado (PLA).......................................................................................................... Margem de solvência (I)........................................................................................................................... Capital base (II) ........................................................................................................................................ Capital adicional (III)................................................................................................................................. Capital adicional de risco de subscrição .................................................................................................. Capital adicional de risco de crédito......................................................................................................... Deflator em função da correlação entre os riscos .................................................................................... Soma de capital base com o capital adicional (IV)................................................................................ Capital mínimo requirido (CMR) - (maior entre (I) e (IV)) ...................................................................... Suficiência (PLA – CMR)..........................................................................................................................
7.006.824 (217.688) (6.719) (72.538) 6.709.879 585.237 15.000 1.036.065 710.220 478.629 (152.784) 1.051.065 1.051.065 5.658.814
18. Benefícios a empregados Planos de Previdência Complementar A contribuição para os planos durante o exercício de 2012 foi de R$ 18.442 (R$ 19.414 em 2011), que estão integralmente cobertos por provisões técnicas, que totalizam R$ 150.995 (R$ 134.674 em 2011), sendo: benefícios concedidos R$ 54.917 (R$ 46.654 em 2011), benefícios a conceder R$ 96.078 (R$ 88.020 em 2011). Além desse benefício, a Companhia oferece aos seus funcionários e administradores seguro saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional. 19. Transações e saldos com partes relacionadas Ativo..................................................................................................................................... Disponibilidades................................................................................................................. Banco Bradesco S.A. (controlador final) ............................................................................. Dividendos a receber ......................................................................................................... BMC Previdência Privada S.A. (controlada direta).............................................................. Alvorada Vida S.A. (controlada direta até 31/10/2012) ....................................................... BSP Empreendimentos Imobiliários S.A. (coligada) ........................................................... Marília Reflorestamento e Agropecuária Ltda. (controlada direta) ...................................... Valores a receber................................................................................................................ Banco Bradesco S.A. (controlador final) .............................................................................. Cosseguro aceito ............................................................................................................... Bradesco Seguros S.A. (controladora direta)...................................................................... Passivo ................................................................................................................................ Valores a pagar ................................................................................................................... Banco Bradesco S.A. (controlador final) (a) ........................................................................ Bradesco Auto/Re Companhia de Seguros (Empresa ligada) ............................................ Bradesco Seguros S.A. (controladora direta) (b) ................................................................ Total .....................................................................................................................................
31/12/2012 31.369 527 527 546 92 425 29 28.800 28.800 1.496 1.496 6.481 6.481 1 6.480 24.888
31/12/2011 27.003 34 34 1.038 934 67 37 25.000 25.000 931 931 7.656 7.656 1 484 7.171 19.347 continua
DIÁRIO DO COMÉRCIO
38
31/12/2012 30.203 30.203 30.203 82.280 15.811 15.811 12 12 55.185 55.185 5.379 262 4.461 229 427 5.883 2.875 1.438 309 173 140 415 533 10 10 (52.077)
(a) (b) (c)
(d) a.
b.
31/12/2011 32.231 32.231 32.231 77.517 144 144 15.048 15.048 12 12 52.055 52.055 4.964 289 4.482 193 5.286 2.542 1.055 1.036 164 78 411 8 8 (45.286)
Receitas............................................................................................................................... Cosseguro aceito ............................................................................................................... Bradesco Seguros S.A. (controladora direta)...................................................................... Despesas............................................................................................................................. Cosseguro cedido .............................................................................................................. Bradesco Seguros S.A. (controladora direta)...................................................................... Recuperação de indenização de coseguro aceito .......................................................... Bradesco Seguros S.A. (controladora direta)...................................................................... Prestação de serviços de custódia................................................................................... Banco Bradesco S.A (controlador final)............................................................................... Despesas administrativas (c) ............................................................................................ Bradesco Seguros S.A. (controladora direta)...................................................................... Custo de aquisição/comissão ........................................................................................... Baneb Corretora de Seguros S.A. (coligada) ...................................................................... Bradesco Seguros S.A. (controladora direta)...................................................................... Bradescor Corretora de Seguros (coligada)........................................................................ Companhia Brasileira de Gestão e Serviços (ligada).......................................................... Despesas com aluguéis .................................................................................................... Banco Bradesco S.A. (controlador final) ............................................................................. Bréscia Empreendimentos e Participações Ltda. (controlada indireta)............................... Danúbio Holdings Ltda. (controlada indireta) ...................................................................... Everest Holding Ltda. (controlada indireta) ......................................................................... Reno Holdings Ltda. (controlada indireta) ........................................................................... Tamisa Empreendimentos e Participações Ltda. (controlada indireta) ............................... Caboquenas Empreendimentos e Participações (controlada indireta) ............................... Outras despesas (d) ........................................................................................................... Bradescor Corretora de Seguros (coligada)........................................................................ Total ..................................................................................................................................... Corresponde à provisão de taxa de custódia a ser liquidada no mês seguinte. Correspondem aos valores a liquidar decorrente do rateio das despesas administrativas. O rateio das despesas administrativas compartilhadas é efetuado a partir de aplicações de percentuais de alocação para cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e) recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros. Despesas com taxa de custódia e serviços de ações escriturais. Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: • O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social; • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores; e • Foi determinado o valor máximo de R$ 10.700 (R$ 11.500 em 2011), líquido de encargos sociais, para remuneração dos Administradores e de R$ 10.800 (R$ 11.500 em 2011) para custear planos de previdência complementar de contribuição definida. Benefícios de curto prazo a Administradores 2012 2011 Proventos ............................................................................................................................. 9.099 10.864 Encargos sociais .................................................................................................................. 2.047 2.444 9.256 11.398 Planos de previdência complementar de contribuição definida ........................................... 20.402 24.706 Total ..................................................................................................................................... A Companhia não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração. Outros As operações compromissadas indicadas na nota explicativa nº 4 tem como contraparte o Banco Bradesco S.A.
f.
Ramos Seguros de pessoas.......................................................... DPVAT e retrocessão ........................................................ Previdência - risco ............................................................. Total ..................................................................................
Prêmios ganhos 2.989.021 336.935 373.200 3.699.156
Ramos Seguros de pessoas.......................................................... DPVAT e retrocessão ........................................................ Previdência - risco ............................................................. Total .................................................................................. 21. Detalhamento das contas de resultado a. Prêmios ganhos
Prêmios ganhos 2.547.187 303.683 570.962 3.421.832
b.
Comercialização % 23,04 1,47 28,79
2011 Sinistralidade % 43,03 87,04 12,22
Comercialização % 18,88 1,46 19,04
Prêmios diretos..................................................................................................................... Contribuições de riscos ....................................................................................................... Prêmios convênio DPVAT..................................................................................................... Prêmios cedidos cosseguros................................................................................................ Prêmios de retrocessões...................................................................................................... Variações das provisões técnicas ........................................................................................ Total ..................................................................................................................................... Sinistros ocorridos
c.
Sinistros................................................................................................................................ Sinistros de consórcios e fundos.......................................................................................... Serviço de assistência.......................................................................................................... Recuperação de sinistros ..................................................................................................... Ressarcimentos.................................................................................................................... Variação da provisão de sinistros ocorridos mas não avisados ........................................... Total ..................................................................................................................................... Custos de aquisição - Seguros e Previdência
d.
Comissões e agenciamento ................................................................................................. Comissões de riscos ............................................................................................................ Recuperação de comissões ................................................................................................. Inspeção de riscos................................................................................................................ Variação das despesas de comercialização diferidas .......................................................... Total ..................................................................................................................................... Outras receitas e despesas operacionais – Vida
e.
Despesas com administração de apólice ............................................................................. Receita com DPVAT ............................................................................................................ Despesas com lucros atribuídos .......................................................................................... Despesas com encargos sociais .......................................................................................... Provisão de processos judiciais cíveis ................................................................................. Provisão para riscos de crédito ............................................................................................ Outras despesas operacionais ............................................................................................. Total ..................................................................................................................................... Resultado com operações de resseguro Prêmios resseguros cedidos ................................................................................................ Variação das provisões técnicas - Resseguro cedido .......................................................... Recuperação de indenização de resseguro ......................................................................... Variação da provisão IBNR – Resseguro ............................................................................. Participação nos lucros ........................................................................................................ Total .....................................................................................................................................
2012 4.107.314 1.164.009 340.775 (176.851) 1 (1.736.092) 3.699.156
2011 3.525.293 1.087.726 303.975 (164.723) 9 (1.330.448) 3.421.832
2012 (1.197.826) (271.926) (42.962) 108.155 94 (156.836) (1.561.301)
2011 (1.181.023) (248.043) (39.909) 111.513 103 (72.784) (1.430.143)
2012 (679.373) (107.459) 5.662 (2.647) (17.392) (801.209)
2011 (521.233) (108.714) 11.416 (1.280) 25.865 (593.946)
2012 (43.685) 3.138 (13.860) (265) (22.368) 233 (28) (76.835)
2011 (47.752) 1.935 (14.285) (186) 585 (13.104) 3.663 (69.144)
2012 (19.963) 3.541 764 1.840 (13.818)
2011 (18.827) (21) 2.404 1.615 (14.829)
Receitas de contribuições e prêmios de VGBL VGBL .................................................................................................................................... PGBL .................................................................................................................................... Previdência........................................................................................................................... Total .....................................................................................................................................
g.
h.
k.
l.
2012 925.480 292.130 15.606 1.233.216
2011 829.285 235.318 14.994 1.079.597
2012 (40.353) (41.254) 19.368 (62.239)
2011 (16.207) (79.679) (13.901) (109.787)
2012 (262.336) (9.099) (73.868) (38.182) (18.442) (122.745) (83.252) (83.228) (34.213) (760) (27.918) (19.234) (42.922) (553.863)
2011 (246.264) (11.372) (72.614) (30.609) (19.414) (112.255) (176.688) (90.138) (60.017) (723) (27.744) (20.487) (6.444) (628.505)
2012 (175.605) (28.536) (24.666) (3.650) (232.457)
2011 (166.244) (27.015) (21.589) (3.545) (218.393)
Despesas administrativas Despesas com pessoal próprio: ........................................................................................... Honorários da administração ............................................................................................ Ordenados ........................................................................................................................ INSS/FGTS ....................................................................................................................... Planos de previdência privada.......................................................................................... Outras ............................................................................................................................... Despesas com serviços de terceiros.................................................................................... Despesas com localização e funcionamento ....................................................................... Despesas com publicidade e propaganda institucional........................................................ Despesas com publicações.................................................................................................. Despesas com donativos e contribuições ............................................................................ Despesas administrativas do convênio DPVAT.................................................................... Despesas administrativas diversas ...................................................................................... Total .....................................................................................................................................
j.
2011 14.723.541 1.805.052 168.566 16.697.159
Outras receitas e despesas operacionais – Previdência Provisão de processos judiciais cíveis ................................................................................. Provisão para riscos sobre outros créditos .......................................................................... Outras receitas e despesas operacionais ............................................................................ Total .....................................................................................................................................
i.
2012 17.596.738 1.932.090 177.180 19.706.008
Rendas com taxas de gestão VGBL .................................................................................................................................... PGBL .................................................................................................................................... Previdência........................................................................................................................... Total .....................................................................................................................................
20. Principais ramos de atuação 2012 Sinistralidade % 40,47 87,91 29,13
quinta-feira, 28 de fevereiro de 2013
Despesas com tributos Despesas com COFINS ....................................................................................................... Despesas com PIS ............................................................................................................... Despesas com ISS ............................................................................................................... Outras despesas com tributos.............................................................................................. Total ..................................................................................................................................... Resultado financeiro i. Receitas financeiras Receitas financeiras com quotas de fundos especialmente constituídos garantidores de planos de benefícios............................................................................................................. Receitas com títulos de renda fixa ....................................................................................... Receitas com títulos de renda variável................................................................................. Receitas com operações de seguros e resseguros ............................................................. Atualização monetária de depósitos judiciais e fiscais......................................................... Outras receitas financeiras................................................................................................... Total .....................................................................................................................................
2012
2011
5.644.615 4.582.553 116.676 1.792 32.167 34.224 10.412.027
4.825.848 3.183.619 99.905 1.937 36.788 27.973 8.176.070
ii. Despesas financeiras Atualização monetária - VGBL ............................................................................................. Atualização monetária - Planos Previdência e PGBL .......................................................... Recuperação ao valor recuperável de títulos de renda variável .......................................... Despesas com operações com seguros e resseguros......................................................... Outras despesas financeiras - impostos, contribuições e eventuais.................................... Atualização monetária de processos judiciais...................................................................... Total ..................................................................................................................................... Total .....................................................................................................................................
(4.359.943) (3.204.673) (225.447) (173.513) (21.571) (61.768) (8.046.915) 2.365.112
(3.652.071) (2.682.627) (107.418) (15.523) (15.343) (6.472.982) 1.703.088
2012 3.778.646 5.500.129 521.605 9.800.380
2011 5.036.952 2.409.290 663.130 8.109.372
2012
2011
152.087
47.073
Resultado financeiro por categoria Ativos a valor justo por meio do resultado............................................................................ Ativos disponíveis para venda.............................................................................................. Ativos mantidos até o vencimento........................................................................................ Total .....................................................................................................................................
m. Despesas de imposto de renda e contribuição social Impostos diferidos Constituição/(realização) no exercício sobre adições temporárias ...................................... Impostos correntes Imposto de renda e contribuição social devidos................................................................... Imposto de renda e contribuição social devidos ............................................................ n.
(1.455.735) (1.303.648)
(1.163.422) (1.116.349)
2012 3.368.240 (1.347.296)
2011 3.063.119 (1.225.248)
20.513 5.780 64.000 (1.718) (9.857) (1.088) 7.682 1.545 (44.927) (1.303.648) 38,70%
15.551 5.620 68.000 19.728 (11.276) (977) 9.829 22.152 (1.116.349) 36,44%
Reconciliação da alíquota efetiva de imposto de renda e contribuição social Resultado antes de impostos e participações ................................................................ Imposto de renda e contribuição social às alíquotas de 25% e 15%, respectivamente ...... Efeito das adições e exclusões no cálculo dos tributos: Equivalência patrimonial tributada nas controladas ............................................................. Participações no lucro .......................................................................................................... Juros sobre capital próprio ................................................................................................... Receitas não tributáveis, líquidas de despesas indedutíveis:....................................... - Doações e patrocínios....................................................................................................... - Contribuições para entidade de classe ............................................................................. - Dividendos......................................................................................................................... - Outros ............................................................................................................................... Ajustes efetuados na declaração de rendimentos................................................................ Imposto de renda e contribuição social no exercício..................................................... Alíquota efetiva.....................................................................................................................
22. Informações complementares a. Relatório do Comitê de Auditoria Em consonância com a Resolução CNSP nº 118/2004, o resumo do relatório do Comitê de Auditoria foi divulgado junto com as demonstrações contábeis do Banco Bradesco S.A. (acionista controlador) publicadas no Diário Oficial do Estado de São Paulo em 6 de fevereiro de 2013. b. Eventos Subsequentes Em 18 de fevereiro de 2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes: i. As Resoluções CNSP nº 280 e 283 de 30 de janeiro de 2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31 de dezembro de 2013; e ii. Resolução CNSP nº 281 de 30 de janeiro de 2013 e Circular SUSEP nº 462 de 31 de janeiro de 2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31 de dezembro de 2013. A Companhia está avaliando os impactos destas normas.
DIRETORIA
Lúcio Flávio Condurú de Oliveira Ivan Luiz Gontijo Júnior Jair de Almeida Lacerda Júnior
-
Diretor-Presidente Diretor-Gerente Diretor
Eugênio Liberatori Velasques Enrique Adan Y Coello Haydewaldo Roberto Chamberlain da Costa
-
Adriano Gonçalves Martins Américo Pinto Gomes Tarcísio José Massote de Godoy
Diretor Diretor Diretor
-
Jair de Almeida Lacerda Júnior Atuário - MIBA no 809
Diretor Diretor Diretor
Alberto Barcellos Miranda Contador - CRC 1RJ094195/O-2 S SP
PARECER ATUARIAL Aos Acionistas e à Diretoria da Bradesco Vida e Previdência S.A. Cidade de Deus - Osasco - SP
Em 31/12/2012 os desvios verificados nas coberturas por sobrevivência encontravam-se totalmente integralizados sob a Provisão de Insuficiência de Contribuição (PIC), representando 5,00% do total das Provisões Técnicas, sendo 3,16% referente a participantes ativos e 1,84% referente a participantes inativos.
Em atendimento a Circular SUSEP Nº 272 de 22/10/2004, e a Carta Circular SUSEP/DECON/GAB/Nº 002/08 de 11/02/2008, procedemos a Avaliação Atuarial para todos os planos de Previdência Complementar e Seguros de Pessoas da Bradesco Vida e Previdência em 31/12/2012. O trabalho foi conduzido de acordo com as normas e melhores práticas atuariais, abrangendo a revisão, análise e consistência das Provisões Técnicas, visando aferir possíveis desvios nas hipóteses atuariais dos planos e seguros vigentes. As provisões técnicas apresentadas em 31/12/2012 foram calculadas de acordo com as normas vigentes e suas respectivas Notas Técnicas Atuariais, mostrando-se adequadas e suficientes para fins da presente Avaliação Atuarial.
Em 31/12/2012 as coberturas de risco (morte, invalidez e eventos aleatórios) encontravam-se totalmente integralizados sob a Provisão de Insuficiência de Prêmios (PIP), totalizando 0,12% do total das Provisões Técnicas. Tendo em vista o acima disposto, consideramos a Bradesco Vida e Previdência em equilíbrio técnico atuarial quanto aos compromissos assumidos com seus participantes e segurados. São Paulo, 31 de janeiro de 2013 Jair de Almeida Lacerda Junior Atuário MIBA nº 809
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS INDIVIDUAIS Aos Administradores e Acionistas da Bradesco Vida e Previdência S.A. São Paulo - SP Examinamos as demonstrações contábeis individuais da Bradesco Vida e Previdência S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, dos resultados abrangentes, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações contábeis individuais A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis individuais de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados – SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro.
incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis individuais acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Bradesco Vida e Previdência S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis individuais com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor,
São Paulo, 26 de fevereiro de 2013
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
Érika Carvalho Ramos Contadora CRC 1SP224130/O-0
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
39
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Bradesco Capitalização S.A., relativas ao exercício findo em 31 de dezembro de 2012, preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados - CNSP, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. O Mercado de Capitalização O segmento registrou, até dezembro de 2012, o montante de R$ 16,586 bilhões em receita com títulos de capitalização, representando uma evolução de 17,79% em relação ao mesmo período do ano passado. Desempenho das Operações de Capitalização No exercício de 2012, a Bradesco Capitalização S.A. manteve a política de fortalecimento de sua participação no mercado, atingindo receita de R$ 3,834 bilhões e apresentando um crescimento de 25,83% em relação ao ano anterior, quando a receita alcançou R$ 3,047 bilhões. Foram sorteados 2.269 títulos (2.298 em 2011), atingindo o montante de R$ 91,279 milhões (R$ 55,297 milhões em 2011) de prêmios sorteados aos clientes. Com isso, baseada por uma política de fidelização dos clientes voltada à qualidade no atendimento e a oferta de produtos inovadores, a Bradesco Capitalização encerrou o ano com 3,459 milhões de clientes (3,097 milhões em 2011) e uma carteira de 21,913 milhões de títulos ativos (20,206 milhões em 2011). Inovação em Produtos e Serviços Em 2012, a Bradesco Capitalização lançou os produtos Pé Quente Bradesco Empresa Socioambiental e Pé Quente Bradesco Socioambiental (parcelas únicas de R$ 50 mil e R$ 25 mil, respectivamente) destinados ao mercado corporativo, sendo os primeiros produtos de capitalização com vigência de apenas 12 meses. Os novos títulos contribuirão para as instituições parceiras da Bradesco Capitalização na área socioambiental. A Empresa lançou também o Pé Quente Bradesco Exclusive, produto criado especialmente para os Clientes Pessoa Física do Segmento Exclusive, com atendimento personalizado e serviços e soluções diferenciados. Resultado do Exercício A Bradesco Capitalização apresentou, no exercício de 2012, Lucro Líquido de R$ 383,924 milhões (R$ 338,410 milhões no exercício de 2011), representando uma rentabilidade de 98,43% sobre o Patrimônio Líquido Médio. Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos Os acionistas da Bradesco Capitalização, em cada exercício, terão direito a receber, a título de dividendos, o mínimo obrigatório de 25% do lucro líquido. Evento societário Em Assembleia Geral Extraordinária, realizada em 28 de março de 2012, foi deliberado o aumento de capital com reservas no valor de R$ 16,500 milhões, sem emissão de ações mediante a capitalização de parte do saldo da conta “Reserva de Lucros – Reserva Legal”. Este ato societário foi homologado em 15/08/2012, por meio da Portaria SUSEP/CGRAT no 4.759. As informações detalhadas sobre o evento societário constam nas Notas Explicativas às Demonstrações Contábeis. Reconhecimentos A Bradesco Capitalização venceu, pelo segundo ano consecutivo, o Prêmio Top Socioambiental, concedido pela Associação de Dirigentes de Vendas e Marketing do Brasil (ADVB-PE). A premiação destaca projetos de responsabilidade social de empresas e organizações pernambucanas ou desenvolvidas no Estado e selecionou o case sobre o título Pé Quente Bradesco SOS Mata Atlântica, comercializado em parceria com a Fundação SOS Mata Atlântica. A Bradesco Capitalização foi premiada pelo case “Restauração florestal da Mata Atlântica com foco na sustentabilidade”. Responsabilidade Socioambiental Em uma ação pioneira, o Grupo Bradesco Seguros, por meio da Bradesco Capitalização, oferece títulos de capitalização com foco socioambiental em áreas como ecologia, educação e saúde, onde parte do valor arrecadado é direcionada a projetos de responsabilidade social, além de possibilitar ao cliente a formação de uma reserva financeira. Atualmente, a Bradesco Capitalização mantém parceria com as seguintes instituições de caráter socioambiental: Fundação SOS Mata Atlântica (promove a conservação da diversidade biológica e cultural do Bioma Mata Atlântica, estimulando a cidadania socioambiental); Instituto Ayrton Senna (promove a educação e o desenvolvimento humano, reduzindo o analfabetismo, a reprovação e o abandono escolar); Fundação Amazonas Sustentável (promove o desenvolvimento sustentável, conservação ambiental e melhoria da qualidade de vida das comunidades usuárias das unidades de conservação no Estado do Amazonas); Instituto Brasileiro de Controle do Câncer (promove a prevenção, o diagnóstico precoce e o tratamento do câncer de mama no Brasil); e o Projeto Tamar (criado para executar o trabalho de conservação das tartarugas marinhas). O Programa Florestas do Futuro, criado em 2004 pela Fundação SOS Mata Atlântica, financia o plantio de mudas de árvores, apoia ações socioambientais e oferece capacitação técnica para a recuperação ambiental. Desde o início do programa, mais de três milhões de mudas de árvores nativas foram plantadas. A temporada 2012 da Corrida e Caminhada Contra o Câncer de Mama, realizada nas cidades de Rio de Janeiro, São Paulo e Florianópolis, contou com o patrocínio do Grupo Bradesco Seguros e com o apoio da Bradesco Capitalização. O evento está em sua 46ª edição e tem por objetivo incentivar a adoção de hábitos mais saudáveis de vida, além de chamar a atenção das pessoas para a questão da detecção precoce e tratamento contra o câncer de mama. A Empresa também apoiou a “Ayrton Senna Racing Day”, maratona de revezamento em homenagem ao tricampeão mundial de Fórmula 1. O evento está em sua 9ª edição e ocorreu em dezembro de 2012 no Autódromo de Interlagos, na cidade de São Paulo. Com cunho social diferenciado, a “Ayrton Senna Racing Day” é uma das maiores provas de revezamento do País e o valor arrecadado com as inscrições é revertido ao trabalho do Instituto Ayrton Senna, que atua em todo o Brasil para garantir educação pública de qualidade a milhões de crianças e jovens. Rating A Bradesco Capitalização é a única empresa do setor a possuir a classificação de grau de investimento com o mais alto rating em escala nacional “brAAA”, concedida pela agência de classificação de riscos Standard & Poor’s. Esse resultado foi conquistado graças ao sólido padrão de proteção financeira e patrimonial que a Bradesco Capitalização garante aos seus clientes. Sistema de Gestão da Qualidade A Bradesco Capitalização foi a primeira empresa do País, no mercado de capitalização, a receber o certificado ISO. Em 2009, foi certificada na versão ISO 9001:2008 no escopo Gestão de Títulos de Capitalização Bradesco. Esse certificado, concedido pela Fundação Vanzolini, atesta a qualidade dos seus processos internos e confirma o princípio que está na origem dos Títulos de Capitalização Bradesco: bons produtos, bons serviços e evolução permanente. Riscos: operacional, crédito, mercado, subscrição e liquidez O Grupo Bradesco Seguros, em linha com os modelos adotados nos mercados nacional e internacional, e em atendimento à legislação vigente, estruturou uma área independente de Estudos Atuariais e Gestão de Riscos, que atende às melhores práticas de Governança Corporativa.
Estão inseridas nesse contexto as disseminações da cultura de gestão de riscos operacionais em vários níveis, a divulgação de Políticas Corporativas, Normas Internas e Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição aos riscos. O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com a atribuição de aprovar estratégias, definir diretrizes, normas e procedimentos, bem como homologar os assuntos relevantes relacionados à Gestão de Riscos, visando ao processo de mitigação dos eventos de perdas de acordo com a especificidade de cada risco. O Grupo Bradesco Seguros mantém níveis de capital de acordo com os requerimentos regulatórios. Nos termos da legislação vigente, o capital mínimo requerido para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional para cobertura dos riscos de subscrição, de crédito, de mercado e operacional. Até que o CNSP regule o capital adicional pertinente a todos os riscos previstos na legislação, o capital mínimo requerido deverá ser o maior valor entre a soma do capital base com o capital adicional e a margem de solvência, calculada por meio de resolução específica. Governança Corporativa Com o objetivo de estar em linha com as melhores práticas de governança corporativa, agindo com equidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente o aperfeiçoamento do seu sistema de gestão institucional. Para isso, possui Comitês que dão suporte ao Órgão da Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos. O Grupo conta também com área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como com Códigos de Conduta Ética, disponibilizados a todos os públicos com os quais se relaciona, resultado do compromisso constante em promover e definir com clareza as responsabilidades e a postura que devem pautar a atuação dos profissionais que integram as empresas do Grupo. Destaca-se o ELC – Entity Level Controls, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo. Controles Internos e Compliance No exercício de 2012, com base na política corporativa definida, e visando atender às determinações legais sobre o tema, a Bradesco Capitalização prosseguiu com a avaliação e o aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Os processos são continuamente reavaliados, e os testes de aderência, para aferir a efetividade dos controles existentes, regularmente aplicados, em conformidade com os principais frameworks de controles, como o COSO – Committee of Sponsoring Organizations of the Treadway Commission e o COBIT – Control Objetives for Information and Related Technology, que abrangem, respectivamente, aspectos de negócios e tecnologia. Os trabalhos de controles internos são desenvolvidos em conjunto com as diversas áreas gestoras de serviços, produtos e processos, cujos testes de aderência são aplicados com a periodicidade requerida, sendo os resultados reportados periodicamente ao Comitê de Controles Internos e Compliance e, sob demanda, ao Comitê de Auditoria da Organização Bradesco. Quanto à Lei Sarbanes-Oxley, a Bradesco Capitalização é certificada anualmente pela Auditoria Independente, que ratifica a efetividade, eficácia e suficiência dos controles que suportam as Demonstrações Contábeis, resultando na difusão da importância da cultura de controle. Para obtenção e manutenção de conformidade às leis e aos regulamentos, o Grupo Bradesco Seguros verifica, diariamente, a publicação de novos normativos pelos Órgãos reguladores, informa as áreas afetadas e acompanha a implementação tempestiva das ações necessárias, de forma a garantir que as práticas operacionais estejam em conformidade. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Bradesco Capitalização possui o compromisso permanente de prevenir e combater sistematicamente a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção. Atua constantemente para assegurar a conformidade às leis e normas, editadas pelos Órgãos competentes, relativas aos temas e no relacionamento diferenciado com os clientes enquadrados na condição de Pessoas Politicamente Expostas, cooperando assim com os esforços das autoridades governamentais de controle. Diante desse compromisso, em 2012 ocorreu a consolidação e o aperfeiçoamento das ferramentas de trabalho, dos controles e dos sistemas utilizados, que são permanentemente reavaliados e dão suporte ao processo de detecção e comunicação das operações/ ocorrências (automáticas e suspeitas) ao Conselho de Controle de Atividades Financeiras – COAF. Em conformidade com a Lei no 12.683, de 09.07.2012, que visa tornar mais eficiente a persecução penal dos crimes de lavagem de dinheiro e a publicação de novas regras pela SUSEP através da Circular no 445, de 02.07.2012, realizou-se uma revisão nos normativos internos, materiais de apoio e procedimentos. O assunto também foi enfatizado nos programas de treinamento, objetivando a conscientização e capacitação constante do quadro de colaboradores. Prevenção à Fraude A Bradesco Capitalização, em consonância com a regulamentação vigente no que diz respeito à Prevenção à Fraude, mantém-se vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes, assim como em minimizar riscos operacionais, regulatórios e reputacionais aos quais a empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Ao longo do exercício, priorizou a revisão e a publicação de materiais relativos ao assunto, com vistas a fomentar e estimular a tempestiva capacitação e o constante treinamento dos colaboradores da Companhia, aumentando a eficiência no combate à fraude. Plano e Gestão de Continuidade de Negócios A Bradesco Capitalização, com a finalidade de assegurar a continuidade de seus processos críticos/essenciais de negócios, principalmente aqueles voltados para relacionamento e atendimento aos clientes, possui Plano de Continuidade de Negócios – PCN, implementado e testado. O PCN é um conjunto de estratégias e planos de ação, que são ativados quando da ocorrência de um evento, independentemente de sua proporção, que interrompa a continuidade de suas operações. Segurança da Informação A informação é um dos elementos do negócio mais importante para o Grupo Bradesco Seguros. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nessa linha, são realizados trabalhos de revisões periódicas nos Sistemas de Informação, assim como são analisadas normas e regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, o Grupo tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da administração de palestras, da disponibilização de curso e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos temas, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Agradecimentos Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos clientes, o apoio recebido do Órgão regulador e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, 25 de janeiro 2013. Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2012 e 2011 (Em milhares de reais) 2012
2011
2012
2011
CIRCULANTE ....................................................................................................
2.613.148
2.950.802
CIRCULANTE .................................................................................................................
5.777.462
4.750.556
Disponível.........................................................................................................
5.873
7.665
Contas a pagar ..............................................................................................................
328.761
179.279
Caixa e bancos................................................................................................
5.873
7.665
Obrigações a pagar ......................................................................................................
117.500
17.075
2.532.692
2.842.278
Impostos e encargos sociais a recolher .......................................................................
1.340
916
Títulos e créditos a receber ............................................................................
74.583
100.859
Encargos trabalhistas ...................................................................................................
615
548
Títulos e créditos a receber .............................................................................
3.815
5.134
Impostos e contribuições..............................................................................................
11
209.306
160.740
12
Nota
ATIVO
Aplicações ........................................................................................................
Créditos tributários e previdenciários ..............................................................
4
6
PASSIVO
Nota
54.541
49.008
Provisões técnicas - capitalização..............................................................................
5.448.701
4.571.277
Outros créditos ................................................................................................
19.497
49.987
Provisão para resgates.................................................................................................
5.206.899
4.321.133
Provisão para riscos de créditos .....................................................................
(3.270)
(3.270)
Provisão para sorteios..................................................................................................
64.032
76.051
Outras provisões ..........................................................................................................
177.770
174.093
ATIVO NÃO CIRCULANTE ................................................................................ REALIZÁVEL A LONGO PRAZO....................................................................... Aplicações ........................................................................................................
4
Títulos e créditos a receber ............................................................................ Créditos tributários e previdenciários ............................................................... Depósitos judiciais e fiscais ..............................................................................
4.365.129
2.314.988
4.351.908
2.245.641
4.077.231
2.033.018
274.677
212.623
65.496
38.096
6 14vi
209.181
174.527
9.521
67.668
Investimentos...................................................................................................
PASSIVO NÃO CIRCULANTE .......................................................................................
392.615
221.805
EXIGÍVEL A LONGO PRAZO.........................................................................................
392.615
221.805
Contas a pagar ..............................................................................................................
205.042
67.181
13
205.042
67.181
187.573
154.624
14
187.573
154.624
15
808.200
293.429
180.034
250.000
Tributos diferidos .......................................................................................................... Outros débitos ..............................................................................................................
Participações societárias - financeiras ............................................................
7
-
57.832
Provisões judiciais ........................................................................................................
Imóveis destinados a renda.............................................................................
8
9.521
9.836
PATRIMÔNIO LÍQUIDO..................................................................................................
526
Capital social ................................................................................................................
Bens móveis ....................................................................................................
316
380
Redução de capital.......................................................................................................
-
Outras imobilizações .......................................................................................
119
146
Reservas de reavaliação ..............................................................................................
725
764
3.265
1.153
Reservas de lucros.......................................................................................................
360.235
88.032
Imobilizado .......................................................................................................
Intangível ..........................................................................................................
9
435
10
(100.000)
Outros intangíveis............................................................................................
3.265
1.153
Ajustes com títulos e valores mobiliários......................................................................
267.206
54.633
TOTAL DO ATIVO ..............................................................................................
6.978.277
5.265.790
TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO ..........................................................
6.978.277
5.265.790
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÃO DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
DEMONSTRAÇÃO DE RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto o lucro líquido por ação) Nota 2012 Receita líquida com títulos de capitalização .................................................. 531.429 Arrecadação com títulos de capitalização ........................................................ 3.834.156 Variação da provisão para resgate................................................................... (3.302.727) Variação das provisões técnicas ..................................................................... (3.677) Resultado com outras provisões técnicas ........................................................ (3.677) Resultado com sorteio...................................................................................... (78.896) Custo de aquisição............................................................................................ 19(a) (63.413) Outras receitas e despesas operacionais....................................................... 19(b) 44.061 Outras receitas operacionais ........................................................................ 47.226 Outras despesas operacionais ......................................................................... (3.165) Despesas administrativas ................................................................................ 19(c) (67.083) Despesas com tributos ..................................................................................... 19(d) (24.649) Resultado financeiro............................................................................................ 19(e) 287.358 Receitas financeiras ......................................................................................... 630.382 Despesas financeiras ....................................................................................... (343.024) Resultado patrimonial....................................................................................... 19(g) 5.846 Resultado operacional ...................................................................................... 630.976 Ganhos e perdas com ativos não correntes................................................... 8 Resultado antes dos impostos e participações ............................................. 630.984 Imposto de renda................................................................................................. 19(h) (151.745) Contribuição social .............................................................................................. 19(h) (94.564) Participações sobre o resultado .......................................................................... (751) Lucro líquido do exercício................................................................................ 383.924 Quantidade de ações ........................................................................................ 196.359 Lucro líquido por ação ........................................................................................ 1,96 As notas explicativas são parte integrante das demonstrações contábeis.
2011 451.379 3.047.132 (2.595.753) (49.862) (49.862) (55.296) (52.787) 55.095 58.207 (3.112) (64.083) (20.271) 290.534 550.292 (259.758) 4.849 559.558 (50) 559.508 (137.009) (83.607) (482) 338.410 192.803 1,76
383.924
338.410
65
65
Ajuste a valor justo de ativos financeiros disponíveis para venda
888
Reversão das perdas por redução ao valor recuperável dos ativos ............................................
(8)
Resultado positivo de equivalência patrimonial ...........................................................................
(2.342)
2011 559.508
Lucro ajustado do exercício...........................................................................................................
629.522
462 (1.715) 558.255
Variações nas contas patrimoniais (Aumento)/Redução: Aplicações....................................................................................................................................
(1.674.605)
(485.836)
Títulos e créditos a receber..........................................................................................................
(22.498)
(83.525)
Contas a pagar.............................................................................................................................
164.464
Provisões técnicas - capitalização ...............................................................................................
877.407
(8.352) 847.622
Outros débitos..............................................................................................................................
30.729
24.204
Ajustes com títulos e valores mobiliários .....................................................................................
215.617
(32.487)
(408.886)
261.627
Caixa líquido (Consumido)/Gerado pelas operações .................................................................. Dividendos recebidos .....................................................................................................................
415
Imposto de renda sobre o lucro pago.............................................................................................
(136.562)
Contribuição de renda sobre o lucro pago .....................................................................................
(83.695)
Caixa líquido gerado nas atividades operacionais ......................................................................
794
780 (103.826) (62.397) 654.439
Atividades de investimento Aquisição de imobilizado.............................................................................................................. Integralização de capital em controlada.......................................................................................
Caixa líquido consumido nas atividades de investimentos........................................................
2011
Realização da reserva de reavaliação ..................................................................................
Depreciações e amortizações......................................................................................................
Alienação de investimentos .........................................................................................................
2012
630.984
Ajustes para:
Ativo intangível desenvolvido internamente.................................................................................
DEMONSTRAÇÃO DE RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
Lucro líquido do exercício..................................................................................................
2012 Lucro antes dos impostos e participações...................................................................................
(10) (2.576) (2.586)
(174) (13.700) (1.114) 120 (14.868)
Atividades de financiamento Redução de capital ......................................................................................................................
-
(100.000)
Dividendos pagos.........................................................................................................................
-
(531.924)
Caixa líquido (Consumido) nas atividades de financiamentos...................................................
-
(631.924)
Companhia ............................................................................................................................
354.288
(54.146)
(Redução) /Aumento líquido de caixa e equivalente de caixa ....................................................
(1.792)
Controlada .............................................................................................................................
-
(11.222)
Caixa e equivalente de caixa no início do exercício.......................................................................
(7.665) 5.873
7.665
(1.792)
7.647
Efeitos dos impostos .............................................................................................................
(141.741)
26.121
Caixa e equivalente de caixa no final do exercício.........................................................................
Total do resultado abrangente do exercício .....................................................................
596.536
299.228
(Redução) /Aumento líquido de caixa e equivalente de caixa ....................................................
As notas explicativas são parte integrante das demonstrações contábeis.
7.647 (18)
As notas explicativas são parte integrante das demonstrações contábeis. continua
DIÁRIO DO COMÉRCIO
40
quinta-feira, 28 de fevereiro de 2013
DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
Saldos em 1º de janeiro de 2011 ......................................................................................... Aumento/(Redução) de capital: AGE de 30/03/2011 ............................................................................................................. Portaria SUSEP/CGRAT nº 1.236 de 24/06/2011............................................................... AGE de 28/12/2011 ............................................................................................................. Reserva de reavaliação: Realização........................................................................................................................... Ajustes com títulos e valores mobiliários................................................................................ Lucro líquido do exercício....................................................................................................... Dividendos antecipados (R$ 752,56 por ação) ...................................................................... Dividendos antecipados (R$ 1.555,99 por ação) ................................................................... Destinação do lucro líquido .................................................................................................... Saldos em 31 de dezembro de 2011 ................................................................................... Aumento/(Redução) de capital: AGE de 28/03/2012 ............................................................................................................. Portaria SUSEP/CGRAT nº 4.759 de 15/08/2012............................................................... Portaria SUSEP/CGRAT nº 4.759 de 15/08/2012............................................................... AGE de 31/10/2012 ............................................................................................................. Portaria SUSEP/CGRAT nº 5.058 de 26/12/2012............................................................... Reserva de reavaliação: Realização........................................................................................................................... Ajustes com títulos e valores mobiliários................................................................................ Lucro líquido do exercício....................................................................................................... Dividendos propostos (R$ 485,13 por ação) .......................................................................... Proposta para destinação do lucro líquido ............................................................................. Saldos em 31 de dezembro de 2012 ...................................................................................
Capital social 249.000
Aumento / (redução) de capital (Em aprovação) -
1.000 -
1.000 (1.000) (100.000)
250.000
(100.000)
(100.000) 16.500 13.534
16.500 100.000 (16.500) 13.534 (13.534)
180.034
-
Reservas de reavaliação - imóveis 803 (39) 764 (39) 725
Reservas de lucros Reserva Reserva legal estatutária 50.583 176.110 (1.000) 49.583 (16.500) 2.923 36.006
Ajustes com títulos e valores mobiliários 93.853
Lucros acumulados -
-
-
(176.110) 38.449 38.449
(39.220) 54.633
-
-
285.780 324.229
212.573 267.206
39 338.410 (300.000) (38.449) 39 383.924 (95.260) (288.703) -
Total 570.349 (100.000) (39.220) 338.410 (176.110) (300.000) 293.429 13.534 212.573 383.924 (95.260) 808.200
As notas explicativas são parte integrante das demonstrações contábeis.
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 1
2 a.
Contexto operacional A Companhia é uma subsidiária do Grupo Bradesco Seguros, sociedade anônima de capital fechado, sediada em São Paulo, autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de capitalização em todo o território nacional. O endereço registrado da sede da Companhia é Avenida Paulista, nº 1.415, São Paulo. A entidade é controlada diretamente pela empresa Bradesco Seguros S.A. e em última instância pelo Banco Bradesco S.A. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, sendo os custos das estruturas operacional e administrativa comuns absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas pelo Conselho de Administração do Banco Bradesco, acionista controlador final, em 25 de janeiro de 2013. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação Em consonância com a Circular SUSEP n° 430/12 as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados – SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. As demonstrações contábeis estão apresentadas em conformidade com os modelos de publicação estabelecidos pela referida Circular. Em atendimento à Circular SUSEP 424/11 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP 430/12 - Anexo IV, a Companhia optou por apresentar essas demonstrações pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. Em decorrência da Circular SUSEP nº 430/12, alguns saldos do exercício findo em 31 de dezembro de 2011, anteriormente divulgados, foram reclassificados com o objetivo de proporcionar melhores condições de comparabilidade. Os saldos divulgados anteriores foram reclassificados para fins de comparabilidade como demonstrado abaixo:
Receita líquida com títulos de capitalização ................... Receita bruta com título de capitalização............................. Devolução e cancelamento de títulos de capitalização........ Variação das provisões técnicas .......................................... Arrecadação com títulos de capitalização ............................ Variação da provisão para resgate....................................... Variação das provisões técnicas ...................................... Resultado com outras provisões técnicas ............................ Despesas com títulos resgatados e sorteados ............... Despesas com resgates ....................................................... Despesas com sorteios ........................................................ Resultado com sorteio....................................................... Total ..................................................................................... b.
c.
d.
e.
Saldo divulgado anteriormente em dezembro de 2011 2.997.270 3.071.550 (24.418) (49.862) (2.651.049) (2.595.753) (55.296) 346.221
Reclassificação (2.545.891) (3.071.550) 24.418 49.862 3.047.132 (2.595.753) (49.862) (49.862) 2.651.049 2.595.753 55.296 (55.296) -
Saldo reclassificado em dezembro de 2012 451.379 3.047.132 (2.595.753) (49.862) (49.862) (55.296) 346.221
Base para avaliação e moeda funcional A moeda funcional da Companhia é o Real. • As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção para os ativos financeiros mensurados pelo valor justo por meio do resultado e os ativos financeiros disponíveis para venda mensurados pelo valor justo. Uso de estimativas e julgamentos • A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas 4 – Aplicações financeiras; 6 - Créditos tributários e previdenciários; 12 - Provisões técnicas e 14 - Provisões judiciais incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. Disponível (caixa e equivalentes a caixa) São representados por disponibilidades em moeda nacional, caixa e depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação, e as ações são contabilizadas na data da transação. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos, de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então, tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do exercício. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Os investimentos em títulos patrimoniais são classificados como ativos financeiros disponíveis para venda. Após o reconhecimento inicial, eles são medidos pelo valor justo, e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado no patrimônio líquido é transferido para o resultado do exercício. iv. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa públicos tiveram seu valor justo obtido a partir das tabelas de referência divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). Os títulos de renda variável e os fundos de investimentos imobiliários tiveram seus valores de mercado obtidos a partir da última cotação publicada pela Bolsa de Valores, Mercadorias e Futuros de São Paulo (BM&FBOVESPA). Para os ativos financeiros sem mercado ativo ou cotação pública, a Companhia estabelece o valor justo por meio de técnicas de avaliação. Essas técnicas incluem o uso de operações recentes contratadas com terceiros, referência a outros instrumentos que são similares, análise do fluxo de caixa descontado e contam o mínimo possível com informações geradas pela Administração da própria Companhia. v. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa que é reclassificada de outros resultados abrangentes para o resultado é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda, para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes.
f.
g.
h.
i.
j.
Instrumentos financeiros derivativos A Companhia mantém operações envolvendo instrumentos financeiros derivativos destinados, exclusivamente, à proteção de riscos associados com a variação de taxas de juros dos investimentos. As operações com derivativos são registradas e negociadas na BM&FBovespa. Derivativos são reconhecidos inicialmente pelo valor justo, e os custos de transação são reconhecidos no resultado quando incorridos. Após o reconhecimento inicial, os derivativos são mensurados pelo valor justo, e as variações no valor justo são registradas no resultado do exercício, e estão classificados na categoria ativos financeiros mensurados ao valor justo por meio do resultado. Para instrumentos financeiros derivativos, cotações de preço de mercado são usadas para determinar o valor justo destes instrumentos. O valor justo dos contratos de futuros é determinado com base em cotações de preços de mercado para derivativos negociados em bolsa ou utilizando técnicas de modelagem de fluxo de caixa descontado que usam curvas de rendimento, refletindo os fatores de risco adequados. As informações para construir as curvas de rendimento são obtidas principalmente na Bolsa de Mercadoria e Futuros - BM&FBovespa e no mercado secundário doméstico. Estas curvas de rendimento são utilizadas para determinar o valor justo de taxa de juros. Imobilizado O ativo imobilizado de uso próprio compreende equipamentos, móveis, máquinas e utensílios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado, e são reconhecidos líquidos dos custos de transação no resultado do exercício. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. Gastos de reparo ou manutenção são reconhecidos no resultado do exercício à medida que são incorridos. Gastos com reformas e melhorias que prolongam a vida útil dos bens são incorporados ao custo do ativo imobilizado. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando as seguintes taxas anuais para os períodos correntes e comparativos: 4% para imóveis; 10% para móveis, utensílios, máquinas e equipamentos e 20% para equipamentos de informática, veículos e benfeitoria em imóveis de terceiros. Ativos intangíveis Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. Despesas de desenvolvimento interno são reconhecidas como ativo quando é possível demonstrar sua intenção e capacidade de concluir o desenvolvimento, mensurando seu custo e a utilização dos softwares de modo que gere benefícios econômicos futuros. Os custos capitalizados de softwares desenvolvidos internamente incluem todos os custos diretamente atribuíveis ao desenvolvimento, deduzido da amortização acumulada gerada durante a vida útil, e são testados por impairment, caso haja indicativo de perda. Despesas subsequentes são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. Provisões técnicas A provisão matemática para resgates é constituída para cada título ativo ou suspenso, durante o prazo previsto nas condições gerais do plano, e é calculada através dos percentuais das cotas de capitalização, aplicável sobre os pagamentos realizados, sendo capitalizada mensalmente pelo indexador e taxa de juros definida no plano até o cancelamento do título. A provisão para resgates de títulos vencidos e antecipados consiste na atualização do saldo de resgate dos títulos com prazos de vigência finalizados ou rescindidos, atualizada pelo indexador do plano até a data do efetivo pagamento do valor de resgate ao titular. A provisão para sorteios a realizar é calculada através da aplicação dos percentuais das cotas de sorteio sobre os valores pagos pelos subscritores conforme estabelecido em cada plano. Os percentuais das cotas de sorteio são previamente definidos em nota técnica atuarial e não são modificados durante a vigência do título. A provisão para sorteios a pagar é constituída pelos valores das premiações dos títulos contemplados em sorteios e ainda não pagos, atualizada monetariamente pelo período entre a data do sorteio e a efetiva liquidação. A provisão para contingência é constituída para cobrir eventuais insuficiências diante de imprevistos que possam vir a ocorrer em um determinado plano. A contingência para resgate é calculada através da diferença positiva entre o valor de resgate garantido ao cliente e a provisão matemática para resgate. A contingência para sorteio tem por objetivo cobrir quaisquer desvios probabilísticos de planos que não tem sua série totalmente vendida. Taxas e carregamento dos principais produtos Processo SUSEP 15414.003682/2003-79 ................................................................................... 15414.004840/2008-12 ................................................................................... 15414.100154/2010-96 ................................................................................... 15414.000602/2009-19 ................................................................................... 15414.004834/2008-65 ................................................................................... 15414.001381/2006-53 ................................................................................... 15414.003354/2011-82 ................................................................................... 15414.003709/2008-38 ................................................................................... 15414.100494/2012-89 ................................................................................... 15414.100052/2012-32 ...................................................................................
k.
l.
Tipo PM PM PM PM PM PU PU PU PU PU
Carregamento 2012 2011 8,05% 8,05% 11,38% 11,38% 9,07% 9,07% 9,07% 9,07% 11,23% 11,23% 8,90% 8,90% 4,56% 4,56% 8,90% 8,90% 4,55% 8,86% -
Ativos e passivos contingentes (provisões judiciais) i. Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados. ii. Passivos contingentes São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais Fiscais e previdenciárias: decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. Benefícios a empregados i. Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e lançadas como despesa à medida que o serviço respectivo é prestado. ii. Obrigações por aposentadorias Plano de contribuição definida. A Empresa é patrocinadora de plano de previdência complementar para seus funcionários e administradores, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela patrocinadora, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. O PGBL é administrado pela Bradesco Vida e Previdência S.A. As contribuições dos funcionários e administradores são equivalentes a 4% do salário, exceto para os participantes que em 2001 optaram em migrar do plano de benefício definido para o PGBL, cujas contribuições foram mantidas nos níveis que vigoravam no plano de benefício definido quando da transferência de plano, observando-se sempre o mínimo de 4% do salário. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando são incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregador, não tem qualquer obrigação de pagamento adicional. Além do PGBL anteriormente apresentado, está assegurado aos participantes transferidos do plano de benefício definido um benefício proporcional diferido, correspondente aos seus direitos acumulados nesse plano até a data de migração. Para os participantes do plano de benefício definido, transferidos ou não para o PGBL, participantes aposentados e pensionistas, o valor presente das obrigações atuariais está aplicado nos FIEs. iii. Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 3 meses a 6 meses da data de desligamento. iv. Outros benefícios de curto prazo Outros benefícios de curto prazo, tais como seguro-saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional são oferecidos aos funcionários e administradores e reconhecidos no resultado do exercício à medida que são incorridos. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
m. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável anual excedente a R$ 240, e a contribuição social sobre o lucro líquido é calculada à alíquota de 15% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do exercício calculado com base nas alíquotas vigentes na data de balanço e qualquer ajuste aos impostos a pagar com relação aos exercícios anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. n. Resultado As receitas dos planos de capitalização são reconhecidas contabilmente no mês de sua emissão. As correspondentes provisões técnicas são constituídas simultaneamente ao reconhecimento das receitas. As receitas com planos de capitalização prescritos são reconhecidas após o período de prescrição, nos termos do Artigo 206 do Código Civil Brasileiro. As despesas com colocação de títulos de capitalização, classificadas como “Custo de aquisição”, são reconhecidas contabilmente quando incorridas. A participação mínima dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria. Complementos adicionais à participação mínima são reconhecidos de acordo com metas estipuladas pela Administração. o. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e, portanto, não foram adotadas na preparação destas demonstrações contábeis. Aquelas que podem ser relevantes para a Companhia estão mencionadas abaixo. A Companhia não planeja adotar estas normas de forma antecipada. (a) IFRS 9 – Instrumentos financeiros O IFRS 9 (2009) introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. (b) CPC 46 – Mensuração do valor justo O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispensada em outros CPCs. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outros CPCs. A Administração avaliou os impactos da norma e concluiu que não há efeitos relevantes na mensuração do valor justo de seus ativos. (c) CPC 33 (R1) – Benefícios a empregados Em 2011, foi finalizada a revisão da norma que foi focada basicamente em benefício pós-emprego. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Companhia não possui benefícios de longo prazo e não há impactos relevantes para os benefícios de curto prazo. 3 Gerenciamento de riscos a. Introdução A Companhia está exposta aos riscos de subscrição, crédito, liquidez, mercado e operacional, provenientes de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de risco O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e da Companhia. As atividades relacionadas ao gerenciamento de riscos são aprimoradas continuamente, buscando as melhores práticas utilizadas internacionalmente, devidamente adaptadas à realidade do mercado brasileiro. Consideráveis investimentos nas ações relacionadas ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de funcionários. Tem-se o objetivo de elevar a qualidade de gerenciamento de riscos e de garantir o necessário foco a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho de uma companhia e proteger os acionistas, investidores, clientes, empregados, fornecedores, etc., bem como facilitar os níveis de capital requerido, agregar valor à empresa e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência, equidade de tratamento dos acionistas e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação e gestão dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, Comitês com funções específicas e estrutura diretiva, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos voltados a estas atividades. O gerenciamento de todos os riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do Processo de Gerenciamento de Riscos permite que os riscos de subscrição, crédito, liquidez, mercado e operacional sejam efetivamente identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar unicidade ao processo de gerenciamento de riscos, há um fórum de alto nível, permanente, sobre o tema com o intuito de se obter sinergia entre estas atividades. Essa instância denominada Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros estuda todos os riscos (subscrição, crédito, mercado, liquidez e operacional), define os limites de tolerância aos seus respectivos riscos e elabora planos de mitigação, entre outras atribuições. Adicionalmente, existem os Comitês Executivos definidos pelo Banco Bradesco para tratar os assuntos relacionados ao Risco de Crédito, Mercado, Liquidez e Operacional, que são submetidos ao Comitê de Gestão Integrada de Riscos e Alocação de Capital que tem por atribuição assessorar o Conselho de Administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos. b. Risco de subscrição O risco de subscrição advém de uma situação econômica adversa que contraria as expectativas da Companhia no momento da elaboração de sua política de subscrição no que se refere às incertezas existentes tanto na definição das premissas atuariais quanto na constituição das provisões técnicas e cálculo de contribuições. O gerenciamento do risco de subscrição é realizado pela Superintendência Técnica. As políticas de subscrição e aceitação de riscos são periodicamente avaliadas através de grupos de trabalho. Além disso, a Superintendência Executiva de Estudos Atuariais e Gestão de Riscos, parte integrante da estrutura de gerenciamento de riscos, tem como uma de suas principais atribuições o desenvolvimento de modelo interno para o cálculo do capital adicional baseado no risco de subscrição. Principais riscos associados aos títulos de capitalização Os títulos de capitalização são de natureza de médio e longo prazo, e por este motivo são utilizadas premissas atuariais para gerenciar e estimar os riscos envolvidos, tais como: premissas sobre retorno de investimentos, despesas, persistência e sorteios. As estimativas são baseadas na experiência histórica e nas expectativas atuariais. Os riscos associados aos títulos de capitalização incluem, entre outros: • Risco de sorteio, que corresponde à expectativa da Companhia em pagar prêmios de títulos sorteados em séries não integralizadas; • Risco de comportamento do cliente, que inclui experiência de persistência; • Os títulos de capitalização possuem garantias de rentabilidade pré-definidas, que corresponde ao risco de taxa de juros, que é gerenciado como parte do risco de mercado. Gerenciamento dos riscos dos títulos de capitalização A Companhia monitora e avalia a exposição de riscos, sendo responsável pelo desenvolvimento, implementação e revisão das políticas referentes à subscrição, tratamento de mensalidades e provisões técnicas. A implementação dessas políticas e o gerenciamento desses riscos são apoiados pela Superintendência Técnica. O risco de sorteio é gerenciado pelo acompanhamento constante do desempenho das séries de títulos não integralizadas. O risco de persistência é gerenciado por meio do monitoramento frequente da experiência histórica da Companhia. c. Risco de crédito O risco de crédito consiste na possibilidade de ocorrer perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como à desvalorização de contrato decorrente da deterioração na classificação de risco do tomador, e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Gerenciamento do risco de crédito O gerenciamento do risco de crédito da Companhia é um processo contínuo e evolutivo de mapeamento, desenvolvimento, aferição e diagnóstico através de modelos, instrumentos e procedimentos vigentes, exigindo alto grau de disciplina e controle nas análises das operações efetuadas, preservando a integridade e a independência dos processos. Esse gerenciamento de risco inclui o monitoramento de exposições ao risco de crédito de contrapartes individuais em relação às classificações de crédito por companhias avaliadoras de riscos, tais como Fitch Ratings, Standard & Poor’s, Moody’s entre outras. Conforme exposto acima, o gerenciamento de risco de crédito é realizado de forma corporativa mediante procedimentos internos estruturados, independentes, e embasados em documentação e relatórios próprios, avaliados pelas estruturas de gestão de riscos da Companhia e do Banco Bradesco, e baseado em modelos internos, em fase de implementação gradual, visando à apuração, mensuração e cálculo do capital. No que se refere às aplicações financeiras, a Administração avalia o risco de crédito como baixo visto que parte significativa da carteira está concentrada em Títulos de Renda Fixa Público como demonstrado no quadro abaixo: 2012 Ativos financeiros - Rating Valor justo por meio do resultado ....... Título de renda fixa público ..................... Título de renda fixa privado ..................... Título de renda variável ........................... Disponíveis para a venda ..................... Título de renda fixa público ..................... Título de renda variável ........................... Título de renda fixa privado .....................
d.
AAA 1.442.568 1.010.268 432.300 4.319.237 4.312.133 7.104
AA 70.517 70.517 75.945 75.845
A 94.907 94.907 -
BBB 12.202 12.202 32.584 32.584
Sem rating 14.617 14.617 14.012 14.012
Exposto exclusivamente a risco de mercado 285 285 533.149 533.149 -
Total 1.635.096 1.010.268 624.543 285 4.974.827 4.312.133 533.149 129.545
A Administração classificou os títulos públicos na categoria de rating AAA uma vez que a contraparte é o governo federal. Trimestralmente, são realizadas as reuniões dos Comitês Executivos de Gestão de Riscos do Grupo Bradesco Seguros e de Gestão de Risco de Crédito do Banco Bradesco, para as tratativas deliberativas, possuindo as atribuições necessárias para o atendimento regulatório e o aprimoramento nos processos de gestão. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que a Companhia honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que a Companhia possa liquidar as operações em tempo hábil e de modo seguro. Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa da carteira de investimentos com os respectivos passivos. Para tanto, são empregados métodos atuariais para estimar os passivos oriundos de títulos de capitalização. A qualidade dos investimentos também garante a capacidade de cobrirmos altas exigências de liquidez. Até 1 ano 5.873 1.925.743 81.095 2.012.711
Prazo estimado de realização 1 a 5 anos Acima de 5 anos 1.367.476 3.316.704 268.165 1.635.641 3.316.704
Total 5.873 6.609.923 349.260 6.965.056
Até 1 ano 3.094.294 328.761 13.715 810 3.437.580
Prazo estimado de realização 1 a 5 anos Acima de 5 anos 2.354.406 75.180 116.147 186.763 2.616.350 116.147
Total 5.448.701 328.761 205.042 187.573 6.170.077
ATIVO Disponível.......................................................................... Aplicações ......................................................................... Títulos e créditos a receber ............................................... Total Ativo ........................................................................ PASSIVO Provisões técnicas............................................................. Contas a pagar .................................................................. Tributos diferidos ............................................................... Provisões judiciais ............................................................. Total Passivo ...................................................................
Gerenciamento do risco de liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados.
e.
41
A política corporativa de gestão de riscos de mercado e liquidez tem por objetivo assegurar a existência de normas, critérios e monitoramento contínuo do processo, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez. Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos financeiros da Companhia, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. O controle do risco de mercado é realizado para todas as empresas do Grupo Bradesco Seguros. As atividades expostas a risco de mercado são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de governança. Gerenciamento do risco de mercado O processo, realizado de forma corporativa, é aprovado pelo Conselho de Administração e reavaliado anualmente pelos comitês específicos, bem como pelo próprio Conselho de Administração. Definição de limites As propostas de limites de risco de mercado são validadas em Comitês específicos de negócios, bem como pelos Comitês Executivos de Investimentos e de Gestão de Riscos do Grupo Bradesco Seguros quando os limites são relacionados ao segmento de seguros. Posteriormente são submetidas à aprovação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, observando os limites definidos pelo Conselho de Administração, conforme as características das operações. A carteira da Companhia consiste em operações estruturais provenientes das diversas linhas de negócio de uma Companhia considerando, ainda, os seus respectivos hedges. Nesse tipo de operação a intenção não é a negociação no curto prazo, que visa se beneficiar de oscilações de mercado, mas sim a manutenção do investimento pelo período necessário ao seu tipo de negócio e demanda, atendendo suas necessidades específicas. Os principais riscos monitorados são os riscos de taxa de juros e de carteira de ações. Exposições de moedas estrangeiras não são significativas nas operações da Companhia e o risco é acompanhado de forma consolidada com as demais empresas do Grupo Bradesco Seguros. Modelos de mensuração do risco de mercado As posições são mensuradas mediante a metodologia de VaR Delta-Normal para o horizonte de 1 dia, com nível de confiança de 99% e volatilidades e correlações calculadas a partir de métodos estatísticos que atribuem maior peso aos retornos recentes. Análise de sensibilidade de risco de mercado Cenário Choque de 1 ponto base para taxa de juros e 1% de variação para preços Fator de risco Índice Bovespa em pontos .......................................................................................... Taxa Prefixada de 1 ano ............................................................................................. Cupom de IPCA de 1 ano............................................................................................
60.343 7,15% 1,23%
Os impactos, líquidos de efeitos fiscais, desse cenário sobre as posições seriam as seguintes, em 31 de dezembro de 2012: Fatores de riscos Taxa de juros Índices de preços Posição..................................................................... (163) (1.409) variação de taxas de variação da taxa juros prefixadas e cupons de dos cupons de Impacto sobre as exposições sujeitas à: taxas de juros índices de preços f.
g.
4 a.
variação do preço de ações
Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Essa definição inclui o Risco Legal, mas exclui o Estratégico e o de Imagem. Gerenciamento do risco operacional A Companhia aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Todo o processo de Governança Corporativa para gerenciamento do risco operacional é acompanhado trimestralmente pelos comitês executivos do Grupo Bradesco Seguros e do Banco Bradesco, cada qual com a sua especificidade, possuindo as seguintes atribuições: • Garantir o cumprimento das políticas de gestão de risco operacional e de continuidade de negócios da Companhia; • Assegurar a efetividade do processo de gerenciamento de risco operacional e de continuidade de negócios da Companhia; • Aprovar e revisar, as definições e critérios, modelagens matemáticas e estatísticas e cálculos referentes ao montante da alocação de capital; • Avaliar e submeter à validação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, com reporte aos comitês específicos, a política, estrutura, papéis, procedimentos e responsabilidades das dependências envolvidas no processo, bem como as revisões executadas anualmente. Mecanismos de controle e monitoramento contínuo • Identificar junto às dependências interna e externa da Companhia os eventos de perdas decorrentes de risco operacional e consequente abertura e/ou manutenção de rubricas contábeis específicas para o registro e consolidação gerencial dessas perdas. • Assegurar o levantamento e tratamento das perdas identificadas mediante as origens/causas, para a avaliação, monitoramento, controle e mitigação do processo, possibilitando à redução dos impactos, ao menor custo. • Estabelecer reuniões com os gestores e executivos, quanto ao tratamento das perdas junto às áreas, visando à melhoria contínua, ações corretivas e preventivas do Risco Operacional. Gerenciamento de capital O processo de gerenciamento de capital é realizado de forma corporativa, visando proporcionar condições para o alcance dos objetivos estratégicos do Grupo Bradesco Seguros, levando em consideração o ambiente econômico e comercial onde atua. Este processo é compatível com a natureza das operações, complexidade e especificidade de cada produto e serviços no mercado securitário e com a dimensão da exposição a riscos do Grupo. O processo de adequação e gerenciamento de capital é acompanhado diariamente de forma contínua e visa assegurar a manutenção de uma sólida base de capital para apoiar o desenvolvimento das atividades e fazer face aos riscos, seja em situações de normalidade de mercado, ou em condições extremas, em atendimento aos requerimentos regulatórios e/ou aos aspectos de Governança Corporativa. A Companhia deve manter, permanentemente, capital compatível com os riscos de suas atividades e operações conforme as características e peculiaridades representado por níveis adequados de capital em linha com o modelo interno. O Grupo Bradesco Seguros acompanha de maneira permanente os limites requeridos (margem de solvência, capital mínimo requerido e capital adicional) pelo respectivo órgão regulador. Aplicações Resumo da classificação das aplicações Títulos a valor justo por meio do resultado................................. Títulos de renda fixa - fundos de investimento................................. Títulos de renda variável - ações ..................................................... Títulos disponíveis para venda ..................................................... Títulos de renda fixa - fundos de investimento................................. Títulos de renda fixa - notas do tesouro nacional............................. Títulos de renda fixa - fundos de investimentos imobiliários ............ Títulos de renda fixa - debêntures.................................................... Títulos de renda variável - ações ..................................................... Títulos de renda fixa - certificados de recebíveis imobiliários .......... Total .................................................................................................
b.
Renda variável (1.939)
2012 1.635.096 1.634.811 285 4.974.827 2.297.690 2.014.443 14.012 109.579 533.149 5.954 6.609.923
% 24,73 24,73 75,27 34,76 30,48 0,21 1,66 8,07 0,09 100
2011 2.333.323 2.331.775 1.548 2.541.973 1.933.443 18.260 220.456 364.498 5.316 4.875.296
% 47,86 47,83 0,03 52,14 39,66 0,37 4,52 7,48 0,11 100
Composição das aplicações por prazo e por título Apresentamos, a seguir, a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. Os títulos que pertencem a fundos de investimentos abertos foram considerados com base no percentual de participação da Companhia nos fundos. 2012 1 a 30 dias ou Valor Ajuste a Valor sem venci- 31 a 180 181 a 360 Acima de contábil/ valor dias dias 360 dias Valor justo atualizado mento definido justo Títulos a valor justo por meio do resultado.. 1.016.815 5.154 2.256 610.871 1.635.096 1.632.591 2.505 Letras do tesouro nacional – operação compromissada............................................... 531.067 531.067 531.067 Notas do tesouro nacional – operação compromissada............................................... 468.302 468.302 468.302 Letras financeiras de emissores privados......... - 439.647 439.647 438.609 1.038 Debêntures.......................................................... 2.256 84.596 86.852 85.841 1.011 Certificados de depósitos bancários.................. 63.527 63.527 63.261 266 Quotas de fundos de investimentos .................. 17.161 17.161 17.161 Depósito em garantia especial........................... 12.202 12.202 12.014 188 Letras financeiras do tesouro............................. 10.899 10.899 10.910 (11) Notas comerciais................................................. 5.154 5.154 5.152 2 285 285 274 11 Ações................................................................... 901.518 - 4.073.309 4.974.827 4.529.484 445.343 Títulos disponíveis para venda ...................... Notas do tesouro nacional.................................. - 3.957.727 3.957.727 3.556.148 401.579 Ações................................................................... 533.149 533.149 464.312 68.837 Notas do tesouro nacional – operação compromissada............................................... 351.002 1.199 352.201 352.201 Debêntures.......................................................... 1.150 - 108.429 109.579 99.632 9.947 Fundos de investimentos imobiliários................ 14.012 14.012 49.707 (35.695) Certificados de recebíveis imobiliários............... 5.954 5.954 5.279 675 Letras do tesouro nacional – operação 2.205 2.205 2.205 compromissada............................................... 1.918.333 5.154 2.256 4.684.180 6.609.923 6.162.075 447.848 Total.....................................................................
Títulos Títulos a valor justo por meio do resultado ............... Notas do tesouro nacional – operação compromissada Letras financeiras de emissores privados ....................... Certificados de depósitos bancários ................................ Debêntures......................................................................... Debêntures – operação compromissada ........................ Quotas de fundos de investimentos................................. Depósito em garantia especial ......................................... Ações.................................................................................. Títulos disponíveis para venda..................................... Notas do tesouro nacional ................................................ Notas do tesouro nacional – operação compromissada Ações.................................................................................. Debêntures......................................................................... Fundos de investimentos imobiliários .............................. Certificados de recebíveis imobiliários............................. Total ...................................................................................
2011 1 a 30 dias ou Acima sem venci- 181 a 360 de 360 Valor contábil/ mento definido dias dias Valor justo 2.093.492 166.420 73.411 2.333.323 2.071.100 2.071.100 - 118.663 118.663 58.259 58.259 1.364 4.208 5.572 46.393 46.393 20.844 20.844 10.944 10.944 1.548 1.548 384.088 124.867 2.033.018 2.541.973 - 1.932.958 1.932.958 485 485 364.498 364.498 845 124.867 94.744 220.456 18.260 18.260 5.316 5.316 2.477.580 291.287 2.106.429 4.875.296
Valor atualizado 2.332.787 2.071.100 118.499 58.025 5.510 46.393 20.844 10.868 1.548 2.427.391 1.777.601 485 384.707 212.108 47.221 5.269 4.760.178
Ajuste a valor justo 536 164 234 62 76 114.582 155.357 (20.209) 8.348 (28.961) 47 115.118
continua
DIÁRIO DO COMÉRCIO
42
c.
Considerando a política adotada pelo Grupo para caracterização de uma perda por impairment, foi constituído no exercício, uma perda por impairment, no montante de R$ 34.617, líquido dos efeitos tributários, referente a títulos patrimoniais. O montante foi reclassificado de outros resultados abrangentes para o resultado do exercício no grupo “Resultado financeiro”. Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: 2012 2011 Total das provisões técnicas ................................................................................................................. (5.448.701) (4.571.277) Total a ser coberto................................................................................................................................. (5.448.701) (4.571.277) Ações..................................................................................................................................................... 370.971 364.498 Títulos de renda fixa públicos................................................................................................................ 4.056.499 3.050.329 Títulos de renda fixa privados ............................................................................................................... 1.221.231 1.246.450 Total dado em cobertura..................................................................................................................... 5.648.701 4. 661.277 Suficiência............................................................................................................................................ 200.000 90.000
d.
Valor justo por meio do resultado................................. Letras do tesouro nacional – operação compromissada.. Notas do tesouro nacional – operação compromissada .. Letras financeiras de emissores privados......................... Debêntures ........................................................................ Certificados de depósitos bancários ................................. Quotas de fundos de investimentos.................................. Depósito em garantia especial .......................................... Letras financeiras do tesouro ............................................ Notas comerciais ............................................................... Ações ................................................................................. Disponíveis para venda .................................................. Notas do tesouro nacional................................................. Notas do tesouro nacional – operação compromissada .. Ações ................................................................................. Debêntures ........................................................................ Fundos de investimentos imobiliários ............................... Certificados de recebíveis imobiliários.............................. Letras do tesouro nacional ................................................ Total................................................................................... e.
5
6
(i)
Circulante 54.541 54.541
2012 Não circulante 65.496 65.496
Provisões judiciais – fiscais ................................................... Provisão para desvalorização de incentivos fiscais e outros investimentos/impairment .................................... Provisões judiciais – cíveis.................................................... Provisão para desvalorização de bens imóveis .................... Provisões judiciais – trabalhistas........................................... Outros.................................................................................... Total ...................................................................................... (ii)
Total 65.496 54.541 120.037
2011 Circulante Não circulante 38.096 49.008 49.008 38.096
Saldo em 2011 22.673
Constituição 4.173
13.992 335 178 88 830 38.096
23.536 309 28 726 28.772
Provisão para resgates ................................................................................................................. Provisão matemática para resgates ................................................................................................ Provisão para resgates de títulos vencidos..................................................................................... Provisão para resgates antecipados de títulos................................................................................ Provisão para sorteios.................................................................................................................. Provisão para sorteios a realizar ..................................................................................................... Provisão para sorteios a pagar........................................................................................................ Outras provisões ........................................................................................................................... Provisão para contingências ........................................................................................................... Provisão administrativa ................................................................................................................... Total ................................................................................................................................................
Saldo em 2010 18.632
Constituição 4.041
13.992 519 178 84 708 34.113
Saldo em 1º de janeiro .................................................................................................................. (+) Constituições (resgates e sorteios)............................................................................................ (-) Resgates/sorteios pagos ............................................................................................................ (-) Baixa de títulos prescritos........................................................................................................... (+) Atualização monetária e juros.................................................................................................... Saldo em 31 de dezembro ............................................................................................................
(441) (57) (624) (1.122)
Ajuste a valor justo de títulos classificados como disponível para venda ....................................... Atualização de depósito judicial ...................................................................................................... Reserva de reavaliação................................................................................................................... Total ................................................................................................................................................
2013................................................................................................... 2014................................................................................................... 2015................................................................................................... 2016................................................................................................... 2017...................................................................................................
Diferenças temporárias Imposto de renda Contribuição social 3.595 2.302 3.048 1.790 3.046 1.788 1 1 31.415 18.510 41.105 24.391
Saldo em 1º de janeiro de 2012 ................................................................... Constituições .................................................................................................. Reversões ...................................................................................................... Pagamento ..................................................................................................... Variações de provisões já constituídas por alteração de estimativas e probabilidades.................................................................. Atualização monetária .................................................................................... Saldo em 31 de dezembro de 2012 .............................................................
Saldo em 1º de janeiro de 2011 .................................................................. Constituições ................................................................................................. Reversões/pagamento .................................................................................. Variações de provisões já constituídas por alteração de estimativas e probabilidades................................................................. Atualização monetária ................................................................................... Saldo em 31 de dezembro de 2011 ............................................................
37.528 309 28 785 65.496
v.
Atlântica Capitalização S.A. 49.565 13.700 (6.733) (415) 1.715 57.832 57.832 13.534 (3.044) 2.342 (70.664) -
2012 16.720 (6.486) (713) 9.521
b.
2011 16.720 (6.171) (713) 9.836
O método de avaliação adotado para as propriedades de investimento é o de custo, deduzido da depreciação acumulada calculada pelo método linear. A receita obtida com o aluguel desses imóveis foi de R$ 3.818 em 2012. (R$ 3.466 em 2011). O valor justo dos imóveis, apurado com base em laudo de avaliação, é de R$ 37.964. 9
Imobilizado Saldo em 2011 Bens móveis ............................................................................ 380 Outras imobilizações ............................................................... 146 Total ........................................................................................ 526
Aquisição 10 10
Depreciação Saldo em 2012 (64) 316 (37) 119 (101) 435
Saldo em 2010 403 33 436
Aquisição 41 133 174
Depreciação Saldo em 2011 (64) 380 (20) 146 (84) 526
Bens móveis ............................................................................ Outras imobilizações ............................................................... Total ........................................................................................ 10 Intangível
Saldo em 1º de janeiro .................................................................................................................. Aquisição ......................................................................................................................................... Amortização..................................................................................................................................... Redução/reversão ao valor recuperável.......................................................................................... Saldo em 31 de dezembro ............................................................................................................
2011 92 1.139 (70) (8) 1.153
2012 178.137 26.421 484 205.042
2011 44.422 22.249 510 67.181
9.423 186.732 Fiscais 128.912 14.531 -
(141) 69 Trabalhistas 210 146 -
10.171 153.614
(136) 220
Cíveis 790 234 (378) (1.281)
Total 154.624 23.940 (399) (1.281)
1.407 772
1.266 9.423 187.573
Cíveis 1.298 716 (1.224)
Total 130.420 15.393 (1.224)
790
(136) 10.171 154.624
Depósitos judiciais e fiscais 2012 200.390 3.187 3.842 1.020 413 329 209.181
2011 166.048 3.047 3.842 1.020 283 287 174.527
d.
2012 383.924 (2.923)
2011 338.410 -
39 381.040 95.260 25,00%
39 338.449 300.000 88,64%
Atos societários Em Assembleia Geral Extraordinária, realizada em 30 de março de 2011, foi deliberado o aumento de capital com reservas no valor de R$ 1.000, mediante a capitalização de parte do saldo da conta “Reserva de Lucros – Reserva legal de 2007”. Este ato societário foi aprovado pela Portaria SUSEP/CGRAT nº 1.236, de 24 de junho de 2011. Em Assembleia Geral Extraordinária, realizada em 28 de dezembro de 2011, foi deliberada a redução de capital no montante de R$ 100.000, com o cancelamento de 41.210 ações ordinárias nominativas escriturais sem valor nominal. Este ato foi aprovado pela Portaria SUSEP/CGRAT nº 4.759, de 15 de agosto de 2012. Em Assembleia Geral Extraordinária, realizada em 28 de março de 2012, foi deliberado o aumento de capital com reservas no valor de R$ 16.500, sem emissão de ações mediante a capitalização de parte do saldo da conta “Reserva de Lucros – Reserva legal”. Este ato foi aprovado pela Portaria SUSEP/CGRAT nº 4.759, de 15 de agosto de 2012. Em Assembleia Geral Extraordinária, realizada em 31 de outubro de 2012, foi deliberado aumento de capital, com investimento mantido na Atlântica Capitalização S.A., no valor de R$ 13.534, mediante a emissão de 3.556 ações ordinária nominativas escriturais. Este ato societário foi aprovado pela Portaria SUSEP/CGRAT nº 5.058, de 26 de dezembro de 2012. Em Assembleia Geral Extraordinária, realizada em 26 de outubro de 2012, foi aprovada a incorporação do patrimônio líquido contábil da controlada Atlântica Capitalização S.A., tendo por base o de protocolo e justificação de incorporação e o laudo de avaliação do patrimônio líquido contábil, levantado na data-base de 30 de setembro de 2012. Este ato societário encontra-se em fase de aprovação pela SUSEP. O patrimônio líquido contábil, objeto da mencionada incorporação, pode ser resumido como segue: Ativo Circulante ............................................................ Disponível.......................................................... Aplicações ......................................................... Títulos e créditos a receber ............................... Despesas antecipadas ...................................... Ativo não circulante ........................................... Realizável a longo prazo.................................... Títulos e créditos a receber ................................ Total do ativo ......................................................
c. 2012 1.153 2.576 (472) 8 3.265
2011 3.723.654 2.700.911 (2.048.479) (49.615) 244.806 4.571.277
Trabalhistas 220 (10) -
Lucro líquido do exercício............................................................................................................ Constituição da reserva legal .......................................................................................................... Realização de reservas: Realização de reavaliação .......................................................................................................... Base de cálculo dos dividendos .................................................................................................. Dividendos antecipados no exercício .............................................................................................. Dividendos propostos no exercício.................................................................................................. Percentagem sobre o lucro líquido ajustado de exercício........................................................
Imóveis destinados à renda Custo original.................................................................................................................................. Depreciação ................................................................................................................................... Provisão para perda ....................................................................................................................... Total ...............................................................................................................................................
2012 4.571.277 3.385.300 (2.723.092) (47.133) 262.349 5.448.701
15 Patrimônio líquido a. Capital social e dividendos O capital social, totalmente subscrito e integralizado, é representado por 196.359 (192.803 em 31 de dezembro de 2011) ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Os dividendos foram calculados conforme se segue:
A projeção de realização de crédito tributário é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários, monta a R$ 59.688. Investimentos - Participações societárias Saldo do investimento em 1° de janeiro de 2011 .................................................................... Integralização de capital............................................................................................................... Ajustes com títulos e valores mobiliários ..................................................................................... Dividendos.................................................................................................................................... Resultado de equivalência patrimonial......................................................................................... Saldo do investimento em 31 de dezembro de 2011............................................................... Saldo do investimento em 1º de janeiro de 2012 .................................................................... Integralização de capital............................................................................................................... Ajustes com títulos e valores mobiliários...................................................................................... Resultado de equivalência patrimonial......................................................................................... Incorporação (Vide nota explicativa 15) ....................................................................................... Saldo do investimento em 31 de dezembro de 2012...............................................................
Fiscais 153.614 23.706 (11) -
IR e CSLL ........................................................................................................................................ Plano verão - IR e CS...................................................................................................................... ILL - Imposto sobre o Lucro Líquido................................................................................................ FINSOCIAL...................................................................................................................................... Cíveis e trabalhistas ........................................................................................................................ Outros.............................................................................................................................................. Total ................................................................................................................................................
13.992 335 178 88 830 38.096
Total 5.897 4.838 4.834 2 49.925 65.496
2011 4.321.133 3.838.024 142.072 341.037 76.051 53.259 22.792 174.093 9.299 164.794 4.571.277
14 Provisões judiciais A Administração entende que as provisões constituídas são suficientes para fazer face a eventuais perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até o ganho definitivo da ação, representado por decisões judiciais favoráveis, sobre as quais não cabem mais recursos, ou a sua prescrição. i. Obrigações legais - fiscais e previdenciárias A Companhia vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, os quais estão provisionados. A principal discussão refere-se à dedutibilidade da CSLL na base de cálculo do IR, com provisão e depósito judicial no valor de R$ 172.501 (R$ 139.761 em 2011), a qual a Companhia pleiteia calcular e recolher o imposto de renda devido, relativo ao ano-base de 1997 e subsequentes, sem efetuar a adição da CSLL na base de cálculo do IR, determinada pelo Artigo 1º da Lei nº 9.316/1996, uma vez que essa contribuição representa uma despesa efetiva, necessária e obrigatória. ii. Processos trabalhistas São ações ajuizadas por ex-empregados, visando obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando a efetiva perspectiva de perda destes depósitos. Para os demais processos, a provisão é constituída com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. iii. Processos cíveis Referem-se à estimativa global de perdas com ações decorrentes do curso normal das operações, cujos valores estão sendo discutidos judicialmente pela Companhia. iv. Movimentação das provisões judiciais constituídas
Total 38.096 49.008 87.104
Previsão de realização dos créditos tributários sobre diferenças temporárias
2012 5.206.899 4.731.038 135.807 340.054 64.032 40.875 23.157 177.770 10.573 167.197 5.448.701
13 Tributos diferidos
Realização Saldo em 2011 22.673
257 61 746 5.105
2011 95.578 63.465 1.460 237 160.740
Movimentação das provisões técnicas
Realização Saldo em 2012 26.846 (335) (178) (88) (771) (1.372)
2012 124.563 82.093 2.280 370 209.306
12 Provisões técnicas a. Composição
Movimentação de tributos diferidos
Provisões judiciais – fiscais ................................................... Provisão para desvalorização de incentivos fiscais e outros investimentos/impairment .................................... Provisões judiciais – cíveis.................................................... Provisão para desvalorização de bens imóveis .................... Provisões judiciais – trabalhistas........................................... Outros.................................................................................... Total ......................................................................................
8
2012 2011 4.875.296 4.389.460 4.116.473 1.190.286 (3.389.462) (1.168.962) 593.306 518.658 60.022 354.288 (54.146) 6.609.923 4.875.296
Desempenho A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 31 de dezembro de 2012, o desempenho global dos títulos públicos privados, que compõem a carteira de aplicações financeiras, atingiu 130,27% do CDI no acumulado do exercício. Instrumentos financeiros derivativos A Companhia não possuía posição pendente de derivativos na data-base, todavia, durante o exercício foram realizadas operações de derivativos, cujo montante reconhecido no resultado no exercício foi de R$ 7. Créditos tributários e previdenciários
Tributos diferidos (i).................... Impostos a compensar ............... Total ...........................................
7
Imposto de renda............................................................................................................................. Contribuição social .......................................................................................................................... COFINS ........................................................................................................................................... PIS................................................................................................................................................... Total ................................................................................................................................................
b. Total 2.333.323 2.071.100 118.663 51.965 58.259 20.844 10.944 1.548 2.541.973 1.932.958 485 364.498 220.456 18.260 5.316 4.875.296
Movimentação das aplicações financeiras Saldo em 1º de janeiro .................................................................................................................... (+) Aplicações.................................................................................................................................... (-) Resgates....................................................................................................................................... (+) Rendimentos................................................................................................................................ (+) Incorporação de empresa controlada .......................................................................................... (+/-) Ajuste a valor justo ................................................................................................................... Saldo em 31 de dezembro ..............................................................................................................
f.
11 Impostos e contribuições
Hierarquia do valor justo A tabela abaixo apresenta instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como se segue: • Nível 1: Preços cotados (não ajustados) em mercados ativos • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços) • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis). 2012 2011 Nível 1 Nível 2 Total Nível 1 Nível 2 11.184 1.623.912 1.635.096 1.548 2.331.775 531.067 531.067 468.302 468.302 - 2.071.100 439.647 439.647 118.663 86.852 86.852 51.965 63.527 63.527 58.259 17.161 17.161 20.844 12.202 12.202 10.944 10.899 10.899 5.154 5.154 285 285 1.548 4.504.888 469.939 4.974.827 2.315.716 226.257 3.957.727 - 3.957.727 1.932.958 352.201 352.201 485 533.149 533.149 364.498 109.579 109.579 220.456 14.012 14.012 18.260 5.954 5.954 5.316 2.205 2.205 4.516.072 2.093.851 6.609.923 2.317.264 2.558.032
quinta-feira, 28 de fevereiro de 2013
60.774 10 60.022 721 21 12.964 12.964 12.964 73.738
Passivo Circulante .................................................. Contas a pagar ........................................ Provisões técnicas - capitalização........... Passivo não circulante............................. Exigível a longo prazo.............................. Contas a pagar ......................................... Outros débitos .......................................... Patrimônio líquido .................................... Total do passivo e patrimônio líquido....
474 457 17 2.600 2.600 380 2.220 70.664 73.738
Reservas de reavaliação Conforme permitido pela Lei nº 11.638/2007, a Companhia optou por manter os saldos existentes nas reservas de reavaliação até sua efetiva realização. Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social. Em dezembro de 2012, o saldo da reserva alcançou o limite permitido por lei e, dessa forma, o valor constituído no exercício foi menor do que o percentual de 5% do lucro. continua
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
e.
f.
Reserva estatutária Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada
c.
ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. Movimentação de ações Quantidade de ações em 31 de dezembro de 2011 ..............................................................................................
16 Patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 222/10, 227/10 e 228/10, o Capital Mínimo Requerido (CMR) para funcionamento das companhias de capitalização é composto por um capital base e um capital adicional baseado no risco de crédito. Até que o CNSP regule o capital adicional pertinente aos demais riscos identificados na regulamentação, a eventual insuficiência de patrimônio líquido ajustado (PLA) deverá ser aferida em relação à diferença do maior valor entre PLA e CMR calculada na forma estabelecida pela Resolução CNSP nº 55/01 como demonstrado abaixo para a data-base de 31 de dezembro 2012: Patrimônio líquido...................................................................................................................................................
808.200 (3.265) 804.935
(-) Ativos intangíveis ............................................................................................................................................... Patrimônio líquido ajustado (PLA)...................................................................................................................... Capital base (I) ......................................................................................................................................................
d.
10.800 86.743 86.743 97.543
Capital adicional (II).............................................................................................................................................. Capital adicional de risco de crédito....................................................................................................................... Capital mínimo requerido (CMR)......................................................................................................................... Suficiência de capital (PLA-CMR) (I+II) ..............................................................................................................
Planos de Previdência Complementar A contribuição feita nos planos durante o exercício de 2012 totalizou R$ 5.085 (R$ 5.251 em 2011), que estão integralmente cobertos por Fundos de Investimentos Especialmente Constituídos (FIEs) na empresa ligada Bradesco Vida e Previdência S.A.
e.
2011
659
562
Disponibilidades...........................................
659
Banco Bradesco S.A. (controlador final) ....... Dividendos a receber................................... Atlântica Capitalização S.A. (controlada) ......
Receitas ........................................................
2012
2011
3.818
3.466
147
Receitas com aluguéis ...............................
3.818
3.466
659
147
Banco Bradesco S.A. (controlador final) ......
3.818
3.466
-
415
-
415
2011 (24.710)
Honorários da Administração .................................................................................................... Ordenados................................................................................................................................. INSS/FGTS................................................................................................................................ Planos de previdência privada ..................................................................................................
(4.564) (8.523) (4.148) (5.085)
(4.797) (8.032) (3.907) (5.251)
Outras........................................................................................................................................ Despesas com serviços de terceiros............................................................................................ Despesas com localização e funcionamento ............................................................................... Despesas com publicidade e propaganda institucional................................................................
(3.058) (9.441) (18.730) (8.167)
(2.723) (8.982) (16.786) (8.908)
Despesas com publicações.......................................................................................................... Despesas com donativos e contribuições .................................................................................... Despesas administrativas diversas .............................................................................................. Total .............................................................................................................................................
(336) (4.335) (696) (67.083)
(18) (4.010) (669) (64.083)
2012 (3.225) (19.849) (1.433) (142) (24.649)
2011 (2.627) (16.168) (1.410) (66) (20.271)
Bradesco Seguros S.A. (controlador direto). (23.645) (23.401) (471)
(264)
Ltda (empresa ligada)................................
(397)
(221)
Resultado financeiro 2012
2011
Receitas com títulos de renda fixa ............................................................................................... Receitas com títulos de renda variável......................................................................................... Receitas com títulos de renda variável – dividendos e juros sobre capital próprio ...................... Atualização monetária de depósitos judiciais e fiscais.................................................................
577.345 22.544 17.963 9.470
509.090 9.962 15.919 10.174
Atualização monetária de créditos tributários............................................................................... Outras receitas financeiras...........................................................................................................
3.029
5.104
31 630.382
43 550.292
Redução ao valor recuperável de títulos de renda variável ......................................................... Tributação sobre operações financeiras ...................................................................................... Atualização monetária das provisões técnicas............................................................................. Atualização monetária de provisões judiciais............................................................................... Outras despesas financeiras ........................................................................................................
Rateio das despesas administrativas (a). (23.645) (23.401)
Despesas com aluguéis .............................
Despesas com tributos
Despesas financeiras Despesas com títulos de renda fixa .............................................................................................
Despesas ...................................................... (24.132) (23.679)
Bréscia Empreendimentos e Participações Passivo .......................................................... (98.251) (2.958)
2012 (25.378)
Receitas financeiras
18 Transações e saldos com partes relacionadas 2012
Despesas com pessoal próprio ....................................................................................................
Despesas com PIS ....................................................................................................................... Despesas com COFINS ............................................................................................................... Despesas com taxa de fiscalização ............................................................................................. Impostos federais/estaduais/municipais....................................................................................... Total .............................................................................................................................................
707.392
17 Benefícios a empregados
Ativo ...............................................................
Despesas administrativas
192.803 3.556 196.359
Aumento de capital com emissão 3.556 de ações em AGE de 31/10/2012 .......................................................... Quantidade de ações em 31 de dezembro de 2012 ..............................................................................................
43
Total .............................................................................................................................................
Dividendos a pagar ...................................... (95.260)
-
Reno Holdings Ltda (empresa ligada) ..........
(70)
(39)
Bradesco Seguros S.A. (controlador direto).. (95.260)
-
Banco Bradesco S.A (controlador final) .......
(4)
(4)
f.
Valores a pagar (a) .......................................
(2.991) (2.958)
Outras despesas (b)....................................
(16)
(14)
Bradesco Seguros S.A. (controlador direto)..
(2.991) (2.958)
Banco Bradesco S.A. (controlador final) .....
(16)
(14)
Total .............................................................................................................................................
Total (receita – despesa) ............................ (20.314) (20.213)
(a) O rateio das despesas administrativas compartilhadas é efetuado a partir de aplicações de percentuais de alocação para cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e) recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros. (b) Despesas com taxa de custódia e serviços de ações escriturais.
g.
(394) (2.430) (244.806) (10.177) (1.951) (259.758) 290.534
2012 333.621 201.991
2011 298.935 219.723
535.612
518.658
2012 2.342 3.504 5.846
2011 1.715 3.134 4.849
Resultado financeiro por categoria
Ativos disponíveis para venda...................................................................................................... Ativos a valor justo por meio do resultado....................................................................................
Total (ativo – passivo).................................. (97.592) (2.396)
(6.583) (57.694) (4.118) (262.349) (9.423) (2.857) (343.024) 287.358
Resultado patrimonial
Resultado de equivalência patrimonial......................................................................................... Receita com aluguel, líquida de depreciação............................................................................... Total ............................................................................................................................................. h.
Despesas de imposto de renda e contribuição social 2012
a.
Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: • O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. • A verba destinada a custear Planos de Previdência Complementar aberta dos Administradores, dentro do Plano de Previdência destinado aos Funcionários e Administradores do Grupo Bradesco Seguros. Em 2012, foi determinado o valor máximo de R$ 4.600, líquido de encargos sociais, para remuneração dos Administradores e de R$ 4.600 para custear planos de previdência complementar de contribuição definida.
Benefícios a Administradores Proventos ..................................................................................................................................... Encargos sociais .......................................................................................................................... Planos de previdência complementar de contribuição definida ................................................... Total .............................................................................................................................................
b.
2012
2011
4.564 1.027 4.530 10.121
4.798 1.079 4.801 10.678
(269.203) (246.309)
(638) (638) (219.978) (220.616)
20 Reconciliação da alíquota efetiva de imposto de renda e contribuição social 2012
2011
Resultado antes de impostos e participações ...........................................................................
630.984
559.508
Imposto de renda e contribuição social às alíquotas básicas de 25% e 15% respectivamente .....
(252.394)
(223.803)
Efeito das adições e exclusões no cálculo dos tributos: Equivalência patrimonial tributada nas controladas e coligadas .....................................................
937
686
Participações no lucro .....................................................................................................................
300
193
Doações, patrocínios.......................................................................................................................
(1.609)
(1.519)
Dividendos.......................................................................................................................................
3.280
4.089
Contribuição de entidade de classe ................................................................................................
(94)
(85)
Outros As operações compromissadas indicadas na nota explicativa nº4 tem como contraparte o Banco Bradesco.
Outros..............................................................................................................................................
954
374
Ajustes efetuados na declaração de rendimentos...........................................................................
Custo de aquisição
Despesas de corretagem .............................................................................................................. Despesas de custeamento de venda ............................................................................................ Outros custos de aquisição ........................................................................................................... Total .............................................................................................................................................. b.
22.894 22.894
2011
A Companhia não possui benefícios de longo prazo, de rescisão de contrato de trabalho ou remuneração baseada em ações para seu pessoal-chave da Administração.
19 Detalhamento das contas de resultado a.
Impostos diferidos Realização/constituição no exercício sobre adições temporárias .............................................. Subtotal ..................................................................................................................................... Impostos correntes Imposto de renda e contribuição social devidos......................................................................... Imposto de renda e contribuição social devidos ..................................................................
2012 (4.109) (58.583)
2011 (4.334) (43.920)
(721) (63.413)
(4.533) (52.787)
2012 47.133 (1.263)
2011 49.615 (1.366)
(1.809) 44.061
6.846 55.095
Outras receitas e despesas operacionais
Receita com baixa de títulos prescritos........................................................................................ Constituição de provisão para contingências cíveis..................................................................... Outras........................................................................................................................................... Total .............................................................................................................................................
2.317
(551)
Imposto de renda e contribuição social contabilizados no exercício......................................
(246.309)
(220.616)
Alíquota efetiva..............................................................................................................................
39,04%
39,43%
21 Informações complementares a. Relatório do Comitê de Auditoria Em consonância com a Resolução CNSP nº 118/2004, o resumo do relatório do Comitê de Auditoria foi divulgado junto com as demonstrações contábeis do Banco Bradesco S.A. (acionista controlador final) em 6 de fevereiro de 2013, no Diário Oficial do Estado de São Paulo. b. Eventos subsequentes Em 18/02/2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP Nº 280 e 283 de 30/01/2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31/12/2013; e (b) Resolução CNSP Nº 281 de 30/01/2013 e Circular SUSEP Nº 462 de 31/01/2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31/12/2013. A Companhia esta avaliando o impactos destas normas.
DIRETORIA
Norton Glabes Labes
Diretor-Presidente
Ivan Luiz Gontijo Júnior
Diretor-Gerente
Eugênio Liberatori Velasques
Diretor
Enrique Adan Y Coello
Haydewaldo Roberto Chamberlain da Costa
Diretor
Ricardo Alahmar
Diretor
Tarcísio José Massote de Godoy
Diretor
Jair de Almeida Lacerda Júnior Atuário - MIBA no 809 Getúlio Antônio Guidini Contador CRC-1RS034447/O-7S-SP
Diretor
PARECER ATUARIAL À Diretoria e aos Acionistas da Bradesco Capitalização S.A. 1. Realizamos a Avaliação Atuarial da Bradesco Capitalização S.A. com base em 31 de dezembro de 2012, conforme estabelecido na Circular SUSEP nº 272/2004. 2. Nossa análise foi conduzida de acordo com os princípios atuariais e compreendeu, principalmente, a avaliação da capacidade da Companhia em honrar seus compromissos passados e futuros junto aos seus subscritores/titulares. Deste modo, através de testes de consistência, atestamos a suficiência das Provisões Técnicas constituídas durante o período compreendido entre 1° de janeiro e 31 de dezembro de 2012.
3. As provisões técnicas foram contabilizadas pelos valores calculados pelo atuário responsável, respeitando os critérios contábeis estabelecidos no plano de contas das Sociedades Seguradoras e de Capitalização. Os cálculos foram realizados de acordo com metodologias adequadas e constantes nas Notas Técnicas Atuariais encaminhadas à SUSEP – Superintendência de Seguros Privados. 4. Deste modo, com base na Avaliação Atuarial referida no parágrafo 1º, ratificamos que as Provisões Técnicas constituídas em 31 de dezembro de 2012 são suficientes para honrar os compromissos da Companhia junto aos seus subscritores/titulares. São Paulo, 31 de janeiro de 2013. Jair de Almeida Lacerda Júnior Atuário – MIBA nº 809
Norton Glabes Labes Diretor-Geral
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores e Acionistas da Bradesco Capitalização S.A. São Paulo - SP Examinamos as demonstrações contábeis da Bradesco Capitalização S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações de resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas.
Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Responsabilidade da Administração sobre as demonstrações contábeis Opinião A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados – SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro.
Em nossa opinião, as demonstrações contábeis anteriormente referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Bradesco Capitalização S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante.
São Paulo, 26 de fevereiro de 2013
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
Érika Carvalho Ramos Contadora CRC 1SP224130/O-0
DIÁRIO DO COMÉRCIO
44
quinta-feira, 28 de fevereiro de 2013
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da Mediservice - Administradora de Planos de Saúde S.A., relativas ao exercício findo em 31 de dezembro de 2012, elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde Suplementar - ANS, as quais abrangem os pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis - CPC quando referendadas pela ANS, inclusive as normas instituídas pela própria ANS, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes. Desempenho das Operações A Mediservice - Administradora de Planos de Saúde S.A. apresentou, no exercício de 2012, uma arrecadação de R$ 776,765 milhões (R$ 656,700 milhões no ano de 2011), que representa um crescimento de 18,28% em relação ao ano anterior. A Mediservice iniciou, ao longo de 2012, a implementação de novas iniciativas que visam aprimorar os processos voltados para a administração de planos de pós-pagamento com foco no oferecimento de novos produtos, soluções e serviços aos clientes e na geração de resultado. Resultado do Exercício O resultado do exercício de 2012 atingiu R$ 17,147 milhões (R$ 10,810 milhões no exercício de 2011), apresentando crescimento de 58,62%. Política de Reinvestimento de Lucros e Política de Distribuição de Dividendos Os acionistas da Mediservice - Administradora de Planos de Saúde, em cada exercício, terão direito a receber, a título de dividendos, o mínimo obrigatório de 1% do lucro líquido. Riscos: operacional, crédito, mercado, subscrição e liquidez O Grupo Bradesco Seguros, em linha com os modelos adotados nos mercados nacional e internacional, e em atendimento à legislação vigente, estruturou uma área independente de Estudos Atuariais e Gestão de Riscos, que atende às melhores práticas de Governança Corporativa. Estão inseridas nesse contexto as disseminações da cultura de gestão de riscos operacionais em vários níveis, a divulgação de Políticas Corporativas, Normas Internas e Manual de Procedimentos Internos, visando ao monitoramento contínuo da exposição aos riscos. O Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros reúne-se, trimestralmente, com a atribuição de aprovar estratégias, definir diretrizes, normas e procedimentos, bem como homologar os assuntos relevantes relacionados à Gestão de Riscos, visando ao processo de mitigação dos eventos de perdas de acordo com a especificidade de cada risco. Governança Corporativa Com o objetivo de estar em linha com as melhores práticas de governança corporativa, agindo com equidade e transparência na prestação de contas, o Grupo Bradesco Seguros busca permanentemente o aperfeiçoamento do seu sistema de gestão institucional. Para isso, possui Comitês que dão suporte ao Órgão da Administração na condução do processo de decisão para cumprimento do direcionamento estratégico, na busca constante de melhores resultados, dentro dos mais elevados padrões éticos. O Grupo conta também com área de Ouvidoria para acolher opiniões, críticas e reclamações, que são tratadas com confidencialidade, bem como com Códigos de Conduta Ética, disponibilizados a todos os públicos com os quais se relaciona, resultado do compromisso constante em promover e definir com clareza as responsabilidades e a postura que devem pautar a atuação dos profissionais que integram as empresas do Grupo. Destaca-se o ELC - Entity Level Controls, que se constitui em um conjunto de procedimentos de avaliação do nível de governança corporativa, com o propósito de mensurar o entendimento, aderência e comunicação dos temas que compõem o ambiente de controle do Grupo.
Controles Internos e Compliance No exercício de 2012, com base na política corporativa definida, e visando atender às determinações legais sobre o tema, a Mediservice - Administradora de Planos de Saúde S.A. prosseguiu com a avaliação e o aperfeiçoamento dos seus instrumentos, que integram o Sistema de Controles Internos do Grupo Bradesco Seguros. Para obtenção e manutenção de conformidade às leis e aos regulamentos, o Grupo Bradesco Seguros verifica, diariamente, a publicação de novos normativos pelos Órgãos reguladores, informa as áreas afetadas e acompanha a implementação tempestiva das ações necessárias, de forma a garantir que as práticas operacionais estejam em conformidade. Prevenção e Combate à Lavagem de Dinheiro e ao Financiamento ao Terrorismo A Mediservice possui o compromisso permanente de prevenir e combater sistematicamente a Lavagem de Dinheiro, o Financiamento ao Terrorismo e a Corrupção. Atua constantemente para assegurar a conformidade às leis e normas, editadas pelos Órgãos competentes, relativas aos temas, cooperando assim com os esforços das autoridades governamentais de controle. Diante desse compromisso, em 2012 ocorreu a consolidação e o aperfeiçoamento das ferramentas de trabalho, dos controles e dos sistemas utilizados, que são permanentemente reavaliados e dão suporte ao processo de detecção e comunicação das operações/ ocorrências à Agência Nacional de Saúde Suplementar - ANS. Em conformidade com a Lei no 12.683, de 09.07.2012, que visa tornar mais eficiente a persecução penal dos crimes de lavagem de dinheiro e a publicação de novas regras pela SUSEP através da Circular no 445, de 02.07.2012, realizou-se uma revisão nos normativos internos, materiais de apoio e procedimentos. O assunto também foi enfatizado nos programas de treinamento, objetivando a conscientização e capacitação constante do quadro de colaboradores. Prevenção à Fraude A Mediservice se mantém vigilante em desestimular, prevenir, detectar e combater ocorrências que possam caracterizar indícios de cometimento de fraudes de qualquer natureza, assim como em minimizar riscos operacionais, regulatórios e reputacionais aos quais a empresa possa estar sujeita, caso venha a ser envolvida em tentativas para negócios ou práticas de fraudes. Ao longo do exercício, priorizou a revisão e a publicação de materiais relativos ao assunto, com vistas a fomentar e estimular a tempestiva capacitação e o constante treinamento dos colaboradores da Companhia, aumentando a eficiência no combate à fraude. Segurança da Informação A informação é um dos elementos do negócio mais importante para o Grupo Bradesco Seguros. O zelo pela informação, no que tange a sua disponibilidade, integridade e confidencialidade, tem sido uma meta constante da governança da informação. Nessa linha, são realizados trabalhos de revisões periódicas nos Sistemas de Informação, assim como são analisadas normas e regulamentos de caráter interno e externo, que incidem em alterações nas instruções, riscos e controles de Segurança da Informação. Diante desse compromisso, o Grupo tem realizado a disseminação da cultura, por meio da divulgação da Política Corporativa de Segurança da Informação, da administração de palestras, da disponibilização de cursos e da publicação de matérias nos canais internos de comunicação disponíveis, abordando os mais diversos temas, com o intuito de garantir a conformidade com as melhores práticas de Segurança da Informação disponíveis no mercado. Agradecimentos Pelos êxitos obtidos, agradecemos a preferência e a confiança dos nossos clientes, o apoio recebido do Órgão regulador e o trabalho dedicado dos nossos funcionários e colaboradores. São Paulo, 25 de janeiro de 2013. Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) ATIVO Nota CIRCULANTE ......................................................................................................................... Disponível .......................................................................................................................... Realizável ........................................................................................................................... Aplicações ...................................................................................................................... 4 Créditos de operações com planos de assistência à saúde ..................................... Contraprestação pecuniária a receber .......................................................................... 5 Taxa de administração de planos a receber ................................................................. Operadoras de planos de assistência à saúde ............................................................. Outros créditos de operações com planos de assistência à saúde .............................. Créditos tributários e previdênciarios ......................................................................... 6 Bens e títulos a receber ................................................................................................. Despesas antecipadas ................................................................................................... ATIVO NÃO CIRCULANTE .................................................................................................... REALIZÁVEL A LONGO PRAZO ........................................................................................... Créditos tributários e previdênciários ............................................................................ 6 Depósitos judiciais e fiscais ............................................................................................ 7 Imobilizado ........................................................................................................................ 8 Bens móveis - não hospitalares/não odontológicos ...................................................... Outras imobilizações - não hospitalares/não odontológicos ......................................... Intangível ............................................................................................................................ TOTAL DO ATIVO ..................................................................................................................
2012 376.827 873 375.954 249.198 125.055 114.828 2.091 7.058 1.078 1.212 334 155 6.764 6.647 3.417 3.230 99 96 3 18 383.591
2011 223.071 3.351 219.720 136.793 81.106 71.696 799 7.527 1.084 1.465 216 140 6.044 5.889 3.312 2.577 134 131 3 21 229.115
Nota
PASSIVO CIRCULANTE ....................................................................................................................... Provisões técnicas de operações de assistência à saúde .........................................
9
Provisão de eventos/sinistros a liquidar..........................................................................
2012
2011
128.022
90.611
115.881
78.938
115.881
78.938
Débitos de operações de assistência à saúde..............................................................
10
1.758
2.678
Tributos e encargos sociais a recolher ........................................................................
11
4.979
3.121
Débitos diversos .............................................................................................................
12
5.404
5.874
9.464
9.383
PASSIVO NÃO CIRCULANTE .............................................................................................
9.464
9.383
Provisões judiciais...........................................................................................................
13
9.464
9.383
PATRIMÔNIO LÍQUIDO ........................................................................................................
14
246.105
129.121
204.500
104.500
EXIGÍVEL A LONGO PRAZO ...............................................................................................
Capital social...................................................................................................................... Reservas de lucros ...........................................................................................................
41.605
24.621
TOTAL DO PASSIVO E PATRIMÔNIO LÍQUIDO ...............................................................
383.591
229.115
2012 26.926
2011 17.309
53 26.979
112 17.421
(112.405) (43.949) 148 (118) (653) (15) (3.765) (920) 36.943 81 (124.653) (2.820) (1.866) (102.360)
(44.250) (31.719) (1.679) 630 (134) (26) 65 (2.182) 31.726 2.283 (45.286) (2.427) (1.271) (31.563)
(15) (15)
(41) (11) (52)
100.000 (103) 99.897 (2.478) 3.351 873 (2.478)
30.000 (66) 29.934 (1.681) 5.032 3.351 (1.681)
As notas explicativas são parte integrante das demonstrações contábeis. DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais)
DEMONSTRAÇÕES DE RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto o resultado por ação) Nota 2012 776.765 Contraprestações efetivas de planos de assistência à saúde.......................................... Contraprestações líquidas .................................................................................................. 735.695 Receita com administração de planos de assistência à saúde........................................... 41.070 728.141 Eventos indenizáveis líquidos ............................................................................................. Eventos conhecidos ............................................................................................................ 946.209 (218.068) Recuperação de eventos conhecidos ................................................................................. Resultado das operações com planos de assistencia à saúde ........................................ 48.624 3.600 Tributos diretos de outras operações de assistência à saúde ............................................ Resultado bruto ..................................................................................................................... 45.024 Despesas de comercialização.............................................................................................. 17 (a) 24.100 Despesas administrativas .................................................................................................... 17(b) 880 Outras receitas operacionais ............................................................................................... (8.658) Outras despesas operacionais ............................................................................................ 17(c) Provisão para perdas sobre créditos .................................................................................. (81) Outras ................................................................................................................................. (8.577) 13.780 Resultado financeiro líquido ................................................................................................ 17(d) Receitas financeiras............................................................................................................ 14.003 Despesas financeiras.......................................................................................................... (223) 26.926 RESULTADO ANTES DOS IMPOSTOS E PARTICIPAÇÕES .............................................. Imposto de renda ................................................................................................................ 18 (6.382) Contribuição social.............................................................................................................. 18 (2.387) Impostos diferidos ............................................................................................................... 18 105 (1.115) Participações no resultado.................................................................................................. Resultado líquido do exercício ............................................................................................ 17.147 78.197.262 Quantidade de ações ............................................................................................................ 0,22 Resultado líquido por lote de mil ações - R$...................................................................... As notas explicativas são parte integrante das demonstrações contábeis.
2011 656.700 623.504 33.196 617.025 849.134 (232.109) 39.675 2.919 36.756 49 21.071 782 (9.773) 78 (9.851) 10.664 11.429 (765) 17.309 (4.531) (1.686) 858 (1.140) 10.810 46.005.708 0,23
DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Resultado líquido do exercício ........................................................................................................... Outros resultados abrangentes .......................................................................................................... Total do resultado abrangente do exercício ...................................................................................... As notas explicativas são parte integrante das demonstrações contábeis.
2012 17.147 17.147
2011 10.810 10.810
Resultado antes dos impostos e participações ............................................................................... Ajustes para: Depreciações e amortizações ........................................................................................................ Resultado antes dos impostos e participações ajustado do exercício ........................................ Variações nas contas patrimoniais (Aumento)/Redução: Aplicações Créditos de operações com planos de assistência à saúde .......................................................... Créditos tributários e previdenciários ............................................................................................. Bens e Títulos a receber ................................................................................................................ Depósitos judiciais e fiscais............................................................................................................ Despesas antecipadas ................................................................................................................... Contas a pagar............................................................................................................................... Débitos de operações de assistência à saúde .............................................................................. Provisões técnicas de operações de assistência à saúde ............................................................. Outros débitos Caixa líquido consumido pelas operações....................................................................................... Imposto de renda sobre o lucro pago ............................................................................................. Contribuição de renda sobre o lucro pago ...................................................................................... Caixa líquido consumido nas atividades operacionais ................................................................... Atividades de Investimento Aquisição de imobilizado................................................................................................................ Ativo intangível desenvolvido internamente ................................................................................... Caixa líquido consumido nas atividades de investimentos............................................................ Atividades de Financiamento Aumento de Capital........................................................................................................................ Dividendos pagos ......................................................................................................................... Caixa líquido gerado nas atividades de financiamento................................................................... Redução líquida de caixa e equivalente de caixa ............................................................................ Caixa e equivalente de caixa no início do exercício ........................................................................ Caixa e equivalente de caixa no final do exercício .......................................................................... Redução líquida de caixa e equivalente de caixa ............................................................................ As notas explicativas são parte integrante das demonstrações contábeis.
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Capital social 74.500
Reservas de lucros Reserva legal Reserva estatutária 549 13.365
Saldos em 1º de janeiro de 2011 ............................................................................................................................................. Aumento de capital: AGE de 09/11/2011.............................................................................................................................................................. 30.000 Lucro líquido do exercício............................................................................................................................................................ Dividendos propostos (R$ 2,23 por lote de mil ações)................................................................................................................ Distribuição do lucro líquido ........................................................................................................................................................ 104.500 Saldos em 31 de dezembro de 2011 ....................................................................................................................................... Aumento de capital: AGE de 23/11/2012.............................................................................................................................................................. 100.000 Lucro líquido do exercício............................................................................................................................................................ Dividendos propostos (R$ 2,08 por lote de mil ações)................................................................................................................ Distribuição do lucro líquido ........................................................................................................................................................ 204.500 Saldos em 31 de dezembro de 2012 ....................................................................................................................................... As notas explicativas são parte integrante das demonstrações contábeis.
Lucros acumulados -
Total 88.414
540 1.089
10.167 23.532
10.810 (103) (10.707) -
30.000 10.810 (103) 129.121
857 1.946
16.127 39.659
17.147 (163) (16.984) -
100.000 17.147 (163) 246.105
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS (Em milhares de reais) 1
2 a.
b.
c.
d.
Contexto operacional A Companhia é uma subsidiária do Grupo Bradesco Seguros, sociedade anônima de capital fechado, sediada em São Paulo, autorizada pela Agência Nacional de Saúde - ANS a operar no exercício da atividade de assessoria, consultoria, planejamento e administração de planos de saúde e de benefícios de terceiros, o processamento de dados pertinentes ao ramo de assistência à saúde em todo o território nacional. O endereço da sede da Companhia é Avenida Ipiranga, nº 210, 11º e 12º andar, São Paulo. A entidade é controlada diretamente pela Bradesco Saúde S.A. e em última instância pelo Banco Bradesco S.A. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, e os custos das estruturas operacional e administrativa comuns, são absorvidos segundo a praticabilidade e a razoabilidade de lhes serem atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas pelo Conselho de Administração do Banco Bradesco, controlador final, em 25 de janeiro de 2013. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação As demonstrações contábeis foram elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde Suplementar - ANS, as quais abrangem os pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis quando referendados pela ANS, inclusive as normas instituídas pela própria ANS. As demonstrações contábeis estão sendo apresentadas segundo critérios estabelecidos pelo plano de contas instituído pela Resolução Normativa nº 290/2012. Conforme permitido pela Resolução Normativa RN nº 314, de 23 de novembro de 2012, a Companhia optou por apresentar as demonstrações dos fluxos de caixa (DFC) pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. Base para avaliação e moeda funcional A moeda funcional da Companhia é o Real. As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, exceto para os ativos mensurados pelo valor justo por meio do resultado. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas 4 - Aplicações; 6 - Créditos tributários e previdenciários; 9 – Provisões técnicas e 13 – Provisões judiciais incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. Disponível (Caixa e equivalentes a caixa) São representados por disponibilidades em moeda nacional, caixa e depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo.
e.
f.
g.
Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. Os ativos de renda fixa são contabilizados na data da liquidação e as ações são contabilizadas na data da transação. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda, baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha a intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do exercício. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são medidos pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado no patrimônio líquido é transferido para o resultado do exercício. iv. Determinação do valor justo O valor das aplicações em fundos de investimentos foi obtido a partir dos valores das quotas divulgadas pelas instituições financeiras administradoras desses fundos. Os títulos de renda fixa públicos, dentro da carteira do fundo de investimento, tiveram seu valor justo obtido a partir das tabelas de referência divulgadas pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA). v. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Créditos de operações com planos de assistência à saúde São registrados e mantidos no balanço pelo valor nominal dos títulos representativos desses créditos, em contrapartida à conta de contraprestação efetivas de operações de assistência à saúde, provenientes de contratos vigentes na data do balanço e pelos valores a receber referentes a ressarcimentos de eventos. A Companhia constitui provisão para riscos de crédito sobre os valores pendentes de recebimento por mais de 60 dias. Imobilizado O ativo imobilizado de uso próprio compreende equipamentos, móveis, e máquinas e utensílios. O imobilizado de uso é demonstrado ao custo histórico, reduzido por depreciação acumulada e perdas de redução de valor recuperável acumuladas, quando aplicável. continua
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
Ganhos e perdas na alienação de um item do imobilizado são apurados pela comparação entre os recursos advindos da alienação com o valor contábil do imobilizado e são reconhecidos líquidos dos custos de transação no resultado do exercício. Gastos subsequentes são capitalizados somente quando geram benefícios econômicos futuros associados e possam ser avaliados com confiabilidade. A depreciação do ativo imobilizado é reconhecida no resultado pelo método linear considerando as seguintes taxas para os exercícios correntes e comparativos: 10 % a.a. para móveis, utensílios, máquinas e equipamentos e 20% a.a. para equipamentos de informática. h. Ativos intangíveis Softwares adquiridos são registrados ao custo, deduzido da amortização acumulada e eventuais perdas acumuladas por impairment. Despesas subsequentes com softwares são capitalizadas somente quando aumentam os benefícios econômicos futuros incorporados no ativo específico a que se referem. Todas as demais despesas são contabilizadas como despesas à medida que são incorridas. i. Provisões técnicas São registradas com base nos avisos de cobrança dos serviços médico-hospitalares e odontológicos realizados pelos prestadores de serviços, efetivamente recebidos pela Companhia até a data-base em contrapartida à rubrica “Eventos indenizáveis líquidos”. j. Ativos e passivos contingentes e obrigações legais - fiscais e previdenciárias i. Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados. ii. Passivos contingentes São constituídos levando em conta: a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos Tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como de perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais Fiscais e previdenciárias: decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. k. Benefícios a empregados i. Obrigações de curto prazo As obrigações de benefícios de curto prazo para empregados são mensuradas e lançadas como despesa à medida que o serviço respectivo é prestado. ii. Obrigações por aposentadorias Plano de contribuição definida A Empresa é patrocinadora de plano de previdência complementar para seus funcionários, na modalidade Plano Gerador de Benefícios Livres (PGBL). O PGBL é um plano de previdência do tipo de contribuição variável, que permite acumular recursos financeiros ao longo da carreira profissional do participante mediante contribuições pagas por ele mesmo e pela empresa, sendo os recursos investidos em um Fundo de Investimento Exclusivo (FIE). As obrigações atuariais do PGBL estão integralmente cobertas pelo FIE correspondente. O PGBL é administrado pela Bradesco Vida e Previdência S.A. As obrigações das contribuições para planos de previdência de contribuição definida são reconhecidas como despesa no resultado quando são incorridas. Uma vez pagas as contribuições, a Companhia, na qualidade de empregador, não tem qualquer obrigação de pagamento adicional. iii. Outras obrigações pós-emprego Há custeio do plano de saúde para ex-funcionários por um período de 3 meses a 6 meses da data de desligamento. iv. Outros benefícios de curto prazo Outros benefícios de curto prazo, tais como seguro saúde, assistência odontológica, seguro de vida e de acidentes pessoais e treinamento profissional são oferecidos aos funcionários e Administradores e reconhecidos no resultado do exercício à medida que são incorridos. l. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável anual excedente a R$ 240 mil e a contribuição social sobre o lucro líquido é calculada à alíquota de 9% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado, a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do exercício, calculado com base nas alíquotas vigentes na data de balanço. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. m. Resultado O resultado é apurado pelo regime de competência. As contraprestações de planos de assistência à saúde, na modalidade de pós-pagamento, são reconhecidas a partir do aviso de cobrança dos serviços médico-hospitalares e odontológicos realizados pelos prestadores de serviços. As receitas com administração dos planos de assistência à saúde são reconhecidas mensalmente considerando as disposições contratuais. A participação dos funcionários no resultado é apurada com base na convenção coletiva firmada com o sindicato da categoria, sendo reconhecida no resultado de acordo com as metas estipuladas pelo Grupo Bradesco Seguros. n. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e, portanto, não foram adotadas na preparação destas demonstrações contábeis. Aquelas que podem ser relevantes para a Companhia estão mencionadas abaixo. A Companhia não planeja adotar estas normas de forma antecipada. (a) IFRS 9 – Instrumentos financeiros O IFRS 9 (2009) introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. (b) CPC 46 – Mensuração do valor justo O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispensada em outros CPCs. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outros CPCs. A Administração avaliou os impactos da norma e concluiu que não há efeitos relevantes na mensuração do valor justo de seus ativos. (c) CPC 33 (R1) – Benefícios a empregados Em 2011, foi finalizada a revisão da norma que foi focada basicamente em benefício pós-emprego. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Companhia não possui benefícios de longo prazo e não há impactos relevantes para os benefícios de curto prazo. 3 Gerenciamento de riscos a. Introdução A Companhia está exposta ao risco de crédito, risco de liquidez, risco de mercado e risco operacional provenientes de suas operações e que poderiam afetar os objetivos estratégicos e financeiros. Esta nota apresenta informações sobre a exposição a cada um dos riscos acima, os objetivos, as políticas, os processos de mensuração e o gerenciamento de riscos. Estrutura de gerenciamento de risco O gerenciamento de riscos é essencial em todas as atividades, utilizando-o com o objetivo de adicionar valor ao negócio à medida que proporciona suporte às áreas de negócios no planejamento das atividades, maximizando a utilização de recursos próprios e de terceiros, em benefício dos acionistas e da Companhia. As atividades relacionadas ao gerenciamento de riscos são aprimoradas continuamente, buscando as melhores práticas utilizadas internacionalmente, devidamente adaptadas à realidade do mercado brasileiro. Consideráveis investimentos nas ações relacionadas ao processo de gerenciamento de riscos são realizados, especialmente na capacitação do quadro de funcionários. Tem-se o objetivo de elevar a qualidade de gerenciamento de riscos e de garantir o necessário foco a estas atividades, que produzem forte valor agregado. No sentido amplo, o processo de Governança Corporativa representa o conjunto de práticas que tem por finalidade otimizar o desempenho da Companhia e proteger os acionistas, investidores, clientes, empregados, fornecedores, etc., bem como facilitar os níveis de capital requerido, agregar valor e contribuir para sua sustentabilidade, envolvendo, principalmente, aspectos voltados à transparência, imparcialidade de tratamento dos acionistas e prestação de contas. Nesse contexto, o processo de gerenciamento de riscos conta com a participação de todas as camadas contempladas pelo escopo de Governança Corporativa que abrange desde a Alta Administração até as diversas áreas de negócios e produtos na identificação dos riscos. Esta estrutura encontra-se alinhada com as melhores práticas de mercado, contando com políticas, Comitês com funções específicas e estrutura diretiva, estabelecendo diretrizes e normas, provendo recursos humanos e tecnológicos, voltados a estas atividades. O gerenciamento de todos os riscos inerentes às atividades de modo integrado é abordado, dentro de um processo, apoiado em estrutura independente (no que tange a regulamentos, normas e políticas internas). Essa abordagem proporciona o aprimoramento contínuo dos modelos de gestão de riscos e minimiza a existência de lacunas que comprometam sua correta identificação e mensuração. A estrutura do Processo de Gerenciamento de Riscos permite que os riscos de crédito, liquidez, mercado e operacional sejam efetivamente identificados, avaliados, monitorados, controlados e mitigados de modo unificado. Para assegurar unicidade ao processo de gerenciamento de riscos, há um fórum permanente sobre o tema com o intuito de se obter sinergia entre estas atividades. Essa instância denominada Comitê Executivo de Gestão de Riscos do Grupo Bradesco Seguros estuda todos os riscos (crédito, mercado, liquidez e operacional), define os limites de tolerância aos seus respectivos riscos e elabora planos de mitigação, entre outras atribuições. Adicionalmente, existem os Comitês Executivos definidos pelo Banco Bradesco para tratar os assuntos relacionados ao Risco de Crédito, Mercado, Liquidez e Operacional, que são submetidos ao Comitê de Gestão Integrada de Riscos e Alocação de Capital que tem por atribuição assessorar o Conselho de Administração na aprovação de políticas institucionais, diretrizes operacionais e estabelecimento de limites de exposição a riscos. b. Risco de crédito O risco de crédito consiste na possibilidade de ocorrer perdas associadas ao não cumprimento, pelo tomador ou contraparte, de suas respectivas obrigações financeiras nos termos pactuados, bem como à desvalorização de contrato decorrente da deterioração na classificação de risco do tomador, e a outros valores relativos ao descumprimento de obrigações financeiras da contraparte. Gerenciamento de risco de crédito O gerenciamento do risco de crédito da Companhia é um processo contínuo e evolutivo de mapeamento, desenvolvimento e análises das operações efetuadas, preservando a integridade e a independência dos processos. Esse gerenciamento de risco inclui o monitoramento de exposições ao risco de crédito de contrapartes individuais em relação às classificações de crédito por companhias avaliadoras de riscos, tais Fitch Ratings, Standard & Poor’s, Moody’s entre outras. Conforme exposto acima, o gerenciamento de risco de crédito é realizado de forma corporativa mediante procedimentos internos estruturados, independentes, e embasados em documentação e relatórios, avaliados pelas Estruturas de gestão de riscos do Grupo Bradesco Seguros e do Banco Bradesco, e baseado em modelos internos, em fase de implementação gradual, visando à apuração, mensuração e cálculo do capital. No que se refere as aplicações financeiras, a Administração avalia o risco de crédito como baixo pelo fato de que a maior parte da carteira está concentrada em títulos de renda fixa público como demonstrado no quadro abaixo:
c.
2012 AAA AA A BBB Sem rating Total Rating 247.433 501 983 52 229 249.198 Valor justo por meio do resultado Título de Renda Fixa Privado 4.947 501 983 52 229 6.712 Título de Renda Fixa Público 242.486 242.486 A Administração classificou os títulos públicos na categoria de rating AAA considerando que a contraparte é o governo federal. Trimestralmente, são realizadas as reuniões dos Comitês Executivos de Gestão de Riscos do Grupo Bradesco Seguros e de Gestão de Risco de Crédito do Banco Bradesco, para as tratativas deliberativas, possuindo as atribuições necessárias para o atendimento regulatório e o aprimoramento nos processos de gestão. Risco de liquidez Risco de liquidez é a possibilidade da não existência de recursos financeiros suficientes para que a Companhia honre seus compromissos em razão dos descasamentos entre pagamentos e recebimentos, considerando as diferentes moedas e prazos de liquidação de seus direitos e obrigações. O conhecimento e o acompanhamento deste risco são cruciais, sobretudo para que a Companhia possa liquidar as operações em tempo hábil e de modo seguro. Exposição ao risco de liquidez O risco de liquidez é limitado pela reconciliação do fluxo de caixa da carteira de investimentos com os respectivos passivos. A qualidade dos investimentos também garante a capacidade de cobrirmos altas exigências de liquidez. Gerenciamento do risco de liquidez O gerenciamento do risco de liquidez é exercido de forma corporativa, envolvendo um conjunto de controles, principalmente no que diz respeito ao estabelecimento de limites técnicos, com permanente avaliação das posições assumidas e instrumentos financeiros utilizados. A política corporativa de gestão de riscos de mercado e liquidez tem por objetivo assegurar a existência de normas, critérios e monitoramento contínuo no processo, bem como a existência de estratégia e de planos de ação para situações de crise de liquidez.
d.
45
Risco de mercado O risco de mercado é representado pela possibilidade de perda financeira por oscilação de preços e taxas de juros dos instrumentos financeiros da Companhia, uma vez que suas carteiras ativas e passivas podem apresentar descasamentos de prazos, moedas e indexadores. Este risco é identificado, mensurado, mitigado e gerenciado, sendo as diretrizes e limites monitorados diariamente, de maneira independente. As atividades expostas a risco de mercado são mapeadas, mensuradas e classificadas quanto à probabilidade e magnitude, com seus respectivos planos de mitigação devidamente aprovados pela estrutura de governança. Gerenciamento do risco de mercado O processo realizado de forma corporativa é aprovado pelo Conselho de Administração do Grupo Bradesco e reavaliado anualmente pelos comitês específicos, bem como pelo próprio Conselho de Administração do Banco Bradesco. Definição de limites As propostas de limites de risco de mercado são validadas em Comitês específicos de negócios, bem como pelos Comitês Executivos de Investimentos e de Gestão de Riscos do Grupo Bradesco Seguros. Posteriormente são submetidas à aprovação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, observando os limites definidos pelo Conselho de Administração do Grupo Bradesco, conforme as características das operações. A carteira da Companhia consiste em operações estruturais provenientes das diversas linhas de negócio de uma Companhia considerando, ainda, os seus respectivos hedges. Nesse tipo de operação a intenção não é a negociação no curto prazo, que visa se beneficiar de oscilações de mercado, mas sim a manutenção do investimento pelo período necessário ao seu tipo de negócio e demanda, atendendo suas necessidades específicas. Os principais riscos monitorados são os riscos de taxa de juros e de carteira de ações. Exposições de moedas estrangeiras não são significativas nas operações da Companhia e o risco é acompanhado de forma consolidada com as demais empresas do Grupo Bradesco Seguros. Modelos de mensuração do risco de mercado As posições são mensuradas mediante a metodologia de VaR Delta-Normal para o horizonte de 1 dia, com nível de confiança de 99% e volatilidades e correlações calculadas a partir de métodos estatísticos que atribuem maior peso aos retornos recentes. A mensuração e o controle do risco de taxa de juros são feitos a partir da metodologia EVE (Economic Value Equity), que mede o impacto econômico sobre as posições, de acordo com os cenários elaborados pela área econômica do Banco Bradesco. Nesses cenários são determinados movimentos positivos e negativos que podem ocorrer nas curvas de taxas de juros, com impactos sobre os ativos e passivos ao longo da vida das operações, não representando necessariamente prejuízo contábil. Análise de sensibilidade de risco de mercado Cenário Choque de 1 ponto base para taxa de juros e 1% de variação para preços
e.
4 a.
b.
Fator de Risco......................................................................................................... 1 Índice Bovespa em pontos ....................................................................................... 53.811 Taxa Pre-fixada de 1 ano ......................................................................................... 10,06% Cupom de IPCA de 1 ano......................................................................................... 4,37% Os impactos, líquidos de efeitos fiscais, do cenário provável sobre as posições seriam de pouca relevância, próximo a zero. Risco operacional O risco operacional é representado pela perda resultante de processos internos, pessoas e sistemas inadequados ou falhos e de eventos externos. Essa definição inclui o Risco Legal, mas exclui o Estratégico e o de Imagem. Gerenciamento do risco operacional A Companhia aborda o gerenciamento do risco operacional num processo de aprimoramento contínuo, visando acompanhar a evolução dinâmica dos negócios e minimizar a existência de lacunas que possam comprometer a qualidade deste gerenciamento. Todo o processo de Governança Corporativa para gerenciamento do risco operacional é acompanhado trimestralmente pelos comitês executivos do Grupo Bradesco Seguros e do Banco Bradesco, cada qual com a sua especificidade, possuindo as seguintes atribuições: • Garantir o cumprimento das Políticas de Gestão de Risco Operacional e de Continuidade de Negócios da Companhia; • Assegurar a efetividade do processo de gerenciamento de risco operacional e de continuidade de negócios da Companhia; • Aprovar e revisar, as definições e critérios, modelagens matemáticas e estatísticas e cálculos referentes ao montante da alocação de capital; • Avaliar e submeter à validação do Comitê de Gestão Integrada de Riscos e Alocação de Capital, com reporte aos comitês específicos, a política, estrutura, papéis, procedimentos e responsabilidades das dependências envolvidas no processo, bem como as revisões executadas anualmente. Mecanismos de controle e monitoramento contínuo • Identificar junto às dependências interna e externa da Companhia os eventos de perdas decorrentes de risco operacional e consequente abertura e/ou manutenção de rubricas contábeis específicas para os registros, e consolidação gerencial dessas perdas. • Assegurar o levantamento e tratamento das perdas identificadas mediante as origens/causas, para a avaliação, monitoramento, controle e mitigação do processo, possibilitando à redução dos impactos, ao menor custo. • Estabelecer reuniões com os gestores e executivos, quanto ao tratamento das perdas junto às áreas, visando à melhoria contínua, ações corretivas e preventivas do Risco Operacional. Gerenciamento de capital O processo de gerenciamento de capital é realizado de forma corporativa, visando proporcionar condições para o alcance dos objetivos estratégicos do Grupo Bradesco Seguros, levando em consideração o ambiente econômico e comercial onde atua. Este processo é compatível com a natureza das operações, complexidade e especificidade de cada produto e serviços no mercado securitário e com a dimensão da exposição a riscos do Grupo. O processo de adequação e gerenciamento de capital é acompanhado diariamente e visa assegurar a manutenção de uma sólida base de capital para apoiar o desenvolvimento das atividades e fazer face aos riscos, seja em situações de normalidade de mercado, ou em condições extremas, em atendimento aos requerimentos regulatórios e/ou aos aspectos de Governança Corporativa. A companhia deve manter, permanentemente, capital compatível com os riscos de suas atividades e operações conforme as características e peculiaridades, representadas por níveis adequados de capital em linha com o modelo interno. O Grupo Bradesco Seguros acompanha de maneira permanente os limites requeridos (margem de solvência, capital mínimo requerido e capital adicional) pelo respectivo órgão regulador. Aplicações Resumo da classificação das aplicações 2012 % 2011 % 249.198 100,00 136.793 100,00 Títulos a valor justo por meio do resultado ............. Títulos de renda fixa - fundos de investimento.............. 249.198 100,00 136.793 100,00 Composição das aplicações por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a “valor justo por meio do resultado” estão apresentados no ativo circulante, independentemente dos prazos de vencimento. Os títulos que pertencem a fundos de investimentos foram considerados com base no percentual de participação da Companhia nos fundos. 2012
Valor justo por meio do resultado .............................. Debêntures - operação compromissada ........................ Depósito em garantia especial ..................................... Quotas de fundos de investimento ................................ Letras do tesouro nacional ............................................. Debêntures ..................................................................... Certificados de depósitos bancários.............................. Nota do tesouro nacional - operação compromissada .. Letras financeiras de emissores privados ..................... Letras do tesouro nacional - operação compromissada Letras financeiras do tesouro ......................................... Total ..............................................................................
1 a 30 dias ou 31 a sem ven180 cimento dias definido 7.750 58.041 1 115 67 201 2.673 4.961 - 57.773 7.750 58.041
181 a Acima Valor Valor Ajuste 360 de 360 contábil/ atuali- a valor dias dias Valor justo zado justo 21.513 161.894 249.198 249.163 35 1 1 52 52 51 1 115 115 603 670 631 39 20 1.242 1.262 1.261 1 444 736 1.381 1.381 2.673 2.673 488 3.413 3.901 3.895 6 4.961 4.961 20.561 155.848 234.182 234.194 (12) 21.513 161.894 249.198 249.163 35 2011
1 a 30 dias ou 31 a sem ven180 cimento dias definido 11.699 45.937 - 45.826 11.276 111 240 183 11.699 45.937
c.
d.
e.
f.
181 a 360 dias 3.956 1.162 2.174 385 235 3.956
Acima Valor Valor de 360 contábil/ atualidias Valor justo zado 75.201 136.793 136.763 71.367 118.355 118.350 11.276 11.276 1.817 3.991 3.984 855 1.351 1.351 809 809 792 280 280 279 235 235 240 240 183 183 73 73 73 75.201 136.793 136.763
Valor justo por meio do resultado ............................. Letras financeiras do tesouro ......................................... Letras financeiras do tesouro - operação compromissada Letras financeiras de emissores privados ..................... Certificados de depósitos bancários.............................. Letras do tesouro nacional ............................................. Debêntures ..................................................................... Debêntures - operação compromissada ........................ Notas promissórias ........................................................ Quotas de fundos de investimento ................................ Depósito em garantia especial ..................................... Total .............................................................................. Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes:
Ajuste a valor justo 30 5 7 17 1 30
2012 2011 Total das provisões técnicas ....................................................................................... 115.881 78.938 153.341 87.093 Títulos de renda fixa - públicos.................................................................................... Suficiência.................................................................................................................. 37.460 8.155 Hierarquia do valor justo A tabela abaixo apresenta instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como se segue: • Nível 1: Preços cotados (não ajustados) em mercados ativos; • Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços); • Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis).
Valor justo por meio do resultado .................................. Letras financeiras do tesouro .............................................. Letras do tesouro nacional .................................................. Letras do tesouro - operação compromissada .................... Letras financeiras de emissores privados ........................... Notas do tesouro nacional - operação compromissada ...... Certificados de depósitos bancários.................................... Debêntures .......................................................................... Debêntures - operação compromissada ............................. Quotas de fundos de investimento ...................................... Depósito em garantia especial ............................................ Notas promissórias.............................................................. Total .................................................................................... Movimentação das aplicações financeiras
Nível 1 234.852 234.182 670 234.852
2012 Nível 2 14.346 4.961 3.901 2.673 1.381 1.262 1 115 52 14.346
Total 249.198 234.182 670 4.961 3.901 2.673 1.381 1.262 1 115 52 249.198
Nível 1 119.164 118.355 809 119.164
2011 Nível 2 17.629 11.276 3.991 1.351 280 235 183 73 240 17.629
Total 136.793 118.355 809 11.276 3.991 1.351 280 235 183 73 240 136.793
2012 2011 Saldo em 1º de janeiro ............................................................................................ 136.793 92.543 (+) Aplicações............................................................................................................ 700.287 84.721 (-) Resgates............................................................................................................... (601.179) (51.674) (+) Rendimentos........................................................................................................ 13.297 11.203 Saldo em 31 de dezembro ...................................................................................... 249.198 136.793 Desempenho A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2012, o desempenho global dos ativos financeiros atingiu 101,09% do CDI no acumulado do exercício. continua
DIÁRIO DO COMÉRCIO
46
5 a.
iii. Movimentação das provisões judiciais
Contraprestação pecuniária a receber Contraprestações por faixa de vencimento
b.
A vencer: Até 30 dias.................................................................................................................................... Total a vencer ............................................................................................................................. Vencidos: Até 30 dias.................................................................................................................................... De 31 a 120 dias .......................................................................................................................... Acima de 121 dias ........................................................................................................................ Total vencidos ............................................................................................................................ Provisão para risco de crédito ...................................................................................................... Total ............................................................................................................................................. Movimentação de contraprestações a receber
6
Saldo em 1º de janeiro ............................................................................................................... (+) Contraprestações emitidas ..................................................................................................... (-) Recebimentos .......................................................................................................................... (Constituição)/Reversão de provisão de perda ............................................................................ Saldo em 31 de dezembro ......................................................................................................... Créditos tributários e previdenciários
Antecipação de IR e CSLL ........................ Tributos diferidos (i)................................... Impostos a compensar .............................. Total .......................................................... (i) Movimentação de tributos diferidos
2012 Até 1 ano Acima de 1 ano 357 3.417 855 1.212 3.417
Total 357 3.417 855 4.629
2012
2011
106.306 106.306
69.748 69.748
8.048 497 193 8.738 (216) 114.828
2.084 20 62 2.166 (218) 71.696
2012 71.696 679.055 (635.921) (2) 114.828
2011 45.346 567.421 (541.065) (6) 71.696
2011 Até 1 ano Acima de 1 ano 203 3.312 1.262 1.465 3.312
Saldo em 31/12/2011 Constituição Provisão para contingências cíveis ................................................... 2.287 718 Provisão para participação lucros empregados ................................ 363 387 Provisão para contingências trabalhistas .......................................... 355 99 Provisão para riscos de crédito ......................................................... 151 621 156 420 Outros................................................................................................ 3.312 2.245 Total ................................................................................................. Saldo em 31/12/2010 Constituição Provisão para riscos de crédito ......................................................... 178 974 Provisão para contingências cíveis ................................................... 1.630 1.046 Provisão para contingências trabalhistas .......................................... 245 219 Provisão para participação lucros empregados ................................ 343 363 58 158 Outros................................................................................................ 2.454 2.760 Total ................................................................................................. (ii) Previsão de reavaliação dos créditos tributários sobre diferenças temporárias
Total 203 3.312 1.262 4.777
Saldo em Realização 31/12/2012 (552) 2.453 (363) 387 (263) 191 (594) 178 (368) 208 (2.140) 3.417 Saldo em Realização 31/12/2011 (1.001) 151 (389) 2.287 (109) 355 (343) 363 (60) 156 (1.902) 3.312
7
Diferenças temporárias Imposto de renda Contribuição social Total 2013....................................................................... 560 202 762 2014....................................................................... 116 42 158 2015....................................................................... 109 39 148 2016....................................................................... 101 37 138 1.626 585 2.211 2017....................................................................... 2.512 905 3.417 A projeção de realização dos créditos tributários é uma estimativa e não está diretamente relacionada à expectativa de lucros contábeis. O valor presente dos créditos tributários, monta a R$3.152. Depósitos judiciais e fiscais
8
INSS – contribuição SESC/SENAC...................................................................................... Imposto de renda.................................................................................................................. CSLL..................................................................................................................................... Trabalhistas .......................................................................................................................... Sinistros................................................................................................................................ Total ..................................................................................................................................... Imobilizado Saldo em 2011 131 3 134 Saldo em 2010 Bens móveis ................................................................ 199 3 Outras imobilizações ................................................... 202 Total ............................................................................ Bens móveis ................................................................ Outras imobilizações ................................................... Total ............................................................................
9
quinta-feira, 28 de fevereiro de 2013
Aquisição 14 14 Aquisição 40 40
2012 1.680 914 348 288 3.230
2011 1.610 537 261 147 22 2.577
Depreciação Saldo em 2012 (49) 96 3 (49) 99 Depreciação Saldo em 2011 (108) 131 3 (108) 134
Provisões técnicas
Saldo em 1º janeiro ...................................................................................................... Eventos conhecidos ........................................................................................................ Eventos pagos ................................................................................................................ Saldo em 31 de dezembro ............................................................................................ 10 Débitos de operações de assistência à saúde Outros débitos de operações de assistência à saúde: Adiantamento de clientes ............................................................................................. Outros débitos diversos................................................................................................ Total ................................................................................................................................ 11 Tributos e encargos sociais a recolher Retenção de impostos e contribuições............................................................................. Imposto de renda.............................................................................................................. Contribuição social ........................................................................................................... Contribuições previdenciárias .......................................................................................... FGTS a recolher ............................................................................................................... ISS.................................................................................................................................... Total ................................................................................................................................. 12. Débitos diversos Obrigações com pessoal .................................................................................................. Fornecedores ................................................................................................................... Depósito de terceiros (i) ................................................................................................... Total ................................................................................................................................. (i) Aging Até 30 dias........................................................................................................................ De 31 a 180 dias .............................................................................................................. De 181 a 360 dias ............................................................................................................ Superior a 361 dias .......................................................................................................... Total .................................................................................................................................
2012 78.938 728.622 (691.679) 115.881
Saldo em 1º de janeiro de 2012 ............................................... Constituições .............................................................................. Reversões .................................................................................. Atualização monetária ................................................................ Saldo em 31 de dezembro de 2012 .........................................
2011
1.758 1.758
2.613 65 2.678
2012 3.525 754 282 155 38 225 4.979
2011 2.362 317 127 136 33 146 3.121
2012 2.544 1.110 1.750 5.404
2011 1.931 1.746 2.197 5.874
1.474 176 42 58 1.750
1.177 401 328 291 2.197
13 Provisões A Administração da Companhia entende que as provisões constituídas são suficientes para fazer face a eventuais perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até a definição da ação. i. Obrigações legais - fiscais e previdenciárias A Companhia vem discutindo judicialmente a legalidade e constitucionalidade de alguns tributos e contribuições, os quais estão provisionados e depositados judicialmente. A principal discussão está detalhada abaixo: • SESC/SENAC e SEBRAE - Discute a incidência da contribuição social destinada ao custeio do SESC/SENAC e SEBRAE, instituída pelo art. 3º do Decreto-Lei n° 9.853/1946 e art. 4º do Decreto-Lei nº 8.621/1946, à alíquota de 1% incidente sobre a folha de pagamento da Companhia, sob o argumento de que não se enquadra dentre os contribuintes do tributo. O saldo provisionado em 31 de dezembro de 2012 monta a R$ 1.684 (R$ 1.610 em 2011). Os valores provisionados vêm sendo depositados mensalmente. ii. Processos trabalhistas São ações ajuizadas por ex-empregados, visando a obter indenizações, em especial o pagamento de “horas extras”. Nos processos em que é exigido depósito judicial, o valor das contingências trabalhistas é constituído considerando a efetiva perspectiva de perda destes depósitos. Para os demais processos, a provisão é constituída com base no valor médio apurado pela totalidade dos pagamentos efetuados de processos encerrados nos últimos 12 meses, considerando o ano de ajuizamento. Processos cíveis Referem-se à estimativa global de perdas com ações decorrentes do curso normal das operações, cujos valores estão sendo discutidos judicialmente pela Companhia.
Trabalhistas 1.047 37 (518) 566 Trabalhistas 722 645 (320) 1.047
Cíveis 6.726 2.041 (1.553) 7.214 Cíveis 4.793 3.078 (1.145) 6.726
Total 9.383 2.081 (2.074) 74 9.464 Total 7.100 3.730 (1.542) 95 9.383
Saldo em 1° de janeiro de 2011............................................... Constituições .............................................................................. Reversões .................................................................................. Atualização monetária ............................................................... Saldo em 31 de dezembro de 2011 ......................................... 14 Patrimônio líquido a. Capital social O capital social, totalmente subscrito e integralizado, é representado por 78.197.262 ações escriturais, ordinárias e nominativas, sem valor nominal (46.005.708 em 2011). De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 1% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. b. Atos societários Em Assembleia Geral Extraordinária, realizada em 23 de novembro de 2012, foi deliberado o aumento de capital em espécie no montante de R$100.000, com a emissão de 32.191.554 ações ordinárias nominativo-escriturais, sem valor nominal. c. Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social. d. Reserva estatutária Constituída por até 100% do lucro líquido remanescente após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral. e. Dividendos De acordo com o Estatuto da Companhia, os acionistas tem direito a dividendos mínimos de 1% sobre o lucro líquido do exercício deduzido a reserva legal. 15 Patrimônio líquido ajustado e margem de solvência A seguir detalhamos o cálculo do patrimônio líquido ajustado e margem de solvência na data-base: Patrimônio líquido contábil ............................................................................................................................ (-) Antecipações de IRPJ e CSLL (nota 6) ....................................................................................................... (-) Despesas antecipadas.................................................................................................................................. (-) Intangível ..................................................................................................................................................... Patrimônio líquido ajustado ........................................................................................................................... Margem de solvência (A) 0,20 vezes de 50% das contraprestações – Últimos 12 meses ................................................................. (B) 0,33 vezes de 50 % da média de eventos indenizáveis – Últimos 36 meses............................................. Maior entre (A) e (B) ........................................................................................................................................ Suficiência........................................................................................................................................................ 16 Transações e saldos com partes relacionadas Ativo................................................................ Disponibilidades............................................ Banco Bradesco S.A. (Controlador final).........
2012 2011 926 3.092 926 3.092 926 3.092
Passivo ........................................................... Obrigações a pagar (a)..................................
327 164
103 -
Bradesco Seguros S.A. (Controlador indireto) Dividendos a pagar ....................................... Bradesco Saúde S.A. (Controladora direto) ....
164 163 163
103 103
246.105 357 155 18 245.575 73.570 102.405 102.405 143.170
2012 Despesas.......................................................... 3.348 Rateio das despesas administrativas (a) ...... 1.667 Bradesco Seguros S.A. (Controladora indireta) 1.667
2011 679 -
Despesa com prestação de serviços (b) ....... 1.166 Companhia Brasileira de Gestão de Serviços (Empresa ligada) ............................................... 1.166
434 434
Despesa com aluguel ..................................... 515 245 245 Banco Bradesco S.A. (Controlador final)........... 515 679 Total (Ativo – Passivo) .................................. 599 2.989 Total (Despesas).............................................. 3.348 (a) O rateio das despesas administrativas compartilhadas é efetuado a partir de aplicações de percentuais de alocação para cada sociedade filiada, sobre o total de despesas incorridas pela sociedade de comando do Grupo Bradesco Seguros, no desenvolvimento de atividades de: a) administração financeira; b) tecnologia da informação; c) administração; d) jurídico; e) recursos humanos; f) marketing e g) corporativo, percentuais estes definidos com base em medidores de atividades e critérios estabelecidos na Convenção do Grupo Bradesco Seguros (b) Refere-se à prestação de serviço de processamento de informações relativas a sinistros. a. Remuneração do pessoal-chave da Administração Anualmente na Assembleia Geral Ordinária são fixados: • O montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. Em 2012, foi determinado o valor máximo de R$ 120 para a remuneração dos Administradores. • Os Administradores abdicaram do direito de recebimento da remuneração, posto que receberam honorários de outra empresa do Grupo Bradesco Seguros. b. Outros As operações compromissadas indicadas na nota explicativa nº4 tem como contraparte o Banco Bradesco. 17 Detalhamento das contas de resultado a. Despesas de comercialização
b.
Angariação de clientes ...................................................................................................................... Total .................................................................................................................................................. Despesas administrativas
c.
Despesas com pessoal próprio .......................................................................................................... Ordenados......................................................................................................................................... INSS/FGTS........................................................................................................................................ Planos de previdência privada .......................................................................................................... Outras................................................................................................................................................ Despesas com serviços de terceiros.................................................................................................. Despesas com localização e funcionamento ..................................................................................... Despesas com publicações................................................................................................................ Despesas com donativos e contribuições .......................................................................................... Despesas com taxa de saúde suplementar ....................................................................................... Outras ................................................................................................................................................ Total ................................................................................................................................................... Outras despesas operacionais
d.
Despesas com encargos sociais ....................................................................................................... Materiais diversos.............................................................................................................................. Reversão/(constituição) de provisão para perdas sobre créditos ..................................................... Provisão para contingências ............................................................................................................ Outras despesas operacionais diversas............................................................................................ Total .................................................................................................................................................. Resultado financeiro
e.
Receitas financeiras Receitas com títulos de renda fixa .................................................................................................... Atualização monetária de créditos tributários.................................................................................... Atualização monetária de depósitos judiciais e fiscais...................................................................... Outras receitas financeiras................................................................................................................ Subtotal ........................................................................................................................................... Despesas financeiras Atualização monetária de adiantamento de cliente........................................................................... Atualização monetária de contingências passivas ............................................................................ Outras despesas financeiras ............................................................................................................. Subtotal ............................................................................................................................................ Total .................................................................................................................................................. Despesas de imposto de renda e contribuição social
2011 47.212 610.069 (578.343) 78.938
2012
Fiscais 1.610 3 (3) 74 1.684 Fiscais 1.585 7 (77) 95 1.610
Impostos diferidos Constituição/(realização) no exercício sobre adições temporárias ................................................ Subtotal ............................................................................................................................................ Impostos correntes Imposto de renda e contribuição social devidos............................................................................. Imposto de renda e contribuição social devidos ......................................................................... 18 Reconciliação da alíquota efetiva de imposto de renda e contribuição social
2012 -
2011 (49) (49)
2012 (14.402) (9.046) (2.118) (644) (2.594) (3.102) (5.210) (496) (207) (580) (103) (24.100)
2011 (11.981) (7.268) (1.856) (480) (2.377) (2.289) (4.881) (474) (39) (467) (940) (21.071)
2012 (7.039) (877) (81) (636) (25) (8.658)
2011 (6.020) (1.890) 78 (1.936) (5) (9.773)
2012
2011
13.297 536 35 135 14.003
11.203 116 71 39 11.429
(124) (74) (25) (223) 13.780
(192) (95) (478) (765) 10.664
2012
2011
105 105
858 858
(8.769) (8.664)
(6.217) (5.359)
2012 2011 26.926 17.309 Resultado antes de impostos e participações ................................................................................... Imposto de renda e contribuição social às alíquotas básicas de 25% e 9%, respectivamente ........ (9.155) (5.885) Efeito das adições e exclusões no cálculo dos tributos: Participações no lucro ....................................................................................................................... 379 388 Receitas não tributáveis, líquidas de despesas indedutíveis ............................................................ (135) (23) Outros................................................................................................................................................ 247 161 Imposto de renda e contribuição social do exercício.................................................................. (8.664) (5.359) Alíquota efetiva................................................................................................................................ 32,17% 30,96% 19 Informações complementares a. Relatório do comitê de auditoria O resumo do relatório do Comitê de Auditoria - Resolução CNSP nº 118/2004 foi divulgado junto com as demonstrações contábeis do Banco Bradesco S.A. (acionista controlador) em 06 de fevereiro de 2013, no Diário Oficial do Estado de São Paulo.
DIRETORIA Marcio Serôa de Araujo Coriolano Ivan Luiz Gontijo Júnior Enrique Adan Y Coello Flávio Bitter Haydewaldo Roberto Chamberlain da Costa Jackson Fujii
Diretor-Presidente Diretor-Gerente Diretor Diretor Diretor Diretor
Manoel Antonio Peres Mauro Silvério Figueiredo Sérgio Azoury Galvão Tarcísio José Massote de Godoy
Diretor Diretor Diretor Diretor
Getúlio Antônio Guidini Contador CRC-1RS034447/O-7S-SP
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores e Acionistas da Mediservice Administradora de Planos de Saúde S.A. São Paulo - SP Examinamos as demonstrações contábeis da Mediservice Administradora de Planos de Saúde S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações contábeis A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde Suplementar - ANS e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro.
Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações contábeis acima referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Mediservice Administradora de Planos de Saúde S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Agência Nacional de Saúde Suplementar – ANS.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante.
São Paulo, 26 de fevereiro de 2013 KPMG Auditores Independentes CRC SP-014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
47
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Contábeis da BMC Previdência Privada S.A., relativas ao exercício findo em 31 de dezembro de 2012, preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo as normas expedidas pelo Conselho Nacional de Seguros Privados – CNSP, acompanhadas das respectivas Notas Explicativas e do Relatório dos Auditores Independentes.
A BMC Previdência Privada S.A., constituída em 2004, iniciou suas atividades em janeiro de 2007, comercializando planos de pecúlio com cobertura temporária. O resultado acumulado foi de R$ 387 mil e o patrimônio líquido monta R$ 9.636 milhões em 31 de dezembro de 2012. Cidade de Deus, 25 de janeiro de 2013 Diretoria
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Ativo Circulante ............................................................................................................................... Disponível .............................................................................................................................. Caixa e bancos........................................................................................................................ Aplicações.............................................................................................................................. Títulos e créditos a receber.................................................................................................. Créditos tributários e previdenciários ...................................................................................... Ativo não circulante .............................................................................................................. Realizável a longo prazo....................................................................................................... Títulos e créditos a receber.................................................................................................. Créditos tributários e previdenciários ...................................................................................... Depósitos judiciais e fiscais..................................................................................................... Investimentos ........................................................................................................................ Imóveis destinados à renda..................................................................................................... Intangível................................................................................................................................ Outros intangíveis.................................................................................................................... Total do ativo .........................................................................................................................
Nota
4
7 5
2012 9.587 22 22 9.559 6 6 753 429 429 147 282 324 324 10.340
2011 9.744 176 176 9.563 5 5 461 127 127 127 330 330 4 4 10.205
Passivo Circulante ......................................................................................................................... Contas a pagar................................................................................................................. Obrigações a pagar ........................................................................................................... Impostos e encargos sociais a recolher ............................................................................ Impostos e contribuições................................................................................................... Débitos de operações de previdência complementar ................................................. Outros débitos operacionais.............................................................................................. Provisões técnicas - Previdência complementar ......................................................... Planos não bloqueados ..................................................................................................... Passivo não circulante.................................................................................................... Outros débitos ................................................................................................................. Provisões judiciais ............................................................................................................. Patrimônio líquido ........................................................................................................... Capital social ..................................................................................................................... Reservas de lucros............................................................................................................ Total do passivo e patrimônio líquido...........................................................................
Nota
6
7 8
2012 379 351 202 5 144 9 9 19 19 325 325 325 9.636 7.250 2.386 10.340
2011 600 413 212 5 196 157 157 30 30 264 264 264 9.341 7.250 2.091 10.205
As notas explicativas são partes integrantes das demonstrações contábeis.
DEMONSTRAÇÕES DOS RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto o lucro líquido por ação) Nota Contribuições para cobertura de riscos................................................................................... Variação das provisões técnicas ............................................................................................. Prêmios ganhos..................................................................................................................... Variação de outras provisões técnicas.................................................................................... Despesas administrativas........................................................................................................ Despesas com tributos ............................................................................................................ Resultado financeiro................................................................................................................ Resultado patrimonial.............................................................................................................. Resultado antes dos impostos ............................................................................................ Imposto de renda..................................................................................................................... Contribuição social .................................................................................................................. Lucro líquido do exercício.................................................................................................... Quantidade de ações ............................................................................................................ Lucro líquido por lote de mil ações em R$ .........................................................................
11a 11b 11c
11g 11g
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - Método Indireto EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 2012 208 4 212 8 (221) (185) 701 33 548 (112) (49) 387 7.200.000 53,75
2011 339 3 342 5 (472) (169) 870 31 607 (130) (55) 422 7.200.000 58,61
As notas explicativas são partes integrantes das demonstrações contábeis.
DEMONSTRAÇÕES DOS RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Lucro líquido do exercício.................................................................................................................. Total do resultado abrangente do exercício ..................................................................................... Resultado abrangente atribuível aos controladores........................................................................
2012 387 387 387
2011 422 422 422
Resultado antes dos impostos e contribuições............................................................................. Ajustes para: Depreciações e amortizações ............................................................................................................. Lucro ajustado do exercício............................................................................................................. Variações nas contas patrimoniais (Aumento)/Redução: Aplicações ........................................................................................................................................... Títulos e créditos a receber ................................................................................................................. Contas a pagar .................................................................................................................................... Débitos das operações de previdência ............................................................................................... Provisões técnicas - previdência complementar ................................................................................. Outros débitos ..................................................................................................................................... Caixa consumido pelas operações.................................................................................................. Imposto de renda pago sobre o lucro.................................................................................................. Contribuição social paga sobre o lucro ............................................................................................... Caixa líquido consumido nas atividades operacionais ................................................................. Atividades de financiamento Dividendos pagos ................................................................................................................................ Caixa líquido consumido nas atividades de financiamento.......................................................... Redução líquida de caixa e equivalente de caixa........................................................................... Caixa e equivalente de caixa no ínicio do exercício............................................................................ Caixa e equivalente de caixa no final do exercício.............................................................................. Redução líquida de caixa e equivalente de caixa...........................................................................
As notas explicativas são partes integrantes das demonstrações contábeis.
2012 548
2011 607
10 558
17 624
4 (303) 21 (148) (11) 61 (236) (167) (69) (54)
(1.514) (53) 36 149 (8) 64 (56) (38) (18) (758)
(100) (100) (154) 176 22 (154)
(22) (22) (780) 956 176 (780)
As notas explicativas são partes integrantes das demonstrações contábeis.
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) Capital social Saldos em 1º de janeiro de 2011 .................................................................................................................................................... Lucro líquido do exercício.................................................................................................................................................................. Destinação do lucro líquido ............................................................................................................................................................... Dividendos propostos ........................................................................................................................................................................ Saldos em 31 de dezembro de 2011 .............................................................................................................................................. Lucro líquido do exercício.................................................................................................................................................................. Destinação do lucro líquido ............................................................................................................................................................... Dividendos propostos ........................................................................................................................................................................ Saldos em 31 de dezembro de 2012 ..............................................................................................................................................
7.250 7.250 7.250
Reservas de lucros Reserva legal Reserva estatutária 117 21 138 19 157
Lucros acumulados
1.652 301 1.953 276 2.229
422 (322) (100) 387 (295) (92) -
Total 9.019 422 (100) 9.341 387 (92) 9.636
As notas explicativas são partes integrantes das demonstrações contábeis.
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES CONTÁBEIS DOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 1.
2. a.
b.
c.
d.
e.
Contexto operacional A BMC Previdência Privada S.A. é uma sociedade anônima de capital fechado, sediada em São Paulo. É autorizada pela Superintendência de Seguros Privados - SUSEP a operar em todas as modalidades de previdência em todo o território nacional. O endereço registrado da sede da Companhia é Cidade de Deus, Vila Yara, Osasco, São Paulo. A controladora da BMC Previdência Privada S.A. é a Bradesco Vida e Previdência S.A., e o controlador final é o Banco Bradesco S.A. As operações são conduzidas no contexto do conjunto das empresas integrantes do Grupo Bradesco Seguros, atuando de forma integrada no mercado, sendo os custos das estruturas operacional e administrativa comuns, absorvidos segundo a praticabilidade e a razoabilidade que lhes foram atribuídos, em conjunto ou individualmente. Essas demonstrações contábeis foram aprovadas pelo Conselho de Administração do controlador final Banco Bradesco S.A. em 25 de janeiro de 2013. Resumo das principais políticas contábeis As políticas contábeis discriminadas abaixo foram aplicadas em todos os períodos apresentados nas demonstrações contábeis. Base de preparação Em consonância à Circular SUSEP nº 430/2012, as demonstrações contábeis foram preparadas em conformidade com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) quando referendadas pela SUSEP. As demonstrações contábeis estão apresentadas em conformidade com os modelos de publicação estabelecidos pela referida Circular. Em atendimento à Circular SUSEP nº 424/2011 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP 430/2012 - Anexo IV, a Companhia optou por apresentar essas demonstrações pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. Base para avaliação e moeda funcional A moeda funcional da Companhia é o Real. As demonstrações contábeis estão apresentadas em milhares de reais e foram elaboradas de acordo com o princípio do custo histórico, com exceção dos ativos financeiros mensurados pelo valor justo por meio do resultado. Uso de estimativas e julgamentos A preparação das demonstrações contábeis de acordo com as normas do CPC exige que a Administração faça julgamentos, estimativas e premissas que afetam a aplicação de políticas contábeis e os valores reportados de ativos, passivos, receitas e despesas. Os resultados reais podem divergir dessas estimativas. Estimativas e premissas são revistas de uma maneira contínua. Revisões com relação a estimativas contábeis são reconhecidas no exercício em que as estimativas são revisadas e em quaisquer exercícios futuros afetados. As notas explicativas listadas abaixo incluem: (i) informações sobre julgamentos críticos referentes às políticas contábeis adotadas que tem efeitos significativos sobre os valores reconhecidos nas demonstrações contábeis; (ii) informações sobre incertezas, sobre premissas e estimativas que possuam um risco significativo de resultar em um ajuste material dentro do próximo exercício financeiro. • Nota 4 - Aplicações • Nota 6 - Provisões técnicas • Nota 7 - Provisões judiciais Disponível (caixa e equivalente de caixa) São representados por disponibilidades em moeda nacional, caixa, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Companhia para o gerenciamento de seus compromissos de curto prazo. Aplicações A Companhia determina a classificação inicial de seus ativos financeiros no reconhecimento inicial sob as seguintes categorias: mensurados a valor justo por meio do resultado, disponíveis para venda e mantidos até o vencimento. i. Ativos financeiros mensurados a valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado quando a Companhia gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos. Ativos financeiros registrados pelo valor justo por meio do resultado são medidos pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Ativos financeiros mantidos até o vencimento Caso a Administração tenha intenção e a capacidade de manter títulos de dívida até o vencimento, então tais ativos financeiros são classificados como “mantidos até o vencimento”. Os investimentos mantidos até o vencimento são registrados pelo custo amortizado deduzidos de qualquer perda por redução ao valor recuperável, acrescido dos rendimentos auferidos, os quais impactam o resultado do exercício. iii. Ativos financeiros disponíveis para venda Compreende os ativos financeiros que não são classificados em nenhuma das categorias mencionadas em (i) e (ii). Após o reconhecimento inicial, eles são medidos pelo valor justo, e as mudanças, que não sejam perdas por redução ao valor recuperável, são reconhecidas em outros resultados abrangentes e apresentadas no patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. iv. Determinação do valor justo Títulos públicos: com base nos preços unitários do mercado secundário divulgados pela Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (ANBIMA). O valor unitário da quota dos fundos de investimento abertos é determinado pela instituição financeira administradora e considera a valorização dos títulos mobiliários que compõem a carteira pelo valor justo, em consonância com a regulamentação aplicável. v. Redução ao valor recuperável (impairment) de ativos financeiros Um ativo tem perda no seu valor recuperável se uma evidência objetiva indica que um evento de perda ocorreu após o reconhecimento inicial do ativo financeiro. A evidência objetiva de que os ativos financeiros perderam valor pode incluir o não pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para o título. As perdas são reconhecidas no resultado e refletidas em conta redutora do ativo correspondente. Quando um evento subsequente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado. Perdas de valor (redução ao valor recuperável) nos ativos financeiros disponíveis para venda são reconhecidas pela reclassificação da perda cumulativa que foi reconhecida em outros resultados abrangentes no patrimônio líquido para o resultado. A perda cumulativa, que é reclassificada de outros resultados abrangentes para o resultado, é a diferença entre o custo de aquisição, líquido de qualquer reembolso e amortização de principal, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Todavia, qualquer recuperação subsequente no valor justo de um ativo financeiro disponível para venda, para o qual tenha sido registrada perda do valor recuperável, é reconhecida em outros resultados abrangentes.
f. g.
h.
i.
j.
k.
Investimento - Imóveis destinados à renda É composto por bem imóvel destinado à renda, depreciado pelo método linear, com base na vida útil estimada de 67 anos. Provisões técnicas A Provisão de Riscos Não Expirados (PRNE) é calculada “pro rata dia”, a partir da parcela das contribuições correspondentes aos períodos de riscos não decorridos. A Provisão de Despesas Administrativas (PDA) é constituída para cobrir as despesas administrativas futuras dos planos de benefício definido. A Provisão de Eventos Ocorridos e Não Avisados (IBNR) é constituída de acordo com as determinações da Circular SUSEP nº 448/2012. A Provisão Complementar de Prêmios (PCP) é constituída mensalmente para complementar a PRNE. i. Teste de Adequação de Passivos (“LAT”) A Companhia elaborou o teste de adequação de passivos para todos os contratos que atendem à definição de um contrato de seguro segundo o CPC 11 e que estão vigentes na data de execução do teste. Este teste considera como valor líquido contábil (net carrying amount) os passivos de contratos de seguro, deduzido da despesa de comercialização diferida (DAC) e os ativos intangíveis relacionados. Para esse teste, a Companhia utilizou metodologia atuarial que considera a estimativa a valor presente de todos os fluxos de caixa futuros e que também inclui as despesas de liquidação de sinistros a partir de premissas atuariais na data de execução do teste. Neste teste, os contratos são agrupados com base nos riscos similares ou quando o risco de seguro é gerenciado em conjunto pela Administração. As premissas de despesas administrativas e operacionais, despesas de comercialização, cancelamento e contribuições futuras, adotadas no teste têm como base as observações históricas. Já as premissas de mortalidade seguem as tábuas biométricas construídas especificamente com a experiência do mercado segurador brasileiro, BR-EMS, sendo considerada ainda uma premissa de melhoria contínua da expectativa de vida, conhecida tecnicamente como improvement, de acordo com a Escala G da Sociedade de Atuários - SOA. As taxas de desconto utilizadas para se trazer os fluxos projetados a valor presente são as taxas a termo, livres de riscos correspondentes à garantia oferecida em cada produto conforme determinado na Circular SUSEP nº 457/2012. Caso seja identificada qualquer insuficiência, a Companhia deve registrar a insuficiência como uma despesa no resultado do período e constituir provisões adicionais aos passivos de seguro já registrados na data-base do teste. O resultado do teste de adequação dos passivos não apresentou insuficiência em relação às provisões técnicas. Ativos e passivos contingentes e obrigações legais - fiscais e previdenciárias i. Ativos contingentes Não são reconhecidos contabilmente, exceto quando a Administração possui total controle da situação ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo e pela confirmação da capacidade de sua recuperação por recebimento ou compensação com outro exigível. Os ativos contingentes cuja expectativa de êxito é provável são divulgados, quando aplicável. ii. Contingentes São constituídos levando em conta a opinião dos assessores jurídicos, a natureza das ações, similaridade com processos anteriores, complexidade e no posicionamento dos tribunais, sempre que a perda for avaliada como provável, o que ocasionaria uma provável saída de recursos para a liquidação das obrigações e quando os montantes envolvidos forem mensuráveis com suficiente segurança. Os passivos contingentes classificados como perdas possíveis não são reconhecidos contabilmente, devendo ser apenas divulgados em notas explicativas quando individualmente relevantes, e os classificados como remotos não são divulgados. iii. Obrigações legais Fiscais e previdenciárias: decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independente da avaliação acerca da probabilidade de sucesso, têm os seus montantes reconhecidos nas demonstrações contábeis. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescido de 10% sobre a parcela do lucro tributável excedente a R$ 240 para o exercício e a contribuição social sobre o lucro líquido é calculada à alíquota de 9% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar sobre o lucro tributável do período calculado com base nas alíquotas vigentes na data de balanço e qualquer ajuste aos impostos a pagar com relação aos períodos anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins de recolhimento (impostos correntes). Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estejam disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja provável. Resultado O resultado é apurado pelo regime de competência, observando-se o critério “pro-rata dia” e por estimativa para receitas de prêmios, nos casos em que o risco coberto só é conhecido após o decurso do período de cobertura. As contribuições de planos previdenciários são reconhecidas no resultado quando do seu efetivo recebimento. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e, portanto, não foram adotadas na preparação destas demonstrações contábeis. Aquelas que podem ser relevantes para a Companhia estão mencionadas abaixo. A Companhia não planeja adotar estas normas de forma antecipada: IFRS 9 – Instrumentos financeiros O IFRS 9 (2009) introduz um novo requerimento para classificação e mensuração de ativos financeiros e, devido a alinhamentos necessários à fase II do IFRS 4, aos projetos de impairment e hedge accounting (incluindo macro hedging) o comitê do IASB adiou a data de implantação dessa norma para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. CPC 46 – Mensuração do valor justo O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispensada em outros CPCs. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outros CPCs. A Administração avaliou os impactos da norma e concluiu que não há efeitos relevantes na mensuração do valor justo de seus ativos. CPC 33 (R1) – Benefícios a empregados Em 2011, foi finalizada a revisão da norma que foi focada basicamente em benefício pós-emprego. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Companhia não possui benefícios de longo prazo e não há impactos relevantes para os benefícios de curto prazo. continua
DIÁRIO DO COMÉRCIO
48
3.
4. a.
Gerenciamento de riscos A Companhia faz parte do Grupo Bradesco Seguros e, consequentemente, utiliza-se da estrutura de gerenciamento de risco do Grupo, administrando seus riscos de forma corporativa. A administração desses riscos contempla uma série de políticas e estratégias consideradas adequadas pela sua Administração. Essas políticas e estratégias, além de serem reavaliadas frequentemente, contemplam, entre outras, a verificação tempestiva da adequação das aplicações financeiras comparadas aos vencimentos dos passivos. O Grupo possui controles internos que se destinam a garantir que as políticas e estratégias estão sendo cumpridas, de forma que os resultados obtidos estejam de acordo com os objetivos definidos pela Administração da Companhia. Ativos financeiros - Aplicações Resumo da classificação Títulos mensurados a valor justo por meio do resultado ..... Títulos de renda fixa - Fundos de investimentos......................... Total ............................................................................................
b.
c.
2012 9.559 9.559 9.559
% 100,00 100,00 100,00
Títulos mensurados a valor justo por meio do resultado ............................ Letras do tesouro nacional - Operação Compromissada ...................................
Valor atualizado 9.559 9.559
Títulos mensurados a valor justo por meio do resultado ........................... Notas do tesouro nacional - Operação Compromissada...................................
2011 Valor contábil/ 1 a 30 dias Valor justo 9.563 9.563 9.563 9.563
Valor atualizado 9.563 9.563
2012 19 61 61 42
2011 30 56 56 26
Hierarquia do valor justo As tabelas abaixo apresentam os instrumentos financeiros registrados pelo valor justo, utilizando um método de avaliação. Os diferentes níveis foram definidos como a seguir: Nível 1: Preços cotados (não ajustados) em mercados ativos; Nível 2: Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços); e Nível 3: Premissas, para o ativo, que não são baseadas em dados observáveis de mercado (inputs não observáveis).
Valor justo por meio do resultado ......................................................................................... Notas do tesouro nacional - Operações Compromissadas .......................................................
2012 Nível 2 9.559 9.559
Reserva estatutária Constituída por até 100% do lucro líquido após as deduções legais e a constituição de reserva legal, é efetuada ao final de cada exercício social, até atingir o limite de 95% do capital social, estando sujeita à deliberação em Assembleia Geral.
9.
Demonstração do cálculo do patrimônio líquido ajustado e adequação de capital Nos termos das Resoluções CNSP nº 222/2010, 227/2010, 228/2010 e 241/2011, o Capital Mínimo Requerido (CMR) para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional baseado no risco de crédito. Até que o CNSP regule o capital adicional pertinente aos demais riscos identificados na regulamentação, a eventual insuficiência de patrimônio líquido ajustado (PLA) deverá ser aferida em relação ao maior dos valores entre a soma dos capitais base e adicional e a margem de solvência calculada na forma estabelecida pela Resolução CNSP nº 55/2001 como demonstrado abaixo para a data-base de 31 de dezembro de 2012: Patrimônio líquido ............................................................................................................................................. Patrimônio líquido ajustado (PLA)................................................................................................................... Capital base (I) ................................................................................................................................................... Capital adicional (II)........................................................................................................................................... Capital adicional de risco de crédito.................................................................................................................... Capital mínimo requerido (CMR) = (I) + (II)...................................................................................................... Suficiência de capital (PLA - CMR) ..................................................................................................................
2012 9.563 326 (1.090) 760 9.559
2011 8.049 1.335 (747) 926 9.563
Ativo................................................................................ Disponibilidades............................................................ Banco Bradesco S.A. (Controlador final)......................... Passivo ........................................................................... Dividendos a pagar ....................................................... Alvorada Vida S.A. (i) (Controladora direta) .................... Bradesco Vida e Previdência S.A. (ii) (Controladora direta).. Total (ativo-passivo)......................................................
a.
b.
Imóveis destinados à renda................................................. Terrenos .............................................................................. Total ....................................................................................
Custo 406 17 423
2012 307 17 324
b.
c.
b.
2011 18 8 3 1 30
2012 30 (11) 19
2011 38 (8) 30
Provisões judiciais A Companhia é parte em ação judicial envolvendo o questionamento da base de cálculo do PIS e COFINS e constitui provisão do valor total da contribuição, acrescido de juros e atualização monetária. No que se refere a discussão da COFINS, em função de uma decisão desfavorável houve a realização de depósito judicial no montante de R$ 277 mil correspondente ao período de novembro de 2006 até outubro de 2012. A partir de novembro de 2012 a Companhia vem efetuando o depósito na discussão da COFINS e constituindo provisão de mesmo montante. Saldo em 1º de janeiro ............................................................................................................ Constituições ............................................................................................................................. Atualização monetária ............................................................................................................... Saldo em 31 de dezembro ......................................................................................................
2012 264 41 20 325
e.
Patrimônio líquido
a.
Capital social e dividendos O capital social, totalmente subscrito e integralizado, é representado por 7.200.000 ações escriturais, ordinárias e nominativas, sem valor nominal. De acordo com as disposições estatutárias, a cada ação corresponde um voto nas Assembleias Gerais, sendo garantido aos acionistas um dividendo mínimo de 25% do lucro líquido de cada exercício, ajustado nos termos da legislação societária brasileira. Lucro líquido do exercício...................................................................................................... Constituição da reserva legal .................................................................................................... Base de cálculo dos dividendos ............................................................................................ Dividendos propostos no exercício............................................................................................ Percentagem sobre o lucro líquido ajustado do exercício..................................................
2012 387 (19) 368 92 25%
2012 (6) (44) (99) (35) (1) (185)
2011 (8) (50) (99) (11) (1) (169)
2012
2011
760 2 762
8 918 926
(36) (20) (5) (61) 701
(35) (20) (1) (56) 870
Despesas com tributos
Resultado financeiro
Resultado financeiro por categoria
f.
2011 918 8 926
2012 39 (6) 33
2011 37 (6) 31
2012
2011
20
59
Despesas de imposto de renda e contribuição social Impostos diferidos Constituição sobre adições temporárias ................................................................................ Impostos correntes Imposto de renda e contribuição social devidos..................................................................... Imposto de renda e contribuição social devidos ..............................................................
g.
2012 760 760
Resultado patrimonial Receita com imóveis de renda ................................................................................................ Despesa com imóveis de renda - depreciação ....................................................................... Total ........................................................................................................................................
(181) (161)
(244) (185)
Reconciliação da alíquota efetiva de imposto de renda e contribuição social Resultado antes dos impostos ............................................................................................................... Encargo total do imposto de renda e contribuição social às alíquotas de 25% e 9%, respectivamente.... Receitas não tributáveis, líquidas de despesas indedutíveis .............................................................. Contribuição para entidade de classe ........................................................................................................ Outros......................................................................................................................................................... Imposto de renda e contribuição social devidos .................................................................................. Alíquota efetiva.........................................................................................................................................
2011 200 44 20 264
8.
2011 (132) (263) (65) (12) (472)
Ativos mensurados a valor justo por meio do resultado.......................................................... Ativos mantidos até o vencimento........................................................................................... Total ........................................................................................................................................
Movimentação das provisões técnicas de previdência complementar Saldo em 1º de janeiro ............................................................................................................ Reversão.................................................................................................................................. Saldo em 31 de dezembro ......................................................................................................
7.
2012 11 4 4 19
2
2012 (113) (56) (34) (18) (221)
(i) Receitas financeiras Receitas com títulos de renda fixa .......................................................................................... Receitas com fundos de investimentos ................................................................................... Outras receitas financeiras...................................................................................................... Total ...................................................................................................................................... (ii) Despesas financeiras ...................................................................................................... Taxa de Custódia .................................................................................................................... Atualização monetária - Provisões judiciais ............................................................................ Outras ..................................................................................................................................... Total ...................................................................................................................................... Total ........................................................................................................................................ d.
Provisão de eventos ocorridos mas não avisados .................................................................... Provisão complementar de prêmios .......................................................................................... Provisão de despesas administrativas ...................................................................................... Provisão de riscos não expirados.............................................................................................. Total ..........................................................................................................................................
3
Remuneração do pessoal-chave da Administração Anualmente, na Assembleia Geral Ordinária, é fixado o montante global anual da remuneração dos Administradores, que é distribuída em Reunião de Diretoria, conforme determina o Estatuto Social. Os administradores abdicaram do direito ao recebimento da remuneração anual. Outros As operações compromissadas indicadas na nota explicativa nº4 tem como contraparte o Banco Bradesco S.A.
Despesas com PIS .................................................................................................................. Despesas com COFINS .......................................................................................................... Despesas com taxa de fiscalização ........................................................................................ Despesas com contribuição sindical ....................................................................................... Outras despesas ..................................................................................................................... Total ........................................................................................................................................
2011 313 17 330
Provisões técnicas Composição
2012 2011 39 37 39 37 39 37 36 35 36 35 36 35
Total (receitas-despesas) .................
Despesas com publicação...................................................................................................... Despesas com serviços de terceiros...................................................................................... Despesas com localização e funcionamento ......................................................................... Outras..................................................................................................................................... Total .......................................................................................................................................
O valor justo dos Imóveis destinados à renda é de R$ 960. 6. a.
Receitas.............................................. Receitas com aluguéis...................... Banco Finasa BMC S.A. (Coligada) ...... Despesas............................................ Taxas de custódia ............................. Banco Bradesco S.A. (Controlador final)
11. Detalhamento das contas de resultado a. Despesas administrativas
Valor contábil Depreciação Acumulada (99) (99)
2012 2011 21 14 21 14 21 14 92 100 92 100 - 100 92 (71) (86)
i. Controladora até 30/09/2012; ii. Controladora a partir de 01/10/2012.
Investimentos - Imóveis destinados à renda Taxa anual 1,49% -
9.636 9.636 7.200 25 25 7.225 2.411
10. Transações e saldos com partes relacionadas
2011 Nível 2 9.563 9.563
Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI). Em 2012, o desempenho global das aplicações financeiras, atingiu 97,83 % no acumulado do exercício. Movimentação das aplicações financeiras Saldo no início do exercício ................................................................................................... (+) Aplicações............................................................................................................................ (-) Resgates............................................................................................................................... (+) Rendimentos........................................................................................................................ Saldo no final do exercício .....................................................................................................
5.
c.
Cobertura das provisões técnicas Os valores dos bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes:
•
f.
Reserva legal Constituída, ao final do exercício, na forma prevista na legislação societária brasileira, podendo ser utilizada para a compensação de prejuízos ou para aumento do capital social.
% 100,00 100,00 100,00
2012 Valor contábil/ 1 a 30 dias Valor justo 9.559 9.559 9.559 9.559
• •
e.
b.
Composição das aplicações financeiras por prazo e por título Apresentamos a seguir a composição das aplicações financeiras por prazo e por título, incluindo os títulos que compõem as carteiras dos fundos de investimentos. Os títulos a valor justo por meio do resultado estão apresentados no ativo circulante, independentemente dos prazos de vencimento.
Total das provisões técnicas ................................................................................................. Fundos de investimentos........................................................................................................... Total dado em cobertura......................................................................................................... Suficiência................................................................................................................................ d.
2011 9.563 9.563 9.563
quinta-feira, 28 de fevereiro de 2013
2012 548 (186) 25 (5) 30 (161) 29,38%
2011 607 (206) 21 (2) 23 (185) 30,48%
12. Informações complementares a.
Relatório do Comitê de Auditoria Em consonância com a Resolução CNSP nº 118/2004, o resumo do relatório do Comitê de Auditoria foi divulgado junto com as demonstrações contábeis do Banco Bradesco S.A. (controlador final) em 25 de janeiro de 2013.
b.
Eventos subsequentes Em 18 de fevereiro de 2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes: i. As Resoluções CNSP nº 280 e 283 de 30 de janeiro de 2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31 de dezembro de 2013. ii. Resolução CNSP nº 281 de 30 de janeiro de 2013 e Circular SUSEP nº 462 de 31 de janeiro de 2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31 de dezembro de 2013. A Companhia esta avaliando os impactos destas normas.
2011 422 (21) 401 100 25%
DIRETORIA Lúcio Flávio Condurú de Oliveira
-
Diretor-Presidente
Eugênio Liberatori Velasques
-
Diretor
Ivan Luiz Gontijo Júnior
-
Diretor-Gerente
Haydewaldo Roberto Chamberlain da Costa
-
Diretor
Jair de Almeida Lacerda Júnior
-
Diretor
Tarcísio José Massote de Godoy
-
Diretor
Jair de Almeida Lacerda Júnior Atuário - MIBA no 809 Alberto Barcellos Miranda Contador - CRC 1RJ094195/O-2 S-SP
PARECER ATUARIAL Aos Acionistas e à Diretoria da BMC Previdência Privada S.A. Cidade de Deus - Osasco - SP
Os estudos realizados permitiram ainda verificar que não houve a necessidade de constituir a Provisão de Insuficiência de Contribuição (PIC). Considerando os resultados apresentados na Avaliação Atuarial, atestamos que os seus ativos garantidores são bem superiores ao montante das Provisões Técnicas, levando-nos a concluir que a Entidade é superavitária.
A Avaliação Atuarial da BMC Previdencia Privada S.A., foi realizada respeitando os princípios atuariais e a metodologia própria de cada tipo de cobertura em cumprimento à Circular SUSEP nº 272/2004, com base em 31 de dezembro de 2012. Os cálculos atuariais têm como base os dados e informações contábeis e cadastrais fornecidas pela BMC Previdência Privada S.A. As provisões técnicas foram verificadas através de testes de consistência que permitem assegurar que as mesmas foram constituídas suficientemente no decorrer do período analisado.
São Paulo, 31 de janeiro de 2013 Jair de Almeida Lacerda Júnior Atuário MIBA nº 809
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES CONTÁBEIS Aos Administradores e Acionistas da BMC Previdência Privada S.A. São Paulo - SP Examinamos as demonstrações contábeis da BMC Previdência Privada S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações de resultado, dos resultados abrangentes, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas.
Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.
Responsabilidade da Administração sobre as demonstrações contábeis
Opinião
A Administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro.
Em nossa opinião, as demonstrações contábeis anteriormente referidas apresentam, adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da BMC Previdência Privada S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante.
São Paulo, 26 de fevereiro de 2013
KPMG Auditores Independentes CRC 2SP014428/O-6
Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
Érika Carvalho Ramos Contadora CRC 1SP224130/O-0
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
e
49 VALE O lucro líquido da mineradora em 2012 foi de R$ 9,734 bilhões
conomia
AMBEV A companhia teve lucro líquido de R$ 10,5 bilhões no ano passado
Leão exige dados digitais de pequenas e médias empresas As companhias optantes pelo regime de lucro presumido têm compromisso em março com o Sistema Público de Escrituração Digital, o Sped. Calcula-se que 1,4 milhão de empresas terão de entregar a Escrituração Fiscal Digital. Elas estão preparadas? Sílvia Pimentel
C
onhecido das grandes empresas há pouco mais de três anos, o Sistema Público de Escrituração Digital (Sped) começa a fazer parte da rotina das menores. Em março, as empresas optantes pelo lucro presumido serão obrigadas a entregar a EFD - Contribuições, sigla de Escrituração Fiscal Digital, um dos braços do ambicioso projeto do governo federal que visa interligar os fiscos e exige a contabilidade das empresas em arquivos digitais. O prazo de entrega da declaração vence no dia 14 de março (décimo dia útil do segundo mês subsequente ao da apuração), relativo às operações realizadas a partir de janeiro de 2013. Considerada a etapa mais complexa do Sped, a exigência vai alcançar um universo de cerca de 1,4 milhão de empresas, que são optantes pelo lucro presumido. Com a proximidade da data, profissionais da contabilidade correm contra o tempo para cumprir o prazo e conscientizar os contri-
buintes da necessidade de se adequarem à exigência. Adaptação – Para o presidente do Sindicato das Empresas de Serviços Contábeis e de Assessoramento no Estado de São Paulo (Sescon-SP), Sérgio Approbato Machado Júnior, a entrada deste grande contingente de empresas será um teste para a adaptação. "Há negócios de todos os portes e muitos não estão preparados para esta nova realidade fiscal", alerta. Na sua opinião, o governo deveria ter feito uma campanha em âmbito nacional sobre os impactos do projeto. Além disso, ele defende a abertura de linhas de financiamento para as empresas investirem em sistema de gestão. O gerente da área fiscal da Confirp, Welinton Motta, confirma as dificuldades encontradas pelos empresários, que correm o risco de perderem o prazo. "As empresas que possuem sistemas próprios para receber as informações exigidas na esteira desta obrigação acessória têm enfrentado problemas de inconsistência de dados. E para solucioná-los elas dependem da visita de consultorias de software. Os escritórios de
contabilidade parecem estar mais aparelhados para cumprir a tarefa", analisa. O presidente da Prosoft Tecnologia, Carlos Meni, elenca outro desafio a ser enfrentado em relação ao cumprimento das exigências relativas ao Sped: a falta de mão de obra especializada. "Boa parte das empresas ainda está patinando, não apenas porque o projeto impõe custos mais elevados,
mas por falta de mão de obra profissional capacitada a lidar com a sistemática", afirma. Tanto é verdade, diz ele, que o realinhamento de honorários dos escritórios de contabilidade já é uma realidade no mercado. Desde que entrou em operação, o Sped elevou a quantidade de horas técnicas dedicadas pelos profissionais da contabilidade e impôs uma série de aperfeiçoa-
mentos na estrutura orga- o envio mensal da EFD nizacional e tecnológica de Contribuições – que tamempresas e de escritórios bém vai conter informacontábeis. ções sobre a contribuição O tema Sped tem sido tão sobre o faturamento das recorrente no meio contábil empresas que tiveram a foque proliferam cursos e trei- lha de salários desonerada namentos sobre o assunto. – é obrigatório para a indúsHoje, os seus impactos na tria, o comércio e o setor de rotina das empresas serão serviços. "A nova obrigação abordados em palestra na vai representar para as emDistrital Cenpresas menotro da Associares uma mução Comercial dança cultude São Paulo ral sem preA Receita quer (ACSP) pelo cedentes enxergar a coordenador porque grando Conselho de parte não administração do Setor de das empresas e p o s s u i g e sServiços, José tão contábil a sua lupa está Maria Chapina eficiente", voltada para o Alcazar, que afirma. PIS e a Cofins. classifica a Em meio ferramenta aos desafios JOSÉ MARIA CHAPINA como a última e d i f i c u l d aescala da intedes para ligência fiscal. Para o conta- atender as exigências do dor, a informalidade e a so- fisco, a boa notícia é a redunegação estão com os dias ção no valor da multa por contados. "A Receita Fede- atraso na entrega. De acorral quer enxergar a adminis- do com a Lei 12.766, sanciotração das empresas e a sua nada no final de 2012, a lupa está voltada no mo- multa será de R$ 500 por mento para as contribui- mês para empresas optanções como o PIS e a Cofins, tes pelo lucro presumido. que em termos de arrecada- As optantes pelo lucro real ção só ficam atrás das con- vão pagar R$ 1,5 mil caso t r i b u i ç õ e s p r e v i d e n c i á- deixem de entregar. Antes, rias", alerta Chapina. o valor era de R$ 5 mil, indeO contador esclarece que pendente do regime.
Fotos Newton Santos/Hype
Imposto na nota é tema de debate na ACSP Estamos formando cidadãos que sabem que são pagadores de impostos, e assim terão base para cobrar quando tiverem negado um serviço público. ROGÉRIO AMATO, PRESIDENTE DA ACSP E DA FACESP
Renato Carbonari Ibelli
R
epresentantes de empresas e entidades de classe estiveram ontem na Associação Comercial de São Paulo (ACSP) para discutir a elaboração da regulamentação da Lei 12.741, que obriga varejistas e prestadores de serviços a informarem na nota fiscal de venda, ou documento similar, a estimativa dos tributos embutidos nos produtos. A obrigação, sancionada pela presidente Dilma Rousseff em dezembro de 2012, começa a vigorar no dia 6 de junho. Uma das preocupações do grupo, segundo Marcel Solimeo, economista-chefe da ACSP, é ter a certeza de que a regulamentação deixe clara que a informação
adicional que passará a constar da nota não terá qualquer finalidade fiscal ou financeira. Servirá unicamente para informar ao consumidor a realidade tributária do País. Outro cuidado é tornar o arcabouço da regulamentação simples e flexível, permitindo que ajustes sejam feitos se necessários. Com relação ao aspecto técnico, a legislação estabelece que a apuração do valor dos tributos será feita por instituições voltadas a apuração e análise de dados econômicos. O Instituto Brasileiro de Planejamento Tributário (IBPT) tem uma metodologia de cálculo pronta, que poderá ser enviada aos fornecedores de softwares para atualizar os programas usados na emissão dos documentos fiscais.
Plateia lotada no evento realizado na sede da ACSP (acima). Ao lado, na mesa do debate, estão o economista da associação Marcel Solimeo (à esq.) e Luis Garbelini, vice-presidente da Afrac.
Rogério Amato, presidente da ACSP e da Federação das Associações Comerciais do Estado de São Paulo (Facesp), salientou no final da reunião que as entidades e empresas envolvidas no processo de regulamentação da Lei
12.741 estão contribuindo para a criação de cidadãos mais conscientes. "Estamos formando cidadãos que sabem que são pagadores de impostos, e assim terão base para cobrar quando tiverem negado um serviço público. Por outro lado,
esses contribuintes passarão a cuidar do bem público, já que terão consciência de que pagam por ele", disse Amato. O texto da Lei 12.741 nasceu dentro da ACSP, sendo que seus preceitos foram antecipados pelo
Movimento De Olho no Imposto, que percorreu diversos municípios para evidenciar o peso dos impostos no consumo do dia-a-dia. O movimento também coletou 1,5 milhão de assinaturas pedindo a aprovação da lei, o que foi conseguido ao final do ano passado. Entre as entidades e empresas presentes no encontro de ontem estiveram a Federação do Comércio do Estado de São Paulo (Fecomercio), a Associação Paulista de Supermercados (Apas), a Associação Brasileira de Automação Comercial (Afrac), o Grupo Pão de Açúcar, Magazine Luiza e a rede Riachuelo.
Leia mais sobre os tributos no País na página 59
50 -.ECONOMIA
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
ECONOMIA/LEGAIS - 51
52 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
ECONOMIA/LEGAIS - 53
54 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
ECONOMIA/LEGAIS - 55
56 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
ECONOMIA/LEGAIS - 57
58 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 59
e Dilma prega racionalização dos tributos A reforma do PIS e da Cofins é uma demanda histórica do empresariado. Nelson Barbosa, ministro interino da Fazenda
conomia
Presidente diz a empresários, no Conselho de Desenvolvimento Econômico e Social, que seu foco é garantir competitividade ao Brasil.
A
presidente Dilma medidas "que dialogam com Rousseff afirmou problemas que o Brasil realontem que o gover- mente tem". no tem se mantido A presidente pregou, ao lonna ofensiva ao enfrentar a cri- go do discurso, que crescise internacional sem colocar mento, competitividade e meem xeque os pilares da estabi- didas econômicas precisam lidade, rebatendo críticas so- dialogar com programas sobre a política econômica às ciais e melhoria na vida da povésperas da divulgação de um pulação e que é uma "falsa fraco Produto Interno Bruto contradição" opor investi(PIB) de 2012. mentos públicos e privados. Dilma reiterou que o foco do "No curto prazo, nós temos governo é assegurar competi- essa imensa tarefa, que é acetividade, com investimentos lerar o ritmo do crescimento e em infraestrutura e "racionali- estimular as inversões nas zação" nos tributos, e defen- áreas transformadoras... que deu que não há contradições possam transformar a compeem estimular investimentos titividade de nosso País para públicos e privados de forma conseguir que tenhamos caconjunta. pacidade de aumentar essa O discurso de quase 50 mi- renda per capita", disse, denutos foi feito fendendo para uma plaainda que o teia recheaensino seja da de empreuma atividaEste é um País que sários, muide de "alto não tem mais tos críticos status". aos planos de Ao comencondições de não concessão na tar as medilevar em conta a área logística das de logístimais estrita ética, a lançados reca e infraesmelhor gestão dos ce nt em en te trutura lançagastos públicos. pelo governo, d a s p e l o durante a governo ao DILMA ROUSSEFF reunião que longo de comemorou 2 0 1 2 , a l g uos 10 anos do Conselho de De- mas delas alvo de críticas de senvolvimento Econômico e empresários e trabalhadores, Social. "É um absurdo dizer Dilma citou o esforço para meque nós não mantemos todos lhorar a área de portos e fez os nossos pilares da estabili- duras críticas a quem afirmou dade", disse. "Nós mantemos que o Brasil corria risco de raa inflação sob controle... nós cionamento energético. "As mantemos a política de câm- mesmas vozes que diziam que bio flexível, mantemos uma vai haver racionamento se capolítica de robustez fiscal." lam, e a consequência é neAo comentar a crise econô- nhuma, o que eu acho uma irmica na Europa e apostar que responsabilidade", disse ela. os "tremores" da crise serão A presidente falou da necesmais "suaves" em 2013 no sidade de se mudar a estrutucontinente, Dilma afirmou ra de portos no País para baique o governo tem tomado xar o chamado custo Brasil,
Beto Barata/Estadão Conteúdo
Presidente falou da necessidade de se mudar a estrutura dos portos no País para baixar o chamado custo Brasil mas rebateu a crítica de sindicalistas de que o novo modelo proposto pelo Planalto e que está no Congresso ameaça empregos na área. "Abrir os portos não significa tirar um milímetro do direito do trabalhador portuário", disse. Por fim, Dilma defendeu que o Brasil não pode mais deixar de lado critérios éticos, meritocráticos e de transparência e melhor gestão nos gastos públicos. "Este é um País que não tem mais condições de não levar em conta a mais estrita ética, a maior transparência, melhor gestão dos gastos públicos", disse ela. (Reuters)
Discussões começam neste ano
O
ministro interino da Fazenda, Nelson Barbosa, afirmou ontem que, apesar da reforma no Programa de Integridade Social (PIS) e na Contribuição para o Financiamento da Seguridade Social (Cofins) começar a ser discutida neste ano, dificilmente o governo conseguirá implementá-la ainda em 2013. Segundo Barbosa, não há espaço fiscal para realizar as
mudanças no regime do tributo no curto prazo. "A reforma do PIS/Cofins é uma demanda histórica do empresariado. O pedido é para que todas as compras de insumos gerem créditos e não apenas as relacionadas à produção", explicou o ministro interino da Fazenda. O ministro Nelson Barbosa disse que o governo avalia diversas estimativas de impacto fiscal para a reforma.
Ele praticamente descartou sua implementação ao longo de 2013. "Neste momento, não há espaço fiscal, não dá para se adotar no curto prazo. Assim como a reforma do ICMS (Imposto sobre Circulação de Mercadorias e Serviços), que discutimos por dois anos, vamos começar a debater o PIS/Cofins neste ano", completou o ministro interino, Nelson Barbosa. (Estadão Conteúdo)
DIÁRIO DO COMÉRCIO
60 -.ECONOMIA/LEGAIS
quinta-feira, 28 de fevereiro de 2013
ALFA PREVIDÊNCIA E VIDA S.A. C.N.P.J. 02.713.530/0001-02 ALAMEDA SANTOS, 466 - SÃO PAULO - SP RELATÓRIO DA DIRETORIA Senhores Acionistas: Em cumprimento às disposições estatutárias, submetemos à apreciação dos Senhores Acionistas as demonstrações financeiras relativas aos exercícios findos em 31 de dezembro 2012 e 2011, acompanhadas do relatório de auditoria e parecer atuarial. Das operações No segmento de previdência privada, comercializamos planos denominados PGBL e VGBL cujas contribuições estão reconhecidas na rubrica de “rendas de contribuição e prêmios emitidos” respectivamente. No exercício atual, os ativos administrados da carteira previdenciária passaram de um patamar de R$ 327.267 em dezembro de 2011 para R$ 384.277 em dezembro de 2012, representando um crescimento de 17%. Os prêmios de seguros de pessoas tiveram uma diminuição de 44%, se comparado com o ano anterior refletindo basicamente a descontinuidade de uma operação de cosseguro com Congênere. O índice combinado (emissão de apólices, sinistros, comissões, resultado de resseguros e outras receitas e despesas operacionais) apresentou redução de 77,8 % para 72,8% onde apresentamos uma elevação da sinistralidade, uma redução nos custos de captação, uma redução em outras receitas e despesas operacionais e ganhos nas operações de resseguro. Em decorrência da queda na taxa básica de juros o resultado financeiro apresentou ligeira queda passando de 10,3% sobre o prêmio ganho para 10%. As despesas administrativas sofreram aumento devido a adequação do convênio de prestação de serviços com a Alfa Seguradora S.A.. O retorno sobre o patrimônio líquido inicial foi de 9,9% contra 15,9% do exercício anterior, reflexos da diminuição do volume de produção. Embora apresentando uma redução a administração julga satisfatória a rentabilidade apresentada. Destinação do resultado A Diretoria, conforme previsto em Estatuto propôs a seguinte destinação: Reserva Legal no valor de R$ 184 mil, Dividendos propostos a pagar no valor de R$ 873 mil (equivalentes a 25% do lucro líquido ajustado do exercício), Reserva Especial para Dividendos no valor de R$ 261 mil e Reserva para Aumento de Capital no valor de R$ 2.357 mil.
Cenários e perspectivas A economia nacional teve um modesto desempenho em 2012, com o crescimento de seu PIB (Produto Interno Bruto) ficando em torno ou um pouco acima de 1%, este baixo resultado podendo ser em boa parte atribuído a pouco investimento privado e publico no Brasil e a situação ainda ruim da economia internacional. A inflação medida pelo IPCA fechou o ano em 5,84%, notando-se ainda um bom nível de consumo sustentado pela preservação dos empregos, da massa salarial e dos mecanismos de crédito de longo prazo e com taxas pré-fixadas. Fatos importantes a serem citados foram a queda da taxa oficial de juros Selic e da oscilação da taxa cambial, com o Governo atuando inicialmente no sentido da desvalorização do Real (em beneficio das exportações) e ao final do ano voltando a valorizar o Real (em beneficio do combate a inflação). No contexto internacional, durante o ano de 2012, a volatilidade continuou predominante com impactos em toda economia mundial. A seguir, apresentamos, resumidamente, os principais fatos ocorridos nos principais mercados financeiros: - Na zona do euro, embora o processo de desalavancagem em vários países venha impactando diretamente o nível de atividade econômica da região (quadro que pode perdurar por vários anos), algumas notícias positivas ajudaram a afastar o risco de ruptura do bloco no curto prazo. O consenso de que os custos da Itália e Espanha não eram sustentáveis no longo prazo fez o Banco Central Europeu anunciar um programa de recompra de bônus soberanos no mercado secundário. Um dos pontos mais importantes do programa é que não foram estabelecidos limites de valores para as operações. Com as medidas anunciadas pudemos verificar melhora no custo de financiamento dos países mais debilitados; - Nos Estados Unidos, o Federal Reserve trouxe certa dose de euforia ao anunciar a terceira rodada de afrouxamento monetário, o Quantitative Easing 3, diante da retomada econômica ainda lenta. O esforço consiste na injeção de US$ 40 bilhões por mês na economia por meio de compras de títulos hipotecários a fim de melhorar as condições de recuperação do país. A instituição também sinalizou que pretende manter a taxa básica de juros próxima de zero até 2015, em vez de 2014, como informado outrora e anunciou a recompra de US$ 45 bilhões mensais em Treasuries após o término
BALANÇOS PATRIMONIAIS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS) ATIVO Circulante Disponível Caixa e bancos Aplicações Créditos das operações com seguros e resseguros Prêmios a receber Operações com seguradoras Operações com resseguradoras Outros créditos operacionais Créditos das operações com previdência complementar Valores a receber Ativos de resseguro - provisões técnicas Títulos e créditos a receber Títulos e créditos a receber Créditos tributários e previdenciários Outros créditos Despesas antecipadas Custos de aquisição diferidos Seguros Ativo não circulante Realizável a longo prazo Ativos de resseguro - provisões técnicas Títulos e créditos a receber Créditos tributários e previdenciários Depósitos judiciais e fiscais Custos de aquisição diferidos Seguros e resseguros Imobilizado Bens móveis Intangível Outros intangíveis
DEMONSTRAÇÕES DE RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS, EXCETO O LUCRO LÍQUIDO POR LOTE DE MIL AÇÕES)
PASSIVO Nota
3
4
5
6
10
5 6 12 10 7
2012 474.638 1.419 1.419 449.464
2011 421.670 1.294 1.294 393.204
13.447 8.549 4.714 184 18 – – 1.167 529 350 12 167 488 8.106 8.106 20.444 19.299 433 11.783 4.442 7.341 7.083 7.083 241 241 904 904 495.082
17.976 12.281 5.695 – 25 6 6 150 583 334 24 225 58 8.374 8.374 25.332 25.089 293 9.106 3.411 5.695 15.690 15.690 195 195 48 48 447.002
Nota Circulante Contas a pagar Obrigações a pagar Impostos e encargos sociais a recolher Encargos trabalhistas Impostos e contribuições Outras contas a pagar Débitos de operações com seguros e resseguros Operações com seguradoras Operações com resseguradoras Corretores de seguros e resseguros Outros débitos operacionais Depósitos de terceiros Provisões técnicas - seguros Pessoas Vida com cobertura por sobrevivência Provisões técnicas - previdência complementar Planos não bloqueados Passivo não circulante Provisões técnicas - seguros Pessoas Outros débitos Provisões judiciais Patrimônio líquido Capital social Reservas de lucros
8 8
5
9 10 10 10
10 12 13
2012 426.744 3.530 1.356 377 407 69 1.321 4.935 1.224 337 3.063 311 1.943 185.097 30.169 154.928 231.239 231.239 27.001 17.177 17.177 9.824 9.824 41.337 22.276 19.061
2011 376.548 3.598 2.222 342 314 181 539 8.917 3.093 539 4.843 442 1.991 162.436 33.054 129.382 199.606 199.606 33.150 25.255 25.255 7.895 7.895 37.304 21.045 16.259
495.082
447.002
Reservas de lucros Capital social
Aumento de capital (em aprovação)
Reserva legal
Reserva estatutária
Lucros acumulados
Total
20.302
–
774
11.531
–
32.607
Aumento de capital: Aprovação - Portaria SUSEP nº 1.206/2011 Lucro líquido do exercício
743
–
–
–
–
743
–
–
–
–
5.185
5.185 –
Proposta para destinação do lucro líquido: Reserva legal
–
–
259
–
(259)
Reserva estatutária
–
–
–
3.695
(3.695)
–
Dividendos propostos
–
–
–
–
(1.231)
(1.231)
21.045
–
1.033
15.226
–
37.304 1.231
Saldo em 31 de dezembro de 2011 Aumento de capital: Em aprovação - AGO/E de 30/03/2012 Aprovação - Portaria SUSEP nº 4.922/2012
–
1.231
–
–
–
1.231
(1.231)
–
–
–
–
–
–
–
–
3.675
3.675 –
Lucro líquido do exercício Proposta para destinação do lucro líquido: Reserva legal
–
–
184
–
(184)
Reserva estatutária
–
–
–
2.618
(2.618)
–
Dividendos propostos
–
–
–
–
(873)
(873)
22.276
–
1.217
17.844
–
41.337
Saldo em 31 de dezembro de 2012
Prêmios emitidos Contribuições para cobertura de riscos Variações das provisões técnicas de prêmios Prêmios ganhos Sinistros ocorridos Custos de aquisição Outras receitas e despesas operacionais Resultado com operações de resseguro Receita com resseguro Despesa com resseguro Rendas de contribuições e prêmios Constituição da provisão de benefícios a conceder Receita de contribuições e prêmios de VGBL Rendas com taxas de gestão e outras taxas Variação de outras provisões técnicas Outras receitas e despesas operacionais Despesas administrativas Despesas com tributos Resultado financeiro Resultado operacional Perdas com ativos não correntes Resultado antes de impostos e participações Imposto de renda Contribuição social Participações sobre o resultado Lucro líquido do exercício Quantidade de ações Lucro líquido por lote de mil ações - R$
Nota 14 14 14 14 14 14 14 5
14 14 14
15 15
2012 40.084 7 12.423 52.514 (24.701) (17.243) (2.743) 6.438 7.576 (1.138)
2011 77.423 10 (22.424) 55.009 (16.592) (22.940) (2.908) (347) 904 (1.251)
38.291 61.917 (38.270) (61.888) 21 29 2.960 2.971 (170) (170) – 5 (12.842) (8.552) (2.745) (2.807) 5.231 5.681 6.720 9.379 (1) – 6.719 9.379 (1.358) (2.050) (912) (1.295) (774) (849) 3.675 5.185 14.201.297 13.761.505 258,78 376,78
DEMONSTRAÇÕES DE RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS) 2012 3.675 – – 3.675
Lucro líquido do exercício Ajustes com títulos e valores mobiliários Ajuste de avaliação patrimonial Total do resultado abrangente do exercício
2011 5.185 – – 5.185
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA - MÉTODO INDIRETO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS)
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS)
Saldo em 31 de dezembro 2010
da Operação Twist, no final de 2012. Ben Bernanke (Presidente do FED) recentemente ressaltou forte preocupação com o mercado de trabalho e apontou que não terá pressa em fazer apertos monetários, mesmo quando a taxa de desemprego começar a cair mais rapidamente. A despeito do ânimo que o FED deu para os ativos de risco, a questão fiscal americana, por outro lado, trouxe muitas incertezas. Durante os últimos dois meses do ano, o foco dos mercados se voltou para o risco do fiscal Cliff (cortes automáticos de gastos públicos e aumento de impostos que estavam programados para começar no início de 2013 e que poderiam levar a nação a uma nova recessão e contaminar o crescimento econômico global). Porém, confirmando as expectativas de grande parte dos analistas, após muitas negociações políticas, o Congresso americano finalmente chegou a um consenso no início de 2013 e aprovou a lei que põe fim, pelo menos no momento, à ameaça do abismo fiscal. Na Ásia, um dos eventos mais importantes que ocorreu durante o segundo semestre de 2012 foi o anúncio dos sete novos dirigentes da cúpula do Partido Comunista, que deverão governar a China pelos próximos dez anos. Este grupo terá a difícil tarefa de assegurar a continuidade do crescimento, sobretudo aumentando o consumo interno da população, em detrimento do modelo de crescimento baseado no investimento. Em 2012, o PIB da China cresceu 7,8%, acima da previsão dos analistas (7,7%) e também acima da projeção do próprio governo (7,5%). No âmbito da Seguradora, com o cenário esperado de manutenção da taxa de juros a níveis baixos, inflação acima do centro da meta e crescimento modesto da economia brasileira, nossa atuação será em produtos melhor adaptados a este cenário, buscando privilegiar a eficiência operacional, redução das despesas administrativas e consequentemente, nossa rentabilidade. Agradecimentos Agradecemos aos Senhores Acionistas a confiança em nós depositada; aos Órgãos Reguladores e Fiscalizadores do mercado pela orientação; aos nossos Funcionários, pelo trabalho e a competência no desempenho de suas funções e aos nossos Corretores e Segurados, o prestígio concedido. A Diretoria
Atividades operacionais Lucro líquido do período Ajustes para: Depreciação e amortizações Perda por redução do valor recuperável dos ativos Reversão de perdas por redução do valor recuperável dos ativos Amortização de ativos intangíveis Variação nas contas patrimoniais: Aplicações financeiras Créditos das operações de seguros, incluindo ativos oriundos de contratos de seguro Ativos de resseguro Créditos fiscais e previdenciários Despesas antecipadas Outros ativos Depósitos judiciais e fiscais Fornecedores e outras contas a pagar Impostos e contribuições Débitos de operações com seguros e resseguros Depósitos de terceiros Provisões técnicas - seguros e resseguros Provisões técnicas - previdência complementar Provisões judiciais Caixa consumido pelas operações Imposto sobre o lucro pagos Caixa líquido consumido nas atividades operacionais Atividades de investimento Aquisição de imobilizado - intangível Aquisição de imobilizado - tangível Alienação de imobilizado Caixa líquido consumido nas atividades de investimento Atividades de financiamento Aumento de capital Caixa líquido gerado nas atividades de financiamento Aumento líquido de caixa e equivalentes de caixa Caixa e equivalente de caixa no início do período Caixa e equivalente de caixa no final do período
2012 3.675
2011 5.185
72 757 – 34
55 – (478) 13
(56.260)
(48.537)
3.785 (1.157) (1.020) (430) 8.906 (1.646) (829) (3.362) (3.982) (48) 14.583 31.633 1.929 (3.360) 3.250 (110)
(2.323) 2.752 (728) (24) (12.360) (1.870) (678) (4.507) 646 94 45.722 9.536 2.700 (4.802) 4.159 (643)
(889) (119) 12 (996)
(3) (64) 4 (63)
1.231 1.231 125 1.294 1.419
743 743 37 1.257 1.294
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS) 1. Contexto operacional A Alfa Previdência e Vida S.A. (doravante referida, também, como “Companhia” ou “Seguradora”) tem por objeto social operar com seguros de pessoas e planos de previdência complementar em todo território nacional. A Companhia é uma sociedade anônima de capital fechado domiciliada no Brasil com sede na Alameda Santos, 466, São Paulo. A Companhia, no desenvolvimento de suas atividades, atua de forma integrada com o Grupo Alfa e empresas a ele ligadas, mantendo com essas empresas algumas operações, as quais estão detalhadas na Nota Explicativa nº 17. A controladora direta da Companhia é a Corumbal Participações e Administradora Ltda. e a controladora indireta é a Administradora Fortaleza Ltda.. Essas demonstrações financeiras foram aprovadas pela Diretoria em 20 de fevereiro de 2013. 2. Descrição das principais práticas contábeis a. Base de preparação As demonstrações financeiras foram preparadas de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos contábeis, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) que tenham sido referendados pela SUSEP, bem como pelas normas emitidas pelo Conselho Nacional de Seguros Privados - CNSP, vigentes na data de elaboração destas demonstrações financeiras, e em consonância com a Circular SUSEP nº 430/2012. Em atendimento à Circular SUSEP 424/2011 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP 430/2012 - Anexo IV, a Companhia optou por apresentar essas demonstrações pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. b. Base para mensuração As demonstrações financeiras foram preparadas no pressuposto da continuidade dos negócios em curso normal, e foram elaboradas considerando o custo histórico, com exceção de que se segue: • Ativos e passivos financeiros mensurados pelo valor justo por meio do resultado; • Provisões técnicas, mensuradas de acordo com as determinações da SUSEP. c. Moeda funcional e de apresentação As demonstrações financeiras estão sendo apresentadas em Real, que é a moeda funcional da Seguradora. Todas as informações financeiras apresentadas em Real foram arredondadas para o milhar mais próximo, exceto quando indicado de outra forma. d. Uso de estimativas e julgamentos Na elaboração de demonstrações financeiras, a Administração é requerida a usar de julgamento na determinação de estimativas que levam em consideração pressupostos e premissas quanto a eventos futuros. Os valores reais de liquidação das operações podem divergir dessas estimativas em função da subjetividade inerente ao processo de sua determinação. Estimativas e premissas são revisadas periodicamente. Revisões com relação a estimativas contábeis são reconhecidas no período em que as estimativas são revisadas e em quaisquer períodos futuros afetados. As informações sobre incertezas e julgamentos críticos considerados na aplicação das práticas contábeis, que apresentam efeitos significativos nos saldos registrados nas demonstrações financeiras e, portanto, existe um risco significativo de ajuste material dentro do próximo exercício financeiro estão descritas nas notas explicativas apresentadas abaixo: • Nota nº 04c - Redução ao valor recuperável • Nota nº 06 - Créditos tributários e previdenciários • Nota nº 10 - Provisões técnicas • Nota nº 12 - Provisões judiciais e. Contratos de seguros De acordo com as determinações contidas no CPC 11 - Contratos de Seguros e Carta Circular SUSEP/DECON/GAB/nº 007/2008, que define as características de um Contrato de Seguro, a Administração procedeu à avaliação dos negócios e caracterizou suas operações como “Contratos de Seguros”. Os contratos foram classificados como contratos de seguro em função de existir aceitação de um risco significativo de outra parte, aceitando compensar o segurado no caso de um acontecimento futuro incerto específico. Os prêmios de seguros são registrados quando da emissão das apólices ou faturas e reconhecidas no resultado segundo o transcorrer da vigência do período de cobertura do risco, através da constituição das provisões de prêmios não ganhos e do diferimento das despesas de comercialização. Uma provisão para perda no valor recuperável relativa aos prêmios a receber é reconhecida com base em estudo técnico do comportamento histórico de inadimplência observado na carteira. Os contratos de resseguros são classificados como “Contrato de Seguros”, pois pressupõem a transferência de um risco de seguro significativo, sendo reconhecidos nos mesmos critérios das operações de seguros. A cessão de resseguros é efetuada no curso normal das atividades com o propósito de limitar sua perda potencial, por meio da diversificação de riscos. Os passivos relacionados às operações de resseguros são apresentados brutos de suas respectivas recuperações, uma vez que a existência do contrato não exime a Seguradora de suas obrigações para com os segurados. Os ativos de resseguro são representados por valores a receber de resseguradores a curto e longo prazo, dependendo do prazo esperado de realização (ou recebimento) junto aos resseguradores. Os ativos de resseguro são avaliados consistentemente com os saldos associados com os passivos de seguro que foram objeto de resseguro e conforme os termos e condições de cada contrato. Os passivos a serem pagos a resseguradores são compostos substancialmente por prêmios devidos por contratos de resseguro. Planos de previdência e seguro de vida com cobertura de sobrevivência A Seguradora comercializa produtos de previdência privada denominados, PGBL (Plano Gerador de Benefícios Livre), que é um plano que visa à acumulação de recursos para aposentadoria em vida ao participante, e VGBL (Vida Gerador de Benefício Livre), que é um seguro de vida com cobertura por sobrevivência, que objetiva a concessão de indenizações em vida ao Segurado. Em ambos os produtos, a contribuição, líquida de carregamento, recebida do participante é aplicada em um Fundo de Investimento Especialmente Constituído - FIE. A reserva do participante tem seu valor atualizado com base no valor diário das cotas do FIE. Nesta fase, não há garantias de rentabilidade no fundo ou de parâmetros atuariais. Após este período de contribuição, o participante tem direito de escolher pela conversão ou não do capital acumulado em renda mensal. Na fase de recebimento de renda, caso o participante opte por esta opção, há garantias atuariais e financeiras com relação à sobrevivência do mesmo. A receita correspondente ao carregamento e a despesa de comercialização, são reconhecidas ao resultado no mês de recebimento da contribuição. f. Caixa e equivalentes a caixa São representados por disponibilidades em moeda nacional, caixa e depósitos bancários, cujo vencimento das operações na data da efetiva aplicação seja igual ou inferior a 90 dias e apresentam risco insignificante de mudança de valor justo e que são utilizados pela Seguradora para o gerenciamento de seus compromissos de curto prazo. g. Ativos financeiros A Seguradora classifica seus ativos financeiros em uma das seguintes categorias: Valor justo por meio do resultado, disponíveis para venda, mantidos até o vencimento e empréstimos e recebíveis. A classificação dentre as categorias é definida pela Administração no momento inicial e depende da estratégia pela qual o ativo foi adquirido. i. Valor justo por meio do resultado Um ativo financeiro é classificado pelo valor justo por meio do resultado caso seja classificado como mantido para negociação e seja designado como tal no momento do reconhecimento inicial. Os ativos financeiros são designados pelo valor justo por meio do resultado se a Seguradora gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos de acordo com a gestão de riscos e estratégia de investimentos da Seguradora. Os custos da transação, após o reconhecimento inicial, são reconhecidos no resultado como incorridos. Ativos financeiros registrados pelo valor justo por meio do resultado são avaliados
pelo valor justo, e mudanças no valor justo desses ativos são reconhecidas no resultado do exercício. ii. Disponíveis para venda Ativos financeiros disponíveis para venda são ativos financeiros não derivativos que são designados como disponíveis para venda ou não são classificados em nenhuma das categorias anteriores. Após o reconhecimento inicial, eles são avaliados pelo valor justo e as mudanças, que não sejam perdas por redução ao valor recuperável são reconhecidas em outros resultados abrangentes e apresentadas dentro do patrimônio líquido. Quando um investimento é baixado, o resultado acumulado em outros resultados abrangentes é transferido para o resultado. Nas datas de balanço a Companhia não possuía nenhum ativo financeiro nessa categoria. iii. Ativos financeiros mantidos até o vencimento Caso a Companhia tenha intenção e capacidade de manter títulos até o seu vencimento, então tais ativos financeiros são classificados como mantidos até o vencimento. Nas datas de balanço a Companhia não possuía nenhum ativo financeiro nessa categoria. iv. Empréstimos e recebíveis Compreende, principalmente, os recebíveis originados de contratos de seguros, tais como os saldos de prêmios a receber de segurados e valores a receber e direitos junto a resseguradores e cosseguradoras, que são registrados pelo custo amortizado e avaliados, periodicamente, quanto a sua recuperabilidade. Existindo evidência objetiva de que tenha ocorrido perda no valor recuperável essa perda é reconhecida no resultado do período. v. Determinação do valor justo O valor justo dos títulos é apurado da seguinte forma: (I) Ações de companhias abertas - com base na cotação do último dia útil em que foram negociadas no pregão da BM&FBovespa; (II) Títulos públicos - com base nos preços unitários do mercado secundário divulgados pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA); (III) CDB - pós-fixados e Nota Comercial (NC) - valor presente calculado com base na taxa de desconto do prêmio de risco atribuído pelos administradores dos fundos exclusivos; (IV) Debêntures - cotações divulgadas pela ANBIMA (Associação Brasileira das Entidades do Mercado Financeiro e de Capitais) e (V) Derivativos - cotações divulgadas pela BM&F. vi. Redução ao valor recuperável de ativos financeiros e não financeiros (“impairment”) Ativos financeiros Na data do balanço é avaliado se há evidência objetiva de perda de valor para um ativo financeiro ou um grupo de ativos financeiros. A evidência objetiva de que os ativos financeiros (incluindo títulos patrimoniais) perderam valor pode incluir o não-pagamento ou atraso no pagamento por parte do devedor, indicações de que o devedor ou emissor entrará em processo de falência, ou o desaparecimento de um mercado ativo para um título. Além disso, para um instrumento patrimonial, um declínio significativo ou prolongado em seu valor justo abaixo do seu custo é evidência objetiva de perda por redução ao valor recuperável. As perdas são reconhecidas no resultado e refletidas em uma conta de provisão. Quando um evento subseqüente indica reversão da perda de valor, a diminuição na perda de valor é revertida e registrada no resultado até o valor da perda reconhecida. A perda cumulativa que é reclassificada de outros resultados abrangentes para o resultado equivale a diferença entre o custo corrigido, líquido de qualquer reembolso, e o valor justo atual, decrescido de qualquer redução por perda de valor recuperável previamente reconhecida no resultado. Uma perda por impairment é revertida se houver mudança nas estimativas utilizadas para se determinar o valor recuperável, e é revertida somente na extensão em que o valor de contabilização do ativo não exceda o valor de contabilização que teria sido determinado, líquido de depreciação e amortização. Ativos não financeiros Os ativos não financeiros que não apresentam vida útil definida não são amortizados e são testados por impairment anualmente. Ativos sujeitos à depreciação (incluindo ativos intangíveis não originados de contratos de seguros) são avaliados por impairment quando ocorrem eventos ou circunstâncias que indiquem que o valor contábil do ativo não seja recuperável. Uma perda por impairment é reconhecida no resultado do período quando o valor contábil do ativo exceda o valor recuperável do ativo. O valor recuperável é definido no CPC 01 como o maior valor entre o valor em uso e o valor justo do ativo (reduzido dos custos de venda dos ativos). vii. Instrumentos derivativos A Companhia manteve em dezembro de 2012 operações envolvendo instrumentos financeiros derivativos destinados, exclusivamente, à proteção de riscos associados com a variação de taxas de juros dos investimentos. O objetivo de atuação no mercado de derivativos visa minimizar a exposição a riscos de mercado. Derivativos são reconhecidos inicialmente pelo valor justo; custos de transação atribuíveis são reconhecidos no resultado como incorridos. Após o reconhecimento inicial, os derivativos são mensurados pelo valor justo, e as variações no valor justo são registradas no resultado do período e estão classificados na categoria ativos financeiros mensurados ao valor justo por meio do resultado. h. Passivos financeiros Os passivos financeiros são caracterizados como uma obrigação contratual de pagamento de determinada importância em moeda ou em instrumentos financeiros. Os passivos financeiros contemplam substancialmente contas a pagar e corretores. i. Imobilizado Mensurado pelo custo histórico de aquisição menos a depreciação acumulada e perdas por redução de valor recuperável (impairment) acumuladas, quando aplicável. O custo de substituir parte de um item do imobilizado é reconhecido no valor do bem quando for provável que os benefícios econômicos futuros, incorporados no bem, sejam revertidos e o seu custo for mensurado de maneira confiável. Os custos de reparos rotineiros do imobilizado são reconhecidos no resultado à medida que são incorridos. A depreciação é reconhecida no resultado pelo método linear considerando a vida útil-econômica estimada de cada parte de um bem do imobilizado, sendo depreciados conforme segue: • Móveis e utensílios: 10%; • Equipamentos: 20%. Os ganhos e perdas decorrentes da alienação de um ativo imobilizado são apurados através da comparação entre os recursos financeiros obtidos com a venda e o valor contábil líquido do ativo imobilizado, reconhecidos no resultado do exercício. O valor residual e a vida útil dos ativos são revisados, e ajustados, se necessário, a cada data de balanço. O valor contábil de um item do ativo imobilizado é baixado imediatamente se o valor recuperável do ativo é inferior ao seu valor contábil. j. Imposto de renda e contribuição social O imposto de renda é calculado à alíquota de 15% sobre o lucro tributável, acrescida de 10% sobre a parcela do lucro tributável anual excedente a R$ 240 mil e a contribuição social sobre o lucro líquido é calculada à alíquota de 15% sobre o lucro tributável. A despesa com imposto de renda e contribuição social compreende os impostos de renda correntes e diferidos. O imposto corrente e o imposto diferido são reconhecidos no resultado a menos que estejam relacionados a itens diretamente reconhecidos no patrimônio líquido ou em outros resultados abrangentes. O imposto corrente é o imposto a pagar ou a receber esperado sobre o lucro ou prejuízo tributável do exercício, as taxas de impostos decretadas ou substantivamente decretadas na data de apresentação das demonstrações financeiras e qualquer ajuste aos impostos a pagar com relação aos exercícios anteriores. O imposto diferido é reconhecido com relação às diferenças temporárias entre os valores contábeis de ativos e passivos para fins contábeis e os correspondentes valores usados para fins de tributação. O imposto diferido é mensurado pelas alíquotas que se espera serem aplicadas às diferenças temporárias quando elas revertem, baseando-se nas leis que foram decretadas ou substantivamente decretadas até a data de apresentação das demonstrações financeiras. Um ativo de imposto de renda e contribuição social diferido é reconhecido por perdas fiscais, créditos fiscais e diferenças temporárias dedutíveis não utilizadas quando é provável que lucros futuros sujeitos à tributação estarão disponíveis e contra os quais serão utilizados. Ativos de imposto de renda e contribuição social diferido são revisados a cada data de balanço e serão reduzidos na medida em que sua realização não seja mais provável.
k. Provisões técnicas Seguros de pessoas (vida sem cobertura por sobrevivência) As provisões técnicas são constituídas e calculadas de acordo com as determinações e critérios estabelecidos na Resolução CNSP nº 162/2006, e demais alterações posteriores. A Provisão de Prêmios Não Ganhos (PPNG) representa as parcelas dos prêmios que serão apropriados ao resultado no decorrer dos prazos de vigência dos seguros. O cálculo é individual por apólice ou endosso dos contratos vigentes na data base de constituição, pelo método “pro rata die” tomando-se por base as datas de início e fim de vigência do risco segurado. O fato gerador da constituição dessa provisão é a emissão da apólice ou endosso. A Provisão de Prêmios Não Ganhos dos Riscos Vigentes Mas Não Emitidos (PPNG-RVNE) representa o ajuste da PPNG dada à existência de riscos assumidos pela Seguradora cuja apólice ainda não foi operacionalmente emitida. É calculada utilizando metodologia prevista em Nota Técnica Atuarial (NTA) que apura a melhor estimativa com base no histórico de cada segmento de negócio em relação aos riscos emitidos em atraso. A Provisão para Insuficiência de Prêmios (PIP) é calculada atuarialmente, de acordo com metodologia própria descrita em NTA, e é constituída se for constatada insuficiência da PPNG para a cobertura dos sinistros a ocorrer, considerando o valor esperado de indenizações e despesas relacionadas, ao longo dos prazos a decorrer referentes aos riscos vigentes. A Provisão de Sinistros a Liquidar (PSL) é constituída por estimativa de pagamentos prováveis, brutos de resseguros e líquidos dos ajustes de cosseguro, com base nos avisos de sinistros recebidos até a data do balanço. Inclui também estimativa para cobrir o pagamento de indenizações, custos associados, atualização monetária e juros oriundos de sinistros em discussão judicial e ajustes pela estimativa da Provisão de Sinistros Ocorridos, Mas Não Suficientemente Avisados (IBNER - Incurred d But Not Enough Reported). A Provisão para Sinistros Ocorridos Mas Não Avisados (IBNR) relativa à operação de seguros é estimada utilizando de metodologia própria descrita em NTA, com base no histórico de cinco anos de sinistros avisados até a data do balanço, exceto para o ramo 81 (Acidentes Pessoais - Individual) que é estimada pelo percentual definido na Circular SUSEP nº 448/2012. A Provisão Complementar de Prêmios (PCP) foi instituída com o objetivo de complementar a PPNG e é calculada conforme metodologia definida na Resolução CNSP nº 162/2006, considerando todos os riscos vigentes, emitidos ou não. O valor constituído corresponde à diferença, se positiva, entre a média da soma dos valores de PPNG apurados diariamente e a soma da PPNG e da PPNG-RVNE constituídas no mês. Previdência complementar e vida com cobertura de sobrevivência A Provisão de Riscos Não Expirados (PRNE) representa as parcelas das contribuições ou dos prêmios dos riscos emitidos até a data-base que serão apropriadas ao resultado no decorrer dos prazos de vigência dos planos. A PRNE, como a PPNG, é calculada “pro rata die” tomando-se por base as datas de início e fim de vigência do risco. A Provisão de Riscos Não Expirados de Riscos Vigentes Mas Não Emitidos (PRNE-RVNE), semelhante à PPNG-RVNE, tem como objetivo estimar a parcela de riscos não expirados referentes aos riscos assumidos pela Seguradora cujas vigências já se iniciaram, mas que ainda não foram emitidas, conforme percentual definido na Circular SUSEP nº 448/2012. A Provisão Matemática de Benefício a Conceder (PMBaC), abrange os compromissos assumidos pela Seguradora com os participantes ou segurados do respectivo plano, enquanto não ocorrido o evento gerador do benefício, no caso, a sobrevivência. Basicamente, consiste no saldo do participante ou segurado no FIE na data-base de contabilização. A Provisão Matemática de Benefício Concedido (PMBC), constituída pela Seguradora, a partir da ocorrência do evento gerador (sobrevivência ou morte), destinada a garantir o pagamento ao beneficiário da renda contratada. A Provisão de Oscilação Financeira (POF), constituída para suprir as insuficiências apuradas no cálculo do resultado financeiro dos planos que estão em pagamento de benefícios, causadas por oscilações inesperadas nas premissas financeiras. A Provisão de Insuficiência de Contribuições (PIC) é constituída para cobrir os possíveis desvios relativos à premissa técnica da PMBaC e é calculada atuarialmente para cada combinação de plano e benefício utilizando o valor presente da diferença entre as bases técnicas contratuais e as bases técnicas esperadas, conforme metodologia definida em NTA. No cálculo também foi considerado técnicas de improvement, a fim de incorporar no cálculo uma estimativa de crescimento da expectativa de vida nas tábuas atuariais com o decorrer do tempo. A Provisão de Despesas Administrativas (PDA) é constituída para honrar as despesas operacionais futuras decorrentes de pagamento de benefícios previstos no plano, em função de eventos ocorridos e a ocorrer, sendo calculada conforme metodologia definida em NTA. A Provisão para Sinistros Ocorridos Mas Não Avisados (IBNR), relativa aos planos de riscos da Previdência Complementar (pecúlio, pensão por morte e pensão por invalidez), é estimada utilizando os percentuais estabelecidos pela Circular SUSEP nº 448/2012. A Provisão de Benefícios a Regularizar (PBAR) corresponde ao valor total dos pecúlios e rendas vencidos, não pagos em decorrência de eventos ocorridos, inclusive a atualização do valor cabível. l. Teste de adequação dos passivos Conforme requerido pela Circular SUSEP nº 457/2012, a Companhia elaborou o Teste de Adequação dos Passivos (TAP) para todos os contratos que atendem à definição de um contrato de seguro segundo o CPC 11, e que estão vigentes na data de execução do teste. Para a Seguradora, a carteira foi segmentada em: Seguro de Pessoas, da seguinte forma: i. Auxilio funeral; ii. Prestamistas; iii. Acidentes pessoais - Individual; iv. Acidentes pessoais - Coletivo; v. Desemprego/perda de renda; vi. Renda de eventos aleatórios; vii. Vida em grupo; viii. Previdência complementar aberta; e ix. Seguro de vida com cobertura de sobrevivência. A execução do TAP tem dois componentes importantes nas suas estimativas: (i) o quanto o valor de melhor estimativa dos compromissos assumidos até a data-base; e (ii) quando a distribuição da liquidação destes compromissos por período futuro. Com estes dois componentes, podemos calcular o valor presente dos passivos atuariais da Seguradora, compará-lo com o total de Provisões Técnicas, líquidas das despesas de comercialização diferidas (DAC) e dos Ativos Intangíveis, correspondentes a estes passivos. i. Sinistralidade - Foram utilizados triângulos de desenvolvimento para projetar a evolução dos sinistros futuros, incluindo as despesas relacionadas. ii. Mortalidade e sobrevivência - Foram utilizadas as tábuas BR-EMS. iii. Prêmios futuros que não estejam contidos na PPNG constituída na data-base do teste - Para as apólices com faturas mensais, a data de inicio da vigência da apólice considerada é a data de aniversário da renovação. Assim, os sinistros futuros devidos a esta exposição estão contemplados nas projeções supracitadas. iv. Despesas administrativas e outras receitas e despesas operacionais futuras - Despesas Administrativas, que incluí as despesas não alocáveis aos sinistros, Outras Receitas e Despesas Operacionais. v. Cobertura por sobrevivência - Os planos de sobrevivência ativos na Seguradora são fundamentados na tábua AT-2000 suavizada em 10% ou 15% e com juros atuarias de 0%. Estes parâmetros são conservadores e, portanto, minimizam chances de “déficits” na operação, principalmente no pagamento de rendas por períodos longos. Desde o ano de 2007, a Seguradora concedeu apenas cinco rendas e todas foram do tipo renda temporária, com o período máximo de três anos. Como os produtos PGBL e VGBL (únicos produtos de sobrevivência comercializados pela Seguradora) não garantem aos participantes rentabilidade nos FIE’s durante a fase de diferimento, não existe risco da Seguradora não honrar compromissos em relação à PMBaC, como resgate e portabilidade. Sendo assim, mesmo com a chance reduzida dos valores atuais da PMBaC virarem integralmente algum tipo de renda, no cálculo foi considerada a premissa das rendas, em sua totalidade, tornarem-se vitalícias.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 61
ALFA PREVIDÊNCIA E VIDA S.A. C.N.P.J. 02.713.530/0001-02 ALAMEDA SANTOS, 466 - SÃO PAULO - SP NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS) vi. Premissas econômicas - Conforme disposto no parágrafo único, do art. 7º, da Circular SUSEP nº 457/2012, foi utilizada estrutura a termo de taxa de juros livre de risco para a curva “pré-fixada”, de dezembro de 2012, divulgada pela SUSEP, para trazer o fluxo de caixa futuro ao valor presente. Nos casos das Coberturas por Sobrevivência, além da ETTJ acima mencionada, utilizamos a curva de juros do Cupom de IPCA, também divulgada pela SUSEP, para atender a atualização monetária dos benefícios definidas nos parâmetros dos planos. Caso seja identificada qualquer insuficiência, a Companhia deve registrar a insuficiência como uma despesa no resultado do período e constituir provisões adicionais aos passivos de seguro já registrados na data-base do teste. A Seguradora realizou os testes de adequação dos passivos em 31 de dezembro de 2012. O teste realizado demonstrou que as provisões atualmente registradas são suficientes para fazer face às obrigações da Seguradora para com os segurados. m. Provisões, ativos e passivos contingentes A Seguradora reconhece uma provisão somente quando existe uma obrigação presente, que possa ser estimada de maneira confiável, como resultado de um evento passado, e é provável que o pagamento de recursos seja requerido para liquidação dessa obrigação. Os valores provisionados são apurados por estimativa dos pagamentos que a Seguradora possa ser obrigada a realizar em função do desfecho desfavorável de ações judiciais em curso de natureza cível, fiscal e trabalhista e cuja probabilidade de perda seja considerada provável. As obrigações legais objeto de ações judiciais são provisionadas independentemente da perspectiva de êxito em relação ao desfecho final dos processos. Passivos contingentes são divulgados se existir uma possível obrigação futura resultante de eventos passados ou se existir uma obrigação presente resultante de um evento passado, mas seu pagamento não for provável ou seu montante não puder ser estimado de forma confiável. Ativos contingentes são reconhecidos contabilmente somente quando há garantias reais ou decisões judiciais favoráveis definitivas, sobre as quais não caibam mais recursos, caracterizando o ganho como praticamente certo. Os ativos contingentes com probabilidade de êxito provável são apenas divulgados nas demonstrações financeiras. n. Benefícios aos empregados A Companhia possui obrigações de benefícios de curto prazo para empregados e Administradores, tais como seguro saúde, vale transporte, vale-refeição e alimentação e treinamento profissional, que são reconhecidas no resultado do período à medida que são incorridos. o. Novas normas e interpretações ainda não adotadas Diversas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e, portanto, não foram adotadas na preparação destas demonstrações contábeis. Aquelas que podem ser relevantes para a Seguradora estão mencionadas abaixo. A Seguradora não planeja adotar estas normas de forma antecipada. (a) IFRS 9 - Instrumentos financeiros Em outubro de 2010, a revisão da norma IFRS 9, contemplando instruções acerca de classificação e mensuração de ativos e passivos financeiros, foi emitida pelo IASB e a data de implementação obrigatória foi fixada para vigorar em 01/01/2013. No entanto, devido a alinhamentos necessários à fase II do IFRS 4 e aos projetos de impairment e hedge accounting (incluindo macro hedging), que colocaram em dúvida se esta data era apropriada, o comitê do IASB adiou a data de implantação obrigatória para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. (b) IFRS 10/CPC 36 (R3) - Demonstrações consolidadas O IFRS 10/CPC 36 (R3) introduz um modelo de controle único para determinar se um investimento deveria ser consolidado. A Seguradora não possui nenhum investimento em coligada e/ou controlada e portanto não há qualquer impacto para as demonstrações financeiras da Seguradora. (c) IFRS 11/CPC 19 (R2) - Negócios em conjunto (Joint arragements) Em maio de 2011 foi emitida esta norma com o princípio de que uma das partes em um acordo conjunto determina o tipo de arranjo conjunto em que está envolvida, avaliando os seus direitos e obrigações e contas por esses direitos e obrigações de acordo com esse tipo de arranjo comum, sendo que um arranjo comum é definido quando duas ou mais partes possuem o controle em conjunto. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. (d) IFRS 12/CPC 45 - Divulgação de participação em outras entidades (Disclosure of interests in other entities) Em maio de 2011 foi emitida esta norma com o objetivo de exigir divulgação que permita aos usuários de demonstrações financeiras avaliar a natureza e os riscos associados, seus interesses em outras entidades, os efeitos desses interesses em sua posição financeira, desempenho financeiro e fluxos de caixa. Esta norma é obrigatória para uma entidade que tem interesse em subsidiárias, acordos conjuntos (operações conjuntas ou joint ventures), associados e entidades estruturadas não consolidadas. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. (e) IFRS 13/CPC 46 - Mensuração do valor justo (Fair value measurement) Em maio de 2011 foi emitida esta norma com o objetivo de definir “valor justo” em um IFRS específico onde divulgações sobre o valor justo são requeridas, de forma especializada. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. (f) IAS 19/CPC 33 (R1) - Benefícios a empregados (Employee benefits) Em 2011, foi finalizada a revisão da norma que foi focada basicamente em benefício pós-emprego. Esta norma é efetiva para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Seguradora analisou as novas normas e revisões e julga que não haverá impactos em suas demonstrações financeiras na adoção das normas acima mencionadas. 3. Aplicações financeiras A carteira de aplicações demonstrada abaixo considera os títulos e valores mobiliários que compõem a carteira dos fundos de investimentos exclusivos. a) Resumo da classificação das aplicações financeiras Títulos 31/12/2012 % 31/12/2011 % Valor justo por meio do resultado 449.464 100 393.204 100 Títulos de renda fixa - letras financeiras do tesouro 69.222 15,40 188.246 48 Títulos de renda fixa - notas do tesouro nacional 96.556 21,48 13.334 3 Títulos de renda fixa - letras do tesouro nacional 35.396 7,88 12.341 3 Títulos de renda fixa - certificados de depósitos bancários 9.406 2,09 24.333 6 Títulos de renda fixa - debêntures 32.782 7,29 13.901 4 Títulos de renda variável - ações 19.019 4,23 19.810 5 Títulos de renda fixa - debêntures compromissadas 5.290 1,18 15.239 4 Títulos de renda fixa - letras do tesouro nacional compromissadas 114.283 25,43 103.847 26 Nota comercial – – 2.527 1 Títulos de renda fixa - fundos de investimento 868 0,19 – – Letras financeiras 42.590 9,48 – – Títulos de renda fixa - notas do tesouro nacional compromissadas 24.405 5,43 – – Tesouraria/contas a pagar (353) (0,08) (374) – b) Composição das aplicações financeiras por prazo e por título de 1 a 30 Valor dias ou sem de 31 a de 181 a Acima de justo/ vencimento 180 dias 360 dias 360 dias contábil Títulos a valor justo por meio do resultado Letras financeiras do tesouro – – – 69.222 69.222 Notas do tesouro nacional – 732 – 95.824 96.556 Letras do tesouro nacional – – – 35.396 35.396 Certificados de depósitos bancários 5.142 4.264 – – 9.406 Debêntures – 2.387 1.565 28.830 32.782 Ações 19.019 – – – 19.019 Títulos de renda fixa - fundos de investimento 868 – – – 868 Debêntures compromissadas 5.290 – – – 5.290 Letras do tesouro nacional compromissadas 114.283 – – – 114.283 Letras financeiras – – – 42.590 42.590 Notas do tesouro nacional - compromissadas 24.405 – – – 24.405 Outros (353) – – – (353) Total em 31 de dezembro de 2012 168.654 7.383 1.565 271.862 449.464 de 1 a 30 Valor dias ou sem de 31 a de 181 a Acima de justo/ vencimento 180 dias 360 dias 360 dias contábil Títulos a valor justo por meio do resultado Letras financeiras do tesouro – – – 188.246 188.246 Notas do tesouro nacional – – – 13.334 13.334 Letras do tesouro nacional – – 2.667 9.674 12.341 Certificados de depósitos bancários 4.851 15.380 4.102 – 24.333 Debêntures 4.169 – – 9.732 13.901 Ações 19.810 – – – 19.810 Debêntures compromissadas 7.055 2.031 6.153 – 15.239 Letras do tesouro nacional compromissadas 103.847 – – – 103.847 Notas comerciais – – 2.527 – 2.527 Tesouraria/contas a pagar (374) – – – (374) Total em 31 de dezembro de 2011 139.358 17.411 15.449 220.986 393.204 c) Custo atualizado dos ativos financeiros designados a valor justo por meio do resultado 31/12/2012 31/12/2011 Valor do Ajuste Valor Valor do Ajuste Valor custo a valor justo/ custo a valor justo/ atualizado justo Contábil atualizado justo Contábil Ativos financeiros designados a valor justo por meio do resultado Títulos de renda fixa fundos de investimento 868 – 868 – – – Títulos de renda fixa - certificados de depósitos bancários 9.406 – 9.406 24.329 4 24.333 Títulos de renda variável - ações 19.019 – 19.019 19.810 – 19.810 Títulos de renda fixa notas do tesouro nacional 94.042 2.514 96.556 12.712 622 13.334 Títulos de renda fixa letras financeiras do tesouro 69.219 3 69.222 188.216 30 188.246 Títulos de renda fixa letras do tesouro nacional 33.446 1.950 35.396 12.240 101 12.341 Títulos de renda fixa - debêntures 32.715 67 32.782 13.862 39 13.901 Títulos de renda fixa - debêntures compromissadas 5.290 – 5.290 15.239 – 15.239 Títulos de renda fixa - letras do tesouro nacional compromissadas 114.283 – 114.283 103.847 – 103.847 Notas comerciais – – – 2.527 – 2.527 Letras financeiras 42.541 49 42.590 – – – Títulos de renda fixa - notas do tesouro nacional - compromissadas 24.405 – 24.405 – – – Tesouraria/contas a pagar (353) – (353) (374) – (374) Total 444.881 4.583 449.464 392.408 796 393.204 A tabela abaixo apresenta a análise do método de valorização de ativos financeiros trazidos ao valor justo. Os valores de referência foram identificados como se segue: • Nível 1 - Preços cotados (não ajustados) em mercados ativos para ativos e passivos idênticos. • Nível 2 - Inputs, exceto preços cotados, incluídas no Nível 1 que são observáveis para o ativo ou passivo, diretamente (preços) ou indiretamente (derivado de preços). • Nível 3 - Premissas, para o ativo ou passivo, que não são baseadas em dados observáveis de mercado (inputs não observáveis). d) Hierarquia do valor justo 31 de dezembro de 2012 31 de dezembro de 2011 Nível 1 Nível 2 Total Nível 1 Nível 2 Total Valor justo por meio do resultado Certificados de depósitos bancários – 9.406 9.406 – 24.333 24.333 Letras financeiras do tesouro 69.222 – 69.222 188.246 – 188.246 Letras do tesouro nacional 35.396 – 35.396 12.341 – 12.341 Notas do tesouro nacional 96.556 – 96.556 13.334 – 13.334 Notas do tesouro nacional - compromissadas 24.405 – 24.405 – – – Ações 19.019 – 19.019 19.810 – 19.810 Debêntures 27.107 5.675 32.782 13.901 – 13.901 Quotas de fundos de investimentos – 868 868 – – – Títulos de renda fixa debêntures compromissadas 4.428 862 5.290 8.183 7.056 15.239 Títulos de renda fixa - letras do tesouro nacional compromissadas 114.283 – 114.283 103.847 – 103.847 Notas comerciais – – – – 2.527 2.527 Letras financeiras – 42.590 42.590 – – – Outros – (353) (353) – (374) (374) Total 390.416 59.048 449.464 359.662 33.542 393.204 e) Instrumentos financeiros derivativos 31/12/2012 Data de Posição Valor de Resultado vencimento da operação referência do período Quantidade Operação DI Futuro 132 02/01/2015 Vendida 11.364 (796) 305 04/01/2016 Vendida 24.070 (1.617) DI Futuro Total 437 35.434 (2.413) 31/12/2011 Data de Posição Valor de Resultado Quantidade Operação vencimento da operação referência do período DI Futuro 132 02/01/2015 Vendida 9.674 (36) 28 02/07/2012 Vendida 2.667 (306) DI Futuro Total 160 12.341 (342) f) Desempenho e taxas contratadas A Administração mensura a rentabilidade de seus investimentos utilizando como parâmetro a variação das taxas de rentabilidade dos Certificados de Depósitos Interbancários (CDI) para os ativos de renda fixa e a variação do Ibovespa para ativos em renda variável. Em 2012, o desempenho global dos ativos financeiros, no acumulado do período foi: Rentabilidade s/ do período Benchmark Benchmark Ativo Títulos de renda variável 13,13% 7,40% 105,34% Fundos previdenciários de renda variável 6,73% 7,40% 99,38% Títulos de renda fixa 8,27% 8,41% 99,87% Fundos previdenciários de renda fixa 7,78% 8,41% 99,42%
g) Rating das aplicações financeiras Carteira de ativos por nível de risco
Ativos Ações - AMBV4 AMBEV PN *EDJ Ações - BBDC4 BRADESCO PN EB N1 Ações - BRFS3 BRF FOODS ON NM Ações - BRKM5 BRASKEM PNA N1 Ações - BRML3 BR MALLS PAR ON Ações - BVMF3 BMF BOVESPA ON NM Ações - CCRO3 CCR RODOVIAS ON NM Ações - CESP6 CESP PNB* N1 Ações - CIEL3 CIELO ON NM Ações - CMIG4 CEMIG PN * N1 Ações - CYRE3 CYRELA REALT ON NM Ações - GOAU4 GERDAU MET PN N1 Ações - HYPE3 HYPERMARCAS ON NM Ações - ITUB4 ITAU UNIBANCO PN N1 Ações - LAME4 LOJAS AMERIC PN * Ações - OGXP3 OGX PETROLEO ON Ações - OIBR4 OIBR - OI PN Ações - PCAR4 P.ACUCAR-CBDPN * N1 Ações - PDGR3 PDG REALT ON NM Ações - PETR3 PETROBRAS ON Ações - PETR4 PETROBRAS PN Ações - RENT3 LOCALIZA ON NM Ações - TOTS3 TOTVS ON ED NM Ações - UGPA3 ULTRAPAR ON N1 Ações - VALE5 VALE R DOCE PNA N1 Ações - VIVT4 VIVT - TELEF BRASIL PN CDB - DAYCOVAL
Valor em R$ mil Outros
Agência de classificação Fitch Moody’s Ratings S&P
Austin Rating
402
-o-
Aaa.br
-o-
Aaa.br
AAA(bra) brAAA/Estável/-brAAA/ AAA(bra) Estável/brA(1)
-o-
2.026 856
-o-
-o-
AA(bra) brAAA/Estável/--
-o-
230
-o-
-o-
AA+(bra) brAAA/Estável/--
-o-
481
-o-
Aa2.br
AA(bra)
-o-
-o-
1.096
-o-
Aaa.br
-o-
-o-
613 136 308 419
-o-o-o-o-
Aa2.br -o-oAa2.br
AA-(bra) brAAA/Estável/--obrAA-/Estável/-AAA(bra) -oAA(bra) -o-
-o-o-o-o-
623
-o-
Aa2.br
AA-(bra) brAA-/Estável/--
-o-
1.005
-o-
-o-
AA+(bra) brAAA/Estável/--
-o-
302
-o-
-o-
A+(bra)
1.743
-o-
Aaa.br
AAA(bra)
1.026
-o-
-o-
418 93
-o-o-
-oAa1.br
427
-o-
442
-o-
1.153 768 326 287
-o-
-o-
brA-/Estável/-brAAA/ Estável/brA(1)
-o-o-
A+(bra) -oBBB-(bra) -oAAA(bra) brAAA/Estável/--
-o-o-
-o-
AAsf(bra)
-o-
-o-
-o-
AAA(bra)
-o-
-o-
-o-
-o-
AAA(bra)
-o-
-o-
-o-
-o-
AAA(bra)
-o-
-o-
-o-
Aa1.br
-o-
-o-
AA+(bra) brAAA/Estável/--
-o-
-o-
-o-
-o-
-o-
-o-
329
-o-
-o-
brAAA/Estável/--
-o-
3.368
-o-
Aaa.br
AAA(bra) brAAA/Estável/--
-o-
142 5.142
-o-o-
-oAa1.br
-o-
CDB - FIDIS Debênture - AMPLA EN Debênture - ANDRADE Debênture - AUTOBAN Debênture - AUTOBAN Debênture - BNDESPAR Debênture - BRADESPA
4.264 3.183 3.179 325 147 5.675 1.565
-o-o-o-o-o-o-o-
-o-o-o-o-oAaa.br Aaa.br
Debênture - CAMARG C Debênture - CCPR Debênture - DASA Debênture - ECORODOV Debênture - ELETROPA
3.055 2.361 1.335 3.057 2.900
-o-o-o-o-o-
-o-o-o-oAa1.br
344 3.269 2.387
-o-o-o-
-o-o-o-
-obrAAA/Estável/-AA-(bra) brAA/ Positiva/brA(1) A+(bra) -o-obrAA-/Positiva/--obrAA-/Estável/--obrAAA/Estável/--obrAAA/Estável/-AAA(bra) brAAA/Estável/-AAA(bra) brAAA/ Estável/brA(1) A+(bra) -oAA-(bra) brAA-/Estável/-AA(bra) brAA-/Estável/--obrAAA/Estável/-AA(bra) brAA+/ Watch Neg/-AA+(bra) brAA/Positiva/--obrAA+/Estável/-AA-(bra) -o-
Debênture - IGUATEMI Debênture - MRS Debênture - SABESP Debênture compromissadas - BRADLEAS - BRADESCO LEASING Debênture compromissadas - BV LEASING Debênture compromissadas - BV LEASING Debênture compromissadas - DIBENS LEASING Fundos de Investimentos - DRIVER BR ONE FIDCSN Letras Financeiras - BANCO MERCEDES BENZ DO BRASIL Letras financeiras - BANCO BRADESCO Letras financeiras BANCO ITAU Letras financeiras BANCO SAFRA Tesouraria/contas a pagar/receber Títulos de renda fixa - letras do tesouro nacional Títulos de renda fixa letras do tesouro nacional compromissadas Títulos de renda fixa - letras financeiras do tesouro Títulos de renda fixa - notas do tesouro nacional compromissadas Total dos ativos 4. Prêmios a receber a. Ramos de seguros
-o-o-o-o-o-o-o-o-o-o-o-o-o-o-o-o-
862
-o-
-o-
-o-
-o-
brAAA
3.426
-o-
-o-
AA(bra)
-o-
-o-
141
-o-
-o-
AA(bra)
-o-
-o-
861
-o-
Aaa.br
-o-
-o-
-o-
868
-o-
-o-
-o-
brAAA
-o-
3.017
-o-
-o-
AAA(bra)
-o-
13.308 14.044
-o-o-
Aaa.br Aaa.br
AAA(bra) AAA(bra)
12.221
-o-
Aaa.br
AA+(bra)
-obrAAA/ Estável/brA(1) brAAA/ Estável/brA(1) brAAA/ Estável/brA(1)
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
-o-
(353)
-oSOBE129.728 RANO SOBE114.283 RANO SOBE69.222 RANO SOBE26.629 RANO 449.464
Prestamista Vida em grupo Acidentes pessoais Demais Subtotal Redução ao valor recuperável Total b. Faixas de vencimento A vencer Até 30 dias De 31 a 60 dias De 61 a 120 dias De 121 a 180 dias De 181 a 365 dias Total a vencer Vencidos Até 30 dias De 31 a 60 dias De 61 a 120 dias De 121 a 180 dias De 181 a 365 dias Acima de 365 dias Total vencidos Total c. Movimentação de prêmios a receber Saldo em 1º janeiro (+) Prêmios emitidos (–) Prêmios cancelados (*) (+) IOF (–) Recebimentos Provisão para riscos de crédito - constituição Saldo em 31 de dezembro (*) Reconciliação com prêmios emitidos líquidos: Prêmios emitidos, líquido de cancelamentos Cosseguro aceito Cosseguro cedido Prêmios emitidos líquidos 5. Operações de resseguro a. Ativos de resseguro - Provisões técnicas Sinistros a liquidar Provisão de sinistros ocorridos mas não avisados Provisão de prêmios não ganhos - resseguro cedido Provisão de riscos vigentes mas não emitidos - resseguro cedido Provisão complementar de prêmio - resseguro cedido Total Circulante Não circulante b. Passivos de resseguro
-o-o-o-
31/12/2012 538 6.794 1.528 478 9.338 (789) 8.549
31/12/2011 3.077 7.729 1.194 304 12.304 (23) 12.281
31/12/2012
31/12/2011
5.052 88 143 108 148 5.539
8.394 58 91 79 111 8.733
389 2.351 146 78 114 721 3.799 9.338
200 2.337 189 85 155 605 3.571 12.304
2012 12.281 51.605 201 (54.772) (766) 8.549
2011 13.535 56.586 206 (58.033) (13) 12.281
31/12/2012 51.605 (1.267) (10.254) 40.084
31/12/2011 56.586 30.415 (9.578) 77.423
31/12/2012 773 730 4 33 60 1.600 1.167 433
31/12/2011 304 22 37 24 56 443 150 293
31/12/2012 31/12/2011 Prêmios de resseguro cedidos a liquidar 337 539 c. Composição por categoria de ressegurador 31/12/2012 31/12/2011 Prêmio a Sinistros a Prêmio a Sinistros a liquidar recuperar liquidar recuperar Ativos e passivos Resseguradora local 337 773 539 304 337 773 539 304 31/12/2012 31/12/2011 Prêmio Recuperação Prêmio Recuperação cedido de sinistros cedido de sinistros Receitas e despesas Resseguradora local 1.114 6.868 999 2.671 1.114 6.868 999 2.671 d. Demonstração percentual ressegurado 31/12/2012 31/12/2011 Resseguro Recuper. Resseguro Recuper. cedido % sinistros % cedido sinistros Ramo % % Acidentes pessoais 218 19,59 – – 90 9,03 – – Auxílio funeral – – 50 0,72 – – 3 0,11 Prestamista 26 2,35 – – (44) (4,38) – – Vida em grupo 870 78,06 6.818 99,28 953 95,35 2.668 99,89 Total 1.114 100 6.868 100 999 100 2.671 100 e. Resultado com operações de resseguro 31/12/2012 31/12/2011 Prêmios resseguros cedidos (1.114) (999) Variação das provisões técnicas - resseguro cedido (24) (251) Recuperação de indenização de resseguro 6.868 2.671 Variação da provisão IBNR resseguro 708 (1.768) Total 6.438 (347) 6. Ativos e passivos de tributos diferidos a. Créditos tributários e previdenciários 31/12/2012 31/12/2011 Não Não Circulante circulante Total Circulante circulante Total Diferenças temporárias – 4.442 4.442 – 3.411 3.411 Impostos a compensar 12 – 12 24 – 24 Total 12 4.442 4.454 24 3.411 3.435 Os créditos tributários de diferenças temporárias referem-se principalmente a ações judiciais que dependem de decisão definitiva destes processos. De qualquer forma os orçamentos de resultados futuros e os históricos de resultados já realizados comportam a realização dos créditos tributários constituídos sobre as diferenças temporárias. Os créditos tributários foram contabilizados levando em consideração o histórico de rentabilidade e a previsão de realização dos créditos registrados no ativo não circulante está fundamentada por estudo técnico, assim demonstrado: 2013 2014 2015 2016 2017 Previsão de realização - % 5% 2% 2% 45% 46%
b. Tributos diferidos Saldo e movimentação de tributos diferidos e diferenças temporárias de imposto de renda e de contribuição social. Saldo em Saldo em 31/12/2011 Adições 31/12/2012 Baixas Provisão para riscos de crédito 9 311 – 320 Provisão para contingências fiscais 3.039 818 – 3.857 Provisão para contingências cíveis 109 – 47 62 Outras 254 2 53 203 Total dos créditos tributários sobre diferenças temporárias 3.411 1.131 100 4.442 7. Imobilizado a. Composição dos ativos tangíveis O valor desta rubrica é composto por: 31/12/2012 31/12/2011 Taxa anual de Custo Depreciação Saldo Saldo depreciação histórico acumulada residual residual Descrição Ativos tangíveis Móveis, máquinas e utensílios 10% 5 (1) 4 1 Equipamentos 20% 419 (182) 237 194 Total de ativos tangíveis 424 (183) 241 195 b. Movimentação dos ativos tangíveis Saldo em Saldo em 31/12/2011 Adições Baixa 31/12/2012 Descrição Ativos tangíveis - custo histórico Móveis, máquinas e utensílios 2 3 – 5 Equipamentos 315 116 12 419 Total de ativos tangíveis - custo histórico 317 119 12 424 Ativos tangíveis - depreciação acumulada Móveis, máquinas e utensílios 1 – – 1 Equipamentos 121 71 10 182 Total de ativos tangíveis - depreciação acumulada 122 71 10 183 Total de ativos tangíveis - saldo residual 195 48 2 241 8. Contas a pagar a. Impostos e contribuições 31/12/2012 31/12/2011 Imposto de renda 7 69 Contribuição social 45 95 COFINS 10 10 PIS 2 2 ISS sobre a gestão de carteira de fundos 5 5 Total 69 181 b. Outras contas a pagar 31/12/2012 31/12/2011 Contas a pagar administrativas 991 463 Outras contas a pagar 330 76 Total 1.321 539 9. Depósitos de terceiros 31/12/2012 31/12/2011 Até 30 dias 1.273 1.643 De 31 a 180 dias 309 135 De 181 a 365 dias 126 169 Acima 365 dias 235 44 Total 1.943 1.991 10. Provisões técnicas e custo de aquisição diferidos de pessoas, vida com cobertura de sobrevivência (VGBL) e planos garantidores de benefícios livres (PGBL) a. Provisões técnicas de seguros de pessoas 31/12/2012 31/12/2011 Provisão de prêmios não ganhos 28.606 38.889 Provisão de sinistros a liquidar 10.720 9.240 Provisão de sinistros ocorridos mas não avisados 6.026 6.050 Outras provisões 1.994 4.130 Total das provisões 47.346 58.309 b. Provisões técnicas - Seguros de pessoas 31/12/2012 31/12/2011 Despesas de Despesas de Provisões comercialização Provisões comercialização diferidas diferidas técnicas técnicas Ramo Prestamista 27.104 13.940 39.222 23.358 Acidentes pessoais 2.324 214 2.863 191 Vida em grupo 17.060 885 15.789 471 Demais 858 150 435 44 Total 47.346 15.189 58.309 24.064 c. Movimentação das provisões técnicas de seguros Saldo em 1º janeiro de 2012 58.309 Constituição 604.834 Reversão (617.277) Sinistros ocorridos 21.486 Sinistros pagos (19.238) Ajuste de estimativa de sinistros (938) Atualização monetária e juros 170 Saldo em 31 de dezembro de 2012 47.346 d. Movimentação das provisões técnicas - (PGBL) 31/12/2012 31/12/2011 Saldo no início do exercício 199.606 190.070 Portabilidades aceitas/cedidas 7.736 (13.509) Contribuições líquidas 10.966 10.946 Rendimento das cotas dos fundos exclusivos 16.869 15.430 Resgates (4.869) (3.485) Outras movimentações 931 154 Saldo no final do período 231.239 199.606 e. Movimentação das provisões técnicas - (VGBL) 31/12/2012 31/12/2011 Saldo no início do exercício 129.382 104.827 Portabilidades aceitas/cedidas (2.103) (17.060) Contribuições líquidas 27.303 50.942 Rendimento das cotas dos fundos exclusivos 11.466 12.231 Resgates (11.127) (21.567) Outras movimentações 7 9 Saldo no final do período 154.928 129.382 f. Movimentação dos custos de aquisição diferidos Saldo em 1º janeiro de 2012 24.064 Constituição 299.381 Diferimento (308.256) Saldo em 31 de dezembro de 2012 15.189 g. Desenvolvimento de sinistros O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões, partindo do ano em que o sinistro foi avisado. A parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia à medida que as informações mais precisas a respeito da frequência e severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Sinistros brutos de resseguro Ano de aviso GAP Até 2006 2007 2008 2009 2010 2011 2012 Total 0 13.393 4.671 7.607 7.558 16.230 17.804 23.692 90.955 1 12.984 4.325 7.601 7.469 15.271 17.358 – 65.008 2 13.364 4.451 7.527 7.544 15.705 – – 48.591 3 13.621 4.502 7.559 7.449 – – – 33.131 4 13.606 4.520 7.581 – – – – 25.707 5 13.673 4.555 – – – – – 18.228 6 ou + 14.075 – – – – – – 14.075 Total de sinistros avisados 14.075 4.555 7.581 7.449 15.705 17.358 23.692 90.415 Pagamentos dos sinistros encerrados 13.531 4.450 7.240 6.169 13.199 15.098 15.867 75.554 Pagamentos dos sinistros pendentes 327 18 152 761 689 1.144 1.962 5.053 Pagamentos total 13.858 4.468 7.392 6.930 13.888 16.242 17.829 80.607 Cessões de cosseguro – – – 86 181 200 273 740 Atualização monetária 279 87 151 194 330 79 40 1.160 Subtotal pendente 496 174 340 627 1.966 995 5.630 10.228 IBNER – – – – – – 492 492 Pendente 496 174 340 627 1.966 995 6.122 10.720 Desenvolvimento líquido de resseguro Ano de aviso GAP Até 2006 2007 2008 2009 2010 2011 2012 Total 0 13.393 4.671 7.607 7.558 16.230 17.804 23.941 91.204 1 12.984 4.325 7.601 7.469 15.271 17.358 – 65.008 2 13.364 4.451 7.527 7.544 15.705 – – 48.591 3 13.621 4.502 7.559 7.449 – – – 33.131 4 13.606 4.520 7.581 – – – – 25.707 5 13.673 4.555 – – – – – 18.228 6 ou + 14.075 – – – – – – 14.075 Total de sinistros avisados 14.075 4.555 7.581 7.449 15.705 17.358 23.941 90.664 Pagamentos dos sinistros encerrados 13.531 4.450 7.240 6.169 13.199 15.098 15.867 75.554 Pagamentos dos sinistros pendentes 327 18 152 761 689 1.144 1.962 5.053 Pagamento total 13.858 4.468 7.392 6.930 13.888 16.242 17.829 80.607 Cessões de cosseguro – – – 86 181 200 273 740 Cessões de resseguro – – – 90 189 209 285 773 Atualização monetária 279 87 151 138 224 79 40 998 Subtotal pendente 496 174 340 481 1.671 786 5.594 9.542 IBNER – – – – – – 405 405 Pendente 496 174 340 481 1.671 786 5.999 9.947 h. Provisões de sinistros a liquidar judiciais A classificação das ações é feita com base no conhecimento que se tem dos fatos, bem como com base no entendimento jurisprudencial a respeito da matéria, à época do recebimento da ação. Posteriormente, de acordo com o trâmite processual e as decisões proferidas no bojo do processo, essa classificação pode ser reavaliada. Nas demandas cíveis, por seu turno, o valor dado à causa, sobretudo nas ações indenizatórias, cinge-se a valores de alçada ou do pedido. Sua aferição efetiva posteriormente, quando de eventual perícia ou prolação da sentença, quando o magistrado arbitra o correspondente valor de indenização devido. Eventualmente, se existentes, pode-se utilizar como balizamento valores jurisprudencialmente consagrados para a situação. 31/12/2012 31/12/2011 Totais por classificação Quantidade Provisão Quantidade Provisão Remota 61 505 53 311 Possível 53 1.517 51 1.357 Provável 27 733 28 626 Total 141 2.755 132 2.294 O quadro abaixo demonstra os sinistros que em 31 de dezembro de 2011 estavam classificados nas probabilidades de perda remota e possível e incorreram em desembolso de recursos no exercício de 2012. Sinistros pagos Classificação Quantidade Provisão em 31/12/2011 Desembolso no período Possível 5 59 79 O quadro abaixo demonstra os sinistros que em 31 de dezembro de 2011 estavam classificados nas probabilidade de perda remota e possível e que se tornaram prováveis no exercício de 2012 Sinistros pendentes Provisão em Provisão em Classificação Quantidade 31/12/2012 31/12/2011 Remota 1 4 2 Possível 3 305 133 i. Movimentação 31/12/2012 Seguros Resseguros Saldo no início do período 2.294 293 Total pago no período (502) – Total provisionado até o fechamento do exercício anterior para as ações pagas no período 357 – Quantidade de ações pagas no período 23 – Novas constituições no período 818 229 Quantidade de ações referentes a novas constituições no período 19 2 Novas constituições referentes a citações do exercício de 2012 851 359 Novas constituições referentes a citações do exercício de 2011 (22) – Novas constituições referentes a citações do exercício de 2010 (102) (130) Novas constituições referentes a citações do exercício de 2009 e anteriores 91 – Baixa da provisão por êxito (25) – Alteração da provisão por atualização monetária e juros 170 46 Saldo final do período 2.755 568 11. Garantia das provisões técnicas Os bens e direitos oferecidos em cobertura das provisões técnicas são os seguintes: 31/12/2012 31/12/2011 Provisões técnicas 433.513 387.297 (–) Parcela correspondente a resseguros contratados 1.600 443 (=) Total a ser coberto 431.913 386.854 Bens oferecidos em cobertura: Quotas de fundos vinculados a PGBL e VGBL 384.277 327.267 Quotas de fundos de investimentos exclusivos e letras financeiras do tesouro 63.909 64.803 448.186 392.070 12. Provisões judiciais Movimentação de provisões A Seguradora é parte em processos judiciais, de natureza, cível e fiscal, decorrentes do curso normal de suas atividades. As provisões foram constituídas levando em conta à opinião dos assessores jurídicos, a natureza das ações, a similaridade com processos anteriores, a complexidade e o posicionamento de nossos Tribunais, sempre que a perda for avaliada como provável para os processos de natureza cível, e para os processos de natureza fiscal considera-se as perdas classificadas como prováveis e possíveis. A Administração entende que as provisões constituídas são suficientes para fazer face às eventuais
DIÁRIO DO COMÉRCIO
62 -.ECONOMIA/LEGAIS
quinta-feira, 28 de fevereiro de 2013
ALFA PREVIDÊNCIA E VIDA S.A. C.N.P.J. 02.713.530/0001-02 ALAMEDA SANTOS, 466 - SÃO PAULO - SP
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS - EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (EM MILHARES DE REAIS) perdas decorrentes dos respectivos processos. O passivo relacionado à obrigação legal em discussão judicial é mantido até o ganho definitivo da ação, representado por decisões judiciais favoráveis, sobre as quais não cabem mais recursos, ou a sua prescrição. Adições Saldo em Saldo em Depósito judicial 31/12/2011 Principal Atualizações Baixas 31/12/2012 em 31/12/2012 Natureza 1 - Fiscal 7.623 1.900 145 – 9.668 7.108 2 - Cível 272 69 (41) 144 156 233 Total 7.895 1.969 104 144 9.824 7.341 1. Fiscal As obrigações legais e as discussões de natureza fiscal referem-se, principalmente, a obrigações tributárias cuja legalidade ou constitucionalidade é objeto de contestação nas esferas administrativa e judicial, com destaque para: (i) CPMF - A Seguradora vem contestando, judicialmente, a legalidade da CPMF incidente sobre a transferência de carteira de planos previdenciários, conforme determinações contidas na Lei Complementar nº 109 de 10 de maio de 2001. A Administração, com base na opinião de seus consultores jurídicos, considera a probabilidade de perda possível, e que a provisão no montante de R$ 471 (R$ 450 em 31 de dezembro de 2011), é suficiente para cobrir eventuais perdas decorrentes do julgamento final do processo judicial; (ii) COFINS e PIS - Está sendo discutido o alargamento da base de cálculo da COFINS e PIS determinado pela Lei nº 9.718/1998. O recolhimento dessas contribuições vem sendo efetuado sobre a receita com taxa de gestão. Os valores das contribuições devidas sobre a receita de prêmios de seguros, receita de carregamento e outras receitas operacionais e não operacionais encontram-se depositados judicialmente e provisionados no montante de R$ 7.156 (R$ 5.528 em 31 de dezembro de 2011). No que se refere às contribuições devidas sobre a receita financeira a Seguradora constitui provisão no montante de R$ 1.528 (R$ 1.178 em 31 de dezembro de 2011). Os assessores jurídicos classificam a probabilidade de perda do processo como possível; (iii) INSS - A Seguradora vem contestando judicialmente a aplicação do FAP (Fator Acidentário de Prevenção) sobre as contribuições do SAT/RAT, conforme determina o Decreto nº 6.957/2009. O valor provisionado no montante de R$ 68 (R$ 42 em 31 de dezembro de 2011) e os assessores jurídicos classificam a probabilidade de perda desse processo como possível; (iv) Tributos discutidos judicialmente não adicionados na base de Cálculo da CSLL bem como a não adição dos juros selic sobre os tributos discutidos judicialmente na base de calculo do IRPJ e da CSLL - A Seguradora vem contestando, judicialmente a adição destes tributos discutidos judicialmente, bem como a sua atualização monetária nas bases de cálculo do IRPJ e da CSLL para o período de 2006 a 2008. O valor provisionado em 31 de dezembro de 2012 foi no montante de R$ 445 (R$ 425 em 31 de dezembro de 2011). Os assessores jurídicos classificam a probabilidade de perda do processo como possível. 2. Cíveis A Seguradora responde a processos de natureza cível, impetrados por segurados, relacionados, na sua maioria, a sinistros que foram negados pela Seguradora e que estão em diversas fases de tramitação. 31/12/2012 31/12/2011 Probabilidade Quantidade Valor Valor Quantidade Valor Valor de perda de processos pleiteado provisionado de processos pleiteado provisionado Provável 10 99 156 9 198 272 Possível 17 390 – 20 366 – Remota 51 907 – 35 609 – Total 78 1.396 156 64 1.173 272 Movimentação das provisões judiciais cíveis 31/12/2012 Movimentações cíveis Saldo no início do período 272 Total pago no período (53) Total provisionado até o fechamento do exercício anterior para as ações pagas no período 25 Quantidade de ações pagas no período 3 Novas constituições no período 90 Quantidade de ações referentes a novas constituições no período 8 Novas constituições referentes a citações do exercício de 2012 46 Novas constituições referentes a citações do exercício de 2011 2 Novas constituições referentes a citações do exercício de 2009 e anteriores 42 Baixa da provisão por alteração de estimativas ou probabilidades (163) Alteração da provisão por atualização monetária e juros 10 Saldo no final do período 156 13. Patrimônio líquido a. Composição do capital social O capital social, totalmente subscrito e integralizado, está representado por 14.201.297 (13.761.505 em dezembro de 2011) ações ordinárias nominativas, sem valor nominal. b. Reservas Reserva legal É constituída à razão de 5% do lucro líquido apurado em cada exercício social nos termos do art. 193 da Lei nº 6.404/1976, até o limite de 20% do capital social. Reservas especiais de lucros O saldo das reservas especiais de lucros, oriundos de lucros após as destinações legais, e sua destinação será utilizada para absorver os prejuízos acumulados e o saldo remanescente será destinado para futuros investimentos. Reserva estatutária A reserva estatutária é constituída ao final de cada exercício social, pelo valor do lucro líquido do exercício, após deduções legais e distribuições propostas, conforme determinado no Estatuto Social. Lucros acumulados Qualquer lucro que restar após a distribuição de dividendos nos registros legais do Grupo e as apropriações às reservas legais será transferido à reserva para investimentos futuros. Essa reserva poderá ser distribuída na forma de dividendos, se houver a aprovação dos Acionistas. Dividendos Aos Acionistas são assegurados dividendos mínimos de 25% sobre o lucro líquido de cada exercício, ajustado de acordo com a Lei das Sociedades por Ações. Ato societário A proposta de destinação do lucro líquido ajustado do exercício, aprovada pela Diretoria e que será apreciada pelos Acionistas em A.G.O., inclui a distribuição de dividendos, conforme abaixo: 2012 Lucro líquido do exercício 3.675 Reserva legal - 5% (184) Lucro líquido ajustado 3.491 Dividendos a distribuir - 25% 873 14. Detalhamento das contas de demonstração de resultado: a. Principais ramos de atuação bruto de resseguro % Índice de Índice de sinistralidade comissionamento Prêmios ganhos Ramo 2012 2011 2012 2011 2012 2011 Vida em grupo 30.693 33.169 67,82 40,30 29,13 37,05 Acidentes pessoais 2.451 9.156 (2,53) 9,59 20,87 18,04 Prestamista 13.326 11.584 26,85 18,55 47,88 75,36 Demais 6.037 1.090 18,77 17,98 26,97 24,50 52.507 54.999 47,04 30,17 32,84 41,71 As contribuições aos planos de previdência do tipo Plano Gerador de Benefícios Livres “PGBL” totalizam R$ 10.966 (R$ 10.946 em dezembro de 2011) e as contribuições de riscos totalizam no período R$ 7 (R$ 10 em dezembro de 2011). As contribuições aos planos denominados Vida Gerador de Benefícios Livres “VGBL”, totalizam R$ 27.303 (R$ 50.942 em dezembro de 2011). b. Prêmios emitidos 31/12/2012 31/12/2011 Prêmios diretos 54.903 55.999 Prêmios de cosseguros aceitos (1.268) 30.415 Prêmios de cosseguro cedidos (10.253) (9.578) Prêmios - Riscos vigentes não emitidos (3.298) 587 40.084 77.423 c. Sinistros ocorridos 31/12/2012 31/12/2011 Sinistros diretos 24.418 18.065 Serviços de assistência 307 358 Variação da provisão de sinistros ocorridos mas não avisados (24) (1.831) 24.701 16.592 d. Custo de aquisição diferido (DAC) 31/12/2012 31/12/2011 Comissões 10.238 35.514 Variação das despesas de comercialização diferidas 7.005 (12.574) 17.243 22.940 e. Outras receitas e despesas operacionais 31/12/2012 31/12/2011 Despesas com administração de apólice e/ou contratos 1.036 1.163 Despesas com prestação de serviços diversos 322 1.240 Despesas com títulos de capitalização 433 627 Despesas com provisão de risco sobre créditos 775 13 Despesas com cobrança 83 79 Outras despesas/(receitas) 94 (214) 2.743 2.908 f. Despesas administrativas O valor desta rubrica é composto por: 31/12/2012 31/12/2011 Despesas com pessoal próprio 4.742 5.028 Despesas com serviços de terceiros 1.468 1.029 Despesas participadas 4.162 240 Despesas com localização e funcionamento 483 352 Despesas com publicação 102 174 Despesas administrativas de representação 758 902 1.127 827 Outras despesas 12.842 8.552 A remuneração da Diretoria no exercício totalizou R$ 797 (R$ 573 em 2011). A Seguradora não tem por política oferecer plano de pensão e/ou quaisquer tipos de benefícios pós-emprego ou remuneração baseada em ações. g. Despesas com tributos 31/12/2012 31/12/2011 Despesas com COFINS em discussão judicial 1.621 1.802 Despesas com COFINS 118 119 Despesas com PIS em discussão judicial 263 293 Despesas com PIS 19 19 Despesas com taxa de fiscalização 601 452 Outras 123 122 2.745 2.807 h. Resultado financeiro 31/12/2012 31/12/2011 Receitas financeiras: Rendimentos dos fundos de previdência (PGBL e VGBL) 28.335 27.662 Rendimento com aplicação em renda fixa 5.488 6.171 Valor Justo - receita – 250 Dividendos 38 34 Outras 3 34 Despesas financeiras: Despesas dos fundos de previdência (PGBL e VGBL) (28.335) (27.662) Valor justo - despesa (69) (429) Despesas com juros – (36) Outras (229) (343) Total 5.231 5.681
15. Impostos sobre a renda correntes e diferidos Demonstração do cálculo dos encargos de imposto de renda e contribuição social Imposto de renda Contribuição social Descrição 31/12/2012 31/12/2011 31/12/2012 31/12/2011 Lucro antes dos impostos e após participações 5.945 8.530 5.945 8.530 Adições/(exclusões) permanentes: Outras (129) 126 132 103 Adições/(exclusões) temporárias: Provisões judiciais 1.929 2.705 1.929 2.705 Provisões para riscos sobre créditos 775 (477) 775 (477) Provisões para pagamento de despesas (65) 146 (224) 334 Base de cálculo dos tributos 8.455 11.030 8.557 11.195 Impostos correntes às alíquotas vigentes 2.090 2.733 1.284 1.679 (–) Incentivos fiscais (72) (90) – – Impostos a pagar 2.018 2.643 1.284 1.679 Créditos tributários: Sobre diferenças temporárias (660) (593) (372) (384) Total de despesas de imposto de renda e contribuição social 1.358 2.050 912 1.295 16. Capital mínimo requerido, patrimônio líquido ajustado (PLA) e margem de solvência Nos termos das Resoluções CNSP nº 222/2010, 227/2010 e 228/2010 o capital mínimo requerido (CMR) para funcionamento das sociedades seguradoras é composto por um capital base e um capital adicional baseado nos riscos de crédito e subscrição. Até que o CNSP regule o capital adicional pertinente aos demais riscos identificados na regulamentação, a eventual insuficiência de patrimônio líquido ajustado deverá ser aferida em relação ao maior dos valores entre a soma dos capitais base e adicional e a margem de solvência calculada na forma estabelecida pela Resolução CNSP nº 55/2001 como demonstrado abaixo para a data-base de 31 de dezembro de 2012: Patrimônio líquido ajustado 31/12/2012 31/12/2011 Patrimônio líquido 41.337 37.304 (–) Despesas antecipadas (488) (58) (–) Ativo intangível (904) (48) Patrimônio líquido ajustado (PLA) 39.945 37.198 Margem de solvência (I) 7.794 15.285 Capital-base (ll) 15.000 15.000 Capital adicional (III) 11.996 18.351 Capital adicional de risco subscrição 11.318 17.710 Capital adicional de risco de crédito 1.258 1.221 Correlação entre capital de risco de subscrição e de crédito (580) (580) Soma do capital base com o capital adicional (IV) 26.996 33.351 Capital mínimo requerido (CMR) - (maior entre (I) e (IV)) 26.996 33.351 Suficiência de capital (PLA-CMR) 12.949 3.847 17. Transações com partes relacionadas As operações com partes relacionadas envolvem: i. As operações com partes relacionadas envolvem contratos de seguros de vida, realizadas com as empresas do mesmo grupo acionário: Agropalma S.A., Agropecuária Paraná S.A., Alfa Clube de Seguros, Alfa Arrendamento Mercantil S.A., Alfa Seguradora S.A., Banco Alfa de Investimento S.A., Banco Alfa S.A., C&C Casa Construção Ltda., Companhia Transamérica de Hotéis - Nordeste, Companhia Transamérica de Hotéis - SP, Companhia Refinadora da Amazônia, Corumbal Corretora de Seguros Ltda., Fazenda Anacruz Ltda., Fazenda Fortaleza Ltda., Fazenda Santa Cruz, Fazenda Santa Fé Ltda., Fazenda Vera Cruz, Financeira Alfa S.A., Instituto Alfa de Cultura, Metro Dados Ltda., Metro Sistemas de Informática Ltda., Metro Tecnologia Informática Ltda., Metro Táxi Aéreo Ltda., Rio Verde Representações e Administração Ltda., Transamérica Comercial e Serviços Ltda., Transamérica Expo Center e Vera Cruz Empreendimentos Imobiliários Ltda. e o rateio de despesas administrativas com a Alfa Seguradora S.A.. As operações estão demonstradas a seguir: Empresas Contas a pagar Receitas Despesas 31/12/12 31/12/11 31/12/12 31/12/11 31/12/12 31/12/11 Prestação de serviços e rateio de despesas administrativas 474 48 – – 4.724 568 Contratos de seguros 12 116 257 176 8 229 Total 486 164 257 176 4.732 797 ii. O Banco Alfa de Investimentos S.A. realiza a administração dos investimentos da Seguradora, sendo pago taxa de administração correspondente a 0,12% a 2,00% ao mês. O valor pago a título de taxa de administração no exercício foi de R$ 3.465 (R$ 3.449 em 2011). iii. A remuneração paga ao pessoal-chave da Administração, registrada na rubrica “Despesas administrativas”, totalizou no exercício, R$ 797 (R$ 573 em 2011) que compreende substancialmente a benefícios de curto prazo relacionados a salários. A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. iv. Alguns membros considerados como “pessoal-chave da Administração” possuem planos de previdência na Alfa Previdência e Vida S.A.. Em 31 de dezembro de 2012, o montante de reserva totaliza R$ 55.552 (R$ 48.808 em 31 de dezembro de 2011). v. A Seguradora possui conta corrente junto ao Banco Alfa S.A., cujo saldo em 31 de dezembro de 2012 é de R$ 5 (R$ 132 em 31 de dezembro de 2011). 18. Gerenciamento de riscos a. Introdução Os principais riscos decorrentes dos negócios da Companhia são os riscos de seguros, de crédito, de liquidez, de mercado e operacional. A Companhia faz parte do Grupo Alfa e conseqüentemente utiliza-se da estrutura de gerenciamento de risco do Grupo (Apoio), administrando seus riscos de forma corporativa. A administração desses riscos contempla uma série de políticas e estratégias consideradas adequadas pela sua Administração. Essas políticas e estratégias, além de serem reavaliadas freqüentemente, contemplam, entre outras, a verificação tempestiva da adequação das aplicações financeiras comparadas aos vencimentos dos passivos. O Grupo Alfa possui controles internos que se destinam a garantir que as políticas e estratégias estão sendo cumpridas, de forma que os resultados obtidos estão de acordo com os objetivos definidos pela Administração da Companhia. b. Risco de seguro O risco de seguro advém de uma situação econômica adversa que contraria as expectativas da entidade no momento da elaboração de sua política de subscrição no que se refere às incertezas existentes tanto na definição das premissas atuariais quanto na constituição das provisões técnicas e cálculo de prêmios e contribuições. Em síntese é o risco de que a freqüência ou a severidade de sinistros ocorridos sejam maiores do que aqueles estimados pela sociedade seguradora. A gestão do risco de seguros é feita através da observação dos princípios de prudência na subscrição de apólices, aliada aos objetivos de rentabilidade e preservação da segurança das operações. Cada unidade responsável pela gestão de produtos tem a sua política própria, com orientações claras sobre os tipos de risco aceitáveis, de forma automática ou sob análise da Matriz. Os limites de contratação das coberturas seguráveis são controlados por sistema informatizado, com objetivo de garantir que a exposição máxima da Seguradora seja limitada, de acordo com os planos de resseguro contratados. As provisões técnicas atuariais são constituídas e acompanhadas atendendo a legislação vigente e utilizando metodologias aceitas dentro das boas práticas do mercado. A aceitação dos riscos de morte e/ou invalidez é realizada através da análise da composição etária e da atividade dos grupos seguráveis, e em casos de capital segurado mais elevado é realizada análise de informações sobre as condições de saúde do segurado, considerando as regras de resseguro aplicadas. A gestão de riscos dos planos de previdência é realizada pelo estabelecimento de planos com premissas sobre juros e tábua atuarial bastante conservadora, evitando o risco de descasamento entre o risco de longevidade e a expectativa de vida brasileira. A área de controles internos realiza semestralmente avaliação dos controles existentes em cada departamento da Seguradora, para garantir que todos estejam em conformidade com a natureza e extensão dos riscos. A estratégia de resseguros se utiliza de contratos proporcionais e não proporcionais garantindo que as retenções dos riscos não acarretem exposição de perda à Seguradora. Os contratos de resseguro são realizados para cada carteira segurada de forma independente, sendo revistos anualmente. A Seguradora tem como política não se utilizar de contratos facultativos de resseguro, sendo os poucos casos existentes tratados como exceção e gerenciados pelas áreas técnicas/produto. c. Riscos de crédito O risco de crédito considera a incerteza relacionada a probabilidade da contraparte de uma operação, ou o emissor de uma dívida, não honrar total ou parcialmente, seus compromissos financeiros. Com a finalidade de monitorar o risco de crédito, a empresa, com apoio da área de gestão do Grupo Alfa, faz acompanhamentos diários dos ativos que compõem a carteira de ativos financeiros e busca avaliar a capacidade financeira da contraparte em honrar suas obrigações observando inúmeras variáveis no mercado observado. Para a decisão em aceitação destes ativos avalia as condições da contraparte para garantir a exposição ao risco e delinear as decisões da empresa com relação aos ativos presentes e a serem adquiridos podendo causar um movimento de compra ou venda do mesmo em decorrência desta análise. Descrevemos abaixo o principal risco de crédito: • Aplicações financeiras - estão concentradas em títulos públicos federais através de fundo de investimentos exclusivo que são considerados os de menor risco. Existe ainda, uma pequena parcela de aplicações financeiras, em ações negociadas na BM&FBOVESPA com alta liquidez para o qual não se considera risco de crédito. O saldo que representa a exposição ao risco é de R$ 1.040 em dezembro de 2012 (R$ 920 em dezembro de 2011). d. Riscos financeiros A empresa está exposta a uma série de riscos financeiros transferidos por diversos ativos e passivos financeiros. Para mitigar os riscos financeiros significativos utiliza-se uma abordagem de gestão de ativos e passivos, considerando principalmente os vencimentos e a estrutura de classes dos passivos, em comparação com os ativos financeiros. Consideram-se também as normas regulatórias do mercado financeiro e do mercado de seguros e o ambiente macroeconômico. Os métodos desse gerenciamento de ativos e passivos avaliam o desempenho das carteiras de ativos (rentabilidade) e o horizonte de liquidação das obrigações originadas de contratos de seguros e passivos financeiros em curtos e longos prazos baseado na melhor expectativa quanto à liquidação destas obrigações, considerando o histórico destes. O risco de liquidez é o risco de que os recursos de caixa possam não estar disponíveis para pagar obrigações futuras quando vencidas. Conseqüentemente, a política de gestão de risco de liquidez utilizará de todos os recursos para manter o compromisso de honrar todos os passivos até o vencimento. Como efeito deste compromisso, a Administração mantém a concentração destes ativos basicamente em fundos de investimentos em títulos públicos federais, de natureza de alta rentabilidade e liquidez e a administração avalia freqüentemente o resultado desse estudo e realinha sua estratégia de investimentos quando necessário. A política de gestão de risco de liquidez leva em consideração a necessidade de recursos de caixa e controles internos operacionais eficientes e dinâmicos para honrar os compromissos assumidos. Nesta gestão considera-se o ciclo operacional da captação do seguro, que serão reinvestidos conforme a política de investimentos da empresa. Utilizamos para avaliação do risco de liquidez, a gestão do fluxo de caixa operacional considerando o casamento dos ativos e passivos no curto e longo prazo. A tabela abaixo exemplifica a estrutura dos ativos e passivos através do fluxo de caixa não descontado: Fluxo de caixa não descontado em 31 de dezembro de 2012 Acima de 1º ano 2º ano 3º ano 4º ano Total 5 anos Títulos de renda fixa - letras financeiras do tesouro – 55 – 19.986 49.181 69.222 Títulos de renda fixa notas do tesouro nacional 26.232 25.938 4.650 8.655 31.081 96.556 Títulos de renda fixa - notas do tesouro nacional compromissadas 24.405 – – – – 24.405 Títulos de renda fixa - letras do tesouro nacional – – 11.359 24.037 – 35.396 Títulos de renda fixa - certificados de depósitos bancários 9.406 – – – – 9.406 Títulos de renda fixa - debêntures 3.952 – 3.055 7.353 18.422 32.782
Acima de 5 anos 1º ano 2º ano 3º ano 4º ano Total Títulos de renda variável - ações 19.019 – – – – 19.019 Títulos de renda fixa - debêntures compromissadas 5.290 – – – – 5.290 Títulos de renda fixa - letras do tesouro nacional compromissadas 7.833 – 55.900 15.550 35.000 114.283 Títulos de renda fixa fundos de investimento 868 – – – – 868 Letras financeiras – 39.573 3.017 – – 42.590 Outros (353) – – – – (353) Total dos ativos financeiros 96.652 65.566 77.981 75.581 133.684 449.464 Créditos das operações 14.535 433 – – – 14.968 Títulos e créditos a receber 529 11.783 – – – 12.312 Despesas antecipadas 488 – – – – 488 Despesas de comercialização diferidas 8.106 7.083 – – – 15.189 Despesas de resseguro e retrocessões diferidas 97 – – – – 97 Caixa e bancos 1.419 – – – – 1.419 Total dos ativos 121.826 84.866 77.981 75.581 133.684 493.937 Passivos - seguros (26.722) (11.516) (6.171) (2.795) (2.032) (49.236) Passivos - seguros PGBL/VGBL (64.191) (64.191) (64.124) (63.923) (127.848) (384.277) Passivos - contas a pagar (fornecedores) (2.657) – – – – (2.657) Débitos de operações com seguros e resseguros (4.935) – – – – (4.935) Depósitos de terceiros (1.943) – – – – (1.943) Outros débitos (9.824) – – – – (9.824) Dividendos a pagar (873) – – – – (873) Total dos passivos (111.145) (75.707) (70.295) (66.718) (129.880) (453.745) e. Riscos de mercado O risco de mercado é o grau de probabilidade de ocorrências de perda proveniente de variação nos preços/valores de qualquer ativo/instrumento financeiro num determinado grau de confiança e horizonte de tempo. A avaliação de risco de mercado consiste na observação diária de parâmetros de volatilidade, para que esta possa refletir a assertividade esperada onde cada operação é verificada quanto as suas características e forma de apreçamento, sendo utilizadas fontes de precificação. Os processos e metodologias de gestão de riscos do Grupo Alfa seguem as práticas do mercado financeiro, praticadas com transparência e consonância às diretrizes regulatórias e mandatórias da política de investimento. Os controles são executados pela área financeira com apoio da estrutura de gerenciamento de risco do Grupo Alfa, administrando seus riscos de forma corporativa. A administração desses riscos contempla uma série de políticas e estratégias consideradas adequadas pela sua administração. Essas políticas e estratégias, além de serem reavaliadas freqüentemente, contemplam, entre outras, a verificação tempestiva da adequação das aplicações financeiras comparadas aos vencimentos dos passivos. O Grupo Alfa possui controles internos que se destinam a garantir que as políticas e estratégias estão sendo cumpridas, de forma que os resultados obtidos estão de acordo com os objetivos definidos pela Administração da Companhia. O Grupo Alfa utiliza-se da avaliação de risco através do VaR (Value at Risk) paramétrico, com intervalo de confiança de 99%, horizonte de análise de 1 e 21 dias úteis. Destaca-se a utilização de tratamento de volatilidade pelo método EWMA com fator de decaimento de 0,94. Concomitantemente ao controle de VaR, testes de stress são efetuados baseados nos cenários e premissas divulgados ao mercado pela BM&FBOVESPA. Ambos os controles de avaliação de risco e stress possibilitam dimensionar a probabilidade de perda financeira, com determinado grau de confiança para um horizonte de tempo. f. Risco operacional Gerenciamento de risco operacional A Seguradora entende como risco operacional riscos relacionados com fraudes, reclamações trabalhistas, reclamações de clientes, interrupção de atividades, falhas sistêmicas e falha no gerenciamento de processos. A empresa possui sistema de controles internos que possibilita o mapeamento dos controles e os riscos relacionados aos processos das operações de seguro. Controles de risco operacional A Seguradora possui agentes de controles internos (gerentes dos departamentos), alocados nas gerências operacionais, sendo de responsabilidade da gerência de controles internos formalizar as matrizes de risco e controles. A instrução dos trabalhos a serem executados pelos agentes é de responsabilidade da gerência de controles internos. A metodologia para acompanhamento e formalização destas matrizes de risco é o CSA (Control Self Assessment) - ciclo de auto-avaliação. O ciclo de auto-avaliação é realizado semestralmente, sendo formalizado pela gerência de controles internos um cronograma de trabalho o qual é aprovado pela Diretoria Colegiada. As principais gerências da Seguradora possuem os riscos avaliados conforme metodologia definida. Atuando continuamente na prevenção e combate a lavagem de dinheiro e ao financiamento ao terrorismo, buscando aprimorar seus controles para informar prontamente o Conselho de Controle de Atividades Financeiras - COAF. Assim como, na identificação e análise de pessoas politicamente expostas. g. Risco legal/regulatório Este tipo de risco é definido pela Seguradora como a não conformidade com a legislação vigente e a não adequação ao código de ética e conduta. A Seguradora através de seu quadro de colaboradores e advogados, especializados em seguros, atuam conjuntamente com a área de Controles Internos alinhando os processos às exigências dos órgãos reguladores. 19. Concentração de riscos Importância segurada por regiões geográficas em 31 de dezembro de 2012 Concentração de risco 2012 (valores por R$ mil) Ramo Norte Nordeste Centro Oeste Sudeste Sul Total Ramos do grupo vida 233.910 76.686 9.009.596 4.825.443 219.847 14.365.481 Concentração de risco 2011 (valores por R$ mil) Ramo Norte Nordeste Centro Oeste Sudeste Sul Total Ramos do grupo vida 107.735 59.873 7.375.923 4.252.142 110.874 11.906.547 A concentração de risco foi desenvolvida considerando a Importância Segurada dos planos que estiveram vigentes pelo menos um dia no período de 1º de Janeiro de 2012 a 31 de dezembro de 2012, no primeiro quadro, e de 1º de Janeiro de 2011 a 31 de dezembro de 2011, no segundo quadro. Nota-se que a maior concentração continua na região Centro Oeste com aproximadamente 63% do risco assumido. No total, o crescimento foi de quase 21%, passando dos R$11,9 bilhões para os R$14,4 bilhões de riscos assumidos. 20. Sensibilidade aos riscos Para efeito de teste de sensibilidade, foram utilizadas premissas atuariais de sinistralidade; frequência; severidade; despesas administrativas; despesas com a liquidação de sinistros e seus respectivos impactos sobre o resultado operacional bruto do efeito tributários e no índice combinado. O índice combinado é o indicador que melhor reflete o resultado da atividade de seguros, sendo composto pelos índices de sinistralidade, comissão e despesa administrativa. Apresentamos abaixo a sensibilidade estimada a cada fator. A Seguradora não possui produtos que sejam afetados pela taxa de juros, enquanto as variáveis como a inflação e o excedente financeiro apresentam impactos insignificantes no resultado, devido à característica conservadora dos planos de característica previdenciária. Teste de sensibilidade 31/12/2012 31/12/2011 Resultado Resultado operacional antes operacional antes dos impostos dos impostos Índice Índice (R$ mil) combinado* (R$ mil) combinado* Premissas atuariais Sem alteração Líquido de resseguro 6.654 0,92 9.357 0,88 Bruto de resseguro** 192 1,04 9.449 0,88 Aumento de 20% na sinistralidade Líquido de resseguro 3.229 0,99 6.214 0,94 Bruto de resseguro** (4.749) 1,14 6.125 0,94 Aumento de 10% nas despesas administrativas Líquido de resseguro 5.369 0,94 8.496 0,89 Bruto de resseguro** (1.093) 1,07 8.589 0,89 Aumento de 20% nas despesas de sinistros Líquido de resseguro 6.636 0,92 9.323 0,88 Bruto de resseguro** 174 1,04 9.415 0,88 Aumento de 20% na severidade Líquido de resseguro 1.944 1,01 5.359 0,95 Bruto de resseguro** (6.033) 1,16 5.269 0,95 Aumento de 20% na frequência Líquido de resseguro 3.229 0,99 6.214 0,94 Bruto de resseguro** (3.233) 1,11 6.306 0,94 * Sem considerar os impostos ** Para calcular os valores brutos, retiramos o resseguro tanto do prêmio quanto do sinistro As limitações da análise de sensibilidade - Os quadros acima demonstram o efeito de uma mudança em uma premissa importante enquanto as outras premissas permanecem inalteradas. Na realidade, existe uma correlação entre as premissas e outros fatores. Deve ser observado que essas sensibilidades não são lineares, impactos maiores ou menores não devem ser interpolados ou extrapolados a partir desses resultados. O teste apresentou, para o período de 2012, resultados negativos para algumas simulações na variável sinistro. Porém, estes resultados negativos foram verificados apenas para o caso bruto de resseguro. Isto demonstra que apesar do aumento em torno de 50% no sinistro retido em relação ao ano de 2011, a Seguradora estava bem posicionada em operações de resseguro para suportar o aumento da sinistralidades observada. Análise de sensibilidade da taxa de juros e índice IBOVESPA Stress Test, em cenários históricos de ocorrências de elevação ou diminuição de ativos e passivos em conjunto com a análise do cenário macro-econômico atual. Segue abaixo a análise de sensibilidade para os riscos financeiros para ativos financeiros designados a valor justo por meio de resultado (exceto dos ativos que compõe os fundos previdenciários), levando em consideração a melhor e a pior estimativa (cenário) para os ativos da Companhia. O resultado apresentado é uma análise de variação de taxa de juros, inflação e índice Bovespa do período de 31/12/2011. 2012/2011 Impacto estimado em 31/12/2013 Variável financeiro Premissas resultado do exercício (*) Taxa de juros 10% 288 Taxa de juros -10% (288) Taxa pré 10% – Taxa pré -10% – Ibovespa 10% 6 Ibovespa -10% (6) Inflação 10% 177 Inflação -10% (177) (*) Valores brutos Com relação à taxa de juros, na carteira encontram-se Notas do Tesouro Nacional - na forma compromissada, cujo resultado já é determinado diariamente e Letras Financeiras do Tesouro cujas taxas acompanham a variação da taxa Selic. Como premissa estimamos impacto positivo e negativo de 10% sobre a taxa Selic base de dezembro/2012 (7,5% a.a.). Já no índice Bovespa, a perspectiva do mercado é na faixa de 70 mil pontos para o final do ano de 2013. Contudo para cálculo do impacto negativo e positivo fora calculado com a premissa positiva de 10% que sobre o fechamento de dezembro/2012 do Bovespa de 60.952 seria em torno de 67.000 pontos (ganho) e em uma premissa negativa, 54.800 pontos (perda). 21. Eventos subsequentes Em 18/02/2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP nº 280 e 283 de 30/01/2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entrará em vigor na data de publicação e a de subscrição tem prazo de adequação até 31/12/2013; e (b) Resolução CNSP nº 281 de 30/01/2013 e Circular SUSEP nº 462 de 31/01/2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31/12/2013. A Companhia está avaliando os impactos dessas normas.
DIRETORIA Luiz Henrique Souza Lima de Vasconcellos Diretor
Carlos dos Santos Diretor
Celso Luiz Dobarrio de Paiva Diretor
Milca Pereira Zambrini Diretora
Mitsuto Okayama Contador CRC nº 1SP095128/O-6
Elmo Henrique de Moraes Atuário MIBA nº 2040
PARECER ATUARIAL Aos Administradores e Acionistas Alfa Previdência e Vida S.A. Em atendimento a Circular SUSEP nº 272/2004, foi realizada a Avaliação Atuarial na carteira de Seguros de Pessoas e Planos de Previdência Complementar da Alfa Previdência e Vida referente ao ano de 2012. O trabalho foi conduzido de acordo com os princípios atuariais, através de revisão, recalculo e
aplicação de teste de consistência das provisões técnicas com base de dados considerados não sendo observada necessidade de ajuste das provisões. consistentes e de boa qualidade. Diante do exposto, consideramos a Alfa Previdência e Vida em equilíbrio técnico atuarial quanto aos As Provisões Técnicas contabilizadas em 31 de dezembro de 2012 foram calculadas de acordo com compromissos assumidos com seus segurados e participantes. as normas vigentes, premissas de cada Plano e Notas Técnicas Atuariais, mostrando-se adequadas São Paulo, 20 de fevereiro de 2013 e suficientes, incluindo as Provisões de Insuficiência de Contribuições e Prêmios. Elmo Henrique de Moraes Carlos dos Santos Realizamos o Teste de Adequação do Passivo, em conformidade com a Circular SUSEP nº 457/2012, MIBA nº 2040 Diretor RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS
Aos Administradores e Acionistas da Alfa Previdência e Vida S.A. São Paulo - SP Examinamos as demonstrações financeiras da Alfa Previdência e Vida S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações financeiras A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela
Maior cobertura pelo menor preço
Administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Alfa Previdência e Vida S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. São Paulo, 25 de fevereiro de 2013 KPMG Auditores Independentes CRC 2SP014428/O-6
Alberto Spilborghs Neto Contador CRC 1SP167455/O-0
PUBLICIDADE LEGAL Fone: 11 3180-3175
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
ECONOMIA/LEGAIS - 63
64 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
e Conta de luz O sem redução conomia
Custo com térmicas deve anular desconto para indústrias
ECONOMIA/LEGAIS - 65
Esse modelo precisa ser revisto pelo governo para que os descontos das tarifas de energia cheguem ao consumidor industrial. Paulo Pedrosa, presidente da Abrace
c u s t o d o a c i o n amento das usinas termelétricas no mês de fevereiro deve anular praticamente todo o desconto na conta de energia elétrica da indústria, afirmou ontem a Associação Brasileira de Grandes Consumidoras Industriais de Energia e de Consumidores Livres
(Abrace). De acordo com a entidade, o Encargo de Serviços de Sistemas (ESS), que reflete o custo da geração termelétrica, deve atingir R$ 22 por megawatt-hora (MWh) em fevereiro, totalizando um custo de R$ 933 milhões. Já o desconto médio oriundo da Medida Provisória 579 é de R$ 24 por MWh.
Se somado ao encargo de janeiro, em apenas dois meses o custo global das térmicas para os consumidores é de R$ 1,5 bilhão, mais da metade de todo o encargo gerado no ano passado, segundo a Abrace. "Existe uma distorção no modelo de precificação do mercado à vista, conhecido como PLD, que onera justamente
aqueles consumidores que possuem contratos de longo prazo no mercado livre", explica Paulo Pedrosa, presidente da Abrace. "Esse modelo precisa ser revisto pelo governo para que os descontos das tarifas de energia cheguem ao consumidor industrial e que, com isso, a indústria possa se recuperar." (Reuters)
DIÁRIO DO COMÉRCIO
66
e
quinta-feira, 28 de fevereiro de 2013
Em geral, nesse novo cenário, os gestores buscam aplicações de mais longo prazo e com vantagens de isenção tributária. João Albino, presidente do comitê de private banking da Anbima
conomia
Passageiro Vip
Um bom destino para todos Alex Silva/Estadão Conteúdo
da Parada de Orgulho GLBT, estima-se que seus hotéis, comércio, restaurantes e casas noturnas mobilizam 4 milhões de visitantes vindos de Estados e exterior. "O público GLBT é dos que mais crescem em todo o mundo, e representa 10% da população", explica Toni Sando, diretor superintendente do São Paulo Convention & Visitors Bureau. Para ele, desenvolver um trabalho de recepção desse grupo é não só indicação de que a cidade respeita a diversidade como ótima fonte
de renda. "Trata-se de um público rico culturalmente, que prima por serviços de qualidade e bom atendimento, e que gasta muito. Movimenta a hotelaria, atrativos culturais, shows, entretenimentos e gastronomia, contribuindo para um retorno financeiro e crescimento da cidade", comenta. Mais que palavras e boas intenções, Sando cita ações. Desde 2008, o SPCVB, em parceria com a Abrat GLS, associação que representa o turismo para este segmento, e
a Coordenadoria de Assunto de Diversidade Sexual (CADS), realiza treinamentos para receber o turista GLBT. O objetivo é evitar preconceitos e situações constrangedoras. Os participantes são instruídos a lidar com este público, incluindo expressão facial, postura, gesticulação, entonação da voz e uso adequado de termos. "Essas pequenas ações fazem a diferença no tratamento e interesse de retorno do visitante", explica o diretor superintendente do SPCVB. Em um período de cinco anos, já foram capacitados mais de 1 mil profissionais de hotéis, bares, restaurantes, e demais serviços. A exemplo do público GLBT, o programa Capacitar SP desenvolve módulos para outras comunidades, como a chinesa ou árabe. "São Paulo é a capital da pluralidade. Somos uma das cinco maiores cidades do mundo, com produtos e serviços para todos os gostos e bolsos", conclui Sando. Com a vitória da diversidade, a Capital paulista vibra, e o mundo se torna mais alegre e tolerante.
Divulgação
C
onforme o preconceito cede espaço para o respeito à diversidade, libertando-se da homofobia, as melhores cidades do planeta se tornam cada vez mais centros de convivência entre seres humanos, não importa a orientação sexual. No caso dos gays, lésbicas e simpatizantes, primeiro eles se agruparam em um segmento conhecido como GLS. Com o sucesso da iniciativa, o acrônimo se mostrou pequeno para agasalhar outras orientações sexuais, como bissexuais, travestis, transexuais, e por isso o movimento acabou sendo rebatizado de LGBT. Atualmente, somam-se à pioneira San Francisco, nos Estados Unidos, cidades como Sydney (Austrália), Brighton (Inglaterra), Amsterdã (Holanda) e Berlim (Alemanha). A cruzada em prol da tolerância ganhou em 2011 um aliado de peso: a dinâmica Tel Aviv, em Israel, foi escolhida em pesquisa do site GayC i ti e s .c o m a American Airlines como o melhor destino gay do mundo. Esta vitória teve um gostinho especial: Tel Aviv se localiza em um país – e região – onde predominam dogmas religiosos e tradição que geralmente se traduzem em forte empecilho à livre manifestação sexual. Entre as cidades "gayfriendly", São Paulo é a quarta melhor do mundo. Contabilizando 16 edições anuais
Eliseu Thomae
E
liseu Thomae, gerente de marketing da Visual Turismo, nasceu em São Carlos, interior de Santa Catarina. Aos 15 anos mudou-se para o Estado de São Paulo, inicialmente em Conchas onde entrou para uma ordem religiosa, da qual acabou se desligando quando já havia se transferido para a Capital paulista. Começou a carreira pelo design gráfico, formandose em publicidade e propaganda, e mais tarde em marketing. De material didático a cosméticos e agência de publicidade, Eliseu chegou à Visual Turismo, onde trabalha desde 1997.
Atualmente, está à frente da equipe de marketing da empresa, uma das líderes do mercado com dez filiais em todo o País. A missão é vender o Brasil e os destinos internacionais por meio de profissionais qualificados. "Como agentes de viagem, tornamos o sonho acessível". Eliseu trabalha 17 horas por dia e revela o segredo do sucesso: "Estar antenado não só com o mercado, mas também com os anseios da equipe". Para desacelerar, como não podia deixar de ser, ele viaja e faz contato com a natureza.
Contatos com o autor pelo e-mail: fabio@steinberg.com.br
Milionários agitam o private banking Segundo a Anbima, os especialistas na gestão de investimentos e patrimônios buscam formas de aprimorar e diversificar as aplicações dos mais abastados. Rejane Aguiar
Chico Ferreira/LUZ
Os Fundos de Investimento Imobiliário (FIIs) se destacaram como opção entre os mais ricos em 2012, de acordo com a Anbima.
É
fato que, ano a ano, aumenta o número de milionários no Brasil. São novas fortunas construídas com safras recordes de grãos, negócios bem-sucedidos e vendas de controle acionário de empresas. E uma das maneiras de medir esse crescimento é avaliar o desempenho do segmento de private banking, em que os milionários têm assessoria exclusiva dos bancos na gestão de investimentos e patrimônio. De dezembro de 2009 até o fim do ano passado, o volume de ativos sob gestão no private banking brasileiro aumentou 81,4%, de R$ 291 bilhões para R$ 527 bilhões, de acordo com dados divulgados ontem pela Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima). Entre 2011 e 2012, o avanço foi de 21,4%. Conforme a classificação da entidade, ingressam no segmento clientes com pelo menos R$ 1 milhão para investir – embora, em geral, os grandes bancos trabalhem com piso de R$ 3 milhões. Selic – Houve expansão dos ativos administrados no ano passado mesmo com um cenário menos favorável para as aplicações tradicionais – afinal, ganha-se menos na renda fixa, por exemplo, com a taxa básica de juros (Selic) em 7,25% ao ano, seu menor nível histórico, e inflação ascendente. Os bancos, assim, apostaram na diversificação para garantir a rentabilidade dos clientes mais abastados. "Considerando a inflação do segmento de serviços isoladamente e a (taxa) Selic mais baixa, a taxa real de juros de algu-
Divulgação
mas aplicações fica negativa. Assim, é necessário que os gestores encontrem maneiras alternativas de diversificar as carteiras e gerar valor para os clientes", afirmou o presidente do subcomitê de banco de dados da Anbima, Rogério Pessoa. De acordo com o balanço da entidade, considerando os principais ativos financeiros, entre o fim de 2011 e dezembro do ano passado a participação da renda fixa recuou de 36,7% para 31,5%, enquanto o peso da renda variável registrou crescimento de 14,5% para 15,8%.
As estratégias dos gestores no ano passado se concentraram na oferta aos clientes de produtos mais arriscados, com maior risco e menos liquidez – mas, em compensação com maior potencial de retorno. Destacaram-se no ano passado os fundos estruturados, como os Fundos de Investimentos em Participações (FIPs), que compram partes de empresas; os Fundos de Investimento em Direitos Creditórios (FIDCs), relacionados a repasses de operações de crédito; e os Fundos de Investimento Imobiliário (FIIs), que adquirem cotas de empreen-
dimentos. Ativos ligados ao agronegócio, como as Letras de Crédito do Agronegócio (LCAs) também têm avançado. "Em geral, nesse novo cenário, os gestores buscam aplicações de mais longo prazo e com vantagens de isenção tributária", explicou o presidente do comitê de private banking da Anbima, João Albino. Os executivos destacaram que esses produtos diferenciados surgiram, nos últimos anos, das necessidades de diversificação dos clientes mais ricos e que a tendência é ganharem mercado até chegar à
faixa de alta renda (o segmento premium de atendimento dos bancos). Deve ganhar ainda mais importância neste ano, a qualificação dos chamados bankers, profissionais responsáveis pela administração das fortunas. A intenção da Anbima, por meio de seu código de autorregulação, é aumentar o número de especialistas certificados, de forma a garantir a qualificação para atendimento no private banking. Atualmente, 39,7% dos bankers têm a certificação, percentual que era esperado somente para o próximo ano.
É necessário que os gestores encontrem maneiras alternativas de diversificar as carteiras e gerar valor para os clientes ROGÉRIO PESSOA, ANBIMA
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 67
Brasmotor S.A.
CNPJ/MF nº 61.084.984/0001-20 – NIRE 35.300.026.667 – Companhia Aberta Av. das Nações Unidas nº 12.995 – 32º andar – São Paulo-SP Senhores Acionistas, Submetemos à apreciação de V.Sas. as Demonstrações Financeiras da Brasmotor S.A., referentes ao exercício social encerrado em 31 de dezembro de 2012. 1. Cenário Econômico – Mercado Interno: O ano de 2012 foi marcado pelo baixo crescimento econômico e desaceleração do PIB, que tem uma estimativa de mercado de 0,8% de crescimento. Este baixo resultado decorreu em boa parte por uma desaceleração da indústria pelo lado da oferta e dos investimentos pelo lado da demanda. O consumo das famílias continuou aquecido e foi o principal motor do crescimento em 2012, fazendo o contraponto a essas baixas. Suportando o consumo, tivemos o desemprego em baixa histórica (5,6% média anual), a renda real crescendo 3,4% (suportada por uma expansão do salário mínimo de 14,1%) e a expansão do crédito à pessoa física de 8,1%. Neste contexto adverso, a inflação manteve-se estável em um nível próximo da meta superior, ainda que com juros caindo para uma baixa histórica de 7,25% a.a.. A queda dos juros, combinada com uma forte pressão do governo sobre os spreads bancários melhorou as condições do crédito, tendo efeito mais forte na classe média alavancando a demanda. A conjuntura macroeconômica em 2013 continua incerta. Apesar de os cenários mais pessimistas preverem a ruptura da zona do euro e uma recessão Ativo Circulante Caixa e equivalentes de caixa Impostos a recuperar (Nota 8) Partes relacionadas (Nota 5) Total do ativo circulante Não circulante Impostos a recuperar (Nota 8) Depósitos para recursos e outros (Nota 10) Imposto de renda e contribuição social diferidos (Nota 7) Partes relacionadas (Nota 5) Outros ativos (Nota 6) Investimentos (Nota 4) Total do ativo não circulante Total do ativo
RELATÓRIO DA ADMINISTRAÇÃO mundial, a probabilidade de isto acontecer é baixa. As expectativas são de retomada do crescimento calcado nos bons fundamentos da economia brasileira. O mercado prevê uma alta de 3,2% do PIB Brasil, com recuperação da indústria e dos investimentos, expansão moderada do crédito e inflação estável. Mercado externo: Após a crise econômica global, os estímulos à econômica americana via reduções de juros pelo Fed injetaram liquidez na economia mundial que veio para o Brasil em busca de maiores remunerações. Isso ajudou a valorizar o real em 2010 deixando a indústria brasileira em pior patamar de competitividade no cenário mundial. Após a intervenção do governo para conter essa liquidez houve uma significativa desvalorização do real em 2011 e 2012. A crise da zona do euro permeou a totalidade do ano de 2012 gerando tensão no cenário mundial, porém a expectativa vigente no mercado é que não ocorra uma ruptura e que a economia mundial continue na sua trajetória de crescimento. Dentre os impactos do cenário externo para a nossa indústria destaque para a depreciação do real em relação ao dólar que fechou 2012 em R$2,0435/US$. 2. Resultados – Lucro Líquido e Dividendos: O lucro líquido do exercício encerrado em 31 de dezembro de 2012 alcançou R$263 milhões (R$165 milhões em 2011), equivalente a R$0,0917 por ação (R$0,0575 em 2011). Em reunião do Conselho
BALANÇOS PATRIMONIAIS 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 2012 2011 Passivo Circulante 57 4.471 Impostos, taxas e contribuições a pagar 148 1.018 Partes relacionadas (Nota 5) 48 – Dividendos a pagar (Nota 11) 253 5.489 Outros passivos (Nota 9) Total do passivo circulante 9.290 9.836 Não circulante 12.311 12.307 Provisão para demandas judiciais e administrativas (Nota 10) 930 1.671 Total do passivo não circulante 20.399 12.674 Patrimônio líquido 3.000 3.056 Capital social 882.203 747.496 Reserva de lucros 928.133 787.040 Outros resultados abrangentes Total do patrimônio líquido (Nota 11) 928.386 792.529 Total do passivo e patrimônio líquido As notas explicativas são parte integrante das demonstrações financeiras
2012
2011
642 669 348 – 1.659
246 669 769 1.184 2.868
4.605 4.605
4.605 4.605
577.400 384.206 (39.484) 922.122 928.386
577.400 254.555 (46.899) 785.056 792.529
DEMONSTRAÇÕES DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto informação por ação expressa em reais) Reservas de lucro Outros resultados Capital social Reserva legal Retenção de lucros Lucros acumulados abrangentes Saldos em 1º de janeiro de 2011 577.400 89.677 109.088 – (24.956) Ajuste de conversão reflexo da coligada – – – – 11.549 Ajuste de avaliação patrimonial da coligada – – – – (33.492) Dividendos intermediários Ações ordinárias (R$0,02276 por ação) – – (22.443) – – Ações preferenciais (R$0,02503 por ação) – – (47.016) – – Lucro líquido do exercício – – – 164.594 – Reserva legal – 8.230 – (8.230) – Dividendos Ações ordinárias (R$0,01289 por ação) – – – (12.710) – Ações preferenciais (R$0,01418 por ação) – – – (26.635) – Retenção de lucros – – 117.019 (117.019) – Saldos em 31 de dezembro de 2011 577.400 97.907 156.648 – (46.899) Ajuste de conversão reflexo da coligada – – – – 6.774 Ajuste de avaliação patrimonial da coligada – – – – 641 Dividendos intermediários Ações ordinárias (R$0,02314 por ação) – – (22.816) – – Ações preferenciais (R$0,02545 por ação) – – (47.805) – – Lucro líquido do exercício – – – 262.672 – Reserva legal – 13.134 – (13.134) – Juros sobre capital próprio distribuídos Ações ordinárias (R$0,00578 por ação) – – – (5.699) – Ações preferenciais (R$0,00636 por ação) – – – (11.947) – Dividendos Ações ordinárias (R$0,01466 por ação) – – – (14.456) – Ações preferenciais (R$0,01613 por ação) – – – (30.298) – Retenção de lucros – – 187.138 (187.138) – 111.041 273.165 – (39.484) Saldos em 31 de dezembro de 2012 577.400 As notas explicativas são parte integrante das demonstrações financeiras
Total 751.209 11.549 (33.492) (22.443) (47.016) 164.594 – (12.710) (26.635) – 785.056 6.774 641 (22.816) (47.805) 262.672 – (5.699) (11.947) (14.456) (30.298) – 922.122
NOTAS EXPLICATIVAS ÀS DEMONSTRAÇÕES FINANCEIRAS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto quando indicado de outra forma) 1. Contexto operacional a valor presente é calculado levando em consideração os fluxos de caixa contratuais e a taxa de juros explícita, e em A Brasmotor S.A. (doravante denominada Companhia ou Brasmotor) é uma sociedade anônima, domiciliada em São Paulo, certos casos implícita, dos respectivos ativos e passivos. Dessa forma, os juros embutidos nas receitas, despesas e custos Capital, e suas ações são negociadas na BM&F Bovespa (sob códigos de negociação BMT03 e BMT04). A Companhia tem associados a esses ativos e passivos são descontados com o intuito de reconhecê-los em conformidade com o regime de por objeto a participação, como sócia ou acionista, em outras empresas.A emissão das presentes demonstrações financeiras competência. Posteriormente, esses juros são realocados nas linhas de despesas e receitas financeiras no resultado por foi autorizada pela Diretoria da Companhia em 28 de fevereiro de 2013. meio da utilização do método da taxa efetiva de juros em relação aos fluxos de caixa contratuais. As taxas de juros implí2. Políticas contábeis citas aplicadas foram determinadas com base em premissas e são consideradas estimativas contábeis. 2.9. PronunciaAs demonstrações financeiras da Companhia para os exercícios findos em 31 de dezembro de 2012 e 2011 foram preparadas mentos do IFRS ainda não em vigor em 31 de dezembro 2012: Listamos a seguir as normas emitidas que ainda não de acordo com as práticas contábeis adotadas no Brasil que compreendem as normas da Comissão de Valores Mobiliários haviam entrado em vigor até a data de emissão das demonstrações financeiras da Companhia. Esta listagem de normas e (CVM) e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC). As demonstrações financeiras da Companhia interpretações emitidas contempla aquelas que a Companhia de forma razoável espera que produzam impacto, ou não, nas foram elaboradas com base em diversas bases de avaliação, utilizadas nas estimativas contábeis. As estimativas contábeis divulgações, situação financeira ou desempenho mediante sua aplicação em data futura. A Companhia pretende adotar tais envolvidas na preparação das demonstrações financeiras foram baseadas em fatores objetivos e subjetivos, com base no normas quando as mesmas entrarem em vigor. IAS 1 Apresentação das Demonstrações Financeiras – Apresentação de julgamento da Administração para determinação do valor adequado a ser registrado nas demonstrações financeiras. A Itens de Outros Resultados Abrangentes: As revisões do IAS 1 alteraram o agrupamento dos itens apresentados em outros liquidação das transações envolvendo estimativas poderá resultar em valores significativamente divergentes dos registrados resultados abrangentes. Itens que poderiam ser reclassificados (ou “reciclados”) ao resultado em certo período no futuro nas demonstrações financeiras devido ao tratamento probabilístico inerente ao processo de estimativa. A Companhia revisa (por exemplo, ganhos líquidos em operações de hedge de investimentos líquidos, diferenças de variação cambial na tradusuas estimativas e premissas pelo menos anualmente. 2.1. Investimentos: Os investimentos em empresas coligadas ção de operações no exterior, movimentos líquidos de hedge de fluxos de caixa ou ganhos na venda de ativos classificados estão avaliados pelo método de equivalência patrimonial. Uma coligada é uma entidade sobre a qual a Companhia exerça como disponíveis para venda) deveriam ser apresentados separadamente dos itens que nunca serão reclassificados (por influência significativa. A Administração da Companhia e de sua principal coligada é a mesma. A participação percentual exemplo, ganhos ou perdas atuariais em planos de benefício definido). As revisões afetam somente a apresentação e não detida na data do balanço é como segue: há impactos na posição financeira ou de desempenho da Companhia. Estas revisões passam a vigorar para exercícios Participação no capital social (%) fiscais iniciados em ou a partir de 1º de janeiro de 2012, e serão aplicadas nas demonstrações financeiras da Companhia 2012 2011 quando se tornarem efetivas. IFRS 12 Divulgação de Participações em Outras Entidades: A IFRS 12 inclui todas as divulgaPaís sede Direta Indireta Direta Indireta ções anteriormente incluídas na IAS 27 relacionadas às demonstrações financeiras consolidadas, bem como todas as Whirlpool S.A Brasil 44,39 – 44,39 – divulgações que foram previamente incluídas na IAS 31 e IAS 28. Estas divulgações são relacionadas às participações de BUD Comércio de Eletrodomésticos Ltda. Brasil 0,57 44,14 0,57 44,14 uma entidade em controladas, empreendimentos conjuntos, associadas e entidades estruturadas. Uma série de novas Planihold S.A Brasil 17,49 – 17,49 – divulgações também são necessárias, mas não haverá impacto sobre a posição financeira ou o desempenho da Companhia. Com base no método da equivalência patrimonial, o investimento na coligada é contabilizado no balanço patrimonial ao Esta norma terá vigência para períodos anuais com início em ou após 1º de janeiro de 2013. Em relação aos pronunciacusto, adicionado das mudanças após a aquisição da participação societária na coligada. A demonstração do resultado mentos IFRS 7 (R) – Instrumentos Financeiros: Divulgação, IAS 19 (R) – Benefícios a Empregados, IAS 27 (R) – Demonstrareflete a parcela dos resultados das operações da coligada. Quando uma mudança for diretamente reconhecida no patri- ções Consolidadas e Separadas, IFRS 11 - Empreendimentos Conjuntos, IFRS 12 - Divulgações de Participações em Outras mônio da coligada, a Companhia reconhece sua parcela nas variações ocorridas e divulga esse fato, quando aplicável, nas Entidades, IFRS 13 – Mensurações do Valor Justo, IAS 32 (R) – Compensação entre Ativos Financeiros e Passivos Financeidemonstrações das mutações do patrimônio líquido. Não existem ganhos e perdas não realizados, resultantes de transações ros, IFRS 1 (R) – Adoção Inicial das IFRS, IFRS 10 - Demonstrações Financeiras Consolidadas, IFRS 13 – Mensurações do entre a Companhia e as coligadas. As demonstrações financeiras das coligadas são elaboradas para o mesmo período de Valor Justo, IFRS 9 - Instrumentos Financeiros: Classificação e Mensuração, IFRS 10 - Demonstrações Financeiras Consodivulgação que a Companhia. Não existem diferenças entre as políticas contábeis adotadas pela Companhia e suas coliga- lidadas e IAS 28 (R) – Investimentos em Coligada e em Controlada, que foram emitidos (novos pronunciamentos) e/ou das. Após a aplicação do método da equivalência patrimonial, a Companhia determina se é necessário reconhecer perda revisados pelo IASB anteriormente à 2012 e cujas aplicações passam a vigorar para os exercícios fiscais iniciados a partir adicional do valor recuperável sobre os investimentos da Companhia em suas coligadas. A Companhia determina, em cada de 1º de janeiro de 2013, a Companhia avaliou que a adoção destes pronunciamentos não terá impacto em suas demonsdata de fechamento do balanço patrimonial, se há evidência objetiva de que o investimento na coligada sofreu perda por trações financeiras. redução ao valor recuperável. Se assim for, a Companhia calcula o montante da perda por redução ao valor recuperável 3. Julgamentos, estimativas e premissas contábeis significativas como a diferença entre o valor recuperável da coligada e o valor contábil e reconhece o montante nas demonstrações dos Julgamentos: A preparação das demonstrações financeiras requer que a Administração faça julgamentos e estimativas e resultados. 2.2. Caixa e equivalentes de caixa: Os equivalentes de caixa são mantidos com a finalidade de atender a adote premissas que afetam os valores apresentados de receitas, despesas, ativos e passivos, bem como as divulgações compromissos de caixa de curto prazo, e não para investimento ou outros fins. A Companhia considera como equivalentes de passivos contingentes, na database das demonstrações financeiras. Contudo, a incerteza relativa a essas premissas e de caixa uma aplicação financeira de conversibilidade imediata em um montante conhecido de caixa e estando sujeita a estimativas poderia levar a resultados que requeiram um ajuste significativo ao valor contábil do ativo ou passivo afetado em um insignificante risco de mudança de valor. Por conseguinte, um investimento normalmente se qualifica como equivalente períodos futuros. Estimativas e premissas: As principais premissas relativas a fontes de incerteza nas estimativas futuras e de caixa quando tem vencimento de curto prazo, por exemplo, três meses ou menos, a contar da data da contratação. 2.3. outras importantes fontes de incerteza em estimativas na data do balanço, envolvendo risco de causar um ajuste significativo Impostos: Imposto de renda e contribuição social correntes – Ativos e passivos tributários correntes do último exercício e no valor contábil dos ativos e passivos no próximo exercício financeiro, são discutidas a seguir. Perda por redução ao valor de anos anteriores são mensurados ao valor recuperável esperado ou a pagar para as autoridades fiscais. As alíquotas de recuperável de ativos não financeiros: Uma perda por redução ao valor recuperável existe quando o valor contábil de um ativo imposto e as leis tributárias usadas para calcular o montante são aquelas que estão em vigor ou substancialmente em vigor ou unidade geradora de caixa excede o seu valor recuperável, o qual é o maior entre o valor justo menos custos de venda na data do balanço. Imposto de renda e contribuição social correntes relativos a itens reconhecidos diretamente no patri- e o valor em uso. O cálculo do valor justo menos custos de vendas é baseado em informações disponíveis de transações mônio líquido são reconhecidos no patrimônio líquido. A Administração avalia periodicamente a posição fiscal das situações de venda de ativos similares ou preços de mercado menos custos adicionais para descartar o ativo. O cálculo do valor nas quais a regulamentação fiscal requer interpretação e estabelece provisões quando apropriado. Imposto de renda e em uso é baseado no modelo de fluxo de caixa descontado. Os fluxos de caixa derivam do orçamento para os próximos contribuição social diferidos: Imposto de renda e contribuição social diferidos são gerados por diferenças temporárias na cinco anos e não incluem atividades de reorganização com as quais a Companhia ainda não tenha se comprometido ou data do balanço entre as bases fiscais de ativos e passivos e seus valores contábeis. Impostos diferidos passivos são investimentos futuros significativos que melhorarão a base de ativos da unidade geradora de caixa objeto de teste. O valor reconhecidos para todas as diferenças tributárias temporárias, exceto: • quando o imposto diferido passivo surge do recuperável é sensível à taxa de desconto utilizada no método de fluxo de caixa descontado, bem como aos recebimentos reconhecimento inicial de ágio ou de um ativo ou passivo em uma transação que não for uma combinação de negócios e, de caixa futuros esperados e à taxa de crescimento utilizada para fins de extrapolação. Impostos: Existem incertezas com na data da transação, não afeta o lucro contábil ou o lucro ou prejuízo fiscal; e • sobre as diferenças temporárias tributárias relação à interpretação de regulamentos tributários complexos e ao valor e época de resultados tributáveis futuros. Dado o relacionadas com investimentos em controladas, em que o período da reversão das diferenças temporárias pode ser amplo aspecto de relacionamentos de negócios internacionais, bem como a natureza de longo prazo e a complexidade dos controlado e é provável que as diferenças temporárias não sejam revertidas no futuro próximo. Impostos diferidos ativos instrumentos contratuais existentes, diferenças entre os resultados reais e as premissas adotadas, ou futuras mudanças são reconhecidos para todas as diferenças temporárias dedutíveis, créditos e perdas tributários não utilizados, na extensão nessas premissas, poderiam exigir ajustes futuros na receita e despesa de impostos já registrada. A Companhia constitui em que seja provável que lucro tributável esteja disponível para que as diferenças temporárias dedutíveis possam ser provisões, com base em estimativas cabíveis, para possíveis consequências de auditorias por parte das autoridades fiscais realizadas, e créditos e perdas tributários não utilizados possam ser utilizados, exceto: • quando o imposto diferido ativo das respectivas jurisdições em que opera. O valor dessas provisões baseia-se em vários fatores, como experiência de audirelacionado com a diferença temporária dedutível é gerado no reconhecimento inicial do ativo ou passivo em uma transa- torias fiscais anteriores e interpretações divergentes dos regulamentos tributários pela entidade tributável e pela autoridade ção que não é uma combinação de negócios e, na data da transação, não afeta o lucro contábil ou o lucro ou prejuízo fiscal; fiscal responsável. Essas diferenças de interpretação podem surgir numa ampla variedade de assuntos, dependendo das e • sobre as diferenças temporárias dedutíveis associadas com investimentos em controladas, impostos diferidos ativos condições vigentes no respectivo domicílio da Companhia. Imposto diferido ativo é reconhecido para todos os prejuízos são reconhecidos somente na extensão em que for provável que as diferenças temporárias sejam revertidas no futuro fiscais não utilizados na extensão em que seja provável que haja lucro tributável disponível para permitir a utilização dos próximo e lucro tributável esteja disponível para que as diferenças temporárias possam ser utilizadas. O valor contábil dos referidos prejuízos. Julgamento significativo da Administração é requerido para determinar o valor do imposto diferido ativo impostos diferidos ativos é revisado em cada data do balanço e baixado na extensão em que não é mais provável que lucros que pode ser reconhecido, com base no prazo provável e nível de lucros tributáveis futuros, juntamente com estratégias tributáveis estarão disponíveis para permitir que todo ou parte do ativo tributário diferido venha a ser utilizado. Impostos de planejamento fiscal futuras. Provisões para riscos tributários, cíveis e trabalhistas: As provisões são constituídas para diferidos ativos baixados são revisados a cada data do balanço e são reconhecidos na extensão em que se torna provável todas as contingências referentes a processos judiciais para os quais é provável que uma saída de recursos seja feita para que lucros tributáveis futuros permitirão que os ativos tributários diferidos sejam recuperados. Impostos diferidos ativos e liquidar a contingência/obrigação e uma estimativa razoável possa ser feita. A avaliação da probabilidade de perda inclui passivos são mensurados à taxa de imposto que é esperada de ser aplicável no ano em que o ativo será realizado ou o a avaliação das evidências disponíveis, a hierarquia das leis, as jurisprudências disponíveis, as decisões mais recentes passivo liquidado, com base nas taxas de imposto (e lei tributária) que foram promulgadas na data do balanço. Imposto nos tribunais e sua relevância no ordenamento jurídico, bem como a avaliação dos advogados externos. As provisões são diferido relacionado a itens reconhecidos diretamente no patrimônio líquido também é reconhecido no patrimônio líquido, revisadas e ajustadas para levar em conta alterações nas circunstâncias, tais como prazo de prescrição aplicável, conclue não na demonstração do resultado. Itens de imposto diferido são reconhecidos de acordo com a transação que o originou, sões de inspeções fiscais ou exposições adicionais identificadas com base em novos assuntos ou decisões de tribunais. no resultado abrangente ou diretamente no patrimônio líquido. Impostos diferidos ativos e passivos são apresentados Provisões: As provisões são reconhecidas quando a Companhia tem uma obrigação presente como consequência de um líquidos caso exista um direito legal ou contratual para compensar o ativo fiscal contra o passivo fiscal e os impostos evento passado, cuja liquidação requer uma saída de recursos que é considerada provável e que pode ser estimada com diferidos estejam relacionados à mesma entidade tributada e sujeitos à mesma autoridade tributária. 2.4. Provisões – Geral: confiabilidade. Essa obrigação pode ser legal ou tácita, derivada de, entre outros fatores, regulamentações, contratos, Provisões são reconhecidas quando a Companhia tem uma obrigação presente (legal ou não formalizada) em consequênpráticas habituais ou compromissos públicos que criam perante terceiros uma expectativa válida de que a Companhia cia de um evento passado, é provável que benefícios econômicos sejam requeridos para liquidar a obrigação e uma estiassumirá determinadas responsabilidades. A determinação do montante da provisão está baseada na melhor estimativa do mativa confiável do valor da obrigação possa ser feita. A despesa relativa a qualquer provisão é apresentada na demonsdesembolso que será necessário para liquidar a obrigação correspondente, tomando em consideração toda a informação tração do resultado, líquida de qualquer reembolso. Provisões para riscos tributários, cíveis e trabalhistas: As provisões são disponível na data de encerramento, incluída a opinião de peritos independentes, como consultores jurídicos. Devido às constituídas para todas as contingências referentes a processos judiciais para os quais é provável que uma saída de incertezas inerentes às estimativas necessárias para determinar o montante das provisões, os desembolsos reais podem recursos seja feita para liquidar a contingência/obrigação e uma estimativa razoável possa ser feita. A avaliação da probaser diferentes dos montantes reconhecidos originalmente com base nas estimativas realizadas. Valor justo de instrumentos bilidade de perda inclui a avaliação das evidências disponíveis, a hierarquia das leis, as jurisprudências disponíveis, as financeiros: Quando o valor justo de ativos e passivos financeiros apresentados no balanço patrimonial não puder ser obtido decisões mais recentes nos tribunais e sua relevância no ordenamento jurídico, bem como a avaliação dos advogados externos. As provisões são revisadas e ajustadas para levar em consideração alterações nas circunstâncias, tais como prazo de mercados ativos, é determinado utilizando técnicas de avaliação, incluindo o método de fluxo de caixa descontado. Os de prescrição aplicável, conclusões de inspeções fiscais ou exposições adicionais identificadas com base em novos dados para esses métodos se baseiam naqueles praticados no mercado, quando possível, contudo, quando isso não for assuntos ou decisões de tribunais. 2.5. Ações ordinárias e preferenciais, dividendos e lucro por ação – a) As ações viável, um determinado nível de julgamento é requerido para estabelecer o valor justo. O julgamento inclui considerações ordinárias e as preferenciais são classificadas no patrimônio líquido: Os custos incrementais diretamente atribuíveis à sobre os dados utilizados como, por exemplo, risco de liquidez, risco de crédito e volatilidade. Mudanças nas premissas emissão de novas ações ou opções são demonstrados no patrimônio líquido como uma dedução do valor captado, líquida sobre esses fatores poderiam afetar o valor justo apresentado dos instrumentos financeiros. de impostos. Quando alguma empresa do Grupo compra ações do capital da Companhia (ações em tesouraria), o valor 4. Participações em sociedades coligadas 2012 2011 pago, incluindo quaisquer custos adicionais diretamente atribuíveis (líquidos do imposto de renda), é deduzido do patrimô- 4.1. Movimentação dos investimentos Whirlpool S.A. Outros Total Total nio líquido atribuível aos acionistas da Companhia até que as ações sejam canceladas ou reemitidas. Quando essas ações No início do exercício 743.463 4.033 747.496 714.409 são, subsequentemente, reemitidas, qualquer valor recebido, líquido de quaisquer custos adicionais da transação, diretamente 7.418 (3) 7.415 (21.943) atribuíveis e dos respectivos efeitos do imposto de renda e da contribuição social, é incluído no patrimônio líquido atribuí- Ajustes de avaliação patrimonial em controladas 269.121 108 269.229 163.821 vel aos acionistas da Companhia. b) Distribuição de dividendos e juros sobre capital próprio: A distribuição de dividendos e Equivalência patrimonial Juros sobre o capital próprio e dividendos recebidos e propostos (141.937) – (141.937) (108.791) juros sobre capital próprio para os acionistas da Companhia é reconhecida como um passivo nas demonstrações financei878.065 4.138 882.203 747.496 ras da Companhia ao final do exercício, com base em seu estatuto social. Qualquer valor acima do dividendo mínimo No fim do exercício obrigatório previsto no estatuto da Companhia, somente é provisionado na data em que é aprovado pelos acionistas, em 4.2. Nossa participação: Quantidade de ações possuídas e participação no capital social da Whirlpool S.A.: Participação Assembléia Geral. Os juros sobre capital próprio são reconhecidos na demonstração de resultado conforme prevê a legisNo capital (%) Whirlpool S.A. em 31/12/2012 lação tributária, todavia revertidos e classificados no patrimônio líquido para fins de atendimento as normas contábeis. c) Quantidade de Ações PrefePatrimônio Receita Lucro líquido Lucro por ação: A Companhia efetua os cálculos do lucro por lote de mil ações – utilizando o número médio ponderado de renciais Total Votante Ativo Passivo líquido líquida do período ações ordinárias totais em circulação, durante o período correspondente ao resultado conforme pronunciamento técnico Ordinárias 212.116.767 44,39 44,23 5.728.250 3.699.106 2.029.144 6.337.687 606.267 CPC 41. 2.6. Perda por redução ao valor recuperável de ativos não financeiros: A Administração revisa anualmente o 454.958.734 valor contábil líquido dos ativos com o objetivo de avaliar eventos ou mudanças nas circunstâncias econômicas, operacio- 4.3. Conciliação do Investimento: Para fins de equivalência patrimonial, não devemos considerar o saldo de pagamentos nais ou tecnológicas, que possam indicar deterioração ou perda de seu valor recuperável. Quando tais evidências são baseados em ações reconhecidos no patrimônio líquido da coligada Whirlpool S.A, em atendimento ao CPC 10. identificadas, e o valor contábil líquido excede o valor recuperável, é constituída provisão para deterioração ajustando o A conciliação do investimento ao exercício findo em 31 de dezembro 2012, é como segue: 2012 valor contábil líquido ao valor recuperável. Pelas análises e julgamento efetuados, a conclusão da Administração é de que Total não é necessária a constituição de uma provisão para redução para recuperação de ativos. 2.7. Instrumentos financeiros: 2.029.144 Os instrumentos financeiros somente são reconhecidos a partir da data em que a Companhia se torna parte das disposições Patrimônio liquido (51.075) contratuais dos instrumentos financeiros. Quando reconhecidos, são inicialmente registrados ao seu valor justo acrescido Saldo pagamento baseado em ações 1.978.069 dos custos de transação que sejam diretamente atribuíveis à sua aquisição ou emissão, exceto no caso de ativos e passi- Patrimônio liquido ajustado 44,39% vos financeiros classificados na categoria ao valor justo por meio do resultado, quando tais custos são diretamente lança- % de participação 878.065 dos no resultado do exercício. Sua mensuração subsequente ocorre a cada data de balanço de acordo com as regras Investimento na coligada estabelecidas para cada tipo de classificação de ativos e passivos financeiros em: (i) ativo e passivo financeiro mensurado 5. Partes relacionadas ao valor justo por meio do resultado, (ii) mantido até o vencimento, (iii) empréstimos e recebíveis e (iv) disponível para venda. A Brasmotor S.A. é controlada pela Whirlpool do Brasil Ltda., a qual participa em seu capital em 77,85%. Indiretamente, a Ativos financeiros: São classificados entre as categorias abaixo, de acordo com o propósito para os quais foram adquiridos Brasmotor S.A. tem como sua investidora, a Whirlpool Corporation, com sede nos Estados Unidos da América. A Companhia ou emitidos: a) Ativos financeiros mensurados ao valor justo por meio do resultado: incluem ativos financeiros mantidos mantém operações de mútuo e conta corrente com sua coligada Whirlpool S.A. sem vencimento determinado. Os mútuos entre para negociação e ativos designados no reconhecimento inicial ao valor justo por meio do resultado. São classificados como as companhias foram firmados com a finalidade de financiar o capital de giro necessário à manutenção de suas operações. mantidos para negociação se originados com o propósito de venda ou recompra no curto prazo. Os juros, a correção O grupo adota, para estas operações, taxas de juros praticadas no mercado de forma a não prejudicar os acionistas não monetária, a variação cambial e as variações decorrentes da avaliação ao valor justo são reconhecidos no resultado quando controladores. Para as referidas transações não existem garantias e nem provisão para liquidação de créditos duvidosos. incorridos na linha de receitas ou despesas financeiras. A Companhia classifica caixa e equivalentes de caixa e outros Ativo ativos nessa categoria. b) Investimentos mantidos até o vencimento: ativos financeiros não derivativos com pagamentos Coligada 2012 2011 fixos ou determináveis com vencimentos definidos para os quais a Companhia tem intenção positiva e a capacidade de Whirlpool S.A. 20.447 12.674 manter até o vencimento. Após reconhecimento inicial são mensurados pelo custo amortizado pelo método da taxa efetiva Total 20.447 12.674 de juros. Esse método utiliza uma taxa de desconto que quando aplicada sobre os recebimentos futuros estimados, ao longo Ativo circulante 48 – da expectativa de vigência do instrumento financeiro, resulta no valor contábil líquido. Os juros, a atualização monetária, a Ativo não circulante 20.399 12.674 variação cambial, menos perdas do valor recuperável, quando aplicável, são reconhecidos no resultado quando incorridos Passivo na linha de receitas ou despesas financeiras. A Companhia não possui itens classificados nessa categoria. c) Empréstimos 2012 2011 (concedidos) e recebíveis: ativos financeiros não derivativos com pagamentos fixos ou determináveis, porém não cotados Coligada em mercado ativo. Após reconhecimento inicial são mensurados pelo custo amortizado pelo método da taxa efetiva de juros. Whirlpool S.A. 669 669 Os juros, a atualização monetária, a variação cambial, menos perdas do valor recuperável, quando aplicáveis, são reconhe- Total passivo circulante 669 669 cidos no resultado quando incorridos na linha de receitas ou despesas financeiras. A Companhia classifica os mútuos com partes relacionadas e outros créditos nessa categoria. d) Disponíveis para venda: ativos financeiros que não se qualificam Dos saldos a receber e a pagar acima apresentados, parte refere-se a operações de mútuo entre a Companhia e suas partes nas categorias 2.7a. a 2.7c. acima, sendo que na data de cada balanço são mensurados pelo seu valor justo. Os juros, relacionadas, conforme detalhado a seguir: Mútuo atualização monetária e variação cambial, quando aplicável, são reconhecidos no resultado quando incorridos, e as variaTaxas 2012 2011 ções decorrentes da diferença entre o valor do investimento atualizado pelas condições contratuais e a avaliação ao valor Ativo justo são reconhecidas no patrimônio líquido na conta de ajustes de avaliação patrimonial enquanto o ativo não for realizado, Coligada Whirlpool S.A. 100% CDI 20.399 12.674 sendo reclassificadas para o resultado após a realização, líquida dos efeitos tributários. A Companhia não possui itens Receita Financeira classificados nessa categoria. Passivos financeiros: São classificados entre as categorias abaixo de acordo com a natureza 2012 2011 dos instrumentos financeiros contratados ou emitidos: a) Passivos financeiros mensurados ao valor justo por meio do Coligada resultado: incluem passivos financeiros usualmente negociados antes do vencimento, passivos designados no reconhecimento Receita de juros 1.323 1.667 inicial ao valor justo por meio do resultado. A cada data de balanço são mensurados pelo seu valor justo. Os juros, a atua- Whirlpool S.A. lização monetária, a variação cambial e as variações decorrentes da avaliação ao valor justo, quando aplicáveis, são Por não haver funcionários ou pessoal-chave registrados na Companhia, não há divulgação da respectiva remuneração, reconhecidos no resultado quando incorridos. A Companhia não possui itens classificados nessa categoria. b) Passivos conforme requerido pelo CPC 05. financeiros não mensurados ao valor justo: passivos financeiros não derivativos que não são usualmente negociados antes 6. Outros ativos 2012 2011 do vencimento. Após reconhecimento inicial são mensurados pelo custo amortizado pelo método da taxa efetiva de juros. 2.071 2.071 Os juros, a atualização monetária e a variação cambial, quando aplicáveis, são reconhecidos no resultado quando incorridos. Adiantamentos (i) 929 985 A Companhia classifica os mútuos com partes relacionadas e outros débitos nessa categoria. 2.8 Ajuste a valor presente Outras contas a receber 3.000 3.056 de ativos e passivos: Os ativos e passivos monetários de longo prazo são ajustados pelo seu valor presente, e os de curto prazo, quando o efeito é considerado relevante em relação às demonstrações financeiras tomadas em conjunto. O ajuste (i) Refere-se à conta de holdback sobre operação de venda de investimento, realizada em novembro de 2005.
de Administração, realizada em 30 de outubro de 2012, conforme disposição estatutária, foi autorizado o pagamento de juros sobre o capital próprio e dividendos, relativos aos lucros disponíveis em Reservas de Lucros, conforme balanço levantado em 30 de junho de 2012, no montante de R$133 milhões. 3. Relacionamento com Auditores – A auditoria das demonstrações contábeis é de responsabilidade da Ernst & Young Terco Auditores Independentes S.S. Essa política visa preservar a independência e objetividade dos auditores. No exercício de 2012, a Brasmotor S. A. e empresas coligadas utilizaram serviços prestados pela Ernst & Young Terco Auditores Independentes S.S. em conformidade com as regras de independência pelas normas brasileiras e internacionais de auditoria. 4. Agradecimentos – Agradecemos a nossos parceiros – acionistas, colaboradores, clientes, fornecedores, instituições financeiras e outros – que, por mais um ano, colaboram para o desempenho da Companhia e que nos ajudaram a, cada vez mais, superar as dificuldades impostas pelo mercado, em busca da lealdade de nossos consumidores. A Administração Fevereiro de 2013
DEMONSTRAÇÕES DOS RESULTADOS EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto informação por ação expressa em reais) 2012 2011 Resultado de equivalência patrimonial (Nota 4) 269.229 163.821 Receitas (despesas) operacionais Despesas administrativas (810) (867) Outras despesas operacionais, líquidas (2.482) (85) Lucro antes das receitas e despesas financeiras 265.937 162.869 Despesas financeiras (1.537) (506) Receitas financeiras (Nota 12) 2.925 2.819 Lucro antes dos impostos sobre os lucros 267.325 165.182 Imposto de renda corrente e diferido (Nota 7) (3.415) (429) Contribuição social corrente e diferida (Nota 7) (1.238) (159) (4.653) (588) Lucro líquido do exercício 262.672 164.594 Número de ações no final do exercício 2.864.444.110 2.864.444.110 Lucro líquido básico e diluído por ação 0,0917 0,0575 As notas explicativas são parte integrante das demonstrações financeiras DEMONSTRAÇÕES DOS RESULTADOS ABRANGENTES EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais, exceto informação por ação expressa em reais) 2012 Lucro líquido do exercício 262.672 Outros resultados abrangentes Ajuste de avaliação patrimonial em coligadas 641 Ajuste de conversão reflexo em coligadas 6.774 Outros resultados abrangentes do exercício, líquido de imposto de renda e da contribuição social 7.415 Total de resultados abrangentes do exercício, líquido de imposto de renda e contribuição social 270.087 As notas explicativas são parte integrante das demonstrações financeiras
2011 164.594 (33.492) 11.549 (21.943) 142.651
DEMONSTRAÇÕES DOS FLUXOS DE CAIXA EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 2012 2011 Fluxos de caixa de atividades operacionais Lucro líquido antes dos impostos sobre o lucro 267.325 165.182 Ajuste de itens sem desembolso de caixa para conciliação do lucro antes do imposto com o fluxo de caixa: Equivalência patrimonial (269.229) (163.821) (1.904) 1.361 Variações nos ativos e passivos Impostos a recuperar 1.416 (1.048) Outros ativos 52 1.882 Partes relacionadas (7.773) 3.884 Impostos e contribuições (61) – Dividendos recebidos 141.937 108.791 Dividendos pagos (133.442) (108.755) Outros passivos (1.184) – Caixa proveniente das atividades operacionais (959) 6.115 Pagamento de imposto de renda e contribuição social (3.455) (1.812) Caixa líquido proveniente das (aplicado nas) atividades operacionais (4.414) 4.303 4.303 Aumento (redução) de caixa e equivalentes de caixa (4.414) Caixa e equivalentes de caixa no início do exercício 4.471 168 Caixa e equivalentes de caixa no final do exercício 57 4.471 As notas explicativas são parte integrante das demonstrações financeiras DEMONSTRAÇÕES DO VALOR ADICIONADO EXERCÍCIOS FINDOS EM 31 DE DEZEMBRO DE 2012 E 2011 (Em milhares de reais) 2012 2011 Receitas 561 25 Outras receitas 561 25 Insumos adquiridos de terceiros (810) (867) Materiais, energia, serviço de terceiros e outros (810) (867) Valor adicionado bruto (249) (842) Valor adicionado líquido produzido pela entidade (249) (842) Valor adicionado recebido em transferência 272.154 166.640 Resultado de equivalência patrimonial 269.229 163.821 Receitas financeiras 2.925 2.819 Valor adicionado total a distribuir 271.905 165.798 Valor adicionado distribuído 271.905 165.798 Impostos, taxas e contribuições 7.696 698 Federais 7.696 698 Remuneração de capitais de terceiros 1.537 506 Juros e variações cambiais 844 8 Despesas financeiras 693 498 Remuneração de capital próprio 262.672 164.594 Dividendos 62.400 39.345 Lucros retidos e reserva legal 200.272 125.249 As notas explicativas são parte integrante das demonstrações financeiras 7. Imposto de renda e contribuição social correntes e diferidos O imposto de renda e a contribuição social diferidos ativos e passivos foram constituídos considerando as alíquotas vigentes e têm a seguinte composição: 2012 2011 Imposto de renda diferido ativo sobre: Provisões temporariamente não dedutíveis – 296 – 296 Contribuição social diferida ativa sobre: Bases negativas 930 1.268 Provisões temporariamente não dedutíveis – 107 930 1.375 1.671 Imposto de renda e contribuição social diferidos 930 Foram registrados no resultado do exercício os seguintes montantes de imposto de renda e contribuição social correntes e diferidos: 2012 2011 Variação no: Imposto de renda corrente (3.119) (416) Imposto de renda ajuste exercício anterior – (13) Imposto de renda diferido (296) – Imposto de renda (3.415) (429) Variação na: Contribuição social corrente (793) (111) Contribuição social diferida (445) (48) Contribuição social (1.238) (159) A realização do crédito tributário se dará por meio de geração de lucros tributáveis futuros que ocorrerão quando do recebimento de juros sobre capital próprio da coligada Whirlpool S.A., oriundos de distribuição mínima obrigatória de lucros de exercícios futuros. O prazo previsto para a realização integral destes créditos tributários é de aproximadamente 3 anos. A conciliação dos tributos lançados ao resultado do exercício da Companhia é como segue: 2012 2011 Imposto Contribuição Imposto Contribuição de renda social de renda social Resultado contábil antes do imposto de renda e contribuição social 267.325 267.325 165.182 165.182 Diferenças permanentes: Equivalência patrimonial (269.229) (269.229) (163.821) (163.821) Juros sobre capital próprio pago (17.646) (17.646) – – Juros sobre capital próprio recebido 32.871 32.871 – – Outras 339 434 355 401 Base de cálculo 13.660 13.755 1.716 1.762 Alíquotas 25% 9% 25% 9% (1.238) (429) (159) Sub total (3.415) 8. Impostos a recuperar 2012 2011 IRPJ antecipado 135 702 Contribuição social antecipada – 65 PIS a compensar 9.291 9.836 IRRF a compensar 12 251 9.438 10.854 Ativo circulante 148 1.018 Ativo não circulante 9.290 9.836 A realização dos impostos a recuperar se dará através de pedidos de compensação com imposto de renda e contribuição social a pagar e demais tributos de natureza federal. O saldo remanescente realizar-se-á no prazo de até 3 anos. 9. Outros passivos 2012 2011 Imposto de renda e contribuição social – 176 Provisão despesa com imóvel – 701 Honorários advocatícios – 307 – 1.184 10. Provisão para demandas judiciais e administrativas A Companhia efetua uma avaliação permanente dos riscos envolvidos em processos cíveis, trabalhistas e tributários que surgem no decorrer de suas atividades. Essa avaliação é efetuada com base nas informações disponíveis e nos fatores de riscos presentes em cada processo, incluindo a opinião dos assessores jurídicos, internos e externos da Companhia. Suportada por este processo de avaliação, a Administração constituiu provisão para contingências para as quais é provável que uma saída de recursos, envolvendo benefícios econômicos, seja necessária para liquidar a obrigação e uma estimativa razoável possa ser feita do montante dessa obrigação, como segue: Provisão para demandas judiciais e administrativas relacionadas a causas: 2012 2011 Trabalhista 4 4 Tributária 4.601 4.601 4.605 4.605 Não houve movimentação nas provisões nos exercícios. Abaixo estão demonstrados os depósitos judiciais vinculados e não vinculados a processos provisionados, classificados no grupo de ativo não circulante: Depósitos judiciais 2012 2011 Trabalhista 576 572 Tributário 11.735 11.735 12.311 12.307 • Em 1994, a Brasmotor S.A. interpôs uma ação judicial (Mandado de Segurança) pleiteando o reconhecimento do expurgo do Plano Verão (fevereiro de 1989), na base de cálculo do IR e da CSLL. O pleito na ação é o reconhecimento do referido expurgo inflacionário na alíquota de 70,28% para o mês de fevereiro de 1989, sendo que foi reconhecido o direito, pelo Tribunal Regional Federal da 1ª Região, no percentual de 42,72%. O referido entendimento foi mantido pelo STJ, que negou provimento a recurso da União. Paralelamente a essa ação, foi interposta uma Medida Cautelar Incidental ao Mandado de Segurança para o depósito das quantias em discussão, o que foi feito em 29 de dezembro de 1994 nos valores de R$2.424 e R$2.601 a título de IR e CSLL, respectivamente, valores esses que correspondem ao efeito do expurgo na alíquota de 70,28%. Tais valores foram inicialmente provisionados pela Companhia e parcialmente revertidos em 2004 com relação aos valores incontroversos (diferença para o percentual de 42,72% já ganho), portanto, encontra-se provisionado um residual de R$4.601, conforme demonstrado no quadro acima, para o qual existe depósito judicial equivalente. Adicionalmente às provisões constituídas, a Companhia possui demandas judiciais tributárias em andamento, cujas probabilidades de perda, baseadas na opinião de consultores jurídicos internos e externos, são consideradas possíveis, perfazendo o montante de R$9.049. 11. Patrimônio líquido a) Capital social: O capital social, subscrito e integralizado, é representado por 2.864.444.110 ações escriturais, todas sem valor nominal, sendo 986.060.042 em ações ordinárias e 1.878.384.068 em ações preferenciais. Do montante do capital social, R$102.561 são de acionistas residentes no exterior. b) Reservas de lucros: i) Reserva legal - constituída em montante equivalente a 5% do lucro líquido do exercício, até o limite de 20% do capital realizado atualizado. ii) Retenção de lucros - corresponde ao remanescente de lucro visando, principalmente, atender ao plano de investimentos da Companhia e ao reforço do capital circulante. c) Ajuste de avaliação patrimonial e ajuste acumulado de conversão: Refere-se aos efeitos reflexos sobre os ajustes de outros resultados abrangentes contidos no patrimônio líquido da coligada Whirlpool S.A. d) Juros sobre o capital próprio e dividendos: Aos titulares de ações são atribuídos, em cada exercício, dividendos ou juros sobre o capital próprio não inferiores a 25% do lucro líquido. A partir de 1997, são destinados às ações preferenciais, dividendos ou juros sobre o capital próprio em valor 10% superior àqueles destinados às ações ordinárias. Em reunião do Conselho de Administração, realizada em 30 de outubro de 2012, ficou aprovada a distribuição de dividendos intermediários, para todas as ações integrantes do capital social atual (beneficiando os acionistas que se encontravam inscritos nos registros da Companhia em 30 de outubro de 2012, correspondente a 2.864.444.110 ações), da seguinte forma: 1. (a) R$ 0,0378 por ação, para todas as ações ordinárias; e (b) R$ 0,04158 por ação, para todas as ações preferenciais, relativos aos lucros disponíveis em Reservas de Lucros, conforme balanço levantado em 30 de junho de 2012; 2. (a) R$ 0,00578 por ação, para todas as ações ordinárias; e (b) R$ 0,00636 por ação, para todas as ações preferenciais, relativos aos juros sobre o capital próprio apurados no balanço levantado em 30 de junho de 2012; O cálculo dos dividendos mínimos obrigatórios segue demonstrado abaixo: 2012 2011 Lucro líquido do exercício 262.672 164.594 Constituição da reserva legal (5%) (13.134) (8.230) Lucro líquido ajustado 249.538 156.364 Dividendos mínimos obrigatórios (25%) 62.385 39.091 Distribuição dos juros sobre o capital próprio Dividendos distribuídos para as ações ordinárias (R$) 5.699 – Dividendos distribuídos para as ações preferenciais (R$) 11.947 – 17.646 – continua …
DIÁRIO DO COMÉRCIO
68 -.ECONOMIA/LEGAIS
quinta-feira, 28 de fevereiro de 2013
Brasmotor S.A.
CNPJ/MF nº 61.084.984/0001-20 – NIRE 35.300.026.667 – Companhia Aberta Av. das Nações Unidas nº 12.995 – 32º andar – São Paulo-SP Distribuição dos dividendos Dividendos distribuídos para as ações ordinárias (R$) Dividendos distribuídos para as ações preferenciais (R$) Total de dividendos e juros sobre o capital próprio distribuídos Quantidade de ações Ações ordinárias Ações preferenciais Juros sobre o capital próprio distribuídos por ação Ações ordinárias Ações preferenciais Dividendos distribuídos por ação Ações ordinárias Ações preferenciais A movimentação dos dividendos é como segue: Saldos em 1º de janeiro de 2011 (+) Distribuição de dividendos do exercício (+) Distribuição de dividendos de saldo de lucros retidos (-) Pagamentos Saldos em 31 de dezembro de 2011 (+) Distribuição de dividendos do exercício (+) Distribuição de juros sobre capital próprio (+) Distribuição de dividendos de saldo de lucros retidos (-) Pagamentos Saldos em 31 de dezembro de 2012
… continuação das Notas Explicativas às Demonstrações Financeiras em 31 de dezembro de 2012 e 2011 (Em milhares de reais, exceto quando indicado de outra forma) 2012 2011 e) Lucro por ação – Básico e diluído: O lucro básico e diluído por ação é calculado mediante a divisão do lucro atribuível aos 13. Relacionamento com auditores independentes 14.456 12.710 acionistas da sociedade, pela quantidade média ponderada de ações ordinárias emitidas durante o exercício, excluindo as Atendendo à determinação de divulgação das informações pertinentes ao relacionamento com os auditores indepen30.298 26.635 ações ordinárias compradas pela sociedade e mantidas como ações em tesouraria. Em 2012 e 2011 não houve emissão dentes, nos termos da Instrução CVM nº 381/03, informamos que: No exercício de 2012, a Brasmotor S. A. e empresas 44.754 39.345 de novas ações para circulação aos acionistas. coligadas utilizaram serviços prestados pela Ernst & Young Terco Auditores Independentes S.S. em conformidade com 39.345 62.400 2012 2011 as regras de independência pelas normas brasileiras e internacionais de auditoria. Todos os serviços prestados pela Lucro atribuível aos acionistas da sociedade 262.672 164.594 Ernst & Young Terco Auditores Independentes S.S., de auditoria ou não, são, em observância às normas locais e inter986.060.042 986.060.042 Média ponderada de ações (em milhares) 2.864.444 2.864.444 nacionais aplicáveis, devidamente analisados e aprovados, principalmente quanto às questões de independência, pela 1.878.384.068 1.878.384.068 Lucro básico por ação 0,0917 0,0575 Administração dessa Cia, e adicionalmente pelo Comitê de Auditoria da Whirlpool Corporation, controladora dessa Cia. 2.864.444.110 2.864.444.110 12. Receitas financeiras Nossos auditores efetuam anualmente a confirmação de independência de seus profissionais para assegurar que são 2012 2011 independentes da Brasmotor S.A. As solicitações para prestação de serviços de não auditoria são revisadas e aprovadas 0,00578 – Atualização monetária de impostos 334 1.152 por equipe de especialistas internos nas questões de independência, bem como pelo sócio local e global da conta da 0,00636 – Receitas de juros 1.407 1.667 Ernst & Young Terco Auditores Independentes S.S. Todas as normas de independência local e internacional são atendidas Outras receitas financeiras 1.184 – e cumpridas rigorosamente, além disso é informado a independência, anualmente, aos Administradores da Companhia, 0,01466 0,01289 2.925 2.819 bem como ao Comitê de Auditoria, acima mencionado. 0,01613 0,01418 DECLARAÇÃO 720 Em atendimento ao disposto no artigo 25 da Instrução CVM 480/09, os diretores da Companhia declaram que revisaram, discutiram e concordam com as informações contidas nas Demonstrações Financeiras relativas ao exercício findo em 31 39.345 de dezembro de 2012, bem como, concordam com a opinião expressa no respectivo Relatório dos Auditores Independentes sobre as demonstrações financeiras, Ernst & Young Terco Auditores Independentes S.S. Portanto, os Diretores aprovam a 69.459 emissão das Demonstrações Financeiras relativas ao exercício findo em 31 de dezembro de 2012. (108.755) São Paulo, 28 de fevereiro de 2013 769 Diretores João Carlos Costa Brega, Enrico Zito, Carlos Henrique Pinto Haddad 44.754 17.646 CONSELHO DE ADMINISTRAÇÃO CONTADOR 70.621 (133.442) Anderson Pennachio Garbin – CRC 1SP 209.583/O-0 348 DIRETORIA
RELATÓRIO DOS AUDITORES INDEPENDENTES SOBRE AS DEMONSTRAÇÕES FINANCEIRAS Aos Administradores e Acionistas da Responsabilidade dos auditores independentes da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem Brasmotor S.A. – São Paulo - SP Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de Examinamos as demonstrações financeiras da Brasmotor S.A., que compreendem o balanço patrimonial em 31 de dezembro conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. de 2012 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido, dos exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de Opinião sobre as demonstrações financeiras fluxos de caixa e do valor adicionado, para o exercício findo naquela data, assim como o resumo das principais práticas que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relecontábeis e demais notas explicativas. selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. vantes, a posição patrimonial e financeira da Brasmotor S.A. em 31 de dezembro de 2012, o desempenho de suas operações Responsabilidade da administração sobre as demonstrações financeiras Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil. A Administração da Companhia é responsável pela elaboração e adequada apresentação das demonstrações financeiras nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor São Paulo, 28 de fevereiro de 2013 de acordo com as práticas contábeis adotadas no Brasil, assim como pelos controles internos que ela determinou como considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras Ernst & Young Terco Julio Braga Pinto necessários para permitir a elaboração dessas demonstrações financeiras livres de distorção relevante, independentemente da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de Auditores Independentes S.S. Contador CRC-2SP015199/O-6 CRC-1SP209.957/O-2 se causada por fraude ou erro. expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação
e Software 'caipira' cruza fronteiras e ganha o mundo
Nós só investimos onde há inovação científica. Pode significar mais risco, mas a concorrência é menor. Francisco Jardim, representante do Criatec e da SP Venture
conomia
Divulgação
Ao lado de gigantes como Nike (1ª ), Amazon (2ª), Google (11ª), Apple (13ª) e Coca Cola (14ª), a brasileira Enalta, de São Carlos (SP) , passou a Microsoft (48ª) no ranking das 50 empresas mais inovadoras do mundo. Empresa criada por Cleber Manzoni (abaixo) desenvolveu uma espécie de computador de bordo em formato de tablet acoplado a tratores, colheitadeiras e caminhões.
Karina Lignelli
H
á quem considere São Paulo o "Vale do Silício brasileiro" pelo ambiente de negócios propício ao empreendedorismo inovador, e uma empresa de automação agrícola voltada ao setor sucroalcooleiro, de São Carlos, confirma essa impressão ao ser eleita uma das 50 mais inovadoras do mundo pela revista norte-americana Fast Company. O reconhecimento coube à Enalta, que ficou no 43º lugar na edição 2013 do Most Innovative Companies, ranking divulgado em 11 de fevereiro ao lado de gigantes como Nike (1ª), Amazon (2ª), Apple (13ª) e Coca-Cola (14ª) – ultrapassando companhias do porte da Microsoft (48ª) e Tumblr (50ª). No Top 10 América Latina, a Enalta ficou no topo. Criada em 1999 pelo engenheiro Cleber Manzoni para desenvolver softwares de gestão que otimizam processos produtivos na agricultura, a Enalta desenvolveu uma espécie de computador de bordo em formato de tablet que pode ser acoplado a tratores, colheitadeiras e caminhões. O equipamento monitora a semeadura e a irrigação em diversas fases da transforma-
ção da cana-de-açúcar em biocombustível (etanol). Resultado: maior eficiência nos processos e ganhos de produtividade em torno de 15%. "O mundo compra o etanol de cana do Brasil, mas após duas más colheitas (que preju dicaram as exportações) o lançamento de um produto pela Enalta, que usa o comando de voz para observar as plantações online e em tempo real, 'trouxe o País de volta'", justificou a Fast Company. A publicação lembrou ainda que, com a solução, as vendas líquidas da Enalta saltaram de R$ 1 milhão, em 2011, para R$ 8 milhões em 2012, puxadas pelo aumento dos pedidos
É um case de sucesso, que logo no primeiro ano faturou R$ 1,8 milhão, e entrou 2012 faturando R$ 3 milhões. FRANCISCO JARDIM, INVESTIDOR das três maiores produtoras de etanol do País. Para 2013, já foram colocados R$ 16 milhões em pedidos, segundo o diretor executivo Giandri Machado. "A perspectiva é atingir R$ 25 milhões em 2014",
Empresas 'pontocom' têm mais fusões e aquisições
A
internet é a bola da vez, e as empresas brasileiras do segmento estão se beneficiando cada vez mais com o aumento das transações que atraem principalmente companhias de capital estrangeiro. Levantamento da KPMG divulgado recentemente aponta que o número de fusões e aquisições envolvendo empresas "pontocom" subiu de 25 para 56, alta de 124% em 2012 ante 2011. O setor foi o terceiro entre 43 áreas de negócios que mais realizou esse tipo de operação no período. Do total, as startups protagonizaram o maior número de transações: 35, contra 21 de empresas tradicionais, informou o sócio-líder da área na KPMG do Brasil, Luis Motta. "Até o ano passado, apesar de contabilizar as operações, essas empresas não eram tratadas como um setor separado. Os números
de 2012 justificaram a decisão de tomar esse tipo de negócio como um segmento independente", disse. A presença de empresas do exterior nessas transações também foi destaque. Segundo a KPMG, elas foram responsáveis por 55,3% das operações, ante 25% protagonizadas por companhias brasileiras. "Em 2012, apesar de o seu protagonismo nos negócios ter sido significativo, percebemos a presença pronunciada dos estrangeiros, que atuaram forte na ponta compradora", frisou Motta. Compra – Exemplo recente dessa atração de capital estrangeiro por empresas de tecnologia "brazucas" foi a aquisição, no início de fevereiro, da consultoria de negócios no segmento Complex TI (com sede em São Paulo), pela indiana Satyam Computer Services. A operação custará US$ 23 milhões. (KL)
projeta o gestor da empresa, que continua a inovar e a investir 20% de sua receita em pesquisa e desenvolvimento (P&D) e planeja entrar em breve nos mercados de celulose e mineração. História – Criada em 1999, em uma incubadora do Parque Tecnológico de São Carlos (ParqTec) em parceria com a Empresa Brasileira de Pesquisa Agropecuária (Embrapa), a Enalta, começou pequena, no formato startup, com capital inicial em torno de R$ 300 mil. Após trabalhar muito em pesquisa e desenvolvimento, Manzoni percebeu a importância de incubar a empresa (processo de transferência de tecnologia em que se estimula a criação, o desenvolvimento
e a consolidação de uma empresa competitiva), conta Giandri Machado. Mas o grande salto para a Enalta ocorreu em 2010, quando recebeu um aporte de R$ 3,8 milhões do Fundo Criatec – fundo de investimentos em capital-semente, ou seja, para empresas em estágio inicial do Banco Nacional de Desenvolvimento Econômico e Social (BNDES), segundo Francisco Jardim, representante do Criatec no conselho de administração da empresa e também da SP Ventures, gestora do capital de risco e parceira no negócio. "É um case de sucesso, que logo no primeiro ano (após o aporte) faturou R$ 1,8 milhão, e entrou 2012 faturando R$ 3
Intel: R$ 300 milhões em parcerias no Brasil.
A
multinacional Intel, fabricante de semicondutores, anunciou ontem que vai investir R$ 300 milhões até o fim do ano que vem para desenvolver junto a empresas e universidades brasileiras soluções tecnológicas em transporte, educação e energia. "O Brasil está se consagrando como um polo de inovação e pesquisa na América Latina", disse Fernando Martins, presidente da Intel no País. De acordo com ele, a companhia vai selecionar empresas e produzir soluções tecnológicas junto a universidades para serem incorporadas aos modelos de negócios. O anúncio da Intel foi acompanhado pelo ministro de Ciência, Tecnologia e Inovação, Marco Antônio Raupp. A política de atração de centros de tecnologia de multinacionais ao Brasil
é um dos braços do programa TI Maior, lançado no ano passado. Ainda que não vá construir um centro propriamente dito, a Intel planeja desenvolver produtos e soluções da mesma forma que Microsoft e EMC, que nos últimos meses anunciaram a construção de centros de pesquisa e tecnologia no País. "Nós vamos criar um programa de apoio para que professores das universidades brasileiras tenham estágio de pesquisa com a Intel", afirmou Raupp, envolvido nos detalhes finais de um pacote para estimular a inovação no Brasil. "Esse anúncio da Intel em setores estrategicamente críticos no Brasil, como são educação e energia, por exemplo, faz exatamente o que desejamos", disse Virgílio Almeida, secretário de política de informática e responsável pelo TI Maior. (EC)
milhões. A Enalta é uma empresa que, pelo potencial de inovação, capacidade dos gestores e tamanho do mercado em que atua, só tem potencial para crescer. E nós só investimos onde há inovação científica. Pode significar mais risco, mas a concorrência é menor."
Entra em vigor nova regra para chamada móvel interrompida
A
nova regra da Agência Nacional de Telecomunicações (Anatel) sobre a tarifação para chamadas de telefonia móvel interrompidas passaram a vigorar ontem. Assim, se uma ligação móvel cair por qualquer motivo, o usuário terá dois minutos para realizar outra chamada para o mesmo número, que será considerada parte da primeira, portanto, sem efeito de tarifação extra. "No caso de quem paga a ligação por tempo, haverá a soma dos segundos e minutos de todas as chamadas sucessivas", explicou a Anatel. E no caso de quem paga por ligação, as chamadas sucessivas serão consideradas uma só para efeito de cobrança e não poderão ser cobradas do consumidor como ligações diferentes. (Reuters)
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 69
EULER HERMES SEGUROS DE CRÉDITO S.A. Seguros de Crédito
CNPJ 04.573.811/0001-32 RELATÓRIO DA ADMINISTRAÇÃO
Senhores Acionistas: Em conformidade com as disposições legais, submetemos ao exame de V.Sas. as Demonstrações Financeiras da Euler Hermes Seguros de Crédito S.A. (“Seguradora”) relativas ao exercício findo em 31 de dezembro de 2012, acompanhadas das notas explicativas, do parecer atuarial e do relatório dos auditores independentes. O volume de negócios da Seguradora atingiu R$ 33,3 milhões em prêmios emitidos, 38% superior aos R$ 24,2 milhões auferidos no mesmo período do ano anterior. Com o intuito de proteger seus segurados e a própria solvência, a Seguradora adota política rígida de aceitação de risco (underwriting), envidando seus esforços na manutenção e no monitoramento da exposição de riscos. Como resultado dessa política prudente de gestão, mas também considerando a boa performance da economia brasileira no período recente, a sinistralidade da Seguradora tem apresentado excelente performance, com índice de perdas brutas de 32,0% no período. Essencialmente, os principais fatores que impactaram o resultado contábil apresentado no exercício foram os investimentos que o Grupo Euler Hermes tem destinado para a ampliação e desenvolvimento de sua estrutura operacional no país, almejando sustentar o crescimento dos negócios ao longo dos próximos anos, e a queda na taxa de juros anual do governo (SELIC), que reduziu substancialmente o ganho com aplicações financeiras no
período. Essas ocorrências resultaram no aumento de 24,0% das despesas administrativas e a redução de 23,3% do resultado financeiro do exercício, quando comparados ao mesmo período de 2011. A Seguradora permanece seguindo política conservadora e prudente para os seus investimentos, alinhada fielmente aos preceitos regulatórios. Acreditamos no vasto mercado potencial a ser explorado para o produto de seguro de crédito no Brasil. O grupo ratifica sua confiança no País e visa a consolidação das atividades na América Latina, projetando ampliação do apetite de risco e expansão constante dos negócios por meio de parcerias com corretores, bancos e desenvolvimento de novos canais de vendas. Como parte da estratégia de crescimento e desenvolvimento de sua operação latino-americana, o Grupo Euler Hermes anunciou em Julho de 2011 a assinatura de um memorando de entendimento com o grupo segurador espanhol Mapfre para a constituição de uma aliança estratégica, prevendo a criação de uma Joint Venture, com o objetivo de desenvolver em conjunto os negócios de seguros de crédito e garantia na Espanha, Portugal e América Latina. A primeira fase do projeto foi concluída em maio de 2012 com a assinatura efetiva da parceria envolvendo as unidades de negócios localizadas na Espanha, México, Chile, Colômbia e Argentina. A inclusão das seguradoras brasileiras nessa associação será avaliada
Demonstrações de Resultados - Exercícios findos em 31 de dezembro de 2012 e 2011 Em milhares de reais, exceto prejuízo por ação
Balanços Patrimoniais em 31 de dezembro de 2012 e 2011 - Em milhares de reais Ativo Circulante Disponível Caixa e bancos Aplicações (Nota 4) Créditos das operações com seguros e resseguros Prêmios a receber (Nota 5) Operações com resseguradoras (Nota 6) Outros créditos operacionais Ativos de resseguro - provisões técnicas (Nota 6) Títulos e créditos a receber Títulos e créditos a receber Créditos tributários e previdenciários (Nota 7a) Outros créditos Despesas antecipadas Custos de aquisição diferidos Seguros Ativo não circulante Realizável a longo prazo Aplicações (Nota 4) Imobilizado (Nota 8) Bens móveis Outras imobilizações Intangível Outros intangíveis Total do ativo
2012 _______ 49.596 _______ 396 _______ 396 19.273 _______ 9.054 _______ 8.140 876 38 19.205 _______ 374 _______ 45 329 33 _______ 1.261 _______ 1.261 9.144 _______ 8.507 _______ 8.507 _______ 597 _______ 324 273 40 _______ 40 _______ 58.740 _______
2011 _______ 40.817 _______ 125 _______ 125 21.671 _______ 7.088 _______ 5.943 1.106 39 10.385 _______ 550 _______ 6 489 55 1 _______ 997 _______ 997 3.609 _______ 2.813 _______ 2.813 _______ 720 _______ 355 365 76 _______ 76 _______ 44.426 _______
Passivo Circulante Contas a pagar Obrigações a pagar Impostos e encargos sociais a recolher Encargos trabalhistas Empréstimos e financiamentos Impostos e contribuições Débitos de operações com seguros e resseguros Prêmios à restituir Operações com resseguradoras (Nota 6) Corretores de seguros e resseguros Outros débitos operacionais Depósitos de terceiros Provisões técnicas - seguros Danos (Nota 9) Passivo não circulante Contas a pagar Tributos diferidos Patrimônio líquido (Nota 10) Capital social Aumento de capital (em aprovação) Ajustes com títulos e valores mobiliários Prejuízos acumulados Total do passivo e patrimônio líquido
2012 _______ 38.279 _______ 2.504 _______ 1.384 763 319 38 10.553 _______ 7 8.976 1.090 480 45 _______ 25.177 _______ 25.177 _______ ______________20.461 _______ 19.925 3.000 (2.464) _______ 58.740 _______
2011 _______ 27.546 _______ 1.740 _______ 934 561 167 44 34 11.661 _______ 9.850 903 908 12 _______ 14.133 _______ 14.133 _______ 2 _______ 2 _______ 2 16.878 _______ 16.925 2 (49) _______ 44.426 _______
Demonstrações das Mutações do Patrimônio Líquido - Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais
Em 1 de janeiro de 2011 Prejuízo no exercício Títulos e valores mobiliários Proposta da Administração: Absorção de prejuízo com reservas Em 31 de dezembro de 2011
Capital social _____________ 16.925 _____________ -
Aumento de capital em aprovação _________________ _________________-
Reservas de lucros _________ 396 _________ -
Ajuste TVM __________ __________2
Prejuízos acumulados ___________ ___________(445) -
Total ________ 17.321 ________ (445) 2
_____________16.925 _____________
__________________________________-
(396) _________ _________-
__________2 __________
396 ___________ (49) ___________
________16.878 ________
Aumento de capital: AGE de 27/02/2012 AGE de 30/11/2012 Prejuízo no exercício Títulos e valores mobiliários Em 31 de dezembro de 2012
3.000 _____________19.925 _____________
3.000 _________________3.000 _________________
__________________-
(2) __________ __________-
(2.415) ___________(2.464) ___________
3.000 3.000 (2.415) (2) ________ 20.461 ________
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais 1. Contexto operacional - A Euler Hermes Seguros de Crédito S.A. (“Seguradora”) é uma sociedade de capital fechado individual, controlada no Brasil pela Euler Hermes Serviços de Gestão de Riscos Ltda. Por questões geográficas, a estrutura societária e diretiva do Brasil está sob responsabilidade da Euler Hermes North America, situada nos Estados Unidos, que, por sua vez, é subsidiária integral da Euler Hermes S.A., entidade localizada na França. A Euler Hermes é líder mundial no segmento de seguros de crédito, sendo subsidiária integral do grupo Allianz, um dos maiores grupos seguradores do mundo. Seu controlador em última instância é a Allianz SE, situada na Alemanha. A Seguradora, com sede em São Paulo, situada à Avenida Paulista no 2421 - 3º andar, atua exclusivamente no ramo de seguros de crédito doméstico em todo o território nacional, oferecendo aos seus clientes proteção contra o risco de crédito da carteira de recebíveis de vendas a prazo no mercado interno. A Seguradora iniciou um plano de expansão em 2011 ampliando sua estrutura operacinal com vistas ao desenvolvimento e a consolidação dos negócios no país. Essa iniciativa contribuiu para o prejuízo apresentado nos últimos dois exercícios. A previsão orçamentária para 2013 demonstra expectativa de lucro. Conforme informado na Nota Explicativa nº 13, a Seguradora compartilha com a Euler Hermes Seguros de Crédito à Exportação S.A. (empresa ligada) estrutura administrativa-operacional, sendo os custos comuns atribuídos a cada uma das empresas, de acordo com os critérios estabelecidos entre as partes. A autorização para a conclusão destas demonstrações financeiras foi dada pela Diretoria em reunião realizada em 25 de fevereiro de 2013. 2. Elaboração e apresentação das demonstrações financeiras - Base de elaboração - As demonstrações financeiras foram preparadas no pressuposto da continuidade dos negócios em curso normal e foram elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e referendados pela SUSEP. Na elaboração das presentes demonstrações financeiras foi observado o modelo de publicação contido na Circular SUSEP nº 430/12 e, desta forma, as demonstrações financeiras de 2011, apresentadas de forma comparativa, foram elaboradas nas mesmas bases, a fim de possibilitar a sua comparabilidade. A principal alteração na classificação dos saldos contábeis patrimoniais, como resultado da adoção da Circular SUSEP nº 430/12, refere-se a: (i) Antecipações de imposto de renda e contribuição social, no valor de R$ 133 em 2011, anteriormente apresentadas como redutoras do grupo “Impostos e contribuições”, no passivo circulante, passaram a ser classificadas no grupo “Créditos tributários e previdenciários”, no ativo circulante. Em atendimento à Circular SUSEP n° 424/11 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP n° 430/12 - Anexo IV, a Companhia optou por apresentar essas demonstrações pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. Base para mensuração - As demonstrações financeiras foram elaboradas sob o regime de competência. Os registros estão mensurados de acordo com o custo histórico, com exceção dos ativos financeiros que são mensurados ao valor justo para as categorias “ativos mensurados pelo valor justo por meio do resultado” e “ativos financeiros disponíveis para venda”. Moeda funcional - A moeda do ambiente econômico principal no qual a Seguradora opera, utilizada na preparação das demonstrações financeiras, é o Real. Exceto quando mencionado, os valores estão apresentados em milhares de reais (R$ (000)), arredondados pela casa decimal mais próxima. Estimativas e julgamentos - A elaboração de demonstrações financeiras requer que a Administração registre determinados valores com base em estimativas. O uso de estimativas envolve a determinação de cenários e premissas relacionados a eventos futuros e o uso de julgamento por parte da Administração. Valores significativos, determinados com base em estimativas, incluem, dentre outros, os créditos tributários registrados com base na avaliação quanto a sua realização no futuro, as provisões requeridas para ajustar os ativos ao seu valor provável de realização ou recuperação e as provisões técnicas. A liquidação das transações envolvendo essas estimativas poderá ser efetuada por valores diferentes dos estimados em razão de imprecisões inerentes ao processo de sua determinação e será reconhecido no período em que as estimativas são revisadas/realizadas. 3 Principais políticas contábeis - (a) Contratos de seguros - A Administração avaliou que suas operações atendem todas as características de “Contratos de Seguros”, de acordo com as determinações previstas no CPC 11 - Contratos de Seguros. As operações de resseguros também se enquadram na característica de um “Contrato de Seguro”, pois se tratam de transferências de riscos de seguro significativo e, portanto, são reconhecidas pelos mesmos critérios das operações de seguros. Os resseguros são contratados com vistas a assegurar o cumprimento do limite de retenção da Seguradora e a mitigar perdas expressivas, compartilhando e diversificando o risco abrangido pelo contrato de seguro. Os ativos e passivos decorrentes dos contratos de seguros são apresentados de forma bruta, segregando os direitos e obrigações entre as partes, uma vez que os contratos de resseguro não eximem a Seguradora de honrar suas obrigações perante os segurados. Os prêmios de seguros, os prêmios de resseguros cedidos, líquidos de comissão, e os respectivos custos de comercialização são registrados por ocasião da emissão das apólices e reconhecidos no resultado no transcorrer da vigência do período de cobertura do risco, por meio da constituição da provisão de prêmios não ganhos e do diferimento dos custos de comercialização. As operações contratadas, cujo período de risco está em curso, mas cujas apólices ainda não foram emitidas (riscos vigentes mas não emitidos), são registradas por estimativa e segundo critérios estabelecidos pela Circular SUSEP nº 448/12. (b) Caixa e equivalentes de caixa - Caixa e equivalentes de caixa incluem disponíveis em conta corrente da rede bancária e investimentos financeiros em moeda nacional com vencimentos originais de três meses, ou menos, a partir da data da transação, e que apresentem risco insignificante de mudança do valor justo que são monitorados pela Seguradora para o gerenciamento de seus compromissos no curto prazo. As totalidades dos montantes que atendem cumulativamente os critérios de caixa e equivalente de caixa estão registradas na rubrica “caixa e bancos” e referem-se a saldos de contas correntes mantidas em instituições financeiras. (c) Instrumentos financeiros - Compreendem, principalmente, aplicações financeiras, créditos das operações com seguros e resseguros, contas a pagar, depósitos de terceiros e os débitos das operações com seguros e resseguros. Os ativos e passivos financeiros são classificados e mensurados conforme se seguem: i. Valor justo por meio do resultado: Os ativos financeiros são designados pelo valor justo por meio do resultado caso sejam classificados como mantidos para negociação e quando a Seguradora gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos, segundo gestão de riscos e estratégia de investimento. O reconhecimento do valor justo desses ativos ocorre no resultado do exercício. ii. Empréstimos e recebíveis: São ativos financeiros com pagamentos determináveis, que não são cotados em mercados ativos e compreendem substancialmente os prêmios a receber que são registrados no grupo “Créditos das operações com seguros e resseguros”. Uma provisão para riscos de crédito sobre prêmios a receber é constituída por valor equivalente ao montante das parcelas vencidas há mais de sessenta dias, líquido da parcela ressegurada, e que representa a melhor estimativa da Administração em relação a possíveis perdas incorridas. iii. Disponíveis para venda: Ativos financeiros disponíveis para venda são ativos não derivativos, e que não tenham sido classificados como ativos financeiros designados pelo valor justo por meio do resultado, mantidos até o vencimento e empréstimos e recebíveis. Os ativos financeiros disponíveis para venda são registrados pelo valor justo, e as valorizações e desvalorizações não realizadas financeiramente, reconhecidas em conta específica do patrimônio líquido, pelo seu valor líquido de efeitos tributários. iv. Passivos financeiros: São caracterizados como uma obrigação contratual de pagamento e contemplam substancialmente obrigações com fornecedores e contas a pagar diversos. Redução ao valor recuperável: Os ativos financeiros, incluindo as aplicações financeiras, são avaliados na data do levantamento das demonstrações financeiras visando apurar eventuais evidências objetivas de perdas destes valores. Essas evidências podem estar relacionadas a atrasos de pagamentos por parte de devedores, dúvida razoável de realização de créditos e declínio significativo ou prolongado do valor justo em relação ao valor de custo de um instrumento patrimonial. A reversão dessas reduções ocorrerá caso haja mudança nas estimativas utilizadas para se determinar o valor recuperável de um ativo financeiro. Valor justo dos ativos financeiros (aplicações financeiras): As quotas de fundos de investimentos são valorizadas pelo valor da quota informado pelos Administradores dos fundos na data de levantamento das demonstrações financeiras. Os títulos e valores mobiliários que constituem a carteira dos fundos de investimentos abertos são compostos substancialmente por títulos públicos federais, e estão registrados a valor justo com base nos preços de mercado secundário divulgados pela ANBIMA - Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. (d) Ativo imobilizado - Os ativos imobilizados estão demonstrados pelo custo de aquisição ou aplicação e são compostos substancialmente por móveis e utensílios, equipamentos de informática, veículos e benfeitorias em imóveis de terceiros. As depreciações/amortizações são calculadas e reconhecidas no resultado pelo método linear que leva em consideração a vida útil-econômica estimada dos bens, de acordo com estudo interno baseado em fatores históricos, parâmetros de mercado e obrigações contratuais. O método para definição da vida útil-econômica de um ativo imobilizado é revisto periodicamente e, caso haja constatação de alterações significativas no prazo estimado, as mesmas são reconhecidas. (e) Provisão para impostos - A provisão para imposto de renda é constituída à alíquota de 15%, acrescida do adicional de 10% sobre a parcela do lucro tributável anual que excede a R$ 240. A contribuição social sobre o lucro líquido foi constituída à alíquota de 15%, aplicada sobre a base de cálculo definida pela legislação em vigor. As despesas com imposto de renda e contribuição social sobre o lucro líquido compreendem os impostos correntes e diferidos que são reconhecidos no resultado, a menos que estejam relacionadas a ítens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar (ou a recuperar) esperado sobre o lucro (prejuízo) tributável do exercício, às taxas correntes na data do levantamento das demonstrações financeiras. O imposto diferido é reconhecido sobre os prejuízos fiscais e bases negativas, bem como sobre as diferenças temporárias entre critérios contábeis e fiscais de apuração de imposto de renda e contribuição social sobre o lucro líquido, e são calculados às aliquotas praticadas na data base das demonstrações financeiras. Os ativos e passivos gerados pelo diferimento de imposto de renda e contribuição social sobre o lucro líquido são revisados periodicamente, por ocasião do encerramento do balanço, ou de outro fator relevante detectado no período, e são ajustados à medida em que haja qualquer dúvida na probabilidade de realização dos impostos diferidos. (f) Provisões técnicas - As provisões técnicas são constituídas em conformidade com as determinações da Resolução CNSP nº 162/06 e posteriores alterações. Provisão de prêmios não ganhos - PPNG: Constituída pelas parcelas do prêmio direto correspondente ao período de risco a decorrer, calculado em bases pro rata dia, e inclui estimativa dos riscos vigentes mas não emitidos, calculada considerando os percentuais definidos no Anexo à Circular SUSEP nº 448/12. Provisão para insuficiência de prêmios - PIP: Calculada de acordo com critérios atuariais, baseando-se em pressupostos e premissas que levam em consideração as características das operações da Seguradora. Visa estimar quanto a seguradora necessita de provisão, além da PPNG, para fazer frente a todos os seus compromissos futuros, considerando indenizações e despesas relacionadas ao longo do prazo a decorrer, referente aos riscos vigentes na data base do cálculo. A metodologia utilizada é baseada em método prospectivo que afere a insuficiência (suficiência) do saldo da PPNG para cobrir sinistros e despesas administrativas futuros e despesas de comercialização diferidas. Em 2012 o cálculo não apresentou necessidade de constituição de PIP. Provisão de sinistros à liquidar: Constituída por estimativa de pagamentos prováveis, determinada com base nos avisos de sinistros recebidos até a data do levantamento das demonstrações financeiras. Provisão de sinistros ocorridos mas não avisados: Constituída para fazer frente ao pagamento dos eventos que já tenham ocorrido e que ainda não tenham sido avisados. O cálculo é realizado com base no método de desenvolvimento de sinistros incorridos que visa estimar os sinistros finais, ou seja, o total de sinistros esperados para um determinado período de ocorrência. Para o cálculo utilizamos modelo matemático “triângulo de run-off” f considerando o período histórico de 96 meses agrupados por trimestres. Provisão complementar de prêmios - PCP: Constituída com o objetivo de complementar a PPNG. Corresponde a diferença, se positiva, entre a média diária da PPNG no mês e o saldo da PPNG no final do mês. Teste de adequação de passivos - TAP: Conforme requerido pelo CPC 11, na data do levantamento das demonstrações financeiras deve ser elaborado o teste de adequação de passivos para todos os contratos em curso na data da execução do teste. Realizado de acordo com a Circular SUSEP n° 457/12, esse teste visa avaliar a necessidade de eventuais ajustes nas provisões técnicas constituídas nas demonstrações financeiras. Caso haja diferença positiva entre os passivos atuariais recalculados e as provisões técnicas constituídas, líquidas de despesas de comercialização diferidas e de ativos intangíveis, tal diferença deverá ser reconhecida nas demonstrações financeiras. A metodologia utilizada compara o valor
na segunda fase do projeto, que deverá ocorrer em 2013. As políticas de reinvestimento de lucros e distribuição de dividendos seguem as diretrizes advindas do acionista, que determinam a alocação do lucro no próprio negócio, sem a distribuição de dividendos. Visando a manutenção do capital mínimo requerido durante o período corrente de investimento e desenvolvimento, o acionista Euler Hermes Serviços de Gestão de Riscos Ltda realizou aporte de capital no montante de R$ 6,0 milhões durante o exercício de 2012. A Euler Hermes apóia a iniciativa de colaboradores do Grupo Allianz que mantêm associação beneficente visando proporcionar oportunidades de crescimento pessoal e social à crianças e adolescentes em condições de baixa renda. No exercicío corrente foram destinados R$ 26 mil para o projeto. Agradecemos a confiança de nossos acionistas, a parceria estabelecida com corretores, prestadores e ressegurador, a atenção e orientação prestadas pelos reguladores e, a dedicação, profissionalismo e comprometimento de nossos colaboradores. Ficamos a disposição para quaisquer esclarecimentos que se fizerem necessários. São Paulo, 25 de fevereiro de 2013 A ADMINISTRAÇÃO
presente dos passivos atuariais com as provisões técnicas correspondentes a esses passivos. No desenvolvimento dos trabalhos foram adotadas as premissas de sinistros ainda não pagos, sinistros a ocorrer, despesas administrativas, outras receitas e despesas diretamente relacionadas ao contrato, outras receitas e despesas operacionais e ressarcimentos. (g) Provisões judiciais (não relacionadas a sinistros) e ativos contingentes - São constituídas provisões pelo valor estimado dos pagamentos a serem realizados em relação às ações judiciais em curso, cuja probabilidade de perda é considerada provável. Eventuais contingências ativas não são reconhecidas até que as ações sejam julgadas favoravelmente à Seguradora em caráter definitivo. As contingências ativas e passivas são avaliadas pela Administração de forma individualizada, em conjunto com assessoria jurídica externa. (h) Benefícios aos empregados: As obrigações com benefícios de curto prazo para empregados são mensuradas em bases sem desconto e são lançadas como despesa a medida que o serviço inerente ao benefício é prestado. A Seguradora é patrocinadora de plano de previdência complementar para seus funcionários e administradores, gerido por empresa terceira na modalidade de contribuição definida. O montante reconhecido como despesa nos planos de contribuição definida para funcionários totalizou R$ 112 em 2012 (R$ 68 em 2011). A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. (i) Novas normas e interpretações ainda não adotadas: Uma série de novas normas, alterações de normas e interpretações são efetivas para exercícios iniciados após 1º de janeiro de 2013, e não foram adotadas na preparação destas demonstrações financeiras. Aquelas que podem ser relevantes para a Seguradora estão mencionadas a seguir. A Seguradora não planeja adotar estas normas de forma antecipada. Mensuração do Valor Justo (CPC 46 – Mensuração do Valor Justo): O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispersada em outras normas. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outras normas. O CPC 46 é efetivo para períodos anuais iniciados em ou após 1º de janeiro de 2013. CPC 33(R1) - Benefícios a Empregados: O CPC 33 (R1) altera a definição de benefícios de curto e longo prazo para clarificar a distinção entre os dois. O CPC 33 (R1) é efetivo para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Administração avaliou as normas e entende que não há alterações significativas na implementação das modificações a partir de 01/01/2013. IFRS 9 - Instrumentos financeiros. Em outubro de 2010, a revisão da norma IFRS 9, contemplando instruções acerca de classificação e mensuração de ativos e passivos financeiros, foi emitida pelo IASB e a data de implementação obrigatória foi fixada para vigorar em 01/01/2013. No entanto, devido a alinhamentos necessários à fase II do IFRS 4 e aos projetos de impairment e hedge accounting (incluindo macro hedging), que colocaram em dúvida se esta data era apropriada, o comitê do IASB adiou a data de implantação obrigatória para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. 4. Aplicações Financeiras - A classificação e composição dos títulos e valores mobiliários estão detalhados no quadro apresentado a seguir: 31/12/2012 31/12/2011 ___________________________________ ________________ Custo Sem Entre 1 e atualizado Valor Custo Valor Títulos vencimento ________ 5 anos ________ Total ______ justo _________ atualizado ______ justo __________ Valor justo por meio do resultado Quotas de fundos de investimentos __________ 19.273 ________- ________ 19.273 ______ 19.273 _________ 18.487 ______ 18.487 Total 19.273 ________- ________ 19.273 ______ 19.273 _________ 18.487 ______ 18.487 __________ Disponíveis para venda Letras Financeiras do Tesouro - LFT __________- ________ 8.507 ________ 8.507 ______ 8.507 _________ 5.993 ______ 5.997 Total 8.507 ________ 8.507 ______ 8.507 _________ 5.993 ______ 5.997 __________- ________ Total geral 19.273 ________ 8.507 ________ 27.780 ______ 27.780 _________ 24.480 ______ 24.484 __________ ________ ________ ______ _________ ______ __________ A seguir apresenta-se a movimentação dos títulos e valores mobiliários: Rendimentos Saldos em Rendimentos patrimônio Saldos em Títulos 31/12/2011 _________ Aplicação _______ Resgate ___________ resultado ___________ líquido _________ 31/12/2012 __________________ _________ Letras Financeiras do Tesouro - LFT 5.997 5.374 (3.381) 521 (4) 8.507 Quotas de fundos de investimentos 18.487 6.500 (7.130) 1.416 19.273 _________ _________ _______ ___________ ___________ _________ Total 24.484 _________ 11.874 _______ (10.511) ___________ 1.937 ___________ (4) _________ 27.780 _________ _________ ___________ ___________ _________ _________ _______ Os investimentos em quotas de fundos são compostos por fundos abertos cujo objetivo é proporcionar uma rentabilidade próxima a variação do depósito interfinanceiro (DI), sendo a carteira formada substancialmente por títulos públicos e administrada pelo Banco HSBC Bank Brasil S.A.. A rentabilidade da carteira de investimentos em 2012 atingiu 93% do CDI (87% em 2011). Cobertura das provisões técnicas 31/12/2012 _________ 31/12/2011 _________ Provisões técnicas - Seguros 25.177 _________ 14.133 _________ Exclusões: Provisões técnicas - Resseguros (19.205) _________ (10.385) _________ Total à ser coberto 5.972 _________ 3.748 _________ Ativos garantidores: Títulos públicos 8.507 5.997 Fundos de investimentos 784 _________ 724 _________ Total 9.291 _________ 6.721 _________ Suficiência 3.319 _________ 2.973 _________ Hierarquia do valor justo dos ativos financeiros - • Nível 1: Preços negociados (sem ajustes) em mercados ativos para ativos idênticos, que estão prontamente e regularmente disponíveis, representando transações reais e regulares de mercado. • Nível 2: Classificado quando se utiliza uma metodologia para precificação do ativo com base em dados de mercado e quando esses dados são observáveis no mercado aberto. • Nível 3: Ativo que não seja precificado com base em dados observáveis no mercado, sendo necessária a utilização de premissas internas para a determinação de sua metodologia e classificação. As aplicações financeiras são representadas por títulos públicos e fundos de investimentos DI (também concentrados em títulos públicos), cujo valor justo é apurado com base em preços praticados em mercado ativo e divulgados pela ANBIMA, e enquadram-se no Nível 2 da hierarquia do valor justo, segundo suas características de valorização. 5. Prêmios a receber - A vigência das apólices é anual e os prêmios são, em geral, pagos em parcelas trimestrais. A seguir demonstram-se o detalhamento dos saldos, considerando os prazos de vencimento, bem como a movimentação ocorrida nessa rubrica no período. a) Prêmios a receber por vencimento 31/12/2012 _________ 31/12/2011 _________ Vencidos 317 90 A vencer entre 1 e 30 dias 1.830 1.058 A vencer entre 31 e 60 dias 2.459 1.235 A vencer entre 61 e 120 dias 565 1.090 A vencer entre 121 e 180 dias 2.074 1.446 A vencer entre 181 e 365 dias 895 _________ 1.024 _________ Total 8.140 _________ 5.943 _________ _________ _________ b) Movimentação de prêmios a receber Prêmios pendentes em 31/12/2011 ________ 5.943 Prêmios pendentes em 1/1/2011 4.355 ________ Prêmios emitidos 36.804 Prêmios emitidos 25.383 Cancelamentos (3.535) Cancelamentos (1.195) IOF sobre prêmios 151 IOF sobre prêmios 110 Recebimentos (31.225) Recebimentos (22.708) Redução ao valor recuperável 2 Redução ao valor recuperável (2) ________ ________ Prêmios pendentes em 31/12/2012 ________ 8.140 Prêmios pendentes em 31/12/2011 ________ 5.943 6. Ativos e passivos de resseguros - Os saldos patrimoniais das contas de resseguro estão assim demonstrados: 31/12/2012 _________ 31/12/2011 _________ Ativo circulante 20.081 _________ 11.491 _________ Ativos de resseguro - provisões técnicas 19.205 _________ 10.385 _________ Provisão de prêmios não ganhos, líquidos de comissão 9.342 5.928 Provisão de sinistros ocorridos mas não avisados 4.550 3.155 Provisão de sinistros a liquidar 5.313 1.302 _________ _________ Operações com resseguradoras 876 1.106 _________ _________ Sinistros indenizados a recuperar 846 1.092 Outros 30 _________ 14 _________ Passivo circulante - Operações com resseguradoras 8.976 9.850 _________ _________ Prêmios de resseguro emitidos, líquidos de comissões 4.813 3.811 Prêmios de resseguro à liquidar, líquidos de comissões 4.148 5.425 Outros 15 614 7. Imposto de renda e contribuição social - a) Créditos tributários e impostos diferidos Compreendem: I - Antecipações de imposto de renda e contribuição social que superaram os tributos devidos sobre o resultado no montante de R$ 133 em 2011; II - Créditos tributários decorrentes de diferenças temporárias entre critérios contábeis e fiscais de apuração do resultado, no montante de R$ 329 (R$ 356 em 2011); III - Créditos tributários decorrentes de prejuízos fiscais e bases negativas de contribuição social, no montante de R$ 463 (R$ 463 em 2011). A Administração revisou o estudo de realização dos créditos tributários sobre prejuízos fiscais e bases negativas e, com base nesse estudo, devido principalmente a investimentos para desenvolvimento e ampliação dos negócios no Brasil, constatou que não registrará lucro tributável nos próximos exercícios. Desta forma, em 2010 foi constituída provisão integral para não realização dos referidos créditos tributários. Ressalte-se, no entanto, que tais créditos tributários não estão sujeitos a prescrição. Os créditos decorrentes de prejuízos fiscais e bases negativas referem-se aos seguintes exercícios: Exercício Valor ____________________________________________________________________ ________ 2003 19 2004 236 2008 208 Total 463 (-) Provisão para não realização (463) Saldo a compensar -
2012 _________ 20111 _________ 33.262 24.188 (4.486) _________ (1.228) _________ 28.776 22.960 6 6 (9.195) 927 (2.680) (2.801) 2 (2)
Prêmios emitidos líquidos (Nota 11a) Variação das provisões técnicas (Nota 11b) Prêmios ganhos Receita com emissão de apólices Sinistros ocorridos (Nota 11c) Custo de aquisição (Nota 11d) Outras receitas e despesas operacionais (Nota 11e) Resultado com resseguro Receita com resseguro (Nota 11f) Despesa com resseguro (Nota 11g) Despesas administrativas (Nota 11h) Despesas com tributos (Nota 11i) Resultado financeiro (Notas 11j e k) Resultado operacional Ganhos ou perdas com ativos não correntes Resultado antes dos impostos e participações Imposto de renda (Nota 7b) Contribuição social (Nota 7b) Participações sobre o resultado Prejuízo do exercício
8.488 (20.172) (8.819) (543) 1.868 _________ (2.269) _________(2.269) (17) (10) (119) _________ (2.415) _________ 23.174.375 _________ (0,10) _________
Quantidade de ações Prejuízo por ação - R$
471 (16.891) (7.110) (539) 2.437 _________ (542) (23) _________ (565) 141 84 (105) _________ (445) _________ 17.174.375 _________ (0,03) _________
Demonstrações de Resultados Abrangentes - Exercícios findos em 31 de dezembro de 2012 e 2011 Em milhares de reais 2012 _________ Prejuízo do exercício (2.415) Outros resultados abrangentes Variação líquida no valor justo dos ativos financeiros disponíveis para venda (4) Efeitos tributários sobre prejuízos abrangentes (40%) 2 _________ Resultados abrangentes atribuíveis aos acionistas controladores (2.417) _________
2011 _________ (445) 4 (2) _________ (443) _________
Demonstrações dos Fluxos de Caixa - Método indireto Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais 2012 _________ 2011 _________ Atividades operacionais Prejuízo do exercício (2.415) (445) Ajuste para: Depreciação e amortizações 195 159 Perda por redução do valor recuperável de ativos 2 Reversão de perdas por redução do valor recuparável dos ativos (2) Amortização de ativos intangíveis 36 35 Perda na alienação de imobilizados 11 Variação líquida no valor justo dos ativos financeiros disponíveis para venda (2) 2 Variação nas contas patrimoniais: Ativos financeiros (3.296) (1.312) Créditos das operações de seguros, incluindo ativos oriundos de contratos de seguro (2.458) (1.860) Ativos de resseguro (8.590) (13) Créditos fiscais e previdenciários 132 161 Ativo fiscal diferido 28 (226) Despesas antecipadas (32) Outros ativos 16 (60) Fornecedores e outras contas à pagar 804 820 Empréstimos e financiamentos (32) (30) Impostos e contribuições 2 (5) Débitos de operações com seguros e resseguros (1.108) 4.293 Depósitos de terceiros 33 5 Provisões técnicas - Seguros 11.044 _________ (1.052) _________ Caixa (consumido)/gerado pelas operações (5.645) 485 Juros pagos (12) (13) Impostos sobre o lucro pagos (133) _________- _________ Caixa líquido (consumido)/gerado nas atividades operacionais (5.657) 339 Atividades de investimento Aquisição de imobilizado (77) (696) Alienação de imobilizado 5 _________ 25 _________ Caixa consumido nas atividades de investimento (72) (671) Atividades de financiamento Aumento de capital 6.000 __________________ Caixa líquido gerado nas atividades de financiamento 6.000 __________________ Aumento líquido (redução) de caixa e equivalente de caixa 271 _________ (332) _________ Caixa e equivalente de caixa no início do exercício 125 457 Caixa e equivalente de caixa no final do exercício 396 125 A Seguradora apurou prejuízo fiscal de R$ 2.415 no exercício corrente, no entanto, não registrou esse montante em função de não atender cumulativamente as condições previstas nos ítens I e II do Art. 38 do Anexo I à Circular SUSEP nº 430/12 que determina a existência de base tributável em pelo menos três, dos últimos cinco exercícios sociais. b) Conciliação das despesas de imposto de renda e contribuição social Imposto de renda ___________________ Contribuição social ___________________ 31/12/2012 31/12/2011 _________ 31/12/2011 _________ 31/12/2012 _________ _________ Prejuízo antes dos impostos e participações sobre o resultado (2.269) (565) (2.269) (565) Participação nos lucros (119) _________ (105) _________ (119) _________ (105) _________ Prejuízo antes das adições e exclusões (2.388) _________ (670) _________ (2.388) _________ (670) _________ Adições/(exclusões) temporárias: Provisão para licença e manutenção de softwares (239) 239 (239) 239 Provisão para bônus e participações 252 225 252 225 Outras (81) 101 (81) 101 Adições/(exclusões) permanentes: Despesas com bônus e participações 202 202 Entidades de classe, donativos e brindes 70 47 70 47 Multas não dedutíveis 7 7 _________ _________ _________ _________ Base de cálculo (2.184) _________ (51) _________ (2.184) _________ (51) _________ Alíquotas: Créditos tributários sobre diferenças temporárias (IR - 25%/CS - 15%) (17) _________ 141 _________ (10) _________ 84 _________ Resultado do imposto de renda e da contribuição social (17) _________ 141 _________ (10) _________ 84 _________ Os tributos correntes são apresentados no passivo circulante na rubrica “Impostos e contribuições”. As antecipações devidas no exercício são apresentadas na conta “Créditos tributários e previdenciários”, no ativo circulante. 8. Ativo imobilizado a) Os ativos imobilizados estão assim compostos: Taxa de Descrição Depreciação ______ Custo ___________ Depreciação _________ 31/12/2012 _________ 31/12/2011 _____________________________ ___________ Computadores e periféricos 20% 370 (286) 84 81 Móveis e utensílios 10% 279 (88) 191 200 Veículos 20% 128 (79) 49 74 Benfeitorias em imóveis de terceiros 25% ______ 457 ___________ (184) _________ 273 _________ 365 Total 1.234 (637) 597 720 ______ ___________ _________ _________ b) A movimentação do ativo imobilizado está assim apresentada: Saldos Saldos Residuais em Residuais em Descrição 31/12/2011 ________ Adições _______ Baixas ____________ Depreciações ____________ 31/12/2012 __________________________ ____________ Computadores e periféricos 81 42 (39) 84 Móveis e utensílios 200 16 (5) (20) 191 Veículos 74 (25) 49 Benfeitorias em imóveis de terceiros 365 19 (111) 273 ____________ ________ _______ ____________ ____________ Total 720 ________ 77 _______ (5) ____________ (195) ____________ 597 ____________ 9. Provisões técnicas (Danos) - A movimentação das provisões técnicas está assim demonstrada: a) Brutas de resseguro (passivo): ConstiPaga31/12/2011 tuições Reversões mentos _________ 31/12/2012 _________ _______ _________ _______ Provisão de prêmios não ganhos (PPNG + RVNE) 8.166 25.170 (20.895) 12.441 Provisão de insuficiência de Prêmios (PIP) 704 308 (1.012) Provisão de sinistros a liquidar (PSL) 1.559 27.114 (18.875) (3.535) 6.263 Provisão de sinistros ocorridos mas não avisados (IBNR) 3.508 8.576 (6.722) 5.362 Provisão complementar de prêmios (PCP) _________ 196 _______ 1.122 _________ (207) _______- _________ 1.111 Total 14.133 _______ 62.290 _________ (47.711) _______ (3.535) _________ 25.177 _________ b) Resseguro (ativo): Provisão de prêmios não ganhos (PPNG + RVNE) Provisão de sinistros a liquidar (PSL) Provisão de sinistros ocorridos mas não avisados (IBNR) Provisão complementar de prêmios (PCP) Total
ConstiPaga31/12/2011 _______ tuições Reversões mentos _________ 31/12/2012 _________ _________ _______ 5.750 1.302
24.034 23.187
(21.378) (16.186)
(2.990)
8.406 5.313
3.155 6.472 (5.077) 4.550 178 _______ 945 _________ (187) _______- _________ 936 _________ 10.385 _______ 54.638 _________ (42.828) _______ (2.990) _________ 19.205 _________ c) Desenvolvimento de sinistros: O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões. Partindo do ano em que o sinistro foi avisado, a parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia a medida que as informações mais precisas a respeito da severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Brutos de resseguro: ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ________ No ano do aviso 9.909 10.336 23.717 18.597 535 2.144 7.136 Um ano após o aviso 7.169 9.483 22.894 15.787 532 2.371 Dois anos após o aviso 7.227 9.187 22.542 15.770 532 Três anos após o aviso 7.224 9.187 22.492 15.653 Quatro anos após o aviso 7.224 9.187 22.641 Cinco anos após o aviso 7.224 9.187 Seis anos após o aviso 8.068 ______- ______- ______- ______- ______- ______________ Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ Total ________ Incorridos 8.068 9.187 22.641 15.653 532 2.371 7.136 65.588 (-) Pagos (7.224) ______ (9.187) (22.454) (532) ______ (2.281) ______ (2.106) (59.325) ________ ______ (15.541) ______ ______ ______ Total PSL 844 ______- ______ 187 ______ 112 ______- ______ 90 ______ 5.030 ______ 6.263 ________ Líquidos de resseguro: ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ________ No ano do aviso 460 1.245 3.804 2.094 107 245 1.120 Um ano após o aviso 323 1.103 3.672 1.711 106 314 Dois anos após o aviso 326 1.074 3.601 1.722 106 Três anos após o aviso 325 1.074 3.591 1.698 Quatro anos após o aviso 325 1.074 3.621 Cinco anos após o aviso 325 1.074 Seis anos após o aviso 368 ______- ______- ______- ______- ______- ______________ Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ Total ________ Incorridos 368 1.074 3.621 1.698 106 314 1.120 8.301 (-) Pagos (325) (1.074) (3.584) (1.676) (106) (296) (290) (7.351) ________ ______ ______ ______ ______ ______ ______ ______ Total PSL 43 ______- ______ 37 ______ 22 ______- ______ 18 ______ 830 ______ 950 ________ continua
DIÁRIO DO COMÉRCIO
70 -.ECONOMIA/LEGAIS
quinta-feira, 28 de fevereiro de 2013
continuação
EULER HERMES SEGUROS DE CRÉDITO S.A. CNPJ 04.573.811/0001-32
Seguros de Crédito
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2012 - Em milhares de reais A Seguradora possui prazo definido no contrato de seguro para realizar cobranças dos créditos inadimplentes de seus segurados junto aos respectivos devedores, antes que as indenizações sejam processadas. Essas ações iniciam-se imediatamente após o recebimento dos avisos de sinistros e, a medida que se concretizam, geram reduções ao longo dos anos nos valores das estimativas dos sinistros observadas acima. d) Teste de adequação de passivos (TAP): O TAP foi realizado para o segmento de risco de crédito interno, que representa a totalidade da carteira da Seguradora e o seu cálculo foi efetuado bruto de resseguro. O programa de resseguro da Seguradora prevê, substancialmente, a cessão de 80% dos negócios emitidos na modalidade de quota-parte e cobertura adicional para riscos severos, na modalidade excesso de danos. No que tange às premissas econômicas utilizadas no cálculo do TAP, os fluxos de sinistros futuros foram trazidos a valor presente pela taxa a termo pré livre de risco definida pela SUSEP (ETTJ). A sinistralidade projetada foi de 35,7%. O produto comercializado pela Seguradora é de curto prazo. e, de acordo com suas características, não há projeção de taxa de juros para ativos e passivos. O teste realizado na data base das demonstrações financeiras não revelou insuficiência das provisões técnicas em relação às obrigações da Seguradora. 10. Patrimônio líquido - (a) Capital social - Em Assembleia Geral Extraordinária realizada em 27 de fevereiro de 2012, deliberou-se pelo aumento de capital da Seguradora em espécie, de R$ 16.925 para R$ 19.925, com a emissão de 3.000.000 novas ações ordinárias, todas nominativas e sem valor nominal, totalmente subscritas e integralizadas pelo acionista Euler Hermes Serviços de Gestão de Riscos Ltda. Em Assembleia Geral Extraordinária realizada em 30 de novembro de 2012, deliberou-se por novo aumento de capital da Seguradora em espécie, de R$ 19.925 para R$ 22.925, com a emissão de 3.000.000 novas ações ordinárias, todas nominativas e sem valor nominal, totalmente subscritas e integralizadas pelo acionista Euler Hermes Serviços de Gestão de Riscos Ltda. Assim, o capital social passou a ser representado por 21.074.291 (15.074.291 em 2011) ações ordinárias e 2.100.084 ações preferenciais em 2012 e 2011, todas nominativas e sem valor nominal. (b) Dividendos - O estatuto social assegura aos acionistas dividendo mínimo correspondente a 25% do lucro do exercício, deduzido da reserva legal e observando o disposto nos artigos 189 e 190 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07. Os dividendos são refletidos nas demonstrações financeiras quando pagos ou quando sua distribuição é deliberada pelos acionistas, o que ocorrer primeiro. (c) Reserva de lucros - i) Reserva legal - é constituída em conformidade com a Lei das Sociedades por Ações, na base de 5% do lucro líquido de cada exercício até atingir 20% do capital. ii) Retenção de lucros - é constituída com o saldo remanescente do lucro líquido do exercício após deduzida a reserva legal. A Assembleia Geral Ordinária pode deliberar sobre a utilização desta reserva para futuro aumento de capital, reinvestimento nas operações ou para distribuição complementar de dividendos. 11. Detalhamento das contas de resultado
31/12/2012 31/12/2011 _________ _________ a) Prêmios emitidos líquidos 33.262 _________ 24.188 _________ Prêmios emitidos 36.804 25.383 Prêmios cancelados (3.535) (1.195) Prêmios restituidos (7) __________________ b) Variação das provisões técnicas (4.486) _________ (1.228) _________ Provisão de prêmios não ganhos (3.760) (1.169) Provisão de prêmios não ganhos - RVNE (515) (194) Provisão para insuficiência de prêmios 704 331 Provisão complementar de prêmios (915) _________ (196) _________ c) Sinistros ocorridos (9.195) _________ 927 _________ Indenizações avisadas (8.239) (2.074) Despesas com sinistros (93) (81) Ressarcimentos 991 946 Variação da provisão de sinistros ocorridos mas não avisados (1.854) 2.136 _________ _________ d) Custo de aquisição (2.680) _________ (2.801) _________ Comissões sobre prêmios (3.237) (2.070) Variação de comissão de corretagem 264 245 Outras despesas de comercialização 293 _________ (976) _________ e) Outras receitas e despesas operacionais 2 _________ (2) _________ Provisão para devedores duvidosos (PDD) 2 _________ (2) _________ f) Receita com resseguro 8.488 _________ 471 _________ Recuperação de sinistros 7.001 1.829 Recuperação de despesas com sinistros 92 65 Variação da provisão de sinistros ocorridos mas não avisados 1.395 (1.423) _________ _________ g) Despesa com resseguro (20.172) (16.891) _________ _________ Prêmios cedidos em resseguro (22.709) (17.056) Provisão de prêmios não ganhos 2.656 868 Provisão complementar de prêmios 758 178 Ressarcimento (877) _________ (881) _________ h) Despesas administratrivas (8.819) _________ (7.110) _________ Pessoal (5.563) (3.797) Serviços de terceiros (1.573) (1.867) Localização e funcionamento (1.337) (1.101) Publicidade e propaganda (194) (130) Publicações (92) (122) Donativos (42) (31) Outras (18) (62) _________ _________ i) Despesas com tributos (543) (539) _________ _________ PIS e COFINS (426) (417) Taxa de fiscalização - SUSEP (93) (98) Impostos municipais (3) (5) Demais tributos (21) (19) j) Receitas financeiras 1.948 2.531 _________ _________ Valor justo por meio do resultado - Fundos de investimento 1.416 1.898 Juros sobre títulos de renda fixa público - disponíveis para venda 521 620 Outros 11 _________ 13 _________ k) Despesas financeiras (80) _________ (94) _________ Serviços de custodia e liquidação (65) (63) Encargos sobre tributos (13) Outras (15) (18) _________ _________ Resultado Financeiro (j - k) 1.868 _________ 2.437 _________ 12. Gerenciamento de riscos - O grupo Euler Hermes, subsidiária integral do grupo Allianz, estrutura seu gerenciamento de riscos corporativos promovendo e disseminando uma cultura interna voltada a gestão de riscos. Tal prática visa proteger a base de capital do grupo e identificar riscos potenciais, que auxiliam na gestão e tomada de decisões. O processo de gerenciamento de riscos está apoiado na estrutura de controles internos, auditoria interna e compliance, e abrange todas as camadas da organização. Dentro de um contexto de governança corporativa, o gerenciamento dos riscos da Seguradora está amparado pela formalização de normas e políticas internas, que alinham as práticas aos processos e procedimentos definidos pelo grupo, bem como a requerimentos legais, por treinamentos aos seus colaboradores, com foco no engajamento às práticas legais e do grupo, e por constante análise e monitoramento das práticas atuais, visando acompanhar as tendências de desenvolvimento dos negócios e garantir a manutenção do gerenciamento de riscos adotado. A Euler Hermes comercializa no Brasil somente produtos do segmento de crédito e, portanto, gerencia seus riscos com ênfase nas características específicas desse produto. Com foco à mitigação dos riscos, o grupo possuí comitês constituídos, com objetivos e responsabilidades definidos, conforme seguem: Comitê de gestão - Formado por diretores e gerentes de áreas diversas, o comitê de gestão visa discutir semanalmente assuntos relevantes em andamento relativos a estratégia de atuação, ao cumprimento de políticas e guidelines definidos pela Seguradora e pelo grupo, e a ações necessárias para manutenção de regras e procedimentos. Comitê de riscos - Com periodicidade quinzenal, os integrantes do departamento de Risco e Informações reunem-se com os principais executivos responsáveis pela função no âmbito de América Latina para tratar de questões inerentes à subscrição de riscos. Neste comitê são discutidos critérios utilizados no estabelecimento de crédito aos compradores elencados nas apólices de seguros de crédito, assegurando-se que os mesmos estejam alinhados às políticas e aos guidelines da Seguradora. Comitê de sinistros - Estabelecido para acompanhar os casos de sinistros em curso, bem como o andamento de cobranças ativas e os impactos dessas ocorrências para o resultado da Seguradora. O ponto focal do comitê é discutir tendências de variações da sinistralidade, avaliar casos de sinistros ocorridos fora da curva normal esperada e implementar ações para mitigar o risco de que eventos como estes sejam recorrentes. Este comitê reune-se mensalmente e é composto por integrantes das áreas de Sinistros, Finanças, Subscrição e Risco. Comitê de administração - Formado por diretores e vice-presidentes responsáveis pelas Américas e representantes do acionista, que em conjunto com a diretoria local, reunem-se trimestralmente para tratar da estratégia do grupo e de assuntos relevantes que devem ser considerados para questões de gerenciamento de riscos do negócio. Os principais riscos monitorados pela Seguradora estão apresentados como se seguem: a) Risco de seguro: Trata-se de risco significativo transferido por qualquer contrato que exista incerteza de que o evento de seguro ocorra (sinistro) e haja incerteza
sobre o valor da indenização. Os riscos de seguro são gerenciados sob o suporte de dois pilares principais, sendo eles: políticas de subscrição comercial e políticas de subscrição de risco. Ambos estão amparados por rígidas estruturas, cujos guides são fornecidos e praticados pelo grupo em escala global. O grupo administra um banco de dados com mais de 40 milhões de empresas cadastradas ao redor do mundo que serve de fundação para aplicação e cumprimento da política de subscrição de riscos. A compilação desses dados fornece uma análise detalhada da situação financeira da empresa analisada e, em conjunto com o cenário macro econômico de seu setor de atuação, permite subscrever riscos de crédito com níveis de segurança avançados. A subscrição comercial é regida por políticas operacionais e definição de processos baseados em modelos próprios que levam em consideração características do seguro de crédito, experiências históricas e premissas atuariais. Como forma de pulverizar o risco de seguro subscrito, a Seguradora mantém contratos de resseguro para diluir a responsabilidade da aceitação dos riscos de seguro. Os contratos firmados possuem condições proporcionais, que visam reduzir e proteger os riscos de maneira isolada, e não proporcionais, utilizados para garantir a cobertura de riscos catastróficos e severos, que podem ameaçar o limite de retenção da Seguradora. Análise de sensibilidade: Deve demonstrar os principais impactos que podem ser gerados sobre o resultado e o patrimônio líquido da entidade no caso de variações favoráveis ou desfavoráveis em premissas e variáveis observadas nos contratos de seguros e de investimentos da Seguradora, dados a característica e o perfil desses contratos. Testes de sensibilidade requerem avaliações e projeções subjetivas que, mesmo amparadas por dados históricos e de mercado, possuem limitações nos resultados obtidos. O teste de sensibilidade levou em consideração a realização de estresses nos percentuais de acréscimo ou diminuição dos sinistros retidos na ordem de 25% e 50%, com o objetivo de verificar o impacto, líquido de efeitos fiscais, no resultado e no patrimônio líquido da Seguradora. Bruto de Resseguro ____________________ Líquido de Resseguro ____________________ Variável 25% _________ 50% _________ 25% _________ 50% _________ Sinistros ocorridos 1.379 2.759 461 921 Política de resseguro: A totalidade da carteira está ressegurada com o ressegurador local IRB Brasil Re S.A. por meio de contratos de quota parte e excesso de danos. O contrato de quota parte prevê, substancialmente, a cessão de 80% dos prêmios emitidos da totalidade da carteira de seguro de crédito doméstico, sendo garantida a participação proporcional do ressegurador em caso de perdas. O contrato de excesso de danos visa proteger a exposição da carteira contra eventuais sinistros vultosos, garantindo cobertura quando a participação proporcional da Seguradora sobre uma perda exceder o seu limite de retenção. Os dados históricos de relacionamento com o ressegurador retrocitado não apresentam estatística de inadimplência ao longo da vigência dos contratos. No período avaliado, não há perdas estimadas sobre créditos das operações de resseguros. Contratos de resseguros e discriminação do ressegurador: Contratos proporcionais - Quota parte Categoria Prêmio Prêmio % médio Ressegurador Classe _______________ Ramo (rating) _______ emitido _______ cedido _______ cedido Comissão _______________ ______ _________ _________ IRB Brasil Re S.A. Local Crédito doméstico A- 33.262 27.465 83% 5.038 Contratos não proporcionais - Excesso de danos Categoria Prêmio Limite Ressegurador Classe _______________ Ramo (rating) depósito _________ Prioridade _______ máximo _______________ ______ _________ ________ IRB Brasil Re S.A. Local Crédito doméstico A282 800 22.800 Concentração de riscos: O risco do seguro de crédito, analisado de maneira pura e conceitual, está na empresa que compra produtos ou serviços de uma empresa detentora de apólice de seguro de crédito. A carteira de clientes de cada segurado é nomeada pela Seguradora e pode conter características específicas quando analisadas sob a ótica de concentração, sendo concentração setorial a mais relevante. Da mesma maneira, o crédito estabelecido para um determinado comprador pode ser dinâmico, sendo ampliado ou reduzido a qualquer momento, a medida que o monitoramento desse risco aponte uma tendência de aumento ou degradação da qualidade financeira-econômica desse comprador. Para obter uma estimativa da concentração do risco inerente as apólices em curso, apresenta-se o quadro a seguir que contempla a exposição total dos limites de crédito ativos na data base do levantamento das demonstrações financeiras, segregados pelos principais setores de atuação dos compradores, segundo critérios de classificação do grupo Euler Hermes, e apresentados por faixas de valores individuais. Exposição dos limites de créditos em 31 de dezembro de 2012 Em milhares de reais De 50 De 100 De 500 De 1.000 Acima Setores Até 50 _________ à 100 _________ à 500 _________ à 1.000 _________ à 5.000 _________ de 5.000 _________ TOTAL ______________ _________ Atacado e varejo 27.021 55.394 390.021 271.561 1.169.467 4.075.356 5.988.820 Serviços 1.796 6.705 50.807 42.740 159.069 1.113.096 1.374.213 Fios e cabos 4.433 11.255 98.892 58.926 131.861 111.250 416.617 Borracha 590 1.840 17.853 11.650 69.140 170.600 271.673 Informática 1.885 8.635 35.709 34.635 104.089 83.348 268.301 Alimentos e bebidas 2.873 6.780 54.664 33.194 93.160 74.699 265.370 Aço 765 6.212 68.024 53.538 80.847 36.690 246.076 Mineração 124 920 7.519 4.865 13.318 132.182 158.928 Veículos 859 2.683 37.218 25.348 52.967 36.200 155.275 Móveis 590 6.130 36.082 22.480 77.546 142.828 Demais * 28.143 _________ 49.495 _________ 301.981 _________ 179.042 _________ 457.286 _________ 497.290 _________ 1.513.237 _________ Total 69.079 _________ 156.049 _________ 1.098.770 _________ 737.979 _________ 2.408.750 _________ 6.330.711 10.801.338 _________ _________ * Os valores elencados como “Demais”, embora sejam representativos quando comparados ao montante total em exposição, possuem alto grau de pulverização e, assim, se analisados individualmente, não representariam mais do que 1% do total do risco subscrito. Além disso, de acordo com as características do produto, ainda resta um universo aproximado de R$ 2,7 bilhões em exposição de risco, que pode ser alocado pelos segurados de acordo com sua conveniência e necessidade operacional, desde que observado a política de subscrição de risco da Seguradora. Para essa parcela, inviabiliza-se qualquer monitoramento com vistas às concentração de riscos tratadas anteriormente. Toda a exposição demonstrada, inclusive a exposição de riscos com característica discricionária, está ressegurada por um único ressegurador local no regime de participação proporcional e excesso de danos. A Administração entende que a concentração de riscos em um único ressegurador é mitigada por tratar-se de contraparte com alta qualidade e solidez, rating de crédito A- e pela entidade receber supervisão direta do órgão regulador do setor. b) Risco de crédito: Refere-se ao risco da contraparte de uma operação financeira desejar não honrar ou sofrer alterações significativas em sua situação patrimonial-financeira que afete a capacidade de cumprir suas obrigações contratuais, podendo gerar algum tipo de perda à Seguradora. Na operação de seguro, a exposição ao risco de crédito está atrelada a capacidade de pagamento dos prêmios de seguros por parte dos segurados. Como a Seguradora opera somente em ramo de seguro cuja característica é de risco a decorrer, a exposição ao risco de crédito é sensivelmente reduzida, já que a cobertura é fornecida somente mediante pagamento do prêmio de seguro correspondente. Além disso, no processo de subscrição comercial, o proponente é avaliado por meio de pesquisas cadastrais. Devido aos riscos vultosos subscritos nas apólices, a Seguradora mantém contratos de resseguros que também estão expostos ao risco de crédito. Atualmente, por questões estratégicas, esses contratos são firmados com um único ressegurador local, e, para gerenciamento dos riscos inerentes a operação, leva-se em conta a qualidade de crédito da contraparte, o rating atribuído por agências classificadoras de risco e o histórico de perdas no relacionamento. Ainda em relação ao risco de crédito, a Seguradora segue política conservadora de investimentos, buscando alocar seus recursos em ativos de alta qualidade. A totalidade dos investimentos está alocada em títulos da dívida pública federal, cujo risco de crédito tende a zero, ou fundos de investimentos DI, administrados por bancos de primeira linha, cuja composição da carteira atinge aproximadamente 95% em títulos da dívida federal. O quadro a seguir demonstra a exposição máxima ao risco de crédito da Seguradora, segregada por classe, na data base do levantamento das demonstrações financeiras: Saldos em Composição da carteira: A- _______ BBB __________ Sem rating __________ 31/12/2012 ____________________________________ _______ Caixa e equivalente de caixa 396 396 Títulos públicos (Disponíveis para venda) 8.507 8.507 Fundos de investimentos 19.273 19.273 Prêmios à receber de segurados 8.140 8.140 Ativos de resseguros (sinistros à recuperar) 6.189 _______- __________- __________ 6.189 _______ Exposição máxima ao risco de crédito 14.696 _______ 19.669 __________ 8.140 __________ 42.505 _______ Adequação de Capital - O principal objetivo da Seguradora em relação a gestão de capital é manter níveis suficientes para atender os requerimentos regulatórios determinados pelo Conselho Nacional de Seguros Privados - CNSP e Superintendência de Seguros Privados - SUSEP, além de otimizar retornos sobre capital para os acionistas. 31/12/2012 31/12/2011 _________ _________ Patrimônio líquido 20.461 16.878 Despesas antecipadas (33) (1) Ativos intangíveis (40) _________ (76) _________ Patrimônio líquido ajustado (PLA) 20.388 _________ 16.801 _________ Margem de solvência (I) 2.111 _________ 1.180 _________ Capital Base (II) 15.000 _________ 15.000 _________
31/12/2012 _________ 31/12/2011 _________ 2.759 _________ 1.482 _________ 2.394 1.246 623 393 (258) (157) _________ _________
Capital adicional (III) Capital Adicional de risco de subscrição Capital Adicional de risco de crédito Benefício da diversificação Capital Base + Capital Adicional (IV)
17.759 _________ 16.482 _________ 17.759 _________ 16.482 _________ Suficiência de capital (PLA - CMR) 2.629 _________ 319 _________ _________ _________ A Resolução CNSP nº 178/07 estabeleceu novos requerimentos relacionados ao capital mínimo requerido para funcionamento das sociedades seguradoras, o qual é composto por um capital base e parcelas adicionais para cobertura dos riscos de subscrição, de crédito, de mercado, legal e operacional. As Resoluções CNSP nº 158/06 (com alterações dadas pela Circular SUSEP nº 411/10) e nº 228/10 estabeleceram critérios para a determinação do capital adicional baseado nos riscos de subscrição e de crédito, respectivamente. Até que o CNSP regule o capital adicional pertinente aos demais riscos, a eventual insuficiência de patrimônio líquido ajustado deverá ser aferida em relação ao maior dos valores entre o capital mínimo requerido e a margem de solvência calculada na forma estabelecida pela Resolução CNSP nº 55/01. c) Risco de mercado: Associado à possibilidade de perda por oscilações de preços e taxas, em função de descasamentos de prazos, moedas e indexadores das carteiras ativas e passivas. As atividades da seguradora são estritamente de curto prazo, em que o passivo está atrelado à variações dos índices de inflação. Os investimentos são atrelados, substancialmente, à variação do depósito interfinanceiro (DI), e, portanto, a operação não requer modelos sofisticados de gestão de risco de mercado. Teste de sensibilidade: O teste aplicado visa capturar efeitos nos investimentos da Seguradora, considerando cenários de flutuações na taxa de juros de mercado. A seguir, apresentam-se os impactos, líquidos de impostos, no resultado e no patrimônio líquido da entidade, fruto do resultado de estresse de juros de carteira na ordem de 1% e 5% de acréscimo ou diminuição, na data base 31 de dezembro de 2012: 1% __________ 5% __________ Capital mínimo requerido (CMR) - (maior entre (I) e (IV))
Impacto 159 795 d) Risco de liquidez: Compreende o descasamento de fluxos financeiros ativos e passivos, bem como a capacidade financeira do grupo em adquirir ativos para garantia de suas obrigações. O gerenciamento desse risco é realizado pelo monitoramento dos prazos e exposição dos passivos operacionais. Além disso, a Seguradora busca assegurar, por meio da qualidade e grau de liquidez e retorno dos investimentos, que os ativos estejam disponíveis e façam frente ao fluxo de caixa requerido pelos passivos. A tabela a seguir apresenta os ativos e passivos financeiros detidos pela Seguradora classificados segundo o fluxo contratual de caixa não descontado. Liquidez A vencer Vencidos Ativos financeiros imediata ____________ até 1 ano _________ até 1 ano _______ Total _____________________________________ ________ Caixa e equivalentes de caixa 396 396 Aplicações financeiras 27.780 27.780 Prêmios a receber 7.823 317 8.140 Resseguros a recuperar 6.189 6.189 Títulos e créditos a receber 45 45 ________ ____________ _________ _______ Total dos ativos financeiros 28.176 ____________ 14.057 _________ 317 _______ 42.550 ________ ________ ____________ _________ _______ Sem A vencer A vencer Passivos financeiros vencimento ___________ até 1 ano _____________ acima de 1 ano _______ Total _______________________________ ___________ Contas a pagar Resseguros a liquidar Sinistros a liquidar Depesas de comercialização a pagar Outros débitos operacionais
2.504 2.504 8.976 8.976 6.263 6.263 1.090 1.090 480 _____________- _______ 480 ___________- ___________ Total dos passivos financeiros 19.313 _____________- _______ 19.313 ___________- ___________ ___________ ___________ _____________ _______ No horizonte de curto prazo, a Seguradora não apresenta descasamento entre seus fluxos de caixa ativos e passivos para garantir a liquidação tempestiva de suas obrigações. Para o propósito de análise da capacidade da Seguradora honrar seus fluxos de caixa passivos, embora os títulos que compõem suas carteiras de investimentos possuam datas de vencimentos superiores a um ano, a totalidade das aplicações financeiras foi apresentada na primeira coluna, em função de suas características denotarem liquidez imediata. e) Risco operacional: Possibilidade de perdas resultantes de falhas, ineficiência ou inadequação de processos internos, pessoas e sistemas, de processos externos, deficiência em contratos, descumprimento de dispositivos legais, práticas comerciais inadequadas e indenização por danos à terceiros. Esse risco é gerenciado pela Seguradora por meio de políticas, normas e procedimentos, formalmente emitidos e divulgados aos seus associados, que levam em consideração a determinação de práticas esperadas pelo grupo na condução dos negócios. Além disso, a Seguradora utiliza-se da estrutura de auditoria interna e Compliance para avaliar seus processos de controle e sistêmico, visando mitigar riscos de falhas em seu ambiente de negócios. Os procedimentos elencados acima são constantemente monitorados e revisados. 13. Transações com partes relacionadas - A Euler Hermes Seguros de Crédito S.A. e a seguradora ligada Euler Hermes Seguros de Crédito à Exportação S.A. utilizam-se de estrutura administrativaoperacional comum. As despesas com estrutura física e de pessoal são atribuídas a cada uma das sociedades segundo critérios estabelecidos em acordo operacional entre as partes. As despesas reembolsadas por rateio totalizaram R$ 96 (R$ 79 em 2011) e foram registradas nas diversas contas de despesas segundo suas naturezas, permanecendo R$ 29 pendente de recebimento na data-base das demonstrações financeiras, classificado na rubrica “Outras contas a receber” e R$ 20 pendente de pagamento classificado na rubrica “Outras obrigações a pagar” em 2011. É contabilizada na rubrica “Despesas administrativas” a remuneração paga aos Administradores no montante de R$ 939 (R$ 773 em 2011) que compreende substancialmente benefícios de curto prazo relacionados a honorários. A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. 14. Instrumentos financeiros derivativos - Durante os exercícios findos em 31 de dezembro de 2012 e 2011, a Seguradora não realizou operações envolvendo instrumentos financeiros derivativos. 15. Seguros (não auditada) - A Seguradora adota a política de contratar cobertura de seguros para os bens sujeitos a riscos por montantes considerados suficientes para cobrir eventuais sinistros às empresas do grupo, considerando a natureza de suas atividades. As premissas de riscos adotadas, dada a sua natureza, não fazem parte do escopo de uma auditoria de demonstrações financeiras, e consequentemente não foram examinadas pelos nossos auditores independentes. Em 31 de dezembro de 2012, a cobertura de seguros contra riscos de danos materiais em favor da Seguradora e da ligada Euler Hermes Seguros de Crédito à Exportação S.A. era de R$ 1.320 (R$ 750 em 2011). 16. Outras informações - A Seguradora é detentora de créditos vencidos e não pagos, cuja titularidade lhe foi transferida em função das indenizações por sinistros pagas aos seus segurados. A tabela a seguir apresenta a composição desse saldo por ano de origem e bruto da participação do ressegurador: Ano de origem 2012 ___________________ 2011 _______________________________________ ___________________ Anterior a 2007 2008 2009 2010 2011 2012
9.996 9.996 9.678 9.678 17.180 18.075 12.799 12.836 1.837 1.945 3.445 ______________________________________ Total 54.935 52.530 ___________________ ___________________ ___________________ ___________________ A Seguradora desenvolve ações de cobrança visando a recuperação desses valores. Os valores recuperados no exercício totalizam R$ 991 (R$ 946 em 2011), líquidos de despesas incorridas no processo de cobrança, e estão registrados no grupo “Sinistros ocorridos”. 17. Eventos subsequentes - Novas normas regulatórias - Em 18/02/2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP nº 280 e 283 de 30/01/2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31/12/2013; e (b) Resolução CNSP nº 281 de 30/01/2013 e Circular SUSEP nº 462 de 31/01/2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31/12/2013. A Companhia está avaliando os impactos dessas normas. Diretoria Guilherme Perondi Neto - Diretor Presidente Nilton Yuji Sugiyama - Diretor Max Joaquin Ernesto Thiermann Weller - Diretor Marcel Santos Farbelow - Contador - CRC 1SP 218768/O-4 Alessandra Castor de Miranda - Atuário - MIBA 997
Parecer Atuarial Aos Acionistas da Euler Hermes Seguros de Crédito S.A. Elaboramos a avaliação atuarial das Provisões Técnicas com base em 31 de dezembro de 2012, conforme estabelecido na Circular SUSEP no 272/04. Elaboramos também o Teste de Adequação de Passivos a partir dos parâmetros definidos pela Circular SUSEP nº 457/12 e não foi identificada necessidade de ajuste nas Provisões Técnicas para a data base de 31 de dezembro de 2012. Nossa responsabilidade é a de emitir um parecer sobre essa avaliação atuarial. Nossos exames foram conduzidos de acordo com os princípios atuariais e compreenderam, principalmente, avaliar a adequação das Provisões Técnicas em relação aos compromissos, passados e futuros da Companhia, com os segurados. Desta forma, verificamos a precisão dos dados, a metodologia e consistência das Provisões Técnicas constituídas, bem como, a movimentação na carteira durante o período compreendido entre 01 de janeiro de 2012 e 31 de dezembro de 2012.
Sendo assim, ratificamos que os critérios estabelecidos nas normas vigentes e nas Notas Técnicas das provisões estão sendo obedecidos, e as provisões técnicas constituídas na data de 31 de dezembro de 2012 encontram-se adequadas em todos os aspectos relevantes no que diz respeito às práticas atuariais aplicáveis. São Paulo, 22 de fevereiro de 2013. Alessandra Castor de Miranda Guilherme Perondi Neto Atuário Responsável MIBA 997 Diretor Presidente Towers Watson CIBA 19 - CNPJ 50.245.935/0002-97 Euler Hermes
Relatório dos Auditores Independentes sobre as Demonstrações Financeiras Aos Administradores e Acionistas da Euler Hermes Seguros de Crédito S.A. São Paulo - SP Examinamos as demonstrações financeiras da Euler Hermes Seguros de Crédito S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações financeiras A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto.
e
São Paulo, 26 de fevereiro de 2013 Auditores Independentes CRC 2SP014428/O-6 Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
Leonardo de Assis Portugal Contador CRC RJ079932/O-1
Em outubro, houve uma redução de 80 mil desempregados, em novembro a queda foi 107 mil. Ana Maria Delavenuto, economista do Dieese
conomia
Desemprego chega a 10% A estatística é do Dieese para sete regiões metropolitanas do País. Em São Paulo a taxa permaneceu estável entre dezembro e janeiro.
A
Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Euler Hermes Seguros de Crédito S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP.
taxa de desemprego no conjunto das sete regiões metropolitanas onde a Fundação Seade e o Dieese realizam a Pesquisa de Emprego e Desemprego (PED) cresceu em janeiro em relação a dezembro e variou de 9,8% para 10,0%. A
PED é realizada nas regiões metropolitanas do Distrito Federal, Belo Horizonte, Fortaleza, Porto Alegre, Recife, Salvador e São Paulo. O nível de ocupação elevouse em Porto Alegre (0,8%), teve pequena variação negativa em Fortaleza (-0,3%) e São
Paulo (0,3%), ficou estável em Belo Horizonte e Salvador, e caiu no Distrito Federal (-1,5%) e Recife (-1,3%). O rendimento médio real dos ocupados nas sete regiões caiu 0,8% em dezembro ante novembro, para R$ 1.583,00. A renda média real dos assala-
riados caiu 0,5% na mesma base de comparação, para R$ 1.608,00. São Paulo – Na região metropolitana de São Paulo (RMSP), a taxa de desemprego ficou estável em 10,0% na passagem de dezembro para janeiro. O nível de ocupação variou -0,3% em janeiro. O resultado do mês passado se deve, em parte, à retração nos Serviços (queda de 1,7% ou 96 mil postos de trabalho a menos), compensada parcialmente pelo aumento no Comércio e reparação de veículos automotores e motocicletas (3,1% de variação positiva ou criação de 55 mil postos). Na indústria de transformação, a alta foi de 0,3% (ou criação de 5 mil postos de trabalho) e na Construção houve queda de 0,3% (ou menos 2
mil postos de trabalho). O total de desempregados na RMSP em janeiro foi estimado em 1,119 milhão de pessoas, 3 mil a menos que em dezembro. A taxa de participação, ou a proporção de pessoas com idade a partir de 10 anos incorporadas ao mercado de trabalho como ocupadas, variou de 63,2% para 62,9%. Ainda de acordo com a PED, o rendimento médio real dos ocupados na RMSP em dezembro recuou 1,6% em relação a novembro, passando a R$ 1.732,00. Já a renda média real dos assalariados caiu 1,1%, para R$ 1.728,00. Dezembro– A redução em 43 mil no número de desempregados em dezembro sobre novembro de 2012, apesar de positiva, aponta para uma desaceleração nesse indicador
do mercado de trabalho nas sete regiões. "Em outubro, houve uma redução de 80 mil desempregados, em novembro a queda foi acentuada para 107 mil, o que, com o número de dezembro, mostra a desaceleração no ritmo da taxa de desemprego", explicou Ana Maria Delavenuto, economista do Dieese. A economista destacou na PED o crescimento dos empregos com carteira assinada de 4,5% entre 2011 e 2012 e a queda de 5% no grupo de trabalhadores sem carteira assinada, o que ratifica o ritmo crescente de formalização no mercado de trabalho. Só na Região Metropolitana de São Paulo, os empregos sem carteira caíram 5,8% em 2012 e os com carteira cresceram 2,5%. (Estadão Conteúdo)
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 71
EULER HERMES SEGUROS DE CRÉDITO À EXPORTAÇÃO S.A.
Seguros de Crédito
CNPJ 05.809.815/0001-30 RELATÓRIO DA ADMINISTRAÇÃO
Senhores Acionistas: Em conformidade com as disposições legais, submetemos ao exame de V.Sas. as Demonstrações Financeiras da Euler Hermes Seguros de Crédito à Exportação S.A. (“Seguradora”) relativas ao exercício findo em 31 de dezembro de 2012, acompanhadas das notas explicativas, do parecer atuarial e do relatório dos auditores independentes. O volume de negócios da Seguradora atingiu R$ 2,5 milhões em prêmios emitidos, 22% superior aos R$ 2,1 milhões auferidos no mesmo período do ano anterior. Com o intuito de proteger seus segurados e a própria solvência, a Seguradora adota política rígida de aceitação de riscos (underwriting), envidando seus esforços na manutenção e no monitoramento da exposição de riscos. Como resultado dessa política prudente de gestão, a sinistralidade tem demonstrado excelente performance e contribuído para os resultados positivos nos últimos meses, apresentando, inclusive, recuperações substanciais de perdas registradas em exercícios anteriores. A Seguradora permanece seguindo política conservadora e prudente para os seus investimentos, alinhada fielmente aos preceitos regulatórios. Acreditamos no vasto mercado potencial
a ser explorado para o produto de seguro de crédito no Brasil. O grupo ratifica sua confiança no País e visa a consolidação das atividades na América Latina, projetando ampliação do apetite de risco e expansão constante dos negócios por meio de parcerias com corretores, bancos e desenvolvimento de novos canais de vendas. Como parte da estratégia de crescimento e desenvolvimento de sua operação latino-americana, o Grupo Euler Hermes anunciou em julho de 2011 a assinatura de um memorando de entendimento com o grupo segurador espanhol Mapfre para a constituição de uma aliança estratégica, prevendo a criação de uma Joint Venture, com o objetivo de desenvolver em conjunto os negócios de seguros de crédito e garantia na Espanha, Portugal e América Latina. A primeira fase do projeto foi concluída em maio de 2012 com a assinatura efetiva da parceria envolvendo as unidades de negócios localizadas na Espanha, México, Chile, Colômbia e Argentina. A inclusão das seguradoras brasileiras nessa associação será avaliada na segunda fase do projeto, que deverá ocorrer em 2013. As políticas de reinvestimento de lucros e distribuição de dividendos seguem as diretrizes advindas do
Balanços Patrimoniais em 31 de dezembro de 2012 e 2011 - Em milhares de reais ATIVO Circulante Disponível Caixa e bancos Aplicações (Nota 4) Créditos das operações com seguros e resseguros Prêmios a receber (Nota 5) Operações com resseguradoras (Nota 6) Ativos de resseguro - provisões técnicas (Nota 6) Títulos e créditos a receber Títulos e créditos a receber Créditos tributários e previdenciários (Nota 7a) Outros créditos Despesas antecipadas Custos de aquisição diferidos Seguros Ativo não circulante Realizável a longo prazo Aplicações (Nota 4) Intangível Outros intangíveis Total do ativo
2012 _________ 21.186 _________ 1.139 _________ 1.139 14.724 _________ 736 _________ 694 42 1.880 _________ 2.611 _________ 2.611 14 _________ 82 _________ 82 2.566 _________ 2.556 _________ 2.556 _________ 10 _________ 10 23.752 _________
2011 _________ 27.792 _________ 751 _________ 751 21.646 _________ 653 _________ 633 20 2.137 _________ 2.522 _________ 23 2.484 15 13 _________ 70 _________ 70 19 _________ __________________19 _________ 19 27.811 _________
PASSIVO Circulante Contas a pagar Obrigações a pagar Impostos e encargos sociais a recolher Encargos trabalhistas Impostos e contribuições (Nota 7a) Débitos de operações com seguros e resseguros Operações com resseguradoras (Nota 6) Corretores de seguros e resseguros Outros débitos operacionais Depósitos de terceiros Provisões técnicas - seguros Danos (Nota 8) Passivo não circulante Contas a pagar Tributos diferidos Patrimônio líquido (Nota 9) Capital social Reservas de lucros Ajustes com títulos e valores mobiliários Total do passivo e patrimônio líquido
2012 _________ 6.739 _________ 2.883 _________ 240 26 53 2.564 1.444 _________ 1.318 83 43 64 _________ 2.348 _________ 2.348 _________ __________________17.013 _________ 15.900 1.114 (1) _________ 23.752 _________ _________
Demonstrações das Mutações do Patrimônio Líquido - Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais Reservas de lucros Ajuste TVM Lucros acumulados Capital social _____________ ________________ ___________ _________________ Saldos em 1 de janeiro de 2011 15.900 3.746 _____________ ________________ ____________________________Títulos e valores mobiliários 1 Lucro líquido do exercício 857 Reserva legal 43 (43) Reserva de lucros 814 (814) _____________________________ ____________________________ Saldos em 31 de dezembro de 2011 15.900 4.603 1 _____________ ________________ ___________ _________________Títulos e valores mobiliários Lucro líquido do exercício Dividendos Proposta para distribuição do resultado: Reserva legal Reserva de lucros Saldos em 31 de dezembro de 2012
_____________15.900 _____________
(4.000) 26 485 ________________ 1.114 ________________
(2) ___________(1) ___________
511 (26) (485) _________________ _________________-
2011 _________ 7.306 _________ 2.830 _________ 214 28 41 2.547 1.749 _________ 1.639 73 37 59 _________ 2.668 _________ 2.668 _________ 1 _________ 1 _________ 1 20.504 _________ 15.900 4.603 1 _________ 27.811 _________ _________ Total _________ 19.646 _________ 1 857 _________20.504 _________ (2) 511 (4.000) _________17.013 _________
Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais 1. Contexto operacional - A Euler Hermes Seguros de Crédito à Exportação S.A. (“Seguradora”) é uma sociedade de capital fechado individual, controlada no Brasil pela Euler Hermes Serviços de Gestão de Riscos Ltda. Por questões geográficas, a estrutura societária e diretiva do Brasil está sob responsabilidade da Euler Hermes North America, situada nos Estados Unidos, que, por sua vez, é subsidiária integral da Euler Hermes S.A., entidade localizada na França. A Euler Hermes é lider mundial no segmento de seguros de crédito, sendo subsidiária integral do grupo Allianz, um dos maiores grupos seguradores do mundo. Seu controlador em última instância é a Allianz SE, situada na Alemanha. A Seguradora, com sede em São Paulo, situada à Avenida Paulista no 2421 - 3º andar, atua exclusivamente no ramo de seguros de crédito à exportação em todo o território nacional, oferecendo aos seus clientes proteção contra o risco de crédito da carteira de recebíveis de vendas a prazo provenientes de exportações. Conforme informado na nota explicativa no 12, a Seguradora compartilha com a Euler Hermes Seguros de Crédito S.A. (empresa ligada) estrutura administrativa-operacional, sendo os custos comuns atribuídos a cada uma das empresas, de acordo com os critérios estabelecidos entre as partes. A autorização para a conclusão destas demonstrações financeiras foi dada pela Diretoria em reunião realizada em 25 de fevereiro de 2013. 2. Elaboração e apresentação das demonstrações financeiras - Base de elaboração - As demonstrações financeiras foram preparadas no pressuposto da continuidade dos negócios em curso normal e foram elaboradas em consonância com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP, incluindo os pronunciamentos, as orientações e as interpretações emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e referendados pela SUSEP. Na elaboração das presentes demonstrações financeiras, foi observado o modelo de publicação contido na Circular SUSEP nº 430/12 e, desta forma, as demonstrações financeiras de 2011, apresentadas de forma comparativa, foram elaboradas nas mesmas bases, a fim de possibilitar a sua comparabilidade. A principal alteração na classificação dos saldos contábeis patrimoniais, como resultado da adoção da Circular SUSEP nº 430/12, refere-se a: (i) Antecipações de imposto de renda e contribuição social, no valor de R$ 343 em 2011, anteriormente apresentadas como redutoras do grupo “Impostos e contribuições”, no passivo circulante, passaram a ser classificadas no grupo “Créditos tributários e previdenciários”, no ativo circulante. Em atendimento à Circular SUSEP n° 424/11 - Anexo IV, em 31 de dezembro de 2011, a Companhia apresentou as demonstrações dos fluxos de caixa (DFC) pelo método direto. Em 2012, tendo em vista a opção apresentada pela Circular SUSEP n° 430/12 - Anexo IV, a Seguradora optou por apresentar essas demonstrações pelo método indireto. Para fins de comparabilidade, o exercício findo em 31 de dezembro de 2011 está sendo apresentado pelo método indireto. Base para mensuração - As demonstrações financeiras foram elaboradas sob o regime de competência. Os registros estão mensurados de acordo com o custo histórico, com exceção dos ativos financeiros que são mensurados ao valor justo para as categorias “ativos mensurados pelo valor justo por meio do resultado” e “ativos financeiros disponíveis para venda”. Moeda funcional - A moeda do ambiente econômico principal no qual a Seguradora opera, utilizada na preparação das demonstrações financeiras, é o Real. Exceto quando mencionado, os valores estão apresentados em milhares de reais (R$(000)), arredondados pela casa decimal mais próxima. Estimativas e julgamentos - A elaboração de demonstrações financeiras requer que a Administração registre determinados valores com base em estimativas. O uso de estimativas envolve a determinação de cenários e premissas relacionados a eventos futuros e o uso de julgamento por parte da Administração. Valores significativos, determinados com base em estimativas, incluem, dentre outros, os títulos mobiliários valorizados ao valor justo, os créditos tributários registrados com base na avaliação quanto a sua realização no futuro, as provisões requeridas para ajustar os ativos ao seu valor provável de realização ou recuperação e as provisões técnicas. A liquidação das transações envolvendo essas estimativas poderá ser efetuada por valores diferentes dos estimados em razão de imprecisões inerentes ao processo de sua determinação e será reconhecido no período em que as estimativas são revisadas/realizadas. 3. Principais práticas contábeis - (a) Contratos de seguros - A Administração avaliou que suas operações atendem todas as características de “Contratos de Seguros”, de acordo com as determinações previstas no CPC 11 - Contratos de Seguros. As operações de resseguros também se enquadram na característica de um “Contrato de Seguro”, pois se tratam de transferências de riscos de seguro significativo e, portanto, são reconhecidas pelos mesmos critérios das operações de seguros. Os resseguros são contratados com vistas a assegurar o cumprimento do limite de retenção da Seguradora e a mitigar perdas expressivas, compartilhando e diversificando o risco abrangido pelo contrato de seguro. Os ativos e passivos decorrentes dos contratos de seguros são apresentados de forma bruta, segregando os direitos e obrigações entre as partes, uma vez que os contratos de resseguro não eximem a Seguradora de honrar suas obrigações perante os segurados. Os prêmios de seguros, os prêmios de resseguros cedidos, líquidos de comissão, e os respectivos custos de comercialização são registrados por ocasião da emissão das apólices e reconhecidos no resultado no transcorrer da vigência do período de cobertura do risco, por meio da constituição da provisão de prêmios não ganhos e do diferimento dos custos de comercialização. As operações contratadas, cujo período de risco está em curso, mas cujas apólices ainda não foram emitidas (riscos vigentes mas não emitidos), são registradas por estimativa e segundo critérios estabelecidos pela Circular SUSEP nº 448/12. (b) Caixa e equivalentes de caixa - Caixa e equivalentes de caixa incluem disponíveis em conta corrente da rede bancária e investimentos financeiros em moeda nacional com vencimentos originais de três meses, ou menos, a partir da data da transação, e que apresentem risco insignificante de mudança do valor justo que são monitorados pela Seguradora para o gerenciamento de seus compromissos no curto prazo. As totalidades dos montantes que atendem cumulativamente os critérios de caixa e equivalente de caixa estão registradas na rubrica “caixa e bancos” e referem-se a saldos de contas correntes mantidas em instituições financeiras. (c) Instrumentos financeiros - Compreendem principalmente aplicações financeiras, créditos das operações com seguros e resseguros, contas a pagar, depósitos de terceiros e os débitos das operações com seguros e resseguros. Os ativos e passivos financeiros são classificados e mensurados conforme se seguem: i. Valor justo por meio do resultado: Os ativos financeiros são designados pelo valor justo por meio do resultado caso sejam classificados como mantidos para negociação e quando a Seguradora gerencia tais investimentos e toma decisões de compra e venda baseadas em seus valores justos, segundo gestão de riscos e estratégia de investimento. O reconhecimento do valor justo desses ativos ocorre no resultado do exercício. ii. Empréstimos e recebíveis: São ativos financeiros com pagamentos determináveis, que não são cotados em mercados ativos e compreendem substancialmente os prêmios a receber que são registrados no grupo “Créditos das operações com seguros e resseguros”. Uma provisão para riscos de crédito sobre prêmios a receber é constituída por valor equivalente ao montante das parcelas vencidas há mais de sessenta dias, líquido da parcela ressegurada e que representa a melhor estimativa da Administração em relação a possíveis perdas incorridas. iii. Disponíveis para venda: Ativos financeiros disponíveis para venda são ativos não derivativos, e que não tenham sido classificados como ativos financeiros designados pelo valor justo por meio do resultado, mantidos até o vencimento e empréstimos e recebíveis. Os ativos financeiros disponíveis para venda são registrados pelo valor justo, e as valorizações e desvalorizações não realizadas financeiramente, reconhecidas em conta específica do patrimônio líquido, pelo seu valor líquido de efeitos tributários. iv. Passivos financeiros: São caracterizados como uma obrigação contratual de pagamento e contemplam substancialmente obrigações com fornecedores e contas a pagar diversos. Redução ao valor recuperável: Os ativos financeiros, incluindo as aplicações financeiras, são avaliados na data do levantamento das demonstrações financeiras visando apurar eventuais evidências objetivas de perdas destes valores. Essas evidências podem estar relacionadas a atrasos de pagamentos por parte de devedores, dúvida razoável de realização de créditos e declínio significativo ou prolongado do valor justo em relação ao valor de custo de um instrumento patrimonial. A reversão dessas reduções ocorrerá caso haja mudança nas estimativas utilizadas para se determinar o valor recuperável de um ativo financeiro. Valor justo dos ativos financeiros (aplicações financeiras): As quotas de fundos de investimentos são valorizadas pelo valor da quota informado pelos Administradores dos fundos na data de levantamento das demonstrações financeiras. Os títulos e valores mobiliários que constituem a carteira dos fundos de investimentos abertos, são compostos substancialmente por títulos públicos federais e estão registrados a valor justo com base nos preços de mercado secundário divulgados pela ANBIMA - Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. (d) Ativo imobilizado: Os ativos imobilizados estão demonstrados pelo custo de aquisição ou aplicação e são compostos substancialmente por móveis e utensílios e equipamentos de informática. As depreciações são calculadas e reconhecidas no resultado pelo método linear que leva em consideração a vida útil-econômica estimada dos bens, de acordo com estudo interno baseado em fatores históricos, parâmetros de mercado e obrigações contratuais. O método para definição da vida útil-econômica de um ativo imobilizado é revisto periodicamente e, caso haja constatação de alterações significativas no prazo estimado, as mesmas são reconhecidas. (e) Provisão para impostos: A provisão para imposto de renda é constituída à alíquota de 15%, acrescida do adicional de 10% sobre a parcela do lucro tributável anual que excede a R$ 240. A contribuição social sobre o lucro líquido é constituída à alíquota de 15%, aplicada sobre a base de cálculo definida pela legislação em vigor. As despesas com imposto de renda e contribuição social sobre o lucro líquido compreendem os impostos correntes e diferidos que são reconhecidos no resultado, a menos que estejam relacionadas a ítens diretamente reconhecidos no patrimônio líquido. O imposto corrente é o imposto a pagar (ou a recuperar) esperado sobre o lucro (prejuízo) tributável do exercício, às taxas correntes na data do levantamento das demonstrações financeiras. O imposto diferido é reconhecido sobre as diferenças temporárias entre critérios contábeis e fiscais de apuração de imposto de renda e contribuição social sobre o lucro líquido, e são calculados às aliquotas praticadas na data base das demonstrações financeiras. Os ativos e passivos gerados pelo diferimento de imposto de renda e contribuição social sobre o lucro líquido são revisados periodicamente, por ocasião do encerramento do balanço, ou de outro fator relevante detectado no período, e são ajustados à medida em que haja qualquer dúvida na probabilidade de realização dos impostos diferidos. (f) Provisões técnicas: As provisões técnicas são constituídas em conformidade com as determinações da Resolução CNSP nº 162/06 e posteriores alterações. Provisão de prêmios não ganhos - PPNG: Constituída pelas parcelas do prêmio direto correspondente ao período de risco a decorrer, calculado em bases pro rata dia, e inclui estimativa dos riscos vigentes mas não emitidos, calculada considerando os percentuais definidos no Anexo à Circular SUSEP nº 448/12. Provisão para insuficiência de prêmios - PIP: Calculada de acordo com critérios atuariais, baseando-se em pressupostos e premissas que levam em consideração as características das operações da Seguradora. Visa estimar o quanto a seguradora necessita de provisão, além da PPNG, para fazer frente a todos os seus compromissos futuros, considerando indenizações e despesas relacionadas ao longo do prazo a decorrer, referente aos riscos vigentes na data base do cálculo. A metodologia utilizada é baseada em método prospectivo que afere a insuficiência (suficiência) do saldo da PPNG para cobrir sinistros e despesas administrativas futuros e despesas de comercialização diferidas. Em 2012 o cálculo não apresentou necessidade de constituição de PIP. Provisão de sinistros à liquidar: Constituída por estimativa de pagamentos prováveis, determinada com base nos avisos de sinistros recebidos até a data do levantamento das demonstrações financeiras. Provisão de sinistros ocorridos mas não avisados: Constituída baseada no percentual definido pela Circular SUSEP nº 448/12, que determina o montante de provisão à ser estabelecido com base no valor que resultar maior entre os somatórios de 1,5% dos prêmios-base ou 9,2% dos sinistros-base no período de doze meses, considerando o mês de constituição e os onze meses anteriores. Provisão complementar de prêmios - PCP: Constituída com o objetivo de complementar a PPNG. Corresponde a diferença, se positiva, entre a média diária da PPNG no mês e o saldo da PPNG no final do mês. Teste de adequação de passivos - TAP: Conforme requerido pelo CPC 11, na data do levantamento das demonstrações financeiras deve ser elaborado o teste de adequação de passivos para todos os contratos em curso na data da execução do teste. Realizado de acordo com a Circular SUSEP n° 457/12, esse teste visa avaliar a necessidade de eventuais ajustes nas provisões técnicas constituídas nas demonstrações financeiras. Caso haja diferença positiva entre os passivos atuariais recalculados e as provisões técnicas constituídas, líquidas de despesas de comercialização diferidas e de ativos intangíveis, tal diferença deverá ser reconhecida nas demonstrações financeiras. A metodologia utilizada compara o valor presente dos passivos atuariais com as provisões técnicas correspondentes a esses passivos. No desenvolvimento dos trabalhos foram adotadas as premissas de sinistros ainda não pagos, sinistros a ocorrer, despesas administrativas, outras receitas e despesas diretamente relacionadas ao contrato, outras receitas e despesas operacionais e ressarcimentos. (g) Provisões judiciais (não relacionadas a sinistros) e ativos contingentes: São constituídas provisões pelo valor estimado dos pagamentos a serem realizados em relação às ações judiciais em curso, cuja probabilidade de perda é considerada provável. Eventuais contingências ativas não são reconhecidas até que as ações sejam julgadas favoravelmente à Seguradora em caráter definitivo. As contingências ativas e passivas são avaliadas pela Administra-
ção de forma individualizada, em conjunto com assessoria jurídica externa. (h) Benefícios aos empregados: As obrigações com benefícios de curto prazo para empregados são mensuradas em bases sem desconto e são lançadas como despesa à medida que o serviço inerente ao benefício é prestado. A Seguradora é patrocinadora de plano de previdência complementar para seus funcionários e administradores, gerido por empresa terceira na modalidade de contribuição definida. O montante reconhecido como despesa nos planos de contribuição definida para funcionários totalizou R$ 9 em 2012 (R$ 7 em 2011). A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. (i) Novas normas e interpretações ainda não adotadas: Mensuração do Valor Justo (CPC 46 - Mensuração do Valor Justo): O CPC 46 contém uma única fonte de orientação sobre como o valor justo é mensurado, e substitui a orientação de mensuração de valor justo que atualmente está dispersada em outras normas. Sujeito a exceções limitadas, o CPC 46 se aplica quando a mensuração ou divulgações de valor justo são requeridas ou permitidas por outras normas. O CPC 46 é efetivo para períodos anuais iniciados em ou após 1º de janeiro de 2013. CPC 33(R1) - Benefícios a Empregados: O CPC 33 (R1) altera a definição de benefícios de curto e longo prazo para clarificar a distinção entre os dois. O CPC 33 (R1) é efetivo para períodos anuais iniciados em ou após 1º de janeiro de 2013. A Administração avaliou as normas e entende que não há alterações significativas na implementação das modificações a partir de 01/01/2013. IFRS 9 - Instrumentos financeiros. Em outubro de 2010, a revisão da norma IFRS 9, contemplando instruções acerca de classificação e mensuração de ativos e passivos financeiros, foi emitida pelo IASB e a data de implementação obrigatória foi fixada para vigorar em 01/01/2013. No entanto, devido a alinhamentos necessários à fase II do IFRS 4 e aos projetos de impairment e hedge accounting (incluindo macro hedging), que colocaram em dúvida se esta data era apropriada, o comitê do IASB adiou a data de implantação obrigatória para 01/01/2015. O Comitê de Pronunciamentos Contábeis ainda não emitiu pronunciamento contábil ou alteração nos pronunciamentos vigentes, correspondentes a esta norma. 4. Aplicações Financeiras - A classificação e composição dos títulos e valores mobiliários estão detalhados no quadro apresentado a seguir: 31/12/2012 31/12/2011 __________________________________ ________________ Custo Sem Entre 1 e atualizado Valor Custo Valor Títulos vencimento ________ 5 anos ________ Total ______ justo _________ atualizado ______ justo _____________________________ __________ Valor justo por meio do resultado Quotas de fundos de investimentos __________ 14.724 ________- ________ 14.724 ______ 14.724 _________ 19.275 ______ 19.275 Total 14.724 ________- ________ 14.724 ______ 14.724 _________ 19.275 ______ 19.275 __________ Disponíveis para venda Letras Financeiras do Tesouro - LFT __________- ________ 2.557 ________ 2.557 ______ 2.556 _________ 2.369 ______ 2.371 Total 2.557 ________ 2.557 ______ 2.556 _________ 2.369 ______ 2.371 __________- ________ Total geral 14.724 ________ 2.557 ________ 17.281 ______ 17.280 _________ 21.644 ______ 21.646 __________ A seguir apresenta-se a movimentação dos títulos e valores mobiliários: Rendimentos Saldos em Rendimentos patrimônio Saldos em Títulos 31/12/2011 _________ Aplicação _______ Resgate ___________ resultado ___________ líquido _________ 31/12/2012 __________________ _________ Letras Financeiras do Tesouro - LFT 2.371 2.504 (2.518) 202 (3) 2.556 Quotas de fundos de investimentos 19.275 _________- _______ (5.895) ___________ 1.344 ___________- _________ 14.724 _________ Total 21.646 _________ 2.504 _______ (8.413) ___________ 1.546 ___________ (3) _________ 17.280 _________ Os investimentos em quotas de fundos são compostos por fundos abertos cujo objetivo é proporcionar uma rentabilidade próxima a variação do depósito interfinanceiro (DI), sendo a carteira formada substancialmente por títulos públicos e administrada pelo Banco HSBC Bank Brasil S.A.. Cobertura das provisões técnicas 31/12/2012 _________ 31/12/2011 _________ Provisões técnicas - Seguros 2.348 _________ 2.668 _________ Exclusões: Provisões técnicas - Resseguros (1.880) _________ (2.137) _________ Total à ser coberto 468 _________ 531 _________ Ativos garantidores: Títulos públicos 2.556 _________ 2.371 _________ Suficiência 2.088 _________ 1.840 _________ Hierarquia do valor justo dos ativos financeiros - • Nível 1: Preços negociados (sem ajustes) em mercados ativos para ativos idênticos, que estão prontamente e regularmente disponíveis, representando transações reais e regulares de mercado. • Nível 2: Classificado quando se utiliza uma metodologia para precificação do ativo com base em dados de mercado e quando esses dados são observáveis no mercado aberto. • Nível 3: Ativo que não seja precificado com base em dados observáveis no mercado, sendo necessária a utilização de premissas internas para a determinação de sua metodologia e classificação. As aplicações financeiras são representadas por títulos públicos e fundos de investimentos DI (também concentrados em títulos públicos), cujo valor justo é apurado com base em preços praticados em mercado ativo e divulgados pela ANBIMA, e enquadram-se no nível 2 da hierarquia do valor justo, segundo suas características de valorização. A rentabilidade da carteira de investimentos em 2012 atingiu 95% do CDI (101% em 2011). 5. Prêmios a receber - A vigência das apólices é anual e os prêmios são, em geral, pagos em parcelas trimestrais. A seguir demonstram-se o detalhamento dos saldos, considerando os prazos de vencimento, bem como a movimentação ocorrida nessa rubrica no período. a) Prêmios a receber por vencimento 31/12/2012 _________ 31/12/2011 _________ Vencidos 15 15 Redução ao valor recuperável (7) (5) A vencer entre 1 e 30 dias 169 92 A vencer entre 31 e 60 dias 244 143 A vencer entre 61 e 120 dias 49 146 A vencer entre 121 e 180 dias 175 228 A vencer entre 181 e 365 dias 49 14 _________ _________ Total 694 _________ 633 _________ b) Movimentação de prêmios a receber Prêmios pendentes em 31/12/2011 ________ 633 Prêmios emitidos 2.696 Cancelamentos (161) Recebimentos (2.518) Redução ao valor recuperável (2) Variação cambial sobre prêmios a receber 46 ________ Prêmios pendentes em 31/12/2012 ________ 694 6. Ativos e passivos de resseguros - Os saldos demonstrados:
Prêmios pendentes em 1/1/2011 Prêmios emitidos Cancelamentos Recebimentos Redução ao valor recuperável Variação cambial sobre prêmios a receber Prêmios pendentes em 31/12/2011
412 ________ 2.304 (230) (1.946) (1)
94 ________ 633 ________ patrimoniais das contas de resseguro estão assim
31/12/2012 31/12/2011 _________ _________ Ativo circulante 1.922 _________ 2.157 _________ Ativos de resseguro - provisões técnicas 1.880 _________ 2.137 _________ Provisão de sinistros a liquidar 753 1.367 Provisão de prêmios não ganhos, líquidos de comissão 822 521 Provisão de sinistros ocorridos mas não avisados 305 _________ 249 _________ Operações com resseguradoras 42 _________ 20 _________ Despesas de sinistros a recuperar 42 _________ 20 _________ Passivo circulante - Operações com ressguradoras 1.318 _________ 1.639 _________ Prêmios de resseguro emitidos, líquidos de comissões 680 674 Prêmios de resseguro à liquidar, líquidos de comissões 638 965 7. Imposto de renda e contribuição social - a) Créditos tributários e impostos diferidos - Compreendem: I - Antecipações de imposto de renda e contribuição social do exercício em curso, no montante de R$ 343 (R$ 533 em 2011); II - Créditos tributários decorrentes de diferenças temporárias entre critérios contábeis e fiscais de apuração do resultado, sendo R$ 2.267 de natureza ativa (R$ 1.945 em 2011) e R$ 2.203 de natureza passiva (R$ 1.933 em 2011), apresentados no ativo circulante, na rubrica “Créditos tributários e previdenciários” e no passivo circulante, na rubrica “Impostos e contribuições”, respectivamente; III - Outros créditos tributários que montam R$ 1 (R$ 6 em 2011). b) Conciliação das despesas de imposto de renda e contribuição social sobre o lucro líquido Contribuição social Imposto de renda sobre o lucro líquido ___________________ ___________________ 31/12/2012 31/12/2011 _________ 31/12/2011 _________ 31/12/2012 _________ _________ Lucro antes dos impostos e participações sobre o resultado 823 1.406 823 1.406 Participação nos lucros (9) _________ (10) _________ (9) _________ (10) _________ Lucro antes das adições e exclusões 814 _________ 1.396 _________ 814 _________ 1.396 _________ Adições/(exclusões) temporárias: Provisão para bônus e participações 23 55 23 55 Variações cambiais não realizadas 114 54 114 54 Provisão para créditos duvidosos 2 1 2 1 Outras (11) 57 (11) 57 Adições/(exclusões) permanentes: Brindes e donativos 4 _________ 3 _________ 4 _________ 3 _________ Base de cálculo 946 _________ 1.566 _________ 946 _________ 1.566 _________ Alíquotas: Imposto de renda e Contribuição social a alíquota básica - 15% (a) (142) (235) (142) (235) Adicional de 10% sobre parcela excedente a R$ 240 anuais (a) (71) (133) Créditos tributários sobre diferenças temporárias (IR - 25% / CS - 15%) 33 _________ 40 _________ 19 _________ 24 _________ Resultado do imposto de renda e da contribuição social (180) _________ (328) _________ (123) _________ (211) _________ (a) Os tributos correntes são apresentados no passivo circulante na rubrica “Impostos e contribuições”, juntamente com o saldo à pagar de PIS e COFINS no montante de R$ 6 (R$ 11 em 2011) e com tributos diferidos de natureza passiva, especificados no ítem II desta nota. A alíquota efetiva do imposto de renda e contribuição social é de 37,22% (38,61% em 2011).
acionista, que determinam o reinvestimento do lucro no próprio negócio, sem distribuição de dividendos. No ano corrente, visando a realocação de capital entre entidades do Grupo no país, distribuiu-se em caráter de exceção dividendos intermediários no montante de R$ 4,0 milhões, ratificado em reuniões de diretoria ocorridas em 27 de fevereiro e 29 de novembro de 2012. A Euler Hermes apóia a iniciativa de colaboradores do Grupo Allianz que mantêm associação beneficente visando proporcionar oportunidades de crescimento pessoal e social à crianças e adolescentes em condições de baixa renda. No exercicío corrente foram destinados R$ 2 mil para o projeto. Agradecemos a confiança de nossos acionistas, a parceria estabelecida com corretores, prestadores e ressegurador, a atenção e orientação prestadas pelos reguladores e, a dedicação, profissionalismo e comprometimento de nossos colaboradores. Ficamos a disposição para quaisquer esclarecimentos que se fizerem necessários. São Paulo, 25 de fevereiro de 2013 A ADMINISTRAÇÃO Demonstrações de Resultados - Exercícios findos em 31 de dezembro de 2012 e 2011 Em milhares de reais, exceto o lucro por ação Prêmios emitidos líquidos (Nota 10a) Variação das provisões técnicas (Nota 10b) Prêmios ganhos Sinistros ocorridos (Nota 10c ) Custo de aquisição (Nota 10d) Outras despesas operacionais Resultado com resseguro Receita com resseguro (Nota 10e) Despesa com resseguro (Nota 10f) Despesas administrativas (Nota 10g) Despesas com tributos (Nota 10h) Resultado financeiro (Notas 10i e j) Resultado operacional Resultado antes dos impostos e participações Imposto de renda (Nota 7b) Contribuição social (Nota 7b) Participações sobre o resultado Lucro líquido do exercício Quantidade de ações Lucro líquido por ação - R$
2012 _________ 2.535 (344) _________ 2.191 (347) (222) (5)
2011 _________ 2.074 87 _________ 2.161 29 (223) (2)
325 (1.499) (859) (163) 1.402 _________ 823 _________ 823 (180) (123) (9) _________ 511 _________
77 (1.607) (905) (252) 2.128 _________ 1.406 _________ 1.406 (328) (211) (10) _________ 857 _________
15.900.000 _________ 0,03 _________
15.900.000 _________ 0,05 _________
Demonstrações de Resultados Abrangentes Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais 2012 _________ Lucro líquido do exercício 511 Outros resultados abrangentes Variação líquida no valor justo dos ativos financeiros disponíveis para venda (3) Efeitos tributários sobre lucros abrangentes (40%) 1 _________ Resultados abrangentes atribuíveis aos acionistas controladores _________ 509
2011 _________ 857
2 (1) _________ 858 _________
Demonstrações dos Fluxos de Caixa - Método indireto Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais
Atividades operacionais Lucro líquido do exercício Ajuste para: Depreciação e amortizações Perda por redução do valor recuperável dos ativos Amortização de ativos intangíveis Variação liquida no valor justo dos ativos financeiros disponíveis para venda Variação nas contas patrimoniais: Ativos financeiros Créditos das operações de seguros, incluindo ativos oriundos de contratos de seguro Ativos de resseguro Créditos fiscais e previdenciários Ativo fiscal diferido Despesas antecipadas Outros ativos Fornecedores e outras contas à pagar Impostos e contribuições Débitos de operações com seguros e resseguros Depósitos de terceiros Provisões técnicas - Seguros Caixa gerado pelas operações Impostos sobre o lucro pagos Caixa líquido gerado nas atividades operacionais Atividades de financiamento Dividendos pagos Caixa consumido nas atividades de financiamento Aumento líquido de caixa e equivalente de caixa Caixa e equivalente de caixa no início do exercício Caixa e equivalente de caixa no final do exercício Efeitos de flutuações das taxas de câmbio sobre o saldo de caixa e equivalentes de caixa
2012 _________
2011 _________
511
857
2 9
1 1 11
(2) 4.366
1 (1.103)
(75) 235 539 (323) (1) 38 36 16 (305) 5 (320) _________ 4.731 (343) _________ 4.388
(253) (196) 441 (491) (2) (29) 135 484 869 9 102 _________ 837 (533) _________ 304
(4.000) _________ (4.000) _________ 388 _________ 751 1.139 _________
__________________304 _________ 447 751 _________
5
33
8. Provisões técnicas (Danos) - A movimentação das provisões técnicas está assim demonstrada: a) Brutas de ConstiPaga- Variação resseguro (passivo): 31/12/2011 tuições __________ Reversões _______ mentos _________ cambial 31/12/2012 _________ _______ _________ Provisão de prêmios não ganhos (PPNG + RVNE) 684 2.054 (1.677) 1.061 Provisão de insuficiência de prêmios (PIP) 73 54 (127) Provisão de sinistros a liquidar (PSL) 1.568 3.471 (3.213) (1.170) 191 847 Provisão de sinistros ocorridos mas não avisados (IBNR) 286 1.048 (991) 343 Provisão complementar de prêmios (PCP) 57 234 (194) 97 _________ _______ __________ _______ _________ _________ TOTAL 2.668 _______ 6.861 __________ (6.202) _______ (1.170) _________ 191 _________ 2.348 _________ _________ _______ __________ _______ _________ _________ ConstiPaga- Variação b) Resseguro (ativo): 31/12/2011 tuições __________ Reversões _______ mentos _________ cambial 31/12/2012 _________ _______ _________ Provisão de prêmios não ganhos (PPNG + RVNE) 472 1.992 (1.727) 737 Provisão de sinistros a liquidar (PSL) 1.367 2.792 (2.572) (967) 133 753 Provisão de sinistros ocorridos mas não avisados (IBNR) 249 975 (919) 305 Provisão complementar de prêmios (PCP) 49 205 (169) 85 _________ _______ __________ _______ _________ _________ TOTAL 2.137 _______ 5.964 __________ (5.387) _______ (967) _________ 133 _________ 1.880 _________ _______ __________ _________ _________ _________ _______ c) Desenvolvimento de sinistros: O quadro de desenvolvimento de sinistros tem como objetivo ilustrar o risco de seguro inerente, comparando os sinistros pagos com as suas respectivas provisões. Partindo do ano em que o sinistro foi avisado, a parte superior do quadro demonstra a variação da provisão no decorrer dos anos. A provisão varia a medida que as informações mais precisas a respeito da severidade dos sinistros são obtidas. A parte inferior do quadro demonstra a reconciliação dos montantes com os saldos contábeis. Brutos de resseguro: _____________________________________________________ ANO DE AVISO DO SINISTRO Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ________ No ano do aviso 6.997 8.548 11.794 2.190 3 18 344 Um ano após o aviso 3.199 5.748 10.418 2.231 48 18 Dois anos após o aviso 3.230 5.638 10.418 2.231 48 Três anos após o aviso 3.230 5.617 10.418 2.145 Quatro anos após o aviso 3.229 5.617 10.418 Cinco anos após o aviso 3.229 5.617 Seis anos após o aviso ________ 3.229 ______- ______- ______- ______- ______- ______Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ Total ________ Incorridos 3.229 5.617 10.418 2.145 48 18 344 21.819 (+/-) Variação cambial incorrida (177) (238) 1.512 (231) (4) 4 47 913 (-) Pagos (3.052) ______ (4.875) (11.930) (1.914) ______ (44) ______ (22) ______ (48) (21.885) ________ ______ ______ ______ Total PSL 504 ______- ______- ______- ______- ______ 343 ______ 847 ________- ______ Líquidos de resseguro: ANO DE AVISO DO SINISTRO _____________________________________________________ Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ________ No ano do aviso 350 812 674 388 1 3 38 Um ano após o aviso 160 577 586 396 10 3 Dois anos após o aviso 162 571 566 396 10 Três anos após o aviso 162 570 566 396 Quatro anos após o aviso 162 570 566 Cinco anos após o aviso 162 570 Seis anos após o aviso ________ 162 ______- ______- ______- ______- ______- ______Anterior a 2006 ______ 2007 ______ 2008 ______ 2009 ______ 2010 ______ 2011 ______ 2012 ______ Total ________ Incorridos 162 570 566 396 10 3 38 1.745 (+/-) Variação cambial incorrida (10) (12) 85 (44) (1) 1 41 60 (-) Pagos (152) ______ (533) ______ (651) ______ (352) ______ (9) ______ (4) ______ (10) ______ (1.711) ________ Total PSL 25 69 94 ________ ______ ______ ______ ______ ______ ______ ______ A Seguradora possui um prazo definido no contrato de seguro para realizar cobranças dos créditos inadimplidos de seus segurados junto aos respectivos devedores, antes que as indenizações sejam processadas. Essas ações iniciam-se imediatamente após o recebimento dos avisos de sinistros e, a medida que se concretizam, geram reduções ao longo dos anos nos valores das estimativas dos sinistros observadas acima. d) Teste de adequação de passivos (TAP): O TAP foi realizado para o segmento de risco de crédito à exportação, que representa a totalidade da carteira da Seguradora e o seu cálculo foi efetuado bruto de resseguro. O programa de resseguro da Seguradora prevê, substancialmente, a cessão de 80% dos negócios emitidos na modalidade de quota-parte e cobertura adicional para riscos severos, na modalidade excesso de danos. No que tange às premissas econômicas utilizadas no cálculo do TAP, os fluxos de sinistros futuros foram trazidos a valor presente pela taxa a termo pré livre de risco definida pela SUSEP (ETTJ). A sinistralidade projetada foi de 36%. O produto comercializado pela Seguradora é de curto prazo. e, de acordo com suas características, não há projeção de taxa de juros para ativos e passivos. O teste realizado na data base das demonstrações financeiras não revelou insuficiência das provisões técnicas em relação às obrigações da Seguradora. 9. Patrimônio líquido - (a) Capital social - O capital social está representado por 15.900.000 ações ordinárias, todas nominativas e sem valor nominal. (b) Dividendos - O estatuto social assegura aos acionistas dividendo mínimo correspondente a 25% do lucro do exercício, deduzido da reserva legal e observando o disposto nos artigos 189 e 190 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07. Os dividendos são refletidos nas demonstrações financeiras quando pagos ou quando sua distribuição é deliberada pelos acionistas, o que ocorrer primeiro. Em reunião de diretoria realizada em 27 de fevereiro de 2012, deliberou-se pela distribuição de dividendos intermediários ao acionista Euler Hermes Serviços de Gestão de Riscos Ltda, nos termos do artigo 26 do estatuto social da Sociedade e do artigo 204 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, no montante total de R$ 2.000, à conta da Reserva de Retenção de Lucros. Em reunião de diretoria realizada em 29 de novembro de 2012, deliberou-se pela nova distribuição de dividendos intermediários ao acionista Euler Hermes Serviços de Gestão de Riscos Ltda, amparada pelos mesmos termos societários e legais, no montante total de R$ 2.000, à conta da Reserva de Retenção de Lucros. (c) Reservas de lucros - i) Reserva legal - é constituída em conformidade com a Lei das Sociedades por Ações, na base de 5% do lucro líquido de cada exercício até atingir 20% do capital. O saldo em 31 de dezembro de 2012 monta R$ 258 (R$ 232 em 2011). ii) Retenção de lucros - é constituída com o saldo remanescente do lucro líquido do exercício após deduzida a reserva legal. Em reuniões de diretoria realizadas em 27 de fevereiro e 29 de novembro de 2012, aprovou-se distribuição de dividendos intermediários nos montantes de R$ 2.000 e R$ 2.000, respectivamente, à esta reserva de lucros. A Assembléia Geral Ordinária pode ainda deliberar sobre a utilização desta reserva para futuro aumento de capital, reinvestimento nas operações ou para distribuição complementar de dividendos. O saldo em 31 de dezembro de 2012 monta R$ 856 (R$ 4.371 em 2011). 10. Detalhamento das contas de resultado a) Prêmios emitidos líquidos Prêmios emitidos Prêmios cancelados b) Variação das provisões técnicas Provisão de premios não ganhos Provisão para insuficiencia de prêmios Provisão complementar de prêmios
31/12/2012 _________ 2.535 _________ 2.696 (161) _________ (344) _________ (377) 73 (40) _________
31/12/2011 _________ 2.074 _________ 2.304 (230) _________ 87 _________ (129) 140 76 _________ Continua
DIÁRIO DO COMÉRCIO
72 -.ECONOMIA/LEGAIS
quinta-feira, 28 de fevereiro de 2013
EULER HERMES SEGUROS DE CRÉDITO À EXPORTAÇÃO S.A.
Seguros de Crédito
CNPJ 05.809.815/0001-30 Notas Explicativas às Demonstrações Financeiras - Exercícios findos em 31 de dezembro de 2012 e 2011 - Em milhares de reais
31/12/2012 _________ 31/12/2011 _________ c) Sinistros ocorridos (347) _________ 29 _________ Indenizações avisadas (258) (63) Despesas com sinistros (52) (36) Ressarcimentos 20 126 Variação da provisão de sinistros ocorridos mas não avisados (57) 2 d) Custo de aquisição (222) _________ (223) _________ Comissões sobre prêmios (233) (219) Variação de comissão de corretagem 11 31 Outras despesas de comercialização (35) _________- _________ e) Receita com resseguro 325 _________ 77 _________ Recuperação de sinistros 220 50 Recuperação de despesas com sinistros 49 29 Variação da provisão de sinistros ocorridos mas não avisados 56 (2) _________ _________ f) Despesa com resseguro (1.499) _________ (1.607) _________ Prêmios cedidos em resseguro, líquidos de comissões (1.783) (1.504) Provisão de premios não ganhos 265 84 Provisão complementar de premios 36 (70) Ressarcimento (17) _________ (117) _________ g) Despesas administratrivas (859) _________ (905) _________ Pessoal (438) (384) Serviços de terceiros (210) (246) Localização e funcionamento (112) (120) Publicações (81) (128) Publicidade e propaganda (15) (13) Outras (3) _________ (14) _________ h) Despesas com tributos (163) (252) _________ _________ Taxa de fiscalização - SUSEP (93) (93) PIS e COFINS (47) (141) Demais tributos (23) _________ (18) _________ i) Receitas financeiras 2.578 _________ 3.513 _________ Valor justo por meio do resultado - Fundos de investimento 1.344 2.022 Variação cambial ativa - operações de seguros 976 1.157 Juros sobre títulos de renda fixa público - disponíveis para venda 202 245 Outras receitas financeiras 56 _________ 89 _________ j) Despesas financeiras (1.176) (1.385) _________ _________ Variação cambial passiva - operações de seguros (1.089) (1.259) Serviços de custodia e liquidação (65) (63) Outras despesas financeiras (22) (63) Resultado Financeiro (i - j) 1.402 _________ 2.128 _________ 11. Gerenciamento de riscos - O grupo Euler Hermes, subsidiária integral do grupo Allianz, estrutura seu gerenciamento de riscos corporativos promovendo e disseminando uma cultura interna voltada a gestão de riscos. Tal prática visa proteger a base de capital do grupo e identificar riscos potenciais, que auxiliam na gestão e tomada de decisões. O processo de gerenciamento de riscos está apoiado na estrutura de controles internos, auditoria interna e compliance, e abrange todas as camadas da organização. Dentro de um contexto de governança corporativa, o gerenciamento dos riscos da Seguradora está amparado pela formalização de normas e políticas internas, que alinham as práticas aos processos e procedimentos definidos pelo grupo, bem como a requerimentos legais, por treinamentos aos seus colaboradores, com foco no engajamento às práticas legais e do grupo, e por constante análise e monitoramento das práticas atuais, visando acompanhar as tendências de desenvolvimento dos negócios e garantir a manutenção do gerenciamento de riscos adotado. A Euler Hermes comercializa no Brasil somente produtos do segmento de crédito e, portanto, gerencia seus riscos com ênfase nas características específicas desse produto. Com foco à mitigação dos riscos, o grupo possuí comitês constituídos, com objetivos e responsabilidades definidos, conforme seguem: Comitê de gestão Formado por diretores e gerentes de áreas diversas, o comitê de gestão visa discutir semanalmente assuntos relevantes em andamento relativos a estratégia de atuação, ao cumprimento de políticas e guidelines definidos pela Seguradora e pelo grupo e a ações necessárias para manutenção de regras e procedimentos. Comitê de riscos - Com periodicidade quinzenal, os integrantes do departamento de Risco e Informações reunem-se com os principais executivos responsáveis pela função no âmbito de América Latina para tratar de questões inerentes à subscrição de riscos. Neste comitê são discutidos critérios utilizados no estabelecimento de crédito aos compradores elencados nas apólices de seguros de crédito, assegurando-se que os mesmos estejam alinhados às polícitcas e aos guidelines da Seguradora. Comitê de sinistros - Estabelecido para acompanhar os casos de sinistros em curso, bem como o andamento de cobranças ativas e os impactos dessas ocorrências para o resultado da Seguradora. O ponto focal do comitê é discutir tendências de variações da sinistralidade, avaliar casos de sinistros ocorridos fora da curva normal esperada e implementar ações para mitigar o risco de que eventos como estes sejam recorrentes. Este comitê reune-se mensalmente e é composto por integrantes das áreas de Sinistros, Finanças, Subscrição e Risco e Informações. Comitê de administração - Formado por diretores e vice-presidentes responsáveis pelas Américas e representantes do acionista, que em conjunto com a diretoria local, reunem-se trimestralmente para tratar da estratégia do grupo e de assuntos relevantes que devem ser considerados para questões de gerenciamento de riscos do negócio. Os principais riscos monitorados pela Seguradora estão apresentados como se seguem: a) Risco de seguro: Trata-se de risco significativo transferido por qualquer contrato que exista incerteza de que o evento de seguro ocorra (sinistro) e haja incerteza sobre o valor da indenização. Os riscos de seguro são gerenciados sob o suporte de dois pilares principais, sendo eles: políticas de subscrição comercial e políticas de subscrição de risco. Ambos estão amparados por rígidas estruturas, cujos guides são fornecidos e praticados pelo grupo em escala global. O grupo administra um banco de dados com mais de 40 milhões de empresas cadastradas ao redor do mundo que serve de fundação para aplicação e cumprimento da política de subscrição de riscos. A compilação desses dados fornece uma análise detalhada da situação financeira da empresa analisada e, em conjunto com o cenário macro econômico de seu setor de atuação, permite subscrever riscos de crédito com níveis de segurança avançados. A subscrição comercial é regida por políticas operacionais e definição de processos baseados em modelos próprios que levam em consideração características do seguro de crédito, experiências históricas e premissas atuariais. Como forma de pulverizar o risco de seguro subscrito, a Seguradora mantém contratos de resseguro para diluir a responsabilidade da aceitação dos riscos de seguro. Os contratos firmados possuem condições proporcionais, que visam reduzir e proteger os riscos de maneira isolada, e não proporcionais, utilizados para garantir a cobertura de riscos catastróficos e severos, que podem ameaçar o limite de retenção da Seguradora. Análise de sensibilidade: Deve demonstrar os principais impactos que podem ser gerados sobre o resultado e o patrimônio líquido da entidade no caso de variações favoráveis ou desfavoráveis em premissas e variáveis observadas nos contratos de seguros da Seguradora, dados a característica e o perfil desses contratos. Testes de sensibilidade requerem avaliações e projeções subjetivas que, mesmo amparadas por dados históricos e de mercado, possuem limitações nos resultados obtidos. O teste de sensibilidade levou em consideração a realização de estresses nos percentuais de acréscimo ou diminuição dos sinistros ocorridos e da taxa de câmbio sobre as exposições patrimoniais em moeda estrangeira na ordem de 25% e 50%, com o objetivo de verificar o impacto, líquido de efeitos fiscais, no resultado e no patrimônio líquido da Seguradora. As exposições patrimoniais em moeda estrangeira representam saldos ativos de US$ 350, brutos de resseguro, e US$ 115, líquidos de resseguro, que na data base do levantamento das demonstrações financeiras representavam R$ 714 e R$ 235, respectivamente. Os efeitos gerados pela atualização cambial de ativos e passivos em moeda estrangeira são classificados como não realizados e, portanto, não geram impactos financeiros e fiscais até que ocorra a liquidação dos mesmos. Bruto de Resseguro ____________________ Líquido de Resseguro ____________________ Variável 25% _________ 50% _________ 25% _________ 50% _________ Sinistros ocorridos (R$) 52 104 3 6 Variação cambial (R$) 107 214 35 70 Política de resseguro: A carteira está ressegurada com o ressegurador local IRB Brasil Re S.A. por meio de contratos de quota parte e excesso de danos. O contrato de quota parte prevê a cessão dos prêmios emitidos da totalidade da carteira de seguro de crédito à exportação, abatidos da respectiva comissão de resseguro, sendo garantida a participação proporcional do ressegurador em caso de perdas. O contrato de excesso de danos visa proteger a exposição da carteira contra eventuais sinistros
vultosos, garantindo cobertura quando a participação proporcional da Seguradora sobre uma perda exceder o seu limite de retenção. Os dados históricos de relacionamento com o ressegurador retrocitado não apresentam estatística de inadimplência ao longo da vigência dos contratos. No período avaliado, não há perdas estimadas sobre créditos das operações de resseguros. Contratos de resseguros e discriminação do ressegurador: Contratos proporcionais - Quota parte Categoria Prêmio Prêmio % médio Ressegurador Classe ________________ Ramo (rating) _______ emitido _______ cedido _______ cedido Comissão ______________ ______ _________ _________ A2.535 2.099 83% 418 IRB Brasil Re S.A. Local Crédito à exportação Contratos não proporcionais - Excesso de danos Categoria Prêmio Limite Ressegurador Classe ________________ Ramo (rating) _________ depósito __________ Prioridade ___________ máximo ______________ ______ ________ IRB Brasil Re S.A. Local Crédito à exportação A102 US$ 286 US$ 19.714 Concentração de riscos: O risco do seguro de crédito, analisado de maneira pura e conceitual, está na empresa que compra produtos ou serviços de uma empresa detentora de apólice de seguro de crédito. A carteira de clientes de cada segurado é nomeada pela Seguradora e pode conter características específicas quando analisadas sob a ótica de concentração, sendo concentração por país a mais relevante. Da mesma maneira, o crédito estabelecido para um determinado comprador pode ser dinâmico, sendo ampliado ou reduzido a qualquer momento, a medida que o monitoramento desse risco aponte uma tendência de aumento ou degradação da qualidade financeira-econômica desse comprador. Para obter uma estimativa da concentração do risco inerente as apólices em curso, apresenta-se o quadro a seguir que contempla a exposição total dos limites de créditos ativos na data base do levantamento das demonstrações financeiras, segregados por países e apresentados por faixas de valores individuais. Exposição dos limites de créditos em 31 de dezembro de 2012 Em milhares de dólares De 50 De 100 De 500 De 1.000 Acima de Países Até 50 _______ à 100 _______ à 500 _______ à 1.000 ________ à 5.000 ________ 5.000 _______ Total _________________ _______ Chile 721 2.606 16.215 13.885 41.447 10.000 84.874 Colômbia 675 1.743 13.470 10.832 22.944 49.664 Estados Unidos 515 1.260 12.200 4.680 18.521 7.000 44.176 Argentina 860 1.730 10.210 4.225 14.702 31.727 Itália 225 225 3.650 6.484 7.650 12.225 30.459 México 995 3.736 13.269 7.800 3.950 29.750 Alemanha 425 1.160 4.789 1.250 11.750 5.300 26.674 Rússia 61 400 700 15.000 16.161 Demais * 2.117 _______ 6.720 _______ 32.638 _______ 16.669 ________ 47.860 ________ 6.600 _______ 112.604 _______ TOTAL 6.533 _______ 19.241 _______ 106.841 _______ 66.525 ________ 168.824 ________ 56.125 _______ 424.089 _______ * Os valores elencados como “Demais”, embora sejam representativos quando comparados ao montante total em exposição, possuem alto grau de pulverização e, assim, se analisados individualmente, não representariam mais do que 3% do total do risco subscrito. Além disso, de acordo com as características do produto, ainda resta um universo aproximado de US$ 530 milhões em exposição de risco, que pode ser alocado pelos segurados de acordo com sua conveniência e necessidade operacional, desde que observada a política de subscrição de risco da Seguradora. Para essa parcela, inviabiliza-se qualquer monitoramento com vistas às concentrações de riscos tratadas anteriormente. Toda a exposição demonstrada, inclusive a exposição de riscos com característica discricionária, está ressegurada por um único ressegurador local no regime de participação proporcional e excesso de danos. A Administração entende que a concentração de riscos em um único ressegurador é mitigada por tratar-se de contraparte com alta qualidade e solidez, rating de crédito A- e pela entidade receber supervisão direta do órgão regulador do setor. b) Risco de crédito: Refere-se ao risco da contraparte de uma operação financeira desejar não honrar ou sofrer alterações significativas em sua situação patrimonial-financeira que afete a capacidade de cumprir suas obrigações contratuais, podendo gerar algum tipo de perda à Seguradora. Na operação de seguro, a exposição ao risco de crédito está atrelada a capacidade de pagamento dos prêmios de seguros por parte dos segurados. Como a Seguradora opera somente em ramo de seguro cuja característica é de risco a decorrer, a exposição ao risco de crédito é sensivelmente reduzida, já que a cobertura é fornecida somente mediante pagamento do prêmio de seguro correspondente. Além disso, no processo de subscrição comercial, o proponente é avaliado por meio de pesquisas cadastrais. Devido aos riscos vultosos subscritos nas apólices, a Seguradora mantém contratos de resseguros que também estão expostos ao risco de crédito. Atualmente, por questões estratégicas, esses contratos são firmados com um único ressegurador local, e, para gerenciamento dos riscos inerentes a operação, leva-se em conta a qualidade de crédito da contraparte, o rating atribuído por agências classificadoras de risco e o histórico de perdas no relacionamento. Ainda em relação ao risco de crédito, a Seguradora segue política conservadora de investimentos, buscando alocar seus recursos em ativos de alta qualidade. A totalidade dos investimentos está alocada em títulos da dívida pública federal, cujo risco de crédito tende a zero, ou fundos de investimentos DI, administrados por bancos de primeira linha, cuja composição da carteira atinge aproximadamente 95% em títulos da dívida federal. O quadro a seguir demonstra a exposição máxima ao risco de crédito da Seguradora, segregada por classe, na data base do levantamento das demonstrações financeiras: Saldos em Composição da carteira: A- _______ BBB __________ Sem rating __________ 31/12/2012 ____________________________________ _______ Caixa e equivalente de caixa 1.139 1.139 Títulos públicos 2.556 2.556 Fundos de investimentos 14.724 14.724 Prêmios à receber de segurados 694 694 Ativos de resseguros (sinistros à recuperar) 795 _______- __________- __________ 795 _______ Exposição máxima ao risco de crédito 3.351 15.863 694 19.908 _______ _______ __________ __________ Adequação de Capital - O principal objetivo da Seguradora em relação a gestão de capital é manter níveis suficientes para atender os requerimentos regulatórios determinados pelo Conselho Nacional de Seguros Privados (CNSP) e Superintendência de Seguros Privados (SUSEP), além de otimizar retornos sobre capital para os acionistas. 31/12/2012 31/12/2011 _________ _________ Patrimônio líquido 17.013 20.504 Despesas antecipadas (14) (13) Ativos intangíveis (10) _________ (19) _________ Patrimônio líquido ajustado (PLA) 16.989 _________ 20.472 _________ Margem de solvência (I) 507 _________ 92 _________ Capital Base (II) 15.000 _________ 15.000 _________ Capital adicional (III) 885 _________ 584 _________ Capital Adicional de risco de subscrição 540 99 Capital Adicional de risco de crédito 481 528 Benefício da diversificação (136) _________ (43) _________ Capital Base + Capital Adicional (IV) 15.885 _________ 15.584 _________ Capital mínimo requerido (CMR) - (maior entre (I) e (IV)) 15.885 _________ 15.584 _________ Suficiência de capital (PLA - CMR) 1.104 _________ 4.888 _________ A Resolução CNSP nº 178/07 estabeleceu novos requerimentos relacionados ao capital mínimo requerido para funcionamento das sociedades seguradoras, o qual é composto por um capital base e parcelas adicionais para cobertura dos riscos de subscrição, de crédito, de mercado, legal e operacional. As Resoluções CNSP nº 158/06 (com alterações dadas pela Circular SUSEP nº 411/10) e 228/10 estabeleceram critérios para a determinação do capital adicional baseado nos riscos de subscrição e de crédito, respectivamente. Até que o CNSP regule o capital adicional pertinente aos demais riscos, a eventual insuficiência de patrimônio líquido ajustado deverá ser aferida em relação ao maior dos valores entre o capital mínimo requerido e a margem de solvência calculada na forma estabelecida pela Resolução CNSP nº 55/01. c) Risco de mercado: Associado à possibilidade de perda por oscilações de preços e taxas, em função de descasamentos de prazos, moedas e indexadores das carteiras ativas e passivas. As atividades da seguradora são estritamente de curto prazo, em que o passivo está atrelado à variações de índices de inflação e cambiais. Os investimentos são atrelados, substancialmente, à variação do depósito interfinanceiro (DI), e, portanto, a operação não requer modelos sofisticados de gestão de risco de mercado. Para a exposição passiva em dólares americanos, há sempre a parcela ativa correspondente indexada à mesma moeda. Todas as operações de seguros de crédito à exportação, ativas e passivas, ocorrem em dólares americanos, inclusive
os recursos financeiros gerados na operação, que são alocados e mantidos em conta corrente em moeda estrangeira. Portanto, a própria operação gera um hedge natural que protege a Seguradora contra o risco de oscilações cambiais. Teste de sensibilidade: O teste aplicado visa capturar efeitos nos investimentos da Seguradora, considerando cenários de flutuações na taxa de juros de mercado. A seguir, apresentam-se os impactos, líquidos de impostos, no resultado e no patrimônio líquido da entidade, fruto do resultado de estresse de juros de carteira na ordem de 1% e 5% de acréscimo ou diminuição, na data base 31 de dezembro de 2012: 1% _________ 5% _________ Impacto 99 _________ 494 _________ d) Risco de liquidez: Compreende o descasamento de fluxos financeiros ativos e passivos, bem como a capacidade financeira do grupo em adquirir ativos para garantia de suas obrigações. O gerenciamento desse risco é realizado pelo monitoramento dos prazos e exposição dos passivos operacionais. Além disso, a Seguradora busca assegurar, por meio da qualidade e do grau de liquidez e retorno dos investimentos, que os ativos estejam disponíveis e façam frente ao fluxo de caixa requerido pelos passivos. A tabela a seguir apresenta os ativos e passivos financeiros detidos pela Seguradora classificados segundo o fluxo contratual de caixa não descontado. Vencidos Liquidez A vencer Vencidos acima Ativos financeiros imediata ___________ até 1 ano ________ até 1 ano _________ de 1 ano _______ Total ____________________________ ________ Caixa e equivalentes de caixa 1.139 1.139 Aplicações financeiras 17.280 17.280 Prêmios a receber 686 5 10 701 Resseguros a recuperar 795 ________- _________- _______ 795 ________- ___________ Total dos ativos financeiros 18.419 ___________ 1.481 ________ 5 _________ 10 _______ 19.915 ________ Vencidos Sem A vencer Vencidos acima Passivos financeiros vencimento ___________ até 1 ano ________ até 1 ano _________ de 1 ano _______ Total ____________________________ __________ Contas à pagar 2.883 2.883 Resseguros a liquidar 1.318 1.318 Sinistros a liquidar 847 847 Depesas de comercialização a pagar 83 83 Outros débitos operacionais 43 ________- _________- _______ 43 ________- ___________ Total dos passivos financeiros 5.174 ________- _________- _______ 5.174 ________- ___________ No horizonte de curto prazo, a Seguradora não apresenta descasamento entre seus fluxos de caixa ativos e passivos para garantir a liquidação tempestiva de suas obrigações. Para o propósito de análise da capacidade da Seguradora honrar seus fluxos de caixa passivos, embora os títulos que compõem suas carteiras de investimentos possuam datas de vencimentos superiores a um ano, a totalidade das aplicações financeiras foi apresentada na primeira coluna, em função de suas características denotarem liquidez imediata. Além disso, os saldos que possuem exposição em dólar, estão atualizados pela taxa de câmbio corrente à época e representam a melhor estimativa na data base do levantamento das demonstrações financeiras. e) Risco operacional: Possibilidade de perdas resultantes de falhas, ineficiência ou inadequação de processos internos, pessoas e sistemas, de processos externos, deficiência em contratos, descumprimento de dispositivos legais, práticas comerciais inadequadas e indenização por danos à terceiros. Esse risco é gerenciado pela Seguradora por meio de políticas, normas e procedimentos, formalmente emitidos e divulgados aos seus associados, que levam em consideração a determinação de práticas esperadas pelo grupo na condução dos negócios. Além disso, a Seguradora utiliza-se da estrutura de auditoria interna e Compliance para avaliar seus processos de controle e sistêmico, visando mitigar riscos de falhas em seu ambiente de negócios. Os procedimentos elencados acima são constantemente monitorados e revisados. 12. Transações com partes relacionadas - A Euler Hermes Seguros de Crédito à Exportação S.A. e a seguradora ligada Euler Hermes Seguros de Crédito S.A. utilizam-se de estrutura administrativa-operacional comum. As despesas com estrutura física e de pessoal são atribuídas a cada uma das sociedades segundo critérios estabelecidos em acordo operacional entre as partes. As despesas reembolsadas por rateio totalizaram R$ 96 (R$ 79 em 2011) e foram registradas nas diversas contas de despesas segundo suas naturezas, permanecendo R$ 29 pendente de pagamento na data-base das demonstrações financeiras, classificado na rubrica “Outras Obrigações a pagar” e R$ 20 pendente de recebimento classificado na rubrica “Títulos e créditos a receber” em 2011. É contabilizada na rubrica “Despesas administrativas” a remuneração paga aos Administradores no montante de R$ 73 (R$ 78 em 2011) que compreende substancialmente benefícios de curto prazo relacionados a honorários. A Seguradora não concede qualquer tipo de benefício pós-emprego e não tem como política pagar a empregados e administradores remuneração baseada em ações. 13. Passivos contingentes - Em 31 de dezembro a Seguradora apresenta a seguinde posição em contingências relacionadas a reclamações judiciais, não provisionadas: Quantidade Valor da causa ________________ ________________ Probabilidade de perda Natureza ______ 2012 2011 2012 2011 ________ ______ ______ ______ Possível Cível 3 2 3.219 2.562 A avaliação dos casos foi realizada segundo opinião de consultores jurídicos externos. 14. Instrumentos financeiros derivativos - Durante os exercícios findos em 31 de dezembro de 2012 e 2011, a Seguradora não realizou operações envolvendo instrumentos financeiros derivativos. 15. Seguros (não auditada) - A Seguradora adota a política de contratar cobertura de seguros para os bens sujeitos a riscos por montantes considerados suficientes para cobrir eventuais sinistros às empresas do grupo, considerando a natureza de suas atividades. As premissas de riscos adotadas, dada a sua natureza, não fazem parte do escopo de uma auditoria de demonstrações financeiras, e consequentemente não foram examinadas pelos nossos auditores independentes. Em 31 de dezembro de 2012, a cobertura de seguros contra riscos de danos materiais em favor da Seguradora e da ligada Euler Hermes Seguros de Crédito S.A. era de R$ 1.320 (R$ 750 em 2011). 16. Outras informações - A Seguradora é detentora de créditos vencidos e não pagos, cuja titularidade lhe foi transferida em função das indenizações por sinistros pagas aos seus segurados. A tabela a seguir apresenta a composição desse saldo por ano de origem e bruto da participação do ressegurador, atualizado à taxa de câmbio corrente em 31 de dezembro de 2012: Ano de origem 2012 ___________________ 2011 ___________________ Anterior a 2007 3.697 3.697 2008 3.778 3.780 2009 9.188 9.188 2010 3.816 3.816 2011 54 54 2012 1.178 ______________________________________ Total 21.711 ___________________ 20.535 ___________________ A Seguradora desenvolve ações de cobrança visando a recuperação desses valores. Os valores recuperados no exercício totalizam R$ 20 (R$ 126 em 2011), liquidos de despesas incorridas no processo de cobrança, e estão registrados no grupo “Sinistros ocorridos”, convertidos em moeda nacional pela taxa de câmbio corrente à data do lançamento. 17. Eventos subsequentes - Novas normas regulatórias - Em 18/02/2013 foram publicadas várias normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP nº 280 e 283 de 30/01/2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31/12/2013; e (b) Resolução CNSP nº 281 de 30/01/2013 e Circular SUSEP nº 462 de 31/01/2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31/12/2013. A Companhia está avaliando os impactos dessas normas. Diretoria Guilherme Perondi Neto Diretor Presidente Nilton Yuji Sugiyama Diretor Max Joaquin Ernesto Thiermann Weller Diretor Marcel Santos Farbelow - Contador - CRC 1SP 218768/O-4 Alessandra Castor de Miranda - Atuário - MIBA 997
Parecer Atuarial Aos Acionistas da Euler Hermes Seguros de Crédito à Exportação S.A. Elaboramos a avaliação atuarial das Provisões Técnicas com base em 31 de dezembro de 2012, conforme estabelecido na Circular SUSEP no 272/04. Elaboramos também o Teste de Adequação de Passivos a partir dos parâmetros definidos pela Circular SUSEP nº 457/12 e não foi identificada necessidade de ajuste nas Provisões Técnicas para a data base de 31 de dezembro de 2012. Nossa responsabilidade é a de emitir um parecer sobre essas análises. Nossos exames foram conduzidos de acordo com os princípios atuariais e compreenderam, principalmente, avaliar a adequação das Provisões Técnicas em relação aos compromissos, passados e futuros da Companhia, com os segurados. Desta forma, verificamos a precisão dos dados, a metodologia e consistência das Provisões Técnicas constituídas, bem como, a movimentação na carteira durante o período compreendido entre 01 de janeiro de 2012 e 31 de dezembro de 2012.
Sendo assim, ratificamos que os critérios estabelecidos nas normas vigentes e nas Notas Técnicas das provisões estão sendo obedecidos, e as provisões técnicas constituídas na data de 31 de dezembro de 2012 encontram-se adequadas em todos os aspectos relevantes no que diz respeito às práticas atuariais aplicáveis. São Paulo, 22 de fevereiro de 2013. Alessandra Castor de Miranda Atuário Responsável MIBA 997 Towers Watson CIBA 19 CNPJ 50.245.935/0002-97
Guilherme Perondi Neto Diretor Presidente Euler Hermes
Relatório dos Auditores Independentes sobre as Demonstrações Financeiras Aos Administradores e Acionistas da Euler Hermes Seguros de Crédito à Exportação S.A. São Paulo - SP Examinamos as demonstrações financeiras da Euler Hermes Seguros de Crédito à Exportação S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo naquela data, assim como o resumo das principais práticas contábeis e demais notas explicativas. Responsabilidade da Administração sobre as demonstrações financeiras A Administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro.
Responsabilidade dos auditores independentes Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela Administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto.
Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião Em nossa opinião, as demonstrações financeiras acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Euler Hermes Seguros de Crédito à Exportação S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo naquela data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados - SUSEP. São Paulo, 26 de fevereiro de 2013
Auditores Independentes CRC 2SP014428/O-6 Luciene Teixeira Magalhães Contadora CRC RJ079849/O-3
Leonardo de Assis Portugal Contador CRC RJ079932/O-1
e Brasil tem superávit primário recorde Não dá para prever um ano muito auspicioso. Waldemir Quadros, professor da PUC e especialista em contas públicas
conomia
Foram R$ 30 bilhões no mês de janeiro, alimentados pela arrecadação recorde de R$ 116 bilhões.
O
Brasil fechou janeiro com superávit primário recorde d e R $ 3 0 , 2 5 1 b ilhões, alimentado pela forte arrecadação no período, mas as preocupações sobre a performance fiscal no ano ainda persistem diante a lenta retomada do crescimento econômico. Segundo informou ontem o Banco Central, o resultado no primeiro mês do ano veio da economia fiscal de R$ 26,088 bilhões do governo central – governo federal, BC e Previdência Social – , diante da arrecadação também recorde vista no período, de R$ 116 bilhões.
Já a economia feita por Estados e municípios – que junto com o governo central e empresas estatais formam o setor público consolidado – foi de R$ 4,212 bilhões no mês passado, enquanto as estatais registraram déficit primário de R$ 49 milhões. O superávit cobriu com folga a despesa com juros no mês, de R$ 22,649 bilhões. Com isso, o setor público consolidado registrou superávit nominal – despesa menos receita, incluindo pagamento de juros – de R$ 7,602 bilhões no mês passado. Com a performance do mês passado – que ficou acima da mediana das expectativas de
22,6 bilhões foi o valor das despesas do mês com o pagamento de juros. Houve superávit nominal de R$ 7,6 bilhões. analistas – , o governo já conseguiu cumprir 19,4% da meta cheia de primário deste ano, estipulada em R$ 155,9 bi-
lhões. Para o professor da PUC de São Paulo e especialista em contas públicas, Waldemir Quadros, este ano será difícil para o governo cumprir a meta cheia de primário diante da dificuldade da economia em deslanchar, pois se de um lado há pressão para reduzir impostos, por outro a arrecadação depende do crescimento. "Não dá para prever um ano muito auspicioso", disse ele. O próprio governo já indicou que o objetivo cheio de primário não será alcançado em 2013, e informou que o desconto neste ano pode chegar a R$ 65 bilhões. Na prática, o governo trabalha, até o momento, com pos-
sibilidade de abatimento R$ 45 bilhões, entre investimentos do Programa de Aceleração do Crescimento (PAC) e desonerações tributárias. A preocupação é fazer a economia deslanchar, cuja projeção do mercado de crescimento está em torno de 3%. Para o BC, o resultado de janeiro pode indicar um cenário fiscal mais favorável, mas ainda é cedo para dizer se será suficiente para assegurar que o desconto de R$ 45 bilhões pode ser menor. "Esses limites foram estabelecidos com o intuito de dar flexibilidade para a condução da política fiscal ao longo do ano. Vamos aguardar os resul-
tados, como virão as receitas ao longo do ano para fazer essa avaliação (sobre a necessidade de abatimento da meta)", disse o chefe do Departamento Econômico do Banco Central, Tulio Maciel. No ano passado, o setor público consolidado também apresentou resultado primário importante em janeiro (R$ 26,016 bilhões), mas as contas somente foram fechadas com manobras fiscais no final do ano. O governo usou recursos do Fundo Soberano, antecipou o pagamento de dividendos de empresas estatais e descontou da meta cheia R$ 34,9 bilhões dos investimentos do PAC. (Reuters)
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 73
RELATÓRIO DA ADMINISTRAÇÃO Senhores Acionistas, Em cumprimento às disposições legais e societárias, submetemos à enorme potencial de crescimento, a Seguradora continuará a reforçar a sua estratégia de apreciação de V.Sas. as demonstrações financeiras da CESCEBRASIL Seguros de Garantias atuação abrangente em todo o Território Nacional, visando capturar operações em mercados e Crédito S.A. relativas ao exercício findo em 31 de dezembro 2012, elaborada na forma da em desenvolvimento com grande potencial de crescimento. Cenário econômico e legislação societária brasileira e das normas expedidas pelo Conselho Nacional de Seguros operacional: A economia brasileira no exercício de 2012 manteve-se estável em decorrência Privados– CNSP e Superintendência de Seguros Privados– SUSEP, acompanhadas das da crise na economia europeia, pela taxa de juros SELIC para 7,25%, pelo nível de desemprego respectivas notas explicativas e pareceres elaborados pelos Auditores e Atuários controlado, mantendo uma taxa de desocupação em 5,5% e inflação acumulada em 2012 de Independentes. Mensagem da Administração: Em 2012, a Seguradora encerrou a última fase 5,84% medida pelo IPC-A. Governo Federal registrou um aumento real na arrecadação de de reestruturação das operações e quadro diretivo, marcada por uma fase de esforços para a impostos de 6,12%. Tais fatores somado ao mercado de seguro garantia e créditos que no ano integração das operações que envolveram a consolidação da marca CESCEBRASIL, dos de 2012 mostrou um pequeno avanço comparado ao mesmo período do ano passado canais de distribuição, do portfólio de produtos, da plataforma tecnológica integrada com nossa possibilitou que a CESCEBRASIL mantivesse seu posicionamento no mercado. Desempenho Matriz e da reestruturação do quadro diretivo da Seguradora no Brasil, com seus objetivos Financeiro e Operacional: A CESCEBRASIL no ano de 2012 foi marcada por uma atividade movidos pelo espírito de inovação e competitividade. Todo esse processo criou as bases na comercial baixa e com pouca demanda para o seguro de Garantias, Crédito Interno e Crédito à quais a CESCEBRASIL busca se tornar uma referência no mercado de seguros de garantias e Exportação. Apesar do contexto econômico, a CESCEBRASIL apresentou crescimento de de crédito, sendo a opção das empresas que buscam esses produtos. Em um mercado com aproximadamente 8%, nos prêmios atingindo R$ 92.011 mil em 2012, no entanto, encerrou o BALANÇO PATRIMONIAL - Exercícios Findos em 31 de Dezembro de 2012 e 2011 (Valores expressos em milhares de reais) Ativo 2012 2011 Passivo e Patrimônio Líquido 2012 2011 Circulante 151.388 125.577 Circulante 132.083 108.969 Disponível 4.992 1.141 Contas a pagar 9.537 5.977 Caixa e bancos 4.992 1.141 Obrigações a pagar 496 1.308 50.907 41.586 Aplicações Impostos e encargos sociais a recolher 2.095 1.738 Títulos de renda fixa 24.171 6.583 Encargos trabalhistas 654 540 Títulos de renda variável 770 – Impostos e contribuições 6.292 2.391 Quotas de fundos de investimentos 25.966 35.002 Débitos das operações com seguros e resseguros 30.149 20.801 Outras aplicações – 1 Prêmios a restituir 220 104 Créditos das operações com seguros e resseguros 36.372 30.851 Operações com seguradoras 62 410 Prêmios a receber 26.164 21.456 Operações com resseguradoras 28.333 18.640 Operações com seguradoras 140 144 Corretores de seguros e resseguros 1.103 1.465 Operações com resseguradoras 8.343 4.938 Outros débitos operacionais 431 182 2.668 1.110 Outros créditos operacionais 4.481 4.994 Depósito de terceiros Depósito de terceiros 2.668 1.110 Provisão para riscos de crédito (2.756) (681) Ativos de resseguro– Provisões técnicas 46.467 37.642 Provisões técnicas - seguros 89.729 81.081 Sinistros pendentes de pagamento 16.418 2.614 Provisão de prêmios não ganhos 42.650 54.231 IBNR-Sinistros ocorridos e não avisados 555 464 Provisão de sinistros a liquidar 33.270 18.187 Prêmio de resseguro diferido 29.494 34.564 Provisão de sinistros ocorridos mas não avisados 12.815 7.904 8.790 8.973 Títulos e créditos a receber Outras provisões 994 759 Títulos e créditos a receber 7.634 6.950 Passivo não Circulante 25.509 352 Créditos tributários e previdenciários 1.003 1.964 Realizavél a Longo Prazo 25.509 352 Depósitos judiciais e fiscais 4 8 Débitos das operações com seguros e resseguros 7.979 – Operações com resseguradoras 6.476 – Outros créditos 149 51 Corretores de seguros e resseguros 1.503 – Outros valores e bens 2 – 16.561 – Despesas antecipadas 52 46 Provisões técnicas– seguros Custo de aquisição diferidos 3.806 5.338 Prejuízo/Lucro por Ação– R$ (0,31) 0,10 Ativo Não Circulante 34.978 6.713 Provisão de prêmios não ganhos 16.561 – 31.192 9.514 Outros débitos 969 352 Realizável a Longo Prazo Créditos das operações com seguros e resseguros Provisões trabalhistas 53 50 9.998 – Provisões cíveis 916 300 Prêmios a receber 9.998 – Outras provisões – 2 Ativos de resseguro - Provisões técnicas 10.930 – Prêmio de resseguro diferido 10.930 – Patrimônio Líquido 28.774 25.770 Títulos e créditos a receber 8.159 3.044 Capital social 44.862 20.943 Títulos e créditos a receber 2.740 – Aumento de capital 15.344 1.810 Créditos tributários e previdenciários 4.565 2.191 Reservas de lucros 3.017 3.017 Depositos judiciais e fiscais 853 853 Prejuízo acumulado (34.449) – Custo de aquisição diferidos 2.105 – 3.786 6.470 Permanente 1.024 3.044 Investimentos Participações societárias– não financeiras 1.020 3.040 Outros investimentos 4 4 Imobilizado 1.826 1.347 Bens móveis 1.661 1.347 Outras imobilizações 165 – Intangível 936 2.079 Outros intangíveis 936 2.079 Total do Ativo 186.366 135.091 Total do Passivo e Patrimônio Líquido 186.366 135.091 As notas explicativas da administração são parte integrante das demonstrações financeiras DEMONSTRAÇÃO DAS MUTAÇÕES DO PATRIMÔNIO LÍQUIDO Exercício Findo em 31 de Dezembro de 2012 e 2011 (Em milhares de reais) Capital Social 20.943 – – – 20.943
Aumento de Capital em aprovação 1.810 – – – 1.810
Reserva de lucros Reserva Reserva legal de retenção 404 464 – – 107 – – 2.042 511 2.506
Prejuízos acumulados – 2.149 (107) (2.042) –
Total 23.621 2.149 – – 25.770
– –
– (7.043)
412 15.066
–
–
–
– – 2.506
– (27.406) (34.449)
14.932 (27.406) 28.774
Em 1º de janeiro de 2011 Lucro líquido no exercício Constituição de reserva legal Constituição de reserva de retenção Em 31 de dezembro de 2011 Aumento de capital social em aprovação (AGE de 21/06/2012) – 412 – Incorporação CESCEBRASIL Seguros de Crédito S/A 22.109 – – Aumento de Capital Social (Portaria SUSEP nº 4.848 de 17/09/2012) 1.810 (1.810) – Aumento de capital social em aprovação (AGE de 31/10/2012) nota 18 – 14.932 – – – – Prejuízo do exercício Em 31 de dezembro de 2012 44.862 15.344 511 As notas explicativas da administração são parte integrante das demonstrações financeiras
Notas Explicativas da Administração às Demonstrações Financeiras em 31 de Dezembro de 2012 (Em milhares de reais) 1. Contexto operacional: A CESCEBRASIL Seguros de Garantias e Crédito S.A. é uma dação do ativo financeiro, quando, por fim, são reclassificadas para o resultado do exercício. Em Seguradora de capital fechado e tem por objeto social a exploração das operações de segu- 31 de dezembro de 2012 e de 2011 a Seguradora não mantinha títulos registrados como mantidos ros e resseguros nos ramos de seguro garantia, crédito interno e seguro de crédito à expor- para venda. (c) Ativos financeiros avaliados ao custo amortizado (incluindo prêmios a recetação, operando através de sucursais nos principais centros econômicos do país e está lo- ber de segurados): A Seguradora avalia anualmente se há evidência de que um determinado calizada na Alameda Santos, nº 787, Cerqueira Cesar, São Paulo - SP. No Brasil, o Grupo ativo classificado na categoria, empréstimos ou recebíveis (ou se um grupo de ativos) esteja deCESCE é representado pela Seguradora CESCEBRASIL Seguros de Garantias e Crédito teriorado ou impaired. Caso um ativo financeiro seja considerado como impaired, a Seguradora S.A. devidamente autorizada a atuar nos ramos de seguro de garantias, crédito interno e somente registra a perda no resultado do exercício se houver evidência objetiva de impairment seguros de crédito à exportação, em todo território nacional. O Grupo CESCE é especializa- como resultado de um ou mais eventos que ocorram após a data inicial de reconhecimento do do na gestão integrada de risco comercial e seu principal acionista é o estado espanhol, ativo financeiro nesta categoria e se o valor da perda puder ser mensurado com confiabilidade tendo ainda participação acionária dos principais bancos e empresas Seguradoras da Es- pela administração. As perdas são registradas e controladas em uma conta retificadora do ativo panha. O seu objeto social é prover seguro às empresas contra os riscos de falta de paga- financeiro. Para a análise de impairment, a Seguradora utiliza diversos fatores observáveis que mento decorrentes das vendas dos seus produtos e da prestação de serviços, tanto no incluem: • dificuldades significativas do emissor ou do devedor; • quebra de termos contratuais, mercado interno como no externo, além de garantias de cumprimento de obrigações contra- tais como default ou não cumprimento dos pagamentos devidos pelo devedor; • é provável que o tuais. Em 31 de maio de 2012 os administradores da CESCEBRASIL em conformidade com emissor ou devedor entre em falência ou concordata; • desaparecimento de um determinado ativo o disposto na Lei nº 6.404/76 (“Lei das S.A.”) e tendo em vista o processo de reestruturação de um mercado ativo (para títulos e valores mobiliários); • informações observáveis que indicam e e operacional no Brasil iniciando em 2012, que prevê entre outros a simplificação da es- que há uma redução mensurável dos fluxos de caixa futuros de um grupo de ativos (para o acestrutura societária do grupo em que as Seguradoras fazem parte, concluíram a operação de so coletivo de impairment), embora esta redução não possa ser atribuída individualmente para os incorporação da CESCEBRASIL Seguros de Crédito S.A. pela CESCEBRASIL Seguros de ativos individualmente não significativos. Para avaliação de impairment de ativos financeiros clasGarantias e Crédito S.A. Atendendo aos interesses das Seguradoras e de seu grupo, maxi- sificados nesta categoria a Seguradora reconhece os valores de perdas incorrida decorrentes dos mizando sua estrutura operacional e permitindo um melhor aproveitamento dos recursos valores a receber a mais de 60 dias, independente de existirem outros valores a receber de deterdas Seguradoras. A incorporação trará vantagens às Seguradoras e ao grupo a qual perten- minado devedor, conforme orientação da Circular SUSEP nº 430/2012, considera se existe evicem, resultando em benefícios de ordem operacional, financeira e comercial. No contexto da dência objetiva de impairment para ativos individualmente significativos. Se a Seguradora consireestrutução operacional a administração da Seguradora conta, inclusive, com a eventual derar que não existe evidência de que um ativo individualmente significativo esteja impaired, a necessidade de novos aportes de capital de sua controladora na Espanha com o objetivo Seguradora inclui o ativo em um grupo de ativo de risco de crédito com características similares e principal de manter a solvência e os limites de capital mínimos requeridos para a operação acessa este ativo para impairment juntamente com os demais ativos financeiros que serão testados negócios no Brasil. Após a aprovação prévia expedida pela Superintendência de Segu- dos em uma base coletiva. Para o cálculo coletivo de impairment a Seguradora agrupa os ativos ros Privados (SUSEP), pela Carta nº 048/2012/SUSEP-SEGER, referente o Processo SU- em uma base de características de risco de crédito (como por exemplo, ratings internos, indústria SEP nº 15414.004206/2011-85 e pela Assembleia Geral Extraordinária (AGE) de 31 de ou tipos de contrato de seguro para avaliação de prêmios a receber). Estas características são maio de 2012, a CESCEBRASIL Seguros de Garantias e Crédito S.A. incorporou o Acervo relevantes para a determinação dos fluxos de caixa coletivos dos grupos avaliados. Os ativos inLíquido Contábil da CESCEBRASIL Seguros de Crédito S.A., formado por todos os seus dividualmente significativos que são avaliados para impairment em uma base individual não são ativos, direitos, deveres e obrigações resultantes ou relacionadas a CESCEBRASIL Segu- incluídos na base de cálculo de impairment coletivo. A Seguradora designa os prêmios a receber ros de Crédito S.A., avaliado pelo seu respectivo valor patrimonial contábil. Em 17 de setem- para acesso de impairment nesta categoria e os estudos econômicos de perda considera emisbro de 2012, através da Portaria SUSEP nº 4.848, foi aprovada a incorporação e conse- sões feitas em exercícios anteriores e elimina eventos de cancelamento de apólices não diretaquente extinção da CESCEBRASIL SEGUROS DE CRÉDITO S.A., com versão de todos os mente associados com perdas originadas por fatores de risco de crédito, tais como cancelamenseus bens, direitos, deveres e obrigações para CESCEBRASIL SEGUROS DE GARANTIAS tos, baixa dos ativos por sinistros, emissões incorretas ou modificações de apólices solicitadas por E CRÉDITO S.A., sem solução de continuidade. Os valores dos ativos e passivos incorpora- corretores que resultam na baixa do ativo em conformidade com a Circular SUSEP nº 430/2012. 3.3 Ativos não financeiros: Ativos não financeiros sujeitos a depreciação ou amortização (indos, na data-base de 31 de maio de 2012, estão abaixo representados: Ativo 31 de maio de 2012 cluindo ativos intangíveis não originados de contratos de seguros) são avaliados para impairment 26.448 quando ocorram eventos ou circunstâncias que indiquem que o valor contábil do ativo não seja Circulante Caixa e equivalentes de caixa 2.656 recuperável. Uma perda para impairment é reconhecida no resultado do exercício para o valor Aplicações financeiras 9.533 pelo qual o valor contábil do ativo exceda o valor recuperável do ativo. O valor recuperável é defiCréditos de operações com seguros e resseguros 9.681 nido pelas práticas contábeis adotadas, como o maior valor entre o valor em uso e o valor justo do Títulos e créditos a receber 3.016 ativo (reduzido dos custos de venda dos ativos). Para fins de testes de impairment de ativos não Despesa de comercialização diferida 121 financeiros os ativos são agrupados no menor nível para o qual a Seguradora consegue identificar Despesa de resseguro - retrocessão diferida 1.428 fluxos de caixa individuais gerados dos ativos, definidos como unidades geradoras de caixa. 3.4 Outros ativos 14 Ativos intangíveis– outros intangíveis: (a) Softwares: Os custos associados à manutenção de Não circulante 2.606 softwares são reconhecidos como despesa, conforme incorridos. Os custos de desenvolvimento Aplicações financeiras 1.407 que são diretamente atribuíveis ao projeto e aos testes de produtos de software identificáveis e Títulos e créditos a receber 495 exclusivos, controlados pela Seguradora, são reconhecidos como ativos intangíveis quando os Imobilizado 100 seguintes critérios são atendidos: (i) É tecnicamente viável concluir o software para que ele esteja 604 disponível para uso. (ii) A administração pretende concluir o software e usá-lo ou vendê-lo. (iii) O Intangível Total do ativo 29.053 software pode ser vendido ou usado. (iv) O software gerará benefícios econômicos futuros prováveis, que podem ser demonstrados. (v) Estão disponíveis recursos técnicos, financeiros e outros Passivo 14.638 recursos adequados para concluir o desenvolvimento e para usar ou vender o software. (vi) O Circulante Contas a pagar 1.983 gasto atribuível ao software durante seu desenvolvimento pode ser mensurado com segurança. Débitos das operações de seguros e resseguros 2.709 Outros gastos de desenvolvimento que não atendam a esses critérios são reconhecidos como Depósitos de terceiros 531 despesa, conforme incorridos. Os custos de desenvolvimento previamente reconhecidos como Provisões técnicas de seguros e resseguros 9.415 despesa não são reconhecidos como ativo em exercício subsequente. Os custos durante sua vida Total do passivo 14.638 útil estimada (vida útil definida), não superior a cinco anos e são alocados as suas respectivas Acervo líquido contábil(*) 15.177 unidades geradoras de caixa e avaliados para impairment periodicamente pela Seguradora. (b) Eliminação de empréstimos entre incorporada Licenças de uso de software adquiridos: As licenças de software adquiridas são capitalizadas e incorporadora (111) com base nos custos incorridos para adquirir os softwares e fazer com que eles estejam prontos Acervo líquido contábil incorporado 15.066 para ser utilizados. Esses custos são amortizados durante sua vida útil estimável de até cinco (*)No acervo líquido contábil deve ser considerado o valor de R$ 761 mil referente ao preju- anos. 3.5 Imobilizado: O custo do ativo imobilizado é reduzido por depreciação acumulada do ízo da CESCEBRASIL Seguros de Créditos S.A. apurado em 31/05/2012. 2. Apresentação ativo até a data de preparação das demonstrações financeiras. O custo histórico do ativo imobilidas demonstrações financeiras: As demonstrações financeiras foram preparadas de zado compreende gastos que são diretamente atribuíveis para a aquisição dos itens capitalizáveis acordo com as práticas contábeis adotadas no Brasil, com base nas disposições contidas e para que o ativo esteja em condições de uso. Gastos subsequentes são capitalizados ao valor na Lei das Sociedades por Ações, associadas às normas expedidas pelo Conselho Nacio- contábil do ativo imobilizado ou reconhecido como um componente separado do ativo imobilizado nal de Seguros Privados (CNSP), Superintendência de Seguros Privados (SUSEP) e pro- somente quando é provável que benefícios futuros econômicos associados com o item do ativo nunciamentos do Comitê de Pronunciamentos Contábeis (CPC) aprovados pelo regulador, irão fluir para a Seguradora e o custo do ativo possa ser avaliado com confiabilidade. Quando e estão sendo apresentadas segundo critérios estabelecidos pelo plano de contas instituído ocorre a substituição de um determinado componente ou ‘parte’ de um componente, o item subspela Circular SUSEP nº 430 de 5 de março de 2012, e alterações posteriores que instituiu o tituído é baixado, apropriadamente. Todos os outros gastos de reparo ou manutenção são regisnovo plano de contas e o modelo de publicação das demonstrações financeiras das Segu- trados no resultado do exercício conforme incorridos. A depreciação de outros itens do ativo imoradoras, com adoção a partir de 1º de janeiro de 2012. A demonstração do fluxo de caixa de bilizado é calculada segundo o método linear e conforme o exercício de vida útil estimada dos 2011, para fins de comparação, está sendo apresentada pelo método indireto conforme ativos. As taxas de depreciação utilizadas pela Seguradora estão divulgadas na Nota 13. O valor permitido pela Circular SUSEP 430/12. Essas demonstrações financeiras foram aprovadas residual dos ativos e a vida útil dos bens são revisados, e ajustados, se necessário, a cada data pela diretoria da Seguradora em 27 de fevereiro de 2013. 2.1 Normas e interpretações de de balanço. O valor contábil de um item do ativo imobilizado é baixado imediatamente se o valor normas que ainda não estão em vigor: A Seguradora avaliou os Pronunciamentos Técni- recuperável do ativo é inferior ao seu valor contábil. 3.6 Classificação de contratos de seguro e cos do CPC que ainda não estão em vigor e constatou que nenhum deles tem aplicabilidade contratos de investimento: A Seguradora emite diversas modalidades de contratos de seguro em seus negócios, entre eles: • CPC 09 - “Demonstração do Valor Adicionado (DVA)”, CPC de garantias e créditos que transferem riscos de seguro, financeiro ou ambos. A Seguradora que tem por objetivo estabelecer critérios para a elaboração da Demonstração do Valor classifica os contratos emitidos como contratos de seguro quando os contratos transferem risco Adicionado exigido apenas nas demonstrações financeiras consolidadas; 2.2 Moeda fun- significativo de seguro. Como guia geral, a Seguradora define risco significativo de seguro como cional e moeda de apresentação: Os itens incluídos nas demonstrações financeiras são a possibilidade de pagar benefícios adicionais significativos aos segurados na ocorrência de um mensurados usando a moeda do principal ambiente econômico no qual a Seguradora atua evento de seguro (com substância comercial) que são maiores do que os benefícios pagos caso (“moeda funcional”). A moeda funcional da Seguradora é o real, também utilizada na apre- o evento segurado não ocorra. Contratos de investimento são aqueles contratos que não transfesentação das demonstrações financeiras. 2.3 Demonstração do resultado abrangente: A rem risco de seguro ou transferem risco de seguro insignificante. Os contratos de resseguro tamdemonstração do resultado abrangente se refere à mutação que ocorre no patrimônio líqui- bém são classificados segundo os princípios de transferência de risco de seguro do CPC 11– do durante um período que resulta de transações e outros eventos. 3. Resumo das princi- “Contratos de Seguros”, equivalente ao IFRS 4. Os contratos de resseguro que não atendem à pais políticas contábeis: As principais políticas contábeis utilizadas na preparação das definição de um contrato de seguro segundo o CPC 11 são classificados como ativos financeiros. demonstrações financeiras da Seguradora estão demonstradas a seguir. Estas políticas fo- Na data de adoção do CPC 11, a Seguradora não identificou contratos de seguro ou resseguro ram aplicadas consistentemente para todos os exercícios apresentados, exceto quanto indi- que deveriam ser classificados como contratos de investimento, e consequentemente, todos os cado o contrário. 3.1 Caixa e equivalentes de caixa: A Seguradora considera como caixa contratos foram classificados como contratos de seguro por transferir risco significativo de seguro e equivalentes de caixa as disponibilidades, que compreendem o caixa e as contas corren- para a Seguradora ou para as entidades resseguradoras em que a Seguradora opera. 3.7 Passites em bancos, considerados na rubrica “Disponível”. 3.2 Ativos financeiros: As aplicações vos oriundos de contratos de seguros: A Seguradora utilizou as diretrizes do CPC 11 para financeiras são efetuadas em títulos de renda fixa públicos e privados, e de acordo com a avaliação dos contratos de seguro na adoção inicial dos IFRS. Segundo o CPC 11, a Seguradora Circular SUSEP nº 430/2012 e normas específicas do CMN, os títulos e valores mobiliários utilizou a isenção de aplicar as políticas contábeis anteriores, ou seja, BR GAAP (políticas e prásão classificados de acordo com a intenção de sua negociação, em quatro categorias espe- ticas contábeis adotadas no Brasil que estão relacionadas abaixo) utilizada para avaliação dos cíficas: (a) Classificação: A classificação depende da finalidade para a qual os ativos e passivos de contratos de seguro e ativos de contratos de resseguro. Além da utilização desta passivos financeiros foram adquiridos ou contratados e é determinada no reconhecimento isenção, a Seguradora aplicou as regras de procedimentos mínimos para avaliação de contratos inicial dos instrumentos financeiros. (i) Ativos financeiros ao valor justo por meio do re- de seguro tais como: (a) teste de adequação de passivos, (b) avaliação de nível de prudência sultado: São ativos financeiros mantidos para negociação, quando são adquiridos para utilizado na avaliação de contratos de seguro, dentre outras políticas contábeis previstas e permiesse fim, principalmente no curto prazo. Os ativos dessa categoria são classificados no ativo tidas segundo o CPC 11 para uma entidade que adota essas normas pela primeira vez. A Segucirculante. No exercício a Seguradora não realizou operações com instrumentos financeiros radora não aplicou os princípios de Shadow Accounting (ou Contabilidade Reflexa) já que não derivativos. (ii) Empréstimos e recebíveis: São incluídos nessa classificação os ativos fi- possui contratos cuja avaliação dos passivos, ou benefícios aos segurados, sejam impactados por nanceiros não derivativos com recebimentos fixos ou determináveis, que não são cotados ganhos ou perdas não realizados de títulos classificados como disponíveis para a venda segundo em um mercado ativo. São registrados no ativo circulante, exceto, nos casos aplicáveis, o CPC 40 que são registrados em reserva do patrimônio líquido. As provisões técnicas são consaqueles com prazo de vencimento superior a 12 meses após a data do balanço, os quais tituídas de acordo com as determinações do CNSP e da Superintendência de Seguros Privados são classificados como ativo não circulante. Em 31 de dezembro de 2012 e de 2011 com- (SUSEP), cujos critérios, parâmetros e fórmulas são documentados em Notas Técnicas Atuariais preendem em caixa e equivalentes de caixa e a conta prêmios a receber de clientes. (iii) (NTA), descritas a seguir: (i) A Provisão de Prêmios Não Ganhos (PPNG) é constituída pela parAtivos financeiros disponíveis para venda: São avaliados pelo valor justo, os seus rendi- cela dos prêmios emitidos e retidos, correspondentes ao exercício de risco não decorrido do prazo mentos intrínsecos reconhecidos na demonstração do resultado e os ganhos e perdas, de- de vigência de cada apólice, segundo parâmetros e normas determinadas pelo CNSP, atualizada correntes das variações do valor de mercado, ainda não realizados, reconhecidos no patri- monetariamente no caso de seguros indexados. A provisão de prêmios não ganhos referente aos mônio líquido, líquidos dos correspondentes efeitos tributários. Nas datas de negociação Riscos Vigentes e ainda Não Emitidos (RVNE) é constituída conforme Nota Técnica Atuarial subdos títulos, os ganhos e perdas são transferidos para o resultado. (iv) Ativos financeiros metida à SUSEP, em que são justificadas as metodologias de estimação, conforme Resolução mantidos até o vencimento: Aqueles para os quais a administração possui a intenção e a CNSP no 162/06 e alterações posteriores. (ii) A Provisão de Sinistros a Liquidar (PSL) é constitucapacidade financeira para manter até o vencimento são contabilizados ao custo de aquisi- ída com base na estimativa de pagamentos prováveis, avisados até a data das demonstrações ção, acrescido dos rendimentos auferidos até as datas dos fechamentos dos balanços. A financeiras, líquidos de recuperações, resseguros e cosseguros cedidos e determinada com base capacidade financeira é definida em projeções de fluxos de caixa, desconsiderando a pos- nas notificações de sinistros avisadas. (iii) A Provisão de Sinistros Ocorridos mas Não Avisados sibilidade de venda desses títulos. Em 31 de dezembro de 2012 e de 2011, não haviam títu- (IBNR) é constituída para todos os ramos de atuação da Seguradora, com base em metodologia los classificados nessa categoria. (b) Reconhecimento e mensuração: As compras e submetida e aceita pela SUSEP e leva em consideração a experiência de sinistralidade da Seguvendas regulares de ativos financeiros são reconhecidas na data da negociação, ou seja, na radora. (iv) As receitas de comercialização de contratos de resseguro e custos de originação dos data em que a Seguradora se compromete a comprar ou vender o ativo. Os ativos financei- contratos (DAC) são amortizados no decorrer do prazo de vigência das apólices. 3.7.1 Teste de ros a valor justo por meio do resultado são, inicialmente, reconhecidos pelo valor justo, e os adequação dos passivos Liability Adequacy Test (LAT): Conforme requerido pelo CPC 11, em custos de transação são debitados na demonstração do resultado. Os empréstimos e rece- cada data de balanço a Seguradora elabora o teste de adequação dos passivos para todos os bíveis são contabilizados pelo custo amortizado. Os ganhos ou as perdas decorrentes de contratos em força na data de execução do teste. Este teste é elaborado considerando-se como variações no valor justo de ativos financeiros mensurados ao valor justo por meio do resul- valor líquido contábil todos os passivos de contratos de seguro permitidos segundo o CPC 11, tado são registrados na demonstração do resultado em “Receita financeira” ou “Despesa deduzidos dos ativos intangíveis diretamente relacionados aos contratos de seguros. Para esse financeira”, respectivamente, no período em que ocorrem. Para os ativos financeiros classi- teste, a Seguradora elaborou uma metodologia que considera a sua melhor estimativa de todos ficados como “Disponíveis para venda”, quando aplicável, essas variações são registradas os fluxos de caixa futuros que também incluem as despesas incrementais e acessórias de liquidana rubrica “Outros resultados abrangentes”, no patrimônio líquido, até o momento da liqui- ção de sinistros utilizando-se premissas atuais para o teste. Para este teste, os contratos são
exercício com um prejuízo de R$ 27.406 mil. As reformulações e reestruturações comerciais adotadas serão decisivas para crescimento e para redução significativa de nossos custos administrativos e operacionais, objetivando mais agilidade em nossos processos internos à curto prazo. Nossas despesas administrativas foram impactadas pela nossa expansão comercial com a reformulação de nossos 4 escritórios. Os investimentos foram realizados dentro da política de investimentos aprovada pelo Conselho de Administração, sendo que a capacidade financeira está condizente com as normas legais previstas pela Superintendência de Seguros Privados SUSEP. Os projetos na área de tecnologia contemplam a implantação de um Portal para os corretores realizarem suas operações, tornando o processo mais ágil e integrado com as demais áreas operacionais da Seguradora. Também introduzimos melhorias na nossa estrutura de Auditoria Interna, Controles Internos e procedimentos de compliance e, com isso, nosso processo operacional tem se tornado cada vez mais eficaz e eficiente. A política de nossa matriz é de reinvestimento dos resultados apurados, de maneira que possamos aumentar nossa capacidade de retenção nas operações e nos tornarmos mais competitivos.
Governança Corporativa: Para a gestão das atividades operacionais, foram criados organismos dentro da Seguradora com os seguintes objetivos: 1. Comitê de Riscos e Sinistros: avaliação e aprovação das operações apresentadas pela área comercial e dos processos de sinistros avisados. 2. Comitê Financeiro: avaliação do fluxo de caixa e investimentos financeiros. 3. Comitê Jurídico: avaliação das atividades societárias e dos processos jurídicos em andamento. 4. Comitê de Controles Internos: avaliação dos resultados decorrentes das atividades desenvolvidas pela área de controles internos e auditoria interna. 5. Comitê Comercial: avaliação e aprovação das atividades e desempenho das atividades comerciais. Dessa maneira, a condução das atividades operacionais tem uma gestão mais participativa entre a Diretoria e os respectivos gestores. Por fim, nossos agradecimentos às autoridades do mercado segurador e aos clientes, funcionários e colaboradores. São Paulo, 27 de fevereiro de 2013 Administração
DEMONSTRAÇÕES DO RESULTADO E DO RESULTADO ABRANGENTE - Exercícios Findos em 31 de Dezembro de 2012 e 2011 (Valores expressos em milhares de reais, exceto quando indicado) 2012 2011 Prêmios Emitidos Líquidos 92.011 85.064 Variações das Provisões Técnicas de Prêmios (3.162) 4.061 88.849 89.125 Prêmios Ganhos Receitas com Emissão de Apólices 1.769 1.767 Sinistros Ocorridos (38.231) (13.735) Custos de Aquisição (7.411) (6.974) Outras Receitas e Despesas Operacionais (14.737) (5.536) (23.916) (40.592) Resultado com Resseguro Receita com Resseguro 17.425 18.267 Despesa com Resseguro (41.341) (58.859) Despesas Administrativas (25.938) (19.339) Despesas com Tributos (6.977) (1.993) Resultado Financeiro (1.059) 1.725 Resultado Patrimonial (1.266) 1.455 Resultado Operacional (28.917) 5.903 Ganhos e Perdas com Ativos Não Correntes (109) (7) (29.026) 5.896 Resultado Antes dos Impostos e Participações Imposto de Renda 1.175 (2.166) Contribuição Social 705 (1.244) (260) (337) Participações Sobre o Resultado Prejuízo/Lucro Líquido do Exercício (27.406) 2.149 (27.406) 2.149 Total do Resultado Abrangente 87.687.816 22.379.881 Quantidade de Ações (0,31) 0,10 Prejuízo/Lucro por Ação - R$ As notas explicativas da administração são parte integrante das demonstrações financeiras agrupados em uma base de contratos de riscos similares (ou características de risco similares) ou em contratos cujo risco de seguro é gerenciado em conjunto pela administração, conforme critérios estabelecidos pela Circular SUSEP nº 457/12. Alguns contratos permitem que a Seguradora adquira a titularidade sobre determinados ativos recuperados de terceiros ou adquira o direito de venda destes ativos como parte do processo de ressarcimento ou execução de garantias de terceiros. Quando estes ativos são recuperados em data subsequente a Seguradora classifica o ativo na categoria de outros ativos, com avaliação ao valor justo, deduzido dos custos de venda do ativo para colocação do ativo em condições de uso por terceiros. Alguns contratos permitem que a Seguradora adquira a titularidade sobre determinados ativos recuperados de terceiros ou adquira o direito de venda destes ativos como parte do processo de ressarcimento ou execução de garantias de terceiros. Quanto estes ativos são recuperados em data subsequente a Seguradora classificado o ativo na categoria de outros ativos, com avaliação ao valor justo, deduzido dos custos de venda do ativo para colocação do ativo em condições de uso por terceiros. O Teste de Adequação de Passivo indicou que não houve necessidade de complemento nas provisões técnicas da Seguradora no exercício findo em 31 de dezembro de 2012 e de 2011. 3.8 Contas a pagar: As obrigações a pagar são inicialmente reconhecidas ao valor justo de mercado e quaisquer efeitos significativos de ajuste a valor presente são reconhecidos segundo o método da taxa efetiva de juros até a data de liquidação. 3.9 Benefícios a empregados: De acordo com CPC 33 a Seguradora possui participação nos lucros de acordo com o disposto na Lei nº 10.101/2000, devidamente acordado com os funcionários e outros benefícios de curto prazo (Nota 22). 3.10 Imposto de renda e contribuição social corrente e diferido: A contribuição social foi constituída pela alíquota de 15%, conforme disposto na Medida Provisória nº 413/08 convertida na Lei nº 11.727 de 23 de junho de 2008. O imposto de renda foi constituído pela alíquota de 15%, acrescido do adicional de 10% para os lucros que excedem R$ 240 mil no exercício. Os créditos tributários, decorrentes de diferenças temporárias entre os critérios contábeis e os fiscais de apuração de resultados, são registrados no exercício de ocorrência do fato e são calculados com base nas alíquotas de 15% e 25%. As contribuições para o PIS são provisionadas pela alíquota de 0,65% e para a COFINS pela alíquota de 4%, na forma da legislação vigente. A despesa de imposto de renda e contribuição social dos períodos reportados inclui as despesas de impostos correntes e os efeitos de tributos diferidos. A Seguradora reconhece no resultado do período os efeitos dos impostos de renda e contribuição social, exceto para os efeitos tributários sobre itens que foram diretamente reconhecidos no patrimônio líquido, onde nestes casos, os efeitos tributários também são reconhecidos no patrimônio líquido. Os impostos diferidos são reconhecidos utilizando-se o d segundo o CPC 32 sobre diferenças temporárias e método dos passivos (ou liability method) prejuízos fiscais originadas entre as bases tributárias de ativos e passivos e valores contábeis respectivos destes ativos e passivos. As taxas utilizadas para constituição de impostos diferidos são as taxas vigentes na data de preparação do balanço patrimonial. Impostos diferidos ativos são reconhecidos no limite de que seja provável que lucros futuros tributáveis estejam disponíveis. 3.11 Outras provisões, ativos e passivos contingentes: A Seguradora reconhece uma provisão somente quando a existe uma obrigação presente como resultado de um evento passado, quando é provável que o pagamento de recursos deverá ser requerido para liquidar a obrigação e quando a estimativa pode ser feita de forma confiável para a provisão, de acordo com as regras estabelecidas no CPC 25– “Provisões, Passivos Contingentes e Ativos Contingentes”. Quando alguma destas características não é atendida a Seguradora não reconhece uma provisão. As provisões são ajustadas a valor presente quando o efeito do desconto a valor presente é material. A Seguradora constitui provisões em face a desembolsos futuros que possam decorrer de ações judiciais em curso de natureza cível, fiscal e trabalhista. As provisões são constituídas a partir de uma análise individualizada, efetuada pelos assessores jurídicos da Seguradora e de sua Controlada, dos processos judiciais em curso e das perspectivas de resultado desfavorável implicando num desembolso futuro. Ativos contingentes não são reconhecidos contabilmente, exceto quando a administração dispõe de adequado controle da situação de um evento futuro certo, apesar de não ocorrido, e depende apenas dela, ou quando há garantias reais ou decisões judiciais favoráveis, sobre as quais não cabem mais recursos, caracterizando o ganho como praticamente certo. Os tributos cuja exigibilidade está sendo questionada na esfera judicial são registrados levando-se em consideração o conceito de “obrigação legal”. As obrigações legais (fiscais e previdenciárias) decorrem de processos judiciais relacionados a obrigações tributárias, cujo objeto de contestação é sua legalidade ou constitucionalidade, que, independentemente da avaliação acerca da probabilidade de sucesso, têm seus montantes reconhecidos integralmente nas demonstrações financeiras e são atualizadas monetariamente de acordo com a legislação fiscal (taxa SELIC mais juros). 3.12 Arrendamentos: A Seguradora não mantém operações com arrendamento mercantil no exercício. 3.13 Capital social: As ações emitidas pela Seguradora são classificadas como um componente do patrimônio líquido quando a Seguradora não possuir a obrigação de transferir caixa ou outros ativos para terceiros. Custos incrementais, diretamente atribuíveis à emissão das ações próprias são registrados no patrimônio líquido, deduzidos dos recursos recebidos. 3.14 Reconhecimento da receita 3.14.1 Apuração do resultado: O resultado é apurado pelo regime de competência e considera: (i) os prêmios de seguros e as despesas de comercialização, contabilizados por ocasião da emissão das apólices ou faturas e reconhecidos nas contas de resultados, pelo valor proporcional no prazo de vigência do risco; (ii) as receitas e despesas de prêmios e comissões relativas a responsabilidades repassadas a outros resseguradores, pelo regime de competência. As receitas e os custos relacionados às apólices com faturamento mensal, cuja emissão da fatura ocorre no mês subsequente ao período de cobertura, são reconhecidos por estimativa, calculados com base no histórico de emissão. Os valores estimados são mensalmente ajustados quando da emissão da fatura/apólice. Os saldos relativos aos riscos vigentes e não emitidos foram calculados e registrados conforme metodologia definida em Nota Técnica Atuarial. 3.14.2 Receitas de juros: As receitas de juros de instrumentos financeiros (incluindo as receitas de juros de instrumentos avaliados ao valor justo através do resultado) são reconhecidas no resultado do exercício segundo o método do custo amortizado e pela taxa efetiva de retorno. Quando um ativo financeiro é reduzido como resultado de perda por impairment, a Seguradora reduz o valor contábil do ativo ao seu valor recuperável, correspondente ao valor estimado dos fluxos de caixa futuro, descontado pela taxa efetiva de juros e continua reconhecendo juros sobre estes ativos financeiros como receita de juros no resultado do exercício. Os juros cobrados sobre o parcelamento de prêmios de seguros são diferidos para apropriação no resultado no mesmo prazo do parcelamento dos correspondentes prêmios de seguros. 3.15 Resseguro: Os processos de resseguros são registrados no sistema operacional da Seguradora, de acordo com cada contrato negociado, para cada uma das linhas de coberturas. Os contratos de resseguros facultativos são negociados de acordo com as políticas e a legislação em vigor, sendo a conformidade do processo monitorado pela superintendência de resseguros da Seguradora. No processo de resseguro facultativo, executado pela área Técnica da Seguradora, as operações devem ser aprovadas através do controle de aceitação de risco. Além disso, toda a documentação do processo de resseguros é devidamente verificada pela gerência de resseguros da Seguradora. Para evitar o risco de crédito com corretores de resseguros e resseguradoras, foram estabelecidos procedimentos e políticas que visam a manutenção da liquidez das operações. Para tratar tais questões, foi criado um comitê, o qual decide sobre as operações novas e em curso. Todas as alterações nos termos e condições de resseguros estão de acordo com os manuais e políticas de subscrição. Toda e qualquer mudança ocorrida nos termos e condições dos tratados de resseguro são comunicadas para os subscritores pela superintendência de resseguros da Seguradora. Antes desta comunicação as áreas subscrição/produto executam as alterações no sistema de acordo com as novas condições da apólice. 3.16 Distribuição de dividendos: Para o exercício de 2012, em razão do prejuízo apurado, não houve distribuição de dividendos aos acionistas. 4. Estimativas e julgamentos contábeis críticos utilizados pela administração na preparação das demonstrações financeiras em conformidade com o CPC: (a) Estimativas e julgamentos utilizados na avaliação de passivos de seguros: As estimativas utilizadas na constituição dos passivos de seguros da Seguradora representam a área onde a Seguradora aplica estimativas contábeis mais críticas na preparação das demonstrações financeiras em conformidade com o CPC. Existem diversas fontes de incertezas que precisam ser consideradas na estimativa dos passivos que a Seguradora irá liquidar em última instância. A Seguradora utiliza todas as fontes de informação internas e externas disponíveis sobre experiência passada e indicadores que possam influenciar as tomadas de decisões da administração e atuários da Seguradora para a definição de premissas atuariais e da melhor estimativa do valor de liquidação de sinistros para contratos cujo evento segurado já tenha ocorrido. Consequentemente, os valores provisionados podem diferir dos valores liquidados efetivamente em datas futuras para tais obrigações. As provisões que são mais impactadas por uso de julgamento e incertezas são aquelas relacionadas aos ramos de contratos de seguro de grandes riscos (como exemplo, riscos especiais). A Seguradora divulga análises de sensibilidade para estas premissas (Nota 5). (b) Cálculo de impairment de ativos: A administração avalia anualmente seus ativos para a verificação da necessidade de registro de impairment quando existem evidências claras de que o ativo pode não ser recuperável conforme o CPC 01– “Redução ao Valor Recuperável de Ativos”. (c) Estimativas e julgamentos utilizados na avaliação de provisões para contingências fiscais, cíveis e trabalhistas: A Seguradora possui um grande número de processos judiciais trabalhistas, fiscais e cíveis em aberto na data de preparação das demonstrações financeiras. Consequentemente, o processo utilizado pela administração para a contabilização e construção das estimativas contábeis levam em consideração a assessoria jurídica de especialistas na área, evolução dos processos e status (ou instância) de julgamento de cada caso específico. Adicionalmente, a Seguradora utiliza seu melhor julgamento sobre estes casos, informações históricas de perdas onde existe alto grau de julgamento aplicado para a constituição destas provisões segundo CPC 25– “Provisões, Passivos Contingentes e Ativos Contingentes”. (d) Cálculo de valor justo de ativos financeiros: Conforme requerido pelo CPC 40, a Seguradora aplica as regras para avaliação de valor justo de instrumentos financeiros designados nas categorias “disponíveis para a venda” e ativos “ao valor justo através do resultado”. Nesse processo a Seguradora estabelece metodologias de avaliação de valor justo com base em inputs diretamente observáveis no mercado. (e) Estimativas utilizadas para avaliação de créditos tributários: Impostos diferidos ativos são reconhecidos no limite de que seja provável que lucros futuros tributáveis estejam disponíveis. Esta é uma área que requer a utilização de alto grau de julgamento da administração da Seguradora na determinação das estimativas futuras quanto à capacidade e determinação de horizonte de geração de lucros futuros tributáveis. 5. Gerenciamento de riscos: 5.1 Resumo da estrutura de gerenciamento de risco: A Seguradora detém em sua estrutura políticas e procedimentos que visam o gerenciamento de riscos. A estrutura existente é adequada aos riscos a que a Seguradora encontra-se exposta e é compatível com a natureza e a complexidade das operações e dos produtos comercializados. A Seguradora mantém em sua estrutura um Comitê de Gerenciamento de risco que mantém reporte imediato junto à Diretoria da Seguradora assim como o Conselho de Administração e que tem como objetivo auxiliar a administração na revisão e na discussão de informações acerca do gerenciamento dos riscos empresariais, incluindo as políticas, procedimentos, práticas e reportes com relação aos riscos de subscrição, crédito, investimento, operacional e de liquidez, assim como a aderência da Seguradora com os requerimentos legais e regulatórios. 5.2 Risco de seguro: Os fatores que agravam o risco de seguro incluem a habilidade de diversificação de risco, tipo do risco, questões geográficas e o tipo de indústria. A Seguradora possui diversos mecanismos que tem como principal objetivo a minimização do risco de seguro ou redução de custos operacionais na liquidação de sinistros ou pagamento de benefícios aos segurados. • Segmento de risco seguros de garantias– o seguro garante a indenização, até o valor da garantia fixada na apólice, pelos prejuízos decorrentes do inadimplemento das obrigações assumidas pelo tomador no contrato principal, para construção, adiantamentos, inexecução dentro do prazo acordado, fornecimento e prestação de serviços, até o valor da garantia fixado na apólice. Encontram-se também garantidos por este contrato de seguro, os valores das multas e indenizações devidos à Administração Pública, tendo em vista o disposto no inciso III do artigo 80 da Lei nº 8.666/93. A avaliação dos riscos no seguro garantia consiste na avaliação do tomador, exigindo que esse não apresente problemas financeiros no presente e no futuro para cumprir com suas obrigações de execução ou pagamento. Em todas avaliações são observadas capacidade patrimonial e de geração de lucros a liquidez e solvência dos tomadores. A avaliação é realizada com base nos dados mantidos pela Seguradora os quais foram obtidas através de diferentes fontes de informações, tais como agências de informações, bancos, câmaras de comércio, informações gerais do mercado, etc. • Segmento de risco seguros de crédito– a gestão dos limites de crédito concedidos é realizada através da análise das informações constantes em base de dados e informações da Seguradora, sendo que os principais focos da avaliação são: liquidez, solvência, moralidade e capacidade de geração de resultado. As informações são obtidas através de agências de informações, câmaras de comércio e informações gerais, sendo que a Seguradora monitora a posição desses devedores e tomadores com certa periodicidade, a fim de verificar se sua posição financeira atualizada está adequada para a manutenção dos limites concedidos. A capacidade financeira dos tomadores é reavaliada periodicamente, a fim de verificar se sua posição financeira não se deteriorou de forma significativa desde a emissão dos limites de créditos vigentes. A concentração de riscos (Provisão de Prêmios não ganhos - PPNG) para os produtos de seguro garantias e créditos estão distribuídos por região da seguinte forma:
DEMONSTRAÇÃO DO FLUXO DE CAIXA Pelo Método Indireto - Exercícios Findos em 31 de Dezembro de 2012 e 2011 (Em milhares de reais) 2012 2011 Atividades Operacionais (27.406) 2.149 Lucro líquido/(Prejuízo) do exercício Ajustes para: Equivalência patrimonial 1.266 (1.455) Depreciações e amortizações 516 272 Amortização de ativos intangíveis 644 733 Descontinuação de ativo intangível 634 – (Ganho) ou perda na alienação de imobilizado e intangível 109 7 Variações das contas patrimoniais Aplicações (9.321) 5.666 Créditos das operações de seguros, incluindo ativos oriundos de contratos de seguros (15.519) 2.793 Ativos de resseguro e retrocessões - provisões técnicas (19.755) 10.212 Créditos fiscais e previdenciários (1.413) 2.544 Despesas antecipadas (6) 53 Outros ativos (3.552) (1.723) Depósitos judiciais e fiscais 4 (1) Contas a pagar 3.560 (917) Débitos de operações com seguros e resseguros 17.327 (8.655) Depósitos de terceiros 1.558 695 Provisões técnicas - seguros e resseguros 25.209 (8.873) Provisões judiciais 617 175 Caixa Gerado/(Consumido) pelas Operações (25.528) 3.675 Impostos e contribuições pagos – (3.410) Caixa Líquido Gerado (Consumido) nas Atividades Operacionais (25.528) 265 Atividades de Investimento Aquisição de imobilizado (540) (440) Despesas de desenvolvimento (79) – Caixa Líquido Gerado/(Consumido) nas Atividades de Investimento (619) (440) Atividades de Financiamento Incorporação da CESCEBRASIL Seguros de Crédito S.A. 15.066 – Aumento de capital 14.932 – Caixa Líquido Gerado/(Consumido) nas Atividades 29.998 – de Investimento Aumento Líquido de Caixa e Equivalente de Caixa 3.851 (175) Caixa e equivalente de caixa no início do exercício 1.141 1.316 Caixa e equivalente de caixa no final do exercício 4.992 1.141 Caixa e Equivalente de Caixa no Final do Exercício 3.851 (175) As notas explicativas da administração são parte integrante das demonstraçõesfinanceiras Provisão de Prêmios não Ganhos - PPNG Bruta Região Produto Nordeste Crédito à Exportação – Crédito Doméstico – Garantia de Concessões Públicas – Garantia de Obrigações Privadas – Garantia de Obrigações Públicas 617 – Garantia Judicial 617 Total geral Provisão de Prêmios não Ganhos - PPNG Resseguro
Sudeste 2.447 1.956 118 13.283 32.858 2.282 52.944
Sul (230) 522 – 4.032 1.326 – 5.650
Total Geral 2.217 2.478 118 17.315 34.801 2.282 59.211
Região Total Produto Nordeste Sudeste Sul Geral Crédito à Exportação – (1.950) 189 (1.761) Crédito Doméstico – (1.685) (358) (2.043) Garantia de Concessões Públicas – (116) – (116) Garantia de Obrigações Privadas – (12.834) (3.344) (16.178) Garantia de Obrigações Públicas (524) (31.516) (1.207) (33.247) Garantia Judicial – (2.142) – (2.142) Total geral (524) (50.243) (4.720) (55.487) (a) Análise de sensibilidade: Para fins de análise da sensibilidade em resultados, foram utilizados os sinistros retidos e as despesas com liquidação de sinistros em função de sua relevância na precificação de riscos. A tabela abaixo demonstra os resultados dos testes de sensibilidade, líquida da participação dos resseguradores: 31/12/2012 Impacto causado Resultado no (vi) do teste Premissas atuariais Ativo Passivo PLA Resultado Aumento de 1,0% na Sinistralidade, aplicada à Provisão de IBNR (i) 34 42 (8) (8) Redução de 1,0% na Sinistralidade, aplicada à Provisão de IBNR (ii) (34) (42) 8 8 Aumento de 0,5% no Índice de Inflação, aplicado sobre a PSL (iii) 2 2 – – Redução de 0,5% no Índice de Inflação, aplicado sobre a PSL (iv) (2) (2) – – 31/12/2011 Impacto causado Resultado no (vi) do teste Premissas atuariais Ativo Passivo PLA Resultado Aumento de 1,0% na Sinistralidade, aplicada à Provisão de IBNR (i) 137 179 (42) (42) Redução de 1,0% na Sinistralidade, aplicada à Provisão de IBNR (ii) (133) (174) 42 42 Aumento de 0,5% no Índice de Inflação, aplicado sobre a PSL (iii) 7 9 (2) (2) Redução de 0,5% no Índice de Inflação, aplicado sobre a PSL (iv) (7) (9) 2 2 (i) Aumentando em 1,0 (um) ponto percentual a taxa de sinistralidade verificada e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (ii) Reduzindo em 1,0 (um) ponto percentual a taxa de sinistralidade verificada e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (iii) Aumento de 0,5 (meio) ponto percentual no índice de atualização aplicado sobre os sinistros pendentes de pagamento, constantes da Provisão de Sinistros a Liquidar (PSL) declarada nas respectivas datas base analisadas, e mantendo as demais variáveis. (iv) Redução de 0,5 (meio) ponto percentual no índice de atualização aplicado sobre os sinistros pendentes de pagamento, constantes da Provisão de Sinistros a Liquidar (PSL) declarada nas respectivas datas base analisadas, e mantendo as demais variáveis. (v) Agravando em 10,0 (dez) pontos percentuais a Taxa de Sinistralidade futura (TS) verificada e mantendo as demais variáveis aplicadas às respectivas datas base analisadas. (vi) Valores obtidos após a dedução do imposto de renda e contribuição sindical. (b) Riscos financeiros: A carteira de investimentos está substancialmente protegida de riscos financeiros, os riscos são monitorados através de instrumentos e modelos de análise de risco, pela BRAM Bradesco Asset Management, que leva em consideração o cenário econômico e os requerimentos regulatórios que norteiam os negócios e ativos financeiros da Seguradora. Com o objetivo de promover uma melhor gestão e controle da carteira e dos riscos financeiros existentes, é realizado o estudo de Gestão de Ativos e Passivos a fim de adequar os parâmetros da carteira de ativos à do passivo, garantindo assim a solvência e os recursos de caixa necessários à operação. Os principais fatores de risco que afetam o negócio da Seguradora são: 31 de Dezembro de 2012 Saldo Variação Novo Classe Premissas contábil resultado saldo Ativos pós-fixados públicos Redução de Títulos Públicos 0,99% na taxa 19.921 (197) 19.724 Redução de Letras financeiras 1,07% na taxa 323 (3) 320 Títulos Renda Variável 770 – 770 Certificados de Depósitos Bancários 3.927 – 3.927 Fundo de investimentos – – – 25.966 – 25.966 Quotas de Fundo de Investimentos (DPVAT) Total geral 50.907 (201) 50.706 Impacto líquido dos efeitos tributários – 37 – 31 de Dezembro de 2011 Saldo Variação Novo Classe Premissas contábil resultado saldo Ativos pós-fixados públicos Redução de Títulos Públicos 1,19% na taxa 4.678 55 4.733 Redução de Letras financeiras 1,19% na taxa 1.042 12 1.054 Certificados de Depósitos Bancários 863 – 863 Fundo de investimentos 12.497 – 12.497 Quotas de Fundo de Investimentos (DPVAT) 22.505 – 22.505 1 – 1 Outras aplicações Total geral 41.586 67 41.653 Impacto líquido dos efeitos tributários – 37 – A Seguradora possui como política de gestão de risco financeiro, a contratação de produtos financeiros prontamente disponíveis no mercado brasileiro, cujo valor de mercado pode ser mensurado com confiabilidade, visando alta liquidez para honrar suas obrigações futuras e como uma política prudente de gestão de risco de liquidez. As tabelas a seguir apresentam todos os ativos financeiros detidos pela Seguradora classificados mensurados ao justo valor. (c) Risco de mercado: (i) Taxa de juros: Para reduzir a exposição às variações nas taxas de juros do mercado doméstico, a Seguradora realiza suas aplicações financeiras em títulos públicos e títulos privados indexadas à variação do CDI. (ii) Câmbio: A Seguradora não possui instrumentos financeiros derivativos atrelados ao câmbio ou outro indicador. Para todos os instrumentos financeiros, o CPC 40, requer a divulgação relacionada a mensuração do valor justo com base nos seguintes níveis: • Preços quotados (não ajustados) em mercados ativos para ati vos ou passivos idênticos (nível 1). • Inputs de outros preços quotados não incluidos em nivel 1 os quais são observáveis para o ativo ou passivo, diretamente (como preços) ou indiretamente (derivado dos preços) (nível 2). • Inputs para o ativo ou passivo que não são com base em dados observáveis do mercado (input não observável) (nível 3). As aplicações financeiras da Seguradora estão classificados como:
Nível I
Nível II
31/12/2012 31/12/2011 Valor de Nível Valor de mercado Nível I II mercado
Quotas de fundo de investimentos25.966 – 25.966 22.505 – 22.505 Letras Financeiras do Tesouro - LFT 19.313 – 19.313 3.500 – 3.500 Ações IRB – 770 770 – – – Certificado de Depósitos Bancários – 4.250 4.250 – 863 863 Fundos de Investimentos – – – – 12.497 12.497 Outros – – – – 1.042 1.042 Notas do Tesouro Nacional - Série B 608 – 608 1.178 – 1.178 – – – – 1 1 Outras aplicações 46.657 4.250 50.907 27.183 14.402 41.586 (d) Risco de liquidez: Risco de liquidez é relacionado ao descasamento da estrutura de ativos e passivos com relação aos fluxos efetivos de pagamento destes. São analisados mensalmente indicadores de liquidez oriundos dos saldos de contas do balanço. (e) Risco de crédito: Para o controle e avaliação do risco de crédito, a Seguradora utiliza a classificação de risco de crédito das emissões não bancárias e bancárias das agências classificadoras de risco em funcionamento no País. Se duas ou mais agências classificarem o mesmo papel, a Seguradora adotará, para fins de classificação de risco de crédito, aquela mais conservadora. A política de gestão de riscos da Seguradora visa assegurar que a carteira de investimentos esteja adequada ao perfil e limites de risco apropriados ao negócio da empresa e alinhados à política de investimento definida. A Seguradora busca realizar a gestão dos ativos financeiros através da diversificação das aplicações quanto ao nível de exposição e limites de alocação dos ativos, visando mitigar os riscos e garantir retornos sustentáveis. A tabela a seguir apresenta os ativos financeiros, distribuídos por ratings de crédito fornecidos pelas agências classificadoras de risco. continua
DIÁRIO DO COMÉRCIO
74 -.ECONOMIA/LEGAIS
continuação Notas Explicativas da Administração às Demonstrações Financeiras em 31 de Dezembro de 2012 (Em milhares de reais) Composição da carteira por classe e por categoria contábil em 31 de dezembro de 2012: Sem Valor de 10. Títulos e créditos a receber: 10.1 Títulos e créditos a receber Sem Valor de Classificação 31/12/2012 31/12/2011 AAA rating Mercado Classificação AAA rating Mercado 10.027 6.898 Privados 36.908 – 36.908 Participação nos lucros (*) Caixa e Bancos 4.985 7 4.992 347 52 Letras Financeiras 1.042 – 1.042 Outros Empréstimos e recebíveis - Prêmios a receber – 36.162 36.162 10.374 6.950 Certificado de Depósitos Bancários 863 – 863 Total Operações com ressegurados 8.343 – 8.343 Fundo de Investimentos 12.497 – 12.497 (*) Refere-se aos valores a receber das resseguradoras, relacionados à participação nos lucros Disponíveis para negociação: Quotas de Fundos de Investimentos 22.505 – 22.505 previstos nos contratos entre as partes, auferidos nas cessões dos prêmios de resseguros, Ativos pós-fixados 50.137 770 50.907 Outros 1 – 1 registrados por estimativa da administração da Seguradora com base no volume de prêmios e Públicos 19.921 – 19.921 Exposição máxima ao risco de crédito 47.656 21.465 69.317 sinistros gerados no período contratual e na sua competência contábil. Os saldos apresentados Letras do Tesouro Nacional 19.313 – 19.313 O valor justo de instrumentos negociados num mercado ativo (como instrumentos mantidos nesta rubrica, referem-se aos contratos firmados no exercício de 2008, 2009, 2010 e de 2011, Notas do Tesouro Nacional NTN-B 608 – 608 para negociação e disponível para venda) é baseado em preços cotados em mercado ativo na reconhecidos como valores a receber de participações nos lucros em 2012. A expectativa é de Privados 30.216 770 30.986 data de balanço. O preço cotado usado para ativos financeiros mantidos pela Seguradora é de que tais saldos sejam realizados durante o exercício de 2013 e de 2014. 10.2 Créditos TribuLetras Financeiras 323 – 323 mercado. Estes instrumentos são incluídos em nível 1. (f) Risco de capital - capital adicional tários e Previdenciários: a) Composição créditos Tributários e Previdenciários Certificado de Depósitos Bancários 3.927 – 3.927 para risco de subscrição e de crédito: No Brasil, acompanhando a tendência mundial de 31/12/2012 31/12/2011 Quotas de Fundos de Investimentos (DPVAT) 25.966 – 25.966 fortalecimento do mercado segurador, a SUSEP divulgou normas que alteraram, a partir de Ativo - Circulante Ações IRB – 770 770 janeiro de 2008, as regras de alocação de capital dos riscos provenientes da subscrição para Crédito tributário 410 697 63.465 36.939 100.404 os diversos ramos de seguros e também os critérios de atuação do órgão regulador em relação IRPJ a compensar Exposição máxima ao risco de crédito à eventual insuficiência de capital das seguradoras. A partir de 2011, passaram a vigorar regras – 374 Composição da carteira por classe e por categoria contábil em 31 de dezembro de 2011: de alocação de capital para os riscos provenientes das operações de crédito realizadas com Antecipações IRPJ 290 414 Sem Valor de congêneres, resseguradores e entidades financeiras. O Patrimônio Líquido Ajustado (PLA) da Contribuição social a compensar Antecipação da contribuição social – 261 Classificação AAA rating Mercado Seguradora está sendo apresentado na Nota 19. Visando a adoção das melhoras práticas de 303 218 Caixa e Bancos 1.132 9 1.141 gestão de risco, a Seguradora esta estudando modelo interno para cálculo do capital requerido. PIS e COFINS Total circulante 1.003 1.964 Empréstimos e recebíveis - Prêmios a receber – 21.456 21.456 6. Caixa e equivalente de caixa: Composto pelos valores da rubrica “Disponível”: 31/12/2012 31/12/2011 Realizável a Longo Prazo Operações com resseguradoras 4.938 – 4.938 2012 2011 IRPJ sobre prejuízo fiscal 2.285 1.110 Disponíveis para a venda: Caixa e saldos bancários 4.992 1.141 Contribuição social sobre base negativa 1.634 929 Ativos pós-fixados 41.586 – 41.586 4.992 1.141 Total créditos diferidos 3.919 2.039 Públicos 4.678 – 4.678 7. Ativos financeiros: 7.1 Aplicações (ao valor justo por meio de resultado): A classifica- IRPJ sobre diferenças temporais 404 95 Letras Financeiras do Tesouro 3.500 – 3.500 ção das aplicações financeiras por categoria e prazo de vencimento é apresentada da seguinte Contribuição social sobre diferenças temporais 242 57 Notas do tesouro nacional NTN-B 1.179 – 1.179 forma em 31 de dezembro de 2012 e 31 de dezembro de 2011: 646 152 Total créditos tributários sobre diferenças temporais 4.565 2.191 Total não circulante 31 de Dezembro de 2012 Total de créditos tributários 5.568 4.155 Valor (b) Movimentação dos créditos tributários de imposto de renda e contribuição social Sem De 1 a De 61 a De 121 a De 181 a Acima de Valor de de custo sobre prejuízo fiscal, base negativa e diferenças temporárias vencimento 60 dias 120 dias 180 dias 365 dias 365 dias mercado atualizado Percentual 31/12/2012 Valor justo por meio do resultado 26.736 – 9.272 – 201 14.698 50.907 50.907 100% Imposto Contribuição Certificado de Depósito Bancário (CDB) – – – – – 4.250 4.250 4.250 8% de renda social Total Letras Financeiras de Tesouro (LFTs) – – 9.272 – 201 9.840 19.313 19.313 38% Saldo inicial em 1 de janeiro de 2012 1.205 986 2.191 Notas do Tesouro Nacional (NTN-B) – – – – – 608 608 608 1% (+) Constituição crédito tributário 1.175 705 1.880 Ações IRB 770 – – – – – 770 770 2% (+) Saldos incorporados da CESCEBRASIL Seguros Quotas e fundos de investimentos (DPVAT) 25.966 – – – – – 25.966 25.966 51% de Créditos S.A. 309 185 494 26.736 – 9.272 – 201 14.698 50.907 50.907 100% Saldo final em 31 de Dezembro de 2012 Total 2.689 1.876 4.565 31 de dezembro de 2011 31/12/2011 Valor Imposto Contribuição Sem De 1 a De 61 a De 121 a De 181 a Acima de Valor de de custo de renda social Total vencimento 60 dias 120 dias 180 dias 365 dias 365 dias mercado atualizado Percentual 1.958 1.368 3.326 Valor justo por meio do resultado 35.002 – 407 863 1.042 4.272 41.586 41.586 100 Saldo inicial em 1 de janeiro de 2011 (753) (382) (1.135) Certificado de Depósito Bancário (CDB) – – – 863 – – 863 863 2% (–) Realização crédito tributário Saldo final em 31 de Dezembro de 2011 1.205 986 2.191 Letras Financeiras de Tesouro (LFT) – – 407 – – 3.093 3.500 3.500 8% Notas do Tesouro Nacional (NTN-B) – – – – – 1.178 1.178 1.178 3% 10.3 Depósitos judiciais e previdenciários 31/12/2012 31/12/2011 Letras financeiras – – – – 1.042 – 1.042 1.042 3% 857 861 Depósito judicial de sinistros Fundos de renda fixa 12.497 – – – – – 12.497 12.497 30% Quotas e fundos de investimentos (DPVAT) 22.505 – – – – – 22.505 22.505 54% 857 861 Total – – – – – 1 1 1 100% Os passivos contingentes decorrentes de litígios são avaliados pela administração com o apoio Mantidos até o vencimento Outros – – – – – 1 1 1 100% dos consultores jurídicos da Seguradora e reconhecidos nas demonstrações financeiras quan35.002 – 407 863 1.042 4.272 41.586 41.586 100% do considerado provável o risco de perda de uma ação judicial ou administrativa. Em função do A taxa de juros contratada para as aplicações da carteira é o CDI. andamento dos processos relativos a ações ligadas a sinistros, foram efetuados depósitos judiAs movimentações das aplicações no exercício estão abaixo demonstradas: ciais nos montantes descritos acima. 31/12/2011 Aplicações Resgates Rendimentos 31/12/2012 10.4 Outros créditos Títulos de renda fixa 6.583 72.968 (56.147) 767 24.171 31/12/2012 31/12/2011 Quotas de fundo de investimentos 35.002 28.032 (39.706) 2.638 25.966 Adiantamentos a funcionários 77 51 Outras aplicações 1 – (1) – – Adiantamento a fornecedores 13 – – 770 – – 770 Outros Ações IRB 60 – Circulante 41.586 101.770 (95.854) 3.405 50.907 Total 149 51 7.2 Ativos em cobertura de provisões técnicas 11. Custos de aquisição diferidos 31/12/2012 31/12/2011 Saldos em Saldos em Títulos de Renda Fixa Privados 4.250 1.905 31 de 31 de Quotas Fundos de Investimentos 25.967 35.002 Dezembro ConstiDezembro Títulos de Renda Fixa Públicos 19.921 4.678 Custos de aquisição diferidos de 2011 tuição Reversão de 2012 770 – Garantia financeira Títulos de Renda Variável 1 – (1) – Total dos ativos em cobertura 50.907 41.585 Garantia de operações privadas 2.469 27.386 (28.238) 1.617 Provisões Técnicas - seguros 106.290 81.081 1.789 47.782 (45.832) 3.739 (-) Ativos de Resseguros - Provisões Técnicas (57.397) (37.641) Garantia de operações públicas 193 1.077 (1.252) 18 (-) Comissões sobre Prêmios de resseguros (15.615) (14.848) Garantia de concessões públicas 789 6.009 (6.527) 271 (-) Provisões Técnicas - seguros DPVAT (25.955) (22.496) Garantia judicial 97 1.871 (1.786) 182 (-) Depósitos Judiciais (853) (853) Crédito interno – 739 (655) 84 6.468 5.243 Crédito à exportação Total a ser coberto 5.338 84.864 (84.291) 5.911 44.440 36.342 Total Excedente de Cobertura 8. Operações de seguros e resseguros: 8.1 Prêmios a receber Os custos de aquisição diferidos são representados por comissões sobre prêmios emitidos diferidos pro rata dia com base na vigência das apólices. 31/12/2012 31/12/2011 2012 2011 Prêmios a Redução Prêmios a Período Prêmios a Redução Prêmios a Período 12. Investimento Participações societárias: Receber ao Valor Receber médio de Receber ao Valor Receber médio de IRB - Brasil Resseguros S.A. (a) – 75 Ramos de Segurados Recuperável Líquido parcelamento de Segurados Recuperável Líquido parcelamento CESCE Brasil Serviços e Gestão de Riscos Ltda. (b) 840 2.801 180 164 Garantia de operações privadas 3.426 (24) 3.402 2 10.848 (830) 10.018 1 Seguradora Líder dos Consórcios do Seguro DPVAT S.A. 1.020 3.040 Garantia de operações públicas 23.848 (1.824) 22.024 2 5.497 987 6.484 1 Outros investimentos: Garantia de concessões públicas 1 – 1 1 64 (21) 43 1 Obras de arte 4 4 Garantia judicial 824 (69) 755 2 3.668 (812) 2.856 3 1.024 3.044 Crédito doméstico 3.180 (130) 3.050 2 1.379 (5) 1.374 4 (a) A participação societária foi reclassificada para as aplicações financeiras por conta de 4.883 (709) 4.174 2 – – – – instrumento particular de compra de venda de ações firmado, com data de liquidação prevista Crédito à exportação em março 2013. 36.162 (2.756) 33.406 21.456 (681) 20.775 Total 26.164 (2.756) – – 21.456 (681) Circulante (ii) Sinistros judicial - bruto de resseguro 9.998 – – – – – – – Data de aviso/cadastro Longo prazo Composição quanto aos prazos de vencimento: Até um ano 31/12/2012 31/12/2011 Dois anos após A vencer 19.806 18.714 Três anos após Vencidos até 30 dias 11.452 1.375 Quatro anos após Vencidos de 31 a 60 dias 1.368 688 Cinco anos após Vencidos de 61 a 120 dias 483 61 A mais de cinco anos Vencidos de 121 a 180 dias 236 43 Total geral Vencidos de 180 a 365 dias 1.123 262 Provisões sinistros a liquidar DPVAT 1.694 313 Total do passivo incluso no balanço Vencidos há mais de 365 dias Total 36.162 21.456 (iii) Sinistros judicial– líquido de resseguro (2.756) (681) Data de aviso/cadastro Redução ao Valor Recuperável Total 33.406 20.775 Até um ano 8.2 Prêmios a restituir (passivo circulante): Os saldos registrados nesta rubrica referem-se substancialmente às restituições originadas das apólices do ramo de seguro “Garantias de con- Dois anos após Três anos após cessões públicas”. 8.3 Operações com seguradoras “ativo” Quatro anos após 31 de dezembro de 2012 31 de dezembro de 2011 Cinco anos após Redução ao Redução ao Operações com Operações com Operações com Operações com A mais de cinco anos valor valor Ramos de seguro seguradoras seguradoras recuperável seguradoras líquido recuperável seguradoras líquido Total geral Garantia de operações privadas 16 16 20 20 Provisões sinistros a liquidar DPVAT 124 124 124 124 Provisão de sinistros resseguros Garantia de concessões públicas 140 140 144 144 Total do passivo incluso no balanço 8.4 Operações com seguradoras “passivo”
Ramos de Seguro Garantia de operações privadas Garantia de operações públicas Garantia Judicial Total 8.5 Operações com resseguradoras “ativo” Descrição Sinistros Pagos Prêmios a recuperar Outros créditos conta corrente-Ressegurador Local Outros créditos conta corrente-Ressegurador Admitido Outros créditos conta corrente-Ressegurador Eventual Total Abaixo demonstramos o prazo dos saldos em aberto:
31/12/2012 31/12/2012 31/12/2011 Operações com Operações com Seguradoras Seguradoras 176 403 (125) 7 11 – 62 410 31/12/2012 31/12/2011 3.915 303 1.365 2.040 3.043 549 13 13 7 2.033 8.343 4.938
31/12/2012 Abertos em Abertos em Total Descrição até um ano até dois anos geral Sinistros pagos 3.915 – 3.915 Prêmios a recuperar 1.365 – 1.365 Outros créditos conta corrente - Ressegurador Local 3.043 – 3.043 Outros créditos conta corrente - Ressegurador Admitido 13 – 13 7 – 7 Outros créditos conta corrente - Ressegurador Eventual Total 8.343 – 8.343 31/12/2011 Abertos em Abertos em até um até dois Total ano Descrição anos geral Sinistros pagos 303 – 303 Prêmios a recuperar 1.888 152 2.040 Outros Crédito conta corrente - Resseg Local 550 – 550 Outros créditos conta corrente - Ressegurador Admitido 12 – 12 Outros Crédito conta corrente - Resseg Eventual 2.033 – 2.033 Total 4.786 152 4.938 8.6 Operações com resseguradoras “passivo”: Abaixo demonstramos as operações com resseguradoras, relacionadas ao repasse de prêmios, líquidas de comissão, registrados na rubrica “Débitos das operações com seguros e resseguros - operações com resseguradoras”: Descrição 31/12/2012 31/12/2012 Resseguradora Local 27.381 18.761 Resseguradora Admitida 5.812 (886) Resseguradora Eventual 1.616 765 34.809 18.640 Total Circulante 28.333 18.640 6.476 – Longo Prazo 8.7 Outros créditos operacionais 31/12/2012 31/12/2011 Recuperação Corretagem 129 109 Acordos de recuperação de sinistros – 3.591 Ressarcimento 189 140 Despesa administrativa diferida 1.332 679 Outros Créditos - Resseguro ED 2.203 – Outros Créditos 628 475 4.481 4.994 Total
Ativo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação Total
Provisão de Prêmios não Ganhos 16.179 33.247 116 2.142 2.043 1.761 55.487
PCP e Comissão Diferida (4.945) (8.892) (32) (599) (276) (319) (15.063)
Ativo Garantia de operações privadas Garantia de operações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico Crédito à exportação Total
Provisão de Prêmios Não Ganhos 25.989 14.421 1.298 5.961 1.081 – 48.749
PCP e Comissão Diferida (7.012) (4.499) (374) (2.068) (232) – (14.186)
Total 11.233 24.355 84 1.543 1.767 1.442 40.424 31/12/2011 Total 18.977 9.921 924 3.893 849 – 34.564
9.2 Sinistros pendentes - ativo
Ativo Ressegurador - local Ressegurador - admitida Ressegurador - eventual
31 de dezembro de 2012 Garantia Garantia de ope- de ope- Crédito Crédito à rações rações domés- exportico tação Total privadas públicas 1.378 2.540 1.785 7.112 12.815 1.059 299 2.005 115 3.478 2 18 83 22 125 2.439 2.857 3.873 7.249 16.418
Percentual 78,05% 21,18% 0,76% 100,00%
31 de dezembro de 2011 Garantia Garantia de ope- de operações rações Crédito Percenprivadas públicas interno Total Ativo tual Ressegurador - local 2.518 21 2.539 97,13 Ressegurador - admitida 43 18 61 2,33 Ressegurador - eventual 10 4 14 0,54 2.571 43 2.614 100,00 A Seguradora estabeleceu contratos de resseguro com diversas companhias, sendo elas: • Ressegurador - local: IRB Brasil Resseguros S.A., Mapfre RE do Brasil CIA de Resseguro, Munich RE do Brasil Resseguradora S.A., JMalucelli Resseguradora S.A. • Resseguradoradmitida: Axis RE Limited, Hannover Ruckversicherung AG, Scor Reinsurance Company, Swiss Reinsurance Company, Everest Reinsurance Company, Odyssey America Reinsurance Corporation, Partner RE Reinsurance Europe Limited, Transatlantic Reinsurance Company, XL RE Latin America Ltda. • Ressegurador - eventual: Office National Du Ducroire (ONDD), Axis RE Limited. 9.3 Provisões técnicas 31/12/2012 Sinistros Prêmios Sinistros Ocorridos Outras não a mas não ProviPassivo Ganhos Liquidar Avisados sões (*) Total Garantia de operações privadas 17.313 3.033 70 96 20.512 Garantia de operações públicas 34.801 3.687 143 142 38.773 Garantia de concessões públicas 117 – – 4 121 Garantia judicial 2.283 – 8 70 2.361 Crédito doméstico 2.479 4.698 426 169 7.772 Crédito à exportação 2.218 8.332 80 166 10.796 DPVAT – 13.520 12.088 348 25.955 8.8 Corretores de seguros e resseguros – – – – – 31/12/2012 31/12/2011 Outros Total 59.211 33.270 12.815 994 106.290 Comissões sobre Prêmios - Direto 1.103 1.279 (*) Refere-se a Provisão Complementar de Prêmios (PCP), no montante de R$ 646 e Provisão Comissões sobre Prêmios - Cosseguro – 124 1.503 62 de Despesas Administrativas (PDA) - DPVAT, no montante de R$ 348. Comissões a pagar 31/12/2011 Total 2.606 1.465 Sinistros 8.9 Outros débitos operacionais Prêmios Sinistros Ocorridos Outras não a mas não Provi31/12/2012 31/12/2011 Passivo Ganhos Liquidar Avisados sões (*) Total Repasse de ressarcimento 114 100 Garantia de operações privadas 28.910 – 204 432 29.546 Repasse de ressarcimento - DPVAT 86 82 Garantia de operações públicas 16.161 3.047 125 205 19.538 1.292 – – 34 1.326 Contas a Pagar - DPVAT 229 – Garantia de concessões públicas 6.517 – – 27 6.544 2 – Garantia judicial Agentes e Correspondentes Crédito doméstico – – 89 – 89 Total 431 182 Crédito interno 1.351 54 111 – 1.516 9. Ativos e passivos de seguros e resseguros - provisões técnicas: 9.1 Ativos de seguros DPVAT – 15.061 7.374 61 22.496 – 25 1 – 26 Outros e resseguros Total 54.231 18.187 7.904 759 81.081 IBNR 31/12/2012 (*) Refere-se a Provisão Complementar de Prêmios (PCP), no montante de R$ 698 e Provisão Sinistros sinistros Prêmio de de Despesas Administrativas (PDA) - DPVAT, no montante de R$ 61. pendentes Ocorridos resseguro Constituição Reversão de e não Diferido 31/12/2011 do exercício do exercício 31/12/2012 Total Movimentação pagamento avisados (*) Ativo Prêmios não Ganhos 54.231 824.397 (819.417) 59.211 Garantia de operações privadas 2.439 37 11.233 13.709 Sinistros a Liquidar Garantia de operações públicas 2.857 90 24.355 27.302 Administrativo 3.492 31.978 (24.444) 11.026 14.695 15.800 (8.251) 22.244 Garantia de concessões públicas – – 84 84 Sinistros a Liquidar - Judicial Garantia judicial – 8 1.543 1.551 Sinistros Ocorridos mas não Avisados 7.904 18.944 (14.033) 12.815 Crédito doméstico 3.873 356 1.767 5.996 Outras Provisões 759 9.909 (9.674) 994 7.249 64 1.442 8.754 Total Crédito à exportação 81.081 901.027 (875.819) 106.290 16.418 555 40.424 57.397 9.4 Provisões técnicas - PSL Judicial: As contingências passivas relacionadas a sinistros em Total IBNR 31/12/2011 discussão judicial estão provisionadas com base nos pareceres de nossos consultores jurídiSinistros sinistros Prêmio de cos, foram constituídas provisões pela administração suficientes para garantir eventuais perdas pendentes Ocorridos resseguro com estas ações e estão registradas na rubrica “Provisão de Sinistros a Liquidar”. e não Diferido de Em Mais de Total Ativo pagamento avisados (*) quatro Quanti- cinco QuantiQuantianos dade anos dade Total dade Garantia financeira – 1 – 1 2012 827 2 1.830 4 2.657 6 Garantia de operações privadas – 178 18.977 19.155 Garantia de operações públicas Garantia de operações públicas 2.571 95 9.921 12.587 Crédito à exportação 1.524 2 6.437 6 7.961 8 Garantia de concessões públicas – – 924 924 2.351 6 8.267 8 10.618 14 Garantia judicial – – 3.893 3.893 Em Mais de Quantiquatro Quanti- cinco QuantiCrédito doméstico – 85 – 85 anos dade anos dade Total dade 43 105 849 997 2011 Crédito Interno 175 1 2.395 4 2.570 5 Total 2.614 464 34.564 37.642 Garantia de operações públicas 175 1 2.395 4 2.570 5 (*) Prêmio de Resseguro Diferido
As provisões de retrocessão e DPVAT não são consideradas para fins de desenvolvimento. A inclusão destas provisões pode distorcer as informações apresentadas nesta tabela, tendo em vista que a retrocessão não é material e o DPVAT é calculado com base em regulamentação própria. Ambas as informações foram incluídas apenas para fins de conciliação com o passivo da Provisão de Sinistros a Liquidar. 18. Patrimônio líquido: (a) Capital social: O capital social subscrito e integralizado é representado por 45.026.517 ações ordinárias nominativas, sem valor nominal, distribuídas como segue: Percentual 31/12/2012 31/12/2011 Consórcio Internacional de Asseguradores de Crédito (CIAC) 99,99 99,99 Outros 0,01 0,01 Em Assembleia Geral Extraordinária realizada em 31 de maio de 2012, após a aprovação da incorporação do Capital Social da CESCEBRASIL Seguros de Crédito S.A., o valor de R$ 22.109 (representado por 22.108.936 ações) foi incorporado ao capital social da controladora. Em Assembleia Geral Extraordinária realizada em 21 de junho de 2012, os acionistas decidiram incorporar os dividendos proposto no montante de R$ 412, resultando na adição de 930.800 ações ao capital social da controladora. Em Assembleia Geral Extraordinária realizada em 31 de outubro de 2012, os acionistas decidiram aportar capital social à CESCEBRASIL no montante de R$ 14.932 mil, resultando na adição de 42.661.299 ações ao capital social da controladora. Tal aumento de capital está pendente de aprovação pela SUSEP até a presente data. (b) Reservas de lucros: A reserva legal é constituída por 5% do lucro líquido, limitado a 20% do capital social. O lucro do exercício, após dedução da reserva legal, é transferido para reserva de lucros para reinvestimento nas operações da Seguradora, quando aplicável. (c) Ajustes de exercícios anteriores (reapresentação dos saldos patrimoniais de 31 de dezembro de 2011 para fins de comparabilidade): (i) Durante o exercício de 2012, a controlada CESCEBRASIL Serviços e Gestão de Riscos Ltda. reconheceu: (a) receitas de serviços prestados no exercício de 2011 no montante de R$ 4.455 mil (R$ 3.412 mil líquido de impostos) que estava registrado no passivo da controlada e, (b) perda de R$ 557 mil pela não realização de outras contas a receber. Com base em tais ajustes, a administração da Seguradora corrigiu os saldos de equivalência patrimonial registrados no exercício anterior, no montante de R$ 2.855 mil. (ii) Em decorrência do reconhecimento dos serviços prestados por sua controlada em exercícios anteriores a 1º de janeiro de 2012, a administração da Seguradora efetuou a baixa do valor de R$ 4.455 mil e reversão do valor provisionado como perda de R$ 575 mil, resultando em um ajuste líquido de R$ 3.880 mil. A administração decidiu não reconhecer créditos tributários desse ajuste. Resumo dos ajustes de exercícios anteriores efetuados Ajustes Ajustes de exercícios anteriores em participação de controlada (i) 2.855 Ajustes de exercícios anteriores referente a contratos de resseguros de ativos (ii) (3.880) (295) Demais ajustes de exercícios anteriores efetuados Total de ajustes reclassificados em 2011 (1.320) Os ajustes acima descritos foram retificados nos saldos patrimoniais e de resultado de 31 de dezembro de 2011, para fins de comparabilidade, conforme previsto no Pronunciamento CPC 23 - “Políticas Contábeis, Mudanças de Estimativas e Retificação de Erro”, emitido pelo Comitê de Pronunciamentos Contábeis e aprovado pela Circular SUSEP nº 430 de 05 de março de 2012. 19. Patrimônio líquido ajustado e margem de solvência: A partir das regras de capital mínimo requerido, estabelecidas pela Resolução CNSP nº 227/2010, pela Circular SUSEP nº 411/2010 e pela Resolução CNSP nº 228/2010, bem como regras previstas na Resolução do CNSP nº 55, de 3 de setembro de 2001, que dispõe sobre os critérios para o cálculo da margem de solvência, e Resolução do CNSP nº 85, de 19 de agosto de 2002 e alterações posteriores, foram realizados todos os cálculos necessários para apurar a suficiência ou insuficiência do patrimônio líquido ajustado da CESCEBRASIL Seguros de Garantias e Crédito S.A. Os valores apurados são: 31/12/2012 31/12/2011 Patrimônio líquido 28.774 25.770 Crédito tributário (3.919) (2.039) Participação em controlada (1.020) (3.040) Despesas antecipadas (52) (47) Ativos intangíveis (a) (936) (2.079) Obras de arte (a) (4) (3) Patrimônio líquido ajustado (PLA) 22.843 18.562 Margem de solvência (b) 7.505 6.927 i) 20% do prêmio retido anual dos últimos 12 meses 6.687 6.717 ii) 33% do sinistro retido anual médio dos últimos 36 meses 7.505 6.927 Margem de solvência - maior valor entre a) e b) 7.505 6.927 Capital Base 15.000 15.000 Capital Adicional - Risco de Subscrição 819 985 Capital Adicional - Risco de Crédito 5.946 6.829 – (443) Benefícios da correlação entre os riscos Capital Adicional Total 6.395 7.371 Capital de Risco (i) 21.395 22.371 Capital Mínimo Requerido (ii) 21.395 22.371 1.448 311 Suficiência/(Insuficiência) de Capital (iii) (i) Foram utilizados os valores de prêmios e sinistros retidos do período de junho de 2011 a maio de 2012 da CESCEBRASIL Seguros de Crédito S.A. (seguradora incoporada, Nota 1) na apuração dos riscos de subscrição, em conformidade com o previsto no artigo 3º da Circular SUSEP nº 413/2010. (ii) O capital mínimo requerido é o maior valor entre a margem de solvência e o capital de risco. (iii) A suficiência de capital corresponde ao resultado obtido do cálculo do PLA menos capital mínimo requerido e considera o aumento de capital em aprovação pela SUSEP de R$ 14.932 mil. O patrimônio líquido comparativo do exercício de 2011 foi ajustado conforme nota explicativa 18(c). Conforme descritos nas notas explicativas 1 e 18 (a), em decorrência do processo de reestruturação operacional iniciado em 2012, a Seguradora aumentou seu capital social em R$ 14.932 mil em 31 de outubro de 2012, com o objetivo, entre outros, de regularizar seus limites de capital mínimo requerido, em conformidade com as regulamentações em vigor da SUSEP. Em 31 de dezembro de 2012, considerando a integralização e posterior aprovação do referido aumento de capital, a Seguradora apresenta suficiência de capital no montante de R$ 1.449 mil. 20. Detalhamento das contas da demonstração do resultado: 20.1 Prêmios emitidos líquidos 2012 2011 Garantia financeira – 96 Garantia operações privadas 13.845 35.567 Garantia obrigações públicas 37.293 20.032 Garantia de concessões públicas (68) (714) Garantia judicial 1.713 (348) Crédito doméstico risco comercial 6.898 4.832 Crédito à Exportação 6.035 – Convênio DPVAT 26.295 25.599 Total 92.011 85.064 20.2 Prêmio ganho 2012 2011 Garantia financeira – 305 Garantia operações privadas 25.448 29.762 Garantia obrigações públicas 18.662 17.192 Garantia de concessões públicas 1.106 2.478 Garantia judicial 5.943 9.161 Crédito doméstico risco comercial 5.740 4.657 Crédito à Exportação 5.952 – Convênio DPVAT 25.998 25.571 Total 88.849 89.126 20.3 Receitas com emissão de apólices 2012 2011 Garantia operações privadas 38 76 Garantia obrigações públicas 88 110 Crédito doméstico risco comercial 1 1 Convênio DPVAT 1.642 1.580 Total 1.769 1.767
quinta-feira, 28 de fevereiro de 2013
(b) Segue o quadro do investimento em controlada: Saldos em 31/12/2011
Investimento em controlada CESCE Brasil Serviços e Gestão de Riscos Ltda. - Nota 20.12 (55) (55) Total Informações da controlada CESCE Serviços de gestão de risco Ltda. Capital Social Patrimônio Líquido no Exercício Resultado do Exercício 13. Imobilizado
Resultado de participação em Saldos em controlada 31/12/2012 (1.961) (1.961)
840 840
31/12/2012 31/12/2011 5.963 5.963 840 2.801 (1.961) 1.455 31/12/2012 31/12/2011
Taxa anual de depreciação 20% 20% 10% 10% 20%
Descrição Benfeitorias em imóveis de terceiros Equipamentos Instalações Móveis, máquinas e utensílios Veículos
Custo 654 1.430 1.159 1.106 356 4.705
Depreciação acumulada (489) (1.069) (569) (478) (273) (2.879)
Saldo líquido 165 361 591 628 82 1.826
Saldo líquido 166 338 267 531 45 1.347
14. Intangível Intangível Direito de uso de terceiros (–) Amortização de uso de terceiros Desenvolvimento de programas (–) Amortização desenvolvimento de programas Instalações (–) Amortização instalações
2012 2011 3.294 4.237 (2.776) (2.621) 1.178 475 (761) (414) – 810 – (408) 936 2.079 O intangível é constituído por despesas com direito de uso de sistemas de computação, sendo as amortizações efetuadas com base em taxa anual de 20% e as instalações com base em taxa anual de 10%. 15. Obrigações a pagar: As obrigações a pagar da Seguradora são representadas por: 31 de dezembro 31 de dezembro de 2012 de 2011 Passivo descoberto– CESCEBRASIL Serviços e Gestão de Riscos Ltda. – 460 Operações com partes relacionadas 1 129 Fornecedores 46 12 Dividendos – 412 Participação nos lucros a pagar 242 260 Outros 207 35 Total 496 1.308 16. Impostos e contribuições a pagar: A Seguradora possui os seguintes impostos a pagar: 31 de dezembro 31 de dezembro de 2012 de 2011 PIS e COFINS (*) 6.292 114 Imposto de Renda – 1.413 Contribuição social – 862 Outros – 2 6.292 2.391 Total (*) Refere-se a principalmente à provisão para PIS e COFINS sobre receitas de comissões de resseguro. 17. Desenvolvimento de sinistros: As tabelas abaixo apresentam a evolução da tabela de desenvolvimento de sinistros administrativos e de sinistros judiciais acumulada bruta e líquida de resseguros das estimativas dos sinistros ocorridos e seus pagamentos até totalizarem o passivo corrente. O objetivo desta tabela é demonstrar a consistência da política de provisionamento de sinistros da Seguradora. (a) Desenvolvimento de sinistros brutos de resseguro: Sinistros administrativos bruto de resseguro Total Data de aviso/cadastro 2006 2008 2010 2011 2012 geral Até um ano 8.576 8.576 Um ano após 137 137 Dois anos após 184 184 Três anos após 60 60 173 173 A mais de cinco anos Total geral 173 60 184 137 8.576 9.130 Provisões sinistros a liquidar DPVAT 1.897 Total do passivo incluso no balanço 11.027 (b) Desenvolvimento de sinistros líquidos de resseguro (i) Sinistros administrativos líquido de resseguro Total Data de aviso/cadastro 2006 2008 2010 2011 2012 geral Até um ano 1.683 1.683 Um ano após 20 20 Dois anos após 77 77 Três anos após 48 48 138 138 A mais de cinco anos Total geral 138 48 77 20 1683 1.966 Provisões sinistros a liquidar DPVAT 1.897 Provisão de sinistros resseguros 7.294 Total do passivo incluso no balanço 9.191 2003
2004
2006
2007
2008
2009
2010
2011 –
Total geral – 293 1.416 792 5.645 2.472 10.618 11.625 22.243
2011 –
Total geral – 16 112 119 660 487 1.414 11.625 9.124 20.749
293 1.416 792 5.645 642 642
1.696 1.696
134 134
5.645
792
1.416
293
2003
2004
2006
2007
2008
2009
2010 16
212 119 660 323 323
57 57
107 107
660
119
212
16
20.4 Sinistros ocorridos
2012 2011 1 3 (9.075) 8.238 (610) (294) (7) 14 (8) 57 (6.408) 499 732 – (22.856) (22.252) (38.231) (13.735)
Garantia financeira Garantia operações privadas Garantia obrigações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico risco comercial Crédito à Exportação Convênio DPVAT Total
Indice de Sinistralidade % 2012 2011 0% (1%) 66% (36%) 2% 4% 11% (1%) 0% (1%) 93% (10%) (12%) 0% 87% 87%
20.5 Custos de aquisição
2012 2011 (1) (21) (2.834) (3.095) (2.375) (1.928) (171) (249) (824) (938) (513) (371) (311) – (382) (372) (7.411) (6.974)
Garantia financeira Garantia operações privadas Garantia obrigações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico risco comercial Crédito à Exportação Convênio DPVAT Total 20.6 Outras receitas e despesas operacionais Garantia financeira Garantia operações privadas Garantia obrigações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico risco comercial Crédito à Exportação Convênio DPVAT Total
Indice de Comercialização % 2012 2011 103% 34% 58% 97% 65% 116% 88% 81% 73% 60% 85% 176% 37% 0% 23% 24% 2012 – (1.111) (5.816) 5 (721) (4.539) (1.150) (1.404) (14.737)
2011 (1) (774) 5.990 148 572 1.932 – (1.423) (1.362)
Resultado com resseguro 20.7 Receita com resseguro Garantia financeira Garantia operações privadas Garantia obrigações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico risco comercial Crédito à Exportação Total 20.8 Despesa com resseguro Garantia financeira Garantia operações privadas Garantia obrigações públicas Garantia de concessões públicas Garantia judicial Crédito doméstico risco comercial Crédito à Exportação Total Total do resultado com resseguro 20.9 Despesas administrativas Despesas com pessoal próprio Despesas com serviço de terceiros Despesas com localização e funcionamento Despesas com publicação Despesas com propaganda e publicidade Despesas com donativos Despesas administrativas convênio DPVAT Despesas administrativas diversas Total 20.10 Despesas com tributos PIS e COFINS Taxa de fiscalização IOF Outros Total 20.11 Resultado financeiro: (a) Receitas financeiras Receitas financeiras Receitas com títulos renda fixa públicos Receitas com títulos renda fixa privados Receitas com títulos renda variável Receitas Fundos de investimentos DPVAT Receitas com operações de seguros Outras receitas financeiras Total (b) Despesas financeiras Despesas com operações de seguros e resseguros IOF Outras despesas financeiras Total Resultado Financeiro 20.12 Resultado patrimonial Resultado patrimonial Resultado com equivalência patrimonial CESCE Serviços Total
2012 – 7.640 302 6 3.311 5.491 675 17.425 2012 – (16.241) (11.667) (763) (4.435) (3.599) (4.636) (41.341) (23.916) 2012 (11.873) (6.310) (5.418) (60) (244) (142) (1.486) (404) (25.938) 2012 (5.347) (425) (936) (269) (6.977) 2012
2011 82 1.064 5.615 558 10.113 835 – 18.267 2011 (295) (27.391) (14.968) (2.886) (8.765) (4.554) – (58.859) (40.592) 2011 (9.922) (2.695) (4.771) (63) (36) (16) (1.710) (126) (19.339) 2011 (1.329) (314) (328) (22) (1.993) 2011
1.333 916 – 2.195 5.237 109 9.790 2012 (7.914) (275) (2.660) (10.849) (1.059)
1.365 977 33 2.451 1.259 276 6.361 2011 (3.971) (510) (155) (4.636) 1.725
2012 (1.961) (1.266)
2011 1.455 1.455
21. Reconciliação do imposto de renda e contribuição social correntes
Imposto de renda e contribuição social Resultado antes dos impostos e participações Participação sobre o resultado Equivalência patrimonial Outras exclusões Provisões temporariamente indedutíveis Despesas indedutíveis Reversão/Constituição impostos diferidos Base de cálculo Alíquota nominal - % IRPJ e CSLL continua
31/12/2012 31/12/2011 ContriContriImposto buição Imposto buição de renda social de renda social (29.026) (29.026) 5.896 5.896 (260) (260) (337) (337) 1.266 1.266 (1.455) (1.455) – – 3.449 3.449 2.156 2.156 43 43 684 684 315 315 – – 753 382 (25.180) (25.180) 8.664 8.293 25 15 25 15 – – (2.166) (1.244)
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013 continuação
ECONOMIA/LEGAIS - 75
Notas Explicativas da Administração às Demonstrações Financeiras em 31 de Dezembro de 2012 (Em milhares de reais)
Sobre o prejuízo fiscal decorrente da apuração de imposto de renda e sobre a base negativa de contribuição social sobre o lucro líquido, foram constituídos créditos tributários, conforme descrito na Nota 10.2. 22. Benefícios a empregados: A Seguradora possui benefícios de curto prazo a empregados tais como: vale-alimentação, assistência médica e odontologia, seguro de vida, auxílio bolsa de estudo para graduação e pós-graduação. O passivo para tais obrigações foi calculado em conformidade com a legislação vigente e definição do CPC 33 “Benefícios a Empregados”.
Vale alimentação Assistência médica e odontológica Seguro de vida Instrução Plano Previdência Complementar Uniformes Outras Despesas Assistenciais (*) Total
2012 (362) (658) (72) (90) (181) (2) (22) (1.387)
2011 (611) (325) (24) (94) (5) (2) (20) (1.081)
A Seguradora possui programa de participação nos lucros de acordo com o disposto na Lei nº 10.101/2000, devidamente acordado com os funcionários. As demais provisões trabalhistas são calculadas segundo normas e leis trabalhistas em vigor na data de preparação das demonstrações financeiras e registradas segundo regime de competência e conforme os serviços são prestados pelos funcionários. 23. Partes relacionadas: As operações comerciais da Seguradora e sua controlada e ligadas são efetuadas a preços e condições normais de mercado, sendo as principais transações: R$ 1.098 mil (R$ 926 mil em 2011) de despesas de serviços prestados pelo controlador e R$ 2.997 mil (R$ 4.455 mil em 2011) de despesas de serviços prestados pela controlada. 24. Outras informações: (a) Remuneração da administração: O total das despesas com remuneração da administração atingiu em 2012 o montante de
R$ 1.214 mil (R$ 1.217 mil em 2011). (b) Novas normas regulatórias: Em 18/02/2013 foram publicadas diversas normas emitidas pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP, sendo as mais relevantes (a) as Resoluções CNSP Nº 280 e 283 de 30/01/2013, que tratam de subscrição e de capital de risco operacional, respectivamente, sendo que a norma de capital de risco operacional entra em vigor na data de publicação e a de subscrição tem prazo de adequação até 31/12/2013; e (b) Resolução CNSP nº 281 de 30/01/2013 e Circular SUSEP nº 462 de 31/01/2013, que institui regras para a constituição de provisões técnicas, com prazo de adequação até 31/12/2013. A Companhia está avaliando os impactos dessas normas.
Diretoria
Conselho de Administração José Américo Peón de Sá - Presidente Victor Manuel Cabezas López - Conselheiro Kurt Ernst Muller - Conselheiro
Enrique Asenjo Ayesta - Diretor Presidente Sandra Regina Siqueira de Sena - Diretora Administrativa Financeira Contador - João Carlos Ramos Junior - CRC - 1SP 206118/O-7
Enrique Asenjo Ayesta - Conselheiro Manuel Fernando Antunes Alves - Conselheiro
Cristina Rocco Salazar - Diretora Técnica Enrique Asenjo Ayesta - Diretor Comercial
Parecer Atuarial De acordo com o disposto na Resolução CNSP nº 135, de 11/10/2005, e na Circular SUSEP nº 272, de 22/10/2004, foi realizada a Avaliação Atuarial de cada um dos ramos de seguro operacionalizados pela CESCEBrasil Seguros de Garantias e Crédito S.A., no exercício de 2012. A Avaliação Atuarial foi elaborada a partir dos efetivos períodos de competência dos riscos assumidos pelos contratos de seguros em vigor em 30/09/2012, 31/10/2012, 30/11/2012 e 31/12/2012, recalculando, para cada ramo, as correspondentes provisões técnicas contabilizadas nestas datas-base. O recálculo das provisões técnicas determina a totalidade dos
compromissos financeiros que a Seguradora terá com o pagamento dos sinistros já ocorridos e que ainda vão ocorrer e com a manutenção dos custos administrativos de todos os contratos de seguros em vigor em 30/09/2012, 31/10/2012, 30/11/2012 e 31/12/2012, independente da emissão de novos prêmios. Os resultados encontrados demonstram que as provisões técnicas consignadas no Balanço Patrimonial de 31/12/2012 da CESCEBrasil Seguros de Garantias e Crédito S.A. estão adequadas, não havendo necessidade de constituição da Provisão de Insuficiência de Prêmios e de ajustes de valores, bem como não foi detectada nenhuma situa-
ção relevante que comprometa a solvência atuarial da Seguradora. Por fim, em relação ao Estudo Atuarial de data-base 31/12/2012 do Teste de Adequação de Passivos da CESCEBrasil Seguros de Garantias e Crédito S.A., concluiu-se que o seu passivo por contrato de seguro está adequado, não sendo necessário o ajuste das Provisões Técnicas constituídas, deduzidas dos Custos de Aquisição Diferidos e dos Ativos Intangíveis Diretamente Relacionados às Provisões Técnicas, visto que estas se mostraram superiores aos valores estimados dos Fluxos de Caixa, os quais foram elaborados em conformidade com os
parâmetros mínimos estabelecidos pela Circular SUSEP nº 457/2012. São Paulo, 27 de fevereiro de 2013 Ricardo César Pessoa Atuário Responsável Técnico - MIBA 1076 Escritório Técnico de Assessoria Atuarial S/S Ltda. CNPJ 57.125.353/0001-35 CIBA - 33
razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações financeiras tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião: Em nossa opinião, as demonstrações financeiras anteriormente referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da CESCEBRASIL Seguros de Garantias e Crédito S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados (SUSEP). Ênfase: Conforme nota explicativa 18 (a) e 19, chamamos a atenção para o fato de que está pendente até a presente data a aprovação pela Superintendência de Seguros Privados - SUSEP do aporte de capital efetuado em 31 de outubro de 2012, no montante de R$ 14.932 mil. O efetivo reenquadramento da Seguradora ao capital mínimo requerido pela regulamentação no Brasil
depende da aprovação desse aumento de capital pela SUSEP. Adicionalmente, a manutenção futura dos limites mínimos de capital da Seguradora depende diretamente dos seus resultados futuros e/ou de novos aportes de capital de seu controlador. As demonstrações financeiras não incluem quaisquer ajustes em virtude desse assunto. Nossa opinião não está ressalvada em função dessa ênfase. São Paulo, 27 de fevereiro de 2013
Bruna Takata Atuária - MIBA 1670
Relatório dos Auditores Independentes sobre as Demonstrações Financeiras Aos Administradores e Acionistas CESCEBRASIL Seguros de Garantias e Crédito S.A. Examinamos as demonstrações financeiras individuais da CESCEBRASIL Seguros de Garantias e Crédito S.A. (“Seguradora”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, e do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como o resumo das principais políticas contábeis e demais notas explicativas. Responsabilidade da administração sobre as demonstrações financeiras: A administração da Seguradora é responsável pela elaboração e adequada apresentação dessas demonstrações financeiras de acordo com as práticas contábeis adotadas no Brasil aplicáveis às entidades supervisionadas pela Superintendência de Seguros Privados (SUSEP) e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações financeiras livres de distorção relevante, independentemente se causada por fraude ou erro. Responsabilidade dos auditores independentes: Nossa responsabilidade é
a de expressar uma opinião sobre essas demonstrações financeiras com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelos auditores e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações financeiras estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações financeiras. Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações financeiras, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações financeiras da Seguradora para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas não para fins de expressar uma opinião sobre a eficácia desses controles internos da Seguradora. Uma auditoria inclui, também, a avaliação da adequação das políticas contábeis utilizadas e a
PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Carlos Eduardo Sá da Matta Contador CRC 1SP216397/O-5
e Governo ajusta proposta para ferrovias Temos convicção de que o ano de 2013 e seus anos subsequentes serão de muito crescimento na indústria e nos demais setores da economia brasileira. Fernando Pimentel, ministro do Desenvolvimento, Indústria e Comércio Exterior
conomia
Para atrair o interesse do setor privado, governo promete medidas para melhorar o acesso a financiamentos e reduzir os custos dos investimentos necessários. Samuel Vieira/ Folhapress
O
governo anunciou ontem a elevação da taxa de retorno para acionistas e a ampliação do prazo de concessão das ferrovias, em um esforço para atrair investidores para o ambicioso plano de logística do País, e prometeu novas medidas para melhorar o acesso a financiamentos e reduzir o custo dos investimentos. O aumento da taxa de retorno é uma resposta do governo às críticas do mercado, que considerou as condições iniciais do pacote de logística pouco atrativas. A taxa de retorno dos acionistas das novas concessões de ferrovias ficará entre 9,3% e 12,5%, disse o secretárioexecutivo do Ministério da Fazenda, Nelson Barbosa. De acordo com cálculos do governo e do mercado, a taxa de retorno anterior girava em torno de 8% e 9 % ao ano. A chamada taxa de retorno do acionista é a que remunera o capital próprio aplicado pelo sócio do projeto, ou seja, exclui a parte do investimento que será financiada pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES). "São poucos projetos que oferecem uma taxa real de retorno nesse nível no mundo de hoje. Os projetos são altamente rentáveis", afirmou Barbosa durante apresentação no Conselho de Desenvolvimento Econômico e Social, no Palácio do Planalto. Barbosa também anunciou que o prazo máximo das concessões de ferrovias foi ampliado de 30 para 35 anos. A taxa de retorno oferecida nas concessões de rodovias já havia sido elevada para entre 9% a 15%, e o prazo ampliado de 25 para 30 anos. "O desafio mais iminente é estimular o crescimento e a competitividade ao mesmo tempo", disse Barbosa. Pa c o t e – O governo lançou em 2012 um pacote de concessões e investimentos em ferrovias, rodovias, portos e aeroportos, esperando gerar investimentos públicos e privados de R$ 242 bilhões – incluindo a obra do trem-bala, que ligará Campinas, São Paulo e Rio de Janeiro. O ministro da Fazenda, Guido Mantega, está nos Estados Unidos apresentando os projetos de infraestrutura do País a investidores estrangeiros.
Trabuco vê interesse em parceria
O
O prazo máximo das concessões de ferrovias foi ampliado de 30 para 35 anos. E a taxa de retorno elevada para algo entre 9% e 15%.
Empresários criticam modelo de concessão
P
ouco antes da reunião do Conselho de Desenvolvimento Econômico e Social (CDES) com a presidente Dilma Rousseff, ontem, seus membros criticaram os modelos de concessão na área de logística lançados no ano passado. O presidente da Câmara Brasileira da Indústria da Construção (CBIC), Paulo Simão Safady, disse que faltou diálogo com o setor privado antes de lançar o Plano Nacional de Logística (PNL), que prevê investimentos de aproximadamente R$ 130 bilhões na concessão de tre-
Segundo Barbosa, nos próximos anos os investimentos em concessões em todos os setores – incluindo energia e petróleo – chegarão a quase R$ 500 bilhões. Mais financiamento – Segundo Barbosa, os projetos de ferrovias poderão ter até 80% de financiamento, por isso o foco é ampliar as fontes de crédito. Ele reiterou que o governo está estudando como canalizar recursos aos bancos privados
chos rodoviários e ferroviários. Desde o lançamento do PNL, o governo tem feito ajustes para atrair o interesse do setor privado, mas ainda há críticas entre os empresários. "O governo desenhou um modelo que não foi aceito pelo mercado, que preservou pouco a lucratividade e aí não adianta. No momento que ele percebeu que as concorrências estavam vazias e que não havia interesse nem interno e nem externo e que o risco era muito grande, mudou o modelo", explicou Safady a jornalistas.
com uma taxa mais próxima da Taxa de Juros de Longo Prazo (TJLP), utilizada nos financiamentos do BNDES. O secretário disse ainda que o governo estuda fazer este ano um repasse ao BNDES igual ou menor ao realizado em 2012, de R$ 45 bilhões. "Tendo em vista a nossa expectativa para financiamento de infraestrutura via BNDES, provavelmente haverá, em algum momento, outro aporte
O presidente da Associação Brasileira da Infraestrutura e das Indústrias de Base (Abdib), Paulo Godoy, aposta ainda que o governo terá que fazer mais mudanças para atrair os investidores e até mesmo o financiamento dos projetos pelo setor financeiro privado. "Essa lógica da rentabilidade estava distorcida, não adianta focar só na modicidade tarifária. Se focar só nisso não tem investidor. Não adianta só trabalhar na alavancagem. Precisa também melhorar a rentabilidade dos projetos", comentou. (Reuters)
que deve ser igual ou menor que o do ano passado", disse, acrescentando que a discussão sobre aumento de capital do banco de fomento estatal ainda não está colocada. Medidas tributárias – Barbosa disse ainda que o governo estuda novas medidas tributárias para reduzir o custo dos investimentos e de produção, incluindo uma possível reforma do Programa de Interação Social (PIS) e da Contribuição
para o Financiamento da Seguridade Social (Cofins). A proposta em discussão, segundo ele, visa permitir que o valor pago de PIS/Cofins na compra de todos os insumos seja transformado em crédito tributário para pagamento de outros tributos. Pela regra atual, apenas a compra de insumos diretamente ligados à produção gera crédito de PIS/Cofins. "Do ponto de vista federal é uma das últimas etapas da reforma: transformar o PIS/Cofins em um imposto sobre valor adicionado, permitindo que todo o imposto gerado na compra de insumos possa ser usado para pagar o imposto devido na hora de vender o produto", afirmou Barbosa. "Será um ganho para empresa e para a Receita Federal, porque vai reduzir os custos." Barbosa traçou ainda um cenário macroeconômico positivo para 2013. "Temos quadro favorável, tanto no mercado quanto no governo, de aumento da taxa de crescimento, de redução da inflação e manutenção da taxa de desemprego no patamar em que está", disse o secretário - executivo do Ministério da Fazenda, afirmando esperar que a inflação caia de forma mais expressiva no segundo semestre. (Reuters)
presidente do Bradesco, Luiz Carlos Trabuco, disse ontem que o movim e nto do go ve rno par a buscar novos parceiros para financiar projetos de infraestrutura no País é positivo no sentido de criar um modelo de crédito de longo prazo. "O risco de crédito é absolutamente possível de ser absorvido pelos bancos de um modo geral, mas quando se fala em financiar infraestrutura está mitigando o 'funding' porque as captações tradicionais não têm um 'duration' tão de longuíssimo prazo", explicou. "A direção é correta: encontrar fórmulas para que através de um fundo ou do BNDES, os bancos privados e estatais tenham acesso a este funding", afirmou ao chegar ao Palácio do Planalto para a Conselho de Desenvolvimento Econômico e Social (CDES). Trabuco disse que conhece a proposta do governo apenas pelas notícias, mas demonstrou confiança. "O Brasil tem perspectiva de grandes investimentos e nós temos um bônus de infraestrutura que são milhares de projetos com taxas de retorno muito adequadas num mundo que está em busca de retorno", argumentou o executivo. Ele lembrou que está sobrando liquidez nas maiores economias, onde as taxas de juros estão ao redor de zero e os fundos institucionais estão em busca de investimento. "Se nós pudermos consorciar os fundos com recursos vindos do Estado junto com os recursos livres dos bancos e, principalmente, dos institucionais do mundo, a gente entra num ciclo de investimento muito forte", previu. O presidente do Bradesco disse que não conhece a proposta do governo de liberar recursos dos depósitos compulsórios para financiar os projetos. "Acho que esse é um assunto ainda em estudo", afirmou. (Estadão Conteúdo)
Pimentel projeta crescimento da indústria
O
ministro do Desenvolvimento, Indústria e Comércio Exterior, Fernando Pimentel, disse ontem que o ano de 2013 será de crescimento "efetivo" na indústria e em outros setores da economia.
O comentário foi feito em discurso durante a 40ª reunião do Conselho de Desenvolvimento Econômico e Social (CDES), o Conselhão, realizada no Palácio do Planalto. Foi a primeira reunião do grupo
neste ano. "Temos convicção de que o ano de 2013 e seus anos subsequentes serão de muito crescimento efetivo na indústria e nos demais setores da economia brasileira", disse Pimentel.
Os investimentos efetivos no País, de acordo com ele, totalizarão R$ 3,8 trilhões ao longo dos próximos quatro anos, com uma média de R$ 950 milhões ao ano. Fiesp – Na avaliação do presidente da Federação
das Indústrias do Estado de São Paulo (Fiesp), Paulo Skaf, a economia brasileira e o PIB industrial devem crescer entre 2,5% a 3% em 2013. "Essa projeção é para a indústria de transformação. E como
nossa estimativa para o PIB de 2012, que será anunciada na sexta-feira (01/03), é de uma expansão de 0,9%, a nossa previsão para este ano já significa uma retomada", completou. (Agências)
76 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
InBev Participações p ç Societárias S.A. CNPJ nº 07.526.557/0001-00
A Administração da Companhia apresenta a V.Sas., as demonstrações contábeis dos exercícios encerrados em 31 de dezembro de 2012 e 2011, elaboradas de acordo com as práticas contábeis adotadas no Brasil emitidas pelo Comitê de Pronunciamentos Contábeis (CPCs). São Paulo, 27 de fevereiro de 2013 Demonstrações dos Resultados Abrangentes Demonstrações dos Resultados Nota 2012 2011 Nota 2012 2011 Passivo e patrimônio líquido 2012 2011 Nota 2012 2011 Passivo circulante Ativo 46.471 38.667 32.921 37.299 Lucro líquido do exercício Contas a pagar e demais contas a pagar 8 30.259 27.918 Receita de dividendos Ativo circulante (840) (686) Ajuste no valor justo de títulos disponíveis para venda 272.269 165.076 Imposto de renda e contribuição social – 340 Despesas administrativas (92.572) (56.128) (546) (1.205) Imposto de renda e contribuição social diferidos 11 30.259 28.258 Outras receitas e despesas operacionais Caixa e equivalentes a caixa 4 48.155 69.454 Resultado abrangente 226.168 147.615 Resultado operacional 31.535 35.408 Passivo não circulante As notas explicativas são parte integrante das demonstrações contábeis. Contas a receber e demais contas a receber 5 21.490 9.960 Imposto de renda e contribuição Despesas financeiras 12 – (186.351) Demonstrações do Valor Adicionado 5.146 193.232 12 338.835 255.928 Receitas financeiras social diferidos 6 Imposto de renda e contribuição 5.146 6.881 338.835 255.928 Resultado financeiro líquido social a recuperar 1.996 2.601 2012 2011 369.094 284.186 Resultado antes do imposto de renda e Total do passivo contribuição social 36.681 42.289 Valor adicionado líquido produzido 71.641 81.961 Patrimônio líquido 10 Benefício (Despesa) com imposto de renda (1.386) (1.891) Materiais, energia, serviços de terceiros e outros Capital social 249.061 249.061 Ativo não circulante e contribuição social 13 9.790 (3.622) Valor adicionado recebido em transferência Reservas 51.648 40.221 Lucro líquido do exercício 46.471 38.667 Receita de dividendos 32.921 37.299 Investimentos em títulos patrimoniais 7 1.274.660 1.002.391 Outros resultados abrangentes 676.498 496.801 Lucro por ação atribuível aos acionistas da InBev Receitas financeiras 5.146 193.232 – 14.083 Lucros acumulados Participações Societárias S.A. durante o 1.274.660 1.002.391 38.067 230.531 977.207 800.166 exercício (expresso em R$/ação) (Nota 10 (d)) 0,19 0,16 36.681 228.640 Total do ativo 1.346.301 1.084.352 Total do passivo e patrimônio líquido 1.346.301 1.084.352 As notas explicativas são parte integrante das demonstrações contábeis. Valor adicionado total a distribuir Impostos, taxas e contribuições As notas explicativas são parte integrante das demonstrações contábeis. Demonstrações dos Fluxos de Caixa (9.790) 3.622 Federais Remuneração de capitais de terceiros Reservas – 186.351 Juros 2012 2011 Capital Reserva Dividendos Outros resultados Lucros 46.471 38.667 Remuneração de capitais próprios Social Legal adicionais abrangentes acumulados Total Lucro líquido do exercício Juros sobre o capital próprio 38.089 – (32.921) (37.299) 249.061 – – 380.914 26.299 663.213 Receita de dividendos Saldo em 1º de janeiro de 2011 Dividendos 11.037 10.662 (5.146) (6.881) Lucro líquido do exercício – – – – 38.667 38.667 Resultado financeiro líquido (2.655) 28.005 Lucros acumulados Despesa (Benefício) com imposto de renda Resultado abrangente: 46.471 38.667 (9.790) 3.622 e contribuição social Ajuste no valor justo de títulos disponíveis para venda – – – 175.586 – 175.586 36.681 228.640 Distribuição do valor adicionado Imposto de renda e contribuição social diferidos – – – (59.700) – (59.700) Fluxo de caixa das atividades operacionais antes do capital de giro e provisões (1.386) (1.891) As notas explicativas são parte integrante das demonstrações contábeis. Total do resultado abrangente – – – 115.886 38.667 154.553 Dividendos – – – – (10.662) (10.662) Aumento no contas a receber e demais contas a receber (8.091) (9) montantes pagos a título de juros sobre o capital próprio. Ver nota 10( c). Destinação das reservas: Aumento/(redução) nas contas a pagar e b) Destinação do lucro do exercício: Constituição de reserva legal – 2.132 – – (2.132) – demais contas a pagar 11.045 (56.610) Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes Juros sobre o capital próprio – – 38.089 – (38.089) – Geração de caixa das atividades operacionais 1.568 (58.510) Saldo em 31 de dezembro de 2011 249.061 2.132 38.089 496.801 14.083 800.166 de qualqur outra destinação, na constituição da reserva legal, que não Juros pagos – (182.788) Lucro líquido do exercício – – – – 46.471 46.471 Juros recebidos 5.798 258.849 exederá de 20% (vinte por cento) do capital social. A Companhia poderá Resultado abrangente: – (3.674) deixar de constituir a reserva legal no exercício quando o saldo dessa Ajuste no valor justo de títulos disponíveis para venda – – – 272.269 – 272.269 Imposto de renda e contribuição social pagos 28.024 27.394 reserva, acrescido no montante das reservas de capital, exceder de 30% Imposto de renda e contribuição social diferidos – – – (92.572) – (92.572) Dividendos recebidos 35.390 41.271 (trinta por cento) do capital social. Total do resultado abrangente – – – 179.697 46.471 226.168 Fluxo de caixa das atividades operacionais – 2.016.500 A reserva legal tem por fim assegurar a integridade do capital social e Dividendos – – – – (11.037) (11.037) Resgate de instrumentos de dívida Destinação das reservas: – 2.016.500 somente poderá ser utilizada para compensar prejuízos ou aumentar o Fluxo de caixa das atividades de investimento Constituição de reserva legal – 2.324 – – (2.324) – Liquidação de empréstimos – (2.000.000) capital. Juros sobre o capital próprio – – (38.089) – – (38.089) Dividendos pagos (56.037) – 2012 2011 Dividendos adicionais – – 47.193 – (47.193) – Fluxo de caixa das atividades financeiras (56.037) (2.000.000) Lucro líquido do exercício 46.471 38.667 249.061 4.456 47.193 676.498 – 977.207 (Redução)/aumento líquido no Saldo em 31 de dezembro de 2012 As notas explicativas são parte integrante das demonstrações contábeis. 14.083 26.299 caixa e equivalentes a caixa (20.647) 57.771 Lucros acumulados Caixa e equivalentes a caixa no Lucros acumulados base para destinações 60.554 64.966 início do exercício 65.037 7.266 Constituição de reserva legal (2.324) (2.132) Caixa e equivalentes a caixa final do exercício 44.390 65.037 Dividendos (11.037) (10.662) 1. Informações gerais: A InBev Participações Societárias S.A. (referida recuperável é feita com base em uma análise de todas as quantias a receAs notas explicativas são parte integrante das demonstrações contábeis. Juros sobre o capital próprio – (38.089) como “Companhia” ou “InBev”), com sede em São Paulo - São Paulo, tem ber existentes na data do balanço patrimonial. Registra-se a provisão no (47.193) – 9. Empréstimos: Em 10 de setembro de 2009 a Companhia emitiu, e Dividendos adicionais por objetivo social a participação, direta ou indireta, em quaisquer outras montante considerado suficiente pela Administração da Companhia para – 14.083 comercializou no mercado, 2.000 debêntures, no montante de R$2.000.000, Lucros acumulados após destinações sociedades de qualquer natureza, como sócia ou acionista. As controlado- cobrir prováveis perdas na realização dos recebíveis. Historicamente, (11.037) (10.662) com o valor nominal unitário de R$1.000, não conversíveis em ações. Dividendos ras direta e final da Companhia são a InterBrew International B.V. (“IIBV”) e a Companhia não registra perdas significativas em contas a receber. A remuneração foi de 114% do CDI, paga semestralmente. A classificação Dividendos adicionais (47.193) – a Anheuser-Busch InBev (“ABI”), respectivamente. A emissão destas de- h. Contas a pagar e demais contas a pagar: Contas a pagar são reconhe- contábil das debêntures foi de passivos financeiros mensurados ao custo Juros sobre o capital próprio – (38.089) monstrações contábeis foi autorizada pela Diretoria em 27 de fevereiro de cidas, inicialmente ao valor justo e, subsequentemente, pelo custo amorti- amortizado. A liquidação antecipada ocorreu em agosto de 2011. 10. Patri- Total (58.230) (48.751) 2013. Em 07 de dezembro de 2012, a Companhia de Bebidas das Améri- zado. i. Imposto sobre a renda e contribuição social corrente e diferi- mônio líquido: a) Capital social: O capital social da Companhia é de Os dividendos e dividendos adicionais foram destinados inicialmente em cas - Ambev (“Ambev”) anunciou sua intenção de propor aos seus acionis- do: O imposto de renda e a contribuição social do exercício compreendem R$249.061 (R$249.061 em 31 de dezembro de 2011), e está representado decorrência dos aspectos legais baseados na Lei das Sociedades tas uma reorganização societária visando à migração de sua estrutura o imposto corrente e diferido. O imposto de renda e contribuição social são por 249.061.302 ações nominativas, todas ordinárias e sem valor nominal. por Ações. c) Juros sobre capital próprio/Dividendos: Segundo a acionária atual com duas espécies de ações (ordinárias e preferenciais) reconhecidos no resultado do exercício, a não ser que estejam relaciona- Conforme determina o estatuto social, a Companhia deve distribuir aos legislação brasileira, as empresas têm a opção de distribuir juros sobre o para uma estrutura com espécie única de ações ordinárias. A reorganiza- dos a itens reconhecidos diretamente no resultado abrangente ou patrimô- seus acionistas, a título de dividendo obrigatório relativo a cada exercício ção societária que se pretende propor aos acionistas da Ambev em assem- nio líquido. Nestes casos o efeito fiscal também é reconhecido diretamente fiscal findo em 31 de dezembro, uma quantia não inferior a 25% aos seus capital próprio (“JCP”), calculados com base na taxa de juros de longo prableia geral extraordinária (“AGE”), a ser convocada no primeiro semestre de no resultado abrangente ou patrimônio líquido (exceto juros sobre capital lucros, apurados conforme as práticas contábeis adotadas no Brasil, ajus- zo (“TJLP”), que são dedutíveis para fins de imposto de renda e, quando 2013, tem por objetivo simplificar a estrutura societária e aprimorar a gover- próprio, vide item (l)). Os juros sobre o capital próprio são registrados como tados na forma da legislação aplicável, salvo em caso de incompatibilidade distribuídos, podem ser considerados parte dos dividendos obrigatórios. nança da Ambev, com vistas a aumentar a liquidez para todos os acionis- despesas no resultado do exercício para fins de apuração do imposto de com a situação financeira da InBev. O dividendo obrigatório inclui os Eventos ocorridos durante o exercício de 2012: tas, eliminar custos operacionais e administrativos da Ambev e aumentar a renda e contribuição social, quando declarado, e posteriormente reclassifiEspécie e Valor do Provento Valor total do flexibilidade para a gestão de sua estrutura de capital. Se aprovada, a rees- cado para o patrimônio líquido para fins de apresentação nessas demonsAprovação Provento Início Pgto. Exercício Classe de ação por ação provento (R$ mil) truturação societária será realizada por meio da incorporação, pela InBev, trações contábeis. A despesa com imposto corrente é a expectativa de pa- Evento 05/04/2012 Dividendos 11/04/2012 2009 ON 0,0522 13.000 de todas as ações de emissão da Ambev que não sejam de propriedade da gamento sobre o lucro tributável do ano, utilizando a taxa nominal aprovada AGE 30/04/2012 Dividendos 14/09/2012 2011 ON 0,0428 10.662 incorporadora, nos termos da Lei das Sociedades Anônimas (“Incorpora- ou substancialmente aprovada na data do balanço patrimonial, e qualquer AGO AGE 11/09/2012 Juros sobre Capital Próprio 14/09/2012 2011 ON 0,1529 38.089 ção de Ações”); na qual todas as ações emitidas e em circulação da Ambev, ajuste de imposto a pagar relacionado a exercícios anteriores. De acordo 61.751 incluindo ações na forma de American Depositary Receipts (“ADRs”), exce- com o CPC 32 - Imposto de Renda, o imposto diferido é reconhecido utilito as ações e ADRs da Ambev detidas pela Companhia, devem ser troca- zando o método do balanço patrimonial. Isto significa que, considerando os Não ocorreram pagamentos de dividendos e juros sobre o capital próprio segundo a qual a composição de destino entre a dívida de taxa fixa e das por ações ordinárias e ADRs emitidos pela InBev. A Incorporação de requerimentos do CPC 32, para as diferenças tributáveis e dedutíveis de no exercício de 2011. O valor dos dividendos e juros sobre o capital próprio flutuante é revista periodicamente. O objetivo da política da Companhia é Ações resultará na entrega aos acionistas da Ambev titulares de ações or- natureza temporária entre as bases fiscais e contábeis de ativos e passivos propostos por ação é de R$0,23 (2011 - R$0,20). alcançar um equilíbrio ideal entre custo de captação e a rentabilidade das dinárias ou preferenciais (incluindo ADRs) de ações ordinárias e, em al- é reconhecido o imposto diferido ativo ou passivo. De acordo com esse d) Lucro por ação básico e diluído: guns casos, ADRs de emissão da InBev. Para fins da Incorporação de método, a provisão para o imposto diferido é também calculada sobre as O valor do lucro por ação básico e diluído é de R$0,19 (2011 - R$0,16). aplicações financeiras, tendo em conta as condições do mercado, Ações, serão atribuídos valores iguais às ações ordinárias e preferenciais diferenças entre o valor justo de ativos e passivos adquiridos em uma com- A quantidade de ações utilizada como denominador do lucro por ação foi bem como a estratégia de negócios. da Ambev. A reestruturação societária descrita acima também contemplará binação de negócios e sua base fiscal. O CPC 32 prevê que nenhum im- 249.061.302 ações em 31 de dezembro de 2012 e 2011. Risco de crédito: passos preliminares à Incorporação de Ações, incluindo a contribuição ao posto diferido seja reconhecido (i) no reconhecimento do ágio; (ii) no reco- 11. Outras receitas e despesas operacionais: A fim de minimizar o risco de crédito de seus investimentos, a Companhia capital da Companhia da totalidade das ações da Ambev de titularidade da nhecimento inicial de um ativo ou passivo proveniente de uma transação Os saldos registrados nessa rubrica são referentes a repasses de “service adotou políticas de alocação de caixa e investimentos, não permitindo ABI, detidas através da IIBV e da AmBrew S.A. (“AmBrew”). Tais passos que não a de combinação de negócio; e (iii) sobre diferenças relacionadas fees” realizados entre a InBev e a Ambev no montante de R$546 (2011 - R$ concentração de crédito, ou seja, o risco de crédito é monitorado e minimipreliminares não terão efeito para fins da relação de substituição a ser pro- a investimentos em ações de controladas, desde que não sejam revertidos 1.205). zado, pois as negociações são realizadas apenas com um seleto grupo de posta na Incorporação de Ações ou de diluição dos acionistas da Ambev. no futuro previsível. O valor do imposto diferido determinado é baseado na 12. Despesas e receitas financeiras: contrapartes altamente qualificado e partes relacionadas. O valor contábil 2. Apresentação das demonstrações contábeis: As demonstrações con- expectativa de realização ou liquidação da diferença temporária e utiliza a 2012 2011 dos ativos financeiros representa a exposição máxima de risco de crédito tábeis da InBev foram preparadas conforme as práticas contábeis adotadas taxa nominal aprovada ou substancialmente aprovada. Os impostos diferi- Despesas financeiras no Brasil emitidas pelo Comitê de Pronunciamentos Contábeis (CPCs). As dos ativos e passivos são compensados se existir um direito legal de com- Despesas com juros de passivo ao custo amortizado (i) – (172.210) da Companhia. Os valores contábeis de caixa e equivalentes de caixa, demonstrações contábeis são apresentadas em milhares de reais (R$) ar- pensar os passivos fiscais correntes e ativos, e se estiverem relacionados Impostos sobre transações financeiras – (12.427) aplicações financeiras, contas a receber e demais contas a receber redondados para o milhar mais próximo indicado. Dependendo da norma aos impostos lançados pela mesma autoridade fiscal sobre a mesma entiVariação cambial – (1.595) representam a exposição máxima de risco de crédito em 31 de dezembro CPC aplicável, o critério de mensuração utilizado na elaboração das de- dade tributável, ou em diferentes entidades tributáveis que pretendam ou – (119) de 2012 e 2011. Não havia nenhuma concentração de risco de crédito com monstrações contábeis considera o custo histórico, o valor líquido de reali- liquidar passivos fiscais correntes e ativos em uma base líquida, ou realizar Outros custos financeiros, incluindo taxas bancárias – (186.351) quaisquer contrapartes em 31 de dezembro de 2012 e 2011. zação, o valor justo ou o valor recuperável. 3. Sumário das principais o ativo e liquidar o passivo simultaneamente. O imposto diferido ativo é reRisco de volatilidade de preço de investimentos em títulos patrimopráticas contábeis: As principais políticas contábeis aplicadas na prepara- conhecido somente na extensão em que é provável que haja lucros tributá- Receitas financeiras 5.146 4.960 niais negociáveis: ção destas demonstrações contábeis estão definidas abaixo. Essas políti- veis futuros. As alíquotas definidas atualmente para determinação dos tri- Receita de juros Receita de juros partes relacionadas (ii) – 151.282 cas foram aplicadas de modo consistente em todos os exercícios apresen- butos diferidos no Brasil são de 25% para o imposto de renda e de 9% para A Companhia possui investimentos em títulos patrimoniais negociáveis, – 35.955 sujeitos a risco de volatilidade de preço proveniente de mudanças em seu tados. a. Estimativas contábeis: Na elaboração das demonstrações a contribuição social. j. Transações com partes relacionadas: A Compa- Ganhos com títulos de dívida - partes relacionadas contábeis, a Administração da Companhia precisa tomar decisões, fazer nhia adota práticas de governança corporativa e aquelas recomendadas e/ Ganhos com derivativos não considerados valor de mercado. A Companhia não possui títulos negociáveis para fins de estimativas e julgamentos que afetam a aplicação das práticas contábeis e ou exigidas pela legislação que lhe é aplicável. É regra da Companhia que como headge accounting – 1.035 negociação. Em 31 de dezembro de 2012, a Companhia possuía investios montantes apresentados de contas patrimoniais e de resultado. As esti- as transações com partes relacionadas sigam condições razoáveis ou equi5.146 193.232 mentos em títulos patrimoniais negociáveis cujo custo de aquisição foi mativas e julgamentos relacionados baseiam-se na experiência histórica e tativas, similares às que prevalecem no mercado ou em que a Companhia Resultado financeiro líquido 5.146 6.881 em diversos outros fatores tidos como razoáveis diante das circunstâncias, contrataria com terceiros. k. Moeda funcional e de apresentação: A Ad- (i) Em 10 de setembro de 2009, a Companhia emitiu uma debênture de R$ 249.663, e seu valor justo era de R$ 1.274.660. O potencial impacto cujos resultados constituem o critério para tomada de decisões sobre o ministração da Companhia definiu que sua moeda funcional e de apresen- no mercado com o valor nominal de R$ 2.000.000 e vencimento original em no valor justo de tais títulos, assumindo uma variação de 10% em seu preço valor contábil de ativos e passivos não imediatamente evidentes em outras tação é o real, de acordo com as normas descritas no CPC 2 - Efeitos nas 10 de setembro de 2012 com um custo de 114% do CDI. Em 16 de agosto de mercado, seria de aproximadamente R$ 127.466 em 31 de dezembro fontes. Os resultados reais podem divergir dessas estimativas. As estimati- mudanças nas taxas de câmbio e conversão de demonstrações contábeis. de 2011 a debênture foi liquidada. O resultado financeiro dessa transação de 2012. vas e premissas são revisadas periodicamente. As revisões das estimativas l. Patrimônio líquido: Capital social: O capital social está representado foi R$ 172.210. Ver Nota 9. (ii) Em 10 de setembro de 2009, a Companhia Risco de liquidez: contábeis são reconhecidas no período em que a estimativa é revisada, somente por ações ordinárias, classificadas no patrimônio líquido. Ver nota adquiriu um Bond emitido pela empresa AmBrew, com valor nominal de A Companhia acredita que os fluxos de caixa das atividades operacionais, caso a revisão afete apenas aquele período, ou no período da revisão e em 10 (a). Dividendos e juros sobre capital próprio: Dividendos e juros so- R$2.000.000 e vencimento original em 10 de setembro de 2012, atualizado períodos futuros, se a revisão afetar tanto períodos correntes como futuros. bre capital próprio são registrados no passivo no período em que eles fo- pela taxa de 116,5% do CDI. Em 16 de agosto de 2011 o Bond foi liquidado. caixa e equivalentes de caixa e investimentos de curto prazo, junto com os instrumentos derivativos e acesso a facilidades de empréstimo é suficiente A Companhia acredita que as seguintes políticas contábeis refletem as de- rem declarados, com exceção da parcela referente aos dividendos mínimos O resultado financeiro dessa transação foi R$ 187.237. para financiar as despesas de capital, o passivo financeiro e pagamento de cisões mais críticas, as estimativas e julgamentos que são importantes estatutários (ver nota 10 (c)) , a qual é contabilizada ao final de cada exer- 13. Imposto de renda e contribuição social: para o entendimento dos seus resultados: estimativa de realização dos im- cício fiscal findo em 31 de dezembro, na forma da legislação aplicável. A O imposto de renda e a contribuição social reconhecidos no resultado do dividendos no futuro. Os vencimentos contratuais de passivos financeiros postos diferidos e classificação e mensuração dos instrumentos financei- despesa relacionada aos juros sobre o capital próprio é registrada no resul- exercício estão demonstrados como segue: não derivativos são os seguintes: ros. Vide Nota 15.1. Análises de redução ao valor recuperável de instrumen- tado do exercício para fins de apuração do imposto de renda e contribuição 2012 2011 2012 tos financeiros são realizadas anualmente e sempre que um fato gerador social, quando declarado, e posteriormente reclassificado para o patrimô- Benefício (despesa) com imposto de renda e Passivos financeiros Valor Fluxos de caixa Menos tenha ocorrido, a fim de determinar se o valor contábil excede o valor recu- nio líquido para fins de apresentação nessas demonstrações contábeis. O contribuição social corrente 125 (3.441) não derivativos contábil contratuais de 1 ano perável. b. Instrumentos financeiros: Instrumentos financeiros não-deri- benefício fiscal dos juros sobre capital próprio é reconhecido na demonstra- Benefício (despesa) com imposto de renda e Dividendos a pagar 11.037 11.037 11.037 vativos incluem investimentos em títulos patrimoniais e contas a pagar. ção de resultado. m. Normas novas, alterações e interpretações de nor- contribuição social diferidos 9.665 (181) Contas a pagar 18.836 18.836 18.836 A Companhia classifica seus ativos financeiros sob as seguintes catego- mas que ainda não estão em vigor: As seguintes novas normas, altera- Total do Benefício (despesa) com imposto de renda 29.873 29.873 18.836 Total rias: empréstimos e recebíveis, e disponíveis para venda, e seus passivos ções e interpretações de normas foram emitidas pelo CPC, mas não estão 9.790 (3.622) e contribuição social 2011 financeiros como mensurados ao custo amortizado. A classificação depen- em vigor para o exercício de 2012. CPC 45 Divulgação de participações Reconciliação da taxa efetiva com a taxa nominal média: Passivos financeiros Valor Fluxos de caixa Menos de da finalidade para a qual os instrumentos financeiros foram adquiridos. em outras entidades: Trata das exigências de divulgação para todas as 2012 2011 não derivativos contábil contratuais de 1 ano A Administração determina a classificação de seus instrumentos financei- formas de participação em outras entidades, incluindo acordos conjuntos, Resultado antes do imposto de renda e ros no reconhecimento inicial. As compras e as vendas de ativos financei- associações, participações com fins específicos e outras participações não Dividendos a pagar 23.662 23.662 23.662 36.681 42.289 contribuição social ros são reconhecidas na data de negociação - data na qual a Companhia registradas contabilmente. A norma é aplicável a partir de 1º de janeiro de 4.256 4.256 4.256 Contas a pagar 34,00% 34,00% se compromete a comprar ou vender o ativo. (i) Ativos financeiros dispo- 2013. O impacto dessa norma será basicamente um incremento na divulga- Alíquota nominal ponderada agregada 27.918 27.918 4.256 Total (12.472) (14.378) níveis para venda: Os ativos financeiros disponíveis para venda são não ção. CPC 46 Mensuração do Valor Justo: O objetivo da norma CPC 46 é Impostos - alíquota nominal 15.2 Instrumentos financeiros: derivativos, que são designados nessa categoria ou que não são classifica- aprimorar a consistência e reduzir a complexidade da mensuração ao valor Ajuste na despesa tributária A administração desses instrumentos é efetuada por estratégias operacio12.950 (1.950) dos em nenhuma das demais categorias (mensurados ao valor justo por justo, fornecendo uma definição mais precisa e uma única fonte de mensu- Juros sobre capital próprio pagos (recebidos) nais e controles internos visando assegurar liquidez, rentabilidade e segumeio do resultado, empréstimos e recebíveis ou mantidos até o vencimen- ração do valor justo e suas exigências de divulgação para uso em CPC. As Dividendos recebidos 8.297 12.681 to). São incluídos em ativo não corrente, a menos que a Administração exigências, que estão bastante alinhadas entre CPC e as práticas contá- Outros ajustes tributários 1.015 25 rança. A contratação de instrumentos financeiros com o objetivo de proteção é feita pela análise periódica da exposição ao risco que a Administração pretenda alienar o investimento em até 12 meses após a data do balanço. beis adotadas nos Estados Unidos da América (“US GAAP”), não ampliam Benefício (Despesa) de imposto de renda e Os ativos financeiros disponíveis para venda são reconhecidos inicialmente o uso da contabilização ao valor justo, mas fornecem orientações sobre contribuição social 9.790 (3.622) pretende cobrir (câmbio, taxa de juros etc.). Todas as operações com e mensurados subsequentemente pelo seu valor justo. Quando esses ati- como aplicá-lo quando seu uso já é requerido ou permitido por outras nor- Alíquota efetiva de impostos -26,69% 8,56% instrumentos financeiros, segregadas por categoria, estão reconhecidas vos são vendidos ou sofrem redução ao valor recuperável, os ajustes acu- mas CPC ou US GAAP. A norma é aplicável a partir de 1º de janeiro de 14. Partes relacionadas: a) Contas a receber e demais contas a nas demonstrações contábeis da Companhia, conforme o quadro abaixo: mulados do valor justo, reconhecidos no patrimônio líquido, são reconheci- 2013. O impacto dessa norma será basicamente um incremento na divulga- receber e contas a pagar: Emprésti- Ativos disdos na demonstração do resultado como “Receitas e despesas financeiras”. ção. CPC 26 Apresentação de Demonstrações Contábeis: A principal 2012 2011 mos e reponíveis Os valores justos dos investimentos com cotação pública são baseados alteração é a separação dos outros componentes do resultado abrangente Receber Pagar Receber Pagar Total cebíveis para venda nos preços atuais de compra. Os dividendos de instrumentos de patrimônio em dois grupos: os que serão realizados contra o resultado e os que perAmbev (i) 21.490 (208) 9.906 (4.256) 31 de dezembro de 2012 líquido disponíveis para venda, como exemplo as ações, são reconhecidos manecerão no patrimônio líquido. A alteração da norma é aplicável a partir – (29.665) – (23.662) Ativos, conforme o balanço patrimonial IIBV (iii) na demonstração do resultado quando os dividendos são declarados. de 1º de janeiro de 2013. O impacto previsto na sua adoção é somente de 21.490 (29.873) 9.906 (27.918) Caixa e equivalentes de caixa Investimentos em títulos patrimoniais: São considerados investimentos divulgação. Não há outras normas CPC que ainda não entraram em vigor As transações com partes relacionadas incluem dividendos a receber pelo Aplicações financeiras de curto prazo 46.703 – 46.703 em títulos patrimoniais, investimentos nos quais a Companhia não possui que poderiam ter impacto significativo sobre a Companhia. investimento mantido na Ambev, bem como dividendos e outras contas a influência significativa ou controle. Isto é geralmente evidenciado quando o 4. Caixa e equivalentes a caixa: Contas correntes 1.452 – 1.452 pagar para a controladora IIBV, ambas sem incidência de juros. investimento equivale a menos de 20% dos direitos de voto. Esses investiContas a receber Ambev 6.687 – 6.687 2012 2011 b) Investimentos em títulos patrimoniais: mentos são designados como ativos financeiros disponíveis para venda e Dividendos a receber da Ambev 14.803 – 14.803 Aplicações financeiras de curto prazo (i) 46.703 67.371 2012 2011 avaliados inicialmente por seu valor justo, a não ser que este não possa ser – 1.274.660 1.274.660 Investimentos em títulos patrimoniais 1.452 2.083 Ambev (i) 1.274.660 1.002.391 avaliado com segurança, sendo portanto mantido o custo de aquisição. As Contas correntes 69.645 1.274.660 1.344.305 Total 48.155 69.454 1.274.660 1.002.391 variações subsequentes em seu valor justo são reconhecidas diretamente Caixa e equivalentes a caixa Emprésti- Ativos disna conta “Outros resultados abrangentes” , com exceção daquelas relacio- (i) O saldo refere-se, em sua maioria, a Certificados de Depósitos Bancá- c) Operações: mos e reponíveis 2012 2011 nadas à perda para redução ao valor recuperável que são reconhecidas no rios - CDB, de alta liquidez, que são prontamente conversíveis em um Total cebíveis para venda (546) (1.205) resultado do exercício. Quando da venda do investimento, o ganho ou a montante conhecido de caixa e que estão sujeitos a um insignificante risco Outras despesas operacionais - Ambev (i) 32.921 37.299 31 de dezembro de 2011 Receita de dividendos - Ambev (i) perda acumulados anteriormente reconhecidos diretamente em outros re- de mudança de valor. sultados abrangentes são reconhecidos no resultado do exercício. (ii) Em- 5. Contas a receber e demais contas a receber: – 187.237 Ativos, conforme o balanço patrimonial Receitas financeiras - AmBrew (i) (ii) Caixa e equivalentes de caixa 2012 2011 (i) Entidades sob controle comum. préstimos e recebíveis: Os empréstimos e recebíveis são ativos financei67.371 – 67.371 6.687 – (ii) Em 10 de setembro de 2009, a Companhia adquiriu um Bond emitido Aplicações financeiras de curto prazo ros não derivativos com pagamentos fixos ou determináveis, que não são Contas a receber Ambev 2.083 – 2.083 14.803 9.906 pela empresa AmBrew, com valor nominal de R$2.000.000 e, vencimento Contas correntes cotados em um mercado ativo. São mensurados pelo custo amortizado Dividendos a receber da Ambev (i) 9.906 – 9.906 utilizando o método de taxa de juros efetiva, deduzidos de eventuais redu21.490 9.906 original em 10 de setembro de 2012, atualizado pela taxa de 116,5% Dividendos a receber da Ambev do CDI no entanto, em 16 de agosto de 2011, a emissora liquidou Investimentos em títulos patrimoniais – 1.002.391 1.002.391 ções no valor recuperável. São classificados como ativo corrente, exceto (i) Informações adicionais na nota explicativa 14 - Partes Relacionadas. antecipadamente esse ativo financeiro. aqueles com prazo de vencimento superior a 12 meses após a data de 6. Imposto de renda e contribuição social diferidos: 79.360 1.002.391 1.081.751 Total emissão do balanço (estes são classificados como ativo não corrente). (a) O imposto de renda e a contribuição social diferidos no montante de (iii) Controladora. Passivos (iii) Passivos financeiros ao custo amortizado: Passivos financeiros ao R$9.665 em 31 de dezembro de 2012, são originados de prejuízos fiscais 15. Riscos decorrentes de Instrumentos financeiros: mensurados pelo custo amortizado são reconhecidos inicialmente pelo seu valor justo dedu- do imposto de renda e base negativa de contribuição social. As alíquotas 15.1 Fatores de risco e políticas: Total custo amortizado zidos dos custos da transação. Subsequentemente ao reconhecimento ini- desses impostos no Brasil, definidas atualmente para determinação dos Exposição em moeda estrangeira, taxa de juros, a liquidez e o risco de 31 de dezembro de 2012 cial, são mensurados pelo custo amortizado sendo qualquer diferença en- tributos diferidos, são de 25% para o imposto de renda e de 9% para a crédito surgem no curso normal dos negócios da Companhia. A Companhia Passivos, conforme o balanço patrimonial tre o valor inicial e o valor do vencimento reconhecida no resultado do contribuição social. Prejuízos fiscais e bases negativas de contribuição so- analisa cada um desses riscos tanto individualmente como em uma base exercício, durante a vida esperada do instrumento, com base em uma taxa cial no Brasil sobre os quais o imposto de renda e a contribuição social di- interconectada, e define estratégias para gerenciar o impacto econômico Contas a pagar 11.037 11.037 de juros efetiva. (iv) Perda no valor recuperável dos ativos financeiros: feridos foram calculados, não possuem prazo de prescrição. Em 31 de de- sobre o desempenho da Companhia em consonância com sua política de Dividendos a pagar 18.836 18.836 A Companhia avalia na data de cada balanço se há evidência objetiva de zembro de 2012 os ativos fiscais diferidos têm expectativa de realização gestão de riscos financeiros. O objetivo da política é fornecer diretrizes para Contas a pagar 29.873 29.873 que um ativo financeiro ou um grupo de ativos financeiros está deteriorado. durante o exercício de 2013. A movimentação do imposto de renda a gestão de riscos financeiros inerentes aos mercados de capitais no qual Total a InBev executa suas operações. A política abrange 4 (quatro) pontos prinPassivos Um ativo ou grupo de ativos financeiros está deteriorado e uma perda por e contribuição social diferidos ativos está demonstrada abaixo: cipais: (i) estrutura de capital, financiamentos e liquidez; (ii) riscos transamensurados pelo redução ao valor recuperável é reconhecida somente se há evidência obje2012 2011 cionais relacionados ao negócio; (iii) riscos de conversão de balanços e (iv) tiva de redução ao valor recuperável como resultado de um ou mais even- Saldo no início do exercício Total custo amortizado – 181 riscos de crédito de contrapartes financeiras. A política estabelece que totos ocorridos após o reconhecimento inicial dos ativos (um “evento de per- Prejuízos fiscais e bases negativas de contribuição social 9.665 – dos os passivos e ativos financeiros em cada país onde mantemos opera- 31 de dezembro de 2011 da”) e aquele evento (ou eventos) de perda tem um impacto nos fluxos de Passivos, conforme o balanço patrimonial – (181) ções, sempre que possível, devem ser mantidos em suas respectivas moOutros caixa futuros estimados do ativo financeiro ou grupo de ativos financeiros 9.665 – edas locais. A política também determina os procedimentos e controles Contas a pagar Saldo no final do exercício que pode ser estimado de maneira confiável. c. Instrumentos financeiros 23.662 23.662 (b) Os impostos diferidos passivos no valor de R$348.499 em 31 de dezem- necessários para identificação, mensuração e minimização de riscos de Dividendos a pagar derivativos: Instrumentos financeiros derivativos são reconhecidos inicial4.256 4.256 bro de 2012 (R$255.928 - 2011), surgiram a partir de ajuste a valor justo mercado, tais como variações nos níveis de câmbio e juros, que possam Contas a pagar mente pelo seu valor justo. O valor justo é o valor no qual um ativo pode ser 27.918 27.918 afetar o valor de nossas receitas, custos e/ou investimentos. A política de- Total dos títulos classificados como disponíveis para venda. realizado e um passivo liquidado, entre partes conhecedoras e dispostas a 2012 2011 termina que todos os riscos atualmente registrados (por exemplo, câmbio e 15.3 Classificação de instrumentos financeiros por tipo de mensuração isso, em condições normais de mercado. O valor justo dos instrumentos Saldo no início do exercício 255.928 196.228 juros) devem ser protegidos por meio de contratação de instrumentos deri- do valor justo: derivativos pode ser obtido a partir de cotações de mercado ou a partir de Ajuste no valor justo de títulos disponíveis para venda 92.572 59.700 vativos. Os instrumentos financeiros derivativos autorizados pela política de modelos de precificação que consideram as taxas correntes de mercado. Saldo no final do exercício 348.500 255.928 riscos são contratos futuros negociados em bolsa, deliverable forwards, De acordo com o CPC 40 - Instrumentos Financeiros: Evidenciação, a entiO ajuste do valor justo é roconhecido no resultado. Subsequentemente ao 7. Investimentos em títulos patrimoniais: non-deliverable forwards, swaps e opções de compra. A Companhia não dade deve classificar as mensurações de valor justo usando uma hierarquia reconhecimento inicial, os instrumentos financeiros derivativos são remen2012 2011 possuía nenhuma operação de derivativos em aberto em 31 de dezembro de valor justo que reflita a significância dos dados usados no processo de surados considerando seu valor justo na data das demonstrações contá- Investimentos em títulos patrimoniais 1.274.660 1.002.391 de 2012 e 2011. A Companhia não efetua aplicações de caráter especula- mensuração. A classificação de valor justo dos instrumentos financeiros da beis. A Companhia não adota “hedge accounting” g d. Receitas e despesas Saldo no final do exercício 1.274.660 1.002.391 tivo, em derivativos ou quaisquer outros ativos financeiros. As operações da Companhia, em 31 de dezembro de 2012 está demonstrada abaixo: financeiras: Receitas financeiras compreendem principalmente juros rece- Os saldos representam 0,476% do investimento mantido na Ambev Companhia estão sujeitas aos fatores de riscos descritos abaixo: 2012 bidos ou a receber sobre ativos financeiros, ganhos com investimentos em (0,478% em 2011). O investimento mantido na Ambev foi considerado Risco de moeda estrangeira: Nível 1 Nível 2 Nível 3 Total títulos e ganhos com derivativos. Receitas de juros são reconhecidas pelo como disponível para venda e avaliado pelo valor justo de acordo com o A Companhia incorre em risco cambial sobre empréstimos sempre que Instrumentos Financeiros Investimentos em período de competência, utilizando o método de taxa de juros efetiva, a não CPC 38. O valor justo apurado foi baseado na cotação de mercado das eles são denominados em moeda diferente de sua moeda funcional. títulos patrimoniais 1.274.660 – – 1.274.660 ser que o recebimento seja duvidoso. Despesas financeiras compreendem Em 2010, contratamos uma operação de non-deliverable forwards com o ações (AMBV4) no encerramento de cada exercício. 2011 principalmente juros pagos ou a pagar sobre passivos financeiros. Despe8. Contas a pagar e demais contas a pagar: O saldo de contas a pagar e banco Deutsche Bank, com objetivo de proteção contra variação cambial sas de juros são reconhecidas pelo período de competência, utilizando o Nível 1 Nível 2 Nível 3 Total entre o Real e o Euro. Em 31 de dezembro de 2011 a operação gerou um Instrumentos Financeiros demais contas a pagar é composto dos seguintes itens: método de taxa de juros efetiva. e. Receita de dividendos: A receita de 2012 2011 ganho de R$1.035, registrado no grupo de receitas financeiras (Nota expli- Investimentos em dividendos é reconhecida quando os dividendos são declarados. f. Caixa e Dividendos a pagar - IIBV 1.002.391 – – 1.002.391 11.037 23.662 cativa 12).A operação de derivativo foi contratada para proteger a Compa- títulos patrimoniais equivalentes a caixa: O caixa e os equivalentes a caixa compreendem os Contas a pagar: nhia da variação cambial de um empréstimo junto à empresa AmBrew. A hierarquia do valor justo deve ter os seguintes níveis: Nível 1 - Preços cotasaldos de caixa, os depósitos bancários e outros investimentos de curto IIBV O valor contratual era de EUR 22.000, com vencimento em 1º de abril de 18.628 – dos (sem ajuste) em mercados; Nível 2 - Outros dados além daqueles cotaprazo de alta liquidez com vencimentos, originais de três meses, ou menos Ambev 208 4.256 2011. O valor da operação de empréstimo era de EUR 22.000, equivalentes dos em mercado (Nível 1) que podem precificar as obrigações e direitos diree com risco insignificante de mudança de valor. g. Contas a receber e 18.836 4.256 em 31 de dezembro de 2010 a R$49.017. Foi liquidado em 5 de abril de demais contas a receber: As contas a receber e demais contas a receber Impostos a pagar 386 – 2011 e estava registrado na rubrica de contas a pagar e demais contas ta (por exemplo, preços em mercados ativos) ou indiretamente (por exemplo, técnicas derivadas de valorização que utilizam dados de mercados ativos); e são contabilizadas pelo seu custo amortizado, menos as perdas com provi386 – a pagar.Risco de taxa de juros: são para redução ao valor recuperável. A provisão para redução ao valor 30.259 27.918 A Companhia aplica uma abordagem dinâmica de hedge de taxa de juros Nível 3 - Dados para precificação não presentes em mercados ativos.
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
Daniela Rodrigues
Ricardo Gonçalves Melo
Aos Administradores e Acionistas InBev Participações Societárias S.A. Examinamos as demonstrações contábeis da InBev Participações Societárias S.A. (“Companhia”), que compreendem o balanço patrimonial em 31 de dezembro de 2012 e as respectivas demonstrações do resultado, do resultado abrangente, das mutações do patrimônio líquido e dos fluxos de caixa para o exercício findo nessa data, assim como o resumo das principais políticas contábeis e as demais notas explicativas. Responsabilidade da administração sobre as demonstrações contábeis: A administração da Companhia é responsável pela elaboração e adequada apresentação dessas demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil, e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou por erro.
Responsabilidade dos auditores independentes: Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, conduzida de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências éticas pelo auditor e que a auditoria seja planejada e executada com o objetivo de obter segurança razoável de que as demonstrações contábeis estão livres de distorção relevante. Uma auditoria envolve a execução de procedimentos selecionados para obtenção de evidência a respeito dos valores e das divulgações apresentados nas demonstrações contábeis.Os procedimentos selecionados dependem do julgamento do auditor, incluindo a avaliação dos riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou por erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são
ECONOMIA/LEGAIS - 77 Giovana da Costa Rocha - CRC 1SP245418/O-3
apropriados nas circunstâncias, mas não para expressar uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui também a avaliação da adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião. Opinião: Em nossa opinião, as demonstrações contábeis acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da InBev Participações Societárias S.A. em 31 de dezembro de 2012, o desempenho de suas operações e os seus fluxos de caixa para o exercício findo nessa data, de acordo com as práticas contábeis adotadas no Brasil.
e
Outros assuntos: Informação suplementar - Demonstração do Valor Adicionado: Examinamos também a Demonstração do Valor Adicionado (DVA) referente ao exercício findo em 31 de dezembro de 2012, preparada sob a responsabilidade da administração da Companhia, cuja apresentação é requerida pela legislação societária brasileira para companhias abertas. Essa demonstração foi submetida aos mesmos procedimentos de auditoria descritos anteriormente e, em nossa opinião, está adequadamente apresentada, em todos os seus aspectos relevantes, em relação às demonstrações contábeis tomadas em conjunto. São Paulo, 28 de fevereiro de 2013 PricewaterhouseCoopers Auditores Independentes CRC 2SP000160/O-5
Eduardo Rogatto Luque Contador CRC 1SP166259/O-4
A participação da BB Mapfre, que atua nos setores de automóveis e pessoas, avançou de 15,6% para 16,2% em 2012.
conomia
GM inaugura fábrica de motores Montadora abre sua primeira linha exclusiva de motores em Joinville
A
General Motors inaugurou ontem sua primeira fábrica dedicada exclusivamente a motores no Brasil, em Joinville (SC). A planta já está operando em um turno e, em abril, a montadora vai inaugurar o segundo. Fruto de investimento de R$ 350 milhões, a fábrica tem capacidade anual para produzir 120 mil motores e 200 mil cabeçotes. Ao todo, a unidade criou 500 empregos diretos e cerca de mil indiretos. Após a inauguração do segundo turno, serão produzidos 200 mil propulsores ao ano, segundo o presidente da GM América do Sul, Jaime Ardila. Os motores produzidos em Joinville são os dois da família SPE/4, com 1 e 1,4 litro. Eles equipam o Onix, lançado no fim do ano passado, e a nova
500 empregos diretos foram gerados pela nova unidade da GM, que tem capacidade para produzir 120 mil propulsores por ano, segundo a empresa. geração do Prisma, que chegou às concessionárias nesta semana. "O objetivo não é desafogar nossa outra fábrica de motores em São José dos Campos (SP), que também conta com uma linha de produção de veículos, pois esses produtos são para carros novos", disse
Ardila. Os propulsores 1.0 e 1.4 são exclusivos para o mercado interno. No caso dos cabeçotes de alumínio, 40% serão exportados à Argentina e 60% ficarão no País. O novo complexo ocupa área de 200 mil metros quadrados, mas apenas 30 mil são destinados ao prédio que abriga a fábrica e os escritórios. A montadora vai erguer também nesse terreno uma fábrica de transmissões. "Em um primeiro momento, esses câmbios seriam destinados apenas à exportação para a Europa, e só depois para ao Brasil", disse Ardila. "Estamos aguardando a recuperação do mercado europeu para decidirmos quando vamos erguer a fábrica." A inauguração de ontem marca a expansão da indústria automobilística no norte de Santa Catarina. (EC)
Adobe lança Photoshop para smartphones
A
Adobe lançou ontem a versão para smartphones do Photoshop Touch, programa de edição de imagens que já havia sido lançado para iPad e tablets com Android. Disponível para Android e para iPhone, o aplicativo custa US$ 5 (em torno de R$ 10). A versão para tablets do Photoshop Touch custa US$ 10. Por meio do aplicativo é possível fazer cortes, aplicar filtros, ajustar brilho, cores e
BB Mapfre registra lucro de R$ 884 milhões em 2012
O
grupo segurador BB Mapfre anunciou ontem que fechou 2012 com lucro líquido recorrente de R$ 884 milhões, o que representa um aumento de 19,1% em relação ao ano anterior. A companhia encerrou o ano com alta de 18% no volume de prêmios emitidos, para R$ 11,3 bilhões. Segundo a
Monimed Equipamentos Ltda.
GOVERNO DO ESTADO DE SÃO PAULO IMPRENSA OFICIAL DO ESTADO S.A. AVISO PREGÃO ELETRÔNICO Nº 015/2013 A IMPRENSA OFICIAL DO ESTADO S/A-IMESP avisa aos interessados que fará realizar o Pregão Eletrônico nº 015/2013, para contratação de empresa especializada em fornecimento e entrega de Cartões de Vale-Alimentação magnéticos ou eletrônicos, com créditos préestabelecidos, que deverão proporcionar aos Diretores, Empregados e Aprendizes da Imprensa Oficial o pagamento de alimentos em estabelecimentos comerciais credenciados no Município de São Paulo e na Grande São Paulo, conforme legislação específica – Programa de Alimentação do Trabalhador – PAT - OFERTA DE COMPRAS Nº 283101280902013OC00017. O edital deverá ser retirado no endereço eletrônico www.bec.sp.gov.br, www.bec.fazenda.sp.gov.br ou www.e-negociospublicos.com.br. DATA DO INÍCIO DO PRAZO PARA ENVIO DA PROPOSTA ELETRÔNICA: 01/03/2013. DATA E HORA DA ABERTURA DA SESSÃO PÚBLICA:13/032013, ÀS 09:30 HORAS. Marcos Antonio Monteiro Diretor Presidente
CASA CIVIL RESPEITO POR VOCÊ
PREFEITURA MUNICIPAL DE PEREIRA BARRETO/SP Tomada de Preço nº 002/2013 Resumo do Edital ARNALDO SHIGUEYUKI ENOMOTO, Prefeito de Pereira Barreto-SP, faz saber que se acha aberta até as 14h30min do dia 15 de Março de 2013, a TOMADA DE PREÇOS Nº 002/2013, pelo critério de julgamento de MENOR PREÇO GLOBAL, objetivando a contratação de empresa do ramo pertinente, para fornecimento de materiais didáticos pedagógicos Conjuntos Educacionais Escola/Professor/Aluno e aplicação de metodologia educacional para desenvolvimento das habilidades Cognitivas, sociais, emocionais e ética dos alunos da rede municipal de ensino, além da capacitação de professores, conforme especificações constantes no Anexo I, Termo de Referência do Edital. Maiores informações no Dep. de Licitações pelo fone/fax (18) 3704-8505, pelo e-mail licitacao@pereirabarreto.sp.gov.br, ou ainda o Edital completo no website www.pereirabarreto.sp.gov.br. Pereira Barreto-SP, 27 de fevereiro de 2013. Arnaldo Shigueyuki Enomoto - Prefeito
PREFEITURA DO MUNICÍPIO DE ANDRADINA EXTRATO DE CONTRATO. PROCESSO Nº 09/13 – CHAMADA PÚBLICA Nº 01/13. CONTRATANTE: Prefeitura do Município de Andradina. OBJETO: Credenciamento para fornecedores de gêneros alimentícios da Agricultura Familiar e do Empreendedor Familiar Rural, para atendimento ao Programa Nacional de Alimentação Escolar/PNAE. DO PAGAMENTO: 05 (cinco) dias após a última entrega do mês. DO PRAZO DE ENTREGA: Imediatamente após o recebimento da Ordem de Fornecimento. CONTRATADO: Cooperativa de Produção Agropecuária dos Assentados e Pequenos Produtores da Região Noroeste do Estado de São Paulo. VALOR DO CONTRATO: R$ 265.925,18 (Duzentos e sessenta e cinco mil, novecentos e vinte e cinco reais e dezoito centavos). Andradina, 05 de fevereiro de 2013. JAMIL AKIO ONO – Prefeito
PREFEITURA DO MUNICÍPIO DE ANDRADINA EXTRATO DE CONTRATO. PROCESSO Nº 07/13 – PREGÃO Nº 06/13. CONTRATANTE: Prefeitura do Município de Andradina. OBJETO: Contratação de empresa jornalística ou agência de publicidade, para publicação dos atos oficiais em jornal de circulação local e de grande circulação no Estado, com periodicidade diária. DO PAGAMENTO: 5 (cinco) dias após a emissão da Nota Fiscal. DO PRAZO DE EXECUÇÃO: até 31 de dezembro de 2013. CONTRATADO: ASSOCIAÇÃO COMERCIAL DE SÃO PAULO. VALOR DO CONTRATO: R$ 5.600,00 (Cinco mil e seiscentos reais). CONTRATADO: MELISSA CAROLINE GONÇALVES BALERONI OQUIUCCI – ME. VALOR DO CONTRATO: R$ 6.000,00 (Seis mil reais). Andradina,18 de fevereiro de 2013. JAMIL AKIO ONO – Prefeito. Cyrela Tennessee Empreendimentos Imobiliários S.A. CNPJ/MF Nº 07.086.915/0001-00 - NIRE 35.300.322.142 Extrato da Ata de Assembleia Geral Extraordinária de 15/10/2012 Data, hora e local: 15/10/2012, às 10hs., na sede social, Av. Engenheiro Roberto Zuccolo, 555, 1º and., sala 1001, parte, SP/SP. Presença: Totalidade do capital social. Convocação: Dispensada. Mesa. Presidente: Rogério Jonas Zylbersztajn, Secretário: Saulo de Tarso Alves de Lara. Deliberações Aprovadas: 1. Redução do capital social em R$ 2.700.000,00, considerado excessivo em relação ao objeto, com o cancelamento, proporcional à participação de cada acionista, de 2.700.000 ações ordinárias, sem valor nominal. A título de restituição do valor das ações canceladas, os acionistas farão jus ao recebimento de R$ 2.700.000,00, na proporção de suas respectivas participações no capital social. 2. Autorizar os administradores a assinar todos os documentos necessários para a restituição dos valores devidos em razão da redução. 3. Por força da redução, o capital passa de R$15.673.437,00 para R$ 12.973.437,00, dividido em 12.973.437 ações ordinárias, nominativas e sem valor nominal, alterando-se o caput do Artigo 5º do Estatuto Social: Artigo 5º: O capital social da Cia., totalmente subscrito e integralizado em moeda corrente nacional é de R$ 12.973.437,00, dividido em 12.973.437 ações ordinárias, todas nominativas e sem valor nominal. Encerramento. Nada mais, lavrou-se a ata. SP, 15/10/2012. Bullish Participações S.A - David Cherman, Cyrela RJZ Empreendimentos Imobiliários Ltda. - Rogério Jonas Zylbersztajn, Claudio Carvalho de Lima, PDG Realty S.A. Empreendimentos e Participações - Marco Racy Kheirallah, Saulo de Tarso Alves de Lara.
criar novas camadas, assim como o Photoshop para computadores. Contudo, não há funções avançadas, como máscaras. Para usar o programa, é necessário criar uma conta no serviço Creative Cloud, da Adobe, que armazena na nuvem até 2 Gbytes gratuitamente. O app está disponível em alemão, francês, inglês e japonês. (Folhapress)
CNPJ (MF) nº 67.870.642/0001-12 – NIRE nº 35.210.884.281 Extrato da 8ª Alteração do Contrato Social realizada em 02 de outubro de 2012 Data e Local: 02/10/2012, sede social. Presença: 94,12% do capital social. Deliberaçõe: A) José Aluísio Camara cede e transfere à Monimed Equipamentos Ltda. sua única quota social, no valor nominal atual de R$ 264.352,93 ao preço certo e ajustado de R$ 2.500.000,00 conforme Instrumento Particular de Compra e Venda de Quota Social de 02/10/2012. B) Aquisição através fundos disponíveis e sem ofensa ao capital da Monimed. Cancelamento da quota social adquirida, sem alteração do capital social e alteração do valor nominal das 16 quotas remanescentes de R$ 264.352,93 para R$ 280.874,98 cada uma. Restando R$ 0,13 que será acrescido a R$ 0,27 existente em tesouraria, totalizando R$ 0,40 para futuro aumento de capital. Referido procedimento é para acerto do valor total do capital e igualdade no valor nominal de cada quota social dos sócios remanescentes. C) José Aluísio Camara desliga-se nesta data da Monimed, dando e recebendo, plena, geral e irrevogável quitação de toda e qualquer obrigação e responsabilidade, ressalvado seu direito de recebimento do saldo do preço de venda de sua participação societária. D) Consolidação Contrato Social: I – Denominação , Sede, Duração e Objeto Social. A) Sociedade denominada Monimed Equipamentos Ltda. B) Sede e foro em SP/SP, e filial: Rua Cubatão/SP, 1190/2º/sala A. C) Atividade de comércio, importação e exportação é exercida na sede. § único: Agências, filiais, sucursais ou depósitos, poderão ser instalados ou suprimidos em todo Pais ou fora dele em assembleia de quotistas por deliberação da maioria que represente ¾ do capital que votem a favor do projeto. D) Prazo duração indeterminado. Quotistas representando ¾ do capital votante a favor, poderão qualquer tempo, proceder liquidação sociedade, ou transformação em outra pessoa jurídica e alterar contrato social, no todo ou em parte. E) Objeto: 1) comércio, importação e exportação de equipamentos, medicamentos e demais suprimentos de utilização em área hospitalar e médica; 2) participação, como sócia ou acionista, em quaisquer sociedades; 3) prestação de serviços médicos, com ou sem monitoramento de aparelhos, máquinas e equipamentos ligados à medicina hospitalar e laboratórios; 4) locação de bens e equipamentos hospitalares/laboratórios e médicos em geral; 5) laboratórios de análise; 6) prestação de serviços de manutenção e pesquisas. Cláusula II – Capital Social: A) Capital é R$4.494.000,08 dividido em 16 quotas de R$ 280.874,98 cada uma, integralmente realizadas, distribuídas entre os sócios: NOME Nº de QUOTAS VALOR 01. Dr. CARLOS EDUARDO LICHTENBERGER 1 R$ 280.874,98 02. Dr. CARLOS LASCALA 1 R$ 280.874,98 03. Dr. JOÃO SOARES DE ALMEIDA 1 R$ 280.874,98 04. Dr. JOSÉ EDMUNDO C. T. DA ROSA 1 R$ 280.974,98 05. Dr. JOSÉ SLIKTA FILHO 1 R$ 280.874,98 06. Espólio de Dr. LUIZ BRANCO JÚNIOR 1 R$ 280.874,98 07. Dr. LUIS VÉRAS LÔBO 1 R$ 280.874,98 08. Espólio de Dr. MANOEL LUIZ MOREIRA 1 R$ 280.874,98 09. Dr. PEDRO ABIB JÚNIOR 1 R$ 280.874,98 10. Espólio de Dr. RAPHAEL AUGUSTO BELLINI 1 R$ 280.874,98 11. Dr. RAIMUNDO REBUGLIO 1 R$ 280.874,98 12. Dr. ROBERTO KALIL ISSA 1 R$ 280.874,98 13. Dr. RICARDO CARVALHAES MACHADO 1 R$ 280.874,98 14. Dr. SÉRGIO STANICIA 1 R$ 280.874,98 15. Dr. WALTER MASARU YOSHIMOTO 1 R$ 280.874,98 16. SERVIÇOS MÉD. DE SP SOC. COOP. LTDA 1 R$ 280.874,98 Em tesouria R$ 0,40 TOTAL 17 R$ 4.494.000,08 B) Responsabilidade dos sócios limitada ao capital, todos respondem pela integralização do capital, mas responsabilidade limitada ao valor de suas quotas. C) Quotas indivisíveis, salvo p/ transferência e cada uma é 1 voto nas reuniões de quotistas. III – Administração: A) Sociedade administrada pelos sócios, em conjunto de 2, designados na assembleia diretor presidente, superintendente, secretário e os demais diretores técnicos. A1) Exceto diretores presidente, superintendente e secretário denominados diretores executivos, mandato 2 anos podendo ser reeleitos, e os demais diretores técnicos, não limitados seus mandatos. A2) Limites globais remuneração diretoria fixados em assembleia com porcentagens e gratificações que terão direto, observado IR quanto dedutibilidade, como despesa, de tal remuneração. A3) Diretores executivos poderão ser destituídos por assembleia com 2/3 do capital votante a favor. B) Compete aos diretores executivos, em conjunto de 2, administração dos negócios, exercendo poderes que lei e contrato conferem observado B2 e B3. abaixo. B1) Incluem entre poderes dos diretores executivos em exercício, observadas restriçõe no contrato, ou venham ser determinadas, por quotistas representando ¾ do capital, que terão ampla direção executiva dos negócios, p/ representarem sociedade em qualquer ato de sua administração, ou em outro que seja ou possa ser interessada, desde que inerente ao objeto social, inclusive perante autoridades públicas, autarquias e em juízo, os atos: a. admitir e demitir empregados e resolver assuntos aos mesmos pertinentes; b. abrir e fechar contas bancárias da sociedade, movimentando-as com cheques ou ordens de pagamento, em conjunto de 2; c. assinar, emitir, endossar, avalizar, autenticar documentos, inclusive responsabilidade financeira p/ sociedade, como: cheques, notas promissórias, letras de câmbio, duplicatas, contratos, escrituras, cauções e fianças, em conjunto de 2; d. tomar empréstimos em nome da sociedade; e. dar e receber quitação, transigir, acordar e desistir. B2) Prática dos atos abaixo, obrigatório quórum aprovação (art. 1076, Novo Código Civil) devendo diretores executivos agir nos limites da deliberação dos quotistas: 1. alteração objeto social; 2. alienação ou oneração, a qualquer título, cessão, arrendamento, transferência ou constituição de qualquer ônus real, gravâme ou preferência, tendo por objeto bens ativo permanente, créditos ou intangíveis da sociedade, obtenção ou concessão de créditos, empréstimos ou financiamentos pela sociedade, fora do curso normal dos negócios ou superior R$1.000.000,00 por operação, assinatura de qualquer outro instrumento de garantia ou assunção de obrigações a favor de terceiros, ou renúncia a direitos ou transações; 2.1. prática de atos referidos neste item quando valor envolvido ou finalidade, seja parte na operação, administrador da sociedade, membro de seus órgãos societários, quotistas, ou familiares de quaisquer dos anteriormente referidos, ou sociedades com as quais pessoas anteriormente referidas direta ou indiretamente mantenham ou mantido ligação societária ou contratual; 3) dissolução, transformação, cisão, incorporação ou fusão da sociedade, pedido recuperação judicial ou confissão falência em juízo; 4) investimento em caráter permanente em outras empresas, exceto sociedade já controladora; 5) obtenção ou concessão de créditos, empréstimos ou outros financiamentos pela sociedade ou realização de investimentos e despesas de capital em valor individual superior R$1.000.000,00; 6) participação em atividades excepcionais fora do objeto social. B3) Representação da sociedade e qualquer voto da mesma nas reuniões de quotistas, ago ou age, reuniões diretoria e congêneres de sociedades que venha a sociedade participar e venham decidir itens acima, exigirá prévia decisão dos quotistas da sociedade e obediência ao quórum de aprovação previsto em lei. 1) Quotistas decidirão sobre posição e voto a ser adotado pela sociedade na reunião ou assembleia daquela, que será seguido pelos diretores executivos da sociedade. a) Representação e voto em nome da sociedade nas votações das matérias deste item, serão inexistentes e nulos de pleno direito na hipótese de proferidos contra decisões dos quotistas, ficando diretores executivos pessoalmente responsáveis. b) Todas procurações outorgadas pela sociedade deverão especificar poderes conferidos e terão período de validade limitado, com exceção daquelas p/ fins judiciais, que também não necessitam da aprovação dos quotistas. c) Respeitadas disposições contidas em B2 e B3 supra, a sociedade considerar-se-á obrigada, em todos papéis e documentos que envolvam responsabilidade social, criando, extinguindo, constituíndo ou modificando direitos e/ou exonerando terceiros de responsabilidade p/ com ela, neles compreendidas movimentação de contas bancárias e emissão, saque, aceite e endosso de títulos de crédito, quando representada conjuntamente por 2 diretores executivos. d) Expressamente vedados, sendo nulos e inoperantes à sociedade, atos de qualquer dos sócios, sócios diretores, procuradores ou funcionários que envolverem obrigações a negócios ou operações
PREFEITURA DA ESTÂNCIA BALNEÁRIA DE MONGAGUÁ/SP AVISO DE EDITAL Acha-se aberto na Prefeitura da Estância Balneária de Mongaguá o Pregão Presencial nº 002/ 2013, com Registro de Preços, Objeto: Aquisição de Peças para máquinas Roçadeiras Costais do setor de Limpeza Pública do Município, conforme descrição no Anexo I. O início da sessão de lances dar-se-á às 14h00min, do dia 13 de março de 2013. O edital, na íntegra, encontra-se à disposição dos interessados, no endereço eletrônico www.mongagua.sp.gov.br, através do aplicativo “Licitações” Pregão Presencial, ou poderá ser retirado no Departamento de Licitação, ou ainda ser solicitado por e-mail: licitacao@mongagua.sp.gov.br. Para qualquer esclarecimento, entrar em contato pelo telefone (13) 3445-3067 – 3445-3082.
PREFEITURA DO MUNICÍPIO DE ANDRADINA EXTRATO DO 5° ADITAMENTO CONTRATUAL; PROCESSO Nº 90/11 – TOMADA DE PREÇOS Nº 13/11; OBJETO: Contratação de empresa especializada para execução de obras de reforma da Creche Izabel Filipinni Pizzo. CONTRATANTE: Prefeitura do Município de Andradina; CONTRATADO: PONTAL ENGENHARIA CONSTRUÇÕES E COMÉRCIO LTDA EPP. Fica ajustado entre as partes que o contrato em vigor será prorrogado por mais 30 (trinta) dias. Todas as demais cláusulas constantes do instrumento original ficam por meio desta prorrogação ratificadas de pleno direito. Andradina, 27 de fevereiro de 2013. JAMIL AKIO ONO – Prefeito.
empresa, que tem foco nos setores de automóveis e pessoas, sua participação nos mercados em que atua no período cresceu de 15,6% para 16,2%. O índice combinado, que mede quanto das receitas foram consumidas com despesas, passou de 94% para 92,4%. Os dados chegam um dia após o Banco
do Brasil ter anunciado que pediu aval da Comissão de Valores Mobiliários (CVM) para realizar uma oferta pública inicial de ações (IPO, na sigla em inglês) da BB Seguridade, braço que reúne as atividades do grupo em seguros. O BB detém metade de participação na joint venture com a Mapfre. (Reuters)
estranhas aos objetivos sociais e/ou em violação às cláusulas do contrato. e) Sociedade sem conselho fiscal permanente, instalado a pedido dos sócios, nas condições da lei. Requerido funcionamento, mínimo 3 membros efetivos e suplentes, eleitos em assembleia anual, fixando remuneração. f) Conselho fiscal além das outras atribuições determinadas em lei, deverá: 1. examinar, pelo menos trimestralmente, livros, papéis e caixa da sociedade devendo administradores ou liquidantes prestar-lhes informações necessárias; 2. lavrar no livro de atas e pareceres do conselho fiscal resultados exames referidos no item acima; 3. exarar no mesmo livro e apresentar à assembleia anual dos sócios parecer sobre negócios sociais do exercício em que servirem, com base balanço patrimonial; 4. denunciar erros, fraudes ou crimes que descobrirem, sugerindo providências úteis à sociedade; 5. convocar assembleia dos sócios se diretores executivos retardarem por mais de 30 dias a convocação anual, ou sempre que ocorram motivos graves e urgentes. 6. praticar durante período da liquidação da sociedade, os atos supra referidos, tendo em vista disposições especiais reguladoras da liquidação. IV – Cessão de Quotas: A) Sócios quotistas p/ cessão ou transferência de suas quotas se obrigam pela ordem de preferência: A1) Monimed Equipamentos Ltda, tendo interesse na aquisição e faça com fundos disponíveis e sem ofensa ao capital, distribuindo proporcionalmente a todos os sócios remanescentes; A2) todos sócios quotistas remanescentes, na proporção das quotas por eles possuídas, alterando-se unicamente valor nominal da quota parte de cada um; A3) a um terceiro, que não faça parte da sociedade, desde que declinando desse direito a sociedade e/ou seus sócios quotistas remanescentes. B) No caso de qualquer dos sócios quotistas desejar alienar sua quota parte do capital, deverá comunicar, por escrito, à diretoria executiva, esta sua intenção, mencionando preço e condições. Recebido aviso, diretoria executiva comunicará por escrito, aos demais sócios quotistas, os quais terão prazo de 30 dias p/ declararem se querem, ou não adquirir quota colocada à venda. B1) Comunicação, prevista no §B anterior, deverá pela diretoria executiva, ser entregue, contra-recibo, aos sócios quotistas e nela deverão estar todos dados fornecidos pelo alienante. B.2) Declaração da intenção de exercer direito de preferência, seja sociedade ou sócios quotistas, será através de aviso por escrito, entregue ao quotista-alienante contra-recibo. B3) Exceto p/ sociedade que prevalece a deliberação por quotistas representando 51% do capital votante a favor, os sócios remanescentes p/ exercerem direito previsto nesta cláusula devem fazê-lo de forma unânime, considerando indivisibilidade da quota-parte. B4) Por consenso unânime, sócios quotistas remanescentes poderão ceder a terceiro, não declinado pelo sócio quotista alienante, direito assegurado nesta cláusula, desde que, no prazo previsto no §B, comuniquem, na forma do §B2, ao sócio quotista alienante, a cessão por eles realizada e se responsabilizem solidariamente com cessionário pela quitação do valor declinado pelo alientante no aviso por ele enviado à diretoria executiva. B5) Prazo de 30 dias, conforme §B, contado a partir da data do recebimento do aviso enviado pela diretoria executiva, desde que o faça pelo preço e condições de pagamento nomeados em premencionado aviso. B6) Se não receber, no prazo previsto no §B, qualquer comunicação seja dos sócios ou da própria sociedade atinente ao exercício, ou cessão, do direito de preferência previsto nesta cláusula, o sócio alienante ficará livre p/ transferir sua quota a terceiro declinando em aviso à diretoria executiva, nome, profissão e domicílio do comprador, fazendo pelo preço e condições de pagamento anteriormente pré-estabelecidos. C) Para validade do instrumento de cessão de quotas, basta assinatura: cedente, cessionário, 1 diretor pela sociedade e 2 testemunhas, ficando sociedade obrigada promover registro na repartição competente. C1) Nulas cessões e transferências de quotas e direitos à sua subscrição, que não observem disposições contidas nesta cláusula. V – Falecimento Sócio e Retirada: A) Falecimento, retirada, exclusão, dissolução, extinção, liquidação ou falência de sócio ou sócios não dissolverá sociedade que continuará com os demais. No caso de falecimento, ficarão herdeiros ou sucessores subrogados nos respectivos direitos e obrigações e representados perante Sociedade, enquanto indiviso quinhão respectivo, por representante legal devidamente credenciado. A1) Por opção, herdeiros ou sucessores, caso de falecimento do sócio quotista, declinando do recebimento dos haveres na forma e condições preconizadas nesta cláusula, poderão ingressar na sociedade através de único representante dos herdeiros ou sucessores, inclusive na forma de pessoa jurídica, ou exercer direitos de venda conforme cláusula IV anterior. A2) Por opção do sócio quotista retirante, este poderá indicar substituto seu na sociedade, sendo 1 pessoa física descendente, ascendente, e/ou cônjuge do mesmo. A3) Retirada do sócio ou seu falecimento (pessoa física), o sócio retirante ou familiares do sócio falecido, terão direito de receber quantia equivalente 1 ano da remuneração percebida à época pelo diretor superintendente, valor a ser pago diretamente ao sócio retirante ou ao inventariante nomeado, em 12 parcelas mensais e consecutivas , podendo referido direito somente ser exercido 1 única vez por cada quota social da sociedade, sem prejuízo das demais disposições contidas nas demais alíneas desta cláusula. Referido valor a ser pago ao sócio retirante ou familiares do sócio falecido, p/ fins legais, será a título de distribuição de lucros acumulados que será deduzido da parcela dos lucros dos demais sócios remanescentes. B) Haveres do sócio retirante, excluído, dissolvido, extinto, liquidado ou falido são apurados conforme balanço p/ este fim. Havendo divergências, estabelecer-se-á avaliação por 3 peritos auditores externos, sendo 1 pela sociedade, 1 pelo alienante e 3º p/ desempate. Na avaliação dos bens ativos, sejam imóveis, móveis e/ou mobiliários (ações, quotas, etc.), adota-se preço de mercado. Tais haveres são pagos pela sociedade sendo 10% do valor em 30 dias da data relativa à apuração dos haveres e saldo 12 parcelas mensais, iguais e consecutivas, acrescidas de correção monetária e juros 1% ao mês sobre saldo devedor. B1) Havendo prejuízo ou avaliação negativa, alienante é obrigado a pagá-lo nos mesmos prazos e condições. Apuração de haveres do sócio pré-morto, não serão considerados lucros ou prejuízos ulteriores ao falecimento se não forem consequências diretas de atos anteriores a esse evento. VI – Balanço, Lucros e sua Aplicação: A) Lucros ou prejuízos são apurados em balanços a 31/12 de cada ano, facultando-se levantar balanços e distribuir lucros, mesmo em períodos extraordinários. B) Dos lucros brutos serão abatidas quotas de amortizações e provisões necessárias. Lucros líquidos assim verificados em cada balanço, terão destino deliberado por quotistas representando maioria absoluta do capital votante a favor. VII – Deliberações dos Sócios: A) Convocação dos sócios, p/ reuniões e assembleias anuais, será realizada por intermédio de editais publicados na imprensa, antecedência mínima 8 dias, a pedido administradores, sócio e qualquer membro do Conselho Fiscal, se houver. 1) Convocação pela imprensa, dispensada com presença de todos sócios à reunião ou assembleia, ou quando estes declararem por escrito que têm conhecimento do local, data e ordem do dia, através recebimento de carta registrada. 2) Ressalvadas exceções previstas na lei, assembleias instalar-se-ão, em 1ª convocação, com presença de acionistas que representem no mínimo 3/4 do capital e 2ª com qualquer número. 3) Sócios poderão fazer-se representar, nas assembleias, por outro sócio ou por advogado, mediante outorga de mandato com especificação dos atos autorizados. 4) Reunião será presidida e secretariada por sócios escolhidos entre os presentes. VIII – Exclusão Sócio: A) Exclusão de qualquer sócio da sociedade poderá ser determinada pelos votos correspondentes maioria absoluta do capital, por alteração contratual, sendo sócio considerado culpado de grave violação dos deveres associativos, a saber: a. abuso, prevaricação ou incontinência de atitude; b. infração ou falta do cumprimento dos devedores de sócio; c. fuga ou ausência prolongada sem motivo justificado; d. decretação falência, recuperação judicial ou instauração de concurso de credores; e. qualquer ação entre sócios ou deles contra sociedade. IX – Dissolução Sociedade: A) Dissolução da sociedade poderá ser determinada pelos votos referentes ¾ do capital. B) Dissolução sociedade, qualquer sócio terá direito em igualdade de preços e condições, preferência sobre demais interessados p/ comprar todo acervo social, fixando-se prazo de 30 dias p/ usar dessa prerrogativa, contados da data da assembleia que deliberar. Findo prazo, ou antes dele pela renúncia de todos, nenhum sócio quiser usar dessa faculdade, eleger-se-á, o liquidante que, no prazo máximo 1 ano, procederá liquidação conforme lei. X – Disposições Gerais: A) Vedado aos sócios caucionar ou de qualquer forma empenhar suas quotas do capital, no todo ou em parte. B) Sociedade limitada rege-se na hipótese de omissão do presente contrato social pelos arts. 1052 à 1087 do Código Civil, podendo ser supletivamente regido pelas normas da sociedade simples conforme arts. 997 à 1044 do Código Civil em vigor. São Paulo, 02/10/2012. (aa) Dr. Carlos Eduardo Lichtenberger; Dr. Carlos Lascala; Dr. João Soares de Almeida; Dr. José Edmundo Costa Travassos da Rosa; Dr. José Slikta Filho; Espolio de Dr. Luiz Branco Júnior (inventariante Sra. Cora Mesquita Branco); Dr. Luis Véras Lôbo; Espólio de Dr. Manoel Luiz Moreira de Souza (inventariante Sra. Eduinetty Moreira de Souza); Dr. Pedro Abib Júnior; Espólio de Dr. Raphael Augusto Bellini (inventariante Brunnilda D´Almeida Bellini); Dr. Raimundo Rebuglio; Dr. Ricardo Carvalhaes Machado; Dr. Sérgio Stanicia; Dr. Walter Masaru Yoshimoto; Serviços Médicos de São Paulo Sociedade Cooperativa (Dr. Celso Guerlandi e Dr. João Soares de Almeida Jr.); Sócio Retirante: Dr. José Aluisio Camara. CERTIDÃO DA JUCESP: nº 52.269/13-9 em sessão de 30/01/2013.
Lacemovil Tecnologia da Informação Ltda. CNPJ/MF nº 10.772.938/0001-83 – NIRE 35.225.267.798 Ata de Reunião dos Sócios realizada em 19 de outubro de 2012 Data, Horário e Local: Em 19/10/2012, às 10 hs., na sede da sociedade. Convocação: Dispensada a publicação ou intimação de convocação, pois presentes todos os sócios, na forma prevista pelo Art. 1.072 § 2º do Código Civil. Livro de Presença: Presentes todos os sócios, da sociedade, a saber: (i) Nana Lab SRL, sediada em Corso Vittorino Enmanuele II, 44, Torino, Itália, representada por seu procurador Osvaldo Coltri Filho, RG 8.873.626 SSP/SP e CPF 882.181.988-49; e (ii) Giovanni Ceresa, representado por seu procurador Osvaldo Coltri Filho, RG 8.873.626 SSP/SP e CPF 882.181.988-49. Mesa: Escolhidos por unanimidade entre os sócios presentes foram designados como Presidente o Sr. Osvaldo Coltri Filho e como secretária, a Sra. Denise Martins Xavier Tavares. Ordem do Dia: Deliberar sobre a redução do Capital Social, nos termos do Art. 1.082, II do Código Civil. Deliberações: Todos os sócios aprovam por unanimidade alterar o contrato social para reduzir o capital social no valor de R$ 100.000,00, por julgá-lo excessivo, conforme determina o Art. 1.082, II do Código Civil, alterando assim a quantidade de quotas. Com a referida redução, o capital social passa de R$ 100.000,00 para R$ 23.000,00, no valor nominal de R$ 10,00 cada uma. Em razão da redução do capital social e respeitando a igualdade dos sócios, a sócia Nana Lab SRL passa a ter 2.277 quotas no valor de R$ 22.770,00 (99%) e o sócio Giovanni Ceresa passa a ter 23 quotas no valor de R$ 230,00 (1%). Encerramento: Nada mais havendo a tratar, foi encerrada a Assembléia, sendo lavrada a presente Ata. São Paulo, 19/10/2012. Nana Lab SRL, pp. Osvaldo Coltri Filho, Giovanni Ceresa, pp. Osvaldo Coltri Filho; Osvaldo Coltri Filho – Presidente; Denise Martins Xavier Tavares – Secretária.
78 -.ECONOMIA/LEGAIS
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
e
ECONOMIA/LEGAIS - 79
A inflação no atacado medida pelo Índice de Preços ao Produtor Amplo (IPA) acumula em 12 meses taxa de 9,34% até fevereiro.
conomia
José Maria Tomazela/Estadão Conteúdo
Índice dos aluguéis desacelera em fevereiro O aumento do IGP-M neste mês foi de 0,29%, contra 0,34% registrado em janeiro, segundo dados da FGV.
O
Índice Geral de Preços-Mercado (IGP-M) desacelerou a 0,29% em fevereiro na comparação com uma alta de 0,34% registrada em janeiro, informou ontem a Fundação Getulio Vargas (FGV). A taxa ficou dentro das estimativas de analistas do mercado financeiro consultados anteriormente, que esperavam uma variação de 0,27% a 0,45%, com mediana de 0,35%. Entre os três indicadores que compõem o IGP-M, o IPAM subiu 0,21% em fevereiro, depois de um aumento de 0,11% no mês anterior. O IPCM apresentou elevação de 0,30%, contra alta de 0,98% em janeiro. Já o INCC-M avançou 0,80% no segundo mês de 2013, após subir
0,39% anteriormente. Reajustes de aluguel – A taxa acumulada do IGP-M é muito usada no cálculo de reajustes de aluguel em todo o País. A variação acumulada em 2013 é de 0,63%, enquanto a taxa acumulada em 12 meses até fevereiro é de 8,29%. A inflação no atacado medida pelo Índice de Preços ao Produtor Amplo (IPA) acumula em 12 meses taxa de 9,34% até fevereiro, segundo a Fundação Getulio Vargas (FGV). Agropecuária – A instituição informou o IGP-M do segundo mês do ano, que desacelerou, ficando em 0,29% (de 0,34% em janeiro). Já os preços dos produtos agropecuários acumulam aumento de 15,59% em 12 meses até fevereiro. Os preços dos produtos
industriais de todo o País registraram elevação de 7,11% na mesma base de comparação. Dentro do Índice de Preços por Atacado segundo Estágios de Processamento (IPA-EP), que permite visualizar a transmissão de preços ao longo da cadeia produtiva, os preços dos bens finais subiram 1,26% em fevereiro e acumulam alta de 7,67% até fevereiro. Bens intermediários – Por sua vez, os preços dos bens intermediários avançaram 0,73% no mês, e 10,12% no acumulado em 12 meses encerrados em fevereiro. Já os preços das matérias primas brutas, segundo o levantamento, cederam 1,58% na margem, mas acumulam elevação de 10,27% em 12 meses, até
fevereiro. Entre os produtos pesquisados pela Fundação Getúlio Vargas, as altas de preços mais expressivas no atacado brasileiro em fevereiro foram registradas em óleo diesel (aumento de 5,40%), minério de ferro (subiu 3,21%), tomate (saltou 27,46%), gasolina automotiva (6,60%) e ovos (9,44%). O tomate mais uma vez ficou com o papel de vilão da inflação. Segundo ainda o levantamento da FGV, as mais expressivas quedas de preço de alimentos no atacado em fevereiro foram apuradas em soja em grão (queda de 11,06%), farelo de soja (menos 7,97%), milho (menos 2,88%), aves (queda de 2,07%) e mamão (menos 22,21%). (Estadão Conteúdo)
No atacado, os ovos estão entre produtos com altas expressivas.
80 -.ECONOMIA/LEGAIS 'FKVCN FG G *CUVC FG DGO KOxXGN G RCTC KPVKOCnlQ FQU GZGEWVCFQU 1UXCNFQ 0CUEKOGPVQ %2( G 8GTC .WEKC .KOC %CTNQU 0CUEKOGPVQ %2( G VGTEGKTQU KPVGTGUUCFQU GZRGFKFQ PQU CWVQU FC #nlQ FG 2TQEGFKOGPVQ 5WOhTKQ GO HCUG FG 'ZGEWnlQ SWG NJGU TGSWGT %QPFQOKPKQ 'FKHKEKQ +NJCU )TGICU 2TQEGUUQ P 1 &T %CTNQU &KCU /QVVC ,WK\ FG &KTGKVQ FC 8CTC %sXGN (QTQ 4GIKQPCN + 5CPVCPC 52 PC HQTOC FC NGK GVE (#< 5#$'4 SWG EQO HWPFCOGPVQ PQ CTVKIQ # FQ %2% TGIWNCOGPVCFQ RGNQ 2TQXKOGPVQ %5/ P FQ 6, 52 CVTCXoU FC GORTGUC IGUVQTC 572'4 .#0%' .'+.®'5
YYY UWRGTNCPEGNGKNQGU EQO DT RQTVCN FG NGKN|GU QP NKPG NGXCTh C R}DNKEQ RTGIlQ FG XGPFC G CTTGOCVCnlQ PC *CUVC EQO KPsEKQ PQ FKC iU JQTCU G EQO VoTOKPQ PQ FKC iU JQTCU GPVTGICPFQ Q C SWGO OCKU FGT XCNQT KIWCN QW UWRGTKQT CQ FC CXCNKCnlQ HKECPFQ FGUFG Lh FGUKIPCFQ RCTC C *CUVC EQO KPsEKQ PQ FKC iU JQTCU G EQO VoTOKPQ PQ FKC iU JQTCU ECUQ PlQ JCLC NKEKVCPVGU PC *CUVC QECUKlQ GO SWG Q DGO UGTh GPVTGIWG C SWGO OCKU FGT PlQ UGPFQ CEGKVQ NCPEG KPHGTKQT C FQ XCNQT FG CXCNKCnlQ #TV FQ %2% G CTV FQ 2TQX %5/ P FQ KOxXGN CDCKZQ FGUETKVQ EQPHQTOG EQPFKn|GU FG XGPFC EQPUVCPVGU PQ RTGUGPVG GFKVCN +/Ï8'. # 5'4 24#%'#&1 #RCTVCOGPVQ P KPVGITCPVG FQ 'FKHsEKQ 'URCTVC UKVWCFQ PC 4WC %CTQNKPC 5QCTGU P 8KNC &KXC 5WDFKUVTKVQ .KOlQ EQO hTGC RTKXCVKXC FG Oï hTGC EQOWO FG Oï hTGC FG NC\GT G RCKUCIKUOQ FG Oï RGTHC\GPFQ C hTGC DTWVC FG Oï EQTTGURQPFGPFQ NJG WOC hTGC KFGCN FG O QW FG RCTVKEKRCnlQ PQ VGTTGPQ FQ %QPFQOsPKQ G WOC EQVC FG FG RCTVKEKRCnlQ PCU FGURGUCU FQ 'FKHsEKQ G FG RCTVKEKRCnlQ PCU FGURGUCU IGTCKU 4GHGTKFQ KOxXGN CEJC UG OCVTKEWNCFQ UQD P FQ %4+ FC %CRKVCN 52 EQPUVCPFQ PC EKVCFC OCVTsEWNC RGPJQTC GZGSWGPFC &1 8#.14 /Ë0+/1 &' 8'0&# &1 +/Ï8'. 0Q RTKOGKTQ RTGIlQ Q XCNQT OsPKOQ RCTC C XGPFC FQ KOxXGN CRTGIQCFQ UGTh Q XCNQT FC CXCNKCnlQ LWFKEKCN SWG EQTTGURQPFG C 4 FG\GODTQ SWG UGTh CVWCNK\CFC i oRQEC FC CNKGPCnlQ 0Q UGIWPFQ RTGIlQ Q XCNQT OsPKOQ RCTC C XGPFC FQ KOxXGN EQTTGURQPFGTh C FQ XCNQT CVWCNK\CFQ FC CXCNKCnlQ LWFKEKCN &1 %10&7614 &1 .'+.1 5GTh EQPFW\KFQ RGNC )GUVQTC ,WFKEKCN 572'4 .#0%' .'+.®'5 FGXKFCOGPVG ETGFGPEKCFC RGNC %QTTGIGFQTKC )GTCN FC ,WUVKnC EQO UGFG i 2TCnC ,QlQ /GPFGU CPFCT EQPL %GPVTQ 5lQ 2CWNQ 52 %'2 VGN G &15 .#0%'5 &GXGTlQ UGT QHGTGEKFQU FKTGVCOGPVG PQ UKUVGOC FQ IGUVQT YYY UWRGTNCPEGNGKNQGU EQO DT G KOGFKCVCOGPVG FKXWNICFQU QP NKPG FG OQFQ C XKCDKNK\CT C RTGUGTXCnlQ FQ VGORQ TGCN FCU QHGTVCU 0lQ UGTh CFOKVKFQ UKUVGOC PQ SWCN QU NCPnQU UGLCO TGOGVKFQU RQT G OCKN G RQUVGTKQTOGPVG TGIKUVTCFQU PQ UKVG FQ IGUVQT CUUKO EQOQ SWCNSWGT QWVTC HQTOC FG KPVGTXGPnlQ JWOCPC PC EQNGVC G PQ TGIKUVTQ FQU NCPnQU CTV FQ 2TQX %5/ P # EQOKUUlQ FGXKFC CQ IGUVQT UGTh FG UQDTG Q XCNQT FC CTTGOCVCnlQ PlQ UG KPENWKPFQ PQ XCNQT FQ NCPnQ CTV FQ 2TQX %5/ P &15 &d$+615 1 CTTGOCVCPVG UG TGURQPUCDKNK\C RGNQ RCICOGPVQ FG FoDKVQU HKUECKU G VTKDWVhTKQU KPEKFGPVGU UQDTG Q KOxXGN CTTGOCVCFQ GZEGVQ CSWGNGU RTGXKUVQU PQ CTV RCThITCHQ }PKEQ FQ %xFKIQ 6TKDWVhTKQ 0CEKQPCN UGPFQ EGTVQ SWG UQDTG Q TGHGTKFQ KOxXGN GZKUVGO FoDKVQU TGHGTGPVGU i +267 PQ XCNQT FG 4 6QFCU CU TGITCU G EQPFKn|GU CRNKEhXGKU GUVlQ FKURQPsXGKU PQ 2QTVCN YYY UWRGTNCPEGNGKNQGU EQO DT # CNKGPCnlQ QDGFGEGTh Q FKURQUVQ PC NGIKUNCnlQ CRNKEhXGN PQ 2TQXKOGPVQ %5/ P FQ 6,52 G Q ECRWV FQ CTVKIQ FQ %xFKIQ 2GPCN &d$+61 ':'37'0&1 4 CVWCNK\CFQ CVo FG FG\GODTQ FG (NU SWG FGXGTh UGT CVWCNK\CFQ PC FCVC FCU JCUVCU 2#)#/'061 G 4'%+$1 &' #44'/#6#c1 1 RTGnQ FQ DGO CTTGOCVCFQ FGXGTh UGT FGRQUKVCFQ CVTCXoU FG IWKC FG FGRxUKVQ LWFKEKCN FQ $CPEQ $TCUKN QDVKFC GO UWCU CIqPEKCU QW CVTCXoU FQ UKVG YYY DD EQO DT PGEGUUhTKQ QDVGPnlQ FG +& FG FGRxUKVQ PQ RTC\Q FG JQTCU FC TGCNK\CnlQ FQ NGKNlQ DGO EQOQ FGXGTh UGT FGRQUKVCFC C EQOKUUlQ FQ .GKNQGKTQ CVTCXoU FG RCICOGPVQ GO FKPJGKTQ PC TGFG DCPEhTKC $QNGVQ $CPEhTKQ &1% QW 6'& 6TCPUHGTqPEKC 'NGVTzPKEC &KURQPsXGN PQ RTC\Q FG CVo WO FKC }VKN C EQPVCT FQ GPEGTTCOGPVQ FQ NGKNlQ PC EQPVC FC GORTGUC IGUVQTC 572'4 .#0%' .'+.®'5 GO PQOG FG 8#.&+4 6#&'7 67437+ %2( $#0%1 +6#Ò 5 # #IqPEKC % % 'O CVo JQTCU CRxU Q GPEGTTCOGPVQ FQ .GKNlQ Q CTTGOCVCPVG TGEGDGTh WO G OCKN EQO KPUVTWn|GU RCTC FGRxUKVQ TGEQOGPFCOQU GURGTCT Q TGEGDKOGPVQ FGUVG G OCKN CPVGU FG GHGVWCT Q FGRxUKVQ &GEQTTKFQU Q RTC\Q UGO SWG CTTGOCVCPVG VGPJC TGCNK\CFQ Q FGRxUKVQ VCN KPHQTOCnlQ UGTh GPECOKPJCFC CQ // ,Ws\Q EQORGVGPVG RCTC C CRNKECnlQ FCU OGFKFCU NGICKU ECDsXGKU # CTTGOCVCnlQ UGTh HGKVC OGFKCPVG RCICOGPVQ KOGFKCVQ FQ RTGnQ RGNQ CTTGOCVCPVG EQPHQTOG EQPFKn|GU FG RCICOGPVQ CEKOC KPFKECFCU #NVGTPCVKXCOGPVG UGTh CKPFC CFOKVKFQ RCICOGPVQ PQ RTC\Q FG FKCU OGFKCPVG ECWnlQ FG FQ XCNQT FG CTTGOCVCnlQ PlQ KPHGTKQT CQ XCNQT FG CXCNKCnlQ CTV FQ %2% 1U KPVGTGUUCFQU GO CFSWKTKT Q DGO CEKOC FGUETKVQ GO RTGUVCn|GU RQFGTlQ CRTGUGPVCT UWC RTQRQUVC RQT GUETKVQ EQO QHGTVC FG RGNQ OGPQU i XKUVC UQDTG Q XCNQT FC CXCNKCnlQ RCTEGNCT Q TGUVCPVG GO EKPEQ RTGUVCn|GU UWEGUUKXCU G KIWCKU EQO XGPEKOGPVQ PQ FKC }VKN FG ECFC OqU UGPFQ ICTCPVKFQ RQT JKRQVGEC UQDTG Q RTxRTKQ KOxXGN PQU VGTOQU FQ CTV FQ %2% OGFKCPVG CRTGEKCnlQ FQ // ,Ws\Q SWG RQFGTh CEQNJGT QW PlQ VCN RTQRQUVC CTV FQ %2% 4'/+c1 &# ':'%7c1 5G QU GZGEWVCFQU CRxU C RWDNKECnlQ FQ GFKVCN GO GRsITCHG RCICTGO C FsXKFC CPVGU FG CFLWFKECFQ QW CNKGPCFQ Q DGO PC HQTOC FQ CTVKIQ FQ %xFKIQ FG 2TQEGUUQ %KXKN FGXGTlQ CRTGUGPVCT CVo C FCVC G JQTC FGUKIPCFCU RCTC Q NGKNlQ C IWKC EQORTQDCVxTKC FQ TGHGTKFQ RCICOGPVQ CEQORCPJCFC FG RGVKnlQ HC\GPFQ OGPnlQ GZRTGUUC SWCPVQ i TGOKnlQ FC GZGEWnlQ UGPFQ XGFCFQ RCTC VCN HKPCNKFCFG Q WUQ FQ RTQVQEQNQ KPVGITCFQ 0GUVG ECUQ FGXGTh Q GZGEWVCFQ RCICT C KORQTVjPEKC CVWCNK\CFC FC FsXKFC OCKU LWTQU EWUVCU JQPQThTKQU CFXQECVsEKQU G C EQOKUUlQ FGXKFC CQ .GKNQGKTQ 1HKEKCN FG EKPEQ RQT EGPVQ UQDTG Q XCNQT RCIQ FsXKFC GZGSWGPFC #&,7&+%#c1 *KRxVGUG PC SWCN C EQOKUUlQ FQ IGUVQT UGTh FG FQKU RQT EGPVQ UQDTG Q XCNQT FG CFLWFKECnlQ C UGT RCIQ RQT CSWGNG SWG CFLWFKECT #%14&1 5GPFQ HKTOCFQ CEQTFQ GPVTG CU RCTVGU FGXGTlQ QU GZGEWVCFQU CTECT EQO CU FGURGUCU FG FKXWNICnlQ CUUWOKFCU RGNQ NGKNQGKTQ EQTTGURQPFGPVG i EKPEQ RQT EGPVQ UQDTG Q XCNQT CEQTFCFQ 0Q CVQ FC CFLWFKECnlQ TGOKnlQ QW CEQTFQ GPVTG CU RCTVGU UGTlQ EQDTCFQU QU UGTXKnQU FQ .GKNQGKTQ CU FGURGUCU FG GFKVQTCnlQ G FG GFKVCKU DGO EQOQ CU FGURGUCU FG XKUVQTKCU G EGTVKF|GU FG KOxXGKU FCU FGURGUCU KPHQTOCFCU PC %QOWPKECnlQ FG .GKNlQ G Q &GETGVQ (GFGTCN P PQ CTVKIQ CNsPGC³H³ &Ò8+ ' '5%.#4'%+/'0615 RGUUQCNOGPVG RGTCPVG Q )GUVQT i 2TCnC ,QlQ /GPFGU CPFCT EQPL %GPVTQ 5lQ 2CWNQ 52 %'2 VGN G OCKN UWRGTNCPEG"UWRGTNCPEGNGKNQGU EQO DT (KECO QU ':'%76#&15 +06+/#&15 FCU FGUKIPCn|GU UWRTC CVTCXoU FC RWDNKECnlQ FGUVG '&+6#. ECUQ PlQ UGLCO NQECNK\CFQU RCTC C KPVKOCnlQ RGUUQCN 0lQ EQPUVC FQU CWVQU JCXGT TGEWTUQ QW ECWUC RGPFGPVG FG LWNICOGPVQ ²'XGPVWCKU zPWU UQDTG Q KOxXGN EQTTGTh RQT EQPVC FQ CTTGOCVCPVG³ GZEGVQ GXGPVWCKU FoDKVQU FG +267 G FGOCKU VCZCU G KORQUVQU SWG UGTlQ UWD TQICFQU PQ XCNQT FC CTTGOCVCnlQ PQU VGTOQU FQ CTV ²ECRWV³ G RCThITCHQ }PKEQ FQ %60 5GTh Q RTGUGPVG GFKVCN RQT GZVTCVQ CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK 5lQ 2CWNQ FG HGXGTGKTQ FG
'FKVCN FG G 2TCnC FG $GO +OxXGN G RCTC +PVKOCnlQ FC GZGEWVCFC %QOGTEKCN G #FOKPKUVTCFQTC *CTFKPI .VFC FG SWCNKHKECnlQ KIPQTCFC PC RGUUQC FG UGW TGRTGUGPVCPVG NGICN GZRGFKFQ PQU CWVQU FC #nlQ FG 2TQEGFKOGPVQ 5WOhTKQ GO HCUG FG GZGEWnlQ TGSWGTKFC RQT %QPFQOsPKQ 'FKHsEKQ /QPVTGCN %02, 2TQEGUUQ P 1 &T .WsU /hTKQ )CNDGVVK ,WK\ FG &KTGKVQ FC 8CTC %sXGN (QTQ %GPVTCN %sXGN PC HQTOC FC .GK GVE (C\ 5CDGT SWG PQ FKC iU JQTCU PQ (xTWO ,QlQ /GPFGU ,T EQO CEGUUQ RGNQ .CTIQ F G 5GVGODTQ U P UCNC %CRKVCN Q 2QTVGKTQ FQU #WFKVxTKQU NGXCTh C 2TCnC Q DGO KOxXGN CDCKZQ FGUETKVQ GPVTGICPFQ Q C SWGO OCKU FGT CEKOC FC CXCNKCnlQ PlQ JCXGPFQ NKEKVCPVGU PC HKEC FGUFG Lh FGUKIPCFQ RCTC GXGPVWCN 2TCnC Q FKC iU JQTCU QECUKlQ GO SWG Q TGHGTKFQ KOxXGN UGTh GPVTGIWG C SWGO OCKU FGT PlQ UGPFQ CEGKVQ NCPnQ XKN UGPFQ SWG RGNQ RTGUGPVG GFKVCN HKEC C GZGEWVCFC KPVKOCFC FCU FGUKIPCn|GU UWRTC ECUQ PlQ UGLC KPVKOCFC PC RGUUQC FG UGW CFXQICFQ QW FG UGW TGRTGUGPVCPVG +OxXGN C UGT 2TCEGCFQ #RCTVCOGPVQ P FQ 'FKHsEKQ /QPVTGCN UKVWCFQ PC #X +RKTCPIC P CQ SWCN ECDG C SWQVC KFGCN PQ VGTTGPQ EQTTGURQPFGPVG C FG UGW VQFQ VGO C hTGC }VKN FG Oï EQPVoO WOC UCNC FQTOKVxTKQ MKVEJPGV G SWCTVQ FG DCPJQ HC\ HTGPVG RCTC C #XGPKFC +RKTCPIC EQPHTQPVC EQO CRCTVCOGPVQ P EQO Q EQTTGFQT EQOWO FQ CPFCT G EQO Q CRCTVCOGPVQ P VTCPUETKnlQ FQ %4+ FC %CRKVCN #XCNKCnlQ 4 SWG UGTh CVWCNK\CFC CVo C FCVC FC CNKGPCnlQ LWFKEKCN FG CEQTFQ EQO QU sPFKEGU QHKEKCKU ²'XGPVWCKU VCZCU G QW KORQUVQ UQDTG Q KOxXGN EQTTGTlQ RQT EQPVC FQ CTTGOCVCPVG³ 0lQ EQPUVC PQU CWVQU 4GEWTUQU RGPFGPVGU FG LWNICOGPVQ 5GTh Q RTGUGPVG GFKVCN CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK 5lQ 2CWNQ FG HGXGTGKTQ FG $ '&+6#. &' %+6#c¬1 24#<1 &' &+#5 241%'551 0 1 # &QWVQT C #PPC 2CWNC FG 1NKXGKTC &CNC &oC // ,WK\ C FG &KTGKVQ FC 8CTC %sXGN FQ (QTQ (QTQ 4GIKQPCN :++ 0QUUC 5GPJQTC FQ Î FC %QOCTEC FG FG 5¬1 2#7.1 FQ 'UVCFQ FG 5lQ 2CWNQ PC HQTOC FC .GK GVE (#< 5#$'4 C Q .[RG +PF}UVTKC G %QOoTEKQ FG 2NhUVKEQU .VFC %02, PC RGUUQC FG UGW TGRTGUGPVCPVGU NGICKU SWG NJG HQK RTQRQUVC WOC CnlQ FG 2TQEGFKOGPVQ 1TFKPhTKQ UQD P RQT RCTVG FG .%8 2CTVKEKRCn|GU 'ORTGUCTKCKU .6&# CNGICPFQ GO UsPVGUG # TGSWGTKFC RQT HQTnC FQ &GETGVQ .GK TGIWNCOGPVCFQ RGNQ &GETGVQ VQTPCUG NGIsVKOC RTQRTKGVhTKC FG EToFKVQU G FQU UGWU HTWVQU SWCN UGLC Cn|GU FC 'NGVTQDTCU 5# G OGFKCPVG Q KPUVTWOGPVQ RCTVKEWNCT FG EGUUlQ FG EToFKVQU G UWD TQICnlQ FG FKTGKVQU EGFGW C TGSWGTGPVG VQFQU UGWU FKTGKVQU G EToFKVQU QPFG HQK RCIQ Q XCNQT FG 4 QKVQEGPVQU G PQXGPVC G VTqU TGCKU G UGVGPVC G UGVG EGPVCXQU PC RGUUQC FG UGW TGRTGUGPVCPVGU NGICKU QU SWCKU QTVQICO C GORTGUC EGUUKQPhTKC QTC TGSWGTGPVG WOC RTQEWTCnlQ G PC ENhWUWNC VGTEGKTC FGENCTC VGTGO TGEGDKFQ C SWCPVKC FCPFQ RNGPC IGTCN G KTTGXQIhXGN SWKVCnlQ #Q GHGVWCT C VTCPUHGTqPEKC FC VKVWNCTKFCFG FQU EToFKVQU G FG UGWU HTWVQU RCTC UGW RTxRTKQ PQOG LWPVQ C KPUVKVWKnlQ HKPCPEGKTC FGRQUKVhTKC SWCN UGLC $CPEQ $TCFGUEQ 5# RQT FKXGTUCU XG\GU EQPVCEVQW C GORTGUC TGSWGTKFC GZVGTPCPFQ CU EQPFKn|GU CUUKPCVWTCU PQU HQTOWNhTKQU ° 16# RCTC VCN VTCPUHGTqPEKC C OGUOC SWGFQW UG KPGTVG 'PEQPVTCPFQ UG C To GO NWICT KPEGTVQ G PlQ UCDKFQ HQK FGVGTOKPCFC C UWC %+6#c¬1 RQT '&+6#. RCTC QU CVQU G VGTOQU FC CnlQ RTQRQUVC G RCTC SWG PQ RTC\Q FG FKCU SWG HNWKTh CRxU Q FGEWTUQ FQ RTC\Q FQ RTGUGPVG GFKVCN CRTGUGPVG TGURQUVC 0lQ UGPFQ EQPVGUVCFC C CnlQ RTGUWOKT UG lQ CEGKVQU RGNC To EQOQ XGTFCFGKTQU QU HCVQU CTVKEWNCFQU RGNC CWVQTC 5GTh Q RTGUGPVG GFKVCN RQT GZVTCVQ CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK UGPFQ GUVG (xTWO NQECNK\CFQ PC 4WC 6QOhU 4COQU ,QTFlQ CPFCT (TGIWGUKC FQ Î %'2 (QPG 5lQ 2CWNQ 52
8CTC %sXGN FC %QOCTEC FC %CRKVCN 52 2TQEGUUQ P 'FKVCN FG %KVCnlQ 2TC\Q XKPVG FKCU 4GSWGTGPVG %10&1/Ê0+1 '&+(Ê%+1 41;#. +$+4#27'4# 2#4- 4GSWGTKFQ 5# 1-701 1 &T #NDGTVQ #NQPUQ /WwQ\ ,WK\ FG &KTGKVQ FC 8CTC %sXGN FC %QOCTEC FC %CRKVCN 52 PC HQTOC FC .GK GVE (C\ 5CDGT C 5# 1-701 40' P 9 6 G %2( /( P CVWCNOGPVG GO NWICT KIPQTCFQ SWG RGNQ RTGUGPVG GZRGFKFQ PQU CWVQU FC CnlQ FG %QDTCPnC RGNQ RTQEGFKOGPVQ 5WOhTKQ OQXKFC RQT %QPFQOsPKQ 'FKHsEKQ 4Q[CN +DKTCRWGTC 2CTM QDLGVKXCPFQ C EQDTCPnC FC SWCPVKC FG 4 FCVC DCUG CDTKN SWG UGTh CETGUEKFC FCU EQOKPCn|GU NGICKU CVo C FCVC FQ GHGVKXQ RCICOGPVQ TGHGTGPVG CQ PlQ RCICOGPVQ FCU EQVCU EQPFQOKPKCKU QTFKPhTKCU G GZVTCQTFKPhTKCU FCU WPKFCFGU G DNQEQ # FQ EQPFQOsPKQ CWVQT EQO XGPEKOGPVQU GO WPKFCFG C C C G FQ RGTsQFQ FG C G C G WPKFCFG C C C 0GUUGU VGTOQU HQK FGHGTKFC C EKVCnlQ RQT GFKVCN RCTC SWG GO FKCU C HNWKT CRxU QU FKCU UWRTC EQPVGUVG Q HGKVQ UQD RGPC FG RTGUWOKTGO UG EQOQ XGTFCFGKTQU QU HCVQU CNGICFQU 5GTh Q GFKVCN CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK 241%'551 0
EditaldeCitaçãoeIntimação-Prazo20(vinte)diasProcessonº0004472-21.2011.8.26.0564Ordemnº222/ 2011 O(A) Doutor(a) Maurício Tini Garcia, MM. Juiz(a) de Direito Titular da 2ª. Vara Cível da Comarca de SãoBernardodoCampo,doEstadodeSãoPaulo,naformadalei,FazSaberaMREquipamentoseServiços Ltda Me, CNPJ 04.503.916/0001-15, na pessoa de seu representante legal, que Speed Door Comércio Importação e Exportação Ltda, ajuizou uma Ação Monitória, objetivando o recebimento de R$ 1.554,73 (atualizadoatéagosto/2010),acrescidosdejurosecorreçãomonetária.Estandoareqda.emlugarignorado, foi deferida a citação por edital, para que em 15 dias, a fluir após os 20 dias supra, pague o valor supra devidamentecorrigido,queàtornaráisentadascustasehonoráriosadvocatíciosouembargue,sobpenade conversãodomandadodecitaçãoemexecução.Seráopresenteedital,porextrato,afixadoepublicadonaforma dalei.SãoBernardodoCampo,13defevereirode2013. B.27 e 28/02
DIÁRIO DO COMÉRCIO '&+6#. FG G *#56# FG $'05 /Î8'+5 G RCTC KPVKOCnlQ FC GZGEWVCFC 4KECTFQ #PVxPKQ 5CPVKP /' %02, PC RGUUQC FG UGW TGRTGUGPVCPVG NGICN G VGTEGKTQU KPVGTGUUCFQU GZRGFKFQ PQU CWVQU FC CnlQ FG 'ZGEWnlQ FG 6sVWNQ 'ZVTCLWFKEKCN SWG NJG TGSWGT /CPWGN 6GKZGKTC FC 5KNXC 2TQE P 1 &T #NGZCPFTG $CVKUVC #NXGU ,WK\ FG &KTGKVQ FC C 8CTC %sXGN (QTQ 4GIKQPCN +++ ,CDCSWCTC 52 PC HQTOC FC .GK GVE (#< 5#$'4 SWG EQO HWPFCOGPVQ PQ CTVKIQ # FQ %xFKIQ FG 2TQEGUUQ %KXKN TGIWNCOGPVCFQ RGNQ 2TQXKOGPVQ %5/ PQ FQ 6, 52 CVTCXoU FC GORTGUC IGUVQTC 572'4 .#0%' .'+.'5 YYY UWRGTNCPEGNGKNQGU EQO DT RQTVCN FG NGKN|GU QP NKPG NGXCTh C R}DNKEQ RTGIlQ FG XGPFC G CTTGOCVCnlQ PC C *CUVC VGTh KPsEKQ PQ FKC iU JQTCU G EQO VoTOKPQ PQ FKC iU JQTCU GPVTGICPFQ Q C SWGO OCKU FGT XCNQT KIWCN QW UWRGTKQT CQ FC CXCNKCnlQ HKECPFQ FGUFG Lh FGUKIPCFQ RCTC C C *CUVC EQO KPsEKQ PQ FKC iU JQTCU G EQO VoTOKPQ PQ FKC iU JQTCU ECUQ PlQ JCLC NKEKVCPVGU PC C *CUVC QECUKlQ GO SWG QU DGPU UGTlQ GPVTGIWGU C SWGO OCKU FGT PlQ UGPFQ CEGKVQ NCPEG KPHGTKQT C FQ XCNQT FG CXCNKCnlQ #TV FQ %2% G CTV FQ 2TQX %5/ P FQU DGPU CDCKZQ FGUETKVQU EQPHQTOG EQPFKn|GU FG XGPFC EQPUVCPVGU PQ RTGUGPVG GFKVCN $'05 # 5'4'/ .'+.1#&15 OGUCU FG OCFGKTC HQTTCFCU FG EQWTXKO PC EQT DGIG OGFKPFQ O Z O ECFGKTCU FG OCFGKTC GUVQHCFCU FG VGEKFQ GUVCORCFQ EQO RTGFQOKPjPEKC PC EQT C\WN G OGUCU FG OCFGKTC TGFQPFCU EQO VCORQ GO OCFGKTC HQTTCFCU FG EQWTXKO PC EQT DGIG OGFKPFQ O UGPFQ PQOGCFQ FGRQUKVhTKQ 4KECTFQ #PVxPKQ 5CPVKP 4) &1 8#.14 /Ê0+/1 &' 8'0&# &15 $'05 0Q RTKOGKTQ RTGIlQ Q XCNQT OsPKOQ RCTC C XGPFC FQU DGPU UGTh Q XCNQT FC CXCNKCnlQ LWFKEKCN SWG EQTTGURQPFG C 4 FG\GODTQ SWG UGTh CVWCNK\CFC CVo C FCVC FQ NGKNlQ 0Q UGIWPFQ RTGIlQ Q XCNQT OsPKOQ RCTC C XGPFC FQU DGPU EQTTGURQPFGTh C UGUUGPVC RQT EGPVQ FQ XCNQT CVWCNK\CFQ FC CXCNKCnlQ LWFKEKCN &1 %10&7614 &1 .'+.¬1 5GTh EQPFW\KFQ RGNC )GUVQTC ,WFKEKCN 572'4 .#0%' .'+.'5 FGXKFCOGPVG ETGFGPEKCFC RGNC EQTTGIGFQTKC IGTCN FC LWUVKnC EQO UGFG i 2TCnC ,QlQ /GPFGU Q CPFCT EQPL %GPVTQ 5lQ 2CWNQ 52 %'2 VGN G &15 .#0%'5 &GXGTlQ UGT QHGTGEKFQU FKTGVCOGPVG PQ UKUVGOC FQ IGUVQT YYY UWRGTNCPEGNGKNQGU EQO DT G KOGFKCVCOGPVG FKXWNICFQU QP NKPG FG OQFQ C XKCDKNK\CT C RTGUGTXCnlQ FQ VGORQ TGCN FCU QHGTVCU 0lQ UGTh CFOKVKFQ UKUVGOC PQ SWCN QU NCPnQU UGLCO TGOGVKFQU RQT G OCKN G RQUVGTKQTOGPVG TGIKUVTCFQU PQ UKVG FQ IGUVQT CUUKO EQOQ SWCNSWGT QWVTC HQTOC FG KPVGTXGPnlQ JWOCPC PC EQNGVC G PQ TGIKUVTQ FQU NCPnQU CTV FQ 2TQX %5/ P # EQOKUUlQ FGXKFC CQ IGUVQT UGTh FG UQDTG Q XCNQT FC CTTGOCVCnlQ PlQ UG KPENWKPFQ PQ XCNQT FQ NCPnQ CTV FQ 2TQX %5/ P 6QFCU CU TGITCU G EQPFKn|GU CRNKEhXGKU GUVlQ FKURQPsXGKU PQ 2QTVCN YYY UWRGTNCPEGNGKNQGU EQO DT # CNKGPCnlQ QDGFGEGTh Q FKURQUVQ PC NGIKUNCnlQ CRNKEhXGN PQ 2TQXKOGPVQ %5/ P FQ 6,52 G Q ECRWV FQ CTVKIQ FQ %xFKIQ 2GPCN &oDKVQ GZGSWGPFQ 4 LCPGKTQ 2#)#/'061 G 4'%+$1 &' #44'/#6#c¬1 1 RTGnQ FQ DGO CTTGOCVCFQ FGXGTh UGT FGRQUKVCFQ CVTCXoU FG IWKC FG FGRxUKVQ LWFKEKCN FQ $CPEQ $TCUKN QDVKFC GO UWCU CIqPEKCU QW CVTCXoU FQ UKVG YYY DD EQO DT PGEGUUhTKQ QDVGPnlQ FG +& FG FGRxUKVQ PQ RTC\Q FG JQTCU FC TGCNK\CnlQ FQ NGKNlQ DGO EQOQ FGXGTh UGT FGRQUKVCFC C EQOKUUlQ FQ .GKNQGKTQ CVTCXoU FG RCICOGPVQ GO FKPJGKTQ PC TGFG DCPEhTKC $QNGVQ $CPEhTKQ &1% QW 6'& 6TCPUHGTqPEKC 'NGVTzPKEC &KURQPsXGN PQ RTC\Q FG CVo WO FKC }VKN C EQPVCT FQ GPEGTTCOGPVQ FQ NGKNlQ PC EQPVC FC GORTGUC IGUVQTC 572'4 .#0%' .'+.'5 GO PQOG FG 8#.&+4 6#&'7 67437+ %2( $#0%1 +6#Ñ 5 # #IqPEKC % % 'O CVo JQTCU CRxU Q GPEGTTCOGPVQ FQ .GKNlQ Q CTTGOCVCPVG TGEGDGTh WO G OCKN EQO KPUVTWn|GU RCTC FGRxUKVQ TGEQOGPFCOQU GURGTCT Q TGEGDKOGPVQ FGUVG G OCKN CPVGU FG GHGVWCT Q FGRxUKVQ &GEQTTKFQU Q RTC\Q UGO SWG CTTGOCVCPVG VGPJC TGCNK\CFQ Q FGRxUKVQ VCN KPHQTOCnlQ UGTh GPECOKPJCFC CQ // ,Ws\Q EQORGVGPVG RCTC C CRNKECnlQ FCU OGFKFCU NGICKU ECDsXGKU # CTTGOCVCnlQ UGTh HGKVC OGFKCPVG RCICOGPVQ KOGFKCVQ FQ RTGnQ RGNQ CTTGOCVCPVG EQPHQTOG EQPFKn|GU FG RCICOGPVQ CEKOC KPFKECFCU #NVGTPCVKXCOGPVG UGTh CKPFC CFOKVKFQ RCICOGPVQ PQ RTC\Q FG FKCU OGFKCPVG ECWnlQ FG FQ XCNQT FG CTTGOCVCnlQ PlQ KPHGTKQT CQ XCNQT FG CXCNKCnlQ
CTV FQ %2% 1U KPVGTGUUCFQU GO CFSWKTKT Q DGO CEKOC FGUETKVQ GO RTGUVCn|GU RQFGTlQ CRTGUGPVCT UWC RTQRQUVC RQT GUETKVQ EQO QHGTVC FG RGNQ OGPQU i XKUVC UQDTG Q XCNQT FC CXCNKCnlQ RCTEGNCT Q TGUVCPVG GO EKPEQ RTGUVCn|GU UWEGUUKXCU G KIWCKU EQO XGPEKOGPVQ PQ FKC }VKN FG ECFC OqU UGPFQ ICTCPVKFQ RQT JKRQVGEC UQDTG Q RTxRTKQ KOxXGN PQU VGTOQU FQ CTV FQ %2% OGFKCPVG CRTGEKCnlQ FQ // ,Ws\Q SWG RQFGTh CEQNJGT QW PlQ VCN RTQRQUVC CTV FQ %2% 4'/+c¬1 &# ':'%7c¬1 5G C GZGEWVCFC CRxU C RWDNKECnlQ FQ GFKVCN GO GRsITCHG RCICT C FsXKFC CPVGU FG CFLWFKECFQ QW CNKGPCFQ QU DGPU PC HQTOC FQ CTVKIQ FQ %xFKIQ FG 2TQEGUUQ %KXKN FGXGTh CRTGUGPVCT CVo C FCVC G JQTC FGUKIPCFCU RCTC Q NGKNlQ C IWKC EQORTQDCVxTKC FQ TGHGTKFQ RCICOGPVQ CEQORCPJCFC FG RGVKnlQ HC\GPFQ OGPnlQ GZRTGUUC SWCPVQ i TGOKnlQ FC GZGEWnlQ UGPFQ XGFCFQ RCTC VCN HKPCNKFCFG Q WUQ FQ RTQVQEQNQ KPVGITCFQ 0GUVG ECUQ FGXGTh C GZGEWVCFC RCICT C KORQTVjPEKC CVWCNK\CFC FC FsXKFC OCKU LWTQU EWUVCU JQPQThTKQU CFXQECVsEKQU HKECPFQ C ETKVoTKQ FQ ,Ws\Q Q CTDKVTCOGPVQ FC EQOKUUlQ FQ .GKNQGKTQ 1HKEKCN &Ñ8+ ' '5%.#4'%+/'0615 RGUUQCNOGPVG RGTCPVG Q )GUVQT i 2TCnC ,QlQ /GPFGU Q CPFCT EQPL %GPVTQ 5lQ 2CWNQ 52 %'2 VGN G G OCKN UWRGTNCPEG"UWRGTNCPEGNGKNQGU EQO DT (KEC C ':'%76#&# +06+/#&# FCU FGUKIPCn|GU UWRTC CVTCXoU FC RWDNKECnlQ FGUVG '&+6#. ECUQ PlQ UGLC NQECNK\CFC RCTC C KPVKOCnlQ FG UGW TGRTGUGPVCPVG NGICN 0lQ EQPUVC FQU CWVQU JCXGT TGEWTUQ QW ECWUC RGPFGPVG FG LWNICOGPVQ ²'XGPVWCKU xPWU UQDTG QU DGPU EQTTGTh RQT EQPVC FQ CTTGOCVCPVG³ 5GTh Q GFKVCN RQT GZVTCVQ CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK 5lQ 2CWNQ
quinta-feira, 28 de fevereiro de 2013
4ª VARA CÍVEL DA COMARCA DE BARUERI – SP EDITAL de 1ª e 2ª PRAÇA de intimação do executado CLAUDIO SPADA. A Dra. RENATA BITTENCOURT COUTO DA COSTA, MMª. Juíza de Direito da 4ª Vara Cível da Comarca de Barueri – SP, na forma da lei, FAZ SABER aos que o presente EDITAL de 1ª e 2ª PRAÇA do bem imóvel, virem ou dele conhecimento tiverem e interessar possa, que por este Juízo, processam-se os autos da ação de COBRANÇA DE CONDOMÍNIO ajuizada por SOCIEDADE ALDEIA DA SERRA – RESIDENCIAL MORADA DOS PINHEIROS em face de CLAUDIO SPADA – Processo nº 068.01.1997.006699-9 - nº de ordem 0392/1997 e que foi designada a venda do bem descrito abaixo, de acordo com as regras expostas a seguir : DO IMÓVEL – O imóvel será vendido em caráter “ AD CORPUS ” e no estado em que se encontra. As fotos e a d e s c r i ç ã o d e t a l h a d a d o i m ó ve l a s e r a p r e g o a d o e s t ã o d i s p o n í ve i s n o p o r t a l www.sfrazao.com.br e www.maisleilao.com.br - DA VISITAÇÃO – As visitas deverão ser agendadas via e-mail juridico@maisleilao.com.br - DA PRAÇA – A praça será realizada na modalidade PRESENCIAL e ON-LINE, nos dias 04/04/2013 às 15:00 hrs e 24/04/2013 às 15:00 hrs, no Escritório do Leiloeiro, situado a Alameda Araguaia, nº 2.190 – 02ª andar – bloco 01 - sl. 212 – CEA 2 e por MEIO ELETRÔNICO, através do portal www.sfrazao.com.br . A 1ª PRAÇA terá INÍCIO no primeiro dia útil subseqüente ao da publicação do Edital e não havendo lance superior ou igual ao valor da avaliação na data indicada para o 1º Cer tame, este seguir-se-á sem interrupção a 2ª PRAÇA, que se estenderá por no mínimo vinte dias e se ENCERRARÁ em 24/04/2013 às 15:00 hrs. DO CONDUTOR DA PRAÇA – A praça será conduzida pelo leiloeiro Oficial SR. FREDERICO ALBERTO SEVERINO FRAZÃO, matriculado na Junta Comercial do Estado de São Paulo – JUCESP sob o nº 692. DO VALOR MÍNIMO DE VENDA DO IMÓVEL – Na 2ª PRAÇA, o valor mínimo para a venda do imóvel corresponderá a 60% (Sessenta por cento) do valor da avaliação judicial, que será atualizada até a data da alienação judicial, não sendo aceito lance de valor vil, ficando o executado intimado pelo presente edital das designações supra, caso não seja localizado para a intimação pessoal. DOS LANCES – O s l a n c e s p o d e r ã o s e r o fe r t a d o s p e l a Internet, a t r av é s d o Por t a l www.sfrazao.com.br - DOS DÉBITOS – Eventuais ônus sobre o imóvel correrão por conta do arrematante, exceto eventuais débitos de IPTU e demais taxas e impostos que serão subrogados no valor da arrematação nos termos do ar t. 130, “caput” e parágrafo único, do CTN. DO PAGAMENTO – O arrematante deverá efetuar o pagamento do preço do imóvel arrematado, no impor te de 20% após o encerramento da praça/ciência da liberação do lance condicional p jjudicial em favor do e o saldo remanescente de 80% em até 24h , através de guia de depósito Juízo responsável, sob pena de se desfazer a arrematação. DA COMISSÃO - O arrematante deverá pagar ao Leiloeiro, a título de comissão, o valor correspondente a 5% (Cinco por cento) sobre o preço de arrematação do imóvel. A comissão devida ao leiloeiro não está incluída no valor do lance e não será devolvida ao arrematante em nenhuma hipótese, salvo se a arrematação for desfeita por determinação judicial ou por razões alheias à vontade do arrematante. DO PAGAMENTO DA COMISSÃO – O pagamento da comissão de Frederico Alber to Severino Frazão deverá ser realizado no ato do cer tame, sendo que no caso de arrematação on-line será enviado ao arrematante em até 24h (Vinte e quatro) horas após o encerramento da praça/ciência da liberação do lance condicional, dados da conta do leiloeiro j ç para o efetivo de depósito. DA ADJUDICAÇÃO – Na hipótese de adjudicação do imóvel p pelo exeqüente, este ficará responsável pela comissão devida. TODAS AS REGRAS E CONDIÇÕES DA P R A Ç A E S T Ã O D I S P O N Í V E I S N O P O R TA L w w w . s f r a z a o . c o m . b r e www.maisleilao.com.br . A publicação deste edital supre eventual insucesso nas notificações pessoais e dos respectivos patronos. RELAÇÃO DO IMÓVEL: Um terreno urbano à Alameda das Caviunas, designado como lote 37, da quadra 05, do loteamento denominado Aldeia da Serra – Residencial Morada dos Pinheiros, no Distrito, Município de Santana de Parnaíba, Comarca de Barueri/SP, medindo 14,00 metros de frente para a Alameda das Caviunas, de quem da rua olha para o imóvel, mede do lado direito 30,00 metros, da frente aos fundos, onde confronta com o lote 38; 30,00 metros do lado esquerdo, onde confronta com o lote 36; e 14,00 metros nos fundos onde confronta com o lote 04, encerrando uma área de 420,00 metros quadrados, imóvel registrado sob a Matrícula 95.080 no Car tório de Registro de Imóveis de Barueri, São Paulo. Contribuinte nº 24354.41.32.0051.00.000. Não consta nos autos causa ou recurso pendente de julgamento. Valor da Avaliação: R$ 341.823,21 (Trezentos e quarenta e um mil, oitocentos e vinte e três reais e vinte e um centavos), que será atualizada até a data da alienação conforme tabela do tribunal de Justiça de São Paulo. Barueri, 30 de janeiro de 2013. Eu, Diretora/Escrivã, conferi e subscrevi. DRA. RENATA BITTENCOURT COUTO DA COSTA - JUÍZA DE DIREITO
8CTC %sXGN FQ (QTQ 4GIKQPCN FG 5CPVCPC 52 'FKVCN FG G 2TCnC FG DGO KOxXGN G RCTC KPVKOCnlQ FQU GZGEWVCFQU ÆPIGNC #RCTGEKFC 2CWNKPQ GZRGFKFQ PQU CWVQU FC CnlQ FG 'ZGEWnlQ FG 6sVWNQ 'ZVTCLWFKEKCN RTQRQUVC RQT #FGOKT #NOGKFC FG %CORQU G /CTKPC )QPnCNXGU RTQE P # &TC .WEKCPC /GPFGU 5KO|GU $QVGNJQ ,Ws\C FG &KTGKVQ FC 8CTC %sXGN FQ (QTQ 4GIKQPCN FG 5CPVCPC 52 PC HQTOC FC NGK GVE (#< 5#$'4 SWG Q NGKNQGKTQ QHKEKCN 5T +4#0+ (.14'5 ,7%'52 NGXCTh C NGKNlQ R}DNKEQ RCTC XGPFC G CTTGOCVCnlQ PQ NQECN G JQTC FGUETKVQU PQ UKVG EQO VTCPUOKUUlQ CQ XKXQ RGNC KPVGTPGV G FKURQPKDKNK\CnlQ KOGFKCVC PQ UKUVGOC IGUVQT YYY NGKNCQDTCUKN EQO DTRCTC NCPEGU GZENWUKXCOGPVG RGNC KPVGTPGV EQO KPKEKQ FC RTCnC FKCA iU JQTCU G GPEGTTCOGPVQ FC RTCnC GO A hU A JQTCU $'/ 7O VGTTGPQ UKVWCFQ PC TWC ²'³ NQVG P FC SWCFTC FQ ,CTFKO &CKUK PQ 5WDFKUVTKVQ 6WEWTWXK OGFKPFQ O GO NKPJC SWGDTCFC UGPFQ WO UGIOGPVQ FG O G QWVTQ FG O FG HTGPVG RCTC C TWC ²'³ O FG HTGPVG CQU HWPFQU CQ NCFQ FKTGKVQ FKXKFKPFQ EQO QU NQVGU G EQO O FQ QWVTQ NCFQ FKXKFKPFQ EQO Q NQVG P VGPFQ PQU HWPFQU C NCTIWTC FG O FKXKFKPFQ EQO Q NQVG P %QPVTKDWKPVG /CVTsEWNC FQ %4+ FG 5lQ 2CWNQ Ï075 %QPUVC PC 4 RGPJQTC FQ 1HKEKQ FQ HQTQ FQ ,CDCSWCTC RTQEGUUQ P E SWG#FTKCPQ 4GUUWTTGKnlQ 'UECNGKTC OQXG GO HCEG FG /CTKPC )QPnCNXGU %QPUVC PC 4 RGPJQTC FQ 1HKEKQ FQ ,CDCSWCTC RTQEGUUQ P SWG#PC /CTKC )WGFGU FC 5KNXC OQXG EQPVTC %NCWFKQ .WK\ 8KGKTC G /CTKPC )QPnCNXGU %QPUVC PC 4 2GPJQTC FC 8CTC %sXGN FQ HQTQ FG 5CPVCPC RTQEGUUQ P SWG )GQTIGU (CQWT #WCF OQXG GO HCEG FG OCTKPC )QPnCNXGU %QPUVC PC 4 2GPJQTC FQ 1HKEKQ %sXGN FC EQOCTEC FG 5lQ $GTPCTFQ FQ %CORQ SWG Q 'URxNKQ FG ,QUo #PVQPKQ UQDTCN OQXG GO HCEG FG /CTKPC )QPnCNXGU %QPUVC PC 4 RGPJQTC FQ 1HKEKQ %sXGN FQ (QTQ FG 5CPVCPC RTQEGUUQ P SWG 5QEKGFCFG FG &COCU $TCUKN#NXGU FC 5KNXC OQXG GO HCEG FG /CTKPC )QPnCNXGU %QPUVC PC #X GZKUVqPEKC FG CnlQ FG 'ZGEWnlQ FG VsVWNQ GZVTCLWFKEKCN FC 8CTC %sXGN FQ HQTQ FG 5CPVCPC RTQEGUUQ P SWG#FGOKT#NOGKFC FG %CORQU OQXG EQPVTC ÅPIGNC#RCTGEKFC 2CWNKPQ G OCTKPC )QPnCNXGU %QPUVC PC #X G #X #TTGUVQ EQPXGTVKFQ GO 2GPJQTC FGUUC TGURGEVKXC CnlQ #XCNKCnlQ 4 /CKQ SWG UGTh CVWCNK\CFQ CVo C FCVC FC CNKGPCnlQ LWFKEKCN 0lQ JCXGPFQ NCPEG KIWCN QW UWRGTKQT CQ XCNQT FC CXCNKCnlQ PQU VTqU RTKOGKTQU FKCU UGIWKT UG h UGO KPVGTTWRnlQ C RTCnC FQ NGKNlQ SWG UG GPEGTTCTh GO hU JQTCU 3WCPFQ UGTh EQPUKFGTCFQ XGPEGFQT Q CTTGOCVCPVG SWG OCKQT NCPnQ QHGTGEGT FKTGVCOGPVG PQ UKUVGOC IGUVQT YYY NGKNCQDTCUKN EQO DT PlQ UGPFQ CEGKVQ NCPnQU KPHGTKQTGU C FQ XCNQT FC CXCNKCnlQ CVWCNK\CFC CVo C FCVC UWRTC 5QDTGXKPFQ NCPEG C OGPQU FG VTqU OKPWVQU RCTC Q GPEGTCOGPVQ Q UKUVGOC RTQTTQICTh CWVQOCVKECOGPVG RQT OCKUVTqUOKPWVQUUWEGUUKXCOGPVGRCTCSWGVQFQUVGPJCOCUOGUOCUEJCPEGU dRGTOKVKFQCVQFQUKPVGTGUUCFQUHC\GTNCPEGUFKTGVCOGPVG PQ UKVG FGUFG SWG ECFCUVTCFQ G JCDKNKVCFQ EQO PQ OsPKOQ JQTCU SWG CPVGEGFGO Q GPEGTTCOGPVQ FQ NGKNlQ PQ UKUVGOC IGUVQT GZEGVQ QU SWG UG GPSWCFTGO PQ #TV #FQ %2% CKPFC SWG ECFCUVTCFQU G JCDKNKVCFQU PQ UKUVGOC #EQOKUUlQ FQ NGKNQGKTQ UGTh FG UQDTG Q XCNQT FC CTTGOCVCnlQ PlQ GUVCPFQ KPENWsFC PQ XCNQT FC CTTGOCVCnlQ G FGXGTh UGT RCIC FKTGVCOGPVG CQ NGKNQGKTQ #FLWFKECnlQ PQU VGTOQU FQ#TV #FQ %2% 1 CTTGOCVCPVG VGTh Q RTC\Q FG JQTCU RCTC RCICOGPVQ FC CTTGOCVCnlQ G FC EQOKUUlQ 1 CWVQ FG CTTGOCVCnlQ UGTh CUUKPCFQ RGNQ ,WK\ UQOGPVG CRxU C EQORTQXCnlQ GHGVKXC FQ RCICOGPVQ KPVGITCN FQ XCNQT FC CTTGOCVCnlQ G FC EQOKUUlQ FKURGPUCFCCUFGOCKUCUUKPCVWTCUTGHGTKFCUPQCTV FQ%2% 0lQUGPFQGHGVWCFQQFGRxUKVQFCQHGTVC QIGUVQTEQOWPKECTh KOGFKCVCOGPVG Q HCVQ CQ ,Ws\Q KPHQTOCPFQ VCODoO QU NCPnQU KOGFKCVCOGPVG CPVGTKQTGU RCTC SWG UGLCO UWDOGVKFQU i CRTGEKCnlQ FQ LWs\Q UGO RTGLWs\Q FC CRNKECnlQ FC UCPnlQ RTGXKUVC PQ CTV FQ %2% %QTTGTlQ RQT EQPVC GZENWUKXC FQ CTTGOCVCPVG CU FGURGUCU IGTCKU TGNCVKXCU i FGUOQPVCIGO VTCPURQTVG G VTCPUHGTqPEKC RCVTKOQPKCN FQU DGPU CTTGOCVCFQU &QU CWVQU PlQ EQPUVC TGEWTUQU QW ECWUC RGPFGPVG FG LWNICOGPVQ &Ñ8+ ' '5%.#4'%+/'0615 RGUUQCNOGPVG RGTCPVG Q 1HsEKQ %sXGN QW PQ GUETKVxTKQ FQ NGKNQGKTQ QHKEKCN 5T +TCPK (NQTGU #X )CURCT 8C\ FC %WPJC P %CRKVCN 52 QW CKPFC RGNQ VGNGHQPG G G OCKN CVGPFKOGPVQ"NGKNCQDTCUKN EQO DT (KECO QU GZGEWVCFQU G QU %QPFzOKPQU +06+/#&15 FCU FGUKIPCn|GU UWRTC ECUQ PlQ UGLCO NQECNK\CFQU RCTC CU KPVKOCn|GU RGUUQCKU 5GTh Q GFKVCN ²RQT GZVTCVQ³ CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK 5lQ 2CWNQ .WEKCPC /GPFGU 5KO|GU $QVGNJQ ,Ws\C FG &KTGKVQ 1ª Vara Cível do Foro Regional XI - Pinheiros EDITAL DE CITAÇÃO - PRAZO DE 20 DIAS. Proc. 0004581-45.2011.8.26.0011. O Dr. Régis Rodrigues Bonvicino, Juiz de Direito da 1ª Vara Cível do Foro Regional XI - Pinheiros. Faz Saber a Itamar Ribeiro dos Santos, RG. 16.621.608-2 SSP/SP e CPF. 022.746.798-19, que Urbanizadora Continental S/A Comércio, Empreendimentos e Participações lhe ajuizou uma ação de rito Ordinário, bem como em face de Neide Mota Cardoso, objetivando a resolução do Instrumento Particular de Compromisso de Venda e Compra de Unidade Autônoma, cumulado com pedido de reintegração de posse, celebrado entre as partes em 25.05.1998, para aquisição da unidade autônoma nº 51, do Edifício Águas de São Pedro, do Condomínio Residencial Vertentes do Morumbi, objeto da matrícula nº 1.572 do 18º CRI da Capital/SP, sendo que o réu deixou de pagar as prestações, tornando-se inadimplente às obrigações contratuais, bem como seja declarada a higidez da cláusula sexta do compromisso, somada à condenação dos Réus ao pagamento das despesas condominiais, de energia, gás, IPTU, reparos necessários no imóvel, etc, que poderão, a exclusivo critério da autora, ser compensadas com eventuais créditos dos Réus; requer ainda, no caso de afastamento da incidência cláusula sexta do compromisso, sejam julgados procedentes os pedidos para condenar os réus ao pagamento à autora da quantia correspondente ao tempo de uso indevido da unidade autônoma em questão, bem como às despesas condominiais, de energia, gás, IPTU, reparos necessários no imóvel, honorários advocatícios, que poderão, a exclusivo critério da autora, ser compensadas com eventuais créditos dos réus, além das custas e despesas processuais bem como honorários advocatícios. Estando o réu em local ignorado, foi deferida sua citação por edital, para em 15 dias, a fluir após os 20 dias supra, contestar o feito, sob pena de presumirem-se verdadeiros os fatos alegados. Será o edital, afixado e publicado na forma da lei. São Paulo, 15 de janeiro de 2013.
EDITAL DE CITAÇÃO - PRAZO DE 20 DIAS. PROCESSO Nº 0006569-67.2012.8.26.0011. O(A) Doutor(a) Francisco Carlos Inouye Shintate, MM. Juiz(a) de Direito da 5ª Vara Cível, do Foro Regional XI - Pinheiros, da Comarca de SÃO PAULO, do Estado de São Paulo, na forma da Lei, etc. FAZ SABER a(o) Daniel Leal Ferreira, Rua Papanga, 41, Alto de Pinheiros - CEP 05452-040, São Paulo-SP, CPF 313.050.958-55, RG 43316594/SP, Solteiro, Brasileiro, que lhe foi proposta uma ação de Procedimento Sumário por parte de Ricardo Chechetto, alegando em síntese: O autor vendeu ao réu o veículo Suzuki Vitara, placa DPP 2280, ano de 1994, modelo 1995, o qual, até o momento, não realizou a transferencia para o seu nome, vindo o autor a receber inumeras multas de trânsito. O réu não efetuou, também, o pagamento do IPVA e DPVAT desde 2006, não procedendo ao licenciamento do veículo. Encontrando-se o réu em lugar incerto e não sabido, foi determinada a sua CITAÇÃO, por EDITAL, para os atos e termos da ação proposta e para que, no prazo de 15 dias, que fluirá após o decurso do prazo do presente edital, apresente resposta. Não sendo contestada a ação, presumir-se-ão aceitos, pelo(a)(s) ré(u)(s), como verdadeiros, os fatos articulados pelo(a)(s) autor(a) (es). Será o presente edital, por extrato, afixado e publicado na forma da lei, sendo este Fórum localizado na Rua Jericó s/n, Sala 210, Vila Madalena - CEP 05435-040, Fone: (11) 3813-5564, São Paulo-SP. São Paulo, 31 de janeiro de 2013. 8CTC %sXGN FC %QOCTEC FG %CTCRKEWsDC 52 1HKEKQ %KVCnlQ 2TC\Q FKCU 2TQEGUUQ P FG 1TFGO # &TC ,WNKCPC /CTSWGU 9GPFNKPI ,Ws\C FG &KTGKVQ FC C 8CTC %sXGN FC %QOCTEC FG %CTCRKEWsDC 52 PC HQTOC FC .GK GVE (C\ 5CDGT C ,QXGPCN FG ,GUWU %CTFQUQ G U O /CTKC #RCTGEKFC )CNFKPQ %CTFQUQ %CTNKPFQ 5GXGTKPQ FQU 5CPVQU G U O 1TFCNKC )QPnCNXGU FQU 5CPVQU 5GDGUV[KCP 'UVXCP 'VGN )[CTOCVK 5GDGUV[KCP /QKUGU (GTPCPFGU FC 5KNXC ,QUo 5GXGTKPQ FG 5QW\C /CTKC #RCTGEKFC /CEGFQ DGO EQOQ UGWU EzPLWIGU UG ECUCFQU HQTGO *GTFGKTQU G QW 5WEGUUQTGU G FG 4oWU GO NWICT KPEGTVQ G CKPFC FG GXGPVWCKU KPVGTGUUCFQU SWG #NOKT )COC %C\o G U O /KTKCO FG 1NKXGKTC %C\o CLWK\CTCO WOC CnlQ FG 7UWECRKlQ QDLGVKXCPFQ Q FQOsPKQ FQ KOxXGN UKVWCFQ PC 4WC &T %CTNQU FG $CTTQU /QPVGKTQ
CPVKIC 4WC &T %CTNQU /QPVGKTQ QW 4WC 7O EQPUVKVWsFQ RGNQ NQVG P $ $NQEQ FQKU ,CTFKO 'OC EQPVTKDWKPVG EQO hTGC VQVCN FG O EQPHTQPVCPFQ EQO SWGO FG FKTGKVQ #NGICO QU TGSWGTGPVGU SWG GUVlQ PC RQUUG FQ KOxXGN FG HQTOC OCPUC G RCEsHKEC RQT UK G UGWU CPVGEGUUQTGU 'UVCPFQ GO VGTOQU HQK FGVGTOKPCFC C EKVCnlQ RQT GFKVCN FQU UWRTCOGPEKQPCFQU RCTC SWG GO FKCU C HNWKT CRxU QU FKCU UWRTC EQPVGUVGO Q HGKVQ UQD RGPC FG RTGUWOKTGO UG EQOQ XGTFCFGKTQU QU HCVQU 5GTh Q RTGUGPVG GFKVCN CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK %CTCRKEWsDC ,7.+#0# /#437'5 9'0&.+0) ,Ws\C FG &KTGKVQ $ G '&+6#. &' +06+/#c¬1 24#<1 &' &+#5 241%'551 0 1 # &QWVQT C .WK\ )WKNJGTOG #PIGNK (GKEJVGPDGTIGT // ,WK\ C FG &KTGKVQ FC 8CTC %sXGN FQ (QTQ (QTQ 4GIKQPCN 8+ 2GPJC FG (TCPnC FC %QOCTEC FG FG 5¬1 2#7.1 FQ 'UVCFQ FG 5lQ 2CWNQ PC HQTOC FC .GK GVE (#< 5#$'4 C Q ,QUo FG 2CWNC 5QCTGU %2( 4) (NQTC 4GIKPC 5QCTGU %2( 4) SWG NJG HQK RTQRQUVC WOC CnlQ FG 2TQEGFKOGPVQ 5WOhTKQ GO HCUG FG %WORTKOGPVQ FG 5GPVGPnC %QPFGPCVxTKC %sXGN RQT RCTVG FG %QPFQOsPKQ 'FKHsEKQ 2QTVCN FC 2GPJC PC SWCN RTQEGFGW UG C RGPJQTC UQDTG Q CRVQ VKRQ # CPFCT DNQEQ FQ 'F 2QTVCN FC 2GPJC i 4WC 8KPVG G UGKU FG #DTKN 5WDFKUVTKVQ 2GPJC FG (TCPnC OCVTKEWNC FQ %4+ 52 SWG HQK CXCNKCFQ GO 4 'PEQPVTCPFQ UG QU GZGEWVCFQU GO NWICT KIPQTCFQ HQK FGVGTOKPCFC C UWC +06+/#c¬1 &# 2'0*14# ' &1 .#7&1 &' #8#.+#c¬1 RQT '&+6#. HKECPFQ RQT GUVG CVQ EQPUVKVWsFQU FGRQUKVhTKQU FQ KOxXGN CFXGTVKFQU SWG SWGTGPFQ RQFGTlQ QHGTGEGT KORWIPCnlQ PQ RTC\Q FG SWKP\G FKCU C HNWKT CRxU QU FKCU UWRTC UQD RGPC FG RTQUUGIWKOGPVQ FQ HGKVQ 5GTh Q RTGUGPVG GFKVCN RQT GZVTCVQ CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK UGPFQ GUVG (xTWO NQECNK\CFQ PC 4WC ,QlQ 4KDGKTQ CPFCT 5CNC 2GPJC FG (TCPnC %'2 (QPG T 5lQ 2CWNQ 52 $ G
8CTC %sXGN FQ (QTQ 4GIKQPCN FG 2KPJGKTQU 52 'FKVC FG %KVCnlQ 2TC\Q FG FKCU 2TQEGUUQ P &QWVQTC %NCWFKC FG .KOC /GPIG // ,WK\C FG &KTGKVQ FC 8CTC %sXGN FQ (QTQ 4GIKQPCN :+ 2KPJGKTQU FC %QOCTEC FG 5lQ 2CWNQ PC HQTOC FC .GK GVE (C\ 5CDGT CQ 'URxNKQ FG /CPQGN #XsNC 0CUEKOGPVQ PC RGUUQC FG UWC KPXGPVCTKCPVG #PFToC /CTSWGU ÇXKNC FG 5QW\C %2( /( G +Ph /CTKC /CTSWGU %2( /( SWG 5QNXG %QPUVTWVQTC .VFC G #ITC +PEQTRQTCFQTC .VFC NJG CLWK\QW CnlQ FG 'ZGEW nlQ FG 6sVWNQ 'ZVTCLWFKEKCN VGPFQ EQOQ EQ To 'NGPC FC 5KNXC /CTSWGU RCTC C EQDTCPnC FC SWCPVKC FG 4 UGVGODTQ TGHGTGPVG CQ PlQ RCICOGPVQ FQ EQPVTCVQ FG RTQOGUUC FG XGPFC G EQORTC FQ CRCTVCOGPVQ FG P FQ 'FKHsEKQ %QNKPCU #NVCU CFSWKTKFQ RQT 'NGPC FC 5KNXC /CTSWGU 'UVCPFQ CU OGUOCU GO NWICT KIPQTCFQ HQK FGHGTKFC C EKVCnlQ RQT GFKVCN RCTC SWG GO FKCU C HNWKT CRxU QU FKCU UWRTC RCIWGO Q XCNQT UWRTC OGPEKQPCFQ 'O ECUQ FG RCICOGPVQ FGPVTQ FQ VTsFWQ HKECO QU JQPQThTKQU CFXQECVsEKQU TGFW\KFQU RCTC UQDTG Q XCNQT FQ FoDKVQ CVWCNK\CFQ 0Q RTC\Q RCTC 'ODCTIQU TGEQPJGEGPFQ Q EToFKVQ FQ 'ZGSWGPVG G FGRQUKVCPFQ FQ XCNQT FC GZGEWnlQ KPENWKPFQ EWUVCU G JQPQThTKQU CFXQECVsEKQU FG UQDTG Q FoDKVQ CVWCNK\CFQ RQFGTlQ CU GZGEWVCFCU TGSWGTGTGO UGLC CFOKVKFCU C RCICTGO Q TGUVCPVG GO CVo RCTEGNCU OGPUCKU CETGUEKFCU FG EQTTGnlQ OQPGVhTKC G LWTQU FG CQ OqU .GK P UQD RGPC FG EQPXGTUlQ GO RGPJQTC FQ CTTGUVQ RTQEGFKFQ UQDTG WO VGTTGPQ UKVWCFQ i 4WC FQKU CVWCNOGPVG FGPQOKPCFC 4WC /CPQGN FG 0xDTGIC P $CKTTQ FCU 1NKXGKTC &KUVTKVQ G /WPKEsRKQ FG 6CDQlQ FC 5GTTC 52 /CVTKEWNCFQ UQD P FQ % 4 + FC %QOCTEC FG +VCRGEGTKEC FC 5GTTC 52 HKECPFQ CKPFC RGNQ RTGUGPVG GFKVCN KPVKOCFCU FC RGPJQTC NGXCFC C GHGKVQ UQDTG Q CRCTVCOGPVQ P CPFCT FQ 'FKHsEKQ %QNKPCU #NVCU UKVQ h 4WC &T /hTKQ FG /QWTC G #NDWSWGTSWG U P $WVCPVl OCVTsEWNC P FQ % 4 + FC %CRKVCN 52 %108'46+&1 VGTlQ CU GZGEWVCFCU KPFGRGPFGPVG FG SWCNSWGT HQTOCNKFCFG NGICN Q RTC\Q FG FKCU RCTC QHGTGEGTGO GODCTIQU i GZGEWnlQ PC CWUqPEKC FQU SWCKU RTQUUGIWKTh Q HGKVQ GO UGWU WNVGTKQTGU VGTOQU 5GTh Q RTGUGPVG GFKVCN RQT GZVTCVQ CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK UGPFQ GUVG (xTWO NQECNK\CFQ PC 4WC ,GTKEx U P 5CNC % 8KNC /CFCNGPC %'2 (QPG 5lQ 2CWNQ 52
4ª VARA CÍVEL DO FORO REGIONAL V - SÃO MIGUEL PAULISTA EDITAL DE CITAÇÃO - PRAZO DE 20 DIAS. PROCESSO Nº 0210356-46.2009.8.26.0005. O(A) Doutor(a) Paulo de Tarsso da Silva Pinto, MM. Juiz(a) de Direito da 4ª Vara Cível, do Foro Regional V - São Miguel Paulista, da Comarca de SÃO PAULO, do Estado de São Paulo, na forma da Lei, etc. FAZ SABER a(o) HAIANDRA RABELO LEITE, Rua Guarapariba, 05, Jardim Lajeado - CEP 08041-800, São Paulo-SP, CPF 751.996.612-72, RG 39024563, Brasileira, que lhe foi proposta uma ação de Procedimento Ordinário - Cobrança, por parte de INSTITUTO EDUCACIONAL SEMINÁRIO PAULOPOLITANO, visando o recebimento da quantia de R$1.140,86 (setembro/ 2009), oriunda de prestação de serviços educacionais, em fevereiro/2008 e através do cheque nº 000036, devolvido por falta de fundos. Encontrando-se o réu em lugar incerto e não sabido, foi determinada a sua CITAÇÃO, por EDITAL, para os atos e termos da ação proposta e para que, no prazo de 20 dias, que fluirá após o decurso do prazo do presente edital, apresente resposta. Não sendo contestada a ação, presumir-se-ão aceitos, pelo(a)(s) ré(u)(s), como verdadeiros, os fatos articulados pelo(a)(s) autor(a)(es). Será o presente edital, por extrato, afixado e publicado na forma da lei, sendo este Fórum localizado na Avenida Afonso Lopes de Baião, 1736, Sala 104, São Miguel Paulista - CEP 08040-000, Fone: 1120528098 r268, São Paulo-SP. São Paulo, 24 de janeiro de 2013.
8CTC %sXGN C %QOCTEC FC %CRKVCN 52 'FKVCN FG +PVKOCnlQ 2TC\Q FKCU 2TQEGUUQ P P FG QTFGO 1 &T 6QO #NGZCPFTG $TCPFlQ ,WK\ FG &KTGKVQ FC 8CTC %sXGN FC %QOCTEC FC %CRKVCN 52 PC HQTOC FC NGK GVE (#< 5#$'4 C .WKU (GTPCPFQ $WTF %2( /( SWG %QPFQOsPKQ 'FKHsEKQ /KFCU NJG CLWK\QW CnlQ FG %QDTCPnC RTQEGFKOGPVQ 1TFKPhTKQ QTC GO HCUG FG GZGEWnlQ FC SWCPVKC FG 4 CIQUVQ SWG UGTh CETGUEKFC FCU EQOKPCn|GU NGICKU CVo C FCVC FQ GHGVKXQ RCICOGPVQ TGHGTGPVG CQ PlQ RCICOGPVQ FCU VCZCU FG EQPFQOsPKQ FQ CRCTVCOGPVQ P FQ EQPFQOsPKQ CWVQT UKVQ i 4WC #PVQPKQ (GNsEKQ P 'UVCPFQ Q GZGEWVCFQ GO NWICT KIPQTCFQ HQK FGHGTKFC C KPVKOCnlQ RQT GFKVCN RCTC SWG PQ RTC\Q FG FKCU C HNWKT CRxU QU FKCU UWRTC RCIWG Q XCNQT CEKOC TGHGTKFQ UQD RGPC FG OWNVC PQ RGTEGPVWCN FG FG\ PQU VGTOQU FQ CTVKIQ , %CRWV G FQ % 2 % G RQUVGTKQT RGPJQTC PC CWUqPEKC FQU SWCKU RTQUUGIWKTh Q HGKVQ GO UGWU WNVGTKQTGU VGTOQU 5GTh Q RTGUGPVG GFKVCN CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK 5lQ 2CWNQ
%KVCnlQ 2TC\Q FKCU 2TQE P FG 1TFGO 1 &T %CTNQ /C\\C $TKVVQ /GNHK ,WK\ FG &KTGKVQ FC 8CTC %sXGN FC %QOCTEC FG 5lQ $GTPCTFQ FQ %CORQ 52 (C\ 5CDGT C (GTPCPFQ #RTKIKQ FG 5QW\C 4) 552 52 G %2( SWG /CFGKTGKTC .CPQ .VFC CLWK\QW WOC #nlQ /QPKVxTKC QDLGVKXCPFQ Q TGEGDKOGPVQ FG 4 CETGUEKFQU FG LWTQU G EQTTGnlQ OQPGVhTKC 'UVCPFQ Q TGSFQ GO NWICT KIPQTCFQ HQK FGHGTKFC C EKVCnlQ RQT GFKVCN RCTC SWG GO FKCU C HNWKT CRxU QU FKCU UWRTC RCIWG Q XCNQT UWRTC FGXKFCOGPVG EQTTKIKFQ SWG Q VQTPCTh KUGPVQ FCU EWUVCU G JQPQThTKQU CFXQECVsEKQU QW GODCTIWG UQD RGPC FG EQPXGTUlQ FQ OCPFCFQ FG EKVCnlQ GO GZGEWnlQ 5GTh Q RTGUGPVG GFKVCN CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK
%KVCnlQ 2TC\Q FKCU 2TQE P 1 &T 6QO #NGZCPFTG $TCPFlQ ,WK\ FG &KTGKVQ FC 8CTC %sXGN (QTQ %GPVTCN %sXGN (C\ 5CDGT C 2CWNQ (TCPM (KNJQ 4) +(2 4, SWG /KETQ +PHQTOhVKEC ..% CLWK\QW WOC CnlQ FG 'ZGEWnlQ RCTC EQDTCPnC FG 4 PQXGODTQ 'UVCPFQ Q GZGEWVCFQ GO NWICT KIPQTCFQ HQK FGHGTKFC C EKVCnlQ RQT GFKVCN RCTC SWG GO FKCU RCIWG Q FoDKVQ CVWCNK\CFQ QW GO FKCU GODCTIWG QW TGEQPJGnC Q EToFKVQ FQ GZGS GPVG EQORTQXCPFQ Q FGRxUKVQ FG FQ XCNQT FC GZGEWnlQ KPENWUKXG EWUVCU G JQPQThTKQU RQFGPFQ TGSWGTGT SWG Q RCICOGPVQ TGUVCPVG UGLC HGKVQ GO RCTEGNCU OGPUCKU CVWCNK\CFCU RTC\QU GUVGU SWG EQOGnCTlQ C HNWKT CRxU QU FKCU UWRTC UQD RGPC FG RGPJQTC RTGUWOKPFQ UG CEGKVQU QU HCVQU 5GTh Q GFKVCN CHKZCFQ G RWDNKECFQ PC HQTOC FC NGK $ G Edital de Citação prazo de 20 dias, expedido nos autos da Ação de Usucapião, Processo nº 0220947- 44.2007.8.26.0100 ( USUC 847 ) O(A) Doutor(a) Guilherme Stamillo Santarelli Zuliani, MM. Juiz(a) de Direito da 1ª Vara de Registros Públicos, do Foro Central Cível, da Comarca de de SÃO PAULO, do Estado de São Paulo, na forma da Lei, etc. FAZ SABER a(o) réus ausentes, incertos, desconhecidos, eventuais interessados, bem como seus cônjuges, se casados forem, herdeiros e/ou sucessores, que Luis Carlos Gonçalves, Francisca Sampaio Gonçalves ajuizou(ram) ação de USUCAPIÃO, visando a declaração de domínio sobre o imóvel localizado na Avenida Bento Guelfi, nº 3100 - Iguatemi - distrito de Guaianazes - São Paulo - SP, com área de 21.476,95 m², Incra nº 638.358.682.241-0 (área maior), alegando posse mansa e pacífica no prazo legal. Estando em termos, expede-se o presente edital para citação dos supramencionados para, no prazo de 15 (quinze) dias, a fluir após o prazo de 20 dias, contestem o feito, sob pena de presumirem-se aceitos como verdadeiros os fatos articulados pelo autor. Será o presente edital, por extrato, afixado e publicado na forma da lei.
Edital de Citação - Prazo de 20 Dias. Processo nº 0001137-34.2011.8.26.0001 O(A) Doutor(a) Carina Bandeira Margarido Paes Leme, MM. Juiz(a) de Direito da 7ª Vara Cível, do Foro Foro Regional I - Santana, da Comarca de SÃO PAULO, do Estado de São Paulo, na forma da Lei, etc. Faz Saber a Victaplast Distribuidora Plásticos Ltda, CNPJ nº 10.991.247/0001-70 e Jorge Cândido de Oliveira, CPF nº 022.884.528-97 que Banco J. Safra S/A, CNPJ nº 58.160.789/0001-28, lhes ajuizou uma Ação de Execução, Processo nº 000113734.2011.8.26.0001, para cobrança de R$ 18.303,86 (01/2011) devidamente corrigido, referente a contrato bancário não pago em seus vencimentos. Estando os réus em local ignorado, foi deferida a citação por edital, para que no prazo de 03 dias, a fluir após o prazo supra, pague o débito, sob pena de penhora, poder-se-á opor à execução por meio de embargos oferecidos no prazo de 15 dias, a fluir após o prazo supra. Será o presente afixado e publicado na forma da lei. Será o presente edital, por extrato, afixado e publicado na forma da lei, sendo este Fórum localizado na Avenida Engenheiro Caetano Álvares, 594, 2º andar, Casa Verde - CEP 02546-000, São Paulo-SP
DIÁRIO DO COMÉRCIO
quinta-feira, 28 de fevereiro de 2013
ECONOMIA/LEGAIS - 81
ODEBRECHT TRANSPORT S.A. NIRE 3530038154-8 – CNPJ/MF Nº 12.251.483/0001-86
Ata de Reunião do Conselho de Administração Dia, hora e local: Em 28 de janeiro de 2013, às 09:30 horas, na sede da Companhia, localizada na Avenida das Nações Unidas, nº 4.777, 5º andar, sala 08, Alto de Pinheiros, São Paulo/SP, CEP 05477000. Presenças: Presentes os seguintes membros do Conselho de Administração: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Chaves Jucá Rolim; Felipe Montoro Jens; Geraldo Villin Prado; Édilo Ricardo Valadares e Flavio Eduardo Arakaki. Ausente o Conselheiro André Amaro da Silveira, o qual foi substituído mediante representação pelo Conselheiro João Borba Filho. Mesa: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Sá de Seixas Maia, Secretário. Antes de iniciarem-se os trabalhos do dia, os Conselheiros tomaram conhecimento, nesta data, através de carta dirigida à Companhia, da renúncia da Sra. Juliane Pfeiffer Marinho, brasileira, casada, advogada, inscrita no CPF/MF sob o nº 269.023.938-85, portadora da carteira de identidade RG nº 17.596.771-4 SSP/SP, residente e domiciliada na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP, ao cargo de Diretora sem designação específica e, nesta oportunidade, agradeceram a atuação eficaz e competente da mesma no exercício do cargo. Ordem do dia: I) Matérias para deliberação: Após a devida análise das Propostas de Deliberação (“PD’s”), cujas cópias e documentação conexa foram encaminhadas previamente para conhecimento dos conselheiros e permanecerão arquivadas na sede da Companhia, foram aprovadas, por unanimidade, nos termos e condições das PD’s, as seguintes deliberações: 1) PD.CA-04/13 – Celebração de Contrato de Mútuo entre a Companhia e Concessionária Rota do Atlântico S.A.; 2) PD.CA-05/13 – Investimento para implantação e exploração, mediante concessão patrocinada, de sistema de transporte de passageiro por meio de Veículo Leve sobre Trilhos, a ser promovido pela Prefeitura Municipal do Rio de Janeiro; e 3) PD.CA-06/13 – Nomeação de novo Diretor da Companhia. Aprovada a eleição do Sr. Adriano Sá de Seixas Maia, brasileiro, casado, advogado, inscrito no CPF/MF sob o nº 900.602.025-72, portador da carteira de identidade RG nº 06.632.857-80 SSP/BA, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP, ao cargo de Diretor sem designação específica, com mandato a se findar na mesma data em que terminará o mandato dos membros do Conselho de Administração da Companhia, conforme preceituam os artigos 24 e 26 do Estatuto Social da Companhia, ou seja, até a Assembleia Geral Ordinária que aprovar as contas do exercício encerrado em 31 de dezembro de 2013. O Diretor ora eleito será investido em seu cargo mediante a lavratura e assinatura de termo de posse no Livro de Registro de Atas de Reunião de Diretoria da Companhia. Atendendo ao disposto no art. 147 da Lei nº 6.404/76, o Diretor ora eleito declara, sob as penas da lei, não estar impedido de exercer a administração da Companhia, por lei especial, ou em virtude de condenação criminal, ou por se encontrar sob os efeitos dela, a pena que vede, ainda que temporariamente, o acesso a cargos públicos, ou por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato, ou contra a economia popular, contra o sistema financeiro nacional, contra normas de defesa de concorrência, contra as relações de consumo, fé pública, ou a propriedade. Diante do disposto acima, a composição da Diretoria passa a ser a seguinte: (i) Diretor Presidente – Paulo Henyan Yue Cesena, brasileiro, convivente em união estável, industriário, inscrito no CPF/MF sob o nº 173.429.088-94, portador da carteira de identidade RG nº 19.951.448-3 SSP/SP, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (ii) Diretor sem designação específica – Irineu Berardi Meireles, brasileiro, casado, administrador de empresas, inscrito no CPF/MF sob o nº 192.272.218-91, portador da carteira de identidade RG nº 4.194.000 SSP/SP, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (iii) Diretor sem designação específica – Adriano Sá de Seixas Maia, brasileiro, casado, advogado, inscrito no CPF/MF sob o nº 900.602.025-72, portador da carteira de identidade RG nº 06.632.857-80 SSP/BA, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (iv) Diretor sem designação específica – Marcelo Felberg, brasileiro, casado, economista, inscrito no CPF/MF sob o nº 708.271.337-15, portador da carteira de identidade RG nº 004.492.881-0 IFP/RJ, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (v) Diretora sem designação específica – Juliana Sá Vieira Baiardi Sinay Neves, brasileira, casada, industriária, inscrita no CPF/MF sob o nº 930.530.705-10, portadora da carteira de identidade RG nº 05.650.159-58 SSP/BA, residente e domiciliada na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (vi) Diretor sem designação específica – Michael Machado, brasileiro, casado, industriário, inscrito no CPF/MF sob o nº 080.313.39520, portador da carteira de identidade RG nº 36.196.600-3 SSP/SP, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (vii) Diretor sem designação específica – Carlos Alberto do Prado, brasileiro, casado, engenheiro civil, inscrito no CPF/MF sob o nº 345.208.647-04, portador da carteira de identidade nº 32218D CREA/RJ, residente e domiciliado na Cidade do Rio de Janeiro, Estado do Rio de Janeiro, com endereço comercial na Praia de Botafogo, nº 300, 8º andar, Botafogo, Rio de Janeiro, RJ; e (viii) Diretor sem designação específica – Renato Ferreira de Mello Júnior, brasileiro, casado, industriário, inscrito no CPF/MF sob o nº 307.458.379-72, portador da carteira de identidade RG nº 934.125-0 SSP/PR, residente e domiciliado na Cidade de Recife, Estado de Pernambuco, com endereço comercial na Rua Antônio Lumack do Monte, nº 128, Edifício Empresarial Center III, 16º andar, sala 1603, Boa Viagem, Recife, PE. Os Conselheiros ratificam que o mandato da atual Diretoria da Companhia terminará na mesma data em que se findar o mandato dos membros do Conselho de Administração da Companhia, de acordo com o disposto no artigo 24 do Estatuto Social da Companhia, ou seja, até a Assembleia Geral Ordinária que aprovar as contas do exercício encerrado em 31 de dezembro de 2013. 4) PD.CA-07/13 – Ratificação da PD.CA-14/12, que deliberou sobre a definição de limites de delegação à Diretoria. Quorum das deliberações: Todas as deliberações foram aprovadas por unanimidade, sem reservas ou restrições. Encerramento, lavratura, aprovação e assinatura da ata: Nada mais havendo a ser tratado, foi encerrada a reunião e lavrada a presente ata, lida, aprovada e por todos assinada. São Paulo/SP, 28 de janeiro de 2013. Mesa: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Sá de Seixas Maia, Secretário. Conselheiros: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Chaves Jucá Rolim; Felipe Montoro Jens; Geraldo Villin Prado; Édilo Ricardo Valadares e Flavio Eduardo Arakaki. Ausente o Conselheiro André Amaro da Silveira, o qual foi substituído mediante representação pelo Conselheiro João Borba Filho. Certifico e dou fé que essa ata é cópia fiel da ata lavrada no livro próprio. São Paulo/SP, 28 de janeiro de 2013. Adriano Sá de Seixas Maia, Secretário. n Junta Comercial do Estado de São Paulo. Certifico o registro sob o número 73/202/13-7, em 18.02.13. Gisela Simiema Ceschin, Secretária Geral.
ODEBRECHT TRANSPORT PARTICIPAÇÕES S.A. NIRE 3530035809-1 – CNPJ/MF Nº 10.143.462/0001-11
Ata de Reunião do Conselho de Administração
Del Rey Empreendimentos e Participações S/A
Dia, hora e local: Em 28 de janeiro de 2013, às 10:30 horas, na sede da Companhia, localizada na Avenida das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo/SP, CEP 05477-000. Presenças: Presentes os seguintes membros do Conselho de Administração: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Chaves Jucá Rolim; Felipe Montoro Jens; Geraldo Villin Prado; Édilo Ricardo Valadares e Flavio Eduardo Arakaki. Ausente o Conselheiro André Amaro da Silveira, o qual foi substituído mediante representação pelo Conselheiro João Borba Filho. Mesa: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Sá de Seixas Maia, Secretário. Antes de iniciarem-se os trabalhos do dia, os Conselheiros tomaram conhecimento nesta data, através de carta dirigida à Companhia, da renúncia da Sra. Juliane Pfeiffer Marinho, brasileira, casada, advogada, inscrita no CPF/MF sob o nº 269.023.938-85, portadora da carteira de identidade RG nº 17.596.771-4 SSP/SP, residente e domiciliada na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP, ao cargo de Diretora sem designação específica e, nesta oportunidade, agradeceram a atuação eficaz e competente da mesma no exercício do cargo. Deliberações: 1) Aprovar a eleição do Sr. Adriano Sá de Seixas Maia, brasileiro, casado, advogado, inscrito no CPF/MF sob o nº 900.602.025-72, portador da carteira de identidade RG nº 06.632.857-80 SSP/BA, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP, ao cargo de Diretor sem designação específica, com mandato a se findar na mesma data em que terminar o mandato dos membros do Conselho de Administração da Companhia, conforme preceituam os artigos 24 e 26 do Estatuto Social da Companhia, ou seja, até 1º de outubro de 2014. O Diretor ora eleito será investido em seu cargo mediante a lavratura e assinatura de termo de posse no Livro de Registro de Atas de Reunião da Diretoria da Companhia. Atendendo ao disposto no art. 147 da Lei nº 6.404/76, o Diretor ora eleito declara, sob as penas da lei, não estar impedido de exercer a administração da Companhia, por lei especial, ou em virtude de condenação criminal, ou por se encontrar sob os efeitos dela, a pena que vede, ainda que temporariamente, o acesso a cargos públicos, ou por crime falimentar, de prevaricação, peita ou suborno, concussão, peculato, ou contra a economia popular, contra o sistema financeiro nacional, contra normas de defesa de concorrência, contra as relações de consumo, fé pública, ou a propriedade. Diante do disposto acima, a composição da Diretoria passa a ser a seguinte: (i) Diretor Presidente – Paulo Henyan Yue Cesena, brasileiro, convivente em união estável, industriário, inscrito no CPF/MF sob o nº 173.429.088-94, portador da carteira de identidade RG nº 19.951.448-3 SSP/SP, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (ii) Diretor sem designação específica – Irineu Berardi Meireles, brasileiro, casado, administrador de empresas, inscrito no CPF/MF sob o nº 192.272.218-91, portador da carteira de identidade RG nº 4.194.000 SSP/SP, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (iii) Diretor sem designação específica – Adriano Sá de Seixas Maia, brasileiro, casado, advogado, inscrito no CPF/MF sob o nº 900.602.025-72, portador da carteira de identidade RG nº 06.632.857-80 SSP/BA, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (iv) Diretor sem designação específica – Marcelo Felberg, brasileiro, casado, economista, inscrito no CPF/MF sob o nº 708.271.337-15, portador da carteira de identidade RG nº 004.492.881-0 lFP/RJ, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (v) Diretora sem designação específica – Juliana Sá Vieira Baiardi Sinay Neves, brasileira, casada, industriária, inscrita no CPF/MF sob o nº 930.530.705-10, portadora da carteira de identidade RG nº 05.650.159-58 SSP/BA, residente e domiciliada na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (vi) Diretor sem designação específica – Michael Machado, brasileiro, casado, industriário, inscrito no CPF/MF sob o nº 080.313.395-20, portador da carteira de identidade RG nº 36.196.600-3 SSP/SP, residente e domiciliado na Cidade de São Paulo, Estado de São Paulo, com endereço comercial na Av. das Nações Unidas, nº 4.777, 5º andar, Ala A, Alto de Pinheiros, São Paulo, SP; (vii) Diretor sem designação específica – Carlos Alberto do Prado, brasileiro, casado, engenheiro civil, inscrito no CPF/MF sob o nº 345.208.647-04, portador da carteira de identidade nº 32218D CREA/RJ, residente e domiciliado na Cidade do Rio de Janeiro, Estado do Rio de Janeiro, com endereço comercial na Praia de Botafogo, nº 300, 8º andar, Botafogo, Rio de Janeiro, RJ; e (viii) Diretor sem designação específica – Renato Ferreira de Mello Júnior, brasileiro, casado, industriário, inscrito no CPF/MF sob o nº 307.458.379-72, portador da carteira de identidade RG nº 934.125-0 SSP/PR, residente e domiciliado na Cidade de Recife, Estado de Pernambuco, com endereço comercial na Rua Antônio Lumack do Monte, nº 128, Edifício Empresarial Center III, 16º andar, sala 1603, Boa Viagem, Recife, PE; e 2) Os Conselheiros ratificam que o mandato da atual Diretoria da Companhia terminará na mesma data em que se findar o mandato dos membros do Conselho de Administração da Companhia, de acordo com o disposto no artigo 24 do Estatuto Social da Companhia, ou seja, em 1º de outubro de 2014. Quorum das deliberações: Todas as deliberações foram aprovadas por unanimidade, sem reservas ou restrições. Encerramento, lavratura, aprovação e assinatura da ata: Nada mais havendo a ser tratado, foi encerrada a reunião e lavrada a presente ata, lida, aprovada e por todos assinada. São Paulo/SP, 28 de janeiro de 2013. Mesa: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Sá de Seixas Maia, Secretário. Conselheiros: Benedicto Barbosa da Silva Júnior, Presidente; Adriano Chaves Jucá Rolim; Felipe Montoro Jens; Geraldo Villin Prado; Édilo Ricardo Valadares e Flavio Eduardo Arakaki. Ausente o Conselheiro André Amaro da Silveira, o qual foi substituído mediante representação pelo Conselheiro João Borba Filho. Certifico e dou fé que essa ata é cópia fiel da ata lavrada no livro próprio. São Paulo/SP, 28 de janeiro de 2013. Adriano Sá de Seixas Maia, Secretário. n Junta Comercial do Estado de São Paulo. Certifico o registro sob o número 73.201/ 13-3, em 18.02.13. Gisela Simiema Ceschin, Secretária Geral.
CNPJ/MF 59.227.819/0001-39 Relatório da Diretoria Srs. Acionistas, Segundo determinação do artigo n. 176 da Lei n. 6.404/76 e segundo dispõe o estatuto social desta empresa, submetemos à apreciação de V. Senhorias as dem. financ. do exercício findo em 31/12/2012. A Diretoria Demonstrações Financeiras Balanço Patrimonial Levantado em 2012 e de 2011 (Em R$) Demonstrações do Resultado (Em R$) 31.12.12 31.12.11 Ativo 31.12.12 31.12.11 Passivo 31.12.12 31.12.11 Histórico: Res.positivos de participações societárias Circulante 2.565.901,73 4.214.388,00 Circulante 161.996,77 90.295,97 avaliadas pelo método da equiv. patr. 16.623.345,08 16.119.427,84 Disponibilidades 2.551.122,29 4.212.153,99 Honorários e encargos a pagar 6.344,22 7.514,62 Receitas Operacionais 16.623.345,08 16.119.427,84 Bancos 55.547,43 599.625,01 Obrigações tributárias 2.652,55 5.781,35 Despesas operacionais (149.647,94) (138.628,90) Aplicações Financeiras 2.495.574,86 3.612.528,98 Dividendo retidos a pagar 153.000,00 77.000,00 Outras receitas operacionais 150.000,00 Créditos Realizaveis 14.779,44 2.234,01 Passivo não Circulante 72.749.657,02 74.824.519,32 Receitas (Depesas) Financeiras 235.599,15 372.112,43 Impostos a Compensar 14.779,44 2.234,01 Exigivel de Longo Prazo 2.749.657,02 - Resultado Operacional Ante da Tributação Ativo não Circulante 87.713.924,78 70.700.427,29 Transações com partes relacionadas 2.749.657,02 do I.R. e Contribuição Social 16.859.296,29 16.352.911,37 Realizavel De Longo Prazo - 2.300.000,00 Patrimônio Líquido 87.368.172,72 74.824.519,32 Provisão para Contribuição Social (21.303,11) (21.013,52) Transações com partes relacionadas - 2.300.000,00 Capital 70.000.000,00 34.000.000,00 Provisão para Imposto de Renda (35.505,18) (35.022,53) Permanente 87.713.924,78 68.400.427,29 Reservas de lucros 17.368.172,72 40.824.519,32 Lucro Líquido do Exercício 16.802.488,00 16.296.875,32 Investimentos 87.694.352,19 68.380.854,70 Total do Passivo e Patrim. Liquido 90.279.826,51 74.914.815,29 Lucro Por Ação 0,49 0,48 2012 2011 Participações societárias 87.694.352,19 68.380.854,70 cio findo em 31/12/2012 foram preparadas de acordo com as novas práticas Demonstração do Fluxos de Caixas (Em R$) Imobilizado 19.572,59 19.572,59 contábeis adotadas no Brasil, com base nas disposições contidas na Lei Ativ.Operac.: Rec.de Luc.e Div.de Contr. 8.489.847,59 6.272.600,00 (72.943,50) (75.927,18) Imóveis 19.572,59 19.572,59 das Sociedades por Ações - Lei nº 6404/76 alteradas pela Lei nº 11.638/07 Pagamentos Conselho Fiscal (103.203,04) (82.720,04) Total do Ativo 90.279.826,51 74.914.815,29 e pela Medida Provisória nº 449/08, nos Pronunciamentos, nas Orientações Pagamentos de Impostos e Contribuições Notas Explicativas: 1 - Contexto Operac. e Societário - A sociedade de e nas interpretações emitidas pelo Comitê de Pronunciamentos Contábeis Pagamentos de Fornecedores (47.154,32) (31.014,54) capital fechado foi constituída em 30/04/1988 e tem por objetivo a participa- (CPC). 3 - Sumário das Principais práticas contábeis: a) O resultado Pagamento de Despesas Bancarias (2.737,53) (2.258,14) ção no capital social de empresas dedicadas ao transporte de passageiros, foi apurado pelo regime de competência, b) O Permanente - Demonstrado Cx.Líq.Gerado (cons.) nas ativ.Operac. 8.263.809,20 6.080.680,10 mediante fretamento, turismo ou através de concessão do Poder Público. 2 pelo custo corrigido monetariamente até 31.12.1995 e c) Os investimentos Ativ.de Invest.: Venda de ativos não circul. 150.000,00 - Base de apresentação: As demonstrações contábeis referentes ao exercí- foram ajustados pelo método de equivalência patrimonial. Cx. Líq.Gerado (cons.) nas ativ.Invest. 150.000,00 4 - Empresas Controladas: 2012 2011 Ativ.Financ.: Receb.de Empr.a Contr. 2.749.657,02 Capital social Lucro Patrim. Liq. Partic. no Cap. Inv.(%) Equiv. Patrim. Equiv. Patrim. Adiantamento p/Futuro Aum. de Capital (8.880.000,00) (2.115.000,00) Del Rey Transportes Ltda. 12.700.003,00 6.600.860,02 38.773.379,49 99,99 6.252.859,83 7.804.770,30 Juros Recebidos 238.336,68 374.499,19 A. Ônibus Moratense Ltda. 4.200.000,00 8.765.836,45 27.860.450,62 99,97 8.416.109,24 8.219.739,72 Aquisição de ações proprias (398.411,87) Rápido Del Rey T.T. Ltda 2.061.125,00 797.732,38 4.074.120,79 99,98 797.612,72 226.535,26 Pagamento de Dividendos (3.784.422,73) (3.427.372,30) Del Rey Imóveis e Part. Ltda 2.601.198,00 1.158.507,93 16.991.984,87 99,99 1.158.386,54 (54.594,53) Cx. Líq.Gerado (cons.) nas ativ.financ. (10.074.840,90) (5.167.873,11) Del Rey Ambiental Ltda 511.000,00 (1,48) 3.567,94 99,98 (1,48) (65.267,63) Aum.(Red.) Líq.de Cx. e Equiv.de Caixa (1.661.031,70) 912.806,99 Del Rey Turismo Ltda 3.143,00 (1.626,65) 99,70 (1.621,77) (11.755,28) Saldo de Cx. + Equiv. no Início do Período 4.212.153,99 3.299.347,00 16.623.345,08 16.119.427,84 Saldo de Cx. + Equiv. no Final do Período 2.551.122,29 4.212.153,99 Equivalência patrimonial 1.158.386,54 (54.594,53) Aum.(Red.) das disp. - Recursos Livres (1.661.031,70) 5 - Investimentos em Controladas 912.806,99 16.991.814,95 4.853.428,41 Del Rey Transportes Ltda. 2012 2011 Patrimônio Líquido Demonstração das Mutações do Patrimônio Líquido (Em R$) 2012 2011 Histórico Cap. Realizado Res./ Lucros Luc. Acumul. Número de quotas possuídas 12.700.000 12.700.000 Rápido Del Rey T.T. Ltda. Total 2.060.825 2.060.825 Sdo.01.01.11 34.000.000,00 28.032.016,30 Valor nominal de cada quota 1,00 1,00 Número de quotas possuídas - 62.032.016,30 1,00 1,00 Aum.de Cap. Participação no capital 99,99% 99,99% Valor nominal de cada quota 99,98% 99,98% Luc.exerc.findo Valor investido 38.149.855,62 34.586.085,32 Participação no capital - 16.296.875,32 16.296.875,32 3.275.896,95 3.049.361,69 Divid.distrib. Lucros antecipados (5.629.347,59) (4.241.000,00) Valor investido - (3.504.372,30) (3.504.372,30) 797.612,72 226.535,26 Transf.p/Res.Luc. Equivalência patrimonial 6.252.859,83 7.804.770,30 Equivalência patrimonial - 12.792.503,02 (12.792.503,02) 4.073.509,67 3.275.896,95 Sdo.01.01.12 34.000.000,00 40.824.519,32 Patrimônio Líquido 38.773.367,86 38.149.855,62 Patrimônio Líquido - 74.824.519,32 2012 2011 Aum.de Cap. 36.000.000,00 (36.000.000,00) Auto Ônibus Moratense Ltda. 2012 2011 Del Rey Turismo Ltda. 3.134 3.134 Luc.exerc.findo Número de quotas possuídas 4.198.740 4.198.740 Número de quotas possuídas - 16.802.488,00 16.802.488,00 1,00 1,00 Divid.distrib. Valor nominal de cada quota 1,00 1,00 Valor nominal de cada quota - (3.860.422,73) (3.860.422,73) 99,97% 99,97% Ações em tes. Participação no capital 99,97% 99,97% Participação no capital (398.411,87) - (398.411,87) 1.621,77 13.377,05 Transf. p/Res.Luc. Valor investido 22.096.483,24 15.908.343,52 Valor investido - 12.942.065,27 (12.942.065,27) (1.621,77) (11.755,28) Sdo.31.12.12 70.000.000,00 17.368.172,72 Lucros antecipados (2.860.500,00) (2.031.600,00) Equivalência patrimonial - 87.368.172,72 1.621,77 Adiantamento p/fut. Aum. Capital 200.000,00 - Patrimônio Líquido 6 - Capital Social - O capital social está dividido em 70.000.000 (setenta 2012 2011 Equivalência patrimonial 8.416.109,24 8.219.739,72 Del Rey Ambiental Ltda 510.898 510.898 milhões) ações ordinárias nominativas, totalmente subscritas e integraliPatrimônio Líquido 27.852.092,48 22.096.483,24 Número de quotas possuídas 1,00 1,00 zadas. O Estatuto Social assegura aos acionitas o dividendo mínimo equiDel Rey Imóveis e Participações Ltda. 2012 2011 Valor nominal de cada quota 99,98% 99,98% valente a 25% do lucro líquido do exercício, após as apropriações legais e Número de quotas possuídas 2.601.168 2.601.168 Participação no capital 3.568,71 53.836,34 estatutárias, inclusive a antecipação destes dividendos através de balanValor nominal de cada quota 1,00 1,00 Valor investido 15.000,00 ços ou balancetes intercalares ou a retenção parcial ou total dos mesmos. Participação no capital 99,99% 99,99% Aumento do Invest. João Batista Costa - Presidente; Natal Rodrigues - Diretor (1,48) (65.267,63) Valor investido 4.853.428,41 4.908.022,94 Equivalência patrimonial Carlos Roberto F. Dos Santos - Contador - CT - CRC SP219513/O-0 3.567,23 3.568,71 Adiantamento p/fut. Aum. Capital 10.980.000,00 - Patrimônio Líquido Parecer do Auditor Independente: Ilmo. Srs. Diretores. (1) Examinei o lume de trans. e o sistema contábil e de controles internos da entidade; b) A e o result. de suas operações, as mutações de seu patrimônio líq. e seus fluBal. Patrim. da empresa Del Rey Empreend. e Partic. S/A, levantado em constatação, c/base em testes, das evidências e dos registros que suportam xos de caixa nas operações referente ao exerc. findo naquela data, de acordo 31/12/2012 e 2011, e as respectivas dem. do result. , das mutações do pa- os valores e as informações contábeis divulgadas; c) A avaliação das práticas c/ as práticas contábeis adotadas no Brasil. (4) Conforme mencionado nas trimônio líq. e dos fluxos de caixa correspondentes ao exerc. findo naquela e das estimativas contábeis mais representativas adotadas pela administr. notas explicativas, em decorrência das mudanças das práticas contábeis data, elaborados sob a responsabilidade de sua administr. . Nossa responsa- da entidade, bem como da apresentação das dem. contábeis tomadas em adotadas no Brasil, c/ aplicação da lei 11.638/2007 e MP 449/2008, as dem. bilidade é a de expressar uma opinião s/ as dem. contábeis. (2) Meus exames conjunto. (3) Em minha opinião, as dem. contábeis acima referidas represen- contábeis referentes ao exerc. anterior, apresentadas para fins de compaforam, conduzidos de acordo c/ as normas de auditoria e compreenderam: a) tam adequadamente, em todos os aspectos relevantes, a posição patrimonial rabilidade foram ajustadas. SP., 27/02/2013. Manoel Luiz Luciano Vieira O planejamento dos trabalhos considerando a relevância dos saldos, o vo- e financeira da empresa Del Rey Empreend.e Partic. S/A, em 31/12/2012, Cont. CRC/SP - 1SP 115.091/O-8 - IBRACON - 0801 - CPF 029.429.178-49.
SECRETARIA DE ESTADO DA EDUCAÇÃO
GOVERNO DO ESTADO DE SÃO PAULO
FDE AVISA: Pregão Eletrônico de Registro de Preços nº 36/00391/12/05 OBJETO: AQUISIÇÃO DE KITS DE REAGENTES QUÍMICOS PARA ESCOLA DE ENSINO MÉDIO DE TEMPO INTEGRAL Ç - FDE comunica às empresas interessadas que se acha aberta A FUNDAÇÃO PARA O DESENVOLVIMENTO DA EDUCAÇÃO licitação para: AQUISIÇÃO DE KITS DE REAGENTES QUÍMICOS PARA ESCOLA DE ENSINO MÉDIO DE TEMPO INTEGRAL. As empresas interessadas poderão obter informações e verificar o Edital a partir de 28/02/2013, no endereço eletrônico www.bec.sp.gov.br ou na sede da FDE, na Supervisão de Licitações, na Av. São Luís, 99 - República - CEP: 01046-001 São Paulo/SP, de segunda a sexta-feira, no horário das 08:30 às 17:00 horas, ou verificar o edital na íntegra, através da Internet no endereço: http://www.fde.sp.gov.br. A sessão pública de processamento do Pregão Eletrônico será realizada no endereço eletrônico www.bec.sp.gov.br, no dia 13/03/2013, às 09:30 horas, e será conduzida pelo pregoeiro com o auxílio da equipe de apoio, designados nos autos do processo em epígrafe e indicados no sistema pela autoridade competente. Todas as propostas deverão obedecer, rigorosamente, ao estabelecido no edital e seus anexos e serão encaminhadas, por meio eletrônico, após o registro dos interessados em participar do certame e o credenciamento de seus representantes previamente cadastrados. A data do início do prazo para envio da proposta eletrônica será de 28/02/2013, até o momento anterior ao início da sessão pública. HERMAN JACOBUS CORNELIS VOORWALD Respondendo pela Presidência Decreto s/nº de 03/10/2012
Centro Automotivo Denver Ltda, torna público que recebeu da Cetesb a Licença Prévia e de Instalação, 30001067, e requereu a Licença de Operação, para com.varejista de combust. e lubrificantes, sito à Estr. Mogi das Cruzes, 432 - Ponte Rasa - São Paulo -SP Posto de Serviços Golan Ltda, torna público que requereu da Cetesb a Renovação da Licença de Operação, para comercio varejista de combustiveis e lubrificantes sito à Avenida Sumaré, 1549 - Perdizes- São Paulo-SP
FALÊNCIA, RECUPERAÇÃO EXTRAJUDICIAL E RECUPERAÇÃO JUDICIAL NOS TERMOS DO PROVIMENTO CSM CXC/84, INFORMAMOS QUE NO DIA 27 DE FEVEREIRO DE 2013 NÃO HOUVE PEDIDO DE FALÊNCIA NA COMARCA DA CAPITAL.
QUEIROZ GALVÃO CYRELA OKLAHOMA EMPREENDIMENTO IMOBILIÁRIO SPE LTDA.
CNPJ 07.035.584/0001-80 - NIRE 35.219.477.859 Ata da Assembléia Geral de Quotistas - 28 de dezembro de 2012 Local, Dia e Hora: - Sede da empresa, em São Paulo, Estado de São Paulo, na Rua Professor Manoelito de Ornellas, 303, 7º andar, parte, Chácara Santo Antônio, CEP 04.719-917, às 11:00 horas; Presença: - As sócias Queiroz Galvão Desenvolvimento Imobiliário S.A, Cyrela Brazil Realty S/A Empreendimentos e Participações e Cyrela Comercial Imobiliária Ltda. Convocação: Dispensada, devido à prévia confirmação e oportuna presença da totalidade dos sócios. Mesa: Presidente: Frederico Jorge de Farias Pereira e Secretário: Arno Stupp. Deliberações: Resolvem os sócios, de acordo com o permissivo legal previsto no art. 1.082 e demais disposições legais aplicáveis à espécie da Lei 10.406 de 2002, reduzir o capital social da sociedade, o qual se encontra totalmente subscrito e integralizado no valor de R$ 12.188.174,00 (doze milhões, cento e oitenta e oito mil e cento e setenta e quatro reais), reduzindo-se, em um primeiro momento, em R$ 107.043,00 (cento e sete mil e quarenta e três reais) para absorção dos prejuízos acumulados no exercício social de 2012, e ato contínuo, reduzindo-se em R$ 9.031.020,00 (nove milhões, trinta e um mil e vinte reais), por se mostrar excessivo em relação ao objeto social. Procedida a diminuição, o capital social da sociedade, totalmente subscrito e integralizado, passará a ser no valor de R$ 3.050.111,00 (três milhões, cinquenta mil e cento e onze reais), representado por 3.050.111 (três milhões, cinquenta mil, cento e onze) quotas no valor nominal de R$ 1,00 (um real), sendo 1.525.056 (hum milhão, quinhentas e vinte e cinco mil e cinquenta e seis) quotas de titularidade da Queiroz Galvão Desenvolvimento Imobiliário S.A; 1.220.044 (hum milhão, duzentos e vinte mil e quarenta e quatro) quotas de titularidade da Cyrela Brazil Realty S/A Empreendimentos e Participações e 305.011 (trezentas e cinco mil e onze) quotas de titularidade da Cyrela Comercial Imobiliária Ltda. Encerramento e Data: Nada mais havendo a tratar, o Sr. Presidente ofereceu a palavra a quem dela quisesse fazer uso e, como ninguém a pediu, declarou encerrados os trabalhos e suspensa a reunião pelo tempo necessário à lavratura desta ata, a qual, reaberta a sessão, foi lida, aprovada e, por todos os presentes, assinada em seu livro próprio. Recife, 31 de dezembro de 2012. Frederico Jorge de Farias Pereira, Presidente; Arno Stupp, Secretário. Acionista Presente: Queiroz Galvão Desenvolvimento Imobiliário S.A., representada por Frederico Jorge de Farias Pereira e Arno Stupp; Queiroz Galvão Desenvolvimento de Negócios S.A., representada por André de Oliveira Câncio e Matheus Guimaraes Antunes. “Confere com o original lavrado no livro próprio”. Arno Stupp - Secretário da Mesa.
PREFEITURA MUNICIPAL DE PINDAMONHANGABA PREGÃO Nº 003/2013 A Prefeitura torna público que se acha reaberto no Depto. de Licitações e Compras, sito na Av. N. Sra. do Bom Sucesso, n° 1.400, Bairro Alto do Cardoso, o PP nº 03/13, referente à “Aquisição de “ValeTransporte” das linhas intermunicipais das empresas prestadoras de serviços de passageiros aos pacientes da rede municipal de Saúde do Município de Prefeitura Municipal de Pindamonhangaba”, com encerramento dia 12/03/13, às 8h, e abertura às 8h30. O edital estará disponível no site www.pindamonhangaba.sp.gov.br. Maiores informações poderão ser obtidas no endereço supra das 8h às 17h ou através do tel.: (12) 3644-5600. Pindamonhangaba, 27 de fevereiro de 2013.
QUEIROZ GALVÃO SUMAREZINHO DESENVOLVIMENTO IMOBILIÁRIO LTDA.
CNPJ 09.230.552/0001-60 - NIRE 35221813674 Ata da Assembléia Geral de Quotistas - 28 de dezembro de 2012 Local, Dia e Hora: - Sede da empresa, em São Paulo, Estado de São Paulo, na Av. Brigadeiro Faria Lima nº 3.015, Jardim Paulista, São Paulo/SP – Edifício Millennium – Conjuntos 122-G no 12º Andar – CEP: 01.452-000, às 11:00 horas; Presença: - As sócias Queiroz Galvão Desenvolvimento Imobiliário S.A e Queiroz Galvão Desenvolvimento de Negócios S.A. Convocação: Dispensada, devido à prévia confirmação e oportuna presença da totalidade dos sócios. Mesa: Presidente: Frederico Jorge de Farias Pereira e Secretário: Arno Stupp. Deliberações: Resolvem os sócios, de acordo com o permissivo legal previsto no art. 1.082 e demais disposições legais aplicáveis à espécie da Lei 10.406 de 2002, reduzir o capital social da sociedade, o qual se encontra totalmente subscrito no valor de R$ 5.000.000,00 (cinco milhões de reais), reduzindo-se, em um primeiro momento, em R$ 2.056.129,00 (dois milhões, cinquenta e seis mil, cento e vinte e nove reais), por se mostrar excessivo em relação ao objeto da sociedade, ficando as sócias dispensadas das respectivas e futuras prestações no valor de R$ 2.056.129,00 (dois milhões, cinquenta e seis mil, cento e vinte e nove reais), e ato contínuo, reduzindo-se em R$ 851.412,00 (oitocentos e cinquenta e um mil, quatrocentos e doze reais) para absorção dos prejuízos acumulados no exercício social de 2012. Com efeito, por conta da redução do capital social, resolvem restituir à sócia Queiroz Galvão Desenvolvimento Imobiliário S.A o equivalente à diminuição, representado pelo valor de R$ 2.070.000,00 (dois milhões, setenta mil reais). Procedida a diminuição, o capital social da sociedade, totalmente subscrito e integralizado, passará a ser no valor de R$ 22.459,00 (vinte e dois mil quatrocentos e cinquenta e nove reais), representado por 22.459 (vinte e duas mil, quatrocentas e cinquenta e nove) quotas no valor nominal de R$ 1,00 (um real), sendo 22.457 (vinte e duas mil, quatrocentos e cinquenta e sete) quotas de titularidade da Queiroz Galvão Desenvolvimento Imobiliário S.A e 02 (duas) quotas de titularidade da Queiroz Galvão Desenvolvimento de Negócios S.A. Encerramento e Data: Nada mais havendo a tratar, o Sr. Presidente ofereceu a palavra a quem dela quisesse fazer uso e, como ninguém a pediu, declarou encerrados os trabalhos e suspensa a reunião pelo tempo necessário à lavratura desta ata, a qual, reaberta a sessão, foi lida, aprovada e, por todos os presentes, assinada em seu livro próprio. Recife, 31 de dezembro de 2012. Frederico Jorge de Farias Pereira, Presidente; Arno Stupp, Secretário. Acionista Presente: Queiroz Galvão Desenvolvimento Imobiliário S.A., representada por Frederico Jorge de Farias Pereira e Arno Stupp; Queiroz Galvão Desenvolvimento de Negócios S.A., representada por André de Oliveira Câncio e Matheus Guimarães Antunes. “Confere com o original lavrado no livro próprio”. Arno Stupp - Secretário da Mesa.
PREFEITURA MUNICIPAL DE PINDAMONHANGABA
Clube do Husky Siberiano do Estado de São Paulo
EDITAL RESUMIDO PREGÃO Nº 214/2012 A Prefeitura torna público que se acha reaberto no Depto. de Licitações e Compras, sito na Av. N. Sra. do Bom Sucesso, n° 1.400, Bairro Alto do Cardoso, o PP nº 214/12, referente à “Contratação de empresa especializada em prestação de serviço de tapeçaria automotiva por um período de 06 (seis) meses, em veículos da frota municipal”, com encerramento dia 12/03/13, às 14h, e abertura às 14h30. O edital estará disponível no site www.pindamonhangaba.sp.gov.br. Maiores informações poderão ser obtidas no endereço supra das 8h às 17h ou através do tel.: (12) 3644-5600. Pindamonhangaba, 27 de fevereiro de 2013.
Convocação O Clube do Husky Siberiano do Estado de São Paulo convoca seus associados para Eleiçao da Diretoria a realizar-se em 28.03.13, às 20:00h com a maioria dos sócios presentes ou às 20:30 com qualquer número de associados, à R. Monteiro Lobato,110 - Cotia-SP. As chapas concorrentes deverão ser protocoladas na sede do clube, à R. Pe. Meliton Viguera Penilos ,107 - Sao Paulo - SP de 2ª a 6ª feira das 7:00 às 16:00h até o dia 22/03/13. Convocação Conselho Deliberativo e Fiscal - Convocação a todos os sócios.
Carlos José de La Cruz, torna público que requereu da Cetesb a Licença Prévia , para comercio varejista de combustiveis e lubrificantes, sito à Rua dos Trilhos 137 - Mooca- São Paulo -SP
DIÁRIO DO COMÉRCIO
82
e
quinta-feira, 28 de fevereiro de 2013
Os três dias de evento no Mega Polo Moda devem gerar receitas 10% maiores que as registradas na apresentação da coleção outono/inverno de 2012.
conomia Alice Vergueiro/Estadão Conteúdo
Varejistas de moda de todo o País conferiram as novidades para os meses mais frios do ano em atacadista do setor na Capital paulista.
A moda do atacado direto para o varejo O Tendências da próxima coleção outono inverno foram apresentadas no paulista Mega Polo Moda ao longo de três dias Paula Cunha
Mega Polo Moda, s h o p p i n g a t a c adista instalado na Capital paulista, encerrou ontem sua rodada de 12 apresentações que mostraram as tendências para a estação que se aproxima. Todas as coleções mostradas investiram em combinações de peças com apelo comercial e sofisticadas ao mesmo tempo. Reginaldo Fonseca, fundador e diretor-executivo da Companhia Paulista de Moda e coordenador do evento, lembrou que as peças divulgadas durante os três dias do evento foram resultado de muita pesquisa e de análise dos lançamentos no mercado europeu recentemente. Para o especialista, as coleções apresentadas tiveram como característica básica o uso de estampas com animais, como zebras e corujas, e o do jérsei para reforçar a feminilidade. Peças como jaquetas, vestidos com modela-
O dourado, desfilado por Helen Ganzarolli, é uma das tendências.
gem clássica, blazers e macacões com detalhes (bolsos e zíperes) em cores destacadas apareceram nos desfiles. As coleções foram classificadas em categorias definidas por palavras-chaves. Dessa maneira, a batizada Fetiche utilizou tule, renda e couro, destacadas com tecidos pretos. Fonseca lembra que as cores preto e marrom continuam nos modelos. As peças do grupo Barroco foram compostas por tricôs, rendas e paetês e podem ser vestidas tanto durante o dia quanto à noite. Muitas apresentavam a aparência desgastada propositalmente para realçar tons dourados. Outra tendência, classificada como Camuflagem, trouxe blazers estruturados, macacões e jaquetas nos tons verde-musgo e marrom. Para conquistar as consumidoras mais jovens, as peças góticas destacaram as estampas com cruzes e coroas em camisetas e blusas. Muitas destes modelos apresentam recortes vazados em aplicações de cristais. A tendência denominada Tribos Urbanas foi composta por estampas com tramas elaboradas com motivos peruanos, mexicanos e apaches. Já para as adeptas de roupas esportivas que podem ser utilizadas em todas as ocasiões, a tendência Esportiva-chique teve roupas com detalhes metálicos. Os materiais em destaque são o nylon, malhas e neoprene em peças como bermudas para ciclistas e leggings que podem ser utilizadas no dia a dia. Balanço – Juliana Gama, gestora de marketing do Mega Polo Moda, acredita que os três dias de evento devem gerar receitas 10% maiores que as registradas na apresentação da coleção outono/inverno do ano passado. Para ela, o resultado é positivo e mostra que os compra-
dores, que são os lojistas de multimarcas de todo o Brasil, estão bem-informados e sabem o que os seus consumidores desejam. "Eles compreendem e conhecem o nicho que atendem", concluiu.
Andréia de Nóbrega (dir.) e Andrezza, namorada do cantor Gustavo Lima, destacaram coleções no evento.
Estampas de animais continuam em alta. Entre os tecidos o jérsei vem para reforçar a feminilidade.