ANGAISA
INFORMA Notizie e informazioni per le aziende del settore ITS
Indicatori e Classifiche
Le prime 10 province per indice di livello economico 1. Milano 2. Bolzano 3. Prato 4. Firenze 5. Roma 6. Bologna 7. Modena 8. Parma 9. Verona 10. Monza [Osservatorio sulla competitività delle province ANGAISA – CRESME – Report analitico 2019]
L’appunto
“Fiducia significa avere la ragionevole certezza che una promessa verrà mantenuta. Ovvero riconoscere un livello di competenze, conoscenze, valori e principi, confermato da risultati concreti nel tempo, per cui si crede alle promesse che un marchio, un’azienda o un partner di business fanno”. Paolo Grue – Direttore Commerciale Procter & Gamble
Associazione Nazionale Commercianti Articoli Idrosanitari, Climatizzazione Pavimenti, Rivestimenti ed Arredobagno Via G. Pellizza da Volpedo, 8 20149 Milano Tel.: 02-43990459 | Telefax: 02-48591622 www.angaisa.it | info@angaisa.it
16 | 31 ottobre 2019
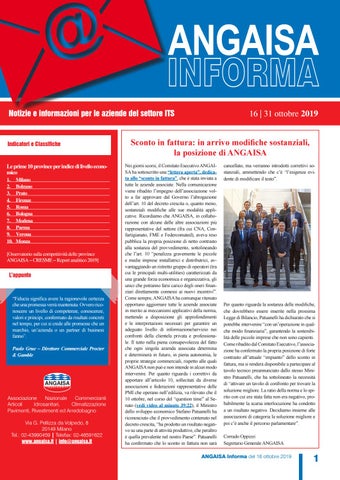
Sconto in fattura: in arrivo modifiche sostanziali, la posizione di ANGAISA Nei giorni scorsi, il Comitato Esecutivo ANGAISA ha sottoscritto una “lettera aperta”, dedicata allo “sconto in fattura”, che è stata inviata a tutte le aziende associate. Nella comunicazione viene ribadito l’impegno dell’associazione volto a far approvare dal Governo l’abrogazione dell’art. 10 del decreto crescita o, quanto meno, sostanziali modifiche alle sue modalità applicative. Ricordiamo che ANGAISA, in collaborazione con alcune delle altre associazioni più rappresentative del settore (fra cui CNA, Confartigianato, FME e Federcomated), aveva reso pubblica la propria posizione di netto contrasto alla sostanza del provvedimento, sottolineando che l’art. 10 “penalizza gravemente le piccole e medie imprese installatrici e distributrici, avvantaggiando un ristretto gruppo di operatori (tra cui le principali multi-utilities) caratterizzati da una grande forza economica e organizzativa, gli unici che potranno farsi carico degli oneri finanziari direttamente connessi ai nuovi incentivi”. Come sempre, ANGAISA ha comunque ritenuto opportuno aggiornare tutte le aziende associate in merito ai meccanismi applicativi della norma, mettendo a disposizione gli approfondimenti e le interpretazioni necessari per garantire un adeguato livello di informazione/servizio nei confronti della clientela privata e professionale. Il tutto nella piena consapevolezza del fatto che ogni singola azienda associata determina e determinerà in futuro, in piena autonomia, le proprie strategie commerciali, rispetto alle quali ANGAISA non può e non intende in alcun modo intervenire. Per quanto riguarda i correttivi da apportare all’articolo 10, sollecitati da diverse associazioni e federazioni rappresentative delle PMI che operano nell’edilizia, va rilevato che il 10 ottobre, nel corso del “question time” al Senato (vedi video al minuto 39:22), il Ministro dello sviluppo economico Stefano Patuanelli ha riconosciuto che il provvedimento contenuto nel decreto crescita, “ha prodotto un risultato negativo su una parte di attività produttive, che peraltro è quella prevalente nel nostro Paese”. Patuanelli ha confermato che lo sconto in fattura non sarà
cancellato, ma verranno introdotti correttivi sostanziali, ammettendo che c’è “l’esigenza evidente di modificare il testo”.
Per quanto riguarda la sostanza delle modifiche, che dovrebbero essere inserite nella prossima Legge di Bilancio, Patuanelli ha dichiarato che si potrebbe intervenire “con un’operazione in qualche modo finanziaria”, garantendo la sostenibilità delle piccole imprese che non sono capienti. Come ribadito dal Comitato Esecutivo, l’associazione ha confermato la propria posizione di forte contrasto all’attuale “impianto” dello sconto in fattura, ma si renderà disponibile a partecipare al tavolo tecnico preannunciato dallo stesso Ministro Patuanelli, che ha sottolineato la necessità di “attivare un tavolo di confronto per trovare la soluzione migliore. La ratio della norma e lo spirito con cui era stata fatta non era negativo, probabilmente la scarsa interlocuzione ha condotto a un risultato negativo. Decidiamo insieme alle associazioni di categoria la soluzione migliore e poi c’è anche il percorso parlamentare”. Corrado Oppizzi Segretario Generale ANGAISA
ANGAISA Informa del 16 ottobre 2019
1
Diritto & Impresa Cassa integrazione, mobilità, disoccupazione, solidarietà. Emanato il decreto per gli sgravi contributivi sui contratti di solidarietà e predisposto l’applicativo web. Il Ministero del Lavoro, a seguito dell’emanazione del Decreto Interministeriale n. 278 del 30 settembre 2019, con il quale dispone la riduzione contributiva, di cui all’articolo 6, comma 4 della Legge n. 510/1996, in favore delle imprese che stipulano o hanno stipulato contratti di solidarietà, con circolare n. 17 del 3 ottobre scorso, fornisce indicazioni per la concessione della citata riduzione che viene riconosciuta nella misura del 35% della contribuzione a carico del datore di lavoro dovuta per i lavoratori interessati alla riduzione dell’orario di lavoro in misura superiore al 20%, per un periodo massimo di 24 mesi nel quinquennio mobile. Dal 2 novembre al 10 dicembre di ogni anno, verrà messo a disposizione, per tutte le imprese interessate a fruire della riduzione contributiva prevista dal Decreto interministeriale n. 278/2019, l’applicativo web “sgravicdsonline”, al quale si potrà accedere con le credenziali del sistema “cliclavoro”. L’istanza, firmata digitalmente e in bollo, dovrà essere presentata al Ministero esclusivamente attraverso il nuovo applicativo, non essendo più ammesso l’invio a mezzo PEC, e dovrà contenere, a pena d’inammissibilità, la stima della riduzione contributiva richiesta ed il codice pratica relativo alla domanda di integrazione salariale per contratto di solidarietà presentata nel sistema “Cigs on-line” . Conservazione note spese. In merito alle condizioni per la gestione in modalità elettronica delle note spese e dei relativi giustificativi, l’Agenzia delle Entrate ha chiarito che un processo gestionale che prevede la dematerializzazione di documenti analogici rilevanti ai fini fiscali, come le note spese e i relativi documenti giustificativi, deve garantire l’immodificabilità, l’integrità, l’autenticità e la leggibilità dei documenti informatici sostitutivi. Se il processo gestionale garantisce tali caratteristiche, i documenti analogici possono essere legittimamente sostituiti da documenti informatici. Restano confermati i requisiti ai quali è subordinata la deducibilità dei costi in capo al datore di lavoro e l’imputabilità dei redditi in capo ai dipendenti rimborsati. I giustificativi di spesa, parte integrante delle note cui si riferiscono, sono, infatti, indispensabili non solo per il con-
2
trollo della certezza della spesa, ma anche per la sussistenza dei requisiti di inerenza, competenza e congruità. Per la modalità di conservazione della nota spese caricata a sistema come documento informatico, diversamente dalle fatture elettroniche, per le quali è obbligatoria la conservazione elettronica, per gli altri documenti informatici fiscalmente rilevanti non sussiste analoga previsione. Nel caso di specie, pertanto, è possibile conservare digitalmente la nota spese generata come documento informatico ovvero materializzarla e conservarla su supporto analogico. La distruzione dei giustificativi analogici delle note spese è consentita solo dopo il perfezionamento del processo di conservazione sopra descritto (Risposta dell’Agenzia delle Entrate n. 403 del 9 ottobre 2019). Fatturazione elettronica. Erronea duplicazione fattura. In materia di fatturazione elettronica, SdI, utilizzato obbligatoriamente dal 1°gennaio 2019 per l’emissione delle fatture elettroniche, effettua per ogni file correttamente ricevuto una serie di controlli propedeutici all’inoltro del documento al soggetto destinatario. Il mancato superamento di questi controlli genera lo scarto del file che, conseguentemente, non viene inoltrato al destinatario. In particolare, le verifiche di unicità della fattura, effettuate dallo SdI al fine di intercettare e impedire l’inoltro di un documento già trasmesso ed elaborato, comportano lo scarto della fattura che rechi dati (identificativo cedente/prestatore, anno della data fattura, numero fattura) coincidenti con quelli di una fattura precedentemente trasmessa. Lo SdI non può intercettare ed impedire l’errore consistente nel rinvio in formato elettronico di fatture emesse già in modalità cartacea nel corso del 2017 e 2018, quando ancora non era obbligatoria la fatturazione elettronica. In tale evenienza, al fine di neutralizzare l’errato invio dei duplicati, il contribuente può emettere in formato elettronico le rispettive note di variazione (art. 26,D.P.R. n. 633/1972), riportando nel campo “causale” la dizione “storno totale della fattura per errato invio tramite SdI”. Laddove i duplicati delle fatture non hanno partecipato alle liquidazioni periodiche IVA del 2019, le note di variazione non possono costituire titolo per il recupero in detrazione dell’IVA a debito. Sarà altresì cura del contribuente informare i destinatari dei duplicati delle fatture che non abbiamo detratto l’IVA e dedotto il costo ivi
ANGAISA Informa del 16 ottobre 2019
rappresentato, che le note di variazione ricevute non devono partecipare alla liquidazione periodica né vanno annotate in contabilità, salvo l’obbligo di conservazione del documento ricevuto (risposta dell’Agenzia delle Entrate n. 395 dell’8 ottobre 2019). Istruzioni per l’uso. Sconto in fattura e cessione del credito.
Vi informiamo che è stato pubblicato un nuovo approfondimento della collana “Istruzioni per l’uso”, dedicato al tema “Sconto in fattura e cessione del credito”, che prende in esame i contenuti dell’art. 10 del Decreto Crescita e le modalità applicative previste dal provvedimento Agenzia Entrate del 31 luglio scorso. Il nuovo documento ANGAISA, redatto da Massimiliano Martino, dottore commercialista, è scaricabile dall’area Normative del sito www. angaisa.it. Lavoratori disabili. Rifinanziato l’incentivo per l’assunzione di lavoratori disabili per il 2019. È stato pubblicato sul sito del Ministero del Lavoro il Decreto Interministeriale del 3 luglio 2019, di concerto con il Ministro per la Famiglia e le Disabilità e il Ministro dell’Economia e delle Finanze, con cui viene rifinanziato, per l’anno 2019, l’incentivo per l’assunzione di lavoratori disabili, previsto dai commi 1 e 1bis dell’articolo 13 della Legge n. 68/1999 e successive modifiche. Il suddetto Decreto prevede per l’anno 2019 il trasferimento all’INPS di risorse provenienti dalle somme versate dai datori di lavoro al Fondo per il diritto al lavoro dei disabili con riferimento agli esoneri relativi
Diritto & Impresa all’anno 2018. A tal fine per l’anno 2019 sono stati previsti ulteriori euro 11.915.742 a valere sul Fondo per il diritto al lavoro dei disabili. La disciplina vigente in materia di collocamento obbligatorio prevede, infatti, che i datori di lavoro privati e gli enti pubblici economici che, per le speciali condizioni della loro attività non possono occupare l’intera percentuale di disabili possono, previa domanda, essere parzialmente esonerati dall’obbligo di assunzione, a condizione che versino al Fondo regionale per l’occupazione dei disabili un contributo esonerativo nella misura di euro 30,64 per ogni giorno lavorativo riferito a ciascun lavoratore disabile non occupato. PEC. Illeggibilità di documenti allegati ad una comunicazione trasmessa a mezzo posta elettronica certificata. La Corte di Cassazione Civile (sentenza n. 21560/2019), nell’affrontare il caso in cui è stata sollevata la questione dell’illeggibilità, da parte del destinatario, di documenti allegati ad un messaggio inviato a mezzo posta elettronica certificata, ha affermato che, la semplice verifica, da parte del mittente, dell’avvenuta accettazione dal sistema, nonché della successiva consegna, ad una determinata data ed ora, del messaggio contenente l’allegato, è sufficiente a far ritenere perfezionata e pienamente valida la notificazione al destinatario. Per la Suprema Corte nel momento in cui il sistema genera la ricevuta di accettazione della pec e di consegna della stessa nella casella del destinatario, si determina una presunzione dì conoscenza della comunicazione; ne consegue che spetta, quindi, a detto destinatario, rendere edotto il mittente incolpevole, delle difficoltà di cognizione del contenuto della comunicazione, determinate dall’utilizzo del proprio strumento telematico. La Corte, nel concreto caso di specie, ha inoltre ritenuto che sarebbe stato dovere del destinatario informare il mittente della difficoltà nel prendere visione degli allegati trasmessi via pec, onde fornirgli la possibilità di rimediare a tale inconveniente. Posa in opera di serramenti. Norme UNI. I serramenti, parte integrante di un’abitazione, devono essere realizzati e posati secondo requisiti precisi di sicurezza e qualità. A questo proposito la commissione Prodotti, processi e sistemi per l’organismo edilizio si è occupata di realizzare due norme a tema: la UNI 11673 parte 2 e la parte
3. Il primo documento definisce i requisiti relativi all’attività professionale del posatore di serramenti, ossia del soggetto operante professionalmente nell’ambito della relativa posa in opera in edifici sia di nuova costruzione sia esistenti, in termini di conoscenza, abilità e competenza in conformità al Quadro Europeo delle Qualifiche. Il secondo documento, la UNI 11673 parte 3, specifica i requisiti minimi per l’erogazione di corsi di formazione non formale per l’apprendimento delle conoscenze e lo sviluppo di abilità da parte degli installatori/posatori di serramenti, limitatamente agli indirizzi di specializzazione “Installatore/ posatore senior” e “Installatore / posatore caposquadra” come definiti nella norma UNI 11673-2. Per maggiori informazioni: www.uni.com Premi di risultato. Ricalcolato il tetto retributivo per gli sgravi contributivi sui premi di risultato 2013. L’INPS, con messaggio n. 3634 dell’8 ottobre scorso, informa che è stato rideterminato il tetto massimo entro cui è possibile beneficiare degli sgravi contributivi sulle erogazioni previste dai contratti collettivi di secondo livello corrisposte nel 2013 (decontribuzione). Tale tetto, inizialmente individuato, dal Decreto Interministeriale del 14 febbraio 2014, nella misura del 2,25% della retribuzione dei lavoratori interessati, è stato innalzato e fissato al 2,47%. Pertanto, i datori di lavoro già autorizzati allo sgravio per i premi di risultato corrisposti nell’anno 2013 potranno recuperare l’ulteriore percentuale spettante, nel limite massimo dello 0,22%. RAEE. Legge europea 37/2019. Modifiche alla disciplina nazionale sui RAEE di cui al d.lgs. 49/2014. La Legge europea 37/2019 ha introdotto modifiche alla disciplina sui RAEE di cui al D. Lgs 49/2014, con riguardo a temi quali: la comunicazione annuale dei dati a ISPRA, il meccanismo di finanziamento dei RAEE “domestici”, il marchio di identificazione del produttore, la designazione del “rappresentante autorizzato” da parte di chi vende on-line in altri Paesi UE. In attesa del restyling a cui sarà sottoposta la normativa sui RAEE (rifiuti da apparecchiature elettriche ed elettroniche) per effetto del recepimento della Direttiva 2018/849/UE che dovrà avvenire entro il prossimo 5 luglio 2020, nel frattempo, alcune modifiche a singole disposizioni
normative del D. Lgs. 49/2014, contenente la disciplina speciale in questione, sono state apportate dalla Legge europea 37/2019. Di seguito, si illustrano sinteticamente le menzionate modifiche: Art. 14 D. Lgs 49/2014 - Tasso di raccolta differenziata “Il monitoraggio sul raggiungimento dei tassi di raccolta differenziata e avvio al trattamento dei RAEE viene affidato all’ISPRA. A tal fine, i produttori e i terzi che agiscono in loro nome (i consorzi e le aziende terze incaricate del ritiro) trasmettono annualmente e gratuitamente all’ISPRA i dati relativi ai RAEE: - ricevuti presso i distributori; - ricevuti presso impianti di raccolta e trattamento;- oggetto di raccolta differenziata”. Si evidenzia che tale comunicazione annuale, se effettuata da tutti gli operatori coinvolti nella raccolta tramite i diversi canali, potrà mettere l’ISPRA nelle condizioni di migliorare l’attività di rendicontazione dei RAEE raccolti e trattati; attività che, in Italia, è tuttora lacunosa, dato il problema dei flussi di RAEE che, per svariati motivi, sfuggono a questo monitoraggio. Art. 23 D. Lgs 49/2014 - Modalità di finanziamento dei RAEE provenienti dai nuclei domestici La modifica all’art. 23, relativamente al finanziamento dei RAEE provenienti dai nuclei domestici, prevede il rimborso dell’eco-contributo soltanto per i produttori di AEE che vengono trasferite ed immesse sul mercato estero; mentre viene eliminato il rimborso dapprima stabilito per i RAEE che venivano avviati al trattamento al di fuori dei sistemi di gestione individuali o collettivi. Art. 28 D. Lgs 49/2014 - Marchio di identificazione del produttore La modifica provvede ad integrare la norma stabilendo, in conformità alle prescrizioni della Direttiva 2012/19/UE, che, “Qualora non sia possibile, a causa delle dimensioni o della funzione del prodotto, apporre il marchio del produttore e il simbolo sull’apparecchiatura elettrica ed elettronica, gli stessi siano apposti (ad opera del produttore) sulle istruzioni per l’uso e sulla garanzia, anche se in formato digitale, dell’apparecchiatura elettrica ed elettronica”. Art. 30 D. Lgs. 49/2014 - Rappresentante autorizzato E’ stato modificato il comma 2 dell’articolo, precisando che “il produttore stabilito in Italia, il quale venda AEE in un altro Stato
ANGAISA Informa del 16 ottobre 2019
3
membro dell’UE nel quale non è stabilito, deve designare, con mandato scritto, un rappresentante autorizzato presso quello Stato” che diventa “responsabile dell’adempimento degli obblighi ricadenti sul produttore ai sensi della disciplina dello stato in cui è effettuata la vendita”. Allegato VI D. Lgs 49/2014 – Requisiti minimi per le spedizioni Con riguardo alla spedizione di AEE usate, l’Allegato VI stabilisce che il detentore che le voglia spedire all’estero non è tenuto a produrre i documenti indica-ti al punto 1), lettere a) e b), e al punto 3) dell’Allegato in parola1, qualora sia documentato da prove concludenti che la spedizione avviene nel
contesto di un accordo di trasferimento tra imprese e che “le AEE difettose sono rinviate al produttore o a un terzo che agisce a suo nome per riparazione sotto garanzia”: la modifica elimina il riferimento al “contratto di riparazione ai fini del riutilizzo” (in tal modo, le previsioni della norma nazionale vengono allineate a quelle della norma comunitaria, nella quale il riferimento in questione non è presente). Visita fiscale. Solo l’urgenza giustifica l’assenza. La Corte di Cassazione, con ordinanza n. 24492 depositata in data 1°ottobre 2019, ha affermato che accompagnare il figlio in
ospedale, se non con carattere d’urgenza, non giustifica la mancata reperibilità alla visita fiscale a seguito di assenza da lavoro. Il lavoratore non risulta quindi essere sanzionabile solamente in due casi: per forza maggiore e quando la presenza del lavoratore risulti indifferibile. Nel caso in esame, il dipendente risultava sanzionabile in quanto il ricovero del figlio, che era stato “programmato” a seguito di un accesso al pronto soccorso avvenuto in precedenza, era privo del requisito dell’urgenza.
PARTNER ANGAISA
Accordo quadro ANGAISA/JUNGHEINRICH Siamo lieti di annunciare che ANGAISA e JUNGHEINRICH hanno rinnovato l’accordo quadro grazie al quale tutti i soci ANGAISA potranno avvalersi, a condizioni particolarmente interessanti, dei prodotti e dei servizi di una delle aziende leader a livello mondiale nel settore dei mezzi di movimentazione interna, nella tecnica di magazzino e del flusso dei materiali. JUNGHEINRICH è presente in Italia dal 1958 e ad oggi possiede con le sue sette filiali la rete di vendita e assistenza diretta più capillare presente sul territorio. Jungheinrich dispone della più vasta gamma di prodotti e servizi presenti sul mercato e offre soluzioni complete a 360° per la logistica di magazzino:
• Fornitura di carrelli elevatori di tutte le tipologie nuovi ed usati; • Fornitura di scaffalature industriali; • Fornitura di Software per la gestione del magazzino e sistemi di trasmissione dati; • Consulenza e progettazione per la realizzazione di magazzini integrati (carrelli + scaffali + Software di gestione + trasmissione dati); • Consulenza e progettazione per la realizzazione di magazzini automatici; • Servizi finanziari; • Contratti di manutenzione personalizzati, in linea con le nuove disposizioni di legge dettate dal D.Lgs. 81/2008 e orientate alle linee guida ISPSEL; • Corsi di formazione per carrellisti.
furgone attrezzato e dotato di un completo assortimento delle parti di ricambio. I tecnici del servizio assistenza sono equipaggiati con le più moderne attrezzature che ne facilitano il lavoro e che quindi accorciano i tempi di intervento e conseguentemente di fermo macchina. Tutti i dettagli relativi ai contenuti dell’accordo, le scontistiche e i riferimenti operativi necessari per potersi avvalere delle condizioni riservate ai soci, sono contenuti all’interno della scheda scaricabile dal portale www. angaisa.it (Area Soci/Convenzioni). Vi invitiamo fin d’ora a contattare la Segreteria (convenzioni@angaisa.it) per qualsiasi tipo di richiesta, messaggio, segnalazione legata al nuovo accordo ed ai servizi erogati da JUNGHEINRICH.
Il SERVIZIO di ASSISTENZA JUNGHEINRICH, si avvale di circa 530 tecnici di assistenza che, in caso di necessità intervengono entro 8 ore lavorative con un
Tutte le schede di presentazione delle convenzioni ANGAISA sono disponibili all’interno del portale www.angaisa.it (Area Soci/Convenzioni).
national, con l’obiettivo di promuovere la diffusione e l’adozione della classificazione ETIM. ETIM è l’acronimo di European Technical Information Model e viene utilizzato in tutto il mondo per classificare e condividere le informazioni sui prodotti, anche quelli relativi ai settori dell’installazione: elettrico, idrotermosanitario (hvac & sanitary), edile e ferramenta. ETIM aiuta i Produttori ad inviare, in modo semplificato ed uniforme, le informazioni dei propri prodotti ai Clienti Grossisti facendogli risparmiare tempo e denaro ed evitando-
gli informazioni incomplete e/o incoerenti. Dal mese di ottobre, ANGAISA – in collaborazione con il partner tecnologico IdroLAB – si propone come riferimento per l’intera filiera idrotermosanitaria italiana, anche per promuovere l’aggiornamento costante e l’evoluzione del modello di classificazione, tenendo conto delle richieste e delle sollecitazioni del mercato. METEL continuerà a operare all’interno di ETM International in qualità di rappresentante del comparto elettrico italiano.
INNOTECH
ANGAISA entra a far parte di ETIM International Dal 1° ottobre scorso ANGAISA rappresenta ufficialmente il settore idrotermosanitario italiano all’interno di ETIM Inter-
4
ANGAISA Informa del 16 ottobre 2019