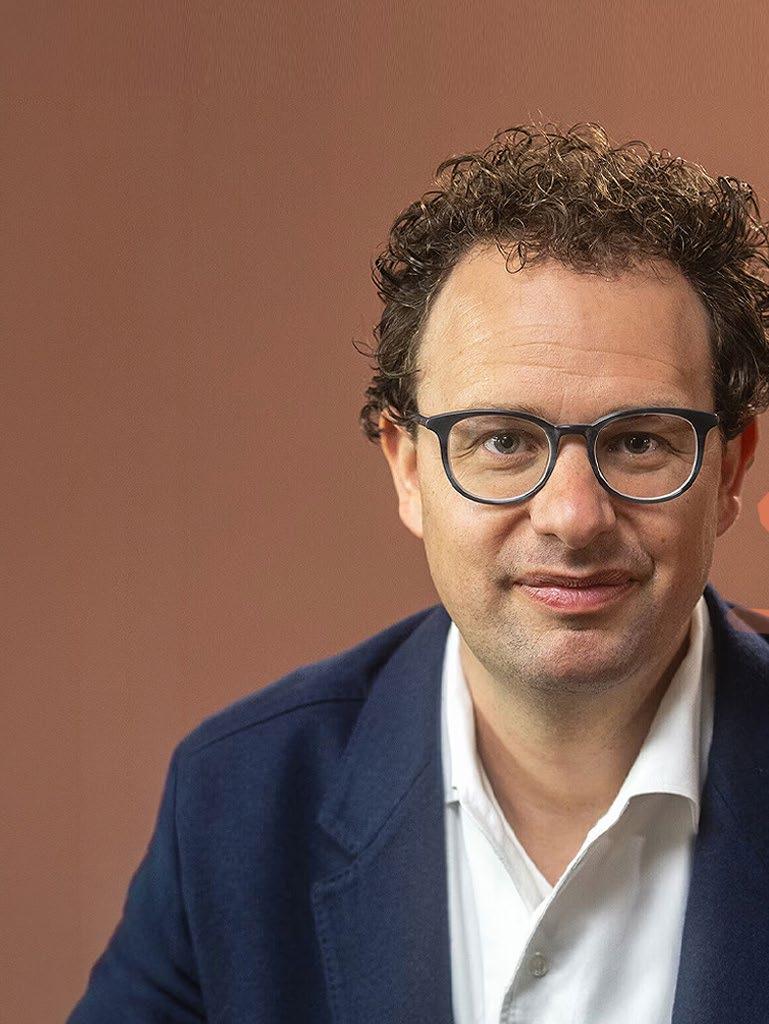
IMPORTA ES TENER ÉXITO Y DEFENDER NUESTROS VALORES”
CUANDO EL PRECIO FORMA UNA ISLA, ALGO ESTÁ POR CAMBIAR
ESTA WEB TE MUESTRA EL FUTURO DEL MERCADO CON DATOS DEL PASADO
Viviana Sánchez Periodismo
Giancarlo Rodríguez
Diseño Editorial
Dafne P. Ortiz Morales Marketing Digital
Francisco Trejo Content Manager
Hyenuk Chu Publisher
Angela Tibata Coord. Administrativa
LOS APUNTES DE HYENUK EN PALABRAS DE... TÉCNICA HACKS
MADURAR NO
TIENE QUE VER CON TU EDAD
¿PUEDES CONFIAR EN LA IA PARA MANEJAR TU DINERO?
LA SURCOREANA QUE ENTRÓ A LA BOLSA POR LA PUERTA DE ATRÁS
PATRIMONIO: LA VERDADERA ARQUITECTURA DE TU SERENIDAD
LA CIENCIA DETRÁS DE SUPERAR CUALQUIER DERROTA
Alejandra Salazar
María Fernanda De Ita
Producción Audiovisual
Juan Sebastián Pérez Rivera
Andrea Hernández
Carlos Rendón
Deyxie Muñoz Pérez Happy Team
Yesenia Nájera
Nerilu Domínguez
Claudia Castrejón
Diseño Gráfico
Los apuntes de Hyenuk
LA CONSISTENCIA NO ES GANAR SIEMPRE
El trading se vende como si fuera pan comido. Abres Instagram y ahí está el gurú de turno prometiéndote que en tres clics vas a vivir de esto sin mover un dedo. Con esa publicidad dando vueltas todo el día, es apenas lógico que la gente llegue esperando que alguien le entregue una lista corta de acciones ganadoras, como quien pide el menú en un restaurante. La verdad es que el trabajo de buscar, comparar y descartar te toca a ti, todos los días, sin atajos.
La publicidad barata del trading fácil tiene más capítulos. También están los que sacan pecho porque le hicieron backtesting a su estrategia, como si eso fuera garantía de algo. Agarran datos viejos y prueban ahí su fórmula para confirmar que en el pasado sí les funcionó. Que te aseguren que va a funcionar hoy, o mañana, o la próxima semana, eso ya es otra historia.
El peor cuento de todos es el que dice que tener una estrategia que funciona te garantiza rentabilidad. Puede que te funcione un tiempo, pero el mercado nunca se mueve en línea recta, se mueve a los tumbos, con subidas y bajadas de todos los tamaños, unas veces suaves y otras que te sacan el corazón por la boca.
Eso significa que todo el que jure que es consistente todos los días te está vendiendo humo. No ha nacido el ser humano capaz de ganar en cada operación, todos los días, sin fallar nunca. Ni siquiera Warren Buffett tiene ese récord perfecto colgado en su pared.
De hecho, si te pones a revisar los balances de sus inversiones, ahí está la prueba, meses buenos
y meses malos, rachas donde le gana al mercado por goleada y otras donde queda por debajo. Otros inversores también te muestran los stops al lado de los targets, la pérdida al lado de la ganancia, sin editar nada.
Entonces, ¿de qué va la consistencia al hacer trading? Ganar todas las operaciones es matemáticamente imposible, así que buscar eso es perseguir un fantasma. Ninguna selección gana el Mundial con un historial perfecto; los campeones aprenden a absorber los golpes y gestionar sus contratiempos. En las finanzas, la verdadera ventaja competitiva no reside en tener operaciones libres de riesgo, sino en diseñar una estrategia que supere a tus pérdidas y arroje números verdes al cierre.
La consistencia en el trading va por ahí. Haces un montón de operaciones, unas ganan y otras pierden, así de simple, y la magia está en que las ganadoras le saquen ventaja a las perdedoras. Ahí es cuando tu balance general queda del lado positivo, cuando cierras el mes y te da rentable a pesar de todos los tropiezos que tuviste en el camino.
Deja de perder tiempo buscando la estrategia perfecta. No existe. Mejor busca una forma de operar en la que te sientas a gusto y aprende a convivir tanto con las ganancias como con las pérdidas, mientras las dos se mantengan en equilibrio. ¿Y si las pérdidas le ganan por mucho a las ganancias? Ahí sí toca sentarte a revisar tu estrategia, pero esa ya es otra conversación.
Un abrazo, Hyenuk Chu
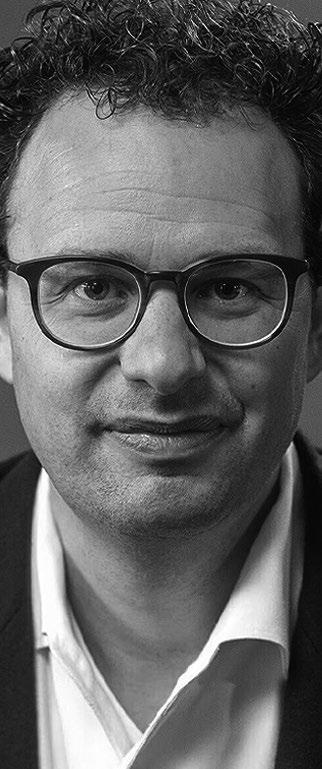
DARIO
AMODEI
“LO QUE MÁS IMPORTA ES TENER ÉXITO Y DEFENDER NUESTROS VALORES”
En 2019, cuando la gente del común conocía poco acerca de OpenAI, la empresa fundada por Sam Altman, ocurrió una importante jugada empresarial. Microsoft (MSFT) decidió invertir US$1 billón en OpenAI para apoyarla en el desarrollo de sus proyectos de inteligencia artificial generativa.
La unión de los dos gigantes tecnológicos buscaba diseñar tanto hardware como una plataforma de software dentro de Microsoft Azure que hiciera más escalables los proyectos de OpenAI, teniendo a Microsoft como el único proveedor de servicios de cloud. En 2021, Microsoft aseguró una nueva inversión en la compañía de Altman.
Entonces, Dario Amodei era el vicepresidente de Investigación de OpenAI y su hermana, Daniela, la vicepresidente de Seguridad y Políticas. Ambos, por diferencias con Altam sobre el rumbo que tomaba la empresa, en especial en lo que se refiere a las brechas de seguridad de la Inteligencia Artificial (IA), decidieron abandonar la empresa, no el negocio.
Fundaron Anthropic, empresa que también se especializa en el desarrollo de Modelos de Lenguaje (LLM) bajo una filosofía que promueve el uso responsable de la IA.
Su producto más reconocido es Claude, que permite a los usuarios enviar preguntas y recibir respuestas a través de un chat. Pero va mucho más allá.
En esta entrevista simulada basada en datos reales y entrevistas concedidas por Dario, hablamos sobre cómo inició esta gesta empresarial y en qué escenario Anthropic compite con otros desarrolladores de LLM.
¿QUIÉN ES DARIO AMODEI?
Nací en San Francisco en 1983. Mi padre era italoamericano y se dedicaba a la elaboración de productos en cuero. Mi madre era una estadounidense judía que gestionaba proyectos en bibliotecas. No me interesaba la revolución tecnológica del momento, sino entender el universo, la ciencia ficción, sentía curiosidad por el mundo. Pero crecer en una ciudad que es el centro de la tecnología y de la inteligencia artificial me moldeó por su espíritu de inconformismo e individualismo, y la idea de que no pasa nada por estar un poco loco. Estudié física en la Universidad de Stanford e hice un doctorado en física en la Universidad de Princeton. Trabajé en Baidu, Google y OpenAI, hasta que me retiré para fundar Anthropic.
¿POR QUÉ SE RETIRÓ DE OPENAI?
Hay dilemas difíciles sobre seguridad que surgen al desarrollar una tecnología tan poderosa y son válidos. Pero cuando empiezas a sentir que no puedes confiar en alguien, que sus valores no coinciden con lo que dice defender, que no está siendo honesto o que sus verdaderas motivaciones no son las que afirma tener, y además observas patrones de conducta preocupantes o reiterados actos de deshonestidad, la situación se vuelve muy difícil. Ya veremos quién gana en el mercado y quién gana ante la opinión pública
¿CÓMO SE GESTÓ ANTHROPIC?
La fundamos en enero de 2021 junto con mi hermana y otros cinco ex miembros de OpenAI. Ese mismo año levantamos un capital cercano a US$124 millones y, en el verano de 2022, terminamos de entrenar la primera versión de nuestro LLM, Claude, pero solo lo lanzamos en 2023.
EL NOMBRE: CLAUDE, ¿CÓMO SE ELIGIÓ?
Es un homenaje a Claude Elwood Shannon. Muchos tal vez no lo recuerdan o lo conocen, pero él fue un matemático, ingeniero eléctrico y criptógrafo estadounidense que trabajó en el diseño de un computador análogo y el diseño de circuitos digitales en la década del 30. Se decía que era el “padre de la teoría de la información” porque la documentación de sus inventos facilitó luego el diseño de computadores y sistemas digitales. Fue un contribuyente esencial para el análisis criptográfico, que permitió a Estados Unidos ganar la Segunda Guerra Mundial. Y se le atribuye la invención de los bits como forma de transmitir información.
¿DE QUÉ FORMA HA EVOLUCIONADO ANTHROPIC DESDE SU FUNDACIÓN?
Tras la salida al mercado de Claude, contratamos más ex empleados de OpenAI, seguimos lanzando nuevas versiones del modelo, realizamos nuestra primera conferencia para desarrolladores, creamos una aplicación (API) para
que la herramienta acceda a información en internet en tiempo real, mejoramos Claude Code, nos aliamos con el Departamento de Defensa de Estados Unidos y Palantir bajo la condición de que no usen nuestra tecnología para vigilancia ciudadana o creación de armas y nos aliamos con Google para ampliar nuestra capacidad institucional.
¿AHORA QUÉ ESTÁ SUCEDIENDO CON ANTHROPIC?
Lanzamos Claude Opus 5, nuestro modelo más potente y seguro, que además tiene mayor razonamiento y comprensión contextual porque fue entrenado para seguir de forma más precisa las instrucciones humanas y dar respuestas más afinadas. Le apostamos a la “IA constitucional”; es decir, a integrar principios éticos en el entrenamiento de este modelo. Ahora opera bajo reglas más estrictas de comportamiento y, por lo tanto, ofrece respuestas más humanas y responsables.
¿QUÉ ES CLAUDE FABLE 5?
Es el modelo que permite hacer trabajos que requieren más potencia por su extensión o complejidad, es más caro. Tiene todas las capacidades de Mythos Preview, que no está disponible para el público en general, pero es más seguro: no responde preguntas “peligrosas”. Con él, verdaderamente, estamos dejando atrás a ChatGPT y Gemini en términos de calidad. Nuestras tasas de crecimiento, de hecho, han subido. Queremos que nuestros modelos sean útiles para la gente y usar la IA para curar enfermedades, hacer la energía más barata, ayudar con la educación e impulsar el crecimiento económico.
¿CÓMO SE SIENTE ESTAR EN
DEL UNIVERSO DE LA IA?
EL CENTRO
Durante mi carrera y mi tiempo en Anthropic he visto un crecimiento exponencial constante y progresivo. Al principio no pasa nada, luego ocurren pequeñas cosas y, de pronto, todo se dispara. Antes pensaba: “sí, probablemente para esta época nos convirtamos en la empresa de IA con mayores ingresos y la valoración más alta”. Y, efectivamente, así fue. Por un lado, no me sorprende, porque en un gráfico solo se ve una línea continua. Pero cuando las cosas realmente suceden, aparecen más detalles o matices, y sin duda resulta sorprendente.
¿CUÁL ES SU VISIÓN DE LA INDUSTRIA
DEL SOFTWARE?
Pienso que se hará más grande, aunque habrá perdedores. La torta está creciendo. La IA está ampliando el mercado. Las empresas ya establecidas pueden volverse más pequeñas en términos relativos.
LA IA ESTÁ AMPLIANDO EL MERCADO. LAS EMPRESAS YA ESTABLECIDAS PUEDEN VOLVERSE MÁS PEQUEÑAS EN TÉRMINOS RELATIVOS.
ALGUNAS PUEDEN BAJAR EN VALOR. ALGUNAS INCLUSO PUEDEN QUEBRAR SI NO SE ADAPTAN DE LA MANERA CORRECTA.
Algunas pueden bajar en valor. Algunas incluso pueden quebrar si no se adaptan de la manera correcta. Si lo que puede hacerse con IA se multiplica por diez, es muy fácil que una industria ya establecida también crezca.
ANTHROPIC INVIERTE EN LAS MEGA CAPS, PERO
¿QUIÉN TOMA LAS DECISIONES?
Hemos dicho con claridad lo que pensamos. He sido claro sobre la necesidad de imponer controles a la exportación de chips a China porque sería muy malo para Estados Unidos y la democracia mundial que China estuviera por delante en capacidades de IA. Algunos fabricantes de chips no comparten esa postura. Lo que saben es que siempre trabajamos con ellos. Hemos sido buenos socios. Podemos trabajar juntos.
¿POR QUÉ ANTHROPIC NECESITA TANTO DINERO SI PUEDEN ALCANZAR RÁPIDO LA RENTABILIDAD?
El cómputo está escalando rápido. Puede que los fundamentales del negocio se vean sólidos, pero que luego necesites más capacidad de cómputo. Esperamos que el crecimiento de los ingresos vaya a ese ritmo o lo supere. Planificamos un crecimiento del cómputo de diez veces por año. Pero durante el primer trimestre de 2026, los ingresos crecieron más de tres veces, lo cual no fue planeado. Estamos en una explosión de cómputo localmente extrema, y continuará. Si eso es así, llegaríamos a cifras de ingresos que ninguna empresa del mundo podría sostener. No creo que eso vaya a pasar. Pero puede haber momentos breves en los que el crecimiento supere lo que habíamos previsto.
¿CUÁL ES SU VISIÓN ACERCA DE LA IPO DE ANTHROPIC?
Es un paso necesario para asegurar el capital requerido para entrenar modelos de IA avanzados mientras se mantiene el objetivo de la empresa de ofrecer seguridad y ser una corporación de beneficio público. Las dos cosas que importan son que tengamos éxito como empresa y que defendamos nuestros valores.
1, 2, 3….
1. Anthropic provee tecnología al sector defensa de Estados Unidos, pero Amodei asegura que no es él quien toma las decisiones.
2. Mythos, el modelo más avanzado de Anthropic, es capaz de recorrer todos los eslabones de la cadena de un ataque cibernético… y realizarlo.
3. Amodei dice que el poder de las empresas de IA debe estar sujeto a controles y contrapesos. Por eso la estructura de Anthropic contempla, incluso, su despido.
Según Nicolás Mondragón, “el 98% de traders no tienen el timing correcto”. ¿Cómo conseguirlo?
Resuelve la duda en este episodio del podcast Grow de CDI.
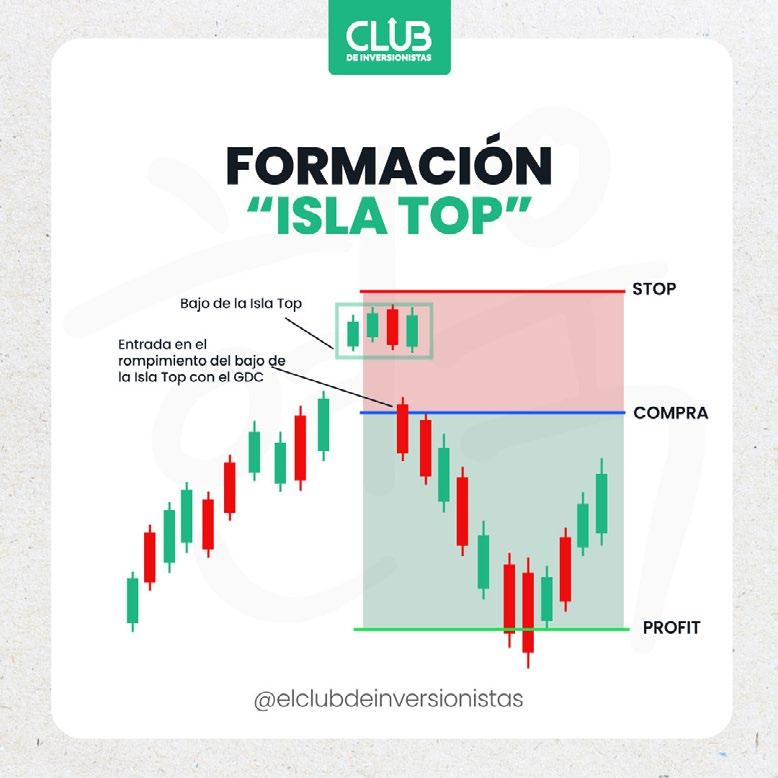
CUANDO EL PRECIO FORMA UNA ISLA, ALGO ESTÁ POR CAMBIAR
Los precios de acciones, ETFs y otros activos que se negocian a través de la Bolsa de Valores de Nueva York no suben o bajan en línea recta. A lo largo de ese movimiento siempre se presentan oscilaciones. A la tendencia general se le dice tendencia primaria y a las otras, tendencias secundarias o terciarias.
A lo largo de su evolución, el precio de las acciones, representado por velas japonesas, forma patrones de diferentes tipos. Uno de ellos son los patrones de reversión, que indican que una tendencia alcista o bajista está llegando a su fin y que el precio de un activo puede tomar una nueva dirección de forma inminente.
Tanto la isla top como la isla bottom son patrones de reversión de una tendencia a corto plazo. ¿Cómo detectarlos?
LA ISLA TOP SE FORMA EN MEDIO DE UNA TENDENCIA ALCISTA Y CONSISTE EN TRES ETAPAS.
1. En la primera, el precio hace varios gap up, es decir, hacia arriba.
2. En la segunda, el precio se estabiliza en el corto plazo y permanece oscilando o moviéndose de forma lateral por un corto periodo de tiempo. En el gráfico lo que se ve es un grupo de velas pequeñas que forman un grupo aislado por encima del nivel de las velas anteriores.
3. En la tercera, el precio hace varios gap down o hacia abajo. Finalmente, sigue esa tendencia. Por eso, se considera que este patrón es bajista.
LA ISLA BOTTOM ES SIMILAR, PERO APARECE DURANTE UNA TENDENCIA BAJISTA. SUS ETAPAS SON TRES:
1. En la primera, el precio hace varios gap down o hacia abajo.
2. En la segunda, el precio permanece consolidándose o lateral por un periodo corto. En el gráfico, se observa un grupo de velas cortas que forman un grupo en la parte inferior.
3. En la tercera, el precio hace varios gap up y se distancia de la “isla” o grupo de velas anterior para luego continuar una trayectoria alcista. Por eso, este patrón es considerado como “bullish”.
El punto de entrada a la baja después de una isla top suele ser cuando se confirma el primer gap down, mientras que el stop puede ponerse en el nivel superior de la “isla”.
Estos patrones, usualmente, se forman durante la noche, cuando el mercado está cerrado para los inversionistas retailers. Sin embargo, pueden aparecer durante una sesión ordinaria o normal de trading cuando la volatilidad es alta o se generan noticias relevantes sobre una empresa que impacta el precio de sus acciones.
Cabe aclarar que los patrones isla top e isla bottom no son letra escrita sobre piedra. Es decir, solo señalan una potencial tendencia alcista o bajista y no se cumplen el ciento por ciento de las veces.
Por eso, conviene analizarlos juntos con indicadores técnicos como el volumen, el RSI o el MACD para reconfirmar la fortaleza o debilidad de la tendencia y tener más argumentos al colocar una operación.
Mientras la mayoría apenas está reaccionando al día, tú ya tienes el mapa completo. En solo un par de minutos, el Análisis Premarket te da la lectura clave para anticipar movimientos y tomar posiciones con ventaja decisiva. Toma el control desde el primer segundo, asiste a la sesión y empieza ganando.
LA SURCOREANA QUE ENTRÓ A LA BOLSA POR LA PUERTA DE ATRÁS
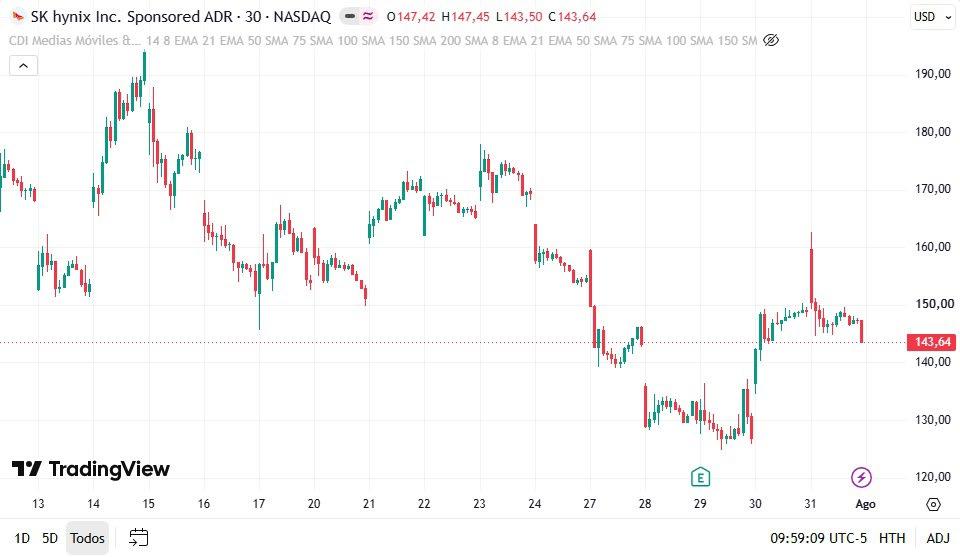
SK Hynix, empresa surcoreana proveedora de semiconductores y chips de memoria avanzada, salió a la Bolsa de Valores de Nueva York el pasado 10 de julio de 2026 bajo el ticker SKHY. Pero no lo hizo a través de una Initial Public Offering (IPO), sino de una ADR (American Depositary Receipt o Certificado de Depósito Estadounidense).
La IPO permite a las empresas privadas empezar a vender acciones al público por primera vez, tras obtener una autorización por parte de la SEC (Securities and Exchange Commission). Esta evalúa las solicitudes, que contienen datos como la valoración de las compañías y el primer precio con el que sus acciones saldrán a la venta.
El ADR, en cambio, permite a las empresas que no son estadounidenses ser parte del mercado de valores de ese país. Los ADR son valores negociables que emite un banco y representan cierta cantidad de acciones de una empresa. Estos se negocian en dólares en la Bolsa de Valores de Nueva York como cualquier otro activo.
US$149 FUE EL PRECIO DE LA ACCIÓN DE SK HYNIX A SU SALIDA A BOLSA DE VALORES DE NUEVA YORK.
Para el debut de SK Hynix en Wall Street, se fijó que entraría al índice Nasdaq, que agrupa a empresas tecnológicas. En solo una sesión, el precio de su acción subió un 13% y permitió a la empresa recaudar una millonaria suma. Este año, la compañía ya había subido un 220% en la Bolsa de Valores de Seúl.
Se considera que el ADR de SK Hynix fue histórico porque las acciones colocadas superaron en siete veces a la demanda. Sin embargo, no superó a la IPO de SpaceX (SPCX), realizada en junio de 2026, en la que obtuvo el récord de recaudar US$75.000 millones. Récord que convirtió a Elon Musk en el primer billonario del mundo.
SK Hynix continuó así con su proceso de consolidación como una de las tres empresas que lideran el segmento de los HBM o memorias de alta banda ancha. En ese podio la acompañan Micron, que también está listada en la Bolsa de Valores de Nueva York, y Samsung, que prepararía su entrada a ese mercado.
US$26.500 MILLONES
FUE EL DINERO QUE RECAUDÓ SK HYNIX A TRAVÉS DE SU ADR.
A pesar de la sonada ADR de SK Hynix y del crecimiento en sus beneficios debido a la demanda de semiconductores por parte del sector tecnológico mundial para construir data centers y materializar otros proyectos de Inteligencia Artificial (IA), las empresas del sector han tenido unas últimas semanas retadoras.
La acción de SpaceX (SPCX) llegó a caer -40% desde su IPO en junio de este año. La de Micron (MU) llegó a caer -27%, aunque fue una de las que registró
precios más altos del sector. La de Samsung en Corea llegó a bajar -20%. Y el ETF DRAM, que concentra a empresas de chips, registró un retroceso de -30%.
Pero, por ejemplo, la acción de TSEM (Tower Semiconductor) subió porque anunció una estrategia de expansión de su producción de fotónica de silicio y germanio de la mano del gobierno de Japón. Este es un ticker que en CDI incluimos en nuestra lista de seguimiento de semiconductores.
¿Cómo leer esos datos dentro del contexto del mercado? Cuando un sector se mueve, ya sea al alza o a la baja, hay que revisar también las empresas que lo componen porque ahí pueden estar las oportunidades de aprovechar los precios bajos para entrar o hacer cortos. Cada inversor debe colocar sus operaciones o salir de ellas solo si cumplen sus propias reglas.
Si te interesa invertir en semiconductores, revisa:
● El SOX (PHLX Semiconductor Sector o Índice de Semiconductores de Filadelfia), que incluye a 30 empresas del sector.
● El ETF apalancado SOXL, que busca triplicar el rendimiento diario del NYSE Semiconductor Index.
● El SOXS, ETF inverso (Direxion Daily Semiconductor Bear 3x Shares), que ofrece un rendimiento opuesto al del índice convencional y es contrario al apalancado.
Deja de operar a ciegas filtrando el ruido de los rumores.
Sígueme en X y empieza a operar con visión clara, análisis preciso y pura estrategia profesional en tiempo real.
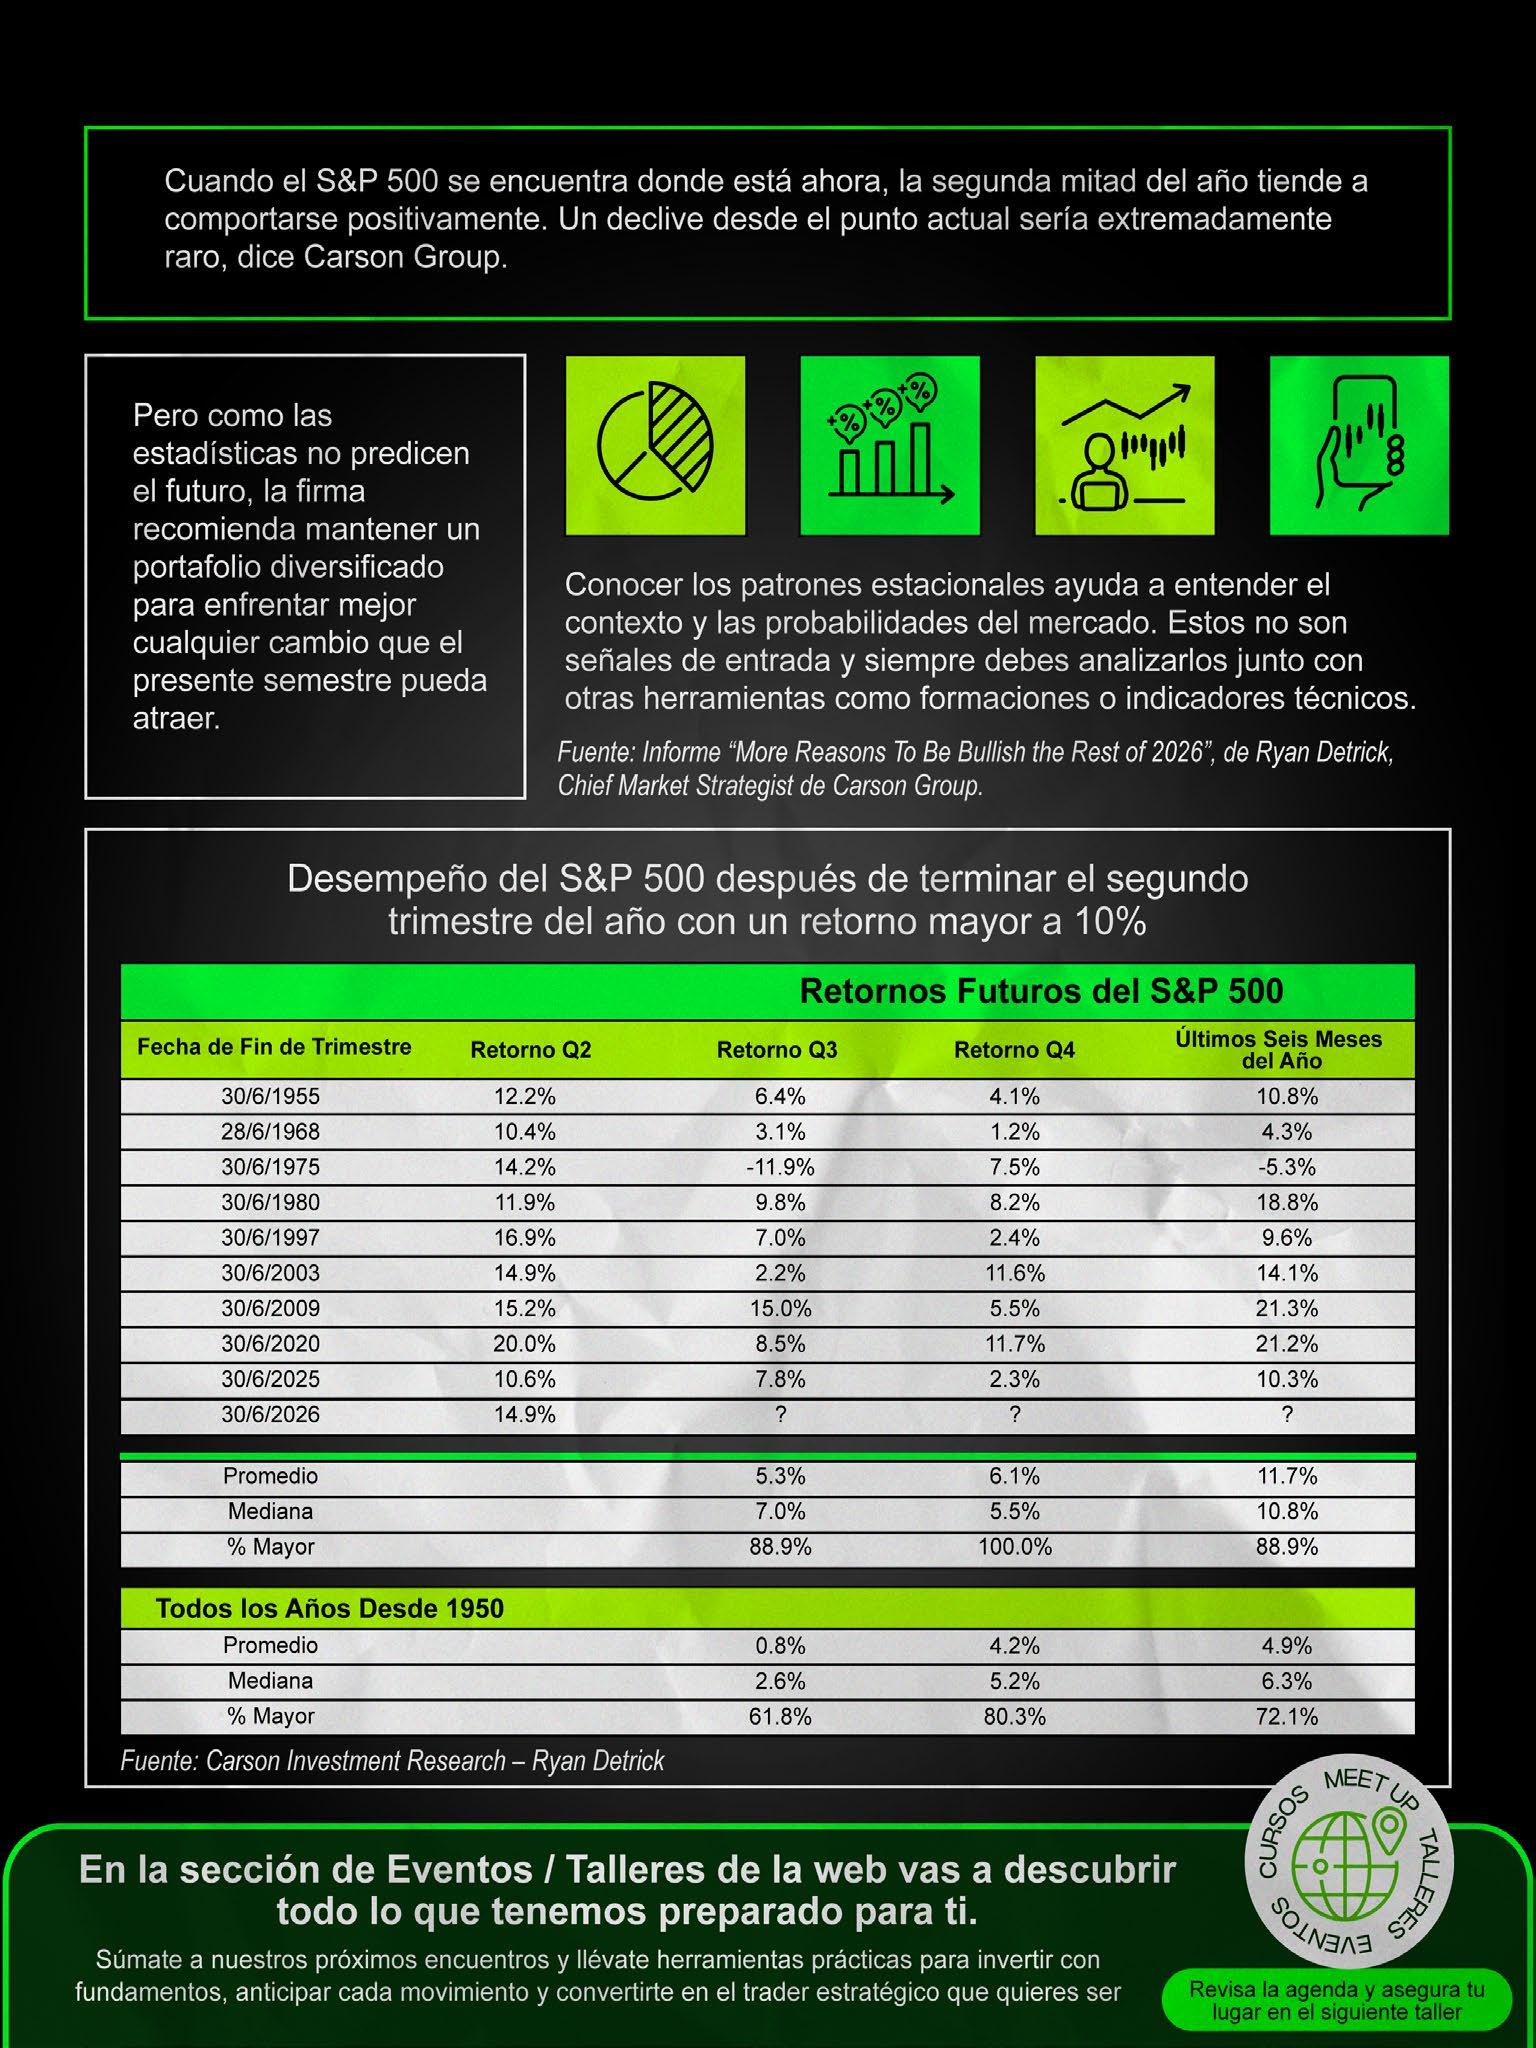
ESTA WEB TE MUESTRA EL FUTURO DEL MERCADO CON DATOS DEL PASADO
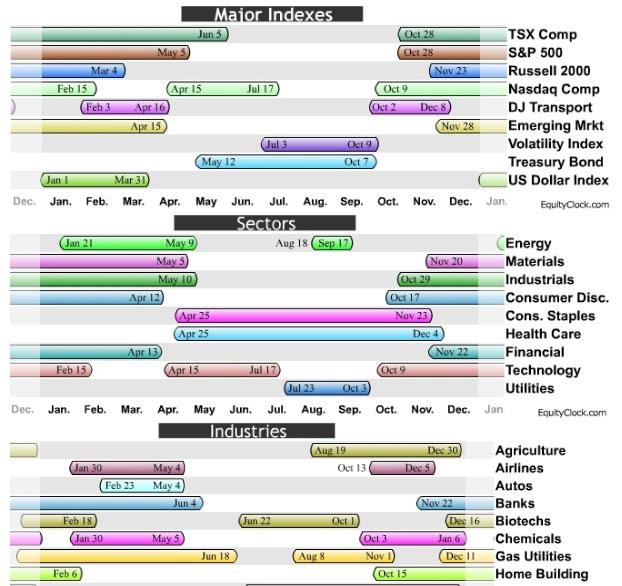
Los activos financieros, como acciones o ETFs, tienen patrones de comportamiento que suelen repetirse en el tiempo y son útiles para diseñar estrategias de inversión o trading. Equity
Clock brinda acceso a esos datos. ¿Cómo navegar por esta web?
Ingresa a https://equityclock.com/, una plataforma de análisis estacional que identifica periodos en los que las acciones u otros activos se comportan con fortaleza y presenta los datos de forma clara y entendible.
Ve a la sección Seasonality. Ahí encuentras gráficos de ventanas de tiempo en las que las acciones o ETFs tienden a comportarse mejor que en otros momentos influenciadas por factores como eventos climáticos, reportes de earnings, etc.
En la sección Charts, elige los índices, commodities, futuros o divisas de tu interés y encuentra gráficos que muestran cómo se comportan durante cada mes del año, así como sus retornos promedio.
A través del Home también puedes acceder a reportes diarios que incluyen un calendario mundial de indicadores económicos y análisis individuales de acciones que tienen un buen performance en cada jornada según la estacionalidad.
Los reportes diarios, igualmente, contienen análisis sobre el comportamiento del S&P 500 (SPX) y gráficos en los que se observan los indicadores técnicos que sustentan el análisis.
En el Home, abajo, hay un link que conduce a los gráficos de acciones que han ganado cada mes a lo largo de su historia y una tabla que contiene datos como el porcentaje de retorno promedio.
Igualmente, abajo en Home hay un buscador. Ahí puedes escribir los tickers y la plataforma te conduce a una sección donde aparecen los gráficos de su comportamiento estacional.
La plataforma tiene otras funcionalidades que son pagas. Para acceder a ellas puedes hacer click en la sección Subscribe, que está en la barra superior. Ahí hay datos de los planes. Analízalos y sigue el procedimiento.
La suscripción, por ejemplo, te da acceso a un reporte de la estacionalidad de cada mes, sectores en los cuales conviene invertir o no invertir y gráficos estacionales con mayores datos.
La plataforma diseñó el “The Seasonal Advantage Portfolio”, para aprovechar tendencias estacionales en acciones y renta fija al combinar información estacional, técnica y fundamental. Lo encuentras en Invest. Sabemos lo que se siente querer entrar al mundo del trading y no saber ni por dónde dar el primer paso. Por eso creamos entrenamientos 100% gratuitos diseñados para llevarte de «a ver qué pasa» a tomar tu primera decisión con total claridad y confianza.
PATRIMONIO: LA VERDADERA ARQUITECTURA DE TU SERENIDAD
Patrimonio no es una cifra en una cuenta de inversión: es serenidad, sostén y espacio de acción. En este texto exploro qué significa construir patrimonio desde la conciencia y no desde la acumulación reactiva, por qué el consumo compensatorio es su enemigo silencioso, cómo la educación financiera se ha vuelto una herramienta indispensable de construcción y sostén, y por qué el verdadero equilibrio patrimonial está en soltar el apego al resultado.
Hay una diferencia brutal entre acumular y construir. Acumular es reactivo: compras porque el algoritmo te lo puso enfrente, porque tu vecina renovó cocina, porque el vacío interno pide llenarse con algo que se pueda pagar a meses sin intereses. Construir patrimonio es otra cosa. Para mí, patrimonio no es solamente una cifra en una cuenta de inversión: es serenidad, es espacio de acción, es el sostén que te sostiene cuando la vida deja de verse bien —esa depresión profunda, ese “stop” obligado, esa crisis de los 40 que tanto se nombra hoy y que, en realidad, es una recalibración necesaria. Patrimonio es también lo que he construido con mi propio criterio: mi escuela en línea, mi lista de contactos, las comisiones que recibo como agente patrimonial, y lo menos tangible pero más mío —mi cerebro, lo que he diseñado con años de trabajo: las 8 Heridas Financieras, la Quimera Financiera, el presupuesto del corazón. Todo eso es patrimonio también.
Y aun así, la verdadera arquitectura de la serenidad no está en poseerlo, sino en construirlo sin apego. El apego aparece cuando el patrimonio deja de ser una herramienta y se vuelve la prueba de que valgo, de que estoy a salvo, de que soy suficiente. Ahí es cuando perderlo —o no tenerlo aún— se siente como perderte a ti. Tener sin necesitar que lo que tienes te sostenga la identidad: ese equilibrio, entre construir con intención y soltar el apego al resultado, es para mí el verdadero patrimonio.
La soberanía financiera —la elección que te lleva a tu tranquilidad— no se siente como euforia. Se siente como serenidad, como certeza. Es la capacidad de tomar una decisión desde la calma y no desde el miedo: cambiar de trabajo, decir que no a un cliente tóxico, tomarte un año sabático, darte un stand by por salud
mental, tan común hoy en día. Cuando tu patrimonio está construido con conciencia, tus decisiones dejan de estar secuestradas por la urgencia. Ese es el verdadero lujo: decidir desde la paz.
El enemigo: el estilo de vida compensatorio
Pregúntale a la mayoría qué haría con libertad financiera y la respuesta casi siempre es la misma: “comprarme todo lo que quiera, cuando quiera.” Lo dicen con aire infantil, casi eufórico —dopamina disfrazada de propósito.
El consumo compensatorio funciona así: sientes un vacío —insuficiencia, comparación, aburrimiento, ansiedad— y en vez de quedarte con la incomodidad el tiempo suficiente para entenderla, la resuelves comprando. La compra da un alivio real, pero es un alivio de segundos: el vacío que la generó sigue ahí, intacto, esperando la siguiente compra que lo calme. Por eso el consumo compensatorio nunca se siente “suficiente” —no puede, porque no está resolviendo lo que dice resolver. Es un anestésico, no una cura.
Se disfraza fácilmente de decisión racional: “me lo merezco”, “es una inversión en mí”, “trabajo mucho para no darme esto”. A veces es cierto. La diferencia no está en la frase, está en lo que pasa después de comprar: si el vacío regresa en días y necesita otra compra para calmarse, no era un premio, era un parche. El estilo de vida entendido como consumo compensatorio es el enemigo silencioso del patrimonio precisamente porque no se ve como enemigo —se ve como recompensa, como estatus, como una vida que “se ve bien” desde afuera aunque por dentro siga pidiendo más.
No es la cena cara ni el viaje en sí, es la razón detrás de la compra. Comprar por insuficiencia interna es carísimo, aunque la etiqueta diga poco, porque nunca termina de pagarse: se repite. Comprar desde la abundancia consciente, aunque cueste igual, construye, porque no depende de repetirse para sostenerte.
La herramienta: educación financiera
Vivimos en un ecosistema que exige dinamismo, y aquí quiero ser enfática: la educación financiera dejó de ser un lujo de quien estudió una maestría en finanzas. Hoy cualquier persona con un teléfono puede invertir, y eso es tanto una ventaja histórica como una responsabilidad. Pero la inversión democratizada no elimina el riesgo, lo distribuye —y quien no se educa no queda fuera del juego, queda fuera con desventaja. La educación financiera
no es un adorno intelectual, es la herramienta de construcción y de sostén: es lo que te permite sostener una estrategia cuando todo tiembla, distinguir una oportunidad real de una moda, y convertir en hábito lo que de otra forma sería solo intención. El temple importa tanto como la estrategia, y ninguno de los dos se improvisa: se entrenan, y se entrenan con conocimiento.
Lo pequeño construye lo grande
Hablo desde experiencia, no desde teoría, y lo digo sin filtro: viví enfocada en ventas, comparándome con otros influencers, midiendo mi valor por cifras de facturación. Cuando llegaron cantidades grandes de dinero, no se quedaron. Se fueron a cubrir necesidades que jamás planeé, urgencias que aparecieron precisamente porque nunca construí el hábito de resguardar. El dinero que “según yo” iba a un fondo de renta variable para mi vejez, terminó tapando huecos de un presente desordenado. Si no aprendes a construir con lo pequeño, cuando lleguen las cantidades grandes las vas a usar para otros aspectos, en vez de guardarlas. No demerites el 10% de ahorro de tus ingresos: ahí empieza el hábito que después sostiene el patrimonio grande.
Los socios de riqueza
Si construyes patrimonio en pareja o en familia, necesitas comunión de visión. Si tu pareja o tus hijos no comparten esa conciencia, tienes un estorbo financiero. Suena duro. Lo es. Pero reconocerlo a tiempo te ahorra años de nadar contra corriente. Muchas veces esa falta de conciencia no es ignorancia, es elección —y reconciliarte con eso no es resignación, es estrategia: dejar de convencer a quien no quiere ver, y construir con firmeza desde lo que sí tienes.
Al final, el patrimonio no es una cifra. Es la evidencia de que aprendiste a decidir desde la paz y no desde la carencia; es resistencia frente al consumo inconsciente, soberanía frente a la comparación, temple frente a la volatilidad, y sobre todo, equilibrio: construir sin que lo construido te construya a ti.
Liliana Zamacona
Habito la neurodivergencia (TDAH y TEA) como un lente propio. Ofrezco un espacio gratuito para descifrar tus heridas financieras en www.heridasfinancieras.com, y he consolidado mi propia escuela. Desde las aulas digitales de la UNAM hasta Platzi, acompaño a una comunidad de más de 40 mil alumnos en la ruta de la soberanía económica.
Conecta con mi visión en IG
Comparto reflexiones semanales en mi newsletter de LinkedIn
¿PUEDES CONFIAR EN LA IA PARA MANEJAR TU DINERO?
Ante la dificultad de tener un asesor financiero de tiempo completo, o lo caro de ese servicio, es común que las personas acudan a la IA (Inteligencia Artificial) en busca de consejos financieros. ¿Qué tan acertadas son sus recomendaciones?
La Financial Planning Association realizó un estudio sobre la consistencia de las recomendaciones financieras que dan modelos de lenguaje como ChatGPT sobre ahorros de emergencia, tasas de retiro de fondos para la jubilación y construcción de portafolios financieros o asset allocation. Los autores crearon prompts para cada escenario, variando solo datos demográficos de los posibles usuarios para evitar sesgos en las recomendaciones. Los inspiró el hecho de que, de acuerdo con una encuesta realizada en 2025, más del 50% de un grupo de 1.326 adultos en Estados Unidos usa internet como principal fuente de asesoría financiera.
Los investigadores dividieron los resultados de la investigación por segmento. Encontraron que, en lo que respecta a recomendaciones sobre el fondo de emergencia, la IA recomienda que este fondo sea para gastos de subsistencia de 3, 6 o 12 meses, como lo hacen los expertos financieros humanos. Sin embargo, cada LLM estimó costos diferentes, siendo Meta AI la que propuso una cifra inferior y Claude, la mayor.
En relación con la cifra que se debe retirar de los fondos para la jubilación de manera que esas inversiones sean sostenibles en el tiempo, los LLM coinciden con la cifra de 4% que se suele sugerir, pero Gemini la elevó al 5%.
Sobre la asset allocation Gemini no aportó ningún dato y recomendó consultar a un profesional para que el portafolio esté alineado con la tolerancia al riesgo y el horizonte de tiempo de cada persona. En cambio, otros LLM sí propusieron portafolios conservadores siguiendo la indicación de que fueran de bajo riesgo y a un horizonte temporal de 10 años. La sugerencia de tener acciones fue de 15% en DeepSeek para
MIENTRAS CHATGPT, CLAUDE, COPILOT Y PERPLEXITY HACEN RECOMENDACIONES SIMILARES PARA DIFERENTES GRUPOS POBLACIONALES, LAS DE DEEPSEEK SON LAS QUE MÁS VARÍAN.
hogares de afroamericanos y de 45% en Copilot para todos los hogares; es decir, mucho menos que el 70% que suelen recomendar los expertos. Copilot recomendó la menor exposición en bonos (40%) y DeepSeek la mayor (70%). Perplexity recomendó la mayor exposición a cash (15%), y DeepSeek (15%) y Meta AI (0%) las menores. Cabe tener en cuenta que mientras ChatGPT, Claude, Copilot y Perplexity hacen recomendaciones similares para diferentes grupos poblacionales, las de DeepSeek son las que más varían.
El estudio concluye que hay una variación notable en las recomendaciones financieras que hace cada LLM, aunque muchas de ellas están alineadas con las de los humanos, como la de solo retirar el 4% del fondo de pensión al año para que dure. El hecho de que algunos LLM produzcan recomendaciones diferenciadas por grupo poblacional hace que haya dudas sobre su consistencia.
Sin embargo, los expertos advierten que los LLM o diferentes IAs no piensan, razonan ni entienden la información que producen, sino que simplemente generan textos basados en patrones o datos con los que fueron entrenados. También recalcan que la respuesta que brindan estas plataformas tecnológicas depende del prompt que se les dio y evolucionan cada día por lo que los resultados que arrojen para un mismo prompt pueden variar con el tiempo.
Al pedirle consejos financieros a la IA…
● Crea un prompt lo más completo posible, que revele tu realidad financiera sin secretos, porque así es más probable que obtengas una respuesta más acertada.
● No creas ciegamente en la respuesta que te da una IA porque puede tener sesgos. Úsala solo como un insumo o pista para tomar decisiones y confróntala con la visión de un humano experto, si es necesario.
● Recuerda que cada persona es responsable del manejo de su dinero y de cualquier decisión financiera. La información que arroja una IA no puede ni debe reemplazar ese criterio.
No dejes que la jornada termine sin saber exactamente qué pasó en la cancha. Con la Membresía CDI, recibes cada día la radiografía completa del mercado, datos clave de índices y acciones, el gráfico imprescindible del día y la watchlist momentum para preparar tu siguiente movimiento. Conéctate con una comunidad que avanza junta.
NO TIENE QUE VER CON TU EDAD
Comúnmente, madurar se asocia con tener más edad. Pero hay miles de ejemplos que contradicen esa teoría, como el de los hermanos que deben cuidar a los más pequeños porque sus padres no se hacen cargo o el de los padres que aún tratan a sus hijos mayores como si fueran un recién nacido.
Desde la psicología, la madurez se divide en la física, la intelectual y la emocional. A esta última la define como la capacidad de gestionar las emociones, es decir de reconocerlas, aceptar lo que se puede cambiar o lo que no, y continuar adelante sin mayores dramas, dependencias o miedos.
La madurez también se define como la capacidad de una persona de responsabilizarse de su propio cuerpo, lo que come, lo que hace; de las actividades que realiza, como estudiar o trabajar, y de manejar recursos como el tiempo y el dinero. Nietzsche decía que “la madurez del hombre es haber vuelto a encontrar la seriedad con la que jugaba cuando era niño”.
Para hacer trading o realizar inversiones también se requiere madurez, como en la vida en general, porque las personas se exponen a un mercado que busca su propio crecimiento a costa de la ignorancia o la falta de control emocional de todos. Pero ¿qué es la madurez en este contexto? Madurez en el trading es:
Responsabilizarse por las decisiones propias, como en qué se coloca una operación, por qué y cuándo. Y hacerse cargo de los resultados que se obtengan al tomar cada decisión.
Evitar confundirse con lo que dice cada entidad financiera, experto o gurú de turno y, en cambio, aprender a filtrar esa información y aplicarla durante el diseño o ejecución de una estrategia de trading.
Dejar de culpar al jefe, político, periodista, gurú, profesor, padres o amigos de la mala situación propia, el desempeño en la Bolsa o un crecimiento más lento de lo esperado.
Hacer lo que se cree que se debe hacer, con el conocimiento y la experiencia que se tienen a la mano. Como quien llega a su primer día de trabajo sin mucha idea de cómo funciona la empresa, pero con ganas de desempeñarse bien en su cargo.
Manejar la frustración cuando el mercado no siguió la tendencia esperada o hay pérdidas, controlar los impulsos de abandonar una actividad solo porque los resultados van en contra de las expectativas.
Apartar el ego, reconocer que el mercado tiene su propia lógica y no va a ceder por más que una persona quiera que se mueva a su favor, ser conscientes de que la realidad no siempre es lo que se sueña.
Tener autonomía para decidir qué hacer con la vida propia, el dinero y las inversiones; diseñar una estrategia ajustada a la realidad personal sin pensar en lo que le funciona a cada vecino.
Ser coherente al actuar, no decir una cosa para luego hacer otra porque ahí se abre una brecha que se traduce en pérdidas irreparables de dinero. Alinear mente y emociones.
Adaptarse a los diferentes contextos del mercado, que cambian a diario, porque no vale la pena pelear contra un “monstruo” que tiene su propia lógica y no escucha quejas individuales.
Tener capacidad de autocrítica y para recibir feedback. Esto demuestra que la persona no está anclada en un pensamiento o creencia, sino que tiene mente abierta para aceptar comentarios de quienes tienen más experiencia.
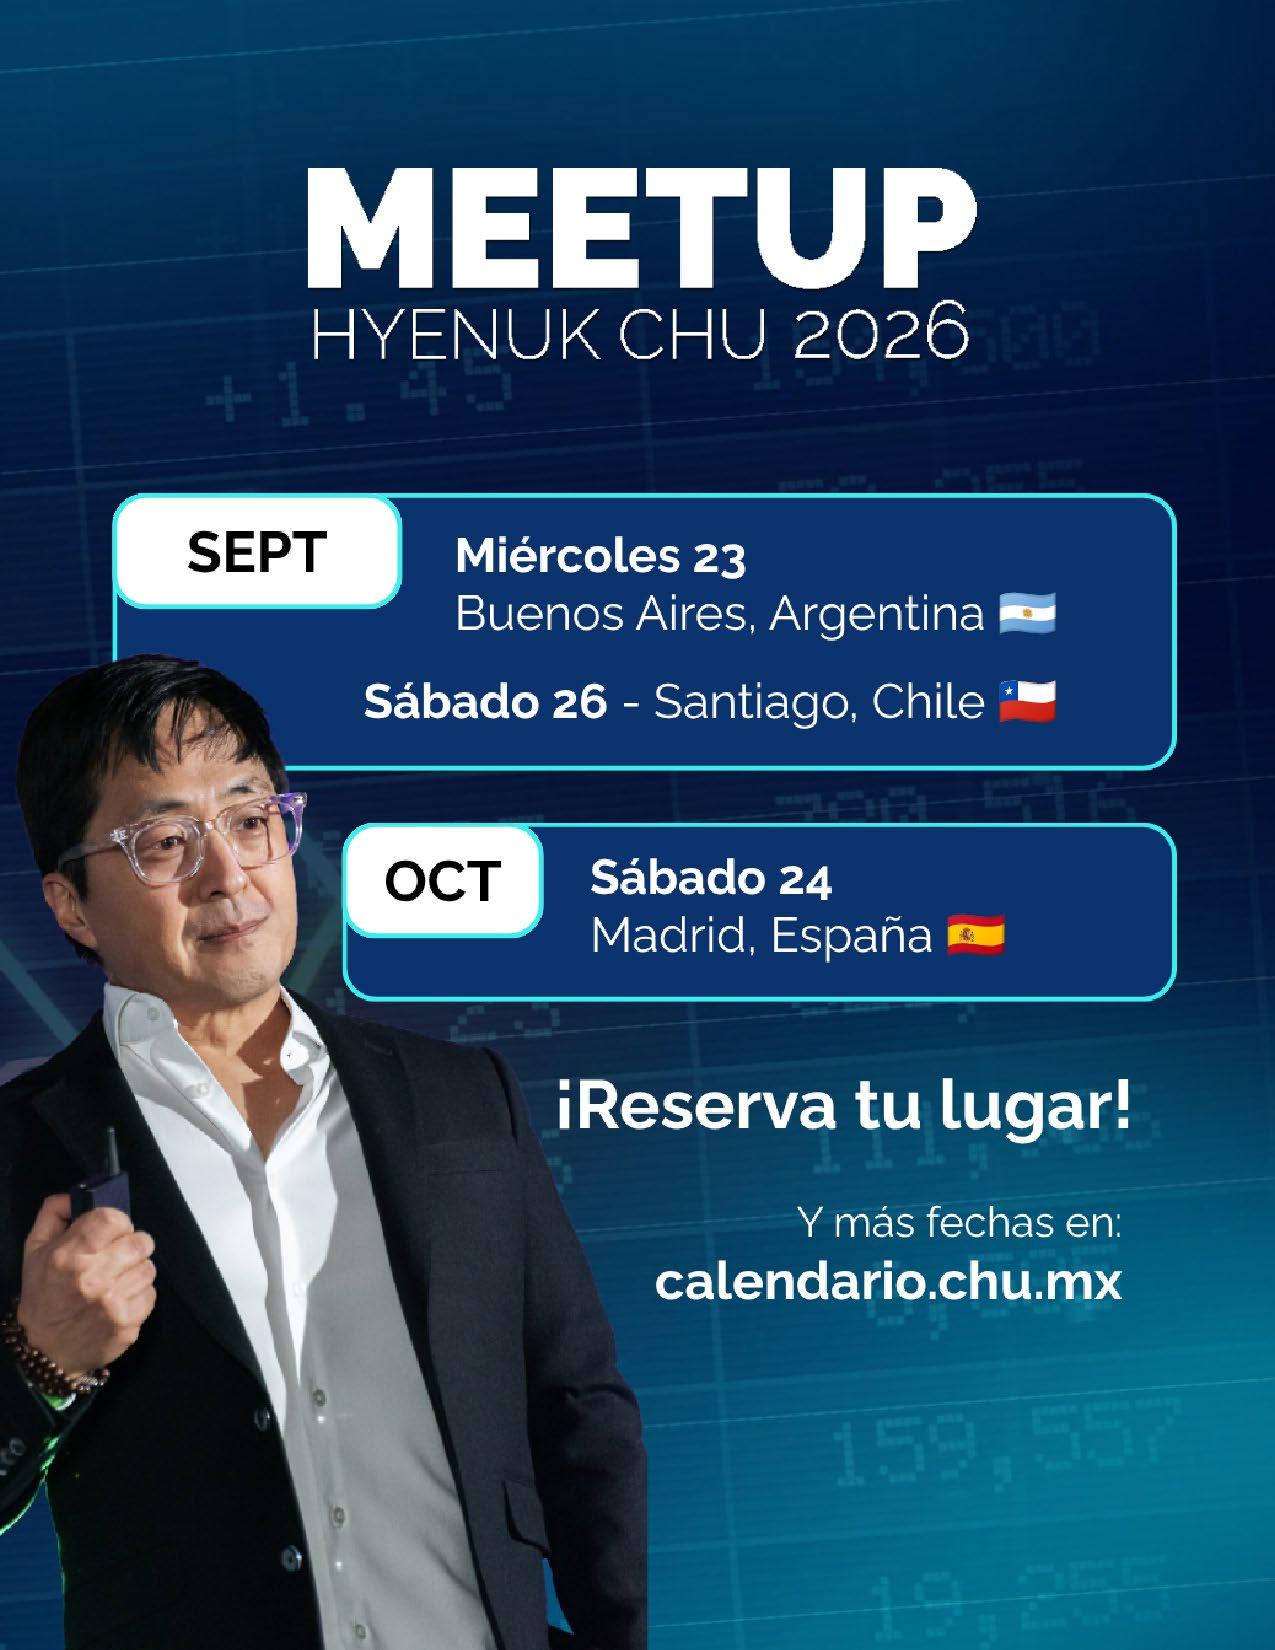
El progreso financiero no se da por casualidad, se agendan los momentos para construirlo. Marca los eventos de CDI en tu calendario y reserva tu espacio para seguir transformando la forma en que ves y usas tu dinero. Pásate por la web y redes sociales para consultar las próximas fechas y sumarte a la mesa. Acompañanos en el próximo encuentro.
Finalizado el Mundial de Fútbol, muchos todavía lidian con la sensación de fracaso o abandono que provocan las derrotas y rupturas emocionales. Pero hay formas de adaptarse a las nuevas realidades que la ciencia se encarga de comprobar. ¿Cuáles son?
El autoconcepto se refiere a qué tan confiada y consistentemente una persona se conoce a sí misma. No existen muchas investigaciones sobre la conexión entre el autoconcepto y un positivo ajuste a la nueva realidad cuando hay una ruptura amorosa o laboral. Pero Xiaofan Yue y Xin Cui, investigadores de la Universidad de Huangshan en China, trabajan en cerrar esa brecha.
LA RESILIENCIA TAMBIÉN ES UN PROCESO DINÁMICO, QUE EVOLUCIONA A MEDIDA
QUE LAS PERSONAS ENCUENTRAN UN NUEVO BALANCE Y SE DESARROLLAN POSITIVAMENTE.
Desarrollaron un estudio para examinar cómo el autoconcepto de una persona influencia su crecimiento tras una ruptura al impulsar factores psicológicos como la resiliencia. Los investigadores entrevistaron a 306 personas de entre 18 y 29 años que experimentaron una ruptura en los 12 meses anteriores. ¿Qué encontraron? y ¿para qué te sirve si hoy sufres porque tu pareja te dejó, perdiste el trabajo o tu Selección Nacional no ganó el Mundial?
Abraza quién eres
De acuerdo con la investigación, los adultos jóvenes son más proclives a empezar y terminar relaciones amorosas. Aunque no se casen, las rupturas tienden a ser eventos trascendentales que generan angustia temporal. Ante esta situación, las personas suelen presentar dos tipos de respuestas. La primera es un afrontamiento desadaptativo, caracterizado por la depresión y el aislamiento; la segunda es una respuesta resiliente, la cual impulsa un camino de evolución y crecimiento a partir de la adversidad.
Quienes optan por esta última alternativa, consideran las rupturas como una oportunidad para el crecimiento personal que les permite desarrollarse y mejorar mientras navegan por la post crisis. Entre las mejoras que pueden encontrar están una mayor autoconciencia y autopercepción, mejores relaciones interpersonales, una filosofía de vida más positiva, y una mayor empatía o entendimiento de los otros.
El poder de la resiliencia
En quienes logran un “ajuste positivo” después de una crisis, la investigación observó que la resiliencia se convierte en mediador entre el autoconcepto y la ruptura. La resiliencia abarca más que la habilidad de continuar desarrollando habilidades a pesar de la adversidad. De hecho, envuelve la capacidad de responder positivamente ante las dificultades y transformarlas en oportunidades.
“La resiliencia también es un proceso dinámico, que evoluciona a medida que las personas encuentran un nuevo balance y se desarrollan positivamente. Por eso, abordar el autoconcepto ofrece una nueva forma de promover la resiliencia, la autoestima o el optimismo y, al mismo tiempo, reducir el impacto negativo que tienen las rupturas”, afirman los investigadores.
El renacer después de una crisis
Pero la resiliencia no se logra de la noche a la mañana ni solo por tener un autoconcepto positivo. Como se trata de una capacidad, hay que cultivarla a diario, incluso durante las buenas épocas, para que la habilidad esté fortalecida cuando lleguen los momentos retadores. Para lograrlo, Mayo Clinic aconseja:
● Cuidarse a diario tanto física como mental y emocionalmente. Esto significa realizar actividad física de forma constante, alimentarse y dormir bien, practicar algún hobby y hacer actividades que ayuden a disminuir el estrés como el yoga o cualquier tipo de meditación.
● Establecer relaciones sanas en todos los contextos en los que se desenvuelva la persona, como la familia, los amigos o los compañeros de trabajo y estudio. E ir más allá y realizar actividades de voluntariado que enriquezcan la experiencia personal y la preparen mejor para un futuro incierto.
● Encontrar un propósito que sea superior a cualquier desafío porque, llegado el momento, es el salvavidas que cualquiera puede necesitar en la medida en que da una sensación de sentido y éxito. Además, hace que se observe al futuro con optimismo, a pesar de que la situación actual rete esa creencia.
Afrontar las grandes preguntas de la vida no es un camino solitario. En los 5PDLS traducimos la psicología y la filosofía a ideas sencillas para el día a día, compartiendo historias reales sobre la experiencia humana, los retos que todos atravesamos, las dudas y la forma de superarlas. Un espacio hecho para pensar sin rodeos ni tecnicismos. Suscríbete ahora y no te pierdas la próxima reflexión.
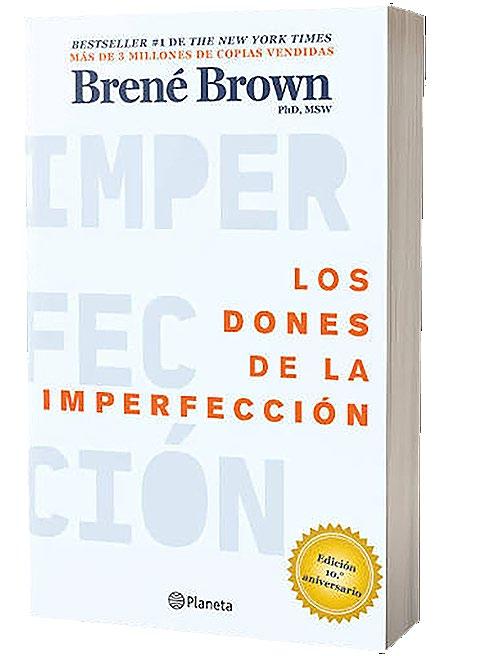
Los dones de la imperfección
Brené Brown ha dedicado su carrera a estudiar las vulnerabilidades y cualidades de los humanos. Fruto de esa investigación es este libro en el que resalta las ventajas de ser imperfectos, aunque eso signifique dejar de estar a la altura de las expectativas ajenas.
El origen del perfeccionismo, según Brown, radica en que las personas viven una vida de apariencias. Se enfocan en lo que creen que deberían ser y no en lo que en realidad son por miedo a no encajar en el molde de la sociedad. Sin embargo, hay personas que sí logran tener una vida auténtica: las que consiguen “vivir de todo corazón”, es decir, las que creen que son suficientes como son. Pero ser imperfectamente perfectos exige mayores compromisos.
La autora explica, por ejemplo, que uno de los dones de la imperfección es el coraje porque permite a las personas expresarse sobre lo que son, a pesar de que eso las lleve a ir contra de las reglas de lo “perfecto”. Y otro es la compasión porque gracias a ella las personas dejan de querer complacer a otros, se relajan y pueden atravesar sus miedos sin sentir que están corriendo una carrera titánica contra lo que exige la sociedad.
¿Qué más permite ser imperfectos? Tal vez la mayor ventaja es que, alejadas de los estándares, las personas pueden cultivar su autenticidad. Es decir, reconocer sus vulnerabilidades y, en esa medida, ponerse a tono con las de los demás porque, a la larga, todos están en esa misma búsqueda. Solo que los condicionamientos sociales les impiden reconocerse como suficientes y aceptar que los demás también lo son en medio de sus particularidades.
Una persona imperfecta tiene otro punto a su favor y es que se atreve a ser creativa porque no piensa en la censura que se le impone si se sale del molde, sino que se libera de las comparaciones, que son antagonistas de la felicidad. Desde esa perspectiva, hacen contribuciones a su entorno únicas e incomparables. Puede que estas no sean perfectas, incluso, pero sí dejan una huella que una persona perfecta no logra materializar.
Al darle rienda suelta a la creatividad, las personas imperfectas escalan a otras cimas. Disfrutan tanto del juego como del descanso o la relajación. Y, en la medida en que no persiguen un modelo o patrón, sino sus propias convicciones, al final lo que hallan es su propio propósito. Este libro, en conclusión, es un mapa para que cada lector encuentre la forma de inyectarle un mayor significado a su vida, aun si eso significa no ser perfecto.
La magia de un buen libro empieza cuando puedes debatirlo, confrontar ideas y aterrizar conceptos con gente que está en tu misma sintonía. Eso es exactamente lo que vivimos en el Club de Lectura de CDI: un espacio para compartir puntos de vista, afilar el pensamiento y disfrutar la lectura en comunidad. Súmate hoy y transforma tu forma de leer.
Yo, Hyenuk, te respondo
Recuerda darte una vuelta por mis blogs: Hyenuk Chu y El Club de Inversionistas y aceptar las notificaciones para estar actualizado. En ellos escribo sobre temas relacionados con inversiones en la Bolsa de Valores de Nueva York y cultura financiera. Aquí respondo algunos de los comentarios que recibo para que aprendamos en comunidad:
¿Cómo utilizo las divergencias en el RSI?
Las divergencias son una de mis herramientas favoritas para el timing. Si el precio hace un nuevo bajo, pero el RSI hace un bajo más alto, estamos ante una divergencia alcista que puede anticipar un giro antes de que el precio lo muestre claramente.
¿Qué son los niveles cuantitativos y para qué sirven?
Son cálculos basados en datos estadísticos y triggers de volatilidad, no en simples velas o medias móviles. Me sirven para identificar zonas donde el mercado podría virar con fuerza, ayudándome a planear entradas y salidas mucho más precisas que el análisis técnico tradicional.
¿Por qué es importante buscar el “bajo de los martes”?
Históricamente, en ciertos contextos de mercado, el martes suele ofrecer niveles de soporte interesantes para posicionarse para el resto de la semana. Es un enfoque de “bajo del día” que ayuda a los traders de swing y day trading a buscar mejores precios de entrada.
¿Qué debo considerar para identificar un activo “extendido”?
Un activo está extendido cuando ha tenido un movimiento excesivo lejos de su media móvil o muestra signos de sobrecompra extrema en osciladores. También revisar si está cerca de resistencias históricas o psicológicas (como números redondos) que han generado retrocesos previos.
¿Cómo protejo mi capital si el mercado es incierto?
El mercado es siempre incierto y volátil. La mejor protección es estar en cash (efectivo) si no ves una ventaja clara, o utilizar coberturas con opciones de venta (puts) si tienes posiciones de largo plazo que quieres resguardar sin vender el activo.
¿Qué hago si pierdo la confianza por varias operaciones perdedoras?
Debes parar de operar inmediatamente y analizar tus métricas. La falta de confianza suele venir de no tener un sistema claro con una ventaja estadística probada. Vuelve al registro, haz forward testing en demo y solo regresa al mercado real cuando tus números demuestren que tu sistema funciona.
Envíame tus dudas a soporte@elclubdeinversionistas.com para despejarlas en una próxima edición.