LOS APUNTES DE HYENUK EN PALABRAS DE... TÉCNICA HACKS
Giancarlo Rodríguez Diseño Editorial
EL ERROR QUE COMETEN LOS TRADERS
6 CONVERSACIONES SOBRE DINERO
QUE TODA PAREJA NECESITA TENER
DRAM: UN NUEVO ETF PARA TU CANASTA DE INVERSIONES
LA BOLSA DEJÓ DE SER UN CLUB PRIVADO
¿Y SI AYUDAR A LOS DEMÁS TAMBIÉN TE HACE DAÑO?
Alejandra Salazar
María Fernanda De Ita
Producción Audiovisual
Juan Sebastián Pérez Rivera
Andrea Hernández
Carlos Rendón
Happy Team
Yesenia Nájera
Nerilu Domínguez
Claudia Castrejón
Diseño Gráfico
Los apuntes de Hyenuk
EL MUNDIAL TAMBIÉN
SE JUEGA EN WALL STREET
El jueves 11 de junio arranca el Mundial de Fútbol 2026 en el Estadio Ciudad de México (llamado así exclusivamente para el Mundial -el reconocido Estadio Azteca). La clausura será el 19 de julio en Nueva Jersey. Un mes donde el deporte va a tener a medio planeta pegado a una pantalla. ¿Pasará algo parecido en la Bolsa de Valores de Nueva York? Depende de cómo lo mires.
Hay estudios que demuestran que el Mundial sí incide en el mercado financiero. Su fecha, además, cae justo en los llamados «seis peores meses del año» para Wall Street. Y como la atención de la gente estará puesta en los partidos de su equipo, todo apunta a que esos días habrá menos operaciones en las Bolsas.
A medida que avanzan los partidos y se van quedando los mejores equipos, el sentimiento del mercado también se mueve. Se han hecho investigaciones que muestran que las acciones tienen peores resultados en esta época, algo que se atribuye a que los inversionistas están con la cabeza en otra parte.
Eso sí, las Bolsas de los países del equipo ganador tienden a reaccionar bien después de cada partido, sobre todo en la etapa de eliminatorias. Las de los países perdedores, en cambio, sufren caídas a corto plazo.
El torneo también suele jalar hacia arriba sectores como hotelería, restaurantes, transporte, turismo, ropa deportiva, entretenimiento, merchandising y construcción. Un reporte de Investing.com lo explica por el hecho de que este tipo de eventos disparan el consumo mucho más allá de los países sede.
En esa línea, Bernstein Research prevé que acciones como las de Marriott International (MAR) o Hyatt Hotels Corporation (H) van a salir ganando, dado que tienen presencia en muchas de las ciudades sede y cerca de los estadios. La demanda de alojamiento también podría darle un empuje a acciones como las de Airbnb (ABNB).
También vale la pena tener en el radar las acciones de los grandes patrocinadores del Mundial como Adidas, Coca-Cola, Visa, Qatar Airways, Hyundai-Kia, Aramco y Lenovo. A la lista se suman Bank of America, Lay’s, McDonald’s, Michelob Ultra, Verizon, The Home Depot y la misma Airbnb.
Con solo aparecer en el evento deportivo más visto del planeta, más los jugadores que usen tal o cual marca de tenis y toda la publicidad que se despliega durante el torneo, estas marcas suben en el radar de los traders y sus precios en la Bolsa se mueven. Vale la pena tenerlo en cuenta, ¡y que gane el mejor!
Un abrazo, Hyenuk Chu
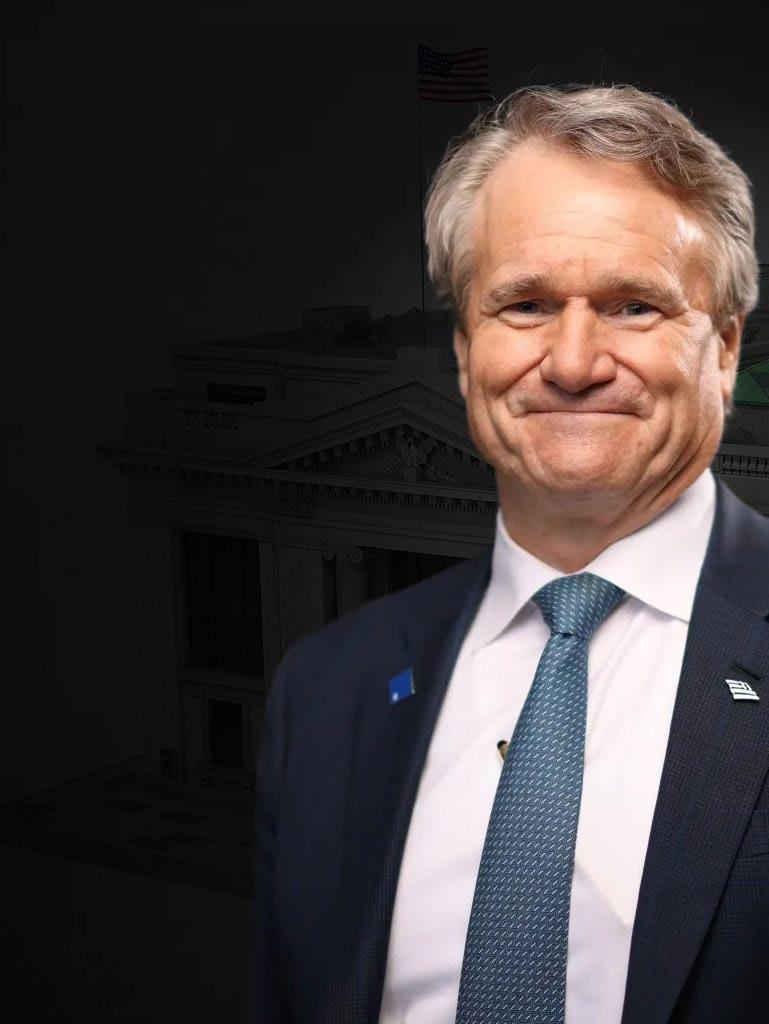
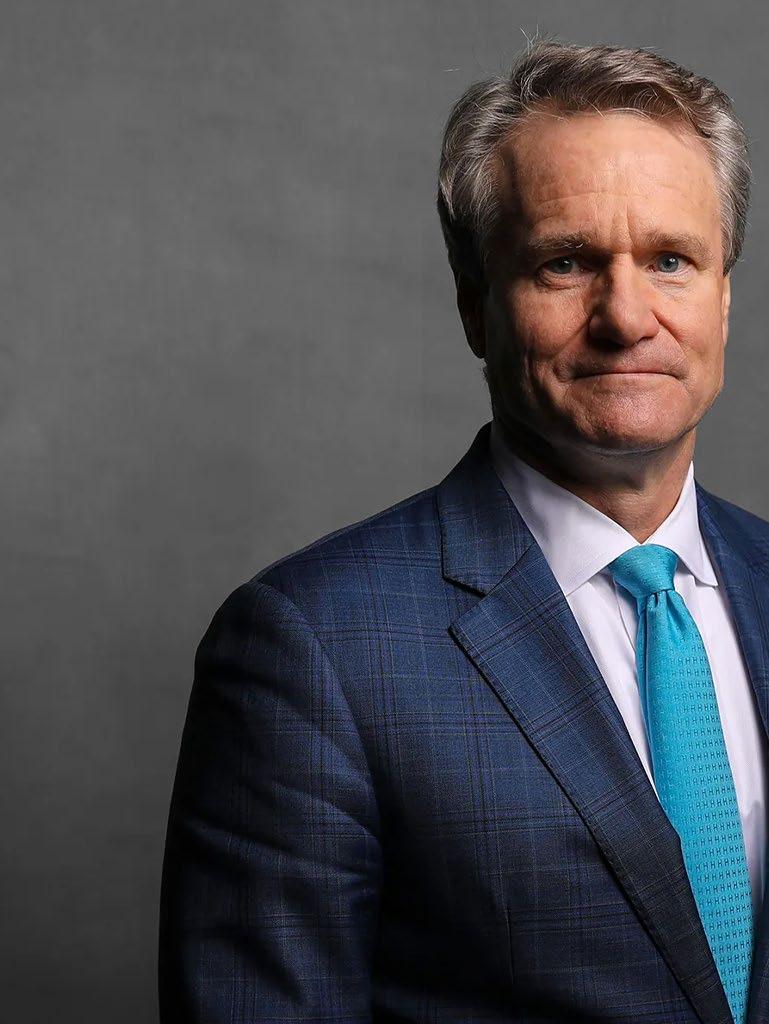
BRIAN
MOYNIHAN
“UNA SEGUNDA OLA DE INFLACIÓN ES EL PEOR RIESGO
QUE ENFRENTA EL MERCADO”
Aunque el nombre Brian Moynihan puede no decir mucho a quienes no son expertos en mercados financieros, es clave para comprender por qué los activos financieros se comportan como lo hacen y saber hacia dónde está yendo el dinero inteligente. Es decir, el que invierten los grandes fondos y termina por mover los precios en la Bolsa de Valores de Nueva York. Brian es el CEO de Bank of America (BofA).
Nació en Ohio, Estados Unidos, en una familia numerosa de ascendencia irlandesa. Estudió historia y fue jugador del equipo de rugby. Luego, se hizo doctor en derecho por la Escuela de Derecho de la Universidad de Notre Dame y poco después se unió a la firma de abogados Edwards & Angell LLP.
¿Cómo llegó al sector financiero? Ocupó varios puestos en el Fleet Boston Bank, incluido el de vicepresidente y gerente de la división de gestión patrimonial. Cuando esa entidad se fusionó con el BofA, Brian se convirtió en el presidente global de gestión patrimonial e inversiones. Fue nombrado CEO de Merrill Lynch después de su venta al BofA y CEO de esta entidad en 2010.
Desde entonces, su responsabilidad escaló. El BofA es uno de los conglomerados financieros más importantes del mundo no solo por el nivel de activos que maneja, sino por
su influencia en los mercados debido, entre otros, a los análisis que produce su división de análisis e investigación: BofA Global Research.
Esta división elabora la “Bank of America Global Fund Manager Survey (FMS)”, una encuesta a gestores institucionales de grandes fondos que revela en qué activos se están posicionando y cuál es su sentimiento sobre el mercado. En esta entrevista simulada basada en datos reales, el experto revela los hallazgos de la última encuesta y explica, como se mencionó antes, hacia dónde está yendo el “dinero inteligente”.
¿QUÉ
ES LA ENCUESTA DEL BOFA?
La encuesta, que es uno de los reportes mensuales más relevantes en el mundo financiero, en primer lugar, contiene las opiniones de entre 200 y 400 gestores institucionales de grandes fondos. Es decir, personas que manejan billones de dólares en hedge funds, fondos de pensiones y fondos mutuos. Su objetivo es ver en qué activos están posicionados. Pero también revela, por ejemplo, cuál es su apreciación frente a temas como las tasas de interés o la inflación. La encuesta más reciente fue realizada entre el 8 y el 14 de mayo de 2026 y contó con la participación de 200 encuestados que manejan US$517 billones en activos.
¿CUÁLES SON LOS HALLAZGOS DE LA ÚLTIMA ENCUESTA?
El más importante es que los gestores institucionales de grandes fondos, en mayo de 2026, aumentaron su asignación de dinero a activos de renta variable. Esa fue la mayor cantidad registrada hasta la fecha. Lo hicieron debido al optimismo generado por el crecimiento en los earnings de las empresas en general y por la posibilidad de que la Reserva Federal (FED) recorte las tasas de interés. Para la época, es decir hace unas dos semanas, las acciones y ETFs en la Bolsa de Valores de Nueva York se negociaban cerca a niveles récord después de una temporada positiva de earnings y un consumo disparado por parte de las empresas en lo que respecta a insumos o servicios indispensables para desarrollar proyectos de Inteligencia Artificial (IA).
¿ESTÁN LOS FONDOS POSICIONADOS EN CASH?
No. Un 50% de los gestores institucionales de grandes fondos encuestados dijo que están sobreponderados en acciones comparados con el 13% registrado el mes inmediatamente anterior. En lo que respecta al cash, el posicionamiento se ubicó en 3.9%, un 0.4% menos con respecto al mes inmediatamente anterior.
¿EL PETRÓLEO
QUÉ OPINIÓN DESPIERTA EN LOS ENCUESTADOS?
Un 66% de los encuestados dijo que espera que el cuello de botella que se ha armado en el Estrecho de Ormuz termine en los próximos meses. Sin embargo, los precios del petróleo aún se acercan los US$100 el barril y las negociaciones de paz entre Estados Unidos e Irán se encuentran en un punto muerto.
¿QUÉ TIENE QUE VER ESTO CON LAS TASAS DE INTERÉS?
Si las condiciones en el Estrecho de Ormuz no cambian y el precio del petróleo continúa elevado, la FED se amarrará el cinturón y podría elevar las tasas de interés. Los encuestados prevén mayores tasas de interés a corto plazo. Sin embargo, esperan que la FED recorte las tasas en el siguiente año. Esto sugiere que los mercados siguen posicionados para un escenario económico relativamente benigno, incluso a medida que aumentan nuevamente los riesgos de inflación.
¿CÓMO AFECTA A LA BOLSA DE VALORES LA TASA DE INTERÉS?
Si se elevan, el efecto para la Bolsa de Valores de Nueva York sería negativo y aumentarían las probabilidades de que haya un “hard landing” o aterrizaje forzoso. Esto es una profunda desaceleración económica tras un periodo de crecimiento provocada por un encarecimiento del crédito. Las consecuencias directas serían un aumento del desempleo e incluso una desaceleración económica. Sin embargo, según nuestra encuesta, solo el 4% de los gestores institucionales de grandes fondos dijo que prevé un “hard landing”. Un 39% dijo que no ve un “aterrizaje” de ningún tipo.
¿LOS ENCUESTADOS QUÉ OPINAN SOBRE LA INFLACIÓN?
Un 40% de los encuestados dice que una segunda ola de inflación es el peor riesgo de cola al que se enfrentan ahora y su mayor preocupación. Así se le llama a la probabilidad de que una inversión sufra movimientos extremos que produzcan pérdidas masivas e inesperadas debido a eventos devastadores. Es decir, un 14% más con respecto a lo que respondieron en abril de 2026. La inflación se sitúa por encima de otras preocupaciones, como el conflicto geopolítico, que bajó de 44% en abril de 2026 a 20% en mayo, luego de que se relajaran las tensiones en el Estrecho de Ormuz.
LA ENCUESTA DEL BOFA, QUE ES UNO DE LOS REPORTES MENSUALES MÁS RELEVANTES EN EL MUNDO FINANCIERO, EN PRIMER LUGAR, CONTIENE LAS OPINIONES DE ENTRE 200 Y 400 GESTORES INSTITUCIONALES DE GRANDES FONDOS.
Y LOS BONOS, ¿CÓMO LOS PERCIBEN?
Más del 60% de los encuestados mencionó que un mayor movimiento en los rendimientos de los bonos del Tesoro, probablemente, elevaría el rendimiento a 30 años por encima del 6%. Esta, actualmente, está cercana al 5.14%. Un 20% de los encuestados dijo que el rendimiento sería solo de 4%.
¿EN QUÉ SECTORES, ENTONCES, SE ESTÁN POSICIONANDO LOS GRANDES FONDOS?
La encuesta muestra que, como los gestores institucionales de grandes fondos temen que la inflación podría acelerarse, justo cuando los mercados ya han descontado los recortes de tipos de la Reserva Federal, han rotado agresivamente a las acciones y, especialmente, las del sector tecnológico. Pero también están tomando riesgos superiores a lo normal y manteniendo una fuerte exposición a sectores cíclicos. Eso demuestra que persiste una tensión entre el posicionamiento alcista y los riesgos macroeconómicos existentes.
1, 2, 3….
1. La encuesta del BofA muestra que los gestores institucionales de grandes fondos pierden interés por los activos europeos.
2. En cambio, sus mayores sobreponderaciones están en renta variable, mercados emergentes, tecnología y materias primas.
3. Salud, consumo básico y defensivo son los sectores que menos interesan a los grandes fondos.
¿Estás pagando de más en impuestos?
David Cardona habló del tema en el podcast Grow de CDI. Escúchalo aquí.
LA BOLSA DEJÓ DE SER UN CLUB PRIVADO:
CÓMO 1,4 MILLONES DE LATINOAMERICANOS ESTÁN
REESCRIBIENDO LAS REGLAS DE LA INVERSIÓN
En Colombia, Perú y Chile, invertir en Bolsa de Valores era algo reservado para quienes tenían un corredor, un patrimonio considerable y una dirección en la capital. Hoy, desde un celular y con el equivalente a un almuerzo, cualquier ciudadano puede ser accionista de las empresas que mueven la economía de su país. Esta es la historia de cómo la tecnología está cerrando la brecha más absurda del sistema financiero latinoamericano.
Hay un dato que lo explica todo: en Estados Unidos, el 62% de los ciudadanos invierte en algún instrumento del mercado de valores. En América Latina, esa cifra no llega al 2%. No es que los latinoamericanos no quieran invertir. Es que durante décadas nadie les abrió la puerta.
Invertir en Bolsa de Valores en Colombia, Perú o Chile significaba, hasta hace muy poco, tener una cuenta con un comisionista que te pedía montos mínimos inalcanzables, pagar comisiones que se comían la rentabilidad de cualquier operación pequeña, y entender un lenguaje diseñado para excluir. El resultado fue predecible: la Bolsa se convirtió en un club privado donde participaban los inversionistas institucionales y un puñado de personas naturales con patrimonios relevantes. Mientras tanto, el ciudadano de a pie guardaba su plata en cuentas de ahorro que rentan por debajo de la inflación, o directamente debajo del colchón.
Eso está cambiando, y los números lo demuestran. En Colombia, el monto negociado por personas naturales en la Bolsa de Valores creció un 60% en 2025. En Perú, la BVL sumó 130 mil nuevos inversionistas retail en dos años y la participación de personas naturales alcanzó un 32% del volumen total, la cifra más alta de su historia. En Chile, los hogares se convirtieron en los principales compradores netos de acciones por encima de los inversionistas extranjeros y las AFP.
LO QUE CAMBIÓ NO FUE EL INTERÉS DE LA GENTE, FUE EL ACCESO
En trii lo vivimos de primera mano. Cuando lanzamos la plataforma, la hipótesis era simple: si eliminamos las barreras de entrada, la gente va a invertir. Y la gente invirtió. Hoy más de 1,4 millones de personas se han registrado en trii en Colombia, Perú y Chile, de las cuales más de 340 mil son usuarios activos que operan con regularidad, con más de COP 600 mil millones en activos bajo administración.
Pero lo que más nos sorprendió no fue cuántos llegaron, sino de dónde llegaron. El 63% de nuestros usuarios en Colombia están fuera de Bogotá. En Perú, el 40% están fuera de Lima metropolitana. En Chile, el 63% están fuera de Santiago. Hemos llegado a más de 1.000 municipios en cada país, muchos de los cuales jamás habían tenido un solo habitante invirtiendo en Bolsa. Hay usuarios de trii en Quibdó, en Puno, en Puerto Montt. Eso no es un dato comercial; es un dato de inclusión financiera real.
EL DÍA TRII: CUANDO LA BOLSA SE VUELVE UNA FIESTA CIUDADANA
Uno de los momentos que mejor refleja esta transformación es el Día trii, una jornada en la que cualquier persona puede invertir en la Bolsa colombiana sin pagar comisión. En la edición más reciente se negociaron COP 42.059 millones (un crecimiento de 56% frente al año anterior), se ejecutaron más de 60.000 operaciones, más de 15.000 usuarios estuvieron activos y 2.166 personas invirtieron por primera vez. No es un evento para traders profesionales; es una feria de inversiones para ciudadanos comunes que están descubriendo que la Bolsa también es para ellos.
UN ECOSISTEMA DE ALIADOS DE CLASE MUNDIAL
Nada de esto lo hacemos solos.
Para democratizar la inversión se necesitan productos que la gente pueda entender y que le generen valor real. Por eso hemos construido alianzas estratégicas con gestores e instituciones de primer nivel: US Global Investors, que nos permite ofrecer exposición a sectores globales como minería y aviación; DVA Capital, cuyo Silicon Fund le da acceso al inversionista latinoamericano al boom de la inteligencia artificial con retornos que han reflejado el ciclo tecnológico global; VanEck, uno de los gestores de ETFs más reconocidos del mundo; Fibra PRIME, que abre la puerta a la inversión inmobiliaria profesional desde montos accesibles; ISA, una de las empresas de infraestructura más importantes de la región; y Grupo CIBEST, que ha apostado por el desarrollo del mercado de capitales colombiano desde nuestra fundación.
Estas alianzas nos permiten que un usuario en Barranquilla pueda tener en su portafolio desde una acción de Ecopetrol hasta un fondo dolarizado de inteligencia artificial, pasando por renta inmobiliaria con pagos mensuales. Esa diversificación antes era exclusiva de los portafolios institucionales.
¿POR QUÉ INVERTIR EN BOLSA HOY TIENE MÁS SENTIDO QUE NUNCA?
Hay tres razones concretas. La primera es matemática: la inflación se come el poder adquisitivo del dinero quieto. Un CDT renta hoy en niveles similares a la inflación; en términos reales, la plata no crece. Las acciones permiten capturar el crecimiento real de las
empresas. El MSCI Colcap tuvo una valorización superior al 30% en 2025, la mejor del mundo.
La segunda es accesibilidad. Hoy se puede invertir en Ecopetrol, GEB, Celsia, ISA, Terpel, Mineros o Éxito desde montos que antes eran impensables. En trii puedes comprar acciones fraccionadas desde COP 55.000 a través de las Accicuentas, o invertir en fondos inmobiliarios desde poco más de un millón de pesos que pagan rentas mensuales.
La tercera es de largo plazo. Las acciones más operadas por personas naturales (Ecopetrol, Nutresa, GEB, Celsia, ISA, Terpel, Mineros, Éxito) son las empresas que generan la energía que consumimos, los alimentos que comemos y los supermercados donde compramos. Invertir en ellas no es especulación; es participar del crecimiento de tu propia economía.
LA BRECHA SE ESTÁ CERRANDO, PERO NOS
IMPORTANTE: EL TUYO
FALTA EL EMPUJÓN MÁS
Cuando trii empezó a operar, menos del 1% de los colombianos invertía en Bolsa. Hoy los números están cambiando, pero seguimos lejísimos del potencial real. Colombia tiene 52 millones de habitantes, Perú 34 millones, Chile 20 millones. Si llegamos aunque sea al 5% de penetración, estamos hablando de más de 5 millones de nuevos inversionistas.
Y aquí va algo que hemos aprendido en estos años: la mayoría de las personas que invierten por primera vez no lo hacen porque vieron un anuncio o leyeron un artículo. Lo hacen porque alguien de confianza les dijo: “yo ya lo estoy haciendo, y funciona”. Un amigo, un familiar, un compañero de trabajo. Ese empujón de alguien cercano es más poderoso que cualquier campaña de marketing.
Por eso, si ya inviertes, te pido algo: cuéntale a alguien. No como consejo financiero, sino como gesto de confianza. Ayúdalo a dar el paso. Cada persona que entra al mercado formal es una persona menos vulnerable a la informalidad, una persona que empieza a construir patrimonio, y un ladrillo más en el desarrollo del mercado de capitales de nuestros países.
Carlos GuayaraCofundador de trii
Economista y administrador de empresas, con énfasis en mercados de capitales. Exdirector de Operaciones, y de Inversión, para compañías del sector bursátil. Emprendedor. Tiene más de 8 años de experiencia negociando en los mercados de acciones y divisas, y liderando equipos de trading. YC Alumni. trii.co
DRAM UN NUEVO ETF PARA TU CANASTA DE INVERSIONES
“La memoria es un cuello de botella crítico de la revolución de la Inteligencia Artificial”, afirma Roundhill Investments. Esta es una firma estadounidense de asesoría de inversiones especializada en la creación de Exchange Traded Fund (ETF) temáticos como MAGS, que rastrea el comportamiento de las siete magníficas (Apple, Microsoft, Amazon, Alphabet, Meta, Nvidia y Tesla).
Por eso, Roundhill Investments decidió lanzar un nuevo ETF al mercado en abril de 2026, teniendo en cuenta el auge de aplicaciones con uso intensivo de datos, el crecimiento sostenido de esa demanda, y el hecho de que memoria y almacenamiento son claves para el desarrollo a largo plazo de la infraestructura de IA.
Se trata del DRAM Memory ETF (DRAM), que permite invertir en acciones globales del sector de memorias, y obtener exposición a compañías de semiconductores que producen o proveen HBM, NAND y DRAM. Estos son los tres principales tipos de almacenamiento en la informática moderna.
NÚMERO 1
EL ROUNDHILL MEMORY ETF DRAM ES EL PRIMER ETF GLOBAL DEL SECTOR DE MEMORIAS O CHIPS.
Entre los componentes del DRAM están los principales fabricantes de memoria del planeta, caracterizados por ofrecer las alternativas de procesamiento y almacenamiento de datos rápido y eficiente que requieren los proyectos de IA.
Además, se concentra en las memorias, a diferencia de otros ETFs que ofrecen una exposición más amplia al sector de semiconductores, como el SOXX (iShares Semiconductor ETF). Este, por ejemplo, es de BlackRock y EE. UU. y ofrece exposición únicamente a empresas estadounidenses que diseñan, fabrican y distribuyen semiconductores.
El DRAM está compuesto por 19 empresas y representa un total de 195.220.000 acciones. Uno de sus principales atractivos es que en esta canasta están SK Hynix y Samsung, que no cotizan directamente en el mercado estadounidense. Micron Technology Inc (MU), Kioxia Holdings (285A JP) y Sandisk (SNDK) completan el grupo de los cinco primeros holdings.
27.69%
ES EL PESO QUE TIENE SK HYNIX EN EL DRAM. ES SU PRINCIPAL HOLDING. LE SIGUE MU.
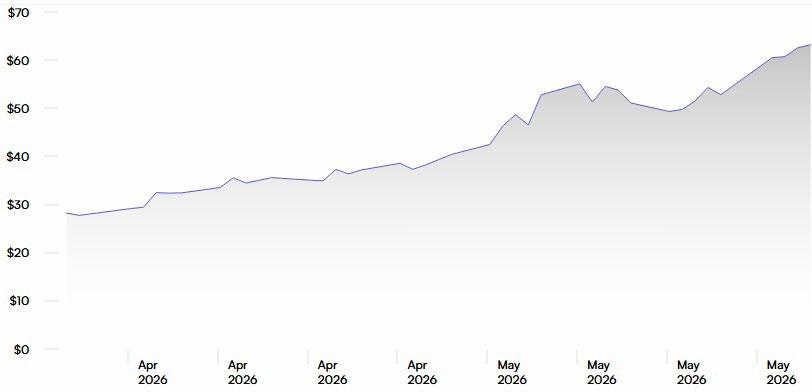
Desde su lanzamiento, el DRAM ha tenido un desempeño positivo de 13.51%. Y solo tiene dos meses de existencia. Ya que amasó US$10 billones en solo 45 días, ostenta el récord de ser el ETF que ha tenido el debut en Bolsa de Valores más exitoso de toda la historia.
Pero, como en toda inversión, hay que tener en cuenta el “lado flaco”. Un reporte de MorningStar señala, por ejemplo, que este portafolio se concentra principalmente en 10 empresas, de las cuales 3 representan el 75% de la canasta. Esto refleja una alta concentración y el riesgo de que su desempeño dependa de esas pocas acciones.
Fuente: Roundhill Investments
Además, dice la misma fuente, algunas de esas acciones están sobrevaloradas. Lo que no se puede negar es que los proyectos de IA van en aumento y, con ellos, el precio de las memorias. Datos de Morningstar sugieren que, mientras en 2024 se pagaba hasta US$2 por Gigabyte, para finales de 2026 el precio se situará entre US$8 y US$10. Eso sugiere un futuro promisorio para las compañías que las fabrican.
En ese contexto, el ETF DRAM es una alternativa conveniente para quienes quieren tener exposición al sector de memorias sin invertir directamente en las empresas. Y puede ayudar a diversificar un portafolio de forma sencilla, sin la tarea que significa analizar cada ticker individualmente.
Recuerda que:
● NAND: Es un tipo de memoria que guarda los archivos de una forma lenta, pero permanente.
● DRAM: Es una memoria que carga las aplicaciones y el sistema operativo mientras se usa el equipo. Es decir, que el almacenamiento es rápido y temporal.
● HBM: Es una memoria que procesa grandes cantidades de datos a altas velocidades para soportar tareas complejas como las que requiere la IA.
Los aficionados reaccionan. Los profesionales se anticipan. Deja de basar tu estrategia en rumores pasados. Sigue a Hyenuk Chu en X y encontrarás menos ruido y más estrategia.
EL INDICADOR QUE MIDE HASTA DÓNDE PUEDE LLEGAR EL PRECIO
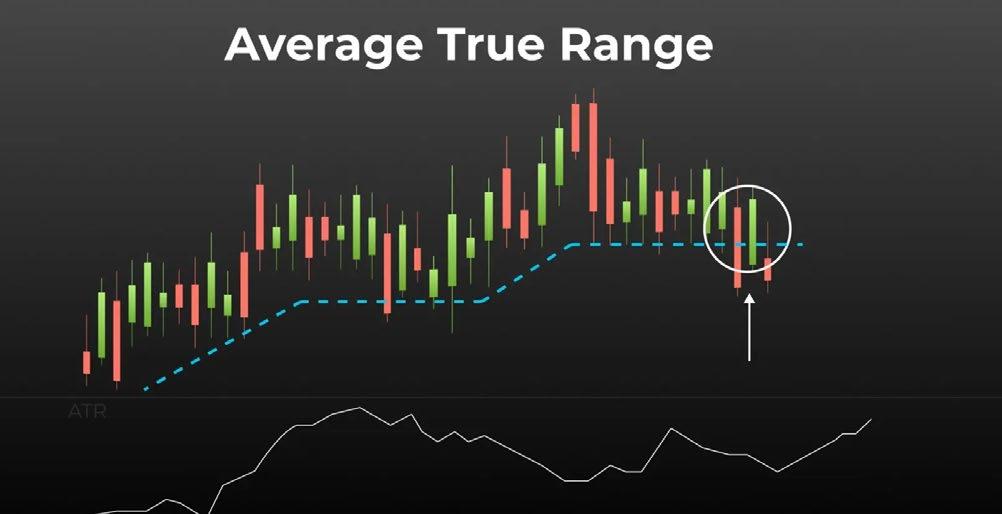
Al mirar el gráfico de una acción o ETF, a simple vista se puede deducir si el precio va al alza. Cuando su diferencia con respecto a los bajos anteriores es grande, se dice que está “extendido”.
Sin embargo, existe un indicador de volatilidad conocido como ATR (Average True Range) que mide la fuerza de la acción del precio. Fue creado por J. Welles Wilder y se calcula para ver qué tan “extendido” está un ETF o acción.
Una de sus bondades sobre otros indicadores es que no se trata de un porcentaje fijo, sino que varía de acuerdo con el movimiento promedio del precio de los ETFs o acciones. Es decir que lleva implícitos la volatilidad y las condiciones de mercado que afectan el precio.
Al usarlo, los traders pueden plantearse escenarios sobre la dirección que tomará el precio. Si este está “extendido”, pueden tomarlo como señal para salir de una operación porque puede venir una caída. O como una señal para entrar, si revela que el precio puede crecer aún más. ¿Cómo se calcula?
Las plataformas de trading y análisis técnico, como TradingView, calculan este indicador automáticamente. Pero también es posible hacerlo a mano.
Primero hay que determinar el TR (True Range o Rango Verdadero), que es el valor más alto entre máximo actual - mínimo actual, máximo actual - cierre anterior o mínimo actual – cierre anterior en un periodo de 14 días o velas. Se saca la media móvil entre todos los resultados. Después, con ese dato, se calcula la Extensión de ATR, así:
Precio actual / nivel en media de 50 x 100 – 1 = Resultado / ATR = Extensión de ATR
Un ATR alto indica alta volatilidad, mientras que uno bajo indica consolidación del precio. Se dice que, cuando el ATR está por encima de 10, es una zona de peligro. Por lo tanto, si el ATR es alto, más que vender se está en una fase donde no hay que comprar. Pero tampoco hay que hacer cortos solo por eso, a no ser que el precio rompa hacia abajo las medias de cinco u ocho días.
Por ejemplo, hace unas semanas CAR se extendió mucho más arriba de la media de 50. Cuando eso pasa y el ATR lo confirma, pueden venir retrocesos. En ese caso, una alternativa es tomar ganancias parciales o totales y esperar que se den nuevas configuraciones para volver a entrar o comprar.
Otra clave que se suele tener en cuenta es cuántos ATR está el precio por encima o por debajo de su último nivel de apertura o cierre. Si abre o cierra un ATR arriba o debajo de ese último nivel, significa que hubo un cambio en el mercado que se puede tomar como señal para asegurar ganancias o reducir las pérdidas en cada operación. Hay que tener en cuenta que a los periodos de ATR bajos suelen seguir amplios movimientos del precio, de acuerdo con Investopedia.
El ATR debe analizarse junto con otros indicadores técnicos al diseñar estrategias de trading porque ninguno tiene la única verdad sobre la dirección que tomará el precio y, muchos menos, puede predecirla.
Antes de que Wall Street abra, ya puedes saber hacia dónde va. Nuestro Análisis Premarket te da en minutos la visión estratégica que necesitas para empezar la jornada con base sólida.
ABRE TU CUENTA EN EXNESS Y OPERA CFD DESDE CERO
Los CFD o Contratos por Diferencia son instrumentos financieros derivados que puedes negociar a través de Exness. Conoce cómo abrir tu cuenta en esta plataforma para operar en real y demo con acciones, índices o criptomonedas.
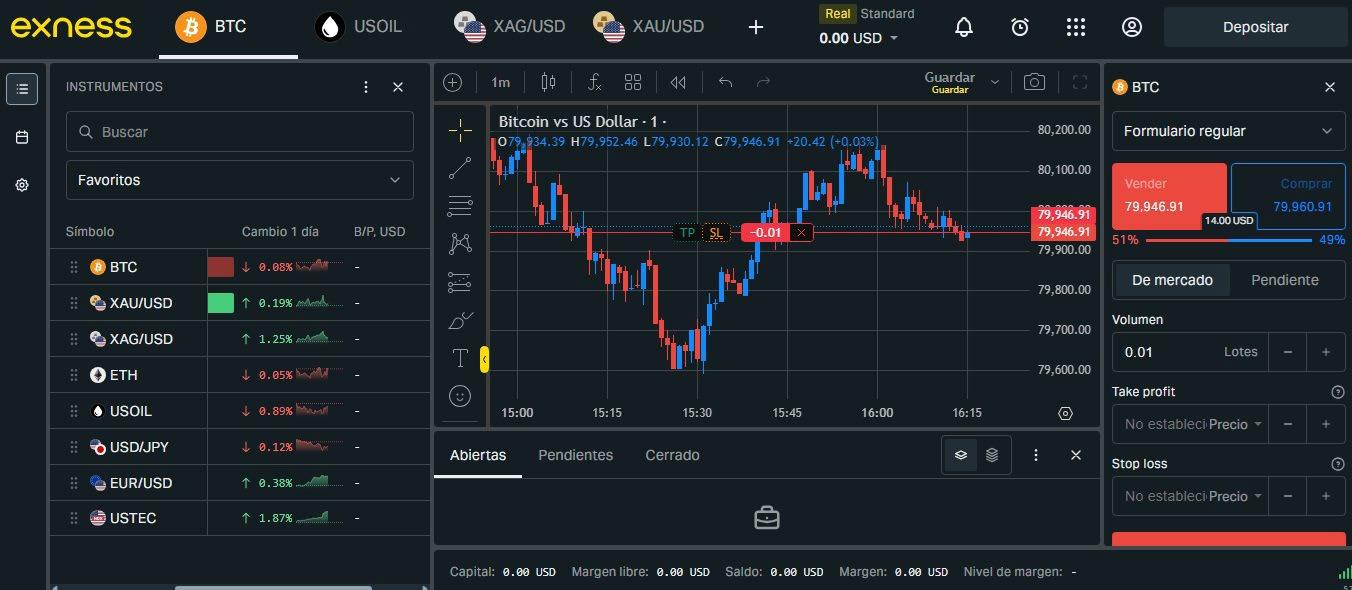
Ingresa a https://www.exness.com/ y da click en el botón “Regístrate”. Serás enviado al formulario “Crear una cuenta”, donde deberás suministrar tu país de residencia, email y contraseña. Da click en “Crear”.
Te saldrá un aviso que dice “Seleccione una cuenta de operaciones”. Elige entre “Demo”, que es la cuenta en la que operas con dinero simulado; o “Real” que es la cuenta en la que sí debes consignar tu propio dinero para operar.
En la cuenta real, verás arriba algunos CFD con los que puedes operar. Puedes poner ahí los que prefieras. Entre ellos están BTC (Bitcoin), USOIL (Petróleo estadounidense) y USTEC (Acciones tecnológicas de Estados Unidos).
Al lado está la sección donde se encuentra el balance de tu cuenta.
Es decir, el “Saldo”, “Capital”, “Margen”, “Margen libre”, “Nivel de margen” y “Apalancamiento de cuenta”. Desde ahí puedes cambiarte a tu cuenta demo o viceversa.
A la derecha están los botones de “Notificaciones”, “Alarmas” y el de “Depósito”, que te conduce al portal desde el cual puedes hacer transferencias a tu cuenta desde tu banco y billeteras virtuales, dependiendo de tu país.
Abajo, en el tablero principal, se halla el buscador de tickers, unas listas predeterminadas de tickers, y ocho tickers con su respectiva información (señal alcista o bajista, precio de venta o compra, entre otros).
Al elegir un ticker, a la derecha aparece su gráfico. Estos son soportados por TradingView, por lo que conservan el mismo estilo de esa plataforma. Ahí puedes configurar temporalidades, indicadores y lo que requieras para operar.
A la derecha está la sección con los botones de “Vender” y “Comprar”; las alternativas para cambiar el “Volumen”, “Take profit” y “Stop loss”, y el botón de “Confirmación” de cada operación.
Debajo del gráfico te aparece el listado de operaciones “Abiertas”, “Pendientes” y “Cerradas”. Desde ahí, y desde el mismo gráfico, puedes cerrar operaciones o ajustar los límites de pérdidas y ganancias.
Para hacer retiros de dinero, debes ingresar a tu cuenta, ir a “Pagos y monedero” y elegir “Retiro”. Solo debes proporcionar los datos de tu entidad bancaria y aprobar la transacción.
Exness ofrece otras funcionalidades, como la de transferir entre cuentas y copy trading, pero esta última no está disponible para todos los países. Además, suministra a los miembros herramientas de análisis y calendario económico, así como servicio al cliente.
Dicen que el mejor momento para invertir fue hace diez años. El segundo mejor es hoy, y preferiblemente sabiendo lo que estás haciendo. Empieza con nuestros entrenamientos gratuitos paso a paso, sin jerga innecesaria, para que tu primera inversión sea un punto de partida.
6 CONVERSACIONES SOBRE DINERO QUE TODA PAREJA NECESITA TENER
Del dinero no se suele hablar, pero es vital sostener esta conversación incómoda con la pareja para que las finanzas del hogar no se conviertan en un laberinto sin salida y ambos puedan construir su propia libertad financiera mientras trabajan en proyectos comunes. Estos son los temas que no se deben evadir.
Responsabilidades propias: antes de conformar una pareja, cada persona adquiere obligaciones financieras propias o familiares que hay que seguir cumpliendo. Es importante contarle a la pareja cuáles son esas responsabilidades y compartir el monto que se destina a cada una. Así los dos tienen claro que, al hacer el presupuesto en conjunto, se le debe dar un lugar a esas obligaciones para que cada quién responda por ellas.
Gastos comunes: aparte de los gastos personales, las parejas adquieren obligaciones comunes, como la cuota de la hipoteca o el arriendo, los servicios públicos y la comida. Lo ideal es que estos rubros sean compartidos por mitades, a no ser que un miembro de la pareja quiera y pueda asumir todos los gastos. A esto se le puede sumar la cifra que la pareja gasta conjuntamente en entretenimiento.
Inversiones en pareja: la pareja también debe pensar en el futuro y el ahorro o las inversiones que necesita hacer para lograr ciertos planes. Los expertos aconsejan que se pueden tener, por ejemplo, una cuenta para el retiro y otra para las vacaciones. Cada miembro de la pareja puede aportar el 50% del monto que ambos decidieron ahorrar o invertir y tener control sobre estas cuentas o instrumentos financieros.
¿Y lo que sobra? Aparte de los gastos comunes, cada persona tiene gastos propios que no necesariamente comparte con la pareja, como la peluquería, el café de la mañana, el almuerzo con compañeros de trabajo a fin de mes, el gimnasio o la clase de tenis. Por eso, tras cubrir los puntos 1, 2 y 3, debe apartar una cifra de dinero para su propio manejo e incluso para que haga ahorros o inversiones individuales, independientemente de la pareja.
Seguro ante crisis: la pareja también debe reconocer los derechos y deberes financieros que adquiere cuando se casa o tiene un matrimonio de hecho. Por ejemplo, es aconsejable firmar capitulaciones para que cada cual asegure su patrimonio en caso de divorcio. También hay que establecer reglas como dónde van a vivir y de qué forma se compartirá la propiedad de esa vivienda mientras el matrimonio dure.
Seguimiento constante: cada mes, la pareja debe revisar este plan y cómo va su ejecución para que se cumplan las reglas que ambos establecieron en torno al manejo del dinero en su hogar. Como dice el adagio, es mejor tener “las cuentas claras y el chocolate espeso”; es decir, ser transparente y franco frente a un tema que, históricamente, por no manejarse bien, ha sido la causa de dolorosas y dramáticas separaciones.
Al final, el objetivo de realizar correctamente esta gestión financiera es que, mientras la pareja se mantiene y crece, cada persona disfrute la libertad de manejar sus propios recursos, de construir un futuro propio que sobreviva a cualquier conflicto emocional y de proteger a los hijos, cuando los hay, sin que se conviertan en una excusa para tratar de quedarse con todo el patrimonio o con lo construido por el otro. La meta es ahorrarse dramas financieros.
Otro tip útil
● Si un miembro de la pareja gana más que el otro, las responsabilidades económicas se pueden asignar por porcentajes, de acuerdo con los ingresos.
● Por ejemplo, mientras quien gana US$10.000 puede aportar US$1.000, el que gana US$5.000 solo podría aportar US$500.
● Lo importante es no dejar de aportar a la pareja para cumplir proyectos individuales, a no ser que eso se elija. Hay que establecer prioridades.
Operar
sin saber cómo cerró el mercado es como llegar tarde
a una conversación que ya empezó.
La Membresía CDI te pone al día cada jornada: índices, acciones, sectores, gráfico del día y watchlist momentum. Entra a la comunidad.
EL ERROR QUE COMETEN LOS TRADERS QUE QUIEREN EL CAMINO FÁCIL
Corría el año 1894 cuando el término “copycat” se usó por primera vez. En español significa “copiar” y “gato”. Se refería a las personas que, inspiradas en comportamientos cuestionables de otros que eran ampliamente difundidos por los medios o la publicidad, corrían a imitarlos.
Luego, el término se extendió a otras esferas. Se empezó a llamar “copycat” a quienes realizaban crímenes imitando la forma de actuar de un asesino reconocido o de una persona que hubiera cometido cualquier tipo de delito. Sus historias, incluso, se hicieron famosas cuando fueron llevadas al cine.
El trading es otra de las dimensiones en las que el término “copycat”, después de varios años, se empezó a aplicar. En este contexto, así se les llama a las personas que buscan un maestro o gurú que les diga cuándo entrar o salir de una operación para que ellos solo tengan que copiar esos movimientos.
Si eso es lo que buscas en una academia de inversión, vas por el camino incorrecto. Para empezar ¿qué pasa si le confías tu estrategia a alguien que te diga qué hacer y esa persona un día decide no continuar? No puedes delegar tus resultados a otros. Ten en cuenta esto si decides hacer “copycat”:
Hazte consciente de que eres una persona única e irrepetible. Por lo tanto, por más que busques copiar exactamente lo que otro hace, puede que no obtengas los mismos resultados.
EL TRADING ES OTRA DE LAS DIMENSIONES EN LAS QUE EL TÉRMINO “COPYCAT”, DESPUÉS DE VARIOS AÑOS, SE EMPEZÓ A APLICAR.
Piensa, por ejemplo, en que mientras otro coloca una operación rápido, a ti te toma más tiempo. Entrar algunos minutos -o segundosdespués de la persona a la que sigues hace la diferencia y puede jugarte en contra.
Ten en cuenta además que, si vas a copiar a algún trader, debes tener su mismo capital. De lo contrario, el resultado que obtengas será diferente. Si no lo tienes, ¿cómo esperas emularlo?
Analiza si vas a poder operar exactamente en el mismo horario que la persona a la que quieres copiar. Deberías cumplir ese requisito porque la gracia de copiar una operación sería hacerlo en tiempo real.
Revisa cuál es tu situación financiera. No opera con la misma intención ni emoción una persona que ya tiene un patrimonio a la que necesita dinero para pagar sus cuentas.
Mira cómo estás a nivel de mentalidad. Por más que alguien te diga “tú puedes”, no puede cambiar tu forma de ver la vida. Eso juega un rol fundamental a la hora de operar en la Bolsa de Valores.
Piensa en que, si no obtienes los resultados esperados, debes construir tu propia estrategia de inversiones a partir de tu situación personal, financiera, emocional y mental.
Trabaja en encontrar tu ventaja competitiva porque esa sí puede sobrevivir al gurú al que quieres copiar. Tu ventaja competitiva prevalece, independientemente de con quién decidas aprender o practicar.
Enfócate en tus propios objetivos. Esa claridad te puede llevar más lejos que tratar de copiar a una persona que ni siquiera te conoce. Y te ayuda a no construir tu estrategia mirándote en el espejo de otros.
Encuentra un objetivo que vaya más allá del dinero y que sobreviva a cualquier moda. Eso es lo que, verdaderamente, te ayuda a superar las dificultades y a ser resiliente para que, al final, veas materializadas tus metas financieras.
Tienes una cita con nosotros. Eventos diseñados para que sigas transformando tu relación con el dinero — en cada etapa del año. Consulta fechas y detalles en nuestras redes y página web, y reserva tu lugar.
¿Y SI AYUDAR A LOS DEMÁS TAMBIÉN TE HACE DAÑO?
Aunque pensar en los demás es un acto que despierta emociones positivas, estudios psicológicos concluyen que también genera malestar. ¿Cómo equilibrar ambas sensaciones a favor del bien personal y del bien común?
Ser paciente con los demás implica poner a prueba la tranquilidad personal porque ellos, consciente o inconscientemente, siempre retan la capacidad de respuesta de una persona y de lidiar con un asunto incómodo. Incluso lo hacen a propósito.
Lo mismo ocurre con ser bondadoso. En ocasiones, es posible que la persona que “recibe” la bondad se acostumbre a ella y que pedirla se convierta en un acto de “explotación” hacia quien, de buena forma, está dispuesto a hacer un favor.
En parte por eso, estudios como el liderado por Michael Prinzing, de la Universidad de Wake Forest, y publicado en el Journal of Personality concluyen que demasiada paciencia y bondad perjudican el bienestar personal.
Esta investigación dice por ejemplo, que la paciencia y la compasión generan un malestar inmediato en la persona que las pone en práctica. Eso mismo ocurre con quienes son altruistas en exceso.
Otras investigaciones ponen sobre la mesa otro asunto relevante relacionado con estos hallazgos. Y es que calcular o evaluar la paciencia y la bondad propias es complejo, por lo que no siempre se pueden analizar objetivamente estas conductas y sus resultados.
Más bien que mal
Sin embargo, los expertos también establecen que ser paciente, bondadoso y compasivo deriva en beneficios para la salud mental, como tener un mejor estado anímico al final del día en que esos tres valores se ponen en práctica.
Además, dicen que, al ser paciente, bondadosa y compasiva, una persona necesariamente tiene que conectarse emocionalmente con las demás y eso se devuelve a su favor en la forma de una mayor satisfacción vital.
Cuando una persona ejerce virtudes como esas, siente que la vida tiene más sentido, se reducen los índices de ansiedad y otras enfermedades o síntomas asociados con la insatisfacción que puede generar la vida actual.
Por lo tanto, para que ser una persona virtuosa no se convierta en un arma de doble filo que termine por afectar al que es paciente, bondadoso y compasivo, se recomienda seguir estos pasos claves:
Si se tiene una virtud, hay que cultivarla sin la expectativa de que eso hará mejor a la persona o le traerá reconocimiento. Las virtudes que se practican desinteresadamente y en silencio son las que más bienestar brindan.
Hay que recordar que, para hacer el bien a los demás, cada persona debe cultivar primero su propio bienestar. Como en los aviones, que recomiendan que el adulto se coloque la máscara de oxígeno en caso de emergencia y luego sí ayude a otros.
Es necesario establecer límites con respecto a la paciencia, la bondad y la compasión, de manera que otros no se aprovechen de las buenas intenciones de una persona y esta pueda dedicarse a quienes de verdad lo necesitan.
Se debe reconocer que, incluso cuando se tienen las mejores intenciones, es posible fracasar mientras se intenta ayudar a otro y que los resultados no siempre dependen de uno porque el otro debe poner de su parte.
Cuando se ponga en práctica una virtud, hay que tener presente que la otra persona tiene otras virtudes que son complementarias. Esto es útil en las familias, por ejemplo, o cuando se trabaja en equipo.
Replantear tu vida no es
solo
cuestión
de
números.
En los 5PDLS encontrarás temas sobre lo que significa atravesar la incertidumbre, el miedo y el cambio —y salir al otro lado. Suscríbete para no perderte ninguna entrega.
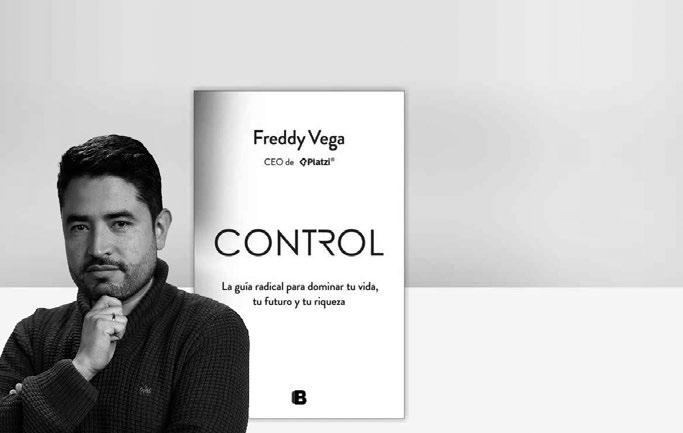
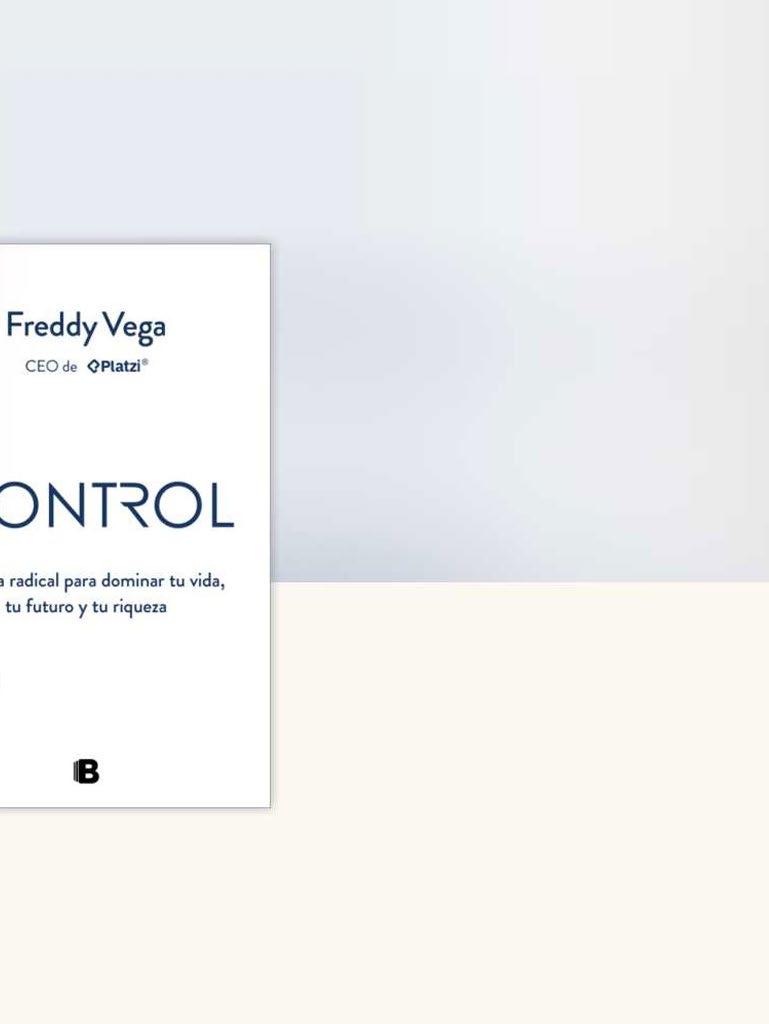
Control: el nuevo libro de Freddy Vega que no es de autoayuda (o sí)
Freddy Vega es un colombiano apasionado por el internet que fundó Platzi, una de las plataformas de educación online más relevantes de Latinoamérica. En abril lanzó su libro, “Control”. Es una “guía radical para dominar tu vida, futuro y riqueza”.
¿Qué no es control? Un libro de autoayuda para sentirse bien, una excusa para culpar al mundo del fracaso propio, un libro sobre cómo dominar el futuro o evitar el caos, una validación de la esperanza como estrategia para cambiar las condiciones familiares o económicas personales, una introducción a la paz pasiva como recompensa del menor esfuerzo, una guía para no hacer nada y esperar que el universo conspire a tu favor.
¿Qué es control? Un manual para construir, crecer y encontrar calma sin mentirte. Para rescatar a tu familia y crear riqueza. Una oportunidad para saber que la única salida es la convicción matemática de que tus acciones, y no tu suerte, dictan tus resultados. Una herramienta para las personas ambiciosas que se sienten asfixiadas por su entorno o por su origen. Una guía para recuperar el control sobre la propia vida.
¿Qué exige tomar el control? Según estudios y su propia experiencia liderando empresas tecnológicas, el autor explica que es necesario hackear la biología propia, redefinir las obsesiones y auditar tanto el entorno familiar como el personal para garantizar el crecimiento. Exige reconocer verdades incómodas y desarrollar una disciplina fanática para obtener la recompensa: la satisfacción de quien escala su propia cima y descubre que es capaz de sobrevivir a cualquier caída.
¿Qué encuentras en el libro? Pasajes como este: “La calma llega solo después de subir una cima real, nunca antes. No todo está en tu control hoy, pero tu siguiente acción siempre lo está. La fórmula para lograr lo que te propones es simple. Cuando logras cosas difíciles, de forma sostenida, adquieres calma. Todo va a estar bien. (…) Recuerda: poco a poco todos los días es mejor que mucho de vez en cuando. No puedes convencerte de que eres capaz, debes demostrártelo”.
¿Qué dice Fredy Vega de “Control”? “Es posible, sin importar la familia en la que naciste, el país en el que creciste, la pobreza o riqueza que tengas, construir riqueza multigeneracional, romper el ciclo donde estás y encontrar calma, además de encontrar éxito. ¿Qué hizo que mi historia funcionara? Mi obsesión, que plasmé en este libro en el que hablo de estudios científicos que demuestran que cualquier persona puede lograr lo que quiere y las habilidades que necesita para eso”.
Hay libros que cambian más después de hablarlos que después de leerlos. En el Club de Lectura de CDI leemos, compartimos y vemos hasta dónde llega cada idea. Únete ahora.
Yo, Hyenuk, te respondo
Recuerda darte una vuelta por mis blogs: Hyenuk Chu y El Club de Inversionistas y aceptar las notificaciones para estar actualizado. En ellos escribo sobre temas relacionados con inversiones en la Bolsa de Valores de Nueva York y cultura financiera. Aquí respondo algunos de los comentarios que recibo para que aprendamos en comunidad:
¿Qué criterios sigo para especular antes de un reporte de ganancias (earnings)?
Mi consejo principal es no operar con opciones justo antes de earnings debido a que no controlas la volatilidad implícita ni las letras griegas. Lo correcto es esperar al día siguiente, analizar la reacción tras la apertura y buscar una entrada con mayor ventaja técnica.
¿Es mejor analizar el activo subyacente o el ETF apalancado?
Debes revisar ambos con propósitos distintos. El subyacente te sirve para identificar la tendencia macro y la confirmación estructural, mientras que el apalancado es mejor para buscar el timing preciso de entrada debido a su mayor sensibilidad a los breakouts de corto plazo.
¿Cómo ajusto mis tácticas en entornos de alta volatilidad?
En mercados volátiles, la flexibilidad es clave. Mis ajustes son: reducir el tamaño de la posición (un 20% o 25% menos), usar stops más ajustados y realizar tomas de beneficios más rápidas (entre el 15% y 20%) para asegurar ganancias ante movimientos bruscos.
¿Qué indicadores técnicos son los más relevantes para nuestra comunidad?
Aunque el precio manda, nos apoyamos en el RSI para medir la fuerza relativa, las Nubes de Ichimoku para identificar tendencias y soportes/resistencias, y las Medias Móviles (8, 20, 50 y 200) como niveles críticos.
¿Cómo influye el “Contango” en los precios de los futuros?
El contango ocurre cuando el precio futuro es más alto que el precio actual, lo que suele suceder en el VIX. Es crucial entenderlo si operas derivados para saber cómo la estructura de tiempo puede afectar el valor de tu contrato, especialmente cerca de las reuniones de la Reserva Federal.
¿Qué importancia tiene el “Drawdown” en mi portafolio?
El drawdown mide la racha negativa de tu cuenta y es un factor crítico para elegir tu estilo de trading. Si tu estrategia tiene un drawdown histórico del 80%, yo me alejaría de ella; lo ideal es buscar sistemas con caídas pequeñas que permitan una recuperación psicológica y financiera rápida.
Envíame tus dudas a soporte@elclubdeinversionistas.com para despejarlas en una próxima edición.