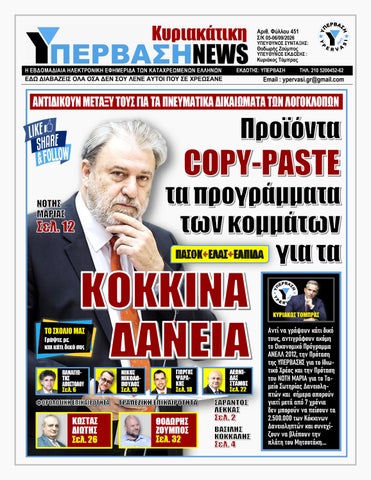
Αριθ. Φύλλου 451 Σ/Κ 05-06/09/2026
ΥΠΕΥΘΥΝΟΣ ΣΥΝΤΑΞΗΣ:
Θοδωρής Ζούμπος
ΥΠΕΥΘΥΝΟΣ ΕΚΔΟΣΗΣ :
Κυριάκος Τόμπρας
Η ΕΒΔΟΜΑΔΙΑΙΑ ΗΛΕΚΤΡΟΝΙΚΗ ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΚΑΤΑΧΡΕΩΜΕΝΩΝ ΕΛΛΗΝΩΝ
ΕΔΩ ΔΙΑΒΑΖΕΙΣ ΟΛΑ ΟΣΑ ΔΕΝ ΣΟΥ ΛΕΝΕ ΑΥΤΟΙ ΠΟΥ ΣΕ ΧΡΕΩΣΑΝΕ
ΕΚΔΟΤΗΣ: ΥΠΕΡΒΑΣΗ
ΤΗΛ. 210 5200452-62
Email : ypervasi.gr@gmail.com
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Σαράντου Λέκκα Οικονομολόγου
Ο κ. Λέκκας τονίζει στο bankingnews.gr:
Π
ώς οι τιτλοποιήσεις μηδενίζουν το σταθμισμένο ενεργητικό και «κρύβουν» την ανάγκη για νέα κεφάλαια.
Τα ανοίγματα (δάνεια και τοποθετήσεις) των πιστωτικών ιδρυμάτων χωρίζονται σε κατηγορίες και στην βάση της κατηγοριοποίησης τους υπάρχουν συγκεκριμένοι συντελεστές, οι οποίοι προδιαγράφουν και το ύψος του κινδύνου των συγκεκριμένων ανοιγμάτων.
Δάνεια για παράδειγμα προς κυβερνήσεις ή διεθνείς οργανισμούς ή τοποθετήσεις στις κεντρικές τράπεζες έχουν μηδενικό κίνδυνο και άρα ο συντελεστής στάθμισης τους είναι μηδενικός. Δάνεια προς εταιρείες του δημοσίου τομέα έχουν μικρό κίνδυνο και άρα ο συντελεστής στάθμισης τους είναι μεταξύ 10-20%. Δάνεια
Σελίδα 2
λιανικής έχουν μεγάλο κίνδυνο οπότε και ο αντίστοιχος συντελεστής τους ανέρχεται στο 75% ενώ δάνεια σε αθέτηση έχουν συντελεστή 120%. Οι τοποθετήσεις σε μετοχές ενέχουν υψηλοτάτους κινδύνους οπότε και οι συντελεστές στάθμισης κυμαίνονται μεταξύ 150250%. Στην βάση των ανωτέρω ένα επιχειρηματικό δάνειο σε αθέτηση ύψους 1500€ πολλαπλασιαζόμενο με τον αντίστοιχο συντελεστή 120% μας δίνει ένα ποσό της τάξεως των 1800€. Αντίστοιχα δάνειο προς εταιρεία του δημοσίου 1500€ πολλαπλασιαζόμενο με τον αντίστοιχο συντελεστή 10% μας δίνει ένα ποσό της τάξεως των 150€. Μια τοποθέτηση σε μετοχές 1500€ πολλαπλασιαζόμενη με τον αντίστοιχο συντελεστή 200% μας δίνει ένα ποσό της τάξεως των 3000€.
Όλα αυτά τα επιμέρους ποσά που προκύπτουν από τον πολλαπλασιασμό του κάθε ποσού δανείου ή των τοποθετήσεων επί τον συντελεστή κινδύνου μεταφέρονται και διαμορφώνουν το σταθμισμένο ενεργητικό το οποίο για τοποθετήσεις υψηλού ρίσκου επιβαρύνεται περισσότερο από το ονομαστικό άνοιγμα, για τοποθετήσεις χαμηλού ρίσκου επιβαρύνεται λιγότερο από το ονομαστικό άνοιγμα ενώ για
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | τοποθετήσεις μηδενικού ρίσκου δεν επιβαρύνεται καθόλου. Όσο μεγαλύτερες οι διαστάσεις κινδύνου τόσο μεγαλύτερο το σταθμισμένο ενεργητικό και άρα τόσο μεγαλύτερα κεφάλαια απαιτούνται για την κάλυψη τους. Εάν για παράδειγμα το σταθμισμένο ενεργητικό φθάνει τις 20000€ και ο συντελεστής φερεγγυότητας τοποθετείται στο 8% τα απαιτούμενα ίδια κεφάλαια είναι της τάξεως των 1600€. Εάν τα δάνεια και οι τοποθετήσεις στο ανωτέρω παράδειγμα περιοριστούν σε ρίσκο και το σταθμισμένο ενεργητικό μειωθεί στις 18000€ τότε τα απαιτούμενα ίδια κεφάλαια περιορίζονται και αυτά στο ύψους των 1440€.
Παρατηρούμε επομένως ότι ο περιορισμός των κινδύνων απελευθερώνει κεφάλαια και αντίθετα η αύξηση του ρίσκου επιζητά νέα κεφάλαια. Στην βάση αυτή η αναταξινόμηση των ανοιγμάτων που βρίσκονται στο ενεργητικό και ο επαναπροσδιορισμός τους στα πλαίσια της δημιουργικής χρησιμοποίησης των χρηματοοικονομικών εργαλείων μπορούν να δημιουργήσουν νέα δεδομένα σε ότι αφορά το ρίσκο και τον κίνδυνο και φυσικά το ύψος των απαιτούμενων κεφαλαίων. Όπως είπαμε η επιβάρυνση ενός δανείου σε αθέτηση φθάνει το 120% ενώ του επιχειρηματικού δανείου που εξυπηρετείται κανονικά φθάνει το 100%.
Εάν αυτά τα δάνεια τιτλοποιηθούν και αποτελέσουν το senior τμήμα ενός ομολόγου, το οποίο θα διακρατηθεί από το ίδιο το πιστωτικό ίδρυμα, τότε αμέσως ο συντελεστής στάθμισης μηδενίζεται ειδικά όταν αυτά τα τμήματα των ομολόγων φέρουν την εγγύηση του ελληνικού δημοσίου οπότε και η επιβάρυνση του σταθμισμένου ενεργητικού είναι μηδενική. Δηλαδή ένα τμήμα των μη εξυπηρετούμενων δανείων που έχουν εμπράγματες εξασφαλίσεις και επιβαρύνουν σημαντικά το σταθμισμένο
Σελίδα 3
ενεργητικό, δεσμεύοντας ίδια κεφάλαια με την τιτλοποίηση τους και της εξ’ αυτής αναταξινόμησης τους, μπορούν να συμβάλουν στην σημαντική μείωση του σταθμισμένου ενεργητικού και φυσικά στην ενίσχυση της φερεγγυότητας του πιστωτικού ιδρύματος. Η πρακτική απλή, η διαδικασία επίσης, όπως απλή είναι και η γενικότερη τεχνοκρατική προσέγγιση της αναταξινόμησης στοιχείων του ενεργητικού και φυσικά της αλλοίωσης του κινδύνου που τα περιβάλει.
Ο
ι τιτλοποιήσεις δανείων ως πρακτική προεξόφλησης χρηματοοικονομικών ροών δεν είναι κάτι το καινούργιο, όμως κατά βάση εμφανίζεται κυρίως όταν η απληστία θέλει να δημιουργήσει προπέτασμα καπνού και όταν το κόστος των πρωτογενών πρακτικών, των ανοιγμάτων δηλαδή, χρονικά πρέπει να μετατοπιστεί
, ώστε οι μέτοχοι να απαλλαχτούν προσωρινά από την ανάληψη κόστους το οποίο δεν είναι άλλο από την αύξηση κεφαλαίου και την εξ αυτής υποχρέωση καταβολής μετρητών, εάν θέλουν να διατηρήσουν τα επίπεδα των ποσοστών που κατέχουν στο μετοχικό κεφάλαιο του πιστωτικού ιδρύματος.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 4
ΒΑΣΙΛΗΣ ΚΟΚΚΑΛΗΣ
Σ
κληρή κριτική στη θεσμοθέτηση του credit score ασκεί ο πρόεδρος του ΙΝΚΑ Θεσσαλίας κ. Βασίλης Κόκκαλης, προειδοποιώντας ότι η πιστοληπτική «βαθμολόγηση» των πολιτών ανοίγει έναν ιδιαίτερα επικίνδυνο δρόμο για τα ατομικά δικαιώματα και την προστασία της προσωπικότητας.
Το ρεπορτάζ του thessaliatv.gr αναφέρει: Με ιδιαίτερα αιχμηρό τρόπο
τοποθετείται ο πρόεδρος του ΙΝΚΑ Θεσσαλίας Βασίλης Κόκκαλης απέναντι στο νέο σύστημα πιστοληπτικής αξιολόγησης, υποστηρίζοντας ότι η λογική της συνολικής καταγραφής και βαθμολόγησης της οικονομικής συμπεριφοράς ενός πολίτη συνιστά σοβαρή οπισθοδρόμηση για το κράτος δικαίου. Όπως επισημαίνει, το λεγόμενο credit score δεν περιορίζεται, κατά την εκτίμησή του, στην εξέταση ενός δανείου ή μιας συγκεκριμένης οφειλής, αλλά δημιουργεί ένα ευρύτερο οικονομικό προφίλ για κάθε πολίτη, το οποίο μπορεί να επηρεάζει την πιστοληπτική του εικόνα και τη δυνατότητά του να αποκτήσει πρόσβαση σε χρηματοδότηση. «Δυστυχώς, τα ατομικά δικαιώματα δέχονται ακόμη μία επίθεση.
Ψ
ηφίστηκε η λεγόμενη βαθμολόγηση των πολιτών, ώστε να διαπιστώνεται η πιστοληπτική τους ικανότητα. Στην πράξη, όμως, θα αξιολογείται γενικότερα η οικονομική συμπεριφορά του κάθε ανθρώπου….
σημειώνει. Ο ίδιος εκφράζει έντονη ανησυχία για το ενδεχόμενο καθημερινές οικονομικές δυσκολίες ενός νοικοκυριού να μετατρέπονται σε στοιχεία αρνητικής αξιολόγησης. «Φανταστείτε έναν πολίτη που καθυστερεί λίγες ημέρες να
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Δ
Σελίδα 5
εν μπορεί ένας άνθρωπος να αξιολογείται συνολικά από έναν βαθμό, επειδή κάποια στιγμή αντιμετώπισε οικονομικές δυσκολίες ή καθυστέρησε μία καθημερινή του υποχρέωση…..
πληρώσει το ρεύμα, το νερό ή το κινητό του. Ποιος δεν έχει βρεθεί κάποια στιγμή σε αυτή τη θέση; Δεν μιλάμε για κάποιον που αρνείται να πληρώσει ένα δάνειο ή τις υποχρεώσεις του στην εφορία. Μιλάμε για την καθημερινότητα χιλιάδων οικογενειών που πολλές φορές περιμένουν τον μισθό ή τη σύνταξη για να καλύψουν τους λογαριασμούς τους», τονίζει. Κατά τον κ. Κόκκαλη,
Τ
ο κρίσιμο ζήτημα είναι ότι ο πολίτης κινδυνεύει να αποκτήσει μία μόνιμη οικονομική «ταυτότητα», μέσα από την οποία θα κρίνεται η συνέπειά του και, τελικά, η αξιοπιστία του.
«Όλα αυτά θα αξιολογούνται και ο πολίτης θα βαθμολογείται. Δημιουργείται μία κατάσταση όπου η οικονομική συμπεριφορά του καθενός θα μετατρέπεται σε έναν βαθμό που θα τον ακολουθεί όταν θα θελήσει να πάρει ένα δάνειο ή να προχωρήσει σε μία σημαντική οικονομική συναλλαγή», υπογραμμίζει. Ο πρόεδρος του ΙΝΚΑ Θεσσαλίας χαρακτηρίζει τη συγκεκριμένη εξέλιξη ευθεία προσβολή της ανθρώπινης αξιοπρέπειας και της προσωπικότητας, εκτιμώντας ότι το ζήτημα ξεπερνά τα στενά όρια της τραπεζικής ή οικονομικής πολιτικής. «Θεωρώ ότι πρόκειται για οπισθοδρόμηση στο κράτος δικαίου και για μία ευθεία επίθεση στα ατομικά δικαιώματα των πολιτών.
αναφέρει. Κλείνοντας, ξεκαθαρίζει ότι το ΙΝΚΑ Θεσσαλίας θα σταθεί απέναντι στην εφαρμογή του συγκεκριμένου συστήματος. «Εκφράζουμε την κατηγορηματική μας αντίθεση σε αυτό που πάει να ξεκινήσει. Η προστασία των συναλλαγών δεν μπορεί να οδηγήσει σε μία κοινωνία όπου οι πολίτες θα κατατάσσονται και θα βαθμολογούνται με βάση κάθε πτυχή της οικονομικής τους ζωής».
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 6
του Παναγιώτη Αποστόλου Πολιτικού αναλυτή, αρθρογράφου
Το Χρονικό της Προδοσίας: απόβαση που δεν έγινε ποτέ…
Ε
Η
ίναι 20 Ιουλίου 1974, ημέρα του Προφήτη Ηλία, όταν η Τουρκία εξαπολύει την πρώτη φάση της εισβολής της στη μαρτυρική Κύπρο μας. Η επιχείρηση «Αττίλας Ι» σφραγίζει την αρχή μιας τραγωδίας που 52 χρόνια μετά παραμένει ανοιχτή πληγή στο Εθνικό μας Σώμα. Δύο μέρες αργότερα, τη Δευτέρα 22 Ιουλίου και ώρα 14:00, αποπλέει από το Μεγάλο Πεύκο το στρατιωτικό οχηματαγωγό «Ρέθυμνο», μεταφέροντας το 573
Τάγμα Πεζικού με 550 Κύπριους εθελοντές - πρώην καταδρομείς της ΕΛΔΥΚ, άνδρες που γνώριζαν κάθε σπιθαμή του κυπριακού εδάφους. Επικεφαλής της αποστολής ο Συνταγματάρχης Δημήτρης Παπαποστόλου, ένας από τους πλέον καταρτισμένους Έλληνες Αξιωματικούς του ΝΑΤΟ, με άλλους 8 Έλληνες
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 7
1988, ο «φάκελος της Κύπρου» έκλεισε πάραυτα, με συνοπτικές διαδικασίες, στο όνομα της ασφάλειας του εθνικού συμφέροντος;
Ο
ΧΙ, κύριοι! Συμφέρον της Πατρίδος δεν είναι η συγκάλυψη της Προδοσίας της Κύπρου από την τότε πολιτική και στρατιωτική της ηγεσία!
Αξιωματικούς στο πλευρό του. Στόχος: η απόβαση στην Πάφο το βράδυ της Τετάρτης 24 Ιουλίου, το ανέβασμα του βουνού μέσα στη νύχτα και ο αποκλεισμός, με τα πρώτα φώτα της αυγής, όλων των στενών περασμάτων προς τη Λευκωσία. Ένα σχέδιο που θα μπορούσε να έχει αλλάξει τη μοίρα του νησιού. Όμως το μεσημέρι της Τρίτης 23 Ιουλίου, ανοιχτά της Κρήτης, φτάνει στο πλοίο το πρώτο ύποπτο σήμα, με την υπογραφή του Αρχηγού Γενικού Επιτελείου Ναυτικού Ναυάρχου Αραπάκη: «Επιστρέψατε διότι θα παρεμποδιστείτε από μονάδες του Αμερικανικού Στόλου». Ο Συνταγματάρχης Παπαποστόλου καλεί τους αξιωματικούς στη γέφυρα, ζητά τα κιάλια και τους διατάζει να σαρώσουν τον ορίζοντα. Κανείς δεν βλέπει τίποτα το ύποπτο. Η εντολή του είναι σαφής: «Κύριε Πλοίαρχε, πάση δυνάμει πάμε για Κύπρο»! Την επόμενη νύχτα, με την απόβαση να απέχει μόλις δύο ώρες, φτάνει δεύτερο σήμα, αυτή τη φορά με την υπογραφή του Αρχηγού Ενόπλων Δυνάμεων Στρατηγού Μπονάνου: «Σπεύσατε ταχέως εις την απειλουμένη από τους Τούρκους, Ρόδο»! Ο Παπαποστόλου, οργισμένος, δεν κρύβει την αλήθεια μπροστά στους άνδρες του: «Είναι ψέμα, είναι παραπλάνηση. Κύριοι, πλην όμως είμαι υποχρεωμένος βάσει του σήματος να διαπράξω το μεγαλύτερο δικαιολογημένο σφάλμα της ζωής μου. Η Κύπρος προδόθηκε κατά τον χειρότερο τρόπο. Κύριε Πλοίαρχε, ειλικρινά λυπούμαι, αλλάξτε πορεία, πάμε για την Ρόδο»! Το επόμενο πρωί το «Ρέθυμνο» αράζει στη Ρόδο.
Ο
ι Κύπριοι εθελοντές, που θα μπορούσαν να έχουν μπλοκάρει τα στενά προς τη Λευκωσία, βρίσκονται να κάνουν βόλτα στην παραλία, ενώ το νησί τους καίγεται.
Αυτή είναι η στιγμή που η ελληνική πολιτική και στρατιωτική ηγεσία γύρισε την πλάτη στην Κύπρο — μια στιγμή που κανένα «εθνικό συμφέρον» δεν μπορεί ποτέ να δικαιολογήσει.
Σύμφωνα με τις πληροφορίες μας, το πόρισμα της Εξεταστικής Επιτροπής της Βουλής, που κυρώθηκε τον Οκτώβριο του 1988 για τα γεγονότα της Κύπρου, έχει... εξαφανιστεί! Και πώς να μη συμβαίνει αυτή η λεηλασία της ιστορικής αλήθειας, όταν, μόλις κατέθεσε ο ίδιος ο Συνταγματάρχης Δημήτρης Παπαποστόλου τον Μάρτιο του
Οι ίδιοι που παρέδωσαν την Κύπρο μας στην τουρκική θηριωδία είναι εκείνοι που μέχρι σήμερα αρνούνται να ανοίξουν τον φάκελο, ώστε να μη φανεί το πραγματικό μέγεθος της προδοσίας τους. Μια σιωπή δεκαετιών που δεν είναι τυχαία - είναι επιλογή. Και κάθε κυβέρνηση που την κληρονόμησε, από τη Μεταπολίτευση μέχρι σήμερα, επέλεξε να τη διατηρήσει, γιατί το ίδιο Σύστημα Εξουσίας που γέννησε την προδοσία του 1974 συνεχίζει να προστατεύει τους εαυτούς τους. Η σημερινή κυβέρνηση Μητσοτάκη ας πάψει επιτέλους να μετατρέπει την Επέτειο σε εκλογική σπέκουλα, ενώ ταυτόχρονα αρνείται να δώσει απαντήσεις για τους εκατοντάδες αγνοούμενους που, μέχρι να «ταξιδέψουν» στον άλλο κόσμο, γεύτηκαν την τουρκική βαρβαρότητα χωρίς η Πολιτεία να παλέψει ουσιαστικά για την τύχη τους. Δεν αρκούν οι επικήδειες αναρτήσεις. Χρειάζεται η αλήθεια στα χαρτιά! Φτάνει πια, πολιτικάντηδες κάθε εποχής, από την χούντα του Ιωαννίδη μέχρι τους σημερινούς διαχειριστές της εθνικής μας μοίρας! Όσο ζούμε θα το φωνάζουμε: «ΚΥΠΡΟΣ - ΔΕΝ ΞΕΧΝΩ»! Μέχρι να έρθει η δικαίωση!
Και για να μη νομίζει κανείς, πως η γραμμή των παραχωρήσεων είναι σημερινή εφεύρεση, ας θυμηθούμε τι αποκάλυψε δημόσια ο πρώην Πρωθυπουργός Κώστας Καραμανλής, απαντώντας στον Κώστα Σημίτη το 2021: Η περιβόητη «επιτυχία» της στρατηγικής του Ελσίνκι δεν
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 8
Μητσοτάκη: η ίδια λογική των κειμένων που γράφονται από άλλους - Τούρκους ή «συμμάχους» - και απλώς υπογράφονται από την Αθήνα, δεν έμεινε ποτέ στο παρελθόν. Είναι η ίδια πολιτική παράδοση ενδοτισμού που μας έφερε από τη Μαδρίτη και το Ελσίνκι, μέχρι τη σημερινή ανοχή στην αργή, μεθοδική αποδόμηση της εθνικής μας κυριαρχίας στο Αιγαίο.
ήταν τίποτα άλλο από τον δρόμο που οδήγησε την ελληνική εδαφική ακεραιότητα - νησιά και βραχονησίδες στη δικαιοδοσία της Χάγης, με την ίδια την ελληνική κυβέρνηση να πιέζει ΗΠΑ και Ευρωπαίους να σπρώξουν την Τουρκία σε αυτή την κατεύθυνση. Κάτι πρωτοφανές για ευρωπαϊκό κράτος, που κανείς άλλος δεν έκανε ποτέ για τον εαυτό του. Ένα ακόμη σοβαρό ολίσθημα, όπως το χαρακτήρισε ο ίδιος ο Καραμανλής, ήταν η Συμφωνία της Μαδρίτης τον Ιούλιο του 1997,
Μ
ε ΥΠΕΞ τον Θεόδωρο Πάγκαλο επί κυβερνήσεως Σημίτη: για πρώτη φορά η Ελλάδα αναγνώρισε επίσημα πως η Τουρκία έχει «νόμιμα και ζωτικά συμφέροντα» στο Αιγαίο.
Και το πιο ανατριχιαστικό; Σύμφωνα με το βιβλίο του δημοσιογράφου Αλέξη Παπαχελά για τον Κωνσταντίνο Μητσοτάκη, το κείμενο αυτό δεν το συνέταξε καν η ελληνική πλευρά - το είχε γράψει ο ίδιος ο τότε Τούρκος Πρωθυπουργός Μεσούτ Γιλμάζ, στενός προσωπικός φίλος του Κωνσταντίνου Μητσοτάκη, και η Αθήνα απλώς το αποδέχθηκε. Ο ίδιος αυτός Γιλμάζ είχε δηλώσει δημοσίως πως το Αιγαίο δεν είναι ελληνική θάλασσα και πως καμία ελληνική κυβέρνηση δεν θα τολμούσε ποτέ να επεκτείνει τα χωρικά μας ύδατα στα 12 ναυτικά μίλια, όπως προβλέπει το Διεθνές Δίκαιο της Θάλασσας. Μια πρόβλεψη που, δυστυχώς, επαληθεύεται αδιάκοπα μέχρι και σήμερα, με τον Κυριάκο Μητσοτάκη να αποδέχεται εμπράκτως το τουρκικό casus belli, φοβούμενος να προχωρήσει στην αυτονόητη επέκταση. Στο ίδιο βιβλίο αποκαλύπτεται και κάτι ακόμη πιο συγκλονιστικό: ο Γιλμάζ φέρεται να είπε στον Κωνσταντίνο Μητσοτάκη πως η Τουρκία γνωρίζει ότι όποια κι αν ήταν η λύση στην Κύπρο, οι Έλληνες σε λίγα χρόνια θα κυριαρχούσαν οικονομικά στο νησί και γι' αυτό η Άγκυρα δεν μπορούσε να δεχθεί ελληνική κυριαρχία τόσο κοντά στα τουρκικά παράλια. Ο Μητσοτάκης, σύμφωνα με τη δική του αφήγηση, αρνήθηκε την πρόταση διχοτόμησης. Ωστόσο αυτή η ομολογία - πως η ίδια η τουρκική ηγεσία αναγνώριζε το αδιαμφισβήτητο ελληνικό πλεονέκτημα στην Κύπρο - ουδέποτε αξιοποιήθηκε πολιτικά, ούτε τότε ούτε αργότερα, για να ανατραπεί η αφήγηση περί «μακρινού» νησιού (η Κύπρος κείται μακράν) που βολεύει τόσες ελληνικές κυβερνήσεις. Από τον Κωνσταντίνο Μητσοτάκη στον Κώστα Σημίτη, και από εκεί στον Κυριάκο
Και ενώ τιμούμε τα θύματα του 1974, οφείλουμε να δούμε καθαρά πως το σχέδιο υποταγής δεν σταμάτησε ποτέ στην Κύπρο. Μετατοπίστηκε, με τη γνωστή τουρκική υπομονή και τη γνωστή δυτική ανοχή, στα δικά μας νησιά του Αιγαίου. Το ίδιο μοτίβο που είδαμε στο «Αττίλας Ι» - η στρατιωτική ηγεσία να γνωρίζει και να σιωπά, η πολιτική ηγεσία να υπόσχεται εθνική αξιοπρέπεια στα λόγια και να την ξεπουλά στην πράξη - επαναλαμβάνεται σήμερα, μόνο που το όπλο δεν είναι πια τα άρματα μάχης, είναι η αργή, μεθοδική αποστρατιωτικοποίηση. Το σχέδιο, όπως το έχουμε περιγράψει επανειλημμένα στο egerssi.gr από το μακρινό 2016, προχωρά σε στάδια που θυμίζουν χειρουργική επέμβαση πάνω στην εθνική μας κυριαρχία: πρώτα ο πληθυσμιακός εποικισμός των νησιών μας μέσω των ανεξέλεγκτων μεταναστευτικών ροών, έπειτα η πολιτισμική τους αλλοίωση, στη συνέχεια η απαίτηση - με πρόσχημα δήθεν «καλών σχέσεων» και «συνεκμετάλλευσης» - να αποσυρθεί ο ελληνικός στρατός από νησιά που, λέει η Άγκυρα, “δεν χρειάζονται” πλέον στρατιωτική παρουσία αφού συνδιοικούνται. Και τελευταίο στάδιο, το πραγματικό ζητούμενο: η απόσπαση εδαφών μέσω μιας de facto διχοτόμησης του Αιγαίου. Ο Κωνσταντίνος Καραμανλής το είχε προειδοποιήσει καθαρά ήδη από το 1991, υποδεχόμενος τον Αμερικανό Πρόεδρο Τζορτζ Μπους στο Προεδρικό Μέγαρο: Το Αιγαίο είναι κατοχυρωμένο από τη Συνθήκη της Λωζάννης, είναι κατά το ήμισυ ελληνικό, ένα μικρό ποσοστό τουρκικό και το υπόλοιπο διεθνές· κι όμως η Άγκυρα επιμένει να το θέλει μοιρασμένο στη μέση, πράγμα που θα σήμαινε διχοτόμηση της ίδιας της ελληνικής επικράτειας. Τριάντα πέντε χρόνια μετά, το «περίπλοκο πρόβλημα» που περιέγραφε ο ίδιος ο Κωνσταντίνος Καραμανλής παραμένει άλυτο - και το χειρότερο, φαίνεται να προχωρά ήσυχα, βήμα-βήμα, κάτω από τα μάτια μιας κοινής γνώμης που έχει συνηθίσει να κοιτάζει αλλού. Η αποστρατιωτικοποίηση δεν είναι τεχνικό ζήτημα διεθνούς δικαίου. Είναι το πρώτο, αθόρυβο βήμα προς μια νέα, σύγχρονη εκδοχή του «Αττίλα» — χωρίς αποβατικά, χωρίς κανόνια, με υπογραφές, μνημόνια και «κλίμα εμπιστοσύνης». Οι ίδιοι που το 1974 μάθαμε πως προτίμησαν να στείλουν το «Ρέθυμνο» στη Ρόδο για... βόλτα, είναι πνευματικοί απόγονοι εκείνων που σήμερα μας καθησυχάζουν πως «δεν υπάρχει κανένα σχέδιο» για το Αιγαίο. H Κύπρος δεν προδόθηκε από την Τουρκία μόνο. Προδόθηκε από τη δική μας ηγεσία, που προτίμησε την υπακοή στους συμμάχους από την υπεράσπιση της εθνικής μας γης. Και όσο δεν λέμε δυνατά αυτή την αλήθεια, το ίδιο σχέδιο θα συνεχίσει να προχωρά, νησί - νησί, μέχρι ο επόμενος «Αττίλας» να μη χρειαστεί καν αποβατικά για να πετύχει τον σκοπό του. THN ΚΥΠΡΟ ΔΙΕΚΔΙΚΩ - ΤΟ ΑΙΓΑΙΟ ΔΕΝ ΠΑΡΑΔΙΔΩ!
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 9
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 10
του Νίκου Ι. Νικολόπουλου Προέδρου Χριστιανοδημοκρατικού Κόμματος Ελλάδος Πρώην Υφυπουργού και πρώην Βουλευτή
δεν πηγαίνει στη ΔΕΘ για να ακούσει υποσχέσεις. Πηγαίνει με τον παλιό λογαριασμό στο χέρι. Και αυτόν τον λογαριασμό δεν τον σβήνει κανένα pass». Ο Σαμαράς μόνον μπορεί!
Θ
α μας πουν ότι το χρέος μειώθηκε, παρότι το χρέος της Κεντρικής Διοίκησης έφτασε τα 406,1 δισ. ευρώ. Θα μας πουν ότι αυξήθηκε το εισόδημα , ενώ η ακρίβεια καταπίνει τον μισθό πριν φτάσει στο τέλος του μήνα. Θα μας μιλήσουν για κοινωνικό μέρισμα, ενώ η κοινωνία ζητά να σταματήσει πρώτα η φορολογική αφαίμαξη. Και θα παρουσιάσουν ως δικά τους έργα που χρηματοδοτούνται από ιδιώτες, δωρητές και συμβάσεις που υπογράφηκαν πριν από πολλά χρόνια. Φέτος, όμως, η κοινωνία
Τ
ο ποσοστό της Νέας Δημοκρατίας θα κριθεί κυρίως από τρεις παράγοντες: τη συμμετοχή στις εκλογές, το μέγεθος της κοινωνικής δυσαρέσκειας και την πολιτική παρουσία του Αντώνη Σαμαρά.
Όσο περισσότεροι πολίτες επιστρέψουν στις κάλπες για να εκφράσουν την οργή τους για την ακρίβεια, τα σκάνδαλα, τα Τέμπη, τη διαφθορά και τη διαχείριση των εθνικών θεμάτων, τόσο δυσκολότερο θα είναι για τη ΝΔ να διατηρήσει το ποσοστό της. Καθοριστική θα είναι και η «μεταβλητή Σαμαρά». Μια νέα πολιτική πρόταση στον χώρο της λαϊκής, κοινωνικής και πατριωτικής Κεντροδεξιάς μπορεί να προσφέρει διέξοδο σε ψηφοφόρους που έχουν απομακρυνθεί από τον κ. Μητσοτάκη, χωρίς να επιθυμούν να εγκαταλείψουν την ιστορική και ιδεολογική τους παράταξη.
Συνεπώς, το πραγματικό ερώτημα δεν είναι πλέον εάν η ΝΔ θα παραμείνει πρώτο κόμμα, αλλά εάν το ποσοστό της θα επιτρέψει στον Κυριάκο Μητσοτάκη να διεκδικήσει τρίτη πρωθυπουργική θητεία. Και σήμερα αυτό κάθε άλλο παρά βέβαιο είναι…
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 11
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Νότη Μαριά
Καθηγητή Θεσμών της ΕΕ στο Πανεπιστήμιο Κρήτης, πρώην Ευρωβουλευτή
Σελίδα 12
Μάλιστα ορισμένα από τα μνημονιακά κόμματα κατόπιν εορτής βέβαια είτε άμεσα είτε έμμεσα έχουν προχωρήσει σε copy paste των προτάσεών μας που διατυπώσαμε έγκαιρα από το 2016, δηλαδή πριν καν πωληθούν τα κόκκινα δάνεια στα κοράκια.
Ζ Κ
ορυφώνεται ενόψει της φετινής ΔΕΘ, η οποία μάλιστα είναι και προεκλογική, η κόντρα ανάμεσα στα διάφορα μνημονιακά κοινοβουλευτικά κόμματα για τα κόκκινα δάνεια και τη λαίλαπα των πλειστηριασμών που ενορχηστρώνουν τα διάφορα κοράκια με στόχο να αρπάξουν την περιουσία των Ελλήνων.
ητούσαμε λοιπόν από το Φεβρουάριο του 2016 να γίνει δεκτή η Πρόταση-Λύση που είχαμε θέσει στο τραπέζι σχετικά με τη δημιουργία Δημοσίου Ταμείου Σωτηρίας Δανειοληπτών, λύνοντας μια για πάντα το ζήτημα των κόκκινων στεγαστικών δανείων…
καθώς οι δανειολήπτες θα μπορούσαν πλέον να αγοράσουν τα δάνειά τους στην τιμή πρώτης προσφοράς που θα έκαναν τα κοράκια. Την Πρόταση-Λύση αυτή συνεχίσαμε να την προβάλουμε με κάθε τρόπο στον έντυπο και ηλεκτρονικό τύπου αλλά και τηλεοπτικά επί εννέα και πλέον έτη. Εις μάτην όμως καθώς τα μνημονιακά κόμματα όχι μόνο κώφευαν αλλά και άφηναν τα
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 13
εφαρμογή των μεταρρυθμίσεων σε αυτές τις δύσκολες συνθήκες, ιδίως την υιοθέτηση της μείζονος μεταρρύθμισης του ελληνικού πλαισίου αφερεγγυότητας, το οποίο αναμένεται να συμβάλει στην επίλυση των βασικών προκλήσεων στον χρηματοπιστωτικό τομέα». Πάντως πρέπει να σημειωθεί ότι τις τελευταίες ημέρες βλέπουν το φως της δημοσιότητας διάφορες προτάσεις που ζητούν μετάθεση της έναρξης εφαρμογής του νέου Πτωχευτικού Κώδικα τον Σεπτέμβριου του 2021.
Ό
πως έχουμε τονίσει εδώ και χρόνια, η μοναδική λύση στο ζήτημα των κόκκινων δανείων ήταν και παραμένει η ίδρυση Ταμείου Σωτηρίας Δανειοληπτών. Ιδίως τώρα που σε όλη την Ευρώπη και σε όλο τον κόσμο πακτωλός κρατικών ενισχύσεων δίνεται για τη στήριξη των νοικοκυριών.
κοράκια να βάλουν στο χέρι την περιουσία των συμπολιτών μας που είχαν κόκκινα δάνεια. Μάλιστα στις 6 Δεκεμβρίου του 2020 είχαμε παρουσιάσει αναλυτικά την πρότασή μας αυτή από τις στήλες της ΥΠΕΡΒΑΣΗΣ καλώντας την κυβέρνηση της ΝΔ να την κάνει δεκτή. Στη συνέχεια ακολούθησαν και άλλα άρθρα μας για το ίδιο ζήτημα που φιλοξενήθηκαν επίσης στην ΥΠΕΡΒΑΣΗ με πιο πρόσφατο αυτό που δημοσιεύθηκε τον Αύγουστο του 2026. Γράφαμε λοιπόν στις 6 Δεκεμβρίου 2020 μεσούσης της πανδημίας στο άρθρο μας με τίτλο «Ταμείο Σωτηρίας Δανειοληπτών το ”Εμβόλιο” κατά της πανδημίας του Νέου Πτωχευτικού Κώδικα» τα παρακάτω: «Και ενώ η πανδημία λόγω κορονοϊού κυριολεκτικά θερίζει και οι ΜΕΘ σε όλα τα νοσοκομεία της χώρας έχουν χτυπήσει κόκκινο, η κυβέρνηση ετοιμάζεται να θέσει σε εφαρμογή τον Ιανουάριο του 2021 τον νέο Πτωχευτικό Κώδικα ο οποίος θα είναι εξίσου «φονικός» όπως και ο κορονοϊός και θα έχει ως αποτέλεσμα χιλιάδες συμπολίτες μας να χάσουν τα σπίτια τους και τις περιουσίες τους. Και όλα αυτά τη στιγμή που η κυβέρνηση με το νέο lockdown μας καλεί να μείνουμε σπίτι. Βέβαια για να μείνουμε σπίτι πρέπει να έχουμε σπίτι. Η ψήφιση και εφαρμογή του νέου Πτωχευτικού Κώδικα έγινε λόγω των δεσμεύσεων προς το Eurogroup που ανέλαβε τον Αύγουστο του 2018 η κυβέρνηση ΣΥΡΙΖΑ, δεσμεύσεις τις οποίες εφαρμόζει με ιδιαίτερο ζήλο πλέον η κυβέρνηση της ΝΔ. Έτσι το πρόσφατο Eurogroup που συνεδρίασε στις 30/11/2020 έδωσε τα εύσημα στην κυβέρνηση για την ψήφιση του νέου Πτωχευτικού Κώδικα που διασώζει για άλλη μια φορά τις τράπεζες επισημαίνοντας επί λέξει: «Χαιρετίζουμε την πρόοδο που σημειώθηκε με την
Έτσι η κυβέρνηση αντί να δίνει ζεστό κρατικό χρήμα λόγω πανδημίας σε Aegean, Fraport και άλλες πολυεθνικές, καλό θα ήταν να διαθέσει κονδύλια για την δημιουργία του Ταμείου Σωτηρίας Δανειοληπτών. Άλλωστε μετά τις αποφάσεις του Eurogroup της 16ης Μαρτίου για αναστολή της εφαρμογής των ευρωπαϊκών κανόνων περί κρατικών ενισχύσεων εξέπεσαν και τα ελάχιστα προσχήματα που δήθεν εμπόδιζαν τη δαπάνη κρατικών κονδυλίων προκειμένου να λυθεί με δίκαιο κοινωνικά τρόπο το ζήτημα των κόκκινων δανείων. Έτσι εδώ και μήνες η ΕΚΤ συμπεριλαμβανομένου και του Γιάννη Στουρνάρα προωθούν κόντρα στην Κομισιόν την ιδέα δημιουργίας
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 14
Θα πρέπει να τονιστεί ότι στις 15 Φεβρουαρίου 2016 ο Μάριο Ντράγκι εξασφάλισε για τους Ιταλούς συμπατριώτες του, τα κόκκινα δάνεια των ιταλικών τραπεζών να εντάσσονται σε καλάθι τιτλοποιημένων απαιτήσεων (Asset Backed Security-ABS) και να δίνονται ως εγγυήσεις (collaterals) στην Ευρωπαϊκή Κεντρική Τράπεζα. Αξιοποιώντας αυτό το γεγονός στις 18/2/2016 στη συνεδρίαση της Επιτροπής Οικονομικής και Νομισματικής Πολιτικής της Ευρωβουλής κάλεσα τον Ντάισελμπλουμ να εφαρμόσει και στην Ελλάδα την λύση που εξασφάλισε ο Ντράγκι για τους συμπατριώτες του στην Ιταλία. Και καθώς ο Ντάισελμπλουμ πέταξε το μπαλάκι στον Ντράγκι, στη συνέχεια λίγες μέρες μετά στις 26 Φεβρουαρίου κατέθεσα Γραπτή Ερώτηση προς την Ευρωπαϊκή Κεντρική Τράπεζα ζητώντας από τον Ντράγκι να υπάρξει αντίστοιχη λύση και για τα κόκκινα δάνεια στην Ελλάδα. Αντί δηλαδή οι Ελληνικές τράπεζες να πουλήσουν τα κόκκινα δάνεια έναντι πινακίου φακής σε επιθετικά «distress funds»,
μιας κακής τράπεζας (Bad Bank) είτε σε ευρωπαϊκό είτε σε εθνικό επίπεδο για την αγορά των κόκκινων δανείων (Financial Times.com 19/4/2020).
Κ
αθίσταται λοιπόν πλέον εφικτή η Πρόταση-Λύση την οποία έχουμε διατυπώσει από τον Φεβρουάριο του 2016 για τη δημιουργία με 4,5 Δις ευρώ ενός Ταμείου Σωτηρίας Δανειοληπτών το οποίο να αγοράσει τα κόκκινα στεγαστικά και επιχειρηματικά δάνεια στην τιμή πρώτης προσφοράς που κάνουν τα κοράκια
και εν συνεχεία με βάση το κυπριακό μοντέλο να πουλήσει με διευκολύνσεις στην ίδια τιμή τα δάνεια στους δανειολήπτες για να σώσουν τα σπίτια τους και τις επιχειρήσεις τους.
δηλαδή στα κοράκια, να τα εντάξουν τελικά σε καλάθι ABS που να πληρούν τους κανόνες αποδοχής της ΕΚΤ και να τα δώσουν ως εγγυήσεις σ’ αυτήν. Τόσο η τότε κυβέρνηση, όσο και ο διοικητής της ΤτΕ ενημερώθηκαν από την πλευρά μου για το σχέδιο Ντράγκι στις 30-31 Μαρτίου 2016 κατά τη διάρκεια της συνάντησης που είχαν οι κύριοι Τσίπρας, Τσακαλώτος, Σταθάκης και Στουρνάρας με τα μέλη της Ειδικής Επιτροπής (FAWG) του Ευρωπαϊκού Κοινοβουλίου που συστάθηκε για τον έλεγχο της τρόικας. Στις συναντήσεις αυτές επίσης τους έθεσα υπόψη ΠρότασηΛύση για τα κόκκινα δάνεια σύμφωνα με την οποία καθώς οι τράπεζες θα πουλούσαν τα μη εξυπηρετούμενα δάνεια στα «distress funds» σε ιδιαίτερα χαμηλές τιμές ( κάτω από το 10% της αξίας τους) θα έπρεπε να θεσμοθετηθεί υποχρεωτικό δικαίωμα προτίμησης για τους δανειολήπτες
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | και τους εγγυητές τους για εξαγορά του δανείου τους στην τιμή πρώτης προσφοράς που θα έκαναν τα κοράκια. Επιπλέον και επειδή μπορεί οι δανειολήπτες να μην έχουν ούτε αυτά τα χρήματα, θα έπρεπε να δημιουργηθεί ένα Δημόσιο Ταμείο στο οποίο να καταφεύγουν οι δανειολήπτες για να λάβουν τα ποσά που πρέπει να πληρώσουν προκειμένου να εξαγοράσουν το δάνειό τους.
Γ
ια τον λόγο αυτόν η κυβέρνηση θα έπρεπε να διαθέσει ποσό τουλάχιστον 4,5 Δις ευρώ από το ποσό των 24 δισ. ευρώ που περίσσεψαν από την ανακεφαλαιοποίηση των τραπεζών στα πλαίσια του τρίτου δανειακού πακέτου, προικοδοτώντας έτσι το νέο Δημόσιο Ταμείο που θα αποτελούσε πλέον ένα ισχυρό εργαλείο χρηματοδοτικής στήριξης των δανειοληπτών προκειμένου να μην χάσουν τα σπίτια τους. Σημειωτέον την παραπάνω Πρόταση-Λύση ανέλυσα και στη κοινή συνεδρίαση της FAWG με την Επιτροπή Ευρωπαϊκών Υποθέσεων της Ελληνικής Βουλής που έγινε στη Βουλή στις 30/3/2016. Παρά ταύτα η κυβέρνηση δεν δέχθηκε την Πρότασή μου αν και ο Ντράγκι απαντώντας στις 4/5/2016 στην παραπάνω Γραπτή μου Ερώτηση επισήμανε με σαφή και κατηγορηματικό τρόπο ότι «στο Μνημόνιο Συνεννόησης που έχει υπογραφεί με την Ελλάδα δεν περιλαμβάνεται ειδική απαίτηση η οποία να υποχρεώνει τις Ελληνικές τράπεζες να πωλούν τα μη εξυπηρετούμενα δάνειά τους», αφήνοντας ορθάνοικτο το ενδεχόμενο της παραπάνω λύσης για τη χώρα μας. Στη συνέχεια και καθώς ο Ντράγκι προωθούσε την ίδρυση Ταμείου για τα κόκκινα δάνεια στην Ιταλία, επανάφερα την πρότασή μου για την ίδρυση ενός Δημόσιου Ταμείου για τα κόκκινα δάνεια στην Ελλάδα (Κυριακάτικη KontraNews, 31/07/2016), το οποίο θα προχωρούσε στην αγορά των
Σελίδα 15
κόκκινων δανείων στην τιμή πρώτης προσφοράς που θα έκαναν τα κοράκια και στη συνέχεια θα έδινε την ευκαιρία στους δανειολήπτες να αγοράσουν στην τιμή αυτή το δάνειό τους και να σώσουν τα σπίτια τους.
Τ
ην παραπάνω Πρόταση - Λύση επανέφερα σε επίπεδο Ευρωβουλής και εκτός αυτής αρκετές φορές όπως:
1.Στις 12/10/2016 προς τον Μπενουά Κερέ, μέλος της Εκτελεστικής Επιτροπής της ΕΚΤ, στα πλαίσια της (FAWG). 2.Στις 5/10/2017 στην Ολομέλεια του Ευρωπαϊκού Κοινοβουλίου στο Στρασβούργο. 3.Στις 25/10/2017 προς τον Αντιπρόεδρο της Κομισιόν Ντομπρόφσκις στην Ολομέλεια του Ευρωπαϊκού Κοινοβουλίου στο Στρασβούργο. 4.Στις 11/9/2018 προς τον Αλέξη Τσίπρα ενώπιον της Ολομέλειας του Ευρωπαϊκού Κοινοβουλίου ξανά στο Στρασβούργο. 5.Στις 29/1/2019 προς τον Μάριο Ντράγκι ενώπιον της Επιτροπής Οικονομικής και Νομισματικής Πολιτικής του Ευρωπαϊκού Κοινοβουλίου. Μάλιστα τότε ο Ιταλός ανέφερε ότι «όσοι δανειολήπτες έχουν προβλήματα φτώχειας θα πρέπει να βοηθηθούν και το ζήτημα των κόκκινων δανείων να αντιμετωπιστεί με κοινωνική ευαισθησία και με σεβασμό στις κοινωνικές ανάγκες, χωρίς όμως να καταστραφεί το τραπεζικό σύστημα». Επίσης, δεν απέκλεισε τόσο τη δημιουργία Κρατικού Ταμείου Σωτηρίας Δανειοληπτών, αρκεί να είναι συμβατό με τους κανόνες της ΕΕ για τις κρατικές ενισχύσεις, όσο και την εφαρμογή του γνωστού κυπριακού μοντέλου αγοράς των δανείων από τους ίδιους τους δανειολήπτες (iefimerida.gr 29/1/2019). Το ευτράπελο βέβαια είναι ότι στις 25 Ιουνίου 2018, αφού η Κυβέρνηση ΣΥΡΙΖΑ είχε επιστρέψει πλέον στην τρόικα μέρος του δανείου που είχε περισσέψει από τα 86 δις ευρώ του τρίτου δανειακού πακέτου, σε νέα συνάντηση της ίδιας Ομάδας των Ευρωβουλευτών (FAWG) με τον Διοικητή της ΤτΕ και αφού έθεσα ξανά την Πρότασή-Λύση στον Γ. Στουρνάρα αυτός απάντησε καρφώνοντας την κυβέρνηση ΤσίπραΚαμμένου ότι αν είχε στη διάθεσή του ποσό 24 δις ευρώ θα είχε λύσει το ζήτημα των κόκκινων δανείων!!! Το ερώτημα βεβαίως είναι γιατί δεν αποδέχθηκε την παραπάνω Πρόταση-Λύση που του διατυπώσαμε στη συνάντηση της 30ης Μαρτίου 2016.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 16
- λύση που είχαμε θέσει στο τραπέζι ήδη από το 2016
Σε κάθε περίπτωση θεωρώ ότι ενόψει της βαθιάς οικονομικής κρίσης λόγω πανδημίας η Πρόταση-Λύση της ίδρυσης Ταμείου Σωτηρίας Δανειοληπτών είναι επίκαιρη όσο ποτέ. Καλούμε λοιπόν την κυβέρνηση από το περίφημο μαξιλάρι των 32 δις ευρώ να διαθέσει 4,5 δις ευρώ για τη δημιουργία Δημόσιου Ταμείου Σωτηρίας Δανειοληπτών το οποίο να αγοράσει τα κόκκινα στεγαστικά και επιχειρηματικά δάνεια στην τιμή πρώτης προσφοράς που κάνουν τα κοράκια και εν συνεχεία με βάση το κυπριακό μοντέλο να πουλήσει με διευκολύνσεις στην ίδια τιμή τα δάνεια στους δανειολήπτες για να σώσουν τα σπίτια τους και τις επιχειρήσεις τους. Αυτή είναι η μόνη Πρόταση-Λύση που σώζει τα σπίτια των Ελλήνων καθώς το Ταμείο Σωτηρίας Δανειοληπτών είναι το «εμβόλιο» ενάντια στην πανδημία του νέου Πτωχευτικού Κώδικα». Στο άρθρο μας τον Αύγουστο του 2026 στην ΥΠΕΡΒΑΣΗ τονίζαμε: «Στην περίοδο που διανύουμε κατά 2,9 δισ. ευρώ ξεπέρασε το στόχο το πρωτογενές πλεόνασμα του 2025 (www.newmoney.gr 23/5/2026) την ώρα που η ελληνική οικονομία παραμένει «δεμένη από τα κόκκινα δάνεια» (Ηχώ των Δημοπρασιών 17/7/2026 σελ. 1). Βέβαια οι τράπεζες που ανακεφαλαιοποιήθηκαν αρκετές φορές με χρήματα του Ελληνικού λαού με διάφορες μεθοδεύσεις κατάφεραν να ξεφορτωθούν από το 2017 και εντεύθεν τα πάσης φύσεως κόκκινα δάνεια (επιχειρηματικά, καταναλωτικά στεγαστικά κλπ) ύψους 80 δισ. ευρώ ( www.capital.gr 19/7/2024). Σύμφωνα με τα πιο πρόσφατα στοιχεία για φέτος τα υπό διαχείριση «στεγαστικά δάνεια παρουσίασαν μείωση κατά 72 εκατ. ευρώ και διαμορφώθηκαν σε 25,2 δισ. ευρώ» (www.naftemporiki.gr 18/3/2026), την ώρα που κορυφώνονται οι αντιδράσεις ενάντια στα κοράκια που έχοντας αγοράσει τα κόκκινα δάνεια συνεχίζουν ακάθεκτα να βγάζουν στο σφυρί τα σπίτια των συμπολιτών μας.
Α
ν όμως η κυβέρνηση διέθετε το ποσό του υπερπλεονάσματος που κατά τα άνω για το 2025 ανέρχεται σε 2,9 δισ. ευρώ τότε θα μπορούσε να κάνει δεκτή την πρόταση
σχετικά με τη δημιουργία Δημοσίου Ταμείου Σωτηρίας Δανειοληπτών λύνοντας μια για πάντα το ζήτημα των κόκκινων στεγαστικών δανείων καθώς οι δανειολήπτες θα μπορούσαν πλέον να αγοράσουν τα δάνειά τους στην τιμή πρώτης προσφοράς που έκαναν τα κοράκια. Για την ιστορία θα πρέπει να τονιστεί ότι στις 15 Φεβρουαρίου 2016 ο Μάριο Ντράγκι εξασφάλισε για τους Ιταλούς συμπατριώτες του, τα κόκκινα δάνεια των ιταλικών τραπεζών να εντάσσονται σε καλάθι τιτλοποιημένων απαιτήσεων (Asset Backed Security-ABS) και να δίνονται ως εγγυήσεις (collaterals) στην Ευρωπαϊκή Κεντρική Τράπεζα. Έτσι στις 26 Φεβρουαρίου 2016 κατέθεσα Γραπτή Ερώτηση προς την Ευρωπαϊκή Κεντρική Τράπεζα ζητώντας από τον Ντράγκι να υπάρξει αντίστοιχη λύση και για τα κόκκινα δάνεια στην Ιταλία. Τόσο η τότε κυβέρνηση ΣΥΡΙΖΑ-ΑΝΕΛ όσο και ο διοικητής της ΤτΕ ενημερώθηκαν από την πλευρά μου για το σχέδιο Ντράγκι στις 30-31 Μαρτίου 2016 κατά τη διάρκεια της συνάντησης που είχαν οι κύριοι Τσίπρας, Τσακαλώτος, Σταθάκης και Στουρνάρας με τα μέλη της Ειδικής Επιτροπής (FAWG) του Ευρωπαϊκού Κοινοβουλίου που συστάθηκε για τον έλεγχο της τρόικας. Στις συναντήσεις αυτές επίσης τους έθεσα υπόψη Πρόταση-Λύση για τα κόκκινα δάνεια σύμφωνα με την οποία καθώς οι τράπεζες θα πουλούσαν τα μη εξυπηρετούμενα δάνεια στα «distress funds» σε ιδιαίτερα χαμηλές τιμές ( κάτω από το 10% της αξίας τους) θα έπρεπε να θεσμοθετηθεί υποχρεωτικό δικαίωμα προτίμησης για τους δανειολήπτες και τους εγγυητές τους για εξαγορά του δανείου τους στην τιμή πρώτης προσφοράς που θα έκαναν τα κοράκια (Kontra Channel-«Kontra 24» 4/4/2016 στο www.notismarias.gr 7/4/2016). Επιπλέον και επειδή μπορεί οι δανειολήπτες να μην είχαν ούτε αυτά τα χρήματα, θα έπρεπε να δημιουργηθεί ένα Δημόσιο Ταμείο στο οποίο να καταφεύγουν οι δανειολήπτες για να λάβουν τα ποσά που πρέπει να πληρώσουν προκειμένου να εξαγοράσουν το δάνειό τους. Σημειωτέον την παραπάνω Πρόταση-Λύση ανέλυσα και στη κοινή συνεδρίαση της FAWG με την Επιτροπή Ευρωπαϊκών Υποθέσεων της Ελληνικής Βουλής που έγινε στη Βουλή στις 30/3/2016. Παρά ταύτα η τότε κυβέρνηση Τσίπρα δεν δέχθηκε την Πρότασή μου. Την ίδια αρνητική στάση κράτησε και η κυβέρνηση της ΝΔ την οποία στις 6/12/2020 με άρθρο μου κάλεσα επίσης να εφαρμόσει την εν λόγω Πρόταση (www.notismarias.gr 6/12/2020)». Η συνέχεια επί της οθόνης στο πλατό της ΔΕΘ όπου οι αρχηγοί των μημονιακών κομμάτων θα παρουσιαστούν κατόπιν εορτής βεβαίως ως σωτήρες των δανειοληπτών.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 17
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 18
του Γιώργου Ψαράκη
δικηγόρου Αθηνών, εταίρου στη δικηγορική εταιρεία «ΨΑΡΑΚΗΣ & ΚΕΦΑΛΑΣ» στο mononews.gr:
καταγγελία της σύμβασης. Τώρα και για τα δύο αυτά ζητήματα έχουμε τις πρώτες δημοσιευθείσες εφετειακές αποφάσεις που αποφαίνονται υπέρ των οφειλετών. Ειδικότερα:
Δυο Εφετειακές αποφάσεις που δυναμιτίζουν -ξανά- την αγορά των κόκκινων δανείων.
Σ
τη φαρέτρα των οφειλετών εντάσσεται πλέον ένα αρκετά ισχυρό όπλο, που ενισχύει και τη διαπραγματευτική τους θέση.
Πριν από δύο περίπου χρόνια είχαμε ασχοληθεί με το ζήτημα της αγοράς ακινήτων σε πλειστηριασμούς από τις εταιρείες REO των τραπεζών. Επίσης ήδη είχαμε αναφερθεί, την ίδια περίπου περίοδο, στο ζήτημα της ακυρότητας της μεταβίβασης απαιτήσεων εκ συμβάσεων αλληλοχρέου (στο πλαίσιο σύμβασης ανοίγματος πίστωσης) όταν πριν την απόκτηση από το Fund δεν έχει λάβει χώρα η
Σύμφωνα με το νόμο για τη μεταβίβαση των «κόκκινων δανείων» και τη διαχείριση αυτών «Στις Ε.Δ.Α.Δ.Π. (σ.σ. Servicers) δεν επιτρέπεται η απόκτηση διαμέσου μεταβίβασης, εκχώρησης ή από εθελοντική εκποίηση ή από πλειστηριασμό,
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 19
πολύ γνωστή REO έχει μετοχικό κεφάλαιο μόλις 25.000 ευρώ, ενώ είναι ζημιογόνες όλες οι χρήσεις της και οι οφειλές της σε τρίτους ανέρχονται σε 175.761.000€. Την ίδια στιγμή έχει ενεργητικό 94 περίπου εκατομμύρια σε ακίνητα τα οποία έχει αποκτήσει σε πλειστηριασμούς με χρηματοδότηση από την ίδια την τράπεζα που είναι μέτοχός της και όχι με ίδια κεφάλαια (εξ ου και οι παραπάνω οφειλές της). Ενώ, όπως προκύπτει από τις οικονομικές της καταστάσεις «Στις 10 Μαΐου 2021 σύναψε σύμβαση μίσθωσης κτιριακού χώρου (γραφεία) για το χρονικό διάστημα από 29/4/2021 έως τις 30/9/2032 με μηνιαίο μίσθωμα αξίας €102». Άρα
ακίνητης περιουσίας που συνδέεται με τις πιστώσεις που αυτές διαχειρίζονται» (ά. 5 παρ. 5 ν. 5072/2023).
Η
εν λόγω διάταξη εισάγει μια ρητή απαγόρευση κτήσης κυριότητας από τους Servicers επί ακινήτων που συνδέονται με τις απαιτήσεις που διαχειρίζονται.
Μέσω αυτής της απαγόρευσης, εμμέσως παρακινούνται οι Servicers να προκρίνουν τη λύση της ρύθμισης των οφειλών έναντι της αναγκαστικής εκτέλεσης πλειστηριασμού. Καθότι, όταν ο Servicer δεν έχει ως «εύκολη» λύση την απόκτηση από τον ίδιο του υπέγγυου ακινήτου, πιθανόν να προχωρήσει σε λύσεις μακροπρόθεσμης ρύθμισης, βοηθώντας κατ’ αυτόν τον τρόπο και τον αδύναμο οικονομικά οφειλέτη. Κι εδώ εντοπίζεται το ζήτημα: λόγω της δυσκολίας διάθεσης των ακινήτων μέσω πλειστηριασμών σε ιδιώτες (για πολλούς λόγους αλλά κυρίως λόγω της αδυναμίας ελέγχου εσωτερικά του ακινήτου),
Ο
ι Servicers μαζί με τα Funds έχουν υιοθετήσει εδώ και λίγα χρόνια την τακτική αγοράς των ακινήτων από εταιρείες REO των οποίων μέτοχοι είναι οι τράπεζες αλλά ελέγχονται στην πράξη από τους Servicers.
Αποκτούν τα ακίνητα στους πλειστηριασμούς και αφού προχωρήσουν σε τυχόν ανακαινίσεις κτλ., τα διαθέτουν στην αγορά μέσω δικών τους πλατφορμών και μεσιτών. Οι τρεις μεγαλύτεροι Servicers, όμως, εμφανίζονται συνδεδεμένοι (με την έννοια των ΔΠΧΑ και ΔΛΠ) με τους ομίλους των τραπεζών. Άρα, ενώ, βάσει της παραπάνω νομοθετικής ρύθμισης, ο Servicer δεν δικαιούται να πλειοδοτεί και να αποκτά ακίνητα στον πλειστηριασμό, φαίνεται κατ’ αρχήν να δύναται να πλειοδοτεί μια REO Co, εταιρεία δηλαδή του ίδιου ομίλου με τον Servicer η οποία διοικείται στην πράξη από τον τελευταίο. Μάλιστα τα μέλη ΔΣ των εταιρειών αυτών (REO Co) αρκετές φορές είναι και μέλη ΔΣ των Servicers ενώ το Μετοχικό Κεφάλαιο τους ανέρχεται στο ελάχιστο δυνατό, δηλ. στις 25.000 ευρώ. Π.χ.
Γ
ίνεται λόγος για μια εταιρεία REO με ενεργητικό περίπου 94 εκατομμύρια ευρώ που μισθώνει χώρο για τα γραφεία της αξίας 102 ευρώ/μήνα (!).
Τα ζητήματα αυτά τέθηκαν ενώπιον του Εφετείου Θράκης το οποίο και με την υπ΄αριθμ. 75/2026 απόφασή του δέχτηκε, μεταξύ άλλων, και τα εξής: «Ωστόσο, στην πράξη η ανωτέρω απαγόρευση παρακάμπτεται με τη σύσταση εταιριών Real Estate Owned (εφεξής και REO Co), οι οποίες αποτελούν θυγατρική ή συνδεδεμένη οντότητα του ομίλου, στον οποίο ανήκει η επισπεύδουσα τον πλειστηριασμό εταιρία διαχείρισης απαιτήσεων (Servicer). Όμως η απόκτηση εκπλειστηριασθέντος ακινήτου από εταιρεία Real Estate Owned συνιστά καταστρατήγηση του νόμου. Και τούτο διότι η τυπική διάσταση της νομικής προσωπικότητας μεταξύ της εταιρίας διαχείρισης απαιτήσεων (Servicer) και της εταιρίας απόκτησης ακινήτων (REO Co) χρησιμοποιείται προσχηματικά για την παράκαμψη της ως άνω απαγορευτικής διάταξης, καθότι ο οικονομικός έλεγχος και η τελική ωφέλεια παραμένουν στο ίδιο κέντρο επιχειρηματικών συμφερόντων. Στις περιπτώσεις αυτές η
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
εταιρία διαχείρισης απαιτήσεων (Servicer), έχοντας τον πλήρη έλεγχο της διαδικασίας εκτέλεσης και της πληροφόρησης για την οικονομική κατάσταση του οφειλέτη, καθοδηγεί τη συνδεδεμένη εταιρεία στην απόκτηση του ακινήτου σε τιμή υπολειπόμενη της πραγματικής, με σκοπό την περαιτέρω κερδοσκοπική μεταπώλησή του, αποστερώντας από τον οφειλέτη τη δυνατότητα ευνοϊκότερου διακανονισμού ή ρευστοποίησης σε δίκαιη τιμή». Το ζήτημα αυτό προφανώς και προβληματίζει τους Servicers και τα Funds και ήδη δημιουργεί νομικά προβλήματα στην τακτική που εδώ και λίγα χρόνια έχουν υιοθετήσει.
Ε
κατοντάδες ακίνητα έχουν περάσει στα χέρια των εταιρειών αυτών από τους οφειλέτες και πλέον αυτές οι μεταβιβάσεις είναι νομικά μετέωρες, εφόσον φυσικά δεν έχει παρέλθει ο χρόνος προσβολής τους από τους οφειλέτες.
Το ερώτημα είναι το εξής: αν επιτρέπεται η μεταβίβαση ενός επιχειρηματικού δανείου που λειτουργεί στο πλαίσιο ενός αλληλόχρεου λογαριασμού (ΑΑΛ), πριν αυτό ακόμα καταγγελθεί. Χιλιάδες μεταβιβάσεις τέτοιων δανείων έχουν λάβει χώρα πριν η σύμβαση αλληλόχρεου λογαριασμού να καταγγελθεί, καθότι το «κλείσιμο» του λογαριασμού αναλαμβάνει ο Servicer σε δεύτερο χρόνο (με επίδοση της καταγγελίας στον οφειλέτη κ.λπ.). Τα τελευταία χρόνια είχαν δημοσιευτεί μια σειρά αποφάσεων από το Πρωτοδικείο Αθηνών, όπου είχε γίνει δεκτό το εξής: η μεταβίβαση δανείου που λειτουργεί στο πλαίσιο αλληλόχρεου λογαριασμού δεν είναι έγκυρη πριν την καταγγελία της σύμβασης. Τούτο διότι στην περίπτωση του εν ενεργεία αλληλόχρεου λογαριασμού είναι τέτοιας φύσεως η σχέση που δημιουργείται μεταξύ των μερών
Σελίδα 20
(δηλαδή τράπεζας και οφειλέτη), που δεν καθίσταται δυνατή, χωρίς τη σύμφωνη γνώμη του οφειλέτη, η μεταβολή του προσώπου του δανειστή. Εδώ δηλαδή αυτό που ακούμε πολλές φορές από τους οφειλέτες «γιατί να μεταβιβαστεί το δάνειό μου χωρίς να ερωτηθώ», έχει βάση και τεκμηριώνεται. Πλέον έχουμε και την πρώτη εφετειακή απόφαση πάνω στο ζήτημα αυτό: την υπ’ αριθμ. 2473/2026 απόφαση του Τριμελούς Εφετείου Αθηνών. Η απόφαση δέχτηκε ακριβώς ό,τι αναφέρουμε πιο πάνω, καταλήγοντας στο εξής: «Με βάση τα ανωτέρω, αποδείχθηκε ότι κατά το χρόνο που έλαβε χώρα η μεταβίβαση (25-10-2018), η ανωτέρω σύμβαση πίστωσης με ανοικτό αλληλόχρεο λογαριασμό δεν είχε καταγγελθεί ούτε είχε κλείσει ο τηρούμενος λογαριασμός. Ως εκ τούτου, η μεταβίβαση της απορρέουσας από αυτήν απαίτησης σε βάρος των πρώτης και δεύτερου των εναγόντων – εφεσιβλήτων, είναι άκυρη … […] Συνεπώς, η δεύτερη εναγόμενη – δεύτερη εκκαλούσα (εκδοχέας) δεν κατέστη φορέας της απαιτήσεως και δεν νομιμοποιείτο στην καταγγελία της σύμβασης πίστωσης, η οποία είναι εξ αυτού του λόγου άκυρη».
α) ότι ο Servicer όχι μόνο δεν μπορεί να διενεργεί πράξεις αναγκαστικής εκτέλεσης (κατασχέσεις, πλειστηριασμούς), αλλά ούτε καν να οχλεί τον οφειλέτη για την είσπραξη, καθότι η απαίτηση δεν ανήκει στο Fund αλλά στην τράπεζα που φέρεται να την πούλησε και β) ότι τυχόν καταγγελία από τον Servicer είναι άκυρη καθότι ουδέποτε μεταβιβάστηκε το δικαίωμα καταγγελίας σε αυτόν, λόγω ακυρότητας της σύμβασης μεταβίβασης. To βέβαιο είναι ότι στη φαρέτρα των οφειλετών εντάσσεται πλέον ένα αρκετά ισχυρό όπλο, που ενισχύει και τη διαπραγματευτική τους θέση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 21
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
του Λεωνίδα Χρ. Στάμου
Maître en droit privé, Δικηγόρου παρ’ Αρείω Πάγω, Αντιπροέδρου Υπέρβασης
Τ
ο 2025 οι τέσσερις συστημικές τράπεζες - Εθνική, Πειραιώς, Alpha, Eurobank - ανακοίνωσαν καθαρά κέρδη 4,63 δισ. ευρώ. Η Τράπεζα της Ελλάδος, στην Έκθεση Χρηματοπιστωτικής Σταθερότητας, τα ανεβάζει στα 4,7 δισ. ευρώ.
Οι διανομές προς τους μετόχους ξεπέρασαν τα 2,8 δισ., με δείκτες διανομής έως 86% των κερδών. Οι συνολικές αποδοχές των τεσσάρων διευθυνόντων συμβούλων αυξήθηκαν μέσα σε έναν χρόνο κατά 45%, στα 7,57 εκατ. ευρώ. Το εύλογο ερώτημα του μέσου πολίτη είναι: Από πού;
Σ
ε μια οικονομία όπου 2,4 εκατ. ΑΦΜ σέρνουν ληξιπρόθεσμες οφειλές και η ΕΛΣΤΑΤ καταγράφει αρνητικό ποσοστό αποταμίευσης νοικοκυριών (-8,5% το α’ τρίμηνο του 2025), η κερδοφορία αυτή μοιάζει μεταφυσική.
Δεν είναι. Είναι απολύτως εξηγήσιμη λογιστικά. Και η εξήγηση είναι χειρότερη από το μυστήριο.
Ο πυρήνας της κερδοφορίας δεν είναι ούτε οι νέες χορηγήσεις, ούτε οι προμήθειες, ούτε κάποια επιχειρηματική ιδιοφυΐα. Είναι τα καθαρά έσοδα από τόκους: 8,2 δισ. ευρώ το 2025, περίπου τα δύο τρίτα των συνολικών εσόδων. Και
Σελίδα 22
ο πυρήνας των εσόδων από τόκους είναι το επιτοκιακό περιθώριο, δηλαδή η ψαλίδα ανάμεσα σε αυτό που εισπράττουν οι τράπεζες από δάνεια και ομόλογα και σε αυτό που πληρώνουν στους καταθέτες. Τα νούμερα δεν επιδέχονται παρερμηνεία. Με στοιχεία ΕΚΤ, το επιτοκιακό περιθώριο των ελληνικών συστημικών τραπεζών διαμορφώθηκε το 2024 στο 3,32%, από τα υψηλότερα της Ευρωζώνης, όταν στην Ιταλία ήταν 2,31%, στο Βέλγιο 1,41% και στη Γερμανία 1,07%. Τον Αύγουστο του 2025, το μέσο επιτόκιο νέων καταθέσεων νοικοκυριών ήταν 0,31%, όταν το μέσο επιτόκιο νέων δανείων ήταν 4,45%. Οι μειώσεις επιτοκίων της ΕΚΤ κατά σχεδόν δύο μονάδες μετακυλίστηκαν στα δάνεια με καθυστέρηση και στις καταθέσεις σχεδόν καθόλου, για τον απλό λόγο ότι οι καταθέσεις δεν αμείβονταν, ούτως ή άλλως.
Εδώ βρίσκεται η καρδιά του ζητήματος. Η καταθετική βάση που τροφοδοτεί αυτή τη μηχανή ανέρχεται σε περίπου 213 δισ. ευρώ καταθέσεων κατοίκων εσωτερικού (218,65 δισ. οι επιλέξιμες καταθέσεις κατά το ΤΕΚΕ). Το νούμερο μοιάζει να διαψεύδει τη φτωχοποίηση. Την επιβεβαιώνει. Ο απολογισμός του Ταμείου Εγγύησης Καταθέσεων και Επενδύσεων για το 2025 αποκαλύπτει την πραγματική κατανομή: Το 70,6% των επιλέξιμων καταθετών έχει υπόλοιπο έως 1.000 ευρώ, το 13% έχει από 1.000 έως 5.000, το 14% από 5.000 έως 50.000, μόλις το 1,5% από 50.000 έως 100.000 και ένα 0,8% πάνω από 100.000 ευρώ. Με άλλα λόγια,
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Ε
πτά στους δέκα καταθέτες είναι στην πραγματικότητα μισθωτοί και συνταξιούχοι, με λογαριασμό μισθοδοσίας που αδειάζει πριν τελειώσει ο μήνας. Ο νόμος τούς υποχρεώνει να πληρώνονται μέσω τράπεζας. Δεν επέλεξαν να χρηματοδοτούν το σύστημα με άτοκα κεφάλαια, τους το επέβαλε το κράτος. Το μεγαλύτερο μέρος της αξίας των καταθέσεων συγκεντρώνεται σε έναν μικρό αριθμό καταθετών και στις επιχειρήσεις. Πόσο ακριβώς; Δεν το ξέρουμε, και αυτό είναι το πιο ενδιαφέρον. Το ΤΕΚΕ μετρά λογαριασμούς ανά τράπεζα, όχι μοναδικά φυσικά πρόσωπα. Δεν υπάρχει δημοσιευμένο στοιχείο για το ποσοστό της συνολικής καταθετικής αξίας που κατέχει το ανώτατο 1% των πραγματικών δικαιούχων. Σε μια χώρα που εγγυάται με δημόσιο χρήμα τη σταθερότητα του συστήματος, η άγνοια αυτή δεν είναι τεχνική λεπτομέρεια. Είναι πολιτική επιλογή.
Θα ρωτήσει κανείς: Καλά, και
Π
ώς φτάσαμε από τα 120 δισ. ευρώ του 2015 στα σημερινά 213 Δις ευρώ;
Σελίδα 23
Ούτε αυτό είναι μυστήριο, αφού κάθε κομμάτι της διαδρομής έχει όνομα και πηγή. Τα 120 δισ. του 2015 ήταν ο πάτος ενός πανικού: Μόνο εκείνη τη χρονιά έφυγαν από τις τράπεζες 36,9 δισ. προς στρώματα, θυρίδες και εξωτερικό, τα οποία μετά την άρση των capital controls άρχισαν να επιστρέφουν (+7,8 δισ. το 2018, +8,6 δισ. το 2019). Ακολούθησε η πανδημία: Από τα τέλη του 2019 έως τα τέλη του 2022 οι καταθέσεις ιδιωτικού τομέα αυξήθηκαν κατά 45,6 δισ., με μηχανισμό που η ίδια η Τράπεζα της Ελλάδος περιγράφει ρητά – επιστρεπτέες προκαταβολές, αποζημιώσεις, αναστολές πληρωμών και αναγκαστική μείωση της κατανάλωσης. Δηλαδή δανεικά του Δημοσίου που προσγειώθηκαν σε ιδιωτικούς λογαριασμούς. Το κυριότερο είναι ότι οι καταθέσεις των επιχειρήσεων εκτοξεύθηκαν από το ναδίρ των 12,6 δισ. τον Ιούλιο του 2015 στο ιστορικό ρεκόρ των 49 δισ. τον Δεκέμβριο του 2024 – 36 από τα 90 δισ. μονομιάς, χωρίς ούτε ένα ευρώ αποταμίευσης των Ελλήνων. Το πιο αποκαλυπτικό, όμως, εύρημα το υπογράφει η ίδια η ΤτΕ:
Η
«αναγκαστική αποταμίευση» της διετίας 2020 - 2021 ωφέλησε κυρίως τις καταθέσεις με τα μεγαλύτερα υπόλοιπα, ενώ στα χαμηλότερα κλιμάκια το 2021 υπήρξε καθαρή μείωση.
Την ώρα που η καταθετική βάση φούσκωνε με δεκάδες δισεκατομμύρια δημόσιου δανεισμού, οι μικροί λογαριασμοί άδειαζαν. Τα 90 δισ. δεν τα έβαλαν οι Έλληνες που πένονται, τα έβαλαν το κράτος, οι επιχειρήσεις και οι ήδη έχοντες, και κάθισαν εκεί όπου τα δείχνει σήμερα το ΤΕΚΕ.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Γιατί περί δημοσίου χρήματος πρόκειται. Η κεφαλαιακή βάση των τεσσάρων τραπεζών στηρίζεται σε αναβαλλόμενες φορολογικές πιστώσεις (DTC) ύψους 12,5 δισ. ευρώ, εγγυημένες από το Ελληνικό Δημόσιο, οι οποίες τον Ιούνιο του 2024 αντιπροσώπευαν το 50,5% των εποπτικών κεφαλαίων CET1, όπως επιβεβαίωσε ο ίδιος ο διοικητής της Τράπεζας της Ελλάδος. Η εκκαθάριση των ισολογισμών από τα «κόκκινα δάνεια» έγινε με τις κρατικές εγγυήσεις του προγράμματος «Ηρακλής» σε 17 τιτλοποιήσεις μεικτής αξίας άνω των 50 δισ., ενώ οι χαμηλότερες προβλέψεις που ακολούθησαν είναι ευθεία συνιστώσα της σημερινής κερδοφορίας. Τα ίδια τα «κόκκινα δάνεια», με τους ανθρώπους τους, μεταφέρθηκαν εκτός ισολογισμών, σε Funds και Servicers, όπου η «αξιοποίησή» τους συνεχίζεται μακριά από τα φώτα των τραπεζικών αποτελεσμάτων. Και όταν το ολιγοπώλιο δοκίμασε τα όριά του, βρήκε τοίχο μόνο μία φορά: το 2023, η Επιτροπή Ανταγωνισμού επέβαλε πρόστιμα 41,75 εκατ. ευρώ στις τέσσερις συστημικές, στην Attica Bank και στην Ένωση Ελληνικών Τραπεζών για εναρμονισμένη πρακτική στις προμήθειες των ATMs. Πρόσφατα, δε, η ΤτΕ επέβαλε πρόστιμο 1.891.050 ευρώ σε ένα πιστωτικό ίδρυμα για 13 παραβάσεις του πλαισίου πρόληψης ξεπλύματος χρήματος. Ποιο ίδρυμα; Δεν δημοσιοποιείται. Ποιες παραβάσεις; Ούτε αυτό.
Η κερδοφορία των τραπεζών δεν είναι προϊόν αθέατων ροών. Είναι προϊόν ενός τριγώνου που λειτουργεί στο φως της ημέρας: Υποχρεωτικά εγκλωβισμένοι μικροκαταθέτες που δανείζουν άτοκα, κρατικές εγγυήσεις που υποκαθιστούν ίδια κεφάλαια και μια ολιγοπωλιακή αγορά τεσσάρων παικτών που τιμολογεί αναλόγως.
Τ
ο ερώτημα, λοιπόν, δεν είναι «από πού βγάζουν τα λεφτά;». Είναι «εις βάρος τίνος και με ποια κρατική στήριξη;», και γιατί, 16 χρόνια μετά την κρίση, κανένας θεσμός δεν μας λέει τίνος είναι, στην πραγματικότητα, τα 213 δισ. ευρώ.
1.Τράπεζα της Ελλάδος, Έκθεση Χρηματοπιστωτικής Σταθερότητας, Μάιος 2026 (Κερδοφορία πιστωτικών ιδρυμάτων 2025: 4,7 δισ. ευρώ μετά από φόρους και διακοπτόμενες δραστηριότητες). 2.Ανακοινώσεις αποτελεσμάτων χρήσης 2025 των Ομίλων Εθνικής Τράπεζας, Τράπεζας Πειραιώς, Alpha Services and Holdings και Eurobank Ergasias Services and Holdings (Φεβρουάριος 2026) και αντίστοιχες ετήσιες οικονομικές εκθέσεις. 3.Ταμείο Εγγύησης Καταθέσεων και Επενδύσεων (ΤΕΚΕ), Ετήσιος Απολογισμός 2025 (επιλέξιμες καταθέσεις 218,65 δισ. ευρώ, Κατανομή επιλέξιμων καταθετών ανά
Σελίδα 24
κλιμάκιο υπολοίπου). 4.Ευρωπαϊκή Κεντρική Τράπεζα, Supervisory Banking Statistics / MFI Interest Rate Statistics (επιτοκιακό περιθώριο ελληνικών σημαντικών ιδρυμάτων 2024 έναντι Ευρωζώνης). 5.Τράπεζα της Ελλάδος, Στατιστικά τραπεζικών επιτοκίων καταθέσεων και δανείων (Αύγουστος 2025). 6.ΕΛΣΤΑΤ, Τριμηνιαίοι μη χρηματοοικονομικοί λογαριασμοί θεσμικών τομέων, α’ τρίμηνο 2025 (ποσοστό αποταμίευσης νοικοκυριών -8,5%). 7.Δηλώσεις διοικητή ΤτΕ Γ. Στουρνάρα και σχετικό ρεπορτάζ Bloomberg για τις αναβαλλόμενες φορολογικές πιστώσεις (12,5 δισ. ευρώ, 50,5% του CET1, Ιούνιος 2024) και ν. 4172/2013 άρθρο 27Α, όπως ισχύει. 8.Ν. 4649/2019 (πρόγραμμα «Ηρακλής») και ανακοινώσεις υπουργείου Εθνικής Οικονομίας και Οικονομικών για τους τρεις κύκλους παροχής εγγυήσεων. 9.Επιτροπή Ανταγωνισμού, απόφαση 838/2023 και Δελτίο Τύπου 22/12/2023 (πρόστιμα 41.756.180,10 ευρώ για εναρμονισμένη πρακτική). 10.Τράπεζα της Ελλάδος, Ετήσια Έκθεση Δραστηριοτήτων Προληπτικής Εποπτείας και Εξυγίανσης 2025 (πρόστιμο 1.891.050 ευρώ για 13 παραβάσεις πλαισίου ΞΧ/ΧΤ). 11.Εκθέσεις αποδοχών χρήσης 2024 των τεσσάρων ομίλων, όπως εγκρίθηκαν από τις τακτικές γενικές συνελεύσεις 2025. 12.Τράπεζα της Ελλάδος, Μηνιαία στατιστικά στοιχεία καταθέσεων πιστωτικών ιδρυμάτων ανά τομέα (εξέλιξη καταθέσεων ιδιωτικού τομέα 2015 – 2025: εκροές 36,9 δισ. το 2015, εισροές 7,8 και 8,6 δισ. το 2018 και 2019, αύξηση 45,6 δισ. την περίοδο 2019-2022 σε 188,7 δισ., καταθέσεις επιχειρήσεων από 12,6 δισ. τον Ιούλιο 2015 σε 49 δισ. τον Δεκέμβριο του 2024). 13.Τράπεζα της Ελλάδος, Μελέτη περί της κατανομής της αναγκαστικής αποταμιεύσεως της περιόδου 2020 – 2021 ανά κλιμάκιο καταθέσεων (Οικονομικό Δελτίο / Έκθεση Νομισματικής Πολιτικής 2022).
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 25
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 26
ΦΟΡΟΛΟΓΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Κώστας Διώτης
Οικονομολόγος, Στατιστικός, Πρώην Εφοριακός και Επιθεωρητής ΥΠΟΙΚ, Επίτροπος Οικονομικών Υπέρβασης
Το speedynews.gr έχει το ρεπορτάζ: Η ΑΑΔΕ ξεκινά νέο κύκλο πλειστηριασμών ακινήτων από τις 16 Σεπτεμβρίου, βάζοντας στο «σφυρί» 43 περιουσίες μεγαλοχρεωστών σε Αττική, Μύκονο, Δράμα, Θεσσαλονίκη, Χανιά και Χαλκιδική.
Ο
ι τιμές εκκίνησης ξεκινούν από 1.000 ευρώ και φθάνουν έως 1,247 εκατομμύρια ευρώ, με στόχο την ανάσχεση της αύξησης ληξιπρόθεσμων οφειλών που έχουν φτάσει τα 114,7 δισεκατομμύρια ευρώ.
Το πρόγραμμα πλειστηριασμών εκτείνεται από τις 16 Σεπτεμβρίου έως τις 18 Νοεμβρίου με ακίνητα κάθε κατηγορίας. Στις 16 Σεπτεμβρίου στον Νέο Κόσμο ένα οικόπεδο 183,60 τετραγωνικών μέτρων με πολυώροφο κτίριο δημοπρατείται έναντι 1,247 εκατομμύρια ευρώ, ενώ στη Μύκονο μεγάλες αγροτικές εκτάσεις με τιμές από 59.000 έως 553.000 ευρώ. Στις 17 Σεπτεμβρίου η Δράμα έχει εννέα ακίνητα, μεταξύ των οποίων αγροτεμάχια 10.533 και 3.758 τετραγωνικών μέτρων και έξι ακίνητα με εκκίνηση μόλις 1.000 ευρώ το καθένα. Στις 14 Οκτωβρίου ένα ακίνητο στο Κερατσίνι με πρώτη προσφορά 778.000 ευρώ, ενώ στις 11 Νοεμβρίου έντεκα ακίνητα σε Μαρούσι, Αγία Παρασκευή και Χανιά με τιμές από 4.800 έως
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | πληρωμή της πρώτης δόσης εντός τριών εργάσιμων ημερών από την υποβολή της αίτησης.
595.200 ευρώ. Τέλος, στις 18 Νοεμβρίου 14 αγροτικές εκτάσεις στη Χαλκιδική Κομίτσα, Ουρανούπολη και Νέα Γωνιά ολοκληρώνουν το πρόγραμμα πλειστηριασμών ακινήτων.
Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων επιταχύνει τη διαδικασία των πλειστηριασμών ως πίεση προς τους οφειλέτες να αξιοποιήσουν τις διαθέσιμες ρυθμίσεις χρεών. Η κύρια εστίασή της είναι η νέα έκτακτη ρύθμιση των 72 δόσεων για παλαιές οφειλές που δημιουργήθηκαν έως το τέλος του 2023. Οι αιτήσεις υποβάλλονται ηλεκτρονικά μέσω της πλατφόρμας myAADE έως τις 31 Δεκεμβρίου 2026. Η ένταξη στη ρύθμιση των 72 δόσεων αναστέλλει τη λήψη μέτρων αναγκαστικής εκτέλεσης σε κινητή και ακίνητη περιουσία. Η ενεργοποίηση γίνεται με την
Η ανταπόκριση στη νέα ρύθμιση ακινήτων παραμένει απογοητευτικά χαμηλή. Μόλις περίπου 11.000 οφειλέτες έχουν εισέλθει στην πλατφόρμα για να τακτοποιήσουν τις φορολογικές εκκρεμότητές τους—ένας αριθμός ελάχιστος σε σχέση με τα 4 εκατομμύρια οφειλέτες του Δημοσίου. Τα εμπόδια είναι πολλά. Πρώτον, η ρύθμιση των 72 δόσεων ισχύει μόνο για οφειλές που δημιουργήθηκαν έως το τέλος του 2023, αφήνοντας έξω νεότερα χρέη. Δεύτερον, παλαιές οφειλές που ήδη είχαν ενταχθεί τον Απρίλιο σε πάγια ρύθμιση δεν μπορούν να μεταφερθούν στις 72 δόσεις. Τρίτον, οφειλές από 1η Ιανουαρίου 2024 και μετά απαιτούν ένταξη σε πάγια ρύθμιση, υποχρεώνοντας τον οφειλέτη να εξυπηρετεί ταυτόχρονα δύο διαφορετικές ρυθμίσεις. Ισχυρό ανασταλτικό παράγοντα αποτελεί το επιτόκιο 5,84%, ενώ η εκπρόθεσμη καταβολή δόσης προκαλεί μηνιαία προσαύξηση 15%. Το αποτέλεσμα
Σελίδα 27
είναι ότι μόλις το 6,83% του ληξιπρόθεσμου υπολοίπου βρίσκεται σε ρύθμιση - ποσοστό ίσο με 5,39 δισεκατομμύρια ευρώ, από τα περίπου 80 δισεκατομμύρια ευρώ που θεωρούνται δυνητικά εισπράξιμα.
Η στρατηγική της Αρχής διαθέτει δύο άξονες: η εντατικοποίηση των πλειστηριασμών ακινήτων και η ενθάρρυνση της εθελούσιας συμμόρφωσης μέσω ρυθμίσεων. Υπολογίζει ότι η ρύθμιση των 72 δόσεων θα μπορούσε δυνητικά να αφορά περίπου 1,3 εκατομμύρια φυσικά πρόσωπα και 284.000 επιχειρήσεις, σύμφωνα με εκτιμήσεις του υπουργείου Οικονομικών. Ο νέος κύκλος πλειστηριασμών ακινήτων αναμένεται να συνεχιστεί και μετά το Νοέμβριο, καθώς η ΑΑΔΕ προσπαθεί να ενισχύσει τα έσοδά της από την είσπραξη ληξιπρόθεσμων οφειλών που διαρκώς αυξάνονται.
Στοχευμένους ειδικούς ελέγχους για την αντιμετώπιση της φοροδιαφυγής και της απάτης στον τομέα του ΦΠΑ διενεργεί η Ανεξάρτητη Αρχή Δημοσίων Εσόδων, καθώς όπως αποκαλύπτουν οι τελευταίες έρευνες η μεγάλη φοροδιαφυγή οργιάζει.
Σ
το στόχαστρο θα βρεθούν επιχειρήσεις και ελεύθεροι επαγγελματίες που λαμβάνουν επιστροφές φόρων…..
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | σε εκείνες που δεν έχουν υποβάλει περιοδικές δηλώσεις και σε εκείνες που διαπιστώνονται ύποπτες κινήσεις και «περίεργες» συναλλαγές με εταιρείες που έχουν έδρα σε άλλες χώρες της ΕΕ. Οι έλεγχοι είναι προληπτικοί αλλά και κατασταλτικοί και ειδικοί στόχοι αποτελούν μεγάλες υποθέσεις απάτης και φοροδιαφυγής καθώς και κυκλώματα τύπου καρουζέλ και εξαφανισμένων εμπόρων, που καταφέρνουν και λαμβάνουν επιστροφές ΦΠΑ, χωρίς πραγματικές συναλλαγές. Για την πάταξη της διασυνοριακής φοροδιαφυγής η ΑΑΔΕ συνεργάζεται με φορολογικές αρχές άλλων χωρών ανταλλάσσοντας δεδομένα επιχειρήσεων. Παράλληλα, στήνεται το οικονομικό προφίλ κάθε επιχείρησης, με τις ελεγκτικές υπηρεσίες να συλλέγουν και να αξιολογούν δεδομένα που αφορούν τη συναλλακτική της δραστηριότητα και αξιολογούν τις τυχόν ύποπτες αποκλίσεις που εντοπίζονται.
Ειδικού ενδιαφέροντος για την ΑΑΔΕ είναι οι περιπτώσεις απάτης τύπου Καρουζέλ, στις οποίες εμπλέκονται διάφορες εταιρείες που πωλούν η μία στην άλλη σε εγχώρια αγορά αγαθά ή υπηρεσίες, τα οποία εισάγονται χωρίς ΦΠΑ, από προμηθευτή (την αποκαλούμενη εταιρείαόχημα) σε άλλη χώρα της ΕΕ. Μία από τις εταιρείες της αλυσίδας, συνήθως αυτή που εισάγει τα προϊόντα, δεν αποδίδει τον ΦΠΑ και τον… χρεώνει στον επόμενο
Σελίδα 28
αγοραστή. Ο νέος αγοραστής, μεταβιβάζει τα προϊόντα σε άλλη εταιρεία και κατόπιν σε άλλη εταιρεία και γενικά τα προϊόντα εμφανίζονται να ταξιδεύουν μεταξύ εταιρειών που έχουν έδρα διάφορες χώρες της ΕΕ, οι οποίες ανήκουν στο ίδιο κύκλωμα.
Φ
ΠΑ δεν καταβάλλει καμία εταιρεία, αλλά μία εταιρεία της αλυσίδας, καταφέρνει και λαμβάνει επιστροφή ΦΠΑ και κατόπιν εξαφανίζεται.
Έτσι, η ζημιά για τον κρατικό και τον κοινοτικό προϋπολογισμό είναι διπλή. Αφενός δεν εισπράχθηκε ΦΠΑ για τα εισαγόμενα προϊόντα, αφετέρου επιστράφηκε ΦΠΑ στο κύκλωμα επί ανύπαρκτων συναλλαγών. Στις περισσότερες των περιπτώσεων, τα αγαθά στην πραγματικότητα δεν μετακινήθηκαν και διοχετεύτηκαν στην αγορά της πρώτης χώρας εισαγωγής, αλλά για να γίνει πιο πειστική η απάτη και να μπερδέψουν τις φορολογικές υπηρεσίες, η Β εταιρεία που φέρεται να αγοράζει τα προϊόντα, μεταφέρει στον τραπεζικό λογαριασμό της Α εταιρείας το αντίτιμο. Κατόπιν το ίδιο πράττουν η Γ και Δ κ.ο.κ. εταιρεία, ώστε να φαίνεται αληθοφανείς οι συναλλαγές. Διαβάστε αναλυτικά στο sofokleousin.gr.
και πως άγνωστοι «χάκαραν» τους κωδικούς Taxisnet που διατηρεί. Ο φορολογούμενος από τους Αγίους Αναργύρους υποστηρίζει ότι άγνωστοι απέκτησαν παράνομα πρόσβαση στον προσωπικό του λογαριασμό στο Taxisnet
Μια πρωτοφανής και ιδιαίτερα περίεργη υπόθεση έφτασε στα χέρια της Διεύθυνσης Επίλυσης Διαφορών της ΑΑΔΕ, όταν φορολογούμενος εμφανίστηκε να αμφισβητεί εισοδήματα που δηλώθηκαν στις φορολογικές του δηλώσεις. Το… περίεργο της υπόθεσης είναι πως
Ο
φορολογούμενος είχε δηλωθεί ως οικοδόμος, ενώ υποστηρίζει πως εργάζεται μόνιμα σε εταιρεία με άλλη ιδιότητα, αλλά
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | και υπέβαλαν, χωρίς να το αντιληφθεί έγκαιρα, τροποποιητικές φορολογικές δηλώσεις, εμφανίζοντάς τον να έχει αποκτήσει πρόσθετα εισοδήματα συνολικού ύψους 24.000 ευρώ από οικοδομικές εργασίες. Σύμφωνα με την απόφαση της ΔΕΔ, οι επίμαχες τροποποιητικές δηλώσεις για τα φορολογικά έτη 2021 και 2022 υποβλήθηκαν στις 27 Δεκεμβρίου 2023. Σε αυτές καταχωρίστηκαν στον κωδικό 311 ποσά 13.000 ευρώ για το 2021 και 11.000 ευρώ για το 2022, ως εισοδήματα από οικοδομικά ένσημα.
Τ
ο αποτέλεσμα ήταν η Εφορία να προχωρήσει σε νέα εκκαθάριση και να καταλογίσει φόρο 2.638,71 ευρώ για το 2021 και 2.548,92 ευρώ για το 2022. Μαζί με τις σχετικές προσαυξήσεις, ο συνολικός λογαριασμός έφθασε τα 6.596,23 ευρώ.
Ο φορολογούμενος υποστήριξε ότι ουδέποτε εργάστηκε σε οικοδομικές εργασίες. Αντίθετα, όπως ανέφερε στη ΔΕΔ, εργάζεται με πλήρη απασχόληση σε συγκεκριμένη εταιρεία επί σειρά ετών. Κατά τους ισχυρισμούς του, οι δύο τροποποιητικές δηλώσεις δεν υποβλήθηκαν ποτέ από τον ίδιο. Άγνωστοι τρίτοι φέρονται να είχαν αποκτήσει παράνομη πρόσβαση στους προσωπικούς του κωδικούς Taxisnet και να χρησιμοποίησαν τα στοιχεία του με στόχο την πραγματοποίηση τραπεζικής απάτης και συγκεκριμένα την υποβολή αίτησης δανείου στο όνομά του. Για να στηρίξει τους ισχυρισμούς του, μάλιστα, προσκόμισε σειρά
Ο Θανάσης Παπαδής τονίζει στο topontiki.gr: Δύο εντελώς διαφορετικές εικόνες εμφανίζει η αγορά των μεταβιβάσεων ακινήτων και περιουσίας. Από τη μία πλευρά, οι αγοραπωλησίες δείχνουν σημάδια κόπωσης, με τα φορολογικά έσοδα να υποχωρούν για δεύτερο συνεχόμενο μήνα. Από την άλλη, γονικές παροχές και δωρεές συνεχίζουν με το πόδι στο γκάζι, αξιοποιώντας σε μεγάλο
Σελίδα 29
εγγράφων και στοιχείων, μεταξύ αυτών περιλαμβάνονταν καταγγελία στη Δίωξη Ηλεκτρονικού Εγκλήματος, βεβαίωση από το Τμήμα Ασφαλείας Αγίων Αναργύρων, στοιχεία σχετικά με τις διευθύνσεις IP, έγγραφο της Εθνικής Τράπεζας, βεβαίωση προϋπηρεσίας από τον ΕΦΚΑ και υπεύθυνη δήλωση στην οποία ανέφερε ότι υπήρξε θύμα υποκλοπής των κωδικών Taxisnet με σκοπό τραπεζική απάτη. Συμπληρωματικά κατέθεσε ακόμη και ηχογραφημένες συνομιλίες με την Εθνική Τράπεζα, καθώς και τη χρονική αλληλουχία ηλεκτρονικών μηνυμάτων.
Παρά τα στοιχεία που παρουσίασε, η Διεύθυνση Επίλυσης Διαφορών δεν μπήκε στην ουσία της υπόθεσης και απέρριψε την ενδικοφανή προσφυγή ως απαράδεκτη, επειδή είχε κατατεθεί εκπρόθεσμα. Κρίσιμο στοιχείο αποτέλεσε ο χρόνος κατά τον οποίο είχαν κοινοποιηθεί οι πράξεις της Εφορίας. Όπως διαπίστωσε η ΔΕΔ, οι πράξεις διοικητικού προσδιορισμού φόρου είχαν αναρτηθεί στο Taxisnet στις 21 Φεβρουαρίου 2024 και είχαν αναγνωσθεί την ίδια ημέρα. Συνεπώς, θεωρήθηκε ότι είχαν νομίμως κοινοποιηθεί στις 21 Φεβρουαρίου 2024. Με βάση τη φορολογική νομοθεσία, ο φορολογούμενος είχε προθεσμία 30 ημερών για να ασκήσει ενδικοφανή προσφυγή. Η συγκεκριμένη προθεσμία έληγε στις 22 Μαρτίου 2024. Ωστόσο, η προσφυγή στη ΔΕΔ κατατέθηκε στις 10 Απριλίου 2026, δηλαδή περισσότερο από δύο χρόνια αργότερα. Για τον λόγο αυτό η Διεύθυνση Επίλυσης Διαφορών έκρινε ότι δεν μπορούσε να την εξετάσει επί της ουσίας και την απέρριψε ως απαράδεκτη.
βαθμό το αφορολόγητο όριο των 800.000 ευρώ. Τα στοιχεία της ΑΑΔΕ για τον Μάιο είναι χαρακτηριστικά. Οι φόροι και τα τέλη από δωρεές, γονικές και λοιπές παροχές έφθασαν τα 6,82 εκατ. ευρώ, έναντι 4,18 εκατ. ευρώ τον αντίστοιχο μήνα του 2025. Πρόκειται για άλμα 63,2% μέσα σε έναν χρόνο. Η τάση έχει μεγαλύτερο βάθος. Στο πεντάμηνο Ιανουαρίου Μαΐου 2026 οι σχετικοί φόροι ανήλθαν σε 18,71 εκατ. ευρώ, από 15,2 εκατ. ευρώ πέρυσι, σημειώνοντας αύξηση 23,1%.
Πίσω από τη μεγάλη κινητικότητα βρίσκεται το ευνοϊκό φορολογικό
καθεστώς για τις μεταβιβάσεις μεταξύ στενών συγγενών. Το αφορολόγητο των 800.000 ευρώ για γονικές παροχές και δωρεές μεταξύ προσώπων της πρώτης κατηγορίας έχει ανοίξει τον δρόμο για τη μεταφορά σημαντικής ακίνητης αλλά και χρηματικής περιουσίας στην επόμενη γενιά χωρίς φόρο, εφόσον τηρούνται οι προβλεπόμενες προϋποθέσεις. Πρόκειται για ένα ισχυρό κίνητρο που αρκετές οικογένειες φαίνεται ότι σπεύδουν να αξιοποιήσουν, τακτοποιώντας εγκαίρως περιουσιακές
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | εκκρεμότητες. Την ίδια ώρα, όμως, οι αριθμοί από τις αγοραπωλησίες στέλνουν διαφορετικό μήνυμα. Τον Μάιο οι βεβαιωμένοι φόροι από μεταβιβάσεις οικοδομών και οικοπέδων διαμορφώθηκαν σε 53,12 εκατ. ευρώ, μειωμένοι κατά 4% σε σχέση με πέρυσι. Είναι ο δεύτερος συνεχόμενος μήνας υποχώρησης, γεγονός που δημιουργεί ερωτήματα για το κατά πόσο η μεγάλη άνοδος των τιμών των ακινήτων αρχίζει πλέον να περιορίζει τη δυναμική της αγοράς. Στις κατοικίες και τα επαγγελματικά ακίνητα οι φόροι μεταβίβασης μειώθηκαν κατά 2,7%, στα 44,64 εκατ. ευρώ από 45,89 εκατ. ευρώ. Ακόμη μεγαλύτερη ήταν η πτώση σε οικόπεδα και αγροκτήματα, όπου οι φόροι
περιορίστηκαν στα 8,48 εκατ. ευρώ από 9,43 εκατ. ευρώ, καταγράφοντας μείωση 10,1%. Η αγορά ακόμη κρατά στο πεντάμηνο: Η κάμψη των τελευταίων μηνών δεν έχει ανατρέψει, τουλάχιστον μέχρι στιγμής, τη συνολική εικόνα του έτους. Στο πεντάμηνο οι φόροι από μεταβιβάσεις κτιρίων και οικοπέδων έφθασαν τα 246,81 εκατ. ευρώ, από 235,91 εκατ. ευρώ το 2025, παραμένοντας αυξημένοι κατά 4,6%. Χρειάζεται πάντως προσοχή στην ανάγνωση των αριθμών. Οι βεβαιωμένοι φόροι δεν αποτυπώνουν τον πραγματικό αριθμό των συναλλαγών, καθώς αρκετές μεταβιβάσεις είναι αφορολόγητες. Χαρακτηριστική περίπτωση αποτελεί η αγορά
Σελίδα 30
πρώτης κατοικίας, για την οποία προβλέπεται απαλλαγή από τον φόρο μεταβίβασης μέχρι συγκεκριμένα όρια και υπό συγκεκριμένες προϋποθέσεις. Σχεδόν στάσιμη είναι, τέλος, η εικόνα στις κληρονομιές. Στο πρώτο πεντάμηνο οι φόροι έφθασαν τα 61,86 εκατ. ευρώ, έναντι 61,35 εκατ. ευρώ πέρυσι, σημειώνοντας οριακή αύξηση μόλις 0,8%. Έτσι, πίσω από τους φορολογικούς αριθμούς διαμορφώνεται μια ενδιαφέρουσα τάση: οι οικογένειες εμφανίζονται περισσότερο πρόθυμες να μεταβιβάσουν περιουσία από γενιά σε γενιά, ενώ στην καθαρή αγορά ακινήτων οι πρώτες ενδείξεις κόπωσης έχουν ήδη αρχίσει να κάνουν την εμφάνισή τους.
«γκιλοτίνα» για τα εισοδήματα. Οι τιμές σε βασικά αγαθά, υπηρεσίες και στέγαση συνεχίζουν να αυξάνονται, με τους καταναλωτές να δηλώνουν ότι δυσκολεύονται να ανταποκριθούν στις καθημερινές ανάγκες.
Η
Όπως επισημαίνει το topontiki.gr Η επαναφορά των τριετιών παρουσιάζεται ως ενίσχυση των μισθών, την ώρα που η ακρίβεια εξακολουθεί να ροκανίζει το εισόδημα των εργαζομένων. Η συζήτηση για τις εργασιακές τριετίες επανέρχεται δυναμικά στο προσκήνιο, με την κυβέρνηση να προβάλλει την επαναφορά τους από το 2027 ως ένα μέτρο που θα ενισχύσει τους μισθούς και θα στηρίξει τους εργαζόμενους. Ωστόσο, η καθημερινότητα δείχνει μια εντελώς διαφορετική εικόνα: η ακρίβεια συνεχίζει να πιέζει ασφυκτικά τα νοικοκυριά, μετατρέποντας το υποτιθέμενο «καρότο» σε μια υπόσχεση που δύσκολα μπορεί να αντισταθμίσει τις πραγματικές απώλειες εισοδήματος. Οι μισθολογικές ωριμάνσεις είχαν παγώσει για περισσότερο από μια δεκαετία, με αποτέλεσμα οι εργαζόμενοι να στερηθούν σημαντικές αυξήσεις που θα έπρεπε να είχαν λάβει βάσει προϋπηρεσίας. Η επαναφορά τους από το 2027, με αύξηση έως 10% ανά τριετία, παρουσιάζεται ως μια θετική εξέλιξη. Παρ’ όλα αυτά, η καθυστέρηση στην εφαρμογή τους δημιουργεί έντονο προβληματισμό, καθώς η οικονομική πίεση είναι ήδη μεγάλη και οι εργαζόμενοι καλούνται να αντέξουν ακόμη ένα χρόνο χωρίς ουσιαστική ενίσχυση. Την ίδια στιγμή, η ακρίβεια λειτουργεί σαν
άνοδος των ενοικίων, η επιβάρυνση από τις βραχυχρόνιες μισθώσεις και η αύξηση του κόστους ζωής δημιουργούν ένα περιβάλλον όπου η επαναφορά των τριετιών μοιάζει περισσότερο με ημίμετρο παρά με ουσιαστική λύση.
Η αγορά εργασίας βρίσκεται επίσης σε μεταβατική φάση, με πολλούς εργαζόμενους να απασχολούνται σε ευέλικτες μορφές εργασίας που συχνά δεν εξασφαλίζουν σταθερότητα ή επαρκείς απολαβές. Η επαναφορά των τριετιών αφορά κυρίως όσους έχουν συνεχή προϋπηρεσία, αφήνοντας εκτός ένα μεγάλο μέρος του εργατικού δυναμικού που κινείται μεταξύ προσωρινών συμβάσεων και χαμηλών μισθών. Αυτό εντείνει το αίσθημα ανισότητας και ανασφάλειας. Παράλληλα, η συζήτηση για τις τριετίες συνδέεται με την ευρύτερη εικόνα της οικονομίας, όπου η ακρίβεια παραμένει ο κυρίαρχος παράγοντας που καθορίζει την καθημερινότητα. Οι εργαζόμενοι βλέπουν ότι οι αυξήσεις που υπόσχονται οι τριετίες δεν επαρκούν για να καλύψουν τις απώλειες που έχουν ήδη υποστεί από τις συνεχείς ανατιμήσεις. Η πραγματικότητα δείχνει ότι η οικονομική πίεση δεν πρόκειται να υποχωρήσει άμεσα, καθιστώντας την επαναφορά των τριετιών μια θετική αλλά περιορισμένη παρέμβαση. Η δημόσια συζήτηση συνεχίζεται με ένταση, καθώς οι εργαζόμενοι αναμένουν ουσιαστικά μέτρα που θα ανακουφίσουν το εισόδημά τους.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 31
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 32
ΤΡΑΠΕΖΙΚΗ ΕΠΙΚΑΙΡΟΤΗΤΑ
Επιμέλεια: Θοδωρής Ζούμπος
Γράφει Ειδικός dimokratia.gr:
Μ
τώρα να κινηθούν ξανά μέσα σε ασφυκτικές προθεσμίες.
Συνεργάτης
προστά σε μια τεράστια παγίδα, με ολέθριες πιθανές συνέπειες για τους ίδιους και τις περιουσίες τους, βρίσκονται χιλιάδες δανειολήπτες, οι οποίοι από Τρίτη 1η Σεπτεμβρίου έχουν να αντιμετωπίσουν μια νέα πραγματικότητα. Άνθρωποι που έχουν ήδη προσφύγει στη Δικαιοσύνη, έχουν καταθέσει ανακοπές κατά διαταγών πληρωμής ή πράξεων αναγκαστικής εκτέλεσης και μπορεί ακόμα και να έχουν εξασφαλίσει προσωρινή δικαστική προστασία, καλούνται
Διαφορετικά η ανακοπή τους μπορεί να θεωρηθεί από τον ίδιο τον νόμο σαν να μην ασκήθηκε ποτέ, με τον κίνδυνο να τα χάσουν όλα! Δεν πρόκειται για υπερβολή, καθώς το άρθρο 134 του ν. 5221/2025 ορίζει ρητά ότι ανακοπή για την οποία δεν θα υποβληθεί εμπρόθεσμα αίτηση επαναπροσδιορισμού «λογίζεται ως
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | μηδέποτε ασκηθείσα». Ακόμα βαρύτερη είναι η αμέσως επόμενη συνέπεια: προσωρινή διαταγή ή αναστολή εκτέλεσης που είχε χορηγηθεί στο πλαίσιο της συγκεκριμένης ανακοπής καταργείται αυτοδικαίως.
Μ
ε άλλα λόγια, μπορεί ένας πολίτης να έχει προσφύγει κανονικά στα δικαστήρια, να έχει πληρώσει δικηγόρους και δικαστικά έξοδα, να έχει λάβει δικάσιμο και ενδεχομένως δικαστική αναστολή που προστατεύει την περιουσία του και, αν δεν ενεργήσει ξανά μέσα στη νέα προθεσμία, να βρεθεί χωρίς την ανακοπή και χωρίς την προστασία που τη συνόδευε.
Αυτό είναι το τεράστιο ζήτημα που ανακύπτει. Ειδικότερα, ο ν. 5221/2025, που ψηφίστηκε πέρσι το καλοκαίρι, αποτελεί ευρύτερη νομοθετική παρέμβαση με αλλαγές στον Κώδικα Πολιτικής Δικονομίας, τις οποίες εισηγήθηκε ο αρμόδιος υπουργός Δικαιοσύνης Γ. Φλωρίδης. Μεταξύ των ρυθμίσεών του περιλαμβάνεται, στα άρθρα 130 και επόμενα, ειδικός μηχανισμός επαναπροσδιορισμού εκκρεμών ανακοπών κατά της αναγκαστικής εκτέλεσης και μετά τις σχετικές τροποποιήσεις ανακοπών κατά διαταγών πληρωμής και άλλων συναφών κατηγοριών. Και εδώ αρχίζουν τα σοβαρά ερωτήματα. Τις λεπτομέρειες εφαρμογής του μηχανισμού αυτού καθορίζει η κοινή υπουργική απόφαση με αριθμό 42483 και ημερομηνία 22/7/2026, η οποία δημοσιεύτηκε στο ΦΕΚ Β΄ 5016 μόλις στις 11 Αυγούστου 2026. Η διαδικασία των αιτήσεων, όμως, αρχίζει την 1η Σεπτεμβρίου 2026. Δηλαδή από την επίσημη δημοσίευση της απόφασης μέχρι την έναρξη της πρώτης και κρισιμότερης προθεσμίας μεσολάβησαν μόλις 21 ημέρες. Και ποιες ημέρες; Οι ημέρες του Αυγούστου, μέσα στον Δεκαπενταύγουστο, την περίοδο κατά την οποία μεγάλο μέρος της χώρας υπολειτουργεί, πολίτες βρίσκονται σε άδεια, δικηγορικά γραφεία λειτουργούν με μειωμένο προσωπικό και τα δικαστήρια βρίσκονται σε θερινή περίοδο. Καθώς η ίδια η απόφαση είχε υπογραφεί από τις 22 Ιουλίου, αλλά δημοσιεύτηκε στο ΦΕΚ στις 11
Σελίδα 33
Αυγούστου, γιατί, άραγε, δεν δόθηκε μεγαλύτερο χρονικό περιθώριο ενημέρωσης;
Γιατί μια διαδικασία που μπορεί να οδηγήσει στην απώλεια ήδη ασκημένης ανακοπής και στην αυτοδίκαιη κατάργηση δικαστικής αναστολής τέθηκε σε εφαρμογή σχεδόν αμέσως μετά τις θερινές διακοπές; Το αποτέλεσμα σε κάθε περίπτωση είναι χιλιάδες δανειολήπτες να καλούνται να αντιληφθούν μέσα σε ελάχιστο χρόνο ότι η παλιά δικάσιμος που έχουν στα χέρια τους δεν αρκεί πλέον. Μάλιστα, ο Δικηγορικός Σύλλογος Πειραιά επισήμανε ότι η ΚΥΑ εκδόθηκε μόλις στις 11 Αυγούστου ενώ οι αιτήσεις αρχίζουν την 1η Σεπτεμβρίου και αναφέρθηκε ρητά στις «διαφωνίες και επιφυλάξεις» για τις προθεσμίες και την όλη διαδικασία. Το μέγεθος του προβλήματος είναι τεράστιο. Σύμφωνα με στοιχεία που παρουσιάστηκαν από το ίδιο το υπουργείο Δικαιοσύνης τον Ιούνιο, στα δικαστήρια εκκρεμούν περίπου 36.500 ανακοπές, από τις οποίες οι περίπου 33.000 βρίσκονται μόνο στο Πρωτοδικείο Αθηνών. Υπάρχουν μάλιστα υποθέσεις με δικάσιμους που φτάνουν μέχρι και το 2039. Και ο υφυπουργός Δικαιοσύνης Γιάννης Μπούγας εκτίμησε πρόσφατα πως τελικά θα επαναπροσδιοριστεί περίπου το 30%-40% των υποθέσεων. Άρα το υπόλοιπο 60%-70% (δηλαδή περίπου έως και 25.000 υποθέσεις) μπορεί με τον έναν ή τον άλλο τρόπο να «φύγει από τη μέση». Η κυβερνητική εξήγηση είναι ότι πολλές από τις υπόλοιπες υποθέσεις μπορεί στην πραγματικότητα να μην έχουν πλέον ενεργό αντικείμενο: μπορεί να έχει μεσολαβήσει ρύθμιση, να έχει γίνει πλειστηριασμός ή να έχει λήξει με άλλον τρόπο η δικαστική εκκρεμότητα…
Ο συνολικός μηχανισμός του επαναπροσδιορισμού των εκκρεμών ανακοπών ρυθμίζεται στο άρθρο 130, ενώ -στη συνέχεια- το άρθρο 134 αφορά ειδικά την παράλειψη επαναπροσδιορισμού και τις βαριές συνέπειές της. Η διαδικασία περιλαμβάνει ανακοπές: • κατά διαταγών πληρωμής • κατά πράξεων αναγκαστικής εκτέλεσης, οι οποίες ήταν εκκρεμείς στις 15 Ιουλίου 2026 και έχουν λάβει δικάσιμο από 17 Σεπτεμβρίου 2027 και μετά. Και αυτό ισχύει ανεξάρτητα από το Πρωτοδικείο στο οποίο εκκρεμεί η υπόθεση. Άρα, κάποιος που έχει στα χέρια του ένα παλιό
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | δικόγραφο ανακοπής και μια δικάσιμο, για παράδειγμα, το 2028, το 2030, το 2035 ή το 2039, δεν πρέπει να θεωρήσει ότι μπορεί απλώς να περιμένει την ημερομηνία που του είχε δοθεί. Πρέπει να ελεγχθεί άμεσα αν η συγκεκριμένη υπόθεσή του υπάγεται στη διαδικασία επαναπροσδιορισμού. Όλη η ουσία κρύβεται σε λίγες λέξεις. Το άρθρο 134 του ν. 5221/2025 δεν λέει ότι η ανακοπή «αναβάλλεται». Δεν λέει ότι ο πολίτης θα πάρει νέα ειδοποίηση. Δεν λέει ότι η παλιά δικάσιμος παραμένει μέχρι να διορθωθεί η παράλειψη. Λέει ότι, αν δεν υποβληθεί εμπρόθεσμα αίτηση επαναπροσδιορισμού, η ανακοπή λογίζεται ως μηδέποτε ασκηθείσα. Και συνεχίζει: Προσωρινή διαταγή ή αναστολή εκτέλεσης που είχε χορηγηθεί στο πλαίσιο της ανακοπής καταργείται αυτοδικαίως.
Α
υτό σημαίνει ότι ο κίνδυνος δεν είναι θεωρητικός. Εάν, για παράδειγμα, ο οφειλέτης έχει πετύχει αναστολή της αναγκαστικής εκτέλεσης μέχρι να δικαστεί η ανακοπή του και αφήσει να παρέλθει η νέα προθεσμία χωρίς την απαιτούμενη ενέργεια, χάνει το δικονομικό θεμέλιο πάνω στο οποίο στηριζόταν αυτή η προστασία.
Και τότε ο δρόμος για συνέχιση της αναγκαστικής εκτέλεσης μπορεί να ανοίξει ξανά.
Επομένως ο πολίτης που έχει στο συρτάρι του ένα επίσημο έγγραφο, έχει καταθέσει ανακοπή, έχει αριθμό κατάθεσης, έχει δικηγόρο, έχει συγκεκριμένη ημερομηνία δικαστηρίου και θεωρεί αυτονόητα ότι το μόνο που έχει να κάνει είναι να περιμένει κάνει λάθος. Για τις υποθέσεις που υπάγονται στη νέα διαδικασία, η ύπαρξη ήδη προσδιορισμένης δικασίμου δεν αρκεί. Απαιτείται αίτηση επαναπροσδιορισμού μέσω ειδικής ηλεκτρονικής πλατφόρμας. Αυτό ακριβώς μετατρέπει μια διαδικασία που παρουσιάζεται ως «επιτάχυνση της Δικαιοσύνης» σε μεγάλη παγίδα για εκείνον που δεν έχει ενημερωθεί.
Σελίδα 34
Υπάρχει και δεύτερος κίνδυνος. Τι γίνεται εάν ο δικηγόρος μπει στην πλατφόρμα και η συγκεκριμένη ανακοπή δεν εμφανίζεται; Οι επίσημες οδηγίες λένε ότι πρέπει να απευθυνθεί στη γραμματεία του αρμόδιου δικαστηρίου για να γίνουν οι απαραίτητες διορθώσεις. Και το κρίσιμο: αν η ανακοπή δεν εμφανίζεται στην πλατφόρμα, η διαδικασία επαναπροσδιορισμού δεν μπορεί να ολοκληρωθεί. Άρα η ευθύνη της έγκαιρης κινητοποίησης πέφτει ξανά στον διάδικο και τον δικηγόρο του. Η διαδικασία δεν σταματά στην αίτηση. Μετά την ολοκλήρωση της κατάθεσης απαιτείται και επίδοση της κλήσης εντός 30 ημερών. Στη συνέχεια ακολουθεί η κατάθεση προτάσεων μέσα στις προβλεπόμενες προθεσμίες και κατόπιν προσθήκηαντίκρουση. Η νέα δικάσιμος προσδιορίζεται μετά την ολοκλήρωση αυτής της διαδικασίας. Επομένως δεν πρόκειται απλώς για ένα «κλικ» σε μία κρατική πλατφόρμα. Πρόκειται για νέα δικονομική διαδικασία, η οποία απαιτεί προσοχή και νομική παρακολούθηση. Η νέα ρύθμιση δεν καταργεί αυτομάτως μια ανεξάρτητη εξωδικαστική συμφωνία ρύθμισης δανείου επειδή δεν έγινε επαναπροσδιορισμός. Αν, για παράδειγμα, κάποιος έχει ενεργή συμβατική ρύθμιση με τράπεζα ή Servicer και την εξυπηρετεί, δεν προκύπτει από το άρθρο 134 ότι η ρύθμιση αυτή εξαφανίζεται αυτομάτως. Άλλο πράγμα είναι η δανειακή ρύθμιση και άλλο η δικαστική ανακοπή. Όμως εάν η προστασία της περιουσίας στηρίζεται σε εκκρεμή ανακοπή, σε προσωρινή διαταγή ή σε αναστολή εκτέλεσης, τότε η απώλεια του επαναπροσδιορισμού μπορεί να έχει πολύ σοβαρές συνέπειες. Γι’ αυτό κάθε υπόθεση πρέπει να εξεταστεί ξεχωριστά.
Ο χρόνος υποβολής της αίτησης εξαρτάται από την παλιά δικάσιμο. • 1η Σεπτεμβρίου έως 30 Σεπτεμβρίου 2026 για ανακοπές που έχουν δικάσιμο από 17 Σεπτεμβρίου 2027 έως 31 Δεκεμβρίου 2029. • 1η Οκτωβρίου έως 31 Οκτωβρίου
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | 2026 για ανακοπές με δικάσιμο από 1η Ιανουαρίου 2030 έως 31 Δεκεμβρίου 2032. • 1η Νοεμβρίου έως 30 Νοεμβρίου 2026 για ανακοπές με δικάσιμο από 1η Ιανουαρίου 2033 έως 31 Δεκεμβρίου 2035. • 1η Δεκεμβρίου έως 31 Δεκεμβρίου 2026 για ανακοπές με δικάσιμο από 1η Ιανουαρίου 2036 έως 31 Δεκεμβρίου 2039.
Η κυβέρνηση προβάλλει ως στόχο την επιτάχυνση της απονομής της Δικαιοσύνης, καθώς υπάρχουν δικάσιμοι που είχαν φτάσει μέχρι το 2039. Όμως η επιτάχυνση της Δικαιοσύνης κανονικά σημαίνει να δικαστούν γρηγορότερα οι υποθέσεις. Όχι να μεταφέρεται στον ήδη προσφεύγοντα πολίτη ο κίνδυνος να θεωρηθεί η προσφυγή του σαν να μην έγινε ποτέ, επειδή δεν επανενεργοποίησε εγκαίρως μια υπόθεση για την οποία το ίδιο το δικαστικό σύστημα του είχε δώσει δικάσιμο χρόνια αργότερα. Γιατί μια τόσο κρίσιμη διαδικασία, με τόσο βαριές συνέπειες, ανακοινώθηκε επίσημα μέσα στον Αύγουστο και με μόλις 21 ημέρες μέχρι την έναρξη εφαρμογής της; Υπάρχουν άνθρωποι που θεωρούν ότι έχουν κάνει ήδη αυτό που τους ζήτησε η Πολιτεία: Πήγαν στη Δικαιοσύνη και τώρα πρέπει να γνωρίζουν ότι αυτό, σε ορισμένες περιπτώσεις, δεν αρκεί.
Η ΚΥΑ 42483/22.7.2026, που δημοσιεύθηκε στο ΦΕΚ Β’ 5016/11.8.2026, ορίζει στο άρθρο 3 ότι η υποχρεωτική διαδικασία επαναπροσδιορισμού αφορά τις εκκρεμείς σε πρώτο βαθμό ανακοπές κατά της αναγκαστικής εκτέλεσης και κατά διαταγών πληρωμής, όταν η δικάσιμος έχει προσδιοριστεί από 17 Σεπτεμβρίου 2027 και μετά. Η κρίσιμη διατύπωση είναι: «Η υποχρεωτική διαδικασία επαναπροσδιορισμού μέσω της πλατφόρμας […] εφαρμόζεται […] από την 17η Σεπτεμβρίου 2027 και εφεξής». Αντίθετα, για δικασίμους πριν από τις 17 Σεπτεμβρίου 2027, η υπόθεση συνεχίζει με την ήδη ορισμένη δικάσιμο. Η αίτηση δεν είναι προαιρετική. Το άρθρο 130 του ν. 5221/2025 προβλέπει ότι για τις υποθέσεις που υπάγονται στο νέο καθεστώς απαιτείται αίτηση επαναπροσδιορισμού από τον ίδιο τον ανακόπτοντα. Η διατύπωση του νόμου είναι ιδιαίτερα αυστηρή: «Απαιτείται επί ποινή απαραδέκτου η υποβολή αίτησης επαναπροσδιορισμού». Δηλαδή, δεν πρόκειται για μια απλή διοικητική ενημέρωση. Είναι υποχρεωτική δικονομική ενέργεια προκειμένου η εκκρεμής ανακοπή να εισαχθεί προς συζήτηση με το νέο σύστημα. Η βαρύτερη συνέπεια ολόκληρης της ρύθμισης βρίσκεται στο άρθρο 134 του ν. 5221/2025 που έχει τίτλο: «Παράλειψη επαναπροσδιορισμού» και προβλέπει: «Ανακοπή […] για την οποία δεν υποβάλλεται εμπροθέσμως αίτηση
Σελίδα 35
επαναπροσδιορισμού λογίζεται ως μηδέποτε ασκηθείσα». Δεν πρόκειται, λοιπόν, απλώς για αναβολή ή απώλεια μιας νέας ημερομηνίας. Η δικονομική συνέπεια που επέλεξε ο νομοθέτης είναι ότι η ανακοπή αντιμετωπίζεται σαν να μην είχε ασκηθεί ποτέ. Το ίδιο άρθρο 134 συνεχίζει ακόμα πιο αυστηρά. Ορίζει ότι προσωρινή διαταγή ή αναστολή εκτέλεσης που είχε χορηγηθεί στο πλαίσιο της συγκεκριμένης ανακοπής: «καταργείται αυτοδικαίως». Αυτό είναι ίσως το σημαντικότερο στοιχείο για έναν δανειολήπτη που έχει πετύχει προσωρινή δικαστική προστασία έναντι μέτρων αναγκαστικής εκτέλεσης. Με απλά λόγια: Εάν χαθεί η υποχρεωτική διαδικασία επαναπροσδιορισμού, δεν κινδυνεύει μόνο η ίδια η ανακοπή.
Μ
πορεί να πάψει να ισχύει και η αναστολή εκτέλεσης που είχε χορηγηθεί με αφορμή αυτή. Χάνεται και η προσωρινή προστασία.
Υπάρχει και δεύτερη προθεσμιακή παγίδα. Το άρθρο 133 παρ. 5 του ν. 5221/2025 προβλέπει ότι, αφού κατατεθεί η αίτηση επαναπροσδιορισμού, πρέπει να κοινοποιηθεί εμπρόθεσμα. Αν δεν κοινοποιηθεί μέσα σε 30 ημέρες από την κατάθεσή της, τότε: «λογίζεται ως μηδέποτε ασκηθείσα». Άρα το «έκανα την αίτηση» δεν αρκεί από μόνο του. Απαιτείται να ολοκληρωθεί σωστά και η διαδικασία της κοινοποίησης. Δεν είναι μόνο ο νόμος. Η ίδια η ΚΥΑ 42483/2026 επαναλαμβάνει στο άρθρο 14 παρ. 3 τη συνέπεια: «Ανακοπή για την οποία δεν υποβλήθηκε αίτηση Επαναπροσδιορισμού […] λογίζεται ως μηδέποτε ασκηθείσα». Και παραπέμπει ρητά στο άρθρο 134 του ν. 5221/2025. Άρα δεν υπάρχει περιθώριο αμφιβολίας ως προς το βασικό νομικό γεγονός: η μη εμπρόθεσμη αίτηση έχει ρητά προβλεπόμενη συνέπεια την απώλεια της ανακοπής.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Γράφει ο Γιώργος Ψαράκης, ΜΔΕ, LL.M. (LSE), PgCert στο euro2day.gr: Στους νόμους για τις τιτλοποιήσεις αλλά και μεταβιβάσεις κόκκινων δανείων (ν. 3156/2003 και 5072/2023) προβλέπεται το εξής απλό: κάθε φορά που μεταβιβάζεται μια ασφαλισμένη με προσημείωση/υποθήκη απαίτηση (ένα δάνειο κοκ) σε ένα Fund, ο νέος ιδιοκτήτης δεν είναι υποχρεωμένος να πηγαίνει στο κτηματολογικό γραφείο και να καταχωρεί τη μεταβίβαση αυτή στο φύλλο του ακινήτου με αλλαγή του προσημειούχου/ενυπόθηκου δανειστή. Έτσι απλοποιείται η διαδικασία: ο νέος ιδιοκτήτης του δανείου (το Fund) δεν χρειάζεται να φαίνεται στα βιβλία του κτηματολογίου για κάθε ακίνητο που βαρύνεται με προσημείωση (γιατί τούτο θα απαιτούσε χιλιάδες καταχωρίσεις κάθε φορά), αρκεί να φαίνεται στα ειδικά βιβλία του ενεχυροφυλακείου όπου περνάνε οι μεταβιβάσεις των δανείων μαζικά.
Α
υτό που όμως ψηφίστηκε για τη διευκόλυνση των Servicers και Funds, έρχεται να θέσει εμπόδια τους πλειστηριασμούς που οι ίδιοι οι Servicers διενεργούν.
Για τον εξής λόγο: όταν γίνεται ένας πλειστηριασμός πρέπει, βάσει νόμου, να επιδίδεται το απόσπασμα κατασχετήριας έκθεσης (μια περίληψη δηλαδή με τα βασικά στοιχεία του κατασχεθέντος ακινήτου κοκ) σε αυτούς τους δανειστές που έχουν εγγράψει προσημείωση/υποθήκη πάνω στο ακίνητο. Αυτούς τους εντοπίζει ο δικαστικός επιμελητής που διενεργεί την κατάσχεση. Αλλά ο τελευταίος δεν ελέγχει το ενεχυροφυλακείο παρά μόνο το κτηματολογικό γραφείο. Επομένως σε μεταβιβάσεις δανείων, δεν βλέπει τον σημερινό «ιδιοκτήτη» της προσημείωσης/υποθήκης αλλά τον αρχικό. Αν δεν επιδοθεί το απόσπασμα της κατασχετήριας έκθεσης σε
Σελίδα 36
όλους τους προσημειούχους/ενυπόθηκους δανειστές, ο διενεργηθείς πλειστηριασμός ακυρώνεται μετά από άσκηση ανακοπής εκ μέρους του οφειλέτη. Αυτή η συνέπεια παρέμεινε ως έχει και μετά τις αλλαγές του νόμου 5221/2025 που άρχισε να ισχύει από 1/1/2026. Παράδειγμα εφαρμογής του παραπάνω ζητήματος αποτελεί η πρόσφατη υπ’ αριθμ. 555/2026 απόφαση του Πρωτοδικείου Αχαΐας (υπάρχουν κι άλλες αποφάσεις πάνω στο θέμα αυτό από το Πρωτοδικείο Αθηνών). Εκεί αναφέρεται το εξής: «Κατά πάγια ερμηνεία των διατάξεων των άρθρων 458 ΑΚ, 10 παρ. 8 και 12 του Ν. 3156/2003, η μεταβίβαση επιχειρηματικών απαιτήσεων συνεπάγεται αυτοδικαίως και τη μεταβίβαση όλων των παρεπομένων δικαιωμάτων που εξασφαλίζουν τις απαιτήσεις αυτές, μεταξύ των οποίων περιλαμβάνονται και οι υποθήκες ή προσημειώσεις υποθήκης, χωρίς να απαιτείται ιδιαίτερη μεταβιβαστική πράξη ή συναίνεση του οφειλέτη. […] Επομένως, κατά τον χρόνο της κατάσχεσης, του ως άνω ακινήτου, που έλαβε χώρα την 25.01.2022 και έως τη συμπλήρωση των 15 ημερών από αυτήν, ενυπόθηκη δανείστρια ήταν ουχί η «…Τράπεζα Α.Ε.» αλλά η εταιρεία ειδικού σκοπού «… DESIGNATED ACTIVITY COMPANY», στην οποία ωστόσο ουδέποτε επιδόθηκε απόσπασμα της εν θέματι κατασχετήριας έκθεσης κατά σαφή παραβίαση της διάταξης του άρ. 995 παρ. 4 του ΚΠολΔ. Ενόψει τούτων, η επίδοση του αποσπάσματος της κατασχετήριας έκθεσης κατ’ άρθρο 995 παρ. 4 ΚΠολΔ όφειλε να γίνει προς την πραγματική και ουσιαστική δικαιούχο της ασφαλιζόμενης απαίτησης, ήτοι προς την αλλοδαπή εταιρία ειδικού σκοπού «… DESIGNATED ACTIVITY COMPANY», ανεξαρτήτως του γεγονότος ότι δεν είχε λάβει χώρα σημείωση της ειδικής διαδοχής στα βιβλία υποθηκών ή στα κτηματολογικά φύλλα. Εξάλλου, η καταχώριση της σύμβασης μεταβίβασης στο Ενεχυροφυλακείο Αθηνών ήταν δημόσια, προσβάσιμη σε κάθε ενδιαφερόμενο και επαρκής για τη γνώση της μεταβολής του δικαιούχου της απαίτησης». Άρα παρατηρούμε πως τελικά μια διάταξη που ψηφίστηκε για να βοηθήσει τους Servicers και να διευκολύνει τις μεταβιβάσεις των «κόκκινων δανείων», προκαλεί προβλήματα στους ίδιους, γιατί θέτει σε κίνδυνο τους πλειστηριασμούς που αυτοί διενεργούν.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
φέρεται να έχουν καταβληθεί αχρεωστήτως.
To asfalisinet.gr αποκαλύπτει: Καταγγελίες σχετικά με τη διαχείριση «κόκκινων» δανείων από funds και εταιρείες διαχείρισης απαιτήσεων διατυπώνει ο Σύλλογος Δανειοληπτών του Νόμου Κατσέλη, κάνοντας λόγο για πρακτικές που, όπως υποστηρίζει, επιβαρύνουν οικονομικά τους οφειλέτες και δυσχεραίνουν την εφαρμογή δικαστικών αποφάσεων και ρυθμίσεων.
Σ
το επίκεντρο των καταγγελιών βρίσκεται, μεταξύ άλλων, η διαχείριση ασφαλιστικών αποζημιώσεων δανειοληπτών.
Σύμφωνα με τον Σύλλογο, έχουν καταγραφεί περιπτώσεις στις οποίες, μετά την επέλευση ασφαλιστικού κινδύνου, όπως αναπηρία ή σοβαρή ασθένεια, τα Funds εισέπραξαν τις προβλεπόμενες ασφαλιστικές αποζημιώσεις χωρίς, κατά τους ισχυρισμούς του, να προχωρήσουν στον αντίστοιχο συμψηφισμό με το υπόλοιπο της οφειλής. Ο Σύλλογος υποστηρίζει ότι η πρακτική αυτή είχε ως αποτέλεσμα, σε ορισμένες περιπτώσεις, να συνεχιστεί η διεκδίκηση των οφειλών και να κινηθούν διαδικασίες αναγκαστικής εκτέλεσης, παρά την καταβολή ασφαλιστικών αποζημιώσεων που συνδέονταν με τα δάνεια.
Όπως αναφέρει το dikigorosathena.blogspot.com Ο ν. 5313/2026 εισάγει για πρώτη φορά ειδική δυνατότητα ρύθμισης με εκποίηση άλλων ακινήτων του οφειλέτη και
Σελίδα 37
Παράλληλα, ο Σύλλογος Δανειοληπτών αναφέρεται στην εφαρμογή της υπ’ αριθμόν 6/2026 απόφασης του Αρείου Πάγου σχετικά με τον υπολογισμό των τόκων, καταγγέλλοντας καθυστερήσεις στην προσαρμογή των οφειλών. Όπως επισημαίνεται,
Τ
α Funds δεν έχουν, σύμφωνα με τις καταγγελίες, χορηγήσει νέα δοσολόγια και επικαιροποιημένες ταυτότητες οφειλής, ενώ καθυστερεί και ο επανυπολογισμός των οφειλών με την αφαίρεση ποσών που
διατήρηση της κύριας κατοικίας. Ποιοι μπορούν να αξιοποιήσουν τη νέα διαδικασία, τι αποφασίζουν οι πιστωτές και πότε προστατεύεται το σπίτι από την αναγκαστική
Επιπλέον, ο Σύλλογος υποστηρίζει ότι σε αρκετές περιπτώσεις οι εταιρείες διαχείρισης αρνούνται να χορηγήσουν πλήρεις βεβαιώσεις καταβολών για το χρονικό διάστημα πριν από τη μεταβίβαση των δανείων. Κατά την ίδια καταγγελία, η έλλειψη των στοιχείων αυτών καθιστά δυσχερή ή αδύνατο τον ακριβή προσδιορισμό των ποσών που ενδεχομένως πρέπει να επιστραφούν στους δανειολήπτες. Παράλληλα, τίθεται ζήτημα ως προς τον υπολογισμό των νόμιμων τόκων υπερημερίας υπέρ των δανειοληπτών για ποσά που ενδεχομένως έχουν καταβληθεί χωρίς να οφείλονται.
Σύμφωνα με τον Σύλλογο, λόγω του προσωποπαγούς χαρακτήρα της υπαγωγής στον νόμο Κατσέλη, οι εγγυητές που δεν είχαν υπαχθεί οι ίδιοι στο προστατευτικό πλαίσιο μπορεί να βρεθούν αντιμέτωποι με μέτρα αναγκαστικής εκτέλεσης για το σύνολο της αρχικής οφειλής. Όπως υποστηρίζεται, αυτό μπορεί να συμβεί ακόμη και όταν ο πρωτοφειλέτης έχει υπαχθεί σε δικαστική ρύθμιση και εξυπηρετεί τις υποχρεώσεις που έχουν καθοριστεί από τη δικαστική απόφαση.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 38
νόμος προβλέπει ρητά ότι μπορεί να την αποδεχθεί ή να την απορρίψει.
εκτέλεση.
Μ
ια σημαντική αλλαγή στον εξωδικαστικό μηχανισμό ρύθμισης οφειλών ενεργοποιείται από τις 21 Σεπτεμβρίου 2026, δημιουργώντας έναν νέο δρόμο για οφειλέτες που διαθέτουν περισσότερα ακίνητα αλλά επιδιώκουν να διατηρήσουν την κύρια κατοικία τους. Με το άρθρο 14 του ν. 5313/2026, που προσθέτει νέες παραγράφους στο άρθρο 14 του ν. 4738/2020, προβλέπεται πλέον η δυνατότητα να ενταχθεί σε πρόταση αναδιάρθρωσης η εκποίηση των λοιπών ακινήτων του οφειλέτη, εξαιρουμένης της κύριας κατοικίας, στον βαθμό που αυτό απαιτείται για την ικανοποίηση των πιστωτών. Ο ίδιος ο νόμος ορίζει ρητά ότι η νέα ρύθμιση τίθεται σε ισχύ στις 21 Σεπτεμβρίου 2026. Πρόκειται για μια ουσιαστική μεταβολή στη λογική του εξωδικαστικού. Μέχρι σήμερα η συνολική ακίνητη περιουσία του οφειλέτη επηρέαζε καθοριστικά την πρόταση ρύθμισης. Με το νέο μοντέλο δημιουργείται η δυνατότητα να διαχωριστεί η κύρια κατοικία από τα υπόλοιπα ακίνητα και τα τελευταία να οδηγηθούν σε ρευστοποίηση, προκειμένου να στηριχθεί μια βιώσιμη ρύθμιση που θα επιτρέπει στον οφειλέτη να κρατήσει το σπίτι του. Η νέα διαδικασία δεν σημαίνει ότι ο οφειλέτης αποφασίζει μονομερώς ποια ακίνητα θα πουλήσει και ποιο θα κρατήσει. Με την οριστική υποβολή της αίτησης στον εξωδικαστικό, οι συμμετέχοντες πιστωτές μπορούν να υποβάλουν αντιπρόταση, η οποία προβλέπει την εκποίηση των άλλων ακινήτων του οφειλέτη, εκτός της κύριας κατοικίας, στην έκταση που απαιτείται για την ικανοποίηση των απαιτήσεων. Το κρίσιμο στοιχείο είναι ότι, κατά τον υπολογισμό των μηνιαίων δόσεων της συγκεκριμένης ρύθμισης, ως αξία ακίνητης περιουσίας λαμβάνεται υπόψη μόνο η αξία της κύριας κατοικίας, ενώ η πώληση των υπόλοιπων ακινήτων καταγράφεται ως όρος της σύμβασης αναδιάρθρωσης. Ο οφειλέτης πάντως δεν είναι υποχρεωμένος να αποδεχθεί την αντιπρόταση. Ο
Ιδιαίτερη προστασία προβλέπεται για συγκεκριμένες κατηγορίες οφειλετών. Για όσους εμπίπτουν στην παρ. 3 του άρθρου 14 του ν. 4738/2020, οι πιστωτές υποχρεούνται να υποβάλουν την αντιπρόταση που προβλέπει τη δυνατότητα διάσωσης της κύριας κατοικίας. Στις κατηγορίες αυτές περιλαμβάνονται αφενός οι ευάλωτοι οφειλέτες που πληρούν τα σχετικά κριτήρια και διαθέτουν τη σχετική βεβαίωση και αφετέρου ορισμένοι «επιλέξιμοι οφειλέτες» που πληρούν έως το διπλάσιο των εισοδηματικών και περιουσιακών κριτηρίων του ευάλωτου οφειλέτη, με ληξιπρόθεσμες οφειλές τουλάχιστον 90 ημερών προς χρηματοδοτικούς φορείς και συνολικό ύψος έως 300.000 ευρώ. Αυτό δεν σημαίνει ότι η ρύθμιση περιορίζεται αποκλειστικά σε αυτούς. Για τους συγκεκριμένους οφειλέτες, όμως, η υποβολή της αντιπρότασης από τους πιστωτές δεν είναι απλώς δυνητική αλλά υποχρεωτική.
Η σημαντικότερη συνέπεια έρχεται μετά την υπογραφή της σύμβασης αναδιάρθρωσης. Εφόσον ο οφειλέτης αποδεχθεί την αντιπρόταση και τηρεί τη συμφωνία, οι πιστωτές που δεσμεύονται από αυτήν δεν μπορούν να επισπεύσουν αναγκαστική εκτέλεση στην κύρια κατοικία, να λάβουν ασφαλιστικά μέτρα επ’ αυτής, να εγγράψουν νέα υποθήκη ή να μετατρέψουν προσημείωση σε υποθήκη. Οι ήδη υπάρχουσες υποθήκες, προσημειώσεις και λοιπά εμπράγματα δικαιώματα, πάντως, δεν εξαφανίζονται. Η προστασία επίσης δεν είναι άνευ όρων. Αν ο οφειλέτης πάψει να τηρεί τη σύμβαση αναδιάρθρωσης, ο περιορισμός της αναγκαστικής εκτέλεσης παύει και ενεργοποιούνται οι συνέπειες που προβλέπει ο νόμος για την αθέτηση της ρύθμισης. Μάλιστα, τα ποσά που είχαν
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα | ρυθμιστεί με τη σύμβαση που αθετήθηκε δεν μπορούν στη συνέχεια να ενταχθούν εκ νέου σε νέα αίτηση εξωδικαστικού μηχανισμού.
Η διατήρηση της κύριας κατοικίας έχει ως αντιστάθμισμα την οργανωμένη εκποίηση των υπόλοιπων ακινήτων που προβλέπονται στη συμφωνία. Η διαδικασία ξεκινά, κατά κανόνα, με πρωτοβουλία του χρηματοδοτικού φορέα που διαθέτει την υψηλότερη ενυπόθηκη απαίτηση. Αν δεν υπάρχει ενυπόθηκος δανειστής, την πρωτοβουλία αναλαμβάνει ο χρηματοδοτικός φορέας με τη μεγαλύτερη απαίτηση. Η εκποίηση πραγματοποιείται ηλεκτρονικά μέσω συμβολαιογράφου. Η τιμή πρώτης προσφοράς πρέπει να είναι ίση με την αξία του ακινήτου που έχει προσδιοριστεί σύμφωνα με τους κανόνες του εξωδικαστικού μηχανισμού. Ο νόμος θέτει μάλιστα ένα ιδιαίτερα σύντομο χρονοδιάγραμμα: από τη σύνταξη της σχετικής έκθεσης του δικαστικού επιμελητή μέχρι την εκποίηση πρέπει να μεσολαβούν τουλάχιστον 40 και το πολύ 60 ημέρες, χωρίς να υπολογίζεται στο διάστημα αυτό ο Αύγουστος. Εάν ο πιστωτής που έχει την πρωτοβουλία δεν ξεκινήσει τη διαδικασία μέσα σε τρεις μήνες από την κατάρτιση της σύμβασης αναδιάρθρωσης, μπορεί να την επισπεύσει άλλος συμβαλλόμενος πιστωτής.
Σύμφωνα με το newsit.gr
Ψ
ηφιακή ταυτότητα αποκτούν, από 01.09.2026 οι νέες κατασχέσεις εις χείρας τρίτου, με τις τράπεζες και τους Servicers να υποχρεώνονται να αφήνουν ηλεκτρονικό αποτύπωμα για κάθε δήλωση… και τους οφειλέτες να βρίσκονται αντιμέτωποι με μια διαδικασία που θα κινείται πλέον με αυστηρά καταγεγραμμένο χρόνο επιταχύνοντας το «πάγωμα» στους τραπεζικούς λογαριασμούς. Για τον οφειλέτη που θα δει
Σελίδα 39
Η νέα ρύθμιση συνοδεύεται και από ένα σημαντικό μεταβατικό «παράθυρο». Για έξι μήνες από την έναρξη ισχύος της διάταξης επιτρέπεται, υπό τις προϋποθέσεις που θέτει ο νόμος, η υποβολή νέας αίτησης και από οφειλέτες που είχαν στο παρελθόν υπαχθεί στον εξωδικαστικό αλλά αθέτησαν προηγούμενη σύμβαση λόγω μη καταβολής των οφειλόμενων ποσών. Η δυνατότητα επεκτείνεται, με τις προβλεπόμενες εξαιρέσεις, και σε πρόσωπα που είχαν ζητήσει κατά το παρελθόν υπαγωγή στον ν. 3869/2010, τον γνωστό «νόμο Κατσέλη».
Η νέα διάταξη χρειάζεται πάντως προσεκτική ανάγνωση. Δεν επαναφέρει ένα οριζόντιο καθεστώς προστασίας της πρώτης κατοικίας ούτε απαγορεύει γενικά τους πλειστηριασμούς. Δημιουργεί μια συγκεκριμένη συμβατική λύση μέσα στον εξωδικαστικό μηχανισμό: ο οφειλέτης μπορεί, εφόσον υπάρξει και γίνει αποδεκτή η σχετική αντιπρόταση, να ρυθμίσει τις οφειλές του και να κρατήσει την κύρια κατοικία του, διαθέτοντας προς ρευστοποίηση άλλα ακίνητα της περιουσίας του. Για έναν οφειλέτη που, για παράδειγμα, διαθέτει το σπίτι στο οποίο ζει αλλά και ένα δεύτερο ακίνητο, ένα οικόπεδο ή άλλη ακίνητη περιουσία, ο εξωδικαστικός αποκτά από τις 21 Σεπτεμβρίου ένα νέο εργαλείο: Aντί η ύπαρξη πρόσθετης περιουσίας να λειτουργεί αποκλειστικά εις βάρος μιας βιώσιμης ρύθμισης, μπορεί πλέον να χρησιμοποιηθεί για την ικανοποίηση των πιστωτών, με στόχο να παραμείνει η κύρια κατοικία εκτός της ρευστοποίησης. Το αν η νέα δυνατότητα θα εξελιχθεί πράγματι σε αποτελεσματικό μηχανισμό διάσωσης της πρώτης κατοικίας θα κριθεί στην πράξη, από τις αντιπροτάσεις των τραπεζών και των Servicers, τις αξίες με τις οποίες θα εκποιούνται τα υπόλοιπα ακίνητα και, κυρίως, από το κατά πόσο η τελική μηνιαία ρύθμιση θα είναι πραγματικά βιώσιμη για τον οφειλέτη.
τον τραπεζικό λογαριασμό του να μπλοκάρεται, η αλλαγή είναι ουσιαστική, καθώς η απειλή της κατάσχεσης θα συνδέεται πλέον με έναν συγκεκριμένο κωδικό, μια
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 40
και να παρακολουθείται η πορεία της διαδικασίας. Η πρόσβαση, ωστόσο, δεν θα είναι ελεύθερη για όλους. Ο οφειλέτης θα ενημερώνεται μέσω πληρεξούσιου ή εξουσιοδοτημένου δικηγόρου, ο οποίος θα χρησιμοποιεί τον ΜΚΔ και την απαιτούμενη εξουσιοδότηση για να δει τι ακριβώς δήλωσε η τράπεζα ή ο άλλος τρίτος.
ηλεκτρονική δήλωση και μια ακριβή ώρα υποβολής, γεγονός που σημαίνει πως οι γραφειοκρατικές καθυστερήσεις του παρελθόντος θα περιοριστούν σημαντικά. Προφανώς, κάθε χρέος δεν θα οδηγεί αυτόματα σε κατάσχεση και το μπλοκάρισμα των λογαριασμών δεν θα γίνεται χωρίς ένα συγκεκριμένο πλαίσιο όρων και προϋποθέσεων. Ωστόσο, όταν η διαδικασία ξεκινήσει, θα είναι πιο γρήγορη, πιο εύκολα ανιχνεύσιμη και πολύ πιο δύσκολο να αμφισβητηθεί ως προς το πότε και πώς προχώρησε.
Όταν ένας πιστωτής διαθέτει εκτελεστό τίτλο, όπως διαταγή πληρωμής ή δικαστική απόφαση, μπορεί να στραφεί κατά χρημάτων που βρίσκονται σε κάποιον τρίτο και όχι απευθείας στα χέρια του οφειλέτη. Στην περίπτωση του τραπεζικού λογαριασμού, τρίτος είναι η τράπεζα, επειδή σε αυτήν βρίσκονται τα χρήματα του οφειλέτη. Η ίδια διαδικασία μπορεί να αφορά και εργοδότη που οφείλει μισθό, πελάτη που δεν έχει εξοφλήσει κάποιο τιμολόγιο ή δημόσιο φορέα που κρατά χρήματα για λογαριασμό του οφειλέτη. Μετά την επίδοση του κατασχετηρίου, ο τρίτος πρέπει να δηλώσει αν υπάρχει η απαίτηση, ποιο ποσό έχει στα χέρια του, αν έχουν προηγηθεί άλλες κατασχέσεις και αν τα χρήματα προστατεύονται από το ακατάσχετο, όπως συμβαίνει σε περιπτώσεις μισθού ή σύνταξης.
Στην καρδιά του νέου συστήματος βρίσκεται ο Μοναδικός Κωδικός Δήλωσης, ο γνωστός ΜΚΔ. Για κάθε νέα κατάσχεση εις χείρας τρίτου, ο πιστοποιημένος δικαστικός επιμελητής θα καταχωρίζει τα στοιχεία της υπόθεσης στην ηλεκτρονική πλατφόρμα της Ομοσπονδίας Δικαστικών Επιμελητών Ελλάδας. Το σύστημα θα δημιουργεί τον ΜΚΔ, ο οποίος θα συνδέει την κατάσχεση με τη δήλωση της τράπεζας ή οποιουδήποτε άλλου τρίτου. Ο κωδικός αυτός θα λειτουργεί ως ψηφιακή ταυτότητα της υπόθεσης. Μέσω αυτού θα μπορούν να αναζητούνται οι σχετικές δηλώσεις
Η δήλωση της τράπεζας θα υποβάλλεται ηλεκτρονικά, με εγκεκριμένη ηλεκτρονική υπογραφή και υποχρεωτική ηλεκτρονική χρονοσφραγίδα. Αυτό σημαίνει ότι το σύστημα θα καταγράφει με ακρίβεια την ημέρα και την ώρα υποβολής. Η λεπτομέρεια αυτή έχει ιδιαίτερη σημασία, καθώς η προθεσμία δεν θα κρίνεται μόνο από την ημερομηνία, αλλά και από την ώρα. Κατά κανόνα, η δήλωση πρέπει να υποβληθεί έως την όγδοη ημέρα από την επίδοση του κατασχετηρίου. Σε ειδικές περιπτώσεις ισχύει τριακονθήμερη προθεσμία. Η διαδικασία ολοκληρώνεται έως τις 19:00:00 της τελευταίας ημέρας. Αν η τελευταία ημέρα είναι αργία, η προθεσμία μεταφέρεται στην επόμενη εργάσιμη ημέρα, και πάλι μέχρι τις 19:00. Σε περίπτωση τεχνικού προβλήματος την τελευταία ημέρα, θα επιτρέπεται η επίδοση της δήλωσης στον δικαστικό επιμελητή που επέβαλε την κατάσχεση. Σε αυτή την περίπτωση, η προθεσμία παρατείνεται αυτομάτως κατά μία ημέρα. Η ψηφιοποίηση δεν καταργεί τις βασικές προϋποθέσεις επιβολής κατάσχεσης ούτε σημαίνει ότι κάθε ποσό που βρίσκεται σε έναν λογαριασμό μπορεί να δεσμευτεί χωρίς έλεγχο. Η τράπεζα θα πρέπει να δηλώνει αν υπάρχει απαίτηση που προστατεύεται από το ακατάσχετο, όπως μέρος μισθού ή σύνταξης. Η σχετική πληροφορία θα καταγράφεται πλέον μέσα στην ηλεκτρονική δήλωση, ώστε να υπάρχει σαφές ίχνος για το τι εξετάστηκε και τι απάντησε η τράπεζα. Επίσης, το νέο σύστημα δεν εφαρμόζεται αναδρομικά. Αφορά τις κατασχέσεις εις χείρας τρίτου που επιβάλλονται από την 1η Σεπτεμβρίου 2026 και μετά. Οι παλαιότερες υποθέσεις δεν μεταφέρονται αυτόματα στη νέα διαδικασία. Πιο γρήγορα οι κατασχέσεις Για τη σύνταξη της έκθεσης κατάσχεσης, η αμοιβή του δικαστικού επιμελητή ορίζεται στα 150 ευρώ, όταν το ποσό της απαίτησης δεν ξεπερνά τις 8.000 ευρώ και στα 300 ευρώ όταν είναι υψηλότερο. Για κάθε αντίγραφο προβλέπεται αμοιβή 5 ευρώ. Το τέλος χρήσης της πλατφόρμας ανέρχεται στο 3% της αμοιβής του δικαστικού επιμελητή, όμως δεν επιβαρύνει τον οφειλέτη ούτε προστίθεται στα έξοδα της εκτελεστικής διαδικασίας. Η ψηφιακή διαδικασία έχει τη θετική πλευρά της διαφάνειας, καθώς περιορίζει τον κίνδυνο να χαθεί μια δήλωση ή να αμφισβητηθεί η ώρα υποβολής της. Ταυτόχρονα, όμως, δημιουργεί τις προϋποθέσεις για ταχύτερη διεκπεραίωση μαζικών κατασχέσεων, κυρίως από τράπεζες και εταιρείες διαχείρισης απαιτήσεων.
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Η Πυθία αποκαλύπτει στο periodista.gr: Πώς η πρόταση της Ρώμης για έκτακτη εισφορά 5% τινάζει στον αέρα τη σιγουριά των Ελλήνων τραπεζιτών που οδεύουν σε ιστορικό ρεκόρ κερδοφορίας – Το ευρωπαϊκό κύμα παρεμβάσεων από την Ισπανία έως τη Λιθουανία, οι πιέσεις της αντιπολίτευσης και οι εισηγήσεις στο γραφείο Πιερρακάκη – Η σκανδαλώδης ψαλίδα των επιτοκίων, οι πλάτες του «Ηρακλή» και το αμείλικτο δίλημμα για το Μέγαρο Μαξίμου: Θα φορολογήσει τα υπερκέρδη ή θα συνεχίσει την ασυλία; Στα πολυτελή γραφεία των εγχώριων χρηματοπιστωτικών ιδρυμάτων, εκεί όπου οι διοικήσεις μετρούν με απληστία τα ασύλληπτα κέρδη των ισολογισμών τους, ο κρύος ιδρώτας άρχισε να ρέει άφθονος. Ο λόγος δεν είναι άλλος από τα μηνύματα που καταφθάνουν με εκκωφαντικό τρόπο από τη γειτονική Ιταλία, όπου η κυβέρνηση της Ρώμης ξανανοίγει με ορμή τη συζήτηση για την επιβολή έκτακτης φορολόγησης στα ουρανοκατέβατα υπερκέρδη των τραπεζών.
Η
πρόταση του Ματέο Σαλβίνι για ετήσια εισφορά 5% στα έκτακτα κέρδη των ισχυρότερων ιδρυμάτων για μια ολόκληρη τριετία, ενόψει της κατάρτισης του προϋπολογισμού, έχει προκαλέσει αληθινό σεισμό, καθώς αποτελεί το απόλυτο καθρέφτισμα της ελληνικής πραγματικότητας και φέρνει τους εγχώριους τραπεζίτες αντιμέτωπους με τον μεγαλύτερο εφιάλτη τους!
Σελίδα 41
Αυτό που τρέμει το τραπεζικό κατεστημένο στην Αθήνα είναι πως τα επιχειρήματα της Ρώμης δεν μπορούν να αντικρουστούν από κανέναν σοβαρό αναλυτή. Όταν η Τζόρτζια Μελόνι υπερασπίζεται δημόσια την άντληση 5 δισεκατομμυρίων ευρώ επικαλούμενη την προκλητική κερδοφορία που στηρίζεται σε καθηλωμένα επιτόκια καταθέσεων και κρατικές εγγυήσεις, το ίδιο ακριβώς σκεπτικό εφαρμόζεται με ακόμα πιο δραματικούς όρους στην ελληνική αγορά. Στην Ελλάδα, οι τέσσερις συστημικές τράπεζες, έχοντας ήδη τσεπώσει πάνω από 2,5 δισεκατομμύρια ευρώ σε καθαρά κέρδη στο πρώτο μόλις εξάμηνο, καλπάζουν ολοταχώς για να σπάσουν το φράγμα των 5 δισεκατομμυρίων ευρώ σε ετήσια βάση, ξεπερνώντας κάθε προηγούμενο ιστορικό ρεκόρ και επιτυγχάνοντας εξωφρενικές αποδόσεις ιδίων κεφαλαίων της τάξεως του 15% με 16%! Η σύγκριση, μάλιστα, ξεγυμνώνει πλήρως την ασυδοσία των εγχώριων ιδρυμάτων. Την ώρα που στην Ιταλία το μέσο επιτόκιο προθεσμιακών καταθέσεων ανέρχεται στο 2,26%, στην Ελλάδα οι τράπεζες εμπαίζουν προκλητικά τους αποταμιευτές με ένα πενιχρό 1,21%, κρατώντας ταυτόχρονα στα ύψη τα επιτόκια των χορηγήσεων. Παράλληλα, οι ισολογισμοί τους απολαμβάνουν την απλόχερη προστασία των κρατικών εγγυήσεων του σχεδίου «Ηρακλής», μιας παραλλαγής του ιταλικού μοντέλου με όρους εξαιρετικά πιο προνομιακούς για τα πιστωτικά ιδρύματα. Με απλά λόγια, το εγχώριο σύστημα θησαυρίζει εκ του ασφαλούς, απομυζώντας την κοινωνία και εκμεταλλευόμενο την κρατική πλάτη για να παράγει δισεκατομμύρια για τους μετόχους του. Μπροστά σε αυτό το αδιανόητο πάρτι, η κυβέρνηση δεν μπορεί πλέον να παριστάνει τον ανήξερο παρατηρητή. Στο γραφείο του υπουργού Οικονομικών, Κυριάκου Πιερρακάκη, ο οποίος ως πρόεδρος του Eurogroup παρακολουθεί από πρώτο χέρι το πανευρωπαϊκό κύμα έκτακτης φορολόγησης των τραπεζών - από την Ισπανία που μονιμοποίησε τον φόρο και τη Λιθουανία μέχρι την Τσεχία, το Βέλγιο και τη Σλοβακία - καταφθάνουν διαρκώς αντίστοιχες εισηγήσεις. Την ίδια στιγμή, οι πιέσεις της αντιπολίτευσης, με την πρόταση για έκτακτη εισφορά 5% στα προ φόρων κέρδη άνω των 400 εκατομμυρίων ευρώ, θέτουν το Μέγαρο Μαξίμου προ των ιστορικών του ευθυνών. Το δίλημμα είναι πλέον αδυσώπητο: θα επιδείξει η κυβέρνηση την απαιτούμενη πολιτική τόλμη για να βάλει φρένο στην ασυδοσία και να επιστρέψει μέρος των υπερκερδών στην κοινωνία που γονατίζει από την ακρίβεια ή θα παραμείνει ο πειθήνιος θεματοφύλακας της τραπεζικής ασυλίας;
ΕΚΔΟΤΗΣ : ΥΠΕΡΒΑΣΗ – ΤΡΑΠΕΖΙΚΗ & ΟΙΚΟΝΟΜΙΚΗ ΔΙΚΑΙΟΣΥΝΗ Μη Κερδοσκοπικό Σωματείο * Αγίου Κωνσταντίνου 2 10431 Αθήνα * ΑΦΜ 997277532 * Δ.Ο.Υ. Α’ ΑΘΗΝΩΝ ΕιρΑθηνών 431/2013 (ΕΔ) * ΑΒΣ ΠρωτΑθηνών 29909/2014 ΤΗΛ. 210 5200452 – 62 * Email : ypervasi.gr@gmail.com
Σ/Κ 05-06 Σεπτεμβρίου 2026 | Αριθμός Φύλλου 451 | Εβδομαδιαία Ηλεκτρονική Εφημερίδα |
Σελίδα 42