ORGANIZATION FOR DEVELOPMENT



















61 E-mail: editorial@world-economic.com www.world-economic.com
Международный издатель: World Economic Group Rambla de Catalunya, 125, 3º 2ª 08008 Barcelona, Spain
WEJ: “World Organization for Development” LLC
[ ХХХХ ]
«Компьютерную эпоху можно увидеть повсюду — кроме статистики производительности». Сегодня мы сталкиваемся с Парадоксом Солоу 2.0. И
на этот раз ставки значительно выше. Чтобы понять природу этого разрыва, стоит обратиться к историческим аналогиям. Когда в конце XIX века
пришло электричество, потребовалось почти три десятилетия, прежде чем производительность резко пошла
вверх. Почему возникла такая задержка?
Поначалу владельцы фабрик просто заменяли паровые
машины электрическими моторами, не меняя саму орга-
низацию производства. И лишь в 1920-е годы, когда заводы стали проектировать заново — используя гибкость
небольших электродвигателей и избавляясь от опасных
потолочных трансмиссионных валов, — производительность американской промышленности действительно взлетела, превысив 5% годового роста.
Сегодня мы всё ещё находимся в фазе «парового вала»
применительно к искусственному интеллекту. Интернет-бум 1995–2004 годов развивался по иному сценарию. Интеграция информационных технологий обеспечила Соединённым Штатам почти десятилетие
роста производительности на уровне около 3% в год,
поскольку электронная почта и веб почти мгновенно устранили барьеры коммуникации. Сегодня же, несмотря на масштабный хайп, рост производительности в текущем цикле ИИ — с 2023 по 2026 год — колеблется лишь в
диапазоне от 0,4% до 0,8%.
Самая разрекламированная технология в истории человечества пока так и не вызвала того «шока предложения», который обещали её сторонники.
На самом деле в 2026 году мы совершаем фундаментальную категориальную ошибку в понимании искусственного интеллекта. Это не волшебная палочка. Это тяжёлая индустрия.
Перед нами капиталоёмкая инфраструктура, которая
поглощает энергию (Opex) и капитал (Capex) с такой ско-
ростью, что её текущие издержки уже превышают создаваемую экономическую отдачу. Лёгкая
двигаться вперёд — однако значительно медленнее, чем ожидали инвесторы и технологические оптимисты. Чтобы понять природу нынешней стагнации, необходимо рассмотреть её макроэкономическую анатомию. Макроэкономику часто называют «мрачной наукой», однако в 2026 году она скорее выступает зеркалом, отражающим глубокие структурные ограничения современной экономики. Данные OECD Compendium of Productivity Indicators (январь 2026 года) рисуют картину мировой экономики, словно бегущей по беговой дорожке. Совокупный ВВП стран G7 демонстрирует относительную устойчивость, однако качество этого роста вызывает серьёзные вопросы. В Соединённых
производительность труда выросла на 1,6% в 2023 году. На первый взгляд это выглядит вполне
увеличивает номинальный показатель ВВП, — картина «реальной» экономики оказывается значительно слабее. В Европе ситуация выглядит ещё более тревожно: в еврозоне производительность труда снизилась на 0,9%, практически нивелировав рост, достигнутый после пандемии.
Ключевая проблема связана с совокупной факторной производительностью (Total Factor Productivity, TFP).
Этот показатель отражает общую эффективность использования ресурсов — то есть ту часть экономического роста, которую нельзя объяснить простым увеличением количества работников или машин. Именно здесь и проявляется главный парадокс:
вать
чески
роль
распределения
ности, направляя её к технологическим гигантам. Для строительства дата-центров в Европе и Азии американские технологические
]
ПОЧЕМУ РЫНКИ
ВОЛАТИЛЬНЫ В 2026 ГОДУ?
После начала 2025 года и теперь
в 2026 году инвесторы следят за
любыми изменениями в торговой
политике США. Информация о
торговых конфликтах между США
и Китаем, США и Индией, США и
ЕС, и это лишь некоторые из них, преобладала в экономических новостях в прошлом году. Вероятно, они
по-прежнему будут существенно
влиять на настроения инвесторов и в этом году. В начале 2025 года
США ввели торговые пошлины на
импорт товаров из других стран, включая Мексику, Канаду и Китай. Некоторые государства, особенно
Китай,
ответные
на американские товары1. Но это не единственное затруднение, с которым сейчас сталкивается
на уровне 35 долларов за унцию. Другие стра-
1 Рид Смит, «Тарифный трекер Трампа 2.0» https:// www.tradecomplianceresourcehub.com/2026/02/12/ trump-2-0-tariff-tracker/ 2 Пэйментс Джорнал, «БРИКС продвигается вперед в создании единой валюты для международной торговли» https://www.paymentsjournal.com/bricsmoves-forward-on-a-common-currency-for-cross-border/ 3 ГИС, «БРИКС
https://www.gisreportsonline. com/r/brics-payment-system/#:~:text=The%20 freezing%20of%20Russian%20foreign,to%20 20%2C000%20messages%20per%20second. 4
https://www.ap.org/news-highlights/ spotlights/2024/trump-threatens-100-tariff-on-thebric-bloc-of-nations-if-they-act-to-undermine-usdollar/#:~:text=Trump%2C%20in%20a%20Truth%20 Social,into%20the%20wonderful%20U.S.%20 Economy.%E2%80%9D
ны, тем временем, зафиксировали
курсы своих валют относительно доллара США. Бреттон-Вудское со-
глашение позволило осуществлять международную торговлю после Второй мировой войны, в то время, как доллар США стал выступать
в качестве средства взаиморасчетов, а также основной валютой валютных резервов. Далее в этой статье я объясню, почему сохранение статуса доллара так важно для экономики США.
Помимо конфликтов со странами БРИКС+ и торговой напряженности, у США усложнились отношения с Венесуэлой и Ираном, что также усиливает нестабильность и увеличивает спрос на активы-убежища. В январе 2026 года США нанесли военные удары по Каракасу, столице Венесуэлы. Американские войска арестовали лидера государства
могут завладеть нефтяными запасами Венесуэлы и начать
вать «черное
аналитики
что на это может потребоваться несколько лет5. Что касается Ирана6, то после окончания антиправительственных протестов 2025 года и последовавших за ними арестов протестующих, отношения исламской республики с
США ухудшились, а Трамп пригрозил Тегерану военными действиями. Это значимое событие для финансовых рынков, учитывая тот факт,
www.cfr.org/articles/increasing-venezuelas-oiloutput-will-take-several-years-and-billions-dollars 6
https://www.cfr.org/global-conflicttracker/conflict/confrontation-between-united-statesand-iran
https://news.sky.com/ story/nato-starts-mission-to-strengthen-presence-inarctic-after-trumps-greenland-threats-13506208 8
the-dollar-loses-reserve-status
вой резервной валютой — валютой, которая хранится во многих странах в качестве существенной части их валютных резервов, — он активно востребован многими правительствами, компаниями и инвесторами по всему миру. Однако я считаю, что в будущем ситуация, вероятно, изменится. Как я уже упоминала выше, 11 Федеральная резервная система, «Долг всех нефинансовых секторов» https://www. federalreserve.gov/releases/z1/dataviz/z1/ nonfinancial_debt/chart/#units:percent-of-gdp
https:// worldpopulationreview.com/country-rankings/debtto-gdp-ratio-by-country
https://tradingeconomics.com/united-states/ unemployment-rate
страны БРИКС+ активно отказываются от доллара. Они разрабатывают прототип собственной единой валюты, а также пытаются создать собственную платежную систему9. Теперь страны БРИКС также ведут торговлю в своих национальных валютах. Это, очевидно, снижает спрос на доллар, тем самым отрицательно влияя на его стоимость. Если другие страны не будут активно покупать доллары, значительная часть долларовой массы будет оставаться в США, что приведет к значительно-
му росту инфляции, в то время как за рубежом будет продано меньше казначейских облигаций США, чем раньше. Более того, низкий спрос
Investing.com
частных домохозяйств в Америке
и многих других развитых странах достигает критического уровня. Это вызывает тем большее беспокойство, учитывая тот факт, что они не могут
печатать деньги для погашения своих долгов.
Для примера приведу ключевые показатели экономики США, чтобы
дать представление о закредитованности правительства, предприятий и домохозяйств США. График слева наверху11 иллюстри-
tradingeconomics.com/united-states/nonmanufacturing-pmi
tradingeconomics.com/united-states/pce-price-indexannual-change
17
com/indices/us-spx-500
а протяжении десятилетий безопасность
активов определялась прежде всего их фор-
мальными категориями.
Инфляция оставалась стабильной.
Крупные финансовые рынки, такие
как рынок казначейских облигаций
США, сохраняли ликвидность даже в
периоды стрессов. Диверсификация работала, поскольку облигации, как
правило, росли в цене в периоды
падения фондовых рынков. Политические и операционные риски
доступа к активам рассматривались
как второстепенные факторы.
Однако эта логика начала ослабевать, когда одновременно проявилось
несколько источников давления.
Инфляция стала приводить к реаль-
ным потерям по номинально «без-
опасным» активам, а политическая неопределённость начала отражаться
в срочных премиях (term premia).
Ликвидность оказалась зависимой
от состояния рынка: ограниченные возможности дилеров поддерживать торговлю и высокая доля позиций с
использованием кредитного плеча усиливали стресс именно тогда, когда инвесторы пытались закрыть позиции.
Одновременно изменились корреляции между классами активов. Под воздействием инфляционного
и акции могли снижаться одновременно, из-за чего сбалансированные портфели стали обеспечивать значительно меньшую защиту. Затем геополитика превратила сам доступ к рынкам в самостоятельный фактор риска. Санкции, замораживание активов, инвестиционный контроль и ограничения на платёжные операции показали, что формальное право собственности не всегда гарантирует возможность свободного использования активов. В ответ инвесторы всё чаще заменяют традиционные категории активов системой из четырёх крите-
стресса
оценивает способность совершать сделки и получать финансирование в периоды высокой волатильности, а не в обычные периоды рынка.
Устойчивость инфраструктуры
охватывает расчёты, хранение активов, клиринг, платёжные системы, киберриски и надёжность энергоснабжения — факторы, которые могут нарушить функционирование рынков.
связь
по-разному. Институциональные инвесторы интегрируют
мы управления рисками и операционные процессы. Они готовы нести дополнительные издержки ради повышения устойчивости — через многоуровневую систему ликвидности, диверсификацию кастодиальных провайдеров и более простые юридические структуры владения активами. Частные инвесторы чаще адаптируются через выбор инвестиционных продуктов и
III присваивали нулевой риск-вес государственным облигациям развитых экономик, что означало отсутствие дополнительных требований к капиталу для банков, владеющих такими бумагами (Bank for International Settlements, 2013).
Модели оценки вероятности дефолта, разработанные в период так называемой «Великой умеренности» (Great Moderation), показывали, что уровень суверенных дефолтов в развитых экономиках практически стремился к нулю на основе данных середины 2000-х годов. В результате анализ кредитного риска стал доминирующим элементом оценки безопасности активов, тогда как юрисдикционные риски оставались на периферии внимания.
Глубина рынков воспринималась как постоянная, а не временная характеристика. К 2019 году средний
ежедневный оборот на рынке казначейских облигаций США достигал
примерно 600 млрд долларов, обеспечивая институциональным инвесторам возможность выхода из позиций
практически при любых рыночных условиях (Bank for International Settlements, 2020).
Объём бумаг Казначейства США на балансах первичных дилеров обычно составлял от 50 до 100 млрд долларов, что позволяло дилерам сглаживать временные дисбалансы спроса и предложения. Спреды
между ценами покупки и продажи для наиболее ликвидных десятилетних казначейских облигаций
углубила возможности диверсификации Интеграция мировой торговли значительно расширила инвестиционное пространство. Доля мировой торговли выросла с 39% глобального ВВП
(Bank for International Settlements, 2020). Процентные
свопы и валютные форварды позволяли точно хеджировать отдельные виды
Финансовые инновации значительно
Governance Indicators)
высоким уровнем дохода в период 2000–2019 годов (World Bank, 2020).
Движение капитала в целом оставалось свободным: развитые эко-
номики сохраняли открытые счета капитала, а развивающиеся рынки постепенно либерализовали свои финансовые системы при поддержке
Международного валютного фонда. Система Bretton Woods II обеспечивала относительно стабильную архитектуру мировой валютной системы: около 65% официальных
валютных резервов хранилось в долларах США, а примерно 90% трансграничных финансовых операций осуществлялось через долларовую систему расчётов.
Санкции применялись лишь в исключительных случаях. Режимы санкций затрагивали ограниченное число юрисдикций — прежде всего
не учитывались.
ПРОБЛЕМА: ЧЕТЫРЕ ЗАДОКУМЕНТИРОВАННЫХ РЕЖИМА ОТКАЗА
Инфляция вышла из-под контроля центральных банков
Центральные банки столкнулись с потерей контроля над инфляцией, несмотря на агрессивные меры денежно-кредитной политики. Индексы потребительских цен в крупнейших развитых экономиках в 2021–2023 годах значительно превысили целевые уровни, несмотря
инфляцию, значительно превышающую целевые ориентиры центральных банков. Показатели breakeven-инфляции по Treasury Inflation-Protected Securities (TIPS) — рыночные ожидания инфляции — оставались повышенными: 2,03% в сентябре 2024 года, увеличившись до 2,40% к январю 2025 года (T. Rowe Price, 2025). Таким образом, рынки закладывали инфляцию выше целевого уровня Федеральной резервной системы в 2% на горизонте нескольких лет. Реальная доходность по TIPS в 2021–2022 годах стала отрицательной, что означало, что инвесторы, державшие
фактически теряли покупательную способность капитала, несмотря на получение полной номинальной выплаты по основному долгу.
Государственный долг достиг уровней, вызывающих вопросы о долгосрочной устойчивости и независимости монетарной политики. К 2024 году соотношение государственного долга к ВВП в развитых экономиках приблизилось к 110%, уровням, наблюдавшимся в последний раз сразу после Второй мировой войны (International Monetary Fund, 2024).
Доля процентных выплат по государственному долгу в структуре государственных расходов выросла примерно с 3% ВВП в 2021 году до более чем 4% в 2024 году среди стран ОЭСР
(Board of Governors of the Federal Reserve System, 2023).
жетным потребностям государств. Продажи облигаций центральными банками также способствовали росту доходностей для частных инвесторов. Федеральная резервная система сократила объём принадлежащих ей казначейских облигаций примерно на 1,5 трлн долларов с середины 2022 по 2024 год, и исследования показывают, что политика количественного ужесточения (quantitative tightening) добавила от 50 до 80 базисных пунктов к долгосрочным доходностям (Federal Reserve Bank of New York, 2024). Когда покупатель последней инстанции начал уходить с рынка, частные инвесторы стали требовать дополнительную премию за процентный риск (duration risk), что поставило под сомнение традиционные представления о безрисковых процентных ставках.
Рыночная глубина исчезала именно тогда, когда инвесторам она была
нужнее всего
Ликвидность рынка казначейских
облигаций США резко ухудшалась
в периоды стресса именно в тот момент, когда защитная функция этих
активов должна была проявляться наиболее явно. Во время начала пан-
демии в марте 2020 года функционирование рынка казначейских облигаций заметно ухудшилось: спреды между ценами покупки и продажи для наиболее ликвидных десятилетних облигаций (on-the-run) расширились с 0,5 до более чем 4 базисных пунктов, то есть увеличились почти в восемь раз (Federal Reserve Bank of New York, 2020).
T. Rowe Price (2025)
IMF Cofer Database (2024)
на свой экспорт в США. США теперь используют высокие пошлины, в первую очередь на алюминий, сталь и автомо-
бильную промышленность, а также импортные ограничения и экспортный контроль для повышения ВВП США, особенно в производственном секторе. Но самое важное — Трамп стремится повысить уровень занятости в США, вернув производственные мощности и рабочие места из развивающихся стран, таких как Индия и Китай, в США, сделав иностранные товары более дорогими для американских потребителей. По состоянию на конец 2025 года, значительная часть
мирового импорта облагалась пошлинами.
политика США существенно увеличила неопределенность в бизнесе и поспособствова-
ла волатильности рынка, спровоцировав
того, пошли-
ны увеличили стоимость импортных товаров, как для предприятий, так и для потребителей, нарушив цепочки
поставок. Очевидно, что более высокие цены на импортные товары приводят к росту инфляции среди производителей и потребителей. Более того, американские компании, особенно
Таким образом, косвенные последствия, по-видимому, гораздо серьезнее прямых. Помимо того, что торговые войны повышают
некоторых случаях это
к увеличению сроков доставки и, как следствие, к росту
одного рынка сбыта. Хорошим примером этого является стратегия «Китай+1». Ее можно определить как «стратегию
логистических цепочек, в рамках которой компании стараются минимизировать свою зависимость от Китая путем диверсификации
ЧТО ОЗНАЧАЮТ ТОРГОВЫЕ
ИНВЕСТОРОВ?
В целом, как я уже упоминала выше, торговые войны усиливают неопределенность, как для бизнеса, так и для
инвесторов. Каждый раз, когда объявляются новые пошлины, на Уолл-стрит происходят распродажи.
Как видно из приведенной ниже диаграммы, в первой половине 2025 года, когда торговая политика США ужесточилась, индекс S&P 500 рухнул.
Особую обеспокоенность вызывают инвесторы в
компании, торгующие с Китаем и другими странами, против которых были объявлены пошлины. Также, часто распродаются акции китайских компаний, котирующихся на американских фондовых биржах. Но даже некоторые сырьевые товары дешевеют при ухудшении торговых отношений. Это особенно верно в отношении нефти, поскольку инвесторы ожидают снижения роста мировой экономики, что приводит к снижению спроса на «черное золото». Более того, объявленные США пошлины создают впечатление, что США — менее ненадежная страна для инвестиций.
Таким образом, общая неопределенность заставляет инвесторов выбирать более консервативные инвестиционные стратегии. Это также повышает спрос на активы-убежища.
ЧТО ЭТО ОЗНАЧАЕТ
перспективе». В краткосрочной перспективе ЕЦБ ожидал
конфликта США. Скорее, произошло обратное. С начала 2025 года,
партнеров, включая ЕС, курс EUR/USD вырос, как видно из графика справа.
влияние неопределенности соответствовало ожиданиям. ЕЦБ прогнозирует, что «совокупное влияние пошлин и неопределенности на рост» составит «около
0,7 процентных пункта в период с 2025 по 2027 год». Хотя влияние неопределенности по-прежнему
шения, находящиеся в стадии переговоров, составляют еще 6%».
Другими словами, правительства стран ЕС пытаются укрепить свои торговые отношения с другими странами, чтобы диверсифицировать
«За последние девять лет мы вместе с вами, вместе с нашим народом прошли большой путь развития. Наша экономика обрела новое качество, мы расширили рыночные отношения, усилили социальную защиту, укрепили верховенство закона. И самое главное, результаты реформ
сегодня ощущаются в повседневной
жизни каждой махалли, каждой семьи и каждого человека», — сказал глава государства в начале своего выступления.
«Когда мы начинали эти реформы, треть населения жила на грани
бедности. Запустив принципиально
новую систему социальной защиты через более чем 100 видов услуг — кре-
дитов, субсидий, компенсаций — и
передав их непосредственно “семерке” в махаллях, мы
• постепенное сокращение роли государства в экономике. Одним
• упрощение регулирования предпринимательской деятельности;
• реализация антикоррупционной программы;
• отмена ряда лицензий и разрешений для новых
компаний;
• создание цифровой системы электронного правительства.
Экономическая политика также была направлена на развитие финансового сектора. Узбекистан добился получения международных кредитных рейтингов для 23 предприятий малого и среднего
Источник: Trading Economics
В целом фондовый рынок Узбекистана уже привлека-
ет повышенное внимание международных инвесторов, однако его глубина и ликвидность всё ещё обладают
значительным потенциалом роста.
СТАБИЛЬНЫЙ МАКРОЭКОНОМИЧЕСКИЙ ПРОФИЛЬ
Экономика Узбекистана демонстрирует устойчивую динамику роста. С 2017 года темпы роста ВВП стабильно
превышают 5% в год, а потенциал дальнейшего расширения остаётся значительным. По прогнозу Азиатского банка развития, экономика страны может
МАКРОЭКОНОМИЧЕСКАЯ
перевозок DFDS приобрёл международную транспортную сеть
Ekol Logistics за 277 млн долларов, главным образом для укрепления своих позиций на маршруте Турция — Европа.
сделки указывают
превращается в транзитный узел, который глобальные
логистические операторы больше не могут
по данным аналитических агентств Mordor Intelligence, IMARC Group и BlueWeave Consulting. На территории страны действует более 350 организованных промышленных зон, заключено 22 соглашения о свободной торговле, а таможенный союз с Европейским союзом, действующий с 1996 года, остаётся фундаментом внешнеторговой интеграции. Однако статус регионального хаба одновременно
означает повышенную уязвимость. Сильная зависимость
от европейского рынка, косвенное влияние торговой
политики США и сохраняющаяся
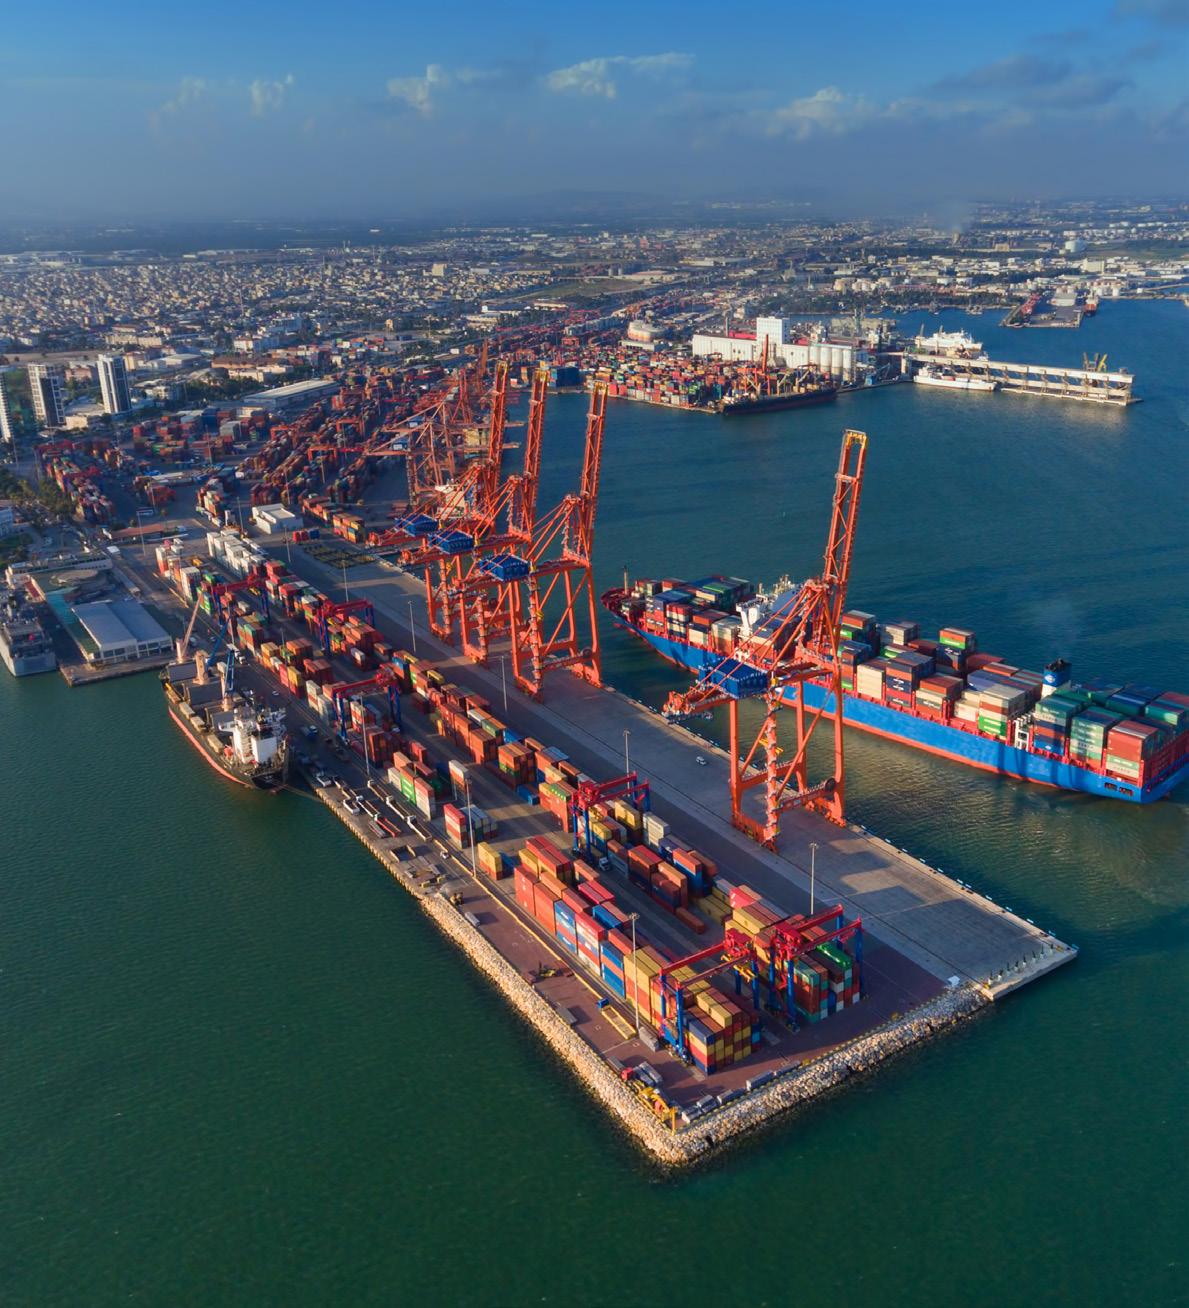
остаётся крайне малой частью экспортной инфраструктуры: • 757,6 млн долларов импорта;
• 1,4 млрд долларов экспорта, что составляет менее 1% внешней торговли страны. Практическое отсутствие железнодорожной логистики в экспортной структуре остаётся структурным ограничением для страны, находящейся на
—
World Bank, Türkiye Economic Monitor, ноябрь 2025
Согласно исследованию Европейского парламента (2021), модернизация
Однако на сегодняшний день окончательное соглашение достигнуто не было. ИНВЕСТИЦИОННЫЕ
зон (Organized Industrial Zones, OIZ),
• налоговые льготы.
получения разрешений;
Как правило, производственные компании, работающие в таких зонах,
налогу на недвижимость примерно на 50%.
Помимо этого, в стране действует 12 зон технологического развития (Technology Development Zones, TDZ), предназначенных для привлечения компаний, работающих в сфере исследований и разработок. В этих зонах доходы, полученные от разработки программного
обеспечения и научно-исследовательской деятельности, полностью освобождаются от корпоративного налога.
Свободные экономические зоны Отдельную роль в инвестиционной системе страны
играют свободные экономические зоны. Всего в Турции действует 18 таких зон, расположенных преимуществен-
рядом с:
• крупными морскими портами;
пограничными переходами;
от: • Южной Кореи; • Малайзии; • стран Европейской ассоциации
рынка. К таким товарам относятся:
• компоненты машин и оборудования;
• полуфабрикаты текстильной промышленности; • автокомпоненты.
Когда американские тарифы снижают конкурентоспособность европейских производителей, турецкие поставщики компонентов автоматически теряют объёмы заказов. Масштаб этого эффекта
RESEARCH
Аналитическая
рейтинговая служба
WOD-Research регулярно
рассчитывает рейтинги,
индексы, проводит
аналитические
исследования в области
устойчивого развития
государств, штатов
и регионов стран мира,
а также международных
корпораций
WOD-RESEARCH
угля и никеля.
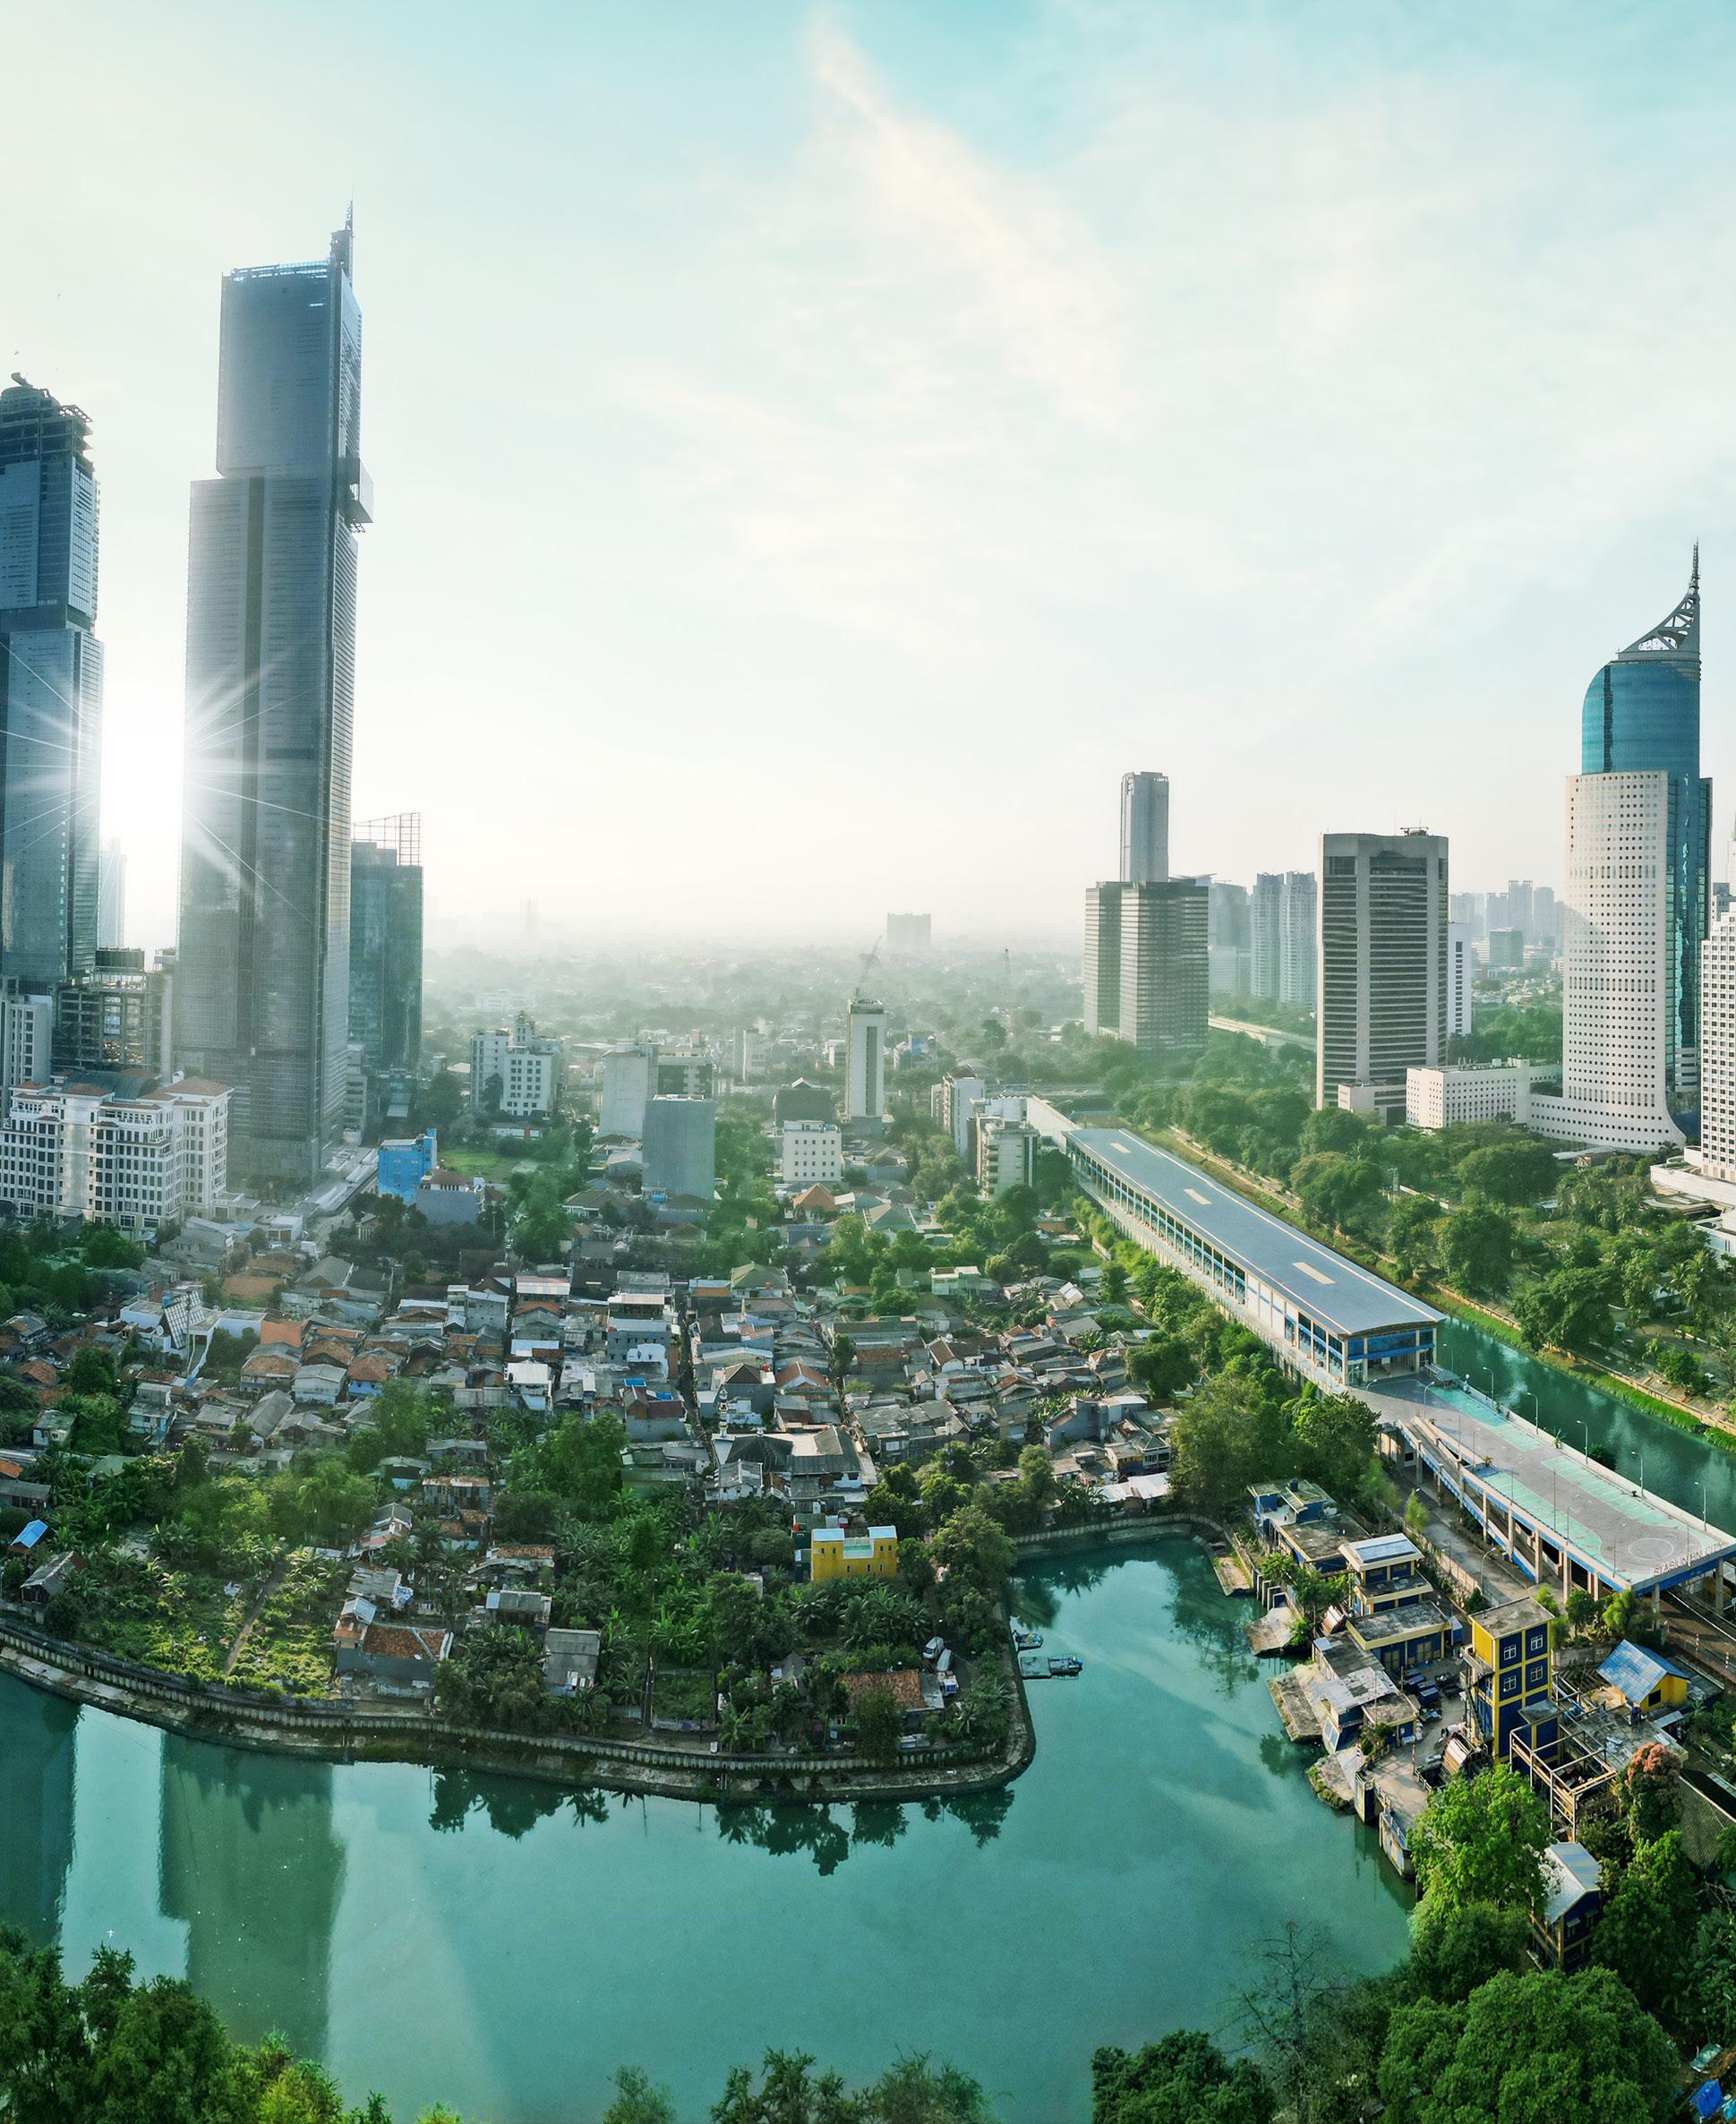
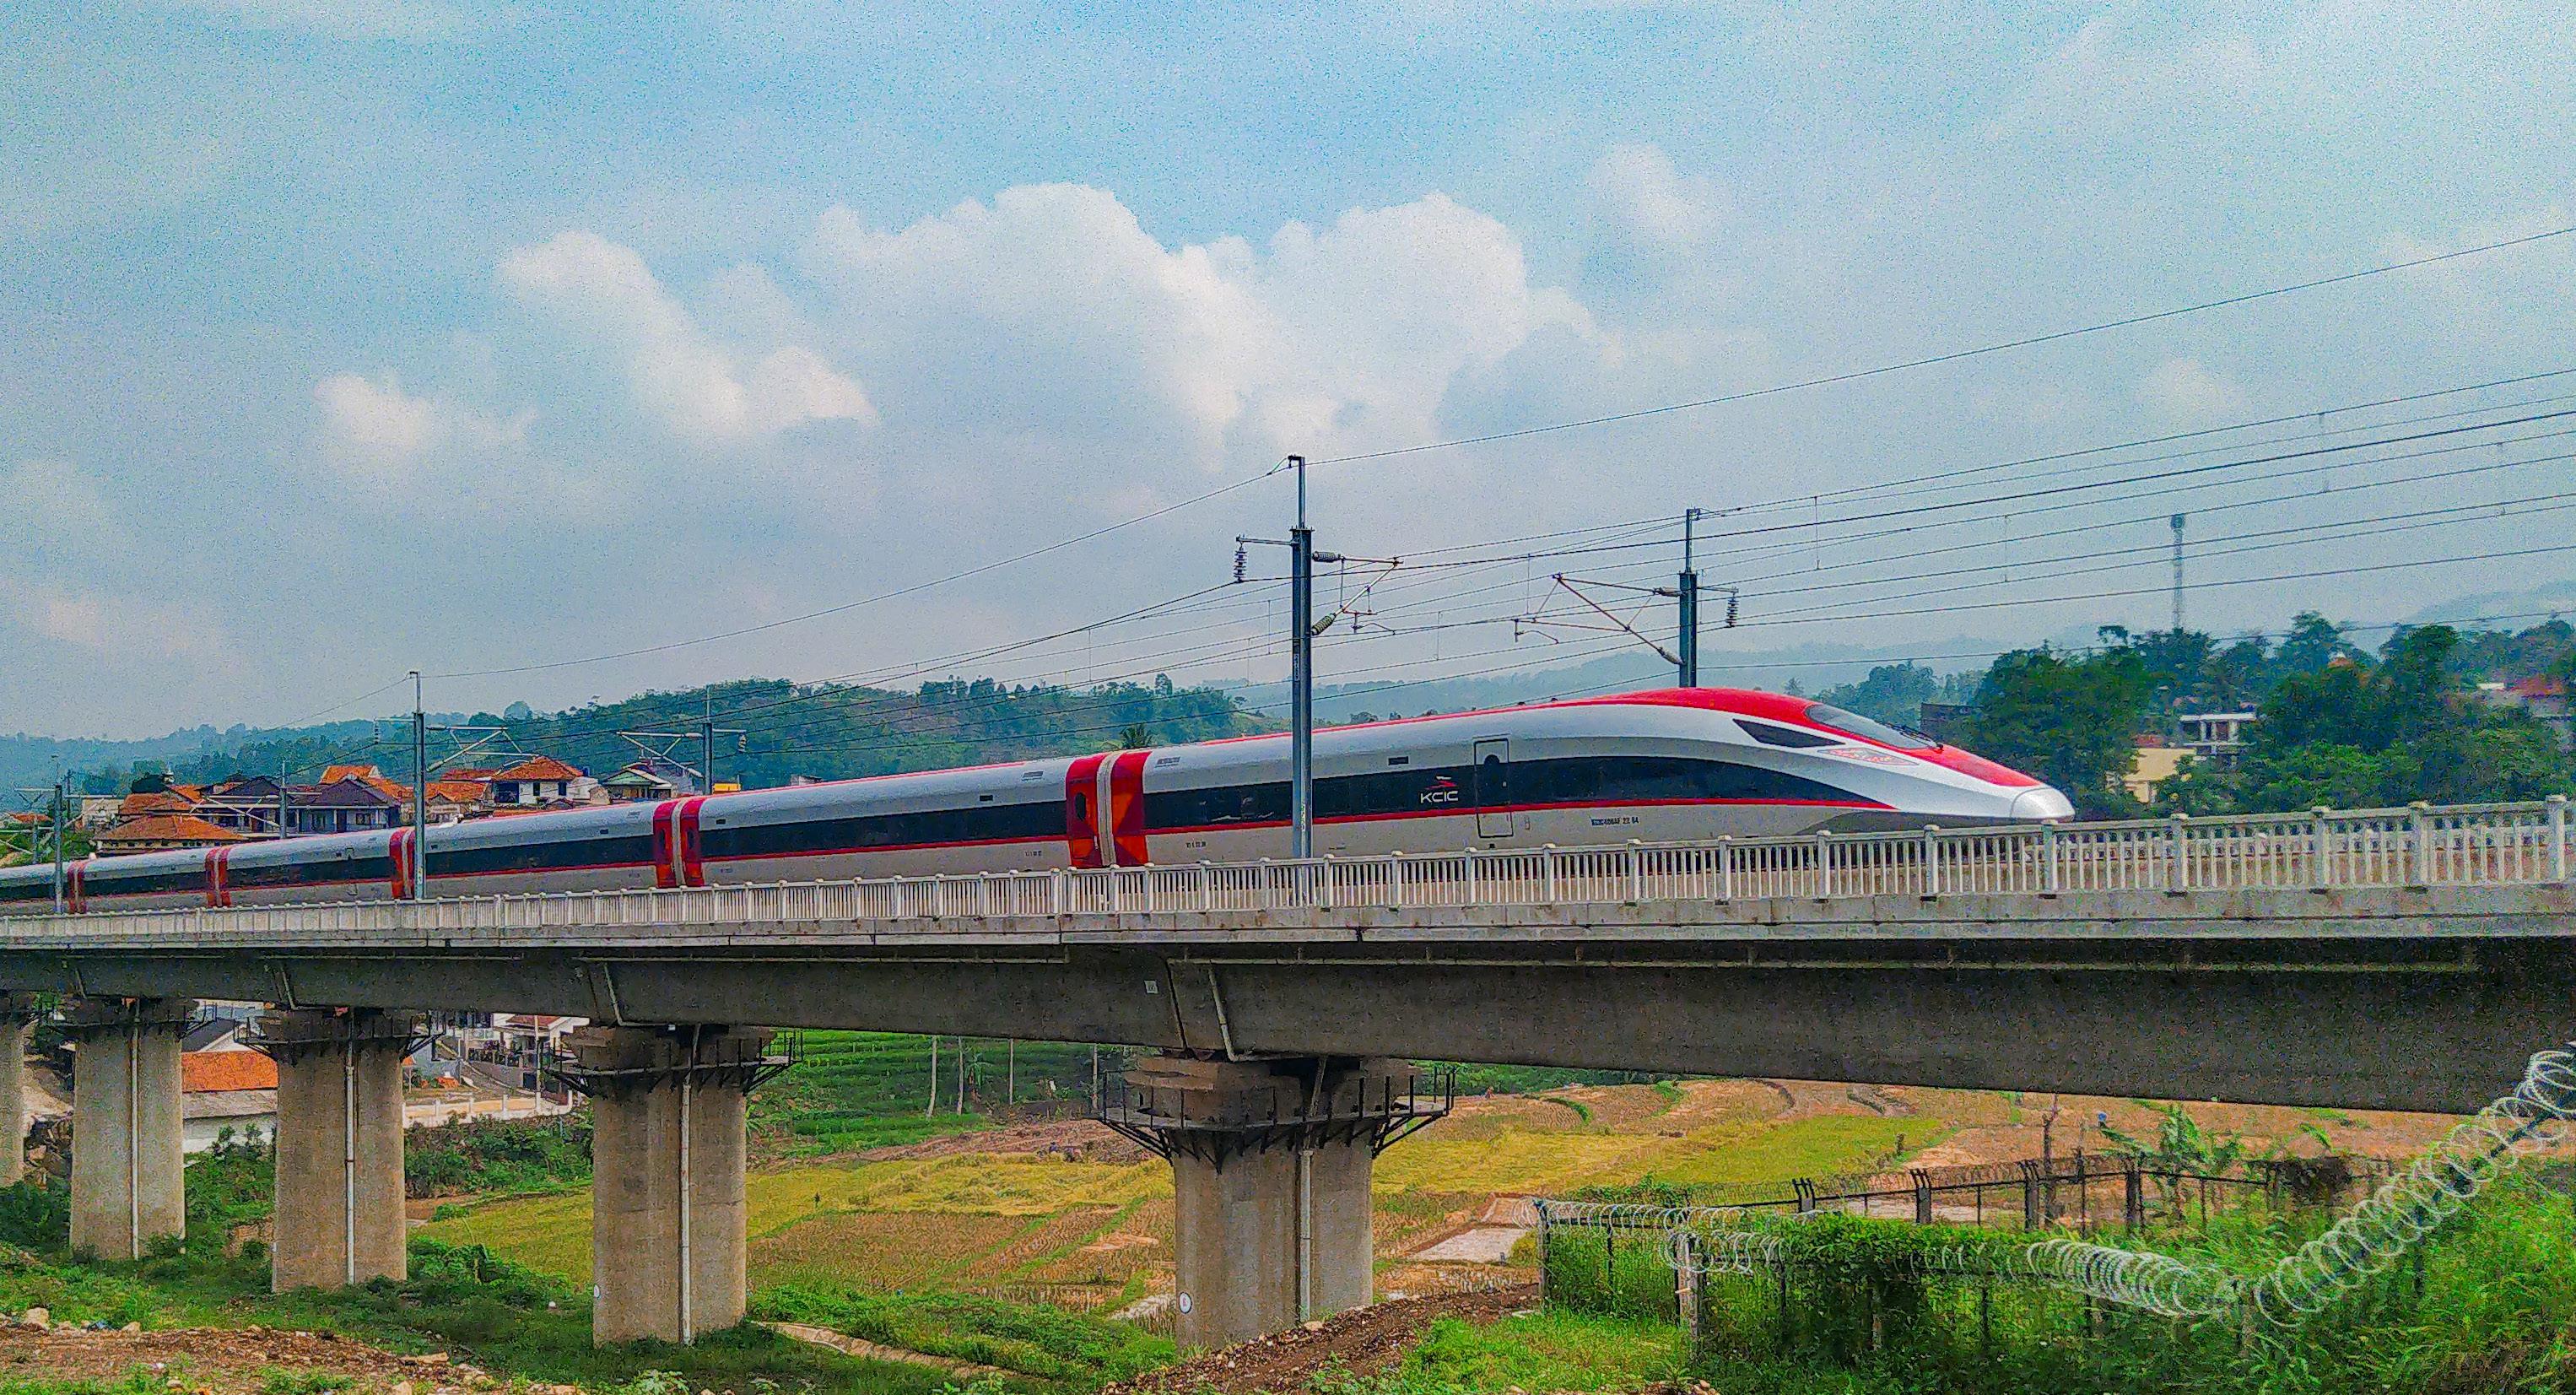
Сегодня ситуация постепенно меняется. Джакарта
предпринимает масштабную стратегическую трансформацию, стремясь превратить страну в современ-
ный региональный логистический и промышленный центр, способный конкурировать с такими экономика-
ми, как Вьетнам и Таиланд. Амбиции правительства проявляются в политике так называемой
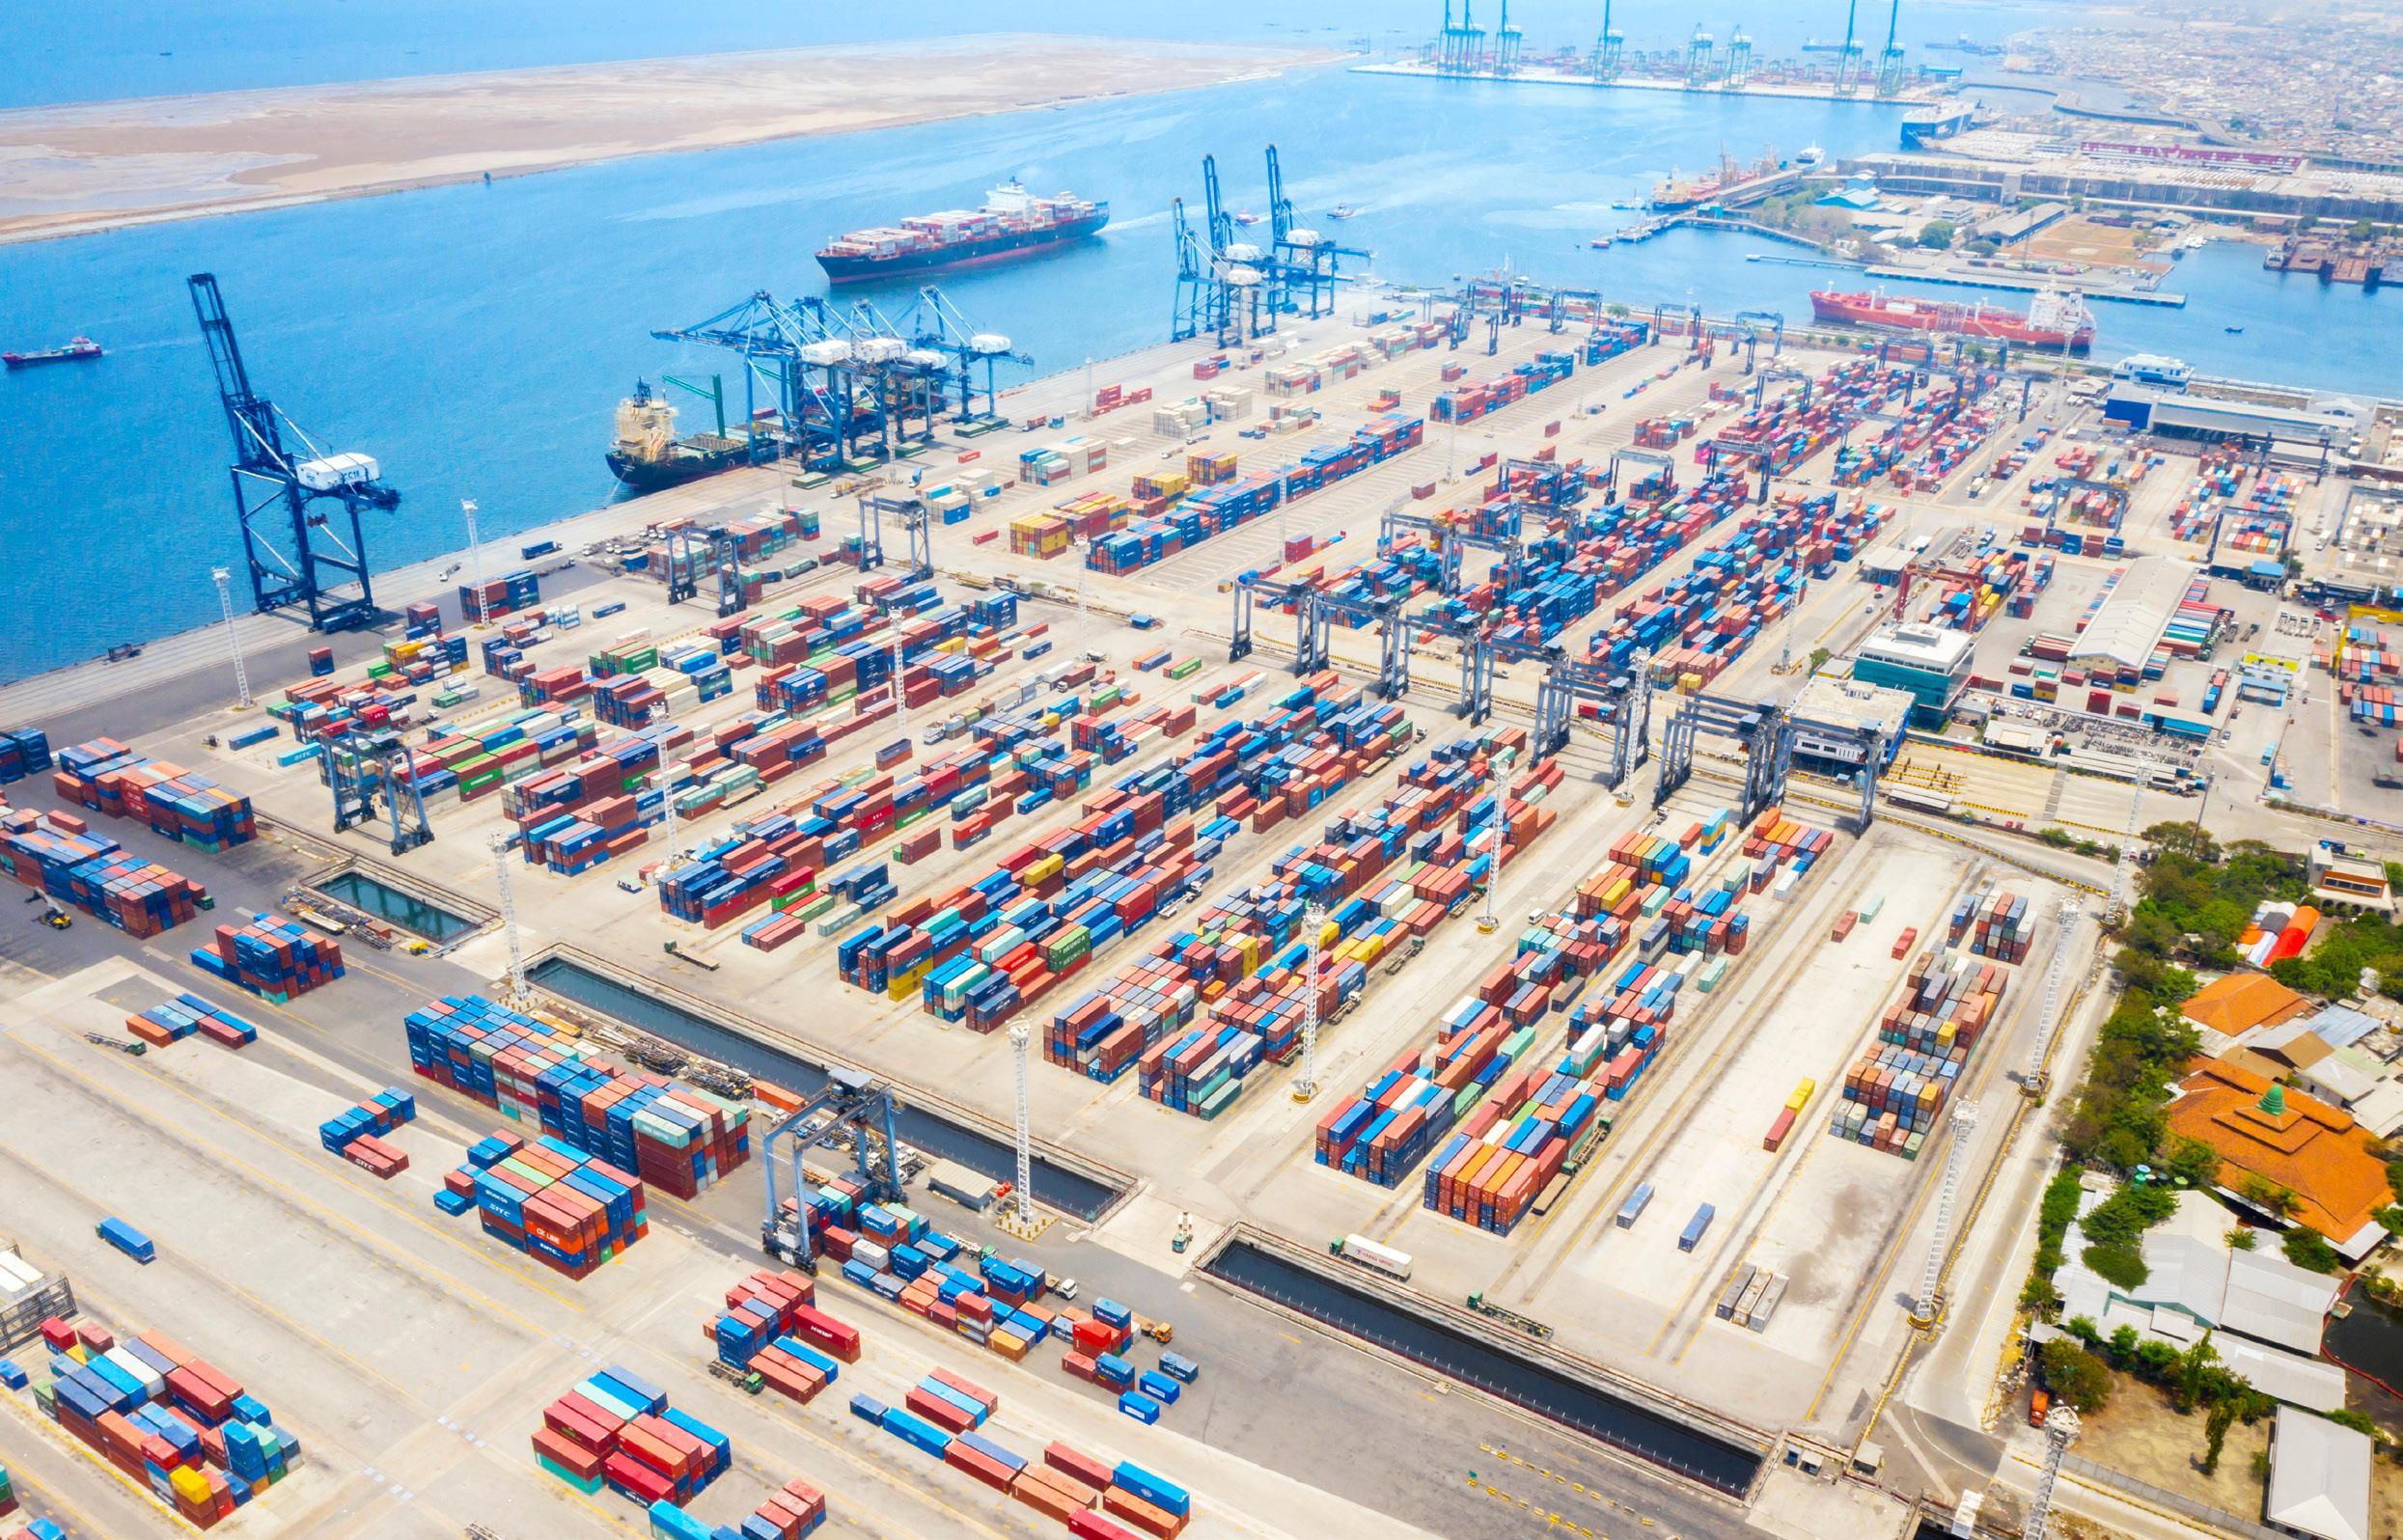
альтернативные решения. Одним из ключевых проектов стал глубоководный порт Патимбан в Западной Яве стоимостью около 3 млрд долларов, введённый в эксплуатацию в 2024 году. Он
ориентирован прежде всего на экспорт продукции автомобильной промышленности. На западе страны активно развивается и
и Малайзии, расположенных в Малаккском проливе. Тем не менее,
ИНВЕСТИЦИОННЫЕ
ных экономических зон, призванных снизить влияние традиционной бюрократии на инвестиционный процесс.
К началу 2026 года система специальных экономических зон (СЭЗ) фактически стала главным инструментом экспериментальной экономической политики Джакарты. Эти зоны представляют собой не просто индустриальные
парки. По сути, это юридические «острова» внутри национальной экономики, где стандартные правила ведения бизнеса частично заменяются более либеральными и
международно ориентированными режимами регулирования.
Специальные экономические зоны (СЭЗ) За последние годы Индонезия значительно расширила
программу специальных экономических зон.
К 2025 году в стране функционировали уже 24 СЭЗ,
а ещё несколько находятся на стадии создания. Новые
зоны ориентированы прежде всего на:
• высокотехнологичные производства;
• зелёную энергетику;
• промышленную переработку ресурсов.
Экономические результаты этой политики уже заметны.
Только в 2024 году специальные экономические зоны привлекли около 90,1 трлн индонезийских рупий инвестиций (примерно 5,5 млрд долларов) и создали почти 48
тысяч рабочих мест. Некоторые зоны уже стали ключевыми индустриальными центрами: • Моровали — крупный кластер переработки никеля; • Сей-Мангкей — центр переработки пальмового
системы управления инвестициями. Ключевым инструментом стала цифровая платформа Online Single Submission (OSS), работающая по принципу risk-based licensing
лицензирования в зависимости от уровня инвестиционного риска. Система была дополнительно модернизирована Постановлением правительства №28/2025, которое существенно упростило
элементов реформы стал механизм «молчаливого согласия» (fiktif positif).
сталкиваются с противоречиями между решениями центрального правительства и нормативными актами отдельных министерств. В результате инвестиционная среда нередко развивается по принципу: «два шага вперёд — один шаг назад». ПОЛИТИКА
и серьёзные риски. Многие перерабатывающие предприятия
угольных электростанциях. Это создаёт значительные ESG-риски (экологические, социальные
СВОБОДНЫЕ ЭКОНОМИЧЕСКИЕ ЗОНЫ КАК ТОЧКИ УСТОЙЧИВОСТИ