Bullen und Bären
Profis verraten, welche Zertfikate in der aktuellen Marktlage zu den renditeträchtigsten zählen

Profis verraten, welche Zertfikate in der aktuellen Marktlage zu den renditeträchtigsten zählen
Eine Veranlagung in Wertpapiere ist mit Chancen und Risiken verbunden.
Raiffeisen Bank International AG Juni 2026
Die Schwankungen an den Märkten sorgen für Verunsicherung. Die Straße von Hormus macht Sorgen. Die Inflation legt zu, und die Zinssenkungsfantasien weichen einer neuen Ära geldpolitischer Straffung. Doch selbst in einem solchen Umfeld gibt es Chancen an den Börsen, die sich etwa mit Zertifikaten nutzen lassen. Sie ermöglichen eine Vielzahl an Strategien für unterschiedliche Marktszenarien. Lesen Sie in der „Zertifikate Spezial“-Ausgabe des Börsianer Magazins auf Seite 4, wie solche Konstruktionen aufgebaut sind, welche Produkte derzeit besonders im Fokus stehen und weshalb die Kapitalgarantie ein Comeback feiert. Wer sich das Risiko zutraut, kann auf chancenreichere, zugleich aber auch risikoreichere Strategien setzen – von Rohstoffen bis hin zu gehebelten Investments auf Einzelaktien. Erfahren Sie auf Seite 16, welche Möglichkeiten sich daraus ergeben. Ebenso wichtig ist der Kostenfaktor, denn er beeinflusst die Renditeentwicklung maßgeblich. Mit der Einführung des PRIIPs-Regelwerks hat die EU bereits 2018 für mehr Transparenz gesorgt. Wir erklären, worauf Anleger achten sollten.
Ihr Nischendasein haben Zertifikate jedenfalls längst hinter sich gelassen. Allein in Österreich setzt sich die heimische Interessenvertretung Zertifikate Forum Austria seit nunmehr 20 Jahren für das weitere Wachstum des Marktes ein. Lesen Sie auf Seite 16 alles über die aktuelle Marktentwicklung.
Ich wünsche Ihnen eine spannende Lektüre!
Ihre Raja Korinek
Zeit der Strategen
4 So profitieren Anleger von Zertifikaten
Das Risiko im Blick
10 Das kann der Summery Risk Indikator
Zahlen, Daten, Fakten
12 Wie groß ist Österrreich Zertfikate-Markt?
Mit Zertifikaten am Zug
16 So setzen Anleger Zertifikate perfekt ein
Interview mit Heike Arbter
20 Über Risikoaversion und Vertrauen
ZFA Award 2026
22 Alle Gewinner auf einen Blick
IMPRESSUM/SERVICE
Impressum: Das „Zertifikate Spezial“ ist eine Beilage von Börsianer Magazin; Verlag / Medieninhaber: Wayne Financial Media GmbH (FN: 399197 f, HG Wien), Bösendorferstraße 4 / Top 20, A-1010 Wien, Telefon: +43 (0) 1 920 523 4, Fax: +43 (0) 1 954 433 2, E-Mail: office@waynemedia.at, Web: www.waynemedia.at; Geschäftsführerin: Valentina Stark; Redaktion: Raja Korinek; Anzeigenverkauf: Jan-Luca Cerulla, j.cerulla@boersianer.at; Grafik: Titanweiß Werbeagentur GmbH; Druckerei: Ferdinand Berger und Söhne GmbH (10.000 Stück); Aus Gründen der Textökonomie verzichten wir auf geschlechtsspezifische Formulierungen.
„Im KID sieht man, welche Kosten entstehen und wie stark sie die Rendite beeinflussen.“
FRANK WEINGARTS
Ob Barrieren, Bonuslevels oder Caps: Zertifikate mit durchdachten Konstruktionen bieten Renditechancen in unterschiedlichen Marktlagen. Dabei gilt es einige Details zu beachten.
Die mageren Zinsjahre sind längst vorbei, wobei der Irankrieg und die folglich gestiegenen Energiepreise die Renditen noch weiter angetrieben haben. Während sich Finanzierungen für Schuldner verteuern, kann von solch einem Umfeld die Zertifikatewelt profitieren. „Die Zinswende war ein klarer Gamechanger“, sagt Frank Weingarts, Head of Private Investor Products Austria im Team Onemarkets der Unicredit und Vorstandsvorsitzender des Zertifikate Forum Austria (ZFA). Weingarts begründet seine Zuversicht und spannt dabei den Bogen zu Kapitalschutzprodukten. „Sie lassen sich inzwischen wieder deutlich attraktiver darstellen, häufig auch mit kürzeren Laufzeiten als noch vor wenigen Jahren.“
Das habe zu einem starken Comeback von Produkten mit einem 100prozentigen Kapitalschutz geführt. Ähnlich lautet der Tenor anderswo. Philipp Arnold, Leiter „Department Certificates Sales & Marketing“ bei der Raiffeisen Bank International (RBI), meint, „die Verbindung von Sicherheit und Partizipation am Aktienmarkt kommt derzeit sehr gut an. Viele wollen Sicherheit, gerade vor dem Hintergrund des geopolitischen Umfelds, aber wissen, dass eine Aktienkomponente im Portfolio dazugehört, um Ertrag zu erzielen.“
Schuldverschreibung als Basisprodukt
Somit bleibt noch die Frage, was eigentlich hinter den „Strukturen“ steckt, die eine Emission
solcher und weiterer Zertifikate ermöglichen. Grundsätzlich handelt es sich bei Zertifikaten um Schuldverschreibungen, die von den Banken begeben werden. Anleger sollten deshalb auch die Bonität der Emittenten gut im Auge behalten. Dabei haben die Emittenten allesamt ein Investment-Grade-Rating, somit eine solide Bonitätsnote.
Danach folgen die nächsten Schritte. Mit den Anlegergeldern, die anhand der Emissionen eingesammelt werden, beginnt die Strukturierung im Hintergrund. Bei Kapitalschutzprodukten etwa wird in der Regel der Großteil des Geldes in eine Nullkuponanleihe investiert – sie ermöglicht den Kapitalschutz zum Laufzeitende -, der Rest in eine Call-Option. Mit einem Investment in solch ein Derivat wird auf die Kursentwicklung eines Basiswertes, meist ein Index, gesetzt. Dabei gilt: Je höher das aktuelle Zinsniveau ist, desto attraktiver kann der Emittent die Bedingungen für die zugrundeliegende Anleihe gestalten, ein Umstand, der letztendlich einen höheren Kapitalschutz sowie eine kürzere Laufzeit ermöglicht. Zum Vergleich: Während der Phase historisch tiefer Zinsen lag der Kapitalschutz teils bei nur 90 Prozent zum Nominale, zeigt Arnold auf. Inzwischen können sie sogar bei mehr als 100 Prozent liegen.
Wichtig sind auch die Entwicklungen am Laufzeitenende. Sollte der Kurs des Basiswerts dann unter den Startwert gefallen sein, verfällt zwar
„Wir sichern das Zertifikat im Hintergrund durch Absicherungsgeschäfte ab.“
SEBASTIAN SCHECK
die Call-Option. Zumindest aber greift der Kapitalschutz auf das Nominale.
Wenn Märkte seitwärts laufen Weitaus breiter ist die Palette an Teilschutzprodukten gefächert. Anleger, die in solche Produkte investieren, rechnen dabei mit einem Seitwärtstrend des Basiswertes, einerlei ob Index oder Aktie, oder bestenfalls mit leicht steigenden Kursen während der Laufzeit. Dazu zählen beispielsweise Bonuszertifikate. Ausgestattet sind solche Produkte mit einem Bonuslevel (oder Bonusbetrag) nach oben sowie einer Barriere nach unten. Der Emissionspreis liegt zwischen diesem „Korridor“.
Wirklich interessant wird es einmal mehr zum Laufzeitende. Dann erhalten Anleger den besagten Bonusbetrag, zusätzlich zum Nominale. Steigt der Kurs des Basiswertes über den Bonuslevel hinaus, partizipieren Anleger zudem an diesem Kurszuwachs. Ein wenig anders sieht es hingegen bei Capped Bonuszertifikaten aus. Hierbei sind mögliche Kursgewinne auf den Bonuslevel begrenzt. Einerlei für welche Variante Anleger sich entscheiden: Wird die Barriere während der Laufzeit nach unten hin berührt oder unterschritten, verfällt die Bonuszahlung. Dann entwickelt sich der Kurs des Zertifikats eins zu eins mit dem Basiswert, weshalb sogar Verluste selbst zum Laufzeitende möglich sind. Denn dann verhält sich das Bonuszertifikat wie ein Indexzertifikat. Immerhin steht auch dieses Produkt derzeit stark im
Fokus der Anleger. Arnold von der RBI meint, „die tiefen Barrieren mit einem Abstand bei Emission von mehr als 50 Prozent – mit großen Indizes als Basiswerte - bei Ertragschancen von fünf bis sechs Prozent per Annum, treffen den Nerv vieler Anleger. So ist nicht einmal ein steigender Markt notwendig, um einen Ertrag zu erzielen“.
Den Diskont nutzen
Doch welche Möglichkeiten gibt es noch? Mit einem Discount-Zertifikat erwerben Anleger den Basiswert günstiger, als dieser an der Börse kostet, somit zu einem Diskont. Dafür ist ein möglicher Kursgewinn auf einen fixen Cap begrenzt. Nach unten hin gibt es einen Verlustpuffer, eben in Höhe des Diskonts, zu dem man den Basiswert günstiger erworben hat. Erst wenn der Kurs des Basiswertes derart kräftig sinkt, so dass selbst dieser Puffer aufgebraucht ist, rutscht das Zertifikat in die Verlustzone. Dann ist zugleich der sogenannte Break-Even-Punkt unterschritten worden.
Und wie sieht es bei Aktienanleihen aus? Sie zählen schließlich ebenfalls zu den Teilschutzprodukten. Diesem Produkt liegt eine Aktie zugrunde, wobei gleich bei Emission der Aktienkurs zu Emissionszeitpunkt als sogenannter Basispreis festgesetzt wird. Bei Fälligkeit erhalten Anleger eine fixe Kuponzahlung. Notiert dann zudem die Aktie auf oder über dem Basispreis, der bei Emission festgelegt wurde, erhalten Anleger das Nominale zurück. Doch Vorsicht: Liegt
„Viele
wollen Sicherheit, gerade vor dem Hintergrund des geopolitischen Umfelds.“
PHILIPP ARNOLD
der Aktienkurs unter dem Basispreis, bekommen Anleger stattdessen die Aktien angedient und man erleidet einen Verlust. Zumindest aber kann man die Papiere im Depot liegen lassen und auf eine Kurserholung setzen. Auch solche Produkte stünden nebst Capped Bonuszertifikaten zunehmend im Anlegerfokus, betont Sebastian Scheck, Sales and Product Manager bei der BNP Paribas. Freilich, auch bei all diesen Teilschutzprodukten begeben die Banken grundsätzlich eine Schuldverschreibung. Und dann beginnt die Bank auch schon mit dem Kapital zu arbeiten. „Wenn ein Kunde ein Zertifikat kauft, sichern wir uns im Hintergrund durch Absicherungsgeschäfte ab. Wir kaufen beispielsweise den Basiswert im entsprechenden Verhältnis oder nutzen andere Instrumente zur Spiegelung der Position“, erklärt Scheck. Damit stellt sich noch die Frage der Kosten von Zertifikaten.
Verpflichtende Auflistung
Seit Anfang 2018 müssen Zertifikateanbieter ein Basisinformationsblatt (kurz BIB oder KID – Key Information Document) für jedes Zertifikat veröffentlichen. „Darin wird standardisiert dargestellt, welche Kosten entstehen und wie stark sie die Rendite beeinflussen“, zeigt Weingarts auf. Er verweist auch auf den Umstand, dass diese bei Zertifikaten typischerweise zur Gänze gleich im Kaufpreis enthalten seien.
Die Kosten berücksichtigen dabei Faktoren wie Strukturierung, Absicherung, Refinanzie-
rung, Listing, Vertrieb sowie etwaige Indexlizenzen wie zum Beispiel MSCI oder STOXX. Ein weiterer Teil entfällt auf die Vergütung für Leistungen des Emittenten. Wie hoch dieser Anteil an den Gesamtkosten ist, lässt sich aber nicht pauschal sagen, da dies stark von Produkt, Volatilität und allgemeinem Marktumfeld abhängt. Das BIB zeigt daher keine Detailaufschlüsselung, sondern standardisierte Kostenwirkung aus Anlegersicht. Sprich, es werden einheitliche Berechnungsbeispiele veröffentlicht.
Doch wie sieht dies in der Praxis aus? Zwei Beispiele aus einem BIB – sie werden stets für eine Anlagesumme von 10.000 Euro bei Emissionen berechnet - verdeutlichen dies. Im „Europa Bonus&Wachstum 3”, ein Bonus-Zertifikat der Raiffeisen Bank International auf den Euro Stoxx 50 (AT0000A3LEZ0), mit Emissionsdatum am 4. Juni und Fälligkeit am 4. Juni 2030, liegen die Einstiegskosten laut BIB bei 3,18 Prozent. Bei einem Discount-Zertifikat auf den Dax der BNP Paribas (DE000PM3S7C5), mit Emissionsdatum am 2. Juni 2026 und letztem Handelstag am 15. Juni 2028, liegen die Einstiegskosten laut BIB bei 2,74 Prozent.
Weingarts verweist auf einen weiteren Aspekt und sagt, „wichtig ist zudem die Unterscheidung zwischen Produktkosten und möglichen Kosten auf Vertriebs-, Beratungs- oder Depotebene. Letztere können, je nach Vertriebsweg, zusätzlich anfallen und müssen separat offengelegt werden“.
Hebelprodukte


Achtung Risiko. Tatsächlich bergen diese Zeilen für Anleger eine gewisse „Sprengkraft“.
Es geht um Hebelprodukte, also Wertpapiere mit denen Anleger an Entwicklungen von Aktien, Indizes, Rohstoffe oder auch Währungen überproportional partizipieren können. „Hebel“ lautet dabei das Stichwort und dessen Zahl gibt an wieviel stärker das gewählte Wertpapiere steigt, wenn parallel die Aktie, der Index, der Rohstoff oder die Währung – je nachdem auf was der Anleger setzt – um 1 Prozent steigt. Aber eben auch umgekehrt wenn es nach unten geht. Welchen Hebel der Anleger wählt, hängt natürlich von dessen Risikoneigung ab. Klar ist, wer etwa einen 10er oder mehr wählt, sollte seine Position ständig im Auge behalten, um kei-
nen „Totalschaden“ zu erleiden. Wer eher konservativ agieren möchte – wenn man im Zusammenhang mit Hebelprodukten überhaupt von konservativ reden möchte – wählt ein Wertpapier mit einem Hebel von maximal 3 bis 4. Wer sich mit Hebelprodukten auseinandersetzen möchte – viele haben es als Beimischung in ihrem Depot – denen bieten die Emittenten zahlreichen Möglichkeiten sich zu informieren. Nicht nur wegen deren Risiko ist das essentiell, sondern auch aufgrund der Tatsache, dass es verschiedene Hebelprodukt-Arten gibt. Daher bedarf es einen tieferen Blick in die Produkt-Details. Und diese Möglichkeit bieten die
großen Emittenten zuhauf. Sei dies traditionell über Print-Medien, als auch über youTube, Erklärvideos bis hin zu TV-Auftritten und nicht zuletzt persönlich vor Ort auf Messen.
Wie die Produkte, so die Branche: Sie bleibt in Bewegung. Der jüngste Börsengang von Space X hat es wieder mal gezeigt. Kaum war die Musk-Aktie am Markt gab es die ersten Hebelprodukte auf die Aktie. Nach wenigen Tage konnten Anleger schon aus über 6.500 Hebelprodukten am Markt auswählen. Gleiches Bild unmittelbar nach den vergangenen Börsengängen.
Schnelligkeit, Flexibilität und ausgeprägte Kundennähe zeichnet die Branche der Anlage- und Hebelproduktanbietern aus und macht sie damit zu einer besonderen Anlaufstation für Anleger und Trader. Ein weiteres Beispiel: Wer ist schon börsentäglich von 8 bis 22 Uhr telefonisch für den Kunden da, wenn der Anleger Fragen hat? Bei BNP Paribas sind das ausge-
wiesene Produktexperten, die auch spätabends, ans Telefon gehen, wenn Anleger beispielsweise eine Position in US-Basiswerten besitzen oder gedenken zu kaufen oder zu verkaufen. Gerade in den vergangenen Monaten, in denen ein Großteil des Geschäftes in US-Werte wie Nvidia, Tesla, AMD, Apple und nun eben Space X erfolgte, ist es wichtig bei Fragen oder Problemen da zu sein. Auch das ein Auswahlkriterium bei der Wahl des Produktes. Dazu kommen Kursqualität, Produktpalette, Service.
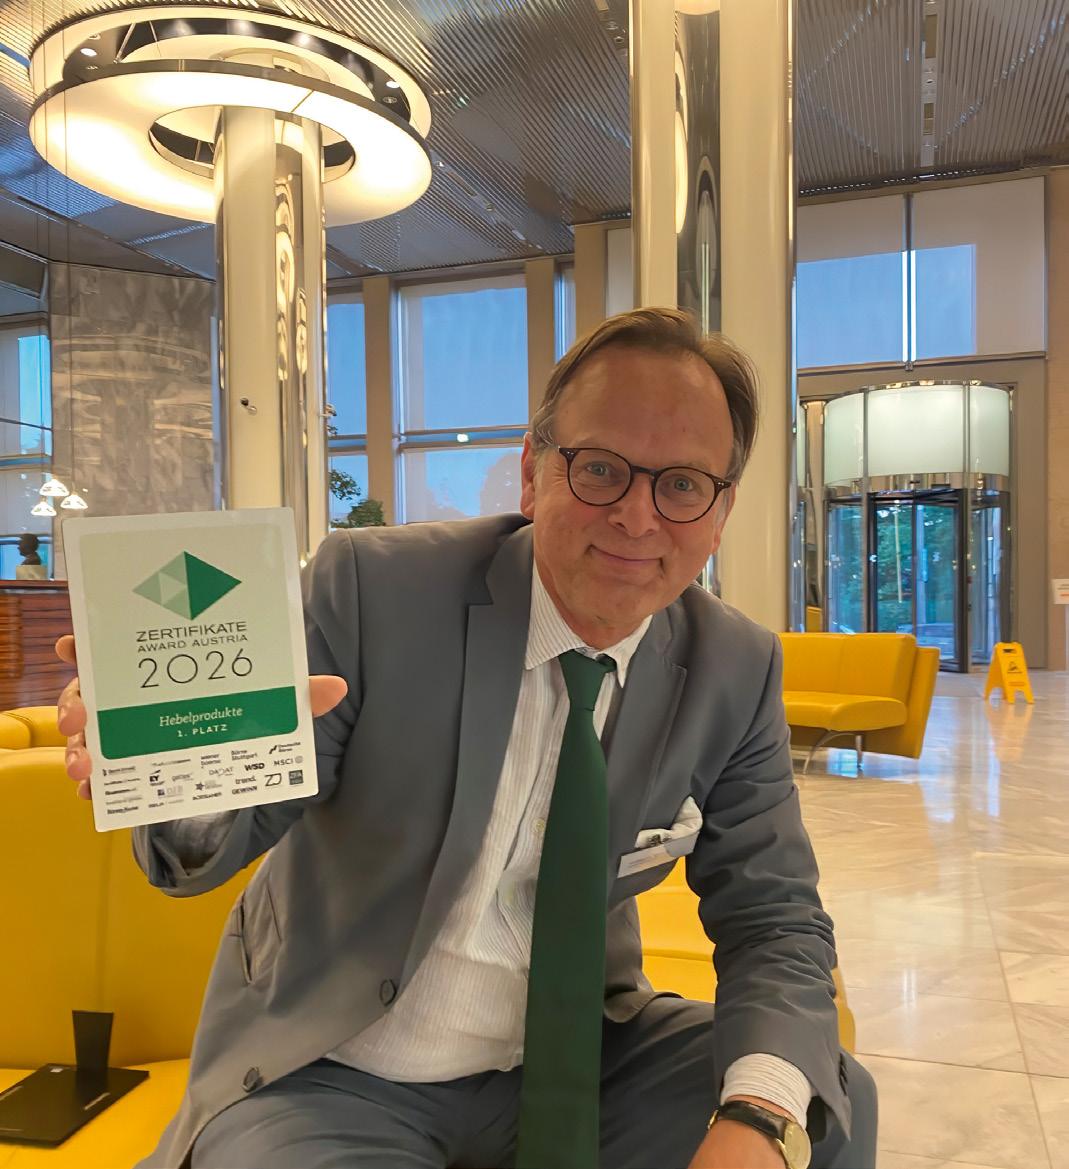
Jene Kriterien nahm jüngst auch die Jury bei der Preisverleihung für die besten Emittenten in Österreich ins Visier. Ihr Fazit: BNP Paribas wurde zum 13. Mal (!) zum besten Anbieter für Hebelprodukten gewählt. Und das mit historisch großem Abstand.
Jetzt schlägt‘s 13.
WIR HANDELN DAS.
Wir freuen uns sehr über den 13. Gewinn des Hebelprodukte-Preises bei den Zertifikate Awards Österreich.
Der Ruf, dass Zertifikate lediglich von Zockern gekauft werden, ist spätestens mit der Einführung des Summary Risk Indicators widerlegt worden. Aktuelle Statistiken legen das Risiko offen.
Noch vor Jahren war ein Vergleich unterschiedlicher Investmentprodukte schwer möglich. Zertifikate wurden dabei oftmals als Zockerinstrument abgestempelt. Doch mit der Einführung des PRIIPs-Regelwerks im Jänner 2018 (siehe das Glossar) hat sich einiges in der Welt der Finanzmärkte in der EU geändert. Seither ist die Veröffentlichung eines Basisinformationsblatts für verpackte Anlageprodukte, zu denen Zertifikate zählen, verpflichtend. Darin werden nicht nur Produktkosten ausgewiesen, sondern auch der Summary Risk Indicator, kurz SRI.
Risiko wird sichtbar gemacht „Somit ist der SRI nicht neu“, sagt Frank Weingarts, Vorstandsvorsitzender des Zertifikate Forum Austria (ZFA). Neu sei, dass Verbände wie das ZFA sowie der deutsche Bundesverband für strukturierte Wertpapiere (BSW) diese Kennzahl auf aggregierter Ebene für den jeweils erfassten Gesamtmarkt veröffentlichen. „Damit wird sichtbar, wie Zertifikate tatsächlich eingesetzt werden. Die volumengewichteten Daten zeigen, dass Zertifikate im Schnitt im eher niedrigen bis moderaten Risikobereich genutzt werden.“
Zum einen wird das Marktrisiko gemessen, also wie stark der Preis des Produkts aufgrund von Schwankungen an Wert verlieren kann. Zum anderen wird das Kreditrisiko in Betracht gezogen und damit die Wahrscheinlichkeit einer Zahlungsunfähigkeit des Emittenten.
2,69
Marktvolumen nach Risikoklassen (SRI)
n 21 % SRI 1
n 37 % SRI 2
n 19 % SRI 3
n 5 % SRI 4
n 14 % SRI 5
n 3 % SRI 6
n 1 % SRI 7
Österreicher investieren vor allem konservativ Dabei werden die Risikoindikatoren auf einer Skala von 1 (geringstes Risiko) bis 7 (höchstes Risiko) eingestuft. Im ersten Quartal 2026 lag der volumengewichtete Risikoindex für den österreichischen Zertifikatemarkt bei 2,69. Denn der Großteil des ausstehenden Volumens entfällt auf Kapitalgarantie- sowie Teilschutzprodukte. So liegt der SRI etwa bei Zertifikaten mit einem 100-prozentigen Kapitalschutz bei 2,23 und bei Bonuszertifikaten bei 2,25. Etwas riskanter werden Indexzertifikate – mit denen auch Aktienindizes abgedeckt werden können – mit 4,62 eingestuft. Am riskantesten sind Hebelprodukte, hier liegt der SRI bei 6,46. Ähnlich ist im Übrigen die Investmentstruktur am deutschen Zertifikatemarkt. Die Zahlen werden vom BSW für seine 15 Mitglieder veröffentlicht. Das volumengewichtete durchschnittliche Risiko für den Gesamtmarkt liegt bei 2,54.
„Strukturierte Produkte eröffnen
Anleger:innen zusätzliche Möglichkeiten, ihr Investment an unterschiedliche Marktphasen anzupassen. Gerade in seitwärts tendierenden oder leicht fallenden
Märkten können sie helfen, Erträge zu erzielen und Risiken bewusst zu steuern.“
Der Kapitalmarkt wird aktuell stark von zwei Themen geprägt: Globale Unsicherheit und Künstliche Intelligenz. Wenige große Titel treiben die Indizes auf zwischenzeitliche Höchststände, während geopolitische Spannungen und Inflationssorgen für Gegenwind sorgen.
Für Anleger:innen kann das herausfordernd wirken – gleichzeitig eröffnen sich gerade in solchen Zeiten vielfältige Möglichkeiten, um strukturiert Vermögen aufzubauen und Chancen zu nutzen. Wer mit einer klaren Strategie vorgeht, kann auch in unruhigen Märkten Orientierung behalten und fundierte Entscheidungen treffen.
Eine häufige Frage lautet: Ist jetzt der richtige Zeitpunkt für den Einstieg? Anstatt auf den „perfekten Moment“ zu warten, kann ein regelmäßiger Einstieg eine sinnvolle Alternative sein. Mit einem Wertpapier-Sparplan investieren Anleger:innen kontinuierlich auch kleinere Beträge und verteilen so das Risiko über die Zeit. Dieses schrittweise Vorgehen hilft, Marktschwankungen auszugleichen und emotionale Entscheidungen zu reduzieren. Grundsätzlich gilt dabei: Wertpapiere eröffnen Chancen, sind jedoch immer auch mit Risiken verbunden.
Ergänzend zu klassischen Anlagen wie Aktien können strukturierte Produkte zusätzliche Möglichkeiten bieten. Sie erlauben es, gezielter auf unterschiedliche Marktphasen zu reagieren und können – je nach Ausgestaltung – auch in seitwärts tendierenden oder leicht fallenden Märkten Ertragschancen eröffnen. Dabei ist zu beachten, dass höhere Renditechancen in der Regel mit höheren Risiken einhergehen.
Markus Kaller, Wertpapierexperte der Erste Bank
Ein Beispiel dafür sind Aktienanleihen, die sich auf eine oder mehrere zugrunde liegende Aktien beziehen können. Sie kombinieren Zinserträge mit bestimmten Mechanismen, etwa Risikopuffern oder Bonuskomponenten. So bieten Protect Pro Aktienanleihen einen fixen Zinsertrag und können moderate Kursrückgänge am Laufzeitende teilweise abfedern. Bonus Pro Aktienanleihen wiederum ermöglichen eine Bonuszahlung, wenn sich der Basiswert positiv entwickelt oder zumindest seitwärts bewegt.
Auch Express Anleihen können in bewegten Märkten interessant sein. Sie bieten regelmäßige Zinszahlungen – unabhängig von der Marktentwicklung – und verfügen häufig ebenfalls über einen Risikopuffer. Zudem besteht unter bestimmten Bedingungen die Chance auf eine vorzeitige Rückzahlung. Als Basiswerte dienen dabei sowohl einzelne Aktien als auch ganze Indizes. Liegt der Basiswert zum Bewertungstag unter der festgelegten Schwelle, kann die Rückzahlung auch in Form von Aktien erfolgen, was zu einem Kapitalverlust führen kann. Darüber hinaus besteht das sogenannte Emittentenrisiko, d.h. das Risiko von Änderungen in der Kreditwürdigkeit oder Zahlungsunfähigkeit des Emittenten. Insgesamt zeigt sich: Ein strukturierter Ansatz, etwa durch die Kombination von regelmäßigem Investieren und ausgewählten strukturierten Produkten, kann helfen, unterschiedliche Marktphasen gezielter zu nutzen. Entscheidend ist eine ausgewogene Strategie, die Chancen nutzt, Risiken bewusst einbezieht und auf eine breite Aufstellung setzt.
Aufteilung des Gesamtmarktvolumen nach Produktkategorien per Q1/2026
500
Milliarden Euro ist der europäische Zertifikatemarkt schwer – laut gemeldeter Daten.
Nicht alle Emittenten veröffentlichen ihre Umsätze. 200 Milliarden davon entfallen auf die Schweiz. Dort werden Zertifikate von professionellen Vermögensverwaltern und Assetmanagern häufig eingesetzt. Was rein Privatanleger betrifft, ist Österreich das stärkste Zertifikate-Land, insgesamt beläuft sich der so genannte Open Interest auf 18 Milliarden Euro, in Deutschland sind es 100 Milliarden.
2006 2025
Entwicklung des Zertifikatemarkts in Österreich: Im Juli 2006 betrug der Open Interest des Gesamtmarktes in Österreich 5,8 Milliarden Euro. Schon damals war der Anteil der Hebelprodukte mit rund zwei Prozent gering. Diese Verteilung hat sich bis heute nicht wesentlich geändert, obwohl sich Open Interest 20 Jahre später auf mehr als 18 Milliarden Euro zum Jahresende 2025 mehr als verdreifacht werden konnte.
n 15 % Zinsprodukte n 45 % Kapitalschutzprodukte 1 n 11 % Kapitalschutzprodukte 2 n 15 % Bonus-Zertifikate n 7 % Express-Zertifikate n 3 % Aktien-Anleihen n 2 % Index-Zertifikate n 2 % Hebelprodukte
Quelle: Infront Quant/ZFA
1 100%-Kapitalschutzprodukte
2 <90%-Kapitalschutzprodukte
6,9
Garantieschutz bleibt in Österreich gefragt
Ausstehende Marktvolumen im ersten Quartal 2026
Veranlagung ist heute anspruchsvoller denn je. Zwischen Zinswende, Inflation, geopolitischen Unsicherheiten und technologischen Umbrüchen reicht es längst nicht mehr, einzelne Anlageideen isoliert zu betrachten. Gefragt ist ein Zugang, der Märkte einordnet, unterschiedliche Anlageklassen sinnvoll verbindet und Produkte nicht nur anbietet, sondern in den Gesamtkontext eines Portfolios stellt. Genau dafür steht onemarkets by UniCredit.
onemarkets ist der zentrale Hub für Investmentlösungen der UniCredit. Das Angebot reicht von Fonds und ETFs über strukturierte Produkte bis hin zu ausgewählten alternativen Investment-Strategien. Damit verbindet onemarkets ein breites Anlageuniversum mit dem Anspruch, aktuelle Marktentwicklungen in nachvollziehbare und zeitgemäße Investmentkonzepte zu übersetzen – für informierte Anlegerinnen und Anleger ebenso wie für den Einsatz in der Beratung.
Strukturierte Produkte sind dabei ein integraler Bestandteil dieses Angebots. Sie verstehen sich nicht als losgelöste Speziallösung, sondern als gezielte Bausteine innerhalb einer durchdachten Veranlagung. Je nach Marktphase und Risikoprofil können sie zur Depotbeimischung, Diversifizierung, Renditeoptimierung oder auch zur Absicherung beitragen. Entscheidend ist dabei nicht allein die Produktform, sondern ihre Rolle im Portfolio: Wie fügt sich eine Anlageidee in
die persönliche Markterwartung ein? Welchen Beitrag leistet sie zur Balance von Chance und Risiko? Und wie lässt sie sich sinnvoll mit anderen Anlageklassen kombinieren, um auch in bewegten Phasen die Wellen der Märkte mit Ruhe und Weitblick zu meistern?
Gerade in einem Umfeld, in dem neue Themen schnell an Relevanz gewinnen, zeigt sich die Stärke eines solchen Ansatzes. onemarkets steht für Innovation und für den Zugang zu besonderen Marktideen – von makroökonomischen Entwicklungen wie Inflation und Zinsveränderungen bis hin zu neuen Perspektiven auf digitale Assets oder thematische Investmentansätze. Nicht das Schlagwort steht im Vordergrund, sondern die Fähigkeit, daraus ein belastbares Anlagekonzept zu formen.
So wird onemarkets by UniCredit zu mehr als einer Produktmarke. Es ist ein Investment-Hub, der Orientierung schafft, Marktzugang eröffnet und unterschiedliche Anlagebausteine in einen stimmigen Zusammenhang bringt. Denn erfolgreiche Veranlagung entsteht nicht aus Einzelprodukten allein, sondern aus dem Zusammenspiel von Marktverständnis, Struktur und einem klaren Blick auf das Ganze.
onemarkets by UniCredit – bleiben Sie stabil im Flow der Finanzmärkte.
www.onemarkets.at
Dies ist eine Marketingmitteilung. Diese Informationen sind keine Anlageberatung und keine Finanzanalyse. Details sowie Chancen und Risiken aller genannten Produkte sind den jeweiligen Produktunterlagen zu entnehmen. Bitte lesen Sie bei Investmentfondsentscheidungen den OGAW Verkaufsprospekt sowie das Basisinformationsblatt (BIB/KID). Bei strukturierten Produkten allein maßgeblich sind der Basisprospekt und die Endgültigen Bedingungen, die bei der UniCredit Bank GmbH, Arabellastraße 12, D-81925 München, kostenlos erhältlich sind. Alle Produktunterlagen und Informationen finden Sie unter: www.onemarkets.at.
...weil verstehen ist die halbe
Barriere
Bei manchen strukturierten Zertifikaten ist eine Kursschwelle unterhalb des Basispreises eingezogen. Wird die Barriere während der Laufzeit berührt oder unterschritten, hat dies Auswirkungen auf die Rückzahlung des Produkts. Welche Folgen dies konkret hat, hängt von der jeweiligen Produktstruktur ab.
Basisinformationsblatt (BIB)
Das BIB wurde unter anderem für Zertifikate mit der europäischen PRIIPs-Verordnung verbindlich eingeführt. Das BIB ist ein Dokument, das in verständlicher und standardisierter Form die wesentlichen gesetzlich vorgeschriebenen Informationen über ein Zertifikat beinhaltet. Es soll helfen, Risiken, Kosten sowie mögliche Gewinne und Verluste zu verstehen.
Basiswert
Der Basiswert ist das einem Zertifikat zugrunde liegende Bezugsobjekt (beispielsweise Aktien, Indizes, Währungen, Rohstoffe, Futures-Kontrakte sowie zu Körben zusammengefasste Instrumente), das für den Preis des Zertifikats maßgeblich ist.
Emittent
Dies ist jenes Institut, das Finanzinstrumente begibt, somit emittiert. Wichtig ist für Anleger deshalb auch das Emittentenrisiko. Denn die Rückzahlung der Anlegergelder ist abhängig von der Bonität und Liquidität des Emittenten.
Im Falle einer Insolvenz kann es zu einem Totalverlust der Forderungen des Anlegers kommen.
Handelbarkeit
Zertifikate werden an der Börse oder im außerbörslichen Direkthandel gehandelt. Im Gegensatz zu Aktien gibt es beim Zertifikatehandel nicht zwingend andere Anleger als Käufer oder Verkäufer. Der Emittent selbst stellt als sogenannter „Market Maker“ die Liquidität zur Verfügung. Er stellt während der Handelszeiten laufend An- und Verkaufskurse.
Das Nominale (auch Nominalwert, Nennwert oder Nennbetrag genannt) bezeichnet den festgelegten Geldbetrag, auf den sich ein Zertifikat bezieht. Es dient als Bezugsgröße für die Berechnung von Auszahlungen und gegebenenfalls von Zinszahlungen.
Die Buchstaben stehen für „Packaged Retail and Insurance-based Investment Products“. Die PRIIPs-Verordnung trat am 1. Jänner 2018 vollständig in Kraft. Sie verpflichtet Banken, Versicherungen und Fondsgesellschaften, Privatanlegern vor dem Kauf unter anderem von Zertifikaten ein Basisinformationsblatt zur Verfügung zu stellen. Darin enthalten sind unter anderem Informationen zu Kosten sowie zum Summary Risk Indicator (SRI).
Startwert
Dieser Wert ist der Kurs des zugrunde liegenden Basiswerts (etwa einer Aktie oder eines Index) am ersten Bewertungstag. Er bildet den Ausgangspunkt, anhand dessen während der Laufzeit die Wertentwicklung des Zertifikats und wichtige Schwellenwerte berechnet werden.
Geldanlagen bergen Chancen und Risiken
Ob Bullen- oder Bärenmarkt: Auf die richtige ZertfikateStrategie kommt es an.
„Wir agieren nicht als Gegenspieler, sondern als Finanzdienstleister.
SEBASTIAN SCHECK
Von Rohöl und Metallen bis hin zu Bitcoin und Einzelaktien:
Mit Zertifikaten können sowohl Bullen als auch Bären auf eine Vielzahl von Börsenstrategien setzen.
Die globale Finanzwelt verunsichern
Anleger. Die Kriege im Iran sowie in der Ukraine verschärfen sich, Friedensverhandlungen stehen auf wackeligen Beinen. Die Folgen sind an den Börsen deutlich sichtbar. Aufgrund steigender Inflationsängste haben Anleihen zuletzt an Wert verloren, während die Preise für Rohstoffe gestiegen sind.
Genau hier können Zertifikate eine ihrer Stärken ausspielen. Sie ermöglichen Investments sowohl in unterschiedliche Marktszenarien als auch in einzelne Aktien und Rohstoffe, die mit anderen Investmentprodukten nicht immer möglich sind, und bieten somit zusätzliche Bausteine für ein Portfolio. Anleger machen von diesen Chancen offenbar verstärkt Gebrauch. Peter Bösenberg, Deputy Head of Public Distribution Europe bei der Société Générale, meint: „Die Nachfrage am Zertifikatemarkt verschiebt sich. Besonders Produkte auf Rohstoffe wurden nach unserer Wahrnehmung verstärkt nachgefragt und gehandelt.“
Rohstoffinvestments mit Besonderheiten
Die Chancen sind dabei vielfältig. So kann beispielsweise mit einem Indexzertifikat auf die Entwicklung der europäischen Nordseemarke Brent oder der US-amerikanischen Ölsorte WTI gesetzt werden. Jedoch gilt es, wie bei anderen Rohstoffinvestments auch, hierbei eine Besonderheit zu beachten: Die Emittenten kaufen nicht das physische Öl, das dann in Tankern gebunkert wird, sondern investieren die Anlegergelder stattdessen in sogenannte Futures. Mit dem Kauf solcher Derivate wird in diesem Fall die künftig erwartete Preisentwicklung von Rohöl gehandelt. Futures werden für alle möglichen Anlageklassen angeboten. Allerdings haben Futures stets ein Ablaufdatum und können mit Laufzeiten von drei bis zwölf Monaten abgeschlossen werden. Sie müssen vom Emittenten daher ständig verlängert werden, damit ein Ölzertifikat mit dem Auslaufen eines Futures nicht ebenfalls verfällt. Auch hier kommt ein weiteres Detail ins Spiel: Weil sich Erwartungen über den künftigen Verlauf des Ölpreises ständig ändern,
„Hebelprodukte werden wegen der starken Volatilität nachgefragt.
HEIKO GEIGER
können die Futures-Preise teils deutlich vom aktuellen Marktpreis abweichen – nach oben, aber auch nach unten. Daher bildet auch der Preisverlauf eines Ölzertifikats nicht exakt die aktuelle Marktentwicklung ab.
Doch es gibt auch Zertifikate, die solche Abweichungen zwischen dem aktuellen Marktpreis und den Futures-Preisen teilweise ausgleichen sollen. Sie teilen deshalb die Anlegergelder auf Futures mit unterschiedlichen Laufzeiten auf, anstatt immer nur eine einzelne Laufzeit zu wählen. Im Fachjargon werden solche Zertifikate als „Enhanced-Produkte“ bezeichnet.
Besicherung im Hintergrund
Hinzu kommt bei Rohstoffinvestments ein weiterer Aspekt: Viele werden als Exchange Traded Commodities (ETCs) angeboten. Es handelt sich ebenfalls um Schuldverschreibungen, weshalb das Emittentenrisiko – wie bei allen Zertifikaten – beachtet werden muss. Deshalb werden solche Produkte oftmals mit dem physischen Metall, einerlei ob Gold, Silber oder Kupfer, hinterlegt, mit dem Anleger im Falle einer Emittentenpleite ausbezahlt werden sollen.
Solche Produkte sind nicht nur auf die Welt der Rohstoffe begrenzt. Auch physisch besicherte Kryptoinvestments werden in dieser Form angeboten. Das Angebot beschränkt sich dabei längst nicht mehr nur auf Bitcoin, sondern umfasst weitere Kryptowährungen wie beispielsweise Ethereum und Litecoin.
Die Produkte schwanken teils stark, stehen aber auch wegen der steigenden Inflation verstärkt im Fokus. Denn Rohstoffe gelten in der Regel als „Real Assets“ und haben somit einen realen Wert. Allerdings bieten Zertifikate noch weitere Chancen, direkt auf eine steigende Teuerung zu setzen. So gibt es Produkte, die ihr jährliches Zahlungsprofil während eines Teils der Laufzeit an die Inflationsrate in der Eurozone ausrichten.
Chancen
Eine weitere Gruppe von Zertifikaten, mit denen Anleger etwa gezielt und gehebelt auf die Kursentwicklung einzelner Aktien, aber auch auf Währungspaare sowie weitere Anlageklassen setzen können, sind Hebelprodukte. Dazu zählen Turbozertifikate, Mini-Futures und Faktorzertifikate. Bei Turbozertifikaten gibt der Hebel an, wie stark sich der Kurs des Zertifikats im Verhältnis zum Kurs des Basiswerts verändert. Wird bei einem Turbo-Longzertifikat jedoch der Basispreis, der zugleich die Knock-out-Schwelle ist, berührt oder unterschritten, weil der Kurs etwa der zugrunde liegenden Aktie stark gesunken ist, verfällt das Produkt.
Da setzt ein Mini-Future anders an. Bei diesem Produkt liegt die Knock-out-Schwelle etwas über dem Basispreis, sodass der Anleger bei Verfall zumindest einen kleinen Restwert erhält. Je näher der Kurs beispielsweise der zugrunde liegenden Aktie am Basispreis liegt, desto größer ist
„Die Nachfrage am Zertifikatemarkt verschiebt sich, Produkte auf Rohstoffe werden stark gehandelt.
PETER BÖSENBERG
zwar der Hebel, desto höher ist aber auch das Risiko, dass das Zertifikat die Knock-out-Schwelle berührt. Heiko Geiger, Managing Director bei der Bank Vontobel Europe, verweist auf aktuelle Marktentwicklungen: „Derzeit werden Hebelprodukte stark nachgefragt. Dies liegt an der hohen Volatilität.“ Damit ergeben sich schließlich neue Trendchancen im Gegensatz zu ruhigen Seitwärtsmärkten, wodurch Hebelprodukte ihre Stärken umso mehr ausspielen können.
Wenn der Faktor entscheidet
Doch wie sieht es mit Faktorzertifikaten aus? Hier gibt es ebenfalls einen Hebel, der als „Faktor“ bezeichnet wird. Obendrein gibt es keine Knockout-Schwelle, die Risiken lauern allerdings anderswo. So wird bei diesen Produkten stets der Schlusskurs des Vortages des Basiswerts herangezogen und am Folgetag die jeweilige prozentuelle Kursveränderung mit dem Faktor multipliziert. Läuft der Kurs in die falsche Richtung, können sich prozentuell durchaus größere Verluste ergeben – ebenso in Zeiten, in denen die Märkte stark auf und ab schwanken.
Während Faktor-Longzertifikate auf steigende Kurse setzen, rechnet man bei Faktor-Shortzertifikaten mit sinkenden Kursen. Auf ein solches Szenario können Anleger im Übrigen auch mit Turbo-Shortzertifikaten setzen. Hier kommt eine weitere Eigenschaft ins Spiel, mit der sich Zertifikate insbesondere hervorheben: Sie können zur Absicherung eines Portfolios eingesetzt
werden, etwa wenn mit einer vorübergehenden Korrektur gerechnet wird und Anleger ihr Portfolio deshalb nicht verkaufen wollen. Die Risiken eines Totalverlusts bei solchen Hebelprodukten sollten dennoch stets im Auge behalten werden. Hinzu kommt ein weiterer Aspekt: In einem Umfeld sinkender Märkte nehmen grundsätzlich die Schwankungen zu, gemessen etwa am Volatilitätsindex VIX. Dieser misst anhand der Optionspreise die erwartete Volatilität des S&P 500 für die kommenden 30 Tage. Steigt die Angst unter Anlegern, legt auch der VIX zu. Auf einen solchen Anstieg, aber auch auf einen Rückgang, können Anleger ebenfalls mit Zertifikaten setzen.
Vielfalt für aktive Selbstentscheider
Alles in allem bieten Zertifikate die Chance, auf eine Vielfalt an Strategien und Anlageklassen zu setzen, die mit anderen Investmentprodukten oftmals nicht möglich sind. Sebastian Scheck, Sales and Product Manager bei der BNP Paribas, hebt einen weiteren Aspekt hervor, um damit einen weitverbreiteten Irrtum auszuräumen. Er verweist auf die Annahme, dass Emittent und Anleger in einem direkten Wettkampf stünden und der Emittent letztendlich davon profitiere, wenn ein Zertifikat wertlos verfällt. „Dies ist ein Missverständnis. Wir agieren nicht als Gegenspieler, sondern als Finanzdienstleister.“ Schließlich müssen auch die Emittenten das Risiko absichern, das mit der Emission eines Zertifikats verbunden ist.
Heike Arbter, Präsidentin der Eusipa, im Gespräch.
Frau Arbter, Sie begleiten das Thema Zertifikate in Österreich seit den 1990er Jahren und haben den Markt hier auch maßgeblich aufgebaut. Warum Zertifikate? - Heike Arbter: Aus meiner Sicht ist es die Dualität. Einerseits zu verstehen, was die Märkte hergeben. Aus meiner Zeit als Optionshändlerin weiß ich, wie Optionen funktionieren und wann sie gut sind und wann sie nicht gut sind. Das ist die Basis, die sehr wichtig ist. Und andererseits muss ich auch verstehen, was die Kunden brauchen. Die mögen nicht so viel Risiko. Diese Dualität kann man mit keinem Instrument so gut umsetzen wie mit strukturierten Produkten und Zertifikaten.
Nicht alle Emittenten in Europa melden ihre Zahlen ein. Wieso ist das teils so intransparent? - In manchen Märkten, also beispielsweise in Frankreich, wo wir keine Volumens-Meldung haben, wird nicht so viel an den Börsen gehandelt. Das heißt, auf die Zahlen kann man eigentlich nicht zurückgreifen. Ich verfolge ein Ziel von maxima-
ler Transparenz. Nur damit, wenn die Dinge am Tisch liegen, kann wirklich Vertrauen geschaffen werden. Da steckt oftmals viel Überzeugungsarbeit dahinter. In manchen Ländern ist es auch gelungen, die Marktteilnehmer zu überzeugen.
Wieso ist Österreich so stark bei den Kapitalschutzprodukten? - Es ist die Risikoaversion. Ich war kürzlich in Stockholm auf der europäischen Konferenz für strukturierte Produkte und der schwedische Kollege sagt mir, „ganz klar in einem Pensionsprodukt müssen Aktien drin sein“. Logisch, weil die Leute haben 40 % Aktienquote. Das wäre in Österreich undenkbar. Dieses Sicherheitsbedürfnis muss man auch ernst nehmen und deshalb sind die Kapitalschutzprodukte oder sehr stark auch die Bonuszertifikate so massiv in Österreich gewachsen, weil man genau das, was die Kunden wollten, ernst genommen hat.
Heike Arbter, Präsidentin Eusipa.
Welchen Schluss ziehen Sie daraus? - Es hat keinen Sinn, Hochrisikoprodukte hinzustellen, wenn den Leute das zu gefährlich ist. In dem Moment, wo ein Zertifikat ausgeknockt wird, ist der Kunde enttäuscht. In dem Moment, wo der Kunde enttäuscht ist, hat man aber nicht selbst das falsche Produkt gekauft, sondern das Produkt war schlecht. Und das muss man im Hinterkopf haben. Manchmal muss man Kunden vor ihrem eigenen Mut schützen. Wenn man das Produkt ein bisschen konservativer gestaltet, ist die Wahrscheinlichkeit sehr gering, dass das ausknockt. Daher sind alle happy. Es funktioniert und die Performance passt auch. Diese Verantwortung haben wir dem Anleger gegenüber.
Es funktioniert wie eine Versicherung: Was institutionelle Anleger längst nutzen, steht auch Privatanlegern offen.
DDie Frage, wie man sich gegen Rückschläge schützt, stellt sich immer wieder. Dabei lassen sich Depots einfach absichern.
Das Prinzip ist aus dem Alltag bekannt: Wir versichern Auto, Haus oder Gesundheit – gegen eine geringe Prämie erkaufen wir uns einen Schutz gegen potenzielle Verluste. Genau so funktioniert „Hedging“. Mit Put-Optionsscheinen lassen sich Kursrisiken abfedern. Gegen die Zahlung der Prämie, hier also den Kaufpreis des Put-Optionsscheins, erhält man Schutz für den „Schadensfall“. Tritt dieser nicht ein, verfallen die Scheine wertlos – ähnlich wie eine Kfz-Police im unfallfreien Jahr. Fällt der abgesicherte Wert jedoch, kann der Hebeleffekt wie ein finanzieller Airbag wirken: Der Optionsschein gewinnt überproportional an Wert und kann dazu beitragen, entstandene Verluste teilweise zu kompensieren.
Das Beste: Die Berechnung ist ein simpler Dreisatz.
Die Berechnung beruht bei den benötigten Optionsscheinen auf einer einfachen Formel. Nehmen wir die Absicherung einer DAXPosition. Der Basispreis ist die Kursschwelle, ab der die Absiche-
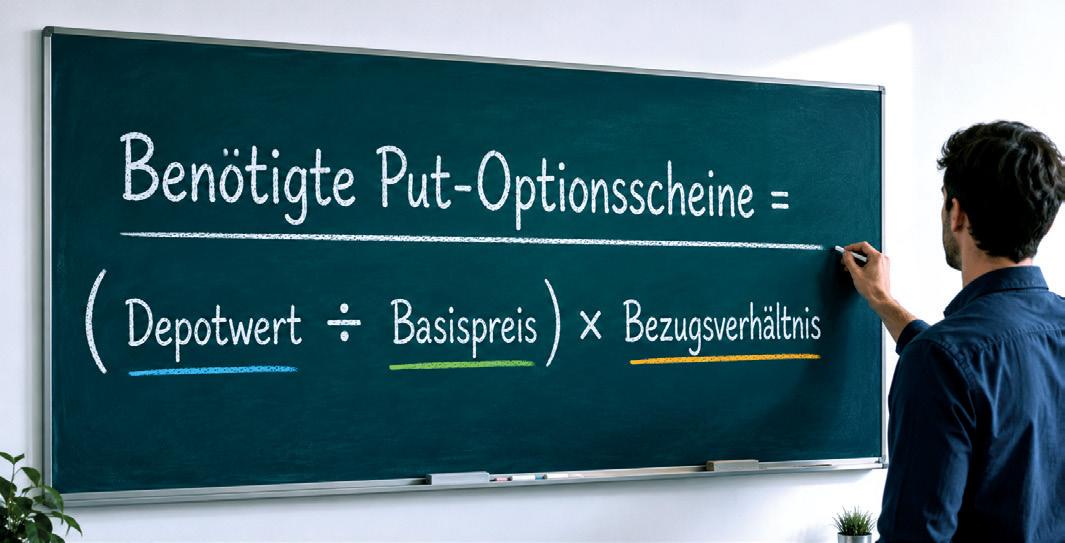
rung greift. Bei einer oft als „Vollkasko“ bezeichneten Absicherung wählt man ihn auf Höhe des aktuellen DAX-Stands, bei einer sogenannten „Teilkasko“ darunter. Das Bezugsverhältnis gibt an, wie viele Optionsscheine nötig sind, um eine Einheit des Basiswerts abzubilden. Bei einem typischen DAX-Put liegt es bei 100. Wird es als Dezimalzahl angegeben (z.B. 0,01), bildet man den Kehrwert: Anstelle von 0,01 wird 100 in die Formel eingefügt.
Wer eine DAX-Position von 10.000 Euro absichern möchte und einen Put-Optionsschein mit Basispreis 25.000 wählt, rechnet: (10.000 ÷ 25.000) × 100 = 40 Stück. Bei hypothetischen 9,15 Euro pro Schein kostet die „Vollkasko“ rund 366 Euro – unter 4 % des Depotwertes. Wer einen Verlustpuffer akzeptiert, wählt einen niedrigeren Basispreis und zahlt für die
„Teilkasko“ entsprechend weniger.
Den passenden Optionsschein findet man über den Optionsschein-Finder auf zertifikate. morganstanley.com. Basiswert, Put, Basispreis und Laufzeit wählen – fertig. Mehr braucht es für die Dreisatz-Rechnung nicht, denn sie bezieht sich immer auf das Ende der Laufzeit des Optionsscheins. Wie jede Versicherung hat auch der Put-Optionsschein eine begrenzte Laufzeit, an deren Ende er bewertet wird. Wer danach weiter abgesichert sein möchte, verlängert den Schutz mit einem neuen PutOptionsschein.
Wichtiger Hinweis: Optionsscheine sind Hebelprodukte und damit spekulative Instrumente. Der eingesetzte Betrag kann bis hin zum Totalverlust sinken.
Diese Werbeanzeige wurde lediglich zu Informationszwecken erstellt. Bei den dargestellten Wertpapieren handelt es sich um Inhaberschuldverschreibungen. Der Anleger trägt grundsätzlich bei Kursverlusten des Basiswertes sowie bei Insolvenz der Emittentin ein erhebliches Kapitalverlustrisiko bis hin zum Totalverlust. Eine ausführliche Darstellung möglicher Risiken sowie Einzelheiten zu den Produktkonditionen sind den Angebotsunterlagen (den endgültigen Bedingungen, dem relevanten Basisprospekt einschließlich etwaiger Nachträge dazu sowie dem Registrierungsdokument) zu entnehmen. Etwaige hierin genannte Wertpapiere dürfen zu keiner Zeit direkt oder indirekt in den Vereinigten Staaten von Amerika (einschließlich aller dieser Jurisdiktion unterliegenden Territorien und Außengebiete) oder an U.S.-Personen („U.S. persons“ wie in Regulation S des U.S. Securities Act 1933 oder dem U.S. Internal Revenue Code (jeweils in der jeweils geltenden Fassung) definiert) angeboten oder verkauft, verpfändet, abgetreten, ausgeliefert oder anderweitig übertragen, ausgeübt oder zurückgezahlt werden. © Copyright 2026 Morgan Stanley & Co. International plc. Alle Rechte vorbehalten.
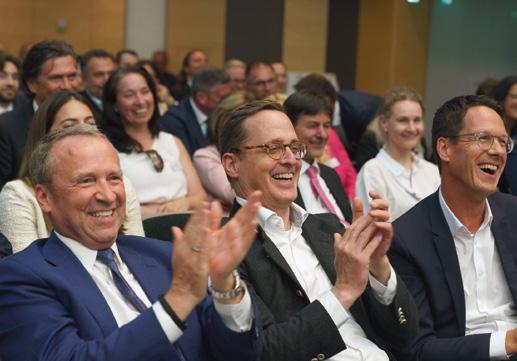
Die Stimmung war fast schon ausgelassen. Frank Weingarts (ZFA) feierte mit Christian Vollmuth (BSW) und Christian Scheid (ZJ).
Volker Meinel (BNP Paribas) ist ein Zertifikate-Urgestein und gewann in der Kategorie Hebel-Zertifikate den ersten Platz.
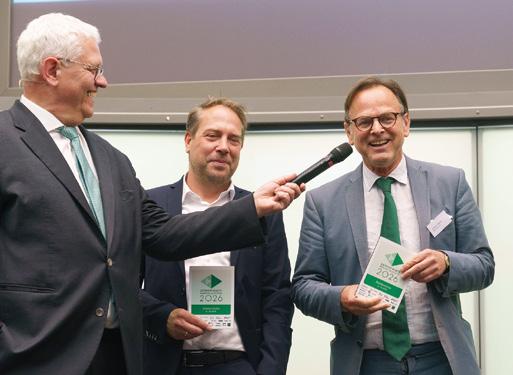
Thomas Mlekusch (Erste Group) holte den ersten Platz in der Kategorie der Express-Zertifikate vor BNP Paribas und Vontobel.
Insgesamt bewarben sich 14 Emittenten mit mehr als 90 Einreichungen, acht davon konnten sich auf dem Podium in zumindest einer der 11 Kategorien platzieren. Die Zertifikate Awards werden vom Zertifikate Journal (ZJ)und dem Zertifikate Forum Austria (ZFA) seit 2006 jährlich an die besten Emittenten verliehen. Die 21-köpfige Jury, besteht aus Asset Managern, Beratern, Journalisten und Analysten.
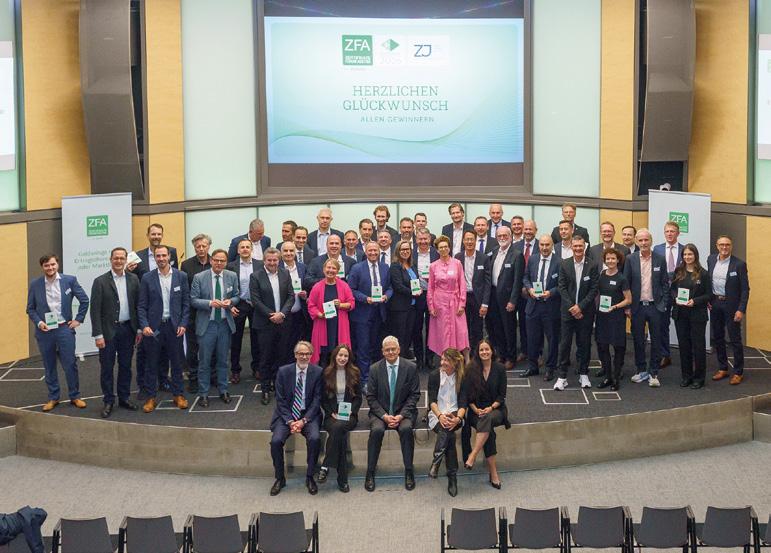
Alle Sieger auf einen Blick.
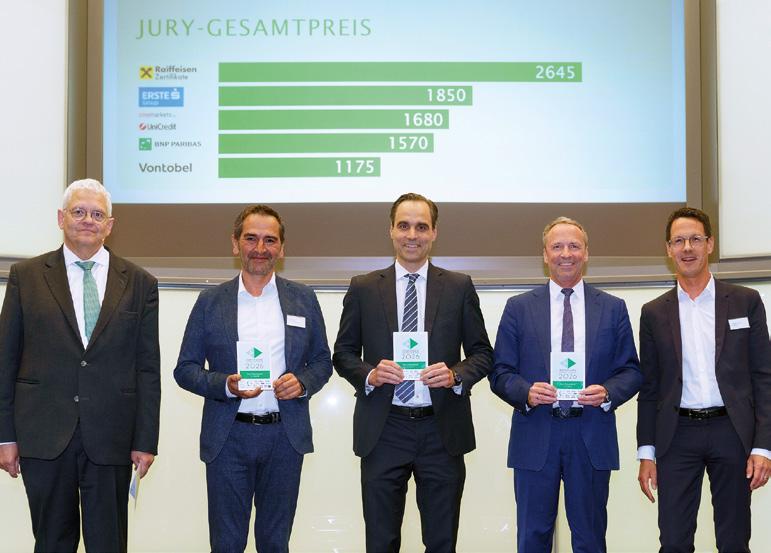
ZFA-Award: Die Gewinner 2026
Raiffeisen
Zertifikate holte sich zum 20. Mal den Gesamtsieg: Wolfgang Gerhardt und Christian Scheid freuten sich mit Philipp Arnold (Raiffeisen), Uwe Kolar (Erste Group) und Frank Weingarts (Unicredit Onemarktes).
Heike Arbter (Raiffeisen) wurde für ihren Einsatz von den ZFA-Aufsichtsräten Friedrich Galavics und Martin Langer (Mitte) geehrt.
Beim Zertifikate Award Austria 2026 in Wien wurden am 12. Juni 2026 folgende Gewinner gekürt: Raiffeisen Zertifikate gewann den Jury-Gesamtpreis sowie die Kategorien Kapitalschutz, Bonus, Index- & Partizipations-Zertifikate, Primärmarktangebote, Sekundärmarktangebote, Innovation des Jahres sowie den Publikumspreis Info & Service.
Bei den Aktienanleihen siegte Vontobel, bei den Hebelprodukten BNP Paribas und bei den Express-Zertifikaten die Erste Group Bank AG.
ZUM 20. JUBILÄUM
Seit zwei Jahrzehnten sorgt das Zertifikate Forum Austria als unabhängige Stimme, Bildungsträger und verlässliche Brücke zwischen Emittenten und Anlegern dafür, dass es für strukturierte Wertpapiere in Österreich nach oben geht.
gettex exchange gratuliert von Herzen und wünscht alles Gute für die open-end future!