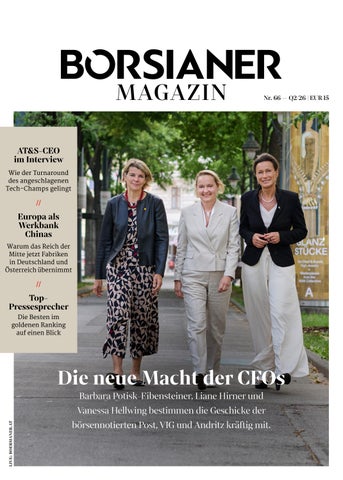
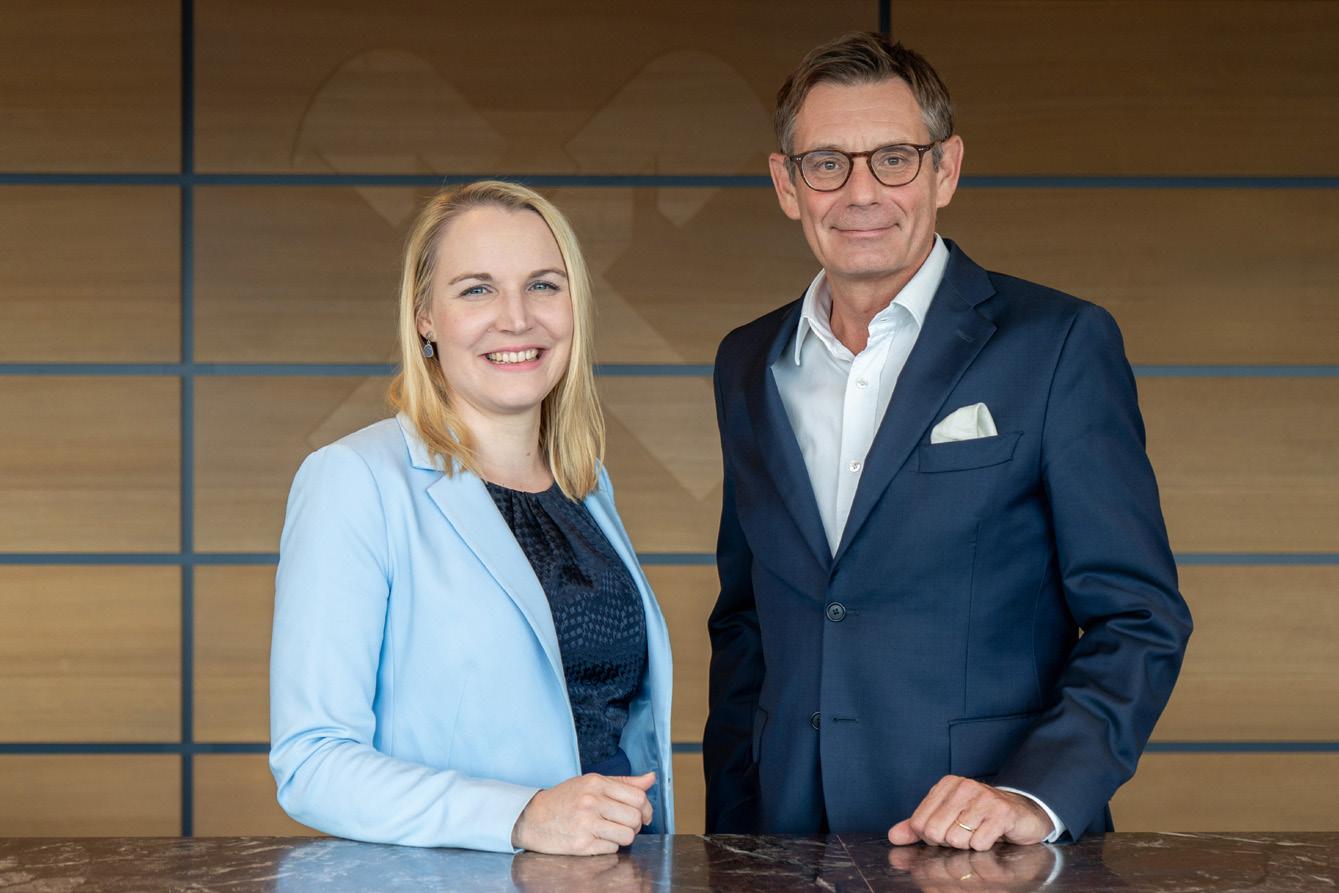
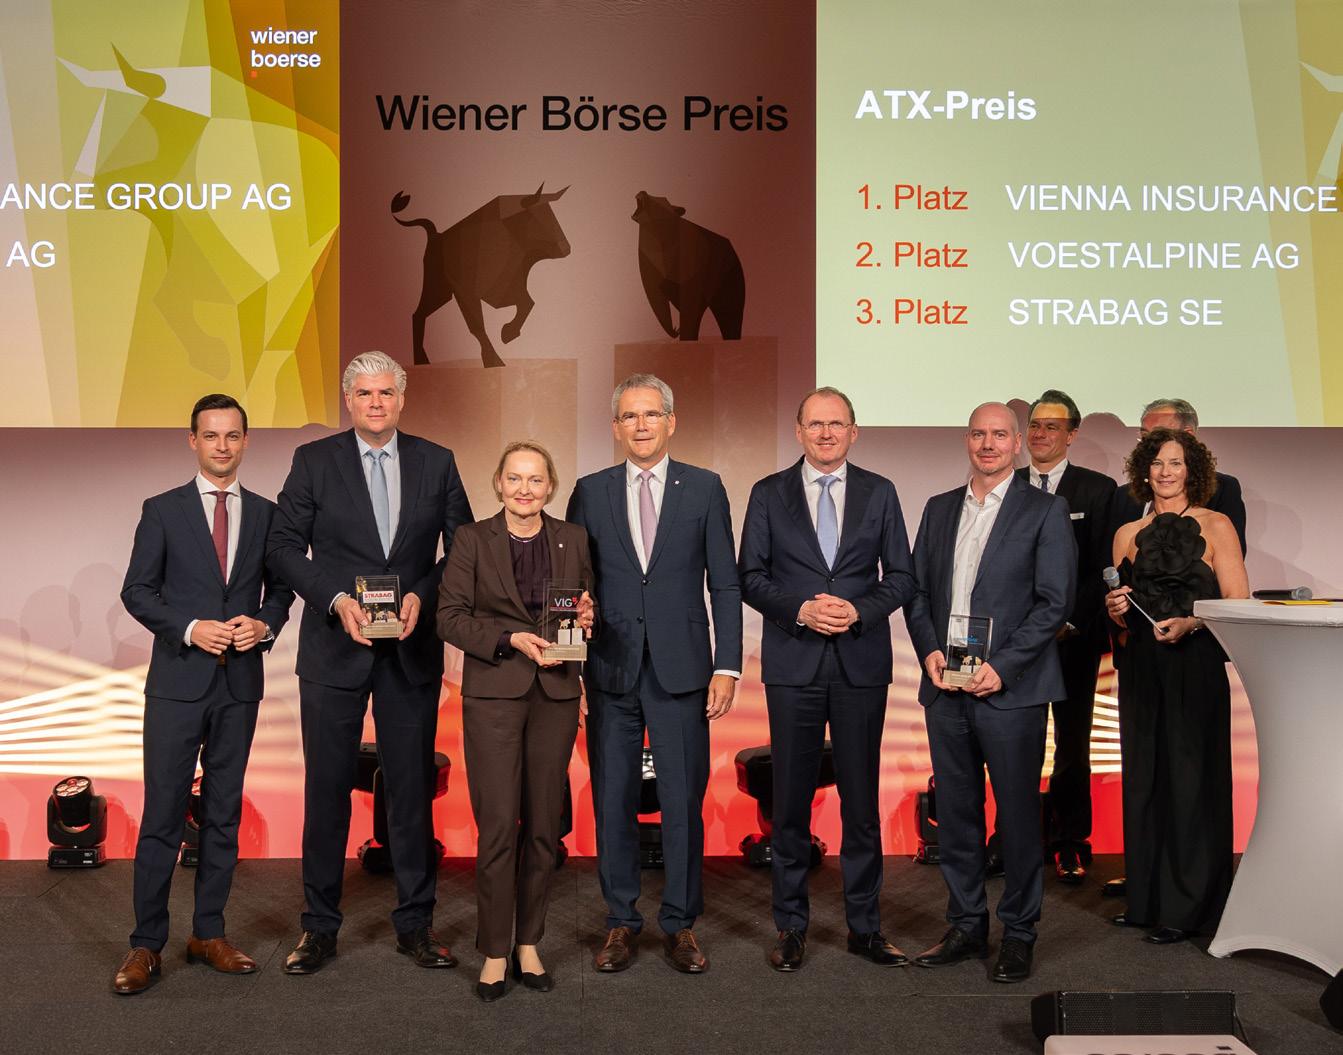
ICH HOFFE, AUCH SIE SPÜREN DEN FRISCHEN WIND, der durch dieses Börsianer Magazin pfeift. Es beinhaltet vieles, was derzeit am Kapitalmarkt für Gesprächsstoff sorgt: starke CFOs, die als Sparringspartnerinnen der CEOs längst mehr sind als die grauen Buchhalter im Kämmerlein, eine 1.000-prozentige Aktie samt Vorstandschef, dem Innovation durch seine Adern fließt, eine Analyse über die jüngsten Übernahmen am Bankenmarkt und was das für Europa (nicht) bedeutet, ein Europa, das langsam zur Werkbank Chinas mutiert, die Triester Ölpipeline, die für OMV & Co so wichtig ist, und wieso es viel mehr Friktion im Aufsichtsrat braucht, wenn es um KI und Innovation geht.
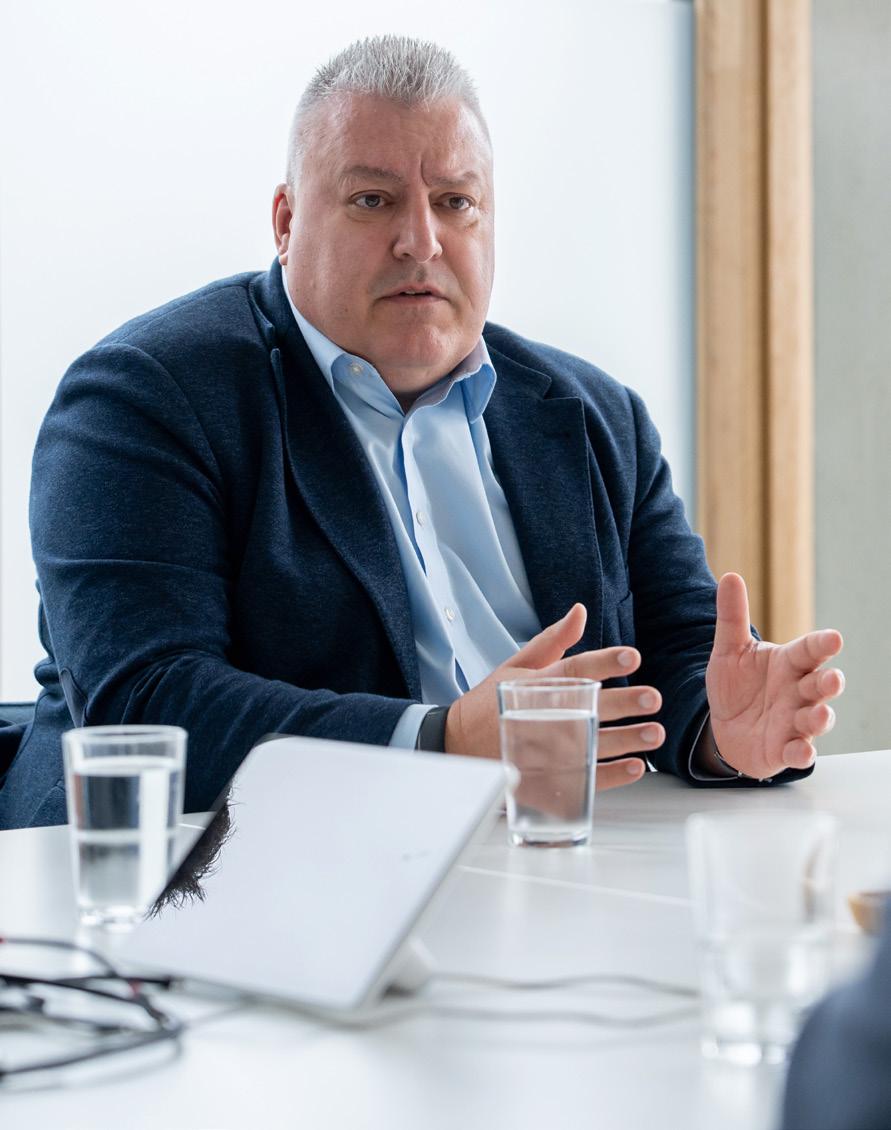
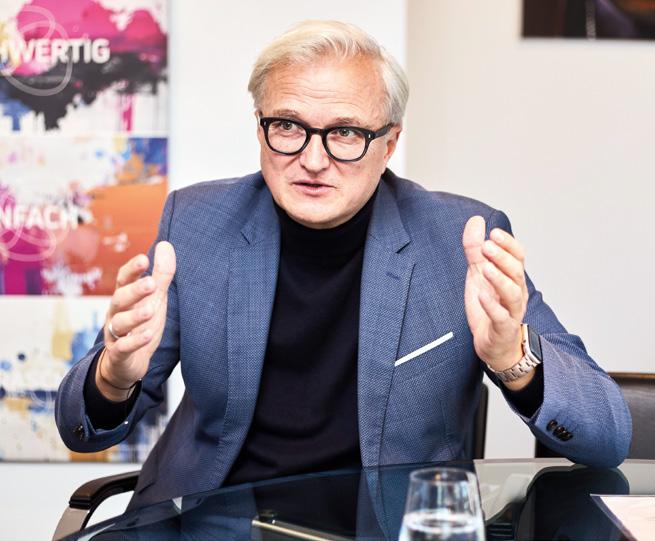
Wobei das Interview mit AT&S-Vorstandschef Michael Mertin zuerst gar nicht auf der Agenda stand, sich dann aber durch einen glücklichen Zufall ergab: Nur der 10. 6. um 10 Uhr sei möglich, ließ uns AT&S-Sprecher Gerald Reischl einen Tag nach unserer spontanen Anfrage wissen. Die starke Performance der Aktie - plus 1.000 Prozent auf ein Jahr!musste gewürdigt werden, dachten wir uns. „Wir kommen auch nach Leoben“, lautete unser Vorschlag. „Wollen Sie auch eine Führung durch das Werk Hinterberg 3?“ Natürlich wollten wir, denn Daniel Nutz und ich sind gerne schon um 7 Uhr früh auf der mit Baustellen übersäten Autobahn unterwegs. Nicht nur das Interview war ein Highlight, auch die Führung durch die Reinräume der IC-Substrat-Produktion bleibt uns dank der Vermummungsanzüge (wir hatten Spaß!) sicher lange in Erinnerung.
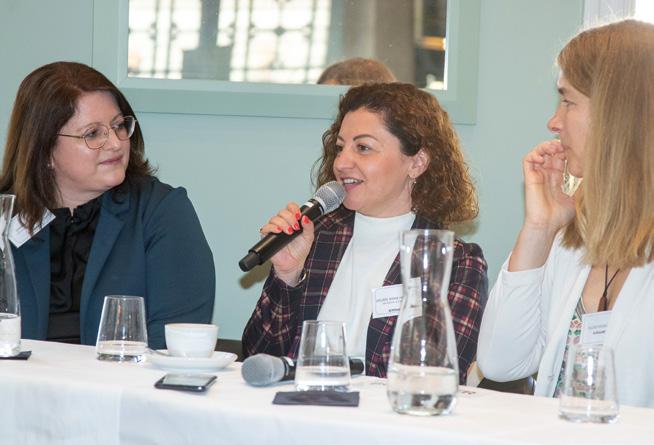
Lange geplant, weil sich die Kalender der CFOs oft schon ein Dreivierteljahr vor dem avisierten Termin füllen, war die CFO-Runde – an
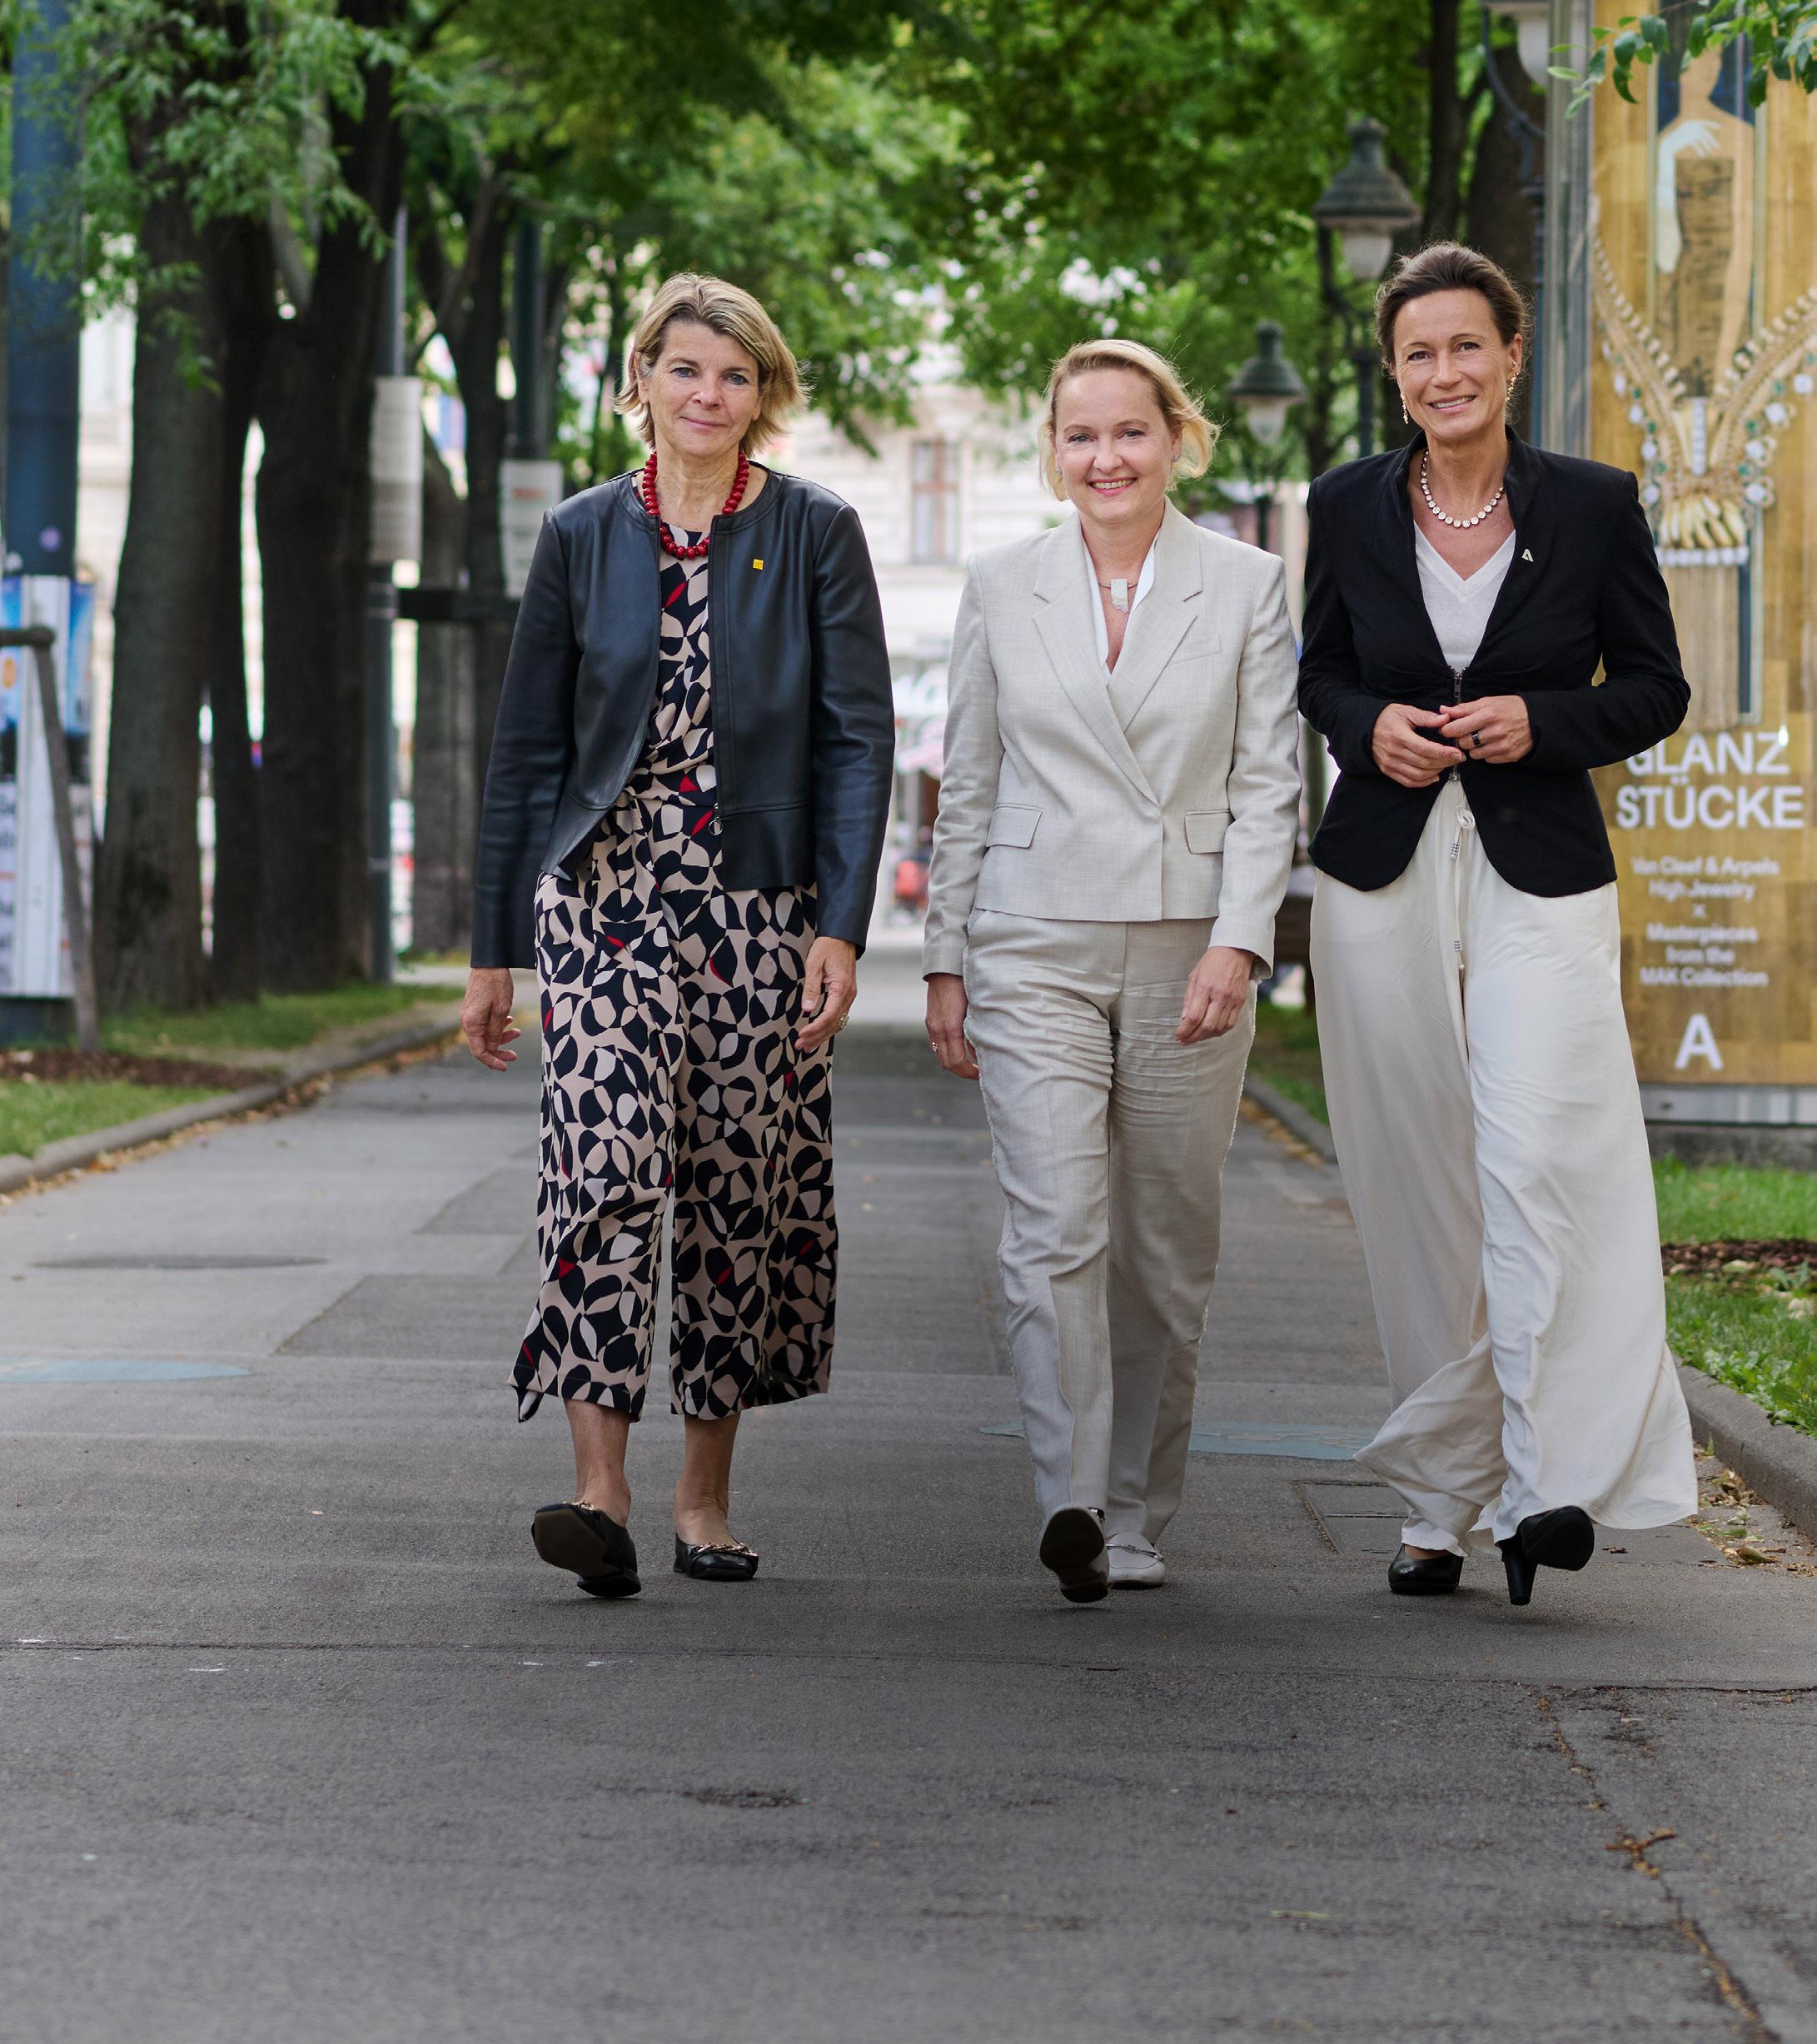
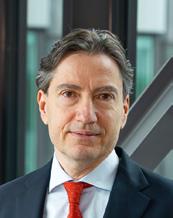
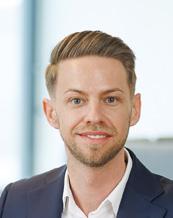
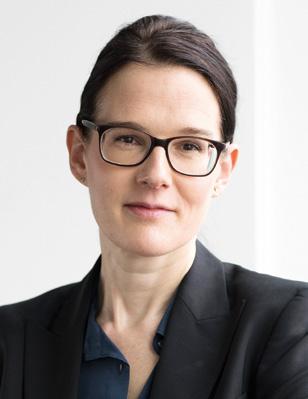
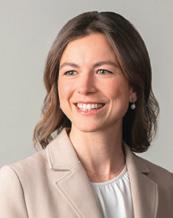
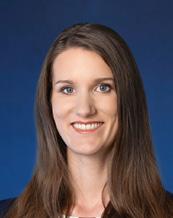
der immer wieder Teilnehmerinnen trotz Zusage absprangen, plötzlich aber andere einwilligten („Da habe ich doch eine Lücke im Kalender“) –, die mir schon lange vorschwebte, weil wir in Österreich großartige Unternehmen mit spannenden Führungspersönlichkeiten im Finanzvorstand haben. Barbara Potisk-Eibensteiner, Liane Hirner und Vanessa Hellwing sind unsere Börsianerinnen des zweiten Quartals, sie navigieren mit Geschick und dem nötigen Druck durch die Transformation und sorgen trotzdem für Stabilität bei der Österreichischen Post AG, Vienna Insurance Group AG und Andritz AG.
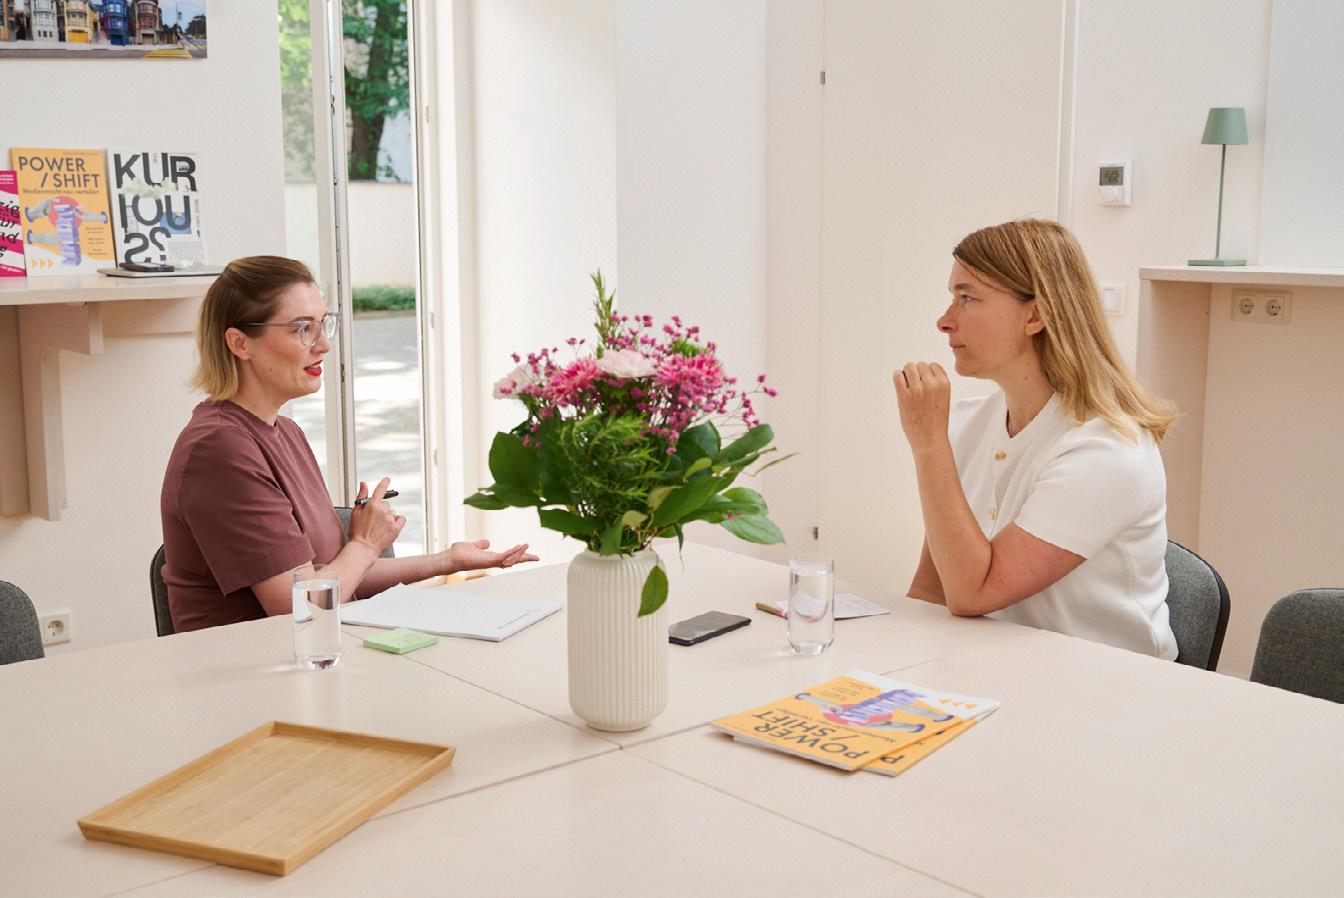
Mit der neuen Rubrik „The Secret Portfolio Manager“ gibt Ihnen, liebe Leserinnen und Leser, ein „echter“ Fondsmanager anonym Einblick in das Ach und Weh der Fondsbranche. Spannend ist auch die Analyse von Embera Partners zum Abstimmungsverhalten der internationalen Stimmrechtsberater auf den heimischen Hauptversammlungen. Dem wichtigen Thema Compliance nimmt sich mein Kollege Daniel Nutz mit historischen und aktuellen Beispielen an. Die Innovationsmanagerin Anita Zielina erklärt im Interview, wieso es viel Friktion in den Aufsichtsgremien braucht.
Zu den fleißigsten des Börsianer-Teams gehörten diesmal vor allem unsere Korrespondenten Oliver Stock und Micaela Taroni, die Europas Bankenübernahmen und Chinas Einfluss auf Europa analysierten, ein Interview mit Bestsellerautor Zitelmann zu den Auswirkungen des SpaceX-Börsengangs und ein Porträt über Siziliens Weinkönigin Jose Rallo lieferten. Kollege Thomas Müller steuerte einen Text zur Tokenisierung bei. Kollegin Raja Korinek verantwortete die Zertifikate-Beilage, in der sich unser Grafiker Martin Jandrisevits wunderbar austobte, und verrät uns, wie wir Inflation in der Veranlagung nutzen können. Auf den Punkt bringen es diesmal unsere Gastkommentatoren: Ralph Hamers findet klare Worte zum Thema Führung und KI, Beatrix Czipetits wünscht sich Brücken zwischen den Netzwerken, Rebekka Dober analysiert die strukturellen Defizite der Finanzbildung, Peter Brezinschek nimmt sich der Zinspolitik an und Martin Kwauka wirft einen Blick auf das Malaise bei den Immobilienfonds.
Einer der ältesten Pressesprecher am Kapitalmarkt gewinnt mit seinem Team das goldene Ranking der 50 besten Pressesprecher. Herzlichen Glückwunsch an dieser Stelle!
Da wir schon im Juli sind, ist der neue Börsianer auch eine spannende Urlaubslektüre.
Nehmen Sie sich Zeit dafür!
i.krawarik@boersianer.at
Linkedin: Ingrid Krawarik
Eingerahmt
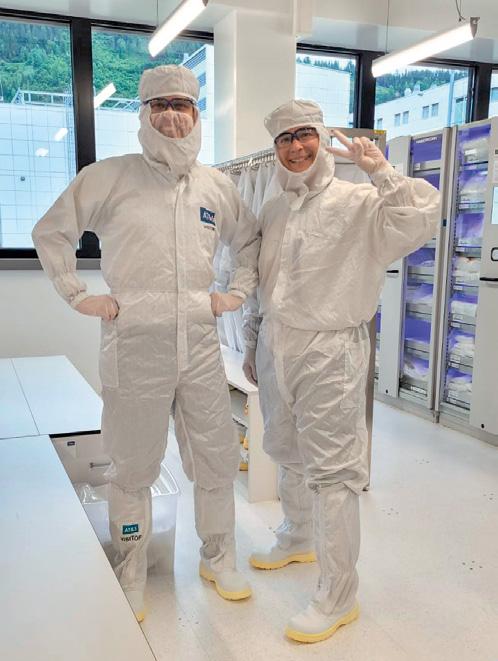
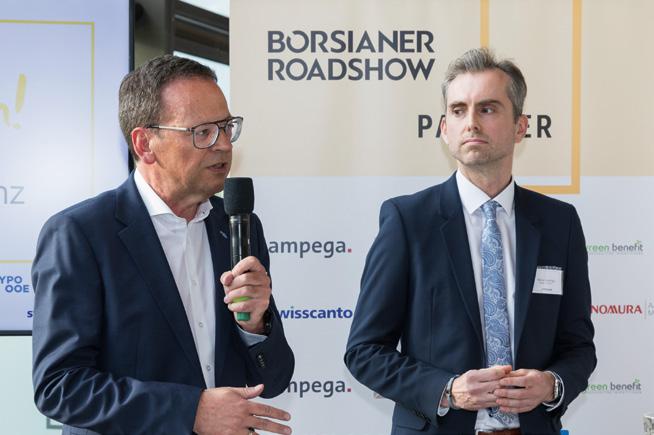
Schauplatz. Die Chefredaktion des „Börsianer“ schaute bei AT&S im Werk Hinterberg 3 in Leoben nach dem Rechten. Dafür mussten sich Daniel Nutz - zusätzlich mit Bartnetz - und Ingrid Krawarik in Reinraumanzüge werfen. Es war uns mehr als eine Hetz!
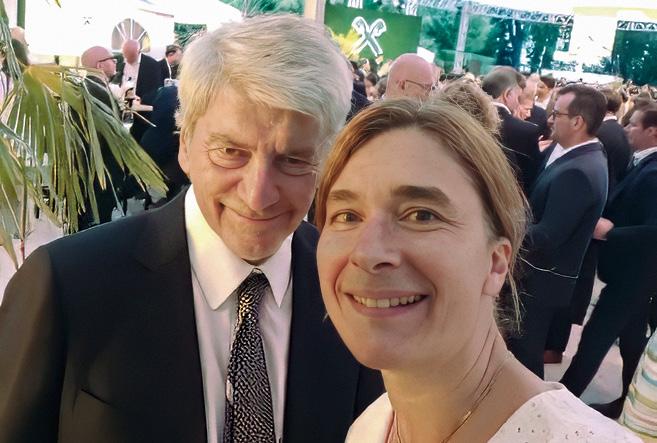
Selfie. Johann Strobl hat die RBI als CEO durch schwierige Zeiten gelotst, beim RBI Cocktail wurde er verabschiedet. Ein Selfie habe ich noch ergattert.
Finanzmarkt
08 Die neue Macht der CFOs
Die Finanzvorständinnen von Andritz AG, Österreichische Post AG und Vienna Insurance Group AG sind Sparringspartnerinnen ihrer CEO, manchmal Feuerwehr und oft Impulsgeber. Leadership ist bei Vanessa Hellwing, Barbara Potisk-Eibensteiner und Liane Hirner Teil der CFO-DNA
18 Banken
Europa braucht nicht größere Banken, sondern etwas anderes. Eine Analyse
22 Auf die Token, fertig, los!
Jetzt kommt die größte Umstellung seit der Digitalisierung des Wertpapierhandels
24 Interview
Diese Pläne hat CEO Michael Mertin mit der AT&S AG
68 Interview
Warum Innovatorin Anita Zielina in Aufsichtsräten für Unruhe sorgt
72 Governance
Wie gut ist die ComplianceArbeit in Österreich?
76 Die Werkbank Chinas China nutzt Europa und investiert auf dem Kontinent
82 Splitter
Expertinnen von AIT, Lenzing AG und TUDC im Gespräch
90 Porträt
Jose Rallo vom sizilianischen Weingut Donnafugata vereint Tradition und Innovation
Rendite
28 Aktionärsanalyse
Embera Partners analysiert das Stimmrechtsverhalten auf Österreichs HVs
30 Aktienmärkte
Die Wiener Börse im Chart-Vergleich
31 Neu! The Secret Portfolio Manager Ein Fondsmanager berichtet anonym über die Branche
32 Inflation
Wettlauf um den Werterhalt
34 1. Teil: Marktumfeld
36 2. Teil: Veranlagung
38 3. Teil: Interview
40 Börsenwetter
Entwicklung der Weltbörsen und Analystenstimmen
42 Interview
Bestsellerautor Rainer Zitelmann über SpaceX und die Zukunft
Darüber spricht man in den Branchen: Köpfe, Deals, News, Trends und Events
48 Banken
50 Versicherungen
52 Fonds
54 Aktien
56 Immobilien
58 Berater
60 Recht
62 Private Markets
Seitenblicke
64 Ranking
Die 50 besten Pressesprecher des Kapitalmarkts in Österreich
86 So denkt die Politik Mehr Geld für Europa?
94 Börsentalk
Wo sich die Finanzbranche trifft
101 Firmenindex/Impressum Auszüge von Unternehmen in dieser Ausgabe
102 Weltblick
Die Sicht der Korrespondenten
Meinungen
15 Ralph Hamers KI: Erst der Zweck, dann die Technologie
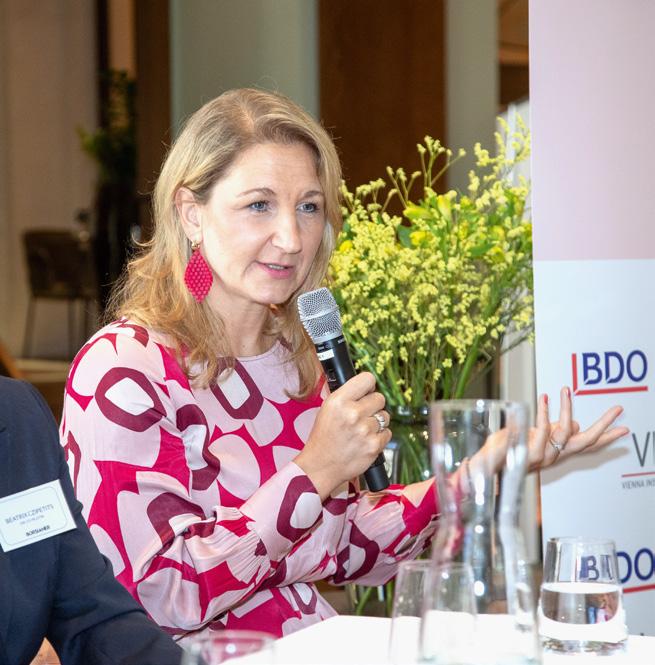
16 Beatrix Czipetits Mit Brücken Systeme gestalten
17 Jochen Dickinger Freiheit statt Planung
17 Christian W. Röhl Wenn Privatanleger draußen bleiben
50 Kurt Weinberger Österreichs Sicherheit wächst nicht auf Beton
54 Bettina Schragl In Musk we trust
58 Peter Bartos Österreich steht sich selbst im Weg
60 Friedrich Jergitsch SpaceX: Goldene Zeiten für den Streubesitz?
62 Jan Daniel Neumann KI belohnt Spezialisierung
98 Rebekka Dober Ohne Finanzbildung keine Chancengerechtigkeit
99 Peter Brezinschek EZB-Leitzinsen: Einmal ist keinmal?
Neue Glosse
In der neuen Rubrik „The Secret Portfolio Manager“ berichtet ein österreichischer Fondsmanager ab sofort anonym über die Branche und das Veranlagungsgeschäft. Erkennen Sie sich wieder?
Editor’s Dinner
Am 8. September 2026 laden wir wieder zum hochkarätig besetzten Börsianer Editor’s Dinner. Ein Abend für gute Gespräche, zum Netzwerken und Genießen.
100 Martin Kwauka Gas geben und stark abbremsen
SORGEN FÜR STABILITÄT:
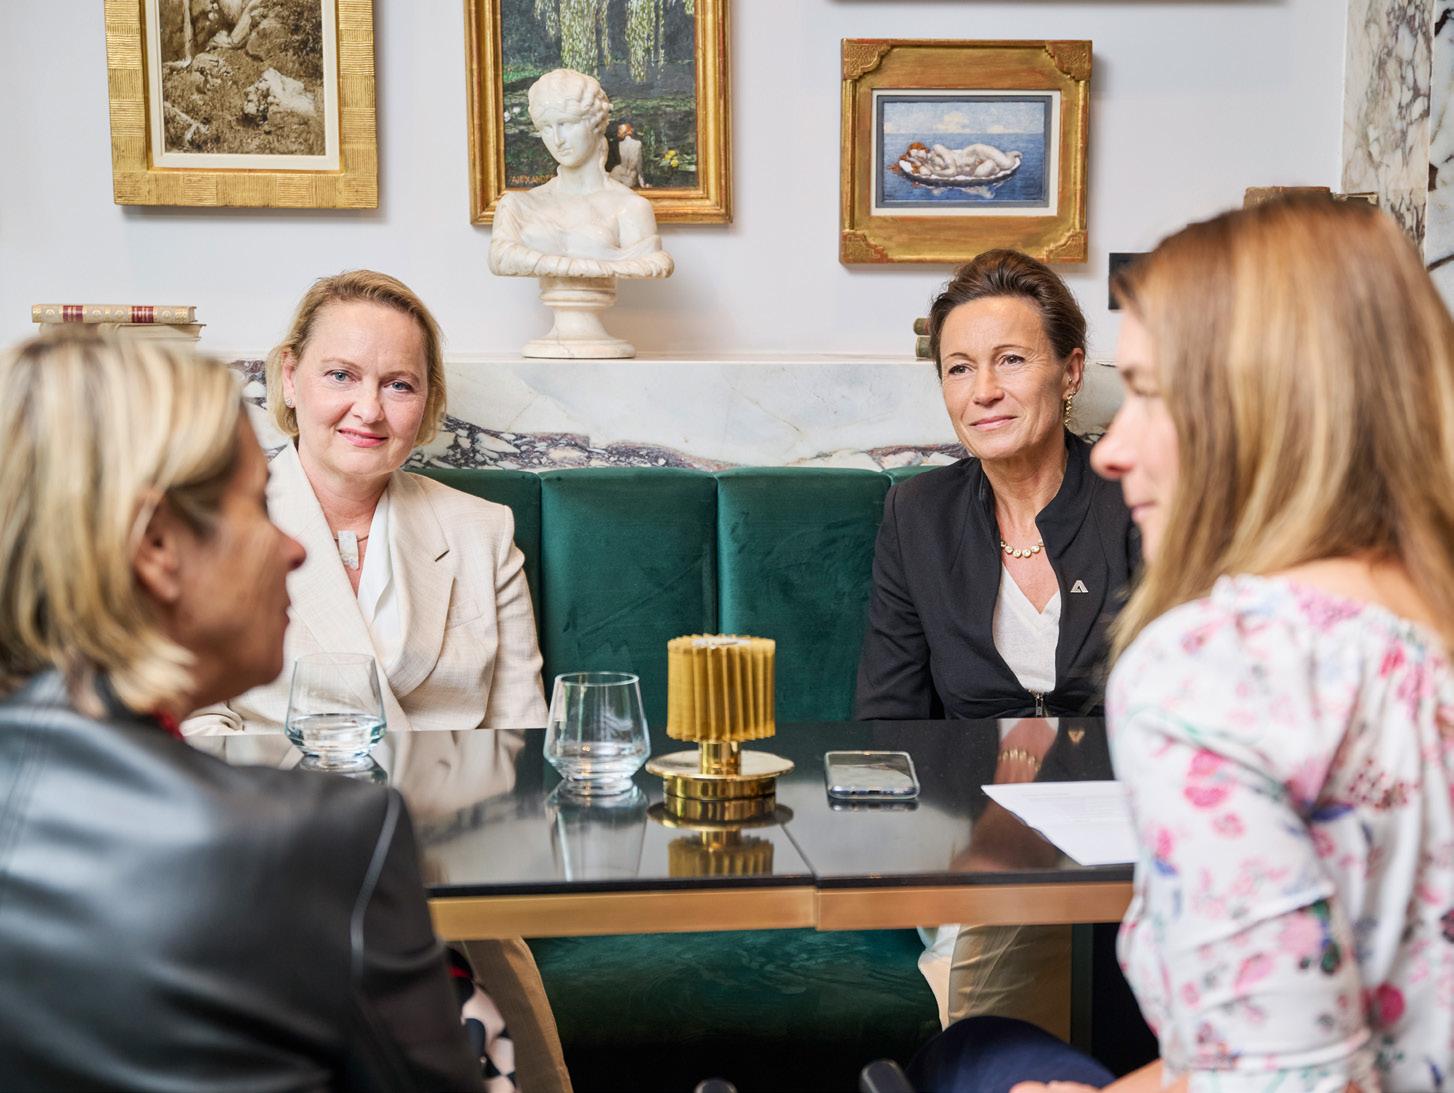
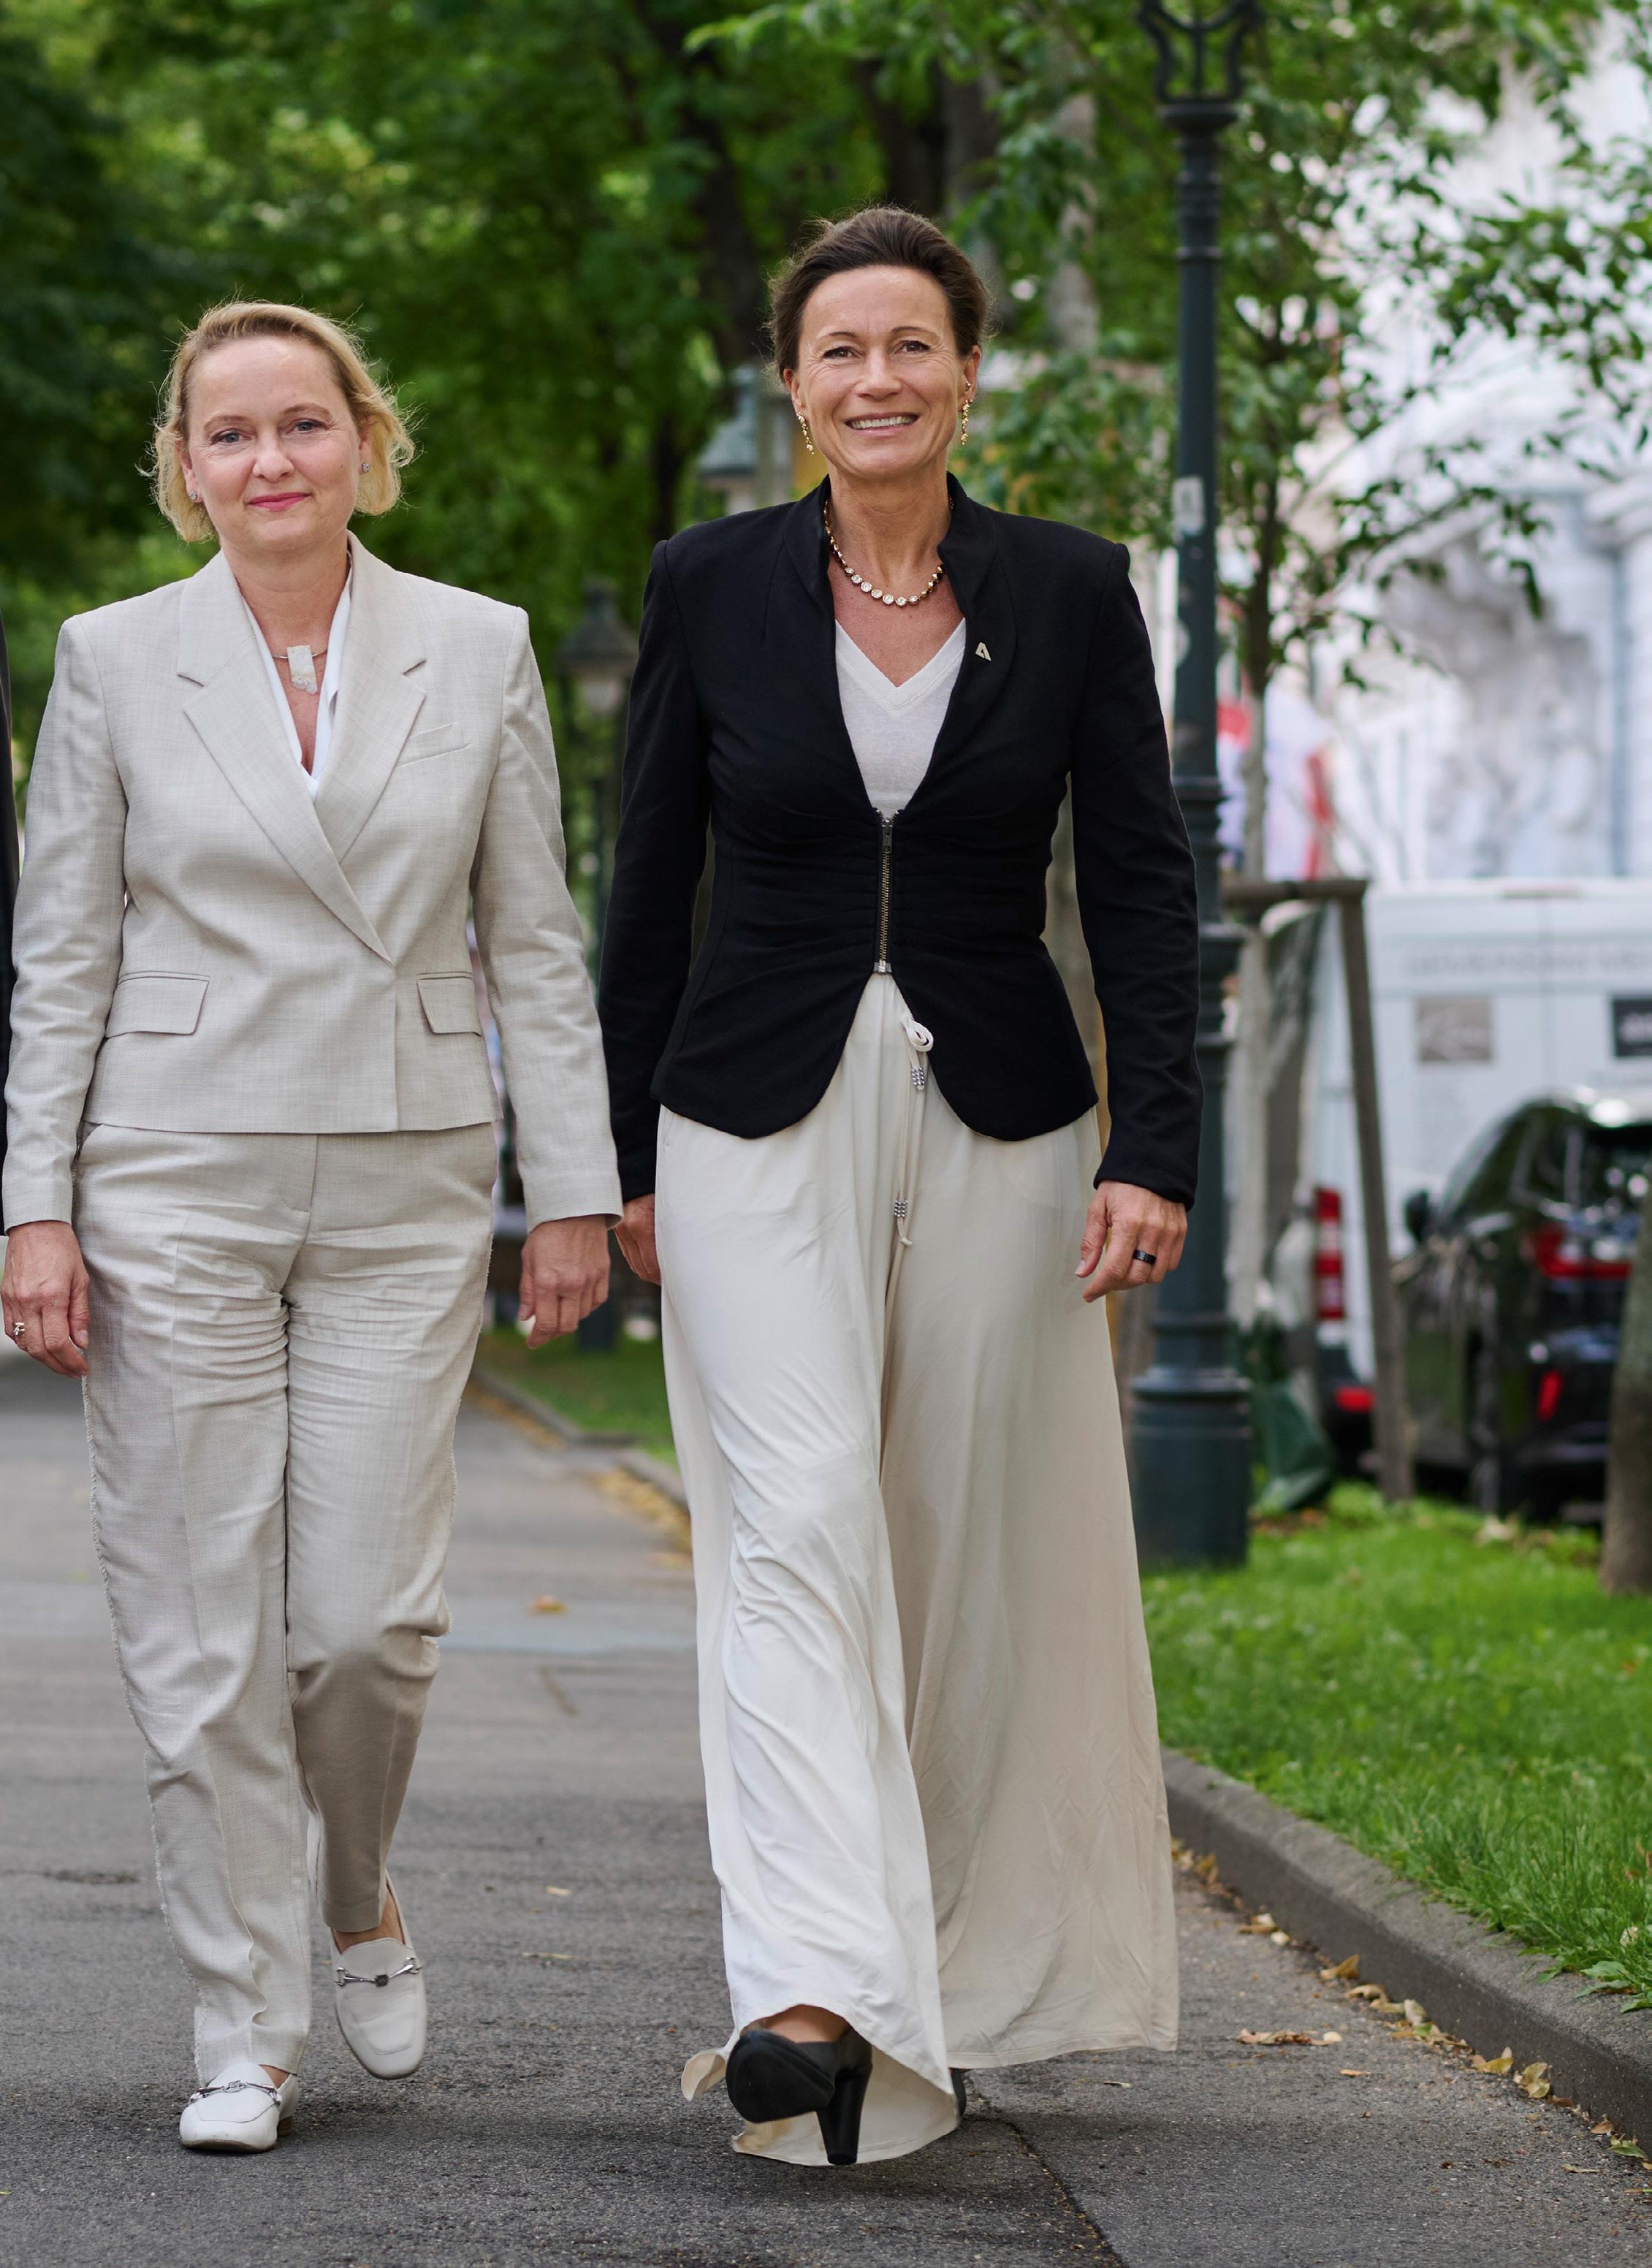
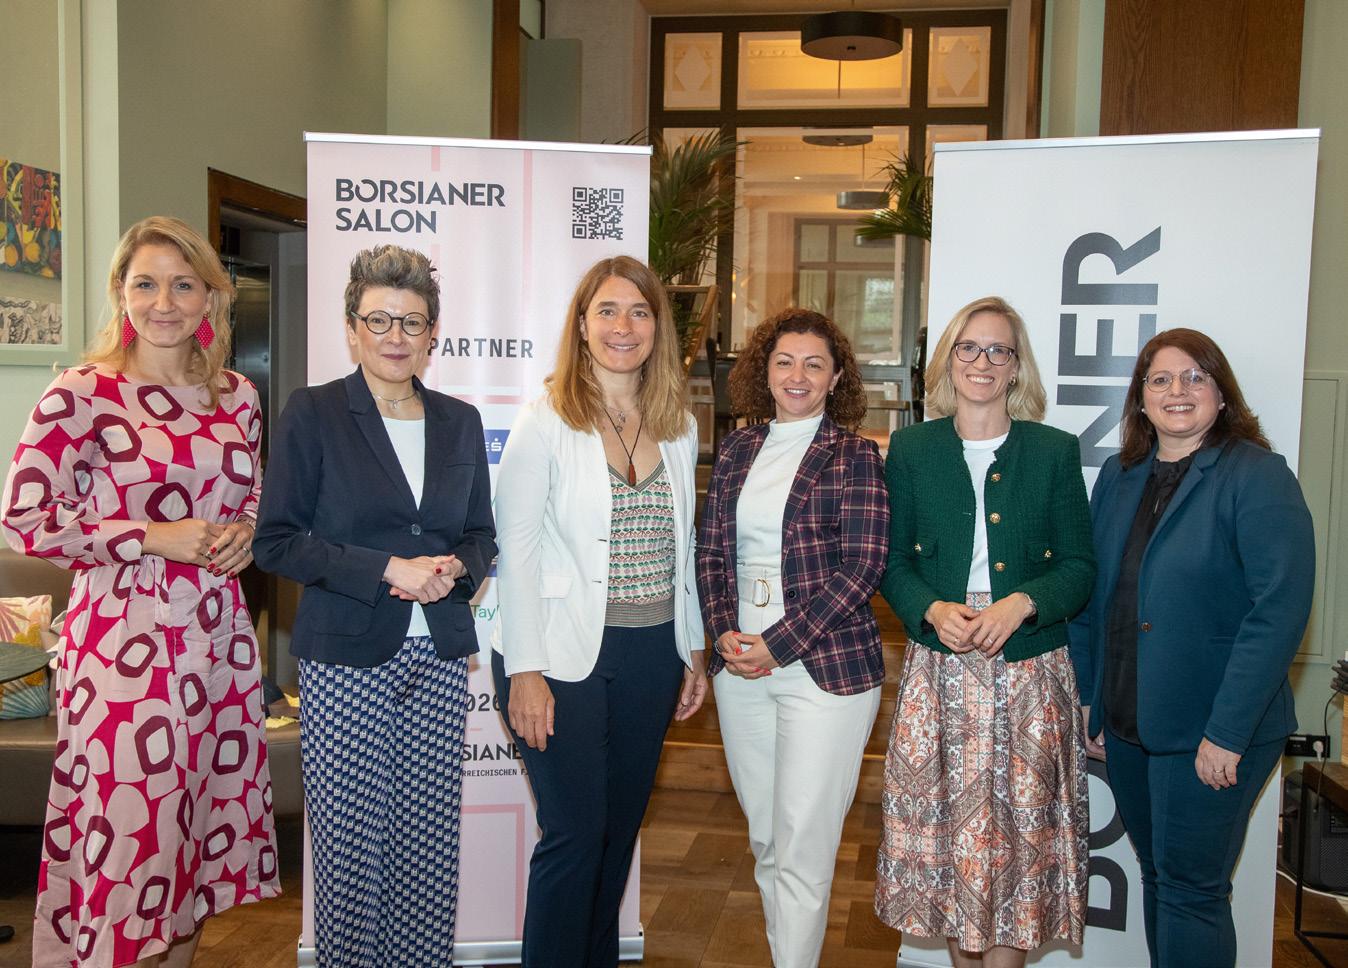
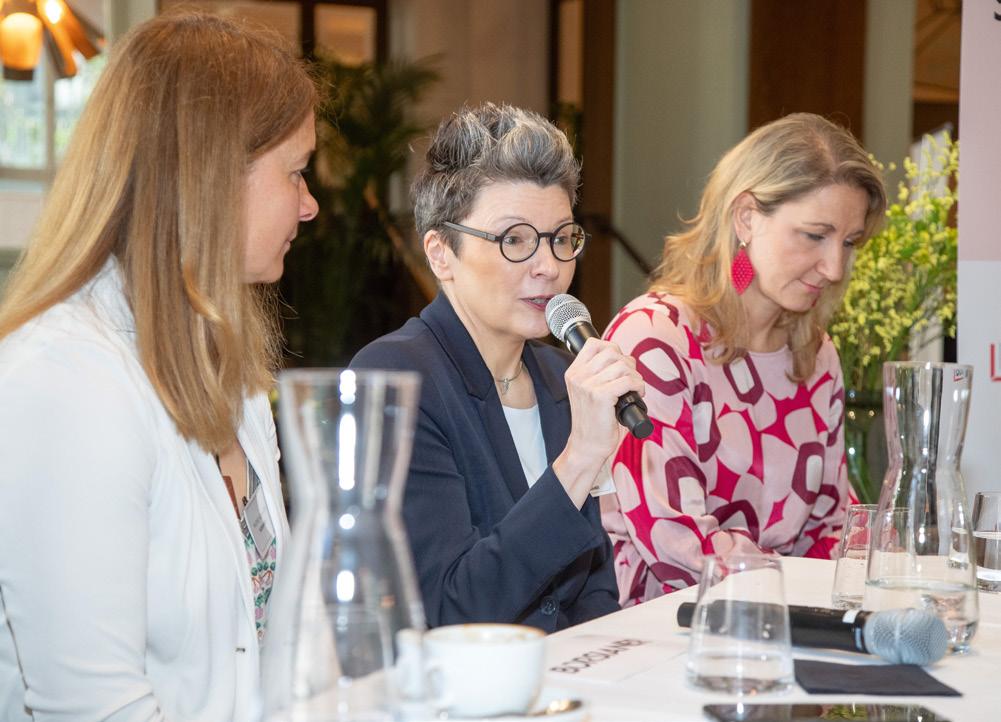
Barbara Potisk-Eibensteiner, Liane Hirner und Vanessa Hellwing sind als Finanzvorständinnen wichtige Sparringspartnerinnen der CEOs. Ihre Rollen bei der Österreichischen Post AG, VIG AG und Andritz AG haben sich in den vergangenen Jahren maßgeblich verändert.
#CFO-Runde
Schneller, weiter, höher
Finanzvorständinnen in global aufgestellten Konzernen sind durch die raschen geopolitischen Veränderungen täglich mit zahlreichen Chancen und Hürden konfrontiert. Was machen sie, damit die Felle nicht davonschwimmen?
Interview: Ingrid Krawarik Fotos: Barbara Ster
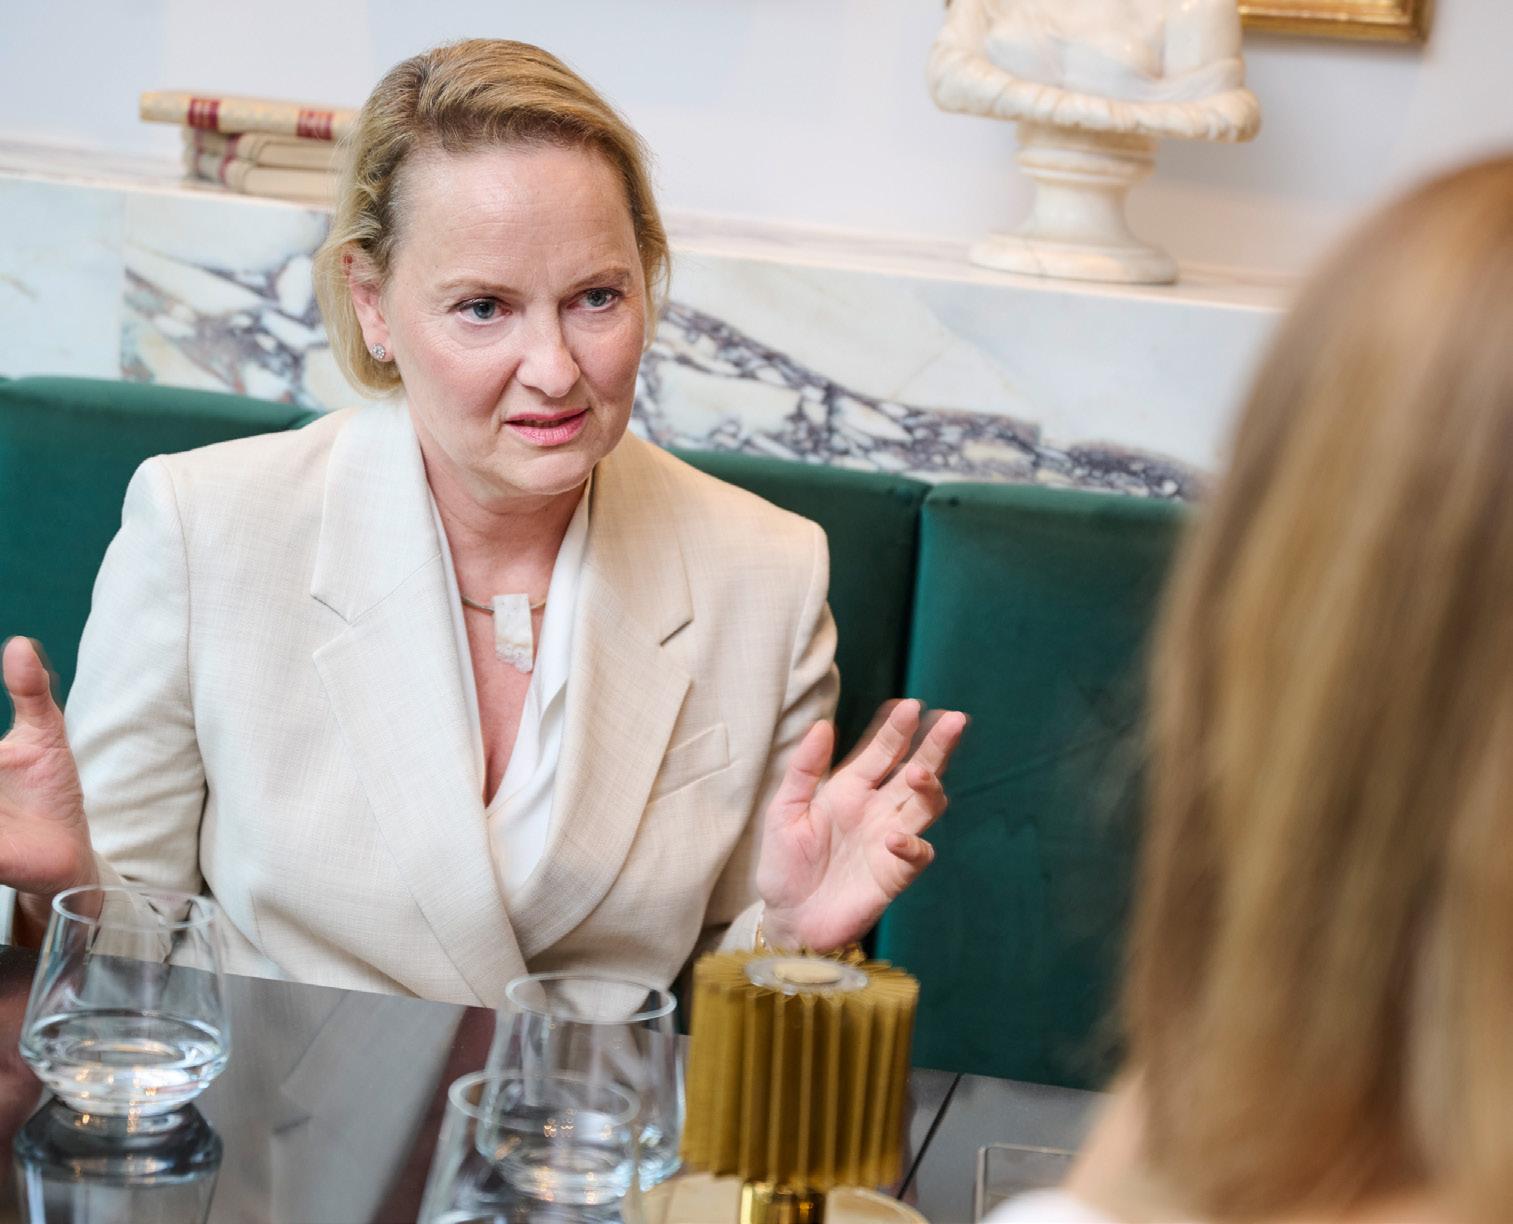
DDie CFO-Position hat sich im vergangenen Jahrzehnt vom Hüter der Zahlen zum Mitgestalter und Treiber der Transformation bei börsennotierten Unternehmen entwickelt. Finanzvorstände agieren als wichtige Sparringspartner der CEOs und geben grünes Licht für Wachstum. Vorn dabei sind Barbara Potisk-Eibensteiner bei der Österreichischen Post AG, Liane Hirner bei der Vienna Insurance Group AG und Vanessa Hellwing bei der Andritz AG, die täglich recht unterschiedliche Herausforderungen meistern und manchmal auch „Spaßverderber“ sind, wie die Börsianerinnen des Quartals im Gespräch mit der Börsianer-Chefredaktion erklären. In wie vielen Szenarien sie täglich denken, wann genau es Leadership braucht, warum eine Krise immer als etwas Gutes verstanden werden sollte und wieso wir nicht so weitermachen können wie bisher.
Global sind Ihre Unternehmen Andritz, Österreichische Post und Vienna Insurance Group derzeit mit zahlreichen Herausforderungen konfrontiert. Wie flexibel müssen Sie als Finanzvorständin sein? – Barbara Potisk-Eibensteiner: Sehr flexibel! Wir sind alle drei CFOs von börsennotierten Unternehmen. Es ist herausfordernd, in Zeiten hoher Volatilitäten dem Kapitalmarkt eine klare Guidance zu geben. Außerdem sehen wir bei der Post gerade auch deutliche Veränderungen im regulatorischen Umfeld
Haben Sie ein Beispiel? – Potisk-Eibensteiner: Wir sind als Post in Österreich plötzlich mit einer Paketabgabe konfrontiert, die als Gegenfinanzierung zur Mehrwertsteuersenkung eingehoben wird. Auch die EU plant ähnliche Schritte. In der Türkei werden seit Jahresbeginn Zölle auf Paketsendungen aus China eingehoben, damit ist das Geschäft mit großen Kunden wie Temu und Shein völlig verlorengegangen. Wir können noch nicht klar sagen, was diese Maßnahmen für unser starkes Paketgeschäft bedeuten. Auf der Briefseite sind wir stark reguliert,
OPPORTUNITÄTEN.
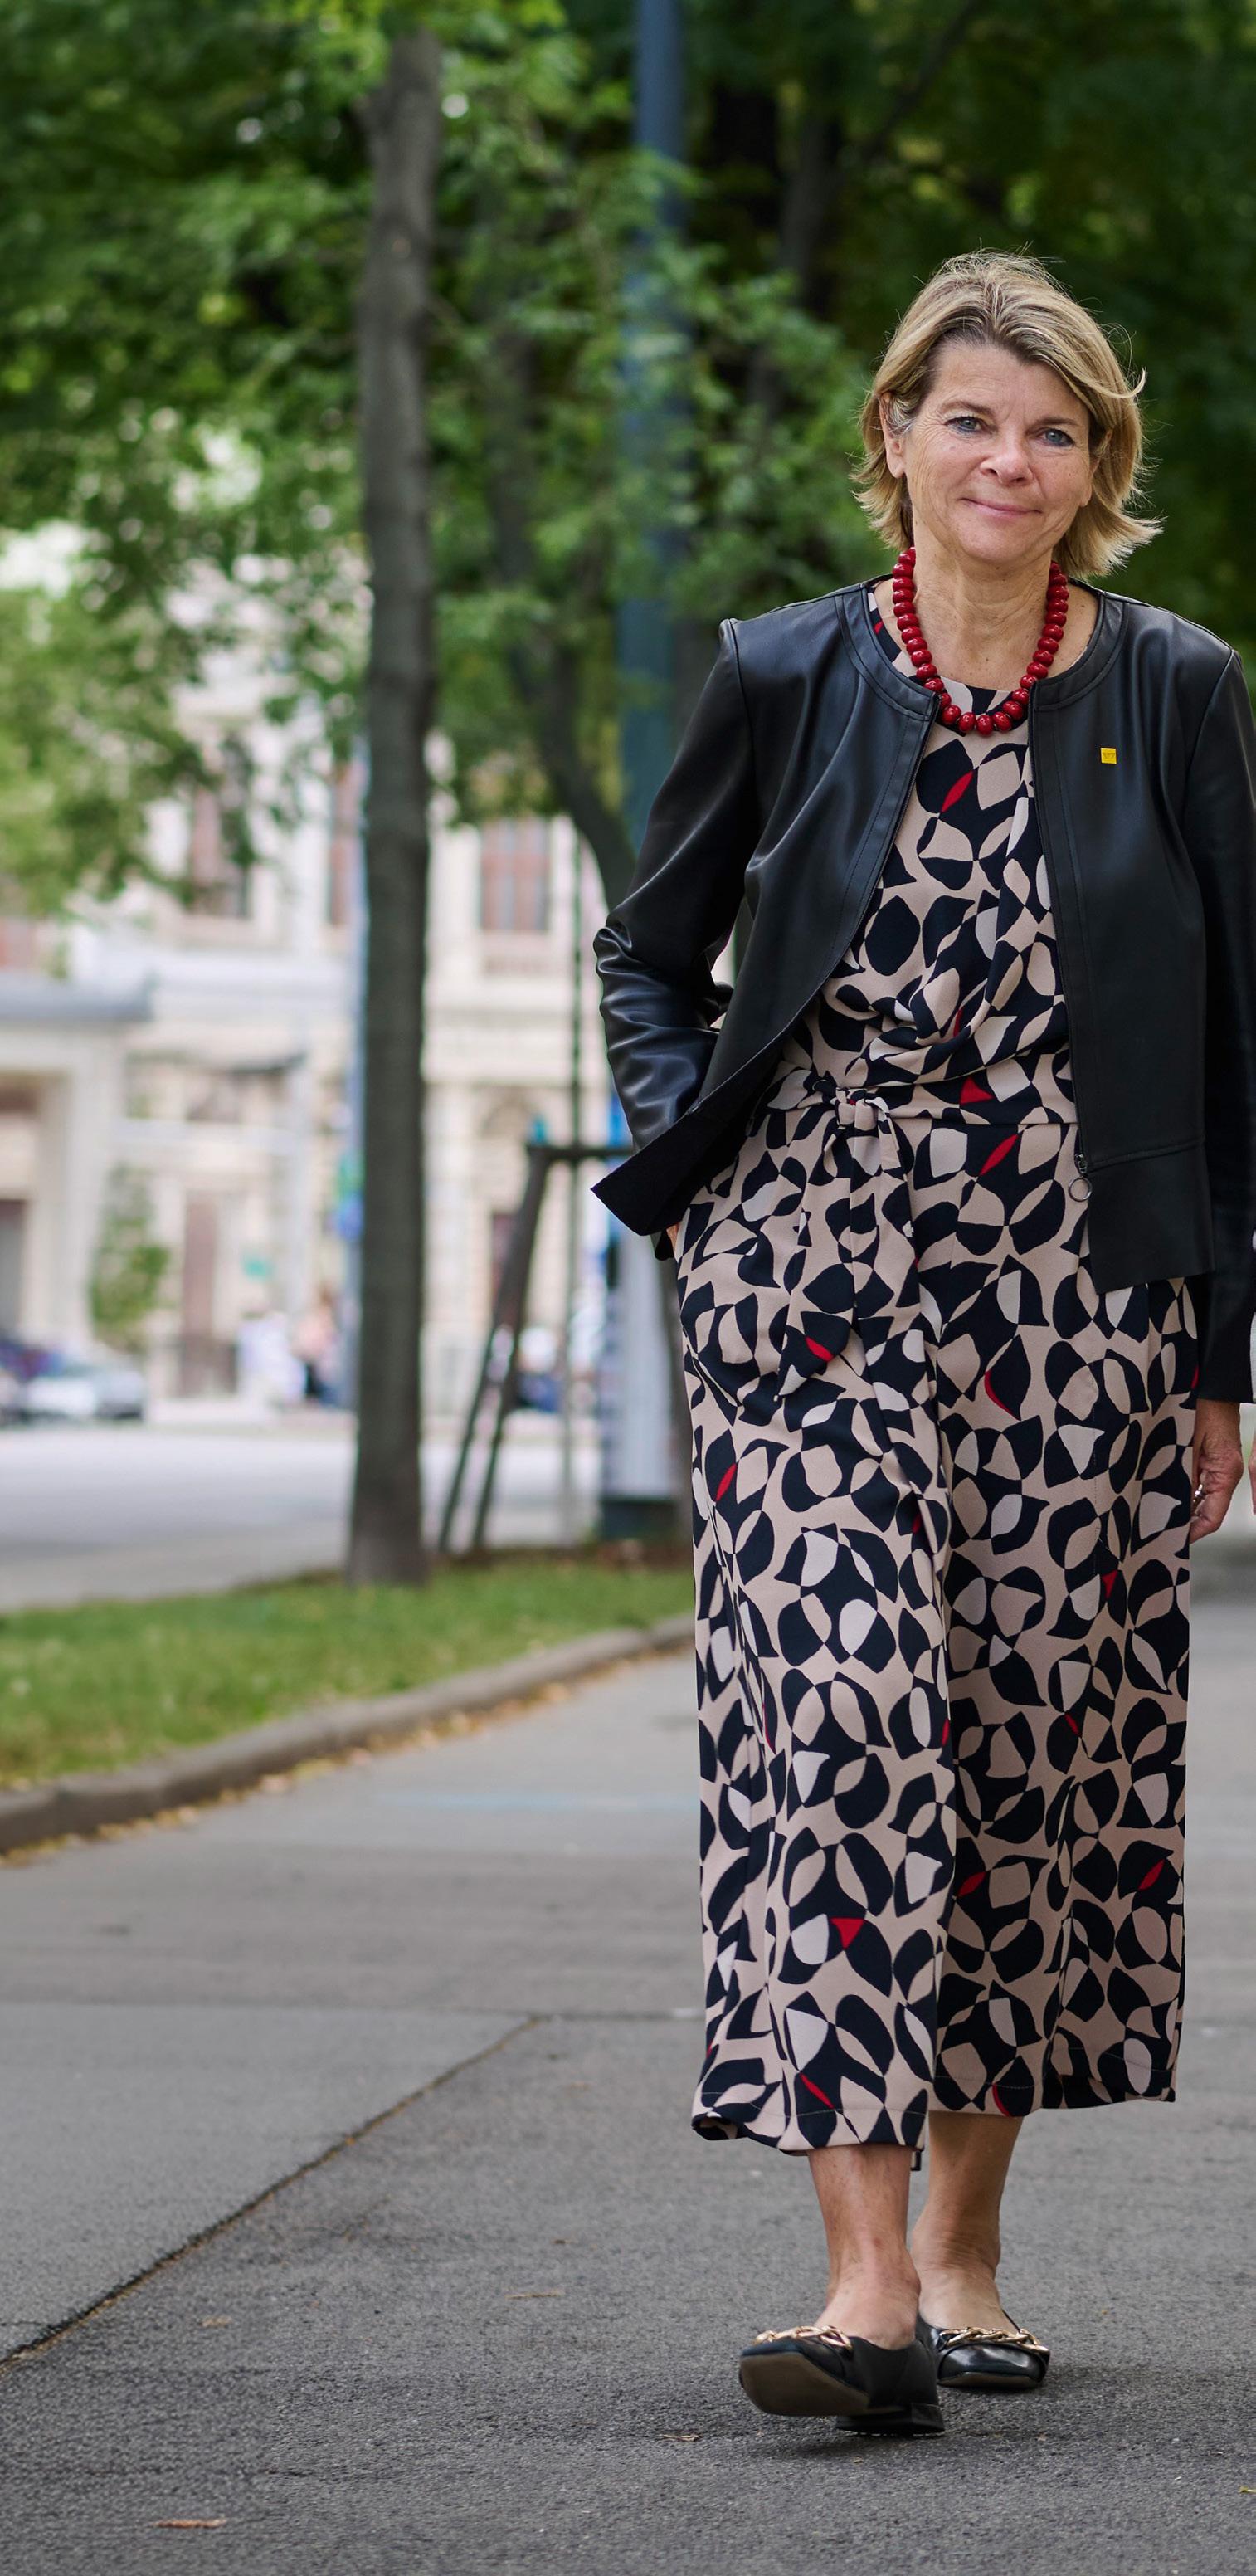
„Die Anpassungsfähigkeit von Unternehmen ist mehr denn je gefragt“, sagt Post-CFO Barbara Potisk-Eibensteiner.
„Wir nehmen indirekt großen Einfluss auf die Geschäftsmodelle“
das Postmarktgesetz ist noch nicht an die heutigen Gegebenheiten und Bedürfnisse der Menschen angepasst. Zudem ist der Brief auch preisreguliert.
Was heißt das für Sie als CFO? – Potisk-Eibensteiner: Vernünftig planen und auf der Kostenseite arbeiten.
Liane Hirner: Und sehr stark in Szenarien denken, weil die nahe Zukunft wahrscheinlich momentan leichter vorauszusagen ist als die langfristige Perspektive.
Vanessa Hellwing: Flexibilität ist sehr wichtig, aber dafür müssen wir auch eine
BARBARA POTISK-EIBENSTEINER CFO
Österreichische Post AG
Die 57-jährige gebürtige Grazerin sorgt seit Anfang 2025 bei der Post für Stabilität. Von 2012 bis 2017 war sie CFO der RHI, von 2017 bis 2024 Finanzvorständin der Heinzel Group.
ÖSTERREICHISCHE POST AG
Börsengang Wien: 31. Mai 2006
Streubesitz: 47,2 Prozent, 52,8 Prozent hält die Öbag
Marktkapitalisierung: 2,11 Mrd. €
Umsatz 2025: 3.043,3 Millionen Euro (2024: 3.123,1 Mio.)
Ebit 2025: 196,9 Millionen Euro (2024: 207,3 Mio.)
Präsenz:
Die Österreichische Post AG ist in 15 Ländern aktiv, hauptsächlich in Österreich, in CEE und der Türkei. Letztere ist auch der größte Auslandsmarkt.
stabile Basis für schnelle Entscheidungen schaffen und dabei Werte aus der Vergangenheit für einen weiteren Erfolg in der Zukunft transformieren. Bei Andritz sind wir dezentral aufgestellt. Heute geht es darum, integrierte Daten und Systeme zu haben, wir müssen die Durchgängigkeit von Prozessen darstellen können. Früher hat man Transformation Schritt für Schritt gemacht, heute ist es Bestandteil des Tagesgeschäfts.
Wie gehen Sie damit um? – Vanessa Hellwing: Man muss den Rahmen flexibel gestalten. Diese Feinheiten in der Transformation sind schon eine Herausforderung. Wir sind lokal aufgestellt und global diversifiziert. Wir versuchen parallel die administrativen und Finanzfunktionen zu zentralisieren, um mehr Flexibilität zu ermöglichen. Das Ganze natürlich immer mit Blick auf unsere Aktionäre.
Liane Hirner: Für mich ist Stabilität auch zentral. Unsere Versicherungsgruppe gibt es jetzt seit mehr als 200 Jahren. Da denkt man langfristig mit einer Spur Konservativismus.
Aber langfristige Planung funktioniert in der heutigen Zeit nicht mehr. – Liane Hirner: Man braucht schon eine stabile langfristige Basis, und als CFO muss ich dem auch treu bleiben. Das hat bei uns
dazu geführt, dass wir eine der höchsten Kapitalausstattungen in Europa haben. Und so können wir als Versicherung aus einer Position der Stärke heraus in diesen volatilen Zeiten agieren und Schwankungen abfangen. Wir haben Ende 2025 als VIG unsere neue Strategie Evolve 28 präsentiert und da auch Financial KPIs für die nächsten drei Jahre veröffentlicht. Da liefere ich als CFO natürlich einen wichtigen Beitrag, auch weil sich die CFO-Position über die Jahre sehr stark verändert hat.
Inwiefern? – Vanessa Hellwing: Früher waren wir die Hüter der Zahlen oder für die Finanzierung von Wachstum verantwortlich. Jetzt sind wir mehr Mitgestalter der Strategie und Treiber der Transformation. Aber natürlich sind wir weiterhin ein Garant für Stabilität im Unternehmen.
Liane Hirner: Wir steuern finanzielle Ergebnisse, aber auch Risiken, und das sind kommunizierende Gefäße. Man muss auch sagen, vor 20 Jahren war vieles noch sehr manuell, deshalb ist auch unser Fokus heute ein anderer. Ich habe eine Doppelrolle und bin Finanz- und Risikovorständin, und das ist sehr außergewöhnlich, weil diese Rollen üblicherweise aufsichtsrechtlich getrennt sind. Da das Versicherungsgeschäft natürlich viel mit Risikomanagement zu tun hat, ist es effizient und effektiv, dass ich beide Funktionen vereine.
Vanessa Hellwing: Letztendlich ist es so, dass Planungsgrundlagen, Business-Cases oder Businesspläne in der heutigen Realität kaum noch standhalten. Das Einzige, was man heute sicher weiß, ist, dass in drei Jahren die Realität definitiv eine andere ist. CFO ist eine andere Aufgabe geworden.
Barbara Potisk-Eibensteiner: Ja. Wir haben unsere Strategie letztes Jahr verabschiedet und sehen, dass der konjunkturelle Gegenwind vor allem in Osteuropa dazu führt, dass wir nicht so einfach reüssieren können – der Paketmarkt ist dort extrem kompetitiv.
Wie viel Macht haben Sie als CFO? Dreht man da auch manchmal Pläne des CEOs ab? – Liane Hirner: Wir arbeiten im Vorstand sehr stark zusammen. Aber es gibt immer wieder Themen, wo der CFO sich vielleicht durchsetzen muss, weil es einfach einen regulatorischen Rahmen gibt. Dieser Blick auf das große Ganze ist aus meiner Sicht extrem wichtig.
Barbara Potisk-Eibensteiner: Leider müssen wir manchmal auch die Rolle des Spaßverderbers übernehmen, dies vor allem bei Akquisitions- oder Investitionsprojekten. Wir müssen die Stabilität des Unternehmens im Auge haben.
Vanessa Hellwing: Ja, das ist die eigentliche Herausforderung, dass wir zwischen zwei Welten stehen. Im Grunde sind wir Garant für Stabilität, aber auf der anderen Seite müssen wir so viel Flexibilität reinbringen, dass wir permanent anpassen können.
Barbara Potisk-Eibensteiner: Ich sehe es genauso, die Anpassungsfähigkeit von Unternehmen ist mehr denn je gefragt. Wenn wir einfach weitertun, wie wir es immer getan haben, haben wir keine gute Zukunft.
Um welche Themen geht es da? – Barbara Potisk-Eibensteiner: Zum Beispiel um die Lieferketten oder auch um Veränderungen im politischen Umbruch – denken wir an Ungarn. Dort passiert gerade enorm viel, und Unternehmen müssen rasch evaluieren, welche neuen Opportunitäten es unter neuen Rahmenbedingungen gibt. Im Gegensatz zu Andritz haben wir kein Projektgeschäft, was die langfristige Planbarkeit erleichtert, im Daily Doing haben wir aber die Herausforderungen, unsere Kapazitäten in den Logistikzentren sowie in der Distribution richtig auszusteuern.
Was beschäftigt Sie aus geopolitischer Sicht derzeit am meisten? Liane Hirner: Bei uns ist es sicher die Inflation, weil wir langfristige Verpflichtungen erfüllen müssen. Uns hilft, dass wir während Covid eine ähnliche Situation hatten, die
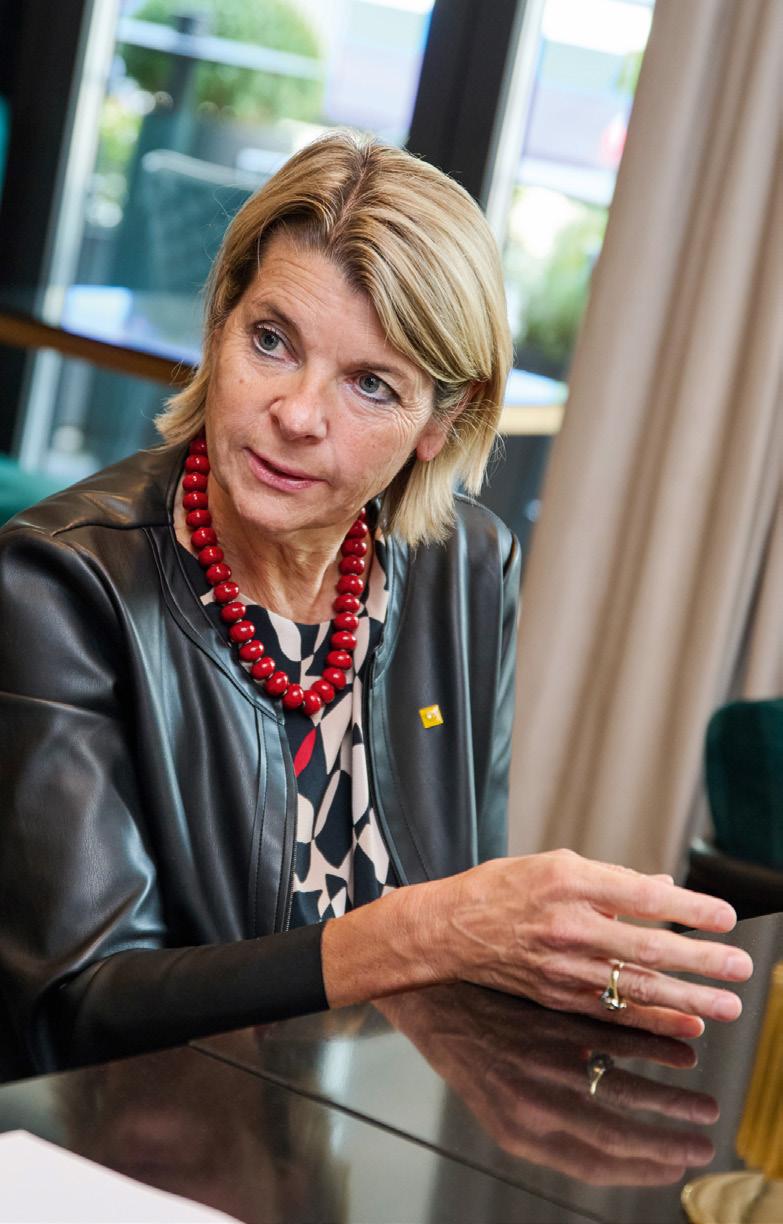
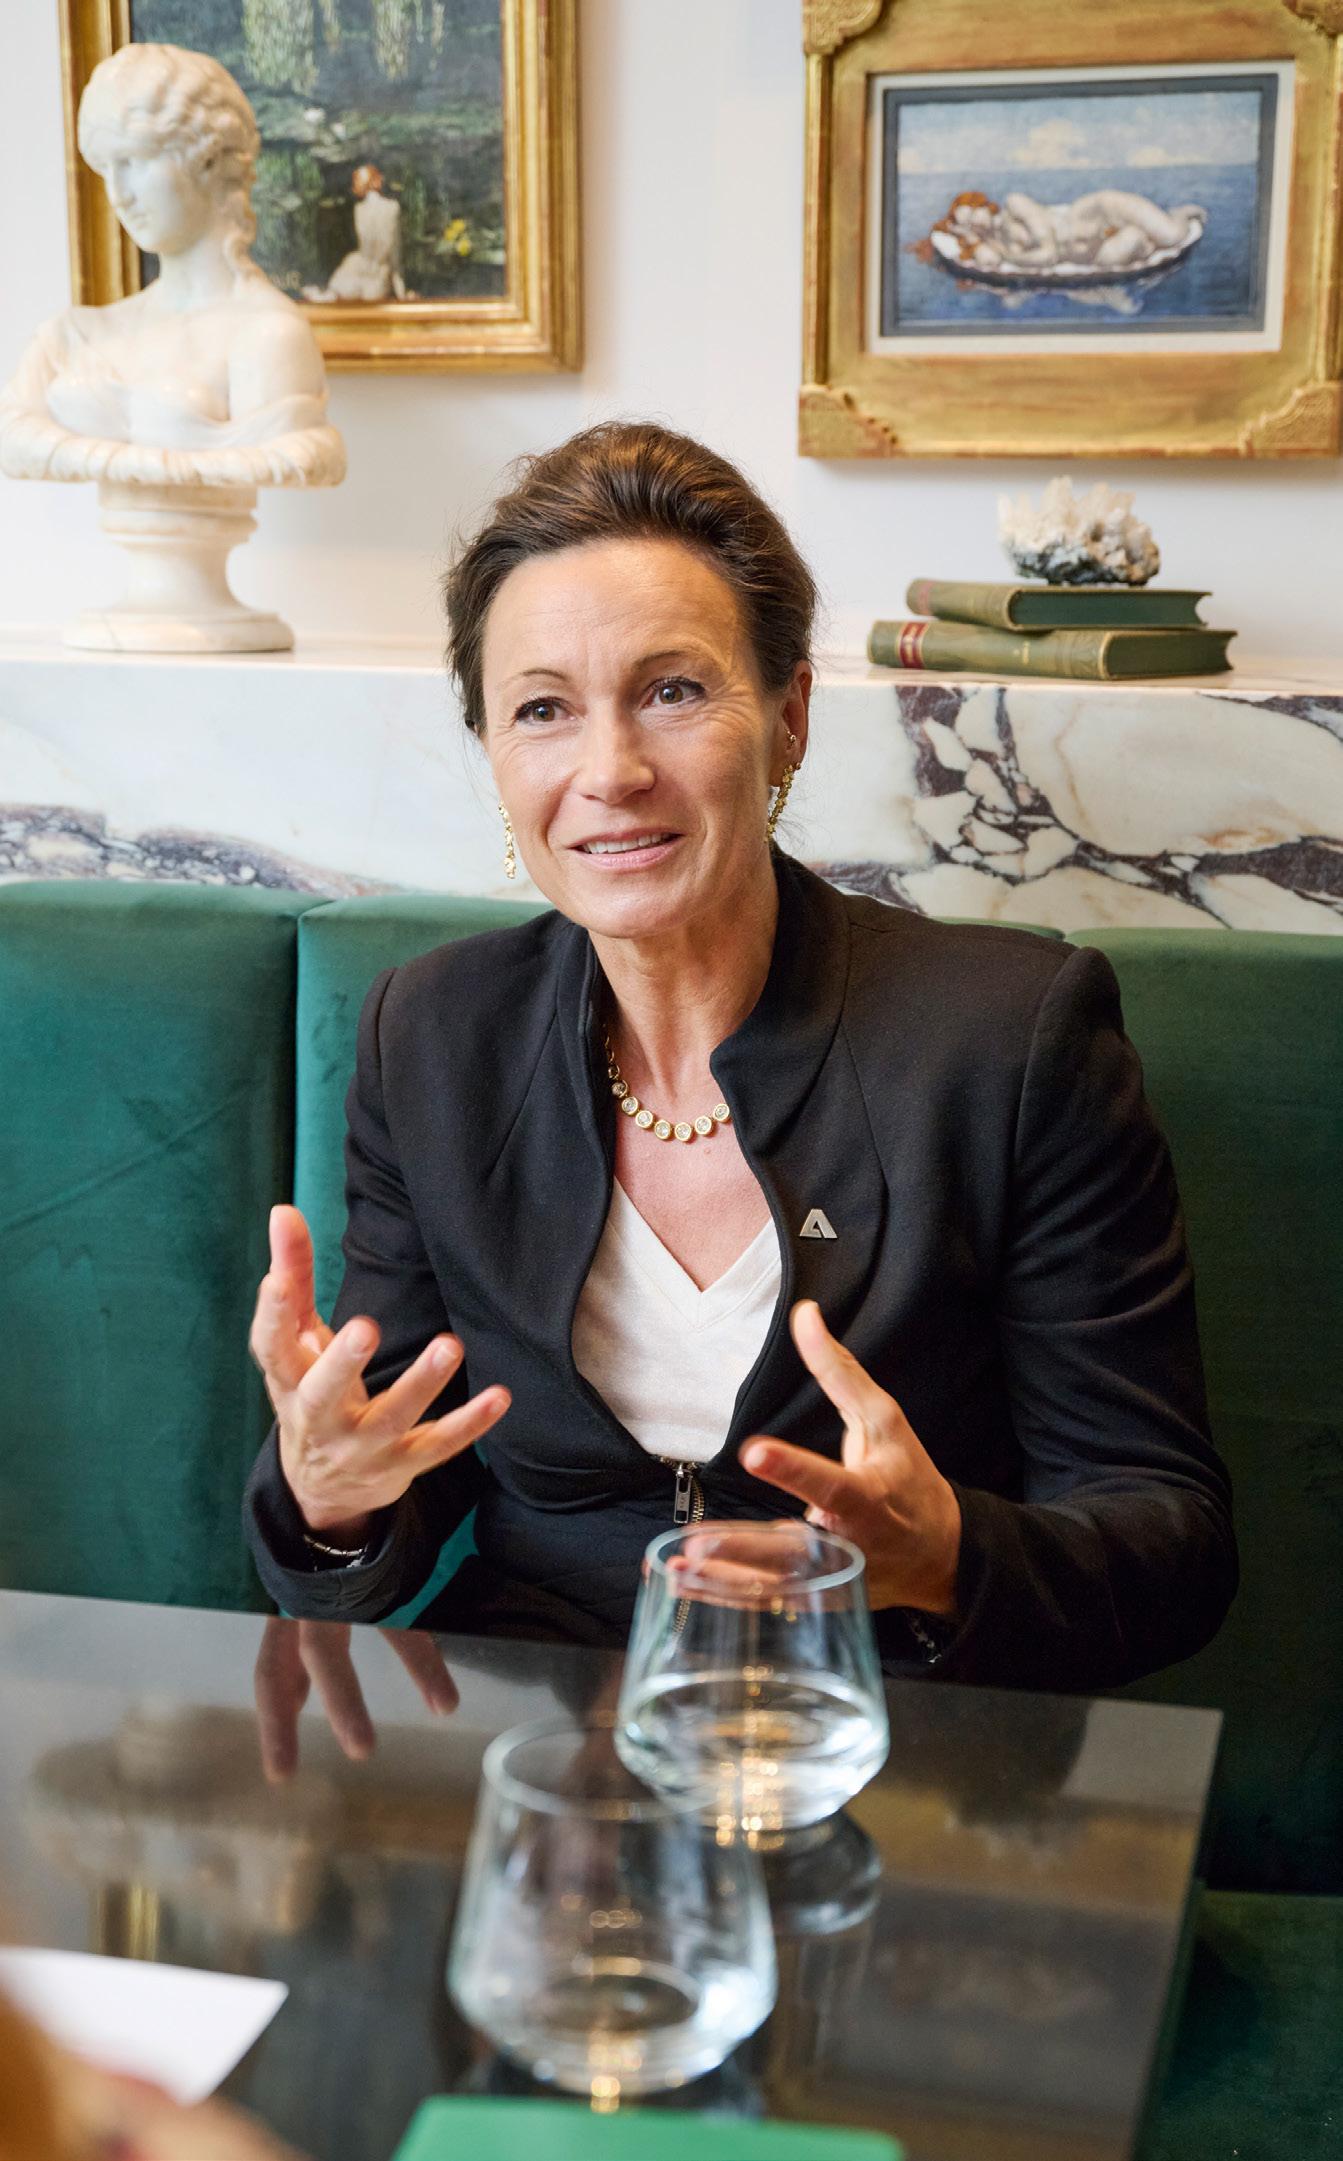
KONSEQUENT „Eine Krise sollte auch immer als etwas Gutes verstanden werden, weil sie Verwundbarkeiten aufzeigt“, sagt VIG-CFO Liane Hirner.
VIENNA INSURANCE GROUP AG Börsengang Wien: 17. Oktober 1994 Streubesitz: 28 Prozent, 72 Prozent hält der Wiener Städtische Versicherungsverein Verrechnete Prämien 2025: 16,3 Mrd. Euro (2024: 15,23 Mrd.) Ergebnis vor Steuern 2025: 1,16 Mrd. Euro (2024: 881,8 Mio.)
Präsenz: Die VIG ist in 30 Ländern aktiv, der Fokus liegt auf Zentral- und Osteuropa. Die letzte große Akquisation war die Nürnberger Versicherung.
haben wir ganz gut gemanagt und auch unsere Lehren daraus gezogen. Deswegen sind wir auch zuversichtlich, dass wir sie weiter gut managen können. Wir sind fast ausschließlich in der EU tätig, haben also nicht alle globalen Themen in der gleichen Stärke. Für uns spielt das Thema Naturkatastrophen auch eine wichtige Rolle, deswegen halten wir an unserer konservativen Rückversicherungspolitik fest, die uns auch als Gruppe schützt.
Das ist bei Andritz sicher anders. – Vanessa Hellwing: Unser Geschäft betrifft im positiven Sinne ganz klar der aktuell entstandene Energiehunger. Wir haben ein „all-time high“ im Auftragsbestand, sind im Hydropower-Bereich sehr stark unterwegs und haben uns dementsprechend auch im Waste to Energy sehr stark positioniert. Diese Entwicklung zu antizipieren und mitzunehmen treibt uns derzeit um.
Barbara Potisk-Eibensteiner: Bei der Post ist es auch die Energie, aber nicht
„Eine Vorstandssitzung oder ein
Vorstandsjob
ist eigentlich ständiges
Krisenmanagement“
Vita
LIANE
HIRNER
CFO und CRO
Vienna Insurance Group AG
Die 57-jährige gebürtige Grazerin steuert seit 2018 als Finanzund Risikovorständin der VIG finanzielle Ergebnisse und Risiken. Davor war sie Partnerin bei PWC.
im positiven Sinn. Wir fahren in Österreich bereits mit einer grünen Flotte, das heißt also mit Strom und Biotreibstoff. In unseren Tochterunternehmen in der Türkei und CEE sind wir noch lange nicht dort, wo wir in Österreich mit der Elektrifizierung der Flotte sind. Ein zweites großes Thema ist die hohe Inflation in der Türkei und die sich ständig abschwächende türkische Lira.
Liane Hirner: Eine Krise sollte immer als etwas Gutes verstanden werden, weil
Vita
VANESSA HELLWING
CFO
Andritz AG
Die gebürtige Deutsche, Jahrgang 1978, lenkt die Finanzagenden der Andritz AG seit Frühjahr 2025. Davor war sie CFO bei Thyssen Krupp Industrial Solution, der Chiron Group und Viessmann.
sie Verwundbarkeiten aufzeigt. Das ist schmerzhaft, aber diese Themen muss man konsequent bearbeiten. Eine Vorstandssitzung oder ein Vorstandsjob ist eigentlich ständiges Krisenmanagement. Wenn man schaut, dass man eine angemessene Kapitalausstattung vorhält, dann wird man auch jede kleine Krise gut überstehen.
Sind Sie auch eine Krisenmanagerin? –
Vanessa Hellwing: Es ist mehr die Steuerung oben drüber: Wo wollen wir wachsen? Wo müssen wir restrukturieren? Wo wollen wir weiter investieren? Und dementsprechend muss ich eine Kapitalallokation nach einer klaren Renditelogik aufsetzen. So gesehen ist es wohl auch eine Art Krisenmanagement.
Barbara Potisk-Eibensteiner: Der CFO mit seiner Finanzorganisation hat meistens die Feuerwehrfunktion. Das heißt dort einzuschreiten, wenn es irgendwo nicht besonders gut läuft. Kann man sich auf diese Dinge vorbereiten? Nicht wirklich. Das poppt auf, und dann kümmern wir uns darum.
Liane Hirner: Die nächste Krise wird immer eine sein, die wir noch nicht er-
ZEICHEN SETZEN.
„Transformation ist das, was uns alle permanent beschäftigt“, sagt AndritzCFO Vanessa Hellwing.
„ Wenn jeder eine halbe Stunde Arbeit am Tag durch KI spart, kann man das nicht gleich auf Personalabbau skalieren“
lebt haben. Meine Aufgabe ist es, das Risikomanagement richtig aufzustellen und eine Struktur reinzubringen.
Vanessa Hellwing: Der Finanzbereich ist schon eine ganz wesentliche Basis für Strategie. Wenn man nicht die Transparenz hat, ist man im Blindflug unterwegs. Was sind die Hebel? Wie kann man das ausrichten? Das ist schon ganz wesentlich. Transformation ist das, was uns alle permanent beschäftigt. Ich fordere das auch permanent ein. Wir können nicht sagen, 175 Jahre ist ja alles gutgegangen, und mit Excel lief das immer super. Da muss ich als CFO auch Zeichen setzen und Transformation vorleben.
Barbara Potisk-Eibensteiner: Wir nehmen indirekt großen Einfluss auf die Geschäftsmodelle, weil wir immer wieder fragen, wie schaut die Kostenseite aus? Wie könnte man es besser machen? Wie könnte man vielleicht das Pricing ändern? Zudem hat man mit der IT einen großen Einfluss auf die Prozesse.
Kosten einsparen spielt permanent eine Rolle? – Barbara Potisk-Eibensteiner: Natürlich.
Liane Hirner: Wir sind zwar in Europa tätig, aber über die globale Rückversicherung im internationalen Wettbewerb sind Kosten ein Riesenthema. Da hat Europa sehr viel verloren, wir sind überreguliert, und in Österreich packen sie noch sehr viel Goldplating zusätzlich drauf.
Obwohl die FMA sagt, dass das nicht der Fall ist. – Liane Hirner: Bei uns in Österreich gibt es schon eine Übererfüllung von europäischen Rechtsnormen. Es gibt zwar dieses Ziel von minus 25 Prozent von EUKommissionspräsidentin Ursula von der Leyen von vor zwei Jahren, davon merken wir nichts. Im internationalen globalen Wettbewerb haben wir da schon sehr viel verloren, und wenn das weitergeht, wird es noch schwieriger.
Barbara Potisk-Eibensteiner: Bei der Österreichischen Post arbeiten viele Menschen, wir haben eine große IT, und
ANDRITZ AG
Börsengang Wien: 25. Juni 2001 Streubesitz: 62,7 Prozent, 31,5 Prozent halten Wolfgang Leitner und die Custos Vermögensverwalt. Umsatz 2025: 7,88 Milliarden Euro (2024: 8,13 Milliarden) Ebit 2025: 528,8 Millionen Euro (2024: 661,9)
Präsenz:
Die Andritz AG ist in mehr als 80 Ländern und 280 Standorten aktiv und beschäftigt 30.000 Mitarbeiter. Sie feiert heuer ihr 175-Jahr-Firmenjubiläum.
wenn man dann auf die KV-Erhöhungen über die letzten Jahre schaut, sind wir bei 27 Prozent plus Inflation.
Die Moral aus der Geschicht ist …? – Barbara Potisk-Eibensteiner: Wir arbeiten an unseren Prozessen, damit wir weniger Mitarbeiter brauchen.
Liane Hirner: Mit dem gleichen Personalstand die steigenden Anforderungen zu meistern schaffe ich nicht ganz, muss ich sagen. Hier dreht sich viel um ITSysteme. Die Kostenauswirkungen aufgrund der regulatorischen Anforderungen sind schon enorm, weil wir mit Massendaten zu tun haben. Und das ist leider das, was die Regulatorik immer vergisst. Die Kosten-Nutzen-Analysen, die bei neuen Gesetzen kommen, sind eigentlich auch nicht umfassend, weil das sind alles erhebliche IT-Investitionen.
Vanessa Hellwing: Man versucht, mit KI und Digitalisierung Personal zu reduzieren. Wenn jeder eine halbe Stunde Arbeit am Tag spart, kann man das nicht gleich auf Personalabbau skalieren. Dieser Gedanke geht vielleicht auf Power Point, aber nicht in der Realität. Das ist zu statisch gedacht. Wir müssen in Transformation auch reininvestieren, damit wir effizienter werden können und irgendwann einen Nutzen davon haben. Ich denke, dass sich durch neue Technologien neue Aufgaben auftun, die auch gedeckt werden müssen.
Wie groß ist das Thema Daten für Sie? –Vanessa Hellwing: Ohne Daten kann ich nicht effizient arbeiten. Daten sind aber gerade in einer dezentralen Organisation ein Problem. Es sind Datensilos, Daten in Excel-Tabellen und auf lokalen Laufwerken. Und da muss man erstmal ein Verständnis und eine Struktur schaffen und eine Governance implementieren. Was macht man mit den Daten? Wo sind Restriktionen? Wer definiert die Daten? Wer ist verantwortlich? Das etablieren wir gerade konzernweit.
Was gefällt Ihnen an Ihrer Rolle als CFO, und was raten Sie all jenen, die diese Position anstreben? – Barbara Potisk-Eibensteiner: Mich fasziniert die Breite der Aufgaben, CFO zu sein ist die schönste Rolle im Unternehmen. Was rate ich: man muss sich sehr stark mit neuen Technologien auseinanderzusetzen und Leadership-Skills haben. Ein CFO muss stark führen. Die Zeiten des braven grauen Buchhalters im Kämmerlein sind vorbei. Der CFO muss neugierig sein, auf Menschen zugehen und für Banken, Investoren und andere Stakeholder eine Vertrauensperson sein.
Liane Hirner: Es ist ein sehr abwechslungsreicher Aufgabenbereich, ein Job, bei dem man das ganze Jahr mit vielen unterschiedlichen Themen beschäftigt ist.
Vanessa Hellwing: Als CFO habe ich die Freiheit, überall dabei zu sein. Mitbringen sollte man das Handwerkszeug. Und neugierig sein, was die Zahlen so zu bieten haben.
Es gibt zahlreiche Beispiele, bei denen Manager die CFO-Position als Sprungbrett für den CEO genutzt haben. Wie sieht es mit Ihren Ambitionen aus? – Barbara Potisk-Eibensteiner: Ich bin sehr gerne CFO!
Liane Hirner: Bei der VIG ist die CFOPosition sehr prominent, und ich übe sie ausgesprochen gerne aus.
Vanessa Hellwing: Ich bin gerne in der zweiten Reihe und setze bei Andritz auch sehr gerne von dort Impulse und Zeichen.
UMGANG MIT KI: ERST DER ZWECK, DANN DIE TECHNOLOGIE
Künstliche Intelligenz darf nicht zum Selbstzweck werden.
Entscheidend für eine erfolgreiche Transformation sind ein klarer Unternehmenszweck, mutige Entscheidungen und konsequente Führung.
EUROPÄISCHE FINANZINSTITUTIONEN sehen sich im Jahr 2026 einem dreifachen Druck ausgesetzt: KI verändert unsere Arbeitsweise, die Geopolitik stellt eine Weltordnung infrage, die wir lange Zeit als gegeben betrachtet haben, hinzu kommt eine neue Welle regulatorischer Maßnahmen. Unter dieser Last ist der Reflex verständlich, nach der neuesten Technologie zu greifen und zu hoffen, dass sich die Herausforderungen allein durch mehr Geschwindigkeit bewältigen lassen. Das funktioniert aber nicht.
Im Jahr 2013 wurde ich CEO der ING, die sich noch immer aus der Finanzkrise herauskämpfte. Von außen sahen wir aus wie ein zersplitterter Mischkonzern, und intern hatten verschiedene Teams unterschiedliche Vorstellungen davon, wofür wir standen. Wir begannen nicht mit einer Technologie-Roadmap. Wir begannen mit einem einzigen Satz, „Menschen befähigen, im Leben und im Geschäft immer einen Schritt voraus zu sein“, und verbrachten sechs Monate damit, ihn richtig zu formulieren. Viele hielten das für übertrieben. Ich würde es morgen wieder genauso machen. Das ist die Lehre aus der Transformation der ING, die heute aktueller denn je ist: Beginnen Sie mit dem Zweck, der Mission, nicht mit der Technologie. Der Zweck ist kein Slogan. Er ist der Kompass, der der Strategie erst Bedeutung verleiht, und das Versprechen, an dem Sie jede schwierige Entscheidung messen. Ohne ein klares Warum zerfallen Entscheidungen, driftet die Kultur ab und übernimmt der kurzfristige Druck die Oberhand. KI ändert nichts an dem Warum. Sie wird zwar Geschäftsmodelle, Prozesse oder Wettbewerbsbedingungen stark beeinflussen. Unternehmen müssen ihre Strategie deshalb anpassen, aber sie kann nicht ent-
»Machen Sie deutlich, welche Kompromisse Sie eingehen werden und welche nicht.«
Vita
Ralph Hamers Bankmanager und Buchautor
Der 60-Jährige zählt zu den prägenden europäischen Bankmanagern der vergangenen Jahre. Er war unter anderem CEO der ING und UBS. Seine Erfahrungen aus der digitalen Transformation des Bankgeschäfts hat er in dem Buch „Do Your Thing: Lessons From Banking’s Biggest Digital Transformation“ zusammengefasst.
scheiden, wozu Ihre Organisation da ist. KI ist ein Verstärker: Geben Sie ihr ein klares Ziel und ein darauf abgestimmtes Team, macht Sie die KI schneller und schlagkräftiger. Geben Sie ihr hingegen eine zersplitterte Organisation, verstärkt sie die Verwirrung ebenso schnell. Ein klarer Unternehmenszweck ist letztlich das, was schnelles Handeln erst möglich macht. Er gibt Ihnen die Sicherheit, bereits mit 80 Prozent Gewissheit zu entscheiden, weil das Warum die Richtung vorgibt, während die Details nach und nach folgen. Ist dieser Anker einmal gesetzt, gilt es vor allem eines zu vermeiden: Zögern. Wer auf den letzten Beweis wartet, verliert wertvolle Zeit. Abgesehen von Bereichen, in denen höchste Genauigkeit unverzichtbar ist, wird die Führungskraft, die auf den perfekten Plan wartet, von jener überholt, die unvollkommen startet und sich unterwegs kontinuierlich verbessert. Diese Arbeit ist hart und unbequem und verläuft niemals geradlinig. Erfolgreiche Führung bedeutet, am langfristigen Ziel festzuhalten, gleichzeitig aber die Umsetzung flexibel anzupassen und die strategischen Zusammenhänge auch dann im Blick zu behalten, wenn die anfängliche Euphorie über ein neues Projekt längst verflogen ist. Mein Rat an die europäischen Entscheidungsträger ist einfach: Beginnen Sie nicht mit dem Instrument, sondern mit dem Ziel. Machen Sie deutlich, welche Kompromisse Sie eingehen werden und welche nicht. Halten Sie als tägliche Disziplin engen Kontakt zu Ihren Kunden. Und warten Sie nicht auf eine Gewissheit, die niemals eintreten wird, denn die Institutionen, die diesen Umbruch in einen Vorteil verwandeln, werden diejenigen sein, die mutig genug sind zu handeln.
MIT BRÜCKEN SYSTEME GESTALTEN
Über das Zusammenspiel von Männern und Frauen im Top-Management und die Positionierung von Frauennetzwerken.
DIE FUSSBALL-WM ist in vollem Gange. Genauer gesagt: die Herren-Fußball-WM. Denn im Sport wird zu Recht in Damen- und Herrenbewerbe geteilt, zu unterschiedlich sind die körperlichen Voraussetzungen.
Welche Parallelen gibt es zur Wirtschaft?
Die Länder und ihre Player haben das gleiche Ziel: im Wettbewerb top sein, idealerweise Weltmarktführer. Herausfordernd, denn die Voraussetzungen für die Teams sind ziemlich unterschiedlich: Manche Länder verfügen über wichtige Produktionsrohstoffe oder haben in Kernbereichen weniger strenge Anforderungen. Der Maßstab ist jedoch für alle gleich: Kundinnen und Kunden, die nur die besten Produkte kaufen.
Werfen wir einen Blick auf die Teams, also auf die Unternehmensleitung und das TopManagement. Sie spielen eine entscheidende Rolle in dieser Wirtschafts-WM. Wir leben in einer Zeit des Wandels. Die Künstliche Intelligenz, Kriege, Energiekrisen und der demografische Wandel stellen vieles auf den Kopf. Mehr denn je ist Leadership gefragt. Aufgrund der hohen Anforderungen ist es so wichtig wie noch nie, die Besten der Besten ins Team zu holen. Jene, die Verantwortung übernehmen, das Spiel gestalten und vor allem Tore schießen.
Die Plätze im WM-Team sind begehrt. Gar nicht so einfach, ins Team des Top-Managements zu kommen. Prinzipiell sind die Spielregeln für alle gleich: Tore schießen, Spielstrategien umsetzen, nicht allzu zimperlich sein, wenn es im Gerangel mal Fouls gibt, um nur
»Mehr denn je ist Leadership gefragt.«
Beatrix Czipetits Beraterin www.co-pilotin.at
Als langjährige Geschäftsführerin, Aufsichtsrätin und WirtschaftskammerFunktionärin kennt Beatrix Czipetits die Herausforderungen im Top-Management. Als „CoPilotin“ begleitet sie heute Entscheiderinnen und Entscheider und ihre Unternehmen bei Change- und Transformationsprojekten.
ein paar zu nennen. Traditionellerweise spielen Männer schon länger Fußball, in vielen Bereichen lange Zeit ein Herrenbewerb. Sie kennen die anderen Spieler, Trainer und Teams sehr gut. Zwischenzeitlich gibt es auch ausgezeichnete Fußballerinnen. Also Frauen, die bestens geeignet sind für das Top-Management. Viele von ihnen haben schon bewiesen, dass der Ball ins Tor geht, egal wer den Ball schießt.
Wie nun sicherstellen, dass im Sinne einer starken Wirtschaft unabhängig vom Geschlecht die Besten ins Team kommen? Als wichtige Gestaltungskraft im System haben sich ausgezeichnete Wirtschaftsfrauennetzwerke etabliert. Hier passiert Großartiges: gegenseitige Unterstützung, gegenseitiges Sichtbarmachen und Vernetzung. Auch Mentorings, um Talente zu fördern.
Wichtig ist dabei zu beachten: Die Wirtschaft ist ein Mixed-Bewerb. Auf dem Spielfeld agieren oft Player mit langjähriger Erfahrung und gewachsenen Netzwerken. Daher gilt es, Brücken zum bestehenden System zu bauen, gemeinsam Strategien zu entwickeln, voneinander zu lernen. Über Mixed Sparrings, über auch gemischte Netzwerke, starke Verbindungen und die Bereitschaft aller – etablierter und neuer Spielerinnen und Spieler –zur Kooperation. So wird das System gemeinsam gestaltet. Denn: Nur mit einem Team, bestehend aus den Besten der Besten, werden wir bei der Wirtschafts-WM in der Endrunde sein und die österreichischen Unternehmen im internationalen Wettbewerb bestehen.
Kommentar
WENN PRIVATANLEGER DRAUSSEN BLEIBEN FREIHEIT STATT PLANUNG
DIE MÄRKTE stehen gerade an einem spannenden Scheideweg. Hunderte Milliarden US-Dollar fließen in die KI. Nach dem Rekord-IPO von SpaceX dürften nun die Börsengänge von Open AI und Anthropic folgen. Gleichzeitig erlebt ein Sektor eine leise Renaissance, der lange als politisches Projekt galt: erneuerbare Energien. Der Wilder Hill New Energy Innovation Index legte im vergangenen Jahr um mehr als 70 Prozent zu. Der Unterschied zu früher: Heute geht es nicht um Moral, sondern um Versorgungssicherheit und Wirtschaftlichkeit. Davon profitieren nicht nur Solaranlagen und Windparks, sondern auch Netzbetreiber, Kernkraft und Zulieferer wie Siemens Energy.
Doch genau hier liegt ein strukturelles Problem: Viele interessante Unternehmen aus dem Bereich der erneuerbaren Energien wurden von Private-Equity-Investoren von der Börse genommen. Encavis, Falck Renewables, Neoen aus Frankreich: alle weg. Was bleibt, sind Technologiezulieferer, große Versorger und regulierte Netzbetreiber. Für Privatanleger wird die Auswahl damit immer kleiner.
Das ist kein Zufall, sondern Teil eines größeren Trends. Unternehmen kommen immer später an die Börse oder gar nicht mehr. Revolut, SpaceX, Open AI haben eine steile Wachstumskurve hinter sich, aber Privatanleger konnten erst einmal nicht teilhaben. Der Wertzuwachs bleibt bei institutionellen Investoren. Wer wirklich möchte, dass Kapitalmärkte für alle offen sind, muss auch dafür sorgen, dass Unternehmen frühzeitig börsennotiert werden. Sonst bleibt Inklusion ein leeres Versprechen. —
»Wertzuwachs bleibt bei institutionellen Investoren.«
Vita
Christian W. Röhl Chief Economist Scalable Capital
Der frühere Finanzjournalist zählt zu den bekanntesten Kapitalmarktexperten im deutschsprachigen Raum.
EUROPA leidet nicht an einem Mangel an politischen Programmen. Europa leidet an einem Übermaß davon. Kaum ein wirtschaftliches Problem, das nicht mit neuen Regulierungen, Subventionen oder Vorgaben beantwortet wird. Die zugrunde liegende Annahme lautet stets dieselbe: Politiker und Behörden könnten wirtschaftliche Entwicklungen besser steuern als Millionen Bürger und Unternehmer.
Genau diese Vorstellung ist der Kern sozialistischen Denkens. Nicht die Verstaatlichung steht dabei im Vordergrund, sondern der Glaube an die Überlegenheit zentraler Planung gegenüber dezentralen Entscheidungen. Die Geschichte hat jedoch gezeigt, dass Wohlstand dort entsteht, wo Menschen frei handeln, investieren und innovieren können. Gerade die Europäische Union entwickelt sich zunehmend zu einer Regulierungsmaschine. Neue Berichtspflichten, Standards und Eingriffe belasten Unternehmen, insbesondere kleine und mittlere Betriebe. Während andere Weltregionen um Innovation und Wettbewerbsfähigkeit kämpfen, produziert Europa immer neue Vorschriften. Dabei entsteht wirtschaftlicher Fortschritt nicht in Behörden, sondern in Unternehmen. Nicht politische Programme schaffen Wohlstand, sondern Unternehmer, Investoren und Arbeitnehmer, die freiwillig zusammenarbeiten und Risiken eingehen. Die große Herausforderung Europas ist daher nicht der Mangel an staatlicher Steuerung. Es ist der Mangel an Vertrauen in die Freiheit seiner Bürger. Wer Wohlstand sichern will, sollte nicht nach mehr Planung rufen, sondern nach weniger. Denn Freiheit ist kein Risiko für wirtschaftlichen Erfolg – sie ist seine wichtigste Voraussetzung. —
»Die EU entwickelt sich zu einer Regulierungsmaschine.«
Vita
Jochen Dickinger Aufsichtsrat Athos Immobilien AG
Ist bodenständiger Gründer eines börsennotierten Wettanbieters. Er nennt die Teilnahme am New York Marathon seinen größten Karriereerfolg. Seine Leidenschaft gehört der Börse, Twitter und Griechenland.
Der Kampf um Europas Banken hat begonnen
Die Übernahmeschlacht um die Commerzbank markiert eine Zeitenwende im europäischen Bankensektor.
Während deutsche Politiker den Verlust einer nationalen Institution fürchten, bauen Österreichs Banken ihre Macht in Mittel- und Osteuropa aus. Die Frage ist nur: Entstehen daraus europäische Champions oder bloß größere Banken in einem zersplitterten Markt?
Text: Oliver Stock
FFrankfurt, Mittwoch, 11. September 2024, kurz nach acht Uhr morgens: In den Türmen der Commerzbank beginnt ein Arbeitstag wie jeder andere. Händler fahren ihre Systeme hoch. Firmenkundenbetreuer prüfen Termine. Vorstände bereiten Sitzungen vor. Über den Bildschirmen flimmern die ersten Kurse des Tages. Doch tatsächlich ist an diesem Morgen nichts mehr wie zuvor. Über Nacht hat die italienische Unicredit das Aktienpaket übernommen, das der Bund verkaufen wollte, und sich gleichzeitig weitere Anteile am Markt gesichert. Mit einem Schlag sind die Italiener größter privater Aktionär der deutschen Commerzbank. In Frankfurt und Berlin dämmert vielen, was das bedeutet. Die Commerzbank ist plötzlich kein selbstverständlicher Teil der deutschen Bankenlandschaft mehr. Sie ist ein Übernahmeziel.
Was wie ein deutsch-italienischer Wirtschaftskrimi aussieht, ist in Wahrheit Teil einer viel größeren Geschichte. Es geht um die Zukunft des europäischen Bankensektors. Es geht um die Frage, ob Europa endlich jene grenzüberschreitenden Finanzinstitute hervorbringt, von denen Politiker, Aufseher und Bankmanager seit Jahren sprechen. Und es geht um eine überraschende Entwicklung: Während Deutschland um die Eigenständigkeit einer seiner letzten großen Privatbanken kämpft, gehören österreichische Banken gerade zu den aktivsten Käufern Europas.
Die Rückkehr der Übernehmer Lange Zeit war Europas Bankensektor vor allem mit sich selbst beschäftigt: Finanzkrise. Eurokrise. Nullzinsen. Regulierung. Über Jahre hinweg verdienten viele Institute kaum ihre Kapitalkosten. Filialen wurden geschlossen, Stellen abgebaut, Geschäftsmodelle infrage gestellt. Wachstum war kein Thema, überleben schon. Heute hat sich dieses Bild grundlegend verändert. Die Zinswende hat die
STRATEGIE. Die Erste Group setzt auf eine fokussierte M&A-Strategie: Es stehen gezielte Zukäufe im Vordergrund, die profitable Plattformen stärken, neue Märkte erschließen und nachhaltiges Wachstum sichern. Der Kauf der Santander Polska um 6,8 Milliarden Euro ist die größte grenzüberschreitende Transaktion seit vielen Jahren. Sie wurde bereits in Erste Bank Polska umfirmiert.
Erträge vieler Banken kräftig steigen lassen. Die Kapitalausstattung ist so stark wie seit Jahrzehnten nicht mehr. Europäische Großbanken schütten Milliarden über Dividenden und Aktienrückkäufe an ihre Aktionäre aus. Wer Kapital in dieser Größenordnung zurückgeben kann, hat offensichtlich kein Problem mit zu wenig Geld. Im Gegenteil. Und volle Kassen schüren die Fantasie, und sie erhöhen den Druck, mit dem Geld der Aktionäre etwas Sinnvolleres anzustellen, als Aktien zurückzukaufen: Man könnte sich doch etwas Neues leisten. Prompt erleben Europas Banken derzeit eine Übernahmewelle.
Österreich kauft zu
Besonders sichtbar wird das in Wien. Die Erste Group Bank AG kündigte im Frühjahr die Übernahme von 49 Prozent der Santander Bank Polska an. Der Kaufpreis von rund 6,8 Milliarden Euro macht die Transaktion zur größten grenzüberschreitenden Bankenübernahme Europas seit vielen Jahren – jedenfalls solange der Commerzbank-Deal nicht endgültig steht. Für Erste-Group-Chef Peter Bosek ist der Schritt weit mehr als eine geografische Erweiterung. Polen ist die größte Volkswirtschaft Mittel- und Osteuropas, wächst seit Jahren schneller als viele Länder Westeuropas und gilt als einer der profitabelsten Bankenmärkte des Kontinents. Bosek spricht von einem „besonderen und sehr erfolgreichen Jahr“ und bezeichnet Polen als einen der attraktivsten Wachstumsmärkte Europas. Die Logik dahinter ist offensichtlich: Während die großen Volkswirtschaften Westeuropas stagnieren, entstehen die Wachstumschancen für viele Banken inzwischen östlich von Wien. Auch die Raiffeisen Bank International AG (RBI) folgt diesem Muster. Im Frühjahr vereinbarte sie die Übernahme der rumänischen Garanti Bank. Rumänien gehört seit Jahren zu den dynamischsten Märkten Südosteuropas. Nach Abschluss der Transaktion wird die RBI dort zu den größten Banken des Landes gehören. Die RBI stemmt den Deal mit Leichtigkeit. Die harte Kern-
FOTO: MARLENA KÖNIG
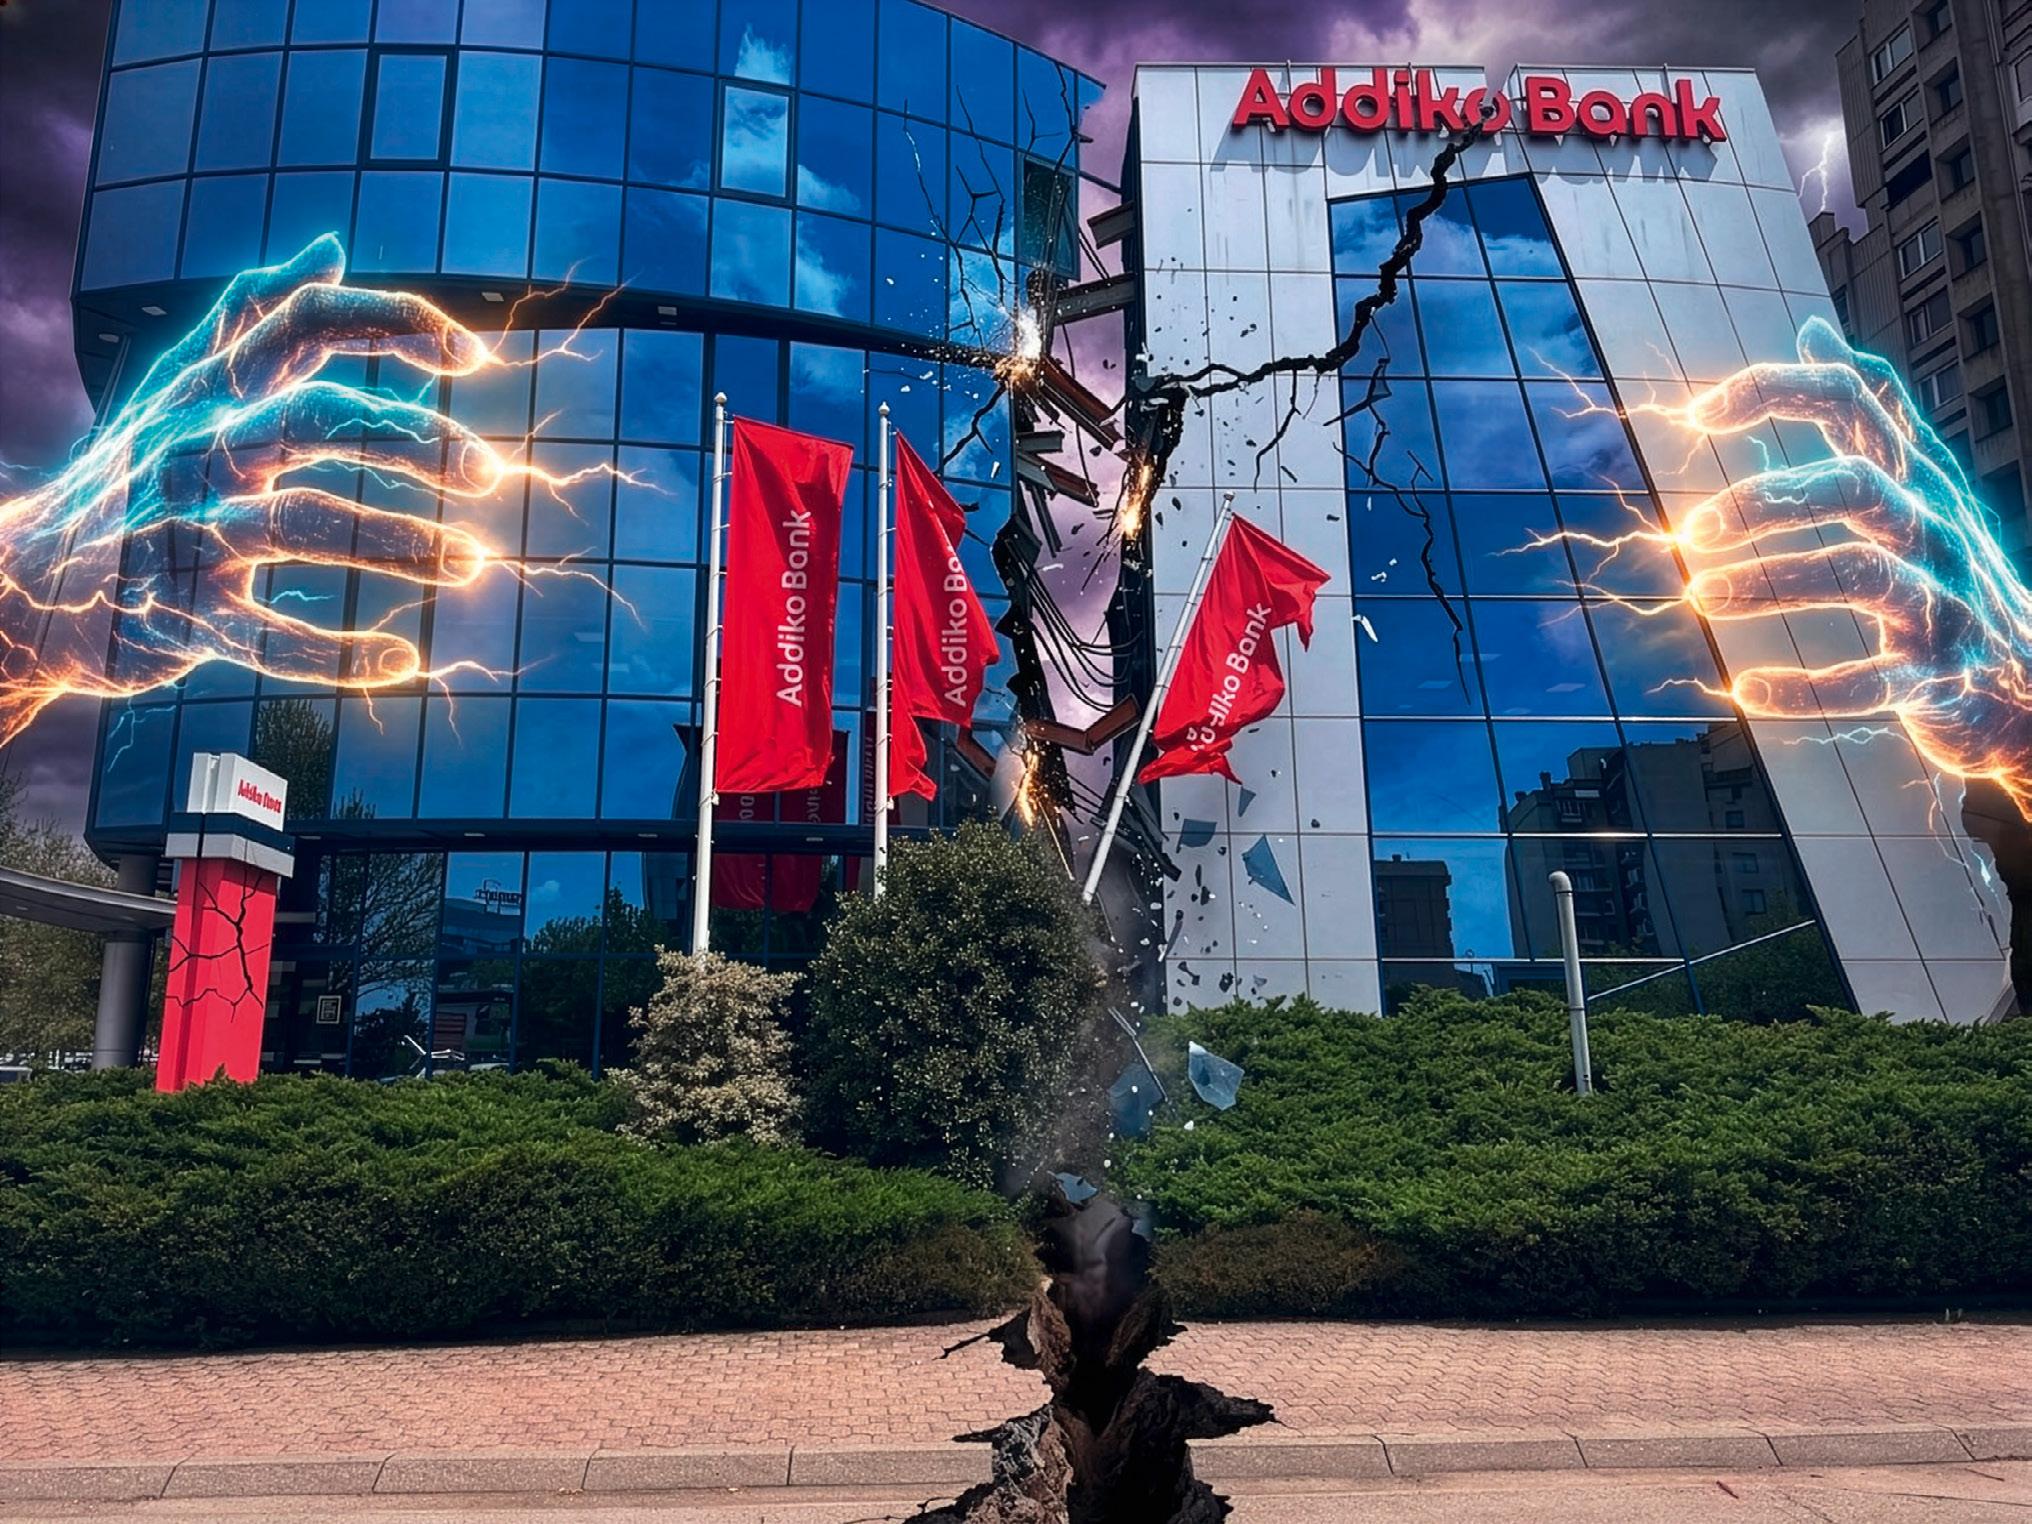
kapitalquote lag Ende 2025 ohne das Russlandgeschäft bei komfortablen 15,5 Prozent. Durch die Übernahme sinkt sie nach Angaben der Bank lediglich um 0,6 Prozentpunkte. Solche Zahlen erklären die neue Übernahmelust vieler europäischer Institute. Die Frage lautet für viele nicht mehr, ob sie zukaufen können. Die Frage lautet, wo sie wachsen wollen. Inzwischen kommen sich die Käufer sogar gegenseitig in die Quere. So wie bei der Addiko Bank AG. Auf den ersten Blick erscheint das Geldhaus vergleichsweise klein. Doch Addiko besitzt etwas, das in Europa wertvoll ist: Präsenz in mehreren Märkten Südosteuropas gleichzeitig. Deshalb kämpfen seit Monaten unterschiedliche Interessenten um die Kontrolle. Die slowenische NLB und die RBI lieferten sich zeitweise einen regelrechten Bieterwettstreit. Dabei geht es nicht um Größe, es geht um Landkarten: Wer Addiko kontrolliert, erhält Zugang zu Märkten wie Kroatien, Slowenien, Serbien, Bosnien und Herzegowina sowie Montenegro. In vielen dieser Länder wachsen Kreditvolumina und Bankgeschäfte schneller als in Westeuropa.
Größere Banken als Allheilmittel?
Und dann gibt es noch die Bawag Group AG. Während andere Banken nationale Champions oder regionale Marktführer bauen wollen, verfolgt CEO Anas Abuzaakouk seit Jahren eine andere Strategie. Die Bawag kauft keine politischen Prestigeobjekte oder regionale Champions. Sie kauft profitable Plattformen. Mit Übernahmen wie Knab in den Niederlanden oder der Barclays Consumer Bank Europe hat sich das Institut weit über Österreich hinaus entwickelt. Abuzaakouk bezeichnete 2025 als ein „transformierendes Jahr“, das die Grundlage für eine paneuropäische und amerikanische Bankengruppe gelegt habe. Der Erfolg gibt ihm recht. Die Bawag erzielte zuletzt einen Rekordgewinn von rund 860 Millionen Euro und verfügt über hohe Liquiditätsreserven. Die offenbar munter laufende Konsolidierungswelle folgt ei-
ner Idee, die in Brüssel, Frankfurt, Wien und vielen Vorstandsetagen seit Jahren populär ist. Europa brauche größere Banken, heißt sie. Andrea Orcel, der Chef der Unicredit, gehört zu den prominentesten Verfechtern dieser These. Europa brauche Institute, die groß genug seien, um mit US-amerikanischen Wettbewerbern wie JP Morgan Chase, Bank of America oder Citigroup mitzuhalten, sagt er. Die Argumentation klingt plausibel. JP Morgan zum Beispiel verwaltet Vermögenswerte von mehr als vier Billionen US-Dollar. Dagegen wirken selbst Europas größte Banken wie der Schlossberg in Graz neben dem Großglockner.
Europas Irrtum
Doch die europäische Debatte, wie Orcel sie führt, geht von einer falschen Annahme aus. Sie unterstellt, dass Europa vor allem und als Erstes größere Banken braucht. Tatsächlich fehlt Europa etwas anderes: ein echter gemeinsamer Bankenmarkt. Die deutsche Wirtschaftsministerin Katherina Reiche brachte es bei einem Vortrag am Management Center Innsbruck am Tag des Börsengangs von SpaceX Mitte Juni 2026 folgendermaßen auf den Punkt: So ein IPO wäre in Europa nicht möglich, weil der Kapitalmarkt viel zu zersplittert ist.
Eine italienische und eine deutsche Bank werden nicht automatisch effizienter, nur weil sie denselben Eigentümer haben. Die erhofften Synergien grenzüberschreitender Fusionen erweisen sich in der Praxis häufig als begrenzt. Einlagen bleiben national organisiert. Insolvenzrechte unterscheiden sich von Land zu Land. Steuerregeln, Verbraucherschutz und Arbeitsrecht ebenfalls. Selbst die IT-Systeme großer Banken lassen sich oft nur mit enormem Aufwand zusammenführen. Die Folge: Viele grenzüberschreitende Fusionen erzeugen deutlich weniger Synergien als nationale Zusammenschlüsse.
Deshalb sprechen Analysten wie Jean Pierre Mustier vom europäischen Systemic Risk Centre inzwischen von einer
strukturellen Illusion. Europa versuche, durch Bankenfusionen etwas zu erreichen, was eigentlich nur durch einen echten Binnenmarkt möglich wäre. Die Vereinigten Staaten verfügen nicht deshalb über starke Banken, weil ihre Banken groß sind, sondern umgekehrt: Die Banken sind groß, weil der US-amerikanische Kapitalmarkt integriert ist. Liquidität kann frei fließen. Einlagen werden national abgesichert. Die Regulierung ist weitgehend einheitlich. Pensionsfonds, Kapitalmärkte und institutionelle Investoren stellen gewaltige Finanzierungsmöglichkeiten bereit. Europa besitzt all das nur teilweise. Deshalb lösen größere Banken nicht automatisch Europas Wettbewerbsproblem.
Der Fall Commerzbank
Damit zurück nach Frankfurt: Der Übernahmekampf um die Commerzbank ist deshalb emotional so aufgeladen, weil er diesen Widerspruch sichtbar macht. Andrea Orcel sieht einen Baustein für einen europäischen Champion. Die Commerzbank sieht die Gefahr einer Übernahme ohne überzeugende industrielle Logik. Die deutsche Politik fürchtet den Verlust eines wichtigen Finanzierungspartners für Mittelstand und Exportwirtschaft. Und die Aufseher begrüßen grundsätzlich mehr Integration, wissen aber gleichzeitig, dass Europa bis heute kein wirklich integrierter Bankenmarkt ist.
Für Österreichs Banken läuft es umgekehrt, aber das Problem ist dasselbe: Sie steigen derzeit auf. Sie kaufen zu, expandieren und nutzen die Wachstumschancen Mittel- und Osteuropas. Doch weder die Käufer noch die Übernahmeziele lösen Europas grundlegendes Problem. Es besteht nicht in zu kleinen Banken. Es liegt an zu kleinen Kapitalmärkten, zu vielen nationalen Grenzen und zu wenig wirtschaftlicher Integration. Solange dieses Thema nicht gelöst ist, bleibt Europas große Bankenwette sowohl aus Berliner als auch aus Wiener Perspektive genau das: eine Wette.
#TECHNOLOGIE
Auf die Token, fertig, los!
Die Finanzbranche steht vor der größten Umstellung seit der Digitalisierung des Wertpapierhandels. Die Blockchain-Technologie verspricht mehr Tempo, weniger Kosten und Automatisierung.
HHoch über dem Wiener Museumsquartier mit bester Sicht auf die historische Altstadt blickt die Finanzwelt in die Zukunft. In der Event-Location Libelle auf dem Dach des Leopold-Museums diskutieren Finanz- und Digitalfachleute aus ganz Europa beim ersten Vi3nna Congress über digitale Assets, Blockchains und Tokenisierung. Die große Frage, die sich durch die Konferenztage zieht, ist nicht mehr, ob und wie sich die Innovationen durch die Blockchain-Technologie auswirken werden, sondern wann es zum Durchbruch kommt. Effizientere Transaktionen und das Ende der Beschränkungen durch Handelszeiten sind laut den Experten nur einige der Vorteile.
Stargast ist Yat Siu, Kryptopionier und Mitgründer des Fintechs Animoca Brands in Hongkong. „Die Blockchain erledigt Transaktionen einerseits besser, schneller und billiger. Die tokenisierten Assets verändern aber auch grundlegend die Möglichkeiten der Anleger“, sagt er.
Immer zentraler im Bankingalltag werden die Agenten der Künstlichen Intelligenz, also Programme, die eigenständig Aufgaben erledigen und Transaktionen ausführen. „Für die Kommunikation von Maschinen mit Maschinen ist die Blockchain perfekt. Wir werden bereits in den nächsten zwölf bis 18 Monaten sehen, wie automatisiertes
»Für die Kommunikation von Maschinen mit Maschinen ist die Blockchain perfekt.«
Yat Siu
»Die Frage ist nicht mehr, ob sich die Blockchain durchsetzt, sondern wann.«
Niki Futter
Banking immer mehr Prozesse übernimmt“, so die Prognose des Branchenpioniers.
Venture-Capital-Investor Niki Futter, ebenfalls ein Konferenzteilnehmer, vergleicht die Entwicklung mit der Innovation des Smartphones: „Auch damals sind zuerst verschiedene Technologien entstanden, die 2007 schließlich zum iPhone-Moment kumuliert sind. Wenn die Anwendung die Technologie überlagert, wird sie zum Allgemeingut.“ Die Blockchain sei heute genauso ein Gamechanger, wie es einst das TCP/IPProtokoll war, das die Basis des heutigen Internets bildet. „Die InterbankenTransaktionen laufen jetzt schon über die Blockchain, weil das Kosten spart“, sagt der Start-up-Investor.
Einsparung versus Investition
Wenige Kilometer Luftlinie von der Libelle entfernt, am Rande des Stadtparks, liegt die Zentrale der Raiffeisen Bank International AG (RBI). Auch hier ist man sich bewusst, dass die Zukunft der Finanzwelt den tokenisierten Assets gehört. Darum beteiligt sich die RBI am Qivalis-Konsortium, das im zweiten Halbjahr 2026 einen Euro-Stablecoin herausgeben will – also eine digitale Währung, die an den Euro gekoppelt ist. Christian Wolf ist als Head of Strategic Partnerships and Ecosystems unter anderem für die Digital-Asset-Strate-
Text: Thomas Müller
gie der RBI zuständig. Auch für ihn führt langfristig kein Weg an der Blockchain vorbei. „Jetzt am Anfang werden wir die Kostenreduktion noch nicht spüren, weil die Anfangsinvestitionen den Einsparungen gegenüberstehen“, bremst Wolf die Erwartungen. „Marktdaten lassen uns in den kommenden drei bis fünf Jahren von durchschnittlich 20 bis 30 Prozent ausgehen.
Umgerechnet auf die Kostenpositionen einer mittelgroßen Bank mit 500 Milliarden Euro an Assets wären das im Middleund Backoffice jährlich zwischen 150 und 200 Millionen Euro weniger, bei der Mobilisierung von bisher gebundenem Kapital 300 bis 500 Millionen Euro und bei den Intermediären eine Kostenreduktion von 50 bis 70 Millionen Euro. Miteinberechnet ist hier die Einbettung von tokenisierten Assets in ein rein automatisiertes Umfeld.
„Die Automatisierung ist dann auch für unser größeres Kundenangebot relevant, zum Beispiel wenn man Assets über verschiedene Konten und Anbieter hat oder wenn Cash als Stablecoins automatisch in Geldmarktfonds umgeschichtet wird, damit es arbeiten kann“, erklärt der RBI-Banker. Die „Wallets“, die Depots für die digitalen Assets, könnten in Zukunft auch mit KI-Agenten verbunden werden und nach den Vorgaben der Kunden die Wertpapiere umschichten.
Wann genau die ersten tokenisierten Finanzprodukte der RBI live gehen werden, will Wolf noch nicht sagen: „Wir befinden uns noch in den Vorarbeiten, vor allem bei der Frage, wie die digitalen Assets verwahrt werden soll. Sowohl für Emittenten als auch für Zeichner braucht es zunächst ein reifes Ökosystem.“ Die Verschiebung von der traditionellen zur tokenisierten Emission werde etwa zehn bis 15 Jahre dauern, so seine Schätzung.
Fragmentierter Kapitalmarkt
An funktionierenden Krypto-Ökosystemen interessiert sind naturgemäß auch die Börsenplätze, die bisher das Wertpapiergeschäft dominiert haben. Die US-Börsen NYSE und Nasdaq sind bei der Umsetzung schon etwas weiter als Europa, aber der alte Kontinent holt auf. Die Deutsche Börse Group hat sich an der US-Krypto-Plattform Kraken beteiligt. Gemeinsam will man institutionellen Kunden sichere Handels- und Verwahrlösungen anbieten. Ein Vorreiter für digitale Assets ist auch die Börse Stuttgart Group, die mit ihrer Tochtergesellschaft Seturion eine europaweite Settlement-Plattform für tokenisierte Assets auf die Beine stellen will. Im März 2026 wurde als erster Meilenstein eine Kooperation mit der Nasdaq bekanntgegeben, im Mai kamen der Broker Flatex Degiro, die Bank Societe Generale und deren Stablecoin-Tochter SG Forge hinzu. Hintergrund ist die starke Fragmentierung der europäischen Kapitalmärkte im Post-Trade-Bereich mit zahlreichen nationalen Infrastrukturanbietern, was zu hohen Kosten und längeren Abläufen führt.
INFO
Tokenisierung ist die Umwandlung von Assets in programmierbare digitale Werteinheiten auf einer Blockchain. Diese werden dezentral gespeichert und enthalten alle Informationen über den Asset und die Regeln, nach denen er verwendet werden kann.
„Die tokenisierten Wertpapiere werden wie bisher über die heutigen Broker und Börsen gehandelt. Doch statt wie heute zwei Tage dauert der Settlement-Prozess bei tokenisierten Wertpapieren auf Seturion nur noch wenige Minuten. Anleger sparen somit Zeit und gewinnen an Flexibilität“, erklärt Lidia Kurt, CEO von Seturion. „Zudem ist eine Kostenreduktion um bis zu 90 Prozent gegenüber der klassischen Wertpapierabwicklung möglich. Diesen Kostenvorteil können Marktteilnehmer an die Anleger weitergeben.“
Der Fokus der Stuttgarter liegt dabei vorerst auf strukturierten Produkten, Fonds und Anleihen. Beim ursprünglichen Kerngeschäft der Börsen, den Aktien, müssen noch einige Hürden genommen werden, so Kurt: „Blue-Chip-Aktien werden wahrscheinlich später folgen, weil die Komplexität der bestehenden Aktienmarktinfrastruktur mit vielen und heterogenen Akteuren einen raschen Wandel in Europa erschwert.“ Für die Plattform läuft derzeit noch das Lizenzierungsverfahren. Nach dessen Abschluss soll sie möglichst schnell in Betrieb gehen.
Interview:
Ingrid Krawarik, Daniel Nutz
#MICHAEL MERTIN
„Ich wollte beweisen, dass es funktioniert“
Michael Mertin hat die strauchelnde AT&S AG neu ausgerichtet. Das Unternehmen profiliert sich in seiner Rolle als Innovationspartner von Weltunternehmen. Der Aktienkurs ist explodiert. Ist jetzt alles wieder gut?
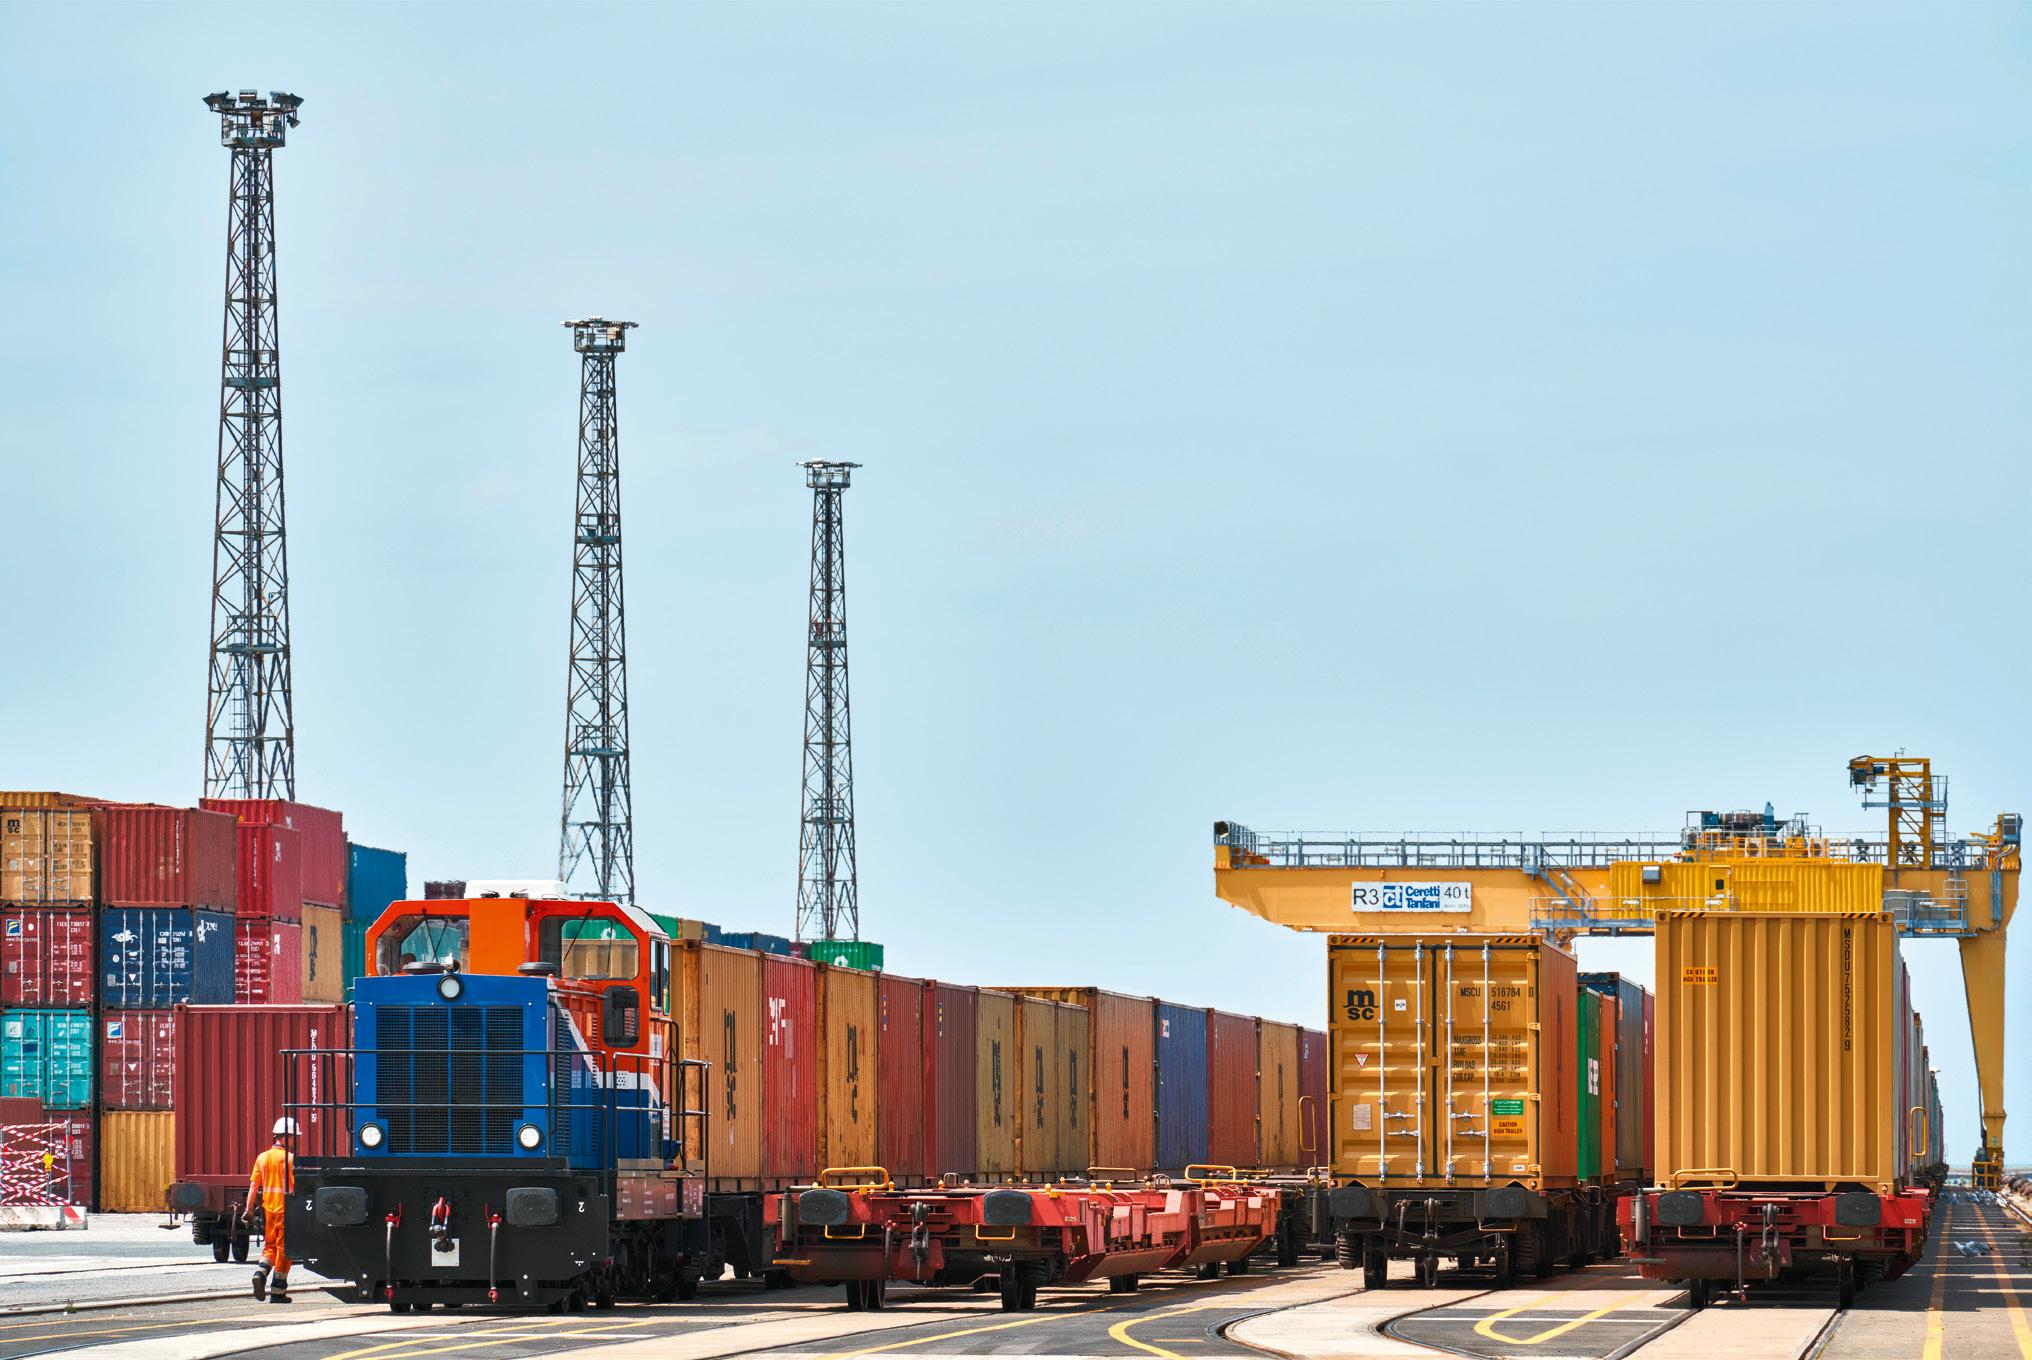
DDie Bundesstraße verläuft parallel zur S36 durch das Murtal. Nach wenigen Kurven stehen wir vor dem Firmensitz der AT&S Austria Technologie & Systemtechnik AG. Am Ende des Geländes ragt das vor einem Jahr eröffnete Werk Hinterberg 3 in die Höhe. Die neue Produktionsstätte ergänzt jene in Malaysia und China und stellt in geopolitisch zunehmend unsicheren Zeiten im Herzen Europas jene IC-Substrate her, die für moderne KI-Rechenzentren unverzichtbar sind.
HOHE ZIELE
Michael Mertin, CEO der AT&S AG, treibt den Wandel vom Zulieferer zum Innovationspartner voran. Sein Ziel: AT&S als globalen Hightech-Player in der Mikroelektronik zu positionieren.
Hinter den Mauern herrscht Hochsicherheitsstufe. Regelmäßig reisen Manager aus dem Silicon Valley an, um sich vor Ort ein Bild von den Produktionsfähigkeiten des steirischen Technologieunternehmens zu machen. Wir schlüpfen in weiße Reinraumanzüge und erhalten von Werksleiter Nikolaus Bauer-Öppinger einen exklusiven Einblick in die Fertigung. Ein internationales Team aus rund 30 Nationen arbeitet hier an modernsten Anlagen mit höchster Präzision. Zur Veranschaulichung:
„Die
AT&S stand schon ziemlich am Abgrund. Aber wir haben gesagt,
Ein menschliches Haar ist etwa fünfmal so dick wie manche Kupferbahnen auf den Substraten, auf denen wie bei einem Legostein die Prozessoren der weltweit führenden Chiphersteller Platz finden. Das Geschäft läuft auf Hochtouren. Wenn ein Unternehmen namhaften Kunden Aufträge absagen muss, ist das meist ein Zeichen für eine florierende Branche – wie uns wenig später CEO Michael Mertin erklärt. Wir treffen ihn in der nur einen Steinwurf entfernten Unternehmenszentrale. Von dort reicht der Blick nach Norden über die Eisenerzer Alpen bis zur mächtigen Hochschwabgruppe. Es folgt ein Gespräch über Wachstum, Technologie, geopolitische Verschiebungen und die Zukunft der europäischen Mikroelektronik.
Herr Mertin, Sie sind seit etwas über einem Jahr CEO der AT&S AG. Ihr Impact ist sichtbar. Der Aktienkurs hat sich mehr als verzehnfacht. Was hat Sie an der Aufgabe gereizt? – Michael Mertin: Ich wollte beweisen, dass es funktioniert, und das Potenzial des Unternehmens aufzeigen. Die Idee war, dass wir das machen können, was wir jetzt sehen.
Was macht die AT&S AG plötzlich anders? – Wir haben an dem Selbstverständnis des Unternehmens gearbeitet, ein aktiver, werttreibender Innovationspartner für unsere Kunden zu sein und nicht nur ein qualitativ und technologisch hochwertiger Zulieferer.
Das hört sich einfach an. – Es ist ein sehr fundamentaler Unterschied, ob ich pas-
wir packen das“
Vita
MICHAEL MERTIN CEO AT&S AG
Der 60-jährige Deutsche lenkt das in Leoben ansässige Unternehmen seit Mai 2025. Zuvor leitete er unter anderem die Jenoptik-Sparte Laser und Materialbearbeitung. Er gilt als Experte für Technologie, Internationalisierung und industrielle Innovation.
siv etwas auch technologisch hochwertig an Kunden verkaufe oder sage, lieber Kunde, schauen wir doch, ob wir zusammen aus eins und eins drei machen, also einen Mehrwert generieren können. Man muss Projekte gemeinsam auf den Weg bringen, man muss sie gemeinsam entwickeln, sonst funktionieren sie nicht mehr. Jemand, der am Abgrund steht und nicht mehr profitabel ist, hat ein Problem. Und die AT&S stand schon ziemlich am Abgrund. Aber wir haben gesagt, wir packen das, und sind jetzt an vielen Stellen effizienter. Und das aus eigener Kraft.
Wie verlief diese Transformation? – Wir mussten dafür unsere GovernanceStrukturen intern überarbeiten und haben die Hierarchie in der Entscheidungsfindung in der Strategieentwicklung und in der operativen Umsetzung breiter aufgestellt. Dafür haben wir ein interdisziplinäres Gremium eingeführt, das völlig frei diskutieren kann, aber immer zu einer Entscheidung gelangt. Es ergibt keinen Sinn, dass man einzel-
ne Bereiche separat im Vorstand führt, sondern es hat mehr Sinn, wenn man die Gesamtausrichtung im Sinne eines CEOs im Unternehmen reinbringt, wenn man einen starken, erfahrenen Finanzer an der Seite hat und für das Innovationsthema einen gestandenen Technologen, der diese Märkte und die Technologien im Detail kennt.
Ist das Kostensenkungsprogramm abgeschlossen? – Mit der Kostensenkung ist man nie fertig. Aber wir werden das im nächsten Jahr in ein strukturell verankertes Programm überführen. Der Glücksfall dabei ist, dass der Markt auch angezogen hat und wir im Moment wirklich priorisieren müssen.
Was priorisieren Sie? – Jene Produkte, die uns aus unseren strukturellen Schwächen am schnellsten helfen. Eine Eigenkapitalquote von rund 20 Prozent ist keine starke Eigenkapitalposition für ein Unternehmen. Das heißt, wir priorisieren Projekte, die unsere Eigenkapitalposition stärken und bei denen Kunden bereit sind, mit uns gemeinsam in Innovation zu investieren, damit wir uns von Wettbewerbern differenzieren. In der Vergangenheit haben wir die Investitionslast allein getragen.
Geht es da um Leiterplatten oder IC-Substrate? – Das sind einige Kunden im Substratbereich, weshalb wir jetzt auch in China und vor allem in Kulim in Malaysia stark weiterinvestieren. Neben der Erweiterung des ersten Werkes für AMD werden wir das zweite, bislang leere Werk für ei-
nen weiteren Großkunden komplett ausstatten. Zudem bauen wir noch ein drittes, neues Werk für die Herstellung sogenannter Cores, das sind die inneren Teile der Substrate. Beim Embedding, also dem Einbringen von Komponenten in Leiterplatten, konnten wir einen sehr großen Kunden gewinnen. Mit dem haben wir sehr intensiv gemeinsam im letzten Jahr zusammengearbeitet, um sehr großvolumig Hochleistungselektronikkomponenten zur Stromversorgung von Hochleistungsrecheneinheiten zu produzieren. Die heutigen Chips brauchen ungefähr 1.000 Watt an Leistung, wir arbeiten an leistungsfähigeren Chips mit.
Was sind die Chancen und Herausforderungen, wenn die AT&S jetzt gemeinsam mit großen bekannten Unternehmen innoviert? – Sie brauchen eine kundenorientierte Teamstruktur innerhalb der Organisation und nicht mehr einfach eine Verkaufsstruktur, damit wir mit dem Kunden zusammen technologisch und auch ökonomisch ein solches Geschäft entwickeln.
»Österreich ist ein sicheres Land, in dem man Frontend Innovation machen kann.«
Michael Mertin
AG
Quelle: baha
profitabel sind und dass das auch weiter der Fall sein wird. Aber das war, wie ich begonnen habe, nicht der Fall. Es gab viele Diskussionen um die Zukunft von Fehring zum Beispiel. Mich hat die Qualität der Leute dort überzeugt. So etwas schmeißt man nicht weg, das muss man nutzen. Ähnlich war das auch hier in Hinterberg. Wir haben hier einige sehr innovative Kunden gefunden, die mit uns zusammen den Weg jetzt im großen Maßstab gehen.
Das heißt? – Wir werden sowohl in Fehring als auch hier massiv weiterinvestieren, nicht nur in die Substrate, in das neue Werk, sondern auch in das klassische Leiterplattengeschäft, aber mit einigen Kompetenzen. Wie Embedding und dazu das gesamte Thema Leistungselektronik. Fehring werden wir in der technologischen Ausstattungsqualität deutlich hochziehen. Da geht es auch ums Thema Strom und Wärmemanagement.
KUNDEN DER AT&S AG
AT&S ist sowohl Leiterplattenhersteller als auch einer der weltweit führenden Produzenten von IC-Substraten, die Chips mit der Leiterplatte verbinden. Der Markt wird von nur wenige Firmen dominiert wird. Zu den potenziellen Kunden zählen Chiphersteller wie Intel, AMD oder Nvidia oder Hyperscaler. Firmen wie AWS, Microsoft Azure, Google Cloud oder Oracle Cloud entwickeln eigene Chips für ihre Rechenzentren und brauchen IC-Substrate.
Das heißt, wenn Sie die Karten offen auf den Tisch legen, können Sie große Vorteile für beide herausholen. Dann sind solche Geschäfte viel profitabler als in einer klassischen Kundenbeziehung.
Sind alle Standorte profitabel? – Ich gehe davon aus, dass in diesem Jahr alle Standorte hier in Österreich in allen Facetten
Wie sieht es bei den internationalen Standorten aus? – Ich war Ende vergangenen Jahres in Indien. Wir haben dort schon angefangen, das Werk zu renovieren, und das fängt sehr, sehr gut an. Wir sind im Moment mit einem Kunden dabei, uns in Indien deutlich mehr als zu verdoppeln, damit werden wir auch dort in Zukunft sehr profitabel werden.
Wie dynamisch ist der Subkontinent? – Der Binnenmarkt ist extrem dynamisch. Es gibt sehr viele Unternehmen, die zunehmend in die Mikroelektronik einsteigen wollen, das wird politisch auch gefördert. Man will eine eigene Mikroelektronikkompetenz hochziehen, die in der Lage ist, auch mit lokaler Wertschöpfung Rechenzentren zu bauen. Die Mikroelektronik und die Leistungselektronik braucht man für Aerospace und die Automobilindustrie vor Ort. Wir sind auf dem Stand von heute der größte und der mit Abstand technologisch fortschrittlichste Hersteller dort, insofern gibt es auch sehr viel Interesse an uns. Das müssen wir im Moment sogar moderieren.
Inwiefern? – Wir müssen uns aussuchen, was wir machen und mit wem. Indien ist massiv auf dem Weg, sich in der Massenkommunikation anders aufzustellen. Das sind 1,4 Milliarden Menschen. Das heißt, die Skaleneffekte da sind riesig.
Und die Produktionskosten sind geringer. –Deutlich geringer, aber auch die Produktivität. Wir werden viel automatisieren müssen.
In Malaysia, Kulim, bauen Sie jetzt das zweite Werk aus und zusätzlich eine neue Produktionshalle. Auch dieser Standort ist profitabel? – Ja! Das wird bei einem weiteren Ausbau extrem profitabel. Wir haben den Ramp im ersten Werk in Malaysia jetzt sehr erfolgreich gemacht, Ende dieses Jahres läuft es unter Volllast. Unser klares Ziel ist, dass wir alle vorhandenen Kapazitäten ausbauen und vollständig nutzen werden. Auch unser Standort in China gefällt mir extrem, qualitativ ist das Weltspitze. Aber wir haben ein Problem.
Und das wäre? – Wir müssen damit rechnen, dass manche Kunden der nächsten und übernächsten Generation keine Produkte aus China mehr haben wollen. Das heißt nicht, dass im Moment noch in laufende Themen der aktuellen und vielleicht noch der nächsten Generation investiert wird. Und das massiv. Das führt auch bei uns dazu, dass wir im Moment ausgelastet sind. Wir haben aber verstärkt erfolgreich begonnen, China for China aufzubauen. Das ist jetzt ein erstes etabliertes eigenes Geschäftsfeld. Defense ist ein zweites dieser Start-up-Themen. Das funktioniert hervorragend. Man hat dann plötzlich Leute, die sagen: Ich bin der Unternehmer im Unternehmen.
Das begeistert Sie. – Man glaubt nicht, was das für eine Dynamik reinbringt!
China wird nicht aufgegeben? – Nein. Es ist nicht so, dass klassische Server oder Laptops morgen aussterben. Wenn es um Neuinvestitionen geht, ist das eine ande-
re Sache. Also dort, wo es um das absolute Supercomputing geht. Das wird das Thema der nächsten Generationen.
Was ist für einen gewissen Standort entscheidend? – Footprint und Investitionsstrategie sind extrem wichtig! Das ist auch der Grund, warum ich mich im Juni mit dem Premier-, dem Wirtschafts- und dem Finanzminister in Malaysia getroffen habe. Die politische Unterstützung für unsere Branche im Moment ist sehr hoch. Wir haben aber auch einen hervorragenden Kontakt zu den Vereinigten Staaten, also zur Botschaft. Hier in Österreich haben wir einen sehr engen, auch sehr persönlichen Kontakt. Da kann sich jeder darauf verlassen, dass wir nicht gegen jeweilige Interessen arbeiten.
Entscheidet jetzt mehr die Technologie oder der Preis? – Technologie ist absolut der Gewinner – in der Kombination mit Geschwindigkeit. Der Preis findet sich dann so, dass alle zufrieden sind. Es ist sehr effektiv, sich im Vorfeld mit den Kunden Gedanken zu machen, wie etwas designt sein muss und wie wir unsere Produktionsprozesse optimieren, damit wir eine sehr gute Ausbeute bekommen.
Warum ist das so wichtig? – Weil in diesen großen Panels mittlerweile weit über 100 aktive und passive Mikroelektronikkomponenten verbaut sind, wo jedes einzelne Element hunderte US-Dollar kostet. Das heißt, wenn davon zwei im Produktionsprozess kaputt sind, sind vielleicht auch andere Elektronikkomponenten Schrott. Insofern gewinnt „Wie produziere ich, welche Yields kann ich erreichen und wie designe ich das Ganze?“ eine andere Bedeutung. Man ist auf Gedeih und Verderb aufeinander angewiesen und erzielt einen Preis, mit dem jeder leben kann.
Bei welcher Eigenkapitalquote würden Sie sagen, das Unternehmen ist jetzt so stabil, wie es sein soll? – Eine Minimalanforderung sind 40 Prozent, aber ein richtiger Wert für ein solches Unternehmen liegt
bei 50 Prozent plus. Jetzt sind wir bei 23 Prozent. Wir werden das in diesem und im nächsten Jahr aus der reinen Profitabilität heraus deutlich weiter steigern.
Was ist der nächste Schritt für die AT&S? –Der Einstieg in die Hochfrequenzkommunikation. Die Kommunikationsgeschwindigkeit ist heute die Limitation des Gesamtsystems. Wachstumstreiber sind Rechenzentren, KI, also Datacenter.
Wo erzielen Sie die Margen, die Sie gern hätten? – Sie müssen Ihre Produktion auslasten und Wertsteigerung erzielen. Kunden haben verstanden, dass sie uns die kundenspezifische Infrastruktur auch bezahlen müssen. Aus der Kombination dieser Wertschöpfungsgemeinschaft kommt hohe Profitabilität, die man braucht, um den Innovationsspeed zu halten.
Wo ist die Produktion ausgelastet? – Hier in Hinterberg zum Beispiel sind wir dabei, sie massivst auszulasten. Ende des Jahres ist die Hütte hier dicht und in Fehring auch. Da hat uns die Geopolitik geholfen. Österreich ist ein sicheres Land, in dem man Frontend Innovation machen kann. Die Produktion ist zwar viel kleiner als in Asien, aber wir haben hier auch eine komplette Entwicklungslinie, das hat sonst keiner. Also Sie sehen hier manchmal Teams, die haben Top-Experten aus dem Silicon Valley mit dabei. Da loten wir aus, was wir hier gemeinsam entwickeln können.
Was sind Ihre persönlichen Ziele für die AT&S in den nächsten zwei, drei Jahren? –Die AT&S wird ein international bekannter Hightech-Player und Systempartner für die Mikroelektronik und wird auch im Silicon Valley in einem Zug mit den TopUnternehmen erwähnt.
Das ist eine Ansage! – Das ist wichtig, sowas funktioniert. Jedes Unternehmen hat eine Brand, und wenn Sie vernünftig und holistisch auftreten, dann hilft Ihnen das wahnsinnig als Eintrittskarte. Vertrauen ist unendlich wichtig.
#AKTIONÄRSANALYSE
Spannungen auf Österreichs HV-Saison 2026
ÖÖsterreichs Hauptversammlungen sind nicht für Überraschungen bekannt, sie laufen meist mit der stillen Effizienz einer gut getakteten Straßenbahn (für die Wiener: „Bim“). Und doch erzählt die aktuelle HV-Saison 2026 eine etwas deutlichere Geschichte. Institutionelle Investoren und Stimmrechtsberater werden lauter und kritischer. In einem Markt, in dem die Mehrzahl der Unternehmen am unteren Ende der Marktkapitalisierung liegt und zunehmend Schwierigkeiten hat, ausländisches Kapital anzuziehen, sollten die Governance-Bedenken des Kapitalmarkts eigentlich ernster genommen werden. Hervorstechend dabei: GovernanceBruchlinien, die bereits die Saisons 2024 und 2025 geprägt haben, wurden kaum geschlossen. ISS, führender internationaler Stimmrechtsberater, hat bei mehr als 25 Prozent der analysierten, von der Verwaltung vorgeschlagenen Tagesordnungspunkte gegen die Empfehlung gestimmt. Glass Lewis empfahl bei 22 Prozent der analysierten Beschlüsse in seinem Universum ein Gegenvotum. Um das einzuordnen: Weniger als jedes vierte ATX-20-Unternehmen hat die Saison mit einem uneingeschränkt positiven Votum beider Stimmrechtsberater abgeschlossen. Österreichische Post AG und Erste Group Bank AG waren Ausnahmen – eine Auszeichnung, die in gezielter Governance-Arbeit begründet ist.
Aufsichtsrat als Reibebaum
Die Zusammensetzung des Aufsichtsrats bleibt einer der hartnäckigsten Reibeflächen zwischen österreichischen Emittenten und den Proxy-Beratern. Zum Zeitpunkt der Analyse empfahl ISS bei mehr als 40 Prozent der Tagesordnungspunkte zu „Wahlen in den Aufsichtsrat“ ein Gegenvotum – ein Wert, der vollständig dem mehrjährigen Trend entspricht. Glass Lewis legte einen anderen Maßstab an und lehnte 23 Prozent der namentlich vorgeschlagenen Kandidaten ab. Dank Ankeraktionäre werden Kandidaten in der Regel trotzdem in den Aufsichtsrat gewählt. Aber österreichische Emittenten sollten hier nichts verwechseln: Mehrheitseigentum lässt ein GovernanceProblem nicht verschwinden.
Die Argumente institutioneller Investoren: Aufsichtsräte, die nicht unabhängig vom kontrollierenden Aktionär sind; Boards, die die Mindestanforderungen an die Geschlechterdiversität nicht erfüllen; Kandidaten mit einer Anwesenheitsquote unter 75 Prozent; und Personen, die so viele gleichzeitige Mandate angehäuft haben, dass eine sinnvolle Auseinandersetzung mit einem einzelnen Unternehmen kaum möglich erscheint.
Wenn Aufsichtsratswahlen jene Arena sind, in der Stimmrechtsberater debattieren und Aktionäre zumeist zustim-
men, dann ist die Vergütung jener Bereich, in dem die Abstimmung tatsächlich Konsequenzen hat. Und in der Saison 2026 haben diese Konsequenzen deutlicher zugeschlagen als die Jahre davor.
Vergütung: Was wirklich zählt Die Bawag Group AG erzielte das schwächste Vergütungsergebnis der aktuellen Saison: 66,2 Prozent Zustimmung, mit negativen Empfehlungen von sowohl ISS als auch Glass Lewis. Zum Vergleich: Ein Ergebnis unter 80 Prozent gilt weithin als Schwelle, ab der eine formale Stellungnahme gegenüber Investoren und eine nachweisbare Reaktion vor der nächsten Hauptversammlung erwartet wird. Bei 66,2 Prozent befindet sich die Bawag in einem Bereich, der ein strukturelles Überdenken der Vergütungs-Governance verlangt.
Auch bei der Porr AG war der Widerstand der Aktionäre spürbar: Sowohl der Vergütungsbericht (76,4 Prozent) als auch das Vergütungssystem (76,5 Prozent) wurden von Glass Lewis abgelehnt. Trotz der ausgezeichneten Performance ist dies als breiterer Investorendruck zu verstehen. Die wiederkehrenden Investorenargumente in diesem Bereich sind: Vergütung, die nicht das zugrunde liegende Unternehmensergebnis widerspiegelt; nachträgliche Anpassungen von Kennzahlen oder Zielvorgaben; Vergütungsstrukturen, die ohne Begrün-
Text:
Shanaya Lakhani, Christine Chow, Andreas Posavac von Embera Partners
dung von internationalen Best Practices abweichen; und die Möglichkeit, langfristige Incentives trotz unterdurchschnittlicher relativer Performance zu erhalten.
Eine strukturelle Lücke
Die Daten von 2026 sind im Kontext der mehrjährigen Beobachtungen zu lesen, die Embera über die ATX-Saisons hinweg analysiert hat: ISS lehnte rund 60 Prozent der Vergütungsberichte und 50 Prozent der Vergütungssysteme im ATX-Universum ab. Drei aufeinanderfolgende Saisons mit erhöhten negativen Empfehlungsquoten bei Aufsichtsratswahlen – bei ISS konstant über 50 Prozent – sowie eine sich vertiefende Lücke bei der Vergütung sind keine statistischen Ausreißer. Sie spiegeln eine strukturelle Fehlausrichtung zwischen den Governance-Praktiken österreichischer Unternehmen und den Erwartungen der internationalen institutionellen Investorengemeinschaft wider
Das Bild wird in der näheren Zukunft komplexer. Glass Lewis hat angekündigt, ab 2027 kundenseitig angepasste Abstimmungsrahmen anzubieten – was den derzeit noch relativ vorhersehbaren Block der Glass-Lewis-Empfehlungen in ein deutlich fragmentierteres Bild auflösen wird, abhängig von den spezifischen institutionellen Kunden des jeweiligen Unternehmens. Für österreichische Emittenten, die es gewohnt sind, das Verhalten von Stimmrechtsberatern anhand veröffentlichter Leitlinien zu antizipieren, schafft das eine wesentliche neue Dimension der Unsicherheit.
Nichts davon ist strukturell unlösbar. Was die Saison 2026 - wie die Vorjahre - erneut bestätigt: Unternehmen mit einem dokumentierten Engagement-Track-Record, proaktiver Kommunikation mit ISS und Glass Lewis im Rahmen des „Draft Review“-Prozesses und einer belegbaren Geschichte institutioneller Aktionärsdialoge sind erheblich besser aufgestellt als jene, die auf den Beginn des HV-Dokumentationszyklus warten.
Dasselbe gilt für den direkten institutionellen Dialog. Sie suchen nach Belegen dafür, dass das Unternehmen den Einwand gehört, den spezifischen Kritikpunkt verstanden und einen glaubwürdigen Plan zu dessen Adressierung entwickelt hat. In Österreich, wo konzentrierte Eigentümerstrukturen dazu verleiten können, Minderheitsinvestoren als Formalität zu behandeln, werden diese Belege noch zu selten erbracht.
Ausblick
Die Unternehmen, die für die Saison 2027 am besten aufgestellt sein werden, sind nicht jene, die den August abwarten. Es sind jene, die das Intervall zwischen den Saisons nicht als Pause betrachten – sondern als das eigentliche Arbeitsfenster für Governance.
Kritik von internationalen Stakeholder-Vertretern wie ISS und Glass Lewis gab es am Vergütungssystem der Bawag und Porr.
EMBERA PARTNERS ist eine unabhängige Kapitalmarkt-Beratungsgesellschaft mit Sitz in Wien. Das Unternehmen berät börsennotierte Gesellschaften in Österreich, Deutschland und der Schweiz in den Bereichen Aktionärsbeziehungen, Aktionärsaktivierung einschließlich Stimmrechtsberater-Engagement sowie Corporate Governance. Ein vollständiger ATX-20-HV-Saisonbericht 2026 wird nach Abschluss der Saison Ende Juli 2026 veröffentlicht. Embera Partners hat bis Mitte Juni 2026 die HV-Ergebnisse von 17 der 20 ATX-20-Unternehmen analysiert. Voestalpine, AT&S und Do & Co folgen noch im Juli.
Marktentwicklung
ENTWICKLUNG (YTD) DER INTERNATIONALEN AKTIENMÄRKTE IM VERGLEICH ZUR WIENER BÖRSE
ATX (ÖSTERREICH)
STOXX EASTERN EUROPE TM (EUR)
STOXX EUROPE TM (EUR)
STOXX US TM (EUR)
STOXX EM TM (EUR)
Wolfgang Matejka Geschäftsführer
Matejka & Partner Asset Management
Schwellenländer-Aktien sind nach wie vor sehr stark unterwegs, auch der ATX-Index und Osteuropa legen kräftig zu. US-Aktien haben Europa überholt, hinken aber weiterhin hinterher.
PERFORMANCE DER INDIZES IM VERGLEICH
ERSTE ANZEICHEN EINES ZWEIFELNS
TROTZ EINIGER GEOPOLITISCHER KRISENHERDE schaffen es die Aktienbörsen vorerst, diese Ereignisse auszublenden. An den Ukraine-Krieg haben sich die Märkte bereits gewöhnt, beim Iran-Krieg gibt es noch die Zuversicht, dass dieser Konflikt bald beendet sein wird. Währenddessen tragen die Technologiewerte und hier vorneweg die Halbleiter- und Speicherchip-Aktien die Performance an vielen Börsen. Die Frage drängt sich aber auch hier immer mehr auf, wie weit man denn noch die Interpretation eines pauschalen und gesamtwirtschaftlich seligmachenden Siegs der Künstlichen Intelligenz und ihrer Proponenten aufrechterhalten kann. Erste Anzeichen eines Zweifelns sind hier bereits bemerkbar. Das alles kostet unfassbar viel Geld, und wer das am Ende wirklich zahlt, ist noch nicht klar. Der ATX hat in diesem Umfeld seine bisherige Form bewahrt und blieb einer der besten europäischen Aktienmärkte. Technologie, Energie, teilweise Banken und der Bau halfen ihm auf die Sprünge. Der Iran-Konflikt und die einhergehenden Energiepreisanstiege und Inflationsbefürchtungen drückten dagegen auf diesbezüglich belastete Werte. Dem Ankündigungs-Hin-und-Her der vergangenen Wochen vertraut man immer weniger. Die Inflationseffekte werden dagegen sichtbarer. Die Notenbanken sind wieder gefordert. Alles nicht so einfach. In diesen Zeiten werden Aktieninvestments anders gedacht. Substanz und diesbezügliche Werte werden wieder interessant. Und unser heimischer Markt ist überwiegend von Substanzwerten, den Value-Stocks, besiedelt. In Zeiten, wo man sich die Frage nach der Finanzierung technologischer Zukunftsprojekte stellt, eine nicht zu unterschätzende positive Charakteristik.
Das Geschäft mit der Sicherheit
Zwei Jahrzehnte als Fondsmanager lassen sich auf eine Erkenntnis verdichten:
Wer weiß, was passiert, positioniert sich. Wer es nicht weiß, bereitet sich vor. Wer in dieser Branche behauptet, Ersteres mit Überzeugung zu tun, lügt Sie an.
Die meisten belügen sich selbst.
WWas wir verkaufen, sind keine Renditen. Wir verkaufen das Gefühl, dass irgendwo jemand die Lage im Griff hat. Der Rohstoff heißt Unsicherheit, davon gibt es reichlich. Das Endprodukt heißt Zuversicht, und die ist knapp. Die Marge liegt irgendwo dazwischen. Ich schreibe anonym, weil ich diesen Prozess ehrlich beschreiben will. Mit meinem Namen, meinen Kunden gegenüber, wäre das nicht möglich. Dieser Kommentar ist dieser Ort.
Ein Wort zu Sabine
Jeder Portfoliomanager hat eine Sabine. Sabine ist seit neun Jahren Kundin. In Bullenmärkten ist sie enttäuscht. Das Gespräch läuft ungefähr so: „Der S&P 500 ist 22 Prozent gestiegen, wir haben 14 Prozent gemacht, wie erklären Sie das?“ Ich erkläre risikoadjustierte Renditen, verweise auf ihr ausgewogenes Mandat und erinnere daran, dass sie mir mehrfach bestätigt hat, mit größeren Drawdowns nicht umgehen zu können. Sie nickt. Dann: „Aber für die Zukunft:
Könnten wir nicht etwas mehr in Aktien gehen?“ Wir erhöhen die Aktienquote. Die Märkte laufen weiter. Sabine bleibt unzufrieden, weil wir immer noch nicht aggressiv genug waren. „Mein Nachbar ist nur in Tech investiert und liegt 40 Prozent im Plus.“ Ich entgegne, dass ihr Nachbar auch einen einzigen Tweet von einem Herzinfarkt entfernt ist. Sie lacht. Sie findet es nicht lustig.
Dann schließt der Iran die Straße von Hormus. Brent-Rohöl steigt stark an. Die Aktienmärkte werden nervös. Um 9.14 Uhr an einem Dienstag ruft Sabine an: Alles in Cash, sofort, „bis sich die Lage beruhigt hat“. Dass sie vor sechs Wochen noch mehr Risiko wollte, sei etwas anderes gewesen. Natürlich. Das ist es immer. Zwei Tage später, schriftliche Bestätigung sicherheitshalber eingefordert, verkaufe ich. Wie schon bei früheren Gelegenheiten erweist sich der Zeitpunkt ziemlich exakt als das Tief. In der darauffolgenden Woche meldet sich Sabine, warum ihr Portfolio nun nicht wieder steigt.
Der schwierigste Trade
Das ist der Teil des Jobs, über den niemand spricht: Der schwierigste Trade ist oft jener, den man nicht macht. Und das schwierigste Gespräch ist häufig das, in dem man einem Kunden erklärt, warum er ebenfalls keinen machen sollte. Sabine beauftragt ein professionelles Vermögensmanagement und hebelt es dann selbst aus. Sie will die Autorität eines Experten und die Eigenständigkeit eines Laien. Sie ist, das sei der Vollständigkeit halber erwähnt, eine ausgezeichnete Zahnärztin.
Was der Job wirklich ist
Unser Job besteht nicht darin, die Zukunft zu kennen. Er besteht darin, Kunden etwas an die Hand zu geben, das Halt gibt, ohne so zu tun, als wäre die Zukunft bekannt. Die meisten Kollegen meiden diese Ehrlichkeit, weil Kunden oft keine Ehrlichkeit wollen. Sie wollen Autorität. Also spielen wir Autorität. Ich tue das lieber nicht. Dafür gibt es diesen Kommentar. Bis zum nächsten Mal. Stay liquid.
Wettlauf um den Werterhalt
Die Inflation hat in zahlreichen Regionen stark zugelegt. Denn mit Ausbruch des IranKriegs, aber auch wegen des andauernden Konflikts in der Ukraine haben sich Rohstoffe am Weltmarkt verknappt, deren Preise sind folglich stark gestiegen. Ob das jüngste Friedensabkommen zwischen den USA und dem Iran zu einem spürbaren Rückgang bei der Teuerung führen wird, bleibt abzuwarten. Noch sehen Experten Gründe, die für eine höhere Inflation sprechen. Doch selbst solch ein Umfeld bietet Anlegern Chancen.
Text: Raja Korinek
1. Hintergrund
Selbst bei einem nachhaltigen Friedensdeal zwischen den USA und dem Iran wird es laut Experten noch lange dauern, bis der Export zahlreicher Rohstoffe wieder normal verläuft.
| Seite 34
2. Veranlagung
Grundsätzlich werden bei inflationsgebundenen Anleihen Nominale und Kupon regelmäßig an die Inflation angepasst. Für Papiere aus der Eurozone ist dies in der Regel der harmonisierte Verbraucherpreisindex.
| Seite 36
3. Interview
Eine Faustregel besagt, dass ein Ölpreisanstieg von zehn Prozent die Inflation um rund 0,2 Prozent anschiebt, das gilt auch im umgekehrten Szenario, sagt Daniel Hartmann, Chefvolkswirt bei Bantleon.
| Seite 38
Im Bann der Lieferketten
Die geopolitischen Konflikte stören Rohstoffexportrouten.
Eine Normalisierung ist nicht allzu rasch in Sicht, mit entsprechenden Folgen für die Inflation.
DDie geopolitischen Konflikte trieben zuletzt die Inflation in lichte Höhen. Allein mit der Sperre der Straße von Hormus war eine wichtige Seeroute weggefallen. Durch die Meeresenge zwischen dem Iran und Oman wurden vor dem Krieg täglich rund 20 Millionen Fass Rohöl und Mineralölprodukte transportiert, somit gut 20 Prozent des globalen Erdölbedarfs. Die Ausfuhren deckten vor allem Asiens hohen Energiebedarf ab. Ähnlich groß war das Volumen an verschifftem Flüssiggas. Hinzu kommen weitere Rohstoffe, die seit der Sperre der Meeresenge nicht mehr exportiert werden konnten, wie etwa Schwefelsäure –sie wird für die Kupferproduktion benötigt – sowie Ammoniak, ein wichtiges
Element für die Herstellung von Düngemitteln.
In den USA stieg die Inflation im Mai um 4,2 Prozent im Vergleich zum Vorjahreswert. In der Eurozone lag das Plus bei 3,2 Prozent. Zugleich wurden die Konjunkturerwartungen vor allem in Europa zurückgeschraubt. Denn die Region ist stark von Importen abhängig.
Gestörte Schifffahrtssrouten
Das jüngste Friedensabkommen zwischen den USA und dem Iran sorgte deshalb für Euphorie an den globalen Finanzmärkten. Doch sie könnte verfrüht sein, mahnen Marktbeobachter. Commerzbank-Volkswirt Vincent Stamer meint, es werde dauern, bis Öl wieder normal geliefert werden könne. Mit solch einer Einschätzung steht der Experte nicht allein da. Entscheidend sei die operative Realität: die Wiederaufnahme von Energie- und Schifffahrtsströmen, die praktische Ausgestaltung möglicher Sanktionserleichterungen und die Stabilität des politischen Rahmens, konstatiert Ann-Katrin Petersen, Kapitalmarktstrategin bei Blackrock. Doch für die Wiederaufnahme des Schiffsverkehrs müssen zuerst etwa die Minen aus der Straße von Hormus geräumt werden. Teheran hatte im Frühjahr die Verlegung solcher Waffensysteme verkündet. Rolf Schäffer, Gruppenleiter Strategy/Macro bei der LBBW, bringt es auf den Punkt. „Der Schiffs-
DISRUPTION. Der Iran hat die LNG-Anlagen in Quatar, die weltweit einen Marktanteil von 20 Prozent haben, schwer beschädigt, die Reparatur wird drei bis fünf Jahre dauern.
ILLUSTRATION: BÖRSIANER
verkehr bleibt vorerst gestört. Hunderte Schiffe warten im Persischen Golf auf Durchfahrt, doch die Durchfahrtskapazität hängt davon ab, wie schnell die Minenräumung erfolgen kann.“
Zerstörte Anlagen
Zudem wurde große Teile der Infrastruktur zerstört. Deren Wiederaufbau wird Monate, teilweise sogar Jahre dauern. Mitte März hatte der Iran die LNGInfrastruktur Katars – in Ras Laffan –angegriffen. Das Land ist einer der drei weltweit größten LNG-Exporteure und hat einen Marktanteil von rund 20 Prozent. Das staatliche Unternehmen Qatar Energy stellte nach dem Angriff klar, dass die Reparatur der Anlagen drei bis
fünf Jahre dauern werde, mit entsprechenden Folgen auf LNG-Ausfuhren nach Europa und Asien. Obendrein wurden in Russland zahlreiche Ölanlagen von der Ukraine getroffen.
Die russische Ölförderung ist im vergangenen Monat aufgrund der Angriffe auf die Energieinfrastruktur um rund fünf Prozent im Vergleich zum Vorjahr gesunken und belief sich auf 8,7 Millionen Barrel pro Tag, teilte die Internationale Energieagentur Mitte Juni mit. Damit fällt ein Teil des Nachschubs für Länder wie Indien weg. Das Buhlen um das Angebot etwa aus den USA ist damit umso größer. Somit bleibt es fraglich, ob die zuletzt starke Korrektur beim Ölpreis zu einem zügigen Rück-
gang der Inflation führen wird. Daniel Hartmann, Bantleon-Ökonom, warnt außerdem davor, die Folgen möglicher Zweitrundeneffekte zu unterschätzen (siehe Seite 38).
Walter Pudschedl, Ökonom bei der Unicredit Bank Austria AG, geht insbesondere auf seine Prognosen für Österreich ein: „Der Aufwärtsdruck auf die Preise wird in den kommenden Monaten trotz Verlängerung der Spritpreisbremse und des Absenkens der Umsatzsteuer auf Grundnahrungsmittel ab dem 1. Juli aufgrund von Zweitrundeneffekten stark bleiben.“ Pudschedl meint, die Inflation dürfte gegen Jahresende mit bis zu vier Prozent ihren Höhepunkt in Österreich erreichen.
Trotz der Friedensbemühungen zwischen den USA und dem Iran dürfte die Inflation einige Zeit auf höherem Niveau verharren. Ein entsprechender Schutz könnte sich als Portfoliobeimischung eignen.
Tauziehen um die Teuerung
DDie Ölpreise haben sich verbilligt, seit US-Präsident Donald Trump am 12. Juni 2026 ein Friedensabkommen mit dem Iran angekündigt hat. Die Inflation dürfte Prognosen zufolge dennoch einige Zeit erhöht bleiben. Experten warnen vor neuen möglichen Eskalationen. „Inflation stellt heute nicht mehr ausschließlich ein temporäres Phänomen dar, das sich durch geldpolitische Maßnahmen rasch eindämmen lässt, sondern ist als potenzielles Extremrisiko wieder stärker in den Fokus gerückt“, konstatiert Thomas Kößler, Leiter des Zins- und Anleiheteams der Schoellerbank Vermögensverwaltung.
Schließlich legte die Teuerung zuletzt nicht aufgrund eines Wirtschaftswachstums zu, sondern wegen Engpässen bei vielen Rohstoffen. Kößler meint: „Inflationsgeschützte Anleihen – InflationLinker – können einen wichtigen Beitrag zur Stabilisierung eines Portfolios leisten, wenn es zu unerwarteten Inflationsschüben kommt.“ Zur Einschätzung der langfristigen Inflationserwartungen beobachte man unter anderem den Inflationsswap, ein Derivat, das in diesem Fall die jährlich erwartete Inflation in fünf Jahren für die dann folgenden fünf Jahre abbildet. Solche Swaps gibt es auch für andere Laufzeiten.
Langfristige Erwartungen als Maßstab „Der Vorteil dieses Maßstabs liegt darin, dass kurzfristige Einflussfaktoren wie temporäre Energiepreisschocks oder Lieferkettenstörungen kaum ins Gewicht fallen“, so Kößler. Während geopolitische Ereignisse oder stark schwankende Rohstoffpreise die aktuelle Inflationsrate deutlich beeinflussen können, liefere der sogenannte Fünfmal-fünf-Inflationsswap einen besseren Einblick in die langfristigen Inflationserwartungen.
Mitte Juni deutete dieser Fünf-malfünf-Inflationsswap auf eine in fünf Jahren jährlich erwartete Inflation von 2,15 Prozent für die dann folgenden fünf Jahre hin. „Solange diese langfristigen Erwartungen in der Nähe des Inflationsziels von rund zwei Prozent bleiben, signalisiert dies grundsätzlich Vertrauen in die Preisstabilität. Gleichzeitig bedeutet dies aber auch, dass das Risiko eines neuerlichen Inflationsschocks derzeit nur begrenzt eingepreist ist.“
Grundsätzlich werden bei InflationLinkern Nominale und Kupon regelmäßig an die Inflation angepasst. Für Papiere aus der Eurozone ist dies in der Regel der „Harmonisierte Verbraucherpreisindex ex Tabak“. Obendrein steigt der Anleihenkurs, wenn ein solcher Inflationsschutz stärker nachgefragt wird.
Kurze Laufzeiten im Fokus
Der AXA WF Global Inflation Short Duration Bonds (LU1353950568 für Privatanleger; LU1353952002 für Großanleger) investiert derzeit rund 57 Prozent des Vermögens in jene US-Staatsanleihen, die als Inflation-Linker emittiert werden. Knapp weniger als ein Vier-
tel wird zudem in entsprechende Pendants aus der Eurozone veranlagt. Ein kleiner Teil entfällt unter anderem auch auf Inflation-Linker aus Großbritannien. Hinzu kommt, dass ausschließlich in Anleihen mit sehr kurzer Laufzeit investiert wird. Die Kurse solcher Papiere schwanken in der Regel weniger stark als jene von Anleihen mit langer Laufzeit, sind dafür aber meist niedriger verzinst. Auf Sicht von fünf Jahren erzielte der Fonds bis Mitte Juni einen Wertzuwachs von 22 Prozent. Einen Schwerpunkt auf die Eurozone legt der Raiffeisen-Inflationsschutz-Anleihenfonds (AT0000622014 für Privatanleger; AT0000622022 für Großanleger). Knapp 434 Prozent entfallen auf inflationsindexierte französische Staatsanleihen, gefolgt von Papieren aus Italien und Spanien. Deutschland ist mit zwölf Prozent gewichtet. Die Fünfjahresperformance lag hier bei 8,13 Prozent.
Weil die EZB mit Zinsanhebungen auf die Inflation reagiert, könnte auch der Blick auf eine kurzfristige Geldanlage interessant sein, zumal weitere Zinsschritte nicht ausgeschlossen werden. Bei der LBBW hält man heuer bis zu zwei weitere Anhebungen für möglich. So setzt der Xtrackers II EUR Overnight Rate Swap UCITS ETF (LU0290358497) auf den ESTR (Euro Short-Term Rate). Der ESTR ist ein von der EZB veröffentlichter Zinssatz, zu dem sich eine Gruppe europäischer Finanzinstitute Kredite in Euro mit einer Laufzeit von jeweils einem Tag gewährt. Weil dieser Satz eine sehr kurze Laufzeit widerspiegelt, orientiert er sich eng am EZB-Leitzins, spiegelt teilweise aber auch die Erwartungen hinsichtlich künftiger Zinsschritte wider.
TREIBER. Auch der Boom bei Künstlicher Intelligenz treibt die Teuerung an, sagt Daniel Hartmann.
Zweitrundeneffekte kommen zeitverzögert
DDie EZB hat auf ihrer Juni-Sitzung erstmals seit drei Jahren die Zinsen angehoben, der Einlagensatz liegt nun bei 2,25 Prozent. Doch hat die europäische Notenbank vorschnell agiert? BantleonChefvolkswirt Daniel Hartmann kann den Schritt angesichts der jüngsten Inflationsentwicklung in der Eurozone nachvollziehen.
Herr Hartmann, können Sie Ihre Einschätzung präzisieren? – Daniel Hartmann: Die Gesamtrate stieg im Mai um 3,2 Prozent im Jahresvergleich und liegt damit zum wiederholten Mal erheblich über dem
Inflationsziel. EZB-Vorsitzende Christine Lagarde betonte auch, dass dies keine einmalige Maßnahme gewesen sei. Vielmehr wolle man einen möglichen Aufwärtstrend rechtzeitig unter Kontrolle bringen.
Wie sehr beeinflusst der Ölpreis die Inflationsrate in der Eurozone, die von Importen stark abhängig ist. – Eine Daumenregel besagt, dass ein Ölpreisanstieg von zehn Prozent die Inflation um rund 0,2 Prozent anschiebt. Rückblickend hat die Regel auch diesmal gepasst. Der Ölpreis stieg von einem Vorkriegsniveau
Der gesunkene Ölpreis könnte den Inflationsdruck zwar etwas senken. Doch die Gefahr sieht Daniel Hartmann, Chefvolkswirt beim Schweizer Vermögensverwalter Bantleon, noch nicht gebannt.
von rund 60 auf zwischenzeitlich mehr als 100 US-Dollar – also zeitweilig um mehr als 70 Prozent. Parallel dazu legte die Inflation von 1,9 auf 3,2 Prozent zu. Die Regel gilt im Übrigen auch bei einer Kehrtwende des Ölpreises nach unten.
Die Notierung setzte kurz nach Ankündigung des US-Friedensabkommens mit dem Iran am 12. Juni zu einer Korrektur an. Könnte bereits das Ende der geldpolitischen Straffung eingeläutet werden? – Selbst bei einem nachhaltigen Abkommen zwischen den zwei Ländern wird der Ölpreis vermutlich vorerst nicht auf das alte Niveau vor Ausbruch des Iran-Kriegs sinken. Schließlich wurde eine Menge Infrastruktur beschädigt, und die Straße von Hormus ist vermint. Auch bleiben viele andere Rohstofflieferungen aus. Offen bleibt auch die Frage, wie stark die Zweitrundeneffekte etwa bei den Lohnverhandlungen ausfallen könnten. Dies zeigt sich erst zeitverzögert.
Wie lautet folglich Ihre Inflationsprognose für 2026? – Unsere Prognose liegt mit durchschnittlich 2,8 Prozent etwas unter der aktuellen EZB-Projektion von
drei Prozent. Im Gegensatz zur EZB rechnen wir in unserem Basisszenario nicht mehr mit kräftig steigenden Ölpreisen. Eventuell könnte es im Juli noch einen Inflationsschub geben, da Ende Juni in Deutschland der Tankrabatt beendet wird. In Spanien könnten ebenfalls Stützen auslaufen. Etwas hartnäckiger dürfte sich die Kernrate, die Energie, Tabak und Genussmittel ausklammert, halten. Sie lag im Mai mit 2,5 Prozent ebenfalls ein gutes Stück über dem langfristigen EZBZielsatz von zwei Prozent. Für das Gesamtjahr rechnen wir mit einer Kerninflation von 2,4 bis 2,5 Prozent.
Zu allem Überfluss hat die EU-Kommission ihre Wachstumsprognose für 2026 auf 0,9 Prozent gesenkt. Droht eine Stagflation? – Ein erfolgreiches Friedensabkommen, das wir aktuell unterstellen, und ein damit rückläufiger Ölpreis sollte der Konjunktur eher wieder frischen Rückenwind verleihen. Dann würde jedoch aller Voraussicht nach die Nachfrage – speziell der Konsum –anziehen und von dieser Seite her die Inflation beflügeln. Obendrein treibt
der Boom bei Künstlicher Intelligenz die Teuerung an. Damit werden Halbleiter knapp, ein Umstand der sämtliche Elektronikgeräte, etwa Computer, verteuert.
In der EU werden auch jede Menge Fiskalpakete aufgelegt. Nun soll etwa die EU-Schuldenregel für Investitionen in erneuerbare Energien gelockert werden. Welchen Einfluss hat dies auf die Inflation? – Dies wirkt ebenfalls inflationstreibend. In Deutschland wurde 2025 das Sondervermögen für Infrastruktur verabschiedet. Gleichzeitig werden die Militärausgaben kräftig in die Höhe geschraubt. Auf EU-Ebene gibt es seit März 2025 das Safe-Programm. Zur Finanzierung gemeinsamer Verteidigungsausgaben der Mitgliedstaaten werden EU-Anleihen in einem Umfang von bis zu 150 Milliarden Euro emittiert. Damit wird die Nachfrage nach Fachkräften in solchen Bereichen wie auch nach benötigten Materialien angefacht. Mittelfristig rechnen wir mit weiteren Fiskalpaketen, ein Umstand, der ebenso in der Inflation sichtbar sein wird. —
Year-To-Date-Trends
DER WELTBÖRSEN
(TSX) 34.857,34 | 9,92 %
YORK (DJIA)
| 7,29%
YORK (NASDAQ)
| 14,09 %
Kommentar
Richard Schmidt Head of Portfoliomanagement
Institutional Clients
DJE Kapital AG
ÜBER DIE SOMMERMONATE HINWEG dürfte sich das Marktumfeld zunächst eher ruhig entwickeln. Im weiteren Jahresverlauf, vor allem ab dem vierten Quartal, könnte das Momentum wieder zunehmen – historisch gesehen zählt es häufig zu den stärkeren Börsenphasen. Dieses Bild wird vor allem durch die robuste US-Wirtschaft gestützt, die keine klaren Zeichen einer Abschwächung erkennen lässt. Die Wachstumsaussichten sind in den USA weiterhin günstiger als in Europa. Dazu trägt auch bei, dass die US-Industrie weiter von „Reshoring”, Datencentern und Chipfabriken profitiert. US-Aktien dürften aus relativer Sicht besser abschneiden als europäische Titel. Trotzdem sollte die schwächere Konjunktur in Europa nicht mit der Börsenentwicklung gleichgesetzt werden. Zinserhöhungen der EZB könnten Gegenwind bedeuten. Offen bleibt, wie sich die Geldpolitik in den USA entwickelt. Dies hängt nicht zuletzt vom weiteren Inflationsgeschehen ab. Zusätzliche positive Impulse könnten von einer geopolitischen Entspannung ausgehen. Auch Asien bleibt interessant.
»KAUF« Bawag Group, Do & Co, Rosenbauer, SBO. »VERKAUF« Lenzing, Österreichische Post.
Markus Remis
Head of Austrian and CEE Equity Research bei ODDO BHF Austria
| 7,86 %
q
EUROPA (DJ EURO STOXX 50)
6.293,13 | 8,66 % q
WELT (DJ GLOBAL)
845,07 | 11,08 %
WARSCHAU (WIG 20)
3.678,80 | 15,54 %
»KAUF« Do & Co, Rosenbauer, Zumtobel. »VERKAUF« AT&S, EVN, SBO.
Roland Neuwirth
Fondsmanager, Salus Alpha
AFRIKA (DJ AFRICA TITANS 50)
823,08 | 3,37 % q
JOHANNESBURG (DJ SOUTH AFRICA)
823,08 | -4,54 %
»KAUF« Andritz mit einem Kursziel von 86,00 Euro, Do & Co (247,50 Euro), EVN (36,00 Euro), Strabag (109,50 Euro), VIG (75,00 Euro), Wienerberger (34,70) Euro.
Fritz Mostböck Head of Group Research, Erste Group
q
SCHANGHAI (SHCOMP)
24.985,82 | 2,02 % q
SEOUL (KOSPI)
9.052,42 | 114,81 % p
HONGKONG (HANG SENG)
23.924,810 | -6,66 %
»Ich bestätige meine stärkste Idee, RBI weiter zu kaufen, eine der wenigen Banken in Europa unter Buchwert. Kaufen würde ich weiters Wienerberger, CA Immo, SBO. Gewinne mitnehmen bei AT&S und Strabag und Erste Bank.«
Rainer Zitelmann ist Investorenlegende und Bestsellerautor. Sein jüngstes Buch dreht sich um „Weltraumkapitalismus“.
Den Börsengang von SpaceX hält er für den Beginn einer neuen Ära.
HHerr Zitelmann, erleben wir mit SpaceX an der Börse die Entstehung einer völlig neuen Anlageklasse? Schließlich investieren Anleger nicht nur in Raketen, sondern in eine Industrie, die es in ihrer heutigen Form bisher gar nicht gibt. – Rainer Zitelmann: Der Börsengang markiert für jeden sichtbar den Beginn der Ära des Weltraumkapitalismus. Als ich vor einigen Jahren begann, über das Thema zu schreiben und dann mein Buch dazu veröffentlichte, hielten viele das für ein Nischenthema. Manche haben gelacht. Jetzt sehen wir den mit Abstand größten Börsengang der Geschichte, und auch die Vorhersage, dass der erste Billionär aus dem Space-Bereich kommt, hat sich als zutreffend erwiesen. Ich habe in den letzten Jahren beobachtet, dass das ein Thema ist, wo jeder glaubt, mitreden zu können, und eine „Meinung“ dazu hat, aber die meisten haben keine Ahnung
davon. Neulich hat mir ein ansonsten sehr intelligenter Professor geschrieben, Asteroid-Mining sei unmöglich und ein Blödsinn. Meine Antwort: „Ich wusste gar nicht, dass Sie auch Bücher darüber gelesen haben. Welche waren das?“ Natürlich hatte er kein einziges Buch darüber gelesen.
Sie haben sich intensiv mit den großen Vermögensbildungswellen der Geschichte beschäftigt – Eisenbahn, Automobil, Internet, Künstliche Intelligenz. Woran erkennt ein Investor, ob der Weltraumsektor tatsächlich die nächste große Wachstumsstory wird und nicht nur ein weiterer Technologietrend mit viel öffentlicher Aufmerksamkeit? – Der entscheidende Unterschied liegt darin, dass der Weltraumsektor nicht nur eine neue Technologie hervorbringt, sondern die Kosten für den Zugang zu einer völlig neuen wirtschaftlichen Sphäre drama-
Vita
RAINER ZITELMANN Bestsellerautor
Der 69-jährige Frankfurter ist Historiker, Soziologe und Unternehmer. Er publiziert im Bereich wirtschaftliche und gesellschaftliche Themen, insbesondere Kapitalismus, Vermögensaufbau und neue Märkte. Zuvor war er in leitenden Funktionen bei Axel Springer tätig und arbeitet heute als Investor und Autor.
tisch senkt. Ähnlich wie die Eisenbahn neue Kontinente erschloss oder das Internet neue, digitale Märkte schuf, eröffnet die Raumfahrt neue Möglichkeiten für Kommunikation, Produktion, Rohstoffgewinnung, Energie und langfristig sogar Besiedlung. Der wichtigste Indikator ist dabei der massive Rückgang der Startkosten. Durch Unternehmen wie SpaceX sind die Kosten pro Kilogramm Nutzlast in den Orbit um 95 Prozent gefallen. Historisch entstehen die größten Vermögensbildungswellen immer dann, wenn eine Schlüsseltechnologie die Kosten radikal senkt und dadurch völlig neue Geschäftsmodelle ermöglicht.
Die meisten Anleger kennen SpaceX als Raketenfirma. Tatsächlich verdient das Unternehmen schon heute einen Großteil seines Geldes mit Kommunikationsinfrastruktur über Starlink. Wird SpaceX aus Ih-
Interview: Oliver Stock
rer Sicht künftig eher wie ein Industrieunternehmen bewertet werden, wie ein Technologiekonzern, oder wie eine globale Infrastrukturgesellschaft? – Wie das Unternehmen heute sein Geld verdient, ist aus langfristiger Sicht nicht besonders relevant. Klar, der IPO-Prospekt muss darauf abheben. Aber die wichtigen Zukunftsthemen werden auf den fast 400 Seiten in nur wenigen Sätzen benannt, also etwa Space-Mining und Space-Tourism. Emissionsprospekte werden nun mal von Juristen geschrieben und nicht von Visionären. Sie dienen ja auch eher dazu, durch die Beschreibung der Risiken die Haftung zu reduzieren.
Was muss passieren, damit im Weltraum echte wirtschaftliche Werte entstehen? Reicht technischer Fortschritt aus, oder braucht es zuvor Eigentumsrechte, Märkte und eine Art Verfassung für das All? – Das Privateigentum ist der entscheidende Punkt. Ohne Privateigentum funktioniert keine ökonomische Ordnung auf der Erde, warum sollte das im Weltraum funktionieren? Der Weltraumvertrag von 1967 verbietet es im Artikel II Staaten, Eigentum an Himmelskörpern oder Grund und Boden auf Himmelskörpern zu beanspruchen. Ob das auch für Privatpersonen und Unternehmen gilt, ist unter Weltraumjuristen umstritten. Ich glaube nicht, dass eine „kapitalistische Verfassung“ am Anfang steht, sondern bestenfalls am Ende. Ich sehe eher eine Analogie zur Geschichte der Eroberung Amerikas: Pioniere nahmen sich das Land und entwickelten es. Erst später wurde das durch den Homestead Act und andere Gesetze legalisiert. Übrigens entsteht auf diese Art oft neues Eigentum. In China und Vietnam verließen die Bauern am Ende der sozialistischen Ära die Kollektive und nahmen sich das Land – erst später wurde das in China durch Deng Xiaopings Reformen und in Vietnam durch die Doi-Moi-Reformen legalisiert.
SpaceX wird oft mit Eisenbahngesellschaften des 19. Jahrhunderts verglichen. Da-
mals wurden einige Investoren reich, andere verloren Vermögen. Wo sehen Sie die größten Risiken für Anleger, die heute vom Weltraumkapitalismus träumen? – Natürlich werden die meisten Unternehmen nicht erfolgreich sein und viele werden pleitegehen. Das ist ja das Wunderbare am Kapitalismus und das Schlechte an der Staatswirtschaft: Es gibt weltweit heute tausende Space-Unternehmen, aber nur die wenigsten werden überleben. Für ein Unternehmen wie SpaceX oder Rocket Lab stehen zehn andere, die scheitern. Das ist die natürliche Auslese, die als Gesetz in der Natur herrscht und eben auch in der Marktwirtschaft. Staatsunternehmen dagegen können nicht scheitern, sie werden künstlich am Leben gehalten, weil ja genug Steuergeld da ist. Auch dann, wenn sie total unwirtschaftlich arbeiten.
Kritiker sagen, die Bewertung von SpaceX spiegle bereits Erträge wider, die möglicherweise erst in Jahrzehnten entstünden – wenn überhaupt. Wie trennt ein rationaler Investor die Vision eines Elon Musk von der Gefahr, für eine Vision zu viel zu bezahlen? – Ich bin ja der Meinung, dass die wichtigsten Chancen gar nicht im Emissionsprospekt aufgeführt sind, also etwa die Chancen von Space-REITS, also börsennotierten Immobilienaktiengesellschaften. Ob es die geben wird, kann niemand mit Sicherheit sagen. Auch über Asteroid-Mining und Space-Tourismus steht kaum etwas im Prospekt. Heute verdient SpaceX mit dem Satelliten- und dem Launchgeschäft Geld. Das allein würde aber diese Bewertung niemals rechtfertigen. Für die Beurteilung der Zukunftschancen von SpaceX sind sämtliche Zahlen im Prospekt völlig irrelevant.
Nehmen wir an, SpaceX wird eines Tages erfolgreicher, als es heute selbst Optimisten erwarten. Welche Branchen auf der Erde würden Ihrer Meinung nach am stärksten von dieser Entwicklung profitieren – und wo sollten Anleger schon heute
nach den „Schaufelherstellern“ des Weltraumzeitalters suchen? – Ja, historisch waren die größten Gewinner technologischer Revolutionen oft die Unternehmen, die die Infrastruktur bereitstellten. Zu den möglichen „Schaufelherstellern“ des Weltraumzeitalters gehören daher Hersteller von Satellitenkomponenten, Sensoren, Halbleitern, Robotik, Spezialwerkstoffen und Energieversorgungssystemen. Auch Unternehmen aus den Bereichen Künstliche Intelligenz, Rechenzentren und Telekommunikation könnten profitieren. Ganz langfristig wären sogar Bergbauunternehmen, Immobilienentwickler und Finanzdienstleister gefragt, wenn es eines Tages dauerhafte Siedlungen im All geben sollte.
Was muss sichtbar werden, damit Sie sagen, dass der Weltraumkapitalismus wirklich begonnen hat? Millionen Aktionäre von SpaceX? Bergbau auf Asteroiden? Private Städte auf dem Mars? Oder gibt es für Sie einen ganz anderen Indikator, der zeigt, dass aus einer faszinierenden Vision eine funktionierende Wirtschaft geworden ist? – Die nächste entscheidende Stufe sind Rechenzentren im Weltraum. Daran arbeiten SpaceX, Planet Lab, Nvidia, Google und andere Unternehmen. Musk, der derzeit 10.000 von 15.000 aktiven Satelliten im Weltraum besitzt, hat Anfang des Jahres eine Million weitere Satelliten im All beantragt, um seine Vision von Rechenzentren umzusetzen. Der übernächste Schritt ist die Entstehung der ersten Stadt auf dem Mond. Später werden Themen wie Asteroid-Mining, Space-Tourismus und die Besiedlung des Mars kommen. Aber viele dieser Themen hängen entscheidend von der Eigentumsfrage ab. Sozialismus hat nirgendwo auf der Erde funktioniert, ist überall gescheitert. Die Annahme, dass er im Weltraum auf einmal funktionieren wird, also eine Wirtschaft ohne die Möglichkeit, Grund und Boden oder Eigentumsrechte im Weltraum zu verkaufen, ist abwegig.
EDIE TOP 10 ÖSTERREICH-FONDS (3J)
ROHSTOFFE
KRYPTOKURSE DIESEL
DIE TOP 10 ANLEIHEN (YTM)
ANLEIHENKURSE ROHSTOFFE SELEKTION (YTD)
1.
3.
4. (5.)
5. (3.)
HANDELSTEILNEHMER
MEISTGEHANDELT
(5.) Voestalpine AG
8. (8.) Verbund AG Kat. A
9. (–) Andritz AG
10. (–) DO & CO AG 165,99 Gesamt Mai 2026 7.617,47 Gesamt Mai 2025 5.625,07
LEERVERKÄUFE (SHORTPOSITIONEN)
Übernahme. Die Addiko Bank AG ist der Zankapfel zwischen Raiffeisen Bank International AG und NLB.
EINE SCHLACHT MIT EINEM KLAREN SIEGER
Das Wetteifern um die Addiko Bank AG zwischen der Raiffeisen Bank International AG (RBI) und der slowenischen NLB scheint bereits vor Ende der Annahmefrist am 22. Juli 2026 entschieden. Die RBI hatte bis 9. Juni bereits 50,42 Prozent der Addiko-Aktien für 26,50 Euro je Aktie eingesammelt. Das ausgegebene Ziel im Mai von 75 Prozent könnte unter Vorbehalt noch auch 50+ korrigiert werden. Die slowenische NLB hat ihr Angebot inzwischen auf 37 Euro je Aktie erhöht – mit dem Ziel von 75 Prozent. Der Addiko-Vorstand hat am 26.6. eine neutrale Empfehlung abgegeben. Es könnte der erste Erfolg des neuen RBI-Vorstandschefs Michael Höllerer sein, der mit Juli das Ruder von Johann Strobl offi-
ziell übernimmt. Was passiert nach dem 22. Juli? Die RBI-Vereinbarung mit Addiko-Aktionär Alta Group sieht vor, dass der serbische Investor, dessentwegen die Europäische Zentralbank die Auszahlung der Addiko-Dividenden untersagte, mittels Carve-out die Addiko-Banken in Serbien, Bosnien-Herzegowina und Montenegro bekommt. Der RBI behält die Standorte in Kroatien, Slowenien und Österreich. Das Closing des Carve-outs wird erst im zweiten Halbjahr 2027 erwartet. Die RBI wurde übrigens von der Kanzlei CMS beraten. „Ein Übernahmeangebot mit gleichzeitigem Carve-out in mehreren südosteuropäischen Jurisdiktionen verlangt nicht nur fundierte übernahme- und gesellschaftsrechtliche Expertise, sondern auch ein präzises Zusammenspiel von Aufsichts- und Kartellrecht über Ländergrenzen hinweg“, sagt CMS-Partner Peter Huber.
DIGITALER EURO UND WERO NEHMEN
FAHRT AUF
Die European Payments Initiative (EPI) gewinnt in Österreich prominente Unterstützer: Die Erste Bank, die Raiffeisen Bank International (RBI) sowie die Raiffeisen-Landesbanken NiederösterreichWien, Oberösterreich und Steiermark steigen als Gesellschafter bei der Initiative hinter dem Bezahlsystem Wero ein. Wero soll als europäische Alternative zu US-Anbietern wie Pay Pal, Visa und Mastercard etabliert werden und ermöglicht Echtzeitüberweisungen per Handynummer oder E-Mail. Österreich gilt mit rund neun Millionen Einwohnern als wichtiger Wachstumsmarkt. Nach Angaben der EPI zählt Wero bereits mehr als 55 Millionen Nutzerinnen und Nutzer in Europa. Unabhängig davon bereitet die EZB die schrittweise Einführung des Digitalen Euro vor. Wero wurde von der Bankenwelt ursprünglich als Alternative zum digitalen Zentralbankgeld ins Spiel gebracht. Der Widerstand gegen den Digitalen Euro sei aber am Bröckeln, hört man derzeit aus der Branche. „Die Stimmung dreht sich“, sagt Josef Meichenitsch, Direktor der Oesterreichischen Nationalbank gegenüber dem Börsianer. Derzeit sucht die Nationalbank Partner für die 2027 startende Pilotphase.
Karriere
Oliver Gorbach wird mit Oktober 2026 neuer Risikovorstand der Raiffeisenlandesbank
Niederösterreich-Wien und folgt in dieser Funktion auf Claudia Süssenbacher. Zuletzt leitete er das Group Risk Controlling der Raiffeisen Bank International.
Gernot Purgstaller ist neues Vorstandsmitglied der Wiener Privatbank und übernimmt einen Großteil der Agenden von Stefan Selden, der sein Vorstandsmandat mit Ende Mai zurückgelegt hat. Purgstallers Vertrag läuft bis Ende 2029.
OBERBANK UND BKS BANK FEIERTEN IHR 40-JÄHRIGES BÖRSENJUBILÄUM
Bereits am 14. April hatte die Oberbank AG 1.500 Gäste ins Donau-Forum zu ihrem 40er an der Börse geladen. Alt-Kanzler Wolfgang Schüssel hielt die Keynote.
Der Vorstand der BKS Bank feierte im Casineum in Velden, in der Steiermark und im Casino Baumgarten mit Kunden und Aktionären das 40-jährige Börsenjubiläum. In Wien dabei waren auch Christoph Boschan und Marko Bombac, die Chefs der Wiener und Laibacher Börse, sowie VGN-Chef Horst Pirker.
Krieg bremste Kreditnachfrage STUDIE. Laut der aktuellen Kreditumfrage der Oesterreichischen Nationalbank (OeNB) ist die Nachfrage nach Unternehmenskrediten im ersten Quartal 2026 zwar bereits das dritte Quartal in Folge gestiegen, für das zweite Quartal erwarten die Banken jedoch einen Rückgang. Als Hauptgrund nennen die Institute die Folgen des Krieges in Nahost, der Unsicherheit schafft und Unternehmen bei langfristigen Investitionen vorsichtiger werden ließ. Statt langfristiger Finanzierungen dürfte die Nachfrage nach kurzfristigen Betriebsmittelkrediten steigen. Das Kreditangebot blieb bisher weitgehend stabil, lediglich einzelne Finanzierungen mit Bezug zur Krisenregion werden restriktiver beurteilt. Positiv entwickelt sich hingegen das Geschäft mit privaten Wohnbaukrediten: Die Nachfrage steigt laut OeNB seit zwei Jahren kontinuierlich, getragen von den seit 2024 deutlich gesunkenen Zinsen.
Unicredit hält bereits mehr als 40 Prozent an Aktien der Commerzbank BKS Bank platzierte erfolgreich Green Bond im Wert von 250 Millionen Euro Erste Group Bank AG will Anleihen im Wert von 500 und 750 Millionen Euro zurückkaufen RLB OÖ AG platziert 500-Millionen-Euro-Anleihe bei Investoren
Kolumne
Kurt Weinberger Vorstandsvorsitzender
Österr. Hagelversicherung
SICHERHEIT WÄCHST
NICHT AUF BETON
Der Klimawandel, verursacht durch fossile Energie, ist längst kein Zukunftsszenario mehr, sondern Realität. Klimaleugner, national und international, richten mit ihrer Propaganda übrigens großen Schaden an. Hitze, Dürre, Hagel, Sturm, Frost, Starkregen und Überschwemmungen treten häufiger und heftiger auf. Besonders deutlich zeigt sich diese Entwicklung in der Landwirtschaft, denn sie arbeitet unter freiem Himmel und ist der Natur unmittelbar ausgesetzt. Die größte Herausforderung ist aber nicht nur der einzelne Schaden. Es geht um die Überlebensfähigkeit der Menschheit. So gefährdet die Erderwärmung die Lebensmittelversorgungssicherheit: Es geht es um die Existenz der Menschheit. Hinzu kommt, dass wir zusätzlich wissentlich und willentlich unsere Lebensgrundlage Boden durch rasante Verbauung täglich zerstören. Damit vernichten wir zusätzlich einen wesentlichen CO2-Speicher, verstärken die Erderwärmung und entziehen uns damit die Grundlage für die heimische Lebensmittelproduktion. Klar ist, dass ein Land mit immer weniger nationaler Lebensmittelproduktion sich selbst gefährdet. Denn was wir im Inland nicht mehr produzieren können, müssen wir importieren: Sind die Äcker und Wissen fort, bleibt uns nur noch der Import! Wir machen uns somit abhängig von globalen Märkten, Krisen, Konflikten und störanfälligen Lieferketten. Schlussfolgerung: Das politische Unterlassen des Einsatzes für mehr Klima- und Bodenschutz ist grob fahrlässig.
VERTRAUEN IN STAATLICHES ANGEBOT WACKELT
Andreas Brandstetter, Chef der Uniqa Insurance Group AG, sprach mit dem Börsianer über betriebliche Gesundheitsvorsorge.
Die Österreicher denken selten an Gesundheitsvorsorge. Können Betriebe dieses Thema forcieren? – Yes, they can: Nur zwei von zehn der Österreicher nutzen Vorsorge. Jeder Fünfte hat noch nie die kostenlose Vorsorgeuntersuchung in Anspruch genommen. Wegen der alternden Bevölkerung müssen Firmen ihren Mitarbeitern betriebliche Gesundheitsförderung anbieten. Wer Prävention erleichtert, reduziert langfristig Kosten und steigert Leistungsfähigkeit. Das ist keine Sozialleistung, sondern auch wirtschaftlich super sinnvoll.
Viele Arbeitnehmer klagen über Stress. Wie können Unternehmen hier unterstützend eingreifen? – Die Zahlen sind eindeutig: 70 Prozent der Österreicher sind nach eigenen Angaben regelmäßig gestresst, bei mehr als der Hälfte ist Arbeit der Haupttreiber. Gleichzeitig sind die Fehlzeiten in der Arbeit in Österreich um 63 Prozent gestiegen. Unternehmen müssen also aktiv gegensteuern und auch mentale Gesundheit systematisch managen. Psychische Erkrankungen verursachen in Österreich jährlich Kosten von 15 Milliarden Euro. Fehlzeiten sind um 63 Prozent gestiegen. Mavie, unsere Zweitmarke, bietet neben Telemedizin und Besuche mit unserem Health-Mobil direkt bei unseren Firmenkunden auch psychologische Unterstützung an.
Vier von zehn Österreichern sind privat krankenversichert. Weshalb ist diese Zahl so hoch? –Ich kann mir schon vorstellen, dass das Vertrauen ins staatliche Angebot wackelt. Heute ist es der rasche verfügbare Zugang zu Ärzten vielen enorm wichtig. Und die private Krankenversicherung ist kein Produkt für Millionäre, das kostet so viel wie ein Kaffee pro Tag.
VFGH KIPPT VERJÄHRUNGSPRIVILEG DER VERSICHERER
Versicherte dürfen Ansprüche aus Versicherungsverträgen binnen einer Frist von drei Jahren einklagen. Verwehren Versicherungen aber unter Angaben von Gründen die Deckung, hatten Kunden bisher nur ein Jahr Zeit, ihre Ansprüche einzuklagen. Dieses Verjährungsprivileg der Versicherer hat der Verfassungsgerichtshof nun gekippt. Die neue Rechtslage tritt mit Ende Mai 2027 in Kraft.
STARKER ZUWACHS
IN DER KRANKENVERSICHERUNG
Die Versicherungsbranche ist in Österreich 2025 deutlich gewachsen. Laut Allianz Global Insurance Report 2026 fiel der Zuwachs mit plus 4,5 Prozent doppelt so stark aus wie im langjährigen Durchschnitt. Das gesamte Prämienvolumen erreichte 24 Milliarden Euro. Mit einem Plus von 8,4 Prozent konnte die Sparte Krankenversicherung alle anderen Sparten deutlich hinter sich lassen. Der Schaden/Unfall-Bereich legte vor allem wegen gestiegener Prämien um 4,9 Prozent zu. Deutlich verhaltender entwickelte sich die Lebensversicherung mit einem Plus von nur 0,9 Prozent.
Karriere
Sonja Brandtmayer übernimmt mit 1. Juli 2027 den Vorstandsvorsitz der Wiener Städtischen Versicherung.
Sabine Ortner ist seit 1. Juni für die Lebens- und Krankenversicherung im Vorstand der Generali Versicherung zuständig.
Uniqa Die HV beschloss eine Dividende von 0,72 Euro je Aktien (plus 20 Prozent) VIG Die Vienna Insurance Group hat die Übernahme der Nürnberger Versicherung abgeschlossen Ergo Die Munich Re-Tochter plant wegen verstärkten KI-Einsatzes einen Stellenabbau — Generali Neuer Krankenversicherungstarif mit 50 Prozent Ermäßigung ab 65 Jahren
Creating opportunities. That’s law.
Fellner Wratzfeld & Partner Rechtsanwälte GmbH Schottenring 12, 1010 Wien T +43 1 537 70-0 E office@fwp.at
ELTIF. Thomas Bobek diskutierte die Ansätze des neuen Produkts mit ausgewählten Journalisten.
INVESTMENTS IN NEUE WELTEN
Ende Mai sprang die Erste Asset Management auf den ELTIFZug auf. Ein Gespräch mit Thomas Bobek, Head of Private Markets Funds, über die Resonanz von Privatanlegern, Risken und Chancen beim Investment in Tantiemen.
Ende Mai startete Ihr Haus gemeinsam mit der Partners Group mit dem Erste Private Markets Evergreen ELTIF ins Geschäft. Wie wurde es angenommen? – Thomas Bobek: Aktuell werden die ersten Zeichnungen gesammelt und fließen in die Ermittlung des ersten Net Asset Value ein. Grundsätzlich sehen wir, dass die Öffnung eines bislang vorwiegend institutionellen Segments für Privatanleger auf großes Interesse stößt. Private Markets gewinnen seit Jahren an Bedeutung, nicht zuletzt, weil ein Großteil der wirtschaftlichen Wertschöpfung heute außerhalb der Börsen stattfindet: Rund 93 Prozent aller größeren Unternehmen in Europa sind nicht börsennotiert. Für uns war es an der Zeit, mit der global diversifizierten Evergreen-Struktur einen breiteren Zugang zu diesem Anlageuniversum zu schaffen.
Viele Anleger verbinden Private Markets vor allem mit höheren Renditen. Welche Risiken werden dabei häufig unterschätzt? –Historisch bieten Private Markets langfristig attraktive Renditechancen, allerdings meist über Anlagezeiträume von zehn Jahren oder mehr. Häufig werden die eingeschränkte Liquidität sowie mögliche Wertschwankungen auf kürzere Sicht un-
terschätzt. Deshalb eignen sich Private Markets vor allem für Anleger, die langfristig investieren und diese Besonderheiten bewusst in Kauf nehmen.
Neben Private Equity oder Private Credit investiert der Erste Private Markets Evergreen auch in Royaltys. Was macht diese Assetklasse interessant? – Gerade in Zeiten mit erhöhten Risiken – wie etwa der hohen Konzentrationen in neuen disruptiven Technologien wie AI sowie multiplen geopolitischen Krisen und hoher Unsicherheit – ist eine breite Diversifikation im Portfolio eine ratsame Strategie. Royaltys bieten neben Ertrag vor allem Diversifikation. Ihre Einnahmen entwickeln sich oft unabhängig von den klassischen Kapitalmärkten und können Portfolios stabilisieren. Zusammen mit Private Equity, Infrastruktur und Private Credit entsteht so ein breitaufgestellter PrivateMarkets-Baustein.
Institutionelle Investoren halten bereits deutlich mehr Private Markets als Privatanleger. Erwarten Sie eine Annäherung? – Die passende Allokation hängt immer von Risikoprofil und Liquiditätsbedarf ab. Obwohl viele Privatanleger indirekt bereits über Pensionskassen oder Versicherungen in Private Markets investiert sind, sehen wir noch großes Wachstumspotenzial. Neue Anlagevehikel wie ELTIFs erleichtern den Zugang und könnten in den kommenden Jahren zu einer stärkeren Annäherung beitragen.
EU: START FÜR KREDITFONDS
Kreditfonds stemmen in den USA bereits sieben Prozent der Unternehmensfinanzierungen. Die nunmehr überarbeitete EU-AIFM-Richtlinie soll dafür sorgen, dass künftig auch europäische Unternehmen vermehrt von dieser Quelle der Fremdfinanzierung profitieren können. Der österreichische Ministerialentwurf der Richtlinie hat Ende Juni den Finanzausschuss passiert. Nach Inkrafttreten braucht es nicht zwingend eine Banklizenz, um über alternative Investmentfonds (AIF) gewerbliche Kredite zu vergeben. „Gerade bei Finanzierungen mit anspruchsvollerem oder strukturierterem Profil können Finanzierungen durch Fonds auch komplementär zu klassischen Bankfinanzierungen ergänzend diskutiert werden“, erklärt Freshfields-Partner Florian Klimscha im Gespräch mit dem Börsianer. Auch Akquisitionsfinanzierungen könnten laut dem Finanzexperten künftig deutlich davon profitieren.
Von den Volumina her dürften sich die Finanzierungen – je nach Situation – in einer recht weiten Bandbreite bewegen: von höheren einstelligen Millionenbeträgen im Wachstumsbereich bis hin zu Milliardenfinanzierungen. Da der entsprechende Ministerialentwurf der AIFM-Richtlinie zu Redaktionsschluss allerdings noch nicht das Parlament passiert hat, ist hierzulande weiterhin Abwarten angesagt. Weltweit macht der Private-Credit-Markt übrigens 1,7 Billionen US-Dollar aus. Schätzungen zufolge entfallen rund 70 Prozent dieses Volumens auf die USA.
Fonds mit Mehrwert
Karriere
Maurizio Pedrini
wird neuer Leiter Fixed Income im Asset Management von Swisscanto. Er leitete zuletzt den Bereich Fixed Income und folgt Sebastien Zöller, der nun die Zins- und Kreditinstrumente des Hauses verantwortet.
Michael Cizek ist seit Juni Leiter Wholesale für den DACH-Raum bei Raiffeisen Capital Management (RCM). Bevor er zu RCM kam, war er in mehreren österreichischen Banken tätig, unter anderem als Bezirksbankleiter der RLB NÖ-Wien in Simmering. Er steht in keinem Verwandtschaftsverhältnis zu CEO Hannes Cizek.
Trotz des politischen Gegenwinds bleibt die österreichische Fondsbranche beim Thema Nachhaltigkeit auf Kurs. Laut dem FNG-Marktbericht 2026 hat kaum ein heimischer Anbieter sein ESG-Angebot reduziert. Knapp 40 Prozent derjenigen, die Anpassungen vorgenommen haben, erhöhten sogar ihr Ambitionsniveau. Zugleich zeigt sich ein Reifeprozess: Ausschlusskriterien allein reichen nicht mehr aus.
Stattdessen gewinnen systematische ESG-Integration, Nachhaltigkeitsratings und Best-in-Class-Ansätze an Bedeutung. „Es geht nicht mehr nur um moralische Motive, sondern auch um Risiken wie Wasserknappheit und Technologien, die diesen entgegenwirken“, sagt Walter Hatak, stellvertretender FNG-Vorsitzender für Österreich. Auch die Nachfrage bleibt hoch: Laut RFU Research sind bereits 53 Prozent der in Österreich verwalteten Fondsgelder nachhaltig veranlagt – das entspricht 122,8 Milliarden von 232,1 Milliarden Euro. Rückenwind könnte zudem die geplante Überarbeitung der SFDR, der Sustainable Finance Disclosure Regulation, bringen, von der Österreich mit seinen vergleichsweise strengen Standards profitieren dürfte.
STUDIE. Eine neue Marktübersicht des Fair Finance Institute zeigt, dass 36 Fonds im DACH-Raum mit einem Teil der Rendite über Spenden gemeinnützige Zwecke fördern. Insgesamt wurden bereits rund 27,9 Millionen Euro an soziale, ökologische und wissenschaftliche Projekte gespendet. Das verwaltete Vermögen dieser Fonds beläuft sich auf 8,3 Milliarden Euro. Die Grazer Security KAG legt in ihrer Nachhaltigkeitsstrategie einen besonderen Fokus auf Fonds mit Spendenkomponente und hat mit sieben so viele Fonds wie keine andere KAG im Ranking.
Union Investment und Volksbanken verlängern Partnerschaft Bank of Japan hebt Leitzins auf höchsten Stand seit 1995 Wisdom Tree launcht ETF für Space Economy Neobroker Scalable Capital kündigt Steuer-Einfachheit für 2026 an Vanguard lanciert zwei ETFs mit Fokus auf Europa
Kolumne
Bettina Schragl Kommunikationsleiterin
Semperit AG Holding
IN MUSK THEY TRUST
Das gigantomanische IPO von SpaceX hat zahlreiche interessante Facetten. Etwa eine verschobene Logik am Kapitalmarkt. Klassisch gilt: Wem Bewertung oder Governance nicht passen, der investiert gar nicht erst. Füße stillhalten als simpelste Form der Disziplin. Gerade bei SpaceX wäre sie naheliegend – ein Unternehmen, dessen Governance faktisch auf totale Kontrolle durch Elon Musk hinausläuft. Doch die Realität ist komplizierter. Große institutionelle Investoren können oft nicht einfach „draußen bleiben“, etwa wegen Indexlogik und Diversifikation. Gleichzeitig sehen sie sich als aktive Eigentümer, die Governance mitgestalten wollen. Elon Musk dürfte zum Stresstest dieses Stewardship-Prinzips werden. Ich stelle mir gerade vor, wie er auf seiner Plattform X auf diverse Governance-Kritikpunkte reagiert … MSCI hat SpaceX übrigens mit dem schlechtesten ESG-Rating versehen – Triple C. Das ist dieselbe Liga wie Russland nach der Ukraine-Invasion 2022. An den Kreditmärkten zeigt man sich da schon wieder deutlich entspannter. Dort zählen üblicherweise Cashflows und Leverage mehr als große Visionen. Dennoch erhielt SpaceX mühelos Investment-Grade-Ratings –trotz negativer Cashflows und massiver Investitionen. Oder anders gesagt: In Musk they trust.
OMV GIBT GAS
Nach Chemie ist vor Gas: Auf der Suche nach einer neuen Identität fördert die OMV nun Erdgas in Wittau nahe dem Naturschutzgebiet Lobau und investiert dafür 150 Millionen Euro. Ab dem kommenden Winter soll sie Gas liefern, das für umgerechnet rund 100.000 Haushalte reichen würde. Im Vollausbau sollen in Wittau bis zu 48 Terawattstunden beziehungsweise rund 4,2 Milliarden Normkubikmeter Erdgas gefördert werden, damit könnte man bereits mehr als 400.000 Haushalte versorgen. Aus energiepolitischer Sicht stärkt das Projekt die heimische Versorgung erheblich. Nach Angaben der OMV könnte die Gasproduktion in Österreich durch Wittau langfristig verdoppelt werden. Die OMV AG befindet sich seit längerem auf der Suche nach einer neuen strategischen Ausrichtung. Dass Erdgas künftig eine noch wichtigere Rolle im Konzern spielen soll, zeigt auch der Blick nach Rumänien. Dort ist die OMV über ihre Tochter OMV Petrom am Projekt Neptun Deep beteiligt, dem größten Erdgasförderprojekt Europas. In den Lagerstätten im Schwarzen Meer werden förderbare Gasressourcen von rund 100 Milliarden Kubikmetern vermutet. Der Produktionsstart ist für 2027 geplant. Die Aktie hatte Anfang des Jahres stark vom steigenden Ölpreis profitiert. Zu Redaktionsschluss notierte sie seit Jahresanfang bei einem Plus von 18 Prozent - etwas unter der Performance des ATX.
ZWEI NEUE IM VÖNIX
Der Nachhaltigkeitsindex Vönix der Wiener Börse wächst um zwei Mitglieder: Neu aufgenommen wurden die BTV Vier Länder Bank AG und Mayr-Melnhof Karton AG. Beide Unternehmen erfüllen die Nachhaltigkeitskriterien nach der jährlichen Überprüfung durch RFU Research. Der Vönix bildet börsennotierte österreichische Unternehmen mit besonderem Fokus auf ökologisches und soziales Wirtschaften ab und startet damit in sein 22. Bestandsjahr mit insgesamt 24 Mitgliedern. Der Index beendete somit sein 21. Jahr mit einem „all-time high“ und mit einer Rekord-Performance von 50 Prozent in den vergangenen zwölf Monaten.
Paketsteuern: Post rechnet mit einem ordentlichen Dämpfer Asta Energy Solutions seit Juni im SDAX
AT&S emittiert nachrangige Anleihe um 400 Millionen Euro ohne Laufzeitende mit vorzeitiger Rückzahlungsmöglichkeit
Börsendebüt: FIT
Group neu im Direct Market plus
Jörg Schuschnig hat im April die Funktion des Finanzvorstands (CFO) der Rosenbauer International AG übernommen und folgt damit auf CEO Robert Ottel, der diese Agenden interimistisch geführt hat.
Georg Kasperkovitz übernahm mit Juni 2026 den CEO-Sessel der Lenzing AG. Er war bisher Chief Operations
NEU AN DER WIENER BÖRSE
Das Grazer Energietechnologie-Startup Emerald Horizon notiert seit Ende Juni an der Wiener Börse an. Das 2019 gegründete Unternehmen entwickelt Energiespeicher und thoriumbasierte Reaktorkonzepte. Diese sogenannten Mini-Kernkraftwerke (SMR) werden derzeit sehr kontroversiell als mögliche CO2-freie Energiequellen diskutiert. Seit Februar 2026 ist der frühere FPÖ-Politiker Norbert Hofer im Unternehmen als Vice President for Strategic Communications tätig. 2025 schrieb Emerald Horizon einen Verlust von rund 768.000 Euro. Dieser wird durch hohe Ausgaben für Forschung und Entwicklung begründet.
Mehr Rückhalt für große
Ziele.
Wer als Team zusammensteht, macht mehr möglich. Unser Partner und LASK-Torhüter Lukas Jungwirth hält der Mannschaft den Rücken frei – wir geben Ihnen Rückhalt bei all Ihren Vorhaben. Mit persönlicher Beratung, die wirklich weitergeht.
ZU WENIG ANGEBOT. Die Mietpreise für Rechenzentren sind auch in Frankfurt zuletzt stark gestiegen.
TEURE MIETEN FÜR RECHENZENTREN
Rechenzentren sind in Europa hoch im Kurs. Laut einer aktuellen Studie des Immobiliendienstleisters CBRE stieg das Angebot in den Märkten London, Frankfurt, Paris und Amsterdam im ersten Quartal 2026 gegenüber dem Vorjahr um 18,9 Prozent. Treiber sind Hyperscaler und Neocloud-Anbieter, deren Geschäftsmodell auf starke Rechenanforderungen von KI, Machine Learning und High-Performance Computing ausgerichtet sind. Die Mietpreise der Rechenzentren haben sich wegen des Ungleichgewichts von Angebot und Nachfrage zuletzt erhöht. Für Anforderungen zwischen 250 kW und 500 kW verlangen Anbieter in Frankfurt bis zu 225 Euro pro kW und Monat. In London liegen die Spitzenmieten bei rund 170 Pfund pro Kilowatt und Monat. Spannend: Der Druck auf die Infrastruktur nimmt zu. In Amsterdam ist die Stromversorgung eingeschränkt, für Rechenzentren von mehr als 70 MW gibt es Beschränkungen. CBRE beobachtet deshalb genau Auslagerungen in umliegende Regionen wie in Frankfurt und Paris, wo Grundstücke und Stromkapazitäten leichter verfügbar sind.
Institutionelle Anleger werden vorsichtig
STUDIE. Institutionelle Investoren suchen bei Immobilieninvestments Stabilität und planbare Erträge. Das zeigt die Studie „Wohninvestment Trends 2026“ des Frankfurter Asset Managers Industria. 36 Prozent der Befragten planen eine Reduktion, nur 14 Prozent wollen ihre Immobilienallokation ausbauen. Von den neu für Immobilien vorgesehenen Mitteln soll rund ein Drittel in Wohnimmobilien fließen. Der Trend zu risikoarmen Core-Investments setzt sich fort: Mehr als 91 Prozent der Befragten wollen in Core-Objekte investieren, vor allem in Deutschland.
Die Österreichischen Realitäten AG (Örag) feierte am 18. Juni im Gartenpalais Liechtenstein in Wien mit 600 Gästen ihr 155-jähriges Bestehen. „Die Stärke der Örag liegt in der Verbindung von Pro-
155 JAHRE ÖRAG
fessionalität und persönlicher Verantwortung. Dieser Teamgeist prägt unsere Unternehmenskultur bis heute“, sagte Vorstand Stefan Brezovich (Zweiter von links, mit Vorstandskollegen).
Porr AG zeichnet Hybridanleihe der UBM Development AG — CA Immo platziert erfolgreich Green Bond in Höhe von 300 Millionen Deka Immobilien verkauft Businesscenter in Wiener Muthgasse an Joint Venture von RLB OÖ und RLB NÖ-Wien EHL ist 35
Bei der HYPO NOE beraten wir Sie auch bei BusinessLösungen von Mensch zu Mensch. Denn nur ein persönlicher Zugang auf Augenhöhe macht maßgeschneiderte Lösungen möglich. Mehr dazu auf hyponoe.at
Kolumne
Peter Bartos Managing Partner
BDO Austria
ÖSTERREICH STEHT SICH SELBST IM WEG
Österreichs Wirtschaft kämpft nicht nur mit hohen Energiepreisen, sondern mit einem System, das sich selbst im Weg steht. Die Energiewende ist nach den jüngsten Preisschocks daher kein grünes Wunschkonzert, sondern ein sicherheitspolitisches Muss. Mehr heimische Produktion, schnellere Netzausbauten und Speicherlösungen sind der einzige Weg, um Versorgungssicherheit zu garantieren. Doch selbst eine erfolgreiche Energiewende wird wenig nützen, wenn Österreich an seinen strukturellen Altlasten festhält. Doppel- und Mehrgleisigkeiten zwischen Bund, Ländern und Gemeinden erzeugen einen ineffizienten Verwaltungsdschungel, der Projekte verzögert, Kosten hochtreibt und Investoren abschreckt. Der überbordende Föderalismus mag politisch bequem sein, wirtschaftlich ist er ein Bremsklotz. Ein modernes Land kann es sich nicht leisten, dass zentrale Entscheidungen in 100 Gremien hängenbleiben, während andere Staaten längst handeln. Dazu kommen ein unflexibler Arbeitsmarkt, hohe Lohnnebenkosten und ein Kapitalmarkt, der politisch stiefmütterlich behandelt wird. Österreich verwaltet seine Zukunft, statt sie zu gestalten, und braucht eine doppelte Wende: eine Energiewende für mehr Versorgungssicherheit und eine Verwaltungswende für mehr Effizienz. Ohne den Abbau von Doppelstrukturen und Föderalismusballast bleibt der Standort zu teuer. Für Anleger heißt das: Unternehmen identifizieren, die trotz Systembremsen liefern.
Andreas Biffar ist Managing Director & Partner bei BCG und Mitautor des Reports „Future of Finance 2026“.
DIE NEUE MACHT DER AGENTEN
Welche Rolle Banken in einer von Künstlicher Intelligenz geprägten Finanzwelt künftig spielen werden, erläutert Andreas Biffar von der Boston Conulting Group im Interview.
Ihre Studie legt nahe, dass künftig nicht mehr Menschen, sondern Maschinen Geld bewegen. Stehen wir hier vor einer fundamentalen Verschiebung der Finanzarchitektur? – Andreas Biffar: Im ersten Schritt müssen Prozesse neu gedacht werden: KI steigert die Effizienz und Skalierbarkeit erheblich – im Kundenservice, auf dem Weg zur Kreditentscheidung oder in Bereichen wie KYC oder Anwendungsentwicklung, mit Effizienzgewinnen jenseits von 30 Prozent. Denkbar sind auch fundamentale Änderungen der Kundeninteraktion, etwa der direkte Zugang zu Finanzdienstleistungen über Large Language Models (LLMs). Wie sich in Kombination mit digitalen Assets und Nichtbanken die Finanzarchitektur längerfristig verändert, bleibt abzuwarten.
Wenn KI-Agenten zunehmend Kreditentscheidungen treffen, Kunden betreuen und Transaktionen steuern: Wer kontrolliert dann noch das Geschäft, die Bank oder der Algorithmus? – Weder Bank noch Algorithmus
allein: Die Zukunft liegt in kombinierten Teams aus Menschen und Agenten. KI agiert nicht frei: Sie braucht klare Leitplanken und muss konsistent funktionieren. Risikomaterielle Entscheidungen und Beratung bleiben menschlich geprägt. Für Mitarbeitende heißt das neue Fähigkeiten: Agenten orchestrieren, steuern und hinterfragen. Ob Banken diesen Wandel kulturell und organisatorisch meistern, entscheidet, ob man die Transition in eine KIgeprägte Welt erfolgreich schafft.
Wenn man KI, Non-Banks und digitale Assets zusammendenkt: Wer wird in fünf Jahren das Finanzsystem dominieren: klassische Banken, Big Tech oder neue Plattformen? –Verschiedene Szenarien sind denkbar. Der Regulator wird dabei eine entscheidende Rolle spielen. Klassische Spieler haben als regulierte Einheiten einen strukturellen Vorteil: eine vollständige Disintermediation erwarten wir nicht. Dennoch werden sich Wertschöpfungsketten und Einkommensverteilung in allen Segmenten verschieben: unser Report skizziert mögliche Szenarien. Wie schon bei früheren Umbrüchen gilt: Wer die Veränderungen früh analysiert und sein Geschäftsmodell konsequent anpasst, bleibt erfolgreich.
NICHTSTUN KOMMT TEUER
Die Debatte über die grüne Transformation wird häufig als Konflikt zwischen Ökologie und Wirtschaft geführt. Ein neuer Chancenreport des Kontext-Instituts und von EY Denkstatt kommt jedoch zu einem anderen Schluss: Nicht die Transformation selbst verursacht die größten Kosten, sondern das Festhalten am Status quo. Besonders deutlich wird das in der Automobil- und Energiebranche. In der Automobilindustrie verlieren Verbrennerfahrzeuge weltweit an Bedeutung, während die Nachfrage nach E-Fahrzeugen, Batterietechnologien, Ladeinfrastruktur und Fahrzeugsoftware wächst. Unternehmen, die ihre Geschäftsmodelle nicht rechtzeitig anpassen, riskieren Marktanteile, Kapital und Wettbewerbsfähigkeit. Gleichzeitig entstehen neue Chancen für österreichische Industrie- und Technologieunternehmen, etwa in den Bereichen Leis-
Karriere
Isabella Schleifer steigt ins Führungsteam von Deloitte Österreich auf und übernimmt die Verantwortung für die Bereiche Transformation, Organisation & Workforce sowie Digital Adoption.
Karl Stückler ist Partner bei BDO und wurde vom Institut für Anlageberatung zum österreichweit besten Steuerberater im Bereich Umgründungen ausgezeichnet.
ESRS: Klimadaten im Griff, Lieferkette bleibt Baustelle Die zweite Runde der ESRSNachhaltigkeitsberichterstattung zeigt Licht und Schatten: Laut einer aktuellen KPMG-Studie kommen Unternehmen bei Klimathemen und Governance zunehmend besser zurecht, kämpfen aber weiterhin mit der Verfügbarkeit belastbarer Daten – insbesondere entlang der Lieferkette. Die Wesentlichkeitsanalyse etabliert sich als zentrales Steuerungsinstrument, während der Aufwand für Datenerhebung und Dokumentation hoch bleibt. Trotz regulatorischer Anpassungen gewinnt die Nachhaltigkeitsberichterstattung damit weiter an Professionalität.
tungselektronik, Software oder Kreislaufwirtschaft. Die zentrale Botschaft des Reports ist klar: Die Transformation ist nicht nur eine ökologische Notwendigkeit, sondern zunehmend eine wirtschaftliche. Für Unternehmen stellt sich daher immer weniger die Frage, ob sie sich verändern müssen – sondern wie schnell.
CFOs wollen digitalisieren, hinken aber hinterher
STUDIE. Die Digitalisierung steht bei Finanzchefs im DACH-Raum ganz oben auf der Agenda – in der Praxis ist der Fortschritt jedoch überschaubar. Das zeigt die Studie „Digital CFO 2026“ von der Otto Beisheim School of Management und PWC unter 207 CFOs. Nur gut ein Fünftel der Befragten stuft die eigene Finanzfunktion als stark digitalisiert ein, obwohl massiv investiert wird. Technologien wie Process Mining, Predictive Analytics oder Automatisierung werden vielerorts kaum genutzt, auch der Einsatz von Künstlicher Intelligenz bleibt verhalten. Gleichzeitig fehlt es an Fachkräften: Lediglich 6,9 Prozent der Mitarbeitenden verfügen über spezialisierte IT- oder Data-Science-Kenntnisse. Immerhin rechnen rund 70 Prozent der CFOs künftig mit höheren Digitalisierungsbudgets.
Roland Berger durchbricht Milliarden-Euro-Marke bei Umsatz
Deloitte Studie:
junge Generationen zwischen finanziellem Druck und hoher Lernbereitschaft
PWC: Familienunternehmen nutzen digitale Innovation und Kooperationen als Wettbewerbsvorteil EY-Parthenon übernimmt Syngroup
Kolumne
Friedrich Jergitsch Partner
Reidlinger Schatzmann Jergitsch Rechtsanwälte
SPACEX: GOLDENE ZEITEN FÜR
DEN STREUBESITZ?
Niemand verkörpert die unbegrenzten Möglichkeiten der USA mehr als Elon Musk. Geboren in Südafrika, ist er als Mitbegründer von Pay Pal, Neuralink und kühner Käufer von X bekannt. 2002 gründete er SpaceX und investierte dann in Tesla. Spektakuläre Innovationen und Musks Geschick beim Einwerben von Kapital machten beide Unternehmen zu Weltmarktführern. Wie schön also, dass das Anlegerpublikum über IPOs – zuletzt von SpaceX – am gigantischen Erfolg dieser Unternehmen teilnehmen darf. Allerdings sprengt Musks Instinkt auch hier das bisher Vorstellbare. Tesla genehmigte ihm einen beispiellosen Vergütungsplan von bis zu einer Billion US-Dollar. Beim ersten Anlauf hatten die amerikanischen Gerichte den Plan noch abgelehnt. Bei SpaceX, Hochrisikoinvestment par excellence, schmälert die astronomische Bewertung die Risikoprämie der Anleger. Den entstandenen Wert darf Musk, der weiterhin „Golden Shares“ hält, für sich verbuchen und wird zum weltweit ersten Billionär. Europäische Prospekthaftung und Aktionärsgleichbehandlung werden zur zahnlosen Makulatur. Ob die Tech-Milliardäre den Streubesitz je an den Futtertrog lassen?
DIE CRUX MIT DER ENTGELTTRANSPARENZ
Im Interview mit dem Börsianer erläutert Philipp Maier, Partner bei Baker McKenzie, die Schwierigkeiten, die aktuell auf Unternehmen zukommen.
Erwachsen den Unternehmen jetzt bereits, also auch ohne rechtzeitige Umsetzung, aus der EU-Engelttransparenz-RL Pflichten? – Philipp Maier: Kein Gesetz ist keine Entwarnung. Es könnten schon vor der nationalen Umsetzung Pflichten für Arbeitgeber gelten, und zwar über den Mechanismus der „richtlinienkonformen Interpretation“. Über diese könnten Unternehmen verpflichtet werden, ein kriteriengeleitetes, objektives und geschlechtsneutrales Vergütungssystem einzuführen, die verwendeten Kriterien der Entgeltbewertung offenzulegen und Gehaltsunterschiede objektiv zu rechtfertigen. Meines Erachtens ist in der Praxis zu erwarten, dass auch ohne nationales Gesetz Mitarbeitende nach Ablauf der Umsetzungsfrist individuelle Auskunftsbegehren stellen werden.
Worin liegen die Schwierigkeiten für Unternehmen? – Bisher konnten sich Unternehmen darauf verlassen, dass sie bei Gehaltsfragen rechtlich fein raus sind, wenn sie sich nur an die Kollektivverträge halten. Aber KVs regeln nur die Mindestgehälter auf Branchen- und nicht auf Unternehmensebene und sehen auch keinen Mechanismus der Gehaltstransparenz vor. Die Richtlinie regelt nun die Ist-Entgelte, was deshalb so brisant ist, weil die meisten Arbeitnehmenden in Österreich überkollektivvertraglich bezahlt werden.
Was passiert, wenn die Umsetzung in Österreich nicht rechtzeitig gelingt? – Die Europäische Kommission könnte ein Vertragsverletzungsverfahren einleiten. Das größere Problem liegt aber woanders: Unternehmen wissen, dass die Richtlinie jedenfalls kommt, aber nicht, wie sie genau national umgesetzt wird. Gleichzeitig setzen viele Unternehmen, um Strafen und Klagen wegen Compliance-Verstößen zu entgehen, bereits jetzt Maßnahmen, mit dem Risiko, später mit viel Aufwand nachjustieren zu müssen.
SIGNA: EX-KANZLER GUSENBAUER IN BEDRÄNGNIS
Ex-Bundeskanzler Alfred Gusenbauer gerät in der Causa Signa, wo er in einigen Gesellschaften über viele Jahre als Aufsichtsrat und Berater tätig war, zusehends in Bedrängnis. Mitte April wurde im Zuge von Hausdurchsuchungen beim früheren SPÖ-Politiker bekannt, dass die WKStA gegen ihn wegen Untreue ermittelt. Gusenbauer, vertreten von Anwalt Rüdiger Schender (Foto) von der Kanzlei Böhmdorfer Schender, soll die Signa Prime und die Signa Development im Ausmaß von zehn Millionen Euro geschädigt haben, weil er mit einem Vorstandsmitglied ungerechtfertigterweise Abschlagszahlungen vereinbart haben soll.
RECHTLICHE
ZITTERPARTIE FÜR BAWAG IN IRLAND
Der geplante Milliardenkauf der Bawag in Irland scheint sich schwieriger zu gestalten als erwartet. Das österreichische Finanzinstitut, das um 1,6 Milliarden Euro 57,5 Prozent an der staatlichen PTSB erwerben will, muss sich mit der Klage eines PTSB-Aktionärs und ehemaligen Vorstands vor dem irischen High Court herumschlagen. Piotr Skoczylas hat die Klage dort eingebracht, um den Verkauf an die Österreicher zu verhindern, weil er den von der Bawag gebotenen Preis als zu niedrig ansieht. Insgesamt benötigt die Bawag 75 Prozent der Stimmen der Aktionäre für die Übernahme. Die dafür nötige außerordentliche Hauptversammlung wurde für Ende Juli fixiert. Allerdings hat das Gericht nun für Anfang Juli ein weiteres Hearing angesetzt, bei dem über den Status der Aktionäre entschieden wird. Der Deal kann für die Bawag also noch zu einer Zitterpartie werden.
Wenn die Unsicherheit zum Usus wird …
Karriere
Anna Kohlmaier (33) wurde mit 1. Mai 2026 zur Partnerin bei Freshfields ernannt. Die Schiedsrechtsexpertin vertritt Unternehmen in komplexen Streitigkeiten. Zu ihren Mandanten zählen Industrieund Finanzfirmen.
Christoph Schimmer (39) wurde bei Baker McKenzie zum Head of Tax ernannt, nachdem der frühere Leiter der Steuerrechtsabteilung Philipp Stanek die Kanzlei verlassen hatte. Schimmer ist Rechtsanwalt und Steuerberater.
Eva Erlacher ist neue Partnerin der Kanzlei Lindner Stimmler. Die Verwaltungs- und Verfassungsrechtsexpertin (37) gilt als Spezialistin im Waffenrecht. Selbst Jägerin, ist sie seit 2024 bei Lindner Stimmler.
NIS-2
ANTE PORTAS
Am 1. Oktober tritt das NIS-(Netz- und Informationssystemsicherheits-)Gesetz in Kraft, also jenes Gesetz, das die NIS-2-RL umsetzt und für mehr Sicherheit im Netz sorgen soll. Laut KSV sind davon rund 17 Prozent aller österreichischen Unternehmen betroffen: solche, die mehr als zehn Millionen Euro Umsatz erzielen oder mehr als 50 Mitarbeiter beschäftigen. Ihnen drohen hohe Strafen – bei sogenannten wesentlichen Einheiten sogar bis zu zehn Millionen Euro oder zwei Prozent des weltweiten Jahresumsatzes, wenn sie nicht gewisse Risikomanagementsystem implementiert oder Cybervorfälle rechtzeitig gemeldet haben. „Angesichts der zahlreichen aktuellen Risiken ist es unverständlich, dass viele Betriebe an der Umsetzung scheitern und damit ihre wirtschaftliche Stabilität aufs Spiel setzen“, sagt KSV-Chef Ricardo-Jose Vybiral.
STUDIE: Einer Studie der Kanzlei DLA Piper zufolge sehen sich vier von fünf Finanzdienstleistern – befragt wurden knapp 800 Führungskräfte und Entscheidungsträger globaler Finanzunternehmen – gegenüber zunehmenden Herausforderungen durch Handelsbarrieren, Cyberkriminalität und geopolitische Spannungen gut gewappnet. „Trotz geopolitischer Risiken, regulatorischer Fragmentierung und der Einführung von KI passt sich die Finanzindustrie zunehmend schnell an veränderte Rahmenbedingungen an“, resümiert Jasna Zwitter-Tehovnik, Partnerin bei DLA Piper Wien.
Beim Verkauf von Emmi AI an Mistral waren mit Dorda (Emmi AI), Wolf Theiss und Binder Grösswang (Mistral) sowie Schönherr (VC-Investoren) gleich mehrere heimische Großkanzleien als Berater mit dabei Freshfields hat Bending Spoons beim Kauf von Tractive beraten E+H hat das Salzburger Start-up Repentium bei einer siebenstelligen Finanzierungsrunde begleitet
Kolumne
Jan Daniel Neumann Gründer und Partner
BU Bregal Unternehmerkapital
KI BELOHNT SPEZIALISIERUNG
Während sich die öffentliche Debatte häufig um neue Modelle, Rechenleistung und Milliardeninvestitionen dreht, stellt sich für den Mittelstand eine deutlich praktischere Frage: Wie lässt sich KI in Wettbewerbsfähigkeit übersetzen? Viele Unternehmen haben die Experimentierphase hinter sich gelassen. Im Mittelpunkt steht die Frage, wie sich KI produktiv in bestehende Abläufe integrieren lässt. KI wird zum Produktivitätshebel. Viele Unternehmen nutzen KI bereits für Verwaltung, Vertrieb, Kundenservice, Wissensmanagement oder Softwareentwicklung. Die größten Erfolge entstehen derzeit durch die konsequente Verbesserung bestehender Prozesse. Maschinenbauer integrieren intelligente Wartungsprognosen, Softwareunternehmen entwickeln KI-Assistenten und Industrieunternehmen schaffen datenbasierte Services. Hier geht es um neue Wertschöpfung. KI belohnt Spezialisierung. Da Unternehmen auf dieselben KI-Werkzeuge zugreifen können, entstehen Wettbewerbsvorteile dort, wo KI auf Branchenwissen, Prozesse und proprietäre Daten trifft. Diese Stärken helfen dabei, KI schneller und gezielter in konkrete Anwendungen zu übersetzen. Langfristig wird der Erfolg nicht allein von der Technologie abhängen. Entscheidend wird sein, wie gut Unternehmen KI mit ihrem Branchenwissen, ihren Daten und ihren Kundenbeziehungen verbinden. Genau darin liegt eine große Chance für den europäischen Mittelstand –und für Investoren, die Unternehmen auf diesem Weg begleiten.
WO REICHE INVESTIEREN
Der „Global Family Office Report 2026“ von UBS zeigt, dass alternative Anlagen für sehr vermögende Investoren zum festen Bestandteil der Portfolios geworden sind. Trotz wachsender Bedeutung achten Investoren stärker auf Risiken wie Liquidität, Bewertungsunsicherheiten und Konzentration. Auch der Vermögensverwalter Feri setzt konsequent auf Diversifikation mit Private Markets, in die Kunden im Schnitt zehn bis 20 Prozent ihres liquiden Vermögens investieren, teilweise bis zu 40 Prozent. Innerhalb dieser Anlageklasse entfallen 40 bis 60 Prozent auf Private Equity, ergänzt durch Infrastruktur und Private Debt; angestrebt werden Renditen von acht bis zehn Prozent. „Die sogenannten Alternatives werden schon lange nicht mehr als exotisch wahrgenommen“, sagt Nicole Grützmacher, Co-Head of Private Markets bei Feri. Der Fokus liegt dabei auf Mid-Market-Buyout-Fonds mit Investments zwischen fünf und 150 Millionen Euro. Während sich bei Trade-Sales erste Belebung zeigt, dürfte der IPO-Markt erst ab 2027 wieder anziehen.
SECONDARYS SIND WACHSTUMSSTORY
Der Markt für Secondarys – also gebrauchte Fondsanteile und bestehende Beteiligungen von Private-Equity-Fonds – wächst rasant. Sekundärmarkttransaktionen sind zum Mainstream geworden, da Investoren breiter streuen, Liquidität schaffen und Portfolios neu ausrichten. Das Dealvolumen könnte laut der Investmentbank William Blair mit 250 Milliarden US-Dollar einen neuen Rekord erreichen. Ein Treiber des Booms sind die geringen Exits im Private-Equity-Markt. „Die Investoren sehen nach wie vor zu wenige Ausschüttungen“, sagt Ralph Aerni, Head of Client Solutions EMEA bei Hamilton Lane. Die fehlenden Rückflüsse erschweren auch das Fundraising, weshalb manche Fonds bis zu drei Jahre für ein Closing benötigen. Secondarys ermöglichen es institutionellen Investoren, Fondsanteile zu verkaufen und Liquidität zu schaffen. Bei attraktiven Assets liegen die Abschläge oft nur im einstelligen Prozentbereich. Ein wichtiger Teil des Marktes sind Continuation-Funds. Sie ermöglichen es, Beteiligungen länger zu entwickeln, statt sie unter Wert zu verkaufen.
ERWARTEN
ANSTIEG DER AUSFALLSRATEN
Verena Kempe ist Anlagechefin bei Kenfo, dem Fonds zur Finanzierung der kerntechnischen Entsorgung in Deutschland. Auf der Super-Return-Konferenz in Berlin war sie als Head of Investment Management in diesem Jahr gefragte Expertin. Gegenüber Börsianer-Korrespondent Peter Köhler erläuterte sie ihre Strategie und gab einen Ausblick auf die kommenden Monate.
Frau Kempe, der Kenfo verwaltet rund 24 Milliarden Euro und will bis 2028 etwa 30 Prozent des Vermögens in nichtbörsennotierte Beteiligungen investieren. Wie sehen Sie aktuell die Lage bei den Private Markets? – Verena Kempe: Die diesjährige Super Return fand in einer schwierigen Zeit für Private Equity statt. Wird Private Equity weiterhin seine Renditeversprechen einlösen können? Ja. Muss sich die Private-Equity-Industrie den strukturellen Herausforderungen stellen? Ja. Operative Wertschöpfung und ein effektives Management der Exits werden die entscheidenden Erfolgsfaktoren in den kommenden Jahren.
Wie krisenfest ist Private Equity aus Ihrer Sicht? Wie wird sich der Beteiligungsmarkt verändern? – Wir sehen den Private-EquityMarkt seit etwa fünf Jahren in einem strukturellen Umbruch im Vergleich zum vorherigen Jahrzehnt. Treibende Faktoren sind die Zinswende mit entsprechend erhöhten Finanzierungskosten, konjunkturelle makroökonomische Herausforderungen, geopolitische Umwälzungen – aber auch spezifische Themen wie Nachfolgeregelungen für Gründer von Private-Equity-Häusern. Eine der spannendsten Herausforderungen ist KI. Private-Equity-Manager müssen KI als Chance sehen, um Produkte, Prozesse, Geschäftsmodelle und ganze Märkte neu zu denken und daraus Wertschöpfung zu generieren.
Die Haltedauer der Beteiligungen nimmt deutlich zu. Was bedeutet das für die Renditen der Investments und das Geschäftsmodell von Private Equity? – Längere Haltedauern ohne die gleichzeiti-
Chance erkennen. KenfoAnlagechefin Verena Kempe ist ein Fan der KI.
ge Erhöhung der Wertschöpfung führen zwangsläufig zu einer Kompression der Renditen. Die schwierigen letzten Jahre haben gezeigt, dass zum Beispiel der S&P-500-Aktienindex den breiten Private-Equity-Markt outperfomt hat. Dies ist natürlich nur eine Momentaufnahme, aber alle Private-Equity-Manager müssen sich an den Vergleichsbenchmarks der Public Markets messen lassen. Die Komplexität, Illiquidität und geringere Transparenz müssen langfristig durch eine entsprechende „Überrendite“ kompensiert werden.
Sie investieren in das ganze Spektrum der Private Markets. Werden Infrastruktur-Fonds und Private-Debt-Fonds attraktiver für Investments? – Die „Strategische Asset Allocation“ des Kenfo umfasst auch die Anlageklassen Infrastruktur und Private Debt. Beide Anlageklassen tragen zur Diversifikation bei – sowohl auf der Ertrags- als auch der Risikoseite –, und wir sind mit der Rendite dieser Anlagen sehr zufrieden. Infrastrukturinvestitionen bieten prinzipiell langfristige, stabile Cashflows, die häufig durch langfristige Verträge beziehungsweise Regulierungen gesichert werden. Damit passen sie gut zu unserem langfristigen Anlagehorizont. Private Debt hat sich in unserem Portfolio in den vergangenen Jahren stark entwickelt. Trotzdem sehen und erwarten wir vor dem Hintergrund der makroökonomischen Entwicklungen einen Anstieg der Ausfallsraten beziehungsweise Restrukturierungen.
Welche Kriterien werden aus Sicht der Limited Partner (LPs) wie dem Kenfo wichtiger bei der Auswahl der Fonds? – Klassische Kriterien wie Strategie, Track-Record, Teamqualität, Nachhaltigkeit und Konditionen bleiben zentral. Zunehmend wichtiger sind jedoch die konkrete Value-Creation auf Portfolioebene sowie die Fähigkeit des Managers, Investments erfolgreich zu veräußern und echte Rückflüsse, gemessen am Distributionsto-Paid-in-Capital, zu erzielen.
Fortino Capital hat Philipp Remy zum Managing Partner ernannt Infrastructure Opportunities Fund II von Hamilton Lane schließt mit fast zwei Milliarden US-Dollar Executive Equity Partners übernimmt britischen Online-Marktplatz NOTHS L&G ernennt Tim Morris und Philipp Westermann zu Global Co-Heads des Bereichs
Legends One Capital erweitert Netzwerk mit Sportpersönlichkeiten BVK: Bei KI, Deep Tech, Robotik und Defence investieren USA und Asien schneller Argos Index: Kaufpreise für europäische Mittelständler im ersten Quartal 2026 leicht gestiegen
Aurelius eröffnet Büro in Tokio Ardian und Verne wollen KI-Zentrum errichten
Real Assets Blackrock: Infrastruktur wird derzeit mit Abschlag gehandelt
Ambienta investiert in Beleuchtungsspezialist Disano
AM KAPITALMARKT ist vieles in Bewegung. Auch die Positionen der Pressesprecher sind nicht in Stein gemeißelt, neue CEOs und Minister bringen gerade in den Kommunikationsabteilungen viel Veränderung mit sich. So verwundert es nicht, dass im alle zwei Jahr stattfindenden goldenen Ranking der 50 besten Pressesprecher des Finanz- und Kapitalmarkts des Börsianer zahlreiche neue Köpfe für frischen Wind sorgen. Das beste Beispiel ist etwa die Erste Group Bank AG, die mit Peter Bosek im Juli 2024 einen neuen Vorstandsvorsitzenden bekam, der Margarita Thiel (Platz 13/34,76 Punkte) an die Spitze der
Kommunikationsabteilung holte. Ihr Vorgänger, der Zweitplatzierte Christian Hromatka, wechselte nach einer Auszeit als strategischer Kommunikationsberater die Seiten. Auch der im Mai 2025 gestartete Generaldirektor der RLB Oberösterreich AG, Reinhard Schwendtbauer, vertraut seit September 2025 in Sachen Kommunikation auf Jutta Oberweger (Platz 21 / 29,50 Punkte). Solche Wechsel sind auch in Ministerien gang und gäbe, Sigrid Rosenberger (Platz 9 / 37,14 Punkte) schafft es als Sprecherin von Finanzminister Markus Marterbauer auf Anhieb unter die besten zehn. Sehr kommunikativ und von sei-
16. (35.) Danz Christof Raiffeisen Bank International AG
29. (43.) Fürchtegott Barbara Frequentis AG
nem Vorgänger Klaus Grubelnik als „Erklärbär“ bezeichnet ist auch der ehemalige Bloomberg-Journalist und jetzige Sprecher der Finanzmarktaufsicht Boris Gröndahl (Platz 8 / 40,00 Punkte), der von seinen Peers weit nach vorn gewählt wurde. Doch nicht nur die Personen haben sich geändert, auch die Kommunikationslandschaft an sich hat spürbar verändert, sagt etwa SchoellerbankSprecher Marcus Hirschvogl (Platz 35 / 25,79 Punkte): „Digitale Formate und soziale Medien – insbesondere Linkedin – haben weiter an Bedeutung gewonnen, klassische Kanäle wurden neu gedacht und weiterentwickelt. Bei uns zeigt sich
das etwa in der Transformation des Kundenmagazins ‚Mehr Vermögen‘ in einen Podcast. Parallel dazu haben die Entwicklungen im Bereich der Künstlichen Intelligenz das Arbeitsumfeld nachhaltig geprägt. Umso wichtiger erscheinen mir heute jene Qualitäten, die sich nicht substituieren lassen: soziale Intelligenz, Urteilsvermögen und Verantwortungsbewusstsein.“
Die Verbindung zur vierten Gewalt des Staates muss sitzen. Wer seinen Aufgaben in den Augen der eigenen Peers exzellent nachkommt, hat der Börsianer zum siebten Mal mittels goldenen Rankings der 50 besten Pressespre-
cher des Finanz- und Kapitalmarkts ermittelt. Die 65 Nominierten bewerteten sich gegenseitig mit ein bis zehn Punkten, der Börsianer hatte auf das Ergebnis keinen Einfluss.
Bewegung auf dem Podium
Ein Urgestein unter den Pressesprechern setzt sich zum ersten Mal die Krone auf: Michael Homola, der seit 1999 (!) bei der Österreichischen Post AG die Presseagenden verantwortet, gewinnt mit seinem Teamkollegen Markus Leitgeb (52,00 Punkte) den Platz an der Sonne und widerlegt eigentlich, dass neue CEOs auch neue Pressesprecher mit sich
Julia Resch / Alexander Wastl Wiener Börse AG
Michael Homola / Markus Leitgeb Österreichische Post AG
Peter Kleemann Flughafen Wien AG
Platz Zuletzt Punkte Trend Name
RANKING
1. (6.) 52,00 Homola Michael / Leitgeb Markus
2. (1.) 49,00 Kleemann Peter
3. (7.) 46,19 Resch Julia / Wastl Alexander
4. (15.) 44,29 Zach Stefan
5. (5.) 43,81 Felsbach Peter
6. (26.) 42,50 Schröder Marlies / Gmasz Dominik
7. (9.) 40,95 Metelko Ingun
8. (–) 40,00 Gröndahl Boris
9. (–) 37,14 Rosenberger Sigrid
10. (18.) 35,24 Dandrea-Böhm Livia
11. (46.) 35,00 Putz Beatrix
12. (44.) 34,76 Manner Melanie
13. (–) 34,76 Thiel Margarita
14. (10.) 34,00 Kreuzer Christian
15. (–) 33,81 Reif Rupert
16. (35.) 33,81 Danz Christof
17. (12.) 31,90 Kafesie Karin / Haas Wolfgang
18. (24.) 30,48 Knap Angelika
19. (14.) 30,00 Wenzel-Hirsch Stefan / Raftl Matthias
20. (–) 29,52 Postl Marlene
21. (–) 29,50 Oberweger Jutta
22. (11.) 29,05 Hajdinyak Claudia
23. (–) 29,05 Wimmer Jutta
24. (4.) 28,57 Smole Natascha / Kraigher Klaus
25. (–) 28,10 Jelinek Niklas
26. (23.) 28,00 Schweighart Martina / Karner Markus
48. (–) 22,86 Sweerts-Sporck Stephan Mayr-Melnhof Karton AG
49. (–) 22,50 Liehr Florian
50. (19.) 22,38 Jedlicka Alexander
Hypo NOE Bank AG
Donau Versicherung AG *VERANTWORTET RAIFFEISEN BAUSPARKASSE, **SEIT JUNI 2026 NICHT MEHR IM UNTERNEHMEN TÄTIG ***VERANTWORTET VALIDA-GRUPPE, BEI GLEICHER PUNKTEANZAHL ZÄHLT DIE BESSERE EINZELBEWERTUNG.
DIE NEUEINSTEIGER
Platz Zuletzt Name Unternehmen
8. (–) Gröndahl Boris Finanzmarktaufsicht (FMA)
9. (–) Rosenberger Sigrid Finanzminister
13. (–) Thiel Margarita Erste Group Bank AG
15. (–) Reif Rupert RLB Niederösterreich-Wien AG
20. (–) Postl Marlene Bundesministerium für Finanzen
bringen. Vorjahressieger Peter Kleemann (49,00 Punkte), der für die Flughafen Wien AG exzellente Pressearbeit macht, muss sich um drei Punkte geschlagen geben. Zurück auf dem Podium ist Julia Resch, die 2022 den Sieg davongetragen hat, und die jetzt gemeinsam mit ihrem Kollegen Alexander Wastl (Platz 3 / 46,19 Punkte) die starke Performance der Wiener Börse AG in die Presse trägt. In Sachen Urgestein kann Stefan Zach (Platz 4 / 44,29 Punkte) Michael Homola längst das Wasser reichen, der EVN-Sprecher ist seit November 1991 in der Presseabteilung des Versorgerunternehmens und leitet seit 2004 die gesamte Unternehmenskommunikation. Chapeau! Fest im Sattel ihres Unternehmens sitzen Voestalpine-Sprecher Peter Felsbach (Platz 5 / 43,81 Punkte) und Verbund-Sprecherin Ingun Metelko (Platz 7 / 40,95 Punkte), die auch im goldenen Ranking Beständigkeit auf den vorderen Plätzen beweisen.
Die Aufsteiger
Um gleich 35 Plätze katapultiert sich Beatrix Putz (Platz 11 / 35,00 Punkte) nach vorn. Sie navigiert seit September 2022 als Sprecherin der Oberbank zwischen recht unterschiedliche Vorstandspersönlichkeiten. Mit Anfang 2027 bekommt sie mit Martin Seiter auch einen neuen Generaldirektor, der Franz Gasselsberger nachfolgt. Ebenfalls stark aufgestiegen im diesjähri-
gen goldenen Ranking ist Melanie Manner (Platz 12 / 34,76 Punkte), die sich um 32 Plätze verbessert und für die Porr AG exzellente Pressearbeit macht. Unter die ersten zehn auf Platz 6 schafft es das OeNB-Duo Marlies Schröder und Dominik Gmasz (42,50 Punkte), vor zwei Jahren war es noch Platz 26.
Relativ neu und schon dabei, sich einen Namen zu machen, sind Dominik Köfner (Platz 31 / 26,67 Punkte), der am 1. September mit Emma Delaney bei der OMV AG eine neue CEO bekommt, Sophie Müller (Platz 28 / 27,50 Punkte), die bei der Wüstenrot-Gruppe seit 1. Juni 2026 Gregor Hofstätter-Popst statt Susanne Riess-Hahn als neuen Vorstandsvorsitzenden hat, oder auch Jutta Wimmer (Platz 23 / 29,05 Punkte), die zusätzlich zu ihren IR-Agenden jetzt auch die Pressekommunikation von Manfred Rapolter übernommen hat.
„Kommunikation formt das Bild eines Unternehmens in der Öffentlichkeit maßgeblich – das zeigte sich auch in meinem ersten halben Jahr als Pressesprecherin der Wüstenrot-Gruppe. Mit CEO- und Vorstandswechsel sowie dem Spatenstich für unser größtes Wohnbauprojekt wurde klar: Gerade in Zeiten des Wandels ist klare, verlässliche Kommunikation die Voraussetzung dafür, Veränderung glaubwürdig im Unternehmen und nach außen zu verankern“, sagt Müller. Spannend wird es vielleicht
DIE BEWERTUNGSKRITERIEN
Das Ranking wird nach qualitativen Methoden in einem einstufigen Scoringmodell (PeergroupBewertung) ermittelt. Die nominierten Kandidaten konnten einander gegenseitig bewerten. Das Ergebnis des Rankings wurde mit dem Mittelwert aller Bewertungen berechnet und in Prozent umgewandelt. Eine Person kann maximal eine Bewertung von 100 Prozent erreichen. Bei Punktegleichheit zweier oder mehrerer Personen entscheidet die höchste Einzelbewertung. Die Kandidaten konnten keine Bewertung für sich selbst oder Redaktionskollegen abgeben.
auch bei der Raiffeisen Bank International AG, wo Christof Danz (Platz 16 / 33,81 Punkte) die Pressearbeit praktisch allein schupft. Mit dem neuen CEO Michael Höllerer könnte die Kommunikationsabteilung wieder vergrößert werden.
Auffällig
Die Pressesprecher sind ziemlich knausrig in der Punktevergabe – unter anderem auch deshalb, weil man einander kaum noch kennt – nur Peter Felsbach und das OeNB-Duo Schröder/Gmasz bekommt von seinen Peers jeweils zweimal die Höchstnote zehn.
#ANITA ZIELINA
Aufsichtsräte brauchen Friktion
Interview:
Ingrid Krawarik
ANITA ZIELINA
Innovationsmanagerin
Better Leaders Lab
Die gebürtige Wienerin (46) war nach leitenden Funktionen bei den Medien „Standard“, „Stern“ (Digitalstrategie) und „NZZ“ (Chefredakteurin für neue Produkte) von 2020 bis 2025 ORF-Stiftungsrätin. 2023 gründete sie den Thinktank Better Leaders Lab. Sie ist Aufsichtsrätin in Medienunternehmen.
NACHDENKEN. Anita Zielina auf ihrem Lieblingssessel im Vorgarten ihres Thinktanks in Wien.
Welche Frage sollten sich Aufsichtsräte als Erstes stellen, wenn es um das Thema Künstliche Intelligenz geht? Innovationsmanagerin
Anita Zielina hat uns eine Antwort gegeben.
KKünstliche Intelligenz (KI) wird oft als radikale Disruption bezeichnet. Wie sich dadurch die Rolle der Aufsichtsräte verändert, haben wir Anita Zielina gefragt. Die Medien- und Innovationsmanagerin sowie Gründerin des Thinktanks Better Leaders Lab ist seit ungefähr sechs Jahren in Aufsichtsgremien, in den letzten zwei Jahren vermehrt auch in großen Konzernaufsichtsräten wie der Funke Mediengruppe und des Mediahuis. Sie legt durch ihr Engagement sehr oft den Finger auf den wunden Punkt, denn dafür wurde sie in die Gremien geholt.
Aufsichtsgremien müssen diverser sein. Das ist schon fast ein Mantra. Wieso ist das gerade in Zeiten von KI essenziell? – Anita Zielina: Transformation ohne Diversität und ohne Innovations- und Transformationsexpertise ist eine Illusion. Und es ist ganz interessant zu beobachten, was das Thema Innovation und KI mit Aufsichtsräten macht. Viele Gremien sind nach wie vor traditionell mit Industrieexpertise besetzt. Zukünftig wird Diversität in Sachen Innovation, Entrepreneurship, Transformations- und Technologieexpertise in jedem Aufsichtsgremium essenziell sein, damit sie zukunftsfähig sind.
Es reicht nicht, nur eine Person zu haben, die das Thema besetzt? – Eine Person, die irgendwie für Innovation steht? Nein, das reicht nicht. Das halte ich für riskant. Das gilt für Managementteams, aber auch für Aufsichtsgremien. Es gibt oft einen Chief Innovation Officer oder Chief Director oder Head of AI, und diese eine Person hat oft keinen Zugriff auf Macht und Ressourcen. Das ist dann eine Alibi-Funktion. Erfolgreiche Aufsichtsgremien brauchen Friktion.
Inwiefern? – Ein Aufsichtsrat, in dem sich alle einig sind, weil alle die komplett selbe gelebte Realität haben und komplett dieselbe gelebte Erfahrung und dementsprechend auch komplett dieselben Perspektiven, wird das Unternehmen und auch das Management nicht zu Transformation und Innovation pushen können, sondern wird immer für Stabilität und dementsprechend auch für Behäbigkeit stehen.
Das gilt doch auch für den Vorstand. –Wenn man nicht selbst einmal in diese Themen eingetaucht ist, kann man meines Erachtens keine guten strategischen Entscheidungen treffen und Governance gut über Themen wie KI, Transformation sowie Veränderung der Informationsgesellschaft ausüben. Ich halte es für schwierig, wenn man nicht selber einmal mit Claude Code herumgespielt hat oder mit ChatGPT gepromptet hat. Man kann den Scope und die Intensität dieser Veränderung und die Radikalität der
sich verändernden Nutzung auf der Theorieebene gar nicht verstehen. Das muss man zumindest einmal erlebt haben.
Welche Frage sollten sich Aufsichtsräte als Erstes stellen, wenn es um das Thema KI geht? – Verstehe ich, worum es hier geht? Habe ich ein Grundverständnis von dem, worüber ich hier spreche? Und wenn ich es nicht verstehe, wie kann ich es lernen zu verstehen? Der Aufsichtsratspräsident soll nicht den Chatbot programmieren. Aber er sollte sich die Frage stellen, ob er tatsächlich selbst schon ein paar Stunden damit verbracht, ins Thema KI einzutauchen.
»Ein Aufsichtsrat, in dem sich alle einig sind, weil alle die komplett selbe gelebte Realität haben, wird immer auch für Behäbigkeit stehen.«
Anita Zielina
Ist das eine der Schwerpunktsetzungen? –Ja! Die Herausforderung für Aufsichtsgremien und Managementteams ist, ein gewisses Level an Literacy über diese Transformationsthemen herzustellen. Das ermöglicht es dann, gute, intelligente und zukunftsgerichtete Entscheidungen zu treffen und auch ein Sparringspartner für diese Entscheidungen zu sein. Je mehr Leute in den Gremien das Thema Transformation und Innovation besetzen, desto effizienter, schneller, und zielgerichteter ist man bei den Disruptionsthemen.
Worin sehen Sie Ihre Aufgabe in den Aufsichtsräten? – Ich stelle unangenehme Fragen. Ich schaue, wie zukunftssicher die Strategien sind, die wir bauen, und verhindere, dass man sich etwas vormacht. Ich bin nicht geholt worden, um dort Business as usual zu machen, alles abzunicken und als ruhige Passagierin drinnenzusitzen. Ich sehe meine Rolle in den Aufsichtsräten nicht primär darin, hineinzugehen und einfach alles zu disruptieren und sozusagen zu zerbrechen,
IM GESPRÄCH KI ist zerstörerisch. „Wieso ist das gut?“, fragt Ingrid Krawarik („Börsianer“) Anita Zielina.
aber auch nicht darin zu sagen, mein primärer Impetus ist es, Tradition zu bewahren. Ich frage immer, wie zahlt das, was wir hier gerade tun, auf den wirklich langfristigen, also den dritten Horizont ein. Das Fünf-Jahre-Plus. Eine der wichtigsten Fragen ist: Bauen wir gerade Dinge, die Zukunft haben, die in einer Welt der KI, in einer sich verändernden Informationsgesellschaft Relevanz haben werden. Dem wird oft zu wenig Raum gegeben.
In einer geopolitisch derart unsicheren Welt sind langfristige Planungen eine Herausforderung. – Wir können alle nicht die Zukunft voraussagen, aber wir können in Szenarien denken und uns an Szenarien heranarbeiten, die wir für wahrscheinlich halten. Daraus ergeben sich dann die Fragen: Wie resilient ist unser Portfolio gegen KI? Wie resilient ist unsere Infrastruktur gegen KI? Wie zukunftsfähig ist unsere organisatorische Aufstellung? Wie zukunftsfähig sind unsere Talente im KI-Zeitalter? Und das ändert sich nicht so schnell, weil die Skills, die Aufsichtsräte, Vorstände, Geschäftsführungen und ehrlicherweise auch Mitarbeiter brauchen, sind Agilität, Experimentier-
freudigkeit und die Möglichkeit, unter sich verändernden Rahmenbedingungen trotzdem zu performen. Dafür müssen Unternehmen eine Kultur schaffen.
KI ist disruptiv, zerstörerisch. Wieso ist das gut? – Jede Technologie ist nicht per se zerstörerisch oder schöpferisch, sondern das, was wir daraus machen. KI ist nicht nur eine angenehme Realität, sondern zerstört natürlich zu einem Teil auch bestehende Geschäftsmodelle. Genauso wie das Internet, der letzte große Disruptor, unendlich viel Neues geschaffen hat, das heute unser Leben bereichert, und unsere Art des Konsums, der Kommunikation und des Diskurses verändert hat. Der Kern der Wertschöpfung von Unternehmen ist nicht verschwunden, sondern hat sich angepasst oder wurde neu gestaltet. Mit KI ist es ähnlich. Unternehmen müssen entscheiden, welche Tracks für das Thema KI und für das Thema Transformation in der Organisation geschaffen werden.
Oft wird nur an der Effizienzschraube gedreht, um Kosten zu senken. – Eine der Aufgaben von Aufsichtsgremien und Managementteams ist, das auszuba-
lancieren. Also nicht nur an der Effizienzschraube drehen, sondern überlegen, wie wir für unsere Kundinnen und Kunden neue, bessere, zielgerichtetere, wertschöpfendere Produkte und Services schaffen können, die ohne KI vorher gar nicht möglich gewesen wären.
Bekommen diese wichtigen Zukunftsthemen in den wenigen Aufsichtsratssitzungen pro Jahr überhaupt genug Aufmerksamkeit? – Man kann Entscheidungen treffen, man kann die Governance anlegen, und man kann sich mit vorbereiteten Szenarien beschäftigen.
Wer bereitet diese Szenarien vor? – Wir haben dort, wo ich bin, Sonderbereiche geschaffen. Im Mediahus ist es das Future Insight Board, bei Funke ist es das Digital Investment Board. Also Körper, die sozusagen wirklich intensiv in das Morgen, in Innovation, in die Frage der zukünftigen Wertschöpfung und neue Geschäftsmodelle eintauchen und dann für das gesamte Board, für das gesamte Aufsichtsgremium, gewisse Entscheidungspfade vorbereiten. Wir bereiten auch entscheidungsreife Szenarien vor. Bei den Sitzungen beginnen wir dann etwa bei gewissen M&A-Strategieentscheidungen nicht bei null. Kolleginnen und Kollegen im Aufsichtsrat, deren ureigenste Expertise nicht notwendigerweise Innovation, KI und Transformation ist, sollen sich entscheidungsfähig fühlen.
Wer sitzt in diesen Sondergremien? – Es unterscheidet sich je nach Unternehmen, aber das Muster ist eigentlich, dass solche Gremien gut funktionieren, wenn Kolleginnen und Kollegen aus dem Aufsichtsrat, aber auch aus dem Management dabei sind sowie externe fixe Expertinnen. Das ist ein tatsächliches Erfolgsmodell, weil eines der größten Probleme, das ich in Aufsichtsgremien aktuell sehe, ist, dass eigentlich die Zeit für eine tiefe Auseinandersetzung mit diesen Zukunftsthemen nicht reicht, um entscheidungsfähige Vorlagen zu erar-
beiten, und dass man diesen strukturierten Raum schaffen muss, um an der Zukunft zu arbeiten. Mein Mehrwert ist, dass ich diese Gremien aufbaue und leite.
Welche Frage sollte Ihnen der Vorstand oder andere Aufsichtsräte stellen? – Über die Frage „Wie gut sind wir wirklich für die Zukunft aufgestellt?“ sollten wir mehr sprechen. Und die kann ich nicht allein beantworten. Wie jede Organisation und jeder Teil der Organisation sind auch Aufsichtsgremien Gewohnheitstiere. Die Gefahr, dass man Entscheidungen trifft, die bisher eigentlich intelligent und gut waren, die aber einem nicht helfen werden, eine ungewisse Zukunft zu meistern, ist natürlich da. Das heißt: Die Taktiken und die Prozesse und die Art, wie wir Dinge bisher getan haben, sind oft nicht mehr die richtigen.
Das ist dann die Kodak- oder auch die Nokia-Falle. – Genau. Wenn man es nicht schafft, seine Prozesse, seine Prioritäten, seine Strategien und seine Kultur für diese neue Welt zu adaptieren, dann ist die Gefahr da, dass die frühere Relevanz verlorengeht.
Ich behaupte jetzt, die Menschheit ist nicht gut, und da die KI von der Menschheit geschaffen wird, kommt da nichts Positives raus. – Die KI ist nur so gut wie der Designer, der sie designt, sie ist nur so divers wie die Gruppe, die sie designt, sie ist nur so egalitär wie ihre Schöpferinnen und Schöpfer. Aber ich kann das wahnsinnig manipulieren. Wenn Führungskräfte oder der Aufsichtsrat Entscheidungen über KI und Technologien treffen, müssen ethische, moralische und humane Fragen hoch priorisiert
werden. Unsere Aufgabe als Aufsichtsgremien ist, eben auch Nein zu gewissen Entscheidungen zu sagen, Nein zu sagen zu Technologieentscheidungen, die unseren ethischen, moralischen Grundwerten widersprechen.
Was ist das Lohnendste an Ihrer Aufsichtsratsarbeit? – Dass ich gemeinsam mit den Teams über Jahre hinweg daran arbeiten kann, sich für diese Zukunft besser aufzustellen. Und ich freue mich darüber, dass diese langsame Veränderung dann Stück für Stück Früchte trägt. Das, finde ich, ist eine der schönen und für mich sehr wertschöpfenden Dinge, warum ich Aufsichtsratsarbeit eigentlich fast lieber mache als kurzfristige Consulting- oder Beratungsprojekte, weil man einfach als Sparringspartner lange über Jahre dabei ist und gemeinsam diesen Weg geht. —
Entdecken Sie unsere Themen
J. Safra Sarasin Asset Management
Embrace change
Marketingmitteilung. Kapital ist Risiken ausgesetzt.
FREUNDESKREIS. Das Bild zeigt die „Klause“, Deutschlands ältesten Stammtisch. In Österreichs Hinterzimmern soll auch über Posten und Geschäfte gemauschelt werden, lautet ein weitverbreitetes Vorurteil.
#COMPLIANCE
Freunderl, Hawara & Führungskultur
Österreich hat ein Imageproblem, zumindest wenn es um Korruption, Netzwerke und Machtmissbrauch geht. Skandale wie jene der Telekom, Buwog oder zuletzt der ORF-Fall haben Spuren hinterlassen, der Korruptionsindex zeigt langfristig nach unten. Doch ist das Bild gerecht? Und was sehen Investoren, wenn sie genauer hinschauen?
Text: Daniel Nutz
»Wenn Finanzbeamte ihren eigenen Kaffee mitbringen, ist das sicher übertrieben.«
Martin Eckel
SSchon in den 1920er-Jahren sagte man: „In Österreich brauchst ka Visitenkart’n, du brauchst an Hawara.“ Legendär ist das Wirken von Camillo Castiglioni. Der studierte Jurist, Industrielle und Börsenspekulant war trotz fragwürdiger Methoden ein fester Teil der Wiener Gesellschaft. Anekdoten über ihn füllen Bücher und TV-Dokumentationen: „In Österreich gibt es drei Gewalten: die Regierung, die Banken und Castiglioni.“ Der gebürtige Triester schien alle zu kennen, hatte irgendwie überall seine Hände im Spiel –und endete freilich mittellos.
Auch hundert Jahre später scheint Österreich das Image nicht losgeworden zu sein. Die Affäre um Gerhard Weißmann,
der nach Vorwürfen des unangemessenen Verhaltens als ORF-Chef zurücktrat, oder der Fall rund um den ehemaligen ÖVPKlubchef August Wöginger, der wegen Anstiftung zum Amtsmissbrauch noch nicht rechtskräftig verurteilt wurde, haben zuletzt erneut ein schiefes Bild vermittelt. Dazu kommen Altlasten wie die Buwog- oder Telekom-Affäre, die noch immer nachwirken.
Rein statistisch zeigt der Trend nach unten. Österreich hat sich im Korruptionsindex (CPI) zwar zuletzt leicht auf Platz 21 verbessert, langfristig fällt die Entwicklung jedoch ernüchternd aus: Vom Musterschüler mit 87 Punkten und Rang zehn im Jahr 2005 ist die Republik
deutlich zurückgefallen. Dass Österreich im internationalen Vergleich generell schlecht aufgestellt ist, relativiert aber etwa Martin Eckel, Compliance-Partner bei Taylor Wessing: Themen wie Korruption, Interessenkonflikte oder Machtmissbrauch seien global verbreitet.
Österreich sei gar besser als sein Ruf. Während deutsche Unternehmen oft stark formalisiert und dokumentationsgetrieben agierten, hätten österreichische Firmen durchaus ein gutes Gespür für solche Risiken, auch wenn sie diese weniger strikt verschriftlichten. „Deutschland ist sehr formalistisch, was Compliance-Management-Systeme und deren Dokumentation betrifft. Österreich hat hier ebenfalls ein hohes Bewusstsein für Risiken, setzt jedoch stärker auf praxisnahe Prozesse als auf umfassende Dokumentation.“ Im Korruptionsindex schneide Österreich daher weniger wegen unternehmerischer Praxis schlecht ab, meint Eckel, sondern vor allem wegen Themen der Transparenz und der politischen Rahmenbedingungen. Das im Vorjahr beschlossene Transparenzgesetz sollte hier aber positiv wirken.
Regeln allein genügen nicht
Der internationale Trend geht seit zwei Jahrzehnten in Richtung mehr Compliance. Im deutschsprachigen Raum war dabei der Siemens-Skandal 2006 zweifellos ein Wachrüttler. Viele Unternehmen führten Codes of Conducts ein. Eckel dazu: „Klare Regeln, etwa das Verbot der Geschenkannahme, sind auch Schutzschilder für die Mitarbeiter, um etwa ‚Anfütterungen‘ abzuwehren.“ Wobei auch hier offensichtlich großzügig über die eigenen Regeln hinweggesehen wird. Jeder, der bei der vergangenen Ski-WM in Saalbach-Hinterglemm im VIP-Bereich dabei war, konnte den Eindruck gewinnen, dass die Grenzen der Einflussnahme hier sehr tolerant ausgelegt wurden. Manchmal schlage das regulative Pendel aber auch zu weit aus – etwa, wenn Finanzbeamte ihren eigenen Kaffee mitbringen, um den Vorwurf der Vorteilsannahme zu vermei-
FOTO: APA-IMAGES / LAIF / ALIONA KARDASH
den, meint Eckel. Trotzdem könne Korruption auch bei geringen Beträgen vorliegen.
Compliance-Kataloge und laufende Schulungen mögen zwar nach außen hin nach Umsetzung aussehen. Doch viele aktuelle Beispiele zeigen, dass Fehlverhalten oft in Grauzonen geschieht. Und hier betreten wir ein Feld, das in Österreich durchaus ausgeprägt ist, wie Rudolf Schwab, Vorstand von Transparency International Austria, erklärt. Eine Compliance sei nur so gut wie die Kultur, die sie trägt. „Eine Unternehmenskultur, in der Meldungen über Fehlverhalten als sinnlos angesehen werden, untergräbt jedes Compliance-System“, betont er. Entscheidend sei dabei das Verhalten der Führungsebene: Der sogenannte „tone from the top“ –also das Vorleben von Integrität durch das Top-Management – präge die gesamte Organisation. Regelwerke allein reichten nicht. Wenn die Spitze selbst die Vorgaben nicht ernst nehme, werde auch die Basis das nicht tun. Ist die Situation erst einmal eskaliert und die Unternehmenskultur toxisch geworden, falle das im Unternehmen selbst zuletzt auf, sagt Schwab. Er spricht dabei aus eigener Erfahrung: Seinen jetzigen Job – Verantwortlicher für Kapitalmarkt-Compliance der Telekom Austria AG – trat er 2000 an, just in einer Zeit, in der vieles im Argen lag. Beim später aufgedeckten Skandal ging es um Kursmanipulationen zur Bonusmaximierung, verdeckte Parteienfinanzierung an FPÖ und BZÖ sowie gekaufte politische Einflussnahme auf die Regulierung. Natürlich gab es Regeln, doch deren offensichtlicher Bruch löste keine Alarmglocken aus. Ähnlich beim ORF, wo ein Compliance-Regime existiert, das etwa Machtmissbrauch im Umgang mit den Mitarbeitenden regeln soll, das aber offensichtlich nicht funktionierte. Ein Thema, das in Österreich bislang generell eher locker gehandhabt wurde. In den USA sieht man das zumindest derzeit noch anders: McDonald’s-Chef Stephen Easterbrook musste 2019 sofort zurücktreten, weil er eine einvernehmliche Beziehung
»Interessenkonflikte sind per se nicht verwerflich, solange sie offengelegt und gemanagt werden.«
Rudolf Schwab
zu einer Mitarbeiterin hatte und damit gegen Konzernregeln verstieß. Und ja: Trotz eines offensichtlich moralisch wenig integren Präsidenten legen institutionelle US-Investoren großen Wert auf die Integrität des Top-Managements.
Was ebenfalls hilft, ist die Whistleblower-Richtlinie, die Compliance-Fälle inhouse regeln soll. „Die muss aber glaubwürdig aufgebaut sein und nicht beim Generaldirektor enden“, sagt Florian Beckermann vom Interessenverband für Anleger IVA. An etwa ein Hundertstel der gemeldeten Fälle ist wirklich etwas dran, sagt er. Spontan fallen ihm der Bilanzskandal bei der Voestalpine-Tochter im Vorjahr, wo Bilanzen für mehr Boni manipuliert wurden, oder auch diverse Baukartelle ein.
Das Geschäft mit den Freunderln Neben klassischer Korruption wie Bestechung und Geschenkannahme gibt es weitere Verhaltensweisen, die in einen Graubereich fallen. Besonders ausgeprägt sei in Österreich das Phänomen der „Freunderlwirtschaft“, also jenes Geflecht informeller Netzwerke, in dem persönliche Beziehungen über fachliche Eignung gestellt werden. Transparency International hat dazu eine Broschüre über „immaterielle Korruption“ veröffentlicht, die auf-
zeigt, wie Freundschaftsdienste in Graubereiche der Korruption führen können. Das Problem liege dabei nicht im Interessenkonflikt an sich: „Interessenkonflikte sind per se nicht verwerflich, solange sie offengelegt und gemanagt werden“, sagt Schwab. Transparenz sei der entscheidende Faktor. Werde ein Konflikt aber verschwiegen, signalisiere das bereits indirekten Einfluss und könne strafrechtlich relevante Untreue bedeuten.
Bleibt die Frage, wie das alles von außen wahrgenommen wird, oder konkret: was internationale Investoren sehen, wenn sie auf österreichische Unternehmen schauen. Wolfgang Matejka, selbst langjähriger Investor, relativiert den Befund aus der Praxis: Das Bewusstsein für Compliance-Relevanz sei deutlich gestiegen. Österreichische Unternehmen seien oft kleiner, was Kontakte zu Management und Eigentümern sichtbarer mache, aber nicht zwingend problematischer. Im direkten Vergleich mit Deutschland oder Frankreich sei ihm nichts spezifisch Compliance-Relevantes aufgefallen. Schwab ist da eindeutig: „Investoren kommt es sehr stark darauf an, dass sie dem Top-Management vertrauen können.“ Internationale Fonds, vor allem aus dem angloamerikanischen Raum, hätten zudem „genaue Bestimmungen, wie sie investieren, und welche Fragen sie bei Hauptversammlungen stellen. Da geht es schon ziemlich hart zur Sache.“
Tatsächlich sind es zunehmend regulatorische Rahmenbedingungen, die den Druck von außen formalisieren: Banken, Investoren und Kunden erwarten belastbare Fakten und messbare Verbesserung, wie beispielsweise das ESG-Performance-Ranking des Beraters PWC zeigt. Governance – also die Frage, wie ein Unternehmen geführt und kontrolliert wird – ist dabei längst kein weicher Faktor mehr, sondern ein hartes Investitionskriterium. Österreichische Unternehmen, die Compliance noch als bürokratische Pflichtübung verstehen, könnten das bald zu spüren bekommen. —
WELTWEIT WACHSEN AUS ÖSTERREICH
Globale Märkte eröffnen heimischen Unternehmen große Chancen. Die Raiffeisenlandesbank NÖ-Wien unterstützt sie mit fundierter Expertise und maßgeschneiderten Finanzlösungen, um ihre Wettbewerbsfähigkeit im internationalen Geschäft zu stärken.
Die österreichische Wirtschaft bewegt sich derzeit in einem anspruchsvollen Umfeld mit Herausforderungen wie einer schwachen Konjunktur, hohen Energiekosten und dem Fachkräftemangel. Gleichzeitig bieten Auslandsmärkte neue Potenziale – etwa für Wachstum, effizientere Produktionsprozesse und eine steigende Nachfrage. Unternehmen, die gezielt in ihre Internationalisierung investieren, können diese Chancen nutzen und ihre Resilienz stärken.
Dabei ist ein umsichtiges Risikomanagement unerlässlich. Volatile Wechselkurse und Zinsen, Lieferkettenprobleme, ESG-Anforderungen sowie geopolitische Unsicherheiten prägen das globale Geschäft heute mehr denn je. Die Raiffeisenlandesbank NÖ-Wien unterstützt dabei, diese Risiken frühzeitig zu erkennen, abzu-
sichern und Finanzierungen optimal zu gestalten. „Mit unserem internationalen Netzwerk und unseren spezialisierten Expertinnen und Experten sind wir ein verlässlicher Partner für den Außenhandel und im internationalen Finanzgeschäft“, so Mira Hansy, Bereichsleiterin Großkunden.
Die ersten sowie direkten Ansprechpersonen für die Unternehmen sind die Kundenbetreuerinnen und Kundenbetreuer. Sie entwickeln gemeinsam mit Produktspezialistinnen und Produktspezialisten – den Consultants – individuelle Lösungen für die Unternehmen. „Wir setzen auf eine enge Zusammenarbeit, um passgenaue Konzepte zu schaffen, die exakt auf die Geschäftsmodelle, Branchen und Bedürfnisse unserer Kundinnen und Kunden zugeschnitten sind“, erklärt Felix Mayr-König, Bereichsleiter Corporate Products & Financial Institutions.
EXPERTISE AUS EINER HAND
Trade Finance: Absicherung von Zahlungs-, Leistungs- oder Lieferrisiken mit maßgeschneiderten Lösungen
Treasury Solutions: Steuerung von Zins- und Währungsrisiken für ein stabiles Finanz- sowie Risikomanagement
Sustainable-, Export- und InvestmentFinance: Gezielte Kombination aus Finanzierungs- und Förderinstrumenten, um attraktive Konditionen zu schaffen
International Desk: Zugang zum globalen Raiffeisen-Netzwerk und einer effizienten Kontoeröffnung im Ausland
Zahlungsverkehr, Liquiditäts- und Kontenmanagement: maßgeschneiderte Lösungen für einen effizienten und sicheren Zahlungsverkehr im In- und Ausland
Ob Zins- und Währungsabsicherung, internationales Cash Management, Bankinstrumente wie Akkreditive sowie Garantien oder Export- und ESG-konforme Investitionsfinanzierungen – die Raiffeisenlandesbank NÖ-Wien verbindet umfassende Beratung mit der bestmöglichen Umsetzung in der Praxis.
Mehr Informationen unter:
Mira Hansy, Bereichsleiterin Großkunden, und Felix Mayr-König, Bereichsleiter Corporate Products & Financial Institutions.
#AUTOINDUSTRIE
Wie Europa zur Werkbank Chinas wird
Einst baute Volkswagen Fabriken in China. Heute suchen chinesische Konzerne Fabriken in Deutschland, Österreich und Ungarn. BYD, XPeng und CATL nutzen Europa als Werkbank. Diese Strategie reicht weit über die Autoindustrie hinaus.
Text: Oliver Stock
WANDEL. Der chinesische Drache auf Einkaufstour: Hersteller und Investoren aus dem Reich der Mitte drängen nicht nur als Exporteure, sondern auch als Investoren nach Europa.
VVor gut 40 Jahren war die Welt noch eine andere: Volkswagen hat 1984 in Schanghai das erste Gemeinschaftsunternehmen mit einem chinesischen Autobauer gegründet. Die Rollenverteilung dabei war damals eindeutig: Deutsche Ingenieure lieferten Technologie, Management und Kapital. China stellte Arbeitskräfte, Fabriken und einen riesigen Wachstumsmarkt bereit. Doch das ist Geschichte. Manager, Ökonomen und Politiker stellen im Jahr 2026, also eine gute Generation später, fest: Das Bild hat sich gedreht. Heute produziert XPeng seine Fahrzeuge bei Magna Steyr in Graz. BYD errichtet in Ungarn eine Autofabrik. Der Batterieriese CATL baut im deutschen Thüringen und in Ungarn. Gleichzeitig sucht XPeng nach weiteren Produktionsstandorten in Europa und prüft offenbar sogar, ob nicht Werke von Volkswagen dazu geeignet wären.
Werkbank zieht von Ost nach West Klar wird: Früher bauten deutsche Hersteller Fabriken in China. Heute suchen chinesische Hersteller Fabriken vor allem in Deutschland, Österreich und Ungarn. Die Werkbank ist von Ost nach West gezogen, und dahinter steckt mehr als eine Geschichte über Elektroautos. Der Trend ist vielmehr ein Indikator für die Verschiebung wirtschaftlicher Macht.
Seit den 80er-Jahren des vergangenen Jahrhunderts galt China als Absatzmarkt der europäischen Autobauer. Volkswagen verkaufte zeitweise mehr als vier Millionen Fahrzeuge jährlich im Reich der Mitte. Für BMW und Mercedes war China die wichtigste Gewinnquelle. Wer in China erfolgreich sein wollte, musste dort produzieren. Heute passiert das Gegenteil: Chinesische Hersteller drängen nicht nur als Exporteure, sondern als Investoren nach Europa.
Der unmittelbare Auslöser dafür liegt in Brüssel und war an sich anders gemeint: Er sollte die einheimische Industrie schützen. Seit Oktober 2024 erhebt die Europäische Union zusätzliche Aus-
gleichszölle auf Elektroautos aus China. Für BYD liegt der Satz bei 17 Prozent, für Geely bei 18,8 Prozent, für SAIC sogar bei 35,3 Prozent. Zusammen mit dem regulären EU-Zoll von zehn Prozent entstehen erhebliche Kostennachteile für die chinesischen Hersteller, wenn sie ihre daheim produzierten Autos in Europa an die Frau oder den Mann bringen wollen. Prompt reagieren die chinesischen Hersteller so, wie es etwa auch die deutschen tun, wenn sie US-Zölle vermeiden wollen: Sie verlagern ihre Produktion ins Hochzollgebiet. Aus teuren Exporten wird heimische Produktion.
EU-Zölle beschleunigen den Trend BYD macht vor, wie diese Strategie funktioniert. In Szeged im Süden Ungarns entsteht die erste europäische Autofabrik des Konzerns. Die Produktion soll Ende 2026 anlaufen. Parallel sucht das Unternehmen bereits nach einem zweiten europäischen Standort. BYD-Berater Alfredo Altavilla drückt dabei aufs Gas: „Heute bleibt keine Zeit mehr, ein Werk auf der grünen Wiese zu bauen. Man muss ein bestehendes Werk finden, es übernehmen und umrüsten.“ Das kann gelingen, weil europäische Hersteller angesichts der Auftragslage inzwischen über freie Kapazitäten in ihren Montagehallen verfügen.
Volkswagen kämpft seit Jahren mit sinkenden Margen, schwächerem Wachstum und einer noch immer enttäuschenden Nachfrage nach Elektroautos. Mehrere deutsche Werke gelten als unterausgelastet. Besonders häufig fällt dabei der Name Osnabrück. Dort läuft die Produktion des T-Roc Cabriolet 2027 aus. Für den Standort mit rund 2.300 Beschäftigten wird eine Lösung gesucht. Anfang 2025 berichteten Insider, chinesische Hersteller hätten Interesse an deutschen VWWerken signalisiert. Volkswagen-Chef Oliver Blume widersprach später konkreten Spekulationen und erklärte, derzeit gebe es keine Gespräche mit chinesischen Herstellern über Werksverkäufe.
Aber immerhin: Vor wenigen Jahren hätte niemand ernsthaft darüber nachgedacht, dass chinesische Hersteller einmal als Käufer deutscher Automobilwerke auftreten könnten. Heute erscheint das als realistisches Szenario.
Der Grund liegt in der technologischen Entwicklung. Während europäische und insbesondere deutsche Hersteller lange Zeit den Takt vorgaben, haben chinesische Unternehmen bei Batterien, Leistungselektronik und Software inzwischen auf die Überholspur gewechselt. Die Entwicklungszyklen sind kürzer und die Kosten entsprechend niedriger als in Europa.
Größter Batteriehersteller
Besonders sichtbar wird das bei CATL. Der Konzern ist inzwischen der weltweit größte Batteriehersteller. In Arnstadt im deutschen Bundesland Thüringen produziert CATL bereits Batteriezellen. Im ungarischen Debrecen entsteht für rund 7,3 Milliarden Euro eine weitere Großfabrik. Zu den Kunden gehören europäische Hersteller wie BMW, Volkswagen und Stellantis. Die Regierung von Viktor Orban warb gezielt um chinesische Investitionen. Neben BYD und CATL haben sich zahlreiche weitere chinesische Batterieund Zulieferunternehmen angesiedelt. Orbans Nachfolger Peter Magyar wird sie nicht wegschicken. Die Fabriken stehen bereits da, die Milliarden sind investiert, die Arbeitsplätze versprochen.
Österreich spielt eine andere Rolle. Magna Steyr in Graz ist so etwas wie ein industrieller Türöffner. Der Auftragsfertiger produziert bereits Fahrzeuge für den chinesischen Autobauer XPeng. Die Kooperation wird derzeit ausgebaut. Für die Chinesen ist Graz ein schneller Weg in den europäischen Markt. Für Magna bedeutet die Zusammenarbeit zusätzliche Auslastung in einem schwierigen Marktumfeld.
Betriebswirtschaftlich ergibt das Sinn, aus volkswirtschaftlicher Sicht entsteht daraus aber ein Dilemma. Auf der einen Seite bringen chinesische Investoren Arbeitsplätze, Steuereinnahmen und in-
CHINA MADE IN AUSTRIA. Magna Steyr in Graz produziert für den chinesischen Autobauer XPeng.
»Heute bleibt keine Zeit mehr, ein Werk auf der grünen Wiese zu bauen. Man muss ein bestehendes Werk finden, es übernehmen und umrüsten.«
Alfredo Altavilla
dustrielle Produktion nach Europa. Viele Regionen wären froh über zusätzliche Investoren. Auf der anderen Seite verschiebt sich die Kontrolle über Wertschöpfungsketten. Die Fabriken stehen zwar in Europa. Die Batterietechnologie kommt aber aus China. Die Software kommt aus China. Die Marken kommen aus China. Die strategischen Entscheidungen werden in Shenzhen, Hangzhou oder Ningde getroffen.
BYD als ernster Mitbewerber
Dass die Strategie aus Sicht der chinesischen Hersteller aufgeht, lässt sich be-
reits an den Verkaufszahlen ablesen. BYD steigerte seinen Absatz in Europa 2025 um rund 270 Prozent auf knapp 188.000 Fahrzeuge. Auch 2026 setzt sich das Wachstum fort. In Deutschland hat sich BYD innerhalb weniger Monate vom Nischenanbieter zum ernsten Wettbewerber entwickelt. SAIC verkauft mit seiner Marke MG bereits mehr als 300.000 Fahrzeuge pro Jahr in Europa. Die Chinesen kommen also nach Europa, weil ihre Produkte Käufer finden.
Wer glaubt, dass der Wettbewerb europäischer Ingenieurskunst gegen chinesische auf der Straße begonnen hat und auch dort endet, sollte einen Blick in seine Küche werfen. Dort beginnt gerade die nächste Runde. Die Gegner heißen diesmal nicht BYD oder Geely. Sie heißen Haier, Midea, Hisense, Dreame, Ecovacs oder Ugreen. Nach Daten der internationalen Deal-Plattform Mydealz gewinnen sie längst nicht mehr nur die Schnäppchenjäger für sich, sondern zunehmend die Mitte des Marktes. „Bosch, Siemens, zieht euch warm an“, sagt Alex Kalcin, Marketing-Chef der MydealzMutter Atolls. „Wir sehen einen starken Wandel. Die Warenkörbe werden größer, die Produkte werden besser, und die chinesischen Anbieter versuchen inzwischen nicht nur jede Kategorie über den Preis, sondern zunehmend auch über Qualität zu gewinnen.“ Es bleibt Historikern überlassen, hierüber einmal das nächste Kapitel zu schreiben.
#TRIEST
Chinas Tor zu Europa
Der wichtigste Ölterminal Europas ist gleichzeitig ein strategisches Drehkreuz für Waren aus China.
Text:
Micaela Taroni
NNoch bevor die ersten Sonnenstrahlen die Kräne am Hafen von Triest in goldenes Licht tauchen, entladen riesige Frachtschiffe Container aus China, Tanker pumpen Rohöl in kilometerlange Leitungen, und Güterzüge setzen sich in Richtung Österreich, Deutschland und Tschechien in Bewegung. Kaum ein anderer Ort in Europa zeigt so deutlich, wie eng globale Handelsströme, Energieversorgung und geopolitische Interessen miteinander verwoben sind wie der größte Seehafen Italiens. Triest ist weit mehr als ein regionaler Umschlagplatz an der nördlichen Adria. Der Ha-
fen gilt als eines der wichtigsten Tore Europas für Waren aus China und Asien im Allgemeinen und als zentrale Drehscheibe für die Energieversorgung Mitteleuropas. Rund 60 Millionen Tonnen Güter werden hier jährlich umgeschlagen. Etwa ein Viertel des gesamten italienischen Seeverkehrs läuft über Triest. Besonders bedeutend ist der Hafen als wichtigster Ölterminal des Mittelmeers. Über die mehr als 700 Kilometer lange Transalpine Pipeline (TAL) gelangt Rohöl von der Adria bis nach Österreich, Süddeutschland und Tschechien. Für viele Raffinerien in diesen Ländern ist Triest
der wichtigste Zugang zu internationalen Energiemärkten.
Häfen als Chinas Logistikzentren
Doch nicht nur Öl macht den Hafen strategisch relevant. Seit Jahren steht Triest im Fokus Chinas. Im Rahmen der sogenannten Neuen Seidenstraße suchte Peking in den vergangenen Jahren nach europäischen Logistikzentren, über die chinesische Waren schneller in die Märkte Mittel- und Osteuropas gelangen können. Triest bietet dafür ideale Voraussetzungen: Der Hafen liegt näher am Suezkanal als die großen Nordseehäfen, verfügt über einen natürlichen Tiefwasserhafen und besitzt hervorragende Bahnverbindungen in Richtung Wien, München, Prag, Budapest und weiter nach Osteuropa. 2019 unterzeichnete Italien als erstes G7-Land ein Abkommen mit China zur Zusammenarbeit im Rahmen der Seidenstraßen-Initiative. Chinesische Unternehmen zeigten großes Interesse an Investitionen in Hafeninfrastruktur, Logistikzentren und Containerterminals. Zwar wurden viele ursprünglich geplante Beteiligungen später von der italienischen Regierung politisch überprüft oder eingeschränkt, doch der Hafen bleibt für chinesische Exporteure ein wichtiger Zugang zum europäischen Binnenmarkt.
Die Bedeutung von Triest weist dabei Parallelen zum Hafen Hamburg auf. Beide Häfen sind für China von besonderem Interesse, weil sie als logistische Knotenpunkte dienen. Hamburg gilt seit Jahren als Tor zur Welt für deutsche Exporte und Importe. Während Hamburg vor allem Nordeuropa versorgt, richtet sich Triest auf die Märkte Mittel- und Südosteuropas aus. Gemeinsam bilden beide Häfen wichtige Bausteine jener Handelsrouten, über die chinesische Produkte in Europa verteilt werden. Kein Wunder, dass der deutsche Hafenlogistiker HHLA, der den Hamburger Hafen verwaltet, auch einen Terminal in Triest betreibt. China ist über Cosco Shipping Ports mit 24,99 Prozent an der HHLA-
Millionen Tonnen
HAFEN TRIEST
Der Hafen von Triest hat im Jahr 2025 rund 60 Millionen Tonnen Güter umgeschlagen. Am Ölterminal legen Tanker mit Rohöl aus Kasachstan, Libyen und Aserbaidschan an, den wichtigsten Lieferländern. Im vergangenen Jahr kamen rund zwölf Prozent des Rohöls aus Saudi-Arabien und dem Irak über die Straße von Hormus. Der Containerverkehr belief sich auf etwa 681.000 Standardcontainer (TEU).
Der Hafen bleibt damit ein wichtiger logistischer Knotenpunkt zwischen dem Mittelmeerraum sowie den Märkten in Mittel- und Osteuropa. Deutlich zulegen konnte der Bahnverkehr im Hinterland. Rund 11.600 Züge wurden abgefertigt, ein Plus von knapp vier Prozent. Auch der Ro-Ro-Verkehr, also der Umschlag rollender Ladung wie Lkws und Anhänger, entwickelte sich positiv.
plätze, sondern Teil einer globalen Infrastrukturstrategie. Auch die aktuellen Krisen im Nahen Osten unterstreichen die Bedeutung Triests. Die Unsicherheiten rund um die Straße von Hormus und den Suezkanal zeigen, wie verletzlich internationale Lieferketten sind. Gleichzeitig wächst dadurch die Bedeutung von Häfen, die über leistungsfähige Bahnverbindungen und alternative Logistikrouten verfügen. Der Hafen Triest profitiert von dieser Entwicklung. Mehr als 90 Prozent seiner Waren werden weiter nach Mittel- und Osteuropa transportiert. Rund die Hälfte aller Container verlässt den Hafen bereits per Bahn.
Für Hafenpräsident Marco Consalvo (59) ist dies eine zentrale Stärke Triests. Trotz geopolitischer Spannungen, steigender Transportkosten und internationaler Unsicherheiten sieht er den Hafen auf Wachstumskurs (siehe Interview). Der Hafen Triest hat in den vergangenen Jahren die Bahnverbindungen in Richtung Europa stark entwickelt. Ein besonders wichtiges Projekt ist die neue Station in Servola mit einem Investitionsvolumen von rund 200 Millionen Euro. Weitere Projekte haben längere Zeithorizonte, zielen aber darauf ab, die Anzahl der Gleise zu erhöhen, die Abfertigungsqualität zu verbessern und die Automatisierung der Prozesse im letzten Abschnitt bis zum Terminal auszubauen.
Infrastruktur muss ausgebaut werden
Tochter Container Terminal Tollerort beteiligt.
Warum Häfen für China eine so zentrale Rolle spielen, hat strategische Gründe. Wer Zugang zu bedeutenden Hafenanlagen besitzt oder dort langfristige Partnerschaften eingeht, sichert Lieferketten, verkürzt Transportwege und gewinnt politischen Einfluss. Für Peking sind Häfen deshalb nicht nur Umschlag-
Die Zusammenarbeit mit internationalen Partnern wie den ÖBB ist für den Hafen Triest entscheidend. „Es geht darum, Infrastrukturplanung, Wartung und Betrieb besser zu koordinieren, damit Waren zuverlässig, schnell und kosteneffizient ihr Ziel erreichen“, meint Consalvo. Neben dem Warenhandel entwickelt sich auch der Kreuzfahrtsektor positiv. Aktuell verzeichnet der Hafen etwa 140 bis 150 Anläufe von Kreuzfahrtschiffen pro Jahr, vor allem zwischen Mai und Oktober, mit rund 450.000 Passagieren. Hier besteht noch Wachstumspotenzial.
„WAS SICH DEUTLICH VERÄNDERT HAT, SIND DIE KOSTEN“
Der seit Dezember amtierende Präsident der Hafenbehörde Triest, Marco Consalvo, rechnet trotz geopolitischer Spannungen mit einem weiteren internationalen Wachstum.
Herr Consalvo, wie stark trifft den Hafen die geopolitische Unsicherheit? – Marco Consalvo: Wir sind natürlich besorgt, aber wir sehen bisher keine konkreten
Rückgänge im Handel. Was sich deutlich verändert hat, sind die Kosten: Transport, Frachtraten und Versicherungen sind gestiegen, ebenso der Weitertransport über Land und See. Insgesamt gibt es keine Einbrüche beim Volumen, aber wir beobachten aufmerksam, wie sich ein zunehmend konfliktgeprägtes Umfeld entwickelt.
Welche Bedeutung hat die Energieachse über Triest? – Die Straße von Hormus ist ein sensibler Punkt, aber bisher konnten Lieferungen weitgehend ersetzt werden. Entscheidend ist, dass die TAL-Pipeline für Österreich, Deutschland und Tschechien weiterhin voll ausgelastet ist. Aufgrund der Unsicherheiten werden Lagerkapazitäten stärker genutzt. Ein besonders wichtiger Faktor ist der Suezkanal.
Für die Perspektiven des Hafens Triest ist er entscheidend. Wenn sich die Warenströme dauerhaft auf andere Routen verlagern würden, hätte das negative Auswirkungen auf das Mittelmeer und die Adria insgesamt.
Wo sehen Sie die größten Entwicklungschancen für den Hafen in den kommenden Jahren? – Triest profitiert stark von seiner Lage als Tor nach Mitteleuropa. Über 90 Prozent der Waren gehen in diesen Raum, der sich als sehr stabil erweist. Ein zentraler Wachstumstreiber ist die Bahn. Bereits 51 Prozent der Container werden per Schiene weitertransportiert. Wir investieren stark in neue Bahnstationen im Hafen, darunter ein Projekt in Servola mit rund 200 Millionen Euro. Das Ziel ist es, die Terminals besser zu vernetzen und den Güterverkehr effizienter zu gestalten. Auch die Zusammenarbeit mit Partnern wie den ÖBB ist dafür entscheidend.
GUTE FRAGEN.
Auf den folgenden Seiten führten wir kurze Interviews über Zukunftsfragen.
Wie gelingt die Transformation hin zu einer nachhaltigeren und wettbewerbsfähigeren Wirtschaft?
Drei Gespräche mit führenden Expertinnen und Experten zeigen, welche Rolle erneuerbare Energien, biobasierte Materialien und innovative Finanzierungsmodelle dabei spielen.
Zukunft gestalten: Wie Österreich
WIND UND SONNE: VIEL GÜNSTIGER ALS IHR RUF
SSteigende Netztarife, hohe Förderungen und Zweifel an der Versorgungssicherheit: Kaum ein Thema wird derzeit so kontrovers diskutiert wie die Energiewende. Gleichzeitig stehen Politik und Wirtschaft unter Druck, die Strompreise dauerhaft wettbewerbsfähig zu halten. Eine jener Personen, die sich wissenschaftlich mit dieser Frage beschäftigt, ist Tara Esterl. Die Energiewirtschaftsexpertin am Austrian Institute of Technology (AIT) hat gemeinsam mit ihrem Team untersucht, welchen Einfluss der Ausbau erneuerbarer Energien tatsächlich auf die Stromkosten hat. Das Ergebnis fällt eindeutig aus: Wind- und Solarenergie senken die Großhandelspreise für Strom deutlich und reduzieren zugleich die Abhängigkeit von teuren Gasimporten. Eine aktuelle Studie des AIT zeigt, dass ein Stopp beim
Frau Esterl, Ihre Studie zeigt: Ein Ausbaustopp bei Erneuerbaren würde den Großhandelspreis für Strom im Jahr 2030 um 24 Euro je Megawattstunde erhöhen. Was bedeutet das konkret? – Tara Esterl: Der Effekt ist beträchtlich. Ohne zusätzlichen Ausbau von Wind- und Solarenergie müssten deutlich mehr Gaskraftwerke einspringen. Gas ist wesentlich teurer und erhöht die Strompreise. Unsere Berechnungen zeigen, dass Erneuerbare fossile Energieträger verdrängen und dadurch die Kosten im Stromsystem senken.
Dennoch hört man oft, Erneuerbare würden Strom verteuern, weil sie hohe Förderungen und Netzinvestitionen erfordern. –Die Stromerzeugung aus erneuerbaren Quellen ist heute die günstigste Form der Stromproduktion. Das ist ein Faktum. Ja, es gibt zusätzliche Herausforderungen bei Netzen und Versorgungssicherheit. Aber die positiven Preiseffekte übersteigen die Förderkosten deutlich. In unserer Studie zeigt sich, dass der Nutzen für Verbraucher durch den preissenkenden Effekt die Kosten der Förderung deutlich über-
Interview: Daniel Nutz
Ausbau erneuerbarer Energien Strompreise deutlich erhöhen würde – und dass die preissenkenden Vorteile des Erneuerbaren-Ausbaus die Förderkosten um ein Vielfaches überstiegen.
steigt. Weitere Zusatzkosten fallen an für den Netzausbau sowie zur Sicherung der Versorgungssicherheit gerade im Winter mithilfe von Back-up-Kapazitäten.
Ist das Argument, Erneuerbare seien eine Belastung für Steuerzahler und Unternehmen, damit widerlegt? – Zumindest lässt sich klar sagen: Erneuerbare senken den Strompreis. Die Energiekrise 2022 war vor allem eine Gaskrise. Ohne den bereits erfolgten Ausbau erneuerbarer Energien wären die Strompreise noch deutlich stärker gestiegen. Erneuerbare haben den Preisanstieg abgefedert.
Die Kehrseite sind steigende Netzkosten. Bis 2030 werden im österreichischen Verteilnetz Investitionen von rund 14 Milliarden Euro erwartet. Wer zahlt das? – Man muss genauer hinschauen. Rund die Hälfte dieser Investitionen wären ohnehin notwendig, um bestehende Netze zu erneuern und die hohe Versorgungssicherheit aufrechtzuerhalten. Nur ein Teil hängt direkt mit dem Ausbau erneuerbarer Energien zusammen. Gleichzeitig können intelligen-
EXPERTIN. „Erneuerbare Energien senken den Strompreis“, sagt Tara Esterl vom AIT.
te Netze, flexible Tarife und eine stärkere Elektrifizierung dazu beitragen, die Kosten besser zu verteilen.
Welche Rolle spielt dabei die Industrie? –Eine große. Viele Unternehmen können ihren Stromverbrauch flexibler gestalten und so von günstigen Strompreisen profitieren. Oft geht es weniger um Eingriffe in die Produktion selbst als um intelligente Steuerung von Wärmepumpen, Speichern oder Eigenanlagen. Das erhöht die Effizienz und reduziert Kosten.
Windkraft hinkt beim Ausbau hinterher. Wie kritisch ist das? – Sehr kritisch. Wind ist im Winter besonders wertvoll, genau dann, wenn wir den meisten Strom brauchen. Jedes Projekt, das wegen Akzeptanzproblemen nicht gebaut wird, fehlt uns real. Über alle Technologien – also Wind, PV, Wasserkraft – hinweg wurden zwischen 2024 und 2025 statt der benötigten 2,6 Terawattstunden nur 1,85 Terawattstunden zugebaut. Das hat österreichische Verbraucher rund 110 Millionen Euro gekostet.
HYGIENE OHNE KUNSTSTOFF
PPatricia Sargeant ist seit Juli 2025 bei der Lenzing AG für den Auf- und Ausbau des Hygieneproduktportfolios verantwortlich – ein weltweiter Milliardenmarkt. Auch plastikfreie Filterlösungen fallen in ihre Zuständigkeit. Die gelernte Technikerin und Maschinenbauingenieurin hat eine große Leidenschaft für Vliesstoffe, die aus holzbasierten Zellulosefasern von Lenzing produziert werden und die sie groß rausbringen
Lassen Sie uns über Hygiene sprechen. –Patricia Sargeant: Vielen Menschen ist nicht bewusst, wie viel Plastik in einigen dieser Produkte steckt, also in der Babypflege, Windeln, in Inkontinenzprodukten, Tampons oder auch in Körperpflegeprodukten. Wir haben bei Lenzing die richtige Faser und müssen die jetzt in das richtige Lösungsformat bringen.
Kunststoff ist billiger? – Der Kostenfaktor ist ein Thema, denn Kunststoff war immer in großen Mengen in vielen Teilen der Welt vorhanden. Baumwolle ist eine großartige Faser, aber sie ist nur begrenzt verfügbar. Wir können mit unseren Fasern, also Lyocell und Viskose, den Markt für Vliesstoffe in der erforderlichen Menge bedienen. Derzeit werden 18 bis 19 Millionen Tonnen Fasern jährlich zu Vliesstoffprodukten verarbeitet, und im Moment würde ich sagen, dass im Durchschnitt wahrscheinlich zwischen 75 und 80 Prozent davon noch aus Kunststoff bestehen. Auch im Hygienebereich enthalten Produkte noch immer Plastik. Die Verbraucher sind durch die Mikroplastikdiskussionen wachsamer geworden und erhöhen den Druck auf Hersteller und Marken.
Gibt es treibende Kräfte, die die plastikfreie Zukunft beschleunigen? – In Europa auf jeden Fall die SUPD und der Wunsch nach mehr biobasierten Materialien. Die gro-
Interview: Ingrid Krawarik
möchte. Unterstützung bekommt Sargeant durch die SingleUse-Plastics Direktive (SUPD) der Europäischen Union, die darauf abzielt, Plastik und Kunststoffe auch in ausgewählten Hygieneprodukten für den Konsumenten sichtbar zu machen. Die Lenzing AG arbeitet dabei mit vielen Großunternehmen aus der FMCG-Branche sowie Private Labels zusammen, um plastikfreie Alternativen zu produzieren.
ßen Marken entwickeln daher proaktiv nachhaltigere Produkte, um neuen Vorschriften und damit etwaigen Mehrkosten voraus zu sein. In Großbritannien dürfen bald keine klassischen EinwegFeuchttücher mit Kunststoff im Einzelhandel verkauft werden. In den USA funktioniert es anders, da geht es mehr ums Marketing. Die großen Marken sagen zu uns: Gebt uns eine Geschichte. Und die heißt: Was ist das beste Produkt fürs Wohlbefinden für mich als Frau und für mein Baby? Es gibt also großes Wachstumspotenzial. Die großen Marken brauchen ebenfalls die Gewissheit einer sicheren Versorgung. Disruption kommt hingegen sehr oft von den kleineren oder den Eigenmarkenherstellern.
Wo liegen die Herausforderungen? – Wir wissen, dass unsere Faser großartig ist, aber die Faser allein lässt sich nicht gut
TOP. Patricia Sargeant ist Teil des Executive Comittees. Kürzlich hat sie für die Lenzing AG den Oscar der Faserindustrie gewonnen.
mit einer Marke verbinden – die Kunden interessieren sich für Produkte. Genau darauf konzentrieren wir unsere Investitionen. In diesem Markt dreht sich alles um das Anfassen und das Gefühl, ob das Produkt passt. Man muss unseren Kunden etwas bieten, womit sie sich gegenüber den Verbrauchern identifizieren können, denn sie kennen ihre Kunden sehr gut. Das ist derzeit unsere Aufgabe im Hygienebereich, unsere oberste Priorität.
Wann fliegt das Ding? – Wir nutzen das Jahr 2026, um unsere Produkte zu entwickeln, die wir auf den Markt bringen können. Normalerweise dauert der Prozess im Hygienebereich etwa zwölf Monate, und dann beginnt man mit dem Hochfahren der Vermarktung. Ich gehe also davon aus, dass wir im Jahr 2027 weitere Erfolge verbuchen werden.
Gibt es außerhalb des Hygienesegments Anwendungsfelder der Lenzing-Faser? –
Bei Spezialanwendungen für die Medizinbranche, Tabakindustrie oder Filtrationsindustrie sind oft einzigartige Lösungen gefragt. Die finden wir.
PROFIS. Karin
Pühringer und Sven Balciunas haben bei Reploid die Investierbarkeit hergestellt.
„WIR SCHAFFEN ZUKUNFT“
Interview: Ingrid Krawarik
FOTO: „BÖRSIANER“
KKarin Pühringer und Sven Balciunas von der Thumbs up Disruption Company TDUC machen Unternehmen für Investoren fit. Sie wünschen sich von KMUs mehr Mut, Wachstumsmöglichkeiten umzusetzen. Die Ansage, es gebe kein Kapital für Wachstumsunternehmen, lassen die beiden nicht gelten.
Es wird immer gesagt, in Österreich fehlt die Anschlussfinanzierung. – Pühringer: Wir wollen das Gegenteil beweisen. Das Geld in Österreich ist vorhanden, aber man muss was dafür tun. Wenn die Voraussetzungen stimmen, dann bekommt man auch das Kapital.
Was ist Ihr USP? – Balciunas: Unser USP ist eine Nische, die zurzeit nicht konse-
quent, strukturell und professionell bearbeitet wird. Man kann im Prinzip sagen, Equity finanziert Vision, Banken finanzieren Substanz und Historie, und in Wachstumssituationen steckt man genau dazwischen – diesen Gap füllen wir. Wir fokussieren uns hier auf Ticketgrößen von zehn bis 50 Millionen Euro für dynamisch skalierende Geschäftsmodelle.
Wie kommen KMUs an das Kapital? –Pühringer: Einfach ist es nicht. Viele in dem Scale-up-Bereich glauben, ich pitche jetzt genauso wie für eine EquityRunde. Das wäre Storytelling. Aber wenn es um eine Finanzierung geht, dann ist die Herausforderung, den Case investierbar zu machen. Dann geht es um die Substanz, Details und Hintergründe. Wenn ich internationales Geld haben will, dann sollten die Unterlagen auch für internationale Investoren aufbereitet sein.
Balciunas: In unserem Business gibt es keinen Standardcase. Es gibt diesen Punkt, wo nicht mehr die Story entscheidet, speziell wenn es um Fremdkapital geht, sondern die Struktur, die am besten aufgearbeitet ist.
Also ein g’scheiter Business-Plan. – Balciunas: Ja, der muss sauber sein. Und es muss greifbar, nachvollziehbar und verifizierbar sein, dass der Fünf-JahresPlan auch eintritt. Wir bringen die Erwartungen mit der Kapitalform zusammen und finden den passen Investor für den Return on Investment.
Pühringer: Es hilft, wenn man schon am Kapitalmarkt ist, wie etwa die Re-
ploid Group AG, die wir beraten haben. Die Risikostrategie von Kapitalgeber und Unternehmen muss zueinanderpassen, das bedeutet, als Unternehmer braucht man ein ganz klares Bild, wie viel Risiko man abbilden kann.
Wie war Ihre Investorensicht bei Reploid? –
Pühringer: Wir haben im September das Mandat für ein Unternehmen übernommen, das zum damaligen Zeitpunkt zwar in einem enormen organischen Wachstumsschub war, aber welches noch nicht alle nötigen Positionen besetzt hatte, um überhaupt in diesen Prozess einer Wachstumsfinanzierung zu gehen. Unsere wichtigste Aufgabe war es, ein Setup zu schaffen. Letztendlich haben wir dann RBI und Reploid zusammengebracht.
Balciunas: Wir haben in etwa vier Monaten die Investierbarkeit mit ihnen hergestellt und auch intern eine Professionalisierung begleitet, mit der sie jetzt weiterfliegen können. Was spannend ist: Die RBI hat bis zu der Finanzierung der Reploid einen Venture-Debt-Fonds betrieben, den sie jetzt aufgrund unserer Zusammenarbeit zu einem GrowthFinance-Fonds erweitern wollen.
Die meisten KMUs sind es gewohnt, von ihrer Bank eine Finanzierung zu erhalten. Stellen sich denen beim Wort Nachrangkapital die Haare auf? – Pühringer: Ja. Und bei Private Equity nochmal mehr. Solange es mit der Bank funktioniert, spricht gar nichts dagegen. Aber es wäre schade, Chancen nicht umzusetzen, weil die Bank Nein sagt. Wenn es ambitionierte Projekte gibt, dann finden wir ambitionierte Finanzierer. Die gibt es.
Balciunas: Start-ups und frühphasige Scale-ups sagen, Nachrangkapital ist zu teuer. Aber in letzter Konsequenz ist Eigenkapital das teuerste Kapital, das man hergeben kann.
Was ist das Spannende an Ihrer Aufgabe? – Balciunas: Der Impact. Wir beschäftigen uns mit Wachstum. Das heißt, wir schaffen Zukunft.
#UMFRAGE
Mehr Geld für Europa?
Text: Daniel Nutz
Europa steht vor gewaltigen
Herausforderungen: Der globale Wettbewerb verschärft sich, Investitionen bleiben hinter dem Bedarf zurück. Über den Rahmen des Budgets gibt es aber unterschiedliche Vorstellungen.
DDie europäische Wirtschaft steht unter Druck. Laut dem vielzitierten Draghi-Bericht von 2024 fehlen der EU jährlich rund 800 Milliarden Euro an Investitionen, um im globalen Wettbewerb mit den USA und China mithalten zu können. Die Produktivitätslücke gegenüber den Vereinigten Staaten ist in den vergangenen zwei Jahrzehnten kontinuierlich gewachsen. Gleichzeitig bremsen fragmentierte Kapitalmärkte, fehlende einheitliche Standards im Binnenmarkt und ein dichtes Regulierungsgeflecht Wachstum und Innovation. Hinzu kommt: Nur drei der 50 wertvollsten Technologieunternehmen weltweit haben ihren Sitz in Europa. Die Frage, wie sich die EU wirtschaftspolitisch neu aufstellen muss, ist damit keine abstrakte Zukunftsdebatte, sondern eine dringende Gegenwartsaufgabe. Wie groß muss der gemeinsame europäische Haushalt sein? Wo sollen die Schwerpunkte liegen? Und welche Hebel sind entscheidend? Wo sind sich die politischen Lager einig und wo nicht?
ANGELIKA WINZIG
EU-Abgeordnete ÖVP
Wie muss sich die Europäische Union finanziell und wirtschaftspolitisch aufstellen, um im Wettbewerb mit den USA und China nicht weiter an Wettbewerbsfähigkeit zu verlieren? – Die EU braucht ein wirksames und treffsicheres Budget, muss die Wettbewerbsfähigkeit und den Binnenmarkt ausbauen und durch neue Handelsabkommen ihre Absatzmärkte erweitern. Zur Förderung der Wettbewerbsfähigkeit haben wir einen konsequenten Bürokratieabbau in Europa begonnen. Die EU-Kommission hat bereits sieben von zehn geplanten sogenannten Omnibus-Deregulierungspaketen aufgelegt; bei den meisten davon sind die Arbeiten weit fortgeschritten. Zudem brauchen wir einen starken Fokus auf Forschung, Entwicklung und Innovation, eine echte Kapitalmarktunion, um die Finanzierung unserer Unternehmen zu verbessern, sowie niedrigere Energiepreise.
Der nächste EU-Budgetrahmen wird deutlich größer werden müssen – es werden zwei Billionen vorgeschlagen. Welche Größenordnung halten Sie für notwendig und warum? – Zwei Billionen sind sicher zu hoch gegriffen. Es wäre jedoch unseriös, schon jetzt die Größenordnung des EU-Langzeitbudgets für die Jahre 2028 bis 2034 zu beziffern. Zunächst müssen wir in den anstehenden Verhandlungen ausloten, welche Mittel notwendig sind, um unsere Prioritäten bestmöglich zu verwirklichen. Das EUBudget muss darauf ausgerichtet sein, Europa stärker, wettbewerbsfähiger und krisenfester zu machen. Wir wollen unsere Unternehmen entlasten, Innovation fördern und den Wirtschaftsstandort Europa stärken. Zugleich gebietet unsere budgetäre Lage absolute Haushaltsdisziplin – der österreichische EU-Beitrag darf nicht steigen.
Wenn Sie drei Prioritäten für das EU-Budget der kommenden Jahre festlegen müssten: Wofür sollte die EU das Geld künftig ausgeben, und wo könnte eingespart werden? – Wettbewerbsfähigkeit, Innovation und Forschung – und das in allen Bereichen: in der Wirtschaft, bei unseren Unternehmen, in den Regionen und auch in der Landwirtschaft. Nur so kann sich Europa künftig unter den führenden Wirtschaftsmächten behaupten.
EVELYN REGNER EU-Abgeordnete SPÖ
Wie muss sich die Europäische Union finanziell und wirtschaftspolitisch aufstellen, um im Wettbewerb mit den USA und China nicht weiter an Wettbewerbsfähigkeit zu verlieren? – Europas vermeintliche Schwäche ist zugleich seine Stärke. Unser Anspruch an hohe Standards und faire Arbeitsbedingungen wird oft als Hindernis für Wirtschaftswachstum dargestellt, dabei schafft er genau das: eine langfristig stabile Wirtschaft. Gleichzeitig braucht es Investitionen. Laut Mario Draghi werden 800 Milliarden Euro benötigt, um der europäischen Wirtschaft den notwendigen Aufschwung zu geben. Das müssen Investitionen in unsere Zukunft sein – in nachhaltige Infrastruktur, den Ausbau heimischer und sauberer Energie sowie in die Jobs der Zukunft. Was uns in jedem Fall nicht hilft, ist, Gesetze, die genau dieses Ziel verfolgen, unter dem Deckmantel des Bürokratieabbaus zu kippen.
Der nächste EU-Budgetrahmen wird deutlich größer werden müssen – es werden zwei Billionen vorgeschlagen. Welche Größenordnung halten Sie für notwendig und warum? – Der mehrjährige Finanzrahmen ist ein zentrales Instrument zur strategischen Lenkung Europas. Nur mit einem starken Budget kann es eine starke EU geben. Um dies entsprechend zu finanzieren, müssen wir über den nationalen Tellerrand hinausblicken und die Finanzierung des EU-Budgets endlich europäischer denken. Nur durch mehr Eigenmittel schaffen wir ein gut ausgestattetes Budget, das gleichzeitig die Mitgliedstaaten nicht überfordert. Daher braucht es dringend weitere EU-weite Steuern, etwa eine EU-Digitalsteuer oder die Besteuerung von Online-Glücksspiel.
Wenn Sie drei Prioritäten für das EU-Budget der kommenden Jahre festlegen müssten: Wofür sollte die EU das Geld künftig vor allem ausgeben, und wo könnte eingespart werden? – Für uns ist insbesondere die Beibehaltung des Europäischen Sozialfonds mit einem aufgestockten Budget eine zentrale Forderung, und jede Kürzung ist eine rote Linie. Ganz konkret fordern wir einen mit 124 Milliarden Euro ausgestatteten Fonds, der den sozialen Ausgleich in Europa sicherstellt.
HELMUT BRANDSTÄTTER
EU-Abgeordneter Neos
Wie muss sich die Europäische Union finanziell und wirtschaftspolitisch aufstellen, um im Wettbewerb mit den USA und China nicht weiter an Wettbewerbsfähigkeit zu verlieren? – Europa leidet vor allem unter zu hohen Bürokratie-, Energie- und Kapitalkosten. Deshalb müssen wir Binnenmarktbarrieren abbauen, Gold-Plating beenden und die größten Wachstumshemmnisse - wie fehlende einheitliche Standards - rasch beseitigen. Gleichzeitig braucht es bei der Savings and Investments Union endlich mehr Tempo, damit erspartes Geld in europäische Innovationen fließt. Mit einer vollendeten Energieunion und einer europäischen Unternehmensform („EU Inc.“) können wir Wachstum, Innovation und Wettbewerbsfähigkeit stärken.
Der nächste EU-Budgetrahmen wird deutlich größer werden müssen – es werden zwei Billionen vorgeschlagen. Welche Größenordnung halten Sie für notwendig und warum? – Wir sehen in vielen Bereichen einen massiven Innovationsstau, der unsere Wettbewerbsfähigkeit einschränkt. Wenn wir den Draghi-Bericht ernst nehmen, braucht Europa deutlich mehr Investitionen in Wettbewerbsfähigkeit, Forschung, Energieinfrastruktur und Sicherheit. Wir teilen daher die Position des Europäischen Parlaments, wonach der European Competitiveness Fund um zehn Prozent im Vergleich zum Kommissionsvorschlag erhöht werden sollte.
Wenn Sie drei Prioritäten für das EU-Budget der kommenden Jahre festlegen müssten: Wofür sollte die EU das Geld künftig vor allem ausgeben, und wo könnte eingespart werden? – Eine Priorität muss der Ausbau der Stromnetze sein. Der Anteil der Erneuerbaren muss deutlich steigen. Das erfordert unter anderem eine umfassende Modernisierung der Netze. Zweitens: Forschung, Innovation und Bildung durch Programme wie Horizon Europe und Erasmus+, in die weiter investiert werden muss. Und drittens: Sicherheit, Verteidigung sowie Schutz vor Cyberangriffen, Desinformation und hybrider Kriegsführung. Einsparungspotenzial sehen wir vor allem durch eine Reform der gemeinsamen Agrarpolitik.
HARALD VILIMSKY
EU-Abgeordneter FPÖ
Wie muss sich die Europäische Union finanziell und wirtschaftspolitisch aufstellen, um im Wettbewerb mit den USA und China nicht weiter an Wettbewerbsfähigkeit zu verlieren? – Die EU verliert an Wettbewerbsfähigkeit durch hohe Energiepreise, Bürokratie und ideologisch motivierte Regulierungen. Statt planwirtschaftlicher Vorgaben braucht es eine Rückbesinnung auf Europas Stärken: Industrie, Mittelstand, Innovation und qualifizierte Arbeitskräfte. Ziele müssen leistbare Energie, weniger Bürokratie und bessere Rahmenbedingungen für Unternehmen sein.
Der nächste EU-Budgetrahmen wird deutlich größer werden müssen – es werden zwei Billionen vorgeschlagen. Welche Größenordnung halten Sie für notwendig und warum? – Ein EU-Budget von zwei Billionen Euro lehnen wir ab. Die EU muss mit den vorhandenen Mitteln effizienter wirtschaften, statt immer neue Schulden aufzunehmen. Kritisch sehen wir die massive Ausweitung der Ausgaben durch Green Deal, Corona-Fonds und die Unterstützung der Ukraine. Europäische Gelder müssen auf Kernaufgaben konzentriert und Ausgaben konsequent auf ihren Nutzen überprüft werden.
Wenn Sie drei Prioritäten für das EU-Budget der kommenden Jahre festlegen müssten: Wofür sollte die EU das Geld künftig vor allem ausgeben, und wo könnte eingespart werden? – Prioritäten sind die Förderung von europäischen Start-ups, Infrastruktur und der Schutz der EU-Außengrenzen. Einsparungen sehen wir bei Bürokratie, ideologischen Förderprogrammen und ineffizienten Verwaltungsstrukturen. Zudem müssen alle EU-Ausgaben transparent und streng kontrolliert werden. Steuerzahler haben ein Recht darauf zu wissen, wofür europäische Gelder verwendet werden und ob diese zweckmäßig eingesetzt werden.
MERI DISOSKI
Europasprecherin
Die Grünen
Wie muss sich die Europäische Union finanziell und wirtschaftspolitisch aufstellen, um im Wettbewerb mit den USA und China nicht weiter an Wettbewerbsfähigkeit zu verlieren? – Wettbewerbsfähigkeit und ökologische Transformation sind zwei Seiten derselben Medaille. Europa braucht aktive Industriepolitik, Investitionen in Innovation, Forschung, Digitalisierung und klimaneutrale Technologien sowie den Binnenmarkt. Wettbewerbsfähigkeit entsteht nicht durch Sozial- oder Umweltdumping, sondern durch technologische Führerschaft. Bei klimafreundlichen Technologien können wir weltweit vorn mitspielen. Gleichzeitig müssen wir bei Schlüsseltechnologien wie Chips, Cloud oder KI unabhängiger werden.
Der nächste EU-Budgetrahmen wird deutlich größer werden müssen – es werden zwei Billionen vorgeschlagen. Welche Größenordnung halten Sie für notwendig und warum? – Die EU übernimmt laufend neue Aufgaben - von der Unterstützung der Ukraine über die gemeinsame Verteidigung bis zur Bewältigung der Klimakrise. Dafür braucht es ausreichend finanzielle Mittel. Ein Budget in der vorgeschlagenen Größenordnung erscheint uns daher realistisch. Entscheidend ist, dass dieses Geld gezielt in Europas Zukunft investiert und verstärkt durch neue Eigenmittel finanziert wird. Wir brauchen neue Eigenmittel, damit zusätzliche europäische Zukunftsinvestitionen nicht zulasten nationaler Budgets gehen.
Wenn Sie drei Prioritäten für das EU-Budget der kommenden Jahre festlegen müssten: Wofür sollte die EU das Geld künftig vor allem ausgeben, und wo könnte eingespart werden? – Erstens mehr Mittel für Innovation, Forschung und klimaneutrale Transformation, nur so bleibt Europa wettbewerbsfähig. Zweitens müssen Sicherheit, Verteidigungsfähigkeit und die Ukraine-Unterstützung nachhaltig abgesichert werden. Drittens braucht es mehr Investitionen in Bildung, Erasmus und sozialen Zusammenhalt. Einsparungen sehe ich bei ineffizienten Strukturen, klimaschädlichen Subventionen und Förderungen, die keinen europäischen Mehrwert schaffen.
Jetzt informieren! kepler.at
Korrelawer?
Einfach mal nichts verstehen. Und trotzdem profitieren.
Korrelation – Klingt nach einem farbenfrohen Atoll im Südpazifik, beschreibt aber, wie sich zwei Anlageklassen zueinander verhalten.
KEPLER Fonds versteht’s für Sie.
Diese Marketingmitteilung stellt kein Angebot, keine Anlageberatung, Kauf- oder Verkaufsempfehlung, Einladung zur Angebotsstellung zum Kauf oder Verkauf von Fonds oder unabhängige Finanzanalyse dar. Es wird ausdrücklich darauf hingewiesen, dass Finanzinstrumente und Veranlagungen mitunter erhebliche Risiken bergen können. Aktuelle Prospekte (für OGAW) sowie die Basisinformationsblätter (BIB) sind in deutscher Sprache bei der KEPLER-FONDS KAG, Europaplatz 1a, 4020 Linz, den Vertriebsstellen sowie unter www.kepler.at erhältlich.
#JOSE RALLO
Zwischen Tradition und Innovation
Text und
VitaJOSE RALLO
Die Winzerin (61) in fünfter Generationen hat mit 26 Jahren begonnen, im Familienunternehmen Donnafugata im westsizilianischen Marsala zu arbeiten, das sie jetzt mit ihrem Bruder Antonio führt. Obwohl das Unternehmen auf eine 175-jährige Geschichte zurückblickt, hat sich Donnafugata Innovation und Nachhaltigkeit auf die Fahne geschrieben. Damit will das Unternehmen auch jüngere Kunden ansprechen, die zwar weniger Wein konsumieren als die ältere Generation, dafür mehr auf Qualität achten.
Interview: Micaela Taroni
SSeit 8.000 Jahren ist die Weinproduktion hauptsächlich eine Männerdomäne. Doch in den letzten Jahren hat sich vieles geändert. Immer mehr Frauen sind als Weinproduzentinnen und Önologinnen in Italien aktiv. Die italienischen „Weinköniginnen“ vernetzen sich unter anderem im Verband Donne del vino, mit dem sich die Weinproduzentinnen als Unternehmerinnen verstärkt profilieren wollen. Der 1988 gegründete Verband umfasst heute über 700 Mitglieder aus allen Bereichen der Weinwelt.
Zu den aktivsten Mitgliedern des Verbands zählt die Sizilianerin Jose Rallo, die mit ihrer Familie das Weingut Donnafugata führt. Sie singt Jazz und Opernarien, gern auch bei Weinproben für Einkäufer aus aller Welt. Mit ihrer Band ist die temperamentvolle Winzerin aus Marsala, die gern farbenfrohe Kleider trägt, schon bis in den New Yorker Jazz-Tempel Blue Note gekommen. Musik und Wein sind eine Garantie für Lebensfreude. Und dafür ist die dunkelhaarige Süditalienerin bekannt. Gern streift sie durch ihre Weinfelder auf der kargen Insel Pantelleria zwischen Sizilien und Tunesien und beäugt kritisch die Weinreben. Die Erde sei hart und ruppig, doch diese Insel, auf der Süßwein Passito hergestellt wird, sei inzwischen ein Teil ihres Lebens geworden.
Erfolgsgeschichte
Die Familie Rallo ist seit 175 Jahren im Weingeschäft in der Gegend um die westsizilianischen Stadt Marsala tätig und seit den 1980er-Jahren mit den eigenen Weingütern Donnafugata in Contessa Entellina und auf der Insel Pantelleria erfolgreich. Heute gehört das Weingut zu den größten Siziliens. Der Aufstieg der
Eine Winzerin mit Hang zur Innovation.
Der Name Donnafugata (dt. „Frau auf der Flucht“) stammt aus dem Roman „Der Leopard“ (1958) des sizilianischen Schriftstellers Giuseppe Tomasi di Lampedusa. Donnafugata heißt der Landsitz des Fürsten von Salina, Hauptfigur des Romans, und erinnert an des Bourbonenkönigs Ferdinand IV. Frau, die vor Napoleons Truppen vom Hof in Neapel nach Sizilien floh.
Das Weingut generierte 2025 einen Umsatz von etwa 37 Millionen Euro. In den letzten fünf Jahren hat sich der Umsatz fast verdoppelt. 30 Prozent der Produktion werden ins Ausland exportiert.
Familie Rallo ist eine sizilianische Erfolgsgeschichte wie aus dem Bilderbuch: Sie erzählt von einer Familie, die Traditionen bewahrt und zugleich Mut zur Innovation aufbringt.
Weltkulturerbe
Mit Weißweinen wie Lighea oder Vigna Di Gabri sowie den Roten Tancredi und „Mille e una Notte“ aus Nero d’Avola gehört Donnafugata zur Spitze der italienischen Önologie. Bekannt ist das Weinunternehmen auch für den süßen Passito-Wein „Ben Rye“, der aus den Zibbibo-Trauben auf Pantelleria hergestellt wird. Die Weinstöcke für den Süßwein wurden von der Unesco zum Welterbe deklariert. Solche Gütezeichen bringen Umsatz auf dem Weltmarkt.
Das Logo des Weinunternehmens stellt eine stilisierte Frauengestalt mit windzerzaustem Haar dar. Auch bei den Etiketten verbindet das Unternehmen Tradition und Innovation. So beauftragte Donnafugata den Künstler Stefano Vitale, neue Weinetiketten zu entwerfen, die die Geschichte der Weine und Sizilien erzählen. Meist stehen dabei Frauen im Vordergrund. Denn Frauen spielen von jeher eine große Rolle bei Donnafugata. Die 61-jährige Jose Rallo, Winzerin in fünfter Generation, leitet das Unternehmen gemeinsam mit ihrem Bruder Antonio. Auch Joses zwei erwachsene Kinder haben inzwischen erste Schritte im Betrieb unternommen.
„Die Weinproduktion gilt als patriarchalisch geprägter Sektor, aber das ändert sich allmählich auch auf Sizilien. Mein Vater, der das Unternehmen gegründet hat, war ein Mann, der Frauen im Unternehmen immer stark gefördert hat. Ich wurde in eine meritokratische
DREI GENERATIONEN Gabriella Favara, Gabriella Anca und Jose Rallo genießen gern ein Gläschen und sind alle auf dem Weingut Donnafugata aktiv.
Familie hineingeboren, in der sowohl Frauen als auch Männer danach bewertet werden, was sie leisten“, erzählt Jose Rallo, die mit Enthusiasmus über ihre Arbeit und ihre Familie spricht.
Vorreiterinnen
Ihre Mutter Gabriella hat maßgeblich zum Wachstum des Unternehmens beigetragen. „Ich erinnere mich noch gut daran, wie meine Mutter in den 1970erJahren zwischen den Weinbergen umherging, um unsere Mitarbeiter bei der Weinlese anzuleiten, und wie sie sich bei ihnen Gehör verschaffte. Langsam begriffen sie, wie sinnvoll ihre Ratschläge waren, beispielsweise die Anzahl der Trauben an den Weinstöcken zu verringern, um eine höhere Weinqualität zu erzielen. Frauen waren immer Vorreiterinnen. Auf Sizilien, einer Insel, die traditionell eng mit der Landwirtschaft verbunden ist, gibt es heute mehrere erfolgreiche Weingüter, die von Frauen verschiedener Generationen geführt werden. Dies ist ein Erfolg, den man noch vor einigen Jahrzehnten kaum für möglich gehalten hätte“, erklärt Jose Rallo. Donnafugata hat in den vergangenen Jahren viele weibliche Arbeitskräfte angestellt. Heute sind etwa 40 Prozent der Führungspositionen mit Frauen besetzt.
„Wir sind überzeugt, dass Frauen große Entschlossenheit, mehr Flexibilität und einen starken Wunsch nach Selbstverwirklichung mitbringen. Sie sind stark motiviert und können auf sehr hohem Niveau arbeiten. Ich selber habe im Familienbetrieb ganz unten angefangen und in der Abfülllinie gearbeitet, wo ich Flaschen verschließen musste. So kenne ich unser Unternehmen heute in all seinen Facetten“, erklärt die Unternehmerin. Später hat Rallo eigene Projekte entwickelt. „Ich habe ein System zur Verwaltungskontrolle eingeführt. Es war wichtig, die Zahlen im Blick zu behalten und die Auswirkungen von Investitionen zu verstehen. Danach habe ich mich dem Marketing und der Kommunikation gewidmet – Bereiche, in denen ich noch heute tätig bin“, erzählt die Geschäftsfrau.
Rallo leitet heute das Marketing des Weinhauses. Bereits vor 25 Jahren führte das Unternehmen die nächtliche Weinlese ein, um die Mitte August geernteten Chardonnay-Trauben vor den hohen Tagestemperaturen zu schützen. Auf diese Weise werden unerwünschte Gärprozesse während des Transports vermieden und der Energiebedarf für das Kühlen der Trauben vor dem Pressen um 70 Prozent reduziert. Heute erfolgt die Lese in den frühen Morgenstunden, da festge-
stellt wurde, dass die Trauben dann noch kühler sind. 2002 ließ Rallo Solardächer auf dem Gut in Contessa Entellina installieren, ein Drittel ihres Stroms bezieht die Kellerei inzwischen davon. Das Unternehmen ist stark um Innovation bemüht.
Nachhaltigere Produktion
Donnafugata, Mitglied der Stiftung SOStain Sicilia, hat für einige Produktlinien leichtere Flaschen eingeführt, die aus zu 100 Prozent recyceltem Glas bestehen und auf Sizilien von O-I Glass hergestellt werden. Das Gewicht einer Flasche wurde schrittweise von 550 Gramm auf 360 Gramm gesenkt.
„Glas ist ein Material, das besonders hohe Emissionen verursacht, da seine Produktion sehr energieintensiv ist. Durch die Reduktion des Flaschengewichts um 25 Prozent konnten bisher 400 Tonnen Glas erspart und eine Verringerung der Emissionen von circa 560 Tonnen CO2 geleistet werden“, erzählt Rallo. An Ideen für die Zukunft mangelt es der Winzertochter nicht. „Wichtig ist, auch in schwierigeren und unsicheren Zeiten nicht den Mut zu verlieren. Die Liebe zu unserem Land und zu unserer Arbeit ist ein Ansporn, uns zu verbessern und immer höhere Qualität anbieten zu können“, sagt die Unternehmerin. —
Porträt
„Wir müssen uns immer wieder erneuern“
Jose Rallo produziert seit einigen Jahren nachhaltig Weine mit weniger Alkoholgehalt vor allem für die jüngere Generation.
Wie kann man heute eine junge Klientel für das Produkt Wein gewinnen? – Jose Rallo: Die jüngere Generation ist stark an Wein interessiert, vor allem an seiner Geschichte und der Tradition, die damit verbunden sind. Sie achtet sehr auf den nachhaltigen Aspekt der Weinproduktion. In unserem Unternehmen empfangen wir 30.000 Besucher pro Jahr, viele von ihnen sind junge Menschen, die fasziniert sind von unserer Geschichte. In den letzten Jahren versuchen wir verstärkt, Weine mit geringerem Alkohol zu produzieren, die mit dem Lebensstil der jüngeren Leute mehr im Einklang stehen.
Kunden legen heutzutage immer mehr Wert auf Nachhaltigkeit. Was hat Donnafugata diesbezüglich unternommen? – In unseren Weinbergen setzen wir auf traditionelle Anbaumethoden mit reduziertem chemischem Einsatz. Wir verwenden organische Düngemittel anstelle von Chemie. Auf der Insel Pantelleria, auf der unser Süßwein Passito hergestellt wird, erfolgt der Weinbau mit manuellen Methoden nach alter Tradition. Die Terrassen mit Trockenmauern erlauben den Schutz der Biodiversität. Wir haben 2001 damit begonnen, saubere Energie durch Photovoltaikanlagen zu erzeugen. Das warme Klima Siziliens hilft uns dabei.
Machen das andere Winzer Siziliens auch?
– Wir arbeiten mit anderen Weinunternehmen eng zusammen und haben eine Nachhaltigkeitsrichtlinie entworfen mit
dem Ziel, die Qualität des Weinbaus auf Sizilien zu verbessern. Das Problem ist die Unvorhersehbarkeit des Klimas. Auf Dürreperioden folgen Jahre mit viel Regen, die zuletzt auch zu einem Rückgang der Produktion von 25 Prozent geführt haben. Die natürlichen Zyklen von Trockenheit oder Zeiten mit mehr Regen, die länger dauern, als sie in der Vergangenheit üblich waren, gibt es nicht mehr – alles ist unvorhersehbar geworden. Deshalb muss der Weinbauer gut organisiert sein und strukturierte Maßnahmen gegen Bodenerosion ergreifen.
Sie sind Winzerin in der fünften Generation. Werden Ihre Kinder das Familienunternehmen weiterführen? – Meine Tochter Gabriella ist 29 Jahre alt. Sie heißt wie die Großmutter und arbeitet seit dreieinhalb Jahren im Unternehmen im Bereich Marketing und Kommunikation. Mein Sohn Ferdinando ist 26 und sammelt derzeit Erfahrung in Houston bei einem Importeur von italienischem Wein. In fünf Jahren wollen wir die beiden, wenn sie es möchten, in die Unternehmensführung integrieren.
Wie sehen Sie die Zukunft von traditionsreichen Familienunternehmen? – In unsicheren Zeiten kann ihre Reaktionsfähigkeit größer sein, weil sie flexibel sind. Wir müssen uns aber immer wieder erneuern und offen sein für Neues, damit wir wachsen können.
Donnafugata will im Ausland expandieren. Wie viel wird in Marketing inves-
tiert? – Wie exportieren 30 Prozent unserer Produktion. Die USA, Deutschland und die Schweiz sind unsere wichtigsten Absatzmärkte. Marketing ist für uns von wesentlicher Bedeutung. Wir investieren in Qualität und müssen das auch kommunizieren. Zehn Prozent des Umsatzes fließt in Marketing, und wir werden diesen Anteil noch steigern. Während der Corona-Pandemie haben wir stark in E-Commerce investiert und unseren digitalen Auftritt ausgebaut. Das hat uns geholfen, diese schwierigen Zeiten gut zu überstehen.
Sind die US-Zölle für Ihr Unternehmen eine schwere Hürde? – Leider belasten die Zölle den Endpreis unserer Produkte. Die US-Verbraucher werden jetzt mehr kalifornischen und weniger europäischen Wein trinken. Die USA sind der größte Weinmarkt der Welt. Es ist nicht einfach, Rückgänge auf diesem Markt zu kompensieren. Diese Situation spornt uns aber an, in andere Märkte zu investieren – obwohl wir genau wissen, dass sie den Rückgang bei den US-Exporten nicht ausgleichen können.
Wie sind die Prognosen für dieses Jahr? –Donnafugata produziert 3,6 Millionen Flaschen im Jahr. Wir verfügen über ein weitreichendes Vertriebsnetz und vier Exportmanager. Unser Umsatz hat sich in fünf Jahren auf 37 Millionen Euro fast verdoppelt, was ein gutes Ergebnis für unseren Sektor ist. Wir sind zufrieden und blicken mit Optimismus auf die nächste Weinernte. —
19. Wiener Börse Preis 2026
ATX-Preis: Marco Reiter und Stefan Kratochwil (Strabag SE), Liane Hirner und Hartwig Löger (VIG), Gerald Mayer und Peter Fleischer (Voestalpine AG). Christoph Boschan (Wiener Börse) lugt von hinten, Sandra König führte durch den Abend.
Waren zu später Stunde noch immer gut drauf: Andreas Posavac (Embera Partners) und Finanzvorstand Stefan Dörfler (Erste Group Bank AG).
Börse-CEO Christoph Boschan, ATX-Sieger Hartwig Löger, CEO Vienna Insurance Group, und Bundeskanzler Christian Stocker.
Volles Haus im wunderschönen Saal des Palais Niederösterreich.
WIENER BÖRSE
21. Mai 2026
Palais Niederösterreich, Wien
Beim 19. Wiener Börse Preis wurden die erfolgreichsten börsennotierten Unternehmen Österreichs ausgezeichnet. Die Vienna Insurance Group sicherte sich den prestigeträchtigen ATX-Preis vor Voestalpine und Strabag. Insgesamt wurden zwölf Unternehmen in fünf Kategorien prämiert. Zu den weiteren Gewinnern zählten Frequentis, die bereits zum dritten Mal den Mid-Cap-Preis gewann, sowie die Erste Group, die ihre Erfolgsserie beim Media-Relations-Preis fortsetzte. Den Vönix-Nachhaltigkeitspreisen bekamen BKS Bank, Telekom Austria und die Burgenland Holding. Vertreter aus Politik, Wirtschaft und Kapitalmarkt würdigten die internationale Wettbewerbsfähigkeit, Innovationskraft und Stabilität der österreichischen Börsenunternehmen.
Empfang im Innenhof des Palais Niederösterreich: Staatssekretärin
Barbara Eiblinger-Miedl (BMF), Dieter Hengl (Bank Austria).
Harald Hagenauer (Österreichische Post AG) und Fritz Mostböck (ÖVFA) sind fixe Größen am österreichischen Kapitalmarkt. Was für ein Duo!
Karrierewege am Kapitalmarkt
Hochkarätiges Podium: Christina Wilfinger, Beatrix Czipetits, Ingrid Krawarik („Börsianer“), Desiree-Marie Holjevac (Erste Bank Österreich), Valentina Stark („Börsianer“) und Daniela Klauser (Asta Energy Solutions AG).
Desiree-Marie Holjevac (Erste Bank) ist von Tirol nach Wien gezogen, hatte statt 15 plötzlich 1.500 Mitarbeiter.
Beatrix Czipetits erklärt die Erfolgsfaktoren auf dem Weg in die Führungsebene: Fachliche Kompetenz, strategische Sichtbarkeit und das Verständnis für unternehmensinterne Entscheidungsprozesse seien entscheidend.
Der 36. Börsianer Salon im Mezzanin beim Schottentor stieß auf großes Interesse.
„Wir sollten und müssen mutiger sein“, sagt Christina Wilfinger, ehemalige SAP-Österreich-Chefin.
36. BÖRSIANER SALON 02. Juni 2026 das Mezzanin, Wien
Beim 36. Börsianer Salon diskutierten führende Expertinnen die zentralen Fragen: Was braucht es wirklich bis in die Top-Ebene? Welche Qualifikationen sind heute notwendig, um auf höchster Führungsebene mitzuentscheiden? Und warum sind derzeit so viele CFO-Positionen weiblich besetzt? So unterschiedlich die Karrierewege von Daniela Klauser (Asta Energy Solutions AG), Beatrix Czipetits (Die Co-Pilotin), Desiree-Marie Holjevac (Erste Bank Österreich) und Christina Wilfinger (Investor, Advisor und Non-Executive Board Member) auch sind, eines verbindet sie: Mut, Durchhaltevermögen, Leadership und Sichtbarkeit waren entscheidende Faktoren auf ihrem Weg nach oben. Einigkeit herrschte darüber, dass fachliche Kompetenz die unverzichtbare Basis jeder Karriere bildet. Ebenso wichtig sind jedoch die Bereitschaft, Verantwortung zu übernehmen, die eigene Komfortzone zu verlassen und Chancen aktiv zu ergreifen. Besonders für Frauen spielt Sichtbarkeit eine zentrale Rolle: Wer gestalten und mitentscheiden möchte, muss Präsenz zeigen sowie Netzwerke pflegen.
RBI Sommer Cocktail mit Pfiff
Viel geleistet in besonders schwierigen Zeiten: Johann Strobl (RBI) wurde zu Beginn des Sommer Cocktails gewürdigt.
Hier Erwin Hameseder (RBI), für ihn das letzte Fest als Generalanwalt.
RBI SOMMER COCKTAIL 9. Juni 2026 Gartenpalais Liechtenstein
Rund 1.000 Gäste strömten trotz wechselnder Wetterbedingungen zur Verabschiedung von RBI-Vorstandschef Johann Strobl und zur Begrüßung des neuen CEO Michael Höllerer ins Gartenpalais Liechtenstein. Zahlreiche CEOs, Vorstände, Minister und Staatssekretäre schauten vorbei. Gesehen: Wolfgang Hattmannsdorfer, Claudia Bauer, Elisabeth Zehetner, Christoph Pramhofer, Hartwig Löger (VIG), Wolfgang Kindl (Uniqa), Helmut Bernkopf (OeKB), Herbert Stepic, Valerie Brunner, Kamila Makhmudova, Harald Kröger, Hannes Mösenbacher und Rainer Schnabl (alle RBI), Stefan Neubauer (Katrein Bank), Robert Ottel (Rosenbauer International), Karl-Heinz Strauss (Porr AG), Thomas G. Winkler und viele mehr. Es war heiß im Saal, die Getränke dafür kühl, das Catering ein Gedicht.
Helmut
Thomas G. Winkler (UBM) sorgt bei jedem Fest für gute Laune, hier mit Valerie Brunner (RBI) und Karl Sevelda.
Hans Peter Haselsteiner (Strabag) kam zum Abschied von Johann Strobl (RBI).
Bernkopf (OekB) genoss an diesem lauen Tag ein Gläschen mit Sabine Zucker (RBI).
Michael Höllerer (seit 1. Juli CEO der Raiffeisen Bank International AG) mit Investor Rupert Staller und Robert Ottel (Rosenbauer International AG) im launigen Gespräch.
Im Investorenfokus: Energy und Space Economy
72. BÖRSIANER SPECIAL ROADSHOW WIEN
19. Mai 2026
Audi House of Progress, Wien
Die 72. Börsianer Special Roadshow in Wien stand im Zeichen von Energie und Raumfahrt. Diskutiert wurde, welche Rolle Infrastruktur, Versorgungssicherheit und technologische Innovationen für den Erfolg der Energiewende spielen und welche Chancen sich daraus für Investoren ergeben. Die Experten betonten, dass der steigende Energiebedarf, geopolitische Spannungen und der Wettlauf um kritische Rohstoffe neue Anforderungen an Unternehmen und Kapitalmärkte stellen. Gleichzeitig eröffnen Investitionen in Netze, Speicherlösungen und effiziente Technologien attraktive Renditechancen. Einen Blick über die Erde hinaus warf Weltraumexperte Gernot Grömer vom Österreichischen Weltraumforum. Im Expertengespräch erörterte er die Chancen und Wachstumspotenziale der Space-Economy.
Adrian Daniel (Laiqon) betonte die Bedeutung energieeffizienter Lösungen für den weiteren Ausbau von Künstlicher Intelligenz.
Unter die Gäste mischte sich auch Christoph Pramhofer (Volksbank Wien AG und Abgeordneter zum Nationalrat) und lauschte der spannenden Diskussion.
Christian Schaefer (Goldman Sachs Asset Management) sieht neue Finanzierungswege für Infrastruktur- und Energieprojekte gefragt.
Gernot Grömer vom Österreichischen Weltraumforum (r., neben Moderator Daniel Nutz) erklärt, wie viel Business im Weltall steckt.
Krisenfest statt Kriegsangst
Daniel Nutz („Börsianer“), Anton Fischer (MEAG), Ingrid Krawarik („Börsianer“), Mario Schmidt (Swisscanto), Rainer Haidinger (Kepler-Fonds KAG), Daniel Hikes-Wurm (BMLV) und Klaus Kumpfmüller (Hypo OÖ AG) brachten ihre Expertisen ein.
Die Gäste und Investoren der 71. Börsianer Roadshow in Linz im Bruckner’s lauschten gespannt den Ausführungen der Veranlagungsprofis und Strategen.
Alexander Klug (Dr. Nagler & Company), Stefan Ellmer (Hypo OÖ) und Christoph Röbl (Lenze Austria GmbH) freuten sich auf die Diskussion.
Hypo-OÖ-Vorstandsvorsitzender Klaus Kumpfmüller rechnet mit einem Anstieg der Inflation, Rainer Haidinger (Kepler Fonds KAG) plädiert für Ruhe.
71. BÖRSIANER ROADSHOW LINZ 13. April 2026
Bruckner's im Brucknerhaus, Linz
Die 71. Börsianer Roadshow in Linz widmete sich den Auswirkungen geopolitischer Krisen auf die Kapitalmärkte. Im Mittelpunkt stand die Frage, wie Anleger und Investoren auf kriegerische Eskalationen, steigende Inflation und wachsende Unsicherheiten reagieren sollten. Die Experten waren sich einig: Ruhe bewahren und auf Diversifikation setzen. Diskutiert wurden die Folgen möglicher Energiepreisschocks, die Gefahr einer Stagflation sowie attraktive Investmentchancen in Infrastruktur und Energienetzen. Im anschließenden Expertengespräch ordnete Oberst Daniel Hikes-Wurm vom österreichischen Verteidigungsministerium die geopolitischen Entwicklungen ein und sprach über globale Machtverschiebungen, die Rolle Chinas und das Potenzial von Dual-Use-Technologien.
OHNE FINANZBILDUNG KEINE CHANCENGERECHTIGKEIT
Wer glaubt, Finanzbildung sei ein Randthema, sollte einen Blick auf die Lebensrealität junger Menschen werfen –denn was sie über Geld wissen (oder nicht), entscheidet schon heute über ihre Chancen von morgen.
ICH MACHE JETZT SEIT JAHREN Jugendbeteiligungsprozesse. Ich habe mit zigtausenden Jugendlichen über ihre Lebensrealität gesprochen. Aber die Ergebnisse unseres diesjährigen Jugendberichts Finanzbildung haben mich trotzdem wieder innehalten lassen. 72 Prozent der AHS-Schülerinnen und -Schüler lernen in der Schule nichts über Geld und Finanzen. Und gleichzeitig sagen 73 Prozent aller befragten Jugendlichen, dass sie genau das wollen: mehr Finanzbildung. Die Nachfrage ist da, aber das Angebot fehlt. Für unsere partizipative Studie haben wir über 1.800 junge Menschen aus ganz Österreich befragt. Was sie uns erzählt haben, ist ein Spiegel, in den wir als Gesellschaft ehrlich hineinschauen sollten, auch wenn es uns nicht gefällt. Die unbequeme Wahrheit: Finanzbildung wird in Österreich vererbt. Wer das Glück hat, in einem Haushalt aufzuwachsen, in dem über Geld gesprochen wird, über Zinsen, Verträge, Investitionen, der hat einen klaren Vorsprung. Und wer dieses Glück nicht hat? Der surft auf Tiktok und hofft, dass der nächste Reel-Algorithmus ihm erklärt, was die Risiken von Krypto sind. Und das darf kein Vorwurf an die Jugendlichen sein, das ist ein Systemversagen. Besonders deutlich zeigt sich das beim finanziellen Familienhintergrund. Hier wird es unangenehm für alle, die gern behaupten, in Österreich entscheide Leistung über Erfolg. Jugendlichen aus einkommensschwachen Familien fehlt mehr als dreimal so oft das Geld für einfache Grundbedürfnisse wie Essen oder Schulmaterialen wie Jugendlichen aus stabilen Verhältnissen, bei Freizeitaktivitäten ist die Lücke ähnlich groß. Diese jungen Menschen erleben signifikant häufiger finanziellen Stress, fühlen sich schlechter vorbereitet und haben fast doppelt so oft Angst, Schulden
»Die unbequeme Wahrheit: Finanzbildung wird in Österreich vererbt.«
Vita
Rebekka Dober Gründerin
YEPworks
Als Sozial-Unternehmerin startete Rebekka Dober bereits in jungen Jahren durch. Sie gründete YEPworks und ist Mitherausgeberin des YEP-Jugendberichts Finanzbildung 2026, mit Fokus auf die finanzielle Bildung und Beteiligung junger Menschen.
nicht zurückzahlen zu können. Das sind komplett andere Startvoraussetzungen, egal wie viel Potenzial oder Wille man hat. Paradoxerweise brennt es dort am meisten, wo am meisten Engagement vorhanden ist. Mädchen wollen mehr über Finanzbildung lernen als Burschen, vor allem Betrug und Online-Abzocke betreffend. Trotzdem fühlen sie sich beim Thema Finanzen unsicherer und schlechter auf die Zukunft vorbereitet als ihre männlichen Altersgenossen: Mädchen fühlen sich doppelt so „oft gestresst“ von Geld als Burschen. Wie kann es sein, dass mehr Interesse nicht zu mehr Sicherheit führt? Dieser Gap entsteht nicht im Erwachsenenalter. Er entsteht jetzt, in Klassenzimmern und Wohnzimmern, still und schleichend.
Ich sage das nicht, um zu dramatisieren. Ich sage es, weil ich es für strukturell behebbar halte. Und das ist der eigentliche Skandal: Wir wissen, was zu tun wäre. Finanzbildung als verpflichtender, schultypenübergreifender Bestandteil des Unterrichts. Nur so erreicht man tatsächlich alle. Wer heute nicht lernt, mit Geld souverän umzugehen, trifft später schlechtere Entscheidungen. Wir brauchen keine weitere Broschüre, die allen das Gleiche erklärt, sondern Finanzbildung, die genau dort ansetzt, wo der Rückstand am größten ist: bei Mädchen, bei Jugendlichen aus einkommensschwachen Familien. Wie man das macht, fragt man die Jugendlichen am besten selbst. Sie haben das in unserem Bericht klarer formuliert als mancher Bildungspolitiker: Finanzwissen soll nicht vom Elternhaus abhängen. Die Zukunft interessiert sich nicht dafür, ob jemand als Kind eine gute Finanzbildung hatte. Zinsen laufen. Verträge gelten. Schulden wachsen. Was wir jungen Menschen heute vorenthalten, holt sie und uns alle morgen ein.
EZB-LEITZINSEN:
EINMAL IST KEINMAL?
Nun hat die Europäische Zentralbank doch an der Zinsschraube gedreht. Und obwohl die Datenlage eindeutig für diesen Zinsschritt gesprochen hat, gab es im Vorfeld und danach genug negative Stellungnahmen bezüglich dieser Maßnahme, und das auch von angesehenen Ökonomen.
DER HAUPTPUNKT DER KRITIK zielt darauf ab, dass sich die konjunkturellen Rahmenbedingungen in der Eurozone in den vergangenen Monaten wieder eingetrübt haben. Ein BIPWachstum von unter ein Prozent im Durchschnitt der Eurozone 2026 liegt nach wie vor unter dem Potenzialwachstum von rund 1,25 Prozent. Dem ist entgegenzuhalten, dass das vorrangige Ziel der EZB die Gewährleistung der Preisstabilität ist. Somit ist das Mandat der EZB klar definiert. Und die Datenlage mit Preissteigerungen von über drei Prozent im HVPI-Euroschnitt ist einleuchtend genug, dass die EZB auf die Teuerung diesmal rechtzeitig reagieren muss. Die negative Erfahrung von 2021/2022 mit viel zu später Änderung der Geldpolitik auf Inflation ist noch in guter oder schlechter Erinnerung.
Dazu kommt, dass selbst bei keinen weiteren Kriegshandlungen zwischen den USA und Iran der Ölpreis bei rund 80 US-Dollar/Barrel deutlich über den Preisnotizen von Ende 2025 von 60 bis 70 US-Dollar liegt und damit auch im weiteren Jahresverlauf einen positiven Beitrag zur Inflationsrate liefern wird, ganz im Gegensatz zum Vorjahr. Die EZB hat aber auch die Vorlaufindikatoren bei den Einkaufspreisen der Unternehmen im Blick. Diese sind quer über die meisten Branchen, auch bereits im Industrie- und nicht bloß im Dienstleistungsbereich, mit markanten Kostensteigerungen konfrontiert. Eine Überwälzung auf die dauerhaften Konsumgüter, welche mit +0,9 Prozent noch eine Dämpfung der aktuellen Teuerung darstellen, ist also bloß eine Frage der Zeit. Das Gleiche gilt für Nahrungsmittel, wo die stark verteuerten Düngemittelpreise erst in weiterer Folge für zusätzliche Preissteigerungen sorgen. Deutlich erhöht sind schon wieder die Dienstleistungspreise mit +3,5 Prozent, die immerhin
»Eine strikte Antiinflationspolitik ist weit wachstumsfreundlicher als eine laxe Geldpolitik.« Vita
Peter Brezinschek Chefökonom „Börsianer“
Der renommierte Kapitalmarktexperte (67), der eigentlich Meteorologe werden wollte, zählt seit vier Jahrzehnten zu den gefragtesten Börsen- und Finanzexperten des Landes. Seine Schwerpunktinteressen sind die Ordnungs- und Wirtschaftspolitik im Zusammenhang mit Klimaschutz, Konjunktur sowie Geld- und Fiskalpolitik. Bis Jahresende 2022 war er Chefanalyst von Raiffeisen Research.
47 Prozent des Verbraucherpreisindex repräsentieren. Die Forderung nach Zinszurückhaltung wegen Wachstumsschwäche geht auch ins Leere, weil die EZB mit einer niedrigen Inflation gerade die besten Aussichten für Investitionen und Konsum legen kann. Ist diese erhöht, kostet das reales BIP-Wachstum. Aufgrund der langen Wirkungsverzögerung der Geldpolitik muss sie rascher handeln, um Inflationserwartungen im Keim zu ersticken. Eine strikte Antiinflationspolitik ist daher wachstumsfreundlicher als eine laxe Geldpolitik. EZB-Chefökonom Philip Lane hat vier Gründe genannt: Lohn/Preis-Verhandlungen, gesunkene Realzinsen bei steigender Inflation, Trend bei Inflationserwartungen und ein Kommunikationsrisiko der EZB, wenn sie bei steigender Inflation nicht agiert. Dass die Kritik an EZB-Leitzinserhöhung wenig stichhaltig ist, lässt sich daran erkennen, dass die Wachstumsschwäche so gut wie nichts mit dem aktuellen Zinsniveau zu tun hat. Selbst die achtjährige Negativzinsphase von 2014 bis 2022 hat so gut wie keine Wachstumsdynamik ausgelöst. Ebenso wenig haben die Zinserhöhungen die Konjunktur gebremst. Die Wachstumsschwäche der Eurozone im Speziellen ist struktureller Natur und unabhängig vom Zinsniveau. Wären die Rahmenbedingungen in der EU unternehmensund wirtschaftsfreundlicher, wäre das der echte Hebel für neue Konjunkturimpulse. Auch die ultraexpansive Fiskalpolitik mit Schwerpunkt auf Transfers und Förderungen statt Investitionsanreize erfordert ein Gegengewicht in der Geldpolitik, weil sie inflationsfördernd wirkt. Solidere öffentliche Haushalte würden auch die Kapitalmarktzinsen entlasten. Und diese sind weit wichtiger für die Finanzierung der Wirtschaft als die auf den Geldmarkt wirkenden Leitzinsen.
GAS GEBEN, UND STARK ABBREMSEN
Immobilien-Wertpapiere waren für viele Österreicher der Einstieg ins Investieren. Nach den Milliardenverlusten mit Immo-Aktien in der Finanzkrise geraten nun Immobilienfonds unter Druck: Die Rückflüsse betragen rund 100 Millionen Euro pro Monat. Die geplante Einschränkung der Rücknahme ab 2027 könnte die Verkäufe sogar noch beschleunigen.
EINST FLOSS DAS GELD in Strömen: Kurz vor der globalen Finanzkrise 2008 sammelten Immofinanz und Meinl European Land mittels Kapitalerhöhung viele Milliarden Euro ein. Ein Großteil stammte von Privatanlegern, denen von unseriösen Finanzvermittlern eine sichere Veranlagung angepriesen wurde. Wenig später war vom vermeintlichen Betongold kaum was übrig. Die österreichischen Immobilienfonds hatten die Gnade der späten Geburt. Nicht nur Sparer sahen in der Nullzinsphase eine Möglichkeit, zwei Prozent und mehr zu verdienen. Institutionelle Großanleger nutzen die Möglichkeit, um kurzfristig Geld zu parken. Mit dem abrupten Zinsanstieg im Jahr 2022 war die Story dann zu Ende. Monat für Monat kämpfen die fünf Immo-Fondsgesellschaften derzeit mit Mittelabflüssen von gut 100 Millionen.
Die Folge sind Verkäufe in großem Stil. Das drückt nicht nur auf die Performance treuer Anleger, sondern hat einschneidende Konsequenzen für den angespannten Wohn-Immobilienmarkt. Früher waren die Fonds namhafte Investoren in den großvolumigen Wohnbau, heute stehen sie notgedrungen auf der Verkäuferseite. Weil auch andere gewerbliche Immobilienentwickler mit Problemen kämpfen, bricht ihr Neubau fast vollständig weg. Wurden zum Beispiel in Wien im Jahr 2022 noch 6.000 Wohnungen im freifinanzierten gewerblichen Bereich fertiggestellt, stehen 2027 nur 460 Wohnungen in Aussicht. Obwohl die Flaute bei Eigentumswohnungen und im geförderten Wohnbau weniger spürbar ist, halbiert sich die gesamte Bautätigkeit in Wien von 15.300 fertigen Wohnungen im Jahr 2022 auf voraussichtlich 7.500 im kommenden Jahr. Da die Nachfrage das Angebot übersteigt, steigen die Mieten. Eigentlich könnten die Anleger von Immobilienfonds von höheren Mieten
»Der eigentliche Verursacher der Krise ist aber die Europäische Zentralbank.«
Vita
Martin Kwauka Finanzjournalist
Der leidenschaftliche Weinbauer (66) ist seit 23 Jahren Finanz- und Wirtschaftsjournalist. Zu den wichtigsten Stationen des gebürtigen Deutschen zählen die langjährige Chefredaktion des Magazins „Format“ und das seit 2015 von ihm organisierte Finanzjournalistenforum. Sein Steckenpferd ist die Altersvorsorge. Sich selbst beschreibt der studierte Agrarökonom als chronisch neugierig.
profitieren. Indes werden gerade diese Objekte von den Gesellschaften abgestoßen, weil Gewerbeobjekte schwerer verkaufbar sind.
Verschärfung naht: Jetzt wurde per Gesetzesentwurf die Rücknahme von Immo-Fondsanteilen ab Jänner 2027 stark eingeschränkt. Ab dann gilt eine Kündigungsfrist von einem Jahr. Als Übergangsregelung dürfen pro Kunde und Jahr noch vor Jahresende 2026 besessene Altanteile im Wert von maximal 20.000 Euro sofort verkauft werden. In den Jahren 2029 und 2030 sinkt der Betrag auf 10.000 Euro, danach gibt es gar keinen Freibetrag.
Die Folgen: Altanleger mit größerem Volumen werden die Chance nutzen, noch vor Jahresfrist Kasse zu machen. Der Absatz neuer Fondsanteile kommt dagegen praktisch zum Erliegen. Schließlich lieben österreichische Privatanleger nichts mehr als Liquidität, und hier bieten gute Sparbücher inzwischen vergleichbare Erträge. Hier wird eindeutig zu spät und zu stark auf die Bremse getreten. In Deutschland wurde eine 24-monatige Mindestbehaltefrist für Immo-Fonds bereits 2013 eingeführt, für Verkäufer von Altbeständen gibt es weiterhin Freibeträge. Das heißt: Österreich hat sich 13 Jahre lang Zeit für eine ähnliche Regelung gelassen und es vor allem in guten Zeiten mit starkem Neugeschäft versäumt, eine vorsorgliche Regelung zu treffen. Der eigentliche Verursacher der Krise ist aber die Europäische Zentralbank. Durch die jahrelange Phase von Null- oder sogar Minuszinsen wurde die Immobilienspekulation extrem angeheizt. Für viele österreichische Kleinanleger, die über Immo-Aktien und -Fonds den ersten Schritt als Investoren machten, ist die Enttäuschung so groß, dass wieder zum Sparbuch gegriffen wird. Ihr Vertrauen in den Kapitalmarkt ist wohl auf ewig erschüttert.
Unternehmen
IN DIESER AUSGABE FIRMENINDEX
Addiko Bank AG 21, 48 KPMG
Athos Immobilien AG
Austrian Inst. of Technology (AIT)
Bawag Group AG
IMPRESSUM/SERVICE
Herausgeber:
Wayne Financial Media GmbH
Chefredaktion:
Ingrid Krawarik (CvD), i.krawarik@boersianer.at Daniel Nutz, d.nutz@boersianer.at
Redaktion:
Irmgard Kischko, Julia Kistner, Angelika Kramer, Raja Korinek Peter Köhler, Martin Kwauka (Chefkommentator), Thomas Müller, Hedwig Schneid,
Chefökonom: Peter Brezinschek
Korrespondenten:
Deutschland, Düsseldorf: Oliver Stock Schweiz, Zürich: Daniel Zulauf Italien, Rom: Micaela Taroni
Anzeigenverkauf:
Luca Cerulla, j.cerulla@boersianer.at; Miriam Haider, m.haider@boersianer.at; Jakob Winkelbauer j.winkelbauer@boersianer.at; Es gilt die Anzeigenpreisliste 2026; Compliance-Hinweis: Advertorials werden als „entgeltliche Einschaltung“ gekennzeichnet
Grafik: Martin Jandrisevits, Titanweiß Werbeagentur GmbH; Fotos: Stefan Burghart, Barbara Ster, Unternehmen beigestellt; Lektor: Armin Baumgartner; Kursdaten: baha GmbH, Schlusskurse vom 19.6. 2026, keine Gewähr für die Richtigkeit der Daten. Aus Gründen der Textökonomie verzichten wir auf geschlechtsspezifische Formulierungen.
Druckerei/Nachhaltigkeit:
Das Magazin wurde nach Richtlinien des Österreichischen Umweltzeichens und der nachhaltigen Waldbewirtschaftung (PEFC) bei der Druckerei Ferdinand Berger und Söhne GmbH (10.000 Stück) auf nachhaltigem Papier (Umschlag: holzfrei 250g, Kern: fast holzfrei 80g).
Das Österreichische Umweltzeichen für Druckerzeugnisse, UZ 24, UW 686 Ferdinand Berger & Söhne GmbH.
OLIVER STOCK
Korrespondent Deutschland
Weltblick
DIE WIRTSCHAFT IST EIN GLOBALES GESCHÄFT. EIN BLICK DER KORRESPONDENTEN ÜBER DIE GRENZEN.
IST BMW NUR NOCH VW MIT BESSEREM DESIGN?
DIE DRITTE GEWINNWARNUNG binnen zwei Jahren trifft BMW an der empfindlichsten Stelle. Nicht die Zahlen sorgen für Unruhe, sondern die Erkenntnis, dass auch die Münchner ihren Sonderstatus verlieren. Gewinnwarnungen sind in der strauchelnden deutschen Autoindustrie Routine. Auch BMW hat sie schon ausgesprochen. Doch der Ruf des auf Langfristigkeit ausgerichteten Familienunternehmens überstrahlte alles. BMW war immer mehr als nur VW mit besserem Design. BMWs größter Vermögenswert war nie die Bilanz. Sondern es war die Überzeugung, besser zu sein als die anderen. Während Volkswagen mit seinen Strukturen kämpfte und Mercedes in China ins Schleudern geriet, galten die Münchner als der Hersteller, der Krisen früh erkennt und unter Kontrolle hält. Dafür gab es an der Börse einen Bonus. Jetzt schrumpft dieser Bonus. Die Erklärung könnte sein, dass ein neuer CEO Altlasten aufräumt und Luft schafft für die Zukunft. Das ist ein bekanntes Managementritual. Doch tatsächlich ist die Erklärung eine andere: BMW kämpft inzwischen mit denselben Problemen wie die Konkurrenz. In China wachsen BYD und Xiaomi schneller, entwickeln Software besser und setzen neue Maßstäbe bei Innovation und Tempo. Die Antwort der Münchner heißt „Neue Klasse“ – neue Plattform, neue Batterien, neue Software, die größte Wette seit Jahrzehnten. Doch wenn ein einziges Projekt die Antwort auf fast alle strategischen Fragen sein soll, wächst auch das Risiko. Noch ist die „Neue Klasse“ eine Chance. Die Gewinnwarnung markiert jedoch einen Wendepunkt. BMW verliert etwas, das sich in keiner Bilanz findet: Vertrauen.
Korrespondentin Italien
DER PAPST, KI UND DIE ETHIK DER ALGORITHMEN
WAS HAT ein Papst über Künstliche Intelligenz und Finanzen zu sagen? Auf den ersten Blick wenig, wenn man bedenkt, dass Papst Leo XIV. eine jahrhundertealte Institution führt, die oft mit Ritualen, Tradition und langsamer Modernisierung verbunden wird. Und doch zeigt sich gerade hier eine überraschende Aktualität. Mit seiner neuen Enzyklika „Magnifica humanitas“ greift Leo XIV. zentrale Fragen der Gegenwart auf: Wer kontrolliert Technologie? Wer kontrolliert Geld? Und wer kontrolliert die Systeme, die beides verbinden? Denn Künstliche Intelligenz und Finanzmärkte sind längst eng miteinander verflochten. Algorithmen entscheiden in Sekundenbruchteilen über Kredite, Investitionen und Risiken – und damit über reale Lebensschicksale. Die Enzyklika knüpft an „Rerum novarum“ von 1891 an, in der Leo XIII. die industrielle Revolution moralisch deutete. Heute ist es nicht mehr die Dampfmaschine, sondern die Rechenmaschine, die Macht verschiebt. Kapital fließt durch Modelle, Entscheidungen entstehen in Codezeilen statt in Vorstandsetagen. „Magnifica humanitas“ setzt hier an: Der Mensch darf nicht zum Datensatz werden, der Effizienz über Würde stellt. Der Papst kritisiert nicht die Technologie selbst, sondern ihre Entkopplung von der Verantwortung. KI im Finanzwesen kann stabilisieren und Märkte effizienter gestalten, aber auch Macht konzentrieren und Ungleichheit verstärken. Entscheidend bleibt: Wenn Algorithmen über Geld entscheiden, entscheiden sie indirekt über Menschen. Deshalb fordert der erste US-Papst der Geschichte eine neue Ethik der Verantwortung im Zusammenspiel von Kapital und Macht.
MICAELA TARONI
ZEICHNUNGSZEITRAUM: 10.06. BIS
VORAUSSICHTLICH 22.07.2026
Diese Mitteilung ist eine Werbung. Die Entscheidung zur Investition sollte ausschließlich auf Basis des veröffentlichten Prospekts erfolgen. Der vollständige Prospekt ist unter biogena.com/aktie abrufbar. Um die potenziellen Risiken und Chancen einer Anlageentscheidung in die Wertpapiere vollends zu verstehen, sollte diese Entscheidung erst nach Durchlesen des gesamten Prospektes getroffen werden. Die Billigung des Prospekts durch die österreichische Finanzmarktaufsichtsbehörde ist nicht als Befürwortung der angebotenen oder zum Handel an einem geregelten Markt zugelassenen Wertpapiere zu verstehen. Eine Investition in Aktien ist mit Risiken verbunden und kann bis zum vollständigen Verlust des eingesetzten Kapitals führen.