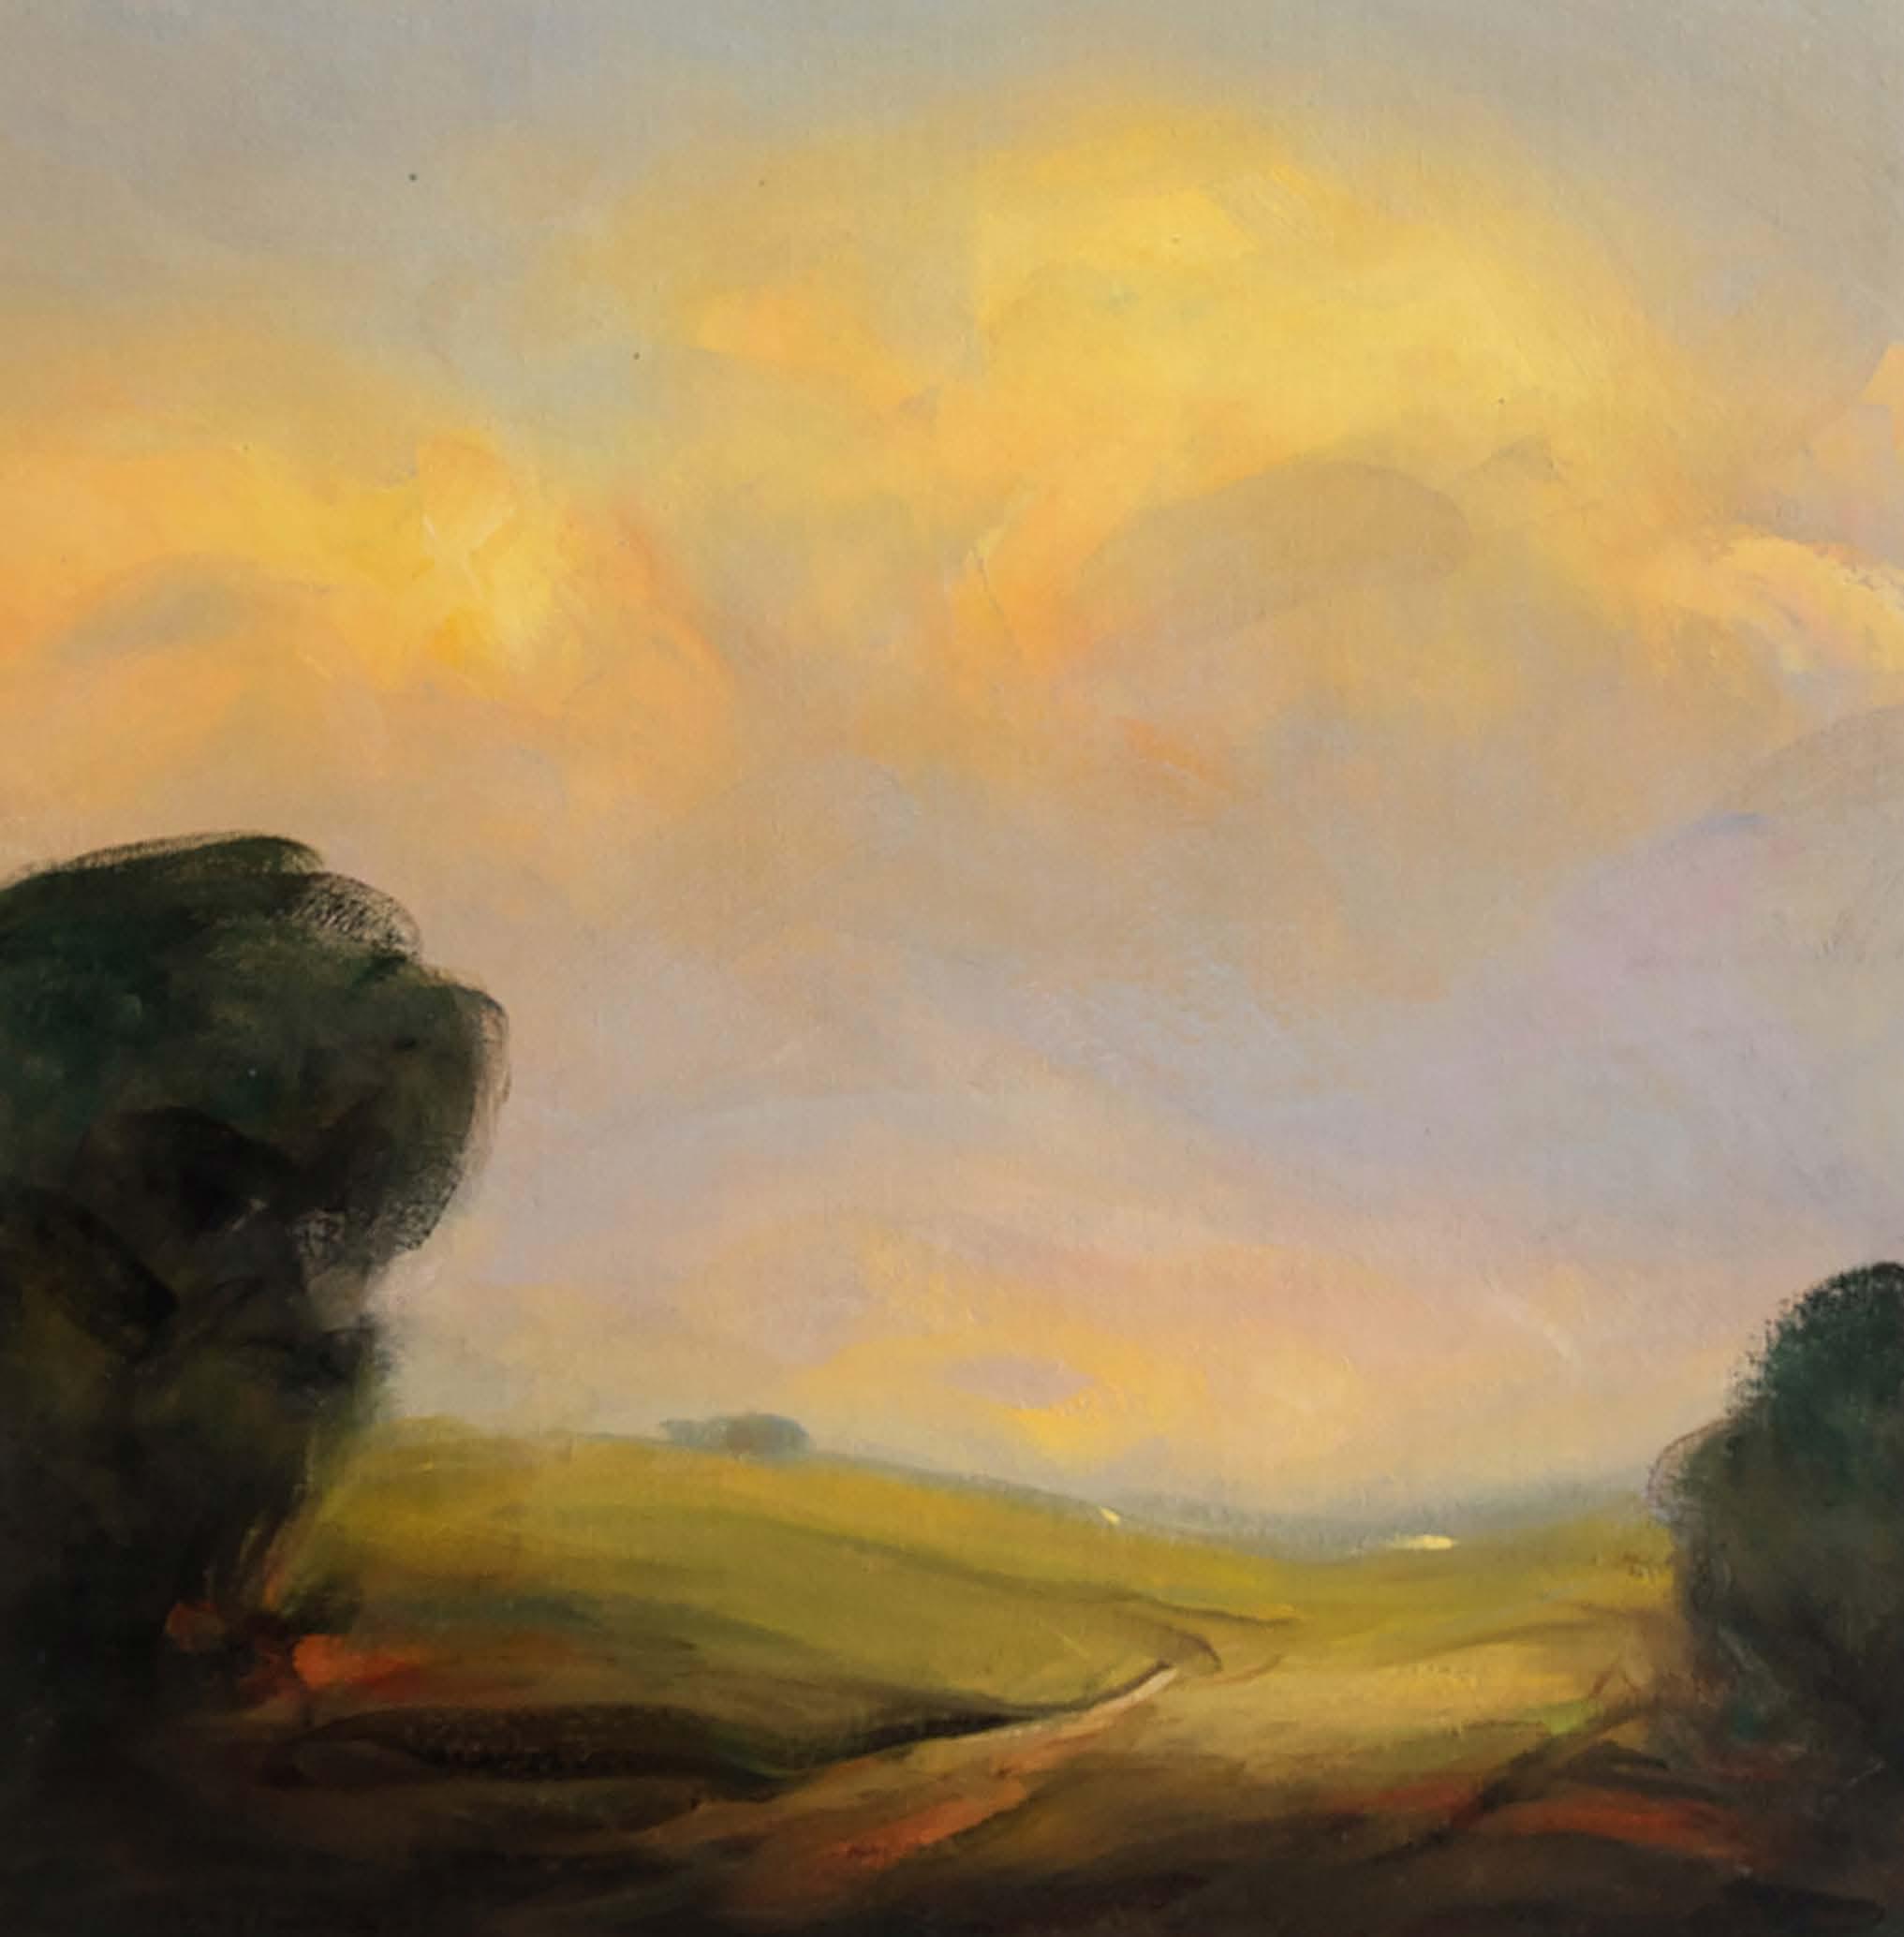
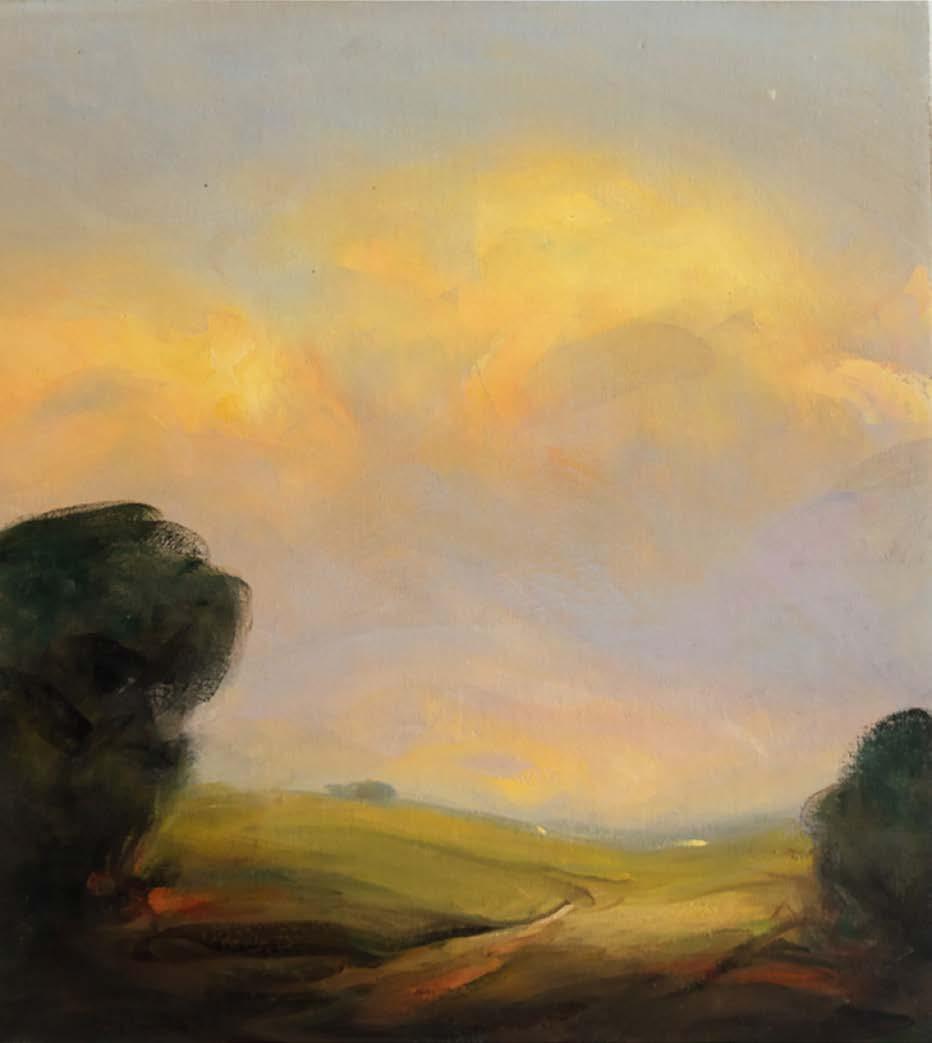
Peter Frie är född i Lysekil 1947, bor och arbetar i Båstad och Thailand. Han arbetar i en av de äldsta traditionerna, han målar i olja på duk. Han upprepar sina motiv gång på gång med små variationer i ändlösa serier. De är alla vidsträckta tidlösa landskap, likt drömmarnas scenografi, men utan något spår av människor. Med teknisk skicklighet förmedlar Peter Frie den tystnad och stillhet som blivit en bristvara i en förvirrad föränderlig värld.
Verket på omslaget har titeln ”landskap” och Peter Frie berättar, ”Minnena från min barndoms lyckliga stunder i naturen med min mamma har etsat sig fast. Tiden stod stilla under de stora träden, i gläntan, på den solbelysta ängen eller längs den smala stigen. Stunder som fick mig inse naturens oerhörda kraft och betydelse. Att se naturens läkande förmåga och strävan att om och om igen vakna upp och blomstra för att sen sakta tyna bort och ge plats för nytt. Jag inspireras av allt detta i mitt konstnärskap och påverkas inte nämnvärt av samtidskonstens trender.”
Peter Frie är representerad i många offentliga och privata samlingar tex. på Moderna Museet i Stockholm, Kiasma Finland, Malmö Konstmuseum, Sven-Harrys Konstmuseum, Stockholms stad, Haggerty Museum of Art och Caldic Museum i Rotterdam.
Peter Frie tilldelades det finska priset ARS Fennica Award år 1998.
2024 Andreas Glad
2023 Peter Sternäng
2022 Anita Viola
2021 Bertil Vallien
2020 Carlos Capelán
INNEHÅLLSFÖRTECKNING
4 Koncernen
4 Detta är Volito
9 Året i korthet och viktiga händelser
10 Koncernchefen har ordet
14 Våra bolag
14 Volito Fastigheter
24 Volito Industri
34 Volito Portföljinvesteringar
44 Vårt hållbarhetsarbete
46 Bolagsstyrning inom Volito
47 Vår styrelse
48 Finansiell information
49 Förvaltningsberättelse
52 Koncern
58 Moderföretaget
62 Noter med redovisningsprinciper och bokslutskommentarer
80 Underskrifter
82 Revisionsberättelse
85 Nyckeltal och definitioner
86 Adresser
Volito är en privatägd koncern med starkt tillväxtfokus, där balanserat risktagande och långsiktighet utgör grunden för värdeskapandet. Koncernen verkar inom tre affärsområden: Fastigheter, Industri och Portföljinvesteringar, som samtliga driver egen utveckling genom affärsenheter, segment och dotterbolag. Det justerade egna kapitalet uppgår till cirka 6 miljarder kronor och Volitos huvudkontor ligger i Malmö.
Namnet Volito kommer från det latinska ordet volare som betyder att sträva uppåt. Volitos vision är att sträva mot nya höjder genom att utveckla affärer och människor, med målet att förbättra omvärlden samt bygga värden över generationer. Flygmetaforen och visionen påminner dels om koncernens ursprung inom flygleasing, dels om vikten av att ständigt utvecklas med sikte på framtiden.
STÄNDIG UTVECKLING MED SIKTE PÅ FRAMTIDEN
VOLITOS VÄRDERINGAR
Våra intressenters förtroende är vår främsta tillgång. För att bygga förtroende värnar vi om goda relationer och agerar med professionalism.
Vår professionalism är grunden för bra affärer idag och i framtiden och bygger på kompetens, flexibilitet och målmedvetenhet.
Som familjeföretag värdesätter vi goda relationer, en nyckel till att bygga värden över generationer. Vi gör det tillsammans med våra intressenter, genom lojalitet, ärlighet och långsiktighet.
VOLITOS VISION
Vi strävar mot nya höjder genom att utveckla affärer och människor med målet att förbättra omvärlden samt bygga värden över generationer.
VOLITOS HISTORIA
Släkten Granlund kommer från Eslöv, där familjen drev en framgångsrik handelsrörelse. Det bidrog till affärsförståelse och entreprenöriell drift; efter civilingenjörsexamen i industriell ekonomi väljer Karl-Axel Granlund att verka inom näringslivet.
Milstolpar till dagens Volito
Bokslut för den femåriga expansionsplanen: justerat eget kapital har under perioden ökat från 1,8 till 3,9 miljarder.
Efter en noggrant anpassad plan genomfördes successionen från Karl-Axel till sönerna Axel, Peter och Karl-Fredrik.
Efter några tuffare år antar Volito sin första femåriga expansionsplan med fokus på expansion och god lönsamhet. Ny VD tillträder.
Nyckelns flygleasingverksamhet förvärvas av AB Axel Granlund.
Volito Industri etablerar sig i Norge genom förvärvet av Hyd Partner A/S.
Femårsplanen summeras och det justerade egna kapitalet har under perioden ökat till 5,7 miljarder.
Volito Fastigheter förvärvar sin första fastighet i Lund.
En ny femårsplan med fokus på tillväxt och ökad diversifiering träder i kraft.
Volito bildas för att diversifiera verksamheten och sprida riskerna. Den första investeringen görs året därpå.
Volito Industri etablerar sig i Finland genom förvärvet av Hydrosystem Oy.
Volito Industri skapas och inleder en förvärvsresa inom automation genom sitt förvärv av HydX AB.
Finansmannen Lennart Blecher blir delägare i Volito.
Volito Fastigheter tar form, med totalt åtta fastigheter i Malmö.
Flygleasingverksamheten börsnoteras; merparten av ägandet avyttras.
Vår största tillgång är, och har alltid varit, förtroendekapitalet.
Det finns inte i balansräkningen, men ack så viktigt.
Karl-Axel Granlund
MED FOKUS PÅ LÅNGSIKTIGT VÄRDESKAPANDE
Volito är en tillväxtorienterad koncern byggd på balanserat risktagande och långsiktighet med tre affärsområden: Fastigheter, Industri och Portföljinvesteringar.
Affärsområde Fastigheter äger, förvaltar och utvecklar kommersiella fastigheter och bostadsfastigheter i attraktiva områden i Malmö och Lund. Fastighetsbeståndet består av 22 fastigheter med en sammanlagd yta på 92,000 kvadratmeter, utöver två delägda fastigheter.
22 FASTIGHETER
92.000 KVADRATMETER YTA
3.473
MSEK FASTIGHETSVÄRDE
Affärsområde Industri startar, förvärvar och utvecklar kunskapsintensiva industriföretag inom de tre affärssegmenten Motion & Drives, Automation & Electrification Technologies och Industrial Solutions. De 10 portföljbolagen har stark position i Norden med fokus på fortsatt expansion.
10 INDUSTRIBOLAG I 3 LÄNDER
911 MSEK FÖRSÄLJNING
58 MSEK EBITDA
Affärsområde Portföljinvesteringar består av betydande positioner i börsnoterade och privatägda bolag där koncernen ser potential för stabil och långsiktigt lönsam tillväxt. Portföljen är väldiversifierad och koncernen strävar efter en aktiv ägarroll.
ÅRET I KORTHET
• Volitos justerade egna kapital ökade med 7,5 procent till 6 168 MSEK.
• Volitos resultat efter finansiella poster uppgick till 514,2 MSEK (334,3).
• Volitos justerade soliditet uppgick till 61 procent (59).
• Volito Fastigheter minskade vakansgraden och ökade rörelseresultatet med 4,7 procent till 112,8 MSEK.
• Volito Fastigheter inledde planeringen för tre projektfastigheter som omfattas av Malmö stads första antagna detaljplan för Nyhamnen.
• Volito Industri ökade omsättningen till 910,6 MSEK med EBITDA på 58,4 MSEK.
• Volito Industri förvärvade Jergo med verksamhet i Sverige och Norge inom affärssegmentet Industrial Solutions.
• Volito Industri stärkte närvaron i norra Finland genom förvärv av Aumaint Oy inom affärssegmentet Automation & Electrification Technologies.
• Volito Portföljinvesteringar avyttrade innehavet i Annehem Fastigheter och Avensia, minskade innehavet i Peab och ökade ägandet i Alfa Laval.
Koncernchefen har ordet
VOLITO STÅR VÄL RUSTAT FÖR FRAMTIDEN
Ulf Liljedahl VD och koncernchef Volito AB
2025 präglades av avvaktande konjunktur och en marknad som rörde sig sidledes, vilket begränsade tillväxtmöjligheterna för koncernens affärsenheter. Volitos justerade egna kapital uppgick till 6,2 miljarder SEK vid årets utgång och resultatet blev 421 miljoner SEK. För Volito kännetecknades året av fortsatt förändringsarbete – koncernen har under 2025 tagit viktiga steg framåt och lagt en stabil grund för framtiden.
Volitos verksamhet
Volitos vision är att ständigt sträva mot nya höjder genom att utveckla både affärer och människor med målet att förbättra omvärlden samt bygga värden över generationer. Volito är i dag en väldiversifierad koncern med tre affärsområden: fastigheter, industri och portföljinvesteringar. Denna struktur ger oss möjlighet att balansera risk och avkastning. Vår styrka ligger i att kombinera långsiktighet med flexibilitet – vi bygger värden som står sig över tid, men är beredda att ompröva och
anpassa verksamheten när omvärlden förändras. Det är vår övertygelse att en stark företagskultur är avgörande för att säkerställa att bolaget utvecklas i linje med ägarnas och ledningens vision.
Tydlig plan med sikte på 2030 Volitos affärsplan för perioden 2025-2030 fokuserar på ökad handlingsfrihet, lönsam tillväxt och hållbar vidareutveckling av våra helägda verksamheter. Det innebär att vi ska ha en mer flexibel och likvid portfölj, kunna agera snabbt på nya affärsmöjligheter och fortsätta att utveckla våra helägda verksamheter. Vi ser framför oss att koncernens fastighetsbestånd förädlas ytterligare, att industridelen växer och att portföljen med noterade samt onoterade innehav blir mer väldiversifierad. Vårt fokus på värdeskapande affärer stärks och blir ännu tydligare.
Ett år av förändringar
2025 har varit ett år av fortsatt transformation och förberedelse för framtida tillväxt. Under året har vi inlett arbetet med att förändra och stärka koncernens portfölj med sikte på ökad handlingsfrihet. Vi har genomfört strategiska förändringar för att öka diversifieringen och minska exponeringen mot enskilda innehav. Trots geopolitiska spänningar och ekonomiska utmaningar har vi lyckats bibehålla en stabil intjäning och har stärkt vår position inom samtliga affärsområden. När konjunkturen vänder är vi redo att ta nästa steg på vår tillväxtresa. Volitos förmåga att fatta snabba och välgrundade beslut har varit avgörande. Vår ägarstruktur och effektiva bolagsstyrning bidrar till att vi har kunnat agera konstruktivt och snabbt vid förändringar i marknadsläget.
Våra affärsområden
Volito Fastigheter
Affärsområde Fastigheter har fortsatt att utvecklas positivt under året. Med fokus på långsiktigt värdeskapande och hållbarhet har vi förädlat vårt fastighetsbestånd och tagit viktiga steg mot att göra det ännu mer klimatsmart. Investeringar i projektutveckling och miljöcertifiering av fastigheter har varit centrala inslag. Under året har vi miljöcertifierat vår första fastighet och kommit ett steg närmare byggstart för våra projektfastigheter i Nyhamnen i centrala Malmö. Vi har också fortsatt att renovera och utveckla våra fastigheter, med ambitionen att bidra till stadens utveckling och skapa stolthet över vårt bestånd.
Volito Industri
Affärsområde Industri har vuxit kraftigt under de senaste åren och står i dag för en betydande del av koncernens omsättning. Genom strategiska förvärv och organisk tillväxt har vi byggt upp en stark industriverksamhet med fokus på långsiktighet, beprövade affärsmodeller och tydliga kassaflöden. Under året har vi förvärvat ytterligare två bolag, som expanderar vår affär till nya geografier i Norge och Finland. Jergo, som är en del i Industrial Solutions, öppnar upp den norska marknaden. Aumaint i Finland stärker vårt erbjudande inom elektrifiering och ger större räckvidd i norra Finland.
Portföljinvesteringar
Portföljen med värdepapper har genomgått en strategisk transformering, där vi bland annat har minskat vår exponering mot fastigheter och ökat flexibiliteten. Vår investeringsfilosofi bygger på riskspridning, långsiktighet och värdeskapande. Under 2025 har vi avyttrat vårt innehav i fastighetsbolaget Annehem samt delar av bygg- och anläggningsföretaget Peab och valt att investera mer i Alfa Laval; ett bolag som är exponerat gentemot livsmedel, vattenrening och energiutvinning.
Portföljbolaget Bulten, som också befinner sig i en transformationsfas, påverkades negativt av ett försäljningstapp under andra halvåret till följd av en cyberattack riktad mot en av deras största kunder. Bolaget har i juni 2025 inlett en omfattande strategisk översyn för att omstrukturera sin verksamhet. EQT hade fortsatt fokus på att skapa värde genom disciplinerade investeringar, nära arbete med portföljföretagen, väl genomförda avyttringar och fortsatta kapitalanskaffningar. För Peab har året präglats av en avvaktande marknad, samtidigt som portföljbolagets fyra affärsområden ger både bredd, stark position i Norden och många affärsmöjligheter.
Framtiden
Volito står väl rustat inför 2026 och har en stabil plattform för att hantera både möjligheter och utmaningar som väntar. Transformeringen av portföljen fortsätter och samtliga affärsområden är förberedda för att kunna dra nytta av en förbättrad konjunktur.
Omvärlden är fortsatt osäker, med geopolitiska risker, ekonomiska utmaningar och snabbt föränderliga marknader.
Vår styrka ligger i att vi kan fatta snabba beslut i nära dialog med ägare, styrelse och ledning. Det ger oss möjlighet att parera svängningar och skapa värde även i mer utmanande tider. Med innovationskraft, flexibilitet och en tydlig strategi är vi redo att möta framtiden och fortsätta bygga värden.
Jag vill tacka alla medarbetare, kunder och partners för ert engagemang och förtroende under året. Tillsammans fortsätter vi att lyfta Volito mot nya höjder!
HÄR FINNS VOLITO
Volito har en väldiversifierad portfölj som består av fastighetsinnehav i Malmö-Lundregionen, industribolag med bas i Norden och betydande aktieposter i svenska börsnoterade bolag med globalt eller nordiskt fokus. Huvudkontoret ligger i Malmö.
Volito Huvudkontor
Volito Fastigheter
Volito Industri
Volito Portföljinvesteringar
Affärsområde Fastigheter består av Volito Fastigheter som äger och förvaltar kommersiella fastigheter och bostadsfastigheter i Malmö och Lund. Verksamheten präglas av långsiktighet, omsorgsfull förvaltning, hög servicegrad och nära relationer med såväl kunder som partners. Volito Fastigheter har kontinuerligt utvecklat sitt bestånd för att stärka sin närvaro i regionens mest attraktiva områden och i dag omfattar det några av Malmös mest unika byggnader.
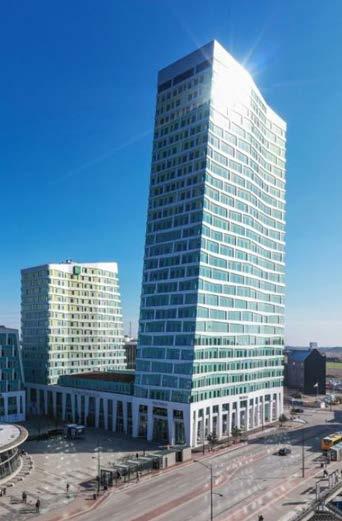
Volito Fastigheters bestånd finns i centrala Malmö, på Limhamn, i Hyllie och i Lund.
Volito Fastigheter STÄRKT RESULTAT I TUFF MARKNAD
Marie Persson
VD, Volito Fastigheter
Omvärldsläget 2025 präglades av förändring och osäkerhet, men också av framsteg och fortsatt positiv utveckling för Volito Fastigheter. Trots en utmanande hyresmarknad och svag konjunktur fortsatte minskningen av vår vakansgrad. Med den trygghet som följer av en långsiktig strategi i kombination med omsorgsfull förvaltning, så har vi tagit stora steg framåt under året.
Ett fastighetsbolag med stark lokal förankring
Volito Fastigheter är ett bolag med stark lokal förankring, vi äger och förvaltar 22 fastigheter i Malmö/Lund. Utöver detta ansvarar vi även för förvaltningen av våra två delägda fastigheter vid Hyllie Stationstorg. Vår verksamhet bygger på att aktivt utveckla fastighetsportföljen med långsiktigt fokus. Vi arbetar nära våra kunder med egen teknisk och ekonomisk förvaltning, där relationsskapande och god service är högt prioriterat.
Marknadsutvecklingen
En trend i marknaden är att verksamheter tydligt prioriterar effektiva och värdeskapande lokaler, där kontoret ska vara varumärkesbyggande, samt möta nya och flexibla arbetssätt. Efter pandemin lägger företag stor vikt vid att göra det attraktivt för medarbetarna att komma till kontoret. Vi möter önskemål från våra kunder genom att i nära dialog erbjuda flexibla lösningar. Både centrala Malmö och Hyllie har fortsatt att vara starka lägen och vi har lyckats väl med att attrahera företag till våra lokaler.
ÖVERSIKT
Utvecklingen under 2025
Volito Fastigheter har under flera år successivt lyckats minska vakansgraden, en trend som fortsatte även under det gångna året trots utmanande omvärldsförutsättningar. Tack vare lägre vakansgrad och minskade räntekostnader levererade vi ett resultat över budget, samtidigt som vi fortsatte att förädla och utveckla vårt bestånd. Under året har vi bland annat välkomnat White Arkitekter, Hypergene, Careium, IDÈ House of Brands, Wictor Family Office, Veho och Weibull M&A som nya kunder. Dessutom har vi utökat samarbetet med bland annat VR, Client Solutions och Vianor.
I år når vi ett resultat som efter finansiella poster landar på 59 MSEK. Våra fastigheters marknadsvärde har under året minskat med 4 MSEK, vilket tillsammans med årets investeringar om 76 MSEK ger en orealiserad värdeförändring om -80 MSEK.
Framsteg för våra projekt
I Nyhamnen i Malmö äger Volito Fastigheter flera projektfastigheter som på sikt blir nya kontor och bostäder. Stadsbyggnadsnämnden i Malmö stad beslutade i september 2025 att inleda planarbetet för området Polstjärnan, där vi nu ser fram emot att vara med och utveckla denna spännande del av det framtida Malmö. På Västerbro i Lund äger vi Gustavshem 2, en befintlig lättindustrifastighet med utvecklingspotential på lite längre sikt.
Sammantaget ser vi goda möjligheter att genom egen projektutveckling utöka och förädla vår portfölj.
Vår första miljöcertifiering
Under 2025 har vi arbetat med miljöcertifiering av Centralposthuset i enlighet med Miljöbyggnad iDrift. Det är den första fastighet som certifieras i vår portfölj i linje med vårt beslut 2024, att certifiera samtliga fastigheter i portföljen till
år 2030. Arbetet involverar stora delar av organisationen, där såväl förvaltare som tekniker är med och driver certifieringsprocessen framåt.
Inom ramen för vårt hållbarhetsarbete verkar vi även för ökat återbruk och effektivare energianvändning i våra fastigheter. Arbetet med att energieffektivisera fastigheterna är en viktig del av vårt långsiktiga arbete, där vi skapar fastighetsspecifika omställningsplaner för energi. Målet är att årligen minska vår totala förbrukning och därmed även vårt klimatavtryck.
Framtiden
Volito Fastigheter har som ambition att dubbla fastighetsvärdet till 2030, från 4 till 8 miljarder kronor. Vi har de resurser som krävs för att växa och ser möjligheter såväl genom att förädla vårt befintliga bestånd, som genom att bygga nytt och förvärva fastigheter. Vår ambition är att fortsätta vara en långsiktig och trygg aktör på marknaden, med fokus på hållbar utveckling och nära relationer med både kunder och partners.
Till alla våra kunder, samarbetspartners och dedikerade medarbetare vill jag rikta ett stort tack för det gångna året. Jag ser fram emot att fortsätta vår spännande resa med er under det nya året!
Vi möter önskemål från våra kunder genom att i nära dialog erbjuda flexibla lösningar.
VÄSTRA HAMNEN
1 Hamnen 22:2 Jörgen Kocksgatan 3
2 Ran 9 Jörgen Kocksgatan 1
3 Ran 8
4 Ran 4
5 Aegir 1
6 Sankt Peter 3
8 Stjärnan 10
7
9 Claus Mortensen 29 Södergatan 16
10 Söderport 8
11 Carl Gustaf 4
5
6
Weijersgatan 4
Adolfs torg 8
12 Delfinen 17 Södra Förstadsgatan 4
13 Elefanten 41 Lugna gatan 38
14
* Fastigheterna ägs gemensamt av Volito Fastigheter och Peab.
Delfinen 17, Malmö Aegir 1, Malmö
Värdshuset 4, Hyllie
WHITE ARKITEKTER SKAPAR
FRAMTIDENS KONTOR
MED NOMADISK ARKITEKTUR
I UNIK LOKAL
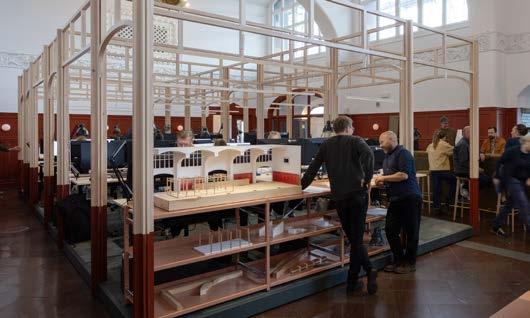
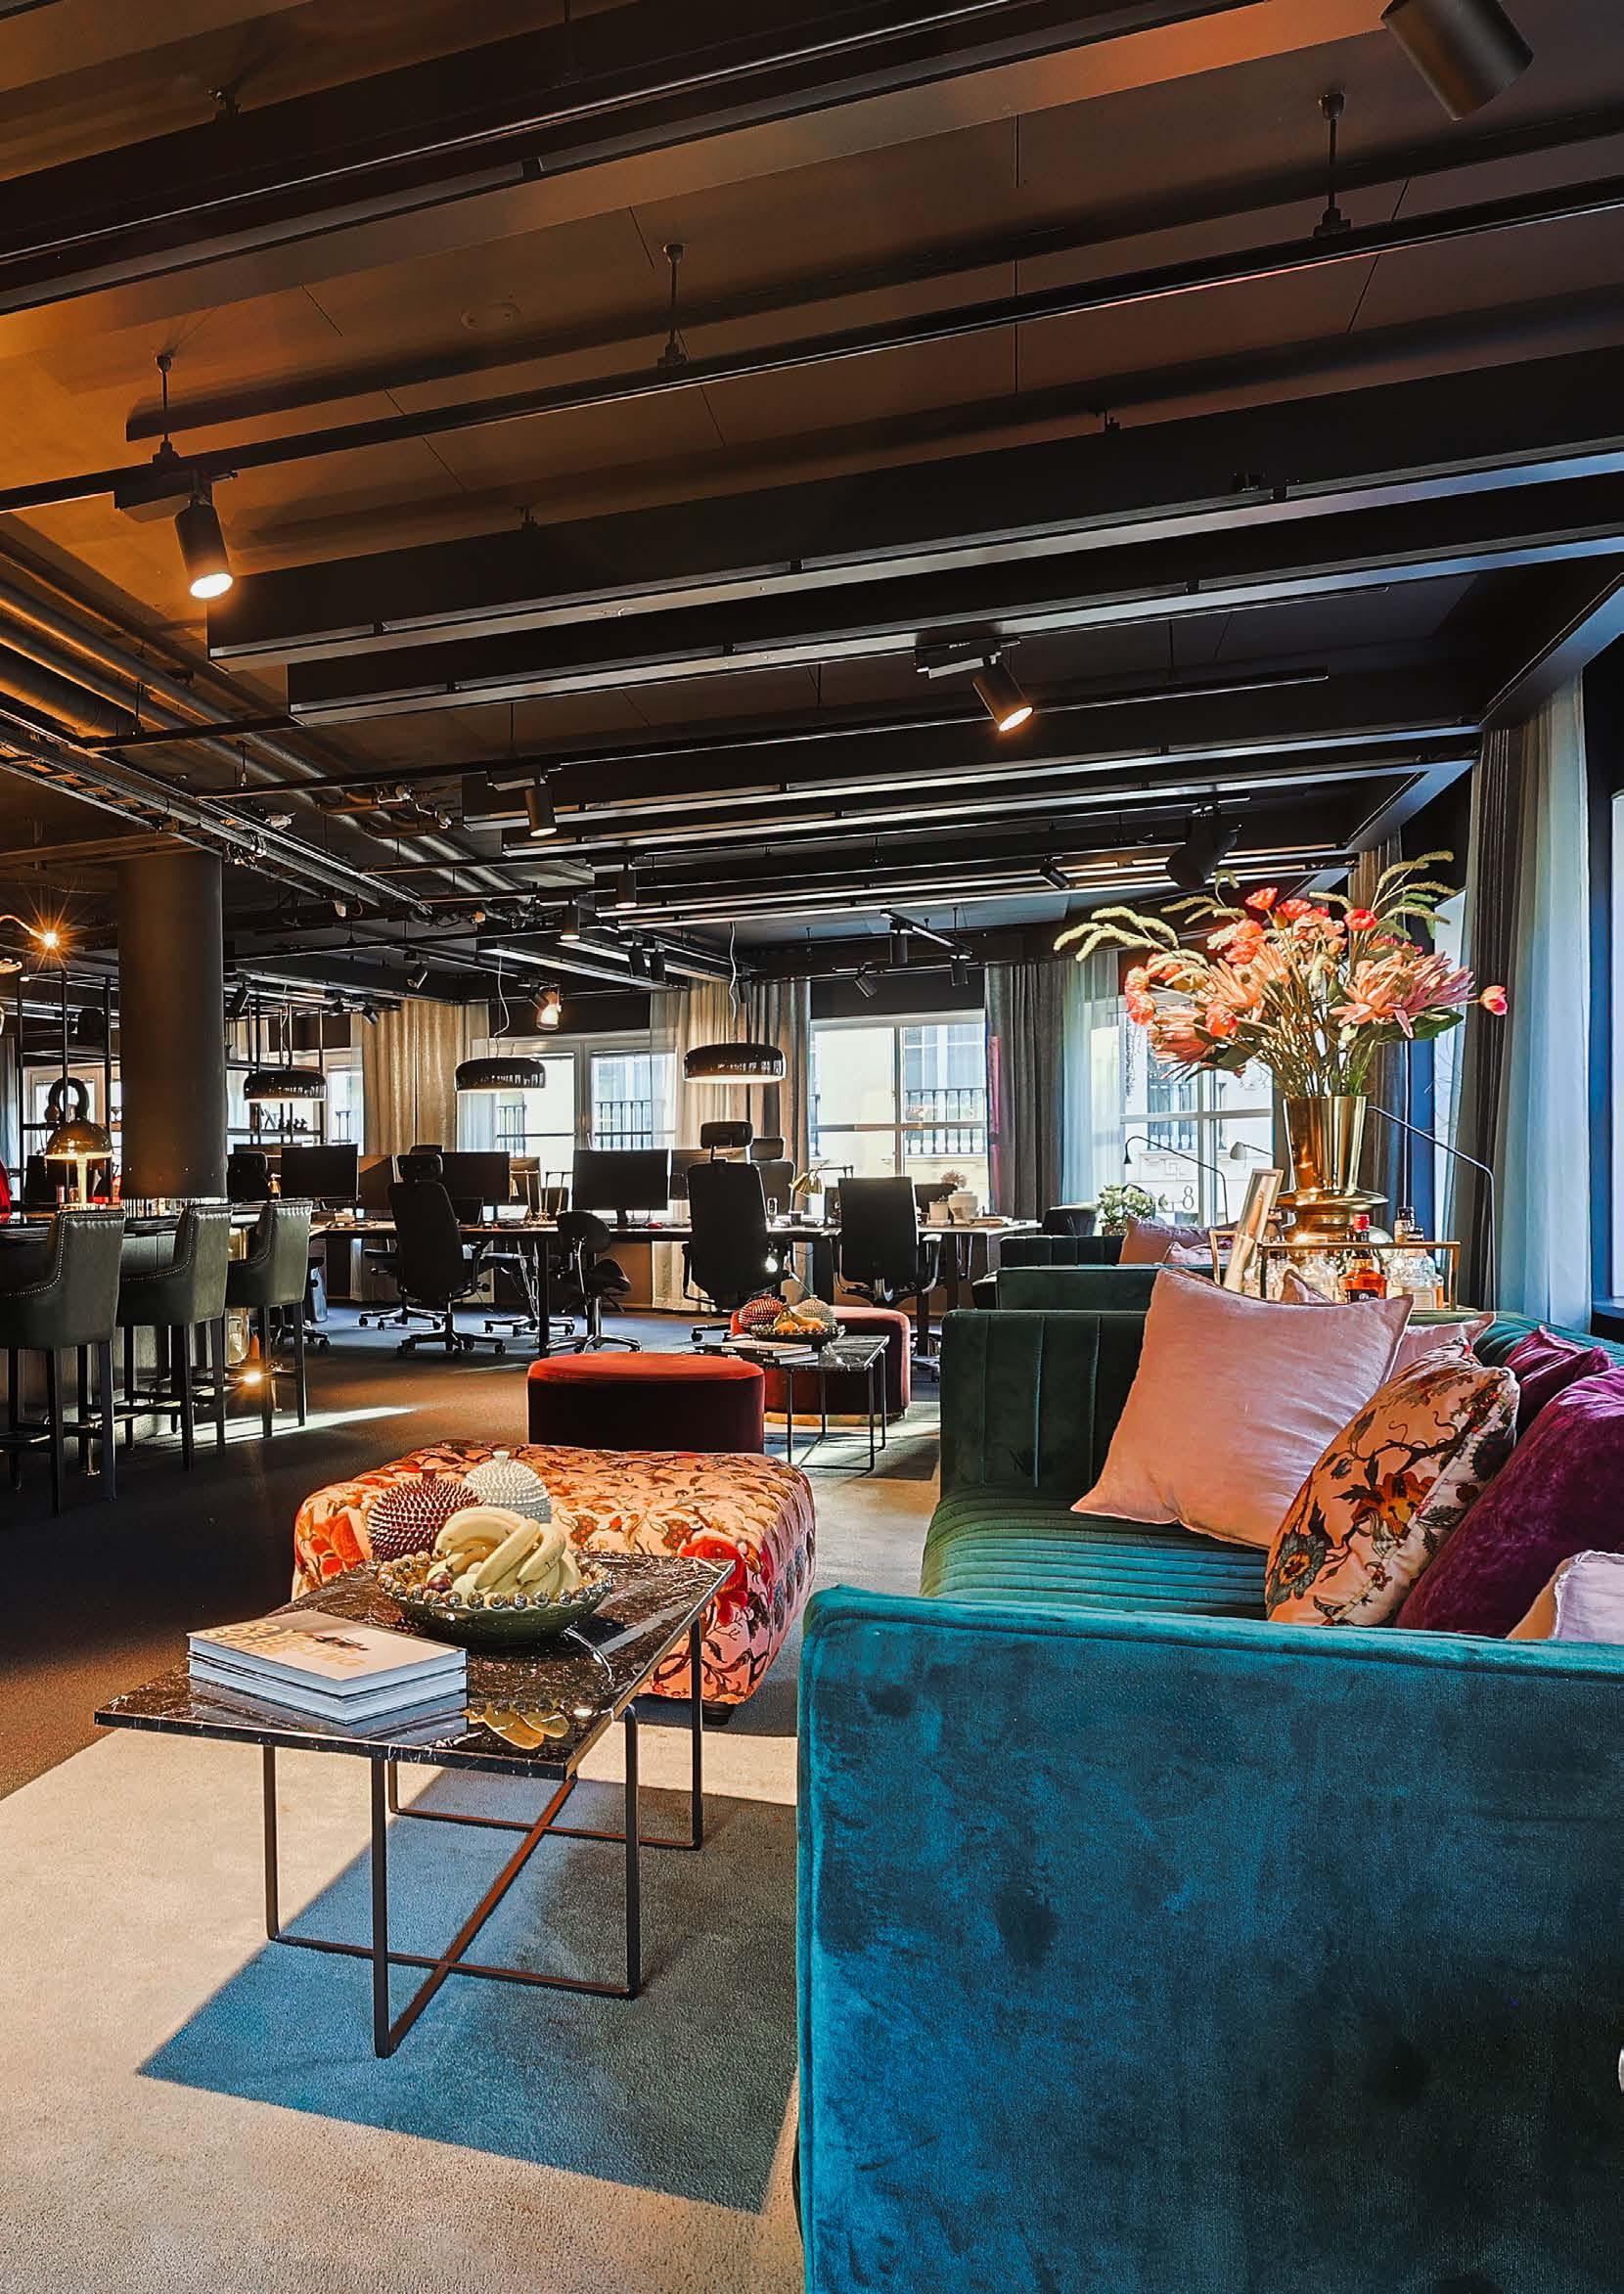
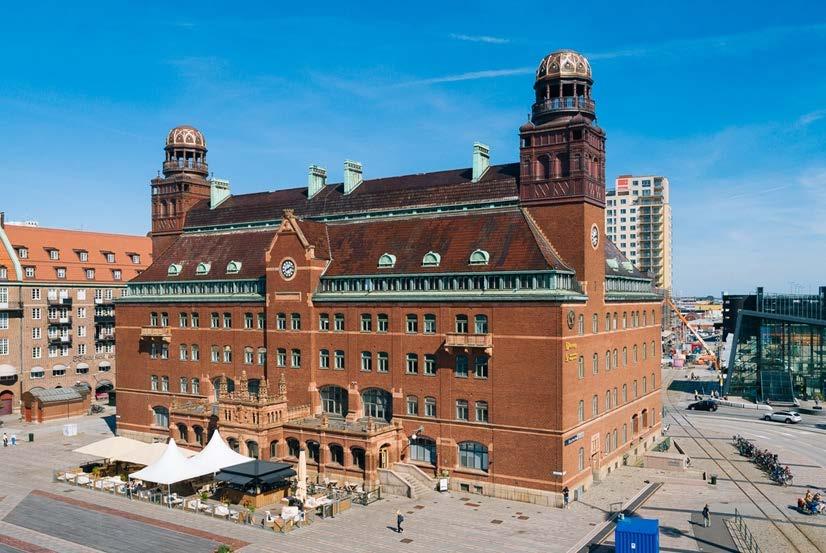
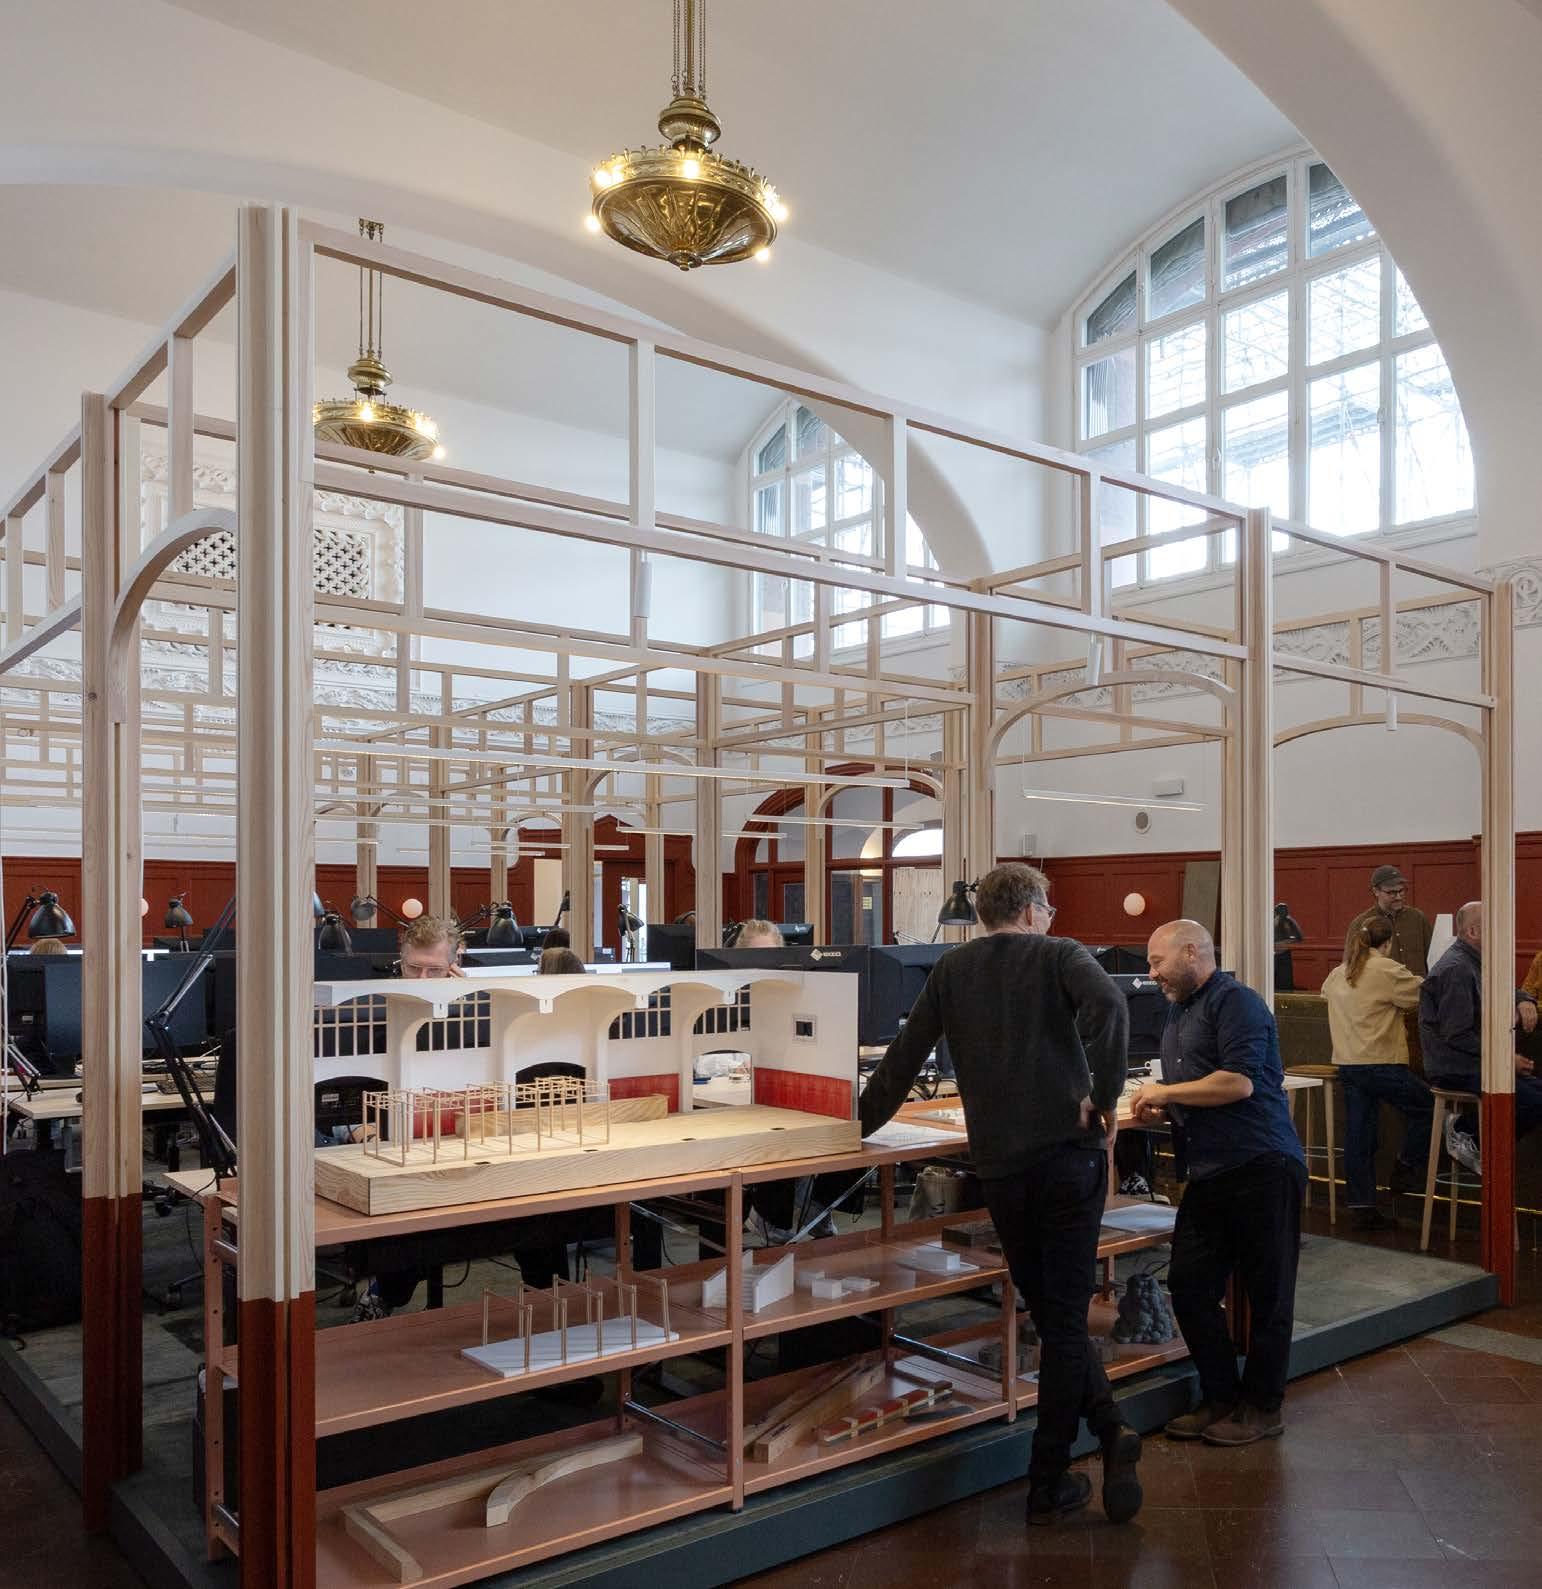
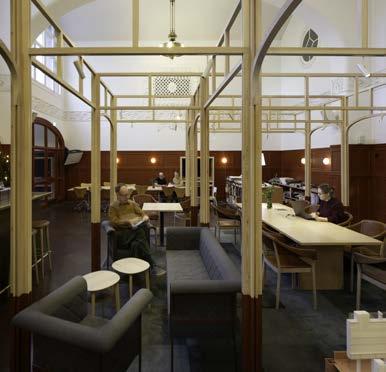
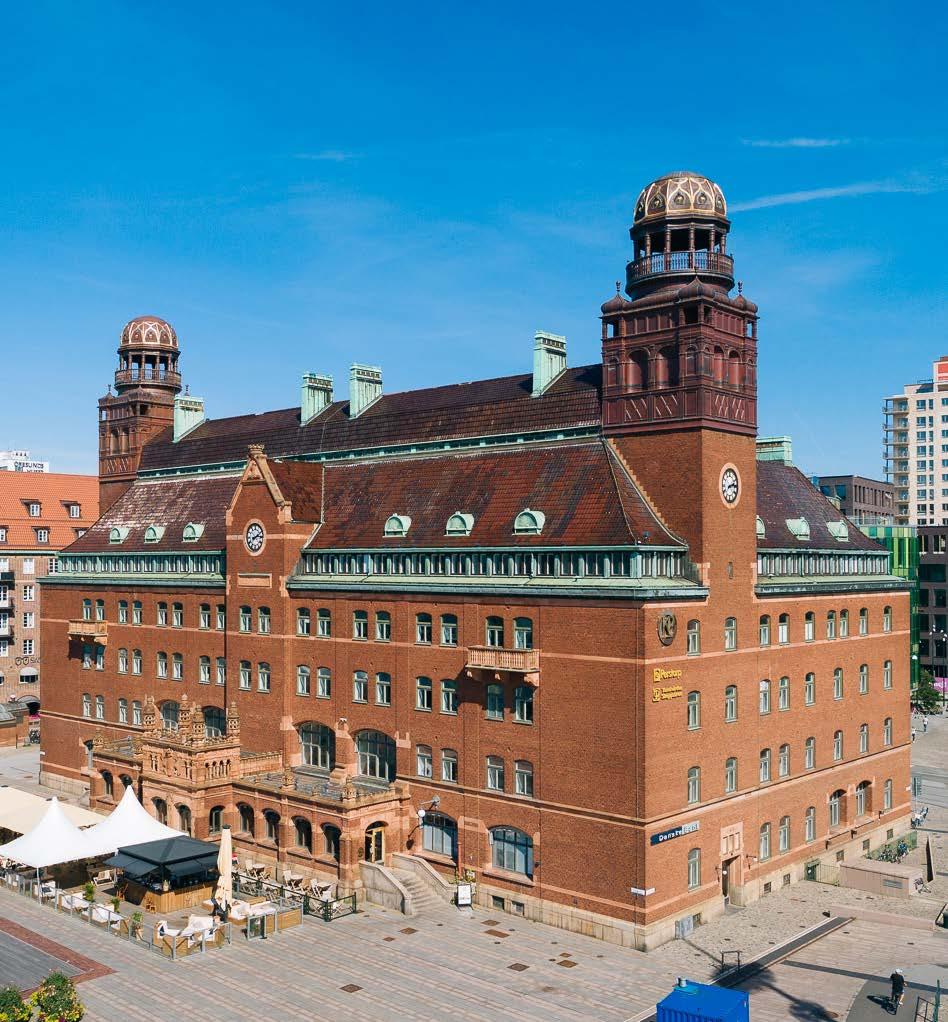
Centralposthuset mellan Malmö centralstation och hamnen stod färdigt 1906. Arkitekt var den legendariske Ferdinand Boberg. Postverksamheten upphörde 2006, och 2013 startades restaurang i den unika, gamla kassahallen i entréplan. Nu har White Arkitekter skapat Malmös mest spännande kontor med minsta möjliga klimatavtryck.
Under en diskussion mellan Martin Sundberg, kontorschef för White Arkitekter Malmö, och Martina Davidsson, projektutvecklingschef på Volito Fastigheter, som äger fastigheten, uppstod tanken att White skulle ta reda på vad ett kontor i Posthusets entréplan kunde innebära.
– I tretton år satt vi på sjunde våningen och tittade ut över Varvsstaden, berättar Martin. Vi kunde följa de omfattande förändringarna, men i längden kändes det fel att sitta så högt upp. Det är på gatunivå vi får kontakt med staden och Malmöborna.
White hade därför länge pratat om att flytta ner sitt kontor till markplan och var särskilt nyfikna på kopplingen mellan kontor och restaurang.
– Vi hade tittat på olika lokaler, främst restauranger och caféer där det är enkelt att bjuda in till spännande event. För när man hyr på bottenvåningen har man, menar vi, ett ansvar att göra arrangemang även på kvällar och helger. När Volito berättade att entréplanet i Kungliga Posthuset stod tomt var det precis vad vi letade efter, fortsätter Martin.
– Vi började då planera för att tillsammans utforska nya sätt att hållbart anpassa denna klenod till en arbetsplats mitt i staden med ett minimalt avtryck och maximalt nyttjande, säger Martina Davidsson.
– Vi beslöt oss för att ta över lokalen som den var, säger Martin. Vi lade inte en massa resurser på att bygga om, utan flyttade in sensommaren 2025 med våra cirka 50 anställda.
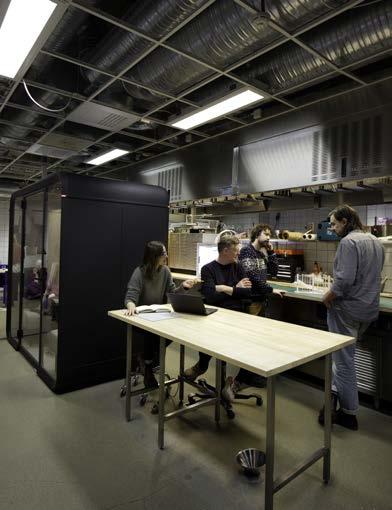
Kassahallen, som utgör en del av Whites lokal, är märkt som ett byggnadsminne sedan 90 år. Märkningen är ett säkert sätt att bevara den tidstypiska andan, och innebär att man inte får förändra eller göra större ingrepp, vilket bevarar mycket karaktär men som också varit en utmaning. För att, trots begränsningarna, möjliggöra för arbetsplatser har White inrett lokalen med en fristående träkonstruktion samt akustiskt täta mötesrum, så kallade mötespoddar. Allt kan plockas ner på 24 timmar, White kallar det ”nomadisk arkitektur”.
– Det innebär att vi gästar lokalen med ett koncept som är lätt och snabbt att förändra, samtidigt som vi visar respekt för byggnadens arkitektur och stödjer kreativitet, innovation samt samarbete. Den äldre bebyggelsen måste hitta nya roller i takt med att staden förändras, menar Martin.
White gick från cirka 1 500 kvadratmeter till 600, från fasta arbetsplatser till ett helt flexibelt arbetssätt. Allt i lokalen bevaras. White och deras gäster sitter i restaurangköket och den elva meter långa baren är en naturlig samlingsplats. Kontoret är öppet och inbjudande för att kunna vara en mötesplats för gränsöverskridande samarbeten.
– Lokalen innehåller arbetssätt och lösningar som vi inte har sett förut, som kan stärka oss och ge något tillbaka till Malmö, säger Martina. Vi har haft en nära dialog med White under hela processen och det syns på resultatet. Det inspirerar till att utveckla nya sätt att använda våra lokaler och möjligheten att återigen öppna upp för servering av mat och dryck finns fortfarande kvar för oss att gemensamt utforska.
När Volito berättade att entréplanet i Kungliga Posthuset stod tomt var det precis vad vi letade efter.
CENTRALPOSTHUSET FÖRST UT ATT MILJÖCERTIFIERAS
Som långsiktig fastighetsägare vill Volito Fastigheter vara med och bidra till ett bättre samhälle. Genom att miljöcertifiera fastigheterna identifieras lösningar som tar hänsyn till människor, ekonomi och miljö. Nu har den första fastigheten – Centralposthuset – miljöcertifierats och målet är att alla fastigheter ska vara certifierade 2030.
Volito Fastigheters hållbarhetsarbete utgår från fyra fokusområden, där bolaget ser möjlighet att göra allra störst skillnad: klimat, byggnadskultur, grönska och människa. Inom fokusområde klimat innebär detta bland annat certifiering, energieffektivisering och att minska det totala klimatavtrycket. I certifieringsarbetet är det Centralposthuset, Volito Fastigheters flaggskepp och en av Malmös mest ikoniska byggnader, som är först ut att bli certifierad.
Fastigheten är ett byggnadsminne vilket medför särskilda utmaningar i certifieringsprocessen, men teamet har genomfört flera åtgärder för att möta kraven.
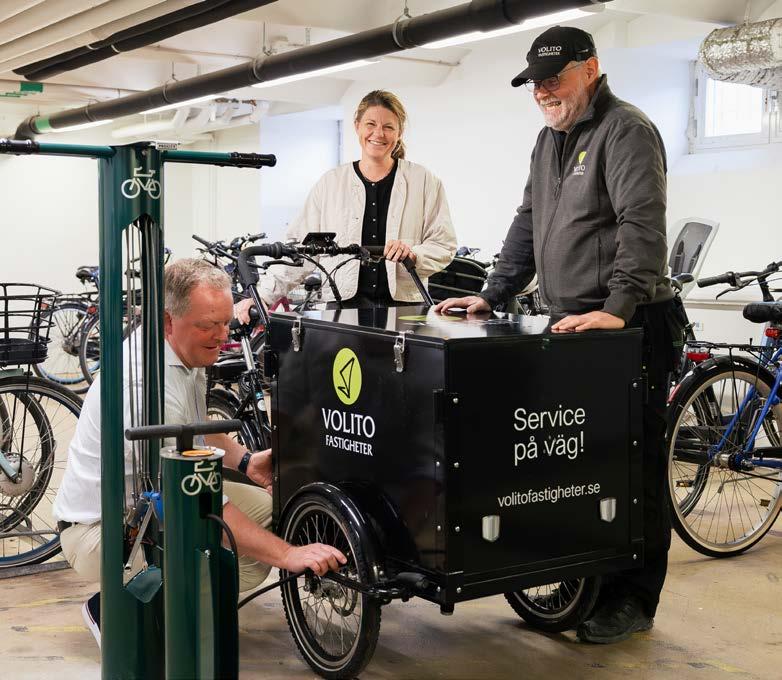
Fastigheten är ett byggnadsminne vilket medför särskilda utmaningar i certifieringsprocessen, men teamet har genomfört flera åtgärder för att möta kraven. Exempel på detta är installation av snålspolande armaturer, LED-belysning i alla allmänna utrymmen och en cykelverkstad som främjar hållbara transporter. Dessutom har rutiner för energikontroll och dokumentation förbättrats.
– Vi vill göra vårt hållbarhetsarbete mer strukturerat och mätbart i alla fastigheter. Certifieringen är ett sätt att bevisa att vi gör rätt. Vi involverar alla förvaltare och tekniker i certifieringsprocesserna för de olika fastigheterna, så att vi sprider kunskap och medvetenhet i hela organisationen, säger Martina Davidsson, projektutvecklingschef.
Själva certifieringen görs enligt Miljöbyggnad iDrift, ett svenskt system som är välkänt bland kunder och samarbetspartners. Målet att nå minst nivå silver lyckades – en ambitiös målsättning för en byggnad med begränsade möjligheter till fysiska förändringar. Certifieringen ger en oberoende kvalitetsstämpel och skapar ordning och reda i förvaltningen genom tydliga indikatorer för inomhusmiljö, hälsa, energiförbrukning och resursanvändning.
Dessutom stärker certifieringen Volito Fastigheters hållbarhetsarbete gentemot kunder och finansiärer. Med Centralposthuset som första avklarade milstolpe fortsätter arbetet med fastigheterna Elefanten, Diana, Claus Mortensen, Carl Gustaf och Visenten under kommande år.
Ett annat viktigt fokusområde är byggnadskultur. Med ett fastighetsbestånd som omfattar flera historiska byggnader är det viktigt att arbeta aktivt med att bevara fastigheternas kvalitativa karaktärer och egenskaper, och på så sätt bidra till en attraktiv och brokig stad. Det handlar om att bevara arkitektoniska kvaliteter i fastigheter från olika tidsepoker, samtidigt som bolaget ska kunna erbjuda lokaler som möter moderna krav och tekniska lösningar.
Ytterligare en del i hållbarhetsarbetet är gröna hyresavtal. Inom ramen för dessa avtal samarbetar Volito Fastigheter och hyresgästerna för att minska resursanvändningen och gemensamt hitta förbättringsområden. De gröna hyresavtalen började erbjudas i samband med att The Point blev färdigbyggt, men har sedan kunnat erbjudas även i övriga fastigheter.
– De gröna hyresavtalen gör hållbarhetsarbetet mer konkret för båda parter. Att vi gemensamt har en dialog kring hållbarhet och hittar förbättringar tillsammans blir väldigt effektivt, berättar Carl Brodelius, förvaltare och uthyrningsansvarig.
Utöver det vill Volito Fastigheter även bidra till en grönare och skönare stadsmiljö, genom att inom fokusområde grönska skapa miljöer för biologisk mångfald och berika alla fastigheter med grönska och växtlighet. Inom det fjärde fokusområdet, människa, arbetas det aktivt för schyssta arbetsvillkor för alla och även riktade sociala insatser genom ett nära samarbete med Skåne Stadsmission. Allt för att som fastighetsägare bidra till ett bättre samhälle.
MOTION & DRIVES
Affärsområde Volito Industri startar, förvärvar och utvecklar företag inom Motion & Drives, Automation & Electrification Technologies och Industrial Solutions. Volito Industri är en kunskapsintensiv och tillväxtorienterad koncern med stark marknadsposition i Norden. Koncernen är förberedd för fortsatt expansion och etablering av ytterligare verksamheter med fokus på värdeskapande lösningar för industrin.
Lösningar inom hydraulik och pneumatik som effektiviserar processer, ökar precisionen och förbättrar driftsäkerheten i modern produktion.
AUTOMATION & ELECTRIFICATION TECHNOLOGIES
Lösningar som stödjer ett elektrifierat samhälle, där elektriska drivlinor och batterier minskar energiförbrukning och möjliggör effektiv styrning.
INDUSTRIAL SOLUTIONS
Lösningar och produkter som hjälper företag inom industrin att förbättra sin produktionsprocess, kvalitet och produkter.
Johan Frithiof, VD, Volito Industri
År 2025 har varit ett år präglat av genomförande, struktur och långsiktiga beslut. I en omvärld där många industrikunder har varit mer avvaktande och investeringsbeslut dragit ut på tiden, har Volito Industri lyckats upprätthålla en stabil verksamhet samtidigt som viktiga strategiska steg tagits för framtiden.
Vår decentraliserade affärsmodell har återigen visat sin styrka. Genom att varje bolag fullt ut ansvarar för sin affär och sitt resultat, i kombination med ett tydligt koncerngemensamt fokus på struktur, förvärv och utveckling, har vi kunnat agera både snabbt och långsiktigt i ett mer osäkert marknadsläge.
ÖVERSIKT
FINANSIELLA
SAMMANDRAG
Tydliga affärsenheter med starka positioner Volito Industri är organiserat i tre tydliga affärsenheter med god potential för fortsatt lönsam tillväxt: Motion & Drives, Automation & Electrification Technologies samt Industrial Solutions.
Inom Motion & Drives har vi en stark position inom industriell automation, där vi kombinerar hydraulik, teknisk spetskompetens, systemlösningar och service för både OEM och eftermarknad. Genom driftkritiska lösningar som höjer tillgänglighet, energieffektivitet och prestanda utgör verksamheten en stabil plattform för fortsatt lönsam tillväxt.
Automation & Electrification Technologies har fortsatt att växa i betydelse, drivet av industrins ökade behov av modernisering, energieffektivisering och elektrifiering av processer. Affärsenheten omfattar elautomation, systemintegration och avancerade tekniska lösningar som stödjer kundernas omställning mot mer effektiva och hållbara produktionsmiljöer.
Inom Industrial Solutions bistår vi våra kunder med specialiserade lösningar som stärker effektivitet, kvalitet och tillgänglighet i deras produktion. Affärssegmentet kännetecknas av stabil lönsamhet och nära kundrelationer.
Tillsammans skapar affärsenheterna en tydlig och attraktiv helhet, där Volito Industri kan möta krävande industrikunders behov med spetskompetens och hög leveransförmåga.
Marknadsläge och operativt fokus
Marknadsmässigt kan 2025 beskrivas som ett mellanår. Många kunder, särskilt mindre och medelstora industriföretag, har varit försiktiga med större investeringar. Samtidigt har vår exponering mot globala kunder och mer stabila segment bidragit till att vi kunnat bibehålla en god aktivitetsnivå.
Utvecklingen har varit relativt stabil i Sverige och Norge, medan marknaden i Finland fortsatt påverkats av externa faktorer. Trots detta har vi lyckats behålla våra marknadsandelar och stärkt relationerna med flera nyckelkunder.
Parallellt med detta har året präglats av ett tydligt internt fokus på genomförande. En av de viktigaste insatserna har varit omstruktureringen av HydSupply, där vi adresserat både kostnadsnivå och organisation. Genom konsolidering av verksamheten och tydligare processer skapar vi en stabil plattform för lönsam tillväxt inför kommande år.
Utvecklingen inom vår OEM-verksamhet var samtidigt positiv under året. HydX redovisade den högsta orderingången hittills på årsbasis, trots ett mer avvaktande marknadsläge, vilket bekräftar både vår tekniska position och vår förmåga att leverera över tid.
Volito Industris omsättning uppgick till 911 MSEK (829 MSEK) med ett rörelseresultat mätt i EBITDA om 58 MSEK (84 MSEK).
Strategiska förvärv som stärker erbjudandet
Förvärv är en central del av Volito Industris tillväxtstrategi. Vi fokuserar på välskötta bolag med beprövade affärsmodeller, stabilt kassaflöde och god lönsamhet, där vi kan bidra med långsiktigt ägarskap och industriell utveckling.
Under 2025 har vi genomfört två strategiskt viktiga förvärv. Förvärvet av Jergo stärker vårt erbjudande inom Industrial Solutions och ger oss en etablerad plattform på den norska marknaden.
I Finland har vi fortsatt att bygga ett ”Power House” genom förvärvet av Aumaint, vilket stärker vår närvaro i norra Finland och kompletterar vårt erbjudande inom affärssegmentet Automation & Electrification Technologies.
Människor, struktur och hållbarhet Hållbarhet är en integrerad del av vårt erbjudande och vårt sätt att arbeta. Fokus ligger på lösningar som skapar tydligt kundvärde genom energieffektivisering, ökad driftsäkerhet och minskad miljöpåverkan, särskilt inom automation och elektrifiering.
Vi har även fortsatt att utveckla vårt arbete inom People & Culture. Ett internt utbildningsprogram är under uppbyggnad och ett nytt HR-system implementeras för hela organisationen. Under året har vi dessutom stärkt ekonomi-
Volito Industri står väl rustat inför framtiden. Med tydliga affärsenheter, en stabilare operativ plattform och en fortsatt aktiv förvärvsagenda.
funktionen, vilket förbättrar vår styrning och uppföljning i en allt mer komplex verksamhet.
Framtidsutsikter
Volito Industri står väl rustat inför framtiden. Med tydliga affärsenheter, en stabilare operativ plattform och en fortsatt aktiv förvärvsagenda håller vi fast vid målet att nå tre miljarder kronor i omsättning till 2030.
Genom att fortsätta utveckla våra befintliga bolag, kombinera decentraliserat ansvar med strukturerad uppföljning och genomföra strategiska förvärv, ser vi goda förutsättningar att skapa långsiktigt värde för våra kunder, medarbetare och ägare.
Avslutningsvis vill jag rikta ett varmt tack till alla medarbetare, kunder och partners för ert engagemang och förtroende. Tillsammans fortsätter vi att bygga Volito Industri för framtiden.
EFFEKTIV HELHETSLÖSNING
MODERNISERADE FORDONSRAMP I HELSINGFORS HAMN
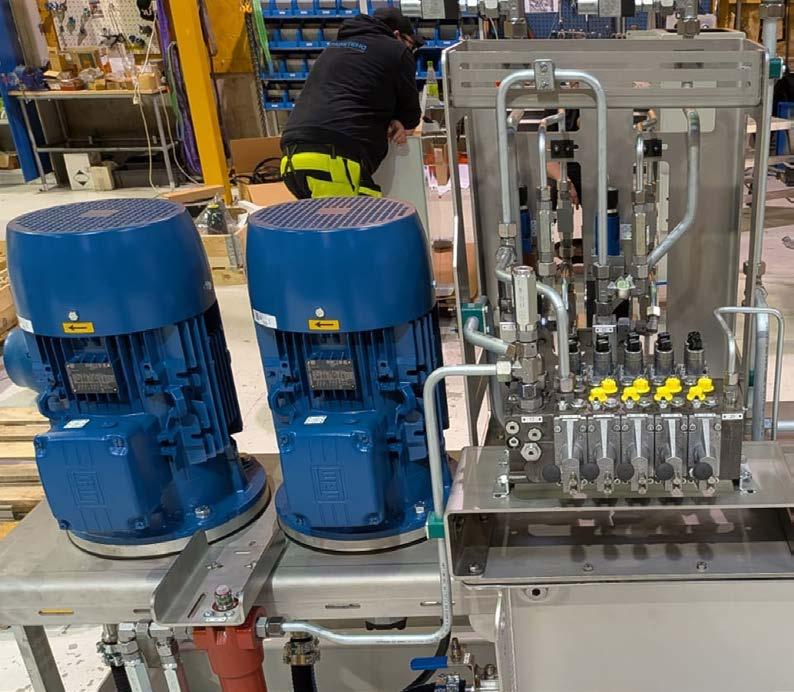
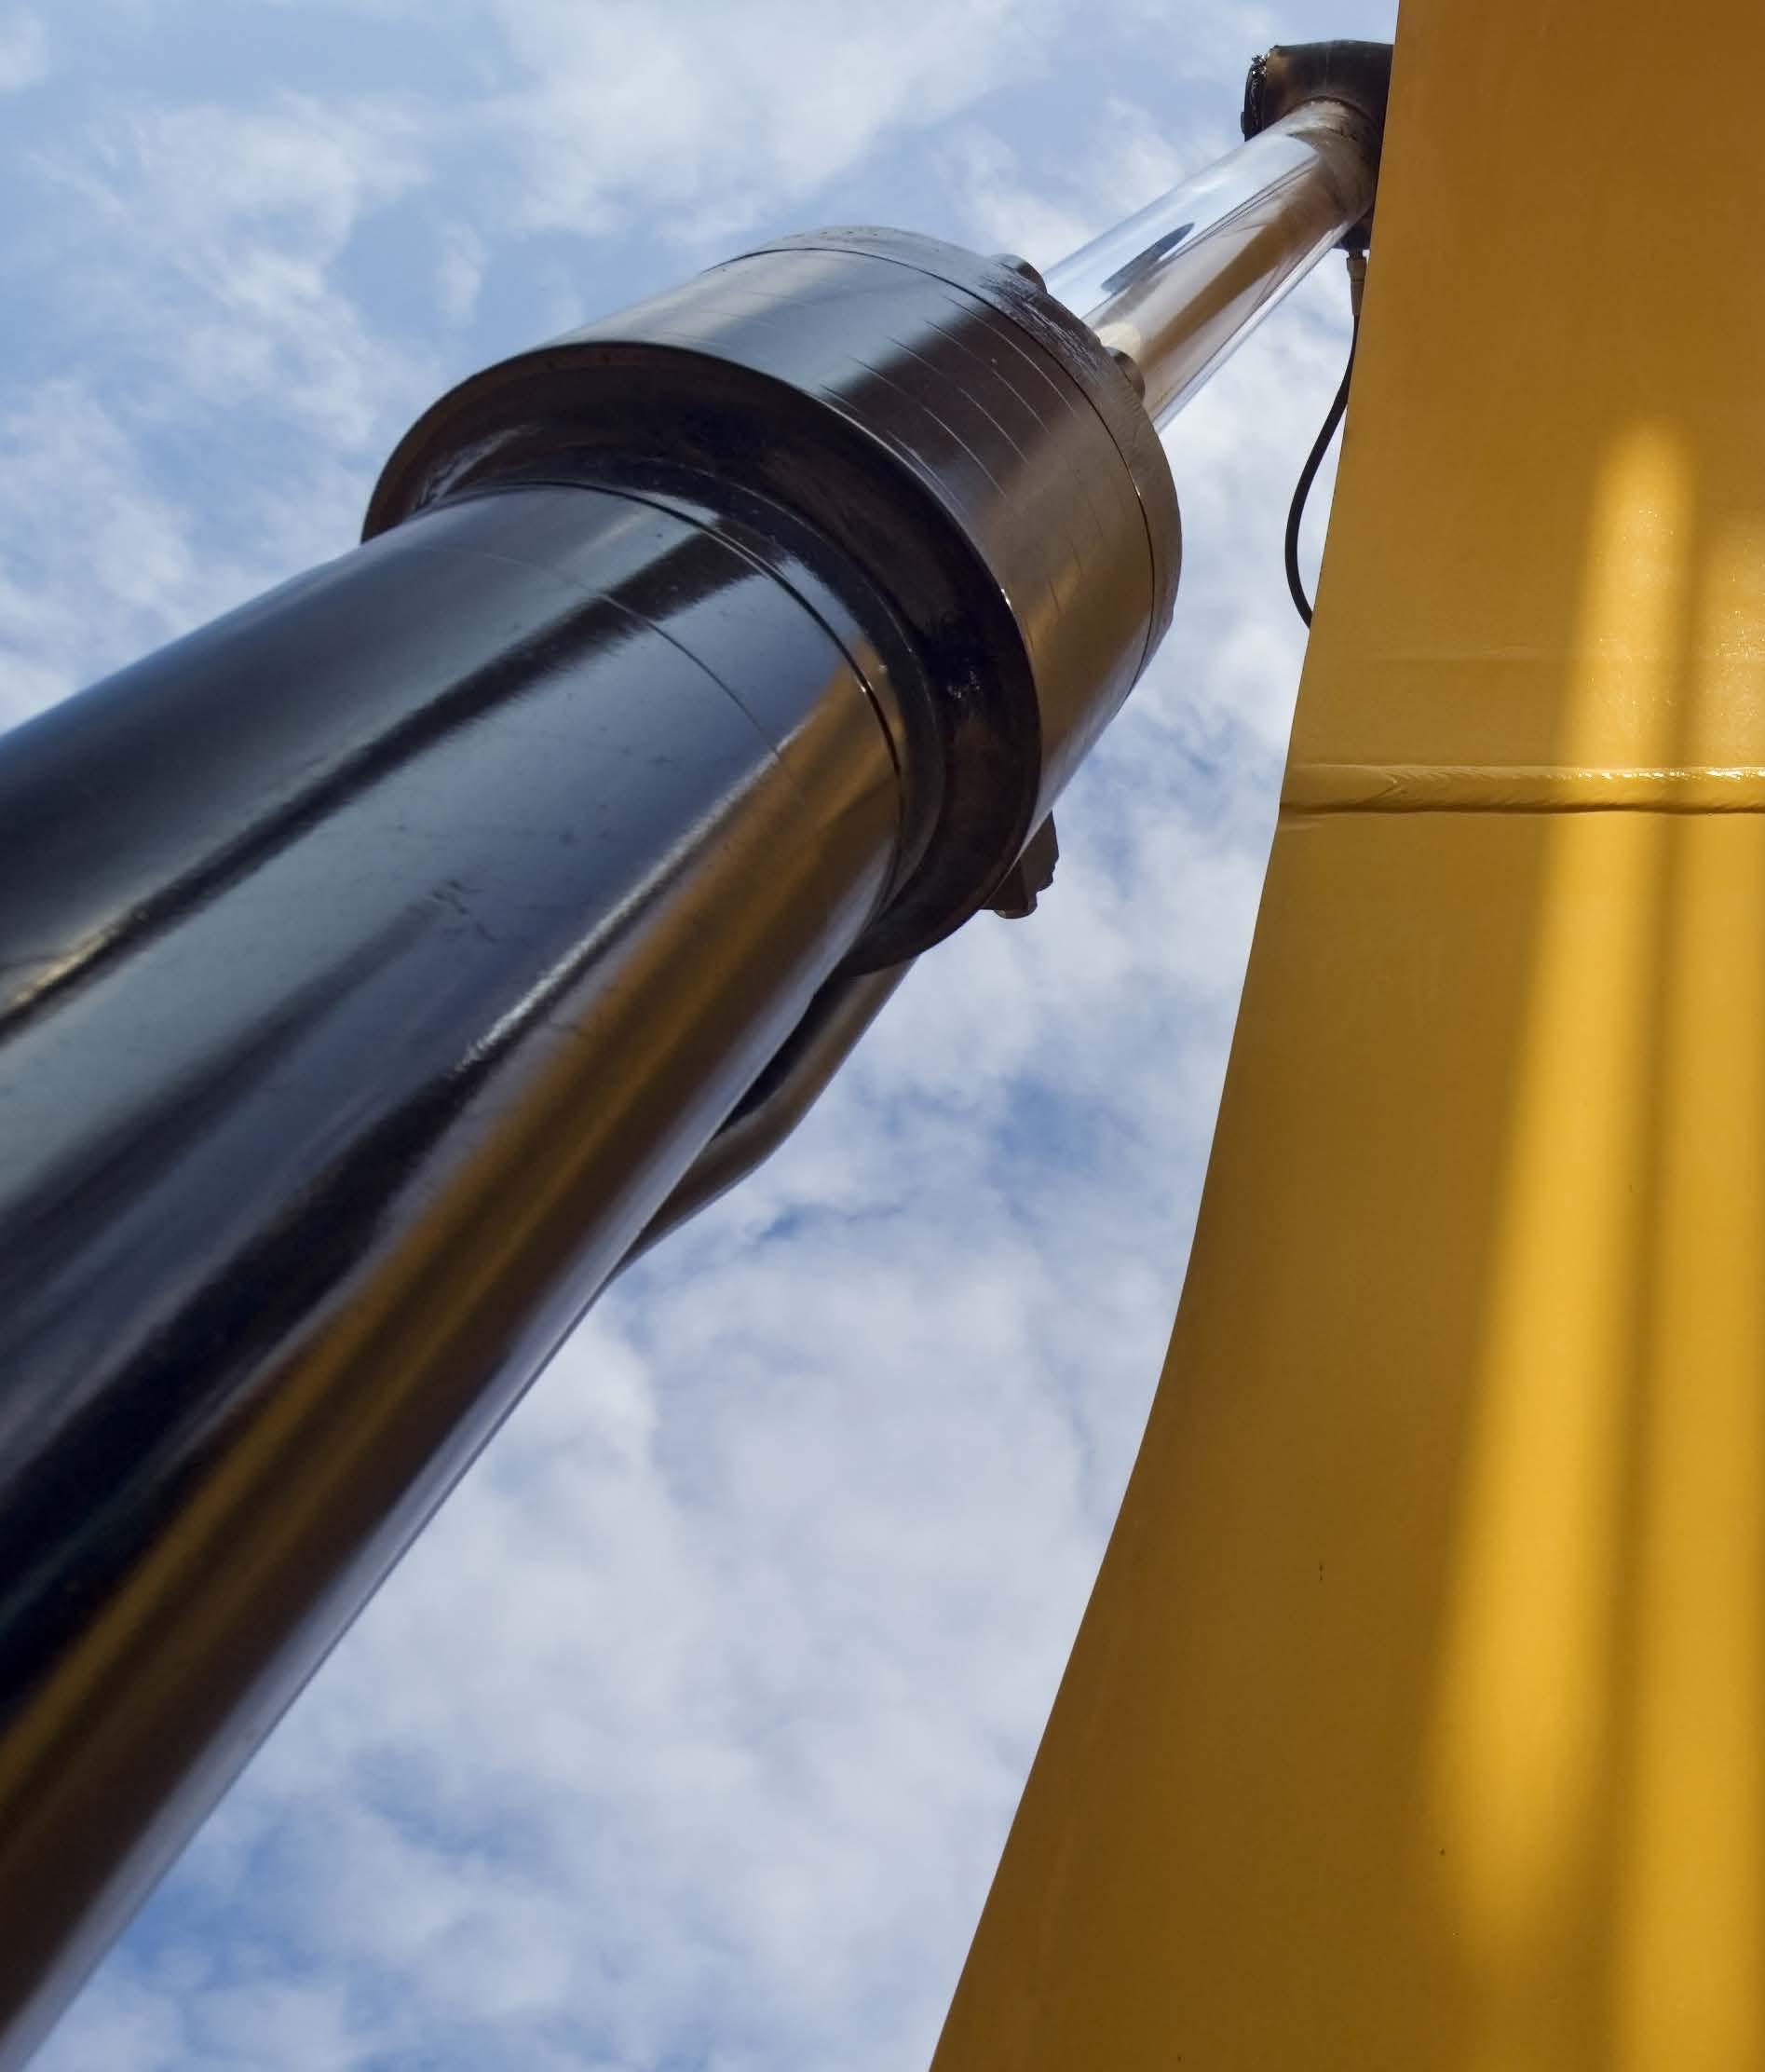
Under hösten 2025 genomfördes ett samarbetsprojekt mellan de tre Volito Industribolagen HydSupply, LSA och FAP Automation för att modernisera och öka driftsäkerheten vid en fordonsramp vid terminalen Katajanokka (Skatudden) i Helsingfors hamn. Tack vare bredden på Volito Industris erbjudanden fick kunden en helhetslösning med såväl hydraulik, el som automation från en och samma leverantör.
Projektet visar på Volito Industris lokala styrka kombinerat med den breda tekniska kompetensen.
Helsingfors hamn kommer att genomföra en större omstrukturering de närmaste åren, bland annat ska Skatuddsterminalen bli centrum för trafiken till Sverige. Den aktuella fordonsrampen kommer att bli central för att hantera personbilstrafiken till och från färjorna på Skatudden.
– Rampen används för både person och lastbilar och behöver kunna justeras i höjd beroende på fartygens storlek och havsnivån, säger Jussi Klasila, Field Service Manager på HydSupply. Det gamla systemet bestod av en hydraulcylinder och ett enklare automationssystem, men behövde ses över, bland annat hade det börjat uppstå visst läckage. Kunden efterfrågade därför en modernisering och uppgradering för att öka driftsäkerheten och minska underhållsbehovet.
Projektet visar på Volito Industris lokala styrka kombinerat med den breda tekniska kompetensen, där modernisering och digitalisering bidrog till ökad driftsäkerhet, minskat underhållsbehov och bättre service för kunden.
– Ur kundens synvinkel genomfördes projektet helt enligt plan och samarbetet mellan samtliga parter fungerade smidigt. Resultatet är en pålitlig och modern lösning som fullt ut uppfyller terminalens operativa krav, säger Petri Ruuskanen, underhållsspecialist vid Helsingfors hamn.
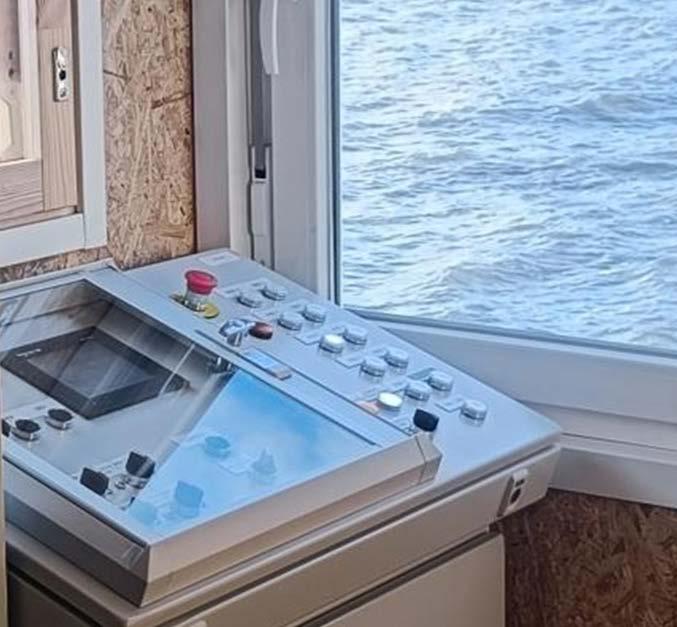
Kunden kan nu styra rampens höjd via en panel, samtidigt som systemet har utrustats med en extern uppkoppling för fjärrövervakning och snabb felsökning från FAP Automations anläggning.
– Vi har en anslutning till kundens system och kan utföra underhåll samt stödja dem om det skulle uppstå fel, säger Christer Lindqvist, försäljningschef på FAP Automation. Det gör att vi har möjlighet att åtgärda flera olika problem snabbt från vårt kontor utan att behöva åka ut till anläggningen.
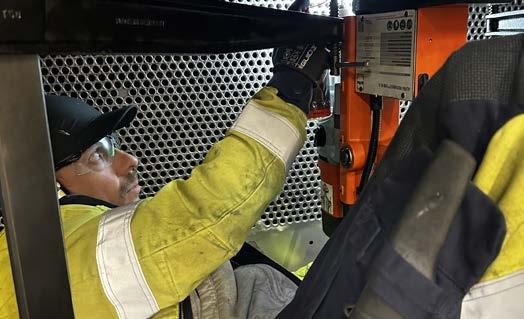
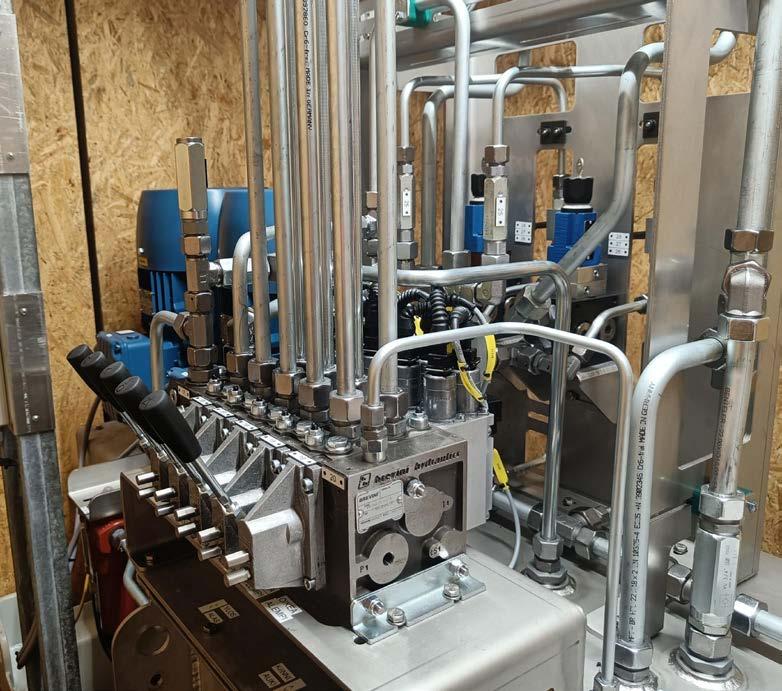
HydSupply ansvarade för hydraulikdesign och montering i sin verkstad i Kuopio, LSA tillverkade elskåpen, utförde elektrisk installation på plats och stod för driftsättningen, och FAP Automation levererade programmeringen och utformade nödvändiga automationsplaner, inklusive fjärrövervakning. Resultatet blev en nyckelfärdig lösning där hydraulik och el integrerades med avancerad instrumentering och automationssystem.
FÖRVÄRVET AV JERGO
SKAPAR EN VIKTIG PLATTFORM
FÖR FORTSATT TILLVÄXT PÅ
DEN NORSKA MARKNADEN
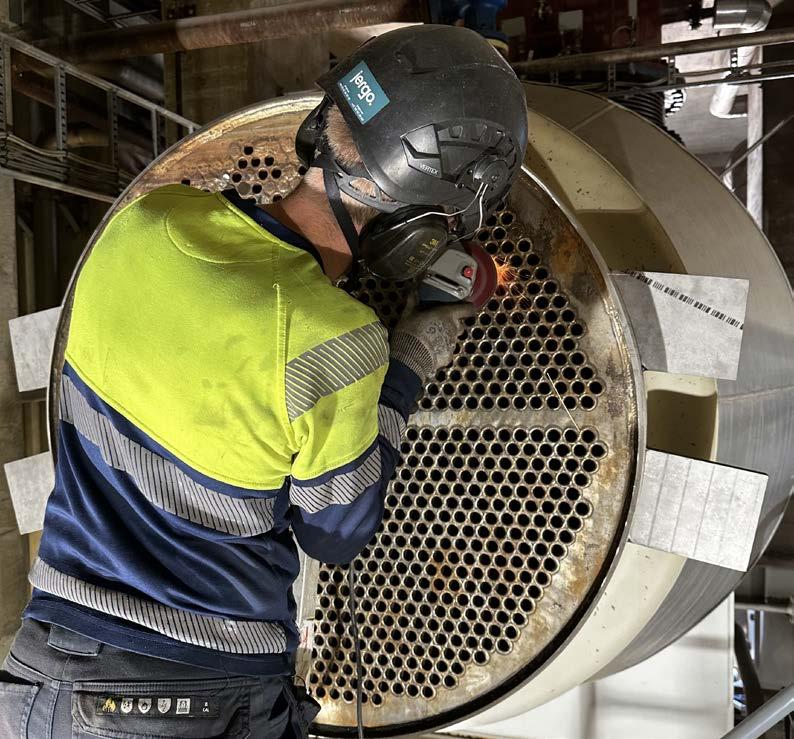
Volito Industri har genom förvärvet av Jergo AB, med huvudkontor i Höganäs och norskt dotterbolag i Bergen, tagit ytterligare ett viktigt steg i sin nordiska tillväxtstrategi. Förvärvet stärker positionen inom industriella lösningar och skapar en solid plattform på den norska marknaden för fortsatt tillväxt.
Att bli en del av Volito Industri är ett spännande nytt kapitel för oss inom Jergo.
– Förvärvet av Jergo är ett naturligt steg i vår ambition att bygga ledande positioner över hela Norden. Det stärker vårt erbjudande inom Industrial Solutions och ger framför allt en viktig plattform för fortsatt tillväxt i Norge, säger Johan Frithiof, vd för Volito Industri.
Jergo grundades 1989 och har sedan dess byggt ett starkt anseende som leverantör av tekniska lösningar och produkter för kraft- och processindustrin. Företaget har genom sin expertis och breda produktportfölj blivit en ledande aktör i Norden och har idag en bred geografisk kundbas, såväl i som utanför Europa. Under de senaste åren har bolaget vuxit på ett fint sätt, i första hand på den norska och svenska marknaden.
– Att bli en del av Volito Industri är ett spännande nytt kapitel för oss inom Jergo, säger Kjetil Hatlebrekke, vd för Jergo.
Med Volito i ryggen och möjligheten att samarbeta med andra bolag i koncernen är vi ännu bättre rustade för att ta nästa steg i vår utveckling. I Volito har vi också hittat en företagskultur som stämmer med våra värderingar.
Genom förvärvet får Volito tillgång till Jergos kompetens och starka kundrelationer, särskilt inom segment som industrihydraulik, metallbearbetning, tryckprövning och momentverktyg. Jergos kombination av försäljning, uthyrning och onsite-support ger stabilitet oavsett konjunktur, vilket inte minst visade sig under pandemin då uthyrning växte kraftigt och sedan har fortsatt som en viktig trend.
Med Volito som ägare får Jergo möjlighet till ytterligare expansion genom större resurser och nya nätverk. Det skapar till exempel förutsättningar att ingå ramavtal med nya, större kunder samt attrahera fler samarbetspartners. Redan kort efter förvärvet tecknade Jergo nya avtal med nya partner i Nederländerna, vilket visar på den positiva effekten av Volitos ägande.
– En annan viktig aspekt är den ökade professionaliseringen och effektiviseringen som förvärvet medför, säger Kjetil Hatlebrekke. Dessutom skapas nya samarbeten inom koncernen, där vi särskilt ser möjligheter inom olja och gas samt försvarsindustrin.
Ambitionen är att Jergos tillväxt ska ske genom en kombination av organisk tillväxt och genom förvärv av nya bolag.
FÖRVÄRVET AV AUMAINT STÄRKER
POSITIONEN PÅ
DEN FINSKA MARKNADEN
Under 2025 tog Volito Industri ytterligare ett viktigt steg i sin tillväxtresa genom förvärvet av Aumaint Oy. Förvärvet stärker kapaciteten att leverera el- och automationstjänster i hela Norden, framför allt på den allt viktigare marknaden i norra Finland. Genom att integrera Aumaints experter breddas kompetensen samtidigt som möjligheten att erbjuda större automationslösningar ökar.
– Med Aumaint i vår organisation kan vi svara upp mot våra kunders krav på ännu större effektivitet och flexibilitet, säger Jukka Sahi, ansvarig för Volito Industris satsning inom elektrifiering. Volito Industris tillväxtstrategi bygger på en kombination av organisk tillväxt och noggrant utvalda förvärv, där Aumaints tekniska expertis och företagskultur är en spännande förstärkning.
Aumaint delar vår ambition kring kvalitet och tillväxt, och historiskt har företaget visat en kontinuerlig och fin tillväxt.
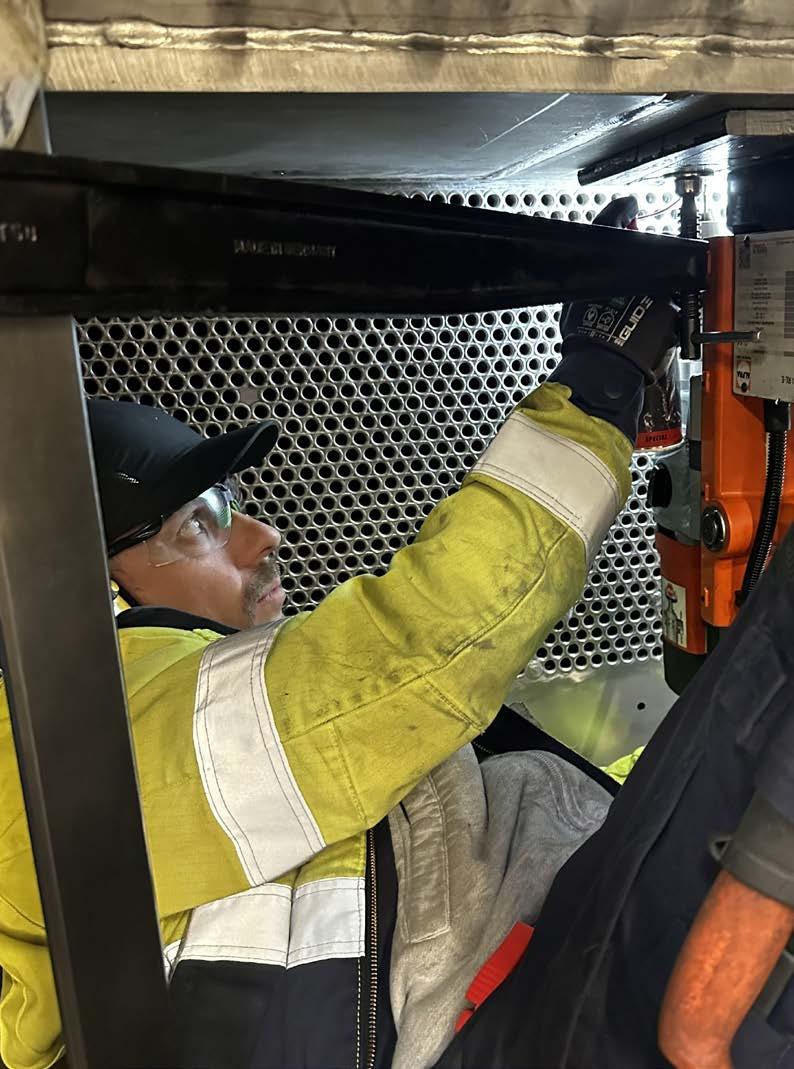
Aumaint arbetar med el- och automationsdrift, mekaniskt underhåll och projekt över hela Finland och i Sverige. Kunderna finns inom flera marknadssegment, bland annat kemi- och försvarsindustrin.
– Aumaint adderar kunder från nya branscher, men det finns också synergier i att erbjuda Aumaint tillväxtmöjligheter genom våra befintliga kunder, säger Jukka Sahi.
Aumaint har sin bas i Uleåborg, i norra Finland, och kompletterar Volito Industris geografiska närvaro på den finska marknaden. Det geografiska läget var en viktig faktor för förvärvet.
– Aumaint ligger nära flera potentiella kunder och där framtida investeringar förväntas ske, säger Jukka Sahi. Närheten till kunderna är avgörande för att kunna erbjuda dagligt underhåll och snabba insatser.
Med förvärvet fördubblas Volito Industris team inom elektrifiering samtidigt som kapaciteten för att ta större och mer komplexa projekt stärks.
Det som gör förvärvet extra spännande är den gemensamma företagskulturen och visionen för framtiden. Aumaint tillför ny energi och perspektiv, och tillsammans med Volitos resurser och erfarenhet kan nya värden för kunderna skapas, hela vägen från design till implementering. Det ökar också möjligheterna med innovationsarbetet mot smartare och mer hållbara automationslösningar.
– Den dagliga verksamheten i företaget kommer även i fortsättningen drivas av de tidigare ägarna, säger Jukka Sahi. De är genuina entreprenörer och tillsammans kan vi stötta varandra på vår gemensamma tillväxtresa. Aumaint delar vår ambition kring kvalitet och tillväxt, och historiskt har företaget visat en kontinuerlig och fin tillväxt.
Sammanfattningsvis är Volito Industris förvärv av Aumaint Oy ett tydligt exempel på hur strategiska satsningar, geografisk expansion och samlad expertis kan skapa nya möjligheter på den nordiska marknaden.
Inom affärsområde Portföljinvesteringar har Volito betydande delägarskap i börsnoterade företag. Koncernens ägarfilosofi bygger på aktiva delägarskap, i vissa fall även med engagemang i portföljbolagens styrelser.
Volito strävar efter god riskspridning genom att sprida investeringarna över flera sektorer för att minska beroendet av enskilda branscher, marknader och bolag. Risk och avkastningspotential balanseras även med hänsyn till koncernens övriga innehav. Genom att regelbundet se över och vid behov justera portföljen skapas rätt mix för att uppnå både stabilitet och långsiktig värdetillväxt.
Volito Portföljinvesteringar
POSITIV UTVECKLING TROTS BLANDAD BILD
ETT NYTT REKORDÅR FÖR ALFA LAVAL
Alfa Laval är ett nytt innehav i Volitos portfölj, där investeringen bidrar till ökad diversifiering och bättre riskspridning. Alfa Lavals innovativa och effektiva lösningar adresserar flera av vår tids stora globala utmaningar, såsom behovet av energi, rent vatten, hållbar livsmedelsproduktion och koldioxidfri sjöfart.
Kort om Alfa Laval
Alfa Laval är en ledande global leverantör av förstklassiga produkter inom värmeöverföring, separering och flödeshantering. Med dessa viktiga teknologier som grund möjliggör
Alfa Laval ansvarsfull användning av naturresurser, minskar miljöpåverkan på industriella processer, förbättrar energieffektivitet, återvinning av värme, vattenrening och minskar utsläpp. Koncernen är känd för att förbättra kundernas produktivitet och konkurrenskraft över hela världen – främst inom energi-, livsmedels-, vatten- samt marin industri.
Alfa Laval-aktien
Alfa Laval är noterat på Nasdaq Stockholm i Large Capsegmentet sedan 2002. Vid utgången av årets sista handelsdag 2025 var aktiekursen 465,70 kronor, en ökning med 0,7 procent att jämföra med OMX30-indexet som ökade 14,9 procent.
Kort om koncernens utveckling under 2025 2025 blev ett rekordår för Alfa Laval på många sätt, och samtliga av de nya – och för första gången på 20 år uppjusterade – finansiella målen som tillkännagavs i oktober 2025 överträffades. De strukturella tillväxttrenderna är fortsatt starka. Alfa Laval är engagerat i att stödja kunder och partners i att fånga efterfrågetrender och investera för framtida tillväxt. Faktureringen för helåret växte organiskt med 8 procent till en ny rekordnivå om 69 674 (66 954) MSEK. Justerad EBITA ökade med 11 procent till en ny rekordnivå på 12 334 (11 089) MSEK, vilket motsvarar en justerad EBITA-marginal på 17,7 (16,6) procent. Vinsten per aktie ökade till 20,0 (17,9) SEK.
ÖVERSIKT
FINANSIELLA NYCKELTAL
MSEK
Resultat per aktie, SEK
Utdelning per aktie, SEK (1
Börskurs 31 dec, B-aktie, SEK
1) Styrelsens förslag till årsstämman
ETT UTMANANDE ÅR
MED POSITIVT AVSLUT FÖR BULTEN
Volito är huvudägare i noterade portföljbolaget
Bulten och ser stor potential i bolaget. Bulten har bakgrund som traditionell underleverantör inom fästelement men genomgår nu en strategisk förändring med fokus på nya och växande branscher, ökat värdeinnehåll och stärkt lönsamhet.
Kort om Bulten
Bulten är en global ledare inom fästelement som levererar både standardiserade och kundanpassade lösningar. Genom hög kvalitet, konkurrenskraftiga kostnader, hållbarhet och stark innovationsförmåga skapar Bulten mervärde för kunder världen över. I linje med Bultens nya strategiska inriktning minskar beroendet av fordonstillverkare och kontraktstillverkning. Koncernen satsar i stället på nischade produkter, tjänster och helhetsansvar inom områden som konsumentelektronik, medicinteknik, flyg och försvar.
Bulten-aktien
Bulten är noterat på Nasdaq Stockholm i Small Capsegmentet sedan 2011. Vid utgången av årets sista handelsdag 2025 var aktiekursen 51,40 kronor, en minskning med 29,3 procent att jämföra med OMX30-indexet som ökade 14,9 procent.
Kort om koncernens utveckling under 2025 2025 var ett utmanande år för Bulten. Under det fjärde kvartalet såg koncernen emellertid en återhämtning som var bättre än förväntat, med volymer som återgick till mer normala nivåer. Samtidigt gjorde Bulten viktiga kommersiella framsteg, vilket speglar ett tydligare fokus på noga utvalda kundrelationer och värdeskapande erbjudanden i linje med den nya strategiska inriktningen. För helåret 2025 nådde Bulten en nettoomsättning på 5 045 (5 807) MSEK, en minskning med 13,1 procent. Rörelseresultatet (EBIT) uppgick till 141 (301) MSEK, vilket motsvarar en rörelsemarginal på 2,8 (5,2) procent. Vinsten per aktie uppgick till -0,55 (6,45) SEK.
ÖVERSIKT
FINANSIELLA NYCKELTAL
per aktie, SEK (1
Börskurs 31 dec, B-aktie, SEK
1) Styrelsens förslag till årsstämman
VOLITOS AKTIEINNEHAV
AKTIEÄGARE (%)
STORA FRAMSTEG
OCH ÖKAT RESULTAT
FÖR EQT
EQT en av världens ledande aktörer inom private equity och näst störst i världen sett till det kapital som har tagits in under de senaste åren. Volito har ett betydande innehav som ägare av EQT-aktien men har även investerat i flera av EQT:s fonder, vilket bidrar till god riskspridning.
Kort om EQT
EQT är en syftesdriven global investeringsorganisation som förvaltar kapital åt institutioner och privatpersoner med målet att utveckla starka, hållbara och framtidsorienterade företag. Med rötter i Norden och verksamhet världen över investerar
EQT i bolag inom bland annat industri, hälsovård, teknologiska tjänster och infrastruktur. Genom aktivt ägande, digitalisering och fokus på hållbarhet skapar EQT långsiktigt värde för både investerare och samhälle.
EQT-aktien
EQT är noterat på Nasdaq Stockholm i Large Cap-segmentet sedan 2019. Under 2025 utvecklades aktiekursen positivt och nådde 363,80 kronor på årets sista handelsdag, en ökning med 18,9 procent att jämföra med OMX30-indexet som ökade 14,9 procent.
Kort om koncernens utveckling under 2025
EQT gjorde stora strategiska framsteg och levererade starkt under 2025. Intäkterna (enligt IFRS) uppgick till 2 632 (2 653) MEUR och rörelseresultatet ökade till 953 (888) MEUR, vilket motsvarar en rörelsemarginal på 36 (34) procent.
EQT navigerade väl i en volatil omvärld, levererade sitt starkaste avyttringsår någonsin, fortsatte investera i tematiska möjligheter globalt och stärkte kundfokus. Vinsten per aktie ökade till 1,1 (0,9) EUR. Efter årets utgång förvärvades Coller Capital, vilket ger EQT tillgång till ett av de snabbast växande områdena på den privata investeringsmarknaden.
ÖVERSIKT
FINANSIELLA NYCKELTAL (IFRS)
Intäkter,
Rörelsemarginal, %
Finansiell nettoskuld / nettokassa, MEUR -1 448 -976
Resultat per aktie, EUR (1 1,12 0,94
Utdelning per aktie, SEK (2 5,00 4,30
Börskurs 31 dec, B-aktie, SEK
FAUM, Mdr EUR (3
Avgiftsrelaterad EBITDA-marginal, % 4)
Förvaltningsavgifter, MEUR 2 283 2 104
Investeringar, av EQT Fonder, Mdr EUR
(brutto), Mdr EUR
1) Justerat resultat efter utspädning 3) FAUM, avgiftsgenererande förvaltat kapital
2) Styrelsens förslag till årsstämman 4) Justerad avgiftsrelaterad EBITDA dividerat med förvaltningsavgifter
NYCKELFONDER, MOIC
STABILT ORDERLÄGE
OCH POSITIVA UTSIKTER
FÖR PEAB
Peab är en av Nordens ledande byggentreprenörer med stor bredd, såväl geografiskt som sett till koncernens affärsområden. För Volito är Peab fortsatt ett viktigt innehav i portföljen som bidrar till exponering mot den nordiska byggmarknaden.
Kort om Peab
Peab är Nordens ledande samhällsbyggare med lokal närvaro i Sverige, Norge, Finland och Danmark. Genom 13 000 medarbetare och fyra samverkande affärsområden – Bygg, Anläggning, Industri och Projektutveckling – levererar Peab allt från bostäder och offentliga byggnader till infrastruktur som vägar, broar och hamnar. Med drygt 60 års erfarenhet och en affärsmodell där verksamheterna stärker varandra skapar Peab långsiktigt värde och bidrar till ett hållbart, närproducerat samhällsbygge i hela Norden.
Peab-aktien
Peab är noterat på Nasdaq Stockholm i Large Cap-segmentet sedan 2019. Under 2025 utvecklades aktiekursen positivt och nådde 85,35 kronor på årets sista handelsdag, en ökning med 7,8 procent att jämföra med OMX30-indexet som ökade 14,9 procent.
Kort om koncernens utveckling under 2025
Peab avslutade 2025 med fortsatt ökning av både omsättning och rörelsemarginal inom entreprenadverksamheterna, liksom en stark utveckling av rörelsemarginalen inom Swerock/Asfalt. Nettoomsättningen uppgick till 58 581 (61 283) MSEK för 2025. Rörelseresultatet uppgick till 2 693 (3 163) med rörelsemarginalen 4,6 procent (5,2). Anläggningsverksamheten, lokalbyggandet och stora delar av affärsområde Industri hade en fortsatt stark utveckling, medan det låga bostadsbyggandet påverkade verksamheterna inom projektutveckling och byggsystem. Vinsten per aktie var 4,74 (8,32) SEK. Koncernen går in i det nya året med en stark finansiell ställning.
ÖVERSIKT
FINANSIELLA NYCKELTAL (IFRS)
1) Styrelsens förslag till årsstämman
HÅLLBARHET
Vision och värdegrund
Volitos vision är att sträva mot nya höjder genom att utveckla affärer och människor, med målet att förbättra omvärlden samt bygga värden över generationer. Volitos främsta tillgång är nuvarande och framtida samarbetspartners förtroende vilket möjliggör för Volito, och dess medarbetare, att nå företagets vision. Förtroende uppnås genom balans mellan två fundament i företagets värdegrund – relationer och professionalism.
Goda och hållbara relationer, till anställda, kunder och andra samarbetspartners, skapas genom lojalitet, ärlighet och långsiktighet. Ett professionellt förhållningssätt utgör grunden för goda affärer som gagnar alla parter, och utgår från kompetens, flexibilitet och målmedvetenhet.
En del av samhället
Moderbolaget Volito AB och Volitos dotterföretag har såväl starka relationer till, som stor påverkan på, det omgivande samhället. Sammantaget sysselsätter koncernen ett stort antal människor, och fattar beslut som har direkt och indirekt betydelse för hur samhället utvecklas. Det är viktigt för Volito att bidra positivt till samhället och att agera med en stark lokal förankring.
Styrning och rapportering
Volito omfattas i nuläget inte av de krav som ställs enligt EU:s Corporate Sustainability Reporting Directive (CSRD), givet Omnibus-paketet som EU-kommissionen presenterade under året. Däremot har organisationen arbetat utifrån förutsättningarna att omfattas av de nya kraven och har stärkt processer och rutiner för att kunna agera i linje med kraven.
Moderbolaget upprättar och underhåller även regelverk, policys och funktioner för hela koncernen gällande bland annat uppförandekod, bolagsstyrning, IT- och informationssäkerhet, visselblåsarfunktion, socialt engagemang med mera. Dotterbolagen ansvarar för implementation, uppföljning och intern rapportering.
Volito AB – moderbolaget
Volito AB är ett investmentbolag med säte i Malmö. Bolaget strävar efter ett ekonomiskt, miljömässigt och socialt hållbart förhållningssätt i alla delar av den dagliga verksamheten. Direkt påverkan på miljö, samt exponering mot miljörisker, är främst relaterad till affärsresor.
Affärsområde Volito Fastigheter
Volito Fastigheter har identifierat såväl fokusområden för sitt hållbarhetsarbete som de globala mål till vilka verksamheten har störst möjlighet att bidra. Det handlar bland annat om påverkan på klimatet inklusive koldioxidavtryck, omsorgsfull förvaltning av byggnader från olika tidsepoker, tillskott av biologisk mångfald samt omtanke om människor. Miljöcertifiering av samtliga fastigheter enligt Miljöbyggnad iDrift har påbörjats, med första certifieringen avklarad under 2025. Målsättningen är att vara klar med processen år 2030.
Volito Fastigheter är anslutet till nätverket LFM30 – Lokal Färdplan Malmö 2030 – en av landets största satsningar på hållbarhet. Inom ramarna för LFM30 har Volito Fastigheter åtagit sig att minimera klimatavtrycket med ambitionen att bli netto noll klimatneutralt till 2030. Inom social hållbarhet är Volito Fastigheter stolt samarbetspartner till bland annat Skåne Stadsmission.
Strategi för hållbarhet, samt genomförande Både moderbolaget och dotterbolagen har ett åtagande att ständigt utvecklas och förbättras på ett sätt som är ekonomiskt, miljömässigt och socialt ansvarsfullt. Bolagen ska bland annat följa uppförandekod för god affärsetik, erbjuda en attraktiv och trygg arbetsplats, ta hänsyn till FN:s globala mål i sin verksamhet, arbeta för att förbättra påverkan inom de globala mål som har direkt koppling till verksamheten samt verka för en god och långsiktig avkastning till aktieägarna. Koncernens företag ska också bidra positivt till samhället genom sponsring och donationer, framför allt med inriktning på ungas fritid och utbildning, ungas företagsamhet och entreprenörskap samt forskning som bidrar till en bättre framtid. Såväl moderbolaget som dotterbolagen har ett starkt socialt engagemang.
Inom Affärsområde Portföljinvesteringar har Volito betydande delägarskap i börsnoterade bolag. Volito strävar efter aktiva delägarskap med inriktning på bolag som har affärs- och värdegrundsmässigt starka beröringspunkter till Volito, samt ägarfilosofier som motsvarar Volitos och präglas av ett långsiktigt, ansvarsfullt och hållbart förhållningssätt.
Affärsområde Volito Industri
Volito Industri bidrar direkt och indirekt till ett stort antal områden för hållbar utveckling. Fokus är på de globala målen för jämställdhet, hållbar energi för alla, anständiga arbetsvillkor och ekonomisk tillväxt, hållbar industri, innovationer och infrastruktur samt hållbar konsumtion och produktion. Bolaget bidrar till målen främst genom kontinuerlig utveckling av verksamhetens produkter och tjänster. Några exempel är utveckling av hållbara lösningar inom hydraulik, pneumatik och eldrift, system för oljerening, digital övervakning av maskiner och utrustning för optimerad livslängd, effektivisering av tillverkningsprocesser samt rekonditionering av komponenter för minskat koldioxidavtryck.
Affärsområde Portföljinvesteringar
Portföljbolagen driver självständiga och ambitiösa hållbarhetsarbeten. Utförlig information finns på www.alfalaval.se, www.bulten.se, www.eqt.se, samt www.peab.se
BOLAGSSTYRNING INOM VOLITO
Volitos bolagsstyrning syftar till att säkerställa en transparent, ansvarsfull och effektiv ledning av koncernen. Styrningen bygger på en tydlig organisatorisk struktur, väl definierade ansvarsförhållanden och etablerade processer för uppföljning och kontroll. Styrelsen bär det övergripande ansvaret för koncernens strategiska inriktning, riskhantering och interna kontrollsystem, medan verkställande ledningen ansvarar för den operativa verksamheten i enlighet med styrelsens riktlinjer och beslut.
Volito kompletterar sin styrmodell med koncerngemensamma policys och riktlinjer. Genom regelbunden uppföljning, extern revision och en transparent kommunikation med intressenter säkerställs hög kvalitet i styrning och rapportering, vilket bidrar till långsiktigt värdeskapande och starkt förtroende. Ytterst vilar allt på Volitos värdegrund: att med goda relationer och professionalism bygga förtroende som lyfter koncernen mot visionen.
Självständiga affärsområden
Volito är organiserat i tre affärsområden – Fastigheter, Industri och Portföljinvesteringar – som verkar med hög grad av självständighet. Varje affärsområde ansvarar för affärsutveckling och för genomförandet av sin del av den strategiska planen inom ramen för koncernens övergripande mål. Denna modell kombinerar tydligt ägaransvar och styrning med entreprenöriell flexibilitet, vilket möjliggör snabba beslut och starkt resultatfokus inom respektive verksamhet.
STYRELSE
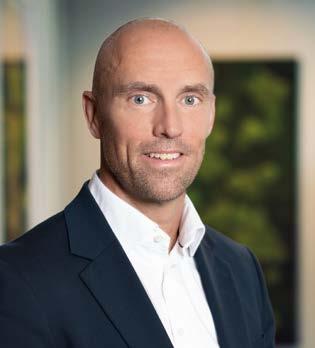
Karl-Axel Granlund Styrelseordförande
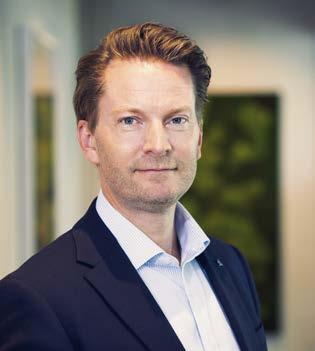
Lennart Blecher Styrelseledamot (Chairman Real Assets, EQT)
55 Rapport över förändringar i eget kapital för koncernen
56 Kassaflödesanalys för koncernen
57 Tilläggsupplysningar till kassaflödesanalys för koncernen
58 Moderföretaget
58 Resultaträkning för moderföretaget
59 Finansiell ställning för moderföretaget
60 Rapport över förändringar i eget kapital för moderföretaget
61 Kassaflödesanalys för moderföretaget
61 Tilläggsupplysningar till kassaflödesanalys för moderföretaget
62 Noter med redovisningsprinciper och bokslutskommentarer
FÖRVALTNINGSBERÄTTELSE
Allmänt om verksamheten Koncernen
Volito AB (556457-4639) är moderföretag i en koncern som bedriver verksamhet inom affärsområdena Fastigheter, Industri och Portföljinvesteringar.
Volito Fastigheter äger och förvaltar kommersiella fastigheter och bostadsfastigheter i Malmöregionen. Volito Industri startar, förvärvar och utvecklar företag inom industriell automation. Inom affärsområde Portföljinvesteringar har Volito betydande delägarskap i såväl börsnoterade som onoterade bolag.
Året i korthet
Året som gått präglades av avvaktande konjunktur och en marknad som rörde sig sidledes, vilket begränsade tillväxtmöjligheterna för koncernens affärsområden. För Volito kännetecknades året av fortsatt förändringsarbete och under 2025 har koncernen tagit viktiga steg framåt och lagt en stabil grund för framtiden.
Under året har vi inlett arbetet med att förändra och stärka koncernens portfölj med sikte på ökad handlingsfrihet. Vi har genomfört strategiska förändringar för att öka diversifieringen och minska exponeringen mot enskilda innehav. Trots geopolitiska spänningar och ekonomiska utmaningar har vi lyckats bibehålla en stabil intjäning och har stärkt vår position inom samtliga affärsområden.
Volito Fastigheter har fortsatt att utvecklas positivt under året. Med fokus på långsiktigt värdeskapande och hållbarhet har Volito Fastigheter förädlat fastighetsbeståndet och tagit viktiga steg mot att göra det ännu mer klimatsmart. Investeringar i projektutveckling och miljöcertifiering av fastigheter har varit centrala inslag. Under året har den första fastigheten miljöcertifierats och vi har fortsatt att renovera och utveckla fastigheterna, med ambitionen att bidra till stadens utveckling.
Volito Industri har vuxit kraftigt de senaste åren och står idag för en betydande del av koncernens omsättning. Genom strategiska förvärv och organisk tillväxt har en stark industriverksamhet byggts upp med fokus på långsiktighet, beprövade affärsmodeller och tydliga kassaflöden. Under året har ytterligare två bolag förvärvats, som expanderar affären till nya geografier i Norge och Finland. Jergo, som är en del av Industrial Solutions, öppnar upp den norska marknaden. Aumaint i Finland stärker erbjudandet inom elektrifiering och ger större räckvidd i norra Finland.
Portföljen med värdepapper har genomgått en strategisk transformering, där vi bland annat minskat vår exponering mot fastigheter och ökat flexibiliteten. Under året har innehavet i fastighetsbolaget Annehem avyttrats samt delar av bygg- och anläggningsföretaget Peab samtidigt som investeringen i Alfa Laval utökats.
Vid årsskiftet uppgick Volitogruppens justerade egna kapital till 6 168,3 MSEK (5 739,0).
Resultat
Koncernens omsättning uppgick till 1 121,8 MSEK (1 028,4). Rörelseresultatet uppgick till 129,8 MSEK (150,4).
Resultat efter finansiella poster uppgick till 514,2 MSEK (334,3). Resultatandelen i Bulten uppgick till -35,7 MSEK (33,6). Resultat från andra finansiella poster består av utdelningar från främst Peab och EQT 47,0 MSEK (28,7) samt orealiserade värdeförändringar i EQT-fonderna 448,6 MSEK (230,5).
Med hänsyn tagen till årets investeringar och ombyggnationer uppgår den orealiserade värdeförändringen av Volito Fastigheters bestånd till -79,8 MSEK (-30,5).
För skydd mot ränterisk kopplad till Volito Fastigheters upplåning används ränteswappar. Dessa värderas till verkligt värde i balansräkningen och orealiserade förändringar i verkligt värde på ränteswapparna, -6,3 MSEK (-2,2), har redovisats i årets resultat. Koncernens resultat före skatt uppgick till 428,2 MSEK (301,7).
Värdeutvecklingen i koncernens portföljinvesteringar har lett till en värdeförändring på innehaven om 164,7 MSEK (404,3) i övrigt totalresultat, samt 448,6 MSEK (230,5) i resultat från finansiella poster. Marknadsvärdena på innehaven framgår av not 26.
Finansiell ställning och kassaflöde
Balansomslutningen för koncernen uppgick till 9 902,3 MSEK (9 461,1) och det egna kapitalet hänförligt till moderföretagets ägare uppgick till 5 972,6 MSEK (5 534,8).
Totalt kassaflöde för koncernen uppgick till 71,6 MSEK (11,5). Kassaflödet från den löpande verksamheten gav ett överskott på 62,2 MSEK (91,6). Årets nettoinvesteringar uppgick till 71,7 MSEK (-45,1). Finansieringsverksamhetens nettoutflöde uppgick till -62,2 MSEK (-35,0).
Moderföretaget
Verksamheten
Volitogruppens affärsområde Portföljinvesteringar administreras och redovisas till största delen i Volito AB. Vissa av koncernens fonder i EQT administreras i Volito Kapital AB. Utöver detta hanterar moderföretaget koncerngemensamma funktioner för administration och finans.
Resultat
Omsättningen 11,5 MSEK (11,0) avser främst försäljning av tjänster till andra bolag inom koncernen. Rörelseresultatet uppgick till -39,0 MSEK (-39,3).
Resultat efter finansiella poster uppgick till 350,3 MSEK (-60,2). Resultatet är främst relaterat till rearesultat från försäljning av värdepappersinnehav.
Resultat före skatt uppgick till 380,9 MSEK (-37,5).
Finansiell ställning och kassaflöde
Balansomslutningen uppgick till 3 339,7 MSEK (3 158,3) och det egna kapitalet till 2 052,6 MSEK (1 711,9).
Det totala kassaflödet för moderbolaget uppgick till 65,3 MSEK (0,0), varav kassaflödet från den löpande verksamheten uppgick till -145,8 MSEK (-36,4). Nettoinvesteringarna har under året uppgått till 245,9 MSEK (23,8), varav de största investeringarna avsåg investering i Alfa Laval och EQT-fonder. Kassaflödet från finansieringsverksamheten uppgick till -35,0 MSEK (12,6).
Fastigheter
Verksamheten
Volito Fastigheter äger och förvaltar kommersiella fastigheter och bostadsfastigheter i Malmö och Lund. Verksamheten präglas av långsiktighet, omsorgsfull förvaltning, hög servicegrad och nära relationer med såväl kunder som partners.
Volito Fastigheters strategi är att äga och utveckla attraktiva kommersiella fastigheter och bostäder – alltid på bästa läge – med en förvaltningsfilosofi som bygger på lyhördhet för hyresgästernas behov och en genuin vilja att bidra till levande stadsmiljöer. I samråd med hyresgästerna genomförs anpassningar som sträcker sig från mindre justeringar av planlösningar till större ombyggnationer.
Omvärldsläget 2025 präglades av förändring och osäkerhet, men också av framsteg och fortsatt positiv utveckling för Volito Fastigheter. Trots en utmanande hyresmarknad och svag konjunktur fortsatte minskningen av vakansgraden under året. Tack vare lägre vakansgrad och minskade räntekostnader levererades ett resultat över budget, samtidigt som förädlingen och utvecklingen av beståndet fortsatte.
Under 2025 har Volito Fastigheter arbetat med miljöcertifiering av Centralposthuset i enlighet med Miljöbyggnad iDrift. Det är den första fastigheten som certifieras i portföljen i linje med beslutet 2024, att certifiera samtliga fastigheter i portföljen till år 2030. Arbetet involverar stora delar av organisationen, där såväl förvaltare som tekniker är med och driver certifieringsprocessen framåt.
Volito Fastigheter äger, tillsammans med Peab, Hyllie Point-koncernen, som drivs som ett joint venture.
Marknadsvärdet för Volito Fastigheters fastighetsbestånd har värderats av en extern part vid årsskiftet till 3 472,6 MSEK (3 477,0). Vakansgraden låg vid årsskiftet på 10,6 % (11,7 %).
Resultat
Volito Fastigheters omsättning uppgick till 210,8MSEK (198,8). Rörelseresultatet uppgick till 112,8 MSEK (107,8).
Resultat efter finansiella poster uppgick till 59,3 MSEK (56,2). Resultat från andelar i joint ventures uppgick till 8,6 MSEK (14,7). Minskade räntekostnader har lett till att räntenettot för 2025 uppgick till -62,1 MSEK (-66,3).
Resultat efter årets värdeförändring på förvaltningsfastigheter och derivat uppgick till -26,8 MSEK (23,6). Justerat för investeringar och ombyggnationer uppgick den orealiserade värdeförändringen av Volitos egna fastigheter till -79,8 MSEK (-30,5). För skydd mot ränterisk kopplad till Volito Fastigheters upplåning används ränteswappar. Dessa värderas till verkligt värde i balansräkningen och orealiserade förändringar i verkligt värde på ränteswapparna, -6,3 MSEK (-2,2), redovisas i årets resultat.
Finansiell ställning och kassaflöde
Balansomslutningen uppgick till 4 001,0 MSEK (4 049,6) och det egna kapitalet uppgick till 1 804,6 MSEK (1 842,9). Rörelsen har genererat ett positivt kassaflöde om 95,0 MSEK (48,7). Årets nettoinvesteringar har uppgått till -69,0 MSEK (-20,5) och kassaflödet från finansieringsverksamheten uppgick till -26,0 MSEK (-28,2), detta inkluderar utdelning till Volito AB om 10,0 MSEK (10,0).
Industri
Verksamheten
Volito Industri startar, förvärvar och utvecklar företag inom Motion & Drives, Automation & Electrification Technologies och Industrial Solutions. Volito Industri är en kunskapsintensiv och tillväxtorienterad koncern med stark marknadsposition i Norden. Koncernen är förberedd på fortsatt expansion och etablering av ytterligare verksamheter med fokus på värdeskapande lösningar för industrin.
År 2025 har varit ett år präglat av genomförande, struktur och långsiktiga beslut. I en omvärld där många industrikunder varit mer avvaktande och investeringsbeslut dragit ut
på tiden, har Volito Industri lyckats upprätthålla en stabil verksamhet samtidigt som viktiga strategiska steg tagits för framtiden.
Volito Industri har fortsatt sin strategiska expansion genom förvärv. Under 2025 har två strategiskt viktiga förvärv genomförts. Förvärvet av Jergo stärker erbjudandet inom Industrial Solutions och ger en etablerad plattform på den norska marknaden. I Finland har vi fortsatt att bygga ett ”Power House” genom förvärvet av Aumaint, vilket stärker vår närvaro i norra Finland och kompletterar vårt erbjudande inom affärssegmentet Automation & Electrification Technologies.
Hållbarhet är en integrerad del av Industris erbjudande och sätt att arbeta. Fokus ligger på lösningar som skapar tydligt kundvärde genom energieffektivisering, ökad driftsäkerhet och minskad miljöpåverkan, särskilt inom automation och elektrifiering.
Vi har under året fortsatt att utveckla vårt arbete inom People & Culture. Ett internt utbildningsprogram är under uppbyggnad och ett nytt HR-system implementeras för hela organisationen.
Volito AB äger 99 % (95) och Volito Industrikoncernens VD äger resterande 1 % (5) av andelarna i Volito Industrikoncernen.
Resultat
Volito Industris omsättning uppgick till 910,6 MSEK (828,5). Rörelseresultatet uppgick till 52,0 MSEK (80,9) och resultat efter finansiella poster uppgick till 42,4 MSEK (69,3).
Finansiell ställning och kassaflöde
Balansomslutningen uppgick till 703,2 MSEK (724,1) och det egna kapitalet uppgick till 232,0 MSEK (217,4).
Rörelsen har genererat ett positivt kassaflöde om 8,3 MSEK (70,9). Årets nettoinvesteringar ha uppgått till 34,1 MSEK (-52,2) och kassaflödet från finansieringsverksamheten uppgick till -36,0 MSEK (-7,3). Årets totala kassaflöde var 6,4 MSEK (11,5).
Portföljinvesteringar
Inom affärsområde Portföljinvesteringar har Volito betydande delägarskap huvudsakligen i börsnoterade bolag. Volito har en engagerad ägarfilosofi inriktad på stabil och långsiktig tillväxt. Koncernen strävar efter aktiva delägarskap med engagemang i bolagens styrelser. Portföljen består av Volitos innehav i Peab AB (publ), Bulten AB (publ), EQT AB (publ), Alfa Laval AB (publ) samt EQTs fonder.
Under året har Volitos portfölj genomgått en strategisk transformering, där bland annat samtliga aktier i Annehem Fastigheter AB (publ) och Avensia AB (publ) avyttrats samt delar av Peab AB (publ) och Volito har valt att investera mer i Alfa Laval AB (publ).
Peab AB (publ)
Peab är ett av Nordens ledande bygg- och anläggningsföretag, verksamt inom Bygg, Anläggning, Industri och Projektutveckling. Företagets aktie är noterad på Nasdaq Stockholm.
Volitos innehav i Peab uppgick till 10 000 000 (16 700 000) aktier per 2025-12-31, varav 10 000 000 (15 200 000) av serie B, vilket motsvarar 3,38 % (5,64) av kapitalet samt 1,65 % (4,99) av rösterna. Volito har under året avyttrat samtliga aktier av serie A.
Marknadsvärdet på Volitos totala innehav uppgick vid årsskiftet till 853,5 MSEK (1 322,6). Volito har under året erhållit utdelning om 41,9 MSEK (25,1).
Bulten AB (publ)
Bulten är en av de största leverantörerna av fästelement till den internationella fordonsindustrin. Produkterbjudandet sträcker sig från ett brett utbud av standardprodukter till specialtillverkade fästelement. Bulten erbjuder även ett fullservicekoncept eller delar därav. Företagets aktie är noterad på Nasdaq Stockholm.
Volito är största ägare i Bulten AB med ett innehav om 5 220 000 (5 220 000) aktier per 2025-12-31, vilket motsvarar 24,8 % (24,8) av kapital och röster.
Marknadsvärdet på Volitos totala innehav uppgick vid årsskiftet till 268,3 MSEK (379,5).
Bulten konsolideras som ett intressebolag. Volitokoncernens resultatandel uppgick till -35,7 MSEK (33,6) och redovisas i det finansiella nettot. Från Bultens övriga totalresultat redovisas -53,3 MSEK (30,7) hos Volito. Koncernmässigt värde på andelarna uppgick till 426,9 MSEK (530,2). Volito har erhållit utdelning om 14,4 MSEK (12,8).
EQT AB (publ)
EQT är en syftesdriven global investeringsorganisation inriktad på aktivt ägande. EQT förvaltar och rådger fonder och investeringsenheter som investerar över hela världen. Bolaget förvaltar kapital i fonder fördelat på två affärssegment, Private Capital och Real Assets. Företagets aktie är noterad på Nasdaq Stockholm.
Volitos innehav i EQT uppgick till 1 000 000 (1 000 000) aktier per 2025-12-31, vilket motsvarar 0,08 % (0,08) av kapital och röster.
Marknadsvärdet på Volitos innehav uppgick vid årsskiftet till 363,8 MSEK (306,1). Volito har erhållit utdelning om 4,3 MSEK (3,6).
Alfa Laval AB (publ)
Alfa Laval är en ledande global leverantör av förstklassiga produkter inom värmeöverföring, separering och flödeshantering. Med dessa som grund siktar Alfa Laval på att bidra till att förbättra produktiviteten och konkurrenskraften för sina kunder i olika branscher över hela världen. Alfa Laval levererar hållbara produkter och lösningar som uppfyller kundernas krav – främst inom energi, miljö, livsmedel samt varv och sjöfart. Företagets aktie är noterad på Nasdaq Stockholm.
Volitos innehav i Alfa Laval uppgick per 2025-12-31 till 1 000 000 aktier (35 000), vilket motsvarar 0,24 % (0) av kapitalet och 0,01 % (0) av rösterna. Marknadsvärdet på innehavet uppgick till 465,7 MSEK (16,2).
EQT fonder
Volito har intresse i 17 av EQTs fonder. Värdet på dessa uppgick vid årsskiftet till 2 947,1 MSEK (2 482,7). Under 2024 avyttrades fonden EQT IX.
EQT har ett långsiktigt, ansvarsfullt och hållbart förhållningssätt till sina investeringar och har en stark och nära relation till samtliga av sina portföljbolag. EQT erbjuder nyckelkompetens inom strategisk affärsutveckling, strukturella förändringar och finansiell analys. I samtliga majoritetsägda företag tillämpas en strikt modell för bolagsstyrning.
Övriga innehav
Det sammanlagda värdet på övriga innehav uppgick vid årsskiftet till 22,0 MSEK (14,8).
Förväntningar avseende den framtida utvecklingen
Koncernen
Volito står väl rustat inför 2026 och har en stabil plattform för att hantera både de möjligheter och utmaningar som väntar. Transformeringen av portföljen fortsätter och samtliga affärsområden är förberedda för att kunna dra nytta av en förbättrad konjunktur.
Omvärlden är fortsatt osäker, med geopolitiska risker, ekonomiska utmaningar och snabbt föränderliga marknader. Volitos styrka ligger i att kunna fatta snabba beslut i nära dialog med ägare, styrelse och ledning. Det ger möjligheter att parera svängningar och skapa värde även i utmanande tider.
Med innovationskraft, flexibilitet och en tydlig strategi är vi redo att möta framtiden och fortsätta bygga värden.
Koncernuppgifter
Volito AB är ett svenskregistrerat aktiebolag med säte i Malmö.
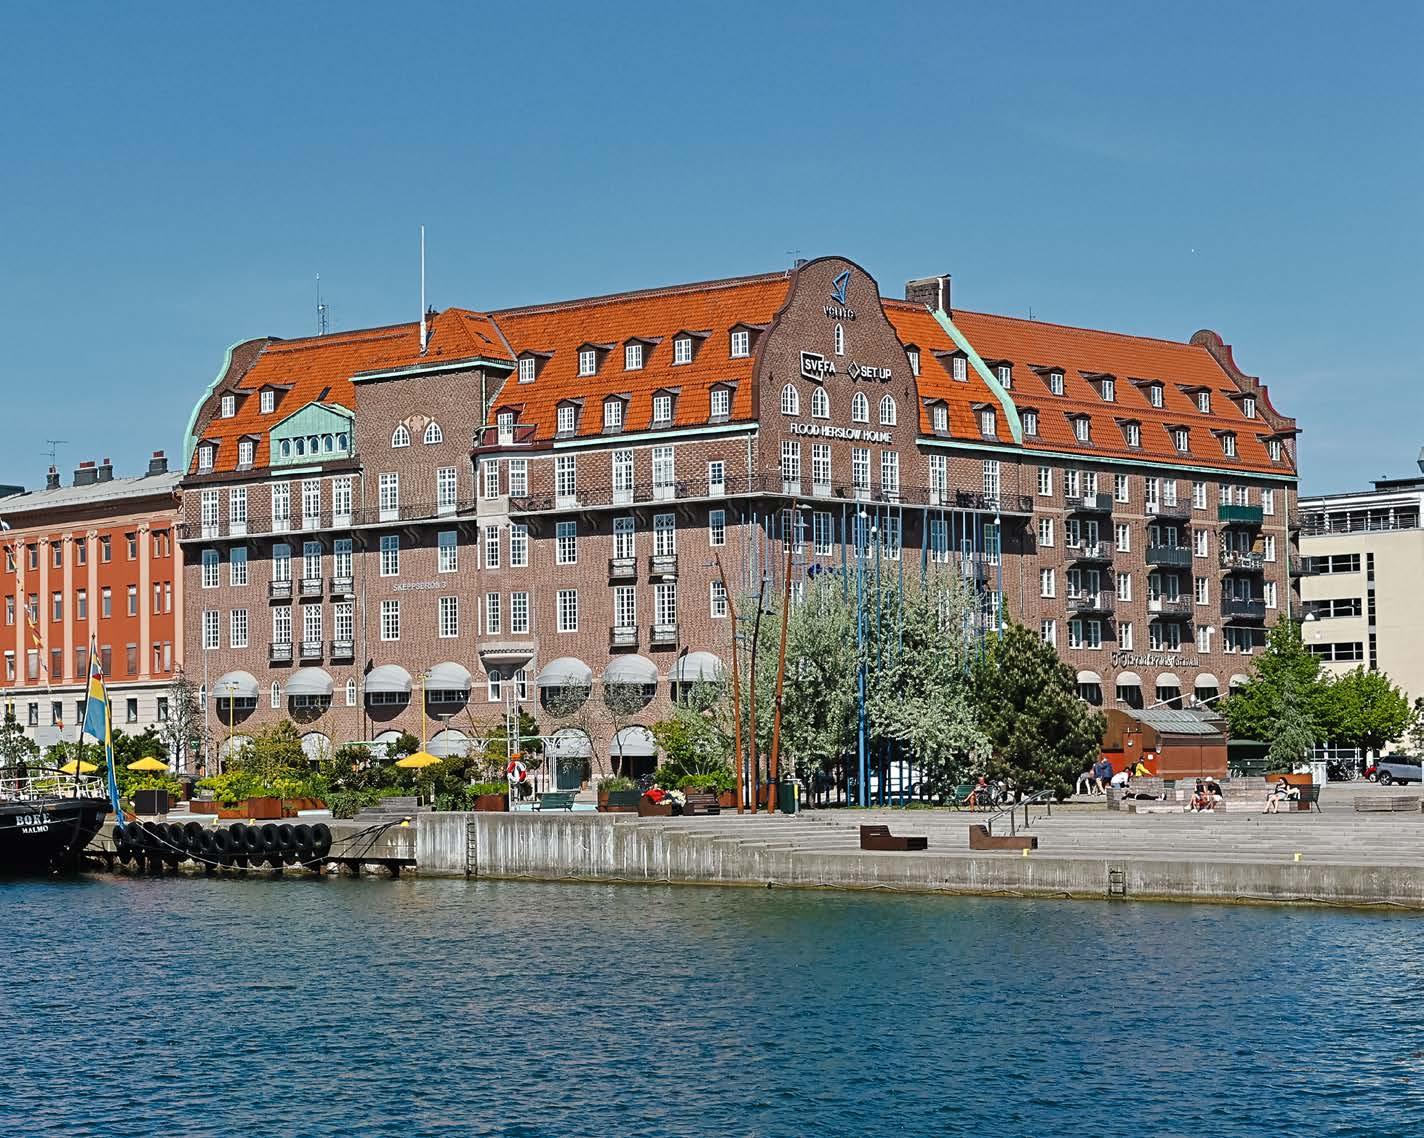
Huvudkontorets adress är Skeppsbron 3, 211 20 Malmö.
Koncernredovisningen för 2025 består av Volito AB och dess koncernföretag, tillsammans benämnd koncernen. I koncernen ingår även ägd andel av innehav i intressebolag och joint venture.
Företaget är dotterföretag till AB Axel Granlund, org.nr 556409-6013 med säte i Malmö. AB Axel Granlund äger 88,0 % (88,0 %) av kapital och röster i Volitogruppen och upprättar koncernredovisning för den största koncernen.
Information om risker och osäkerhetsfaktorer
Koncernen
Volitos resultat, kassaflöde och finansiella ställning påverkas av ett antal faktorer som mer eller mindre är påverkbara genom bolagets egna handlingar.
Riskhantering
Exponering för risker är en naturlig del av en affärsverksamhet och detta återspeglas i Volitos inställning till riskhantering. Denna syftar till att identifiera risker och förebygga och begränsa att skador uppkommer till följd av dessa risker. Hanteringen av de operativa riskerna är en ständigt pågående process. De operativa riskerna hanteras i organisationen inom respektive affärsområde. De finansiella riskerna är kopplade till verksamhetens kapitalbindning och kapitalbehov främst i form av ränterisk och refinansieringsrisk. Se även not 35.
Objektsrisk
Värdeförändringarna på fastigheterna beror dels på Volito Fastigheters egen förmåga att genom förändring och förädling av fastigheter, avtals- och kundstruktur höja fastigheternas marknadsvärde, dels på yttre faktorer som påverkar efterfrågan och utbud på fastigheter. Generellt är fastighetsvärden mindre volatila för koncentrerade bestånd av fastigheter i goda lägen. Volitos fastigheter är till övervägande del koncentrerade till de centrala och mest expansiva delarna av Malmö. I de flesta av Volito Fastigheters hyresavtal med en längre löptid finns indexklausuler som innebär årliga hyresjusteringar baserat antingen på förändringar i konsumentprisindex eller på en fast procentuell höjning. Fastighetsvärderingar är beräkningar gjorda enligt vedertagna principer utifrån vissa antaganden och som påverkar koncernens resultat väsentligt. För mer information om fastighetsvärdering se Värderingsprinciper not 16.
Kreditrisk
Med kreditrisk avses risken att förlora pengar på grund av att motparten inte kan fullfölja sina åtaganden.
Vakansrisk samt kreditrisk i kundfordringar
Efterfrågan på lokaler påverkas av allmänna konjunkturförändringar. Volito Fastigheters
verksamhet är koncentrerad till Malmö som bedöms som långsiktigt attraktivt vad gäller läge, befolkningstillväxt, sysselsättning och allmänna kommunikationer. Genom en bred kontraktstock minskar risken för stora förändringar i vakanser. Hyreskontrakten fördelas med 90 % (91 %) på kommersiella objekt och med 10 % (9 %) på bostäder. De kommersiella hyresintäkterna fördelas på 143 (143) kontrakt inom en rad olika branscher. Genom god lokalkännedom, aktivt engagemang samt hög servicegrad skapas långsiktiga hyresförhållanden och därigenom minskad risk för nya vakanser. En viss nivå av vakanser ger möjligheter i form av nyuthyrningar och flexibilitet gentemot befintliga hyresgäster som vill utöka eller minska sina lokaler. Vidare bär Volito Fastigheter risken att hyresgästerna inte kan betala hyran. I syfte att minska exponeringen av kreditförluster sker löpande uppföljning av hyresgästernas kreditvärdighet. Vid all nyuthyrning görs en kreditbedömning av hyresgästen och vid behov kompletteras hyresavtalet med borgen, hyresdeposition eller bankgaranti. Samtliga hyror betalas kvartals- eller månadsvis i förskott.
Inom Volito Industri är riskerna knutna till projektstyrning. Många projekt är kundanpassade och Volito Industri står risken att kunden inte kan fullfölja sina åtaganden. För att minska risken för kreditförluster betalar kunderna förskott vid större projekt.
Finansiella risker
Volitokoncernen är genom sin verksamhet exponerad för olika slag av finansiella risker. Med finansiella risker avses förändringar i valutakurser och räntor som påverkar företagets kassaflöde, resultat och därmed sammanhängande egna kapital. De finansiella riskerna inbegriper även de risker som är förknippade med finansiella instrument samt kredit- och refinansieringsrisker.
Koncernens finanspolicy för hantering av finansiella risker har utformats av styrelsen och bildar ett ramverk av riktlinjer och regler i form av riskmandat och limiter för verksamheten. Ansvaret för koncernens finansiella transaktioner och risker hanteras centralt av koncernens finansfunktion som finns inom moderföretaget. Den övergripande målsättningen för finansfunktionen är att tillhandahålla en kostnadseffektiv finansiering samt att minimera negativa effekter på koncernens resultat som härrör från marknadsrisker. Rapportering sker löpande till VD och styrelse, vilka har det övergripande ansvaret för den finansiella riskhanteringen. Se vidare not 35.
Likviditets- och finansieringsrisk
Med likviditets- och finansieringsrisk avses risken att inte kunna uppfylla betalningsförpliktelser som en följd av otillräcklig likviditet eller svårigheter att uppta nya lån. Volito ska kunna genomföra affärer när tillfälle ges och alltid kunna möta sina åtaganden. Refinansieringsrisken ökar om bolagets kreditvärdighet försämras eller en stor del av skuldportföljen förfaller vid ett eller några enstaka tillfällen.
Likviditetsrisken hanteras dels genom regelbundna likviditetsprognoser och dels genom att Volito har tillgång till krediter eller likvida medel som kan lyftas med kort varsel för att jämna ut svängningar i betalningsflöden.
Upplåningsrisken är risken för att finansiering saknas eller är mycket oförmånlig vid en viss tidpunkt. I syfte att begränsa finansieringsrisken eftersträvar Volito att slutförfallodatum på krediter sprids ut så långt det är marknadsmässigt möjligt.
En del av Volitos upplåning är kopplad till uppfyllandet av finansiella nyckeltal (kovenanter) i form av räntetäckningsgrad, belåningsgrad och soliditet, vilket är sedvanligt för denna typ av lån. Dessa nyckeltal följs upp på kontinuerlig basis och utgör en del av ledningens ramverk för den finansiella planeringen av verksamheten.
Valutaexponering
Koncernens exponering mot risker vad gäller valutakursförändringar har ökat i och med verksamheten på den finska och norska marknaden.
Ränteexponering
Volitogruppen är exponerad mot förändringar i främst den korta räntan genom sitt engagemang i Volito Fastigheterkoncernen. Även inom moderföretaget Volito AB föreligger en exponering vad avser den korta räntan. Volitos policy vad gäller räntor är att bindningstiderna för portföljen ska vara väl balanserade och avvägda mot företagets vid varje tidpunkt gällande syn på räntemarknaden.
Räntekostnaderna är den enskilt största kostnadsposten för Volito Fastigheter. Hur mycket och hur snabbt en ränteförändring får genomslag i resultatet beror på vald räntebindningstid. En ränteuppgång är oftast initierad av högre inflation. I kommersiella hyreskontrakt är det normalt att hyran indexuppräknas med inflationen.
Genom en kombination av lån med kort räntebindning och utnyttjande av finansiella instrument i form av ränteswappar kan en flexibilitet uppnås och räntebindningstiden samt räntenivån anpassas så att målen för finansverksamheten nås med begränsad ränterisk. Detta utan att underliggande lån behöver omförhandlas. För att hantera ränterisken och uppnå en jämn utveckling av finansnettot har den genomsnittliga räntebindningen för Volitos räntebärande skulder anpassats efter bedömd risknivå och ränteförväntningar. Räntederivaten värderas till verkligt värde. Om avtalad ränta för derivaten avviker från den framtida förväntade marknadsräntan under löptiden uppkommer en värdeförändring som påverkar företagets balans- och resultaträkning, men inte kassaflödet. Den minskade risken i ränteutbetalningar genom långa räntebindningar ger ofta en större risk i derivatvärdet på grund av tidsfaktorn. När löptiden för derivaten har gått ut är värdet på räntederivaten alltid noll.
Sammantaget utgör Volitogruppens totala lån som är exponerade mot den korta räntan 2 030,4 MSEK (1 922,5). Säkring avseende 59,8 % (63,7) av skuldportföljen i Volito Fastigheterkoncernen motsvarande 34,4 % (37,4) i hela Volitogruppen hanteras med swappar, något som ger bolaget en högre grad av flexibilitet när det gäller den framtida skuldhanteringen.
De nominella beloppen på Volito Fastigheters utestående ränteswappar per den 31 december uppgick till 1 066,0 MSEK (1 147,0). Per den 31 december varierar de bundna räntorna från 0,41 % (0,33 %) till 3,68 % (3,68 %) och de rörliga räntorna är STIBOR 3 månader med tillägg för en marginal vid upplåning i SEK.
Marknadsrisk
Volitos portföljinvesteringar utgörs av förvaltande och ägande av noterade och icke-noterade bolag på den svenska marknaden. Marknadsrisken är risken att värdet på ett finansiellt instrument varierar på grund av förändringar i marknadspriser. Volito är utsatt för de risker som är förknippade med finansiella instrument samt finansiell utveckling i underliggande bolag som påverkar värdet av respektive innehav. Volito mitigerar risken genom att ha en strukturerad och kontinuerlig uppföljning av respektive innehav samt agerar på möjligheter och risker löpande. Volito investerar i en diversifierad portfölj av innehav, vilket minskar risken att negativa utfall i ett värdepapper bidrar till stor påverkan på den totala portföljen.
Refinansieringsrisk
Volitogruppen är beroende av en fungerande kreditmarknad. Koncernen har behov av att löpande refinansiera delar av verksamheten, se not 33. Koncernen har en betryggande soliditet och lånekapacitet. Därför är det Volitos bedömning att det i nuläget inte finns några problem med de krediter som är aktuella att refinansiera.
Skatter
Volitos aktuella skattekostnad (not 14) är lägre än den nominella skatten på resultat före skatt, vilket främst beror på att:
• Värdeförändringar avseende förvaltningsfastigheter, börsnoterade aktier och derivat inte ingår i det skattepliktiga resultatet.
• Skattemässiga avdragsgilla avskrivningar för byggnader inte belastar koncernresultatet.
• Skattemässigt direkt avdragsgilla belopp avseende vissa ombyggnadsinvesteringar på fastigheter inte belastar koncernresultatet.
• Skattemässigt utnyttjade underskottsavdrag inte belastar koncernresultatet.
• Ej avdragsgilla räntor.
Operationell risk
God intern kontroll i väsentliga processer, ändamålsenliga administrativa system, kompetensutveckling samt pålitliga värderingsmodeller och principer är metoder för att minska de operationella riskerna. Volito arbetar kontinuerligt med att övervaka, utvärdera och förbättra företagets interna kontroll.
Volitos medarbetare
Volitokoncernen är en organisation som hanterar stora kapitalbelopp. Mot denna bakgrund är medarbetarnas trivsel och utveckling av central betydelse för koncernens långsiktiga utveckling.
Volito arbetar primärt med anställningsvillkoren som konkurrensfaktor för att attrahera kompetenta medarbetare med passande profiler. Inom koncernens olika bolag ordnas kontinuerligt olika aktiviteter för att ytterligare stärka samhörigheten mellan medarbetarna och lojaliteten till företaget.
Förslag till disposition beträffande bolagets vinst
Styrelsen och verkställande direktören föreslår att till förfogande stående vinstmedel, kronor 1 787 567 696,69 disponeras enligt följande:
Utdelning, [2 440 000 * 29,00 kronor per aktie] 70 760 000 Balanseras i ny räkning 1 716 807 697
Summa 1 787 567 697
Övriga vinstdispositioner
Koncernens egna kapital har beräknats i enlighet med de av EU antagna IFRS-standarderna och tolkningarna av dessa (IFRIC) samt i enlighet med svensk lag genom tillämpning av Rådet för Finansiell Rapporterings rekommendation RFR 1 Kompletterande redovisningsregler för koncerner.
Moderföretagets egna kapital har beräknats i enlighet med svensk lag genom tillämpning av Rådet för Finansiell Rapporterings rekommendation RFR 2 Redovisning för juridiska personer. Den föreslagna utdelningen reducerar moderföretagets soliditet till 59,34 % från 61,46 % och koncernens soliditet till 59,60 % från 60,32 %. Soliditeten är, mot bakgrund av att bolagets verksamhet fortsatt bedrivs med lönsamhet, betryggande. Likviditeten i koncernen bedöms kunna upprätthållas på en likaledes betryggande nivå.
Styrelsens uppfattning är att den föreslagna utdelningen inte hindrar bolaget från att fullgöra sina förpliktelser på kort och lång sikt, inte heller att fullgöra erforderliga investeringar. Den föreslagna utdelningen kan därmed försvaras med hänsyn till vad som anförs i ABL 17 kap 3 § 2-3 st. (försiktighetsregeln).
Vad beträffar företagets resultat och ställning i övrigt, hänvisas till efterföljande resultaträkningar och finansiella ställningar med tillhörande bokslutskommentarer.
Totalresultat för koncernen
i TSEK
Rörelsens kostnader
Avskrivningar och nedskrivningar av materiella och immateriella anläggningstillgångar
Resultat från finansiella poster
i
Poster som har omförts eller kan omföras till årets resultat
Årets omräkningsdifferens vid omräkning av utländska verksamheter
Andel i intresseföretags och joint ventures övrigt totalresultat
Poster som inte kan omföras till årets resultat
Årets förändring i verkligt värde på egetkapitalinstrument värderade till verkligt värde via övrigt
Skatt hänförligt till poster som inte kan omföras till årets resultat
Årets övrigt totalresultat
Årets totalresultat
Årets resultat hänförligt till:
Innehav
Årets
Årets totalresultat hänförligt till:
ägare
Innehav utan bestämmande inflytande
Finansiell ställning för koncernen
Belopp i TSEK
TILLGÅNGAR
Anläggningstillgångar
Immateriella anläggningstillgångar
Materiella anläggningstillgångar
Finansiella anläggningstillgångar
Finansiell ställning för koncernen
Rapport över förändringar i eget kapital för koncernen
Belopp i TSEK Aktiekapital
Årets totalresultat
Årets resultat
Årets totalresultat
Transaktioner med koncernens ägare
Tillskott från och värdeöverföring till ägare
Lämnade utdelningar
Aktieägartillskott
S:a tillskott från och värdeöverföring till ägare
Övrigt tillskjutet eget kapital Omräkningsreserv
Verkligt värde reserv
vinst-
Transaktioner med koncernens ägare
Tillskott från och värdeöverföring till ägare
Lämnade utdelningar
Kassaflödesanalys för koncernen
Belopp i TSEK
Den löpande verksamheten
Resultat efter finansiella poster
Justeringar för poster som inte ingår i kassaflödet m.m.
Betald skatt
Kassaflöde från den löpande verksamheten före förändringar av rörelsekapital
Kassaflöde från förändringar i rörelsekapital
Ökning(-)/Minskning(+) av varulager
Ökning(-)/Minskning(+) av rörelsefordringar
Ökning(+)/Minskning(-) av rörelseskulder
Kassaflöde från den löpande verksamheten
Investeringsverksamheten
Förvärv av immateriella anläggningstillgångar
Investering/Förvärv av förvaltningsfastigheter
av intressebolag
Finansieringsverksamheten
Erhållna aktieägartillskott
1) Beloppet i kassaflödet inkluderar köp av andel i Volito Partner TSEK 14 475 (-) som inte betraktas som förvärv utan som en transaktion mellan ägare.
Tilläggsupplysningar till kassaflödesanalys för koncernen
Belopp i TSEK
Betalda räntor och erhållen utdelning
Erhållen utdelning
Erhållen ränta
Erlagd ränta
Justeringar för poster som inte ingår i kassaflödet m.m.
Avgår resultatandel i intresseföretag och joint ventures
Erhållen utdelning från intresseföretag
Av- och nedskrivningar av materiella och immateriella tillgångar
Nedskrivningar
Återförda nedskrivningar
Orealiserade valutakursdifferenser
Rearesultat avyttring av materiella anläggningstillgångar
Rearesultat avyttring av finansiella tillgångar
Övriga avsättningar
Förändringar i värdet av finansiella instrument
Transaktioner som inte medför betalningar
Förvärv av tillgång genom att en till tillgången direkt relaterad skuld har övertagits, alternativt att säljarrevers
av tillgång
Förvärv av koncernföretag och andra affärsenheter
Förvärvade tillgångar och skulder:
på likvida medel (minus = ökning)
Likvida medel
Följande delkomponenter ingår i likvida medel:
Kassa
Resultaträkning för moderföretaget
kostnader
och nedskrivningar
Resultat från finansiella poster Resultat från andelar i koncernföretag
Resultat från andelar i intresseföretag
I moderföretaget förekommer inget övrigt totalresultat varför summa totalresultat för moderföretaget överensstämmer med årets resultat.
Finansiell ställning för moderföretaget
Belopp i TSEK
TILLGÅNGAR
Anläggningstillgångar
Materiella anläggningstillgångar
Finansiella anläggningstillgångar
Uppskjuten
Finansiell ställning för moderföretaget
i TSEK
EGET KAPITAL OCH SKULDER
Eget kapital 32
Bundet eget kapital
Fritt eget kapital
Långfristiga skulder Skulder
Rapport över förändringar i eget kapital för moderföretaget
Belopp i TSEK
Kassaflödesanalys för moderföretaget
Belopp i TSEK
Den löpande verksamheten
Resultat efter finansiella poster
Justeringar för poster som inte ingår i kassaflödet m.m.
Betald skatt
Kassaflöde från den löpande verksamheten före förändringar av rörelsekapital
Kassaflöde från förändringar i rörelsekapital
Ökning(-)/Minskning(+) av rörelsefordringar
Ökning(+)/Minskning(-) av rörelseskulder
Kassaflöde från den löpande verksamheten
Investeringsverksamheten
Lämnade aktieägartillskott
av dotterföretag
Förvärv av materiella anläggningstillgångar
Finansieringsverksamheten
Tilläggsupplysningar till kassaflödesanalys för moderföretaget
Betalda räntor och erhållen utdelning
ränta
Justeringar för poster som inte ingår i kassaflödet m.m.
Av- och nedskrivningar av materiella tillgångar
Rearesultat avyttring av finansiella anläggningstillgångar
Likvida medel
Följande delkomponenter ingår i likvida medel:
Noter med redovisningsprinciper och bokslutskommentarer Belopp i TSEK om inget annat anges.
Not 1 Väsentliga redovisningsprinciper
Överensstämmelse med normgivning och lag
Koncernredovisningen har upprättats i enlighet med IFRS Redovisningsstandarder såsom utgivna av International Accounting Standards Board (IASB) samt tolkningar från IFRS Interpretations Committee sådana de antagits av EU. Vidare har koncernen tillämpat Rådet för hållbarhets- och finansiell rapporterings rekommendation RFR 1 Kompletterande redovisningsregler för koncerner.
Moderföretagets årsredovisning är upprättad enligt samma principer som för koncernen utom i de fall som framgår nedan under avsnittet ”Moderföretagets redovisningsprinciper”.
Koncernredovisningen och årsredovisningen för Volito AB (moderföretaget) för räkenskapsåret 2025 har godkänts av styrelsen och verkställande direktören den 12 mars 2026 och kommer att föreläggas årsstämman den 21 maj 2026 för fastställande. Moderföretaget är ett svenskt aktiebolag med säte i Malmö.
Värderingsgrunder tillämpade vid upprättandet av moderföretagets och koncernens finansiella rapporter
Tillgångar och skulder är redovisade till historiska anskaffningsvärden, förutom förvaltningsfastigheter samt vissa finansiella tillgångar och skulder som värderas till verkligt värde. Finansiella tillgångar och skulder som värderas till verkligt värde består av derivatinstrument, noterade och onoterade aktier samt innehav av värdepappersfonder.
Funktionell valuta och rapporteringsvaluta
Moderföretagets funktionella valuta är svenska kronor som även utgör rapporteringsvalutan för moderföretaget och för koncernen. Det innebär att de finansiella rapporterna presenteras i svenska kronor. Samtliga belopp är, om inte annat anges, avrundade till närmaste tusental.
Ändrade redovisningsprinciper Ändringar av IFRS med tillämpning från och med 1 januari 2025 har inte haft någon väsentlig effekt på koncernens redovisning.
Nya IFRS som ännu inte börjat tillämpas De nya eller ändrade IFRS som träder i kraft först under kommande räkenskapsår har inte förtidstillämpats vid upprättandet av dessa finansiella rapporter. Nyheter eller ändringar med framtida tillämpning planeras inte att förtidstillämpas.
IFRS 18, Upplysningar i finansiella rapporter, som antagits av EU 16 februari 2026 kommer att ersätta IAS 1 och tillämpas på räkenskapsår som börjar 1/1 2027. Bolaget har påbörjat arbetet med att utvärdera effekterna av införandet av IFRS 18 och detta kommer påverka presentation och upplysningar i bolagets finansiella rapporter framöver. Arbetet med att utvärdera effekterna kommer att fortsätta under 2026.
Övriga nya och ändrade IFRS med framtida tillämpning förväntas inte komma att ha någon väsentlig effekt på företagets finansiella rapporter.
Klassificering mm
Anläggningstillgångar, långfristiga skulder och avsättningar består i allt väsentligt enbart av belopp som förväntas återvinnas eller betalas efter mer än tolv månader räknat från balansdagen. Omsättningstillgångar och kortfristiga skulder består i allt väsentligt enbart av belopp som förväntas återvinnas eller betalas inom tolv månader räknat från balansdagen.
Värderingsprinciper m m
Tillgångar, avsättningar och skulder har värderats till anskaffningsvärden om inget annat anges nedan.
Koncernredovisning
Koncernföretag
Koncernföretag redovisas enligt förvärvsmetoden.
Villkorade köpeskillingar redovisas till verkligt värde från förvärvstidpunkten. I det fall den villkorade köpeskillingen är klassificerad som ett egetkapitalinstrument, görs ingen omvärdering och reglering redovisas inom eget kapital. För övriga villkorade köpeskillingar omvärderas dessa vid varje rapporteringstillfälle och värdeförändringen redovisas under övriga rörelseintäkter eller övriga rörelsekostnader i årets resultat.
Förvärv från innehav utan bestämmande inflytande
Förvärv från innehav utan bestämmande inflytande redovisas som en transaktion inom eget kapital, det vill säga mellan moderföretagets ägare (inom balanserade vinstmedel) och innehav utan bestämmande inflytande.
Försäljning till innehav utan bestämmande inflytande Försäljning till innehav utan bestämmande inflytande, där bestämmande inflytande
kvarstår, redovisas som en transaktion inom eget kapital, det vill säga mellan moderföretagets ägare och innehav utan bestämmande inflytande.
Andelar i joint ventures
Andelar i joint ventures är redovisningsmässigt de företag för vilka koncernen genom samarbetsavtal med en eller flera parter har ett gemensamt bestämmande inflytande över den driftsmässiga och finansiella styrningen. Från och med den tidpunkt som det gemensamma bestämmande inflytandet erhålls redovisas andelar i joint ventures enligt kapitalandelsmetoden i koncernredovisningen.
Intresseföretag
Intresseföretag är de företag för vilka koncernen har ett betydande inflytande, men inte ett bestämmande inflytande, över den driftsmässiga och finansiella styrningen, vanligtvis genom andelsinnehav mellan 20 % och 50 % av röstetalet. Från och med den tidpunkt som det betydande inflytandet erhålls redovisas andelar i intresseföretag enligt kapitalandelsmetoden i koncernredovisningen.
Kapitalandelsmetoden
Kapitalandelsmetoden innebär att det i koncernen bokförda värdet på joint ventures och intresseföretagen motsvaras av koncernens andel i joint ventures alternativt intresseföretagens egna kapital samt koncernmässig goodwill och andra eventuella kvarvarande värden på koncernmässiga över- och undervärden. I årets resultat i koncernen redovisas som ”Andel i joint ventures resultat” och ”Andel i intresseföretags resultat” koncernens andel i de respektive företagens resultat efter skatt och kostnader justerat för eventuella avskrivningar, nedskrivningar och upplösningar av förvärvade över- respektive undervärden. Dessa resultatandelar, minskade med erhållna utdelningar från joint ventures och intresseföretagen, utgör den huvudsakliga förändringen av det redovisade värdet på andelar i joint ventures och andelar i intresseföretag. Koncernens andel av övrigt totalresultat i intresseföretagen redovisas på en separat rad i koncernens övrigt totalresultat.
Förvärv av fastigheter via bolag
De bolagsförvärv avseende fastigheter som skett efter koncernens bildande har behandlats som tillgångsförvärv.
Intäkter
Hyresintäkter
Hyresintäkter från förvaltningsfastigheter aviseras i förskott och redovisas linjärt i årets resultat baserat på villkoren i leasingavtalet. Här ingår sedvanlig utdebitering av hyra inklusive index samt tilläggsdebitering för investeringar samt fastighetsskatt. Hyror och hyresrabatter som endast debiteras under viss del av kontrakts löptid har periodiserats linjärt över respektive kontrakts hela löptid.
Hyreskontrakt hänförliga till förvaltningsfastigheter är att betrakta som operationella leasingavtal. Dessa avtal redovisas i enlighet med principerna för intäktsredovisning ovan. Volito innehar en fastighet som leasas ut genom ett finansiellt leasingavtal, se vidare not 28.
Försäljning av varor och tjänster
Redovisning av andra intäkter än hyresintäkter från fastighetsförvaltningen sker enligt IFRS15 Intäkter från avtal med kunder. Intäkter för försäljning av varor och tjänster redovisas i årets resultat när kontrollen av dessa har övergått till köparen. Intäkten redovisas netto efter rabatter. Förskott från kunder redovisas som en skuld tills varan har levererats eller tjänsten utförts. De vanligaste betalningsvillkoren inom Volitokoncernen varierar mellan 30-90 dagar.
Kostnader
Fastighetskostnader I begreppet fastighetskostnader ingår samtliga kostnader för förvaltningsfastigheterna. Detta inkluderar direkta fastighetskostnader såsom kostnader för drift, underhåll, tomträttsavgäld och fastighetsskatt. Begreppet inkluderar även indirekta fastighetskostnader såsom kostnader för uthyrning och fastighetsadministration.
Finansiella intäkter och kostnader
För skydd mot ränterisk kopplad till koncernens upplåning används ränteswappar. Koncernen tillämpar för närvarande inte säkringsredovisning för dessa instrument. Ränteswapparna värderas till verkligt värde i balansräkningen. I årets resultat redovisas räntekupongdelen löpande som en korrigering av räntekostnaden. Orealiserade förändringar i verkligt värde på ränteswapparna redovisas på egen rad i årets resultat.
Skatter
Vid värderingen av skattemässiga underskottsavdrag görs en bedömning av sannolikheten att underskotten kan utnyttjas. I underlaget för uppskjutna skattefordringar ingår fastställda underskottsavdrag till den del de med säkerhet kan utnyttjas mot framtida vinster. Uppskjutna skatter redovisas till nominellt gällande skattesats utan diskontering.
Immateriella tillgångar
Goodwill
Goodwill värderas till anskaffningsvärdet minus eventuella ackumulerade nedskrivningar.
Goodwill fördelas till kassagenererande enheter och prövas för nedskrivningsbehov årligen eller så snart indikationer uppkommer som tyder på att tillgången ifråga har minskat i värde. Goodwill som uppkommit vid förvärv av joint ventures och intresseföretag inkluderas i det redovisade värdet för andelar i joint ventures och intresseföretag.
Övriga immateriella tillgångar
Immateriella tillgångar som förvärvats av företaget är redovisade till anskaffningsvärde minus ackumulerade avskrivningar och nedskrivningar.
Avskrivningarna sker linjärt över tillgångens nyttjandeperiod och redovisas som kostnad i resultaträkningen. Avskrivning sker från det datum de är tillgängliga för användning.
De beräknade nyttjandeperioderna är: Koncernen Moderföretaget
Dataprogram 3–5 år 5 år
Övriga immateriella tillgångar 5 år –
Bedömning av en tillgångs nyttjandeperiod och restvärde görs årligen.
Materiella anläggningstillgångar
Materiella tillgångar som förvärvats av företaget är redovisade till anskaffningsvärde minus ackumulerade avskrivningar och eventuella nedskrivningar.
Avskrivningsprinciper för materiella anläggningstillgångar
Avskrivningar enligt plan baseras på ursprungliga anskaffningsvärden minskat med beräknat restvärde. Avskrivning sker linjärt över tillgångens beräknade nyttjandeperiod.
Följande avskrivningstider tillämpas: Koncernen Moderföretaget Industribyggnad 20–25 år –
Maskiner och andra tekniska anläggningar 5–10 år –
Inventarier, verktyg och installationer 5 år 5 år
Datautrustning 3–5 år 3–5 år
Industribyggnaden uppgår till ett mindre belopp och avskrivning sker för olika delar på 20–25 år.
Förvaltningsfastigheter
Större delen av fastigheterna i koncernen klassificeras som förvaltningsfastigheter då de innehas i syfte att generera hyresintäkter eller värdeökning eller en kombination av dessa. Förvaltningsfastigheter redovisas initialt till anskaffningsvärde, vilket inkluderar till förvärvet direkt hänförbara utgifter. Förvaltningsfastigheter redovisas därefter löpande till verkligt värde i rapport över finansiell ställning i enlighet med IAS 40. Värdeförändringen redovisas på särskild rad i resultaträkningen. Koncernens fastigheter redovisas i rapport över finansiell ställning som anläggningstillgångar. I och med att fastigheterna redovisas till verkligt värde redovisas inte några avskrivningar i koncernredovisningen på dessa. Förvaltningsfastigheterna värderas årligen genom oberoende externa värderingsmän med erkända och relevanta kvalifikationer. Den använda beräkningsmodellen bygger på en långsiktig avkastningsvärdering utifrån nuvärdet av framtida betalningsströmmar med differentierade avkastningskrav per fastighet, beroende på bland annat läge, ändamål, skick och standard.
Såväl orealiserade som realiserade värdeförändringar redovisas i årets resultat. Hyresintäkter redovisas i enlighet med de principer som beskrivs under avsnittet intäktsredovisning.
Tillkommande utgifter – förvaltningsfastigheter som redovisas enligt verkligt värdemetoden
Tillkommande utgifter läggs till det redovisade värdet endast om det är sannolikt att de framtida ekonomiska fördelar som är förknippade med tillgången kommer att komma företaget till del och anskaffningsvärdet kan beräknas på ett tillförlitligt sätt. Alla andra tillkommande utgifter redovisas som kostnad i den period de uppkommer. Avgörande för bedömningen när en tillkommande utgift läggs till det redovisade värdet är om utgiften avser utbyten av identifierade komponenter, eller delar därav, varvid sådana utgifter aktiveras. Även i de fall ny komponent tillskapats läggs utgiften till det redovisade värdet. Reparationer kostnadsförs i samband med att utgiften uppkommer.
Även fastigheter under uppförande som avses att användas som förvaltningsfastigheter när arbetena är färdigställda klassificeras som förvaltningsfastigheter.
I not 16 finns ytterligare information om den externa fastighetsvärderingen och en redogörelse för klassificeringen av fastighetsbeståndet och dess redovisade värden.
Varulager
Varulagret värderas till det lägsta av anskaffningsvärdet och nettoförsäljningsvärdet. Anskaffningsvärdet beräknas enligt först in- först ut-principen och inkluderar utgifter som uppkommit vid förvärvet av lagertillgångarna och transport av dem till deras nuvarande plats och skick. Koncernen tillämpar en inkuranstrappa för varor som inte har sålts på två år eller mer.
Nettoförsäljningsvärdet är det uppskattade försäljningspriset i den löpande verksamheten, efter avdrag för uppskattade kostnader för färdigställande och för att åstadkomma en försäljning.
Finansiella instrument
Finansiella instrument som redovisas i rapporten över finansiell ställning inkluderar på tillgångssidan likvida medel, kundfordringar, fondandelar, noterade och onoterade aktier, derivat samt övriga fordringar. På skuldsidan återfinns leverantörsskulder, låneskulder samt derivat.
Innehav av onoterade fonder
Koncernen innehar andelar i onoterade fonder. Fondandelarna uppfyller inte kriterierna för egetkapitalinstrument och kassaflödena från fonderna består inte heller enbart avbetalningar av kapitalbelopp och ränta. Fonderna värderas därför till verkligt värde via resultatet.
Innehav av onoterade aktier
Koncernens innehav av aktier och andelar i onoterade bolag (som inte utgör dotterbolag, intressebolag eller joint venture) värderas till verkligt värde via resultatet.
Innehav av noterade aktier
Innehav av noterade aktier värderas till verkligt värde via övrigt totalresultat.
Derivat
Derivat är finansiella instrument som i enlighet med IFRS 9 värderas till verkligt värde i balansräkningen. Värdeförändringar på räntederivat redovisas under rubriken ”Värdeförändring derivat” i resultaträkningen. Om avtalad ränta för derivat avviker från den framtida förväntade marknadsräntan under löptiden uppkommer en värdeförändring i Volitos balansoch resultaträkning, men detta påverkar inte kassaflödet. Den minskade risken i ränteutbetalningarna genom långa räntebindningar ger ofta en större risk i derivatvärdet på grund av tidsfaktorn. När löptiden för derivaten har gått ut är värdet på räntederivaten alltid noll.
Derivat med ett för Volito positivt verkligt värde redovisas som tillgångar i rapporten över finansiell ställning och värderas till verkligt värde via resultaträkningen. Derivaten utgörs av ränteswappar som används för att ekonomiskt säkra ränterisk. Värdeförändringarna redovisas på egen rad i årets resultat. Volito tillämpar inte säkringsredovisning.
Övriga finansiella tillgångar Samtliga övriga finansiella tillgångar redovisas till upplupet anskaffningsvärde.
Klassificering och efterföljande värdering av finansiella skulder Finansiella skulder klassificeras som värderade till upplupet anskaffningsvärde eller värderade till verkligt värde via resultatet. De finansiella skulder som värderas till verkligt värde via resultatet består av derivat med för Volito negativt verkligt värde. Värdeförändringen redovisas på egen rad i årets resultat. Derivaten utgörs av ränteswappar som används för att ekonomiskt säkra exponering för ränterisk. Volito tillämpar inte säkringsredovisning. Alla övriga finansiella skulder redovisas till upplupet anskaffningsvärde med tillämpning av effektivräntemetoden.
Nedskrivningar
Nedskrivningsprövning för materiella och immateriella tillgångar samt andelar i koncernföretag, joint ventures, intresseföretag med mera Om indikation på nedskrivningsbehov finns, beräknas enligt IAS 36 tillgångens återvinningsvärde. För goodwill och andra immateriella tillgångar som ännu ej är färdiga för användning beräknas återvinningsvärdet dessutom årligen.
Nedskrivningsprövning för finansiella tillgångar
Koncernen redovisar förlustreserv för förväntade kreditförluster på finansiella tillgångar värderade till upplupet anskaffningsvärde. Förlustreserven för kundfordringar värderas till ett belopp som motsvarar de förväntade förlusterna för den återstående löptiden. För övriga fordringar värderas förlustreserven till ett belopp som motsvarar 12 månaders förväntade kreditförluster, givet att kreditrisken inte ökat betydligt sedan tidpunkten då fordran först redovisades. Om kreditrisken ökat betydligt sedan den tidpunkt då fordran först redovisades värderas förlustreserven istället till ett belopp som motsvarar de förväntade kreditförlusterna under återstående löptid.
Ersättningar till anställda Ersättningar till anställda i form av löner, betald semester, betald sjukfrånvaro med mera redovisas i takt med intjänandet. Beträffande pensioner och andra ersättningar efter avslutad anställning klassificeras dessa som avgiftsbestämda eller förmånsbestämda planer. Åtaganden beträffande de avgiftsbestämda planerna fullgörs genom premier till fristående myndigheter eller företag vilka administrerar planerna. Ett antal anställda inom Volitokoncernen har ITP-plan med fortlöpande utbetalningar till Alecta/Collectum. Dessa ska enligt IFRS klassificeras som förmånsbestämd plan som omfattar flera arbetsgivare. Då det inte föreligger tillräcklig information för att redovisa dessa som förmånsbestämda redovisas dessa som avgiftsbestämda planer.
Moderföretagets redovisningsprinciper
Moderföretaget har upprättat sin årsredovisning enligt årsredovisningslagen (1995:1554) och Rådet för hållbarhets- och finansiell rapporterings rekommendation, RFR 2 Redovisning för
juridisk person. RFR 2 innebär att moderföretaget i årsredovisningen för den juridiska personen ska tillämpa samtliga av EU antagna IFRS och uttalanden så långt detta är möjligt inom ramen för årsredovisningslagen, tryggandelagen och med hänsyn tagen till sambandet mellan redovisning och beskattning. Rekommendationen anger vilka undantag från och tillägg till IFRS som ska göras.
Ändrade redovisningsprinciper
Moderbolagets redovisningsprinciper är oförändrade jämfört med föregående räkenskapsår.
Skillnader mellan koncernens och moderföretagets redovisningsprinciper Skillnaderna mellan koncernens och moderföretagets redovisningsprinciper framgår nedan.
Klassificering och uppställningsformer Moderföretagets resultat- och balansräkning är uppställda enligt årsredovisningslagens scheman. Skillnaderna mot IAS 1 Utformning av finansiella rapporter som tillämpas vid utformningen av koncernens finansiella rapporter är främst redovisning av finansiella intäkter och kostnader, anläggningstillgångar, eget kapital samt förekomsten av avsättningar som egen rubrik i balansräkningen.
Finansiella instrument
Moderföretaget tillämpar inte IFRS 9 i juridisk person.
I moderföretaget värderas finansiella anläggningstillgångar till anskaffningsvärde minus eventuell nedskrivning och finansiella omsättningstillgångar enligt lägsta värdets princip. Anskaffningsvärdet för räntebärande instrument justeras för den periodiserade skillnaden mellan vad som ursprungligen betalades, efter avdrag för transaktionskostnader, och det belopp som betalas på förfallodagen.
Koncernföretag, andelar i intresseföretag och gemensamt styrda företag Andelar i koncernföretag, intresseföretag och gemensamt styrda företag redovisas i moderföretaget enligt anskaffningsvärdemetoden. Detta innebär att förvärvsutgifter inkluderas i det redovisade värdet för andelar i koncernföretag.
Det redovisade värdet prövas fortlöpande mot det verkliga värdet på koncernföretagens, intresseföretagens och de gemensamt styrda företagens tillgångar och skulder.
Finansiella garantier
Moderföretagets finansiella garantiavtal består i huvudsak av borgensförbindelser till förmån för koncernföretag, intresseföretag och gemensamt styrda företag.
För redovisning av finansiella garantiavtal tillämpar moderföretaget en av Rådet för finansiell rapportering tillåten lättnadsregel jämfört med reglerna i IFRS 9.
Koncernbidrag
Erhållna och lämnade koncernbidrag redovisas som bokslutsdisposition.
Aktieägartillskott
Aktieägartillskott förs direkt mot eget kapital hos mottagaren och aktiveras i aktier och andelar hos givaren, i den mån nedskrivning ej erfordras.
Leasade tillgångar
I moderföretaget redovisas samtliga leasingavgifter som kostnad linjärt över leasingperioden.
Finansiella anläggningstillgångar
I moderföretaget redovisas samtliga finansiella anläggningstillgångar till anskaffningsvärdet med avdrag för eventuella nedskrivningar.
Skatter
I moderföretaget redovisas obeskattade reserver inklusive uppskjuten skatteskuld. I koncernredovisningen delas däremot obeskattade reserver upp på uppskjuten skatteskuld och eget kapital.
Not 2 Viktiga uppskattningar och bedömningar
Företagsledningen har med styrelsen diskuterat utvecklingen, valet och upplysningarna avseende koncernens viktiga redovisningsprinciper och uppskattningar, samt tillämpningen av dessa principer och uppskattningar.
Vissa viktiga redovisningsmässiga uppskattningar som gjorts vid tillämpningen av koncernens redovisningsprinciper beskrivs nedan.
De källor till osäkerhet i uppskattningar som anges nedan avser sådana som innebär en risk för att tillgångarnas eller skuldernas värde kan komma att behöva justeras i väsentlig grad under kommande räkenskapsår.
Förvaltningsfastigheter
Förvaltningsfastigheter redovisas i enlighet med valmöjligheten i IAS 40 till verkligt värde. Detta värde fastställs av företagsledningen baserat på fastigheternas marknadsvärde per balansdagen med förändringar av verkligt värde redovisade i resultatet. Därmed kan resultatet väsentligen förändras vid förändring av det verkliga värdet på förvaltningsfastigheter. Det verkliga värdet har beräknats av oberoende värderingsinstitut i enlighet med god värderingssed. Väsentliga bedömningar har därvid gjorts avseende bland annat kalkylränta och direktavkastningskrav, vilka är baserade på värderingsinstitutens erfarenhetsmässiga bedömningar av marknadens förräntningskrav på jämförbara fastigheter. Bedömningar av kassaflödet för drifts-, underhålls- och administrationskostnader är baserade på faktiska kostnader, men hänsyn har också tagits till erfarenheter av jämförbara fastigheter. Framtida investeringar har bedömts utifrån de faktiska behov som föreligger samt med stöd av de investeringsplaner som finns framtagna. Se vidare not 16 för en mer detaljerad beskrivning av antaganden och bedömningar i samband med värderingen.
Nedskrivningsprövning av goodwill Koncernens totala goodwill uppgår till 336 920 TSEK (284 068). Vid beräkning av kassagenererande enheters återvinningsvärde för bedömning av eventuellt nedskrivningsbehov på goodwill, har flera antaganden om framtida förhållanden och uppskattningar av parametrar gjorts. En redogörelse av dessa återfinns i not 15. Som förstås av beskrivningen skulle förändringar utöver vad som rimligt kan förväntas under 2026 av dess antaganden och uppskattningar kunna ha en effekt på värdet av goodwill. Denna risk är dock väldigt låg då återvinningsvärdena i hög utsträckning överstiger de redovisade värdena i de fall goodwillvärdena är av väsentligt belopp.
Not 3 Nettoomsättningens fördelning
Koncernen
Intäkter från avtal med kunder
Varuförsäljning
Administrationsintäkter
Leasingintäkter
Hyresintäkter
Moderföretaget
Intäkter från avtal med kunder
Administrationsintäkter
Kontraktsbalanser
Koncernen har avtalsskulder i form av förskott från kund, som redovisas i övriga kortfristiga skulder. Beloppet uppgår till 14 596 TSEK (6 792). Koncernen har inga väsentliga avtalstillgångar. För upplysning om kundfordringar se not 35.
Orderstocken
Orderstocken inom Volito Industribolagen uppgick vid årsskiftet till 249 721 TSEK (217 926). Ordrarna kommer att levereras under 2026. Vad gäller löptiderna i Volito Fastigheters kontraktsportfölj hänvisas till not 16.
Not 4 Övriga rörelseintäkter
Koncernen
Reavinst vid avyttring av anläggningstillgångar 314
Återförd tilläggsköpeskilling
Not 5 Arvode och kostnadsersättning till revisorer
Koncernen
Övriga revisorer
Andra uppdrag
Moderföretaget
Ernst & Young
Andra
Med revisionsuppdrag avses granskning av årsredovisningen och bokföringen samt styrelsens och verkställande direktörens förvaltning, övriga arbetsuppgifter som det ankommer på bolagets revisor att uträtta samt rådgivning eller annat biträde som föranleds av iakttagelser vid sådan granskning eller genomförandet av sådana övriga arbetsuppgifter. Skatterådgivning inkluderar rådgivning inom inkomstbeskattning och mervärdesskatt. Övriga tjänster är sådan rådgivning som inte är hänförlig till någon av de ovan nämnda kategorier av tjänster.
Not
6 Anställda och personalkostnader
Medelantalet
Löner och andra ersättningar fördelade mellan ledande befattningshavare och övriga anställda i moderföretaget 2025 2024
Moderföretaget
Ledande befattningshavare (6 personer, vd och styrelseledamöter)
Löner och andra ersättningar
(varav tantiem o.d.) (6
Sociala kostnader
18
Kostnader och ersättningar till anställda
Koncernen
Löner och ersättningar med mera
Pensionskostnader,
Löner, andra ersättningar och sociala kostnader
Moderföretaget 20 631 9 422 21
9 036 (varav pensionskostnad) 1)
Koncernföretag
Koncernen totalt
(varav pensionskostnader) 2) (32 097) 2) (28 626)
1) Av moderföretagets pensionskostnader avser 1 961 TSEK (1 887) företagets styrelse och VD. Företaget har inga utestående pensionsförpliktelser till dessa.
2) Av koncernens pensionskostnader avser 6 782 TSEK (6 954) koncernbolagens styrelser och VD. Utestående pensionsförpliktelser till dessa uppgår till 66 TSEK (46).
(9
(varav pensionskostnader) (1 961) (1 887) Övriga anställda
Löner och andra ersättningar
(varav tantiem o.d.)
Sociala kostnader
(varav pensionskostnader) (753) (427)
Moderföretaget totalt
Löner och andra ersättningar
(varav
Sociala kostnader
(varav pensionskostnader)
Löner och andra ersättningar fördelade mellan ledande befattningshavare och övriga anställda i koncernen
Ersättning till ledande befattningshavare Principer
Till styrelsens ordförande utgår ingen ersättning. Till styrelsens övriga ledamöter utgår ett arvode om 350 TSEK enligt årsstämmans beslut. Avtal om framtida pension/avgångsvederlag finns varken för styrelsens ordförande eller för övriga styrelseledamöter. Ersättning till verkställande direktören och andra ledande befattningshavare utgörs av grundlön, övriga förmåner och pension. Avtal med verkställande direktören i moderföretaget finns avseende löpande bonus och avgångsvederlag motsvarande en årslön.
Ersättningar och övriga förmåner Övriga förmåner avser tjänstebil. Pensionskostnad avser den kostnad som påverkar årets resultat. För verkställande direktören och andra ledande befattningshavare gäller premiebestämda pensionsplaner och pensionsåldern är 65 år. Kostnader för verkställande direktörens pension utgår med en premie om 35 % av den pensionsgrundande lönen under anställningstiden. För andra ledande befattningshavare gäller ITP-plan eller motsvarande och pensionsåldern är 65 år.
Andra ledande befattningshavare Vid uppsägning av anställning från bolagets sida äger andra ledande befattningshavare rätt till avgångsvederlag motsvarande mellan sex och tolv månadslöner.
Not 7 Övriga rörelsekostnader
Not 8 Resultat från andelar i koncernföretag
Not 9 Resultat från andelar i joint ventures
Koncernen
Årets
Not 10 Resultat från andelar i intresseföretag
Koncernen Årets
Not 11 Resultat från andra finansiella poster
Koncernen
Not 12 Ränteintäkter och liknande resultatposter
Koncernen
Moderföretaget
Alla ränteintäkter är hänförliga till instrument värderade till upplupet anskaffningsvärde.
Not 13 Räntekostnader och liknande resultatposter
Koncernen
Räntekostnader,
Moderföretaget
Räntekostnader, koncernföretag
Av räntekostnaderna är 134 397 TSEK (172 694) hänförliga till instrument värderade till upplupet anskaffningsvärde och -3 022 TSEK (-21 627) till instrument värderade till verkligt värde.
Not 14 Skatt
Koncernen
Moderföretaget
Skatt enligt gällande skattesats för moderföretaget
Effekt av andra skattesatser för utländska koncernföretag
Andra icke avdragsgilla
Just av skatt hänf till resultat från joint ventures och intressebolag
Avstämning av effektiv skatt
Moderföretaget
Resultat före skatt
Skatt enligt gällande skattesats för moderföretaget
Ej avdragsgilla kostnader
Ej
Skatt hänförlig till tidigare år
Redovisad effektiv skatt
Koncernen redovisar en aktuell skatt med -7 627 TSEK (-12 199). Den aktuella skatten
beräknas på de i koncernen ingående bolagens skattemässiga resultat. Skatten är lägre än koncernens redovisade resultat och skiljer sig åt på grund av nedan:
• Värdeförändringar avseende förvaltningsfastigheter, börsnoterade aktier och derivat inte ingår i det skattepliktiga resultatet.
• Skattemässiga avdragsgilla avskrivningar för byggnader inte belastar koncernresultatet.
• Skattemässigt direkt avdragsgilla belopp avseende vissa ombyggnadsinvesteringar på fastigheter inte belastar koncernresultatet.
• Skattemässigt utnyttjade underskottsavdrag inte belastar koncernresultatet.
• Ej avdragsgilla räntor.
Den nominella skattesatsen är 20,6 % i Sverige, 20,0 % i Finland, 22,0 % i Norge och 7,8 % i Schweiz.
Utöver vad som redovisas ovan finns i koncernen en skattekostnad hänförbar till komponenter i övrigt totalresultat uppgående till -16 920 TSEK (-6 217).
Koncernen 2025 Före skatt Skatt Efter skatt Årets omräkningsdifferens vid omräkning av utländska verksamheter -22 761 – -22 761
Andel i intresseföretags övrigt totalresultat -53 322 – -53 322 Årets förändring i verkligt värde på egetkapitalinstrument värderade till verkligt värde via övrigt totalresultat
Övrigt totalresultat
Koncernen 2024 Före skatt Skatt Efter skatt Årets omräkningsdifferens vid omräkning av utländska verksamheter 8 853 – 8 853
Andel i intresseföretags övrigt totalresultat 30 706 – 30 706 Årets förändring i verkligt värde på egetkapitalinstrument värderade till verkligt värde via övrigt totalresultat
Övrigt totalresultat
Not 15 Immateriella anläggningstillgångar
Goodwill
Koncernen
Ackumulerade anskaffningsvärden
Vid årets början
Förvärv av koncernföretag
Årets
Ackumulerade avskrivningar enligt plan
Vid årets början
Totala immateriella tillgångar
Koncernen
Ackumulerade anskaffningsvärden
Vid årets början
Förvärv av koncernföretag
Ackumulerade avskrivningar enligt plan Vid årets början
Avyttringar och utrangeringar
Ackumulerade nedskrivningar
Övriga immateriella tillgångar
Moderföretaget
Ackumulerade anskaffningsvärden
Ackumulerade avskrivningar enligt plan
Redovisat värde vid periodens slut
Nedskrivningsprövning av goodwill i kassagenererande enheter I Volitokoncernens finansiella ställning per 2025-12-31 ingår goodwill med 336 920 TSEK (284 068). Allt är hänförligt till förvärven inom Volito Industrikoncernen. Under året har FAP Automation Oy fusionerats in i LSA Systems Oy. Goodwillposten har därmed överförts till LSA Systems Oy.
Under året har 100% av Jergo AB inkl dotterbolag Jergo AS samt Aumaint Oy förvärvats.
Koncernen
348
Årets valutakursdifferenser 157 -89
Vid årets slut -1 280 -1 437
Ackumulerade nedskrivningar
Vid årets början -12 727 -12 727
Årets nedskrivningar – –
Vid årets
Redovisat värde vid periodens slut
Övriga immateriella tillgångar
Koncernen
Ackumulerade anskaffningsvärden
Vid årets början 7 406 8 476
Förvärv av dotterföretag 76 –
Övriga investeringar 915 111
Avyttringar och utrangeringar – -1 311
Årets valutakursdifferenser -232 130
Vid årets slut 8 165 7 406
Ackumulerade avskrivningar enligt plan
Vid årets början -6 682 -7 429
Avyttringar och utrangeringar – 1 311
Årets avskrivning enligt plan -422 -453
Årets valutakursdifferenser 207 -111
Vid årets slut -6 897 -6 682
Redovisat värde vid periodens slut 1 268 724
Nedskrivning av goodwill
Koncernen har under året för samtliga kassagenererande enheter genomfört beräkning av återvinningsvärdet och något nedskrivningsbehov har ej identifierats. Det är företagsledningens bedömning att inga rimligt möjliga förändringar i viktiga antaganden skulle föranleda att återvinningsvärdet skulle understiga det redovisade värdet.
Metod för beräkning av återvinningsvärde
För samtliga goodwillvärden har återvinningsvärdet framtagits genom en beräkning av nyttjandevärdet för den kassagenererande enheten. Beräkningsmodellen bygger på en diskontering av framtida prognostiserade kassaflöden som ställs mot enhetens redovisade värden. De framtida kassaflödena har baserats på 3-årsprognoser framtagna av ledningen för respektive kassagenererande enhet. Vid test av goodwill har en evig horisont antagits och extrapolering av kassaflöden för åren efter prognosperioden har baserats på tillväxttakt fr.o.m. år 4 på cirka 2 %.
Viktiga variabler vid beräkning av nyttjandevärde:
Följande variabler är väsentliga och gemensamma för samtliga kassagenererande enheter vid beräkning av nyttjandevärdet.
Omsättning:
Verksamhetens konkurrenskraft, förväntad konjunkturutveckling för hydraulikbranschen, allmän samhällsekonomisk utveckling, ränteläge och lokala marknadsförutsättningar.
Rörelsemarginal:
Historisk lönsamhetsnivå och effektivitet för verksamheten, tillgång till nyckelpersoner och kvalificerad arbetskraft, samarbetsförmåga med kunder, tillgång till interna resurser, kostnadsutveckling för löner och material.
Rörelsekapitalbehov:
Bedömningen utifrån varje enskilt fall om nivån på rörelsekapitalet återspeglar verksamhetens behov eller behöver justeras för prognosperioderna. För utvecklingen framåt är ett försiktigt antagande att det följer omsättningstillväxten. Hög grad av egenutvecklade projekt kan innebära ett större behov av rörelsekapital.
Investeringsbehov:
Verksamhetens investeringsbehov bedöms utifrån de investeringar som krävs för att uppnå prognosticerade kassaflöden i utgångsläget, det vill säga utan expansionsinvesteringar. I normalfallet har investeringsnivån motsvarat avskrivningstakten på materiella anläggningstillgångar.
Diskonteringsränta:
Diskonteringsräntan är framtagen genom en vägd genomsnittlig kapitalkostnad för hydraulikbranschen och återspeglar aktuella marknadsmässiga bedömningar av pengars tidsvärde och de risker som särskilt avser den tillgång för vilka de framtida kassaflödena inte har justerats. För kassagenererande enheter har en diskonteringsränta beräknad som WACC om 9,48-11,10 % (8,39-10,40 %) använts.
Känslighetsanalys
Känslighetsanalyser har gjorts där de ingående variablerna i nyttjandevärdemodellen ändrats och effekten analyserats. Känslighetsanalyserna visar att kvarstående goodwillvärde för alla kassagenererande enheter fortsatt skulle försvaras om diskonteringsräntan skulle höjas med 1,5%.
Not 16 Förvaltningsfastigheter
Större delen av Volitokoncernens fastigheter har klassificerats som förvaltningsfastigheter. Förvaltningsfastigheter är fastigheter som innehas i syfte att generera hyresintäkter eller värdeökning eller en kombination av dessa. Förvaltningsfastigheter redovisas i rapport över finansiell ställning till verkligt värde.
Volito hyr kontor i Malmö i egna fastigheter. Hyresvärdet för den egna förhyrningen utgör en obetydlig del av respektive fastighets totala hyresvärde, varför någon klassificering som rörelsefastighet för dessa fastigheter inte gjorts.
Volito innehar ingen fastighet som förvärvats eller byggts om för att i nära anslutning därtill säljas, varför ingen fastighet redovisas som lagerfastighet.
Årets investeringar uppgår till 75,4 MSEK (98,9), och avser under året färdigställda investeringar och pågående nyanläggningar, se även not 21.
Leasingintäkter avseende operationell leasing Hyres- och leasingintäkterna grundar sig på hyres- och leasingavtal som är att betrakta som operationella leasingavtal där koncernen är leasegivare.
I Volito fastigheter koncernen ingår en fastighet som leasas ut genom ett finansiellt leasingavtal, se vidare not 28.
Fastigheter
Hyresintäkter från förvaltningsfastigheter aviseras i förskott och redovisas linjärt i årets resultat baserat på villkoren i leasingavtalet. Här ingår sedvanlig utdebitering av hyra inklusive index samt tilläggsdebitering för investeringar samt fastighetsskatt. Hyror och hyresrabatter som endast debiteras under viss del av kontraktets löptid har periodiserats linjärt över respektive kontrakts hela löptid. Av hyresintäkterna utgör 4 186 TSEK (4 126) omsättningsbaserade lokalhyror.
Beräkning av verkligt värde
Bolaget har per den 31 december 2025 genomfört en extern marknadsvärdering av koncernens fastigheter. Verkligt värde av förvaltningsfastigheter har bedömts av externa, oberoende fastighetsvärderare, med relevanta, professionella kvalifikationer och med erfarenhet av såväl aktuella marknadsområden som typ av fastigheter som värderats. Volito har använt sig av Malmöbryggan Fastighetsekonomi AB.
Värderingen är gjord enligt de riktlinjer som tillämpas av SFI/IPD Svenskt Fastighetsindex. Verkligt värde har uppskattats genom tillämpning av avkastningsmetod som kalibrerats mot jämförelseköp och annan tillgänglig relevant marknadsinformation. Avkastningsmetoden är baserad på nuvärdeberäkning av framtida faktiska kassaflöden som successivt marknadsanpassats, under normalt fem till åtta år, samt nuvärdet av bedömt restvärde vid kalkylperiodens slut. Värderingen av förvaltningsfastigheterna har kategoriserats som tillhörande nivå tre i verkligtvärdehierarkin, då ej observerbara indata som använts
i värderingen har en väsentlig påverkan på bedömt värde. Fastigheternas värden är individuellt bedömda att motsvara verkligt värde för respektive fastighet.
Värdet är framräknat till en direktavkastning på i genomsnitt 4,99 % (4,86).
Avstämning fastighetsvärdering
Fastigheternas värde enligt externa värderingar
I beloppet ingår pågående nyanläggningar om 23 457 TSEK (7 003).
Årets förändring av redovisat värde
Redovisat värde vid årets ingång
Värdeförändring kvarvarande fastigheter vid utgången av året
Redovisat värde
Sammanfattning
Värdetidpunkt 5–10 år 5–11 år
Kalkylperiod I normalfallet fem år för de flesta fastigheterna. För vissa fastigheter har dock andra kalkylperioder motiverats med hänsyn till kontraktslängderna.
Bedömt direktavkastningskrav, restvärde Mellan 3,45 % och 6,0 % Mellan 3,30 % och 6,25 %
Inflationsantagande KPI bedöms öka med 1,0 % för 2026 och därefter 2,0 % per år.
Förvaltningsfastigheter – Påverkan på periodens resultat
Koncernen
Hyresintäkter 205 558 194 436
Direkta kostnader för förvaltningsfastigheter som genererat hyresintäkter under perioden (drifts- och underhållskostnader, fastighetsskatt och tomträttsavgäld) -61
-56 327
Kontraktsportföljens löptider för kommersiella lokaler i Volitogruppen förfaller per den 31 december 2025 enligt nedan. Angivna belopp avser kontrakterad utgående årshyra i portföljen:
Koncernen
Inom ett år
Mellan ett och fem år
än fem år
Motpartsrisker i hyresintäkterna
Hyresintäkterna enligt kontraktsportföljen per årsskiftet fördelades med 90 % (91 %) på kommersiella objekt och med 10 % (9 %) på bostäder. De kommersiella hyresintäkterna fördelades på 143 (143) kontrakt inom en rad olika branscher. I syfte att minska exponering för kreditförluster sker löpande uppföljning av hyresgästernas kreditvärdighet. Det föreligger ingen bransch eller hyresgäst som svarade för mer än 10 % av hyresintäkterna.
Värdeförändring förvaltningsfastigheter 2025 2024
Koncernen
Värdeförändring fastighetsbestånd 31 december -79 764 -30 497
Under året har inga fastigheter förvärvats eller avyttrats. Under 2024 förvärvades en fastighet i Lund.
Vid varje årsskifte värderas samtliga fastigheter externt. Malmöbryggan Fastighetsekonomi AB har per 2025-12-31 genomfört värdering av Volitos fastigheter. Fastigheternas värden är individuellt bedömda att motsvara verkligt värde för respektive fastighet. Se redogörelse ovan.
Not 17 Industrifastigheter
Koncernen
Ackumulerade anskaffningsvärden
2025-12-31 2024-12-31
Vid årets början 1 508 –
Nyanskaffningar
Avyttringar och utrangeringar
Ackumulerade avskrivningar enligt plan
1 508
Vid årets början -13 –
Avyttringar och utrangeringar
Årets avskrivning enligt plan -151 -13 -164 -13 Redovisat värde vid periodens slut 1
Varav mark
Koncernen
Ackumulerade anskaffningsvärden – –
Not 18 Leasingavtal
Leasingavtal där företaget är leasetagare
Koncernens materiella anläggningstillgångar utgörs av ägda och av leasade tillgångar. Leasade tillgångar som utgör förvaltningsfastigheter redovisas som ett finansiellt leasingavtal i egen post.
2025-12-31 2024-12-31
Förlängnings- och uppsägningsoptioner
Leasingavtalen innehåller förlängnings- respektive termineringsoptioner som koncernen kan utnyttja respektive inte utnyttja upp till ett år innan utgången av den icke-uppsägningsbara leasingperioden. När det är praktiskt försöker koncernen inkludera sådana optioner i nya leasingavtal eftersom det bidrar till operativ flexibilitet. Optionerna kan endast utnyttjas av koncernen, inte leasegivaren. Huruvida det är rimligt säkert att en förlängningsoption kommer att utnyttjas eller ej fastställs på leasingavtalets inledningsdatum. Koncernen omprövar huruvida det är rimligt säkert att en förlängningsoption kommer att utnyttjas eller ej om det sker en viktig händelse eller betydande förändring i omständigheter som ligger inom koncernens kontroll.
Koncernens hyresavtal för både kontorslokaler och andra lokaler består i huvudsak av ej uppsägningsbara perioder om ett till tre år, som förlängs med ytterligare perioder om ett till tre år om koncernen inte säger upp avtalet med sex månader till ett års uppsägningstid. Avtalen innehåller inget slutgiltigt slutdatum. För avtal som har kortare ej uppsägningsbar period än fem år, bedöms det att det är rimligt säkert att ytterligare en period kommer att utnyttjas, resulterande i leasingperioder om upp till sex år. Redovisad leasingskuld för dessa uppgår till 39 061 TSEK (50 625).
Betydande förändringar kan ske i framtiden ifall en omprövning av leasingperioden skulle inträffa avseende något av koncernens betydande fastighetsavtal.
Övriga leasingavtal
Koncernen leasar fordon och utrustning med leasingperioder på tre år i normalfallet. I vissa fall har koncernen möjlighet att köpa tillgången vid leasingperiodens slut. I andra fall garanterar koncernen den leasade tillgångens restvärde vid leasingperiodens slut. Förlängningsoptioner förekommer endast i begränsad omfattning.
Uppskattade restvärdegarantier omprövas vid varje balansdag för att omvärdera leasingskulden och nyttjanderättstillgången. Uppskattat värde per den 31 december 2025 uppgår till 13 214 TSEK (11 526).
Koncernen
Nyttjanderättstillgångar, ej förvaltningsfastigheter 121 286 121 446
Koncernen leasar flera typer av tillgångar. Inga leasingavtal innehåller covenanter eller andra begränsningar utöver säkerheten i den leasade tillgången.
Nyttjanderättstillgångar Fastigheter Fordon Inventarier Totalt
Koncernen
Avskrivningar under året -22 935 -6 124 -292 -29 351
Utg balans 31 dec 2025 97 822 23 464 – 121 286
Tillkommande nyttjanderättstillgångar (”Addition to right-of-use assets”) under 2025 uppgick till 34 093 TSEK (84 609). I detta belopp ingår anskaffningsvärdet för under året nyanskaffade nyttjanderätter samt tillkommande belopp vid omprövning av leasingskulder på grund av ändrade betalningar till följd av att leasingperioden har förändrats.
Leasingskulder
Koncernen
Kortfristiga leasingskulder
2025-12-31 2024-12-31
32 945 28 631
Långfristiga leasingskulder 88 438 92 553
Leasingskulder som ingår i rapporten över finansiell ställning 121 383 121 184
För löptidsanalys av leasingskulderna, se not 35, Finansiella risker och riskhantering i avsnittet om om likviditetsrisk.
Belopp redovisade i resultatet 2025 2024
Koncernen
Avskrivningar -29 351 -25 930
Ränta på leasingskulder
Belopp redovisade i rapporten över kassaflöden
Summa kassautflöden hänförliga till leasingavtal
Leasingavgifter
Fastighetsleasing
843 -2 759
351 -25 930
Koncernen leasar byggnader för sina kontorslokaler. Leasingavtalen för kontorslokaler har normalt en löptid på ett till tre år. Samtliga avtal innehåller en option att vid leasingperiodens slut förnya leasingavtalet med ytterligare en period med samma löptid.
Vissa leasingavtal innehåller leasingavgifter som baseras på förändringar i lokala prisindex eller koncernens omsättning i de leasade lokalerna under året. Vissa leasingavtal kräver att koncernen betalar avgifter som hänför sig till fastighetsskatter som läggs på leasegivaren. Dessa belopp fastställs årligen.
I enstaka fall leasas även maskiner och IT-utrustning med leaseperioder på ett till tre år. Dessa leasingavtal och/eller leasar är av lågt värde. Koncernen har valt att inte redovisa nyttjanderättstillgångar och leasingskulder för dessa leasingavtal.
Leasingavtal där företaget är leasegivare
Finansiella leasingavtal I koncernen ingår en fastighet som leasas ut genom ett finansiellt leasingavtal, se vidare not 28. Koncernen klassificerar avtalet om vidareuthyrning (sub-lease) som ett finansiellt leasingavtal eftersom vidareuthyrningen sträcker sig över huvudleasingavtalets hela återstående leasingperiod.
Moderbolaget Icke
Moderföretagets leasingavtal löper till och med 2029-06-30, utan särskilda restriktioner och med en option till förlängning. Övriga avtal om leasing är fördelade på mindre avtal och uppgår till immateriella belopp.
Not 19 Maskiner och andra tekniska anläggningstillgångar
Koncernen
Ackumulerade anskaffningsvärden
och utrangeringar
Ackumulerade avskrivningar enligt plan
Avyttringar och utrangeringar
Årets avskrivning enligt plan på anskaffningsvärden
Not 20 Inventarier, verktyg och installationer
Koncernen
Ackumulerade anskaffningsvärden Vid årets början
Förvärv
Avyttringar och
Omklassificeringar
Ackumulerade avskrivningar enligt plan
Förvärv av koncernföretag
Avyttringar och utrangeringar
Omklassificeringar
Årets avskrivning enligt plan
Årets valutakursdifferenser
värde vid
Ackumulerade avskrivningar enligt plan
Not 21 Pågående nyanläggningar och förskott avseende materiella anläggningstillgångar
Koncernen
Vid årets början
Omklassificeringar till förvaltningsfastigheter
Redovisat värde vid periodens slut
Lånekostnader
I anskaffningsvärdet ingår ingen aktiverad ränta.
Not 22 Andelar i koncernföretag
Ackumulerade anskaffningsvärden Vid årets början
Inköp
Ackumulerade nedskrivningar Vid årets början
nedskrivningar
Hänförlig till innehav utan bestämmande inflytande - transaktioner mellan ägare
Hänförlig till innehav utan bestämmande inflytande
Långfristiga skulder
Kortfristiga skulder
Nettotillgångar
Hänförlig till innehav utan bestämmande inflytande
Kassaflöde från
verksamheten
Spec. av moderföretagets och koncernens innehav av andelar i koncernföretag
Koncernföretag / Org.nr / Säte
Volito Aviation AB, 556603-2800, Malmö
Volito Fastigheter AB, 556539-1447, Malmö
Volito Fastighetsutveckling AB, 556375-6781, Malmö
Volito Fastighetsförvaltning AB, 556142-4226, Malmö
HB Ran Förvaltning, 916766-5224, Malmö
Volito Fastighetskupolen AB, 556629-1117, Malmö
Fastighets AB Centralposthuset i Malmö, 556548-1917, Malmö
Volito Leisure AB, 556541-9164, Malmö
Volito Mosippan AB, 556631-7979, Malmö
Volito Delfinen AB, 556630-7988, Malmö
Volito Proveniens AB, 556758-2415, Malmö 100,0
Volito Sankt Peter AB, 556658-6904, Malmö 100,0
Volito Claus AB, 556758-3090, Malmö 100,0
Volito Laxen AB, 556758-3975, Malmö 100,0
Volito Stjärnan AB, 556758-3074, Malmö 100,0
Volito Södra Porten AB, 556758-3108, Malmö 100,0
Volito Söderhavet AB, 556758-3561, Malmö 100,0
Volito Visenten AB, 556749-9636, Malmö 100,0
Volito Elefanten AB, 559125-9766, Malmö 100,0
Volito Gustavshem AB, 559068-5383, Lund 100,0
Volito Industri Holding AB, 556662-5835, Malmö
Volito Industri AB, 556669-2157, Malmö
HydX AB, 556791-5326, Ystad
HydSupply AB, 556718-2091, Malmö
ETP Kraftelektronik AB, 556589-7609, Partille
Hyd Partner A/S, 913929616, Krokkleiva, Norge
Hydsupply Oy, 0606351-2, Jyväskylä, Finland
LSA Systems Oy, 2267267-6, Lojo, Finland
Kvalitest Industrial Oy, 2262140-6, Muurame, Finland
Kvalitest Industrial AB, 559106-5098, Göteborg
Jergo AB, 556641-9551, Höganäs
Jergo AS, 993644641, Bergen, Norge
Aumaint Oy, 2823093-2, Oulu, Finland
Volito Kapital AB, 556671-0140, Malmö
Volito Partner AB, 559248-8240, Malmö
1) Ägarandelen av kapitalet avses, vilket även överensstämmer med andelen av rösterna för
Förvärv 2025
Den 1 april förvärvade koncernen 80 % av aktierna i Volito Partner AB som äger 5% i Volito Industri Holding AB. Den 11 april förvärvade koncernen 100 % av aktierna i bolaget Jergo AB. Den 30 oktober förvärvade koncernen 100% av aktierna i det finska bolaget Aumaint Oy. Förvärvskalkylen inkluderar samtliga förvärv som konsoliderats under året. Kostnader relaterade till förvärv på 1 207 TSEK ingår i övriga externa kostnader i koncernens resultaträkning för 2025.
Effekter av förvärv 2025
Volito Industri har under 2025 genomfört två strategiskt viktiga förvärv. Vi fokuserar på välskötta bolag med beprövade affärsmodeller, stabilt kassaflöde och god lönsamhet, där vi kan bidra med långsiktigt ägarskap och industriell utveckling.
Förvärvet av Jergo stärker vårt erbjudande inom Industrial Solutions och ger oss en etablerad plattform på den norska marknaden.
I Finland har vi fortsatt att bygga ett ”Power House” genom förvärvet av Aumaint, vilket stärker vår närvaro i norra Finland och kompletterar vårt erbjudande inom affärssegmentet Automation & Electrification Technologies.
Tillsammans bidrar förvärven till en ännu tydligare och attraktivare helhet, där Volito Industri kan möta krävande industrikunders behov med spetskompetens och hög leveransförmåga.
De förvärvade bolagen bidrog med 72 MSEK av Volito Industris omsättning och med 14 MSEK till resultat före bokslutsdispositioner och skatt. Om förvärvet inträffat den 1 januari 2025 uppskattar företagsledningen att koncernens intäkter hade ökat med ytterligare 48 MSEK och periodens resultat före bokslutsdispositioner och skatt skulle varit 3 MSEK högre.
Volito AB har i och med förvärvet av Volito Partner AB, som äger 5 % av Volito Industri, ytterligare förstärkt sitt innehav i Volito Industri. I och med förvärvet äger koncernen totalt 99 % av Volito Industri (95 % direkt och 4 % indirekt). Köpet av ytterligare andelar i Volito Industri ses som en transaktion mellan ägare.
Nettotillgångar i de förvärvade verksamheterna
Förvärvade tillgångar och skulder: Koncerngoodwill
057 Immateriella anläggningstillgångar
anläggningstillgångar
Förvaltningsfastigheter
Rörelseskulder
Summa avsättningar och skulder
Förvärv 2024
Den 1 april 2024 förvärvade koncernen 100 % av aktierna i det finska bolaget FAP Automation Oy. Den 31 maj 2024 förvärvade koncernen 100 % av aktierna i fastigheten Gustavshem 2 i Lund. Den 18 november 2024 förvärvade koncernen 100 % av aktierna i det finska bolaget Kvalitest Industrial Oy. Förvärvskalkylen inkluderar samtliga förvärv som konsoliderats under året. Kostnader relaterade till förvärv på 489 TSEK ingår i övriga externa kostnader i koncernens resultaträkning för 2024.
Effekter av förvärv 2024
Volito Industri har under året fortsatt sin strategiska expansion genom förvärv. Dessa förvärv stärker koncernens position och breddar erbjudandet inom industriell automation, elektrifiering och hållbara lösningar. Under året har Volito Industri förvärvat FAP Automation Oy, vilket ytterligare förstärker positionen inom elektrifiering och möjliggör en utökad räckvidd inom fälttjänster, komponentförsäljning och helhetslösningar för elautomation. Vidare har Volito Industri genom förvärvet av Kvalitest Industrial Oy och dess dotterbolag Kvalitest Industrial AB etablerat en ny affärsenhet, Industrial Solutions. Genom detta initiativ breddas erbjudandet och skapar en stark plattform för att leverera värdeskapande lösningar inom industriellt underhåll, testning och kvalitetssäkring.
De förvärvade bolagen bidrog med 19,1 MSEK av Volito Industris omsättning och med 1,1 MSEK till resultat efter skatt. Om förvärvet hade inträffat 1 januari 2024 uppskattar företagsledningen att koncernens intäkter hade ökat med ytterligare 33 MSEK och periodens resultat efter skatt skulle varit 5 MSEK högre.
Volito Fastigheter har under 2024 fortsatt sin expansion i Malmöregionen och förvärvat en fastighet i Lund. Fastigheten Gustavshem 2 ligger på centrala Västerbro i Lund och markerar starten på en ny fas som speglar ambitionen att erbjuda försklassiga lägen i fler dynamiska områden.
Gustavshem bidrog med 1,1 MSEK av Volito Fastigheters omsättning och med 10,5 MSEK till resultat efter skatt (vilket innefattar en värdeförändring efter skatt på ca 10 MSEK). Om förvärvet hade inträffat 1 januari 2024 uppskattar företagsledningen att koncernens intäkter hade ökat med ytterligare 0,9 MSEK och periodens resultat efter skatt skulle varit 0,6 MSEK högre.
Nettotillgångar i de förvärvade verksamheterna Förvärvade tillgångar och skulder:
Not 23 Fordringar hos koncernföretag
Not 24 Andelar i joint ventures
Koncernen äger 50% i Point Hyllie Holding AB, 559023-4034, Malmö. Ett joint venture som driver The Point - en kombinerad kontors- och hotellfastighet i Hyllie. Innehavet redovisas i koncernen i enlighet med kapitalandelsmetoden. Nedan specificeras finansiell information (IFRS) samt en avstämning av kapitalandelens värde i koncernen (TSEK). Bolaget ses som ett väsentligt joint venture.
finansiella tillgångar
exkl likvida medel
räntebärande skulder
långfristiga skulder
Kapitalandelens värde vid årets ingång
Koncernens andel av årets resultat 50% (50%)1)
Erhållen utdelning
Kapitalandelens värde vid årets utgång1)
Point Hyllie Holding AB har inga eventualförpliktelser där koncernen har motsvarande åtagande.
1) Koncernens andel av årets resultat redovisas på rad ”Resultat från andelar i Joint Ventures” i koncernens resultaträkning. Kapitalandelens värde vid årets utgång redovisas på rad ”Andelar i Joint Ventures” i koncernens balansräkning.
Not 25 Andelar i intresseföretag
Koncernen
Ackumulerade anskaffningsvärden
Vid årets början
Inköp – 9 074
Årets andel i intresseföretags resultat 517 33 876
Årets nedskrivning intressebolag -32 804
Årets andel i intresseföretags övrigt totalresultat
Årets valutakursdifferenser
Transaktioner över eget kapital
Utdelning
Transaktioner med ägare 53 -1 320
Redovisat värde vid periodens slut 457 147 562 052
Moderföretaget
Ackumulerade anskaffningsvärden
Vid årets början
Inköp
Redovisat värde vid periodens slut
Spec. av moderföretagets och koncernens innehav av andelar i intresseföretag
Intresseföretag/org.nr, säte
Direkt ägda
Not 26 Andra långfristiga värdepappersinnehav
Koncernen
Årets förändring avseende andra långfristiga värdepappersinnehav
Moderföretaget
Ackumulerade anskaffningsvärden
Ackumulerade nedskrivningar
Vid årets början
Avgående tillgångar
Under året återförda nedskrivningar
Årets nedskrivningar
Andelar / antal i %
andelens värde i koncernen
Redovisat värde hos modern
Bulten AB (publ), 556668-2141, Göteborg 24,8 426 938 259 042
I Volito Fastigheterkoncernen ingår en fastighet som leasas ut genom ett finansiellt leasingavtal.
Koncernen
Avstämning mellan bruttoinvestering och nuvärdet av fordran avseende framtida minimileaseavgifter:
Bruttoinvestering
Avgår ej intjänade
Nuvärde av fordran
Per 31 december var fördelningen efter återstående löptid följande:
Bruttoinvestering Inom
Senare än
Senare
Senare än fem år
Avgår ej intjänade finansiella intäkter -10 756 -9 750
Nettoinvestering i finansiella leasingavtal 15 109 16 733
Nuvärdet av fordran avseende framtida minimileaseavgifter
Inom ett år
Senare än ett men inom två år
446 1 446
Senare än två men inom tre år 1 532 1 532
Senare än tre men inom fyra år
Senare än fyra men inom fem år
Senare än fem år
Variabel del av leasingavgift som ingår i periodens resultat 289 289
Variabel avgift förändras enligt KPI enligt hyresavtalet.
Koncernen och moderföretaget Ackumulerade anskaffningsvärden
Vid årets början 10 857 15 324
Tillkommande fordringar 103 -3 109
Marknadsvärdering, swappar -6
Redovisat värde vid årets slut
Koncernens derivatinstrument utgörs av ränteswappar som utnyttjas för att täcka risker för ränteförändringar. Derivatinstrument redovisas löpande till verkligt värde i enlighet med IFRS 9. Värdeförändringen på räntederivaten redovisas i resultaträkningen på separat rad benämnd ”Värdeförändring derivat”. Årets förändring uppgår till -6,3 MSEK (-2,2).
Swappar värde IFRS 7, nivå 2
Ingående verkligt värde, tillgång
Reglerade
Moderföretaget
Redovisat värde vid årets slut
Not 30 Förutbetalda kostnader och upplupna intäkter
Koncernen
Not 31 Likvida medel
Likvida medel i koncernen utgörs av kassa och bank, 84,3 MSEK (13,2). Outnyttjade checkräkningskrediter som inte ingår i likvida medel uppgår till 300,0 MSEK (146,3), varav i moderföretaget 250,0 MSEK (146,3).
Antal emitterade aktier
Fullt betalda Ej fullt betalda Kvotvärde
Aktieslag B 2 440 000 – 100
Alla aktier har lika rösträtt, en röst per aktie.
Övrigt tillskjutet kapital
Avser eget kapital som är tillskjutet från ägarna. Här ingår överkurser som betalts i samband med emissioner.
Reserver
Omräkningsreserv
Omräkningsreserven innefattar alla valutakursdifferenser som uppstår vid omräkning av finansiella rapporter i en annan valuta än den valuta som koncernens finansiella rapporter presenteras i. Moderföretaget och koncernen presenterar sina finansiella rapporter i svenska kronor. Vidare består omräkningsreserven av valutakursdifferenser som uppstår vid utvidgad investering i utländska verksamheter samt återlån från utländska verksamheter. Då utländskt koncernföretag avvecklas eller säljs överförs dess del av omräkningsreserven till årets resultat.
Verkligtvärdereserv
Verkligtvärdereserven inkluderar den ackumulerade nettoförändringen av verkligt värde efter skatt på egetkapitalinstrument som redovisas till verkligt värde via övrigt totalresultat.
Balanserade vinstmedel inklusive årets resultat I balanserade vinstmedel inklusive årets resultat ingår intjänade vinstmedel i moderföretaget och dess dotterföretag, gemensamt styrda företag och intresseföretag.
Moderföretaget
Reservfond
Syftet med reservfonden har varit att spara en del av nettovinsten, som inte går åt för täckning av balanserad förlust. I reservfonden ingår även belopp som före 1 januari 2006 tillförts överkursfonden. Reservfonden får inte minskas genom vinstutdelning.
Balanserade vinstmedel
Utgörs av tidigare års balanserade resultat efter att vinstutdelning lämnats. Utgör tillsammans med årets resultat summa fritt eget kapital, dvs det belopp som finns tillgängligt för utdelning till aktieägarna.
Förslag till disposition beträffande bolagets vinst Styrelsen och verkställande direktören föreslår att till förfogande stående vinstmedel, kronor 1 787 567 696,69 disponeras enligt följande:
Utdelning, [2 440 000 * 29,00 kronor per aktie]
Balanseras i ny räkning
70 760 000
1 716 807 697
Summa 1 787 567 697
Övriga vinstdispositioner
Koncernens egna kapital har beräknats i enlighet med de av EU antagna IFRS-standarderna och tolkningarna av dessa (IFRIC) samt i enlighet med svensk lag genom tillämpning av Rådet för hållbarhets- och finansiell rapporterings rekommendation RFR 1 Kompletterande redovisningsregler för koncerner.
Moderföretagets egna kapital har beräknats i enlighet med svensk lag genom tillämpning av Rådet för hållbarhets- och finansiell rapporterings rekommendation RFR 2 Redovisning för juridiska personer. Den föreslagna utdelningen reducerar moderföretagets soliditet till 59,34 % från 61,46 % och koncernens soliditet till 59,60 % från 60,32 %. Soliditeten är, mot bakgrund av att bolagets verksamhet fortsatt bedrivs med lönsamhet, betryggande. Likviditeten i koncernen bedöms kunna upprätthållas på en likaledes betryggande nivå.
Styrelsens uppfattning är att den föreslagna utdelningen inte hindrar bolaget från att fullgöra sina förpliktelser på kort och lång sikt, inte heller att fullgöra erforderliga investeringar. Den föreslagna utdelningen kan därmed försvaras med hänsyn till vad som anförs i ABL 17 kap 3 § 2-3 st (försiktighetsregeln).
Not 33 Räntebärande skulder
Koncernen
Förfallotidpunkt upp
Moderföretaget
Förfallotidpunkt upp till 1 år från balansdagen
Långfristiga skulder
Koncernen
Moderföretaget
Banklån
Kortfristiga skulder
Koncernen
Moderföretaget
Not 34 Värdering av finansiella tillgångar och skulder till verkligt värde
För en beskrivning av hur koncernens finansiella tillgångar och finansiella skulder klassificeras under IFRS 9, se not 1 ”Väsentliga redovisningsprinciper”. Nedanstående tabell visar redovisat värde jämfört med bedömt verkligt värde per typ av finansiell tillgång och skuld.
Verkligt värde för noterade aktieinnehav har beräknats enligt stängningskurs på bokslutsdagen. Verkligt värde för fondandelar baseras på det Net Asset Value (NAV) som har tillhandahållits från förvaltande institut. För övriga innehav av onoterade innehav anses anskaffningsvärdet i allt väsentligt motsvara verkligt värde. Verkligt värde för ränteswappar är baserat på nuvärdet av framtida kassaflöden diskonterat med en marknadsränta för återstående löptider.
För koncernens räntebärande skulder anses det redovisade värdet vara en rimlig approximation av verkligt värde. Detsamma gäller för övriga poster som inte värderas till verkligt värde i rapporten över finansiell ställning såsom kundfordringar och leverantörsskulder.
Värderade till verkligt värde via resultatet
Belopp i MSEK
Koncernen
Finansiella tillgångar
Andra långfr värdepappersinnehav
långfr fordringar
Andra långfristiga fordringar
Kundfordringar
Fordringar hos intressebolag
Förutbetalda kostnader och upplupna intäkter
Värderade till verkligt värde via övrigt totalresultat Värderade till upplupet
till verkligt värde via resultatet Värderade
Upplupna kostnader och förutbetalda intäkter
Övriga kortfristiga skulder
finansiella skulder
Effekter av värdering av finansiella instrument till verkligt värde ingår i koncernens resultat med totalt 442,3 MSEK (228,3) och avser marknadsvärdering av ränteswappar och fondandelar.
Verkliga värden
Uppdelning av hur verkliga värden bestäms görs utifrån tre nivåer.
Nivå 1: enligt priser noterade på en aktiv marknad för samma instrument.
Nivå 2: utifrån direkt eller indirekt observerbar marknadsdata som inte inkluderas i nivå 1.
Nivå 3: utifrån indata som inte är observerbara på marknaden.
Av nedanstående tabell framgår nivåindelningen för de finansiella tillgångar och skulder som redovisas till verkligt värde i balansräkningen.
Belopp i MSEK
Koncernen
Finansiella tillgångar
Andra långfr värdepappersinnehav
värdepappersinnehav
Andra långfristiga fordringar – swappar
Finansiella skulder
Andra långfristiga skulder - Ränteswappar
Andra kortfristiga skulder - Ränteswappar
Summa finansiella skulder
Avstämning av verkligt värden i nivå 3 I tabellen nedan presenteras en avstämning mellan ingående och utgående balans för finansiella instrument värderade i nivå 3.
Koncernen
Verkligt värde
Totalt redovisade vinster och förluster: redovisat i årets resultat*
Totalt redovisade vinster och förluster: redovisat i årets resultat*
* Redovisat i resultat från andra finansiella poster i resultaträkningen.
Känslighetsanalys för nivå 3 innehav Innehav av fonder För innehaven av onoterade fonder har koncernen inte tillgång till den indata som använts av förvaltande institut vid värderingen av andelarna. En känslighetsanalys som visar effekterna av rimligt möjliga förändringar i indata kan därför inte lämnas.
Not 35 Finansiella instrument och finansiell riskhantering
Ramverk för finansiell riskhantering Volitokoncernen är genom sin verksamhet exponerad för olika slag av finansiella risker. Med finansiella risker avses förändringar i valutakurser och räntor som påverkar företagets kassaflöde, resultat och därmed sammanhängande egna kapital. De finansiella riskerna inbegriper även kredit- och refinansieringsrisker.
Koncernens finanspolicy för hantering av finansiella risker har utformats av styrelsen och bildar ett ramverk av riktlinjer och regler i form av riskmandat och limiter för verksamheten. Ansvaret för koncernens finansiella transaktioner och risker hanteras centralt av koncernens finansfunktion som finns inom moderföretaget. Den övergripande målsättningen för finansfunktionen är att tillhandahålla en kostnadseffektiv finansiering samt att minimera negativa effekter på koncernens resultat som härrör från marknadsrisker. Rapportering sker löpande till VD och styrelse, vilka har det övergripande ansvaret för den finansiella riskhanteringen.
Hantering av finansiella risker Likviditets- och finansieringsrisk Med likviditets- och finansieringsrisk avses risken att inte kunna uppfylla betalningsförpliktelser som en följd av otillräcklig likviditet eller svårigheter att uppta nya lån. Volito ska kunna genomföra affärer när tillfälle ges och alltid kunna möta sina åtaganden.
Likviditetsrisken hanteras dels genom regelbundna likviditetsprognoser och dels genom att Volito har tillgång till krediter eller likvida medel som kan lyftas med kort varsel för att jämna ut svängningar i betalningsflöden.
Upplåningsrisken är risken för att finansiering saknas eller är mycket oförmånlig vid en viss tidpunkt. I syfte att begränsa finansieringsrisken eftersträvar Volito att slutförfallodatum på krediter sprids ut så långt det är marknadsmässigt möjligt.
Refinansieringsrisken ökar om koncernens kreditvärdighet försämras eller en stor del av skuldportföljen förfaller vid ett eller några enstaka tillfällen. Koncernen är beroende av en fungerande kreditmarknad och har behov av att löpande refinansiera delar av verksamheten, se not 33. Bedömningen är att det i nuläget inte finns några problem med de krediter som är aktuella att refinansiera.
Volitos Fastigheters upplåning är kopplad till uppfyllandet av finansiella nyckeltal (kovenanter) i form av räntetäckningsgrad (IRC), belåningsgrad (LTV) och soliditet. Volito Fastigheters totala externa kredit som omfattas av kovenanter uppgår till 1 710 MSEK. Volito Industris externa kredit om 146 MSEK är kopplad till uppfyllandet av kovenanten Net Debt/EBITDA. I Volito ABs låneavtal med externa banker finns det en kovenant, belåningsgrad (LTV) och lånet uppgår till 1 168 MSEK. Lånen som omfattas av kovenanter redovisas under kort- alternativt långfristiga skulder till kreditinstitut. Samtliga av koncernens kovenanter följs upp och rapporteras kvartalsvis och utgör en del av ledningens ramverk för den finansiella planeringen av verksamheten. Volitos policy vad gäller upplåning är att förfallotiderna för lånen ska vara spridda över tiden. Policyn vad gäller räntor är att bindningstiderna för portföljen ska vara väl balanserade och avvägda mot företagets vid varje tidpunkt gällande syn på räntemarknaden.
Samtliga kovenanter är uppfyllda per bokslutet 2025-12-31 och beräknas vara uppfyllda 12 månader framöver.
Löptidsanalys över finansiella skulder, odiskonterade kassaflöden inklusive ränta;
2025-12-31 Nominellt belopp i originalvaluta 1 år eller kortare 1-5 år > 5år Totalt
Räntebärande finansiella skulder
Banklån, SEK, Fastigheter
Derivat
Banklån, EUR, Industri
Banklån, SEK, Industri
Investeringslån, SEK 1
Leasingskuld
Checkkredit, SEK
Summa räntebärande
Icke räntebärande finansiella skulder
Leverantörsskulder, SEK
Leverantörsskulder, NOK
Summa icke räntebärande
Räntebärande finansiella skulder
Banklån, SEK, Fastigheter
EUR, Industri
Banklån, SEK, Industri
Investeringslån,
Leasingskuld
Icke räntebärande finansiella skulder
Leverantörsskulder, SEK
Leverantörsskulder,
Leverantörsskulder, DKK –
Övriga kortfristiga skulder
Summa icke räntebärande
Valutaexponering
Risken att verkliga värden och kassaflöden avseende finansiella instrument kan fluktuera när värdet på främmande valutor förändras kallas valutarisk.
Volitogruppen har exponering mot förändring i EUR och NOK genom sina innehav i dotterbolag i Finland och Norge, samt EQT fonder som är nominerade i EUR.
Volitos styrelse har fattat beslut att acceptera exponering mot ovanstående valutor, då denna exponering i sig utgör en riskdiversifiering inom Volitogruppen. Hur stor denna exponering ska vara beslutas löpande.
Ränteexponering
Ränterisk är risken att Volitos kassaflöde eller värdet på finansiella instrument varierar på grund av förändringar i marknadsräntor. Ränterisk kan leda till förändring i verkliga värden och förändringar i kassaflöden.
Volitogruppen är exponerad mot förändringar i främst den korta räntan genom sitt engagemang i Volito Fastigheterkoncernen. Även inom moderföretaget Volito AB föreligger en exponering vad avser den korta räntan. Volitos policy vad gäller räntor är att bindningstiderna för portföljen ska vara väl balanserade och avvägda mot företagets vid varje tidpunkt gällande syn på räntemarknaden. Hur mycket och hur snabbt en ränteförändring får genomslag i resultatet beror på vald räntebindningstid. En ränteuppgång är oftast initierad av högre inflation. I kommersiella hyreskontrakt är det normalt att hyran indexuppräknas med inflationen.
Genom en kombination av lån med kort räntebindning och utnyttjande av finansiella instrument i form av ränteswappar kan en flexibilitet uppnås och räntebindningstiden samt räntenivån anpassas så att målen för finansverksamheten nås med begränsad ränterisk. Detta utan att underliggande lån behöver omförhandlas. För att hantera ränterisken och uppnå en jämn utveckling av finansnettot har den genomsnittliga räntebindningen för Volitos räntebärande skulder anpassats efter bedömd risknivå och ränteförväntningar.
Sammantaget utgör Volitogruppens totala lån som är exponerade mot den korta räntan 2 030,4 MSEK (1 922,5). Säkring avseende 59,8 % (63,8) av skuldportföljen i Volito Fastigheterkoncernen motsvarande 34,4 % (37,4) i hela Volitogruppen hanteras med swappar, något som ger bolaget en högre grad av flexibilitet när det gäller den framtida skuldhanteringen.
De nominella beloppen på Volito Fastigheters utestående ränteswappar per den 31 december uppgick till 1 066,0 MSEK (1 147,0). Per den 31 december varierar de bundna räntorna från 0,41 % (0,33%) till 3,68 % (3,68 %) och de rörliga räntorna är STIBOR 3 månader med tillägg för en marginal vid upplåning i SEK.
Finansiell exponering
Skulder Lånebelopp
Koncernen
2025-12-31 Verkligt värde Lånebelopp
2024-12-31 Verkligt värde
Ränteswappar 1 066 000 5 405 1 147 000 11 700
Verkligt värde har beräknats som de kostnader/intäkter som uppstått om kontrakten hade stängts på balansdagen. Härvid har bankernas officiella kurser använts.
Nedan finns en sammanställning över koncernens ränteswappar uppdelat efter förfallotider.
Med kreditrisk avses risken att förlora pengar på grund av att motparten inte kan fullfölja sina åtaganden.
Kreditrisker i kundfordringar
Efterfrågan på lokaler påverkas av allmänna konjunkturförändringar. Volito Fastigheters verksamhet är koncentrerad till Malmö som bedöms som långsiktigt attraktivt med avseende på läge, befolkningstillväxt, sysselsättning och allmänna kommunikationer. Genom en bred kontraktstock minskar risken för stora förändringar i vakanser. Hyreskontrakten fördelas med 90 % (91 %) på kommersiella objekt och med 10 % (9 %) på bostäder. De kommersiella hyresintäkterna fördelas på 143 (143) kontrakt inom en rad olika branscher. Genom god lokalkännedom, aktivt engagemang samt hög servicegrad skapas långsiktiga hyresförhållanden och därigenom minskad risk för nya vakanser. En viss nivå av vakanser ger möjligheter i form av nyuthyrningar och flexibilitet gentemot befintliga hyresgäster som vill utöka eller minska sina lokaler. Vidare bär Volito Fastigheter risken att hyresgästerna inte kan betala hyran. I syfte att minska exponeringen av kreditförluster sker löpande uppföljning av hyresgästernas kreditvärdighet. Vid all nyuthyrning görs en kreditbedömning av hyresgästen och vid behov kompletteras hyresavtalet med borgen, hyresdeposition eller bankgaranti. Samtliga hyror betalas kvartals- eller månadsvis i förskott.
Inom Volito Industri är riskerna knutna till projektstyrning. Många projekt är kundanpassade och Volito står risken att kunden inte kan fullfölja sina åtaganden. För att minska risken för kreditförluster betalar kunderna förskott vid större projekt.
Kundfordringar som varken är förfallna eller nedskrivna 105 044 111 111 Kundfordringar som är förfallna
1–30 dagar
31–60 dagar
61–90 dagar
> 90 dagar
Varav reserverat (exklusive moms)
Summa
Kvittningsavtal och liknande avtal Koncernen har ingått derivatavtal under International Swaps and Derivatives Association (ISDA) master netting-avtal. Avtalen innebär att när en motpart inte kan reglera sina åtaganden enligt samtliga transaktioner avbryts avtalet och alla utestående mellanhavanden skall regleras med ett nettobelopp. ISDA-avtalen uppfyller inte kriterierna för kvittning i rapport över finansiell ställning. Detta beror på att kvittning enligt ISDA-avtalen endast är tillåten om motparten eller koncernen inte kan reglera sina åtaganden. Därtill är det inte heller motpartens eller koncernens avsikt att reglera mellanhavanden på nettobasis eller vid samma tidpunkt.
Bolaget har inte kvittat några belopp i balansräkningen vare sig 2025 eller 2024.
Not 36 Upplupna kostnader och förutbetalda intäkter
Koncernen
Moderföretaget
Personalrelaterade
Not 37 Ställda säkerheter och eventualförpliktelser
Koncernen
Ställda säkerheter
För egna skulder och avsättningar
Eventualförpliktelser
Koncernen har framtida åtaganden gällande investering i EQT-fonder om
Moderföretaget
Ställda säkerheter
För egna skulder och avsättningar
Eventualförpliktelser Inga
Borgensförbindelser till förmån för koncernföretag
Summa eventualförpliktelser
Moderföretaget har framtida åtaganden gällande investering i EQT-fonder om 7,7 MEUR.
Not 38 Närstående
Närståenderelationer
Koncernen ägs av AB Axel Granlund, 88,0 % (88,0 %), och Lennart Blecher (via bolag), 12,0 %. Som en följd av detta rubriceras transaktioner med nedanstående företag som närståendetransaktioner.
Peab AB (publ)
Volito AB äger 3,38 % av kapitalet och 1,65 % av rösterna i Peab AB (publ).
Bulten AB (publ)
Ulf Liljedahl är styrelseordförande i Bulten AB (publ) och Karl-Fredrik Granlund är styrelseledamot i Bulten AB (publ). Volito AB äger 24,8 % av kapital och röster i Bulten AB (publ).
EQT AB (publ)
Lennart Blecher är partner i EQT AB (publ).
Hjortseryd Skogar AB
Karl Axel Granlund med familj äger andelarna i Hjortseryd Skogar. Inköp från och försäljning till har endast uppgått till mindre belopp.
Granlunden AB
Karl Axel Granlund med familj äger andelarna i Granlunden AB. Inköp har skett med 0,0 MSEK (0,0). Volitokoncernen har medinvesteraravtal med Granlunden AB i nio av EQT-fonderna.
Joint Ventures/intresseföretag
Utöver de närståenderelationer som anges ovan har koncernen en närståenderelation med sina joint ventures/intresseföretag, se not 24 och 25.
Koncernföretag
Utöver de närståenderelationer som anges för koncernen har moderföretaget närståenderelationer som innefattar ett bestämmande inflytande med sina koncernföretag, se not 22.
Av moderföretagets totala inköp och försäljning mätt i kronor avser 34 % (33 %) av inköpen och 100 % (100 %) av försäljningen andra företag inom hela den företagsgrupp som företaget tillhör.
Transaktionsvillkor
Försäljning mellan koncernens olika segment avser administrationsarvoden samt hyror. Administrationsarvodena har fördelats utifrån faktiska kostnader och utnyttjande. Hyrorna är marknadsmässiga.
Lån mellan koncernbolagen har åsatts ränta enligt gällande finanspolicy. Räntorna är marknadsmässiga.
Sammanställning över närståendetransaktioner
Koncernen
Transaktioner med moderföretag
Försäljning till moderföretag 3 202 2 973
Inköp från moderföretag -2 658 -2 880
Räntekostnader till moderföretag -297 -1 468
Skuld till moderföretag 580 16 751
Lämnad utdelning till moderföretag
Koncernen
Transaktioner med joint ventures
Försäljning till Hyllie Point-koncernen
Koncernen
Transaktioner med intresseföretag
Utdelning från intresseföretag (Bulten AB (publ))
Återbetalning fordran (Nordkap Holding AG)
Koncernen
Transaktioner
Utdelning från Peab
Moderföretaget
Transaktioner med moderföretag
Försäljning till moderföretag
Inköp från moderföretag
Räntekostnader till moderföretag
Skuld till moderföretag
Lämnad utdelning till moderföretag
Moderföretaget
Transaktioner med dotterföretag
Försäljning till dotterföretag
Inköp från dotterföretag
Ränteintäkter från dotterföretag
Garantiintäkt
Räntekostnader till dotterföretag
Fordran på dotterföretag
Skuld till dotterföretag
Utdelning från dotterföretag
Moderföretaget
Transaktioner med intresseföretag
Utdelning från intresseföretag (Bulten AB (publ))
Återbetalning fordran (Nordkap Holding AG)
Moderföretaget
Transaktioner med Peab AB (publ)
Utdelning från Peab
Koncernen och moderföretaget
Transaktioner med EQT
Volitokoncernen har innehav och intresse i 17 (17) av EQTs fonder, samt utestående åtaganden. Volito AB har investerat i 13 fonder och Volito Kapital i 4 fonder. För 12 av de 17 fonderna finns medinvesteraravtal med AB Axel Granlund och/eller Granlunden AB. Under året tillskjutet kapital till dessa fonder uppgick till 70,1 MSEK (50,1). Återbetalt kapital inkl reavinst uppgick till 50,9 MSEK (45,0). Det koncernmässiga värdet på innehavet i dessa fonder per 2025-12-31 beräknas uppgå till 2 947,1 MSEK (2 482,6), medan bokfört värde hos moderföretaget uppgick till 1 630,6 MSEK (1 655,1).
Under 2024 avyttrades EQT fonden EQT IX externt.
Transaktioner med nyckelpersoner Vad gäller löner och andra ersättningar, kostnader och förpliktelser som avser pensioner och liknande förmåner samt avtal avseende avgångsvederlag till styrelse och VD, se not 6.
Not 39 Händelser efter balansdagen
Inga ytterligare väsentliga händelser har inträffat efter balansdagens slut.
UNDERTECKNANDE
Styrelsen och den verkställande direktören har godkänt årsredovisningen och de finansiella rapporterna för offentliggörande den 12 mars 2026.
Malmö den 12 mars 2026
Karl-Axel Granlund Styrelseordförande
Lennart Blecher Styrelseledamot
Axel Granlund Styrelseledamot
Peter Granlund
Styrelseledamot
Karl-Fredrik Granlund Styrelseledamot
Vår revisionsberättelse har lämnats 2026-03-12
Ernst & Young AB
Ulf Liljedahl
Verkställande direktör
Martin Henriksson
Auktoriserad revisor
Huvudansvarig revisor
Koncernens resultat- och balansräkning samt moderföretagets resultat- och balansräkning blir föremål för fastställelse på årsstämman den 21 maj 2026.
REVISIONSBERÄTTELSE
Till bolagsstämman i Volito AB Org.nr 556457-4639
Rapport om årsredovisningen och koncernredovisningen
Uttalanden
Vi har utfört en revision av årsredovisningen och koncernredovisningen för Volito AB för år 2025. Bolagets årsredovisning och koncernredovisning ingår på sidorna 49–80 i detta dokument.
Enligt vår uppfattning har årsredovisningen upprättats i enlighet med årsredovisningslagen och ger en i alla väsentliga avseenden rättvisande bild av moderbolagets finansiella ställning per den 31 december 2025 och av dess finansiella resultat och kassaflöde för året enligt årsredovisningslagen. Koncernredovisningen har upprättats i enlighet med årsredovisningslagen och ger en i alla väsentliga avseenden rättvisande bild av koncernens finansiella ställning per den 31 december 2025 och av dess finansiella resultat och kassaflöde för året enligt IFRS Redovisningsstandarder, såsom de antagits av EU, och årsredovisningslagen. Förvaltningsberättelsen är förenlig med årsredovisningens och koncernredovisningens övriga delar.
Vi tillstyrker därför att bolagsstämman fastställer resultaträkningen och balansräkningen för moderbolaget och koncernen.
Grund för uttalanden
Vi har utfört revisionen enligt International Standards on Auditing (ISA) och god revisionssed i Sverige. Vårt ansvar enligt dessa standarder beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till moderbolaget och koncernen enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav.
Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamåls-enliga som grund för våra uttalanden.
Annan information än årsredovisningen och koncernredovisningen
Detta dokument innehåller även annan information än årsredovisningen och koncernredovisningen och återfinns på sidorna 1–48, 81 samt 84–88. Det är styrelsen och verkställande direktören som har ansvaret för denna andra information.
Vårt uttalande avseende årsredovisningen och koncernredovisningen omfattar inte denna information och vi gör inget uttalande med bestyrkande avseende denna andra information.
I samband med vår revision av årsredovisningen och koncernredovisningen är det vårt ansvar att läsa den information som identifieras ovan och överväga om informationen i väsentlig utsträckning är oförenlig med årsredovisningen och koncernredovisningen. Vid denna genomgång beaktar vi även den kunskap vi i övrigt inhämtat under revisionen samt bedömer om informationen i övrigt verkar innehålla väsentliga felaktigheter.
Om vi, baserat på det arbete som har utförts avseende denna information, drar slutsatsen att den andra informationen innehåller en väsentlig felaktighet, är vi skyldiga att rapportera detta. Vi har inget att rapportera i det avseendet.
Styrelsens och verkställande direktörens ansvar
Det är styrelsen och verkställande direktören som har ansvaret för att årsredovisningen och koncernredovisningen upprättas och att de ger en rättvisande bild enligt årsredovisningslagen och, vad gäller koncernredovisningen, enligt IFRS Redovisningsstandarder såsom de antagits av EU. Styrelsen och verk-ställande direktören ansvarar även för den interna kontroll som de bedömer är nödvändig för att upprätta en årsredovisning och koncernredovisning som inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag.
Vid upprättandet av årsredovisningen och koncernredovisningen ansvarar styrelsen och verkställande direktören för bedömningen av bolagets förmåga att fortsätta verksamheten. De upplyser, när så är tillämpligt, om förhållanden som kan påverka förmågan att fortsätta verksamheten och att använda antagandet om fortsatt drift. Antagandet om fortsatt drift tilllämpas dock inte om styrelsen och verkställande direktören avser att likvidera bolaget, upphöra med verksamheten eller inte har något realistiskt alternativ till att göra något av detta.
Revisorns ansvar
Våra mål är att uppnå en rimlig grad av säkerhet om att årsredovisningen och koncernredovisningen som helhet inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag, och att lämna en revisionsberättelse som innehåller våra uttalanden. Rimlig säkerhet är en hög grad av säkerhet, men är ingen garanti för att en revision som utförs enligt ISA och god revisionssed i Sverige alltid kommer att upptäcka en väsentlig felaktighet om en sådan finns. Felaktigheter kan uppstå på grund av oegentlig-
heter eller misstag och anses vara väsentliga om de enskilt eller tillsammans rimligen kan förväntas påverka de ekonomiska beslut som användare fattar med grund i årsredovisningen och koncernredovisningen.
Som del av en revision enligt ISA använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Dessutom:
• identifierar och bedömer vi riskerna för väsentliga felaktigheter i årsredovisningen och koncernredovisningen, vare sig dessa beror på oegentligheter eller misstag, utformar och utför granskningsåtgärder bland annat utifrån dessa risker och inhämtar revisionsbevis som är tillräckliga och ändamålsenliga för att utgöra en grund för våra uttalanden.
Risken för att inte upptäcka en väsentlig felaktighet till följd av oegentligheter är högre än för en väsentlig felaktighet som beror på misstag, eftersom oegentligheter kan innefatta agerande i maskopi, förfalskning, avsiktliga utelämnanden, felaktig information eller åsidosättande av intern kontroll.
• skaffar vi oss en förståelse av den del av bolagets interna kontroll som har betydelse för vår revision för att utforma granskningsåtgärder som är lämpliga med hänsyn till omständigheterna, men inte för att uttala oss om effektiviteten i den interna kontrollen.
• utvärderar vi lämpligheten i de redovisningsprinciper som används och rimligheten i styrelsens och verkställande direktörens uppskattningar i redovisningen och tillhörande upplysningar.
• drar vi en slutsats om lämpligheten i att styrelsen och verkställande direktören använder antagandet om fortsatt drift vid upprättandet av årsredovisningen och koncernredovisningen. Vi drar också en slutsats, med grund i de inhämtade revisionsbevisen, om det finns någon väsentlig osäkerhetsfaktor som avser sådana händelser eller förhållanden som kan leda till betydande tvivel om bolagets förmåga att fortsätta verksamheten. Om vi drar slutsatsen att det finns en väsentlig osäkerhetsfaktor, måste vi i revisionsberättelsen fästa uppmärksamheten på upplysningarna i årsredovisningen om den väsentliga osäkerhetsfaktorn eller, om sådana upplysningar är otillräckliga, modifiera uttalandet om årsredovisningen och koncernredovisningen. Våra slutsatser baseras på de revisionsbevis som inhämtas fram till datumet för revisionsberättelsen. Dock kan framtida händelser eller förhållanden göra att ett bolag inte längre kan fortsätta verksamheten.
• utvärderar vi den övergripande presentationen, strukturen och innehållet i årsredovisningen och koncernredovisningen, däribland upplysningarna, och om årsredovisningen och koncernredovisningen återger de underliggande transaktionerna och händelserna på ett sätt som ger en rättvisande bild.
• planerar och utför vi koncernrevisionen för att inhämta tillräckliga och ändamålsenliga revisionsbevis avseende den finansiella informationen för företag eller affärsenheter inom koncernen som grund för att göra ett uttalande avseende koncernredovisningen. Vi ansvarar för styrning, övervakning och genomgång av det revisionsarbete som utförts för koncernrevisionens syfte. Vi är ensamt ansvariga för våra uttalanden.
Vi måste informera styrelsen om bland annat revisionens planerade omfattning och inriktning samt tidpunkten för den. Vi måste också informera om betydelsefulla iakttagelser under revisionen, däribland de eventuella betydande brister i den interna kontrollen som vi identifierat.
Rapport om andra krav enligt lagar och andra författningar Uttalanden
Utöver vår revision av årsredovisningen och koncernredovisningen har vi även utfört en revision av styrelsens och verkställande direktörens förvaltning av Volito AB för år 2025 samt av förslaget till dispositioner beträffande bolagets vinst eller förlust.
Vi tillstyrker att bolagsstämman disponerar vinsten enligt förslaget i förvaltningsberättelsen och beviljar styrelsens ledamöter och verkställande direktören ansvarsfrihet för räkenskapsåret.
Grund för uttalanden
Vi har utfört revisionen enligt god revisionssed i Sverige. Vårt ansvar enligt denna beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till moderbolaget och koncernen enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav.
Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden.
Styrelsens och verkställande direktörens ansvar
Det är styrelsen som har ansvaret för förslaget till dispositioner beträffande bolagets vinst eller förlust. Vid förslag till utdelning innefattar detta bland annat en bedömning av om
utdelningen är försvarlig med hänsyn till de krav som bolagets och koncernens verksamhetsart, omfattning och risker ställer på storleken av moderbolagets och koncernens egna kapital, konsolideringsbehov, likviditet och ställning i övrigt.
Styrelsen ansvarar för bolagets organisation och förvaltningen av bolagets angelägenheter. Detta innefattar bland annat att fortlöpande bedöma bolagets och koncernens ekonomiska situation och att tillse att bolagets organisation är utformad så att bokföringen, medelsförvaltningen och bolagets ekonomiska angelägenheter i övrigt kontrolleras på ett betryggande sätt. Verkställande direktören ska sköta den löpande förvaltningen enligt styrelsens riktlinjer och anvisningar och bland annat vidta de åtgärder som är nödvändiga för att bolagets bokföring ska fullgöras i överensstämmelse med lag och för att medelsförvaltningen ska skötas på ett betryggande sätt.
Revisorns ansvar
Vårt mål beträffande revisionen av förvaltningen, och därmed vårt uttalande om ansvarsfrihet, är att inhämta revisionsbevis för att med en rimlig grad av säkerhet kunna bedöma om någon styrelseledamot eller verkställande direktören i något väsentligt avseende:
• företagit någon åtgärd eller gjort sig skyldig till någon försummelse som kan föranleda ersättningsskyldighet mot bolaget, eller
• på något annat sätt handlat i strid med aktiebolagslagen, årsredovisningslagen eller bolagsordningen.
Vårt mål beträffande revisionen av förslaget till dispositioner av bolagets vinst eller förlust, och därmed vårt uttalande om detta, är att med rimlig grad av säkerhet bedöma om förslaget är förenligt med aktiebolagslagen.
Rimlig säkerhet är en hög grad av säkerhet, men ingen garanti för att en revision som utförs enligt god revisionssed i Sverige alltid kommer att upptäcka åtgärder eller försummelser som kan föranleda ersättningsskyldighet mot bolaget, eller att ett förslag till dispositioner av bolagets vinst eller förlust inte är förenligt med aktiebolagslagen.
Som en del av en revision enligt god revisionssed i Sverige använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Granskningen av förvaltningen och förslaget till dispositioner av bolagets vinst eller förlust grundar sig främst på revisionen av räken-
skaperna. Vilka tillkommande granskningsåtgärder som utförs baseras på vår professionella bedömning med utgångspunkt i risk och väsentlighet. Det innebär att vi fokuserar granskningen på sådana åtgärder, områden och förhållanden som är väsentliga för verksamheten och där avsteg och överträdelser skulle ha särskild betydelse för bolagets situation. Vi går igenom och prövar fattade beslut, beslutsunderlag, vidtagna åtgärder och andra förhållanden som är relevanta för vårt uttalande om ansvarsfrihet. Som underlag för vårt uttalande om styrelsens förslag till dispositioner beträffande bolagets vinst eller förlust har vi granskat styrelsens motiverade yttrande samt ett urval av underlagen för detta för att kunna bedöma om förslaget är förenligt med aktiebolagslagen.
Malmö den 12 mars 2026
Ernst & Young AB
Martin Henriksson Auktoriserad revisor
NYCKELTAL OCH DEFINITIONER
Nedanstående nyckeltal och definitioner används för att beskriva verksamhetens utveckling och för att öka jämförbarheten mellan perioder. Dessa överensstämmer med hur koncernledning och styrelse mäter bolagets finansiella utveckling.
FAUM
Avgiftsgenererande förvaltat kapital.
Avkastning på eget kapital
Årets totalresultat i relation till genomsnittligt eget kapital hänförligt till moderbolagets ägare.
Avkastning på justerat eget kapital
Årets totalresultat i förhållande till genomsnittligt justerat eget kapital hänförligt till moderbolagets ägare.
EBIT
Rörelseresultat efter av- och nedskrivningar.
EBITDA
Rörelseresultat före av- och nedskrivningar.
EBITDA-marginal
Rörelseresultat före av- och nedskrivningar i procent av årets nettoomsättning.
EBIT-marginal (rörelsemarginal)
Rörelseresultat efter av- och nedskrivningar i procent av årets nettoomsättning.
Eget kapital
Redovisat eget kapital hänförligt till moderföretagets ägare.
Justerad balansomslutning
Balansomslutning med tillägg för över- respektive undervärden i tillgångar med avdrag för eventuell skatt och innehav utan bestämmande inflytande.
Justerat eget kapital (JEK)
Koncernens egna kapital hänförligt till moderföretagets ägare justerat med marknadsvärdet på tillgångar som inte värderas till verkligt värde enligt IFRS.
Justerad soliditet
Justerat eget kapital inklusive innehav utan bestämmande inflytande i relation till justerad balansomslutning.
Medeltalet anställda (FTE)
Beräknas som summan av antalet arbetade timmar dividerat med normal årsarbetstid och utvisar antalet heltidstjänster.
MOIC
Multipel på investerat kapital.
MRO
Maintenance Repair and Overhaul
• Installationer och reparationstjänster inom automationslösningar
• Försäljning och distribution av komponenter via butiker, direktorder och webshop
Nettoinvesteringar
Periodens förändring av aktuell tillgångs redovisade värde (IB-UB) med tillägg för avskrivningar och nedskrivningar.
Nettoskuld
Räntebärande skulder med avdrag för likvida medel och räntebärande tillgångar vid årets slut.
OEM
Original Equipment Manufacturer
• Design och montering av automationslösningar för exempelvis mobila, industriella och marina applikationer
• Tillverkning av aggregat och komponentsystem samt distribution av därtill relaterade komponenter
Organisk tillväxt
Årets nettoomsättning jämfört med föregående års nettoomsättning justerat för valutaeffekter samt förvärv och avyttringar.
Orderingång
Summan av de beställningar som erhållits under perioden. Mäter hur nya order ersätter utfört arbete.
Orderstock
Värdet vid periodens slut av återstående intäkter i pågående produktion och erhållna beställningar som kommer att produceras/levereras.
Räntetäckningsgrad
Resultat före skatt med tillägg för räntekostnader i förhållande till räntekostnaderna.
Mäts för att visa hur väl räntekostnaderna kan täckas.
Rörelsekapital
Omsättningstillgångar minskat med kortfristiga ej räntebärande skulder.
Rörelsemarginal
Rörelseresultat i procent av nettoomsättning.
Skuldsättningsgrad
Räntebärande nettoskuld i förhållande till eget kapital. Visar finansiell position.
Soliditet
Eget kapital inklusive innehav utan bestämmande inflytande i procent av balansomslutningen vid årets slut.
Visar finansiell position.
Vakansgrad
Beräknas som intäktsreducering för outhyrt i förhållande till totala intäkter.
ADRESSER
Volito AB
Skeppsbron 3, SE-211 20 Malmö
Tfn +46 40 660 30 00
E-post info@volito.se
Org.nr 556457-4639 www.volito.se
Volito Fastigheter AB
Skeppsbron 3, SE-211 20 Malmö
Tfn +46 40 664 47 00
E-post info@volito.se
Org.nr 556539-1447 www.volitofastigheter.se
Volito Industri AB
Skeppsbron 3, SE-211 20 Malmö
Tfn +46 40 660 30 00
E-post info@volito.se
Org.nr 556669-2157 www.volitoindustri.se
Volito är en privatägd investmentkoncern med huvudkontor i Malmö. Verksamheten grundades 1991, ursprungligen inriktad på flygleasing. Företaget nådde snabbt framgångar varpå verksamheten breddades och Volito inledde en expansion.
Idag är Volito en starkt tillväxtorienterad koncern byggd på balanserat risktagande och långsiktighet. Verksamheten är indelad i tre diversifierade affärsområden: Fastigheter, Industri och Portföljinvesteringar, områden som var för sig utvecklar egna affärsenheter, affärssegment och dotterbolag.