Woningmarkt rapportage
Q2 2026
Q2 2026
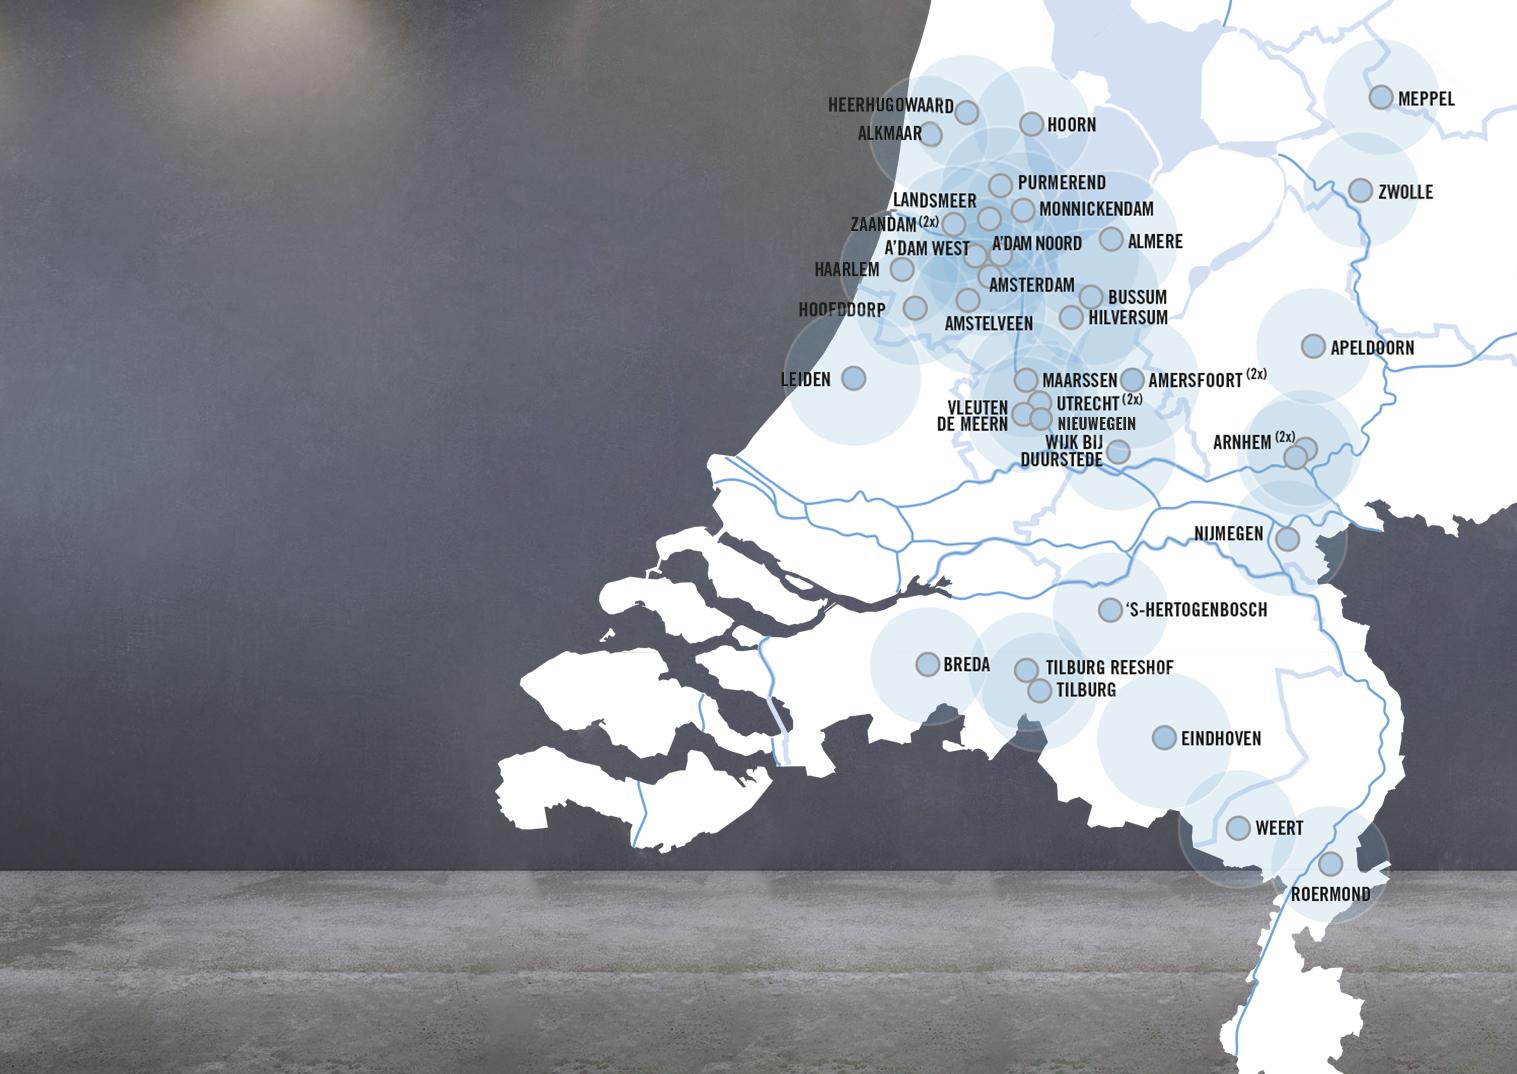
Vivantus is met 37 kantoren de grootste makelaarsgroep van Nederland, bestaande uit de lokaal bekende makelaarsmerken Brockhoff, Beumer, Hoekstra en Van Eck, Hendriks, Petra De Kleermaeker, Schuitema, Thijssen en Van Dorsten. Als overkoepelend label bundelt
Vivantus de kennis en know-how van alle regionale woningmarktspecialisten in een centraal opererend nieuwbouwteam.
Vivantus Nieuwbouw ondersteunt projectontwikkelaars bij alle nieuwbouwvraagstukken.
De woningmarkt is voortdurend in beweging. Ontwikkelingen in aanbod, transacties, prijzen en verkoopsnelheid volgen elkaar snel op, maar verschillen sterk per regio, woonplaats en woningsegment. Marktdata vragen daarom om meer dan een cijfermatige weergave: de cijfers moeten in hun lokale en regionale context worden geplaatst.
Met de vernieuwde Vivantus Woningmarktrapportage brengen wij de belangrijkste marktontwikkelingen overzichtelijk en in samenhang in beeld. De nadruk ligt op de Metropoolregio Amsterdam en de Metropoolregio Utrecht: onze kerngebieden, waar Vivantus met haar lokale makelaarslabels en nieuwbouwspecialisten sterk vertegenwoordigd is. Deze regionale analyses worden aangevuld met essentiële marktinformatie uit andere steden en kernen waar Vivantus actief is.
tussen regio’s en woningtypen zichtbaar zijn en wat deze betekenen voor woningzoekenden, ontwikkelaars, beleggers en andere marktpartijen.
Om de belangrijkste marktbewegingen sneller inzichtelijk te maken, is gekozen voor een meer visuele opzet. Een warmtekaart laat in één oogopslag zien hoe de woningmarkt presteert. Vervolgens worden de ontwikkelingen per woningsegment verdiept aan de hand van visualisaties en relevante kernindicatoren. Hierdoor worden verschillen tussen regio’s, prijsklassen en woningtypen beter zichtbaar en zijn trends sneller te herkennen.
De rapportage combineert actuele woningmarktdata met de dagelijkse praktijkervaring van onze lokale makelaars en nieuwbouwexperts. We laten daarmee niet alleen zien wat er in de markt gebeurt, maar duiden ook waardoor ontwikkelingen worden veroorzaakt, welke verschillen
Naast de analyses van onze kernregio’s bevat de rapportage compacte Quick Scans van andere relevante woningmarkten waarin Vivantus actief is. Zo geven we u een compleet overzicht van de woningmarkt in Nederland.
Heeft u behoefte aan een verdere verdieping voor een specifieke regio, locatie of woningsegment? Neem dan gerust contact op met een van onze woningmarktexperts.
Deze rapportage is gebaseerd op een brede dataset van de Nederlandse woningmarkt. Hiervoor combineren wij marktgegevens van diverse bronnen. De gegevens worden door Vivantus geanalyseerd, gecontroleerd en vertaald naar herkenbare marktbeelden en bruikbare inzichten. Zo ontstaat een zo volledig en representatief mogelijk beeld van de actuele woningmarkt.
De Vivantus woningmarktrapportage combineert meerdere databronnen over de Nederlandse woningmarkt. Hierdoor ontstaat een brede en zo betrouwbaar mogelijke dataset waarmee we de marktontwikkelingen zo realistisch mogelijk in beeld brengen.
Om de meest representatieve markttrend zichtbaar te maken, beperken we de invloed van incidentele uitschieters.
Voor onder meer verkoopprijzen, vraagprijzen, prijs per m², verkooptijden, onderhandelingsverschillen en overbiedingen rekenen we daarom met de middelste 50% van de waarnemingen. De 25% laagste en 25% hoogste waarden blijven buiten de berekening. Hierdoor hebben uitzonderlijk hoge of lage transacties minder invloed op de uitkomsten en geven de cijfers een zuiverder beeld van de reguliere woningmarkt.
Overbieding
Overbieding is het verschil tussen verkoopprijs en vraagprijs.
Bij een hogere verkoopprijs is sprake van overbieding, bij een gelijke prijs is het verschil nul, bij een lagere prijs is het negatief. Negatieve verschillen tellen mee in de berekening.
Zo toont de data niet alleen hoeveel er boven vraagprijs wordt verkocht, maar ook hoe vaak transacties onder de vraagprijs uitkomen.
Daarnaast rapporteren wij het aandeel verkopen boven vraagprijs. Dit is een zelfstandig signaal. Een markt kan gemiddeld weinig overbieding laten zien, maar toch een groot deel van de verkopen boven vraagprijs hebben. Andersom kan één uitschieter het gemiddelde optrekken.
Transacties en aanbod
Naast het prijsniveau toont de rapportage ook de marktactiviteit: het aantal transacties en nieuwe aanmeldingen per kwartaal, en de verhouding daartussen. Een hoge verkoop/aanbod-verhouding wijst op sterke vraag en snel verdwijnend aanbod. Een lage verhouding betekent dat aanbod langer blijft staan of sneller groeit. Dit geeft direct inzicht in de marktdruk.
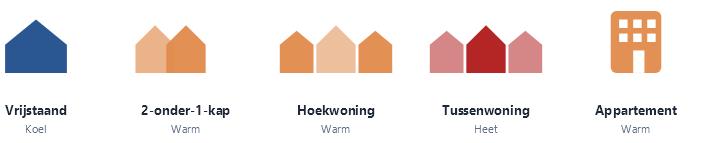
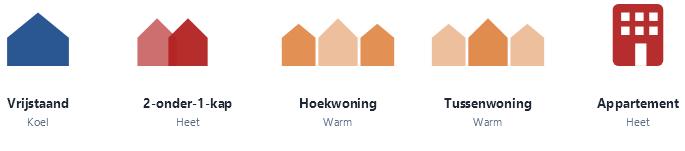
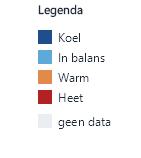
De markttemperatuur is een samenvattend label voor de mate van krapte in de markt. Er zijn vier scores:
• koel
• In balans
• warm
• heet
Een hete markt kenmerkt zich door weinig aanbod snelle verkopen en oplopende prijsdruk. Een koele markt kenmerkt zich door meer aanbod, langere looptijden en minder bieddruk.
Dit temperatuurscore combineert meerdere signalen: de verkoop/aanbod-verhouding, de prijsontwikkeling, de looptijd, de verandering daarin, en de mate van overbieding. Door deze signalen te combineren ontstaat een betrouwbaarder beeld dan één afzonderlijk cijfer kan geven. Een markt met veel overbiedingen kan bijvoorbeeld door een langere looptijd toch ruimer blijken dan de overbiedingscijfers op zichzelf suggereren.
Visie op de woningmarkt door nieuwbouwexpert Bouke Molenkamp
eengezinswoningen worden gebouwd, omdat woningzoekenden in grote mate behoefte hebben aan grondgebonden woningen in groene woonmilieus.
'Bouw niet meer van hetzelfde, maar zorg voor een passende woningprogrammering'
Er zijn te veel eengezinswoningen voor te weinig gezinnen, concludeert ABN AMRO in hun meest recente publicatie over de woningmarkt. Die conclusie deed wederom een hoop stof opwaaien. Verschillende woningmarktexperts zijn van mening dat ABN AMRO met deze publicatie de plank behoorlijk misslaat. Friso de Zeeuw, woningmarktexpert gebiedsontwikkeling, wonen, ruimtelijke planning, omgevingsrecht en bestuur, schreef in een reactie op LinkedIn dat er juist te weinig
Het rapport van ABN AMRO en de reactie van Friso de Zeeuw lijken op het eerste gezicht haaks op elkaar te staan. Toch is voor beide standpunten wat te zeggen. De discussie raakt aan een fundamentele vraag in de woningbouw: bouwen we voor aantallen, voor demografie of voor werkelijke woonkwaliteit? De discussie beperken tot een tegenstelling tussen ‘appartementen’ of ‘eengezinswoningen’ is dan ook te kort door de bocht. Nuance is hier essentieel. Zo is voorraad iets anders dan aanbod. Nederland heeft inderdaad een grote voorraad grondgebonden woningen. Maar dat betekent niet dat die woningen ook beschikbaar zijn voor de woningzoekenden van nu. We zien bijvoorbeeld veel ouderen die in een eengezinswoning wonen, met lage woonlasten, een afgeloste hypotheek en een sterk sociaal netwerk in de
'De
buurt. Deze woning is er wel, maar kan niet tot ‘aanbod’ worden gerekend. De woning komt pas vrij als er een alternatief is dat op meerdere fronten aantrekkelijker is.
En dat alternatief ontbreekt nu vaak. De doorstroming stokt niet omdat ouderen principieel niet willen verhuizen, maar omdat het alternatief vaak onvoldoende aansluit op hun wensen.
Daarnaast is ook de term ‘eengezinswoning’ misleidend.
Een grondgebonden woning is niet uitsluitend een woning voor een gezin met kinderen. Het is een woonvorm met kenmerken die breed worden gewaardeerd: een eigen voordeur, buitenruimte, bergruimte, flexibiliteit, privacy en vaak een sterkere relatie met de buurt. Ook alleenstaanden, stellen zonder kinderen, gescheiden ouders, empty nesters en ouderen kiezen daar vaak bewust voor. De vraag naar grondgebonden wonen is dus breder dan het aantal gezinnen.
Tegelijkertijd is de demografische analyse van ABN AMRO niet irrelevant. Nederland vergrijst, het aantal eenpersoonshuishoudens groeit en de klassieke gezinsstructuur is niet langer dominant. Het zou onverstandig zijn om de toekomstige woningbouw uitsluitend te baseren op het woonideaal van de afgelopen decennia. Wie nu grootschalig nieuwe uitlegwijken met traditionele rijwoningen programmeert, zonder na te denken over levensloopbestendigheid, betaalbaarheid, mobiliteit en veranderende huishoudens, bouwt mogelijk een deel van de toekomstige mismatch in. De oplossing ligt daarom niet in het bouwen van méér appartementen of méér klassieke gezinswoningen. De oplossing ligt bij een beter woningbouwprogramma. Op dit moment zien we in de nieuwbouwmarkt een duidelijke eenzijdigheid ontstaan. Appartementen worden vaak toegevoegd omdat aantallen leidend zijn, binnenstedelijk bouwen beleidsmatig de voorkeur heeft,
groen en landbouwgrond worden ontzien, bestaande voorzieningen beter kunnen worden benut en gemeenten via hogere dichtheden hun grondopbrengsten en gebiedsexploitaties proberen rond te rekenen. Daar komt bij dat de uitpondgolf en de omzetting van beoogde huurprojecten naar koop de markt tijdelijk extra voeden met kleinere appartementen. Dat verklaart waarom er lokaal en segmentspecifiek sprake kan zijn van een overaanbod aan appartementen, terwijl de woningmarkt als geheel nog altijd krap is.
Juist op de nieuwbouwmarkt wordt dat nu uitvergroot. Veel appartementen zijn relatief klein, duur in absolute zin en vragen een lange ontwikkel- en bouwtijd. Voor starters kan een compact appartement een goede instap zijn, zeker wanneer de markt perspectief biedt op verdere wooncarrière. Maar die bereidheid om voor een appartement te kiezen is niet onbeperkt. Als verhuur als terugvaloptie wegvalt, de woning klein is, de servicekosten
oplopen en het perspectief op waardegroei of doorstroming minder vanzelfsprekend wordt, wachten kopers eerder op een toekomstbestendiger alternatief.
Voor deze doelgroep is niet alleen de prijs doorslaggevend, maar vooral de combinatie van prijs, indeling, buitenruimte, flexibiliteit en gedeelde voorzieningen.
Bij ouderen geldt hetzelfde, maar dan vanuit een andere levensfase. De woning die zij achterlaten is vaak ruim, vertrouwd en financieel gunstig. Om ouderen te bewegen om naar een nieuw appartement te verhuizen die vaak kleiner in omvang is, is een praktische woning essentieel, zowel qua indeling als in additionele voorzieningen.
Ouderen zoeken nabijheid van voorzieningen, sociale veiligheid, een vertrouwde buurt, voldoende bergruimte, een ruime buitenruimte, goede parkeervoorzieningen en een indeling die ruimte biedt voor logees, hobby’s of mantelzorg. Een tweekamerappartement zonder echte buitenruimte is voor deze doelgroep een achteruitgang, geen doorstroomproduct.
Daarom moeten we stoppen met het gelijkstellen van ‘appartementen’ met ‘passend aanbod voor ouderen’ en ‘klein’ gelijkstellen aan ‘betaalbaar’. Betaalbaarheid zonder bruikbaarheid is geen oplossing. Een compacte woning kan uitstekend functioneren, maar dan moet de indeling wel kloppen. Denk aan voldoende wandlengte, praktische berging, een bruikbare buitenruimte, een goede verhouding tussen woonkamer en slaapkamers, collectieve voorzieningen die waarde toevoegen en een gebouwconcept dat sociale veiligheid en ontmoeting ondersteunt.
De kansrijke tussenpositie ligt in stedelijk grondgebonden wonen en grondgebonden-achtige woonvormen. Niet de klassieke Vinex-wijk als standaardmodel, maar stadseengezinswoningen, maisonnettes, benedenbovenwoningen, hofwoningen, rug-aan-rugwoningen, compacte rijwoningen, levensloopbestendige patiowoningen en hybride woonvormen in bestaande of
nieuwe stedelijke contexten. Daarmee combineer je de woonkwaliteit van grondgebonden wonen met de ruimtelijke efficiëntie van verdichting. Je bouwt dan niet tegen de stad in, maar met de stad mee.
Dat vraagt ook om regionaal maatwerk. In krimp- en ontspanningsregio’s is terughoudendheid met nieuwe klassieke eengezinswoningen logisch. Daar ligt de opgave eerder in transformatie, verduurzaming, levensloopbestendig maken en het toevoegen van ontbrekende woonvormen. In groeiregio’s, zeker rond Amsterdam, Utrecht, Haarlemmermeer, Almere, Amersfoort en economische concentraties met internationale instroom, blijft de behoefte aan gezinsgeschikte en grondgebonden woonkwaliteit juist groot. Daar is het risico niet dat er te veel passende gezinswoningen zijn, maar dat deze nauwelijks nog bereikbaar of beschikbaar zijn. Mijn advies aan gemeenten, ontwikkelaars en beleggers is daarom positief maar kritisch: leg de focus van de discussie niet op
aantallen, maar op opnamekwaliteit. Vraag niet alleen hoeveel woningen er worden gebouwd, maar voor wie ze werkelijk aantrekkelijk zijn, welke verhuisketen ze op gang brengen en of ze ook over tien of twintig jaar nog courant zijn. Concreet betekent dit vijf dingen.
bestaat niet. De juiste programmering in Amsterdam of Utrecht is anders dan in Noord-Holland, Almere, Amersfoort of een krimpregio.
Ten eerste: bouw minder eenzijdig. Een gebied met alleen kleine appartementen is kwetsbaar in afzet, leefbaarheid en doorstroming. Meng woningtypen, prijsklassen en woonmilieus. Ten tweede: voeg meer stadse grondgebonden producten toe. Niet extensief bouwen in weilanden als reflex, maar compacte gezinskwaliteit binnen stedelijke en sub-urbane gebiedsontwikkeling.
De conclusie is dus niet dat we moeten stoppen met het bouwen van appartementen, en ook niet dat we massaal klassieke eengezinswoningen moeten blijven bouwen.
Woningzoekenden hebben behoefte aan een woningprogrammering die zowel demografie als woonwensen serieus neemt. Dat betekent: compact waar het kan, ruim waar het moet, stedelijk waar het logisch is, grondgebonden waar de vraag dat vraagt, en altijd met kwaliteit als randvoorwaarde.
Ten derde: ontwikkel seniorenwoningen als kwaliteitsproduct, niet als restcategorie.
Ten vierde: maak compacte starterswoningen beter. Klein kan, maar alleen als de plattegrond, buitenruimte, deelvoorzieningen en betaalbaarheid overtuigen.
Ten vijfde: stuur regionaal. Eén nationale verhouding tussen appartementen en grondgebonden woningen
Tegelijkertijd moeten we ook constateren dat de praktijk genuanceerder is dan het publieke debat soms doet vermoeden. Zeker bij grotere gebiedsontwikkelingen zien we dat de opgave allang niet meer wordt benaderd als het simpelweg stapelen van stenen of het maximaliseren van woningaantallen. Er wordt steeds nadrukkelijker gestuurd
op complete woonmilieus: wijken met een goede mix van woningtypen, ruimte voor groen en ontmoeting, aandacht voor gezondheid, klimaatadaptatie, mobiliteit, sociale veiligheid en dagelijkse voorzieningen. Als we die lijn vasthouden, ontstaat er een nieuw evenwicht tussen marktbehoefte, maatschappelijke opgave en ruimtelijke kwaliteit.
Vragen over deze analyse?
E-mail: b.molenkamp@vivantus.nl
Telefoon: 06-10886639
website: www.vivantus-nieuwbouw.nl
De nieuwbouwmarkt in de Metropoolregio
Amsterdam staat er in het tweede kwartaal van 2026 een stuk minder gunstig voor. Waar nieuwbouw de afgelopen jaren profiteerde van een zeer beperkt aanbod aan bestaande woningen, neemt de concurrentie vanuit de bestaande koopwoningmarkt toe.
Vooral in stedelijke gebieden, met Amsterdam als koploper, zorgen uitgeponde huurwoningen voor extra aanbod, waardoor kopers meer keuze hebben
en minder snel hoeven uit te wijken naar nieuwbouw.
Daarnaast zorgt economische onzekerheid ervoor dat consumenten terughoudender worden. Hoewel hypotheekrentes historisch gezien niet extreem hoog zijn, zorgen geopolitieke spanningen en onzekerheid over de renteontwikkeling ervoor dat een deel van de huishoudens aankoopbeslissingen uitstelt. Zeker bij nieuwbouw, waar tussen aankoop en oplevering vaak nog één tot twee jaar zit, speelt deze onzekerheid een grotere rol dan bij bestaande woningen.
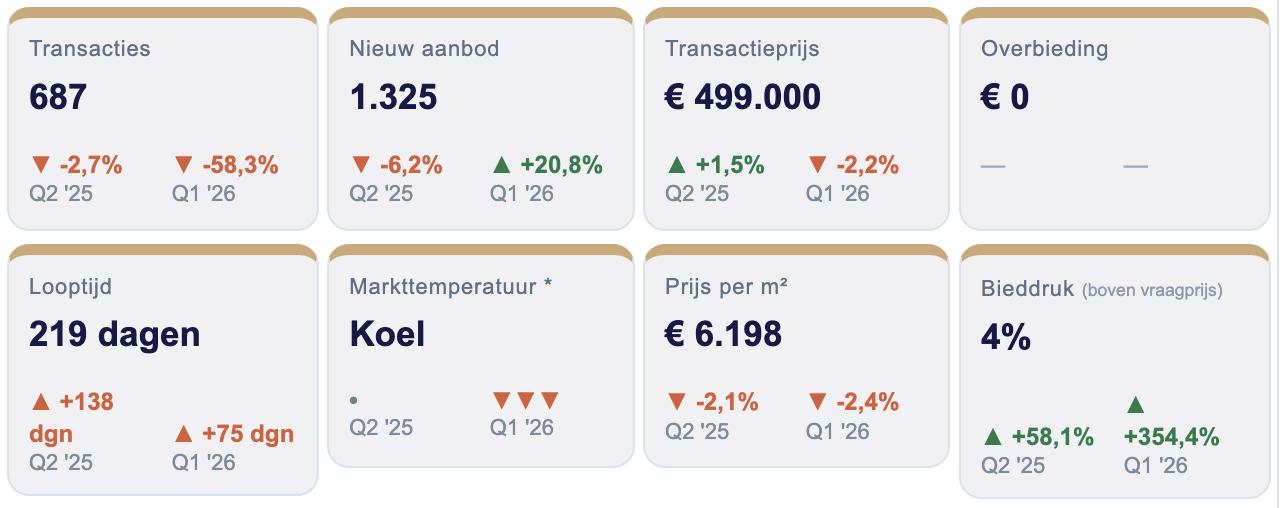
De beschreven marktomstandigheden vertalen zich inmiddels ook duidelijk in de cijfers. De nieuwbouwmarkt in de Metropoolregio Amsterdam is in het tweede kwartaal van 2026 merkbaar afgekoeld. De temperatuurmeter van Vivantus is verschoven van 'in balans' naar 'koel'. De afnemende
marktdynamiek komt onder meer tot uiting in een langere verkooptijd: een nieuwbouwwoning staat inmiddels gemiddeld 219 dagen in verkoop. Daarnaast daalde het aantal transacties met 58% naar 687 woningen, terwijl ook de verkoopsnelheid en het aandeel projecten dat in korte tijd uitverkoopt verder afnemen. De markt functioneert daarmee nog steeds, maar kopers nemen duidelijk meer tijd voor hun aankoopbeslissing en vergelijken nieuwbouw nadrukkelijker met het verruimde aanbod in de bestaande woningmarkt.
Het nieuwbouwaanbod nam juist toe. Er stonden in het tweede kwartaal 1.325 woningen te koop in de Metropoolregio Amsterdam, een groei van 21% ten opzichte van het vorige kwartaal. De verkoop-/ aanbodratio komt daarmee uit op 52%. De conclusie is duidelijk: er komt momenteel beduidend meer nieuw aanbod op de markt dan er wordt opgenomen. De
gemiddelde transactieprijs daalde licht naar € 499.000, terwijl ook de gemiddelde vierkantemeterprijs met 2,4% afnam naar € 6.198.
Opvallend is het verschil tussen de verschillende woningtypen. Vrijstaande nieuwbouwwoningen vinden met een gemiddelde verkooptijd van 90 dagen nog relatief snel een koper, terwijl appartementen met 245 dagen en twee-onder-een-kapwoningen met 240 dagen aanzienlijk langer in verkoop staan. De vierkantemeterprijs van appartementen ligt met € 6.417 nog altijd hoger dan die van grondgebonden woningen, passend bij het stedelijke karakter van de regio. De combinatie van een ruim aanbod en langere verkooptijden wijst er echter op dat de prijsstelling van een deel van de projecten niet langer vanzelfsprekend aansluit bij wat kopers bereid of in staat zijn te betalen.
Toch betekent dit niet dat de vraag naar nieuwbouw structureel afneemt, zeker niet in de Metropoolregio Amsterdam. Integendeel: de onderliggende behoefte aan duurzame, energiezuinige woningen blijft groot.
De uitdaging ligt vooral in de toenemende concurrentie met de bestaande woningmarkt. Kopers vergelijken nieuwbouw nadrukkelijker met woningen die direct beschikbaar zijn, waardoor prijskwaliteitverhouding, woonoppervlak, plattegrond, buitenruimte en oplevertermijn een steeds belangrijkere rol spelen in de aankoopbeslissing.
Na een lange periode waarin de vraag het beschikbare aanbod ruim overtrof, laat de huidige markt opnieuw zien hoe belangrijk het is om nieuwbouwprojecten voortdurend te toetsen aan de actuele woonwensen van de doelgroep. De vanzelfsprekendheid waarmee vrijwel ieder project door de markt werd
geabsorbeerd, maakt plaats voor een situatie waarin onderscheidend vermogen weer bepalend wordt voor het verkoopsucces.
Dat onderstreept het belang van een marktgerichte programmering, een realistische prijspositionering en woningen die daadwerkelijk aansluiten bij de kwalitatieve woonwensen van de beoogde koper. Juist in een markt die meer in balans komt, worden deze factoren opnieuw onderscheidend.
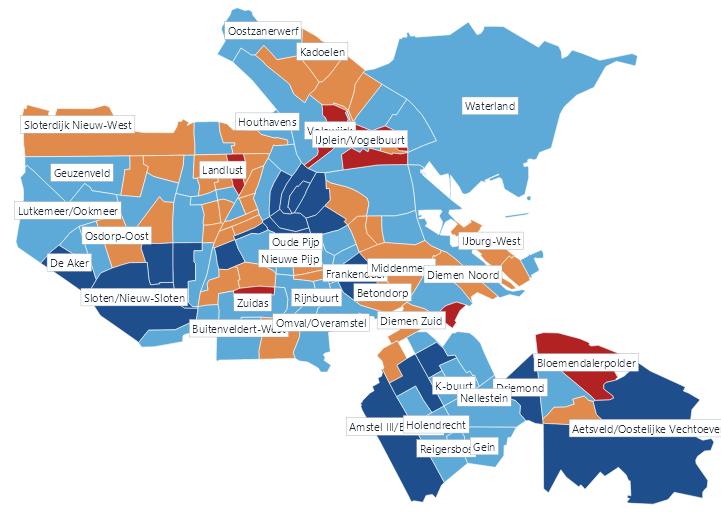
Markttemperatuur per gemeente
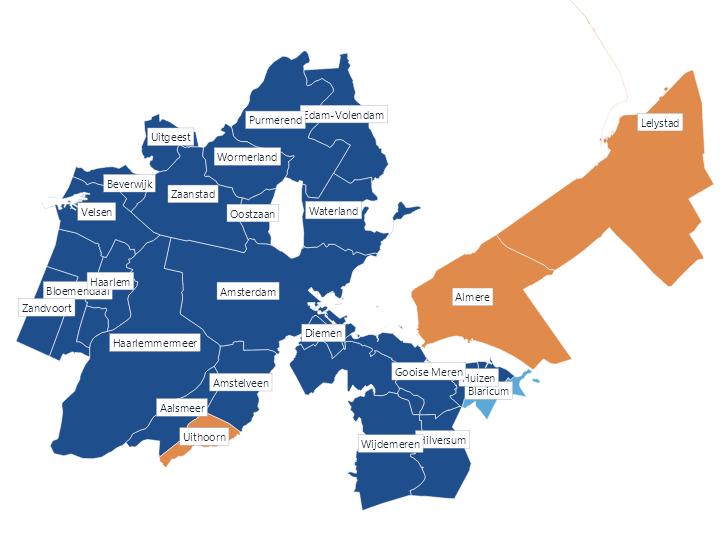
Markttemperatuur per gemeente
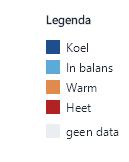
De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot één indicatie: Heet, Warm, In balans of Koel.
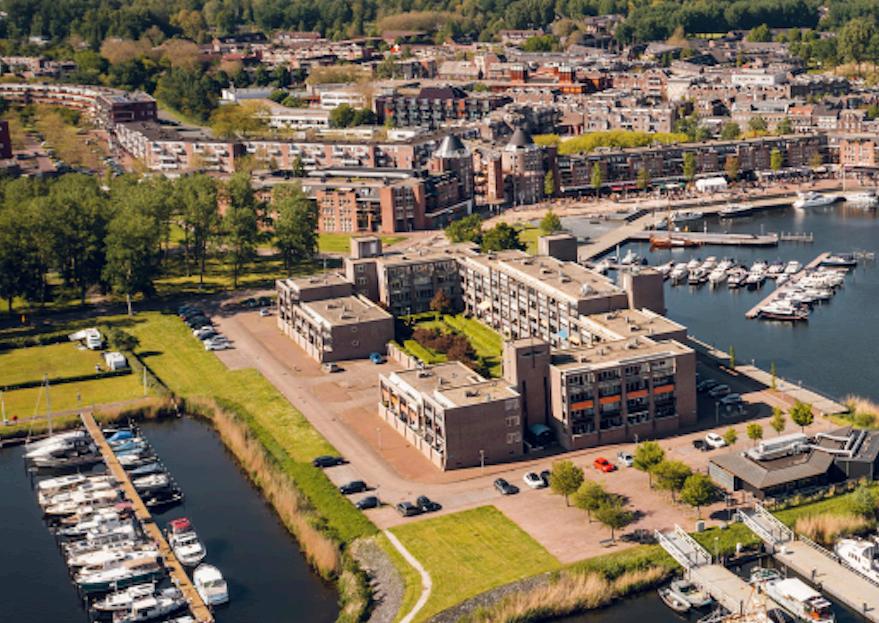
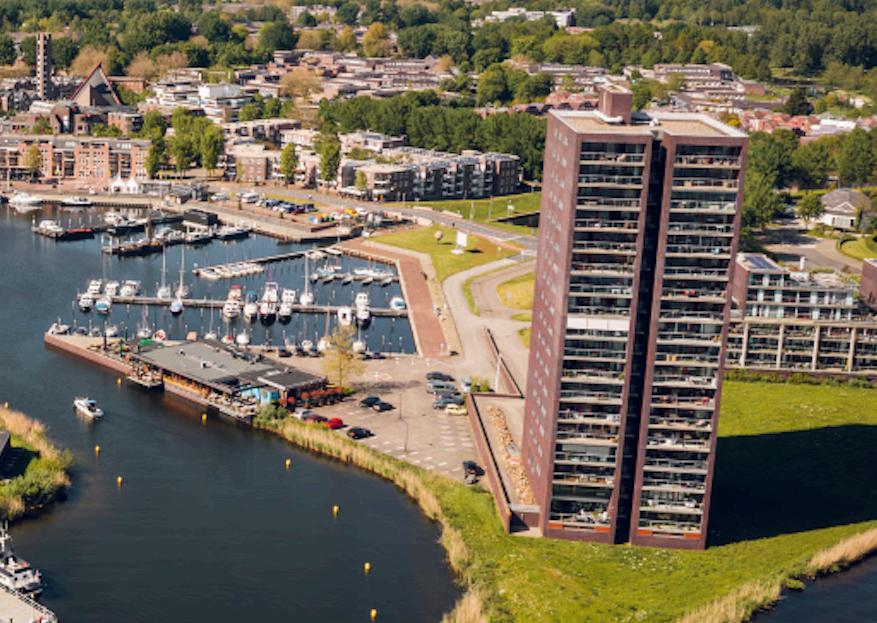
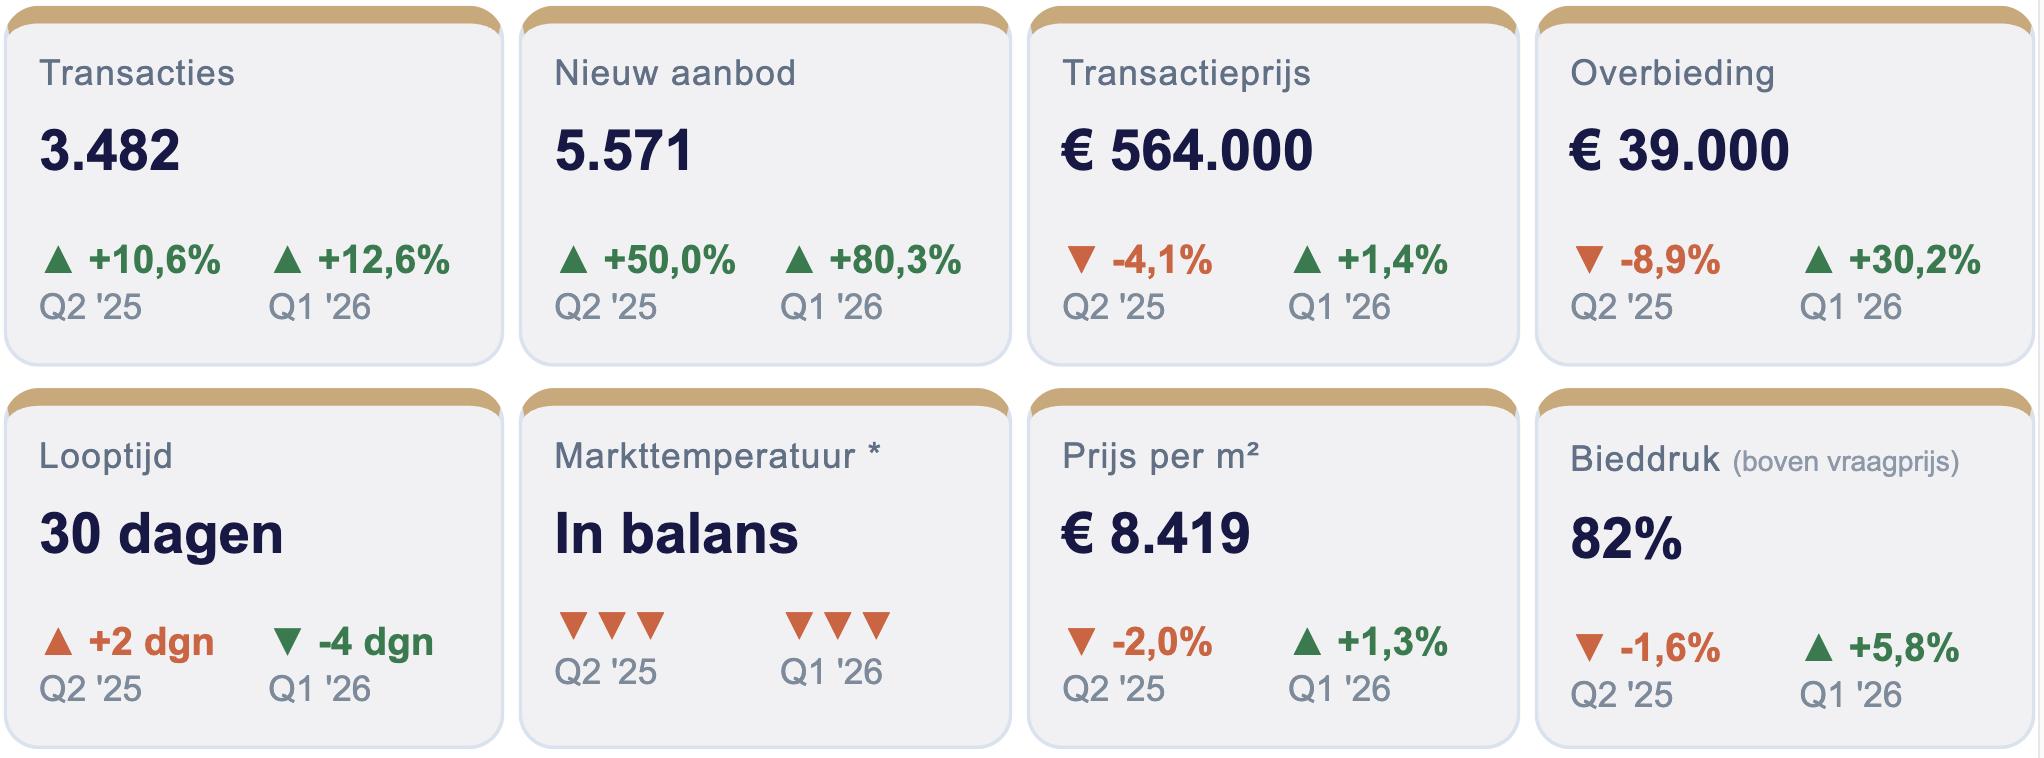
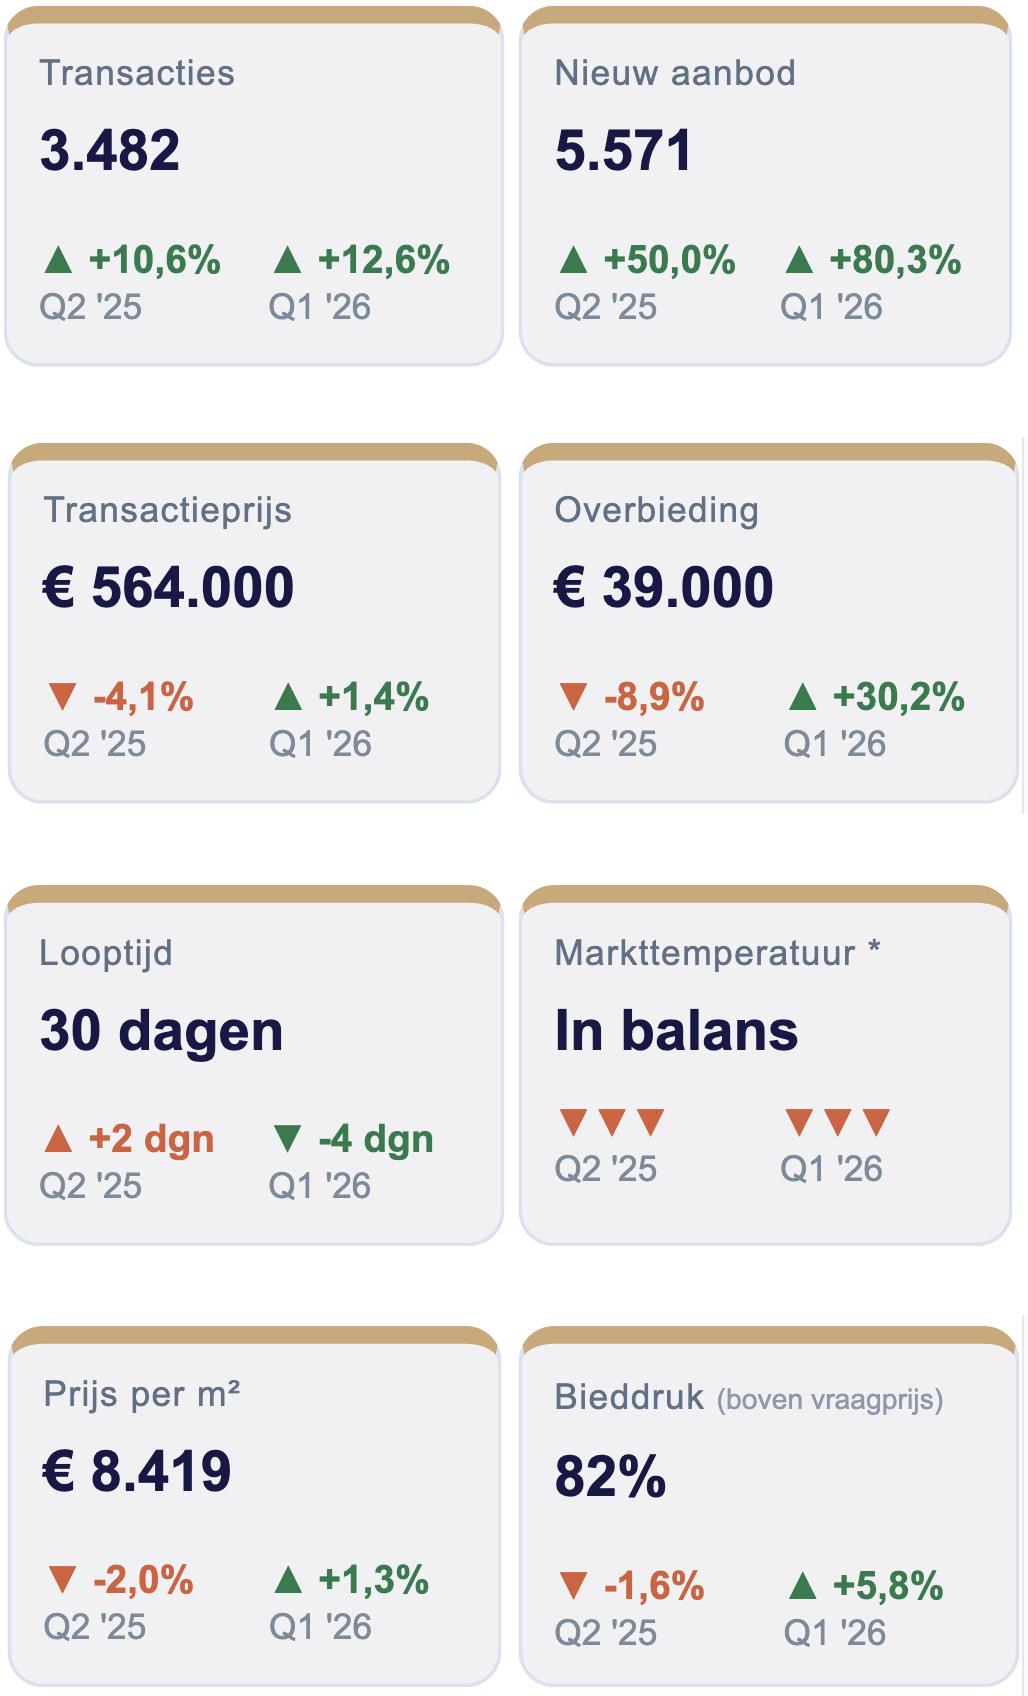
De woningmarkttemperatuurscore in Amsterdam staat in Q2 '26 op 'In balans'. Een kwartaal eerder kreeg de woningmarkt nog het label 'heet'. De forse verschuiving wordt vooral gedreven door een explosieve groei van het aanbod. Het nieuwe aanbod steeg met 80% ten opzichte van vorig kwartaal en ligt de helft hoger dan een jaar eerder. Het aantal transacties nam met bijna 13% toe.
Daarmee komt de verkoop/aanbod-ratio uit op 63%, een niveau waarop kopers merkbaar meer te kiezen hebben.
Appartementen en tussenwoningen blijven in trek, maar locatie, presentatie en de staat van de woning spelen een grote rol. Bij vrijstaande woningen is een ander beeld te zien, met een looptijd van 68 dagen en een bieddruk van slechts 35%. Gemiddeld wordt € 14.000 onder de vraagprijs betaald.
Toch staat de woningmarkt niet stil. De gemiddelde looptijd daalde naar 30 dagen en de bieddruk steeg naar 82%, met een gemiddeld overbiedingsbedrag van € 39.000.
De cijfers wijzen op een woningmarkt waarin woningen in het het lagere- en middensegment nog relatief goed verkopen, terwijl het hogere segment juist trager beweegt.
Tussen woningtypes en wijken zijn wel verschillen te zien.
* De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
Markttemperatuur per gemeente
De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot één indicatie: Heet, Warm, In balans of Koel.
1. Welke ontwikkelingen op de woningmarkt vielen dit kwartaal het meest op?
De markt in Amsterdam is een stuk rustiger en onvoorspelbaarder dan voorgaande kwartalen. De transactieprijzen liggen merkbaar lager, vooral bij appartementen. Alleen op de toplocaties en in het relatief goedkopere segment zien we nog overbiedingen.
2. Wat betekenen de ontwikkelingen concreet voor kopers en verkopers?
Kopers hebben nog altijd ruim de keuze. Verkopers moeten daar wel op inspelen. Een goede advertentie, een realistische en strategisch gekozen vraagprijs en een goede
presentatie maken het verschil. Ook de staat
van de woning wordt steeds belangrijker.
3. Welke trends zag je dit kwartaal het duidelijkst?
Over de hele linie zien we minder bezichtigingsverzoeken dan we gewend waren. Er zijn nog altijd uitschieters, maar woningen die veel kijkers trekken of die ver boven vraagprijs worden verkocht, zijn in de huidige markt wel uitzonderingen.
4. Wat verwacht je voor het komende kwartaal?
De verwachting is dat wat we nu zien voorlopig zo blijft. De zomervakantie zorgt sowieso voor
een rustigere periode, met een gematigde vraag. Ik verwacht dat de transactieprijzen het komende kwartaal daardoor nog wat verder zakken ten opzichte van dit kwartaal. Kortom, een rustige tijd op de markt, met meer ruimte voor kopers om te onderhandelen.
NVM makelaar
Amsterdam West
Am��el����, Uit����n, Aal����r, Mij���c��, Ron�� ���en, Oud��-Am��el, Aal����r
Q1 2026
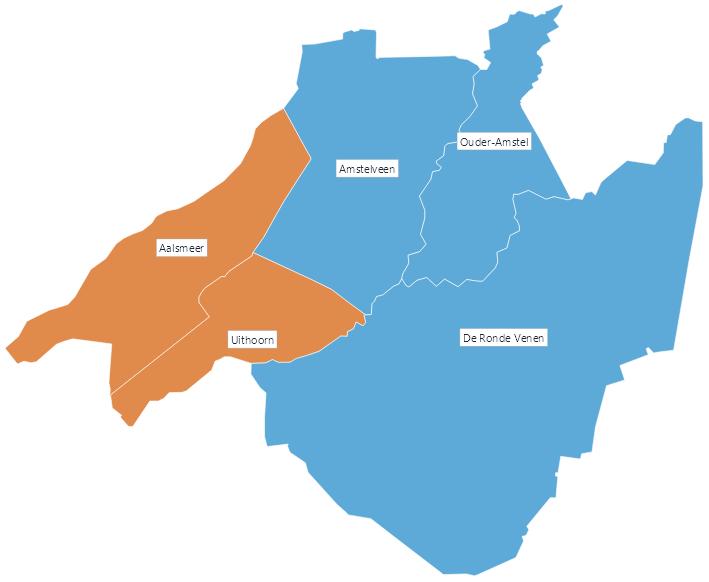
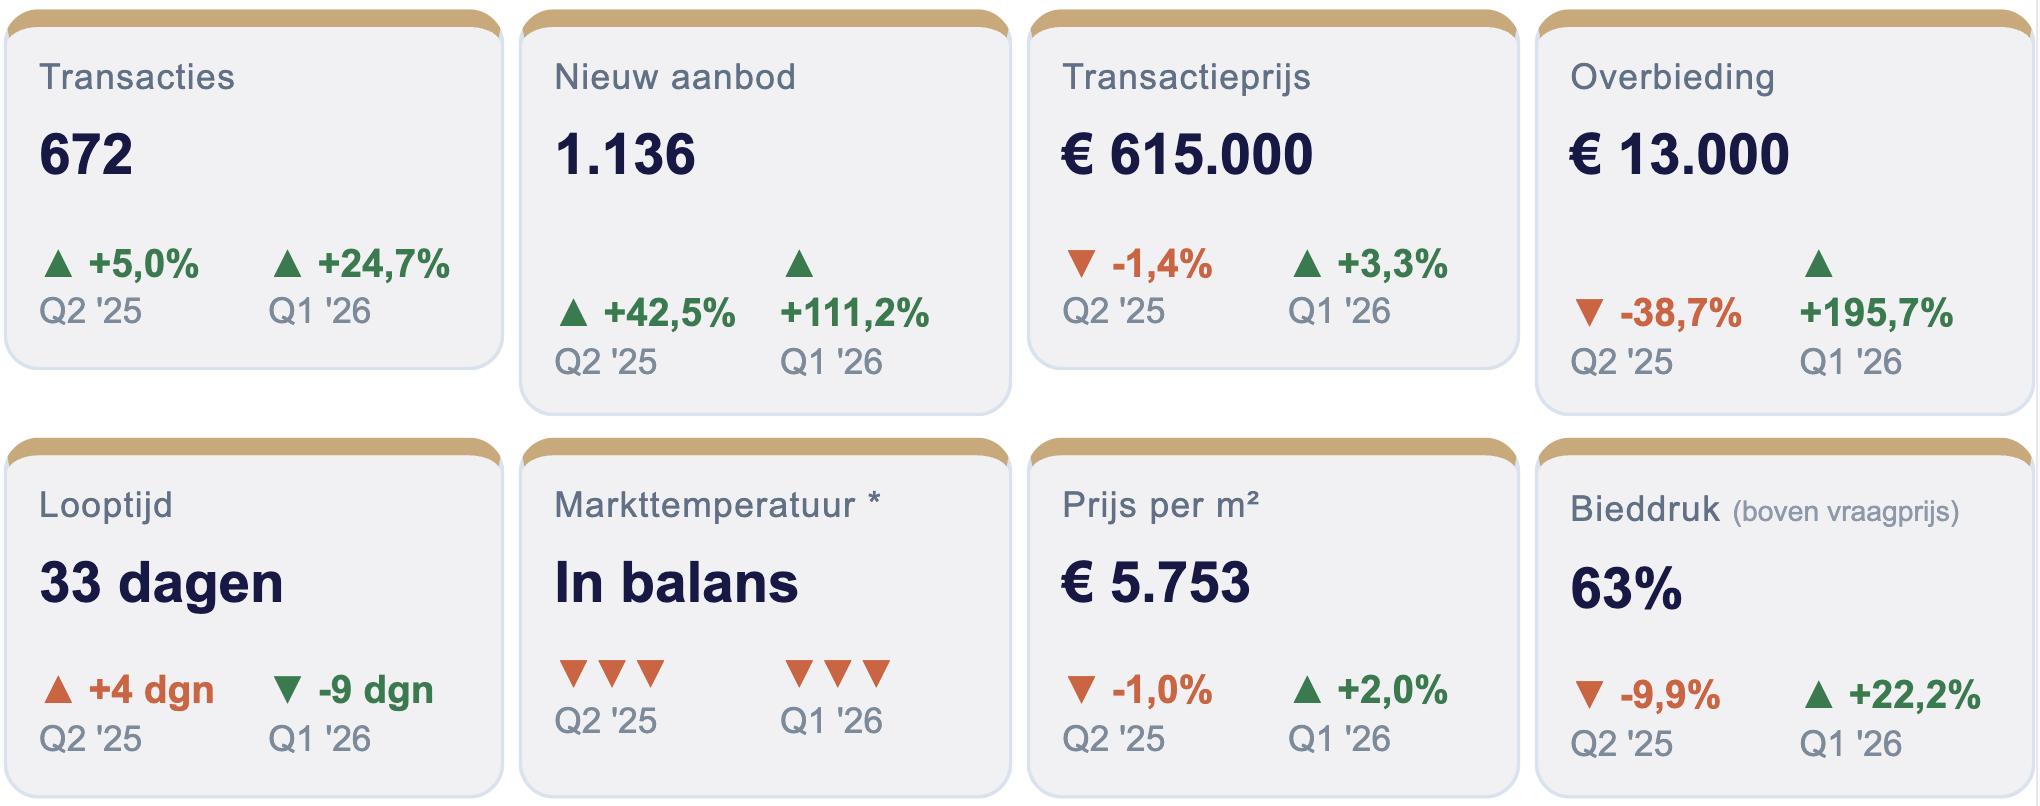
De markttemperatuur in de regio Amstelveen is dit kwartaal verschoven van 'Warm' naar 'In balans'. Dat komt voornamelijk door een flinke toename in het aanbod. Het nieuw aanbod is met 42,5% gestegen ten opzichte van een jaar eerder, en ten opzichte van het eerste kwartaal zelfs met 111,2%.
De markt werd dus ruimer, maar woningen verkopen nog altijd goed. Het aantal transacties nam toe, met een plus van 24,7% ten opzichte van het eerste kwartaal van 2026.
De gemiddelde looptijd daalde naar 33 dagen, bijna 9 dagen korter dan vorig kwartaal, en het overbiedingspercentage steeg naar 63%. De gemiddelde transactieprijs ligt op € 615.000, een stijging van 3,3% kwartaal-op-kwartaal, maar nog altijd 1,4% lager dan in Q2 '25.
Tussen segmenten zijn echter grote verschillen te zien.
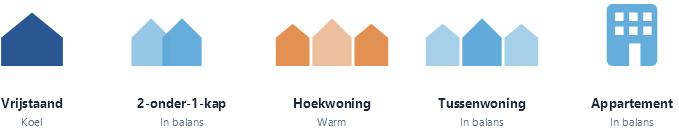
Tussenwoningen en hoekwoningen blijven het vlotst verkopen, met looptijden rond de 30 tot 34 dagen en een bieddruk van 70% tot 76%. Aan de bovenkant van de markt stokt echter de doorstroming. Vrijstaande woningen hebben een looptijd van gemiddeld 50 dagen en in slechts 27% van de gevallen wordt meer betaald dan de vraagprijs. Gemiddeld genomen wordt er zelfs € 9.000 minder betaald dan de vraagprijs . Ook op 2-onder-1-kapwoningen wordt vaak onderboden. Het ruime aanbod en de gematigde prijsdruk wijzen erop dat kopers in het duurdere segment beduidend meer onderhandelingsruimte krijgen dan in het middensegment.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
Markttemperatuur per gemeente
De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot één indicatie: Heet, Warm, In balans of Koel.
2. Wat betekenen deze ontwikkelingen concreet voor kopers en verkopers? Uitgelicht: Amstelveen
1. Welke ontwikkelingen op de woningmarkt vielen dit kwartaal het meest op?
De wereldwijde onzekerheden, de stijgende rente en de toenemende kosten in het algemeen zijn duidelijk voelbaar op de huizenmarkt. Momenteel zien we minder bezichtigingen en overbiedingen, wat duidt op een afnemende koopdruk. De periode van extreme prijsstijgingen lijkt voorbij en de markt heeft wellicht haar piek bereikt. Vooral woningen die nog opknapwerk vereisen en toch aan de hoge kant geprijsd zijn, blijven langer op de markt. Daarentegen blijven turn-key woningen op toplocaties, of woningen die aantrekkelijk zijn voor ouderen, erg in trek en is overbieden nog steeds de norm.
Met name verkopers moeten er nog aan wennen dat de gekte voorbij is. Kopers merken juist steeds meer dat de markt afkoelt en voelen dat zij meer kans maken.
3. Welke trends zag je dit kwartaal het duidelijkst?
We zien met name een duidelijke afname van het aantal bezichtigingsaanvragen en een stabilisatie van de huizenprijzen; de eerdere prijsstijgingen lijken hun hoogtepunt bereikt te hebben en zetten niet verder door. We hebben meer woningen te koop en de verkoop duurt langer.
4. Wat verwacht je voor het komende kwartaal?
De markt lijkt te stabiliseren of af te koelen. We blijven genoeg huizen verkopen, maar uiteindelijk bepaalt de vooraf gestelde vraagprijs de doorlooptijd en het verkoopresultaat. De stijgende rente, het feit dat alles duurder wordt en de
onzekerheid in de markt zorgen ervoor dat de hevige prijsstijgingen niet meer doorzetten zoals voorheen. Kopers worden snel terughoudend als ze ontdekken dat ze niet alleen een hoge aankoopprijs betalen, maar ook extra investeringen moeten doen. Zonder blijvende prijsstijgingen voelt het voor velen niet aantrekkelijk om ver boven de marktwaarde te bieden.
NVM Makelaar
Brockhoff Makelaars
Amstelveen
Q1 2026
Ha�r���me����r, Ha�r���, He�m���de, Blo����da��, Zan����r�, Vel���, Ha�r���me����de �� S��ar����de
Q2 2026
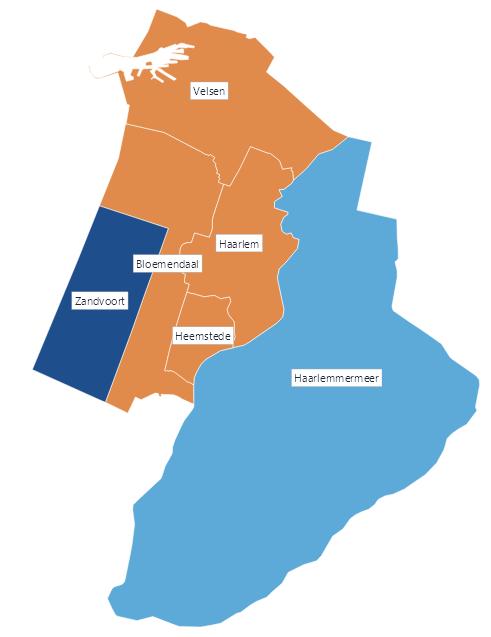
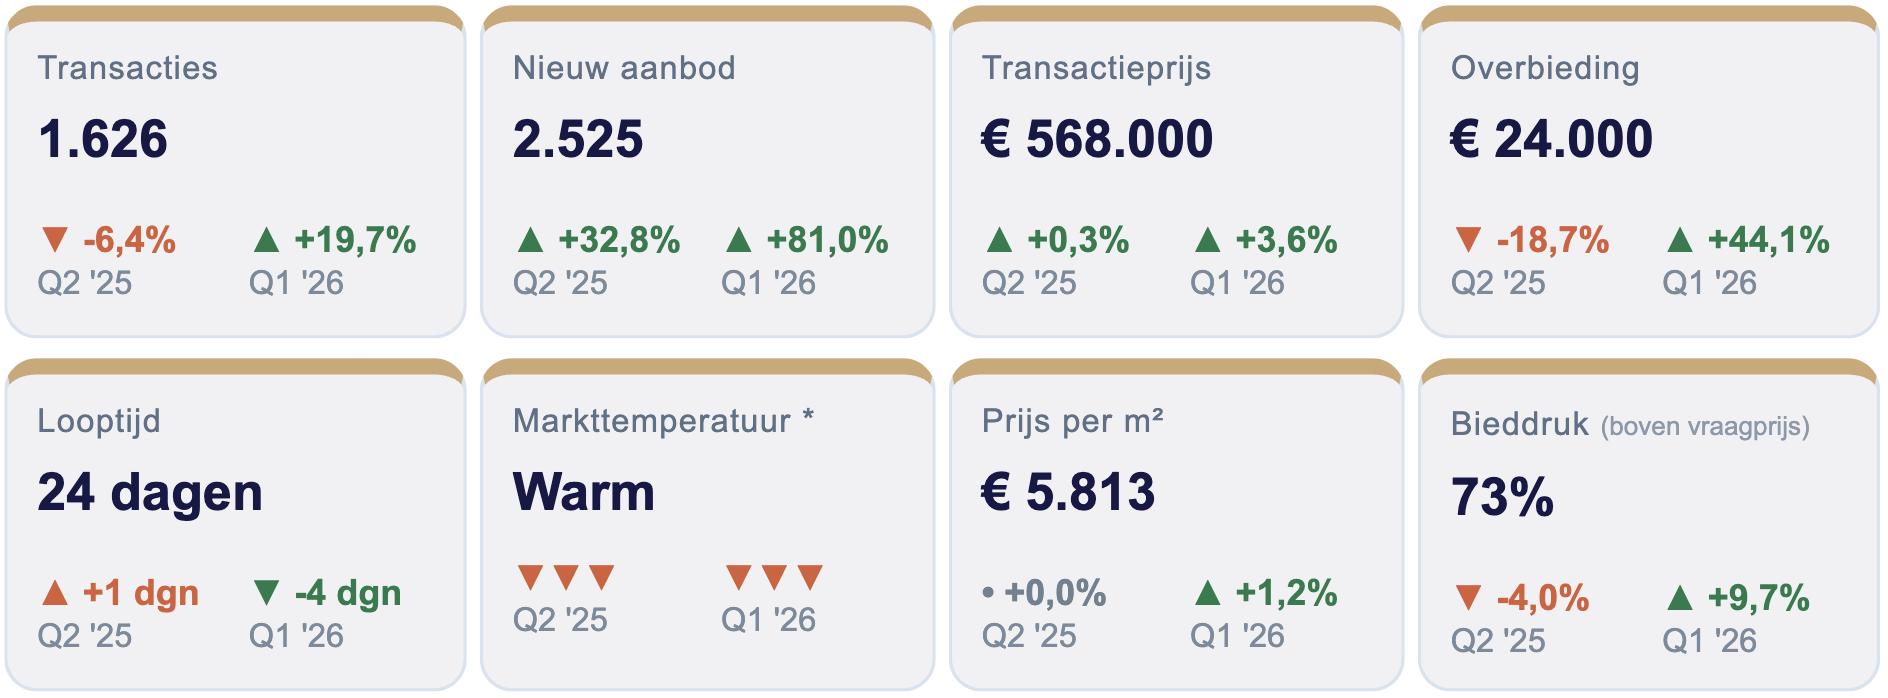
De markttemperatuur in Haarlemmermeer is in Q2 '26 verschoven van 'Heet' naar 'Warm'. Dit is een forse verschuiving die vooral wordt gedreven door een explosieve groei van het aanbod. Er werden 2.525 woningen te koop gezet, een stijging van 81% ten opzichte van vorig kwartaal. Het aanbod ligt 33% hoger dan een jaar eerder. Daardoor is de verkoop/aanbod-ratio gedaald naar 64%. Kopers hebben dus aanzienlijk meer keuze.
makkelijkst. Tussenwoningen worden in 80% van de gevallen boven vraagprijs verkocht, met een gemiddeld overbiedingsbedrag van € 30.000. Bij appartementen wordt 77% boven de vraagprijs verkocht, met een bedrag boven de vraagprijs van ruim € 20.000. Het gaat hierbij vooral om woningen met een gunstige ligging.
Toch blijft de markt krap: de gemiddelde looptijd is met 24 dagen nog altijd kort en in 73% van de verkopen wordt overboden. De gemiddelde transactieprijs steeg op kwartaalbasis met 3,6% naar € 568.000. Ten opzichte van een jaar eerder is de prijs bijna stabiel. Tussen segmenten zijn echter duidelijke verschillen te zien. Tussenwoningen en appartementen verkopen het
Bij vrijstaande woningen is een ander beeld te zien. Bij dit woningtype wordt gemiddeld € 9.000 onder de vraagprijs betaald en slechts 36% gaat boven de vraagprijs weg.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
Markttemperatuur per gemeente
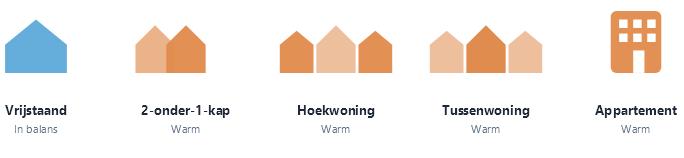
De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot één indicatie: Heet, Warm, In balans of Koel.
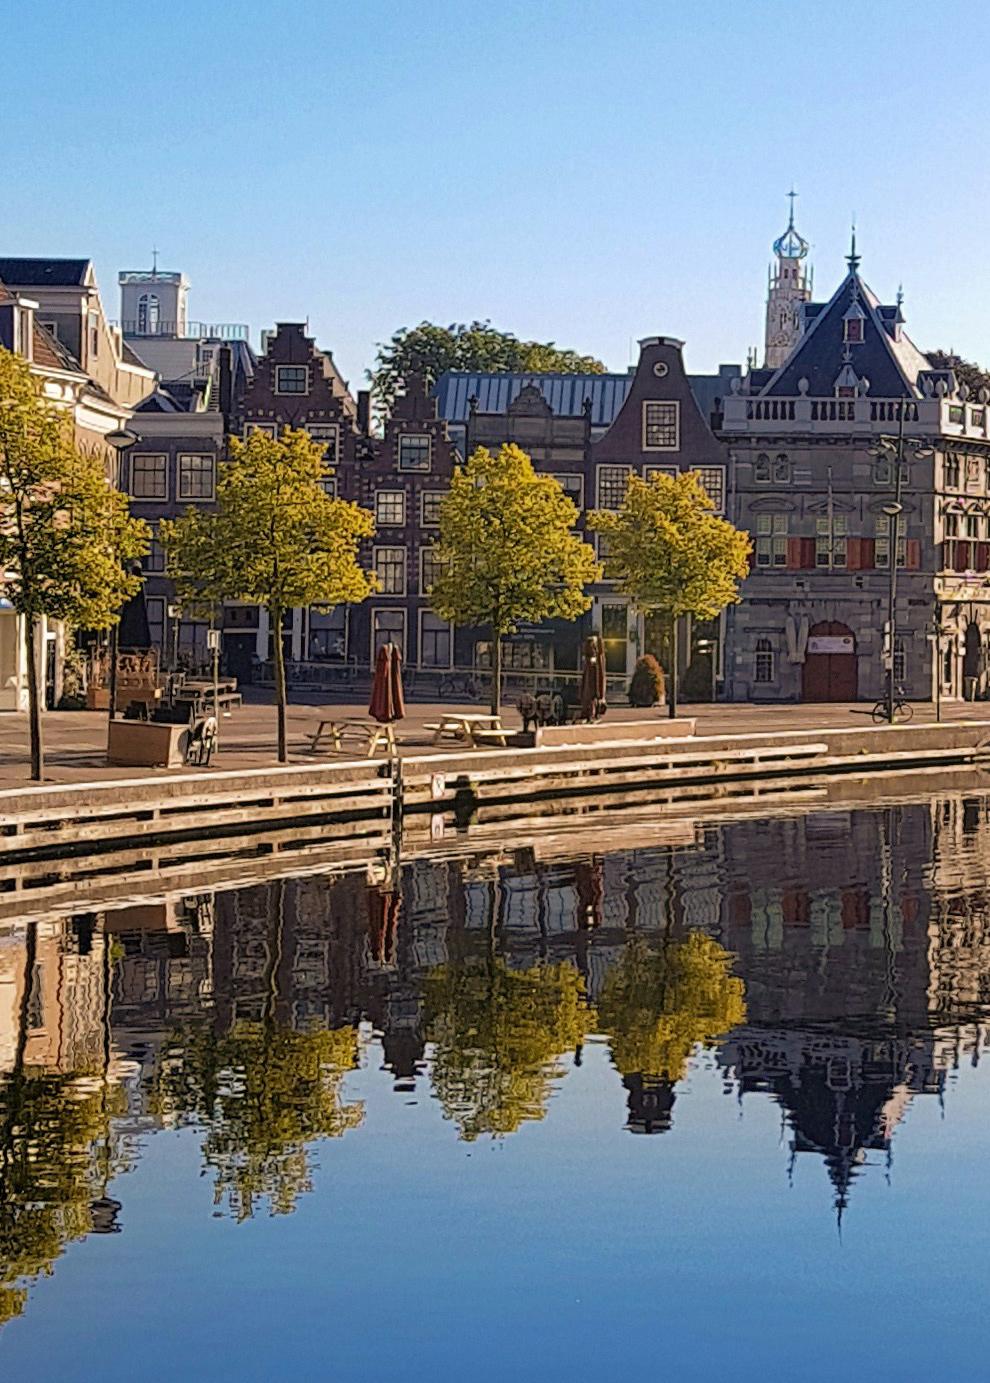
1. Welke ontwikkelingen op de woningmarkt vielen dit kwartaal het meest op?
De markt wordt rustiger en de verkooptijd loopt op. Kijken we naar het aantal afmeldingen, dan zien we wel dat er nog steeds veel woningen boven de vraagprijs worden verkocht, maar dat er structureel minder biedingen zijn. Er zijn over het algemeen minder kijkers en minder biedingen per woning.
Het valt wel op dat er niet altijd een pijl te trekken is op de verkoopbaarheid. Er zijn woningen die heel snel verkopen, soms ook boven de vraagprijs, terwijl er ook heel courante woningen zijn waarbij de verkoop juist erg tegenvalt. Woningen die twee jaar geleden zo verkocht zouden zijn, met minimaal 10 bezichtigingen, trekken nu soms nauwelijks kijkers.
2. Wat betekenen de ontwikkelingen concreet voor kopers en verkopers?
Het sentiment van kopers in de markt is veranderd
en dat betekent dat snel verkopen minder vanzelfsprekend is. Presentatie en onderhoudsstaat worden belangrijker. Of een woning courant is, hangt nu af van meer factoren.
Een kleine tuin of een ligging aan een drukke weg kunnen er nu voor zorgen dat woningen minder makkelijk verkopen.
Dat de markt verandert, is een combinatie van diverse factoren. De hypotheekrente staat al een tijd rond de 4 procent, de prijzen zijn jarenlang exponentieel gestegen en dalen niet en er is ook wel wat onzekerheid in de wereld. Dat heeft allemaal invloed op de woningmarkt.
3. Wat verwacht je voor het komende kwartaal?
Voor het komende kwartaal verwacht ik weinig verandering, simpelweg omdat het zomervakantie is. Mensen die hun huis graag willen verkopen wachten doorgaans tot en met september. Er
komen nu, begin juli, wel woningen bij, maar het zijn er duidelijk minder dan voorheen.
Ik denk dat het aanbod in september weer zal toenemen. De vraag is dan hoe het sentiment bij zoekers zich ontwikkelt: neemt het vertrouwen weer toe en worden woningen snel verkocht, misschien zelfs sneller dan nu? Of leidt een stortvloed aan nieuw aanbod juist tot een minder goed sentiment, waardoor dat aanbod niet verkocht wordt? Dat is dus nog even afwachten.
Luc Landru
RM RT Makelaar
Hoekstra & Van Eck Makelaars
Haarlem
Za�n���d, Lan��m���, Pur����n�, Wat����n�, Eda�-Vol����m, Wor���l���, He�m���r�, Bev����j�, Oos����n
Q1 2026
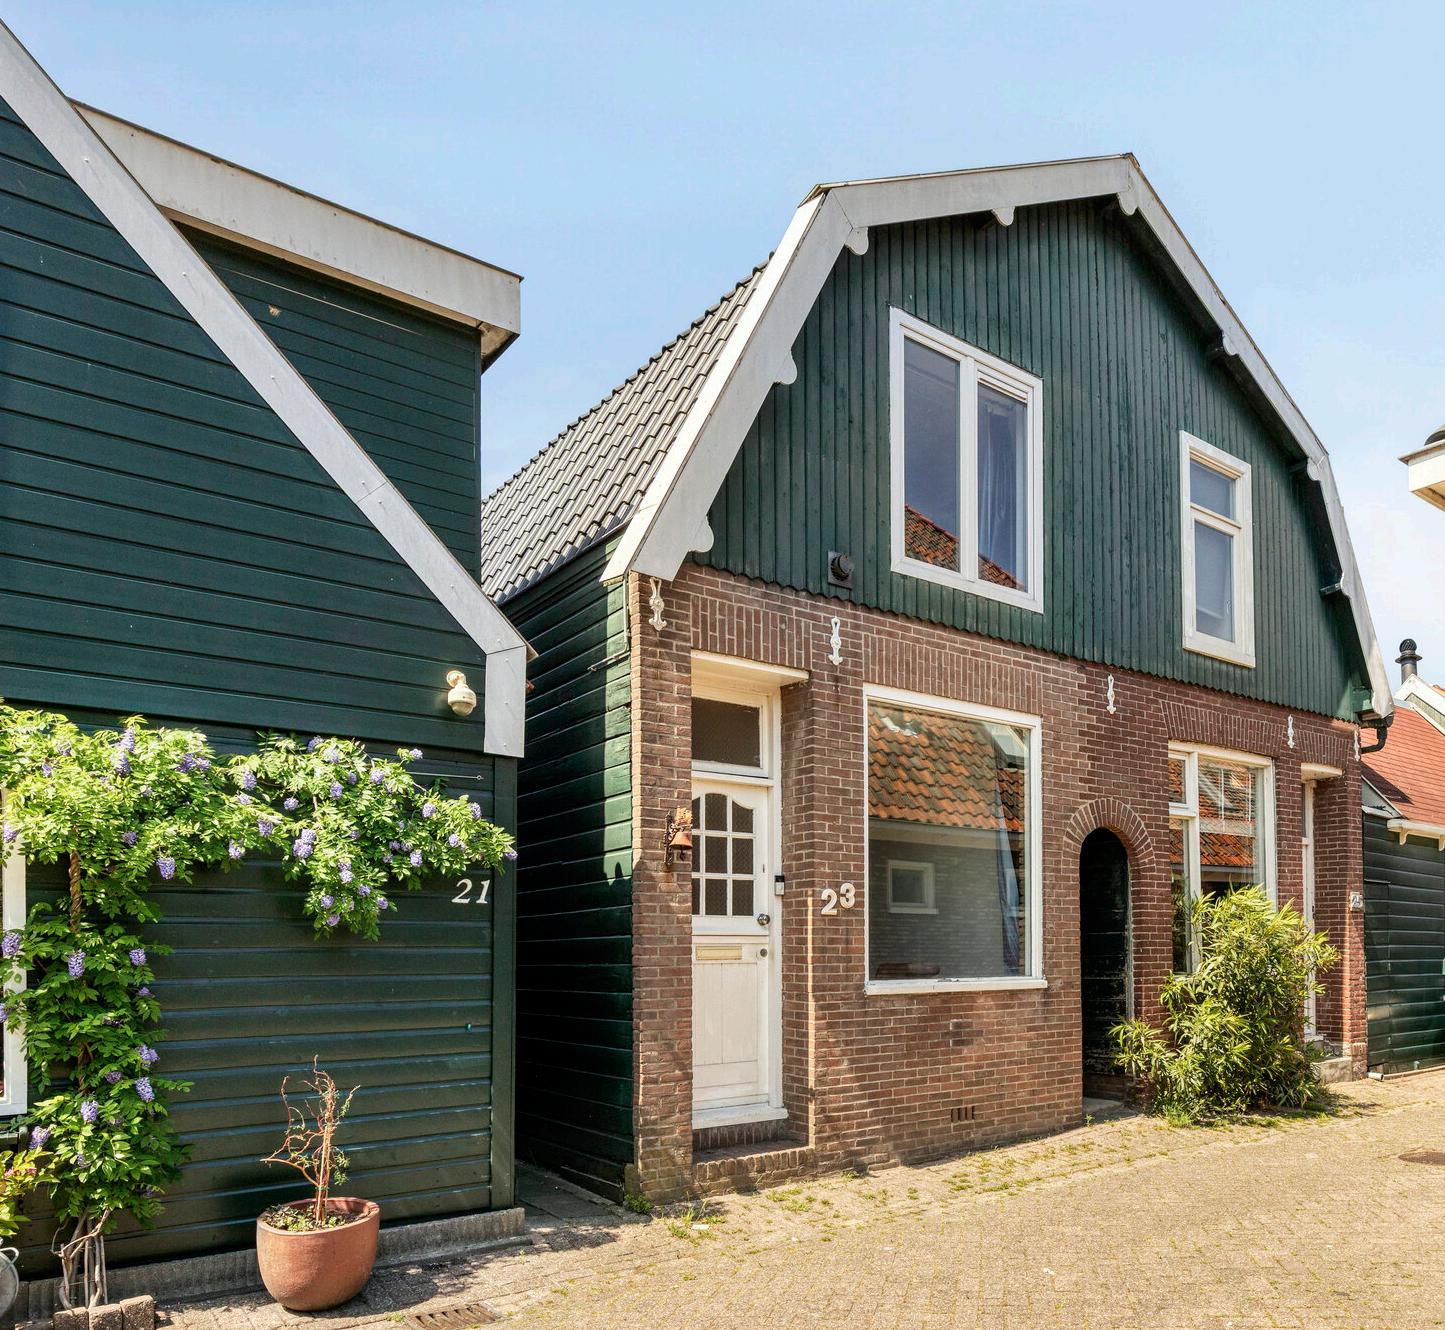
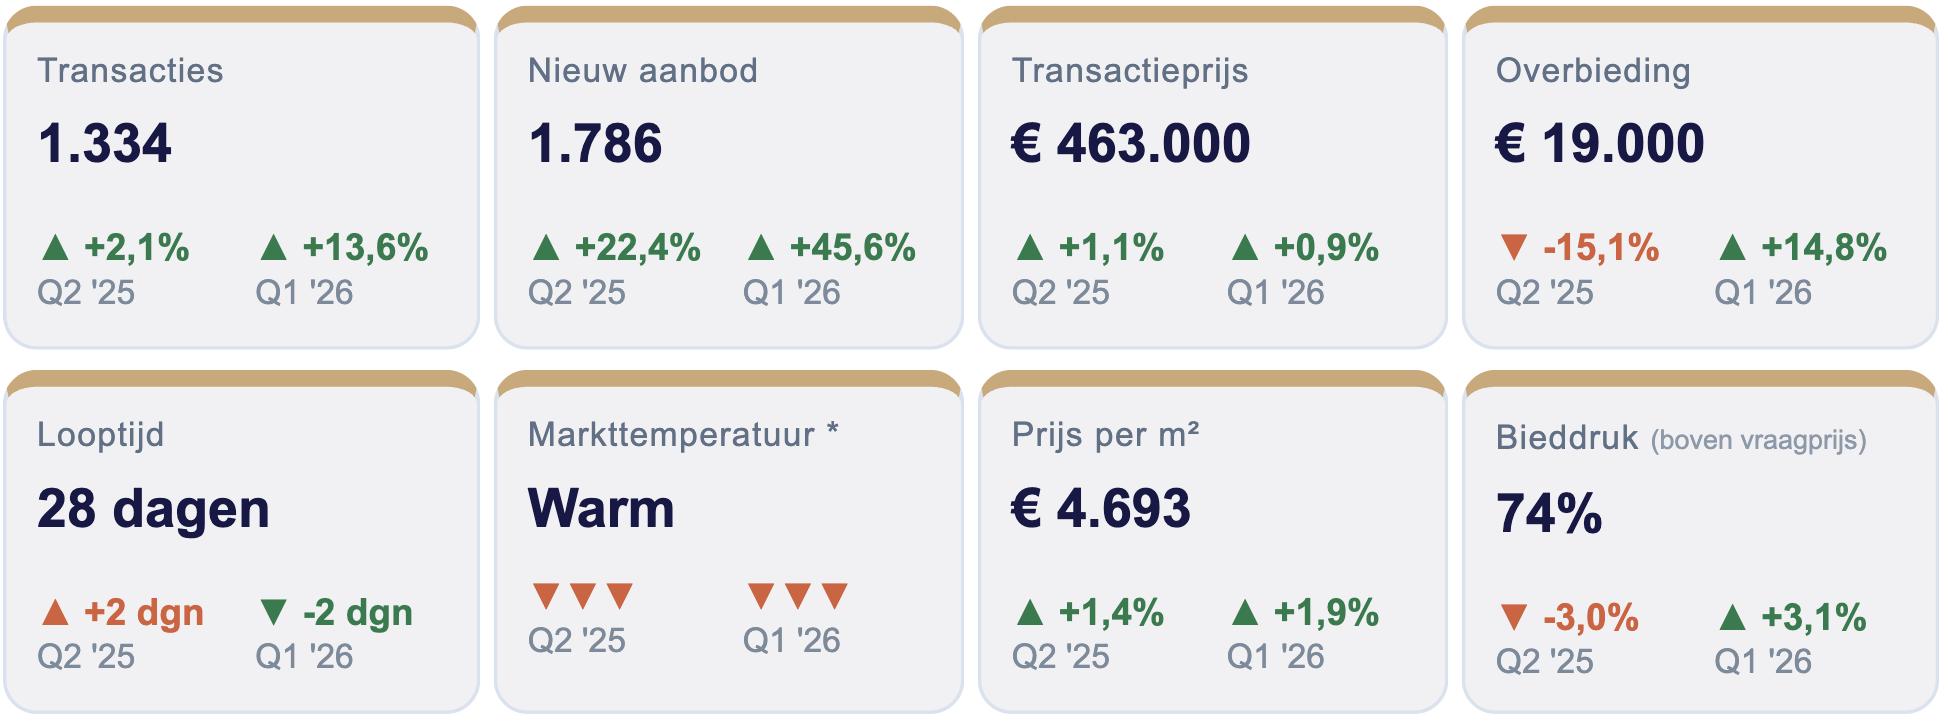
De marktteperatuur in de Zaanstreek is dit kwartaal 'warm', blijkt uit analyse van Vivantus. De temperatuurscore is hiermee flink gedaald ten opzichte van zowel vorig kwartaal als een jaar eerder. Er werden in het tweede kwartaal van 2026 1.786 woningen te koop gezet, 45,6% meer woningen dan een kwartaal eerder. Ten opzichte van het tweede kwartaal van 2025 nam het aanbod met 22,4% toe. Het aantal transacties steeg op kwartaalbasis met 13,6% naar 1.334. Daarmee komt de verkoop/aanbod-ratio uit op 75%. Kopers hebben duidelijk meer te kiezen.
Als gevolg daarvan stijgen de prijzen niet verder. De gemiddelde transactieprijs blijft met € 463.000 nagenoeg stabiel (+0,9%), en de prijs per m² steeg licht naar €4.693. De looptijd is met 28 dagen juist iets korter dan vorig kwartaal. Gemiddeld wordt 74% van de woningen boven vraagprijs verkocht, iets meer dan een kwartaal eerder.
Tussen segmenten zijn duidelijke verschillen te zien. Vrijstaande woningen worden het minst makkelijk verkocht. Met een looptijd van 39 dagen, 58% boven vraagprijs verkocht en een gemiddeld overbiedingsbedrag van €7.000 is dit het enige segment waar kopers merkbaar meer onderhandelingsruimte hebben. Daartegenover staat dat hoekwoningen en appartementen juist heel vlot verkopen. Hoekwoningen hebben een gemiddelde looptijd van 25 dagen en worden in 82% van de gevallen boven vraagprijs verkocht. Dat is bij vooroorlogse appartementen zelfs 89%. In dit segment blijft de verkoper dus in het voordeel, terwijl in het hogere segment kopers in het voordeel zijn.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
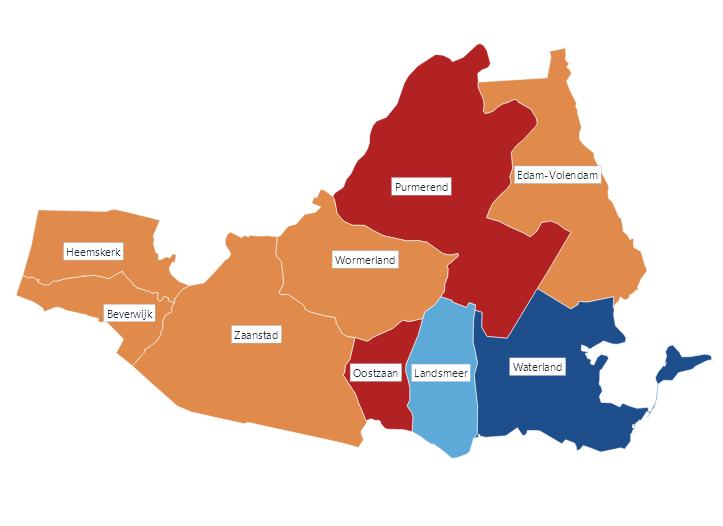
Markttemperatuur per gemeente
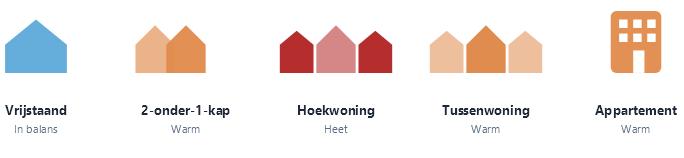
De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot één indicatie: Heet, Warm, In balans of Koel.
1. Welke ontwikkelingen op de woningmarkt vielen dit kwartaal het meest op?
Het woningaanbod in de Zaanstreek laat een stijgende lijn zien. Deze ontwikkeling maakt het belangrijker dan ooit om kritisch te kijken naar de prijs-kwaliteitverhouding van een woning.
Woningen die realistisch en marktconform worden geprijsd, vinden nog altijd relatief snel een koper. Een juiste vraagprijs blijft daarmee een bepalende factor voor een succesvolle verkoop.
2. Wat betekenen deze ontwikkelingen concreet voor kopers en verkopers?
Ondanks de toename van het aanbod blijft de woningmarkt in de Zaanstreek krap, met name in het betaalbare segment. Het aanbod van eengezinswoningen tot € 400.000 en appartementen tot € 300.000 is nog altijd zeer
beperkt. Hierdoor blijft de concurrentie onder woningzoekers in deze prijsklassen groot.
Daarnaast is de vraag naar energiezuinige woningen met energielabel A+ of hoger onverminderd sterk. Deze voorkeur is zichtbaar in alle prijscategorieën en speelt een steeds belangrijkere rol bij de aankoopbeslissing.
3. Welke trends zag je dit kwartaal het duidelijkst?
Woningen die ingrijpend gerenoveerd moeten worden, bijvoorbeeld vanwege een volledige verbouwing, funderingsherstel of een combinatie van beide, kennen een langere verkooptijd. Potentiële kopers zijn kritischer geworden en geven vaker de voorkeur aan instapklare woningen. Het toegenomen woningaanbod biedt hen meer keuze, waardoor woningen met omvangrijke onderhouds- of renovatiekosten minder snel worden verkocht.
4. Wat verwacht je voor het komende kwartaal?
Voor het komende kwartaal verwachten wij dat het woningaanbod nog licht zal toenemen.
Tegelijkertijd zal de vraag naar woningen naar verwachting tijdelijk afnemen als gevolg van de zomervakantie, waarin veel potentiële kopers hun zoektocht of aankoopbeslissing uitstellen. Naar verwachting zal de activiteit op de woningmarkt vanaf het einde van de vakantieperiode weer aantrekken, waarna ook de vraag naar woningen opnieuw zal toenemen.
Richard van Meeteren
NVM Makelaar
Thijssen Makelaardij Zaandam
2026
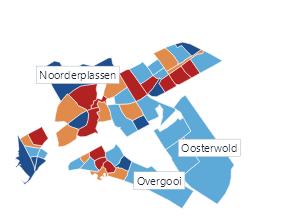
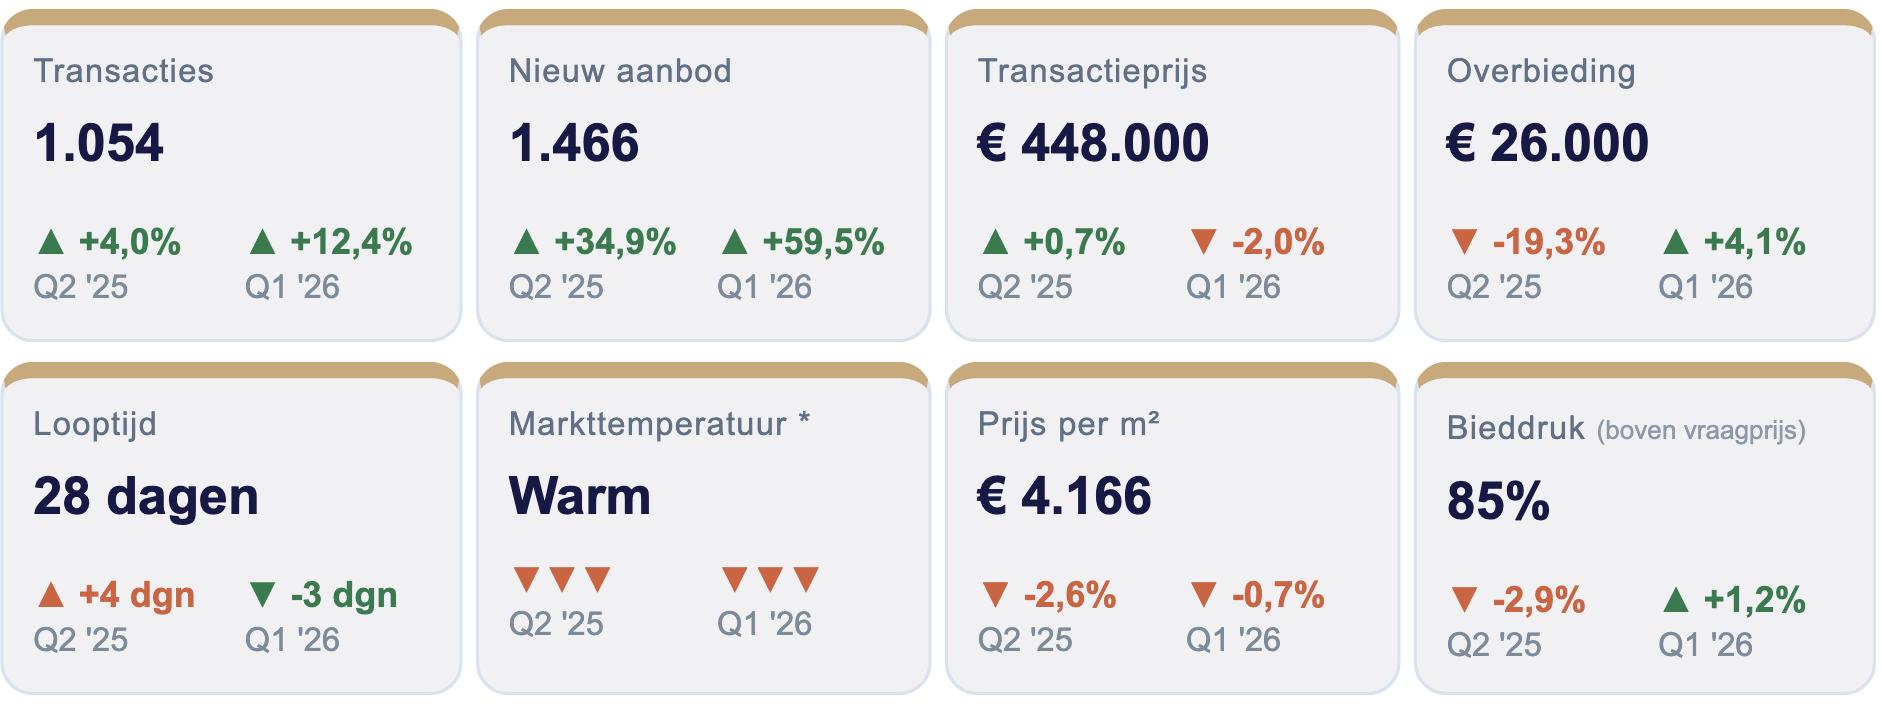
De woningmarkttemperatuur in Almere en Lelystad is het afgelopen kwartaal flink afgekoeld. In het eerste kwartaal
van dit jaar stond de meter nog op 'Heet', maar in het tweede kwartaal liep de meter terug naar 'Warm'. Dat is een forse verschuiving. Ook ten opzichte van het tweede kwartaal van 2025 nam de temperatuur af.
Toch blijft de markt over het algemeen gespannen: de looptijd is met 28 dagen nog altijd kort en 85% van de woningen wordt boven de vraagprijs verkocht. Het gemiddelde overbiedingsbedrag van €26.000 ligt wel bijna een vijfde lager dan vorig jaar.
Tussen segmenten zijn grote verschillen te zien.
Het verschil in markttemperatuur komt voornamelijk door een toename van het aanbod. Het nieuwe aanbod nam
met bijna 60% toe naar 1.466 woningen, terwijl het aantal transacties met 12% steeg naar 1.054. De verkoop/ aanbod-ratio daalt daardoor naar 72%. Kopers hebben duidelijk meer te kiezen.
De gemiddelde transactieprijs kwam uit op € 448.000, een lichte daling van 2% ten opzichte van vorig kwartaal. De prijs per m² ligt met € 4.166 gemiddeld 2,6% lager dan een jaar geleden.
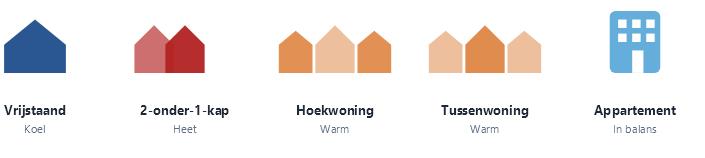
Tussenwoningen en hoekwoningen zijn met looptijden van 26 en 27 dagen en een bieddruk boven de 85% nog opvallend krap. Bij vrijstaande woningen is de markt ruimer, met 39 dagen looptijd en een bieddruk van slechts 64%. Dit wijst op een haperende doorstroming aan de bovenkant van de markt, terwijl het middensegment juist goed doorloopt.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
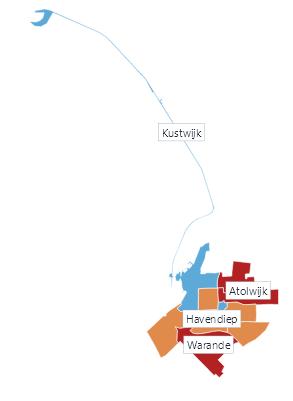
Markttemperatuur per gemeente
Uitgelicht: Almere
1. Welke ontwikkelingen op de woningmarkt vielen dit kwartaal het meest op?
Het aanbod is toegenomen en we zien dat de verkooptijd is opgelopen. Dat is voor de verkopers en de kijkers weer even wennen, maar we mogen nog steeds niet klagen. De prijzen die worden betaald verschillen echter wel van elkaar en zijn afhankelijk van de staat van de woning en de strategie die wordt gehanteerd.
2. Wat betekenen de cijfers concreet voor kopers en verkopers?
We moeten meer rekening houden met de prijsstrategie bij het aanmelden van een woning. Verkopers moeten hier nog wel aan wennen, want de ‘bieden-vanaf-prijs’ ligt lager dan voorheen. Kijkers houden nog steeds rekening met het overbieden. Doordat de
extreme gekte voorbij is, merken we dat we niet meer zomaar een hoge prijs kunnen hanteren op Funda.
3. Welke trends zag je dit kwartaal het duidelijkst?
Het aantal bezichtigingen is afgenomen. We merken dat er iets minder expats aan het bezichtigen zijn en dat er weer meer woningen verkocht worden aan de Almeerder.
4. Wat verwacht je voor het komende kwartaal, en waarop baseer je dat?
Wat de woningmarkt gaat doen is momenteel heel lastig te voorspellen. De rente speelt daar een rol in, net als de onrust in de wereld en het toegenomen aanbod. Als de rente en het aanbod stabiel blijven, is het een kwestie van wennen voor de verkopers en kopers. Maar zodra deze nieuwe
ontwikkelingen weer ‘normaal’ zijn, verwacht ik
juist dat het een positief effect heeft op de markt. Dan zal de markt naar verwachting redelijk stabiel blijven, op het huidige niveau.
Jeroen Kruizinga
Kantoormanager / NVM Makelaar
Hoekstra & Van Eck Almere
Q1 2026
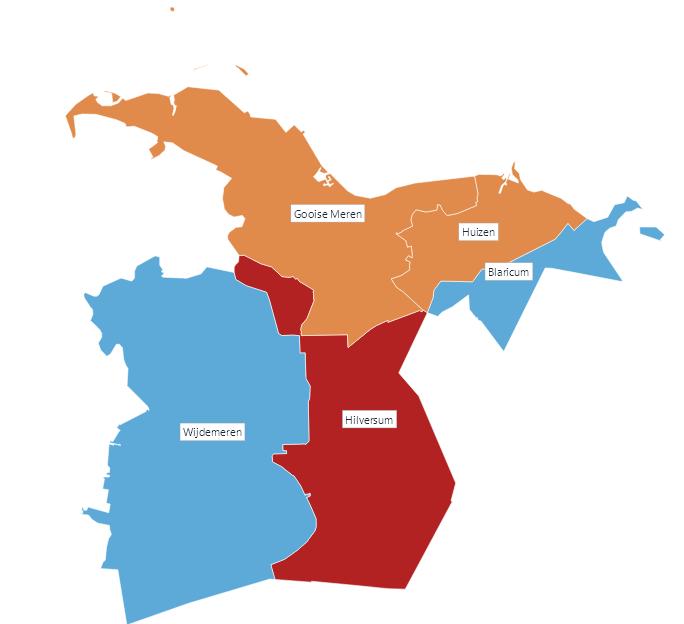
Go��s��e m����, Hu�z��, Hil���s��, Wij����re�, Lar��, Bla����m
Q2 2026
De markttemperatuur in Gooi & Vechtstreek is 'warm', maar koelt duidelijk af ten opzichte van een jaar geleden.
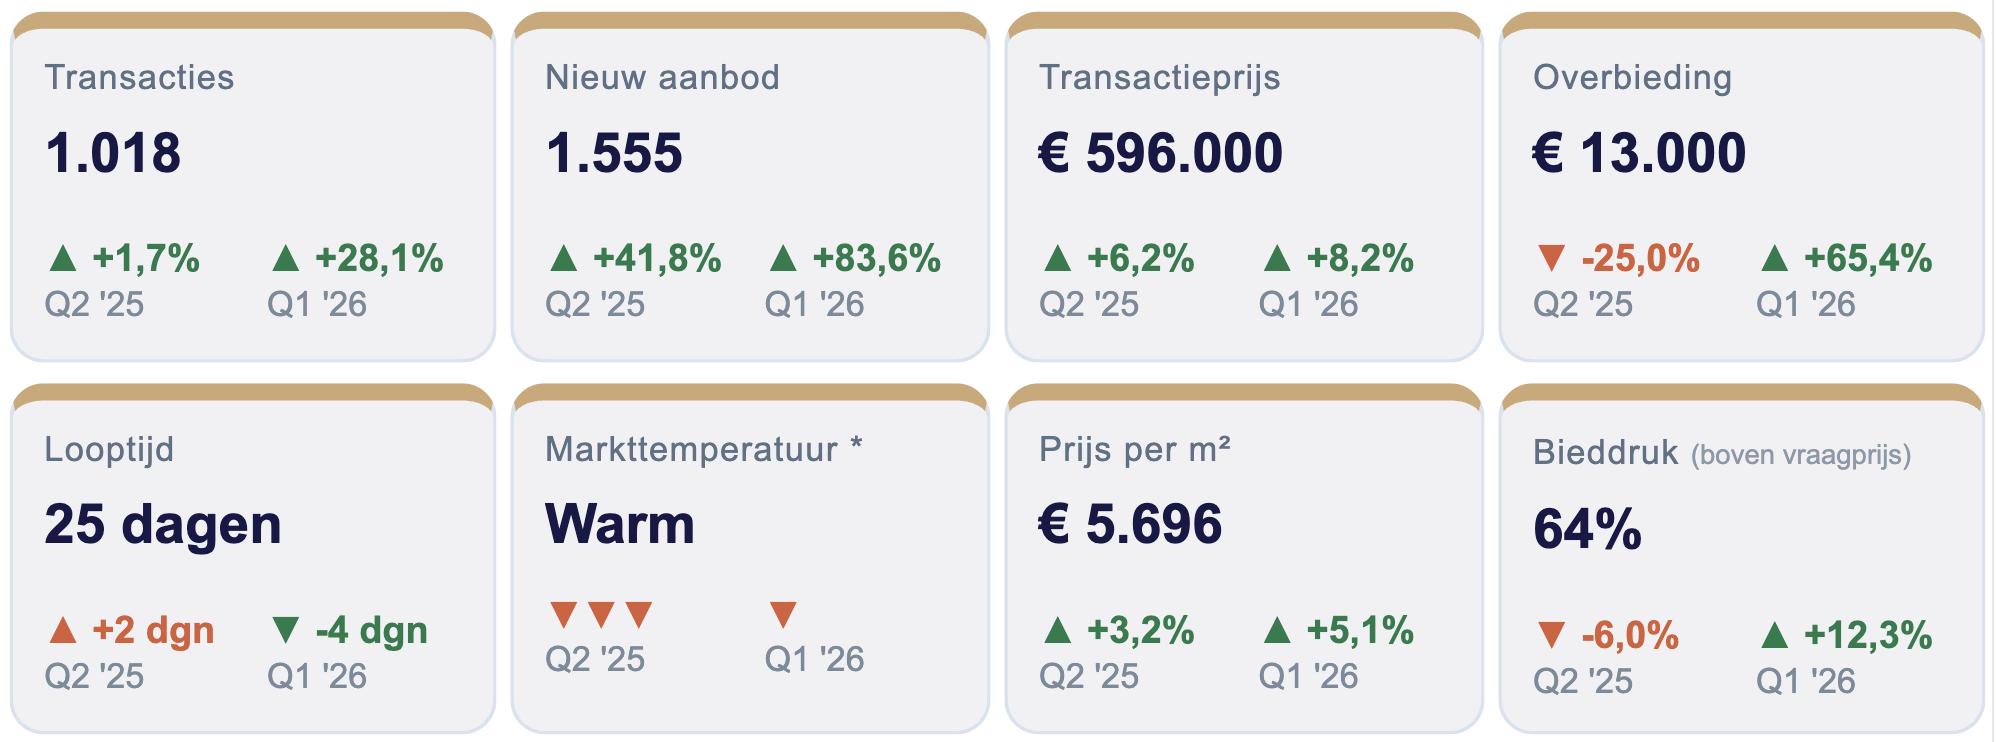
Er kwamen het afgelopen kwartaal 1.555 woningen in aanbod, 84% meer dan vorig kwartaal en 42% meer dan in Q2 '25. Dat is een forse toename die kopers merkbaar meer keuze geeft. De verkoop/aanbod-ratio zakt daardoor naar 65%, wat aangeeft dat het aanbod sneller groeit dan de opname. Toch blijft de markt krap. De gemiddelde looptijd is met 25 dagen nog altijd kort en de bieddruk is gestegen naar 64%, met een gemiddeld overbiedingsbedrag van € 13.000.
Tussen segmenten is een duidelijke tweedeling zichtbaar. Tussenwoningen, appartementen en 2-onder-1-kapwoningen verkopen binnen 22 tot 27 dagen, met bieddruk rond de 65 tot 74% en stevige overbiedingen. Vrijstaande woningen verkopen in een ander tempo. De looptijd liep op naar 48 dagen, de bieddruk bleef steken op 30% en woningen worden verkocht voor gemiddeld € 26.000 minder dan de vraagprijs. In het hoogste segment lijkt de afkoeling van de markt dan ook al goed zichtbaar.
De gemiddelde transactieprijs steeg gemiddeld met 8,2% ten opzichte van Q1 2026, maar die stijging wordt deels gedreven door een verschuiving in de verkoopmix richting duurdere woningtypen. Kopers betaalden gemiddeld € 596.000 voor een woning.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
Markttemperatuur per gemeente
1. Welke ontwikkelingen op de woningmarkt vielen dit kwartaal het meest op? En wat betekent dit voor kopers en verkopers?
Vanwege de oorlog in het Midden Oosten kwam er wat onzekerheid in de markt. In eerste instantie liep ook de hypotheekrente iets op, waardoor sommige woningzoekenden de verhuisplannen mogelijk even uitstelden.
De stijging van de hypotheekrente was later in het kwartaal overigens alweer grotendeels tenietgedaan.
We merkten het afgelopen kwartaal ook dat de verhouding tussen vraag en aanbod is verschoven: er was meer aanbod, maar de vraag leek juist iets minder te zijn. Hierdoor hadden zoekers meer keuze en meer meer onderhandelkracht. Dat zie je ook terug in de cijfers. Ondanks de verminderde vraag zijn er overigens nog steeds veel woningen verkocht, er waren alleen gemiddeld minder bieders per
woning. Waar het voorheen veel voorkwam dat er overboden werd, kwam het in het tweede kwartaal juist vaker voor dat er naar beneden onderhandeld werd.
2. Welke trends zag je dit kwartaal het duidelijkst?
Wij zien nog altijd dat woningen die helemaal 'af' zijn het best verkopen. Maar vanwege de gestegen woningprijzen is er zeker ook een markt voor opknappers. Mensen die zelf handig zijn of hier een goed netwerk in hebben, kiezen er eerder voor om zelf waarde te creëren. Ook merken wij dat mensen mondiger worden en sneller geneigd zijn af te zien van de mondelinge overeenkomst. Funderingen waren natuurlijk ook een topic in de afgelopen maanden. In Hilversum zijn de meeste woningen echter direct op het zand gebouwd
waardoor er vrijwel geen funderingsproblemen zijn.
4. Wat verwacht je voor het komende kwartaal?
Wij merken dat de vraag duidelijk minder is dan voorheen, maar begin juli kan ook worden toegeschreven aan de vakantieperiode. Als na de vakantieperiode de vraag op een lager niveau blijft, dan verwachten wij dat de woningprijzen ook wel iets kunnen dalen. De oververhitting die wij kenden, lijkt op dit moment achter de rug.
Dirk Schipper NVM Makelaar Schuitema Makelaars Hilversum
Q1 2026
Go��s��e m����, Hu�z��, Hil���s��, Wij����re�, Lar��, Bla����m
Q2 2026
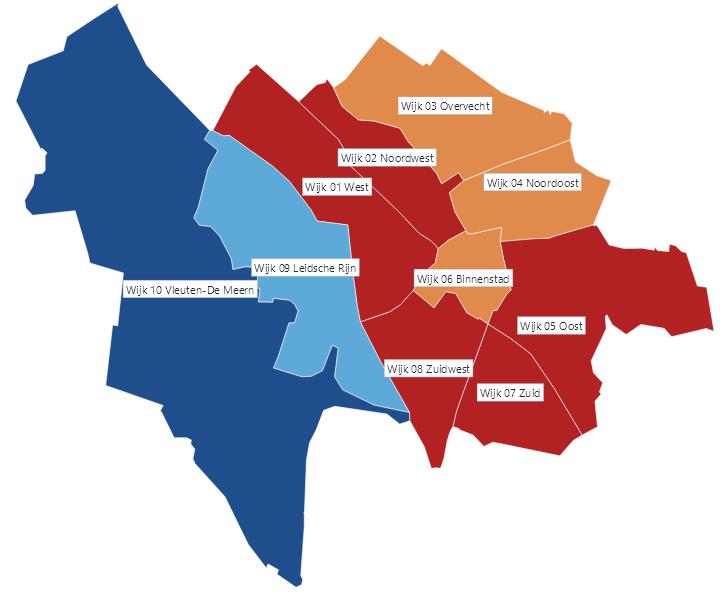
De woningmarkttemperatuur in de regio Utrecht blijft in het tweede kwartaal van 2026 'heet', maar onder het oppervlak neemt de druk op de Utrechtse markt wel af.
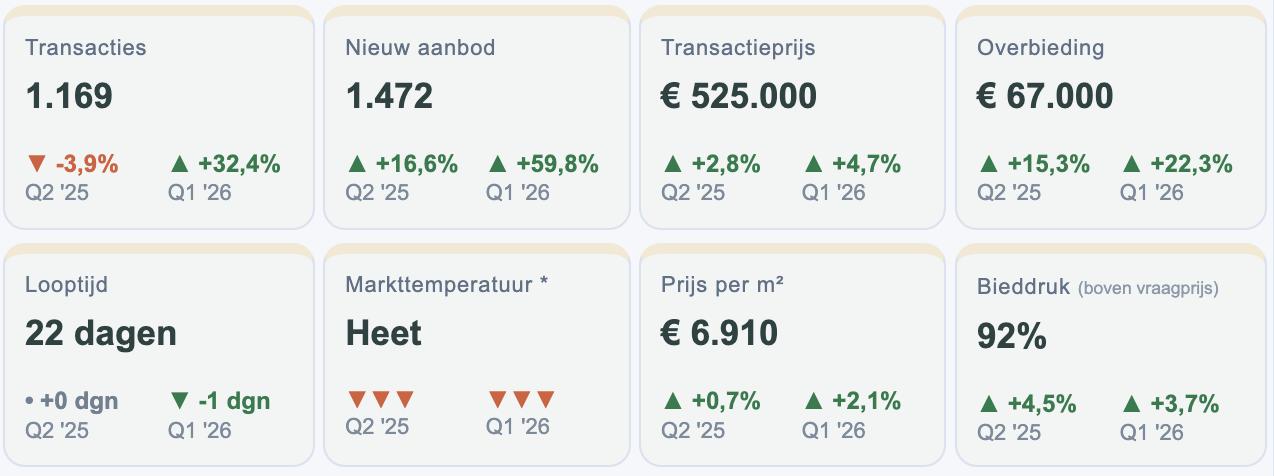
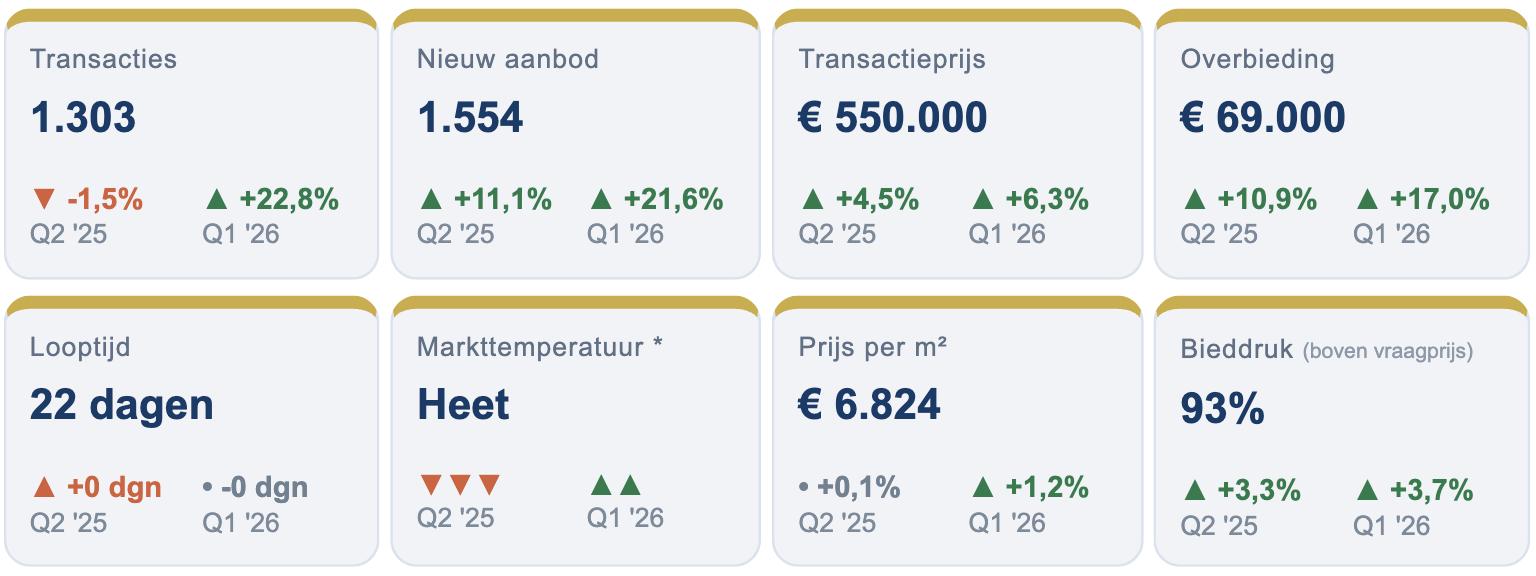
Dat komt onder andere doordat het aanbod flink toeneemt en kopers daardoor meer keuze hebben. Het aanbod steeg het afgelopen kwartaal naar 1.554 woningen, een toename van 21,6% ten opzichte van het eerste kwartaal van 2026.
Er werden 1.303 woningen verkocht, een stijging van 22,8% ten opzichte van Q1 2026. Ten opzichte van het tweede kwartaal van vorig jaar nam het aantal verkopen echter licht af. Gemiddeld staan woningen 22 dagen te koop. De gemiddelde transactieprijs steeg nog licht naar € 550.000.
Ondanks dat de cijfers laten zien dat de markt nog flink onder druk staat, zien makelaars wel dat het sentiment veranderd. Woningen met een gunstige prijs of op een gunstige locatie verkopen nog altijd heel snel, maar dat een woning snel of makkelijk verkoopt is niet overal meer vanzelfsprekend. Op papier wordt bovendien nog altijd in 90% van de verkopen meer betaald dan de vraagprijs, maar dat cijfer komt niet volledig overen met de praktijk.
Een verklaring hiervoor zou kunnen zijn dat woningen die niet makkelijk verkopen van de markt worden gehaald en later voor een lagere prijs opnieuw worden aangeboden.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
Markttemperatuur per gemeente
1. Welke ontwikkeling uit dit kwartaal vielen het meeste op?
Wat mij vooral opvalt, is dat het aantal bezichtigingen duidelijk terugloopt. Ook zien we vaker dat de taxatiewaarde niet of maar net wordt gehaald. Dat gebeurt opvallend genoeg soms juist bij woningen die met een scherpe vraagprijs in de markt zijn gezet. Daarnaast worden er meer woningen onverkocht ingetrokken, omdat de gewenste koopsom niet wordt bereikt of er simpelweg te weinig biedingen zijn.
2. Wat betekenen deze cijfers concreet voor kopers en verkopers?
Voor kopers is dit juist een goed moment om serieus te gaan zoeken. Minder bezichtigingen en minder biedingen betekent ook minder concurrentie en dus meer kansen. Wel moeten kopers zich niet te rijk rekenen, zeker niet wanneer de aankoop afhankelijk is van de
verkoopopbrengst van hun huidige woning. Goed verwachtingsmanagement is daarin belangrijk.
Voor verkopers geldt dat zij vertrouwen mogen houden in hun woning. Er wordt nog steeds goed verkocht, maar het gaat minder vanzelf. Een realistische prijs, een sterke presentatie en voldoende tijd en aandacht voor het verkoopproces maken nu echt het verschil.
4. Wat verwacht je voor het komende kwartaal?
De markt zal naar verwachting tot ht einde van de zomer iets rustiger blijven, met minder bezichtigingen en in sommige gevallen ook minder biedingen. Dat geeft kopers tijdelijk meer ruimte om serieus rond te kijken en weloverwogen keuzes te maken.
Tegelijkertijd verwacht ik dat steeds meer mensen zich, net als in de coronaperiode, gaan realiseren dat juist in een rustigere markt kansen ontstaan. Zodra dat besef breder doordringt, kan de vraag ook weer relatief snel
toenemen, zeker als de hypotheekrente min of meer stabiel blijft. Voor kopers betekent dit dat het verstandig kan zijn om nu actief te zoeken, juist voordat de concurrentie mogelijk weer aantrekt. Voor verkopers blijft het belangrijk om realistisch te zijn over prijs en verkooptijd, maar ook om vertrouwen te houden. Goede woningen worden nog steeds verkocht, zolang de presentatie, prijsstelling en begeleiding zorgvuldig worden aangepakt.
Bernadette de Vogel
NVM Makelaar
Beumer Utrecht
Ame��f����
Ar��em
Bre��
Den
Ein���v��
He�r���ow����
Ho�r�
Le�d��
Mep���
Nij����n
Ro�r���d
Til���g
We�r�
Zwo���
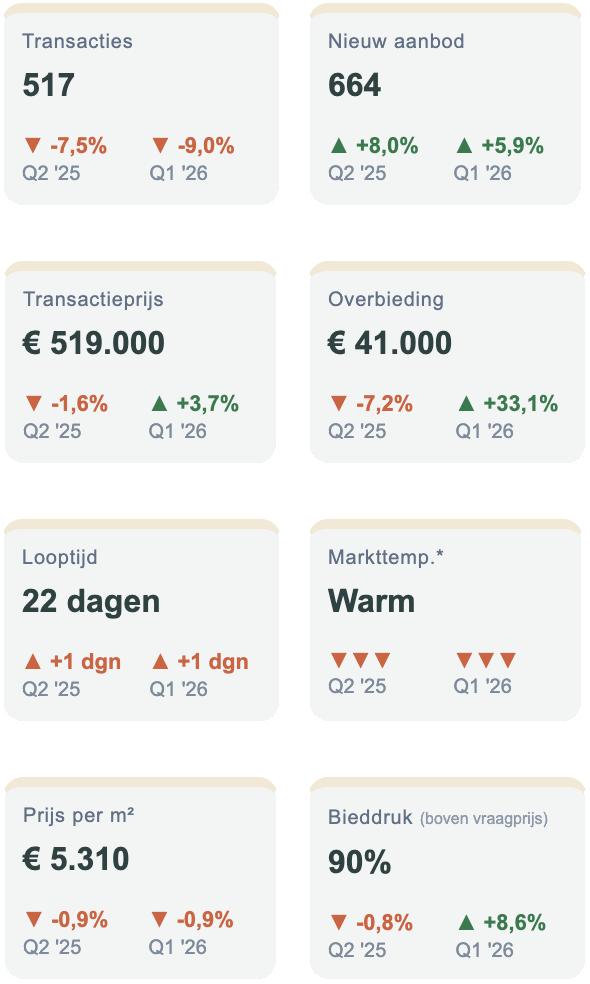
De woningmarkttemperatuur in Amersfoort is in Q2 '26 afgekoeld, blijkt uit de temperatuurmonitor van Vivantus. Het afgelopen kwartaal stond de temperatuurscore op 'warm', terwijl dat eerder nog 'heet' was. Dit is de scherpste temperatuurdaling in jaren. Dat de markt afkoelt, komt door een toename van het aanbod. Het aanbod groeide met 8% ten opzichte van een jaar eerder. Tegelijkertijd nam het aantal transacties af met 7,5%. Dat betekent overigens niet dat de markt ontspant. Het tempo van verkopen blijft hoog, met een gemiddelde looptijd van slechts 22 dagen. Zo'n 90% van de woningen wordt boven de vraagprijs verkocht. De gemiddelde transactieprijs steeg bovendien met 3,7% naar € 519.000, al ligt dit wel 1,6% lager dan vorig jaar.
De afkoeling is vooral merkbaar aan de bovenkant van de markt. Vrijstaande woningen hebben een bieddruk van slechts 46% en een gemiddeld overbiedingsbedrag van amper € 3.000. Dit is echter op basis van 16 transacties, dus het beeld is voorzichtig te interpreteren.
De markt voor tussenwoningen en appartementen blijft onverminderd krap. Voor beide segmenten werd een looptijd van 22 dagen gemeten en een bieddruk boven de 90%, met overbiedingsbedragen tot € 44.000.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
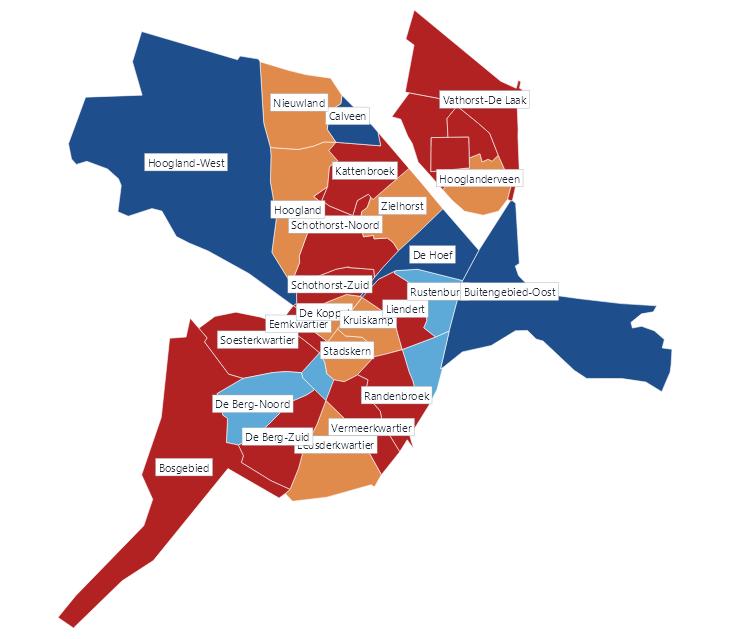
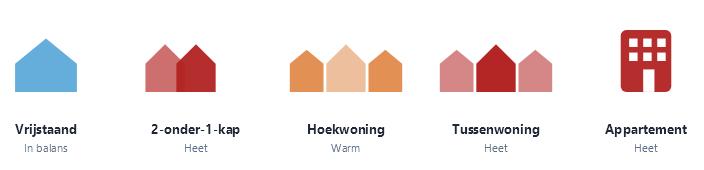
Markttemperatuur per woningtype
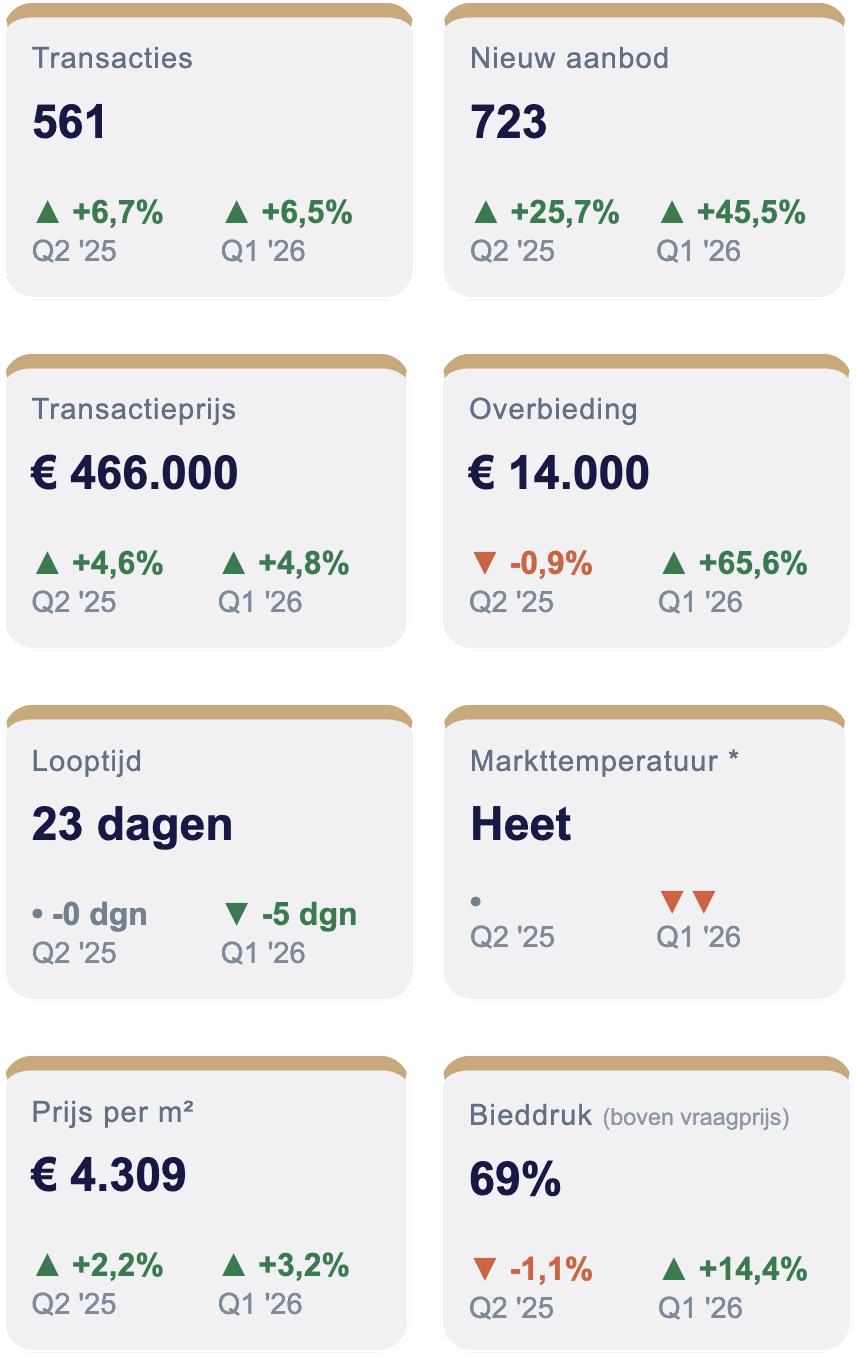
De markttemperatuur in Apeldoorn blijft 'Heet', al is de temperatuur iets teruggelopen ten opzichte van het extreme kwartaal. Het aanbod nam met 45,5% toe ten opzichte van het eerste kwartaal, waardoor kopers meer keuze hebben. Toch worden woningen nog altijd razendsnel verkocht: de gemiddelde looptijd was 23 dagen, viereneenhalve dag korter dan in het eerste kwartaal. Ongeveer 69% van de woningen werd boven vraagprijs verkocht en het gemiddelde overbiedingsbedrag verdubbelde bijna, naar € 14.000.
Met 561 transacties ligt het aantal verkopen bovendien behoorlijk ver boven het aantal verkopen van vorig kwartaal en een jaar eerder. Tussen de segmenten zijn wel duidelijke verschillen zichtbaar. De segmenten van tussenwoningen en
hoekwoningen zijn het krapst: hier ligt de bieddruk op 81% tot 84% en wordt gemiddeld meer dan € 20.000 boven de vraagprijs geboden. Vrijstaande woningen wijken daarvan af: de bieddruk bleef steken op 47% en het gemiddelde overbod is met € 2.000 bescheiden. Dat er in het hoogste segment veel meer woningen in aanbod zijn dan er worden verkocht (187 in aanbod tegenover 107 transacties), versterkt het beeld van een markt waarin het hoogste segment merkbaar meer lucht heeft dan het middensegment.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
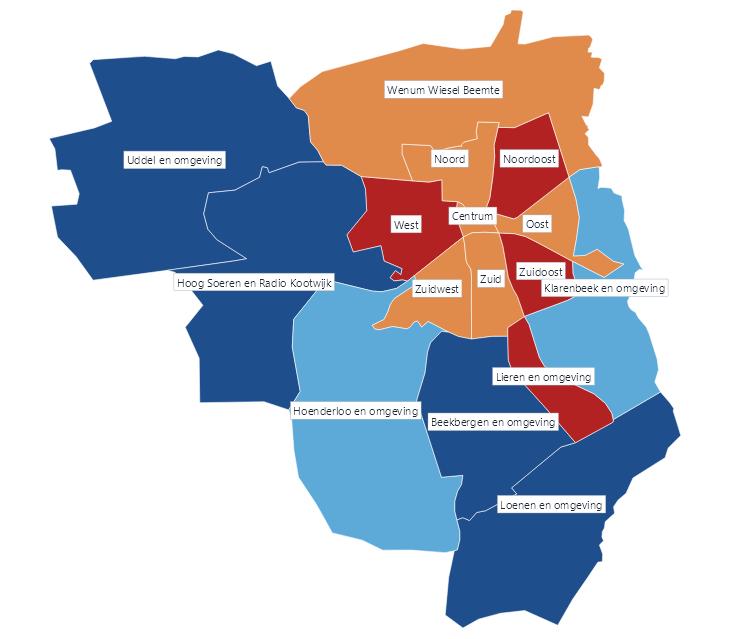
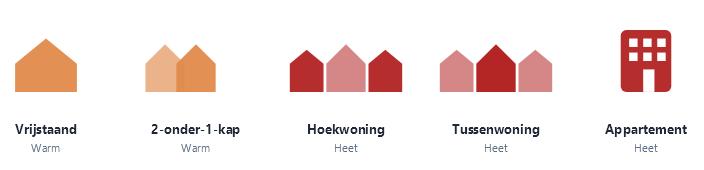
Markttemperatuur per woningtype
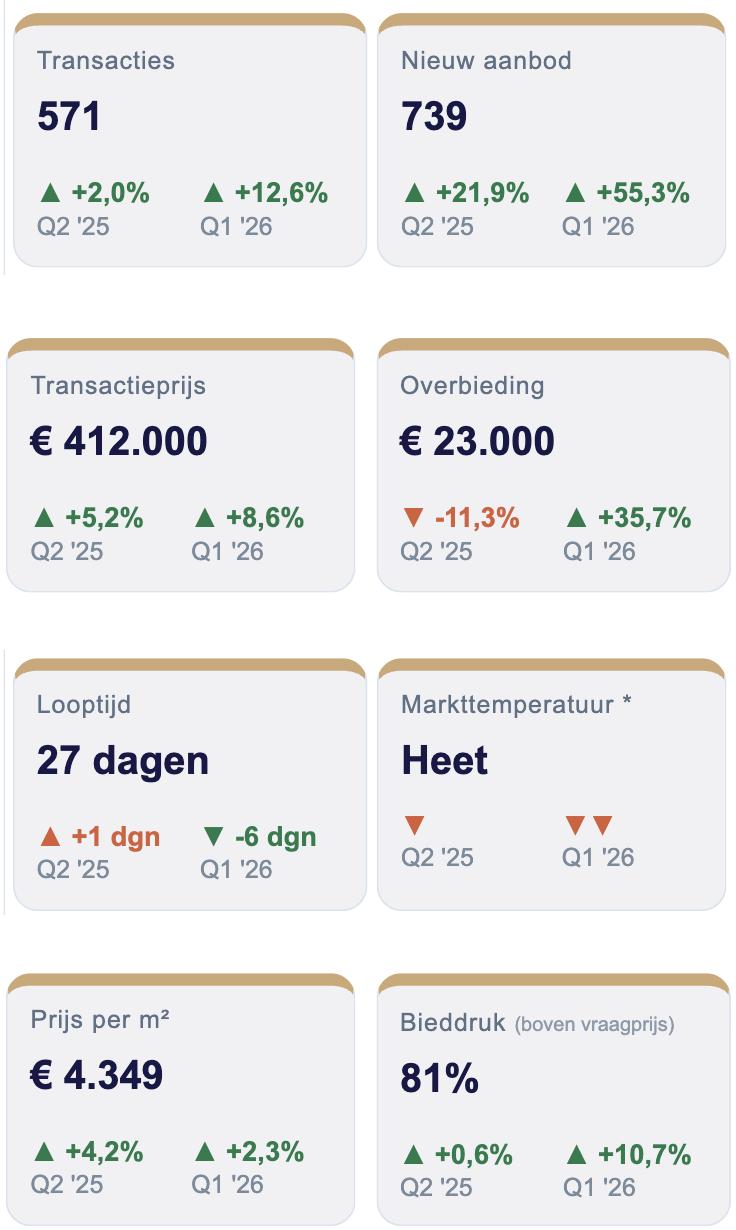
De markttemperatuur in Arnhem blijft 'heet', al is de temperatuurscore iets teruggelopen ten opzichte van een jaar geleden. Het nieuw aanbod is met 55% toegenomen ten opzichte van vorig kwartaal, waardoor kopers meer keuze hebben. Toch blijft de vraag onverminderd groot. In 81% van de gevallen wordt een woning boven de vraagprijs verkocht, en het gemiddelde overbiedingsbedrag steeg naar €23.000.
De looptijd daalde naar 27 dagen, 6 dagen sneller ten opzichte van Q1. Met 571 transacties ligt het aantal verkochte woningen ook ver boven het niveau van een kwartaal eerder.
De segmenten bewegen niet allemaal in hetzelfde tempo. Bij tussenwoningen en hoekwoningen is de markt het krapst. De bieddruk ligt daar op respectievelijk 92% en 96%, met gemiddelde overbiedingen tot €37.000.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
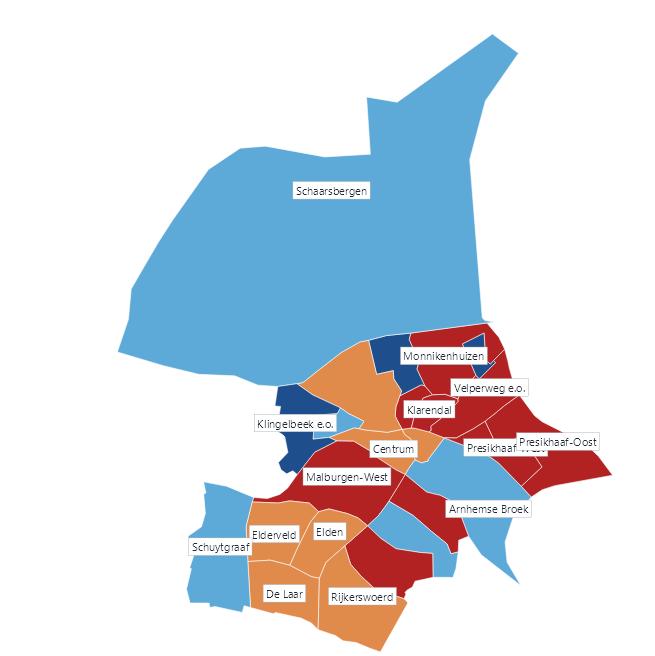
Markttemperatuur per gemeente
Markttemperatuur per woningtype
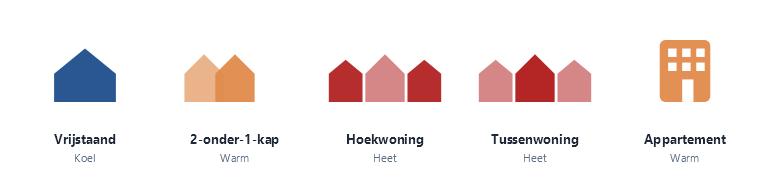
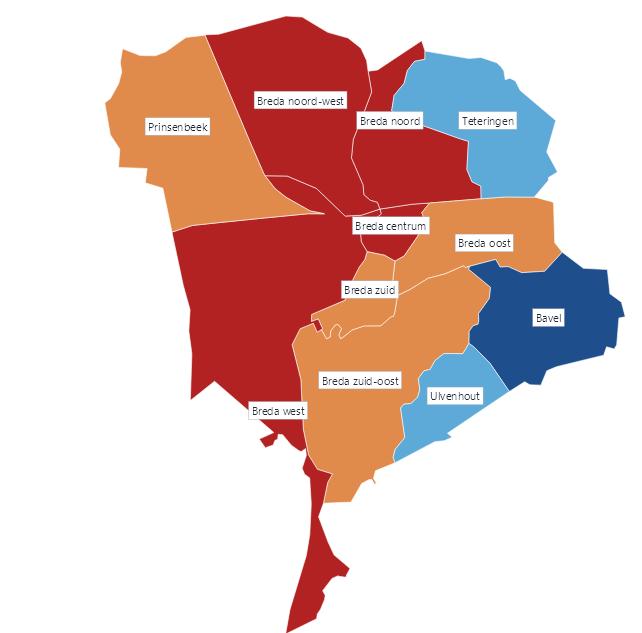
De markttemperatuur in Breda staat het tweede kwartaal van 2026 op 'Heet', al is de temperatuurscore in een jaar tijd met 9 punten gedaald. De markt beweegt zich daarmee richting de ondergrens van het label.
verkopen binnen 21 tot 23 dagen. De bieddruk ligt voor deze woningtypes rond de 80% en er wordt vaak stevig overboden.
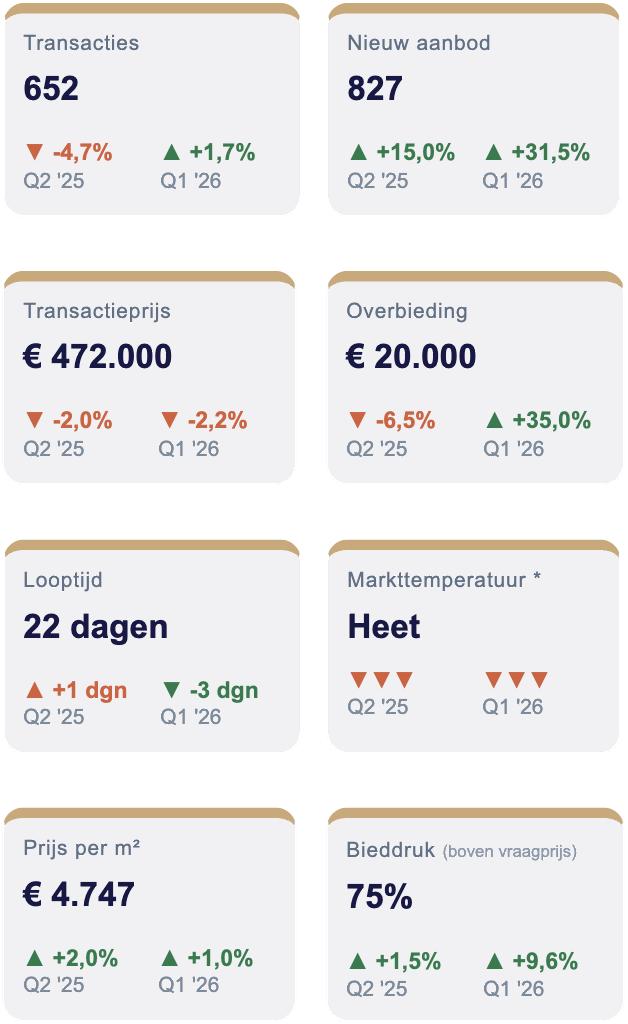
De afkoeling van de markt komt door een flinke toename van het aanbod. Het nieuwe aanbod steeg met 31,5% ten opzichte van vorig kwartaal en met 15% ten opzicht van Q2 '25. Met 652 transacties bleef het aantal verkopen nagenoeg stabiel op kwartaalbasis, maar de verkoop/aanbod-ratio zakte naar 79%. De gemiddelde transactieprijs daalde met 2,2% naar € 472.000, terwijl de prijs per m² juist licht steeg naar € 4.747.
Bij vrijstaande woningen is en ander beeld te zien. Deze woningen verkopen gemiddeld binnen 32 dagen, de bieddruk daalde naar 30% en er wordt gemiddeld € 12.000 onder de vraagprijs geboden. Ook bij 2-onder-1kapwoningen is de bieddruk met 56% duidelijk lager.
De markt kent een scherpe tweedeling. Tussenwoningen, hoekwoningen en appartementen
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
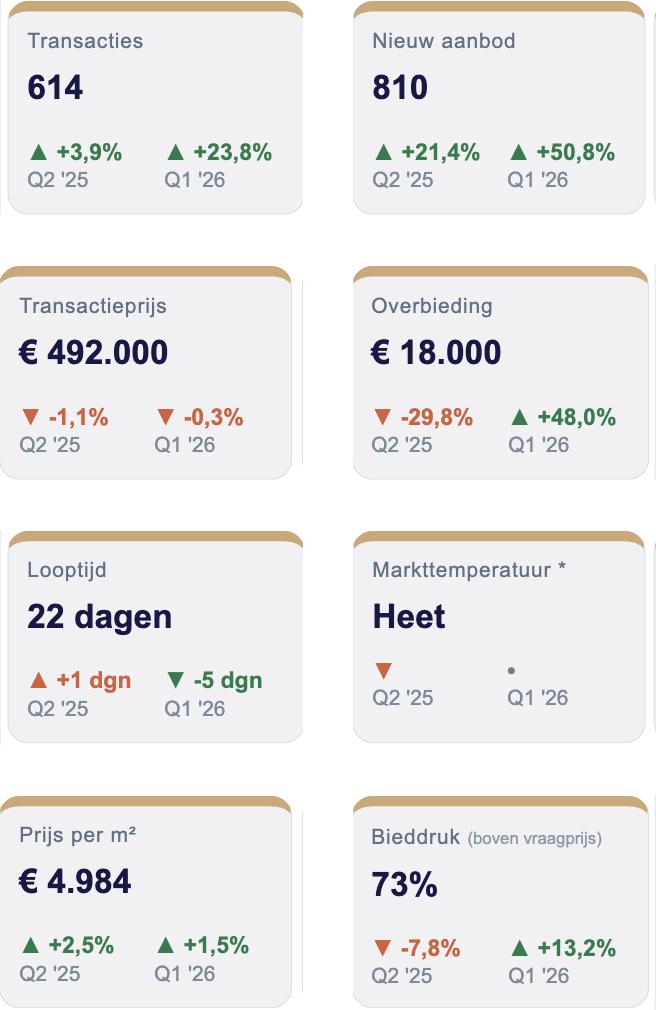
De markttemperatuur in Den Bosch blijft 'Heet'. Met een looptijd van slechts 22 dagen verkopen woningen bijna 5 dagen sneller dan een kwartaal eerder.
Gemiddeld wordt 73% van de woningen boven vraagprijs verkocht, met een gemiddelde overbiedingsbedrag van € 18.000. Dat is een toename van 48% ten opzichte van Q1 2026.
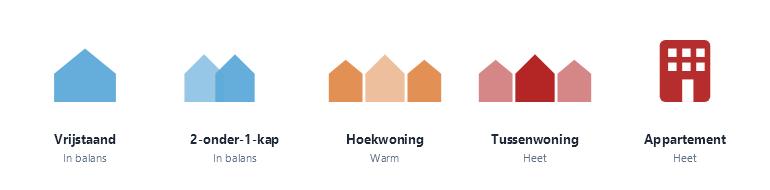
Hoekwoningen verkopen het makkelijkst, met een looptijd van 20 dagen, een overbiedingsbedrag van € 33.000 en een bieddruk van 81%. Tussenwoningen en appartementen volgen met 22 dagen looptijd en stevige overbiedingen.
Tegelijkertijd neemt ook het nieuwe aanbod flink toe, met 51% naar 810 woningen. Het aantal transacties nam echter ook toe: er werden 614 woningen verkocht, 24% meer dan in Q1 2026. De gemiddelde transactieprijs is met € 492.000 nagenoeg stabiel, maar de prijs per m² liep licht op naar € 4.984. Tussen segmenten zijn wel verschillen te zien.
Vrijstaande woningen wijken af: de looptijd ligt bij dit woningtype op 36 dagen en het overbiedingsbedrag
blijft met € 6.000 bescheiden. Er werden 63 woningen te koop gezet, en 'slechts' 22 verkocht.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
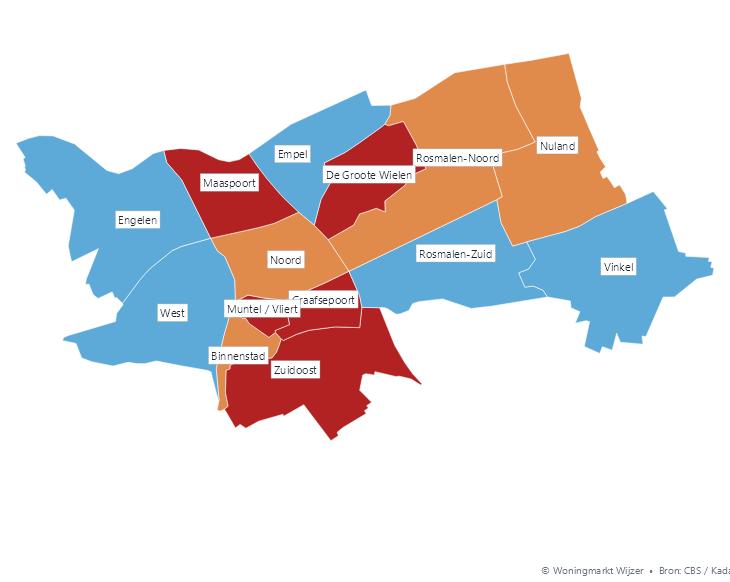
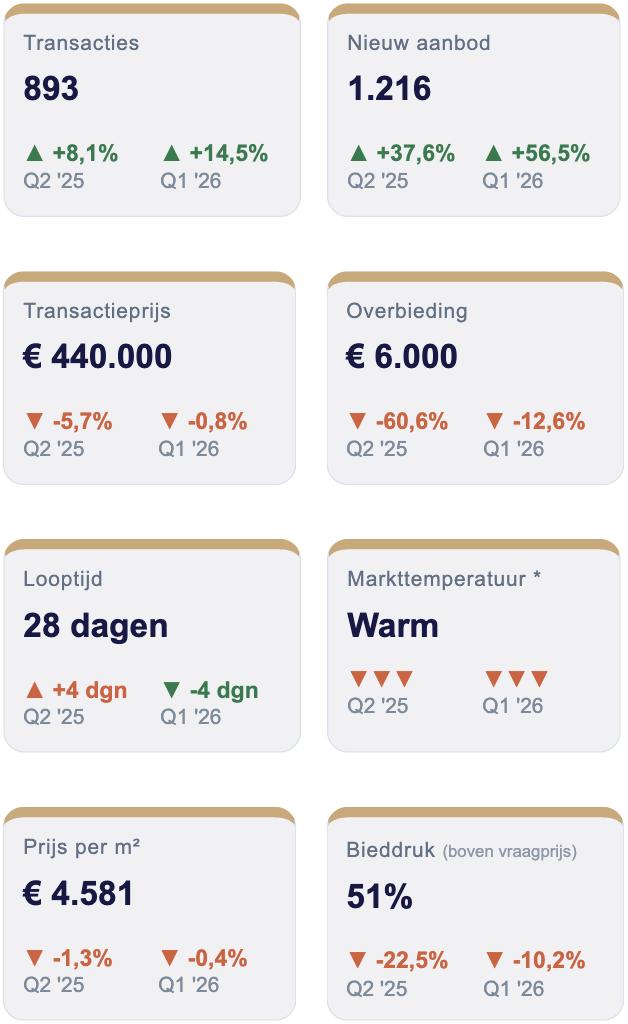
De woningmarkttemperatuur in Eindhoven is afgekoeld. De temperatuurmeter stond in het eerste kwartaal op 'heet', in het tweede kwartaal op 'warm'.
De drijvende kracht achter deze verandering is een explosieve toename van het aanbod. Er stonden in het tweede kwartaal 56% meer woningen te koop dan in het eerste kwartaal, en bijna 38% meer dan een jaar eerder.
Ondanks de afkoeling blijft het verkooptempo hoog. De gemiddelde looptijd is met 28 dagen nog altijd kort. Er werden 14,5% meer woningen verkocht ten opzichte van Q1 2026.
Door een toename van het aanbod is de bieddruk teruggelopen naar 51%. Het gemiddelde overbiedingsbedrag is met € 6.000 nog maar een fractie van de € 15.000 van een jaar geleden. De gemiddelde transactieprijs was € 440.000, bijna 6% lager dan vorig jaar. De prijs per m² daalde met 1,3% op jaarbasis.
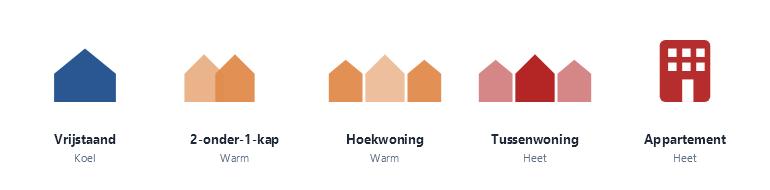
De segmentverschillen zijn opvallend. Hoekwoningen blijven het populairst, met een bieddruk van 64% en een gemiddeld overbiedingsbedrag van € 15.000. Bij appartementen, zowel van voor als na 1970, wordt in slechts 33% en 43% van de gevallen meer betaald dan de vraagprijs.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
Markttemperatuur per gemeente
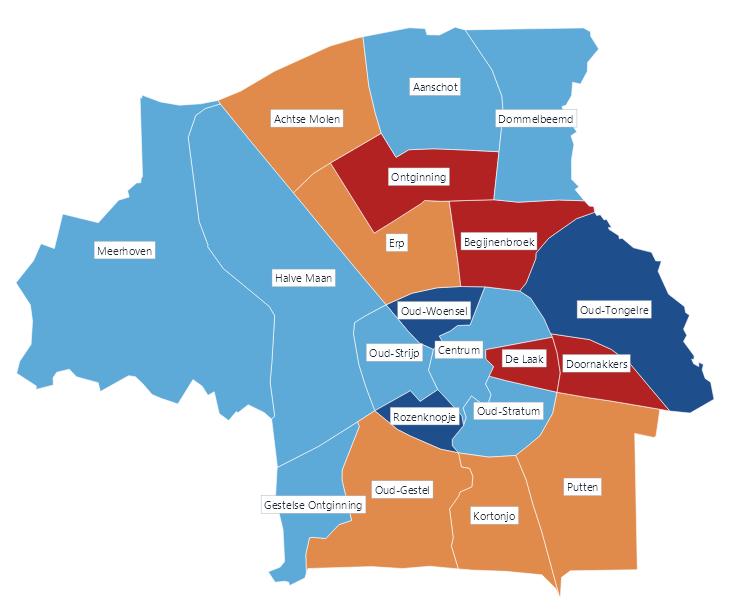
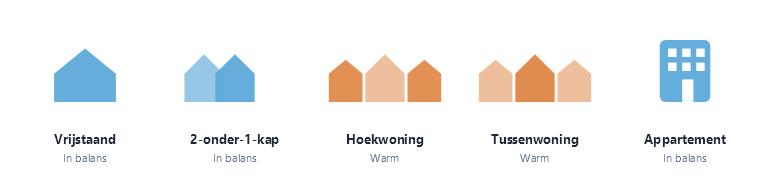
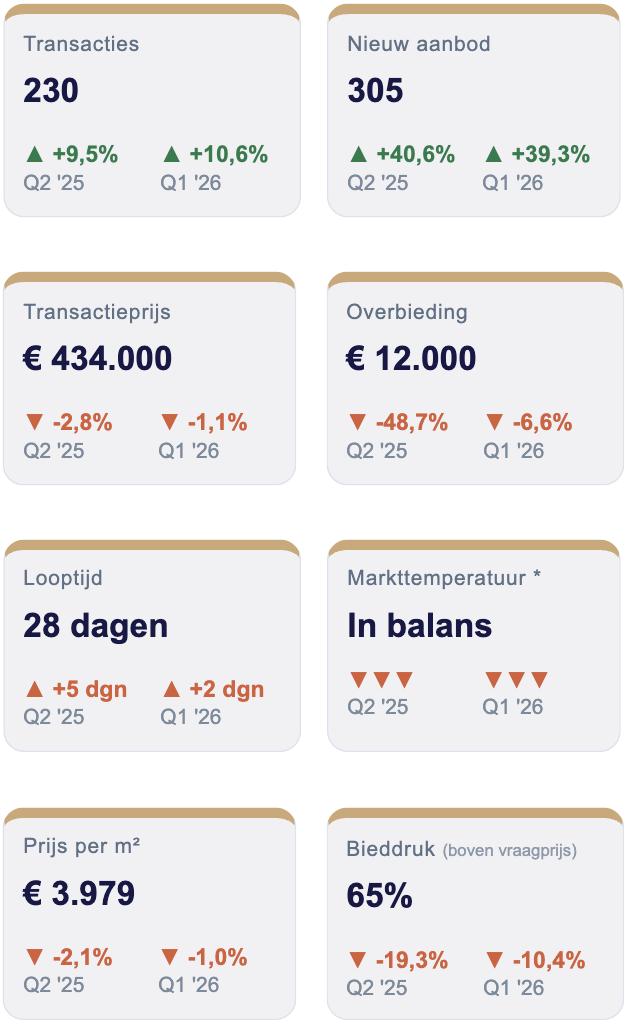
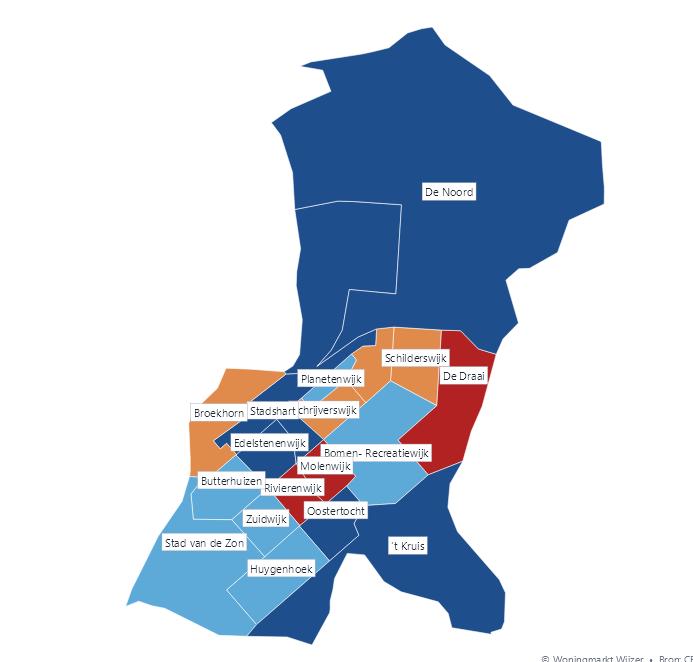
De markttemperatuur in Heerhugowaard is in één kwartaal gedaald. In het eerste kwartaal van dit jaar stond de temperatuurmeter op 'Heet', afgelopen kwartaal op 'In balans'. Dat is forse verschuiving. De afkoeling is te verklaren door een toename van het aanbod. Het aantal woningen dat te koop stond, steeg met ruim 40% ten opzichte van vorig jaar. Het aantal transacties steeg met bijna 10%. De verkoop/aanbodratio komt daarmee uit op 75%.
De gemiddelde transactieprijs daalde daardoor licht naar € 434.000. De prijs per m² zakte met 2,1% op jaarbasis. Als gevolg van het toenemende aanbod krijgen kopers meer tijd en mogelijkheden: de looptijd liep op naar 28 dagen en de bieddruk daalde van 84% naar 65%. Tussen segmenten zijn echter grote verschillen te zien. Tussenwoningen blijven populair. Dit woningtype is met gemiddeld 27 dagen verkocht. Ook de bieddruk is bij dit
woningtype het hoogst (79%), met een gemiddeld overbiedingsbedrag van € 19.000. Bij vrijstaande woningen en appartementen zijn kopers juist vaker in het voordeel. Bij vrijstaande woningen is de looptijd gemiddeld 69 dagen en er wordt gemiddeld € 7.000 onder de vraagprijs geboden, met een bieddruk van slechts 33%. Ook bij appartementen (55 dagen, 27% bieddruk) lijkt de rek eruit. Dit wijst op een haperende doorstroming aan de bovenkant en een afkoelend starterssegment, terwijl het middensegment nog stevig overeind blijft.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
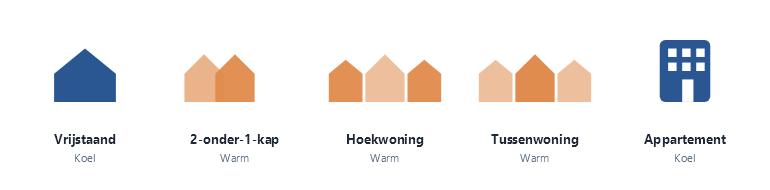
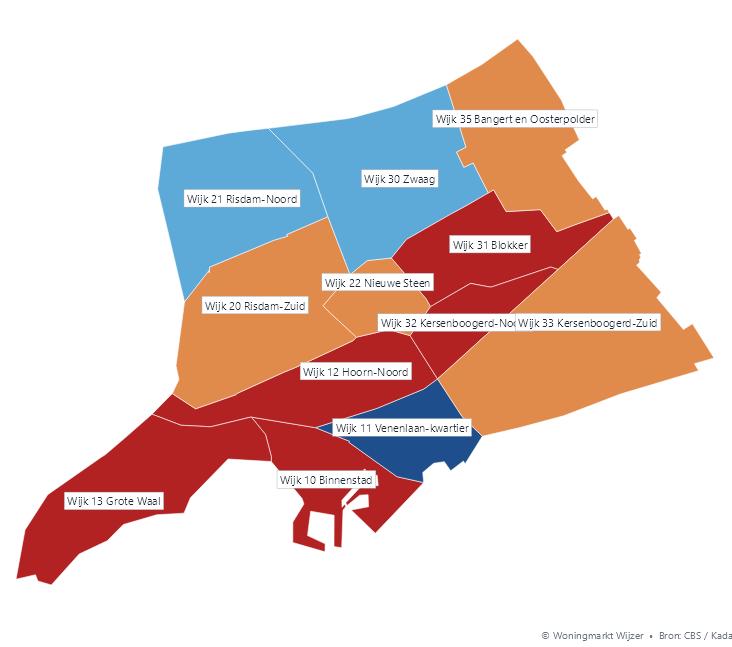
De markttemperatuur in Hoorn kwam in Q2 '26 uit op 'Warm'. Dat was een kwartaal eerder nog 'Heet'. De afkoeling komt onder andere door een toename van het aanbod. Het aanbod steeg met 32% ten opzichte van Q1 en met 22% ten opzichte van Q2 '25, terwijl het aantal transacties juist licht terugliep. De verkoop/ aanbod-ratio daalt daardoor naar 74%, wat aangeeft dat er meer woningen te koop worden gezet dan er worden verkocht.
De afkoeling is niet gelijk verdeeld over de segmenten.
Vrijstaande woningen vallen duidelijk uit de toon: met een looptijd van 55 dagen, een gemiddeld onderbiedingsbedrag van € 24.000 en een bieddruk van slechts 12% is dit segment het meest afgekoeld . De markt is krapper bij tussenwoningen en appartementen die gebouwd zijn na 1970, met looptijden rond de 26 à 27 dagen en bieddruk boven de 75%.
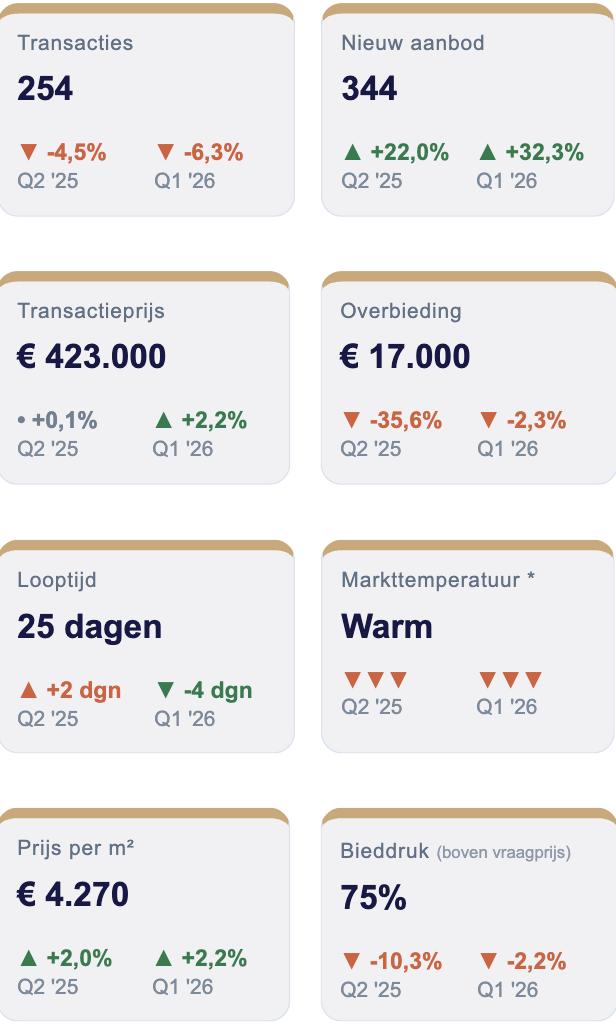
Toch blijft de markt krap. De gemiddelde looptijd is met 25 dagen nog altijd kort en de bieddruk ligt op 75%, al is dat wel lager dan de 85% van een jaar geleden. De gemiddelde transactieprijs bleef met € 423.000 nagenoeg gelijk ten opzichte van vorig jaar, en steeg licht ten opzichte van Q1 2026.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
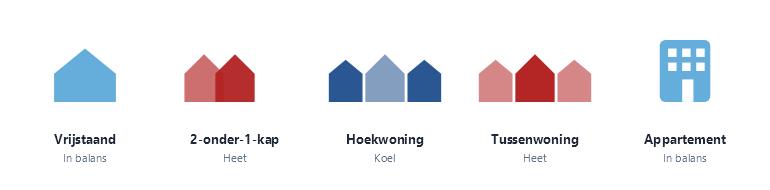
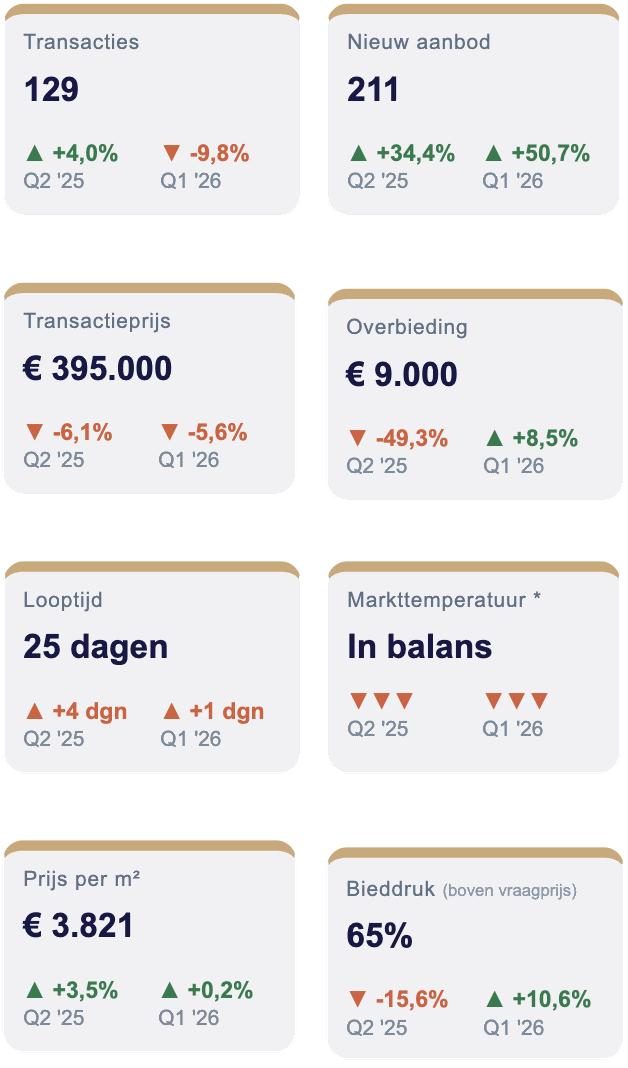
De markttemperatuur in Meppel is het afgelopen kwartaal gedaald. In het tweede kwartaal van 2026 kwam de score uit op 'In balans'. In het eerste kwartaal stond de temperatuurmeter nog op 'heet'. De sterke afkoeling komt door een toename van het aanbod. Het aanbod steeg met 50,7% naar 211 woningen.
Ondanks de grote verschuiving blijft de markt krap: de looptijd is met 25 dagen nog altijd kort en 65% van de woningen wordt boven de vraagprijs verkocht.
Tussenwoningen worden het vaaktst verkocht, met 42 transacties. De bieddruk van dit woningtype is 68%. Bij 2-onder-1-kapwoningen valt juist op dat het aanbod (41) het aantal verkopen (21) ruim overtreft.
Tegelijkertijd daalde het aantal transacties met bijna 10%. De verkoop/aanbod-ratio kwam daardoor uit op 61%, fors lager dan een jaar eerder. De gemiddelde transactieprijs daalde met 5,6% ten opzichte van vorig kwartaal naar € 395.000, al bleef de prijs per m² nagenoeg stabiel. Dat is een aanwijzing dat de prijsdaling deels een samenstellingseffect is.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
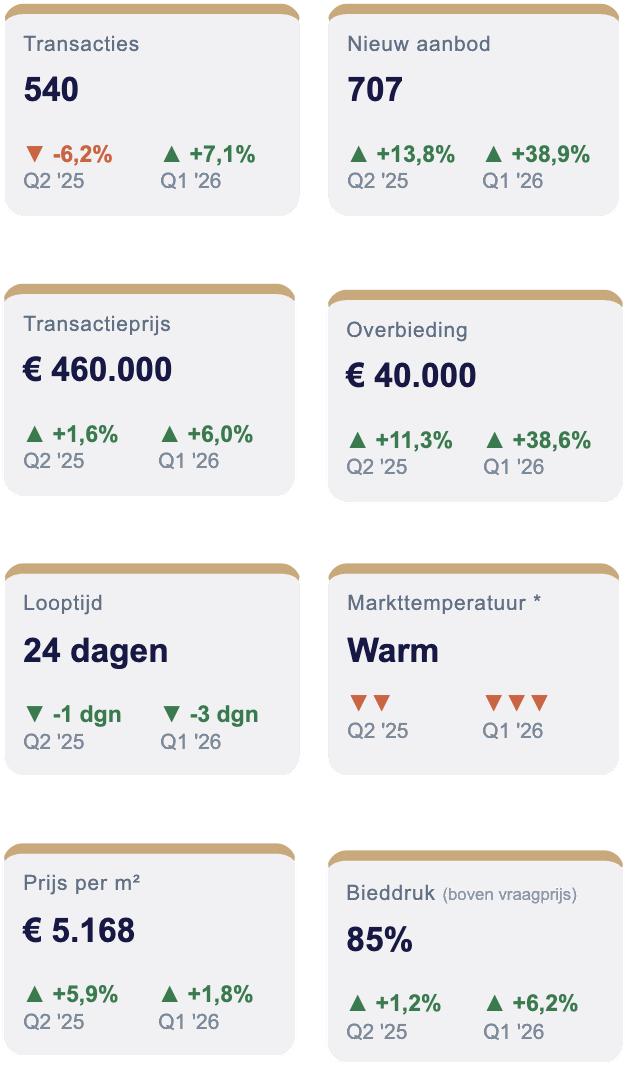
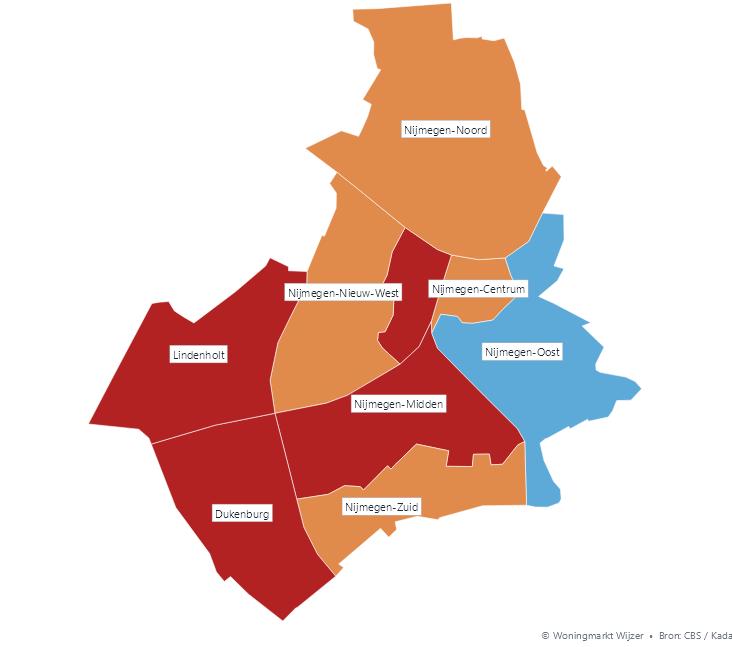
De markttemperatuur in Nijmegen is flink afgekoeld, van 'heet' in het eerste kwartaal van 2026, naar 'warm' in het tweede kwartaal. Desondanks blijft de woningmarkt in het voordeel van de verkoper. Het nieuw aanbod steeg in één kwartaal met 39% naar 707 woningen, maar de looptijd werd met 24 dagen juist korter. De bieddruk liep op naar 85% en het gemiddelde overbiedingsbedrag steeg fors naar
€ 40.000. Wie een woning zoekt, moet dus nog altijd snel handelen.
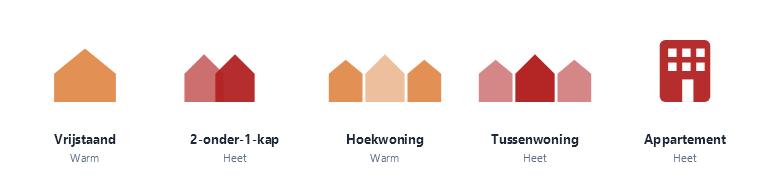
kwamen 196 woningen nieuw in verkoop. Deze woningen hebben ook een kleiner gemiddeld woningoppervlakte. Toch blijft de temperatuur van het appartementensegment 'heet'.
Ook tussenwoningen en 2-onder-1-kappers blijven in trek. De bieddruk kwam uit boven 87 % en gemiddeld wordt er met gemiddeld € 56.000 overboden.
Het aanbod nam het sterkst toe bij appartementen, met name die gebouwd zijn voor 1970. Van dit type
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
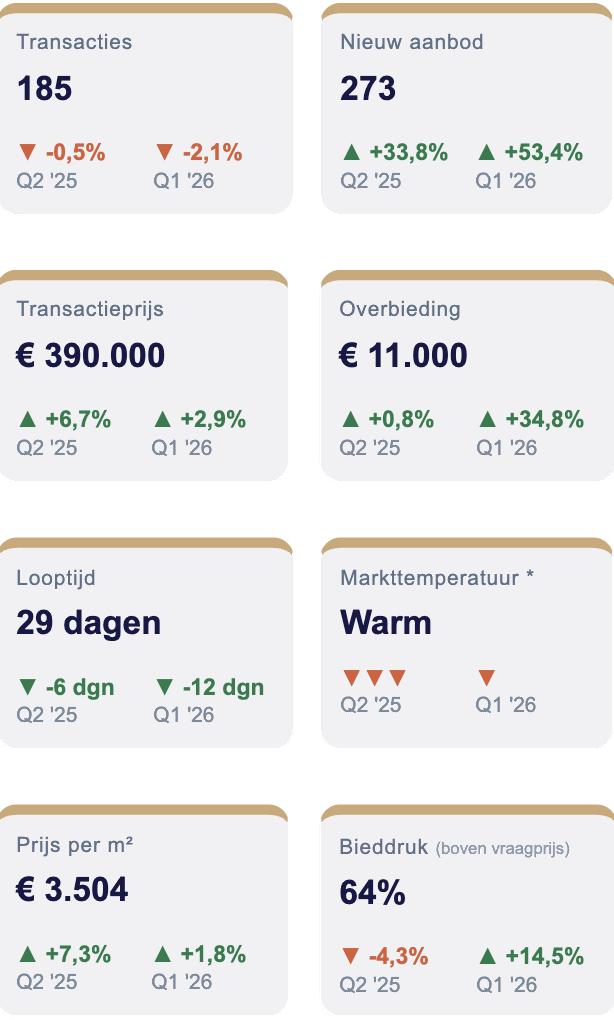
De woningmarkt in Roermond krijgt, net als in het eerste kwartaal van 2026 en het tweede kwartaal van 2025, een temperatuurscore 'warm'. Dat blijkt uit de temperatuurmeter van Vivantus. De onderliggende score ten opzichte van een jaar geleden is wel met bijna 7 punten gedaald.
dan het aantal verkopen (185 transacties), waardoor de verkoop/aanbod-ratio uitkwam op 68%.
De woningmarkt in Roermond blijft krap. De looptijd is met 29 dagen opvallend kort en zelfs 12 dagen korter dan vorig kwartaal. De bieddruk steeg naar 64%. De gemiddelde transactieprijs steeg ook. Gemiddeld betaalden kopers € 390.000, een plus van 2,9% ten opzichte van Q1 2026.
De cijfers laten een opvallende tweedeling zien tussen grondgebonden woningen en appartementen. Tussenwoningen, 2-onder-1-kap en vrijstaande woningen zijn met gemiddeld 27 dagen verkocht, met stevige bieddruk van 64 tot 81%. Appartementen blijven achter: de looptijd van dit woningtype ligt op 47 tot 56 dagen en slechts 40% wordt boven de vraagprijs verkocht, met een gemiddeld overbiedingsbedrag van € 3.000.
Kopers hadden wel meer te kiezen. Het aanbod nam met ruim 53% toe naar 273 woningen. Dat is fors meer
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
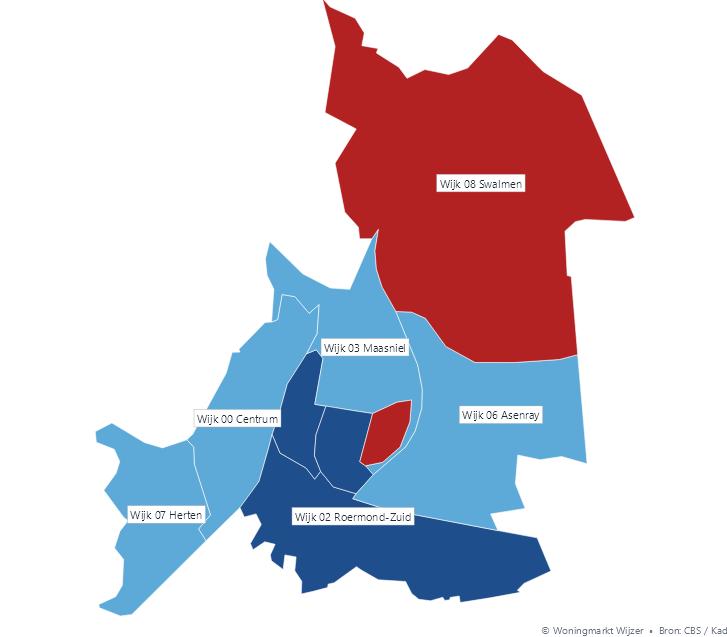
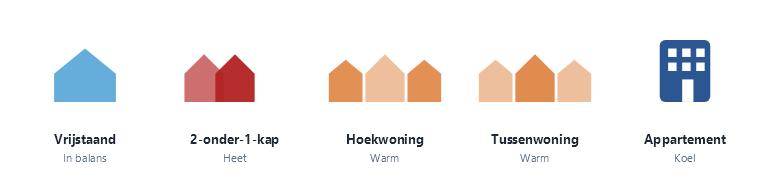
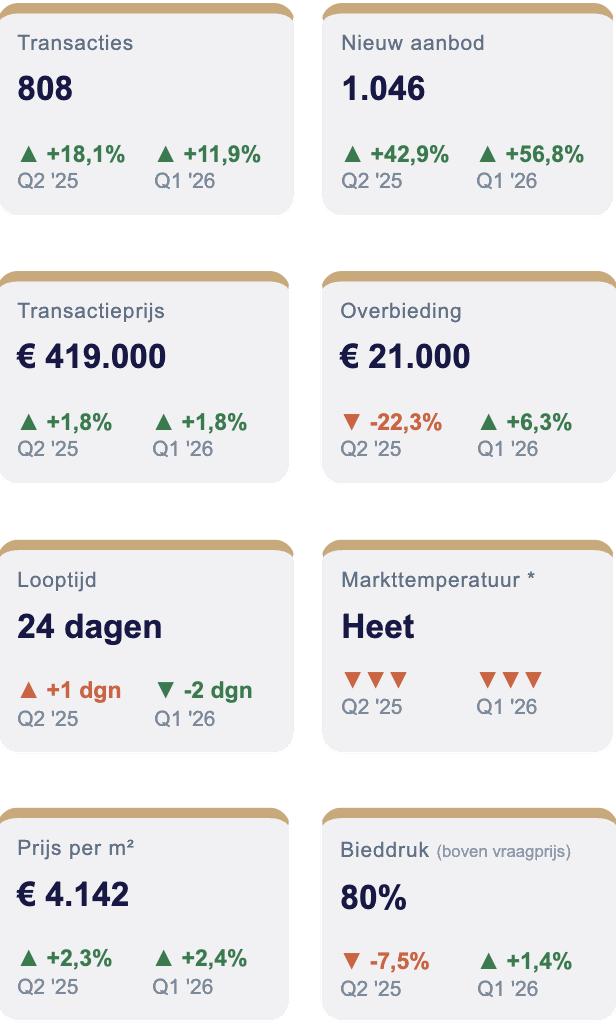
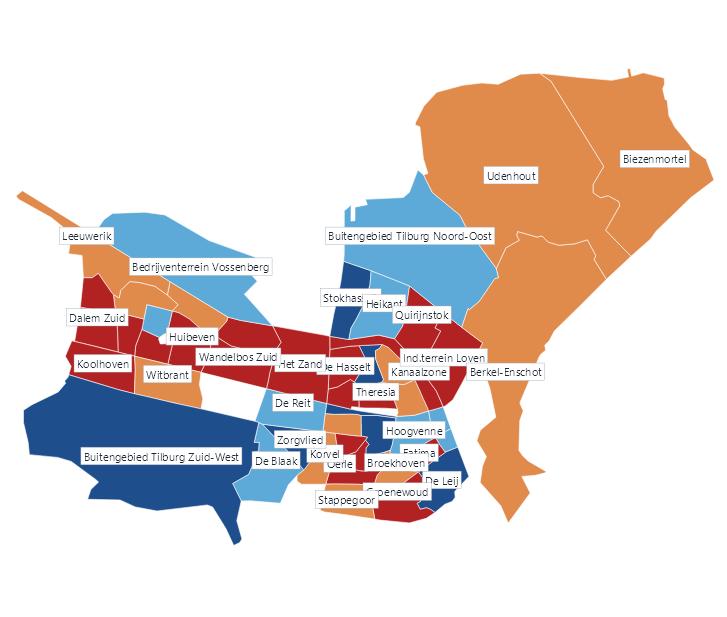
De temperatuurscore van de woningmarkt in Tilburg blijft 'Heet', maar de temperatuur is ten opzichte van de voorgaande kwartalen wel gezakt. Dat komt deels doordat het aanbod in het tweede kwartaal explosief is gestegen. Er werden 57% meer woningen te koop gezet dan een kwartaal eerder, en 43% meer dan een jaar eerder.
Tussen woningtypes is een groot verschil te zien. Tussenwoningen, hoekwoningen en 2-onder-1kapwoningen verkopen gemiddeld binnen 20 tot 23 dagen met een bieddruk rond de 85-89% Bij appartementen met een bouwjaar na 1970 is de bieddruk 70% en is de looptijd wat langer. Gemiddeld zijn deze woningen binnen 28 dagen verkocht.
Tegelijkertijd trok het aantal transacties aan. Er werden op jaarbasis +18% meer woningen verkocht, wat de verkoop/aanbod-ratio op 77% bracht. De gemiddelde looptijd bleef met 24 dagen kort en de bieddruk ligt nog altijd op 80%, al is dat wel lager dan in Q2 '25. De gemiddelde transactieprijs kwam uit op € 419.000, een gematigde stijging van +1,8% op jaarbasis.
Vrijstaande woningen vormen de echte uitzondering, met een looptijd van 40 dagen en een gemiddelde verkoopprijs € 17.000 onder de vraagprijs. Slechts 33% van de vrijstaande woningen wordt boven de vraagprijs verkocht.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
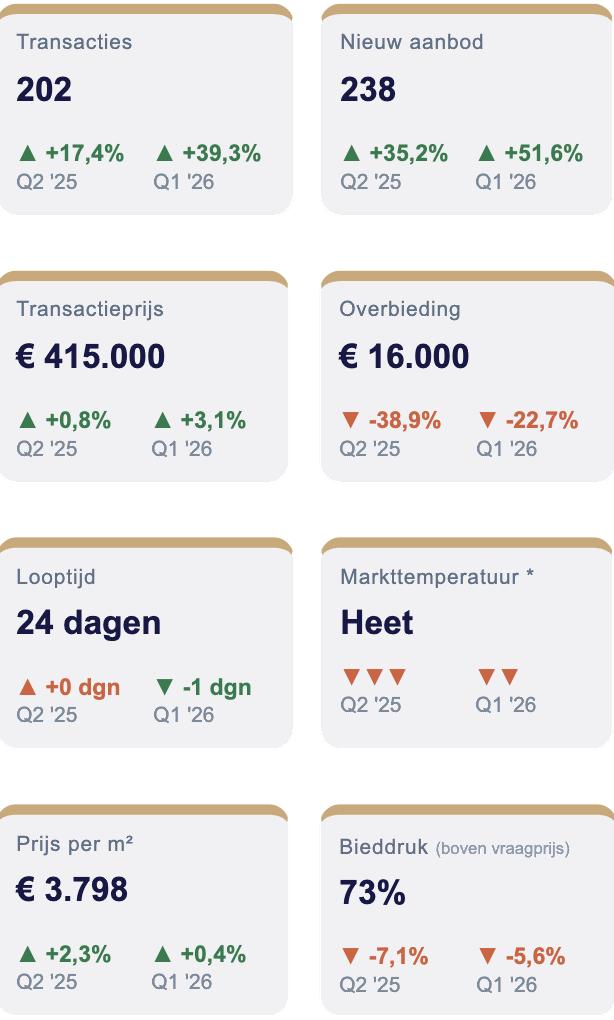
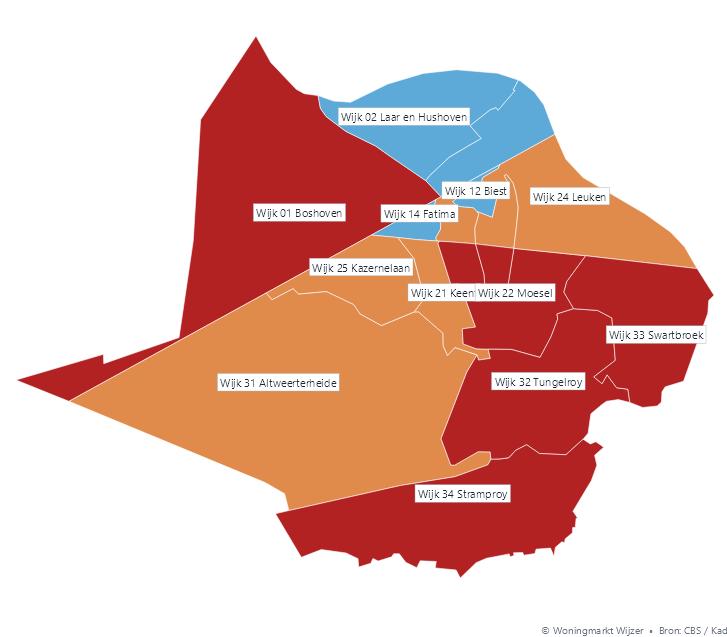
De markttemperatuur in Weert blijft 'heet', maar de temperatuurscore zakt wel. In het tweede kwartaal van 2026 stond de score op 86. Dat was een jaar eerder nog 95.
Opvallend is de forse afname van de overbiedingsdruk.
Het gemiddelde overbiedingsbedrag daalt met 39% ten opzichte van Q2 '25 naar € 16.000, en de bieddruk zakt van 80% naar 73%.
Dat de temperatuur zakt, komt deels doordat er meer woningen t koop worden gezet en worden verkocht .
Het aantal verkopen steeg naar 202 transacties, een plus van 39% ten opzichte van het rustige eerste kwartaal en 17% meer dan een jaar eerder. Het aanbod groeide met 52% ten opzichte van Q1 2026 en met 35% ten opzichte van een jaar eerder. Omdat er meer woningen te koop werden gezet dan er werden verkocht, kwam de verkoop/aanbod-ratio uit op 85%.
De gemiddelde looptijd blijft met 24 dagen zeer kort en de transactieprijs steeg licht naar €415.000.
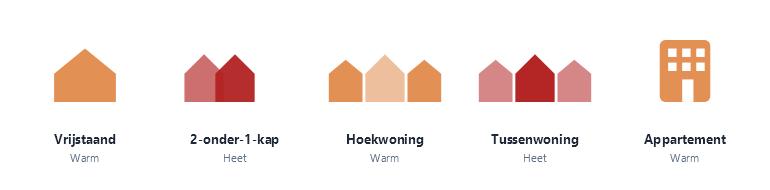
Tussen segmenten zijn grote verschillen te zien. De markt van tussenwoningen en 2-onder-1kapwoningen blijft het krapst met looptijden rond 21 dagen en bieddruk boven de 80%. Bij vrijstaande woningen en appartementen hebben kopers wat meer ruimte. De bieddruk ligt daar rond 55%, met looptijden tot 34 dagen.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
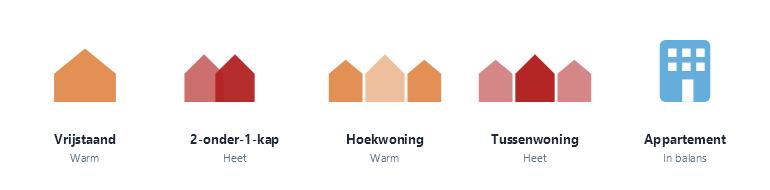
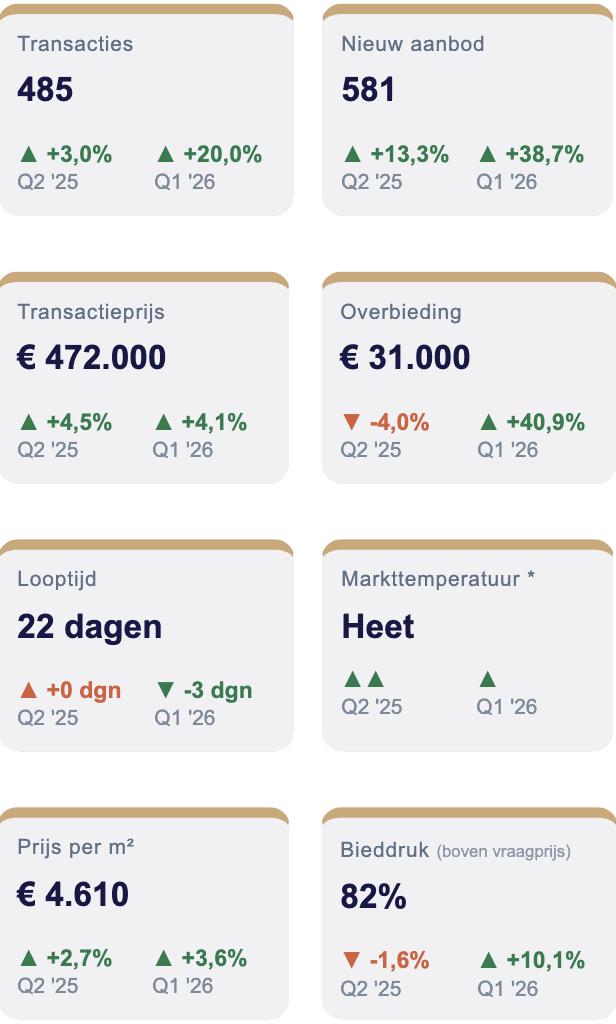
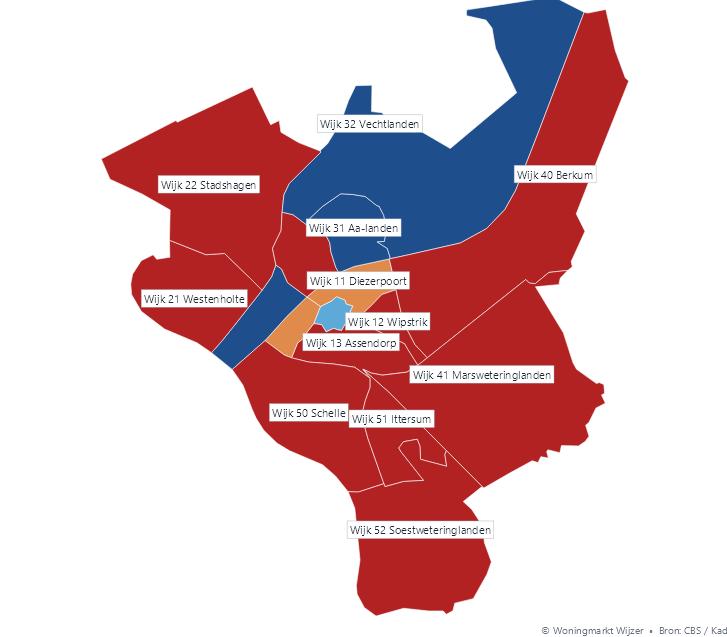
De woningmarkt in Zwolle blijft oververhit. De temperatuurscore voor de woningmarkt in Zwolle staat in het tweede kwartaal van 2026 op 'Heet', en is zelfs iets gestegen ten opzichte van zowel vorig kwartaal als een jaar eerder. De gemiddelde looptijd is met 22 dagen extreem kort. Ook de bieddruk steeg. Ruim 82% van de woningen werd boven de vraagprijs verkocht. Het gemiddelde overbiedingsbedrag stijgt mee naar € 31.000. Er werden in het tweede kwartaal van 2026 ook een stuk meer woningen verkocht. In totaal wisselden 485 woningen van eigenaar, een plus van 20% ten opzichte van het eerste kwartaal van 2026. Ook het aanbod nam toe. Er werden bijna 39% meer woningen te koop gezet. De hoge verkoop/ aanbod-ratio van 83% laat zien dat de extra instroom aanbod nauwelijks verlichting brengt.
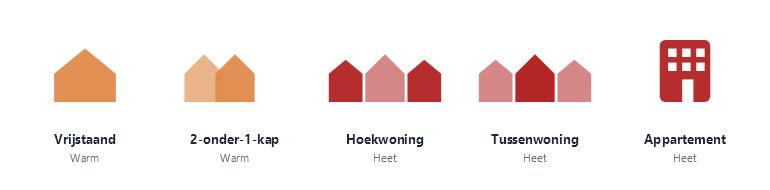
Tussen segmenten zijn wel verschillen te zien. Bij tussenwoningen is de druk het hoogst. Op ruim 92% van de woningen wordt overboden, met gemiddeld
€ 37.000 boven de vraagprijs. De looptijd is slechts 21 dagen. Appartementen die zijn gebouwd na 1970 worden met 30 dagen iets minder snel verkocht. Dit type heeft een bieddruk van 65%. Vrijstaande woningen kennen met 63% de laagste bieddruk, al is een gemiddeld overbod van € 22.000 nog altijd behoorlijk. De woningmarkt in Zwolle blijft dus een breed gespannen markt waarin kopers nauwelijks tijd krijgen en stevig moeten overbieden.
*De markttemperatuur combineert verkoop/aanbod-ratio, prijsontwikkeling, looptijd en bieddruk tot een indicatie: heet, warm, in balans of koel.
We helpen u graag om de markt in uw regio te duiden. We kennen de landelijke woningmarkt als geen ander en zijn, met hulp van onze lokale experts, altijd op de hoogte van plaatselijke trends en ontwikkelingen. Daardoor zijn we in staat om landelijke en lokale cijfers om te zetten in bruikbare analyses voor uw tender, gebiedsontwikkeling of specifiek nieuwbouwproject. Zo kunt u uw keuzes onderbouwen.
Meer weten? Neem contact met ons op voor een persoonlijk advies.
Bouke Molenkamp
Directeur Nieuwbouw & Verhuur Vivantus
E-mail: b.molenkamp@vivantus.nl
Telefoon: 06-10886639 www.vivantus-nieuwbouw.nl