
LA
Durante el segundo trimestre de 2025, el entorno global mostró señales de incertidumbre y debilitamiento económico, principalmente debido a la imposición de nuevos aranceles por parte de Estados Unidos. Esta medida afectó negativamente las expectativas de crecimiento de utilidades, especialmente en empresas tecnológicas con cadenas de suministro internacionales. El índice S&P 500 revisó sus previsiones de crecimiento de utilidades del primer trimestre de 11.6% a 7.1%, y los temores de una corrección prolongada en los mercados financieros se intensificaron.
A pesar de las caídas en los precios bursátiles, sectores como Energía, Tecnología, y Comunicaciones se mantuvieron con altas recomendaciones de compra, mientras que los bienes de consumo básico adoptaron un enfoque más defensivo. En el mercado de renta fija, los bonos del Tesoro de EE. UU. a 10 años descendieron hasta niveles cercanos al 4%, y aunque los diferenciales de crédito permanecen bajos, se ha incrementado la cautela, favoreciendo emisiones de alta calidad.
La Reserva Federal enfrenta un entorno limitado para maniobrar, con una inflación interanual de 3.4% y un mercado laboral frágil. La política comercial estadounidense y las posibles represalias de socios como la Unión Europea y China se perfilan como riesgos clave para la estabilidad global en el segundo semestre.
En el ámbito nacional, la economía mexicana experimentó una marcada desaceleración. El Producto Interno Bruto (PIB) creció apenas un 0.2% en el segundo trimestre, reflejando el impacto de una menor demanda interna, reducción en la inversión pública y privada, y menor dinamismo en sectores estratégicos.
Aunque la inflación general comenzó a ceder, se mantuvo alta en bienes de consumo esenciales. Productos como el pollo y el huevo mostraron incrementos acumulados de más del 60% desde enero de 2021. Otros rubros, como el transporte foráneo (25.6%) y los servicios educativos privados (19.1%), también mantuvieron una inflación elevada, lo que presiona el poder adquisitivo de los hogares.
El mercado laboral mostró señales mixtas. A pesar de un bajo nivel de desempleo oficial, la informalidad laboral continúa siendo alta y las condiciones salariales son frágiles. La recuperación económica enfrenta riesgos derivados de la política fiscal restrictiva, la incertidumbre en torno a la política energética y la falta de confianza empresarial.
El desempeño económico de Yucatán en este periodo fue notablemente más favorable en comparación con el promedio nacional. El estado alcanzó un récord histórico en empleo formal, con más de 450 mil personas registradas ante el IMSS al cierre de junio. Esto representa un crecimiento interanual del 3.5%, impulsado principalmente por los sectores de comercio, manufactura y construcción.
No obstante, persisten desafíos estructurales: el 61% de la población ocupada sigue en la informalidad, y más del 40% de los trabajadores perciben ingresos equivalentes a un salario mínimo o menos. A pesar de una ligera recuperación del ingreso laboral promedio mensual ($7,542 pesos), Yucatán continúa por debajo del promedio nacional.
El estado también mostró una leve disminución en los niveles de pobreza laboral, posiblemente asociada al control de precios de ciertos alimentos y a una mejora en la ocupación. Sin embargo, la subocupación y las brechas de género siguen siendo significativas. Las mujeres enfrentan mayores tasas de informalidad y limitaciones en el acceso al empleo formal, especialmente en zonas rurales y en sectores no tecnificados.
En la sección Oportunidades de Inversión, se propone la acuacultura sostenible para el cultivo de especies de agua, que creen empleos, y se convierta en una actividad rentable para los empresarios pequeños y medianos, y que cubra las necesidades del mercado. Finalmente, en la Reflexión se habla sobre el uso ético de la Inteligencia Artificial, tema ampliamente abordado pero que sigue siendo importante recordar, sobre todo en el ámbito educativo.
Durante el segundo trimestre de 2025, los mercados financieros reflejaron un deterioro en las expectativas de crecimiento global, principalmente por el impacto de los nuevos aranceles impuestos por EE. UU. El S&P 500 redujo sus previsiones de crecimiento de utilidades del primer trimestre de 11.6% a 7.1%, y se intensificaron los temores sobre una corrección prolongada. Las valoraciones siguen altas, con un P/E de 20.5,[1] lo que eleva la cautela entre los inversionistas.
A nivel sectorial, Energía, Tecnología e Información y Comunicaciones destacaron por mantener altas recomendaciones de compra, mientras que Bienes de Consumo Básico reflejó una actitud más defensiva. La caída bursátil y la perspectiva de estanflación han debilitado la confianza, especialmente en empresas tecnológicas con cadenas de suministro globales.
En los mercados de renta fija, los rendimientos del Tesoro cayeron fuertemente tras el anuncio arancelario, con el bono a 10 años acercándose al 4%. Pese a ello, los diferenciales de crédito para bonos BBB permanecen bajos, lo que indica que aún no se anticipa una recesión severa. Los inversionistas han girado hacia emisiones de alta calidad y duración moderada, mientras que los préstamos apalancados muestran mayor sensibilidad al entorno actual.
La economía global enfrenta un entorno complejo durante el segundo trimestre de 2025, con un crecimiento estimado de 2.4% según organismos internacionales como la ONU y el FMI, afectado por nuevas políticas arancelarias, fragmentación comercial e incertidumbre política.[1] Las tensiones entre grandes economías han debilitado la inversión y el comercio, afectando tanto a países avanzados como emergentes. En este contexto, Asia mantiene cierto dinamismo gracias a la demanda interna en India y Japón, mientras que Europa se beneficia de reformas fiscales y una política monetaria más flexible.
Si bien la inflación global comienza a moderarse, en EE. UU. los aranceles podrían generar un repunte transitorio hasta el tercer trimestre, lo que complica la postura de la Reserva Federal, que mantendría su tasa sin cambios hasta 2026.
En contraste, otros bancos centrales podrían iniciar recortes graduales ante el menor crecimiento. América Latina enfrenta un panorama desigual: México resiente su dependencia de EE. UU., mientras que Brasil crece con moderación, limitado por tasas elevadas. En general, la combinación de bajo crecimiento, políticas comerciales agresivas y respuesta monetaria dispar acentúa los riesgos. La falta de cooperación internacional y la volatilidad financiera siguen amenazando el equilibrio económico global, dificultando todo avance hacia los Objetivos de Desarrollo Sostenible.
merida.anahuac.mx/fen
La incertidumbre en torno a las políticas comerciales, especialmente los aranceles anunciados en EE.UU., ha incrementado la volatilidad financiera durante el segundo trimestre de 2025, debilitando tanto la confianza empresarial como la del consumidor. El retroceso del S&P 500 y el aumento en los rendimientos de bonos del Tesoro reflejan la tensión ante un escenario de crecimiento débil e inflación elevada.
Thrivent advierte que esta combinación puede derivar en una forma moderada de estanflación, afectando decisiones de inversión y consumo.[2] A pesar de que las ventas y el empleo aún muestran solidez, la persistencia de la incertidumbre ha deteriorado el sentimiento económico.
La respuesta de los mercados ha sido una rotación hacia activos refugio, como los bonos de alta calidad y acciones de gran capitalización, mientras que los bonos corporativos de menor calificación enfrentan ampliación de spreads.
Según Morgan Stanley, la desaceleración en EE.UU. ya impacta al resto del mundo, y el riesgo de recesión global se mantiene elevado si los aranceles vuelven a escalar.[3] Si bien se espera que la Reserva Federal mantenga su política sin cambios en lo inmediato, su margen de maniobra es limitado. Esto podría generar nuevas tensiones financieras a futuro, especialmente en mercados más expuestos al comercio global.
Para el segundo trimestre de 2025, se observa que la inflación global continúa descendiendo, aunque el impacto de los nuevos aranceles y la volatilidad en los precios energéticos podrían generar repuntes temporales. En EE. UU., la persistencia de una inflación subyacente arriba del 3%[4] limita la capacidad de la Reserva Federal para recortar tasas, incluso en un contexto de desaceleración económica. Aunque se prevé que la Fed inicie un ciclo moderado de flexibilización en el segundo semestre, la incertidumbre fiscal y comercial sigue condicionando el margen de maniobra.
En Europa, la política monetaria ha tomado una dirección más expansiva. El Banco Central Europeo ha comenzado a recortar tasas de interés y busca mantener esta trayectoria. Se pretende afianzar la recuperación en un entorno más favorable para el crédito y la inversión. China, por su parte, ha reforzado su objetivo de crecimiento del 5%[5] mediante la profundización de sus medidas de apoyo monetario con reducciones de tasas, inyecciones de liquidez y estímulos al crédito, y apuntalando tanto el consumo como la inversión tecnológica. En América Latina, las condiciones financieras externas más restrictivas coinciden con una inflación que muestra señales de moderación, aunque aún por encima de las metas de largo plazo.
La coordinación entre políticas fiscales y monetarias será fundamental en este entorno de alta incertidumbre. Las autoridades deben actuar con transparencia y mantener su independencia para anclar expectativas y proteger la estabilidad financiera. La credibilidad de los marcos institucionales, especialmente en economías emergentes, será determinante para amortiguar los efectos del proteccionismo global y evitar una desestabilización mayor del ciclo económico.
Durante el segundo trimestre de 2025, la economía global enfrenta una desaceleración sincronizada, influida por tensiones comerciales, menor dinamismo del consumo y una pérdida de impulso en sectores clave. El endurecimiento de las políticas proteccionistas, especialmente por parte de EE. UU., ha provocado un freno en el comercio mundial y aumentado la incertidumbre sobre las cadenas de suministro. El impacto de los nuevos aranceles ha sido particularmente fuerte sobre los bienes industriales, afectando la confianza empresarial y la inversión en varias economías avanzadas.
Si bien no se anticipa una recesión global inminente, el crecimiento se ha moderado de forma notable. Estados Unidos, aunque resiliente, enfrenta una expansión del PIB proyectada entre 0% y 1%, mientras que Europa y China han respondido con estímulos fiscales y monetarios para evitar una caída más abrupta.[6] En este contexto, factores como la evolución del consumo, la trayectoria de los precios energéticos y el efecto rezagado de las tasas de interés serán claves para definir la velocidad y profundidad de la desaceleración.
A nivel regional, América Latina mantiene una reactivación lenta, con desafíos en términos de volatilidad cambiaria y espacio fiscal reducido frente a choques externos.[7]
Las políticas arancelarias de EE.UU. han incrementado la incertidumbre global, elevando los costos de producción y generando presiones inflacionarias temporales, especialmente en bienes industriales. Las represalias de China y Europa han profundizado estos efectos, ralentizando la demanda y el crecimiento global, con especial impacto en sectores manufactureros y comerciales.
Aunque la economía estadounidense muestra resiliencia, se proyecta un crecimiento moderado de 0 a 1% en los próximos meses, limitado por los aranceles, recortes fiscales y un consumo debilitado, como menciona Neuberger Berman.[8] Esto restringe la flexibilidad de la Fed para reducir tasas, mientras que los mercados globales rotan hacia regiones más ligadas al ciclo industrial como Europa, China y Japón, entre otros.
A nivel global, la guerra comercial impulsa cambios en las cadenas de valor, con un aumento en la relocalización productiva que, aunque costosa a corto plazo, podría fortalecer la diversificación y la resiliencia económica en Asia y Europa.
[1] World Economic Situation and Prospects as of mid-2025 | Department of Economic and Social Affairs. (s. f.). Texto del párrafo
[2] Steve Lowe, CFA, Chief Investment Strategist. (2025, 8 abril). Uncertainty strikes back. Thrivent. Texto del párrafo
[3] A widespread economic slowdown | Morgan Stanley. (s. f.). Morgan Stanley Texto del párrafo
[4]Equity Market Outlook 2Q 2025. (s. f.). Neuberger Berman. Texto del párrafo
[5] Ídem.
[6] Equity Market Outlook 2Q 2025. (s. f.). Neuberger Berman. Texto del párrafo
[7] Corficolombiana. (s. f.). Texto del párrafo
[8]Equity Market Outlook 2Q 2025. (s. f.). Neuberger Berman. Texto del párrafo
merida.anahuac.mx/fen
Para el segundo trimestre de 2025, América Latina enfrenta un entorno económico complejo marcado por una desaceleración en su crecimiento, revisado a la baja por la CEPAL a un 2.0% para 2025,[1] cuatro décimas menos que la estimación previa. Esta revisión refleja un escenario externo desafiante, con menor demanda de sus principales socios comerciales —EE.UU. y China— y un aumento de la volatilidad en los mercados financieros internacionales, lo que impacta negativamente la inversión y genera mayores riesgos cambiarios.
El consumo privado continúa siendo el motor principal de la economía regional, aunque su dinamismo se reduce, y la inversión muestra un comportamiento más débil ante la incertidumbre global y la contracción del comercio internacional. En este contexto, la región enfrenta el reto de revertir una década de bajo crecimiento, lo que exige políticas macroeconómicas y productivas más proactivas, mayor inversión en capital físico y humano, y la adopción de tecnologías que impulsen la diversificación productiva y mejoren la competitividad.
Finalmente, la estabilidad macroeconómica dependerá de una consolidación fiscal oportuna para recuperar márgenes de maniobra y permitir flexibilidad en política monetaria. La combinación de estos factores será clave para que América Latina supere la coyuntura actual y logre un crecimiento más sostenido y resiliente en los próximos años.
merida.anahuac.mx/fen
Durante el segundo trimestre de 2025, la inflación en América Latina mostró una desaceleración temporal, alcanzando un piso estimado de 4.8% a mediados de año, aunque se espera un repunte moderado hacia el cierre con una tasa del 5.0% según datos de Corficolombiana.[2] Esta trayectoria se debe al alza en los precios de importación y la depreciación de las monedas, en un contexto regional de alta volatilidad financiera. A pesar de esta tendencia, los bancos centrales han adoptado posturas mixtas: mientras algunos evalúan endurecer sus políticas, otros optan por mantenerlas estables o iniciar recortes, como en el caso de Colombia, donde se anticipa una baja en la TPM de 9.25% a 8.5% a fin de año.[3]
En cuanto al crecimiento económico, la CEPAL redujo su proyección regional de 2025 a 2.0%, cuatro décimas menos que lo previsto en diciembre. América del Sur crecería un 2.5%, mientras que América Central y México apenas un 1.0%, y el Caribe un 1.8%.[4]
Esta revisión a la baja responde al debilitamiento de la demanda interna y externa, menor dinamismo en la inversión y mayores tensiones comerciales internacionales. El consumo privado sigue siendo el principal impulsor del PIB, aunque pierde fuerza, y la inversión continúa estancada por la incertidumbre global.
Frente a este panorama, tanto el FMI como la CEPAL advierten sobre el estrecho margen de maniobra para políticas monetarias expansivas. Recomiendan avanzar en consolidación fiscal y fortalecer políticas productivas activas, que incentiven la inversión en sectores clave, mejoren la acumulación de capital y permitan dinamizar el crecimiento sin comprometer la estabilidad macroeconómica.
Durante el segundo trimestre de 2025, el mercado laboral en América Latina se mantuvo en una senda de recuperación moderada, aunque con señales de debilitamiento en algunos países. Si bien el consumo privado continúa siendo el principal motor de la actividad económica, su desaceleración afecta directamente la creación de empleo, especialmente en sectores tradicionales y de baja productividad. La reactivación sectorial es desigual: mientras los sectores vinculados a la “ nueva economía” tecnología, servicios digitales y energías renovables muestran dinamismo y mayor demanda de talento especializado, sectores como el comercio, la manufactura tradicional y la construcción presentan un ritmo más lento de generación de empleo.
La CEPAL no ha reportado un repunte significativo del desempleo, pero sí advierte que las condiciones laborales en muchos países siguen siendo frágiles. A pesar del crecimiento proyectado del 2.0% para la región en 2025,[5] este ritmo resulta insuficiente para absorber la totalidad de la fuerza laboral que ingresa al mercado.
A esto se suma la informalidad estructural, que permanece elevada en gran parte de América Latina, dificultando una mejora sostenida en la calidad del empleo. La menor inversión también contribuye a este estancamiento, limitando la expansión de actividades productivas intensivas en mano de obra.
En este contexto, la región enfrenta el desafío de fomentar políticas de empleo más activas, con énfasis en la capacitación, la transición hacia sectores más dinámicos y la inclusión de jóvenes y mujeres en el mercado laboral. La CEPAL ha insistido en que mejorar la calidad del empleo requiere no solo más crecimiento, sino un crecimiento con mayor contenido tecnológico y valor agregado, capaz de impulsar la productividad y ampliar las oportunidades laborales formales.[6]
COMERCIO INTERNACIONAL Y GEOPOLÍTICA
Durante el segundo trimestre de 2025, América Latina ha enfrentado una creciente presión externa derivada del giro proteccionista de Estados Unidos, que reactivó una política de “aranceles recíprocos” del 10% incluso para países con tratados de libre comercio, como Perú y México. Esta medida ha afectado directamente el flujo exportador hacia ese país, provocando revisiones a la baja del crecimiento económico regional, como lo indica la CEPAL al reducir su previsión de crecimiento del 2.4% al 2.0%.[7]
Además del impacto directo, los nuevos aranceles estadounidenses generaron una mayor volatilidad financiera global y pusieron en riesgo las cadenas de producción transnacional, afectando especialmente a los principales socios comerciales latinoamericanos: EE.UU. y China.
Por tanto, varios países de la región están optando por estrategias de diversificación comercial. Buscan contrarrestar el efecto de las barreras estadounidenses y blindar al sector exportador frente a fenómenos climáticos extremos y la incertidumbre geopolítica global.
Existe también una asimetría de impactos entre los países latinoamericanos. Mientras Argentina, República Dominicana y Costa Rica lideran el crecimiento gracias a sectores como agroexportación y servicios, países como Venezuela, Haití y Cuba enfrentan contracciones dada su débil inserción comercial y fragilidad institucional.[8] La coyuntura ha impulsado la necesidad de una mayor cooperación regional, no solo en términos políticos, sino también productivos y comerciales.
En palabras de la CEPAL, dinamizar el crecimiento regional requerirá invertir de mejor manera, desarrollar tecnología, y activar una agenda estratégica que combine sostenibilidad, complementariedad regional y resiliencia frente a la nueva normalidad comercial global. [9]
La política fiscal en América Latina para el segundo trimestre de 2025 se caracteriza por restricciones severas derivadas de un crecimiento regional débil (2.0% estimado por la CEPAL),[10] baja recaudación y altos niveles de endeudamiento.
Ante ello, diversos gobiernos han adoptado medidas de austeridad y reordenamiento del gasto, priorizando subsidios focalizados y contención de la inversión pública. Países como Brasil y Colombia han reforzado sus reglas fiscales, mientras que Argentina aplica una consolidación agresiva para estabilizar su economía. En contraste, Perú y Paraguay, con menores niveles de deuda, han sabido sostener un mayor margen de maniobra fiscal.
A pesar de estos esfuerzos, la región sigue enfrentando tensiones entre ajuste y reactivación. Organismos internacionales recomiendan transitar hacia un gasto más eficiente y productivo, aumentar la progresividad tributaria y canalizar recursos hacia infraestructura y cohesión social. Sin embargo, la fragmentación política y las demandas sociales limitan la aplicación de reformas estructurales. La política fiscal en América Latina, por tanto, continúa operando en un delicado equilibrio, con alta dependencia del contexto internacional y marcadas asimetrías entre países.
[1] CEPAL revisa a la baja las proyecciones de crecimiento de América Latina y el Caribe en 2025. (s. f.). Comisión Económica Para América Latina y el Caribe. https://www.cepal.org/es/comunicados/cepal-revisa-la-baja-proyecciones-crecimiento-america-latina-caribe2025
[2] Corficolombiana. (s. f.). https://investigaciones.corfi.com/macroeconomia-y-mercados/proyecciones/proyecciones-economicas2025-el-precio-de-la-incertidumbre/informe_1641752 [3] Ídem.
[4] CEPAL revisa a la baja las proyecciones de crecimiento de América Latina y el Caribe en 2025. (s. f.). Comisión Económica Para América Latina y el Caribe. https://www.cepal.org/es/comunicados/cepal-revisa-la-baja-proyecciones-crecimiento-america-latina-caribe2025
[5] Perspectivas económicas regionales para las Américas, abril de 2025. (2025, 25 abril). IMF. https://www.imf.org/es/Publications/REO/WH/Issues/2025/04/25/regional-economic-outlook-western-hemisphere-april-2025
[6] CEPAL revisa a la baja las proyecciones de crecimiento de América Latina y el Caribe en 2025. (s. f.). Comisión Económica Para América Latina y el Caribe. https://www.cepal.org/es/comunicados/cepal-revisa-la-baja-proyecciones-crecimiento-america-latina-caribe2025 [7] Ídem.
[8] Franco, J. D. M. (2025, 29 abril). La Cepal recorta al 2 % el crecimiento en 2025 para Latinoamérica por la guerra comercial. EFE Noticias. https://efe.com/economia/2025-04-29/latinoamerica-crecimiento-economico-2025-guerra-comercial/ [9] CEPAL revisa a la baja las proyecciones de crecimiento de América Latina y el Caribe en 2025. (s. f.). Comisión Económica Para América Latina y el Caribe. https://www.cepal.org/es/comunicados/cepal-revisa-la-baja-proyecciones-crecimiento-america-latina-caribe2025
[10] Franco, J. D. M. (2025, 29 abril). La Cepal recorta al 2 % el crecimiento en 2025 para Latinoamérica por la guerra comercial. EFE Noticias. https://efe.com/economia/2025-04-29/latinoamerica-crecimiento-economico-2025-guerra-comercial/
merida.anahuac.mx/fen
CRECIMIENTO ECONÓMICO Y DESAFÍOS
Durante el segundo trimestre de 2025, la economía de Estados Unidos ha enfrentado un entorno complejo marcado por una desaceleración del crecimiento, riesgos de estanflación y una creciente incertidumbre global.
Si bien el consumo interno y el gasto público siguen siendo motores clave, factores transitorios como fenómenos climáticos extremos, una fuerte temporada de gripe y tensiones en las cadenas de suministro han limitado temporalmente la actividad económica sin implicar un deterioro estructural inmediato.
En el frente fiscal, el país continúa operando con un déficit elevado, alimentado por recortes impositivos heredados y mayores gastos en defensa y subsidios estratégicos. A esto se suma la política comercial proteccionista que ha tensado las relaciones con otros países, generando represalias discretas y alimentando la fragmentación del comercio global. Las nuevas tarifas han elevado la tasa arancelaria promedio a niveles no vistos en un siglo y podrían sumar hasta 1.5 puntos porcentuales a la inflación en 2025, según la Reserva Federal.[1]
Durante el segundo trimestre de 2025, la inflación en EE.UU. ha retomado fuerza, impulsada principalmente por el efecto de los nuevos aranceles generalizados del 10% implementados en abril.
Según modelos citados por la Reserva Federal, estas medidas podrían añadir hasta 1.5 puntos porcentuales a la inflación anual, debido al encarecimiento de insumos importados y la presión sobre inventarios. La Reserva Federal ha mantenido una postura cautelosa ante este nuevo entorno. Si bien no ha subido las tasas de interés desde 2024, ha pausado cualquier discusión sobre recortes, argumentando que los efectos inflacionarios de la política comercial deben integrarse primero en sus modelos.[2]
Jerome Powell, presidente de la Fed, ha reconocido que las tarifas ya están afectando la actividad económica y ha instado a esperar señales claras de estabilización antes de modificar la política monetaria. En este contexto, la Fed enfrenta un dilema clásico de política monetaria: contener la inflación sin precipitar una recesión, en medio de crecientes tensiones comerciales y un entorno fiscal incierto.
MERCADO LABORAL Y DESEMPLEO
Durante el segundo trimestre de 2025, el mercado laboral de Estados Unidos ha presentado señales mixtas. Por un lado, la tasa de desempleo disminuyó ligeramente, pasando de 4.2% en mayo a 4.1% en junio, mientras se crearon 147,000 empleos no agrícolas, superando las expectativas del mercado.[3]
Sin embargo, estos avances se producen en un contexto de desaceleración: el ritmo de creación de empleo se ha moderado frente al promedio mensual de 168,000 observado en 2024, y los anuncios de despidos, especialmente en el sector público, han aumentado desde inicios de año.[4]
Además, la actividad federal ha reducido su contratación, lo cual ha contribuido al enfriamiento general del empleo. Las solicitudes de seguro de desempleo, aunque aún bajas en términos históricos, también han empezado a repuntar. Esta moderación en el dinamismo laboral coincide con la presión que ejercen los aranceles elevados y las tasas de interés altas sobre la actividad económica y la inversión empresarial.
Deloitte estima que la tasa de desempleo podría alcanzar un promedio de 4.6% en 2026, reflejo de un entorno económico más frágil y una política monetaria que, si bien podría flexibilizarse, aún enfrenta las presiones inflacionarias derivadas de la política comercial.[5] La Reserva Federal, por tanto, observa de cerca la evolución del empleo como principal indicador de sus próximos movimientos.
Durante el segundo trimestre de 2025, el comercio internacional de Estados Unidos ha estado marcado por una creciente incertidumbre geopolítica y un entorno comercial más restrictivo. La administración actual ha impulsado aumentos arancelarios sustanciales, con tarifas que alcanzan hasta un 50% para productos de origen chino, 20% para la UE, y un promedio de 10% para otros países.
Estas medidas han generado tensiones comerciales que ya comienzan a reflejarse en los datos: mientras que las importaciones crecieron al inicio del año por compras adelantadas para evitar los aranceles, se espera que se desaceleren en el resto del año, y las exportaciones podrían verse afectadas por una menor competitividad de los productos estadounidenses. Además, la contracción del PIB en el primer trimestre (-0.5%) sugiere que el impacto de las fricciones comerciales ya se ha trasladado a la actividad interna.
En el plano geopolítico, los recientes ajustes arancelarios con China, incluyendo reducciones mutuas de impuestos a las exportaciones, podrían indicar una etapa de distensión táctica, aunque persisten riesgos de escalada. Por su parte, la política fiscal expansionista de Estados Unidos y su creciente déficit han generado nerviosismo en los mercados de deuda soberana, añadiendo otra capa de complejidad al entorno internacional. Por tanto, el comercio exterior estadounidense se encuentra en un momento de transición entre políticas proteccionistas y una posible apertura estratégica.
En el segundo trimestre de 2025, la política fiscal de EE.UU. ha sido claramente expansiva. La Cámara de Representantes aprobó el “One Big Beautiful Bill”, que extiende los recortes fiscales del TCJA, reduce impuestos sobre horas extra y propinas, y eleva el déficit al 6.4% del PIB.[6] A pesar del aumento en el déficit, el impacto en el crecimiento económico es limitado, ya que gran parte del gasto mantiene provisiones ya vigentes.
En paralelo, el gasto público muestra señales de ajuste: el empleo federal continúa cayendo, mientras persisten recortes en programas sociales. Este enfoque mixto refleja un intento de estimular el consumo y la inversión privada sin desatar mayores tensiones en los mercados de deuda.
[1] James Investment. (2025, 4 abril). 2nd Quarter 2025 Outlook. https://www.jamesinvestment.com/market-commentary/2nd-quarter2025-outlook/ [2] Ídem.
[3] Economía de EE.UU. creó 147.000 empleos en junio, una cifra superior a la esperada, y la tasa de desempleo cae al 4,1 %. (2025, 3 julio). CNN Español. https://cnnespanol.cnn.com/2025/07/03/eeuu/economia-eeuu-desempleo-junio-trax [4] Ídem.
[5] United States economic forecast. (2025, 11 julio). Deloitte Insights. https://www.deloitte.com/us/en/insights/topics/economy/useconomic-forecast/united-states-outlook-analysis.html
[6] United States economic forecast. (2025, 11 julio). Deloitte Insights. https://www.deloitte.com/us/en/insights/topics/economy/useconomic-forecast/united-states-outlook-analysis.html
Durante el segundo trimestre de 2025, la eurozona mantiene una recuperación económica modesta pero desigual. Tras un crecimiento del 0.4% en el primer trimestre, impulsado por el consumo privado, la inversión y exportaciones anticipadas hacia EE.UU., las cifras más recientes reflejan una estabilización con señales mixtas en distintos sectores. Países como España y Alemania siguen mostrando mejoras, mientras otros, como Francia, avanzan con mayor cautela.
Los principales desafíos para la región se centran en la incertidumbre comercial, particularmente por los aranceles estadounidenses, cuya exposición directa es moderada pero con efectos indirectos aún difíciles de cuantificar. Esto ha generado prudencia en la inversión empresarial. Al mismo tiempo, la inflación se mantiene en torno al 2.2%, alineada con la meta del BCE, aunque la dinámica subyacente (especialmente en servicios) sigue generando dudas sobre la continuidad del proceso desinflacionario.
El BCE inició un ciclo de relajamiento monetario con un recorte de tasas en abril, y se anticipa otro posible ajuste en junio, lo cual, sumado a una política fiscal más activa (defensa, energía e infraestructura), podría sostener el crecimiento en la segunda mitad del año. Los fondos NextGenEU continúan siendo un motor clave, especialmente en el sur de Europa.
A mediano plazo, la región enfrenta el reto de reforzar su competitividad estructural. La “Brújula de Competitividad” lanzada por la Comisión Europea prioriza tres ejes: innovación tecnológica, descarbonización productiva y reducción de dependencias estratégicas. A esto se suma el plan “ReArm Europe”, con mayores inversiones en defensa bajo una cláusula de escape fiscal común. Estas iniciativas apuntan a construir una Europa más resiliente frente a un entorno global más fragmentado.
En el segundo trimestre de 2025, Europa ha avanzado hacia una postura más expansiva, entre señales mixtas sobre inflación y crecimiento. Tras meses de moderación, la inflación general se ha alineado con la meta del BCE en 2.2% durante abril.[1]
No obstante, la inflación subyacente y los precios en servicios han repuntado ligeramente, reflejando presiones internas aún latentes. Esta dinámica ha llevado al BCE a recortar su tasa de depósito a 2.25% en abril, con la posibilidad de un segundo recorte en junio si se confirma una trayectoria desinflacionaria sostenible.
En el ámbito fiscal, los gobiernos europeos han empezado a utilizar los espacios permitidos por el renovado Pacto de Estabilidad. El plan “ReArm Europe / Readiness 2030”,[2] lanzado en marzo, activa una cláusula de escape nacional y un instrumento de préstamos por 150mil millones de euros, enfocados en defensa y resiliencia económica. Paralelamente, el Banco Europeo de Inversiones ha ampliado su apoyo a proyectos en sectores estratégicos (energía, digitalización y seguridad industrial).
El despliegue continuo de los fondos NextGenEU también aporta impulso contracíclico, en particular en países del sur como Italia y España. Esto contribuye a estabilizar la demanda interna, a la vez que prepara a la región ante un entorno externo más volátil por las tensiones comerciales con EE.UU.
El mercado laboral en la eurozona, durante el segundo trimestre de 2025, ha presentado un dinamismo producto de dos factores principales: la expansión sostenida del empleo en el sector, así como un repunte en sectores industriales vinculados a la inversión pública en defensa, infraestructura y transición energética.
Adicionalmente, el crecimiento de los salarios reales, apoyado por una inflación más controlada, ha impulsado la renta disponible y el consumo interno. Esta mejora en ingresos contribuye a sostener la demanda agregada, aunque persisten desafíos de productividad en economías con menor dinamismo tecnológico.
A pesar de las buenas cifras agregadas, aún existen disparidades estructurales entre los países del bloque y dentro de ellos, en términos de empleo juvenil, temporalidad y tasas de participación laboral. Sin embargo, la perspectiva general para el mercado laboral europeo en el segundo trimestre sigue siendo positiva, actuando como un ancla de estabilidad frente a la incertidumbre externa y los riesgos comerciales.
En medio de crecientes tensiones globales, Europa enfrenta una reconfiguración de sus flujos comerciales. Las nuevas tarifas impuestas por EE.UU. y la fragmentación geoeconómica han generado mayor incertidumbre, afectando decisiones de inversión y comercio.
Los conflictos en Ucrania y Medio Oriente, junto con los ataques en el Mar Rojo, han interrumpido rutas críticas como el Canal de Suez, elevando costos logísticos.
Políticamente, Europa atraviesa un momento delicado: el ascenso de partidos populistas, como la AfD en Alemania, debilita la cohesión interna de la UE y complica respuestas comunes. Mientras EE.UU. y China intensifican su rivalidad, la UE parece atrapada entre bloques sin una estrategia coordinada.[3]
En respuesta, Bruselas ha lanzado el programa “Competitiveness Compass” para fortalecer la innovación, reducir dependencias y acelerar la transición verde.[4] Además, el plan “ReArm Europe” busca elevar el gasto en defensa y reforzar la seguridad económica.
Aun así, persiste el riesgo de que Europa quede rezagada si no transforma esta presión geopolítica en una acción estratégica conjunta.[5]
La economía europea mantiene un crecimiento moderado (0.9% en la zona euro) pese a un entorno global incierto. La política fiscal se orienta al estímulo estratégico, con mayor inversión en defensa (ReArm Europe), innovación y transición verde, respaldada por el MRR y el Fondo de Cohesión. El déficit sube levemente al 3.3% y la deuda al 83.2%, pero se prioriza la inversión productiva sobre el gasto corriente.[6]
El BCE inició recortes de tasas ante una inflación en descenso (2.1%), aunque persisten riesgos ligados a comercio y suministro. El “Compás de Competitividad” y los avances en integración financiera buscan fortalecer la resiliencia económica sin comprometer la estabilidad fiscal.
[1]Eurozone economic outlook, May 2025. (2025, 11 julio). Deloitte Insights. https://www.deloitte.com/us/en/insights/topics/economy/emea/eurozone-economic-outlook.html [2] Ídem.
[3] Coface. (2025, 4 julio). Riesgo político y social: una nueva era de inestabilidad. Coface. https://www.coface.es/noticias-economiainsights/riesgo-politico-y-social-una-nueva-era-de-inestabilidad
[4] Eurozone economic outlook, May 2025. (2025, 11 julio). Deloitte Insights. https://www.deloitte.com/us/en/insights/topics/economy/emea/eurozone-economic-outlook.html [5] Ídem.
[6] Previsiones económicas de la primavera de 2025: Crecimiento moderado en medio de la incertidumbre económica mundial. (2025, 19 mayo). Centro de Documentación Europea - Universidad de Granada. https://cde.ugr.es/index.php/union-europea/noticias-ue/1977previsiones-economicas-de-la-primavera-de-2025-crecimiento-moderado-en-medio-de-la-incertidumbre-economica-mundial
merida.anahuac.mx/fen
En el segundo trimestre de 2025, Asia ha crecido moderadamente con un 4.9% estimado para este año, liderado por China, que enfrenta desafíos como la crisis inmobiliaria,[1] el desempleo juvenil y tensiones comerciales. El gobierno chino apuesta por políticas fiscales expansivas e innovación tecnológica para impulsar su economía, mientras que otras regiones, como el sur y sudeste asiático, mantienen un crecimiento más sólido gracias a la demanda interna y las exportaciones.
La inflación en la región se modera a alrededor del 2.3% en 2025, favorecida por la caída de precios globales de energía y materias primas. Aunque el comercio de electrónicos y semiconductores se recupera tras los nuevos aranceles de EE.UU. y la UE, persisten riesgos por tensiones geopolíticas y la posible plena aplicación de tarifas comerciales que podrían afectar la estabilidad regional.
En el ámbito financiero, las expectativas de tasas altas en EE.UU. y la fortaleza del dólar generan cierta debilidad en mercados y capitales, pero la innovación y la resiliencia económica sostienen la confianza inversora. Sin embargo, la elevada deuda pública y la incertidumbre global exigen políticas fiscales prudentes para asegurar la estabilidad y el crecimiento sostenible en Asia y el Pacífico.
En el segundo trimestre de 2025, la inflación en Asia continúa moderándose, ubicándose alrededor del 2.3% para la región en general.[2] Esta tendencia se debe principalmente a la caída sostenida de los precios internacionales del petróleo y otras materias primas, así como a la reducción de presiones en la cadena de suministro. En China, la inflación se mantiene muy baja, reflejando la débil demanda interna y políticas gubernamentales orientadas a estabilizar precios sin estimular excesivamente el consumo.
Frente a esta moderación inflacionaria, los bancos centrales asiáticos mantienen una política monetaria de relajación gradual, aunque con mayor cautela.[3] La expectativa de que la Reserva Federal de EE.UU. mantenga tasas de interés elevadas por más tiempo limita la velocidad de flexibilización en la región, manteniendo las tasas reales relativamente altas. Esto podría frenar parcialmente el crecimiento económico, al encarecer el crédito y reducir el estímulo monetario.
En economías con presiones inflacionarias específicas, como algunas del Pacífico o Asia Central, la política monetaria enfrenta retos adicionales para controlar el alza de precios sin afectar la recuperación.[4] En general, la región busca un equilibrio que permita sostener la recuperación económica, contener la inflación y preservar la estabilidad financiera en un contexto global incierto y volátil.
Durante el segundo trimestre de 2025, mientras algunas economías disfrutan de un empleo robusto gracias al repunte del turismo y las exportaciones tecnológicas, otras enfrentan tensiones estructurales. En China, el desempleo juvenil sigue superando el 14%,[5] reflejando el desajuste entre la oferta educativa y las necesidades del mercado, así como la lenta recuperación del sector servicios y el menor dinamismo de las pymes.
En el sur y sureste asiático, el empleo formal ha mejorado ligeramente gracias a la inversión pública, el repunte del turismo y la demanda externa de manufacturas. No obstante, persiste una alta informalidad laboral, especialmente en sectores rurales y urbanos de bajos ingresos, lo que limita la calidad del empleo y el acceso a protección social. Países como India y Filipinas enfrentan retos para generar empleos sostenibles y bien remunerados para su población joven en expansión.
La automatización, el envejecimiento en el este de Asia y las tensiones comerciales también inciden en las dinámicas laborales, desplazando empleo hacia sectores más resilientes pero con menor absorción de mano de obra.[6] A pesar del crecimiento regional, mejorar la calidad y estabilidad del empleo sigue siendo un desafío central para sostener la cohesión social y la demanda interna.
Las tensiones comerciales se han intensificado en el segundo trimestre del presente año con la entrada en vigor de nuevos aranceles por parte de Estados Unidos, seguido por más medidas el 2 de abril.
Estas acciones impactan especialmente a China, pero también generan incertidumbre para otras economías exportadoras del continente. A pesar de ello, las exportaciones tecnológicas crecieron un 6% gracias a la fuerte demanda global de semiconductores, beneficiando a países como Vietnam y Taiwán.[7]
Mientras tanto, el turismo internacional continuó su recuperación, alcanzando el 90% de los niveles pre-pandemia, aunque con rezagos en el noreste asiático por la lenta salida de viajeros desde China.[8]
En el plano geopolítico, las tensiones en Medio Oriente y la guerra en Ucrania siguen siendo factores de riesgo, al igual que la política comercial e inmigratoria de la nueva administración estadounidense. Asia apuesta por una mayor integración intrarregional y diversificación comercial como vía para preservar su resiliencia económica ante la incertidumbre.
En un contexto de desaceleración y tensiones externas, diversos países asiáticos han intensificado sus políticas fiscales para sostener la actividad económica. China destaca por adoptar un enfoque más proactivo, aumentando su déficit fiscal al 4% del PIB e impulsando bonos especiales del Tesoro destinados a infraestructura verde y tecnologías emergentes.[9] Esta expansión busca compensar la debilidad del sector inmobiliario y reforzar la inversión pública como motor de crecimiento.
En otras partes de la región, el gasto público también se mantiene elevado, especialmente en India y el sudeste asiático, donde la inversión en infraestructura y programas sociales respalda la demanda interna. No obstante, la mayoría de gobiernos enfrentan el reto de equilibrar sus presupuestos ante presiones de deuda.
Si bien las ratios de deuda pública han comenzado a estabilizarse, los pagos por intereses siguen siendo elevados, particularmente en países como Pakistán, Sri Lanka y Maldivas.[10]
[1]Asian Development Outlook (ADO) April 2025: Highlights. (2025). ADB. https://www.adb.org/sites/default/files/publication/1044336/ado-highlights-april-2025.pdf [2] Ídem.
[3] Ağlamaz, S. (2025, 11 abril). Perspectivas económicas de China para 2025 y más allá. FocusEconomics [ES]. https://www.focuseconomics.com/es/blog/chinas-economic-outlook/ [4] Ídem.
[5] Ağlamaz, S. (2025, 11 abril). Perspectivas económicas de China para 2025 y más allá. FocusEconomics [ES]. https://www.focuseconomics.com/es/blog/chinas-economic-outlook/ [6] Ídem.
[7] Economía de Asia puede crecer un 4,5% en 2025 | TV BRICS, 02.04.25. (2025, 2 abril). TV BRICS. https://tvbrics.com/es/news/economa-de-asia-puede-crecer-un-4-5-en-2025/
[8] Asian Development Outlook (ADO) April 2025: Highlights. (2025). ADB. https://www.adb.org/sites/default/files/publication/1044336/ado-highlights-april-2025.pdf
[9] Ağlamaz, S. (2025, 11 abril). Perspectivas económicas de China para 2025 y más allá. FocusEconomics [ES]. https://www.focuseconomics.com/es/blog/chinas-economic-outlook/
[10] Asian Development Outlook (ADO) April 2025: Highlights. (2025). ADB. https://www.adb.org/sites/default/files/publication/1044336/ado-highlights-april-2025.pdf
merida.anahuac.mx/fen
A continuación, se presenta un resumen del contenido previo:
Tema
Economía internacional
Crecimiento y perspectivas
América Latina
Crecimiento global estable en 2 8%
Volatilidad y mercados
Volatilidad alta; alza en tasas largas; refugio en activos seguros como oro y bonos
Política monetaria e inflación
Inflación cede lentamente; diferencias regionales condicionan respuestas monetarias
Desaceleraci ón global Políticas de EE. UU.
Estados Unidos
Expansión moderada, apoyada por consumo y remesas; sensibles a entorno externo.
Bonos vulnerables; divisas con presión mixta por tasas altas en EE. UU
Crecimiento en desaceleración; inversión privada golpeada por incertidumbre.
Mercados mixtos; persistencia de tasas altas modera apetito por riesgo.
Política monetaria sigue prudente ante inflación aún sensible en varios países
Comercio global frágil; fragmentación y tensiones persisten
Nuevos aranceles elevan costos y afectan cadenas globales; tensión con socios
Exportaciones presionadas por baja demanda global y precios volátiles
Nuevas medidas comerciales afectan agroindustria y manufactura regional
Reserva Federal mantiene postura restrictiva ante inflación impulsada por gasto fiscal
Comercio e inversión limitados por menor confianza y tensiones bilaterales
Aranceles amplios elevan fricciones y provocan represalias; política exterior incierta
Asia y Europa
Asia avanza con apoyos fiscales y tecnológicas; Europa se recupera lentamente
Fuente: ADB, FMI, ONU, OMC, Refinitiv
Volatilidad contenida en Europa; salidas de capital y ajustes en Asia por tasas globales
Easing gradual en Asia; Europa mezcla estímulos con contención por deuda acumulada
Asia busca sostener crecimiento vía integración regional; Europa aún con debilidad externa
Política comercial de EE UU impacta exportaciones asiáticas y confianza europea
Crecimiento económico
Inflación y política monetaria
Crecimiento desigual (2 0% en 2025), con mejoras en Argentina y desafíos en México y Venezuela
Crecimiento moderado (1 5% a 2.7%), sostenido por productividad y avances en IA
Crecimiento lento (0 9%), apoyado en consumo privado, pero frenado por debilidades estructurales.
Crecimiento robusto (4 9% en 2025), impulsado por India y resiliencia fuera de China
Mercado laboral
Inflación contenida en gran parte de la región, aunque persiste presión en Brasil y Venezuela; ajustes prudentes de tasas
Inflación moderada (2 4%), pero riesgos al alza; la Fed mantiene tasas altas por más tiempo
Inflación bajando (2 3%), con política monetaria restrictiva y presión fiscal por gasto en defensa
Inflación moderada (2 3%); flexibilización monetaria en curso, pero limitada por tasas altas en EE UU
Alta informalidad (>47%) y desempleo juvenil persistente; mejoras marginales en algunos países
Desempleo bajo (4.2%), pero creación de empleo se desacelera por menor inversión privada
Comercio internacional
Obstáculos por proteccionismo global; dependencia de materias primas limita diversificación
Tensiones comerciales en aumento; nuevos aranceles y menor confianza de socios
Desempleo bajo (6 2%) en promedio, aunque persisten brechas entre países y jóvenes.
Desempleo bajo, aunque con problemas de subempleo, informalidad y alta presión en jóvenes (China >14%).
Exportaciones estancadas por menor demanda global; tensiones con Asia y EE UU
Tensiones con EE UU por nuevos aranceles; crecimiento sostenido por exportaciones tecnológicas
Política fiscal
Déficit persistente; esfuerzos por contener deuda y reformas estructurales en discusión
Déficit alto (>7% del PIB); expansión fiscal centrada en defensa e infraestructura.
Disciplina fiscal ante envejecimiento poblacional y gasto militar creciente.
Fuente: ONU, FMI, ADB, OCDE, OMC, Refinitiv, Banco Mundial, Bloomberg, Eurostat, CEIC.
Estímulo fiscal selectivo; China expande gasto en infraestructura e IA para sostener el crecimiento.
En el segundo trimestre de 2025, la economía nacional de México mostró una pérdida de dinamismo, con una contracción del PIB de -0.4% respecto al mismo periodo del año anterior, después de crecer 3.6% en el segundo trimestre de 2024.[1] El crecimiento del primer trimestre de 2025 fue solo de 0.6% anual, evidenciando una recuperación frágil y muy por debajo de lo esperado.[2]
Por sectores, las actividades primarias tuvieron un fuerte repunte, con crecimiento trimestral de 7.8%, mientras las secundarias se contrajeron 1.3% anual por retrocesos en manufactura y construcción. El sector terciario creció apenas 1.1% anual y mostró una ligera caída trimestral, reflejando un comercio y servicios estancados.[3]
El entorno externo menos favorable, marcado por tensiones arancelarias y problemas en exportaciones ganaderas, afectó la inversión y el comercio. Las importaciones de bienes de capital y consumo no petrolero disminuyeron significativamente, lo que mantiene la inversión y el consumo estancados en un contexto de incertidumbre. Los indicadores del IMEF confirman esta debilidad general, con el sector no manufacturero en zona de contracción y el empleo mostrando señales negativas, mientras la manufactura únicamente presenta una modesta recuperación desde niveles bajos.[4]
La inflación se ha mantenido cerca del 4.4% anual, con presiones en alimentos y servicios, llegando a 4.32% en junio de 2025.[5] Banxico redujo su tasa de referencia a 8.5% pero alerta sobre posibles riesgos.[6]
merida.anahuac.mx/fen
La Secretaría de Hacienda ajustó su meta de crecimiento para 2025 a un rango más optimista de 1.5–2.3%.[7] Sin embargo, organismos internacionales prevén un crecimiento cercano a cero, y el gobierno impulsa el “Plan México” para fomentar la inversión y la recuperación.
La economía mexicana mostró una desaceleración significativa en el 2T 2025, con una contracción del PIB de -0.4%,[8] en contraste con el dinamismo observado en el mismo trimestre de 2024 (+1.0%). Esta pérdida de impulso confirma la fragilidad de la recuperación, ya anticipada por el débil desempeño del 1T 2025 (+0.2%) y el menor ritmo del IGAE.[9]
Factores externos como los aranceles de EE.UU. y la suspensión temporal de exportaciones ganaderas presionaron el comercio y la inversión. Las importaciones de bienes de capital cayeron -15% y las de bienes de consumo no petrolero bajaron -8.1%, lo que evidencia un entorno desfavorable para la demanda interna y la formación bruta de capital.[10]
Los indicadores IMEF refuerzan la debilidad económica al cierre del segundo trimestre. En junio, el Indicador IMEF Manufacturero aumentó marginalmente (+0.3 puntos), pero se mantuvo en zona de contracción con un nivel de 47.8. Sus componentes clave, siendo estos los nuevos pedidos (45.3), producción (46.7) y empleo (44.4), continúan en terreno contractivo, lo que evidencia la falta de dinamismo industrial. Incluso al ajustar por tamaño de empresa, el índice manufacturero cayó (-1.0 punto), reflejando una debilidad generalizada.[11]
Por su parte, el Indicador IMEF No Manufacturero cayó (-1.1 puntos), ubicándose en 48.7 unidades. El componente ajustado por tamaño de empresa se redujo a 47.7 y la serie tendencia-ciclo se estancó en 49.0. Estos resultados apuntan a un mercado laboral con escasa creación de empleo y a una menor confianza empresarial, particularmente en los sectores de servicios y comercio.[12] La inflación se mantiene elevada en 4.4% anual, con presiones en alimentos y servicios. Aunque Banxico redujo su tasa de referencia a 8.50%, persisten riesgos inflacionarios.[13]
Ante una recaudación fiscal más débil, el gobierno apuesta por el “Plan México” para reactivar la economía, aunque organismos internacionales advierten de un posible estancamiento o incluso recesión en el segundo semestre.
[1] Flores, Z. (2025, 3 julio). Economía de México inicia con riesgo de estancamiento prolongado el segundo semestre de 2025. Bloomberg Línea. https://www.bloomberglinea.com/latinoamerica/mexico/economia-de-mexico-inicia-con-riesgo-de-estancamientoprolongado-el-segundo-semestre-de-2025/
[2] Casas, L. G. (2025, 29 mayo). La economía mexicana se resiente. dw.com. https://www.dw.com/es/la-econom%C3%ADa-mexicana-seresiente/a-72680002
[3] Flores, Z. (2025, 3 julio). Economía de México inicia con riesgo de estancamiento prolongado el segundo semestre de 2025. Bloomberg Línea. https://www.bloomberglinea.com/latinoamerica/mexico/economia-de-mexico-inicia-con-riesgo-de-estancamientoprolongado-el-segundo-semestre-de-2025/
[4] Mora, S. D. (2025, 21 mayo). Economía se contraería en segundo trimestre de 2025, advierte el IMEF. El Economista. https://www.eleconomista.com.mx/economia/imef-economia-mexicana-contraeria-segundo-trimestre-efecto-gusano-barrenador20250520-759904.html
[5] Índice Nacional de Precios al Consumidor (INPC). (2025, 9 julio). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/inpc/inpc_2q2025_07.pdf
[6] Casas, L. G. (2025, 29 mayo). La economía mexicana se resiente. dw.com. https://www.dw.com/es/la-econom%C3%ADa-mexicana-seresiente/a-72680002
[7] Flores, Z. (2025, 3 julio). Economía de México inicia con riesgo de estancamiento prolongado el segundo semestre de 2025. Bloomberg Línea. https://www.bloomberglinea.com/latinoamerica/mexico/economia-de-mexico-inicia-con-riesgo-de-estancamientoprolongado-el-segundo-semestre-de-2025/
[8] Amador, J., Arenillas, D. C., Fernández, I., Rodríguez, A., Salazar, S. A., & Serrano, C. (2025, 10 junio). Situación México. junio 2025. BBVA Research. https://www.bbvaresearch.com/publicaciones/situacion-mexico-junio-2025/
[9] Producto Interno Bruto (PIB). (2024, 22 agosto). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/pib_pconst/pib_pconst2024_08.pdf
[10] Casas, L. G. (2025, 29 mayo). La economía mexicana se resiente. dw.com. https://www.dw.com/es/la-econom%C3%ADa-mexicanase-resiente/a-72680002
[11] Indicador IMEF. (2025, 1 julio). IMEF. https://www.indicadorimef.org.mx/boletines/2025/Boletin_Mayo2025.pdf [12] Ídem.
[13] Fernández, J. C. (2025, 23 mayo). México: La delicada conjuntura del segundo trimestre 2025 | Javier Cobos Fernández. E-consulta Puebla | Referencia Obligada. https://www.e-consulta.com/opinion/2025-05-23/mexico-la-delicada-conjuntura-del-segundo-trimestre-de2025
merida.anahuac.mx/fen
La siguiente tabla compara los indicadores clave entre el segundo trimestre de 2024 y las proyecciones para el mismo periodo de 2025:
PIB trimestral (variación % respecto al trimestre anterior)
PIB anual (variación % respecto al mismo trimestre del año anterior)
Proyección
Actividades primarias (trimestral) –0.2 % +7 8% (fuerte repunte) según datos de 2T 25
Actividades secundarias (trimestral) 3% –0.1% (ligera contracción) según INEGI o similar
Actividades terciarias (trimestral) 1% –0 1% (leve retroceso) según datos sectoriales reciente
PIB total anual estimado +1 4% acumulado en primer sem 2024
Crecimiento anual próximo a –0 3% (IMF) o 0% (Banxico privados)
Inflación anual proyectada 4 8% en junio 2024 ≈ 3.5–3.9% (IMF 3.5%, encuesta privada 3 9%)
Tasa de interés esperada 10 50% a inicios de 2025
Percepción de mal momento para invertir N/D
Fuente: INEGI, Banco de México, SHCP, FMI, Reuters, El Financiero,
Recorte proyectado a 7 5% para fin 2025
Indicador IMEF: no-manufacturero 48 7, manufacturero 47 8 (ambos bajo 50 = contracción)
2T 2025
Fuente: Datos Macro, Banco de México
(q q)
(a/a)
Actividades primarias –1 7% (contracción)
Actividades secundarias
Actividades terciarias
Fuente: El Economista
+0 3% (estancamiento)
+0 3% (crecimiento moderado)
Leve expansión (~+1 % trimestral) impulsada por condiciones climatológicas favorables
Estancamiento o caída ligera ( 0% a –0.3%)
Crecimiento contenido ( 0% a +0 2%), reflejo de debilidad en consumo y servicios privados
En síntesis, el segundo trimestre de 2025 confirma una desaceleración en la economía mexicana, con contracción del PIB y retrocesos en la industria y los servicios. A diferencia del repunte de 2024, el entorno actual muestra baja inversión, consumo débil y empleo estancado. Las restricciones externas y la inflación persisten, pese a los recortes de Banxico. Si bien el “Plan México” busca impulsar la economía, enfrenta desconfianza y limitaciones fiscales. La recuperación exige fortalecer la inversión, restaurar la confianza y apuntalar sectores clave.
En el segundo trimestre de 2024, la población económicamente activa (PEA) en México fue de aproximadamente 61 millones, representando un 60.2% de la población mayor de 15 años.[1] Para mayo de 2025, la PEA creció levemente hasta 61.7 millones, mas la tasa de participación económica tuvo una baja ligera a 59.5%, indicando que si bien hay más personas en edad y disposición para trabajar, una proporción menor participa activamente en el mercado laboral.[2]
Respecto al empleo, en el segundo trimestre de 2024 la población ocupada fue de 59.3 millones, con un aumento anual de más de 800 mil personas, mostrando un dinamismo positivo en la generación de empleo.[3] En contraste, en mayo de 2025 la ocupación creció solo en 154 mil personas comparado con el año anterior, alcanzando 60 millones de ocupados.[4]
En cuanto al desempleo, la tasa de desocupación abierta se mantuvo en niveles bajos y relativamente estables, en 2.7% para ambos periodos, con un ligero aumento en 2025 respecto a 2024.[5] Sin embargo, la población desocupada aumentó, pasando de 1.6 millones en el segundo trimestre de 2024 a 1.7 millones en mayo de 2025, lo que revela un mercado laboral menos dinámico para absorber la fuerza laboral creciente.[6]
[1] INEGI. (2024, 2 septiembre). Encuesta Nacional de Ocupación y Empleo (ENOE). https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/ENOE/ENOE2024_09.pdf [2] ENCUESTA NACIONAL DE OCUPACIÓN Y EMPLEO (ENOE). (2025, 27 junio). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/iooe/IOE2025_06.pdf [3] INEGI. (2024, 2 septiembre). Encuesta Nacional de Ocupación y Empleo (ENOE). https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/ENOE/ENOE2024_09.pdf [4] ENCUESTA NACIONAL DE OCUPACIÓN Y EMPLEO (ENOE). (2025, 27 junio). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/iooe/IOE2025_06.pdf
merida.anahuac.mx/fen
La subocupación, que mide a quienes trabajan menos horas de las que desean, disminuyó de 7.4% en 2024 a 7.1% en mayo de 2025, pudiendo reflejar mejoras marginales en la calidad del empleo, aunque la tasa sigue siendo relevante.[7] Por otro lado, la informalidad laboral mantuvo una tasa elevada de 54.3% en 2024 y un leve incremento a 54.9% en 2025,[8] lo que implica que más de la mitad de los trabajadores no tienen acceso a seguridad social ni a beneficios formales, afectando la calidad y estabilidad del empleo. La brecha de género en la participación y calidad del empleo aún representa un desafío importante. En ambos periodos, la participación laboral de las mujeres estuvo alrededor del 46%, muy por debajo de la de los hombres (más del 74%).[9] Además, aunque la brecha en el registro formal ante el IMSS entre hombres y mujeres se ha reducido, persiste con solo 68 mujeres registradas por cada 100 hombres al segundo trimestre de 2025.[10]
Así, la desaceleración en la generación de empleos formales, sumada a la persistente informalidad y a la baja participación femenina, indican retos importantes para la economía mexicana en 2025. La pérdida neta de empleos formales en sectores estratégicos y la caída en el registro ante el IMSS reflejan un mercado laboral estancado que necesita políticas públicas enfocadas en mejorar el bienestar colectivo y reducir la desigualdad.
[5] Indicadores de Ocupación y Empleo (ENOE mensual). (2025, 27 junio). México, ¿Cómo Vamos? https://mexicocomovamos.mx/infobites/indicadores-de-ocupacion-y-empleo-enoe/ [6] Ídem.
[7] ENCUESTA NACIONAL DE OCUPACIÓN Y EMPLEO (ENOE). (2025, 27 junio). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/iooe/IOE2025_06.pdf [8] Ídem.
[9] ENCUESTA NACIONAL DE OCUPACIÓN Y EMPLEO (ENOE). (2025, 27 junio). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/iooe/IOE2025_06.pdf
[10] Se pierden 139,444 puestos de trabajo registrados ante el IMSS en el segundo trimestre 2025. (2025, 8 julio). México, ¿Cómo Vamos? https://mexicocomovamos.mx/publicaciones/2025/07/se-pierden-139444-puestos-de-trabajo-registrados-ante-el-imss-en-el-segundotrimestre-2025/
merida.anahuac.mx/fen
Gráfica 2.1 Generación de empleos formales 2T 2024/2025
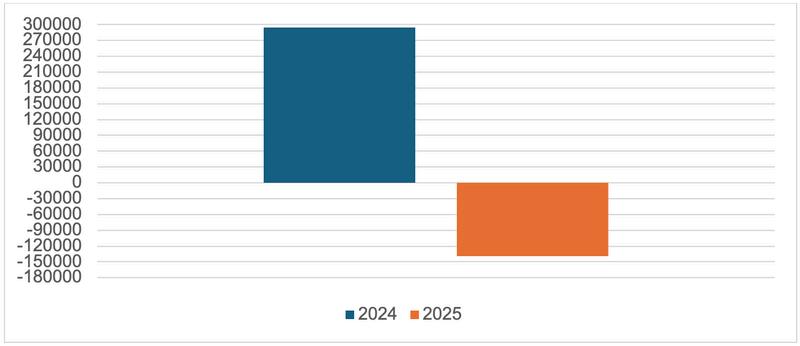
INEGI (ENOE), IMSS, Reforma
Gráfica 2.2 Población asalariada/no asalariada en México 2T 2024/2025
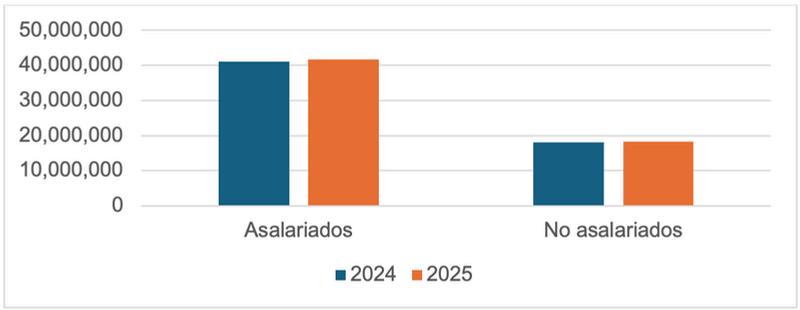
Durante el segundo trimestre de 2024, el ICC con cifras desestacionalizadas mostró una ligera altibaja, con valores de 47.55 en abril, 46.71 en mayo y 47.64 en junio, mientras que la serie tendencia‑ciclo se mantuvo estable alrededor de 47.25 en abril y cerró en 47.32 en junio.[11] Este comportamiento reflejó una percepción de moderada estabilidad en la confianza del consumidor durante ese periodo, sin grandes fluctuaciones.
Contrastando, en el segundo trimestre de 2025 los valores desestacionalizados fueron más bajos: 45.38 en abril, repunte parcial a 46.48 en mayo y descenso a 45.43 en junio. La serie tendencia ciclo se ubicó alrededor de 45.84 en abril, 45.76 en mayo y mantuvo este nivel en junio.[12] Esto evidencia una confianza estructural más débil frente a los niveles observados un año antes.
En abril de 2025, según INEGI, el ICC desestacionalizado registró una disminución de 0.6 puntos respecto al mes previo, ubicándose en 45.38 unidades, marcando seis meses consecutivos a la baja desde finales de 2024. Aunque hubo una recuperación momentánea en mayo (+1.2 puntos hasta 46.48), este rebote fue insuficiente para retomar niveles previos.
Mayo de 2025 fue el único mes con incremento en el trimestre, al alcanzar 46.48 puntos desestacionalizados, el mayor valor desde diciembre de 2024. Este avance fue impulsado por mejoras en todos los componentes del ICC, especialmente en las posibilidades de compra de bienes duraderos.
No obstante, en junio el indicador cayó nuevamente (–1.1 puntos y cerrando en 45.43), según INEGI, reflejo de pesimismo renovado sobre las perspectivas económicas del país y del hogar.[13] Cuatro de los cinco componentes del ICC retrocedieron, con especial caída en la percepción de capacidad de compra actual.
La serie tendencia‑ciclo, que elimina fluctuaciones estacionales y se considera un indicador de confianza de fondo, se mantuvo más estable, pero en niveles inferiores en 2025 (≈45.8) frente a los ≈47.3 observados en el segundo trimestre de 2024.[14] Esto apunta a una pérdida estructural de la confianza del consumidor a lo largo del año. El segundo trimestre de 2024, con ICC desestacionalizado oscilando entre 46.7 y 47.6 y tendencia‑ciclo alrededor de 47.3, apuntaba a un entorno de confianza moderada.[15] En cambio, el segundo trimestre de 2025 estuvo marcado por niveles consistentemente más bajos, con valores en torno a 45.4 46.5 y tendencia ciclo en los 45.8, reflejando una percepción más pesimista del panorama económico nacional.[16]
Por tanto, se tiene que el ICC durante el segundo trimestre de 2025 presenta un claro debilitamiento en comparación con el mismo periodo de 2024: la serie desestacionalizada cayó aproximadamente entre 1.5 y 2 puntos y la tendencia ciclo se ubica cerca de 1.5 puntos por debajo del año anterior. Esto indica un deterioro significativo del ánimo del consumidor, con impacto potencial en el consumo privado y en la recuperación económica general.
11] De Estadística y Geografía, I. N. (s. f.). Confianza del consumidor. INEGI. https://www.inegi.org.mx/temas/confianza/#informacion_general [12] Ídem.
[13] Mora, S. D. (2025, 21 mayo). Economía se contraería en segundo trimestre de 2025, advierte el IMEF. El Economista. https://www.eleconomista.com.mx/economia/imef-economia-mexicana-contraeria-segundo-trimestre-efecto-gusano-barrenador20250520-759904.html
[14] Ídem.
[15] De Estadística y Geografía, I. N. (s. f.). Confianza del consumidor. INEGI. https://www.inegi.org.mx/temas/confianza/#informacion_general [16] Ídem.
Fuente: Banco de México, INEGI
2.4. Inflación
Durante el segundo trimestre de 2025, la inflación general en México mostró una trayectoria mixta, con incrementos durante abril y mayo, para luego desacelerarse en junio, cuando se ubicó en 4.32% anual. [17] A pesar de esta baja, la inflación se mantuvo fuera del rango objetivo del Banco de México por segundo mes consecutivo, con el semáforo inflacionario en rojo. La inflación subyacente repuntó a 4.24%, impulsada por el alza en los servicios (4.62%) y un avance sostenido en mercancías, que alcanzaron su mayor nivel desde abril de 2024.[18]
[17] Inflación disminuye en junio de 2025 a 4.32% anual, desde 4.42% en mayo. (2025, 9 julio). México, ¿Cómo Vamos? https://mexicocomovamos.mx/publicaciones/2025/07/inflacion-disminuye-en-junio-de-2025-a-4-32-anual-desde-4-42-en-mayo/ [18] Ídem.
merida.anahuac.mx/fen
Por su parte, la inflación no subyacente descendió a 4.33% en junio, tras haber alcanzado 5.34% en mayo.[19] Este descenso se debió principalmente a la caída de los precios de frutas y verduras, que mostraron una variación anual negativa de -4.47%.[20] No obstante, los precios de los productos pecuarios continuaron al alza, con una tasa anual de 11.72%.[21] En cuanto a los energéticos, la electricidad y el gas LP siguieron mostrando incrementos significativos, mientras que la gasolina magna tuvo una variación ligeramente negativa.
En contraste, durante el segundo trimestre de 2024, la inflación general se mantuvo elevada, alcanzando 4.98% anual en junio. Este aumento fue impulsado por la inflación no subyacente, que se ubicó en 7.67%, con una fuerte presión de las frutas y verduras, que incrementaron 19.73% anual.[22] Aunque la inflación subyacente mostraba una tendencia descendente en ese periodo (4.13% en junio de 2024),[23] los alimentos y bebidas no alcohólicas continuaban siendo el componente con mayor incidencia en la inflación.
En suma, el segundo trimestre de 2025 presenta señales de moderación inflacionaria frente al año anterior, pero aún con presiones relevantes desde los servicios y algunos alimentos. La política monetaria de Banxico, con una tasa de referencia en 8% tras sucesivos recortes, seguirá siendo clave para sostener esta tendencia de desaceleración en los próximos meses.
19] Inflación disminuye en junio de 2025 a 4.32% anual, desde 4.42% en mayo. (2025, 9 julio). México, ¿Cómo Vamos?
https://mexicocomovamos.mx/publicaciones/2025/07/inflacion-disminuye-en-junio-de-2025-a-4-32-anual-desde-4-42-en-mayo/ [20] Ídem.
[21] Inflación disminuye en junio de 2025 a 4.32% anual, desde 4.42% en mayo. (2025, 9 julio). México, ¿Cómo Vamos?
https://mexicocomovamos.mx/publicaciones/2025/07/inflacion-disminuye-en-junio-de-2025-a-4-32-anual-desde-4-42-en-mayo/ [22] La inflación se acelera en junio, hila 4 meses al alza por las frutas y verduras. (2024, 9 julio). México, ¿Cómo Vamos?
https://mexicocomovamos.mx/publicaciones/2024/07/la-inflacion-se-acelera-en-junio/ [23] Ídem.
Fuente: Banco de México, INEGI
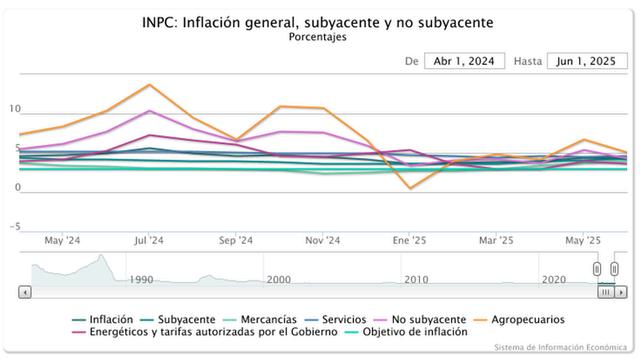
Fuente: Banco de México
Durante el segundo trimestre de 2024, el tipo de cambio oficial para solventar obligaciones en México mostró una tendencia de depreciación gradual del peso frente al dólar estadounidense. El periodo inició con un valor cercano a 16.68 pesos por dólar (1 de abril) y cerró en aproximadamente 18.38 pesos por dólar (30 de junio). Esta evolución reflejó una presión a la baja sobre la moneda nacional que se acentuó principalmente durante el mes de junio, cuando el tipo de cambio alcanzó picos superiores a los 18.7 pesos por dólar. En general, el trimestre mantuvo fluctuaciones moderadas y una cierta estabilidad durante abril y mayo, pero fue junio el mes en el que el peso registró un debilitamiento más marcado frente al dólar. Esto sugiere que factores internos o externos, tales como cambios en la política monetaria o variaciones en la percepción de riesgo, pudieron influir en la depreciación del peso en ese periodo.
Contrastando este comportamiento con lo ocurrido en el segundo trimestre de 2025, se observa una dinámica distinta y más compleja. El trimestre comenzó con un tipo de cambio oficial que superó ampliamente los niveles del año anterior, iniciando en un valor por encima de los 20.4 pesos por dólar. Sin embargo, a partir de mediados de abril se inició una gradual recuperación del peso. Esta apreciación paulatina estabilizó el tipo de cambio en un rango entre aproximadamente 19.3 y 19.7 pesos por dólar. Durante estas semanas, el mercado cambiario mostró señales de menor incertidumbre, lo que pudo estar relacionado con expectativas más optimistas sobre el desempeño económico o un mejor manejo de las variables macroeconómicas, como la inflación o la balanza comercial.
En junio de 2025, el peso mexicano continuó apreciándose de manera sostenida, cerranso el trimestre con un tipo de cambio en torno a los 18.83 pesos por dólar. Esto puede interpretarse como un reflejo de la mejora en las condiciones económicas internas y externas en México. Esta dinámica positiva hacia finales del trimestre sugiere que el peso mexicano recuperó parte de su valor perdido durante los meses anteriores, generando un entorno más favorable para la resolución de obligaciones en moneda extranjera. En suma, el segundo trimestre de 2025 mostró inicialmente un peso más débil, con niveles de tipo de cambio superiores a los observados el año previo, pero con una tendencia clara a la recuperación y estabilización hacia el cierre del periodo. La evolución de 2025 refleja un ciclo en el que factores internos y externos impactaron en el tipo de cambio de forma más dinámica, pero con un cierre optimista que denota mayor confianza en la estabilidad económica y financiera del país.
Gráfica 2.4 Tipo de cambio diario 01/04/2024 – 30/06/2025
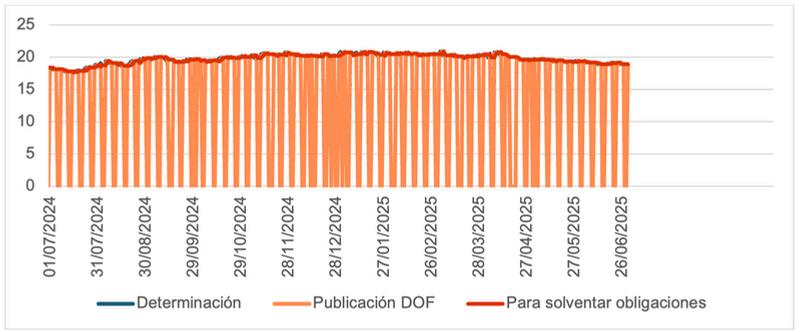
Fuente: Banco de México
merida.anahuac.mx/fen
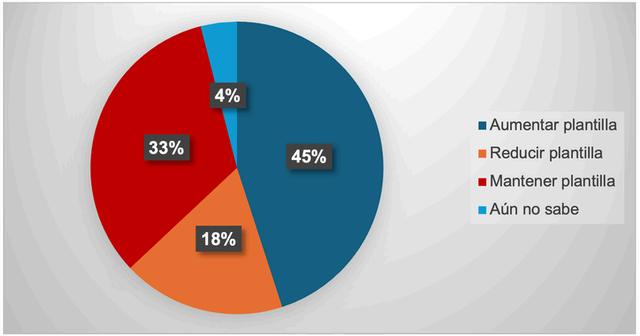
De acuerdo con la Encuesta de Expectativas de Empleo publicada por ManpowerGroup, la Tendencia Neta de Empleo Ajustada Estacionalmente se ubicó en 33% para el segundo trimestre de 2025, [24] representando un aumento de seis puntos porcentuales más que en el mismo periodo de 2024 (27% en el segundo trimestre de 2024).[25] Este repunte refleja una intensificación en los planes de contratación por parte de los empleadores, con una creciente inversión privada, reorganización de cadenas productivas y efectos acumulativos del nearshoring.
El repunte en la intención de contratación está directamente vinculado al comportamiento de sectores que tradicionalmente han sido catalizadores del crecimiento industrial. Transporte, Logística y Automotriz encabezan la lista con una expectativa de empleo del 49%, lo que confirma la recuperación acelerada de la capacidad productiva y la expansión de plantas en zonas estratégicas. Le siguen Ciencias de la Vida y la Salud con un robusto 42%, así como Finanzas y Bienes Raíces (40%) y Bienes y Servicios de Consumo (39%).[26]
A pesar de ello, no todos los sectores avanzan con la misma fuerza. Tecnologías de la Información, aunque todavía dinámico, reporta una expectativa de 32%, con una caída de nueve puntos porcentuales respecto al trimestre previo. Manufactura, con 29%, y Energía, con 28%,[27] también muestran una ligera moderación, lo que podría implicar fase de ajuste operativo tras fuertes expansiones previas. Estos descensos no necesariamente reflejan una contracción estructural, sino una transición hacia una productividad más balanceada.
Por tipo de empresa, las organizaciones grandes (entre 1,000 y 4,999 empleados) sobresalen por su mayor dinamismo, con una expectativa de contratación de 45%.[28] Esto sugiere que las compañías con mayor capacidad financiera y operativa están acelerando sus planes de crecimiento y aumento de producción. No obstante, también es destacable el alza en las perspectivas entre las medianas empresas, cuyas proyecciones aumentaron entre 7 y 8 puntos porcentuales,[29] consolidando su rol en la cadena de proveeduría nacional.
Los datos sugieren que durante el segundo trimestre de 2025, la producción en México continuará su avance sostenido, aunque bajo una reconfiguración sectorial que refleja ajustes estratégicos en la asignación de recursos humanos. Las condiciones macroeconómicas proponen un entorno favorable para mantener el impulso productivo, con un énfasis cada vez más fuerte en sectores con alto valor agregado y vinculación internacional.
Gráfica 2.5 Proporción de empleadores 2T 2025
Fuente: ManpowerGroup
Durante el segundo trimestre de 2025, el comercio exterior de México tuvo un desempeño mixto, aunque con una ligera mejora respecto al mismo periodo del año anterior. Las exportaciones totales alcanzaron 109,772 millones de dólares en abril y mayo combinados, lo que representa un crecimiento moderado frente a los 106,990 millones registrados en los mismos meses de 2024.[30]
Este aumento se concentró en las exportaciones no petroleras, que representaron más del 95% del total exportado, impulsadas principalmente por la manufactura orientada a Estados Unidos. En contraste, las exportaciones petroleras continuaron en retroceso, con una caída de casi 18% anual en abril, reflejando tanto menores volúmenes como presiones sobre los precios internacionales del crudo.[31]
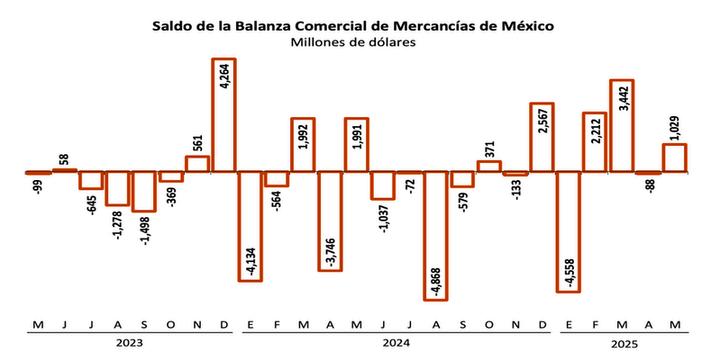
Las importaciones totales para el mismo periodo sumaron 108,831 millones de dólares, lo que dejó un saldo comercial positivo acumulado de 941 millones de dólares, resultado del superávit en mayo que compensó el ligero déficit registrado en abril.[32] Las importaciones no petroleras se mantuvieron en línea con el comportamiento de la industria, mientras que las petroleras mostraron un incremento considerable en abril (+47% anual)[33], lo que amplió el déficit energético. Este crecimiento sugiere un repunte en la demanda de combustibles en sectores clave, aunque también refleja una menor producción nacional.
En referencia a la balanza no petrolera, México registró superávits robustos tanto en abril (2,783 millones) como en mayo (3,139 millones),[34] lo cual indica una sólida posición externa en el ámbito manufacturero.
Estos saldos positivos están alineados con una recuperación gradual de la demanda en el mercado estadounidense, así como una ligera diversificación hacia otros destinos. No obstante, el déficit estructural en la balanza petrolera, que superó los 2,800 millones de dólares en abril,[35] sigue siendo una fuente de vulnerabilidad. La brecha energética se ha ampliado, con importaciones duplicando el valor de las exportaciones, lo que limita el efecto positivo del comercio no petrolero en la cuenta corriente.
Al comparar con el segundo trimestre de 2024, se observa una mejora en la posición externa total. En ese periodo, México enfrentó un déficit comercial de más de 2,790 millones de dólares acumulado (abril y junio fueron negativos), influenciado por caídas importantes en las exportaciones y un comportamiento menos favorable de las importaciones. El repunte en 2025, aunque leve, evidencia un mejor entorno externo y una reactivación parcial de sectores clave.
En síntesis, durante el segundo trimestre de 2025, el comercio exterior mexicano mostró señales de estabilización con un leve superávit comercial, sustentado principalmente en la fortaleza del sector no petrolero. La manufactura de exportación, especialmente hacia EE. UU., continúa siendo el pilar del desempeño externo. Sin embargo, la creciente dependencia de combustibles importados, así como la baja en las exportaciones petroleras, limitan el margen de maniobra del país. En términos de comercio nacional, la elevada importación de bienes intermedios sugiere que la actividad productiva sigue en marcha, aunque con riesgos latentes si no se reduce la dependencia energética externa.
Estos saldos positivos están alineados con una recuperación gradual de la demanda en el mercado estadounidense, así como una ligera diversificación hacia otros destinos. No obstante, el déficit estructural en la balanza petrolera, que superó los 2,800 millones de dólares en abril,[35] sigue siendo una fuente de vulnerabilidad. La brecha energética se ha ampliado, con importaciones duplicando el valor de las exportaciones, lo que limita el efecto positivo del comercio no petrolero en la cuenta corriente.
Al comparar con el segundo trimestre de 2024, se observa una mejora en la posición externa total. En ese periodo, México enfrentó un déficit comercial de más de 2,790 millones de dólares acumulado (abril y junio fueron negativos), influenciado por caídas importantes en las exportaciones y un comportamiento menos favorable de las importaciones. El repunte en 2025, aunque leve, evidencia un mejor entorno externo y una reactivación parcial de sectores clave.
En síntesis, durante el segundo trimestre de 2025, el comercio exterior mexicano mostró señales de estabilización con un leve superávit comercial, sustentado principalmente en la fortaleza del sector no petrolero. La manufactura de exportación, especialmente hacia EE. UU., continúa siendo el pilar del desempeño externo. Sin embargo, la creciente dependencia de combustibles importados, así como la baja en las exportaciones petroleras, limitan el margen de maniobra del país. En términos de comercio nacional, la elevada importación de bienes intermedios sugiere que la actividad productiva sigue en marcha, aunque con riesgos latentes si no se reduce la dependencia energética externa.
Tabla 2.6 Balanza Comercial de Mercancías de México 2T 2024/2025 (MDD)
Fuente: Banco de México
Gráfica 2.6 Saldo de la Balanza Comercial de Mercancías de México
Fuente: Banco de México
Acorde a los datos presentados por el INEGI, durante el segundo trimestre de 2025, el precio de la mezcla mexicana de exportación mostró una trayectoria descendente tras alcanzar niveles elevados el año previo. En abril, el precio promedio del barril fue de 65.64 dólares; en mayo, bajó ligeramente a 64.58 dólares, y hacia finales de junio, cayó hasta los 61.24 dólares por barril.[36] Este comportamiento contrasta con el observado en 2024, cuando la mezcla promedió más de 76 dólares[37] en la misma época, impulsada por una coyuntura geopolítica más tensa.
Durante el segundo trimestre de 2024, el entorno fue marcadamente más favorable: el precio de la mezcla alcanzó los 76.70 dólares por barril al cierre de junio, mientras que en mayo promedió 76.12 dólares, significando una ganancia de casi 20 dólares sobre lo presupuestado.[38] Sin embargo, incluso en ese contexto, la balanza petrolera ya mostraba un deterioro estructural, impulsado por caídas en los volúmenes exportados y una creciente dependencia de importaciones energéticas.
La comparación entre ambos periodos revela que el sector petrolero mexicano enfrenta un escenario de creciente fragilidad. La menor rentabilidad del crudo, combinada con una baja capacidad exportadora y el aumento en las importaciones petroleras, ha debilitado su papel como sostén de las cuentas externas. En este contexto, urge replantear la estrategia energética del país y avanzar en la diversificación de sus fuentes de ingreso, especialmente ante un entorno internacional cada vez más volátil y orientado hacia energías renovables.
Gráfica 2.7 Precio de la mezcla mexicana de petróleo
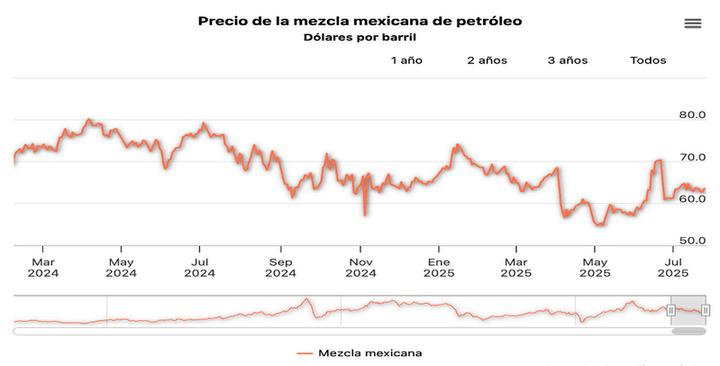
La Organización de Países Exportadores de Petróleo (OPEP), calcula un precio promedio del petróleo producido por sus países miembros, haciéndola un referente para los mercados internacionales. Actualmente, cuenta con 13 integrantes (Argelia, Angola, Ecuador, Gabón, Iraq, Irán, Qatar, Kuwait, Libia, Nigeria, Arabia Saudita, Venezuela y los Emiratos Árabes Unidos),[39] aunque su origen se remonta a cinco países fundadores: Venezuela, Irak, Irán, Kuwait y Arabia Saudita.
A lo largo del tiempo, el precio del petróleo de la OPEP ha variado considerablemente, teniendo como máximo histórico la cifra 140.73 dólares por barril (julio 2008) y un mínimo de 12.22 dólares (abril 2020). Dichas fluctuaciones son muestra de la naturaleza cíclica del mercado petrolero y la fuerte influencia de factores como tensiones geopolíticas y variaciones en la demanda global.
Durante el segundo trimestre de 2025, el precio del petróleo OPEP se mantuvo en niveles bajos y con alta volatilidad. Inició en 69.24 dólares en abril, cayó a 63.62 en mayo y repuntó ligeramente a 69.73 en junio. En euros, el comportamiento fue similar: pasó de 61.74 a 56.41 y cerró en 60.55. Si bien el rebote de junio moderó la caída, los precios se mantuvieron muy por debajo de los observados un año antes. En contraste, el mismo periodo de 2024 promedió niveles más altos y estables: de 89.19 a 83.25 dólares, y de 83.14 a 77.38 euros.
Esta diferencia interanual refleja un cambio profundo en las condiciones del mercado energético global. Mientras en 2024 los precios elevados favorecieron los ingresos por exportaciones petroleras, en 2025 la baja cotización del crudo debilitó ese efecto compensatorio frente a la caída en volúmenes exportados. Por otra parte, la apreciación del euro frente al dólar redujo aún más el valor relativo del petróleo en moneda europea, afectando los ingresos de los países exportadores. Como resultado, el petróleo perdió protagonismo como ancla externa para economías como la mexicana, acentuando su vulnerabilidad ante choques externos.
Fuente: Datos Macro
Gráfica 2.8 Evolución del precio del petróleo OPEP 2024/2025
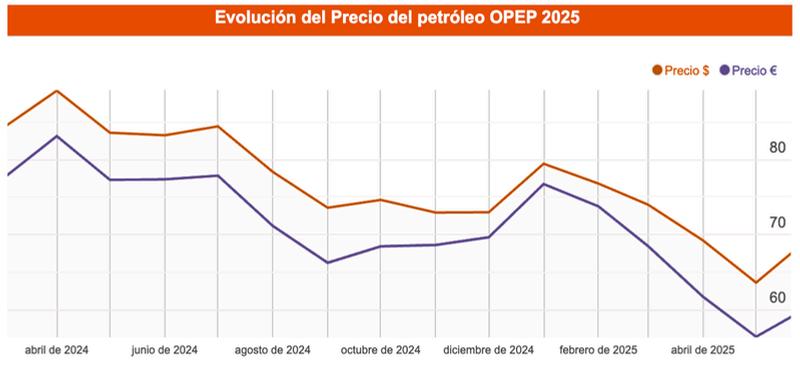
Fuente: Datos Macro
La imposición de aranceles por parte de Donald Trump afectó significativamente a México luego de 2025, cuando entraron en vigor gravámenes de hasta el 25% sobre productos mexicanos, incluyendo vehículos, acero y aluminio,[40] bajo poderes excepcionalmente amplios del IEEPA.[41] Aunque inicialmente existieron exenciones parciales para bienes compatibles con el USMCA, la incertidumbre en las reglas generó un riesgo persistente para las exportaciones mexicanas.
[24] Encuesta de Expectativas de Empleo ManpowerGroup 2Q 2025. (2025). ManpowerGroup. https://4412988.fs1.hubspotusercontentna1.net/hubfs/4412988/MX_REPORT_2Q_2025_SP.pdf
[25] Encuesta de Expectativas de Empleo 2Q 2024. (2024). ManpowerGroup México. https://www.manpowergroup.com.mx/wps/wcm/connect/manpowergroup/5764ad9f-d750-469c-9003be6f1aafe6e3/MEXICO_SP_MEOS_Report_2Q24vv.pdf? MOD=AJPERES&CACHEID=ROOTWORKSPACE.Z18_2802IK01OORA70QUFIPQ192H31-5764ad9f-d750-469c-9003-be6f1aafe6e3oUK7gFW
[26] Encuesta de Expectativas de Empleo ManpowerGroup 2Q 2025. (2025). ManpowerGroup. https://4412988.fs1.hubspotusercontentna1.net/hubfs/4412988/MX_REPORT_2Q_2025_SP.pdf [27] Ídem.
merida.anahuac.mx/fen
Durante el segundo trimestre de 2025, el sector automotriz fue uno de los más vulnerables. Stellantis reportó pérdidas de aproximadamente 300 millones de euros por aranceles en ese periodo, con una caída del 25% en ventas y cierre temporal de plantas en México y Canadá.[42] Esta situación obligó a muchas armadoras a replantear sus planes de producción y exportación desde territorio mexicano.
El impacto se extendió al acero y aluminio, cuya tarifa subió al 50% en junio de 2025, duplicando los costos de importación desde México y Canadá.[43] Estas medidas han propiciado un incremento en los costos de las industrias manufactureras mexicanas que dependían de insumos importados, lo que afectó márgenes y rentabilidad en sectores clave.
La política arancelaria también frenó inversiones en regiones fronterizas. En fronteras como Ciudad Juárez, la amenaza de aranceles llevó a la paralización de proyectos y pérdida de unos 65,000 empleos, según reportes de medios como El País.[44] Empresas como GM anunciaron el traslado de parte de su producción a Estados Unidos para evitar costos adicionales.
En el plano macroeconómico, instituciones como la OCDE proyectaron que los aranceles reducirían el crecimiento en México en alrededor de 1.3% en 2025, producto de la caída en exportaciones y el repunte en la inflación importada.[45]
[28] Encuesta de Expectativas de Empleo ManpowerGroup 2Q 2025. (2025). ManpowerGroup. https://4412988.fs1.hubspotusercontentna1.net/hubfs/4412988/MX_REPORT_2Q_2025_SP.pdf
[29] Encuesta de Expectativas de Empleo 2Q 2024. (2024). ManpowerGroup México. https://www.manpowergroup.com.mx/wps/wcm/connect/manpowergroup/5764ad9f-d750-469c-9003be6f1aafe6e3/MEXICO_SP_MEOS_Report_2Q24vv.pdf?
MOD=AJPERES&CACHEID=ROOTWORKSPACE.Z18_2802IK01OORA70QUFIPQ192H31-5764ad9f-d750-469c-9003-be6f1aafe6e3oUK7gFW
merida.anahuac.mx/fen
Si bien el USMCA ha evitado conflictos totales, las tarifas sobre acero, aluminio y autos han erosionado la competitividad mexicana en el segundo trimestre de 2025. La presión inflacionaria, la caída en exportaciones y la reubicación de producción reflejan un endurecimiento estructural en la relación comercial bilateral, acentuado por la fragilidad institucional y regulatoria bajo el marco del IEEPA.
[30] Instituto Nacional de Estadística y Geografía. INEGI. (s. f.). Balanza Comercial de Mercancías de México (BCMM) Mensual. INEGI. https://www.inegi.org.mx/app/descarga/ficha.html?tit=83070&ag=0&f=csv [31] Ídem.
[32] Instituto Nacional de Estadística y Geografía. INEGI. (s. f.). Balanza Comercial de Mercancías de México (BCMM) Mensual. INEGI. https://www.inegi.org.mx/app/descarga/ficha.html?tit=83070&ag=0&f=csv [33] Ídem.
[34] Instituto Nacional de Estadística y Geografía. INEGI. (s. f.). Balanza Comercial de Mercancías de México (BCMM) Mensual. INEGI. https://www.inegi.org.mx/app/descarga/ficha.html?tit=83070&ag=0&f=csv [35] Ídem.
[36] López, O. (2025, 26 junio). El petróleo mexicano aumenta su precio tras días de perdidas, ¿Cuál es su precio al cierre este 25 de junio? Infobae. https://www.infobae.com/mexico/2025/06/26/precio-de-la-mezcla-mexicana-de-petroleo-de-este-miercoles-25-de-junio/ [37] Comportamiento de las principales variables macroeconómicas de México para la segunda quincena de junio 2024. (2024, junio). Inditec. https://www.indetec.gob.mx/delivery?srv=0&sl=2&cat=8&path=/boletin_financiero/cvm/120/BoletinFNo120_6.pdf [38] Ídem.
[39] Precio del petróleo OPEP por barril 2025. (s. f.). Datosmacro.com. https://datosmacro.expansion.com/materias-primas/opec [40]Tracking the Trump Tariffs. (2025, 12 mayo). Tax Policy Center https://taxpolicycenter.org/features/tracking-trump-tariffs [41] Lowell, M. (2025, 25 julio). Trump 2.0 tariff tracker | Trade Compliance Resource Hub. Trade Compliance Resource Hub. https://www.tradecomplianceresourcehub.com/2025/07/25/trump-2-0-tariff-tracker/ [42] Stellantis warns of $2.7 billion loss for 1st half of 2025 due to tariffs and some big charges | AP News. (2025, 21 julio). AP News. https://apnews.com/article/stellantis-tariff-trump-gm-filosa-a13b081cb947383b1c7de9ce722bedc4
[43] O’Neil, S. K. (2025, 5 junio). Trump’s New Aluminum and Steel Tariffs Explained in Six Charts. Council On Foreign Relations. https://www.cfr.org/article/trumps-new-aluminum-and-steel-tariffs-explained-six-charts [44] García, E., Corchado, A., Muela, A., García, E., Corchado, A., Muela, A., García, E., Corchado, A., & Muela, A. (2025, 25 julio). La amenaza inminente de aranceles y la reforma judicial en México congelan las inversiones en la frontera con Estados Unidos. El País US. https://elpais.com/us/economia/2025-07-25/la-amenaza-inminente-de-aranceles-y-la-reforma-judicial-en-mexico-congelan-lasinversiones-en-la-frontera-con-estados-unidos.html [45] Morales, Y. (2025, 4 junio). Reforma judicial y aranceles son determinantes en la desaceleración económica: OCDE. El Economista. https://www.eleconomista.com.mx/economia/reforma-judicial-aranceles-son-determinantes-desaceleracion-economica-ocde-20250603762093.html
merida.anahuac.mx/fen
En junio de 2025, Yucatán muestra un panorama económico positivo y en expansión. El estado ha registrado un incremento del 16% en establecimientos comerciales, lo que refleja una clara vitalidad en el sector productivo local. Este dinamismo está impulsado principalmente por la inversión privada y el fortalecimiento de la infraestructura empresarial, como lo demuestra la apertura de la tercera tienda de Home Depot en Mérida, con una inversión de 525 millones de pesos y la generación de 350 empleos directos e indirectos. Además, está en marcha la inauguración de un nuevo Centro Industrial de Yucatán, con una inversión superior a los 600 millones de pesos, que albergará empresas nacionales e internacionales y fortalecerá la capacidad productiva del estado.[1]
En abril, la entidad registró una inflación anual del 4.7%, ubicándose 0.77 puntos porcentuales por encima del promedio nacional situado en 3.93%; no obstante, esta cifra representó una disminución interanual de 0.7 puntos porcentuales respecto al mismo mes de 2024, cuando se reportó una inflación del 5.4%.[2] Por otro lado, durante el mismo mes, Yucatán reportó una inflación mensual negativa de -0.6%, en contraste con el incremento promedio a nivel nacional del 0.3% en el mismo periodo.[3] Finalmente, en junio de 2025, la inflación anual en la entidad mostró señales de estabilización, ubicándose en 4.08%, cifra ligeramente inferior al promedio nacional, que fue de 4.63%.[4] Estos datos reflejan una tendencia de moderación inflacionaria en el estado durante el segundo trimestre del año, en línea con el comportamiento general observado a nivel nacional.
Gráfica 3.1 Inflación anual
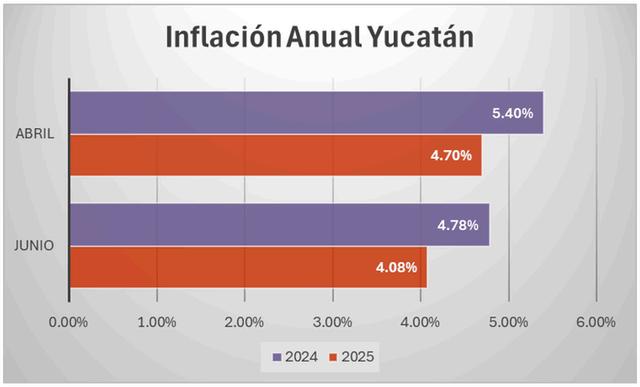
Durante los meses de abril y mayo 2025, la tasa de ocupación se mantuvo alrededor del 97%, representando más de 1.2 millones de personas empleadas en el estado. Para junio de 2025, Mérida se consolida como la capital con la menor tasa de desempleo del país, registrando solo un 1.5%, cifra significativamente inferior al promedio nacional de 2.5%. Este bajo nivel de desocupación refleja el éxito de las políticas municipales enfocadas en la generación de empleo formal y la inclusión laboral, especialmente para las mujeres, donde la ciudad ocupa el sexto lugar nacional en empleos formales para este sector. Así mismo, la ciudad mantiene un ritmo acelerado en la generación de nuevas oportunidades laborales, ubicándose en el segundo lugar nacional con un promedio de 584 nuevos puestos de trabajo al mes. Este dinamismo es resultado directo de la atracción de inversiones y la puesta en marcha de 14 nuevos proyectos que representan más de 10,917 millones de pesos y la creación de 5,255 empleos adicionales.[5]
Para abril del 2025, Yucatán presenta alrededor de 233mil visitante con pernocta, que, con respecto a las cifras del año pasado, 186mil personas, representa un aumento del 25% aproximadamente; por su parte la ciudad de Mérida refleja una ocupación hotelera promedio de 57.5%, mostrando un descenso de 2.7% con respecto al 60.3% de Abril del 2024. En la cantidad de turistas, los nacionales suman alrededor de 185mil personas, 15.8% más en comparación con el año anterior, mientras que los internacionales, suman 47mil personas, mostrando un aumento del 15.8%. [6]
Durante los primeros 4 meses, Yucatán ha registrado un aumento del 130% en llegadas de cruceros, en comparación con el mismo periodo de 2024, y de acuerdo con cifras de la SEFOTUR, este repunte equivale a un aumento del 110.6% en el número de visitantes que llegan por vía marítima.[7]
En el ámbito de vuelos, durante los primeros 4 meses del 2025, Yucatán suma 1.2 millones de pasajeros, representando un crecimiento del 3.7% en comparación al mismo periodo del 2024, consolidando al Estado como unos de los destinos más atractivos y mejor conectados del país, además, esto ha posicionado al Aeropuerto Internacional de Mérida como el 9no con mayor movimiento total de pasajeros en el país y el 7mo en tráfico de pasajeros nacionales durante el primer cuatrimestre; y para el mes siguiente, en mayo 2025, se registró un aumento del 9.4% en la oferta de asientos semanales en vuelos hacia Yucatán, reflejando una mejora en la conectividad aérea.[8]
Gráfica 3.2 Arribo de cruceros.
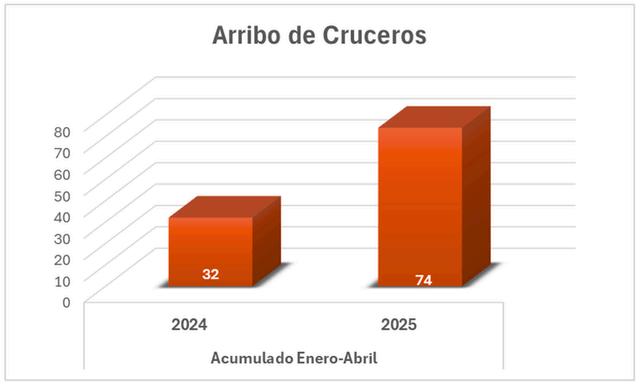
Fuente: Elaboración propia con información de la SEFOTGUR.
Gráfica 3.3 Ocupación hotelera.
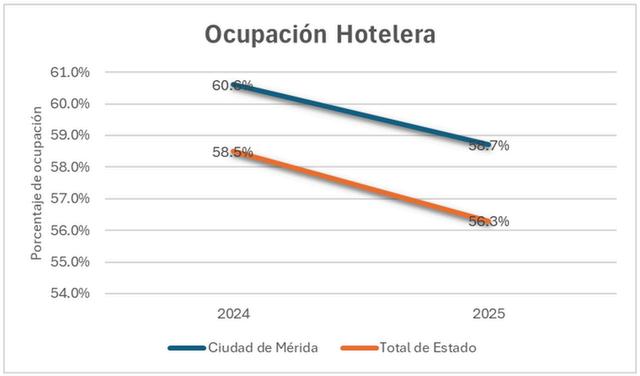
Fuente: Elaboración propia con información de la SEFOTUR.
De acuerdo con Data México en el segundo trimestre del año 2024 se concluyó con $436 millones de USD en ventas Internacionales del estado de Yucatán Por el otro lado se concluyó con alrededor de $579 millones de USD en compras internacionales. Al realizar la diferencia entre ambos valores, se obtuvo un saldo comercial negativo de 143 millones de dólares, lo que significa que el valor de las compras al exterior superó al de las ventas internacionales. Siguiendo el patrón del año pasado se han concluido las compras internacionales del mes de abril del 2025 con $230 millones de USD y con ventas de $185 millones de USD, continuando el déficit en lo que lleva del año actual.[9]
De acuerdo con Data México los principales artículos de exportación en el segundo trimestre del 2024 fueron: Trajes para hombres, niños conjuntos, chaquetas, blazers y pantalones, representando un 23.4% de las exportaciones totales, seguido de artículos de joyería y sus partes, de Metal Precioso o de Chapado de Metal Precioso (Plaqué) con un 21.5% y Camisetas de punto con un 8.12%. Sin embargo, en el mes de abril del 2025 se registró una disminución en el porcentaje de trajes de hombre que pasó a un 17.2%, así como la joyería que pasó a un 18.5% y las camisetas aumentaron a un 9.52%.[10]
[1] Guillén, B., Suárez, K., Guillén, B., Suárez, K., Guillén, B., & Suárez, K. (2025, 6 abril). México busca el viento a favor en la tormenta de Trump. El País México. https://elpais.com/mexico/2025-04-06/mexico-busca-el-viento-a-favor-en-la-tormenta-de-trump.html
[2] Afp. (2025, 5 abril). Aranceles de Donald Trump: lo bueno, lo malo y lo feo, caso México. El Economista. https://www.eleconomista.com.mx/economia/aranceles-donald-trump-bueno-malo-feo-caso-mexico-20250405-753569.html
[3] Ídem.
[4] ¿Cuál sería el impacto en México de los aranceles estadounidenses del 25% al acero y al aluminio? (2025, 13 marzo). CNN México. https://cnnespanol.cnn.com/2025/03/13/mexico/aranceles-trump-acero-aluminio-mexico-impacto-orix).
merida.anahuac.mx/fen
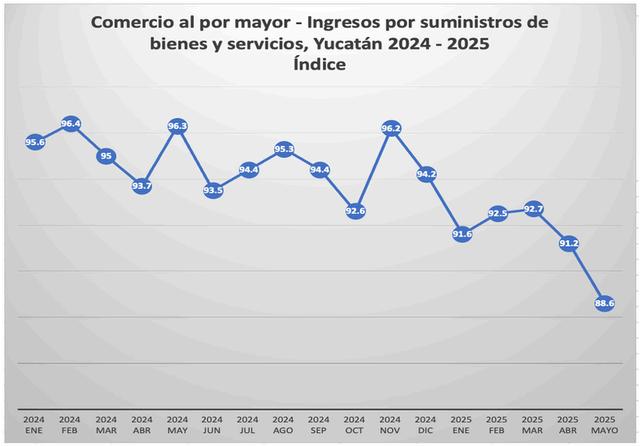
Fuente: Elaboración propia con información de INEGI, Series calculadas por métodos econométricos a partir de la Encuesta Mensual Sobre Empresas Comerciales.
De acuerdo con la información de las encuestas mensuales sobre empresas del INEGI, en abril del 2024 se obtuvo un índice de 93.7, mientras en abril del año actual descendió a 91.2. Lo cual representa una caída interanual de 2.5 puntos en el índice de ingresos por suministro de bienes y servicios en el comercio al por mayor en Yucatán al inicio del segundo trimestre. Así reflejando la potencial desaceleración en la actividad económica comercial, considerando de igual manera la tendencia decreciente en el último periodo del año 2024.[11]
[6] Resultado de la Actividad Turística en el Estado de Yucatán. (2025). En Secretaría de Fomento Turístico. http://www.sefotur.yucatan.gob.mx/files-content/general/resultados_actividad_turistica/1cded71550f113b793968c5390263565.pdf? v=1749724835
[7] Castro, G., Castro, G., & Castro, G. (2025, 12 junio). Turismo de cruceros incrementa un 131% en Yucatán; Progreso recibió a más de 200 mil turistas en cuatro meses. Por Esto! https://www.poresto.net/yucatan/2025/6/12/turismo-de-crucerosincrementa-un-131-en-yucatan-progreso-recibio-a-mas-de-200-mil-turistas-en-cuatro-meses.html
[8] Yucatán consolida liderazgo en conectividad aérea y turismo. (s. f.). Gobierno del Estado de Yucatán. https://www.yucatan.gob.mx/saladeprensa/ver_nota.php?id=8895
merida.anahuac.mx/fen
De acuerdo con “Yucatán Independiente” En marzo de 2024, las empresas de comercio al por menor en el estado experimentaron incrementos en sus ingresos, personal empleado y salarios.[12] De acuerdo con la Encuesta Mensual sobre las Empresas Comerciales (EMEC) del INEGI, Yucatán reportó un incremento del 4.0% en los ingresos. De igual manera se vio una variación porcentual de -2.6 en ingresos por suministro de bienes y servicios, el personal ocupado experimentó una variación de 0.3, las mercancías compradas para su reventa un -4.6 y las remuneraciones medidas un 7.3 respecto a abril de 2024.[13]
Gráfica 3.5 Comercio minorista.
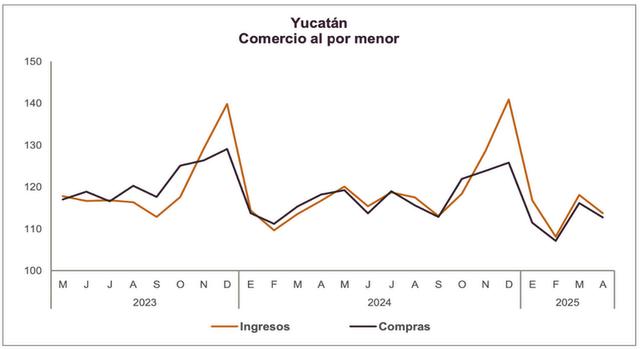
Fuente: Síntesis de Indicadores Económicos al 14 de Julio de 2025.
De acuerdo con la Encuesta mensual sobre empresas comerciales (EMEC), durante el comienzo del segundo trimestre del 2024 el índice de ingresos en el comercio por menor fue de 116 mientras que en el mismo mes del 2025 hubo una reducción leve a 113.72.
También se observó un descenso en las compras, pasando de 118.19 en abril del 2024 a 112.73 en abril del 2025. En la gráfica de igual manera se puede identificar un patrón estacional similar en las compras e ingresos, con picos en diciembre y descenso a comienzos de año, pero con una recuperación gradual a partir del segundo trimestre. Sin embargo, la recuperación en 2025 parece ser menos marcada que la del año 2024 lo cual podría representar una desaceleración en la recuperación del sector en el año presente.
Durante el segundo trimestre del año 2024 se reportó en el estado de Yucatán un total de $25,347,933.5 MXN de Producto Interno Bruto, a precio de mercado conformado por $802,951.2 MXN en las actividades, en cuanto a las actividades secundarias se reportó $8,030,514.7 MXN y por último las actividades Terciarias reportaron $15,258,399.7, formando la cifra más abundante de las tres, de acuerdo con los datos de la INEGI.[14] De acuerdo con el INDICADOR TRIMESTRAL DE LA ACTIVIDAD ECONÓMICA ESTATAL (ITAEE) en el segundo trimestre del 2024 se reportó una variación porcentual respecto al mismo periodo del trimestre y año anterior de 3.9.[15]
[9]Yucatán Entidad Federativa. (2024). En Data México. https://www.economia.gob.mx/datamexico/es/profile/geo/yucatanyu#:~:text=Comercio%20internacional%20neto&text=En%20marzo%20de%202025%2C%20las,fue%20de%20%2DUS%2445.5M [10] Yucatán Entidad federativa. (2025). En Data México. https://www.economia.gob.mx/datamexico/es/profile/geo/yucatan-yu? timeNetTradeSelector=Quarter [11]De Estadística y Geografía, I. N. (s. f.-a). Banco de indicadores. https://www.inegi.org.mx/app/indicadores/? tm=0#D718753_10000440021000700030003003730120
merida.anahuac.mx/fen
Tabla 3.1 Variación de los índices por tipo de actividad.
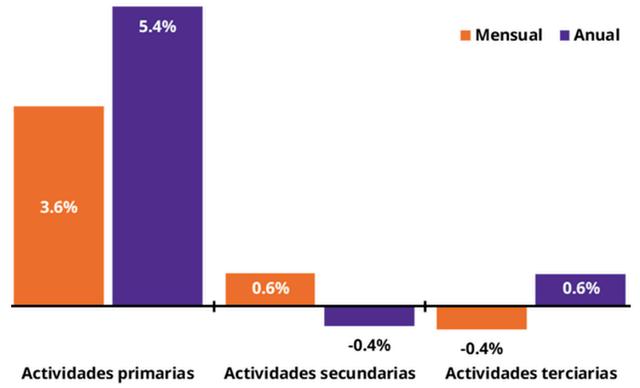
Fuente: Dirección General del Servicio de Información Agroalimentaria y Pesquera (DGSIAP) con datos del INEGI.
De acuerdo con los datos de la dirección general del servicio de información Agroalimentaria y Pesquera, durante el segundo trimestre del 2025, la industria agropecuaria conservó una tendencia de crecimiento sólida y continua. Desde enero hasta mayo, registró un incremento del 3.8% resaltando mayo de 2025 cómo el mes de mayor crecimiento interanual desde el 2021. Los sectores esenciales para resultar en este crecimiento fueron las siguientes: La agricultura aportó +3.5 puntos al crecimiento del IVF con cultivos en ascenso como maíz grano, aguacate, caña de azúcar, mango y garbanzo y cultivos con retroceso como lo son el trigo, agave, sorgo naranja, etc. Por otro lado, la Pecuaria sumó +2.4 puntos porcentuales debido a sus productos destacados como: carne de cerdo, pollo, bovino, leche de bovino y huevo.[16]
De acuerdo con la Síntesis de Indicadores Económicos al 14 de julio de 2025, se registró un comportamiento estable con variaciones mínimas entre los distintos tipos de serie y niveles de precios del PIB. Considerado que el PIB a precios corrientes representaron: $33,974,584 millones de pesos en la serie original a comparación de los precios constantes de 2018 que fueron $25,717,865 millones de pesos en la serie original.
[12] Independiente, Y. (2025, 23 mayo). El comercio minorista crece en la Península de Yucatán. Yucatán Independiente. https://www.yucatanindependiente.com/2025/05/23/el-comercio-minorista-crece-en-la-peninsula-de-yucatan/ [13] Encuesta mensual sobre empresas comerciales. (2025). En INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/emec/emec2025_06.pdf [14]De Estadística y Geografía, I. N. (s. f.). Por actividad económica. https://www.inegi.org.mx/temas/pib/ [15] De Estadística y Geografía, I. N. (s. f.-c). Por actividad económica. https://www.inegi.org.mx/temas/pib/ [16] Del Servicio de Información Agroalimentaria y Pesquera, D. G. (s. f.-b). Cosechando Números del Campo 09| Sector primario lidera el crecimi. . . gob.mx. https://www.gob.mx/agricultura%7Cdgsiap/articulos/cosechando-numeros-del-campo-09-sector-primario-lidera-elcrecimiento-economico-con-un-avance-de-5-4-en-mayo-de-2025
merida.anahuac.mx/fen
De acuerdo con Divulgación Acuícola (2024), la acuicultura sostenible existe cuando se crían peces y otros productos del mar y aguas continentales de una manera que satisfaga las necesidades alimenticias sin dañar el medio ambiente.
La acuicultura no debe crear perturbaciones significativas en el ecosistema ni causar pérdida de biodiversidad ni un impacto sustancial de contaminación. Existen, actualmente, prácticas medioambientales sostenibles, que incluyen la conservación de manglares y humedales, la gestión eficaz de efluentes y el control de la calidad del agua, el control de sedimentos y la gestión de lodos, la conservación del suelo y el agua, el uso eficiente de harina y aceite de pescado, abastecimiento responsable de reproductores y juveniles de peces, control de escapes, minimización de la biodiversidad y de los impactos sobre la vida salvaje.
Algo muy importante a tomar en cuenta, es que la acuicultura debe ser un negocio viable con buenas perspectivas a largo plazo, la sostenibilidad económica puede lograrse mediante prácticas empresariales y de gestión de las explotaciones sostenibles, sistemas eficaces de bioseguridad y control de enfermedades, uso mínimo de antibióticos y fármacos, saneamiento microbiano, mantenimiento de las normas mundiales de higiene, recolección y transporte eficientes y humanitarios, mantenimiento de registros y trazabilidad responsables; y, sobre todo, que tenga rentabilidad.
merida.anahuac.mx/fen
También, la acuicultura debe ser socialmente responsable y contribuir al bienestar de la comunidad, como prácticas comunitarias sostenibles, establecimiento de derechos bien definidos, zonas de acuicultura y responsabilidades de los acuicultores, cumplimiento de la normativa y aplicación eficaz, participación de la comunidad, seguridad de los trabajadores, prácticas laborales justas y remuneración equitativa.
El gobierno del Estado de Yucatán, a través de la Secretaría de Pesca y Acuacultura Sustentable (SEPASY), está impulsando esta actividad para reactivar el sector pesquero, crear más polos de desarrollo económico, y apoyar este ámbito en la época de veda de las diferentes especies más comercializadas en el país y en el mundo, como el pulpo, el mero, el camarón, y otros productos del mar. Esto debido a la apertura de nuevos mercados, la importancia de la actividad en México y el mundo, y el potencial que tiene Yucatán para competir en este sector.
Algunas empresas que se encuentran laborando y produciendo mediante esta técnica, son las siguientes:
Cultivo de Tilapia y Camarón: Son especies con gran potencial en el estado debido a las condiciones climáticas y la disponibilidad de agua. Hay granjas operando y un interés creciente en este tipo de producción. Proyectos como la granja acuícola "Garza" en Tetiz para el cultivo de tilapias (con una inversión requerida de más de $46 millones de pesos) son un ejemplo del tipo de iniciativas que se están llevando a cabo. Esta empresa utiliza la tecnología biofloc[1], que describe como “altamente amigable con el medio ambiente al no realizar recambios de agua durante sus procesos, pues no solo ahorra agua, sino que además no vierte desechos líquidos al manto freático.
Existe una diversificación de especies, pues además de tilapia y camarón, hay un gran potencial para el cultivo de otras especies como langostinos, pulpo y peces marinos, lo que puede abrir nuevos nichos de mercado y reducir la presión sobre las poblaciones silvestres.
En cuanto a los sistemas acuícolas innovadores, hoy en día se ha procurado una inversión en tecnologías avanzadas como sistemas de recirculación acuícola (RAS)[2] y tanques de geomembrana[3], que permiten una mayor densidad de producción y un uso más eficiente del agua, incluso en zonas no costeras.
Otro de los usos de esta práctica es la producción de larvas y semillas, pues existe una necesidad de aumentar la producción de larvas y semillas de calidad para abastecer a las granjas acuícolas, lo que representa una oportunidad para laboratorios y criaderos especializados.
En conclusión, esta actividad representa una gran oportunidad para los empresarios pequeños, medianos, y grandes, además de promover la creación de empleos, y cubrir un mercado creciente, para dar paso al cuidado y protección de las especies marinas.
[1] Biofloc es la tecnología que permite el cultivo de organismos acuáticos tales como peces o crustáceos en un ambiente dominado por microorganismos. Estos microorganismos se aglutinan en bioflóculos. Los bioflóculos prestan ciertos servicios beneficiosos a la calidad del agua, alimentación y a la salud de los organismos de cultivo. Definición del experto en Biofloc. Definición; Dr. David Celdrán.
[2] En un sistema de recirculación acuícola, el agua de cultivo se purifica y reutiliza continuamente. Un sistema de recirculación acuícola es un circuito prácticamente cerrado. Al recircular el agua de cultivo, las necesidades de agua y energía se reducen al mínimo.
[3] La geomembrana ofrece resistencia a las inclemencias del ambiente, principalmente a los rayos solares, además es fácil de limpiar, desinfectar y eliminar sólidos, lo que permite su fácil manejo. La ventaja de estas estructuras es que pueden desmontarse y colocarse en otro lugar, sin causar grandes cambios en el sitio destinado para el cultivo acuícola.
merida.anahuac.mx/fen
Sobre la inteligencia artificial se hablado mucho, y seguirá produciéndose material bibliográfico (no mediante la IA), sobre el uso ético de la misma, el alcance, y hasta los miedos que expresan algunas personas acerca de los peligros que podrían desencadenarse como resultado de los múltiples avances en el tema. Se discute ampliamente sobre el uso de la IA en el ámbito académico, y la realidad es que, a pesar de las regulaciones existentes, todavía falta mucho por hacer en ese aspecto.
El reciente discurso de Donald Trump en torno a la desregulación de ciertos aspectos del uso de la IA, tiene mucho que ver con la competencia que está jugando con China, país al cual le quiere ganar, a toda costa, así sea con prácticas monopólicas internacionales. Pronto se hará imprescindible la existencia de mayores regulaciones, pero de forma muy cuidadosa, pues entran en juego diversos ámbitos: la ética en el uso de la IA para, por ejemplo, el cuidado de los datos personales y la privacidad; la enseñanza y el aprendizaje de los alumnos de diferentes niveles, desde primaria hasta posgrado, pasando por las diferentes modalidades de estudio; la creación artística.
Y con solo los tres puntos tocados anteriormente, se pueden hacer diversos y múltiples planteamientos. En el caso de la privacidad de las personas y el uso de datos personales, se puede decir que existe un riesgo constante sobre cómo afecta a las personas el que no se tenga conocimiento sobre ese el manejo de la información privada personal, quiénes tienen acceso al uso de la misma, y las afectaciones que puedan provocarse.
En las aulas, tanto los académicos, como los docentes, y los estudiantes se enfrentan a dilemas sobre el uso de la IA. ¿Hasta dónde puede ser permitido el uso de esta herramienta digital? Algunos propugnan por el uso responsable, como buscar información de manera rápida, pero siendo críticos y usando el razonamiento lógico para procesar lo que puede servir y lo que no. Hacer tareas usando por completo la IA no debe permitirse, hacer evaluaciones con el mismo método tampoco. Pero sí puede apoyarse su empleo para simplificar y organizar las ideas que se tienen en mente, mostrar una estructura que permita entregar asignaciones mejor estructuradas y más entendibles.
En cuanto a la creación artística… ¿qué se puede decir? No debería permitirse en absoluto. Crear una obra de arte, escribir un poema, hacer un dibujo o una pintura. Eso es lo que existe en la mente del ser humano, lo que conecta a la persona con el mundo, la naturaleza, la vida. Si se le deja la creatividad a la IA, que es alimentada de la ya existente, entonces ¿a quién se admiraría? ¿A las personas de las cuales la IA tomó ideas, o al programa que mejoró estas ideas y las plasmó para deleite de otros seres humanos?
Es complejo, interesante, impresionante, y hay muchos adjetivos más para esto. Ya se verá, en el corto y mediano plazo, cómo serán los avances y el alcance de esta innovación mundial.
UNIVERSIDAD ANÁHUAC MAYAB
Mtro. Miguel Pérez Gómez RECTOR
Dra. Marisol Tello Rodríguez VICERRECTORA ACADÉMICA
DIVISIÓN DE NEGOCIOS
Mtro. Pedro Salicrup Río de la Loza DIRECTOR DE LA DIVISIÓN DE NEGOCIOS
Mtro. Alessio Olivier SUBDIRECTOR DE LA DIVISIÓN DE NEGOCIOS
Mtro. Marco Antonio Rivera Bustamante DIRECTOR DE LAS CARRERAS DE GASTRONOMÍA Y ADMINISTRACIÓN TURÍSTICA
Mtra. Gabriela Cardoso Mendoza DIRECTORA DE LAS CARRERAS DE NEGOCIOS INTERNACIONALES, MERCADOTECNIA ESTRATÉGICA Y DIRECCIÓN DEL DEPORTE
Dra. Raquel Alvarado Cabrera DIRECTORA DE LAS CARRERAS DE DIRECCIÓN Y ADMINISTRACIÓN DE EMPRESAS Y DE FINANZAS Y CONTADURÍA PÚBLICA