
Internacional en 2025
Durante el primer trimestre de 2025, la economía mundial mostró evidentes señales de desaceleración dado un aumento de tensiones comerciales y un entorno financiero volátil.[1] El FMI ajustó a la baja sus proyecciones de crecimiento global, principalmente por los nuevos aranceles impuestos por EE. UU., generando niveles de incertidumbre sin precedentes,[2] afectando la inversión y la confianza económica.
El entorno internacional mostró una alta volatilidad: el dólar estadounidense se depreció frente a la mayoría de las monedas, mientras que los rendimientos de los bonos del Tesoro (Treasuries) aumentaron, reflejando dudas sobre la sostenibilidad fiscal y una política comercial impredecible.[3]
En América Latina, las monedas se apreciaron impulsadas por expectativas monetarias y factores internos. Sin embargo, los títulos soberanos presentaron comportamientos divergentes. Mientras la mayoría se valorizaron, mostraron una tendencia negativa debido a la incertidumbre fiscal, como es el caso de los bonos colombianos. A pesar del riesgo global, los flujos de inversión extranjera en mercados emergentes continuaron siendo positivos.
DESACELERACIÓN GLOBAL Y FACTORES CLAVE
Según datos de Euromonitor, el comercio global enfrenta un crecimiento débil estimado en 1.7% para 2025, impulsado por políticas proteccionistas y la desaceleración de la productividad.[9]
Los aranceles impuestos por EE. UU. y los cuellos de botella logísticos continúan obstaculizando la recuperación del comercio.
Esta desaceleración afecta especialmente a las economías exportadoras y a las dependientes de cadenas de suministro globales, lo que intensifica los desafíos para una recuperación sostenida.
La cooperación multilateral y las políticas de integración regional serán fundamentales para mitigar los efectos de esta desaceleración. En particular, se destaca la importancia de adaptarse a nuevos modelos comerciales en Asia y priorizar la sostenibilidad e infraestructura regional como una estrategia clave para sostener el crecimiento en un entorno global complicado.
1.5.IMPACTO DE LAS POLÍTICAS COMERCIALES DE EE.UU.
Las políticas proteccionistas de EE. UU., con aumentos de aranceles, han generado represalias de socios comerciales y han aumentado las tarifas globales. Esta situación afecta negativamente la demanda externa de países emergentes y complica la toma de decisiones sobre inversiones internacionales.[10] A largo plazo, el proteccionismo podría frenar la innovación y debilitar la cooperación internacional, mientras que las economías emergentes podrían ver afectados sus sectores estratégicos más importantes.
A pesar de algunas oportunidades para desviar el comercio, la pérdida de previsibilidad en el comercio global compromete el crecimiento. La incertidumbre generada por las políticas comerciales podría obstaculizar la competitividad de EE. UU. y ralentizar la innovación global, indica Grupo Sura.[6] A medida que los riesgos geopolíticos aumentan, el crecimiento global podría desacelerarse aún más, afectando las expectativas de fabricación y comercio a nivel mundial.
[1] Sánchez, P., & Basco, S. (2025, 23 abril). No es la crisis de la covid-19, pero eso no es un consuelo. Ethic. https://ethic.es/previsioneseconomicas-fondo-monetario-internacional [2] Ídem.
[3] The Global Economy Enters a New Era. (2025, 22 abril). IMF. https://www.imf.org/en/Blogs/Articles/2025/04/22/the-global-economyenters-a-new-era
[4] Global Economic Outlook: Q1 2025. (2025, 18 febrero). Euromonitor International. https://www.euromonitor.com/article/globaleconomic-outlook-q1-2025 [5] Ídem.
[6] SURA Investments. (2025, 1 abril). Primer trimestre de 2025: la economía y los mercados navegan la incertidumbre de Trump| SURA Investments. https://www.surainvestments.com/global/noticias/2025-economia-y-mercados-ante-incertidumbre-de-trump
América Latina
CRECIMIENTO ECONÓMICO Y DESAFÍOS
El crecimiento económico en América Latina y el Caribe continúa siendo moderado, con proyecciones a la baja para 2025, reflejando la desaceleración global mencionada anteriormente.[1] Según el Fondo Monetario Internacional (FMI), el crecimiento regional se ha revisado del 2.5% al 2.0%, alineándose con una proyección mundial más baja del 2.8%. Este descenso se debe a una combinación de tensiones comerciales, incertidumbre política, y condiciones financieras más restrictivas.[2] México, Haití y Venezuela enfrentan contracciones, especialmente debido a los nuevos aranceles impuestos por Estados Unidos y otros desafíos estructurales. Por otro lado, Panamá experimenta la mayor revisión al alza, con un crecimiento estimado de 4% y la menor inflación proyectada en la región, lo cual resalta su resiliencia económica en el contexto actual. A pesar de la desaceleración económica, el FMI destaca que Argentina será la economía de más rápido crecimiento en 2025, con una expansión del 5.0%, gracias a una corrección significativa en su tasa de inflación.[3] Sin embargo, la región aún enfrenta enormes desafíos relacionados con la infraestructura y la acumulación de capital humano, y es imperativo incrementar la inversión en estos sectores clave para fomentar un crecimiento sostenible a largo plazo.
INFLACIÓN Y POLÍTICA MONETARIA
La inflación sigue siendo uno de los principales retos económicos para la región, exacerbada por la incertidumbre económica global. Los bancos centrales de varios países han ajustado sus políticas monetarias, elevando las tasas de interés para contrarrestar la inflación.[4] Sin embargo, esta estrategia podría tener efectos negativos sobre el crecimiento, desincentivando tanto la inversión como el consumo. El caso de Chile y Colombia es representativo de esta tensión, con ambos países enfrentando restricciones monetarias para contener la inflación, pero sin perder de vista la necesidad de asegurar el crecimiento económico.
Aunque la inflación regional sigue una tendencia a la baja, las proyecciones para 2025 no son completamente optimistas. En países como Bolivia, Brasil y Venezuela, se espera un aumento en las presiones inflacionarias, lo que mantendrá a los bancos centrales de la región en un ciclo de ajustes y medidas restrictivas. La coordinación de políticas macroeconómicas a nivel subregional será fundamental para navegar en este entorno de alta volatilidad.
MERCADO LABORAL Y DESEMPLEO
El mercado laboral en América Latina sigue presentando signos de debilidad, con una tasa de informalidad que afecta a casi la mitad de la fuerza laboral. La pandemia ha tenido un impacto significativo en el empleo, pero la recuperación ha sido desigual. Acorde a los datos presentados por la ONU y CEPAL, la informalidad laboral afecta al 47.6 % de los trabajadores, y las mujeres y los jóvenes son los más perjudicados por las disparidades de género y las altas tasas de desempleo juvenil, que alcanzan el 13.8 %. Aunque el desempleo total en la región ha disminuido al 6.1 %, los empleos creados son en su mayoría informales, lo que presenta un reto para la sostenibilidad a largo plazo del mercado laboral.[5]
Para mejorar esta situación, es necesario implementar políticas que promuevan la formalización del empleo, así como aumentar las inversiones en educación y capacitación para reducir la brecha en habilidades y mejorar la competitividad. A medida que las tecnologías disruptivas como la automatización continúan transformando el mercado de trabajo, será esencial adaptar las políticas laborales para fomentar la capacitación y el acceso a empleos de mayor calidad.
COMERCIO INTERNACIONAL Y GEOPOLÍTICA
El comercio internacional de América Latina enfrenta serios obstáculos debido a las tensiones comerciales globales, particularmente entre Estados Unidos y China, y las políticas proteccionistas que afectan las exportaciones de la región. J. P. Morgan remarca que la imposición de aranceles por parte de EE.UU., como el del 25% a las importaciones de automóviles y autopartes, amenaza con exacerbar las tensiones comerciales, especialmente para países clave de la región como México y Brasil.[6] Además, la disrupción de las cadenas de suministro globales sigue siendo un desafío significativo.
En este contexto, es fundamental que América Latina busque diversificar sus mercados de exportación y fortalezca los acuerdos comerciales regionales para minimizar los impactos de la volatilidad global. La adopción de nuevas tecnologías y la promoción de sectores productivos estratégicos, como el comercio digital y la innovación en la manufactura, también jugarán un papel crucial en la competitividad de la región.
POLÍTICA FISCAL Y ECONÓMICA
Las políticas fiscales en América Latina siguen siendo frágiles debido a los crecientes niveles de deuda y los déficits fiscales. Muchos países se enfrentan a dificultades para equilibrar sus presupuestos y mantener el gasto público necesario para sostener el crecimiento.[7] La implementación de reformas fiscales será crucial para mejorar la eficiencia del gasto y promover una mayor inversión en sectores clave como infraestructura y educación.
La cooperación regional y el acceso a financiamiento internacional también serán esenciales para superar los desafíos fiscales y económicos que enfrenta la región. En este sentido, es fundamental que los gobiernos de América Latina sigan avanzando en la implementación de reformas que favorezcan la sostenibilidad fiscal y fomenten un entorno económico más estable y dinámico.
[1] CEPAL revisa a la baja las proyecciones de crecimiento de América Latina y el Caribe en 2025. (2025, 29 abril). Comisión Económica Para América Latina y el Caribe. https://www.cepal.org/es/comunicados/cepal-revisa-la-baja-proyecciones-crecimiento-america-latinacaribe-2025
[2] Cristiani, N., & Cuevas, F. (2025, 2 abril). Al día con América Latina. J.P. Morgan Private Bank América Latina. https://privatebank.jpmorgan.com/latam/es/insights/markets-and-investing/el-pulso-de-america-latina/al-dia-con-america-latina
[3] América Latina afronta el 2025 con moderado optimismo económico, pero se mantiene atenta a las tensiones globales - Grupo SURA. (2025, 3 marzo). Grupo SURA. https://www.gruposura.com/noticia/america-latina-2025-optimismo-economico-atenta-tensionesglobales/ [4] Ídem.
[5] América Latina y el Caribe: los avances en el empleo son insuficientes. (2025, 12 febrero). Noticias ONU. https://news.un.org/es/story/2025/02/1536461
[6] Cristiani, N., & Cuevas, F. (2025, 2 abril). Al día con América Latina. J.P. Morgan Private Bank América Latina. https://privatebank.jpmorgan.com/latam/es/insights/markets-and-investing/el-pulso-de-america-latina/al-dia-con-america-latina
[7] América Latina y el Caribe: Panorama general. (2025, 23 abril). World Bank. https://www.bancomundial.org/es/region/lac/overview
merida.anahuac.mx/fen
Estados Unidos
CRECIMIENTO ECONÓMICO Y DESAFÍOS
La proyección de crecimiento económico para EE.UU. en 2025 es incierta, con estimaciones que van del 1.5% al 2.7%. Factores como las políticas de Trump, los aranceles y los cambios en la fuerza laboral pueden influir en el crecimiento, impulsando la productividad, aunque riesgos como el alto nivel de deuda pública y las tensiones geopolíticas podrían desacelerar la economía.[1]
A pesar de estas incertidumbres, el panorama podría mejorar con inversiones en tecnologías como la IA, aunque la sostenibilidad del crecimiento sigue siendo una preocupación.
El crecimiento global, por su parte, se mantiene moderado debido a la desinflación y una desaceleración en la inversión. Factores estructurales, como la débil inversión y la baja productividad, limitan el repunte, mientras que el aumento de la deuda y los riesgos climáticos dificultan la expansión en economías vulnerables.
INFLACIÓN
Y POLÍTICA MONETARIA
Acorde a la información de Datos Macro, la inflación en EE.UU. sigue siendo un desafío, con el IPC en 2.4% en marzo de 2025. Las presiones inflacionarias persisten debido a la estrechez en el mercado laboral, a pesar de la desaceleración general de los precios. [2] merida.anahuac.mx/fen
La Reserva Federal ha mantenido las tasas de interés en niveles altos para controlar la inflación, pero los analistas predicen que podría haber recortes en 2025 si la inflación continúa cayendo. Las políticas monetarias más flexibles son vistas como necesarias para reducir los costos de financiamiento, aunque el aumento de los rendimientos de los bonos podría complicar la situación.
MERCADO LABORAL Y DESEMPLEO
El mercado laboral de EE.UU. sigue mostrando resiliencia, con un crecimiento de empleos superior a las expectativas en abril de 2025. Infobae menciona que la tasa de desempleo se mantiene en 4.2%, aunque la creación de empleos muestra una desaceleración.[3]
Las políticas migratorias y los recortes laborales podrían limitar la disponibilidad de trabajadores, lo que afectaría la productividad a largo plazo. Sin embargo, la tendencia sigue siendo positiva, y las presiones laborales continúan influyendo en la inflación.
COMERCIO INTERNACIONAL Y GEOPOLÍTICA
El comercio internacional de EE.UU. enfrenta nuevos desafíos con los aranceles impuestos por la administración Trump, incluidos los aumentos del 25% a productos de México, Canadá y otros países. Este enfoque proteccionista busca reducir el déficit comercial, pero también genera tensiones con socios comerciales clave. China ya ha respondido con aranceles elevados, y otras naciones como Canadá y la UE han tomado represalias. Las políticas comerciales de EE.UU. siguen siendo un factor crucial para la estabilidad económica mundial.
En el presente mandato de Donald Trump, Estados Unidos ha involucrado a varios países en negociaciones sobre los aranceles impuestos en su administración, especialmente en los sectores de acero y aluminio. Entre los países que entablaron conversaciones para aliviar estas tarifas se incluyen México, Canadá, la Unión Europea, Japón, Corea del Sur, Brasil y Argentina. México y Canadá fueron especialmente relevantes en este sentido debido a su participación en el Tratado entre México, Estados Unidos y Canadá (T-MEC), reestructurado para incluir compromisos específicos sobre aranceles.
Por otro lado, Corea del Sur logró un acuerdo para exenciones arancelarias en acero bajo condiciones específicas, mientras que países como Brasil y Argentina aceptaron cuotas para reducir el impacto de las tarifas. En general, las negociaciones reflejaron el enfoque de Trump para priorizar las políticas comerciales proteccionistas, buscando tanto la renegociación de tratados previos como la imposición de medidas que pudieran beneficiar a la industria estadounidense.
POLÍTICA FISCAL Y ECONÓMICA
EE.UU. enfrenta grandes retos fiscales en 2025, con un límite de deuda que se prevé alcanzará los 36.1 billones de dólares, según datos de Fitch Ratings.[4] A pesar de las proyecciones de un aumento en el límite, las divisiones dentro del Congreso dificultan una resolución temprana.
Los déficits fiscales superarán el 7.5% del PIB,[5] lo que aumentará la carga de la deuda pública, ya que los pagos de intereses se han convertido en el segundo gasto más grande del gobierno. La sostenibilidad fiscal se ve amenazada por el envejecimiento de la población y los crecientes gastos de seguridad social.
[1] Jyin. (2025, 30 enero). US economic outlook 2025: It’s the productivity, stupid! - Atlantic Council. Atlantic Council. https://www.atlanticcouncil.org/blogs/econographics/us-economic-outlook-2025-its-the-productivity-stupid/ [2] IPC de USA 2025. (s. f.). Datosmacro.com. https://datosmacro.expansion.com/ipc-paises/usa [3] Infobae. (2025, 4 abril). El mercado laboral de Estados Unidos superó las expectativas en marzo y sumó 228.000 puestos de trabajo. Infobae. https://www.infobae.com/estados-unidos/2025/04/04/el-mercado-laboral-de-estados-unidos-supero-las-expectativas-en-marzoy-sumo-228000-puestos-de-trabajo/ [4] US Faces Several Fiscal Policy Challenges in 2025. (2025, 7 enero). FitchRatings. https://www.fitchratings.com/research/sovereigns/us-faces-several-fiscal-policy-challenges-in-2025-07-01-2025 [5] Ídem.
merida.anahuac.mx/fen
CRECIMIENTO ECONÓMICO Y DESAFÍOS
En 2024, la Eurozona experimentó un crecimiento económico desigual, con el sur impulsado por fondos de recuperación y turismo, mientras que el norte y oeste enfrentaron un estancamiento industrial, especialmente en Alemania. Según el Banco Central Europeo (BCE), la economía de este país se vio afectada por la baja demanda china y la adopción tecnológica lenta. Para 2025, se espera un repunte gradual del PIB del 0.9%,[1] impulsado principalmente por el consumo privado, aunque las proyecciones de crecimiento se han reducido debido a la incertidumbre geopolítica y económica global.
El desafío para Europa radica en la baja inversión y las dificultades estructurales, como la fragmentación en los sectores tecnológicos y de telecomunicaciones, que limitan la competitividad global. A pesar de los esfuerzos, la baja productividad y la alta dependencia de los precios energéticos dificultan una recuperación robusta en el mediano plazo, según las previsiones del BCE.
INFLACIÓN Y POLÍTICA MONETARIA
La inflación en la Eurozona ha mostrado signos de desaceleración, bajando del 2.4% en 2024 al 2.3% en 2025, gracias a los menores precios de las materias primas y las políticas monetarias restrictivas del BCE.[2] A pesar de esto, aún persisten presiones inflacionarias internas en países como Bélgica y Croacia. Se espera que la inflación subyacente se estabilice cerca del 2% a medio plazo, lo que permitirá que el BCE continúe ajustando sus tipos de interés para estimular el crecimiento económico sin comprometer su objetivo de estabilidad de precios.
En marzo de 2025, el BCE redujo sus tipos de interés, lo que refleja la mejora en el proceso de desinflación, pero también subraya la necesidad de cautela ante posibles nuevos aumentos de precios en energía y alimentos. La política monetaria seguirá siendo clave para equilibrar el crecimiento económico y la inflación en 2025.
MERCADO LABORAL Y DESEMPLEO
El desempleo en la Eurozona se mantuvo en niveles históricos bajos, con una tasa de desempleo ajustada estacionalmente del 6.2% en marzo de 2025. Sin embargo, existen disparidades significativas entre países: Malta disfruta de una tasa baja, mientras que España enfrenta un desempleo más alto debido a la rigidez de su mercado laboral. En cuanto al desempleo juvenil, la tasa en la Eurozona es del 14.2%, con altos índices en países como España y Grecia.
Aunque la tasa de desempleo general se mantiene estable, el crecimiento del empleo es moderado, lo que afecta la dinámica interna de la demanda. Las proyecciones del BCE para 2025 sugieren que el desempleo se mantendrá alrededor del 6.3%,[3] lo que refleja una demanda de trabajo constante pero sin un fuerte dinamismo en la creación de empleos.
COMERCIO INTERNACIONAL Y GEOPOLÍTICA
El comercio internacional de la Eurozona enfrenta desafíos importantes en 2025 debido a la incertidumbre global, especialmente los riesgos derivados de las tensiones comerciales entre Estados Unidos y China, y los conflictos geopolíticos como la guerra en Ucrania. Estas situaciones están afectando negativamente las exportaciones europeas, que se espera que sigan un curso lento debido a la caída de la demanda externa.
La Eurozona también está expuesta a los riesgos de una reorientación comercial global que podría reducir su competitividad, sobre todo en sectores clave como la industria y la tecnología. Los aranceles y restricciones comerciales adicionales entre potencias económicas complican aún más el panorama para el comercio europeo.
POLÍTICA FISCAL Y ECONÓMICA
En 2025, la Eurozona enfrenta un entorno económico desafiante que obliga a sus gobiernos a adoptar políticas fiscales prudentes. Aunque los fondos de recuperación continúan impulsando el crecimiento en algunas economías del sur de Europa, la región enfrenta grandes desafíos estructurales. Los países de la Eurozona deben abordar la baja inversión y los obstáculos en sectores clave como la tecnología y la energía, que limitan su competitividad.
El BCE está adoptando una postura flexible en términos de política monetaria, pero la fragmentación fiscal en Europa, sumada a las tensiones comerciales globales, plantea riesgos para el crecimiento económico.[4] Las políticas fiscales nacionales tendrán que equilibrar los esfuerzos por fomentar la recuperación sin incurrir en mayores déficits fiscales que agraven la situación económica de la región.
[1] European Central Bank. (2025, 6 marzo). Decisiones de política monetaria. https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.mp250306~d4340800b3.es.html
[2] European Central Bank. (2025). Proyecciones macroeconómicas elaboradas por los expertos del BCE para la zona del euro, marzo de 2025. European Central Bank. https://doi.org/10.2866/4153746
[3] Ídem.
[4] European Central Bank. (2025). Proyecciones macroeconómicas elaboradas por los expertos del BCE para la zona del euro, marzo de 2025. European Central Bank. https://doi.org/10.2866/4153746
merida.anahuac.mx/fen
CRECIMIENTO ECONÓMICO Y DESAFÍOS
El crecimiento económico de Asia para 2025 muestra señales de recuperación, con una proyección regional de 4.2%, impulsada por economías como China e India.[1] China, a pesar de sus tensiones comerciales y problemas internos, busca un crecimiento más sostenible, con una meta del 5%. Sin embargo, el mercado inmobiliario en declive, la desaceleración del consumo interno y los desafíos demográficos limitan el potencial de crecimiento. En el largo plazo, se prevé una disminución en la tasa de crecimiento debido a la competencia global y el envejecimiento de la población.
El impulso de las exportaciones y la adopción de nuevas tecnologías, como la IA, podrían ser motores clave para la productividad. Sin embargo, las políticas fiscales y las tensiones comerciales, especialmente con Estados Unidos, representan riesgos significativos para el crecimiento sostenido en el futuro cercano.
INFLACIÓN Y POLÍTICA MONETARIA
La inflación en Asia muestra una tendencia a la baja en 2025, con una disminución significativa en muchos países debido a la política monetaria restrictiva implementada anteriormente y la caída de los precios de las materias primas. Sin embargo, la inflación sigue siendo desigual entre países: Japón experimenta una inflación moderada mientras que países como Corea enfrentan presiones persistentes en el sector de servicios. En China, la política fiscal expansiva y las inversiones en infraestructura verde y digital están diseñadas para mitigar los efectos de la deflación y sostener el crecimiento económico.[2]
El Banco de Japón, en su intento por estimular la economía, mantiene tipos de interés bajos, mientras que en otros países, como India, las políticas monetarias podrían ajustarse para equilibrar el crecimiento y la inflación.[3]
MERCADO LABORAL Y DESEMPLEO
El mercado laboral de Asia muestra signos de mejora, con China reportando una disminución en su tasa de desempleo urbano, que se ubicó en un 5.2% en marzo de 2025, mejorando respecto al año anterior. A pesar de la reducción del desempleo,[4] la presión sobre los salarios sigue siendo alta en muchos países debido a la inflación persistente y la falta de crecimiento en algunos sectores clave. India y otros países del sudeste asiático enfrentan desafíos laborales, con altas tasas de informalidad y una creciente necesidad de capacitación en habilidades digitales.
El desempleo sigue siendo una preocupación en economías más maduras como Japón, donde el envejecimiento poblacional está provocando escasez de mano de obra y afectando a la productividad laboral. Las reformas en educación y capacitación profesional serán cruciales para abordar estos desafíos.
COMERCIO INTERNACIONAL Y GEOPOLÍTICA
El comercio internacional de Asia enfrenta desafíos significativos debido a las tensiones geopolíticas, especialmente entre China y Estados Unidos, que siguen afectando las relaciones comerciales y las cadenas de suministro. Las tarifas impuestas por Estados Unidos a las exportaciones chinas continúan pesando sobre el crecimiento comercial. Sin embargo, la iniciativa de la Franja y la Ruta y los acuerdos bilaterales en Asia, como con la ASEAN, han ofrecido alternativas para mitigar los efectos de la guerra comercial. [5]
La reconfiguración de las cadenas de suministro globales y las barreras comerciales son una preocupación creciente, y países como Japón y Corea del Sur están buscando diversificar sus mercados y fortalecer sus relaciones con otros países asiáticos. Las políticas comerciales en Asia deben adaptarse a un entorno global cada vez más fragmentado.
POLÍTICA FISCAL Y ECONÓMICA
En 2025, las políticas fiscales en Asia siguen siendo mixtas. Según información de S&P Global, China mantiene una política fiscal expansiva con un déficit del 4% del PIB,[6] priorizando la inversión en infraestructura y tecnología digital. Sin embargo, las proyecciones de crecimiento para el futuro cercano siguen siendo moderadas debido a factores internos y externos. India también está implementando políticas fiscales de estímulo, con un enfoque en infraestructura y servicios públicos.
Los gobiernos de Asia se enfrentan a la presión de reducir sus déficits fiscales mientras garantizan el gasto en sectores clave como salud, educación y adaptación al cambio climático. La creciente deuda pública en algunos países podría limitar el margen de maniobra fiscal, lo que hace crucial la implementación de reformas estructurales para mantener la estabilidad económica.
[1] Briefing, C. (2025, 17 abril). China’s Economy in Q1 2025 - 5.4% GDP Growth Beats Expectations. China Briefing News. https://www.china-briefing.com/news/chinas-economy-q1-2025-5-4-percent-gdp-growth/ [2]Economic Research: Economic Outlook Asia-Pacific Q1 2025: U.S. trade shift blurs the horizon. (s. f.). S&P Global Ratings. https://www.spglobal.com/ratings/en/research/articles/241124-economic-research-economic-outlook-asia-pacific-q1-2025-u-s-tradeshift-blurs-the-horizon-13331648
[3] FocusEconomics. (2025, mayo 5). El Banco de Japón mantiene el tipo de interés oficial en marzo - FocusEconomics [ES]. FocusEconomics [ES]. https://www.focus-economics.com/es/countries/japon/news/politica-monetaria/japan-central-bank-meeting-1903-2025-el-banco-de-japon-mantiene-el-tipo-de-interes-oficial-en-marzo/ [4] Briefing, C. (2025, 17 abril). China’s Economy in Q1 2025 - 5.4% GDP Growth Beats Expectations. China Briefing News. https://www.china-briefing.com/news/chinas-economy-q1-2025-5-4-percent-gdp-growth/ [5] Ídem.
[6] Economic Research: Economic Outlook Asia-Pacific Q1 2025: U.S. trade shift blurs the horizon. (s. f.). S&P Global Ratings. https://www.spglobal.com/ratings/en/research/articles/241124-economic-research-economic-outlook-asia-pacific-q1-2025-u-s-tradeshift-blurs-the-horizon-13331648
Resumen
A continuación, se presenta un resumen del contenido previo:
Tabla 1.1 Resumen economía internacional 1T 2025
Tema
Crecimiento y perspectivas Volatilidad y mercados
Economía internacional
América
Latina
EstadosUnidos
Crecimiento global de 2.8% en 2025; Asia impulsa, pero persisten tensiones.
Monedas locales fuertes; resiliencia en países con buenos fundamentos.
Crecimiento débil con inflación alta; proyecciones a la baja
Alta volatilidad; dólar débil, alza en bonos; refugio en oro y deuda segura.
Bonos con resultados mixtos; incertidumbre fiscal pesa.
Política monetaria e inflación
Inflación aún alta; políticas mixtas según contexto nacional.
Desaceleració n global
Políticas de EE. UU.
Comercio global lento (1.7%); proteccionism o y cuellos logísticos.
Clave mantener estabilidad cambiaria; enfoques variados
Reacciones mixtas en mercados; S&P500 sube levemente
Fed mantiene tasa; evalúa ajustes por contexto económico
Aranceles generan incertidumbre y debilitan cooperación.
Choques externos afectan exportaciones y cadenas. Afecta sectores clave; incertidumbre limita oportunidades
Asia y Europa
Asia sigue creciendo; Europa con estímulos, pero débil.
Fuente: FMI, ONU, Grupo Sura
Volatilidad moderada; salidas de capital en economías frágiles
Políticas adaptadas; se requiere coordinación fiscalmonetaria
Fragmentació n comercial complica recuperación.
Asia busca adaptarse con integración e infraestructur a regional.
Proteccionism o e incertidumbre dañan comercio global.
Menor demanda global y nuevas barreras complican su panorama externo
Tabla 1.1 Resumen economía internacional 1T 2025
Aspecto América Latina EE. UU. Europa Asia
Crecimiento económico
Inflación y política monetaria
Crecimiento moderado (2.0% en 2025), con contracciones en México, Haití y Venezuela, y i i t
Inflación controlada en algunos países, pero con aumentos en Venezuela y B il j t
Mercado laboral
Comercio internacional
Política fiscal
Crecimiento incierto (1.5%-2.7% en 2025), impulsado por la IA y la productividad.
Inflación moderada (2 4%), con posibles recortes de tasas en 2025
Tasa de informalidad de 47.6%, desempleo juvenil del 13.8%. Desempleo bajo (4.2%), pero desaceleración en creación de empleos.
Obstáculos por aranceles y tensiones comerciales; necesidad de diversificación
Déficit fiscal y deuda en aumento; reformas fiscales necesarias.
Desafíos por políticas proteccionistas y aranceles; tensiones con China
Déficit fiscal elevado (7 5% del PIB) y altos niveles de deuda pública
Crecimiento lento (0.9% en 2025), impulsado por consumo privado, pero afectado por problemas t t l
Inflación moderada (2 3%), con políticas restrictivas del BCE
Desempleo bajo (6.2%), pero disparidades en países; desempleo juvenil del 14.2%.
Desafíos por tensiones comerciales y caída en demanda externa.
Políticas fiscales prudentes debido a los desafíos estructurales
Crecimiento recuperado (4 2% en 2025), impulsado por China e India
Inflación moderada, con políticas de tasas de interés ajustadas
Desempleo bajo en general, pero problemas de calidad laboral.
Tensiones por comercio con EE. UU., pero crecimiento en sectores clave.
Enfoque en reformas fiscales para fortalecer economías locales.
Fuente: FMI, ONU, Grupo Sura, Euromonitor, Banco Mundial y otros.
2. ECONOMÍA NACIONAL
La economía mexicana cerró 2024 con un crecimiento anual de solo 1.2%, representando una evidente desaceleración frente al 3.3% de 2023. El cuarto trimestre fue particularmente débil, con una contracción del PIB de -0.6%, la primera desde 2021. Esto refleja una pérdida de dinamismo. El PIB per cápita permanece estancado en niveles similares a los de 2017, sin lograr una recuperación real en términos de bienestar individual.
El Economista menciona que las actividades primarias se contrajeron 2.1% en 2024, acumulando dos años consecutivos a la baja, mientras que las secundarias crecieron apenas 0.1%, con un desempeño negativo en manufacturas (-0.1%) y una fuerte caída en construcción (-6.8%).[1]
Las actividades terciarias crecieron 2.1%. Sin embargo, estas también presentaron desaceleración respecto al año previo. Para los expertos, el nearshoring, pese a las expectativas, no se ha traducido en un impulso sostenido en las manufacturas, que representan más del 20% del PIB.[2]
Las proyecciones para 2025 no han sido alentadoras: el Banco de México ha previsto un crecimiento de solo 0.6%, en parte por la incertidumbre en torno a los aranceles de EE. UU. y menor inversión privada. A pesar de haber superado el nivel prepandemia, el crecimiento no ha sido suficiente para compensar el avance demográfico, ni para alcanzar una senda sostenida de desarrollo.[3] Se requiere, por tanto, fortalecer las condiciones internas de certidumbre y generar una política industrial efectiva que capitalice las oportunidades de relocalización. De no hacerlo, la economía mexicana seguirá atrapada en un ciclo de bajo crecimiento y limitada mejora en el bienestar de la población.
merida.anahuac.mx/fen
2.1. PIB Y CRECIMIENTO ECONÓMICO
Durante el primer trimestre de 2024, la economía mexicana mostró signos de una recuperación tenue. Las cifras oficiales del INEGI respecto al Producto Interno Bruto (PIB) indican que creció apenas 0.1% en términos trimestrales y 1.7% en su comparación anual.[4] Este crecimiento fue impulsado principalmente por las actividades terciarias, que lograron sostener la economía a pesar del mal desempeño de los sectores primario y secundario. Sin embargo, hacia el inicio de 2025, las perspectivas económicas han cambiado de forma significativa. Según encuestas recientes del Banco de México, el consenso de los analistas del sector privado proyecta una expansión media anual del PIB de solo 0.89% para todo el año, con algunos escenarios pesimistas que estiman un crecimiento de apenas 0.2%. Esto sugiere que el primer trimestre de 2025 tendría un ritmo de crecimiento aún más débil que el mismo periodo del año anterior, lo que confirma una tendencia a la desaceleración.[5]
Las causas principales de esta perspectiva más débil incluyen un entorno internacional adverso, incertidumbre sobre el futuro del TMEC, políticas restrictivas de comercio exterior por parte de EE.UU., una política monetaria aún restrictiva y una percepción negativa para la inversión.[6] Además, sectores clave como el industrial y el agroalimentario siguen mostrando señales de fragilidad.
La siguiente tabla compara los indicadores clave entre el primer trimestre de 2024 y las proyecciones para el mismo periodo de 2025:
Tabla 2.1 Indicadores clave 1T 2024/2025
PIB trimestral (variación % respecto al trimestre anterior) 1% Estancado o leve descenso
PIB anual (variación % respecto al mismo trimestre del año anterior) 17% 0.2% – 0.8% estimado
Actividades primarias (trimestral) -89% No disponible, tendencia negativa esperada
Actividades secundarias (trimestral) -12% Débil, arrastradas por manufactura Actividades terciarias (trimestral) 2% Ligeramente positivas
PIB total anual estimado 1 3% (2024 completo) 0 8% (estimado para 2025) Inflación anual proyectada 4.6% en 1T 2024 3.75% al cierre de 2025
Percepción de mal momento para invertir
Fuente: Banco de México, Fondo Monetario Internacional; Datos Macro
[1] Morales, Y. (2025, 24 febrero). En el 2024 el PIB creció 1.2% anual; fue el menos dinámico en tres años. El Economista. https://www.eleconomista.com.mx/economia/economia-mexicana-contrajo-4t-crecio-1-5-2024-inegi-20250221-747391.html
[2] México ¿Cómo Vamos? (2025, 21 febrero). Economía mexicana se contrae en el último trimestre de 2024. México ¿Cómo Vamos? https://mexicocomovamos.mx/publicaciones/2025/02/economia-mexicana-se-contrae-en-el-ultimo-trimestre-de-2024/
[3] Rodríguez, D., Rodríguez, D., & Rodríguez, D. (2025, 21 febrero). La economía de México creció 1,2% en 2024, su peor desempeño desde 2020. El País México. https://elpais.com/mexico/2025-02-21/la-economia-de-mexico-crecio-12-en-2024-su-peor-desempeno-desde2020.html
[4] PRODUCTO INTERNO BRUTO (PIB). (2024, 24 mayo). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/pib_pconst/pib_pconst2024_05.pdf
[5] Morales, Y. (2025, marzo 4). PIB del 2025 sería de 0.80%; inflación de 3.75%. El Economista. https://www.eleconomista.com.mx/economia/pib-2025-seria-0-80-inflacion-3-20250303-748835.html
[6] Flores, L. (2025, 4 marzo). Analistas recortan PIB de México a 0.8% para 2025: Banxico. El Universal. https://www.eluniversal.com.mx/cartera/analistas-recortan-pib-de-mexico-a-08-para-2025-banxico/ merida.anahuac.mx/fen
Tabla 2.2 Valor trimestral del PIB (%) 1T 2024/2025
Proyección 1T 2025
Estancado o leve descenso 0.2% – 0.8% (estimado)
Tabla 2.3 Actividad económica por sector 1T 2024/2025
1T 2025
Actividades primarias -89% Tendencia negativa esperada
Actividades secundarias -12% Débil, arrastradas por manufactura
Actividades terciarias 2% Ligeramente positivas
En síntesis, mientras que el primer trimestre de 2024 mostró signos de recuperación, el inicio de 2025 sugiere una economía en pausa, con perspectivas de bajo crecimiento, inversión contenida y desafíos estructurales que limitan el dinamismo. La política económica deberá enfocarse en mejorar la confianza, atraer inversión y reforzar sectores estratégicos para revertir esta tendencia.
Fuente: Datos Macro, Banco de México
Fuente: El Economista
2.2. EMPLEO Y DESEMPLEO
Mediante la Encuesta Nacional de Ocupación y Empleo (ENOE), presentada por el INEGI, durante el primer trimestre de 2024, la economía mexicana mostró señales moderadas de mejora en el mercado laboral. La Población Económicamente Activa (PEA) alcanzó los 60.7 millones de personas, con una tasa de ocupación del 97.5%. El crecimiento se concentró en servicios profesionales, sociales y de alojamiento, y el empleo en micronegocios y grandes establecimientos también mostró incrementos significativos. Sin embargo, la informalidad laboral seguía siendo alta en estados como Oaxaca y Guerrero, superando el 78%.[1]
A pesar de que la subocupación disminuyó levemente a 6.8 %, y la tasa de desocupación se mantenía baja en 2.5%, la desigualdad de género persistía: por cada 100 hombres en edad de trabajar, 76 eran activos, frente a solo 46 mujeres. La Población No Económicamente Activa (PNEA) era de 40.5 millones, de los cuales 5 millones estaban disponibles para incorporarse al mercado, aunque sin buscar activamente empleo.
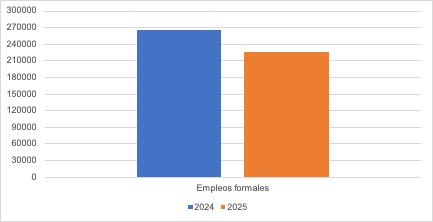
En contraste, el primer trimestre de 2025 presentó un panorama más desafiante. Si bien la PEA creció a 61.1 millones y la población ocupada aumentó en 533 mil personas respecto a enero del año anterior, el ritmo de creación de empleo formal fue el más bajo de la última década para un primer trimestre: apenas se generaron 226,731 puestos, 14.4% menos que en 2024.[2] Esta cifra quedó muy por debajo de los 405 mil empleos formales perdidos en diciembre de 2024, lo que sugiere una recuperación lenta. Además, marzo presentó una caída en el empleo eventual, con la pérdida de 14,713 plazas.
Los indicadores laborales mostraron estabilidad en la participación de las mujeres (45.5%) y una leve caída entre los hombres (75.0%).
La tasa de desocupación bajó a 2.7%, y la subocupación se redujo a 6.9%, aunque las condiciones críticas de ocupación aún afectaban al 32.8% de los trabajadores. La informalidad se mantuvo prácticamente igual en 54.2%.
Pese a estas mejoras puntuales, la pérdida neta de empleos y el bajo dinamismo en sectores clave como la construcción, la minería y las manufacturas, junto con el aumento en la PNEA a 41.8 millones, son reflejo de un entorno laboral débil y con rezagos varios.
Gráfica 2.1 Generación de empleos formales 1T 2024/2025
Fuente: INEGI (ENOE), El Economista
[1] ENCUESTA NACIONAL DE OCUPACIÓN Y EMPLEO (ENOE). (2024, 27 mayo). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/ENOE/ENOE2024_05.pdf
[2] Del Pilar Martínez, M. (2025, 8 abril). Generación de empleo queda a deber en el primer trimestre de 2025: ¿Cuántas plazas se sumaron? El Economista. https://www.eleconomista.com.mx/empresas/generacion-empleo-queda-deber-primer-trimestre-2025-cuantasplaza-sumaron-20250407-753835.html
merida.anahuac.mx/fen
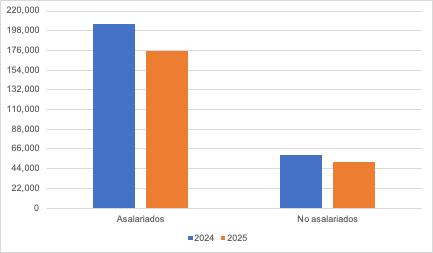
Gráfica 2.2 Proporción asalariados/no asalariados 1T 2024/2025
Fuente: INEGI (ENOE), El Economista
2.3. ÍNDICE DE CONFIANZA DEL CONSUMIDOR
Durante el primer trimestre de 2025, el Indicador de Confianza del Consumidor (ICC) en México mostró evidentes señales de debilitamiento, registrando una caída constante mes a mes, en contraste con la relativa estabilidad observada en el mismo periodo de 2024.[1]
Según cifras desestacionalizadas del INEGI, el ICC inició enero de 2025 en 46.6 puntos, y cerró marzo en 46.0 puntos, acumulando una pérdida de poco más de un punto en tres meses.[2] Esta trayectoria descendente ha generado inquietud sobre el ánimo de los consumidores frente al panorama económico nacional e internacional.
Este debilitamiento marca un cambio relevante frente al primer trimestre de 2024, cuando el ICC se mantuvo prácticamente sin cambios, iniciando el año en 47.0 unidades y cerrando marzo en 47.3.[3] A pesar de que el crecimiento fue marginal (0.3 puntos en el trimestre), la estabilidad entonces contrastaba con un entorno donde la inflación comenzaba a ceder lentamente, permitiendo un leve repunte en las expectativas de mejora económica dentro del hogar.
En contraste, los primeros meses de 2025 han estado marcados por factores de incertidumbre adicionales que han comenzado a impactar la percepción de los consumidores mexicanos. Analistas del sector bursátil y casas de análisis como Monex coinciden en que, tras el regreso de Donald Trump a la presidencia de Estados Unidos el 20 de enero, se ha reforzado el sentimiento de cautela entre los hogares.[4] Las expectativas sobre el impacto que podrían tener las políticas proteccionistas de la nueva administración estadounidense, incluyendo eventuales aranceles y endurecimiento en la política migratoria, han comenzado a permear en las proyecciones económicas de las familias mexicanas.
A este contexto internacional se suman los factores internos: la inflación, que si bien mostró una ligera contención en 2024, ha persistido con niveles cercanos al 4.5% en marzo, lejos aún del objetivo del Banco de México. Esto ha limitado la recuperación del poder adquisitivo. A su vez, los temores sobre la creación de empleo se han intensificado.
En marzo de 2025, los datos de la ENCO revelan que el componente del ICC relacionado con las expectativas de empleo volvió a registrar retrocesos, y los consumidores también redujeron su confianza en realizar compras importantes como electrodomésticos o muebles.
Una revisión del componente tendencia-ciclo del indicador también muestra una línea descendente más marcada en 2025. En marzo, esta medida se ubicó en 46.15 unidades, frente a las 47.19 del mismo mes del año anterior, lo que refuerza la noción de una pérdida sostenida en la confianza estructural del consumidor.
En términos de los indicadores complementarios, durante el primer trimestre de 2025 continuaron deteriorándose las percepciones sobre el entorno general de precios y empleo. Aunque se registraron algunos avances en rubros como la posibilidad de ahorrar, vacacionar o adquirir bienes inmuebles, estos incrementos han sido insuficientes para revertir la tendencia de cautela general.
Así, el primer trimestre de 2025 cierra con un tono de preocupación moderada pero creciente.[5] Los consumidores parecen estar replegándose en sus decisiones de gasto, atentos a la evolución de las variables macroeconómicas, tanto internas como externas. El dinamismo económico que se esperaba tras la reapertura postpandemia ha perdido impulso, y la cautela de los hogares se perfila como un factor que podría incidir en el consumo privado durante el resto del año.
[1] García, A. K. (2024, 4 abril). Confianza del consumidor en México se mantiene moderada durante marzo. El Economista. https://www.eleconomista.com.mx/empresas/Confianza-del-consumidor-en-Mexico-se-mantiene-moderada-durante-marzo-202404040043.html
[2] De Estadística y Geografía, I. N. (s. f.). Confianza del consumidor INEGI. https://www.inegi.org.mx/temas/confianza/#informacion_general
[3] Ídem.
[4] MÉX: Confianza de los consumidores en descenso. (2025, 4 abril). Monex. https://www.monex.com.mx/Portal/download/reportes/250404%20MEX%20Confianza%20Consumidor.pdf
[5] El Economista. (2025, 9 abril). Confianza de los consumidores en México anotó nueva caída en marzo. El Economista. https://www.eleconomista.com.mx/economia/confianza-consumidores-mexico-anoto-nueva-caida-marzo-20250408-754035.html
merida.anahuac.mx/fen
2.4. INFLACIÓN
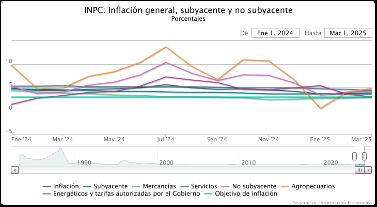
En el informe trimestral enero-marzo 2024 del Banco de México, se tiene que lla inflación aumentó ligeramente, alcanzando 4.57%,[1] impulsada principalmente por la inflación no subyacente, dados los incrementos en los precios de los productos agropecuarios y energéticos. En contraste, la inflación subyacente continuó su tendencia a la baja, pasando de 5.30% a 4.65%.[2] Esta desaceleración estuvo asociada principalmente con el descenso en los precios de las mercancías, aunque los servicios mantuvieron una inflación elevada.
Por otra parte, la inflación no subyacente mostró un repunte significativo, pasando de 1.79% en el cuarto trimestre de 2023 a 4.31% en el primer trimestre de 2024. Este comportamiento estuvo relacionado con la volatilidad de los precios de los productos agropecuarios y los energéticos. A pesar de ello, el índice general de precios experimentó una desaceleración en las primeras semanas de mayo de 2024.
En comparación, la inflación general en 2025 registró una disminución a 3.67% en marzo, una caída significativa frente al 4.48% de 2024.[3] La inflación subyacente también mostró un descenso, situándose en 3.56%, aunque los precios de los servicios seguían siendo una preocupación. Los precios de las mercancías experimentaron una desaceleración en su aumento, lo que contribuyó a la mejora en la inflación.
Finalmente, la inflación no subyacente en 2025 mostró signos de desaceleración, con un incremento moderado de 3.89% en comparación con el 3.84% de 2024. Esto se debió en parte a la caída en los precios de los combustibles, lo que alivió la presión inflacionaria.[4] La comparación entre ambos años refleja un alivio en la inflación general, aunque la inflación subyacente sigue siendo un reto. Por tanto, aunque los precios en general están mostrando signos de alivio, los costos en sectores clave continúan afectando el bienestar económico de los consumidores.
[1] Informe trimestral, enero-marzo 2024. (s. f.). Banco de México. https://www.banxico.org.mx/publicaciones-y-prensa/resumenesvisuales/informe-trimestral-html/informe-trimestral-ene-mar-00002.html
[2] Ídem.
[3] Inflación repunta ligeramente en marzo de 2025, se sitúa en 3.8% anual. (2025, 9 abril). México ¿Cómo Vamos? https://mexicocomovamos.mx/publicaciones/2025/04/inflacion-repunta-ligeramente-en-marzo-de-2025-se-situa-en-3-8-anual/
[4] ÍNDICE NACIONAL DE PRECIOS AL CONSUMIDOR (INPC). (2025, 24 marzo). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/inpc/inpc_1q2025_03.pdf
Tabla 2.5 Inflación (%) 1T 2024/2025
Fuente: Banco de México
Gráfica 2.3 Inflación Enero 2024 – Marzo 2025
Fuente: Banco de México
2.5. TIPO DE CAMBIO
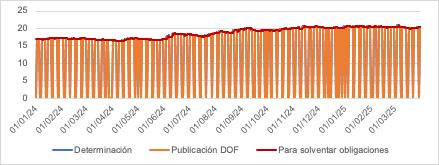
Durante el primer trimestre de 2024, el tipo de cambio utilizado para solventar obligaciones en moneda extranjera presentó una ligera tendencia a la baja, con valores que iniciaron en 16.8935 pesos por dólar el 1 de enero y concluyeron el mes de marzo en 16.6780. Esta disminución moderada en el tipo de cambio podría estar relacionada con una mejora en las expectativas inflacionarias internas y un entorno externo relativamente estable, lo cual favoreció la apreciación del peso frente al dólar, en línea con el descenso registrado en la inflación subyacente durante el mismo periodo.
En el análisis diario, se observa una volatilidad constante dentro de una banda estrecha que osciló mayormente entre los 16.85 y 17.35 pesos por dólar en enero. Esta estabilidad relativa se rompió brevemente con picos hacia mediados de mes, cuando el tipo de cambio llegó a tocar los 17.35 pesos el 23 de enero. Esta alza podría vincularse con factores externos como la incertidumbre en los mercados financieros internacionales o anuncios de política monetaria por parte de la Reserva Federal de EE.UU., que tienden a impactar la paridad cambiaria.
Durante febrero, la tendencia descendente se consolidó con ligeras oscilaciones, manteniéndose el tipo de cambio alrededor de 17.10 y bajando progresivamente hasta situarse por debajo de los 17.00 hacia el final del mes. Este comportamiento coincide con una inflación no subyacente que comenzaba a moderarse, reflejando menor presión en los precios de los energéticos y productos agropecuarios. Así, la menor incertidumbre inflacionaria local también pudo haber contribuido al fortalecimiento del peso.
En marzo, se tiene que la tendencia bajista se acentuó aún más, con registros que tocaron mínimos cercanos a los 16.33 pesos por dólar. Este fortalecimiento del peso podría deberse tanto a la estabilidad macroeconómica interna como al continuo descenso de la inflación general, que redujo la necesidad de ajustes cambiarios para controlar precios. No obstante, esta apreciación también exige vigilancia, pues un peso fuerte puede afectar negativamente las exportaciones y provocar ajustes en la balanza comercial. La siguiente gráfica representa la fluctuación oficial del tipo de cambio diario acorde al Banco de México y DOF.
Gráfica 2.4 Tipo de cambio diario 01/01/2024 – 31/03/2025
Fuente: Banco de México
2.6. PROYECCIONES DE PRODUCCIÓN
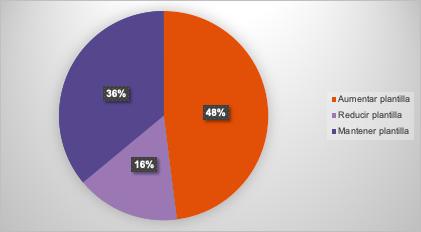
Los datos oficiales publicados por ManpowerGroup sostienen que durante el primer trimestre de 2025, las expectativas de empleo en México se mantuvieron firmes, aunque con una ligera moderación respecto al cierre de 2024. La Tendencia Neta de Empleo Ajustada Estacionalmente se ubicó en 32%,[1] dos puntos porcentuales por debajo del trimestre anterior, reflejando una desaceleración marginal pero no una reversión en la trayectoria positiva del mercado laboral. El hecho de que el 48% de los empleadores aún planee incrementar su plantilla[2] —frente a solo un 16% que anticipa reducciones— respalda la percepción de continuidad en la recuperación del empleo formal, en un entorno de relativa estabilidad macroeconómica.
Desde una perspectiva sectorial, destaca el reposicionamiento de los sectores que impulsan la creación de empleo. Tecnologías de la Información se mantuvo como el sector más competitivo con un 41% de expectativa de contratación, aunque con una leve baja de 1 punto porcentual frente al mismo trimestre de 2024. En contraste, sectores como Transporte, Logística, Automotriz (38%) y Manufactura (35%) repuntaron con fuerza.[3] Esta tendencia sugiere un vínculo directo entre el incremento en la producción regional — asociado al nearshoring y a la mayor demanda logística y la necesidad de ampliar las plantillas operativas, especialmente en áreas técnicas y de soporte productivo.
El análisis regional refuerza esta visión de dinamismo laboral asociado a impulsos estructurales y territoriales. El Sureste del país mostró la expectativa de contratación más alta (45%), con un alza de 23 puntos porcentuales respecto al trimestre anterior y de 18 puntos frente al primer trimestre de 2024. Este desempeño sugiere un efecto positivo de proyectos de infraestructura y mayores flujos de inversión pública y privada. En el Noreste, con un sólido 43%, se consolida el auge industrial derivado de su cercanía con EE.UU. y su capacidad logística, lo que perfila un mapa laboral más diversificado.
Adicionalmente, en el plano internacional, México se mantiene entre los países con mejores perspectivas laborales del continente, solo por debajo de Costa Rica y EE.UU.[4] Este posicionamiento revela una combinación de resiliencia empresarial, expectativas estables de producción y apertura a nuevas inversiones.
Si bien persisten desafíos como la escasez de talento calificado, la inflación controlada y un tipo de cambio estable favorecen condiciones macroeconómicas que permiten sostener el empleo. En conjunto, producción y empleo parecen avanzar en sincronía con una fase de expansión paulatina pero sostenida.
[1] ManpowerGroup México. (2024, 10 diciembre). Encuesta de Expectativas de Empleo 1Q 2025 | ManpowerGroup México. https://blog.manpowergroup.com.mx/manpowergroup/eos-1q-2025 [2] Ídem.
[3] 1Q Expectativas de Talento Tech. (s. f.). ManpowerGroup México. https://4412988.fs1.hubspotusercontentna1.net/hubfs/4412988/Infograf%C3%ADa%20ETTO-Experis.pdf
[4] ManpowerGroup México. (2023, 14 diciembre). Encuesta de Expectativas de Empleo 1Q 2024 | ManpowerGroup México. https://blog.manpowergroup.com.mx/manpowergroup/eos-q1-2024-0
merida.anahuac.mx/fen
Gráfica 2.5 Proporción de empleadores 1T 2025
Fuente: ManpowerGroup
2.7. COMERCIO NACIONAL Y EXTERIOR
Durante el primer trimestre de 2025, el comercio exterior mexicano mantuvo una dinámica compleja, acorde a los resultados oficiales del INEGI. Si bien las exportaciones totales crecieron 5.5 % anual en enero, alcanzando 44,446 millones de dólares, esta expansión fue impulsada exclusivamente por el avance de las exportaciones no petroleras, que aumentaron 8.7%, con una notable recuperación en las ventas hacia Estados Unidos (+10.6%).[1] Las exportaciones petroleras, por el contrario, se desplomaron 40.6%, afectadas por una baja en el volumen exportado, a pesar del incremento en el precio del barril. Esta dualidad reafirma la creciente dependencia de México del sector manufacturero para sostener sus ventas externas.
En febrero, sin embargo, se observó un debilitamiento generalizado. Las exportaciones no petroleras retrocedieron 1.7 % anual, y aunque las ventas a EE. UU. solo disminuyeron marginalmente (-0.2%)[2], otros mercados mostraron caídas más pronunciadas. El comercio petrolero también continuó su racha negativa con una contracción del 24.4%, evidenciando una menor demanda global. La contracción mensual en las exportaciones totales fue de 0.19%, mostrando que el impulso de enero no logró sostenerse. Esta tendencia sugiere que el dinamismo inicial del trimestre enfrentó rápidamente fricciones externas, en particular por factores estacionales y geopolíticos.
Las importaciones también reflejaron una trayectoria volátil. Aunque en enero de 2025 México registró un incremento de 5.9% anual en importaciones, destacando un alza del 10.4% en bienes intermedios —clave para la producción manufacturera—, los bienes de consumo y de capital cayeron 5.6% y 8.5%, respectivamente. Esta caída en bienes de capital podría anticipar una desaceleración en la inversión productiva a mediano plazo. En febrero, las importaciones descendieron 8.3% anual, apuntando a una demanda interna más débil. La recuperación parcial de los bienes de capital (+1.1%) ofrece un matiz esperanzador, aunque todavía incierto.
En marzo de 2024, se registró un superávit comercial de 2 098 millones de dólares, sostenido por una balanza no petrolera robusta (3,248 millones), mientras que la petrolera mantuvo un déficit profundo. Las exportaciones totales se redujeron 5.3% anual, arrastradas por caídas en los sectores manufactureros y petroleros. Destaca que las exportaciones agropecuarias crecieron 6.0%, al igual que lo harían un año después en enero de 2025 (+6.1%), impulsadas por productos como el aguacate y el jitomate.
Este sector continúa mostrando resiliencia, aunque con vulnerabilidades asociadas a la estacionalidad y la concentración por producto.
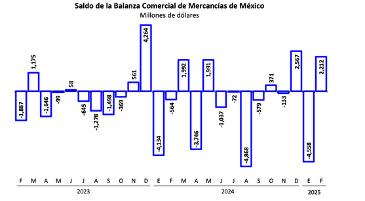
El déficit comercial en enero de 2025, de 4,558 millones de dólares, contrasta con el superávit de diciembre de 2024, y refleja tensiones estructurales: por un lado, el empuje del sector no petrolero con manufacturas como maquinaria (+54.1%) y equipo científico (+14.3%), y por otro, la fragilidad de las exportaciones petroleras y el desequilibrio importador. En conjunto, el comercio nacional e internacional del primer trimestre muestra una economía con señales mixtas: fortaleza exportadora en ciertas ramas, debilidad en la inversión, y una creciente dependencia del mercado estadounidense para amortiguar las fluctuaciones externas.
[1] BALANZA COMERCIAL DE MERCANCÍAS DE MÉXICO (BCMM). (2025, 27 febrero). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/comext_o/balcom_o2025_02.pdf
[2] INFORMACIÓN OPORTUNA SOBRE LA BALANZA COMERCIAL DE MERCANCÍAS DE MÉXICO (2024, 26 abril). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/balcom_o/balcom_o2024_04.pdf
merida.anahuac.mx/fen
Fuente: Banco de México
Gráfica 2.6 Saldo de la Balanza Comercial de Mercancías de México
Fuente: Banco de México
2.8. PRECIOS DE PETRÓLEO
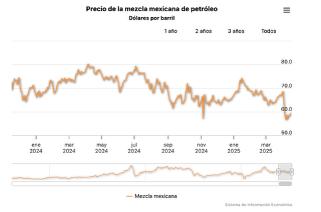
Acorde a los datos presentados por el INEGI, durante el primer trimestre de 2025, el precio de la mezcla mexicana de exportación mostró señales de moderación. En enero, el barril se cotizó en 67.57 dólares,[1] cifra 3.57 dólares inferior a la del mismo mes del año anterior. Aunque este nivel seguía siendo aceptable en términos históricos, marcó una desaceleración en comparación con el alza registrada en 2024. Esta baja en los precios coincidió con una caída drástica en el volumen exportado, que descendió a solo 573 mil barriles diarios, una contracción de más del 40% respecto al año previo.
La combinación de menores precios y una fuerte reducción en el volumen exportado impactó directamente en los ingresos petroleros. En 1T 2025, el valor de las exportaciones cayó a 1,657 millones de dólares y la balanza comercial petrolera reportó un déficit acumulado de 3,140 millones, superior al déficit del mismo periodo en 2024. Estos datos reflejan que, incluso con precios todavía relativamente altos, el petróleo dejó de funcionar como un sostén de los ingresos externos del país, revelando vulnerabilidades estructurales en el sector energético mexicano.
En contraste, el primer trimestre de 2024 había mostrado un entorno más favorable en cuanto a precios: en marzo, el barril alcanzó los 74.01 dólares,[2] impulsado por tensiones geopolíticas y una demanda internacional sostenida. Sin embargo, incluso entonces, el volumen exportado se mantenía a la baja —705 mil barriles diarios— y la balanza petrolera ya registraba déficits importantes (2,518 millones de dólares), anticipando una tendencia desfavorable que se profundizaría en 2025.
La evolución de los precios del petróleo entre ambos periodos revela una pérdida progresiva de su capacidad para equilibrar las cuentas externas. A pesar de que los precios internacionales no colapsaron, su ligera baja, sumada a una pronunciada caída en los volúmenes exportados, provocó un deterioro sostenido en los ingresos por hidrocarburos. Esta situación refuerza la necesidad de diversificar las fuentes de divisas del país y de replantear el papel del petróleo en la estrategia económica, en un contexto internacional cada vez más orientado hacia energías limpias.
Gráfica 2.7 Precio de la mezcla mexicana de petróleo
Fuente: Banco de México
[1] BALANZA COMERCIAL DE MERCANCÍAS DE MÉXICO (BCMM). (2025, febrero 27). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/comext_o/balcom_o2025_02.pdf
[2] INFORMACIÓN OPORTUNA SOBRE LA BALANZA COMERCIAL DE MERCANCÍAS DE MÉXICO (2024b, abril 26). INEGI. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/balcom_o/balcom_o2024_04.pdf
merida.anahuac.mx/fen
La Organización de Países Exportadores de Petróleo (OPEP), calcula un precio promedio del petróleo que producen sus países miembros, convirtiéndola en un referente para los mercados internacionales. Actualmente cuenta con 12 integrantes (Argelia, Angola, Ecuador, Gabón, Iraq, Irán, Qatar, Kuwait, Libia, Nigeria, Arabia Saudita, Venezuela y los Emiratos Árabes Unidos),[1] aunque su origen se remonta a cinco países fundadores: Venezuela, Irak, Irán, Kuwait y Arabia Saudita.
A lo largo del tiempo, el precio del petróleo de la OPEP ha experimentado variaciones considerables, como su máximo histórico de 140.73 dólares por barril (julio 2008) y un mínimo de 12.22 dólares (abril 2020). Estas fluctuaciones son prueba de la naturaleza cíclica del mercado petrolero y la fuerte influencia de factores como tensiones geopolíticas y variaciones en la demanda global.
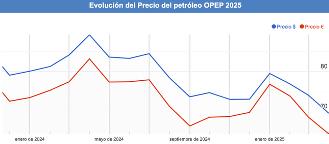
Durante el primer trimestre de 2025, el precio del petróleo OPEP mostró una tendencia descendente tanto en dólares como en euros. Inició en 79.46 dólares en enero y cerró en 74.00 dólares en marzo, mientras que en euros bajó de 76.75 a 68.48. Esta caída, más pronunciada en euros, sugiere no solo una menor cotización del crudo, sino también una apreciación del dólar frente al euro, lo cual reduce aún más los ingresos cuando se expresan en moneda europea. En contraste, el mismo periodo de 2024 registró un alza sostenida, pasando de 80.04 a 84.13 dólares, y de 73.40 a 77.38 euros, lo que reflejaba entonces un entorno más dinámico y favorable para las exportaciones petroleras.
Esta diferencia interanual en precios evidencia un cambio en la dinámica del mercado energético: mientras en 2024 los precios crecientes ayudaron parcialmente a mitigar la caída en volúmenes exportados, en 2025 los precios ya no ofrecieron ese amortiguador. La baja continua durante el trimestre, especialmente en marzo, acentuó la pérdida de valor de las exportaciones y contribuyó a los déficits en la balanza petrolera. Así, el petróleo dejó de funcionar como soporte externo confiable para la economía mexicana, intensificando la necesidad de diversificación ante un entorno internacional menos favorable.
Fuente: Datos Macro
Tabla 2.7 Precios de petróleo OPEP 1T 2024/2025
Gráfica 2.8 Evolución del precio del petróleo OPEP 2024/2025
Fuente: Datos Macro
2.9. EFECTO DE LOS ARANCELES DE DONALD TRUMP SOBRE MÉXICO
La política arancelaria del expresidente Donald Trump dejó huellas mixtas en la economía mexicana. Por un lado, México logró evitar ser incluido en la lista de aranceles recíprocos que afectaron a decenas de países, gracias a su participación en el T-MEC. Esto permitió que muchas exportaciones mexicanas mantuvieran acceso libre de impuestos al mercado estadounidense, siempre que cumplieran con las reglas de origen del tratado. Según analistas de BBVA, esta situación incluso podría ser vista como una oportunidad para atraer inversión extranjera mediante el fenómeno del nearshoring.[1]
No obstante, los beneficios llegan acompañados de desafíos. Aunque se evitó una guerra comercial directa, México aún enfrenta un arancel del 25% en sectores clave como el automotor, el acero y el aluminio. Para Juan Francisco Torres Landa, experto de la firma Hogan Lovells, estas medidas contradicen el espíritu del T-MEC, especialmente por la complejidad técnica que implica demostrar el contenido de origen estadounidense en productos como los automóviles, lo cual puede desalentar inversiones en el sector.[2]
Las repercusiones de estos aranceles ya se sienten. Empresas como Stellantis anunciaron pausas en su producción en México y Canadá. Según Valeria Moy, directora de IMCO, el país podría aprovechar esta coyuntura para fortalecer su infraestructura y capital humano, siempre que el gobierno actúe con medidas claras.[3] Sin embargo, si México respondiera con aranceles recíprocos, como advierte Ildefonso Guajardo, el efecto sería contraproducente al encarecer las cadenas de valor nacionales, sobre todo en sectores que dependen del acero estadounidense.[4]
El impacto va más allá de México. Como señala el FMI, una escalada de aranceles podría reducir hasta un 2% del PIB global. En este sentido, el exsecretario de Relaciones Exteriores Marcelo Ebrard calificó la medida como "un balazo en el pie", dado que México importa más acero de EE.UU. del que le exporta, y eso afecta la lógica económica del propio arancel.
En suma, el efecto de los aranceles de Donald Trump sobre México mezcla alivio con tensión. Si bien se evitaron confrontaciones mayores gracias al T-MEC, las tarifas impuestas sobre sectores estratégicos como el automotriz y el metalúrgico generan incertidumbre. Como coinciden los expertos, el verdadero impacto dependerá tanto de las respuestas del gobierno mexicano como del rumbo que tome la política comercial estadounidense en el futuro cercano.
[1] Guillén, B., Suárez, K., Guillén, B., Suárez, K., Guillén, B., & Suárez, K. (2025, 6 abril). México busca el viento a favor en la tormenta de Trump. El País México. https://elpais.com/mexico/2025-04-06/mexico-busca-el-viento-a-favor-en-la-tormenta-de-trump.html
[2] Afp. (2025, 5 abril). Aranceles de Donald Trump: lo bueno, lo malo y lo feo, caso México. El Economista. https://www.eleconomista.com.mx/economia/aranceles-donald-trump-bueno-malo-feo-caso-mexico-20250405-753569.html
[3] Ídem.
[4] ¿Cuál sería el impacto en México de los aranceles estadounidenses del 25% al acero y al aluminio? (2025, 13 marzo). CNN México. https://cnnespanol.cnn.com/2025/03/13/mexico/aranceles-trump-acero-aluminio-mexico-impacto-orix
merida.anahuac.mx/fen
3.1. CRECIMIENTO ECONÓMICO
Según el periódico Por Esto! durante el primer trimestre de 2024, Yucatán registró un crecimiento económico acumulado del 4.5%, consolidándose como uno de los estados más dinámicos de la región Sur-Sureste. Este avance positivo se reflejó en todos sus sectores productivos, con una destacada contribución de las actividades primarias, especialmente la agricultura y la cría de animales, que impulsaron el crecimiento estatal.
En comparación con el mismo periodo del año anterior, la pobreza laboral en Yucatán disminuyó significativamente, pasando del 31.8% al 26.1%, lo que posiciona al estado como la decimocuarta entidad con mejor desempeño en este indicador para 2025. Según el informe de México ¿cómo vamos?, el crecimiento económico promedio de Yucatán en el primer trimestre fue del 3.6%, reflejando una recuperación sostenida.[1]
Para el último trimestre de 2024, Yucatán aportó 0.03 puntos porcentuales a la variación real de la actividad económica nacional.
En detalle, las actividades primarias contribuyeron con 0.05 puntos, mientras que las actividades secundarias tuvieron una variación prácticamente nula (0.00). Las actividades terciarias, que incluyen comercio y servicios, aportaron 0.04 puntos porcentuales, consolidando el crecimiento económico del estado en sectores clave.[2]
Durante el tercer trimestre de 2024, las actividades primarias crecieron un 4.4% anual, situando a Yucatán en el lugar 13 a nivel nacional en este sector, impulsado principalmente por la agricultura. Las actividades secundarias, excluyendo minería petrolera, mostraron un crecimiento modesto del 1.1%, mientras que las terciarias contribuyeron con 2.7 puntos porcentuales a la variación total del estado, siendo el sector de mayor aportación en los primeros nueve meses del año.
3.2. INFLACIÓN
En febrero de 2025, la inflación mensual en Yucatán fue de 0.43%, mostrando una ligera disminución respecto a enero de ese mismo año. Sin embargo, la inflación acumulada durante el primer trimestre de 2025 alcanzó 0.96%, reflejando un aumento en el costo de bienes y servicios en la región.[3]
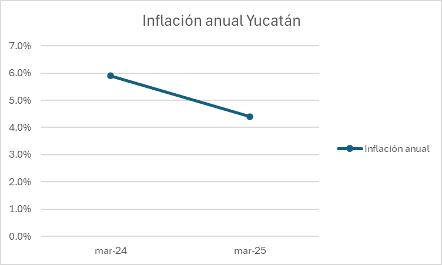
Para marzo de 2025, la inflación anual en Yucatán se situó en 4.4% [4], lo que representa una disminución significativa de 1.5 puntos porcentuales en comparación con marzo de 2024, cuando la inflación anual fue de 5.9%.[5] Esta reducción indica una desaceleración en el ritmo de aumento de precios en el estado. [1] México, ¿Cómo vamos? (s. f.). No obstante, los beneficios llegan acompañados de desafíos. Aunque se evitó una guerra comercial directa, México aún enfrenta un arancel del 25% en sectores clave como el automotor, el acero y el aluminio. Para Juan Francisco Torres Landa, experto de la firma Hogan Lovells, estas medidas contradicen el espíritu del T-MEC, especialmente por la complejidad técnica que implica demostrar el contenido de origen estadounidense en productos como los automóviles, lo cual puede desalentar inversiones en el sector.[2]
Las repercusiones de estos aranceles ya se sienten. Empresas como Stellantis anunciaron pausas en su producción en México y Canadá. Según Valeria Moy, directora de IMCO, el país podría aprovechar esta coyuntura para fortalecer su infraestructura y capital humano, siempre que el gobierno actúe con medidas claras.[3] Sin embargo, si México respondiera con aranceles recíprocos, como advierte Ildefonso Guajardo, el efecto sería contraproducente al encarecer las cadenas de valor nacionales, sobre todo en sectores que dependen del acero estadounidense.[4]
El impacto va más allá de México. Como señala el FMI, una escalada de aranceles podría reducir hasta un 2% del PIB global. En este sentido, el exsecretario de Relaciones Exteriores Marcelo Ebrard calificó la medida como "un balazo en el pie", dado que México importa más acero de EE.UU. del que le exporta, y eso afecta la lógica económica del propio arancel.
Gráfica 3.1 Inflación
Fuente propia con información de ¿México Como Vamos?
3.3. EMPLEO Y DESEMPLEO
Para el primer trimestre de 2024, la población económicamente activa (PEA) en Yucatán era de aproximadamente 1.22 millones de personas, mientras que la población en edad de trabajar alcanzaba los 1.88 millones, según Data México. La tasa de desempleo se ubicó en 1.63%, lo que equivale a cerca de 19,900 personas desocupadas.[1]
En cuanto a los ingresos, el salario promedio mensual para empleos formales en Yucatán fue de 9,660 pesos mexicanos, mientras que para empleos informales el promedio fue considerablemente menor, con 5,160 pesos mensuales, evidenciando una brecha salarial importante entre ambos tipos de empleo.[2]
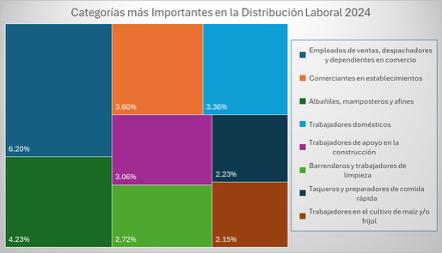
Respecto a la distribución de la fuerza laboral por ocupaciones, los sectores con mayor participación fueron los Comerciantes, Empleados en Ventas y Agentes de Ventas. Dentro de estos, destacan “Empleados de Ventas, Despachadores y Dependientes en Comercios” con un 6.2% y “Comerciantes en establecimientos” con 3.6%. Le siguen los Trabajadores Artesanales, principalmente “Albañiles, Mamposteros y Afines” con 4.23%. También sobresalen los Trabajadores en Actividades Elementales y de Apoyo, como “Trabajadores Domésticos” (3.36%), “Trabajadores de Apoyo en la Construcción” (3.06%) y “Barrenderos y Trabajadores de Limpieza” (2.72%). En menor proporción, están los Trabajadores en Servicios Personales y Vigilancia, destacando “Taqueros y Preparadores de comida rápida” con 2.23%, y finalmente los Trabajadores en Actividades Agrícolas, Ganaderas, Forestales, Caza y Pesca, con “Trabajadores en el Cultivo de Maíz y/o Frijol” representando 2.15%. [3]
[1] Yucatán. Entidad Federativa. (s. f.). En Data México. Durante el tercer trimestre de 2024, las actividades primarias crecieron un 4.4% anual, situando a Yucatán en el lugar 13 a nivel nacional en este sector, impulsado principalmente por la agricultura. Las actividades secundarias, excluyendo minería petrolera, mostraron un crecimiento modesto del 1.1%, mientras que las terciarias contribuyeron con 2.7 puntos porcentuales a la variación total del estado, siendo el sector de mayor aportación en los primeros nueve meses del año.
[2] Yucatán. Entidad Federativa. (s. f.). En Data México. Durante el tercer trimestre de 2024, las actividades primarias crecieron un 4.4% anual, situando a Yucatán en el lugar 13 a nivel nacional en este sector, impulsado principalmente por la agricultura. Las actividades secundarias, excluyendo minería petrolera, mostraron un crecimiento modesto del 1.1%, mientras que las terciarias contribuyeron con 2.7 puntos porcentuales a la variación total del estado, siendo el sector de mayor aportación en los primeros nueve meses del año. [3] Yucatán. Entidad Federativa. (s. f.). En Data México. Durante el tercer trimestre de 2024, las actividades primarias crecieron un 4.4% anual, situando a Yucatán en el lugar 13 a nivel nacional en este sector, impulsado principalmente por la agricultura. Las actividades secundarias, excluyendo minería petrolera, mostraron un crecimiento modesto del 1.1%, mientras que las terciarias contribuyeron con 2.7 puntos porcentuales a la variación total del estado, siendo el sector de mayor aportación en los primeros nueve meses del año.
merida.anahuac.mx/fen
Gráfica 3.2 Distribución Laboral
3.4. TURISMO
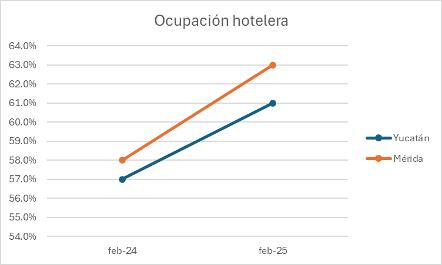
Durante febrero de 2025, la Asociación Mexicana de Hoteles de Yucatán (AMHY) reportó que la ocupación hotelera en el estado alcanzó el 61%, lo que representa un aumento de 4 puntos porcentuales en comparación con el mismo mes de 2024, cuando fue del 57%. En Mérida, la ocupación durante el primer bimestre de 2025 fue del 63%, mostrando un incremento de 5 puntos respecto al bimestre del año anterior, que fue del 58%.[1]
Fuente: Data México
Por su parte, el presidente de la AMHY, Juan José Martín Pacheco, señaló que en febrero la ocupación hotelera en los municipios más importantes del estado alcanzó el 47%, un punto porcentual más que en febrero de 2024, cuando fue del 46%. Destacó que Valladolid fue el destino con mayor crecimiento en ocupación nocturna, registrando un 65.5%. Estos datos reflejan una recuperación y crecimiento en el sector hotelero de Yucatán, con incrementos notables en Mérida, Valladolid y las zonas de playa, consolidando al estado como un destino turístico en expansión.[2]
Gráfica 3.3 Ocupación hotelera
Fuente propia con información de Notatrasnotamx
[1] El turismo repunta en Yucatán en el primer trimestre del año. Noticias de la Península de Yucatán y el Mundo. (2025, 2 abril). Nota Tras Nota. Respecto a la distribución de la fuerza laboral por ocupaciones, los sectores con mayor participación fueron los Comerciantes, Empleados en Ventas y Agentes de Ventas. Dentro de estos, destacan “Empleados de Ventas, Despachadores y Dependientes en Comercios” con un 6.2% y “Comerciantes en establecimientos” con 3.6%. Le siguen los Trabajadores Artesanales, principalmente “Albañiles, Mamposteros y Afines” con 4.23%. También sobresalen los Trabajadores en Actividades Elementales y de Apoyo, como “Trabajadores Domésticos” (3.36%), “Trabajadores de Apoyo en la Construcción” (3.06%) y “Barrenderos y Trabajadores de Limpieza” (2.72%). En menor proporción, están los Trabajadores en Servicios Personales y Vigilancia, destacando “Taqueros y Preparadores de comida rápida” con 2.23%, y finalmente los Trabajadores en Actividades Agrícolas, Ganaderas, Forestales, Caza y Pesca, con “Trabajadores en el Cultivo de Maíz y/o Frijol” representando 2.15%.[3] [2] El turismo repunta en Yucatán en el primer trimestre del año. Noticias de la Península de Yucatán y el Mundo. (2025, 2 abril). Nota Tras Nota. Respecto a la distribución de la fuerza laboral por ocupaciones, los sectores con mayor participación fueron los Comerciantes, Empleados en Ventas y Agentes de Ventas. Dentro de estos, destacan “Empleados de Ventas, Despachadores y Dependientes en Comercios” con un 6.2% y “Comerciantes en establecimientos” con 3.6%. Le siguen los Trabajadores Artesanales, principalmente “Albañiles, Mamposteros y Afines” con 4.23%. También sobresalen los Trabajadores en Actividades Elementales y de Apoyo, como “Trabajadores Domésticos” (3.36%), “Trabajadores de Apoyo en la Construcción” (3.06%) y “Barrenderos y Trabajadores de Limpieza” (2.72%). En menor proporción, están los Trabajadores en Servicios Personales y Vigilancia, destacando “Taqueros y Preparadores de comida rápida” con 2.23%, y finalmente los Trabajadores en Actividades Agrícolas, Ganaderas, Forestales, Caza y Pesca, con “Trabajadores en el Cultivo de Maíz y/o Frijol” representando 2.15%.[3]
merida.anahuac.mx/fen
3.5. COMERCIO EXTERIOR
En Yucatán el primer trimestre del año 2024 concluyó con un estimado de compras internacionales de $184 millones de dólares, de igual manera concluyó con ventas internacionales de $153 millones de dólares, según Data México. Por lo que se registra un déficit comercial de $31 millones de dólares, indicando que el estado tiene un consumo mayor de productos extranjeros a comparación de las ventas que presenta al exterior.[1]
Según Data México la principal ventaja del primer trimestre de 24 de Yucatán fueron los artículos de joyería y sus partes, de metal preciosos o de chapado de metal precioso (plaqué) alcanzando la cifra de $18.5 millones de dólares. Cuyo principal destino fue Estados Unidos el cual representó el 91.4% de destinos de venta en el extranjero. De igual manera en las compras internacionales la de mayor peso fueron los artículos de joyería y sus partes, alcanzando un consumo de $8.19 millones de dólares, cuyo principal proveedor es Estados Unidos representando $35.8 millones de dólares.[2]
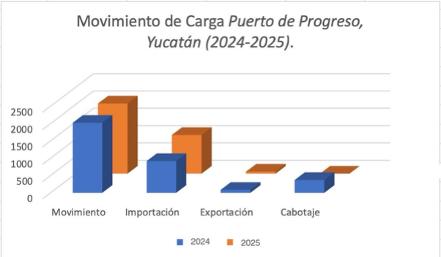
De acuerdo con los registros de la Secretaría de Marina, se observó un aumento significativo de carga importada de 918.9 mil toneladas en 2024 a 1,118.1 mil toneladas en el año 2025. Por otro lado, la exportación muestra una disminución, bajando de 86.0 mil toneladas en 2024 a 58.4 mil toneladas en el siguiente año. De igual manera el “Cabotaje” que se refiere al movimiento interno entre puertos nacionales, tuvo un movimiento considerable en 2024 con 370.7 mil toneladas, pero desaparece por completo en lo que lleva del año 2025.
Gráfica 3.4 Comercio exterior
Fuente propia con información del Informe estadístico enero febrero 2025. (2025). En Secretaría de Marina.
En el año 2024, se registraron alrededor de 56.6 mil cajas y 105.0 mil TEU’s, de tal manera que se refleja una leve mejoría en comparación al año previo (54.8 cajas y 102.8 mil TEU’s respectivamente.) Sin embargo, en enero y febrero del 2025, los valores son significativamente menores, contando con solo 9.2 mil cajas y 17.5 mil TEU’s, reflejando una caída marcada, aunque debe tomarse en cuenta que los datos no abarcan el año completo, por lo que no se puede realizar una conclusión de tendencia anual definitiva. De los cuales, en el año 2024, 4,005 cajas estaban vacías y 7,059 llenas, lo
[1] Yucatán. Entidad federativa. (s. f.). En Data México. Por su parte, el presidente de la AMHY, Juan José Martín Pacheco, señaló que en febrero la ocupación hotelera en los municipios más importantes del estado alcanzó el 47%, un punto porcentual más que en febrero de 2024, cuando fue del 46%. Destacó que Valladolid fue el destino con mayor crecimiento en ocupación nocturna, registrando un 65.5%. Estos datos reflejan una recuperación y crecimiento en el sector hotelero de Yucatán, con incrementos notables en Mérida, Valladolid y las zonas de playa, consolidando al estado como un destino turístico en expansión.[2] [2] Yucatán. Entidad federativa. (s. f.). En Data México. Por su parte, el presidente de la AMHY, Juan José Martín Pacheco, señaló que en febrero la ocupación hotelera en los municipios más importantes del estado alcanzó el 47%, un punto porcentual más que en febrero de 2024, cuando fue del 46%. Destacó que Valladolid fue el destino con mayor crecimiento en ocupación nocturna, registrando un 65.5%. Estos datos reflejan una recuperación y crecimiento en el sector hotelero de Yucatán, con incrementos notables en Mérida, Valladolid y las zonas de playa, consolidando al estado como un destino turístico en expansión.[2]
merida.anahuac.mx/fen
cual no fue de gran diferencia en el año 2025 considerando que 3,048 cajas iban vacías y 6,189 llenas. En el caso de los TEU’s en el 2024 se reportaron 7,367 TEUs vacías y 13,235 llenas, cifra superior al año siguiente (2025) donde únicamente se encontraron 5,765 de estados contenedores llenos y 11,743 llenos, según el informe estadístico de la secretaría de Marina. [1]
Para enero del 2025, Yucatán presenta $44,446 mdd de dólares en exportaciones y $49,004 mdd en importaciones.[2]
3.6. COMERCIO MINORISTA
De acuerdo con el diario de Yucatán en el primer trimestre del año 2024, el estado logró posicionarse en los primeros 6 lugares con mayor crecimiento en el total de la economía nacional. Por lo tanto, en el estado se reflejó un crecimiento anual del 3.9%, esto fue gracias al desarrollo obtenido del sector primario, secundario y terciario que se verán más a detalle a continuación. Sin embargo, en el primer mes de los 2025 ingresos provenientes del abastecimiento de bienes y servicios del comercio minorista se incrementaron en un 2.1% en comparación con el primer mes del 2024, De igual manera aumentaron en un 1.1% el número total de empleados, así como las remuneraciones mensuales incrementaron un 7.4%, evidenciando un avance en las condiciones de trabajo referente a este sector, según novedades Quintana Roo.[3]
Según México, ¿Cómo vamos?”, durante el T1 de 2024 Yucatán alcanzó el 87.3% de cumplimiento de la meta sectorial “Contribuir de manera proporcional, de acuerdo con el peso del sector en la economía mexicana, a la meta acumulada de 4.5% anual”.
Tabla 3.1 Crecimiento de Yucatán
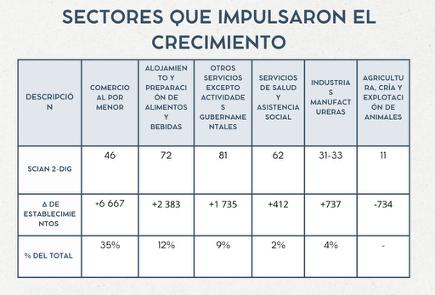
Fuente propia con información del Reporte Ejecutivo sobre distribución de la actividad económica y turística en Yucatán.
[1] Informe estadístico enero febrero 2025. (2025). En Secretaría de Marina. En el año 2024, se registraron alrededor de 56.6 mil cajas y 105.0 mil TEU’s, de tal manera que se refleja una leve mejoría en comparación al año previo (54.8 cajas y 102.8 mil TEU’s respectivamente.) Sin embargo, en enero y febrero del 2025, los valores son significativamente menores, contando con solo 9.2 mil cajas y 17.5 mil TEU’s, reflejando una caída marcada, aunque debe tomarse en cuenta que los datos no abarcan el año completo, por lo que no se puede realizar una conclusión de tendencia anual definitiva. De los cuales, en el año 2024, 4,005 cajas estaban vacías y 7,059 llenas, lo [2] Yucatán. Entidad federativa. (s. f.). En Data México. En el año 2024, se registraron alrededor de 56.6 mil cajas y 105.0 mil TEU’s, de tal manera que se refleja una leve mejoría en comparación al año previo (54.8 cajas y 102.8 mil TEU’s respectivamente.) Sin embargo, en enero y febrero del 2025, los valores son significativamente menores, contando con solo 9.2 mil cajas y 17.5 mil TEU’s, reflejando una caída marcada, aunque debe tomarse en cuenta que los datos no abarcan el año completo, por lo que no se puede realizar una conclusión de tendencia anual definitiva. De los cuales, en el año 2024, 4,005 cajas estaban vacías y 7,059 llenas, lo [3] Rivero, D. (2025, 30 marzo). Comercio al por menor crece en la Península de Yucatán. Marcrix Noticias. En el año 2024, se registraron alrededor de 56.6 mil cajas y 105.0 mil TEU’s, de tal manera que se refleja una leve mejoría en comparación al año previo (54.8 cajas y 102.8 mil TEU’s respectivamente.) Sin embargo, en enero y febrero del 2025, los valores son significativamente menores, contando con solo 9.2 mil cajas y 17.5 mil TEU’s, reflejando una caída marcada, aunque debe tomarse en cuenta que los datos no abarcan el año completo, por lo que no se puede realizar una conclusión de tendencia anual definitiva. De los cuales, en el año 2024, 4,005 cajas estaban vacías y 7,059 llenas, lo
merida.anahuac.mx/fen
De acuerdo con el reporte ejecutivo sobre Distribución de la actividad Económica y turísticas en Yucatán, el comercio al por menor presentó un aumento de 6,667 en establecimientos, representado el 35% del total. Lo cual refleja una fuerte demanda de bienes de consumo, posiblemente impulsada por el turismo y el dinamismo económico local, los alojamientos y preparación de alimentos de igual manera aumentó con 2,383 establecimientos (12% del total), destacando la importancia del turismo en el estado. Por lo tanto, el crecimiento en este sector sugiere una mayor oferta de servicios gastronómicos y hospedaje, clave para la economía de la región. Los otros servicios que no son de carácter gubernamental aportaron 1,735 establecimientos que conforman el 9% del total, indicando una diversificación en servicios como reparaciones, personales o profesionales esenciales para apoyar a otros sectores y la población local. En cuanto a los servicios de salud y asistencia social, así como los de manufactura mostraron crecimientos modestos (2% y 4% respectivamente), lo que señala oportunidades para fortalecer estos sectores estratégicos, especialmente en salud pública y producción industrial. Por último, el sector de agricultura tuvo una disminución de 734 establecimientos que podría deberse a migración laboral hacia otros sectores urbanos o turísticos, o a desafío climáticos o mercados competitivos. Lo cual es un podría señalar atención para ofrecer atención a la manutención de la sustentabilidad del sector primario.[1]
merida.anahuac.mx/fen
3.7. PRODUCCIÓN AGROPECUARIA
Históricamente, el sector agropecuario ha sido una de las actividades económicas más relevantes del estado de Yucatán, no sólo por su aporte al progreso rural sino también por su función en la seguridad alimentaria y la economía local. Por lo tanto, en el estado 24% de la población son trabajadores que laboran en actividades pesqueras, el 13.9% en la cría avícola y el 11.7% en la cría de ganado bovino durante el primer trimestre del 2024, según Data México.
En el primer trimestre de 2024, el sector agropecuario contribuyó a que Yucatán se posiciona como uno de los estados con mayor dinamismo económico en el país, acumulando un crecimiento del 4.5%, dicho movimiento positivo siguió con patrón de aumento en los siguientes trimestres por lo que se anticipa resultados óptimos para el 2025, según reporta Por Esto.[2] En cuanto al sector primario, durante el primer trimestre del 2024, se reportó un aumento anual del 0.2%, principalmente debido al comportamiento en la cría y explotación de animales. De tal manera el estado de Yucatán se posicionó como el #14 a nivel nacional.
Por otro lado, las actividades secundarias en el estado obtuvieron un 7.4% en el ascenso anual, lo cual ubicó al estado en el tercer lugar a nivel nacional.[3]
Por último, el sector terciario registró una variación anual de 2.8%, ubicando a Yucatán en el décimo octavo lugar de las 32 entidades federativas, en cuanto a estas actividades según el comunicado de prensa del INEGI.[4]
3.8. PIB
De acuerdo con la información de México, ¿Cómo vamos?” Durante el 1T del 2024 Yucatán tuvo un crecimiento económico de 3.6%. De igual manera el Indicador Trimestral de la Actividad económica
Estatal registró un crecimiento en las actividades primarias, secundarias y terciarias contribuyendo al crecimiento económico previamente mencionado.[5]
Durante el primer trimestre del 2024 la actividad económica de Yucatán tuvo una variación de 3.9% anual. [6]
Gráfica 3.5 Actividad Económica de Yucatán
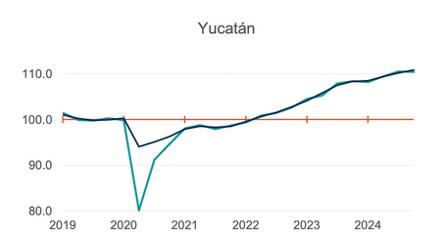
Fuente: Indicador Trimestral de la actividad económica estatal (ITAEE)
[1] Quiñones Aguilar, A. Q. A. (2025). Reporte Ejecutivo sobre distribución de la actividad económica y turística en Yucatán. Decide Market Research.
[2] Por Esto! (2024, 11 noviembre). Yucatán, sexto Estado con mayor crecimiento económico en México. Según México, ¿Cómo vamos?”, durante el T1 de 2024 Yucatán alcanzó el 87.3% de cumplimiento de la meta sectorial “Contribuir de manera proporcional, de acuerdo con el peso del sector en la economía mexicana, a la meta acumulada de 4.5% anual”.
[3] Yucatán, R. A. (s. f.-b). Cosechando números del campo 02 /2025. gob.mx. Según México, ¿Cómo vamos?”, durante el T1 de 2024 Yucatán alcanzó el 87.3% de cumplimiento de la meta sectorial “Contribuir de manera proporcional, de acuerdo con el peso del sector en la economía mexicana, a la meta acumulada de 4.5% anual”.
[4] Indicador Trimestral de la Actividad Económica Estatal Yucatán. (s. f.). En INEGI. Según México, ¿Cómo vamos?”, durante el T1 de 2024 Yucatán alcanzó el 87.3% de cumplimiento de la meta sectorial “Contribuir de manera proporcional, de acuerdo con el peso del sector en la economía mexicana, a la meta acumulada de 4.5% anual”.
[5] México, ¿Cómo vamos? (s. f.). Según México, ¿Cómo vamos?”, durante el T1 de 2024 Yucatán alcanzó el 87.3% de cumplimiento de la meta sectorial “Contribuir de manera proporcional, de acuerdo con el peso del sector en la economía mexicana, a la meta acumulada de 4.5% anual”.
[6] Indicador Trimestral de la Actividad Económica Estatal Yucatán. (s. f.). En INEGI. Según México, ¿Cómo vamos?”, durante el T1 de 2024 Yucatán alcanzó el 87.3% de cumplimiento de la meta sectorial “Contribuir de manera proporcional, de acuerdo con el peso del sector en la economía mexicana, a la meta acumulada de 4.5% anual”.
De acuerdo con el Indicador Trimestral de la actividad económica estatal (ITAEE), En el año 2024, la serie desestacionalizada (color turquesa) muestra una tendencia estable o ligeramente ascendente, lo que sugiere que Yucatán mantiene un crecimiento sostenido, sin grandes fluctuaciones estacionales. Por otra parte la serie tendencia-ciclo (azul marino) en 2024 sigue una trayectoria similar o superior a años anteriores, lo que es una señal de un fortalecimiento económico social en el estado.[1]
[1] INDICADOR TRIMESTRAL DE LA ACTIVIDAD ECONÓMICA ESTATAL. (2025). En INEGI. De acuerdo con el Indicador Trimestral de la actividad económica estatal (ITAEE), En el año 2024, la serie desestacionalizada (color turquesa) muestra una tendencia estable o ligeramente ascendente, lo que sugiere que Yucatán mantiene un crecimiento sostenido, sin grandes fluctuaciones estacionales. Por otra parte la serie tendencia-ciclo (azul marino) en 2024 sigue una trayectoria similar o superior a años anteriores, lo que es una señal de un fortalecimiento económico social en el estado.[1]
merida.anahuac.mx/fen
OPORTUNIDADES DE INVERSIÓN EN YUCATÁN
Yucatán se ha consolidado como un destino atractivo para la inversión, tanto a nivel nacional como internacional. Su crecimiento económico sostenido, su ubicación estratégica, su seguridad y su calidad de vida lo convierten en un lugar ideal para invertir en diversos sectores. Vamos a explorar las oportunidades más prometedoras que se vislumbran a partir de 2025, considerando las perspectivas del Gobierno del Estado de Yucatán.
Panorama Económico de Yucatán en 2025.
Para 2025, se proyecta que Yucatán mantenga un crecimiento económico robusto. El Presupuesto de Egresos del Gobierno del Estado de Yucatán para el Ejercicio Fiscal 2025 refleja esta expectativa, con un incremento del 3.18% con relación al presupuesto de 2024. Este crecimiento está impulsado por diversos factores, incluyendo la inversión en infraestructura, el desarrollo de sectores estratégicos y el aumento del turismo. El gobierno estatal, bajo el Plan Estatal de Desarrollo "Renacimiento Maya 2024-2030", está implementando políticas para favorecer la inversión y el desarrollo económico sostenible.
La estabilidad económica de Yucatán y su bajo costo de vida en comparación con otras grandes ciudades de México lo hacen particularmente atractivo para empresas nacionales e internacionales.[2]
merida.anahuac.mx/fen
Sectores con Mayor Potencial de Inversión.
Varios sectores presentan oportunidades de inversión significativas en Yucatán a partir de 2025:
Inmobiliario: El sector inmobiliario yucateco está en auge, impulsado por el crecimiento de la población, la migración y la demanda de viviendas y terrenos. Mérida, en particular, experimenta un crecimiento constante en la plusvalía de las propiedades Yucatán 2025. El norte de Mérida se destaca como una región estratégica para la inversión inmobiliaria, debido a su alta calidad de vida y conectividad.
Manufactura: Yucatán está atrayendo inversiones en manufactura, especialmente en sectores como el aeroespacial, energético, textil y de electromovilidad. El establecimiento de empresas en estos sectores impulsa la demanda de talento calificado y genera oportunidades de inversión en bienes raíces comerciales y residenciales.
Turismo: El turismo es un pilar fundamental de la economía yucateca. La riqueza cultural y natural del estado, incluyendo playas, cenotes y sitios arqueológicos como Chichén Itzá, atrae a un número creciente de visitantes. Esto impulsa el desarrollo de proyectos turísticos, ecológicos y hoteleros, tanto en la costa como en el interior del Estado.
Logística: La ampliación del Puerto de Altura de Progreso y la conexión del Tren Maya entre Umán y Progreso están fortaleciendo la infraestructura logística de Yucatán, lo que genera oportunidades de inversión en este sector.
merida.anahuac.mx/fen
Proyectos de Inversión Destacados.
Varios proyectos de inversión están impulsando el crecimiento económico de Yucatán:
Ampliación del Puerto de Altura de Progreso: Este proyecto, con una inversión significativa, mejorará la capacidad del puerto para recibir buques de mayor tamaño y aumentar el flujo de mercancías.
Tren Maya: Este proyecto emblemático a nivel nacional conectará a Yucatán con otros estados del sureste de México, impulsando el turismo y facilitando el transporte de mercancías.
Polos de Bienestar: El gobierno estatal está promoviendo el desarrollo de "Polos de Bienestar" en diversas regiones de Yucatán, con el objetivo de descentralizar la actividad económica y generar oportunidades en todo el Estado.
Inversión en Energías Renovables: Yucatán está apostando por las energías renovables, con proyectos de parques eólicos y otras iniciativas que promueven un crecimiento económico sostenible.
Yucatán ofrece un abanico de oportunidades de inversión para 2025, impulsadas por su crecimiento económico, su ubicación estratégica, su seguridad y la diversificación de su economía. Los sectores inmobiliario, manufacturero, turístico y logístico presentan un gran potencial, y proyectos como la ampliación del Puerto de Altura de Progreso y el Tren Maya están transformando el panorama económico del estado. Tanto para inversionistas locales como extranjeros, Yucatán se perfila como un destino prometedor para obtener retornos atractivos y contribuir al desarrollo sostenible de la región. El gobierno estatal está comprometido con la creación de un entorno favorable para la inversión, y las perspectivas para el futuro son alentadoras.
[1] INDICADOR TRIMESTRAL DE LA ACTIVIDAD ECONÓMICA ESTATAL. (2025). En INEGI. del 2024 Yucatán tuvo un crecimiento económico de 3.6%. De igual manera el Indicador Trimestral de la Actividad económica Estatal registró un crecimiento en las actividades primarias, secundarias y terciarias contribuyendo al crecimiento económico previamente mencionado.[5]
Durante el primer trimestre del 2024 la actividad económica de Yucatán tuvo una variación de 3.9% anual. [6] [2] Gobierno del Estado de Yucatán.
merida.anahuac.mx/fen
REFLEXIÓN
En general, Yucatán, y sobre todo la capital, Mérida, se ha posicionado como un lugar seguro para vivir e invertir. Pero no hay que olvidar algunos detalles importantes: Mérida es una ciudad cara para vivir con los sueldos y salarios que tienen las empresas locales.
Es necesario hacer un balance efectivo en este tema y reformar las leyes del gobierno del Estado para que haya un cambio que lleve a una calidad de vida digna.
La economía de Yucatán vive un auge desde hace tiempo, lejos de los peligros que salen en los noticieros nacionales e internacionales sobre la inseguridad en México. ¿Estaremos viviendo en una burbuja? No parece ser el caso, pero lo cierto es que la vida se ha encarecido mucho y los sueldos no están de acuerdo con los precios de los productos, bienes y servicios de la canasta básica.
Es necesario que el Gobierno del Estado, gobernado por el partido del Gobierno Federal, se fije en las personas que luchan cada día por obtener el sustento de su familia y que trabajan para empresas yucatecas. Es de esa forma como se podrá obtener un equilibrio digno para vivir, apoyando más a las iniciativas que surgen en el campo yucateco y en las comunidades. Cabe recordar que, aparte de Mérida y unas tres o cuatro ciudades, el resto del Estado está compuesto por población rural y con trabajos que, generalmente, se realizan en la capital, lo que conlleva gastos extra, como el transporte o el hospedaje semanal.
merida.anahuac.mx/fen
En la administración estatal anterior, en una reunión con mesas de trabajo para realizar el Plan Estatal de Desarrollo, hubo voces de empresarios locales quejándose de los sueldos que les pagan a sus empleados. Sueldos de ocho mil pesos mensuales, para una familia entera. No, eso no es posible actualmente. Es imperativo una mejora en las condiciones laborales de los habitantes de Yucatán y de todas las familias que habitan este estado tan amable y trabajador.
La teoría del norte y del sur no tiene cabida aquí, no se sustenta con las actuales condiciones de vida que se tienen, es necesario fortalecer el intercambio laboral-patronal en cuanto a trabajo y salarios, así como proporcionar más y mejores apoyos a los habitantes que se enfrentan a la llegada de empresas nacionales e internacionales y que provocan un encarecimiento de la vida, sin proponérselo.
Es imperativo un cambio sustancial en el gasto público y una mirada a las nuevas generaciones que carecen de las oportunidades laborales y educativas para hacer de este estado uno mejor del que ya es ante la mirada internacional, que solo se fija en la parte de servicios y las bondades que se ofrecen a los ojos de fuera. Es obligación mirar adentro, si es que el llamado Renacimiento Maya es realmente importante en la agenda pública.
merida.anahuac.mx/fen
UNIVERSIDAD ANÁHUAC MAYAB
Mtro. Miguel Pérez Gómez RECTOR
Dra. Marisol Tello Rodríguez VICERRECTORA ACADÉMICA
DIVISIÓN DE NEGOCIOS
Mtro. Pedro Salicrup Río de la Loza DIRECTOR DE LA DIVISIÓN DE NEGOCIOS
Mtro. Alessio Olivier SUBDIRECTOR DE LA DIVISIÓN DE NEGOCIOS
Mtro. Marco Antonio Rivera Bustamante DIRECTOR DE LAS CARRERAS DE GASTRONOMÍA Y ADMINISTRACIÓN TURÍSTICA
Mtra. Gabriela Cardoso Mendoza DIRECTORA DE LAS CARRERAS DE NEGOCIOS INTERNACIONALES, MERCADOTECNIA ESTRATÉGICA Y DIRECCIÓN DEL DEPORTE
Dra. Raquel Alvarado Cabrera DIRECTORA DE LAS CARRERAS DE DIRECCIÓN Y ADMINISTRACIÓN DE EMPRESAS Y DE FINANZAS Y CONTADURÍA PÚBLICA