Colegio Veracruzano de Valuadores Profesionales A.C.
“Por la Excelencia en Valuación”
Lo hicimos de nuevo
Ingeniera distinguida 2024
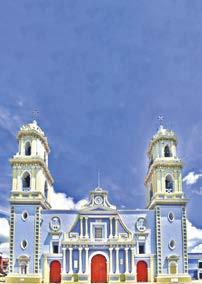
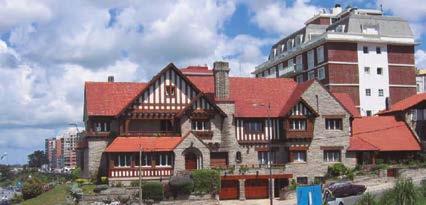
CATEDRAL DE LA INMACULADA CONCEPCIÓN, CÓRDOBA, VERACRUZ
La catedral de Córdoba es el principal templo católico de la ciudad veracruzana de Córdoba. Fue levantado en la primera mitad del siglo XVII. También es sede de la Diócesis de Córdoba y está dedicada a la Virgen de la Inmaculada Concepción, igualmente el templo fue conocido como el de “La Purísima”, está ubicada frente a la Plaza de Armas en el centro histórico de la ciudad y sus campanas están hechas de hierro cobrizo en las que fueron traídas de la Ciudad de México.
Aparte la catedral es un bello ejemplo de la arquitectura histórica de la ciudad, junto con el ex-casino Español, el Palacio Municipal, los portales del Zevallos y de la Gloria y las demás iglesias como el convento de San Antonio y el ex-convento de Santa Rosa de Lima además de los templos de San José, San Sebastián y San Miguel Arcángel.
DIRECTORIO COVEVAPRO
“Por la excelencia en Valuación”, es una publicación editada por el Colegio Veracruzano de Valuadores Profesionales.
5 de mayo No. 930, Col. Centro, C. P. 91700, Veracruz, Veracruz Correo electrónico: covevapro@gmail.com.
Teléfono: 2299323851 www.covevapro.com
EDITORES RESPONSABLES
Maestro Arq. Gilberto Luis Tovar Arizpe Presidente COVEVAPRO
Maestra Luz del Alba Sánchez Cruz Vicepresidente de Representación Zona Sur
Maestra Martha Livia Vásquez Lomelí Coordinación de publicación
L.D.G. Renato Elí Vásquez Lomelí Diseño editorial Fotografía de portada: Viajes Vildos (Orizaba, Veracruz)
QR PÁGINA FACEBOOK
QR PÁGINA WEB
“El contenido de los artículos y fotografías usadas son responsabilidad exclusiva de los autores y no refleja necesariamente la opinión de los editores”.
Carta del Presidente
Saludo con afecto a los lectores de la revista digital COVEVAPRO y orgullosamente quiero decirles que éste numero tiene artículos de gran interés para todos ustedes. Celebro que, conforme van pasando las publicaciones, la revista se va fortaleciendo, cada número supera al anterior gracias a la participación de todos, agradezco como siempre a quienes nos apoyan enviando sus artículos.
En esta ocasión, y aprovechando que esta edición de la revista está conformada por grandes artículos, me permito hacer llegar una precisión entre dos conceptos que, generalmente, la mayoría de nuestros clientes tienden a confundir, me refiero a Inflación y Plusvalía.
Inflación y la plusvalía de inmuebles son conceptos relacionados con el valor económico, pero se refieren a aspectos diferentes:
La inflación es el aumento generalizado y sostenido de los precios de bienes y servicios en una economía durante un período de tiempo. Se mide comúnmente a través del Índice de Precios al Consumidor (IPC).
La inflación afecta el poder adquisitivo del dinero. Cuando los precios suben, cada unidad de moneda compra menos bienes y servicios. Puede ser causada por factores como el aumento de la demanda, el aumento de los costos de producción, o políticas monetarias o aspectos económicos adversos y negativos.
La plusvalía de los inmuebles se refiere al aumento del valor de una propiedad, cualquiera que esta sea, con el tiempo. Este aumento puede deberse a diversas razones, como mejoras en la infraestructura, desarrollo económico en la zona, mejoras en el equipa-
miento urbano, en la infraestructura disponible o en el aumento en la demanda de bienes raíces.
La plusvalía aumenta el valor de una propiedad en comparación con su valor original en relación con el costo original de adquisición o edificación. Para los propietarios, esto puede significar una ganancia al vender la propiedad. Sin embargo, y contraviniendo lo que muchos usuarios de nuestros servicios en valuación pudieran pensar, la plusvalía no se genera por el simple paso del tiempo, la plusvalía debe ser detonada por algo y generalmente los factores que pueden influir en la plusvalía incluyen la ubicación del inmueble, el desarrollo urbano disponible en la zona, algunos cambios en la legislación, cambios y modificaciones en los planes de desarrollo urbano y mejoras en la infraestructura local.
La inflación puede influir en el valor comercial de los inmuebles, pero esto no significa necesariamente una generación de plusvalía . Por ejemplo, si la inflación es alta, los precios de los bienes y servicios aumentan, y esto puede llevar a un aumento en el valor de los inmuebles, ya que los costos de construcción y los precios de venta suelen subir, pero no a causa de plusvalía. Sin embargo, la plusvalía está influenciada por factores específicos del mercado inmobiliario que no necesariamente están relacionados con la inflación general.
En resumen, mientras que la inflación es una medida general del aumento de precios en una economía, la plusvalía de inmuebles se refiere al incremento específico en el valor de las propiedades por causas extrínsecas a ellos que generan un aumento en el valor de los bienes.
Maestro Arq. Gilberto Luis Tovar Arizpe
CONSEJO DIRECTIVO 2024-2025
Arq. Gilberto Luis Tovar Arizpe Presidente
Arq. Domingo Antonio Ibarra Mandujano Vicepresidente general
Arq. Ana Aurora Fernández Mayo Vicepresidente de Representación 1
Ing. Luz del Alba Sánchez Cruz Vicepresidente de Representación 2
Arq. Carlos Fernando Ruiz Rosas Secretario General
Arq. Julia Aurora Centeno Enríquez Secretario de Acción Gremial
Ing. Arturo Reynaga Reynaga Secretario Suplente
Ing. Adalberto de Jesús Valderrama Mora Tesorero
Ing. Ruth Mirlany Morales Rendodon Subtesorero
Lic. M. en V. Carlos Fernando Chablé Cubría Coordinador de temas Legislativos
Arq. Abraham Mota Navarro Coordinador de Consejo Técnico
Arq. Bertha Sentíes González Vocal General
Ing. Luciano Salas Contreras Vocal Auxiliar
Arq. Teresita de Jesús Fernández Alcalá Vocal Auxiliar
Ing. Moisés Raid Pineda Molina Comisión de Redes Sociales y Difusión
Condominios
Dr. Eduardo Amet Ramos
Vicarte
Primera parte
El término “condominio” se refiere a una situación legal en la cual dos o más personas comparten la propiedad de un bien o propiedad de manera conjunta. En un condominio, cada persona tiene derechos sobre el bien, pero no posee la propiedad completa. Estos derechos pueden estar relacionados con el uso y disfrute de la propiedad, la toma de decisiones sobre su gestión y mantenimiento, y la responsabilidad de los costos asociados.
Arq. Eduardo Amet Ramos Vicarte
Condominios horizontales
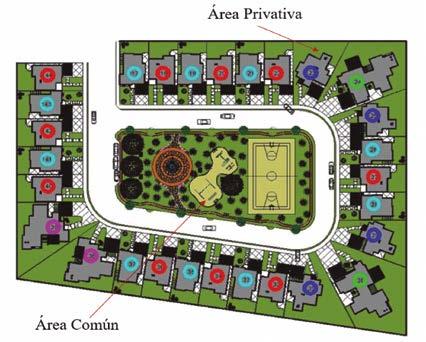
Están conformados por casas o viviendas que comparten áreas comunes dentro de un mismo terreno.
Cada propietario es dueño de su casa y del terreno en el que está construida.
Las áreas comunes suelen incluir jardines, calles, estacionamientos, parques, albercas, entre otros.
Los propietarios comparten la responsabilidad y el mantenimiento de las áreas comunes a través de una asociación de condominios.
Condominios Verticales
Consisten en edificios de varios pisos con departamentos o unidades habitacionales independientes.
Cada propietario es dueño de su departamento y tiene derecho al uso de áreas comunes como pasillos, elevadores, gimnasios, áreas verdes, etc.
La administración y mantenimiento de las áreas comunes es responsabilidad de una asociación de condominios o de una empresa
administradora contratada por los propietarios.
Condominios mixtos
Son una combinación de condominios horizontales y verticales en un mismo desarrollo.
Pueden incluir casas, departamentos, comercios, oficinas u otros tipos de propiedades.
Los propietarios de cada tipo de unidad comparten ciertas áreas comunes según el diseño del condominio.
La administración y gestión de estos condominios pueden ser más complejas debido a la diversidad de propiedades y necesidades.
Indiviso
Se refiere a una situación en la que varios individuos poseen una propiedad conjunta sin que haya una división física o material de la misma. Cada copropietario tiene una cuota o participación sobre el total del bien, pero no una porción específica y delimitada del mismo.
Proindiviso
Se refiere a la situación en la que varios propietarios comparten la propiedad de un bien, cada uno con una parte específica e indivisible del mismo. En otras palabras, cuando un bien está en proindiviso, cada propietario tiene una fracción determinada e indivisible del todo.
Planeación
Planear un condominio es un proceso complejo que involucra múltiples aspectos, desde la selección del terreno hasta la gestión de las áreas comunes una vez que el condominio está en funcionamiento.
Planeación y construcción
COVEVAPRO
Estudio de mercado: Analiza la demanda y oferta de vivienda en la zona donde planeas construir el condominio.
Estudia las tendencias del mercado inmobiliario, preferencias de los compradores, precios de venta y alquiler, etc.
Selección del terreno: Encuentra un terreno adecuado que cumpla con los requisitos legales y urbanísticos para desarrollar un condominio.
Considera la ubicación, accesibilidad, servicios públicos disponibles, entorno, etc.
Diseño y desarrollo: Contrata a un equipo de arquitectos, ingenieros y diseñadores para crear el proyecto arquitectónico del condominio.
Define la distribución de las unidades habitacionales, áreas comunes, espacios verdes, estacionamientos, entre otros.
Aspecto técnico, legal y administración
Aspecto legal regulatorio: Asegúrate de cumplir con todas las normativas y regulaciones locales para la construcción de condominios.
Obtén los permisos y licencias necesarios de las autoridades competentes.
Infraestructura y servicios: Planifica la infraestructura básica como agua, electricidad, gas, drenaje, telecomunicaciones, etc.
Diseña las áreas comunes como jardines, albercas, salones de eventos, áreas deportivas, etc.
Gestión administrativa: Establece un régimen de condominio que defina los derechos y obligaciones de los propietarios.
Crea una asociación de condominios para gestionar el mantenimiento, seguridad, limpieza y otros servicios comunes.
Administración
Renta o venta de unidades: Define una estrategia de comercialización para vender o rentar las unidades del condominio.
Establece precios competitivos y promueve las características y ventajas del condominio.
Entrega y operación: Una vez construido, entrega las unidades a los propietarios y comienza la operación del condominio.
Implementa un plan de mantenimiento preventivo y correctivo para conservar las instalaciones en buen estado.
Comunidad y convivencia: Fomenta actividades y eventos que promuevan la integración y convivencia entre los residentes del condominio.
Establece normas de convivencia y resolución de conflictos para mantener un ambiente armonioso.
Evaluación Continua:
Realiza evaluaciones periódicas del desempeño del condominio en términos de satisfacción de los propietarios, mantenimiento, servicios, etc.
Implementa mejoras y ajustes según las necesidades y retroalimentación de la comunidad condominal.
Cálculo de indivisos
El cálculo de indivisos en un condominio se refiere a la participación proporcional de cada propietario en las áreas comunes del condominio. Esta participación se expresa como un porcentaje y se utiliza para determinar la cuota de mantenimiento que cada propietario debe pagar. Aquí te explico cómo se realiza el cálculo de indivisos:
Determina las áreas comunes: Identifica todas las áreas comunes del condominio, como jardines, alberca, estacionamientos, pasillos, elevadores, áreas verdes, entre otros.
Calcula la Superficie Total de las Áreas Comunes: Suma la superficie de todas las áreas comunes en metros cuadrados (m²).
Asigna los indivisos: Para asignar los indivisos a cada propietario, divide la superficie total de las áreas comunes entre el número total de unidades o propiedades en el condo-
COVEVAPRO
minio.
Para calcular el indiviso en un condominio, puedes utilizar la siguiente fórmula:
(Área Privativa de la unidad/Área Total del Condominio) x 100
Donde:
Área Privativa del Propietario es el espacio específico que pertenece a un propietario individualmente dentro del condominio.
Área Total del Condominio es la suma de todas las áreas privativas de los propietarios y las áreas comunes del condominio.
Indiviso por superficie
Supongamos que tienes un condominio con 10 unidades y el área total del condominio es de 1,000 m². Uno de los propietarios tiene un departamento con un área privativa de 80 m². Para calcular su indiviso:
(Área Privativa de la unidad/Área Total del Condominio) x 100
Indiviso = (80/1,000) x 100 = 8%
Entonces, el propietario tiene un indiviso del 8% en el condominio. Esta fórmula te permite determinar la proporción de propiedad que posée un propietario en relación con el área total del condominio.
Indiviso por valor
Para calcular el monto y el indiviso que le corresponde a un departamento que tiene 130 metros cuadrados, con un valor de las áreas comunes e instalaciones es de $1,230,000 pesos y una superficie total del condominio de 567.50 metros cuadrados, puedes utilizar la fórmula:
• Área del Departamento = 130.00 m²
• Área Total del Condominio = 567.50 m²
• Valor Total del Condominio = $1,230,000.00 pesos
Indiviso = (Área del Departamento/ Área Total del Condominio) x Valor Total de las áreas comunes e instalaciones
Substituyendo estos valores en la fórmula:
COVEVAPRO
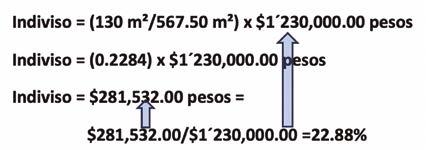
Entonces, el indiviso que le corresponde al departamento de 130 m² en un condominio con una superficie total de 567.50 m² y un valor total de $1´230,000.00 pesos es de $281,532.00 pesos y un indiviso de 22.88 %.
Cálculo de indivisos
Aplicación en Cuotas de Mantenimiento:
1. Partiendo del valor de los indivisos por unidad, puedes utilizarlo para calcular la cuota de mantenimiento de cada vivienda.
2. Multiplica el costo del mantenimiento por el indiviso correspondiente
Ejemplo de Cuotas de Mantenimiento:
1. Si el costo de mantenimiento de las áreas comunes es de $10,000 y el indiviso es de 12.88 %, la cuota de mantenimiento sería:
2. Cuota de Mantenimiento = Costo
del Mantenimiento x indiviso =
3. $10,000 x 0.1288 = $1,288.00
4. Es importante recalcar que estos cálculos pueden variar dependiendo de la forma en que esté establecida la administración del condominio y los acuerdos previamente establecidos entre los propietarios.
Áreas privativas y comunes
División de áreas privativas y áreas comunes
Áreas Privativas:
1. Las áreas privativas son aquellas que pertenecen exclusivamente a cada propietario y están destinadas para su uso exclusivo. Estas áreas generalmente incluyen:
2. El espacio interior de la unidad habitacional, incluyendo habitaciones, sala, cocina, baños, etc.
3. Balcón, terraza o cualquier espacio
exclusivo asignado a la unidad.
COVEVAPRO
4. Estacionamiento o bodega asignada a la unidad (en condominios que disponen de estas áreas asignadas).
Áreas Comunes:
1. Las áreas comunes son aquellas que son compartidas por todos los propietarios del condominio y están destinadas para el uso y disfrute colectivo. Estas áreas pueden variar según el tipo de condominio, pero generalmente incluyen:
2. Pasillos, escaleras, elevadores, áreas de circulación común dentro del edificio.
3. Áreas verdes, jardines, parques, zonas de recreación al aire libre.
4. Albercas, gimnasios, salones de eventos, áreas de juego para niños.
5. Estacionamientos de visitas.
6. Cuartos de máquinas, áreas de servicios como cuarto de basura, cuarto de lavado, entre otros.
7. Instalaciones y equipamientos comunes como sistemas de seguridad, circuito cerrado de TV, sistemas de intercomunicación, etc.
División y uso
• La división entre áreas privativas y comunes se establece claramente en la escritura o reglamento de condominio.
• Los propietarios tienen el derecho de uso exclusivo de sus áreas privativas y el
derecho de uso compartido de las áreas comunes.
• El mantenimiento y la administración de las áreas comunes suelen ser responsabilidad de una asociación de condominios o una empresa administradora contratada por los propietarios.
Es importante que los propietarios estén informados sobre cuáles son sus áreas privativas y cuáles son las áreas comunes para evitar conflictos. Además, una correcta división y administración de estas áreas contribuye al buen funcionamiento y convivencia en el condominio.
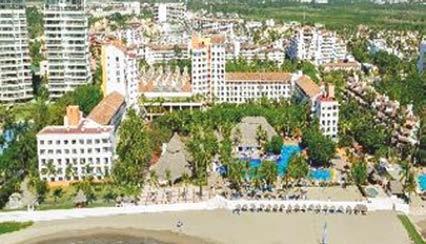
Problemática de los condominios en Puerto Vallarta
Desarrollo Inmobiliario y Sostenibilidad:
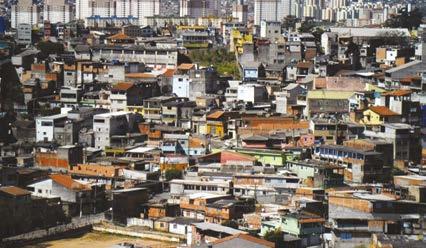
Sobreconstrucción: El rápido crecimiento de proyectos de condominios puede llevar a la sobreconstrucción, saturando el mercado y causando un impacto negativo en el medio ambiente.
Impacto ambiental: La construcción de nuevos desarrollos puede afectar negativamente a los ecosistemas locales, incluyendo la deforestación, la erosión del suelo y la contaminación de cuerpos de agua.
Aspectos Económicos:
Aumento del costo de vida: El desa-
COVEVAPRO
rrollo de condominios de lujo puede llevar a un incremento en los precios de bienes y servicios locales, haciendo que el costo de vida sea más alto.
Accesibilidad a la vivienda: La construcción de propiedades dirigidas a compradores de alto poder adquisitivo puede reducir la disponibilidad de viviendas asequibles para los habitantes locales.
Problemas Legales y de Propiedad:
Conflictos de propiedad: Disputas legales sobre la propiedad del terreno, derechos de uso de suelo y cumplimiento de las normas de construcción.
Regulaciones: La necesidad de una mejor regulación y supervisión gubernamental para asegurar que los desarrollos cumplen con las leyes locales y nacionales.
Infraestructura y Servicios:
Capacidad de servicios públicos: El crecimiento rápido puede sobrecargar la infraestructura existente, incluyendo agua, electricidad, alcantarillado y vialidades.
Mantenimiento y seguridad: Problemas relacionados con el mantenimiento adecuado de las instalaciones y la seguridad de los residentes.
Impacto en la Comunidad Local:
Desplazamiento de residentes: La gentrificación puede llevar al desplazamien-
to de los residentes locales que ya no pueden permitirse vivir en sus barrios tradicionales.
Cambio en la dinámica social: La llegada de nuevos residentes con diferentes estilos de vida puede alterar la cohesión social y cultural de las comunidades existentes.
Turismo y Sostenibilidad:
Dependencia del turismo: Una excesiva dependencia del turismo puede ser perjudicial en tiempos de crisis económica o sanitaria (como se vio durante la pandemia de COVID-19).
Uso de recursos: La demanda turística puede llevar a una explotación excesiva de los recursos naturales, afectando la sostenibilidad a largo plazo de la región.
Beneficios de los Condominios y Airbnb
Para propietarios: Los propietarios de condominios pueden generar ingresos adicionales alquilando sus propiedades a corto plazo. Esto convierte a los condominios en una inversión rentable, especialmente en un mercado turístico dinámico como Puerto Vallarta.
Para la economía local: El turismo impulsa la economía local de varias maneras:
Creación de empleo: En sectores como la limpieza, el mantenimiento, el comercio, la hospitalidad y la restauración.
Ingresos fiscales: Los impuestos sobre las propiedades y las tarifas de alojamiento contribuyen significativamente a los ingresos
COVEVAPRO
municipales.
Inversión en infraestructura: Los ingresos adicionales pueden ser reinvertidos en mejoras de la infraestructura urbana, como carreteras, servicios públicos y áreas recreativas.
Beneficios Sociales:
Para visitantes: Airbnb y los condominios ofrecen una variedad de opciones de alojamiento que pueden ser más asequibles y cómodas que los hoteles tradicionales. Los turistas pueden elegir propiedades que se ajusten a sus necesidades y presupuestos, mejorando su experiencia de viaje.
Para la comunidad: La presencia de turistas puede revitalizar áreas urbanas, promover el intercambio cultural y diversificar la economía local. Además, puede incentivar a los propietarios a mantener y mejorar sus propiedades.
Problemática asociada
Impacto en la Vivienda:
Escasez de vivienda asequible: El aumento en la demanda de propiedades para alquiler vacacional puede llevar a un incremento en los precios de la vivienda, haciendo que sea difícil para los residentes locales encontrar viviendas asequibles.
Impacto urbano y social
Gentrificación: La llegada de inversores y turistas puede cambiar la demografía y el carácter de los vecindarios, desplazando a los residentes locales y alterando la cultura local. Áreas previamente accesibles pueden volverse exclusivas y caras.
Posibles Soluciones y Acciones
Planificación Urbana Sostenible: Implementar planes de desarrollo urbano que equilibren el crecimiento económico con la conservación del medio ambiente y la calidad de vida de los residentes locales.
Regulación y Supervisión: Fortalecer la regulación y supervisión de nuevos desarrollos inmobiliarios para asegurar que cumplen con las normativas y estándares necesarios.
Inversión en Infraestructura: Mejorar y expandir la infraestructura y los servicios públicos para soportar el crecimiento poblacional y turístico.
Políticas de Vivienda Asequible: Fomentar la construcción de viviendas asequibles para asegurar que los residentes locales no sean desplazados por el desarrollo de propiedades de lujo.
Participación Comunitaria: Involucrar a la comunidad local en el proceso de toma de decisiones para asegurar que los desarrollos inmobiliarios reflejen sus necesidades e intereses.
Diversificación Económica: Promover una economía más diversificada que no dependa exclusivamente del turismo, fomentando otros sectores como la tecnología, la educación y la salud.
Abordar estas problemáticas requiere una colaboración estrecha entre el gobierno, el sector privado y la comunidad local para asegurar un desarrollo equilibrado y sostenible de Puerto Vallarta.
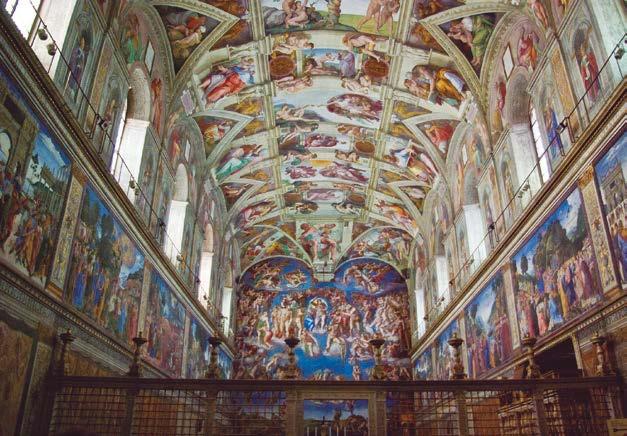
Capilla Sixtina ¿obra de arte o joya de arquitectura?
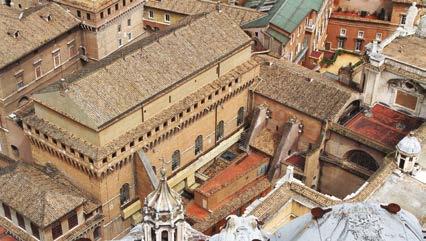
La capilla Sixtina es un monumento arquitectónico perteneciente a la iglesia católica localizada en el Palacio Apostólico de la ciudad del Vaticano en Roma y es actualmente utilizada como oratorio papal y sede del cónclave Papal. Residencia oficial del Papa con las georreferencias: 41° 54’11’’ N, 12°27’16’’ E.
Para llegar a lo que es actualmente es, paso por diferentes etapas dentro del movimiento del renacimiento, periodo de transición entre la Edad Media y los inicios de la Edad Moderna.
En el año de 1475 por órdenes del Papa Sixto IV se inició la remodelación del inmueble que anteriormente se le conocía como “La capilla Magna”, y se terminó en el año de 1483.
Al término de la remodelación y en honor al papa Sixto IV, se le dio el nombre de
“Capilla Sixtina”.
A inicios del siglo XVI el Papa Julio II decidió modificar la decoración de la bóveda iniciando la magnífica obra de arte a cargo de Miguel Ángel Buonarotti entre los años 1508 y 1512. Pero cabe mencionar no fue solo Miguel Ángel quien aporto su arte a la capilla, en su interior se pueden apreciar diferentes obras, cada una de ellas en determinada sección de la capilla.
En la pared Norte, se observa la vida de Cristo compuesta por las siguientes obras:
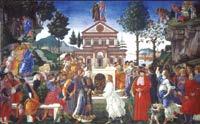
“Las tentaciones de Cristo”, de técnica catalogada Fresco, mide 345.5 cm de alto por 555 cm de largo, cuyo autor es el pintor del Quattrocento italiano Alessandro di Mariano di Vanni Filipepi, apodado Sandro Botticelli. Realizada, realizada entre los años 1481 y 1482.
“La vocación de los apóstoles”, de
COVEVAPRO
“Las tentaciones de Cristo”
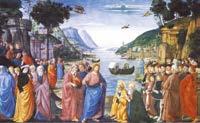
“La vocación de los apóstoles”
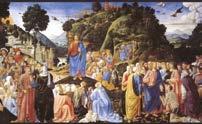
“El sermón de la montaña”
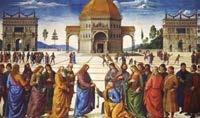
“La entrega de las llaves a San Pedro”
técnica catalogada Fresco, mide 349 x 570 cm, autor de la obra Domenico Ghirlandaio, realizado en los años 1481 y 1482.
“El sermón de la montaña”, es un fresco que mide 349x570 cm realizado por el pintor italiano Cocimo di Lorenzo Rosselli, realizada entre los años 1481 y 1482.
“La entrega de las llaves a San Pedro”, es un Fresco de 335 x 550 cm de dimensiones, realizado por el pintor cuatrocentista Pietro di Cistoforo, llamado el Peroguino realizada entre los años 1481 y 1482.
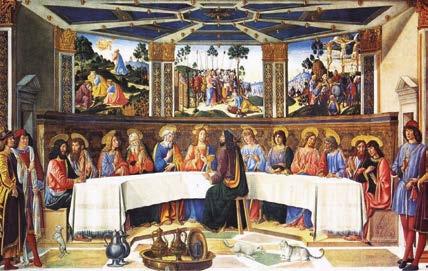
Y “La última cena”, este cuadro a diferencia de los anteriores es un cuadro de enormes dimensiones pues tiene 460 cm x 880 cm de ancho. Fue realizado con tempera y óleo sobre una preparación de yeso en lugar de la técnica del Fresco, y a la fecha se han ido implementando diferentes técnicas de protección para evitar el deterioro. Fue realizado por
COVEVAPRO
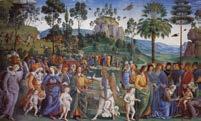
“Vuelta de Moisés a Egipto y circuncisión de Eliezer”
el pintor italiano Cocimo di Lorenzo Rosselli, realizada entre los años 1481 y 1482.
En la pared Sur de la capilla se encuentra la representación de la vida de Moisés, compuesta por las obras:
“Vuelta de Moisés a Egipto y circuncisión de Eliezer”, realizada con la técnica Fresco con las medidas de 350 x 572 cm, realizada por el pintor italiano Pietro Peluguino, de la escuela de Umbría, quien fundo con su estilo una línea de expresividad clásica.
“Las Pruebas de Moisés y castigo de los rebeldes”, realizada por el pintor Sandro Botticelli, quien para esta obra pintó tres historias en los frescos: “Las Pruebas de Moisés”, “La Tentación de Cristo” y “El Castigo de los Rebeldes”.
Además, se cree que proporcionó los dibujos de once papas y quizá intervino directamente en la pintura de algunos. Las composiciones son complejas y difíciles, con reelaboraciones neoplatónicas de temas clásicos en la iconografía cristiana
“Descenso del monte Sinaí”, fresco de 350x572 cm que muestra varios episodios simultáneamente y se aclara con la inscripción en el friso de arriba: PROMULGATIO LEGIS
SCRIPTE PER MOISEM . Sobre Moisés, arrodillado en el Monte Sinaí y siempre seguido por Josué (en este caso dormido), recibe las tablas de Dios que aparece en una nube luminosa rodeado de ángeles, y es realizada por el pintor renacentista Cosimo Roselli en 1481.
Y “El testamento y muerte de Moisés”, es una pintura al Fresco de 350x572 cm, con una composición de la pintura compleja y detallada, con múltiples escenas que se superponen y se entrelazan. En el centro de la obra,
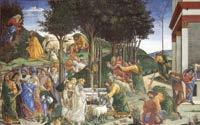
“Las Pruebas de Moisés y castigo de los rebeldes”
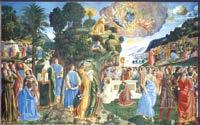
“Descenso del monte Sinaí”
Moses está rodeado por sus seguidores mientras les da su testamento y les indica el camino a seguir. En la parte inferior de la pintura, se encuentra la escena de la muerte de Moses, rodeado por ángeles y con el pueblo de Israel llorando su pérdida. Obra realizada por el pintor Luca Signorelli y Bartolomeo della Gatta
Sobre la pared Este, que es por donde se ingresa a la capilla, están los frescos de “La resurrección de Cristo” de 275 x 127 cm realizada al Óleo y lienzo.
Y “La disputa del cuerpo de Moisés”, de pintura realizada por el pintor español Matteo da Lecce en el año 1572 a 1585
En la pared Oeste, se encuentra la representación de “El juicio final”, técnica al Fresco de estilo Renacentista, de 13.70m x 12.20 m, cuya obra expresa el momento del Apocalipsis en el que los ángeles anuncian la llegada del mismo. Los mortales resucitan, convocados por el sonido de las trompetas angélicas, y toda la historia, en su final, se muestra en su gloria y su miseria. Pintada por el escultor, arquitecto, pintor y poeta italiano renacentista Michelangelo Buonarroti mejor conocido como Miguel Ángel.
La bóveda en ese entonces estaba pintada con un cielo azul y estrellas doradas, pero fue el papa Julio II ordena su remodelación a
COVEVAPRO
cargo de Miguel Ángel, quien con un ciclo de frescos representa en la parte central una selección de escenas del Antiguo Testamento: La creación del mundo, La creación de Adán y Eva, El pecado original, El sacrificio de Noé, El Diluvio y, por último, La ebriedad de Noé, que representa la expresión más vil del ser humano contaminado por el pecado.
En la bóveda se representan las tres artes: gracias a la pintura, las figuras parecen auténticas esculturas que se enmarcan en una arquitectura ficticia de pilastras y cornisas. Aunque de dimensiones sobrehumanas, en la bóveda sigue primando la serenidad, la perfección, el equilibrio clásico. Distinto es el Juicio Final del testero, composición abigarrada y nerviosa, plena de dramatismo y pesimismo.
El diseño arquitectónico de la capilla es atribuido al arquitecto italiano Baccio Pontelli pero fue construida por el arquitecto italiano Giovanni de Dolci.
La decoración completa de la capilla resume la historia del universo según la revelación cristiana.
En cuanto a la construcción, se trata de un diseño sobre un estilo Renacentista de forma rectangular de aproximadamente 40.9 m de largo por 13.4 m y medio de ancho, con 20.7 m en su punto máximo de altura.
Al final, las obras realizadas en la capilla guardan cierta homogeneidad con la misma escala de dimensiones, misma estructura rítmica y representación paisajista. Resaltando con ello su complejidad.
A lo largo de la Historia el año de 1984 la Capilla Sixta, por sus características artísticas invaluables fue considerada Patrimonio de la Humanidad.
Pero entonces después del análisis de su contenido arte, diseño y construcción ¿la capilla Sixtina es una obra de arte o una joya de arquitectura?
Ingenieros distinguidos 2024
En este año, el Comité organizador de la Jornada del Día Nacional del Ingeniero usó la expresión inspiradora de La Ingeniería fundamento innovador para un Crecimiento Sostenible. Se trata de la XXXVI edición y Veracruz representa la mejor organización a nivel nacional.
Este año el Comité está encabezado por el Dr. Marco Antonio Salgado Cervantes, Dra. Yolanda Lagunes Paredes, secretaria y Dr. Enrique Morales González, tesorero; así como un entusiasta grupo de ingeniería que son directivos de instituciones educativas, Colegios, Asociaciones de Profesionales y dirigentes sindicales.
Ingenieros distinguidos. Modalidad Académico:
Ing. Francisco López Santos
Ing. Juana Gabriela Mendoza Ponce
Ing. Leticia Mariana del Carmen Pérez Pérez
Ing. Lidilia Cruz Rivero
Ing. Mariano Azzur Hernández Contreras
Ing. Raúl Alejandro Limón Hernández
Ingenieros distinguidos. Modalidad Investigación:
Ing. Daniel Hernández Pitalúa
Ing. David Lara Alabazares
Ing. Enrique Delgado Alvarado
Ing. Hugo Sergio García Galindo
Ing. José Luis Ramírez Reyes
Ing. Luis Alberto Alcázar Vara
Ingenieros distinguidos. Modalidad Profesional–Empresarial:
Ing. Alfonso Ruíz Méndez
Ing. José Menéndez Cruz
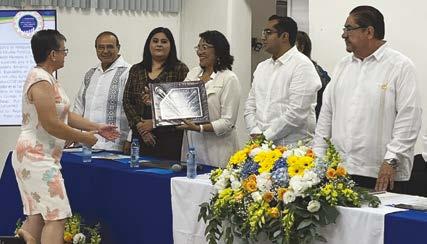
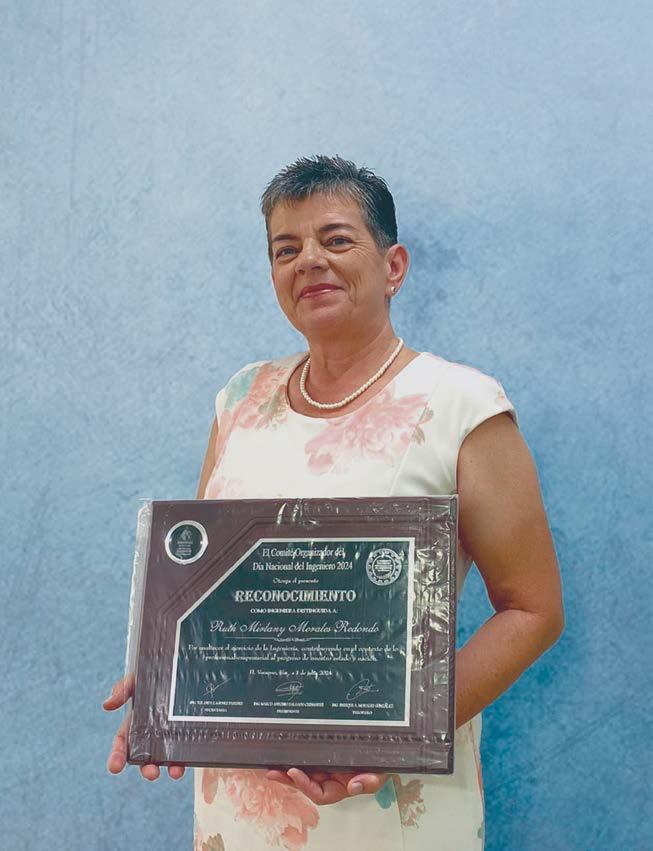
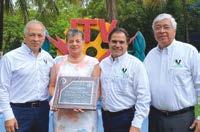
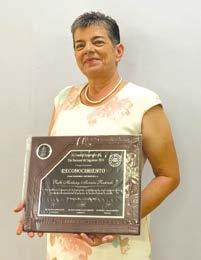
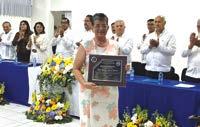
Ing. Ruth Mirlany Morales Redondo, Ingeniero distinguido 2024
Este año ha recibido la Ing. Ruth Mirlany Morales Redondo el nombramiento como Ingeniera Distinguida por sus actividades profesionales en beneficio de la Ingeniería y la Sociedad. El Galardón lo recibió en el marco de la celebración del “Día Nacional del Ingeniero”, el 1 de julio de este año, en las instalaciones del Instituto Tecnológico de Veracruz.
Ing. Mecánico en la Universidad Nacional Experimental del Táchira en Venezuela. Maestra en Valuación. Ing. en proyectos de Procesos de Producción en la Industria Petrolera Venezolana. Fue Asesor Certificado en Bienes Raíces, Afiliado a la Asociación Mexicana de Profesionales Inmobiliarios-AMPI. Fue aceptada su REVALIDA de estudios superiores ante la Secretaría de Educación Pública Mexicana, titulada: Licenciatura en Ingeniería Mecánica, del Sistema Educativo Nacional. (agosto 2018), con cedula profesional. Especialista en Valuación de Inmueble-con cedula profesional. Especialista en Valuación de Inmuebles Agropecuarios, Socio Fundador del Colegio Veracruzano de Valuadores Profesionales-COVEVAPRO.
Actualmente, sub-tesorera de la 2da Junta directiva de este colegio. Capacitador en el Centro de Estudios de Veracruz-CEV; en materia de Valuación. Capacitador en materia de Valuación, en el sector inmobiliario. Desarrolló
un modelo para Homologación entre Colonias: Factor Intercolonias, Propuesta Basada en Características Cuantitativas Urbanas. Publicado en revistas especializadas en Valuación, VALCOMEX y REVISTA WEB COVEVAPRO. Valuador Profesional en la Unidad de Valuación EcoAvaluos. Valuador Profesional con Registro en la Sociedad Hipotecaria Federal, SHF. Perito Auxiliar en Valuación, del Poder Judicial del Estado de Veracruz.
¡Ing. Ruth, muchas felicidades por tan honroso reconocimiento, enhorabuena!
Convenio de colaboración con el Colegio de Arquitectos COARQ, A.C.
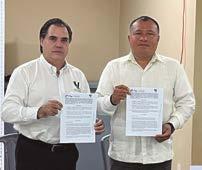
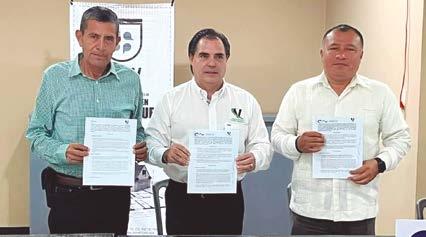
El pasado 13 de julio celebramos convenio de colaboración con el Colegio de Arquitectos COARQ, A.C., hecho que fortalece a COVEVAPRO, COARQ, generando mayor certeza a la sociedad Veracruzana.
Firmaron el Convenio el Arq. Sergio Cristino Martínez Osorio, presidente el Colegio de Arquitectos COARQ, A.C., el presidente de COVEVAPRO, Arq. Gilberto Luis Tovar Arizpe, Dr. Eduardo Amet Ramos Vicarte, primer presidente de COVEVAPRO, el Arq. Domingo Antonio Ibarra Mandujano, Vicepresidente de COVEVAPRO, y la Ing. Luz del Alba Sánchez Cruz, Vicepresidente de Representación Zona Sur.
COVEVAPRO, por la excelencia en Valuación.
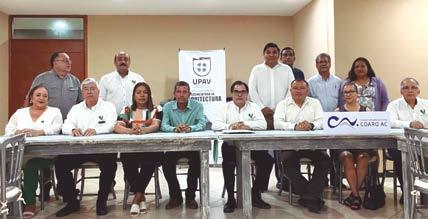
Convenio con la UPAV, facultad de Arquitectura, Sede Minatitlán
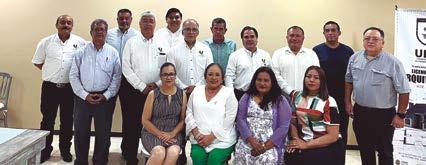
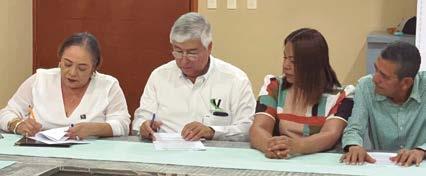
El pasado 13 de julio, en la ciudad de Coatzacoalcos, se firmó Convenio para la vinculación, capacitación y actualización de los egresados y estudiantes de la Licenciatura de Arquitectura de la UPAV, Sede Minatitlán, contando con la presencia del Ing. Antonio Pérez Colmenares, director
de la Licenciatura de Arquitectura, nuestro presidente Arq. Gilberto Luis Tovar Arizpe, Dr. Eduardo Amet Ramos Vicarte, primer presidente de COVEVAPRO, el Arq. Domingo Antonio Ibarra Mandujano, Vicepresidente de COVEVAPRO, y la Ing. Luz del Alba Sánchez Cruz, Vicepresidente de Representación Zona Sur.
¿Copropiedad o condominio?
Arq. Enrique Cervera Muñoz
Especialista en Valuación de Bienes y Especialista en Sistema de Información Geográfica
Amables lectores: Uno de los problemas de mayor frecuencia que tienen los propietarios de un inmueble, es otorgar una certeza jurídica cuando deciden subdividir sus construcciones contenidas en un predio, ya sea porque solo quieren enajenar una parte de ello, porqué pretenden repartir a herederos o porqué desean realizar un negocio con una sección, sin comprometer las demás construcciones existentes, que llegado el momento se plantean la siguiente pregunta:
Civil y que para el Estado de Veracruz está en su capítulo VI y el segundo en la Ley 541 de Régimen de Propiedad en Condominio para el Estado de Veracruz.
A través del tiempo, los valuadores hemos tenido oportunidad de ver gran cantidad de instrumentos públicos en la que la redacción de las mismas, dejan en estado de indefensión en un buen porcentaje al propietario o propietarios resultantes, al manifestarse en los citados documentos, inconsistencias técnicas, que al final del día, nadie asume esa responsabilidad, quedando el propietario original (en ocasiones ya fallecido) como el responsable de esas anomalías.
¿COPROPIEDAD ó CONDOMINIO?
Ambos tienen certeza jurídica, ya que la copropiedad primero aparece en el Código
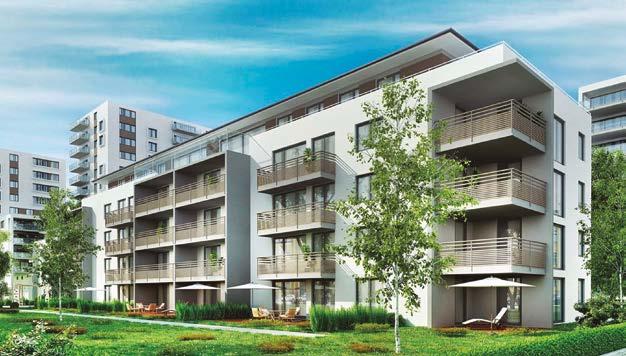
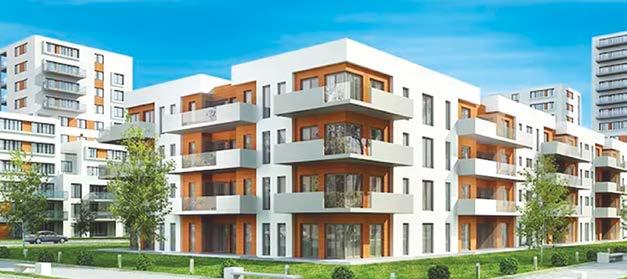
Arq. Enrique Cervera Muñoz Figura 1
Por el espacio disponible, otorgaremos algunos comentarios del tema para considerar cuando haya necesidad de convertir una propiedad Macro a varias propiedades y los propietarios que pretendan adquirir esa fracción contemplen algunos aspectos que a
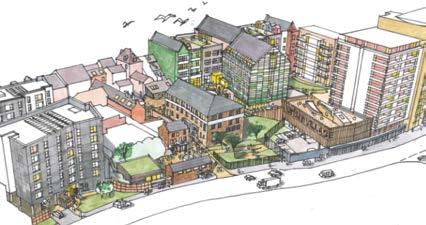
continuación citaremos. Ver figura 1
COVEVAPRO
Uno. Es conveniente apoyarse de preferencia con un arquitecto o ingeniero para que técnicamente sean congruentes las propiedades resultantes de esa división.
Dos. Es conveniente que, en el proyecto de subdivisión, considerar a un Especialista en Valuación de Bienes con cédula profesional exprofeso, o Perito Responsable externo, adscrito al Padrón del gobierno, para estimar los valores resultantes de las propiedades, ya que no todos alcanzan el mismo valor al subdividir la Unidad Macro de la propiedad.
Lo anterior es importante señalarlo, ya que es común repartir a partes iguales las construcciones de un todo (mismo porcentaje de indiviso) en cuanto a cantidad porqué supones que los valores van a ser iguales, pero a la hora de que quedan las propiedades subdivididas no representan el mismo valor y en consecuencia debe ser diferente el indiviso
Tres. Es conveniente consultar a un abogado y un contador; ya que el primero establecerá los lineamientos para una certeza jurídica de todas las partes que intervienen en la propiedad y el contador determinará los impuestos producto de la subdivisión, presentando un proyecto fiscal para que los interesados vean como impactan los citados impuestos con los ingresos resultantes de compraventa u otro concepto comercial o financiero
Cuatro. Presentar el proyecto a un Fedatario para que concluya la gestión que se trate; sea Copropiedad o Condominio.
La Ley 541 de Condominio está planteada para proyectos nuevos, por lo que se debe tener cuidado con las propiedades ya
existentes, porqué solo un bajo porcentaje cumplen estrictamente las disposiciones y entonces se tendrá que replantear el proyecto a una copropiedad, pero incluir los términos como lo establece la Ley de Condominio 541 para un mejor Orden en la regulación de los propietarios resultantes en una copropiedad.
Es importante saber, que cualquier camino que se escoja, los propietarios resultantes solo son dueños de la parte interior habitable, se trate de un departamento, casa, oficina, local comercial, etc. Y las Fachadas de esas mismas áreas habitables, fachadas del conjunto, el predio, donde están las construcciones o elementos exteriores, como cajones de estacionamientos, cisternas, pasillos de circulación exterior, jardines, etc. Es de todos por ser área común, siendo esos elementos INDIVISIBLES y por eso le denominan INDIVISO porqué precisamente no es divisible.
Ahora bien; todos esos propietarios resultantes de la subdivisión, son dueños de la parte privativa de su área habitable, más su porcentaje de indiviso de los elementos complementarios que resultaron del análisis elaborado por el profesionista experto
En otro orden de ideas, no debemos olvidar, que tenemos 3 tipos de Condominios: horizontal, vertical y mixto (horizontal con vertical) Ver figura 2
EN CONCLUSIÓN; debemos considerar que una subdivisión de propiedad, en cualquiera de sus manifestaciones, hay que considerar Leyes, Reglamentos y Normas Técnicas de manera adicional a la Ley 541 y Código Civil para no violar alguna disposición, pero que en otra ocasión lo trataremos.
Comentarios: Al correo ecervera@encer.mx Figura 2
COVEVAPRO
Escombros
Arq. Mayra Patricia Jiménez Shimabuko
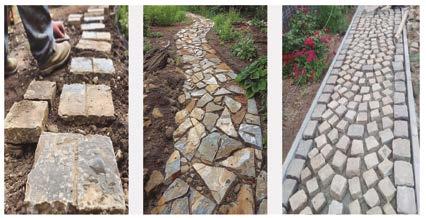
Uno de los más grandes retos y deberes a los que se debe enfrentar la industria de la construcción, durante los próximos años, es la promoción del reciclaje de materiales para la construcción.
Aún a pesar de que existen algunos ejemplos de reutilización de materiales de la construcción.
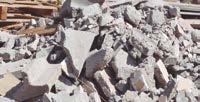
Agregados. Fragmentos de roca que se utilizan para la preparación del concreto, y pueden ser usados en su estado natural o posteriormente al proceso mecánico de trituración.
Agregados Naturales. Consisten tanto como grava y arena, como en piedra triturada.
Agregados Reciclados, se obtienen principal de la trituración de concreto.
Agregados de concreto reciclado: se da un beneficio de la trituración del concreto
proveniente de la demolición.
Es importante recalcar el cuidado que se debe tener de no contaminar los productos a reciclar, ya que, para poder llevar a cabo esta actividad, estos deberán entregarse libres de materiales tales como: basura, papel, madera, plástico, textiles y materiales tóxicos.
En nuestro país, existe la necesidad de controlar los residuos que son desechados diariamente por la acción de la industria de la construcción, con la finalidad de lograr reducir los desperdicios y aprovechar al máximo la materia utilizable. Con esto, se lograría tener un impacto benéfico para el medio ambiente, que beneficia a la sociedad en general y también podría tener efectos positivos en cuanto al aspecto económico.
Arq. Mayra Patricia Jiménez Shimabuko
La Importancia del Costo de Capital para la Valuación de Activos Intangibles
Mtro. Alberto Gabriel Saldívar Lugo
Los activos intangibles como marcas, patentes, derechos de autor, software, los secretos comerciales, las relaciones con los clientes y el capital humano juegan un papel crucial en la creación de valor para las empresas. A diferencia de los activos tangibles, que tienen una presencia física y un valor más fácilmente cuantificable, los activos intangibles no son físicos, pero pueden ser altamente valiosos debido a su capacidad para generar ingresos futuros y proporcionar una ventaja competitiva. Sin embargo, la valuación de estos activos presenta desafíos muy particulares, siendo el costo de capital (CC) uno de los elementos más críticos en este proceso.
ciones del mercado y la estructura de la deuda. A menudo, es ajustado por impuestos debido a la deducibilidad de los intereses.
2. Costo del capital propio (Ke): Es la tasa de retorno requerida por los accionistas. Este costo es más difícil de cuantificar, ya que depende de las expectativas de los inversores sobre el rendimiento futuro de la empresa. Métodos como el Modelo de Valoración de Activos Financieros (CAPM, por sus siglas en inglés) se utilizan para estimar el costo del capital propio.
El costo de capital promedio ponderado (WACC, por sus siglas en inglés) combina estos dos costos en una tasa única, ponderada por la proporción de deuda y capital propio en la estructura de financiamiento de la empresa.
Definición y Componentes del Costo de Capital
El costo de capital es la tasa de rendimiento que una empresa debe percibir, a fin de dejar inalterado el valor accionario de la empresa. En esencia, representa el costo de oportunidad de invertir recursos en un proyecto específico, en lugar de invertir en alternativas con riesgos comparables. El CC es un componente clave en el análisis de flujos de caja descontados (DCF, por sus siglas en inglés), una metodología comúnmente utilizada para valorar activos.
Componentes principales del Costo de Capital:
1. Costo de la deuda (Kd): Es la tasa de interés efectiva que una empresa paga por su deuda. Este costo está influenciado por la calificación crediticia de la empresa, las condi-
Concepto básico
El Costo de Capital se estima a una fecha determinada.
Importancia del Costo de Capital en la Valuación de Intangibles
La valuación de activos intangibles implica la estimación de los flujos de caja futuros generados por estos activos y su descuento al valor presente usando el CC. Este proceso es esencial para varias razones:
I. Valoración Precisa del Activo: Los intangibles pueden generar ingresos significativos a lo largo del tiempo. Por ejemplo, una patente puede proporcionar a una empresa un monopolio temporal sobre una tecnología, lo que puede traducirse en flu-
Mtro. Alberto G. Saldívar Lugo
COVEVAPRO
jos de caja sustanciales. Al descontar estos flujos de caja futuros utilizando el CC adecuado, las empresas pueden determinar el valor presente de estos activos. Un CC incorrecto puede llevar a una valoración inexacta, afectando decisiones estratégicas críticas como fusiones, adquisiciones y la estructuración de licencias.
II. Incorporación del Riesgo:
Los activos intangibles están a menudo asociados con altos niveles de incertidumbre y riesgo, debido a factores como la volatilidad del mercado, cambios regulatorios y la evolución tecnológica. El CC actúa como un reflejo de este riesgo. Un activo intangible en una industria volátil o en rápido cambio requerirá un CC más alto para reflejar el riesgo adicional. Esto asegura que las inversiones en intangibles se realicen con una comprensión clara del riesgo asociado.
III. Decisiones de Inversión:
Una firma debe evaluar si es rentable invertir en la creación o adquisición de activos intangibles. El CC proporciona una tasa de referencia para estas decisiones. Si el retorno esperado de un proyecto, como el desarrollo de un nuevo software o la compra de una marca, es inferior al CC, la empresa puede optar por no seguir adelante con la inversión, ya que no compensaría el riesgo asumido.
IV. Gestión del Portafolio de Activos Intangibles:
Muchas empresas poseen múltiples activos intangibles y deben gestionar estos activos de manera efectiva para maximizar su valor. El CC puede ayudar a priorizar inversiones, determinar cuáles activos deberían ser desarrollados o explotados, y decidir cuándo es el momento de desinvertir. Por ejemplo, una empresa puede utilizar un CC ajustado (por riesgo de negocio, por estructura de financiamiento, etc.) para evaluar si es más beneficioso renovar una patente existente o invertir en una nueva tecnología.
Factores que Influyen en el Costo de Capital para Intangibles
a. Naturaleza del Activo Intangible:
La naturaleza específica del activo intangible influye en el CC. Por ejemplo, una marca reconocida y bien establecida puede tener un riesgo relativamente bajo comparado con una tecnología emergente y no probada. Por lo tanto, la marca podría tener un CC más bajo, reflejando su estabilidad y menor riesgo percibido.
b. Condiciones del Mercado:
Las condiciones económicas y del mercado también afectan el costo de capital.
COVEVAPRO
En períodos de inestabilidad económica o alta volatilidad del mercado, los CC tienden a aumentar debido al mayor riesgo percibido por los inversores. Esto puede afectar la valuación de los intangibles, particularmente aquellos cuyas ganancias están estrechamente vinculadas a las condiciones económicas.
c. Riesgo País:
Para empresas con operaciones internacionales, el riesgo país es un factor importante. Los activos intangibles que generan ingresos en mercados con alto riesgo político o económico pueden requerir un CC más alto para reflejar estos riesgos adicionales.
d. Tendencias y Competencia en la Industria:
La dinámica de la industria también juega un papel crucial. En industrias donde la innovación es rápida y la competencia es feroz, los activos intangibles pueden volverse obsoletos rápidamente, lo que aumenta el riesgo y, por ende, el CC.
Metodologías de Valuación y el Costo de Capital
Existen varias metodologías para la valuación de activos intangibles, y todas dependen en gran medida del CC. Algunas de las más comunes incluyen:
1. Método de Flujos de Caja Descontados (DCF):
Esta metodología estima los flujos de caja futuros que generará el activo y los descuenta al valor presente utilizando el costo de
capital. Es particularmente útil para activos que generan ingresos directos, como patentes o software.
2. Método de Mercado:
Este enfoque compara el activo con transacciones de mercado similares. Aunque el CC no se utiliza directamente, la tasa de retorno implícita en las transacciones comparables es una consideración clave.
3. Método de Costos:
Evalúa el costo de replicar o reemplazar el activo intangible. Aunque este método no se basa directamente en el CC, es importante para evaluar el valor económico de crear o adquirir el activo en comparación con otras opciones de inversión.
Conclusión
El CC es un elemento esencial en la valuación de activos intangibles. Proporciona una medida del retorno requerido que incorpora el riesgo y la incertidumbre asociados con estos activos. Una valoración precisa de los intangibles es crucial para las decisiones estratégicas de las empresas, incluyendo la inversión, la gestión de activos y la planificación financiera. Dado el creciente peso de los activos intangibles en la economía moderna, principalmente desde inicios de este siglo, una comprensión sólida y la correcta aplicación del costo de capital son vitales para el éxito financiero y competitivo de las empresas.
Comentarios: alberto.saldivar02@gmail.com
“Ser o deber”
«Ser o no ser, esa es la cuestión: si es más noble para el alma soportar las flechas y pedradas de la áspera Fortuna o armarse contra un mar de adversidades y darles fin en el encuentro».
~
William ShakespeareHamlet ~
Lic. Oscar Mayoral Barranca
La obra de Hamlet fue escrita por el Inglés William Shakespeare alrededor del año 1600 (diversos autores difieren la fecha exacta), en la época del Renacimiento dentro del periodo conocido como la “Era Isabelina”, obra que tuvo como característica la exploración de la psicología humana de una manera profunda, abordando temas como la locura, la traición, la venganza, la moralidad y la duda.
Su famosa pregunta “ser o no ser” no busca en si una respuesta, más bien nos invita a la reflexión entre esa dualidad de la existencia humana e incluso entre la vida y la muerte o el coraje y el temor.
El tema puede dar para muchas reflexiones desde diversos puntos de vista, moral, ético, religioso, político, etc. sin embargo el enfoque de estas líneas será desde el punto de vista jurídico.
Perito es el sujeto entendido en alguna ciencia o arte, que puede ilustrar al tribunal acerca de diferentes aspectos de la realidad concreta, para cuyo examen es indispensable
que se tenga conocimientos especiales en mayor grado que el resto de una cultura general media. Ya abordaremos quizá en otro artículo cuales son los tipos y calidades de peritos que pueden existir de acuerdo a la materia o rama del derecho, sin embargo, para no dejar fuera a nuestro amigo William Shakespeare, nos enfocaremos en una de las características que deben acompañar si o si, a un perito al momento de rendir su dictamen técnico, “la imparcialidad”.
Es muy trillado el tema de que los Peritos Valuadores se encuentran sometidos al deseo de su cliente, “el que compra quiere un precio bajo y el que vende quiere un precio elevado”, sin embargo, independientemente de la ética profesional y de la imparcialidad con la que debe conducirse como profesionista el perito valuador, no debemos de perder de vista los alcances o consecuencias legales de un dictamen técnico de esta naturaleza. En este tenor las consecuencias de tipo legal pueden ir más allá de lo que pensamos.
El Código Penal Federal tipifica dentro de su “Título Décimo Segundo, Responsabilidad Profesional” en sus artículos 228 y subsecuentes, que los profesionistas son responsables de los delitos que cometan en el ejercicio de su profesión y en su “Título Decimotercero, Falsedad” en sus artículos 247, 247 Bis, 248, 248 Bis señala que los peritos pueden cometer delito bajo la siguiente premisa: “a quien faltare a la verdad sobre el hecho que se trata de averiguar, o aspectos, cantidades, calidades u otras circunstancias que sean relevantes para establecer el sentido de una opinión o dictamen, ya sea afirmando, negando u ocultando maliciosamente la existencia de algún dato”.
Las sanciones para quien comete este delito pueden ser de:
· Hasta 12 años de prisión,
· Suspensión para el ejercicio de la profesión y
Lic. Oscar Mayoral Barranca
COVEVAPRO
· El pago de una multa.
Lo anterior independientemente de los delitos particulares a los que pudiera ser sujeto, dependiendo del caso y de la materia del derecho de que se trate.
También se encuentra tipificado el delito cometido por particulares en la Ley General de Responsabilidades Administrativas, la cual impone sanciones a aquellos particulares que participan de alguna manera en el ejercicio de la función pública o que tienen relación profesional con las entidades públicas. Sanciones que pueden llegar a:
· “Sanción Económica;
· Inhabilitación temporal para participar en adquisiciones, arrendamientos, servicios u obras públicas, según corresponda, por un periodo que no será menor de tres meses ni mayor de ocho años;
· Indemnización por los daños y perjuicios ocasionados a la Hacienda Pública Federal, local o municipal, o al patrimonio de los
entes públicos.”
Como lo comenté al inicio, no pretendo hablar de qué debemos hacer o no hacer en el punto de vista profesional, eso es decisión personal, sin embargo, sí pretendo señalar las consecuencias legales que pudiera generarse derivado de una decisión que aparentemente “a nadie afecta”, así que creo, debemos de pensar con cabeza fría cada vez que se nos asigne, contrate o invite a rendir un peritaje sobre lo que hace 424 años nuestro amigo William nos invitó a reflexionar, ser o no ser, he ahí el dilema.
La Función del Perito; el objeto de la prueba pericial; el tiempo, modo, lugar y forma de rendir los peritajes, así como los tipos de peritos, son temas que podremos platicar en otro artículo, solo por favor recuérdame que te diga.
Julio 2024
Comentarios al correo: oscarmb07@yahoo.com
El Catastro
José Manuel Pérez Lázaro
El Catastro se puede definir por su origen, pero también se puede definir por su finalidad, el Catastro ha sido utilizado a lo largo de la historia como una herramienta de carácter impositivo, desde los romanos hasta la fecha. También es una herramienta que nos permite mantener la administración y el control del uso y de la tenencia del territorio. De “Esa porción de espacio donde en que el Estado ejercita su poder”, como lo señala (García Máynez, 2009).
José Manuel Pérez Lázaro
El impuesto predial es una consecuencia del Catastro, aún y cuando algunas veces pareciera que esto fuera al revés. Ello en virtud, si contamos dentro de un determinado Territorio con un catastro debidamente actualizado, la información obtenida dentro de esta actividad, nos permitirá considerar obtener una mayor recaudación predial. Lagarda Lagarda, (2007) señala que el catastro por su origen se divide en dos tipos. El Catastro Teutónico o Germánico (también llamado catastro jurídico), en donde el Registro público y el catastro se encuentran unidos, basta con que el Predio o también llamado Parcela esté inscrito en el catastro (quien da fe de sus linderos y colindancia), para que el propietario pueda ejercer todos los derechos legales sobre él. Este modelo como su nombre lo indica se ejerce principalmente en los países de origen germánico, como son: Alemania, Austria, Dinamarca, Suiza y demás países del norte de Europa.
Por su parte el Catastro Napoleónico o Latino, o catastro Fiscal, cuya principal encomienda, es la recaudación. “Napoléon como primer cónsul, estableció una comisión para estudiar la distribución equitativa del impuesto predial” (Plazola Cisneros, 2008). En este modelo el Catastro y el Registro Público de la propiedad, trabajan de manera separada, mientras que en el Catastro se inscriben los predios que serán grabados, mediante la aplicación de Valores y de una metodología
valuatoria (hoy día en nuestro país y en apego al artículo 115 constitucional, se aplican Tablas valores catastrales unitarios de suelo y construcción, propuestos por los municipios a la H. Legislatura local, mismos que son publicados para el caso del estado de Veracruz, en su Gaceta Oficial), de acuerdo a sus características físicas y geográficas. En el Registro Público de la propiedad de acuerdo a su legislación local se inscriben las operaciones de traslado de dominio. En nuestra legislación local y conforme al Modelo de Catastro, el hecho de estar inscrito en el Catastro, no genera Derechos legales sobre el bien inmueble.
Etimológicamente el término Catastro, sin importar su origen ostenta casi siempre los mismos significados, (lista de ciudadanos con propiedades gravables, registro, lista, cuenta registro de predios gravables, registro o el inventario de predios o el registro de ciudadanos con propiedades gravables), como varios autores lo han señalado. Su finalidad de origen ha recaído siempre sobre el pago de impuestos, entonces también podríamos ver la importancia del catastro teniendo como ejemplo, el caso de la Francia post-revolucionara, dónde un ciudadano para poder estar en condiciones de ejercer su derecho al voto, debía comprobar que pagaba impuestos (Fioravanti, 1998).
Con el pasar de los años el Catastro ha ido obteniendo una importancia significativa, tanto por su papel preponderantemente administrativo del territorio, como por su papel recaudatorio. El Catastro ha ido evolucionando por diferentes etapas, en donde el cumplimiento en la finalidad de cada una de ellas, va permitiendo la evolución hacia la siguiente, podemos observar la finalidad de cada una de ella, en el trabajo de Erba, Diego (2007) a patir del “cuadro, donde se representa la evolución del catastro a lo largo del tiempo”, según el autor.
En el Catastro Económico o como
COVEVAPRO
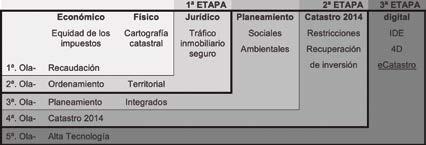
también lo mencionamos con anterioridad, Catastro Fiscal, se registran los datos de los inmuebles, con la finalidad de poder determinar el Valor que servirá de base para el cálculo del impuesto predial. Para el catastro Físico deberemos de realizar levantamientos topográficos, geodésicos y/o fotogramétricos, y mediante bases alfanuméricas, podremos estar en condiciones de alcanzar el Catastro Geométrico o Físico.
Para el Catastro Jurídico, estaremos hablando de una fusión o solamente una asociación con el Registro Público de la propiedad, alguna vez Napoleón señaló que: Un buen catastro parcelario será el complemento del Código en lo que se refiere a la posesión del suelo. Es necesario que los mapas sean suficientemente precisos y detallados para fijar límites y evitar litigios. Estaríamos hablando entonces de al menos un catastro ideal.
A partir de algunas décadas atrás, muchos expertos en la materia; a lo ancho del mundo, empezaron a hablarnos del Catastro Multifinalitario, empezaron a darse cuenta, que la información que el catastro administraba, era de gran valía y podía ser utilizada para fines diversos, más allá de lo que es la tributación. Comprendieron que la información catastral era útil para la Elaboración de Planes de desarrollo urbano, por mencionar algún ejemplo. Entonces el catastro se empezó a ver como un sistema de información multifuncional, aunque como lo señala (Erba, Diego, Catastro Multifinalitario aplicado a la definición de políticas de suelo urbano, 2007), para que un catastro sea completamente multifinalitario es necesario integrar todas las instituciones que trabajan al nivel de la parcela, por ende no sería la Dependencia Catastral la que tendría la totalidad de los datos en un sistema, en sí las Dependencias que generan y requieren la información territorial, trabajarían únicamente
con la Cartografía y con la nomenclatura Catastral Oficial.
Dentro de esta etapa, surgen en diferentes escenarios diferentes Declaraciones, mismas que se volvieron trascendentales, como la Declaración de Bogor, la de Bathurst, la de la FIG y la del Comité de Catastro de la Unión Europea, por mencionar las más sobresalientes. Todas dirigidas hacia la Composición del Catastro territorial a partir del sistema de información basado en la parcela, su descripción geométrica, y su valor.
En 1998 surgió una nueva visión para el Catastro, El Catastro 2014, es un documento que se originó en el Congreso de Melbourne y en él se establecieron las 6 afirmaciones del Catastro 2014.
1.- El Catastro 2014 mostrará una imagen completa sobre la situación legal del terreno, señalando tanto los derechos como las obligaciones.
2.- Desaparecerá la distancia entre mapas y registros.
3.- Los mapas catastrales desaparecen ¡vivan los modelos!
4.- Desaparece el catastro de lápiz y papel. Y
5.- El Catastro 2014 será mayoritariamente privado. Los sectores públicos y privados trabajan en estrecha colaboración.
6.- La inversión realizada para la creación del catastro podrá recuperarse.
Como resumen del cuadro podríamos establecer 3 etapas dentro de la evolución, la primera etapa (de papel), normalmente en esta etapa la dependencia realiza administración y colección de datos, la información se genera localmente y se duplica en oficinas centrales. Para la Segunda etapa (inicios de informática), aquí surge el uso de equipos de cómputo, normalmente de baja capacidad, se continúa
COVEVAPRO
con la administración de datos a nivel local, en esta etapa se tiene un gran trabajo en oficinas centrales, pero se sigue trabajando en papel en las oficinas locales. Por último, en la tercera (informatización completa), aquí se integran los datos mediante el uso de una red, es el caso del uso de las SIG (System Information Geographic), a escala nacional o estatal, en donde sin importar el lugar donde se genere la información, se integra a un sistema central y
de ahí puede ser tomada por cada una de las dependencias o instituciones que se integran al sistema.
Tomando en cuenta lo anterior debemos de considerar los aspectos jurídicos, históricos y culturales de cada país, que se interponen entre el ser y el deber ser. Para ello tenemos que ver dentro de la misma historia de nuestros países, el desarrollo del catastro al pasar de los años.
COVEVAPRO
Administración de condominios
Arq.
Domingo
Ibarra Mandujano
La administración de condominios implica la gestión integral de un conjunto residencial conformado por unidades habitacionales individuales, áreas comunes y servicios compartidos
En el estado de Veracruz existen 2,385,265 viviendas según INEGI Censo del 2020, de las cuales el 18% son viviendas que forman parte de conjuntos condominales. Por municipio la mayoría lo tiene Veracruz con un 31.88%, lo sigue Boca del Río con un 22.98%, Xalapa con una participación del 22.15%, y finalmente el 22.99% se dispersa en el resto de los municipios del Estado.
Arq. Domingo Ibarra Mandujano
La Ley 541 LEY QUE REGULA EL REGIMEN DE PROPIEDAD EN CONDOMINIO EN EL ESTADO DE VERACRUZ DE IGNACIO DE LA LLAVE, define:
VII. Condominio: El inmueble cuya propiedad pertenece a dos o mas personas, a quienes corresponde una unidad de propiedad exclusiva y los derechos de copropiedad de los bienes y áreas que son de uso común.
Es importante mencionar que el administrador es un auxiliar contratado por la Asamblea de condóminos, y que el máximo órgano de decisión en un condominio es la Asamblea, en dicho órgano se resolverán los asuntos de interés común del condominio.
El administrador de condominios es el profesional encargado de coordinar y ejecutar diversas tareas en nombre de la comunidad de propietarios. Algunas de sus responsabilidades son:
• Gestión financiera: Llevar la contabilidad del edificio.
• Gestión de inquilinos: Registrar propietarios y residentes, y atender quejas o emergencias.
• Supervisión de trabajadores: Contratar y despedir personal.
• Mantenimientos y reparaciones: Coordinar el mantenimiento de áreas comunes y servicios.
• Asegurar el suministro de servicios: agua, energía eléctrica, recolección de basura, vigilancia y seguridad.
• Identificar oportunidades para reducir gastos.
• Buscar la sana convivencia condominal.
Pareciera fácil, sin embargo, existen muchos retos que superar. El Administrador de Condominios deberá superar temas como el desconocimiento entre la mayoría de los condóminos de la legislación asociada a Condominios, la apatía entre los propietarios o usuarios, la desarmonía entre algunos vecinos, la falta de cumplimiento en los pagos de cuotas de mantenimiento, incluso los malos manejos financieros de administradores anteriores. Es por esto, que un Administrador de Condominios deberá desarrollar habilidades y competencias en materias como:
Marco Legal del régimen de condominios en el Municipio, Estado o en Leyes Generales
Organización, definirá la estructura necesaria acorde a las características del condominio.
Planeación, deberá gestionar eficientemente los procesos de operación, seguridad y mantenimiento del condominio.
Ejecución de lo planeado y Control de las acciones, incluyendo todas las finanzas
correspondientes.
COVEVAPRO
Y finalmente algo que es de suma importancia, las Relaciones humanas. El administrador de saber manejar los procesos humanos, como lo son el manejo de objeciones, manejo de la frustración, debe saber manejar la armonía en las Asambleas de propietarios, no permitir que se desborden los ánimos, para ello su principal herramienta es el conocimiento.
Aunado a lo anterior, el Administrador de Condominios deberá desarrollar habilidades de Liderazgo, buena comunicación, ética y responsabilidad, trabajo en equipo y como ya se había mencionado, el manejo de conflictos.
El administrador de Condominios deberá tener una buena relación con las autoridades, con los Contratistas encargados del mantenimiento o de obras nuevas, así como con los condóminos, atendiendo a cada uno sin distinción. La empatía es muy importante, entender los requerimientos del condómino y actuar en consecuencia.
En base a lo anterior podríamos resumir que las responsabilidades del Administrador en términos generales son:
• Planear la administración del inmueble.
• Planear, ejecutar y controlar el presupuesto establecido.
• Cobrar las cuotas de mantenimiento y en su caso cuotas extraordinarias.
• Elaborar un diagnóstico del estado físico del condominio y determinar prioridades.
• Ejecutar el programa de mantenimiento autorizado por la Asamblea.
• Supervisar a los contratistas.
• Convocar y coordinar las asambleas, levantar una minuta o libro de acuerdos.
• Informar sobre los avances de lo planeado.
• Atender quejas de los usuarios.
• Difundir entre los condóminos los acuerdos aprobados.
• Apegarse a la debida observancia de las leyes en materia del Régimen de condominio y su reglamento interno.
• Cumplir con lo establecido en la Ley de Protección Civil y su Reglamento.
• Cumplir con lo establecido en las leyes en materia ambiental.
Este es un breve, muy breve resumen de las actividades y del perfil de un Administrador de condominios, al igual que en todas las materias, la capacitación es lo mas importante, estar preparados para los retos es fundamental, siempre surgirá algo nuevo y es nuestra oportunidad de aprender, el cúmulo de experiencias nos dará la sabiduría.
Ajuste Transversal para créditos hipotecarios Infonavit
Ángel de Jesús Rodríguez Rodríguez
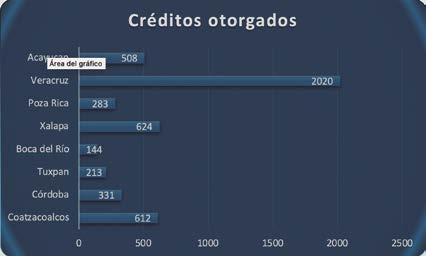
La importancia del otorgamiento de créditos por el Instituto del Fondo Nacional de la Vivienda para los trabajadores (INFONAVIT) en el Estado de Veracruz es fundamental para el sector inmobiliario. Según datos del Informe municipal de crédito mayo 2024 en la entidad veracruzana se han otorgado 7,945 créditos, de los cuales el mayor porcentaje es la colocación de créditos Línea II, es decir, adquisición de
Ángel de Jesús Rodríguez
Rodríguez
vivienda y suelo. (Imagen 1)
Los municipios que tiene mayor colocación de créditos son: Coatzacoalcos, Córdoba, Tuxpan, Xalapa, Boca del Río, Poza Rica, Veracruz y Acayucan. (Imagen 2)
Estas cifras demuestran el dinamismo de esas ciudades en el sector inmobiliario, sin embargo, existen estadísticas a nivel federal donde se aprecia que la colocación de los créditos tiene una tendencia negativa. (Imagen 3)
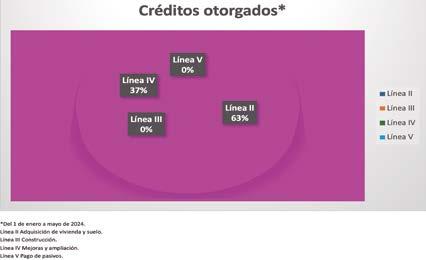
Imagen 1
Imagen 1: https://portalmx.infonavit.org.mx/wps/portal/infonavit.web/transparencia/indicadores-area-sustantivas/!ut/p/z1/ jY-xCsIwGIQf6b-kpf6OTa1psUkpGFqzSCYJaHUQn18RFwdjbzv47o4jTxP5OTziKdzjdQ7nlz_44lhooKlyYaEMMLDZGZF3QCFpfAOSAa0grOaGUW7rtl53mdROkF-Sxw-VWJZPAD5dP5L_ntCKGYPeW1X1fcab1QdIXfw3crs4NyG2T5UDLfI!/ dz/d5/L2dBISEvZ0FBIS9nQSEh/?sa=portal+infonavit%2F5_transparencia%2Fseccionesmenu%2Fvindicadoresareassustantivas%2Fdocumentosareassustantivas%2F01_indicadores_operativos_credito%2F03_creditos_otorgados%2F2024&criterios=4f9b0d41-d28a-4d6d-a6fb-c310eeacb906&criterios=07456134-ab11-4bc1-b827-a3ecd6463121&criterios=294263a9-9e6d-4361-98f9-b2b1c07400ad&WCM_Page.ResetAll=TRUE#anchorBusqueda
COVEVAPRO
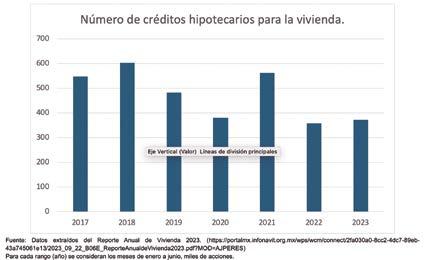
Los resultados estadísticos negativos en la colocación de los créditos a nivel Federal han provocado que las instituciones crediticias y los organismos de vivienda desarrollen nuevos y mejores planes de acción.
El INFONAVIT no se ha quedado estático ante este escenario, además siempre está en constante acercamiento con los derechohabientes (DH); como demostración ha implementado desde el día 1 de agosto del presente
año tres acciones importantes a través de lo que ha denominado:
“AJUSTE TRANSVERSAL PARA CRÉDITOS HIPOTECARIOS”
Estos cambios en beneficio a los DH tienen como objetivo mejorar las condiciones financieras a través de su flexibilidad, estas medidas serán para aquellas personas que tengan relación laboral vigente en cualquiera
Imagen 2
Imagen 3
COVEVAPRO
de las múltiples modalidades (individual, conyugal y unamos créditos).
Las tres acciones son las siguientes:
1. Plazo Flexible.
2. Monto Flexible.
3. Consulta a las sociedades de Información crediticia.
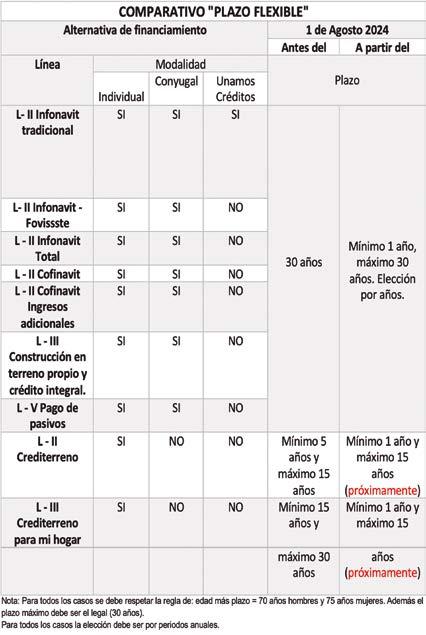
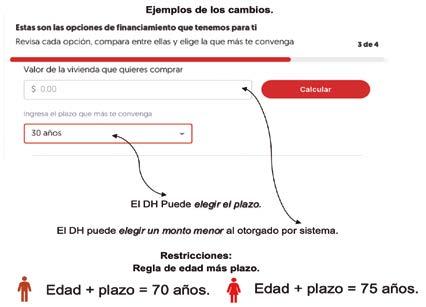
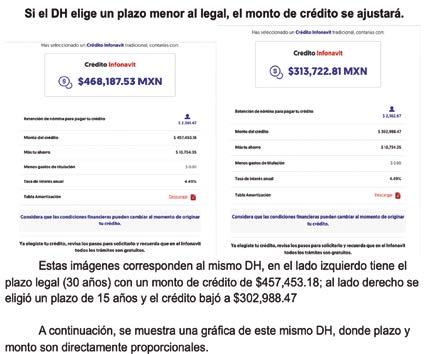
1.- En cuanto a la primera acción “PLAZO FLEXIBLE”, el cambio importante es que el DH podrá elegir el plazo del crédito siendo el plazo menor 1 año, este beneficio aplica para compra de vivienda, construcción o pago de pasivos2, respetando la regla de edad más plazo vigente (hombres: máximo 70 años y mujeres: máximo 75 años) y no deberá superar el plazo legal que es de 30 años con excepción de Crediterreno que mantiene el plazo máximo de 15 años. La elección del plazo evidentemente afectará el monto de crédito a otorgar. El Plazo Flexible aplica para línea II: Infonavit tradicional, Infonavit Total, Cofinavit y Cofinavit Ingresos Adicionales; y para el caso de la línea III: Construcción en terreno propio y crédito integral.
2.- MONTO FLEXIBLE. A partir del 1 de agosto de 2024 el DH podrá elegir el monto de crédito que requiera siempre y cuando esté dentro del rango de monto mínimo y máximo de crédito de acuerdo con la opción de financiamiento y sus reglas de negocio. Además, deben considerar que si su ingreso es menor o igual a un salario mínimo vigente el pago mensual de su crédito será hasta el 20% de su salario. En caso contrario, su ingreso es mayor a un salario mínimo vigente el pago mensual de su crédito será hasta el 30% del salario.
Aplica a Línea II Adquisición de vivienda y suelo (Infonavit tradicional, Infonavit Total, Cofinavit, Cofinavit Ingresos Adicional y Crediterreno); Línea III Construcción de vivienda (en terreno propio, crédito integral, crediterreno para mi hogar) y Línea V Pago de pasivos (Conyugal).
3.- CONSULTA A LAS SOCIEDADES DE INFORMACIÓN CREDITICIA.
El objetivo es estandarizar la inter-
2: Este caso entrará en vigor posteriormente.
pretación del resultado que se obtenga de la consulta de buró durante el proceso de precalificación e inscripción. Es importante recordar que el DH tiene dos opciones al momento de obtener su precalificación:
A) Autoriza la consulta de buró
B) No autorizar la consulta de buró.
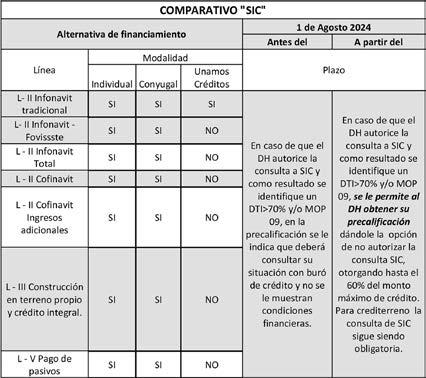
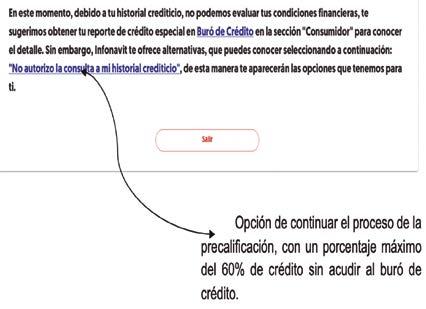
Hasta julio de este año para el caso donde el DH SÍ AUTORIZA y el resultado de la consulta identifique un DTI3> 70% y/o MOP4 actual 09 se le invita al DH que acuda al “Buró de crédito” a fin de mejorar su score y puede ejercer un crédito.
CON EL CAMBIO DE ESTANDARIZACIÓN SE PERMITIRÁ al DH, a pesar de presentar un DTI > 70% y/o MOP actual 09, solicitar el crédito sin la consulta de buró; es decir, YA NO TENDRÁ QUE ACUDIR AL BURÓ DE CRÉDITO para ejercer el crédito. La contraparte es que solo se le dará el 60% del monto de crédito total.
Finalmente, si el DH no acepta la consulta de buró, el monto del crédito a otorgar será del 60% tal y como se ha manejado en los últimos años.
Las únicas causales de rechazo de créditos serán cuando las marcas del resultado de la consulta de buró sean de FRAUDE (MOP 99) y marca de defunción.
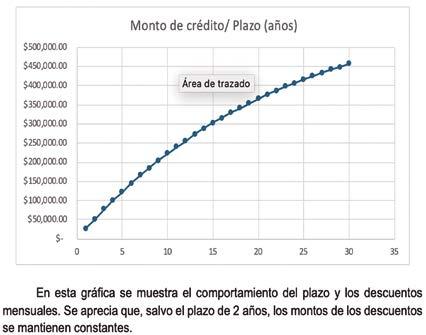
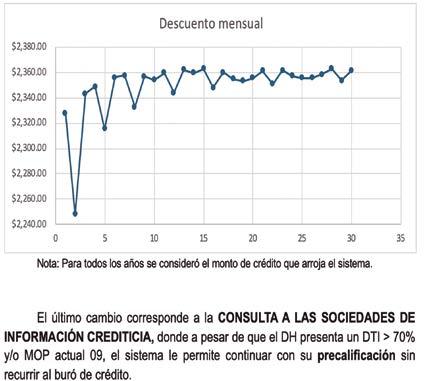
A continuación, se presentan los cuadros comparativos de los cambios.
GRÁFICAS
Los cambios que ha implementado el INFONAVIT a partir de este 1 de agosto de 2024, a través de “AJUSTE TRANSVERSAL DE CRÉDITOS HIPOTECARIOS. MONTO FLEXIBLE, PLAZO FLEXIBLE Y CONSULTA A LAS SOCIEDADES DE INFORMACIÓN CREDITICIA (SIC)” incrementan las posibilidades de acceder más pronto a un crédito subsecuente, es decir a otro crédito después de haber pagado el primero, ya que el DH puede seleccionar el monto y plazo de su preferencia, evitan a los DH el trámite ante el buró de crédito siempre y cuando cumplan las condiciones mencionadas.
Con estas medidas el INFONAVIT
3: DTI. Se refiere a los pagos mensuales reportados por el SIC divididos entre los ingresos del DH.
4: MOP (manner of payment).
COVEVAPRO
continúa abriendo el abanico de posibilidades para que los mexicanos puedan tener un patrimonio.
Confío en que los resultados de estos
cambios sean en beneficio de todos los DH. Ahora viene la etapa de ponerlos en funcionamiento, en el siguiente número de la revista abordaremos otra gran reforma… así es ¡una más del INFONAVIT!.
COVEVAPRO
COVEVAPRO
La regresión lineal múltiple
Mtro. Arq. Gilberto Luis Tovar Arizpe
Primera parte
La regresión lineal múltiple es una extensión de la regresión lineal simple, que permite analizar la relación entre una variable dependiente y varias variables independientes. A diferencia de la regresión lineal simple, que examina la relación entre una variable dependiente y una sola variable independiente, la regresión lineal múltiple considera múltiples variables independientes para predecir la variable dependiente.
Modelo Matemático
Mtro. Arq. Gilberto Luis Tovar
En regresión lineal múltiple, el modelo se expresa como: (Imagen 1)
Y: Variable dependiente (lo que estás tratando de predecir). Ejemplo el valor de un activo.
X1, X2, X3…………, Xk: Variables independientes (predictores de valor).
ß0: Intercepto de la regresión (valor de Y cuando todas las X son 0).
-ß1, ß2,……, ß_k: Coeficientes de regresión (cambios en Y por unidad de cambio en cada X).
∑: Término de error (diferencia entre el valor observado y el valor predicho por el modelo).
Pasos para Realizar una Regresión Lineal Múltiple
1. Recopilación de Datos:
Reúne datos sobre la variable dependiente y las variables independientes.
2. Preparación de Datos: Limpia y organiza los datos, asegurán-
dote de que estén en el formato adecuado para el análisis.
Realiza análisis exploratorio de datos para identificar patrones y relaciones.
3. Ajuste del Modelo: Usa métodos estadísticos para estimar los coeficientes ß del modelo. Esto generalmente se hace mediante el método de los mínimos cuadrados ordinarios (OLS).
La función objetivo es minimizar la suma de los cuadrados de las diferencias entre los valores observados y los valores predichos.
4. Evaluación del Modelo:
Significancia de los Coeficientes: Verifica si los coeficientes de las variables independientes son significativamente diferentes de cero (usualmente con una prueba t).
R-cuadrado (R²): Mide la proporción de la varianza en la variable dependiente que es explicada por las variables independientes.
Análisis de Residuos: Examina los residuos (diferencias entre los valores observados y predichos) para verificar supuestos como la homocedasticidad y la normalidad.
5. Interpretación:
Interpreta los coeficientes para entender cómo cada variable independiente afecta la variable dependiente.
Evalúa el impacto y la relevancia de cada predictor.
6. Validación del Modelo:
Usa métodos como la validación cruzada para asegurarte de que el modelo generaliza bien a datos no vistos.
COVEVAPRO
Supuestos en la Regresión Lineal Múltiple
Para que los resultados sean válidos, se asume que:
1. Linealidad: La relación entre la variable dependiente y cada variable independiente es lineal.
2. Independencia: Los residuos son independientes entre sí.
3. Homocedasticidad: La varianza de los residuos es constante a lo largo de los valores predichos.
4. Normalidad: Los residuos siguen una distribución normal.
La regresión lineal múltiple es una herramienta poderosa para analizar datos y hacer predicciones, siempre que se cumplan los supuestos y se interpreten los resultados con cuidado.
La regresión lineal múltiple se puede utilizar eficazmente en la valuación de propiedades inmobiliarias para estimar el valor de un inmueble basado en diversas características. Este enfoque ayuda a comprender cómo diferentes factores afectan el precio de una propiedad y permite hacer valoraciones más precisas y fundamentadas.
La pregunta que todos nos hacemos, ¿Cómo puedo aplicar la regresión lineal múltiple en la valuación de inmuebles?
1. Definir el Problema y Recolectar Datos (ofertas de mercado, lo más similares posible, de preferencia y de ser posible operaciones reales efectuadas en un lapso no mayor a los 6 meses )
Variable Dependiente (Y): Esta será la variable que estás tratando de predecir, que en este caso es el Valor de mercado de la propiedad.
Variables Independientes (X): Estas son las características o atributos de las propiedades que pueden influir en su Valor de mercado. Ejemplos de variables independientes incluyen:
-Metros cuadrados (construidos).
- Número de habitaciones.
- Número de baños.
- Edad del inmueble.
- Ubicación (por ejemplo, código postal, proximidad a servicios, etc.).
- Características adicionales (como piscina, garaje, jardines, etc.).
2. Preparar los Datos
Recolección: Obtén datos históricos de ventas de propiedades que incluyan tanto el precio de venta como las características de las propiedades.
Limpieza: Asegúrate de que los datos estén limpios y completos. Maneja valores faltantes y realiza transformaciones necesarias (por ejemplo, convertir variables categóricas en variables dummy).
Nota: Las variables dummy se utilizan para convertir variables categóricas (como el género, el color o el estado civil) en variables numéricas. Esto es necesario porque la mayoría de los modelos estadísticos y algoritmos de aprendizaje automático requieren que las entradas sean numéricas.
Por ejemplo, si tienes una variable categórica “Con alberca” o “Sin alberca” puedes crear dos variables dummy:
• Con Alberca: 1
• Sin Alberca: 0
Normalización: A veces es útil normalizar o estandarizar las variables para que tengan la misma escala y no dominen los coeficientes debido a su magnitud.
3. Ajustar el Modelo de Regresión Lineal Múltiple
Construcción del Modelo: Usa una herramienta estadística (como R, Python con scikit-learn, o software especializado como SPSS) para ajustar un modelo de regresión lineal múltiple. Excel también es una herramienta que nos permite realizar el análisis de forma sencilla y con buenos resultados.
El modelo se ajustará a la fórmula: (Imagen 2)
Estimación de Coeficientes: Calcula los coeficientes “beta” para cada variable independiente. Estos coeficientes indican la relación entre cada variable independiente y el precio de la propiedad.
4. Evaluar el Modelo R-cuadrado (R²): Evalúa cuánto de la variabilidad en el precio de la propiedad es explicada por el modelo.
Significancia de Coeficientes: Verifica si los coeficientes de las variables independientes son estadísticamente significativos.
Análisis de Residuos: Asegúrate de que los residuos (diferencia entre los precios observados y los precios predichos) cumplen
COVEVAPRO
con los supuestos del modelo, como la normalidad y la homocedasticidad.
5. Interpretar los Resultados
Coeficientes: Los coeficientes indican el efecto de cada variable independiente en el precio de la propiedad. Por ejemplo, un coeficiente positivo para el tamaño indica que, manteniendo constantes otras variables, un aumento en el tamaño de la propiedad está asociado con un aumento en el precio.
Impacto Relativo: Evalúa qué variables tienen el mayor impacto en el precio y cómo los cambios en cada variable afectan el valor de la propiedad.
6. Aplicar el Modelo
Estimación del Valor: Usa el modelo ajustado para estimar el precio de una propiedad dada sus características. Introduce los valores de las características de la propiedad en el modelo para obtener una predicción del precio.
Validación: Compara las estimaciones del modelo con precios de ventas recientes de propiedades similares para validar la precisión del modelo.
7. Actualización y Revisión
Actualizar el Modelo: Los mercados inmobiliarios cambian con el tiempo, por lo que es importante actualizar el modelo con nuevos datos periódicamente.
Revisión Continua: Realiza ajustes y revisiones del modelo para mantener su precisión y relevancia.
La regresión lineal múltiple es una herramienta valiosa para la valuación de inmuebles porque proporciona un enfoque cuantitativo para determinar el valor basado en múltiples factores, lo que permite una valoración más precisa y objetiva. Sin embargo, desde mi humilde opinión, un método de comparación directa (Homologación) debidamente y cuidadosamente realizado, con el análisis adecuado y la correcta interpretación del mercado, siempre será más adecuado.
Para realizar un análisis de regresión lineal múltiple de manera adecuada, la cantidad de muestras necesarias puede variar según varios factores, como la complejidad del
modelo, el número de variables predictoras, y la fuerza de las relaciones entre las variables. Sin embargo, hay algunas pautas generales que pueden servirte de guía:
1. Regla General: Una regla común es tener al menos 10 a 20 muestras por cada variable predictora en el modelo. Por ejemplo, si tienes 5 variables predictoras, podrías necesitar entre 50 y 100 muestras como mínimo.
2. Poder Estadístico: Para obtener resultados más robustos y generalizables, muchas veces se recomienda tener al menos 100 a 200 muestras en total, independientemente del número de variables predictoras.
3. Efecto y Precisión: Si quieres detectar efectos pequeños con alta precisión, necesitarás más muestras. La cantidad exacta dependerá del tamaño del efecto que esperas encontrar y del nivel de confianza que deseas.
4. Multicolinealidad: Si las variables predictoras están altamente correlacionadas entre sí (multicolinealidad), podrías necesitar más muestras para distinguir los efectos individuales de cada predictor.
En resumen, aunque puedes realizar un análisis con menos muestras, la calidad y la fiabilidad de los resultados mejorarán con un tamaño de muestra más grande. Idealmente, debes evaluar la complejidad de tu modelo y considerar realizar un análisis de poder estadístico para determinar el tamaño de muestra óptimo para tu situación específica.
Es por esto que, la correcta selección de las muestras, es de vital importancia. Entre más homogéneo sea el muestreo, puedes reducir el número de variables con lo que el modelo se simplifica y el análisis es más rápido y confiable.
Desde mi propia experiencia, la regresión lineal múltiple es una herramienta muy útil para la toma de decisiones del valuador profesional, pero no podemos dejar de lado que la precia en la interpretación de los resultados es lo que nos posiciona por encima de cualquier IA, que se han y están poniendo de moda hoy en día. Nos toca, como profesionales, seguir capacitándonos en el uso de estas herramientas estadísticas.
COVEVAPRO