Colegio Veracruzano de Valuadores Profesionales A.C.
COVEVAPRO “Por la Excelencia en Valuación”
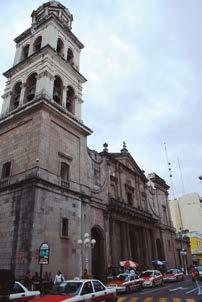
CATEDRAL DE VERACRUZ
(NUESTRA
SEÑORA DE LA ASUNCIÓN)
La construcción de esta catedral realizada mayormente en coral y cantera inició a principios del siglo XVIII. Ubicada a un costado del Palacio Municipal, la también llamada Catedral de Nuestra Señora de la Asunción se consagró a justo a la “Asunción de María” en 1731. La construcción se compone de cinco naves, la central posee una cúpula que se eleva a 36 metros de altura y está forrada en su exterior de azulejos poblanos.
Al entrar se puede apreciar un altar principal con esculturas de ornamentación barroca; en el segundo piso existe un espacio para el coro y varios arcos, debajo de estos hay capillas menores. Su fachada presenta tres puertas de madera y un frontón superior; aunque la construcción original no contaba con un campanario este fue agregado en 1859 cuando Don Manuel Gutiérrez Zamora, entonces Gobernador del Estado, mandó a agregarlo.
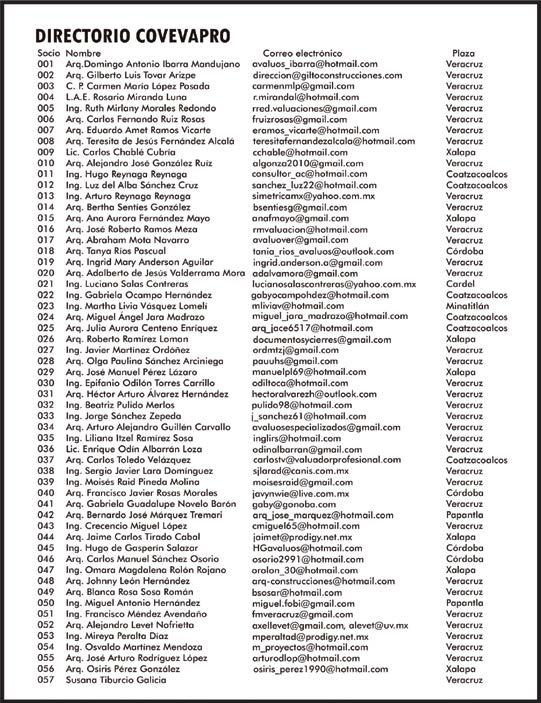
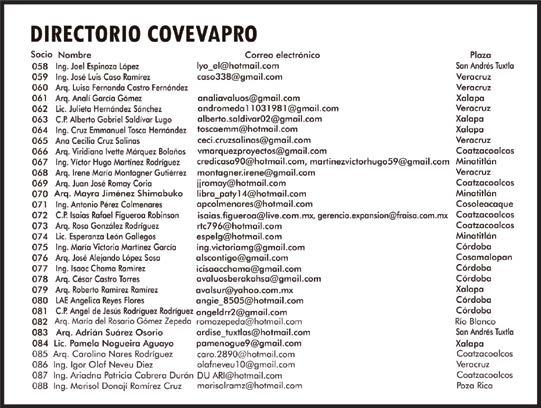
DIRECTORIO COVEVAPRO
“Por la excelencia en Valuación”, es una publicación editada por el Colegio Veracruzano de Valuadores Profesionales.
5 de mayo No. 930, Col. Centro, C. P. 91700, Veracruz, Veracruz Correo electrónico: covevapro@gmail.com.
Teléfono: 2299323851 www.covevapro.com
EDITORES RESPONSABLES
Maestro Arq. Gilberto Luis Tovar Arizpe Presidente COVEVAPRO
Maestra Luz del Alba Sánchez Cruz Vicepresidente de Representación Zona Sur
Maestra Martha Livia Vásquez Lomelí Coordinación de publicación
L.D.G. Renato Elí Vásquez Lomelí Diseño editorial Fotografía de portada: Viajes Vildos (Orizaba, Veracruz)
QR PÁGINA FACEBOOK
QR PÁGINA WEB
“El contenido de los artículos y fotografías usadas son responsabilidad exclusiva de los autores y no refleja necesariamente la opinión de los editores”.
Carta del Presidente
El primer trimestre del año termina y un cúmulo de experiencias se han vivido, una de ellas, el cambio del consejo directivo. Termina un ciclo y empieza otro, valoro enormemente lo realizado por el consejo directivo que terminó su gestión, reconozco que, sin el esfuerzo y la dedicación, especialmente del primer presidente, Dr. Eduardo Ramos, el camino no hubiera sido fácil, los logros fueron muchos, primero, triplicar la membresía en solo 2 años, gestionar convenios de colaboración, presencia y trabajo con las autoridades relacionadas con la profesión y contar con un grupo fuerte y consolidad entre algunos de los resultados obtenidos durante estos primeros tres años a cargo del primer consejo directivo.
un panel de expertos con el tema de Gentrificación y transición de zonas por cambio de uso de suelo, en donde participaron todos los ponentes, bajo la dirección del Dr. Eduardo Ramos Vacarte y con la moderación del Panel a cargo de la Licenciada Lizbeth Cristina Mora García.
Cada minuto de este proyecto, se fue construyendo con dedicación y mucho cariño a la comunidad inmobiliaria. No se podría expresar de ningún modo la gratitud a todos los participantes, asistentes y colaboradores, ni describir de ninguna manera la satisfacción que nos dejó este primer gran esfuerzo por llevar a los asociados, un programa de capacitación de primer nivel.
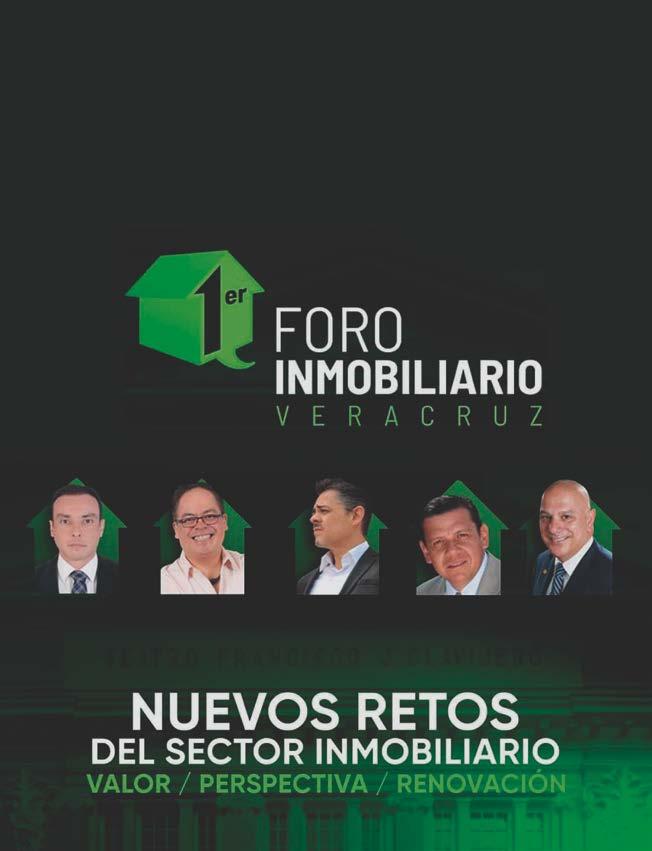
Inicia el segundo consejo con otro reto de importancia, el primer Foro Inmobiliario Veracruz, proyecto de desarrollo profesional impulsado por 5 asociaciones lideres en el sector, en donde unen esfuerzos y participación El Colegio Veracruzano de Valuadores Profesionales A.C, la Asociación de Agentes Inmobiliarios de México A.C. el Colegio de Administración y Venta de Bienes Raíces de México, A.C., La Asociación Mexicana de Profesionales Inmobiliarios Veracruz y Colegio De Arquitectos Del Puerto De Veracruz, A.C.
Durante el desarrollo del foro, contamos con 5 ponencia de gran interés para los integrantes de las asociaciones y colegios integrantes, así como
No me queda más que agradecer a los ponentes y patrocinadores, así como a las autoridades del municipio de Veracruz, en especial a su presidenta Lic. Patricia Lobeira de Yunes, que nos facilitó el teatro Francisco Javier Clavijero, un recinto inmejorable para demostrar a todos que Veracruz es una ciudad ejemplar en todo sentido, recibimos por parte de la Alcaldesa de Veracruz las facilidades y el apoyo para hacer de este primer evento, todo un éxito.
Nos queda como compromiso, seguir mejorando y hacer de esté, un evento cada vez mejor.
Esperen noticias en breve con los detalles del segundo Foro Inmobiliario Veracruz, los vamos a sorprender.
Maestro Arq. Gilberto Luis Tovar Arizpe
CONSEJO DIRECTIVO 2024-2025
Arq. Gilberto Luis Tovar Arizpe Presidente
Arq. Domingo Antonio Ibarra Mandujano Vicepresidente general
Arq. Ana Aurora Fernández Mayo Vicepresidente de Representación 1
Ing. Luz del Alba Sánchez Cruz Vicepresidente de Representación 2
Arq. Carlos Fernando Ruiz Rosas Secretario General
Arq. Julia Aurora Centeno Enríquez Secretario de Acción Gremial
Ing. Arturo Reynaga Reynaga Secretario Suplente
Ing. Adalberto de Jesús Valderrama Mora Tesorero
Ing. Ruth Mirlany Morales Rendodon Subtesorero
Lic. M. en V. Carlos Fernando Chablé Cubría Coordinador de temas Legislativos
Arq. Abraham Mota Navarro Coordinador de Consejo Técnico
Arq. Bertha Sentíes González Vocal General
Ing. Luciano Salas Contreras Vocal Auxiliar
Arq. Teresita de Jesús Fernández Alcalá Vocal Auxiliar
Ing. Moisés Raid Pineda Molina Comisión de Redes Sociales y Difusión
Gentrificación
Arq. Eduardo Amet Ramos Vicarte
La gentrificación es un proceso urbano en el que áreas previamente degradadas o de bajos ingresos experimentan un aumento en la inversión y desarrollo, lo que conduce a un cambio demográfico y socioeconómico. Algunas de sus características principales son:
1. Incremento de los precios inmobiliarios: La gentrificación se caracteriza por un aumento significativo en los precios de la vivienda y los alquileres en un área urbana específica. Este incremento de los precios puede ser resultado de la creciente demanda de viviendas en el área debido a la revitalización y el desarrollo económico. Los propietarios y desarrolladores, al ver el potencial de la zona, pueden aumentar los precios de la vivienda y los alquileres para capitalizar este interés renovado. Como resultado, los residentes de bajos ingresos pueden enfrentarse a dificultades para hacer frente a los nuevos costos, lo que puede llevar al desplazamiento.
2. Renovación y rehabilitación: La gentrificación a menudo conlleva una renovación y rehabilitación extensiva de los edificios y espacios públicos en el área afectada. Esto puede incluir la restauración de edificios históricos, la construcción de nuevas viviendas o la renovación de propiedades existentes. Además, pueden llevarse a cabo mejoras en la infraestructura, como la reparación de calles, la instalación de alumbrado público y la creación de espacios verdes. Estas inversiones físicas pueden mejorar la estética y la calidad de vida en el área, pero también pueden contribuir al aumento de los precios inmobiliarios y al desplazamiento de residentes de bajos ingresos.
3. Cambios demográficos: La gentrificación conduce a cambios en la composición demográfica del área afectada. A medida que los precios de la vivienda aumentan, los residentes de mayores ingresos pueden mudarse
al área, mientras que los residentes de bajos ingresos pueden ser desplazados. Este cambio en la población puede dar lugar a una homogeneización socioeconómica y cultural del vecindario, con una disminución en la diversidad étnica y de ingresos. Además, estos cambios demográficos pueden tener un impacto en los servicios y recursos disponibles en el área, así como en la dinámica social y comunitaria.
4. Comercialización y cambio en la oferta de servicios: La gentrificación suele ir acompañada de una comercialización y un cambio en la oferta de servicios en el área gentrificada. A medida que aumenta la demanda de vivienda y se incrementan los precios inmobiliarios, pueden surgir nuevos negocios y servicios dirigidos a un público de mayores ingresos. Esto puede incluir la apertura de restaurantes de moda, tiendas exclusivas, cafeterías boutique y otros establecimientos orientados a satisfacer las necesidades y preferencias de los nuevos residentes. Estos cambios pueden transformar la identidad y el carácter del vecindario, y a menudo generan tensiones entre los nuevos y los antiguos residentes.
5. Desplazamiento de residentes de bajos ingresos: Uno de los aspectos más controvertidos de la gentrificación es el desplazamiento involuntario de los residentes de bajos ingresos. A medida que aumentan los precios de la vivienda y los alquileres, muchos residentes pueden enfrentarse a la dificultad de mantenerse en sus hogares debido a los costos prohibitivos. Esto puede resultar en el desplazamiento de familias enteras, así como en la pérdida de conexiones comunitarias y en la fragmentación social. El desplazamiento puede tener graves consecuencias para los residentes afectados, incluida la pérdida de acceso a servicios, empleo y redes de apoyo social.
6. Conflicto y tensiones sociales: La gentrificación frecuentemente genera conflic-
Arq. Eduardo Amet Ramos Vicarte
tos y tensiones sociales entre los diferentes grupos de residentes en el área afectada. Estos conflictos pueden surgir debido a diferencias en el uso del espacio público, disputas sobre el desarrollo urbano y la planificación, así como tensiones relacionadas con la identidad y la cultura del vecindario. Además, las políticas y decisiones relacionadas con la gentrificación pueden generar divisiones dentro de la comunidad y llevar a protestas y activismo por parte de los residentes afectados y los defensores de la equidad y la justicia social.
7. La gentrificación en un proceso valuatorio, la gentrificación puede tener un impacto significativo en el proceso de valoración inmobiliaria al influir en los valores de mercado, los comparables utilizados, la evaluación del entorno socioeconómico, el desplazamiento de residentes y la consideración de riesgos y oportunidades. Es importante que los valuadores consideren cuidadosamente estos factores al determinar el valor de una propiedad en un área gentrificada.
En resumen, la gentrificación es un proceso complejo que involucra múltiples dimensiones sociales, económicas y culturales, y
que puede tener impactos significativos en la vida de las personas y en la estructura de las comunidades urbanas.
COVEVAPRO
Algunas razones formales y ciertos cuidados especiales para la Revisión de Avalúos
Dr. Hugo J. Guerra
Resumen
En este breve artículo se exponen algunas de las principales razones por las cuales son necesarias las revisiones de los Informes de Avalúo. Se destacan los posibles alcances de las revisiones, respectivos Informes y determinados cuidados que deben tenerse; sobre todo, respecto a los requisitos deseables que deben satisfacer los Revisores y correspondientes remuneraciones económicas. Las ideas expresadas surgen del análisis de varios estándares de valuación aplicados en América, determinadas experiencias propias y, entre muchas, dos referencias documentales de especial utilidad.
Dr. Hugo J. Guerra
Palabras claves: Revisión de Avalúos. Revisión de Valuaciones. Informes de Revisión de Valuaciones.
1. El avalúo y razones por las cuales puede requerirse su revisión
Un avalúo pleno comprende un proceso objetivamente verificable de procura, organización, análisis de datos, obtención de resultados procesales y el dictamen valorativo correspondiente, con la debida argumentación según una determinada finalidad claramente especificada y una metodología valuatoria desarrollada acorde con el marco normativo requerido, presentados en un Informe de Avalúo (IA) formal. Así, el avalúo o valuación o tasación abarca, tanto un proceso como un resultado valorativo conclusivo, realizados por un profesional suficientemente calificado, en el marco de una cierta Norma de Valuación. ¿Por qué, entonces, la necesidad y/o conveniencia de revisarlo? Porque, más allá del conocimiento y prestigio de quien realiza el avalúo, lo crucial
es que el IA formal sea suficientemente satisfactorio ante cualquier revisión razonable que se le practicare para conformidad prudente de quien está dirigido (v. algún ente crediticio, asegurador, auditor, inversor, accionistas, instancia judicial, regulador, etc.). Posibles finalidades e importancia de las Revisiones de IA se pautan en no pocas normativas valuatorias de interés. P. ej., en el Libro Rojo de la RICS, de significación para países relacionados con Gran Bretaña, se indica que a un Valuador se le pudiere solicitar que revise todo o parte de una valuación preparada por otro Valuador a fin de: “ayudar a considerar la evaluación de riesgos; comentar la valoración para, por ejemplo, solventar una adquisición; analizar valoraciones producidas para uso en ámbitos legales; y, apoyar auditorías financieras”. Igualmente, en los vigentes Estándares Europeos de Valuación 2016, importantes para países vinculados con naciones de la Unión Europea, se señala: “para resolver asuntos litigiosos, brindar mayor confianza en una determinada valuación; eliminar o reducir dudas sobre avalúos practicados; apoyar valoraciones realizadas internamente en una cierta entidad; coordinar el trabajo de equipos de valuadores independientes; y, verificar, mediante valoraciones muestrales, la precisión de las valoraciones practicadas a grupos de activos”. Justificación más estricta se hace en la Norma de Tasación 34.853 promulgada por el Instituto Argentino de Normalización (IRAM, 1996, p. 8), según la cual: “3.3. … Hace a la mejor calidad de una tasación que ella sea revisada y además discutida en sesión pública.” Para seleccionar, contratar y usar los servicios de un Profesional Revisor de Avalúos, cuando así se decide y aunque no fuere para auditoría financiera, es de especial referencia la Norma Internacional de Auditoria 620 (Uso del Trabajo de un Experto).
COVEVAPRO
2. Posibles alcances de las revisiones de avalúos
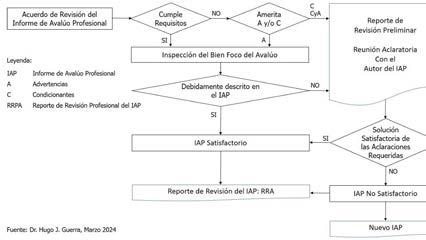
Los aspectos y detalles que deben cubrirse en una Revisión de Avalúo y el respectivo Informe (IRA), además de especificase en las mencionadas normas promulgadas por el RICS y TEGoVA, también se enuncian, de manera general, en los International Valuation Standards (IVS 2020); y, a tenor de estos, en la Norma Mexicana NMX-R-081-SCFI-2015 sobre Servicios de Valuación. Con mayores detalles las revisiones de avalúos se norman en los EE.UU. y Puerto Rico mediante Reglas y Comentarios que se exponen en los USPAP 2020. Y, a similitud de éstos, en Canadá por medio de los CUSPAP 2020. Del análisis de las referidas normativas y, en atención a experiencias propias, resulta recomendable concretar las revisiones de los IA plenos -y respectivos IRA, generalmente escritos-, según dos (2) Niveles de Revisión (NR): ,
NR1: Se concreta en Verificar solo si el IA contiene o no los aspectos necesarios de revelar en una valuación, de acuerdo con las normativas explícitamente acordadas para la misma, sin juicio por parte del Revisor sobre la calidad del tratamiento de cada uno de ellos. Como resultado de la revisión se determina si al IA se le califica como Aparentemente Completo o Aparentemente Incompleto.
NR2: Además de cubrir el NR1, se centra en analizar y opinar sobre si el planteamiento y desarrollo del proceso y consecuente
dictamen valorativo expuestos en el IA están suficientemente bien razonados, acorde con la finalidad, razón y metodología aplicada para la valuación requerida. Como resultados de la revisión caben los siguientes: (1) IA Necesario de Mejorar o Subsanar o Rehacer según Condicionantes, entendidas por éstas aquellas aclaratorias de las cuales depende el dictamen valorativo, o (2) IA Provisionalmente Admisible con (o sin) Advertencias (asuntos convenientes de aclarar en el IA, pero irrelevantes para el dictamen valorativo expuesto), sujeto, para su total admisibilidad (IA Totalmente Admisible), a las conclusiones, en los casos indispensables, de la inspección por parte del Revisor de los bienes y su entorno de interés para la valuación reportada. Es importante acotar que el Informe de Revisión NR2 no sustituye al IA revisado por cuanto no tiene por fin replantear la valuación ni emitir opinión alterna de valor, como tampoco indicar detalles sobre las soluciones valuatorias que el Revisor estime apropiadas, a menos que se le haya requerido lo contrario y acordado presupuestariamente para su ejecución. .
3. Ciertos cuidados importantes cuando se trata de realizar revisiones NR2 de avalúos
1) La Revisión de un IA debe centrarse en verificar, en conformidad con una determinada normativa de valuación, si la finalidad, planteamiento valorativo, desarrollo y correspondiente dictamen valuatorio se formulan con suficiente claridad y sustanciación, objetivamente razonados y verificables.
COVEVAPRO
2) El Revisor Profesional de un IA debe caracterizarse por reputación ética, conocimientos, capacidades y competencias pertinentes en Normas de Valuación, tipo de valoraciones y experiencia valuatoria apropiada para las cuales se requiere de sus servicios, no menores a la del valuador autor del IA objeto de revisión.
3) La remuneración económica del Revisor debe ser razonable y oportuna según las responsabilidades, esfuerzo requerido, facilidades que se le proveen y costos logísticos inherentes al trabajo a realizar.
4) El comitente de una revisión debe coadyuvar a la mejor relación posible, profesional y ética, entre el valuador autor del IA objeto de revisión y el Revisor, teniendo presente que, en general, para el primero no le suelen ser gratas las posibles observaciones que pudieren surgir con motivo de la revisión.
5) Cuando para la Revisión de un IA se requiriere inspeccionar los bienes y entorno atinentes a la valuación, al menos muestralmente y como requisito para su total conformidad, debe tenerse presente: a) la posibilidad que sus estados pudieren ser distintos a los existentes para cuando se realizó el avalúo; y, b) los costos adicionales que conllevaría esa inspección.
6) Cuando de la revisión de un IA se concluye, razonadamente, dentro del marco normativo de rigor, que el dictamen valora-
tivo en él expuesto deba ser reemplazado, es posible que al Revisor se le requiera o una valoración alterna o una asesoría para ella. En cualquier caso, es fundamental que no quede duda sobre la postura ética del Revisor y de las remuneraciones que la responsabilidad adicional le conllevaría.
4. Dos (2) referencias de especial utilidad, adicionales a las indicadas en el texto y notas de pie
1) Durkin, Roger (-): Appraisal Review Report. American Society of Appraisal. Chicago. USA.
2) Sorenson, Richard C. (2010): Appraising the Appraisal: The Art of Appraisal Review. Appraisal Institute, 2nd. Edition. Chicago. USA.
Dr. en Ciencias Administrativas. MSc. Industrial Management. MSc. Operation Research. Especialista en Instituciones Financieras. Ingeniero Electricista. Miembro Colegio de Ingenieros de Venezuela. Valuador Profesional Certificado Asociación Venezolana de Ingeniería Eléctrica y Mecánica AVIEM 0001. Miembro Activo SOITAVE 1071, Vla. Miembro Honorario del CIVEVAC, Mx. Miembro de Honor del ITADO, RD. Valuador Panamericano UPAV 083. MasterMind Instituto de Valuaciones Phoenix, Mx. Académico de Número del CEIITVAL, Mx. Investigador y Docente Universitario en Valoraciones Económicas. Valuador Profesional en ejercicio activo. hjg.ponencias@gmail.com +58 416 615 6423 (wa) Guerra, Hugo J. (2019): Valoración por Efectividad de Bienes de Capital en Uso. Tesis Doctoral en Ciencias Administrativas. Universidad Nacional Experimental Simón Rodríguez UNESR, Caracas, Venezuela. P. 17.
Royal Institution of Chartered Surveyors (RICS): RICS Valuation – Global Standards, Effective from 31 January 2020. “6 Reviewing another valuer’s valuation, 6.1 …” p. 27.
European Valuation Standards (EVS 2016, 8° Ed., The European Group of Valuers´ Associations TEGoVA), EVS 4, 7. Valuation Reviews, par. 7.1, 7.2, p. 65.
Emitidas por el Consejo de Normas Internacionales de Auditoría y Aseguramiento (IAASB por sus siglas en inglés).
https://www.iaasb.org/about-iaasb
Los IVS son emitidos por el Consejo de Normas Internacionales de Valuación (IVSC por sus siglas en ingles). https:// www.ivsc.org/.
Emitida por la Dirección General de Normas, adscrita a la Secretaría de Economía de la Nación, año 2015. Uniform Standards of Professional Appraisal Practice USPAP, emitidos por The Appraisal Foundation (TAF). https:// www.appraisalfoundation.org/
Canadian Uniform Standards of Professional Appraisal Practice (CUSPAP 2020), promulgados por el Appraisal Institute of Canada.
Guerra, Hugo J. (2017): Elaboración y Revisión de Informes de Tasación Acorde con Normativas Internacionales, Regionales y Nacionales. Curso-Taller de Capacitación y Educación Continua preparado para el Instituto de Tasadores Dominicanos, Inc. ITADO (16 Hrs, 211 láminas ppt).
Guerra, Hugo J. (2019): Sistematización del Informe de Revisión – Modelo Base. Ediciones HJG Consultores. Caracas. Venezuela.
Nueva maestría en el CEV
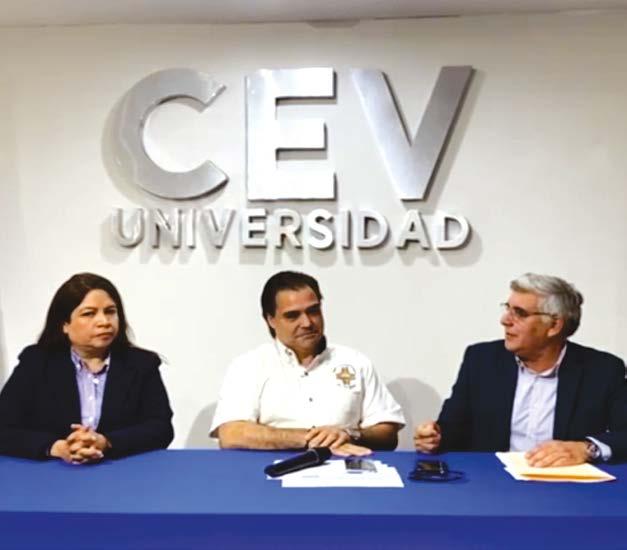
El Centro de estudios Veracruz CEV, obtuvo su registro REVOE para impartir la maestría en Valuación, estando en trámite la obtención de los REVOE´s para poder impartir las Especialidades de valuación Agropecuaria y en maquinaria y Equipo. Ursulo Galván 383, Col. Adalberto Tejeda, Boca del Río, Ver. Teléfonos: 2299216886 ó 2292000645, whatsapp: 2293549514
E-mail: cev_2003@hotmal.com
El valuador independiente
Arq. Enrique Cervera Muñoz
Especialista en Valuación de Bienes y Especialista en Sistema de Información Geográfica
Amables lectores: hoy deseo compartir con ustedes, UN CORTO ENSAYO sobre la ruta que un valuador profesional debiera seguir para ser mejor en su especialidad
Arq. Enrique Cervera Muñoz
Uno de los problemas que a menudo vemos en nuestro País, en especial los que ejercemos alguna actividad especializada, resulta que es muy bajo el porcentaje de tiempo que se invierte en la investigación, estudios y comprensión por parte del especialista (valuador para nuestro caso) al igual que las personas encargadas de la administración pública, funcionarios que “vigilan” la regulación de la disciplina en estudio, en no profundizar un tema de nuestra especialidad, surgiendo la semántica del entonces “yo creo que debe resolverse así” y es cuando empieza la torre de babel en el ámbito de nuestros trabajos.
PRIMERO. La actividad del Valuador inicia con que tiene 2 caminos laborales a escoger: ser profesionista subordinado o ser profesionista independiente (figura 1).
¿Cuándo es profesionista subordinado?
Desde que realiza su trabajo en la documentación de un tercero que no es la suya como persona física o de su propia empresa como persona moral, en ese momento, es profesionista subordinado
Esta definición genera discrepancia con cierta frecuencia, porqué hay la creencia que otorgar un recibo de honorarios o factura que quien lo emite ya es independiente
Cabe citar que los recibos de honorarios o facturas fiscales son únicamente medios de pago para justificar legal y fiscalmente esa transacción con el prestador de los servicios, pero realizar el trabajo en estilo, fondo, forma en una papelería con o sin logo de quien los contrata, desde ese momento, ya es un profesionista subordinado porque no puede hacer cambios de forma o fondo en los trabajos que realiza.
SEGUNDO. Ante tantos cambios que suceden en nuestro País en especial los que proponen y surgen de las instituciones sin fundamento, es tiempo que los Valuadores Independientes seamos proactivos en el tema
Para elevar nuestra calidad profesional es conveniente que formemos una nueva agrupación con 2 objetos sociales muy puntuales:
a). Luchar por un prestigio en independencia, transparencia y profesionalidad ética entre los Valuadores que se adhieran a ella para la realización de sus trabajos al tener
las certificaciones pertinentes cuyos miembros velarían por el cumplimiento de los estándares (figura 2)
b). Contar entre sus agremiados, un cuerpo Técnico que interprete Normas derivadas ante una falta de claridad en las disposiciones regulatorias aplicables
El espíritu de este SEGUNDO acuerdo, es acotar y perfeccionar los alcances de un trabajo en el tema de avalúos, ya que hoy en día las instituciones que los realizan, solicitan a los valuadores alcances que no son de su competencia y en consecuencia se desvirtúa el objeto o propósito del trabajo encomendado.
TERCERO. ¿Como se integraría la nueva Asociación? Como una oficina de VALUADORES EXPERTOS CERTIFICADOS y que puede ser S.C.; S.A; o cualquier otro objeto social, según el horizonte que se desee obtener y que agruparía en primer término, a todo valuador certificado después de obtener una licenciatura con título y cédula profesional y en segundo término, el aspirante perfeccionaría la actividad en cualquiera de los 2 objetivos.
Es importante destacar que la actividad de los valuadores en esta nueva oficina, sería de manera consensada e interdisciplinaria, en lo aplicable.
CUARTO. Al ser una oficina de negocios y no un A.C. puede generar ingresos como agrupación o por cada agremiado, teniendo la ventaja que cada actor sería responsable de los Derechos y Obligaciones que la organiza-
ción establezca de acuerdo a las Leyes que imponen para toda sociedad.
QUINTO. Como parte de la identidad profesional, se daría impulso a los valuadores como personas físicas a generar una presencia como individuos independientes como lo hacen otras organizaciones como son: ASA, Appraisers Association of America; USPAP, Uniform Standards of Professional Appraisal Practice; RICS Royal Institution of Chartered Surveyors por citar agrupaciones de profesionales de manera individual y NO como Agrupación de Agrupaciones que aglutina a los valuadores como se hace actualmente con los Colegios
Cabe decir que la agrupación de Colegios debe seguir con la trayectoria que llevan hasta ahora, pero el Valuador Independiente DEBE TENER OTRA OPCIÓN, para su desarrollo.
https://sigmorelia.gob.mx/ Comentarios: Al correo ecervera@encer.mx
10 ventajas para vivir que ofrece el Centro Histórico de Guadalajara
Desarrolladores mantienen su apuesta por el rescate y la redensificación de la zona…
Ana Lydia Valdés
Seguridad, políticas públicas, licencias de construcción y aumento de densidad para poder crear un Centro Histórico para todas y todos, son los requerimientos mínimos que pidieron los desarrolladores a las autoridades de la Ciudad de Guadalajara.
En el marco de la 12ª edición del Simposium de Centros Históricos, organizado por la Asociación de Profesionales Inmobiliarios (AMPI), destacó el panel “Vivienda con alta plusvalía en el Centro Histórico”, donde se asentaron 10 ventajas que ofrece el corazón de Guadalajara a sus habitantes.
Pedro Fernández Martínez, expresidente de AMPI Nacional 2021 destacó la relevancia del rescate y redensificación de la única zona en México que conserva su trazo original.
1.- Precio
En el Centro Histórico de Guadalajara sigue habiendo más población flotante que habitantes, pero a medida que llega el cambio se aprecia el costo por metro cuadrado. Previo a la pandemia el m2 rondaba entre 6 y 8 mil pesos, mientras que en 2024 está entre 10 y 12 mil pesos.
2.- Plusvalía
La ciudad de Guadalajara cuenta con 380 fincas que requieren de remodelación, según datos de la Coordinación de Proyectos Estratégicos del Ayuntamiento. No necesariamente son espacios abandonados, sino que es una mezcla de inventario nuevo disponible.
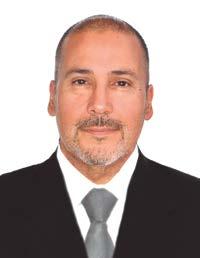
Pedro Fernández Martínez, expresidente de AMPI Nacional 2021
Algunas fincas remodeladas alcanzan hasta 30 mil pesos por m2, por lo que el valor de los inmuebles crecerá la plusvalía de la zona.
3.- Oportunidad de negocio
A medida que se vean los avances, los inversionistas consideran la compra de propiedades habitacionales para renta. La propuesta de hacer del Centro Histórico un espacio funcional y bonito ofrece grandes oportunidades de negocio.
4.- Vida de barrio
Recuperar la vida de barrio y de lo que significa el sentido de pertenencia y de arraigo a lo tradicional gana cada vez más seguidores. En nuevos desarrollos los vecinos difícilmente se conocen y no se promueve la convivencia, lo que lastima el tejido social.
COVEVAPRO
5.- Calidad de vida
Vivir cerca del trabajo sin tener que usar el automóvil otorga al ser humano una mejor calidad de vida. Los espacios habitacionales ubicados a los alrededores del Centro Histórico implican traslados de más de una hora o más por exceso de tráfico.
6.- Empleos en la zona
El Centro Histórico alberga la llamada ciudad digital que es un espacio de tecnología que atrae talento. Guadalajara es el Silicon Valley de México que resulta ideal para vivir y trabajar.
7.- Residentes permanentes, no sólo turismo
La mejora de infraestructura y servicios, el mantenimiento de parques y alumbrado público, así como la seguridad en las calles ha contribuido al repoblamiento paulatino de la zona. Estas acciones han permitido tener en mente al habitante local a la par del turismo. De acuerdo con la Oficina de Visitantes y Convenciones de Guadalajara, los ingresos turísticos de la ciudad crecieron 24.8% este 2023 en comparación con el año anterior. La industria de reuniones aporta 2.5% del PIB estatal.
8.- Vivienda asequible para la población local
Grupo Beta construye comunidades habitacionales en zonas céntricas con infraestructura, con transporte público masivo y a minutos caminando de la ciudad creativa digital. Su propuesta son departamentos de tamaño mínimo vivible sin cajón de estacionamiento,
un paradigma que al principio tuvo muchos opositores pero que ha demostrado que la gente puede vivir sin coche.
9.- Sustentabilidad como valor agregado
Un producto sustentable tiene impacto directo en el bolsillo de las personas. La industria de la construcción es responsable del 40% de las emisiones a nivel global. Eso se convierte en un nicho de oportunidad porque dentro de unos años la vivienda sustentable será la que responda mejor al calentamiento global, con características que va a buscar la gente para gastar menos y para vivir mejor.
10.- Herencia cultural
Un ejemplo de grandeza cultural es la zona de Mexicaltzingo, con espacios únicos tales como: el Teatro Degollado, recinto de excelencia artística; el Mercado Corona, construido en el Siglo XIX; la emblemática Plaza de los Mariachis y el Paseo Fray Antonio Alcalde con casi cuatro kilómetros de longitud. Los desarrolladores reconocieron que han sido respetuosos de las fachadas de los inmuebles, preservando la arquitectura de origen.
Entre las frases más atractivas utilizados para la venta de vivienda nueva en el primer cuadro está: “Vive cerca, vive tu rumbo”, con la cual la constructora Grupo Beta Cimentaciones invita a las personas a que no dejen su barrio ni a sus vecinos.
Los desarrolladores se comprometieron a generar vivienda que haga negocio y que tenga absorción, pero que también se convierta en una solución para la gente que vive en ese barrio.
Los barcos de vapor que navegaron en la Ciudad de México
José Huerta/Revista México Desconocido
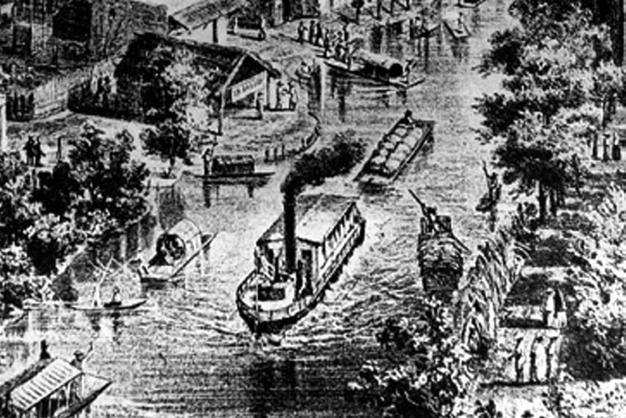
En 1890 existían cuatro barcos de vapor que recorrían los extintos canales de la Ciudad de México, el más famoso fue la Esperanza, que navegaba el canal de la viga, llevando pasajeros de la Ciudad de México a Chalco.
En 1869 el presidente Benito Juárez
subió al barco de vapor Guatimoc para realizar la primera travesía de este navío por los canales de la Ciudad de México, que por aquellos años aún no habían sido desecados por el gobierno para convertirlos en calles.
Pero cuando el barco realizaba la travesía por el ahora extinto Canal de la Viga una de las calderas estalló, provocando el pánico entre el gabinete presidencial y los tripulantes
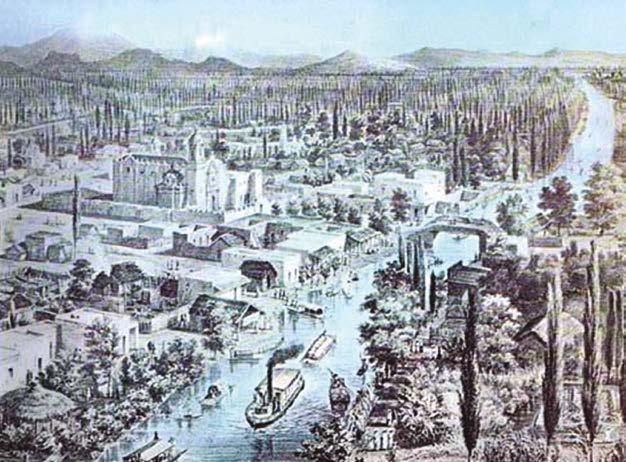
de la embarcación, quienes al momento creyeron que podría tratarse de un atentado, pero no, el mandatario de origen oaxaqueño salió ileso.
El Guatimoc no fue el primer vapor que navegaba por los canales de la Ciudad de México, la presencia de este tipo de navíos europeos en la ciudad había empezado 19 años atrás (Julio de 1850) cuando el empresario Mariano Ayllón introdujo el primero de ellos al que llamó La Esperanza (Con un motor de 20 caballos de fuerza y cupo para 20 pasajeros).
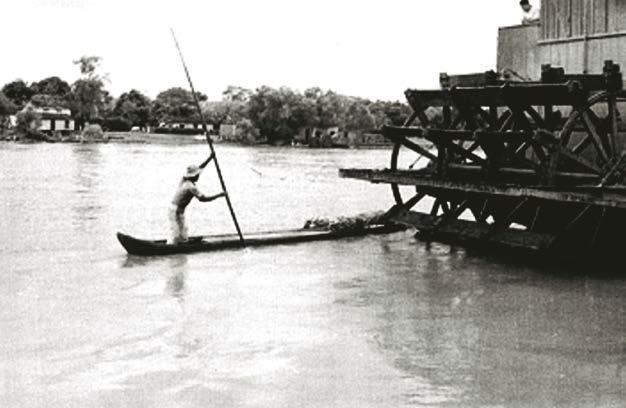
Quienes se subieron a esa embarcación o al menos la observaron a la orilla del lago se sintieron como en Europa o Estados Unidos, en donde aquella tecnología se había empezado a implementar incipientemente solo unos 50 años atrás, cuando el inventor norteamericano Robert Fulton lanzó al Sena un barco impulsado por una rueda de paletas empujadas por vapor, con no muy buenos resultados.
Mariano Ayllón ensanchó zanjas y adecuó canales, elevó puentes y profundizó el lago para que nada obstaculizara las travesías de los vapores, empezó a ofrecer viajes para las clases altas de la Ciudad de México hasta
Chalco, en el Estado de México, en un trayecto aproximado de cuatro a cinco horas, tiempo en el que la gente comía, bebía y bailaba.
Claro, que el servicio no podía escapar a las clases, había viajes para pobres y para ricos, las variantes eran el tipo de música y las paradas en bellos sitios para descansar o recibir refrigerios.
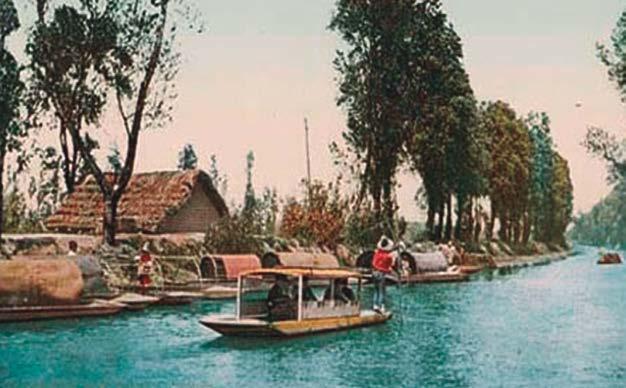
Los vapores incrementaron también su número y rutas, unos salían de la Guadalupe Hidalgo, hoy La Villa en la Gustavo A. Madero, mientras que otros más recorrían los canales que antes había en San Ángel, Tlalpan, Santa Anita, Ixtacalco y los vergeles de Xochimilco.
El Diario Oficial publicó en octubre de 1853 que el vapor General Santa Anna estaba ya al servicio del público. Salía del Paseo de La Viga e iba hasta el pueblo de Mexicaltzingo. Hacía dos viajes entre semana y tres los domingos y días feriados. Este barco en particular ya no era tan pequeño, porque podía albergar unos 200 pasajeros, medía unos 20 metros de largo por 3,5 de ancho y contaba con un salón con capacidad para 60 personas. Los viajeros salían a las 9 de la mañana y a las 3 de la tarde y regresaban antes del mediodía y a las 5 de la tarde.
COVEVAPRO
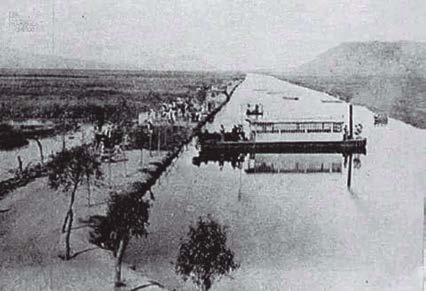
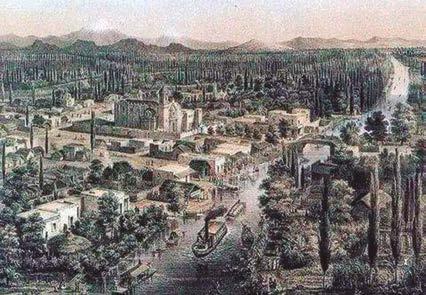
Más dueños de vapores entraron a competir por los pasajeros ansiosos de recorrer el lago mexicano los domingos, trajineras y barcos de vapor navegaban al mismo tiempo, por lo que los problemas no tardaron en llegar, como el alto tránsito en canales y la pérdida de profundidad con la constante remoción de fango del fondo por parte de los remeros.
En 1890 el presidente Porfirio Díaz, acompañado de todo su gabinete, inauguró una nueva línea de barcos de vapor, sería el último mandatario que lo haría, al poco tiempo se aplicó la política gubernamental de desecación del lago y solo quedaron algunos en Xochimilco, pero los vapores desaparecieron.
La Importancia del Plan de Negocio en el Desarrollo Inmobiliario
Mtro. José Alfredo Miranda
Anaya
El éxito en el desarrollo inmobiliario no es cuestión de suerte, sino de una planificación meticulosa y una ejecución estratégica. Antes de dar el primer paso en la construcción de un nuevo proyecto, es esencial llevar a cabo un análisis exhaustivo que evalúe su viabilidad en términos técnicos, financieros y comerciales. En este artículo, exploraremos cómo el Plan de Negocio se convierte en la hoja de ruta fundamental para los desarrolladores inmobiliarios, guiándolos desde la fase inicial de análisis hasta la implementación exitosa del proyecto.
• Estudio de Mercado: Evaluar la oferta, la demanda y el perfil del cliente para identificar oportunidades y riesgos.
• Corrida Financiera: Proyectar ingresos, costos, y gastos, y representarlos en un flujo de efectivo y en un estado de resultados proforma, para garantizar la viabilidad económica del proyecto.
• Programa de Edificación, Urbanización, Ventas y Cobranza: Detallar los procesos operativos para llevar el proyecto desde la concepción hasta la finalización.
1.2. Estrategias Comerciales para el Éxito
1. Plan de Negocio: La Guía Esencial para el Éxito
El Plan de Negocio es mucho más que un documento; es la columna vertebral de cualquier proyecto inmobiliario. Algunos de sus roles clave incluyen:
• Minimización de riesgos: Identificar y abordar posibles obstáculos desde el principio.
• Proyección de ejecución: Establecer una ruta clara para la implementación efectiva del proyecto.
• Exploración de alternativas: Analizar diferentes estrategias y enfoques para maximizar el éxito.
• Proyección de ganancias: Estimar los ingresos y las utilidades potenciales del proyecto.
• Justificación de viabilidad: Demostrar la solidez del proyecto en términos técnicos, financieros y comerciales.
1.1. Componentes Clave del Plan de Negocio
La planificación comercial es fundamental para posicionar el proyecto en el mercado y maximizar su potencial de ventas. Aspectos importantes a considerar incluyen:
• Concepto rector: Definir la visión y el enfoque del proyecto para diferenciarlo en el mercado.
• Plan de Comunicación: Desarrollar estrategias efectivas de marketing y promoción para llegar a los clientes objetivo.
• Ciclo de Ventas y Estrategias: Identificar oportunidades para cerrar ventas y establecer relaciones duraderas con los clientes.
• Presupuestos: Asignar recursos de manera eficiente para maximizar el retorno de la inversión.
2. Análisis Previo del Proyecto: La Base para el Éxito
Antes de elaborar el Plan de Negocio, es crucial realizar un análisis exhaustivo del proyecto para evaluar su viabilidad. Esto incluye:
• Análisis del Predio: Evaluar las ca-
Mtro. José Alfredo Miranda Anaya
COVEVAPRO
racterísticas geográficas, factibilidad y valor del terreno.
• Análisis de Oferta y Demanda: Estudiar el mercado existente y potencial para identificar oportunidades y competencia.
• Estructura Organizacional y Proceso Comercial: Analizar la capacidad organizativa y operativa para llevar a cabo el proyecto de manera eficiente.
• Términos Económicos y Rendimientos: Evaluar la viabilidad económica del proyecto y proyectar los rendimientos esperados.
• Análisis Jurídico: Revisar todos los aspectos legales relacionados con el proyecto, desde la propiedad del terreno hasta los permisos necesarios.
Ahora bien, algunos los elementos básicos que debe contener e documento Plan de Negocio son:
Descripción del proyecto y ubicación, oferta demanda y perfil del cliente, estrategia comercial, prototipos, sembrado y precios de
venta, estructura organizacional, programas de edificación, urbanización, ventas, titulación, y la corrida y flujo financiero.
El éxito en el desarrollo inmobiliario no es un accidente; es el resultado de una planificación meticulosa, una ejecución estratégica y una visión clara del futuro. Al utilizar el Plan de Negocio como una herramienta integral desde el principio, los desarrolladores pueden minimizar riesgos, maximizar oportunidades y llevar a cabo proyectos inmobiliarios exitosos que transformen comunidades y generen valor a largo plazo.
Elaborar un plan de negocio es una técnica muy especializada, si requieres de apoyo en este sentido o cualquier otro relacionado con el desarrollo inmobiliario, será un placer apoyarles y dar seguimiento personalizado. Tu servidor, Mtro. José Alfredo Miranda Anaya.
Datos de contacto:
Instagram: @Alfredomiranda_ Cel. +52 3322562918
COVEVAPRO
Errores fatales en bienes raíces
Pepe Martínez Coach inmobiliario
Los seres humanos siempre nos formamos ideas y modelos mentales sobre otras personas y cosas, es decir, tenemos nuestra propia “percepción” de la realidad. El problema es que en ocasiones esos modelos mentales dejan de estar vigentes y se convierten en viejos modelos, no operan con la realidad actual.
Pepe Martínez Coach inmobiliario
En el mundo inmobiliario es muy común encontrar esos “modelos de pensamiento”, esas “viejas formas” que en la actualidad ya no operan de la manera como algún día lo hicieron.
Los “errores fatales en bienes raíces” describen los principales modelos de pensamiento que tienen actualmente los profesionales en el negocio inmobiliario, mismos que se tienen que detectar y romper para mejorar en el negocio.
A continuación te describo algunos de esos errores que debemos detectar:
O HABLAR ANTES DE PREGUNTAR. Regularmente queremos argumentar para convencer, sin antes tomarnos el tiempo para preguntar a nuestros clientes acerca de sus inquietudes, necesidades, anhelos, sueños. Dicho de otra manera, debemos diagnosticar antes de recetar.
o REFERIRSE A LA COMPETENCIA
NEGATIVAMENTE. Tendemos a tratar de convencer a nuestros clientes acerca de nuestros servicios, criticando y hablando mal de la competencia, siendo esto un gran error. No puedes basar tu valor mediante de devaluación de los demás. Habla mejor acerca de tus beneficios, es decir, la manera como tus servicios pueden
ser útiles para tus clientes.
o “A MI NO ME GUSTA PRESIONAR”. Este es un error de pensamiento muy común, el cuál ocurre por la verdadera razón de no tolerar el rechazo y la negativa del cliente. El verdadero asesor nunca se queda callado y por el contrario siempre sugiere, impulsa e induce a sus clientes.
o “CUANTO VOY A GANAR MAÑANA”. Todos trabajamos para recibir un satisfactor económico por ello, eso es normal y obvio. Sin embargo debemos entender que muchas veces el negocio inmobiliario es de acción retardada, es decir, los resultados de tus cierres de hoy son consecuencia de tu trabajo, seguramente de hace varios meses. Debemos fortalecer y trabajar el manejo de nuestra voluntad.
o “Y SI ME DICE QUE NO”. Y si me rechaza? Y si se enoja? Y si lo desespero? Y si, y si, y si….No es correcto suponer, nunca supongas! Está demostrado que el 90% de las cosas negativas que piensas que te van a pasar en tu vida, nunca suceden!!!....Entonces, dejan fluir tu conocimiento y asesoría y permite que las cosas buenas te pasen!.
o “NO TENGO EL TIEMPO, NO ME ALCANZA EL DÍA”. El día solo tiene 24 horas, por lo tanto, nunca serán suficientes las horas para hacer todo lo que necesitas. La claves es administrar tu tiempo, a través de priorizar…. Tienes que decidir lo que es más importante para ti y tener las agallas de decir “no” a lo demás. Mientras no lo hagas, seguirá trabajando para satisfacer las necesidades y prioridades de los demás y no las tuyas.
o “EL CIERRE NO SE ME DA”. Debes dejar de ver el cierre como un evento “mágico
COVEVAPRO
de inspiración” y aislado. El cierre no es más que una consecuencia de todo tu proceso comercial por lo tanto, cuando tus posibilidades de cierre desaparecen, en la mayoría de los casos de debe a que tu proceso no se ha llevado a cabo de la manera correcta. Recuerda, en cierre es una consecuencia de un correcto proceso comercial.
o PENSAR QUE EL CLIENTE SIEMPRE SABE LO QUE QUIERE. Lo anterior es una histórica mentira!!! Por supuesto que el cliente No lo sabe todo….Es más, en ocasiones se encuentra totalmente perdido y confundido respecto de lo que quiere y puede comprar. Lo importante aquí es hacerle sentir que sabe lo que quiere, aunque no sea así.
o OCULTAR INFORMACION, DEFECTOS. A veces piensas que ocultar o no señalar algunas de las características de tu producto que no son favorables, o más bien que tú piensas que no son favorables, harán que tu cliente no lo tome en cuenta o peor aún que ni siquiera se entere!!: La realidad es que tu servicio comienza con tu honestidad!!!. Además, no ocultar información hará que tu cliente y tú no pierdan tiempo y dinero.
o SENTIRSE UN PRODUCTO TER-
MINADO. Lo mágico en las ventas, sobre todo en las ventas inmobiliarias es que nunca se termina de aprender!! Mientras mas experiencia tienes, descubres que hay mucho más que aprender., Acuérdate, “yo solo sé que no se nada”. Debemos siempre conservar el hambre de seguir aprendiendo y actualizándose.
Pepe Martínez Coach inmobiliario Facebook: Pepe Martínez Licea Instagram: Coach Pepe Martinez www.coachpepemartinez.com.mx whatsapp: 5545304188
La inversión inmobiliaria. Análisis y productividad
Los tiempos de crisis económica son quizá la época más oportuna para reevaluar las estrategias que respalden el patrimonio personal o familiar. El mundo está cambiando y resulta vital adaptarse a los nuevos conceptos financieros que evalúen las decisiones patrimoniales.
Apostar por la productividad de la inversión inmobiliaria puede convertirse en una de las mejores estrategias para enfrentar con éxito los escenarios económicos más turbulentos.
Algunos de las principales razones que motivan al inversionista inmobiliario son:
1. Administración y gestión. Los inmuebles poseen una administración sencilla y fácilmente delegable.
2. Financiamiento. Los inmuebles son altamente financiables; las entidades financieras gustan de los inmuebles para garantizar coberturas de sus préstamos.
3. Impuestos. Se tienen ventajas impositivas en una o varias etapas dentro la inversión inmobiliaria: en la compra, renta, venta, mejora o mantenimiento.
4. Simplicidad. Las personas que poseen cualquier tipo de actividad como empresarios, profesionistas, deportistas, actores, cantantes, etc., ven en la compra de inmuebles inversiones que logran comprender fácilmente.
5. Patrimonio heredable. Con inmuebles se puede asegurar el futuro familiar mediante un bien estable, permanente y de bajo riesgo.
6. Estabilidad financiera. El negocio de arrendamiento puede ser una buena opción para un plan de retiro o jubilación
familiar.
8. Liquidez. A través de los inmuebles se puede acceder a créditos de liquidez para afrontar imprevistos u otros destinos de inversión con tasas de interés inferiores a las ofrecidas por otras opciones de financiamiento.
9. Apalancamiento. En la inversión inmobiliaria se puede obtener financiamiento hasta por el 80% (en ocasiones hasta el 90%) de su valor. Las tasas de interés son de las más bajas del mercado con plazos que pueden extenderse hasta 20 años.
10. Control. La operación y administración de los inmuebles hace que sea percibida como muy segura ya que se tiene el control sobre: Inquilinos (a quien le rento), Gastos (mantto.), Ingresos (contratos y rentas), administración y valor del inmueble (en función a ingresos que genera).
La inversión inmobiliaria, al igual que cualquier inversión, conlleva un cierto riesgo asociado a la probabilidad del no cumplimiento de los objetivos planteados. Una forma de minimizarlo es a través del conocimiento del mercado y la adquisición y adecuada administración y operación de los inmuebles patrimoniales.
Los inmuebles patrimoniales son aquellos que fueron construidos específicamente para producir ingresos. Se compran, mantienen y venden en función a su capacidad de generación de ingresos o flujo de efectivo.
El flujo de efectivo:
• Evalúa el desempeño de la inversión.
• Impulsa el esperado rendimiento de la inversión.
• Permite estimar el valor de la propiedad.
• Está sujeto a variables económicas, financieras y de mercado.
Imagen 1
7. Participación en nuevos modelos de negocio. Las rentas parciales de propiedades a través de plataformas como AirBnB y Coliving, han resultado ser buenos negocios o simplemente una fuente adicional de ingreso
• Es una combinación de la inversión
Ing. Alfonso Medina Meave
COVEVAPRO
inicial y los beneficios económicos que se esperan durante el período de tenencia de la propiedad.
Erróneamente se piensa que el rendimiento total de la inversión inmobiliaria se mide únicamente a través de la renta o flujo de efectivo que se percibe. Existen cuatro formas de obtener beneficios por lo que el no considerarlos todos implica una medición parcial del rendimiento total.
Cada inmueble es único y combinará los cuatro beneficios de manera diferente; algunos pueden incluso carecer de uno o más de ellos.
Los cuatro beneficios económicos que genera la inversión inmobiliaria son:
1. Flujo de efectivo (FE). Es la diferencia entre todos los ingresos que se perciben menos todos los gastos que se efectúan. El FE puede ser positivo (+) o negativo (-).
Un FE (+) no es indicador de una buena inversión ya que dependerá de la tasa de rendimiento esperada.
Un FE (-) no es indicador de una mala inversión. Se debe evaluar si la pérdida es ocasional y se puede recuperar en otros años.
2. Plusvalía. Definida como el incremento del valor de una propiedad por causas externas a ella. La plusvalía puede ser causada por inflación o aspectos de mercado.
En la plusvalía causada por inflación, el inmueble no incrementa su valor, sino que el dinero pierde poder adquisitivo (se requiere más dinero para adquirir el mismo bien).
En la plusvalía causada por mercado si
se obtiene un incremento económico real. Algunas causas son: oferta-demanda, crecimiento de empleo, mejora en la infraestructura, cercanía a polos de interés, etc.
3. Amortización. Cuando el inmueble se adquiere a través de crédito hipotecario, este se liquida mediante pagos periódicos mensuales que incluyen capital e intereses de la deuda. A este proceso se le conoce como amortización del crédito.
Cuando la amortización del crédito se paga mediante el flujo de efectivo que el propio inmueble genera, se incrementa de forma considerable el rendimiento sobre la inversión, ya sólo se paga una parte del inmueble y al final el inversionista se queda con el 100% de la propiedad y los flujos que genera más la plusvalía adquirida del inmueble.
4. Beneficios fiscales. Los beneficios fiscales aplicables a la inversión inmobiliaria pueden variar dependiendo de la legislación local. Se destaca, a diferencia de otras inversiones, la posibilidad de deducir elementos de la propia inversión –a través de la depreciación de construcciones y mejoras- que traen por consecuencia incrementos en la rentabilidad neta del inversionista.
El rendimiento total de la inversión inmobiliaria se obtiene de la suma de los 4 beneficios económicos: Flujo de Efectivo + Plusvalía + Amortización + Beneficios Fiscales.
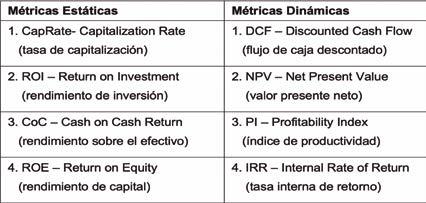
El rendimiento de la inversión inmobiliaria se mide mediante el uso de métricas estáticas y dinámicas las cuales se muestran en la siguiente tabla (TABLA 1):
COVEVAPRO
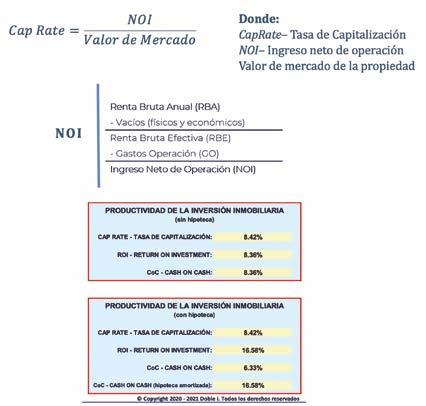
TABLA 2
Las métricas estáticas calculan el rendimiento de la inversión mediante el flujo de efectivo y la amortización. Son ampliamente utilizadas dada la simplicidad de su cálculo y su fácil comparación con otro tipo de inversiones.
De las métricas estáticas, la tasa de capitalización es quizá una de las más utilizadas. Se calcula en función del valor de mercado y el ingreso neto de operación (flujo de efectivo neto) y no toma en cuenta financiamiento o gastos generados en su adquisición y adecuación. (TABLA 2)
Para calcular el rendimiento total que incluya a los cuatro beneficios económicos es necesario aplicar las métricas dinámicas.
Hacer uso de herramientas financieras más sofisticadas como Análisis Pro Forma, Flujo de Caja Descontado, Valor Presente Neto y Tasa Interna de Retorno permite conocer el desempeño actual y futuro de la
inversión y muestra de forma clara todo el horizonte de la inversión, desde la adquisición del inmueble hasta su venta al final del periodo de tenencia. (TABLA 3)
Conclusión:
La inversión inmobiliaria ha demostrado ser una alternativa de inversión muy socorrida y atractiva tanto para grandes como para pequeños inversionistas. La amplia variedad en tamaño y tipos de inmuebles hacen que éstos puedan ser alcanzables a una gran diversidad de inversionistas.
Según Forbes, el 10% de los estadounidenses más ricos derivan su riqueza de la inversión en bienes raíces. A nivel mundial, de igual forma el 10% de la gente más rica, está compuesta por inversores inmobiliarios.
Como dijo Ray Kroc, fundador de McDonald´s…
COVEVAPRO
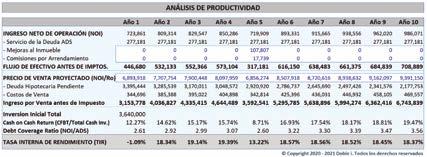
TABLA 3
“Los negocios crean liquidez, los bienes raíces riqueza”.
Bibliografía:
Gallinelly Frank (2016). What Every Real Estate Investor Needs to Know about Cash Flow… And 36 Other Key Financial Measures. Mc Graw Hill Education Gallinelly Frank (2008). Mastering Real Estate Investing. Real Data Inc.
80 aniversario de la Universidad Veracruzana
La historia de la Universidad Veracruzana comienza en el siglo XX, en un mundo cargado de paradojas: convulsionado por guerras, recomposición de fronteras geográficas, reconformación de ideologías, nuevas relaciones económicas, políticas y sociales, y avances científicos y tecnológicos.
Este es el marco del nacimien to, el 11 de septiembre de 1944, de nuestra casa de estudios. Si bien desde el siglo XIX distintos gobernadores presentaron iniciativas legales que apuntaban a la creación de una escuela de educación superior en el Estado, estas solo se quedaron como antecedentes legales.
ciones relacionadas con la cultura en general.
En los siguientes años, por otra parte, comenzaron a fundarse importantes instituciones que hoy en día forman parte de la UV. Así, en 1929 se fundó la Orquesta Sinfónica de Xalapa, y en 1936 inició actividades la Escuela de Enfermería y Obstetricia en Veracruz.
En la Constitución Política de Veracruz de 1917, finalmente, se decretó la conformación de la Universidad Veracruzana, a la que se le asignó la creación de facultades “de enseñanza profesional y artística y altos estudios”, con enfoques agrícola, industrial, de artes y oficios y comercial. Además, tendría a su cargo bibliotecas públicas, museos, observatorios, gabinetes públicos de ciencias experimentales, escuelas populares y demás institu-
Fue hasta 1940, con todo, que se promulgó la Ley Orgánica de la Universidad del Estado de Veracruz-Llave.
El gobernador Jorge Cerdán firmó el Estatuto Orgánico de la Universidad, que fue publicado en la Gaceta Oficial del Estado de Veracruz el 11 de septiembre de 1944. Dio inicio, con ello, una de las aventuras del conocimiento más fructíferas en el ámbito nacional, tanto en el área de la formación superior de excelencia como en el terreno de la cultura, las ideas, las artes, la práctica científica, la promoción del deporte y la educación física, el pensamiento crítico y experimental.
El primer rector de esta casa de es-
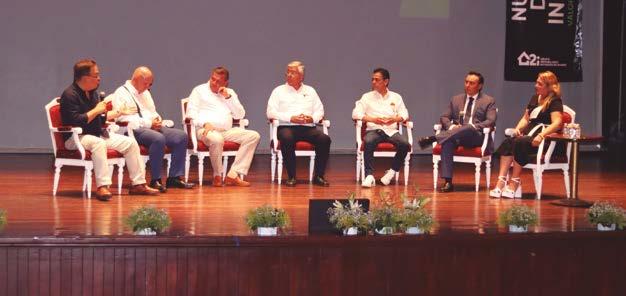
Primer foro Inmobiliario Veracruz
El 19 de abril del presente año se realizó el primer foro inmobiliario con la participación del Colegio Veracruzano de Valuadores Profesionales (COVEVAPRO),la Asociación de Agentes Inmobiliarios de México (AAIMAC),la Asociación Mexicana de Profesionales Inmobiliarios Capitulo Veracruz (AMPI), el Colegio de Arquitectos del Puerto de Veracruz (CAPVER) y el Colegio de Administración y Venta de Bienes Raíces de México (CAVBIRMEX), este importante foro se efectuó en el Teatro Francisco Javier Clavijero de la ciudad de Veracruz.
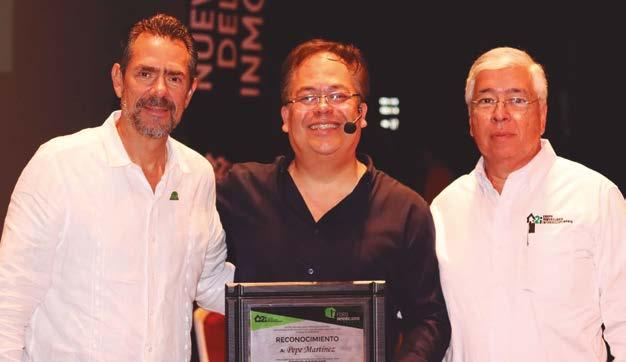
Se presentaron importantes ponencias, el ponente de apertura uso su voz, conocimiento y talento para darle la chispa de energía que inicio el Foro Inmobiliario Veracruz. Una Ponencia Magistral. Gracias a Alfredo Miranda por enseñarnos El plan de negocios y la comercialización para un proyecto inmobiliario; la siguiente ponencia fue Tópicos de los avalúos de mejoras, ponencia a cargo del Mtro. Israel Ramos Mange, titular de la Notaría pública #59; se tuvo la participación de Alfonso Medina Meave con el tema Productividad en la Inversión Inmobiliaria; la excelente ponencia “Desarrollos inmobiliarios y su administración
en condominio”, con Alejandro Kuri Pheres; culminando con “Errores fatales en bienes raíces”, presentada por Pepe Martínez Licea.
¡Enhorabuena a los organizadores por tan importante y magnífico evento!
COVEVAPRO
Análisis de los conocimientos, actitudes y prácticas de los habitantes de Actopan sobre el uso de las bolsas de plástico
Ing. Luciano Salas Contreras
Parte 2
Objetivos
• General.- Analizar los conocimientos, prácticas y actitudes de la población de Actopan con respecto al uso de las bolsas de plástico.
• Específico.- Estudiar el perfil socio-cultural de la población de Actopan.
• Analizar los conocimientos de la población de Actopan con respecto al uso de las bolsas de plástico.
• Examinar las prácticas de la población de Actopan con respecto al uso de las bolsas de plástico.
Hipótesis
La población de Actopan tiene conocimientos escasos sobre los problemas ambientales y de salud que originan las bolsas de plástico.
• La población de Actopan tiene una actitud negativa sobre la medida legislativa hacia la reducción gradual de la entrega de bolsas de plástico por parte de los establecimientos comerciales.
• La población de Actopan hace un uso indiscriminado de las bolsas de plástico.
Pregunta de investigación
¿Cuáles son los conocimientos, prácticas y actitudes que tiene la población de Actopan con respecto al uso de las bolsas de plástico?
Tipo de estudio
Abordaje cuantitativo con un diseño transversal, en el cual se buscó identificar los conocimientos, actitudes y prácticas que tenían los habitantes de Actopan, Veracruz, sobre el uso de las bolsas de plástico y las restricciones legales en torno a estas.
COVEVAPRO
Universo
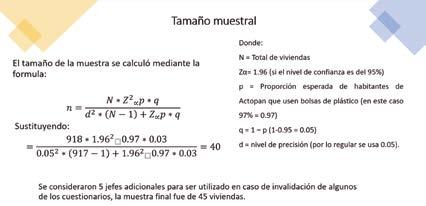
• 4607 habitantes de Actopan, Veracruz distribuidos en 918 viviendas habitadas, de los cuales el 48% son hombres y el 52% mujeres.
Unidades de muestreo
Jefes de familia
Marco muestral
• No se contó con un marco muestral
Tipo de muestreo
• Bola de nieve, la invitación a contestar el cuestionario se envió a través de WhatsApp a los conocidos, y se les pidió que a su vez lo enviaran a otros conocidos. (Imagen 1)
Criterios Inclusión
• Contar WhatsApp
• Contar con Internet
• Aceptar la participación en el estudio.
• Tener edad igual o mayor a 18 años.
Exclusión
• Tener dificultades para comprender y responder con coherencia el cuestionario.
Eliminación
• Negativa para concluir el cuestionario. (Imagen 2 y 3)
Técnicas e instrumentos de recolección de información
Imagen 2
Imagen 3
COVEVAPRO
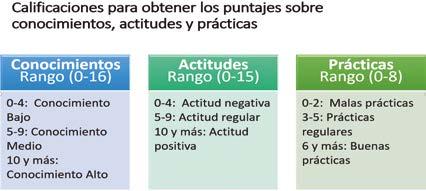
Imagen 4
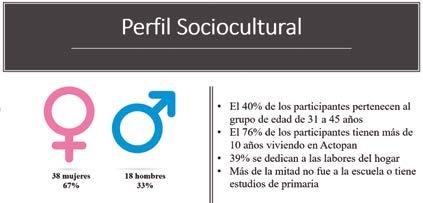
Imagen 5
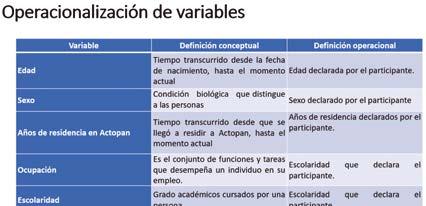
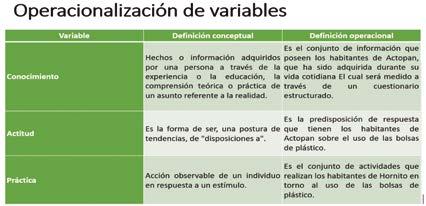
Se desarrolló el Cuestionario CAPUso de bolsas de plástico, el cuestionario está constituido por cuatro secciones y 27 preguntas.
La primera sección “características sociodemográficas” se conformó por cinco preguntas para conocer el perfil sociodemográfico de los participantes.
En la segunda sección denominada “Conocimientos sobre el uso de las bolsas de plástico” se evaluó a través de nueve preguntas, el conocimiento de los participantes sobre esta temática.
Siete preguntas constituyeron la tercera sección “Actitudes sobre el uso de las bolsas de plástico, y con el propósito de reconocer las creencias y concepciones acerca del uso de
las bolsas plásticas.
La cuarta y última sección exploró a través de seis preguntas las prácticas de los participantes sobre el uso de las bolsas plásticas. (Imagen 4)
Una vez recolectada la información se procedió a calificar cada uno de los cuestionarios para obtener los puntajes de conocimientos, actitudes y prácticas.
Las herramientas estadísticas que se utilizaron fueron:
• Tablas de Frecuencia.
• Tablas de doble entrada
• Gráficas Estadísticos. (Imagen 5)
Desarrollo del tema
Esta investigación permitió identifi-
COVEVAPRO
car conceptos errados, creencias y actitudes sobre el uso de las bolsas de plástico y además concientizar a la población sobre esta medida legal.
• Orientar las campañas idóneas según la percepción de la población y los factores que influyen en esta.
• Se demostró que no siempre el conocimiento está ligado a una buena práctica, por lo que es importante entender las razones que fundamentan un rechazo hacia esta medida, así como los factores socioculturales que influyen.
Conclusiones
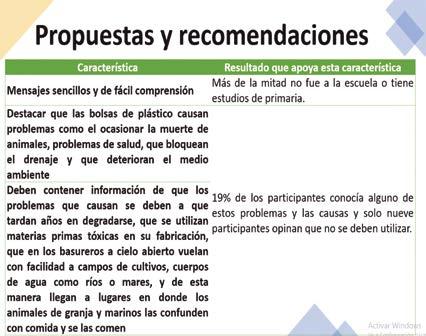
• La mayoría de los participantes no tiene escolaridad o solo cuenta con estudios de primaria.
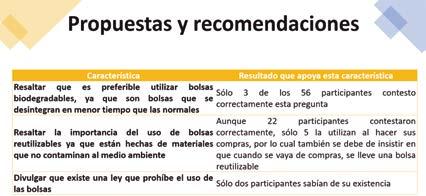
• Los participantes desconocen en términos generales el daño que ocasionan al medio ambiente las bolsas de plástico, por lo que la mayoría de los habitantes tienen un nivel bajo de conocimientos en el tema.
• La mayor parte de los habitantes de la cabecera municipal de Actopan opina que
debería continuarse el uso de las bolsas de plástico, por lo que una minoría tiene una actitud positiva sobre el uso de las bolsas de plástico.
• En su mayoría de los habitantes de Actopan, tienen malas prácticas sobre el uso de las bolsas de plástico. Los resultados encontrados en este estudio pueden servir como base para el diseño y desarrollo de una campaña que eduque a la población de Actopan sobre esta temática.
Comprobación de Hipótesis
• Se demostró que la población de Actopan tiene conocimientos escasos sobre los problemas ambientales y de salud que originan las bolsas de plástico.
• Se comprobó que la población de Actopan tiene una actitud negativa sobre la medida legislativa hacia la reducción gradual de la entrega de bolsas de plástico por parte de los establecimientos comerciales
• Se evidenció que la población de Actopan hace un uso indiscriminado de las bolsas de plástico.
COVEVAPRO
• Bibliografía
• Adane, L., & Muleta, D. (2011). Survey on the usage of plastic bags, their disposal and adverse impacts on environment: A case study in Jimma City, Southwestern Ethiopia. Journal of Toxicology and Environmental Health, 3(8), 234–248. https://doi.org/10.1080/15287399309531713
• Albert, L. (2004). Contaminación ambiental. Origen, clases, fuentes y efectos. In Sociedad Mexicana de Toxicología (pp. 37–52). Xalapa, Ver.
• Arriaza, J., Sandoval, G., Cortes, E., & Pozo, K. (2018). Un mar de micro plásticos en Chile: propuestas para minimizar sus efectos en salud y el medioambiente (Vol. 2015). Retrieved from http://fit.uss.cl/content/ uploads/2019/05/Un-Mar-de-Micro-Plasticos.pdf
• Ayala-Espinoza, C. (2021). Entra en vigor la prohibición de bolsas de plástico en CDMX. El Economista.
• Benavides-León, C. (2013). Estrategia de sensibilización para desestimular el uso de bolsas plásticas en los supermercados de Bogotá. https://doi.org/10.11113/jt.v56.60
• Caballero-Gonzalez, K., Pineda-Cifuentes, J., Arias-López, Y., Gutierrez-Florez, A., & Parra-Llanos, J. (2018). El uso de las bolsas plásticas y la nueva Legislación Colombiana. XI Simposio Internacional de Ingeniería Industrial: Actualidad y Nuevas Tendencias III Simposio Internacional En Ingeniería Industrial: Retos de La Industria En La Innovación, 322–330.
• Castellón, H. (2010). Plásticos oxo-biodegradables vs. Plásticos biodegradables: ¿cuál es el camino? Retrieved from http://files.udesprocesos.webnode.es/200000042-df18fe0252/1_HELLO_CASTELLON.pdf
• Demicheli, M. (1996). Plásticos biodegradables a partir de fuentes renovables. IPTS, 2310(36). Retrieved from https://libros-revistas-derecho.vlex.es/vid/plasticos-biodegradables-renovables-120222%0Ahttps:// www.google.com/search?q=Demicheli%2C+M.+(1996).+Plásticos+biodegradables+a+partir+de+fuentes+renovables.+E.%2C+D.+S.+(2015).+Plástico+Renovable.+Revista+Pesqu
• Díaz-Cajiao, S., & Hurtatiz-Hernández, A. (2012). Plan de negocio: diseño, fabricación y comercialización de bolsas biodegradables.
• Encarnación-Aguilar, G., Ávila-Forcada, A., Campos-Rivera, A., & Solórzano-Ochoa, G. (2009). Estudio comparativo de bolsas de plástico degradables versus convencionales mediante la herramienta de análisis de ciclo de vida. In Semarnat.
• Fraire-Cervantes, J. A., & Islas-Cortés, I. (2008). Estimación de los beneficios del uso de bolsas de plástico convencionales y degradables en hogares urbanos de México. Gaceta de Economía, 16(1), 349–377.
• Instituto Nacional de Estadística y Geografía. (2018). Cerca de la mitad de los hogares realizan algún tipo de separación o clasificación de la basura: módulo de hogares y medio ambientethe. Retrieved from http://www. beta.inegi.org.mx/contenidos/saladeprensa/boletines/2018/GrfiaMdoAmte/MOHOMA2018_06.pdf
• Iraheta Rivera, S. I., & Kuei, H.-L. (2012). Caracterización de los poliemeros utilizados para envasar agua en presentacion de bolsa que se comercializan en el interior y los alrededores de la Universidad de El Salvador por espectrofotometría infrarroja espectrofotometria infrarroja.
• K. Kaliyaperumal, I. E. . (2004). Guideline for Conducting a Knowledge, Attitude and Practice (KAP) Study. AECS Illumination, IV(1), 8–9. https://doi.org/10.1007/978-3-319-12874-0_10
• LXV Legislatura del Congreso del Estado de Veracruz. (2019). Gaceta Legislativa. 39. Retrieved from http:// www.legisver.gob.mx/gaceta/gacetaLXIV/GACETA18.pdfLXV Legislatura del Estado de Veracruz. (2018). Aprueban reforma que prevé reducir uso de bolsas de plástico en comercios. Retrieved from http://estudiaen. jalisco.gob.mx/portal-servicios-linea/node/8
• Matusevich, M. (2012). Percepcion de los habitantes de la ciudad autonóma de Buenos Aires sobre el uso de bolsas plásticas.
• Mustafa, J., & Al-shwafi, N. (2019). (KAP)Survey on the usage of plastic bags, their disposal and impacts on
COVEVAPRO
the environment: A case study in the Capital Secretariat, Sana’a, Yemen. International Journal of Scientific & Engineering Research, 10(4), 291–309.
• Muthu, S. S., Hu, J., Mok, T. P. Y., & Laili, W. (2010). Eco-Impact of Shopping Bags : Consumer Attitude and Governmental Policies Eco-Impact of Shopping Bags : Consumer Attitude and Governmental Policies. Journal of Sustainable Development, 3(2), 71–83. https://doi.org/10.5539/jsd.v3n2p71
• Natura Medio Ambiental. (2014). Datos impresionantes sobre el consumo de bolsas de plástico. 2014.
• Nava, A. (2018). ¿Sabías que cada habitante de la Ciudad de México tira 150 bolsas de plástico al año? Retrieved from http://www.conacytprensa.mx/index.php/sabias-que/16156-sabias-que-cada-habitante-dela-ciudad-de-mexico-tira-150-bolsas-de-plastico-al-ano
• Negussie, B., & Mustefa, J. (2017). Community ’ s perception of utilization and disposal of plastic bags in Eastern Ethiopia. Pollution, 3(1), 147–156. https://doi.org/10.7508/pj.2017.01.013
• ONU Medio Ambiente. (2018). Plásticos de un solo uso: Una hoja de ruta para la sostenibilidad (Vol. 227). https://doi.org/10.1038/s41415-019-0765-x
• Organización de las Naciones Unidas. (2018). La historia de la bolsa de plástico, desde su nacimiento hasta su prohibición. United Nations Environment Assembly. Retrieved from https://www.unenvironment.org/es/ news-and-stories/reportajes/la-historia-de-la-bolsa-de-plastico-desde-su-nacimiento-hasta-su
• Otsyina, H. R., Mogoa, E. G. M., Mbuthia, P. G., & Ogara, W. O. (2018). Knowledge , attitude , and practices on usage , disposal , and effect of plastic bags on sheep and goats. Tropical Animal Health and Production.
• Parker, L. (2018). El 91 por ciento del plástico que se fabrica no se recicla. National Geographic.
• Procuraduría Federal del Consumidor. (2019). Día Internacional libre de bolsas de plástico. Retrieved from https://www.gob.mx/profeco/documentos/dia-internacional-libre-de-bolsas-de-plastico?state=published
• Tornese, M., Rossi, M. L., Coca, F., Cricelli, C., & Troncoso, A. (2008). Epidemiología y factores de riesgo asociados al botulismo de los alimentos y al botulismo infantil: ¿Dónde y cuándo? Revista Chilena de Infectologia, 25(1), 22–27. https://doi.org/10.4067/s0716-10182008000100004
• USAID. (2012). The KAP survey model (Knowledge, Attitudes, and Practices). 2011. Retrieved from http:// www.medecinsdumonde.org/Outils/Nous-contacter%0Ahttp://www.medecinsdumonde.org/en/actualites/ publications/2012/02/20/kap-survey-model-knowledge-attitude-and-practices
¿Estuviste ahí?
Fuente: VERACRUZ A TRAVES DEL TIEMPO
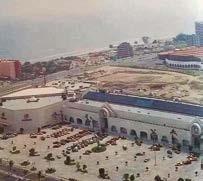
Un 12 de octubre de1992 hace 30 años nada más se inauguró Plaza de las Américas dentro de un marco de celebraciones en todo el continente por los 500 años de la llegada de Colón al continente Americano...la plaza tenia una influencia arquitectónica prehispánica, en el estacionamiento un hermoso monumento, estaba la tienda K2 donde hoy es Sears, Las Galas donde hoy es liverpool, área gourmet, un local de juegos del que recuerdo su dueño fue asesinado poco tiempo después...
El primer Sanborns restaurante y tienda en Veracruz, había cuatro salas de cine de la Organización Ramírez, Donkin Donuts y el primer MC Donald’s en la zona conurbada y solo era la nave principal que se aprecia en la imagen luego se agrandó la plaza al menos cuatro veces…un arroyo artificial que recorría la plaza y que terminaba en una cascada preciosa cuya caída se escuchaba por todos lados y pichichis que nadaban en el estanque de la misma y que a veces se salían...
En la foto que ¡ya es antigua! Se divisa los desaparecidos hoteles Torremar y Playa Paraíso, el hermoso EXPOVER donde se llevó a cabo la ceremonia del evento Señorita México 90....el paso a desnivel tenía la efigie de Adolfo Ruiz Cortines. Aún no se construía el hotel Continental Plaza que después se conectó a Plaza Américas.
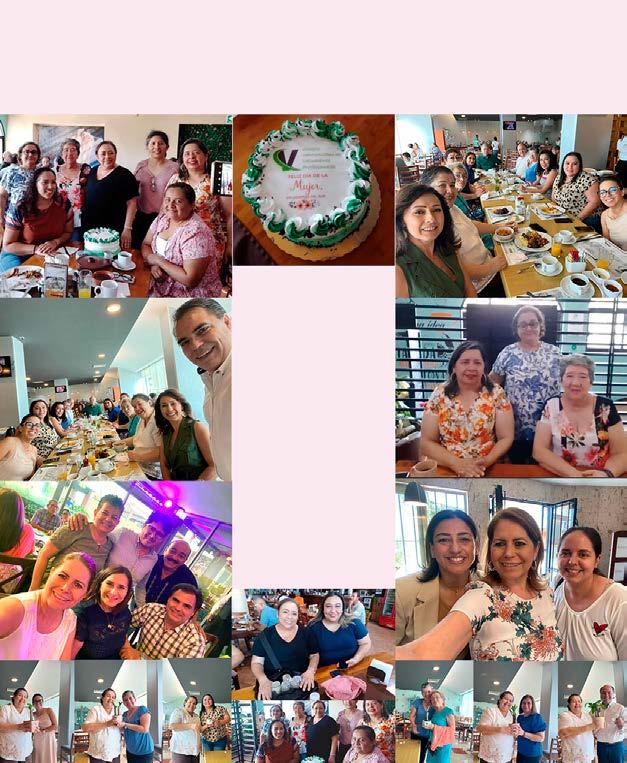
COVEVAPRO celebra a la mujer
“Porque has de saber, Sancho, que las mujeres son la más perfectas de las creaciones divinas.
Que aunque son más hermosas que las flores, las estrellas y la luna llena juntas, son fuertes como el acero de mi lanza.
Por eso, Sancho, es menester entre los caballeros, que debemos estar prestos a sus privaciones, amarlas, cuidarlas como a la niña de tus ojos, porque nuestro mundo sin ellas, no cabe la menor duda, estaría completa e irremediablemente perdido, pues, ellas, Sancho, son la fuerza de la vida y el motor que impulsa nuestra existencia”.
—Miguel de Cervantes
Saavedra “Don Quijote de la Mancha”
COVEVAPRO
COVEVAPRO
tudios fue el doctor Manuel Suárez Trujillo, quien administró cuarenta y cuatro planteles educativos, de los cuales dieciocho eran escuelas secundarias, nueve de comercio, tres industriales, cinco bachilleratos, seis escuelas de enfermeras y parteras, la Facultad Jurídica, la Escuela de Música y la Facultad de Bellas Artes.
Ochenta años después, la Universidad Veracruzana cuenta con 365 programas educativos en seis áreas académicas de todos los niveles en modalidad presencial e híbrida; con una matrícula de 88 mil 387 alumnos, de los cuales el 53.40% son mujeres y el 46.60% son hombres; esta matrícula está distribuida en cinco regiones y en las cuatro sedes de la Universidad Veracruzana Intercultural. En el terreno de la cultura y las artes cuenta con la Orquesta Sinfónica de Xalapa, la Organización Teatral de la UV, el Museo de Antropología de Xalapa y la Dirección Editorial, entre otras instancias.
Hoy, la Universidad Veracruzana es una institución de educación superior pública que goza de autonomía constitucional y es una de las principales y más importantes universidades del país, ya que, según la Plataforma 4 International Colleges and Universities, nuestra Universidad ocupa el sexto lugar a nivel nacional.
Más allá de la naturaleza o el carácter de dichos eventos, se tratará, estoy seguro, de actos que, al tiempo que constituirán un merecido homenaje a las generaciones que hicieron posible la construcción de esta verdadera institución, reflejarán el nivel de excelencia que ha alcanzado nuestra Universidad a lo largo de estas ocho décadas.
Bienvenidas y bienvenidos. Atentamente, Dr. Martín Aguilar Sánchez Rector
Sabías que... Ley del Seguro Social
Mtro. Arq. Cert. Abraham Mota Navarro
ARTÍCULO 5o.- Son patrones obligados a cumplir con las disposiciones de la Ley y sus reglamentos: Los propietarios de las obras de construcción, que directamente o a través de intermediarios contraten a los trabajadores que intervengan en dichas obras, salvo lo dispuesto en el artículo 4 de este reglamento. Se presume que la contratación se realizó por los propietarios de las obras, a no ser que acrediten tener celebrado contrato para la ejecución de éstas, ya sea a precio alzado o bajo el sistema de precios unitarios, con personas físicas o morales establecidas que cuenten para ello con elementos propios y en cuyo contrato se consigne el nombre, denominación o razón social del contratista, el domicilio fiscal y el registro patronal otorgado por el Instituto;
Mtro. Arq. Cert. Abraham
Mota Navarro
ARTÍCULO 8o.- Los patrones están obligados a llevar registros, por obra de construcción, tales como nóminas o listas de raya, tarjetas de control de pagos, tarjetas individuales de percepciones, recibos o cualquier otro medio de control, en los que se deberán asentar invariablemente los datos siguientes:
I.- Nombre, denominación o razón social del patrón, número de su registro ante el Instituto y del registro federal de contribuyentes;
II.- Nombre, número de seguridad social, registro federal de contribuyentes incluyendo, en su caso, la homoclave y la clave única del registro de población de los trabajadores;
III.- Lapso que comprende y periodicidad establecida para el pago de los salarios (diaria, semanal, quincenal, mensual, o cualquier otra similar); …………”
IV.- Salario real base de cotización;
VII.- Firma o huella digital de los trabajadores.
Estos registros deberán conservarse durante los cinco años siguientes al de su fecha.
ARTÍCULO 12.- El patrón deberá registrar ante el Instituto en la Subdelegación correspondiente a la ubicación de la obra, dentro de los cinco días hábiles siguientes a la fecha de inicio de los trabajos, el tipo de obra, su ubicación, trabajos a realizar y/o fase de la construcción. Para ello, se deberán utilizar los formatos que al efecto autorice el Instituto, …..”
ARTÍCULO 13.- La práctica de diligencias por las autoridades fiscales deberá efectuarse en días y horas hábiles, que son las comprendidas entre las 7:30 y las 18:00 horas. Una diligencia de notificación iniciada en horas hábiles podrá concluirse en hora inhábil sin afectar su validez. Tratándose de la verificación de bienes y de mercancías en transporte, se considerarán hábiles todos los días del año y las 24 horas del día.
ARTÍCULO 15.- Los patrones están obligados a:
I. Registrarse e inscribir a sus trabajadores en el Instituto, comunicar sus altas y bajas, las modificaciones de su salario y los demás datos, dentro de plazos no mayores de cinco días hábiles;
II. Llevar registros, tales como nóminas y listas de raya en las que se asiente invariablemente el número de días trabajados y los salarios percibidos por sus trabajadores, además de otros datos que exijan la presente Ley y sus reglamentos. Es obligatorio conservar estos registros durante los cinco años siguientes al de su fecha;
III. Determinar las cuotas obrero patronales a su cargo y enterar su importe al Instituto;…………………..”
IX. Expedir y entregar, tratándose de trabajadores eventuales de la ciudad o del campo, constancia de los …………”
Valuación de arte
Ing. Alfredo Ayala Acosta
La valuación de arte, estudia la naturaleza subjetiva del arte y cómo su valor puede variar según la percepción cultural, la historia del arte y las tendencias del mercado. Este proceso mediante el cual se determina el valor económico de una obra de arte, puede ser realizada por expertos en el campo, como tasadores de arte, casas de subastas, galerías y especialistas en valuación y tiene en cuenta diversos factores como la calidad y el estado de conservación, la relevancia histórica y la demanda en el mercado. Los métodos de valuación pueden variar dependiendo del tipo de arte y del contexto en el que se encuentre la obra, ya sea una pintura, escultura, fotografía, entre otros. Es importante mencionar que el valor de una obra de arte puede cambiar con el tiempo debido a fluctuaciones en el mercado y a nuevas interpretaciones o descubrimientos sobre el artista o la obra en cuestión.
Ing. Alfredo Ayala Acosta E.V.I.
El enfoque basado en el costo de reposición en la valuación de arte se centra en determinar el valor económico de una obra de arte considerando el costo actual de crear una obra similar o idéntica. En este enfoque, se calcula el costo de los materiales, la mano de obra y otros gastos asociados con la creación de una obra de arte comparable, teniendo en cuenta las técnicas y materiales utilizados por el artista original.
Este método parte del supuesto de que el valor de una obra de arte está relacionado con el costo de producción y que el mercado estaría dispuesto a pagar un precio similar por una obra de características similares. Sin embargo, es importante señalar que este enfoque puede no reflejar el valor real de una obra de arte, ya que no tiene en cuenta factores subjetivos como la autenticidad, la calidad artística, la relevancia histórica o la demanda en el mercado.
Un estudio típico de valuación considera tres enfoques como herramientas para la estimación del valor comercial de una obra de arte:
El enfoque comparativo de mercado o también valor comparativo de mercado se basa: en la valuación de arte para determinar el valor económico de una obra basándose en el precio de venta de obras similares que se han vendido recientemente en el mercado. En este enfoque, se busca identificar obras de arte con características similares en términos de artista, estilo, tamaño, técnica, calidad y período de creación, entre otros factores relevantes.
Una vez identificadas las obras comparables, se analizan los precios de venta obtenidos para establecer un rango de valoración para la obra en cuestión. Es importante tener en cuenta que este enfoque puede presentar limitaciones, ya que no todas las obras de arte son comparables y pueden existir factores subjetivos que influyan en el valor de una obra.
El enfoque basado en el ingreso potencial en la valuación de arte se centra en estimar el valor económico de una obra de arte considerando los ingresos futuros que podría generar. Este método es más comúnmente utilizado en el contexto de la valuación de arte comercial, donde se considera el potencial de la obra para generar ingresos a través de la venta, el alquiler, las exposiciones o la reproducción de la imagen en diferentes medios.
Para aplicar este enfoque, se analizan factores como la demanda en el mercado, la reputación del artista, la rareza de la obra y su capacidad para atraer la atención de coleccionistas y museos. Con base en esta información, se estima el ingreso potencial que la obra podría generar en el futuro y se utiliza este valor como base para determinar su valor económico actual.
Es importante tener en cuenta que este enfoque puede ser más especulativo y subjetivo que otros métodos de valuación, ya
COVEVAPRO
que depende de proyecciones sobre el comportamiento futuro del mercado del arte y de la demanda de la obra en cuestión. Por lo tanto, suele utilizarse de manera complementaria con otros métodos de valuación para obtener una valoración más precisa y completa de una obra de arte.
El valor comercial concluido se obtiene como resultado de ponderar los valores obtenidos por el enfoque anteriormente mencionado. O directamente el enfoque de mercado.
El valor comercial de una obra de arte se refiere al precio al que una obra puede ser comprada o vendida en el mercado. Este valor está determinado por la interacción entre la oferta y la demanda, y puede fluctuar con el tiempo debido a cambios en las tendencias del mercado, las percepciones del público y nuevos descubrimientos o interpretaciones sobre el artista o la obra en cuestión.
Los factores que determinan el valor cualitativo son:
Conservación: el estado de conservación de una obra de arte se refiere a la condición física en la que se encuentra la obra en un momento dado. Es decir, cómo ha resistido el paso del tiempo y las condiciones ambientales, así como cualquier daño o deterioro que pueda haber sufrido. La conservación de una obra de arte es fundamental para su valor, tanto artístico como económico. Un buen estado de conservación puede aumentar el valor de una obra, mientras que un mal estado puede reducir significativamente su valor.
Al evaluar el estado de conservación de una obra de arte, se pueden considerar varios aspectos:
• Daños físicos: esto incluye grietas, desgaste, pérdida de material, manchas, decoloración, entre otros.
• Alteraciones: cualquier intervención o modificación realizada en la obra después de su creación original, como restauraciones, retoques o cambios en el montaje.
• Estabilidad estructural: la capacidad de la obra para mantener su forma y estructura original sin riesgo de colapso o deterioro adicional.
• Condiciones ambientales: factores como la exposición a la luz, la humedad, la temperatura y la contaminación pueden afectar el estado de conservación de una obra de arte.
• Materiales y técnicas de creación: algunos materiales son más duraderos que otros, y las técnicas utilizadas en la creación de la obra pueden influir en su susceptibilidad al deterioro.
Calidad plástica: la calidad plástica en una obra de arte se refiere a la habilidad del artista para organizar y manipular los elementos visuales y formales, como el color, la forma, la textura, la línea y la composición, de manera efectiva y expresiva. Se trata de cómo el artista utiliza estos elementos para transmitir emociones, ideas y conceptos a través de la obra. La calidad plástica es fundamental para la apreciación y valoración de una obra de arte, ya que contribuye a su impacto visual y estético. Un artista con una alta calidad plástica demuestra dominio técnico y creativo, y es capaz de crear obras que cautiven y emocionen al espectador.
Algunos aspectos que se pueden considerar al evaluar la calidad plástica de una obra de arte incluyen:
• Uso del color: la paleta de colores elegida por el artista, así como la forma en que se aplican y combinan, pueden influir en la atmósfera, el estado de ánimo y el significado de la obra.
• Composición: la disposición y organización de los elementos visuales dentro de la obra, incluyendo la distribución del espacio, el equilibrio, el ritmo y la armonía, pueden contribuir a la coherencia y la fuerza visual de la obra.
• Textura y materialidad: la forma en que el artista utiliza la textura y los materiales para añadir profundidad, interés y detalle a la obra.
• Técnica y habilidad: el nivel de habilidad y destreza técnica del artista en la manipulación de los medios y materiales, así como en la ejecución de la obra.
• Expresividad y originalidad: la capacidad del artista para transmitir ideas, emociones y conceptos de manera única y personal, aportando originalidad y creatividad a la obra.
Representatividad: en una obra de arte se refiere a la capacidad de la obra para representar, reflejar o capturar de manera precisa y significativa una idea, concepto, objeto, persona o escena. Es decir, cómo la obra de arte comunica y transmite la realidad o la percepción de la realidad a través de sus elementos visuales y simbólicos.
COVEVAPRO
Algunos aspectos que se pueden considerar al evaluar la representatividad de una obra de arte incluyen:
• Realismo: la capacidad de la obra para retratar con precisión y detalle la apariencia y características de los objetos, personas o escenas representados.
• Simbolismo: el uso de símbolos, metáforas y signos para representar ideas, emociones, conceptos o temas abstractos.
• Abstracción: la representación de objetos, formas y figuras de manera simplificada, estilizada o no realista, buscando capturar la esencia o el significado subyacente más que la apariencia física.
• Narratividad: la capacidad de la obra para contar una historia, transmitir una secuencia de eventos o evocar una narrativa a través de sus elementos visuales y composición.
• Intención del artista: la intención y el propósito del artista al crear la obra, y cómo estos se reflejan y se comunican a través de la representación visual.
Es importante tener en cuenta que la representatividad en el arte es subjetiva y puede variar según la interpretación y percepción individual del espectador. Lo que para una persona puede ser una representación fiel y significativa de la realidad, para otra puede ser una interpretación abstracta o simbólica. La representatividad es un aspecto fundamental en la apreciación y valoración de una obra de arte, ya que contribuye a su impacto, significado y resonancia emocional con el espectador.
Época de realización: de una obra de arte se refiere al período de tiempo en el cual la obra fue creada por el artista. Este periodo histórico y cultural influye significativamente en el estilo, los temas, las técnicas y los materiales utilizados por el artista, así como en el contexto y el significado de la obra. Conocer la época de realización de una obra de arte es crucial para entender y apreciar plenamente su valor artístico, histórico y cultural. Permite situar la obra en su contexto histórico y contextualizarla en relación con los eventos, movimientos artísticos, tendencias y influencias de la época en la que fue creada.
- De formación
- De desarrollo
- De madurez - De plenitud
- De decadencia
Documentación: factor que se refiere a si la obra esta plenamente documentada.
Limitante: factor que se refiere si la obra es de un autor aun vivo o si existe la limitante que éste esté muerto y no pueda producir mas obra.
Firma: factor que representa si la obra esta firmada por el autor, o se atribuye al autor o escuela.
Calidad de materiales: en una obra de arte se refiere a los materiales utilizados por el artista en la creación de la obra y su nivel de durabilidad, resistencia y estabilidad a lo largo del tiempo. Los materiales utilizados pueden influir significativamente en la apariencia, la textura, la luminosidad, la intensidad del color y la longevidad de la obra de arte. La elección de materiales de alta calidad es fundamental para la conservación y preservación de la obra a lo largo del tiempo, asegurando que la obra mantenga su apariencia original y su valor artístico y estético. Los materiales de baja calidad pueden deteriorarse rápidamente, afectando la integridad y la estética de la obra y comprometiendo su valor y autenticidad.
Dentro de los desafíos y controversias, se asume la posible libre comercialización y autenticidad de la obra valuada, pues no se investigó si sobre él existen gravámenes o reservas de dominio que pudieran afectar el proceso de comercialización. Al igual que la autenticidad de la obra, que, aunque es un factor determinante del valor, este no esta dentro del alcance del estudio ya que es un proceso realizado por otro tipo de expertos que bien si pueden apoyar al trabajo, no siempre se tiene la certeza al 100% de la autenticidad de la obra.
Es por ello que uno de los desafíos mas importantes y controversial es la autenticidad de la obra como la misma especulación del mercado, la influencia de intermediarios y algunos problemas éticos en la valoración.
Autenticar una obra de arte es difícil por varias razones:
• Historia compleja: las obras de arte suelen tener historias de propiedad largas y
COVEVAPRO
complicadas. Es necesario rastrear la procedencia para asegurarse de que no haya falsificaciones o disputas de propiedad.
• Técnicas de falsificación avanzadas: los falsificadores modernos utilizan técnicas muy sofisticadas que pueden imitar las características de las obras auténticas, haciendo difícil distinguir entre una falsificación y una obra genuina.
• Variabilidad en el estilo del artista: muchos artistas cambian de estilo a lo largo de su carrera. Esta variabilidad puede hacer que algunas obras auténticas parezcan inusuales o fuera de lugar, complicando su autentificación.
• Falta de documentación: a menudo, la documentación histórica y los registros de las obras son incompletos o se han perdido. Sin documentación adecuada, la verificación de la autenticidad se basa en análisis técnicos y expertos, que pueden ser subjetivos.
• Avances tecnológicos: aunque existen métodos científicos como la datación por radiocarbono, análisis de pigmentos y rayos x, estos métodos no siempre son concluyentes y pueden ser costosos y complicados de aplicar.
Estos factores combinados hacen que la autentificación de una obra de arte sea un proceso complejo y a menudo controvertido, que requiere la colaboración de historiadores del arte, científicos y otros expertos en la materia y que esto quede fuera de los alcances del costo del avalúo.
Para concluir y resumir los puntos clave en la valuación de arte, es importante destacar la complejidad y las consideraciones tanto técnicas como éticas que influyen en este proceso. Aquí tienes un resumen:

Colegio Veracruzano de Valuadores Profesionales AC COVEVAPRO Federación Mexicana de Colegios de Valuadores FEMECOVA

C u r s o d e c a p a c i t a c ión Facilitador

Alfonso
de obtener la designación MAI por parte del Appraisal Institute de los Estados Unidos de América.
Fecha: 9 y 10 de agosto Modalidad virtual vía zoom Con validez de 10 horas de capacitación
Informes: (229) 9228945, (229) 2424592 y (229) 9842042 COSTO DE INVERSIÓN $ 1,500.00 más IVA
1. Complejidad y subjetividad: la valuación de arte es intrínsecamente compleja y subjetiva, dependiente de múltiples factores que incluyen la historia del arte, la técnica del artista, y el contexto histórico.
2. Autenticación y procedencia: verificar la autenticidad y la procedencia de una obra es un desafío mayor debido a la posibilidad de falsificaciones, la falta de documentación y la variabilidad en el estilo del artista.
3. Conflictos de intereses y transparencia: los conflictos de intereses y la falta de transparencia en los métodos de valuación pueden comprometer la objetividad y la confianza en el mercado del arte.
4. Influencia del mercado y manipulación de precios: la valuación puede estar influenciada por las tendencias del mercado y la manipulación de precios, lo que puede llevar a una sobrevaloración o subvaloración de las obras.
5. Problemas éticos: la valuación de arte enfrenta problemas éticos, como la explotación de artistas emergentes, el uso del arte para lavado de dinero y la perpetuación de desigualdades en el acceso al mercado del arte.
6. Necesidad de regulación: para abordar estos desafíos y problemas éticos, es crucial implementar una regulación más estricta y establecer estándares profesionales claros que promuevan la transparencia, la equidad y la integridad.
Este es la razón de porque la importancia de un enfoque meticuloso y ético en la valuación de arte, subrayando la necesidad de prácticas más transparentes y reguladas para asegurar la justicia y la confianza en el mercado del arte.
FINANZAS APLICADAS AL ENF OQUE DE INGRESOS
C O N T E N I D O
Módulo 1 Antecedentes Antecedentes
Conceptos generales La inversión y sus principales características
Activos financieros vs. activos inmobiliarios
Tasa de rendimiento inmobiliaria
Módulo 2 Herramientas financieras
Valor del dinero en el tiempo
Interés simple
Interés compuesto Tasa nominal y tasa efectiva Descuento Anualidades
DCF – Flujo de caja descontado
VPN – Valor presente neto
TIR – Tasa interna de rendimiento

Módulo 3 Ingresos y deducciones Niveles de ingresos Vacíos físicos y económicos Gastos operativos
Módulo 4 Enfoque de ingresos y técnicas de capitalización
Capitalización directa
Capitalización de rendimientos
Capitalización directa vs. rendimientos
Módulo 5 Capitalización directa
Módulo 6 Capitalización de rendimientos
Módulo 7 Aplicaciones, modelos DCF y TIR
DATOS BANCARIOS
Beneficiario: Colegio Veracruzano de Valuadores
Profesionales COVEVAPRO AC Número de Cuenta: 0117097255
Cuenta CLABE: 0129 0500 1170 9725 58 BBVA
Correo electrónico: tesoreria.covevapro@gmail.com
Ing. Alfonso Medina Meave
Medina Meave es Ingeniero Mecánico e Ingeniero Civil egresado del Instituto Tecnológico de Celaya y Universidad Autónoma de Querétaro; tiene un Posgrado en Valuación Inmobiliaria por la Universidad de Guanajuato y está en proceso