Colegio Veracruzano de Valuadores Profesionales A.C.
“Por la Excelencia en Valuación”
"MÁS ALLÁ DE LO TANGIBLE"
COVEVAPRO
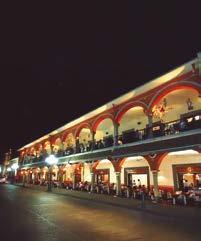
CASA DE LOS CONDES DE ZEVALLOS
El Portal de Zevallos en Córdoba, Veracruz, es un icónico monumento histórico del siglo XVII (circa 1687), famoso por ser el lugar donde Agustín de Iturbide y Juan O’Donojú firmaron los Tratados de Córdoba el 24 de agosto de 1821, sellando la independencia de México. Actualmente, este edificio de estilo colonial alberga restaurantes y cafés, funcionando como el centro social y comercial más importante de la ciudad.
Fundación: Construido hacia finales del siglo XVII (algunas fuentes señalan 1687) por el capitán José Manuel de Zevallos.
Importancia Histórica: Aquí se firmaron los Tratados de Córdoba el 24 de agosto de 1821, documento que reconoció la independencia de la Nueva España (México) frente a España.
Arquitectura: Es un claro ejemplo de la arquitectura virreinal con arcos de medio punto y columnas de piedra, diseñado originalmente como parte de las “Casas Consistoriales”.
Uso Histórico: Durante el siglo XIX, sirvió como hotel y descanso para viajeros en la ruta entre la Ciudad de México y el puerto de Veracruz.
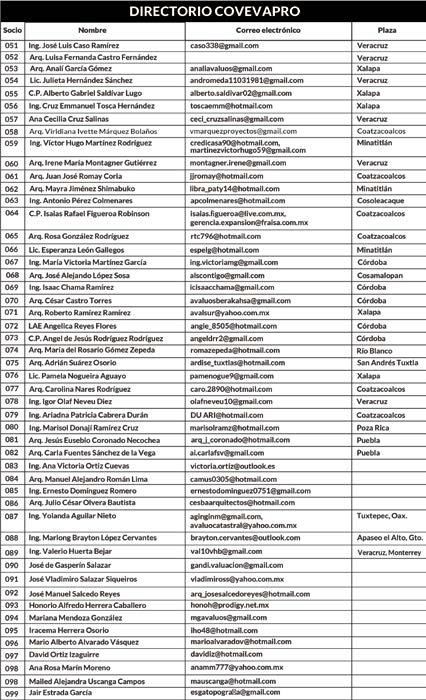
DIRECTORIO COVEVAPRO
“Por la excelencia en Valuación”, es una publicación editada por el Colegio Veracruzano de Valuadores Profesionales.
5 de mayo No. 930, Col. Centro, C. P. 91700, Veracruz, Veracruz Correo electrónico: covevapro@gmail.com. Teléfono: 2299323851 www.covevapro.com
EDITORES RESPONSABLES
Maestro Arq. Domingo Antonio Ibarra Mandujano Presidente COVEVAPRO
Maestra Luz del Alba Sánchez Cruz Editor Jefe
Maestro Arq. Gilberto Luis Tovar Arizpe Director de Publicidad/Social Media Manager
Maestra Martha Livia Vásquez Lomelí Editor de Sección
L.D.G. Renato Elí Vásquez Lomelí Director Creativo
“El contenido de los artículos y fotografías usadas son responsabilidad exclusiva de los autores y no refleja necesariamente la opinión de los editores”.
COVEVAPRO
Editorial del Presidente
La valuación frente a una nueva era
Estimados asociados del Colegio Veracruzano de Valuadores Profesionales COVEVAPRO A.C., colegas, académicos, estudiantes y apreciables lectores:
Cada época presenta desafíos que transforman la manera en que las profesiones evolucionan. La nuestra no es la excepción. Hoy somos testigos de una revolución tecnológica impulsada por la inteligencia artificial, el análisis masivo de datos, la automatización y la digitalización de los procesos. Estas herramientas están modificando la forma en que se obtiene, procesa y analiza la información, generando cambios profundos en prácticamente todas las disciplinas.
Mtro. Arq. Domingo Antonio Ibarra Mandujano
que la actualización permanente constituye una obligación ética. La capacitación continua, la investigación, el intercambio de experiencias y la incorporación responsable de nuevas tecnologías forman parte del compromiso que asumimos con la sociedad y con nuestra propia profesión.
La presente edición reúne investigaciones y artículos que reflejan el compromiso de nuestros autores con el desarrollo del conocimiento valuatorio. Cada uno aporta elementos que enriquecen el análisis técnico y fortalecen el ejercicio profesional desde distintas especialidades. Mi reconocimiento a quienes generosamente comparten su experiencia y contribuyen a consolidar esta revista como un espacio de difusión académica y profesional.
Ante este escenario surge una pregunta inevitable: ¿está preparada la valuación profesional para esta nueva realidad?
La respuesta, desde mi perspectiva, es sí; pero con una condición fundamental: debemos comprender que la tecnología no sustituye al conocimiento, sino que amplía nuestras capacidades.
La inteligencia artificial podrá consultar miles de operaciones de mercado en segundos, identificar patrones estadísticos, analizar imágenes satelitales, interpretar bases de datos y generar modelos predictivos con una velocidad antes impensable. Sin embargo, aún existe un elemento insustituible: el criterio profesional.
Detrás de cada avalúo existe una realidad que ninguna plataforma puede comprender por sí sola. Cada inmueble, cada empresa, cada maquinaria, cada activo ambiental o intangible posee características particulares que exigen interpretación técnica, experiencia, responsabilidad y, sobre todo, juicio profesional.
Desde el Colegio Veracruzano de Valuadores Profesionales creemos firmemente
Estoy convencido de que el futuro pertenecerá a los valuadores que combinen tres fortalezas: conocimiento técnico, pensamiento crítico y dominio de las nuevas herramientas tecnológicas. Esa combinación permitirá responder con mayor precisión a las necesidades de una sociedad que exige cada vez más transparencia, certeza y profesionalismo.
En COVEVAPRO seguiremos trabajando para impulsar una comunidad profesional preparada para afrontar los retos del presente y construir las oportunidades del futuro. Nuestra misión continúa siendo la misma desde nuestra fundación: promover la excelencia, fortalecer la ética y dignificar el ejercicio profesional de la valuación.
Sigamos construyendo juntos el futuro de nuestra profesión.
“COVEVAPRO, por la Excelencia en la Valuación.”
Mtro. Arq. Domingo Antonio Ibarra Mandujano Presidente
Colegio Veracruzano de Valuadores Profesionales A.C.
CONSEJO DIRECTIVO
C. Domingo Antonio Ibarra Mandujano Presidente
C. Carlos Fernando Ruíz Rosas Vicepresidente
C. Eduardo Amet Ramos Vicarte Tesorero
C. Luz del Alba Sánchez Cruz Secretario
C. Ana Aurora Fernández Mayo Vicepresidente Zona Xalapa
C. Luz del Alba Sánchez Cruz Vicepresidente Zona Sur de Veracruz
INDICE
Análisis del Incremento de los precios de la vivienda en México 2021-2025
Reflexiones sobre los inmuebles históricos o catalogados
La accesibilidad universal no está reñida con la estética y tiene un valor
Entorno inmediato y avalúos inmobiliarios
Tipología de las construcciones e impacto en la ciudad
¿Qué es el RATIO y para qué sirve?
Polymarket una plataforma de valuación para escenarios futuros
El debate de la valoración contingente
Enfoque de Valuación y método de valuación: una distinción fundamental en la práctica valuatoria moderna
Toma de protesta al tercer consejo Directivo del Colegio Veracruzano de Valuadores Profesionales, AC COVEVAPRO
Directorio COVEVAPRO
Pág. 03
Pág. 05
Pág, 07
Pág. 09
Pág, 13
Pág, 22
Pág, 26
Pág. 30
Pág, 33
Pág, 37
Pág. 40
Análisis del Incremento de los precios de la vivienda en México 2021-2025
Arq. Gilberto Luis Tovar Arizpe
Tendencia del mercado inmobiliario según el Índice SHF
El Índice SHF de Precios de la Vivienda, calculado y publicado por la Sociedad Hipotecaria Federal (SHF), mide la evolución de los precios de las viviendas adquiridas con crédito hipotecario en México con base en un año base uniforme y comparables por periodos (generalmente trimestrales o anuales).
Arq. Gilberto Luis Tovar Arizpe
Los resultados más recientes disponibles muestran que:
• En el 2025 el índice acumulado anual de precios de vivienda creció aproximadamente 8.7% a nivel nacional respecto a 2024.
• Este incremento se observa tanto en vivienda nueva (aprox. 8.5%) como en vivienda usada (aprox. 8.7%).
• Tipologías específicas, como vivienda económica-social, se apreciaron aún más (en torno al 11%).
• Existen variaciones importantes por región y zona metropolitana: por ejemplo, en Guadalajara y Tijuana las tasas de crecimiento del índice superaron el promedio nacional (10% +).
Este patrón se repite durante varios años: el índice ha mostrado crecimientos sostenidos desde 2021 hasta 2025, con cifras superiores a los aumentos promedio de la economía.
Por otro lado, El INPC es el indicador oficial de inflación general en México, calculado por el INEGI, y refleja cómo varían en promedio los precios de una canasta representa-
tiva de bienes y servicios en un periodo determinado.
Para 2025, el INPC registró una variación anual de aproximadamente 3.7%, lo que significa que los precios generales de bienes y servicios aumentaron en ese orden.
• El Índice SHF crece sustancialmente más rápido que el INPC.
Mientras la inflación general mostró incrementos cercanos al 3.7% anual, los precios de la vivienda crecieron alrededor del 8.7% anual.
• Esto indica que el mercado de vivienda no solo acompaña a la inflación general, sino que se aprecia a un ritmo significativamente mayor, reflejando factores estructurales propios del sector inmobiliario y del crédito hipotecario.
Como valuador profesional, al analizar tendencias de mercado y determinar valores razonables de propiedad, conviene considerar lo siguiente:
1. Especifidad sectorial
El INPC mide bienes y servicios en general; no refleja las dinámicas particulares del mercado inmobiliario (costo de materiales, financiamiento, oferta/demanda, condiciones crediticias). El Índice SHF sí lo hace.
2. Representatividad de transacciones reales
El índice SHF incorpora datos de avalúos y precios observados en operaciones de crédito hipotecario, ofreciendo una medida más precisa del comportamiento real de los precios en el sector vivienda, mientras que el INPC no está diseñado para bienes raíces.
3. Uso en ajustes y estimaciones de valor
COVEVAPRO
En trabajos de valuación, especialmente para fines hipotecarios, fiscales o de aseguramiento, el Índice SHF permite:
• Ajustar valores históricos de propiedad.
• Estimar tendencias de plusvalía por segmento o región.
• Comparar resultados por tipología (nueva vs usada).
Esto aporta una base estadística que complementa la experiencia y análisis comparativo de mercado.
Aunque el Índice SHF es una herramienta robusta, su uso requiere criterio profesional:
1. Debe complementar, no sustituir, una valuación integral.
No debe reemplazar el análisis de comparables, condiciones físicas del inmueble, ubicación ni restricciones de mercado local.
2. Verificar periodo y cobertura geográfica.
El índice puede mostrar promedios nacionales o por zona metropolitana; es importante elegir la serie más relevante para el inmueble valuado.
3. Ajuste por inflación real.
Aunque la apreciación supera el INPC, no todas las regiones o tipos de vivienda crecerán al mismo ritmo; aplicar promedios sin justificación técnica puede sesgar resultados. 4. Evitar extrapolaciones exageradas.
Usar el índice para prever precios futuros requiere prudencia y debe considerarse junto con factores macroeconómicos, tasas de interés hipotecario, políticas de vivienda y oferta disponible.
Durante la última década, el mercado de vivienda en la zona conurbada de Vera-
cruz–Boca del Río–Medellín–Alvarado, en el estado de Veracruz, ha experimentado un crecimiento sostenido en los precios, aunque con un desempeño ligeramente inferior al promedio nacional. Este artículo analiza la evolución del valor habitacional utilizando como fuente principal el Índice SHF de Precios de la Vivienda, y contrasta sus resultados con la segmentación de mercado del Infonavit y la información sectorial de CANADEVI.
La zona conurbada integrada por los municipios de Veracruz, Boca del Río, Medellín y Alvarado constituye el principal mercado inmobiliario del litoral veracruzano. Su dinamismo responde a factores como:
• Crecimiento urbano horizontal y vertical.
• Desarrollo turístico y residencial costero.
• Mayor participación de vivienda media y residencial.
• Condiciones de financiamiento hipotecario relativamente estables en la década.
Indicador
Índice SHF de Precios de la Vivienda
Inflación general (INPC)
Variación anual 2025
~8.7% ++ anual
~3.7% anual
Los precios de vivienda crecieron considerablemente más que la inflación general, lo que sugiere que el fenómeno responde a factores específicos del mercado (demanda, financiamiento, escasez relativa de oferta, segmentación geográfica).
Para valuadores, el Índice SHF representa una herramienta técnica fundamental para medir tendencias, justificar ajustes y analizar escenarios, siempre combinándolo con práctica profesional y otros indicadores relevantes del mercado.
Reflexiones sobre los inmuebles históricos o catalogados
Arq. Enrique Cervera Muñoz Especialista en Valuación de Bienes y Especialista en Sistema de Información Geográfica
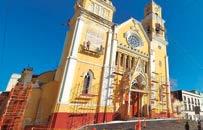
Amables lectores: En el mes de enero del 2026, salió publicado en un medio digital en Xalapa, Ver., la siguiente nota: “Remodelación de la Catedral de Xalapa desata debate por uso de materiales”
Arq. Enrique Cervera Muñoz
La nota surgió porqué un distinguido Académico y Doctorado en arquitectura, cuestionó en un post de la red social, el uso del Cemento en la restauración del inmueble, y cuestionaba ¿dónde estaba el INAH? lo mismo que ¿dónde estaba el colegio de arquitectos restauradores?
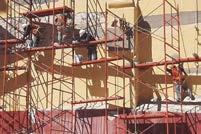
El académico expuso en su post “En la restauración de aplanados en edificios patrimoniales en México, el material no es un simple medio técnico, sino un componente ontológico del edificio: forma parte de su modo de existir en el tiempo. Sustituir los morteros de cal viva y baba de nopal por cemento Portland no es una neutral actualización tecnológica, sino una ruptura radical con la lógica física, química y cultural que dio
origen a la arquitectura virreinal”.
Posteriormente expresa el medio de comunicación en su nota: “El Colegio de Arquitectos en el Estado de Veracruz, señaló que los trabajos que se realizan en la Catedral de Xalapa cuentan con un seguimiento técnico puntual y no corresponden a intervenciones improvisadas”.
Y continua la nota “que las acciones se desarrollan bajo criterios profesionales, considerando la compatibilidad de materiales y el uso de sistemas constructivos tradicionales, con la asesoría de especialistas en la materia”.
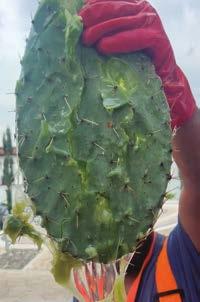
Imagen de Crónica de Xalapa
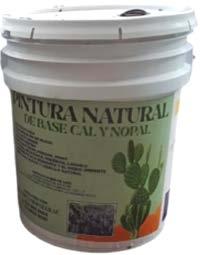
Mucilago de baba de nopal
COVEVAPRO
En sí, este tema que les expongo, va dirigido al campo de la valuación, y quienes ejercen avalúos de patrimonios históricos y/o catalogados, y es para considerar las discrepancias, en las que se van encontrar sino fundamentan correctamente un avalúo de esta naturaleza y que les dejo aquí como reflexión.
1. El INAH es la responsable del mantenimiento según el art. 30 de la Ley Federal sobre Monumentos y Zonas Arqueológicos, Artísticos e Históricos debiendo observar, el artículo 9 de la Norma de Investigación Arqueológica y en consecuencia, si el trabajo es delegado a un tercero, quien resulte, debe tener la certificación para realizar dichos trabajos.
2. El arquitecto Académico, emitió una observación personal que, si se cumplieran todas las disposiciones relativos a este tipo de Inmuebles, pues tiene la razón.
3. Por otra parte, si vemos la restauración como lo expresa el colegio, según la nota “bajo criterios profesionales, considerando la compatibilidad de materiales” es decir lo existente para 2026, pues también tendrán razón
Es conveniente tener en cuenta, que el medio ambiente de hace 200 años al igual que la densidad poblacional no es la misma que tenemos hoy, independientemente que los materiales de esa época, hoy, pueden no existir, o estar restringidos como la misma cal, al que le atribuyen alto índice cancerígeno y generador de salitres, la baba de nopal de manera natural, producto mayormente usado para alimentación, nutrición y salud en nuestro país, sin quitar la propiedad de ser un elemento para la construcción y que las entidades ambientales también han de tener alguna norma.
Algunos dirán, “la baba de nopal ya está industrializada en cubetas para competir con los aditivos que conocemos en el mercado de la construcción”, entonces ya no estamos hablando de lo mismo y por lo tanto, hasta podría haber otros productos de mayor responsabilidad ambiental y mayor durabilidad, para evitar una contaminación por estar restaurando cada corto tiempo un inmueble histórico.
EN CONCLUSIÓN: valuar este género de inmuebles, el INAH es la entidad responsable, y no debe prestarse a indicaciones de una administración de cambiar el color de la catedral para “estar a tono con el palacio de gobierno” según un post de otro medio de co-
municación publicado en enero
El INAH debe mostrar al valuador su bitácora de restauración al igual que sus dictámenes técnicos, o cambios de manera adicional para considerarse en la metodología de un avalúo histórico y/o catalogado, que sustenta los premios o deméritos, entre otros conceptos que le apliquen, según el propósito del avalúo.
Queda mucho tema por desarrollar y las autoridades competentes con sus especialistas temáticos, deben homologar los criterios de restauración para estos inmuebles a nuestros tiempos, para no dar pie a las discrepancias.
Comentarios: Al correo ecervera@encer.mx
Fuente de información https://lasillarota.com/veracruz/local/2026/1/10/remodelacion-de-la-catedral-de-xalapa-desata-debate-por-uso-de-materiales-579192.html
COVEVAPRO
La accesibilidad universal no está reñida con la estética y tiene un valor
ODS ONU 11.
Lograr que las ciudades y los asentamientos humanos sean inclusivos, seguros, resilientes y sostenibles
Meta 11.7.
De aquí a 2030, proporcionar acceso universal a zonas verdes y espacios públicos seguros, inclusivos y accesibles, en particular para las mujeres y los niños, las personas de edad y las personas con discapacidad
Roberto de Jesús Olavarrieta Marenco
Meta 11n.1
Acceso efectivo de las personas a viviendas y servicios básicos bajo una perspectiva de derechos, adecuados, seguros y asequibles con énfasis en los grupos en desventaja
Roberto de Jesús Olavarrieta Marenco
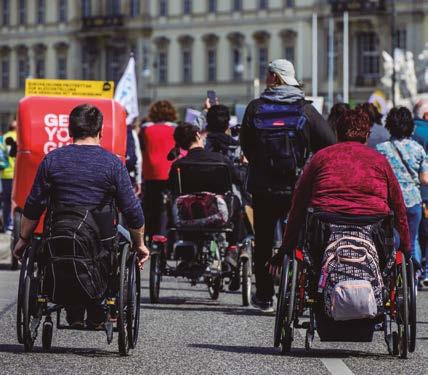
La accesibilidad universal debe ser entendida y valorada en los proyectos urbanos y arquitectónicos, ya que, desgraciadamente, con frecuencia se menciona en el discurso pero no se aplica en la realidad y cuando se hace, frecuentemente sólo se hace como una forma de lavar conciencias y sin eficacia -es decir no se logra lo requerido- porque no se conocen las normas oficiales ni se reconoce la dimensión de la problemática. Se estima que hasta un 17% de la población del estado de Veracruz padece algún tipo de discapacidad, limitación, problema o condición mental; por otra parte, el envejecimiento de la población y la alta prevalencia de la diabetes y la hipertensión arterial, elevan el riesgo de discapacidad.
En relación a las personas con disca-
pacidad, es frecuente escuchar, con indolencia, cosas como: “ni que fueran tantos”; quienes así se expresan, simplemente ignoran que no se ven “tantos”, precisamente porque no pueden salir ni acompañados y menos de manera autónoma. No les es posible superar el enorme reto de sortear la gran cantidad de barreras arquitectónicas, algunas ni los atletas paralímpicos pueden, como, por ejemplo, subir las rampas que se ponen en banquetas o edificios, señalizadas con el símbolo universal azul con la silla de ruedas. He escuchado, también con demasiada frecuencia, aún entre arquitectos “la rampa ideal es del 12 %”, cuando en realidad, “la peor” es de 6% en rampas largas y que “la mejor” sería la de 0% -o inexistente, más bien-. De las facilidades para invidentes u otras discapacidades casi ni se consideran. Por otra parte, esta problemática no sólo es de personas enfermas, puede ser una mujer embarazada, un anciano o, uno mismo, de viejo. También es, lamentablemente, frecuente observar banquetas en las que en una esquina existe una rampa o un señalamiento en piso para invidentes y en la siguiente ya no, es decir no hay circuitos pertinentes, con lógica utilidad de conectar espacios que permitan un uso útil y racional que permita la independencia de las personas con necesidades diferentes.
También se observa el falso dilema entre belleza o estética y la accesibilidad universal. Se tiende a considerar que los cambios de nivel del piso son más atractivos o “bellos”, que los pisos planos. Y así, esa “sala hundida,” ese “acceso elevado” con varios escalones o ese escalón entre sala y comedor que se pensaron como “un gran detalle”, con el paso del tiempo y la vejez o cuando se sufren secuelas de un accidente, se vuelven como barreras indeseables,
COVEVAPRO
muy difíciles o imposibles de franquear de manera independiente.
Ello nos hace reflexionar en que hay otras maneras estéticas de resolver, de remarcar o jerarquizar espacios, por ejemplo, recurriendo a cambios de altura de techos o plafones, cambios de aspecto de pavimentos y una larga lista de soluciones que podrían proporcionarnos la creatividad y la eficacia del diseñador urbano-arquitectónico. Con ello se sumaría, también, a la anhelada sostenibilidad humana.
Ahora bien, como enfrentamos esa ig-
norancia acerca de la problemática y soluciones de la discapacidad, es necesario, como en otros temas tratados con anterioridad, construir colectivamente metodologías claras de evaluación en general, y de valuación profesional en particular; así como realizar campañas de concientización, hacia los clientes, usuarios de las edificaciones y hacia las autoridades que están involucradas en los procesos de diseño, construcción y supervisión. Y esto, claro, de la mano de los colegios de profesionales y de las universidades relacionadas a ellos, de tal manera que se premien a los inmuebles que logren la sostenibilidad con la accesibilidad universal de manera eficaz y bella.
Referencias
INEGI. Censo de Población y Vivienda 2020. https://www.inegi.org.mx/app/tabulados/interactivos/?px=Discapacidad_01&bd=Discapacidad&utm_source=copilot.com (recuperado el 3 de abril de 2026). https://agenda2030.mx/ODSGoalSelected.html?ti=T&cveArb=ODS0110&goal=0&lang=es#/ind (recuperado el 4 de abril de 2026)
http://www.data.seduvi.cdmx.gob.mx/portal/images/banners/banner_derecho/documentos/Manual_Normas_Tecnicas_ Accesibilidad_2016.pdf (recuperado el 27 de marzo 2026).
https://www.archdaily.mx/mx/874787/descarga-esta-didactica-interpretacion-grafica-de-la-normativa-de-accesibilidad-universal-en-chile?ad_source=search&ad_medium=projects_tab&ad_source=search&ad_medium=search_result_all (recuperado el 27 de marzo 2026).
https://www.inegi.org.mx/app/tabulados/interactivos/?px=Discapacidad_01&bd=Discapacidad&utm_source=copilot.com (recuperado el 2 de abril 2026).
Entorno inmediato y avalúos inmobiliarios
Dra. Ana Aurora Fernández Mayo ¹
Introducción
La actividad valuatoria es una ciencia sustentada en un análisis preciso del mercado que obliga a quien se dedica a ello, conocer la oferta para seleccionar posteriormente los modelos más cercanos al objeto de estudio y examinarlas, una por una haciendo una comparación que determine la homologación a través de identificar la igualdad de condiciones y características de cada una. En la práctica de la valuación inmobiliaria se consideran diversos factores para determinar el valor de un inmueble, entre ellos, el entorno en donde se ubica, lo cual debe garantizar que el valor de los bienes esté acorde al valor de la tierra en el mercado y en caso de una transacción particular o bancaria de compraventa, traslado de dominio o hipoteca responda a la negociación justa para ambas partes.
Dra. Ana Aurora Fernández Mayo
Lo anterior nos lleva a reflexionar acerca de la apreciación que puede llegar a tener cada valuador con relación a los elementos del entorno que intervienen en el proceso valuatorio, es decir, todos quienes realizan un avalúo pueden tener diferentes perspectivas y enfoques del entorno que rodea al inmueble, lo que según la opinión personal de cada valuador pudiera ser de mayor valor, para alguien más pudiera ser muy buena, para otros buena, lo que impactaría en el resultado final al no haber un factor que determine estas consideraciones.
La idea de este estudio es focalizar la justificación de cada factor a considerar en todo proceso valuatorio, que conlleve a una
valuación precisa y de calidad.
Desarrollo
En México, el valor de una vivienda puede estar influido por el entorno urbano, el cual considera componentes de infraestructura, equipamiento urbano y calidad ambiental principalmente, sin dejar de mencionar la seguridad y accesibilidad que en la actualidad pueden impactar positiva o negativamente en el valor de un inmueble.
Al realizar un avalúo, es importante considerar una serie de aspectos operativos y metodológicos para un resultado eficaz, es decir, se requiere apegar a un proceso científico que permita principalmente la identificación del bien, objeto de estudio del avalúo, así como el reconocimiento del terreno y analizar la zona donde se ubica el bien para la correcta determinación del valor. Cada una de estas acciones permite reconocer las características físicas del bien ya que son parte del entorno que determinarán los valores en la zona de estudio a través del proceso metodológico aplicado.
En este sentido, es importante una adecuada identificación del bien que se desea valuar para evitar la realización de un análisis erróneo, es decir, en ocasiones se puede hacer un estudio sobre un predio distinto o se consideran datos distintos, lo que muchas veces sucede al confundir la ubicación correcta o que los datos otorgados por el solicitante sean erróneos. Para evitar esto es imprescindible contar con los documentos oficiales: planos con la referencia geográfica, cédula catastral o un mapa de geolocalización que indiquen con exactitud la ubicación del bien a valuar.
COVEVAPRO
El proceso de visita para el reconocimiento del sitio debe realizarse con el objetivo de constatar la información recopilada anteriormente y/u obtener una nueva información cuando no aparecen en los documentos los aspectos relevantes del bien o del entorno inmediato, por lo que se precisa resaltar la importancia de estudiar el entorno inmediato para establecer aquellos aspectos que favorecen o no el valor del bien inmueble. A continuación, se abordan los temas de entorno y la metodología del Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN, 2017) para ubicar las condicionantes de cada aspecto y su relación a considerar en un avalúo.
Entorno
Según la RAE (2026) entorno es “lo que rodea a un ambiente”, también se refiere a “un conjunto de características que definen el lugar y la forma de ejecución de una aplicación”
Respecto al entorno urbano, Kevin Lynch en su libro (1960) define el entorno urbano “a partir de la manera en que los habitantes perciben y se orientan dentro de la ciudad”. Lynch menciona que la clave está en la imagen urbana y en la legibilidad del espacio: “un entorno urbano es comprensible y significativo cuando sus elementos físicos permiten que las personas construyan mapas mentales claros y se desplacen con facilidad”.
Desde la perspectiva de la autora, entorno se refiere a las características o cualidades privativas del medio ambiente Natural y/o Urbano que afectan o favorecen al bien inmueble en estudio.
En otra vertiente correspondiente a la metodología de valuación, abordar el tema de los bienes inmuebles se refiere a aquellos bienes que no se pueden mover y pueden ser urbanos, agropecuarios, mixtos y, dependiendo de su uso pueden ser: tierras, construcciones públicas, parques, edificios de diverso tipo
y género arquitectónico, caminos y minas, que incluyen los complementos y obras que determinan su mayor y mejor funcionalidad.
Lo anterior es una referencia de análisis para comprender el significado del entorno y sus componentes para realizar el análisis respectivo que conlleve a obtener las consideraciones respectivas dentro de un proceso valuatorio de un bien inmueble.
Metodología
El Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN) establece en el Acuerdo por el que se establecen las Normas conforme a las cuales se llevarán a cabo los servicios valuatorios regulados por y demás disposiciones aplicables fundamenta “las bases que permiten la utilización de conceptos, técnicas, principios básicos, enfoques establecidos, así como las directrices básicas a seguir para el cálculo y demás actividades y técnicas aplicadas para la estimación de valores utilizadas en la información financiera de bienes inmuebles (urbanos, en transición y agropecuarios) bienes muebles: maquinaria y equipo o propiedad personal y negocios” (SHCP, 2017).
Condicionantes del entorno
• Proximidad urbana: o Céntrica o Intermedia o Periferia o Rural
• Vías de acceso, recubrimientos e importancia de las mismas
• Tipos de construcción predominante o Vivienda, comercio, industria
• Topografía
• Contaminación ambiental o Basureros, arroyos/ria chuelos de aguas negras, auditiva
• Uso del suelo o Habitacional o Industrial o Comercio
1 Doctora en Educación por la Universidad de Xalapa, Maestra en Administración Educativa por la Universidad Veracruzana y en Valuación Inmobiliaria, Industrial y de Bienes Nacionales por el Instituto Tecnológico de la Construcción de México, Especialista en Valuación de Biens por la Universidad Veracruzana. Profesora de Tiempo Completo en la Universidad Veracruzana. Miembro del Sistema Nacional de Investigadores, SECIHTI. Perfil PRODEP. Miembro del Cuerpo Académico consolidado UV-CA-363 “Filosofía y Educación en Arquitectura y Construcción”, coordinando la LGAC Historia, Cultura y Medio Ambiente. Vicepresidenta y miembro fundador del Colegio Veracruzano de Valuadores Profesionales (COVEVAPRO).
Se le llama “homologación” al proceso mediante el cual una autoridad, institución o persona compara un objeto, proceso o documento para obtener un resultado estándar. En México y en otros países, se aplica en ámbitos como títulos académicos, productos, vehículos o actos jurídicos (LEGSA, 2026).
COVEVAPRO
Esquina: Área de influencia máxima. n = Frente Total (ambas calles) Frente tipo
A = Comercial lujo 25 x 25 (Sólo en ciudades muy grandes)
B = Comercial 20 x 20
C = Habitacional 10 x 10
1.- Zona céntrica y comercial de lujo
y = 0.07n + 0.08
2.- Zona comercial de 1* y = 0.04n + 0.06
3.- Comercial de 2da. y residencial y = 0.03n + 0.02
4.- Habitacional y = 0.04n - 0.04
Imagen 1.- Factores de zona a considerar en un avalúo
Clasificación de zona:
Referencia de proximidad urbana SHF:
Tipo de construcción predominante en calles circundantes:
Índice de saturación en la zona:
Habitacional de segundo orden (buena).
Influencia máxima por esquina 3 veces el frente tipo a cada lado. 1.00 n 6.00 y se toma el valor de calle más alto.
15 % a 50 % máximo (Caso A).
10 % a 30 % máximo (Caso B).
5 % a 20 % máximo (Caso B).
0 % a 20 % máximo (Caso C).
Tipo 1 Número de Niveles De 3 a 5 Calidad 5 Uso de Construcciones
Comercial, predominando el coemcio y las oficinas 98.00%
Densidad de población: Normal Nivel socioeconómico:
Vías de acceso e importancia de las mismas: Por el Boulevard Miguel Alemán, vialidad en la zona, a la altura del Hospital Regional de Boca del Río, Calle Francisco Villa, vialidad secundaria en la zona
Infraestructura disponible en la zona
Agua Potable:
Red mpal. con suministro al inmueble.
Telefónia:
Red aérea sin acometida al inmueble
Drenaje: Transporte: Urbano, se aborda entre 300 y 600 m.
Alcantarillado:
Electrificación:
Red mixta (drenaje y pluvial) con conexión.
Red mixta (drenaje y pluvial) con conexión.
Aérea con acometida al inmueble.
Sistema de cableado aéreo.
Basura:
Vigilancia:
Alumbrado Público: Gas:
Vialidades: Señalización:
De concreto asfáltico.
De concreto.
Banquetas: IGLESIA: PLAZA PÚBLICA:
Servicio municipal con frecuencia. Municipal. No existe suministro. Completa en calles y avenidas. entre 300 y 600 m.
Guarniciones: De concreto sección trapezoidal. MERCADO: PARQUE/JARDÍN:
Intermedia Medio bajo y medio
a más de 2,000 m. entre 300 y 600 m.
Proximidad urbana: ESCUELA: HOSPITAL: Nivel socioeconómico: BANCO: EST. TRANSPORTE:
entre 900 y 1,200 m.
Imagen 2.- Factores de zona a considerar en un avalúo
o Agropecuario / forestal o Servicios o Mixtos
• Equipamiento urbano
• Servicios públicos (redes de infraestructura)
• Riesgos
En las siguientes imágenes se pueden apreciar los parámetros que se consideran en un avalúo para obtener los factores con relación a la zona donde se inserta el inmueble, así como las características del entorno que serán parte importante en el resultado final:
Asimismo, también se consideran las características del entorno. (Imagen 2)
Lo anterior muestra que las características del entorno son de vital importancia en el valor final de un proceso valuatorio y que, la toma de decisiones del valuador dependerá de su análisis y precisión en la obtención de los factores.
entre 900 y 1,200 m. entre 1,200 y 1,500 m. a más de 2,000 m. entre 300 y 600 m.
Como ejemplo se puede mencionar que, en ciudades como Xalapa, capital del Estado de Veracruz, México y Banderilla, ciudad
Xalapa:
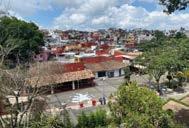
Alto valor: Centro Histórico, Universidad Veracruzana, Plaza Américas, cercanas a servicios, comercio y vialidades.
Imagen 1: Barrio de Xallitic, Centro Histórico, Xalapa, Veracruz
Mixta Intermedia
Moderno
Mediana
Medio.
COVEVAPRO
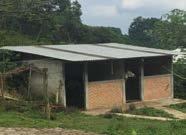
Menor valor: Colonias populares y zonas de inundación, falta de servicios y riesgos ambientales.
Imagen 3: Entorno colonia popular en Xalapa, Veracruz
Conclusiones
El entorno urbano impacta fuertemente el valor de una vivienda, ya que está influido por factores de servicios públicos, infraestructura, accesibilidad, seguridad y calidad ambiental que incluye focos de contaminación olfativa y visual.
Las condicionantes del entorno pueden aumentar o disminuir significativamente el precio de un inmueble.
Como ejemplo se mencionó que, en ciudades como Xalapa y Banderilla, la cercanía a vialidades principales, escuelas y espacios verdes pueden elevar el valor de un inmueble, considerando también que, si existen problemas de inseguridad, contaminación o falta de servicios e infraestructura, pueden reducirlo.
Puesto que el factor de zona es el reflejo de cómo el contexto urbano y social influyen directamente en el valor de un inmueble ¿de qué manera tomar la decisión de considerar el factor de la zona en estudio para que el resultado no difiera de manera positiva o negativa al obtener el valor final? ¿realmente el factor de zona que se aplica en cada proceso valuatorio corresponde al sitio en donde se emplaza el inmueble en estudio?
Es importante señalar que dentro de este proceso no es suficiente valuar la construcción, también se requiere del análisis del entorno para determinar el valor justo de mercado al concluir el proceso valuatorio y de esta manera, se pueda hacer un análisis preciso del impacto del entorno urbano en el valor del inmueble, objeto de estudio, destacando que el
Banderilla:
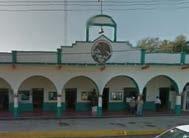
Alto valor: Fraccionamientos residenciales y zonas cercanas a la vía hacia CDMX, autopista de conectividad y urbanización planificada.
Imagen 2: Palacio Municipal, Centro de Banderilla, Veracruz.
Menor valor: Colonias populares, asentamientos irregulares y contaminación olfativa o visual.
Imagen 4: Entorno colonia popular en Banderilla, Veracruz.
valor de una vivienda obtenido después del estudio debe corresponder tanto a sus características físicas como a su relación dentro del barrio y la ciudad en donde está ubicada.
Referencias LEGSA (2026). Plataforma Educativa y de Consulta. https://legsa.com.mx/ LYNCH Kevin (1960). The Image of the City. Cambridge, MA: MIT Press. https://urbandesigner.org/la-imagen-dela-ciudad-de-kevin-lynch/ SECRETARÍA DE HACIENDA Y CRÉDITO PÚBLICO (SHCP, 2017). Diario Oficial. Metodología de los servicios valuatorios del Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN). https://www.gob.mx/ cms/uploads/attachment/file/976342/89-_METODOLOG_A_INDAABIN_-_informaci_n_financiera.pdf
Tipología de las construcciones e impacto en la ciudad
Arq. Gilberto Luis Tovar Arizpe, C. P. Alberto Gabriel Saldívar Lugo y Arq. Domingo Antonio Ibarra Mandujano
Análisis reflexivo de la conurbación Veracruz-Boca del
Río-Medellín-Alvarado, así como la zona conurbada de la Ciudad de Xalapa
Las ciudades no se construyen únicamente a partir de edificios, sino a partir de decisiones, explícitas o implícitas, sobre cómo se organizan sus funciones en el territorio. Detrás de cada zona habitacional, corredor comercial o área industrial existe una lógica que no solo define la forma urbana, sino también la manera en que las personas viven, se desplazan y acceden a oportunidades.
Arq. Gilberto Luis Tovar Arizpe
C. P. Alberto Gabriel Saldívar Lugo
En las últimas décadas, el crecimiento urbano en muchas ciudades latinoamericanas ha estado marcado por una expansión acelerada que, en numerosos casos, ha carecido de una visión integral. Este proceso ha dado lugar a configuraciones territoriales donde las actividades se encuentran separadas, los servicios concentrados y la vivienda desplazada hacia la periferia. Como consecuencia, emergen problemáticas que trascienden lo físico, reflejándose en desigualdad territorial, movilidad
ineficiente, presión ambiental y comportamientos diferenciados en el valor del suelo.
En este contexto, el estudio de las tipologías de construcción adquiere una relevancia particular. Más allá de su clasificación formal, su distribución dentro del territorio permite comprender cómo se estructura la ciudad y cómo se generan sus dinámicas internas. La forma en que estas tipologías se combinan o se fragmentan determina si la ciudad opera de manera integrada o si, por el contrario, presenta desequilibrios que afectan su funcionamiento.
El presente trabajo aborda esta problemática a partir de un análisis que vincula teoría urbana, casos internacionales y estudio territorial aplicado. Se examina el papel de la mezcla tipológica en la configuración de ciudades eficientes, para posteriormente contrastarlo con el caso de la conurbación Veracruz–Boca del Río–Medellín–Alvarado, así como con la conurbación de la ciudad de Xalpa, donde el crecimiento reciente permite observar con claridad los efectos de una distribución desigual.
A partir de este enfoque, el documento propone una lectura de la ciudad no solo como espacio físico, sino como un sistema dinámico en el que la organización del territorio influye directamente en su funcionamiento y en la generación de valor. Esta perspectiva permite establecer un puente entre el análisis
urbano y la valuación inmobiliaria, aportando elementos para comprender no solo la situación actual, sino también las tendencias futuras del desarrollo urbano.
La tipología de las construcciones clasifica los edificios según su uso, forma, escala, densidad, relación con la calle y función urbana. No solo describe edificios, ayuda a entender cómo una ciudad produce movilidad, valor del suelo, actividad económica, vida social, servicios y desigualdades.
1. Tipología residencial
COVEVAPRO
Arq. Domingo Antonio
Ibarra Mandujano
Incluye vivienda unifamiliar, dúplex, vivienda multifamiliar, departamentos en altura, conjuntos cerrados y vivienda social. Su impacto urbano depende principalmente de la densidad y de su cercanía a transporte, empleo y servicios.
La vivienda de baja densidad suele expandir la mancha urbana, aumenta viajes en automóvil y encarece la provisión de infraestructura. En cambio, la vivienda multifamiliar bien localizada puede reducir distancias, sostener comercio local y hacer más viable el transporte público. ONU-Hábitat señala que las ciudades compactas reducen tiempos y costos de viaje, además de disminuir el costo de servicios urbanos como agua, alumbrado, recolección de residuos y seguridad.
2. Tipología comercial y de servicios
Comprende locales, oficinas, centros comerciales, mercados, hoteles, bancos, restaurantes y equipamientos de intercambio económico. Suelen ubicarse en corredores de alta conectividad, avenidas principales, centros urbanos o nodos de transporte.
Su impacto es fuerte en la formación de centralidades: atrae flujos peatonales, genera empleo, incrementa el valor del suelo y puede revitalizar zonas degradadas. Sin embargo, cuando se concentra sin planeación puede causar congestión, presión inmobiliaria, ruido, saturación de estacionamientos y desplazamiento de residentes o comercios pequeños.
El Banco Mundial destaca que las ciudades concentran gran parte de la actividad
económica global, pero que la congestión, la contaminación y la expansión urbana reducen los beneficios de esa concentración.
3. Tipología industrial y logística
Incluye fábricas, bodegas, parques industriales, centros de distribución, talleres y plataformas logísticas. Requiere lotes amplios, accesibilidad a transporte de carga, conexión con carreteras, ferrocarril, puertos o periferias urbanas.
Su impacto positivo es la creación de empleo, productividad y redes económicas. Su impacto negativo aparece cuando se mezcla de forma incompatible con vivienda: contaminación, ruido, tráfico pesado, riesgos ambientales y fragmentación urbana. Por ello, la planeación debe equilibrar accesibilidad productiva con protección ambiental y calidad de vida.
La OCDE señala que los sistemas de planeación del suelo son clave para ordenar usos, reducir conflictos y evaluar efectos económicos y ambientales de las políticas territoriales.
4. Equipamiento público e institucional
Agrupa escuelas, hospitales, universidades, bibliotecas, centros deportivos, edificios gubernamentales, estaciones de policía, estaciones de bomberos y centros comunitarios.
Su impacto principal es social: mejora acceso a derechos urbanos, reduce desigualdad territorial y estructura barrios completos. Cuando está bien distribuido, evita que la población tenga que desplazarse largas distancias para educación, salud o trámites. Cuando está concentrado solo en zonas centrales, aumenta la segregación urbana.
ONU-Hábitat promueve una planeación más compacta, inclusiva y conectada, donde el diseño urbano y la localización de servicios ayudan a mejorar la sostenibilidad de las ciudades.
5. Tipología mixta o de usos combinados
Combina vivienda, comercio, oficinas, servicios y equipamientos en un mismo
COVEVAPRO
edificio, manzana o barrio. Ejemplos: edificios con comercio en planta baja y vivienda arriba; corredores urbanos con oficinas, vivienda y transporte; desarrollos orientados al transporte público.
Esta tipología es una de las más importantes para la ciudad contemporánea porque reduce desplazamientos, activa la calle durante más horas, mejora seguridad natural por presencia de personas y favorece economías locales. La planeación basada en usos mixtos, densidades adecuadas y conectividad es reconocida como una intervención efectiva para mejorar ingresos públicos, eficiencia urbana y desarrollo económico.
6. Tipología de alta densidad y verticalidad
Incluye torres habitacionales, edificios de oficinas, conjuntos verticales y desarrollos de alta intensidad. Su impacto depende de la infraestructura disponible. Si hay transporte público, espacio público, drenaje, agua y equipamientos suficientes, puede aprovechar mejor el suelo urbano. Si no, produce saturación vial, sombra excesiva, presión sobre servicios y pérdida de escala barrial.
El Banco Mundial indica que mayores densidades pueden generar ventajas económicas, reducir costos de transporte y energía, y mejorar acceso a empleo y servicios, siempre que estén bien gestionadas.
7. Tipología periférica o expansiva
Se refiere a fraccionamientos suburbanos, vivienda aislada, parques industriales periféricos y desarrollos dependientes del automóvil. Su impacto suele ser la expansión de la mancha urbana, consumo de suelo, pérdida de áreas agrícolas o naturales, altos costos de infraestructura y dependencia del vehículo privado.
La literatura sobre uso del suelo señala que el patrón de desarrollo urbano influye en contaminación, congestión, pérdida de espacios abiertos, alteraciones hidrológicas y fragmentación de hábitats.
Impactos principales en la ciudad
La tipología constructiva afecta directamente cinco dimensiones urbanas:
Movilidad: edificios densos y mixtos cerca del transporte reducen viajes largos;
usos dispersos aumentan dependencia del automóvil.
Economía urbana: comercio, oficinas e industria generan empleo y valor del suelo; la concentración bien planeada produce economías de aglomeración.
Valor inmobiliario: la accesibilidad, servicios, seguridad, parques y conectividad elevan precios; contaminación, riesgo o falta de infraestructura los reducen.
Cohesión social: vivienda diversa y equipamientos cercanos favorecen integración; zonificación rígida y conjuntos cerrados pueden reforzar segregación.
Sostenibilidad: ciudades compactas y mixtas consumen menos suelo y hacen más eficiente la infraestructura; expansión periférica aumenta costos ambientales.
Las tipologías de construcción no son decisiones aisladas de arquitectura, son piezas que organizan la ciudad. La vivienda define densidad y demanda de servicios; el comercio crea centralidades; la industria estructura empleo y logística; el equipamiento público sostiene la vida social; y los usos mixtos conectan funciones urbanas. Una ciudad equilibrada requiere combinar tipologías, evitar incompatibilidades y planear con criterios de densidad, conectividad, accesibilidad, sostenibilidad y justicia social.
La distribución de tipologías dentro de una ciudad no es solo un tema de ordenamiento espacial, define cómo se vive, se mueve, se produce y se relaciona la sociedad urbana. Cuando esta distribución falla, aparecen múltiples problemáticas estructurales; cuando se logra un equilibrio, la ciudad se vuelve más eficiente, equitativa y sostenible.
Cuando las tipologías se concentran de forma excluyente, por ejemplo, zonas solo residenciales de bajo ingreso alejadas de servicios y empleo, se genera segregación socioespacial.
Esto genera la aparición de barrios dormitorio sin servicios ni empleo, zonas de alta plusvalía con todos los equipamientos, brechas en acceso a educación, salud y oportunidades dando como resultado desigualdad estructural y menor movilidad social.
Otro problema que suele presentarse es una movilidad ineficiente y congestión. La separación rígida de usos (vivir lejos de traba-
COVEVAPRO
jar o estudiar) provoca aumento de desplazamientos diarios, dependencia del automóvil, saturación de vías principales, mayor tiempo de traslado y todo esto incrementa costos económicos, estrés y contaminación.
La concentración inapropiada de tipologías provoca una expansión urbana descontrolada, la mala distribución, especialmente con vivienda de baja densidad en periferias, genera consumo excesivo de suelo, destrucción de áreas naturales o agrícolas y un mayor costo de infraestructura (agua, luz, transporte. Con esto las ciudades se vuelven más caras de mantener y menos sostenibles.
Suelen presentarse también conflictos entre usos incompatibles. Cuando no hay una correcta zonificación o planificación se puede generar la existencia de industria cerca de vivienda, lo que trae consigo ruido, contaminación y riesgos potenciales para la sociedad que habita en ella. Cuando existe comercio intensivo en zonas residenciales, suele incrementarse de manera drástica el tráfico y la saturación de las vías de comunicación y esto deteriora la calidad de vida urbana.
Una mala distribución genera zonas sobrevaloradas (bien conectadas, con servicios) o subvaloradas (aisladas, inseguras o contaminadas). Esto provoca especulación inmobiliaria y desplazamiento (gentrificación) es decir, desigualdad en el valor del suelo.
Cuando no se distribuyen correctamente escuelas, hospitales o espacios públicos, se genera un impacto directamente en bienestar y desarrollo humano, esto debido al aumento de los tiempos de traslado para acceder a los servicios básicos de salud.
Zonas mal planificadas pueden perder funcionalidad, degradación urbana y obsolescencia, Centros industriales abandonados, Áreas comerciales vacías, Barrios deteriorados por falta de actividad, lo que genera inseguridad, pérdida económica y deterioro del entorno. Además, las ciudades se vuelven menos resilientes al cambio climático, existe mayor contaminación por transporte, pérdida de biodiversidad y aumento de emisiones de CO2
Por otro lado, los beneficios de una correcta distribución y combinación de tipologías propicia Ciudades compactas y eficientes. Una adecuada mezcla de usos permite reducir distancias, optimizar infraestructura y mejor uso del suelo, con ello un menor costo urbano
y mayor eficiencia.
La ciudad funciona como un sistema interdependiente. Una mala distribución de tipologías rompe ese equilibrio y genera problemas en cascada: movilidad, desigualdad, contaminación y pérdida económica. En cambio, una correcta combinación, especialmente con usos mixtos, densidades adecuadas y buena conectividad, produce ciudades más justas, eficientes, productivas y sostenibles.
El modelo más exitoso es el conocido como Ciudad compacta + usos mixtos + transporte estructurante.
Este modelo se basa en la mezcla de funciones + densidad + conectividad + diversidad urbana.
El análisis comparativo de distintas ciudades a nivel internacional permite identificar que no todas las configuraciones urbanas generan los mismos resultados en términos de eficiencia, calidad de vida y valorización del suelo. A lo largo de las últimas décadas, diversos estudios han demostrado que el modelo urbano que ha presentado mejores resultados es aquel basado en la ciudad compacta con usos mixtos y un sistema de transporte estructurante.
Este modelo no surge de manera casual, sino que responde a principios teóricos ampliamente desarrollados por autores como Jane Jacobs, quien planteó que la vitalidad urbana depende directamente de la diversidad de funciones, la densidad adecuada, la conectividad y la interacción social constante. En este sentido, una ciudad funcional no es aquella que separa sus actividades, sino aquella que logra integrarlas de manera equilibrada dentro de su estructura territorial.
Desde un punto de vista técnico, este modelo se compone de varios elementos fundamentales. En primer lugar, la presencia de vivienda de densidad media a alta, la cual permite concentrar población sin generar expansión descontrolada. En segundo término, la integración de comercio en planta baja o en proximidad inmediata, lo que favorece la activación del espacio público y reduce la necesidad de desplazamientos largos. Asimismo, la incorporación de oficinas y fuentes de empleo dentro del tejido urbano evita la segregación funcional entre zonas habitacionales y productivas.
A estos elementos se suma la distri-
COVEVAPRO
bución estratégica del equipamiento público, como escuelas, hospitales y espacios recreativos, así como la existencia de un sistema de transporte público eficiente, capaz de articular los distintos componentes de la ciudad. Finalmente, la presencia de espacios públicos activos permite consolidar la vida urbana, generando entornos más seguros y dinámicos.
El resultado de esta combinación es lo que se denomina “vitalidad urbana”, entendida como la capacidad de una ciudad para mantener actividad constante a lo largo del día, favoreciendo tanto la economía local como la cohesión social.
Diversas ciudades a nivel internacional han logrado implementar con éxito este modelo, convirtiéndose en referentes dentro del ámbito del urbanismo contemporáneo.
Uno de los ejemplos más representativos en América Latina es la ciudad de Curitiba, Brasil, la cual ha sido reconocida por su innovador sistema de planeación urbana. En este caso, el desarrollo de un sistema de transporte público tipo BRT (Bus Rapid Transit) permitió estructurar el crecimiento de la ciudad a lo largo de corredores específicos. En torno a estos ejes se concentró la densidad habitacional y se promovió la mezcla de usos, integrando vivienda, comercio y servicios. Este enfoque permitió reducir la congestión vehicular, mejorar la accesibilidad y generar un modelo urbano altamente eficiente.
De manera similar, la ciudad de Medellín, Colombia, ha destacado por su capacidad de integrar territorios previamente marginados mediante la implementación de infraestructura de transporte y equipamiento urbano. La incorporación de sistemas como el metro y el metrocable permitió conectar zonas periféricas con el resto de la ciudad, mientras que la instalación de bibliotecas, parques y centros comunitarios fortaleció la cohesión social. En este caso, la mezcla tipológica no solo tuvo un impacto urbano, sino también social, contribuyendo a la reducción de la desigualdad.
En el contexto europeo, Copenhague, Dinamarca, representa un modelo de ciudad compacta orientada a la sostenibilidad. Su estructura urbana, organizada a partir del denominado “plan de los dedos”, permite articular distintas zonas a través de transporte público, manteniendo una alta mezcla de usos y priorizando la movilidad peatonal y ciclista. Este enfoque ha resultado en altos niveles de cali-
dad de vida y una reducción significativa en los niveles de contaminación.
Por su parte, Tokio, Japón, constituye un ejemplo de alta densidad combinada con una mezcla intensiva de usos. A diferencia de modelos más rígidos, Tokio permite la coexistencia de actividades residenciales, comerciales y productivas en espacios reducidos, apoyándose en un sistema de transporte altamente eficiente. Esta configuración ha permitido minimizar la dependencia del automóvil y maximizar la eficiencia económica del territorio.
En contraste con los casos anteriormente mencionados, existen ciudades cuya configuración tipológica ha generado problemáticas significativas.
Un ejemplo claro es Los Ángeles, Estados Unidos, donde la zonificación rígida y la separación de usos han dado lugar a una ciudad extensiva y dependiente del automóvil. La baja densidad y la dispersión territorial han provocado altos niveles de congestión, largos tiempos de traslado y un impacto ambiental considerable. Este modelo representa precisamente lo que los teóricos del urbanismo han criticado como una planificación ineficiente.
De manera similar, la Zona Metropolitana del Valle de México ha experimentado un crecimiento periférico caracterizado por la construcción de vivienda alejada de los centros de empleo y servicios. Esta situación ha generado traslados prolongados, saturación del transporte público y una marcada desigualdad territorial.
Otro caso relevante es Brasilia, Brasil, cuya planificación modernista priorizó la separación de funciones urbanas. Aunque su diseño es ordenado desde un punto de vista formal, la falta de mezcla tipológica ha limitado la vida urbana, generando espacios poco dinámicos y una fuerte dependencia del automóvil.
El análisis de estos casos permite establecer una conclusión fundamental: la eficiencia urbana no depende de la forma de la ciudad, sino de la manera en que se integran sus funciones.
Las ciudades que han logrado una adecuada mezcla tipológica presentan características comunes, tales como la integración de usos, la densidad equilibrada y la existencia de sistemas de transporte estructurantes.
COVEVAPRO
En contraste, aquellas que han optado por la segregación funcional y la expansión descontrolada enfrentan problemas de movilidad, desigualdad y deterioro ambiental.
Desde una perspectiva técnica y profesional, puede afirmarse que la mezcla tipológica constituye un factor determinante tanto en la funcionalidad urbana como en la generación de valor inmobiliario.
Cuando la combinación de usos se realiza de manera estratégica, la ciudad funciona como un sistema integrado, donde la proximidad entre vivienda, empleo y servicios reduce costos, mejora la calidad de vida y fortalece la economía local. Este contexto genera condiciones favorables para el incremento de la plusvalía, ya que los inmuebles se insertan en entornos dinámicos y accesibles.
Por el contrario, cuando la distribución de tipologías es inadecuada, la ciudad se fragmenta, aumentan los costos de vida y se reduce la calidad urbana. En estos casos, el valor inmobiliario tiende a estancarse o crecer de manera desigual, reflejando las deficiencias del entorno urbano.
En consecuencia, para efectos de valuación inmobiliaria, resulta indispensable considerar la estructura tipológica de la ciudad como un elemento central en la determinación del valor, ya que este no depende únicamente de las características físicas del inmueble, sino del sistema urbano en el que se encuentra integrado.
La conurbación Veracruz–Boca del Río–Medellín–Alvarado constituye uno de los sistemas urbanos más relevantes del Golfo de México, caracterizado por un crecimiento acelerado y una expansión territorial significativa en las últimas dos décadas. Este proceso ha estado influenciado tanto por factores económicos como la actividad portuaria y turística, así como por dinámicas inmobiliarias que han promovido el desarrollo de vivienda en zonas periféricas.
El análisis territorial permite identificar que la tipología predominante en la conurbación es la residencial periférica de baja densidad, especialmente en el municipio de Medellín de Bravo. Este patrón responde a la necesidad de atender la demanda de vivienda a bajo costo, lo que ha derivado en la construcción de fraccionamientos extensivos alejados de los centros de empleo y servicios.
En contraste, el municipio de Boca del Río ha consolidado una tipología comercial y de servicios de alta intensidad, caracterizada por la presencia de centros comerciales, desarrollos verticales, hoteles y oficinas corporativas. Esta zona funciona como el principal nodo económico contemporáneo de la conurbación, concentrando inversión pública y privada.
Por su parte, el municipio de Veracruz mantiene una tipología mixta tradicional, donde coexisten funciones habitacionales, comerciales, administrativas y portuarias. Esta mezcla, heredada de su desarrollo histórico, le otorga un cierto grado de equilibrio funcional, aunque su crecimiento reciente ha sido más limitado en comparación con Boca del Río.
Finalmente, Alvarado conserva una tipología rural-ambiental, aunque en los últimos años ha comenzado a experimentar presiones de urbanización, particularmente en zonas cercanas a cuerpos de agua y ecosistemas sensibles.
A diferencia de los modelos urbanos compactos observados en ciudades como Curitiba o Copenhague, la conurbación presenta una estructura fragmentada, en la cual cada municipio ha desarrollado una especialización funcional relativamente independiente. Esta configuración ha dado lugar a una distribución desigual de las tipologías urbanas, generando efectos directos en la eficiencia territorial, la movilidad y el comportamiento del valor inmobiliario.
Desde una perspectiva comparativa con los modelos urbanos exitosos, la conurbación analizada presenta una mezcla tipológica insuficiente e ineficiente. En lugar de integrar funciones dentro de un mismo tejido urbano, el crecimiento ha seguido una lógica de segregación espacial, la vivienda se desplaza hacia la periferia, el comercio y los servicios se concentran en zonas específicas y el empleo se mantiene centralizado.
Esta separación de funciones genera una ciudad que no opera como un sistema integrado, sino como un conjunto de piezas desconectadas. Como consecuencia, se incrementan los desplazamientos diarios, se reduce la eficiencia del transporte y se generan desequilibrios territoriales.
La configuración actual ha producido una serie de problemáticas estructurales que
COVEVAPRO
afectan tanto la funcionalidad urbana como la calidad de vida de la población.
En primer lugar, se observa una movilidad deficiente, derivada de la necesidad de trasladarse largas distancias entre vivienda, trabajo y servicios. Esta situación ha incrementado la dependencia del automóvil y ha generado saturación en los principales corredores viales que conectan Veracruz con Boca del Río.
En segundo término, la conurbación presenta un alto grado de segregación socioespacial, donde las zonas con mayor inversión y servicios (principalmente Boca del Río) contrastan con áreas periféricas que carecen de infraestructura adecuada. Esta desigualdad se refleja no solo en la calidad urbana, sino también en las oportunidades económicas de la población.
Desde el enfoque de la valuación profesional, la distribución tipológica de la conurbación tiene un impacto directo en el comportamiento del valor inmobiliario. La evidencia empírica muestra que la plusvalía se concentra en aquellas zonas que presentan una mayor integración funcional, accesibilidad y calidad urbana.
En este sentido, las áreas ubicadas en Boca del Río han registrado los mayores incrementos de valor, debido a su carácter como centro de servicios, su conectividad y su atractivo turístico. Estas zonas reúnen las condiciones ideales para la valorización: infraestructura, actividad económica y percepción positiva del entorno.
En un segundo nivel se encuentran las zonas mixtas del municipio de Veracruz, donde la combinación de usos y la centralidad histórica permiten mantener un crecimiento sostenido, aunque más moderado.
Por el contrario, los desarrollos residenciales periféricos en Medellín de Bravo han mostrado el menor incremento de plusvalía, e incluso en algunos casos una depreciación relativa. Este comportamiento se explica por factores como la lejanía, la falta de servicios y la sobreoferta de vivienda.
En el caso de Alvarado, el valor del suelo presenta un comportamiento más incierto, ya que depende en gran medida de procesos especulativos y de las regulaciones ambientales, lo que introduce un alto nivel de riesgo en términos de inversión.
Asimismo, la expansión hacia zonas periféricas ha provocado un crecimiento urbano desordenado, con altos costos en la provisión de servicios básicos como agua, drenaje y transporte. Este fenómeno se agrava en áreas ambientalmente sensibles, particularmente en Alvarado, donde la urbanización representa un riesgo tanto ecológico como económico.
Por otro lado, realizando un análisis similar de la zona conurbada de Xalapa, esta presenta una configuración urbana distinta a la del sistema Veracruz–Boca del Río, tanto por su origen como por su función dentro del estado de Veracruz. Mientras que la zona costera se estructura a partir de actividades portuarias y turísticas, Xalapa se ha consolidado como un centro administrativo, educativo y cultural, lo cual ha influido directamente en la distribución de sus tipologías urbanas.
El crecimiento de la ciudad en las últimas décadas ha estado marcado por una expansión progresiva hacia municipios colindantes como Banderilla, Coatepec y Emiliano Zapata. Sin embargo, a diferencia de modelos más ordenados, esta expansión ha ocurrido de manera parcialmente desarticulada, generando una mezcla tipológica que combina áreas relativamente consolidadas con zonas periféricas en proceso de integración.
En el caso de Xalapa, la tipología predominante puede definirse como una mezcla intermedia entre modelo compacto y expansión periférica, con predominio de Vivienda de densidad media en zonas centrales, Tipología mixta (residencial + comercio + servicios) en el núcleo urbano y expansión residencial periférica en municipios conurbados
El centro de Xalapa y sus zonas inmediatas presentan una configuración relativamente equilibrada, donde coexisten vivienda, comercio, servicios, oficinas gubernamentales y equipamiento educativo. Esta mezcla genera una ciudad más activa en comparación con modelos altamente segregados.
No obstante, conforme se avanza hacia la periferia, particularmente hacia Emiliano Zapata y ciertas zonas de Banderilla, predomina una tipología residencial extensiva, con menor presencia de servicios y equipamientos, replicando patrones comunes del crecimiento urbano latinoamericano.
Desde una perspectiva urbana, la conurbación de Xalapa puede clasificarse como
COVEVAPRO
un sistema en transición, que no es completamente fragmentado, pero tampoco plenamente integrado.
A diferencia de Veracruz–Boca del Río, donde existe una fuerte especialización funcional por municipio, en Xalapa aún se conserva una cierta mezcla de usos en el núcleo urbano. Sin embargo, esta condición se debilita progresivamente hacia la periferia, donde la vivienda tiende a separarse de las actividades económicas.
Esto genera un modelo híbrido con un Centro relativamente compacto y funcional y una periferia en expansión con baja integración. Aunque Xalapa no presenta la escala de congestión de grandes metrópolis, sí enfrenta problemas de movilidad derivados de un crecimiento sin estructura vial suficiente, una concentración de actividades en el centro de la ciudad y un necesario desplazamientos diarios desde las periferias, teniendo como resultado una gran saturación vial en horas pico y una dependencia creciente del transporte motorizado.
La concentración de Oficinas gubernamentales, Universidades y Comercio, genera una sobrecarga en ciertas zonas, provocando congestión, deterioro del espacio público y el incremento en costos del suelo.
Xalapa se ubica en una región con alto valor ecológico, por lo que la expansión hacia los municipios de Emiliano Zapata y Coatepec, esto ha generado presión sobre Áreas verdes y Zonas de recarga hídrica con los riesgos ambientales y restricciones futuras al desarrollo de la ciudad al corto y mediano plazo. Aunque menos marcada que en Veracruz, ya se observa una diferenciación entre zonas consolidadas y periféricas, así como desigualdad en acceso a servicios.
Desde el punto de vista de la valuación profesional, la zona conurbada de Xalapa presenta un comportamiento más heterogéneo y menos polarizado que Veracruz, pero con tendencias claras. A diferencia de Veracruz, donde la plusvalía se concentra fuertemente en un corredor, en Xalapa el valor inmobiliario está más distribuido, pero sigue una lógica clara: La mezcla tipológica eficiente genera estabilidad, no necesariamente explosión de valor y esto se debe a que Xalapa no es ciudad turística masiva, no tiene nodos económicos extremos y funciona más como ciudad de servicios.
El análisis de la zona conurbada de
Xalapa permite identificar un modelo urbano en transición, donde aún persisten elementos de una ciudad relativamente integrada, pero que comienza a mostrar signos de fragmentación derivados de su expansión reciente.
Desde la perspectiva de la valuación inmobiliaria, este contexto genera un comportamiento diferenciado respecto a otras ciudades del estado. La plusvalía no se concentra de manera tan marcada, sino que se distribuye de forma más equilibrada en aquellas zonas que mantienen una adecuada relación entre accesibilidad, servicios y mezcla de usos.
Sin embargo, las tendencias actuales apuntan a un posible deterioro de esta condición si la expansión periférica continúa sin una integración efectiva. En este sentido, las zonas que hoy presentan estabilidad en su valor podrían enfrentar presiones futuras si no se fortalecen los mecanismos de planeación urbana.
Para el valuador profesional, este caso resulta particularmente relevante, ya que evidencia la importancia de identificar no solo el estado actual del entorno urbano, sino su dirección de crecimiento. La valoración de un inmueble en Xalapa no debe limitarse a su ubicación presente, sino considerar su posición dentro de un sistema urbano en transformación.
En última instancia, la experiencia de Xalapa confirma que la mezcla tipológica no solo influye en la calidad urbana, sino que define la estabilidad y proyección del valor inmobiliario, convirtiéndose en un elemento central para la toma de decisiones tanto públicas como privadas.
El análisis conjunto de las conurbaciones Veracruz–Boca del Río–Medellín–Alvarado, así como de la conurbación de la ciudad de Xalapa permite confirmar que la estructura urbana y la distribución de las tipologías no solo condicionan el funcionamiento de la ciudad, sino que determinan de manera directa la forma en que se genera, concentra y distribuye el valor inmobiliario.
Ambos casos, aunque pertenecientes al mismo contexto regional, evidencian dinámicas distintas. En la conurbación Veracruz–Boca del Río, el crecimiento ha derivado en una estructura altamente fragmentada, donde la especialización funcional ha provocado una concentración marcada de la plusvalía en zonas específicas, particularmente en corre-
COVEVAPRO
dores comerciales y de servicios. Este modelo, si bien eficiente desde el punto de vista económico en ciertos sectores, genera desequilibrios territoriales, incrementa la dependencia del automóvil y amplía la brecha entre zonas consolidadas y periféricas.
Por su parte, la zona conurbada de Xalapa presenta una configuración más equilibrada en su núcleo urbano, donde la mezcla tipológica aún permite una relativa integración entre vivienda, servicios y actividades económicas. Sin embargo, su expansión reciente comienza a reproducir patrones de dispersión similares, lo que sugiere una transición hacia modelos más fragmentados si no se establecen mecanismos de planeación adecuados.
Desde la perspectiva de la valuación inmobiliaria, estas diferencias se reflejan claramente en el comportamiento del mercado. Mientras que en Veracruz la plusvalía tiende a concentrarse de manera intensiva en áreas con alta actividad económica, generando procesos de polarización, en Xalapa se observa una distribución más estable del valor, aunque con menor dinamismo en términos de crecimiento acelerado.
Este contraste permite identificar un principio fundamental: la generación de valor no depende únicamente de la presencia de actividad económica, sino de la calidad de la integración urbana. Las ciudades que logran equilibrar densidad, accesibilidad y mezcla de usos no solo mejoran su funcionamiento, sino que generan mercados inmobiliarios más estables y sostenibles en el tiempo.
Para el ejercicio profesional de la valuación, este análisis implica una lectura más profunda del territorio. No basta con identificar zonas de alto valor; es necesario comprender las dinámicas que lo producen y, sobre todo, aquellas que pueden modificarlo en el futuro. En este sentido, tanto Veracruz como Xalapa evidencian que el valor inmobiliario es un fenómeno dinámico, estrechamente vinculado a la evolución urbana.
Asimismo, el estudio comparativo pone en evidencia que la planeación urbana y el mercado inmobiliario están intrínsecamente relacionados. Las decisiones sobre localización de vivienda, concentración de servicios y estructura de movilidad generan efectos acumulativos que, con el tiempo, se traducen en procesos de valorización o estancamiento.
En este contexto, la correcta mezcla de tipologías deja de ser un ideal teórico para convertirse en una herramienta estratégica de desarrollo. Las ciudades que integran sus funciones, reducen distancias y optimizan su estructura territorial no solo ofrecen mejores condiciones de vida, sino que también generan entornos más atractivos para la inversión.
Finalmente, el análisis de ambos casos permite concluir que el valor inmobiliario no debe entenderse como una condición estática, sino como el resultado de un sistema urbano en constante transformación. Para el valuador profesional, esta comprensión resulta esencial, ya que permite no solo estimar el valor presente de un inmueble, sino anticipar su comportamiento futuro en función de la di-
¿Qué es el RATIO y para qué sirve?
Dr. Arq. Eduardo Amet Ramos Vicarte
En términos simples, los ratios (o razones) son indicadores matemáticos que comparan dos cifras para mostrar la relación que existe entre ellas. Aunque se originan en las matemáticas, su uso más común y potente es en el mundo de las finanzas y los negocios.
1. ¿Qué son los ratios financieros?
Dr. Arq. Eduardo Amet Ramos Vicarte
Son herramientas que permiten analizar la salud económica de una empresa al comparar datos de sus estados financieros. En lugar de mirar un número aislado (como las ventas), un ratio te dice qué tan buenos son esos números en relación con otros (como las ventas frente a la inversión).
2. Tipos principales de Ratios: Los analistas suelen agrupar los Ratios en catego-
RATIOS FINANCIEROS: CLAVES PARA EVALUAR TU EMPRESA
Un ratio financiero es la relación entre dos variables contables que permiten analizar la salud económica de una empresa y compararla con los estándares del sector.
RATIOS DE LIQUIDEZ
Miden la capacidad de la empresa para cumplir con sus obligaciones a corto plazo. A mayor líquidez, mayor solvencia y menor riesgo de impago.
RATIOS DE ENDEUDAMIENTO
Indican el nivel de dependencia del crédito o financiamiento externo. Ayudan a entender cuánto del negocio se sostiene con recursos propios y cuánto con deuda.
RATIOS DE GESTIÓN O EFICIENCIA
Evalúan cómo se administran los recursos de la empresa: inventarios, cuentas por cobrar o activos.
RATIOS DE RENTABILIDAD
Miden el rendimiento real del negocio, comparando las utilidades con las ventas, activos o patrimonio. Permiten saber si la empresa realmente está generando valor.
Conclusión: Los ratios financieros son la brújula de toda empresa. Con ellos puedes medir, comparar y tomar decisiones estratégicas basadas en datos, no en suposiciones.
rías según lo que miden: (Tabla Ratios Financieros)
3. ¿Para qué sirven?
• Evaluar el desempeño: Permiten saber si una empresa es rentable, eficiente o si tiene demasiada deuda.
• Comparación: Ayudan a comparar a una empresa con sus competidores o con el promedio de su industria.
• Detección de tendencias: Al observar ratios a lo largo del tiempo, se pueden anticipar problemas financieros antes de que sean graves.
4. Ejemplo matemático sencillo
Si en un salón hay 10 hombres y 20 mujeres, el ratio de hombres a mujeres es 1:2 (por cada hombre, hay dos mujeres). En finanzas, si tienes $200 en efectivo y debes $100, tu ratio de liquidez es 2, lo que significa que tienes el doble de lo que debes.
SI COMPRE HACE 5 AÑOS UN CASA EN 2.5 MILLONES Y HOY LA VENDO EN 3 MILLONES, CUAL ES EL RATIO ?
Para analizar esta operación, existen tres formas principales de expresar ese ratio según lo que quieras medir: la relación de valor, la rentabilidad total o el crecimiento anual.
El Ratio de valor final sobre inicial es de 1.2, lo que significa que la propiedad vale hoy un 20% más que cuando la compraste.
1. Ratio de Valor (Múltiplo)
Este indica cuántas veces cabe el precio original en el precio actual.
Interpretación: Por cada peso que invertiste, hoy tienes .
COVEVAPRO
2.
Ratio de Rentabilidad (ROI)
Este mide la ganancia neta en comparación con la inversión inicial, expresado normalmente como porcentaje.
Interpretación: Has obtenido un 20% de rendimiento total en los 5 años.
3. Tasa de Crecimiento Anual Compuesto (CAGR)
Como han pasado 5 años, es útil saber cuánto “creció” el valor de la casa cada año de forma constante.
2. El “Ratio Real” (Inflación vs. Inversión)
Para calcular tu ganancia real, no basta con restar los porcentajes. Se usa la fórmula de Retorno Ajustado por Inflación:
Para calcular la inflación acumulada, se multiplican las tasas anuales reportadas por el INEGI o BANXICO:
• 2021: 7.36 %
• 2022: 7.82%
• 2023: 4.66%
• 2024: 4.90%
• 2025: 3.69%
Al combinar estos valores (usando interés compuesto), el dinero ha perdido aproximadamente un 28% a 29% de su valor en este periodo. Es decir, necesitas $1.28 pesos hoy para comprar lo mismo que comprabas con $1.00 peso en 2021.
3. Tu Ratio de Inversión (El “Resultado”)
Tu casa pasó de 2.5 M a 3.0M.
• Ganancia Nominal: $500,000.00 pesos
El ratio de crecimiento simple de tu inversión es de 1.2, lo que equivale a una plusvalía total del 20% en un periodo de 5 años.
Para saber si realmente ganaste dinero, debemos comparar tu rendimiento del 20% con la inflación acumulada de los últimos 5 años (estimada de 2021 a 2026). La inflación es el “ratio” que mide cuánto valor pierde tu dinero con el tiempo.
Dependiendo de tu país, el resultado cambia drásticamente: (Comparativa por Países).
• Ratio de Crecimiento: 3´000.00 /2´5000.00=1.20 (un 20% de aumento).
Rentabilidad Real = 1 + Rentabilidad Nominal -1
Rentabilidad Real =
= 1 + Inflación
• Si la inflación fue del 30% (como en México): Tu “ganancia” del 20% es en realidad una pérdida del 7.7% en términos de lo que puedes comprar hoy con ese dinero.
• Si la inflación fue del 15%: Tu ganancia real sería de un 4.3%.
1. Comparativa por Países (Estimados 5 años)
País Inflación Acumulada Estimada (5 años)
¿Ganaste poder adquisitivo?
No. La casa subió menos que el costo de vida.
Igual. Mantuviste tu valor justo al nivel del mercado.
No. Perdiste casi un 25% de poder de compra real.
No. En pesos, la pérdida es total (requiere análisis en USD)
Igual. Estás ligeramente por debajo del promedio.
COVEVAPRO
Explicación:
Escenario A: Inflación del 30% (El caso de México)
Imagina que, en 2021, con tus $2500,000, podías comprar exactamente 100 carritos de súper llenos de mercancía (cada uno costaba $25,000).
1. Tu dinero creció: Hoy vendes la casa y tienes $3,000,000. ¡Tienes más billetes!
2. Los precios subieron más: Como la inflación fue del 30%, esos mismos carritos que antes costaban $25,000, hoy cuestan $32,500.
3. La prueba de fuego: ¿Cuántos carritos puedes comprar hoy con tus $3 millones?
3´000,000 / 32,500= 92.3 carritos.
Resultado: Antes tenías 100 carritos, hoy tienes 92.3. Perdiste el 7.7% de tu capacidad para comprar cosas, aunque tengas más dinero en la mano.
Escenario B: Inflación del 15% (Si los precios hubieran subido poco)
Usemos los mismos 100 carritos iniciales de 2021.
1. Tu dinero creció igual: Tienes los mismos $3,000,000.
2. Los precios subieron poco: Con una inflación del 15%, el carrito ahora cuesta $28,750.
3. La prueba de fuego: 3´000,000 / 28,700=104.3 carritos.
Resultado: ¡Felicidades! Ahora puedes comprar 104.3 carritos. Tu ganancia real es de 4.3 carritos extra (4.3%).
¿Por qué no es una resta simple?
Porque la inflación y la rentabilidad actúan sobre bases distintas. La fórmula financiera correcta es una división:
Lo que tengo hoy (1.20) =0.923 Lo que cuestan las cosas hoy (1.30)
Ese 0.923 significa que tu dinero ahora vale el 92.3% de lo que valía antes. La diferencia para llegar al 100% es tu pérdida: -7.7%.
En resumen:
• Si el ratio de tu casa (1.20) es menor
que el ratio de la inflación (1.30), tu riqueza real está disminuyendo.
Tener más dinero no siempre significa ser más rico; lo que importa es qué puedes comprar con ese dinero.
4. ¿Por qué el ratio de 1.2 puede ser engañoso?
Aunque el número es mayor a 1 (lo que indica crecimiento), en economía existe el concepto de valor real vs. valor nominal:
• Valor Nominal: Los $3 millones que ves hoy.
• Valor Real: Lo que esos $3 millones compran en comparación con lo que compraban $2.5 millones hace 5 años.
Conclusión: Si vives en un país con inflación superior al 4% anual, vender tu casa por un 20% más después de 5 años significa que, aunque tienes más billetes, puedes comprar menos cosas que antes.
En México, para determinar si tu inversión fue exitosa, debemos comparar ese 20% de plusvalía (el ratio de 1.2 que calculamos) contra la inflación acumulada de los últimos 5 años.
1.¿Ganaste o perdiste?
Basado en datos del INEGI y Banxico, la inflación acumulada en México desde febrero de 2021 hasta febrero de 2026 es de aproximadamente 28.5%.
• Tu Rentabilidad (Nominal): 20%
• Inflación (Costo de vida): 28.5%
• Rentabilidad Real: -6.6%
Conclusión: En términos de poder adquisitivo, tu casa hoy vale menos que cuando la compraste. Aunque tienes 500 mil pesos “más” en la cuenta, esos 3 millones de hoy compran menos cosas que los 2.5 millones de hace 5 años.
2. Análisis del Ratio Real
Para que tu inversión hubiera “salido tablas” (ni ganar ni perder poder de compra), tu casa debería valer hoy al menos $3,212,500 MXN.
3. Factores que “salvan” tu inversión”
COVEVAPRO
No todo es negativo. En bienes raíces, el ratio de rentabilidad suele mejorar si consideras estos puntos:
• Ahorro de renta: Si viviste en la casa, te ahorraste 5 años de alquiler. Ese flujo de dinero “invisible” suele ser del 4% al 6% anual sobre el valor de la propiedad.
• Rentas percibidas: Si la rentaste, esos ingresos mensuales probablemente pusieron tu rentabilidad total por encima del 50%, superando con creces la inflación.
Para que tu inversión sea realmente exitosa y no solo “empate” a la inflación, el precio de venta debe cubrir tres capas: la inversión inicial, la pérdida de valor del dinero (inflación) y tu ganancia neta deseada.
Para obtener una ganancia real del 10% sobre tu inversión original de $2.5 millones en México, el precio de venta hoy debería ser de:
$3,533,750 MXN
1. Desglose del cálculo (Los tres pasos)
Para llegar a este número, usamos la fórmula del valor futuro ajustado por dos ratios: el de inflación acumulada (28.5%) y el de tu ganancia esperada (10.0%):
1. Ajuste por Inflación (Poder de compra): Para que tus $2.5 millones de 2021 valgan lo mismo hoy, necesitas:
2. Aplicación de la Ganancia Real (10%): Sobre ese valor ya ajustado, aplicamos el margen de utilidad que deseas:
2. Comparativa de Escenarios
Precio de Venta Necesario Objetivo
Precio actual (Tu dato)
Punto de Equilibrio
Ganancia Real del 10%
$3,000,000
Ratio de Crecimiento
vs. Objetivos de Rentabilidad
Si vendes en $3 millones, tu ratio de rentabilidad anual (CAGR) es del 3.7%. En México, durante este mismo periodo, una inversión segura en CETES (Bonos del Gobierno) ha dado rendimientos promedio de entre 9% y 11% anual.
Esto significa que, financieramente, el dinero estuvo “atrapado” en un activo que creció más lento que el mercado de deuda nacional.
Para lograr una ganancia real del 10% por encima de la inflación en México, tendrías que vender la propiedad en $3,533,750 MXN, lo que representa un aumento total del 41.3% sobre tu precio de compra original.
Formulario de RATIOS
1. Ratios de Liquidez
Miden la capacidad de pagar deudas inmediatas.
· Liquidez Corriente: Activo Corriente Pasivo Corriente
· Prueba Ácida:
Activo Corriente - Inventarios Pasivo Corriente
2. Ratios de Endeudamiento
Miden el nivel de apalancamiento y riesgo financiero.
· Endeudamiento Patrimonial:
· Grado de Endeudamiento: Pasivo Total Activo Total Pasivo Total Patrimonio Neto
3. Ratios de Gestión o Eficiencia
Miden qué tan bien usas tus recursos operativos.
· Rotación de Inventario: Costo de Ventas Inventario Promedio
· Periodo Promedio de Cobro:
Cuentas por Cobrar x 365 Ventas a Crédito
4. Ratios de Rentabilidad
Miden la eficiencia para generar ganancias.
· Margen de Utilidad Neta: Utilidad Neta Ventas Totales
· ROE (Rentabilidad sobre Capital):
· RO1 (Rentabilidad sobre Activos):
Utilidad Neta Patrimonio Neto
Utilidad Neta Activo Total
3. Consideración Final: El “Costo de Oportunidad”
Polymarket una plataforma de valuación para escenarios futuros
Mtro. En Valuación
Arq. José Pablo Sesin Mir
Introducción
Alo largo del tiempo la finalidad de la valuación ha sido estimar el valor de activos tangibles e intangibles a partir de metodologías estructuradas, análisis de mercado y supuestos probables claramente identificados. Sin embargo, en la economía actual surge una nueva dimensión: la valuación de escenarios futuros. Los mercados predictivos nos muestran un espacio donde la probabilidad se transforma en valor. En estos mercados cada contrato refleja una expectativa agregada sobre si un evento va a ocurrir o no. Mas que un ejercicio de especulación, se trata de comprender a estos mercados como laboratorios vivientes donde la incertidumbre se transforma en un objeto de análisis técnico.
El fundamento conceptual de este artículo reside en dos teorías o corrientes principales: la teoría de los escenarios y la teoría de la performatividad económica de Michel Callon y Mckenzie.
En cuanto a la teoría de los escenarios Metz y Harley, en su artículo Scenario development as valuation: Opportunities for reflexivity proponen que un desarrollo de escenarios no es solo un ejercicio descriptivo si no, un acto de valuación. Cuando se seleccionan variables críticas, se analizan incertidumbres y se narran futuros posibles, los analistas pueden jerarquizar riesgos y oportunidades. En este proceso el futuro toma una forma y peso relativo mucho antes de materializarse. Desde la perspectiva de los autores el hecho de proyectar es valuar.
Las plataformas como Polymarket nos permiten observar cómo el mercado asigna valores a eventos binarios, esto hace que expectativas colectivas se conviertan en valores asignados. La propuesta es realizar una reflexión sobre como la lógica de la valuación se puede aplicar a mercados predictivos.
La aparición de mercados predictivos digitales nos obliga a una transformación necesaria: la posibilidad de que miles de usuarios asignen valores monetarios a eventos futuros, generando precios que funcionan como probabilidades en tiempo real. Los mercados binarios, pueden llegar a entenderse como un instrumento para valuar el futuro. No se predice el mañana de una manera determinista, más bien lo cuantifica provisionalmente a través de expectativas.
Andamiaje conceptual
Por otro lado, la teoría de performatividad económica de Callon y Mckenzie, nos dice que los modelos no solo llegan a describir la realidad, sino que ayudan y contribuyen a su configuración o pueden influir en el resultado de lo que se está analizando o estudiando. Cuando un modelo financiero es adoptado por muchas personas, llega a influir en los comportamientos, decisiones y precios; por consecuencia lógica la línea entre describir y producir una realidad se torna difusa. En el momento en que se integran estas perspectivas surge una idea central: todo mecanismo que cuantifique expectativas futuras no es neutral, ya que participa en la construcción de la realidad que pretende medir.
Normalmente, en la práctica de la valuación, el proceso inicia con identificar lo que se va a valuar, la definición del propósito y la delimitación o alcance. Posteriormente, se selecciona una metodología adecuada a este
Mtro. En Valuación
Arq. José Pablo Sesin Mir
COVEVAPRO
objeto, bien o activo (enfoque de mercado, ingresos, costos, etc.) En un mercado predictivo binario, el objeto de la valuación no es un activo físico, sino el que un evento suceda o no. El contrato paga una cantidad fija si la predicción sucede.
Transformando la incertidumbre en valor
Desde el resultado de una elección presidencial hasta el resultado de una guerra, el futuro está lleno de escenarios que influyen directamente en la toma de decisiones actuales. Aquí es donde entran los mercados predictivos, específicamente Polymarket, proponiendo una gran innovación: asignar valor a lo contingente. En lugar de ver estas plataformas como simples sitios de apuestas, sería congruente interpretarlas como una herramienta para la valuación de escenarios futuros.
Estos mercados operan como sistemas de valuación colectiva. En ellos las narrativas, la información dispersa entre miles de personas y los incentivos económicos, mismos de la plataforma convergen para producir algo que la valuación tradicional rara vez logra con tanta agilidad: valores que representan probabilidades implícitas. Básicamente, Polymarket es un laboratorio experimental donde la incertidumbre se convierte en información cuantificable.
La estructura que hace funcionar
¿Cómo es que un grupo de personas apostando sobre un resultado logra generar un valor? Este proceso no es un proceso aleatorio; se sostiene sobre una estructura que transforma la opinión en mercado.
• La narrativa es un insumo: los participantes construyen aproximaciones sobre el futuro, se basan en experiencia, intuición o medios de comunicación. Estas narrativas sirven como combustible para el mercado y lo son porque alguien cree que este evento va a ocurrir.
• La conmensuración: Este es quizá el paso más técnico e interesante. Se trata de traducir todas las interpretaciones subjetivas a una escala medible y común: el valor. La conmensuración nos va a permitir hacer una comparativa de escenarios que antes no se podían comparar.
• La performatividad: ésta nos dice que no somos observadores pasivos; las valua-
ciones que genera el mercado influyen en las decisiones que tomamos en el presente y por lógica alteran los mismos resultados que se intentan predecir.
El combinar estos elementos, la plataforma de Polymarket se vuelve un sistema donde el valor del futuro se actualiza a cada segundo y a cada interacción.
De la pregunta a la resolución
Para entender cómo se construye este valor, podemos desglosar el funcionamiento de Polymarket en seis pasos que podrían permitir una valuación estructurada.
Todo comienza así:
a) Se define el evento. No puede ser aleatorio, se necesita una pregunta clara, que se pueda verificar y que tenga una resolución de tipo binaria (si/no).
b) Se construye la narrativa: los actores del mercado empiezan a recibir y procesar la información que se dispone y así empiezan a definir su postura.
c) Conmensuración: es donde el comprar o vender, transforma o cambia opiniones en posiciones financieras.
d) Se forma el valor: el valor del contrato nos refleja una probabilidad. Por ejemplo, si un contrato se cotiza en .70 el mercado nos está diciendo que existe un 70% de probabilidades que este escenario se cumpla.
e) Actualización constante: a diferencia de un avaluó inmobiliario, en el que el valor queda estático en la fecha del reporte, la valuación en Polymarket, se va ajustando al instante cada que existe nueva información.
f) Resultado: es donde la fecha límite se cumple y se sabe si el evento ocurrió o no y de esta manera se liquida. El tener este resultado nos indica en retrospectiva que tan buena fue la valuación colectiva inicial. (Imagen 1)
Ejemplo:
En el siguiente ejemplo, se analiza la posibilidad de que Estados Unidos entre en territorio de Irán en diferentes fechas.
En este caso, existían tres diferentes publicaciones sobre predicciones de escena-
COVEVAPRO
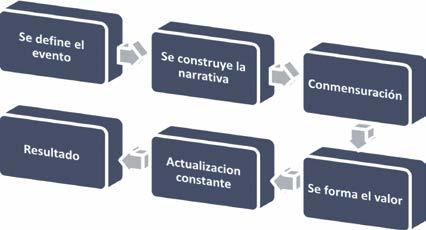
Imagen 1
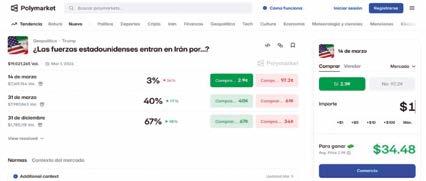
Imagen 2: El que Estados Unidos ingrese a territorio iraní tiene un valor de $34.48 dólares
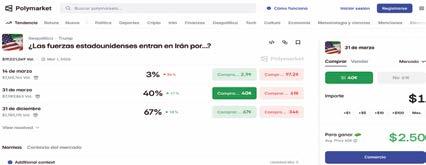
Imagen 3: El que Estados Unidos ingrese a territorio iraní antes del 31 de marzo de 2026 tiene un valor de $2.50 dólares.
rios acotadas a diferentes fechas, el primero indica que Estados Unidos entrará a Irán antes del 14 de marzo del 2026, la segunda nos indica que será antes del 31 de marzo del 2026 y la
última antes del 31 de diciembre del 2026. La que menos probabilidades tiene es la de fecha más cercana y por lo tanto, es la que tiene más valor, la que más probabilidades representa es
COVEVAPRO
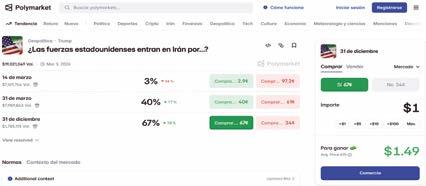
Imagen 4: El que Estados Unidos ingrese a territorio iraní tiene un valor de $1.49 dólares.
la de la fecha más lejana y por lo tanto menor valor, lo que nos dice que el hecho de que Estados Unidos ingrese a Irán antes del 14 de marzo de 2026 tiene un valor de $34.48 dólares.
(Imágenes 2, 3 y 4)
Aplicaciones estratégicas
Si aceptamos que Polymarket es una plataforma para asignar valor, sus aplicaciones saltan de la pantalla, al mundo real de la estrategia. Los gobiernos, por ejemplo, podrían dejar de depender únicamente de encuestas estáticas para anticipar el éxito o fracaso de una política pública, utilizando en su lugar la capacidad de los mercados predictivos para agregar conocimiento. Las empresas inmobiliarias podrían usar estas herramientas para medir riesgos regulatorios o la probabilidad de una crisis o una burbuja inmobiliaria antes de que ocurra.
Lo que realmente estamos viendo es el nacimiento de una inteligencia colectiva que asigna valor. Al incentivar económicamente a quienes tienen mejor información, se crea un sistema que depura el ruido y extrae señales valiosas de un universo de datos aparentemente caótico.
Reflexiones críticas y riesgos
A pesar del optimismo tecnológico, el uso de estos mercados como herramientas de valuación formal, no está exento de dudas que debemos plantearnos seriamente.
Primero, cabe preguntarse hasta qué punto el precio de un contrato refleja una probabilidad real o simplemente el sentimiento de una burbuja especulativa. Existe un riesgo latente cuando los entes que manejan las na-
rrativas, por ejemplo, de los medios de información o de los lideres, sesgan demasiado la valuación, creando ecos que distorsionan la realidad en lugar de predecirla. Además, surge la pregunta de que si estos mercados son herramientas de análisis estratégico viables para instituciones que requieren una estabilidad que el mercado, por naturaleza, no siempre ofrece.
Si el mercado asigna una probabilidad, la percepción puede alterar decisiones de inversión, estrategias políticas, aumentando la probabilidad de que el evento suceda. Nuevamente, el elemento performativo: el mercado no solo anticipa, también interviene. Comprendiendo esto, Polymarket únicamente funciona como un escenario dinámico que cuantifica. No relata futuros extensos ni complicados, fija temporalmente la creencia colectiva sobre eventos específicos y le determina un valor.
Conclusión
Las plataformas como Polymarket representan una evolución en la forma en que nuestras sociedades entienden y cuantifican el riesgo. Al transformar expectativas en valores, nos permiten observar cómo las distintas visiones del mundo compiten y se sintetizan en una cifra que todos podemos entender.
No debemos ver a estos mercados solo como espacios de predicción o juego, sino como posibles sistemas de valuación de escenarios futuros. Son herramientas que convierten la incertidumbre, en información estructurada y útil para la toma de decisiones estratégicas. El reto será entender cómo convivir con estas probabilidades colectivas y cómo utilizarlas como apoyo en la práctica valuatoria.
El debate de la valoración contingente
Kasián Valenzuela Sánchez
El método de valoración contingente es una de las técnicas que existe para estimar el valor de bienes, productos y servicios, para los que no existe mercado, mediante la simulación hipotética de construcción de mercados, por medio de encuestas a los consumidores potenciales. Se les pregunta la cantidad máxima expresada en términos monetarios que pagarían por el bien si tuvieran que comprarlo, como los hacen con los demás bienes en un mercado real, de ahí se deduce el valor medio que se tiene del objeto sujeto a valoración.
Kasián Valenzuela Sánchez
Para valorar bienes sin mercado, la economía cuenta básicamente con tres técnicas, el método de costo de desplazamiento, el método de precios hedónicos y el método de valoración contingente.
El método de valoración contingente es un método directo para descifrar el valor y es ampliamente aceptado como el más utilizado en valores de existencia, donde no existe un marco teórico consolidado de la teoría económica para estimar valores de no uso o de uso pasivo mediante funciones de valor de variables explicativas indirectas del valor de existencia, de no uso o uso pasivo. Así decimos que la valoración de la existencia perdida, los efectos sobre los no usuarios, la valoración contingente es el único método razonable para medir la perdida de utilidad en personas que no van a disfrutar en forma inmediata de un bien singular, pero que estarían dispuestos a pagar por la existencia del bien.
En términos generales el debate plantea amplias preguntas sobre lo que los economistas tienen que decir sobre los valores que los individuos asignan a los bienes públicos y privados, su relación con el marco teórico de la economía y el papel que tenemos como ciuda-
danos y consumidores a título personal.
Los orígenes de la valoración contingente tienen tres momentos, primeramente Ciriancy-Wanntrup en 1947 con su estudio para estimar los beneficios de prevenir las erosiones de suelo, en 1963 Davis para estimar el valor mediante encuestas del valor de áreas recreativas que contrastándolo con el método de costos de localización y del excedente del consumidor encontró notables similitudes del valor mediante ambos métodos, por último la publicación de Krutilla 1967, donde se estableció el principio del concepto de valor de existencia de los recursos naturales, lo que sin duda represento un salto cuántico en la valoración de los recursos naturales, el valor de existencia se usa en gran número de políticas y programas del ámbito ambiental y no ambiental hoy en día.
El método se había ensayado en el ámbito académico, no fue hasta los 80, que se empezó a utilizar en juicios de las cortes estadunidenses como prueba pericial de valoración de daños, principalmente daño ambiental que el método se puso en medio del ojo de huracán, político, económico, mediático y grupos de interés empezaron un debate sobre su validez y objetividad.
Las remanencias e inercias a la legitimidad científica del método vienen de los paradigmas que los economistas tiene sobre la estimación de valor basados en la evidencia real de los mercados y definición de funciones de valor para estimar el mismo indirectamente, por eso se tienen dudas sobre la objetividad metodológica y el sustento teórico del hecho de utilizar el método de valoración contingente donde los valores se infieren de respuestas de los individuos a situaciones de construcción de mercados hipotéticos.
Lo que catapulto a la valoración con-
COVEVAPRO
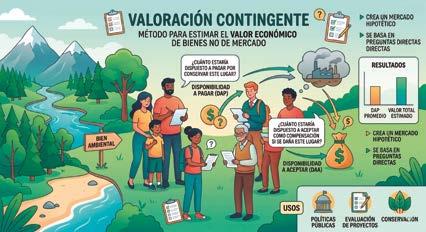
tingente fue la ley del superfondo (CERCLA), ley normativa ambiental estadunidense, de así llegaron los valores de existencia y métodos de valoración contingente al mundo real.
En 1986 el departamento del interior emitió reglas de operación del método de valoración contingente, limitando su uso a valoración de valores de uso si estos no eran medibles por métodos más ortodoxos y aceptados en el paradigma de la teoría de la valoración económica.
Pero en 1889 un tribunal federal de apelaciones ordeno al departamento del interior de los Estados Unidos de América que se volvieran a redactar los reglamentos de operación, dando pie a darle un peso igual a los valores de uso y no uso en las valoraciones de daño y establecer el método de valoración contingente mucho más seriamente como una técnica de valoración objetiva y valida.
Hay un hecho que marcó un hito en el debate del método de valoración contingente , el derrame de petróleo en Alaska, del buque carguero propiedad del multinacional petrolera Exxon, debido a que se utilizó el método en cuestión para definir la cuantía del daño ambiental para este catástrofe ambiental, lo que sin duda despertó las animadversión decida del cartel petrolero en contra del método y los valores de existencia, el cabildeo político de los grandes interés creados a la utilización del método en juicios ambientales y en contra de la ley de contaminación por petróleo de 1990, redactada por la Oceánica Nacional y Administración Atmosférica (NOAA).
Fue tanto la presión del cabildeo del cartel petrolero que la NOAA se vio obligada a convocar un panel de expertos en la materia de valuación económica, con el objetivo de definir si la valoración contingente era fiable para medir en términos monetarios los valores de no uso o existencia en las valoraciones de daños a los recursos naturales, también las mejoras a este método y alternativas metodológicas , para legitimar con ello, su decisión sobre la aplicación o no aplicación práctica del método en los juicios ambientales previstos en la ley ambiental estadunidense.
El panel estuvo presidido por dos premios nobel de economía, Kenneth Arrow y Robert Solow, el informe de la comisión NOAA se publicó en 1993 , siendo favorable a la utilización del método de valoración contingente como fórmula razonable para calcular el valor de existencia y no existencia en daño ambiental.
Sin embargo recomienda procesos metodológicos para su diseño y aplicación para lograr mayor objetividad: entrevistas directas, reducir el sesgo estratégico de pago máximo contra compensación mínima, formato de referéndum, describir ampliamente el programa y sus efectos al entrevistado y señalar los costos de oportunidad de los entrevistados al momento de decidir una opción de elegibilidad.
Muchos defensores del método ven en las reglamentaciones de la NOAA, una medida para llegar a valores subestimados de los valores de existencia perdidos y además de hacer del método una técnica muy costosa en su aplicación práctica por las entrevistas directas
COVEVAPRO
y condiciona su aplicación a valoración de análisis de sensibilidad de alcance.
Pero a pesar de todas estas restricciones el método se ha ido ganando su lugar, consolidando esta técnica para muchas más aplicaciones que escapan del ámbito de la valoración ambiental, esta dialéctica del método le ha permitido que sea una buena opción en la valuación de regulaciones gubernamentales, el análisis de equilibrio de enfoque dual de costo beneficio de los valores de existencia de la toma de decisiones de políticas públicas, lo que reviste una ampliación a solo el caso de estimar un valor en solo sentido, si no que se pretende ver las dos caras de la moneda como una valoración a priori de tomar decisiones mediante valoración del costo beneficio de las decisiones de política económica y administración pública.
El debate continua , los economistas deben participar activamente en el mismo, en principio el fenómeno de como la valoración
contingente está afectando a la teoría económica y la práctica de la economía empírica, en la discusión si es el único método para calcular valores de existencia, si preguntar directamente a las personas el valor de existencia tiene el potencial de inferir sobre la naturaleza, profundidad y significadito económico de estos valores, y como llevar su aplicación a un entorno multidisciplinario de mayor rigor científico.
Esto ha llevado a economistas a presentar nuevas teorías sobre las preferencias del consumidor, la economía conductual, la toma de decisiones, la economía experimental. Es necesario seguir debatiendo sobre el método de valoración contingente, guste o no guste a muchos economistas, parece inevitable que este método seguirá mejorando su posición en la formulación de políticas públicas, por ello los economistas no debemos sustraernos y debemos participar activamente en la dialéctica del conocimiento y nuevos paradigmas de la teoría del valor y de la práctica de la valuación.
Referencias
1. Paul R. Portney. (1994). The Contingent Valuation Debate: Why Economists / Should Care. Journal of Economic.
Enfoque de valuación y método de valuación: una distinción fundamental en la práctica valuatoria moderna
Arq. Gilberto Luis Tovar Arizpe
Introducción
Dentro de la práctica profesional de la valuación existe una confusión frecuente incluso entre especialistas experimentados: utilizar como sinónimos los términos enfoque de valuación y método de valuación. Aunque ambos conceptos están estrechamente relacionados, técnicamente representan niveles distintos del proceso valuatorio. La falta de claridad conceptual provoca errores metodológicos, reportes inconsistentes y, en algunos casos, conclusiones de valor deficientemente sustentadas.
Arq. Gilberto Luis Tovar Arizpe
Los estándares internacionales de valuación han buscado corregir esta situación. El International Valuation Standards Council (IVSC), mediante la norma IVS 105, define el enfoque como una categoría general basada en principios económicos, mientras que el método constituye la técnica específica aplicada dentro de dicho enfoque.
Comprender esta diferencia no es únicamente una cuestión semántica. En realidad, implica entender cómo se construye el razonamiento valuatorio. El enfoque representa la lógica económica general mediante la cual se interpreta el valor; el método, por su parte, es la herramienta operativa utilizada para cuantificarlo.
Este artículo desarrolla una explicación técnica, clara y estructurada de ambos conceptos, así como del significado económico de cada enfoque valuatorio reconocido internacionalmente.
La valuación profesional no consiste simplemente en “poner precio” a un bien. Se trata de un proceso analítico orientado a estimar un valor bajo determinadas condiciones, supuestos y bases de valor. Toda valuación parte de preguntas fundamentales:
• ¿Qué se está valuando?
• ¿Para qué se está valuando?
• ¿Bajo qué condiciones de mercado?
• ¿Qué comportamiento tendría un participante típico del mercado?
La respuesta a estas preguntas determina la selección del enfoque y posteriormente del método.
En términos conceptuales, puede afirmarse que el enfoque representa la “forma de pensar” el valor, mientras que el método representa la “forma de calcularlo”.
¿Qué es un enfoque de valuación?
Los estándares internacionales definen un enfoque de valuación como una categoría general de análisis basada en principios económicos fundamentales.
Los enfoques representan las grandes perspectivas desde las cuales puede interpretarse el valor de un activo. Cada uno responde a una lógica económica distinta y observa el activo desde un ángulo diferente.
Internacionalmente se reconocen tres enfoques principales:
1. Enfoque de mercado
2. Enfoque de ingresos
3. Enfoque de costos
COVEVAPRO
Estos enfoques no son fórmulas matemáticas específicas; son marcos conceptuales.
La diferencia es importante. Por ejemplo, afirmar que un inmueble fue valuado “por el método comparativo” es técnicamente incompleto si no se aclara que dicho método pertenece al enfoque de mercado. Del mismo modo, el flujo descontado no es un enfoque; es un método perteneciente al enfoque de ingresos.
El enfoque de mercado parte de un principio económico esencial: un activo vale lo que el mercado está dispuesto a pagar por bienes similares.
Este enfoque representa el comportamiento colectivo de compradores y vendedores en condiciones normales de mercado. Su fundamento económico es el principio de sustitución: ningún comprador racional pagaría más por un activo que el costo de adquirir otro equivalente con utilidad similar.
En otras palabras, el enfoque de mercado interpreta el valor como un fenómeno de intercambio observable.
Bajo este enfoque, el valuador analiza operaciones comparables, ofertas, transacciones recientes y evidencia de mercado para inferir el valor del activo sujeto.
Lo importante aquí es entender qué “nos dice” este enfoque:
• Nos dice cuánto está pagando el mercado.
• Representa el consenso económico entre participantes reales.
• Refleja condiciones actuales de oferta y demanda.
• Es el enfoque más relacionado con el concepto de valor comercial o valor de mercado.
Por ello suele considerarse el enfoque más directo y objetivo cuando existe suficiente información comparable.
Sin embargo, su confiabilidad depende de la existencia de mercados activos, transparentes y comparables adecuados. Cuando no existen suficientes datos, el enfoque pierde fortaleza.
Dentro de este enfoque pueden utilizarse diversos métodos, entre ellos:
• método comparativo de mercado,
• método de ventas comparables,
• análisis de múltiplos,
• método de homologación,
• método de capitalización bursátil comparativa.
Todos estos son métodos diferentes, pero pertenecen al mismo enfoque porque comparten la misma lógica económica: inferir valor a partir del mercado.
El enfoque de ingresos interpreta el valor desde una perspectiva financiera. Aquí el activo vale por los beneficios económicos futuros que puede generar.
Su fundamento económico es el principio de anticipación: los inversionistas compran activos esperando ingresos, rentas, utilidades o beneficios futuros.
En este caso, el valor no se explica por el costo de construir el activo ni por lo que otros pagaron por activos similares, sino por la capacidad del bien para producir riqueza futura.
Este enfoque nos dice:
• cuánto beneficio económico puede generar el activo,
• cuánto vale hoy ese beneficio futuro,
• cuál es la rentabilidad esperada por el inversionista,
• y qué nivel de riesgo implica dicha inversión.
Por ello representa una visión financiera y prospectiva del valor.
El enfoque de ingresos es especialmente utilizado en:
• inmuebles productivos,
• hoteles,
• centros comerciales,
• industrias,
• valuación de negocios,
• activos intangibles,
• proyectos de inversión.
Dentro de este enfoque existen múltiples métodos, tales como:
• flujo de efectivo descontado (DCF),
• capitalización directa,
• capitalización de rentas,
• método de utilidades,
• método residual financiero.
Todos ellos pertenecen al enfoque de ingresos porque convierten beneficios futuros
en valor presente.
COVEVAPRO
) 1
La esencia matemática del enfoque puede expresarse mediante el principio financiero del valor presente:
Donde el valor actual depende de los flujos futuros esperados y de una tasa de descuento asociada al riesgo.
Este enfoque suele considerarse más analítico y financiero que el enfoque de mercado, pero también más sensible a supuestos, proyecciones y estimaciones.
El enfoque de costos parte de otro principio económico fundamental: un comprador racional no pagaría más por un activo que el costo de adquirir o construir uno equivalente.
Este enfoque interpreta el valor desde la perspectiva de la reposición física o funcional del activo.
Aquí el valor representa:
• el costo de reproducir o reemplazar el bien,
• menos las pérdidas derivadas por depreciación,
• obsolescencia o deterioro.
A diferencia del enfoque de mercado, el enfoque de costos no depende necesariamente de transacciones comparables. Y a diferencia del enfoque de ingresos, no depende de beneficios futuros.
Lo que nos dice este enfoque es:
• cuánto costaría reemplazar la utilidad del activo,
• cuál es el sacrificio económico necesario para reproducirlo,
• y cuánto valor ha perdido por desgaste o envejecimiento.
Es particularmente útil en:
• inmuebles especiales,
• hospitales,
• escuelas,
• infraestructura,
• maquinaria,
• activos especializados,
• seguros,
• valuaciones fiscales.
Dentro de este enfoque se encuentran métodos como:
• costo de reposición nuevo,
• costo de reproducción,
• costo depreciado,
• método de depreciación física,
• método de costo unitario.
Todos comparten la misma lógica económica: el valor deriva del costo de sustitución.
La diferencia conceptual entre enfoque y método
La diferencia central puede resumirse de la siguiente manera:
El enfoque es la teoría económica general que explica el origen del valor; el método es la técnica específica utilizada para cuantificarlo.
Por tanto, existe una relación jerárquica entre ambos conceptos.
Primero se selecciona el enfoque y posteriormente el método.
Desde una perspectiva técnica, el enfoque responde a la pregunta:
¿Desde qué lógica económica voy a interpretar el valor?
Mientras que el método responde:
¿Qué procedimiento específico utilizaré para calcularlo?
La confusión entre ambos conceptos ocurre porque muchos valuadores mencionan directamente el método sin identificar previamente el enfoque que lo sustenta.
Por ejemplo:
• “Flujo descontado” no es un enfoque; es un método.
• “Capitalización directa” no es un enfoque; es un método.
• “Comparativo de mercado” no es un enfoque; es un método.
• “Costo de reposición” no es un enfoque; es un método.
Los enfoques verdaderos siguen siendo únicamente:
COVEVAPRO
• mercado,
• ingresos, • costos.
Esta estructura conceptual es reconocida internacionalmente por las IVS y por organismos profesionales como Royal Institution of Chartered Surveyors (RICS).
La correcta diferenciación entre enfoque y método tiene implicaciones profesionales importantes.
En primer lugar, mejora la calidad técnica de los reportes de valuación. Un informe correctamente estructurado explica primero el enfoque seleccionado y posteriormente justifica el método aplicado.
En segundo lugar, permite entender las limitaciones del análisis. Cada enfoque observa una dimensión distinta del valor:
• el mercado observa intercambio,
• el ingreso observa rentabilidad,
• el costo observa sustitución.
Por ello, los resultados pueden diferir sin que necesariamente alguno sea incorrecto.
En tercer lugar, facilita la conciliación de valores. En muchas valuaciones profesionales se aplican dos o más enfoques simultáneamente para contrastar resultados y fortalecer la conclusión final.
Finalmente, esta distinción fortalece
la credibilidad técnica del valuador. La práctica moderna exige no solamente calcular valores, sino justificar racionalmente el proceso utilizado.
La valuación profesional moderna requiere mucho más que dominio matemático. Requiere comprensión económica.
Los enfoques de valuación representan las grandes teorías mediante las cuales el mercado interpreta el valor de los activos. Los métodos, en cambio, son las herramientas específicas que permiten transformar esas teorías en resultados cuantificables.
Confundir ambos conceptos equivale a confundir la estrategia con la herramienta.
El enfoque define la lógica económica del análisis; el método define la mecánica de cálculo.
Entender esta diferencia permite desarrollar valuaciones más sólidas, transparentes y técnicamente defendibles, alineadas con los estándares internacionales y con las necesidades actuales de los mercados financieros e inmobiliarios.
En un entorno donde la valuación participa en decisiones de inversión, financiamiento, litigio, aseguramiento y desarrollo económico, la claridad conceptual deja de ser un asunto académico y se convierte en una necesidad profesional indispensable.
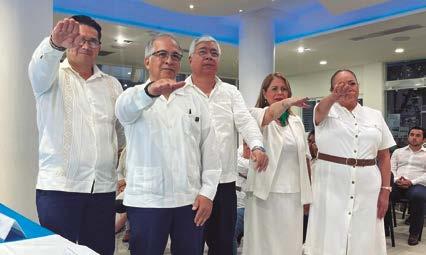
Toma de protesta al tercer consejo Directivo del Colegio
Veracruzano de Valuadores
Profesionales, AC COVEVAPRO
El pasado 8 de mayo, se llevó a cabo la protesta del Tercer Consejo Directivo del Colegio Veracruzano de Valuadores Profesionales, A. C. (COVEVAPRO).
Nuestro nuevo presidente el Arq. Do-
mingo Ibarra Mandujano, Arq. Carlos Fernando Ruiz Rosas, vicepresidente; Arq. Eduardo Amet Ramos Vicarte, tesorero; Ing. Luz del Alba Sánchez Cruz, Secretaria y vicepresidente zona Sur de Veracruz; Arq. Ana Aurora Mayo, vicepresidenta zona Xalapa.
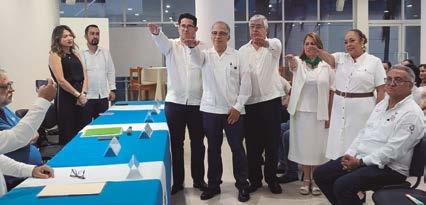
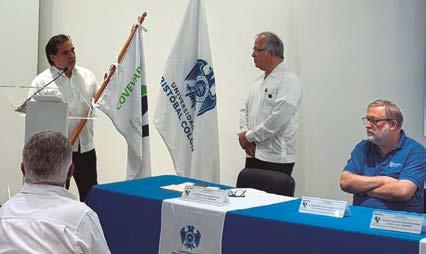
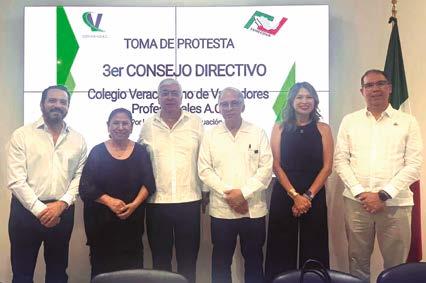
COVEVAPRO
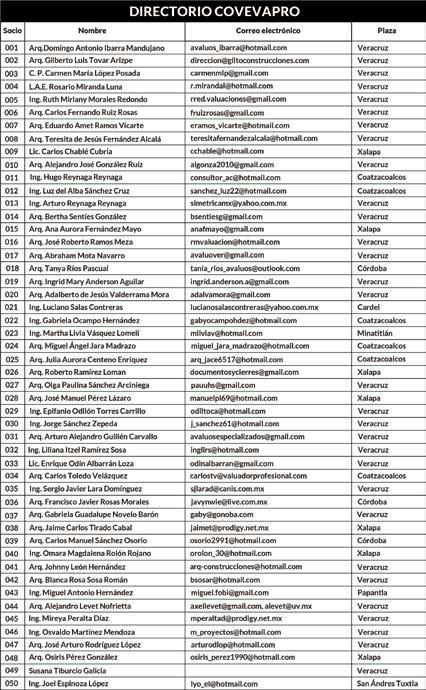
COVEVAPRO