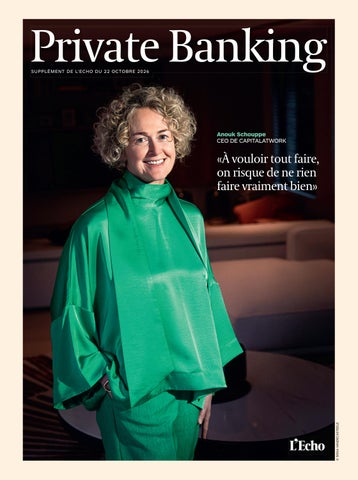
Private Banking SUPPLÉMENT DE L’ECHO DU 22 OCTOBRE 2026
Anouk Schouppe CEO DE CAPITALATWORK
© SISKA VANDECASTEELE
«À vouloir tout faire, on risque de ne rien faire vraiment bien»
YOUR WEALTH. YOUR VOICE.
Un patrimoine ne se résume pas uniquement à ce que vous construisez. Il se mesure aussi à ce que vous transmettez. Des valeurs autant que des chiffres. Un cap autant qu’un rendement. Vous pensez à l’avenir, notamment à celui de vos enfants. Aux choix qu’ils feront : un premier logement, un premier investissement, leur propre entreprise. À l’entreprise familiale, qu’ils feront évoluer à leur manière. Chez Belfius Private, nous considérons que le patrimoine est une affaire de famille. C’est pourquoi votre Private Membership* s’étend aussi à vos enfants.
Quel que soit leur âge, ils bénéficient eux aussi de ses avantages et d’un accompagnement personnalisé. Leurs ambitions méritent autant d’attention que les vôtres. Avec des financements exclusifs, un accès à une sélection d’investissements et une expertise qui relie les enjeux privés et professionnels. Une relation de confiance, attentive à chaque génération. Votre patrimoine a une voix. La vôtre. Et celle de vos enfants.
Offre sous conditions.
*
LE VÉRITABLE ÉQUILIBRE EST-IL FINANCIER OU FAMILIAL? belfiusprivate.be Belfius Banque SA - Place Charles Rogier 11, 1210 Bruxelles - +32 2 222 11 11 - belfius.be IBAN BE 23 0529 0064 6991 - BIC GKCCBEBB - RPM Bruxelles TVA BE 0403.201.185 - Nº FSMA 19649 A.
4
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Sommaire
06 L’état du marché Les banques privées belges gèrent au total plus de 600 milliards d’euros
10
Allocation d’actifs Pourquoi les clients des banques privées ne se ruent pas sur le cash
14
Interview Anouk Schouppe, CEO de CapitalatWork: «À vouloir tout faire, on risque de ne rien faire vraiment bien»
18
Assurance Les clients des banques privées retrouvent goût aux assurances placement
20 Transmission 74% des dirigeants d’entreprise familiale prêts à passer le relais à la «next gen»
24
Investissement durable Malgré la zone grise réglementaire, les portefeuilles des clients sont déjà bien verts
© PIETER VAN EENOGE
RÉDACTION DE L’ECHO Adresse: Rédaction de L’Echo, Tour & Taxis, Avenue du Port 86C bte 309, B-1000 Bruxelles, reactions@lecho.be Directrice des rédactions: Isabel Albers Rédacteur en chef: Paul Gérard Coordinatrice: Isabelle Dykmans Art director: Jan Nelis Journalistes: Pieter Suy, Jehan Goffin, Peter Van Maldegem, Philippe Galloy Éditeur: Denis Laloy Lay-out: Ilse Janssens, Elissa Chaiban Abonnements: tél.: 0800/55.150, abo@lecho.be Publicité: Trustmedia, Tour & Taxis, Avenue du Port 86C bte 309, B-1000 Bruxelles, tel.: 02/422.05.24, finance.team@trustmedia.be Éditeur responsable: Peter Quaghebeur
CONTENU SPONSORISÉ
CONNECT offre aux entreprises, organisations et organismes publics l’accès au réseau de L’Echo, pour partager leur vision, leurs idées et leurs solutions avec la communauté de L’Echo. Excluant la responsabilité de la rédaction de L’Echo.
Patrimoine privé: l’angle mort de nombreux dirigeants À force d’investir toute leur énergie dans leur entreprise, de nombreux dirigeants risquent de reléguer leur patrimoine privé au second plan. Un arbitrage qui peut pourtant avoir des conséquences majeures, pour eux-mêmes, leur famille et, parfois, pour la pérennité de leur société. “Comme beaucoup d’entrepreneurs, ce CEO consacrait l’essentiel de son temps au développement de son entreprise”, raconte Rémy Dercq. Après une analyse détaillée de la situation, il lui conseille de transférer une partie des réserves acquises par sa société vers son patrimoine privé afin de constituer un filet de sécurité. Quelques années plus tard, il décède brutalement. “Dans ce cas précis, cette anticipation a permis d’alléger la base taxable, d’éviter la vente forcée de la société et d’assurer à la famille une protection financière plus solide au moment du décès”, poursuit-il.
“Il faut une personne de confiance pour se retrouver dans une fiscalité sans cesse mouvante et pour adapter les mesures déjà prises au contexte réglementaire, familial, etc.”
RÉMY DERCQ Head of Wealth Management Bruxelles et Wallonie
Cette histoire illustre une réalité fréquente. Par manque de temps, ou parce qu’ils donnent naturellement la priorité à leur activité professionnelle, de nombreux dirigeants repoussent les questions de structuration patrimoniale et de transmission. Pourtant, la fiscalité, les réglementations et les configurations familiales gagnent sans cesse en complexité. “Plus que jamais, il est devenu essentiel de pouvoir compter sur un interlocuteur de confiance, capable d’anticiper les
Gaël Berticat et Rémy Dercq. © Emy Elleboog risques et d’adapter les solutions au fil du temps”, souligne Rémy Dercq.
supplémentaire de complexité apparaît”, explique Gaël Berticat.
L’INTERNATIONAL La séparation entre patrimoine professionnel et patrimoine privé constitue souvent la première étape. Des outils comme une holding patrimoniale peuvent permettre de mieux protéger les biens personnels contre les aléas liés à l’exploitation d’une entreprise.
Au-delà des outils fiscaux ou juridiques, cela suppose parfois la mise en place d’une véritable gouvernance familiale: chartes familiales, mécanismes de dialogue entre générations ou règles de transmission permettent alors d’aligner les intérêts de chacun. Ces dispositifs sont généralement élaborés en étroite collaboration avec les notaires, avocats et experts-comptables des clients.
“Dès qu’un membre de la famille réside à l’étranger, qu’une filiale est implantée hors de Belgique ou que le dirigeant s’est expatrié, une couche
“Notre rôle est celui d’un architecte, capable d’accompagner le dirigeant dans la construction de son patrimoine.”
GAËL BERTICAT Senior Wealth Manager
UN ARCHITECTE Face à cette complexité croissante, l’enjeu n’est plus seulement de disposer d’experts spécialisés, mais de pouvoir coordonner l’ensemble des compétences. “Cette approche personnalisée holistique fait partie de notre ADN depuis toujours”, souligne Rémy Dercq. “Et l’adossement de Degroof Petercam à Indosuez, combiné à la solidité financière du groupe Crédit Agricole, 9e banque au monde par le bilan, nous permet aujourd’hui d’élargir encore les
solutions proposées à nos clients.” Pour Gaël Berticat, la valeur ajoutée réside précisément dans cette vision globale. “Nous sommes les seuls en Belgique à réunir au sein d’un même écosystème la structuration patrimoniale, la planification successorale, la banque d’affaires, le conseil corporate et fiscal ainsi qu’une vaste offre d’investissement à l’échelle internationale.” Le rapprochement entre Degroof Petercam et Indosuez Wealth Management — un leader européen de la gestion de fortune, adossé au groupe Crédit Agricole et gérant 249 milliards d’euros d’actifs — permet à nos clients de bénéficier d’une offre élargie, d’une connaissance approfondie des marchés et d’une expertise locale dans 15 pays à travers le monde.
Découvrez notre expertise en Wealth Management
6
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking L’état du marché
Les banques privées belges gèrent au total plus de 600 milliards d’euros Les banques privées et gestionnaires de patrimoine actifs dans notre pays ont franchi la barre des 600 milliards d’euros d’actifs sous gestion. La hausse des marchés y a contribué, mais aussi l’appétit grandissant des Belges pour l’investissement à risque.
PIETER SUY
J
amais les banques privées et gestionnaires de patrimoine actifs en Belgique n’avaient eu la mission de faire fructifier autant d’avoirs. À la fin du premier semestre de cette année, les 28 principaux acteurs du marché belge du private banking totalisaient 623,3 milliards d’euros d’actifs sous gestion, selon une enquête de notre rédaction. C’est 13% de plus que les 551,6 milliards d’euros déclarés un an plus tôt par ce même groupe, qui a accueilli depuis lors un nouveau venu: la société bruxelloise Treetop Asset Management. Le moteur principal de ce troisième record d’affilée reste
l’envolée de la bourse. Contre toute attente, la guerre en Iran et les inquiétudes liées à l’approvisionnement énergétique mondial, la crainte d’un impact économique déstabilisant de l’IA et la remontée des taux d’intérêt n’ont pas empêché les marchés d’actions de poursuivre, cahin-caha, leur progression. Aux États-Unis, les indices S&P 500 et Dow Jones ont avancé depuis le début de l’année de, respectivement, 12% et 5,2%. En Europe, le Stoxx 600 a grimpé de 5,7% sur la même période. Le Bel 20, l’indice des 20 principales actions cotées à la Bourse de Bruxelles, a fait encore mieux, avec un gain de plus de 8%. «Un effet de marché joue évidemment toujours dans la croissance des actifs sous gestion»,
623,3 milliards € Les 27 banques privées et gestionnaires de patrimoine ayant participé à notre dernière enquête totalisaient, fin juin, 623,3 milliards d’euros d’actifs sous gestion.
confirme Thomas Vanderlinden, CEO de Mercier Van Lanschot. La filiale belge de private banking du néerlandais Van Lanschot Kempen a vu ses actifs sous gestion augmenter l’an dernier de 2,5 milliards d’euros, pour atteindre 19,9 milliards. Et l’optimisme reste de mise: l’an prochain, trois nouveaux bureaux ouvriront encore en Belgique.
Un marché en croissance «Mais au-delà de ça, la Belgique est tout simplement un marché en croissance pour les banquiers privés. Il y a ici énormément de PME dont les propriétaires veulent transmettre leur patrimoine à la génération suivante dans les années à venir. Et beaucoup d’entrepreneurs n’ont pas de succession familiale: à terme, ils
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking
7
PANORAMA 2026 DU MARCHÉ BELGE DU PRIVATE BANKING ET DE LA GESTION DE PATRIMOINE
Grandes banques et grandes banques privées
(1)
Nombre de salariés
Avoirs gérés en millions €
5.812
575.058
1.029
138.800
KBC & CBC Private Banking & Wealth
929
107.316
Belfius Private Banking & Wealth Management
573
98.542
Delen Private Bank Belgique
795
61.000
ING Belgique Private Banking
725
57.000
BNP Paribas Fortis Private Banking & Wealth Management
1.037
38.500
Deutsche Bank
178
27.300
Mercier Van Lanschot
210
19.900
Quintet Puilaetco
170
13.700
ABN AMRO MeesPierson
166
13.000
Banques moyennes et acteurs de niche 1.059
48.226
Degroof Petercam
(2)
Banque de Luxembourg Belgium
37
7.400
Rothschild & Co Wealth Management Belgium
57
5.900
CapitalatWork Foyer Group
85
4.900
Edmond de Rothschild
49
4.400
Econopolis / Twain
40
4.000
Banque Transatlantique Belgium
56
3.600
Quaestor Vermogensbeheer
37
3.300
Leleux Associated Brokers
130
3.022
Banque Nagelmackers
362
2.500
Treetop Investment Advisors (3)
35
1.971
Leo Stevens & Cie
41
1.593
Intesa Sanpaolo Wealth Management Belgium
17
1.200
Value Square
18
1.050
Wealtheon
20
987
FinFactor
18
807
DDEL Portfolio Solution
8
630
Truncus
35
621
Pire Asset Management
14
345
Total de tout le secteur
6.871 623.284 salariés millions €
Avoirs gérés arrêtés au 30 juin 2026, selon les chiffres communiqués par l'entreprise (1) Chez les grandes banques, le seuil d’entrée varie. L’analyse intègre aussi les clients dont le patrimoine dépasse 250.000 euros, ainsi que ceux qui bénéficient d’un service personnalisé. (2) Situation à fin 2025. Chez Degroof Petercam, l’effectif recense l’ensemble des collaborateurs du groupe: private banking, banque d’affaires, gestion d’actifs et services en gestion d’actifs). (3) Situation au 28 août 2026
envisagent de céder leur entreprise à une partie externe. Sous l’effet de cette tendance et du ‘grand transfert de patrimoine’, tout le monde se positionne pour capter une plus grande part du marché.» Le private banking ne se résume pas à la gestion de portefeuille. Les banques privées accompagnent aussi leurs clients, par exemple, en matière de planification successorale ou lors de la transmission de leur entreprise. En règle générale, ce pack de services vise des clients disposant d’un patrimoine investissable d’un million d’euros. Certaines banques abaissent toutefois le seuil à 250.000 euros. Les banques voient depuis longtemps dans le private banking un business attractif. Les commissions dégagées par ces services les
8
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking L’état du marché
rendent moins dépendantes, côté revenus, de taux d’intérêt volatils. Et le client de private banking est une cible idéale pour les «ventes croisées»: proposer plusieurs produits et services financiers dans le cadre d’une même relation.
Un nouveau top 4 L’âpreté de la concurrence se lit aussi dans les résultats de notre dernière enquête. Le marché belge du private banking est traditionnellement dominé par les quatre grandes banques (BNP Paribas Fortis, KBC, Belfius et ING Belgique), suivies d’une demi-douzaine de groupes plus importants et de 17 acteurs plus petits ou de niche. Depuis cette année, l’image change (voir tableau). Si l’on ne regarde que les actifs sous gestion, BNP Paribas Fortis, KBC et Belfius restent au sommet. En revanche, la quatrième grande banque du quatuor, ING Belgique, est dépassée pour la première fois par Delen Private Bank. La banque et gestionnaire de patrimoine anversois, contrôlé par le holding Ackermans & van Haaren, a vu ses actifs sous gestion gonfler l’an dernier de pas moins de 10 milliards d’euros, à 61 milliards d’euros. Chez ING Belgique, 5 milliards d’euros se sont ajoutés sur la même période, portant le total à 57 milliards d’euros. Ce montant ne raconte toutefois qu’une partie de l’histoire, réagit Jan Van Sande, CEO de la division private banking d’ING Belgique. «Nous venons de vivre une année record. Nos actifs sous gestion ont augmenté de 10% et l’année précédente était déjà une année record», dit-il. «Nous
avons, comme banque privée, opéré le tournant: d’acteur relativement discret, nous sommes devenus l’un des plus dynamiques. Nous nous concentrons désormais sur l’étape suivante. Les clients ne viennent plus uniquement pour la gestion de leur portefeuille, ils veulent un partenaire plus holistique.»
«Avec la hausse des taux d’intérêt, c’est plus que jamais le moment d’adopter une stratégie d’investissement conservatrice et de raisonner à long terme.» THOMAS VANDERLINDEN CEO DE MERCIER VAN LANSCHOT
la gestion de patrimoine. Les 28 entreprises que nous avons consultées comptaient fin juin 6.871 travailleurs au total. C’est 544 de plus, soit près de 9%, qu’un an auparavant. Reste une question: combien de temps la dynamique pourra-t-elle s’appuyer sur des marchés en hausse? Les inquiétudes autour de l’impact de l’IA grandissent de jour en jour, tandis que des taux d’intérêt plus élevés commencent à tenir éveillés aussi bien les investisseurs en obligations que ceux en actions. «Ces taux plus élevés sont d’abord un point d’attention pour les pouvoirs publics, mais les investisseurs individuels doivent aussi les garder à l’œil», souligne Thomas Vanderlinden. «Nous recevons aujourd’hui plus de questions à ce sujet: les gens voient ce qui est en train de se passer. C’est plus que jamais le moment d’adopter une stratégie d’investissement conservatrice et de raisonner à long terme. Autrement dit: il ne faut pas courir derrière des entreprises qui ont déjà fait ‘fois dix’ en bourse.»
Des défis structurels La croissance des actifs sous gestion est un peu plus marquée chez les grandes banques privées (plus de 10 milliards d’euros sous gestion) que chez les acteurs de niche. L’an dernier, la première catégorie a progressé de 13,2%, contre 10,8% pour la seconde. Autre fait marquant: alors que la progression de l’IA et la baisse des visites en agence mettent, depuis quelques années, l’emploi sous pression dans le secteur bancaire, ce n’est absolument pas le cas chez les spécialistes du private banking et de
À côté d’éventuelles turbulences sur les marchés financiers, le secteur doit aussi se préparer à des obstacles plus structurels, prévient McKinsey dans un rapport récent. D’abord, une croissance économique plus faible en Europe pourrait jouer des tours aux banquiers privés et aux gestionnaires de patrimoine. La progression des actifs sous gestion ne dépend pas seulement des performances des marchés financiers, mais aussi de la croissance économique. Or, l’Europe est à la traîne par
rapport aux États-Unis ou à l’Asie. Les chercheurs de McKinsey anticipent, d’ici 2030, une augmentation annuelle moyenne de 6,5% des actifs sous gestion des clients de private banking au niveau mondial. En Europe, la moyenne se situe autour de 4,8% McKinsey ajoute quelques bémols sur le «grand transfert de patrimoine», ce mouvement par lequel les baby-boomers transmettent leur patrimoine à la génération suivante. La tendance crée bel et bien des opportunités, selon le consultant, mais elle comporte aussi des risques pour les gestionnaires de patrimoine. Lors d’une transmission, des familles peuvent par exemple être tentées de placer plus rapidement leur patrimoine chez des concurrents. Pour éviter ces départs, certains pourraient abaisser leurs tarifs, ce qui mettrait mécaniquement les revenus sous pression. Et il y a, bien sûr, l’IA. Une enquête récente montre que plus d’un quart des clients de private banking les plus fortunés utilisent des outils d’IA avec facilité et confiance pour rechercher des informations sur les prix et les produits, ou demander un avis financier. Mais, de leur côté, les banques et gestionnaires de patrimoine emploient encore trop souvent l’IA pour des tâches simples: rédiger des documents ou retrouver des données internes, note McKinsey. Ceux qui sous-estiment l’impact de la technologie risquent de perdre du terrain face aux banques qui l’exploitent pleinement pour fidéliser leurs clients: le message est clair.
La banque de
Les entrepreneurs et les professions libérales ne font jamais les choses à moitié. Chaque jour, ils donnent le meilleur d’eux-mêmes. Pour leur activité ou leur cabinet. Et pour leurs clients. La Banque Van Breda partage cette exigence. Nous allons donc, nous aussi, jusqu’au bout pour vous, avec des conseils personnalisés, à la mesure de votre vie et de vos ambitions.
ceux qui vont jusqu’au bout.
10
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Allocation d’actifs
Pourquoi les clients des banques privées ne se ruent pas sur le cash La hausse de l’inflation et des taux a peu d’influence sur le comportement des ménages les plus aisés dans la gestion de leur patrimoine.
JEHAN GOFFIN
L
e cash est-il à nouveau roi? Avec l’accélération de l’inflation depuis le début de la guerre au Moyen-Orient et la remontée des rendements obligataires, placer ses liquidités sur un compte d’épargne classique est – en apparence – de plus en plus rémunérateur. Les banques traditionnelles ont annoncé à tour de rôle une hausse de leurs taux de base au début de l’été (la prime de fidélité étant très souvent à son maximum légal), inversant la tendance observée en 2025. Selon les dernières données de la Banque centrale européenne (BCE), le taux de base moyen des comptes d’épargne en Belgique a ainsi atteint 0,72% en août. Ce qui représente son plus haut niveau depuis novembre 2025. Et le phénomène ne se limite pas à ce type de compte. D’autres placements considérés «sans risque», comme les comptes à terme ou les fonds monétaires, ont également vu leurs rendements repartir à la hausse cette année. Sans surprise, cela s’est traduit par un important mouvement des ménages belges vers les comptes de dépôt ces derniers mois. D’après un
rapport de la Banque nationale de Belgique, publié mi-octobre, sur les 11,8 milliards d’euros nets investis dans des actifs financiers au deuxième trimestre, les dépôts ont concentré une grande partie des flux, à savoir les comptes d’épargne réglementés (+4,1 milliards d’euros), les comptes à vue (+2,5 milliards d’euros) et les comptes à terme (+1,8 milliard d’euros).
Le cash, un actif temporaire? Cette ruée vers les dépôts s’est-elle propagée aux familles les plus aisées? La réponse est non. Du côté des banques privées, le rebond de l’inflation et la hausse des taux ne semblent pas avoir eu un impact significatif sur le comportement de leurs clients. Du moins du point de vue de la stratégie d’allocation. La raison est simple: les banques privées s’occupent principalement de la gestion de patrimoine, que ce soit pour des familles fortunées, des cadres dirigeants ou des entrepreneurs. L’un de leurs objectifs est de faire fructifier les avoirs de leurs clients en les plaçant sur les marchés financiers sur un horizon de long terme. Dans cette optique, le cash ne fait pas partie à proprement parler de la stratégie d’allocation, il sert juste à investir à court ou moyen terme.
«Sur du court ou moyen terme, rester en épargne ne permettra pas d’obtenir des rendements suffisants pour battre l’inflation. Si le client peut se permettre d’investir à plus long terme, autant aller vers des solutions de gestion ou d’investissement», souligne Vincent Verhulst, co-head private banking chez Deutsche Bank. «Des personnes qui souhaitent rester en cash toute leur vie s’adressent rarement à des institutions comme les nôtres, dont la vocation est d’investir les avoirs de leurs clients», abonde Remy Dercq,
«Si le client peut se permettre d’investir à plus long terme, autant aller vers des solutions de gestion ou d’investissement.» VINCENT VERHULST CO-HEAD PRIVATE BANKING CHEZ DEUTSCHE BANK
head of Wealth Management Brussels & Wallonia chez Degroof Petercam.
Les projets, plutôt que les taux affichés Cela ne signifie pas pour autant que les clients de banque privée n’ont aucune liquidité. Mais ce n’est pas une finalité en soi. La question est plutôt de savoir à quoi elle va servir, pendant combien de temps et sous quelle forme. Chez ING Private Banking, on distingue ainsi trois rôles différents: l’argent destiné aux dépenses courantes, la réserve de sécurité pour les imprévus et une poche tactique permettant de saisir des opportunités de marché. «La première poche est généralement conservée sur un compte à vue, tandis que les deux autres sont le plus souvent placées sur un compte d’épargne ou dans des placements de trésorerie à court terme tels que des dépôts à terme, des fonds monétaires, etc.», indique Renaud Deschamps, porte-parole. Ajoutons que le poids du cash est également très variable dans le temps, puisque sujet aux différents projets de vie. «Si un client vient de toucher son capital pension et souhaite recevoir une rente équivalente à son précédent salaire, il est clair que l’argent dont il aura besoin
Private Bank
L’expertise de maisons de gestion réputées. Notre conseil. Dédiés à votre patrimoine. En associant son expertise globale à celle de dizaines de maisons de gestion réputées, Deutsche Bank vous permet de bénéficier du conseil le plus pertinent pour la gestion de votre patrimoine.
Deutsche Bank
Deutsche Bank AG, 12, Taunusanlage, 60325 Francfort-sur-le-Main, Allemagne, RC Francfort-sur-le-Main n° HRB 30000. Deutsche Bank AG Succursale de Bruxelles, 13-15 avenue Marnix, 1000 Bruxelles, Belgique, RPM Bruxelles, TVA BE 0418.371.094, IBAN BE03 6102 0085 7284, IHK D-H0AV-L0HOD-14.
12
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Allocation d’actifs
au cours des 12-24 prochains mois ne sera pas investi en bourse. Une poche monétaire va ainsi subsister», explique pour sa part Remy Dercq. «Dans le cas contraire, si le client ne compte pas toucher à son cash pendant les dix années à venir, la poche de liquidités sera fortement réduite», ajoute-t-il comme contreexemple. Avant de préciser: «Mais il y aura toujours une poche pour profiter de certaines opportunités.»
Une visibilité limitée sur l’épargne Il est bon de rappeler ici que toutes les banques privées ne proposent pas de compte d’épargne. Elles ont donc une visibilité limitée sur l’épargne de leurs clients. En revanche, ING Private Banking, adossée à une banque universelle, a davantage de cartes en main. «Pour la plupart de nos clients, les liquidités sont également détenues auprès de leur banque privée», confirme Renaud Deschamps. «Dans le cas des acteurs de niche, la première catégorie de liquidités, et souvent la deuxième aussi, est généralement conservée auprès d’une banque de détail.»
Une attente rémunérée Les banques privées ne sont cependant pas sans solution d’épargne. Elles proposent des comptes à terme, avec une échéance courte (généralement de 1 à 12 mois). Signe que le cash n’est pas synonyme de méfiance envers les marchés financiers, mais plutôt de passerelle vers un nouveau projet. «Cette poche de liquidités est là pour des clients qui souhaitent conserver une réserve financière disponible en cas de besoin», explique Vincent Verhulst. «Ce sont des liquidités qu’ils ne veulent pas investir pour différentes raisons, soit
© PIETER VAN EENOGE
+4,1
milliards € Les ménages belges ont placé plus de 4 milliards d’euros supplémentaires sur des comptes d’épargne réglementés au deuxième trimestre 2026.
parce qu’ils ont des projets spécifiques, soit parce que leur horizon d’investissement ne le permet pas.» «Les comptes à terme sont utilisés avant que le patrimoine soit complètement investi en bourse ou dans l’attente de trouver des opportunités d’investissement intéressantes», confirme Florence Van Tomme, managing director chez Puilaetco. «Quand un client arrive chez nous, on fixe avec lui un horizon de temps pour investir en fonction des conditions de marché. Mais, dans l’intervalle, le client apprécie tout de même que son argent ne dorme pas.» C’est d’ailleurs l’une des conséquences positives de la hausse de taux: le cash étant davantage rémunéré, l’attente d’opportunités d’investissement se fait moins pressante. Plus besoin d’investir le plus rapidement possible, le
processus peut être étalé dans le temps. Notons tout de même que certaines banques privées ont observé des effets indirects de la hausse des taux sur la manière dont leurs clients utilisent leur cash. En particulier en ce qui concerne l’immobilier. «Un comportement qui est déjà visible depuis quelques années, mais qui a tendance à se confirmer en 2026, c’est qu’il y a moins d’investissements immobiliers», constate Florence Van Tomme. «Après la crise financière de 2008, de nombreux investisseurs se sont tournés vers l’immobilier, qui bénéficiait de taux bas. Mais depuis quelques années, la remontée des taux et l’attrait pour certains secteurs comme l’IA incitent les investisseurs à revenir en bourse. Je dirais qu’il y a davantage de rentrées de liquidités qui proviennent de l’immobilier». De son côté, Remy Dercq voit de plus en plus de clients mobiliser leur patrimoine pour aider leurs enfants pour des investissements immobiliers. «Par ailleurs, nous pratiquons du crédit lombard (un crédit garanti par des actifs financiers, NDLR). Et dans un environnement de taux d’intérêt élevés, le client est plus frileux à l’idée de recourir à ce type de crédit». La hausse des taux n’a donc pas redonné ses lettres de noblesse au cash aux yeux des investisseurs fortunés, mais cela leur a permis d’ouvrir le champ des possibles en matière d’investissements et de gestion de leur patrimoine: les liquidités peuvent de nouveau être rémunérées dans l’attente d’un investissement futur et les obligations retrouvent de l’intérêt dans un portefeuille équilibré. Le cash n’est pas redevenu roi, mais il a retrouvé une véritable utilité.
CONNECT offre aux entreprises, organisations et organismes publics l’accès au réseau de L’Echo, pour partager leur vision, leurs idées et leurs solutions avec la communauté de L’Echo. Excluant la responsabilité de la rédaction de L’Echo.
CONTENU SPONSORISÉ
Du capital au patrimoine, de la gestion à la vision Pour CBC Private Banking, donner du sens à un patrimoine est affaire de cohérence, de fidélité et d’alignement de valeurs. Si un capital financier ouvre la voie à des projets de vie multiples, ses détenteurs se heurtent parfois à une incertitude: comment s’assurer que les ressources disponibles permettront réellement de les concrétiser? À cette question, les experts de CBC Private Banking répondent d’abord par un accompagnement très personnalisé et une approche risque/rendement réellement calquée sur le profil et les attentes du client. “Pérenniser et faire fructifier un capital sans solutions préfabriquées est notre cœur de métier absolu”, rappelle Xavier Falla, Directeur Général Private Banking et Wealth Management chez CBC. Aussi performante soit-elle, la gestion des avoirs financiers sous ce seul angle ne permettrait pas forcément d’apaiser les angoisses. “Cela peut surprendre mais certains détenteurs de capitaux parfois même élevés peuvent continuer de vivre dans la peur de manquer, cette angoisse étant par nature psychologique et éminemment subjective”, témoigne François Descheemaeker, Directeur du Département patrimonial. Dépasser cet état consiste alors à replacer un capital dans une perspective plus large, en tenant compte de la réalité personnelle du client, de la globalité de ses avoirs, de ses projets et de son horizon de vie. “On peut alors réellement commencer à parler de vision patrimoniale”, poursuit François Descheemaeker.
Pérenniser et faire fructifier un capital sans solutions préfabriquées est notre cœur de métier absolu
XAVIER FALLA Directeur Général Private Banking et Wealth Management chez CBC
Xavier Falla et François Descheemaeker © Christophe Ketels DE L’ANGOISSE À LA SÉRÉNITÉ Il s’agit, pour débuter, de mettre objectivement en perspective ambitions et moyens disponibles. Car l’angoisse ne tient pas toujours à ce dont on dispose ou pas, mais aussi à la difficulté d’en mesurer la portée dans le temps. Entre besoins immédiats, projets à moyen terme et engagements futurs, la visibilité peut se brouiller. Changer le regard en intégrant l’ensemble des éléments patrimoniaux dont on dispose, c’est précisément ce qu’autorise “Perspectives d’avenir”, le logiciel expert développé par CBC Banque et Assurance. En élargissant la focale et au moyen de données objectives, ses simulations amènent à mieux apprécier les marges de manœuvre. “Perspectives d’avenir ne prétend pas prédire l’avenir mais a pour vertu d’éclairer les horizons dans une analyse par essence évolutive” explique François Descheemaeker. “Grâce à cela, les détenteurs sont alors prêts pour une vraie réflexion patrimoniale qui intègre les proches,
les activités et les valeurs auxquelles ils souhaitent donner une place dans la durée”, poursuit-il. DE LA SÉRÉNITÉ AU SENS On change alors de point de vue: n’étant plus considéré comme un ensemble isolé d’actifs, le patrimoine devient l’élément central d’un écosystème à finalité familiale, professionnelle et parfois philanthropique. Certais souhaiteront avant tout sécuriser l’avenir de leurs proches, d’autres désireront garantir la continuité de leur entreprise, préserver l’intégrité d’un patrimoine agricole ou conserver une collection constituée au fil des générations ou encore soutenir de jeunes entrepreneurs, un projet sociétal, des initiatives et associations environnementales, l’économie locale. “La réflexion patrimoniale passe dès lors dans un dialogue à l’intérieur de la famille, et parfois à l’extérieur”, relève Xavier Falla. “Nous ouvrons le champ des possibles, tout en inscrivant la démarche dans le temps long.”
DU SENS À L’ACCOMPAGNEMENT CONTINU Inscrite dans l’ADN de CBC, cette relation dans la durée est le facteur-clé de la réussite. “En tant que banque commerciale et intermédiaire en assurance, nous pouvons épauler un client depuis le début de la constitution de son capital jusqu’à la transmission d’un patrimoine patiemment construit, sans aucune rupture”, complète François Descheemaeker. À cette continuité s’ajoute l’organisation à taille humaine de CBC Private Banking, où la proximité facilite la constitution d’équipes pluridisciplinaires, à même d’élaborer des solutions globales et évolutives. “Ces experts se connaissent, s’apprécient et ont pour habitude de travailler ensemble”, souligne Xavier Falla. “Leur première mission est de se rendre service les uns aux autres pour la satisfaction du client.” En donnant du sens à un patrimoine, on en donne aussi à ceux qui l’accompagnent.
14
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Interview
«À vouloir tout faire, on risque de ne rien faire vraiment bien» Après plusieurs mois de mise au point de son nouveau plan stratégique, Anouk Schouppe est prête à passer à la vitesse supérieure à la tête de la maison de gestion de patrimoine CapitalatWork. «Mais nous n’allons pas investir dans des actifs privés dont on ne sait pas très bien ce qu’ils contiennent.»
PIETER SUY
L
orsqu’elle a été promue à la tête de CapitalatWork, il y a près d’un an et demi, elle en a perdu plus d’une nuit de sommeil. Anouk Schouppe n’est pourtant pas une nouvelle venue: elle évolue depuis des années dans la banque privée et, chez CapitalatWork, elle officiait déjà depuis 2020 comme directrice pour la région d’Anvers. Pourtant, le saut n’a rien eu d’évident, insiste-t-elle. Passer de la gestion d’une équipe locale à la direction des activités belges et néerlandaises d’un gestionnaire de patrimoine de taille moyenne s’est révélé bien plus exigeant que ce que l’on pourrait croire de l’extérieur. «Devenir CEO a été un énorme pas pour moi», confie l’Anversoise de 53 ans. «Comme directrice régionale, vous n’avez en réalité que deux parties prenantes à gérer: vos clients et vos collaborateurs. Depuis que je suis la grande patronne, ce cercle s’est élargi aux actionnaires,
administrateurs, managers et autorités de contrôle. Avant, j’occupais surtout des fonctions commerciales. Aujourd’hui, je pilote toute une chaîne. Au début, cela m’a impressionnée. J’ai aussi dû me former à fond à des sujets comme l’audit interne, la politique du personnel ou le marketing.» Le calme a désormais succédé aux quelques mois particulièrement intenses de ses débuts, souligne Anouk Schouppe. «Les équipes des personnes que je supervise ont été renforcées et, au sein du comité de direction renouvelé, chacun est à sa place. Avant de commencer comme CEO, ma plus grande inquiétude était de savoir si j’allais y prendre autant de plaisir qu’avant ma promotion. Je sais maintenant que cette crainte était infondée. C’est toujours aussi ‘fun’. Et je dors à nouveau un peu plus paisiblement.» CapitalatWork, actif depuis 1990 et intégré au groupe familial luxembourgeois d’assurance Foyer, opère en Belgique, aux Pays-Bas et au Luxembourg. Au total, il gère environ 13 milliards d’euros. En Belgique, où
4,9
milliards € Fin juin, CapitalatWork gérait en Belgique 4,9 milliards d’euros d’actifs. De quoi classer le groupe parmi les acteurs de taille moyenne sur le marché belge.
CapitalatWork compte six bureaux, le groupe gère près de 5 milliards d’euros. De quoi placer l’entreprise, chez nous, parmi les acteurs de taille moyenne du marché de la gestion de patrimoine. Pour se différencier, le groupe mise sur ce que l’on appelle dans le métier la «gestion active de patrimoine»: il ne s’agit pas de suivre mécaniquement des indices boursiers, mais d’investir, pour le compte des clients et sur la base d’analyses internes, dans des entreprises de qualité, dotées de flux de trésorerie solides, d’un avantage concurrentiel durable et de fondamentaux sains. Problème: cette approche reste aujourd’hui encore trop peu connue, estime Anouk Schouppe. D’où ce nouveau plan stratégique, longuement retravaillé ces derniers mois, pour mieux installer CapitalatWork dans le paysage. Comment allez-vous vous y prendre? La croissance organique reste notre priorité. Nous sommes aujourd’hui
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking
15
«Je remarque que l’IA entraîne parfois une surabondance d’informations. Au point que certains ne voient plus que l’arbre qui cache la forêt.» ANOUK SCHOUPPE CEO DE CAPITALATWORK
actifs dans neuf régions où le potentiel reste important. Nous pouvons le concrétiser en renforçant nos équipes sur place. Ce n’est pas toujours simple, notamment parce que nous ne sommes pas encore assez visibles sur le marché. Nous voulons corriger cela en mettant davantage en avant, à l’avenir, le savoir-faire de nos analystes et l’expertise de nos gestionnaires de patrimoine. En parallèle, nous voulons renforcer notre dynamique commerciale. Il faut être en contact le plus souvent possible avec ses clients. Envoyer quelques e-mails ou un rapport trimestriel ne suffit pas pour rester «top of mind». Il faut aussi engager un vrai dialogue.
Anouk Schouppe, chez elle. Elle dirige CapitalatWork depuis près d’un an et demi. © SISKA VANDECASTEELE
Les acquisitions font-elles partie des options? Nous voulons étendre notre empreinte dans des régions où nous ne sommes pas encore présents. Cela peut passer par l’ouverture de nouveaux bureaux et, oui, aussi par des acquisitions: un dossier concret est actuellement sur la table et nous
Private Banking Interview
© SISKA VANDECASTEELE
16
L’ECHO JEUDI 22 OCTOBRE 2026
sommes en train de le finaliser. Des discussions sont également en cours avec un nombre limité d’autres acteurs. Quel type d’acteur souhaitez-vous racheter? Je ne peux pas encore communiquer à ce sujet. Nous attendons la décision de notre autorité de contrôle. Mais, pour être bien claire, notre croissance future se concentre sur le Benelux. Où voyez-vous CapitalatWork dans cinq ans? Augmenter les avoirs sous gestion ne peut pas être un objectif en soi. Si vous ne regardez que les chiffres, vous risquez de prendre de mauvaises décisions. En revanche, nous voulons devenir, d’ici trois à cinq ans, la référence en matière de gestion discrétionnaire active de patrimoine (où les clients confient les décisions d’investissement, via un mandat convenu à l’avance, à leur gestionnaire de patrimoine, NDLR) et de planification patrimoniale. Aujourd’hui, nous attirons surtout
de nouveaux clients parce que les clients existants les recommandent. Le bouche-à-oreille est évidemment essentiel pour nous. Mais nous voulons aussi gagner en notoriété sur le marché au sens large. Cette notoriété peut agir comme un levier de croissance: elle peut nous aider à attirer des clients comme de nouveaux talents, et à développer notre business. La concurrence sur le marché belge de la banque privée et de la gestion de patrimoine est rude. Comment comptez-vous faire la différence? Je suis dans le secteur depuis 29 ans: je n’ai jamais connu autre chose qu’une concurrence intense. Il y a des acteurs comme nous. Et puis il y a les grandes banques, qui élargissent leur offre, tandis que des acteurs purement numériques émergent aussi. Alors, comment se démarquer? Je demande souvent aux clients pourquoi ils nous ont choisis. La réponse qui revient souvent: «tranquillité d’esprit.» Beaucoup
«Nous nous distinguons de la concurrence grâce à la gestion active de patrimoine. Le problème? Aujourd’hui, cette approche reste encore trop peu connue.» ANOUK SCHOUPPE CEO DE CAPITALATWORK
d’acteurs étendent actuellement leur gamme avec d’autres services et produits. Mais à vouloir tout faire, on risque de ne rien faire vraiment bien. Par exemple, nous n’allons pas commencer à proposer des investissements dans des fonds d’actifs privés (private equity et/ou private debt). Nous n’allons pas investir dans quelque chose dont il est difficile de savoir ce qu’il y a dedans et que nous
ne pourrions pas valoriser. «Et, surtout aujourd’hui, la gestion active peut encore jouer un rôle important dans le pilotage d’un portefeuille d’investisseur. Suivre un indice boursier, cela revient désormais à investir dans un panier d’actifs hyperconcentré sur la technologie américaine et, qui plus est, souvent autour d’un même thème: l’infrastructure IA. Ces géants de la tech peuvent voir leurs bénéfices grimper, mais leurs réserves de cash diminuent. Nous, nous sélectionnons précisément des entreprises capables de continuer à générer du cash-flow quand le climat de marché se retourne. Beaucoup de gestionnaires de patrimoine constatent que les clients posent d’autres questions, souvent plus documentées, depuis qu’ils ont accès à ChatGPT et à d’autres outils d’IA. Ils comparent cela à des patients qui consultent d’abord Docteur Google avant de prendre rendez-vous chez le médecin généraliste. Le constatez-vous aussi? Les gens veulent effectivement beaucoup plus qu’avant comprendre comment leur capital est mis au travail. Une méthodologie d’investissement claire, et la capacité de l’expliquer correctement, leur apportent de la tranquillité d’esprit. Je constate aussi que l’IA crée parfois une surabondance d’informations. C’est précisément quand investir devient encore plus simple via toutes sortes de plateformes numériques qu’il faut quelqu’un capable d’offrir une vue d’ensemble. Plus que jamais, la devise du gourou de l’investissement Warren Buffett s’applique: «Investing is simple, but not easy.» Tout le monde peut s’y mettre, mais rares sont ceux qui parviennent, sur le long terme, à obtenir un rendement durable. Cela demande de la patience, de la discipline et une approche cohérente de long terme.
Je pourrai maintenir mon train de vie plus tard ?
Nous :
Planifiez votre pension dès maintenant avec votre Private Banker.
Accessible, ici et maintenant Centre
Appel vidéo
PrivilegeConnect
App
E.R. : M. Verboven, BNP Paribas Fortis SA, Montagne du Parc 3, B-1000 Bruxelles, TVA BE 0403.199.702, RPM Bruxelles.
Vous :
18
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Assurance
Les clients des banques privées retrouvent goût aux assurances placement PETER VAN MALDEGEM
L
ongtemps, les assurances d’épargne et d’investissement ont été largement sous-représentées dans l’offre classique de private banking. La tendance s’inverse: ces produits prennent désormais davantage de place dans les portefeuilles des clients, ressort-il de notre enquête. BNP Paribas Fortis Private Banking observe depuis le début de l’année une hausse de 21% des souscriptions d’assurances financières par rapport à la même période l’an dernier. «Aujourd’hui, les solutions de branche 23 – des produits d’assurance liés à des fonds d’investissement – sont les instruments les plus demandés. Elles se déclinent au sein de différentes structures, soit pour diversifier un portefeuille, soit dans le cadre d’une planification patrimoniale, soit encore pour épargner ou investir au profit d’enfants ou de petits-enfants», indique la banque. Même constat chez Belfius, où la progression s’est accélérée ces derniers temps. «D’une part, nous voyons croître la production en branche 21, après le relèvement du taux d’intérêt garanti. D’autre part, nous enregistrons aussi une forte hausse en branche 23 chez nos clients de private banking.» Dans les deux formules, les grands-parents peuvent parfaitement désigner leurs petits-enfants comme bénéficiaires en cas de décès. Dans la © PIETER VAN EENOGE
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking
19
Sous l’effet conjugué de taux d’intérêt plus attrayants et de la taxe sur les plus-values, un nombre croissant de clients de private banking se tournent vers les assurances d’épargne et d’investissement. Des instruments jugés très intéressants, notamment pour aider financièrement leurs (petits-)enfants. pratique, cette formule est d’ailleurs régulièrement utilisée pour épargner en faveur de la génération suivante», souligne la banque. KBC relève, elle aussi, une montée en puissance des solutions de branche 23, «comme solution au service d’une planification patrimoniale familiale plus large».
La taxe sur les plus-values… favorable aux assurances Les produits d’assurance ont depuis longtemps un atout majeur: ils permettent de transmettre un patrimoine à la génération suivante sans devoir, immédiatement, en perdre le contrôle. L’entrée en vigueur, au début de cette année, de la taxe sur les plus-values renforce encore cet avantage, et ce pour plusieurs raisons. D’abord, une construction via une assurance permet de s’épargner une bonne dose de gestion administrative. Au sein d’un contrat d’assurance, il est possible de passer d’un fonds de branche 23 à un autre, ou d’un fonds de branche 23 vers une assurance de branche 21 – et inversement – sans passer par la case taxe sur les plus-values. Résultat: vous ajustez le profil de risque de votre portefeuille à mesure que vos besoins évoluent, sans que chaque adaptation n’entraîne une imposition des plus-values. Selon Paul Van Eesbeeck, expert et auteur de plusieurs ouvrages sur l’assurance-vie, la taxe sur les plus-values donne aussi un coup d’accélérateur à la planification pour
la génération suivante via l’assurance-vie. Dans ce type de montage, un parent ou un grand-parent peut, par exemple, prévoir la libération d’un montant déterminé au moment où l’enfant ou le petit-enfant franchit un cap d’âge, comme 18, 21 ou 25 ans. «On parle d’une configuration ABBA, où le preneur d’assurance est le (grand-)parent (A) et l’assuré, le (petit-)enfant (B). Le (petit-)enfant (B) est désigné comme bénéficiaire en cas de vie et, si ce (petit-)enfant décède avant l’âge prévu, le (grand-) parent (A) devient le bénéficiaire», explique-t-il.
Les contrats d’assurance sont exclus de la taxe sur les plus-values lorsqu’un paiement intervient à la suite du décès de l’assuré.
L’intérêt du mécanisme ne tient pas au fait que, dans le scénario le plus évident – la police n’est pas rachetée et est payée à l’âge fixé – l’impôt sur les plus-values serait évité. «Dans ce cas, il y a bel et bien impôt sur les plus-values, mais le contribuable est le (petit-)enfant, pas le (grand-)parent. Le simple dénouement de l’assurance-vie entraîne en effet un transfert de patrimoine vers le (petit-)enfant au moment où il atteint l’âge convenu.
C’est inhérent au fonctionnement de cette assurance-vie, qui n’opère pas comme un compte-titres composé d’actions ou de fonds», précise-t-il.
Exonération fiscale plus facile à obtenir Puisque l’enfant est le contribuable, il peut faire valoir sa propre exonération de 10.000 euros, voire de 15.000 euros s’il n’a pas utilisé cette exonération pendant cinq ans. Et ce n’est pas tout. «Même si la plus-value imposable dépasse le montant de l’exonération, cette plus-value supplémentaire peut malgré tout échapper à la taxe sur les plus-values», souligne Paul Van Eesbeeck. Il renvoie ici au fait que, selon la loi, l’impôt sur les plus-values s’inscrit dans une série de taux d’imposition distincts. «Ces taux distincts ne s’appliquent pas si la globalisation des revenus dans la déclaration d’impôt est plus avantageuse», ajoute-t-il. Autrement dit, si les plus-values restent sous la quotité de revenus exonérée d’impôt dont bénéficie chaque contribuable chaque année, et si l’enfant ne dispose pas ou peu d’autres revenus imposables (par exemple, au maximum comme jobiste étudiant), ces plus-values peuvent être exonérées via cette globalisation. «Cela vaut pour chaque enfant pris séparément. Si un (grand-)parent met en place un plan junior de ce type pour chacun de ses (petits-)enfants, l’optimisation, vue globalement, prend une dimension supplémentaire», indique Paul Van Eesbeeck.
Attention toutefois: structurer via une assurance ne signifie pas qu’il n’y aura pas de droits de succession. Si, par exemple, le grand-parent décède pendant la durée de la police, celle-ci continue simplement jusqu’à l’âge prévu pour le paiement, et des droits de succession seront dus au moment du paiement. Si le grand-parent est vivant au moment du paiement, des droits de succession resteront néanmoins dus si le grand-parent décède dans les 5 ans qui suivent ce paiement. Des droits de succession peuvent éventuellement être évités si des techniques de donation sont mises en place pour la police. Et s’il y a malgré tout des droits de succession, mais que le montant attribué au petit-enfant dans le cadre de l’assurance-vie n’est pas trop élevé, la facture peut rester relativement limitée. Enfin, il est important de préciser que les droits de succession ne s’appliquent pas si le petit-enfant décède pendant la durée de la police. Dans ce cas, le capital revient au grand-parent. Aucun impôt sur les plus-values ne s’applique non plus: les contrats d’assurance sont exclus de la taxe sur les plus-values lorsqu’un paiement intervient à la suite du décès de l’assuré. Si le (grand-)parent met en place une assurance-vie dont il est lui-même l’assuré et où le (petit-) enfant est le bénéficiaire, alors, en cas de décès du (grand-)parent, il n’est pas non plus question d’impôt sur les plus-values.
20
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Transmission
Il est important que le dialogue entre les dirigeants d’une entreprise familiale et la génération appelée à reprendre le flambeau soit maintenu, soulignent Jérôme Leclère et Geoffroy Vermeire, chez Lombard Odier. © KRISTOF VADINO
74% des dirigeants d’entreprise familiale prêts à passer le relais à la «next gen» Trois quarts des dirigeants veulent transmettre leur entreprise familiale à la génération suivante. Mais seul un sur deux dispose de successeurs prêts à prendre les rênes. PHILIPPE GALLOY
L
es entreprises familiales belges, piliers du tissu économique du pays, ont déjà préparé leur continuité. D’après une enquête de la banque privée Lombard Odier, menée en partenariat avec le Solvay Consulting Club et avec le soutien du réseau Family Business Network, trois dirigeants sur quatre privilégient une transmission familiale de leur entreprise.
C’est un constat rassurant pour la pérennité de ces entreprises ancrées en Belgique. «C’est la bonne nouvelle de cette étude: 74% des dirigeants ont l’intention de transmettre leur entreprise à la prochaine génération», précise Jérôme Leclère, Senior Vice President de Lombard Odier Belgique. «Mais il existe une dichotomie entre l’intention et la préparation de la prochaine génération.» En effet, seuls 51% des dirigeants considèrent que la génération qui
suit est suffisamment compétente et motivée pour prendre les rênes de l’affaire familiale, révèle cette enquête réalisée auprès d’un échantillon resserré de 97 entreprises familiales. Parmi celles-ci, plus de la moitié emploient plus de 500 personnes et 61% sont dirigées par au moins la troisième génération de la famille fondatrice, ce qui témoigne de leur longévité. Les entreprises sondées sont très majoritairement flamandes (74% d’entre elles, pour 16% en Wallonie et 10% à Bruxelles).
Comment expliquer l’écart entre la volonté très majoritaire de transmettre l’entreprise familiale à la «next gen» et le manque de préparation de cette dernière dans un cas sur deux? «La transmission est devenue davantage un voyage qui prend du temps, plutôt qu’un événement ponctuel», explique Jérôme Leclère. «Beaucoup de dirigeants d’entreprise familiale demandent aux générations suivantes de se former puis d’acquérir de l’expérience dans une autre entreprise, par exemple. Ils prennent
CONNECT CONTENU SPONSORISÉ offre aux entreprises, organisations et organismes publics l’accès au réseau de L’Echo, pour partager leur vision, leurs idées et leurs solutions avec la communauté de L’Echo. Excluant la responsabilité de la rédaction de L’Echo.
Fonds propres ou capitaux externes? Prenez d’abord la mesure de l’ensemble
VISION D’ENSEMBLE Une décision de financement demande une réflexion plus large, qui tienne compte du patrimoine, des projets et des ambitions de la famille.
“Que cherchez-vous à accomplir avec l’entreprise? Quel degré de contrôle voulez-vous conserver? Quel risque acceptez-vous de courir? Quelle marge de manœuvre financière souhaitez-vous garder? Des enfants voudront-ils jouer un rôle plus tard?” Ce n’est qu’ensuite, selon Vincent Seminck, que se pose la question de la forme de financement. Pour investir principalement dans des capacités supplémentaires, les fonds propres ou un crédit bancaire peuvent tout à fait convenir. Il existe d’autres possibilités encore, comme utiliser un portefeuille de titres ou un portefeuille immobilier comme levier. Pour une acquisition ou une fusion, il est préférable
Fa
risques qu’elle est prête à prendre. “Chaque forme de financement présente des avantages et des inconvénients. Grâce aux fonds propres, il est possible de garder une structure simple et de conserver le contrôle total, mais ils augmentent le risque de concentration.” Un crédit, en revanche, permet de conserver le contrôle et d’affecter ses fonds propres à d’autres usages. “Mais il faut être en mesure de démontrer qu’on pourra le rembourser. Le co-investissement présente lui aussi des avantages et des inconvénients. Il apporte des capitaux, de l’expertise et un réseau, mais suppose de s’entendre sur la gouvernance, la collaboration et une éventuelle sortie.”
C mily api
o tal T mo
PAS DE RÈGLE ABSOLUE Le montant des fonds propres disponibles n’est qu’un élément de l’équation. Ce que la famille souhaite en faire est tout aussi important. Il n’existe pas de règle absolue. “Certaines entreprises n’empruntent jamais et financent tout avec leurs propres moyens”, avance Vincent Seminck. “D’autres, à l’inverse, ont connu une forte croissance grâce au financement externe.” La phase de développement de l’entreprise entre aussi en ligne de compte. “Les premières générations se concentrent la plupart du temps sur la croissance et la création de valeur. Elles sont plus enclines à envisager un financement. Les générations suivantes, quant à elles, désirent souvent poursuivre cette croissance avec prudence et se montrent parfois plus réservées.” Au bout du compte, le choix dépend des ambitions de la famille et des
Vincent Seminck, Enterprise & Entrepreneur Banker chez ABN AMRO MeesPierson Belgique.
w rro
“Pour les familles entrepreneuriales, le recours à un financement externe n’est généralement pas une question de manque d’argent”, note Vincent Seminck, Enterprise & Entrepreneur Banker chez ABN AMRO MeesPierson. “Même si elles disposent de suffisamment de fonds propres, il peut être beaucoup plus judicieux de financer, par exemple, un nouveau parc de machines au moyen d’un emprunt plutôt qu’en puisant dans leurs réserves.” L’argument principal est ici la flexibilité. “Un financement externe évite de devoir immobiliser tous ses fonds propres dans une seule entreprise. On peut en conserver une partie comme réserve, ou l’investir dans d’autres actifs et secteurs qui suivent un cycle économique différent. On évite ainsi qu’une grande part du patrimoine dépende d’une seule entreprise.”
© Emy Elleboog
Votre entreprise se porte bien et dispose d’une solide réserve financière. Pourquoi faire appel à une banque ou à un co-investisseur pour financer vos projets de croissance? “Parce qu’un financement externe ne sert pas seulement à combler un manque de moyens: il peut aussi contribuer à répartir les risques et à utiliser le patrimoine familial avec davantage de souplesse”, indique Vincent Seminck, d’ABN AMRO MeesPierson.
d’envisager également d’autres formes de financement, telles que l’entrée d’un investisseur minoritaire ou le co-investissement. “Les capitaux externes peuvent alors aider à franchir une étape supplémentaire sans faire porter l’ensemble du risque à la famille”, ajoute Vincent Seminck. D’autres aspects de la planification patrimoniale prennent alors davantage d’importance, comme la rédaction d’une charte familiale. Pour ce type de décision, les familles ont souvent intérêt à bénéficier d’un regard objectif. “En tant que banque, nous exposons les avantages et les inconvénients afin que la famille prenne plus facilement une décision”, conclut Vincent Seminck.
ABN AMRO MeesPierson est fier d’être partenaire de Familiy Capital Tomorrow, l’événement organisé par L’Echo et De Tijd pour les entreprises familiales, les family offices et leur réseau.
22
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Transmission
"Pour les dirigeants d'entreprise familiale, il est nécessaire d'engager une discussion assez approfondie avec leurs enfants sur leur avenir et celui de leur société, et de maintenir ce dialogue." GEOFFROY VERMEIRE MANAGING DIRECTOR DE LOMBARD ODIER BELGIQUE
aussi le temps de les laisser occuper d’abord différentes fonctions au sein de l’entreprise.»
Donner le goût de la reprise Parmi les descendants des dirigeants d’entreprise familiale, il n’est donc pas question d’un manque de candidats à la reprise, un problème qui touche plutôt les entreprises de plus petite taille. «Le défi n’est pas un manque de repreneurs mais plutôt la question de la préparation des futurs leaders de l’entreprise familiale», observe Jérôme Leclère. L’étude le confirme: 17% des répondants estiment que la génération suivante est «motivée mais pas encore prête». En outre, «les entreprises
familiales sont souvent de grosses structures: reprendre une entreprise qui emploie dix personnes est une chose, mais en reprendre une de 2.000 personnes, c’est autre chose», observe Geoffroy Vermeire, Managing Director de Lombard Odier Belgique. «La complexité de la gestion d’une grosse entreprise est à prendre en considération.» Pour relever ce défi, la «next gen» est appelée à faire ses preuves dans d’autres structures que l’entreprise. 52% des dirigeants sondés signalent que pour préparer la transmission intrafamiliale de l’entreprise, une expérience professionnelle hors de l’entreprise familiale a été préconisée. Mais la stratégie de préparation la plus employée reste l’implication des successeurs dans les décisions stratégiques: 55% des répondants y ont recours. D’après les témoignages recueillis lors de l’enquête, les dirigeants cherchent d’abord à donner le goût de la reprise de l’entreprise familiale au lieu d’en faire une contrainte pour leurs héritiers. «Les enfants doivent se sentir invités à reprendre l’entreprise: cette philosophie fait écho chez beaucoup de nos clients», confie Jérôme Leclère. «Ils confirment qu’il est beaucoup plus engageant pour un jeune de se sentir invité dans l’entreprise, au sens propre, mais aussi dans les décisions stratégiques.» Un autre grand enseignement de l’étude est que la mise en place d’une solide gouvernance de l’entreprise ne suffit pas à assurer une cohésion familiale à même de garantir la pérennité du business. 95% des entreprises sondées ont une structure de gouvernance bien établie. «Elles sont bien préparées», confirme M. Leclère. «Elles ont des avocats, des
fiscalistes, des chartes familiales. Donc, en principe, tout devrait bien se passer pour elles.»
Maintenir le dialogue Mais quand on interroge les dirigeants sur ce qui pourrait menacer la pérennité de leur entreprise familiale, une des réponses peut surprendre. «Un peu plus d’un tiers des répondants ne citent pas des menaces telles que l’évolution réglementaire, la fiscalité, l’intelligence artificielle ou encore la pression concurrentielle: ils citent les conflits familiaux», souligne Jérôme Leclère. «Donc, malgré les structures en place, le conflit familial reste une source majeure de préoccupation.» Pourquoi? «Les perspectives et les aspirations de chaque génération ne sont pas les mêmes», explique Geoffroy Vermeire. «Les générations actuelles sont mieux informées que les précédentes. Leurs options sont beaucoup plus nombreuses qu’elles ne l’étaient il y a cinquante ans. Par exemple, parmi les enfants des grandes familles que nous accompagnons, beaucoup se dispersent de par le monde. Ils ont beaucoup plus d’opportunités, de possibilités de se développer, et pas nécessairement au sein de l’entreprise familiale. Pour les dirigeants d’entreprises familiales, il est donc nécessaire d’engager une discussion assez approfondie avec eux sur leur avenir et celui de leur société, et de maintenir ce dialogue.» «Il faut que le dialogue reste ouvert», abonde Jérôme Leclère. «C’est d’autant plus important quand plusieurs membres de la famille ne sont pas actifs dans l’entreprise. Parce que tous ne veulent pas forcément y travailler. Maintenir ce dialogue permet de préserver la cohésion
nécessaire à une transmission réussie.» Enfin, l’enquête met en évidence que l’entreprise familiale en tant que telle n’est plus le seul actif à transmettre. Au fil du temps, les dividendes ont été réinvestis non seulement dans l’entreprise mais aussi dans d’autres actifs pour diversifier le patrimoine familial. 63% des sondés pratiquent cette diversification et dans 44% des cas, les dividendes sont affectés directement au patrimoine privé des actionnaires. Ce qui nécessite de séparer les actifs professionnels et privés: 80% des répondants ont recours à des structures juridiques dédiées. Conclusion: la prochaine vague de transmissions d’entreprises familiales sera bien différente de celles du passé.
«Beaucoup de dirigeants d’entreprise familiale demandent aux générations suivantes de se former puis d’acquérir de l’expérience dans une autre entreprise.» JÉRÔME LECLÈRE SENIOR VICE PRESIDENT DE LOMBARD ODIER BELGIQUE
David Schmidt, Managing Director
Chez Banque de Luxembourg Belgium, nous considérons la gestion de patrimoine comme une affaire très personnelle. Notre approche relationnelle ne s’appuie pas sur des algorithmes ou de l’intelligence artificielle. Nous investissons dans la constance, la vision à long terme et surtout dans de véritables relations humaines. Afin de vous offrir l’approche la plus personnalisée en matière de banque privée pour la préservation et la valorisation de votre patrimoine. Et chez nous, les cookies vous seront servis avec un café.
Venez nous raconter votre histoire
Banque de Luxembourg, société anonyme, Succursale de Belgique – R.C.S. Luxembourg B5310 – TVA BE 0830.227.057 RPM Bruxelles, Chaussée de La Hulpe, 120, 1000 Bruxelles
C’est votre conseiller qui vous suit. Pas les cookies.
24
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Investissement durable
Malgré la zone grise réglementaire, les portefeuilles des clients sont déjà bien verts Même si peu de clients de private banking s’y montrent d’emblée sensibles, l’investissement durable n’en occupe pas moins une large place dans l’offre et les portefeuilles gérés par les banques privées. «Il fait partie intégrante de toutes nos décisions d’investissement.» PETER VAN MALDEGEM
D
epuis 2022, les banques ont l’obligation de sonder les préférences en matière de durabilité de leurs clients avant de leur proposer une solution d’investissement. Cette exigence vise les institutions financières qui fournissent un conseil en investissement ou qui gèrent, sur mandat du client, son portefeuille d’investissements via des mandats discrétionnaires, un fonctionnement fréquent en private banking. Le dispositif commence par une question simple: le client a-t-il, oui ou non, des préférences en matière de durabilité? Si la réponse est positive, ces préférences sont ensuite précisées à travers trois questions. Le client peut, par exemple, indiquer quel pourcentage de son produit d’investissement
© PIETER VAN EENOGE
CONNECT offre aux entreprises, organisations et organismes publics l’accès au réseau de L’Echo, pour partager leur vision, leurs idées et leurs solutions avec la communauté de L’Echo. Excluant la responsabilité de la rédaction de L’Echo.
CONTENU SPONSORISÉ
Votre patrimoine familial est-il vraiment résistant aux crises? À quel moment un patrimoine familial devient-il trop complexe pour continuer à être géré de manière informelle? La réponse ne dépend pas d’un montant précis. Il est bien plus important de s’assurer que la famille sait exactement ce qu’elle possède, qui prend les décisions et qui a accès aux bonnes informations. Moore aide les familles à répondre à ces questions avant que la tempête ne menace à l’horizon.
Parmi les risques qu’il rencontre fréquemment dans la pratique: le fait que certains accords n’existent qu’oralement. “Tant que tout le monde est en bonne santé, que les relations sont bonnes et qu’aucune décision majeure ne doit être prise, cela ne semble pas poser de problème. Jusqu’à ce qu’un divorce survienne, qu’une branche de la famille se sépare des autres ou qu’une personne-clé décède.”
KOEN VAN EUPEN Partner chez Moore (Family Capital Services) branches peut évoluer. Il arrive même que le fondateur continue, après son décès, à siéger en quelque sorte à la table: nous constatons que les enfants font fréquemment référence, des années plus tard, à ce que ‘papa aurait sans doute voulu’. De telles suppositions peuvent compliquer de nouveaux choix et bloquer la stratégie de la famille.” Un test de résistance permet d’identifier à temps les vulnérabilités. Adapté à chaque famille, il va au-delà de l’analyse des informations. ”Il faut oser poser les questions que les autres
Koen van Eupen, Partner chez Moore (Family Capital Services) et Eva Pieters, Partner Finance & Accounting chez Moore © Emy Elleboog
n’osent pas poser”, souligne Koen van Eupen. ”Que se passerait-il si le patriarche ou la matriarche disparaissait? Si un CEO externe prenait les commandes, si les revenus chutaient ou si l’entreprise ne pouvait plus verser de dividendes?” L’enjeu n’est
C mily api
o tal T mo
La solution? “Rassembler toutes les informations et les rendre transparentes lorsque la situation est sereine”, répond Koen van Eupen. “Les périodes sereines constituent le moment idéal pour réfléchir aux grands principes. Qu’est-ce qu’une répartition équitable à nos yeux? Qui peut prendre quelles décisions? Que se passe-t-il si quelqu’un est indisponible pendant plusieurs mois? En période de crise, l’attention se porte rapidement sur les chiffres et les intérêts individuels.”
“Il faut oser poser les questions que les autres n’osent pas poser. Que se passerait-il si le patriarche ou la matriarche disparaissait soudainement?”
Fa
“Une question simple – que possédez-vous exactement et qui décide? – permet rapidement de savoir où on en est”, indique Koen van Eupen, Partner chez Moore (Family Capital Services). “Si la réponse reste vague, ou si toutes les informations sont concentrées entre les mains d’une seule personne, il y a probablement du pain sur la planche.”
QUESTIONS DIFFICILES “Une convention d’actionnaires ou une charte familiale peut servir à la fois de socle et de filet de sécurité”, avance Eva Pieters, Partner Finance & Accounting chez Moore. “Pas seulement en cas de crise aiguë, mais aussi comme boussole pour l’avenir. Personne ne sait à quoi ressembleront les rapports familiaux dans dix ans. De nouveaux partenaires rejoignent la famille, les petits-enfants entrent en scène, l’équilibre entre les
w rro
À mesure qu’un patrimoine familial se développe, les connaissances qui s’y rapportent sont souvent dispersées entre les membres et les branches de la famille, mais aussi entre les banques, comptables, conseillers, avocats et notaires.
pas d’avoir plus de chiffres, mais de mieux en parler. Il conclut: ”Derrière chaque chiffre se trouve une décision: qui décide, qui est informé et quelle direction la famille veut-elle prendre? Des responsabilités claires renforcent la continuité entre générations.”
Moore est fier d’être partenaire de Familiy Capital Tomorrow, l’événement organisé par L’Echo et De Tijd pour les entreprises familiales, les family offices et leur réseau.
26
L’ECHO JEUDI 22 OCTOBRE 2026
Private Banking Investissement durable
ou de son portefeuille doit présenter des caractéristiques de durabilité, ainsi que le niveau d’impact durable recherché. Vient ensuite une deuxième question, plus ciblée: quel doit être le pourcentage minimal d’investissements écologiquement durables dans le portefeuille? Ici, la référence est la taxonomie européenne, la liste d’activités durables établie par l’Europe. Dernière étape: déterminer si le portefeuille doit tenir compte d’un éventuel impact négatif des investissements sur l’être humain, l’environnement ou la société. Cette question renvoie aux indicateurs dits PAI, qui mesurent notamment les émissions de CO₂, les rejets dans l’eau, les écarts de rémunération entre hommes et femmes, ainsi que d’autres paramètres. En répondant, un client peut donc préciser, par exemple, qu’il souhaite éviter tout investissement susceptible d’avoir un impact négatif sur les émissions de carbone.
Peu d’enthousiasme des clients… et des banquiers Interrogées, les banques privées constatent qu’à ce stade, peu d’investisseurs formulent des préférences de durabilité très spécifiques. «Moins de 10% des clients indiquent avoir une ou plusieurs préférences en matière de durabilité», explique Caroline De Moor, experte en investissement durable chez ING Belgium. Chez ING, cette proportion est restée relativement stable ces dernières années. Chez Degroof Petercam, on observe une légère hausse, mais la majorité des clients ne se prononce toujours pas en faveur de préférences de durabilité. «La plupart des clients sont ‘neutres’. Fin 2025, 22% de nos clients en mandat discrétionnaire ont choisi d’intégrer un pourcentage minimal d’investissements durables. Concrètement, il s’agit de 20% ou de
50%», indique la banque. Ces dernières années, Degroof Petercam a toutefois misé sur une formation approfondie de ses banquiers privés. «Nous avons constaté qu’aborder la durabilité n’était pas évident pour eux, en raison d’une réglementation complexe.» Chez ING aussi, la complexité est pointée comme un facteur clé du manque d’enthousiasme. «Même les clients très intéressés par la durabilité décrochent parfois lorsqu’ils doivent répondre à des questions qu’ils jugent très hypothétiques et complexes, malgré de nombreux efforts en matière de formation et de sensibilisation. La réglementation n’est pas seulement complexe et difficile d’accès, elle évolue aussi. Pour un investisseur particulier, ce n’est donc certainement pas évident.»
ESG by design Face au faible enthousiasme des investisseurs, les banques privées ne boudent pas l’investissement durable. Bien au contraire. Chez Degroof Petercam, l’ESG est même devenu un socle. ESG signifie Environmental, Social and Governance: un regard porté sur l’environnement, la société et la bonne gouvernance. «Pour nous, intégrer des éléments non financiers (ESG) relève tout simplement du bon sens. Nous en tenons toujours compte dans nos propositions d’investissement. C’est pourquoi nous parlons d’ESG by design.» Dans les faits, 95% des portefeuilles en mandat discrétionnaire de la banque promeuvent des caractéristiques environnementales ou sociales. Ils sont aussi partiellement investis dans des instruments durables, contribuant positivement à des objectifs écologiques et/ou sociaux. «Les mandats visent une exposition minimale de 20% ou de 50% à des instruments durables, en
«Moins de 10% des clients indiquent avoir une ou plusieurs préférences en matière de durabilité.» CAROLINE DE MOOR EXPERTE EN INVESTISSEMENT DURABLE CHEZ ING BELGIUM
«Pour les banquiers privés, aborder la durabilité n’était pas évident, en raison d’une réglementation complexe.» DEGROOF PETERCAM
95% Pas moins de 95% des portefeuilles en mandat discrétionnaire de la banque Degroof Petercam promeuvent des caractéristiques environnementales ou sociales.
fonction de la stratégie de durabilité indiquée par le client dans le questionnaire», précise Degroof Petercam. Chez ING, l’ESG est également largement intégré. «Plus de 77% des actifs sous gestion sont classés Responsible, Sustainable ou Impact. Cela reflète une intégration large des critères de durabilité dans la sélection des instruments d’investissement», indique la banque. Si chaque banque applique encore aujourd’hui ses propres critères de durabilité, c’est en grande partie à cause de données incomplètes et inégales, ainsi que d’une réglementation peu claire. L’Europe a encore du chemin à parcourir avant de lever ces obstacles. Une révision des règles européennes SFDR est notamment en préparation. Ces règles sont en vigueur depuis 2001 et obligent les prestataires de services financiers à préciser, pour chaque produit proposé, la catégorie de durabilité à laquelle il appartient. À l’heure actuelle, les produits doivent être rangés dans trois catégories: l’article 6 (gris) pour un produit sans caractéristiques de durabilité; l’article 8 (vert clair) pour un produit présentant des caractéristiques de durabilité; l’article 9 (vert foncé) pour un produit visant un impact de durabilité mesurable. L’objectif de ce classement n’est pas de «labelliser» les produits selon leur durabilité, mais de lier à chaque catégorie des obligations de reporting. Avec les nouvelles règles, qui pourraient n’entrer en vigueur que dans quelques années, les produits financiers devraient, eux, être bel et bien labellisés. Trois catégories clairement délimitées pourraient voir le jour: «Durable», «Transition» et «Base ESG». Un tel étiquetage pourrait, à terme, renforcer la prise de conscience et stimuler l’enthousiasme des investisseurs.
Notre expertise vous permet de concrétiser vos projets. Nagelmackers combine la souplesse d’une banque privée avec la solidité d’une institution fondée en 1747. Nos experts vous accompagnent dans vos projets en tenant compte de votre situation personnelle, de vos objectifs et des spécificités de votre activité professionnelle.
www.nagelmackers.be
Un investissement à votre goût Découvrez le rendement de nos investissements. Tout comme un grand chef compose ses plats avec des ingrédients d’exception venus du monde entier, chez ING Private Banking, nous élaborons votre portefeuille avec la même passion et expertise. Ainsi, vous profitez des performances solides de nos investissements sélectionnés en toute indépendance.
ing.be/privatebanking
Offre de placements, d’investissements et/ou d’assurances sous réserve d’acceptation d’ING Belgique (ou, le cas échéant, de la compagnie d’assurance concernée) et d’accord mutuel. Conditions et modalités (règlements, tarifs, documents d’informations clés pour l’investisseur ou pour l’épargnant et autres informations complémentaires) disponibles dans toutes les agences ING ou sur www.ing.be. ING Belgique S.A. Banque/Prêteur • Avenue Marnix 24, B-1000 Bruxelles • RPM Bruxelles • TVA : BE 0403.200.393 • BIC : BBRUBEBB • IBAN : BE45 3109 1560 2789 • www.ing.be • Contactez-nous via ing.be/contact – Courtier en assurances, inscrit à la FSMA sous le numéro 0403.200.393. Éditeur responsable : Jan Van Sande • 10/2026.