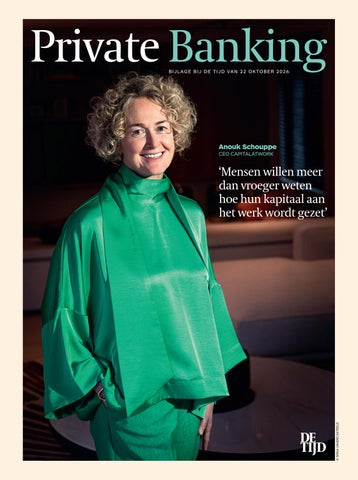
Private Banking BIJ LAG E BIJ DE TIJ D VA N 22 O KTO BE R 2026
Anouk Schouppe CEO CAPITALATWORK
© SISKA VANDECASTEELE
‘Mensen willen meer dan vroeger weten hoe hun kapitaal aan het werk wordt gezet’
YOUR WEALTH. YOUR VOICE.
C
Vermogen is meer dan wat u opbouwt. Het is ook wat u doorgeeft. Niet enkel cijfers, maar waarden. Niet alleen rendement, maar ook richting. Want u denkt vooruit, ook aan de toekomst van uw kinderen. Aan de keuzes die ze maken: een eerste woning, een eerste belegging, een eigen onderneming. Het familiebedrijf waar ze hun eigen stempel op drukken. Bij Belfius Private geloven we dan ook dat vermogen een familiezaak is. Daarom reikt uw
Private Membership* verder dan uzelf: ook uw kinderen genieten van onze voordelen en persoonlijke begeleiding. Wat hun leeftijd ook is. Want hun ambities verdienen net zo veel aan dacht als de uwe. Met bijzondere financieringen, toegang tot exclusieve beleggingen en expertise die privé en professioneel samenbrengt. Eén vertrouwde relatie, met oog voor elke generatie. Vermogen is een stem. Uw stem. En die van uw kinderen.
Aanbod onder voorwaarden.
*
DENKT U BIJ BALANS AAN CIJFERS OF AAN UW GEZIN? belfiusprivate.be Belfius Bank NV Karel Rogierplein 11, 1210 Brussel Telefoon +32 2 222 11 11 belfius.be RPR Brussel BTW BE 0403.201.185 IBAN BE23 0529 0064 6991 BIC GKCCBEBB FSMA NR. 19649 A
4
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Inhoud
6 10
Wie beheert uw vermogen?
Belgische private banken beheren samen meer dan 600 miljard euro
Beleggingsportefeuilles Privatebankingklanten ontdekken de spaar- en beleggingsverzekering
14
Interview Anouk Schouppe (CapitalatWork) over het CEO-schap en zich onderscheiden van de concurrentie
18
Experts aan het woord Hoe gaan private bankiers en klanten om met de hoge langetermijnrente?
20 Familiebedrijven Onderzoek: slechts een op de twee familiale ondernemers ziet een opvolger in de familie die er klaar voor is
24
Duurzaam beleggen Complexe regels beperken het enthousiasme voor duurzaamheid bij klanten
© PIETER VAN EENOGE
COLOFON Adres: Redactie De Tijd, Tour & Taxis, Havenlaan 86C bus 309, B-1000 Brussel Algemeen hoofdredacteur: Isabel Albers Hoofdredacteur: Peter De Groote Coördinator: Sonja Verschueren Eindredactie: Carl Pansaerts Lay-out: Jan Nelis Abonnementen: tel.: 0800/55.150, abo@tijd.be Advertenties: Trustmedia, Tour & Taxis, Havenlaan 86C bus 309, B-1000 Brussel, tel.: 02/422.05.24, finance.team@trustmedia.be Verantwoordelijke uitgever: Peter Quaghebeur
GESPONSORDE INHOUD
CONNECT biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
Privévermogen blijft blinde vlek bij veel bedrijfsleiders Bedrijfsleiders steken vaak al hun energie in hun onderneming. Daardoor raakt hun privévermogen op de achtergrond, met mogelijk ernstige gevolgen voor henzelf, hun familie of de toekomst van hun bedrijf. Christophe Floren, Head of Wealth Management Flanders bij Degroof Petercam, geeft het voorbeeld van een CEO die hij adviseerde. ‘Die bedrijfsleider besteedde, zoals veel ondernemers, het grootste deel van zijn tijd aan de groei van zijn bedrijf. Na een grondige analyse adviseerde ik hem om een deel van de opgebouwde reserves uit de vennootschap over te brengen naar zijn privévermogen. Zo kon hij een financiële buffer opbouwen. In geval van onverwacht overlijden helpt zo’n vooruitziende aanpak om de belastbare grondslag te verkleinen, een gedwongen verkoop van het bedrijf te vermijden en de familie financieel beter te beschermen na het overlijden.’ Gaël Berticat en Christophe Floren. © Emy Elleboog
‘Meer dan ooit is het belangrijk dat u kunt rekenen op een vertrouwenspersoon die risico’s tijdig ziet aankomen en oplossingen bijstuurt wanneer dat nodig is.’ CHRISTOPHE FLOREN Head of Wealth Management Flanders Toch besteden nog steeds veel bedrijfsleiders te weinig aandacht aan de opbouw en overdracht van hun vermogen, omdat hun tijd volledig naar de onderneming gaat. Tegelijk maken de fiscaliteit, de regelgeving en veranderende gezinssituaties de planning almaar ingewikkelder. ‘ INTERNATIONALE BELANGEN De eerste stap is vaak om het privévermogen los te koppelen van het
vermogen van de onderneming. Een vermogensholding kan persoonlijke bezittingen bijvoorbeeld beter beschermen tegen de risico’s van de bedrijfsvoering. Zodra er ook internationale belangen meespelen, wordt de puzzel nog ingewikkelder. ‘Als een familielid in het buitenland woont, een dochteronderneming buiten België is gevestigd of de bedrijfsleider naar het buitenland is verhuisd, neemt de complexiteit nog
‘Onze rol is die van een architect: we begeleiden de bedrijfsleider bij alle bouwstenen van zijn vermogen.’ GAËL BERTICAT Senior Wealth Manager
toe’, legt Gaël Berticat, Senior Wealth Manager, uit. Soms bieden fiscale of juridische instrumenten op zichzelf geen oplossing. In dergelijke gevallen kan er nood zijn aan een echte familiegovernance. Een familiecharter, afspraken over overleg tussen generaties of regels voor de overdracht van vermogen kunnen helpen om de belangen van de betrokkenen op elkaar af te stemmen. Zulke afspraken worden doorgaans opgesteld in nauwe samenwerking met de notarissen, advocaten en accountants van de cliënt. VERMOGENSARCHITECT ‘Een gepersonaliseerde totaalaanpak zit al van bij het begin in ons DNA’, zegt Floren. ‘Sinds Degroof Petercam deel uitmaakt van Indosuez en dankzij de financiële slagkracht van Crédit Agricole - gemeten naar balanstotaal de op acht na grootste bank ter wereld - kunnen we onze
cliënten vandaag nog meer oplossingen aanbieden.’ ‘Wij kunnen als enige in België vermogensstructurering, successieplanning, zakenbankieren, bedrijfs- en fiscaal advies en een ruim internationaal beleggingsaanbod binnen één ecosysteem samenbrengen.’
Door het samengaan van Degroof Petercam en Indosuez Wealth Management - een Europese marktleider in vermogensbeheer met 249 miljard euro onder beheer en deel van Crédit Agricole - krijgen cliënten toegang tot een ruimer aanbod, diepgaande marktkennis en lokale expertise in 15 landen wereldwijd.
Ondek onze expertise in Wealth Management
6
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Vermogensbeheer
Belgische private banken beheren samen meer dan 600 miljard euro Belgische private banken en vermogensbeheerders die vooral diensten aan rijke klanten aanbieden, hebben meer dan 600 miljard euro activa onder beheer. De aanhoudende beursklim en de groeiende beleggershonger van de Belg stuwen de cijfers hoger, terwijl de concurrentie op de markt verscherpt.
PIETER SUY
D
e Belgische private banken en vermogensbeheerders, financiële instellingen die doorgaans diensten en producten aanbieden aan vermogende klanten, hebben nooit eerder zoveel activa onder hun hoede gehad als vandaag. Eind juni hadden de belangrijkste 28 spelers op de Belgische privatebankingmarkt 623,3 miljard euro aan activa onder beheer, leert een rondvraag van De Tijd. Dat is 13 procent meer dan de 551,6 miljard euro die dezelfde club banken en
vermogensbeheerders een jaar eerder hadden gerapporteerd. In het overzicht bevindt zich met het van oorsprong Brusselse Treetop Asset Management één nieuwkomer. Voor het derde jaar op rij kunnen de Belgische private banken en vermogensbeheerders met recordcijfers uitpakken. Dat is vooral te danken aan de aanhoudende klim van de beurzen. De oorlog in Iran en de daaruit voortvloeiende zorgen over ’s werelds energiebevoorrading, de schrik voor de ontwrichtende economische impact van AI en de stijgende rente: ze deden de beleggers misschien even schrikken, maar in de eerste zes maanden van dit jaar
+13% De belangrijkste 28 private banken en vermogensbeheerders die in België actief zijn, zagen hun vermogen onder beheer in de twaalf maanden tot eind juni met 13 procent toenemen.
denderden de aandelenmarkten gewoon verder. In de Verenigde Staten gingen de toonaangevende S&P500- en Dow Jones-beursindexen sinds Nieuwjaar met respectievelijk 12 en 5,2 procent de hoogte in. De Europese Stoxx600-aandelenkorf steeg in dezelfde periode met 5,7 procent. De Bel20, de index met de belangrijkste 20 aandelen op de Brusselse beurs, deed het zelfs nog beter met een winst van meer dan 8 procent. ‘Het markteffect speelt altijd mee in de groei van vermogens onder beheer’, zegt Thomas Vanderlinden, de topman van Mercier Van Lanschot. De Belgische privatebankingdochter van het Nederlandse Van Lanschot
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Vermogensbeheer
7
OVERZICHT BELGISCHE MARKT PRIVATE BANKING EN VERMOGENSBEHEER 2026
Aantal werknemers
Beheerd vermogen in miljoen€
(1)
5.812
575.058
BNP Paribas Fortis Private Banking & Wealth Management
1.029
138.800
KBC & CBC Private Banking & Wealth
929
107.316
Belfius Private Banking & Wealth Management
573
98.542
Delen Private Bank België
795
61.000
Grootbanken en grote private banken
725
57.000
1.037
38.500
Deutsche Bank
178
27.300
Mercier Van Lanschot
210
19.900
Quintet Puilaetco
170
13.700
ABN Amro MeesPierson
166
13.000
1.059
48.226
37
7.400
ING België Private Banking Degroof Petercam (2)
Middelgrote banken en nichespelers Banque de Luxembourg Belgium Rothschild & Co Wealth Management Belgium
57
5.900
CapitalatWork Foyer Group
85
4.900
Edmond de Rothschild
49
4.400
Econopolis / Twain
40
4.000
Banque Transatlantique Belgium
56
3.600
Quaestor Vermogensbeheer
37
3.300
Leleux Associated Brokers
130
3.022
Bank Nagelmackers
362
2.500
Treetop Investment Advisors (3)
35
1.971
Leo Stevens & Cie
41
1.593
Intesa Sanpaolo Wealth Management Belgium
17
1.200
Value Square
18
1.050
Wealtheon
20
987
FinFactor
18
807
DDEL Portfolio Solution
8
630
Truncus
35
621
Pire Asset Management
14
345
Totaal
6.871 623.284 miljoen €
werknemers Beheerd vermogen zijn de cijfers op 30 juni 2026, zo gecommuniceerd door het bedrijf. (1) Bij de grootbanken verschilt de instapdrempel en werden ook de klanten met een vermogen van meer dan 250.000 euro en een persoonlijke dienst opgenomen. (2) Situatie eind 2025. Het personeelscijfer van Degroof Petercam omvat alle medewerkers van de groep (private banking, zakenbank, vermogensbeheertak en diensten in vermogensbeheer). (3) Situatie op 28 augustus 2026.
Kempen zag haar vermogen onder beheer vorig jaar met 2,5 miljard euro aandikken tot 19,9 miljard en blijft optimistisch. Volgend jaar komen er drie nieuwe kantoren bij in België. ‘Daarnaast is België een groeimarkt voor private bankiers. Je hebt hier enorm veel kmo’s waarvan de eigenaars de komende jaren hun vermogen willen overdragen aan de volgende generatie. Bijkomend zijn er ook veel ondernemers zonder familiale opvolging, die de overdracht van hun bedrijf aan een externe partij overwegen. Door die trend en de Great Wealth Transfer (de overdracht van vermogen van de babyboomgeneratie naar de jongere generaties, red.) is iedereen zich aan het positioneren
8
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Vermogensbeheer
om een groter deel van de markt te verwerven.’ Private banken bieden hun klanten niet alleen advies op maat voor het beheer van hun portefeuille, maar staan hen ook bijvoorbeeld bij met raad over successieplanning of over de overdracht van hun onderneming. Doorgaans wordt dat pakket diensten aangeboden aan klanten die een belegbaar vermogen hebben van 1 miljoen euro. Al leggen sommige banken de lat al op 250.000 euro. Banken beschouwen private banking al jaren als een aantrekkelijke business. Dankzij de commissies uit hun dienstverlening worden ze voor hun inkomsten minder afhankelijk van de volatiele rente. Tegelijk is de privatebankingklant voor een bank het ideale doelwit om aan crossselling te doen, het verkopen van meerdere financiële producten en diensten.
gensbeheerder onder controle van de holding Ackermans & van Haaren zag haar vermogen onder beheer vorig jaar met 10 miljard euro aandikken tot 61 miljard euro. Bij ING België kwam er in dezelfde periode 5 miljard euro bij, waardoor de teller nu op 57 miljard euro staat.
Je moet geen bedrijven achternahollen die al maal tien zijn gegaan op de beurs. Thomas Vanderlinden Topman Mercier Van Lanschot
Grootbanken Hoe hevig de concurrentiestrijd is, valt af te leiden uit de resultaten van de jongste rondvraag van De Tijd. De privatebankingmarkt in België wordt traditioneel gedomineerd door de vier grootbanken (BNP Paribas Fortis, KBC, Belfius en ING België), gevolgd door een zestal grotere groepen en 17 kleinere en nichespelers. Dat plaatje ziet er sinds dit jaar anders uit. Als we enkel kijken naar de vermogens onder beheer, staan BNP Paribas Fortis, KBC en Belfius nog altijd bovenaan de ranking. Maar de vierde grootbank in dat rijtje, ING België, is voor het eerst ingehaald door Delen Private Bank. De Antwerpse bank en vermo-
Dat cijfer geeft maar een deel van het verhaal weer, zegt Jan Van Sande, de topman van de privatebankingafdeling van ING België. ‘We hebben een recordjaar achter de rug. Onze vermogens onder beheer zijn met 10 procent aangedikt en vorig jaar was al een recordjaar’, zegt Van Sande. ‘We hebben als private bank de ommekeer gemaakt van een relatief discrete speler naar een van de snelst groeiende. We concentreren ons nu op de volgende stap. Klanten komen niet alleen meer bij ons langs voor hun portefeuillebeheer, ze willen
een meer holistische partner.’ De groei in vermogens onder beheer is wel iets meer uitgesproken bij de grotere private banken die meer dan 10 miljard euro aan vermogen onder beheer hebben, dan bij de nichespelers. Die eerste club kende vorig jaar een groei van 13,2 procent, de tweede van 10,8 procent. Opmerkelijk: terwijl de opmars van artificiële intelligentie en het dalende kantoorbezoek de voorbije jaren druk zetten op de werkgelegenheid in de banksector, is dat allesbehalve het geval bij de spelers die zich toeleggen op private banking en vermogensbeheer. De 28 bedrijven die De Tijd raadpleegde, telden eind juni 6.871 werknemers. Dat zijn er 544 of bijna 9 procent meer dan een jaar eerder. De vraag is hoelang de sector nog kan surfen op een stijgende markt. De zorgen over de impact van AI nemen met de dag toe, terwijl de hogere rente zowel de obligatieals de aandelenbeleggers uit hun slaap begint te houden. ‘Die hogere rente is in de eerste plaats een aandachtspunt voor overheden, maar ook individuele investeerders moeten die in het oog houden’, zegt Vanderlinden. ‘We krijgen daar ook meer vragen over. Dit is meer dan ooit het moment om conservatief te zijn in je beleggingsstrategie en op lange termijn te denken. Met andere woorden: je moet geen bedrijven achternahollen die al maal tien zijn gegaan op de beurs.’ Naast eventuele turbulentie op de financiële markten, houdt de privatebankingsector ook best rekening met nog meer structurele obstakels op de weg, waarschuwde de consultant
McKinsey in een recent rapport. Allereerst kan de zwakkere economische groei in Europa de private bankers en vermogensbeheerders parten spelen, klinkt het. De aangroei van de vermogens onder beheer wordt namelijk niet alleen bepaald door de prestaties van de financiële markten, maar ook door de economische groei. En die hinkt in Europa achter op die in de VS en Azië. De onderzoekers van McKinsey verwachten dat de vermogens onder beheer van privatebankingklanten tot 2030 wereldwijd jaarlijks met gemiddeld 6,5 procent zullen aandikken. Maar in Europa schommelt dat gemiddelde rond 4,8 procent. McKinsey plaatst ook enkele kanttekeningen bij de Great Wealth Transfer. Die trend biedt volgens de consultant opportuniteiten, maar er hangen ook risico’s aan vast. Bij een overdracht riskeren families hun vermogen sneller onder te brengen bij concurrenten. Om dat te vermijden, kunnen vermogensbeheerders hun tarieven verlagen, wat dan weer de inkomsten onder druk zet. En dan is er natuurlijk nog AI. Uit een recente rondvraag blijkt dat ruim een kwart van de vermogendste privatebankingklanten met veel gemak en vertrouwen AI-tools gebruikt om prijs- en productinfo op te zoeken en financieel advies te vragen. Maar banken en vermogensbeheerders zelf gebruiken AI nog te veel louter voor eenvoudige taken, zoals het opstellen van documenten om interne data op te zoeken, zegt McKinsey. Wie de impact van AI onderschat, dreigt terrein te verliezen op banken die de technologie wel ten volle inzetten om klanten aan zich te binden.
De bank van
Ondernemers en vrije beroepen doen hun job niet zomaar. Ze gaan elke dag tot het uiterste. Voor hun zaak of praktijk. En voor hun klanten. Bank Van Breda begrijpt dat als geen ander. Daarom gaan ook wij voor u tot het uiterste. Met persoonlijk advies, op maat van uw leven en ambities.
wie doorgaat tot het écht af is.
De bank van ondernemers en vrije beroepen
10
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Tak 21 en 23
Steeds meer spaar- en beleggingsverzekeringen in privatebankingportefeuilles Door de hogere rente en de meerwaardebelasting ontdekken meer privatebankingklanten de spaar- en beleggingsverzekeringen. Ze gebruiken die in het kader van vermogensplanning, onder meer om te sparen voor hun kinderen of kleinkinderen. kleinkinderen Daarbij kan de factuur van de meerwaarde- en erfbelasting gemilderd worden.
PETER VAN MALDEGEM
© PIETER VAN EENOGE
S
paar- en beleggingsverzekeringen waren de voorbije jaren in het klassieke privatebankingaanbod zwaar ondervertegenwoordigd. Maar steeds meer maken de producten hun opwachting in de portefeuilles van de klanten, blijkt uit een rondvraag van De Tijd. BNP Paribas Fortis Private Banking ziet sinds begin dit jaar een jaar-op-jaartoename van 21 procent in de inschrijvingen op financiële verzekeringen. ‘Vandaag zijn vooral de tak 23-oplossingen - verzekeringsproducten gekoppeld aan beleggingsfondsen - de populairste instrumenten. Ze worden binnen verschillende structuren opgezet als diversificatie in de eigen portefeuille, in het kader van vermogensplanning of om te sparen of te beleggen voor kinderen of kleinkinderen’, zegt bank. Ook Belfius stelt een sterke toename vast. ‘Enerzijds zien we een groei in de verkoop van tak 21, na de verhoging van de gewaarborgde rentevoet. Anderzijds zien we ook in tak 23 een forse toename bij onze privatebankingklanten. In beide formules is
Private Bank
De expertise van gerenommeerde fondsenhuizen. Ons advies. Een volledige focus op uw vermogen. Door haar wereldwijde expertise te combineren met die van tientallen gerenommeerde fondsenhuizen zorgt Deutsche Bank ervoor dat u kunt genieten van het meest doordachte advies voor het beheer van uw vermogen.
Deutsche Bank
Deutsche Bank AG, Taunusanlage 12, 60325 Frankfurt am Main, Duitsland, HR Frankfurt am Main HRB nr. 30000. Deutsche Bank Marnixlaan 13-15, 1000 Brussel, België, RPR Brussel, BTW BE 0418.371.094, IBAN BE03 6102 0085 7284, IHK D-H0AV-L0HOD-14
12
DE TIJD DONDERDAG 22 OKTOBER 2026
Finance Avenue Tak 21 en 23
het perfect mogelijk dat grootouders hun kleinkinderen aanduiden als begunstigde bij overlijden. Dat is een formule die in de praktijk regelmatig wordt gebruikt om voor de volgende generatie te sparen’, zegt Belfius. Ook KBC stelt een groei in tak 23 vast, ‘als oplossing voor een bredere familiale vermogensplanning’.
Meerwaardebelasting Vermogensplanning is al langer een troef van verzekeringsproducten, omdat ze de kans bieden vermogen over te dragen aan de volgende generatie zonder meteen de touwtjes uit handen te moeten geven. Met de komst van de meerwaardebelasting, die sinds begin dit jaar van kracht is, worden de troeven van verzekeringsproducten nog iets groter. Daar zijn meerdere redenen voor. In de eerste plaats kan een verzekeringsconstructie in het kader van de meerwaardebelasting veel administratief werk voorkomen. Dat komt omdat u binnen een verzekeringscontract kunt switchen van het ene tak 23-fonds naar het andere, of van een tak 23-fonds naar een tak 21verzekering of omgekeerd, zonder dat dat de meerwaardebelasting triggert. Op die manier kunt u het risicoprofiel van uw portefeuille probleemloos bijsturen zonder dat telkens sprake is van een meerwaardebelasting. Volgens Paul Van Eesbeeck, expert en auteur van meerdere boeken over levensverzekeringen, geeft de meerwaardebelasting ook een impuls voor de nextgenplanning via levensverzekeringen.
ABBA Bij zo’n planning kan de ouder of grootouder onder meer een bepaalde som laten vrijkomen op het ogenblik waarop het kind of kleinkind bijvoorbeeld 18, 21 of 25 jaar wordt. ‘We spreken van een ABBA-configuratie, waarbij de verzekeringnemer de (groot-)ouder (A) is en de verzekerde het (klein-)kind (B). Als begunstigde bij leven wordt het (klein-)kind (B) aangeduid en, indien dat (klein-) kind voor de aangeduide leeftijd zou overlijden, is de (groot-)ouder (A) de begunstigde’, schetst hij.
BNP Paribas Fortis Private Banking ziet sinds Nieuwjaar een jaar-op-jaartoename van 21 procent van de inschrijvingen op financiële verzekeringen.
Het voordeel is niet zozeer dat in het meest voor de hand liggende scenario - de polis wordt niet afgekocht en komt tot uitkering op de vastgelegde leeftijd van het kind - de meerwaardebelasting wordt vermeden. ‘Er is in dat geval wel degelijk sprake van een meerwaardebelasting, maar het is het (klein-) kind dat belastingplichtige is, niet de (groot-)ouder. Door de loutere
afwikkeling van de levensverzekering vindt immers een vermogensoverdracht naar het (klein-)kind plaats als die laatste de afgesproken leeftijd bereikt. Dat is eigen aan de werking van de voormelde levensverzekering, die anders functioneert dan een effectenrekening met aandelen of fondsen’, zegt hij.
Vrijstelling Omdat het kind belastingplichtig is, kan het de eigen vrijstelling van 10.000 euro inroepen, en mogelijk zelfs die van 15.000 euro als het de vrijstelling vijf jaar niet gebruikt heeft. Maar er is meer. ‘Ook als de belastbare meerwaarde uitstijgt boven het bedrag van de vrijstelling, kan die extra meerwaarde gespaard blijven van de meerwaardebelasting’, zegt Van Eesbeeck. Daarmee verwijst hij naar het feit dat de meerwaardebelasting volgens de wet onder een reeks afzonderlijke belastingtarieven valt. ‘Die afzonderlijke tarieven zijn niet van toepassing als de ‘globalisatie’ van de inkomsten in de belastingaangifte voordeliger uitvalt’, zegt hij. Anders gezegd: als de meerwaarden onder de belastingvrije som blijven die elke belastingplichtige jaarlijks krijgt toebedeeld en het kind geen of weinig andere belastbare inkomsten geniet (bijvoorbeeld hooguit als jobstudent), dan kunnen die meerwaarden op die geglobaliseerde manier vrijgesteld worden. ‘Dat geldt voor elk afzonderlijk kind. Als een (groot-)ouder een dergelijk juniorplan opzet voor elk van zijn (klein-)kinderen, krijgt de optimali-
satie globaal bekeken nog een extra dimensie’, zegt Van Eesbeeck. Belangrijk is wel dat een structurering als verzekering niet betekent dat van erfbelasting geen sprake is. Als de grootouder tijdens de looptijd van de polis overlijdt, dan loopt de polis door tot de leeftijd van de uitkering en zal er dan erfbelasting verschuldigd zijn. Is de grootouder bij uitkering niet overleden, dan zal er alsnog erfbelasting zijn als de grootouder binnen de vijf jaar na uitkering overlijdt. De erfbelasting kan mogelijk wel vermeden worden als schenkingstechnieken voor de polis worden opgezet. En als er toch sprake is van erfbelasting en het bedrag dat in het kader van de levensverzekering aan het kleinkind toevalt niet al te hoog is, kan de erfbelastingfactuur nog meevallen.
Erfbelasting Ten slotte is het belangrijk om op te merken dat erfbelasting niet van toepassing is mocht het kleinkind tijdens de looptijd van de polis overlijden. In dat geval stroomt het kapitaal terug naar de grootouder. Er is dan ook geen meerwaardebelasting van toepassing. Verzekeringscontracten zijn uitgesloten van meerwaardebelasting als er uitgekeerd wordt naar aanleiding van het overlijden van de verzekerde. Als de (groot-)ouder een levensverzekering opzet waarbij hijzelf de verzekerde is en het (klein-)kind de begunstigde, dan is er bij overlijden van de (groot-)ouder ook geen sprake van een meerwaardebelasting.
Weet u nog, de droom die u ooit had? Voor elke droom is er een plan. Een droom is persoonlijk. Uw Private Plan ook. Uw private banker regelt samen met u het totaalplaatje. Met onze expertise en excellente digitale tools, kunnen wij alles aan. Of het nu gaat over estate planning, vastgoed, beleggen of die boomhut u al zo lang van droomt. Start op kbc.be/privatebanking en maak een afspraak.
14
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Interview
‘Alleen een hoger bedrag aan vermogens onder beheer mag niet het doel zijn’ Nadat de voorbije maanden stevig werd gesleuteld aan een nieuw strategisch plan, is topvrouw Anouk Schouppe klaar voor de sprong voorwaarts met de vermogensbeheerder CapitalatWork. ‘Maar we gaan niet investeren in iets waarvan je maar moeilijk kan weten wat erin zit.’
PIETER SUY
Z
e heeft er behoorlijk wat nachten van wakker gelegen toen ze bijna anderhalf jaar geleden promoveerde tot topvrouw van de vermogensbeheerder CapitalatWork. Anouk Schouppe draait weliswaar al jaren mee in de privatebankingsector en was bij CapitalatWork al sinds 2020 aan de slag als directeur voor de regio Antwerpen. Maar de switch van het managen van een lokaal team naar het leiden van de Belgische en Nederlandse activiteiten van een middelgrote vermogensbeheerder was volgens Schouppe minder evident dan je als buitenstaander misschien zou verwachten. ‘CEO worden was een hele grote sprong’, geeft de 53-jarige Antwerpse toe. ‘Als regiodirecteur moet je met maar twee stakeholders, belanghebbenden, rekening houden: je klanten en je medewerkers. Nu ik CEO ben, is die groep stakeholders uitgebreid met aandeelhouders, bestuurders,
managers en toezichthouders. Voordien oefende ik meer commerciële functies uit, nu sta ik aan het hoofd van een hele keten. Dat schrikte me aanvankelijk af. Ik heb me ook volop moeten inwerken in thema’s zoals interne audit, personeelsbeleid of marketing.’ Maar na enkele stevige maanden is de rust teruggekeerd, benadrukt Schouppe. ‘De voorbije maanden zijn de teams van de mensen onder mij versterkt en in het vernieuwde directiecomité zit iedereen op zijn plaats. Voor ik als CEO begon, maakte ik me nog het meeste zorgen of ik hier wel evenveel plezier ging hebben als voor mijn promotie. Die bezorgdheid was voor niets nodig, weet ik nu. Het is nog altijd evenveel fun. En ik kan nu ook weer wat rustiger slapen.’ CapitalatWork, dat sinds 1990 actief is en deel uitmaakt van de Luxemburgse familiale verzekeringsgroep Foyer, is actief in België, Nederland en Luxemburg en heeft zo’n 13 miljard euro onder beheer. In België, waar CapitalatWork zes kantoren (Antwerpen, Brussel, Kortrijk, Leuven, Gent en Louvain-la-Neuve) telt, heeft
4,9
miljard
CapitalatWork had eind juni 4,9 miljard euro vermogen onder beheer in België. Daarmee behoort de groep tot de middelgrote spelers in ons land.
de groep bijna 5 miljard euro onder beheer. Daarmee behoort het bedrijf hier tot de middelgrote spelers op de markt voor vermogensbeheer. De groep probeert zich van de concurrentie te onderscheiden met ‘actief vermogensbeheer’: niet zomaar beursindexen volgen, maar op basis van eigen analyse investeren in kwaliteitsbedrijven met sterke kasstromen, een duurzaam competitief voordeel en gezonde fundamenten. Alleen is deze aanpak vandaag nog te weinig bekend, vindt Schouppe. Daarom werd de voorbije maanden stevig gesleuteld aan een nieuw strategisch plan waarmee CapitalatWork zich steviger op de kaart wil zetten. Hoe gaat u dat doen? Anouk Schouppe: ‘Organisch groeien blijft onze prioriteit. We zijn in negen regio’s actief, waar nog veel potentieel zit. Dat kunnen we waarmaken door onze teams daar te versterken. Iets wat soms minder vanzelfsprekend is, net omdat we vandaag niet altijd even duidelijk zichtbaar zijn in de markt. Dat willen
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Interview
15
Ik stel vast dat AI soms tot een overaanbod aan informatie leidt, waardoor mensen door de bomen het bos niet meer zien. Anouk Schouppe CEO CapitalatWork
Anouk Schouppe, de topvrouw van CapitalatWork: ‘Er ligt een overnamedossier op tafel.’ © SISKA VANDECASTEELE
Private Banking Interview
© SISKA VANDECASTEELE
16
DE TIJD DONDERDAG 22 OKTOBER 2026
we aanpakken door meer uit te pakken met de knowhow van onze analisten en de expertise van onze vermogensbeheerders.’ ‘Tegelijk willen we onze commerciële dynamiek versterken. Je moet zo veel mogelijk contact hebben met je klanten. Het volstaat niet om wat mails of een kwartaalverslag te sturen om ‘top of mind’ te zijn bij je klanten. Je moet er ook echt mee in dialoog gaan.’ Behoren overnames tot de mogelijkheden? Schouppe: ‘We willen onze voetafdruk vergroten in regio’s waarin we nog niet actief zijn. Dat kan door nieuwe kantoren te openen en ook via overnames: er ligt een concreet dossier op tafel dat we aan het afronden zijn. Er lopen ook nog gesprekken met een beperkt aantal andere spelers.’ Welke speler wilt u overnemen? Schouppe: ‘Daar kan ik niet over communiceren, we wachten de beslissing van onze toezichthouder af. Maar de focus op groei ligt voor alle duidelijkheid in de Benelux.’
Waar moet CapitalatWork over vijf jaar staan? Schouppe: ‘Enkel een hoger bedrag aan vermogens onder beheer mag niet het doel zijn. Als je alleen focust op cijfers, riskeer je verkeerde beslissingen te nemen. We willen over drie tot vijf jaar de referentie worden in actief discretionair vermogensbeheer (waarbij klanten beleggingsbeslissingen via een vooraf afgesproken mandaat toevertrouwen aan hun vermogensbeheerder, red.) en in vermogensplanning.’ ‘We trekken nu vooral nieuwe klanten aan, omdat bestaande klanten hen aanbevelen. Die mond-tot-mondreclame is belangrijk, maar we willen ook bekender worden in de brede markt. Die naamsbekendheid kan werken als een vliegwiel om verder te groeien. Het kan helpen om zowel klanten als nieuwe talenten aan te trekken en zo onze business groter te maken.’ De concurrentie op de Belgische markt voor private banking en vermogensbeheer is niet mals. Hoe denkt u het verschil te maken? Schouppe: ‘Ik zit al 29 jaar in de sec-
tor. Ik heb het nooit anders geweten dan dat de concurrentie scherp was. Je hebt spelers zoals wij. Daarnaast breiden de grootbanken hun aanbod uit, terwijl ook puur digitale partijen opkomen.’
Een duurzaam rendement behalen vergt geduld, discipline en een consistente langetermijnaanpak. Anouk Schouppe CEO CapitalatWork
‘Hoe maak je dan het verschil? Ik stel klanten regelmatig de vraag waarom ze voor ons hebben gekozen. Het antwoord is dan vaak ‘ontzorging’ en ‘gemoedsrust’. Veel spelers breiden hun aanbod uit met andere diensten en producten. Maar als je
alles probeert te doen, riskeer je niets echt goed te doen. Investeringen in private-equity- (niet-beursgenoteerde aandelen, red.) of private-debtfondsen (niet-bancaire leningen, red.) gaan we niet aanbieden. We gaan niet investeren in iets waarvan je maar moeilijk te weten kan komen wat erin zit.’ ‘Actief beheer kan nog altijd een belangrijke rol spelen in het managen van een beleggersportefeuille. Een beursindex volgen betekent vandaag dat je investeert in een korf activa die hypergeconcentreerd zit in Amerikaanse technologie en dan nog meestal rond hetzelfde thema: AIinfrastructuur. Die techgiganten zien hun winsten misschien wel oplopen, maar hun cashreserves nemen af. Wij selecteren bedrijven die cashflow kunnen blijven genereren als de sfeer op de markten verandert.’ Veel vermogensbeheerders zien dat klanten andere, vaak meer gedocumenteerde, vragen stellen sinds ze toegang hebben tot ChatGPT en andere AI-modellen. Ze vergelijken het met patiënten die eerst bij Dokter Google te rade gaan voor ze een afspraak maken met de huisarts. Merkt u dat ook? Schouppe: ‘Mensen willen veel meer dan vroeger weten hoe hun kapitaal aan het werk wordt gezet. Als je een duidelijke investeringsmethodologie hebt en een goede uitleg daarover kan geven, geeft hen dat gemoedsrust.’ ‘Ik stel ook vast dat AI soms tot een overaanbod aan informatie leidt, waardoor mensen door de bomen het bos niet meer zien. Zeker nu beleggen nog eenvoudiger wordt gemaakt door allerhande digitale platformen, heb je nood aan iemand die wel dat overzicht kan bieden. Want meer dan ooit geldt het motto van de Amerikaanse beleggersgoeroe Warren Buffett: ‘Investing is simple, but not easy.’ Iedereen kan ermee aan de slag, maar weinigen slagen erin om op lange termijn een duurzaam rendement te behalen. Dat vergt geduld, discipline en een consistente langetermijnaanpak.’
Kan ik later mijn levensstijl behouden?
Wij:
Plan uw pensioen nu al met uw Private Banker.
Bereikbaar, hier en nu Centre
Videogesprek
PrivilegeConnect
App
V.U.: M. Verboven, BNP Paribas Fortis NV, Warandeberg 3, B-1000 Brussel, BTW BE 0403.199.702, RPR Brussel.
U:
18
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking 3 vragen aan
Sinds begin dit jaar zijn de langetermijnrentes in Europa fors gestegen uit vrees voor een nieuwe Europese schuldencrisis. Hoe gaan de klanten van private banken daarmee om en hebben privaatbankiers hun beleggingsstrategie aangepast? Drie vragen aan de experts Philippe Gijsels (BNP Paribas Fortis), Erik Joly (ABN Amro België) en Eun Ah Schittekat (Mercier Van Lanschot). SONJA VERSCHUEREN
‘Klanten niet ongerust en geen ingrijpende wijzigingen in strategie, maar wel kansen’ 1 Veroorzaakt de stijging van de langetermijnrente ongerustheid bij de klanten?
Philippe Gijsels, beursstrateeg BNP Paribas Fortis: ‘Amper. Je kan dat ook zien aan de VIX, de volatiliteitsindex voor aandelen. Die blijft laag. Daarnaast staan aandelen, vooral de Amerikaanse, dicht tegen records. De vraag die we eerder krijgen is: ‘Waarom hebben de aandelenmarkten niet méér last van de stijgende rente?’ Het is inderdaad niet bijzonder moeilijk om met de cocktail van hogere olieprijzen, oorlogen, de oplopende inflatie en de hogere rente een heel negatief verhaal te brengen over de aandelenmarkten. Maar tegen die tegenwinden staan twee heel sterke windbrekers. We zien de grootste investeringsboom uit de geschiedenis. Ondanks dat overheden veel schulden hebben, kunnen ze niet anders dan investeren in de energietransitie, infrastructuur en defensie. Daarbovenop komen nog eens de investeringen in AI en datacenters. Dat alles maakt dat de winstgroei van de bedrijven op het hoogste punt in vele jaren staat.’
‘Als we het anders bekijken, hebben de aandelenmarkten wel degelijk last van de stijgende rente. Want in onze wereld werkt rente als zwaartekracht. Als die toeneemt, dan krijgen zowat alle activa - niet alleen aandelen, maar ook goud en vastgoed - het moeilijker om te stijgen. De klim van de beurs werd vooral gedragen door de technologiesector, waar de winstgroei het sterkst is. Maar als je naar de waarderingen kijkt van bijvoorbeeld de Amerikaanse S&P500, dan is de toekomstige koers-winstverhouding teruggelopen van 22 naar 18. Dat is wat je zou verwachten bij een stijgende rente. Kortom: er is geen paniek, maar de aandelenmarkt ondervindt wel degelijk de impact van de stijgende rente.’ Eun Ah Schittekat, fondsbeheerder bij Mercier Van Lanschot: ‘Bij sommige klanten roept de stijgende rente vragen op, en dat is begrijpelijk. De rentevoeten krijgen veel aandacht in de media en veel beleggers beschouwen obligaties als een veilige en stabiele belegging. Wanneer de waarde van hun obligatieportefeuille daalt, willen ze begrijpen hoe dat te rijmen valt met het defensieve karakter van die beleggingscategorie. Het mechanisme is eenvoudig: wanneer de rente stijgt, daalt de prijs van bestaande obligaties, vooral wanneer de looptijd nog lang is. Dat verlies blijft echter latent, zolang
de obligatie niet verkocht wordt. In een fonds is er geen vaste vervaldatum, maar coupons en terugbetalingen worden herbelegd tegen hogere rendementen, wat het toekomstige rendement ten goede komt. Onze rol bestaat erin dat onderscheid tussen een latent en een gerealiseerd verlies uit te leggen en klanten te helpen een langetermijnperspectief te behouden.’ Erik Joly, hoofdeconoom ABN Amro België: ‘Van ongerustheid is geen sprake. Beleggingstechnisch is de focus wel meer verschoven naar het schuldenverhaal, dat voordien wat onder het wateroppervlak leefde. De meeste klanten hebben gemengde portefeuilles. Voor obligaties is het lastig om de nul te houden, maar klanten die liquiditeiten hebben, wrijven zich in de handen, omdat ze kunnen instappen tegen hogere rendementen. Op de aandelenmarkten ligt de focus vooral op de bedrijfsresultaten en kijkt de markt eerder weg van de hoge schulden waarmee meerdere landen kampen en de toenemende onrust op de oliemarkten. Het resultatenseizoen voor het derde kwartaal is afgetrapt in de VS en de verwachte winst per aandeel voor de komende maanden ziet er nog goed uit. Maar tina (there is no alternative, red.) is niet meer aanwezig. Nu zijn er wel alternatieven voor aandelen.’
DE TIJD DONDERDAG 22 OKTOBER 2026
19
Private Banking 3 vragen aan
De winstgroei van de bedrijven staat op het hoogste punt in vele jaren. Philippe Gijsels Beursstrateeg BNP Paribas Fortis
2 Heeft de rentestijging van de voorbije maanden uw strategie beïnvloed? Philippe Gijsels ‘Onze aandelenstrategie is niet gewijzigd. We blijven gematigd positief over de aandelenmarkten. September, traditioneel een moeilijkere maand voor aandelen, werd gekenmerkt door minder goede nieuwsflows over de inflatie, de rente en de olieprijs. Vanaf nu zullen de resultaten van de bedrijven, die goed zullen zijn, weer op de voorgrond treden. Als de olie en de rente weer wat kunnen dalen, kunnen we een goed eindejaar krijgen. Daarbij komt dat een hogere rente voor het eerst sinds lang weer de mogelijkheid biedt om mooie rendementen op te pikken en weer een rendementskussen onder de portefeuille te steken. Wel moeten we oppassen dat in een wereld waarin de inflatie hoger is, aandelen en obligaties meer samen bewegen. Als de inflatie stijgt, dan stijgen de rentes en dalen de obligaties en de
3 Wat is uw gouden tip in tijden van hoge rente? Philippe Gijsels ‘We leven in een wereld van structureel hogere rente en hogere inflatie. Dat is een wereld waarin cash zeer onaantrekkelijk is, omdat de koopkracht ervan snel afneemt. Investeren in reële activa blijft de boodschap. Er dienen zich nu ook kansen aan in de obligatiemarkten. We blijven opteren voor goede kwaliteit met een looptijd tussen drie en vijf
Onze rol bestaat erin het onderscheid tussen een latent en een gerealiseerd verlies uit te leggen.
Ik denk niet dat we in een nieuwe Europese schuldencrisis zullen belanden.
Eun Ah Schittekat
Erik Joly
Fondsbeheerder bij
Hoofdeconoom
Mercier Van Lanschot
ABN Amro België
aandelen. Daarom voegen we aan de portefeuille een aantal alternatieve beleggingen toe, zoals goud en long-shortfondsen (fondsen die aandelen kopen in de hoop op een stijging en aandelen shorten in de hoop op een koersdaling, red.), die minder samen bewegen met de aandelen en obligaties.’ Eun Ah Schittekat ‘We beheren onze fondsen zonder benchmark (referentie-index, red.) en met een flexibele allocatie (het beleggen van vermogen over de verschillende beleggingscategorieën, red.), ongeacht het renteniveau. De recente rentestijging heeft dan ook niet tot ingrijpende strategische wijzigingen geleid. Door de volatiliteit op de markten blijven we wel voorzichtig. Toen de rente heel laag of zelfs negatief was, boden staatsobligaties en kwalitatieve obligaties een vergoeding die onvoldoende was in verhouding tot het risico. Daarom belegden we meer in hoogrentende obligaties en hielden we meer cash aan om de volatiliteit te beperken. Sinds de renteverhogingen van 2022 en 2023 bieden kwalitatieve bedrijfsobligaties opnieuw aantrekkelijke rendementen en hebben ze een grotere plaats ingenomen in de portefeuille. Vandaag is onze blootstelling evenwichtig verdeeld tussen kwalita-
jaar. Ondanks de gestegen rente blijft een mooi stuk vastgoed met een lening een stabilisator in elke portefeuille. Omdat de inflatie naast cash ook schulden in een snel tempo weginflateert.’ Eun Ah Schittekat ‘Ik geloof niet in één wonderoplossing, maar wel in twee principes: flexibiliteit en diversificatie. Omdat we niet gebonden zijn aan een benchmark, kunnen we vrij kiezen in welke emittenten (uitgevers van obligaties, red.) we beleggen, welke kredietkwaliteit we nastreven en welke looptijden we verkiezen. Diversificatie over verschillende emittenten en sectoren is een fundamenteel beheerprincipe dat de impact van een individueel wanbetalingsrisico
tieve en hoogrentende obligaties.’ Erik Joly ‘We blijven licht overwogen in aandelen. Voor obligaties gaat onze voorkeur uit naar papier van hoge kwaliteit en verkiezen we bedrijfsobligaties boven staatsobligaties, omdat de bedrijfsbalansen sterk blijven en overheden geconfronteerd worden met hoge schulden. In februari hebben we onze positie in kwaliteitspapier uitgebreid. Recent hebben we dat opnieuw gedaan.’ ‘Hoewel Frankrijk met zijn hoge overheidsschuld en een minderheidsregering in de aanloop naar de presidentsverkiezingen van volgend jaar het zorgenkind bij uitstek is, denken we niet dat we in een nieuwe Europese schuldencrisis zullen belanden. Al valt het niet in te schatten hoe de markten gaan reageren. We denken dat Frankrijk een aantal maatregelen zal nemen, onvoldoende weliswaar, maar voldoende om de excessen meer in lijn te brengen met de Europese regels.’ ‘We gaan ervan uit dat de langetermijnrentes tegen eind volgend jaar licht dalen. Voor de Duitse tienjaarsrente mikken we op 3,30 procent eind 2027, voor de Amerikaanse tienjaarsrente op 4,7 procent.’
beperkt. Hogere rentevoeten creëren bovendien een aantrekkelijker instapmoment voor nieuwe investeringen, omdat het aanvangsrendement hoger ligt. Voor bestaande posities verdwijnt het latente verlies geleidelijk naarmate de obligaties hun vervaldag naderen.’ Erik Joly ‘Het is een tip die geldt voor zowel hoge als lage rentes. Stap geleidelijk aan in de markt. Wij hebben een actieve obligatieportefeuille, maar weinig obligatiebeleggers houden zich bezig met actief beheer. Door je portefeuille zodanig op te bouwen dat er elk jaar een bedrag vrijkomt, kan je het renterisico uitvlakken. Zorg dat je ladder goed zit.’
20
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Familiebedrijven
Driekwart van de CEO’s wil het familiebedrijf in eigen rangen houden. © GETTY IMAGES/ ISTOCKPHOTO
‘Niet het aantal mogelijke opvolgers is de uitdaging van familiebedrijven, wel het voorbereiden van de toekomstige leider’ Drie op de vier bedrijfsleiders willen hun familiebedrijf doorgeven aan de volgende generatie. Maar slechts een op de twee ziet een opvolger die er klaar voor is. Dat blijkt uit een studie van de private bank Lombard Odier. PHILIPPE GALLOY
L
ombard Odier, dat veel familiale ondernemers als klant heeft, deed samen met de Solvay Consulting Club en met de steun van het Family Business Network een enquête bij 97 Belgische familiebedrijven over hun opvolging, een relatief beperkte steekproef. Maar meer dan de helft van de ondervraagde bedrijven stelt
meer dan 500 mensen te werk. Bij 61 procent staat minstens de derde generatie van de stichtende familie aan het hoofd van het bedrijf, wat hun lange levensduur onderstreept. Uit de enquête blijkt dat drie op de vier bedrijfsleiders hun onderneming het liefst in de familie houden. ‘Dat is geruststellend nieuws voor de toekomst van de bedrijven, maar tussen die intentie en de voorbereiding van de volgende generatie gaapt vaak een kloof’, zegt Jérôme
Leclère, senior vicepresident bij Lombard Odier België. Opvallend: slechts 51 procent van de bedrijfsleiders vindt dat de volgende generatie voldoende competent én gemotiveerd is om het roer over te nemen. ‘Overdracht is steeds vaker een traject dat tijd vergt en minder een momentopname’, zegt Leclère. ‘Veel familiale ondernemers vragen hun kinderen eerst ervaring op te doen buiten het bedrijf. Daarna laten ze hen stap voor stap
CONNECT GESPONSORDE INHOUD biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
Eigen vermogen of extern kapitaal? Kijk eerst naar het grotere plaatje Uw bedrijf draait goed en heeft een stevige financiële buffer. Waarom zou u dan nog een bank of co-investeerder inschakelen voor uw groeiplannen? ‘Omdat externe financiering niet alleen dient om een tekort aan middelen op te vangen, maar ook kan helpen om risico’s te spreiden en het familievermogen flexibeler in te zetten’, zegt Vincent Seminck van ABN AMRO MeesPierson. ‘Voor ondernemende families is externe financiering vaak geen kwestie van geldgebrek’, zegt Vincent Seminck, Enterprise & Entrepreneur Banker bij ABN AMRO MeesPierson. ‘Ook als er voldoende eigen middelen beschikbaar zijn, kan het veel zinvoller zijn om bijvoorbeeld een nieuw machinepark met een lening te financieren in plaats van met eigen reserves.’
‘Externe financiering kan ook helpen om risico’s te spreiden en het familievermogen flexibeler in te zetten en te diversifiëren.’
Uiteindelijk draait de keuze om de ambities van de familie en om de risico’s die ze wil nemen. ‘Elke financieringsvorm heeft voor- en nadelen. Eigen middelen houden de structuur eenvoudig en garanderen volledige zeggenschap. Maar het concentratierisico stijgt.’ ‘Een krediet geeft het voordeel dat u de controle behoudt en u uw eigen middelen elders kunt inzetten. Maar u moet kunnen aantonen dat u het krediet kunt terugbetalen. En ook een co-investeerder heeft voor- en nadelen. U haalt kapitaal, expertise en een netwerk in huis, maar moet afspraken maken over governance, de samenwerking en een mogelijke exit.’
HET GROTERE PLAATJE Een financieringsvraagstuk vergt een breder denkoefening die ook rekening houdt met het vermogen, de plannen en de ambities van de familie. ‘Wat wil u met de onderneming bereiken? Hoeveel zeggenschap wil u behouden? Welk risico bent u bereid te nemen? Hoeveel financiële flexibiliteit wil u overhouden? Zijn er kinderen die later een rol willen opnemen?’ Pas daarna komt volgens Seminck de financieringsvorm in beeld. Wie vooral in extra capaciteit wil investeren, kan dat vaak met eigen middelen of een bankkrediet. Daarbij zijn er ook alternatieve opties om een effecten- of vastgoedportefeuille te
C mily api
o tal T mo
GEEN VASTE REGEL Hoeveel eigen vermogen beschikbaar is, is maar één deel van de afweging. Minstens even belangrijk is wat de familie met dat vermogen wil doen. Een vaste regel bestaat niet. ‘Sommige bedrijven lenen nooit en financieren alles met eigen middelen. Andere zijn juist sterk gegroeid door externe financiering’, zegt Seminck. Ook de levensfase van het bedrijf speelt een rol. ‘Eerste generaties richten zich
doorgaans op groei en waardecreatie. Ze staan makkelijker open voor financiering. Opvolgers willen die groei vaak behoedzaam voortzetten en zijn soms voorzichtiger.’
Fa
Het belangrijkste argument is flexibiliteit. ‘Met externe financiering hoeft u niet alle eigen middelen in één onderneming te stoppen. U kunt een deel als buffer aanhouden of investeren in andere activa en sectoren die een ander economisch ritme volgen. Zo voorkomt u dat een groot deel van het vermogen afhankelijk wordt van één bedrijf.’
Vincent Seminck, Enterprise & Entrepreneur Banker bij ABN AMRO MeesPierson België. © Emy Elleboog
w rro
VINCENT SEMINCK Enterprise & Entrepreneur Banker bij ABN AMRO MeesPierson België
gebruiken als hefboom. Wie mikt op een overname of fusie overweegt best ook andere financieringsvormen, zoals minderheidskapitaal of co-investeringen. ‘Extern kapitaal kan dan helpen om een grotere stap te zetten zonder het volledige risico bij de familie te leggen’, zegt Seminck. Een aantal andere aandachtspunten over vermogensplanning worden in dat geval belangrijker. Denk daarbij bijvoorbeeld aan een familiecharter. Families hebben bij dit soort beslissingen vaak baat bij een objectieve blik. ‘Als bank leggen we dan alle voor- en nadelen op tafel, zodat de familie makkelijker knopen kan doorhakken’, besluit Seminck.
ABN AMRO MeesPierson is fiere partner van Familiy Capital Tomorrow, het event van De Tijd en L’Echo voor bedrijfsfamilies, family offices en hun netwerk
DE TIJD DONDERDAG 22 OKTOBER 2026
22
Private Banking Familiebedrijven
Geoffroy Vermeire.
Jérôme Leclère.
© KRISTOF VADINO
© KRISTOF VADINO
Een bedrijf met tien werknemers overnemen is totaal anders dan een onderneming met 2.000 medewerkers. Geoffroy Vermeire Managing director Lombard Odier België
verschillende rollen opnemen in de onderneming.’ 52 procent van de bevraagde bedrijfsleiders zegt dat externe werkervaring expliciet wordt aangeraden als voorbereiding op een familiale overdracht. De meest gebruikte aanpak blijft evenwel de opvolgers betrekken bij strategische keuzes. 55 procent doet dat. Volgens Leclère is er bij grotere familiebedrijven doorgaans geen tekort aan kandidaten om het roer over te nemen. Dat speelt eerder bij kleinere ondernemingen. ‘De uitdaging is niet het aantal mogelijke opvolgers, wel de voorbereiding van de toekomstige leiders’, zegt hij. De studie bevestigt dat: 17 procent van de respondenten vindt dat de volgende generatie ‘wel gemotiveerd is, maar nog niet klaar’. Daar komt bij dat veel familiebedrijven grote organisaties zijn. ‘Een bedrijf met tien werknemers overnemen is totaal anders dan een onderneming met 2.000 medewerkers’, zegt Geoffroy Vermeire, de managing director van Lombard Odier België. ‘De complexiteit van zo’n organisatie mag je niet onderschatten.’
Goesting boven druk Uit de getuigenissen in de enquête blijkt ook dat bedrijfsleiders vooral proberen de goesting aan te wakkeren om het bedrijf over te nemen in
plaats van druk te zetten. ‘Kinderen moeten zich uitgenodigd voelen om in te stappen. Die visie leeft bij veel van onze klanten’, zegt Leclère. ‘Voor jongeren werkt het veel sterker als ze niet alleen welkom zijn in het bedrijf, maar ook mee aan tafel zitten wanneer strategische beslissingen worden genomen.’
fiscalisten en familiale charters. In theorie zou alles vlot moeten lopen.’ Maar wanneer bedrijfsleiders wordt gevraagd wat de continuïteit kan bedreigen, duikt een opvallend antwoord op. ‘Iets meer dan een derde wijst niet op factoren als een veranderende regelgeving, fiscaliteit, artificiële intelligentie of concurrentiedruk, maar op familiale conflicten’, zegt Leclère. ‘Ondanks alle structuren blijft dat een grote zorg.’
Internationaal uitzwermen
Tussen de intentie om het bedrijf in de familie te houden en de voorbereiding van de volgende generatie gaapt vaak een kloof. Jérôme Leclère Senior vicepresident Lombard Odier België
Een andere belangrijke les: een sterke governance is nuttig, maar garandeert geen familiale eensgezindheid. Nochtans zegt 95 procent van de bevraagde bedrijven een goed uitgebouwde governancestructuur te hebben. ‘Ze zijn goed voorbereid’, bevestigt Leclère. ‘Met advocaten,
Volgens Vermeire is dat niet onlogisch. ‘Elke generatie kijkt anders naar het leven en naar het bedrijf. Jongere generaties zijn beter geïnformeerd en hebben veel meer opties dan vijftig jaar geleden. Bij kinderen uit grote families zien we dat velen internationaal uitzwermen. Ze krijgen meer kansen om zich te ontplooien, en dat hoeft niet in het familiebedrijf te zijn.’ Net daarom is het volgens hem cruciaal om tijdig en grondig met de volgende generatie te praten over hun toekomst en die van de vennootschap. En die dialoog ook vol te houden. ‘De dialoog moet open blijven’, vult Leclère aan. ‘Zeker als verschillende familieleden niet actief zijn in het bedrijf. Niet iedereen wil er werken. Door te blijven praten behoud je de cohesie die nodig is om de overdracht te doen slagen.’
Steven Maertens Head of Private Banking Vlaanderen
Bij Banque de Luxembourg Belgium hebben we andere prioriteiten dan onze eigen naamsbekendheid. Het gaat niet om ons, het gaat om u. Uw verhaal, uw ambities. Alles wat u door de jaren heen heeft opgebouwd verdient een doordachte persoonlijke aanpak. Wij beheren uw vermogen niet alleen, wij dragen er echt zorg voor. Voor u, en de generaties na u.
Ontdek onze aanpak
Banque de Luxembourg, naamloze vennootschap – Bijkantoor in België – RCS Luxembourg B5310 – BTW BE 0830.227.057 – RPR Brussel, Terhulpsesteenweg 120, 1000 Brussel
Verkiest u een bekende bank? Of een bank die u kent?
24
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Duurzaam beleggen
Klanten liggen niet echt wakker van duurzaamheid Een minderheid van de privatebankingklanten ligt er wakker van, maar dat betekent niet dat duurzaam beleggen nauwelijks in het aanbod van de banken zit. ‘Integendeel, het maakt integraal deel uit van al onze beleggingsbeslissingen.’
PETER VAN MALDEGEM
© PIETER VAN EENOGE
S
inds 2022 zijn banken verplicht te peilen naar de duurzaamheidsvoorkeuren van hun klanten voordat ze een beleggingsoplossing voorstellen. Die verplichting geldt voor financiële instellingen die beleggingsadvies verschaffen of die in opdracht van de klant diens beleggingsportefeuille beheren (discretionaire mandaten), zoals vaak het geval is in private banking. In een eerste vraag wordt nagegaan of de klant überhaupt bepaalde duurzaamheidsvoorkeuren heeft. Is dat het geval, dan worden die voorkeuren uitgediept aan de hand van drie vragen. Zo kan de klant aangeven hoeveel procent van zijn beleggingsproduct of -portefeuille duurzaamheidskenmerken moet
CONNECT biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
GESPONSORDE INHOUD
Hoe crisisbestendig is uw familievermogen? Wanneer wordt een familievermogen te complex om nog informeel te beheren? Het antwoord ligt niet in een bepaald bedrag. Veel belangrijker is of de familie nog weet wat ze bezit, wie daarover beslist en wie toegang heeft tot de juiste informatie. Moore helpt families die vragen te beantwoorden voor het water woelig wordt.
Een risico dat hij vaak in de praktijk ziet, is dat afspraken enkel mondeling bestaan. ‘Zolang iedereen gezond is, de relaties goed zitten en er geen grote beslissingen nodig zijn, lijkt dat geen probleem. Tot er een echtscheiding komt, een familietak zich afsplitst of een sleutelfiguur overlijdt.’ De oplossing? ‘Alle informatie samenbrengen en transparant maken wanneer het water rustig is’, zegt van Eupen. ‘In kalme periodes is er ruimte om na te denken over principes: wat vinden we een eerlijke verdeling? Wie mag welke beslissingen nemen? Wat als er iemand enkele maanden uitvalt? In een crisis verschuift de aandacht al snel naar cijfers en eigenbelang.’
KOEN VAN EUPEN partner bij Moore (Family Capital Services) Koen van Eupen, partner bij Moore (Family Capital Services) en Eva Pieters, partner Finance & Accounting bij Moore © Emy Elleboog Een stresstest spoort losse eindjes en blinde vlekken tijdig op. Hoe zo’n test er in de praktijk uitziet, hangt af van het profiel van de familie. De rol van Moore gaat daarbij verder dan informatie verzamelen en inzichtelijk maken. ‘Je moet de vragen durven stellen die anderen niet durven stellen’, zegt van Eupen. ‘Wat als de pater of mater familias er morgen plots niet meer is? Wat als er een externe CEO aan het roer komt? Wat als de inkomsten stevig dalen? Wat als een onderneming geen dividend meer kan uitkeren?’
Uiteindelijk draait een professionele aanpak niet om méér cijfers, maar om betere gesprekken over de cijfers die er zijn. ‘Achter elk cijfer zit een beslissing, en achter elke beslissing een afspraak: wie beslist, wie krijgt welke informatie
C mily api
o tal T mo
L ASTIGE VR AGEN ‘Een aandeelhoudersovereenkomst of een familiecharter kan als fundament en als vangnet dienen’, zegt Eva Pieters, partner Finance & Accounting bij Moore. ‘Niet alleen bij acute crisissen, maar ook als kompas voor de
‘Je moet de vragen durven stellen die anderen niet durven stellen. Wat als de pater of mater familias er morgen plots niet meer is?’
Fa
‘Met een eenvoudige vraag - wat bezitten jullie precies en wie beslist erover? – weet je snel hoe laat het is’, zegt Koen van Eupen, partner bij Moore (Family Capital Services). ‘Blijft het antwoord vaag, of zit het bij één persoon, dan is er wellicht werk aan de winkel.’
toekomst. Niemand weet hoe de verhoudingen er over tien jaar uitzien. Nieuwe partners schuiven aan, kleinkinderen doen hun intrede en het evenwicht tussen de familietakken kan verschuiven. Soms blijft de stichter zelfs na zijn overlijden ‘aan tafel zitten’. We zien in de praktijk dat kinderen vaak jaren later nog verwijzen naar wat ‘papa wellicht gewild zou hebben’. Dergelijke veronderstellingen kunnen nieuwe keuzes bemoeilijken en de strategie van een familie blokkeren.’
w rro
Naarmate een familievermogen groeit, zit de kennis daarover vaak verspreid: over familieleden en -takken, maar ook over banken, accountants, adviseurs, advocaten en notarissen.
en welke richting wil de familie uit? Gedeelde informatie en duidelijke verantwoordelijkheden versterken zo de continuïteit over generaties heen’, besluit van Eupen.
Moore is fiere partner van Familiy Capital Tomorrow, het event van De Tijd en L’Echo voor bedrijfsfamilies, family offices en hun netwerk
26
DE TIJD DONDERDAG 22 OKTOBER 2026
Private Banking Duurzaam beleggen
bevatten en in welke mate sprake moet zijn van een duurzame impact. Een tweede vraag peilt naar wat het minimale percentage ecologisch duurzame beleggingen in de portefeuille moet zijn. Die vraag verwijst naar de Europese taxonomie, een door Europa opgestelde lijst van duurzame activiteiten. Een laatste vraag gaat na of de beleggingsportefeuille rekening moet houden met een mogelijke negatieve impact van de belegging op mens, milieu of maatschappij. Met die vraag wordt verwezen naar de PAI-indicatoren, die onder meer de CO₂-uitstoot, de lozingen in water, de ongelijke verloning van mannen en vrouwen en andere parameters in kaart brengen. Bij het beantwoorden van de vragen kan een klant aangeven dat hij bijvoorbeeld beleggingen wil vermijden waarmee hij een negatieve impact op koolstofuitstoot heeft.
Weinig enthousiasme Navraag bij private banken leert dat weinig beleggers zeer specifieke duurzaamheidsvoorkeuren uitspreken. ‘Minder dan 10 procent van de klanten geeft aan een of meerdere duurzaamheidsvoorkeuren te hebben’, zegt Caroline De Moor, experte duurzaam beleggen bij ING Belgium. Dat percentage is bij ING de voorbije jaren relatief stabiel gebleven. Degroof Petercam merkt een lichte toename, maar ook daar heeft de meerderheid van de klanten geen duurzaamheidsvoorkeuren. ‘De meeste klanten zijn ‘neutraal’. Eind 2025 heeft 22 procent van onze klanten in discretionair mandaat ervoor gekozen om een minimumpercentage duurzame beleggingen op te nemen. Het gaat concreet om 20 of 50 procent’, luidt het. De bank zette de voorbije jaren wel in op een uitgebreide vorming
van de private bankers. ‘We stelden vast dat ze een gesprek aangaan over duurzaamheid niet als evident beschouwden, wegens de complexiteit van de regelgeving.’ Ook ING geeft aan dat de complexiteit een rol speelt in het beperkte enthousiasme van de beleggers. ‘Ook klanten met een uitgesproken interesse in duurzaamheid haken soms af bij het beantwoorden van vragen die zij als erg hypothetisch en complex ervaren, ondanks de vele inspanningen op het vlak van opleiding en sensibilisering. De reglementering is niet alleen complex en moeilijk toegankelijk, maar ook evolutief. Daardoor is het zeker voor een particuliere belegger niet evident.’
Een integratie van niet-financiële criteria is voor ons gewoon gezond verstand. Degroof Petercam
Grijs, lichtgroen of donkergroen
Gezond verstand Het beperkte enthousiasme van de belegger betekent niet dat private banken duurzaam beleggen niet omarmen. Eerder integendeel. Bij Degroof Petercam is ESG zelfs de basis van beleggen geworden. ESG staat voor Environmental, Social and Governance, dus een focus op milieu, maatschappij en deugdelijk bestuur. ‘Een integratie van niet-financiële elementen (ESG) is voor ons gewoon gezond verstand. We houden er altijd rekening mee in onze beleggingsvoorstellen. We spreken daarom van ‘ESG by design’.’ Concreet promoot 95 procent van de discretionaire portefeuilles van de bank milieu- of sociale kenmerken en zijn ze deels belegd in duurzame beleggingen die positief bijdragen aan ecologische en/of sociale doelstellingen. ‘De mandaten beogen een minimumblootstelling van 20 of 50 procent aan duurzame instrumenten, afhankelijk van de duurzaamheidsstrategie die de cliënt in de duurzaamheidsvragenlijst heeft aangegeven’, zegt Degroof Petercam.
Ook bij ING is ESG grotendeels ingebed. ‘Meer dan 77 procent van het beheerde vermogen wordt geclassificeerd als Responsible, Sustainable of Impact. Dat wijst op een brede integratie van duurzaamheidscriteria in de selectie van beleggingsinstrumenten’, luidt het.
Minder dan 10 procent van de klanten geeft aan een of meerdere duurzaamheidsvoorkeuren te hebben. Caroline De Moor Experte duurzaam beleggen bij ING België
Dat elke bank nog eigen duurzaamheidscriteria hanteert, heeft veel te maken met onvolledige en ongelijke data en een onduidelijke regelgeving. Europa moet nog een hele weg afleggen vooraleer die knelpunten zijn weggewerkt. Zo wordt gewerkt aan een herziening van de Europese SFDR-regels (Sustainable Finance Disclosure Regulation). Die zijn sinds 2001 van kracht en verplichten financiële dienstverleners om voor elk aangeboden product aan te geven tot welke duurzaamheidscategorie het behoort. Vandaag moeten de producten ingedeeld worden in drie categorieën. Artikel 6 (grijs) betekent dat het product geen duurzaamheidskenmerken heeft. Artikel 8 (lichtgroen) duidt op een product met duurzaamheidskenmerken. En artikel 9 (donkergroen) betekent dat het product een meetbare duurzaamheidsimpact beoogt. De doelstelling van die indeling is niet de producten te labelen volgens duurzaamheid, wel om rapporteringsverplichtingen te verbinden aan elke categorie. In de nieuwe regels, die mogelijk pas over enkele jaren van kracht worden, zullen financiële producten wel gelabeld moeten worden. Zo zouden er drie duidelijk afgebakende categorieën komen: Duurzaam, Transitie en ESG-basis. Mogelijk kan een dergelijke labeling de bewustwording en het enthousiasme bij de belegger aanwakkeren.
Onze expertise helpt u om uw plannen te realiseren. Nagelmackers combineert de flexibiliteit van een private bank met de stabiliteit van een instelling die in 1747 werd opgericht. Onze experts begeleiden u bij uw projecten, met aandacht voor uw persoonlijke situatie, uw doelstellingen en de specifieke kenmerken van uw professionele activiteit.
www.nagelmackers.be
Een belegging naar uw smaak Ontdek het rendement van onze beleggingen. Zoals een topchef gerechten maakt met wereldwijde ingrediënten van topkwaliteit, zo stellen wij bij ING Private Banking met evenveel passie en expertise uw portefeuille samen. Zo geniet u van de solide prestaties van onze onafhankelijk geselecteerde beleggingen.
ing.be/privatebanking
Aanbod voor beleggingen, investeringen en/of verzekeringen onder voorbehoud van aanvaarding door ING België (of in dit geval door de betrokken verzekeringsmaatschappij) en mits wederzijds akkoord. De voorwaarden en bepalingen (reglementen, tarieven, document met essentiële beleggersinformatie en alle bijkomende informatie) zijn verkrijgbaar in uw ING-kantoor of op www.ing.be. ING België nv • Bank/Kredietgever • Vennootschapszetel: Marnixlaan 24, B-1000 Brussel • RPR Brussel • Btw: BE 0403.200.393 • BIC: BBRUBEBB • IBAN: BE45 3109 1560 2789 – www.ing.be – Neem contact op met ons via ing.be/privatebanking - Verzekeringsmakelaar ingeschreven bij de FSMA onder het nummer 0403.200.393. Verantwoordelijke uitgever: Jan Van Sande • 10/2026.