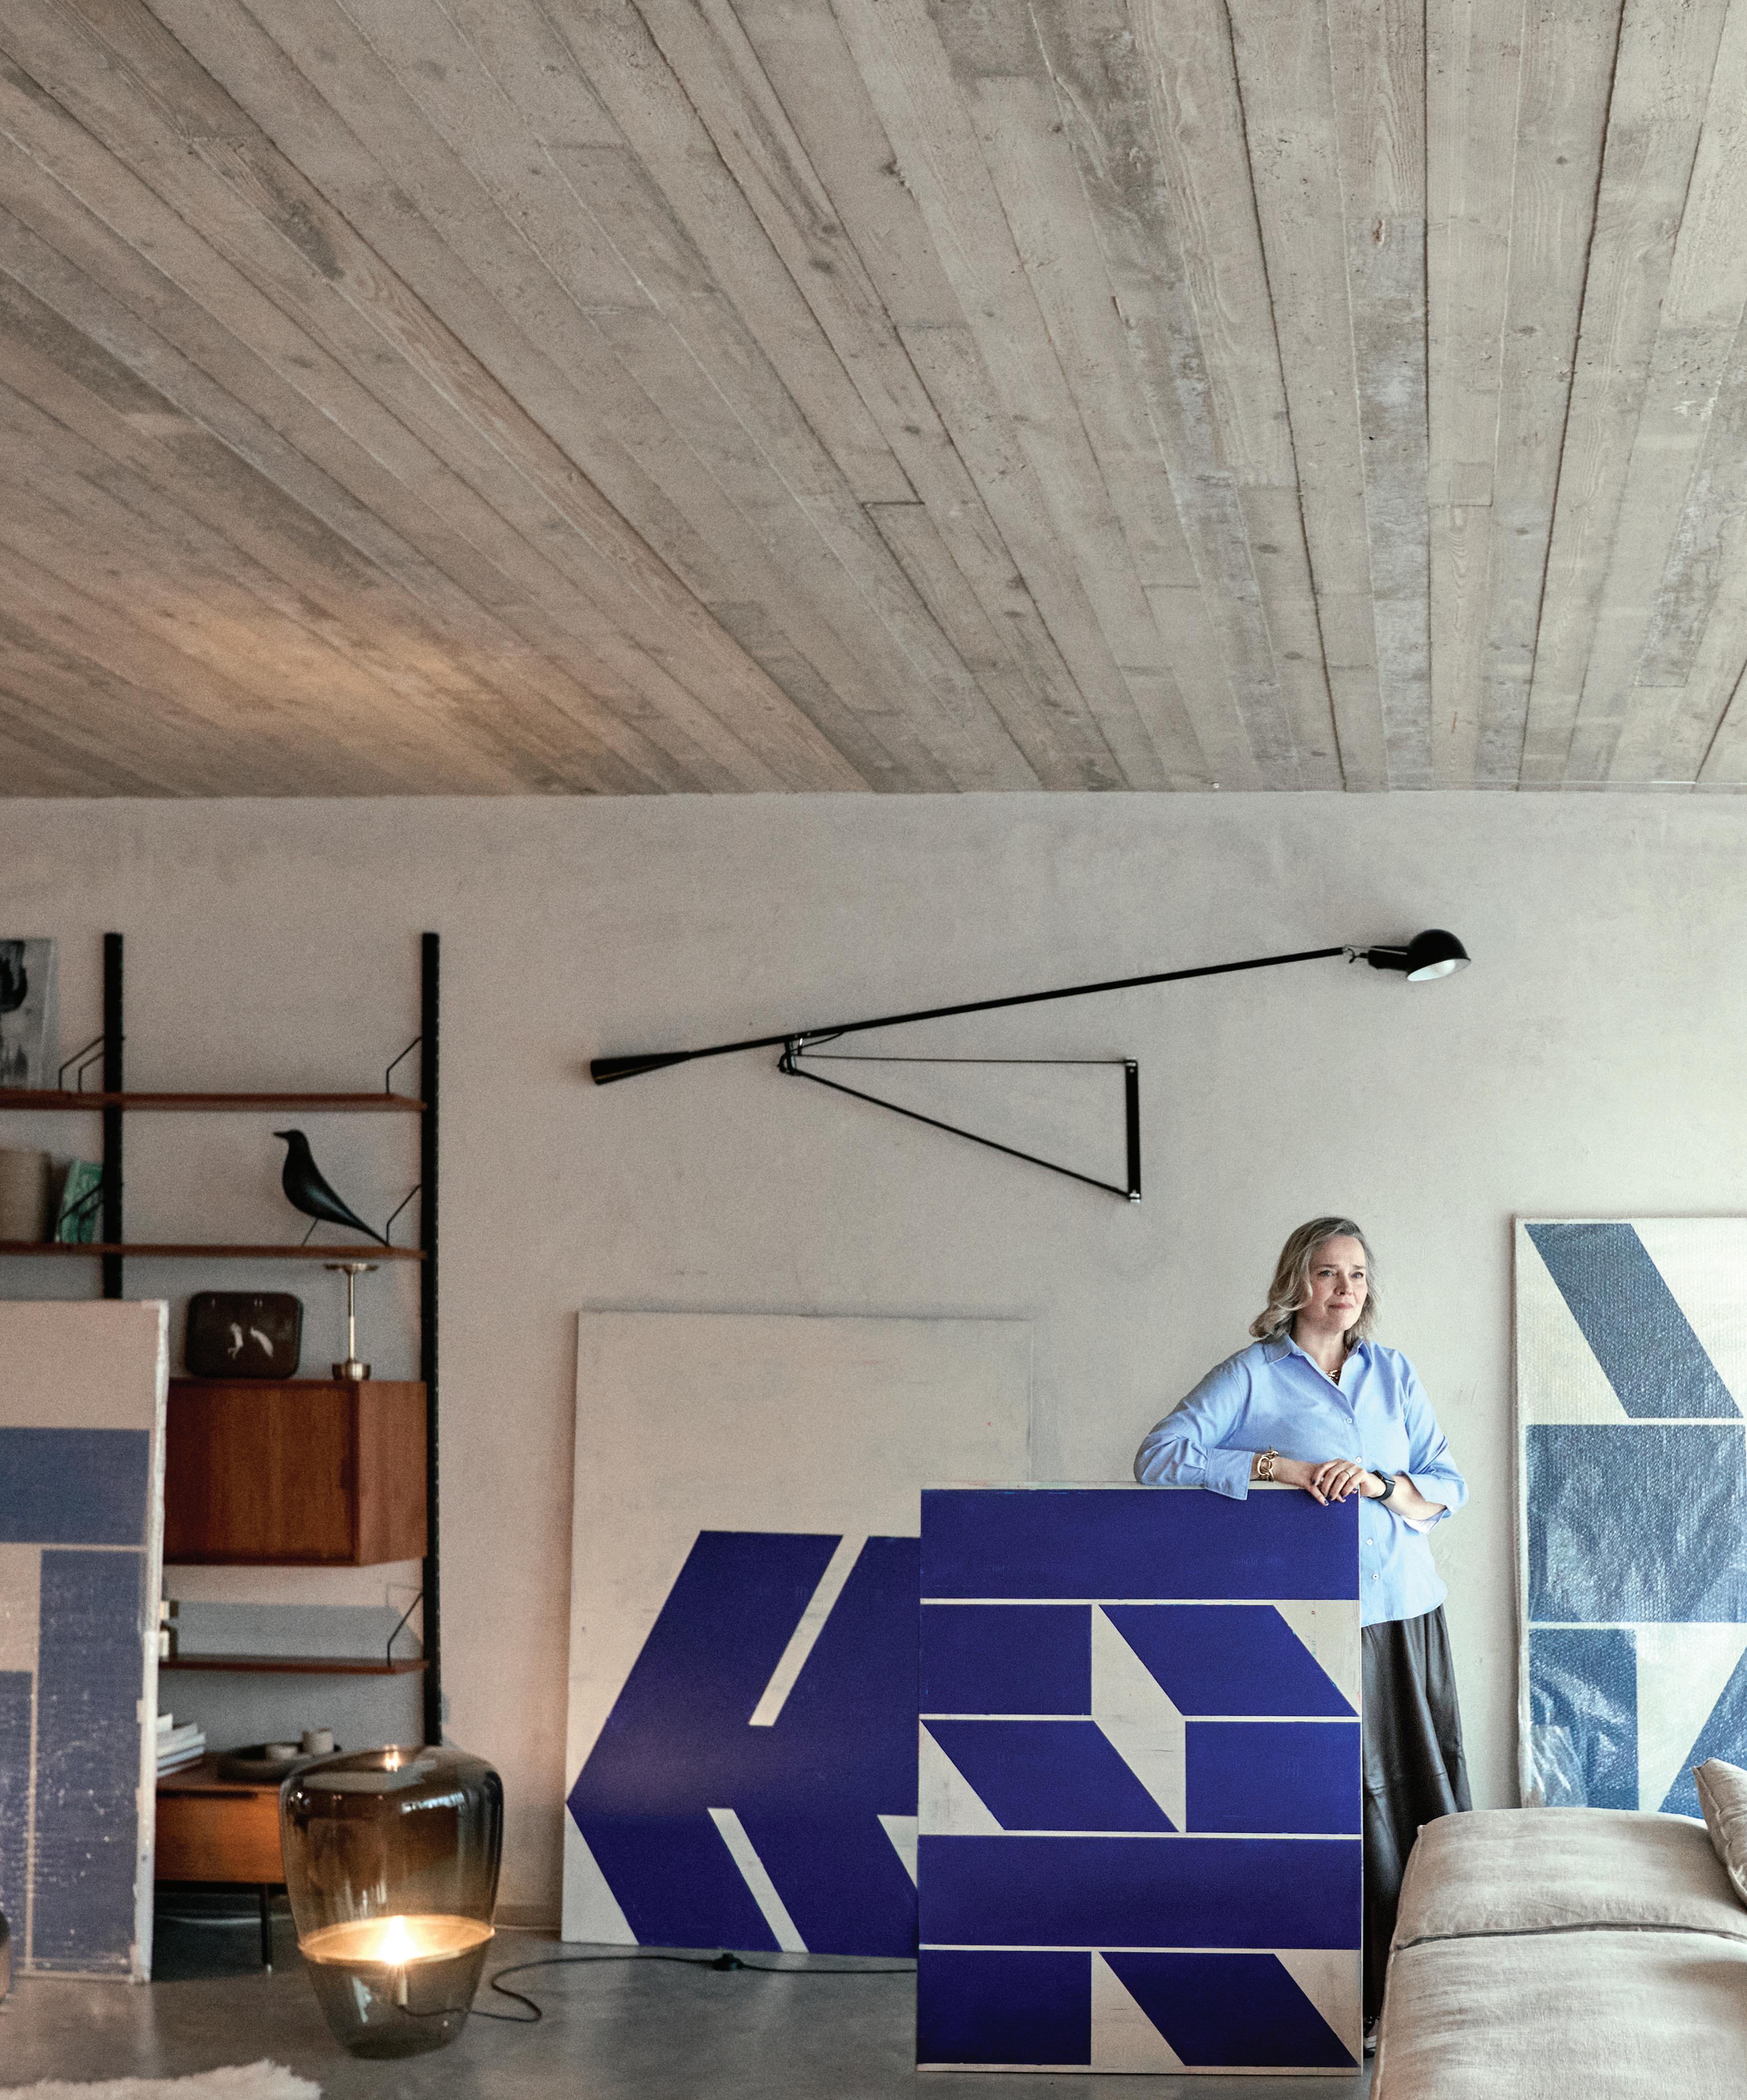
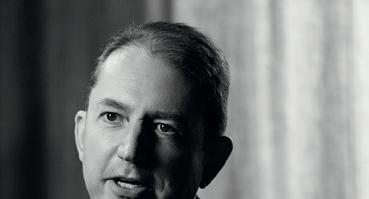
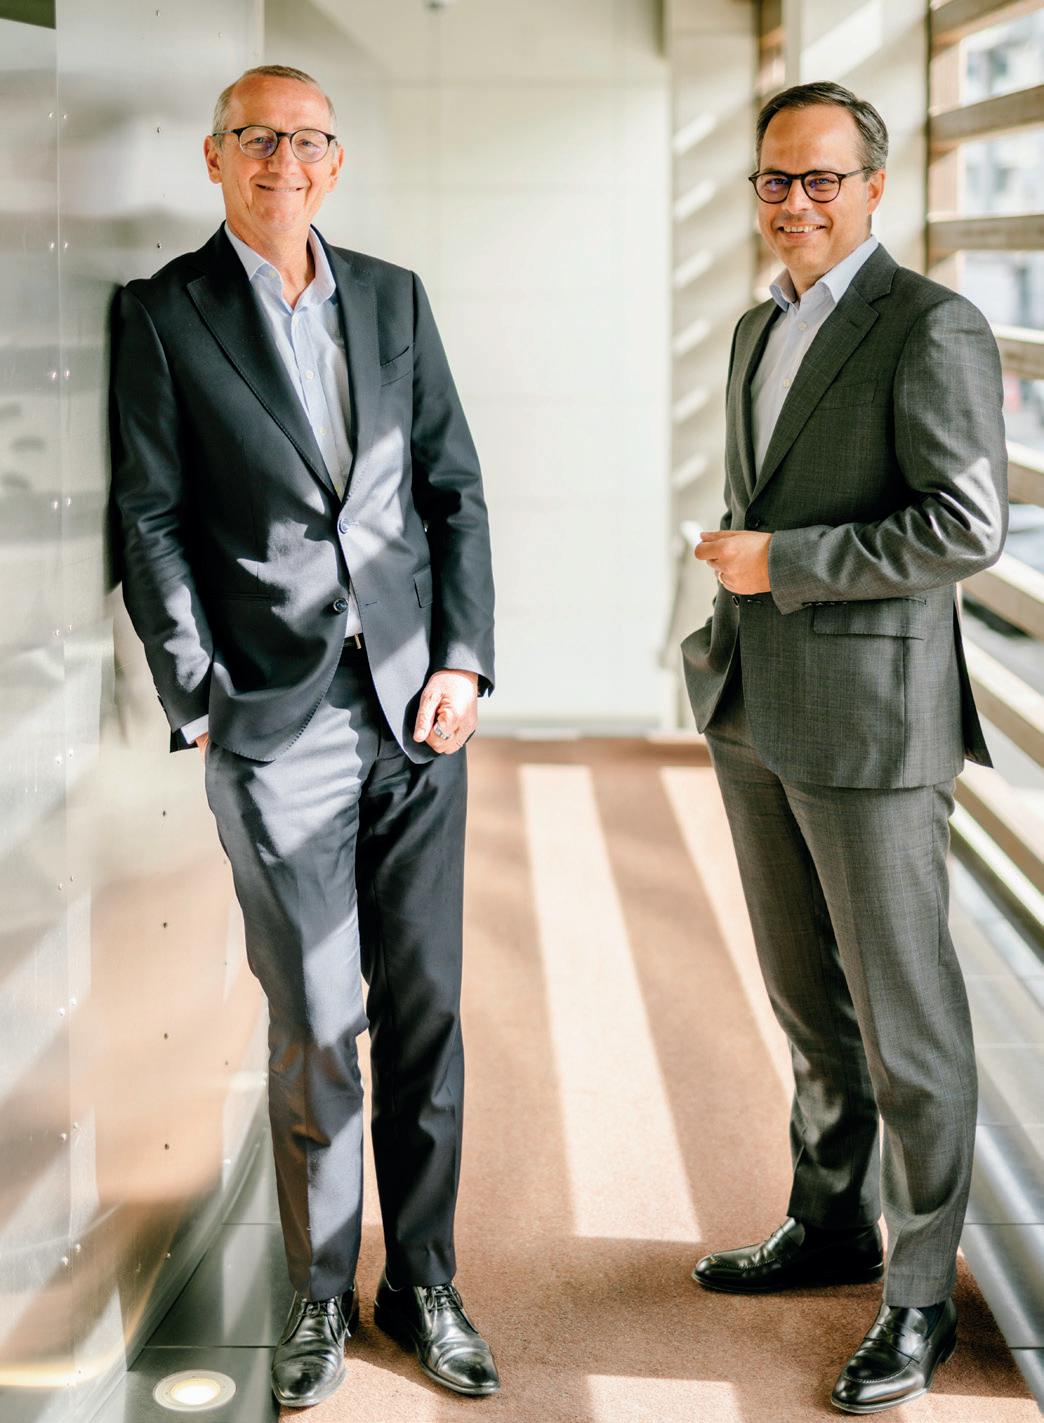
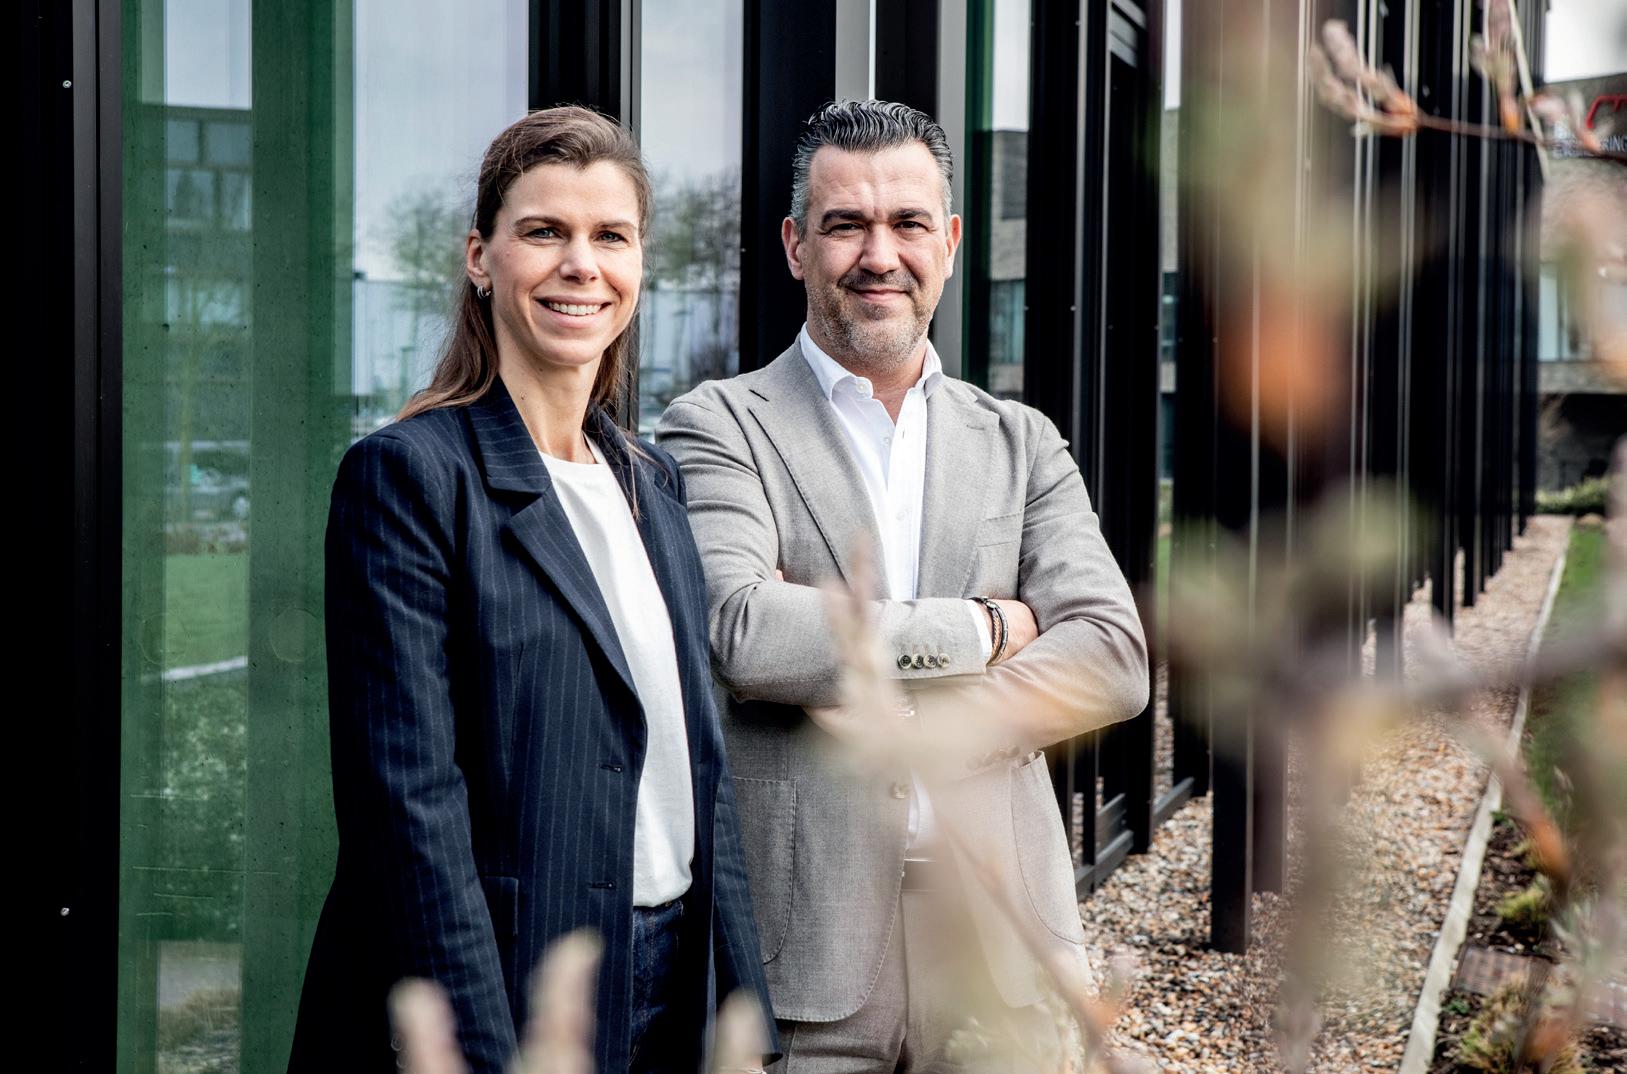
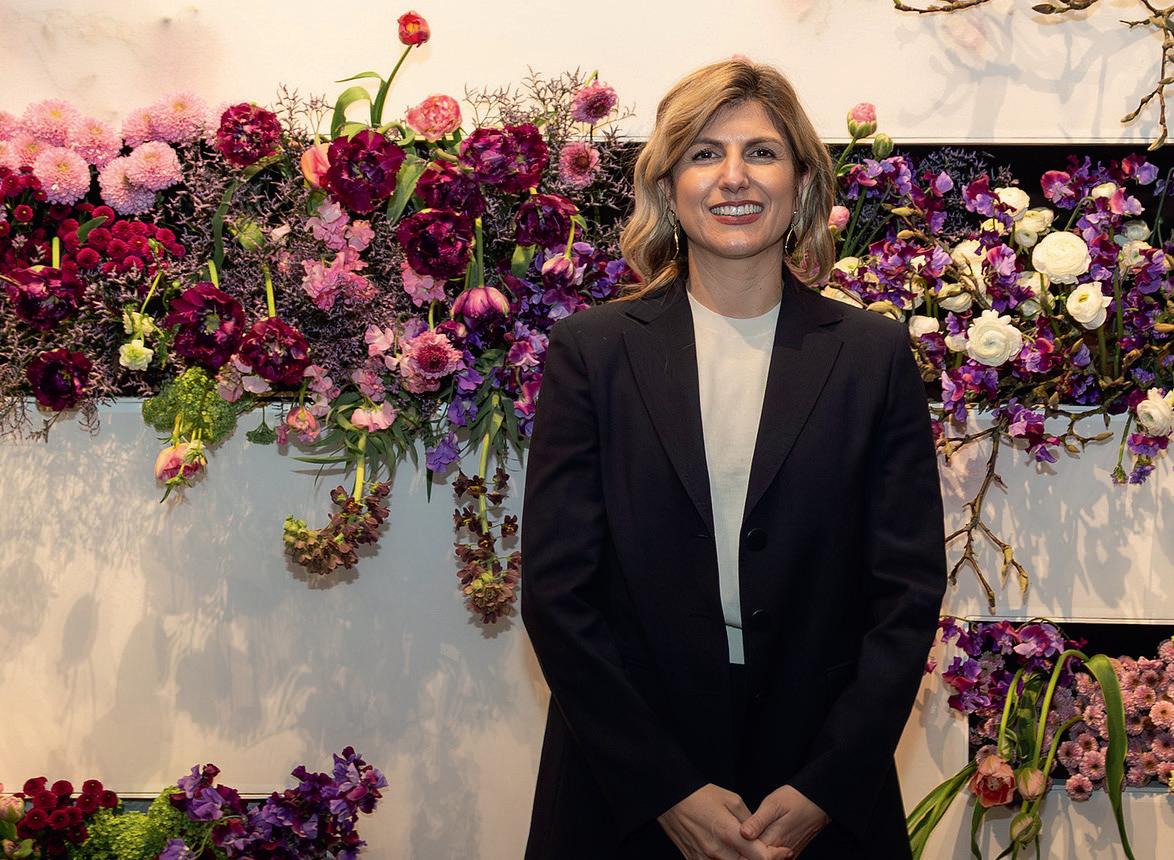
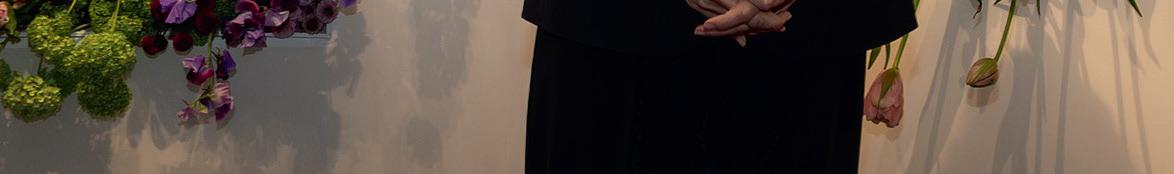
Ingrid Stevens Bankier en bestuurster KMSKA ‘Bij Leo Stevens gebruik ik de ervaring uit de cultuursector om breder te kijken’
Private Bank
Interesse in uw passies. Aandacht voor uw ambities. Focus op uw vermogen.
Deutsche Bank steunt als een van de grootste* private banken van Europa op haar wereldwijde expertise om over uw vermogen te waken.
Deutsche Bank
*Bron : Deutsche Bank Private Bank. 508 miljard euro aan beheerd vermogen in Wealth Management en Private Banking (december 2025). Deutsche Bank AG, Taunusanlage 12, 60325 Frankfurt am Main, Duitsland, HR Frankfurt am Main HRB nr. 30000. Deutsche Bank Marnixlaan 13-15, 1000 Brussel, België, RPR Brussel, BTW BE 0418.371.094, IBAN BE03 6102 0085 7284, IHK D-H0AV-L0HOD-14
Schilderijen: Alain Biltereyst
COLOFON
Adres: Redactie De Tijd, Tour & Taxis, Havenlaan 86C bus 309, B-1000 Brussel
Algemeen hoofdredacteur: Isabel Albers
Hoofdredacteur: Peter De Groote
Coördinator: Sonja Verschueren
Art director: Jan Nelis
Eindredactie: Carl Pansaerts
Lay-out: Ilse Janssens
Abonnementen: tel.: 0800/55.150, abo@tijd.be
Advertenties: Trustmedia, Tour & Taxis, Havenlaan 86C bus 309, B-1000 Brussel, tel.: 02/422.05.24, finance.team@trustmedia.be Verantwoordelijke uitgever: Peter Quaghebeur
Private Banking Inhoud
04 Hiep, hiep, hiep! hoera!
Delen Private Bank wordt 90: ‘We hebben plannen om nog in een ander land te beginnen’
08
Meerwaardebelasting (1)
Eerste hulp bij de administratieve mallemolen
11 Meerwaardebelasting (2)
Beleggers verschuiven vermogen mondjesmaat van aandelen naar fondsen
KBC Private Banking & Wealth
‘We zitten steeds dichter bij 100 miljard euro aan vermogen onder beheer’
16
Artificiële intelligentie
Geen bedreiging, wel een hefboom: AI maakt meer tijd vrij voor klantenrelatie
18 Van tennisster tot onderneemster
Justine Henin: ‘Geld heeft nooit meegespeeld in mijn beslissingen’
22 Dubbelinterview
Bankier Ingrid Stevens en KMSKA-museumdirecteur Carmen Willems over de rol van ondernemers in de cultuursector
26 Buitenlandse spelers
JPMorgan schakelt versnelling hoger in België
30
Pokémon-kaarten
Hoe uw passie een rendabele belegging kan zijn
Verjaardag
CEO Michel Buysschaert (links) en voorzitter Jacques Delen van Delen Private Bank vinden dat mensen te weinig stilstaan bij de impact van de vergrijzing.
Delen Private Bank wordt 90
‘We gaan niet alles aanbieden, anders word je in alles middelmatig’
Viert Delen Private Bank zijn negentigste verjaardag straks met een overname in een nieuwe buitenlandse markt? CEO Michel Buysschaert en voorzi er Jacques Delen zeggen dicht bij zo’n internationale deal te staan. Aan de succesformule zelf wordt niet gesleuteld, klinkt het beslist. ‘Klanten appreciëren het dat we soms nee durven te zeggen.’
PIETER SUY
Het geheime wapen van Jacques Delen? Gelamineerde fiches. De voorzi er van Delen Private Bank, het nummer vier op de Belgische markt voor private banking, draagt al jaren steekkaarten in zijn vestzak. Om klanten in een oogopslag te tonen welke diensten zijn familiebedrijf in de aanbieding heeft. Of om zelf snel te kunnen zien in welke
Een belegging naar uw smaak
Ontdek het rendement van onze beleggingen. Zoals een topchef gerechten maakt met wereldwijde ingrediënten van topkwaliteit, zo stellen wij bij ING Private Banking met evenveel passie en expertise uw portefeuille samen. Zo geniet u van de solide prestaties van onze onafhankelijk geselecteerde beleggingen.
ing.be/privatebanking
Aanbod voor beleggingen, investeringen en/of verzekeringen onder voorbehoud van aanvaarding door ING België (of in dit geval door de betrokken verzekeringsmaatschappij) en mits wederzijds akkoord. De voorwaarden en bepalingen (reglementen, tarieven, document met essentiële beleggersinformatie en alle bijkomende informatie) zijn verkrijgbaar in uw ING-kantoor of op www.ing.be. ING België nv • Bank/Kredietgever • Vennootschapszetel: Marnixlaan 24, B-1000 Brussel • RPR Brussel • Btw: BE 0403.200.393 • BIC: BBRUBEBB • IBAN: BE45 3109 1560 2789 – www.ing.be – Neem contact op met ons via ing.be/privatebanking - Verzekeringsmakelaar ingeschreven bij de FSMA onder het nummer 0403.200.393. Verantwoordelijke uitgever: Jan Van Sande • 04/2026.
Private Banking Verjaardag
regio’s en kantoren klanten in totaal ruim 76 miljard euro aan vermogens hebben ondergebracht.
Of we een kopie van die fiches kunnen delen? ‘Nee, dat gaan we niet doen’, lacht Delen in het Antwerpse hoofdkantoor van de private bank, waar hij op zijn 76ste nog steeds de deuren platloopt.
Ook nu de financiële markten door elkaar worden geschud en de inflatiezorgen groeien door de oorlog in het Midden-Oosten komen de steekkaarten van pas. ‘We tonen klanten soms grafieken over hoe de beurzen de voorbije dertig jaar zijn geëvolueerd. Bij elk jaartal vermelden we een gebeurtenis die toen kon worden gezien als een goede reden om te verkopen. Maar als je dat niet had gedaan, had je je rendement gestaag zien groeien. De geschiedenis leert dat je het hoofd koel moet houden en niet moet uitstappen als de beurzen gedaald zijn.’
‘Gelukkig zijn slechts heel weinig klanten ongerust’, vult CEO Michel Buysschaert aan, terwijl hij Delen komt vergezellen. ‘Wie al tien, twintig of zelfs dertig jaar bij ons zit, weet hoe we werken. We zijn wel wat voorzichtiger in onze beleggingsstrategie. We zijn weer wat meer in Amerikaanse aandelen beginnen te beleggen dan in Europese en hebben de looptijden van onze obligatiebeleggingen wat verminderd.’
Het hoofd koel houden in crisistijden: Delen kreeg die les al vroeg ingeprent door zijn vader, die 90 jaar geleden het Antwerpse wisselkantoor oprich e dat zou uitgroeien tot de private bank van nu. ‘Ik heb bij ons aan tafel altijd gehoord dat het economisch moeilijk ging. Mijn vader was een intellectueel. Zakendoen zag hij als een noodzakelijk kwaad. Maar over mij zei hij steevast tegen klanten dat ik een commerçant was.’
Daar valt weinig tegen in te brengen. Samen met zijn broers bouwde Jacques Delen het wisselkantoor van zijn vader sinds de jaren 70 gestaag uit. Met de intrede van de investeringsmaatschappij Ackermans & van Haaren in het begin van de jaren
Aan modeverschijnselen doen we niet
mee. Als mensen zien wat er op de private markten gebeurt, reageren ze opgelucht dat wij dat niet doen.
Michel Buysschaert
CEO Delen Private Bank
Al te vaak moeten ouders na hun pensioen geld lenen bij hun kinderen, omdat hun uitgaven niet in verhouding staan tot de inkomsten uit hun vermogen.
Jacques Delen Voorzitter Delen Private Bank
90 ging de expansie nog een pak sneller. Wat de zaken vooruithielp, was een sterke nadruk op efficiëntie en de beslissing om te focussen op discretionair beheer, waarbij klanten hun bank de toelating geven om alle beleggingsbeslissingen te nemen. In de privatebankingwereld geldt discretionair beheer als de lucratiefste tak.
Buitenlandse expansie
In tandem met Bank Van Breda, ook uit de Ackermans & van Haaren-stal, groeide Delen Private Bank niet alleen uit tot een dominante speler in België. De bank werd ook actief in Luxemburg, Zwitserland en het Verenigd Koninkrijk en doet nu al een tiental jaar overnames in Nederland. ‘Enkel in Ro erdam en Breda heeft ons netwerk nog blinde vlekken’, zegt Buysschaert. ‘We zouden daar graag kantoren hebben. We ze en daarvoor stappen.’
Zi en er nog overnamedossiers in andere landen in de pijplijn? Delen had eerder al aangegeven dat hij deals in Duitsland of Frankrijk niet uitsloot. ‘We hebben wel plannen om nog in een ander land te beginnen’, zegt de voorzi er. ‘Mogelijk komen we dit jaar met nieuws daarover. Maar er is nog niets definitief beslist. We moeten er zeker van zijn dat onze organisatie zoiets aankan.’
Wat wel al vaststaat, is dat niet wordt gesleuteld aan de succesformule van de groep. Dankzij de samenwerking met Bank Van Breda, die zich toelegt op ondernemers en vrije beroepers, kan Delen Private Bank zeker zijn van een deel van zijn stabiele instroom van vermogens. Het grootste deel daarvan brengt de bank onder in haar patrimoniale fondsen. Plannen om andere producten toe te voegen aan dat aanbod heeft de bank niet.
‘We willen onderscheidend zijn in discretionair beheer’, zegt Buysschaert. ‘We krijgen soms vragen van klanten, of zelfs van medewerkers, waarom we niet investeren in bijvoorbeeld private equity (niet-beursgenoteerde bedrijven, red.). Maar aan
dergelijke modeverschijnselen doen we niet mee. En als mensen nu zien wat er op die private markten gebeurt, zijn ze opgelucht dat we dat niet doen. We moeten geen antwoord geven op alles.’
‘Als je alles wil doen, word je middelmatig in alles’, zegt de CEO. ‘‘Nee’ is af en toe ook een antwoord. Keuzes maken is onze sterkte. De klanten appreciëren dat ook.’
Vergrijzing
Delen zet wel steeds nadrukkelijker in op bijkomende diensten rond patrimoniumbeheer en vermogensplanning. ‘Ik schat dat zo’n 80 procent van de mensen beleggingsbeslissingen liever uitbesteedt, net als alle administratie’, zegt Delen. ‘De nood aan ontzorging wordt groter en groter, omdat alles complexer wordt: de fiscaliteit, maar ook de gezinssituatie van veel klanten.’
Tegelijk merkt Delen dat mensen nog te weinig stilstaan bij de impact van de vergrijzing. ‘Mensen leven steeds langer na hun pensioen’, zegt Buysschaert. ‘Vroeger sprak je over tien tot vijftien jaar, nu gaat het soms om dertig jaar. Daarom moet grondiger worden nagedacht over hoe ze hun financiële onafhankelijkheid kunnen veiligstellen. Al te vaak moeten ouders na hun pensioen geld lenen bij hun kinderen, omdat hun uitgaven niet in verhouding staan tot de inkomsten uit hun vermogen.’
‘We moeten mensen meer bewust maken van dat risico en hen meer doen nadenken over hun financiële situatie na hun professionele loopbaan’, zegt Delen. ‘Ook de politieke wereld moet daarover veel meer nadenken. Die moet meewerken aan de financiële onafhankelijkheid van de burgers. Maar we zien het tegenovergestelde. Terwijl mensen in aandelen zouden moeten beleggen om hun vermogen te laten meegroeien met de expansie van de wereldeconomie, wordt dat ontmoedigd ten voordele van spaarproducten die minder opleveren dan de inflatie en je koopkracht verminderen.’
JEFFREY TORREMANS
CONNECT
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
GESPONSORDE INHOUD
Internationaal familievermogen vergt maatwerk en brede expertise
‘Het beheer van familiaal vermogen en de overdracht naar de volgende generatie is vaak bijzonder complex. Zeker als het om meerdere generaties gaat en familieleden, bedrijven en activa over verschillende landen verspreid zijn’, zegt Jérôme Castagne, Head of Private Wealth Management van het Brusselse kantoor van ABN AMRO MeesPierson.
De komende jaren zal de zogenoemde Great Wealth Transfer die complexiteit alleen maar vergroten. Grote vermogens schuiven dan door naar een volgende generatie. En binnen families lopen de verwachtingen vaak uiteen.
‘Tussen de verschillende generaties zien we geregeld duidelijke meningsverschillen’, zegt Castagne. ‘Generatie Y en Z hechten veel meer belang aan cryptoactiva, artificiële intelligentie, passief beheer, duurzaamheid en private markten dan hun ouders of grootouders.’
De afdeling Wealth
Solutions biedt maatoplossingen voor de structurering en grensoverschrijdende overdracht van privéen beroepsactiva.
CÉLINE BEAUJEAN
Wealth Planner bij ABN AMRO MeesPierson Belgium
ANDERE LANDEN, ANDERE REGELS
Zodra familieleden en vermogens over meerdere landen verspreid zitten, wordt het dossier nog ingewikkelder. Dan spelen verschillende belastingstelsels, regels en erfrechtelijke kaders door elkaar. Bovendien veranderen die regels geregeld onder invloed van politieke hervormingen.
‘Er bestaat wel Europese regelgeving die min of meer verduidelijkt welk burgerlijk recht van toepassing is op de overdracht van goederen via schenking of overlijden, maar veel praktische
vragen van families blijven onbeantwoord omdat de materie zo veelzijdig en complex is’, zegt Céline Beaujean, expert vermogensplanning binnen de dienst Wealth Solutions van ABN
AMRO MeesPierson. ‘De uitdaging is om zowel het civiele als het fiscale luik van een schenking of nalatenschap goed te regelen, terwijl de toepasselijke regels van land tot land verschillen. Net daarom waarderen onze klanten de juridische en fiscale opvolging die wij hen bieden.’
MAATWERK OVER GRENZEN HEEN
Voor families met zo’n profiel volstaat een klassieke aanpak niet. Een brede blik, veel gezamenlijke ervaring en een stabiel team maken volgens ABN
AMRO MeesPierson het verschil.
‘Met die aanpak kunnen we bij ABN AMRO MeesPierson onze basisopdracht, namelijk het vermogen van klanten beschermen en laten groeien, extra diepgang geven’, zegt Beaujean.
‘Onze afdeling Wealth Solutions biedt daarom oplossingen op maat voor de structurering en grensoverschrijdende overdracht van zowel privé- als beroepsactiva. Die dienstverlening maakt integraal deel uit van ons aanbod.’
‘Samen met onze relatiebeheerders en vermogensplanners kunnen we experts binnen de ABN AMRO-groep mobiliseren, zowel in België als in het buitenland’, zegt Castagne. ‘Zo kunnen we competitieve en doeltreffende oplossingen uitwerken voor beleggingen, financiering en vermogensstructuren.’
‘Met veel van onze klanten hebben we al jaren een vertrouwensrelatie. Daardoor zijn we aanwezig op de sleutelmomenten in hun leven en kunnen we gerichter antwoorden op hun vragen. Die relatie willen we ook met de volgende generaties verder uitbouwen.’
SAVE THE DATE
Family Capital Tomorrow
Noteer alvast 9 september 2026 in uw agenda. Dan vindt de tweede editie plaats van Family Capital Tomorrow: het event van De Tijd en L’Echo voor bedrijfsfamilies, family offices en hun netwerk. Met ABN AMRO MeesPierson als één van de fiere partners.
Of u de meerwaardebelasting laat afhouden door uw bank of niet, sowieso moet u zelf nog een administratieve mallemolen door als u de belasting tot een minimum wilt beperken. Gelukkig zal uw bank u daarbij helpen door u jaarlijks een overzicht te bezorgen.
Banken ondersteunen beleggers bij administratieve rompslomp meerwaardebelasting
PETER VAN MALDEGEM
Sinds begin dit jaar is een belasting van 10 procent van toepassing op meerwaarden die u realiseert bij de verkoop van financiële activa. Voor de betaling van de belasting zijn er twee systemen: ofwel houdt uw (Belgische) bank de belasting automatisch af bij een verkoop, ofwel kiest u ervoor dat de bank de belasting niet afhoudt. In dat geval zult u de meerwaarden via uw belastingaangifte moeten laten belasten.
De belegger moet de keuze maken, maar omdat de wet pas in april in het Staatsblad is verschenen, is sprake van een overgangsperiode tussen 1 januari en 1 juni. Voor verkopen in die periode is de standaard
dat banken de taks niet afhouden, tenzij u uw bank vraagt dat wel te doen (opt-in). U hebt tot eind augustus om die keuze te maken. Voor verkopen na 1 juni is de standaard dat de bank de taks automatisch afhoudt, tenzij u aan uw bank zegt dat niet te doen (opt-out).
De meeste banken hebben die vraag aan hun klanten voorgelegd. Op basis van de eerste golf van antwoorden lijkt het erop dat slechts een minderheid voor de opt-out zal kiezen. Dat betekent dat in de meerderheid van de gevallen de bank na 1 juni de taks automatisch afhoudt.
Huiswerk
Maar welke keuze u ook maakt, er staat u huiswerk te wachten. Dat heeft in eerste instantie te maken met de jaarlijkse vrijstelling die
Laat u de taks afhouden door uw bank en geeft u de meerwaarde niet aan in uw aangifte, dan laat u tot 1.000 euro (10% van 10.000 euro) liggen.
u kunt bekomen. Elk jaar kunt u 10.000 euro aan meerwaarden vrijstellen van belasting. Maar omdat uw bank nooit rekening zal houden met de vrijstelling, moet u die zelf via uw belastingaangifte aanvragen. Laat u de taks afhouden door uw bank en geeft u de meerwaarde niet aan in uw aangifte, dan laat u tot 1.000 euro (10% van 10.000 euro) liggen. Een tweede reden heeft te maken
met de minwaarden. Als u effecten met verlies verkoopt, kunt u die minwaarden in mindering brengen van de meerwaarden die u in hetzelfde jaar realiseerde. Ook dat kan alleen via de belastingaangifte. Verder is het ook mogelijk om voor aankopen die u deed vóór 31 december 2025 de effectieve aankoopkoers in rekening te brengen als die hoger lag dan de koers op de fotodatum van 31 december 2025. Op die manier vermijdt u dat u belast wordt op een meerwaarde die u niet realiseerde. Van die mogelijkheid kunt u gebruikmaken voor verkopen tot 31 december 2030, maar ook daarvoor moet u via de belastingaangifte. Ten slo e is er ook de complexe berekening van de meerwaarden op cashrekeningen in vreemde munt. Wie bij zijn broker een
Private Banking Fiscaliteit
dollarrekening heeft waarop hij regelmatig Amerikaanse aandelen koopt en verkoopt, moet niet alleen op de meerwaarde van de aandelen (omgerekend naar euro) belasting betalen, maar ook op de meerwaarde (in euro) op de valutatransacties op die rekening. Wie Amerikaanse aandelen koopt, verkoopt als het ware cash op die rekening. Als die cash op dat moment, uitgedrukt in euro, meer waard is dan op het moment dat de cash op uw rekening kwam, realiseert u op die valutatransactie ook een meerwaarde. Ook al kiest u voor opt-in, op die transactie zal de bank nooit de meerwaardebelasting afhouden, waardoor u die altijd moet aangeven in uw aangifte.
Bankdocumenten
Het goede nieuws is dat alle door de redactie geconsulteerde banken aangeven dat ze hun klanten maximaal zullen bijstaan, zodat ze hun belastingaangifte zo correct mogelijk kunnen invullen. Banken werken aan twee types documenten. Ten eerste is er het we elijk document dat banken aan de fiscus moeten
Klant bij buitenlandse broker of meerwaarde op crypto: betaal belasting zelf!
Wie klant is bij een buitenlandse broker zal de meerwaarde zelf moeten aangeven, aangezien de buitenlandse spelers de taks niet zullen innen. Dat betekent niet dat die brokers hun klanten helemaal aan hun lot overlaten. De Nederlandse brokers Flatex Degiro en Bux geven aan dat ze een jaarlijks document ter beschikking zullen stellen met de gerealiseerde meeren minwaarden.
Voor transacties die buiten het bankencircuit lopen, zoals beleggingsgoud of cryptomunten, zullen de beleggers doorgaans volledig op zichzelf aangewezen zijn. Zelf aangeven is de boodschap. Zelf voldoende bewijsmateriaal verzamelen over de waarde van de beleggingen op 31 december 2025 is dan cruciaal.
de eerste maanden van 2027. Het zal alle relevante informatie beva en over het inkomstenjaar 2026, zodat u uw aangifte van 2027 correct kunt invullen. Zowel klanten die kiezen voor de opt-in als klanten die kiezen voor de opt-out zullen dat document in principe ontvangen. De banken geven aan nog bezig te zijn met het ontwerp, maar duidelijk is wel dat het document bij alle banken gelijkaardige informatie zal beva en. Het gaat om de gerealiseerde meerwaarden en de afgehouden taks (bij opt-in), de gerealiseerde minwaarden en de gemiddelde aankoopkoers voor aankopen vóór 31 december 2025. Over dat laatste maken banken wel een kan ekening. ‘Sommige informatie kan door het verlopen van de maximale bewaartermijn bij de banken niet meer beschikbaar zijn en kunnen we dan ook niet aan de klant bezorgen’, zegt BNP Paribas Fortis. Ook Belfius waarschuwt ‘voor onvolledige informatie over zeer oude transacties of effecten die bijvoorbeeld uit het buitenland zijn gerepatrieerd’.
form altijd een rekeningstand (portefeuillerapport) downloaden - ook van een datum in het verleden - om een hogere aankoopkoers dan die van 31 december aan te tonen. Het is vandaag al mogelijk de ‘foto’ van 31 december 2025 te consulteren en bij te houden als toekomstig bewijsstuk’, zegt Saxo.
In tegenstelling tot meerdere andere banken zal Degroof Petercam zijn klanten ook bijstaan bij de complexe berekening van de meerwaarden op de cashrekeningen in vreemde munt.
Begin 2027 bezorgen banken hun klanten voor het eerst een document met daarin alle relevante informatie over het inkomstenjaar 2026.
bezorgen voor klanten die voor de opt-out kiezen. Dat document moet de fiscus helpen controleren of alle belastingplichtigen hun meerwaarden aangeven. De vormvereisten van dat document zijn opgenomen in de wet, waardoor het bij alle banken dezelfde vorm zal hebben.
Een tweede document dient ter ondersteuning van de klanten. Dat document zal voor de eerste keer aan de klanten bezorgd worden tijdens
In tegenstelling tot meerdere andere banken zal Degroof Petercam zijn klanten ook bijstaan bij de complexe berekening van meerwaarden op de cashrekeningen in vreemde munt. ‘Het document dat we jaarlijks ter beschikking stellen, zal ook de gerealiseerde meer- of minderwaarden op de cashlijnen beva en. Die zullen zowel berekend zijn op basis van de koers van 31 december 2025, als op basis van de gemiddelde aanschafwaarde vóór die datum’, zegt woordvoerder Arnaud Denis.
Verder zullen de meeste banken ook de ui reksels, die ze bij elke transactie ter beschikking stellen, aanpassen. ‘Bij iedere afrekening gaat de klant de meer- of minwaarde op zijn detailui reksel vinden. Indien voor de opt-in gekozen is, zal ook de afgehouden taks op het ui reksel zichtbaar zijn’, stelt BNP Paribas Fortis.
Vaak bieden ook de beleggersapps mogelijkheden om informatie op te zoeken. ‘Een klant kan in ons plat-
De administratieve ondersteuning van de banken betekent niet dat de aangifte in de personenbelasting een wandeling in het park wordt. Hoe meer u als belegger hebt gehandeld en hoe meer beleggersrekeningen u bij verschillende banken hebt, hoe complexer de aangifte zal zijn. De aangifteregels gelden ook voor verzekeringsproducten zoals tak 21 en tak 23 die uitbetaald worden. Voor die producten loopt de overgangsperiode wel tot 31 augustus 2026 in plaats van 1 juni 2026. Ook de verzekeraars bereiden een document voor waarmee ze hun klanten willen ondersteunen. Marktleider AG Insurance zal zijn klanten jaarlijks een fiscale fiche met alle relevante en gedetailleerde informatie bezorgen. De verzekeraar wijst er wel op dat het beschikbaar stellen van een hogere aankoopwaarde op korte termijn technisch niet haalbaar is. ‘Maar we staan steeds ter beschikking van de klant voor hulp en ondersteuning’, zegt woordvoerder Lars Vervoort.
Meerwaardetaks leidt tot lichte verschuiving van aandelen naar fondsen
De meeste particuliere beleggers reageren relatief kalm op de invoering van de meerwaardebelasting. De belangrijkste verandering is een grotere voorkeur voor beleggingsfondsen ten nadele van individuele aandelen.
WOUTER VERVENNE
Vanaf dit jaar moeten particuliere beleggers een meerwaardebelasting van 10 procent betalen als ze aandelen of andere financiële activa met winst verkopen. Omdat veel beleggers gevoelig zijn voor veranderingen van de fiscaliteit, rijst de vraag of zij hun gedrag aanpassen. BNP Paribas Fortis, KBC en Degroof Petercam zien geen of geen grote gedragsverandering. ‘Voor veel klanten weegt duidelijkheid zwaarder dan fiscale optimalisatie tot de laatste komma’, zegt BNP Paribas Fortis.
Andere banken zien wel aanpassingen. ING, Deutsche Bank en de Zwitserse private bank Lombard Odier merken dat sommige vermogende klanten minder investeren in individuele aandelen en meer in beleggingsfondsen. Cijfers van de Nationale Bank bevestigen dat. De Belgen hebben in het vierde kwartaal van 2025 voor 4,4 miljard euro beursgenoteerde aandelen verkocht en voor 7,9 miljard beleggingsfondsen gekocht.
Deutsche Bank ziet die verschuiving naar fondsen vooral bij discretionaire portefeuilles. Dat zijn portefeuilles die door de bank worden beheerd. Als een beleggingsportefeuille individuele aandelen bevat, moet een belegger bij elke verkoop van een aandeel die winst oplevert
een meerwaardebelasting betalen. Als een portefeuille bestaat uit beleggingsfondsen, is bij transacties door die fondsen geen meerwaardetaks verschuldigd. De nieuwe meerwaardebelasting is alleen verschuldigd als de belegger een fonds met winst verkoopt.
Lasten vermijden
‘De verschuiving naar fondsen heeft vooral tot doel extra administratieve lasten te vermijden’, zegt Deutsche Bank. Ook de vermogensbeheerder Lombard Odier merkt op dat een beleggingsfonds de administratieve opvolging vereenvoudigt. Beleggers die in individuele aandelen investeren, doen normaal meer transacties dan fondsenbeleggers.
ING signaleert dat de grootste verschuiving plaatsvond in het vierde kwartaal van vorig jaar, dus voor de invoering van de meerwaardebelasting. ‘Maar we zien dat de trend naar beleggingsfondsen doorzet.’
Belfius is wat voorzichtiger. ‘Het lijkt erop dat sommige klanten overwegen meer in beleggingsfondsen te beleggen en minder in individuele aandelen. Maar we hebben nog geen noemenswaardige verschuiving waargenomen.’
Buitenlandse rekeningen
Saxo Bank herhaalt dat sommige beleggers buitenlandse rekeningen leeghalen om het geld over te ze en naar een Belgische broker. Ook die
ING, Deutsche Bank en de vermogensbeheerder Lombard Odier zeggen dat klanten minder investeren in aandelen en meer in fondsen.
Het aantal transfers van buitenlandse rekeningen naar Saxo België is nog altijd aanzienlijk.
Saxo Bank
verschuiving heeft tot doel de administratieve rompslomp te beperken. Belgische financiële instellingen zullen de meerwaardetaks inhouden (opt-in), tenzij de klant expliciet vraagt dat niet te doen (opt-out). Buitenlandse banken en brokers zullen de meerwaardebelasting wellicht niet inhouden. Klanten van die buitenlandse financiële instellingen zullen de meerwaarden moeten aangeven in hun belastingaangifte.
‘De repatriëring zagen we zeer nadrukkelijk in de laatste maanden van 2025’, zegt Saxo. ‘Na Nieuwjaar is die trend nog enkele weken onverminderd doorgegaan om ondertussen naar een lager tempo te zakken. Het aantal transfers van het buitenland naar Saxo België is nog altijd aanzienlijk, terwijl het aantal transfers naar buitenlandse brokers zo goed als stilgevallen is.’ Bolero, de broker van KBC, zegt dat de repatriëring van gelden uit het buitenland niet voortduurt in 2026.
De banken zien niet meteen aanwijzingen dat hun klanten minder beleggen. De jongste beleggersbarometer van ING suggereert iets anders. Volgens die enquête is maar 16 procent van de Belgische beleggers van plan minder te beleggen als gevolg van de meerwaardebelasting. ING en Deutsche Bank zeggen geen toenemende interesse te zien in vastgoed, dat is vrijgesteld van de meerwaardebelasting.
‘We
hebben bij KBC geleerd uit onze fouten, we bieden geen private credit aan’
Ook zonder grote campagnes is de 100 miljard euro aan vermogens onder beheer binnen handbereik voor KBC’s privatebankingpoot. Om dat doel te bereiken probeert de bank jongeren al vroeg te betrekken bij gesprekken over het vermogen. Maar ze gaat geen producten aanbieden die klanten niet goed snappen, stelt Gert Van Craenenbroeck, de topman van Private Banking en Wealth van KBC.
PIETER SUY
Een gevoel voor timing om een carrièreswitch te maken heeft Gert Van Craenenbroeck wel. Sinds de KBC-bankier vorige lente na een jarenlange carrière als bedrijfsbankier het nieuwe hoofd Private Banking en Wealth van de groep werd, laaide op de financiële markten de ene na de andere brand op. Nog voor de oorlog in Iran losbars e, had de Amerikaanse president Donald Trump al een wereldwijde tarievenoorlog ontketend, veroorzaakte de toenemende stress over de torenhoge waarderingen van AI-aandelen wilde koersschommelingen en begonnen beleggers zich
zorgen te maken over de gevaren van private credit (niet-bancaire kredieten). En dan is er nog de meerwaardebelasting. Net als bij alle andere private banken en vermogensbeheerders in ons land, is het ook bij KBC alle hens aan dek om zich daar zo goed mogelijk op voor te bereiden. Hectische dagen dus voor de topman van het nummer twee in de Belgische privatebankingsector, goed voor bijna 93 miljard euro aan vermogens onder beheer. Toch staat de telefoon minder roodgloeiend dan je zou verwachten, zegt Van Craenenbroeck. ‘Kijk naar wat in het begin van de jaren 90 gebeurde toen de eerste Golfoorlog losbars e. Toen moesten de aandelenmarkten verliezen van meer dan 10 procent slikken. Nu zagen we de
Ik denk dat we in Vlaanderen al heel dicht bij de marktleiderspositie zitten, in Brussel en Wallonië hebben we misschien nog iets minder naamsbekendheid.
Gert Van Craenenbroeck Hoofd Private Banking en Wealth bij KBC
Belgische Bel20-beursindex 2 tot 2,5 procent verliezen na de eerste aanvallen op Iran. Uiteraard stellen klanten vragen. Ze willen begrijpen wat er gebeurt. Maar er is geen paniek.’
‘Nog voor de oorlog stond veel geld langs de zijlijn te wachten op mogelijke investeringen bij een dip’, zegt Van Craenenbroeck. ‘Maar we adviseren onze klanten niet om zich volop te storten op activa die onder druk staan. Je kan de markt niet timen, gespreid instappen is de boodschap.’
De beleggers liggen niet alleen wakker van de Iran-oorlog. Ze maken zich ook zorgen dat problemen op de snelgroeiende markt voor niet-bancaire leningen, private credit, kunnen leiden tot een
Gert Van Craenenbroeck leidt sinds vorig jaar de Private Banking en Wealth-activiteiten van KBC.
nieuwe financiële crisis. Verdeelt KBC privatecreditbeleggingen aan zijn privatebankingklanten?
Gert Van Craenenbroeck: ‘We hebben dat niet aangeboden, niet aan onze retailklanten en ook niet aan onze privatebankingklanten. Aan onze klanten in Wealth, waarvoor de instapdrempel 5 miljoen euro bedraagt, hebben we het uiterst beperkt aangeboden. Private credit vertegenwoordigt minder dan 0,2 procent van de totale vermogens onder beheer in dat segment. We hebben geleerd uit de fouten die banken, ook wij, hebben gemaakt. Voor de financiële crisis werden soms producten aangeboden waarvan de klanten de risico’s niet al te goed kenden.’
‘Je mag private credit wel niet
Private Banking Interview
op een hoop gooien met andere alternatieve activa, zoals investeringen in infrastructuur of private equity, niet-beursgenoteerde ondernemingen. Die hebben een ander risicoprofiel en leveren andere cashflows op. Klanten, onder wie veel ondernemers, hebben er interesse in. Vergeet ook niet dat 90 procent van de bedrijven niet op de beurs staat. Private equity biedt hen een kans om daarin te investeren.’
KBC geldt al jaren als het nummer twee op de Belgische privatebankingmarkt. Maar de concurrentie zit niet stil. Belfius maakt er geen geheim van u te willen inhalen in de rankings. Ook andere spelers, zoals ING België of ABN Amro, hebben hun ambities opgeschroefd.
Van Craenenbroeck: ‘Ik denk dat we in Vlaanderen al heel dicht bij de marktleiderspositie zi en. In Brussel en Wallonië hebben we misschien nog iets minder naamsbekendheid. Maar we blijven groeien, we zi en steeds dichter bij 100 miljard euro aan vermogens onder beheer. Tussen 2020 en 2024 hebben we ons kantoornetwerk uitgebreid, zodat we nu nog meer lokaal ingebed zijn.’
Terwijl andere private banken en vermogensbeheerders de ene campagne na de andere lanceren, lijkt KBC zich wat stil te houden. Van Craenenbroeck: ‘We hoeven geen grote campagnes op te ze en om verder te groeien. De reputatie van KBC en het frisse techimago van de bank helpen ons al goed.’
‘Het klinkt misschien wat wollig, maar voor ons is het vooral belangrijk dat we over meerdere generaties heen een duurzame band kunnen opbouwen met klanten. KBC heeft een historisch belangrijk marktaandeel bij bedrijfsleiders en ondernemers. Die klanten willen we laten doorstromen naar onze privatebankingtak. Dat kunnen mensen zijn die schenkingen of erfenissen ontvangen. Maar onze grootste groei zien we bij ondernemers of familiale aandeelhouders uit de babyboom-
‘Je mag private credit niet op een hoop gooien met andere alternatieve activa, zoals infrastructuur en private equity’, zegt KBC Private Banking en Wealth-topman Gert Van Craenenbroeck.
generatie die de overdracht van hun vermogen naar een nieuwe generatie voorbereiden.’
‘Daarbij speelt het in ons voordeel dat we een universele bank zijn. De klanten kennen ons al van toen we hen als bank bijstonden in de groei van hun bedrijf. Maar vermogensbeheer is een heel andere tak van de sport. Als je pakweg een wafelbakker bent, ken je alles over de prijs van je ingrediënten, je bakinstallatie... Maar als die wafelbakker zijn bedrijf heeft verkocht, wil hij naar een huis van vertrouwen dat hem uitlegt wat hij met zijn geld kan doen. Tegelijk maakt de overheid het de modale belegger-investeerder niet makkelijk op het gebied van de regelgeving en wordt ook de successieplanning steeds complexer. Mensen willen ontzorgd worden.’
In 45 procent van de gevallen zien we dat vrouwen de beslissingen nemen over het vermogen.
Gert Van Craenenbroeck
Hoofd Private Banking en Wealth bij KBC
Heeft de volgende generatie klanten die de fakkel overneemt van de babyboomers ook andere beleggingsvoorkeuren? Hoe speelt u daarop in?
Van Craenenbroeck: ‘We proberen jongeren al vroeg te betrekken in de gesprekken die families met hun bankier hebben en organiseren via onze Wealth Academy aparte opleidingen voor hen. Dat is nodig, want we merken dat er nog werk aan de winkel is op het gebied van de financiële gele erdheid. We proberen dat op te vangen door iedereen op een zo natuurlijk mogelijke manier mee te nemen in het verhaal. Dat is soms een uitdaging: hoe kan je als bankier overtuigend jongeren aanspreken?
Daartegenover staat dat die jongere generatie ons op een bepaald moment wel nodig heeft, bijvoorbeeld voor een woonkrediet. Op zulke momenten hebben we als universele bank een streepje voor op de pure vermogensbeheerders.’
‘Een andere trend is de vervrouwelijking van ons publiek. In 45 procent van de gevallen zien we dat vrouwen nu de beslissingen nemen over het vermogen. Vrouwen leven langer en er zijn ook meer scheidingen dan vroeger. Dat vertaalt zich ook in de samenstelling van ons cliënteel.’
Verkiest u een bekende bank? Of een bank die u kent?
Steven Maertens Head of Private Banking Vlaanderen
Bij Banque de Luxembourg Belgium hebben we andere prioriteiten dan onze eigen naamsbekendheid. Het gaat niet om ons, het gaat om u. Uw verhaal, uw ambities. Alles wat u door de jaren heen heeft opgebouwd verdient een doordachte persoonlijke aanpak. Wij beheren uw vermogen niet alleen, wij dragen er echt zorg voor. Voor u, en de generaties na u.
Ontdek onze aanpak
Artificiële intelligentie
Maakt AI uw private banker binnenkort overbodig?
De komst van artificiële intelligentie schudt de privatebankingsector door elkaar. Maar eerder dan een bedreiging zien de banken er een hefboom in: door taken te automatiseren komt tijd vrij voor menselijk contact. Maar als private bankers dankzij AI productiever worden, zullen er dan minder nodig zijn?
XANDER VLASSENBROECK
We schrijven 10 februari 2026. Meerdere Amerikaanse
financiële mastodonten, waaronder de broker LPL Financial, de investeringsbank Raymond James en de bankreus Charles Schwab, zagen die dag hun aandelenkoers op Wall Street met 7 tot 9 procent kelderen, terwijl de rest van de markt slechts licht lager ging.
De boosdoener voor de terugval was snel gevonden: Altruist. Het fintechbedrijf, gespecialiseerd in vermogensbeheer, lanceerde die dag een nieuw AI-platform voor belastingplanning. Dat zaaide paniek. Het platform, dat de naam Hazel meekreeg, laat adviseurs in enkele minuten tijd gepersonaliseerde fiscale plannen opstellen door de financiële gegevens van een klant te analyseren en alle mogelijke scenario’s te bere-
kenen. De tool stelt de toegevoegde waarde van een menselijke adviseur fundamenteel in vraag.
De Belgische private banken hebben de Amerikaanse beursperikelen van toen gevolgd, maar voelen zich niet bedreigd door de komst van AI-tools, ook al hertekenen die het beroep. De kunst is ze slim te gebruiken, klinkt het in koor. ‘AI zit al in enkele van onze toepassingen en helpt onze bankiers performanter te worden’, zegt Georges Nédée, directielid bij de bank Puilaetco. ‘Maar we zullen AI nooit rechtstreeks met onze klanten laten communiceren. Het is eerder een tool voor het verzamelen en het analyseren van informatie.’
Dezelfde toon bij Belfius, al spreekt Jonathan Neubourg, hoofd van het Rebel-platform en verantwoordelijk voor het AI & Tech Lab, liever over vooruitgang of versterking dan over automatisering. ‘Het klopt dat een groot deel van onze taken kan worden geautomatiseerd. Vroeger kon de voorbereiding van een
We zullen AI nooit rechtstreeks met onze klanten laten communiceren. Het is eerder een tool voor het verzamelen en het analyseren van informatie.
Georges Nédée
Directielid Puilaetco klantengesprek twee uur duren. Vandaag verzamelt een AI-agent in enkele minuten alle relevante informatie. We willen zo veel mogelijk taken automatiseren met weinig of geen menselijke toegevoegde waarde. Dat geeft de private banker tijd voor wat echt telt: de klantenrelatie.’
Door lange en repetitieve taken toe te vertrouwen aan grote taalmodellen stijgt vooral de productiviteit.
‘AI kan onze bankiers minder tijd doen besteden aan tijdrovende taken als MiFID-reviews (een periodiek proces om het klantprofiel te verifiëren, red.) en antiwitwasregels. Dat maakt ons efficiënter’, zegt Benoit Bilquin, hoofd wealth management Wallonie bij Puilaetco. ‘De bankier krijgt kostbare extra tijd die hij aan zijn klanten kan besteden.’
Dat gaat verder dan het automatiseren van taken, zegt Neubourg. ‘Na elk gesprek debrieft onze private banker hardop in zijn auto. AI vangt dat op, structureert de info en slaat de relevante zaken op. Zo kan het volgende gesprek beter worden voorbereid en de klantenrelatie optimaal en proactief worden opgevolgd.’ Dat helpt ook bij het beter detecteren van nieuwe commerciële opportuniteiten.
Luisterend oor
Want hoewel AI een deel van het werk automatiseert, raakt ze niet aan de kern van het vak. De beslissingen blijven menselijk, net als de contacten. ‘Natuurlijk verwachten onze klanten stevige prestaties en doordacht advies. Maar wat ze vooral zoeken is een private banker die beschikbaar is, die luistert en die hen begrijpt’, zegt Nédée.
In een beroep waarin emoties een doorslaggevende rol spelen, botst de machine snel op haar grenzen, zegt Bilquin. ‘De begeleiding van de klant zal nooit door AI worden vervangen. De mens is en blijft een eerder irrationele belegger. De private banker kan die vooroordelen ontcijferen. Een simpele stilte of zelfs het uitblijven van een reactie op een e-mail kan al een boodschap zijn die wij kunnen proberen te ontcijferen, in tegenstelling tot AI.’
Neubourg: ‘Een private banker kent zijn klant en weet hoe die zal reageren, bijvoorbeeld in een crisis. AI kan wel conclusies trekken op basis van historische data, maar heeft geen gevoelens en mist het menselijke vermogen om echt te begrijpen wie de persoon aan de overkant is.’ Dat is een aspect dat
sommige klanten vergeten, klinkt het. Ze richten zich soms zelf tot AI met vragen over hun vermogen. Dat is niet zonder risico. ‘Je moet oppassen voor hallucinaties, want bij successieplanning of fiscaliteit moet je rekening houden met de complexiteit van de materie, de evolutie van de belastingen, enzovoort. Het risico op fouten met potentieel
Na elk gesprek debrieft onze private banker hardop in zijn auto. AI vangt dat op, structureert de info en slaat de relevante zaken op.
Jonathan
Neubourg
Hoofd Rebel en AI bij Belfius
zware gevolgen is groot’, waarschuwt Nédée.
Dr. Google
Dirk Gyselinck, lid van het directiecomité van Belfius en onder meer verantwoordelijk voor private banking, herinnert eraan dat private bankers weten waarover ze spreken. ‘Als Belfius vermogensadvies geeft, moet
dat advies perfect zijn. Ik ben er niet zeker van dat ChatGPT alle Belgische juridische, fiscale en reglementaire finesses kent. Stap je als klant rechtstreeks naar ChatGPT, dan neem je een risico. Bij ons is alles omkaderd. Onze private bankers moeten altijd tools gebruiken die wij ontwikkelen of goedkeuren.’
‘Je kan de vergelijking maken met de gezondheidszorg. Sommige mensen gebruiken ChatGPT of Claude om hun symptomen in te geven wanneer ze zich niet goed voelen. Dat werkt als je wat koorts hebt, maar ik denk niet dat we AI zullen vertrouwen voor oncologie. Bij een private bank is dat ook het geval. Je volledige vermogen en dat van je kinderen en kleinkinderen in handen geven van AI? Ik zie dat niet gebeuren. AI is nooit 100 procent betrouwbaar en mist menselijk realisme’, zegt Neubourg.
Meer AI, minder bankiers?
Blijft een fundamentele vraag: als private bankers productiever worden, zullen er dan minder nodig zijn? ‘In de sector staan de marges al jaren onder druk. Dat wordt gecompenseerd door volumegroei en een fusie- en overnamegolf’, geeft Nédée toe. ‘Dat is niet nieuw, het is eigen aan ons businessmodel. AI integreren in onze manier van werken is een verandering die tijd vraagt en een cultuurshift vergt.’
‘Ik zie AI niet als een bedreiging, eerder als een opportuniteit’, zegt Gyselinck. ‘Belfius zal blijven aanwerven om de sterke groei in private banking van de voorbije jaren te begeleiden. Het idee is dat een bankier zijn klanten vaker ziet, omdat we merken dat elk contact door de klant wordt gewaardeerd.’
Neubourg beaamt: ‘Dat is de kracht van ons model: we rusten de private banker uit om zijn job zo geautomatiseerd mogelijk te doen. Dat laat hem toe zijn tijd te gebruiken waar hij impact heeft.’ Want in een beroep waar geld ook emotie is, zal één zaak altijd weerstand bieden aan automatisering: vertrouwen.
Private Banking Interview
‘Ik had veel meer kunnen verdienen als ik meer opdrachten had aanvaard’
Voor een keer gaat het gesprek niet over tennis, maar over geld. ‘Tijdens mijn sportcarrière was ik vooral gefocust op één ding: de top van het wereldtennis bereiken.’ Ook nu is geld geen drijfveer voor Justine Henin. Vooral haar projecten als onderneemster geven de voormalige nummer één energie.
Tijdens haar sportcarrière op het allerhoogste niveau liet Justine Henin, de winnares van zeven grandslamtoernooien, haar financiën grotendeels door anderen beheren. Dat leidde soms tot fouten. ‘Ik was goed omringd. Ik had een financieel adviseur die mijn zaken en mijn vermogen beheerde. Maar met de kennis van vandaag zijn er dingen die ik niet meer zou doen. Ik denk aan investeren in start-ups.’
‘Toen keek ik daar vanop een afstand naar. Vandaag wil ik de controle behouden. Maar ik heb nergens spijt van. Natuurlijk heb ik fouten gemaakt. Maar in het algemeen had ik veel mensen rond mij met de beste bedoelingen. Het is gewoon erg makkelijk met je geld te spelen en hier en daar wat te investeren zonder echt te begrijpen hoe alles beheerd wordt.’
‘Nu sta ik rechtstreeks in contact met mijn investeringen. Ik vraag advies, ik luister, ik informeer me. Ik observeer veel en ik ben ook voorzichtiger geworden. Een minimum aan zekerheid is belangrijk voor mij.’
Hoe kijkt u naar geld?
Justine Henin: ‘Ik ga niet zeggen dat geld voor mij onbelangrijk is. Ik had
het geluk goed te verdienen, zodat mijn familie en ik ons geen zorgen hoeven te maken. Dat geeft rust.’
‘Maar omgekeerd is geld geen motor voor mij. Ik ben eerder een onderneemster in hart en nieren. In mijn tennisacademie in Limele e wil ik voortdurend investeren, zodat we goede omstandigheden blijven bieden waarin jongeren zich kunnen ontwikkelen. Dat is een project dat me elke dag doet leven.’
Tijdens uw carrière als topsporter verdiende u al op jonge leeftijd veel geld. Hoe ging u daarmee om?
Henin: ‘Daar ben je nooit echt op voorbereid. Ik ga niet zeggen dat geld géén onderwerp was, maar in die periode was ik gefocust op één ding: de top van het wereldtennis
bereiken. Dan moet je vertrouwen op anderen, omdat je niet alles alleen kan regelen. Ik heb geprobeerd de juiste keuzes te maken.’
Hoe beleefde u uw eerste prijzengeld?
Henin: ‘Als jonge speelster op een professionele tour je eerste prijzengeld winnen was wel iets. Het is zo’n typische herinnering aan die beginjaren, toen ik nog vrij onbezorgd was. Mijn eerste cheque nam ik in ontvangst op een toernooi in Nederland. Het ging om 66.000 Belgische frank (1.600 euro).’
‘Later hield dat prijzengeld me niet elke dag bezig. Bekendheid was voor mij een veel groter thema. Toen ik de nummer één werd, dacht ik: ik moet iets teruggeven.’
PHILIPPE GALLOY
Justine Henin: ‘Mijn eerste prijzengeld was 66.000 frank.’
CONNECT
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
GESPONSORDE INHOUD
Grootste misverstand over vermogensbeheer is dat het alleen over beleggen gaat
In een volatiele markt en een steeds internationalere context volstaat klassieke private banking niet meer. Vermogende families, ondernemers en nextgens hebben vandaag nood aan een holistische aanpak die verder kijkt dan de portefeuille alleen. Voor Gert Biesmans, Head of Private Banking Flanders, ligt precies daar de relevantie van Degroof Petercam.
Degroof Petercam noemt zichzelf een Belgisch huis met internationale reikwijdte. Wat betekent dat in een wereld die geopolitiek en economisch onder permanente hoogspanning lijkt te staan?
Gert Biesmans: ‘Onze cliënten voelen die spanning elke dag. Hun leven, hun vermogen en hun ambities spelen zich steeds vaker af over verschillende landen en generaties heen. In zo’n context is lokale verankering een troef die stabiliteit brengt: Degroof Petercam is al meer dan 150 jaar diepgeworteld in België, met een cultuur van discretie en nabijheid.’
‘Tegelijk kijken onze cliënten ver voorbij de landsgrenzen. Net daarom is onze internationale reikwijdte zo belangrijk. Via Indosuez Wealth Management kunnen we bouwen op bijkomende expertise en aanwezigheid in onder meer Zwitserland, Monaco en Azië. En dankzij Crédit Agricole beschikken we over de kracht van een internationale groep, de tiende bank ter wereld, die aanwezig is in 46 landen en financiële stabiliteit biedt. Die combinatie is essentieel: de nabijheid van een Belgisch huis, de slagkracht van een internationale groep.’
Private banking gaat over veel meer dan beleggen alleen. Wat is volgens u de kern van het aanbod?
Gert Biesmans: ‘Het grootste misverstand over vermogensbeheer is dat het enkel gaat over beleggen. In werkelijkheid gaat het over samenhang. Tussen privé en professioneel. Tussen vandaag en morgen. Tussen familie, onderneming en volgende generatie. En vaak ook tussen meerdere landen en juridische contexten.’
‘Daarom vertrekken wij niet vanuit producten, maar vanuit het volledige plaatje. Voor een ondernemer bijvoorbeeld
kan dat tegelijk gaan over de structurering van het privévermogen, de financiering van het bedrijf, de voorbereiding van een overdracht, successievragen of de begeleiding en opleiding van de next generation. Die vragen kun je niet los van elkaar behandelen.’
‘Precies daarin zit onze meerwaarde. Degroof Petercam brengt vier complementaire metiers samen in één ecosysteem: niet alleen wealth management, maar ook onze eigen marktzaal, een eigen fondsenhuis (DPAM) en zakenbankieren. Die holistische aanpak maakt het verschil: niet één antwoord
op één vraag, maar een doordachte visie op het geheel.’
Veel spelers beloven een persoonlijke service. Waar merken de cliënten concreet het verschil bij Degroof Petercam?
Gert Biesmans: ‘We richten ons op een breed cliënteel en zijn ervan overtuigd dat ieder vermogen een persoonlijke aanpak verdient. Voor eenvoudige behoeften doen we dat via onze patrimoniale fondsen, die al onze expertise bundelen. Maar we hebben een uitzonderlijk continuüm van dien-
sten dat geschikt is voor cliënten met meer complexe vermogensbehoeften. Ons vak vereist niet alleen expertise maar ook flexibiliteit en beschikbaarheid. Wij luisteren, denken vooruit en coördineren.
Cliënten merken het verschil in de diepgang van de relatie en in de kwaliteit van de begeleiding.
Dit vereist ervaring, kennis, empathie, oordeelsvermogen en de capaciteit om complexiteit helder te maken zonder ze te reduceren.
‘Bovendien kunnen we, via onze internationale verankering en gespecialiseerde expertise, ook nichevragen beantwoorden die steeds relevanter worden, zoals begeleiding rond private equity. Zo combineren we maatwerk met schaal, en nabijheid met specialistische kennis.’
‘Onze rol bestaat erin complexiteit te vertalen naar heldere opties, zonder te vervallen in simplificatie. Vertrouwen ontstaat precies daar: wanneer een cliënt voelt dat alle aspecten van zijn vermogen in samenhang worden bekeken, met rust, kennis en continuïteit.’
Indosuez Wealth Management
• 233 miljard euro onder beheer (31.12.2025)
• 4.300 medewerkers
• Onderdeel van Crédit Agricole, tiende grootste bankgroep ter wereld
Wilt u in alle vertrouwen spreken over uw vermogen, uw onderneming en uw toekomstplannen?
Neem contact op met Degroof Petercam voor meer informatie of maak een afspraak met een private banker.
Remy Dercq, Head of Private Banking Brussels & Wallonia en Gert Biesmans, Head of Private Banking Flanders
Private Banking Interview
Heeft geld uw sportieve carrière beïnvloed?
Henin: ‘Nee, ik heb veel geluk gehad. Het is me nooit naar het hoofd gestegen. Ik was zelfs een beetje een nachtmerrie voor mijn agenten. Die moeten geld verdienen met sporters, terwijl ik vaak nee zei. De sportieve keuze primeerde altijd.’
‘Ik had veel meer kunnen verdienen als ik meer dingen had aanvaard. Maar ik heb daar geen spijt van. Ik was er om tennis te spelen. De rest was een gevolg - toegegeven, vaak erg aangenaam - maar geld heeft nooit meegespeeld in mijn beslissingen. Dat is een enorme luxe, besef ik.’
En vóór uw doorbraak?
Henin: ‘Ik kwam als kind niets tekort. Mijn ouders hebben veel opgeofferd, zodat hun kinderen hun activiteiten konden doen. We spraken af dat ik hen op mijn ach iende zou terugbetalen als ik de middelen had. Dat is ook gebeurd. Dat heeft me veel steun, respect en erkenning opgeleverd. Ik ben nooit vergeten waar ik vandaan kom.’
Hoe wordt uw vermogen beheerd?
Belegt u op de beurs?
Henin: ‘Ik vertrouw op organisaties die mijn vermogen beheren via discretionair beheer (waarbij de bank het geld belegt, red.). Tegelijk vind ik het belangrijk om de basics goed te begrijpen. Ik wil met een gerust gemoed kunnen slapen, maar ik heb ook een langetermijnvisie. In deze chaotische beurstijden bel ik niet meteen naar mijn bankier om te vragen wat er allemaal gebeurt. Ik blijf vrij sereen en vertrouw op de lange termijn.’
Volgt u op waarin uw geld belegd wordt?
Henin: ‘Niet in detail, maar de krachtlijnen zijn wel belangrijk. Net als de ethische aspecten. Alleen, ik heb geen technische kennis over of een bijzondere appetijt voor de beurs. Ik heb veel passies en interesses, maar dit staat zeker niet bovenaan op mijn lijstje (lacht).’
Justine Henin: ‘Mijn geld wordt discretionair beheerd.’
Durft u risico’s te nemen met uw geld of bent u voorzichtiger?
Henin: “Ik ben eerder voorzichtig, omdat je uit het verleden moet leren. Ik heb het temperament van een doordouwer, maar ik ga pas vooruit als ik eerst grondig heb nagedacht. Als ik dan beslis, ga ik voluit. Ik zet me voor 100 procent in, maar ik weeg de risico’s wel af.’
dat compleet surrealistisch, maar mijn prioriteit was altijd het project duurzaam te verankeren. Daar heb ik voor gevochten.’
‘In het begin was dat niet evident, maar we zijn er toch in geslaagd voortdurend opnieuw te investeren, onder meer dankzij een belangrijk partnership met de vermogensbeheerder CapitalatWork, dat net is verlengd. Ik ben trots op de weg die we hebben afgelegd. Het is een project van het hart, maar ik weet waarom ik het doe.’
Ik was een nachtmerrie voor mijn agenten. Die moeten geld verdienen met sporters, terwijl ik vaak nee zei.
Justine Henin
Ex-toptennisster
in scholen, revalidatiecentra en in het Luikse ziekenhuis MontLégia, waar we een spor errein hebben aangelegd, zodat kinderen die er verblijven actief kunnen blijven. Dat heeft altijd veel betekend voor mij.’
Wilt u nog lang actief blijven?
Ik ga niet zeggen dat geld voor mij onbelangrijk is. Maar omgekeerd is het ook geen motor voor mij.
Justine Henin
Ex-toptennisster
U engageert zich ook voor liefdadigheidsprojecten. Hoe bent u daarin gerold?
Henin: ‘Vrij vanzelf. Ik heb mijn mama aan een ziekte verloren. En ik heb altijd veel met kinderen gehad. Ik wilde dus dat mijn bekendheid ook verenigingen kon steunen.’
Henin: ‘Ik zie me nog niet meteen stoppen, al zeg ik elk jaar wel dat ik het wat rustiger aan ga doen. Maar ik hou van mijn job als commentatrice, omdat ik blijf bijleren. Als speelster stond ik centraal. Bij Eurosport of France Télévision sta ik ten dienste van een team. Dat bevalt me enorm.’
‘Menselijk contact is de motor van mijn activiteiten. Ik probeer dat ook mee te geven aan mijn kinderen. Het is belangrijk om af en toe te vertragen en verbonden te blijven met wat essentieel is.’
Veel ex-topsporters investeren in sportgerelateerde projecten. U ook?
Henin: ‘De investering in mijn tennisacademie is belangrijk. Ik werk al twintig jaar vrijwillig aan dat project, en ben daar niet mee begonnen met het oog op een grote return. Sommige mensen vonden
‘Ik heb therapeutische reizen begeleid van kinderen die ondersteund werden door de vzw Jour après jour. Dat heeft me diep geraakt en ik wilde meer doen. Zo heb ik de vzw Justine for kids opgericht om recreatieve en therapeutische activiteiten te organiseren voor zieke kinderen en hun familie.’
‘Daarna volgde de Stichting Justine Henin, die aangepaste sportbeoefening wil aanmoedigen voor zieke kinderen of kinderen met een handicap in België. We hebben projecten
Lukt het voldoende tijd te maken voor uw gezin?
Henin: ‘Ja, want ik ben in de eerste plaats mama. Ook dat is een kwestie van evenwicht. Ik wil mijn kinderen meegeven dat passie belangrijk is. En ook al zijn we niet altijd samen, we hebben wel qualitytime.’
‘We hebben een vrij normaal leven. Ik ga naar de school van mijn kinderen, zoals eender welke andere mama. En af en toe nemen we met ons vieren vakantie om te herbronnen.’
Voor elke droom is er een plan.
Weet u nog, de droom die u ooit had?
Een droom is persoonlijk. Uw Private Plan ook. Uw private banker regelt samen met u het totaalplaatje. Met onze expertise en excellente digitale tools, kunnen wij alles aan. Of het nu gaat over estate planning, vastgoed, beleggen of die classic car waar u al zo lang van droomt.
Start op kbc.be/privatebanking en maak een afspraak.
Private Banking Dubbelinterview
‘Een
bankier en een museumdirecteur?
Dat is een win-winsituatie’
Ondernemers spelen een steeds belangrijkere rol in de culturele wereld, niet alleen voor de financiering, maar ook als bestuurders van musea en andere instellingen. ‘Een win-winsituatie waarbij we veel van elkaar leren’, zeggen Ingrid Stevens van Leo Stevens Vermogensbeheer en Carmen Willems, de algemeen directeur van het KMSKA.
SERGE MAMPAEY tijd de liberale burgemeesterssjerp droeg.
Vanuit het kantoor van Leo Stevens in een statig herenhuis aan het Antwerpse Zuid kijken we uit op de monumentale zijgevel van het Koninklijk Museum voor Schone Kunsten, kortweg het KSMKA, in de Scheldestad. Ingrid Stevens, aandeelhouder en bestuurder van de gelijknamige familiale vermogensbeheerder, maakt al jaren deel uit van de raad van bestuur van het KMSKA. Daarnaast is ze al even bestuurder bij Herita, het vroegere Erfgoed Vlaanderen, en is ze lid van de commissie Erfgoed Challenge van het Koninklijk Instituut voor het Kunstpatrimonium.
Carmen Willems is sinds 2017 directeur en sinds 2020 algemeen directeur van het KMSKA. Voordien stond ze onder meer aan de leiding van het Gallo-Romeins Museum in Tongeren, de stad waar ze ook een
Beide vrouwen menen dat de zakenwereld en de culturele sector nog meer naar elkaar kunnen toegroeien, en meer voor elkaar kunnen doen via kruisbestuiving.
‘Ik ben begonnen, puur vanuit een passie voor kunst, om mijn ondernemerservaring in te ze en in het museale veld’, gaat Stevens van start. ‘Na eerst bestuurder te zijn geweest bij het Fotomuseum, het Modemuseum en het Diamantmuseum, doe ik dat nu ondertussen al voor meerdere museale en culturele instellingen. Het brengt een mooie meerwaarde voor de instelling, het dient het maatschappelijk belang en ik krijg er veel voor terug.’
Drie talen en snelheden
‘Het helpt me een betere bestuurder te zijn in onze eigen vennootschap. Als ik in mijn raad van bestuur zit, zit ik naast gelijkgestemden, mensen met meestal een juridischeconomische-financiële vorming.
Vaak hanteren we een gelijkaardige rationele analyse. In een museum zi en naast zakelijke ondernemers ook politici en artistieke professionals mee aan tafel. Soms wel met drie logica’s, drie talen, drie snelheden. Dat geeft een bijzondere dynamiek waarvan ik veel leer.’
In ruil voor hun financiële steun krijgen de ondernemers de mogelijkheid om het museum te gebruiken als ‘hun’ huis.
Carmen Willems Algemeen directeur KMSKA
‘Bij het KMSKA breng ik kennis over de centen en de procenten bij. De financiële discipline. Bij Leo Stevens gebruik ik de ervaring uit de cultuursector om breder en beter te kijken. Wat intuïtiever. Die wisselwerking, die communicerende vaten, doet je beter en flexibeler nadenken
in deze wereld die razendsnel verandert. Zo is mijn bedrijf ook steviger gefocust op de toekomst. Mijn mandaten in de non-profitsector houden me scherper op wat echt waarde creëert, voorbij de kwartaalresultaten. Net wat we ook met de portefeuilles van onze cliënten voor ogen hebben.’
‘Iemand met een profiel als Ingrid, uit de zakenwereld, én met een hart en oog voor kunst is een gift voor ons’, zegt Willems. ‘Ondernemingsexpertise is erg belangrijk, onder meer om de strategie en het financiële plaatje te helpen ui ekenen. We zijn een vzw, maar ontvangen ook geld van de overheid. Daarom telt ons bestuursorgaan zeven mensen uit de politiek. Soms zijn dat ook ondernemers. Daarnaast zijn er vier onafhankelijken en twee regeringscommissarissen die erop toezien dat we de regelgeving respecteren en binnen het financiële kader opereren.’
‘Ik kan zeggen dat we een uitzonderlijk goede en stimulerende
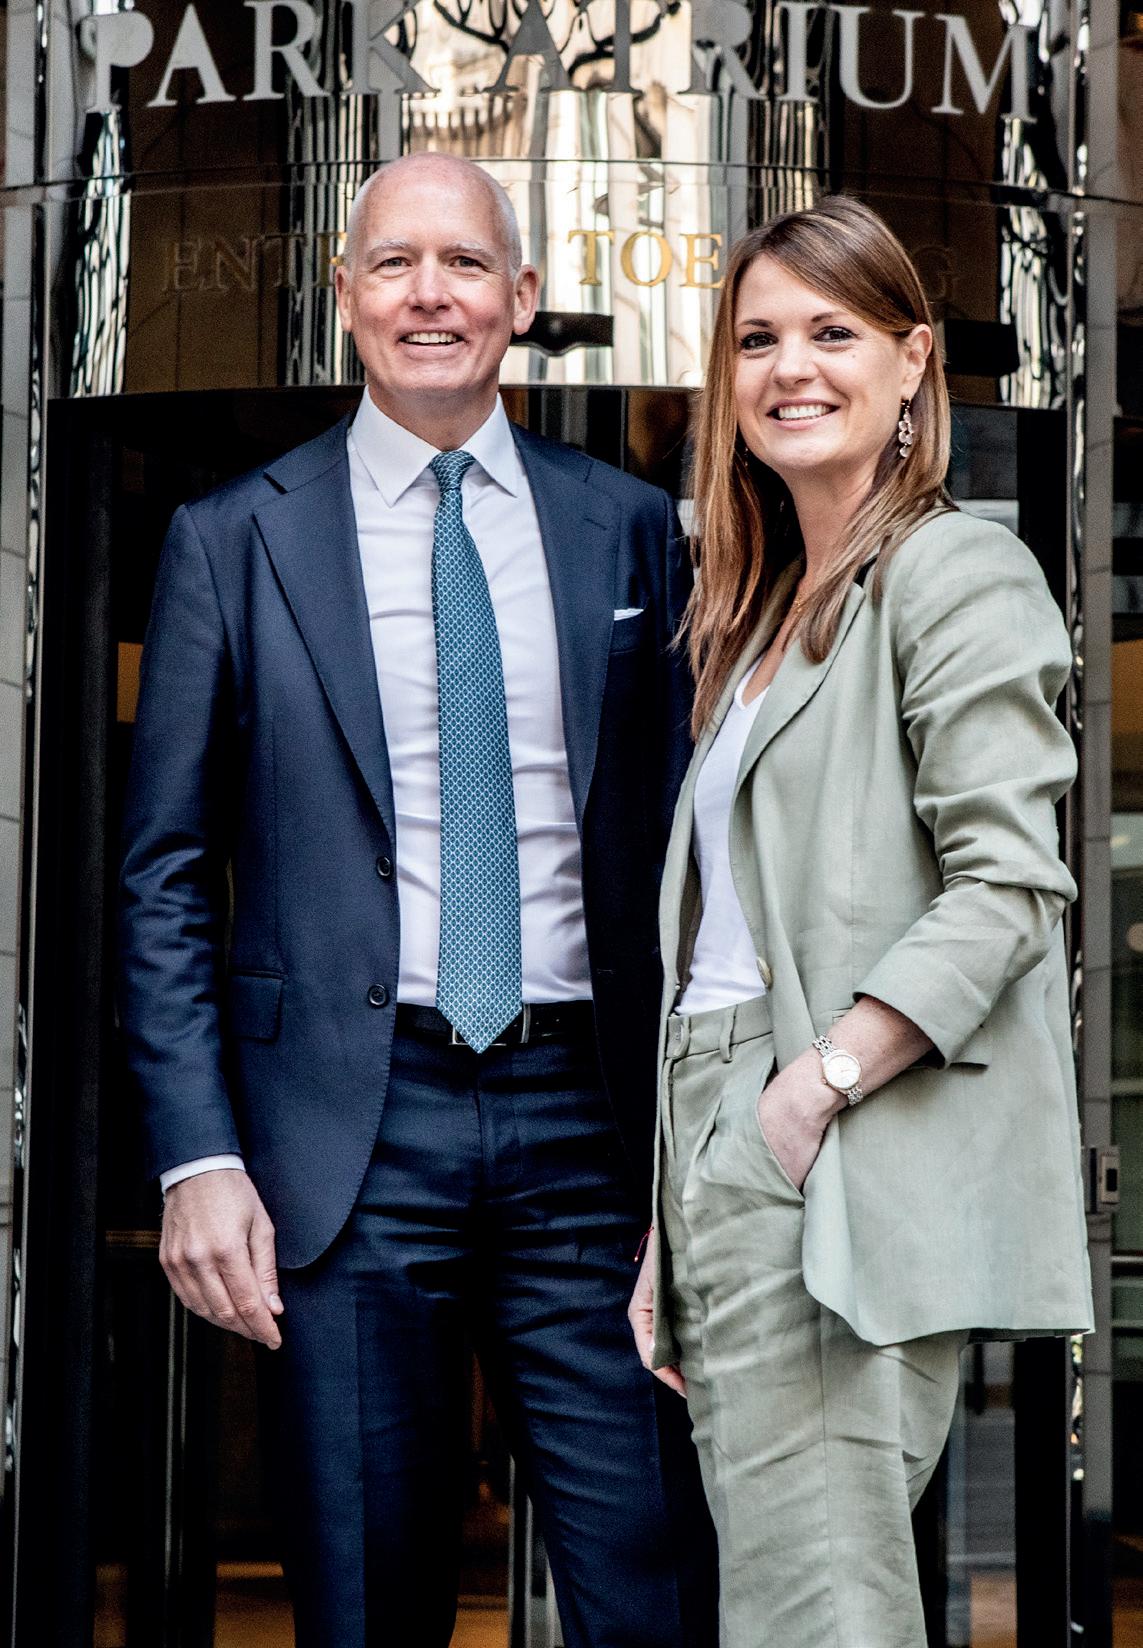
Ingrid Stevens, bestuurder bij het Antwerpse museum KMSKA en bij de vermogensbeheerder Leo Stevens, en Carmen Willems, de algemeen directeur van het KMSKA.
samenwerking hebben tussen de directie en het bestuur’, stelt Willems. ‘De politieke vertegenwoordiging is best groot, maar er wordt niet aan politiek gedaan. En hoewel er een duidelijke afspraak is dat het bestuursorgaan zich niet bemoeit met de artistieke programmatie, dagen de bestuurders ons wel uit, of helpen ze mee sturen vanuit hun expertiseveld. Ik gebruik bijvoorbeeld Ingrid graag als klankbord.’
Dat ondernemers ook voor hun financiële steun welkom zijn, geeft Willems grif toe. ‘De overheid heeft fors geïnvesteerd in onze infrastructuur, maar in de werking moeten we zoveel mogelijk zelfredzaam zijn. Daarom hebben we bij de heropening van het museum in 2022, na een sluiting van liefst elf jaar wegens de grondige renovatie van het gebouw, snel een sterk netwerk rond ons gecreëerd waarin de ondernemingswereld een belangrijke rol speelt.’
‘Wat we wat minder hebben dan veel buitenlandse musea, zijn louter mecenassen’, benadrukt Willems.
Private Banking Dubbelinterview
‘Die traditie is wat verloren gegaan in ons land. We ze en wel veel duurzame partnerships op met de ondernemers. In ruil voor hun financiële steun krijgen ze dan de mogelijkheid om het museum te gebruiken als ‘hun’ huis. Dat gaat van kleinschalige, exclusieve events voor het management, tot een familiedag in het museum voor het voltallige personeel van een groot bedrijf. Zo organiseerde een van onze partners nog een exclusief Valentijnsevent voor zijn klanten.’
Club Fouquet
Het KSMKA breng ik kennis over de centen en de procenten bij.
De financiële discipline.
Bij Leo Stevens gebruik ik de ervaring uit de cultuursector om breder en beter te kijken. Wat intuïtiever.
Ingrid Stevens
Bestuurder bij Leo Stevens en bij het KMSKA
‘Onze partners (onder wie Leo Stevens, red.) zijn allemaal verenigd in een ondernemersclub met de naam Club Fouquet (naar de Franse kunstenaar Jean Fouquet, red.). Het gaat om een honderdtal bedrijven. We nodigen ze vier keer per jaar uit op exclusieve belevenissen. Gemiddeld zijn daar een honderdtal mensen aanwezig. Die events staan vaak met stip in hun agenda, en die van hun partners. De partnerships met het bedrijfsleven zijn essentieel voor onze werking. Met hun financiële injecties kunnen we een sterke programmering opze en. Zonder die financiële steun zou dat niet mogelijk zijn. Dat de ondernemers er ook baat bij hebben, bewijst dat zij de driejarige contracten die nu aflopen unaniem verlengen.’
‘Dit bewijst dat cultuur en economie geen gescheiden werelden mogen zijn’, oppert Stevens. ‘Ze hebben
elkaar nodig om samen waarde te creëren, maatschappelijk en economisch. Vroeger keek de artistieke wereld vaak naar ondernemers als te commercieel en geldgedreven. Sommige ondernemers beschouwden mensen uit de cultuurwereld dan weer als te alternatief. Dat is gelukkig voorbij. Het is nu meer en meer van belang om een museum ook als een onderneming te zien met een raad van bestuur die diverse competenties samenbrengt om tegemoet te komen aan alle uitdagingen. Een museum moet meer inze en op financiële zelfredzaamheid, zonder in te boeten op zijn artistieke missie. Het evenwicht tussen beide moet voortdurend bewaakt worden.’
Als voorbeeld van hoe de raad van bestuur een cruciale rol speelde, verwijst Willems onder meer naar het opstellen van de beleidsnota.
‘Die vormt ons DNA. Dat waren heel lange, intense sessies. De conclusie was dat we niet alleen een toonplek willen zijn voor schone kunsten met een focus op oude meesters, maar een hybride museum, los van het hokjesdenken. En we willen ook andere kunstvormen kansen geven, zoals muziek, theater, mode of poëzie. Zo bereiken we veel meer mensen dan de onderlegde kunstliefhebbers.’
Entreeprijzen
‘Nog een belangrijke discussie in het bestuur ging over de entreeprijzen’, gaat Willems verder. ‘We zijn het eerste Vlaamse museum dat 20 euro vraagt. Tegelijk hebben we alle kortingen afgeschaft. In ons model van eigen inkomsten zijn de entreegelden niet onbelangrijk, in tegenstelling tot sommige musea in het buitenland, waar de overheid bewust voor lage prijzen of zelfs gratis kiest. Toch zi en we met die prijs in de middenmoot van wat veel buitenlandse topmusea vragen. Onze collectie moet in kwaliteit trouwens niet veel onderdoen voor die van het Prado, het Louvre of het Rijksmuseum.’
‘We hebben wel maatschappelijke criteria laten meespelen. Voor jonge-
De lievelingen van de collectie
Gevraagd naar hun persoonlijke voorkeuren in de KMSKA-collectie, stelt directeur Carmen Willems eerst dat ze elke dag wat anders als haar favoriet ziet. Toch heeft ze een bijzondere band met één werk: ‘De Madonna van Fouquet’. ‘Dat is misschien een open deur intrappen, maar ons bekendste werk heeft een grote emotionele betekenis voor mij. Mijn broer had de collectie bezocht voor de heropening, voordat er plaatjes met beschrijvingen hingen. Hij praa e na zijn rondgang vol trots over het schilderij, ook al kende hij niets van kunst. Kort daarna is hij overleden. Als ik dat schilderij zie, moet ik nog vaak aan hem denken.’
Ingrid Stevens kan moeilijk kiezen. Ze opteert voor ‘God de Vader met de zingende engelen’ van Hans Memling. ‘Prachtig gerestaureerd! Vergeet niet dat we ook aan conservatie en onderzoek doen.
Maar ook zerokunstenaar Gunter Uecker of ‘Gaston en zijn zuster’ van Gustave Van de Woestijne trekken me enorm aan. Over eclectische keuzes gesproken.’
ren onder 18 is het gratis. We zijn ook in het systeem van de museumpas gestapt, waarmee je onbeperkt gratis musea kan bezoeken. Per entree via de museumpas ontvangen we van de organisatie 10 euro, maar dat is geplafonneerd tot vier bezoeken per pas. Er zijn museumpashouders die tientallen keren per jaar komen. Daarnaast vragen we niets extra voor de tijdelijke expo’s. En je mag met je ticket ook dezelfde dag terugkomen als je buiten gaat, om iets te eten bijvoorbeeld. Een bezoek aan het KMSKA staat dan ook voor een hele dag beleving.’
Dat de prijsze ing geen belemmering is, bewijzen de bezoekcijfers. Die liggen veel hoger dan verwacht. ‘We werden bij de opening aangespoord om de lat op 270.000 bezoekers te leggen. Ons werkingsbudget werd daarop afgestemd. Dat hinderde ons in het begin wel wat om op te schalen en veel te programmeren. Intussen halen we gemiddeld 500.000 bezoekers, vorig jaar zelfs 570.000. Om dat te kunnen aanhouden, moet je een uitdagende programmatie hebben en ook internationale bezoekers aantrekken. Aan dat laatste werken we, door binnenkort met een grote buitenlandse artiest in zee te gaan voor een groot project.’
Stevens besluit met een oproep aan haar collega-ondernemers om zich meer in te ze en voor musea: ‘Financiële steun is waardevol. Maar actief meebesturen, verantwoordelijkheid opnemen, tijd, energie, expertise en betrokkenheid investeren zijn van een nog andere orde. Kleinere, minder bekende musea hebben het vaak moeilijk om goede bestuurders aan te trekken. Doe dat dan ook.’
570.000
Vorig jaar haalde het KMSKA 570.000 bezoekers.
CONNECT
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
GESPONSORDE INHOUD
Goed geregeld op papier is nog niet goed geregeld in de familie
De babyboomgeneratie is bezig met de grootste vermogensoverdracht uit de geschiedenis. Vaak kloppen de fiscale structuren minutieus en zijn de clausules piekfijn opgesteld. ‘Je kunt technisch de perfecte oplossing uitwerken. Maar als niet iedereen in de familie zich daar comfortabel bij voelt, werkt het niet’, zeggen de experts van Moore.
‘Een vermogen overdragen is veel meer dan een juridisch of fiscaal dossier’, zegt Peter Meeuwssen, advocaat-partner bij Moore Law waar hij ook de Private Client Services leidt. ‘Families bouwen soms decennialang aan wat ze hebben: vastgoed, beleggingen, een bedrijf. Maar hoe dat vermogen ook is samengesteld, de overdracht raakt altijd aan meer dan cijfers.’
Eva Pieters, partner Finance & Accounting bij Moore Belgium, schetst hoe dat er in de praktijk uitziet. ‘De cijfers kloppen vaak tot op de euro. Maar het zijn de menselijke factoren die de doorslag geven. Je voelt als adviseur wat iemand echt wil, en dan is het onze taak om daar ruimte voor te maken.’
‘Een familiecharter dat tien jaar in de lade blijft liggen, mist zijn doel.’
PETER MEEUWSSEN
advocaat-partner
bij Moore Law
Moore ondersteunt families daarin: van het leren lezen van een balans tot het begrijpen van wat een dividend betekent of hoe je een bedrijfsstrategie evalueert. De experts van Moore zetten complex jargon om naar heldere taal, zodat elke familielid met vertrouwen aan tafel zit. Zo groeit het stewardship van de volgende generatie niet alleen op papier, maar ook in de praktijk.
FAMILIEFORUM
Betrokkenheid over generaties heen start met een goede governance, verankerd in een familiecharter. ‘Dat charter is de ‘grondwet’ van de familie’,
zegt Meeuwssen. ‘Erg nuttig, maar je moet het wel belijken als een levend instrument. Een charter dat tien jaar in de lade blijft liggen, mist zijn doel.’
‘De waarde van een familiecharter gaat verder dan wat op papier staat. Die zit ook in de voorafgaande gesprekken en de opvolging. Een charter kan bijvoorbeeld voorzien in een familieforum. Een plek en moment waarop verschillende generaties elkaar informeren en bevragen zodat ze op één lijn blijven.’
Moore speelt meerdere rollen in dit verhaal: technisch expert, bewaker van het totaalplaatje én onafhankelijke gesprekspartner. ‘Noem ons gerust de tolk tussen generaties, financiële complexiteit en menselijke realiteit’, aldus Meeuwssen. ‘Vanuit die positie maken we gesprekken mogelijk die families anders te lang uitstellen.’
De belangrijkste les? ‘Begin er op tijd mee, op een rustig moment. Niet wanneer de overdracht al urgent is’, besluit Pieters. ‘Breng alles in kaart, fi nancieel én familiaal, en ga het gesprek aan. Kinderen staan soms verrassend nuchter tegenover zaken waarvan ouders denken dat ze te gevoelig liggen. Cijfers zijn daarbij een goede start, maar ze regelen niet de toekomst.
Is uw familievermogen klaar voor de toekomst?
- Zijn de rollen en verwachtingen van alle familieleden helder vastgelegd in een familiecharter?
- Is de volgende generatie klaar voor haar rol als steward van het vermogen?
- Heeft u een onafhankelijke regisseur die bankiers, fiscalisten en adviseurs op elkaar afstemt?
SAVE THE DATE
Family Capital Tomorrow
Noteer alvast 9 september 2026 in uw agenda. Dan vindt de tweede editie plaats van Family Capital Tomorrow: het event van De Tijd en L’Echo voor bedrijfsfamilies, family offices en hun netwerk. Met Moore als één van de fiere partners.
Wall Street-reus JPMorgan schroeft ambities op Belgische privatebankingmarkt op
Met zijn focus op discrete ‘ultra high net worth individuals’ staat JPMorgan doorgaans niet in de spotlights op de Europese markt voor private banking. Maar nu de babyboomers hun vermogen steeds sneller doorgeven aan de volgende generatie, wil de Amerikaanse grootbank een versnelling hoger schakelen, ook in België.
Van een bank met een balanstotaal van ruim 4.000 miljard dollar, met vorig jaar een recordwinst van 57 miljard dollar en met CEO Jamie Dimon als een van ’s werelds invloedrijkste bankiers, kan je moeilijk beweren dat ze een bestaan onder de radar leidt.
Maar terwijl JPMorgan volop de headlines haalt als zakenbank of vermogensbeheerder, is het veel minder bekend dat de Amerikaanse Wall Street-gigant in Europa ook volop actief is als private bank.
‘In die mate zelfs dat mensen soms verrast reageren als ze zien hoeveel kantoren we wel hebben op het continent’, zegt Sarah Catania, de
Wij zoeken lezers met een mening. Word lid van ons onderzoekspanel.
Uw mening doet ertoe. De Tijd zoekt lezers die sporadisch willen deelnemen aan korte enquêtes. Over actuele thema’s maar ook over de manier waarop u onze media beleeft. Wat leest, hoort of ziet u graag? Wat mist u, wat kan beter? Zo helpt u ons om de krant, site, app, podcasts of advertenties nog beter af te stemmen op uw verwachtingen en behoeften.
Aansluiten bij het panel kan makkelijk via de QR-code.
Private Banking Buitenlandse spelers
‘Zeker in Europa beslissen ondernemers vaak hun bedrijf te verkopen’, zegt Sarah Catania van JPMorgan Private Bank Europa.
Italiaanse die sinds september vorig jaar de Europese privatebankingactiviteiten van JPMorgan leidt. ‘Terwijl we al meer dan honderd jaar vestigingen hebben in de grote Europese steden. In België zijn we via een aantal voorlopers al sinds 1919 aanwezig.’
Er is een reden waarom JPMorgan misschien niet meteen een belletje doet rinkelen bij de gemiddelde privatebankingklant. Terwijl banken die privatebankingdiensten soms al aanbieden aan klanten met belegbare vermogens vanaf 250.000 euro, mikt de Amerikaanse groep op de veel exclusievere niche van de ‘ultra high net worth individuals’. Catania wil niet meegeven welke drempel de bank hanteert om klanten toe te laten, maar meestal worden klanten met een belegbaar vermogen vanaf 30 miljoen dollar als ultra high net worth individuals omschreven.
Een segment dat volgens JPMorgan veel groeipotentieel in Europa heeft. ‘We willen nu echt all-in gaan in Europa’, zegt Catania. ‘We hebben het aantal adviseurs in heel Europa recent met 45 procent opgetrokken. Ook in België plannen we een versnelling. We hebben een nieuw kantoor geopend in Brussel en zijn
ons team daar aan het uitbreiden. We hebben nu twaalf mensen in België. We willen die ploeg op termijn met een vijfde uitbreiden.’
Great Wealth Transfer
Het is niet toevallig dat JPMorgan net nu een versnelling hoger schakelt. Net als veel andere private banken en vermogensbeheerders wil de Amerikaanse bank inspelen op wat in de sector de ‘Great Wealth Transfer’ wordt genoemd: nu steeds meer babyboomers de pensioenleeftijd benaderen, staan ze op het punt hun bedrijf of vermogen over te dragen aan de volgende generatie.
‘Zeker in Europa beslissen ondernemers vaak hun bedrijf te verkopen’, zegt Catania. ‘Dat betekent dat een groter familiaal vermogen beheerd moet worden. We hebben als voordeel dat we een globale speler zijn en dat klanten toegang krijgen tot een globaal platform om te investeren.’
Dat betekent niet dat de bank haar klanten een standaardportefeuille aanbiedt, verduidelijkt Catania. ‘Alles begint met een gesprek met onze klanten over hun doelstellingen. We zijn op dat moment veeleer een klankbord. We helpen families een plan opstellen waarmee
Bij grote families, zeker in België, zie je de interesse voor alternatieve beleggingen en infrastructuur groeien.
Sarah Catania
Topvrouw JPMorgan Private Bank Europa
Volatiliteit is van alle tijden. Het gebeurt maar zelden dat dergelijke schommelingen de markt structureel veranderen.
Sarah Catania
Topvrouw JPMorgan Private Bank Europa
ze die doelstellingen over meerdere generaties kunnen halen. Alles is dus op maat van de klant.’
Catania ziet een aantal trends. ‘Hoe groter de klanten, hoe meer overeenkomsten in hun gedrag. Bij grote families, zeker in België, zie je de interesse groeien voor alternatieve beleggingen (private equity, vastgoed, niet-bancaire leningen..., red.) en infrastructuur. Zeker nu de bezorgdheid toeneemt dat de inflatie hoog zal blijven, wat doorgaans op de obligatierendementen weegt.’
Kakkerlakken
Hoe groot is de bezorgdheid over privatecreditinvesteringen? Op de financiële markten is de stress over dat soort niet-bancaire leningen de voorbije maanden zienderogen toegenomen na een aantal probleemdossiers.
JPMorgan-topman Dimon waarschuwde vorig jaar dat in dat privatecreditsegment allicht nog meer problemen - ‘kakkerlakken’, in Dimons woorden - zullen opduiken. Toch zijn de problemen die we vandaag zien enigszins geïsoleerd, zegt de privatebankingafdeling. Niet alles in die niche heeft het moeilijk, is de boodschap. ‘In de 35 jaar dat JPMorgan investeringen in private credit aanbiedt, is het steeds cruciaal geweest om nog voor de investering een heel nauwgezet boekenonderzoek te doen.’
JPMorgan schakelt als private bank een versnelling hoger op een moment dat de oorlog in Iran de markten in rep en roer zet. Uiteraard maken klanten zich daar zorgen over, zegt Catania. ‘In een recente bevraging van belangrijke klanten zei 76 procent van de deelnemers bezorgd te zijn. Maar eigenlijk is die volatiliteit van alle tijden. Het gebeurt maar zelden dat dergelijke schommelingen de markt structureel veranderen. Het goede nieuws is dat we goal based werken: in functie van de langetermijndoelstellingen van onze klanten. Dat maakt dat we losgekoppeld werken van alle marktvolatiliteit.’
De toekomst van private banking wacht niet. Klanten willen meer terwijl ze minder doen. Markten veranderen in weken, niet in jaren. En liquiditeitstrends bepalen of je relevant blijft in het AI-tijdperk.
Daar komt openthebox in beeld. Wij helpen financiële professionals het onzichtbare te zien: wie wat bezit, hoe consolidatie zich ontvouwt en waar liquiditeitssignalen als volgende naartoe wijzen.
Met openthebox, krijg je het perspectief om te anticiperen, met vertrouwen te handelen en de leiding te nemen — vandaag én morgen.
Ontdek openthebox voor banken. Scan hier.
beleggingen
Van kunstwerk tot Pokémon-kaart: uw passie kan een rendabele belegging zijn
De meeste mensen denken bij beleggen vooral aan aandelen en obligaties. Maar ook verzamelobjecten, van kunstwerken over wijn tot Pokémon-kaarten, zijn voor vermogende klanten een potentieel lucratieve investeringscategorie. ‘We streven naar een structurele begeleiding bij hun passie-investeringen’, zeggen private bankers.
EVERT NERINCKX
Ruim 5,3 miljoen dollar of 4,5 miljoen euro. Dat legde de Amerikaanse influencer en mediapersoonlijkheid Logan Paul in 2021 op tafel voor de aankoop van een uiterst zeldzame Pikachu Illustrator-Pokémon-kaart. Voor zeldzame kaarten uit de populaire Japanse franchise worden regelmatig tienduizenden of zelfs honderdduizenden euro’s neergeteld, maar ruim 5 miljoen dollar was ongezien. Toch ging het niet om een impulsaankoop, maar om een doordachte beleggingsbeslissing, zei Paul kort na die miljoenentransactie in de Amerikaanse pers.
‘Pokémon is met voorsprong de populairste franchise in de wereld en eentje die de generaties overstijgt’, zei Paul. ‘Als activaklasse heeft Pokémon het qua rendement zo’n 3.000
procentpunt beter gedaan dan de aandelenmarkten over de afgelopen 20 jaar.’ Die bewering klopt. Volgens het databedrijf Card Ladder leverde een mandje Pokémon-kaarten sinds 2004 een rendement van 3.821 procent op, terwijl de Amerikaanse beursindex S&P500 zo’n 500 procent return gaf.
Pauls boodschap dat zijn miljoeneninvestering een ‘doordachte belegging’ was, werd op veel scepsis onthaald, maar inmiddels kreeg hij gelijk. Na een ultieme biedstrijd ging zijn Illustrator-kaart in februari van dit jaar onder de hamer voor een recordbedrag van 16,5 miljoen dollar. Daarmee haalde Paul na vijf jaar een rendement van 211 procent.
Collectibles
Ook investeringen in ‘collectibles’ zoals Pokémon-kaarten kunnen een lucratieve belegging zijn. Al is kennis van zaken een must. Volgens de Amerikaanse expert in collectibles
Stephen Fishler, die vooral bekend werd met zijn collectie waardevolle strips, moet iemand die rendabel in een verzamelobject wil investeren de markt goed doorgronden, in welke niche dan ook. Want ook in de wereld van Pokémon zijn sommige kaarten overgewaardeerd, terwijl elders ruwe diamanten te vinden zijn. ‘In die zin verschilt de markt van verzamelobjecten niet veel van de klassieke
aandelenmarkt. Je moet jezelf bijscholen. Alleen op je gevoel afgaan is onvoldoende’, zegt Fishler. Daarin hebben in België ook de privaatbankiers hun rol. ‘Ja, het komt voor dat onze klanten ons bevragen over passie-investeringen, zoals kunst, verzamelobjecten of andere tastbare activa’, klinkt het bij Belfius Private, de tak waarmee de Belgische staatsbank haar vermogende klanten bedient. ‘Onze rol bestaat erin de relevantie, het juridisch kader, de liquiditeit, de volatiliteit en de specifieke risico’s van het type activa beoordelen.’
De markt van verzamelobjecten verschilt niet veel van de klassieke aandelenmarkt. Je moet jezelf bijscholen. Alleen op je gevoel afgaan is onvoldoende.
Stephen Fishler Verzamelexpert
Het is niet de bedoeling gestandaardiseerde aanbevelingen te doen over specifieke verzamelobjecten, benadrukt Belfius. ‘We streven vooral naar een gestructureerde begeleiding via erkende partners.’ Meer dan in Pokémon-kaarten tonen de vermogende klanten van Belfius zich erg geïnteresseerd in de wijnsector.
‘Daarom bestuderen we de mogelijkheid om onze cliënten te begeleiden bij investeringen in uitzonderlijke wijnen en grand cru’s. Dat gaat van de selectie van jaargangen en domeinen tot de bewaring, de beveiligde opslag en de uiteindelijke verkoop’, zegt Belfius-woordvoerster Ulrike Pommée.
De private bank Degroof Petercam heeft kunstadviseurs ter beschikking.
‘Dat team begeleidt onze cliënten bij uiteenlopende kunstgerelateerde vraagstukken, gaande van het structureren van collecties en patrimoniaal advies tot begeleiding bij de aankoop of de overdracht, evenals meer globale reflecties rond kunst in een context van vermogensbeheer’, zegt de bank.
Aanvulling
Dat private bankers hun klanten ook bijstaan op de kunst- en verzamelmarkten, is logisch. Het zijn markten waarin miljarden euro’s omgaan.
We bestuderen de mogelijkheid om onze cliënten te begeleiden bij investeringen in uitzonderlijke wijnen en grand cru’s.
Ulrike Pommée
Woordvoerster Belfius
Volgens een rapport van Deloi e en Credit Suisse uit 2020 investeert ongeveer de helft van de ultrarijken zo’n 2 à 5 procent van haar vermogen in collectibles, terwijl 31 procent zelfs meer dan 5 procent aan kunst- en verzamelobjecten toewijst.
‘Passie-investeringen maken zelden of nooit de hoofdmoot van een vermogen uit’, onderstreept Belfius.
‘De vragen die we krijgen kaderen doorgaans in de zoektocht naar een aanvulling op de traditionele activaklassen’, zegt Pommée. De traditionele activaklassen blijven de basis van een goede beleggingsportefeuille. Investeringen in kunst- of verzamelobjecten bieden dan wel een bepaald plezier, er zijn ook risico’s mee gemoeid. Hun markten zijn veel minder liquide dan de traditionele aandelen- of obligatiemarkt, en in tegenstelling tot aandelen leveren ze geen extra inkomsten op in de vorm van dividenden.
Integendeel, bij waardevolle kunst- en verzamelobjecten kunnen de opslag- en verzekeringskosten hoog oplopen. Dat laatste is geen overbodige luxe. Alleen al in ons land werden de afgelopen weken drie handelszaken geviseerd door inbrekers die op zoek waren naar Pokémon-kaarten. Loop dus niet te koop met die zeldzame Charizard-kaart in uw collectie.
16,5 miljoen
De duurste Pokémon-kaart werd begin dit jaar geveild voor 16,5 miljoen dollar.