GESPONSORDE INHOUD

Najaar 2026

GESPONSORDE INHOUD

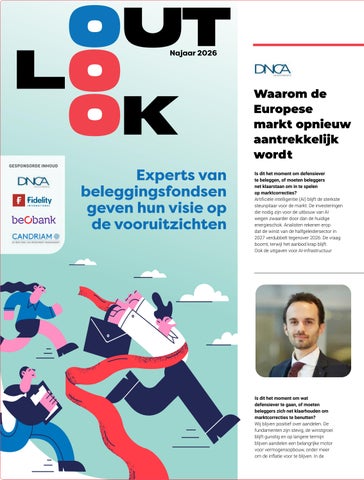
Is dit het moment om defensiever te beleggen, of moeten beleggers net klaarstaan om in te spelen op marktcorrecties?
Artificiële intelligentie (AI) blijft de sterkste steunpilaar voor de markt. De investeringen die nodig zijn voor de uitbouw van AI wegen zwaarder door dan de huidige energieschok. Analisten rekenen erop dat de winst van de halfgeleidersector in 2027 verdubbelt tegenover 2026. De vraag boomt, terwijl het aanbod krap blijft. Ook de uitgaven voor AI-infrastructuur
Is dit het moment om wat defensiever te gaan, of moeten beleggers zich net klaarhouden om marktcorrecties te benutten?
Wij blijven positief over aandelen. De fundamenten zijn stevig, de winstgroei blijft gunstig en op langere termijn blijven aandelen een belangrijke motor voor vermogensopbouw, onder meer om de inflatie voor te blijven. In de
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
blijven de markt dragen. De bedrijfsresultaten blijven stevig, vooral in de Verenigde Staten, waar de winsten van de S&P 500-bedrijven op een hoog niveau blijven. Van euforie is bij beleggers nochtans geen sprake. Het grootste risico op korte termijn zit in de stijgende langetermijnrente. Een verdere toename van de volatiliteit op de obligatiemarkten kan een correctie uitlokken, zeker nu de Amerikaanse 30-jaarsrente al rond het hoogste niveau sinds 2007 noteert.
Welke assets zijn het best bestand tegen hardnekkige inflatie?
Het huidige klimaat kan uitdraaien op stagflatie: duurdere energie, maar weinig economische groei. In zo’n scenario geven we de voorkeur aan inflatiegelinkte obligaties, aangezien die het kapitaal helpen beschermen door mee te bewegen met een prijsindex. Wat aandelen betreft, kijken wij, naast AI en elektrificatie, vooral naar
Europese aandelen zijn volgens ons opnieuw een aantrekkelijk alternatief, nu het
conflict met Iran lijkt te de-escaleren.
Alexis Albert en Augustin Picquendar
ondernemingen met een sterke prijszettingsmacht. Bedrijven in industriële gassen, energie en grondstoffen zijn doorgaans beter geplaatst om stijgende kosten door te rekenen en presteren in zo’n klimaat vaak beter dan de brede markt.
Welke aandelenmarkt biedt de komende zes maanden de beste verhouding tussen risico en rendement?
Europese aandelen zijn volgens ons opnieuw een aantrekkelijk alternatief, nu het conflict met Iran lijkt te deescaleren. Europa heeft een groot deel van de inflatie- en energieschok al in zijn waarderingen verwerkt. De Stoxx 600 noteert tegen een koerswinstverhouding die 30 procent lager ligt dan die van de S&P 500. Na weken van zwakte maken Europese aandelen een inhaalbeweging. De lagere waarderingen, de nieuwe positionering van beleggers en
de steun van de energie- en AIgerelateerde sectoren maken Europa opnieuw aantrekkelijk. Daar komt bij dat aandeelhouders opnieuw ruimer beloond worden. Dividenden, goed voor een rendement van 3,4 procent op de Stoxx 600, en aandeleninkopen zijn opnieuw een belangrijke motor.
huidige cyclus is selectief beleggen echter essentieel. Correcties bieden kansen, maar dan wel gericht: geef voorrang aan bedrijven en markten waar winstgevendheid, balansen, waarderingen en vooruitzichten op structurele groei nog altijd aantrekkelijk zijn.
Blijft AI de belangrijkste drijver van de beursprestaties?
Het is in elk geval een grote drijver. Op korte termijn wordt die AI-rally vooral gevoed door de enorme investeringen en infrastructuuruitgaven, en door het sterke marktsentiment. Op langere termijn draait het om het potentieel
aan productiviteitswinsten. De sleutel wordt de toenemende spreiding: AI zal per sector en regio winnaars én verliezers creëren. Beleggers doen er daarom goed aan zich te richten op de fundamenten, in plaats van het AIthema zonder onderscheid te kopen.
Amerikaanse waarderingen blijven historisch hoog. Tijd om te roteren naar Europa?
Diversificatie buiten de grote Amerikaanse megacaps lijkt ons steeds zinvoller, maar het is niet simpelweg “de VS verkopen om Europa te kopen”. Europa maakt belangrijke structurele verschuivingen
Wij beleggen in een wereld die ingrijpend wordt hertekend door geopolitieke fragmentatie en de razendsnelle opmars van AI.
Edoardo Cilla Director Global Macro & Strategic Asset Allocation bij Fidelity International
door, van defensie tot energie, met hogere begrotingsuitgaven en een stijgende rente. Ook hier blijft selectiviteit onmisbaar. AI is bovendien niet uitsluitend een Amerikaans of technologisch verhaal: ook Japan, Korea, de groeimarkten en grondstoffengerelateerde economieën bieden kansen. De juiste aanpak is het beleggingsuniversum te verbreden en niet uitsluitend te vertrouwen op een passieve, sterk geconcentreerde en op marktkapitalisatie gewogen blootstelling, om regionale en sectorale kampioenen te vinden met duurzame prijszettingsmacht en een stevig concurrentievoordeel.
In de volgende editie van Outlook, op 16 december 2026, blikken we alvast vooruit op het voorjaar van 2027. Tot dan!
Wilt u als fondsenexpert ook uw visie hierin delen? Contacteer ons op finance.team@trustmedia.be
In welke types bedrijven creëert AI vandaag de meeste waarde? De echte verrassing van 2026 komt niet van de microchips, maar van wat ze met elkaar verbindt. Volgens analisten kan de markt voor optische netwerken voor AI groeien van 15 miljard dollar in 2025-2026 tot 154 miljard in 2027-2028. Als de bevolking van een stad explodeert, moeten niet alleen de gebouwen groter worden, maar ook het wegennetwerk dat ze
Blijft AI de belangrijkste motor achter de beursrendementen?
AI blijft voorlopig veruit de belangrijkste impuls voor de markten. De zware investeringen in de technologie stuwen de groei, vooral in de Verenigde Staten, terwijl de brede
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
verbindt. Zo is het ook in een AIdatacenter, waar het volume aan benodigde netwerkcomponenten tussen de racks met een factor 16 toeneemt en binnen één en hetzelfde rack met een factor 45. Drie groepen profiteren hier het meest van. Eerst de ‘pluggable’ optische modules, een markt die groeit van 8 naar 32 miljard dollar. Daarna Co-Packaged Optics (CPO): Nvidia, Broadcom en Marvell stappen daar vanaf 2026-2027 in, goed voor een potentiële markt van 91 miljard. Tot slot de leveranciers van lasers en gespecialiseerde materialen zoals Lumentum en Coherent, die tot 2027 met een structurele
“
Optische AI-netwerken kunnen groeien van 15 mld. dollar in 2025-2026 tot 154 mld. in 2027-2028.
Yves Kazadi Senior Analyst bij Beobank
toepassing van AI nog maar net begonnen is. Ook de basis onder de technologiesector blijft stevig. De honger naar rekenkracht houdt de investeringsgolf op gang, met hoge kapitaaluitgaven en aantrekkelijke rendementsvooruitzichten. De
vraag naar halfgeleiders en AIinfrastructuur blijft groot. De aankomende beursintroducties worden een belangrijke test voor de appetijt van beleggers.
Wat is volgens u het grootste risico dat nog onvoldoende in de koersen zit?
Een rente die structureel verder stijgt. Duurdere energie en voeding, samen met de spanningen in de Straat van Hormuz, kunnen de inflatie weer doen oplaaien en centrale banken tot een hardere toon dwingen. Tot nu toe konden aandelenmarkten hogere obligatierentes verteren, dankzij bijzonder sterke winstherzieningen. Maar als de Amerikaanse tienjaarsrente opnieuw richting 5 procent gaat, komen beurswaarderingen mogelijk opnieuw onder druk.
schaarste kampen. Dat geeft hen een sterke prijszettingsmacht.
Welke aandelenmarkt biedt in de komende zes maanden de beste risico-rendementsverhouding?
In de opkomende markten is het herstel nog maar net begonnen.
Nadat ze jarenlang in de schaduw van de westerse beurzen hebben gestaan, profileren opkomende landen zich nu als de beste risico-rendementskans voor de tweede helft van 2026.
Tussen 2018 en 2024 presteerden ze 47% slechter dan de zogenaamde ontwikkelde landen, en sinds begin 2025 hebben ze daarvan slechts 25% goedgemaakt. De ruimte voor een
inhaalmanoeuvre blijft dus enorm. De winstherzieningen spreken boekdelen: Zuid-Korea (+32% positieve herzieningen) en de wereldwijde EM-index schieten omhoog, terwijl de S&P 500 en de Nasdaq na de rally en onder invloed van het rentebeleid in de twijfelmodus belanden. Het middellangetermijnmomentum verschuift geleidelijk van kamp. Wie wil inspelen op die trend, kan kijken naar Aziatische AIhardware (TSMC, Samsung, SK Hynix) en naar Chinese tech, die tegenover de grote Amerikaanse waarden noteren met historische kortingen van 30 tot 80%.
Technologische innovatie, gezondheid en de energietransitie behouden een structureel en duurzaam groeipotentieel
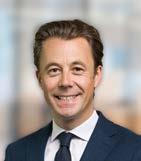
Nicolas Forest CIO bij Candriam
Welke duurzame beleggingsthema’s blijven op lange termijn echt rendabel?
Technologische innovatie, gezondheid en de energietransitie blijven groeikansen bieden. Technologie, automatisering en robotisering spelen immers in op structurele economische noden. De wereldwijde vergrijzing versterkt bovendien structureel de stijgende vraag naar gezondheidszorg. Ook als bedrijven sommige ESGdoelstellingen herbekijken, blijven de ambities rond de energietransitie groot. De vraag naar energie neemt verder toe, aangejaagd door datacenters en transport. Hernieuwbare energie zal naar verwachting een steeds groter deel van de toekomstige productie leveren, nu de kosten vergelijkbaar zijn met die van klassieke energiebronnen.