Estate Planning
SUPPLÉMENT DE L’ECHO DU 11 JUIN 2026
TROIS SPÉCIALISTES DE LA PLANIFICATION SUCCESSORALE RACONTENT LEUR MÉTIER
«Avec les mêmes briques juridico-fiscales, on construit chaque fois une maison différente»
Belfius Banque SA

SUPPLÉMENT DE L’ECHO DU 11 JUIN 2026
TROIS SPÉCIALISTES DE LA PLANIFICATION SUCCESSORALE RACONTENT LEUR MÉTIER
«Avec les mêmes briques juridico-fiscales, on construit chaque fois une maison différente»
C’est votre moment. Pas pour faire le point, mais pour décider ce que votre patrimoine dira demain.
Belfius Private construit une stratégie à votre image, accompagnée par un Private Banker qui vous connaît vraiment.
Rendez-vous sur belfiusprivate.be/pension

À PARTIR DE 5 EMPLOYÉS
VANAF 5 MEDEWERKERS
Investissez dans la connaissance avec l’abonnement entreprise à L’Echo. La croissance durable commence par la connaissance. Avec un abonnement entreprise à L’Echo, vous et votre équipe bénéfi ciez d’un accès numérique illimité à une information économique fiable, à des analyses et à des perspectives qui vous aident à prendre rapidement des décisions éclairées et réfl échies.
Investeer in kennis, met een groepsabonnement op De Tijd. Duurzame groei begint bij kennis. Met een groepsabonnement op De Tijd krijgen u en uw team onbeperkt digitale toegang tot betrouwbaar zakelijk nieuws, duiding en inzichten om snel en doordacht de juiste beslissingen te nemen.
Découvrez l’abonnement entreprise de L’Echo ou demandez votre offre personnalisée sur lecho.be/entreprise
Ontdek het groepsabonnement van De Tijd of vraag meteen uw offerte op maat aan op tijd.be/zakelijk
La taxe sur les plus-values s’ajoute aux questions clés d’une bonne planification patrimoniale
La vague d’héritage des boomers va provoquer un tsunami patrimonial
Une bonne planification successorale ne se limite pas à une équation fiscale
Annelies Van Gronsveld (Head Estate Planning Flandre chez Degroof Petercam), Tillo Dumont (Executive Director Private Clients & Family Ofices chez KPMG Tax, Legal and Accountancy), Griet Vanden Abeele (avocate fiscaliste chez Tiberghien Estate Planning)
Entreprise et vie de couple: comment faire bon ménage
Planification successorale: pourquoi les Flamands ont plusieurs longueurs d’avance sur leurs compatriotes francophones?
RÉDACTION L’ECHO
Adresse: Rédaction L’Echo, Tour & Taxis, Avenue du Port 86C bte 309, B-1000 Bruxelles, reactions@lecho.be
Directrice des rédactions: Isabel Albers
Rédacteur en chef: Paul Gérard
Coordinatrice: Isabelle Dykmans
Art director: Jan Nelis
Journalistes: Philippe Galloy, Muriel Michel, Frederic Petitjean, Peter Van Maldegem
Rédaction finale: Aurélie Koch
Illustrations: Pieter Van Eenoge
Lay-out: Elissa Chaiban
Abonnements: tel.: 0800/55.150, abo@lecho.be
Publicité: Trustmedia, Tour & Taxis, Avenue du Port 86C bte 309, B-1000 Bruxelles, tel.: 02/422.05.24, finance.team@trustmedia.be
Éditeur responsable: Peter Quaghebeur
Estate Planning
Taxe sur les plus-values
Donner une partie de son patrimoine ou organiser sa succession? L’impact que la taxe sur les plus-values peut avoir sur ces opérations n’est pas sans conséquences, autant le savoir.
La taxe sur les plus-values s’ajoute aux questions clés d’une
restent, en principe, en dehors du champ de la taxe sur les plus-values, puisqu’il n’y a pas de contrepartie.
Au moment d’une donation ou d’une succession, on ne prélève donc que les droits de donation ou les droits de succession. La taxe sur les plus-values n’entre en scène que si les titres sont vendus plus tard par l’héritier ou le donataire. Pour calculer la plus-value, on retient alors la valeur d’acquisition effective (ou le cours du 31 décembre 2025 si les titres ont été acquis avant cete date).
vendu», prévient Wouter Strypsteen. «C’est le cas s’il y a échange ou transfert de propriété.» Exemple: deux enfants héritent d’un portefeuille composé d’actions et de fonds, les deux ayant la même valeur. Chacun détient la moitié des actions et la moitié des fonds. Si, au moment du partage, l’un reçoit les actions et l’autre les fonds, l’opération peut, juridiquement, être qualifiée d’échange. Et la taxe sur les plusvalues peut alors s’appliquer.
ans pour sortir de l’indivision avec exonération de la taxe sur les plus-values.
Cete exonération compte, car elle évite que des donataires ou des héritiers aient à payer une taxe sur des plus-values sans avoir vendu ni réalisé de gain effectif, et alors qu’ils ne disposent pas forcément de la trésorerie nécessaire pour acquiter l’impôt.

PETER VAN MALDEGEM
Depuis le début de l’année 2026, une taxe sur les plus-values de 10% s’applique lors de la vente de produits financiers. Encore faut-il préciser que le mot «vente» n’est pas le terme juridique le plus exact. On parle plutôt d’un «transfert à titre onéreux», une nuance qui peut peser lourd en planification patrimoniale. Un transfert à titre onéreux vise un acte juridique dont chaque partie retire un avantage. Cela recouvre la vente, mais aussi, par exemple, un échange ou un apport dans une société. À l’inverse, les donations et les successions de produits financiers
Dans certains cas, la donation ou la succession peut, en elle-même, déclencher l’impôt sur les plusvalues, même sans vente des titres.
Il faut toutefois garder une chose en tête: cete exonération ressemble à un sursis, pas à une disparition de la taxe. Dès que les titres sont effectivement vendus, la taxe sur les plusvalues s’applique. Ces effets doivent donc être intégrés dans la planification patrimoniale.


Mais atention: certaines exceptions font que la donation ou la succession elle-même peut déclencher la taxe sur les plus-values, même sans vente des titres. Le cas le plus connu est la donation avec charge, lorsque le bénéficiaire doit fournir une contrepartie en échange de la donation. «Si la charge approche ou dépasse la valeur du bien donné, la donation peut perdre son caractère gratuit et être requalifiée en acte juridique à titre onéreux. Et alors, la taxe sur les plus-values s’applique au moment de la donation», explique Wouter Strypsteen, avocat chez Cazimir.
Indivision
Autre exception, fréquente celle-là: la donation ou la succession crée une indivision, puis les parties décident d’en sortir. C’est typiquement le cas lorsque des parents donnent ou laissent un portefeuille d’investissements à plusieurs enfants. Le portefeuille se retrouve alors en indivision.
«Si les enfants décident ensuite de sortir de cete indivision, la taxe sur les plus-values peut tout de même s’appliquer, même si rien n’est
La loi prévoit néanmoins des situations dans lesquelles la taxe sur les plus-values ne s’applique pas lors d’une sortie d’indivision. C’est le cas lorsque cete sortie intervient dans les trois ans et résulte d’un décès, d’un divorce, ou de la fin d’une cohabitation légale ou de fait.
Après une donation, cete période d’exonération de trois ans ne s’applique en principe pas. Le ministre des Finances Jan Jambon (N-VA) a toutefois déjà indiqué qu’un cadre plus souple en cas de décès du donateur reste possible. Ainsi, si une indivision entre parents et enfants découle d’une donation et que les donateurs décèdent ensuite, les enfants disposent toujours de trois
Prenons un cas concret: un père laisse à ses deux enfants, en indivision, une habitation et un portefeuille d’investissements. Ils conviennent de sortir la succession de l’indivision dans les trois ans suivant le décès. La fille choisit l’habitation, d’une valeur de 400.000 euros; le fils, le portefeuille d’investissements, d’une valeur identique.
«Au moment de la sortie d’indivision, il n’y aura pas de taxe sur les plus-values car le délai de trois ans est respecté. Mais elle réapparaîtra plus tard pour le fils lorsqu’il vendra le portefeuille», souligne Wouter Strypsteen. «Si la valeur d’acquisition du portefeuille était de 200.000 euros, le fils paiera, lors d’une vente à 400.000 euros, une taxe sur les plus-values de 10% sur la plus-value (200.000 euros). De son côté, la fille ne devra pas de taxe sur les plusvalues lors de la vente de l’habitation, puisque la taxe ne vise que les produits financiers. Il faut donc tenir compte de ce déséquilibre possible.»
Pour éviter les discussions liées à une indivision après donation, on peut aussi choisir de donner immédiatement à chaque enfant séparément, afin de ne pas créer d’indivision. «Nous examinons effectivement davantage cete option, mais, dans la pratique, ce n’est pas toujours la meilleure solution. Il est dès lors regretable qu’aucune exonération générale n’ait été prévue pour toutes les sorties d’indivision», dit Wouter Strypsteen. «Pour les petits portefeuilles, la question est de savoir si le suivi administratif lié au fractionnement en vaut la peine. Cela dépend aussi de l’âge des parents et de l’horizon temporel», ajoute-t-il. Scinder un grand portefeuille d’investissements peut, en outre, peser sur les opportunités bancaires et sur les possibilités de diversification.
Société simple
La question de l’indivision et de la taxe sur les plus-values a aussi des effets majeurs pour la société simple, un véhicule très utilisé en famille pour structurer une planification patrimoniale. Elle peut être constituée sans notaire et elle est fiscalement transparente.
En principe, la taxe sur les plus-values peut déjà se manifester lors de la constitution et des apports à la société simple.
Imaginons que vous créiez, avec votre partenaire, une société simple pour centraliser votre patrimoine. Vous y apportez un paquet d’obligations d’une valeur actuelle de 300.000 euros, dont la valeur d’acquisition est de 200.000 euros. Votre partenaire apporte 300.000 euros en espèces.
Du fait de l’indivision propre à la société simple, vous devenez tous deux propriétaires de 150.000 euros en espèces et de 150.000 euros en obligations. Dans votre cas, vous «vendez» donc 150.000 euros d’obligations en échange des espèces. Il s’agit d’un transfert à titre onéreux. La plus-value ateint 50.000 euros (la valeur d’acquisition étant la moitié de 200.000 euros), et une taxe sur les plus-values de 10% s’applique sur ce montant. Il existe toutefois une exception permetant d’éviter la taxe sur les plus-values: l’apport d’actions est exonéré.
suivre cela lors de transferts patrimoniaux imposables à l’intérieur d’indivisions, ou lors de sorties d’indivision, où il n’y a pas de vente à proprement parler. Souvent, la banque ne sera pas non plus au courant ou ne disposera pas des informations nécessaires.»
L’indivision n’est pas le seul angle mort potentiel. Les montages avec nu-propriétaire et usufruitier exigent eux aussi de la vigilance. En effet, c’est le nu-propriétaire qui paie la taxe sur les plus-values, même si l’usufruitier peut percevoir une partie de la plus-value économique.
«C’est regrettable: aucune exonération générale n’a été prévue pour toutes les sorties d’indivision.»
WOUTER
STRYPSTEEN
AVOCAT CHEZ CAZIMIR
En matière d’impôt sur les plus-values, c’est le nu-propriétaire qui est redevable de la taxe. Même si, dans les faits, l’usufruitier peut très bien capter une partie de la plus-value économique.
Un «moment de plus-value» peut aussi survenir lorsque des actifs sortent de la société simple et qu’il est mis fin à l’indivision. Les mêmes principes et exonérations que ceux décrits plus haut s’appliquent alors. «Dans la pratique, la question est aussi de savoir comment les banques pourront gérer cela», observe Wouter Strypsteen. «En cas d’opt in, elles retiennent la taxe sur les plus-values lors d’une véritable vente d’actifs financiers. Il sera plus difficile de
Il arrive que des parents donnent un portefeuille d’investissements tout en conservant l’usufruit. Objectif: s’assurer un revenu annuel, via des intérêts annuels ou des dividendes. Les enfants deviennent alors nu-propriétaires en indivision. Plusieurs scénarios peuvent suivre. Premier scénario: on vend le portefeuille. Dans ce cas, la taxe sur les plus-values est due par les nu-propriétaires, même si le prix de vente est réparti entre nu-propriétaires et usufruitiers selon la valeur, à ce moment-là, de la nue-propriété et de l’usufruit.
Autre possibilité: les parents renoncent plus tard à l’usufruit. Si les enfants sortent ensuite de l’indivision, une taxe sur les plus-values peut s’appliquer, selon l’existence d’éventuels transferts de patrimoine.
Entreprises familiales
Dernier point d’atention: les entreprises familiales. Dans le régime de la taxe sur les plus-values, une règle plus favorable s’applique en
présence d’une participation significative. Celui qui détient plus de 20% d’une entreprise et vend ses actions bénéficie d’une exonération de 1 million d’euros. Au-delà, la taxe sur les plus-values démarre à 1,25%. Ce n’est qu’à partir de 10 millions d’euros de plus-value qu’un taux de 10% s’applique, un taux qui vaut aussi dans le régime normal de la taxe sur les plus-values. Ces écarts avec le régime normal obligent les actionnaires d’entreprises familiales à réfléchir bien plus finement lorsqu’ils envisagent un passage de relais à la génération suivante. «Si les actions sont réparties entre trop de membres de la famille, elles risquent de tomber sous le seuil de 20%. Au départ, on avait donc envisagé une exonération lorsque, jusqu’au quatrième degré, une famille détenait 20%, mais cela n’a pas été retenu dans le texte final de la loi. Je suppose dès lors que les situations suivantes se présenteront plus souvent: les entreprises familiales seront données à un plus petit nombre de membres de la famille, les parents conserveront peut-être les actions plus longtemps, ou les actions seront tout simplement vendues en une seule fois à une partie externe», conclut Wouter Strypsteen.
Savourez une planification financière et successorale réussie. À l’image d’un chef qui transmet ses recettes, nos experts ING partagent leur expertise pour vous accompagner dans une planification financière et successorale sereine, au bénéfice de toute votre famille.
ing.be/privatebanking

Offre de placements, d’investissements et/ou d’assurances sous réserve d’acceptation d’ING Belgique (ou, le cas échéant, de la compagnie d’assurance concernée) et d’accord mutuel. Conditions et modalités (règlements, tarifs, documents d’informations clés pour l’investisseur ou pour l’épargnant et autres informations complémentaires) disponibles dans toutes les agences ING ou sur www.ing.be. ING Belgique S.A. Banque/Prêteur • Avenue Marnix 24, B-1000 Bruxelles • RPM Bruxelles • TVA : BE 0403.200.393 • BIC : BBRUBEBB • IBAN : BE45 3109 1560 2789 • www.ing.be • Contactez-nous via ing.be/contact – Courtier en assurances, inscrit à la FSMA sous le numéro 0403.200.393. Éditeur responsable : Jan Van Sande • 06/2026.
D’ici à 2040, la Belgique vivra un transfert de richesse inédit. Le patrimoine accumulé par les baby-boomers va changer de mains, redessinant les équilibres familiaux, immobiliers et fiscaux.
MURIEL MICHEL
D’ici quinze ans, la Belgique connaîtra la plus importante vague de transmission patrimoniale de son histoire. Une partie considérable des richesses accumulées par les baby-boomers passera progressivement aux générations suivantes.
Portée par la croissance économique, l’envolée des prix de l’immobilier et des conditions de financement favorables, la génération née entre 1946 et 1964 a constitué un patrimoine inédit. Aujourd’hui, elle entre dans une nouvelle phase: celle de la transmission. Donations, testaments, démembrements, transmission aux petits-enfants, arbitrages immobiliers, financement de la dépendance… Derrière les questions fiscales, c’est toute une réflexion sur la manière de transmetre, de protéger et de faire fructifier un patrimoine qui s’impose désormais aux familles.
À côté des grandes fortunes familiales transmises de génération en génération, la Belgique compte de nombreuses familles aisées dont le
patrimoine a prospéré de façon inédite grâce à une conjonction de facteurs favorables ces dernières décennies. La génération des baby-boomers a bénéficié d’un contexte exceptionnel: forte croissance économique, prospérité industrielle, salaires et systèmes de retraite relativement généreux, mais surtout envolée de la valeur de l’immobilier dans un contexte inflationniste.
«Pour les personnes nées dans l’immédiat après-guerre, qui ont investi dans l’immobilier à la fin des années 60 et 70, fin des années 70 les remboursements ne représentaient plus qu’une infime proportion de leurs revenus», explique l’économiste Philippe Defeyt. «Cela a ouvert la porte à des investissements mobiliers. À 50 ou 55 ans, tout était réglé: la maison était payée, les enfants avaient terminé leurs études… Pour la génération suivante, c’est fini. Certains remboursent encore leur logement à 60 ou 65 ans…»
Cete accumulation patrimoniale ateint aujourd’hui des niveaux considérables. Le patrimoine immobilier des ménages belges avoisine les 2.000 milliards d’euros, soit 327% du PIB, tandis que leur patrimoine financier ateint 1.309 milliards d’euros. À partir de 65 ans,
le patrimoine médian culmine à 307.700 euros et grimpe à 337.400 euros chez les plus de 75 ans.
Un transfert de richesse sans précédent
La Belgique entre donc dans une phase inédite de redistribution patrimoniale. «Ce sera un phénomène exceptionnel et transitoire. Une parenthèse unique dans l’histoire», résume Philippe Defeyt. Cela concernera surtout les ménages les plus favorisés. La succession du Belge moyen reste souvent limitée à la maison familiale et à un patrimoine mobilier relativement modeste.
La première vague du «silver tsunami» est déjà en formation et elle devrait culminer autour de 2040. Ce «Cette redistribution patrimoniale sera un phénomène exceptionnel et transitoire. Une parenthèse unique dans l’histoire.»
PHILIPPE DEFEYT ÉCONOMISTE
phénomène inédit, qui concerne les personnes nées entre 1946 et 1964, aura alors entraîné une redistribution massive des richesses. «On constate les premiers signes avec l’augmentation du nombre de donations et de testaments. Les familles commencent à s’interroger et à anticiper la transmission», observe Isabelle Brévière, Director Estate Planning chez BNP Paribas Fortis.
Aujourd’hui, les héritages interviennent plus tard, à un moment où les enfants ont souvent déjà construit leur propre patrimoine. Les petits-enfants sont davantage intégrés dans la réflexion successorale. «Cete volonté de transmission anticipée intervient de plus en plus tôt, tant dans un souci d’optimisation fiscale que pour soutenir concrètement les enfants ou les petits-enfants à des moments clés de la vie», constate Isabelle Brévière.
Anticiper plutôt que subir
Les donations entre 55 et 65 ans se multiplient. Mais la planification patrimoniale ne se limite pas à la réduction des droits de succession.
«Nos clients minimisent très souvent le montant dont ils pourraient avoir besoin pour leurs vieux jours», souligne Isabelle Brévière. «Certains veulent se protéger et
protéger leur conjoint, mais beaucoup restent focalisés sur les droits de succession. Il faut aborder les choses dans le bon ordre: quelle partie du patrimoine dois-je conserver et comment pourrai-je en disposer facilement?» La transmission anticipée impose une réflexion pédagogique au sein des familles.
«Il est important d’ouvrir la discussion avec la ‘next gen’ pour les sensibiliser au fait que ce patrimoine, constitué patiemment, est précieux et qu’il faut le faire fructifier grâce à une bonne gestion», poursuit-elle.
Donation avec réserve d’usufruit, charge de rente, démembrement… Les outils de planification nécessitent un important travail d’accompagnement. «Nos clients connaissent rarement les règles de la dévolution légale et les possibilités d’y déroger. Ils ne sont pas toujours conscients non plus des implications successorales d’une cohabitation légale ou de fait», déclare Isabelle Brévière. «Le chargé de relations joue un rôle d’alerte, notamment lorsque le patrimoine est peu liquide, s’il contient beaucoup d’immobilier, ou lorsque la situation familiale est potentiellement conflictuelle. Il est alors important d’ouvrir la discussion et d’anticiper.»
Le poids de la brique
L’immobilier constitue le socle du patrimoine des ménages belges, particulièrement chez les 65-74 ans, où il représente près des deux tiers du patrimoine total.
Une enquête réalisée par BNP Paribas Fortis auprès de 1.114 Belges de 65 ans et plus révèle que 20% des seniors ouverts à une donation souhaitent transmetre un bien immobilier, tandis que 18% envisagent une combinaison de patrimoine mobilier et immobilier. Dans un contexte où l’apport personnel devient déterminant pour accéder au crédit hypothécaire, ces transmissions joueront un rôle structurant dans les trajectoires résidentielles des générations suivantes. «Autrefois, quand on
héritait à 40 ans, cela permetait de rembourser une grande partie du prêt hypothécaire. Aujourd’hui, on hérite plus tardivement, quand son propre logement est souvent déjà payé», observe Philippe Defeyt. «Les transmissions viseront donc davantage les petits-enfants, qui rencontrent souvent des difficultés pour constituer leur patrimoine immobilier.»
Vieillissement et nouveaux artbitrages
Mais cete réflexion successorale se heurte à une autre réalité: l’allongement de l’espérance de vie.
Lorsqu’on a encore vingt ou trente années à vivre, de nombreuses questions émergent: faut-il adapter son logement? Faire appel à des services? Entrer en résidenceservices? Certains boomers revendront probablement leur résidence principale pour libérer du capital ou alléger les charges d’entretien, parfois devenues trop lourdes. «Tout cela va changer les débats sur les héritages et redéfinir qui hérite de quoi et à quel moment», estime Philippe Defeyt.
«Nos clients minimisent très souvent le montant dont ils pourraient avoir besoin pour leurs vieux jours.»
ISABELLE BRÉVIÈRE DIRECTOR ESTATE PLANNING CHEZ BNP PARIBAS FORTIS
n’auraient pas anticipé la transmission immobilière, la vente risque de se faire dans des conditions peu favorables, avec la nécessité de trouver rapidement preneur pour payer les droits de succession.»
marché immobilier», se plait à imaginer Philippe Defeyt.
Le retour du débat fiscal?
Cete grande transmission pourraitelle raviver le débat sur la taxation des héritages? «Il y aurait là clairement une opportunité pour corriger la transmission des inégalités. Beaucoup d’économistes le pensent, mais c’est inaudible aujourd’hui», reconnaît l’économiste.
Selon lui, le débat fiscal manque aujourd’hui de cohérence globale entre taxation du patrimoine, taxation des plus-values et droits d’enregistrement. «Si on avait une réelle taxe sur les plus-values, quelles qu’elles soient, on pourrait simplifier beaucoup de choses et supprimer d’autres taxes», résume-t-il.
Pour Isabelle Brévière, le risque est aussi opérationnel: «Pour ceux qui

Une partie importante de ces logements anciens pourrait ainsi revenir sur le marché dans les prochaines décennies. «La plupart des héritiers seront déjà propriétaires. Ces biens, souvent trop grands et énergivores, pourraient être remis sur le marché et divisés en unités de logement plus petites correspondant davantage aux nouveaux besoins. Ce scénario aurait un impact très positif, car il remetrait de l’huile dans les rouages du
Ces dernières années, cependant, la tendance en Belgique a plutôt été à l’allègement des droits de succession… Mais les contraintes budgétaires pourraient bien rebatre les cartes. La Flandre a déjà réduit ses ambitions de réforme et, en Wallonie, la faisabilité de la réforme annoncée pour 2028 suscite de plus en plus de doutes.
Estate Planning
Anticiper, planifier, raisonner
La planification successorale ou patrimoniale, c’est une maison aux multiples pièces. Rien d’étonnant, dès lors, à ce que l’on s’y perde parfois. Isabelle Verhulst (Director Integrated Wealth Solutions chez Belfius), Kizzy Wandelaer (Tax Consultant pour les entreprises familiales et les family offices chez KPMG) et Benoit Verschueren (Senior Estate Planner chez Deutsche Bank) passent en revue les idées fausses les plus tenaces… et les solutions.
FREDERIC PETITJEAN
L’erreur majeure de toute planification successorale/patrimoniale, également appelée «estate planning», est d’intervenir trop tard. C’est la faute la plus courante, selon tous nos interlocuteurs. «Beaucoup de gens associent encore la succession au très grand âge», observe Isabelle Verhulst. «C’est faux. Il suffit de voir combien de personnes souffrent de démence ou d’Alzheimer, y compris des quinquagénaires ou des sexagénaires. Il faut donc commencer à temps. Pour faire une planification successorale, il faut être lucide et juridiquement capable d’agir.»
Dans cete logique, un outil est décisif: le mandat de protection extrajudiciaire. Il précise ce qu’un mandataire pourra faire le jour où le donateur ne sera plus en mesure d’agir lui-même. «Sans un tel mandat, il est parfois difficile de faire approuver une donation par le juge de paix», explique Benoit Verschueren. «Les juges de paix se demandent si la donation, qui est en réalité un appauvrissement, est bien dans l’intérêt de la personne devenue incapable. Et la réponse est souvent ‘non’.»
Le législateur, lui aussi, pousse à anticiper, avec des délais d’atente
stricts. Celui qui choisit un don bancaire non enregistré (donc sans droits de donation) doit par exemple rester en vie cinq ans pour éviter définitivement les droits de succession, même s’il est possible de souscrire une assurance à cete fin. Pour les biens immeubles, on recommande souvent un délai de 3 ans et un jour entre donations, afin d’éviter de basculer dans des tranches tarifaires plus élevées. Kizzy Wandelaer voit, en parallèle, un phénomène de simple procrastination dans les entreprises familiales: «Nous rencontrons des familles où le pater ou la mater familias veut conserver le pouvoir un peu trop longtemps et, du coup, pense trop tard à une véritable gouvernance. Cela finit par créer des frictions avec des enfants actifs dans l’entreprise, mais qui n’ont pas le sentiment de pouvoir y jouer un rôle réellement fonctionnel.»
La maison familiale: sacrée, mais parfois piégeuse
En estate planning, la maison familiale fait souvent office de pilier. En Belgique, elle bénéficie d’une protection fiscale solide: entre partenaires mariés, elle se transmet sans droits de succession. Cet avantage, additionné à la charge émotionnelle, incite de nombreux couples à maintenir le logement à l’écart d’une planification au profit des enfants. «La maison familiale, c’est
aussi l’élément dont les parents disent souvent: ceci, on veut le régler entre nous», détaille Kizzy Wandelaer. «Cela rassure. On peut continuer à y vivre et, si l’on veut vendre, on n’a pas besoin de l’accord des enfants et on ne doit pas partager l’argent avec eux.»
«Corriger une donation élevée via, par exemple, une rente viagère obligatoire versée aux parents est rarement une bonne idée.»
KIZZY WANDELAER
TAX CONSULTANT CHEZ KPMG
Reste qu’un schéma courant peut se muer en fardeau: les enfants héritent de la nue-propriété, tandis que le parent survivant conserve l’usufruit. Isabelle Verhulst décrit un scénario pénible: «Les enfants commencent à metre le survivant sous pression pour qu’il aille vivre dans un logement plus petit ou pour qu’il vende. Au final, l’usufruit ne porte plus sur la maison, mais sur l’argent. Les enfants peuvent alors demander que leur part de la nue-propriété leur soit immédiatement versée en cash. Le parent reçoit le reste en pleine propriété, mais il
perd le contrôle et les intérêts sur l’ensemble du capital. Il ou elle a alors parfois le sentiment de devenir le ‘jouet’ des enfants.»
Benoit Verschueren souligne que les difficultés s’accentuent encore chez les cohabitants de fait, qui, légalement, n’héritent pas l’un de l’autre. Sans testament ou clause d’accroissement, les enfants héritent de la pleine propriété, laissant le partenaire les mains vides. «Mais les cohabitants légaux et les personnes mariées doivent aussi être prudents. Fiscalement, il peut sembler intéressant de faire rapidement des enfants des nus-propriétaires de la maison familiale, mais en tant que parent survivant, vous y perdez aussi une part d’autonomie. Vous voilà soudain dépendant de la signature de vos enfants pour vendre votre maison familiale.»
La «fixete» fiscale Autre erreur fréquente: donner trop par peur des droits de succession, qui peuvent grimper en ligne directe jusqu’à 27%. «Ne vous déshabillez jamais complètement avant d’aller dormir», prévient Benoit Verschueren. «Sinon, plus tard, vous devrez vivre la main tendue.»
Le piège, bien souvent, tient à une mauvaise estimation du capital nécessaire pour continuer à vivre confortablement. Nombre de personnes fortunées restent
hypnotisées par les tranches fiscales les plus élevées, sans mesurer à quelle vitesse les réserves peuvent fondre en cas de soins lourds. «Une maison de repos coûte facilement 2.500 euros par mois», avertit Isabelle Verhulst. «On se focalise sur le fiscal, puis on se retrouve coincé parce que les fonds viennent à manquer.»
D’où le conseil de Kizzy Wandelaer: prendre de la distance avec cete obsession. «Gardez un petit bas de laine que vous ne donnez pas. Une fois donné, c’est donné. Et corriger une grande donation via, par exemple, une rente viagère obligatoire versée aux parents est rarement une bonne idée. Cela met en permanence la pression sur les enfants pour disposer de cash. Humainement, ce n’est pas une base saine.»
Donner, mais pas trop ni trop tôt À l’inverse, donner sans la moindre modalité n’a rien de prudent. «Verser de grosses sommes à un jeune de 18 ans est à proscrire», insiste Kizzy Wandelaer. «Nous réalisons très rarement une donation sans prévoir un mécanisme de contrôle, comme une société simple.»
Benoit Verschueren constate lui aussi ce qui se produit quand le patrimoine passe trop vite, trop facilement, d’une génération à l’autre. «Quand une donation sans conditions arrive chez les bénéficiaires, plusieurs pièges psychologiques peuvent apparaître. Il y a le syndrome de la Ferrari: l’argent part immédiatement dans le luxe matériel. Le syndrome du hamac aussi: pourquoi travailler ou étudier quand on a autant d’argent? Enfin, la tentation de n’avoir rien à atendre, et donc plus besoin d’être là: après la donation, le bénéficiaire disparaît
définitivement du paysage. Ça fait sourire sur le papier, mais ce n’est pas drôle du tout.»
Dans le même temps, Isabelle Verhulst met en garde contre l’erreur inverse: donner, mais vouloir conserver le contrôle à tout prix au moyen de clauses excessives. «Le fisc exige de plus en plus que donner soit réellement donner», dit-elle. «Garder tout le pouvoir chez soi, ce n’est pas une donation. Il faut être prêt à lâcher prise, sinon on n’est pas prêt à donner.»
Certaines clauses pourtant bien intentionnées peuvent se retourner contre leurs auteurs, comme la clause de retour conventionnel: si l’enfant décède prématurément, le patrimoine revient aux parents. Isabelle Verhulst: «Imaginez qu’un fils reçoive de l’argent et achète un logement. Il décède dans un accident de voiture et, tout à coup, la belle-fille se retrouve dans cete maison avec des enfants mineurs, tandis que la clause de retour plane en arrière-plan. Elle doit alors vendre le logement pour rembourser les beaux-parents. Il faut discuter de toutes les conséquences.»
Familles modernes
Autre piège: se reposer trop aveuglément sur une loi encore largement pensée pour la famille nucléaire classique, alors que la réalité sociale est faite, aujourd’hui, de familles recomposées et de beaux-enfants. «Un bel-enfant n’hérite pas automatiquement du beau-parent», rappelle Kizzy Wandelaer. «Cela doit être prévu explicitement via un testament.»
Pour éviter que les enfants biologiques ne contestent, après le décès, la donation faite au bel-enfant devant le tribunal, une technique
récente peut apporter une réponse: le pacte successoral. «C’est une procédure chez le notaire, mais elle apporte de la sérénité dans la famille», explique Kizzy Wandelaer. «On met les donations sur la table de manière ouverte et transparente, et l’on demande à ses propres enfants de ne pas aller, plus tard, assigner le bel-enfant en justice.»
«Commencez par donner un montant plus limité, pour voir comment vos bénéficiaires le gèrent. Si tout se passe bien, vous pourrez planifier à nouveau.»
ISABELLE VERHULST
DIRECTOR INTEGRATED WEALTH
SOLUTIONS CHEZ BELFIUS
Pour les partenaires fortunés qui se remarient et veulent protéger leurs propres enfants face aux revendications successorales du nouveau conjoint, les experts soulignent l’intérêt de la clause Valkeniers. «En cas de remariage, la loi accorde automatiquement au nouveau partenaire, au moment du décès, l’usufruit viager sur l’ensemble de votre patrimoine», détaille Benoit Verschueren. «En pratique, vos enfants biologiques peuvent donc être mis hors-jeu pendant des décennies et rester sur le carreau. Avec une clause Valkeniers, intégrée au préalable dans le contrat de mariage, les partenaires conviennent d’exclure totalement ou partiellement les
droits successoraux de l’autre, comme cet usufruit.»
Checks réguliers
Parce que les situations familiales, comme la fiscalité, évoluent en permanence, l’estate planning n’est jamais un acte unique. «Voyez cela comme la prise de sang annuelle chez le médecin», conseille Benoit Verschueren. «Nous recommandons aux clients de repasser au moins tous les trois à quatre ans pour un check rapide.»
Isabelle Verhulst pointe, elle, le rôle de l’administration fiscale, dont les positions peuvent varier au fil des ans. «Il faut donc, de toute façon, réexaminer une planification très régulièrement.» Elle plaide aussi pour une approche progressive, sur plusieurs années: «Commencez par donner un montant plus limité, pour voir comment vos bénéficiaires le gèrent. Si tout se passe bien, vous pourrez planifier à nouveau. Et puis, votre propre besoin de capital diminue avec l’âge, ce qui crée davantage d’excédent à donner.»
IA: atention danger À l’ère numérique, les estate planners voient enfin émerger une tendance aussi nouvelle que risquée: utiliser l’intelligence artificielle pour rédiger soi-même des documents. «Je vois aujourd’hui ChatGPT et Claude apparaître partout, mais y recourir est une grave erreur», avertit Isabelle Verhulst. «Ces modèles confondent la législation belge et la législation française, ne tiennent pas compte des différences régionales et appliquent parfois des tarifs complètement erronés. Bricoler soi-même un testament ou un don bancaire est très tentant, mais ces kits prêts à l’emploi sont tout simplement dangereux pour la vie.»
CONNECT
offre aux entreprises, organisations et organismes publics l’accès au réseau de L’Echo, pour partager leur vision, leurs idées et leurs solutions avec la communauté de L’Echo. Excluant la responsabilité de la rédaction de L’Echo.
CONTENU SPONSORISÉ
Transmettre des titres par testament? Donner un portefeuille avec réserve d’usufruit? Ou céder les actions de votre PME à la génération suivante? Quels que soient vos projets, depuis l’instauration de la taxe sur les plus-values, mieux vaut les réexaminer attentivement.
Depuis le début de 2026, une taxe sur les plus-values s’applique aux actifs financiers. Toute personne qui vend des titres, de l’or ou des cryptomonnaies, ou qui rachète de son vivant un contrat d’assurance-vie de la branche 23, par exemple, paie un impôt de 10% sur le gain réalisé, après déduction d’une exonération annuelle de 10.000 euros par personne. Un régime distinct s’applique aux actionnaires de PME. Ceux qui détiennent au moins 20% des actions bénéficient, lors de la vente, de taux progressifs réduits sur la plus-value et d’une exonération pouvant aller jusqu’à 1 million d’euros.
PAS DE TAXATION IMMÉDIATE
Dans le cadre d’une donation ou d’une succession, le donataire ou l’héritier ne paie pas de prix pour les actifs reçus.
“Si ces transferts ne donnent pas lieu à une taxe sur les plus-values, cela ne signifie pas que la plus-value accumulée disparaît”, prévient Dirk Denies, Senior Wealth Planner chez ABN AMRO MeesPierson. La valeur d’acquisition fiscale dans le chef du donateur ou du défunt est tout simplement transférée, tout comme la charge fiscale latente.
“Si vous vendez ultérieurement les actifs donnés ou hérités, c’est la valeur au 1er janvier 2026 – ou le prix d’achat ultérieur – qui servira de point de départ pour le calcul de la plus-value.”
Un exemple permet d’y voir plus clair. Vous achetez aujourd’hui des actions pour 100.000 euros et vous le donnez à votre enfant au moment où ces actions valent 120.000 euros. Si l’enfant revend plus tard des actions pour 150.000 euros, l’impôt sera calculé sur une plus-value de 50.000 euros, et non de 30.000 euros.
En cas de décès avec plusieurs héritiers recevant ensemble des actions, un point d’attention supplémentaire s’impose. “S’ils décident, dans les trois
ans qui suivent le décès, de partager le compte-titres hérité – et donc de sortir de l’indivision –, cela ne déclenche pas de taxe sur les plus-values. Mais ici aussi, le prix d’achat historique est transféré. En revanche, une sortie d’indivision après trois ans pourrait donner lieu à une taxe sur les plus-values.”
Il arrive que des parents procèdent à une donation avec réserve d’usufruit. Ils conservent alors les revenus du portefeuille, comme les coupons et les dividendes, tandis que les enfants
reçoivent la nue-propriété. Dès que ceux-ci deviennent nus-propriétaires, la responsabilité liée à la taxe sur les plus-values leur revient.
Cela peut devenir un point d’attention lorsqu’une option de sortie du prélèvement automatique est choisie. Dans ce cas, la taxe n’est pas retenue automatiquement par la banque, mais réglée via la déclaration fiscale. “La facture arrive directement chez les enfants. Ils doivent donc veiller à disposer de liquidités suffisantes.”
SAVE THE DATE
Family Capital Tomorrow
Entourez d’ores et déjà la date du 9 septembre 2026 dans votre agenda. C’est celle de la deuxième édition de Family Capital Tomorrow, l’événement organisé par L’Echo et De Tijd pour les entreprises familiales, les family offices et leur réseau. Avec ABN AMRO MeesPierson parmi ses fiers partenaires.
PARTICIPATION DANS UNE PME
De nombreux entrepreneurs donnent de leur vivant les actions de leur PME à leurs enfants, souvent sous un régime fiscal favorable. Mais cette donation peut faire passer la participation de chaque enfant sous le seuil de 20%. Et cela n’est pas sans conséquence.
Un parent qui détient 50% des actions relève du régime avantageux en cas de vente. Mais si cette participation est répartie entre trois enfants, chacun ne détient plus qu’environ 16,7%. Lors d’une vente ultérieure, ils retombent alors dans le régime standard, avec un taux de 10% et une exonération nettement plus faible de 10.000 euros.
“La taxe sur les plus-values touche donc aussi à la planification patrimoniale”, conclut Dirk Denies. “C’est précisément pour cette raison qu’un accompagnement approfondi gagne à ce point en importance.”
«Il
FREDERIC PETITJEAN
Chez Degroof Petercam, pour les clients qui confient au moins 1 million d’euros à la gestion, la planification patrimoniale fait partie du service, explique Annelies Van Gronsveld, responsable de l’estate planning pour la Flandre au sein de la maison d’investissement. «Plus le patrimoine augmente, plus le client bénéficie d’un package étoffé, inclus dans la relation. Et quand les situations deviennent amples et complexes, un véritable team de spécialistes se met autour de la table.»
Dans son quotidien, la routine n’a pas sa place. «On est en contact avec des clients de tous horizons. En interne aussi, on travaille avec des collègues issus de plusieurs départements. Et puis il y a les partenaires externes: notaires, comptables,
fiscalistes, avec lesquels on construit les dossiers.»
Les rencontres se font au domicile des clients ou au bureau. Les sujets, eux, changent sans cesse. «Un jour, on discute de la donation d’un portefeuille de titres; le lendemain, d’un achat de biens immobiliers ou de la rédaction d’une charte familiale pour une famille d’entrepreneurs. La philanthropie revient souvent, tout comme la structuration du patrimoine et son organisation fiscale. Le plus beau compliment? Quand le client nous dit qu’on a réussi à rendre compréhensible toute cete matière juridico-fiscale très technique.»
S’il faut pointer une tendance, Annelies Van Gronsveld n’hésite pas: l’internationalisation. «Nous sommes de plus en plus confrontés à des dossiers internationaux: des clients qui ont des biens immobiliers à l’étranger, qui veulent s’y installer,
dont les enfants vivent hors de Belgique ou dont l’entreprise a des ramifications internationales.»
Dans le même temps, observe-telle, les grands patrimoines se structurent eux aussi de façon plus internationale. «Avec l’instabilité géopolitique, ils cherchent à répartir les risques. On nous demande régulièrement d’allouer le patrimoine à l’international. Pas seulement en Europe, mais aussi au-delà, par exemple à Dubaï et à Singapour, ou ailleurs. Ce sont des clients qui veulent des réserves partout dans le monde, pour disposer de liquidités partout.»
Et les demandes atypiques? «On tombe encore sur des testaments manuscrits avec des volontés singulières. Ou des clients qui voudraient faire hériter leur chien ou leur chat. Ce n’est pas possible chez nous, mais on peut proposer une solution qui garantit l’entretien de l’animal.»
Car dans ce métier, la technique ne suffit pas. «Il n’y a pas que le juridique et le fiscal: il y a aussi les émotions. Il faut comprendre ce qui se joue pour donner un bon conseil. D’où l’importance du lien personnel. On partage les moments heureux comme les plus douloureux: des naissances, des mariages, l’achat d’une maison, mais aussi des décès ou des divorces.»
Elle accompagne certaines familles depuis très longtemps. «Il y a des familles où les grands-parents sont venus en premier, et aujourd’hui nous travaillons aussi avec les parents et les petits-enfants. Trois générations à la banque, chacune avec ses dossiers. C’est beau.»
Cete proximité peut se nouer dans des circonstances chargées en émotions. «Dans une famille que je suis depuis longtemps, l’un des conjoints était ateint d’une maladie incurable. Ils m’ont demandé de discuter avec leur conseiller externe


pour finaliser leur planification patrimoniale. La confiance était énorme, et cela a renforcé le lien.»
Parfois, la vie offre des moments plus légers. «Il y a déjà des clients qui se sont mariés sur notre conseil (elle rit). Sur le plan juridico-fiscal, c’était le meilleur choix. Heureusement, nous n’avons pas encore dû conseiller un divorce (elle rit).»
Autre évolution marquante: la place prise par les jeunes générations. «Avant, c’était le pater familias qui décidait. Aujourd’hui, on travaille davantage dans la concertation entre générations. Et la génération plus âgée est souvent positivement surprise par les questions des enfants:
«Il y a des familles où les grands-parents sont venus en premier, et aujourd’hui nous travaillons aussi avec les parents et les petits-enfants. Trois générations à la banque, chacune avec ses dossiers. C’est beau.»
ils remetent par exemple en cause la stratégie d’investissement, parce qu’ils ont un horizon d’investissement beaucoup plus long. Ce sont des échanges très stimulants.»
La transparence familiale, elle, se construit. «Certains parents hésitent à parler ouvertement du capital familial et de la structure de l’entreprise. Nous préparons ces conversations avec eux. Et on voit monter l’atention portée à la vision familiale: les gens ont construit un patrimoine via une manière de vivre, et ils veulent transmetre aussi cela. Une charte familiale peut en être l’expression.»
Cete approche exige que les
clients jouent eux-mêmes la carte de l’ouverture. «Ceux qui metent tout sur la table, on les accompagne mieux. Et, de toute façon, ce qui se dit chez nous ne sort pas de nos murs.»
La planification patrimoniale, conclut-elle, est bien plus discutée qu’avant. Mais elle concerne tout le monde, grands et petits patrimoines. Son conseil ultime est très concret: «Gardez vos documents, ou stockezles dans un coffre-fort numérique. Cela paraît banal. Mais si vous disparaissez et que vos héritiers ne savent même pas où chercher l’information, il devient très difficile de reconstituer le patrimoine, et d’en retracer l’origine.»
Pour Tillo Dumont, il faut tordre le cou aux clichés. «L’estate planning, ce n’est pas seulement un homme ou une femme âgé(e) avec un compte en banque bien garni qui veut payer un minimum de droits de succession.»
Le champ est plus large: «Cela peut être un entrepreneur d’une start-up qui veut s’installer aux États-Unis et se demande ce que cela implique, pour lui et pour son entreprise. Ou une entreprise familiale à transmetre à la génération suivante. Ou un jeune entrepreneur qui veut protéger ses enfants mineurs. Ou encore quelqu’un qui veut un plan pour le cas où il deviendrait incapable.»
Au fond, dit-il, leur mission est simple à formuler: «Nous apportons de la tranquillité d’esprit. Nous organisons et structurons le patrimoine, pour qu’il arrive là où vous voulez qu’il arrive. Nous faisons en sorte qu’il n’y ait pas de conflit, et, si possible, que l’on paie le moins d’impôts possible. Nous sommes le bras droit juridique et fiscal des clients.»
La fiscalité reste un moteur, mais peut aussi devenir un piège. «Chez
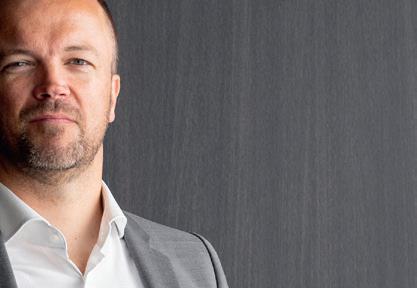
Tillo Dumont, Executive Director pour Private Clients & Family Offices
chez KPMG Tax, Legal and Accountancy
«Mes
beaucoup de clients, l’atention est trop focalisée sur la fiscalité.» Il cite le dossier d’une dame à la tête d’une belle entreprise familiale, avec un patrimoine immobilier conséquent. «Le fils gérait l’entreprise avec elle. La fille n’était pas intéressée. Elle voulait que l’entreprise continue avec son fils, sans léser sa fille.»
La solution retenue a cherché l’équilibre. «Nous avons acté qu’elle transmetrait son patrimoine de manière équivalente, mais que le fils rachèterait à sa sœur sa part dans l’entreprise, à la juste valeur. Du point de vue de la mère, ses deux enfants sont ainsi traités de manière égale. Voilà typiquement une question de planification patrimoniale où il n’y a pas que la fiscalité.»
Son propre parcours, lui aussi, illustre la diversité du métier. «Si vous m’aviez dit il y a 25 ans que je ferais cela, je ne vous aurais pas cru.» Il a étudié l’économie et la fiscalité, puis le droit, et encore, il y a quelques années, la corporate finance. «Je suis entré dans ce domaine via un cabinet d’avocats fiscalistes. Par rapport à d’autres domaines du droit, c’est une branche assez récente.»
Rester à la page demande une vigilance constante. «Une grande partie de ce que j’ai appris à l’unif est
déjà dépassée. C’est un travail intense et exigeant, car les lois et les règles changent sans arrêt. Cela demande beaucoup d’efforts, mais c’est aussi ce qui rend le métier passionnant.»
Ce qu’il aime, c’est l’absence de modèle unique. «Aucune situation ne se ressemble. Avec les mêmes briques juridico-fiscales, on construit chaque fois une maison différente.» Et il y a aussi la dimension relationnelle. «Vous n’êtes pas face au fiscaliste de l’entreprise, mais face aux décideurs. Si vous méritez leur confiance, ce sont des relations pour la vie.»
Ses clients sont d’abord des entrepreneurs et des familles d’entrepreneurs. Certains ont vendu
leur entreprise et cherchent à investir et à faire fructifier leurs moyens. D’autres sont toujours aux commandes. «On travaille avec des familles derrière des PME, mais aussi derrière de grandes entreprises internationales ou cotées en bourse.» Et, dit-il, «mes plus gros clients? Ils sont en tête du classement des habitants les plus riches de Belgique».
sourit-il, «même si, chez moi, cela va encore».
«Nous accompagnons les décideurs qui se trouvent derrière une entreprise. Si vous gagnez leur confiance et que vous la méritez, vous bâtissez des relations pour la vie.» TILLO
S’asseoir avec ces profils-là impressionne, forcément. Mais l’essentiel est ailleurs. «Il faut surtout mesurer l’impact des décisions. Des parents peuvent décider de donner moins à l’un des enfants. Cela mérite qu’on s’arrête, qu’on questionne.» Dans ces moments, il n’hésite pas à recadrer. «J’ose donner du répondant, tendre un miroir. Les clients me demandent régulièrement ce que je ferais à leur place. Je dis alors franchement ce que j’en pense, même si ce sont eux qui restent aux commandes.»
L’expérience compte, rappelle-t-il. «Les clients vous confient leur patrimoine. Ils doivent jouer cartes sur table. Il est rare qu’un client, en pleine confiance, dise à un jeune collègue de 25 ans: voici mon portefeuille, dites-moi comment faire.» Quelques cheveux gris aident,
Un point, en revanche, ne se discute pas: la discrétion. «Comme consultant, je n’ai officiellement pas de secret professionnel comme un avocat. Mais la discrétion, c’est ma seconde nature. Sans elle, ce métier ne fonctionne pas. On travaille sur des sujets qui touchent les clients de très près. Sans discrétion, on ne reste pas longtemps planificateur patrimonial.»
Et quand les choses tournent mal? «Beaucoup de gens gèrent leur planification patrimoniale en pièces détachées: le contrat de mariage chez le notaire, les placements privés chez un ou plusieurs banquiers privés, la succession chez le consultant, l’entreprise chez d’autres conseillers…»
Le résultat, c’est un ensemble mal aligné. «Or le patrimoine, c’est comme un mikado: on bouge un bâtonnet, tout le reste suit. Il faut que tout soit connecté. Idéalement, il y a une personne de contact unique qui garde la vue d’ensemble. À ce niveau, nous sommes à la fois architecte et entrepreneur. Et, pour l’exécution, nous travaillons évidemment avec des notaires, des comptables et des banquiers privés.»
Pour Griet Vanden Abeele, responsable de la planification patrimoniale chez Tiberghien, la discipline doit être replacée dans un cadre large. «Cela va beaucoup plus loin que les seuls droits de donation et les droits de succession. La plupart de nos clients sont des entrepreneurs ou des dirigeants d’entreprise. Nous les accompagnons, nous structurons leur patrimoine, nous les aidons lors d’une éventuelle transmission. Et nous répondons aussi à d’autres questions.»
Avec les nouveaux clients, le cabinet commence par dresser un état des lieux précis. «Comment le patrimoine est-il composé? Quelle est la structure de l’entreprise? Quelle est la situation familiale?» Un point compte aussi: l’origine des fonds. «Nous regardons de manière critique la provenance du patrimoine.»
Refuse-t-on parfois des dossiers? «Nous avons la marge pour décider avec discernement si nous prenons un dossier ou non. Il arrive que nous devions refuser des clients s’il y a un problème lié à l’origine du patrimoine.»
Vient ensuite l’exercice du scénario. «Nous évaluons ce qui se passerait si le client n’était
soudainement plus là demain, sans qu’aucune action n’ait été entreprise.» En miroir, on revient aux intentions du client: «Que veut-il laisser, et à qui? Et comment ateindre ces objectifs de la manière la plus neutre possible sur le plan fiscal?»
«Pour nos clients, la stabilité et la prévisibilité comptent autant. Mais, vu les nombreux changements dans notre pays, ce n’est pas toujours simple. Résultat: le job est devenu plus complexe et plus exigeant qu’avant.»
GRIET VANDEN ABEELE
L’estate planning, insiste-t-elle, repose sur la durée. «C’est une relation à long terme. Certaines familles sont clientes depuis vingt ou trente ans. Ce n’est généralement pas un avis ponctuel suivi d’un silence.»
Les questions, elles, peuvent venir de tous côtés. «Un entrepreneur qui veut investir dans les biens immobiliers, par exemple. Ou une situation
de divorce dans la famille.» Les clients peuvent aussi leur demander «de porter des problèmes fiscaux à l’atention de l’administration fiscale».
L’actualité joue également un rôle d’accélérateur. «Pensez à l’impôt sur les plus-values: c’est un sujet chaud pour nous. Ou à la modification du régime favorable en droits de donation pour les sociétés familiales.» À chaque changement, le cabinet analyse: quel impact pour le client? Faut-il adapter quelque chose?
Ces évolutions sont devenues particulièrement fréquentes. «Chaque changement législatif est important pour nous. Et il s’est passé énormément de choses ces dix dernières années.» Elle cite notamment les positions parfois marquantes de l’administration fiscale flamande vis-à-vis de la législation fédérale, ainsi que les modifications du droit patrimonial des couples et du droit des successions. Sans oublier, «en parallèle, les ajustements de l’impôt sur le revenu, qui reviennent de toute façon régulièrement». Le tout, dit-elle, est «assez spectaculaire» dans la branche, avec «un impact impressionnant».
La fiscalité, elle, s’est densifiée. «Je l’ai vue devenir beaucoup plus
complexe. Être en ordre avec toutes les formalités, c’est un défi.» Il faut étudier sans relâche, ce qui constitue «un grand challenge». Et cela se heurte aux atentes des clients: «Ils ont besoin de stabilité et de prévisibilité. Mais avec autant de changements dans notre pays, c’est parfois difficile.» Résultat: un métier «plus complexe et plus exigeant qu’avant». «Et la planification patrimoniale, cela ne s’apprend pas à l’université», répète-t-elle. «Des avocats, des consultants, des notaires, des banquiers s’en occupent, chacun avec son expertise.» Elle-même est fiscaliste de formation, mais doit aussi maîtriser le droit civil. «Je n’ai pas fait le notariat: je l’ai appris sur le tas.» Tout en pouvant s’appuyer sur «nos collègues spécialisés».
Cete dimension multidisciplinaire implique une montée en compétence progressive. «Il faut du temps pour maîtriser tous les aspects. Pour les jeunes collaborateurs, la courbe d’apprentissage est raide.» Le défi, dit-elle, consiste à «les amener au niveau requis», tout en «les gardant motivés» et en leur offrant «des perspectives».
Au quotidien, ce sont les relations humaines qui donnent du sens. «Sur le papier, certains dossiers se ressemblent, mais la solution est
toujours différente, parce que les situations et les souhaits personnels varient.» Les liens entre les personnes peuvent être différents, il peut s’agir d’une entreprise familiale… «J’aime beaucoup ce lien personnel avec les clients. Et c’est aussi enrichissant de parler avec des dirigeants expérimentés, qui ont beaucoup vécu: on apprend aussi humainement.»
Chez Tiberghien, les moments clés sont ceux où l’on prend des décisions stratégiques. Le cabinet dispose d’une équipe large, mais veille à limiter le nombre d’interlocuteurs côté client. «Ainsi, les clients savent qui travaille sur leurs dossiers, et cela construit la confiance.»
Dans ce contexte, elle ne voit pas l’intelligence artificielle remplacer leur métier de sitôt. «L’IA peut aider pour l’administration ou des tâches standardisées. Mais nous traitons surtout des dossiers complexes, où le contact humain reste essentiel.»
Son conseil, enfin, est clair: agir tôt. «N’atendez pas qu’il soit trop tard. Faites examiner votre patrimoine à temps.» Même jeune, on peut déjà poser des jalons. Et surtout, «quand il n’y a pas de pression du temps, les possibilités sont beaucoup plus nombreuses». La planification patrimoniale, conclut-elle, «demande une approche à long terme».
En cas de divorce, qu’advient-il de l’entreprise détenue en société? Le régime matrimonial est crucial, comme la conservation de preuves de l’origine des capitaux investis.
Si un entrepreneur exerçant ses activités en société est marié, son entreprise lui appartient-elle intégralement? La réponse n’est pas aussi évidente qu’on pourrait le penser. «Si vous êtes marié et que vous avez constitué ou repris une entreprise de la génération précédente, on regardera toujours, en cas de divorce, s’il faut compenser la valeur des actions au profit du conjoint», explique Rutger Van Boven, associé chez BDO Belgium. «L’obligation de payer une compensation dépend du régime matrimonial. Si, par exemple, vous êtes marié sous le régime légal de la communauté et que vous constituez une société pendant votre mariage, si vous venez à divorcer, même dans le cas où vous seul travaillez dans l’entreprise, le conjoint n’y étant pas actif, vous devrez compenser la valeur des actions de la société au profit de ce conjoint.»
En effet, sous le régime légal de la communauté, le patrimoine commun est en principe composé des revenus des deux époux et de ce qu’ils ont acquis avec cet argent. Le patrimoine propre de chacun est quant à lui composé des biens possédés personnellement avant le mariage et des valeurs reçues par donation ou succession pendant le mariage.
«Si vous êtes marié sous le régime légal et que vous constituez la société avec des biens propres, par exemple de l’argent issu d’une donation de vos parents, les actions de cete société
offre aux entreprises, organisations et organismes publics l’accès au réseau de L’Echo, pour partager leur vision, leurs idées et leurs solutions avec la communauté de L’Echo. Excluant la responsabilité de la rédaction de L’Echo.


Les familles fortunées disposant d’un patrimoine complexe peuvent faire appel à l’équipe Private Client Services de Moore. Celle-ci s’adresse aux familles et aux entrepreneurs qui recherchent un accompagnement coordonné, sans les coûts fixes liés à un family ofce exclusif.
Les familles fortunées sont généralement bien entourées par un banquier expérimenté, un notaire, un fiscaliste et un comptable. “Notre objectif n’est pas d’ajouter un conseiller à cet ensemble”, avance Peter Meeuwssen, avocat et Partner chez Moore Law. “Il est en revanche essentiel qu’une personne coordonne tous ces avis et veille, de manière indépendante, à ce qu’ils restent alignés sur la vision de la famille.”
“Nous voulons accompagner les familles disposant d’un patrimoine complexe sur le plan tant financier qu’humain”, ajoute Koen Steeland, Partner chez Moore Corporate Finance. “Les défis financiers ne doivent pas peser sur les relations humaines, et inversement.”
“Les family ofces démarrent souvent par le volet investissement. Nous partons quant à nous d’une approche holistique.”
KOEN STEELAND Partner chez Moore Corporate Finance
Jusqu’à tout récemment, une telle approche intégrée était surtout réservée aux familles disposant d’un single family office ou d’un multi-family office. Or, nombre de familles et d’entrepreneurs fortunés n’ont pas besoin d’une équipe disponible chaque jour exclusivement pour eux. Ils peuvent dès lors faire appel à l’équipe Private Client Services de Moore. Ce service combine les avantages d’un family office classique avec la flexibilité d’un partenaire externe. Chez Moore, les familles disposent
SAVE THE DATE
Family Capital Tomorrow
Entourez d’ores et déjà la date du 9 septembre 2026 dans votre agenda. C’est celle de la deuxième édition de Family Capital Tomorrow, l’événement organisé par L’Echo et De Tijd pour les entreprises familiales, les family offices et leur réseau. Avec Moore parmi ses fiers partenaires.
d’un interlocuteur fixe: une personne qui les connaît parfaitement, réfléchit avec elles sur le long terme et conserve une vue globale sur l’ensemble des spécialistes internes et externes qui interviennent pour la famille.
“Les family offices démarrent souvent par le volet investissement”, reprend Koen Steeland. “Nous partons quant à nous d’une approche holistique: la coordination et le suivi des investissements, le reporting, la comptabilité, la fiscalité, l’estate planning et le corporate finance. Notre approche intégrée donne également accès à nos experts en fiscalité, corporate finance, business analytics ainsi qu’au réseau international du groupe Moore.”
La différence réside aussi dans la manière dont Moore facture ce service. “Nous nous adressons aux familles qui cherchent un accompagnement, mais qui ne le trouvent pas à un prix acceptable”, indique Peter Meeuwssen. “C’est pourquoi notre rémunération n’est pas calculée en pourcentage du patrimoine ou des transactions réalisées. Nous partons de l’intérêt de la famille, pas d’une offre de produits.”
Qu’est-ce que Private Client Services?
Un family office classique offre à une ou plusieurs familles une gestion personnalisée de leur patrimoine. Ce mode de fonctionnement est très gourmand en capital. Avec Private Client Services, Moore ouvre aux familles entrepreneuriales l’accès à une approche comparable: coordination stratégique, conseil indépendant, suivi fiscal et administratif ainsi qu’un vaste réseau d’expertise, mais sans les coûts fixes élevés d’un family office classique.
appartiendront à votre patrimoine propre et il ne faudra pas en compenser la valeur en cas de divorce, précise M. Van Boven. Le premier point d’atention est donc qu’il faut bien réfléchir avant de constituer l’entreprise.»
Ensuite, il faut s’assurer de toujours pouvoir prouver la provenance des capitaux qui ont servi à constituer la société.
«Il faut garder les pièces justificatives, souligne Rutger Van Boven. Si vous avez reçu une donation de vos parents sur votre propre compte bancaire, vous devez garder la preuve de cete transmission. Ensuite, vous verserez l’argent à partir de ce compte sur celui de la société une fois qu’elle sera constituée, et il faudra aussi garder la preuve de cete opération. Malheureusement, beaucoup de gens ne conservent pas les pièces justificatives. Le problème est qu’après dix ans, vous ne pourrez plus les demander à la banque. C’est une problématique bien connue.»
L’inscription des actions au registre est recommandée Lors de la constitution de la société, certains précisent la provenance des apports. «Dans les statuts, on rencontre parfois une clause qui prévoit que l’argent apporté dans la société provient de moyens propres du fondateur», explique Rutger Van Boven. Toutefois, ce n’est pas nécessairement un moyen de preuve suffisant.
«Le conjoint dont on divorce pourrait apporter la preuve du contraire, prévient M. Van Boven. C’est pourquoi il faut toujours conserver la preuve de la provenance de l’argent.»
L’inscription des actions nominatives au registre de la société est
«Le conjoint n’a pas la garantie de pouvoir garder son usufruit. Le juge n’a pas le pouvoir d’en refuser la transformation.»
RUTGER VAN BOVEN
ASSOCIÉ CHEZ BDO
BELGIUM
recommandée parce qu’elle permet de s’assurer le contrôle de l’entreprise. Toutefois, ça ne signifie pas que le conjoint n’aura pas droit à sa part de la valeur de l’entreprise en cas de divorce.
«Si les actions sont inscrites à votre nom au registre des parts nominatives de la société, vous pouvez exercer tous droits afférents aux actions, tels que le droit de vote, détaille Rutger Van Boven. Vous avez ainsi la certitude que les actions vous reviendront en cas de divorce. Mais vous devrez néanmoins compenser la valeur des actions au profit de la communauté si ces actions sont tombées dans le patrimoine commun.»
Opter pour un autre régime matrimonial
Par ailleurs, pour se réserver les bénéfices provenant de l’entreprise, il est possible de prévoir des aménagements via un contrat de mariage. «Si vous êtes marié sous le régime légal et que les actions appartiennent à votre patrimoine propre, vous pouvez prévoir, dans le contrat de mariage, que les revenus qui provenant de la société restent des biens propres, au lieu de tomber dans la commu-
nauté», signale Rutger Van Boven. Mais le plus simple peut être d’opter pour un autre régime matrimonial, à savoir celui de la séparation de biens, dans lequel les dividendes d’actions qui font partie du patrimoine propre d’un des conjoints tombent dans ce patrimoine propre et non dans le patrimoine commun. Évidemment, tout ceci n’est possible qu’avec l’accord des deux époux. De plus, il faut passer devant le notaire, qui devra réaliser un inventaire de toutes les possessions, pour déterminer vers quel patrimoine propre ira chaque bien de la communauté. Cet inventaire prend généralement beaucoup de temps. Pour modifier un régime matrimonial en cours de mariage, il faut donc non seulement le consentement des deux conjoints, mais aussi de la patience. «Ce qui peut être un obstacle, dans la pratique», observe Rutger Van Boven.
Anticiper la succession
Si quelqu’un fonde sa société avec de l’argent provenant d’un compte bancaire personnel, c’est insuffisant pour prouver qu’il s’agit de fonds appartenant à son patrimoine propre. «Dans le régime légal, il existe une présomption que tout bien fait partie de la communauté, souligne M. Van Boven. Même avec un compte propre, cete présomption joue toujours.»
Si l’argent utilisé pour fonder la société provient d’une donation et fait donc partie du patrimoine propre, mieux vaut qu’il ait été placé sur un compte bancaire au nom du seul conjoint, pas sur un compte commun. Car, dans ce cas, il est difficile de prouver que l’argent retiré du compte commun pour constituer
la société est bien ce qui avait fait l’objet de la donation: le conjoint pourrait contester cela en invoquant la présence de sommes d’argent détenues en commun sur ce compte. «C’est un point important qui est souvent source de beaucoup de discussions», confie Rutger Van Boven.
L’entrepreneur en société doit aussi veiller à anticiper sa succession. Il doit vérifier si les règles légales de dévolution du patrimoine sont conformes au destin qu’il souhaite pour son entreprise. Si son souhait est qu’un enfant d’un premier lit (enfant né d’un premier mariage) prenne le contrôle de la société sans que le conjoint interfère, il doit prendre des dispositions à cet effet. «Cela peut se régler dans le contrat de mariage, via une clause appelée pacte Valkeniers (qui permet de limiter les droits du conjoint survivant en cas de décès, NDLR)», explique M. Van Boven.
Par ailleurs, en l’absence d’une telle clause, les enfants peuvent toujours demander ce qu’on appelle la «transformation de l’usufruit» du conjoint survivant pour que la pleine propriété des actions de la société leur revienne, à charge évidemment de compenser la valeur de l’usufruit au profit du conjoint survivant. «Le conjoint n’a donc pas la garantie de pouvoir garder son usufruit, souligne Rutger Van Boven. Le juge n’a pas le pouvoir de refuser la transformation de l’usufruit.»
En conclusion, si un entrepreneur veut aménager son régime matrimonial et sa succession afin de s’assurer du sort de son entreprise en cas de divorce ou de décès, il devra prendre des dispositions particulières nécessitant d’être bien conseillé par des spécialistes de ces matières juridiques complexes.
Votre opinion compte. L’Echo recherche des lecteurs prêts à participer ponctuellement à de courtes enquêtes, tant sur des thèmes d’actualité que sur leur expérience de nos médias. Que lisez-vous, écoutez-vous ou regardez-vous avec intérêt ? Que manque-t-il ? Que pouvons-nous améliorer ? Grâce à votre participation, vous nous aidez à adapter encore mieux le journal, le site, l’application, les podcasts ou les publicités à vos attentes et à vos besoins.
Inscrivez-vous facilement via le QR code.
Planification successorale
En Flandre, la planification successorale est devenue un réflexe
de gestion patrimoniale, tandis qu’elle reste plus émotionnelle et réactive chez les francophones. Les comportements évoluent.
MURIEL MICHEL
Testaments, donations, modification de contrat de mariage, mandat extrajudiciaire… Les statistiques des notaires révèlent systématiquement un contraste régional marqué: en matière de planification, les Flamands ont plusieurs longueurs d’avance sur les Wallons et les Bruxellois francophones. Mais pourquoi?
Ce n’est pas marginal, c’est structurel. Les chiffres sont aussi éloquents qu’édifiants. Les Flamands, qui représentent environ 60% de la population belge, sont à l’origine de 70% des testaments et des donations (mobilières et immobilières), de 84% des modifications de contrats de mariage et même de 90% des mandats de protection extrajudiciaires. Le poids du tissu entrepreneurial au nord du pays incite également à anticiper davantage. Toutes ces démarches, les Flamands les effectuent aussi à un âge plus précoce que les francophones.
Alors certes, en Flandre, le patrimoine médian par ménage est historiquement plus élevé, avec une proportion plus importante d’actifs
financiers diversifiés qui se prêtent davantage à la planification. À Bruxelles et en Wallonie, la brique, plus «lourde» à transmetre, constitue souvent la part la plus conséquente du patrimoine des ménages.
Phénomène culturel
Les contrastes marqués en termes de planification ne peuvent toutefois pas s’expliquer uniquement par le niveau de richesse, le vieillissement démographique ou la fiscalité régionale. «On est clairement face à un phénomène culturel ancré que l’on observe d’ailleurs pour tous les types d’actes familiaux», confirme Bart Van Opstal, notaire à Ostende et porte-parole de Fednot.
«Le Flamand est moins insouciant. Il réfléchit davantage à l’avenir et veut savoir à quoi s’en tenir pour avoir l’esprit tranquille. Les francophones ont tendance à aviser lorsqu’un problème se pose», résume-t-il.
Derrière ces statistiques se dessinent en effet deux rapports différents à l’argent, à la famille et à l’anticipation. Au nord du pays, la planification patrimoniale est perçue comme une forme de bonne gestion familiale (ou entrepreneuriale) dont l’objectif est de protéger ses proches, limiter l’impact de la fiscalité et
«Le Flamand est moins insouciant. Il réfléchit davantage à l’avenir et veut savoir à quoi s’en tenir pour avoir l’esprit tranquille. Les francophones ont tendance à aviser lorsqu’un problème se pose.»
BART VAN OPSTAL
NOTAIRE À OSTENDE ET PORTE-PAROLE DE FEDNOT
d’éviter les conflits. Le sujet est moins tabou, davantage discuté dans les familles et plus intégré dans la culture financière qui se transmet de génération en génération.
«En Flandre, la jeune génération est généralement associée plus tôt aux démarches de planification patrimoniale et les échanges avec les héritiers sont davantage ouverts et transparents. Mais dans les autres régions, les familles prennent conscience de l’importance d’une communication claire avec la génération suivante à ce sujet», témoigne Cécile Baijot, Head of Wealth Planning chez Puilaetco. Les notaires néerlandophones
observent qu’on les consulte plus volontiers en amont. Seraient-ils plus proactifs que leurs collègues francophones? «Non. À mon sens, ce sont surtout les médias qui jouent un rôle d’alerte», répond Bart Van Opstal, citant en exemple le programme télé très populaire «Over geld gesproken» (Parlons d’argent) sur VTM qui aborde des situations concrètes. «De nombreuses personnes se précipitent alors chez le notaire pour faire le point. La plupart veulent surtout être rassurés. Dans la majorité des cas, elles n’ont nul besoin d’initier une planification», relativise le notaire ostendais.
L’immobilier, composante clé
En général, une planification est recommandée dès que l’on détient deux biens immobiliers ou plus. Selon Bart Van Opstal, on ateint alors un seuil au-delà duquel les droits de succession culminent à 27% entre parents et enfants, ce qui incite les familles à rechercher des alternatives et à sécuriser leur situation fiscale. Le cadre flamand favorise aussi l’anticipation: les décisions de Vlabel et la jurisprudence qui en découle apportent une certaine prévisibilité fiscale, un élément clé dans les
Les Flamands, à l’origine de 70% des testaments et des donations et de 84% des modifications de contrats de mariage, ont tendance à planifier leur succession le plus tôt possible. Un réflexe culturel qui semble se populariser côté francophone.
stratégies de transmission patrimoniale, observe Cécile Baijot.
Les familles flamandes étant en moyenne plus aisées, «le gain successoral d’une planification est plus important. Elles ressentent donc plus le besoin de prendre des mesures le plus tôt possible», confirme l’équipe Estate Planning de Nagelmackers.
Chez les francophones, la succession reste davantage associée à la mort ou aux tensions familiales. Beaucoup de familles ne consultent que lorsqu’une difficulté apparaît et découvrent tardivement les conséquences fiscales ou juridiques d’une absence de préparation. «La clientèle francophone a peut-être plus tendance à metre en place une réflexion à l’occasion d’un événement ponctuel», observe Frank Cedrone, Senior Estate Planner chez Deutsche Bank.
Les estate planners, dont la clientèle est constituée des Belges les plus nantis, et donc les plus naturellement sensibilisés, tempèrent toutefois le décalage et font même état d’une approche relativement homogène entre clients francophones et néerlandophones. «L’écart a tendance à se réduire, grâce à une communication plus systématique sur les enjeux d’une succession et les instruments de planification, via la presse ou nos propres publications», explique Frank Cedrone.
«Nos clients néerlandophones entament une planification successorale plus rapidement, mais une évolution positive se dessine du côté des francophones, grâce aux informations diffusées via notre app, nos communications et la presse», souligne elle aussi Isabelle Verhulst, Director Integreted Wealth
Solutions chez Belfius.
Nagelmackers confirme que «ces dernières années, les clients francophones manifestent un intérêt accru pour des solutions accessibles et flexibles, telles que les donations mobilières et les mandats extra-judiciaires en cas d’incapacité».
«Les statistiques des notaires capturent une tendance bien réelle, mais elles se concentrent sur les seuls actes notariés. Or, une partie de la planification peut se faire par d’autres leviers: assurance-vie, don bancaire, société simple, organisation des pouvoirs décisionnels au sein de la famille», nuance Ariane Joris, Head of Estate Planning chez Degroof Petercam.
Le déclic
Ce qui fait office de déclic pour lancer une réflexion et passer à l’action? Les
moments charnières de la vie: départ à la retraite, (re)mariage, acquisition d’un bien immobilier par les enfants ou décès d’un proche. Ariane Joris constate que ces événements incitent les familles à réfléchir à la transmission, à l’équilibre entre héritiers et à l’organisation du patrimoine sur le long terme.
Les changements de législation fiscale ou les simulations de droits de succession peuvent aussi faire office de déclencheurs, ajoute Frank Cedrone.
Si la succession reste donc encore un révélateur des différences culturelles entre le nord et le sud du pays, l’écart tend à se réduire. Avec la complexité croissante des patrimoines, des enjeux familiaux et fiscaux, la planification devient une préoccupation de plus en plus largement partagée aux quatre coins du pays.
Bank
L’expertise de maisons de gestion réputées. Notre conseil. Dédiés à votre patrimoine.
En associant son expertise globale à celle de dizaines de maisons de gestion réputées, Deutsche Bank vous permet de bénéficier du conseil le plus pertinent pour la gestion de votre patrimoine.
Deutsche Bank