Estate Planning
‘De jongere generaties hebben steeds vaker hun zegje’

‘De jongere generaties hebben steeds vaker hun zegje’
Dit is uw moment. Niet om stil te staan, maar om te beslissen wat uw vermogen morgen betekent.
Belfius Private bouwt een strategie die past bij uw leven, uw ambities en wat u wil nalaten, met uw Private Banker die u kent.
SCHRIJF UW VOLGENDE HOOFDSTUK.
Maak een afspraak via belfiusprivate.be/pensioen

VANAF 5 MEDEWERKERS
Investeer in kennis, met een groepsabonnement op De Tijd. Duurzame groei begint bij kennis. Met een groepsabonnement op De Tijd krijgen u en uw team onbeperkt digitale toegang tot betrouwbaar zakelijk nieuws, duiding en inzichten om snel en doordacht de juiste beslissingen te nemen.
Ontdek het groepsabonnement van De Tijd of vraag meteen uw offerte op maat aan op tijd.be/zakelijk
Kan een schenking of een erfenis tot een meerwaardebelasting leiden?
‘Klanten onderschatten vaak hoeveel geld ze later nog nodig zullen hebben’
12
De hardnekkigste misvattingen én oplossingen
16 Uit elkaar
Hoe uw zaak beschermen wanneer uw relatie spaak loopt?
Estateplanners over hun beroep: ‘Vermogensplanning leer je niet op de unief’
7 aandachtspunten bij een bankgift
‘De Vlaming plant, de Waal schiet pas in actie bij een probleem’
COLOFON
Adres: Redactie De Tijd, Tour & Taxis, Havenlaan 86C bus 309, B-1000 Brussel
Algemeen hoofdredacteur: Isabel Albers
Hoofdredacteur: Peter De Groote
Coördinator: Sonja Verschueren
Art director: Jan Nelis
Eindredactie: Carl Pansaerts
Foto’s cover: Katrijn Van Giel
Abonnementen: tel.: 0800/55.150, abo@tijd.be
Advertenties: Trustmedia, Tour & Taxis, Havenlaan 86C bus 309, B-1000 Brussel, tel.: 02/422.05.24, finance.team@trustmedia.be
Verantwoordelijke uitgever: Peter Quaghebeur
Estate Planning
Meerwaardebelasting
Wie een deel van zijn vermogen wil schenken of zijn nalatenschap wil organiseren, houdt het best ook rekening met de effecten die de meerwaardebelasting daarop kan hebben.
PETER VAN MALDEGEM
Sinds begin dit jaar is een meerwaardebelasting van 10 procent van toepassing bij de verkoop van financiële producten. Al is ‘verkoop’ niet de juiste juridische term. Het gaat eerder om een ‘overdracht onder bezwarende titel’. Dat kan zeker binnen de vermogensplanning een belangrijk verschil uitmaken. Een overdracht onder bezwarende titel is een rechtshandeling waarbij elke partij een voordeel verkrijgt. Dat is niet alleen het geval bij een verkoop, maar ook bijvoorbeeld bij een ruil of een inbreng in een vennootschap. Schenkingen en erfenissen van financiële producten vallen in princi-
pe buiten het toepassingsgebied van de meerwaardebelasting, omdat er geen sprake is van een tegenprestatie. Op het moment van de erfenis of de schenking wordt alleen erf- of schenkbelasting afgehouden. Alleen als de effecten later door de erfgenaam of begiftigde verkocht worden, zal de meerwaardebelasting in het spel komen. Voor de meerwaarde wordt dan gekeken naar de effectieve aanschafwaarde (of de koers van 31 december 2025 als de effecten al vóór die datum gekocht werden).
Maar vergis u niet, er zijn uitzonderingen waarbij de schenking of de erfenis zelf toch aanleiding kan geven tot de meerwaardebelasting, zonder dat de effecten worden verkocht. Het bekendste voorbeeld is de schenking met last, waarbij in ruil voor de schenking een tegenprestatie wordt verwacht van de bevoordeelde. ‘Als de last de waarde van het geschonken goed benadert of overschrijdt, kan de schenking haar kosteloos karakter verliezen en geherkwalificeerd worden als een rechtshandeling onder bezwarende titel. En dan is de meerwaardebelasting op het moment van schenking van toepassing’, zegt Wouter Strypsteen, advocaat bij Cazimir.
Onverdeeldheid
Een andere en vaak voorkomende uitzondering waarbij de meerwaardebelasting kan spelen bij schenkingen of erfenissen, is als uit de schenking of erfenis een onverdeeldheid ontstaat en als de partijen uit die onverdeeldheid treden. Dat is bijvoorbeeld het geval als ouders een beleggingsportefeuille nalaten of schenken aan meerdere kinderen. Die portefeuille zit dan in onverdeeldheid.
‘Als de kinderen vervolgens beslissen om uit die onverdeeldheid te treden, kan de meerwaardebelasting spelen, ook al wordt niets verkocht’, zegt Strypsteen. ‘Dat is het geval als er sprake is van een ruil of een eigendomsoverdracht.’ Stel dat beide kinderen een portefeuille aandelen en fondsen erven, die beide evenveel waard zijn. Dan beziten ze elk de helft van de aandelen en de helft van de fondsen. Stel dat het ene kind bij de verdeling de aandelen krijgt en het andere kind de fondsen, dan kan er juridisch sprake zijn van een ruil, waardoor de meerwaardebelasting van toepassing kan zijn.
Er zijn uitzonderingen waarbij de schenking of de erfenis aanleiding kan geven tot een meerwaardebelasting, zonder dat de efecten worden verkocht.
De wet bevat wel enkele situaties waarbij de meerwaardebelasting niet geldt als uit onverdeeldheid wordt gestapt. Dat is het geval bij een uitonverdeeldheidtreding die binnen de drie jaar voortvloeit uit een overlijden, een echtscheiding of een einde van een wetelijke of feitelijke samenwoning.
Bij een uitonverdeeldheidtreding na een schenking geldt de driejarige periode van vrijstelling in principe niet, al heeft minister van Financiën Jan Jambon (N-VA) er wel al op gewezen dat het soepelere kader bij overlijden van de schenker wel mo-
gelijk blijft. Als een onverdeeldheid tussen ouders en kinderen het gevolg is van een schenking en de schenkers overlijden, dan hebben de kinderen nog steeds drie jaar om uit die onverdeeldheid te gaan met vrijstelling van meerwaardebelasting.
Die vrijstelling is belangrijk, omdat op die manier voorkomen wordt dat begiftigden of erfgenamen meerwaardebelasting moeten betalen zonder dat ze effectief verkocht hebben en een meerwaarde gerealiseerd hebben, en waarbij ze mogelijk onvoldoende geld hebben om de taks te betalen.
Let wel, de vrijstelling is uitstel van executie, want zodra de effecten effectief verkocht worden, zal de meerwaardebelasting wel toegepast worden. Met die gevolgen wordt het best rekening gehouden in de vermogensplanning.
Neem het voorbeeld van een vader die een woning en een beleggingsportefeuille in onverdeeldheid nalaat aan zijn twee kinderen. Die komen overeen om de nalatenschap binnen de drie jaar na het overlijden uit onverdeeldheid te halen. De dochter kiest voor de woning, die 400.000 euro waard is, terwijl de zoon kiest voor de beleggingsportefeuille die evenveel waard is.
‘Bij het uitonverdeeldheid gaan zal er geen meerwaardebelasting zijn omdat de termijn van drie jaar gerespecteerd wordt, maar die zal later wel nog opduiken bij de zoon als hij de beleggingsportefeuille verkoopt. Stel dat de aanschaffingswaarde van de beleggingsportefeuille 200.000 euro was, dan zal de zoon bij de verkoop tegen 400.000 euro een meerwaardebelasting van 10 procent betalen op de meerwaarde (200.000 euro),
terwijl de dochter bij de verkoop van de woning geen meerwaardebelasting verschuldigd is, omdat de taks alleen op financiële producten slaat. Met die mogelijke scheeftrekking moet rekening worden gehouden’, zegt Strypsteen. Wie discussies over onverdeeldheden na een schenking wil vermijden, kan ook beslissen meteen aan elk kind apart te schenken, zodat geen onverdeeldheid ontstaat. ‘We bekijken die optie inderdaad meer, maar in de praktijk is het niet altijd de beste oplossing. Het blijft daarom jammer dat niet in een algemene vrijstelling bij alle uitonverdeeldheidtredingen is voorzien’, zegt Strypsteen. ‘Bij kleinere portefeuilles is het de vraag of de administratieve opvolging die met de opsplitsing gepaard gaat wel de moeite waard is. Het hangt ook af van hoe oud de ouders zijn en wat de tijdshorizon is’, zegt hij. Een grote beleggingsportefeuille opsplitsen kan ook gevolgen hebben voor de bancaire opportuniteiten en de diversificatiemogelijkheden.
Maatschap
De problematiek van de onverdeeldheid en de meerwaardebelasting heeft ook belangrijke gevolgen voor de maatschap, een vaak gebruikt vehikel om in een familie aan vermogensplanning te doen. Zo’n maatschap kan zonder notaris worden opgericht en is fiscaal transparant. De meerwaardebelasting kan in principe al spelen bij de oprichting van en de inbreng in de maatschap. Stel dat u samen met uw partner een maatschap opricht om uw vermogen te centraliseren. U brengt een pakket obligaties in met een actuele waarde van 300.000 euro, waarvan de aan-
schaffingswaarde 200.000 euro is. Uw partner brengt 300.000 euro in cash geld in.
Door de onverdeeldheid in de maatschap wordt u beiden eigenaar van 150.000 euro cash en 150.000 euro obligaties. In uw geval ‘verkoopt’ u dan 150.000 euro obligaties in ruil voor de cash. Dat is een overdracht ten bezwarende titel. De meerwaarde bedraagt 50.000 euro (aanschafwaarde was de helft van 200.000 euro) waarop een meerwaardebelasting van 10 procent geldt. Al geldt er wel een uitzondering waarbij de meerwaardebelasting vermeden kan worden: de inbreng van aandelen is vrijgesteld.
Wie discussies over onverdeeldheden na een schenking wil vermijden, kan beslissen meteen aan elk kind apart te schenken, zodat geen onverdeeldheid ontstaat.
Een meerwaardemoment bij een maatschap kan ook ontstaan als het vermogen uit de maatschap wordt gehaald en daarbij uit onverdeeldheid wordt getreden. Daarbij gelden dezelfde principes en vrijstellingen als hierboven beschreven.
‘In de praktijk is de vraag hoe de banken daarmee zullen omgaan’, zegt Strypsteen. ‘In het geval van een opt-in houden zij de meerwaardebelasting in bij een echte verkoop van financiële activa. Het zal moeilijker zijn om dat bij te houden bij belastbare vermogenschuivingen
binnen onverdeeldheden of uitonverdeeldheidtredingen, waarbij van een eigenlijke verkoop geen sprake is. Dikwijls zal de bank daarvan ook niet op de hoogte zijn of niet de nodige informatie hebben.’
Vruchtgebruik
Niet alleen onverdeeldheden kunnen gevolgen hebben voor de meerwaardebelasting, ook bij situaties waarin sprake is van een blote eigenaar en een vruchtgebruiker is aandacht vereist. Het is de eerste die de meerwaardebelasting moet betalen, ook al ontvangt de vruchtgebruiker mogelijk een deel van de economische meerwaarde.
Soms schenken ouders een beleggingsportefeuille met behoud van vruchtgebruik. Op die manier zijn ze verzekerd van een jaarlijks inkomen in de vorm van jaarlijkse intresten of dividenden. De kinderen zijn dan blote eigenaars in onverdeeldheid. Een aantal situaties is dan mogelijk. Ofwel beslist men om de portefeuille te verkopen. In dat geval moeten de blote eigenaars de meerwaardebelasting betalen, ook als de verkoopprijs tussen de blote eigenaars en de vruchtgebruikers wordt verdeeld volgens de waarde van de blote eigendom en het vruchtgebruik op dat moment. Een andere mogelijkheid is dat de ouders later afstand doen van het vruchtgebruik. Als de kinderen dan uit onverdeeldheid treden, kan er, afhankelijk van eventuele vermogensverschuivingen, sprake zijn van meerwaardebelasting.
Familiebedrijven
Familiebedrijven zijn ook een aandachtspunt. De meerwaardebelasting bevat een gunstige regeling
als sprake is van een aanmerkelijk belang. Wie meer dan 20 procent van een bedrijf in handen heeft en die aandelen verkoopt, krijgt een vrijstelling van 1 miljoen euro. Boven die drempel start de meerwaardebelasting tegen 1,25 procent. Pas vanaf 10 miljoen euro meerwaarde geldt de meerwaardebelasting van 10 procent, die ook van toepassing is in het normale regime van de meerwaardebelasting.
Het blijft jammer dat niet in een algemene vrijstelling bij alle uitonverdeeldheidtredingen is voorzien.
Wouter Strypsteen
Advocaat Cazimir
De grote verschillen met het normale belastingregime maken dat eigenaars van familiebedrijven veel beter moeten nadenken als ze het bedrijf willen overdragen aan een volgende generatie. ‘Als de aandelen over te veel familieleden verdeeld worden, dreigen ze onder de drempel van 20 procent te vallen. Initieel werd daarom gedacht aan een vrijstelling wanneer een familie tot in de vierde graad 20 procent aanhield, maar dat werd in de finale wettekst niet weerhouden. Ik vermoed daarom dat volgende situaties vaker zullen voorkomen: familiebedrijven worden aan een kleiner aantal familieleden geschonken, ouders zullen de aandelen langer bijhouden, of de aandelen worden gewoon in één keer aan een externe partij verkocht’, zegt Strypsteen.

Proef van een geslaagde vermogens- en successieplanning.
Net zoals een chef zijn recepten doorgeeft, delen onze ING-experts hun expertise om u te begeleiden bij een serene financiële- en successieplanning, in het belang van uw hele familie.
ing.be/privatebanking
Aanbod voor beleggingen, investeringen en/of verzekeringen onder voorbehoud van aanvaarding door ING België (of in dit geval door de betrokken verzekeringsmaatschappij) en mits wederzijds akkoord. De voorwaarden en bepalingen (reglementen, tarieven, document met essentiële beleggersinformatie en alle bijkomende informatie) zijn verkrijgbaar in uw ING-kantoor of op www.ing.be. ING België nv • Bank/Kredietgever • Vennootschapszetel: Marnixlaan 24, B-1000 Brussel • RPR Brussel • Btw: BE 0403.200.393 • BIC: BBRUBEBB • IBAN: BE45 3109 1560 2789 – www.ing.be – Neem contact op met ons via ing.be/privatebanking - Verzekeringsmakelaar ingeschreven bij de FSMA onder het nummer 0403.200.393. Verantwoordelijke uitgever: Jan Van Sande • 06/2026.
De komende 15 jaar staat België voor de grootste vermogensoverdracht in zijn geschiedenis. Een fors deel van de rijkdom die de babyboomers hebben opgebouwd, zal stap voor stap doorschuiven naar hun kinderen en kleinkinderen. Hoe gaan estateplanners daarmee om?
MURIEL MICHEL
De babyboomers, de generatie die geboren is tussen 1946 en 1964, hebben dankzij jaren van economische groei, de stevige klim van de vastgoedprijzen in een periode van inflatie en bijzonder gunstige financieringsvoorwaarden een ongezien vermogen kunnen opbouwen.
‘Voor wie vlak na de oorlog geboren is en eind jaren 60 of 70 een woning kocht, slorpten de hypothecaire aflossingen door de hoge inflatie al snel nog slechts een klein deel van het inkomen op’, zegt Philippe Defeyt, econoom bij het Naamse Institut pour un Développement Durable. ‘Dat creëerde ruimte voor financiële beleggingen of een tweede vastgoedinvestering. Tegen hun 50ste of 55ste was alles vaak afbetaald: het huis was betaald, de kinderen waren afgestudeerd… Voor de generatie daarna is dat verhaal voorbij. Som-
migen betalen hun woning nog af op 60 of 65 jaar.’
Die vermogensopbouw vertaalt zich in indrukwekkende cijfers. Het vastgoedvermogen van Belgische gezinnen flirt met 2.000 miljard euro, goed voor 327 procent van het bruto binnenlands product. Het financieel vermogen bedraagt 1.309 miljard euro. Het mediaan vermogen van 65-plussers - de helft heeft meer, de andere helft minder - ligt op 307.700 euro. Bij 75-plussers loopt dat op tot 337.400 euro.
Die rijkdom zal de komende jaren bij de volgende generaties terechtkomen. ‘Het wordt een uitzonderlijk en tijdelijk fenomeen, een unieke tussenperiode in de geschiedenis’, zegt Defeyt.
De eerste golf van de ‘silver tsunami’ rolt nu al aan. Het fenomeen zou rond 2040 een piek bereiken. Tegen dan heeft de generatie van 1946 tot 1964 een massale herverdeling van de rijkdom op gang gebracht. Al zal die grote overdracht vooral spelen bij de meest vermogende gezinnen. Voor
de doorsnee-Belg blijft een nalatenschap vaak beperkt tot de gezinswoning en een relatief bescheiden roerend vermogen.
Meer schenkingen
‘We merken het nu al: er zijn meer schenkingen en meer testamenten. Gezinnen beginnen vooruit te kijken en hun overdracht te plannen’, zegt Isabelle Brévière, director Estate Planning bij BNP Paribas Fortis.
‘De wens om vroeger over te dragen duikt steeds sneller op, zowel om fiscaal te optimaliseren als om kinderen of zelfs kleinkinderen te helpen op sleutelmomenten in hun leven’, zegt Brévière. We leven langer: de kinderen van de babyboomers hebben inmiddels vaak al zelf vermogen opgebouwd. Daardoor belanden ook de kleinkinderen steeds vaker in het vizier van de successieplanning.
‘Vroeger kon een erfenis op 40 jaar helpen om een groot stuk van de woonlening af te lossen. Vandaag erf je later, als je eigen woning
vaak al betaald is’, zegt Defeyt. ‘De overdracht zal dus vaker naar de kleinkinderen gaan, die het moeilijker hebben om zelf vastgoed op te bouwen.’
Dat vastgoed blijft de ruggengraat van het gezinsvermogen in België. Bij 65- tot 74-jarigen vertegenwoordigt het bijna twee derde van het totale vermogen. Een enquête van BNP Paribas Fortis bij 1.114 65-plussers toont dat 20 procent van de senioren die openstaan voor een schenking een onroerend goed wil doorgeven. Nog eens 18 procent denkt aan een combinatie van roerende en onroerende goederen.
Die overdrachten kunnen een stevige invloed hebben op de woonkansen van de volgende generaties. ‘Die woningen zijn vaak groot en energieverslindend. Ze kunnen te koop worden gezet en opgesplitst worden in kleinere eenheden die beter passen bij de nieuwe vraag. Dat kan een positief effect hebben, omdat het de
vastgoedmarkt vloter doet draaien’, zegt Defeyt.
‘De overdracht zal de gesprekken over erfenissen veranderen en hertekenen wie wat erft, en vooral wanneer’, zegt Defeyt. Als je nog 20 of 30 jaar voor je hebt, duiken nieuwe vragen op. Moet je je woning aanpassen? Extra diensten inschakelen? Verhuizen naar een assistentiewoning? Of een onroerend goed verkopen om eventuele zorgnoden te financieren?
‘Klanten onderschaten vaak hoeveel ze later nog nodig zullen hebben’, waarschuwt Brévière.
'Sommigen willen zichzelf en hun partner beschermen, maar velen blijven vooral naar de successierech-

ten kijken. Je moet het in de juiste volgorde aanpakken: welk deel van mijn vermogen moet ik behouden en hoe garandeer ik dat ik er gemakkelijk aan kan?’
‘Wie de overdracht van vastgoed niet tijdig voorbereidt, riskeert later onder druk te moeten verkopen, bijvoorbeeld om snel genoeg middelen te hebben om de successierechten te betalen’, zegt de BNP Paribas Fortis-directeur.
Financiële opvoeding
Vroegtijdig overdragen vergt ook een gesprek in de familie, en vaak zelfs een stukje financiële opvoeding.
‘Het is belangrijk om met de next gen om de tafel te ziten en duidelijk te
De wens om vroeger over te dragen duikt steeds sneller op, zowel om fiscaal te optimaliseren als om kinderen of zelfs kleinkinderen te helpen op sleutelmomenten in hun leven.
Isabelle Brévière
Directeur Estate Planning bij BNP Paribas Fortis
maken dat dit vermogen niet vanzelf is ontstaan. Het is waardevol en je moet het met degelijk beheer verder laten groeien’, klinkt het.
Tegelijk worden de instrumenten om de successie te plannen verfijnder: denk aan schenkingen met voorbehoud van vruchtgebruik, een rentelast, opsplitsingen van eigendom… Dat vraagt doorgaans begeleiding op maat. Dat is geen luxe, want veel Belgen kennen de regels rond nalatenschappen nog onvoldoende.
‘Klanten kennen zelden de regels van de wetelijke erfopvolging en de mogelijkheden om daarvan af te wijken. Ze beseffen ook niet altijd wat wetelijk samenwonen of feitelijk samenwonen betekent voor de nalatenschap’, zegt Brévière.
‘De relatiemanager heeft een signaalfunctie, zeker als het vermogen weinig liquide is, vooral uit vastgoed bestaat of wanneer de gezinssituatie gevoelig ligt. Dan moet je het gesprek openen en vooruitdenken.’
Erfbelasting
Kan die enorme vermogensoverdracht het debat over de erfbelasting opnieuw aanwakkeren? De voorbije jaren ging de trend eerder richting lagere successierechten. Maar door de budgetaire druk kan dat keren. Vlaanderen heeft zijn hervormingsambities al afgezwakt. En in Wallonië groeit dan weer de twijfel over de haalbaarheid van de hervorming die voor 2028 was aangekondigd.
Volgens Defeyt ontbreekt het België aan een coherent totaalplaatje: de vermogensfiscaliteit, de belasting op meerwaarden en de registratierechten staan te weinig in verhouding tot elkaar. ‘Als je een echte belasting op meerwaarden zou invoeren, ongeacht de aard ervan, kan je veel vereenvoudigen en andere heffingen schrappen’, zegt hij.
De wet is nog sterk geënt op het klassieke gezin, terwijl de maatschappelijke realiteit nieuw samengestelde gezinnen en pluskinderen zijn. Daarmee moet je estateplanner rekening houden. © ANP / KIM VAN DAM
Estateplanning is een huis met veel kamers. Niet verwonderlijk dat er weleens wat fout kan gaan. De experts Isabelle Verhulst (Belfius), Kizzy Wandelaer (KPMG) en Benoît Verschueren (Deutsche Bank) praten over de hardnekkigsste dwalingen én de oplossingen.
Over de meest universele fout in estateplanning moeten onze gesprekspartners niet lang nadenken: er te laat aan beginnen. ‘Veel mensen associëren successie nog altijd met stokoud zijn’, zegt Isabelle Verhulst, directeur Integrated Wealth Solutions van Belfius. ‘Dat is niet zo. Zie hoeveel mensen lijden aan dementie en alzheimer, ook vijftigers of zestigers. Begin dus op tijd. Als je een successieplanning wilt doen, moet je helder van geest én handelingsbekwaam zijn.’
Een cruciale voorzorg is de zorgvolmacht. Die bepaalt welke zaken een lasthebber mag uitvoeren als de schenker daar zelf niet meer toe in staat is. ‘Zonder zorgvolmacht wordt het soms lastig om bij de vrederechter een schenking te laten doorgaan’, zegt Benoît Verschueren, senior estateplanner bij Deutsche Bank. ‘Vrederechters stellen zich de vraag of de schenking, die in feite een verarming is, wel in het belang van de onbekwame is. Het antwoord is vaak nee.’
Maar ook de wetgever dwingt tot vroegtijdig handelen, via strikte wachtermijnen. Wie voor een nietgeregistreerde bankgift (dus zonder schenkbelasting) kiest, moet nog vijf jaar in leven blijven om de erfbelasting definitief te ontwijken, al kan daarvoor ook een verzekering worden afgesloten. Voor onroerend goed wordt vaak een wachtermijn van drie jaar en één
dag tussen schenkingen aangeraden om te vermijden dat men in hogere tariefschalen terechtkomt. Wandelaer, tax consultant voor familiebedrijven bij KPMG, ziet daarnaast ook puur uitstelgedrag bij familiebedrijven. ‘We zien families waar de pater of mater familias net iets te lang de zeggenschap wil behouden en daardoor te laat denkt aan echte governance. Dat leidt tot frictie bij kinderen die in het bedrijf actief zijn, maar niet het gevoel hebben dat ze echt een functionele rol mogen vervullen.’
Heilig huisje
De gezinswoning is in estateplanning vaak een cruciale pijler. Ze is in ons land fiscaal uitstekend beschermd, omdat ze tussen gehuwde partners vrij van erfbelasting overgaat. Dat voordeel en de emotionele waarde maken dat koppels de woning graag buiten de planning houden. ‘De gezinswoning is vaak ook het element waarvan de ouders zeggen: dit willen we graag tussen ons regelen’, zegt Wandelaer. ‘Dat geeft gemoedsrust. Je kunt er blijven wonen en als je het pand wilt verkopen, hoef je geen goedkeuring van de kinderen en moet je de centen niet met hen delen.’
De constructie waarbij kinderen de blote eigendom erven en de langstlevende ouder het vruchtgebruik behoudt, kan ontaarden in een last. Verhulst schetst een pijnlijk scenario: ‘Kinderen beginnen de langstlevende ouder onder druk te zeten om kleiner te gaan wonen of te verkopen. Finaal rust het vruchtgebruik dan niet meer op de woning,
maar op het geld. Kinderen kunnen dan vragen om hun deel van de blote eigendom meteen in cash uitgekeerd te krijgen. De ouder krijgt dan de rest in volle eigendom, maar verliest wel de controle over en de intresten op het gehele kapitaal, waardoor hij soms het gevoel krijgt de ‘speelbal’ van de kinderen te worden.’
handtekening van je kinderen om je gezinswoning te kunnen verkopen.’
Rusthuis
Kleed jezelf nooit volledig uit vooraleer je gaat slapen. Anders moet je later met een uitgestoken hand door het leven.
Benoît Verschueren Deutsche Bank
Verschueren wijst erop dat de problemen nog toenemen bij feitelijk samenwonenden, die wetelijk niet van elkaar erven. Zonder testament of aanwasovereenkomst erven de kinderen de volle eigendom, waardoor de partner met lege handen achterblijft. ‘Maar ook wetelijk samenwonenden en gehuwden moeten oppassen. Fiscaal gezien lijkt het aantrekkelijk om de kinderen snel de blote eigenaar van de gezinswoning te maken, maar je verliest er als langstlevende ouder een stuk autonomie door. Je hangt plots vast aan de
Nog een vaak gemaakte fout is de neiging om te veel weg te schenken uit pure angst voor de erfbelasting, die in de rechte lijn kan oplopen tot 27 procent. ‘Kleed jezelf nooit volledig uit vooraleer je gaat slapen’, zegt Verschueren. ‘Anders moet je later met een uitgestoken hand door het leven.’ Het gevaar schuilt veelal in het verkeerd inschaten van het benodigde kapitaal om comfortabel te kunnen blijven leven. Veel vermogenden staren zich blind op de hoogste fiscale schijven, maar vergeten hoe snel reserves verdampen bij intensieve zorgen. ‘Een rusthuis kost gemakkelijk 2.500 euro per maand’, waarschuwt Verhulst. ‘Je focust volledig op het fiscale, maar achteraf ben je ongelukkig omdat je geen financiële ademruimte meer hebt.’
Wandelaer adviseert cliënten afstand te nemen van de fiscale fixatie: ‘Houd een potje opzij dat je niet schenkt. Want een schenking is definitief. Het corrigeren van een grote schenking via bijvoorbeeld een verplichte lijfrente aan de ouders is zelden een goed idee. Dat legt constant een druk bij de kinderen om te garanderen dat er cash is. Gevoelsmatig creëert dat geen fijne relatie.’
Controlemechanisme
Maar schenken zonder enige modaliteit is ook niet verstandig. ‘Je moet geen grote bedragen zomaar in de schoot van een 18-jarige gooien’, stelt
Wandelaer. ‘We doen uiterst zelden een schenking zonder daar een controlemechanisme rond te bouwen, zoals een maatschap.’
Ook Verschueren kent de problemen als vermogen te snel of te vlot overgaat. ‘Als een schenking zonder voorwaarden overgaat naar een volgende generatie, kunnen meerdere psychologische valstrikken optreden aan de kant van de begiftigde. Het Ferrari-syndroom, bijvoorbeeld, waarbij het geld direct aan materiële luxe wordt verkwist. Of het hangmatsyndroom: waarom zou een jongere nog werken of studeren met zoveel geld? Of het ‘tot in den draai’-syndroom, waarbij de begiftigde na de schenking definitief uit beeld verdwijnt. Het klinkt grappig, maar dat is het allerminst.’ Tegelijkertijd waarschuwt Verhulst voor de omgekeerde fout: schenken, maar krampachtig alle controle willen behouden via overdreven clausules. ‘De fiscus begint meer en meer te eisen dat schenken ook echt schenken is’, stelt ze. ‘Alle macht bij jezelf houden, is geen schenking. Je moet bereid zijn controle af te staan, anders ben je niet klaar om te schenken.’
Zelfs goedbedoelde clausules, zoals het beding van terugkeer, waarbij vermogen bij een vroegtijdig overlijden van het kind terugkeert naar de ouders, kunnen ontploffen. Verhulst:
‘Stel, een zoon krijgt geld en koopt een woning. Hij overlijdt in een auto-ongeval. Plots zit de schoondochter met minderjarige kinderen in dat huis terwijl die terugkeer op de achtergrond speelt. Dan moet zij de woning verkopen om de schoonouders terug te betalen. Je moet alle gevolgen doorspreken.’
Moderne gezinnen
Een andere valkuil is te blind vertrouwen op de wet, die nog sterk geënt is op het klassieke kerngezin, terwijl de maatschappelijke realiteit nieuw samengestelde gezinnen en pluskinderen zijn. ‘Een stiefkind erft niet automatisch van de stiefouder’, zegt Wandelaer. ‘Dat moet expliciet via een testament gebeuren.’
Om te voorkomen dat biologische kinderen na het overlijden de schenking aan het stiefkind via de rechtbank aanvechten, biedt de nieuwe techniek van de erfovereenkomst een uitkomst. Wandelaer: ‘Het is een procedure bij de notaris, maar het brengt gemoedsrust in de familie. Je legt de schenkingen open en transparant op tafel en vraagt de eigen kinderen om het stiefkind later niet via de rechter lastig te vallen.’
Voor vermogende partners die een nieuw huwelijk aangaan en hun eigen kinderen willen beschermen tegen de erfrechtelijke aanspraken van de nieuwe echtgenoot, wijzen
de experts op het nut van de Valkeniers-clausule. ‘Als je hertrouwt, krijgt je nieuwe partner volgens de wet automatisch het levenslange vruchtgebruik op uw hele vermogen zodra je overlijdt’, legt Verschueren uit. ‘Daardoor kunnen je eigen
Houd een potje opzij dat je niet schenkt. Want een schenking is definitief.
Kizzy
KPMG
Wandelaer
biologische kinderen decennialang buitenspel worden gezet en in de kou blijven staan. Met een Valkeniersclausule, die vooraf in het huwelijkscontract wordt opgenomen, spreken de partners af dat zij elkaars erfrecht, zoals dat vruchtgebruik, volledig of gedeeltelijk uitschakelen.’
Bloedafname
Omdat gezinssituaties en de fiscaliteit constant in beweging zijn, is estateplanning nooit een eenmalige actie. ‘Zie het een beetje zoals de jaarlijkse bloedafname bij de dokter’,
zegt Verschueren. ‘We raden cliënten aan om zeker om de drie à vier jaar opnieuw langs te komen voor een korte check.’
Verhulst wijst dan weer specifiek naar de Vlaamse Belastingdienst. ‘Vlabel komt bijna elke dag met een nieuw standpunt aandraven. Sowieso moet je een planning heel regelmatig weer onder de loep leggen.’ Daarnaast pleit ze voor een stapsgewijs meerjarenplan: ‘Schenk eerst een beperkter bedrag om te zien hoe je begunstigden ermee omgaan. Als dat goed gaat, kan je opnieuw plannen. Bovendien vermindert je eigen nood aan kapitaal naarmate je ouder wordt, waardoor er meer overschot ontstaat om te schenken.’
AI, levensgevaarlijk
In dit digitale tijdperk signaleren de estateplanners tot slot een nieuwe, gevaarlijke trend: het gebruik van kunstmatige intelligentie om zelf documenten op te stellen. ‘Ik zie constant ChatGPT en Claude opduiken, maar dat mag je echt niet doen’, zegt Verhulst. ‘Die modellen verwarren Belgische en Franse wetgeving, houden geen rekening met gewestelijke verschillen en hanteren soms compleet verkeerde tarieven. Het is heel verleidelijk om zelf een testament of een bankgift in elkaar te flansen, maar die doe-het-zelfkits zijn levensgevaarlijk.’
Weet u nog, de droom die u ooit had?
Voor elke droom is er een plan.
Een droom is persoonlijk. Uw Private Plan ook. Uw private banker regelt samen met u het totaalplaatje. Met onze expertise en excellente digitale tools, kunnen wij alles aan. Of het nu gaat over estate planning, vastgoed, beleggen of die boomhut u al zo lang van droomt.
Start op kbc.be/privatebanking en maak een afspraak.



Uit elkaar
U hebt een bloeiende zaak en ook geluk in de liefde. Maar wat als uw huwelijk spaak loopt? Wat dan met uw vennootschap gebeurt, hangt in grote mate af van het huwelijksstelsel en van eventuele afspraken die daaraan werden toegevoegd. Minstens even belangrijk is dat u de herkomst kunt aantonen van het kapitaal waarmee u de vennootschap hebt opgericht.
Als een ondernemer via een vennootschap werkt en getrouwd is, rijst al snel de vraag: is die onderneming volledig van hem of haar? Maar zo eenvoudig is het niet. ‘Als u getrouwd bent en een onderneming hebt opgericht of overgenomen van een vorige generatie, zal bij een echtscheiding altijd gekeken worden of de waarde van de aandelen moet worden gecompenseerd ten voordele van de partner’, zegt Rutger Van Boven, een vennoot bij de consultant BDO Belgium.
‘Of er gecompenseerd moet worden, hangt af van het huwelijksstelsel. Bent u getrouwd onder het wetelijk stelsel en richt u tijdens het huwelijk een vennootschap op, dan zal u bij een echtscheiding de waarde van de aandelen moeten vergoeden aan de gemeenschap, ook al bent u de enige die in de onderneming werkt en is uw partner er niet actief.’ Onder het wetelijk stelsel bestaat het gemeenschappelijk vermogen in principe uit de inkomsten van beide echtgenoten en uit wat ze met die middelen verwerven. Het eigen vermogen omvat dan weer de goederen die iemand al voor het
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.
GESPONSORDE INHOUD
Efecten nalaten via uw testament? Een portefeuille schenken met voorbehoud van vruchtgebruik? Of aandelen van uw kmo doorschuiven naar de volgende generatie? Wat uw plannen ook zijn, sinds de invoering van de meerwaardebelasting doet u er goed aan die opnieuw tegen het licht te houden.
Sinds begin 2026 geldt een meerwaardebelasting op financiële activa. Wie effecten, goud of crypto verkoopt of bijvoorbeeld een tak23-levensverzekeringscontract bij leven afkoopt, betaalt 10 procent belasting op de gerealiseerde winst, na aftrek van een jaarlijkse vrijstelling van 10.000 euro per persoon. Voor aandeelhouders van een kmo is er een apart regime. Wie minstens 20 procent van de aandelen bezit, geniet bij verkoop ervan op de meerwaarde van lagere progressieve tarieven en een vrijstelling tot 1 miljoen euro.
Bij een schenking of erfenis betaalt een begiftigde of erfgenaam geen prijs voor de ontvangen activa. ‘Bij die overdrachten is er geen meerwaardebelasting van toepassing. Maar dat betekent niet dat de opgebouwde meerwaarde verdwijnt’, zegt Dirk Denies, senior wealth planner bij ABN AMRO MeesPierson. De fiscale aanschaffingswaarde bij de schenker of erflater schuift gewoon door en daarmee ook de latente belastingclaim. ‘Verkoopt u later de geschonken of geërfde activa, dan telt de waarde op 1 januari 2026 — of de latere aankoopprijs - als vertrekpunt voor de berekening van de meerwaarde.’ Een voorbeeld maakt dat duidelijk. U koopt vandaag een aandelenpakket voor 100.000 euro en schenkt het aan uw kind wanneer de aandelen 120.000 euro waard zijn. Verkoopt het kind het pakket later voor 150.000 euro, dan wordt de belasting berekend op een meerwaarde van 50.000 euro, en niet op 30.000 euro.
Bij een overlijden met meerdere erfgenamen, die samen een aandelenpakket erven, is er nog een extra aandachtspunt. ‘Als ze binnen de drie jaar na het overlijden beslissen om de geërfde
planner
effectenrekening te verdelen (en dus uit de onverdeeldheid treden), triggert dat geen meerwaardebelasting, maar schuift ook hier de historische aankoopprijs mee door’, vertelt Denies. ‘Bij het uit onverdeeldheid treden ná drie jaar is er mogelijk wel meerwaardebelasting verschuldigd.’
VRUCHTGEBRUIK
Soms schenken ouders met voorbehoud van vruchtgebruik. Zij behouden dan de inkomsten uit de portefeuille,
zoals coupons en dividenden, terwijl de kinderen de blote eigendom krijgen. Zodra de kinderen blote eigenaar worden, rust de verantwoordelijkheid voor de meerwaardebelasting bij hen. Dat kan een aandachtspunt worden wanneer gekozen wordt voor een optout, waarbij de belasting niet automatisch door de bank wordt ingehouden maar via de belastingaangifte wordt afgerekend. ‘Dan komt de factuur rechtstreeks bij de kinderen terecht. Zij moeten er dus over waken dat ze
SAVE THE DATE
Family Capital Tomorrow
Noteer alvast 9 september 2026 in uw agenda. Dan vindt de tweede editie plaats van Family Capital Tomorrow: het event van De Tijd en L’Echo voor bedrijfsfamilies, family offices en hun netwerk. Met ABN AMRO MeesPierson als één van de fiere partners.
voldoende liquiditeiten hebben’, zegt Denies.
AANDELENBELANG
Veel ondernemers schenken tijdens hun leven aandelen van hun kmo aan hun kinderen, vaak onder een gunstregime. Maar door die schenking kan het aandelenbelang van elk kind onder de drempel van 20% dalen. En dat heeft gevolgen. Een ouder met 50% van de aandelen valt bij een verkoop onder het voordelige regime. Maar wanneer die participatie verdeeld wordt over drie kinderen, bezit elk kind nog slechts ongeveer 16,7%. Bij een latere verkoop vallen zij dan terug op het standaardtarief van 10% en de veel lagere vrijstelling van 10.000 euro. ‘De meerwaardebelasting raakt dus ook aan vermogensplanning. En precies daarom wordt grondige begeleiding belangrijker’, besluit Denies.
huwelijk bezat, en alles wat tijdens het huwelijk via schenking of erfenis werd verkregen.
‘Richt u onder het wetelijk stelsel een vennootschap op met eigen middelen - bijvoorbeeld met geld uit een schenking van uw ouders - dan behoren de aandelen in principe tot uw eigen vermogen en is bij een echtscheiding geen compensatie verschuldigd’, zegt Van Boven. ‘Daarom is het belangrijk om nog voor u de onderneming opricht goed na te denken over de gevolgen.’
Minstens zo cruciaal is dat u de herkomst van het geld waarmee u de vennootschap opricht altijd kunt bewijzen. ‘Bewaar de bewijsstukken’, benadrukt Van Boven. ‘Krijgt u een schenking op een persoonlijke bankrekening, hou dan het bewijs van die overdracht bij. Stort u het geld daarna door naar de rekening van de vennootschap, bewaar ook daarvan het bewijs. In de praktijk doen veel mensen dat niet. En na tien jaar kunt u die documenten doorgaans niet meer bij de bank opvragen. Dat is een bekend probleem.’
Wie een vennootschap opricht met geld van een persoonlijke bankrekening, bewijst daarmee nog niet dat het om eigen vermogen gaat. ‘Onder het wetelijk stelsel geldt het vermoeden dat elk goed tot de gemeenschap behoort’, zegt Van Boven. ‘Zelfs een rekening op eigen naam verandert daar op zich niets aan.’
Gaat het om geld uit een schenking, en dus om eigen vermogen, dan staat dat geld het best op een rekening op naam van één echtgenoot, niet op een gemeenschappelijke rekening. Van een gemeenschappelijke rekening geld opnemen om de vennootschap op te richten
maakt het immers moeilijker om aan te tonen dat het precies om het geschonken bedrag ging. De partner kan dan aanvoeren dat er ook gemeenschappelijke middelen op die rekening stonden. ‘Dat is een belangrijk punt dat vaak tot discussies leidt’, zegt Van Boven.
verbonden zijn, zoals het stemrecht’, legt Van Boven uit. ‘U weet dan dat de aandelen bij een echtscheiding bij u blijven. Alleen: als die aandelen tot het gemeenschappelijk vermogen behoren, moet u hun waarde wel compenseren ten voordele van de gemeenschap.’
Extra afspraken
Het is belangrijk om nog voor u de onderneming opricht goed na te denken over de gevolgen.
Rutger Van Boven
BDO Belgium
Bij de oprichting vermelden sommige ondernemers in de statuten waar de inbreng vandaan komt. ‘Je ziet soms een clausule waarin staat dat het geld dat in de vennootschap wordt ingebracht afkomstig is uit eigen middelen van de oprichter’, zegt Van Boven. Maar zo’n bepaling is niet per se sluitend als bewijs. ‘De partner van wie u scheidt, kan het tegendeel proberen aan te tonen’, waarschuwt hij. ‘Daarom blijft het essentieel om de onderliggende stukken te bewaren.’
Ook de inschrijving van aandelen op naam in het register van de vennootschap is aan te raden, omdat ze helpt de controle over de onderneming te vrijwaren. Maar dat betekent niet dat een partner bij een echtscheiding geen aanspraak kan maken op een deel van de waarde. ‘Staan de aandelen op uw naam in het register, dan kunt u alle rechten uitoefenen die eraan
Wie ook de opbrengsten uit de onderneming wil afschermen, kan in een huwelijkscontract bijkomende afspraken maken. ‘Bent u getrouwd onder het wetelijk stelsel en behoren de aandelen tot het eigen vermogen, dan kunt u in een huwelijkscontract bepalen dat de inkomsten uit de vennootschap eigen goederen blijven, in plaats van in de gemeenschap te vallen’, zegt Van Boven.
Een andere mogelijkheid is kiezen voor een ander huwelijksstelsel, zoals dat van de scheiding van goederen. In dat stelsel blijven de dividenden op aandelen die tot het eigen vermogen van één partner behoren, ook in dat eigen vermogen, en komen ze niet in de gemeenschap terecht.
Een huwelijksstelsel wijzigen kan alleen met instemming van beide echtgenoten. Bovendien moet u langs de notaris. Die maakt een inventaris op van de bezitingen om vast te leggen welke goederen tot welk eigen vermogen behoren. Dat vraagt vaak tijd. Een huwelijksstelsel wijzigen tijdens het huwelijk vergt dus niet alleen een akkoord, maar ook geduld. ‘Dat blijkt in de praktijk geregeld een drempel’, merkt Van Boven op.
Daarnaast moet een ondernemer ook vooruitkijken naar de nalatenschap. Komt de wetelijke verdeling overeen met wat u met uw onderneming wil? Wie bijvoorbeeld wil dat een kind uit een eerdere relatie
de controle over de vennootschap kan opnemen zonder inmenging van de (nieuwe) echtgenoot, moet daarvoor maatregelen nemen. ‘Dat kan via het huwelijkscontract, met een clausule die bekendstaat als de Valkeniers-clausule (waarmee u de rechten van de langstlevende echtgenoot bij uw overlijden kunt beperken, red.)’, zegt Van Boven.
Wie een vennootschap met geld van een persoonlijke bankrekening opricht, bewijst daarmee nog niet dat het om eigen vermogen gaat.
Zonder zo’n clausule kunnen kinderen altijd vragen om het vruchtgebruik van de langstlevende echtgenoot te laten omzeten, zodat zij de volle eigendom van de aandelen verkrijgen. Daar staat dan wel tegenover dat ze de waarde van het vruchtgebruik moeten vergoeden aan de langstlevende echtgenoot. ‘De langstlevende heeft dus geen absolute garantie dat hij het vruchtgebruik kan behouden’, benadrukt Van Boven. ‘De rechter kan de omzetting van het vruchtgebruik ook niet weigeren.’
Wie zijn huwelijksstelsel en zijn nalatenschap wil afstemmen op de toekomst van de onderneming - bij echtscheiding of bij overlijden - doet er kortom goed aan tijdig concrete afspraken te maken en zich degelijk te laten begeleiden door specialisten in deze juridisch complexe materie.
biedt bedrijven, organisaties en overheden toegang tot het netwerk van De Tijd. Om hun visie, ideeën en oplossingen te delen met de De Tijd-community. Buiten de verantwoordelijkheid van de redactie van De Tijd.


Vermogende families met een complex vermogen kunnen bij Moore een beroep doen op Private Client Services. Dit team richt zich op families en ondernemers die gecoördineerd advies zoeken zonder de vaste kosten van een exclusief family ofce.
Vermogende families worden doorgaans goed begeleid door een ervaren bankier, notaris, fiscalist en accountant. ‘Het gaat er ons niet om daar nog een adviseur aan toe te voegen’, zegt Peter Meeuwssen, advocaat-partner bij Moore Law. ‘Het is wel belangrijk dat iemand al die adviezen op elkaar afstemt en onafhankelijk bewaakt of ze in lijn zijn met de visie van de familie.’
‘We willen families met een complex vermogen zowel financieel als menselijk bijstaan’, zegt Koen Steeland, partner bij Moore. ‘Financiële uitdagingen mogen de menselijke relaties niet in de weg staan, of omgekeerd.’
‘Family ofces vertrekken vaak vanuit het investeringsluik. Wij vertrekken vanuit een holistische aanpak.’
KOEN STEELAND partner bij Moore Corporate Finance
ZONDER DREMPEL
Tot voor kort was zo’n geïntegreerde aanpak vooral weggelegd voor families met een single of multi-family office. Veel vermogende families en ondernemers hebben echter geen behoefte aan een team dat elke dag exclusief voor hen beschikbaar is. Zij kunnen beroep doen op het Private Client Services-team van Moore.
Private Client Services combineert de voordelen van een klassiek family office met de flexibiliteit van een externe partner. Families krijgen bij Moore
Family Capital Tomorrow
Noteer alvast 9 september 2026 in uw agenda. Dan vindt de tweede editie plaats van Family Capital Tomorrow: het event van De Tijd en L’Echo voor bedrijfsfamilies, family offices en hun netwerk. Met Moore als één van de fiere partners.
een vast aanspreekpunt: iemand die hen goed kent, meedenkt op lange termijn en het overzicht bewaart over alle interne en externe specialisten die voor de familie werken.
‘Family offices vertrekken vaak vanuit het investeringsluik. Wij vertrekken vanuit een holistische aanpak: de regie en bewaking van de investeringen, rapportering, accountancy, fiscaliteit, estate planning en corporate finance. Onze geïntegreerde aanpak biedt ook toegang tot onze experten in fiscaliteit, corporate finance, business-analytics en het internationale netwerk van de Moore-groep’, zegt Steeland.
Het verschil zit ook in hoe Moore de vergoeding berekent voor Private Client Services. ‘We richten ons op families die begeleiding zoeken maar die niet vinden tegen een aanvaardbare prijs’, zegt Meeuwssen. ‘Daarom is onze vergoeding geen percentage van het vermogen of van uitgevoerde transacties. Wij vertrekken vanuit het belang van de familie, niet vanuit een productaanbod.’
Wat is Private Client Services?
Een klassiek family office biedt één of meerdere families een gepersonaliseerde regie over hun vermogen. Die manier van werken is erg kapitaalintensief. Met Private Client Services geeft Moore ondernemende families toegang tot een vergelijkbare aanpak: strategische coördinatie, onafhankelijk advies, fiscale en administratieve opvolging en een breed expertisenetwerk, maar zonder de hoge vaste kosten van een klassiek family office.
Uw mening doet ertoe. De Tijd zoekt lezers die sporadisch willen deelnemen aan korte enquêtes. Over actuele thema’s maar ook over de manier waarop u onze media beleeft. Wat leest, hoort of ziet u graag? Wat mist u, wat kan beter? Zo helpt u ons om de krant, site, app, podcasts of advertenties nog beter af te stemmen op uw verwachtingen en behoeften.
Aansluiten bij het panel kan makkelijk via de QR-code.
Vermogensplanning zit op een juridisch-fiscaal kruispunt. Bovendien wordt de discipline steeds ruimer. We laten drie vermogensplanners aan het woord, elk met een andere achtergrond: een privaatbankier, een consultant en een fiscaal advocate. ‘Estateplanning is meer dan alleen een oudere man of vrouw met een goed gevulde bankrekening die zo weinig mogelijk successierechten wil betalen.’
‘Er
Voor cliënten met een vermogen van minstens 1 miljoen euro in beheer is bij Degroof Petercam vermogensbeheer inbegrepen, zegt Annelies Van Gronsveld, hoofd vermogensplanning voor Vlaanderen bij het beleggingshuis. ‘Naarmate het vermogen toeneemt, heeft de cliënt toegang tot een uitgebreider pakket dat in de dienstverlening zit. Cliënten met een groot en complex vermogen krijgen een echt team van specialisten rond zich.’
Voor Van Gronsveld is elke dag verschillend als vermogensbeheerder. ‘Er is contact met allerlei cliënten, allen met een verschillende achtergrond. Maar ook met collega’s uit verschillende afdelingen. Daarnaast horen we regelmatig notarissen, accountants en fiscalisten, met wie we samenwerken rond dossiers.’
‘Besprekingen met cliënten doen we bij hen thuis of op kantoor. De ene dag heb je het over de schenking van een effectenportefeuille, een andere keer gaat het om de aankoop van vastgoed of om het opstellen van een familiecharter voor een ondernemersfamilie. Ook filantropie komt vaak ter sprake, net als het structureren van het vermogen en de fiscale organisatie ervan. Het mooiste compliment dat we kunnen krijgen, is dat we al die technische juridisch-fiscale info op een bevatelijke manier overbrengen naar de klant.’
‘De belangrijkste evolutie in ons beroep? De internationalisering. Steeds vaker krijgen we ook met internationale dossiers te maken, bijvoorbeeld van klanten die vastgoed in het buitenland beziten, naar het buitenland willen verhuizen, wier kinderen in het buitenland wonen of wier bedrijf internationale vertakkingen heeft.’
‘Tegelijk zien we dat de grote vermogens zich steeds internationaler organiseren. Wegens de geopolitieke instabiliteit willen ze hun risico’s spreiden. We krijgen regelmatig de vraag om vermogens internationaal te spreiden. Niet alleen in Europa, maar ook daarbuiten, bijvoorbeeld in Dubai en Singapore of elders. Dat zijn klanten die overal ter wereld reserves willen hebben, om overal liquiditeit te hebben.’
Hondje of kat
Of er ook bizarre vragen tussen ziten? ‘De handgeschreven testamenten met ongebruikelijke wensen komen we nog weleens tegen. Of cliënten die hun hondje of kat willen laten erven. Dat kan in ons land niet, maar we formuleren dan wel een oplossing waarbij het onderhoud van het huisdier gewaarborgd wordt.’
‘In ons beroep gaat het niet alleen om fiscaal-juridische materie, maar
ook om emoties. Het is belangrijk te detecteren wat er precies speelt om tot een goed advies te komen. Daarom is een persoonlijke band met onze klanten zo belangrijk. Je beleeft met hen zowel de mooie als de droevige momenten van het leven: kinderen of kleinkinderen die geboren worden, huwelijken of de aankoop van een huis. Maar ook overlijdens of echtscheidingen.’
‘Ik ken veel klanten al heel lang. Er zijn families waarbij eerst de grootouders bij ons zijn gekomen en we ook met de ouders en de kleinkinderen werken. Drie generaties van dezelfde familie bij de bank, elk met hun dossiers. Dat is mooi.’
‘Bij een familie voor wie ik al lang werk, was een van de echtgenoten ongeneeslijk ziek. Ze vroegen mij met hun externe adviseur te overleggen om hun vermogensplanning finaal op punt te zeten. Daarmee stelden ze een groot vertrouwen in mij.






Dat heeft een hechte band opgeleverd.’
‘Al zijn er ook plezantere gelegenheden. Er zijn al klanten op ons advies getrouwd. (lacht) Het huwelijk was voor hen juridisch-fiscaal de beste keuze. Een scheiding hebben we gelukkig nog niet moeten adviseren.’ (lacht)
‘Je merkt dat de jongere generaties steeds vaker hun zegje hebben in dossiers. Waar vroeger de pater familias besliste, gaat het nu meer in overleg over de generaties heen. Daarbij is de oudere generatie vaak positief verrast door de vragen van haar kinderen. Zij stellen bijvoor-
Wegens de geopolitieke instabiliteit willen mensen hun risico’s spreiden. We krijgen regelmatig de vraag om vermogens internationaal te spreiden. Dat zijn klanten die overal reserves en dus liquiditeit willen hebben.
Annelies Van Gronsveld Degroof Petercam

beeld de beleggingsstrategie in vraag, omdat ze een veel langere tijdshorizon hebben. Dat zijn heel boeiende gesprekken.’
‘Soms twijfelen ouders om hun kinderen openheid te bieden over de samenstelling van het familiekapitaal en de bedrijfsstructuur. Wij bereiden zulke gesprekken samen voor. Daarbij is er meer en meer aandacht voor de familiale visie. Mensen hebben een bepaald vermogen opgebouwd door een manier van leven en vinden het belangrijk om dat mee te geven aan de volgende generatie. Dat uit zich bijvoorbeeld in een familiecharter.’
‘Onze aanpak vereist ook openheid van de klanten zelf. Wie alles op tafel legt, kunnen we het beste begeleiden. Sowieso blijft alles binnenskamers.’
‘Vermogensplanning is veel bespreekbaarder geworden dan vroeger. En iedereen is erbij gebaat, grote én kleine vermogens. Mijn ultieme tip? Bewaar je documentatie of sla ze op in een digitale kluis. Dat klinkt heel standaard. Maar als je zelf wegvalt en je erfgenamen weten niet eens waar ze de informatie moeten vinden, dan wordt het heel moeilijk om het vermogen en de oorsprong ervan na te gaan.’
‘Estateplanning is meer dan alleen een oudere man of vrouw met een goed gevulde bankrekening die zo weinig mogelijk successierechten wil betalen’, zegt Tillo Dumont van KPMG Tax, Legal and Accountancy.
‘Het gaat voor mij ook om een ondernemer van een start-up die naar de Verenigde Staten wil verhuizen en zich afvraagt wat daar zoal bij komt kijken voor hemzelf en voor zijn bedrijf, om een familiebedrijf dat overgelaten wordt aan de volgende generatie, om een jonge ondernemer die zijn minderjarige kinderen wil beschermen of om iemand die een plan wil voor wanneer hij onbekwaam wordt.’
Vermogen is als een spelletje mikado: beweeg je één stokje, dan volgt de rest.
Tillo Dumont KPMG
‘We scheppen gemoedstrust. We organiseren en structureren het vermogen, zodat het terechtkomt bij wie je wil. We regelen dat zonder dat er ruzie van komt en op een manier waarbij het liefst zo weinig mogelijk belastingen betaald moeten worden. We zijn de juridische en fiscale rechterhand van onze cliënten.’
‘Fiscaliteit is voor cliënten vaak een belangrijke drijfveer, maar
Tillo Dumont, executive director voor Private Clients & Family
‘Mijn
de focus ligt bij velen te veel op fiscaliteit. Een tijd geleden had ik een dossier van een dame met een mooi familiebedrijf met best wat vastgoed. De zoon runde het bedrijf samen met de moeder, de dochter was niet geïnteresseerd. De dame wou dat het bedrijf door de zoon werd verdergezet, zonder haar dochter iets tekort te doen.’
‘We hebben vastgelegd dat de dame haar vermogen gelijkwaardig zou overdragen, maar dat de zoon het deel van het bedrijf van de zus zou overkopen, tegen de correcte waarde. Op die manier is er voor de moeder een gelijke behandeling van haar twee kinderen. Dat zijn vragen van vermogensplanning, waarbij veel meer dan alleen de fiscaliteit komt kijken.’
‘Had je me 25 jaar geleden verteld dat ik dit zou doen, had ik je niet geloofd. Ik heb eerst economie en fiscaliteit gestudeerd, nadien rechten en een aantal jaar geleden corporate finance. Via een fiscaal advocatenkantoor ben ik erin gerold en met vermogensplanning begonnen.
In vergelijking met andere rechtsdomeinen is dit een relatief nieuwe tak van de sport.’
‘Wat ik zoveel jaar geleden op de unief heb geleerd, is vandaag voor een groot deel achterhaald. Het werk is heel uitdagend en intensief, zeker om alles te kunnen blijven volgen, want weten en regels veranderen voortdurend. Dat vraagt veel moeite, maar maakt het ook boeiend.’
‘De diversiteit van de job vind ik heel fijn. Geen enkele situatie is dezelfde. Feitelijk bouw je met dezelfde juridisch-fiscale bouwstenen telkens een ander huis. Dat is interessant. Ook het persoonlijke contact is leuk. Je bent bovendien niet bezig met de fiscalist van het bedrijf, maar met de decisionmakers achter het bedrijf. Als je hun vertrouwen kan waarmaken, zijn dat klantenrelaties voor het leven.’
‘Mijn cliënten zijn vooral ondernemers of ondernemende families. Sommigen hebben hun bedrijf verkocht, waarna ze een hoop centen hebben die ze willen investeren en
laten renderen. Anderen zijn nog actief. Daarbij gaat het om families achter kmo’s, maar ook achter grote, internationale of beursgenoteerde ondernemingen. Mijn grootste cliënten? Die staan bovenaan in de rangschikking van rijkste inwoners van België. Het doet iets om met die mensen samen te ziten.’
‘Je moet vooral bij de impact van bepaalde beslissingen stilstaan. Ouders die bijvoorbeeld beslissen om een van de kinderen minder te geven. Op die momenten durf ik tegengas te geven en een spiegel voor te houden. Cliënten vragen regelmatig wat ik in hun plek zou doen. Dan zeg ik eerlijk mijn gedacht. Al blijven zij natuurlijk in charge.’
‘Ervaring is belangrijk. Cliënten vertrouwen je met hun vermogen. Dan moeten ze open kaart spelen. Het gebeurt niet vaak dat een cliënt in vol vertrouwen tegen een jonge collega van 25 jaar zegt: hier is mijn portefeuille, zeg eens hoe ik het moet aanpakken. Dan helpt het als je wat grijs haar hebt.’ (lacht)
‘Als consultant heb ik officieel geen beroepsgeheim, zoals een advocaat dat wel heeft. Maar discretie is mijn tweede natuur. Zonder zou het niet werken in deze job. Je bent met zaken bezig die klanten zeer nauw aan het hart liggen. Als je je niet discreet opstelt, zal je niet lang werken als vermogensplanner.’
‘Waar het fout loopt? Veel mensen pakken hun vermogensplanning gefragmenteerd aan. Het huwelijkscontract bij de notaris, de privébeleggingen bij een of meer bankiers, de erfenis bij de consultant, de onderneming bij specifieke adviseurs… Maar dan is niet alles op elkaar afgestemd, terwijl je totale vermogen is als een spelletje mikado: beweeg je één stokje, dan volgt de rest. Je moet er dus voor zorgen dat alles op elkaar is afgestemd. Idealiter is er daarvoor één contactpersoon, die alles overziet. Op dat vlak zijn we architect en aannemer tegelijk. Al hebben we bij de uitvoering uiteraard ook contact met notarissen, accountants en private bankers.’
‘Vermogensplanning past in een ruim kader, dat veel verder gaat dan alleen schenk- en erfbelasting’, zegt fiscaal advocate Griet Vanden Abeele, die verantwoordelijk is voor vermogensplanning bij het advocatenkantoor Tiberghien. ‘Het gros van onze klanten zijn ondernemers of bedrijfsleiders. We begeleiden hen, structureren hun vermogen en helpen bij een eventuele overdracht, maar staan ook klaar voor andere vragen.’
Van nieuwe klanten brengt Tiberghien eerst en vooral de situatie gedetailleerd in beeld, legt Vanden Abeele uit. ‘Hoe zit het vermogen in elkaar? Wat is de bedrijfsstructuur? Wat is de familiale situatie? Daarbij kijken we ook kritisch naar de oorsprong van dat vermogen. Of soms klanten geweigerd worden? Er is ruimte om naar wijsheid te oordelen of we een dossier aanpakken of niet’, zegt Vanden Abeele. ‘Soms moeten we cliënten weigeren als er een probleem is met de oorsprong van hun vermogen.’
‘Vervolgens brengen we in kaart wat er gebeurt als die klant er morgen plots niet meer zou zijn en
geen actie wordt ondernomen. Daartegenover staan vragen als wat wil die klant zelf overlaten en aan wie.
En hoe kunnen we die doelstellingen realiseren op een fiscaal zo neutraal mogelijke manier?’
‘Estateplanning gaat om een langetermijnrelatie met klanten. Sommige families zijn al twintig of dertig jaar klant. Het is doorgaans niet zo dat een klant voor één advies bij ons komt en we hem daarna nooit meer zien.’
De cliënten van Vanden Abeele komen met allerlei vragen. ‘Als een ondernemer wil investeren in vastgoed, bijvoorbeeld. Of bij een echtscheiding in de familie. Daarnaast vragen cliënten ons fiscale problemen onder de aandacht te brengen van de fiscale administratie.’
‘Ook op basis van de actualiteit komen veel ondernemers aankloppen. Denk aan de meerwaardebelasting, die een hot topic is voor ons. Of aan de wijziging van het gunstregime in de schenkbelasting voor familiale vennootschappen. Wanneer zoiets gebeurt, gaan wij voor onze klanten na wat de impact ervan is en of iets moet worden aangepast.’
‘Elke wijziging in de wetgeving is belangrijk voor ons. Op dat vlak is er de jongste tien jaar veel gebeurd.
De Vlaamse Belastingdienst neemt regelmatig opmerkelijke standpunten in over de federale wetgeving. Het huwelijksvermogensrecht is gewijzigd, net als het erfrecht. En dat boven op de aanpassingen in de inkomstenbelastingen, die er sowieso regelmatig zijn. Dat is allemaal vrij spectaculair in onze branche, met een indrukwekkende impact.’
studeren om bij te blijven. Dat is een grote uitdaging in onze job. Want voor onze klanten zijn stabiliteit en voorspelbaarheid belangrijk, maar door de vele wijzigingen in ons land is dat soms moeilijk. Het maakt de job complexer en veeleisender dan vroeger.’
Ik zie artificiële intelligentie onze job niet meteen vervangen. Wij behandelen complexe dossiers, waarin menselijk contact belangrijk blijft.
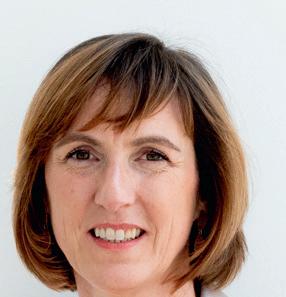
Griet Vanden Abeele Tiberghien Estate Planning
‘Vooral de fiscaliteit heb ik veel complexer zien worden. Het is een uitdaging om met alle formaliteiten in orde te zijn. We moeten veel
‘Vermogensplanning leer je niet aan de unief’, zegt Vanden Abeele. ‘Er zijn advocaten, consultants, notarissen en bankiers mee bezig. Elk vanuit de eigen expertise. Zelf ben ik een fiscalist van opleiding. Maar we moeten ook een goede kennis hebben van het civiel recht. Ik heb geen notariaat gedaan, maar heb dat al doende geleerd. Al schakelen we ook onze collega’s civiel recht in.’
‘Het is een multidisciplinair beroep, waardoor het een lang proces is om al die verschillende aspecten onder de knie te krijgen. Het maakt het voor jonge medewerkers in onze branche soms moeilijk, want de leercurve is best steil. Het is een uitdaging om hen tot op het gewenste niveau te brengen en hen tegelijk te blijven motiveren en toekomstperspectief te bieden.’
‘De meeste voldoening haal ik uit de persoonlijke contacten. Sommige dossiers lijken op papier op elkaar, maar toch is de oplossing altijd
Griet Vanden Abeele.
© KATRIJN VAN GIEL
anders. Net omdat persoonlijke situaties en wensen zo verschillen. De relaties tussen de betrokkenen kunnen anders zijn, het kan om een familiebedrijf gaan... De persoonlijke band met cliënten vind ik heel fijn. Het is ook verrijkend om met bedrijfsleiders met veel levenservaring te spreken. Daar steek je ook op menselijk vlak van op.’
‘De belangrijkste consultaties zijn die waar strategische beslissingen genomen worden. Tiberghien heeft een uitgebreid team van medewerkers en specialisten die meehelpen aan dossiers, maar het aantal medewerkers met wie een klant contact heeft, beperken we. Zo weten klanten wie er aan hun dossiers werkt. Dat schept vertrouwen.
‘Daarom zie ik AI onze job niet meteen vervangen. AI kan bij administratie of gestandaardiseerde taken een hulp zijn. Maar we behandelen doorgaans complexe dossiers, waarin menselijk contact belangrijk blijft.’
‘Mijn advies aan wie over estateplanning nadenkt? Wacht niet tot het te laat is. Laat tijdig naar uw vermogen kijken. Ook op jonge leeftijd kan je al veel doen. Bovendien zijn er veel meer mogelijkheden wanneer er geen tijdsdruk is. Vermogensplanning vraagt een langetermijnaanpak.’
Met een bankgift kunt u belastingvrij een som geld schenken, bijvoorbeeld aan uw (klein)kinderen. Registreert u die schenking niet, dan is er geen schenkbelasting verschuldigd. Maar helemaal zonder risico is die keuze niet.
Bij een bankgift - een overschrijving naar iemands rekeningkunt u belastingvrij een som geld schenken. Registreert u die schenking niet, dan is er geen schenkbelasting verschuldigd.
‘Een bankgift komt in de praktijk vaak voor wanneer kinderen hun eerste woning aankopen en ouders hen een financieel duwtje in de rug willen geven’, zegt Jan Van Ishoven, hoofd van de afdeling Wealth Planning bij de private bank Mercier Van Lanschot. ‘Het is vrij eenvoudig: een gewone overschrijving volstaat in principe. Maar administratief komt er wel wat bij kijken en helemaal zonder risico is het niet.’
Bij een schenking waarbij geen schenkbelasting wordt betaald, moet de schenker nog een aantal jaren in leven blijven om erfbelasting te
vermijden. Tot eind 2024 bedroeg die risicoperiode in Vlaanderen drie jaar. Voor schenkingen vanaf 1 januari 2025 is die termijn verlengd naar vijf jaar. Overlijdt de schenker binnen die periode, dan wordt de schenking alsnog bij de nalatenschap geteld en is erfbelasting verschuldigd. Dit zijn de belangrijkste aandachtspunten.
kunnen worden opgenomen.
MANON BRASSEUR en begiftigde een bewijsovereenkomst, in het vakjargon het pacte adjoint. Dat document wordt steeds vaker digitaal ondertekend, bijvoorbeeld via een gekwalificeerde elektronische handtekening zoals Itsme.
‘Bij een bankgift kunnen voorwaarden worden voorzien, zolang het niet gaat om zaken waarvoor een notariële akte verplicht is, zoals een voorbehoud van vruchtgebruik’, zegt Van Ishoven. ‘Het belangrijkste is dat het voorwerp van de schenking en de modaliteiten duidelijk worden vastgelegd.’
1Alleen voor geld, effecten en andere roerende goederen
Een bankgift kan worden gebruikt voor de schenking van roerende goederen, zoals geld, effecten of andere financiële tegoeden. Aan een bankgift kunnen verschillende voorwaarden worden gekoppeld. Denk aan een terugkeerclausule, waarbij de schenking terugkeert naar de schenker als de begiftigde eerst overlijdt. Ook een vervreemdingsverbod, een uitsluitingsclausule of zelfs een lijfrente
2 Respecteer de juiste volgorde
Wie een bankgift doet, moet vooral de juiste volgorde respecteren. Eerst stuurt de schenker een intentiebrief of -mail naar de begiftigde. ‘Daarvoor zijn er geen echte vormvoorwaarden’, zegt Van Ishoven. ‘De brief moet vooral duidelijk maken wat wordt geschonken, aan wie en onder welke voorwaarden.’
Daarna volgt de overschrijving. Pas nadien ondertekenen schenker
Volgens de Vlaamse Belastingdienst geldt de datum waarop het geschonken bedrag op de rekening van de begiftigde staat als startpunt van de risicoperiode van vijf jaar.
3 Later registeren kan, maar wacht niet te lang
Wie een bankgift niet meteen registreert, kan dat tijdens de risicoperiode alsnog doen en schenkbelasting betalen. Dat kan zelfs in extremis, bijvoorbeeld als de gezondheid van de schenker sterk achteruitgaat. Registreren kan via de notaris of gratis online via MyMinfin, maar de timing is cruciaal.
‘Bij een pacte adjoint moet de
registratie de fiscus bereiken voor het overlijden van de schenker’, zegt notaris Astrid Dobbels. ‘Bij een notariële akte volstaat het dat die voor het overlijden wordt ondertekend.’ In dringende gevallen passeert u dus het best via de notaris.
Pas na de registratie volgt de factuur van de Vlaamse Belastingdienst voor de schenkbelasting.
4
Successieverzekering
Wie geen schenkbelasting wil betalen, maar zich wil indekken tegen het risico dat de schenker binnen vijf jaar overlijdt, kan een successieverzekering afsluiten. Dat is een overlijdensverzekering waarmee de eventuele erfbelasting kan worden betaald.
De premie hangt af van het verzekerde bedrag, de leeftijd en de gezondheidstoestand van de schenker en de looptijd van het risico. Ze
kan in één keer of periodiek worden betaald.
Een periodieke premie kan interessant zijn. Als de schenker na twee jaar overlijdt, hebt u minder betaald dan bij een betaling in één keer. Bij oudere schenkers kan de premie echter sterk oplopen, waardoor het soms voordeliger is om de schenking toch meteen te registreren en schenkbelasting te betalen.
5 ‘Schenking’ in de mededeling? Niet nodig
Moet u bij de overschrijving vermelden dat het om een schenking gaat? Volgens Van Ishoven is dat op zich geen probleem, maar noodzakelijk is het niet.
‘Als u per ongeluk ‘schenking’ in de mededeling zet, is dat geen ramp’, zegt hij. ‘Maar we doen het meestal niet. De juridische documenten vormen het bewijs van de schenking.
De mededeling heeft dan geen toegevoegde waarde.’
Ook volgens notaris Dobbels is zo’n vermelding niet nodig.
6
Voorschot op erfenis
Een bankgift heeft niet alleen fiscale gevolgen. Ook erfrechtelijk is het belangrijk om duidelijk te bepalen of de schenking geldt als een voorschot op het erfdeel of als een schenking buiten het erfdeel.
‘We adviseren om van elke bankgift een document op te maken en daarin te bepalen om welk type schenking het gaat’, zegt notaris Joni Soutaer van het notariskantoor Van Oudenhove & Soutaer. ‘Als u niets specificeert, wordt vermoed dat het om een voorschot op de erfenis gaat.’
Dat onderscheid is belangrijk wanneer er meerdere kinderen zijn. Een schenking als voorschot op het
erfdeel wordt later verrekend in de nalatenschap, zodat alle kinderen uiteindelijk gelijk behandeld worden. Een schenking buiten erfdeel is bedoeld om één kind bewust meer te geven, maar ook daar zijn grenzen.
‘Elk kind heeft recht op zijn reservatair deel’, zegt Soutaer. ‘De reserve van alle kinderen samen bedraagt de helft van de fictieve massa. Die fictieve massa bestaat uit wat nog in de nalatenschap zit, vermeerderd met alle schenkingen die in het verleden zijn gedaan.’
Een voorbeeld: schenkt een ouder met twee kinderen 100.000 euro buiten erfdeel aan het oudste kind en zit er bij het overlijden niets meer in de nalatenschap, dan heeft het jongste kind nog altijd recht op zijn reserve: 25.000 euro, of 25 procent van de fictieve massa. In dat geval zal de oudste dat bedrag moeten betalen aan de jongste.
Schenken op verschillende tijdstippen
In veel gezinnen krijgen kinderen niet op hetzelfde moment een schenking. Vaak gebeurt dat wanneer ze een woning kopen: het ene kind krijgt vandaag 100.000 euro, terwijl het andere pas enkele jaren later eenzelfde bedrag ontvangt.
‘100.000 euro vandaag is niet hetzelfde als 100.000 euro over vijf jaar’, zegt Van Ishoven. ‘Dat betekent niet dat ouders wetelijk verplicht zijn om een later geschonken bedrag automatisch te indexeren. Maar bij de latere verrekening van de schenkingen in de nalatenschap wordt rekening gehouden met de indexatie’.
Open communicatie kan conflicten helpen vermijden. ‘Ga het gesprek aan en luister naar wat de kinderen als eerlijk en evenwichtig ervaren’, zegt Soutaer. ‘De uiteindelijke beslissing ligt uiteraard bij de ouders, maar als de kinderen tot een akkoord komen, kan dat ook in een erfovereenkomst worden opgenomen.’
In Vlaanderen is successieplanning uitgegroeid tot een evident onderdeel van het vermogensbeheer. In Wallonië en in Brussel blijft het onderwerp vaker emotioneel beladen en wordt doorgaans pas gereageerd bij een probleem. Maar er is beterschap.
MURIEL MICHEL
Testamenten, schenkingen, een aanpassing van het huwelijkscontract, een zorgvolmacht… Uit cijfers van de notarissen blijkt hetzelfde uitgesproken regionale verschil: Vlamingen plannen merkbaar vaker dan Walen en Franstalige Brusselaars.
Het gaat niet om een randfenomeen, maar om een structureel verschil. Vlamingen, goed voor ongeveer 60 procent van de Belgische bevolking, tekenen voor 70 procent van de testamenten en de schenkingen (roerend en onroerend), 84 procent van de wijzigingen van huwelijkscontracten en zelfs 90 procent van de zorgvolmachten.
De verklaring daarvoor? Vlaanderen is een kmo-regio. De sterke aanwezigheid van ondernemers zet aan tot anticiperen. Bovendien is Vlaanderen rijker. ‘De potentiële
financiële winst van planning is groter in Vlaanderen, waardoor de behoefte om vroeg maatregelen te nemen toeneemt’, zegt het Estate Planning-team van de bank Nagelmackers.
Het mediaanvermogen (de helft heeft meer, de helft minder) per gezin ligt in Vlaanderen historisch hoger en bestaat vaker uit gediversifieerde financiële activa, die zich makkelijker lenen tot planning. In Brussel en Wallonië weegt vastgoed doorgaans zwaarder door in het gezinsvermogen. En een ‘baksteen’ is nu eenmaal minder eenvoudig over te dragen.
Ook plannen de Vlamingen gemiddeld op jongere leeftijd dan de Franstaligen.
Toch valt het contrast niet louter te verklaren door rijkdom, vergrijzing of de regionale fiscaliteit. ‘We zien een diepgeworteld cultureel fenomeen, dat bovendien terugkomt in zowat alle familiale akten’, zegt Bart van Opstal, notaris in Oostende en de woordvoerder van Notaris.be.
‘De Vlaming is minder zorgeloos. Hij denkt meer aan de toekomst en wil weten waar hij aan toe is om met een gerust gemoed te leven. Franstaligen ondernemen vaak pas actie als zich een probleem voordoet.’
Goede huisvader
Achter de statistieken schuilen twee manieren om naar geld, familie en de toekomst te kijken. In Vlaanderen wordt vermogensplanning sneller gezien als een vorm van goed beheer: de naasten beschermen, de fiscale impact beperken en discussies of conflicten vermijden. Het onderwerp is er minder taboe, komt vaker op tafel in families en past in een financiële cultuur die makkelijker wordt doorgegeven van generatie op generatie.
‘In Vlaanderen wordt de jongere generatie doorgaans vroeg betrokken bij de vermogensplanning en verloopt het gesprek met de erfgenamen opener en transparanter. Tegelijk zien we in de andere regio’s
dat families steeds meer beseffen hoe belangrijk een duidelijke communicatie met de volgende generatie is’, zegt Cécile Baijot, hoofd Wealth Planning bij de privaatbank Puilaetco.
De Vlaming denkt meer aan de toekomst en wil weten waar hij aan toe is om met een gerust gemoed te leven.
Bart van Opstal Woordvoerder Notaris.be
‘Ook het Vlaamse regelgevend kader werkt anticiperen in de hand: de beslissingen van de Vlaamse Belastingdienst (Vlabel) en de rechtspraak die daarop voortbouwt, garanderen meer fiscale voorspelbaarheid. Dat is cruciaal in strategieën voor vermogensoverdracht.’
Nederlandstalige notarissen mer-
ken dat ze vaker in een vroeg stadium worden geconsulteerd. Zijn ze proactiever dan hun Franstalige collega’s? ‘Nee. Ik denk dat vooral de media als alarmbel fungeren’, zegt Van Opstal. ‘Mensen stappen dan sneller naar de notaris om hun situatie te laten doorlichten. De meesten willen vooral gerustgesteld worden. In de meeste gevallen is er zelfs geen nood aan echte planning’, nuanceert hij.
In de praktijk komt estateplanning vaak in beeld zodra mensen twee onroerende goederen of meer bezitten. ‘Dan kom je boven een drempel waarbij de successierechten tussen ouders en kinderen kunnen oplopen tot 27 procent, wat gezinnen ertoe aanzet om alternatieven te zoeken en hun fiscale positie veilig te stellen’, zegt Van Opstal.
Ariane Joris, hoofd Estate Planning bij Degroof Petercam, waarschuwt wel voor een te enge lezing van de cijfers. ‘De notarisstatistieken vaten een reële trend, maar ze gaan enkel over notariële akten. Er zijn ook andere pistes, zoals een levensverzekering, een bankgift, een maatschap of afspraken over wie welke beslissingsbevoegdheden uitoefent in de familie.’
Bij de Franstaligen blijft een nalatenschap vaker verbonden met de dood. Veel families kloppen pas aan wanneer een probleem opduikt en ontdekken vrij laat welke fiscale en juridische gevolgen een gebrek aan voorbereiding kan hebben. ‘Franstalige klanten starten hun denkoefening misschien vaker naar aanleiding van een concrete gebeurtenis’, zegt Frank Cedrone, senior estateplanner bij Deutsche Bank.
Estateplanners - die vooral de meest vermogende Belgen begeleiden en dus een publiek bereiken dat van nature al beter geïnformeerd is - temperen het beeld van een scherpe tweedeling. Ze zien vaak een vrij gelijkaardige aanpak bij Nederlandstalige en Franstalige klanten. ‘De kloof verkleint, onder meer dankzij een betere communicatie over nalatenschappen en de beschikbare instrumenten, hetzij via de pers of via onze eigen publicaties’, zegt Cedrone.
Ook Isabelle Verhulst, directeur Integrated Wealth Solutions bij Belfius, ziet een duidelijke evolutie: ‘De Nederlandstalige klanten starten doorgaans sneller, maar bij de Franstaligen zien we vooruitgang, mede dankzij de informatie die we verspreiden via onze app, onze communicatie en de pers.’ Nagelmackers merkt dat Frans-
talige klanten de voorbije jaren meer belangstelling tonen voor laagdrempelige en flexibele oplossingen, zoals roerende schenkingen en zorgvolmachten bij wilsonbekwaamheid.
Scharniermomenten
Wat zet mensen uiteindelijk aan tot actie? Vaak zijn het scharniermomenten: wanneer iemand met pensioen gaat, een (tweede) huwelijk aangaat, de kinderen een woning kopen of een naaste overlijdt. Volgens Joris brengen die gebeurtenissen families ertoe na te denken over de overdracht van hun vermogen.
‘Ook fiscale wetswijzigingen of simulaties van successierechten zijn geregeld de aanleiding om met successieplanning te beginnen’, zegt Cedrone.
Private Bank
De expertise van gerenommeerde fondsenhuizen. Ons advies. Een volledige focus op uw vermogen.
Door haar wereldwijde expertise te combineren met die van tientallen gerenommeerde fondsenhuizen zorgt Deutsche Bank ervoor dat u kunt genieten van het meest doordachte advies voor het beheer van uw vermogen.
Deutsche Bank