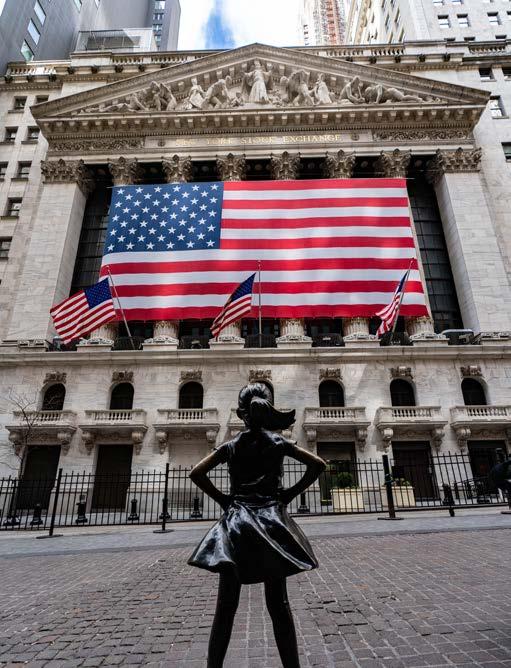
HET FLUKSE HERSTEL VAN WALL STREET NA DE DIP
Is het duurzaam? En welke koopkansen zijn er?
De Belegger
Redactie
Uitgever en redactiechef: Filip Salmon
Hoofd Aandelenstrategie: Gert Bakelants
Analisten: Marc Brems, Frank De Mol, Adrien Figliola, Youry Huygen, Simon Renty, Geert Smet
Eindredactie: Gunter Huyghe
Marketing: David Kronfeld, Chantal Janssens
Verantwoordelijke uitgever: Peter Quaghebeur, Havenlaan 86 C, B 309, 1000 Brussel
Vragen voor de redactie: lezersvragen@belegger.be
Vragen over uw abonnement?
Bel of mail ons. Telefoon: 0800 55 150 – alle werkdagen van 8 uur tot 16 uur en elke zaterdag van 8 uur tot 12 uur.
E-mailadres: abo@belegger.be
Adverteren in De Belegger?
Neem contact op met Trustmedia, het sales house van Mediafin, via finance@trustmedia.be
Jaargang 43, verschijnt wekelijks - ISSN0771-9582 - Afgiftekantoor: Gent X - Erkenningsnr.: P002350
© De Belegger - correspondentieadres: Havenlaan 86 C, B 309, 1000 Brussel
Foto’s © Mediafin - Shutterstock - Belga Image ELKE WEEK OP DONDERDAGOCHTEND ONZE PODCAST: DE BELEGGER AAN TAFEL
Wekelijks bespreken we de beursactualiteit, maken we analyses en geven we concrete tips. Te bekijken via onze website en Youtube, te beluisteren via Spotify.
INHOUDSTAFEL
ONZE MENING 3
AANDELEN VAN DE WEEK 4
Proximus, TSMC, ASML, Imerys
HET FLUKSE HERSTEL VAN
WALL STREET NA DE DIP 8
Hoe duurzaam is het?
En welke koopkansen zijn er?
TRACKER VAN DE WEEK 12
Investeren in Europese infrastructuur
DE MEERWAARDEBELASTING 13
10 recente vragen beantwoord
DE LEZERSVRAAG 16
Heeft het aandeel Colruyt nog troeven?
TECHNISCHE ANALYSE 17
Kinnevik, Savencia en Vopak
DE BELEGGER PORTEFEUILLE 18 DE BELEGGER
20
Aandelen bieden u natuurlijke bescherming
Miljonair worden: bijna iedereen heeft het idee al eens laten passeren. Voor de een is het het ultieme bewijs dat je het ‘gemaakt’ hebt. Voor anderen is het een status die maar beter afgestraft wordt, bijvoorbeeld met een vermogensbelasting. De jongste jaren zou er een lichte daling zijn geweest van het aantal miljonairs in ons land, vooral door voorzichtige investeringen.
Toch is de kans groot dat er de komende jaren opnieuw meer miljonairs bijkomen. En tegelijk is ‘miljonair zijn’ niet meer wat het ooit was. Uiteraard blijft het voor velen een streefdoel voor financiële gemoedsrust, maar door inflatie wordt dat symbolische getal steeds meer uitgehold. Net door die inflatie komt het voor meer mensen binnen handbereik. Alleen: wat zegt die status dan nog?
WAARDEVERNIETIGEND
We spreken niet voor niets over het ‘inflatiespook’, eentje waarvoor iedereen bang moet zijn. Elke 100 euro die u op 1 januari 2000 had, is in termen van koopkracht nog maar 55,8 euro waard. Of omgekeerd: u hebt nu 179,3 euro nodig om hetzelfde pakket goederen en diensten te kopen als toen met 100 euro. Inflatie is destructief en na enkele jaren is de cumulatieve impact enorm. Toch is niet iedereen zich daar ten volle van bewust.
In landen met hoge inflatie en een zwakke munt is bijna iedereen miljonair. Van een Nederlandse econoom kreeg ik enkele jaren geleden een briefje van 200 miljoen Zimbabwaanse dollar cadeau, mooi ingekaderd. Een wijze herinnering hoe het fout kan lopen. Ooit was 1 Zimbabwaanse dollar evenveel waard als 1 Amerikaanse dollar, tot hyperinflatie de waarde van die eerste verpulverde.
Herinnert u zich de erbarmelijke situatie in Venezuela van enkele jaren geleden nog?
Het voelt misschien contra-intuïtief aan, maar voortdurend te veel cash aanhouden, houdt serieuze risico’s in
Gert Bakelants Hoofd Aandelenstrategie De Belegger
Mensen moesten toen een hoger gewicht aan papieren geld meenemen dan ze aan wc-papier konden kopen. Miljonair… Op dat moment maakte het voor de Venezolanen niet veel uit.
Geld is uiteindelijk zoveel waard als wat u ermee kunt doen. Als u voor het minste naar de bankautomaat moet om geld op te halen, heeft u er weinig aan. En zelfs als lonen geïndexeerd worden, blijft dat vaak een doekje voor het bloeden: uw spaargeld ontsnapt niet aan inflatie.
VALSE VEILIGHEID
Ook zonder hyperinflatie gaat koopkracht sneller verloren dan veel mensen denken. In Turkije piekte de inflatie in 2022 op ruim 84%. In datzelfde jaar steeg de aandelenindex BIST 100 met ongeveer 190%. Voor veel Turkse beleggers was dat een vorm van bescherming: niet omdat aandelen geen risico kennen, wel omdat ze mee kunnen bewegen met stijgende prijzen. Ook bij ‘normale’ inflatieniveaus gaat de waarde van geld snel achteruit. Aandelen bieden op langere termijn een natuurlijke bescherming.
Dit is geen pleidooi om al uw middelen in aandelen te stoppen. Wel is het een aanbeveling om ze, naast andere activaklassen, niet te negeren. Het verhaal is geen of-of, maar én-én. Het voelt misschien contra-intuïtief aan, maar veel cash aanhouden, houdt serieuze risico’s in. Tastbare activa – waaronder aandelen – behouden hun koopkracht veel beter.
Op korte termijn dragen aandelen inderdaad de hoogste risico’s, omdat de markten soms fors en soms irrationeel kunnen schommelen. Naarmate de tijd verstrijkt, veranderen de risico’s echter van kant. Aandelen worden dan minder risicovol, terwijl cash met zekerheid (veel) minder waard wordt.
Proximus: we trekken ons advies op
De nieuwe CEO van Proximus Stijn Bijnens laat een frisse wind waaien bij de Belgische telecomleider. Voorlopig doet het aandeel niet mee aan de forse rally bij Europese telecomaandelen. Komt het binnenkort weer in de gratie bij beleggers?
De Europese telecomsector wordt wakker na een lange winterslaap. Dit jaar is telecom na energie en grondstoffen de best presterende sector. Sinds begin 2024 was er zelfs een koerssprong van ruim 50%. De sterke prestatie is vooral een vlucht naar veiligheid, omdat de sector immuun lijkt voor de belangrijkste onzekerheden in de markt. De vrees voor AI doet investeerders zoeken naar tastbare activa. Telecom lijkt niet meteen last te hebben van AI-disruptie en kan er dankzij efficiëntiewinsten zelfs van profiteren.
Door het lokale karakter zijn telecomspelers relatief beschermd tegen handels- en geopolitieke dreigingen. De lage energieafhankelijkheid is een troef en inflatie kan doorgaans vrij gemakkelijk worden doorgerekend. Aangezien jonge disruptieve technologiespelers afhankelijk zijn van private kredieten, kan zelfs de malaise rond private kredieten een voordeel zijn. Tot slot zorgt de soepelere houding van Europese regelgevers rond overnames en samenwerkingen voor rugwind.
DE GROVE BORSTEL VAN STIJN BIJNENS
CEO Stijn Bijnens heeft zijn start bij Proximus niet gemist. Bij een investeerdersdag begin dit jaar werd meteen het mes in het dividend gezet. Het jaarlijkse dividend zakt van 0,6 naar 0,3 euro per aandeel en wordt voortaan in één keer uitgekeerd. Daarna wil men het weer geleidelijk laten stijgen, naar 0,40 en 0,50 euro over 2027 en 2028. Het personeelsbestand wordt stevig afgebouwd, met 15%. Proximus zal dat via natuurlijke afvloeiingen realiseren. Eerder werden de verwachtingen rond
Proximus Global – de internationale activiteiten – al flink bijgesteld, wat resulteerde in een afboeking. De CEO staat open voor een verkoop van de afdeling, maar wil eerst operationele verbeteringen realiseren.
Ondertussen blijft de thuismarkt erg degelijk presteren. Proximus heeft een sterke marktpositie, zeker in Franstalig België. De grote schokgolf die de Roemeense nieuwkomer Digi zou veroorzaken, is voorlopig uitgebleven. Er was wel een effect op de prijzen, maar erg veel klanten kon Digi nog niet voor zich winnen. Het mobiele marktaandeel bedraagt nog geen 1%, tegenover 41% voor Proximus. Op het vlak van breedbandinternet heeft Digi een beperkte dekking in enkele grote steden. Proximus heeft hier een marktaandeel van 44% en kon zelfs nog extra klanten voor zich winnen.
CONCLUSIE
Proximus kreeg een tik bij de investeerdersdag, daarna bewoog de koers zijwaarts. Het aandeel noteert maar aan amper 6,3 keer de verwachte winst. En dat terwijl de sector een opwaardering kent. We trekken het advies op. U kan een beperkte positie nemen, maar let op het relatief hoge risicoprofiel.
ADVIES
RISICO
ISIN-code BE0003810273
Tickersymbool. PROX (Brussel)
RATIO’S
Grootste Belgische telecomspeler. Actief in vaste en mobiele communicatie, digitale televisie en internet. Op belegger.be sinds 22 april 2026 DATA
Laag Gemiddeld Hoog Zeer hoog
Kopen
Verkopen
Opbouwen
Houden
Afbouwen
Taiwan Semiconductor bevestigt opnieuw zijn centrale rol in de AI-supercyclus
Het Taiwanese bedrijf is het kloppende hart van de AI-revolutie is. De wereldleider in geavanceerde chips verpletterde de verwachtingen in het eerste kwartaal met een omzetstijging van 35,1% tot 35,7 miljard dollar, terwijl de nettowinst met een indrukwekkende 58% omhoogschoot.
STERKE CIJFERS GEDREVEN
DOOR AI
De groei wordt bijna volledig gedragen door de explosieve vraag naar AI-chips. Het HPC-segment (high performance computing), dat onder meer chips voor NVIDIA, Apple en hyperscalers omvat, groeide spectaculair en vertegenwoordigt inmiddels meer dan 55% van de totale omzet. De productie van de meest geavanceerde 3 nanometer en 5 nanometer chips draait op volle capaciteit. De vraag is zo groot dat de productiecapaciteit momenteel de enige beperkende factor is.
AMBITIEUZE VOORUITZICHTEN
EN INVESTERINGEN
Waar de halfgeleidersector historisch cyclisch was, is het duidelijk dat AI de vraag naar chips structureel verandert. TSMC beschikt over een quasimonopolie in het segment van de meest geavanceerde chips. Bovendien is de groep ijzersterk in de efficiëntie van het productieapparaat. Die positie vertaalt zich in sterke prijszettingsmacht en bijgevolg hoge marges.
Bovendien zal de vraag sterk blijven. Klanten zoals NVIDIA blijven massaal investeren in datacenterchips en AI-processors, waarvoor TSMC als toeleverancier onmisbaar is. In de meest geavanceerde segmenten overstijgt
CONCLUSIE
de vraag het aanbod, wat TSMC in staat stelt selectief te blijven in zijn klantenportefeuille.
Voor heel 2026 rekent TSMC op een omzetgroei van ongeveer 30%. Om aan de vraag te voldoen, plant het bedrijf investeringen van 52 tot 56 miljard dollar.
Er zijn natuurlijk ook risico’s. De investeringen kunnen op korte termijn de winstgroei beperken. Ook de geopolitieke spanningen rond Taiwan zorgen voor onzekerheid bij internationale beleggers.
WAARDERING: KWALITEIT
HEEFT EEN PRIJS
Na de sterke koersstijging in het afgelopen jaar noteert TSMC tegen een verwachte koers-winstverhouding van 25,3. Dat is geen koopje, maar toch verdedigbaar dankzij de verwachte winstgroei van rond de 30%. Ook de technologische voorsprong en de sterke marktpositie rechtvaardigen een relatief hogere waardering dan sectorgenoten. Qua marktkapitalisatie is Taiwan Semiconductor overigens het negende grootste aandeel ter wereld.
TSMC profiteert van de structurele verschuiving in de halfgeleiderindustrie naar de meest geavanceerde chips. Het aandeel is stevig te behouden. TSMC kan indirect gekocht worden via de tracker iShares Emerging Markets, waarin het aandeel het grootste gewicht heeft.
Chipgigant Taiwan Semiconductor Manufacturing Company (TSMC) is de grootste leverancier van geavanceerde chips ter wereld.
Gemiddeld Hoog Zeer hoog
ASML trekt jaardoelen op na sterk kwartaal en blijft profiteren van AI-golf
ASML is het jaar sterk begonnen en kijkt daardoor positiever naar 2026. De Nederlandse groep verhoogt de omzetverwachting voor het volledige jaar naar 36 tot 40 miljard euro. Die grotere ambitie volgt op een sterk eerste kwartaal en op een blijvend hoge instroom van bestellingen na het bijzonder sterke vierde kwartaal.
In het voorbije kwartaal haalde ASML een omzet van 8,8 miljard euro, beter dan verwacht en goed voor een groei van 13%. De vraag komt niet alleen van producenten van geavanceerde logische chips, met Taiwan Semiconductor als belangrijke klant, maar ook steeds meer van geheugenchipfabrikanten zoals Samsung Electronics en SK Hynix in Zuid-Korea. Dat segment wint duidelijk aan belang en is al goed voor 51% van de productverkoop. Klanten bestellen vandaag agressief extra capaciteit, omdat de vraag naar geavanceerde (geheugen)chips nog altijd groter is dan het aanbod.
Een belangrijke groeimotor blijft de verkoop van EUV-machines. Dat zijn uiterst geavanceerde lithografiemachines waarmee chipproducenten de kleinste en krachtigste chips kunnen maken. ASML blijft daarin vrijwel zonder concurrentie. De onderneming zit wel nog in een leer- en opschalingsfase. Tegen eind dit jaar wil ASML een productiecapaciteit van 60 EUV-systemen per jaar halen, om tegen eind 2027 op te trekken naar 80 systemen per jaar.
Die uitbreiding heeft wel een prijs. De stijgende verkoop van EUV-machines drukt op korte termijn op de verkoopmarge, die het afgelopen kwartaal op 53% uitkwam. Voor het volgende kwartaal rekent ASML op een marge tussen 51 en 53%. Op langere termijn blijft de ambitie evenwel behouden om richting 60% te evolueren.
Ook geopolitieke spanningen blijven een aandachtspunt. In de omzetvork
houdt ASML al rekening met mogelijke bijkomende exportbeperkingen opgelegd door de Verenigde Staten. Vooral China verliest daardoor aan belang. Afgelopen kwartaal was het land nog goed voor 20% van de omzet, tegenover 40% twee jaar geleden.
Een uitbouw van de AI-sector is nog volop bezig en ASML is een cruciale schakel in de wereldwijde chipketen en profiteert rechtstreeks van de investeringsgolf. Dat vertaalde zich voor ASML in een hoge waardering van gemiddeld 35 keer de winst de afgelopen jaren.
CONCLUSIE
Voor ASML zijn tekorten aan geavanceerde chips een gunstige context. Het enige wat het bedrijf moet vrezen, is de impact van de geopolitieke hetze tussen de VS en China. Het concurrentiebeeld blijft gunstig, waardoor ASML ondertussen uitgroeide tot het waardevolste bedrijf van Europa. De vraag naar ASML-machines hangt uiteindelijk af van investeringen in chipproductie van belangrijke klanten zoals TSMC. Een risico, maar van een groeivertraging is hier nog altijd geen sprake. Het aandeel is dan ook stevig te behouden.
De Nederlandse groep, wereldwijd marktleider in lithografiemachines voor de productie van chips. Verkoopt zowel traditionele DUV- als gloednieuwe EUV-machines.
ADVIES
RISICO
DATA
ISIN-code NL0010273215
Tickersymbool .ASML (Amsterdam)
Cashpositie p.a. 18,15 €
Op belegger.be sinds 21 april 2026
Laag Gemiddeld Hoog Zeer hoog
Kopen
Verkopen
Opbouwen
Houden
Afbouwen
Mineralengroep Imerys, een belangrijke participatie van GBL
Wie aan de Belgische holding GBL denkt, komt al snel uit bij namen als Adidas en Pernod Ricard. De Franse mineralengroep Imerys doet bij veel beleggers minder een belletje rinkelen, terwijl GBL er bijna 55% van in handen heeft. Aan de huidige beurskoers is dat belang dik 1 miljard euro waard, of een tiende van de marktwaarde van GBL.
Imerys is wereldleider in industriële mineralen, maar 2025 was een moeilijk jaar. De omzet daalde op vergelijkbare basis met 0,7%, tot 3,384 miljard euro. De courante bedrijfscashflow daalde met 19,1% tot 546 miljoen euro. Negatieve wisselkoersschommelingen wogen voor 22 miljoen euro op het resultaat.
Balansmatig zijn er geen acute zorgen. De nettoschuld bedroeg eind 2025 1,39 miljard euro, of 53% van het eigen vermogen. In dat eigen vermogen werd vorig jaar het mes gezet. Er werd voor liefst 467 miljoen euro goodwill afgeboekt. Dat resulteerde in een nettoverlies van 409 miljoen euro. Ondanks die afboeking bedraagt het eigen vermogen nog steeds 30,8 euro per aandeel.
Zonder uitzonderlijke elementen was er wel winst: 146 miljoen euro, of 1,73 euro per aandeel. Daarvan vloeit 0,70 euro naar de aandeelhouders. 2026 zal nog een overgangsjaar worden, wegens de moeilijke marktomstandigheden en hoge energieprijzen. In de daaropvolgende jaren kan de winst weer hoger zijn, dankzij 50 tot 60 miljoen euro aan jaarlijkse kostenbesparingen. U betaalt respectievelijk 12 en 10 keer de verwachte winst van 2027 en 2028.
CONCLUSIE
KWARTS EN LITHIUM
Een belangrijk waarde-element binnen Imerys is het 50%-belang in The Quartz Corporation (TQC). TQC levert extreem pure kwarts, een cruciale grondstof voor o.a. groene energie en elektronica. In de sterke jaren 2023 en 2024 boekte TQC een nettowinst van respectievelijk 160 en 196 miljoen euro. Vorig jaar viel de winst terug tot 35 miljoen euro, vooral door hoge voorraden in China. Daarnaast is er het Franse lithiumproject EMILI, dat eerder als een joker kan worden gezien. Het is een project in ontwikkeling dat op Europees niveau als strategisch wordt bestempeld, in het kader van meer autonomie in batterijgrondstoffen.
SPECULATIEF TINTJE
In februari 2025 meldde persbureau Bloomberg dat GBL onderzocht om Imerys van de beurs te halen. Sindsdien bleef het opvallend stil rond dat dossier. Intussen verkocht GBL zijn belang in Umicore en deed ook een deel van SGS van de hand. Opvallend: GBL-topman Johannes Huth investeerde 22 miljoen euro uit eigen zak in Imerys.
Het aandeel noteert in de buurt van het laagste niveau in meer dan 20 jaar, te wijten aan een zwakke bouwmarkt en industrie. Het engagement van topman Huth kan wijzen op een actieve bijsturing om waarde te creëren. Brede portefeuilles mogen in anticipatie op betere jaren een eerste belang in Imerys nemen.
Imerys is marktleider in mineraalgebaseerde specialistische oplossingen voor de industrie, met een omzet van 3,4 miljard dollar en 12.300 medewerkers in 40 landen.
Afbouwen ADVIES
Verkopen
RISICO
Houden
Opbouwen
Kopen
Laag Gemiddeld Hoog Zeer hoog
belegger.be sinds 22 april 2026
Ligt de dip achter ons?
4 koopkansen op Wall Street
Sinds de bodem van eind maart hebben de beurzen een geweldig herstel laten zien, met verse records voor Wall Street. Hebben we de bodem nu gezien? En welke koopkansen zijn er te vinden? Analist Simon Renty steekt de oceaan over en bekijkt welke Amerikaanse aandelen interessant zijn om in te beleggen.
Het conflict in Iran duwde Amerikaanse aandelen op het dieptepunt een kleine 10% onder hun recente top. Veel Europese en Aziatische beursgraadmeters verloren meer terrein. De blokkade van de Straat van Hormuz en het vernietigen van energie-installaties joegen de energieprijzen de hoogte in. Dat dreigt zowel op de economie te drukken als de inflatie aan te jagen. Hoe komt het dan dat de beurzen zich zo fluks hersteld hebben?
EEN LOGISCH HERSTEL
De brede Amerikaanse beursgraadmeter S&P 500 kende het scherpste herstel sinds de covidcrisis in 2020 en snelde naar nieuwe records, voorbij de historische kaap van 7.000 punten. Investeerders hadden gevreesd dat centrale banken de rentes zouden optrekken om het inflatiegevaar te bestrijden. Maar die tonen zich in hun commentaren opvallend afwachtend. Het grote verschil in de energieprijzen voor snelle en latere leveringen toont
Dit is een erg gewantrouwde en door sommigen zelfs ‘gehate’ beursrally.

Simon Renty Financieel analist
aan dat de markt ervan uitgaat dat de problemen snel van de baan zullen zijn. Olie en gas zitten momenteel vooral op de verkeerde plaats, maar het algemene tekort zou meevallen. Buiten het Midden-Oosten wordt de productie flink opgevoerd. De markten hebben bovendien een zelfregulerend effect: hoe meer ze onder druk staan, hoe sneller de VS een oplossing voor het conflict willen vinden.
Aantrekkende winstverwachtingen helpen een handje. Vooral voor technologie en (niet verwonderlijk) energie ligt de verwachte winstgroei voor dit jaar hoger dan voor het conflict. Energie-intensieve industrieën zagen de winstverwachtingen dan weer dalen. Het eerste kwartaal zou al sterk zijn geweest, met een winstgroei van zo’n 12%. Voor energiewaarden zou de winstsprong pas vanaf het tweede kwartaal komen. Een zwakke dollar biedt Amerikanen nog steeds rugwind. Obligaties, die eveneens een tik hadden
gekregen, maakten nog maar de helft van de verliezen goed. Obligaties profiteren minder dan aandelen van de beloofde budgettaire en fiscale stimulus door overheden.
WEES CONTRAIR: KIJK NAAR HET SENTIMENT
Nog belangrijker op korte termijn is het spel van het sentiment. Ondanks het feit dat Wall Street ‘maar’ een kleine 10% verloor, wezen sentimentsindicatoren toch al op erg gespannen zenuwen. En dan neemt u best een contraire positie in. Geopolitieke spanningen blijken achteraf vaak mooie instapmomenten
De befaamde ‘fear and greed’-index van CNN sloeg op een gegeven moment donkerrood uit. De beleggersenquête van broker Saxo wees in april op het meest negatieve sentiment onder particuliere beleggers sinds mei vorig jaar … ook toen een prima koopmoment. De volatiliteitsgraadmeter VIX – een angstbarometer voor de beurzen – bereikte geen extre-
me hoogten, maar piepte toch even boven de 30. Het is geen garantie voor de toekomst, maar wie de afgelopen 30 jaar telkens kocht als de VIX boven de 30 uitkwam, haalde gemiddeld een rendement van 12,4% op een halfjaar tijd.
EEN GEHATE RALLY
Economen en marktcommentatoren namen in maart vaak een voorzichtige houding aan en werden bijgevolg verrast door het herstel. Daarom is dit een erg gewantrouwde en door sommigen zelfs ‘gehate’ beursrally. Als die stemmen door positieve ontwikkelingen worden gedwongen om hun mening te herzien, kunnen ze de beurzenstijging verder ondersteunen.
Voor beleggers geldt dat evenzeer. Afgelopen jaren ontstond er een sterke ‘koop de dip’-reflex. Beurscorrecties duurden nooit lang en werden steevast gevolgd door een V-vormig herstel. Dat versterkte het vertrouwen dat elke marktturbulentie een koopmoment vormt (een trend die ons op lange termijn trouwens zorgen baart). Maar veel ‘dipkopers’ zullen deze kans gemist hebben. De dip werd immers gespiegeld aan de ‘tarievendip’ van een
Amerikaanse daters spenderen jaarlijks bijna 2.000 dollar aan daten, maar daarvan vloeit maar een fractie naar datingapps.
Simon Renty Financieel analist
jaar eerder, die een stuk dieper was (bijna 20%). Dipkopers die hun moment misten en aan hogere koersen schoorvoetend moeten instappen, kunnen eveneens een verdere stijging ondersteunen.
KAN HET NOG LAGER?
Uiteraard moet u rekening houden met een scenario waarin de beurzen nog eens een tik krijgen. Hoewel er positieve geluiden klonken, is er nog lang geen akkoord over de Straat van Hormuz en het Iraanse kernprogramma. De impact op de inflatie en rente wordt cruciaal.
Toch zien we op dit moment mooie opportuniteiten op Wall Street. Een jaar geleden was Europa nog een pak goedkoper dan de VS, maar die waarderingskloof is grotendeels gedicht. Bovendien is de VS als energie-exporteur minder geimpacteerd door het conflict. We lichten vier Amerikaanse softwarenamen uit, die ook voor de Irancrisis al wat terrein waren kwijtgespeeld.
1 UBER: WERELDLEIDER IN TAXI-APPS
Het aandeel Uber trok afgelopen weken mooi aan, maar had daarvoor een zwak halfjaar achter de rug. Dat lag eerder aan het marktsentiment dan aan de eigen resultaten. De koers werd meegezogen door de vrees voor AI in de markt. Vormen zelfrijdende wagens een disruptie of een kans? Dat debat leeft al een tijdje. We geloven dat ze naast elkaar zullen bestaan. Uber zet flink in op zelfrijdende taxi’s via partnerschappen, zodat de eigen investeringen meevallen.
In de markt voor taxi-apps is Uber de absolute leider. In de
meeste markten waar Uber actief is, heeft het een dominante positie en verplettert het de concurrentie. De marges zijn daarom vrij hoog. Binnen het segment maaltijdbezorging verbeterde de rendabiliteit. Aan minder dan 25 keer de winst is het aandeel een pak goedkoper dan vroeger.
2 GEN DIGITAL: LAAG
GEWAARDEERD
Bij Gen Digital is de recente stijging nog mager tegenover de daling van het afgelopen halfjaar. Hier speelde eveneens de algemene malaise over software een rol. Het bedrijf is een specialist in cyberbeveiliging en zet daarvoor vooral in op de consumentenmarkt. U kent het van merken als Avast en Norton.
Het risico voor disruptie is niet nieuw en AI vormt ook een kans. Cyberaanvallen worden steeds geavanceerder en zijn een groeiend probleem. Recent werden de jaardoelen nog opgetrokken. Een echte supergroeier is Gen Digital niet, maar het heeft een sterke positie en mooie marges in een markt die gestaag groeit. Daar staat een waardering
van amper 8 keer de winst tegenover.
3 MICROSOFT:
DOMINANTE SPELER
Microsoft schoot afgelopen weken na een mindere periode flink uit de startblokken. De softwarespeler heeft een dominante positie en relatief voorspelbare, gediversifieerde inkomstenstromen in groeiende markten. Het bouwde een sterke positie op in AI-innovatie samen met partner OpenAI. Als grootste aandeelhouder kan het van een beursgang van die laatste profiteren.
Cloudplatform Azure profiteert van de groeiende vraag naar rekenkracht. We denken dat Azure langzaam rivaal Amazon Web Services inhaalt als marktleider. Aan 25 keer de verwachte winst blijft het aandeel interessant.
3 MATCH GROUP:
UITKIJKEN NAAR EEN
DATINGLENTE
Match Group, de groep boven online datingplatformen als Tinder en Hinge, zette in enkele weken een koerssprong van 20% neer. Toch heeft het aan-
deel enkele jaren geleden een pak hoger gestaan. Online dating volgt gewoonlijk een ‘freemium’-verdienmodel, met een gratis basisdienst en betalende opties. Hierdoor zijn de resultaten erg cyclisch. Tijdens de pandemische lockdowns was de bereidheid tot betalen voor datingapps erg hoog. Sindsdien spreken we al enkele jaren van een datingwinter.
Wanneer de resultaten aantrekken is onzeker, maar we blijven geloven in het winstpotentieel. Tegenwoordig leren meer koppels elkaar online dan offline kennen en datingapps spelen hierin een centrale rol. Hoewel de marges vrij hoog zijn, kan er nog meer waarde uit deze markt gehaald worden. Amerikaanse daters spenderen jaarlijks bijna 2.000 dollar (!) aan daten, maar daarvan vloeit maar een fractie naar datingapps.
Wat de disruptie door AI betreft: ook voor de komst van AI was het al kinderlijk eenvoudig om een datingapp in elkaar te boksen. Maar de markt wordt gekenmerkt door sterke netwerkeffecten. Aan minder dan 13 keer de winst is het aandeel nog steeds erg goedkoop.
(I=100)
Avast en Norton, bekende merken van Gen Digital
Elke week presenteren we een tracker die bijzondere aandacht verdient. Deze keer heeft analist Frank De Mol zijn oog laten vallen op een tracker die zich richt op bedrijven die investeren in Europese infrastructuur.
Investeren in Europese infrastructuur
Europa zet de komende jaren zwaar in op infrastructuur, vooral in energienetten, transport, digitale infrastructuur en defensiegerelateerde capaciteit. De voornaamste reden is dat Europa tegelijk haar concurrentievermogen, veiligheid en de energietransitie wil versterken. De Europese Commissie maakt daarvan sinds 2025 expliciet een topprioriteit in haar ‘Competitiveness Compass’, geïnspireerd door het Draghi-rapport.
De onderinvestering in energie-infrastructuur werkt rechtstreeks door in hogere energiefacturen en belemmert de ontwikkeling van strategische sectoren. De Europese Unie blijft investeren in spoor-, laad- en tankinfrastructuur en grensoverschrijdende verbindingen.
Europa moet ook fors investeren in innovatie, datacenters, datahubs, energie-infrastructuur en cybersecurity om bij te blijven in AI en digitale technologie.
Europa wil zo minder kwetsbaar zijn voor geopolitieke schokken en handelsconflicten.
Europa wil minder afhankelijk worden door zelf fors te investeren in infrastructuur

Frank De Mol Financieel analist
Enkele maanden geleden bespraken we in deze rubriek een tracker die inzet op de strategische autonomie, Amundi European Strategic Autonomy. In het verlengde daarvan mag de tracker Global X European Infrastructure gezien worden, een tracker die inzet op het louter uitbouwen van infrastructuur. Niet alleen de klassieke infrastructuur (wegen, gebouwen), maar ook in netwerkinfrastructuur, digitale infrastructuur, defensie, enz.
GEDIVERSIFIEERD BELEGGEN IN INFRASTRUCTUUR
De tracker Global X European Infrastructure (ticker BRIJ voor Milaan/ B41J voor Frankfurt, IE000PS0J481) bestaat voor bijna de helft uit bedrijven actief in engineering en bouw, zoals Vinci, Ferrovial en Eiffage. Elektrische nutsbedrijven, transport & logistiek, luchtvaart & defensie (Thales, Aena, Leonardo) vertegenwoordigen elk iets meer dan 12% van de tracker.
Er is ook nog de tracker WisdomTree European Infrastructure (WBLD, IE000AFVONT7), genoteerd op Euronext Parijs, maar die is nog maar opgericht in maart van dit jaar. Er zit dan ook nog maar 5,6 miljoen euro beheerd vermogen in. De onderliggende index bestaat ook nog maar een zestal maanden, zodat de tracker moeilijk te beoordelen is. Nadruk bij deze tracker ligt op engineering & bouw (ongeveer 40%) en op elektrische uitrusting (meer dan 30%).
Een opvallende naam in de tracker is Ackermans & van Haaren. De Antwerpse investeringsmaatschappij is met baggeraar DEME en bouwbedrijf CFE immers maar voor iets meer dan 30% belegd in ‘infrastructuur’. Het bedrijf neemt de twaalfde plaats in binnen de tracker met een gewicht van 3,65%.
Het gaat om een fysieke kapitaliserende tracker, die niet geregistreerd is in België. De jaarlijks weerkerende kosten bedragen een schappelijke 0,47%. Er zit ruim meer dan 500 miljoen euro vermogen in beheer. Toch is de spread tussen de bied- en laatkoers niet altijd laag, zodat u best met aankooplimieten werkt als u een order wenst door te geven.
10 recente vragen over de meerwaardebelasting beantwoord
Eind vorig jaar kwamen er maar liefst 625 vragen (!) binnen in onze marktenchat over de meerwaardebelasting.
Heeft u ook een mailtje gekregen van uw broker met de vraag wat u gaat doen: opt-in of opt-out? En wat betekent de meerwaardebelasting concreet voor uw trackers, uw transacties in vreemde valuta of producten zoals opties? Analist Frank De Mol bundelt 10 recente vragen rond de meerwaardebelasting, geeft heldere antwoorden en praktische tips.
Begin april keurde het parlement de wet goed die een meerwaardebelasting van 10% op financiële activa invoert.
Onder die activa vallen onder meer aandelen, obligaties, fondsen en trackers, spaaren beleggingsverzekeringen, crypto, beleggingsgoud en opties. Per belastingplichtige geldt een jaarlijkse vrijstelling van 10.000 euro.
1 KIES IK VOOR OPT-IN OF OPT-OUT?
U moet per effectenrekening aan uw bank of broker laten weten of u voor opt-in dan wel opt-out kiest. Dat moet uiterlijk tegen 1 juni 2026. Wie zeker wil zijn dat alles tijdig verwerkt raakt, brengt zijn keuze best zo snel mogelijk in orde.
Na 1 juni ligt de keuze voor de rest van het jaar vast en is er dus geen aanpassing meer mogelijk in de loop van het jaar. Elk jaar kunt u wel uw keuze opnieuw aanpassen.
De standaardkeuze is opt-in. Daarbij houdt uw bank of broker de meerwaardebelasting in op gerealiseerde meerwaarden op basis van de referentiekoers op 31 december 2025. Wilt u de vrijstelling van 10.000 euro benutten of minwaarden in rekening brengen, dan moet u dat claimen via uw belastingaangifte. U moet in tegenstelling tot bij opt-out dan wel niet al uw meerwaarden aangeven, maar enkel ten belope van de vrijstelling en de eventuele minwaarden. Ook wanneer u een hogere aankoopprijs in rekening wil brengen, moet dat via de aangifte gebeuren. Nog
niet in de belastingaangifte van dit jaar, maar in die van 2027 (over inkomstenjaar 2026).
Voordeel: de inhouding gebeurt automatisch door de bank.
Nadeel: u moet meteen meerwaardebelasting betalen bij de realisatie, ook al zit u nog beneden de vrijstelling van 10.000 euro. Geld dat niet beschikbaar is gedurende 1 tot 2 jaar en dus ook geen rendement kan opbrengen in die periode.
U kunt evenwel ook beslissen om voor opt-out te gaan. U geeft dan zelf in de belastingaangifte (voor het eerst in 2027) alle gerealiseerde meerwaarden aan en verrekent daarin de vrijstelling en eventuele minwaarden.
Voordeel: u moet niets voorfinancieren en houdt het bedrag beschikbaar om te beleggen.
Nadeel: u moet alles zelf bijhouden en correct aangeven. Iets vergeten is geen optie, want uw bank of broker moet een fiscaal attest van uw meerwaarden bezorgen aan de fiscus. De meeste banken en brokers zullen u wel een overzicht bezorgen van de gerealiseerde meer- en minwaarden, zodat u de bedragen
Wie kiest voor opt-in, kiest voor meer gemoedsrust, maar moet dan ook een bedrag aan belastingen voorschieten
Frank De Mol Financieel analist
in principe makkelijk kan opnemen in uw belastingaangifte. Sommige brokers voorzien zelfs op het ogenblik van elke verkoop het bedrag aan meerwaardebelasting dat u zult moeten aangeven. Buitenlandse brokers (Degiro, Mexem, Bux, ...) zullen die informatie niet ter beschikking stellen, zodat het een huzarenstukje wordt om alles correct aan te geven.
2 HOE ZIT HET MET AANDELEN IN VREEMDE VALUTA?
Koopt en verkoopt u Amerikaanse aandelen en laat u dat telkens in euro afrekenen, dan is er geen probleem. Op het verschil tussen de verkoopprijs in euro en de aankoopprijs in euro is 10% verschuldigd. Nadeel: u betaalt bij elke omzetting wel wisselkoerskosten.
Wie op zoek is naar wisselkoersen op een bepaalde dag, kan terecht op de website van de Nationale Bank.
3 WELKE GEREALISEERDE MINWAARDEN KAN IK IN MINDERING BRENGEN VAN GEREALISEERDE MEERWAARDEN?
Historische minwaarden kunnen niet in rekening gebracht worden. Daarover bestaan nog altijd veel misverstanden. Aandelen die u in het verleden gekocht heeft en waar grote verliezen op zitten (denk maar aan aandelen zoals Nyrstar, Sequana Medical of Biotalys), kunt u niet in mindering brengen van eventuele meerwaarden.
De meerwaardebelasting blijft een complex gegeven.
Complexer wordt het wanneer aan uw effectenrekening een dollarrekening gekoppeld is. Beleggers houden vaak zo’n dollarrekening aan, omdat op die manier de door een bank of broker aangerekende wisselkoerskosten bij elke transactie worden vermeden. Dan wordt het zodanig complex dat fouten onvermijdelijk worden. Bij opt-in houdt uw financiële tussenpersoon de meerwaardetaks op Amerikaanse aandelen in op basis van de verkoop- en aankoopprijs in dollar, omgerekend naar euro. Tot zover het makkelijke deel.
Het probleem zit hem bij de cashrekening. Telkens als u cash van die dollarrekening gebruikt, hetzij voor de aankoop van Amerikaanse aandelen, hetzij voor de betaling van de meerwaardetaks, verkoopt u eigenlijk cash en ontstaat er een meerwaardemoment. Dat zal u dan zelf moeten berekenen en aangeven. Een bijna onbegonnen zaak. Minister van Financiën Jan Jambon heeft wel aangegeven dat het geen prioriteit zal zijn van de fiscus, maar niet aangeven blijft formeel geen optie.
Nemen we bijvoorbeeld Biotalys. Heeft u 200 aandelen gekocht in 2023 aan 7 euro, dan heeft u bij de huidige koers (2,25 euro) een minwaarde van 950 euro (7 min 2,25 euro maal 200 stuks). Die minwaarde kunt u niet gebruiken. Enkel de minwaarde opgebouwd sinds 31 december 2025 (het fotomoment) telt. Toen sloot de koers af op 3,37 euro. Verkoopt u het aandeel vandaag aan 2,25 euro, dan kunt u een minwaarde van 224 euro (3,37-2,25 euro maal 200 stuks) in uw belastingaangifte van volgend jaar gebruiken als u ook meerwaarden heeft gerealiseerd in 2026.
Als u bij verkoop evenwel een meerwaarde zou hebben vergeleken met het fotomoment op 31 december 2025, dan hoeft niet meteen belasting betaald te worden, gezien de hogere historische aankoopprijs die u kan gebruiken via de belastingaangifte.
4 WELKE AANKOOPPRIJS GELDT ALS IK GESPREID HEB AANGEKOCHT?
Voor aankopen vanaf 1 januari 2026 geldt de FIFO-methode (First in, First Out). Als je een stuk van je gespreide aankoop
verkoopt, of hem helemaal verkoopt, dan wordt de meerwaarde eerst berekend op de eerste aandelen die je aankocht en weer verkoopt. Vervolgens komen de volgende aandelen aan bod, enzovoort.
Voor aankopen gedaan voor 31 december 2025 geldt een gemiddelde aankoopprijs. Die gemiddelde aankoopprijs is enkel van belang als die hoger is dan de koers op 31 december 2025. Wilt u die hogere gemiddelde aankoopprijs gebruiken, dan moet u dat via de belastingaangifte doen.
5 MAG IK KOSTEN AFTREKKEN VAN MIJN MEERWAARDEN?
Transactiekosten en de betaalde beurstaks kunnen niet in mindering gebracht worden van de meerwaarde, zodat u eigenlijk een meerwaardebelasting betaalt op kosten. Een jammerlijke zaak.
6 VERANDERT ER IETS VOOR MIJN TRACKERS OF FONDSEN?
Voor zuivere obligatiefondsen of -trackers verandert er niets. De meerwaarden blijven onderhevig aan de Reynderstaks van 30%. Meerwaarden op zuivere aandelenfondsen/-trackers vallen voortaan wel onder de meerwaardebelasting van 10%. Gaat het om fondsen/ trackers die minstens 10% in vastrentende effecten beleggen, dan geldt de Reynderstaks voor het rentedragende gedeelte en de meerwaardetaks voor het aandelengedeelte.
7 WANNEER IS ER SPRAKE VAN ABNORMAAL BEHEER?
Het tarief van de meerwaardebelasting bedraagt 10%. In geval van abnormaal beheer kan het tarief 33% bedragen. Maar wat kan worden beschouwd als abnormaal beheer? Veel duidelijkheid daarover bestaat er niet. Volgens minister Jambon zal er slechts in uitzonderlijke gevallen sprake van zijn. Leent
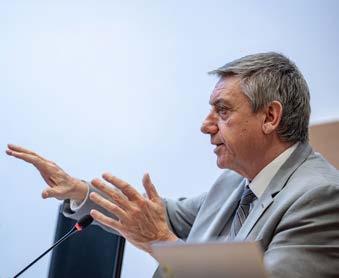
Minister van Financiën Jan Jambon, die de meerwaardebelasting uitrolde.
Er zijn diverse criteria samen die maken of u al dan niet in het vizier van de fiscus komt
Frank De Mol Financieel analist
u geld om te beleggen, voert u heel veel transacties uit en is crypto een groot deel van uw vermogen, dan komt u mogelijk in het vizier van de fiscus. Alleen blijft de vraag wat “veel transacties” concreet betekent.
8 WAT MET INDIVIDUELE OBLIGATIES DIE IK VER BENEDEN PARI HEB GEKOCHT?
Wat u als een obligatie kocht ver onder pari (bijvoorbeeld aan 80%) en de obligatie laat aflopen op de eindvervaldag aan 100%? Volgens minister Jambon vallen die sowieso onder de meerwaardebelasting. Verschillende fiscalisten betwisten dat standpunt, onder meer omdat er bij afloop geen klassieke verkoop is. Banken die we contacteerden, geven aan dat ze de zienswijze van Jambon zullen volgen.
Het verschil tussen de terugbetalingsprijs (meestal 100%) en de uitgifteprijs (indien beneden pari) zal blijvend aan 30% onderhevig zijn. Het verschil tussen de uitgifte-
prijs (indien beneden 100%) en de aankoopprijs aan de meerwaardebelasting.
9 HOE ZIT HET MET OPTIES?
Bij opties zijn er diverse mogelijkheden. Bij de uitoefening van een optie geldt steeds de uitoefenprijs als startkoers.
Wie een optie koopt (verkoopt) en ze daarna verkoopt (terugkoopt), valt bij de realisatie van een meerwaarde onder de meerwaardebelasting. Verkoopt u een optie (‘schrijven’) en int u dus een premie en loopt de optie nadien waardeloos af, dan is er geen meerwaardebelasting verschuldigd.
10 WAT MET KEUZEDIVIDENDEN?
Bij keuzedividenden heeft u de keuze tussen de uitkering in aandelen of in cash. Hoewel ook bij een uitkering in aandelen 30% roerende voorheffing verschuldigd is, zal bij een latere verkoop van die aandelen 10% verschuldigd zijn als er een meerwaarde wordt gerealiseerd.
Regelmatig komen er lezersvragen binnen bij De Belegger. Wekelijks proberen we er eentje uit te lichten die een bredere thematiek of problematiek aansnijdt. Analist Adrien Figliola beantwoordt deze week een vraag over Colruyt.
Colruyt staat onder druk, maar heeft nog troeven
UW VRAAG
Colruyt presteert operationeel al enkele kwartalen minder en concurrenten winnen terrein. Tegelijk versterkt de familie haar greep op het kapitaal en blijven de geruchten over een mogelijke beursexit opduiken. Moet ik het aandeel aanhouden of net verkopen?
ONS ANTWOORD
De concurrentie wordt scherper voor Colruyt, en de bezorgdheid over de rendabiliteit is niet uit de lucht gegrepen. In de eerste jaarhelft van boekjaar 2025/26 zakte de operationele marge van 5% naar 4% van de omzet. De ebitmarge staat sinds de periode na covid onder neerwaartse druk.
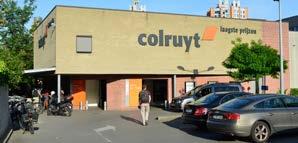
Sinds enkele jaren zijn de meeste Delhaizewinkels op zondag open. Concurrent Carrefour is sinds januari ook op zondag open. Dat knaagt aan de positie van de Belgische marktleider, die hierdoor marktaandeel verliest. Tegelijk is enige nuance op zijn plaats: met iets meer dan 4% blijft de marge vergelijkbaar met die van Ahold Delhaize, en ze ligt nog altijd ruim boven die van Carrefour, waar de bedrijfsmarge nauwelijks boven 2% uitkomt.
Colruyt probeert intussen bij te sturen. De groep bouwt Colruyt Professionals uit voor B2B-klanten, breidt zondagopeningen bij Okay verder uit en rolt Collect & Go verder uit
om mee te zijn met de groei van e-commerce.
Een belangrijke stap was ook het afstoten van verlieslatende activiteiten in Frankrijk. Colruyt verkocht 81 minder goed presterende winkels aan Groupement Mousquetaires voor 215 miljoen euro en verlicht zo de operationele last.
SOLIDE BALANS, BEURSEXIT
BLIJFT OPTIE
De balans oogt gezond: de verhouding nettoschuld/EBITDA bedraagt slechts 0,7. Tegenover 2 bij Ahold Delhaize. Dankzij die financiële ademruimte kan Colruyt blijven inzetten op de inkoop van eigen aandelen. In december werden nog 4 miljoen aandelen vernietigd, waardoor het totaal aantal uitstaande aandelen is gedaald tot 120,6 miljoen (tegenover 143 miljoen in april 2019).
Door die aanhoudende inkopen is de free float – het percentage vrij verhandelbare aandelen op de beurs – teruggevallen tot 22% van het kapitaal. Daardoor is er minder dan 1 miljard euro aan aandelen echt vlot verhandelbaar op de markt. Zo’n
beperkte verhandelbaarheid maakt Colruyt een logische kandidaat voor een beursexit. Als de familie ooit beslist een openbaar uitkoopbod te lanceren, kan dat voor minderheidsaandeelhouders gepaard gaan met een stevige premie. Zeker omdat de waarde van het vastgoed in de groep volgens die logica ruim boven de beurswaarde ligt: meer dan anderhalf keer de totale beurskapitalisatie.
STABIEL DIVIDEND EN KORTING OP DE ACTIVA
De troeven blijven vooralsnog zwaarder doorwegen dan de operationele risico’s. Het dividend van 1,38 euro per aandeel levert aan de huidige koers een brutorendement van 4,2% op. Bovendien ondersteunen de inkopen van eigen aandelen de winst per aandeel.
Met materiële activa van meer dan 6,1 miljard euro en een EV/EBITDA van amper 5,4 lijkt er sprake van een duidelijke korting. Colruyt verdient een aankoop bij een terugval richting 32 euro, weliswaar in beperkte hoeveelheid, omwille van zijn dividend, de korting ten opzichte van zijn ‘value’-elementen en de optionaliteit van een beursuitstap.
De 3 grafieken van de week
Elke week stelt onze expert technische analyse, Marc Brems, drie aandelen en bijbehorende grafieken voor die hij interessant vindt vanuit technisch oogpunt. En hij houdt rekening met ieders profiel. Daarom licht hij er elke week een veilige keuze uit, een groeier en een speculatief aandeel.
SAVENCIA
1 VEILIGE HAVEN: SAVENCIA BREEKT UIT
ZIJWAARTSE TREND
Het aandeel van de Franse kazenproducent toonde zijn defensieve karakter door de beperkte koersschommelingen tijdens de volatiele beursweken. Niettemin kan het aandeel soms forse bewegingen maken zoals vorig jaar na het koopsignaal met de koersuitbraak boven 55 euro. Sinds de piek van mei 2025 (72,8 euro) was de koers wat teruggevallen, maar de correctiefase lijkt nu definitief voorbij nadat vorige week het 200-daagse gemiddelde werd doorbroken. Sinds begin dit jaar fungeerde dat gemiddelde als een weerstand. Savencia is koopwaardig.
2 VOPAK: VRIJ STABIELE GROEIER EN WEER KOOPWAARDIG
In de periode 2020-2022 was de koers van het Nederlandse tankopslagbedrijf Vopak sterk gedaald, maar sindsdien is er een stijgende trend. Correcties bleken telkens een koopkans. Na de recente terugval noteert het aandeel nu onder het niveau van 25 februari. Die dag was de koers fors gestegen nadat het bedrijf jaarcijfers publiceerde en een inkoop van eigen aandelen aankondigde. Er is dus reden om uit te kijken naar een nieuwe bodem. Het 200-daagse gemiddelde kan als een vangnet fungeren. De RSI toont dat het aandeel oververkocht is.
3 KINNEVIK: VINDT HET AANDEEL EINDELIJK EEN BODEM?
Kinnevik, een Zweedse holding die investeert in groeibedrijven, bevindt zich in een dalende langetermijntrend. Het record lag in april 2021 op 487,8 Zweedse kroon en vorige maand viel de koers tot 46,78 Zweedse kroon, het laagste niveau sinds april 2009. De RSI vormde nu een divergentiesignaal (een hogere bodem, terwijl de koers een lager dieptepunt neerzette). Sindsdien vormde de koers hogere bodems en namen de volumes toe. Een doorbraak boven het 50-daagse gemiddelde (56 Zweedse kroon) kan het beeld verbeteren. Er mag een eerste positie worden genomen.
Resultatenseizoen van start
De Belegger Portefeuille is een echte portefeuille, met écht geld en echte kosten. Wanneer we een koop- of verkooporder plaatsen, brengen we u meteen via een e-mail (alert) en push-notificatie op de hoogte. U kan zich daarvoor registreren op belegger.be (rechtsboven op de startpagina) en via de app. Zo kan u samen met ons kopen, verkopen en hetzelfde rendement halen. Met deze portefeuille willen we voldoende diversifiëren, ook in risicograad en gaan we voor de lange termijn. Wilt u defensiever of net dynamischer beleggen, kijk dan eens naar onze kooptips op pagina 20. Deze portefeuille vindt u ook terug op belegger.be, waar u de actuele koers van elk aandeel steeds kunt raadplegen.
portefeuille
AANTAL AANDELEN NAAM
Hoewel het resultatenseizoen nog niet echt van start ging, viel er de voorbije week al tonnen nieuws te rapen voor onze aandelenportefeuille. We houden het per aandeel relatief kort, maar uiteraard kan u op onze website terecht voor een uitgebreidere duiding en advies.
Carrefour boekte in het eerste kwartaal een organische groei van 2,2%, gedragen door de kernmarkten Frankrijk, Spanje en Brazilië. Het opschalen van de huismerken moet structureel bijdragen aan hogere marges. In Frankrijk en Spanje wordt versneld het buurt- en franchisemodel ingevoerd.
Gesterkt door het rapport bevestigt de retailer zijn jaardoelstellingen: een stijging van de operationele marge met 25 basispunten (2,6% in 2025) en een groei van de winst per aandeel van 6 tot 9%. Het aandeel presteert sterk dit jaar, maar met een koers-winstverhouding van 10 blijft de waardering te laag. Dat impliceert verder herstelpotentieel.
WAARSCHUWENDE TOON
De sterke euro zet beeldvormingsgroep Barco een hak. In het eerste kwartaal daalde de omzet met 15%, waarvan 7% te wijten aan de sterke euro. De oorlog in Iran en de afwachtende houding van klanten droegen daar ook toe bij. Enkel de afdeling digitale cinema hield stand. De divisie En-
terprise, met onder andere de vergadertool ClickShare, zag de omzet met liefst een kwart terugvallen.
Barco houdt niet langer vast aan de jaarprognose. De waarschuwende toon van de kwartaalupdate wijst erop dat niet snel een duurzaam herstel verwacht mag worden. De waardering is en blijft laag, maar het risico op een officiële winstwaarschuwing is groot. Het momentum is weg, ook al is de waardering laag: we verlaagden ons advies naar houden.
GELD AAN HET WERK
Tubize-dochter UCB neemt het Amerikaanse Neurona Therapeutics over. Dat biofarmabedrijf richt zich op de ontwikkeling van regeneratieve celtherapieën voor epilepsie en andere aandoeningen van het zenuwstelsel. UCB betaalt meteen 650 miljoen dollar. Daar kan nog tot 500 miljoen bijkomen in functie van het behalen van bepaalde mijlpalen.
Het kandidaat-medicijn bevindt zich nog in fase 1/2 en zal nog veel kosten met zich meebrengen. Gecorrigeerd voor uitzonderlijke elementen zal de EBITDA daardoor dit jaar met 15% tot 25% groeien in plaats van 15 tot 29%.
Adobe spendeert geld aan zichzelf en zal vanaf nu tot april 2030 voor 25 miljard dollar eigen aandelen inkopen. Die actie moet het beleggersvertrou-
De waarschuwende toon van de kwartaalupdate wijst erop dat niet snel een duurzaam herstel verwacht mag worden bij Barco

Geert Smet Financieel analist
wen herstellen. De aankopen kunnen uit de cashflowgeneratie gefinancierd worden.
NIEUWSSPROKKELS
Techholding Prosus verkocht een belang van 4,5% in de Duitse maaltijdkoerier Delivery Hero aan Uber voor 270 miljoen euro. Na de verkoop heeft Prosus nog 21,8% van Delivery Hero in handen.
Meta zet het mes in het personeelsbestand en plant een grote ontslagronde waarbij bijna 8.000 banen zouden verdwijnen, of ongeveer 10% van het totaal. Door artificiële intelligentie kan het bedrijf boven Facebook en WhatsApp het met minder mensen doen.
Montea-baas Jo De Wolf verwierf volgens het jaarverslag vorig jaar netto 55.000 extra aandelen Montea via een aandelenplan. Dat is goed voor een investering van ruim 6 miljoen euro, een teken van vertrouwen in deze specialist van logistiek vastgoed. Ondanks de hogere rente kende Montea een knap herstel op de beurs de jongste maand.
Halfgeleiderbedrijf Melexis gaat met de Chinese roboticaspecialist OYMotion samenwerken. Die zal de Tactaxis-technologie van Melexis integreren in zijn nieuwe lijn robothanden. Deze technologie kan robots een mensachtige behendigheid bezorgen, uiteraard een groeimarkt.
Farmaspeler UCB nam het Amerikaanse Neurona Therapeutics over.
Exit Alstom en Vivendi
ADVIESVERLAGING VOOR
ALSTOM EN VIVENDI
De Franse treinbouwer Alstom maakte voorlopige jaarresultaten bekend voor boekjaar 2025/26. De omzet kwam hoger uit dan verwacht, net als de vrije cashflow, maar de winstgevendheid viel tegen. De bedrijfsmarge daalde naar 6%, ver onder de verhoopte 7%. Negatieve wisselkoersen drukten de marge, en er was ook een vertraging in de levering van treinen en trams. De vrije cashflow kwam met 330 miljoen euro wel hoger uit dan verwacht.
Dat Alstom de doelstellingen voor boekjaar 2026-27 niet meer herhaalde, is de grootste tegenvaller. De groep rekent
Op deze pagina geven we aan welke aandelen op dit moment onze voorkeur genieten, op basis van koersverloop, waardering, balans, vooruitzichten en koerstriggers. Vandaar dat de lijst hieronder ook niet statisch is. We bespreken ook de nieuwkomers met gedegen argumenten, zodat u kunt bepalen of ze ook in uw portefeuille thuishoren. kooptips
Het rijkelijke filmaanbod doet na een meevallend eerste kwartaal een sterk 2026 vermoeden

Gert Bakelants Hoofd
Aandelenstrategie De Belegger
wel op meer orders dan omzet en op een herstel van de bedrijfsmarge van 6% naar 6,5%.
Het aandeel herstelde mooi sinds het dieptepunt van 2024, nadat de kapitaalverhoging voor rust zorgde en de onrendabele Bombardier-contracten uit het verleden geleidelijk minder impact hadden. Door het missen van de margeverwachtingen dreigt het marktvertrouwen weer een tijdje te verdwijnen. We verlaagden ons advies naar houden. Ook de risicorating gaat van gemiddeld naar hoog. Alstom verdwijnt uit de koopselectie.
Ook Vivendi verlaat de koopselectie. Het aandeel kon te-
genover het dieptepunt van een maand geleden met 30% herstellen. Speculatie rond de belangrijkste participatie, met name Universal Music Group (UMG), bezorgt het aandeel nog voldoende potentieel om tot een stevig houdenadvies over te gaan. De Amerikaan Bill Ackman wil een overnamebod op UMG lanceren. UMG was eind 2025 goed voor 73% van de investeringsportefeuille van Vivendi.
KWARTAALRAPPORTEN Kinepolis kreeg in het eerste kwartaal 27,4% meer cinefielen over de vloer dan vorig jaar, dankzij een groter filmaanbod. Dat is beter dan verwacht. Vooral Spanje, Frankrijk en Canada kenden een bijzonder sterk kwartaal. In de VS werd in februari de overname van Emagine afgerond, zodat die deels de groei in de VS verklaart.
Zoals gebruikelijk zijn er nog geen rendabiliteitscijfers, maar de verkoop per bezoeker zat andermaal in de lift, deels afgezwakt door de zwakke Amerikaanse en Canadese dollar. Dat vertaalde zich alvast in een hogere EBITDA en nettowinst.
UIT: Alstom
DG = duurzame groeiers; BT = beloftes & turnarounds
Vivendi
= value; DW = dividendwaarden
Sanofi kende een sterk jaarbegin. Zowel de omzet (+13,6%) als de winst per aandeel (+14%) kwamen boven de verwachtingen uit. Met dank opnieuw aan geneesmiddel Dupixent, dat de omzet met ruim 30% zag stijgen tot 4,2 miljard euro. De Franse farmagroep bevestigt dan ook de jaardoelstellingen.
Het aandeleninkoopprogramma van 1 miljard euro is intussen al voor 921 miljoen euro voltooid.
Chinese beurs in opmars
Elke week geven we op deze pagina een overzicht van de evolutie van de belangrijkste beursindexen, grondstoffen en munten. We plaatsen er ook een opvallende grafiek bij. Op de volgende pagina focussen we wekelijks op één of meer sectoren, elke week variërend. U vindt de vermelde aandelen natuurlijk ook terug op belegger.be, met uitgebreid advies.
Portefeuille De Belegger
MUNT KOERS WIJZIGING 31.12.’25 WIJZIGING -5 JAAR 10-JARIGE RENTE ADVIES
EUR - - 3,55% basis portefeuille ca. 60%
USD 1,174 -0,1% +2,5% 4,28% herbeleggen
AUD 1,639 +7,3% -5,3% 4,95% eerste positie
CAD 1,603 +0,5% -6,2% 3,46% beperkte positie
NZD 1,985 +2,7% -15,9% 4,66% houden
GBP 0,868 +0,5% -0,5% 4,86% Interessant alternatief
TRY 52,734 -2,1% -81,3% 30,14% speculatief, risico's hoog
SEK 10,771 +0,2% -6,2% 2,83% als herbelegging NOK 10,884 +8,4% -7,8% 4,35% als herbelegging
herbeleggen
BRL 5,83 +10,7% +14,5% 13,55% herbeleggen/ beperkte positie
vluchtmunt
BEURSINDEX SHANGHAI
CSI 300-index
FARMA & BIOTECH
De week die volgt
Het cijferseizoen barst in alle hevigheid los. In Brussel is het onder meer aan chipontwikkelaar Melexis om de boeken te openen. Op Wall Street komen donderdag grote technamen zoals Alphabet, Meta Platforms, Amazon en Microsoft aan bod. Analist Simon Renty zet de belangrijkste beursmomenten op een rij. 1 2 3 4 5
ZOEKEN NAAR GROEI BIJ MELEXIS
Bij chipontwikkelaar Melexis is het woensdag uitkijken of de situatie bij de autobouwers weer aantrekt, nadat de voorraden in 2025 wat leken te normaliseren. Tegenover de tragere verkoop van elektrische wagens staat nog steeds een groei van het aantal chips per wagen. Voor het eerste kwartaal verwachten we nog niet echt groei. We hopen wel dat de marges wat zijn verbeterd. Belangrijker worden de vooruitzichten van het management.
ALPHABET LAAT DE AI-ZORGEN ACHTER ZICH
Bij Alphabet (Google) is de vrees voor disruptie door AI in de markt even gaan liggen. Het aandeel snelde in enkele weken opnieuw richting records. Toch houden we de evolutie van de zoekadvertenties nauwlettend in de gaten. In het eerste kwartaal zou de omzet met een vijfde zijn gegroeid. We zijn benieuwd of men dat ritme wil volhouden. Daarnaast is de evolutie van de kapitaaluitgaven cruciaal.
HOE GROOT IS DE KAPITAALHONGER BIJ META PLATFORMS?
Meta Platforms (Facebook, Instagram, WhatsApp) verbaasde bij de jaarcijfers vriend en vijand door met een indrukwekkend groeidoel van zo’n 30% voor het eerste kwartaal te komen. De wisselkoersen werden ondertussen iets minder gunstig, maar de markt gaat er toch vanuit dat dit doel gehaald werd. Het is uitkijken welke prognoses Meta voor de rest van het jaar geeft. Zeker de evolutie van de kosten en de kapitaaluitgaven wordt in de gaten gehouden.
BIJ AMAZON LIGT DE FOCUS OP AMAZON WEB SERVICES
Bij e-commercebedrijf Amazon zou de omzet met bijna 15% zijn gegroeid in het eerste kwartaal. Voor de rest van het jaar zou er eveneens een dubbelcijferige groei zijn. Hier ligt de focus op de groei van cloudplatform Amazon Web Services. Het bedrijf spint garen bij de groeiende vraag naar rekenkracht voor AI-toepassingen. Wat de eigen AI-ontwikkelingen betreft, bleven we tot nu toe wat op onze honger zitten bij Amazon.
WEGEN DE DURE HARDWAREPRIJZEN OP MICROSOFT?
Concurrent Microsoft zou nog net iets sneller zijn gegroeid dan Amazon in het afgelopen kwartaal. Hier staat cloudplatform Microsoft Azure, dat jacht maakt op het marktleiderschap, centraal. Daarnaast kijken we ook naar de prestaties van de kantoortoepassingen, het besturingssysteem Windows en gaming. Hebben de gestegen hardwareprijzen een negatieve impact?
SCAN DE QR-CODE EN CHECK ONZE VOLLEDIGE BEURSAGENDA.


JE




Scan of ga naar www.saxobank.be
Beleggen kent risico’s. Uw inleg kan minder waard worden. VU: Saxo België, Italiëlei 124, 2000 Antwerpen, BE1003.939.706