WEEKLY TOURISM BRIEF · ISSUE 023
thethinkwise 5 – 11
ตุลาคม 2 5 6 9
5 – 11 October 2026
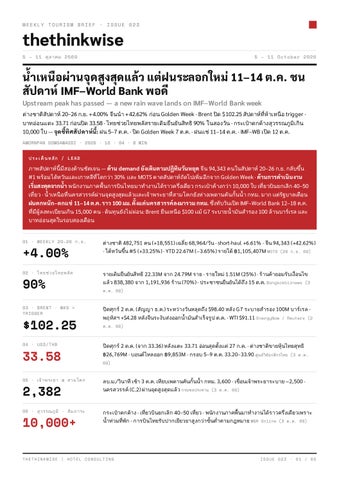
น้ำเหนือผ่านจุดสูงสุดแล้ว แต่ฝนระลอกใหม่ 11–14 ต.ค. ชน สัปดาห์ IMF–World Bank พอดี Upstream peak has passed — a new rain wave lands on IMF–World Bank week
ต่างชาติสัปดาห์ 20–26 ก.ย. +4.00% จีนนำ +42.62% ก่อน Golden Week · Brent ปิด $102.25 สัปดาห์ที่ห้าเหนือ trigger · บาทอ่อนแตะ 33.71 ก่อนปิด 33.58 · ไทยช่วยไทยพลัสรายเดิมยืนยันสิทธิ 90% ในสองวัน · กระเป๋ าตกค้างสุวรรณภูมิเกิน 10,000 ใบ — จุดชี้ทิศสัปดาห์นี้: ฝน 5–7 ต.ค. · ปิด Golden Week 7 ต.ค. · ฝนแช่ 11–14 ต.ค. · IMF–WB เปิด 12 ต.ค. AMORNPAN SOMSAWASDI · 2026 · 10 · 04 · 8 MIN
ป ร ะ เ ด็นห ลัก / L E A D
ภาพสัปดาห์นี้มีสองด้านชัดเจน — ด้าน demand ยังเดินตามปฏิทินวันหยุด จีน 94,343 คนในสัปดาห์ 20–26 ก.ย. กลับขึ้น #1 พร้อมไต้หวันและเกาหลีที่โตกว่า 30% และ MOTS คาดสัปดาห์ถัดไปเพิ่มอีกจาก Golden Week · ด้านการดำเนินงาน เริ่มสะดุดจากน้ำ พนักงานภาคพื้นการบินไทยมาทำงานได้ราวครึ่งเดียว กระเป๋ าค้างกว่า 10,000 ใบ เที่ยวบินยกเลิก 40–50 เที่ยว · น้ำเหนือที่นครสวรรค์ผ่านจุดสูงสุดแล้วและเจ้าพระยาที่สามโคกยังห่างเพดานคันกั้นน้ำ กทม. มาก แต่รัฐบาลเตือน ฝนตกหนัก–ตกแช่ 11–14 ต.ค. ราว 100 มม. ตั้งแต่นครสวรรค์ลงมารวม กทม. ซึ่งทับวันเปิด IMF–World Bank 12–18 ต.ค. ที่มีผู้ลงทะเบียนเกิน 15,000 คน · ต้นทุนยังไม่ผ่อน: Brent ยืนเหนือ $100 แม้ G7 ระบายน้ำมันสำรอง 100 ล้านบาร์เรล และ บาทอ่อนสุดในรอบสองเดือน 01 · WEEKLY 20–26
+4.00% 02 ·
ก.ย .
ไทยช่วยไทยพลัส
90%
03 · BRENT · WK5 > TRIGGER
$102.25 04 · USD/THB
33.58
ต่างชาติ 482,751 คน (+18,551) เฉลี่ย 68,964/วัน · short-haul +6.61% · จีน 94,343 (+42.62%) · ไต้หวันขึ้น #5 (+33.25%) · YTD 22.67M (−3.65%) รายได้ ฿1,105,407M MOTS (28 ก.ย . 69) รายเดิมยืนยันสิทธิ 22.33M จาก 24.79M ราย · รายใหม่ 1.51M (25%) · ร้านค้ายอมรับเงื่อนไข แล้ว 838,380 จาก 1,191,936 ร้าน (70%) · ประชาชนยืนยันได้ถึง 15 ต.ค. Bangkokbiznews (3 ต.ค. 69)
ปิดศุกร์ 2 ต.ค. (สัญญา ธ.ค.) ระหว่างวันหลุดถึง $98.40 หลัง G7 ระบายสำรอง 100M บาร์เรล · พฤหัสฯ +$4.28 หลังจีนระงับส่งออกน้ำมันสำเร็จรูป ต.ค. · WTI $91.11 EnergyNow / Reuters (2 ต.ค. 69)
ปิดศุกร์ 2 ต.ค. (จาก 33.36) หลังแตะ 33.71 อ่อนสุดตั้งแต่ 27 ก.ค. · ต่างชาติขายหุ้นไทยสุทธิ ฿26,769M · บอนด์ไหลออก ฿9,853M · กรอบ 5–9 ต.ค. 33.20–33.90 ศูนย์วิจัยกสิกรไทย (3 ต.ค. 69)
05 ·
เจ้าพระยา @ สามโคก
ลบ.ม./วินาที เช้า 3 ต.ค. เทียบเพดานคันกั้นน้ำ กทม. 3,600 · เขื่อนเจ้าพระยาระบาย ~2,500 · นครสวรรค์ (C.2) ผ่านจุดสูงสุดแล้ว กรมชลประทาน (3 ต.ค. 69)
06 ·
สุวรรณภูมิ · สัมภาระ
กระเป๋ าตกค้าง · เที่ยวบินยกเลิก 40–50 เที่ยว · พนักงานภาคพื้นมาทำงานได้ราวครึ่งเดียวเพราะ น้ำท่วมที่พัก · การบินไทยรับปากเยียวยาสูงกว่าขั้นต่ำตามกฎหมาย MGR Online (3 ต.ค. 69)
2,382
10,000+
THETHINKWISE | HOTEL CONSULTING
ISSUE 023 · 01 / 05
thethinkwise
WEEKLY TOURISM BRIEF · ISSUE 023 · 5–11 OCT 2026
SECTION 1 · POLICY & MONEY
เงินรัฐไหลเข้า F&B ตามแผน — แต่ต้นทุนเงินและเงินบาทกลับมากดดันอีกรอบ ไทยช่วยไทยพลัส (60/40) เพิ่มเติม ติดเครื่องเร็ว ข้อมูล ณ 2 ต.ค. 18.00 น. มีผู้มีสิทธิรวม 30,709,378 ราย กลุ่มรายเดิมกดยืนยัน
แล้ว 22,334,281 ราย (90%) กลุ่มรายใหม่ที่ตกเกณฑ์บัตรสวัสดิการยืนยันแล้ว 1,505,307 ราย (25%) · ฝั่งร้านค้ามี 1,191,936 ร้าน ยอมรับเงื่อนไขผ่าน “ถุงเงิน” แล้ว 838,380 ร้าน (70%) อีก 353,556 ร้านยังค้างอยู่ — ร้านค้ากดยอมรับได้ถึง 30 พ.ย. ส่วน ประชาชนต้องยืนยันภายใน 15 ต.ค. ใช้จ่ายได้ 06.00–23.00 น. โดยต้องเติมเงินเข้า G-Wallet ก่อน · กติกาเดิมตาม Issue 022: รัฐ จ่าย 60% ไม่เกิน 200 บาท/คน/วัน รวมไม่เกิน 1,000 บาท/คน ธปท. ประเมินน้ำท่วมรอบนี้ ว่าความเสียหายช่วงแรกกระจุกในภาคบริการ — ขนส่ง กระจายสินค้า ค้าปลีก–ค้าส่ง — ส่วนท่อง เที่ยวยังกระทบจำกัด เว้นแต่น้ำจะขยายวง ความเสียหายทรัพย์สินประเมินกันไว้ราว 0.03–0.1% ของ GDP · สิ่งที่โรงแรมควรรู้คือ ธปท. สั่งสถาบันการเงินเร่งช่วยลูกหนี้ที่ได้รับผลกระทบ แล้ว 16 แห่ง (ธนาคารพาณิชย์ 10 + SFIs 6) ออกมาตรการ: พักต้น/พักดอก ลดค่างวด ขยายเวลา ลดดอกเบี้ย พร้อมสินเชื่อฉุกเฉิน สินเชื่อซ่อมแซม และเงินทุนหมุนเวียน SME · ตัวเลขเดือน ส.ค. ของ ธปท. ยัง สะท้อนจุดอ่อนเดิม: ต่างชาติ 2.5 ล้านคน +1.8% MoM แต่รายรับทรงตัวเพราะวันพักเฉลี่ยสั้ นลง และเงินเฟ้อทั่วไปขึ้นเป็น 2.53% จากอาหารสดและพลังงาน ราคาเงิน: บาทอ่อนแตะ 33.71 ต่อดอลลาร์ อ่อนสุดตั้งแต่ 27 ก.ค. ตามน้ำมันที่ขึ้นหลังทรัมป์ปฏิเสธข้อเสนออิหร่าน ทองคำที่หลุด $4,200 และบอนด์ยีลด์สหรัฐฯ ที่สูงขึ้น ก่อนฟื้ นมาปิด 33.58 · ต่างชาติขายหุ้นไทยสุทธิ ฿26,769M และพันธบัตรไหลออก ฿9,853M ในสัปดาห์เดียว — กลับทิศจากสัปดาห์ก่อนที่ Fitch เพิ่งปรับมุมมองไทยเป็น “มีเสถียรภาพ” · สัปดาห์นี้ตลาดรอเงินเฟ้อไทยเดือน ก.ย. และบันทึกการประชุมเฟด 15–16 ก.ย. OPERATOR TAKEAWAY
โรงแรมที่น้ำเข้าทรัพย์สินหรือรายได้หายช่วงปลาย ก.ย. ควรคุยกับธนาคารเจ้าหนี้ สัปดาห์นี้ ขณะที่มาตรการช่วยเหลือยัง เปิดอยู่ — ขอพักต้นหรือลดค่างวดก่อนเงินสดตึง ไม่ใช่หลังผิดนัด · ร้านอาหาร คาเฟ่ สปาในโรงแรมที่ยังไม่ได้กดยอมรับ เงื่อนไขใน “ถุงเงิน” คือกลุ่ม 30% ที่กำลังเสียยอด F&B จากแขกไทยไปทุกวัน · บาทอ่อนช่วยราคาห้องในสายตาแขกต่าง ชาติ แต่ทำให้ต้นทุนนำเข้า (ไวน์ อุปกรณ์ เชื้อเพลิง) แพงขึ้นพร้อมกัน [thethinkwise view] SECTION 2 · OIL & GEOPOLITICS
Brent สัปดาห์ที่ห้าเหนือ $95 — ปัญหาย้ายจาก “น้ำมันดิบ” ไปเป็น “น้ำมัน สำเร็จรูป” ที่กระทบค่าตั๋ วเครื่องบินตรง ๆ Brent ปิดศุกร์ 2 ต.ค. ที่ $102.25 ทรงตัวจากวันก่อน (Reuters เทียบสัญญาเดียวกันได้ +0.11% ทั้งสัปดาห์ เพราะมีการเปลี่ยนสัญญา
จาก พ.ย. เป็น ธ.ค.) · ระหว่างวันศุกร์ราคาหลุด $100 ลงไปถึง $98.40 หลังกลุ่ม G7 ประกาศระบายดีเซลและน้ำมันสำรองรวม 100 ล้านบาร์เรลผ่าน IEA ทยอยเข้าตลาดหลายเดือน แต่ก็ดีดกลับมาปิดเหนือ $102 · วันพฤหัสฯ Brent กระโดด $4.28 หลังโรงกลั่นจีน ระงับส่งออกน้ำมันสำเร็จรูปตลอดเดือน ต.ค. และมีรายงานสหรัฐฯ ส่งกำลังเพิ่มเข้าตะวันออกกลาง · WTI ปิด $91.11 ลดลง 1.41% ทั้งสัปดาห์ ส่วนต่าง Brent–WTI กว้างถึง $11.14 ฝั่ งการเมือง: ข่าว “ข้อตกลงเป็นระยะ” ที่ Issue 022 จับตาไว้ จบลงเร็ว — 26 ก.ย. ทรัมป์ปฏิเสธข้อเสนออิหร่านที่จะเปิดช่องแคบฮอร์ มุซและกลับสู่การเจรจานิวเคลียร์ภายใน 7 วัน แลกกับการยกเลิกการปิดล้อมท่าเรือ ยกเว้นมาตรการคว่ำบาตรน้ำมัน และหยุดยิงที่ รวมเลบานอน · ล่าสุดสหรัฐฯ ส่งกองเรือบรรทุกเครื่องบินกองที่สามพร้อมนาวิกโยธิน 2,000 นาย และขยายการคว่ำบาตรอิหร่าน · EnergyNow สรุปว่าแรงกดดันหลักไม่ใช่การขาดน้ำมันดิบอีกแล้ว แต่เป็นดีเซลและเชื้อเพลิงสำเร็จรูปที่ตึงจากโรงกลั่นใน ตะวันออกกลางและรัสเซียถูกโจมตี — และการที่จีนหยุดส่งออกเดือน ต.ค. จะทำให้ดีเซล เบนซิน และน้ำมันเครื่องบินในเอเชียตึง ขึ้นอีก OPERATOR TAKEAWAY
เงื่อนไขถอนแผน B ยังไม่เข้าเกณฑ์: Brent ต้องปิดต่ำกว่า $90 สองสัปดาห์ติด — สัปดาห์นี้แตะ $98.40 แค่ระหว่างวัน · ตัวที่ ต้องดูต่อจากนี้คือ jet fuel ในเอเชีย ไม่ใช่ Brent: ถ้าจีนไม่ส่งออกทั้งเดือน fuel surcharge ของเส้นทาง short-haul ที่เป็น ฐานลูกค้าหลักช่วงไฮซีซั่นมีโอกาสสูงต่อ · แพ็กเกจรวมตั๋วกับ wholesaler ให้คงหลักเดิมจาก Issue 022 — ล็อกค่าห้องเป็น บาท ปล่อยค่าตั๋วลอยตัว [thethinkwise view] THETHINKWISE | HOTEL CONSULTING
ISSUE 023 · 02 / 05
thethinkwise
WEEKLY TOURISM BRIEF · ISSUE 023 · 5–11 OCT 2026
SECTION 3 · FORWARD DEMAND READ
คลื่นจีนกำลังพีก แล้วส่งไม้ต่อให้ IMF–World Bank — แต่ “ประตูเข้าเมือง” ยังเปราะ ทั้ งสนามบินและฝน ฝั่ งยืนยัน
ฝั่ งเ สี่ยง
Short - haul ทำงานตามวันหยุดเป๊ะ — สัปดาห์ 20–26 ก.ย.
สนามบิน: ตั้งแต่ 26–27 ก.ย. พนักงานภาคพื้นของการบินไทย
ต่างชาติ 482,751 คน (+4.00%) จีน +42.62% จากไหว้ พระจันทร์และการเดินทางล่วงหน้าก่อนวันชาติ ไต้หวัน +33.25% ขึ้นมาอันดับ 5 เกาหลีใต้ +32.73% จาก Chuseok อินเดียฟื้ น +17.00% หลังลดมาสองสัปดาห์ · MOTS คาด สัปดาห์ถัดไปเพิ่มอีกจาก Golden Week ของจีน National Foundation Day ของเกาหลีใต้ และ National Day ของฮ่องกง Golden Week: ททท. ประมาณการช่วง 1–7 ต .ค. จีนเข้าไทย ~137,000 คน (+21%) รายได้ ~฿4,200M และทั้งคลื่น 25 ก.ย.–7 ต.ค. ~250,000 คน (+24%) · IMF– World Bank 12– 18 ต.ค. ผู้ลงทะเบียนเกิน 15,000 คน ครม. ให้ 16 ต .ค. (ศุกร์) เป็นวันหยุดพิเศษใน กทม. · ธปท. ยืนยันพื้นที่ประชุมและรัศมี 5 กม. รอบศูนย์ฯ สิริกิติ์ไม่ได้รับผลกระทบ มี BCP รองรับ ตลาด
20–26
จีน
ก.ย .
เดินทางมาทำงานได้ราวครึ่งเดียวเพราะน้ำท่วมที่พัก กระเป๋ า ค้างสะสมเกิน 10,000 ใบ เที่ยวบินยกเลิก 40–50 เที่ยว ต้องดึง กองทัพอากาศมาช่วย · ตลาดไกลชะลอตามฤดูกาลก่อนไฮซี ซั่น ต.ค. มาเลเซีย −13.00% ญี่ปุ่น −18.50% หลังวันหยุดจบ น้ำ: น้ำเหนือลดลงแล้ว แต่ กรมชลฯ ย้ำว่าความเสี่ยงของ กทม. คือฝนที่ตกลงในเมืองโดยตรง · พยากรณ์: 5–7 ต.ค. ฝน เพิ่ม · 8–9 ต.ค. ลดลง · 11– 14 ต.ค. ฝนหนัก– ตกแช่ ~100 มม. ตั้งแต่นครสวรรค์ลงมา · เขตที่ต้องเฝ้า: มีนบุรี หนองจอก ประเวศ สะพานสูง สายไหม (ผูกกับระดับคลองประเวศบุรีรมย์) · ถนนที่ยังท่วมสูง 2 ต .ค. เช่น สุวินทวงศ์ กรุงเทพกรีฑา หลวง แพ่ง ฉลองกรุง · อยุธยายังได้รับผลกระทบ ปทุมฯ–นนทบุรี กระทบริมตลิ่ง · ราคาผักพุ่งกว่าเท่าตัวจากแหล่งปลูกถูกน้ำ ท่วม
WOW
หมายเหตุ
94,343
+42.62%
กลับขึ้น #1 · ไหว้พระจันทร์ + เดินทางก่อน Golden Week · YTD 3.82M
มาเลเซีย
60,254
−13.00%
ชะลอหลัง Malaysia Day ตามที่ MOTS คาดไว้ · YTD 2.89M
อินเดีย
40,284
+17.00%
ฟื้ นหลังลดสองสัปดาห์ติด · YTD 1.68M
ญี่ปุ่น
24,853
−18.50%
ลดหลังเร่งเดินทางช่วง Silver Week
ไต้หวัน
24,135
+33.25%
ขึ้น #5 จาก #6 · วันหยุดไหว้พระจันทร์
ที่มา: MOTS (ข้อมูล ณ 27 ก.ย. 69 เผยแพร่ 28 ก.ย.) · WoW = เทียบสัปดาห์ก่อน · YTD top-5: จีน 3.82M · มาเลเซีย 2.89M · อินเดีย 1.68M · รัสเซีย 1.25M · เกาหลีใต้ 0.83M ป ฏิทินที่ต้องจับ ตา · W A T C H L I S T 5–7 ต .ค.
7 ต .ค.
11–14 ต .ค.
ฝนระลอกแรกจากอีสานลง วันสุดท้าย Go lden Week ร่องความกดอากาศต่ำ ลุ่มเจ้าพระยา–กทม. 5 · คลื่นจีนเริ่มขาออก พาดภาคกลาง ฝนแช่ ต .ค . ~100 มม.
12–18 ต .ค.
15 ต .ค.
IMF–Wo rld Bank ศูนย์ฯ สิ ริกิติ์ · 15,000+ คน
ปิดยืนยันสิทธิไทยช่วยไทย พลัส (ประชาชน)
READ-THROUGH
สองสัปดาห์ข้างหน้าเป็นช่วงที่ demand ไม่ใช่ปัญหา แต่ “การส่งมอบ” คือปัญหา — แขกจีนกำลังเดินทางเข้า–ออก ผู้แทน IMF–WB กำลังจะมาถึง ขณะที่ระบบภาคพื้นสนามบินเพิ่งพิสูจน์ว่าเปราะเมื่อพนักงานเดินทางไม่ได้ และฝนรอบใหม่ตรงกับ วันที่แขกกลุ่มใหญ่ที่สุดของเดือนเข้าเมือง · วันหยุดพิเศษ 16 ต.ค. ทำให้คนกรุงเทพฯ ได้วันหยุดยาว ศุกร์–อาทิตย์ 16–18 ต.ค. ซึ่งเป็นโอกาสของปลายทางขับรถถึงรอบกรุงเทพฯ [thethinkwise view] THETHINKWISE | HOTEL CONSULTING
ISSUE 023 · 03 / 05
thethinkwise
WEEKLY TOURISM BRIEF · ISSUE 023 · 5–11 OCT 2026
SECTION 4 · OVERSEAS & LONG-HAUL UPDATE · NOV–DEC 2026
ตลาดไกลเลือกไทยเป็นอันดับหนึ่งของฤดูหนาว — แต่จองกระชั้น และส่วนลดเริ่มโผล่ ช่วงหลังปีใหม่ ภูมิภาค (UN TOURISM)
20–26
เอเชียตะวันออกเฉียงเหนือ
ก.ย .
WOW
YOY
173,810
+22.79%
เอเชียตะวันออกเฉียงใต้
125,015
ยุโรป
ก . ย .*
YTD YOY
TOP MARKETS
+4.72%
+4.37%
จีน ญี่ปุ่น ไต้หวัน เกาหลีใต้ ฮ่องกง
−10.76%
−27.95%
−15.37%
มาเลเซีย สิงคโปร์ เมียนมา ฟิ ลิปปินส์ ลาว
81,497
−4.90%
−1.17%
+0.48%
รัสเซีย UK อิสราเอล เยอรมนี ฝรั่งเศส
เอเชียใต้
47,905
+9.64%
−16.95%
−2.23%
อินเดีย บังกลาเทศ ปากีสถาน
อเมริกา
17,608
−3.08%
+1.08%
+0.64%
สหรัฐฯ แคนาดา บราซิล
ตะวันออกกลาง
14,306
−8.76%
+20.19%
−5.62%
ซาอุฯ โอมาน UAE คูเวต
ที่มา: MOTS สถานการณ์รายภูมิภาค สัปดาห์ที่ 39 (29 ก.ย. 69) · *YoY ก.ย. = 1–26 ก.ย. · ไม่รวม 22–25 มิ.ย. 69 และ 68 · YTD (1 ม.ค.–26 ก.ย.) สหรัฐฯ 737,114 · UK 718,379 · เยอรมนี 631,899 อยู่อันดับ 8–10 ของทุกตลาด GERMANY · DACH
SCANDINAVIA
UNITED KINGDOM
T UI Deut schland (30 ก.ย.): ไทยเป็นปลาย ทาง long-haul ที่ถูกจองมากที่สุด ตามด้วย
Ving: ยอดขายไทยเพิ่ม 60% และกลับมาบิน charter ตรงไปกระบี่ ARN–KBV 10 ธ.ค. 2026
ยังไม่พบตัวเลขยอดจองล่าสุดของ UK operat or ในรอบเดือนนี้ — ภาพที่มีคือฝั่ ง
T DA (เผยแพร่ 29 ก.ย. · ยอดจองถึงสิ้น ส.ค.): ฤดูหนาวรวม รายได้ −2% ผู้เดินทาง −6% · long-haul −10% · ไทยทรงตัวใกล้ระดับปี ก่อน ขณะ UAE −52% สหรัฐฯ −28% · ที่ลด มากคือทริป 8–14 วันและกลุ่มครอบครัว
Stockholm
โดมินิกัน เม็กซิโก มอริเชียส ปัจจัยหนุนคือ – 25 ก.พ . 2027 ด้วย Sunclass A330-900neo capacity เที่ยวบินที่นิ่งขึ้นและที่นั่งไปเอเชียที่เพิ่มขึ้น · เสริมฐาน Phuket เดิม ที่นั่งใหม่: Virgin Atlantic Heathrow–Phuket ลูกค้าจองกระชั้นขึ้น แต่ early bookers ยังล็อก T UI Sweden: ยอดจองฤดูหนาวสูงกว่าปีก่อน 3 เที่ยว/สัปดาห์ เริ่ม 18 ต.ค. · Norse Atlantic ช่วงคริสต์มาส–ปีใหม่ ส่วนลด early bird สูงสุด 15% ไทยอยู่อันดับ 2 รองจาก Gran Canaria · Gatwick–Phuket 3 เที่ยว/สัปดาห์ และ 30% · Riu Palace Phuket เปิดเป็น Riu แห่ง ลูกค้าจองช้า แต่ TUI เลือกปรับ capacity Manchester–Bangkok เพิ่มเป็น 4 เที่ยว/ แรกในไทย และเพิ่มทัวร์หลายวันเขาสก มากกว่าลดราคาทั่วไป สัปดาห์ตั้งแต่ ธ.ค. · TUI UK เพิ่มเที่ยวบิน Dert our (10 ส.ค. · ล่าสุดที่เผยแพร่): การ สัญญาณที่ต้องดู: Ving ออกโค้ดส่วนลดสูงสุด Gatwick–Phuket ในโปรแกรมฤดูหนาวนี้ จองที่เข้ามามากที่สุดคือไทยและอียิปต์ long- 3,000 SEK สำหรับการเดินทาง ม.ค.–ก.พ. จุดเปราะ: ททท . ระบุสายการบิน haul 51% ของการจอง แต่จำนวนแขกรวมยัง 2027 (ใช้ได้ถึง 8 ต.ค.) — ช่วงหลังปีใหม่ต้อง ตะวันออกกลางคิดเป็น 30% ของ airlift จาก ต่ำกว่าปีก่อนทั้งตลาด กระตุ้น · Norse Atlantic เพิ่มความถี่ Oslo และ UK ขณะที่ลูกค้า UK กลับมาซ้ำเกือบ 70%
AIRLIFT · THAI W26/27
25 ต .ค. 69 – 27 มี.ค. 70 · Munich รายวัน → 10 เที่ยว /
สัปดาห์ตั้งแต่ 16 ธ.ค. · Frankfurt และ Lo ndo n วันละ 2 เที่ยว · Sto ckho lm Co penhagen O slo รายวัน
ปลายทาง · ม . ค .– ส . ค . 69 (P)
รายได้ผู้เยี่ยมเยือนทั้งหมด ฿1,920,964.71M (+1.08% ) · ภูเก็ต −0.99% · กระบี่ −1.29% · พังงา −0.08% · กทม. +3.00% · เชียงใหม่ +3.88% · ไทย เที่ยวไทย YTD 150.21M คน-ครั้ง (+2.45% ) รายได้ +3.25% เทียบรายได้ ต่างชาติ −1.92%
LONG-HAUL READ · NOV–DEC
ในตลาดเยอรมันที่ long-haul รวมหด 10% ไทยยังทรงตัว แปลว่าไทยกำลังรับส่วนแบ่งจากคนที่เลี่ยง UAE และสหรัฐฯ — ปฏิทินขายแบ่งเป็นสามช่วงชัด: ธ.ค. (คริสต์มาส–ปีใหม่) แน่น เพราะ early bookers ล็อกไว้แล้ว · พ.ย. และ ม.ค.–ก.พ. คือ จุดอ่อน ที่ wholesaler เริ่มใช้ส่วนลดดึงยอด · ผู้ได้ประโยชน์ตรงคืออันดามันที่ charter ลงตรง (เขาหลัก กระบี่ ภูเก็ต) แต่ ตัวเลขรายได้ ม.ค.–ส.ค. ของสามจังหวัดยังติดลบ · สิ่งที่โรงแรมควรทำ: อย่าเรียกคืน allotment เร็วเพราะลูกค้าจอง กระชั้น ทบทวน release date ให้ตรงพฤติกรรม และถ้าต้องช่วย wholesaler ขาย พ.ย. หรือ ม.ค.–ก.พ. ให้เสนอ value-add แทนลดค่าห้อง — คำนวณความคุ้มได้ที่ t het hinkwise.com/hot el- discount - vs- value- add [thethinkwise view] THETHINKWISE | HOTEL CONSULTING
ISSUE 023 · 04 / 05
thethinkwise
WEEKLY TOURISM BRIEF · ISSUE 023 · 5–11 OCT 2026
HOTEL OWNER LENS · 4 ACTION POINTS
4 อย่างที่เจ้าของโรงแรมควรทำสัปดาห์นี้
01 โรงแรมกรุงเทพฯ: ซ้อมแผน “วันฝนแช่” ให้เสร็จก่อน 11 ต.ค. แล้วค่อยขาย IMF week
ยืนยัน group block และรายชื่อผู้เข้าพักช่วง 12–18 ต.ค. ให้ครบ · เตรียม SOP วันฝนหนัก: เส้นทางรับส่งสำรอง เครื่อง ปั่นไฟ–ปั๊มน้ำ ที่นอนในโรงแรมสำหรับทีมหลักที่บ้านอยู่เขตเสี่ยง (มีนบุรี หนองจอก ประเวศ สะพานสูง สายไหม) · คง เงื่อนไขราคา (rate fence) และ minimum stay รอบ IMF ตาม Issue 022 และให้ทีมขายใช้ข้อมูล ธปท. ที่ระบุว่ารัศมี 5 กม. รอบศูนย์ฯ สิริกิติ์ไม่ได้รับผลกระทบ ตอบลูกค้าแทนการรับประกันเอง [thethinkwise view]
02 แขกที่เข้าทางสุวรรณภูมิ: เตรียมรับ “แขกที่มาถึงแต่กระเป๋ายังไม่มา”
จัดชุด amenity พื้นฐาน (เสื้อผ้าสำรอง อุปกรณ์อาบน้ำ ที่ชาร์จ) และบริการซักด่วนสำหรับแขกที่กระเป๋ าตกค้าง · ให้ front office มีสคริปต์และช่องทางติดตามสัมภาระกับสายการบิน และรับกระเป๋ าแทนแขกเมื่อสายการบินจัดส่งมาที่โรงแรม · ติดตามช่องทางเยียวยาของการบินไทยเพื่อแนะนำแขกได้ถูกต้อง — ประสบการณ์คืนแรกที่ดีชดเชยต้นทางที่แย่ได้ [thethinkwise view]
03 F&B: กดยอมรับเงื่อนไขไทยช่วยไทยพลัส แล้วรื้อเมนูรับราคาผักที่พุ่ง
ถ้า outlet ในโรงแรมยังอยู่ใน 30% ที่ค้างใน “ถุงเงิน” ให้กดวันนี้ (ทำได้ถึง 30 พ.ย.) · ชุดเมนูราว 333 บาท/คน ยังเป็นจุดที่ แขกได้ประโยชน์เต็ม (รัฐจ่าย 200) · ราคาผักพุ่งกว่าเท่าตัว: ทำ menu engineering สัปดาห์นี้ — ลดจานที่ใช้ผักใบจำนวน มาก สลับเป็นวัตถุดิบที่ราคานิ่ง และเช็ก food cost รายสัปดาห์แทนรายเดือนจนกว่าแหล่งปลูกจะฟื้ น [thethinkwise view]
04 หลัง 7 ต.ค.: วัด pace จริง และใช้ช่วงมาตรการธนาคารยังเปิดอยู่
เมื่อคลื่นจีนจบ 7 ต.ค. ให้เทียบ pickup 8–31 ต.ค. กับ STLY ทันที และแยก pace พ.ย.–ก.พ. ตามตลาดต้นทาง (เยอรมนี สแกน ดิเนเวีย UK) — ตลาดไกลจองกระชั้น จึงยังไม่ควรเรียกคืน allotment ของ wholesaler ก่อนกำหนด แต่ทบทวน release date ให้สอดคล้องกับพฤติกรรมจอง (ดูหน้า 4) · วันหยุดยาว 16–18 ต.ค. ของคนกรุงเทพฯ: รีสอร์ตปลายทางขับรถถึงเปิดแพ็กเกจ 2 คืนพร้อมเงื่อนไขชัดเจนตั้งแต่สัปดาห์นี้ · โรงแรมที่น้ำเข้าหรือรายได้หาย อัปเดต 13- Week Cash Runway แล้วยื่นขอ มาตรการกับธนาคารเจ้าหนี้ระหว่างที่ 16 สถาบันยังเปิดรับ [thethinkwise view]
KEY TAKEAWAY
Demand มาแล้ว — จีนพีก Golden Week และ IMF–World Bank ต่อท้ายทันที · สิ่งที่ตัดสินผลงานเดือน ต.ค. คือความ
สามารถในการส่งมอบ: สนามบินที่เพิ่งสะดุด ฝนแช่ 11–14 ต.ค. พนักงานที่บ้านอยู่เขตน้ำ และต้นทุนอาหาร–พลังงาน–ค่า
เงินที่ยังไม่ผ่อน · จับตา: ฝน 5–7 และ 11–14 ต.ค. · ระดับคลองประเวศบุรีรมย์ · pickup หลัง 7 ต.ค. · เงินเฟ้อ ก.ย. · Brent กับ เงื่อนไข $90 REFERENCE · SOURCES CITED MO T S ผ่าน Thailandplus (28 ก.ย . 69) — สถานการณ์ท่องเที่ยว 20–26 ก.ย .: 482,751 คน (+4.00%, +18,551) เฉลี่ย 68,964/วัน · top-5 และ WoW · YTD 22,666,429 คน (−3.65%) / ฿1,105,407M · YTD top-5 · คาดการณ์สัปดาห์ถัดไป · Ba ngko kbiz news (3 ต.ค. 69) — ไทยช่วยไทยพลัส ณ 2 ต.ค. 18.00 น.: ผู้มีสิทธิ 30,709,378 · รายเดิม
22,334,281/24,789,387 · รายใหม่ 1,505,307/5,919,991 · ร้านค้า 838,380/1,191,936 · กำหนดเวลา · T he Na tio n (1 ต.ค. 69) — ธปท.: ผลกระทบน้ำท่วมต่อภาคบริการ ความเสีย หาย 0.03–0.1% GDP มาตรการ 16 สถาบันการเงิน ภาวะเศรษฐกิจ ส.ค. (ต่างชาติ 2.5M +1.8% MoM รายรับทรงตัว เงินเฟ้อ 2.53%) และ BCP รัศมี 5 กม. · The Nation (1 และ 3 ต.ค. 69) — IMF–WB ผู้ลงทะเบียน 15,000+ และวันหยุดพิเศษ 16 ต.ค. · Info Q uest / ศู นย์วิจั ยกสิกรไทย (3 ต.ค. 69) — บาทปิด 33.58 (จาก 33.36) แตะ 33.71 · ต่างชาติขายหุ้น
฿26,769M บอนด์ไหลออก ฿9,853M · กรอบ 33.20–33.90 และปัจจัยติดตาม · EnergyNo w / Reuters (2 ต.ค. 69) — Brent $102.25 / WTI $91.11 · การเปลี่ยนสัญญาและ +0.11% w/w · G7/IEA 100M บาร์เรล · จีนระงับส่งออกน้ำมันสำเร็จรูป ต.ค. · ปัญหาอุปทานน้ำมันสำเร็จรูป · Investing.co m (2 ต.ค. 69) — ช่วงราคาระหว่างวัน Brent $98.40–103.04 · PBS NewsHo ur / Blo o m berg (26 ก.ย . 69) — ทรัมป์ปฏิเสธข้อเสนออิหร่าน 7 วัน · CNBC (2 ต.ค. 69) — กองเรือบรรทุกเครื่องบินกองที่สาม นาวิกโยธิน 2,000 นาย ·
กรม ชลประทา น ผ่ า นแนวหน้ า (3 ต.ค. 69) — C.2 ผ่านจุดสูงสุด เขื่อนเจ้าพระยา ~2,500 · C.29B 2,382 เทียบ 3,600 ลบ.ม./วินาที · พยากรณ์ฝน 5–7 / 8–9 / 11–14 ต.ค. · T ha i PBS (2 ต.ค. 69) — JICC: ฝน 11–14 ต.ค. ~100 มม. เขตเฝ้าระวัง ถนนท่วมสูง สถานการณ์อยุธยา–ปทุมฯ–นนทบุรี · Thai PBS (3 ต.ค. 69) — ราคาผักพุ่งกว่าเท่าตัวจากน้ำท่วมแหล่ง
ปลูก · MGR O nline (27 ก.ย . และ 3 ต.ค. 69) — วิกฤตสัมภาระสุวรรณภูมิ กระเป๋า 10,000+ ใบ เที่ยวบินยกเลิก 40–50 พนักงานภาคพื้นราวครึ่งหนึ่ง การเยียวยาเกินขั้นต่ำ · ททท. ผ่ า น Pra cha cha t (ก.ย . 69) — Golden Week 1–7 ต.ค. ~137,000 คน (+21%) ฿4,200M · 25 ก.ย .–7 ต.ค. ~250,000 คน (+24%) · MO T S (29 ก.ย . 69) — สถานการณ์รายภูมิภาค สัปดาห์ที่ 39 และตาราง %YoY · MOTS สรุปสะสม 1 ม.ค.–26 ก.ย . 69 (ไทยเที่ยวไทย / top-10) · MOTS รายได้และจำนวนผู้เยี่ยมเยือนรายจังหวัด ม.ค.–ส.ค. 69 (P) · T UI Deutschla nd ผ่ า น To uristiklo unge (30 ก.ย . 69) และ fvw (30 ก.ย . 69) · Derto ur / REWE Gro up (10 ส.ค. 69) · T DA ผ่าน reisevor9 (29 ก.ย . 69) — ยอดจองฤดูหนาวถึงสิ้น ส.ค. 69 · T ra velnews.se (ส.ค. 69) — Ving / TUI Sweden · Ving (ประกาศเส้นทาง ARN–KBV และแคมเปญ ving.se) · T ra vel Weekly UK (มิ.ย . 69) — TAT ตะวันออกกลาง 30% ของ airlift, Norse Atlantic · T T R Weekly (8 ก.ย . 69) — ตารางบินฤดูหนาวการบินไทย · Trigger $95 / แผน B / pace checkpoint / กรอบ 333 บาท: carry จาก Issue 019–022 ARCHIVE ·
อ่านย้อนหลัง
อ่าน Weekly Brief ฉบับก่อนหน้าทั้งหมดได้ที่ thethinkwise.com/categ ory/weekly- brief
THETHINKWISE | HOTEL CONSULTING · AMORNPAN@THETHINKWISE.COM
ISSUE 023 · 05 / 05