WEEKLY
TOURISM
BRIEF
·
ISSUE
020
thethinkwise 14-20 กันยายน 2569 · 14-20 September 2026
น้ำมันยืนเหนือ $100 — จองไกลยังไม่หัก แต่นาฬิ กา เดินเร็วขึ้น / Oil holds above $100; long-haul intact, for now
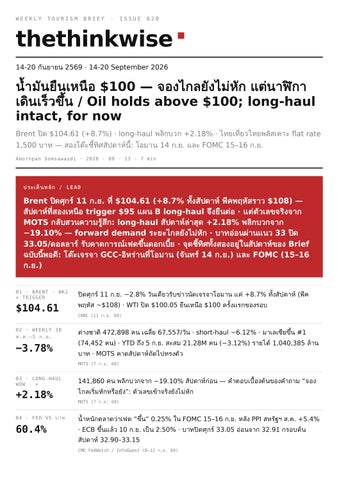
Brent ปิด $104.61 (+8.7%) · long-haul พลิกบวก +2.18% · ไทยเที่ยวไทยพลัสเคาะ flat rate 1,500 บาท — สองโต๊ะชี้ทิศสัปดาห์นี้ : โอมาน 14 ก.ย. และ FOMC 15–16 ก.ย. Amornpan Somsawasdi · 2026 · 09 · 13 · 7 min
ป ระเด็นหลัก / L E A D Brent ปิดศุกร์ 11 ก.ย. ที่ $104.61 (+8.7% ทั้งสัปดาห์ พีคพฤหัสราว $108) — สัปดาห์ที่สองเหนือ trigger $95 แผน B long-haul จึงยืนต่อ · แต่ตัวเลขจริงจาก MOTS กลับสวนความรู้สึก: long-haul สัปดาห์ล่าสุด +2.18% พลิกบวกจาก −19.10% — forward demand ระยะไกลยังไม่หัก · บาทอ่อนผ่านแนว 33 ปิด 33.05/ดอลลาร์ รับคาดการณ์เฟดขึ้นดอกเบี้ย · จุดชี้ทิศทั้งสองอยู่ในสัปดาห์ของ Brief ฉบับนี้พอดี: โต๊ะเจรจา GCC-อิหร่านที่โอมาน (จันทร์ 14 ก.ย.) และ FOMC (15–16 ก.ย.) 01 · BRENT · WK2 > TRIGGER
$104.61 02 · WEEKLY 30 ส . ค .–5 ก . ย .
−3.78%
ปิดศุกร์ 11 ก.ย. −2.8% วันเดียวรับข่าวนัดเจรจาโอมาน แต่ +8.7% ทั้งสัปดาห์ (พีค พฤหัส ~$108) · WTI ปิด $100.05 ยืนเหนือ $100 ครั้งแรกของรอบ CNBC (11 ก.ย. 69)
ต่างชาติ 472,898 คน เฉลี่ย 67,557/วัน · short-haul −6.12% · มาเลเซียขึ้น #1 (74,452 คน) · YTD ถึง 5 ก.ย. สะสม 21.28M คน (−3.12%) รายได้ 1,040,385 ล้าน บาท · MOTS คาดสัปดาห์ถัดไปทรงตัว MOTS (7 ก.ย. 69)
03 · LONG-HAUL WOW · +
+2.18% 04 · FED VS
60.4%
141,860 คน พลิกบวกจาก −19.10% สัปดาห์ก่อน — คำตอบเบื้องต้นของคำถาม “จอง
ไกลเริ่มหักหรือยัง”: ตัวเลขเข้าจริงยังไม่หัก MOTS (7 ก.ย. 69)
บาท
น้ำหนักตลาดว่าเฟด “ขึ้น” 0.25% ใน FOMC 15–16 ก.ย. หลัง PPI สหรัฐฯ ส.ค. +5.4% · ECB ขึ้นแล้ว 10 ก.ย. เป็น 2.50% · บาทปิดศุกร์ 33.05 อ่อนจาก 32.91 กรอบต้น สัปดาห์ 32.90–33.15 CME FedWatch / InfoQuest (8–11 ก.ย. 69)
05 ·
พลัส
ไทยเที่ยวไทย
฿3,500M
คลัง-ท่องเที่ยวเคาะเกณฑ์: ที่พัก flat rate สูงสุด 1,500 บาท/คืน/สิทธิ์ (5 สิทธิ์/คน รวม 1 ล้านสิทธิ์) + คูปองร่วมจ่าย 50% มูลค่า 1,500 บาท (เมืองรอง 2,000) · เดินทาง 1 พ.ย. · งดใช้สิทธิ์ 15 ธ.ค.–15 ม.ค. Bangkokbiznews (9 ก.ย. 69)
SECTION 1 · OIL & MONEY
น้ำมันสัปดาห์ที่สอง — แรงกดย้ายจากราคาน้ำมัน ไปที่ “ราคาเงิน” สงครามขยายวงในสัปดาห์ที่ผ่านมา: อิหร่านโจมตีเรือรบสหรัฐฯ สองระลอก ฮูตีโจมตีโรงงานพลังงานซา อุฯ และรุกคืบเกาะ Perim ใกล้ Bab al-Mandeb ขณะที่ซาอุฯ ปิดท่อ East-West เชิงป้องกัน — เรือผ่าน ฮอร์มุซเหลือเฉลี่ย ~10 ลำ/วัน (Kpler) ดัน Brent แตะ $108 ก่อนย่อมาปิด $104.61 เมื่ออิหร่านรับนัด คุยกับกลุ่ม GCC ที่โอมาน แรงกระแทกรอบนี้มาทาง “ราคาเงิน” มากกว่ารอบก่อน: PPI สหรัฐฯ ส.ค. +5.4% ทำให้ตลาดคาดเฟด ขึ้นดอกเบี้ย (60.4%) · ECB ขึ้นครั้งที่สองของปีเป็น 2.50% — ฝั่ง THB/USD บาทอ่อนจาก 32.91 ศุกร์ ก่อน มาปิด 33.05 (เปิดศุกร์แตะ 33.15 หลังตัวเลข PPI) กรอบสัปดาห์นี้ 32.90–33.15 — ส่วนต่าง ดอกเบี้ยไทย (กนง. 1.00%) กับสหรัฐฯ-ยุโรปที่กว้างขึ้นกดบาทฝั่งอ่อน/ผันผวนตลอด Q4 · สำหรับโรงแรม บาทอ่อนช่วยฝั่งรายรับสกุลต่างประเทศ แต่ถูกหักล้างด้วยต้นทุนพลังงานนำเข้าที่แพงเร็วกว่า [thethinkwise view] · อีกด้าน IEA หั่น demand น้ำมันโลกปี 2026 ลง 2.5 ล้านบาร์เรล/วัน มากสุด ตั้งแต่โควิด — ภาพเดียวกับที่ demand ท่องเที่ยว long-haul กำลังเผชิญ SECTION 2 · FORWARD BOOKING READ
จอง long-haul ยังไม่หัก — แต่ต้องนับเป็นรายสัปดาห์ ไม่ใช่ราย เดือน ฝั่ งยืนยัน
ตัวเลขเข้าจริงและ capacity ยังยืนครบ
Long-haul สัปดาห์ล่าสุด +2.18% (141,860 คน) สวนภาพรวม −3.78% — MOTS ระบุว่าตลาดไกล
“พักตัว” หลังปิดเทอมยุโรป ไม่ใช่ถอนตัว · airlift winter 26/27 ยืนครบ: การบินไทย 66 เส้นทาง · SAS · Norse · Virgin · Riyadh Air เพิ่มเป็น 7 เที่ยว/สัปดาห์ ต.ค. — ยังไม่มีสายใดถอน capacity เข้าไทย (carry จาก Issue 18–19) ฝั่ งเสี่ยง
รอบ fuel surcharge ใหม่จ่อมา — และบทเรียน Q2 บอกว่าแรงกดมาแบบเงียบ
รอบ มี.ค. ที่ Brent ทะลุ $100 ครั้งแรก: Air France-KLM ขึ้น long-haul เฉลี่ย ~$57/ไปกลับ · Air India สูงสุด +$50 · BA +$40–60 — รอบนี้ราคากลับจุดเดิม จึงควรคาดรอบปรับใหม่ใน 2–4 สัปดาห์ · บทเรียน Q2/69: ยอดจองโรงแรมไทยหาย 20–30% แบบ “จองใหม่แช่แข็ง” ไม่ใช่ยกเลิก (พังงา ภูเก็ต กระบี่ เจ็บก่อน) — แรงกดแบบนี้ไม่โชว์ใน cancellation แต่โชว์ใน pace ที่เงียบลง
THETHINKWISE VIEW
คำถามจึงไม่ใช่ “จะยกเลิกไหม” แต่คือ “หน้าต่างจองหดแค่ไหน” — demand ยุโรป winter ยังมีจริง แต่ จะตัดสินใจช้าลงและไวต่อราคาตั๋วขึ้น วิธีวัดที่ถูกคือ pace รายสัปดาห์ช่วงเข้าพัก ต.ค.–ธ.ค. เทียบ STLY ไม่ใช่ยอดรวม OTB · checkpoint: pace ยุโรปต่ำกว่า STLY สองสัปดาห์ติด ค่อยขยับน้ำหนักไป ตะวันออกกลาง ตลาดใกล้ และ domestic ซึ่งไทยเที่ยวไทยพลัสมารับพอดี ตลาด
สัปดาห์ 30 ส.ค.–5 ก.ย.
WoW
หมายเหตุ
มาเลเซีย
74,452
−0.22%
#1 · วันหยุดชาติหนุนต่อเนื่อง 2 สัปดาห์
จีน
72,983
−13.85%
พักฐานหลังปิดเทอมซัมเมอร์
อินเดีย
39,122
+18.45%
วันหยุด Janmashtami หนุน
ญี่ปุ่น
18,710
−12.24%
ชะลอตามฤดูกาล
สิงคโปร์
18,027
+23.69%
#11 → #5 · ปิดเทอมกลางปี
ที่มา: MOTS (7 ก.ย. 69) · WoW = เทียบสัปดาห์ก่อน · YTD สูงสุด: จีน 3.60M · มาเลเซีย 2.71M · อินเดีย 1.57M · รัสเซีย 1.19M · เกาหลีใต้ 0.78M
SECTION 3 ·
ไ ทยเ ที่ยวไ ทยพลัส
เกณฑ์จริงออกแล้ว — ตัวเลขเปลี่ยนจากที่สื่อสารรอบก่อน และมีช่วง “งดใช้สิทธิ์” ที่โรงแรมต้องวางราคาแยก 9 ก.ย. คลังและกระทรวงการท่องเที่ยวฯ เคาะรายละเอียด: งบเพิ่มเป็น 3,500 ล้านบาท (จากเดิม >2,000
ล้าน) · ที่พักอุดหนุน flat rate สูงสุด 1,500 บาท/คืน/สิทธิ์ ไม่เกิน 5 สิทธิ์/คน รวม 1 ล้านสิทธิ์ · คูปอง ร่วมจ่าย 50% มูลค่า 1,500 บาท (เมืองรอง 2,000) · timeline: ครม. กลาง ก.ย. → ทดสอบระบบกรุง ไทย 2–3 สัปดาห์ → ผู้ประกอบการลงทะเบียน 1–25 ต.ค. → ประชาชนหลัง 25 ต.ค. → เดินทาง 1 พ.ย. เป็นต้นไป OPERATOR TAKEAWAY
จุดที่พลาดไม่ได้คือ งดใช้สิทธิ์ช่วงปีใหม่ 15 ธ.ค. 69 – 15 ม.ค. 70 — โครงการนี้เติม demand ให้ พ.ย.–14 ธ.ค. และหลัง 15 ม.ค. ไม่ใช่พีคปีใหม่ · วาง rate plan แยกสามช่วง: (1) พ.ย.–14 ธ.ค. โควตา โครงการ + rate fence แยกจาก direct/OTA (2) 15 ธ.ค.–15 ม.ค. ราคาเต็มตามตลาด (3) หลัง 15 ม.ค. โครงการกลับมารับช่วงโลว์ — และ flat rate 1,500 แปลว่าดันราคาชนเกณฑ์ไม่มีประโยชน์ ส่วนเกิน ลูกค้าจ่ายเอง แข่งด้วยมูลค่าแทน [thethinkwise view] HOTEL OWNER LENS · 4 ACTION POINTS
4 อย่างที่เจ้าของโรงแรมควรทำสัปดาห์นี้ 1. แผน B long-haul ยืนต่อ แต่อย่า panic-discount — Brent เหนือ trigger สัปดาห์ที่สอง
เงื่อนไขถอน (ต่ำกว่า $90 สองสัปดาห์ติด) ยังห่างไกล · แต่ตัวเลขเข้าจริงฝั่งไกลยังบวก — หั่นราคา ยุโรปตอนนี้คือเสียมาร์จิ้นให้ความกลัว ไม่ใช่ให้ข้อมูล [thethinkwise view]
2. ตั้ง pace checkpoint ยุโรปวันนี้ — เทียบ booking pace ช่วงเข้าพัก ต.ค.–ธ.ค. กับ STLY ราย
สัปดาห์ ตกลงในทีมล่วงหน้า: “หลุดสองสัปดาห์ติด = ขยับน้ำหนักตลาด” — ตัดสินใจจากตัวเลข ไม่ใช่ พาดหัวข่าว [thethinkwise view] 3. ปิด checklist ไทยเที่ยวไทยพลัสก่อน 1 ต.ค. — เอกสารกิจการ เป๋าตังทุก outlet โควตาห้อง และ rate plan สามช่วงตาม blackout ปีใหม่ · คูปองเมืองรองที่สูงขึ้นคือโอกาสของ F&B และกิจกรรมใน โรงแรม [thethinkwise view] 4. ระวังฝั่ง FX และต้นทุนก่อน FOMC — ถ้าเฟดขึ้นจริง 16 ก.ย. บาทเสี่ยงผันผวนฝั่งอ่อน เลี่ยงล็อก
สัญญา series/allotment สกุลต่างประเทศยาวเกินไป และล็อกสัญญา supplier พลังงาน-วัตถุดิบ 3– 6 เดือนก่อนเงินเฟ้อรอบใหม่ [thethinkwise view]
KEY TAKEAWAY
สัปดาห์นี้จับตาสองโต๊ะ — โต๊ะเจรจาที่โอมาน (14 ก.ย.) กับโต๊ะเฟด (15–16 ก.ย.) เพราะสองโต๊ะนี้จะกำหนดทั้งราคาตั๋ว long-haul และค่าเงินที่ใช้ตั้งราคา Q4 · ระหว่างรอ ตัวเลขจริงยังบอกว่า demand ไกลไม่หัก — บริหารด้วย pace ไม่ใช่ความ รู้สึก REFERENCE
Sources Cited MOTS / กระทรวงการท่องเที่ยวและกีฬา (7 ก.ย. 69) — weekly 30 ส.ค.–5 ก.ย.: 472,898 คน (−3.78% WoW) · short-haul 331,038 (−6.12%) · long-haul 141,860 (+2.18%) · top-5: มาเลเซีย 74,452 / จีน 72,983 / อินเดีย 39,122 / ญี่ปุ่น 18,710 / สิงคโปร์
18,027 · YTD 21,280,409 คน / ฿1,040,385M · CNBC (8–11 ก.ย. 69) — Brent ปิ ด $104.61 (+8.7% WTD, พีค ~$108) / WTI
$100.05, อิหร่านโจมตีเรือรบสหรัฐฯ, ฮูตีโจมตีโรงงานพลังงานซาอุฯ, US CPI ส.ค. ยังหนืด · Al Jazeera / Kpler (7 ก.ย. 69) — เรือผ่านฮ
อร์มุซเฉลี่ย ~10 ลำ/วัน · Trading Economics / IEA (11 ก.ย. 69) — IEA หั่น demand 2026 −2.5M bpd, ซาอุฯ ปิ ดท่อ East-West, ฮู ตีรุกเกาะ Perim, GCC-อิหร่านนัดคุยโอมาน 14 ก.ย. · Investing.com / InfoQuest / Krungthai (8–11 ก.ย. 69) — FedWatch 60.4%, PPI สหรัฐฯ +5.4%, ECB → 2.50%, กนง. คง 1.00% (7-0), บาทปิ ด 33.05 กรอบ 32.90–33.15 · RYT9 (11 ก.ย. 69) — Nikkei −3% หลัง WTI ทะลุ $100 · Bangkokbiznews (9 ก.ย. 69) / Thansettakij (8 ก.ย. 69) / Dailynews (10 ก.ย. 69) — ไทยเที่ยวไทยพลัส: งบ 3,500 ล้าน, flat rate 1,500 บาท/คืน/สิทธิ์, คูปอง 50% (1,500/เมืองรอง 2,000), ลงทะเบียน 1–25 ต.ค., เดินทาง 1 พ.ย., งดใช้สิทธิ์ 15 ธ.ค.–15 ม.ค. · Fortune (14 มี.ค. 69) — fuel surcharge รอบ มี.ค.: AF-KLM ~$57 / Air India สูงสุด $50 · Nation Thailand (พ.ค. 69) — ยอดจองใหม่ Q2–Q3 ลด 20–30% · Winter airlift: carry จาก Issue 18–19 (ททท. / InfoQuest / Scandasia / CAAT) ARCHIVE ·
อ่านย้อนหลัง
อ่าน Weekly Brief ฉบับก่อนหน้าทั้งหมดได้ที่ thethinkwise.com/category/weekly-brief THETHINKWISE | HOTEL CONSULTING
amornpan@thethinkwise.com