WEEKLY
TOURISM
BRIEF
·
ISSUE
021
thethinkwise 21-27 กันยายน 2569 · 21-27 September 2026
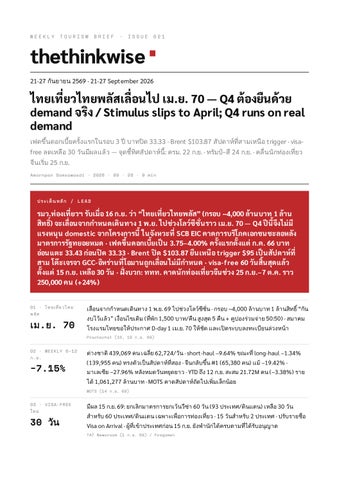
ไทยเที่ยวไทยพลัสเลื่อนไป เม.ย. 70 — Q4 ต้องยืนด้วย demand จริง / Stimulus slips to April; Q4 runs on real demand เฟดขึ้นดอกเบี้ยครั้งแรกในรอบ 3 ปี บาทปิด 33.33 · Brent $103.87 สัปดาห์ที่สามเหนือ trigger · visafree ลดเหลือ 30 วันมีผลแล้ว — จุดชี้ทิศสัปดาห์นี้ : ครม. 22 ก.ย. · ทรัมป์ –สี 24 ก.ย. · คลื่นนักท่องเที่ยว จีนเริ่ม 25 ก.ย. Amornpan Somsawasdi · 2026 · 09 · 20 · 9 min
ประเด็น หลัก / L E A D รมว.ท่องเที่ยวฯ รับเมื่อ 16 ก.ย. ว่า “ไทยเที่ยวไทยพลัส” (กรอบ ~4,000 ล้านบาท 1 ล้าน สิทธิ์) จะเลื่อนจากกำหนดเดินทาง 1 พ.ย. ไปช่วงโลว์ซีซั่นราว เม.ย. 70 — Q4 ปีนี้จึงไม่มี แรงหนุน domestic จากโครงการนี้ ในจังหวะที่ SCB EIC คาดการบริโภคเอกชนชะลอหลัง มาตรการรัฐทยอยหมด · เฟดขึ้นดอกเบี้ยเป็น 3.75–4.00% ครั้งแรกตั้งแต่ ก.ค. 66 บาท อ่อนแตะ 33.43 ก่อนปิด 33.33 · Brent ปิด $103.87 ยืนเหนือ trigger $95 เป็นสัปดาห์ที่ สาม โต๊ะเจรจา GCC-อิหร่านที่โอมานถูกเลื่อนไม่มีกำหนด · visa-f ree 60 วันสิ้นสุดแล้ว ตั้งแต่ 15 ก.ย. เหลือ 30 วัน · ฝั่ งบวก: ททท. คาดนักท่องเที่ยวจีนช่วง 25 ก.ย.–7 ต.ค. ราว 250,000 คน (+24%)
01 ·
พลัส
ไทยเที่ยวไทย
เม.ย. 70
เลื่อนจากกำหนดเดินทาง 1 พ.ย. 69 ไปช่วงโลว์ซีซั่น · กรอบ ~4,000 ล้านบาท 1 ล้านสิทธิ์ “กัน งบไว้แล้ว” เงื่อนไขเดิม (ที่พัก 1,500 บาท/คืน สูงสุด 5 คืน + คูปองร่วมจ่าย 50:50) · สมาคม โรงแรมไทยขอให้ประกาศ D-day 1 เม.ย. 70 ให้ชัด และเปิดระบบลงทะเบียนล่วงหน้า Prachachat (16, 19 ก . ย. 69)
02 · WEEKLY 6–12
ก.ย .
−7.15%
ต่างชาติ 439,069 คน เฉลี่ย 62,724/วัน · short-haul −9.64% ขณะที่ long-haul −1.34% (139,955 คน) ทรงตัวเป็นสัปดาห์ที่สอง · จีนกลับขึ้น #1 (65,380 คน) แม้ −19.42% · มาเลเซีย −27.96% หลังหมดวันหยุดยาว · YTD ถึง 12 ก.ย. สะสม 21.72M คน (−3.38%) ราย ได้ 1,061,277 ล้านบาท · MOTS คาดสัปดาห์ถัดไปเพิ่มเล็กน้อย MOTS (14 ก . ย. 69)
03 · VISA-FREE
ใหม่
30 วัน
มีผล 15 ก.ย. 69: ยกเลิกมาตรการยกเว้นวีซ่า 60 วัน (93 ประเทศ/ดินแดน) เหลือ 30 วัน สำหรับ 60 ประเทศ/ดินแดน เฉพาะเพื่อการท่องเที่ยว · 15 วันสำหรับ 2 ประเทศ · ปรับรายชื่อ Visa on Arrival · ผู้ที่เข้าประเทศก่อน 15 ก.ย. ยังพำนักได้ครบตามที่ได้รับอนุญาต TAT Newsroom (1 ก . ย. 69) / Fragomen
04 · FED FUNDS
3.75–4%
FOMC มติ 12-0 ขึ้น 0.25% ครั้งแรกตั้งแต่ ก.ค. 66 · dot plot ชี้โอกาสขึ้นอีก 1 ครั้งในปีนี้ · BOJ
ขึ้นเป็น 1.25% · บาทแตะ 33.43 อ่อนสุดในรอบ 1 เดือนครึ่ง ก่อนปิดศุกร์ 33.33 (จาก 33.04) · กรอบ 21–25 ก.ย. 33.00–33.60 CNBC (16 ก . ย. 69) / ศูนย์วิจัยกสิกรไทย (18 ก . ย. 69)
05 · BRENT · WK3 > TRIGGER
$103.87
ปิดศุกร์ 18 ก.ย. −0.9% และราว −1% ทั้งสัปดาห์ — ลบครั้งแรกใน 3 สัปดาห์ · WTI $100.30 · ตลาดมองว่าท่อ East-West ของซาอุฯ ที่เสียหายกระทบ supply น้อยกว่าที่กลัว เพราะซาอุฯ หันไปส่งออกผ่านฮอร์มุซ ~2.8M bpd (ส.ค. 0.7M bpd) CNBC / DTN / Trading Economics (18 ก . ย. 69)
จีน 25 ก . ย .– ต .ค .
06 · 7
250K
ททท. คาด 13 วันช่วงไหว้พระจันทร์ต่อ Golden Week จีนเข้าไทย ~250,000 คน (+24%) รายได้ 11,500 ล้านบาท (+37%) · เฉพาะ 1–7 ต.ค. ~137,000 คน (+21%) · ยอดจองล่วง หน้า ต.ค. บน ForwardKeys +16% วันเข้าสูงสุด 25 ก.ย. ททท. ผ่าน Prachachat (18 ก .ย. 69)
SECTION 1 · POLICY SHIFT
ไทยเที่ยวไทยพลัสเลื่อน — แผน domestic Q4 ต้องเขียนใหม่โดยไม่มีเงิน รัฐ 16 ก.ย. นายสุรศักดิ์ พันธ์เจริญวรกุล รมว.การท่องเที่ยวและกีฬา เปิดเผยว่าโครงการมีแนวโน้มเลื่อนจาก
เดิม (เริ่ม 1 ต.ค. เดินทาง พ.ย. 69–ก.พ. 70) ไปช่วงโลว์ซีซั่นราว เม.ย. 70 เหตุผลจากวงหารือระดับ ครม.: ไม่ ควรอัดงบช่วงไฮซีซั่นที่คนเดินทางอยู่แล้ว และช่วงงดใช้สิทธิ์ 15 ธ.ค.–15 ม.ค. ทำให้โครงการขาดตอน จึง ให้รวบไปทำครั้งเดียวหลังปีใหม่ช่วงปิดเทอม · กรอบงบ ~4,000 ล้านบาท (Issue 20 รายงานไว้ 3,500 ล้าน) 1 ล้านสิทธิ์ ยืนยันว่ากันไว้แล้วจาก พ.ร.ก.เงินกู้ 4 แสนล้าน หลักการและเงื่อนไขเดิมทั้งหมด · ช่วง ต.ค.–ธ.ค. รัฐยกบทกระตุ้นการใช้จ่ายให้ “ไทยช่วยไทยพลัส” สูตร 60/40 ซึ่งคณะกรรมการกลั่นกรองฯ เห็นชอบต่อ อายุ ต.ค.–พ.ย. เมื่อ 17 ก.ย. และเตรียมเข้า ครม. 22 ก.ย. · ข้อสังเกต: ณ วันปิดต้นฉบับยังไม่มีมติ ครม. กำหนดวันเริ่มใหม่ และ รมว. ระบุว่าจะกลับไปหารือภาคเอกชนอีกรอบ คำถามเรื่องจังหวะเวลามีมาก่อนแล้ว: 14 ก.ย. — สองวันก่อนการเลื่อน — Andrew J Wood ประธานคณะ กรรมการท่องเที่ยวของ JFCCT เขียนใน T T R Weekly ว่าโรงแรมที่คาด occupancy สูงในราคาไฮซีซั่นมีแรง จูงใจน้อยที่จะกันห้องให้โครงการ และตัววัดผลที่แท้จริงคือ “ทริปที่เกิดเพิ่มขึ้นจริง” ไม่ใช่จำนวนสิทธิ์ที่ใช้ หมด · ฝั่งสมาคมโรงแรมไทย นายเทียนประสิทธิ์ ไชยภัทรานันท์ ระบุว่าการเลื่อนกระทบเมืองรองที่เตรียม จ้างงานรอไว้แล้ว แต่ เม.ย.–มิ.ย. 70 เป็นช่วงที่เงินกระตุ้นตรงจุดกว่า และขอให้รัฐประกาศ D-day 1 เม.ย. 70 ให้ชัดพร้อมเปิดระบบลงทะเบียนล่วงหน้า · แหล่งข่าวผู้ประกอบการระบุว่ารับทราบการเลื่อนผ่านสื่อ หลัง เตรียมข้อมูลลงทะเบียนและแคมเปญไว้แล้ว สิ่งที่เหลือสำหรับ domestic Q4: สทท. เผยว่า ททท. เตรียมโครงการ “บัสทัวร์เที่ยวไทย” ต.ค.–ธ.ค. อุดหนุน ค่ารถบัส 10,000 บาท/คัน/วัน สำหรับกรุ๊ป 30 คนขึ้นไป พักค้างข้ามจังหวัดอย่างน้อย 1 คืน งบ 8 ล้านบาท (รอรายละเอียด) · เวียตเจ็ทไทยแลนด์ระบุยอดจองเส้นทางในประเทศ Q4 ไม่ช้ากว่าปีก่อน · แต่ภาพมหภาค ไม่เป็นใจ: SCB EIC Outlook Q3/2026 (15 ก.ย.) คาด GDP ไตรมาส 4 โตเพียง 1.1% YoY การบริโภคภาค เอกชนชะลอหลังมาตรการกระตุ้นหมด ดัชนีค้าปลีกหดตัวสามเดือนติด และความเชื่อมั่นผู้บริโภคเดือน ส.ค. ลดลงอีกครั้ง
OPERATOR TAKEAWAY
Issue 20 แนะนำให้ปิด checklist ไทยเที่ยวไทยพลัสก่อน 1 ต.ค. และวาง rate plan สามช่วง — แผนนั้นพักไว้ ได้ (1) ปล่อยโควตาห้องที่กันไว้ให้โครงการช่วง พ.ย.–14 ธ.ค. กลับเข้า inventory ปกติ (2) domestic ช่วง
shoulder พ.ย.–ต้น ธ.ค. และหลัง 15 ม.ค. ต้องขับด้วยแคมเปญของโรงแรมเอง — เพิ่มมูลค่าแทนการหั่นราคา (3) เก็บชุดเอกสารลงทะเบียนและระบบรับชำระที่เตรียมไว้ ใช้ได้อีกครั้งตอน เม.ย. 70 ซึ่งเป็นช่วงที่โรงแรม
ต้องการ demand เสริมจริง (4) โรงแรมเมืองรองที่รับกรุ๊ปได้ ติดตามเงื่อนไขบัสทัวร์ผ่านบริษัทนำเที่ยวในพื้นที่ [thethinkwise view]
SECTION 2 · OIL & MONEY
เฟดขึ้นจริง — “ราคาเงิน” กลายเป็นโจทย์หลัก ขณะที่น้ำมันยืนสัปดาห์ที่ สาม
โต๊ะเจรจา GCC-อิหร่านที่เมืองซาลาลาห์ โอมาน ซึ่ง Issue 20 ชี้ว่าเป็นจุดชี้ทิศ ถูกเลื่อนไม่มีกำหนดตั้งแต่ 13 ก.ย. “ตามคำขอของบางประเทศในภูมิภาค” หลังเหตุโจมตีเรือสินค้าอิหร่านในช่องแคบฮอร์มุซ · ท่อ East-West ของซาอุฯ เสียหาย 3 สถานีสูบจากโดรนเมื่อ 10 ก.ย. และ Aramco แจ้งโรงกลั่นลูกค้าในยุโรป อย่างน้อย 2 รายว่าจะไม่ได้รับน้ำมันดิบเดือน ต.ค. · แต่ซาอุฯ หันกลับไปส่งออกผ่านฮอร์มุซราว 2.8 ล้าน บาร์เรล/วันในช่วง 6 วัน (ส.ค. 0.7 ล้าน) Brent จึงย่อลงมาปิด $103.87 · ภาพใหญ่ยังตึง: JPMorgan ประเมิน flow น้ำมันจากตะวันออกกลาง ~17 ล้านบาร์เรล/วัน ต่ำกว่าค่าเฉลี่ยปี 2025 ราว 6 ล้าน และวันพฤหัสมีเรือ สินค้าผ่านฮอร์มุซเพียง 4 ลำ · SCB EIC วางกรณีฐาน Brent เฉลี่ยปี 2026 ที่ $90 และปี 2027 ที่ $80 (กรณี เลวร้าย $90–100 ทั้งสองปี ) — เงื่อนไขถอนแผน B (Brent ต่ำกว่า $90 สองสัปดาห์ติด) จึงยังห่าง 16 ก.ย. FOMC มีมติ 12-0 ขึ้นดอกเบี้ย 0.25% เป็น 3.75–4.00% ครั้งแรกตั้งแต่ ก.ค. 66 เพื่อสกัดเงินเฟ้อที่มา
จากราคาพลังงาน ผู้ร่วมประชุม 16 จาก 18 คนคาดว่าจะขึ้นอีกอย่างน้อยหนึ่งครั้ง · BOJ ขึ้นตามเป็น 1.25% · บาทอ่อนแตะ 33.43 ก่อนปิด 33.33 ต่างชาติขายสุทธิหุ้นไทย 5,192 ล้านบาท และไหลออกจากตลาด พันธบัตร 7,552 ล้านบาทในสัปดาห์เดียว · ธปท. ประเมินว่าตลาดรับรู้ส่วนต่างดอกเบี้ยไทย-สหรัฐฯ ไปแล้ว เงินสำรองระหว่างประเทศสุทธิกว่า 3 แสนล้านดอลลาร์ ความเสี่ยงเงินไหลออกรุนแรงอยู่ในวงจำกัด · SCB EIC คาด กนง. คงดอกเบี้ย 1.00% ถึงสิ้นปี 2027 แต่ย้ำว่า “ภาวะการเงินไทยยังตึงตัว” เพราะ bond yield โลกที่สูงดันต้นทุนกู้ยืมในประเทศขึ้นตาม ดอกเบี้ยนโยบายต่ำจึงไม่ได้แปลว่าโรงแรมเล็กกู้ง่าย: รายงานฉบับเดียวกันของ SCB EIC (ข้อมูลกรมพัฒนา ธุรกิจการค้า) ชี้ว่าสัดส่วน “บริษัทผีดิบ” — ICR ต่ำกว่า 1 เท่าสองรอบบัญชีติด และอายุเกิน 3 ปี — เพิ่มขึ้นใน ปี 2025 โดย SME มีสัดส่วนสูงกว่าธุรกิจขนาดอื่นเกือบ 3 เท่า และธุรกิจที่พักแรมอยู่ในกลุ่มสัดส่วนสูงสุดร่วม กับอสังหาฯ เพื่ออยู่อาศัยและร้านอาหาร (ประชาชาติธุรกิจสรุปตัวเลขรวมไว้ที่เกือบ 12%) · สินเชื่อ SME หด ตัว 8.8% ในรอบสองปี ขณะที่ธุรกิจที่ไม่ใช่ SME ขยายตัว 3.1% และเกือบ 1 ใน 4 ของสินเชื่อ SME ถูกจัดอยู่ ใน Stage 2–3 · โรงแรมที่มีหนี้ควรรู้ตัวเลขความสามารถจ่ายดอกเบี้ยของตัวเองก่อนที่ธนาคารจะถาม [thethinkwise view]
ต้นทุนดำเนินงานอีกสองตัวจาก SCB EIC: ค่าไฟฟ้างวด ก.ย.–ธ.ค. ลดเป็น 3.86 บาท/หน่วย (−2%) ช่วยได้ เล็กน้อย · แต่ El Niño 2026–27 มีโอกาสกว่า 90% ที่จะถึงระดับรุนแรงมากในช่วง ต.ค.–ธ.ค. ฝนทั้งปีคาด 1,320 มม. (−12% จากค่าเฉลี่ย 30 ปี ) และจะทิ้งช่วงตั้งแต่ Q4/69 ถึง Q1/70 EIC ระบุให้ “ภาคใต้” เป็นพื้นที่ เฝ้าระวังภาวะน้ำตึงตัว เพราะน้ำใช้การได้ต่ำกว่าค่าเฉลี่ยและธุรกิจท่องเที่ยว-โรงแรมกระจุกตัว — รีสอร์ต ภาคใต้ควรตรวจแหล่งน้ำสำรองก่อนเข้าพีค [thethinkwise view]
SECTION 3 · FORWARD DEMAND READ
ฝั่ งไกลยังนิ่ง ฝั่ งจีนกำลังมา — แต่ “ที่นั่ง” กติกาวีซ่า และคู่แข่ง คือสามจุด ที่ต้องเฝ้า ฝั่ งยืนยัน
Long- haul ทรงตัวสองสัปดาห์ติด และคลื่นจีนมีทั้ งยอดจองและที่นั่งรองรับ Long-haul −1.34% (139,955 คน) เทียบ short-haul −9.64% — ตลาดใกล้ชะลอเพราะรอวันหยุดยาว: Silver Week ญี่ปุ่น 19–23 ก.ย. · Chuseok เกาหลี 24–26 ก.ย. · วันชาติจีน 1–7 ต.ค. · ฝั่งจีน: ค้นหาเที่ยวบินมาไทย +24% YoY ต้นทางหลักคือเซี่ยงไฮ้ กว่างโจว เฉิงตู หางโจว ฉงชิ่ง · บาทอ่อนเทียบหยวน 9.8% YoY (4.93
บาท/หยวน ณ 1 ก.ย.) · ก.ย.–ต.ค. มี 6 เส้นทางบินใหม่เข้าไทย รวม ~10,282 ที่นั่ง เช่น เซี่ยงไฮ้–ภูเก็ต เซี่ยงไฮ้–เชียงใหม่ คุนหมิง–อุดรธานี (OAG ณ 28 ส.ค.) · SCB EIC ชี้ว่า winter schedule มีเที่ยวบินเพิ่ม ส่วน ใหญ่จากอินเดียและยุโรป และคาดต่างชาติทั้งปี 32.5 ล้านคน (ปี 2025: 33.0 ล้าน) อยู่ในกรอบ 30–34 ล้าน ของ ททท. ฝั่ งเสี่ยง
Fuel surcharge รอบใหม่มาจริง — และข่าวสภาพคล่องของแอร์เอเชียเตือนเรื่อง airlift ราคา ประหยัด Korean Air ปรับ fuel surcharge ตั๋วที่ออกตั้งแต่ 1 ต.ค. ขึ้นเป็น Level 23 (จาก 21) สูงสุด 362,600 วอน
(~$265) ต่อเที่ยวในเส้นทางไกล หลัง jet fuel (MOPS) เฉลี่ย $158.57/บาร์เรล +6.2% — ตรงกับที่ Issue 20
คาดว่ารอบปรับใหม่จะมาใน 2–4 สัปดาห์ · แอร์เอเชีย: หลังข่าวขาดสภาพคล่อง Tony Fernandes แถลงใน ไทยว่าเงินกู้ $1,000 ล้านเป็นการรีไฟแนนซ์หนี้ยุคโควิด ไม่ใช่หนี้ใหม่ · Q3 ลดที่นั่งลง 20–25% และยืนยัน จะเพิ่มกลับสู่ระดับก่อนสงครามใน Q4 load factor ราว 80% · ขนาดของความเสี่ยง: OAG Megahubs 2026 ระบุว่า 51% ของที่นั่งทั้งหมดในเอเชียตะวันออกเฉียงใต้เป็นของสายการบินต้นทุนต่ำ และแอร์เอเชียถือ 34% ของเที่ยวบินที่ KUL · โรงแรมที่พึ่งแขกมาเลเซีย ตลาดภูมิภาค และ domestic ที่บินต้นทุนต่ำ ควรถือ เรื่องนี้เป็นความเสี่ยงที่ต้องเฝ้า ไม่ใช่ข้อสรุป [thethinkwise view] กติกาใหม่
Visa- free เหลือ 30 วันตั้งแต่ 15 ก.ย. — กระทบตรงที่แขกพักยาวฤดูหนาว
ประกาศกระทรวงมหาดไทยลงราชกิจจานุเบกษา 31 ส.ค. มีผล 15 ก.ย.: มาตรการยกเว้นวีซ่า 60 วันที่ใช้ ตั้งแต่ ก.ค. 67 สิ้นสุดลง แทนด้วย 30 วันสำหรับ 60 ประเทศ/ดินแดน (เฉพาะวัตถุประสงค์ท่องเที่ยว) 15 วัน สำหรับ 2 ประเทศ และ Visa on Arrival ที่ปรับรายชื่อใหม่ · แขกทั่วไปที่พัก 1–2 สัปดาห์ไม่กระทบ แต่กลุ่ม long-stay 30 คืนขึ้นไป — snowbird ยุโรป digital nomad แขกรายเดือน — ต้องวางแผนวีซ่าเอง โรงแรมที่ ขาย long-stay package ควรปรับข้อความ pre-arrival และเงื่อนไขแพ็กเกจให้สอดคล้องกับสิทธิ์พำนักตาม สัญชาติของแขก [thethinkwise view] คู่แข่ง
ตลาดไม่ได้หาย แต่ถูกแบ่ง — SCB EIC เรียกว่า “Tourism war” 7 เดือนแรกปี 2026: ไทย 18.7 ล้านคน (−3%) · ญี่ปุ่น 24.5 ล้าน (−2%) · เวียดนาม 13.9 ล้าน (+14%) ·
เกาหลีใต้ 12.8 ล้าน (+20%) ส่วนแบ่งของไทยในเอเชียตะวันออกลดจาก 13.7% เหลือ 13.2% · นักท่องเที่ยว จีน: เกาหลีใต้ 3.99 ล้าน (+27%) แซงไทย 3.11 ล้าน (+16%) โดยเวียดนามตามมาที่ 3.08 ล้าน · รัสเซียไป
เวียดนาม 0.86 ล้านคน (+174%) — ตลาดเดียวกับที่รีสอร์ตชายทะเลไทยพึ่งในฤดูหนาว · ข่าวดีคือค่าใช้ จ่ายต่อทริปของนักท่องเที่ยวต่างชาติในไทยขยับจาก 43,215 เป็น 48,031 บาท (1H25 → 1H26, ผลสำรวจ ททท.) THETHINKWISE VIEW
สัปดาห์ก่อนคำถามคือ “หน้าต่างจองหดแค่ไหน” สัปดาห์นี้เพิ่มอีกข้อ: “ที่นั่งจะมาครบตามตารางไหม” — pace checkpoint ยุโรปยังใช้ต่อ ( ต่ำกว่า STLY สองสัปดาห์ติด ค่อยขยับน้ำหนักตลาด) และเพิ่ม airlift checkpoint: ตรวจตารางบินของเส้นทางที่ป้อนแขกให้โรงแรมทุกสองสัปดาห์ โดยเฉพาะเส้นทาง low-cost เข้าสนามบิน ใกล้โรงแรม · เมื่อไทยเที่ยวไทยพลัสไม่มาใน Q4 แผนสำรองที่เคยวางไว้ว่า “domestic จะมารับ” ต้องปรับ — น้ำหนักสำรองย้ายไปที่จีน ตลาดใกล้ช่วงวันหยุดยาว และตะวันออกกลางแทน · ตัวเลขคู่แข่งบอกว่าจำนวนคน จะไม่กลับมาง่าย สิ่งที่โรงแรมเล็กคุมได้คือรายได้ต่อแขก ซึ่งกำลังขยับขึ้น ตลาด
สัปดาห์ 6–12 ก.ย.
WoW
หมายเหตุ
จีน
65,380
−19.42%
กลับขึ้น #1 · ชะลอก่อนคลื่น 25 ก.ย.–7 ต.ค.
มาเลเซีย
53,638
−27.96%
หมดแรงวันหยุดยาว · Malaysia Day 16 ก.ย. หนุนสัปดาห์ถัดไป
อินเดีย
39,857
+1.88%
ทรงตัวระดับสูง
ญี่ปุ่น
19,628
+4.91%
ก่อน Silver Week 19–23 ก.ย.
รัสเซีย
18,154
+4.03%
กลับเข้า top-5 · สัญญาณต้นฤดู
ที่มา: MOTS (14 ก .ย. 69) · WoW = เทียบสัปดาห์ก่อน · YTD สูงสุด: จีน 3.66M · มาเลเซีย 2.76M · อินเดีย 1.61M · รัสเซีย 1.21M · เกาหลีใต้ 0.80M HOTEL OWNER LENS · 4 ACTION POINTS
4 อย่างที่เจ้าของโรงแรมควรทำสัปดาห์นี้ 1. เขียนแผน domestic Q4 ใหม่ โดยไม่มีไทยเที่ยวไทยพลัส — ปล่อยโควตาห้องที่กันไว้กลับเข้าขายปกติ
วางแคมเปญของโรงแรมเองสำหรับสัปดาห์ shoulder (พ.ย.–ต้น ธ.ค. และหลัง 15 ม.ค.) ด้วยการเพิ่ม มูลค่า ไม่ใช่ลดราคาหว่าน · เก็บชุดเอกสารโครงการไว้ใช้ เม.ย. 70 [thethinkwise view] 2. รับคลื่นจีน 25 ก.ย.–7 ต.ค. แบบคุมราคา — ตรวจ rate และ availability บนช่องทางที่แขกจีนใช้ให้ครบ ก่อน 25 ก.ย. ตั้ง minimum stay ช่วง 1–7 ต.ค. ตามกำลังของโรงแรม · บาทที่อ่อนเทียบหยวน 9.8% ทำให้ราคาไทยถูกลงในสายตาแขกจีนอยู่แล้ว — ไม่มีเหตุผลต้องลดเพิ่ม [thethinkwise view] 3. Pace checkpoint ยุโรปสัปดาห์ที่สอง + airlift watch + ทบทวน long-stay ตาม visa 30 วัน — Longhaul ยังนิ่ง แผน B ยืนต่อโดยไม่ panic-discount · เทียบ pace ช่วงเข้าพัก ต.ค.–ธ.ค. กับ ST LY ต่อเนื่อง
เพิ่มการตรวจตารางบินเส้นทางหลักทุกสองสัปดาห์เพราะ surcharge รอบ ต.ค. เริ่มประกาศแล้ว · แก้ ข้อความ pre-arrival และเงื่อนไข long-stay package ให้ตรงกับกติกา visa-free ใหม่ก่อนยอดจองฤดู หนาวเข้า [thethinkwise view] 4. ตรวจ “ต้นทุนเงิน” ก่อนเข้าไฮซีซั่น — คำนวณว่ากำไรจากการดำเนินงานครอบคลุมดอกเบี้ยจ่ายกี่เท่า ถ้าตึง ควรคุยกับธนาคารช่วงที่ดอกเบี้ยไทยยัง 1.00% และกระแสเงินสดไฮซีซั่นกำลังเข้า · ฝั่ง FX กรอบ บาท 33.00–33.60 ยังเอียงอ่อน เลี่ยงล็อกสัญญาสกุลต่างประเทศระยะยาว · ดูเงินสดล่วงหน้าได้ด้วย 13Week Cash Runway [thethinkwise view]
KEY TAKEAWAY
เงินรัฐหายไปจาก Q4 เงินกู้ทั่วโลกแพงขึ้น น้ำมันยังไม่ลง และคู่แข่งในภูมิภาคโตเร็วกว่า — แต่ demand จริงยังมา: long-haul นิ่ง และจีนกำลังเข้า · Q4 นี้โรงแรมชนะด้วยการอ่าน pace คุมต้นทุนเงิน และเพิ่มรายได้ต่อแขก ไม่ใช่การรอโครงการ · จับตาสัปดาห์นี้: ครม. 22 ก.ย. (ไทยช่วยไทยพลัส) · ทรัมป์–สี จิ้นผิง 24 ก.ย. · วันเข้าสูงสุดของตลาดจีน 25 ก.ย. REFERENCE
Sources Cited MOTS / กระทรวงการท่องเที่ยวและกีฬา (14 ก.ย. 69, เผยแพร่ผ่าน Thailandplus) — weekly 6–12 ก.ย.: 439,069 คน (−7.15% WoW, −33,829
คน) เฉลี่ย 62,724/วัน · short-haul 299,114 (−9.64%) · long-haul 139,955 (−1.34%) · top-5: จีน 65,380 / มาเลเซีย 53,638 / อินเดีย 39,857 / ญี่ปุ่น 19,628 / รัสเซีย 18,154 · YTD 21,719,478 คน (−3.38%) / ฿1,061,277M · SCB EIC, Outlook ไตรมาส 3/2026 (15 ก.ย. 69) — GDP 2026F 2.2% / Q4F 1.1%, บริโภคเอกชนชะลอ , RSI หดตัว 3 เดือน , CCI ส.ค., กนง. คง 1% ถึงสิ้นปี 2027, ภาวะการเงินตึงตัว, Brent base case $90 (2026) / $80 (2027), นิยามและสัดส่วน Zombie firm, สินเชื่อ SME 2Y −8.8% vs Non-SME +3.1%, Stage 2–3 เกือบ 1 ใน 4, ค่าไฟ 3.86 บาท/ หน่วย, El Niño 2026–27 (โอกาส >90%, ฝน 1,320 มม., ภาคใต้เฝ้าระวังน้ำ), ต่างชาติ 2026F 32.5M / 2027F 34.2M, Tourism war 7M26 (ไทย 18.7M / ญี่ปุ่น 24.5M / เวียดนาม 13.9M / เกาหลีใต้ 12.8M, market share 13.7% → 13.2%, จีนไปเกาหลีใต้ 3.99M / ไทย 3.11M / เวียดนาม 3.08M, รัสเซียไปเวียดนาม 0.86M), ค่าใช้จ่ายต่อทริป 43,215 → 48,031 บาท · Prachachat คอลัมน์สามัญสำนึก (19 ก.ย. 69) — สรุปสัดส่วน Zombie firm เกือบ 12% · Prachachat (16 ก.ย. 69) — รมว.ท่องเที่ยวฯ รับเลื่อนไทยเที่ยวไทยพลัสไปราว เม.ย. 70, กรอบ ~4,000 ล้าน /1 ล้าน สิทธิ์ · Prachachat (19 ก.ย. 69) — ท่าทีสมาคมโรงแรมไทย, สทท.: บัสทัวร์เที่ยวไทย, เวียตเจ็ทไทยแลนด์ · TTR Weekly (14 ก.ย. 69) — Andrew J Wood, “Thai Travel Plus: Is high season the right time?” · Kaohoon / PostToday / Komchadluek (17–18 ก.ย. 69) — ต่ออายุไทยช่วยไทยพลัส 60/40 ต.ค.–พ.ย. เข้า ครม. 22 ก.ย. · TAT Newsroom (1 ก.ย. 69) / Fragomen / Newland Chase — visa exemption ใหม่ 30 วัน / 15 วัน / VoA มีผล 15 ก.ย. 69, ราชกิจจานุเบกษา 31 ส.ค. 69, 93 → 60 ประเทศ/ดินแดน · CNBC / Fox Business (16 ก.ย. 69) — FOMC 12-0 ขึ้น 0.25% เป็น 3.75–4.00%, ครั้งแรกตั้งแต่ ก.ค. 66, 16 จาก 18 คนคาดขึ้นอีก · ศูนย์วิจัยกสิกรไทย ผ่าน Bangkokbiznews (18 ก.ย. 69) — บาทแตะ 33.43 ปิด 33.33 (จาก 33.04), กรอบ 33.00–33.60, ต่างชาติขายหุ้น 5,192 ล้าน / พันธบัตร outflow 7,552 ล้าน , ทรัมป์–สี 24 ก.ย. · Bangkokbiznews (18 ก.ย. 69) — ธปท.: ส่วนต่างดอกเบี้ย, เงินสำรอง >3 แสนล้านดอลลาร์, BOJ 1.25% · CNBC / DTN Progressive Farmer / Trading Economics (18 ก.ย. 69) — Brent $103.87 (−0.9% วัน, ~−1% สัปดาห์) / WTI $100.30, JPMorgan flow ~17M bpd, ซาอุฯ ส่งออกผ่านฮอร์มุซ 2.8M bpd, ท่อ East-West เสียหาย 3 สถานีสูบ, Aramco งดส่งโรงกลั่นยุโรป 2 ราย, เรือผ่านฮอร์มุซ 4 ลำ · Al Jazeera (13 ก.ย. 69) — เลื่อนการเจรจาอิหร่าน GCC ที่โอมาน · Prachachat (18 ก.ย. 69) — ททท.: จีน 25 ก.ย.–7 ต.ค. 250,000 คน (+24%) / 11,500 ล้านบาท, Golden Week 137,000 คน , ForwardKeys +16%, 4.93 บาท/ หยวน , OAG 6 เส้นทางใหม่ ~10,282 ที่นั่ง · Travel And Tour World (19 ก.ย. 69) — กรอบ ททท. ปี 2026: ต่างชาติ 30–34 ล้านคน · Korea JoongAng Daily (16 ก.ย. 69) — Korean Air fuel surcharge ต.ค. Level 23, สูงสุด 362,600 วอน , MOPS $158.57 (+6.2%) · Prachachat (19 ก.ย. 69) — แถลงข่าว Tony Fernandes / แอร์เอเชีย · TTR Weekly (18 ก.ย. 69) — OAG Megahubs 2026: LCC 51% ของที่นั่ง ในเอเชียตะวันออกเฉียงใต้, แอร์เอเชีย 34% ของเที่ยวบินที่ KUL · Trigger $95 / เงื่อนไขถอนแผน B: carry จาก Issue 19–20 ARCHIVE ·
อ่าน ย้อ น หลัง
อ่าน Weekly Brief ฉบับก่อนหน้าทั้งหมดได้ที่ thethinkwise.com/category/weekly-brief THETHINKWISE | HOTEL CONSULTING
amornpan@thethinkwise.com