




























PRÉAMBULE
Le réseau CAP Innovation Martinique
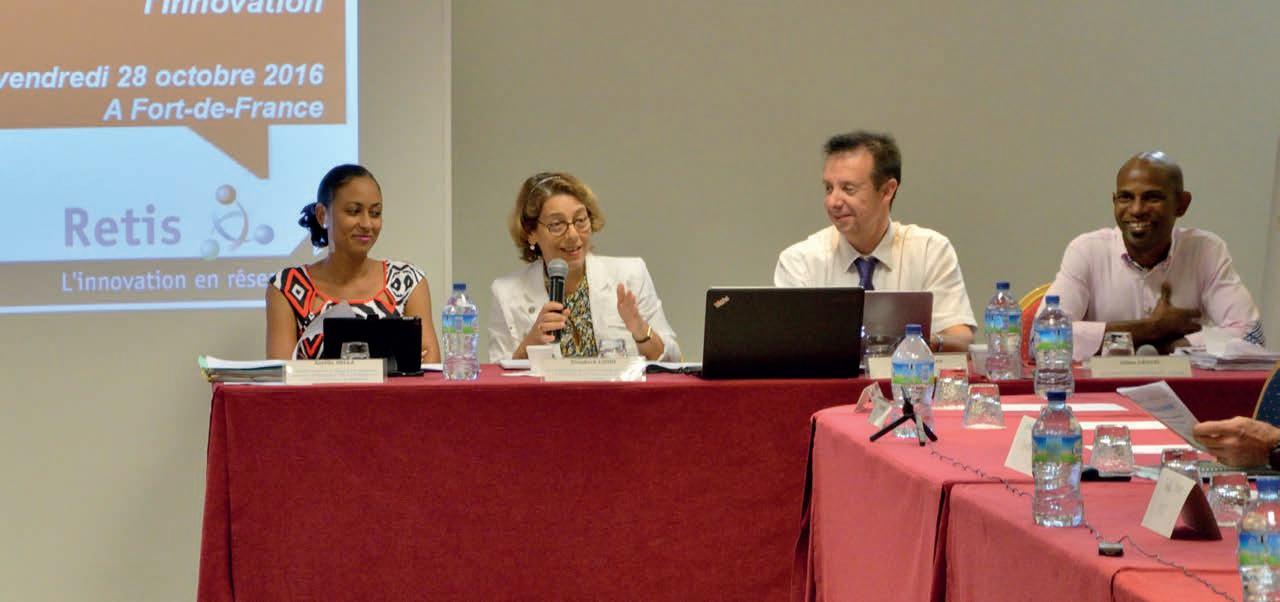
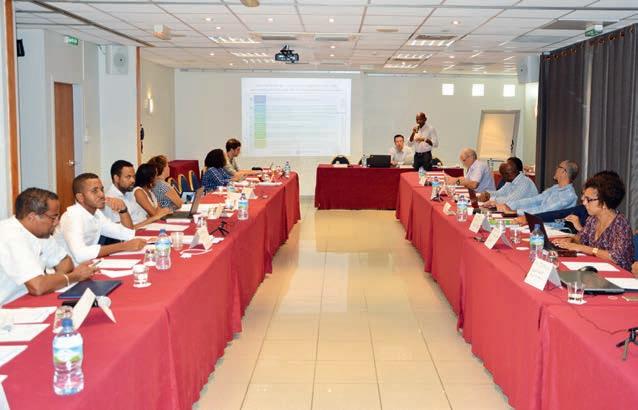
27 et 28 octobre 2016 : le premier séminaire-action de Cap Innovation
Les participants
INNOVATION ET PROJET INNOVANT : DE QUOI PARLE-T-ON ?
7

Les différentes typologies d’innovation
Qualifer l’innovation
L’évaluation du risque
8
9
11
Les phases du développement du projet et leur fnancement
FINANCEMENT PUBLIC : LES DISPOSITIFS
Les partenaires du fnancement public
11
12
12
Les dispositifs de fnancement européens
Les dispositifs de fnancement nationaux
Les dispositifs de fnancement territoriaux
FINANCEMENT PRIVÉ : FOCUS SUR LA LEVÉE DE FONDS
Les capitaux propres privés
12
15
19
Les modes alternatifs de fnancement
Le Capital Investissement
La levée de fonds : mode d’emploi
23


























Les types d’innovation Définition
Innovation continue (faire moins/ faire mieux)
Innovation incrémentale (faire plus)
Procédé interne
Amélioration à la marge Inchangé Inchangé
Le plus prévisible Du moins risqué...
Amélioration significative Extension de l’usage Inchangé
Posture de l’entreprise
Défensif et obligatoire
INNOVATION EN MARTINIQUE
Innovation radicale (faire différement) Nouveaux procédés sur base de savoirfaire existants ou à acquérir Changement de l’usage et/ou de l’achat
Croissance de la part de marché
Innovation de rupture (faire autre chose) Nouvel usage Nouveau marché
Le moins prévisible ... au plus risqué
Offensif et opportuniste
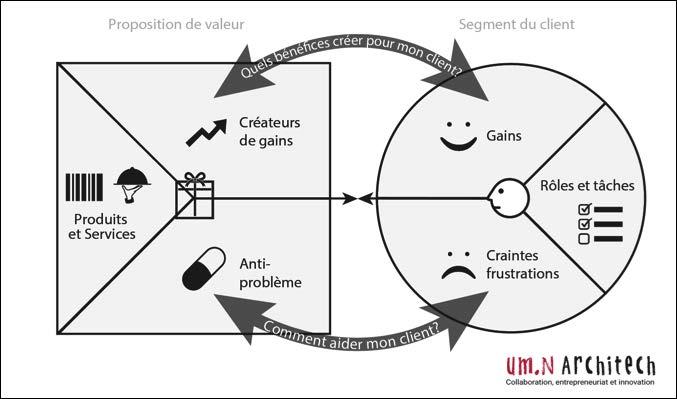
Proposition de valeur
Produits et ser vices
Quels bénéfces créer pour mon client ?
Anti-problème Créateurs de gains
Segment du client
Gains
Comment aider mon client ?
Craintes
Frustrations
Rôles et tâches
Fonds propres et quasi-fonds propres
Accélérateurs
Fonds d’amorçage
Fonds propres et/ou endettement
Capital risque et FCPR
Banques
Endettement
Cycle ie Développement Faisabilité


« Il faut cultiver la relation avec les fonds : il y a une relation de confiance à instaurer avec eux sur le long terme. »
Frédéric Daumas, Directeur Général CEEI Théogone et Directeur Direction Innovation CD31.
ETAPE 6 « Closing » (investissement) « Pacte d’actionnaires », « Garantie d’actifs/ passifs » > 2 à 3 semaines
ETAPE 7
Début de la phase d’accompagnement »
ETAPE 1 Transmission du dossier par mail, courrier... « Deal fow » sélection du projet, préparation du BP > 3 à 4 semaines
ETAPE 5 Début des négociations exclusives « Term sheet » Proposition d’intervention « lettre d’internveiton » > 6 à 10 semaines
ETAPE 4
ETAPE 2 Rencontre des dirigeants et de l’investisseur > 1 à 2 semaines
ETAPE 3 Réponse de l’investisseur : « GO/ NOGO » > 2 à 3 semaines
Début de la phase de « Due intelligence » Analyse du BP > 2 à 3 semaines
La
sortie
Dans l’idéal, elle se fait à trois ou huit ans. Plusieurs modalités existent :
- le fnancement par acquisition :
o le rachat industriel : il est réalisé selon des critères plus économiques et industriels que purement fnanciers.
o le LBO : c’est un rachat avec effet de levier, avec endettement bancaire de la part des dirigeants ou d’investisseurs.
- le rachat des parts par l’entrepreneur. Le procédé est peu fréquent car les investisseurs veulent réaliser un investissement qui bénéfcie au développement de l’entreprise et non au rachat de leurs parts.
- l’IPO (introduction en bourse), pour les entreprises les plus dynamiques. Il garantit le rendement le plus élevé.