4 Maatschappelijke prestaties 2025
4.1 Voldoende en beschikbare woningen
Stek heeft ruim 11.000 sociale huurwoningen
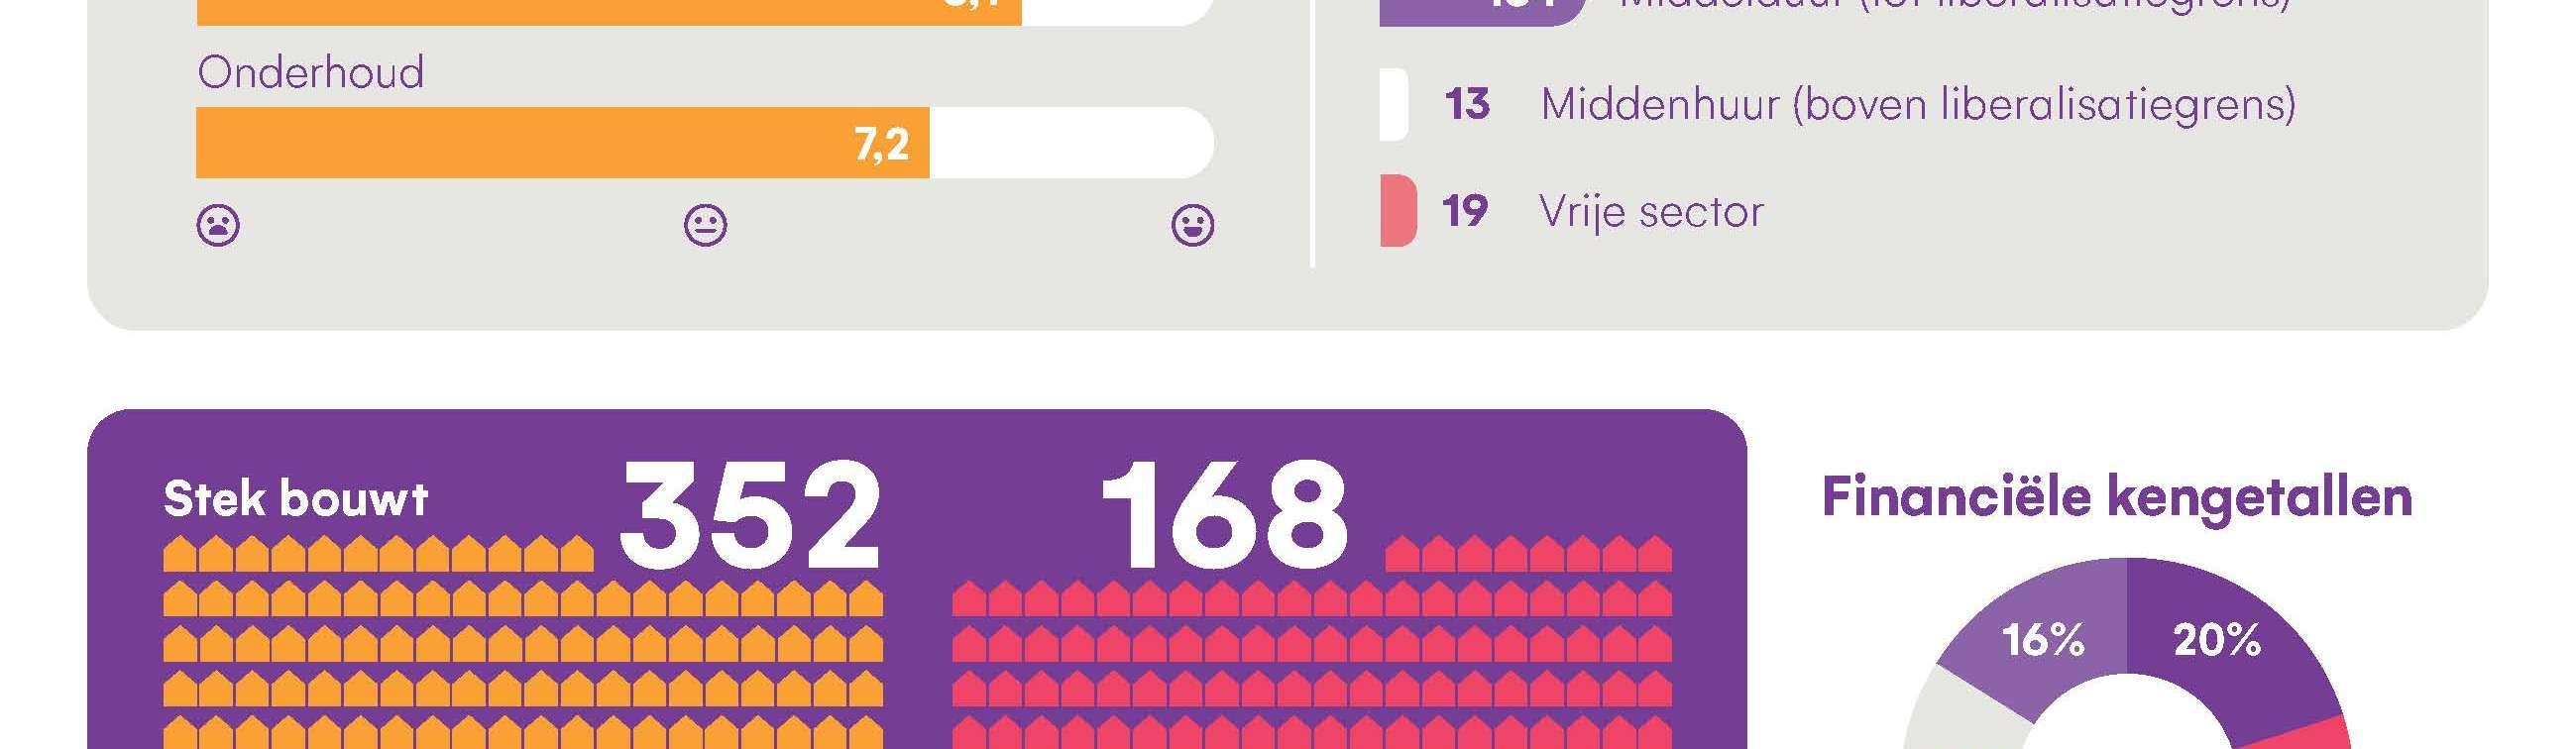
In ons ondernemingsplan is de ambitie uitgesproken om een stevige bijdrage te leveren aan het tekort aan sociale huurwoningen. De woningvoorraad is met 144 woningen gegroeid in 2025. Dit is inclusief mutaties als gevolg van verkoop van 1 woning, aankoop van 1 woning. Daarnaast zijn er 10 woningen geliberaliseerd.
Naast sociale huurwoningen, heeft Stek 205 verhuureenheden intramurale zorg en 32 verhuureenheden voor een maatschappelijke functie, 43 bedrijfsonroerend goed en 695 bergingen en garages.
Tabel 1: woningvoorraad zelfstandige woningen naar gemeente, woningtype en kale huurprijs
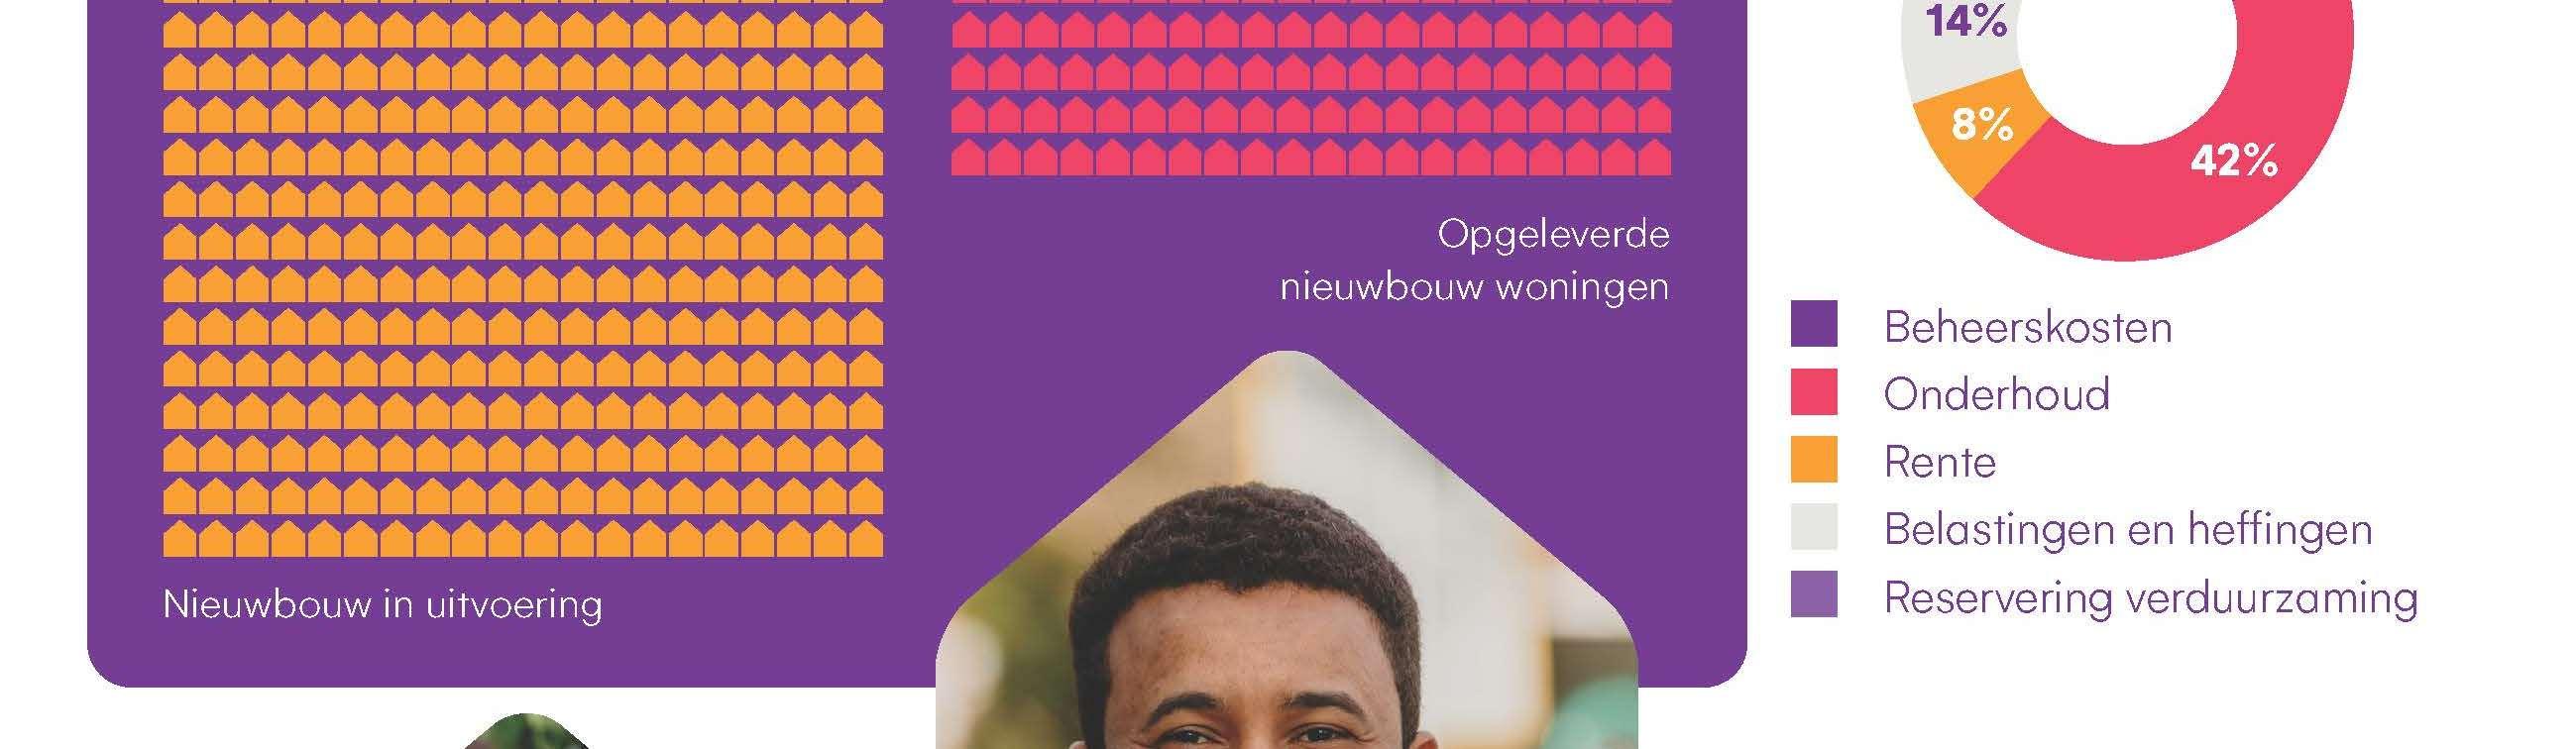
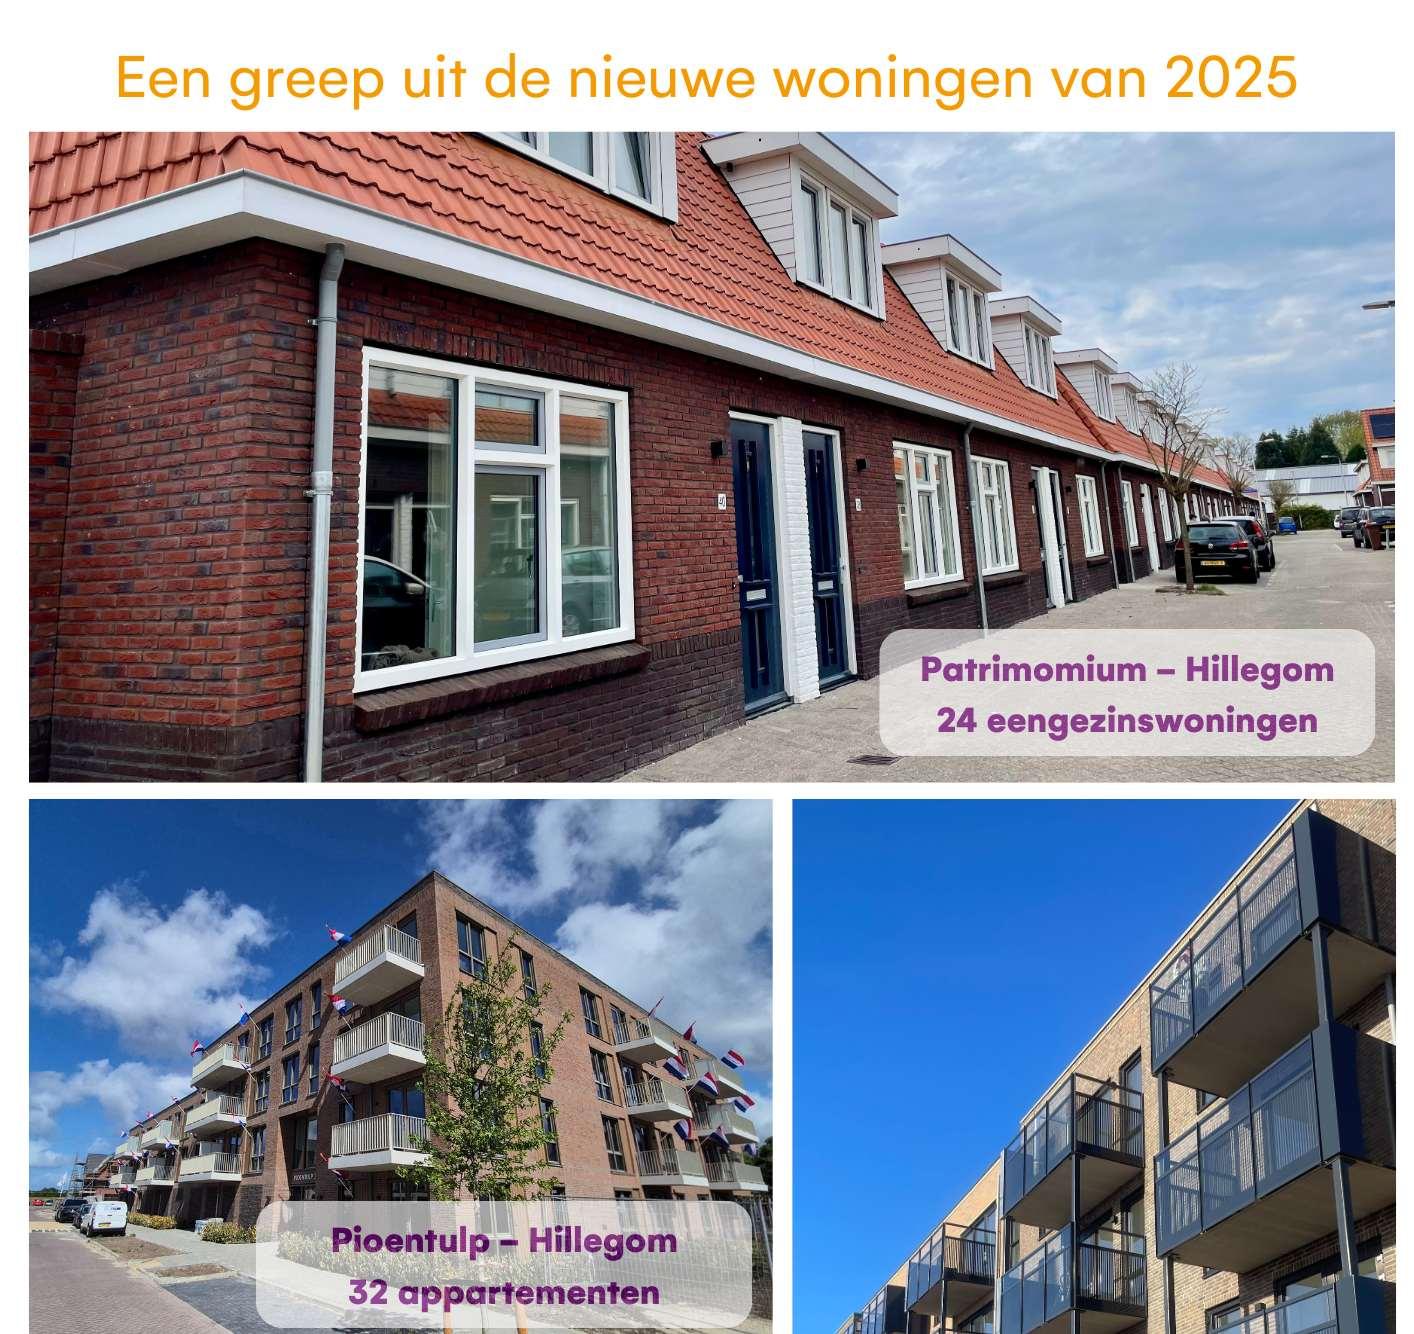
Stek leverde 168 nieuwe woningen, 2 buurtontmoetingsplekken en een kantoor op Stek heeft een grote nieuwbouwportefeuille en leverde in 2025 168 woningen op. Hierbij is de oplevering van de flexwoningen in project Teydelijk in Sassenheim en Goed Wonen fase II in Hillegom niet meegerekend. Deze 80 woningen zijn vanwege netcongestie nog niet aangesloten op de nutsvoorzieningen en kunnen daarom nog niet worden verhuurd. De verhuring zal in 2026 plaatsvinden.
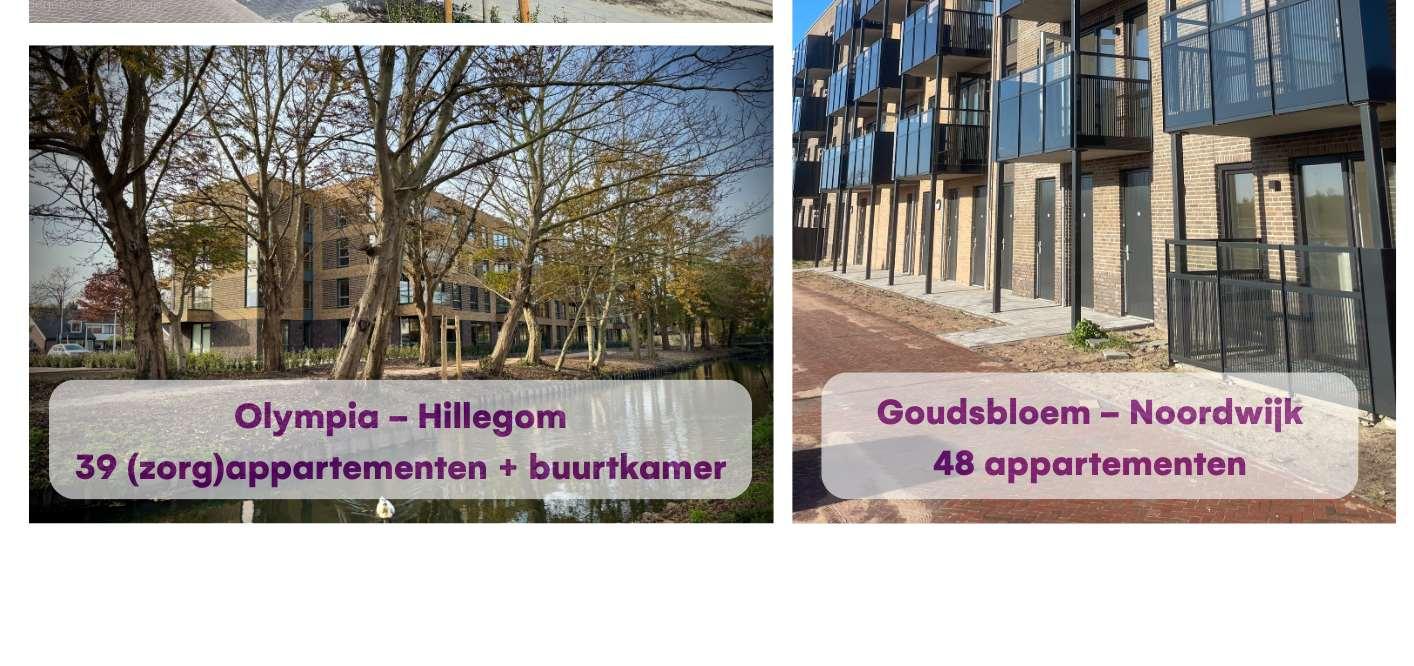
De buurtontmoetingsplekken in de Olympia in Hillegom en in de Kagercorner in Sassenheim zijn mooi geworden en bieden aan actieve huurders en buurtbewoners een fijne plek om elkaar te ontmoeten. In de Olympia is ook een kantoorruimte voor Marente opgeleverd.
Om de nieuwbouwproductie op een hoog niveau te houden is continue aandacht nodig voor acquisitie en het sturen op voortgang van projecten. In het jaarplan van de afdeling vastgoed heeft dit dan ook grote aandacht. Zo is in 2025 een commissie beoordelen nieuwe initiatieven gestart en is er gewerkt aan het verbeteren van processen, contracten en het intern delen van informatie. Ook in de prestatieafspraken is nieuwbouw een belangrijk onderwerp en is afgesproken dat de gemeente aan ontwikkelaars aangeeft dat de Stek preferred partner is voor de sociale huurwoningen.
Naar verwachting worden in 2026 92 woningen opgeleverd en verhuurd Eind 2025 heeft Stek in totaal 352 woningen in aanbouw, verdeeld over 7 locaties/projecten. Hiervan zullen naar verwachting 92 woningen in 2026 worden opgeleverd en verhuurd. Door onder andere weerstand, tegenslag (beschermde dieren, archeologische vondsten, nieuwe inzichten gemeenten, e.d.) en gebrek aan capaciteit bij verschillende participanten moeten we soms een stap terugzetten, wachten of escaleren.
Met nog een kleine eindsprint in december hebben we voor 7 projecten het investeringsbesluit vastgesteld in 2025, terwijl we dit voor 16 projecten in 2025 hadden voorzien. Er wordt wel degelijk bij veel projecten voortgang geboekt, alleen langzamer dan verwacht. We hebben als bijsturing zodoende in de nieuwe jaarbegroting terughoudender gepland, meer rekening houdend met complexe context waarin we de projecten ontwikkelen.
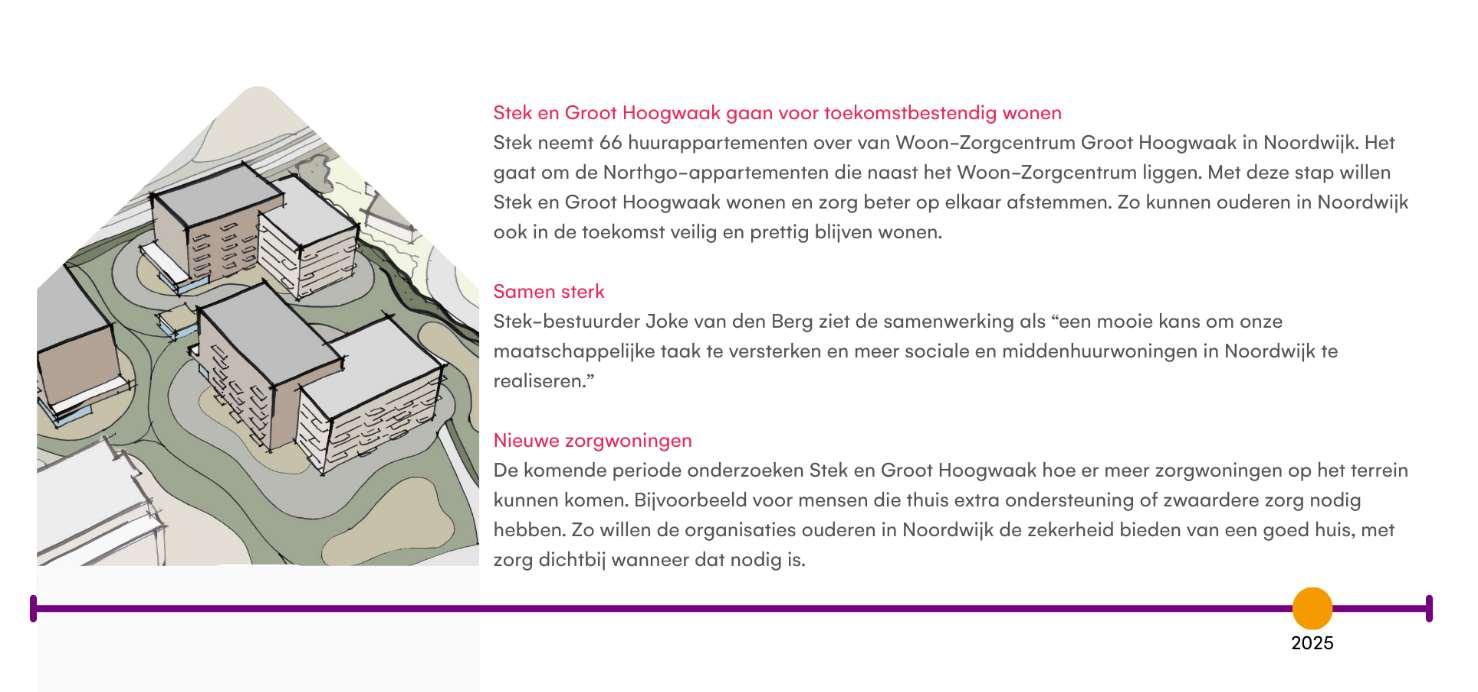
Stek koopt 66 seniorenwoningen van Groot Hoogwaak
In 2025 zijn voorbereidingen getroffen voor de overname van 66 seniorenwoningen op het terrein van zorgcentrum Groot Hoogwaak in Noordwijk. Deze woningen heeft Stek per 1 januari 2026 overgenomen met het doel om naast het verpleeghuis van Groot Hoogwaak en in samenwerking met Groot Hoogwaak, nieuwbouw te ontwikkelen. In de nieuwbouw komen er ca. 160 appartementen waar mensen tot op hoge leeftijd kunnen wonen en zorg ontvangen.
Huurders aan Mozartlaan kregen het aanbod te verhuizen
In het woongebouw aan de Mozartlaan in Voorhout met 19 appartementen doen zich al sinds kort na de oplevering in 2016 bouwkundige problemen voor. Het betreft vooral verticale en horizontale scheuren in de dragende muren, loslatend stuc- en tegelwerk, verzakkingen in de galerijplaten en verzakking en scheurvorming van/in het gevelmetselwerk. Na meerdere herstelwerkzaamheden op garantie door de aannemer bleken de schades telkens weer opnieuw te ontstaan en werd de omvang van de schade naarmate de tijd verstreek alleen maar groter. Daarom is in 2024 besloten om alle huurders een andere woning aan te bieden. Inmiddels hebben bijna alle huurders dit aanbod aangenomen. De onderzoeken naar een passende oplossing voor de bouwkundige vraagstukken zijn nog gaande.
Nieuwe verhuringen: doelstellingen slaagkansen gehaald
Stek heeft de ambitie om doelgroepen gelijke slaagkansen te bieden. Dit is ook zo afgesproken in de prestatieafspraken. Het streefhuurbeleid van Stek gaat daarom ervan uit, dat 80% van de nieuwe verhuringen van sociale huurwoningen een huurprijs heeft lager of gelijk aan € 731,93 (prijspeil 2025, betaalbaar II). Van deze woningen hebben vervolgens drie van de vier woningen een huurprijs onder € 682,96 (prijspeil 2025, betaalbaar I).
Tabel 2: nieuwe verhuringen naar prijs en gemeente
In bovenstaande tabel is zichtbaar dat we het doel om 80% van de aangeboden sociale huurwoningen (van goedkoop tot middelduur) onder betaalbaar II te realiseren hebben gehaald.
Stek stuurt op slaagkans voor de primaire doelgroep. Hieronder verstaan we: het aandeel aan de primaire doelgroep verhuurde sociale huurwoningen van totaal aantal verhuurde sociale huurwoningen. De slaagkans was in 2025 80% en daarmee hebben we ons doel behaald. De keerzijde van deze hoge slaagkans voor lage inkomens is dat huishoudens met een inkomen boven de aftopgrenzen juist een kleinere slaagkans hebben. Hier sturen we inmiddels op bij.
Er zijn in 2025 relatief veel verhuizingen geweest. Een van de oorzaken is dat Stek 168 woningen heeft opgeleverd. De mutatiegraad is dus hoger dan in 2024.
Woningmarktblijvendonderdruk
Erzijnin2025meerwoningzoekendengeteld.Hetgaatomca.2.000extrawoningzoekenden.Nietteminishetaantal actiefwoningzoekendenvan21%naar20%lichtgedaald.Dewachttijdbijtoewijzingislichtgedaaldvan119 maandennaar104maanden.Daarstaattegenoverdatdezoektijdjuistlichtisgestegenvan39maandennaar42 maanden.
3: inzicht in de woningmarkt
Tabel
Stek heeft eerste woningdeelcontracten afgesloten
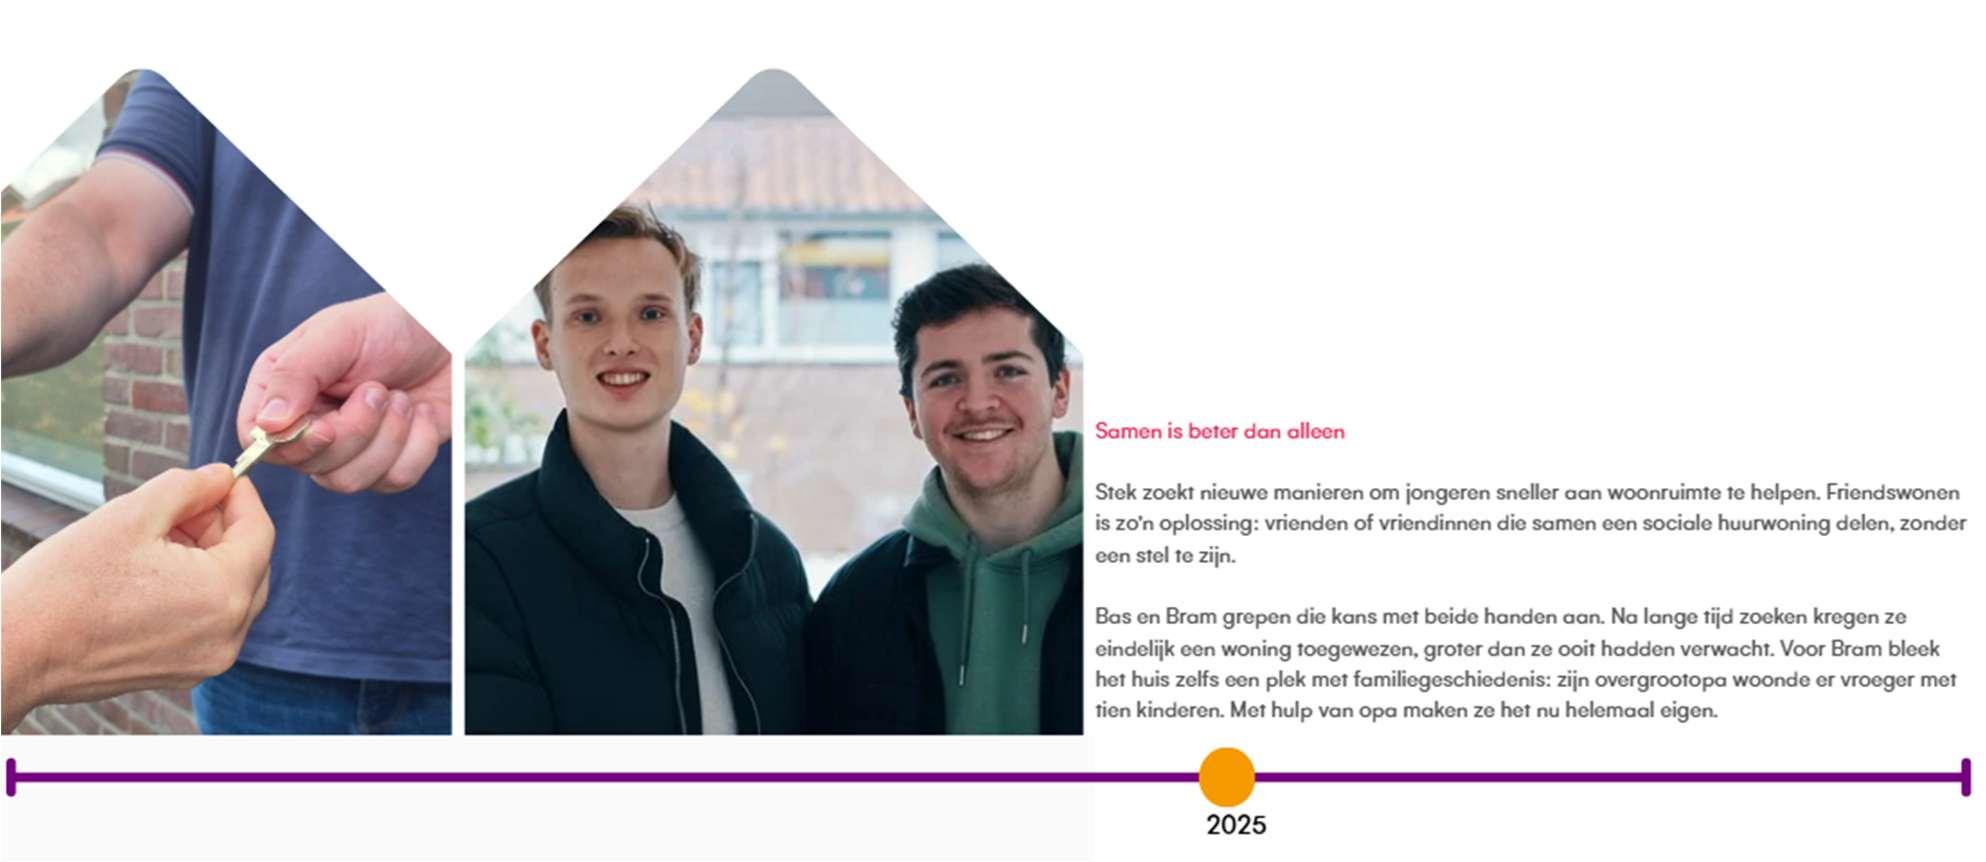
In 2025 heeft Stek 2 friendscontracten afgesloten en 1 friendscontract in voorbereiding. Ook heeft Stek voor 1 huurder hospitaverhuur mogelijk gemaakt. Deze huurder verhuurde gedurende 3 maanden een deel van haar huis. Om woningdelen op te schalen – hetgeen een wens is van Stek – is nodig dat de gemeenten enkele belemmeringen oplossen door beleid aan te passen. Hierop hopen we – volgens prestatieafspraken - in 2026 verdere voortgang te boeken.
We hebben de taakstelling voor het huisvesten van statushouders behaald
De huisvesting van statushouders is onderdeel van de prestatieafspraken. In de eerste helft van 2025 was er enige achterstand. Deze is later in het jaar (grotendeels) ingelopen. De opgave van 21 statushouders in de tabel hieronder hangt samen met het moment van registratie. De gemeenten en Stek zijn zeer tevreden over de inhaalslag die is gemaakt. De gemeenten zijn van de escalatieladder af. De samenwerking met Vluchtelingenwerk verloopt naar tevredenheid.
Tabel 4: huisvesting statushouders per gemeente
Mensen uit een instelling krijgen kansen om in de wijk te gaan wonen Regionaal is afgesproken dat Stek 47 woningen beschikbaar stelt. De zorgorganisaties dragen de kandidaten hiervoor aan. In 2025 heeft Stek 37 aanvragen gekregen, waarvan er 30 een woning toegewezen hebben gekregen. 7 aanvragen zullen in 2026 afgehandeld worden.
Tabel 5: huisvesting n.a.v. aanvragen contingentenregeling
6 nieuwe huurders hadden een urgentie van de gemeente
Er zijn woningzoekenden die van de gemeente een urgentieverklaring hebben ontvangen. Dat kan vanwege medische of sociale redenen zijn. In 2025 hebben we 6 urgenten gehuisvest.
Bij nood zoeken we naar oplossingen: de 5%-regeling
Deze regeling zetten we in om huurders een alternatieve woonruimte te bieden wanneer sprake is van aanhoudende schrijnende situaties. Ook zetten we de regeling is als we voor stadsvernieuwingsurgenten een oplossing zoeken. In 2025 hebben we 20 huishoudens via deze regeling gehuisvest, 17 daarvan waren stadsvernieuwingsurgenten.
Stek biedt hulp bij doorstromen
Als senioren een eengezinswoning van Stek achterlaten kunnen ze voorrang krijgen bij de toewijzing van een seniorenwoning. In 2025 hebben 20 doorstromers via reguliere route hiervan gebruik gemaakt terwijl 2 senioren via de 5% regeling een woning hebben gekregen, 18 via lokaal maatwerk en 62 via lokaal maatwerk nieuwbouw. De inzet van een doorstroommakelaar is onderdeel van de prestatieafspraken met de gemeenten en Huurdershart. De gemeenten en Stek bekostigen de inzet gezamenlijk.
Wonen in je eigen gemeente kan soms met voorrang
Samen met de gemeenten en huurdersorganisaties overlegt Stek of op basis van de afspraken in de huisvestingsverordening lokale woningzoekenden voorrang krijgen. Er wordt dan een volgorde van toewijzing afgesproken. Dit heet lokaal maatwerk. In totaal zijn 241 woningen met lokaal maatwerk toegewezen. Dit is iets minder dan 25%.
4.2 Betaalbare woningen
Stek heeft de betaalbaarheid hoog in het vaandel staan. Ons gemiddelde streefhuur bedraagt daarom 77% van de maximale huur. Veel huren toppen we af, om ze bereikbaar te houden voor de lagere inkomensgroepen. De actuele verhouding tussen de netto huur en de maximale huur is 60%. Ook hebben we een ambitieus verduurzamingsprogramma, hetgeen voor onze huurders bijdraagt aan het beperken van de energielasten.
De jaarlijkse huurverhoging bedroeg 4,1%
In 2025 heeft Stek de huurverhoging vastgesteld ruim onder de wettelijke kaders die bepalen dat de huursomstijging niet hoger mag zijn dan 4,5%. Voor de sociale huur is uitgegaan van een huursomstijging van 4,25%. Deze is opgebouwd uit een reguliere huurverhoging van ongeveer 4,1% en de inkomensafhankelijke huurverhoging.
Voor huurders met een hoger inkomen of hoger middeninkomen is een inkomensafhankelijke huurverhoging van €50 of €100 per maand toegepast. Voor woningen met energielabel F of G en voor sloopcomplexen is geen huurverhoging doorgevoerd. Voor huurders met een huur boven de liberalisatiegrens is de huur (verhoging) afgetopt op deze grens en daarnaast is bij aantoonbare inkomensdaling een huurverlaging mogelijk gemaakt.
In de vrije sector is de huur verhoogd met 4,1% en in de middenhuur is een huurverhoging van 5,0% toegepast. Het tarief van het serviceabonnement bleef ongewijzigd.
14bezwarenhebbentoteenaanpassingvandehuurverhoginggeleid
Dejaarlijksehuurverhogingwordtdooreendeelvandehuurdersbetwist.Datwarener71in2025.Stekgaatinal diegevallennaofdehuurderseengoedargumenthebben.In14gevallenwasdathetgevalenishetbezwaar toegekend.Vande57huurdersmeteenafgewezenbezwaarzijn24naardehuurcommissiegegaan.De Huurcommissieheefter2inbehandeling,erzijn20bezwarenafgewezen,terwijler2werdeningetrokken.
Erzijnminderhuurbezwareningediendin2025tenopzichtevande94in2024.
Stek heeft 97,7% van de nieuwe verhuringen passend toegewezen
In de woningwet is opgenomen dat bij woningtoewijzing de huur moet passen bij het inkomen. Dit heet passend toewijzen en de norm is dat minimaal 95% passend moet worden toegewezen. Stek voldoet aan deze wetgeving en heeft 97,7% passend toegewezen. Dit is 0,5% hoger dan in 2024.
Stek vindt het belangrijk om huurachterstanden te voorkomen. Het percentage huurachterstand is laag en bedraagt 0,69%.
Het hebben van (huur)schulden geeft niet alleen stress maar veel mensen schamen zich hier ook voor. Stek probeert laagdrempelig over te komen door open met mensen hierover (als zij contact opnemen of wij contact met hen) te praten. Samen proberen wij een oplossing te vinden die voor beide partijen acceptabel is. Ook door hulp vanuit Vroegsignalering – conform prestatieafspraken - waar onze huurders met een betaalachterstand van 1 maand en hoger worden aangemeld door Stek.
Ontruimingen
Stekprobeerterallesaantedoenomhetaantalontruimingenzolaagmogelijktehouden.Datdoenwedooreen intensiefincassobeleidendoorstevigintezettenophetoplossenvanoverlast.Helaaszijnin2025er8gevallenvan ontruiminggeweestinverbandmetoverlast,hoardingofwoonfraude.Erzijn5ontruimingenalsgevolgvan huurachterstandgeweest. Inveelvandezesituatieswasdehuurderalnietmeerwoonachtigophetadres,ofisin samenwerkingmetketenpartnersvooreenoplossinggezorgd.
4.3 Goede en duurzame woningen
Portefeuillebeleid
Elk jaar wordt de wensportefeuille bijgesteld aan de hand van nieuwe inzichten in de vraag. In 2025 zijn twee strategische aanpassingen gedaan. Allereerst in de verkoopvijver sterk teruggebracht. We verkopen alleen nog woningen die niet meer in onze portefeuille passen. Dit leidt tot een geschatte verkoop van een enkele woning op jaarbasis. Ten tweede is er een nieuw scheidingsvoorstel besloten. Hierin is de ambitie voor middenhuurwoningen geïmplementeerd. In de nieuwbouw gaan we de komende jaren 150 nieuwe middenhuurwoningen realiseren, in de bestaande bouw - door prijsaanpassingen - 350. Dit laatste realiseren we door woningen die nu in de vrije sector worden verhuurd, voor een middenhuurprijs aan te bieden.
Assetmanagement
We hebben in 2025 de beleidscyclus assetmanagement verder ingericht. Ook dit was onderdeel van het jaarplan. Data is verzameld en wordt gewogen op basis van een wegingskader. Voor de jaren '50 en '60 panden hebben we in de zomer een asset-beleidstoets gedaan op de begroting. Daarnaast zijn er complexsessies Vitaal Wonen Noordwijk gehouden. Dit heeft ons een beeld gegeven welke complexen in de verschillende wijken geschikt zijn voor senioren omdat zowel complex als omgeving antwoord geeft op de behoeftes van deze senioren zoals scootmobielstallingen, ontmoetingsmogelijkheden en voorzieningen in de buurt.
Spotr geïmplementeerd en vastgoeddata verbeterd
Stek maakt gebruik van de applicatie Spotr. Hierin kunnen we behulp van AI-vastgoeddata op een gemakkelijke manier inzichtelijk krijgen. In 2025 is de basisdata in Spotr verder verbeterd waardoor Stek een efficiencyslag heeft gemaakt om op woningniveau de juiste inzichten voor handen te hebben. Ook is de woningwaardering verder op orde gebracht. In 2026 krijgt dit een vervolg in het project datagedreven Stek. Beide waren onderdeel van het jaarplan.
Stek heeft risicogebieden voor wateroverlast en hittestress in kaart gebracht
In het jaarplan 2025 was opgenomen dat Stek klimaatrisico’s in kaart zou brengen. Hierbij heeft Stek de samenwerking met de gemeenten gezocht en klimaatkaarten gemaakt. Dit inzicht is waardevol omdat er preventieve maatregelen in gang gezet kunnen worden. Stek en gemeenten hebben afspraken gemaakt over vervolgstappen.
Stek heeft grote ambitie voor verduurzaming
In 2024 is duurzaamheidsbeleid opgesteld. De belangrijkste ambities zijn:
- Realiseren CO2 neutrale voorraad in 2050
- Bevorderen van circulariteit
- Verbeteren klimaatadaptatie
- Verhogen biodiversiteit
- Stek als duurzame organisatie
Dit beleid is deels een voortzetting van de ambitie die we al ingezet hadden. Dat laten onderstaande kenmerken van onze voorraad goed zien. In 2025 is dit beleid vertaald naar een duurzaamheidsprogramma.
In 2025 is een circulariteitsvolwassenheidsmeting uitgevoerd. Hieruit blijkt dat Stek op de goede weg is maar ook dat er nog veel kansen zijn. In 2026 zullen we deze kansen beter in beeld brengen en toepassen waar mogelijk. Dit jaar hebben we al groendaken toegevoegd, zijn we begonnen met de introductie van
Het Nieuwe Normaal in de nieuwbouw (met houtbouw als gevolg) en hebben we verschillende circulaire materialen toegepast zoals Vlas. Ook oriënteren we ons op circulaire keukens en nemen we deel aan het onderzoek voor een hub voor circulaire grondstoffen in de regio met Circulair West.
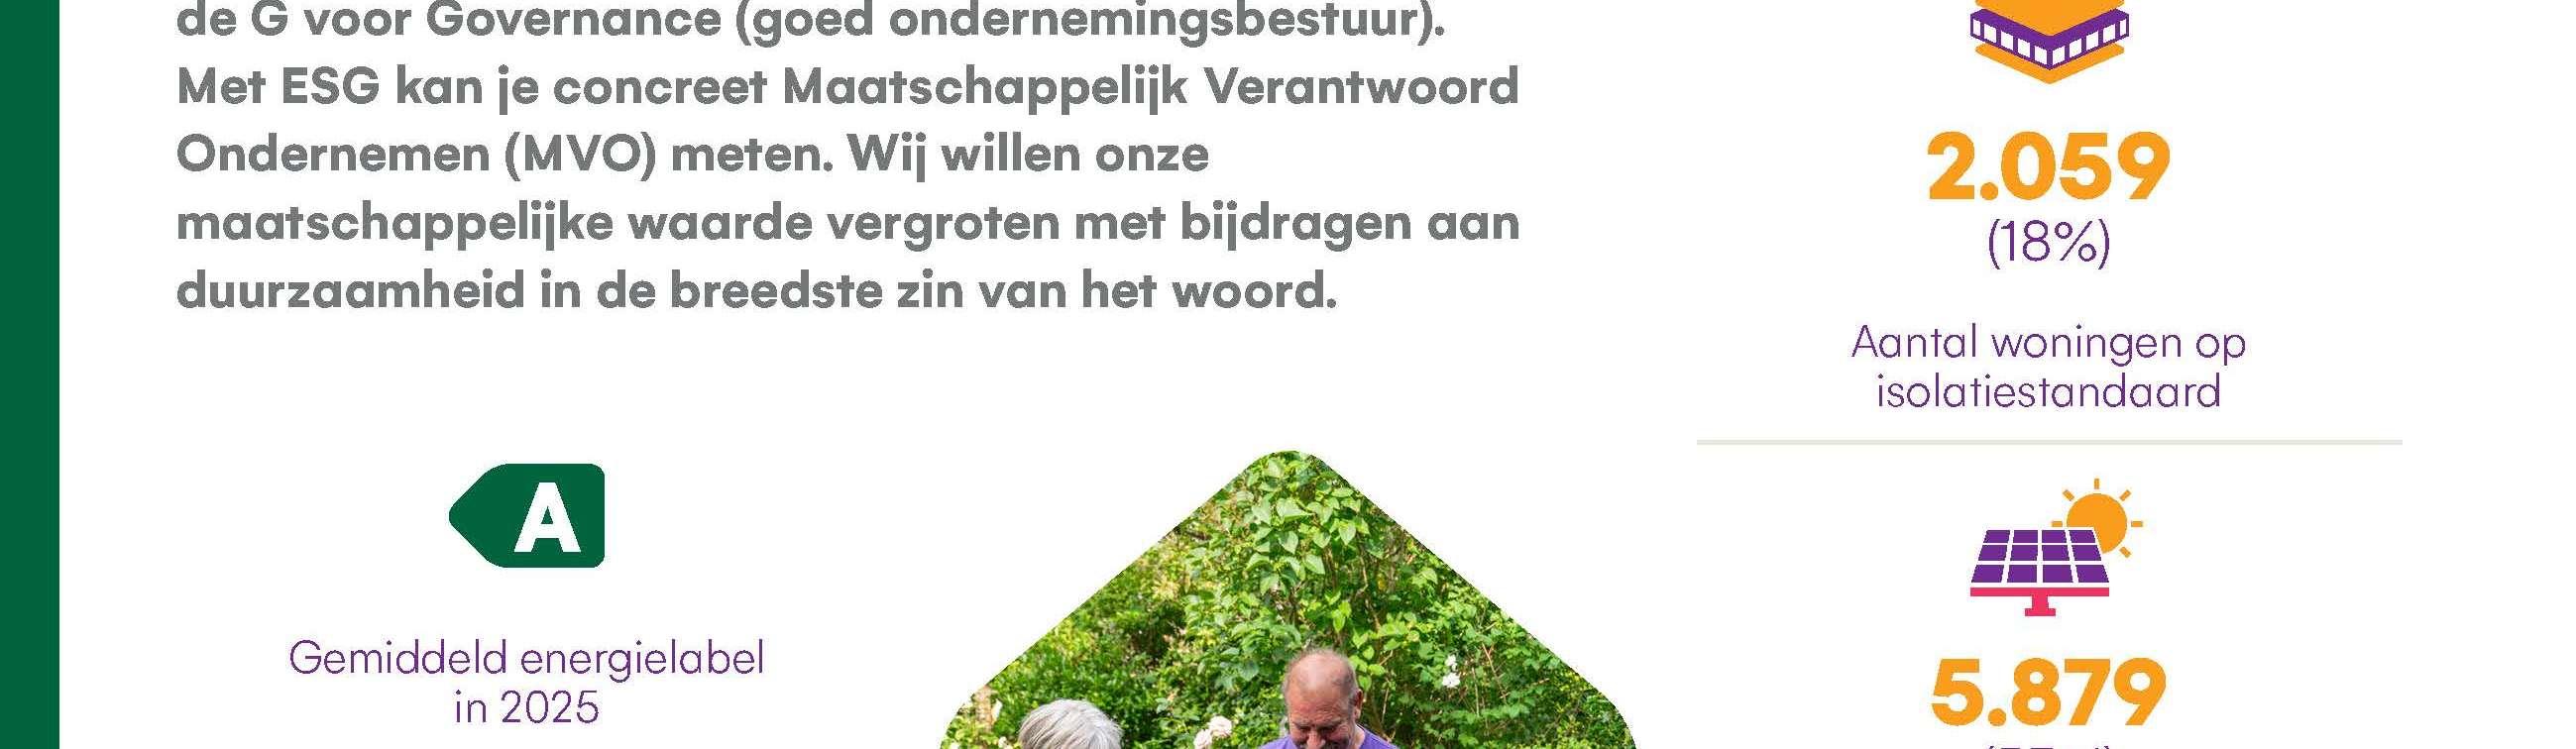
Stek ligt goed op koers met de energietransitie. Gemiddeld hebben onze woningen een label A. Een duurzame woning helpt om de energielasten betaalbaar te houden maar het helpt bovendien –binnen ons vermogen - om de klimaatverandering tegen te gaan. Daarom zet Stek in op verduurzaming van de woningvoorraad. Er is nog een grote stap nodig om alle woningen gasloos te maken want momenteel is 8,5% van de woningen gasloos. Stek participeert in het onderzoek naar de aanleg van het warmtenet in de regio. We kijken ook naar andere oplossingen met een warmtepomp, gezien de onzekerheden die nog bestaan over de komst van het warmtenet.
Tabel 6: kenmerken woningvoorraad naar verduurzaming (gebaseerd op ESG)
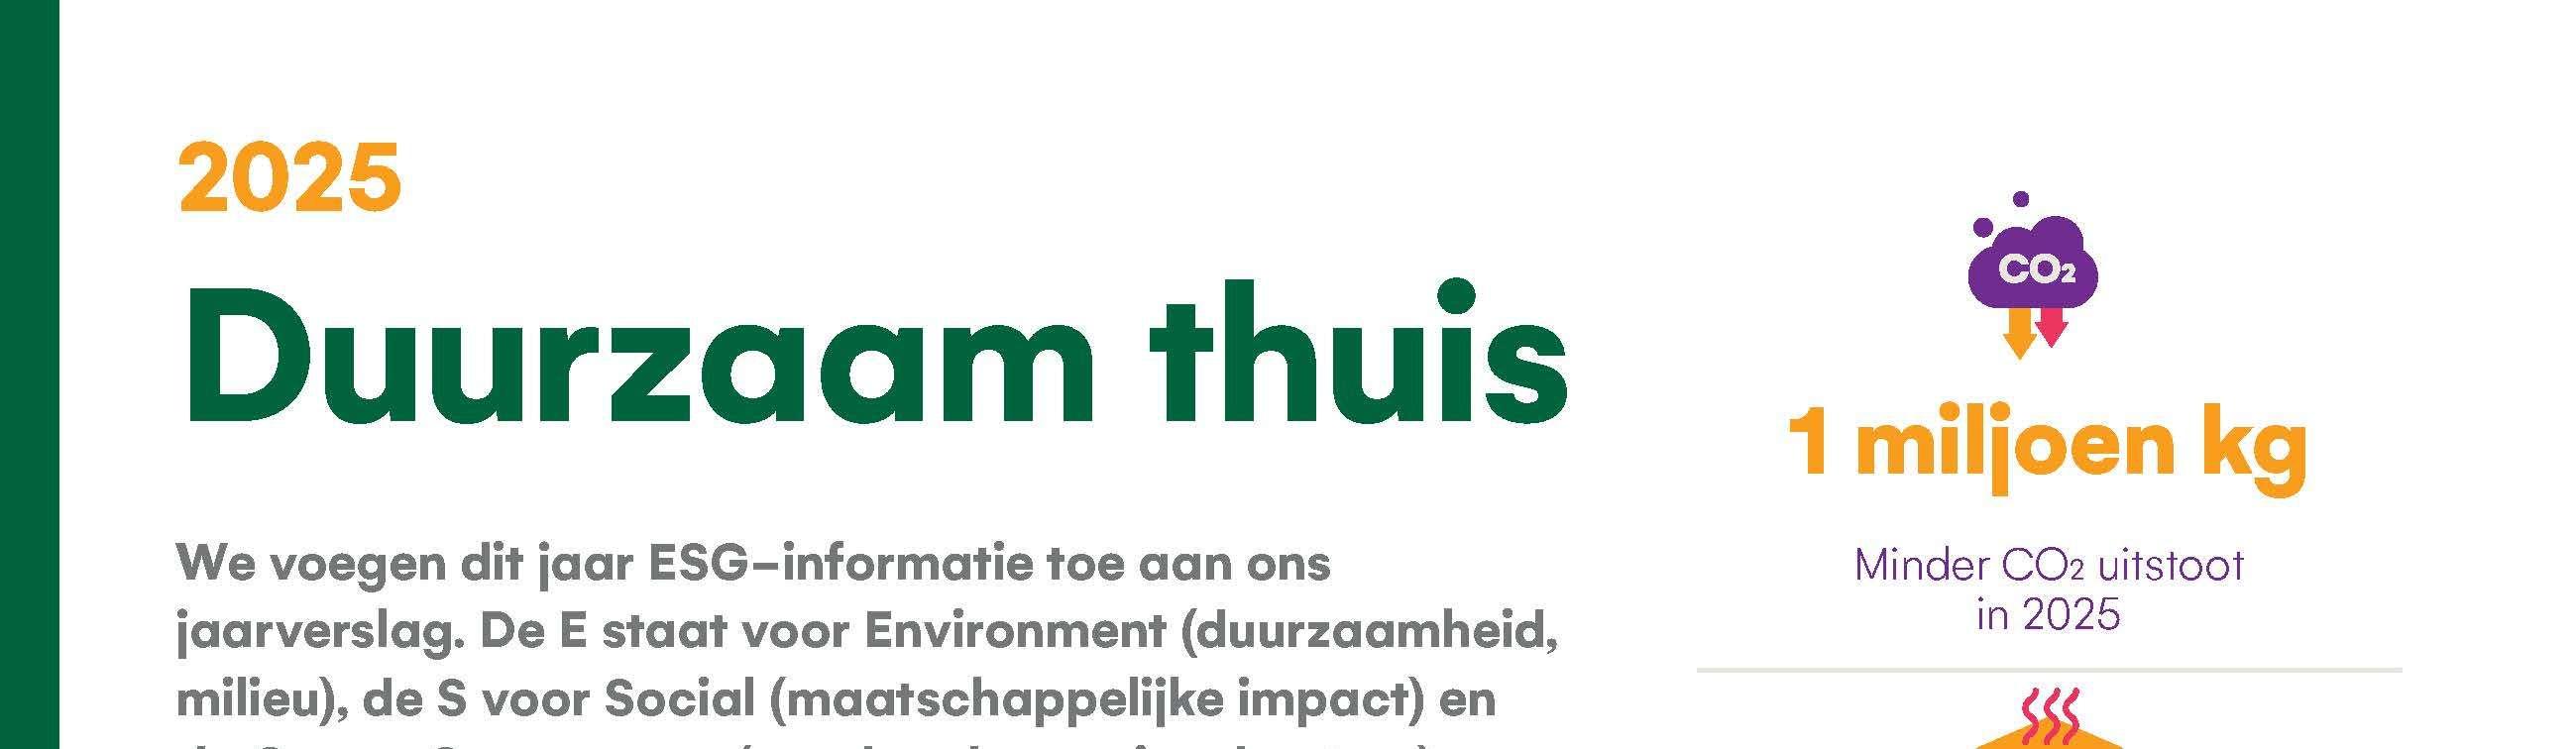
Vermindering CO2 uitstoot in 2025 1 mln Kg/jr
Gemiddelde BENG-waarde in 2025
147,85 (label A)
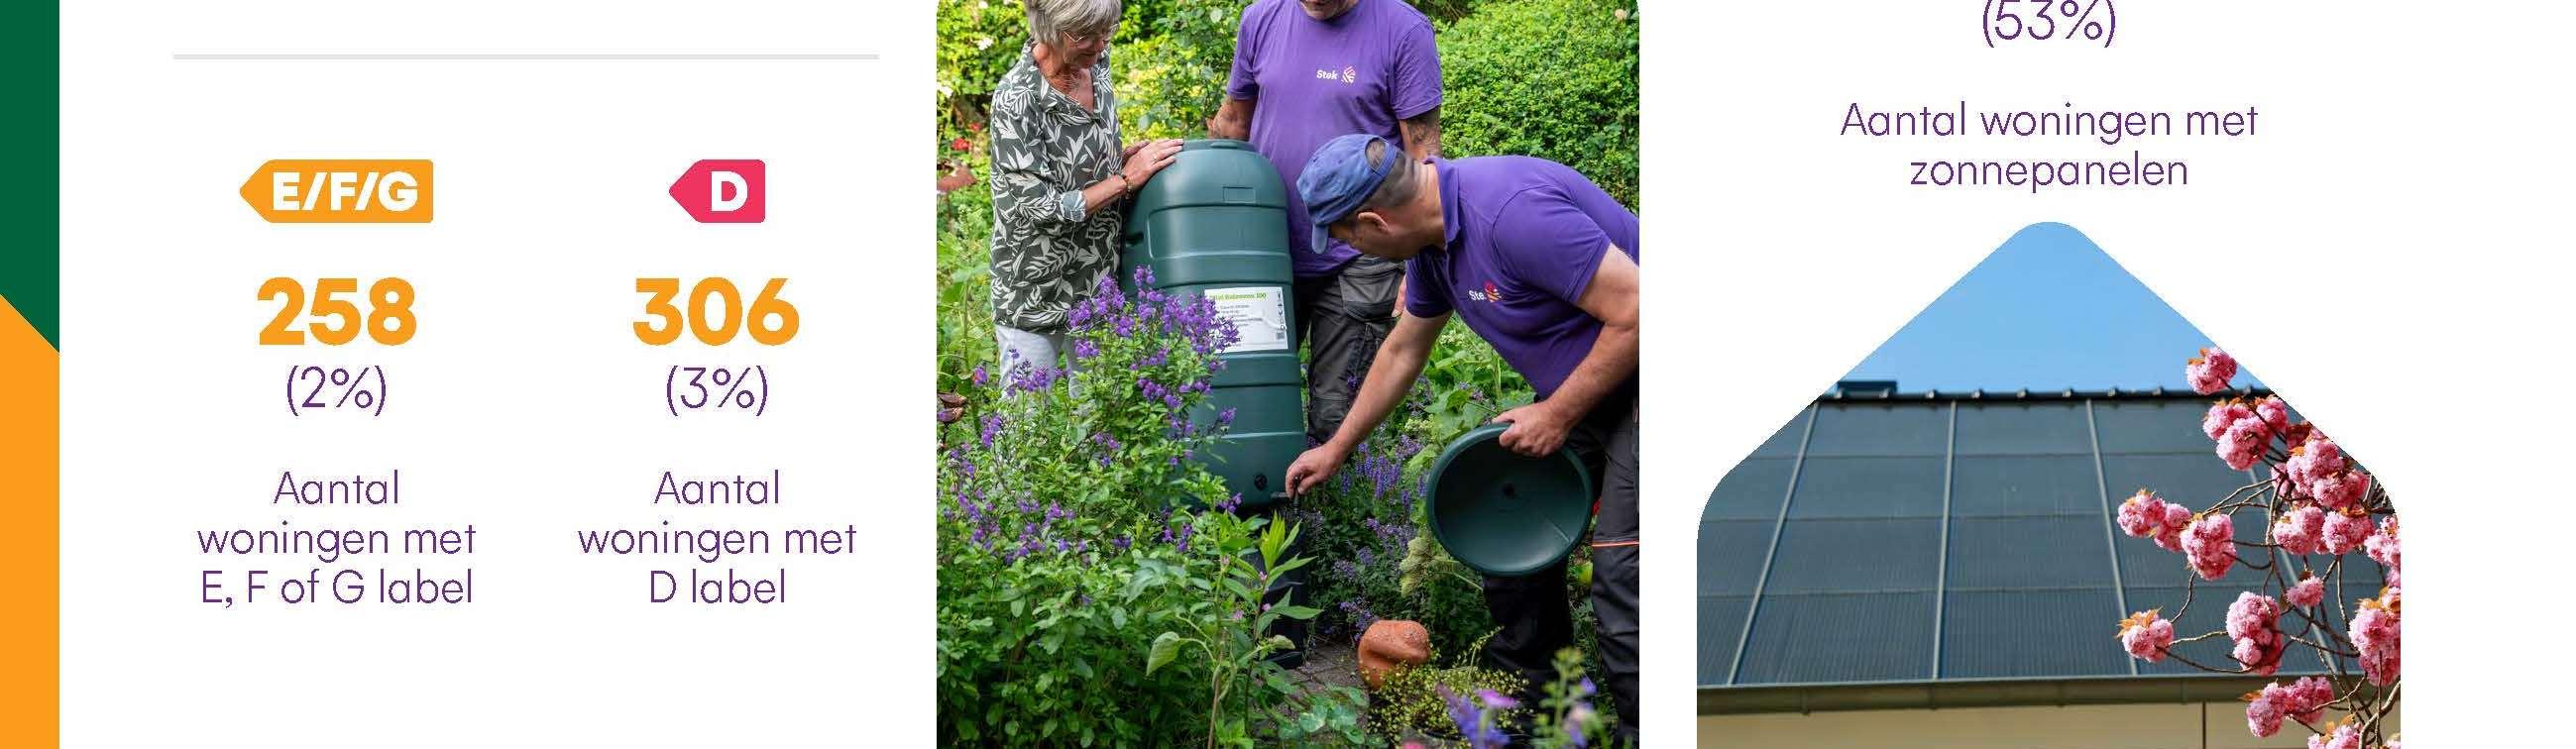
Aantal woningen met E, F of G label 258 (2,3%)
Aantal woningen met D label 306 (2,74%)
Aantal woningen op isolatiestandaard 2.059 (18,44%)
Aantal woningen met zonnepanelen 5.879 (52,65%)
Met de basisdoelstelling van 1mln Kg CO2-reductie per jaar loopt Stek op schema voor CO2-neutraal in 2050. Deze doelstelling is ook opgenomen in de prestatieafspraken. In 2025 heeft Stek 131 woningen met E, F en G-labels verduurzaamd. De resterende opgave betreft nog 258 woningen (2,3% van de totale voorraad) en zal volgens planning voor 2028 gereed zijn. 92 (0,8%) van deze woningen zitten in onze sloop/nieuwbouw projecten.
Kenmerk duurzaamheid
Waarde
Stek levert woningen op met goede MPG-waarde
De 168 in 2025 opgeleverde woningen hebben een MPG-waarde (Milieu Prestatie Gebouwen) variërend van 0,5 tot 0,75. Dit is onder de norm van 0,8. Hiermee hebben de opgeleverde woningen een goede bijdrage aan een duurzame woningbouw.
Mogelijkheden voor houtbouw en biobased materiaalgebruik past Stek toe in praktijk
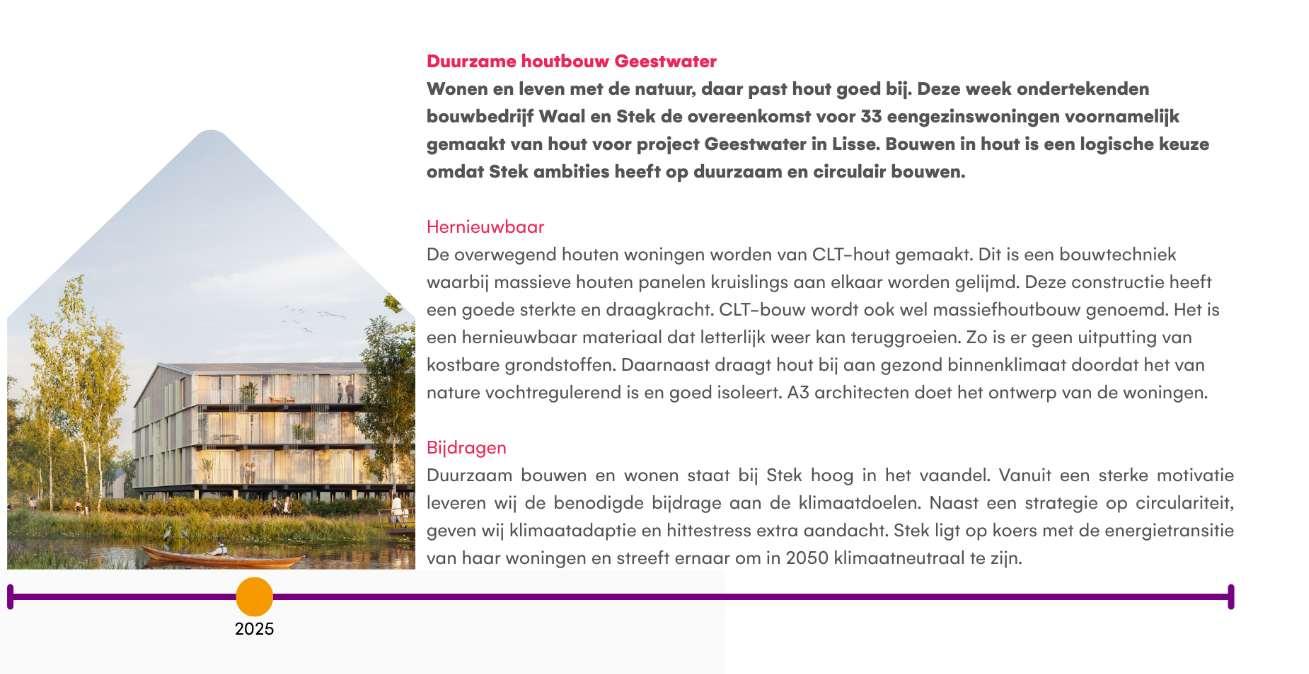
Stek heeft in 2025 besloten meerdere nieuwbouwprojecten in CLT (hout) uit te gaan voeren en is begonnen met de bouw van het eerste plan (Nieuw Boekhorst fase 1). Nieuw Boekhorst fase 2 en 3 zijn succesvol aanbesteed. Tevens hebben we een succesvol aanbestedingsresultaat in Geestwater fase 1a en 1b. Stek heeft ervaring opgedaan met het toepassen van vlas en met het hergebruik van materialen. Deze ervaringen waren positief. We gaan door met het gebruik van Vlas en hergebruik bij sloop/nieuwbouw.
Stek wil de biodiversiteit verbeteren
Een mogelijkheid daartoe is het aanleggen van groene daken, mits daarbij ook daadwerkelijk gekozen wordt voor een diversiteit aan groen. Hierom hebben we bij dakvervangingen en nieuwbouw groendaken gecreëerd waar dat mogelijk is.
Stek ondertekent intentieovereenkomst warmtenet Rijnland
We nemen – volgens ons jaarplan - actief deel aan de verkenning van de haalbaarheid van de aanleg van een warmtenet in de regio. Afhankelijk van de resultaten gaan we in 2026 de volgende fase in. In de tussentijd houden partijen – volgens prestatieafspraken - zoveel als mogelijk rekening met elkaars duurzaamheidsstrategieën bij het vertalen van de Transitievisie Warmte in Wijkuitvoeringsplannen. Complicatie is dat Stek soms niet kan wachten op een mogelijke aanleg van een warmtenet omdat de installaties nu aan vervanging toe zijn.
Onderhoud maakt woningen weer mooi
Stek werkt elk jaar hard aan goed onderhoud van onze woningen. Zo heeft Stek – naast een grote inzet op dagelijks- en mutatieonderhoud - in 2025 bij ca.1500 woningen het schilderwerk opnieuw gedaan, bij ca. 250 woningen is de ketel vervangen door een nieuwe cv-ketel terwijl 50 bestaande woningen een warmtepomp hebben gekregen en er bij ca. 2.000 woningen is onderhoud aan de mechanische ventilatie gedaan. Daarnaast is bij ca. 500 woningen onderhoud aan het dak uitgevoerd.
Woningverbetering heeft Stek uitgevoerd bij 110 woningen in 4 complexen. De woningen zijn van label C of D naar A+ of A+++ gegaan. Naast de verduurzaming is in deze complexen het planmatig onderhoud uitgevoerd. De woningen zijn dus weer als nieuw.
Tabel 7: opgeleverde projecten 2025 onderhoud en verduurzaming
C4081 – Irenestraat, Julianastraat Teylingen
C4101 – Julianastraat
Teylingen
C3111/2 - Witte de Withstraat* Lisse
C4141 – van Duvenvoordenstraat e.o. Teylingen 31 PO+verduurzaming D-->A+
Totaal
*dit project is deels in 2024 en deels in 2025 opgeleverd
Om de uitvoering van het onderhoud tijdig te kunnen doen, plant Stek nu voor 2 jaar vooruit. Dit draagt eraan bij dat we tijdig het onderhoudswerk kunnen onderbrengen bij aannemers. Dit zorgt ervoor dat we de werkzaamheden kunnen uitvoeren in het begrotingsjaar.
Tabel 8: projecten in uitvoering in 2025 onderhoud en verduurzaming
C5005 Pr. Beatrix, pr Bernard en Pr
Marijke straat
Teylingen
verduurzaming
C1201 Mesdaglaan Hillegom 210 verduurzaming B --> A
Totaal 254
Stek biedt kleur- en materiaalkeuze aan huurders om woonplezier te verhogen
In 2025 is in het Stek-jaarplan opgenomen om huurders meer keuzevrijheid te bieden. Dit is uitgewerkt samen met een interieurarchitect en vanaf de begroting 2026 zullen huurders meer keuzemogelijkheden hebben bij werkzaamheden in hun woning.
Brandveiligheid
De brandveiligheidsregels zijn aangescherpt. Stek heeft daarom nieuw beleid gemaakt voor de veiligheid van vluchtroutes en heeft haar handhavingsbeleid aangepast. Dit leidt ertoe dat obstakels op galerijen of andere gemeenschappelijke ruimten zijn weggehaald. Voor huurders is dit soms een hard gelag. Daarom proberen we zo goed als mogelijk uit te leggen waarom dit nodig is en kijken we naar alternatieven om de uitstraling van en ontmoetingsmogelijkheden in een woongebouw te behouden.
Naar aanleiding van de aanscherping van de wetgeving ten aanzien van brandveiligheid in complexen, zijn we – vanwege het veilig opladen - in 2025 gestart met het opstellen van een beleidskader voor scootmobielen. In het beleidskader formuleren we uitgangspunten voor veilig stallen en opladen van scootmobielen. Deze resulteren in een toolkit die we in 2026 als pilot toepassen in Noordwijk en na vaststelling van het beleid ook in de andere gemeenten gaan uitrollen. Stakeholder ISD Bollenstreek is aangehaakt. De aanpak is onderdeel van de prestatieafspraken.
Onderdeel van het jaarplan is om open verbrandingstoestellen uit te faseren. Met huurders die nog een dergelijk toestel hebben worden keukentafelgesprekken gehouden. Dit is een succes.
Technisch Risico Management
In 2025 zijn de technische risico's en beheersmaatregelen in kaart gebracht en toegepast op de Stekportefeuille. Hiermee maken we inzichtelijk hoe we de beheersing van risico's hebben geborgd, op welke risicogebieden actie nodig is en wie daarbij betrokken zijn. Het project ronden we af in februari 2026.
Kosten mutatieonderhoud explosief gestegen
In 2025 zijn de kosten van ons mutatieonderhoud explosief gestegen. Net als vorig jaar is het budget flink overschreden. Omdat dit in 2024 ook het geval was, is in het Stek-jaarplan 2025 opgenomen om het verhuurmutatieproces onder de loep te nemen. Omdat we de kostenontwikkeling nog niet onder controle hebben, wordt het onderzoek naar de redenen voor de hoge mutatiekosten in 2026 voortgezet en zetten we in op het beter voorspellen en beheersen van de kosten.
We gaven maar liefst 12,1 miljoen uit, begroot was opnieuw een ruime 5 miljoen. Daarnaast werden in de mutatiewoningen ook nog investeringen gedaan in nieuwe badkamers, keukens en toiletten. Uiteraard zagen we de kostenoverschrijding gedurende het jaar aankomen. Een van de redenen is dat we met ruim 7% een hogere mutatiegraad hadden (was eind 2024 6,2%). Dit komt door de vele opgeleverde nieuwbouwwoningen in 2025 en ons doorstroombeleid.
Er zijn bovenmatig veel woningen leeggekomen die al zeer lange tijd waren bewoond. Deze woningen zijn allemaal gemuteerd volgens onze geldende basiskwaliteit, dat wil zeggen dat de woningen weer op een basisniveau van onderhoud zijn gebracht. Zo kunnen ze dan weer goed verhuurd worden aan een nieuwe bewoner. Gemiddeld kost een mutatiewoning 10.000 euro, in 2025 hebben we echter ook tientallen uitschieters gehad van maar liefst 90.000 euro aan kosten basiskwaliteit en verbetering.
Reparatieonderhoud binnen begroting gebleven en hoog gewaardeerd Voor reparatieonderhoud werd in 2025 4,3 miljoen begroot, iets minder dan in 2024 omdat er in 2024 rekening was gehouden met een aantal bijzondere kostenposten in de reparatie (o.a. het vervangen van vloeren, welke niet planmatig op de planning stonden). In 2025 is voor 4,1 miljoen aan reparatieonderhoud gerealiseerd.
Ons reparatieonderhoud wordt zowel door onze eigen onderhoudsdienst als door derde partijen uitgevoerd. De wat complexere reparaties of reparaties waar meer doorlooptijd mee gemoeid is, worden door onze comakers uitgevoerd. Dat zijn onze vaste partners, aannemers, voor het dagelijks onderhoud.
De eigen onderhoudsdienst pakt de bonnen op die vlug en binnen een korte termijn na melding opgelost kunnen worden. De huurderswaardering voor ons reparatie onderhoud is onverminderd hoog gebleven. Daar zijn we uiteraard heel blij mee.
De kosten voor vervangingen badkamers, keukens en toiletten (BKT) waren hoger dan begroot
In 2025 gaven we 6,3 miljoen uit aan de vervanging van BKT’s. Dit is bijna net zoveel als in 2024. Begroot was 5,5 miljoen. Hiervoor zijn 674 badkamers, keukens en toiletten vervangen en nieuw in een woning geplaatst. We stellen vast dat de staat van het binnenpakket ons nog te vaak verrast en we als gevolg daarvan vaker tot volledige vervanging moeten overgaan dan gepland. Het ging hier om zowel het vervangen van deze binnenpakketten in lege woningen, die weer klaar gemaakt worden voor een nieuwe verhuring, als in bewoonde woningen. Huurders doen dan zelf een verzoek voor een nieuwe badkamer, keuken of toilet.
Samenwerking met onze co-makers
Voor de uitvoering van het reparatie- en het mutatieonderhoud maakt Stek – naast haar eigen onderhoudsdienst- gebruik van vier vaste aannemers. We noemen deze aannemers onze co-makers, omdat we nauw met elkaar samen werken en met een gezamenlijk afgestemd prijzenboek en materiaallijst werken. Als uitgangspunt wordt een gezamenlijk vastgestelde basiskwaliteit gehanteerd.
Serviceabonnement
In 2025 maakten ruim 8000 huurders gebruik van ons Service Abonnement (SAB). Wie een serviceabonnement heeft bij Stek kan een aantal reparaties of onderhoudsklussen die normaal gesproken voor de huurder zelf zijn, toch door Stek laten uitvoeren. Een serviceabonnement bij Stek kost 3,94 per maand en is in 2025 niet geïndexeerd.
4.4 Fijne woonomgevingen
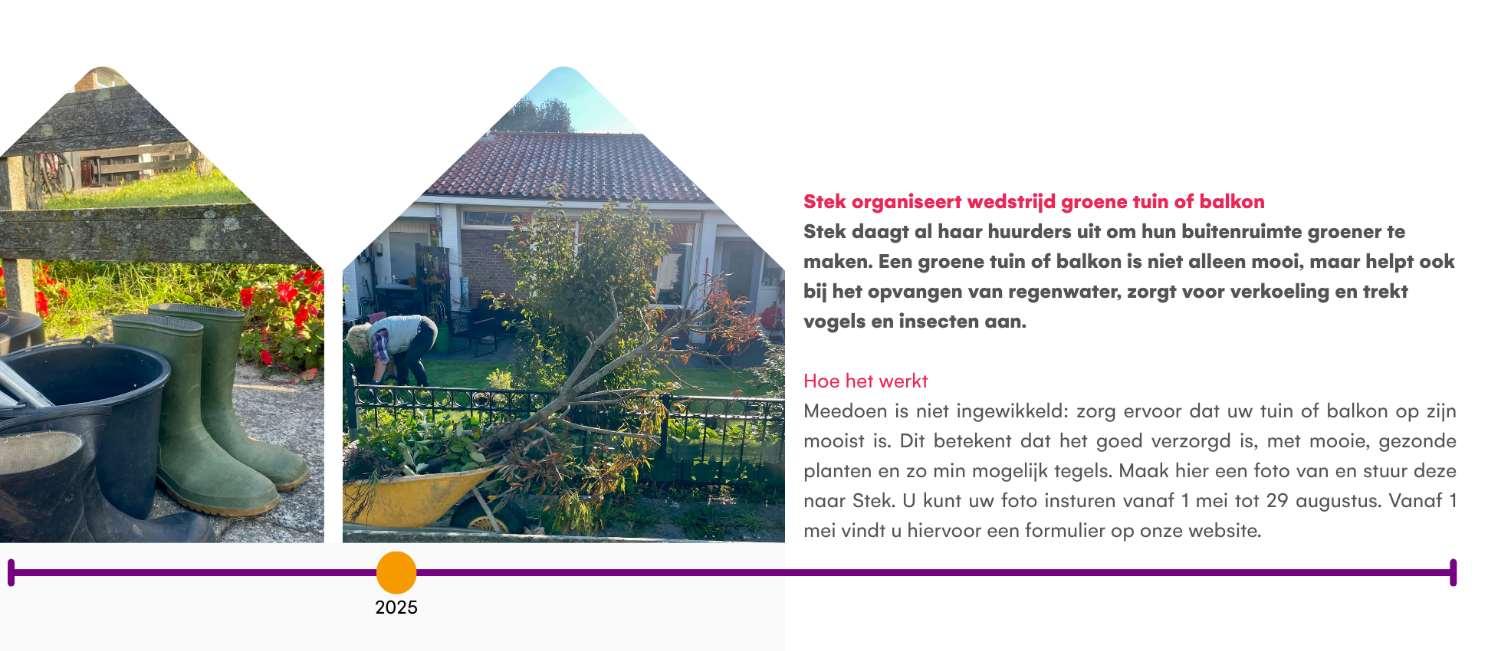
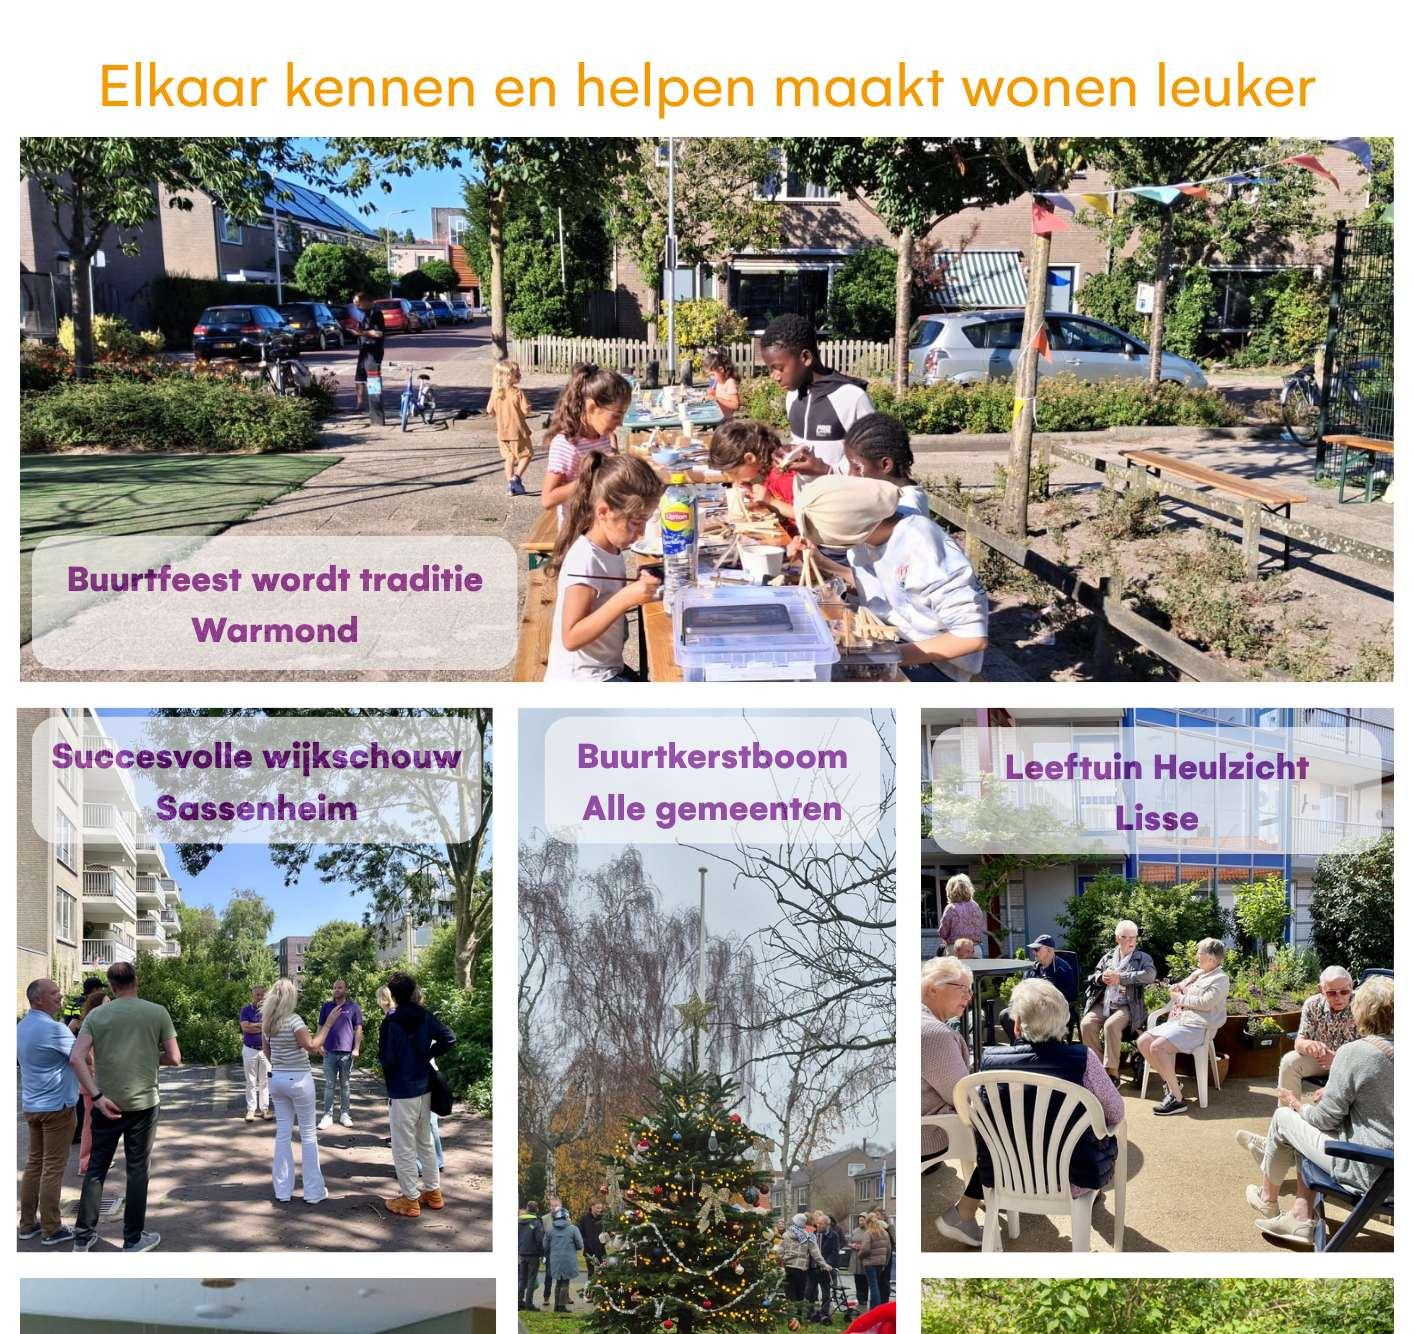
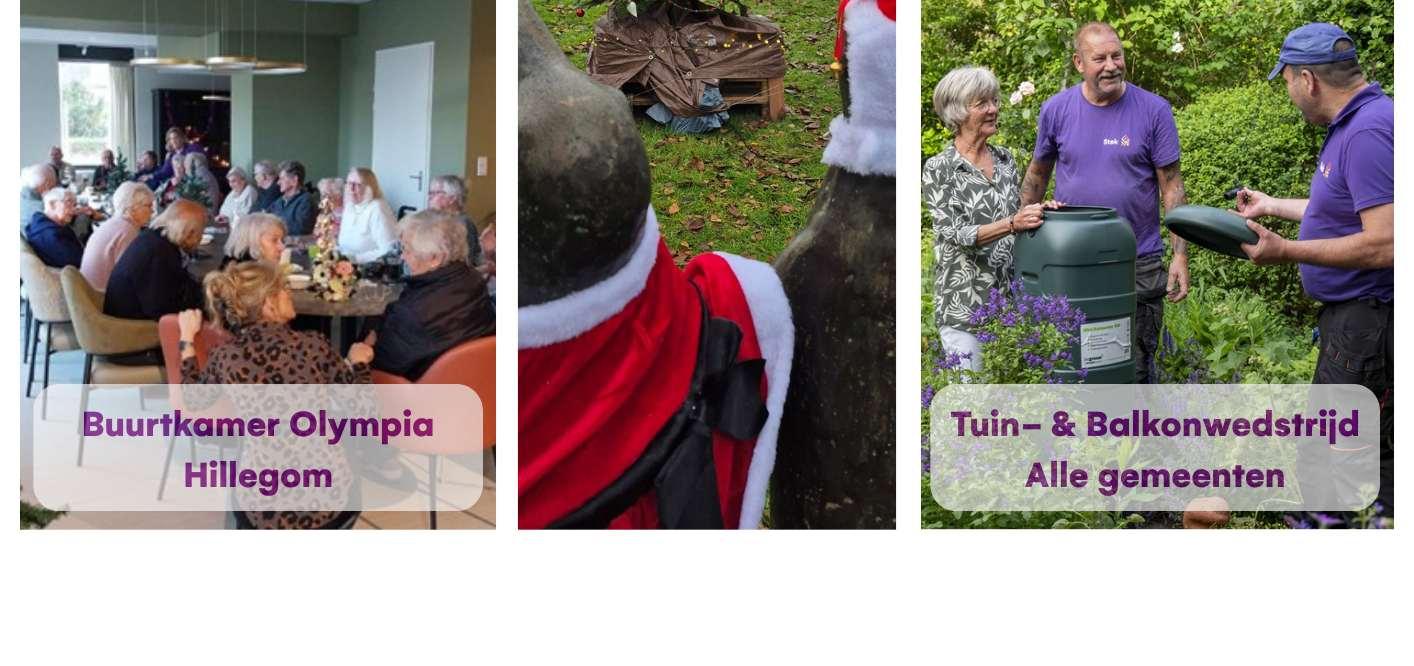
Stek heeft ruim 460.000 euro besteed aan leefbaarheid. Hiervan zijn mooie projecten gerealiseerd. Op de volgende pagina staat een impressie van de vele activiteiten die zijn opgepakt. Onderdeel daarvan is –zoals opgenomen in het jaarplan - het verder borgen van de werkzaamheden van onze sociaal buurtverbinder.
We maken verschil in leefbaarheid
Soms geeft een huurder stevige overlast of zijn er zorgelijke omstandigheden. De gebiedsregisseurs werken – in de geest van het convenant overlast - samen met netwerkpartners, zoals gemeenten, zorg- en welzijnsorganisaties, politie om deze overlast op te lossen. Wanneer er zorgen zijn over een huurder, wordt de casus – volgens prestatieafspraken - ingebracht in het zorgnetwerk. Dit is een netwerk van gemeente en zorgpartners waarin casuïstiek wordt besproken en er waar mogelijk door de kennis over een casus te bundelen, aan gezamenlijke oplossingen wordt gewerkt. Dit is onderdeel van de prestatieafspraken. De samenwerking is over het algemeen naar tevredenheid.
Samen zorgen we ervoor dat wonen weer veilig, prettig en leefbaar is. Bij lichtere overlast pakken onze woonconsulenten de casus op en helpen zij bij het oplossen van lichte overlast zoals geluid, rommel of burenconflicten.
De casuïstiek is toegenomen en complexer geworden. We zien steeds vaker psychische- en verslavingsproblematiek, vervuiling en hoarding. Woonfraude komt vaker voor en gaat vaak om illegale onderverhuur, onjuiste gegevens bij sociale huur of misbruik van woningen, vaak in combinatie met andere sociale problemen. Daarnaast zien we dat problematiek die vroeger vooral in grote steden voorkwam, zoals explosies, nu ook binnen ons werkgebied vaker voorkomt. Dit is een zorgelijke ontwikkeling.
4.5 Dienstverlening en communicatie aan huurders en woningzoekenden
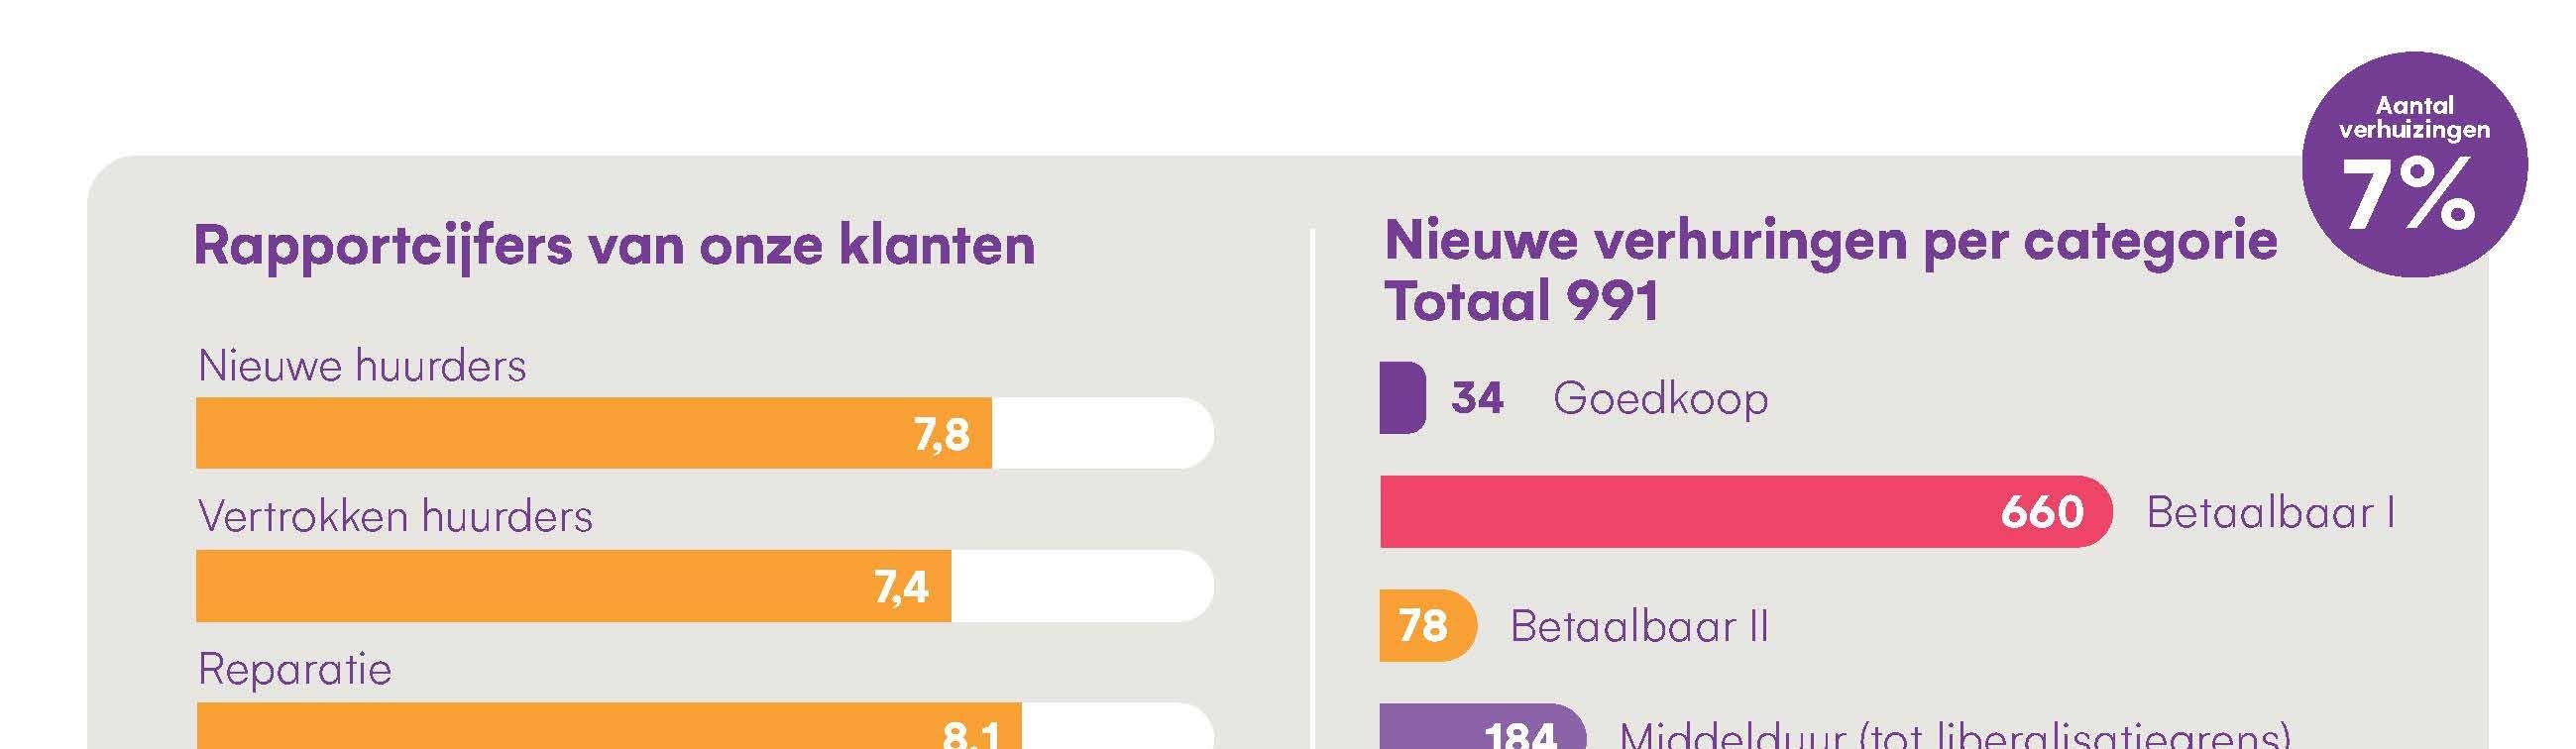
Stek behoud KWH label maar zakt in de benchmark terug naar een B-label In 2025 hee Stek de huurderstevredenheid, zoals gebruikelijk, laten toetsen door het KWH. We zien helaas dat de resultaten op onderdelen wat lager zijn dan in 2024. Met name als het gaat om de tevredenheid van huurders na vertrek uit hun woning. Hier zien we een daling van het rapportcijfer van 8,1 naar 7,4. Tegelijker jd is nog steeds 86% van de vertrokken huurders tevreden (cijfer 6 t/m 10).
We zien dat Stek op een hoog niveau blij presteren als het gaat om repara es. Dit onderdeel scoort met 93% tevreden huurders en een rapportcijfer van 8,1 opnieuw sterk. Ook bij nieuwe huurders zien we een posi ef beeld: 94% is tevreden, met een rapportcijfer van 7,8.
Het reguliere onderhoud scoort met 87% tevreden huurders en een rapportcijfer van 7,6. Daarnaast hebben we in 2025 voor het eerst gekeken hoe huurders renova es van badkamers, keukens en toile en (BKT) hebben ervaren. Ook daar zien we een goed resultaat: 90% tevreden en een rapportcijfer van 7,9.
Tabel 9: KWH resultaat per thema
Door de daling op het onderdeel ‘vertrokken huurders’ is Stek in de Aedes Benchmark gezakt van een Anaar een B-beoordeling.
Meeste klachten zijn opgelost, slechts 9 openstaand In totaal waren er in 2025 185 klachten, waarvan er 179 afgehandeld in dat jaar. Nog 6 klachten staan open, waarvan de meeste een klacht over de afhandeling van onderhoudsverzoeken betreft.
Ook in 2025 gaan de meeste klachten over de afhandeling van onderhoudsverzoeken. Dat waren er 83. In 2025 kwamen klachten over lekkage of vocht in de woning wat vaker voor dan het jaar ervoor. Dit is aanleiding om nogmaals goed naar deze processen te kijken. De klachten over de kwaliteit van de woning en de staat van het onderhoud analyseren we altijd zorgvuldig en kan soms aanleiding zijn om bijvoorbeeld de planning van planmatig onderhoud aan de woning aan te passen.
Over de communicatie met Stek ontvingen we in 2025 20 klachten. Dit gaat bijvoorbeeld over het niet tijdig terugbellen, het niet nakomen van een afspraak of hoe een gesprek met een medewerker van Stek is verlopen. Gelukkig lossen we dat in de meeste gevallen goed met elkaar op. Soms is het nodig om excuses aan te bieden omdat iets echt niet goed is gegaan. Dat doen we in die situaties dan ook.
Andere redenen voor het indienen van een klacht zijn bijvoorbeeld ontevredenheid over de uitvoering van werkzaamheden van onze comakers, de leefomgeving, bijvoorbeeld wanneer steeds vaker overlast wordt ervaren of een klacht over het beleid van Stek. Zo valt bijvoorbeeld de handhaving van Stek op de nieuwe regels van brandveiligheid niet altijd in goede aarde. We proberen dit wel telkens zo goed mogelijk uit te leggen en met alternatieven te komen om de prettige uitstraling van een woongebouw te behouden.
Stek heeft in 2025 – als onderdeel van het Stek-jaarplan - een nieuw dashboard ontwikkeld waarmee we de afhandeling van een klacht goed in beeld kunnen houden.
Aantal behandelde klachten bij de regionale klachtencommissie gelijk gebleven In 2024 zijn door onze huurders 5 klachten voorgelegd aan de regionale klachtencommissie. Daarvan waren er 2 ongegrond, 3 zijn opgelost. In 2025 zijn 13 klachten voorgelegd, waarvan er 6 niet in behandeling zijn genomen en 4 ongegrond. De resterende 3 zijn opgelost.
STEK
Niet in behandeling 6
Bemiddeling 2
Gegrond 1
Ongegrond 4 13
STEK
Overlast 0
Onderhoud 6
Communicatie 1
Dienstverlening 6 13
Andere werkwijze regionale klachtencommissie geïmplementeerd Begin 2025 is geconstateerd dat regelmatig klachten bij de klachtencommissie werden aangemeld zonder dat deze klachten formeel bij de corporatie zelf werden gemeld. Om die reden is in de loop van het jaar de “herbeoordeling” geïmplementeerd. Een klacht wordt nu ingediend en afgehandeld door de teamleider, en wanneer men het niet eens is met het antwoord kan een “herbeoordeling” worden aangevraagd. Het bestuur van de corporatie beoordeelt dan het gegeven antwoord nogmaals. Wanneer men het daar nog steeds niet mee eens is, is het mogelijk de klacht bij de Klachtencommissie voor te leggen. De Klachtencommissie neemt dus alleen nog klachten in behandeling na een “herbeoordeling” door het bestuur. Daarmee moet het aantal klachten dat “niet in behandeling” wordt genomen in 2026 afnemen.
5 Sterke organisatie
5.1 Personeel en organisatie
Werk dat voelt als thuiskomen, bij Stek geloven we dat het kan. Een omgeving waarin je jezelf kunt zijn, waar je gezien wordt en de ruimte krijgt om te groeien en te ontwikkelen. Met vertrouwen, flexibiliteit en oog voor elkaar. Met duurzaamheid hoog in het vaandel. Daarom krijgt iedereen de kans én de ondersteuning om zijn of haar talenten te gebruiken. Als mensen kunnen doen waar ze goed in zijn, wordt de organisatie als geheel sterker.
Ook wil Stek medewerkers langdurig boeien en binden. Dat betekent onder andere een vast dienstverband, een evenwichtige verdeling tussen mannen en vrouwen en aandacht voor mensen die extra ondersteuning nodig hebben om mee te doen op de arbeidsmarkt.
Tabel 10: kengetallen P&O
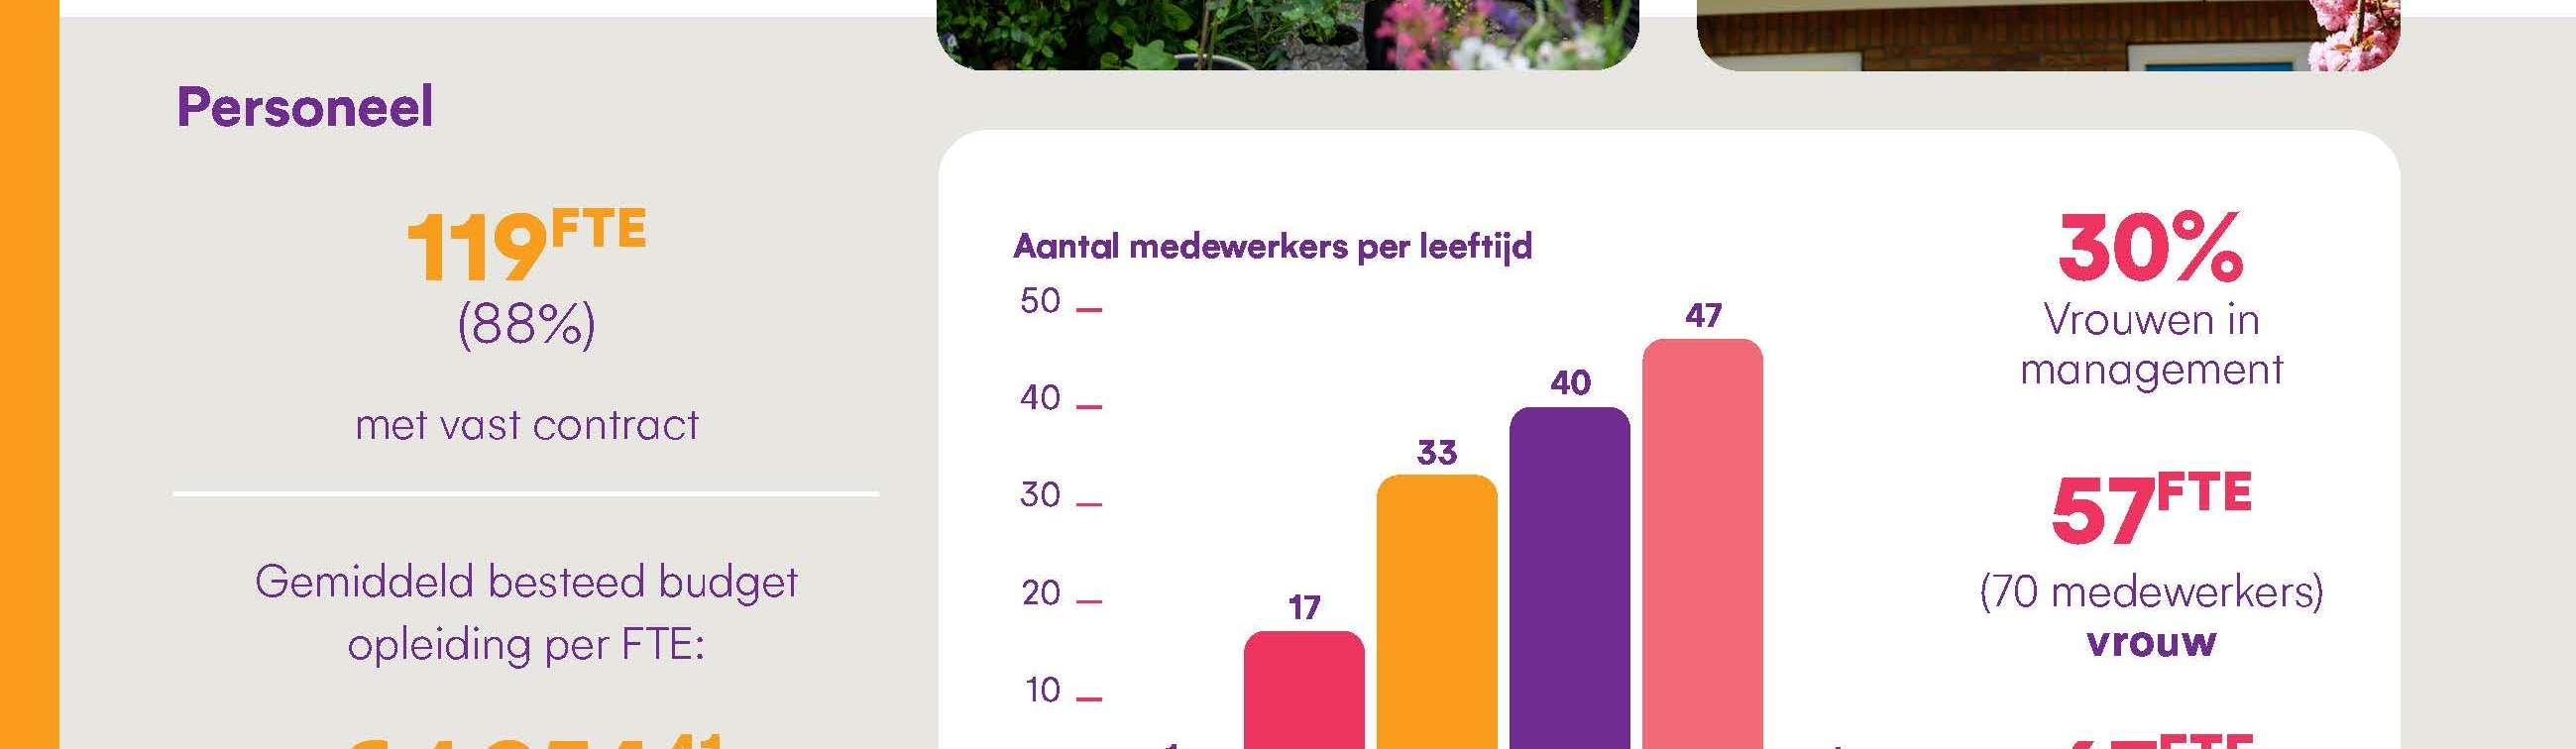
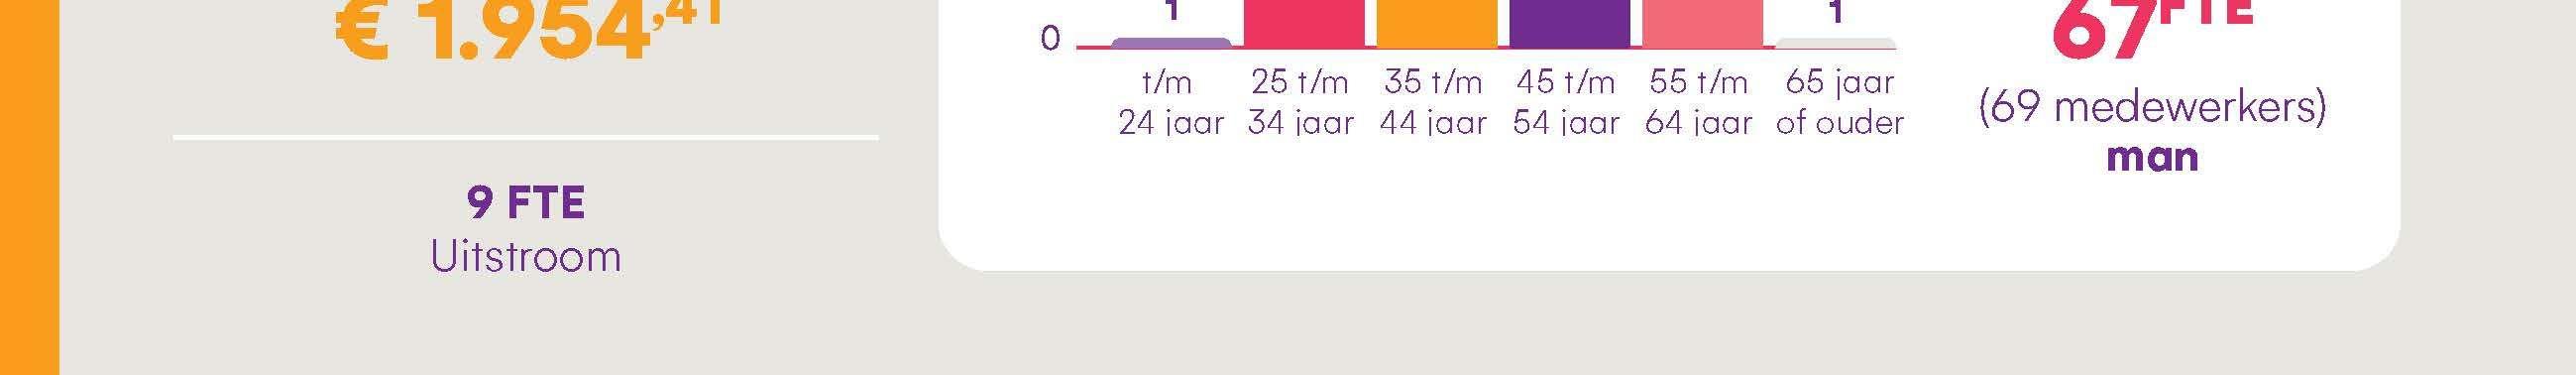
Arbeidsvoorwaarden FTE met vast contract 118,53 FTE (87,5%)
Gemiddeld besteed budget opleiding per FTE:
€ 1.954,41 uitstroom 9 FTE
Gelijke behandeling/kansen voor iedereen vrouwen in management 30% vrouw man
Leeftijdsopbouw: t/m 24 jaar
25 t/m 34 jaar:
35 t/m 44 jaar:
45 t/m 54 jaar:
55 t/m 64 jaar:
65 jaar of ouder:
SROI Inhuur via bureau neurodiversiteit
Kernwaarden, hoe we eraan gewerkt hebben
60.04 FTE (71 medewerkers)
67,12 FTE (69 medewerkers)
Leeftijdsopbouw:
1 medewerker
17 medewerkers
33 medewerkers
41 medewerkers
47 medewerkers
1 medewerkers
1 medewerker
Onze kernwaarden geven richting aan ons handelen. Bij iedere stap beoordelen we of deze aansluit bij wat wij belangrijk vinden: gewoon bijzonder, dichtbij, open, verantwoordelijk en nieuw. Deze waarden bepalen hoe wij beleid vormgeven en hoe wij onze dagelijkse keuzes maken. Samen met onze ambities bepalen zij het karakter van Stek, nu én in de toekomst. In dit jaarverslag laten we met voorbeelden en beelden zien hoe wij werken vanuit deze waarden.
Stek wil dicht bij bewoners en buurten staan, door o.a. kennismakingen met nieuwe huurders bij nieuwbouw en het leveren van een aandeel bij Burendag (kernwaarde open en dichtbij). Ook organiseren we elk jaar verschillende activiteiten, zoals deelname aan NL Doet (verantwoordelijk). Ook onze woningbouwambitie dragen we verantwoordelijkheid om bij te dragen aan het mede oplossen van de wooncrisis. Door deze woningen betaalbaar te houden nemen we ook onze verantwoordelijkheid om onze huurders goed en betaalbare huisvesting te bieden. Deze momenten helpen ons om contact te maken, verhalen te horen en samen een prettig woonklimaat te bouwen.
De toegevoegde waarde van de pilotfunctie sociaal buurtverbinder is in 2025 onderstreept met een vaste functie binnen de organisatie. De sociaal buurtverbinder van Stek verbindt de buurt met bewoners, bijvoorbeeld door het faciliteren van ontmoetingsruimtes en het organiseren van buurt- en liftbakkies (gewoon bijzonder en nieuw). Ook nieuw zijn de woningen die we in houtbouw realiseren. Hiermee dragen we een steentje bij aan een duurzamere wereld.
De kernwaarde gewoon bijzonder kwam ook terug in het bieden van meer maatwerk bij vragen van huurders. Soms vraagt een situatie om een oplossing buiten de standaard werkwijze. Dat kan spannend zijn, maar het uitgangspunt dat ongelijke situaties soms om een andere aanpak vragen, blijft voor ons belangrijk.
Organisatieontwikkeling: Samen Stek
Stek ontwikkelt zich tot een robuuste en toekomstbestendige organisatie, die wendbaar is om met steeds veranderende omstandigheden om te kunnen gaan. Met dat voor ogen hebben we de afdeling wonen anders georganiseerd. Er wordt niet meer in rayons gewerkt maar er zijn teams geformeerd op basis van dezelfde functie. Ook is er veel geïnvesteerd in een beter onderlinge samenwerking, processen, het kennen van elkaars werk, een klaag en jubelmuur en leiderschapsontwikkeling
Aantrekkelijk werkgeverschap en kansen bieden
Binnen Stek is veel aandacht voor het volgen van opleidingen, zowel voor de functie die een medewerker nu uitoefent als voor een beroep in de toekomst. Met dat laatste wordt de arbeidsmobiliteit gestimuleerd. In 2025 zijn 7 medewerkers doorgestroomd naar andere functies. Ook houden we met opleiden en ontwikkelen rekening met de strategische personeelsplanning.
De huidige krappe arbeidsmarkt vraagt om een vernieuwde aanpak op het gebied van werving en selectie. We zijn in 2025 gestart met het bouwen van een fundament voor arbeidsmarktcommunicatie en het onderzoeken welke optimalisaties voor de website benodigd zijn. Bij het invullen van vacatures kijken wij niet alleen naar het voldoen aan de gestelde functie-eisen, we stellen medewerkers in de gelegenheid om te groeien naar een functie. Aan de hand van de TalentenMotivatieAnalyse beoordelen wij of de functie door de medewerker op korte termijn uitgevoerd kan worden met behulp van opleidingen.
In 2025 hebben we een aantal maanden een medewerker met een afstand tot de arbeidsmarkt ingehuurd. Ook hebben we een samenwerking met het WerkgeversServicePunt Holland Rijnland om meer medewerkers met een afstand tot een arbeidsmarkt een prettige werkplek te bieden waarbij de focus ligt op talenten. We hebben een aantal kandidaten aangeboden gekregen en gesproken (o.a. op de UWV banenmarkt), tot op heden heeft deze samenwerking nog niet tot een nieuwe medewerker geleid.
Integriteit
Op het gebied van integriteit trekken we samen op met een externe vertrouwenspersoon en de Arbo Unie. Zij voorzien ons van belangrijke informatie voor onze organisatie.
Arbo en ziekteverzuim
Het ziekteverzuimpercentage bedraagt over 2025 gemiddeld 6,69%. In het begin van het jaar was het verzuim zorgelijk hoog. Later in het jaar schommelt het verzuim rond de 5%. Het overgrote deel, 5,1% van het totaal, bestaat uit verzuim langer dan 43 dagen. De meldingsfrequentie is over 2025 gemiddeld 1,00.
Veiligheid
De medewerkers met direct klantcontact worden jaarlijks getraind op het gebied van agressie. De inrichting van de receptie voldoet aan de wensen ten aanzien van veiligheid voor de baliemedewerkers. Medewerkers in buitendienst worden beschermd door de persoonlijke voorziening die verbonden is met de meldkamer.
De samenstelling van het interventieteam (AOT) is in 2025 geëvalueerd. Uit de evaluatie blijkt dat de rol van de-escalatie beter aansluit bij functies zoals teamleider, gebiedsregisseur, woonconsulent en senior medewerker KCC. In 2026 zal het vernieuwde interventieteam getraind worden.
Stek kent een register voor agressiemeldingen. In totaal zijn 4 incidenten geregistreerd in 2025.
Medewerkerstevredenheid
In 2025 is opvolging gegeven aan het medewerkerstevredenheidsonderzoek (MTO) dat eind 2024 plaatsvond. Per afdeling hebben de manager en teamleiders interactief gekeken hoe we de medewerkerstevredenheid op de afdelingen kunnen vergroten en wat hiervoor nodig is. Over het algemeen genomen is de rode draad het verbeteren van samenwerking en het verlagen van werkdruk. In 2026 vindt weer een MTO plaats.
5.2 Bedrijfsvoering
Digitalisering
Het jaarplan van 2025 omvatte een stevige opgave op het terrein van Informatisering & Automatisering. In 2025 zijn belangrijke stappen gezet in de verdere modernisering en toekomstbestendigheid van de ITvoorzieningen binnen Stek. Het jaar stond in het teken van grootschalige systeemvernieuwing, versterking van de digitale infrastructuur en de voorbereiding op verdere digitalisering en inzet van AI.
In het eerste tertiaal is een start gemaakt met meerdere strategische trajecten. Zo is de migratie van het telefonieplatform naar cloudgebaseerde oplossingen afgerond, als ook de verhuizing van ons digitale archief naar de cloudoplossing van Aareon. Deze transities dragen bij aan een flexibelere, schaalbare en toekomstvaste ICT-omgeving. Daarnaast is de AI-oplossing Spotr geïntroduceerd voor het verbeteren van de kwaliteit van de bezitsdata. Ook is succesvol begeleiding gegeven aan het huurverhogingsproject en is de overgang naar Mareon Factuur gerealiseerd voor automatische factuurherkenning.
De werving van een nieuwe Functioneel Beheerder en aanvullende capaciteit voor de Data Adviseur zijn gestart om de continuïteit en kwaliteit van beheer en datagedreven werken verder te borgen.
Het tweede tertiaal stond grotendeels in het teken van de voorbereiding van de overgang van Tobias AX naar Tobias365. De proefupgrade en functionele testen zijn succesvol verlopen en het project heeft formeel groen licht gekregen. Gebruikerstrainingen zijn gestart en het draaiboek voor de overgang is afgerond. Daarnaast is, in samenwerking met Chaptr2, gestart met het formuleren van de Digitaliseringsvisie 2026–2030. Ook zijn de eerste stappen gezet richting de realisatie van een organisatiebreed AI-platform binnen de geldende compliancy- en beveiligingsrichtlijnen.
In het derde tertiaal is Tobias365 succesvol live gegaan. Ondanks enkele kleine uitdagingen is de overgang gecontroleerd verlopen en is intensieve nazorg ingezet om restpunten af te handelen. Datacontroles en accountantreviews hebben geen significante afwijkingen opgeleverd. Hiermee beschikt Stek over een stabiel ERP-systeem dat ruimte biedt voor verdere ontwikkeling en optimalisatie.
Daarnaast is de digitaliseringsvisie verder uitgewerkt, met brede betrokkenheid vanuit de organisatie. Stek heeft besloten tot de inrichting van een AI-platform , zodat in het nieuwe jaar met de implementatie kan worden gestart. Het project voor de vervanging van het huurdersportaal is opgestart en samen met Northwave is gewerkt aan het versterken van de digitale veiligheid. Meldingen zijn tijdig afgehandeld, nieuwe automatische controles zijn geïmplementeerd en er hebben zich geen beveiligingsincidenten voorgedaan.
Processturing en projectmatig werken
Stek wil haar sturing op processen verstevigen. Doel van de processturing is dat we onze operationele kracht versterken en de klanttevredenheid vergroten. Zo zijn we in 2025 onder andere met het verhuurmutatieproces aan de slag gegaan, evenals met de servicekosten, de badkamers, Keukens en toiletten (BKT’s) en het dagelijkse onderhoud.
Stek wil ook het projectmatig werken stimuleren. Hiervoor zijn instrumenten ontwikkeld en medewerkers zijn getraind.
Privacy en gegevensbescherming
In 2025 hebben zich geen grootschalige privacy-incidenten voorgedaan binnen Stek. Via Steknet en de digitale leeromgeving is gewerkt aan het vergroten van de awareness rondom privacy en de rechten van betrokkenen in het kader van de AVG. Daarnaast is in 2025 een camerabeleid vastgesteld, waarmee is geborgd dat cameratoezicht binnen complexen voldoet aan de geldende wet- en regelgeving.
Opdrachtgeverschap en aanbestedingen
De Governancecode Woningcorporaties schrijft voor dat Bestuur en RvC een visie hebben op opdrachtgeverschap en het beleid van inkoop en aanbestedingen. Stek heeft in 2024 haar visie op het inkoop- en aanbestedingsbeleid geactualiseerd en vastgesteld. In deze visie gaan wij uit van professioneel opdrachtgeverschap. Hoe professioneler de inkoop, hoe meer maatschappelijk rendement. Hierbij staan de volgende principes centraal:
1. doelgericht
2. proportioneel
3. gelijke behandeling (non-discriminatoir)
4. transparant
5. objectief
6. maatschappelijk verantwoord
7. risicobewust
Bovenstaande heeft invloed op de manier hoe de inkoopfunctie in de organisatie is ingebed en voor de bevoegdheden en de middelen van inkopers en de interne beheersing hierop. Risicomanagement en de vastgestelde integriteitscode zijn daarom belangrijke onderdelen in het inkoopproces.
In onze visie stimuleren wij markten tot innovatieve oplossingen. Met name voor de verduurzaming en uitbreiding van onze woningvoorraad is dit relevant. Wij merken dat de huidige markt zijn beperkingen heeft door schaarste aan arbeid en overvolle orderportefeuilles bij leveranciers.
In 2025 is – als onderdeel van het jaarplan - een start gemaakt om – onder leiding van een externe adviseur - contract- en leveranciersmanagement verder te professionaliseren. Hiertoe zijn 2 contractmanagers in dienst en wordt in 2026 invulling gegeven aan een categoriemanager.
5.3 Verslag OR
De OR heeft een belangrijke functie binnen de organisatie. Onderstaand is te lezen over welke onderwerpen de OR met de bestuurder heeft gesproken en wat de advisering is geweest.
Samenstelling OR
De samenstelling is in 2025 niet veranderd. De OR heeft vijf leden.
Overleg
Er vonden 9 formele overlegvergaderingen plaats, plus 1 extra ingelast overleg. Daarnaast was er driewekelijks informeel overleg tussen bestuurder en OR. Tweemaal is er overlegd over de strategische visie, het artikel 24 overleg. De OR had tevens twee overleggen met twee afgevaardigden van de RvC.
Advies en instemming
Er zijn een aantal advies en instemmingstrajecten geweest in 2025. Hieronder is een toelichting per onderwerp opgenomen.
Adviesaanvraag aanpassing inrichting afdeling Wonen
De OR liet zich bijstaan door een extern adviseur. De OR adviseerde positief met een aantal deeladviezen, waarbij ze signalen vanuit de afdeling Wonen heeft meegenomen.
Instemmingsaanvraag medewerkershandboek
Met de actualisatie werden een aantal aanpassingen beoogd. De leesbaarheid is door de actualisatie vergroot. En geeft medewerkers een zo compleet mogelijk handboek met alle belangrijke informatie over arbeidsvoorwaarden en werkgeverschap van Stek. Een van de veranderingen is dat het vanaf 1-1-26 mogelijk is om feestdagen uit te ruilen. Dit staat in de cao, en moest besproken worden tussen bestuurder en OR. De OR heeft een positieve instemming gegeven op de instemmingsaanvraag.
Instemmingsaanvraag agressieprotocol
Stek had een agressieprotocol daterend van 2023. Dit is getoetst door een externe partij en bleek te beknopt. Het agressieprotocol is daarom op onderdelen aangepast. De normen en grenzen zijn uitgebreider beschreven. Zo zijn 10 vormen van agressie zijn beschreven die Stek niet tolereert. De OR heeft naar aanleiding van de conceptversie voorstellen gedaan voor aanpassingen in het beleid. Deze zijn door de bestuurder overgenomen. Deze nieuwe versie is een mooie verdieping ten opzichte van het vorige agressieprotocol. De OR heeft een positieve instemming gegeven.
Instemmingsaanvraag instelling van een klachtenprocedure ongewenste omgangsvormen
De regeling geeft een stappenplan hoe te handelen bij een klacht van een medewerker. Een van de kenmerken is dat de bestuurder een afweging maakt of er een interne of externe commissie nodig is. De OR heeft een positieve instemming gegeven.
Adviesaanvraag Diversiteit, Inclusiviteit en Gelijkheid
Na gesprekken met de bestuurder en P&O is geconcludeerd dat het niet adviesplichtig is, maar een zienswijze. Het is bemoedigend om te zien dat de organisatie hiermee aan de slag gaat.
6 Juridische structuur en Governance
6.1 Juridische structuur, verbindingen en samenwerkingsverbanden
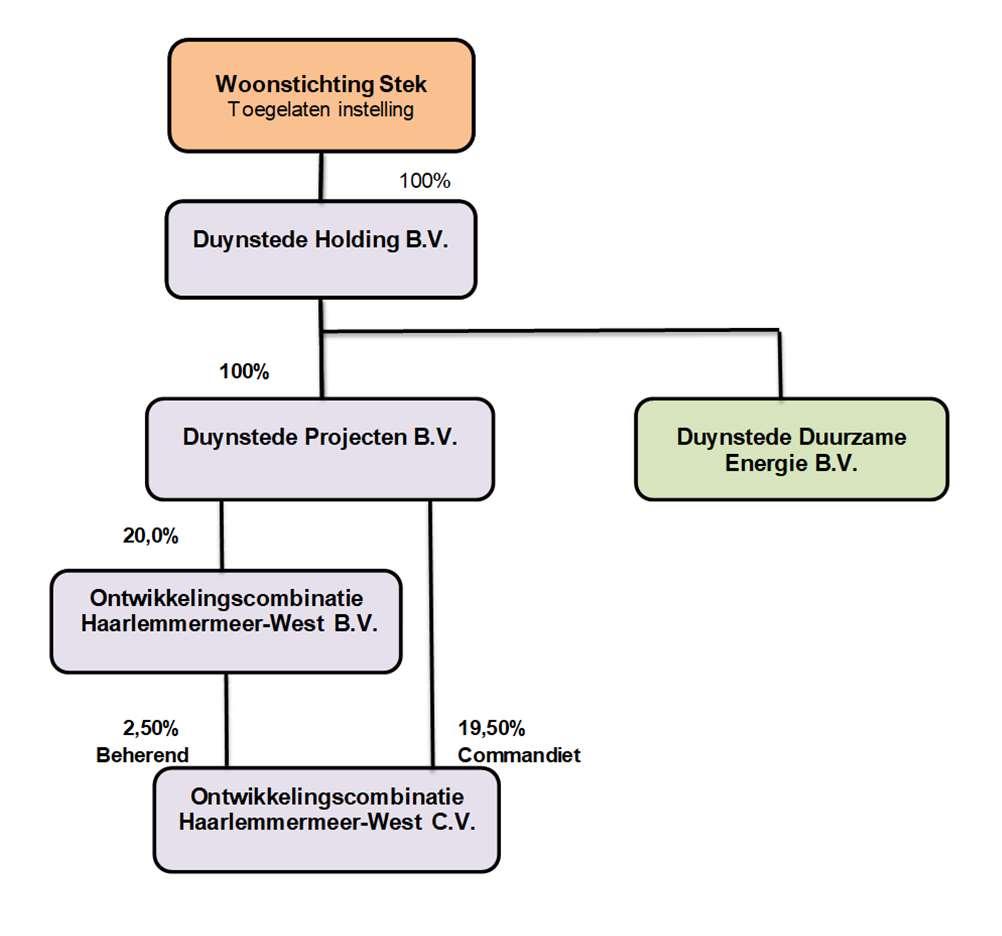
Stek is een Stichting en is een toegelaten Instelling op grond van de Woningwet. Stek heeft een aantal verbindingen en samenwerkingsverbanden. Per verbinding zal een korte toelichting worden gegeven over de aard van de activiteiten. Voor een financiële toelichting op deze verbindingen wordt verwezen naar de jaarrekening.
Duynstede Holding B.V.
Deze verbinding is houdstermaatschappij van de verschillende verbindingen.
Duynstede Projecten B.V.
Deze verbinding is opgericht met als doel het (doen) realiseren van bouwwerken alsmede het participeren in samenwerkingsverbanden gericht op aanneming van bouwwerken en het (doen) verrichten van onderhoudswerkzaamheden. Deze werkzaamheden zijn ten behoeve van onder meer Stek, Duynstede Holding B.V. of andere dochtermaatschappijen daarvan en/of andere (rechts) personen en ondernemingen. Duynstede Projecten B.V. heeft een 20% belang in de Ontwikkelingscombinatie Haarlemmermeer-West B.V. Daarnaast is deze verbinding voor 19,5% commanditaire vennoot van Ontwikkelingscombinatie Haarlemmermeer-West C.V.
Ontwikkelingscombinatie Haarlemmermeer-West B.V.
Deze verbinding is beherend vennoot van de ontwikkeling van een grondpositie in de Haarlemmermeer welke zich bevindt in de Ontwikkelingscombinatie Haarlemmermeer-West C.V. Stek deelt deze deelneming met ASR Vastgoed Participatie Haarlemmermeer-West B.V. (40%) en Rotij Haarlemmermeer West B.V. (40%).
Ontwikkelingscombinatie Haarlemmermeer-West C.V.
Deze verbinding is opgericht ten behoeve van de ontwikkeling van een grondpositie op de Westflank van de Haarlemmermeer ter grootte van in totaal ongeveer 18 Ha. Roosdom Tijhuis is de administrateur van de CV.
De huidige verwachting is dat deze grondpositie na 2040 zal worden bebouwd. Ook heeft de Aw goedkeuring verleend om vermogen te verstrekken aan de deelneming Ontwikkelingscombinatie Haarlemmermeer-West C.V.
Duynstede Duurzame Energie B.V.
Deze verbinding is opgericht met als doel het ontwikkelen, installeren, beheren en exploiteren van systemen ten behoeve van duurzame energie. Deze verbinding is vergunninghouder van de duurzame WKO-installatie ten behoeve van het complex Sassembourg in Sassenheim.
6.2 Samenwerkingsverbanden
Holland Rijnland Wonen is een samenwerkingsverband van 13 woningcorporaties in de regio Holland Rijnland. Stek is een van de deelnemers in HRW. HRW is een vereniging die verantwoordelijk is voor de uitvoering van de woonruimteverdeling in de regio en belangenbehartiging. De regio Holland Rijnland bestaat uit 13 gemeenten: Alphen aan den Rijn, Hillegom, Kaag en Braassem, Katwijk, Leiden, Leiderdorp, Lisse, Nieuwkoop, Noordwijk, Oegstgeest, Teylingen, Voorschoten en Zoeterwoude.
6.3 Extern toezicht
Autoriteit Woningcorporaties (Aw) schat risicoprofiel Stek laag in De AW en WSW hebben het volkshuisvestelijk belang onderzocht bij Stek en hebben daarbij een risico inschatting gemaakt. Zij kwamen tot de positieve conclusie dat het risico zeer laag is op alle onderdelen van het gezamenlijk beoordelingskader AW/WSW. Interventies en toezicht afspraken zijn daardoor niet aan de orde. Realistische bouwambities van verbetering- en nieuwbouwprojecten zijn debet aan deze positieve conclusie.
Stek handelt rechtmatig
Daarnaast heeft Stek in 2025 de rechtmatigheidsbrief van de AW over het verslagjaar 2024 ontvangen. Hieruit komen geen bijzonderheden naar voren.
Waarborgfonds Sociale Woningbouw (WSW) verklaart Stek borgbaar
Naar aanleiding van de dPi 2024 heeft het WSW een nieuwe borgingsbrief afgegeven. Stek heeft naar haar oordeel een solide uitgangspositie. Het borgingsplafond ultimo jaar groeit van € 471 miljoen in 2025 naar € 579 miljoen in 2026.
In het 3e kwartaal van 2025 is de accountmanager van het WSW bij Stek op bezoek geweest in het kader van de jaarlijkse beoordeling. Stek heeft hierbij een nadere toelichting gegeven op de Meerjarenbegroting 2026 en verder. Daarnaast is ook de aanpassing van de daeb/ niet-daeb portefeuille onderwerp van gesprek geweest.
6.4 Governance
Goed ondernemingsbestuur, transparante, juiste en volledige verantwoording naar belanghebbenden, dat is waar governance voor staat. De vereisten voor governance liggen vast in de (Woning)wet en de Governancecode woningcorporaties.
Raad van Commissarissen houdt toezicht op Stek
Stek kent een governancestructuur met een intern toezichthouder in de vorm van een Raad van Commissarissen. De Raad van Commissarissen houdt toezicht op het bestuur en de algemene gang van zaken bij Stek. Ook vervult de Raad van Commissarissen de rol van werkgever van de bestuurder en staat de Raad het bestuur met raad terzijde.
Het managementteam, bestaande uit een bestuurder en vier MT -leden, zorgt voor de dagelijkse aansturing van de werkorganisatie.
Stek onderschrijft de Governancecode woningcorporaties
Ook de noodzaak om transparant te besturen, toezicht te houden en om verantwoording af te leggen aan onze belanghouders wordt door Stek omarmd. Stek beschikt over de in de Governancecode genoemde reglementen en statuten die onderdeel vormen van de governance van Stek. Naar de zienswijze van Stek zijn er geen punten waar wij afwijken van de Governancecode woningcorporaties.
Voorkomen en beheersen van fraude- en corrup erisico’s
Stek neemt diverse maatregelen om fraude en corrup e te voorkomen en beheersen. Deze worden periodiek geëvalueerd via onze frauderisicoanalyse en interne audits. Daarnaast hebben we een frauderesponsplan opgesteld, waarmee we snel en adequaat kunnen reageren op incidenten wanneer deze zich voordoen.
Bij indiens reding ontvangen nieuwe medewerkers onze integriteitscode en klokkenluidersregeling, en vragen we een Verklaring Omtrent Gedrag (VOG) op. Medewerkers kunnen voor integriteitskwes es terecht bij een externe vertrouwenspersoon.
Door zowel harde als zachte beheersmaatregelen in te ze en, streven we ernaar om de risico's van fraude en corrup e zoveel mogelijk te beheersen.
6.5 Corporatieraad
Stek kende sinds 2016 een Corporatieraad. Een raad van betrokken mensen met diverse achtergronden, die maatschappelijke vraagstukken en ‘de rauwe werkelijkheid’ op de bestuurstafel van de corporatie agendeerden. De raad functioneerde daarnaast als klankbord voor de organisatie. Afgelopen jaar is de rol en betekenis van de raad geëvalueerd, in het licht van de huidige tijdgeest. De corporatieraad is daarbij nauw betrokken geweest. En er was draagvlak om een nieuwe weg in te gaan.
Sinds 2016 is er veel ten goede veranderd voor de rol die woningcorporaties kunnen spelen. Enkele knellende beperkingen uit de Woningwet zijn opgeheven, de Verhuurderheffing is afgeschaft en de woningcorporaties zijn weer een belangrijke en erkende partner voor overheden en maatschappelijke organisaties in alle opgaven in de volkshuisvesting. Woningcorporaties staan midden in de samenleving en zijn in nauw contact met hun huurders, met name met die huurders waar zich kwesties in het leven voordoen, bijvoorbeeld met hun gezondheid, betalingsproblemen, overlast, woonfraude of criminaliteit. Hierin werken zij nauw samen met partners in zorg, welzijn en veiligheid, zowel op casusniveau als op organisatieniveau. De ‘rauwe werkelijkheid’ is de dagelijkse werkelijkheid van de woningcorporatie.
Vanuit dit inzicht is de keuze gemaakt om de Corporatieraad in de huidige vorm op te heffen. Er is een verkenning gedaan of er in de regio interesse is om een maatschappelijke raad te vormen, in de vorm van een netwerk van samenwerkende maatschappelijke organisaties. Hieruit kwam het breed gedeelde beeld dat naar voren, dat er binnen de regio en bovenregionaal al veel netwerken en connecties zijn. Partijen weten elkaar te vinden en de behoefte aan een nieuw structureel initiatief is gering. Hierop is vooralsnog afgezien van de invulling van een structurele opvolging van de Corporatieraad. De raad heeft aan Stek een aantal adviezen meegegeven.
In 2025 heeft de Corporatieraad een inhoudelijke bijdrage geleverd aan het nieuwe koersplan van Stek. Ook hebben leden deelgenomen aan de dorpsgesprekken die Stek voerde om de verhalen uit de samenleving te horen ten behoeve van het koersplan.
We hebben met elkaar teruggekeken op tien zinvolle jaren van de Corporatieraad, met veel dank voor de grote betrokkenheid van alle leden.
7 Financiën
7.1 Financieel resultaat en vastgoedwaardering
Het financiële beleid van Stek is erop gericht dat de financiële continuïteit wordt gewaarborgd, zodat Stek financieel gezond blijft. Hiertoe zijn financiële beleidskaders geformuleerd over de minimale vermogenspositie en sturen we op een positieve ontwikkeling van de kasstromen. Stek kan zo altijd aan haar financiële verplichtingen voldoen. De financiële beleidskaders zijn vastgelegd in het Reglement Financieel Beleid en Beheer. Stek heeft dit Reglement vastgesteld en de Autoriteit woningcorporaties (Aw) heeft het goedgekeurd.
Jaarresultaat en begroting 2025
Stek had voor 2025 een negatief nettoresultaat begroot van ongeveer € 9 miljoen (hierna: mln.) Het gerealiseerde jaarresultaat 2025 bedraagt ongeveer € 310 mln. positief, ongeveer € 319 mln. hoger dan begroot. De oorzaak van dit hogere resultaat in grote lijnen:
Tabel 11: oorzaken hoger jaarresultaat
Resultaat versus begroting
Resultaat door hogere waardering marktwaarde + 203 mln.
Lager bedrag aan onrendabele investeringen + 121 mln.
Hogere onderhoudskosten
Diverse verschillen
De belangrijkste zaken nader toegelicht
Hogere waardering op marktwaarde
4 mln.
1 mln.
319 mln.
De richtlijnen van de jaarverslaggeving schrijven voor dat waarderingsverschillen van het vastgoed in exploitatie gebaseerd op marktwaarde tussen twee boekjaren worden verantwoord in het resultaat. De mutatie in het resultaat van de marktwaarde van het vastgoed bedraagt in 2025 ongeveer € 279 mln. positief. Deze waarde mutatie was in de begroting voor € 76 mln. positief opgenomen.
Lager bedrag aan onrendabele investeringen
Stek heeft in 2025 voor een aantal projecten investeringsbesluiten genomen (nieuwbouw/verduurzaming). Het onrendabele bedrag op deze projecten viel dit jaar lager uit door de forse stijging van de marktwaarde. Daarnaast moest van een aantal investeringsbesluiten in 2024 een nieuw onrendabel bedrag worden berekend. Dit omdat deze projecten in 2025 nog niet waren opgeleverd. Het onrendabele bedrag van deze projecten viel ook lager uit dan in 2024 was berekend vanwege de hogere marktwaardering. Ten slotte zijn er veel geplande investeringsbesluiten voor nieuwbouwprojecten door vertraging uitgesteld en verschoven naar latere jaren.
Hogere onderhoudskosten
De onderhoudskosten1 zijn hoger uitgevallen dan begroot. Het grootste gedeelte van het verschil met de begroting wordt veroorzaakt door een overschrijding op het dagelijks onderhoud (mutatie en BKT).
1 De toegerekende personele kosten van het onderhoud zijn hier buiten beschouwing gelaten.
Ontwikkeling marktwaarde 2025
Sinds de jaarrekening 2016 geldt de verplichte waardering van het vastgoed in exploitatie op basis van marktwaarde. Artikel 35 lid 2 van de Woningwet schrijft voor dat vastgoed in exploitatie moet worden gewaardeerd tegen actuele waarde.
Op grond van artikel 31 van het Besluit Toegelaten Instellingen Volkshuisvesting (BTIV) vindt waardering plaats tegen marktwaarde. Artikel 14 van de Regeling toegelaten instellingen schrijft voor dat de marktwaarde van het vastgoed moet worden bepaald in overeenstemming met de voorschriften van het ‘Handboek modelmatig waarderen marktwaarde’. Validatie van het Handboek 2025 vond al plaats.
De waardebepaling van het vastgoed van Stek heeft modelmatig plaatsgevonden zoals voorgeschreven in het ‘Handboek modelmatig waarderen marktwaarde’. Stek heeft hierbij gekozen voor de basisvariant van het Handboek. Alleen het commerciële bedrijfs-onroerend goed (BOG) en het maatschappelijk onroerend goed (MOG) zijn gewaardeerd op basis van de full versie variant van het Handboek. Deze panden zijn extern getaxeerd door een beëdigd taxateur. Stek gebruikt het softwareprogramma VMS (Ortec) om de marktwaarde van het vastgoed te berekenen. Ortec heeft het Handboek 2025 in haar software opgenomen. Een externe accountant heeft een assurance rapport afgegeven ten aanzien van de betrouwbare werking van dit rekenpakket.
De waardering op marktwaarde volgens het ‘Handboek modelmatig waarderen marktwaarde’ heeft gevolgen voor het vermogen en het resultaat van Woonstichting Stek. De totale marktwaarde van het vastgoed in exploitatie van Stek (DAEB en niet-DAEB) steeg fors in 2025 van € 2.418 mln. naar € 2.772 mln. Het eigen vermogen van Stek stijgt in 2025 van € 2.048 mln. naar € 2.358 mln.
Beleidsmatige beschouwing op de ontwikkeling van de marktwaarde
Het jaar 2025 kenmerkt zich door een stijgende woningmarkt ten opzichte van 2024. Voor de woningportefeuille van Stek zorgde dit voor een forse stijging van de marktwaarde. De totale waarde van de woningportefeuille is met € 354 mln. gestegen naar een waarde van € 2.772 mln. Dit is een waardestijging van ongeveer 15%.
De mutatie van de marktwaarde wordt overwegend veroorzaakt door:
Lagere disconteringsvoet (+)
Stijging van de WOZ-waarde (+);
Stijging contracthuur (+);
Oplevering nieuwbouw (+).
Ontwikkeling beleidswaarde 2025
De bepaling van de beleidswaarde is met ingang van 2024 ingrijpend gewijzigd. Een onderdeel van de wijziging is de overgang van een disconteringsvoet die is afgeleid van de disconteringsvoet ten behoeve van de marktwaarde, naar een sector breed toegepaste vaste disconteringsvoet. De aanpassing van de disconteringsvoet is niet de enige aanpassing.
Met ingang van het verslagjaar 2024 zijn de belangrijkste wijzigingen in de berekeningswijze van de beleidswaarde als volgt:
- 60 jaar exploitatie in plaats van eeuwigdurend zonder eindwaarde
- Onderhoudslasten gebaseerd op de meerjarenonderhoudsbegroting met jaarlijks variërende onderhoudslasten in plaats van een langjarige norm
- Vaste disconteringsvoet voor DAEB vastgoed van 4,22%
- Vaste disconteringsvoet voor niet-DAEB vastgoed van 4,76%
- Indien er sprake is van een harde verplichting worden noodzakelijke investeringen in de beleidswaarde opgenomen. Deze kunnen niet alleen uit wetgeving maar ook uit landelijke afspraken voortvloeien. Op dit moment speelt het uitfaseren van E-, F- en G-labels.
De beleidswaarde is in 2025 met ongeveer € 50 mln. gedaald ten opzichte van 2024. Van € 1.351 mln. (2024) naar € 1.301 mln. (2025). De belangrijkste reden dat de beleidswaarde is gedaald ten opzichte van het jaar 2024 komt door de stijging van de begrote onderhoudskosten.
Beleidsmatige beschouwing op de beleidswaarde
De beleidswaarde vormt een onderdeel van het Verticaal toezichtmodel van de Aw en het WSW. Woningcorporaties vermelden de beleidswaarde in de toelichting van de jaarrekening.
Begin 2024 is hiervoor een gewijzigd normenkader voor vastgesteld. Het WSW en de Aw hebben aangegeven dat de definitieve norm voor de LTV 70% is, voor de ICR 1,4 is en voor de solvabiliteit 30%.
Bij het opstellen van de jaarrekening maakt het bestuur diverse keuzes en schattingen. Dit hoort bij het toepassen van de geldende verslaggevingsstandaarden. In het bijzonder geldt het voor het bepalen van de marktwaarde en de beleidswaarde van het vastgoed in exploitatie. De waardebepaling van het vastgoed (terug te vinden in de marktwaarde en beleidswaarde) is geen exacte wetenschap. Daarnaast is dit de grootste post waar het bestuur een inschatting over moet maken voor de jaarrekening. Verder hebben de schattingen betrekking op o.a. de ontwikkeling van de meerjarenonderhoudsbegroting, beheerkosten en de fiscale positie.
Bij de bepaling van de beleidswaarde wordt in het kader van de beschikbaarheid, betaalbaarheid, kwaliteit en het beheer aansluiting gezocht bij het beleid van de corporatie. Dit in plaats van de uitgangspunten in de markt. Met deze toelichting wordt nadere duiding gegeven aan het deel van de waarde van het vastgoed - en daarmee van het corresponderende deel van het vermogen - dat als gevolg van het beleid van de woningcorporatie niet of pas op zeer lange termijn kan worden gerealiseerd.
Het bestuur heeft een inschatting gemaakt van het gedeelte van het eigen vermogen dat bij ongewijzigd beleid niet of eerst op zeer lange termijn realiseerbaar is. Deze schatting ligt in lijn met het verschil tussen de beleidswaarde van het DAEB-bezit en het niet-DAEB-bezit in exploitatie en de marktwaarde in verhuurde staat van dit bezit. Dit bedraagt in totaal ongeveer € 1.471 mln. Dat impliceert dat ongeveer 62% van het totale eigen vermogen niet of eerst op zeer lange termijn realiseerbaar is.
7.2 Financiële continuïteit in relatie tot BTIV-vereisten
Op 1 juli 2015 trad de Woningwet 2015, het Besluit Toegelaten Instellingen Volkshuisvesting (BTIV) en de bijbehorende ministeriële regeling in werking. In de Woningwet is vastgelegd dat een toegelaten instelling een zodanig financieel beleid en beheer voert dat haar financiële continuïteit niet in gevaar wordt gebracht (artikel 55a lid 1 Woningwet). De toegelaten instelling stelt daartoe een reglement op, waarin zij opneemt binnen welke grenzen de aan haar financiële beleid en beheer verbonden risico’s aanvaardbaar zijn en welk beleid zij beoogt te voeren in geval haar financiële continuïteit in gevaar komt of dreigt te komen (artikel 55a lid 2 Woningwet).
Woonstichting Stek heeft als toegelaten instelling een Reglement financieel beleid en beheer opgesteld. De financiële toezichthouder, de Autoriteit woningcorporaties (Aw), heeft dit in 2020 goedgekeurd.
Doel van het Reglement financieel beleid en beheer is het vastleggen van het formele kader voor zaken op het gebied van financieel beleid en beheer binnen de toegelaten instelling en haar verbonden ondernemingen. In overeenstemming met BTIV zijn de doelstellingen van het financiële beleid en beheer van Stek ondersteunend aan de realisatie van de volkshuisvestelijke doelstellingen en de financiële
continuïteit. De financiële continuïteit van Stek wordt in samenhang met de verbonden ondernemingen beschouwd.
De doelstelling van het vast te stellen financieel beleid is om verantwoord met de middelen van Stek om te gaan. En daarbij verantwoording af te leggen in het kader van het ondernemingsplan van Stek en de geldende wet- en regelgeving. In het ondernemingsplan is aangegeven dat het financiële beleid van Stek gericht is op het behouden van de financiële continuïteit en het maximaliseren van de volkshuisvestelijke prestaties. Voor Stek is, ter realisering van maatschappelijke doelen, de exploitatie het meest belangrijk. Het hebben van vermogen is een middel en geen doel op zich. De financiële positie is echter wel essentieel voor Stek, aangezien een gezonde financiële positie nodig is voor het in stand houden van het niveau van de voorzieningen en het kunnen opvangen van onverwachte uitgaven en risico’s. Het financieel beleid van Stek concentreert zich dan ook op het bewaken van de financiële continuïteit op de korte en lange termijn.
Financieel beleid
Het financieel beleid is enerzijds sturend en anderzijds randvoorwaardelijk. Financiën staat namelijk niet op zichzelf, maar is onlosmakelijk verbonden met alle bedrijfsactiviteiten. Optimalisatie tussen de verschillende onderdelen van het beleid van Stek (strategisch voorraadbeleid, onderhoudsbeleid, huurbeleid, risicobeleid en organisatiebeleid) is daarom het streven.
Het financieel beleid gaat niet alleen over de (mate van) het behalen van doelen. Maar ook over de vraag of doelen voldoende helder zijn en eventueel bijstelling behoeven op basis van de gerealiseerde resultaten. Het financieel beleid hangt samen met het risicomanagement van Stek.
Alle onderdelen van het (strategisch) beleid zijn uiteindelijk gebaat bij continuïteit van de woonstichting. Daarom heeft Stek haar financiële beleidsdoelstellingen, voor de lange termijn, op de volgende gebieden geformuleerd:
1. Liquiditeit
2. Vermogen
3. Rendement
Financieel beheer
Financieel beheer en financieel beleid kennen beiden een cyclisch proces, maar ze verschillen qua inhoud en tijdslijn. Kent het financieel beleid een meerjarig perspectief, het financieel beheer kent een tijdlijn van één (boek)jaar. Bij financieel beheer draait het om een overzichtelijke begroting, periodieke (tussentijdse) overzichten en een jaarafsluiting. Accountantscontrole, wettelijke regels, protocollen en autorisaties spelen hierbij een wezenlijke rol.
Om de (financiële) doelstellingen op lange termijn te behalen, is het belangrijk dat tussentijds het behalen van het uitgezette beleid wordt bewaakt aan de hand van vooraf gedefinieerde doelstellingen. Hiertoe wordt jaarlijks een jaarbegroting opgesteld met de doelstellingen (normen) voor het betreffende jaar. Uiteraard zijn deze doelstellingen een afgeleide van de lange termijndoelstellingen zoals vastgelegd in het ondernemingsplan. En zijn ze erop gericht om in de toekomst de nagestreefde normen daadwerkelijk te behalen. Om daadwerkelijk te kunnen vaststellen of Stek de koers vaart die zij heeft uitgezet, is binnen Stek een planning- en control cyclus ingericht.
Streefwaarden en prestatie-indicatoren
Begin 2024 hebben de Autoriteit woningcorporaties (Aw) en het Waarborgfonds Sociale Woningbouw (WSW) de ratio’s en grenswaarden gewijzigd. De herijking van de financiële grenswaarden volgt uit de aanpassing van de systematiek voor bepaling van de beleidswaarde.
Hieronder volgt een samenvatting van de gerealiseerde prestatie-indicatoren in vergelijking met de streefwaarden over voorgaande jaren. De minimale streefwaarden sluiten aan bij die van het WSW en de Aw.
Tabel 12: De ontwikkeling van de financiële kengetallen
De kengetallen Loan to value en ICR verslechteren in 2025 ten opzichte van 2024. Dit is vooral het gevolg van hogere onderhoudsuitgaven die een negatieve invloed hebben op enerzijds de operationele kasstroom (ICR) en anderzijds op een lagere beleidswaarde in 2025 (LTV). De gerealiseerde percentages over 2025 voldoen nog ruimschoots aan de financiële randvoorwaarden. Op basis van deze vermogens- en liquiditeitsontwikkeling is de financiële continuïteit voor het komende verslagjaar gewaarborgd.
Vermogensbeheer
Stek heeft een Treasurystatuut dat is vastgesteld door de Raad van Commissarissen. Op basis hiervan is een Treasurycommissie gevormd, die bestaat uit de bestuurder, de manager Financiën & bedrijfsvoering, een medewerker Verslaglegging en een externe adviseur.
Ook in 2025 werd de leningenportefeuille gescand op renterisico’s. Eind 2024 stelde Stek het Treasuryjaarplan voor het jaar 2025 vast. Het Treasurybeleid is er onder meer op gericht om het renterisico te beperken. Het renterisico laat zich omschrijven als het lening bedrag dat, ten opzichte van de totale leningenportefeuille, in aanmerking komt voor aflossing of een renteaanpassing. De looptijd van nieuwe financieringen wordt daarom, naast de marktomstandigheden, ook bepaald door de dalen in de renterisico-grafiek. De vervalkalender van de leningenportefeuille is gelijkmatig verspreid over de komende jaren, zodat het renterisico binnen de gestelde kaders valt.
De gemiddelde rentevoet op de leningenportefeuille is het afgelopen jaar stabiel gebleven en bedraagt ultimo 2025 2,34% en het schuldrestant bedraagt ongeveer € 39.000 per woning. De ‘Loan to value’ op basis van beleidswaarde bedraagt ultimo 2025 33%, ruim onder de gestelde norm van 70%.
Achtervang leningen
Vanaf 2021 staan alle gemeenten waarin Stek woningen bezit in de achtervang voor de leningenportefeuille van Stek. Het deel van de leningen waarvoor de gemeente in de achtervang staat wordt bepaald op basis van de hoogte van de marktwaarde van het bezit in desbetreffende gemeente ten opzichte van de totale marktwaarde van het bezit van Stek.
Kredietfaciliteit
De Rabobank heeft een algemeen krediet ter beschikking gesteld van € 3 mln. op basis van de Euriborrente, verhoogd met een opslag van een aantal basispunten. Daarnaast zal er een bereidstellingsprovisie over het niet benutte deel van de faciliteit worden betaald. De faciliteit mag alleen worden benut voor investeringen in WSW borgbare activa.
Borgingsplafond WSW en financieringen
In 2025 heeft het WSW Woonstichting Stek financieel beoordeeld en gaf op basis daarvan een positieve borgbaarheidsverklaring af. Op grond van deze verklaring kan Stek binnen de ruimte van het borgingsplafond leningen aantrekken met WSW-borging. Het door het WSW ter beschikking gestelde borgingsplafond voor de periode 2025-2027 staat in de tabel hieronder.
Tabel 13: hoogte borgingsplafond
Jaar Hoogte borgingsplafond
Ultimo 2025 bedraagt de totale leningenschuld ongeveer € 428 mln. Stek heeft dan ook nog voldoende borgingsruimte om nieuwe investeringen geborgd te financieren.
Gebruik derivaten
Stek heeft geen derivaten in portefeuille per 31-12-2025.
7.3 Begroting 2026 en scenario-analyse
In november 2025 is de meerjarenbegroting over de periode 2026-2040 vastgesteld, waarin de ambities en doelstellingen van het ondernemingsplan voor de komende jaren financieel zijn doorgerekend. Bij de behandeling van de begroting in het MT is onder andere aandacht besteed aan drie vragen:
Zijn de doelstellingen vanuit het ondernemingsplan en portefeuilleplan in de begroting verwerkt?
Op welke parameters baseren we de begroting?
Welke strategische keuzes willen we maken als bijsturing noodzakelijk is?
De nationale prestatieafspraken die tussen onder andere AEDES en de overheid zijn overeengekomen, zijn in het ge-update portefeuilleplan verwerkt, deze is met de RvC besproken. Het nieuwe portefeuilleplan is vervolgens financieel vertaald in de meerjarenbegroting.
In het MT is besloten om twee varianten van de begroting te maken, namelijk:
- Een basisvariant, waarin alleen de ‘harde’ projecten (nieuwbouw/verduurzaming) zijn meegenomen met een kans van slagen van meer dan 50%. Dit is de variant die Stek indient bij externe toezichthouders (dpi). De verwachte realiteitsgraad is hoog.
- Een ambitievariant, waarin alle projecten worden ingerekend (hard/zacht/dummy) die volledig aansluit bij de ambities uit het portefeuilleplan en de wensportefeuille.
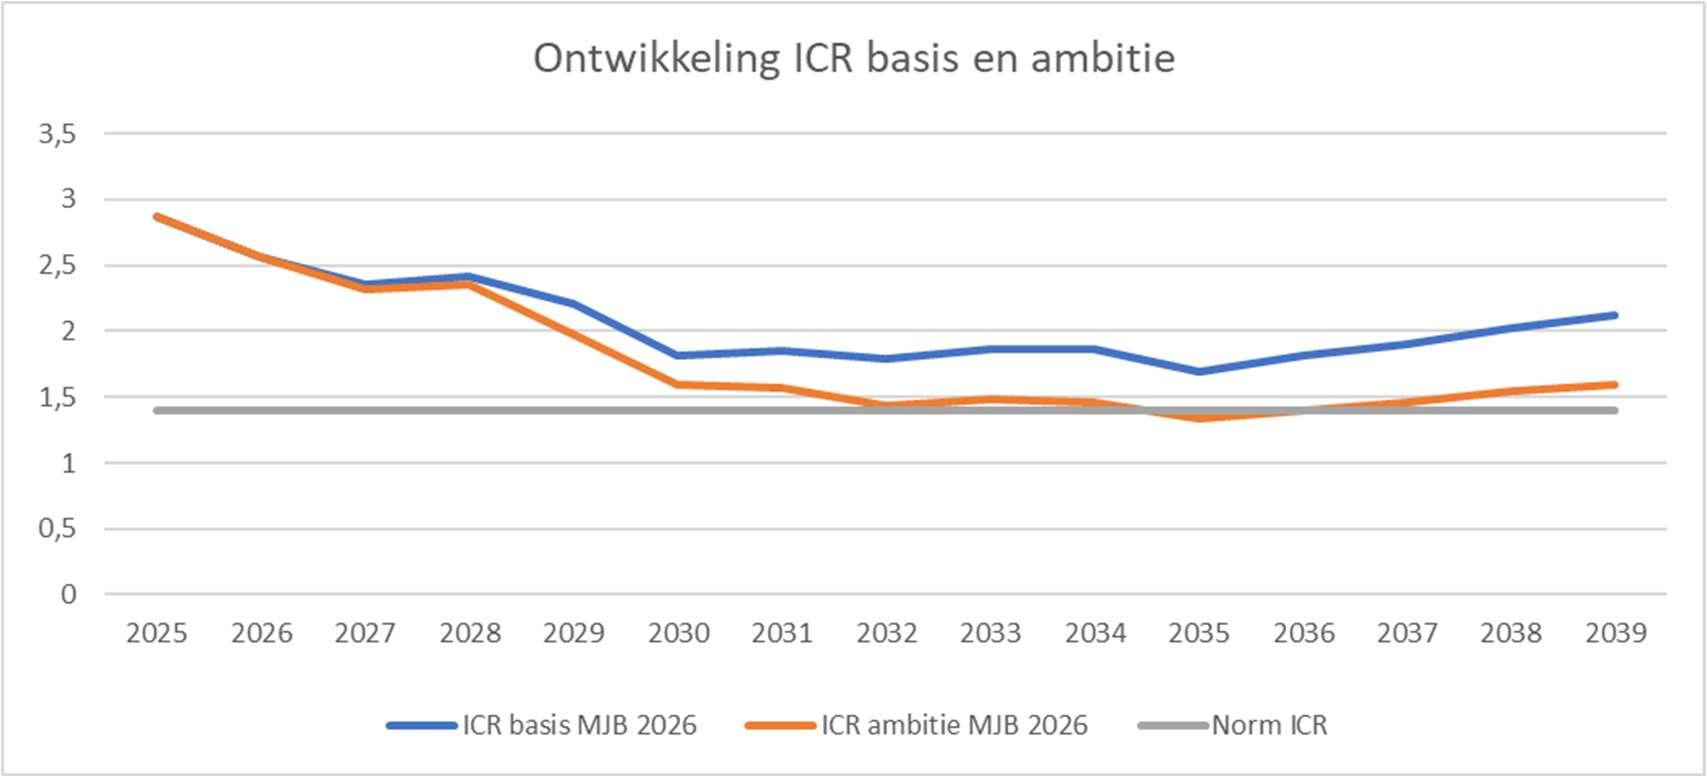
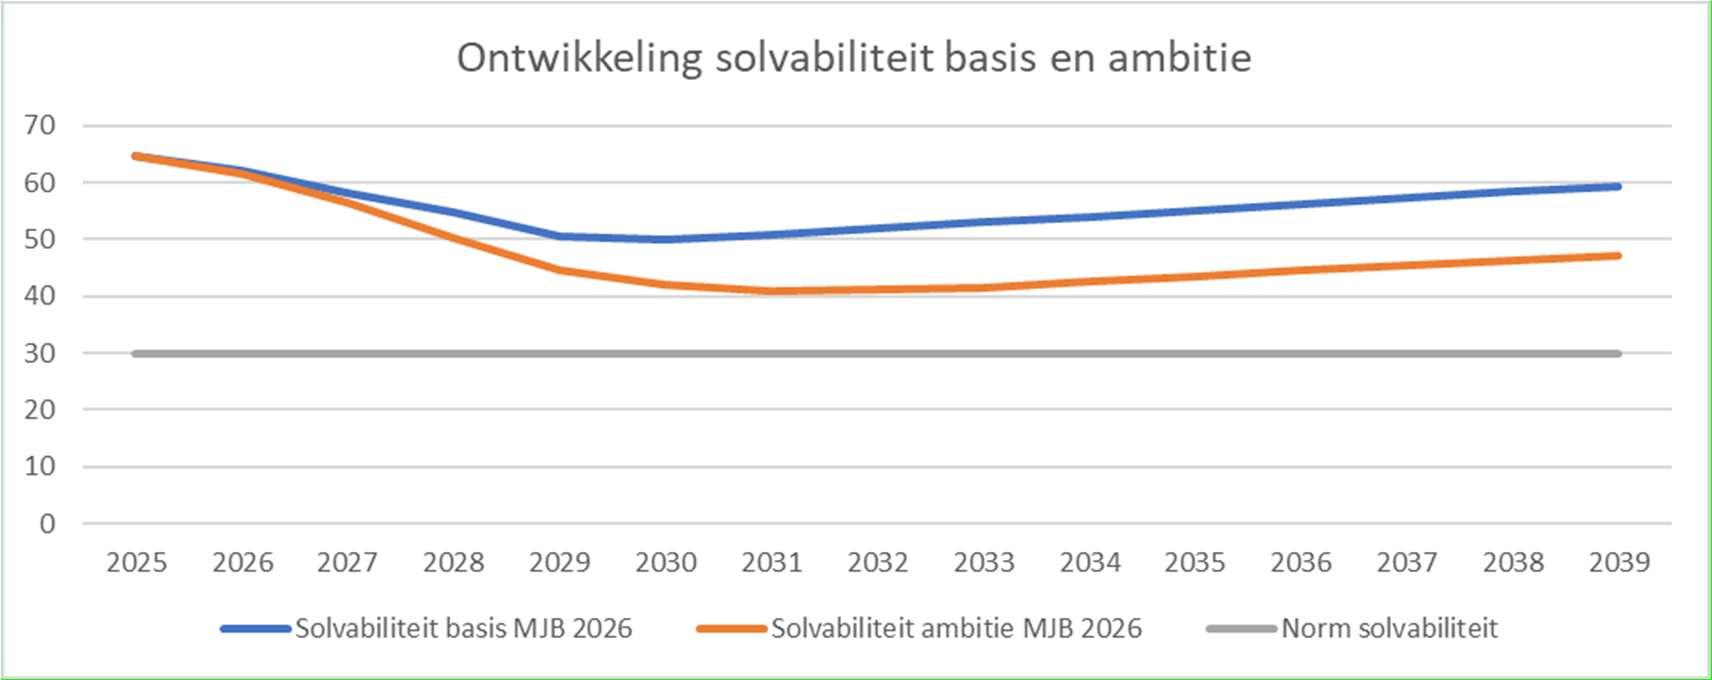
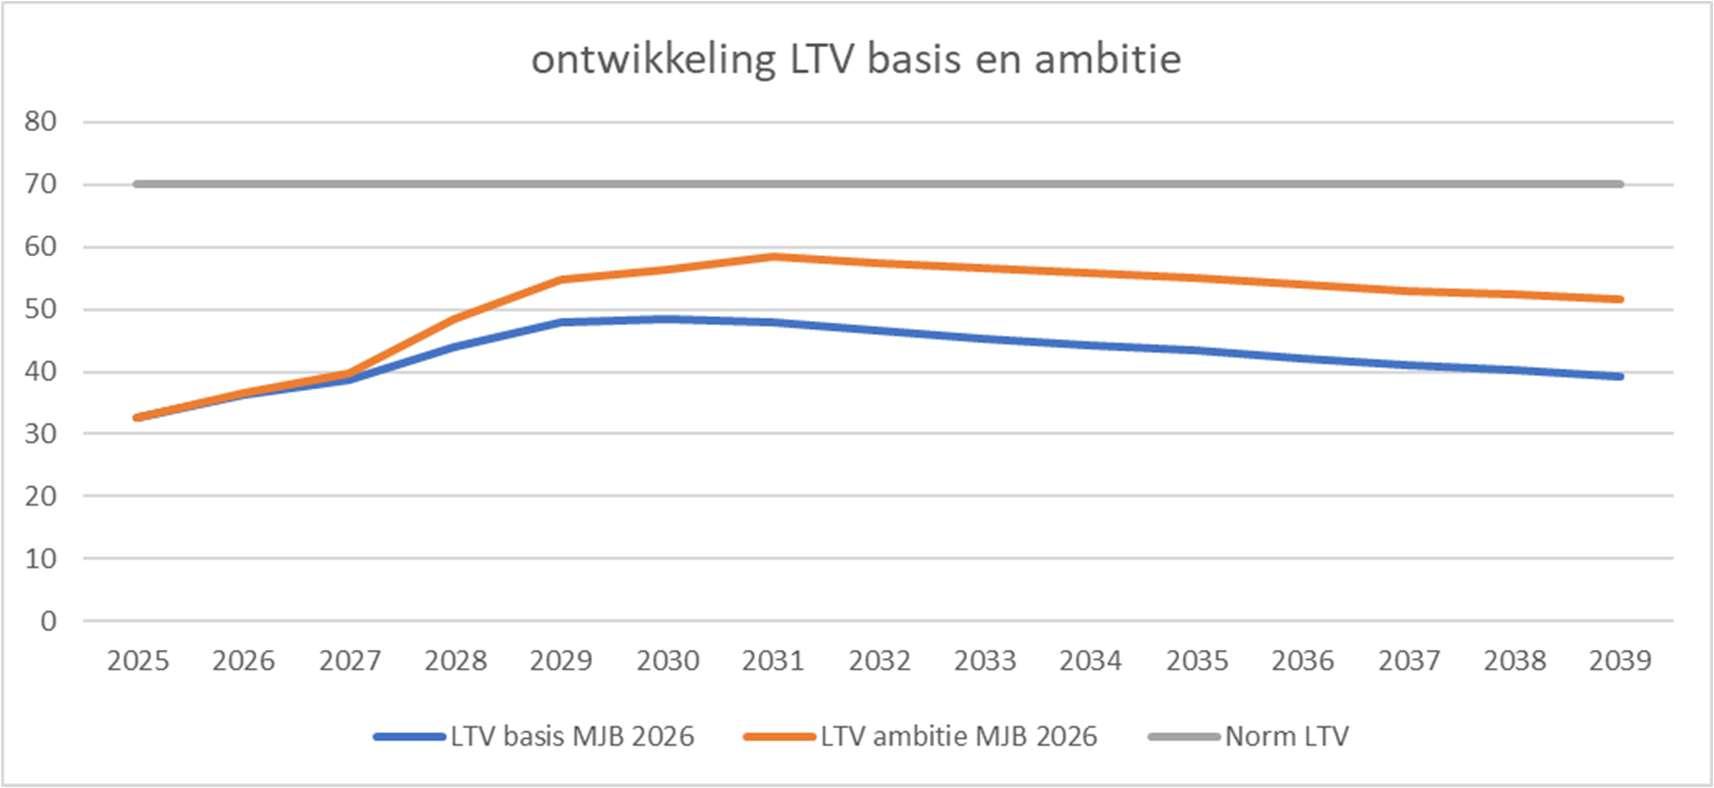
In de vastgestelde meerjarenbegroting ontwikkelen de financiële kengetallen op totaalniveau (DAEB en nDAEB) zich positief ten opzichte van de gestelde normgrenzen. Alleen in de ambitievariant daalt de ICR ratio in het jaar 2035 licht onder de normratio. Stek heeft echter voldoende instrumenten om financieel tijdig bij te sturen.
In de volgende grafieken worden de uitkomsten voor de financiële kengetallen gepresenteerd (ICR, Solvabiliteit en LTV). De LTV en solvabiliteitspercentage zijn gebaseerd op de beleidswaarde.
Solvabiliteit
ICR
LTV
Scenario-analyse
Op de meerjarenbegroting wordt ook een gevoeligheidsanalyse doorgerekend om te analyseren welke financiële gevolgen deze met zich meebrengen voor de financiële kengetallen van Stek op totaalniveau. In deze analyse zijn verschillende financiële parameters in een scenario aangepast. Naast de geschetste basisvariant en ambitievariant onderkent Stek nog de volgende scenario’s. Stek bouwt in de periode 20262040 nog 900 woningen extra ten opzichte van de ambitievariant (S1). Dit scenario sluit aan bij het portefeuilleplan. In de basis- en ambitievariant wordt de huurverhoging in de periode 2026-2040 met 1,5% lager begroot (S2). In de basis- en ambitievariant wordt de rente gemiddeld in de periode 2026-2040 met 2% verhoogd (S3). En als laatste stijgen in beide varianten de onderhoudskosten met 10% per jaar (S4).
Conclusie scenario-analyse
Voor alle scenario’s geldt dat de ICR de meest knellende ratio is. Voor de scenario’s in de basisvariant met een lagere huurverhoging (-1,5%) en een hogere rente (+2%) geldt dat de ICR onder de norm van Aw/WSW uitkomt. Mocht één van deze scenario’s zich voordoen, dan gaat Stek deze ontwikkelingen niet lijdzaam afwachten, maar zal er tijdig bijgestuurd gaan worden, Stek heeft voldoende mogelijkheden om bij te sturen. In paragraaf 7.4 wordt dit nader toegelicht.
7.4 Financiële sturing
Stek heeft de komende jaren een aantal mogelijkheden om financieel bij te sturen als de financiële ondergrenzen in zicht komen. Stek kan de volgende instrumenten inzetten.
Nieuwbouwprojecten
Het MT heeft het begrote nieuwbouwprogramma doorgenomen en er zijn nog een (groot) aantal projecten waarbij nog geen financiële verplichtingen zijn aangegaan. Stek kan besluiten om deze projecten te annuleren of uit te stellen als de financiële situatie daarom vraagt. Dit zal echter wel leiden tot een verlies van vertrouwen van de partijen met wie we samenwerken. Daarnaast kan Stek ook voor een deel betaalbare koopwoningen ontwikkelen, bijvoorbeeld bij sloop/nieuwbouwprojecten. Bij het vervallen van de markttoets is dit vanuit wetgeving nu mogelijk.
Verduurzamingsprojecten
In deze MJB-begroting is doorgerekend dat een groot aantal woningen in de komende 15 jaar een verduurzamingsingreep krijgen. Stek kan ervoor kiezen om bepaalde projecten niet uit te voeren of op een lager niveau te verduurzamen. Hierdoor zal het onrendabel dalen en de kasstromen positief worden beïnvloed.
Verkoopprogramma uitbreiden
In deze MJB rekent Stek met een kleine verkoopvijver en slechts 9 verkopen per jaar. We kunnen deze vijver of de te verkopen aantallen per jaar in de toekomst uitbreiden als daar de financiële noodzaak voor is.
Huurbeleid
Stek werkt voor mensen met bescheiden inkomens. Daarom kan het huurbeleid niet het eerste instrument zijn waar mee bijgestuurd moet worden om de financiële positie te verbeteren. Ons bezit
bevindt zich echter wel in een schaarste gebied, waarbij veel vraag naar onze huurwoningen is en naar verwachting ook blijft. Als het financieel noodzakelijk is, kan Stek het huurbeleid aanpassen om daarmee meer inkomsten te genereren. Het huurbeleid kan ook neerwaarts worden bijgesteld als de financiële positie van Stek de komende jaren sterk verbeterd.
Conclusie financiële sturing
Geconcludeerd kan worden dat, als de situatie daarom vraagt, Stek over voldoende instrumenten beschikt om tijdig bij te sturen. Daarbij opgemerkt dat dit wel (ingrijpende) gevolgen kan hebben voor de geplande opgaven en samenwerking met onze stakeholders.
7.5 Risicobeheersing
Het systeem van risicomanagement is opgenomen in het beleidskader ‘Governance, Risicomanagement en Compliance’. De taken en verantwoordelijkheden rondom risicomanagement worden in dit beleidskader toegelicht. Stek hanteert de uitgangspunten van de ‘Three Lines Model’-gedachte in de organisatiestructuur en de invulling van de rollen ten aanzien van risicomanagement.
In het beleidskader staat welke activiteiten plaatsvinden om de bedrijfsrisico’s van Stek te identificeren. Hierbij is nadrukkelijk ook aandacht voor frauderisico’s. De geïdentificeerde risico’s kunnen een bedreiging vormen voor-, of een nadelig effect hebben op, de realisatie van de doelstellingen van Stek.
De primaire verantwoordelijk voor het risicobeheersingssysteem ligt bij het lijnmanagement. Daar ligt de verantwoordelijkheid voor de daadwerkelijke risicobeheersing door het vaststellen van de risico’s en de bijbehorende beheersmaatregelen. Bij Stek zijn de belangrijkste primaire en secundaire processen beschreven. Relevante (operationele) risico’s en de belangrijkste beheersmaatregelen zijn hierin opgenomen.
Risicohouding
De basis risicohouding van Stek staat in het ondernemingsplan 2022-2025 waarin staat een verantwoord vernieuwer te zijn. Deze risicohouding staat ook in het beleidskader ‘Governance, Risicomanagement en Compliance’ van Stek.
Risicoprofiel
De belangrijkste risico’s en de ingezette risicobeperkende maatregelen voor Stek in 2025 staan hieronder genoemd.
Het tekort aan bouwlocaties om onze ambitie te verwezenlijken en te voldoen aan de grote vraag naar (sociale) huurwoningen in het werkgebied. Dit is regelmatig onderwerp van gesprek met de gemeenten. Stek onderzoekt daarnaast alternatieven om dit risico te beperken, zoals woningdelen en het splitsen van woningen en het vergroten van de woningdichtheid.
Bijdragen aan de energietransitie via het realiseren van energiebesparende maatregelen in het bezit vragen forse investeringen. Gecombineerd met de landelijke prestatieafspraken om dit versneld te doen en te combineren met meer nieuwbouwprojecten, maakt dat de betaalbaarheid in het geding kan komen.
Leefbaarheidsproblematiek op korte en lange termijn door toename overlast in de samenleving. Onder andere zorg en welzijn zijn een belangrijk onderdeel van de problematiek.
Cybersecurity risico’s. Om de risico’s op het gebied van informatiebeveiliging in te perken heeft Stek een uitgebreid scala aan beheersmaatregelen ingezet. Zo werken we alleen met professionele gecertificeerde IT-partners samen, geven we onze medewerkers awareness-trainingen en laten we onze informatiebeveiliging niet alleen testen door gespecialiseerde bedrijven, maar ook continu
monitoren. Ook proberen we ons zo goed mogelijk voor te bereiden op situaties wanneer het toch mis mocht gaan.
Economische ontwikkelingen als hogere rente en inflatie hebben invloed op de financiële positie van Stek. In de begrotingsmethodiek wordt in scenario’s doorrekeningen gemaakt om dit strak te monitoren en tijdig te kunnen ingrijpen.
Het duurzaam prestatiemodel van woningcorporaties staat onder druk vanwege stijgende kosten, maar beperkte terugverdienmogelijkheden.
Politieke onzekerheid nationaal en internationaal.
Arbeidsmarkt en personeelsformatie: de arbeidsmarkt staat onder druk, waardoor de formatie in kwaliteit en kwantiteit niet aansluit op de ambities van Stek. Ook bij de samenwerkingspartners, waarvan Stek afhankelijk is voor het halen van haar doelstellingen, spelen personeelstekorten een rol.
Klimaatverandering vergroot het risico op schade aan woningen door onder andere wateroverlast, droogte, hitte hoge grondwaterstand en overstromingen. Met als gevolg hogere kosten en overlast bij bewoners. Stek heeft in 2024 het duurzaamheidsbeleid vastgesteld, waarin onder andere doelstellingen zijn opgenomen op het gebied van CO2-reductie, klimaatadaptief bouwen en biodiversiteit.
Renterisico
Het renterisico van Stek bestaat uit de rentekasstromen over de rentedragende schulden. De risico’s doen zich vooral voor bij renteherzieningen en herfinanciering. Een diversiteit in looptijden en rentepercentages verkleinen dit risico. Het zorgt voor een gelijkmatige vervalkalender in het leningenbestand. De gemiddelde rentevoet van de leningen bedraagt eind 2025 ongeveer 2,34%.
Liquiditeitsrisico
Het liquiditeitsrisico is het risico dat Stek over onvoldoende middelen beschikt om aan haar verplichtingen te kunnen voldoen. Stek brengt de liquiditeitspositie maandelijks in beeld. Om te waarborgen dat Stek aan haar verplichtingen kan voldoen, is er onder andere een rekening-courantkredietfaciliteit van € 3 mln. bij de Rabobank. Daarnaast worden langlopende leningen aangetrokken. Er is geen risico dat de leningen die Stek al heeft direct opeisbaar zijn.
Kredietrisico
Het kredietrisico van Stek bestaat uit openstaande vorderingen van huurdebiteuren. Stek besteedt nadrukkelijk aandacht aan haar incassobeleid en werkt daarin samen met onder andere verschillende deurwaarders om de huurachterstanden te minimaliseren.
Waarderingsrisico
Het waarderingsrisico van het vastgoed is het risico dat een direct gevolg is van de waarderingsgrondslag. De marktwaardebepaling hanteert uitgangspunten waarbij in de berekeningsmethodiek wordt uitgegaan van de hoogste waarde van een doorexploitatie- en een uitpondscenario. In de praktijk is een uitpondscenario normaliter niet de doelstelling van Stek. Verder creëert de marktwaarde van Stek een hoger eigen vermogen. Dat staat niet gelijk aan meer beschikbaar geld voor de sociale sector, omdat dit vermogen net als voorheen vastzit in stenen. Het risico is dat de omgeving meer van ons verwacht dan dat de financiële positie toelaat. De marktwaardebepaling brengt ook een schattingsgevoeligheid met zich mee. Stek maakt gebruik van de basisversie van het ‘Handboek modelmatig waarderen marktwaarde’. Het schattingsgevoeligheidsrisico wordt hierdoor zeer beperkt, omdat de basisversie geen vrijheidsgraden kent. Voor de niet-DAEB portefeuille wordt de schattingsgevoeligheid beperkt door de inschakeling van een externe taxateur voor bedrijfsonroerendgoed (BOG) en maatschappelijk onroerend goed (MOG).
Frauderisico
De werkzaamheden van Stek gaan gepaard met forse financiële kasstromen en de verdeling van een schaars goed zoals woningen. Dit maakt een woningcorporatie kwetsbaar voor fraude, zowel vanuit de woningcorporatie zelf als door externe partijen of huurders. Stek richt zich daarbij als eerste op gedrag en bewustwording, waarbij een veilige werkomgeving en kennisontwikkeling voorop staan. Dit verlaagt de drempel om eventuele onjuistheden vroegtijdig te melden. Daarnaast is er aandacht voor het besluitvormingsproces waarbij gestreefd wordt naar transparantie en controleerbaarheid. Daarnaast worden fraudegevoelige processen gemonitord en gecontroleerd. In ons risicobeheersingssysteem richten we onze aandacht op mogelijk fraudegevoelige processen.
Enkele belangrijke frauderisico’s die Stek identificeert zijn:
Samenspanning tussen een leverancier en een medewerker van Stek
Verkopen van persoonsgegevens van huurders en collega’s
Zelfverrijking door het aannemen van steekpenningen of diensten van leveranciers.
(Potentiële) huurders tegemoet komen voor een tegenprestatie waarbij eigen gewin van de medewerker voorop staat.
Onrechtmatige verhuur van Stek-woningen.
Onrechtmatige bevoordeling van bevriende relaties bij het verstrekken van opdrachten.
Zowel met hard controls alsook met aandacht voor de soft controls binnen de organisatie tracht Stek de risico’s zoveel mogelijk te beheersen.
Kwantificering risico’s
Stek kijkt als het om financiële continuïteit gaat tenminste vijftien jaar vooruit. In de meerjarenbegroting worden de projecten, de onderhoudskosten, de ontwikkeling van de bedrijfskosten en de economische ontwikkelingen meegenomen en integraal doorgerekend. Stek houdt in deze calculaties ook rekening met ˮslecht weerˮ-varianten. In scenario’s worden meerder ontwikkelingen, al dan niet gecombineerd, doorgerekend. De scenario’s laten duidelijk zien wat de impact is van bepaalde ontwikkelingen op de financiële positie van Stek. Wanneer ontwikkelingen zich daadwerkelijk voordoen is er ruimte voor tijdige bijsturing.
8 Jaarverslag Raad van Commissarissen
De Raad van Commissarissen (RvC) fungeert als de onafhankelijke, interne toezichthouder van Stek. Vanuit deze rol ziet de RvC toe op de koers en continuïteit van de organisatie en houdt hij toezicht op de algemene gang van zaken. Samen met de bestuurder draagt de RvC verantwoordelijkheid voor het creëren van maatschappelijke waarde op de lange termijn. De Raad vervult daarbij drie samenhangende rollen: die van werkgever, toezichthouder en kritisch klankbord voor de bestuurder.
Met dit jaarverslag legt de Raad van Commissarissen van Stek verantwoording af over het verslagjaar 2025.
8.1 Terugblik op 2025
Streefhuurbeleid nieuwbouw en bestaande voorraad
De kwaliteit van onze woningen wordt steeds beter. Door woningen met aftoppen beschikbaar te houden voor onze primaire doelgroep kan echter de prijs/kwaliteitverhouding uit balans raken.
De RvC heeft afgelopen jaar samen met de bestuurder en de manager Strategie en Beleid stilgestaan is bij de vraag hoe we onze volkshuisvestelijke doelen en financiën in evenwicht houden.
Bouwopgave en realisatiekracht
Het woningtekort is groot en het aantal woningzoekenden blijft toenemen, ook in de Duin- en Bollenstreek. Tegen deze achtergrond is de RvC verheugd over het aantal woningen dat Stek momenteel in aanbouw heeft. In 2025 zijn tal van investeringsbesluiten genomen, waardoor de projectenportefeuille voor de komende jaren goed gevuld is. Om onze nieuwbouwambitie waar te maken, is in de gesprekken gericht aandacht voor het vergroten van de realisatiekracht en een realistische planning.
Verduurzaming
In 2025 is ook volop ingezet op de renovatie en verduurzaming van de bestaande woningvoorraad. Stek stelt zich hierin ambitieuze doelen. Daarmee dragen we bij aan het behalen van klimaatdoelstellingen voor huidige en toekomstige generaties, vergroten we het wooncomfort en helpen we de woonlasten voor onze huurders betaalbaar te houden. De keuzes die bij verduurzaming komen kijken, zijn regelmatig onderwerp van gesprek in de RvC-vergadering. Ook bij het initiatief voor een warmtenet in deze streek is de RvC nauw betrokken.
Samenhang tussen wonen, zorg en welzijn
Deze maatschappelijke opgave wordt steeds urgenter door vergrijzing, de aanhoudende druk op de woningmarkt en bezuinigingen in zorg en welzijn. Stek geeft hier breed invulling aan, omdat we verschil willen maken in zowel wonen als welbevinden. In nieuwbouwplannen wordt dan ook meer dan ooit rekening gehouden met de specifieke behoeften van ouderen, denk aan buurtkamers voor het stimuleren van ontmoeten. De RvC volgt de ontwikkelingen met veel interesse en denkt hier constructief over mee.
Financiële positie Stek
Financieel staat Stek er op dit moment solide voor. Eerder is bewust gekozen voor maximale investeringen om het maatschappelijk vermogen zo effectief mogelijk in te zetten. Deze keuze heeft echter grote gevolgen voor onze financiële positie. Hoewel er nu nog sprake is van ruime financiële mogelijkheden, zal de leningenportefeuille in de komende jaren verdrievoudigen. Dat vraagt om scherp kostenbewustzijn het maken van zorgvuldige afwegingen. De bijbehorende dilemma’s vormden een terugkerend onderwerp van gesprek tussen de RvC en de bestuurder.
Nieuwe koers
In 2025 is Stek gestart met het opstellen van een nieuw koersplan. De RvC heeft op verschillende momenten actief meegedacht over de inhoud en richting. Het stemt de RvC tevreden dat begin 2026 een zorgvuldig en doordacht koersplan is vastgesteld. Met dit koersplan maakt Stek duidelijke keuzen voor de periode 2026 tot en met 2030.
8.2 RvC-vergaderingen
In 2025 hebben zeven reguliere RvC-vergaderingen plaatsgevonden. Nagenoeg bij alle RvC-vergadering was de RvC voltallig. De belangrijkste onderwerpen van gesprek in de vergaderingen van de RvC in 2025 waren:
- Tertiaalrapportages, inclusief het risicobeheersingsoverzicht;
- Jaarstukken boekjaar 2024;
- Managementletter;
- Accountantsverslag;
- Streefhuurbeleid nieuwbouw en bestaande voorraad;
- Actualisatie risicoanalyse;
- Organisatieontwikkelingstraject “Samen Stek”;
- Communicatie met de huurders en de samenwerking met Huurdershart;
- Ontwikkelingen op het gebied van wonen en zorg i.r.t. een aankoop;
- Nieuwe Governancecode;
- Portefeuilleplan 2025-2040;
- Door kabinet aangekondigde huurbevriezing;
- Bod 2026;
- Aangepast scheidingsvoorstel DAEB - niet-DAEB;
- Controleplan BDO boekjaar 2025;
- MJB 2026-2040 en jaarbegroting 2026;
- Treasuryjaarplan;
- Nieuw koersplan Stek;
- Stek-jaarplan 2026;
- Auditplan 2026;
- Diverse projectfasebesluitdocumenten voor nieuwbouw- en verduurzamingsprojecten.
8.3 Activiteiten naast de RvC-vergaderingen
De twee huurderscommissarissen hebben meerdere malen overleg gevoerd met de huurdersorganisatie Huurdershart. De RvC hecht groot belang aan een goede communicatie tussen Stek en Huurdershart. Dit onderwerp komt dan ook structureel aan bod in de gesprekken.
Op 14 oktober hebben Huurdershart en de RvC gezamenlijk deelgenomen aan een bijeenkomst over het nieuwe koersplan van Stek.
Een wisselende afvaardiging van de RvC spreekt enkele keren per jaar met de Ondernemingsraad van Stek over diverse actuele onderwerpen.
Holland Rijnland Wonen (HRW) organiseerde in 2025 twee bijeenkomsten voor commissarissen van de bij HRW aangesloten corporaties. De bijeenkomst van 15 april 2025 stond in het teken van dak- en thuisloosheid. Tijdens de bijeenkomst op 21 oktober 2025 was het thema Wonen, Welzijn en Zorg, met speciale aandacht voor ouderen. Verschillende commissarissen van Stek hebben deze HRWbijeenkomsten bijgewoond.
Verder heeft een afvaardiging van de RvC in het voorjaar van 2025 één of meerdere dorpsgesprekken in het kader van het Stek-koersplan bijgewoond.
Een afvaardiging van de RvC was op 1 oktober 2025 aanwezig bij het “Woongesprek Noordwijk”. Op deze avond ging Stek samen met collega-corporatie Padua in gesprek met gemeenteraadsleden en relaties over belangrijke vraagstukken op het gebied van wonen.
Jaarlijks worden één of meer themabijeenkomsten georganiseerd voor de RvC en het MT van Stek. Op deze manier kunnen belangrijke onderwerpen en dilemma’s verdiepend worden besproken. In 2025 betrof dit een workshop over financiële sturing, verzorgd door Finance Ideas Academy, die op 3 oktober plaatsvond.
8.4 Over toezicht en besturen
Onze “Visie op besturen en toezicht houden” is de basis voor onze rolvervulling. Deze visie, die in het voorjaar van 2024 is herijkt, is te lezen op de website van Stek.
8.5 Invulling toezicht
De Audit- en Projectencommissie en de Selectie- en Remuneratiecommissie van de RvC bereiden te nemen besluiten in de RvC voor. Zij delen hun adviezen met de voltallige RvC ten dienste van de besluitvorming. De verslagen van deze commissies komen in de RvC ter informatie aan de orde.
Elk tertiaal wordt met vastgestelde KPI’s over de voortgang van de doelstellingen en ambities uit het ondernemingsplan gerapporteerd, inclusief de beheersing van de risico’s. De focus van de RvC in het gesprek erover ligt op ontwikkelen, evalueren en vooruitblikken op de aandachtspunten.
De RvC spreekt met de belanghebbenden van Stek. De Ondernemingsraad en Huurdershart zijn reguliere gesprekspartners. Daarnaast spreekt de RvC op natuurlijke momenten met partijen in het maatschappelijk veld.
8.6 Governance
Stek werkt volgens de Governancecode voor woningcorporaties. In de laatste RvC-vergadering van het jaar wordt de check, die de controller op deze Governancecode uitvoert, besproken. Op die manier blijft het goed onder de aandacht.
8.7 Invulling van de werkgeversrol
Goed werkgeverschap richting de bestuurder, is een belangrijke verantwoordelijkheid van de RvC. De RvC geeft hier op zodanige wijze invulling aan dat Stek kan rekenen op een goed functionerende bestuurder, die haar kennis en competenties optimaal inzet voor de organisatie. Tussen de bestuurder en de voorzitter van de RvC vindt regelmatig bilateraal overleg plaats over actuele ontwikkelingen en aandachtspunten. In dit overleg bereiden zij gezamenlijk de agenda voor de RvC-vergadering voor. De werkgeversrol van de RvC krijgt daarnaast concreet vorm via de Selectie- en Remuneratiecommissie, die halfjaarlijks evaluatiegesprekken met de bestuurder voert.
Bij het bezoldigingsbeleid is de geldende wet- en regelgeving leidend. Het totale vaste jaarinkomen van de bestuurder is vastgesteld binnen het kader van de Wet normering topinkomens (WNT).
8.8 Invulling van de adviesrol en klankbordfunctie
De advies- en klankbordrol van de RvC komt in elke vergadering duidelijk naar voren. Er is veel onderlinge afstemming, open en constructief overleg en er wordt actief gebruikgemaakt van elkaars kennis en ervaring.
8.9 Zelfevaluatie RvC
Op 4 februari 2025 heeft de RvC een zelfevaluatie uitgevoerd. Daarbij is onder meer stilgestaan bij de rolopvatting van de commissarissen en de verhouding tot de bestuurder. Daarnaast is gekeken naar de samenstelling van de commissies, de (team)ontwikkeling van de RvC(-leden) en de vraag of binnen de RvC voldoende scherpte wordt opgezocht. De conclusie was dat de commissarissen tevreden zijn over de samenwerking binnen de RvC als team, evenals over de samenwerking met de bestuurder.
8.10 Samenstelling RvC
De Raad van Commissarissen van Stek bestaat uit vijf leden. Ieder lid brengt zijn of haar eigen expertise mee. Samen vullen de commissarissen elkaar goed aan en vormen zij een hecht en effectief team. In 2025 hebben zich geen wijzigingen voorgedaan in de samenstelling van de RvC.
De Woningwet schrijft voor dat minimaal een derde van de RvC bestaat uit commissarissen die rechtstreeks zijn voorgedragen door de huurders. Mevrouw C. Niestijl en mevrouw A. van Grinsven zijn in 2023 benoemd op voordracht van de toenmalige huurdersorganisaties. Ook in 2025 vervulden zij de rol van huurderscommissaris en stonden zij in nauw contact met de huurdersorganisatie.
Alle commissarissen voldoen aan de onafhankelijkheidscriteria zoals vastgelegd in artikel III.2.2 van de Governancecode. Er zijn geen gevallen van belangenverstrengeling vastgesteld.
Op 12 maart 2024 heeft de RvC de beleidslijn ‘Verhuurd vastgoed in privébezit voor RvC en bestuur’ vastgesteld. Twee commissarissen bezitten vastgoed dat niet voor eigen bewoning wordt gebruikt. Op basis van de Handreiking Opnieuw beoordelen van vastgoedbezit van VTW en Aedes is geconcludeerd dat dit privébezit geen risico vormt voor de belangen van Stek.
Tabel 14: Samenstelling RvC
Naam, functie
DeheerB.A.Spelbos,lidRvC VoorzitterAudit-en Projectencommissie
MevrouwI.Desumma,lidRvC LidSelectie-en Remuneratiecommissie
Functie/nevenfuncties
ZelfstandigbestuursadviseurviaCyrus B.V.,Almere(hoofdfunctie)
Nevenfuncties:
VoorzitterRvCenlid
RemuneratiecommissiebijStedelinkin Zoetermeer; LidRvTenvoorzittervande remuneratiecommissiebijHilverZorgin Hilversum;
VoorzitterRvCbijBetaalbare KoopwoningenZaanstadHoldingB.V.in Zaanstad;
BestuurderbijRAVAMBeheerB.V.en RAVAMAmstelhomeBeheerB.V.in Amsterdam.
BestuurderWassenaarsche Bouwstichting(hoofdfunctie)
Inhoudelijke portefeuilles
Datum benoeming/ aftreden
Financiën Eerstebenoeming: 1september2022
Herbenoeming: 1september2023
Herbenoeming: 1september2027
DeheerP.B.R.deLint,voorzitter RvC
LidAudit-enProjectencommissie
MevrouwC.Niestijl,lidRvCop voordrachthuurdersorganisaties voorzitterSelectie-en Remuneratiecommissie
MevrouwA.vanGrinsven, VicevoorzitterRvCopvoordracht huurdersorganisaties
Partner/mede-eigenaarU.MindsB.V. (hoofdfunctie)
RvC-lidenlidvandeAC woningcorporatieZVH(nevenfunctie)
Bedrijfsvoering, ICTen digitalisering
Eerstebenoeming: 7september2022
Op31oktober2023 afgetreden
Nieuwebenoeming: 16januari2024
Herbenoeming: 16januari2028
Vastgoed Eerstebenoeming: 7september2022
Herbenoeming: 7september2026
OprichtereneigenaarServicewise Projectleiderhuisvestingsontwikkeling bijzonderedoelgroepenindeBUCHgemeenten Mede-eigenaarvanEcostoofB.V. Volkshuisvesting enRuimtelijke Ordening
Programmamanagerzorgzamebuurten bijWoonzorgNederland Coach(AnnevanGrinsvencoaching)
Eerstebenoeming: 14februari2023
Herbenoeming: 14februari2027
ZorgenWelzijn Eerstebenoeming: 30september2023
Herbenoeming: 30september2027
8.11 Permanente educatie
De leden van de RvC hebben ruim voldaan aan de nascholingsverplichting van 5 permanente educatiepunten in 2025, naar rato van de benoemingsperiode. Als er meer punten zijn behaald dan nodig in een jaar kan het overschot, met een maximum van 5 punten, meegenomen worden naar het volgende jaar.
Tabel 15: Overzicht PE-punten RvC
Mw. I. Desumma 78
Dhr. P.B.R. de Lint 10
Dhr. B.A. Spelbos 20
Mw. C. Niestijl 10
Mw. A. van Grinsven 17
8.12 Bezoldiging RvC
De Regeling bezoldigingsmaxima topfunctionarissen toegelaten instellingen volkshuisvesting regelt de bezoldigingsklassen van de corporatie. De bezoldigingsklasse voor Stek is G. Dit is gebaseerd op een aantal verhuureenheden dat ligt tussen de 10.001 en 25.000. Daarnaast is het inwoneraantal van de grootste gemeente waarin Stek actief is van belang.
De honorering van de RvC is gebaseerd op het VTW-advies.
Tabel 16: Honorering RvC-leden (de vermelde bedragen zijn jaarbedragen)
Naam 2025
Mw. I. Desumma
Dhr. P.B.R. de Lint
Dhr. B.A. Spelbos
Mw. C. Niestijl
Mw. A. van Grinsven
€ 18.400
€ 27.600
€ 18.400
€ 18.400
€ 18.400
Eventuele mogelijkheden van terugvorderen worden niet benut. De vergoedingen blijven daarmee onder de maximaal toegestane bedragen van de VTW-norm. In de jaarrekening is de verantwoording ten aanzien van de WNT opgenomen.
8.13 Commissies
Audit- en Projectencommissie
De Audit- en Projectencommissie adviseert de RvC en bereidt de besluitvorming van de RvC voor. De onderwerpen behelzen onder meer de werking van de interne risicobeheersing, compliance, financiële en fiscale zaken, het auditplan en de projecten.
In 2025 was de heer B.A. Spelbos voorzitter en de heer P.B.R. de Lint lid van deze commissie. De Audit- en Projectencommissie vergaderde in 2025 zeven keer. In de regel ongeveer veertien dagen voorafgaand aan een RvC-vergadering. Tweemaal was de accountant bij (een deel van) de vergadering aanwezig. De interne controller sluit aan bij alle vergaderingen van deze commissie.
Belangrijkste onderwerpen in 2025:
- De actualisatie van het investeringsstatuut;
- Tertiaalrapportages;
- Jaarrekening 2024 en accountantsverslag 2024;
- Werkzaamheden en bevindingen accountant (o.a. managementletter en controle verslag);
- Risicomanagement, governance en compliance;
- Controleplan van de accountant;
- Managementletter van de accountant;
- Aangepast scheidingsvoorstel DAEB - niet-DAEB;
- MJB 2026-2040 en jaarbegroting 2026;
- Aanpassing aflossingsschema’s interne lening;
- Treasuryjaarplan;
- Het auditplan voor 2026;
- Diverse besluitdocumenten voor nieuwbouw- en verduurzamingsprojecten.
Selectie- en Remuneratiecommissie
De Selectie- en remuneratiecommissie is ingesteld ter ondersteuning van de werkgeversrol van de RvC en adviseert de RvC omtrent de procedure van de werving, selectie, (her)benoeming, beoordeling en bezoldiging van bestuurders en leden van de RvC en bereidt de besluitvorming van de RvC daaromtrent voor.
Mevrouw C. Niestijl is voorzitter en mevrouw I. Desumma lid van deze commissie. De Selectie- en Remuneratiecommissie is in 2025 tweemaal bijeengekomen. In deze bijeenkomsten, waar ook de bestuurder aanwezig was, werd onder meer stilgestaan bij de opgedane ervaringen van mevrouw Van den Berg als nieuwe bestuurder bij Stek en de status van de bestuurdersopdracht.
8.14 Beoordeling bestuurder
Op 10 december 2025 heeft een evaluatiegesprek over 2025 plaatsgevonden met de bestuurder en de Selectie- en Remuneratiecommissie. De hierin gemaakte afspraken zijn schriftelijk vastgelegd.
Nevenfuncties bestuurder
Mevrouw Van den Berg was in 2025 lid van de Raad van Toezicht van Opspoor te Purmerend, een organisatie met 38 scholen voor basisonderwijs en (voortgezet) speciaal onderwijs.
PE-punten bestuurder
Bestuurders van woningcorporaties moeten binnen een periode van drie jaar 108 PE-punten behalen, wat neerkomt op 36 PE-punten gemiddeld per jaar. Mevrouw Van den Berg heeft in 2025 51,5 PE-punten behaald.
8.15 Verklaring van de RvC
Het Bestuur heeft het jaarverslag over 2025 opgesteld met daarin opgenomen de jaarrekening. De accountant heeft de jaarrekening gecontroleerd en voorzien van een goedkeurende verklaring. Op 23 juni 2026 besprak de RvC het jaarverslag en de bijbehorende jaarrekening met de accountant. Ook stemde de RvC in met de uitgebrachte verklaring over de jaarrekening van accountant BDO. De RvC keurde het jaarverslag en de jaarrekening over 2025 op 23 juni 2026 goed en stelde deze vast. Vervolgens verleende de RvC decharge aan de bestuurder voor het gevoerde beleid over 2025.
De middelen van Stek zijn uitsluitend ingezet in het belang van de volkshuisvesting. Activiteiten hebben uitsluitend plaatsgevonden ten behoeve van de volkshuisvesting, duurzaamheid en leefbaarheid, in overeenstemming met de statuten van Stek. De wooneenheden liggen binnen het statutaire werkgebied.
Op het gebied van beleggen en verbintenissen zijn geen risicovolle posities ingenomen. De RvC en zijn individuele leden verklaren integer en onafhankelijk te hebben gehandeld.
Tot slot wil de RvC alle medewerkers van Stek hartelijk bedanken voor hun inzet in 2025. Het was een jaar vol energie en resultaat: van nieuwbouwprojecten en verduurzaming tot het verbeteren van de klanttevredenheid en aandacht voor diverse sociaal-maatschappelijke onderwerpen. Ook is er hard gewerkt aan het stroomlijnen van processen en het versterken van de samenwerking binnen de organisatie. Dankzij deze gezamenlijke inzet blijft Stek groeien en het verschil maken voor haar huurders. Hillegom, 23 juni 2026
De Raad van Commissarissen
w.g.
dhr. P.B.R. de Lint, Voorzitter
w.g.
dhr. B.A. Spelbos, Lid
w.g.
mw. A. van Grinsven, Vicevoorzitter
w.g.
mw. I. Desumma, Lid
w.g.
mw. C. Niestijl, Lid
9. Jaarrekening 2025
Woonstichting Stek Hillegom
Woonstichting Stek, gevestigd te Hillegom, staat ingeschreven
bij de Kamer van Koophandel Den Haag.
9 INHOUDSOPGAVE
9.1 Balans (voor voorgestelde resultaatbestemming) per 31 december 2025
9.2 Winst- en verliesrekening over het jaar 2025
9.3 Kasstroomoverzicht 2025
9.4 Algemene grondslagen van waardering in de jaarrekening
9.5 Toelichting op de balans
9.6 Toelichting op de winst- en verliesrekening
9.7 Balansen DAEB en niet-DAEB per 31 december 2025
9.8 Winst- en verliesrekeningen DAEB en niet-DAEB over het jaar 2025
9.9 Kasstroomoverzichten DAEB en niet-DAEB 2025
9.10 Toelichting individuele posten DAEB / niet-DAEB 2025
9.11 Ondertekening van de jaarrekening
9.12 Overige gegevens
Schulden
9.4 ALGEMENE GRONDSLAGEN VAN WAARDERING EN TOELICHTING OP DE JAARREKENING
9.4.1 Algemeen
Stek is een stichting met de status van "toegelaten instelling volkshuisvesting". Zij heeft specifieke toelating in de gemeenten Lisse, Teylingen, Hillegom, Noordwijk, Katwijk, Kaag en Braassem, Oegstgeest, Leiden, Leiderdorp, Voorschoten, Zoeterwoude, Alphen aan den Rijn en Haarlemmermeer en is werkzaam binnen de juridische wetgeving vanuit de Woningwet.
De vestigingsplaats is Hillegom en staat ingeschreven in het handelsregister onder nummer 28023790. De activiteiten bestaan voornamelijk uit de exploitatie en ontwikkeling van woningen.
Deze jaarrekening heeft betrekking op de periode 1 januari 2025 tot en met 31 december 2025. Alle bedragen luiden in euro’s, tenzij anders vermeld.
Stek heeft een 20% deelneming in de Ontwikkelcombinatie Haarlemmermeer West-CV.
Het doel van de vennootschap met de andere participanten is: Het (doen) realiseren van bouwwerken alsmede het participeren in samenwerkingsverbanden gericht op aanneming van bouwwerken en het (doen) verrichten van onderhoudswerkzaamheden ten behoeve van onder meer Stek, Duynstede Holding B.V. of andere dochtermaatschappijen daarvan en/of andere (rechts) personen en ondernemingen. Zie hoofdstuk 9.6.19 voor het overzicht van de verbindingen.
9.4.2 Regelgeving
Behalve de Woningwet zijn tevens het Besluit Toegelaten Instellingen Volkshuisvesting en de Regeling Toegelaten Instellingen Volkshuisvesting van toepassing.
De toegelaten instelling heeft de jaarrekening opgesteld met inachtneming van artikel 35 van de Woningwet. Het eerste lid van dit artikel schrijft de toepassing Verder zijn de Beleidsregels toepassing Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector (“WNT”) en de door de Raad voor de Jaarverslaggeving uitgegeven richtlijnen toegepast, waaronder Richtlijn 645 ‘Toegelaten Instellingen Volkshuisvesting in het bijzonder.
Stek maakt gebruik van de vrijstelling voor consolidatie voor de entiteiten die van te verwaarlozen betekenis zijn op het geheel (qua omvang weergegeven in hoofdstuk 9.6.19) zoals beschreven in artikel 407 van Boek 2BW.
De jaarrekening 2025 is opgemaakt op 23 juni 2026 en te verkrijgen ten kantore van Woonstichting Stek aan de Wilhelminalaan 3 te Hillegom.
9.4.3Continuiteit van de activiteiten
Financiële risico’s:
De financiële positie van Stek is gezond. Dit blijkt ook uit de positieve kengetallen bij de jaarrekening 2025 en de opgestelde meerjarenbegroting 2026-2040.
Financiering:
Stek heeft een sterke operationele kasstroom, waardoor investeringen voor een groot deel gefinancierd kunnen worden uit de operationele kasstroom. Tevens zijn de renterisico’s beheersbaar door relatief geringe omvang en spreiding van de leningenportefeuille. De financiële kengetallen zijn positief ten opzichte van de gestelde normen in de meer jaren begroting 2026 - 2040, waardoor de ambities en doelstellingen van het ondernemingsplan behaald kunnen worden in de toekomst. In de risico paragraaf van het jaarverslag wordt beschreven hoe Stek zijn financiële risico's opvangt zodat dit ook geborgd is.
9.4.4 Oordelen en schattingen
Bij het opstellen van de jaarrekening maakt het bestuur van Stek diverse schattingen. Dit is inherent aan het toepassen van de geldende verslaggevingsstandaarden. In het bijzonder is dit van toepassing op de bepaling van de marktwaarde van het vastgoed in exploitatie. De waardebepaling van het vastgoed is geen exacte wetenschap en tevens betreft dit de grootste schattingspost waar het bestuur een inschatting over moet maken in de jaarrekening van Woonstichting Stek.
De marktwaarde is als volgt te definiëren:
Marktwaarde is het geschatte bedrag waartegen vastgoed tussen een bereidwillige koper en een bereidwillige verkoper na behoorlijke marketing in een zakelijke transactie zou worden overgedragen op de peildatum, waarbij partijen met kennis van zaken, prudent en zonder dwang zouden hebben gehandeld.
Vastgoedbeleggingen
Vastgoed in exploitatie wordt op grond van artikel 35 lid 2 van de Woningwet na de eerste verwerking gewaardeerd tegen actuele waarde. Op grond van artikel
Aangezien de doelstelling van Stek niet is om haar portefeuille voor een groot deel te verkopen en daarnaast de verhuur gericht is op de sociale sector zal de waarde van het vastgoed in exploitatie voor een belangrijk deel nooit gerealiseerd worden.
T.a.v. de timing en verwerking van onrendabele investeringen nieuwbouw en herstructurering:
In de jaarrekening worden naast juridisch afdwingbare verplichtingen tevens feitelijke verplichtingen verwerkt die kunnen leiden tot een verlies en die kunnen worden gekwalificeerd als “intern geformaliseerd en extern gecommuniceerd”. Hiervan is sprake wanneer uitingen namens de corporatie zijn gedaan richting huurders, gemeenten en overige stakeholders aangaande verplichtingen inzake toekomstige herstructureringen en toekomstige nieuwbouwprojecten. Een feitelijke verplichting is gekoppeld aan het besluitvormingsproces van de corporatie rondom projectontwikkeling en herstructurering. Van een feitelijke verplichting is sprake indien het investeringsbesluit binnen de Raad van Commissarissen is genomen, waarin de resultaten uit de gunning van het bouwproject zijn verwerkt en de externe communicatie heeft plaatsgevonden.
De aannames gedaan bij de financiële impact van bovengenoemde feitelijke verplichtingen kunnen afwijken bij daadwerkelijke realisatie van de projecten. Planvorming kan ondermeer wijzigingen in de tijd ondergaan door bewegingen in het prijsniveau van leveranciers, wettelijke procedures en aanpassingen in de voorgenomen bouwproductie.
Vennootschapsbelasting De acute en latente belastingen in de jaarrekening zijn bepaald met inachtneming van de fiscale regels volgens de door de sector met de Belastingdienst gemaakte afspraken (Vaststellingsovereenkomst I en II). De toepassing van deze regels is op een aantal onderwerpen niet zonder meer duidelijk en voor discussie vatbaar. Deze onderwerpen zijn onder andere het onderscheid tussen onderhoudskosten en verbeteringen en de toerekenbare kosten inzake projectontwikkeling. Eerst bij de aangifte zal blijken of en in hoeverre de fiscus de door de groep gevolgde standpunten zal overnemen en accorderen. Om die reden kan de in de jaarrekening bepaalde acute en latente belasting achteraf nog aan veranderingen onderhevig zijn.
9.4.5 Waardering activa en passiva
De waardering van activa en passiva vinden plaats op basis van historische kosten, tenzij anders vermeld.
Financiele activa en financiele verplichtingen worden op de balans opgenomen op het moment dat contractuele rechten of verplichtingen ten aanzien van dat instrument ontstaan. Een financieel instrument wordt niet langer in de balans opgenomen indien een transactie ertoe leidt dat alle of nagenoeg alle rechten op economische voordelen en alle of nagenoeg alle risico's met betrekking tot de positie aan een derde zijn overgedragen.
9.4.6 Financiële instrumenten
Onder financiële instrumenten worden zowel primaire financiële instrumenten zoals vorderingen en schulden, als afgeleide instrumenten verstaan. Voor de
Hedge accounting
Woonstichting Stek past geen hedge accounting toe.
Afgeleide financiële instrumenten (derivaten)
Woonstichting Stek beschikt niet over afgeleide financiële instrumenten (derivaten), zodoende is er geen sprake van toepassing van hedge accounting.
Afgescheiden embedded derivaten
Embedded derivaten worden afgescheiden van het basiscontract en afzonderlijk in de jaarrekening verwerkt conform de hiervoor beschreven grondslagen voor derivaten, indien wordt voldaan aan de volgende voorwaarden:
- er bestaat geen nauw verband tussen de economische kenmerken en risico's van het in het contract besloten derivaat en de economische kenmerken en
- een afzonderlijk instrument met dezelfde voorwaarden als in het contract besloten derivaat zou voldoen aan de definitie van een derivaat; en - het samengestelde instrument wordt niet tegen reële waarde gewaardeerd met verwerking van waardeveranderingen in het resultaat.
Woonstichting Stek heeft geen embedded derivaten geïdentificeerd in de lopende leningsovereenkomsten.
9.4.7 Algemene grondslagen gescheiden overzichten DAEB / Niet-DAEB
In de toelichting zijn de volgende overzichten opgenomen: Balans DAEB per 31 december 2025, balans Niet-DAEB per 31 december 2025, Winst- en verliesrekening DAEB over 2025,
Om tot een gescheiden balans, winst-en-verliesrekening en kasstroomoverzichten te komen wordt een aantal uitgangspunten gehanteerd. Een aantal direct toe te rekenen posten wordt in overeenstemming met het goedgekeurde scheidingsvoorstel volledig aan de daeb- dan wel aan de niet-daeb activiteiten toegerekend, tenzij in de tussentijd een herclassificatie heeft plaatsgevonden. Voor andere niet direct toe te rekenen posten in de gescheiden balans, winst-enverliesrekening en kasstroomoverzicht wordt uitgegaan van een aantal veronderstellingen. De belangrijkste veronderstellingen zijn onderstaand nader uiteengezet:
Grondslag voor scheiding
Directe scheiding op VHE-niveau. De opbrengsten/kosten en kasstromen van individuele transacties worden direct toegerekend aan de individuele VHE die staat geclassificeerd als DAEB dan wel niet-DAEB.
Toerekening op complexniveau en gescheiden naar de DAEB en niet DAEB activiteiten op basis van de relatieve verdeling van eenheden in het betreffende complex.
Posten in gescheiden verantwoording
Balans:
- Voorziening onrendabele investeringen
- Terugkoopverplichting VoV
- Belastinglatenties
Winst- en verliesrekening:
- Huuropbrengsten
- Opbrengsten servicecontracten
- Verkoopopbrengsten en -lasten
- Verhuurderheffing
Kasstroomoverzicht:
- Ontvangsten verhuur en servicecontracten
- Desinvesteringskasstromen
Winst-en-verliesrekening:
- Lasten servicecontracten
- Lasten onderhoudsactiviteiten
- Overige directe lasten exploitatie bezit
Kasstroomoverzicht:
- Uitgaven servicecontracten
- Uitgaven onderhoud
- Investeringskasstromen
Balans:
Gescheiden op basis van borging van de achterliggende financiering (bijvoorbeeld WSW borging). Geborgde leningen classificeren als DAEB, niet geborgde leningen als niet-DAEB, tenzij aangetrokken voor DAEB activiteiten.
- Schulden/leningen kredietinstellingen
- Schulden/leningen overheid
Winst-en-verliesrekening:
- Rentebaten en rentelasten
Kasstroomoverzicht:
- Financieringskasstroom
Gescheiden op basis van omvang activiteiten in de DAEB/ niet-DAEB tak op basis van een algemene splitsingsfactor gebaseerd op de totaalverdeling van verhuureenheden in DAEB/ nietDAEB. De hierbij gehanteerde verdeling daeb/ niet-daeb is: 85,26%/14,74%.
Winst-en-verliesrekening:
- Lasten verhuur en beheeractiviteiten
- Opbrengsten en kosten overige activiteiten
- Toegerekende organisatiekosten
- Leefbaarheid
Kasstroomoverzicht:
- Personeelsuitgaven
- Overige bedrijfsuitgaven
GRONDSLAGEN VOOR WAARDERING VAN ACTIVA EN PASSIVA
ACTIVA
VASTE ACTIVA
Vastgoedbeleggingen
9.4.8 DAEB- en niet-DAEB-vastgoed in exploitatie
De classificatie daeb/niet-daeb is conform het door de Autoriteit woningcorporaties goedgekeurde scheidingsvoorstel. Daeb-vastgoed omvat woningen in exploitatie met een huurprijs bij aanvang van het huurcontract onder de huurtoeslaggrens, het maatschappelijk vastgoed en het overige sociale vastgoed. De huur van een woning met een aanvangshuur onder de huurtoeslaggrens kan door individuele huurstijging voorbij die grens stijgen. Deze woning blijft dan een daeb-woning. Maatschappelijk vastgoed is bedrijfsonroerendgoed dat is verhuurd aan maatschappelijke organisaties, waaronder zorg-, welzijns-, onderwijs- en culturele instellingen en dienstverleners en tevens is vermeld op de bijlage zoals deze is opgenomen in de Beschikking van de Europese Commissie d.d. 15 december 2009 aangaande de staatssteun voor toegelaten instellingen.
Grondslag waardering tegen actuele waarde gebaseerd op marktwaarde
Het DAEB en niet-DAEB-vastgoed in exploitatie wordt bij eerste verwerking gewaardeerd tegen de verkrijgings- of vervaardigingsprijs, inclusief transactiekosten.
Vastgoed in exploitatie wordt op grond van artikel 35 lid 2 van de Woningwet na de eerste verwerking gewaardeerd tegen actuele waarde. Op grond van artikel 31 van het Besluit toegelaten instellingen volkshuisvesting 2015 vindt de waardering plaats tegen de marktwaarde, die overeenkomstig artikel 14 van de Regeling toegelaten instellingen volkshuisvesting 2015 plaatsvindt conform de methodiek die is opgenomen in bijlage 2 van de Regeling toegelaten instellingen volkshuisvesting 2015 (“Handboek modelmatig waarderen marktwaarde”). Bij het toepassen van het 'Handboek modelmatig waarderen marktwaarde' wordt de basisversie gehanteerd. Voor een verdere toelichting op de toepassing van het waarderingshandboek wordt verwezen naar de toelichting op de balans.
Winsten of verliezen, ontstaan door een wijziging in de marktwaarde, afstotingen of buitengebruikstellingen van het vastgoed in exploitatie, worden verantwoord in de winst-en verliesrekening over de periode waarin de wijziging zich voordoet. Daarnaast wordt ten laste van de resultaatbestemming, hetzij ten laste van de overige reserves, een herwaarderingsreserve gevormd. De herwaarderingsreserve wordt gevormd voor het verschil tussen de verkrijgings- of vervaardigingsprijs en de marktwaarde in verhuurde staat van het vastgoed waarop de herwaarderingsreserve betrekking heeft.
Woonstichting Stek hanteert de basisversie van het Handboek modelmatig waarderen marktwaarde voor woongelegenheden, MOG, parkeergelegenheden en intramuraal zorgvastgoed. Voor het bedrijfsonroerendgoed (niet-Daeb) wordt verplicht de full-versie toegepast. Voor de basisversie is de waardering van het vastgoed aannemelijk op portefeuilleniveau. Bij toepassing van de full-versie is sprake van een aannemelijke waarde op complexniveau. De daaraan gerelateerde herwaarderingsreserve wordt modelmatig op complexniveau bepaald, waardoor bij de basisversie een onnauwkeurigheid kan bestaan in de allocatie binnen het eigen vermogen tussen de herwaarderingsreserve en de overige reserves. Inzet van een taxateur is bij toepassing van de basisversie niet verplicht. Om deze reden is slechts een taxateur ingeschakeld voor het bepalen van de marktwaarde van het gedeelte van haar vastgoedportefeuille waarvoor verplicht de fullversie van het waarderingshandboek wordt toegepast. Als gevolg hiervan bestaat het risico dat de modelmatig bepaalde actuele waarde van het vastgoed volgens de basisvariant in een bepaalde bandbreedte (+/- 10%) kan afwijken van de actuele waarde die met betrokkenheid van een taxateur (full versie van het Handboek waarbij vrijheidsgraden van toepassing zijn) tot stand zijn gekomen. Waardevermeerderingen van activa die worden gewaardeerd tegen actuele waarde worden opgenomen in de herwaarderingsreserve. De herwaarderingsreserve wordt gevormd hetzij ten laste van de resultaatbestemming/overige reserves. Bij het bepalen van de verkrijgingsprijs- of vervaardigingsprijs wordt uitgegaan van de initiele verkrijgingsprijs- of vervaardigingsprijs, zonder rekening te houden met enige afschrijving of waardevemindering.
De verwerking van uitgaven na eerste verwerking
Uitgaven na eerste verwerking van vastgoed in exploitatie worden verwerkt in overeenstemming met artikel 14a van de Regeling toegelaten instellingen volkshuisvesting 2015.
De regeling maakt onderscheid tussen onderhoud en verbetering. Onderhoudsuitgaven worden in het resultaat verwerkt, uitgaven die kwalificeren als verbetering worden als onderdeel van de kostprijs van het vastgoed verwerkt.
De uitgaven na eerste verwerking (de zogeheten na-investeringen) dienen te worden geactiveerd, indien het waarschijnlijk is dat toekomstige prestatie-eenheden ten gunste van de toegelaten instelling zullen komen. Bij uitgaven na eerste verwerking dient de beoordeling of en in hoeverre sprake is van een bijzonder waardeverminderingsverlies te zijn gebaseerd op de kasstroomgenererende eenheid waarop de uitgaven na eerste verwerking betrekking hebben. Het zogeheten onrendabele deel wordt ten laste van de winst-en verliesrekening verantwoord onder de post overige waardeveranderingen vastgoed.
Ingrijpende verbouwing
- als gevolg van de ingreep vinden er minimaal 2 labelstappen plaats.
- de ingreep omvat gevel- of dakrenovatie inclusief isolatie.
- badkamers, keukens en toiletten worden aangepast naar de nieuwbouwnorm.
- installatievoorzieningen behoeven de komende 10 jaar geen aanpassing.
Indien aan drie van de vier criteria wordt voldaan beargumenteert Stek of wel of geen sprake is van een ingrijpende verbouwing.
Als er sprake is van een ingrijpende verbouwing wordt de onderhoudscomponent van de ingreep ook geactiveerd.
9.4.8.1
Grondslagen voor de bepaling van de beleidswaarde
De beleidswaarde betreft de actuele waarde van het vastgoedbezit in exploitatie, gebaseerd op een sociale disconteringsvoet en voortdurende exploitatie volgens het huidige beleid van Woonstichting Stek. De bepaling van de beleidswaarde betreft een schatting die derhalve schattingsonzekerheden in zich heeft. De beleidswaarde van bedrijfsmatig, maatschappelijk en zorg onroerend goed alsmede van parkeergelegenheden wordt gelijkgesteld aan de marktwaarde in verhuurde staat. Voor woongelegenheden wordt de beleidswaarde bepaald op basis van een contante waarde van de verwachte toekomstige kasstromen gebaseerd op voortdurende exploitatie. De waardering vindt op complexniveau plaats overeenkomstig de methodiek die is opgenomen in Bijlage 2 van de Regeling toegelaten instellingen volkshuisvesting 2025 (‘Handboek modelmatig waarderen marktwaarde 2025’). De basiskenmerken van de methodiek zijn als
- De aannames aangaande de geprognosticeerde kasstromen zijn gebaseerd op de contractuele verplichtingen van de toegelaten instelling die rusten op het - Het rekenmodel maakt gebruik van een Netto Contante Waardeberekening (NCW), ook wel Discounted Cash Flow (DCF) genaamd, gebaseerd op een exploitatieperiode van zestig jaar. Dit betekent dat de inkomsten en uitgaven over deze termijn worden geschat en dat deze aan de hand van een disconteringsvoet “contant” worden gemaakt naar balansdatum.
- De gehanteerde disconteringsvoet over boekjaar 2025 bedraagt 4,22% voor het DAEB bezit en 4,76% voor het niet-DAEB bezit.
- In de beleidswaarde wordt uitgegaan van voortdurende exploitatie (een door exploiteer-scenario), derhalve wordt geen rekening gehouden met bijvoorbeeld voorgenomen verkopen of sloop van vastgoed in exploitatie.
- De (huur)opbrengsten worden geschat op basis van de intern bepaalde streefhuur vanaf het ingeschatte moment van (huurders)mutatie, rekening houdend met de geldende wettelijke kaders.
- Inrekening van toekomstige onderhoudslasten voor instandhoudingsonderhoud en mutatie onderhoud is gebaseerd op de eigen onderhoudsbegroting, waarbij geldt dat:
* de onderhoudsbegroting is gebaseerd op de onderhoudscyclus van het object op basis van instandhouding, voortvloeiend uit de door Woonstichting Stek vastgestelde meerjarenonderhoudsbegroting. Voor zover ingrijpende verbouwingen niet in deze meerjarenonderhoudsbegroting zijn opgenomen, worden
* de verplichting tot het verduurzamen van woningen met een E,F of G label is ingerekend conform de tabel in paragraaf 9.2.4.3 van het handboek modelmatig waarderen marktwaarde 2025.
- Inrekening van toekomstige verhuur- en beheerslasten op basis van een gemiddelde norm welke is gebaseerd op een inschatting van het langjarige kostenniveau. Hieronder worden verstaan de directe en indirecte kosten die rechtstreeks zijn te relateren aan de verhuur- en beheer- activiteiten van de corporatie en zoals deze worden opgenomen onder het hoofd ‘lasten verhuur en beheeractiviteiten’ en ‘Overige directe operationele lasten exploitatiebezit’ in de resultatenrekening.
Woonstichting Stek heeft bij de bepaling van de beleidswaarde uitgangspunten bepaald die mede van invloed zijn op de beleidswaarde. Wijzigingen van deze uitgangspunten zijn derhalve van invloed op deze waarde. De uitgangspunten zijn nader opgenomen in de toelichting op de balans.
9.4.9 Vastgoed verkocht onder voorwaarden
Onroerende zaken verkocht onder voorwaarden die zijn gekwalificeerd als een financieringstransactie worden gewaardeerd op de getaxeerde leegwaarde onder aftrek van de korting. Winsten of verliezen ontstaan door een wijziging in de marktwaarde van onroerende zaken verkocht onder voorwaarden worden verantwoord in de winst-en-verliesrekening over de periode waarin de wijziging zich voordoet, onder de categorie: niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden.
9.4.10 Vastgoed in ontwikkeling bestemd voor eigen exploitatie
Vastgoed in aanbouw of ontwikkeling bestemd voor de eigen exploitatie wordt gewaardeerd tegen verkrijgings- of vervaardigingsprijs, dan wel de lagere marktwaarde in verhuurde staat (RJ 645 209). De marktwaarde in verhuurde staat wordt bepaald met behulp van geprognosticeerde kasstromen op basis van aannames zoals toegelicht onder vastgoed in exploitatie. Indien gerede twijfel bestaat of de reeds bestede kosten terugverdiend kunnen worden, wordt het vastgoed tegen deze lagere marktwaarde gewaardeerd en wordt het nadelig verschil in het resultaat verantwoord onder de post 'overige waardeveranderingen'. Wanneer per balansdatum sprake is van feitelijke dan wel juridische investeringsverplichtingen inzake DAEB en/of niet DAEB vastgoed in ontwikkeling, waarbij de geschatte kostprijs van het vastgoed hoger is dan de marktwaarde in verhuurde staat, wordt het verschil eerst in mindering gebracht op de reeds voor het betreffende project bestede kosten en wordt voor het resterende deel een voorziening gevormd voor verlieslatendheid van een contract (voorziening voor onrendabele investeringen).
Bij gereedkomen van vastgoed in ontwikkeling voor de eigen exploitatie vindt overboeking van het gehele saldo plaats naar vastgoed in exploitatie. Bij deze overboeking wordt voor het bepalen van de verkrijgings- of vervaardigingsprijs uitgegaan van de verkrijgings- of vervaardigingsprijs, zonder rekening te houden met waarderingsverminderingen. De herwaardering wordt gevormd voor het verschil tussen de verkrijgingsprijs of vervaardigingsprijs en de marktwaarde in verhuurde staat van het vastgoed waarop de herwaardering betrekkening heeft. Het onrendabel wordt in het resultaat geboekt.
Materiële vaste activa
9.4.11 Onroerende en roerende zaken ten dienste van de exploitatie
De onroerende en roerende zaken ten dienste van de exploitatie worden gewaardeerd tegen de kostprijs (verkrijgings- of vervaardigingsprijs), minus eventuele investeringssubsidies, verminderd met cumulatieve afschrijvingen en cumulatieve bijzondere waardeverminderingsverliezen.
De afschrijving is lineair en gebaseerd op de verwachte gebruiksduur rekening houdend met de restwaarde. Er wordt afgeschreven vanaf het moment van ingebruikneming. Op terreinen wordt niet afgeschreven. Bij activa m.b.t. vervoermiddelen wordt bij de afschrijvingen rekening gehouden met een restwaarde. Indien de verwachting omtrent de afschrijvingsmethode, gebruiksduur en/of restwaarde in de loop van de tijd wijzigingen ondergaat, worden deze wijzigingen als een schattingswijziging verantwoord. Buiten gebruik gestelde onroerende en roerende zaken ten dienste van de exploitatie worden gewaardeerd tegen de kostprijs dan wel de lagere opbrengstwaarde. De onroerende en roerende zaken ten dienste van de exploitatie worden niet langer in de balans opgenomen na vervreemding of op nihil gewaardeerd wanneer geen toekomstige prestatie-eenheden van het gebruik of de vervreemding worden verwacht.
Leasecontracten waarbij een groot deel van de voor- en nadelen verbonden aan het eigendom niet bij de woningcorporatie ligt, worden verantwoord als operationele lease. Verplichtingen uit hoofde van operationele lease worden, rekening houdend met ontvangen vergoedingen van de lessor, op lineaire basis verwerkt in de winst- en verliesrekening over de looptijd van het contract.
Kosten voor periodiek (groot) onderhoud worden volgens de componentenbenadering geactiveerd. Hierbij worden de totale uitgaven toegewezen aan de samenstellende delen.
Materiele vaste activa zijn gewaardeerd tegen kostprijs, zijnde de verkrijgingsprijs-of vervaardigingsprijs en overigekosten om het actief op zijn plaats en in de staat te krijgen noodzaakelijk voor het beoogde gebruik.
Financiële vaste activa
9.4.12 Andere deelnemingen
Andere deelnemingen waarop Woonstichting Stek geen invloed van betekenis uitoefent op het zakelijke en financiële beleid, worden tegen de verkrijgingsprijs gewaardeerd. Indien sprake is van een duurzame waardevermindering vindt waardering plaats tegen deze lagere waarde; afwaardering vindt plaats ten laste van de winst- en verliesrekening.
9.4.13 Latente belastingen
Voor alle belastbare tijdelijke verschillen, die naar verwachting binnen afzienbare termijn worden gerealiseerd, tussen de commerciële en fiscale balanswaardering wordt een latente belastingverplichting opgenomen. Voor alle verrekenbare tijdelijke verschillen tussen de commerciële en fiscale balanswaardering en voor beschikbare voorwaartse verliescompensatie wordt een latente belastingvordering opgenomen voor zover het waarschijnlijk is dat er fiscale winst beschikbaar zal zijn voor verrekening. De latente belastingvorderingen en –verplichtingen worden opgenomen onder de financiële vaste activa respectievelijk voorzieningen.
Onder de financiële vaste activa zijn de actieve belastinglatenties opgenomen, indien en voor zover het waarschijnlijk is dat realisatie van de belastingclaim te zijner tijd zal kunnen plaatsvinden.
Voor het vastgoed dat is bestemd voor doorexploitatie is sprake van fiscale faciliteiten die het mogelijk maken dat latenties na afloop van de levensduur worden doorgeschoven naar nieuw vastgoed. In het geval dat het zeer waarschijnlijk is dat voor het betreffende vastgoed geen fiscale afwikkeling gedurende de levensduur zal plaatsvinden, wordt rekening gehouden met de fiscale afwikkeling gebaseerd op de voorgenomen wijze van realisatie na afloop van de levensduur. Dit betekent dat de contante waarde van de latentie door de zeer lange periode tot het moment van afwikkeling naar nihil tendeert.
De waardering van latente belastingverplichtingen en -vorderingen wordt gebaseerd op de fiscale gevolgen van de door Stek per balansdatum, voorgenomen wijze van realisatie of afwikkeling van activa, voorzieningen, schulden of overlopende passiva.
De contante waarde wordt bepaald tegen de "netto-rente" (vennootschapsbelasting tarief minus effectieve rente).
De latente belastingvorderingen en -verplichtingen worden gesaldeerd indien Stek een in rechte afdwingbaar recht heeft om actuele belastingvorderingen te salderen met actuele belastingverplichtingen en de uitgestelde belastingvorderingen en de uitgestelde belastingverplichtingen verband houden met winstbelastingen die betrekking hebben op dezelfde fiscale eenheid en door dezelfde belastingautoriteit worden geheven.
9.4.14 Leningen u/g
De verstrekte leningen (leningen u/g) worden bij eerste verwerking opgenomen tegen de reële waarde en vervolgens gewaardeerd tegen de geamortiseerde kostprijs, onder aftrek van noodzakelijk geachte voorzieningen. Deze voorzieningen worden bepaald op basis van individuele beoordeling van de vorderingen.
VLOTTENDE ACTIVA
Voorraden
9.4.15 Vastgoed bestemd voor verkoop
Vastgoed bestemd voor de verkoop betreft de voorraad woningen (opgeleverd en nog niet verkocht) die niet in exploitatie zijn en zijn aangewezen voor verkoop. Vastgoed bestemd voor de verkoop wordt gewaardeerd tegen de verkrijgingsprijs dan wel vervaardigingsprijs of lagere netto opbrengstwaarde. Deze lagere netto-opbrengstwaarde wordt bepaald door individuele beoordeling van het vastgoed. De vervaardigingsprijs omvat de bouwkosten, de directe loonkosten en de overige kosten die rechtstreeks aan de vervaardiging kunnen worden toegerekend. De netto-opbrengstwaarde is gebaseerd op een verwachte verkoopprijs, onder aftrek van nog te maken kosten voor voltooiing en verkoop.
Onder vastgoed bestemd voor de verkoop wordt tevens opgenomen vastgoed dat niet langer in exploitatie is en waarvoor activiteiten zijn aangevangen ten behoeve van de verkoop. De verkrijgingsprijs wordt bepaald op basis van de marktwaarde op het moment dat het vastgoed uit exploitatie wordt genomen.
9.4.16 Overige voorraden Grondposities
Ingenomen grondposities (al dan niet met opstallen) worden aangeschaft met het oog op (her)ontwikkeling van huur- en koopprojecten. Aangezien nog geen inzicht bestaat in aard, omvang en samenstelling van deze projecten worden de grondposities beschouwd als voorraad. De grondposities worden onder deze post verwerkt tegen aanschafprijs en bijkomende kosten. Na eerste verwerking worden de grondposities gewaardeerd tegen de kostprijs of lagere marktwaarde, welke de huidige marktverhoudingen omtrent de verwachte woningbouwwaarde van de grond weerspiegelt. De veranderingen in de marktwaarde worden in het resultaat verantwoord onder de post: Overige waardeveranderingen.
Voorraad onderhoudsmaterialen De voorraad onderhoudsmaterialen wordt gewaardeerd tegen verkrijgingsprijs of lagere opbrengstwaarde.
9.4.17 Huurdebiteuren en overige vorderingen
De vorderingen worden bij eerste verwerking opgenomen tegen de reële waarde, inclusief transactie kosten, en vervolgens gewaardeerd tegen de geamortiseerde kostprijs. Noodzakelijk geachte voorzieningen voor mogelijke verliezen als gevolg van oninbaarheid worden in mindering gebracht. Deze voorzieningen worden bepaald op basis van individuele beoordeling van de vorderingen.
9.4.18 Liquide middelen
De liquide middelen bestaan uit kas, banktegoeden en deposito's met een looptijd korter dan twaalf maanden. Rekening-courant schulden bij banken zijn opgenomen onder schulden aan kredietinstellingen onder de kortlopende schulden. De liquide middelen zijn gewaardeerd tegen de nominale waarde. Indien middelen niet ter vrije beschikking staan, dan wordt hiermee bij de waardering rekening gehouden.
PASSIVA
9.4.19 Classificatie eigen vermogen en vreemd vermogen
Een financieel instrument of de afzonderlijke componenten van het instrument worden in de jaarrekening als vreemd vermogen of als eigen vermogen geclassificeerd overeenkomstig de economische realiteit van de contractuele overeenkomst waaruit het financieel instrument voortvloeit. Rente, dividenden, baten en lasten met betrekking tot een (deel van een) financieel instrument worden in de jaarrekening opgenomen afhankelijk van de classificatie van het financieel instrument als financiële verplichting respectievelijk als eigen-vermogensinstrument.
9.4.20 Voorzieningen
Een voorziening wordt gevormd indien Woonstichting Stek op balansdatum een in rechte afdwingbare of feitelijke verplichting heeft waarvan het waarschijnlijk is dat voor de afwikkeling een uitstroom van middelen noodzakelijk is en waarvan de omvang betrouwbaar is te schatten. De omvang van de voorziening wordt bepaald door de beste schatting van de bedragen die noodzakelijk zijn om de desbetreffende verplichtingen en verliezen per balansdatum af te wikkelen. Tenzij anders vermeld, worden voorzieningen gewaardeerd tegen contante waarde.
Indien het waarschijnlijk is dat voor uitgaven die noodzakelijk zijn om een voorziening af te wikkelen een vergoeding van een derde zal worden ontvangen, wordt deze vergoeding gepresenteerd als een afzonderlijk actief.
9.4.21 Voorziening onrendabele investeringen en herstructureringen
Wanneer per balansdatum sprake is van feitelijke dan wel juridische investeringsverplichtingen inzake DAEB en/of niet DAEB vastgoed in ontwikkeling, waarbij de geschatte kostprijs van het vastgoed hoger is dan de aan de investeringsverplichting toe te rekenen marktwaarde, wordt het verschil eerst in mindering gebracht op de reeds voor het betreffende project bestede kosten en wordt voor het resterende deel een voorziening gevormd voor onrendabele investeringen, dit geldt ook voor vastgoed i.e. De afwaardering wordt in het resultaat verantwoord onder de post 'overige waardeveranderingen'.
9.4.22 Voorziening voor latente belastingverplichtingen
Voor in de toekomst te betalen belastingbedragen uit hoofde van verschillen tussen commerciële en fiscale balanswaarderingen wordt een voorziening getroffen ter grootte van de som van deze verschillen vermenigvuldigd met het geldende belastingtarief. De voorziening voor latente belastingverplichtingen wordt gewaardeerd tegen nominale waarde. Voor een nadere toelichting wordt verwezen naar paragraaf 9.4.13 Latente belastingvorderingen.
9.4.23
Overige voorzieningen
Voorziening pensioenen
Stek heeft een pensioenregeling bij de pensioenuitvoerder SPW (bedrijfstakpensioenfonds) De regeling wordt gefinancieerd door afdrachten aan pensioenuitvoerders, te weten het bedrijfstakpensioenfonds. De pensioenverplichtingen worden gewaardeerd volgens de 'verplichting aan de pensioenuitvoerder benadering'. In deze benadering wordt de aan de pensioenuitvoerder te betalen premie als last in de winst-en-verliesrekening verantwoord.
Aan de hand van de uitvoeringsovereenkomst wordt beoordeeld of, en zo ja welke, verplichtingen naast de betaling van de jaarlijkse aan de pensioenuitvoerder verschuldigde premie op balansdatum bestaan. Deze additionele verplichtingen, waaronder eventuele verplichtingen uit herstelplannen van de pensioenuitvoerder, leiden tot lasten voor Stek en worden in de balans opgenomen in de voorziening.
Toevoegingen aan en vrijval van de verplichtingen komen ten laste respectievelijk ten gunste van de winst-en-verliesrekening.
Een pensioenvordering wordt in de balans opgenomen wanneer Stek beschikkingsmacht heeft over de pensioenvordering, wanneer het waarschijnlijk is dat de toekomstige economische voordelen die de pensioenvordering in zich bergt, zullen toekomen aan Stek, en wanneer de pensioenvordering betrouwbaar kan worden vastgesteld. Ultimo 2025 (en 2024) waren er voor Stek geen pensioenvorderingen en geen verplichtingen naast de betaling van de jaarlijkse aan de pensioenuitvoerder verschuldigde premie.
Voorziening loopbaanontwikkeling
De voorziening voor loopbaanontwikkeling is gevormd ter dekking van toekomstige verplichtingen op het gebied van loopbaanontwikkeling, waarvoor medewerkers van de corporatie op grond van CAO-bepalingen budgetrechten hebben opgebouwd. Bij het bepalen van deze voorziening wordt uitgegaan van het personeelsbestand ultimo boekjaar. De waardering is tegen nominale waarde gezien het onzekere tijdstip van besteding van het budget.
De werknemers hebben naar rato recht op een budget van € 900 per jaar voor loopbaanontwikkeling met een maximum van € 4.500. Werknemers met een volledig dienstverband langer dan 5 jaar hebben op balansdatum recht op dit maximum.
9.4.24 Langlopende schulden
Opgenomen leningen en schulden worden bij eerste verwerking opgenomen tegen de reële waarde en vervolgens gewaardeerd tegen de geamortiseerde kostprijs. Waarbij de transactiekosten die direct toerekenbaar zijn aan de verwerving zijn opgenomen in de waardering.
De aflossingsverplichting voor het komende jaar is opgenomen onder de kortlopende schulden. Woonstichting Stek heeft in het kader van de verkoop van woningen onder voorwaarden een terugkoopverplichting die afhankelijk is van de waardeontwikkeling van de woningen. De terugkoopverplichting wordt jaarlijks gewaardeerd. Indien de verwachting bestaat dat de terugkoop binnen één jaar zal plaatsvinden, is de verplichting onder de kortlopende schulden verantwoord. Per balansdatum heeft Stek geen posities met betrekking tot renteswaps, danwel andersoortige (embedded) derivaten.
Leningruil Vestia
Overeenkomstig de waarderinggrondslag van woningcorporaties voor (langlopende) schulden, worden deze bij eerste verwerking gewaardeerd tegen reele waarde en vervolgens tegen geamortiseerde kostprijs. Het verschil tussen de bepaalde boekwaarde en de uiteindelijke aflossingswaarde wordt op basis van de zogenaamde effectieve rente gedurende de looptijd van de schulden in de winst- en verliesrekening als interest verwerkt.
9.4.25 Kortlopende schulden
De kortlopende schulden worden bij eerste verwerking opgenomen tegen de reële waarde (indien deze lager is dan de verkrijgings- of vervaardigingsprijs) en vervolgens gewaardeerd tegen de geamortiseerde kostprijs.
Grondslagen voor bepaling van het resultaat
9.4.26 Resultaatbepaling
Baten worden toegerekend aan het jaar waarop ze betrekking hebben voorzover deze gerealiseerd zijn. De kosten worden bepaald met inachtneming van de hiervoor reeds vermelde grondslagen voor waardering en toegerekend aan het verslagjaar waarop zij betrekking hebben. (Voorzienbare) verplichtingen en mogelijke verliezen die hun oorsprong vinden voor het einde van het boekjaar worden in acht genomen indien zij voor het opmaken van de jaarrekening bekend zijn geworden en overigens wordt voldaan aan de voorwaarden voor het opnemen van voorzieningen.
9.4.27 Huuropbrengsten
Hier worden de huuropbrengsten opgenomen die uit de exploitatie van het vastgoed worden gegenereerd. Dit zijn zowel de huuropbrengsten uit de exploitatie van het DAEB-vastgoed als het niet-DAEB-vastgoed. De jaarlijkse huurverhoging is van overheidswege gebonden aan een maximum. Voor het verslagjaar 2025 bedroeg dit maximumpercentage 5%. De opbrengsten uit hoofde van huur worden aangemerkt als zijnde gerealiseerd in het jaar van verlening van de diensten.
9.4.28 Opbrengsten en lasten servicecontracten
Opbrengsten servicecontracten betreffen overeengekomen bijdragen van huurders en worden aangemerkt als zijnde gerealiseerd in het jaar van levering van de goederen en verlening van de diensten. De bijdragen zijn voor de dekking van de te maken en gemaakte servicekosten. Verrekening op basis van daadwerkelijke bestedingen vindt jaarlijks plaats. Gemaakte servicekosten worden verantwoord onder de lasten servicecontracten in het verslagjaar waarop de servicekosten betrekking hebben.
9.4.29 Lasten verhuur en beheeractiviteiten
Hier worden zowel de directe lasten voor de verhuur en beheeractiviteiten als de indirecte lasten via de kostenverdeelstaat verantwoord. Hierbij kan worden gedacht aan: - lonen en salarissen voor personeel dat primair bezig is met de exploitatie van het vastgoed; - kosten Service & Advies
De systematiek van toerekening is toegelicht in de paragraaf "9.4.44 Toerekening baten en lasten".
9.4.30 Lasten onderhoudsactiviteiten
Aan deze post worden de lasten toegerekend die betrekking hebben op de onderhoudslasten. Dit betreffen naast onderhoudslasten 'ook personeelslasten en overige bedrijfslasten. De systematiek van toerekening is toegelicht in de paragraaf "9.4.44 Toerekening baten en lasten".
Onder onderhoudslasten worden alle direct aan het verslagjaar toe te rekenen kosten van onderhoud verantwoord. Van toerekenbaarheid 'is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden.
Reeds aangegane verplichtingen waarvan de werkzaamheden nog niet zijn uitgevoerd op balansdatum worden verwerkt onder de niet in de balans opgenomen verplichtingen.
9.4.31 Overige directe operationele lasten exploitatie bezit - onroerend zaakbelasting - verzekeringskosten
Aan deze post worden de directe lasten met betrekking tot de exploitatie van het bezit toegerekend die geen betrekking hebben op de verhuur en beheeractiviteiten of onderhoudsactiviteiten. De overige directe operationele lasten exploitatie bezit zijn echter wel kosten die worden veroorzaakt door het feit dat de woningcorporatie vastgoed heeft. Gedacht kan worden aan:
De systematiek van toerekening is toegelicht in de paragraaf "9.4.44 Toerekening baten en lasten".
9.4.32 Omzet en lasten verkocht vastgoed in ontwikkeling
De post nettoresultaat verkocht vastgoed in ontwikkeling betreft het saldo van de omzet verkochte grond en ontwikkelposities en de boekwaarde van deze verkochte grond- en ontwikkelposities. Verkoopopbrengsten uit de verkoop van grond- en ontwikkelposities worden in de winst- en verliesrekening verwerkt wanneer de belangrijke risico's en voordelen van eigendom aan de koper zijn overgedragen, het bedrag van de opbrengsten op betrouwbare wijze kan worden bepaald, de inning van de verschuldigde vergoeding waarschijnlijk is, de hiermede verband houdende kosten betrouwbaar kunnen worden ingeschat en er geen sprake is van aanhoudende management betrokkenheid bij de onroerende zaken. De overdracht van de risico's en voordelen is op het moment van juridische levering (passeren transportakte).
9.4.33 Netto gerealiseerd resultaat verkoop vastgoedportefeuille
De post netto gerealiseerd resultaat verkoop vastgoedportefeuille betreft het saldo van de behaalde verkoopopbrengst minus de boekwaarde van het bestaand bezit en de toegerekende organisatiekosten. Opbrengsten worden verantwoord op het moment van overdracht van economische rechten en verplichtingen (passeren akte van levering).
9.4.34 Waardeveranderingen vastgoedportefeuille
Overige waardeveranderingen vastgoedportefeuille De overige waardeveranderingen worden gevormd door:
- de waardevermindering die is ontstaan door aangegane juridische en feitelijke verplichtingen met betrekking tot investeringen in nieuwbouw en herstructurering indien en voor zover de verwachte marktwaarde lager is dan de kostprijs;
- de terugname van eerder genomen waardeverminderingen door gewijzigde inschattingen van stichtingskosten/marktwaarde; - afwaarderingen (en eventuele terugnames van eerder genomen afwaarderingen) van grondposities; - afboeking van eerder geactiveerde projectkosten.
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille betreffen winsten en mogelijke verliezen, die ontstaan door een wijziging in de waarde van de vastgoedportefeuille in het verslagjaar.
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden
In deze post worden de ongerealiseerde waardeveranderingen van de vastgoedportefeuille verkocht onder voorwaarden verantwoord die zijn ontstaan door een wijziging in de waarde van de vastgoedportefeuille verkocht onder voorwaarden in het verslagjaar.
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor verkoop
In deze post worden de ongerealiseerde waardeveranderingen verantwoord van de vastgoedportefeuille bestemd voor verkoop die zijn ontstaan door een wijziging in de waarde van de vastgoedportefeuille bestemd voor verkoop in het verslagjaar.
9.4.35 Opbrengsten en kosten overige activiteiten
Hieronder worden de opbrengsten en kosten die te relateren zijn aan overige activiteiten verantwoord. Met overige activiteiten worden de niet-primaire activiteiten bedoeld. Met andere woorden, niet gerelateerd aan het exploiteren, het ontwikkelen, of verkopen van vastgoed. Voorbeelden van overige activiteiten zijn de bijdragen en kosten voor de warmte- en koudeopslaginstallatie, het beheer (van VvE’s) voor derden, kosten zonnepanelen, opbrengsten en kosten van VoV-activiteiten, de opbrengsten en kosten van overige dienstverlening en incidentele opbrengsten.
9.4.36 Afschrijvingen (im)materiële vaste activa ten dienste van exploitatie
De afschrijvingen (im)materiële vaste activa ten dienste van exploitatie worden gebaseerd op de verkrijgings- of vervaardigingsprijs. Afschrijvingen vinden plaats volgens de lineaire methode op basis van de geschatte economische levensduur. Afschrijving van het actief vindt plaats tot de restwaarde is bereikt. De afschrijvingen worden aan de verschillende activiteiten toegerekend door middel van de systematiek toegelicht in de paragraaf "9.4.44 Toerekening baten en lasten"
9.4.37 Lonen, salarissen en sociale lasten
Lonen, salarissen en sociale lasten worden op grond van de arbeidsvoorwaarden verwerkt in de winst-en-verliesrekening voor zover zij verschuldigd zijn aan werknemers. Van toerekenbaarheid is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden door de werknemers. De lonen, salarissen en sociale lasten worden aan de verschillende activiteiten toegerekend middels de systematiek toegelicht in paragraaf "9.4.44 Toerekening baten en lasten".
9.4.38 Pensioenlasten
De pensioenregeling van Stek wordt onder het Nederlandse pensioenstelsel gefinancieerd door afdrachten aan een bedrijfstakpensioenfonds. Deelname aan het bedrijfstakpensioenfonds is verplicht gesteld in de collectieve arbeidsovereenkomst waaronder Stek valt.
Op basis van het uitvoeringsreglement heeft Stek bij een tekort in het fonds geen verplichtingen tot het voldoen van aanvullende bijdragen anders dan door hogere toekomstige premies.
De beleidsdekkingsgraad van het betrokken bedrijfstakpensioenfonds bedraagt ultimo 2025 volgens opgave van het fonds 143,1% (2024: 130,3%).
Op basis van het uitvoeringsreglement heeft de groep bij een tekort in het fonds geen verplichting tot het voldoen van aanvullende bijdragen anders dan door hogere toekomstige premies.
Voor de grondslagen wordt verwezen naar de paragraaf voorziening pensioenen. De pensioenlasten worden aan de verschillende activiteiten toegerekend middels de systematiek toegelicht in paragraaf "9.4.44 Toerekening baten en lasten".
9.4.39 Overige organisatiekosten
Dit betreffen de kosten die niet aan de primaire activiteiten of niet-primaire activiteiten toegerekend kunnen worden door middel van de systematiek toegelicht in paragraaf "9.4.44 Toerekening baten en lasten”. De overige organisatiekosten betreffen niet-object gebonden kosten en algemene organisatiekosten.
9.4.40 Kosten omtrent leefbaarheid
Leefbaarheid omvat gemaakte kosten voor fysieke ingrepen die de leefbaarheid in buurten en wijken bevorderen. Van toerekenbaarheid is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden. De kosten die zijn te relateren aan leefbaarheid, zijn de kosten van werkzaamheden die zijn gemaakt voor niet in het eigendom van de corporatie zijnde gebouwen en gronden (zoals openbaar terrein) en die niet noodzakelijk zijn voor de verhuurexploitatie. De indirecte kosten, lonen en salarissen en overige organisatiekosten die zijn gemaakt voor niet in het eigendom van de corporatie zijnde gebouwen en die niet noodzakelijk zijn voor de verhuurexploitatie en die aan het boekjaar zijn toe te rekenen, worden ook verantwoord als leefbaarheidsuitgaven.
9.4.41 Financiële baten en lasten
Rentebaten en rentelasten worden tijdsevenredig verwerkt, rekening houdend met de effectieve rentevoet van die betreffende activa en passiva. Bij de verwerking van de rentelasten wordt rekening gehouden met de verantwoorde transactiekosten op de ontvangen leningen. Rentelasten worden geactiveerd voor kwalificerende activa gedurende de periode van vervaardiging van een actief, indien het een aanmerkelijke tijd vergt om het actief gebruiksklaar of verkoopklaar te maken. De te activeren rente wordt berekend op basis van de verschuldigde rente over specifiek voor de vervaardiging opgenomen leningen en van de gewogen rentevoet van leningen die niet specifiek aan de vervaardiging van het actief zijn toe te rekenen, in verhouding tot de uitgaven en periode van vervaardiging.
9.4.42 Belastingen
De belasting wordt berekend over het resultaat voor belastingen in de winst-en-verliesrekening, rekening houdend met beschikbare fiscaal compensabele verliezen uit voorgaande boekjaren en vrijgestelde winstbestanddelen en na bijtelling van niet-aftrekbare kosten. Tevens wordt rekening gehouden met wijzigingen die optreden in de latente belastingvorderingen en latente belastingschulden uit hoofde van wijzigingen in het te hanteren belastingtarief.
Sinds 1 januari 2008 vallen de woningcorporaties integraal onder de vigerende belastingwetgeving. Eind 2008 is er overeenstemming bereikt tussen Aedes en de Belastingdienst betreffende de Vaststellingsovereenkomst 2 (VSO 2). De VSO 1 is eenzijdig in 2008 door de Belastingdienst opgezegd. Woonstichting Stek heeft de VSO 1 en VSO 2 getekend. Per 1 december 2016 liep de tussen woningcorporaties en de Belastingdienst gesloten vaststellingsovereenkomst (VSO2) af, met dien verstande dat de overeenkomst steeds stilzwijgend met 1 jaar wordt verlengd, indien deze niet vóór 1 december is opgezegd.
Per 1 januari 2023 heeft de belastingdienst VSO 2 en 2a opgezegd. Er geldt een overgangsregeling voor de komende jaren.
9.4.43 Resultaat deelnemingen
Als resultaat van deelnemingen waarin invloed van betekenis wordt uitgeoefend op het zakelijke en financiële beleid, wordt opgenomen het aan de woningcorporatie toekomende aandeel in het resultaat van deze deelnemingen. Dit resultaat wordt bepaald op basis van de bij Woonstichting Stek geldende grondslagen voor waardering en resultaatbepaling.
Bij deelnemingen waarin geen invloed van betekenis op het zakelijke en financiële beleid wordt uitgeoefend, wordt het dividend als resultaat aangemerkt. Verwerking hiervan vindt plaats onder de financiële baten en lasten.
9.4.44 Toerekening baten en lasten
Om tot de functionele indeling van de winst-en verliesrekening te komen wordt gebruik gemaakt van een kostenverdeelstaat. Voor de personeelskosten en de overige bedrijfskosten worden verschillende verdeelsleutels gebruikt. De personeelskosten worden verdeeld op basis van de werkelijke activiteiten van de werknemers. De overige bedrijfskosten worden verdeeld door een verdeelsleutel te hanteren op basis van de aantallen werknemers werkzaam op de afdelingen.
De activiteiten hebben betrekking op zowel de daeb-administratie als de niet-daeb-administratie. Niet-daeb activiteiten zijn vooral huuropbrengsten, verkoopopbrengsten en regulier onderhoud. D.m.v. het VHE-nummer als kostenplaats komen deze opbrengsten en kosten direct in de niet-daeb-administratie. De verdeling van de baten en lasten met andere kostenplaatsen, dan VHE-nummer, naar de daeb-administratie en niet-daeb-administratie gebeurt op basis van verdeelsleutels.
Hierbij worden alle baten en lasten met kostenplaats (sub)complex naar rato evenredig verdeeld naar de onderliggende VHE's. Alle baten en lasten met algemene kostenplaatsen, zoals afdelingscodes, worden procentueel verdeeld. De bepaling van het percentage niet-daeb is gebaseerd op de verhouding totaal niet-daeb bezit t.o.v. het totale bezit.
9.4.45 Grondslagen voor de opstelling van het kasstroomoverzicht
Het kasstroomoverzicht is opgesteld volgens de directe methode.
De geldmiddelen in het kasstroomoverzicht bestaan uit de liquide middelen en de vlottende effecten. De effecten kunnen worden beschouwd als zeer liquide beleggingen.
Winstbelastingen, ontvangen interest, betaalde interest en ontvangen dividenden worden opgenomen onder de kasstroom uit operationele activiteiten.
Transacties waarbij geen ruil van geldmiddelen plaatsvindt, waaronder financiële leasing, worden niet in het kasstroomoverzicht opgenomen.
De betaling van de leasetermijnen uit hoofde van het financiële-leasecontract wordt voor het gedeelte dat betrekking heeft op de aflossing als een uitgave uit financieringsactiviteiten aangemerkt en voor het gedeelte dat betrekking heeft op de interest als een uitgave uit operationele activiteiten.
Financiële activa en financiële verplichtingen worden in de balans opgenomen op het moment dat contractuele rechten of verplichtingen ten aanzien van dat instrument ontstaan. Een financieel instrument wordt niet langer op de balans opgenomen indien een transactie ertoe leidt dat alle of nagenoeg alle rechten op economische voordelen en alle of nagenoeg alle risico's met betrekking tot de positie aan een derde zijn overgedragen.
DAEB vastgoed in exploitatie
Niet-DAEB vastgoed in exploitatie
Per 31 december 2025 is de som van de in de vaste activa in exploitatie opgenomen herwaardering €
De toename van de marktwaarde wordt veroorzaakt door een aantal factoren. Deze factoren voor de aanpassing in de marktwaarde bestaan voor het jaar 2025 uit:
Aanpassing normatieve uitgangspunten
Aanpassing van
Mutaties in dynamische objectgegevens (zoals contracthuren, mutatiegraden en nieuwe WOZ)
Mutaties in het bezit (aankoop, verkoop, sloop en nieuwbouw)
Totaal verklaring aanpassingen marktwaarde
Herclassificatie van vastgoed in exploitatie en/of onroerende zaken verkocht onder voorwaarden geschiedt slechts, indien sprake is van een wijziging van het gebruik of het beleid, gestaafd door:
- daadwerkelijke aanvang van activiteiten ten behoeve van verkoop van vastgoed die meer in exploitatie zijn. - verkoop onder voorwaarden van vastgoed in exploitatie, waarbij de transactie kwalificeert als financieringstransactie.
Deze heeft voor € 1.636.215.361 betrekking op het DAEB-vastgoed en voor € 228.154.262 op het niet-DAEB-vastgoed. De herwaarderingsreserve van het vastgoed in exploitatie bedraagt ultimo 2024 € 1.888.763.006 en is hoger, omdat bij de cumulatieve herwaardering ook rekening is gehouden met eventuele negatieve herwaarderingen en bij de herwaarderingsreserve niet. - terugkoop van onder voorwaarden verkochte onroerende zaken die als financieringstransactie zijn aangemerkt ten behoeve van de eigen exploitatie of verkoop.
Daeb vastgoed in exploitatie en niet-Daeb vastgoed in exploitatie Marktwaarde
Zowel het DAEB- als het niet-DAEB-vastgoed in exploitatie is gewaardeerd tegen de marktwaarde in verhuurde staat die is bepaald op basis van het 'Handboek modelmatig waarderen marktwaarde' die als bijlage is opgenomen bij de Regeling toegelaten instellingen volkshuisvesting (RTIV). Hierbij wordt op basis van de toekomstige kasstromen de marktwaarde middels de Discounted Cash Flow (DCF) methode bepaald. Bij het bepalen van de marktwaarde is de basisversie van het waarderingshandboek gehanteerd. De variabelen in de berekening zijn conform het waarderingshandboek gehanteerd. Aangezien de basisversie van het waarderingshandboek is gehanteerd, is de marktwaarde niet gebaseerd op een waardering door een onafhankelijke en ter zake deskundige taxateur.
Woonstichting Stek heeft gekozen voor de toepassing van de basisversie van het Handboek modelmatig waarderen van de vastgoedportefeuille. Dit betekent dat de waardering ten behoeve van de jaarrekening bepaald wordt zonder tussenkomst van een taxateur. Het handboek wordt jaarlijks geactualiseerd. In dit handboek wordt gesteld dat toepassing van de basisversie leidt tot een getrouwe weergave van de marktwaarde in verhuurde staat op portefeuilleniveau, toepassing van de full-versie leidt tot een getrouwe weergave op complexniveau.
Ieder jaar wordt na 1 juli het handboek gevalideerd op basis van de waarderingsuitkomsten van het bezit van corporaties die de full-versie toepassen, dat wil
Complexindeling
Een waarderingscomplex is een samenstel van verhuureenheden, dat in principe bestaat uit vergelijkbare verhuureenheden wat betreft type vastgoed, bouwperiode en locatie, en dat als één geheel aan een derde partij in verhuurde staat verkocht kan worden. Er bestaat geen minimum of maximum voor het aantal verhuureenheden in een waarderingscomplex. Het kan voorkomen dat een waarderingscomplex bestaat uit zowel DAEB- als niet-DAEB-vastgoed.
Bij het bepalen van de toekomstige kasstromen voor de DCF-berekening wordt gebruik
Leegwaardestijging (Agglomoratie Leiden)
OZB (% van de WOZ) voor de Gemeente Hillegom
OZB (% van de WOZ) voor de Gemeente Lisse
OZB (% van de WOZ) voor de Gemeente Noordwijk
OZB (% van de WOZ) voor de Gemeente Teylingen
Belastingen, verzekeringen en overige zakelijke lasten
(% van de WOZ)
Huurstijging boven loon/prijsinflatie voorgaand jaar
gereguleerde eenheden laag segment
gereguleerde eenheden midden segment
Huurstijging boven loon/prijsinflatie voorgaand jaar Huurstijging boven prijsinflatie voorgaand jaar
geliberaliseerde eenheden
Huurderving (% van de huursom)
Verkoopkosten bij uitponden (% van de leegwaarde)
Mutatiekans bij doorexploiteren (op basis van het gemiddelde over 2021-2025)
Mutatiekans bij uitponden (op basis van het gemiddelde over 2021-2025)
Disconteringsvoet doorexploiteren Disconteringsvoet uitponden
Instandhoudingsonderhoud doorexploiteren
Instandhoudingsonderhoud per vhe -EGW
Instandhoudingsonderhoud per vhe - MGW
Instandhoudingsonderhoud uitponden
Instandhoudingsonderhoud per vhe - MGW
Beheerkosten per vhe - MGW
Voor splitsingskosten is een norm gehanteerd van € 675,55 per te splitsen eenheid.
Parameters bedrijfsmatig, maatschappelijk en zorg onroerend goed
Instandhoudingsonderhoud per m2 bvo BOG (exclusief btw)
Instandhoudingsonderhoud per m2 bvo MOG (inclusief btw)
Instandhoudingsonderhoud per m2 bvo ZOG (inclusief btw)
Mutatieonderhoud (technisch) per m2 bvo BOG (exclusief btw)
Mutatieonderhoud (technisch) per m2 bvo MOG (inclusief btw)
Mutatieonderhoud (technisch) per m2 bvo ZOG (inclusief btw)
Mutatieonderhoud (marketing) als % van de jaarhuur
Beheerkosten % van de markthuur - BOG
Beheerkosten % van de markthuur - MOG
Beheerkosten % van de markthuur - ZOG
Gemeentelijke OZB (% van de WOZ) voor de Gemeente Hillegom
Gemeentelijke OZB (% van de WOZ) voor de Gemeente Lisse
Gemeentelijke OZB (% van de WOZ) voor de Gemeente Noordwijk
Gemeentelijke OZB (% van de WOZ) voor de Gemeente Teylingen
Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) BOG en MOG
Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) ZOG
Disconteringsvoet (opgebouwd uit de risicovrije rentevoet, sectorspecifieke opslag
en markt- en objectrisico)
Door taxateur gehanteerde vrijheidsgraden
Variërend tussen 4,0% en 50,00%, gemiddeld 6,66%
Variërend tussen 4,0% en 50,00%, gemiddeld 7,73%
Variërend tussen 4,82% en 5,69%
Variërend tussen 6,63% en 7,50%
Variërend tussen
Een aantal bedrijfspanden is getaxeerd conform de full versie van het handboek. Bij de taxatie heeft de taxateur enkele vrijheidsgraden toegepast. Op deze parameters wordt afgeweken ten opzichte van de basisversie van het handboek marktwaarde. Deze zijn: - Bij de exit yield is de hoogste bijstelling van 8% naar 12,49% (4,49%) en de laagste bijstelling van 11% naar 8,3% (-2,7%).
Parameters parkeerplaatsen
Instandhoudingsonderhoud – garagebox
Beheerkosten – parkeerplaats
Beheerkosten – garagebox
Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ)
Disconteringsvoet (opgebouwd uit de risicovrije rentevoet, sectorspecifieke opslag
Variërend tussen 7,91% en 8,00% en markt- en objectrisico)
Toepassing full variant: Inschakeling taxateur
Eens in de drie jaar wordt het bedrijfsmatig onroerend goed in exploitatie getaxeerd door een onafhankelijke en ter zake deskundige externe taxateur, ingeschreven bij het Nederlands Register Vastgoed Taxateurs. In het jaar dat niet getaxeerd wordt, wordt een taxatie-update verstrekt door de taxateur. Het taxatierapport en taxatiedossier waarin de waardering en de daarbij gehanteerde aanpassingen t.o.v. de basisvariant zijn onderbouwd en vastgelegd, zijn in het bezit van Woonstichting Stek en op aanvraag beschikbaar voor de Autoriteit Woningcorporaties.
Financiering vastgoed
Het onroerend goed is wat betreft vreemd vermogen nagenoeg in zijn geheel gefinancieerd met rijksleningen of met kapitaalmarktleningen onder overheidsgarantie waarvoor jegens Waarborgfonds Sociale Woningbouw een obligoverplichting geldt, die is opgenomen onder de 'Niet in de balans opgenomen rechten en verplichtingen'. Als gevolg hiervan is het onroerend goed dat met deze leningen is gefinancieerd niet hypothecair bezwaard.
Verzekering
De activa zijn verzekerd tegen aanschaf- dan wel voortbrengingskosten. Jaarlijks wordt de waarde aangepast aan het indexcijfer voor nieuwbouwwoningen zoals dit door het CBS wordt berekend. De verzekerde som is gebaseerd op de herbouwwaarde op balansdatum.
Aantal eenheden
In de post DAEB-vastgoed in exploitatie zijn 10.434 (2024: 10.178) verhuureenheden opgenomen en in de post niet-DAEB-vastgoed zijn 1.679 (2024: 1.760) verhuureenheden opgenomen.
Bepaling beleidswaarde
De beleidswaarde ultimo 2025 bedraagt € 1.301.080.262. Voor de bepaling van de beleidswaarde zijn de volgende uitgangspunten gehanteerd: DAEB Niet-DAEB
Gemiddelde streefhuur per maand voor: - Eengezinswoniningen 787,04 € 1.209,83 € - Meergezinswoniningen679,46 € 917,13 €
Norm beheerlasten per jaar per woning 1.084,90 € 1.081,08 € Ingerekende gemiddelde jaarlijkse onderhoudslasten 3.451,91 € 3.549,10 €
Aantal verhuureenheden met EFG label 391 6
Streefhuur
Het streefhuurbeleid van Woonstichting Stek is als volgt:
Inrekening van de intern bepaalde streefhuur in plaats van de markthuur, vanaf het ingeschatte moment van (huurders)mutatie. De streefhuur betreft de huur die volgens het beleid van de corporatie bij mutatie in rekening wordt gebracht, passend binnen de geldende wet- en regelgeving, feitelijke beklemmingen en prestatieafspraken met gemeenten. Stek hanteert in haar beleid een streefhuur van 77% van de maximaal redelijke huur voor DAEB woningen. Voor niet-DAEB woningen is het percentage 90%. Daarnaast wordt er gebruik gemaakt van aftoppingsgrenzen als het bedrag hoger ligt.
Onderhoud
De ingerekende onderhoudslasten bestaan uit de volgende elementen:
- Reparatie- en klachtenonderhoud
- Mutatieonderhoud
- Contractonderhoud
- Planmatigonderhoud
- Onderhoud uit verduurzamingsprojecten
De in de meerjarenonderhoudsbegroting. opgenomen geschatte lasten inzake reparatie- en klachtenonderhoud alsmede mutatie onderhoud zijn mede gebaseerd op ervaringscijfers vanuit het verleden welke worden geïndexeerd met de bouwkostenindex.
Het geschatte contractonderhoud is gebaseerd op aangegane respectievelijk naar verwachting af te sluiten onderhoudscontracten voor de betreffende
Het planmatige onderhoud is gebaseerd op de meerjarenonderhoudsbegroting. (MJOB) van Woonstichting Stek. De MJOB gaat uit van al die werkzaamheden die meerjarig (zowel de lange als korte onderhoudscycli) moeten worden uitgevoerd om een complex in zodanig technische en bouwkundige staat te houden dat sprake is en blijft van minimaal een conditiescore 3.
Woonstichting Stek beschikt over een door het bestuur en Raad van Commissarissen goedgekeurde meerjarenbegroting. In de MJOB is het voor 60 jaar opgenomen.
De MJOB is gebaseerd op de bekende onderhoudsstaat van het bezit. Om de onderhoudsstaat actueel te houden verricht Woonstichting Stek conditiemetingen. Hiertoe hanteert Woonstichting Stek een periodieke actualisatie. Gemiddeld eens in de 3 jaar wordt ieder complex opgenomen.
Bij het opstellen van de MJOB houdt Woonstichting Stek rekening met actuele prijspeil data gebaseerd op 31-12-2025.
De timing wanneer verschillende onderhoudscycli worden uitgevoerd, is gebaseerd op een schatting. Het daadwerkelijke jaar van uitvoering is niet exact voorspelbaar en afhankelijk van meerdere factoren. De impact van een individuele verschuiving in de tijd van planmatig onderhoud in de 60 jaar prognose is van geringe betekenis op de uitkomst van de beleidswaarde als geheel. Daarnaast zal een verschuiving op complexniveau gecompenseerd kunnen worden met een verschuiving bij een ander complex. De omvang van het planmatige onderhoud als geheel tendeert derhalve naar een ideaalcomplex. De exacte timing van uitgaven valt derhalve onder de aanwezige schattingsonzekerheid.
De MJOB is opgesteld rekening houdend met verwachte toekomstige ingrijpende verbouwingen, renovaties, sloop, nieuwbouw en verkoop. Ten behoeve van de beleidswaarde die gebaseerd dient te worden op een 60 jaren doorlopende exploitatieperiode zijn de volgende correcties doorgevoerd op de MJOB:
- De levensduur van de complexen is verlengd naar 60 jaar
- Nieuwbouw en verkoop is buiten beschouwing gelaten.
Zoals hiervoor aangegeven kent de MJOB een horizon van 60 jaar.
Woonstichting Stek heeft nog 397 eenheden waarop een EFG label van toepassing is. Voor deze complexen is een correctie doorgevoerd op de MJOB. hierbij is eveneens rekening gehouden met toekomstige verduurzaming van de woningen. Deze bedragen zijn in mindering gebracht op normbedragen uit het handboek.
Beheerlasten
De beheerlastennorm is gebaseerd op de door het bestuur en Raad van Commissarissen goedgekeurde Meerjarenbegroting 2026 - 2040.
Sensitiviteitsanalyse
De bepaling van de beleidswaarde is aan schattingen onderhevig. Teneinde inzicht te geven in de potentiële impact van een alternatieve schatting op de beleidswaarde uitkomst hebben wij de navolgende sensitiviteitsanalyse verricht. In onderstaande tabel wordt aangegeven welke effect een positieve of negatieve aanpassing van de schatting heeft op de beleidswaarde 2025 (* € 1.000):
€
€
€
€
Vastgoed in exploitatie
De beleidswaarde van het DAEB-vastgoed in exploitatie bedraagt per
De beleidswaarde van het niet-DAEB-vastgoed in exploitatie bedraagt per 31
De mutatie van de beleidswaarde met betrekking tot 2025 bestaat uit de volgende onderdelen:
De mutatie van de beleidswaarde in 2024 bestond uit de volgende onderdelen:
Eigen vermogen Per 31 december 2025 is in totaal € 1.889 miljoen aan ongerealiseerde herwaarderingen in het eigen vermogen begrepen (2024: € 1.613 miljoen), zijnde het verschil tussen de marktwaarde in verhuurde staat van het vastgoed in exploitatie en de kostprijs. De waardering van dit vastgoed is in overeenstemming met het Handboek modelmatig waarderen bepaald en is daarmee conform de in de Woningwet voorgeschreven waarderingsgrondslag en daaruit afgeleide ministeriële besluiten geldend ten tijde van het opmaken van de jaarverslaggeving.
Uitgaande van waardering tegen beleidswaarde van het vastgoed in exploitatie is een bedrag van € 1.471 miljoen (2024: € 1.067 mln) in het eigen vermogen begrepen dat op basis van het beleid van de corporatie niet kan worden gerealiseerd. De realisatie van het verschil tussen marktwaarde en beleidswaarde is sterk afhankelijk van het te voeren beleid van Woonstichting Stek. De mogelijkheden voor de corporatie om vrijelijk door (complexgewijze) verkoop of huurstijgingen de marktwaarde in verhuurde staat van het DAEB-bezit in exploitatie te realiseren zijn beperkt door wettelijke maatregelen en maatschappelijke ontwikkelingen zoals demografie en ontwikkeling van de behoefte aan sociale (DAEB) huurwoningen. Omdat de doelstelling van de corporatie is om duurzaam te voorzien in passende huisvesting voor hen die daar niet zelf in kunnen voorzien, zal van het vastgoed in exploitatie slechts een beperkt deel vervreemd worden. Daarnaast zal bij mutatie van de woning slechts in uitzonderingssituaties de huur worden verhoogd tot de markthuur en zijn de werkelijke onderhouds- en beheerslasten hoger dan ingerekend in de marktwaarde, voortvloeiend uit de beoogde kwaliteit- en beheersituatie van de corporatie.
Onroerende zaken verkocht onder voorwaarden
Onroerende zaken verkocht onder voorwaarden
Bij de contracten gebaseerd op het "Koopgarant"-principe geldt dat er sprake is van verleende kortingen tussen 10% en 30%. Daarnaast heeft Stek een terugkoopverplichting. Het aandeel van Stek in de waardeontwikkeling van de woning ligt tussen 15% en 50% voor zowel 2025 en 2024. Het aantal woningen in de VOV-portefeuille bedraagt 101 stuks (2024: 103).
9.5.2
Vastgoed in ontwikkeling bestemd voor eigen exploitatie
Vastgoed in ontwikkeling bestemd voor eigen exploitatie
Vastgoed in ontwikkeling bestemd voor eigen exploitatie betreft complexen in aanbouw ten behoeve van toekomstige verhuurexploitatie. De complexen in aanbouw worden gewaardeerd tegen verkrijgings- of vervaardigingsprijs dan wel de lagere marktwaarde.
Materiële vaste activa
Onroerende zaken en roerende zaken ten dienste van de exploitatie
De afschrijvingen op de onroerende en roerende zaken ten dienste van de exploitatie zijn bepaald volgens de lineaire methode op basis van de volgende verwachte gebruiksduur:
– Bedrijfsterreinen: geen afschrijving
– Automatisering: 5 jaar
– Bedrijfsauto’s: 5 jaar
– Inventaris kantoor: 5 of 10 jaar
– Kantoorgebouw (excl. grond): 50 jaar
– Het kantoorgebouw wordt als geheel en niet naar componenten afgeschreven aangezien de invloed van het verschil in afschrijving op het resultaat en vermogen niet significant is.
Onroerende zaken en roerende zaken ten dienste van de exploitatie
deelnemingen Deelneming in Woningnet N.V. (woonruimteverdeelsysteem Holland-Rijnland)
De latenties uit hoofde van tijdelijke verschillen zijn als volgt samengesteld:
Verwacht wordt dat van de latente belastingvorderingen op balansdatum een bedrag van € 37.425 (2024: € 40.453) binnen een jaar worden gerealiseerd. Het langlopende deel van de latente belastingvordering op balansdatum een bedrag van € 129.883 (2024: € 165.381) zal pas later worden gerealiseerd. De nominale waarde van de belastinglatentie bedraagt € 206.379 (2024: € 248.135).
In totaal is er per ultimo 2025 geen (2024: geen) woning verantwoord als vastgoed bestemd voor verkoop. Vastgoed bestemd voor verkoop -
De voorraad grondposities betreft onder andere grondposities Herenweg (Noordwijk), Pastoorslaan (Hillegom) en Turfspoor (Hillegom). Daarnaast betreft dit nog enkele kleinere posities.
De voorraden worden gewaardeerd tegen de laatst bekende inkoopprijs, dan wel lagere marktwaarde. Tevens is rekening gehouden met een aftrek voor mogelijke incourantheid, gebaseerd op lagere marktprijzen.
De huurachterstanden zijn naar tijdsduur en aantal huurders als volgt te splitsen: aantal 2025aantal 2024 1.
(*) De achterstand bedroeg 0,74% (2024: 0,78%) van de brutojaarhuur.
Overige vorderingen op huurders correctie gemeente e.d.
Belastingen en premies van sociale verzekering Latente belastingvordering
Vorderingen op maatschappijen waarin wordt deelgenomen
bruto vordering bedraagt € 11.522.936 (2024: € 11.519.197) en de waarde van de
bedraagt -€ 6.963.550 (2024 : - € 6.963.550) zie 9.5.11 9.5.6 Liquide
Liquide middelen zijn ter vrije beschikking.
waarin wordt
Herwaarderings- Herwaarderings- Herwaarderings- Totaal vastgoed in DAEB vastgoed zaken verkocht exploitatie in exploitatie onder voorwaarden
De herwaarderingsreserve DAEB en niet DAEB in exploitatie betreft het positief verschil tussen de marktwaarde (op basis van het Handboek modelmatig waarderen marktwaarde) en de boekwaarde op basis van historische kosten.
Voorstel tot bestemming van het resultaat over het boekjaar 2025
Het bestuur stelt aan de Raad van Commissarissen voor het resultaat over het boekjaar 2025 ten bedrage van € 310.054.827 ten bate van de reserves te brengen.
Dit voorstel is niet in de jaarrekening verwerkt.
Bij de bepaling van hoogte van de voorziening onrendabele investeringen op daeb vastgoed in ontwikkeling worden dezelfde uitgangspunten toegepast als bij de bepaling van de waardering van het daeb vastgoed in exploitatie. Deze uitgangspunten zijn in de jaarrekening 2025 toegelicht onder 9.4.21. Naar verwachting heeft de voorziening onrendabele investeringen een kortlopend karakter.
voorziening loopbaanontwikkeling vloeit voort uit de CAO woningcorporaties 2017-2018. De werknemers hebben naar rato recht op een budget van € 900 per jaar voor loopbaanontwikkeling met een maximum van € 4.500. Werknemers met een volledig dienstverband langer dan 5 jaar hebben op balansdatum recht op dit maximum voorzover zij er nog geen aanspraak op hebben gemaakt. De voorziening loopbaanontwikkeling is overwegend langlopend.
De kortlopende aflossingsverplichtingen zijn opgenomen onder kortlopende schulden en zijn derhalve niet begrepen in bovengenoemde bedragen.
De marktwaarde van de leningen is de waarde van de leningen, waarbij de toekomstige aflossingsverplichtingen contant gemaakt zijn tegen actuele rentetarieven gebaseerd op de 6-maands Euribor. De marktwaarde per 31 december 2025 bedraagt € 405.683.993 (31 december 2024: € 374.895.198).
Van de leningen overheid en kredietinstellingen is € 428.852 (in duizendtallen, 2024 € 368.257) geborgd door het WSW. Voor de door het WSW geborgde leningen heeft Stek zich verbonden aan al het onderliggend onroerend goed in exploitatie niet zonder bestemming te veranderen, te vervreemden of teniet doen gaan en zonder toestemming te bezwaren.
Voor de leningen kredietinstellingen is geen hypothecaire zekerheid verstrekt met betrekking tot het onroerend goed van Woonstichting Stek.
Naast deze leningen is ultimo 2024 een financiering aangetrokken met uitgestelde stortingen in 2025. Voor een toelichting op de renterisico’s wordt verwezen naar paragraaf "9.5.12 Financiële Instrumenten".
Achterstelling Onder de schulden/leningen overheid en kredietinstellingen is geen achtergestelde schuld begrepen.
Aflossingssysteem
De leningen worden afgelost op basis van het lineaire, annuïtaire dan wel het fixe kostprijssysteem. De aflossingsverplichting binnen 12 maanden na afloop van het jaar zijn opgenomen onder kortlopende schulden.
9.5.10
De gemiddelde rentevoet van de leningen bij de overheid en kredietinstellingen bedraagt per 31-12-2025 2,34%. Per 31-12-2024 was dit 2,38%.
De gemiddelde duration van de volledige portefeuille bedraagt 11,9 jaar.
Langlopende schulden met een resterende looptijd van minder dan één jaar, waaronder de aflossingsverplichtingen voor komend jaar, zijn verantwoord onder de kortlopende schulden. Voor de toelichting van deze schuld wordt verwezen naar de toelichting op kredietinstellingen.
Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden
De terugkoopverplichting woningen VOV betreft de terugkoopverplichting van onroerende zaken die onder een regeling Verkoop onder Voorwaarden zijn overgedragen aan derden. De terugkoopverplichting wordt jaarlijks gewaardeerd en getoetst aan de bij overdracht ontstane verplichting. Bij de jaarlijkse toetsing van de terugkoopverplichting wordt rekening gehouden met de waardeontwikkelingen van vastgoed en specifieke contractvoorwaarden met derden.
ongerealiseerde waardeverandering VOV
Gedurende 2025 zijn 2 woningen (2024: 4) onder een VoV-regeling overgedragen aan derden. De daarmee samenhangende mutatie in de terugkoopverplichting bedraagt €- 631.013 (2024: €- 1.052.878). Als gevolg van een gemiddelde waardestijging van de overgedragen onroerende zaken van 5%, stijgt de terugkoopverplichting in 2025 met € 2.756.902. Een teruggekochte woning is regulier verkocht en de andere woning in de verhuur gegaan.
Kortlopende schulden
Schulden ter zake van belastingen, premies van sociale verzekeringen en pensioenen - loonheffing, sociale lasten en pensioenpremies
- omzetbelasting4.627.490
De post verschuldigde vennootschapsbelasting van het boekjaar betreft de naar verwachting te betalen belasting over het belastbaar bedrag van het boekjaar, rekening houdend met de fiscale faciliteiten en de fiscale waarderingsregels volgens de vaststellingsovereenkomst (VSO), berekend aan de hand van belastingtarieven die zijn vastgesteld op verslagdatum, dan wel waartoe materieel al op verslagdatum is besloten.
Schulden aan rechtspersonen en vennootschappen die een deelneming hebben in de rechtspersoon of waarin de rechtspersoon een deelneming heeft. Zie 9.5.4.
Onder de kortlopende schulden zijn geen posten opgenomen met een looptijd langer dan een jaar.
9.5.12
Niet in de balans opgenomen rechten, informatie en verplichtingen
Voorwaardelijke verplichting
Waarborgfonds Sociale Woningbouw
Leningen van woningcorporaties, die deelnemer zijn van het WSW worden door het WSW geborgd. Het WSW stelt zich borg jegens de geldgever voor de betaling van de leningsverplichtingen. Op grond van deze borgstelling zijn corporaties verplicht een obligo aan te houden. De obligoverplichting bestaat vanaf 1 juli 2021 uit een Jaarlijks en Gecommitteerd Obligo. Voor het (eventueel) innen van het jaarlijks obligo ontvangt elke deelnemer van het WSW een factuur. Het gecommitteerde obligo is vastgesteld op 2,6% van het schuldrestant per 31 december van het laatst verstreken kalenderjaar. De beschikbaarheid hiervan is zekergesteld door het aantrekken van een z.g. obligolening met de volgende modaliteiten.
Maximale hoofdsom
Aanvangsdatum
9.751.000 €
30 november 2025
Rente 6 maands euribor
Renteopslag vanaf 29-11-2025
Rentevervaldata 30 november en 31 mei
Bereidstellingsprovisie
Opgenomen per 31-12-2025 - €
Deze verplichting is voorwaardelijk: zij is opeisbaar indien de borgstellingsreserve (risico- of garantievermogen) van het WSW niet voldoende is om op grond van aanspraken van geldgevers de betalingsverplichtingen van WSW-deelnemers over te nemen.
Voorwaardelijke rechten
Meerjarige financiële verplichtingen
Investeringsverplichtingen
In verband met sloop/nieuwbouw, verduurzaming en renovatie van daeb-vastgoed zijn verplichtingen aangegaan voor een bedrag van ruim € 75 mln. incl. BTW.
Erfpachtverplichting
Oud NWS (Noordwijkse Woonstichting) is als lessee erfcontracten voor onbepaalde tijd aangegaan ter zake van grond waarop een deel van het DAEB vastgoed in exploitatie is gebouwd. De jaarlijks te betalen erfpachtcanons (prijspijl 2025) zijn als volgt te specificeren:
Complex:
Kredietfaciliteit
Stek heeft een kredietfaciliteit bij de Rabobank Bollenstreek ter hoogte van € 3.000.000. Op 31 december 2025 was hiervan € nihil opgenomen.
Aankoop Groot Hoogwaak
Op 2 januari 2026 heeft Stek 66 woningen gekocht in Noordwijk. Deze woningen zijn gekocht van zorgpartij Groot Hoogwaak. De koopprijs bedroeg circa € 5,5 miljoen inclusief
€ 5,5 miljoen inclusief belastingen en notariskosten. De koopovereenkomst is getekend op 2 december 2025.
Financiële instrumenten
9.5.13
Algemeen
De in deze toelichting opgenomen gegevens verschaffen informatie die behulpzaam is bij het schatten van de omvang van risico’s die verbonden zijn aan zowel de in de balans opgenomen als de niet in de balans opgenomen financiële instrumenten.
De belangrijkste risico’s uit hoofde van de financiële instrumenten van Stek zijn het kredietrisico, liquiditeitsrisico, valutarisico en renterisico (prijs- en
Het beleid van Stek om deze risico’s te beperken is als volgt.
Kredietrisico
Dit betreft het risico dat financiële instellingen niet aan hun contractuele verplichtingen jegens Stek kunnen voldoen. De financiële instellingen dienen te voldoen aan kredietwaardigheidseisen (rating). Er zijn geen significante concentraties van kredietrisico binnen de corporatie. Stek loopt bij de huurdebiteuren risico over de uitstaande huurvorderingen.
Liquiditeitsrisico
Het gaat hierbij om het risico dat over onvoldoende middelen wordt beschikt om aan de directe verplichtingen te kunnen voldoen. Dit geldt voor alle
Periodiek worden liquiditeitsbegrotingen opgesteld. Door tussentijdse monitoring en eventuele bijsturing worden liquiditeitsrisico’s beheerst. Er is geen risico dat de leningen direct opeisbaar zijn doordat er geen convernanten of andere vereisten aanwezig zijn.
Valutarisico
Stek loopt geen valutarisico. Zij is alleen werkzaam in Nederland waardoor alle inkomende en uitgaande kasstromen in euro’s zijn. Renterisico (kasstroomrisico’s)
Het renterisicobeleid heeft tot doel de renterisico’s die voortkomen uit de financiering van de groep te beperken en daarmee tevens de netto rentelasten te optimaliseren.
De rente van de variabel rentende leningen (roll-over leningen) zijn allen gebaseerd op drie- of zesmaands Euribor. De rente van de roll-over leningen is opgebouwd uit het Euribor percentage en een marktconforme liquiditeitsopslag.
Het renterisico van de roll-over leningen is niet afgedekt met rente-instrumenten (zijnde renteswaps).
Marktrisico
Het marktrisico wordt beheerst door spreiding aan te brengen in de geldgevers ter zake de leningenportefeuille. Het rente- en looptijdenbeleid van de corporatie is erop gericht jaarlijks niet meer risico te lopen dan welke door het WSW als aanvaardbaar wordt geacht.
Reële waarden
Voor vastrentende langlopende vorderingen en langlopende leningen loopt Stek het risico dat de reële waarde van de vorderingen en leningen zal dalen respectievelijk stijgen als gevolg van veranderingen in de marktrente (i.c. reële waarderisico).
Tevens doet Stek uitsluitend zaken met financiële instellingen met een hoge kredietwaardigheid. Op balansdatum waren er geen significante concentraties van kredietrisico.
Voor deze vorderingen en schulden worden geen financiële derivaten uit hoofde van veranderingen in de marktrente afgesloten.
De reële waarde van de in de balans en niet in de balans opgenomen financiële instrumenten van Stek luidt als volgt: Boekwaarde Reële waarde
In de balans opgenomen:
Financiële vaste activa
De reële waarde van de financiële instrumenten is bepaald met behulp van beschikbare marktinformatie en schattingsmethoden. De volgende methoden en aannames zijn gebruikt bij de bepaling van de reële waarde van de financiële instrumenten:
Financiële vaste activa
De reële waarde van de vorderingen onder de financiële vaste activa is geschat aan de hand van de contante waarde van de toekomstige kasstromen rekening houdend met voorziening voor oninbaarheid.
Liquide middelen, vorderingen en kortlopende schulden Gezien de korte looptijd van deze instrumenten benadert de boekwaarde de reële waarde.
Langlopende schulden
De reële waarde van de langlopende schulden is geschat aan de hand van de contante waarde van de toekomstige kasstromen tegen de geldende marktrente van 31 december 2025.
Hedges
Stek maakt per balansdatum geen gebruik van hedge-instrumenten (renteswaps of rentecaps) of andersoortige derivaten danwel afgeleide financiële instrumenten. Op basis van het huidige treasurystatuut kan Stek hedges inzetten voor het afdekken van renterisico's, maar treedt hierbij in de praktijk terughoudend op.
9.5.14 Gebeurtenissen na balansdatum
Er zijn geen gebeurtenissen na balansdatum.
De huuropbrengsten zijn verkregen in de volgende gemeenten:
9.6.2 Opbrengsten
Deze vergoedingen worden aan de huurders doorberekend ter dekking van gemaakte kosten voor verwarming, verlichting, waterlevering, schoonmaken, glasschade, geiserhuur, dakgoten, rioolontstopping en tuinonderhoud.
9.6. Overige directe operationele opbrengsten exploitatie bezit
De bedragen die in rekening worden gebracht voor levering en diensten, en overige onroerende en roerende zaken zijn gebaseerd op de geraamde c.q. werkelijke kosten. Zij worden jaarlijks, indien noodzakelijk, aangepast. Jaarlijks vindt afrekening plaats met de huurders met betrekking tot de leveringen en diensten over het voorgaande jaar.
9.6.4 Lasten verhuur en beheeractiviteiten Toegerekende
De toegerekende organisatiekosten aan verhuur en beheeractiviteiten volgen uit de kostenverdeelstaat. Daarin worden de organisatiekosten, welke onder andere bestaan uit lonen en salarissen en overige bedrijfskosten, op basis van een interne inschatting van de urenbesteding naar activiteiten verdeeld. Hierbij wordt in hoofdlijnen onderscheid gemaakt naar exploitatie, projectontwikkeling, verkoop en leefbaarheid. Lonen en salarissen
De totale lasten betreffende lonen en salarissen voor Stek betreffen:
9.6.7 Verkoopopbrengst vastgoedportefeuille
Voor het verkochte Daeb en niet-Daeb vastgoed in exploitatie is de boekwaarde de marktwaarde in verhuurde staat ultimo voorgaand boekjaar. Voor het teruggekochte vastgoed onder VoV dat is doorverkocht zonder voorwaarden, is de boekwaarde de marktwaarde op terugkoopmoment onder aftrek van de contractuele korting.
De specificatie van de verkoopopbrengsten is als volgt:
Verkoop huurwoningen (Daeb en niet-Daeb vastgoed in exploitatie)
Verkoopopbrengst:
Af: marktwaarde
Af:
Netto gerealiseerd
De verkoopopbrengst betreft 1 verkochte woningen (2024: 5 woningen). Daarnaast heeft Stek geen (2024: geen) onzelfstandige woningen, geen bedrijfspand (2024: geen), geen standplaatsen (2024: geen) en geen (2024: geen) garage, verkocht.
Verkoopopbrengsten grond Daeb (2024: niet-Daeb):
Netto gerealiseerd resultaat verkoop vastgoedportefeuille grond
De verkoopopbrengst betreft opbrengst van grondpositie Turfspoor.
Netto gerealiseerd resultaat verkoop vastgoedportefeuille
Waardeveranderingen vastgoedportefeuille
9.6.8 Overige waardeveranderingen van vastgoedportefeuille
9.6.11
Onder de post andere controlewerkzaamheden zijn de kosten voor de controle van de dVi opgenomen.
Bovenstaande honoraria betreffen de werkzaamheden die bij de Stichting zijn uitgevoerd door accountantsorganisaties en externe accountants zoals bedoeld in art. 1, lid 1 Wta (Wet toezicht accountantsorganisaties), alsook door accountantskantoren.
De honoraria worden toegerekend aan het boekjaar waarop de jaarrekening van toepassing is, ongeacht of de werkzaamheden door de externe accountant reeds gedurende dat boekjaar zijn verricht.
9.6.14 Leefbaarheid
9.6.15 Saldo financiële baten en lasten
De vennootschapsbelasting op het resultaat van Stek kan als volgt worden gespecificeerd:
voorgaande boekjaren
Resultaat vóór belasting en niet gerealiseerde waardeveranderingen vastgoedbeleggingen
Correctie fiscaal resultaat
Af: - correctie op resultaten uit verkoop, deze resultaten worden gedoteerd aan de herinvesteringsreserve
- correctie op onderhoudslasten, betreft het onderhoudsdeel van renovatieprojecten
- rentelasten toegerekend aan projecten, fiscaal wordt er alleen rente gerekend over projecten in de uitvoeringsfase
- fiscale afschrijving op activa in exploitatie-400.000 - fiscale afwaardering grondposities-273.535 - mutatie disagio, is verschil tussen commerciele en fiscale waardering van de leningen.
Bij: - minder rente aftrek als gevolg van ATAD wetgeving
- opwaardering grondposities, doordat er fiscaal geen rente wordt berekend is de opwaardering fiscaal aangepast.- fiscale correctie kantoorpanden, fiscaal kan slechts worden afgeschreven tot 100% van de WOZ waarde.
Als gevolg van de ATAD wetgeving kan Woonstichting Stek een deel van haar betaalde rente niet in aftrek brengen.
Toelichting bedrag ATAD berekend volgens EBITDA richtijnen:
Toets aftrekbaarheid:
Verliesverrekening
Ultimo 2025 geen verrekenbare verliezen
Belastingtarief
Het wettelijke belastingtarief bedraagt 19% van € 0 tot € 200.000 en 25,8% van de belastbare winst boven de € 200.000. De te verrekenen vennootschapsbelasting zal worden onttrokken aan de actieve belastinglatentie.
De effectieve belastingdruk (2025: 1,89% en 2024 2,58%) wordt veroorzaakt door het effect van de fiscaal vrijgestelde en bijgetelde resultaatbedragen en het toepassen van de eventuele fiscale verliescompensatie.
9.6.17 Resultaat deelnemingen
9.6.18WNT-verantwoording 2025 Woonstichting Stek
De WNT is van toepassing op Woonstichting Stek. Het voor Woonstichting Stek toepasselijke bezoldigingsmaximum is in 2025 € 230.000. (het bezoldigingsmaximum voor de woningcorporatie, Klasse G).
Bezoldiging topfunctionarissen
Leidinggevende topfunctionarissen (bedragen in € 1)
Mevrouw
Gegevens 2025 J.A. van den Berg DirecteurFunctie bestuurder
Aanvang en einde functievervulling in boekjaar 01/01 - 31/12 Omvang dienstverband (in fte) 1 Dienstbetrekking ja
Bezoldiging
Beloning en belastbare onkostenvergoedingen
Beloningen
Mevrouw
Gegevens 2024 J.A. van den Berg DirecteurFunctie bestuurder
Aanvang en einde functievervulling in boekjaar 01/01 - 31/12 Omvang dienstverband (in fte) 1 Dienstbetrekking ja
Bezoldiging
Toezichthoudende topfunctionarissen (bedragen in € 1)
Overige rapportageverplichtingen op grond van de WNT Naast hierboven vermelde topfunctionarissen zijn er geen overige functionarissen met een dienstbetrekking die in 2025 een bezoldiging boven het individueel toepassselijke drempelbedrag hebben ontvangen.
9.6.19
Overzicht van verbindingen
Woonstichting Stek heeft de volgende deelnemingen. Per verbinding wordt inzicht gegeven in de vermogenspositie en de rekening-courantverhouding met Woonstichting Stek.
Naam van de verbinding
Duynstede Holding B.V. Belang in %
Houdster belang
Heeft consolidatie binnen de TI plaatsgevonden
100,00%
Woonstichting Stek
Nee Financiële gegevens:
Eigen vermogen
Jaaromzet 0
Nominale waarde belang, preferentie en/of prioriteit
-6.958.788
18.000 Rekening-courant waarde (langlopend)
Activiteiten van de vennootschap: Houdstermaatschappij van overige verbindingen.
Risicoprofiel:
Laag risico
Naam van de verbinding
Duynstede Projecten B.V. Belang in %
Houdster belang
Heeft consolidatie binnen de TI plaatsgevonden
Financiële gegevens:
100,00%
Duynstede Holding B.V.
Nee
Eigen vermogen -6.561.250 nominaal
Jaaromzet
Nominale waarde belang, preferentie en/of prioriteit
Rekening-courant waarde (langlopend) 0
Activiteiten van de vennootschap: Het (doen) realiseren van bouwwerken alsmede het participeren in samenwerkingsverbanden gericht op aanneming van bouwwerken en het (doen) verrichten van onderhoudswerkzaamheden ten behoeve van onder meer Vooruitgang, Duynstede Holding B.V. of andere dochtermaatschappijen daarvan en/of andere (rechts) personen en ondernemingen.
Risicoprofiel:
Laag risico
Naam van de verbinding
Duynstede Duurzame Energie B.V.
Belang in % 100,00%
Houdster belang
Duynstede Holding B.V.
Heeft consolidatie binnen de TI plaatsgevonden Nee
Financiële gegevens:
Eigen vermogen 18.000
Jaaromzet 0
Nominale waarde belang, preferentie en/of prioriteit
Rekening-courant waarde (langlopend)
18.000
0
Activiteiten van de vennootschap: Het ontwikkelen, installeren, beheren en exploiteren van systemen ten behoeve van duurzame energie.
Risicoprofiel:
Laag risico
Naam van de verbinding
Ontwikkelingscombinatie
Haarlemmermeer West Beheer B.V.
Belang in % 20,00%
Houdster belang
Duynstede Projecten B.V.
Heeft consolidatie binnen de TI plaatsgevonden Nee
Financiële gegevens:
Eigen vermogen -163.069
Jaaromzet
Nominale waarde belang, preferentie en/of prioriteit
Rekening-courant waarde (langlopend) 0
25.000
3.600
Activiteiten van de vennootschap: Ontwikkeling locatie Haarlemmermeer
Risicoprofiel:
Laag risico
Naam van de verbinding
Ontwikkelingscombinatie
Haarlemmermeer-West C.V.
Belang in % 20,00%
Houdster belang
Duynstede Projecten B.V.
Ontwikkelingscombinatie
Haarlemmermeer West Beheer B.V.
Heeft consolidatie binnen de TI plaatsgevonden Nee
Financiële gegevens:
Eigen vermogen
Jaaromzet
Nominale waarde belang, preferentie en/of prioriteit
Rekening-courant waarde (langlopend)
Activiteiten van de vennootschap: Ontwikkeling locatie Haarlemmermeer
Risicoprofiel: Laag risico
Naam van de verbinding Woningnet N.V.
Belang in % 0,01%
Houdster belang
Woonstichting Stek
Heeft consolidatie binnen de TI plaatsgevonden Nee
Financiële gegevens: Eigen vermogen
Nominale waarde belang, preferentie en/of prioriteit 449 Rekening-courant waarde (langlopend) 0
Activiteiten van de vennootschap: Houdstermaatschappij van Woningnet.
Risicoprofiel: Laag risico
waardeveranderingen vastgoedportefeuille
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor verkoop Totaal van waardeveranderingen
Omzet verkocht vastgoed in ontwikkeling Lasten verkocht vastgoed in ontwikkeling
Totaal van netto resultaat verkocht vastgoed in ontwikkeling
waardeveranderingen
9.10 TOELICHTING INDIVIDUELE POSTEN DAEB / NIET-DAEB
9.10.1 Nettovermogenswaarde niet-daeb
De niet-daeb-tak is te beschouwen als eigendom van de daeb-tak. Daarom wordt de nettovermogenswaarde van de niet-daeb op de balans van de daeb gewaardeerd. Het resultaat van de niet-daeb ad € 53.807.221 is toegevoegd aan het eigen vermogen van de niet-daeb. Ultimo boekjaar bedraagt de nettovermogenswaarde € 343,4 miljoen.
9.10.2 Interne startlening van DAEB aan niet-DAEB
Bij scheiding heeft de niet-daeb, om te voldoen aan de minimale vermogenseisen, een interne lening meegekregen van de daeb. De interne lening in opgebouwd uit de drie leningen van de afzonderlijk fusiepartners.
Voor Woonstichting Stek bedroeg deze lening 1 januari 2017 € 37,5 miljoen en wordt in een hoger tempo als de geborgde leningenportefeuille afgelost. In lijn met de daarvoor door de Aw afgegeven richtlijnen bedraagt het rentetarief 2% De lening loopt t/m 2030. T/m 2023 is reeds een bedrag van € 18,7 miljoen afgelost, waardoor de lening per 31 december 2023 nog € 18,8 miljoen bedroeg. In 2024 is een bedrag van € 2.689.364 afgelost, waardoor de lening ultimo 2024 € 16.136.182 bedraagt. In 2025 heeft Woonstichting Stek een verzoek bij de Aw ingediend om het aflossingsschema van de interne leningen aan te passen. Dit verzoek is gehonoreerd. Op grond hiervan hebben er geen aflossingen plaatsgevonden. Het saldo ultimo 2025 bedraagt € 16.136.182.
Voor oud Vooruitgang geldt dat de interne lening van daeb en niet-daeb op 1 januari 2017 € 42,5 miljoen bedroeg.
De rente bedraagt 1,83% en de lening loopt t/m 2027.
T/m 2023 is reeds een bedrag van € 29,8 miljoen afgelost, waardoor de lening per 31 december 2023 nog € 12,6 miljoen bedroeg.
In 2024 is een bedrag van € 3.159.250 afgelost, waardoor de lening ultimo 2024 € 9.477.750 bedraagt.
In 2025 heeft Woonstichting Stek een verzoek bij de Aw ingediend om het aflossingsschema van de interne leningen aan te passen. Dit verzoek is gehonoreerd. Op grond hiervan hebben er geen aflossingen plaatsgevonden. Het saldo ultimo 2025 bedraagt € 9.477.750.
Voor oud NWS geldt dat de interne lening van daeb en niet-daeb op 1 januari 2017 € 7,5 miljoen bedroeg.
De rente bedraagt 4,2% en de lening loopt t/m 2031.
T/m 2023 is reeds een bedrag van € 3,7 miljoen afgelost, waardoor de lening per 31 december 2023 nog € 3,8 miljoen bedroeg.
In 2024 is een bedrag van € 470.833 afgelost, waardoor de lening ultimo 2024 € 3.295.833 bedraagt.
In 2025 heeft Woonstichting Stek een verzoek bij de Aw ingediend om het aflossingsschema van de interne leningen aan te passen. Dit verzoek is gehonoreerd. Op grond hiervan hebben er geen aflossingen plaatsgevonden. Het saldo ultimo 2025 bedraagt € 3.295.833.
Het totale bedrag van de interne lening is op 31-12-2025: € 28.909.765.
9.10.3 Interne lening van niet-DAEB aan DAEB De kasstroom uit exploitatie van de niet-daeb-tak is groter dan nodig om de startlening af te lossen. De overtollige liquide middelen worden op een later moment gebruikt om investeringen in niet-daeb te financieren.
9.10.4 Nadere toelichting op de aard van de niet-DAEB-activiteiten In de niet-daeb-tak exploiteren we 994 woningen, waarvan 502 woningen met een huurprijs boven de liberalisatiegrens en 492 woningen met een huurprijs die nog onder de liberalisatiegrens ligt. Deze 492 woningen zullen eveneens marktconform verhuurd worden als de huidige huurder de woning verlaat. Daarnaast verhuren we in de niet-daeb-tak 641 parkeergelegenheden en 44 bedrijfsmatige eenheden.
9.10.5 Aanpassing van de DAEB en niet-DAEB portefeuille Stek heeft in 2025 haar DAEB en niet-DAEB portefeuille herijkt. Deze herijking heeft plaatsgevonden omdat de twee takken niet (volledig) in overeenstemming waren met het streefhuurbeleid en ondernemingsplan. Een verzoek tot aanpassing is ingediend bij de Aw en goedgekeurd. Eén en ander heeft geleidt tot een verschuiving van woningen tussen de DAEB en de niet-DAEB tak.
9.11
ONDERTEKENING VAN DE JAARREKENING
De jaarrekening 2025 van Woonstichting Stek is opgemaakt door de bestuurder en vastgesteld door de Raad van commissarissen op 23 juni 2026 te Hillegom.
Directeur/bestuurder Raad van Commissarissen
Mw. J.A. van den BergDhr. P.B.R. de Lint
Mw. C. Niestijl
MW. A. van Grinsven
Dhr. B.A. Spelbos
Mw. I. Desumma
9.12OVERIGE GEGEVENS
9.12.1 Statutaire resultaatsbestemming
De stichting heeft als doel uitsluitend werkzaam te zijn op het gebied van de volkshuisvesting (artikel 3 van de statuten). Behaalde resultaten zullen altijd worden ingezet ten behoeve van het doel van de stichting.
9.12.2 Controleverklaring van de onafhankelijke accountant
Hieronder treft u de controleverklaring aan betreffende de Jaarrekening 2025 afgegeven door BDO Audit & Assurance.
Controleverklaring van de onafhankelijke
accountant
Aan: de raad van commissarissen van Woonstichting Stek
Verklaring over de in het jaarverslag opgenomen jaarrekening 2025
Ons oordeel
Wij hebben de jaarrekening 2025 van Woonstichting Stek te Hillegom gecontroleerd.
Naar ons oordeel geeft de in dit jaarverslag opgenomen jaarrekening een getrouw beeld van de grootte en de samenstelling van het vermogen van Woonstichting Stek op 31 december 2025 en van het resultaat over 2025 in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de Wet normering topinkomens (WNT).
De jaarrekening bestaat uit:
1. de balans per 31 december 2025; 2. de winst- en verliesrekening over 2025; en 3. de toelichting met een overzicht van de gehanteerde grondslagen voor financiële verslaggeving en andere toelichtingen.
De basis voor ons oordeel
Wij hebben onze controle uitgevoerd volgens het Nederlands recht, waaronder ook de Nederlandse controlestandaarden en het Controleprotocol WNT 2025 vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de sectie ‘Onze verantwoordelijkheden voor de controle van de jaarrekening’.
Wij zijn onafhankelijk van Woonstichting Stek zoals vereist in de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang, de Wet toezicht accountantsorganisaties (Wta), de Verordening inzake de onafhankelijkheid van accountants bij assurance- opdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Informatie ter ondersteuning van ons oordeel
Wij hebben onze controlewerkzaamheden bepaald in het kader van de jaarrekeningcontrole als geheel en bij het vormen van ons oordeel hierover. Onderstaande informatie ter ondersteuning van ons oordeel en onze bevindingen moeten in dat kader worden bezien en niet als afzonderlijke oordelen of conclusies.
Materialiteit
Op basis van onze professionele oordeelsvorming hebben wij de materialiteit voor de jaarrekening als geheel bepaald op € 50.163.000. De materialiteit is gebaseerd op 1,75% van de totale activa op basis van de marktwaarde in verhuurde staat. Op basis van onze professionele oordeelsvorming hanteren wij een lager materialiteitsniveau dan voor de jaarrekening als geheel voor de in de jaarrekening verantwoorde (operationele) transactiestromen, inclusief hun hoedanigheid van zowel resultaatstromen als kasstromen, waarbij sprake is van een onderliggende ingaande dan wel uitgaande kasstroom. Dit lagere materialiteitsniveau is vastgesteld op € 1.749.000 hetgeen gebaseerd is op 1,75% van het (genormaliseerd) totaal van de huuropbrengsten, de opbrengsten service contracten en de verkoopopbrengsten. Daarnaast wordt voor de beleidswaarde een specifieke materialiteit gehanteerd die is bepaald op € 24.417.000 en is gebaseerd op 1,75% van het totaal van de activa indien gebaseerd op de beleidswaarde
Daarbij zijn voor de controle van de in de jaarrekening opgenomen WNT-informatie de materialiteitsvoorschriften gehanteerd zoals vastgelegd in het Controleprotocol WNT 2025.
Wij houden ook rekening met afwijkingen en/of mogelijke afwijkingen die naar onze mening voor de gebruikers van de jaarrekening om kwalitatieve redenen materieel zijn.
Wij zijn met de raad van commissarissen overeengekomen dat wij aan de raad tijdens onze controle geconstateerde afwijkingen boven € 2.508.150, afwijkingen qua transactiestromen boven € 87.450 en afwijkingen in de beleidswaarde boven € 1.220.850 rapporteren, alsmede kleinere afwijkingen die naar onze mening om kwalitatieve of WNT-redenen relevant zijn.
Controleaanpak continuïteit
Het bestuur van Woonstichting Stek heeft een beoordeling gemaakt van de mogelijkheid van de toegelaten instelling om haar continuïteit te handhaven. Hiertoe heeft het bestuur onder andere een meerjarenbegroting opgesteld (de prospectieve informatie).
Daarnaast heeft het bestuur op basis van de jaarrekening 2025 ratio’s berekend die gebaseerd zijn op het gezamenlijk beoordelingskader van het Waarborgfonds van de Sociale Woningbouw (WSW) en de Autoriteit Woningcorporaties (Aw), deze ratio’s getoetst aan de door beide toezichthouders gestelde normen en beoordeeld of sprake is van mogelijke continuïteitsrisico’s. Op basis hiervan concludeert het bestuur dat de continuïteit van de stichting is gewaarborgd.
Wij hebben de volgende werkzaamheden verricht om risico’s met betrekking tot de continuïteit te identificeren en in te schatten en om vast te stellen dat de door het bestuur gehanteerde continuïteitsveronderstelling aanvaardbaar is:
Wij hebben kennis genomen van de ratio’s zoals gepresenteerd in het bestuursverslag en hebben vastgesteld dat deze juist berekend zijn en dat deze voldoen aan de normen zoals bepaald door de toezichthouders.
Wij hebben kennis genomen van de door het bestuur opgestelde begroting en hebben vastgesteld dat op basis van de in deze begroting gehanteerde veronderstellingen en uitgangspunten voldaan wordt aan de normen zoals bepaald door de toezichthouder.
Verder hebben wij kennis genomen van de borgingsbrief van het WSW op basis waarvan wij hebben vastgesteld dat de in deze brief opgenomen borgingsruimte – op basis van de kasstromen volgens voornoemde door het bestuur opgestelde begroting – toereikend is.
Tot slot hebben wij de continuïteitsveronderstelling en onderliggende uitgangspunten besproken met het bestuur en de raad van commissarissen.
Onze controlewerkzaamheden hebben geen informatie opgeleverd die strijdig is met de veronderstellingen en aannames van het bestuur over de gehanteerde continuïteitsveronderstelling. Wij hebben geen materiële onzekerheden omtrent de continuïteit geïdentificeerd.
Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van onze controleverklaring. Toekomstige gebeurtenissen of omstandigheden kunnen evenwel van invloed zijn op de continuïteit van de toegelaten instelling.
Controleaanpak frauderisico’s en naleving wet- en regelgeving
Wij hebben risico’s geïdentificeerd en ingeschat op een afwijking van materieel belang in de jaarrekening van Woonstichting Stek die het gevolg is van fraude. Wij hebben tijdens onze controle inzicht verkregen in de stichting en haar omgeving, de componenten van het interne beheersingssysteem, waaronder het risico-inschattingsproces, de wijze waarop het bestuur inspeelt op frauderisico’s en het interne beheersingssysteem monitort alsmede de wijze waarop de raad van commissarissen toezicht uitoefent en de uitkomsten daarvan.
Wij verwijzen naar 7.5 van het jaarverslag, waarin het bestuur zijn frauderisicoanalyse heeft opgenomen.
Wij hebben de opzet en het bestaan van de relevante aspecten van het interne beheersingssysteem geëvalueerd, waaronder bijvoorbeeld de gedragscode, de klokkenluidersregeling en de incidentenregistratie en in het bijzonder de frauderisicoanalyse. Voor zover wij noodzakelijk achten hebben wij de werking getoetst van interne beheersmaatregelen gericht op het mitigeren van frauderisico’s.
Als onderdeel van ons proces voor het identificeren van risico’s op een afwijking van materieel belang in de jaarrekening die het gevolg is van fraude, hebben wij frauderisicofactoren overwogen met betrekking tot frauduleuze financiële verslaggeving, oneigenlijke toe-eigening van activa, omkoping en corruptie. Wij hebben geëvalueerd of deze frauderisicofactoren een indicatie vormden voor de aanwezigheid van het risico op afwijkingen van materieel belang als gevolg van fraude.
In onze controle bouwen wij een element in van onvoorspelbaarheid. Ook hebben wij de uitkomst van andere controlewerkzaamheden beoordeeld en overwogen of er bevindingen zijn die aanwijzing geven voor fraude of het niet-naleven van wet- en regelgeving.
Wij hebben kennis genomen van de beschikbare informatie en om inlichtingen gevraagd bij het bestuur, het management en de raad van commissarissen. Hieruit volgden geen signalen of vermoedens van fraude die kunnen leiden tot een afwijking van materieel belang.
De door ons geïdentificeerde frauderisico’s en uitgevoerde specifieke werkzaamheden zijn als volgt:
Er is een risico dat het bestuur de maatregelen van interne beheersing doorbreekt
Controlewerkzaamheden en waarnemingen
Het bestuur bevindt zich in een unieke positie om fraude te plegen, omdat het in staat is de administratieve vastleggingen te manipuleren en frauduleuze financiële overzichten op te stellen door interne beheersingsmaatregelen te doorbreken die anderszins effectief lijken te werken.
Daarom besteden wij bij al onze controles aandacht aan het risico van het doorbreken van maatregelen van interne beheersing door het bestuur bij:
journaalposten en andere aanpassingen die tijdens het opstellen van de jaarrekening zijn gemaakt;
schattingen en schattingsprocessen;
significante transacties buiten het kader van de normale bedrijfsuitoefening.
Voor verdere informatie over onze controleaanpak van schattingen zoals opgenomen in de waardering van het vastgoed in exploitatie (marktwaardering en/of beleidswaarde) verwijzen wij naar de paragraaf ‘De kernpunten van onze controle’.
Wij hebben:
de opzet en het bestaan geëvalueerd van de maatregelen van interne beheersing in de processen voor het genereren en verwerken van journaalposten en het maken van schattingen, uitgaande van een risico op doorbreking van dat proces;
het proces rondom de totstandkoming van financiële verslaggeving beoordeeld;
specifieke aandacht gegeven aan de toegangsbeveiligingen in het IT-systeem en de mogelijkheid dat hierin functiescheiding kan worden doorbroken;
journaalposten geselecteerd op basis van risicocriteria. Hierop zijn controlewerkzaamheden verricht, waarbij wij tevens aandacht hebben besteed aan significante transacties buiten de normale bedrijfsuitoefening;
controlewerkzaamheden verricht ten aanzien van belangrijke schattingen van het bestuur, waaronder de waardering van het vastgoed in exploitatie;
voorts hebben wij door het bestuur gemaakte (significante) schattingen voor de waardering van lopende projecten gecontroleerd, inclusief een retrospectieve toetsing daarop;
de risicoparagraaf in het bestuursverslag geëvalueerd.
Er is een risico op het onttrekken van middelen aan de organisatie als gevolg van het maken van (te hoge) prijsafspraken met leveranciers en mogelijk daarmee samenhangende kickbacks
Onze werkzaamheden hebben niet geleid tot specifieke aanwijzingen voor fraude of vermoedens van fraude ten aanzien van het doorbreken van de interne beheersing door het bestuur.
Controlewerkzaamheden en waarnemingen
Door het maken van (te hoge) prijsafspraken kan sprake zijn van het onrechtmatig onttrekken van middelen aan de stichting en een te hoge verantwoording van onderhouds/projectuitgaven en kosten.
Hiermee samenhangend bestaat tevens het risico dat kickbacks zijn betaald aan medewerkers.
Wij hebben:
de opzet en het bestaan geëvalueerd van de maatregelen van interne beheersing in de processen voor het aangaan van significante aanbestedingen/verplichtingen voor planmatig onderhouds- en nieuwbouw projecten - inclusief daarbij behorende besluitvorming middels notulen en (andere) documentatie;
een spendanalyse uitgevoerd ter identificatie van significante crediteuren, waarbij we de marktconformiteit van de prijsvorming bij de aanbestedingen hebben getoetst;
een spendanalyse uitgevoerd ter beoordeling van transacties met verbonden partijen;
specifieke aandacht gegeven aan de toegangsbeveiligingen in het IT-systeem en de mogelijkheid dat hierin functiescheiding kan worden doorbroken;
de inrichting van de betalingsorganisatie beoordeeld;
de risicoparagraaf in het bestuursverslag, waaronder de passage omtrent fraude risico’s geëvalueerd.
Onze werkzaamheden hebben ter zake niet geleid tot specifieke aanwijzingen voor fraude of vermoedens van fraude.
Verondersteld frauderisico ten aanzien van de opbrengstenverantwoording Op grond van onze beroepsregels gaan wij uit van een verondersteld frauderisico ten aanzien van de opbrengstenverantwoording. Bij Woonstichting Stek bestaan de opbrengsten uit:
Huuropbrengsten en opbrengsten servicecontracten: sprake is van een veelvoud aan kleine, vrijwel identieke transacties, die maandelijks een reguliere stroom aan inkomsten genereren, vanuit een omvangrijke groep afnemers (huurders). Het aantal transacties is hierbij gebaseerd op het aantal verhuurbare eenheden en de huurprijzen zijn gereguleerd. Gezien de huidige huizenmarkt is, afgezien van tijdelijke leegstand door huurders-mutaties, sprake van een (nagenoeg) volledige bezetting. Hierdoor is voor deze opbrengstenstroom een goede verwachting op te stellen. Hetzelfde geldtmutatis mutandis- voor de opbrengst uit servicecontracten. Op basis hiervan hebben wij ingeschat dat terzake deze opbrengstenstromen geen risico bestaat op een afwijking van materieel belang als gevolg van fraude met betrekking tot de verantwoording van deze opbrengsten.
Opbrengst verkopen vastgoed in exploitatie: De verantwoorde opbrengst van verkopen van vastgoed in exploitatie ziet toe op:
• transacties die gedurende het verslagjaar zijn afgesloten en primair de verkoop van sociale huurwoningen aan particuliere kopers betreffen. Vanuit de Woningwet en daaruit afgeleide verdere regelgeving in Btiv, Rtiv en beleidsregels van de Autoriteit woningcorporaties zijn nadere vereisten gesteld aan deze verkopen. Deze regels vormen een onderdeel van de interne beheersingsomgeving waarin de stichting functioneert. In het kader van haar functie als toegelaten instelling is het naleven van deze wet- en regelgeving van fundamenteel belang voor de continuïteit van de corporatie en het voorkomen van sancties. Wij hebben vastgesteld dat de relevante bepalingen uit deze wet- en regelgeving bij deze verkooptransacties zijn nageleefd. Hierdoor zien wij op dit punt geen risico op een afwijking van materieel belang als gevolg van fraude
Naleving overige wet- en regelgeving
In onze controle hebben wij werkzaamheden uitgevoerd om inzicht te krijgen in de voor toegelaten instellingen relevante wet- en regelgeving, waarvan het directe effect van materiële invloed kan zijn op verwerking in de jaarrekening. Daarbij hebben we een inschatting gemaakt van de risico’s welke samenhangen met het niet naleven van wet- en regelgeving, het materiële effect dat dit kan hebben op de jaarrekening beoordeeld en een beoordeling uitgevoerd op de interne procedures die de toegelaten instelling hanteert voor de naleving.
Wij hebben bij het bestuur, de raad van commissarissen en andere beleidsmedewerkers binnen de organisatie inlichtingen ingewonnen omtrent de naleving van de wet- en regelgeving. Verder hebben wij de correspondentie met externe toezichthouders, waaronder het WSW en de Aw geëvalueerd op mogelijke indicaties voor niet-naleving van voorschriften.
Uit onze werkzaamheden volgden geen signalen van niet-naleving van wet- en regelgeving die kunnen leiden tot een afwijking van materieel belang.
De kernpunten van onze controle
In de kernpunten van onze controle beschrijven wij zaken die naar ons professionele oordeel het meest belangrijk waren tijdens onze controle van de jaarrekening. De kernpunten van onze controle hebben wij met de raad van commissarissen gecommuniceerd, maar vormen geen volledige weergave van alles wat is besproken.
Waardering vastgoed in exploitatie op marktwaarde in verhuurde staat gebaseerd op de basisversie
Het vastgoed in exploitatie bedraagt per 31 december 2025 € 2.772.271.606 wat neerkomt op 97% van het balanstotaal van Woonstichting Stek
Het vastgoed in exploitatie moet volgens de Woningwet worden gewaardeerd tegen marktwaarde in verhuurde staat.
Woonstichting Stek past hierbij de basisversie van het ‘Handboek modelmatig waarderen marktwaarde’ toe als toegelicht in van de jaarrekening. De basisversie is een modelmatige waardebepaling zonder directe betrokkenheid van een taxateur, waarbij de validatie van het handboek van voorgaand jaar belangrijk is om te waarborgen dat deze op portefeuilleniveau toepasbaar is gegeven de specifieke kenmerken van het bezit van de woningcorporatie.
Aangezien in de modelmatige aanpak van de basisversie van het handboek geen directe vergelijking wordt gemaakt met gerealiseerde transacties, bestaat een risico dat de waardering volgens de basisversie niet leidt tot een acceptabele waardering van het vastgoed in exploitatie.
Dit punt is geïdentificeerd als kernpunt in de controle als gevolg van de inschattingen die samenhangen met de toepasbaarheid van de basisversie en inschattingen die worden gemaakt ten aanzien van de gehanteerde invoerparameters, in combinatie met de significante omvang van de post.
Onze controleaanpak en observaties
Wij hebbende de opzet en het bestaan van de administratieve organisatie en de interne beheersingsmaatregelen voor de bepaling van de marktwaarde in verhuurde staat vastgesteld.
Controle input
Onze controlewerkzaamheden bestonden onder meer uit het vaststellen van de naleving van de bepalingen uit het ‘Handboek modelmatig waarderen marktwaarde’, peildatum 31 december 2025. Wij hebben de juistheid van de objectgegevens die ten grondslag liggen aan de berekening van de waardering (‘input in het rekenmodel’) gecontroleerd.
Controle throughput
Wij hebben vastgesteld dat de marktwaarde in verhuurde staat is berekend door middel van een gecertificeerd rekenmodel (verificatie van de ‘throughput’). Wij hebben vastgesteld dat Woonstichting Stek aanvullend interne beheersingsmaatregelen heeft doorgevoerd om te komen tot een betrouwbare uitkomst van de marktwaarde uit dit model.
Controle output
De uitkomsten van de waardering gebaseerd op de basisversie hebben wij getoetst, onder andere aan de hand van onderliggende documentatie en marktontwikkelingen.
Daarnaast hebben wij gecontroleerd of de toelichting op het vastgoed in exploitatie in de jaarrekening toereikend is. Hierbij is vastgesteld dat de schattingsonzekerheid adequaat door het bestuur is uiteengezet.
Bepaling en toelichting beleidswaarde vastgoed in exploitatie
Op grond van artikel 15, lid 3 van de Regeling toegelaten instellingen volkshuisvesting 2015 en RJ645.304 moet in de toelichting van de jaarrekening de beleidswaarde van het vastgoed in exploitatie worden vermeld. Op pagina 71 van de jaarrekening is deze beleidswaarde toegelicht.
De beleidswaarde is een belangrijke parameter voor de bepaling van financiële ratio’s van Woonstichting Stek gebaseerd op de Aw/WSW-normen en deze vormt daarmee een uitgangspunt voor de beoordeling van de financiële positie (inclusief de continuïteitsveronderstelling) in de jaarrekening.
Overeenkomstig het Handboek Modelmatig waarderen marktwaarde wordt de beleidswaarde bepaald door op vijf aspecten aanpassingen door te voeren in de uitgangspunten van de DCF berekening van de marktwaarde.
Bij de bepaling van de beleidswaarde heeft het bestuur een aantal significante schattingen moeten maken, wat significante effecten heeft op de waardering en daaruit voortvloeiende financiële ratio’s. Derhalve hebben wij de beleidswaarde in exploitatie als kernpunt in onze controle aangemerkt.
Observaties
Op basis van de door ons uitgevoerde controlewerkzaamheden hebben wij bij de waardering van het vastgoed in exploitatie geen afwijkingen van materieel belang geconstateerd.
Onze controleaanpak en observaties
Wij hebbende de opzet en het bestaan van de administratieve organisatie en de interne beheersingsmaatregelen voor de bepaling van de beleidswaarde vastgesteld.
Wij hebben vastgesteld dat de objectgegevens waarmee de beleidswaarde bepaald wordt, overeenkomen met de objectgegevens waarmee de marktwaarde berekend is, met uitzondering van de vijf aspecten waarop andere uitgangspunten verplicht zijn voor het bepalen van de beleidswaarde.
Voor het bepalen van de beleidswaarde is gebruik gemaakt van een gecertificeerd rekenmodel.
Voorts hebben wij vastgesteld dat overeenkomstig de bepalingen in het Handboek modelmatig waarderen marktwaarde uitwerking is gegeven aan de berekening van de beleidswaarde en daarbij dat:
de bepaling van de beleidswaarde is gebaseerd op het doorexploitatie scenario, waarbij de kasstromen gebaseerd zijn op een eeuwigdurende benadering van 60-jaar (zonder eindwaarde);
streefhuren en huurverhogingen zijn gebaseerd op het eigen beleid;
de ingerekende onderhoudskasstromen gebaseerd zijn op het eigen beleid per complex voor een periode van 60 jaar, dat is vastgelegd in de meerjarenonderhoudsbegroting respectievelijk daaruit afgeleide normen;
de beheernormen gebaseerd zijn op meerjarige beheerlasten gebaseerd op het eigen beleid;
de sociale disconteringsvoet uit het Handboek is gehanteerd.
Wij hebben gecontroleerd of voornoemd eigen beleid overeenkomt met onderliggende documentatie en beleidsdocumenten.
Daarnaast hebben wij gecontroleerd of de toelichting op de beleidswaarde in de jaarrekening toereikend is. Hierbij is vastgesteld dat de gevoeligheid in relatie tot de realiseerbaarheid van de uitkomsten adequaat door het bestuur is uiteengezet
Observaties
Op pagina 72 in de jaarrekening is een sensitiviteitsanalyse opgenomen, teneinde de potentiële effecten van de diverse uitgangspunten en componenten op de beleidswaarde ultimo 2025 nader te duiden
Wij hebben vastgesteld dat de door de corporatie gehanteerde veronderstellingen voor het bepalen van de in de jaarrekening 2025 opgenomen beleidswaarde aanvaardbaar zijn en dat de wijze waarop de beleidswaarde wordt bepaald voldoet aan de richtlijnen zoals opgenomen in het Handboek modelmatig waarderen zoals gepubliceerd door de Aw op 15 maart 2026.
Naleving anticumulatiebepaling WNT niet gecontroleerd
In overeenstemming met het Controleprotocol WNT 2025 hebben wij de anticumulatiebepaling, bedoeld in artikel 1.6a WNT en artikel 5, lid 1, sub n en o Uitvoeringsregeling WNT, niet gecontroleerd. Dit betekent dat wij niet hebben gecontroleerd of er wel of niet sprake is van een normoverschrijding door een leidinggevende topfunctionaris vanwege eventuele dienstbetrekkingen als leidinggevende topfunctionaris bij andere WNT-plichtige instellingen, alsmede of de in dit kader vereiste toelichting juist en volledig is.
Naleving vereisten van Regelgevende Technische Standaard van SBR, inclusief XBRL-markering, niet gecontroleerd
De accountantscontrole bevat de toetsing dat de opgemaakte jaarrekening voldoet aan de wettelijke bepalingen bij en krachtens artikel 35 van de Woningwet en de Wet normering topinkomens (WNT). Onze controleverklaring is afgegeven bij de opgemaakte jaarrekening en zal worden gevoegd bij de digitaal te deponeren jaarrapportage. Dat betekent dat de naleving van alle vereisten van de Regelgevende
Technische Standaard van het SBR-domein Handelsregister (waaronder de aangebrachte eXtensible
Business Reporting Language (XBRL) markeringen) geen onderdeel van de accountantscontrole is geweest.
Verklaring over de in het jaarverslag opgenomen andere informatie
Naast de jaarrekening en onze controleverklaring daarbij, omvat het jaarverslag andere informatie, die bestaat uit:
bestuursverslag, inclusief het volkshuisvestelijk verslag;
verslag van de raad van commissarissen;
overige gegevens.
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie:
met de jaarrekening verenigbaar is en geen materiële afwijkingen bevat;
alle informatie bevat die op grond van artikel 36 en 36a van de Woningwet is vereist.
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat.
Met onze werkzaamheden hebben wij voldaan aan de vereisten in rubriek A van het accountantsprotocol zoals opgenomen in bijlage 4 bij artikel 17 van de Regeling toegelaten instellingen volkshuisvesting 2015 en de Nederlandse Standaard 720. Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie, waaronder het bestuursverslag, inclusief het volkshuisvestelijk verslag en de overige gegevens in overeenstemming met artikel 36 en 36a van de Woningwet.
Verklaring betreffende overige door wet- of regelgeving gestelde vereisten
Benoeming
Wij zijn door de raad van commissarissen benoemd als accountant van Woonstichting Stek vanaf de controle van het boekjaar 2021 en zijn sinds dat boekjaar de externe accountant.
Geen verboden diensten
Wij hebben geen verboden diensten als bedoeld in artikel 5, lid 1 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang geleverd.
Beschrijving van verantwoordelijkheden met betrekking tot de jaarrekening
Verantwoordelijkheden van het bestuur en de raad van commissarissen voor de jaarrekening
Het bestuur is verantwoordelijk voor het opmaken en getrouw weergeven van de jaarrekening in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de WNT.
In dit kader is het bestuur tevens verantwoordelijk voor een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fraude of fouten.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of de toegelaten instelling in staat is om haar activiteiten in continuïteit voort te zetten. Op grond van genoemd artikel 35 van de Woningwet moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om de toegelaten instelling te liquideren of de activiteiten te beëindigen of als beëindiging het enige realistische alternatief is. Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar activiteiten in continuïteit kan voortzetten, toelichten in de jaarrekening.
De raad van commissarissen is verantwoordelijk voor het uitoefenen van toezicht op het proces van financiële verslaggeving van de toegelaten instelling.
Onze verantwoordelijkheden voor de controle van de jaarrekening Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze controle is uitgevoerd met een hoge mate maar geen absolute mate van zekerheid waardoor het mogelijk is dat wij tijdens onze controle niet alle afwijkingen van materieel belang als gevolg van fraude of fouten ontdekken.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel-kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, het Controleprotocol WNT 2025, ethische voorschriften en de onafhankelijkheidseisen. Onze controle bestond onder andere uit:
het identificeren en inschatten van de risico’s dat de jaarrekening afwijkingen van materieel belang bevat als gevolg van fraude of fouten, het in reactie op deze risico’s bepalen en uitvoeren van controlewerkzaamheden en het verkrijgen van controle-informatie die voldoende en geschikt is als basis voor ons oordeel. Bij fraude is het risico dat een afwijking van materieel belang niet ontdekt wordt groter dan bij fouten. Bij fraude kan sprake zijn van samenspanning, valsheid in geschrifte, het opzettelijk nalaten transacties vast te leggen, het opzettelijk verkeerd voorstellen van zaken of het doorbreken van de interne beheersing;
het verkrijgen van inzicht in de interne beheersing die relevant is voor de controle met als doel controlewerkzaamheden te selecteren die passend zijn in de omstandigheden. Deze werkzaamheden hebben niet als doel om een oordeel uit te spreken over de effectiviteit van de interne beheersing van de toegelaten instelling;
het evalueren van de geschiktheid van de gebruikte grondslagen voor financiële verslaggeving, en het evalueren van de redelijkheid van schattingen door het bestuur en de toelichtingen die daarover in de jaarrekening staan;
het vaststellen dat de door het bestuur gehanteerde continuïteitsveronderstelling aanvaardbaar is. Tevens het op basis van de verkregen controle-informatie vaststellen of er gebeurtenissen en omstandigheden zijn waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar activiteiten in continuïteit kan voortzetten. Als wij concluderen dat er een onzekerheid van materieel belang bestaat, zijn wij verplicht om aandacht in onze controleverklaring te vestigen op de relevante gerelateerde toelichtingen in de jaarrekening. Als de toelichtingen inadequaat zijn, moeten wij onze verklaring aanpassen. Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van onze controleverklaring. Toekomstige gebeurtenissen of omstandigheden kunnen er echter toe leiden dat een toegelaten instelling haar continuïteit niet langer kan handhaven;
het evalueren van de presentatie, structuur en inhoud van de jaarrekening en de daarin opgenomen toelichtingen; en
het evalueren of de jaarrekening een getrouw beeld geeft van de onderliggende transacties en gebeurtenissen.
Wij communiceren met de raad van commissarissen onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing. In dit kader geven wij ook een verklaring aan het auditcomité op grond van artikel 11 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang. De in die aanvullende verklaring verstrekte informatie is consistent met ons oordeel in deze controleverklaring.
Wij bevestigen aan de raad van commissarissen dat wij de relevante ethische voorschriften over onafhankelijkheid hebben nageleefd. Wij communiceren ook met de raad over alle relaties en andere zaken die redelijkerwijs onze onafhankelijkheid kunnen beïnvloeden en over de daarmee verband houdende maatregelen om onze onafhankelijkheid te waarborgen. Wij bepalen de kernpunten van onze controle van de jaarrekening op basis van alle zaken die wij met de raad van commissarissen hebben besproken. Wij beschrijven deze kernpunten in onze controleverklaring, tenzij dit is verboden door wet- of regelgeving of in buitengewoon zeldzame omstandigheden wanneer het niet vermelden in het belang van het maatschappelijk verkeer is.
Alkmaar, 24 juni 2026
BDO Audit & Assurance B.V. namens deze,
w.g. G.P. Zonneveld-Hoogland RA