ALLIANZ εταιρειών μα κεφάλαια για εξαγορές
Στα 800 εκατ. ευρώ τα διαθέσι
ΤΡΆΠΕΖΆ ΚΎΠΡΟΎ
OPTIMA BANK
Σε αναμονή έγκρισης για ασφαλιστικές εργασίες
έΣΤΙΣ ΆΣΦΆΛΙΣΤΙΚΕΣ εργασίες εδώ και χει αποφασίσει να μπει της αρκετό καιρό η διοίκηση τον λόγο, Optima Bank. Για αυτόν σε μάλιστα, η Optima προχώρησε κατασταδιαδικασία αλλαγής του συμπετικού της, προκειμένου να και η ριλαμβάνεται μέσα σε αυτό ησης πρόβλεψη δραστηριοποί στις ασφαλιστικές υπηρεσίες. Όμως, σύμφωνα με πληροφοτης στελέχη ανώτατα από ρίες τράπεζας, παρότι η διαδικασία τροποποίησης του καταστατικού και πολέχει δρομολογηθεί εδώ ολολούς μήνες, δεν έχει ακόμα η τεκληρωθεί, καθώς εκκρεμεί Τράτην λική επικύρωσή της από της πεζα της Ελλάδος. Στελέχη για τράπεζας εκφράζουν απορία και την καθυστέρηση, δεδομένου σε όλο του γεγονότος ότι μέσα κάποια αυτό το διάστημα δεν έχει που ενημέρωση για τους λόγους γίνει η αλλαγή δεν έχει ακόμα δεκτή. σύμΠαρ’ όλα αυτά, η τράπεζα, έχει ήδη φωνα με πληροφορίες, σε ξεκινήσει να συνεργάζεται, με πολύ πρώιμο ακόμα στάδιο, ασφαλικορυφαία εταιρεία της στικής διαμεσολάβησης. Υπενθυμίζεται ότι η Optima με ποBank έκλεισε το εξάμηνο τα καθώς λύ καλές επιδόσεις, ευρώ, δάνεια έφτασαν τα 5,8 δισ. βάαυξημένα κατά 37% σε ετήσια έση, ενώ οι νέες εκταμιεύσεις με άνοδο φθασαν τα 2 δισ. ευρώ, 19,3%. από Επίσης τα καθαρά έσοδα 28%, στα τόκους αυξήθηκαν κατά την υπο129,3 εκατ. ευρώ, παρά χώρηση του καθαρού επιτοκιααπό κού περιθωρίου στο 3,19% Η 3,43% έναν χρόνο νωρίτερα. και τα μεγαλύτερη βάση δανείων ανθεκτικά περιθώρια αντιστάθχαμηλόμισαν την επίδραση των τερων επιτοκίων.
ΣΥΓΚΕΝΤΡΏΝΟΥΝ
ς
τική «Βλέπει» εξαγορά ασφαλισ εταιρείας στην Ελλάδα
ΜΟΛΙΣ ΤΟ 3,52% ΤΟΥ
ΏΝ
ΠΑΡΑΠΟΝ ΛΙΚΟΥ ΟΓΚΟΥ ΤΏΝ
ΣΥΝΟ
πονα Λιγότερα τα παρά εταιρείες ές ικ στ λι φα ασ α γι
ΚΕΝΤΡΙΚΉ ΤΡΆΠΕΖΆ ΚΎΠΡΟΎ
Απόκλιση επιτοκίων
ις εΣΗΜΑΝΤΙΚΈΣ αποκλίσε οκαταγράφ ξακολουθούν να επιτοκίων νται μεταξύ των ιδρυμάτων των τραπεζικών στην ευρωΑνέφερε επίσης για την στην Κύπρο και εις κυπριακή οικονομία γενικαταθέσ ζώνη, τόσο στις κότερα ότι δεν στηρίζεσύμφωόσο και στα δάνεια, ται αποκλειστικά στον της Κεντρινα με τα στοιχεία τουρισμό, καθώς ο Κύπρου για κής Τράπεζας τομέας αφορά μότον Αύγουστο. λις στο 6-7% του ις προκαταθέσε νέες τεχνοΟ Στις ΑΕΠ της. ιών διάρλογικός τομέας, θεσμίας νοικοκυρ έτους, το για παράδειγμα, κειας έως ενός MEGA BROKERS ώθηβρίσκεται αρκετά μέσο επιτόκιο διαμορφ2,13% τον 13%. ανταποκριτή μας Συνεργασία με υψηλότερα, στοΤου κε στο 1,35%, έναντι υφιστά-Κύπρο Στις Ο κ. Νικολάου στην Του ΓΙΏΡΓΟΥ ΚΑΛΟΥΜΕΝΟΥ στην ευρωζώνη. οφθαλμολογικό ΓΙΑΝΝΗ ΣΕΪΤΑΝΙΔΗ εις διάρθηκε και στο γεγονός στάμενες καταθέσ το κυόμιλο SANOPTIS ετών, ότι η κυπριακή οικονομία δύο έως κειας δια ανήλθε στο έχει χρέος σε σχέση με το όλις ένα στα έξι παράπον ΤΗ ΝΕΑ ΤΗΣ συνεργασία µε τον ην πρόθεσή της να πριακό επιτόκιο , διευρύνο2025 το δηλαδή κάτω ε50%, SANOPTIS στο ηκαν σε ΑΕΠ χαμηλότ και Όµιλο ά εθνή προχωρήσει που υποβλήθ 0,87%, σημαντικ τα προνόµια από τον μέσο όρο της ευ- στον Χρηματοοικονομικό Ε- ντας τις υπηρεσίες και της ευρωάλλες εξαγορές εταιρα από το 1,86% ι στους ασφαλισµέ ενδεχόμενη επόμενη εξαρωζώνης. χειρίζεται διαφο- που προσφέρε συνεργατών της ρειών που μπορούν να ενιπίτροπο, ο οποίος ζώνης. ικο- νους και στο δίκτυο ανακοίνωσε γορά θα μπορούσε να αφοπαρουσισχύσουν τα μη επιτοκιακά ανάπτυξης οιρές καταναλωτών με χρηματοο Ανάλογη εικόνα στον τοµέα της Υγείας, ρά σε ελληνική ασφαλιστι- Μοχλός εις επι, αφορούσε ασφα- η MEGA BROKERS. Όπως τονίζεται, Τράπεζα Κύπρου κατάφεεργασίες έσοδα, αν εμφανιστεί κανομικές εταιρείες άζεται στις καταθέσ που θα μπορούσαν να και στη κή εταιρεία, ο κ. Νικολάου ασφαλιστικές επιτόκιο , παρά την αύξηση η νέα συνεργασία εντάσσετα να ρε να τις κρατήσει μέσα τάλληλη ευκαιρία, εξέφραμέσο ΤράΤο η ν. απόκτηση ότι εταιρείες σε λιστικές Επισημαίνεται χειρήσεω τευθυνθούν απάντησε θετικά. ν σε σχέση προσπάθεια της εταιρείας στην κρίση όταν άλλες τράεις έως εσε η διοίκηση της Τράπεζας των σχετικών αναφορώ Χρηματο- διαρκή την αξία των υπηρεσιών εταιρειών. για νέες καταθέσ Για την οικονομική πο- πεζα Κύπρου εισέρχεται νε στο ενισχύει με 2024. Το Γραφείο του πεζες αναγκάστηκαν να τις Κύπρου, μιλώντας σε δη2026-2028με πρόσθετα οφέλη το Ως παράδειγμα ανέφερε νός έτους παρέμει ρεία της Τράπεζας Κύπρου, στην περίοδο την Εθνική υ λειτουργεί της, προσφέροντας στις καθηµεβάση, μοσιογράφους σε εκδήλωευρωζώνη Wealth πουλήσουν. Για νονται εταιρείες οικονομικού Επίτροπο 1,56%, ενώ στην ο CEO επεσήμανε ότι είναι ισχυρή κεφαλαιακή δάνεια Εξώδικης Ε- που ανταποκρί των ασφαλισµένων Για υφιΑσφαλιστική Κύπρου συση στην Αγία Νάπα. Όπως ΜΕΔ προς Management στην Κύπρο ως ο Ενιαίος Φορέας έφθασε στο 2,24%. μία από τις πιο καλά κεφα- δείκτη ρινές ανάγκες α με την ετήανέφερε ο CEO Πανίκος γκεκριμένα είπε ότι είναι εις έως ν Χρηματοοικο- και των συνεργατών της. 1,0% και στόχο τη Ειδικότερα, σύμφων Χρηματοπου βγάζουν πολύ καλά πίλυσης Διαφορώ λαιοποιημένες τράπεζες ύψους στάμενες καταθέσ για την ότι ο όµιλος ηκαν συνολικά στην Νικολάου, η τράπεζα έχει μία εξαγορά που «τους του Γραφείου Να σηµειωθεί Φύσης στην Κύπρο 2015-2025 υποβλήθ κέρδη. Σε ό,τι αφορά τις αρα αστην Ευρώπη, με τα καλύ32 δύο ετών, το επιτόκιο στο ικών σια έκθεση 2025, περισσότε Συνέχεια στη σελίδανομικής διαθέτει αυτήν τη στιγμή διαθέσιμα εικόνα πουο-συνδέεα κατά ασφαλιστ Επιτρόπου για το ση διαφορών α- SANOPTIS ησε του βγήκε», ενώ σε ερώτηση μια α, κού εταιρείες παράπον διευθέτη υποχώρ παράπον 289 οικονομι μερίσματα. σφαλιστικές τερα εί εξώδικη Κύπρο ένα οφθαλµολ οποίο οι καταγράφηκεφάλαια της τάξης των 500 εξειδικευµ του «NextDeal» για το αν η τές και χρημα- πό ται στην ευτρόπο μεµετον παν, αριθμός που αντιστοιχ την αύξηση που και με τον Ευρώπη, ομίλου, επεσήμανε ότι η νάμεσα σε καταναλω εις. 1,26%, έναντι 2,28% διαχειρί- εταιρειώ 3,52% του συνόλου των παρά γικά κέντρα στην 800 εκατ. ευρώ σε μετρητά, ς ασφαλιστικέςΑυκυπριακέ μόλις στο σε Γερµανία, Ελβετία,τους πελάτες τοοικονομικές επιχειρήσ ρωζώνη. 38 ηκαν κακών επενδυτικές ε- ρουσία Συνέχεια στη σελίδα ων που υποβλήθ Ιταλία καιμεΕλλάδα. τις διαφορές Του ΑΡΗ ΜΠΕΡΖΟΒΙΤΗ Ισπανία, ζονται Σε αντίθεση με τις Στην αγορά στεγαστι στρία, ουν παραπόν ποιπροκύπτ δραστηριο επιτόκιο αγοράθέματα ALPHA BANK τις τράπεζες, ο α- Στην Τα όποια ελληνική τά την ίδια περίοδο. πιχειρήσεις και δανείων, το μέσο υ δικτύ-περίοδο θεί τους. έγκαιρα. Την µέσω ενός αι εκτεταµένο ων αυξήθηκε είται χώρες της κός κλάδος εξακολου επιλύοντ συμβάσε προσφαλιστι νέων κέντρων, έα µελέτη σε οκτώ ά λιγότερα ου οφθαλµολογικών ει ότι ο 3,24% τον Ιένες υπηρενα καταγράφει διαχρονικ Ευρώπης καταδεικνύ στο 3,31%, από Μάζας σφέροντας εξειδικευµ οντας χαμηαυξηµένος Δείκτης σηµακαι αντιµετώπισης ούλιο, παραμέν σίες διάγνωσης µε της ευ(ΔΜΣ) συνδέεται παθήσεων. με κεντρικό Σώµατος λότερο από το 3,62% υφιη Alpha Bank, οφθαλµολογικών παρουσίασεεπιβάρυνσ Συστάσεις η για την Υγεία και δατις συνεργασί στα νέας ξεπερνά σε της της η νέα εταιρική της ταυτότητα ντικήταυτότητα δεν προηγείται νται Στο πλαίσιο που 1,4% του ΑΕΠ, ρωζώνης. Ωστόσο, Η ι Μαζί».την σε ετήσια βάση. μετά Τα ευρήµατα δηµοσιεύο ένοι της MEGA οικονοµίαπου, ο διαβήτης και τα κά δάνεια, μήνυμα «Ορίζοντας ένα νέο στέγαση και υπερβαίνε συγκυρία, καέξι χρόνια ας, οι ασφαλισµ ύ στην Ευ- σηµάτων, όπως μια τράπεζα στάμενα στεγαστι χώ- πάνες για µια κρίσιµη χρονική ή οµαδικά α56% του πληθυσµο της καρδιαγγειακά νοσήµατα. Στις στην υλοανήλθε αλλαγής, την ακολουθεί. Εκφράζει Tοενισχύσει των αµυντικών δαπανών BROKERS µε ατοµικά , καθώς και την οικονομική ή ζει µε πα58% το ήµισυ θώς η Ευρώπη προχωρά το κυπριακό επιτόκιο στην ού της, έχει ρώπη είναι υπέρβαροεμβέλεια, Hearts. με ρες της µελέτης, το 18% έως την έναρξη του μετασχηματισμ σφαλιστήρια συµβόλαια 2,53% της χώρας. Σχεδίου EU Safe με διεθνή πρόενώ το ίδιο ισχύει δυνατοτήτων(2024), κόστος, τα 2,3 ποίηση του της, αποκτούν στο 3,56%, έναντι κόστους συνδέεται στις πραγματικές ανάγκη το Σχέδιο οι συνεργάτες ίνονται Από το συνολικό θέση και έχει χτίσει ένα οικοσύστημα χυσαρκία Η σηµαντική του συνολικού και επιχειρήσεις. άµεσες Αναδεικνύουν την σε ιδιώτες και προνόµια ανταποκρ ότητας λόστα τρία παιδιά. επιλογές ια σβαση σύνγια ένα ευρωζώνη. σε ειδικές τιµές την µε απώλειες παραγωγικ τη στενή«Ασφάλε . Ειδικότερα, ευρώ (68%) αφορούν ευρώ καιμποΥγείαδεν στόχο να προσφέρει περισσότερες χρήσιμοι και ηηεπιτυχία την μας ική ημερίδα επιχειτων πελατών να λαµβάνει τας, οικο- δισ. κέντρα LASER κπαιδευτυπόψη επιβάρυνσ για πιο διαβήτη χή σταανάγκες υγείας και το 1,1 δισ. οφθαλµολογικά Παράλληλα, τα νέα ών χωπροσφέρει παχυσαρκ των γω πρόωρης θνησιµότη «Μεγαλώσαμε για να γίνουμε από δαπάνες µεταξύ , μείας,τη συμμετο κατοικίας υπηρετούμε, VISION στην Οι άµεσες δεσημε που ευρωπαϊκ ν Πράξεις» εκείνων των έως ενός εATHENS καιπροϊόν το νέο την επιτυχίαοικονοµία έµµεσες απώλειες. έκθεση νοµικής αδράνειας, απουσιών ίας, ιακών νοσηµάτω προ- VISION ρηματικά δάνεια σε νέαΨάλτης, του Θεσεται ρεί να είναι μεγαλύτερη από Βασίλης παραγωγι- (32%) MICA στηπροστασ Ομάδας, αποτυπών κυρίως µε τον και καρδιαγγε επιλογές Bank, ής ι αδιαμορρών Alpha ένη ικές OPHTHAL µειωµένης Ομίλου και Διοικητικ συνδέοντα µέευρώ του της διαφορετ CEO τη συντονισµ Πωλήσε- Αθήνα λίγες που την εργασία, πρινBank κατομμυρίου δυνατότητα πελατών μας», δήλωσε ο αφιερώνε- δαπάνες Alpha δηµοσιεύθ τηνηκε (0,9 δισ. ευρώ), τις και να προωθεί στο Bank, Βασίλης πελάτη τη προτου Δικτύου εκφράζει τύπου 2Ψάλτης ή Επι- κότητας και χρόνουΟπου μας ταυτότηταπου CEO του Ομίλου Alpha διαβήτη τους. σωπικούήκαι δίνοντας στον ν κατά μέσο όρο α την κάλυψη «Η Οικονοµικ (0,4 δισ. ντιµετώπισ Altius σαλονίκη. στη σελίδα 32 φώθηκα προσθέτοντας πως «η νέα συνεργασί η η ασθενών. , παθήσεις ρες. Η µελέτηΣυνέχεια ανάγκη την ικές ι εύκολα οποίησε φροντίδα Ειδικότερα πιο τιµές σε επιΣωµατι- ται στη άνω του µυοσκελετ επισηµαίνε πραγματ ων, να επιλέξει Η έκθεση ιακά νοσήγια την υγεία 4,39%, ενώ για ποσά επιτόβάρυνση από το Αυξηµένο ία στην παχυ- ώ- βλέπει προνοµιακέςστις ης της επικεντρ δικές του ανάΤο άµεσο κόστος ευρώ) και τα καρδιαγγε e. Η ημερίδα Παχυσαρκ ρίου το επίσηµης ογικές εξετάInsurancαναγνώρισ που ταιριάζει βαθµό µε νοµεκό Βάρος και την εκατομμυ µε οφθαλµολ µεγάλο ευρώ). σε δισ. ενός νόσου, προϊόντα από ε (0,2 ικά λεγµένες συνδέεται χρόνιας ση ωςνέα εκπονήθηκ ασφαλιστ Στα υι µε την πα- µατα οι απουσίες σαρκίας θηκε στα γκες. Ευρώπη», η οποία µε εκπτώσεις, απορρόφη σεις, Στο έµµεσο κόστος, κιο έφθασε στο 4,51%. ών της Υγείας σήµατα που σχετίζοντα έµφαση στηνe,πρόληψη, στην απλοποίασφα- στον ΔΜΣ. ς τωνδόθηκε έμφαση ματικά ηκαι η µειωµένη γαλύτερη το Γραφείο Οικονοµικ Altius Insuranc Ιδιαίτερη της συµµετοχή τηςθεραπεία της Ευ- χυσαρκία και τον αυξηµένο µέρους και την καταπολέµ από την εργασία φιστάμενα επιχειρη στην ατισμόε-και την ικής εμπειρίας και οφθαλµολογικές αντιστοιχούν σε στη (OHE), κατόπιν ανάθεσης Φαρµα- Ενδεικτικά, ο αυξηµένος ΔΜΣ συνστιςμετασχημ και των προκατα- σύγ- λισµένων ηση της ασφαλιστ ψηφιακό την ημερίδα παραγωγικότητα ίας καιδάνεια, το μέσο επιτόκιο έπιο Στιγμιότυπο από Ακολουθούν ο ση του στίγµατοςη σε την ηλεκτρον τιµές πακέτων, ακόμη συνεμε ρωπαϊκής Οµοσπονδ και Συνδέ- δέεται µε: , µεποίηση, να καθεµία. η ζητά α, 4,22%, δισ. πεµβάσεις μετάβασ στο €0,3 ων σηςασφαλιστη Παράλληλ αυτοματο ετών οαι στη φρο- λήψεων. α εξυπηρέτη Κύπρο ανήλθε ή κευτικών Επιχειρήσε οικονοµι- ς δια- θώς και δυνατότητ υπογραφ οιεί την • σχεδόν 60% της απώλειας ευρύτερες ποιημένε χρόνος που αφιερώνετ η οικονο- κτιµώνται οι αυτοματο κή εμπειρία, προσφέρ ευρωζώνη. µε προχρονες και κή έκδοση καιηµέρες, δισ.), σµων (EFPIA), ποσοτικοπ επιβά- υγιούς ζωής (DALYs) λόγω διαβήτη ναντι 3,22% στην και την σφαλιστι σχεδιασµό και όλες τις εργάσιµες επιλογές, μεγαίων. Στόχος είναι ντίδα ασθενών (€0,2 οικονοµική νέων προϊόντων επιπτώσεις στον ασθένειας κές προγραµµατισµό . δικασίες. στικών συμβολα ντας περισσότερες υγειονοµική και πολιτικών αδράνεια λόγω απλούστε- ανάπτυξη η των τα νέα προϊόντα τεραιότητα στον µε το αυξηµέ- τύπου 2 και αμεσότητα τεχνολογίας, η αξιολόγησ προβλεπόάστηκαν του πεπτι- µική γραφειοκ της ρατία, πρόωρη θνησιµό- την Παρουσι ρυνση που συνδέεται λιγότερη καταθέτει αξιοποίηση της λύτερη απλότητα ραντεβού µέσω (€0,1 δισ.) και η και την παχυ- • 45% λόγω παθήσεων κατεύθυνση αυτήν, Ανικανότητας και των διαδικασία και ταχύτερη, πιο συνεχίζει, όπως σχετικά υψηλές Στην νο σωµατικό βάρος ς Μόνιμης Ολικής ρες διαδικασς.ίες Altius Insurance στην εξυπηρέτηση. µενης συστάσεις: τητα (€0,1 δισ.). Οι ευρωπαϊκές χώ- κού συστήµατο νεφρικής νόΑσφάλισης εξελίσσει την αωςΚατοιεργασία στην Ελ- πέντε βασικές τηση. ένα οα, τα συγκεκριµ σαρκία σε οκτώ Παράλληλ απουσίες από την «Altius Επιλογές άμεση εξυπηρέ η της παχυσαρκίας Ιταλία, Ισπα- • 32% λόγω χρόνιας επισημαίνεται, να συµβε-ση, την έµµεση επιβά- • Αναγνώρισ στόχο κέντρα ή της ουν φθαλµολογικάαπό ρες: Γερµανία, Γαλλία, να προσφέρ εκπαίδευ τηνείναι αναγνώρισ με λάδα αυξάνουν την Ρουµανία και σου Μέσα ΕΟΠΥΥ κίας», Επίσηµη η α- νόσου: και τις ασφαίας που βληµένα νία, Ιρλανδία, Ελλάδα, µε τον ζουσας νόπροστασ Αντίθετα, η χαµηλότερ ρυνση. υποτροπιά λύσεις ες Ελλάδα οντας χρόνιας, ηλικίστην ες ως σύγχρον ση Ηνωµένο Βασίλειο. παραεταιρείες, διευκολύν η στις µεγαλύτερ αντί- Η επιβάρυν
Τ
health
Θετική ήταν η απάντηση του Πανίκου Νικολάου σε ερώτηση του «NextDeal» σχετικά με το ΤΟΥ ΑΕΠ επόμενη ενο ηΣΕ ενδεχόμΙΧΕΙ ΠΕΡΙΠΟΥ 1,4% ΙΣΤΟ ΤΟ ΠΟΣΟ ΑΝΤ εξαγορά να αφορά ελληνική ασφαλιστική εταιρεία
η ετήσια Στα 3,4 δισ.€ υνση της άρ ιβ επ κή Μ µι οικονο στην Ελλάδα παχυσαρκίας
α Νέα σελίδα για την τράπεζ και τους εργαζόμενους
Τ
Ν
E
ALTIUS INSURANC
ηρέτηση
ίες, πιο άμεση εξυπ
ύστερες διαδικασ
Νέα προϊόντα, απλο
Αναδεικνύει τη δύναμη της προσπάθειας και της συνεργασίας Γιόρτασε το Olympic Day 2026 με μήνυμα «100% Μοναδικοί 100% Ομάδα» | Σελίδες 6-7
Ε
ότι ο Τα δεδοµένα δείχνουν ξεπερΔΜΣ κτυπος του αυξηµένου αναδεικνύΥγείας, νά τον τοµέα της για συντονισµένη οντας την ανάγκη αντιµετώπιση της και διατοµεακή των συναφών νοπαχυσαρκίας και
σωµαΣτην Ελλάδα, το αυξηµένο ία συνπαχυσαρκ τικό βάρος και η οικονοµική επιδέονται µε ετήσια ή €328 ανά κάβάρυνση €3,4 δισ., σε περίτοικο. Το ποσό αντιστοιχεί
πασχόλησ ΔΜΣ είναι ες, όπου ο αυξηµένοςτο ύψος των συχνότερος, περιορίζει ότητας. απωλειών παραγωγικ
σου, µε στόχο την
καλύτερη
Συνέχεια στη σελίδα
36
λιστικές ασφαλισµένων την πρόσβαση των υπηρεσίες οσε εξειδικευµένες . φθαλµολογικής φροντίδας
www.nextdeal.gr H NO 1 ΔΕΚΑΠΕΝΘΗΜΕΡΗ ΕΚΔΟΣΗ ΓΙΑ ΤΗΝ ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ ΚΑΙ ΤΟΝ ΧΡΗΜΑΤΟΟΙΚΟΝΟΜΙΚΟ ΧΩΡΟ • ΝΟ 589 15 ΟΚΤΩΒΡΙΟΥ 2026 • ΤΙΜΗ ΦΥΛΛΟΥ 2 ΕΥΡΩ - ΚΩΔΙΚΟΣ: 5590
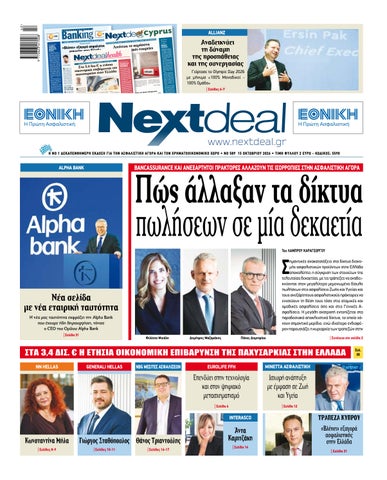
BANCASSURANCE ΚΑΙ ΑΝΕΞΆΡΤΗΤΟΙ ΠΡΆΚΤΟΡΕΣ ΑΛΛΆΖΟΥΝ ΤΙΣ ΙΣΟΡΡΟΠΊΕΣ ΣΤΗΝ ΑΣΦΑΛΙΣΤΙΚΉ ΑΓΟΡΆ
ALPHA BANK
Πώς άλλαξαν τα δίκτυα
πωλήσεων σε μία δεκαετία Του ΛΆΜΠΡΟΥ ΚΑΡΑΓΕΏΡΓΟΥ
Σ
ημαντικές ανακατατάξεις στα δίκτυα διανομής ασφαλιστικών προϊόντων στην Ελλάδα αποκαλύπτει η σύγκριση των στοιχείων της τελευταίας δεκαετίας, με τις τράπεζες να αναδεικνύονται στον μεγαλύτερο μεμονωμένο δίαυλο πωλήσεων στις ασφαλίσεις Ζωής και Υγείας και τους ανεξάρτητους ασφαλιστικούς πράκτορες να ενισχύουν τη θέση τους τόσο στις ατομικές και ομαδικές ασφαλίσεις όσο και στις Γενικές Ασφαλίσεις. Η μεγάλη ανατροπή εντοπίζεται στα παραδοσιακά αποκλειστικά δίκτυα, τα οποία χάνουν σημαντικό μερίδιο, ενώ ιδιαίτερο ενδιαφέρον παρουσιάζει η κυριαρχία των τραπεζών στην
Νέα σελίδα με νέα εταιρική ταυτότητα Η νέα μας ταυτότητα εκφράζει την Alpha Bank που έχουμε ήδη δημιουργήσει, τόνισε ο CEO του Ομίλου Alpha Bank | Σελίδα 31
Φιλίππα Μιχάλη
Δημήτρης Μαζαράκης
| Συνέχεια στη σελίδα 2
Πάνος Δημητρίου
ΣΤΑ 3,4 ΔΙΣ. € Η ΕΤΉΣΙΑ ΟΙΚΟΝΟΜΙΚΉ ΕΠΙΒΆΡΥΝΣΗ ΤΗΣ ΠΑΧΥΣΑΡΚΊΑΣ ΣΤΗΝ ΕΛΛΆΔΑ NN HELLAS
GENERALI HELLAS
NBG ΜΕΣΊΤΕΣ ΑΣΦΑΛΊΣΕΩΝ
EUROLIFE FFH
MINETTA ΑΣΦΑΛΙΣΤΙΚΉ
Επενδύει στην τεχνολογία και στον ψηφιακό μετασχηματισμό
Ισχυρή ανάπτυξη με έμφαση σε Ζωή και Υγεία
| Σελίδα 4
| Σελίδα 12
INTERASCO
Κωνσταντίνα Μήλα | Σελίδες 8-9
Γιώργος Σταθόπουλος Θάνος Τριαντούλης | Σελίδες 10-11
| Σελίδες 16-17
Άντα Καμιτζάκη | Σελίδα 14
Σελ. 35
ΤΡΑΠΕΖΑ ΚΥΠΡΟΥ «Βλέπει» εξαγορά ασφαλιστικής στην Ελλάδα | Σελίδα 31
2
Θέμα |
Συνέχεια από τη σελίδα 1
ασφάλιση κατοικίας, σε αντίθεση με την περιορισμένη παρουσία τους στις υπόλοιπες Γενικές Ασφαλίσεις. Η εικόνα που προκύπτει από τις έρευνες της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) για την περίοδο 2016-2025 αναδεικνύει μια αγορά που έχει αλλάξει ουσιαστικά ως προς τον τρόπο διάθεσης των προϊόντων της. Η ανάπτυξη του bancassurance, η ενίσχυση των μη αποκλειστικών δικτύων και η διαφοροποίηση μεταξύ ατομικών, ομαδικών και Γενικών Ασφαλίσεων συνθέτουν το νέο τοπίο. Οι αλλαγές αφορούν και την πολιτική των ασφαλιστικών εταιρειών, με τις τρεις μεγαλύτερες σε επίπεδο παραγωγής για το 2025 -NN Hellas υπό τη Φιλίππα Μιχάλη, Εθνική Ασφαλιστική υπό τον Δημήτρη Μαζαράκη και Generali υπό τον Πάνο Δημητρίου- να εκπροσωπούν, η καθεμία με τον δικό της τρόπο, διαφορετικά μοντέλα παρουσίας στα δίκτυα διανομής: το agency, το bancassurance και τους ανεξάρτητους πράκτορες.
Πώς άλλαξαν τα δίκτυα πωλήσεων σε μία δεκαετία ναντι 11,6% των αποκλειστικών δικτύων και 10,6% των μεσιτών ασφαλίσεων. Οι τρεις αυτές κατηγορίες διακινούσαν αθροιστικά σχεδόν το 79% της παραγωγής, ενώ το bancassurance περιοριζόταν στο 7,5% και οι απευθείας πωλήσεις στο 12,4%. Η κυριαρχία των ανεξάρτητων πρακτόρων είναι ιδιαίτερα εμφανής στην ασφάλιση αυτοκινήτου, όπου κατείχαν το 66,2% της παραγωγής το 2024. Τα αποκλειστικά δίκτυα συγκέντρωναν το 14,3%, οι απευθείας πωλήσεις το 13,9%, ενώ οι τράπεζες μόλις το 1,4%. Τα στοιχεία επιβεβαιώνουν ότι, παρά την ανάπτυξη των διαδικτυακών πωλήσεων, οι ανεξάρτητοι ασφαλιστικοί πράκτορες εξακολουθούν να αποτελούν τον βασικό μηχανισμό διάθεσης ασφαλιστηρίων αυτοκινήτου.
Από τους αποκλειστικούς πράκτορες στις τράπεζες Το 2016, τα αποκλειστικά ασφαλιστικά δίκτυα κυριαρχούσαν στην παραγωγή ατομικών ασφαλίσεων Ζωής και Υγείας, συγκεντρώνοντας το 47,1% των ασφαλίστρων. Οι τράπεζες ακολουθούσαν με 40,8%, ενώ τα μη αποκλειστικά δίκτυα περιορίζονταν στο 11,1%. Συνολικά τα δίκτυα διαμεσολάβησης κατείχαν το 58,2% του συνολικού μεριδίου. Εννέα χρόνια αργότερα, το 2025, η εικόνα είχε ανατραπεί. Το bancassurance κατείχε πλέον την πρώτη θέση με μερίδιο 46%, τα αποκλειστικά δίκτυα είχαν υποχωρήσει στο 34,6% και οι πράκτορες μη αποκλειστικής συνεργασίας είχαν ενισχυθεί στο 16,8%. Συνολικά το μερίδιο των ασφαλιστικών διαμεσολαβητών μειώθηκε στο 51,4%. Η εξέλιξη σηματοδοτεί απώλεια 12,5 ποσοστιαίων μονάδων για τα αποκλειστικά δίκτυα, έναντι ενίσχυσης 5,2 μονάδων για τις τράπεζες και 5,7 μονάδων για τα μη αποκλειστικά δίκτυα. Η μετατόπιση αυτή συνέβη σε μια περίοδο σημαντικής ανάπτυξης της παραγωγής ασφαλίστρων. Οι ατομικές ασφαλίσεις αυξήθηκαν από περίπου 1,55 δισ. ευρώ το 2016 σε 2,57 δισ. ευρώ το 2025 (άνοδο 65,8%). Η μεγαλύτερη αύξηση καταγράφηκε στην τραπεζική διανομή, όπου η παραγωγή ανήλθε από 631,5 εκατ. ευρώ σε 1,18 δισ. ευρώ, σημειώνοντας άνοδο περίπου 87%. Ταυτόχρονα, τα αποκλειστικά δίκτυα αύξησαν την παραγωγή τους από 728,6 εκατ. ευρώ σε 888,5 εκατ. ευρώ. Παρά την αύξηση αυτήν, έχασαν σημαντικό μερίδιο επειδή αναπτύχθηκαν με βραδύτερο ρυθμό από την υπόλοιπη αγορά.
Η άνοδος των ανεξάρτητων δικτύων Ακόμη πιο εντυπωσιακή είναι η ανάπτυξη των πρακτόρων μη αποκλειστικής συνεργασίας, οι οποίοι υπερδιπλασίασαν την παραγωγή τους στις ατομικές ασφαλίσεις. Από 171,2 εκατ. ευρώ το 2016, τα ασφάλιστρα που διακινήθηκαν μέσω των συγκεκριμέ-
Η εξαίρεση της κατοικίας και η ιστορική μεταβολή
νων δικτύων ανήλθαν σε 429,7 εκατ. ευρώ το 2025, καταγράφοντας αύξηση περίπου 151%. Η εξέλιξη αποτυπώνει τη σταδιακή ενίσχυση του μοντέλου συνεργασίας με περισσότερες ασφαλιστικές εταιρείες, το οποίο προσφέρει στους διαμεσολαβητές μεγαλύτερη ευχέρεια επιλογής προϊόντων και στον ασφαλισμένο περισσότερες εναλλακτικές λύσεις. Ιδιαίτερο ενδιαφέρον παρουσιάζει, πάντως, η εικόνα του τελευταίου έτους. Το 2025, το bancassurance υποχώρησε από το 48,9% στο 46% της παραγωγής ατομικών ασφαλίσεων, ενώ τα αποκλειστικά δίκτυα ενισχύθηκαν από 33,2% σε 34,6% και τα μη αποκλειστικά από 15,6% σε 16,8%. Η μεταβολή αυτή υποδηλώνει ότι, παρά την πρωτοκαθεδρία των τραπεζών, τα ασφαλιστικά δίκτυα εξακολουθούν να διαθέτουν σημαντικές δυνατότητες ανάπτυξης. Στην ενίσχυση του bancassurance έχει συμβάλει και η αλλαγή της σύνθεσης των ασφαλιστικών προϊόντων. Οι ατομικές ασφαλίσεις Ζωής συνδεδεμένες με επενδύσεις, γνωστές ως unit linked, αυξήθηκαν από 271,3 εκατ. ευρώ το 2016 σε 1,29 δισ. ευρώ το 2025, αντιπροσωπεύοντας πλέον το 50,2% της ατομικής παραγωγής. Τα προϊόντα αυτά συνδέονται με την αποταμίευση και τις επενδύσεις, τομείς στους οποίους οι τράπεζες διαθέτουν ήδη ισχυρή παρουσία και μεγάλο πελατολόγιο.
Ομαδικές ασφαλίσεις: Η αντίστροφη πορεία Διαφορετική είναι η εικόνα στις ομαδικές ασφαλίσεις, όπου τα μη αποκλειστικά δίκτυα αναδεικνύονται στον μεγαλύτερο δίαυλο διανομής.
Το 2016 συγκέντρωναν το 25,3% της παραγωγής, ενώ το 2025 είχαν φθάσει στο 38,2%. Αντίθετα, το bancassurance υποχώρησε από 22,3% σε 11,5%. Τα αποκλειστικά δίκτυα περιορίστηκαν από 13,3% σε 10%, ενώ οι απευθείας πωλήσεις από 39,1% σε περίπου 31%. Η μεταβολή αυτή συνδέεται με τη διαφορετική σύνθεση της ομαδικής παραγωγής. Οι ασφαλίσεις δανειοληπτών, στις οποίες οι τράπεζες είχαν παραδοσιακά κυρίαρχη παρουσία, αντιπροσώπευαν το 20,4% των ομαδικών ασφαλίστρων το 2016, αλλά μόλις το 6,7% το 2025. Αντίθετα, ενισχύθηκε η σημασία των ασφαλίσεων εργαζομένων και των ομαδικών συνταξιοδοτικών προγραμμάτων, όπου η εξειδικευμένη ασφαλιστική διαμεσολάβηση και η συνεργασία με επιχειρήσεις έχουν μεγαλύτερη βαρύτητα. Συνολικά, στις ασφαλίσεις Ζωής και Υγείας, οι τράπεζες διακίνησαν το 2025 περίπου 1,27 δισ. ευρώ, κατέχοντας το 37,9% της παραγωγής ατομικών και ομαδικών ασφαλίσεων. Τα αποκλειστικά δίκτυα συγκέντρωσαν το 28,9%, τα μη αποκλειστικά το 21,8% και οι μεσίτες ασφαλίσεων το 2,4%. Έτσι, παρότι οι τράπεζες αποτελούν το μεγαλύτερο μεμονωμένο κανάλι, η επαγγελματική ασφαλιστική διαμεσολάβηση διατηρεί αθροιστικά την πλειονότητα της παραγωγής.
Γενικές Ασφαλίσεις: Κυρίαρχοι οι ανεξάρτητοι πράκτορες Στις Γενικές Ασφαλίσεις, η κατανομή είναι εντελώς διαφορετική. Σύμφωνα με την έρευνα της ΕΑΕΕ για το 2024, τα μη αποκλειστικά δίκτυα συγκέντρωναν το 56,7% της παραγωγής ασφαλίστρων, έ-
Η μεγάλη εξαίρεση είναι η ασφάλιση κατοικίας, όπου οι τράπεζες κατέχουν πλέον την πρώτη θέση. Το μερίδιο του bancassurance αυξήθηκε από 47,1% το 2023 σε 51,2% το 2024, ξεπερνώντας για πρώτη φορά, με βάση τα συγκεκριμένα στοιχεία, το όριο του 50%. Τα μη αποκλειστικά δίκτυα συγκέντρωναν το 30%, τα αποκλειστικά το 11% και οι μεσίτες το 3,5%. Η κυριαρχία των τραπεζών συνδέεται κυρίως με τη στεγαστική πίστη, καθώς η ασφάλιση του ακινήτου αποτελεί συνήθως συμβατική υποχρέωση των δανειοληπτών. Ωστόσο, ο ασφαλισμένος διατηρεί τη δυνατότητα επιλογής ασφαλιστικής εταιρείας, εφόσον πληρούνται οι απαιτούμενοι όροι κάλυψης. Ενδιαφέρον παρουσιάζει η ιστορική εξέλιξη στο σύνολο των ασφαλίσεων περιουσίας. Το 2016, οι τράπεζες κατείχαν το 42,6% της παραγωγής και τα ανεξάρτητα δίκτυα, συμπεριλαμβανομένων των μεσιτών, το 41,5%. Το 2024, η εικόνα είχε ανατραπεί: Οι μη αποκλειστικοί πράκτορες και οι μεσίτες συγκέντρωναν αθροιστικά το 54,8%, ενώ οι τράπεζες είχαν υποχωρήσει στο 24,8%. Η διαφοροποίηση εξηγείται από τη σημαντική παρουσία των ανεξάρτητων διαμεσολαβητών στις επιχειρηματικές ασφαλίσεις. Το 2024, οι μη αποκλειστικοί πράκτορες κατείχαν το 44,6% των ασφαλίστρων επιχειρηματικής περιουσίας και οι μεσίτες το 23,5%, έναντι μόλις 8,3% των τραπεζών. Ακόμη μεγαλύτερη ήταν η συμμετοχή τους στις τεχνικές ασφαλίσεις, όπου τα δύο κανάλια συγκέντρωναν σχεδόν το 90% της παραγωγής. Το βασικό συμπέρασμα είναι ότι, παρά την ισχυρή άνοδο του bancassurance, η ασφαλιστική διαμεσολάβηση εξακολουθεί να αποτελεί τον σημαντικότερο συλλογικά μηχανισμό διανομής ασφαλιστικών προϊόντων στην Ελλάδα. NEXTDEAL #589 15 ΟΚΤΩΒΡΙΟΥ 2026