health
Ο ΤΟΥΣ ΠΕΡΊΒΑΛΛΟΝ
ΥΡΓΊΚ
ΑΝΑΒΑΘΜΊΖΕΤΑΊ ΤΟ ΛΕΊΤΟ
ΟΛΟΚΛΗΡΩΝΟΥΝ
FITCH
ΤτΕ
Διευκρινίσεις για τον αναβαλλόμενο φόρο τον αναβαλλόμενο ΣΕ ΔΙΕΥΚΡΙΝΙΣΕΙΣ για προχώρησε φόρο των ελληνικών τραπεζών με αφορμή τοποθεη Τράπεζα της Ελλάδος αναφορικά με τήσεις στον δημόσιο διάλογο
το συγκεκριμένο θέμα. οι τράπεζες Ειδικότερα, όπως τονίζεται, κέρδη επεισήμερα δεν έχουν φορολογητέα ι με τις ζηδή τα κέρδη τους συμψηφίζοντα Με βάση το μίες της οικονομικής κρίσης. η ελληνική ευρωπαϊκό θεσμικό πλαίσιο, 2014 και στη συνομοθεσία προέβλεψε (το ς φόρος αναβαλλόμενο ο ότι νέχεια το 2017) των εποπτικών μπορεί να αποτελεί μέρος ιδρυμάπιστωτικών ιδίων κεφαλαίων των του Ελλητων, μέσω της παροχής εγγύησης προμήθειας προς νικού Δημοσίου έναντι αυτό. υ φόρου που Το ποσό του αναβαλλόμενο προέκυψε από τις αναγνωρίζεται εποπτικά οι τράπεζες μεγάλες ζημίες που υπέστησαν κρίσης, κατά τη διάρκεια της οικονομικής των ελληνικών κυρίως από το «κούρεμα» μεγάλες διαγραομολόγων (PSI) και από τις δανείων. Τις ζηφές μη εξυπηρετούμενων βάση την ισχύουσα μιές αυτές μπορούν, με να εκπίπτουν από φορολογική νομοθεσία, σε βάθος χρόνου. τα μελλοντικά τους κέρδη αναβαλλόμενου Το συγκεκριμένο ποσό του ι ως εποπτικό κεφόρου που αναγνωρίζετα κάθε έτος, φάλαιο αποσβένεται σταδιακά της ελληνικής σύμφωνα με τις προβλέψεις νομοθεσίας. χωρίς τη ρύθμιΕπισημαίνεται ακόμη ότι υ φόρου ση αναγνώρισης του αναβαλλόμενο απαιτήσεις ως κεφάλαιο, οι κεφαλαιακές Έλληνα φορολοκαι άρα η επιβάρυνση του της κρίσης θα γούμενου κατά την περίοδο αρνητικές συνέήταν πολύ υψηλότερη, με ή σταθερότητα, τη δημοσιονομικ τη για πειες και τη δυνατότητα βιωσιμότητα του χρέους κρίση. Με απλά εξόδου της χώρας από την να καταβάλόγια, αντί το Ελληνικό Δημόσιο για ανακελει εκ νέου επιπλέον κεφάλαια εισήγαγε τη φαλαιοποίηση των τραπεζών, αναβαλλόμενου ρύθμιση αναγνώρισης του φόρου ως κεφάλαιο. της ποιΜε στόχο την ταχύτερη βελτίωση κεφαλαίων, από τους εποπτικών των ότητας τράπεζες εφαρμότο 2025 οι 4 σημαντικές επιταχυνόζουν, για εποπτικούς σκοπούς, υ φόρου. μενη απόσβεση του αναβαλλόμενο Συνέχεια στη σελίδα 32
Ψήφος εμπιστοσύνης στις ελληνικές τράπεζες
ΜΕ ΕΠΙΤΥΧΙΑ ΤΙΣ
ΕΠΙΘΕΩΡΗΣΕΙΣ
ΠΙΣΤΟΠΟΙΗΣΗΣ
NN HELLAS
BROKERS UNIONΟΜΙΛΟΣ ΙΑΤΡΙΚΟΥ Στρατηγική συνεργασία
ενώνουν Όµιλος ΤΙΣ ΔΥΝΑΜΕΙΣ ΤΟΥΣ Union σε µία Ιατρικού και Brokers στρατηγική συνερνέα αποκλειστική σε η Brokers γασία. Όπως ανακοίνωτική συνεργαUnion, η νέα αποκλεισ από 1η Ιουλίισχύ σία τέθηκε ήδη σε ου 2026. σίας, όλοι οι Στο πλαίσιο συνεργα διατηρούν ενεργό ασφαλισµένοι που ιο µέσω της συµβόλα ασφαλιστήριο η αποκτούν πρόσβασ Brokers Union µα ωµένο πρόγραµ ΚΎΠΡΟΣ σε ένα ολοκληρ µονάδες του Οµίλου προνοµίων στις Τρίτος και στο Ιατρικό Ιατρικού στην Αττική ανεΘεσσαλονίκης, ισχυρός Διαβαλκανικό ςή κλάδο ασφάλιση ξάρτητα από τον ασφαλιστικός συµβολαίου. ηρίου ασφαλιστ το είδος άνει, µεταπαίκτης η Το πρόγραµµα περιλαµβ κές χρεώσεις σε Alpha Bank ξύ άλλων, προνοµια ις, σηµαντικές εκιατρικές επισκέψε στην Κύπρο τικές εξετάσεις πτώσεις σε διαγνωσ ειδικά πακέτα ς ΣΕ ΠΕΡΊΟΔΟ σημαντική και ιατρικές πράξεις, (Check Up), καενίσχυσης της παρουσίπροληπτικού ελέγχου αά οικονοµικά οφέλη ας της στην κυπριακή σηµαντικ και καπου θώς ση εισυρρίκνω ς, σύµφωνα µε σφαλιστική αγορά αρά τη σημαντική σε υπηρεσίες νοσηλεία µατος. χρόνια ο αριθμός Bank, σέρχεται η Alpha τέγραψε τα τελευταία ση συνταξιοδοτικών τους όρους του προγράµ μετά την ολοκλήρω των επαγγελματικών ία εντάσσεται στη εί Altius Η νέα συνεργασ η χώρα εξακολουθ της εξαγοράς της ταμείων στην Κύπρο, πλέον κατακερματιεια της Brokers σε μια στις διαρκή προσπάθ ς Insurance Ltd., να συγκαταλέγεται τέλος ζει τις υπηρεσίε μέευρωζώνης. Στο Union να εµπλουτί κίνηση που αποτελεί 600 σμένες αγορές της κάθε ασφαλιστήριο στρατησαν λιγότερα από ενεργητικού απου συνοδεύουν ρος ευρύτερης του 2025 λειτουργού τα οποία διαχειρίζο- υπεραποδίουσιαστικά θανές επαναγορές στοιχείων ιο, προσφέροντας συνεχίζει4,8να ανάπτυξης στον ενισχύσουν τη τικά Ταμεία, να οικονομία γικής συµβόλα μπορούν ελληνική Επαγγελμα τράπεζες στις προοπτιίνονται στις σύγύψους περίπου Ευρωπαϊκής πό τις την ενεργητικό όρου της σχυρή ψήφο εμπιστοσύνης τομέα των τραπεζοα του μέσουπερίπου οφέλη που ανταποκρ στο νται συνολικό έναντι πιστωτική επέκταση και τραπεζών παρέχει ηευρώ,δει των ασφαλισµένων. ποσό που αντιστοιχεί ς ανάπτυξη άνω του μεσοπρόθεσμη σφαλιστικών εργασιών κές των ελληνικών δισ. Του ανταποκριτή μας το λειτουρχρονες ανάγκες Ένωσης, καταγράφοντα των χορηγήσεων. ς ΑΕΠ. Παρότι ο αριθμός το πολυτιµότερο παρά τις γεωπο- αύξηση (bancassurance). ορισμένους στην Κύπρο Fitch Ratings, αναβαθμίζοντα 13%-του κυπριακού Η Υγεία αποτελεί περίοδο 2023-2025, περισσότερο 2% την Η Fitch αναγνωρίζει επίσης Environment η σε αξιόπιστες έχει μειωθεί κατά αναταράξεις. Παρότι η ΣΕΪΤΑΝΙΔΗ συναλλαγή σηματοΗ (Operating πρόσβασ όπως η των Ταμείων και Κύπρος γικό περιβάλλον ΓΙΑΝΝΗ κινδύνους, και εμπορικές η αγαθό με 30%λιτικές από «BBB-»,από μέσα σε μία πενταετία, ελα- νομικούς και λειτουργικούς δικαστικής αείναι περισσότερο δοτεί το πρώτο ουσιαστιθέση θα επιβραδυνθεί ότι τρίτη OE) της Ελλάδας σε «BBB» νει την υπηρεσίες υγείας σχεδιαανάπτυξη εκτιμάται οι επιπτώσεις της πρόσφατης κό βήμα ενός Με γνώµονα αυτή εξακολουθεί να καταλαμβά αναμένεται να αριθμό των Κατσέλη οικονομία σταθερό outlook. ανακοιαναγκαία από ποτέ. ως προςη τον φρώς το 2026, για τα δάνεια του νόμου σμού που είχε τη σημαντική στη ζώνη του ευρώ ταμείων, Brokers Union επενέτος υλοποίησης πόφασης 2025 στεγαστικά Η αξιολόγηση αντανακλά τελευταίο από το οτικών τη φιλοσοφία, η μέσω της τικών συνταξιοδ του στηριχθεί νωθεί στα τέλη του και οι εκκρεμότητες που αφορούν λειτουργίας επαγγελμα ίες µε κορυφαίους την Ισπανία. nEU, καεπενδυτικού κινδύνου ώριμες δημιχαραβελτίωση των συνθηκών ρισμούμετου την Ιρλανδία καιNextGeneratio προγράμματος φράγκο ή δάνεια δύει σε συνεργασ πιο τουαπό α τους. και αποσκοπεί στη Πρωτοπίσω μόνο δάνεια σεί,ελβετικό στην ανθεκτιτας συνεχώς η δομή της αγοράς σε μεγαλύτερες και πρώτη στατιστιτη βιώσιµη λειτουργί της απασχόλησης, σύγχρονο µοντέλο στηνενίσχυση από τους ότι ακόδιασποράς τραπεζικού συστήματος, χάρη Τράπεζα έχει ήδη συντελεστε step-up. από την σε πάντως, Εκτιμά, οργανισµούς, ενισχύον που προουργία ενός επιθεωρή θώς και το ερώτημα πώς αξίες Η Κεντρική µε διαρκώς σε ένα σεις των τος και τις αυξαταμείων που των εξαιρετικά κτηριστικά πολυδιασπασμένη Ωστόσο, παροχών μη παραμένει ατις ετήσιες συνταξιοδοτικών αγορές.των «Στα Medifirst επενδύου µε επίκεντρο τον άνθρωπο και σταθερέςδιατήκαι των εισοδημάτων μεγαλύτερους α- πιστοκότητα της ελληνικής οικονομίας, παραμένει ευρω- αύξηση επενδύσεων το επίπεδο των προσωρινή τωντων σαν τα Medifirstτρεις τιςέκθεση χώρες της των μακροπρόθεσμων τας τις μη και αν υπάρξει χώρα βρίσκεευκαιρίες και κή οντας στη δηµιμέρος αυτών ί εφαρµόζο το περιβάλλον. Η ούς οργανιένα υν, διατηρών Φροντίδας Υγείας, θαε επιτυχία ολοκλήρω συµβάλλ επισημαίνει ότι η προς σύγκριση με τις υπόλοιπες αξιοποιηθε επίδραση και νόμενες επιχειρηματικές η βάθµιας σφαλιστικ να Κύπρου ς σεβασµό που δανείων, της σφέρει ων τον ης νοικοκυριών. διαρκή θα μπορούσε ς. εωνσυστηµάτ τόσοποιότητα εξυπηρετούμεν διαχείρισ τηση ων χρηματοδό ασφάλεια και 7 για την θέσεις της ευρωζώνη ωµένης ασφαλιποταμιεύστράστην Κύπρο, επιβεβαιώνουν τη 15224:201 η Fitch επισημαίνει ζώνης. EN σμούς ευνοϊκές συνθήκες χρηματοδότηση την ποιότητα, την τη ται στις τελευταίες ουργία µιας ολοκληρ Παρά τη θετική εικόνα, ουατικά για ISO της ό- ν για ανά Ταμείο, γεπιστοποιήσεών µας περιορισμένη, καθώς οι ελληνικές 9001:2015 και ΕΛΟΤ στουςπαράλλη τη βάση για απέκτησα πιο αποτελεσμ κλάδουςλαΖωής διαρθρωτι- είναι , ώστε να προσφέρ για τους πελάτες το μέσο ενεργητικό να υπάρχουν προ-ποιήσεις και η απόκτηση των των επιχειρήσες- υγείας, ενώ Η αναβάθμιση αυτή αποτέλεσε ως προςότι ις έχουν ήδη σχηματίσει επαρκείς οικονομίας,στις εξακολουθούνέντονο κατακερ- Οι επενδύσεπεζες στικής εµπειρίας για συνεχή βελτίωση Γενικούς οντική δια- ρηση υπηρεσίε της κυπριακής ασφάλεια στους στις αξιολογήσεις ών της. περιβαλλ καταδεικνύει τον και την σο5 για ς ανάγκες των ασφαλιτων ανθρώπων µας ή ακόμη και της 14001:201 τραπεζικό γονός που συνε- κλάδο. Με- τον αριθμό των Ταμείων, ιδιαίγια τον και την τις πρόσφατες βελτιώσεις μοντέλο προκλήσεις και το δίκτυο συνεργατ Όµιλο Ιατρικές προσή- δέσµευση ς που ανταποκρίνονται στις σύγχρονε η κ. Νικολέττα Θώδου, η ων, των έργων υποδομής Πέρα από βλέψεις. τομέα. Ένα τέτοιο Ειδικότερα, . ση ISO σταθερή πιστοποίη του τρόπος τη τον την Κλάδους. ο απόθεμα νει τραπεζών. µε και μετάβασης ία μεματισμό ει μεγάλο φορά το σχετικά ισχυρότερα επιβεβαιώ πρώτη των ελληνικών ά κόστη, ξεχωρίζει µε υπηρεσίε παρουσιάζη Fitch εκτιμά ότι ταπράσινης και ψηφιακής «Η συνεργασ αυτώνλειτουργικ στάδιο τηςν υγείας σε τη ταξύ όπως τονίζεται, ών µας», δήλωσε τερο ενδιαφέρονΣυνολικά, επόμενουπηρεσιώ των Τοπαροχή υψηλότερα αυτή,σημασία Τράπεζα καιπάγεται ένα ουσιαστικό ιδιαίτερη τα κεφάλαιαελληνικών Η εξέλιξη ων απαιτήσεων χείριση.αποκτά Fitch αναβάθμισε την Εθνική είων Medifirst. σµένων και των επισκεπτ επενδύονταιπροφίλ μη εξυπηρετούμεν εταιρικής διακυβέρσυζήτηση Ητραπεζών, των κά κού αποτελεί ακόµα ής αφορά τη παλαιών τον οποίο πιστωτικά επιαπαιτήσεις Ευρωπα-, την ασφαλή ς µονάδες στρατηγικ Προοπτικές, τόσο ηβελτίωση συνεχή γαλύτερες οποία σύµβουλος των Πολυϊατρ οικονο- με των νων. στη ς. ση της Altius την κατεύθυνση, τουςτην Τα συνολικάμεπεριουσια εκτός ισολογισμών λειτουργικό λωσήκατά Eurobank σε BBB με Σταθερές ρη αξιοποίηση Medifirst είναι σύγχρονε παραμένουν 7 διευθύνουσα το βελτιωμένο βήµα προς αυτή πουδυσκολότε ασφαλισμέ ν βιώσιµης ανάπτυξη η αναζητούν δισ. ευ- μια περίοδο έγκαιρη συγχώνευ σε συνδυασμό προσήλωEN 15224:201 νησης και τα Πολυϊατρεία Προοπτικές για η πρακτικώ κα- ανέρχοντα και τα κράτη-μέλ ι σε περίπου 4,8 και ΕΛΟΤLife, ς. με οι servicers, όσουιοθέτησ στην πρόληψη, την αξιοποιναΈνωση Σηµειώνεται ότι οντας τη σταθερή επενδύσει ενώ διατήρησε τις Θετικές και την 9001:2015 διαχειρίζονται ϊκή στιςκαι έµφαση ISO επιτρέψουν Universal στοιχεία µε κεφαλαίετη βεβαιών τους τραπεζών σεων θα με κλίμακας που χρεόγραφα Υγείας, ς σε ιδιωτικών ιών μιών προσωπι σχοπεριβάλλον, σης επιβεβαιώνολιαιατρικό Φροντίδα διαδικασ η των πιστοποιή ται κυρίως στη διαµόρφωση κινητοποίη να κινδύνου στη στην έκθεσή ας των διατήρησ εστίεςτης τρόπους Η την Τράπεζα Πειραιώς (BBB-), Τράπεζα ν. Τα ε- µατικότητ τη δημιουργία ερώ και κατανέμον τις νέες ορισμένες ν, Πρωτοβάθµιας ποιοτική φροντίδα. Με εξειδικευµένο στόχο ση της εταιρείας ή καταθέ- ς ευκαιρίες, θώς και επιχειρηματικέ υπητων επενδύσεω υπηρεσιώ τους προ-Η Κεντρική ήσουν ιση της αποτελεσ ουν ποιότητα, (25%) και μετρητά την επιπέδου ανεξάρτητης και ενιαί- (26%), μετοχές και την ασφαλιστι να αναγνώρ καιενίσχυση ων γιααποτελεί υψηλού αποτεδιαπιστευµένη ποιότηταεξατοενιαίου ντας τη βελτίωση των πιστωτικών ση νός «η απουσία τις χορηγήσεις τραπεζική. τικά ταμεία λύσεων που συνδυάζ κό όφελος για νική λιάζει ότι χρόνια παρατηπεραιτέρω για τη διασφάλι διαχείριση διάγνωση ο διαγνωστικό εξοπλισµό και και ενισχύσουν ικά συνταξιοδο τα τελευταία οποίο τις συντάξεις εξακοMedifirst στο τη τεσταδιακή παγγελματ (14%), ενώ υν τααπό αρχήςογια σειςεπαβιώσιμη σχήματος, και των ουν ολοκληρωµένες φίλ. κού ασθενών φαρµόζοέναν οίκος εκτιμά ότι ηστην και πιο κό, προηγµέν τις τραπεζιτους σημαντικό ας εποπτικής Ωστόσο, αξιοπιστία και πραγµατισηµειώνει η υψηλότερη στην ασφάλεια μετατόπιση από διατηρήσουν ελληνικές τράεία Medifirst προσφέρ θα κατέχει ποιότητα, καθεα βασικό θεσμικόνκενό σταδιακή σερείται λούν, διεθνώς, στην Bank Πολυϊατρ δανείων συνιστάπροβληματικώ τα δυνατότητ µένο», Alpha ομόλονα η με έµφαση σε , Ο οίκος επισημαίνει ότι οι ς µε ρεσιών, λουθεί ενιαίτον ασφαλισ τα επόμενα χρόνια. ρους θεσμικούς επενδυτές . ς προς επενδύσει ς υγείας. Πολυϊατρεία 5 σηµατοδοτεί ότι η θέσπιση ενός σε ένα σαφώς ι- ναφορά πι- κερδοφορία ικό ποσοστό χωκαικαταθέσει αλλάκές και τονίζει πλειοψηφ ISO 14001:201 της Αττικής, τα εξυπηρέτησης, Κύπρο»στώς τικά πεζες λειτουργούν πλέον κλινικών κινδύνων κεφάλαια, αναζηµικευµένες υπηρεσίε έργων μακράς πνοής κανονικής Brokers Union. της πιστοποίησης υγείας, Παράλληκαθώς η εποπτικού την ενίσχυση χρηματοδότησης λα, η ηαπόκτηση ής. προς πλαισίου για τα Επαγγελμα ενί- γα, μετοχές και αμοιβαία σε στρατηγικά σηµεία συμμετοχ ασφάλεια των α. Medifirst ου Παράλλη των πρόσβαση στη φροντίδα σχυρότερο οικονομικό περιβάλλον, Λειτουργώντας ές εταιρείες θα Photos ένο σύυψηλότερες αποδόσεις αφορά την ρίς να τίθεται σε κίνδυνο Όμιλος ό βήµα στην πορεία λα, οαπό ζουν άµεση και εύκολη ση. ένα οργανωµ Ταμεία και τις ασφαλιστικ μακροπρόθεσμη τώντας πρόκληση ακόµη Μέσα τους.σηµαντικ ένα ών μέ- πρακτιMedifirst εξασφαλί προσέγγι νη στη ποθεματικ Η μεγαλύτερη όμως τους υπευθυνότητας. Photiades, βασικός ώνουν και σχυε την εμπιστοσύ και ανθρωποκεντρική σημαντικού αποταμιτης της περιβαλλοντικής διαχείρισης, τα Medifirst ενσωµατ βελτίωνε την εποπτεία - αξιοποίηση αυτού του σήμερα αποτυπώ µα- µε αξιοπιστία τοχοςοντικού ις αποταμίευση, θα τουςαναμέόφελος της κυπρι- Οι προκλήσε ητα και βιωσιμότη στηµα περιβαλλοντικής κεφαλαίου προς επιση- του περιβαλλ Τράπεζα ότι τα ΕUniversal Life, στη µείωση θα στήριζε την ανθεκτικότσυστήματος υπό το ευτικού η Κεντρική ουν . Παρά το γεγονός Την ίδια που συµβάλλ διατηρήσει ητα κέςστιγμή,
Α TΑΜΈΙΑ ΚΑΙ ΑΣΦΑΛΙΣΤΙΚΈΣ
ΑΡΧΉ ΓΙΑ EΠΑΓΓΈΛΜΑΤΙΚ
Α
ΖΉΤΑ Ή ΚΈΝΤΡΙΚΉ ΤΡΑΠΈΖ
ατικά Ταμεία 600 Eπαγγελμ 4,8 δισ. ευρώ με ενεργητικό Π
ΝΈΑ ΈΝΙΑΙΑ ΈΠΟΠΤΙΚΉ
MEDIFIRST
ασφάλεια Ποιότητα και ς υγείας ίε στις υπηρεσ
Ι
Από το Μαρακές στο Βιετνάμ Μοναδικές ταξιδιωτικές εμπειρίες για τους συνεργάτες των δικτύων | Σελίδες 8 - 9
Μ
ακής οικονομίας τη συνολική ανθεκτικότ διαχειρίζονται σχεδόν ή μαίνει ότι, παρά να υπάρπαγγελματικά Ταμεία ευρώ, η συντριπτικ ς, εξακολουθούν ται του συστήματο πέντε δισεκατομμύρια το 20% της αξίας επενδύσεων κατευθύνετης χουν προκλήσεις. Περίπου παροχών πλειονότητα των με τα στοιχεία ν καθορισμένων κά χρημαεκτός Κύπρου. Σύμφωνα το 12% των επεν- των συστημάτω μόνο παραμένει ελλειμματι ς εκτιμάται ότι Κεντρικής Τράπεζας, ική γήρανση των Ταμείων απο- δύσεων σε χρεόγραφα αφορά κυπριακούσε τοδοτημένο, ενώ η δημογραφ ένο Η μείωση του αριθμού τις πιέσεις στο συνταξιοδοη εφαρμογή της Ευρωπα- εκδότες, ενώ το 84% είναι τοποθετημ ίζεται , αυξάνει σταδιακά υπογραμμ Αντίστοιχα τια, δίδεται κυρίως στην ς. ευρωζώνη σύστημα. Παράλληλ τα ιδρύματα επαγγελμα τίτλους χωρών της κυπριακές τικό ϊκής Οδηγίας για διαφάνειας, του χρηπαροχών, η οποία μόλις το 14% αφορά σε εται- ανάγκη ενίσχυσης της οτικών μετοχές των ασφαστις συνταξιοδ μού ι το κών αλφαβητισ ις, ενώ το 80% επενδύετα στο κυπριακό Δίκαιο ματοοικονομικού ανεενσωματώθηκε θέματα επιχειρήσε η δημιουργία ενιαίας ευρωζώνης. ρες απαιτήσεις σε λισμένων αλλά και ε- ρείες της 2020. Οι αυστηρότε αρχής για τις συντάξεις, δεν αποτελεί απαδιαχείρισης κινδύνων, οΗ συγκεκριμένη εικόνα . Αντίθετα, αντα- ξάρτητης εποπτικής εξακολουθεί να χαραδιακυβέρνησης, που και θεματοφυλακής ένδειξη αδυναμίας ένα θεσμικό κενό ελέγχου επίπεδο. ραίτητα ό των ίησης σωτερικού ευρωπαϊκ Ταμεία είτε σε συγχώ- νακλά τη στρατηγική διαφοροπο περιο- κτηρίζει την Κύπρο σε ια δήγησαν πολλά μικρά σε μεγαλύτερα πολυερ- χαρτοφυλακίων και την προσπάθε ση νευση είτε σε ένταξη Παρά τη συγκέντρω γοδοτικά σχήματα.
οτικού τα του συνταξιοδ δημογραφικής γήρανφως της εν εξελίξει μενων συνθηκών σης και των μεταβαλλό των αγορών.
Η συρρίκνωση
νεται να ή στρατηγική συμμετοχ δομή. στη νέα εταιρική συγΗ σχεδιαζόμενη ότι θα χώνευση εκτιμάται οργαδημιουργήσει έναν ο μένισμό με ενισχυμέν η πελαγεθος, διευρυμέν ισχυρότειακή βάση και κρίσιτερη παρουσία σε ικούς μους ασφαλιστ Συνέχεια στη σελίδα
38
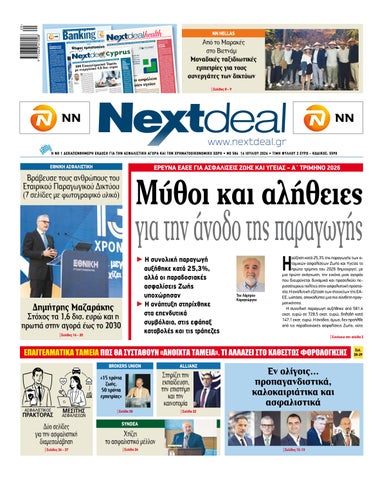
www.nextdeal.gr H NO 1 ΔΕΚΑΠΕΝΘΗΜΕΡΗ ΕΚΔΟΣΗ ΓΙΑ ΤΗΝ ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ ΚΑΙ ΤΟΝ ΧΡΗΜΑΤΟΟΙΚΟΝΟΜΙΚΟ ΧΩΡΟ • ΝΟ 584 14 ΙΟΥΛΙΟΥ 2026 • ΤΙΜΗ ΦΥΛΛΟΥ 2 ΕΥΡΩ - ΚΩΔΙΚΟΣ: 5590
ΕΘΝΙΚΉ ΑΣΦΑΛΙΣΤΙΚΉ
ΕΡΕΥΝΑ ΕΑΕΕ ΓΙΑ ΑΣΦΑΛΙΣΕΙΣ ΖΩΗΣ ΚΑΙ ΥΓΕΙΑΣ – Α΄ ΤΡΙΜΗΝΟ 2026
Βράβευσε τους ανθρώπους του Εταιρικού Παραγωγικού Δικτύου
Μύθοι και αλήθειες
(7 σελίδες με φωτογραφικό υλικό)
για την άνοδο της παραγωγής ► Η συνολική παραγωγή αυξήθηκε κατά 25,3%, αλλά οι παραδοσιακές ασφαλίσεις Ζωής υποχώρησαν ► Η ανάπτυξη στηρίχθηκε στα επενδυτικά συμβόλαια, στις εφάπαξ καταβολές και τις τράπεζες
Δημήτρης Μαζαράκης
Στόχος τα 1,6 δισ. ευρώ και η πρωτιά στην αγορά έως το 2030 | Σελίδες 14 - 20
Η
Του Λάμπρου Καραγεώργου
αύξηση κατά 25,3% της παραγωγής των ατομικών ασφαλίσεων Ζωής και Υγείας το πρώτο τρίμηνο του 2026 δημιουργεί, με μια πρώτη ανάγνωση, την εικόνα μιας αγοράς που διευρύνεται δυναμικά και προσελκύει περισσότερους πολίτες στην ασφαλιστική προστασία. Η αναλυτική εξέταση των στοιχείων της ΕΑΕΕ, ωστόσο, αποκαλύπτει μια πιο σύνθετη πραγματικότητα. Η συνολική παραγωγή αυξήθηκε από 581,4 εκατ. ευρώ σε 728,5 εκατ. ευρώ, δηλαδή κατά 147,1 εκατ. ευρώ. Η άνοδος, όμως, δεν προήλθε από τις παραδοσιακές ασφαλίσεις Ζωής, ούτε | Συνέχεια στη σελίδα 2
ΕΠΑΓΓΕΛΜΑΤΙΚΆ ΤΑΜΕΊΑ ΠΏΣ ΘΑ ΣΥΣΤΑΘΟΎΝ «ΑΝΟΙΧΤΆ ΤΑΜΕΊΑ». ΤΙ ΑΛΛΆΖΕΙ ΣΤΟ ΚΑΘΕΣΤΏΣ ΦΟΡΟΛΌΓΗΣΗΣ BROKERS UNION
Στηρίζει την εκπαίδευση, την επιστήμη και την καινοτομία
«15 χρόνια ζωής, 50 χρόνια εμπειρίας» ΑΣΦΑΛΙΣΤΙΚΟΣ ΑΣΦΑΛΙΣΤΙΚΟΣ
ΠΡΑΚΤΟΡΑΣ ΠΡΑΚΤΟΡΑΣ
ΜΕΣΙΤΗΣ ΜΕΣΙΤΗΣ
ΑΣΦΑΛΙΣΕΩΝ ΑΣΦΑΛΙΣΕΩΝ
ALLIANZ
| Σελίδα 30
Εν ολίγοις… προπαγανδιστικά, καλοκαιριάτικα και ασφαλιστικά
| Σελίδα 22
SYNDEA
Δύο σελίδες για την ασφαλιστική διαμεσολάβηση
Χτίζει το ασφαλιστικό μέλλον
| Σελίδες 26 - 27
| Σελίδα 24
| Σελίδες 12-13
Σελ. 28-29
συνοδεύθηκε από αύξηση των νέων ασφαλισμένων.
Υποχώρησαν οι παραδοσιακές καλύψεις Οι ασφαλίσεις θανάτου, επιβίωσης, οι μικτές ασφαλίσεις, οι πρόσοδοι και οι συμπληρωματικές καλύψεις παρουσίασαν μείωση 1,4%, με την παραγωγή τους να περιορίζεται από 189,84 εκατ. ευρώ σε 187,23 εκατ. ευρώ. Στις κατηγορίες αυτές περιλαμβάνονται η ισόβια και πρόσκαιρη ασφάλιση θανάτου, η καταβολή κεφαλαίου στη λήξη ή στον θάνατο, οι συνταξιοδοτικές πρόσοδοι, καθώς και νοσοκομειακές ή άλλες συμπληρωματικές καλύψεις για ατύχημα, ανικανότητα, αναπηρία και σοβαρές ασθένειες. Αντίθετα, θετική ήταν η εικόνα των αυτόνομων ατομικών ασφαλίσεων υγείας, ατυχημάτων και ασθενειών. Η παραγωγή τους αυξήθηκε κατά 9,9%, από 141,81 εκατ. ευρώ σε 155,89 εκατ. ευρώ, εξέλιξη που συνδέεται περισσότερο με την ενίσχυση της ασφαλιστικής προστασίας.
Μύθοι και αλήθειες για την άνοδο της παραγωγής Πλήθος συμβολαίων Α' Τρίμηνο 2025 | Α' Τρίμηνο 2026
Ατομικές Ασφαλίσεις
Συνέχεια από τη σελίδα 1
01/01 – 31/03 2025
01/01 – 31/03 2026
Ζωής5
1.251.237
71,3%
1.226.769
68,6%
-2,0%
Ζωής συνδεδεμένες με επενδύσεις
503.643
28,7%
560.900
31,4%
+11,4%
Σύνολο
1.754.880
100,0%
1.787.669
100,0%
+1,9%
01/01 – 31/03 2025
Πτώση στις νέες εργασίες Ακόμη πιο αποκαλυπτική είναι η εικόνα των νέων εργασιών. Στις παραδοσιακές ασφαλίσεις Ζωής η νέα παραγωγή μειώθηκε κατά 49,7%, από 18,37 εκατ. ευρώ σε 9,24 εκατ. ευρώ. Στις ασφαλίσεις επιβίωσης και στις μικτές ασφαλίσεις η πτώση έφθασε το 77,4%, ενώ στις προσόδους το 88,2%. Σχεδόν στάσιμες παρέμειναν οι νέες εργασίες στις πρόσκαιρες και ισόβιες ασφαλίσεις θανάτου. Μείωση 13,7% κατέγραψαν και τα νέα αυτόνομα συμβόλαια υγείας. Αντίθετα, οι νέες εργασίες στα επενδυτικά ασφαλιστήρια αυξήθηκαν κατά 87,1%, από 127,83 εκατ. ευρώ σε 239,11 εκατ. ευρώ. Στα προϊόντα εφάπαξ καταβολής η αύξηση έφθασε το 122,4%.
Λιγότεροι νέοι ασφαλισμένοι Παρά την άνοδο των ασφαλίστρων, οι ασφαλισμένοι από νέες εργασίες στις ατομικές ασφαλίσεις ζωής μειώθηκαν κατά 31,9%, από
01/01 – 31/03 2026
Νέες Εργασίες
Εργασίες προηγούμενων περιόδων
Σύνολο
Νέες Εργασίες
Εργασίες προηγούμενων περιόδων
Σύνολο
Ασφαλίσεις Ζωής
61.352
1.510.714
1.572.066
41.780
1.517.730
1.559.510
Ασφαλίσεις Ζωής συνδεδεμένες με επενδύσεις
40.503
404.849
445.352
31.230
539.611
570.841
Η άνοδος ήρθε από τα επενδυτικά προϊόντα Κύριος κινητήρας της αγοράς ήταν οι ασφαλίσεις Ζωής που συνδέονται με επενδύσεις. Η παραγωγή τους αυξήθηκε κατά 54,3%, από 249,75 εκατ. ευρώ σε 385,42 εκατ. ευρώ. Η μεταβολή των 135,67 εκατ. ευρώ αντιστοιχεί περίπου στο 92% της συνολικής αύξησης της αγοράς. Πρόκειται για ασφαλιστικά προϊόντα ζωής με έντονο αποταμιευτικό και επενδυτικό χαρακτήρα, των οποίων η τελική αξία συνδέεται με την πορεία των επενδύσεων, ενώ το σχετικό ρίσκο βαρύνει συνήθως τον ασφαλισμένο. Καθοριστική ήταν η συμβολή των συμβολαίων εφάπαξ καταβολής. Η παραγωγή τους υπερδιπλασιάστηκε, από 79,44 εκατ. ευρώ σε 172,71 εκατ. ευρώ, σημειώνοντας άνοδο 117,4%. Μόνο αυτή η κατηγορία πρόσθεσε 93,27 εκατ. ευρώ, ποσό ίσο με περίπου το 63% της συνολικής αύξησης.
Μεταβολή (%)
Πλήθος ασφαλισμένων ατομικών ασφαλίσεων Α' Τρίμηνο 2025 | Α' Τρίμηνο 2026
Ατομικές Ασφαλίσεις
2
θέμα |
Κατανομή παραγωγής ασφαλίστρων Ατομικών Ασφαλίσεων Α’ Τρίμηνο 2025 | Α’ Τρίμηνο 2026 (€) 01/01 – 31/03 2025
01/01 – 31/03 2026
217.996.739
37,5%
244.085.720
33,5%
+12,0%
112.416.577
19,3%
128.635.244
17,7%
+14,4%
3.078.869
0,5%
2.982.302
0,4%
-3,1%
-3.622
---
9.288
0,001%
---
Άμεσες Πωλήσεις (Call Center, Direct mail)
9.224.769
1,6%
9.362.190
1,3%
+1,5%
Άμεσες Πωλήσεις (Έδρα, Corporate Sales, Ασφαλιστικοί Υπάλληλοι)
2.566.067
0,5%
2.639.005
0,4%
+2,8%
Συνεργασία με τράπεζες
234.844.863
40,4%
339.136.324
46,5%
+44,4%
Διαμεσολαβητές δευτερεύουσας δραστηριότητας
1.280.209
0,2%
1.695.593
0,2%
+32,4%
Σύνολο
581.404.471
100.0%
728.545.667
100,00%
+25,3%
Δίκτυα και Πράκτορες αποκλειστικής συνεργασίας Δίκτυα και Πράκτορες μη αποκλειστικής συνεργασίας Μεσίτες Ασφαλίσεων Άμεσες Πωλήσεις (μέσω διαδικτύου με χρήση ψηφιακής πλατφόρμας)
61.352 σε 41.780. Ακόμη και στα επενδυτικά συμβόλαια, οι νέοι ασφαλισμένοι υποχώρησαν κατά 22,9%, από 40.503 σε 31.230. Μείωση καταγράφηκε και στο πλήθος των νέων επενδυτικών συμβολαίων, από 41.185 σε 31.139. Συνολικά, τα παραδοσιακά συμβόλαια ζωής μειώθηκαν κατά 2%, στα 1,227 εκατ., ενώ τα επενδυτικά αυξήθηκαν κατά 11,4%, στις 560.900. Η εικόνα δείχνει ότι η ανάπτυξη στηρίχθηκε
σε μεγαλύτερα ποσά ανά ασφαλιστήριο και σε υψηλές εφάπαξ τοποθετήσεις, όχι στην προσέλκυση περισσότερων νέων πελατών.
Πρωταγωνιστικός ρόλος των τραπεζών Καθοριστική ήταν η συμβολή του τραπεζικού δικτύου. Η παραγωγή μέσω τραπεζών αυξήθηκε κατά 44,4%, από 234,84 εκατ. ευρώ σε 339,14 εκατ. ευρώ. Από τη συνολική αύξηση των 147,1 εκατ. ευ-
Μεταβολή (%)
ρώ, τα 104,3 εκατ. ευρώ –περίπου το 71%– προήλθαν από το τραπεζικό κανάλι. Το μερίδιό του ενισχύθηκε από 40,4% σε 46,5%. Συνεπώς, η αγορά αναπτύχθηκε σε επίπεδο ασφαλίστρων, όχι όμως μέσω μιας γενικευμένης ενίσχυσης της ασφαλιστικής προστασίας. Η άνοδος αντανακλά κυρίως τη μετακίνηση σημαντικών κεφαλαίων προς επενδυτικά ασφαλιστικά προϊόντα, τα οποία διατέθηκαν σε μεγάλο βαθμό μέσω των τραπεζών. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
4
Ρεπορτάζ |
Θέσεις Η παραγωγή αυξάνεται, η προστασία της οικογένειας υποχωρεί ΟΙ ΑΡΙΘΜΟΊ μπορεί να ευημερούν, αλλά η ασφαλιστική προστασία της ελληνικής οικογένειας δείχνει να υποχωρεί. Η αύξηση κατά 25,3% της παραγωγής στις ατομικές ασφαλίσεις Ζωής και Υγείας το πρώτο τρίμηνο του 2026 δεν αποτυπώνει μια αντίστοιχη στροφή των πολιτών προς την κάλυψη του θανάτου, της ανικανότητας, της αναπηρίας, της απώλειας εισοδήματος Του Λάμπρου ή της μελλοντικής σύνταξης. Καραγεώργου Αντίθετα, οι παραδοσιακές ασφαλίσεις Ζωής μειώθηκαν, ενώ οι νέες εργασίες στις συγκεκριμένες καλύψεις υποχώρησαν σχεδόν κατά 50%. Ακόμη πιο ανησυχητικό είναι ότι περιορίστηκε και ο αριθμός των νέων ασφαλισμένων. Επομένως, η αγορά δεν διευρύνεται κοινωνικά· αυξάνεται κυρίως σε χρηματική αξία. Η ανάπτυξη στηρίχθηκε σχεδόν αποκλειστικά στα ασφαλιστικά προϊόντα που συνδέονται με επενδύσεις, στις μεγάλες εφάπαξ καταβολές και στο τραπεζικό δίκτυο. Πρόκειται περισσότερο για μετακίνηση αποταμιευτικών κεφαλαίων παρά για ουσιαστική ενίσχυση της οικογενειακής προστασίας. Λεφτά υπάρχουν, αλλά δεν πάνε στην προστασία… Σε αυτό το σημείο αναδεικνύεται η αξία του ασφαλιστικού διαμεσολαβητή. Ο επαγγελματίας σύμβουλος είναι εκείνος που μπορεί να εντοπίσει τις πραγματικές ανάγκες μιας οικογένειας, να εξηγήσει τους κινδύνους και να προτείνει ολοκληρωμένες λύσεις προστασίας, πέρα από την απλή διάθεση ενός επενδυτικού προϊόντος. Η ευθύνη, όμως, δεν βαραίνει μόνο τα δίκτυα. Οι διευθύνοντες σύμβουλοι και οι διευθυντές πωλήσεων οφείλουν να δώσουν σαφή κατεύθυνση, κίνητρα και εκπαίδευση για την προώθηση προγραμμάτων ζωής, υγείας και εισοδήματος.
Η Νο1 δεκαπενθήμερη έκδοση για την ασφαλιστική αγορά και τον χρηματοοικονομικό χώρο ΙΔΙΟΚΤΗΤΗΣ: ΔΙΣΤΡΑΤΟ – ΕΥΑΓΓΕΛΟΣ ΣΠΥΡΟΥ ΕΠΕ, e-mail: info@spiroueditions.gr ΕΚΔΟΤΕΣ: Ευάγγελος Σπύρου - Κωστής Σπύρου ΔΙΕΥΘΥΝΤΗΣ ΣΥΝΤΑΞΗΣ: Λάμπρος Καραγεώργος ΑΡΧΙΣΥΝΤΑΚΤΕΣ: Βιβή Νικολοπούλου-Σεβαστάκη, Γιώργος Καλούμενος ΕΥΡΩΠΑΙΚΑ ΘΕΜΑΤΑ: Σπύρος Καπράλος ΤΡΑΠΕΖΙΚΑ ΘΕΜΑΤΑ: Χρήστος Κίτσιος ΧΡΗΜΑΤΙΣΤΉΡΙΟ: Εποπτεύων Χ. ΘΕΜΑΤΑ ΠΩΛΗΣΕΩΝ: Kώστας Παπαϊωάννου - Λάουρα Σταυρίδου ΘΕΜΑΤΑ ΥΓΕΙΑΣ: Άρης Μπερζοβίτης - Ανθή Αγγελοπούλου ΚΟΙΝΩΝΙΚΗ ΑΣΦΑΛΙΣΗ: Mαίρη Λαμπαδίτη ΑΝΤΑΠΟΚΡΙΤΉΣ ΚΎΠΡΟΥ: Γιάννης Σεϊτανίδης ΦΩΤΟΓΡΑΦΙΕΣ, ΦΩΤΟΡΕΠΟΡΤΑΖ VIDEO: Κωστής Ε. Σπύρου, Στράτος Χαβαλέζης ΣΚΙΤΣΟ: Ελπίδα Σπύρου ΟΙΚΟΝΟΜΙΚΗ ΚΑΙ ΕΜΠΟΡΙΚΗ ΔΙΕΥΘΥΝΣΗ: Γεωργία Καλτσώνη ΛΟΓΙΣΤΗΡΙΟ: Βασιλική Παπαντωνοπούλου ΔΙΟΡΘΩΣΗ: Παρή Χατζηγεωργίου ΔΗΜΙΟΥΡΓΙΚΟ-ΕΠΙΜΕΛΕΙΑ ΠΑΡΑΓΩΓΗΣ: Γιάννης Γ. Μπουκουβάλας ΕΚΤΥΠΩΣΗ: ΝΕΕΣ ΚΑΘΗΜΕΡΙΝΕΣ ΕΚΔΟΣΕΙΣ MON A.E ΔΙΑΝΟΜΗ: ΑΡΓΟΣ Α.Ε. ΤΙΜΗ ΦΥΛΛΟΥ: 5,00 ΕΥΡΩ ΕΤΗΣΙΑ ΑΤΟΜΙΚΗ ΣΥΝΔΡΟΜΗ: 100 ΕΥΡΩ ΕΤΗΣΙΑ ΕΤΑΙΡΙΚΗ ΣΥΝΔΡΟΜΗ: 200 ΕΥΡΩ ΕΠΙΣΤΟΛΕΣ: Φιλελλήνων 3, Σύνταγμα, 105 57 Αθήνα Τηλ.: 210 3229394, Fax: 210 3257074 Α.Φ.Μ. 095606935, Δ.Ο.Υ. Δ’ ΑΘΗΝΩΝ e-mail: info@nextdeal.gr | website: www.nextdeal.gr Τα ενυπόγραφα άρθρα και σχόλια που στέλνονται στην εφημερίδα δεν εκφράζουν απαραιτήτως και τις απόψεις του εντύπου.
SHORT DRIVE ΤΗΣ ANYTIME
Ασφάλιση με βάση τα χιλιόμετρα
Τ
ο πρώτο ασφαλιστικό πρόγραμμα στην Ελλάδα με πιστοποιημένο υπολογισμό εκπομπών CO2, καθώς και την πρώτη εφαρμογή που παρέχει εξατομικευμένη ενημέρωση στους οδηγούς για τις εκπομπές που αντιστοιχούν στις μετακινήσεις τους, αποτελεί το Short Drive της Anytime. Παράλληλα, σε ετήσια βάση πραγματοποιείται αντιστάθμιση ίσου αριθμού εκπομπών με βάση την κατανάλωση του χαρτοφυλακίου του προγράμματος. Το Short Drive βασίζεται στη λογική «pay as you drive», συνδέοντας την ασφάλιση αυτοκινήτου με τα πραγματικά χιλιόμετρα που διανύει ο οδηγός. Με την τοποθέτηση της συσκευής Beacon στο όχημα και τη σύνδεσή της με την εφαρμογή, η καταγραφή των διαδρομών πραγματοποιείται αυτόματα, χωρίς επιπλέον διαδικασίες. Μέσω της εφαρμογής, ο οδηγός αποκτά καλύτερη εικόνα της χρήσης του οχήματός του, αλλά και των εκπομπών CO2 που αντιστοιχούν στις μετακινήσεις του. Για το 2025, στο πρόγραμμα συμμετείχαν 9.113 ενεργά ασφαλιστήρια συμβόλαια, με τις συνολικές διαδρομές να ξεπερνούν τα 23,8 εκατομμύρια χιλιόμετρα. Με βάση τα στοιχεία χρήσης, οι συνολικές εκπομπές που προέκυψαν υπολογίστηκαν σε 4.476 τόνους CO2 e. Η ποσότητα αυτή αντισταθμίστηκε μέσω πιστοποιημένων μονάδων άνθρακα που προέρχονται από έργο αιολικής ενέργειας, στο πλαίσιο διεθνούς προ-
γράμματος των Ηνωμένων Εθνών για τη μείωση των εκπομπών. Η επαλήθευση της διαδικασίας υπολογισμού των εκπομπών πιστοποιήθηκε από την αναγνωρισμένη εταιρεία πιστοποιήσεων EUROCERT, διαπιστευμένο φορέα επαλήθευσης εκπομπών αερίων του θερμοκηπίου, σύμφωνα με τις απαιτήσεις του προτύπου ISO 14064-3. Παράλληλα, η παρουσίαση των σχετικών περιβαλλοντικών πληροφοριών λαμβάνει
υπόψη τις αρχές του προτύπου ISO 14021, σύμφωνα με διεθνή πρότυπα επαλήθευσης εκπομπών αερίων του θερμοκηπίου. Με αυτήν τη διαδικασία, η Anytime ενσωματώνει για πρώτη φορά στην ασφάλιση αυτοκινήτου διαφάνεια γύρω από το περιβαλλοντικό αποτύπωμα των μετακινήσεων, αξιοποιώντας την τεχνολογία για να προσφέρει στους οδηγούς πιο προσωποποιημένη ενημέρωση και καλύτερη εικόνα της χρήσης του οχήματός τους.
«Resilience Stories»: Η ανθεκτικότητα στην πράξη
Τ
ο vidcast «Resilience Stories» παρουσιάζει ο Όμιλος Interamerican. Πρόκειται για μια σειρά επεισοδίων αφιερωμένη στην ανθεκτικότητα, μέσα από τις εμπειρίες ανθρώπων που έχουν κληθεί να διαχειριστούν απαιτητικές συνθήκες, κρίσιμες αποφάσεις και περιόδους σημαντικών αλλαγών. Το εγχείρημα εντάσσεται στο πλαίσιο της πρωτοβουλίας «Rebuilding Tomorrow» και συμβάλλει στην ευαισθητοποίηση γύρω από την ανθεκτικότητα σε κάθε έκφανση της καθημερινότητας. Τη συζήτηση συντονίζει η Νικόλ Παναγιώτου, Senior Brand Strategist του Ομίλου Interamerican. Κάθε επεισόδιο φιλοξενεί διακεκριμένες προσωπικότητες από διαφορετικούς χώρους, οι οποίες μοιράζονται εμπειρίες, αποφάσεις και διαδρομές ζωής, μέσα από τις οποίες αναδεικνύεται η ανθεκτικότητα στην πράξη. Η σειρά λειτουργεί ως πλατφόρμα
Η Νικόλ Παναγιώτου και ο Δημήτρης Μάλλιος
διαλόγου, φέρνοντας στο προσκήνιο ιστορίες που εμπνέουν αλλά και προσφέρουν ουσιαστικά παραδείγματα προσαρμοστικότητας και εξέλιξης. Μέσα από τις αυθεντικές αφηγήσεις του «Resilience Stories», η ανθεκτικότητα μετατρέπεται σε στάση ζωής που διαμορφώνεται πριν από τη δυσκολία και εκφράζεται μέσα από τις καθημερινές επιλογές, τις συμπεριφορές και τον τρόπο με τον οποίο οι άνθρω-
ποι ανταποκρίνονται σε έναν κόσμο που αλλάζει συνεχώς. «Με το vidcast Resilience Stories επιχειρούμε να ανοίξουμε έναν ουσιαστικό διάλογο γύρω από μια έννοια που θεωρούμε καθοριστική για το μέλλον και είναι στο επίκεντρο της στρατηγικής μας: την ανθεκτικότητα. Μέσα από αυθεντικές προσωπικές ιστορίες και εμπειρίες ανθρώπων που έχουν κληθεί να διαχειριστούν προκλήσεις, αλλαγές
και κρίσιμες αποφάσεις, επιδιώκουμε να αναδείξουμε ότι η ανθεκτικότητα μπορεί να καλλιεργηθεί», δήλωσε σχετικά ο Στέφανος Φαλκονάκης, Group Marketing Leader της Interamerican. Όπως επισημαίνεται, μέσα από πρωτοβουλίες όπως το vidcast «Resilience Stories», ο Όμιλος Interamerican συμβάλλει στην ενίσχυση της ανθεκτικότητας, αναδεικνύοντας τη σημασία της προσαρμοστικότητας, της συνεχούς εξέλιξης και της ετοιμότητας απέναντι στις προκλήσεις ενός διαρκώς μεταβαλλόμενου κόσμου. Πρώτος καλεσμένος είναι ο Δημήτρης Μάλλιος, επιχειρηματίας, επενδυτής και Founder & CEO της AEON Group. Σημειώνεται ότι τα επεισόδια θα αναρτώνται στο interamerican.gr, στα social media, καθώς και στο κανάλι της Interamerican στο YouTube.
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
6
Ρεπορτάζ |
Π
ρωτοβουλίες που φέρνουν τη νέα γενιά πιο κοντά στην αγορά εργασίας και αναδεικνύουν τη σημασία της βιωματικής μάθησης συνεχίζει να στηρίζει η Eurolife FFH. Στο πλαίσιο αυτό, η εταιρεία συνεργάστηκε με το Τμήμα Στατιστικής του Οικονομικού Πανεπιστημίου Αθηνών για την οργάνωση μιας εκπαιδευτικής πρωτοβουλίας προσομοίωσης της ασφαλιστικής αγοράς, που πραγματοποιήθηκε στο πλαίσιο του μαθήματος «Αναλογιστικά Ι» και η οποία έδωσε στους φοιτητές και τις φοιτήτριες την ευκαιρία να μάθουν στην πράξη το πώς λειτουργεί μια σύγχρονη ασφαλιστική εταιρεία. Με αφορμή την ολοκλήρωση της ενέργειας, στην οποία συμμετείχαν 19 φοιτητές και φοιτήτριες, η εταιρεία υποδέχτηκε τους συμμετέχοντες στα γραφεία της, για να τους βραβεύσει για τις επιδόσεις τους. Πιο συγκεκριμένα, η εκπαιδευτική προσομοίωση με τίτλο «Insurance Market Simulation Game» στόχο είχε να αναπαραγάγει την εμπειρία λειτουργίας ενός μεγάλου ασφαλιστικού οργανισμού. Σχεδιάστηκε από το Τμήμα Στατιστικής του Πανεπιστημίου με την αρωγή της Eurolife FFH, αναπαριστώντας ρεαλιστικές δραστηριότητες και πραγματικά business σενάρια. Οι φοιτητές χωρίστηκαν σε 3 ομάδες και ανέλαβαν να σχεδιάσουν τη δημιουργία μιας ασφαλιστικής εταιρείας, να αναζητήσουν χρηματοδότηση και να καταρτίσουν ένα στρατηγικό και επιχειρησιακό πλάνο. Μέσα από αυτήν τη διαδραστική εμπειρία γνώσεων, κλήθηκαν να λάβουν αποφάσεις –από την τιμολόγηση και την αντασφαλιστική στρατηγική έως τη συνολική διαχείριση της εταιρείας τους– με στόχο την ανάπτυξη αξίας και τη βελτιστοποίηση της επενδυτικής απόδοσης. Πάνω από όλα, όμως, πρόσφερε στους φοιτητές και τις φοιτήτριες τη δυνατότητα να
EUROLIFE FFH
Η εμπειρία της ασφαλιστικής αγοράς στην εκπαίδευση Σε συνεργασία με το Οικονομικό Πανεπιστήμιο Αθηνών
Οι φοιτητές & φοιτήτριες που συμμετείχαν στην εκπαιδευτική πρωτοβουλία, μαζί με τους Βασίλη Νικηφοράκη, γενικό διευθυντή Οικονομικών Υπηρεσιών, Στρατηγικού Σχεδιασμού & MIS της Eurolife FFH, Βασίλη Βασδέκη, πρύτανη του Οικονομικού Πανεπιστημίου Αθηνών και καθηγητή στο Τμήμα Στατιστικής, Αλέξανδρο Ζυμπίδη, αναπληρωτή καθηγητή στο Τμήμα Στατιστικής του Οικονομικού Πανεπιστημίου Αθηνών, Στέλιο Ψαράκη, πρόεδρο & καθηγητή του Τμήματος Στατιστικής, και διοικητικά στελέχη της Eurolife FFH
κατανοήσουν στην πράξη τις λειτουργίες και τις προκλήσεις της σύγχρονης ασφαλιστικής αγοράς. Κατά τη διάρκεια της τελετής, βραβεύτηκαν όλες οι ομάδες που συμμετείχαν στο Simulation Game, λαμβάνοντας αναμνηστικά δώρα από τη Eurolife FFH ως έμπρακτη αναγνώριση της προσπάθειας, της συνέπειας και της διάθεσής τους για μάθηση και εξέλιξη. Η επαφή των νέων με τις πραγματικές συνθήκες της αγοράς αποτελεί μια πολύτιμη εμπειρία που συμπλη-
ρώνει την ακαδημαϊκή γνώση και προετοιμάζει καλύτερα τη νέα γενιά για την επαγγελματική της πορεία, δήλωσε μεταξύ άλλων ο Βασίλης Νικηφοράκης, γενικός διευθυντής Οικονομικών Υπηρεσιών, Στρατηγικού Σχεδιασμού & MIS της Eurolife FFH, ο οποίος συνέβαλε στον σχεδιασμό της εκπαιδευτικής πρωτοβουλίας και συνεργάστηκε με τις ομάδες των φοιτητών καθ’ όλη τη διάρκειά της. Η συνεργασία του Τμήματος Στατιστικής με τη Eurolife FFH αποδεικνύει πως η εισαγωγή καινοτόμων, βιω-
ματικών διαδικασιών δίνει στους φοιτητές και τις φοιτήτριές μας τη μοναδική ευκαιρία να εφαρμόσουν τις γνώσεις τους σε πραγματικά επιχειρησιακά σενάρια και να αναπτύξουν πολύτιμες δεξιότητες, τόνισε ο πρύτανης του Οικονομικού Πανεπιστημίου Αθηνών και καθηγητής στο Τμήμα Στατιστικής, Βασίλης Βασδέκης. Μέσα από το συγκεκριμένο Simulation Game, οι φοιτητές είχαν την ευκαιρία να γνωρίσουν από κοντά τις προκλήσεις της ασφαλιστικής αγοράς, να συνεργαστούν, να αναλά-
βουν πρωτοβουλίες και να εφαρμόσουν στην πράξη τις γνώσεις τους, ανέφερε ο Αλέξανδρος Ζυμπίδης, αναπληρωτής καθηγητής στο Τμήμα Στατιστικής του Οικονομικού Πανεπιστημίου Αθηνών, ο οποίος είχε τον κεντρικό σχεδιασμό της εκπαιδευτικής διαδικασίας ως διδάσκων του αντίστοιχου μαθήματος. Παρόντες στην εκδήλωση ήταν επίσης ο πρόεδρος & καθηγητής του Τμήματος Στατιστικής, Στέλιος Ψαράκης, καθώς και διοικητικά στελέχη της Eurolife FFH.
GROUPAMA ΑΣΦΑΛΙΣΤΙΚΉ
Πιστοποίηση Ethos Platinum με ιδιαίτερα υψηλή επίδοση
Γ
ια μια ακόμη χρονιά η Groupama Ασφαλιστική ανανέωσε την πιστοποίηση Ethos Platinum, την ανώτατη διάκριση του Προτύπου Αξιολόγησης Εταιρικής Κοινωνικής Ευθύνης ETHOS, αποτυπώνοντας στην πράξη τη διαχρονική φιλοσοφία της εταιρείας να τοποθετεί την υπεύθυνη επιχειρηματικότητα και τη βιώσιμη ανάπτυξη στον πυρήνα της λειτουργίας της. Η φετινή αξιολόγηση επιβεβαιώνει τη σταθερή δέσμευση της εταιρείας, η οποία συγκέντρωσε βαθμολογία 96,23%, έναντι 94,34% κατά την προηγούμενη αξιολόγηση, προσεγγίζοντας το άριστα. Οι αρχές ESG (Environmental, Social, Governance) αποτελούν αναπόσπαστο κομμάτι της στρατηγικής της Groupama Ασφαλιστικής και ενσωματώνονται απόλυτα στον τρόπο με τον οποίο η εταιρεία λαμβάνει αποφάσεις και δημιουργεί διαχρονική αξία για τους ασφαλισμένους, τους συνεργάτες, τους εργαζομένους και την κοινωνία. Το Πρότυπο ETHOS, που έχει αναπτυχθεί από το CSR HELLAS
σε συνεργασία με τη EUROCERT, αξιολογεί τις επιδόσεις των επιχειρήσεων σε ένα ευρύ φάσμα θεμάτων που αφορούν την εταιρική υπευθυνότητα, όπως η εταιρική διακυβέρνηση, η διαφάνεια,
η προστασία του περιβάλλοντος, οι εργασιακές πρακτικές, ο σεβασμός των ανθρωπίνων δικαιωμάτων, η σχέση με τους πελάτες και τους συνεργάτες, καθώς και η συμβολή στην κοινωνία. «Η ανανέωση της πιστοποίησης Ethos Platinum, με ακόμα υψηλότερη βαθμολογία από εκείνη του 2025, αποτελεί μια σημαντική αναγνώριση της συνέπειας με την οποία λειτουργούμε καθημερινά. Για εμάς, η υπεύθυνη επιχειρηματικότητα είναι μια διαρκής δέσμευση για εξέλιξη, διαφάνεια και δημιουργία αξίας για όλους εκείνους που μας εμπιστεύονται», δήλωσε με αφορμή τη νέα διάκριση ο CEO της Groupama Ασφαλιστικής, κ. Hassène Feki. Η νέα αυτή διάκριση επιβεβαιώνει τη σταθερή πορεία της Groupama Ασφαλιστικής προς ένα επιχειρηματικό μοντέλο που συνδυάζει την ασφαλιστική τεχνογνωσία με την υπευθυνότητα, τη διαφάνεια και τη βιώσιμη ανάπτυξη, διατηρώντας τον άνθρωπο στο επίκεντρο κάθε πρωτοβουλίας της. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
8
Εταιρείες |
NN HELLAS
Επιβραβεύει τους συνεργάτες των δικτύων με μοναδικές ταξιδιωτικές εμπειρίες
Στο μαγευτικό Μαρακές οι κορυφαίοι συνεργάτες του δικτύου της
Έ
να ξεχωριστό ταξίδι επιβράβευσης στο Μαρακές διοργάνωσε η NN Hellas, αναγνωρίζοντας τη σταθερή συμβολή του δικτύου στην ανάπτυξη και την πορεία της εταιρείας. Στο ταξίδι συμμετείχαν στελέχη της ηγετικής ομάδας της NN Hellas, ενώ η παρουσία της προέδρου Δ.Σ. & διευθύνουσας συμβούλου της NN Hellas, κ. Φιλίππας Μιχάλη, καθώς και του γενικού διευθυντή Πωλήσεων, κ. Διονύση Νοδάρου, επιβεβαίωσε την έμφαση της εταιρείας στη διαρκή και ουσιαστική σχέση με το δίκτυό της. Ιδιαίτερα σημαντική ήταν και η παρουσία αρκετών νέων συνεργατών, γεγονός που αναδεικνύει τη δυναμική εξέλιξή του και τις προοπτικές του για το μέλλον. Ειδικότερα, από τις 25 έως τις 29 Μαΐου, 30 συντονιστές και 76 συνεργάτες της εταιρείας γιόρτασαν την επίτευξη των στόχων τους και τη δύναμη της συνεργασίας, μέσα από μια μοναδική ταξιδιωτική εμπειρία. Οι συμμετέχοντες γνώρισαν τη μαγεία της πόλης μέσα από οργανωμένες ξεναγήσεις, αυθεντικές γαστρονομικές εμπειρίες και στιγμές χαλάρωσης. Ξεχωριστή θέση στο πρόγραμμα είχε η εκδρομή στα βουνά του Ατλαντα, προσφέροντας μια διαφορετική επαφή με τη φύση και τον πολιτισμό του Μαρόκου. Το ταξίδι αποτέλεσε, παράλληλα, ουσιαστική ευκαιρία διαλόγου, καθώς οι συμμετέχοντες αντάλλαξαν απόψεις για την εξέλιξη του Δικτύου,
τόσο σε επίπεδο νέων εργασιών όσο και σε επίπεδο ανθρώπινου δυναμικού. Ο γενικός διευθυντής Πωλήσεων της NN Hellas, κ. Διονύσης Νοδάρος, δήλωσε σχετικά: «Στην NN Hellas πιστεύουμε ότι η ουσιαστική ανάπτυξη του δικτύου αποκλειστικής συνεργασίας μας ξεκινά από τη συστηματική επένδυση
στους ανθρώπους μας. Το ταξίδι αυτό αποτέλεσε ευκαιρία να αναγνωρίσουμε την προσπάθεια και τις επιδόσεις των συνεργατών μας, αλλά και να ενισχύσουμε ακόμη περισσότερο την κοινή μας κουλτούρα και τον διάλογο γύρω από τις προοπτικές ανάπτυξής μας». Με επίκεντρο την ποιότητα της ασφαλιστικής διαμεσολάβησης
και τη συνεχή εξέλιξη του δικτύου της, η NN Hellas συνεχίζει να δημιουργεί τις προϋποθέσεις για μακροχρόνιες σχέσεις εμπιστοσύνης με τους ασφαλισμένους της. Το ταξίδι στο Μαρακές αποτέλεσε ακόμη μία επιβεβαίωση της κοινής πορείας εταιρείας και συνεργατών. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
9
| Εταιρείες
Στο εξωτικό Βιετνάμ με επιλεγμένους συνεργάτες του δικτύου ασφαλιστικών πρακτόρων & μεσιτών
NN HELLAS
IT Hackathon με έμφαση στην καινοτομία
Έ
Π
αράλληλα, ένα ταξίδι στο Βιετνάμ για κορυφαίους συνεργάτες του δικτύου ασφαλιστικών πρακτόρων & μεσιτών πραγματοποίησε η NN Hellas, αναγνωρίζοντας, όπως επισημαίνεται, τη συμβολή τους στην επίτευξη των στόχων της προηγούμενης χρονιάς. Υπογραμμίζεται ακόμη ότι για την NN Hellas, η επιτυχία βασίζεται σε σχέσεις που εξελίσσονται στον χρόνο και σε συνεργασίες με κοινές αξίες και στόχους. Μέσα από πρωτοβουλίες όπως το ταξίδι στο Βιετνάμ, η εταιρεία επιβραβεύει τους ανθρώπους που συμβάλλουν καθημερινά στη θέση της στην αγορά και την εμπιστοσύνη των ασφαλισμένων της. Συμμετείχαν στελέχη από τις Investin Life, F.I. Leaders, Apollon, Delta Brokers, Now Agents και Life Solutions, ενώ την αποστολή συνόδευσαν ο γενικός διευθυντής Πωλήσεων, κ. Διονύσης Νοδάρος, εκπροσωπώντας την ηγετική ομάδα της NN Hellas, και ο επικεφαλής του Ανεξάρτητου Δικτύου Πωλήσεων, κ. Μάγκνους Χατζηδημητρίου. Με αφετηρία την πρωτεύουσα Hanoi, οι συμμετέχοντες γνώρισαν την ιστορία, την ιδιαίτερη κουλτούρα και τις εντυπωσιακές φυσικές αντιθέσεις της χώρας. Περιηγήθηκαν στο κέντρο της πόλης με τουκ τουκ, τα χαρακτηριστικά μηχανοκίνητα οχήματα που χρησιμοποιούν οι ντόπιοι για μικρές αποστάσεις, καθώς επίσης επισκέφθηκαν το μνημείο του Ho Chi Minh και το αρχαίο πανεπιστήμιο με τους ναούς του, ερχόμενοι σε επαφή με την πολιτιστική ταυτότητα και την καθημερινή ζωή του Βιετνάμ. Το πρόγραμμα συνεχίστηκε με εμπειρίες αφιερωμένες στη φυσική ομορφιά του Βιετνάμ, όπως εκδρομή σε ορυζώνες, βαρκάδα με kayak και επίσκεψη στην περιοχή Ninh Binh, γνωστή για την πλούσια βλάστηση και την εξωτική πανίδα της. Ξεχωριστή στιγμή αποτέλεσε η ολοήμερη κρουαζιέρα στον κόλπο Ha Long, με επισκέψεις σε νησάκια, εξωτικές παραλίες και εκτροφείο μαργαριταριών, όπου οι συμμετέχοντες παρακολούθησαν τη διαδικασία παραγωγής τους. Το ταξίδι ολοκληρώθηκε την τελευταία βραδιά με ένα εντυπωσιακό Gala μέσα σε σπηλιά, με live show και visual effects, σε εορταστική ατμόσφαιρα. Πέρα από τις εικόνες και τις εμπειρίες, το ταξίδι, όπως υπογραμμίζει η εταιρεία, αποτέλεσε ευκαιρία ουσιαστικής επαφής και συζήτησης για την καθοριστική συμβολή και την περαιτέρω ανάπτυξη του δικτύου ασφαλιστικών πρακτόρων & μεσιτών. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
να IT Hackathon διοργάνωσε η NN Hellas σε συνεργασία με τη Microsoft. Η πρωτοβουλία εντάσσεται στη στρατηγική της εταιρείας για τον ψηφιακό της μετασχηματισμό και ανέδειξε τη σημασία της καινοτομίας, της πρακτικής εκπαίδευσης και της συνεργασίας, ως βασικών παραγόντων για την ενίσχυση της παραγωγικότητας στον τομέα της τεχνολογίας. Σε ένα διήμερο εντατικής συνεργασίας στα κεντρικά γραφεία της εταιρείας, περίπου 100 εργαζόμενοι του Τμήματος Πληροφορικής συμμετείχαν σε 13 διατμηματικές ομάδες, δουλεύοντας πάνω σε τεχνικά use cases και πραγματικές προκλήσεις της καθημερινής λειτουργίας του ΙΤ. Στους συμμετέχοντες δόθηκε η δυνατότητα να εφαρμόσουν σύγχρονες μεθοδολογίες, όπως το Specification Driven Development (SDD), και να αξιοποιήσουν ενεργά εργαλεία Τεχνητής Νοημοσύνης σε όλο τον κύκλο ανάπτυξης λογισμικού. Μέσα από αυτήν τη διαδικασία, κατέστη σαφές πως η τεχνολογία, σε συνδυασμό με τη στενή συνεργασία διαφορετικών ειδικοτήτων, μπορεί να επιταχύνει την υλοποίηση και να αναβαθμίσει την ποιότητα των λύσεων. Η συμμετοχή αναλυτών, developers, engineers και product specialists λειτούργησε καταλυτικά, οδηγώντας σε ταχύτερα και πιο ολοκληρωμένα αποτελέσματα. Στο τέλος του Hackathon απονεμήθηκαν διακρίσεις στις κατηγορίες Innovation, Business Impact και Integration, με τις ομάδες που ξεχώρισαν να παρουσιάζουν τεχνικά ώριμες προτάσεις και προσεγγίσεις με ξεκάθαρη αξία για τον οργανισμό. Η διαδικασία επιλογής ήταν ιδιαίτερα απαιτητική, επιβεβαιώνοντας το υψηλό επίπεδο των συμμετοχών. Αναφερόμενη στη διοργάνωση, η Chief Information Officer της NN Hellas, Σέμη Κοέν, σημείωσε: «Tο πρώτο IT Hackathon της εταιρείας αποτέλεσε μια εξαιρετικά δυνατή εμπειρία συνεργασίας και πρακτικής μάθησης», προσθέτοντας: «Η ενεργή αξιοποίηση εργαλείων Τεχνητής Νοημοσύνης και η εφαρμογή του Specification Driven Development επέτρεψαν στις ομάδες μας να αναπτύξουν νέες δεξιότητες και να διαπιστώσουν στην πράξη πώς η τεχνολογία μπορεί να ενισχύσει ουσιαστικά την αποτελεσματικότητα της εργασίας τους. Το επόμενο βήμα είναι η συστηματική μετάβαση των λύσεων που αναπτύχθηκαν σε παραγωγική λειτουργία και η ενσωμάτωση του SDD ως βασικού πυλώνα του Target Operating Model μας». Με την πρωτοβουλία αυτή η NN Hellas επιβεβαιώνει τη δέσμευσή της να συνεχίσει να ενδυναμώνει τους ανθρώπους της, να ενισχύει τη στρατηγική της για τεχνολογική αριστεία και να δημιουργεί τις προϋποθέσεις ώστε η καινοτομία, η μάθηση και η υψηλή παραγωγικότητα να αποτελούν σταθερά χαρακτηριστικά της καθημερινής της λειτουργίας προς όφελος τόσο των ασφαλισμένων όσο και των εργαζομένων της, σημειώνει η εταιρεία.
10
Εταιρείες |
GENERALI
Ενδυναμώνει τους ανθρώπους της για ένα ασφαλέστερο και πιο αισιόδοξο μέλλον Με επιτυχία ολοκληρώθηκε το Culture Month 2026
Μ
ε επιτυχία ολοκληρώθηκε το Culture Month 2026 της Generali, μια πρωτοβουλία που φώτισε σε βάθος τις αξίες και τις συμπεριφορές που καθοδηγούν τον οργανισμό και διαμορφώνουν την εμπειρία των ανθρώπων του. Στο επίκεντρο του φετινού προγράμματος βρέθηκε ο ανανεωμένος σκοπός της Generali: «Να ενδυναμώνουμε τους ανθρώπους ώστε να διαμορφώνουν το μέλλον τους με περισσότερη ασφάλεια και αισιοδοξία», καθώς και οι τέσσερις θεμελιώδεις συμπεριφορές που συνθέτουν την Κουλτούρα Αριστείας του ομίλου: ανάληψη ευθύνης, ανθρώπινη προσέγγιση, συνεργασία και συνεχής βελτίωση (Ownership, Human Touch, Collaboration, Better Every Day). Και, όπως επισημαίνεται, η Generali επιδιώκει σταθερά να αποτελεί ένα περιβάλλον που ενθαρρύνει την εξέλιξη, τη συνεργασία και την ενεργή συμμετοχή, και στο οποίο η οργανωσιακή κουλτούρα αποτελεί –όχι μό-
νο– στρατηγικό πυλώνα ανάπτυξης, αλλά και συνδετικό κρίκο ανάμεσα στο εταιρικό όραμα, στους ανθρώπους της εταιρείας και την αξία που δημιουργεί καθημερινά για πελάτες, συνεργάτες και κοινωνία. Καθ’ όλη τη διάρκεια του μήνα, οι εργαζόμενοι συμμετείχαν σε δράσεις
που σχεδιάστηκαν για να ενισχύσουν τη γνώση, τη σύνδεση και τη μεταξύ τους συνεργασία. Μέσα από το διεθνές livestream The Excellence Culture in Action, και στοχευμένα εκπαιδευτικά σεμινάρια, είχαν την ευκαιρία να γνωρίσουν καλύτερα το πλαίσιο αρχών που διέπει τη λει-
τουργία της Generali παγκοσμίως. Παράλληλα, πρωτοβουλίες όπως το «Bring & Teach: Cooking Time», το «Our Culture - Our Moments» και το «Excellence? Bingo!» ανέδειξαν τη σημασία της συμμετοχής, της ανταλλαγής εμπειριών και της προσωπικής συνεισφοράς, ενισχύοντας τη
σύνδεση των ανθρώπων με την κουλτούρα και τις αξίες της εταιρείας. Το Culture Month 2026 επιβεβαίωσε για ακόμη μία χρονιά ότι η κουλτούρα δεν αποτελεί απλώς ένα σύνολο αρχών, αλλά μια ζωντανή καθημερινή πρακτική που εκφράζεται μέσα NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
11
| Εταιρείες
από τις πράξεις, τις συνεργασίες και τις επιλογές των ανθρώπων της Generali. Η κ. Ελένη Κορδάτου, People & Organization Manager της Generali, δήλωσε: «Η κουλτούρα δεν είναι αυτό που λέμε ότι είμαστε. Είναι αυτό που επιλέγουμε να κάνουμε κάθε μέρα. Και στην Generali οι άνθρωποί μας είναι η πιο ισχυρή απόδειξη αυτής της επιλογής. Το Culture Month μάς έδωσε την ευκαιρία να σταθούμε για λίγο, να αναλογιστούμε τι μας ενώνει ως οργανισμό και να μετατρέψουμε τις αρχές της Excellence Culture σε μια κοινή, βιωματική εμπειρία. Η μεγάλη συμμετοχή και η ενέργεια που δημιούργησαν οι δράσεις του μήνα επιβεβαίωσαν ότι οι άνθρωποί μας δεν είναι απλώς αποδέκτες της κουλτούρας μας· είναι οι ίδιοι οι φορείς και οι δημιουργοί της. Αυτός είναι και ο λόγος που συNEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
νεχίζουμε να επενδύουμε συστηματικά σε πρωτοβουλίες που ενισχύουν τη σύνδεση, τη συνεργασία και την
αίσθηση του ανήκειν, χτίζοντας ένα περιβάλλον όπου κάθε άνθρωπος μπορεί να αναπτύσσεται, να συνει-
σφέρει ουσιαστικά και να εξελίσσεται μαζί με τον οργανισμό. Γιατί η πραγματική αριστεία δεν προκύπτει
μόνο από τους στόχους που πετυχαίνουμε, αλλά από τον τρόπο με τον οποίο πορευόμαστε μαζί για να τους κατακτήσουμε». Φωτογραφίες: Ιάκωβος Διζικιρίκης
12
Εν ολίγοις | Γράφει ο ΕΥAΓΓΕΛΟΣ Γ. ΣΠYΡΟΥ Εκδότης
Εν ολίγοις… προπαγανδιστικά, καλοκαιριάτικα και ασφαλιστικά Οι αλλαγές στην κοινωνία και φυσικά στις επιχειρήσεις (και ασφαλιστικές) είναι αφορμή για νέους προβληματισμούς όλων και για περισσότερη παιδεία, που θα δίνει απαντήσεις για τη σημασία των εξελίξεων και την αξία κάθε πληροφορίας που κυκλοφορεί με τη νέα τεχνολογία, όπως και για τον ρόλο της ιδιωτικής ζωής, όπως και της συλλογικής. Σήμερα, τα πάμπολλα στοιχεία που συλλέγουν διάφορες πλατφόρμες μπορούν να χρησιμοποιηθούν για καλό ή για κακό. Ένα χρήσιμο βιβλίο που διάβαζα πρόσφατα, που έχει πολλές ιδέες γύρω από αυτά τα ζητήματα, έχει τίτλο: «Προπαγάνδα και Παραπληροφόρηση στο Internet» (Εκδόσεις Τόπος, Άρης Χατζηστεφάνου). Οι άνθρωποι θα ψάχνουν άρθρα δημοσιογράφων-έγκυρων για δημιουργία άποψης. Στο «Ασφαλιστικό ΝΑΙ», που κυκλοφορεί, έχουμε ιδέες για πωλήσεις με θέμα: «Διαλέξτε γαλάζιο ωκεανό, μη μένετε στο λίγο νερό». Στο Nextdeal.gr ανεβάσαμε το τραγούδι «Βίρα τις άγκυρες» με τον Τζίμη Μακούλη, που λέει: «…άνοιξε ναύτη τα πανιά, για να φύγω απ’ αυτόν τον ντουνιά, βίρα τις άγκυρες για ξένους τόπους, να δουν τα μάτια μας άλλους ανθρώπους, σ’ άλλα λιμάνια, σε ξένα μέρη, μας πάει πρίμα μακριά τ’ αγέρι. Βίρα τις άγκυρες». Με χαρά βλέπω τον Γιάννη Καντώρο, διευθύνοντα σύμβουλο της I N T E R AMERICAN, να έχει σηκώσει άγκυρες για ξένα μέρη, σε νέους γαλάζιους ωκεανούς ανάπτυξης, για να κερδίσει ανεκμετάλλευτες αγορές, όπως έκανε και ο Δ. Κοντομηνάς στη Ρουμανία, στην Κύπρο και προς μία νέα μαγευτική πρωτεύουσα (θα σας γράψω σύντομα πού)…, μακριά απ’ το «έρημο το φτωχοχώρι» μιας μικρής αγοράς με σκληρό ανταγωνισμό, με «φτώχεια και απονιά», όπου μάχονται οι αντίπαλοι στο αιματοβαμμένο περιβάλλον του
κλάδου Αυτοκινήτων και ένα «ταμείο» που συρρικνώνεται. Η Τεχνητή Νοημοσύνη έχει έρθει νωρίς στις ασφαλιστικές εταιρείες, που χρησιμοποιούν πληροφορίες και στοιχεία στην καθημερινότητα. Δυστυχώς, η έλλειψη ευρύτερης παιδείας σε μεγάλο μέρος της διαμεσολάβησης οδήγησε (και εδώ) σε υπερβολές και πολυλογία άσχετη, από άσχετους που μένουν στα «λασπόνερα» της παραπληροφόρησης. Οι ΜΗ ΠΕΛΑΤΕΣ των ασφαλιστικών εταιρειών είναι πολλοί και προτείνω οι διαμεσολαβητές να τους ανακαλύψουν σύντομα, πριν τους «αρπάξουν» από τα χέρια τους οι τράπεζες (οι τράπεζες υπερτερούν). Είναι ΤΡΕΙΣ περιοχές πελατών ανεκμετάλλευτες. Πρώτον, οι άγνωστοι πελάτες που κυκλοφορούν ανασφάλιστοι. Είναι εκατομμύρια ανάμεσά μας. Δεύτερον, είναι μια μερίδα που ΕΧΟΥΝ ΑΝΤΙΡΡΗΣΕΙΣ για να ασφαλιστούν. Τρίτον, πελάτες που έχουν μικρή ασφάλιση, μερική ασφάλιση ή ενός προϊόντος. ΕΔΩ ΦΤΑΙΝΕ και οι διευθυντές Πωλήσεων, που «απλώς» φωτογραφίζονται συνήθως στις βραβεύσεις και τον υπόλοιπο χρόνο είναι απόντες, χωρίς να τους παρακινούν προς τους μη πελάτες. Είναι και μερικοί που ασχολούνται μόνο με μεταγραφές, για να δείξουν νούμερα στους διευθύνοντες, που και αυτοί δεν τα πάνε καλά στην ΕΠΙΒΛΕΨΗ και ΕΛΕΓΧΟ αποτελεσμάτων. Ας μη γράψω ονόματα… Στο Nextdeal.gr κάθε μέρα έχουμε ιδέες πωλήσεων. Διαβάστε, και φυσικά όλοι περιμένουν παρακίνηση για νέους πελάτες από τους πρώτους των εταιρειών, Μιχάλη-Μαζαράκη-Δημητρίου-Σαρρηγεωργίου-Καντώρο-ΧριστίδηΜοάτσο κ.λπ.
Πήγα στην εκδήλωση του ΣΕΣΑΕ (Συνδέσμου Εκπροσώπων και Στελεχών Ασφαλιστικών Εταιρειών), όπου 400 στελέχη είχαν μια ουσιαστική επικοινωνία, αλλά πλην ενός, του Ερ. Μοάτσου (ERGO), ουδείς άλλος διευθύνων σύμβουλος πήγε να τιμήσει αυτούς τους ανθρώπους, που καθημερινά κοπιάζουν για τον ασφαλιστικό
κλάδο. Γιατί; Είχε πάντως φωτογράφο για να φανούν, όπως κάνουν σε άλλες ήσσονος αξίας συνάξεις μη βράβευσης και του θεσμού… Ο Γιάννης Βασιλάτος, πάντως, προσπαθεί για το καλύτερο και μπράβο του. Ο κ. Πάνος Δημητρίου, διευθύνων σύμβουλος της Generali, που ανέβασε την εταιρεία στην 3η θέση της αγοράς και πρόσφατα εξαγόρασε την Ευρωκλινική Αθηνών, δίνει έμφαση στην ομάδα του, που νιώθει ότι είναι μέρος αυτού που δημιουργείται. Χτίζει το μέλλον με ανθρωποκεντρική ματιά, έχει όραμα και στηρίζει τους ανθρώπους, ώστε να διαμορφώσουν ένα ασφαλέστερο και πιο βιώσιμο μέλλον, διοικεί έναν υπεύθυνο ασφαλιστικό οργανισμό και υπεύθυνο εργοδότη, σεμνά, με ασυνήθιστη εργατικότητα, με περισσότερα έργα, χωρίς πολλά λόγια και θέλοντας να υπενθυμίζει ότι η ηγετική του θέση βασίζεται στην κερδοφόρο ανάπτυξη, διατηρώντας τη μακροημέρευση της Generali, χάρη στους ενδυναμωμένους ανθρώπους της, που φροντίζουν ό,τι έχει αξία για τους πελάτες της. Με μια ματιά, η Generali έχει 140 χρόνια δυναμική παρουσία, 550,7 εκατ. ευρώ ασφάλιστρα, καινοτόμες λύσεις, εξυπηρέτηση πελατών 24/7, με επίπεδο ικανοποίησης 4,3/5 και με αναβαθμισμένες υπηρεσίες υγείας. Ο σοβαρός, μετριόφρων και ειλικρινής συνομιλητής (όχι διπλωμάτης) Πάνος Δημητρίου, που δεν ήρθε σαν σίφουνας ορμητικός στην πρώτη πεντάδα των ασφαλιστικών εταιρειών, αλλά ήσυχο δημιουργικό ποτάμι, ανήκει σε εκείνους τους ηγέτες που χτίζουν εταιρείες για να διαρκέσουν, όπως η μεγάλη παρέα ηγετών που έχτισε εταιρείες σαν τη Merck ή τη Sony ή την HP ή την P&G, την Boeing… Είναι σημαντικός και το αποδεικνύει στην πράξη… Η στάση του πολλές φορές με διδάσκει. Καλό είναι να μπουν στη φιλοσοφία του MDRT οι νέοι ασφαλιστικοί διαμεσολαβητές, αλλά με γνώμονα το «μέτρο άριστον» και όχι με υπερβολές και τον τρόπο που προσεγγίζουν κάποιοι το MDRT, που σημαίνει άνθρωποι με παραγωγή ασφαλειών ενός εκατομμυρίου δολαρίων. Τραπέζι MDRT σημαίνει πολλά κι ας είναι πιο σεμνοί αυτοί που προβάλλουν φωτογραφίες MDRT με παραγωγή 80.000-100.000 ευρώ. Είναι και μερικοί που δεν θα έπρεπε να είναι, αλλά άσ’
το…, πονάει, άσ’ το… Διαβάστε και λίγο ιστορίες του παρελθόντος πριν με καταδικάσετε για υπερβολές, όταν θυμηθείτε πως κάποιοι του MDRT συνάδελφοί τους έτρεχαν στα δικαστήρια κατηγορούμενοι, τότε που οι ασφαλιστικές έκλειναν σωρηδόν (και με συνεργασία διαμεσολαβητών). Σηκώθηκαν ανεμοστρόβιλοι στον χώρο της διαμεσολάβησης και μαθαίνουμε ότι έρχονται πολλές εξαγορές. Σιγά σιγά η ασφαλιστική αγορά δείχνει ΚΟΚΚΙΝΗ ΚΑΡΤΑ σε κάποιους που νόμιζαν ότι άξιζαν κάτι παραπάνω από αυτό που ήταν. «Βαριά η καλογερική». Δεν φτάνει να έχεις πέντε «τσίγκινα» κύπελλα και τρεις «φο» βραβεύσεις αμφιβόλου παραγωγής. Για να διοικείς ανθρώπους και ασφαλιστικό πρακτορείο χρειάζονται και άλλα προσόντα. Τους «έπνιξαν» οι υποχρεώσεις, τα έναντι και τα δάνεια αρκετούς που άρον άρον ψάχνουν δήθεν στρατηγικές συμμαχίες και εξαγορές, που το πραγματικό όνομα φωνάζει «σώστε μας, πνιγόμαστε, πάρτε μας όσο όσο να γλιτώσουμε τα χειρότερα»… Προσωρινά τυχεροί κάποιοι αγοραστές… Τα μεγάλα ψάρια τρώνε τα μικρά, αλλά οι «λαγοκέφαλοι» έχουν τοξικότητα και δηλητήρια… Προσοχή και στις ασφαλιστικές εταιρείες… Ονόματα ξέρουμε, αλλά θα τα διαβάσετε σύντομα. Οι εταιρείες ας προσέχουν και τις χορηγίες που δίνουν… και ας διαβάσουν και λίγο το βεβαρημένο παρελθόν και μητρώο κάποιων σε προηγούμενες εταιρείες και συνεργασίες. Προσοχή, κυκλοφορούν πολλοί λαγοκέφαλοι και τσούχτρες. Προσπαθεί ο Hassene Feki, διευθύνων σύμβουλος της Groupama Ασφαλιστικής, να αλλάξει το κλίμα και να βελτιώσει τα αποτελέσματα και τους δείκτες. Το 2025, η εταιρεία είχε εγγεγραμμένα ασφάλιστρα 211,5 εκατομμύρια ευρώ. Ο δείκτης ζημιών και εξόδων στην Υγεία και τους κλάδους Ζημιών είχε 6,1 μονάδες βελτίωση. Το πρόβλημα αλλαγής έχει πολλές ρίζες και ίσως, αν διαβάσει τον 5ο μύθο-άθλο του Ηρακλή και την εξυγίανση που έκανε, να πάρει ιδέες. Πολλά «παρατράγουδα» συμβαίνουν με τους διαμεσολαβητές και τις εταιρείες στον κλάδο Αυτοκινήτου, που συγκεντρώνει και πολλές απάτες. Γιατί δεν μα-
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
13
| Εταιρείες
Έναν χρόνο πριν και έξι μήνες, στις 20 Ιανουαρίου 2025, στην ορκωμοσία του Ντόναλντ Τραμπ, βρέθηκαν στον ίδιο χώρο πέντε άνθρωποι, που τα περιουσιακά τους στοιχεία ξεπερνούσαν το ένα τρισεκατομμύριο δολάρια και η χρηματιστηριακή αξία των εταιρειών τους τα 2-4 τρισ. δολάρια: ο Μαρκ Ζάκερμπεργκ της Meta, ο Τζεφ Μπέζος της Amazon, ο Σουντάρ Πιτσάι της Alphabet, o Τιμ Κουκ της Apple και ο Ίλον Μασκ της Tesla, SpaceX κ.ά. Η δύναμή τους βασίζεται στο γεγονός ότι δεν μπορεί να μεταφερθεί κάποια πληροφορία χωρίς να περάσει από τα δικά τους δίκτυα, υπολογιστές, δορυφόρους, κινητά… Ο πλούτος της Αμερικής είχε και πολιτική ισχύ και υπενθύμιζε ότι 70 χρόνια πριν ο Αϊζενχάουερ είχε τοποθετήσει υπουργό Άμυνας τον πρόεδρο της General Motors, Τσαρλς Γουίλσον, που έλεγε πως «ό,τι
θαίνουμε τίποτα για το ποιοι παρανομούν, ποιοι καταχράζονται ασφάλιστρα, ποιοι «στήνουν» ζημιές; Χιλιάδες οι απάτες και οι αρμόδιοι σιωπούν. Μήπως υπάρχουν και συνεργοί διοικητικοί υπάλληλοι; Οι καταναλωτές θα πληρώνουν πάντα τα «σπασμένα» σε ασφάλιστρα; Οι διευθύνοντες σύμβουλοι ας ρίξουν μια ματιά και στις πλατφόρμες δημοπρασιών, στα «σώστρα» και στο ποιοι εμπλέκονται εκεί όπου και εκβιασμοί γίνονται και παραβίαση προσωπικών δεδομένων πελατών και πολλές σχέσεις «κρυφές» από διάφορα στελέχη και συνεργάτες. Τοξικοί «λαγοκέφαλοι» μπήκαν στον ασφαλιστικό χώρο, προκαλώντας ζημιά στον ασφαλιστικό κλάδο, αλλά ούτε οι σύλλογοι (ανύπαρκτοι) ούτε η ΕΑΕΕ κάνουν κάτι για να τους εξοντώσουν. Γιατί; Γιατί η ΠΟΑΔ δεν είναι στην ΕΑΔΕ; Η ΕΑΔΕ είναι νόμιμος εκπρόσωπος ΟΛΩΝ των βαθμίδων ασφαλιστικής διαμεσολάβησης, όπως υποστηρίζει η Δήμητρα Λύχρου, ειδική σύμβουλος της ΕΑΔΕ, όπως γράφει σε άρθρο της; Ποιος θα μας πληροφορήσει σχετικά; Τι είναι η ΕΑΔΕ; Τι είναι η ΠΟΑΔ, που ο Τσολάκης δεν την έγραψε ακόμη (γιατί;) στην BIPAR; Είναι οικονομικό το πρόβλημα ή κάτι άλλο, όπως λένε οι αντίπαλοί του; Και πόση ανεξαρτησία έχει από επιμελητήρια; Γιατί χάθηκαν τα είδωλα στις ασφαλιστικές εταιρείες; Δεν υπάρχουν ή δεν θέλουν οι εταιρείες να έχουν στην κορυφή τους είδωλα που γνωρίζουν όλοι και κάποιοι θα θελήσουν να τους μοιάσουν; Το ΜΕΓΑΛΟ ΠΡΟΒΛΗΜΑ των ασφαλιστικών εταιρειών, είναι οι συχνές μετακινήσεις των διαμεσολαβητών, που αλλάζουν συνεχώς πρακτορεία και μεταφέρουν παραγωγή «από χωρίον σε χωρίον», από πρακτορείο σε άλλο πρακτορείο, με αποτέλεσμα οι πελάτες να μη γνωρίζουν πού είναι ασφαλισμένοι. Ερωτηματικά έχουμε για την αποτελεσματικότητα της εποπτικής αρχής και NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
τον έλεγχο των διαμεσολαβητών. Και όλα αυτά για μία-δύο μονάδες προμήθειας. Ταυτόχρονα, ανεβαίνει το κόστος πρόσκτησης, που κάποια στιγμή οι εταιρείες και οι πελάτες θα πουν: ΦΤΑΝΕΙ ΠΙΑ! Το Nextdeal.gr επισημαίνει ότι οι κανόνες δεοντολογίας πάνε περίπατο, οι εμπιστευτικές πληροφορίες τινάζονται στον αέρα και το νόμιμο παλεύει με το ηθικό. ΤΙΣ ΠΤΑΙΕΙ; (Ακολουθούν εξαγορές χαρτοφυλακίων και συνειδήσεων.) Με λύπη παρατηρούμε τα πολλά κύπελλα και βραβεία πολλών αυτής της κατηγορίας μετακινητών-διαμεσολαβητών και φυσικά αναρωτιόμαστε αν οι εταιρείες συμπράττουν σ ’αυτό το έργο και ασφαλίζουν με φωτοτυπίες συμβολαίων άλλων εταιρειών εν αγνοία των πελατών. Καθημερινά, πάνω από 10 εκατ. ευρώ καταβάλλει η ελληνική ασφαλιστική αγορά σε αποζημιώσεις, συνεισφέρει το 2,5% του ΑΕΠ και στηρίζει 50.000 θέσεις εργασίας, είχε πει στην ομιλία του Μαρτίου, στην εκδήλωση της ΕΑΕΕ «Beyond Risk», ο πρόεδρος, Αλέξανδρος Σαρρηγεωργίου. Αλλά ούτε ο Έλληνας ούτε οι κυβερνώντες ούτε οι ίδιοι οι ασφαλιστές έχουν ψηλά στην εκτίμησή τους τον θεσμό, όπως δείχνει η πορεία της παραγωγής. Μήπως κάτι δεν κάνουμε καλά ως κλάδος; Μήπως πρέπει να βγούμε πιο δυναμικά προς τα έξω; Μήπως η ΕΑΕΕ να ξαναδεί το Τμήμα Επικοινωνίας; Η κ. Σάντρα Κοκονέτση όπου βγαίνει είναι εξαιρετική. Μήπως οι εταιρείες πρέπει να μαζέψουν όσους ΧΩΡΙΣ ΥΠΟΓΡΑΦΗ μιλούν ευκαίρως-ακαίρως περί πάντων; Κάτι πρέπει να γίνει. Και κυρίως να γίνουν πιο συνετοί οι διαμεσολαβητές, όταν ψηφίζουν συλλόγους και άτομα μη ικανά για να τους εκπροσωπούν.
είναι καλό για τη χώρα, είναι και για την General Motors». Τώρα, ό,τι είναι καλό για τις ΗΠΑ, είναι και για τη Silicon Valley της ψηφιακής εποχής. Μία εβδομάδα μετά, μία κινεζική εταιρεία, η Deep Seek, παρουσιάζοντας τη δική της εκδοχή του ChatGPT, μεγάλου γλωσσικού μοντέλου, τίναξε στον αέρα ένα τρισεκατομμύριο δολάρια, αξία μετοχών αμερικανικών εταιρειών υψηλής τεχνολογίας. Ο κόσμος καταλάβαινε ότι ο 21ος αιώνας θα έχει πολλές εκπλήξεις και πως η αγορά της Τεχνητής Νοημοσύνης θα άλλαζε πολλά στην ενημέρωση, στην πληροφορία, στην προπαγάνδα και την οικονομία, στην πνευματική ιδιοκτησία, στην ανθρώπινη γνώση, στη δημοσιογραφία, στη φτώχεια, στον πλούτο, στην ανασφάλεια…
Ι ούλιο μήνα τ ο υ 1971 παρουσιάστηκα στρατιώτης στο 6ο ΣΠ Κορίνθου. Στο ατομικό βιβλιάριο Αρχηγείου Στρατού διαβάζω ότι στις 16/9/71 «επελέγην οριστικώς διά Πυροβολικόν (Φροντιστής)» ως ΥΕΑ και στις 29/9/71 εγγράφομαι στη δύναμη του ΚΕΥΠ. Ονομάσθηκα ΔΕΑ (Δόκιμος Έφεδρος Αξιωματικός) στις 31/1/72 και στις 4/2/72 μετατέθηκα στην 122 ΜΠΠ (Ιωάννινα). «Εγγράφεται στη δύναμη των Αξιωματικών της Μοίρας», γράφει ο αξιωματικός Στρατολογικού στις 3-272 και στις 6-8-73 διαγράφηκα, απολυθείς οριστικώς των τάξεων του Στρατού. Στη βασική εκπαίδευση στρατιώτη, στην Κόρινθο, είχα βαθμό επιδόσεως 93/100 μέσο όρο σε 13 είδη εκπαιδεύσεως: πορείες, λογχομαχίες, ΑΟΒΧΠ, βολές κ.λπ. Τα παραπάνω τα θυμήθηκα όταν πριν από λίγες μέρες ευχήθηκα στα δύο παιδιά της διευθύντριας του Γραφείου μας, Γεωργίας Καλτσώνη, «καλή θητεία», που πρόσφατα παρουσιάσθηκαν σε στρατόπεδο για τη στρατιωτική τους θητεία. Στο πλαίσ ι ο του «Media & Magazine Days 2026» της Ένωσης Δημοσιογράφων Ιδιοκτητών Περιοδικού Τύπου, παρουσιάστηκε και ποσοτική πανελλήνια έρευνα για τον Ειδικό Περιοδικό Τύπο, που διενήργησε η Focus Bari. Ο Κωστής Ε. Σπύρου,
εκδότης μας, γενικός γραμματέας της ΕΔΙΠΤ, ήταν συντονιστής στην εκδήλωση. Η έρευνα έδειξε πολλά και κυρίως ήταν ένας έπαινος στον Κλαδικό Τύπο, υπηρέτες του οποίου είμαστε και εμείς, με το «Ασφαλιστικό ΝΑΙ», το «Health Next Generation» και την εφημερίδα «NextDeal». Η επώνυμη δημοσιογραφία, τα ενυπόγραφα άρθρα και η μακρόχρονη παρουσία είναι παράγοντες αξιοπιστίας των ΜΜΕ. Τα social media συχνά παραπληροφορούν με ανακρίβειες. Το σχεδόν 80% του κοινού διαβάζει έντυπα Ειδικού Κλαδικού Τύπου και τα θεωρεί αξιόπιστες πηγές ενημέρωσης. Ένας στους δύο αναγνώστες δηλώνει πρόθυμος να πληρώσει συνδρομή για μόνιμη ενημέρωση. Οι εκδόσεις μας υπηρετούν όσα καλά έδειξε η έρευνα, από το 1989 έως σήμερα, με έντυπη και ηλεκτρονική ενημέρωση και βιβλία (35 χρόνια συνεχώς). Τελευταία έρευνα και στατιστικά του Similar Web και της Google δείχνουν ότι στον ευρύτερο χώρο ασφάλισης και υγείας είμαστε το ΠΡΩΤΟ μέσο ενημέρωσης σε συνολικές επισκέψεις και μέσο όρο παραμονής το 2026 και σας ευχαριστούμε γι’ αυτό, η διοικητική μας ομάδα, οι δημοσιογράφοι, οι εκδότες και ο διευθυντής Σύνταξης Λάμπρος Καραγεώργος (25 άνθρωποι). Οι επιτυχημένοι είναι φίλοι και συνδρομητές μας. Ευάγγελος Γ. Σπύρου
14
Εταιρείες |
135 ΧΡΌΝΙΑ ΕΘΝΙΚΉΣ ΑΣΦΑΛΙΣΤΙΚΉΣ
Στρατηγικός πυλώνας ανάπτυξης τo Εταιρικό Δίκτυο
Η εταιρεία τίμησε τους ανθρώπους του που διαμορφώνουν το μέλλον της
Τ
η συμπλήρωση 135 ετών αδιάλειπτης παρουσίας στην ελληνική αγορά γιόρτασε η Εθνική Ασφαλιστική, στο πλαίσιο της βραδιάς βραβεύσεων του Εταιρικού Παραγωγικού της Δικτύου και, όπως επισημαίνεται, έχοντας μια ισχυρή παρακαταθήκη, η εταιρεία εισέρχεται στο επόμενο κεφάλαιο της ιστορίας της, διατηρώντας πάντα τον άνθρωπο στο επίκεντρο των δραστηριοτήτων της. Η εκδήλωση, που πραγματοποιήθηκε παρουσία περίπου 700 συνεργατών, στελεχών και προσκεκλημένων από όλη την Ελλάδα, συνδύασε την αναγνώριση των κορυφαίων επιδόσ ε ω ν των συνεργατών της Εθνικής Ασφαλ ι στικής με
τον εορτασμό της μακρόχρονης ιστορίας και της διαχρονικής προσφοράς της εταιρείας, η οποία ξεκίνησε το 1891 και, σήμερα, συνεχίζει να εξελίσσεται και να πρωταγωνιστεί στον ασφαλιστικό κλάδο.
Με το βλέμμα στο μέλλον Την εκδήλωση άνοιξε ο πρόεδρος του Διοικητικού Συμβουλίου της Εθνικής Ασφαλιστικής, κ. Γιώργος Κώτσαλος, με μια σύντομη αναδρομή στους σημαντικότερους σταθμούς της πορείας της εταιρείας. Αναφερόμενος στη διαχρονική συμβολή της Εθνικής Ασφαλιστικής στην ελληνική οικονομία και κοινωνία, καθώς και στη νέα εποχή που διαμορφώνεται μετά την ένταξή της στον Όμιλο Πειραιώς, υπογράμμισε: «Σήμερα η Εθνική Ασφαλιστική ανοίγει ένα νέο, σημαντικό κεφάλαιο στην ιστορία της. Η νέα αυτή πορεία φιλοδο-
O διευθύνων σύμβουλος της Πειραιώς, κ. Χρήστος Μεγάλου
Ο γενικός εμπορικός διευθυντής της Εθνικής Ασφαλιστικής, κ. Γιώργος Ζερβουδάκης
O πρόεδρος του διοικητικού συμβουλίου, κ. Γιώργος Κώτσαλος
Ο διευθύνων σύμβουλος της Εθνικής Ασφαλιστικής, κ. Δημήτρης Μαζαράκης O Γιώργος Καπουτζίδης και η Σμαράγδα Καρύδη
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
| Εταιρείες
ξεί να συνδυάσει τη βαριά παρακαταθήκη των τελευταίων 135 ετών με τις αναπτυξιακές προοπτικές του μέλλοντος». Στο νέο κεφάλαιο που ανοίγεται για την Εθνική Ασφαλιστική αναφέρθηκε και ο διευθύνων σύμβουλος της Πειραιώς, κ. Χρήστος Μεγάλου, ο οποίος χαρακτήρισε την απόκτηση της ιστορικής ασφαλιστικής εταιρείας στρατηγική επένδυση με μακροπρόθεσμο ορίζοντα. Απευθυνόμενος στους συνεργάτες της εταιρείας, συνεχάρη όλους όσοι συνέβαλαν ώστε η Εθνική Ασφαλιστική να συμπληρώσει 135 χρόνια αδιάλειπτης παρουσίας, επισημαίνοντας: «Η επιτυχία της Εθνικής Ασφαλιστικής βασίζεται στους ανθρώπους της και στις σχέσεις εμπιστοσύνης που έχουν χτίσει διαχρονικά με τους πελάτες τους». Παράλληλα, υπογράμμισε τη στρατηγική σημασία της Εθνικής Ασφαλιστικής για την Πειραιώς και τον κομβικό ρόλο του δικτύου ασφαλιστικών συμβούλων στη μελλοντική ανάπτυξη του οργανισμού. Όπως χαρακτηριστικά ανέφερε: «Οι μεγάλοι οργανισμοί δεν χαρακτηρίζονται μόνο από την ιστορία τους, αλλά από την ικανότητά τους να τιμούν το παρελθόν και ταυτόχρονα να διαμορφώνουν το μέλλον τους».
15
ΔΙΑΚΕΚΡΙΜΕΝΟΙ
VLΑDΟΙU ΡΕΤRUΤ-ΟRLΑΝDΟ, ΒΑΡΕΛΑΣ ΚΩΝΣΤΑΝΤΙΝΟΣ, ΒΟΛΙΩΤΗΣ ΑΝΤΩΝΙΟΣ, ΓΕΩΡΓΙΟΥ ΓΕΩΡΓΙΟΣ, ΓΙΑΓΚΙΔΗΣ ΔΑΝΙΗΛ, ΔΟΥΚΑ ΔΕΣΠΟΙΝΑ, ΚΥΡΙΑΖΗΣ ΒΑΣΙΛΕΙΟΣ, ΛΙΓΑΤΟΥ ΔΕΣΠΟΙΝΑ, ΜΑΓΓΑΝΑΡΗΣ ΝΙΚΟΛΑΟΣ, ΜΑΡΓΑΡΙΤΙΔΗ ΕΛΛΗ, ΜΠΡΟΖΙ ΚΑΜΙΛΑ, ΜΥΛΩΝΑΣ ΓΕΩΡΓΙΟΣ, ΝΑΣΤΟΥΛΗ ΧΡΥΣΑΥΓΗ, ΝΙΩΤΑΚΗΣ ΚΥΡΙΑΚΟΣ, ΠΑΤΡΙΚΙΟΣ ΜΙΧΑΗΛ, ΣΙΜΟΝΙΑΝ ΚΑΛΟΥΣΤ, ΣΟΦΙΑΝΟΠΟΥΛΟΥ ΒΑΣΙΛΙΚΗ, ΦΑΚΗΣ ΚΩΝΣΤΑΝΤΙΝΟΣ, ΦΙΛΙΠΠΟΥ ΓΕΩΡΓΙΑ, ΦΡΑΓΚΟΥΛΗΣ ΙΩΑΝΝΗΣ, ΨΥΛΑΚΗ ΦΩΤΕΙΝΗ ΚΟΡΥΦΑΙΟΙ
Οι άνθρωποι πίσω από 135 χρόνια εμπιστοσύνης Στο επίκεντρο της βραδιάς βρέθηκαν οι ασφαλιστικοί σύμβουλοι του Εταιρικού Παραγωγικού Δικτύου, οι οποίοι καθημερινά βρίσκονται δίπλα στους ασφαλισμένους, προσφέροντας καθοδήγηση και υποστήριξη, χτίζοντας σχέσεις εμπιστοσύνης με διάρκεια. Στη συμβολή τους αναφέρθηκε ο διευθύνων σύμβουλος της εταιρείας, κ. Δημήτρης Μαζαράκης, τονίζοντας: «Το Εταιρικό Δίκτυο αποτελεί και θα συνεχίσει να αποτελεί στρατηγικό πυλώνα ανάπτυξης της Εθνικής Ασφαλιστικής. Δεν το βλέπουμε ως ένα κανάλι διανομής, αλλά ως έναν από τους σημαντικότερους λόγους που η εταιρεία διατηρεί τη θέση της στην κορυφή της αγοράς εδώ και 135 χρόνια. Γιατί κανένα άλλο κανάλι δεν μπορεί να αντικαταστήσει τη σχέση εμπιστοσύνης που χτίζει ένας επαγγελματίας ασφαλιστικός σύμβουλος με τον πελάτη του». Ιδιαίτερη αναφορά έκανε και στη σημασία της επετείου ως σημείου σύνδεσης της ιστορικής διαδρομής της εταιρείας με τις προκλήσεις και τις ευκαιρίες του αύριο. «Η ιστορία έχει αξία μόνο όταν αποτελεί τη βάση για το επόμενο βήμα. Και η Εθνική Ασφαλιστική εδώ και 135 χρόνια κάνει ακριβώς αυτό: εξελίσσεται, προσαρμόζεται και προχωρά μπροστά, χωρίς να χάνει την ταυτότητά της», σημείωσε χαρακτηριστικά.
ΜΑΚΡΟΧΡΟΝΙΑ ΣΥΝΕΡΓΑΣΙΑ/20ΕΤΗ
ΜΑΚΡΟΧΡΟΝΙΑ ΣΥΝΕΡΓΑΣΙΑ/25ΕΤΗ
ΒΙΛΛΑΣ ΧΑΡΙΛΑΟΣ, ΓΕΩΡΓΙΑΔΗΣ ΕΥΑΓΓΕΛΟΣ, ΖΟΥΖΟΥΝΗΣ ΙΩΑΝΝΗΣ, ΚΑΖΑΝΗΣ ΓΕΩΡΓΙΟΣ, ΚΟΥΜΑΝΙΟΥ ΑΝΝΑ, ΜΠΑΪΡΑΚΤΑΡΗΣ ΓΕΩΡΓΙΟΣ, ΝΤΕΜΕΡΤΖΗΣ ΣΤΑΥΡΟΣ, ΞΕΝΑΚΗ ΔΗΜΗΤΡΑ, ΠΑΝΑΓΙΩΤΟΠΟΥΛΟΣ ΛΟΥΚΑΣ
Επιδόσεις που επιβεβαιώνουν τη δυναμική του Δικτύου
ΔΗΜΗΤΡΙΑΔΗΣ ΔΗΜΟΣΘΕΝΗΣ, ΔΗΜΗΤΡΙΟΥ ΠΑΝΑΓΙΩΤΗΣ, ΙΩΑΝΝΙΔΟΥ ΔΕΣΠΟΙΝΑ, ΚΑΡΟΣ ΓΕΩΡΓΙΟΣ, ΚΟΙΛΙΑΣ ΒΑΣΙΛΕΙΟΣ, ΚΟΛΤΣΟΣ ΑΘΑΝΑΣΙΟΣ, ΚΟΤΖΙΑΣ ΓΕΩΡΓΙΟΣ, ΜΑΝΤΟΥΚΟΥΔΗ ΑΝΝΑ, ΝΤΟΚΟΣ ΔΗΜΗΤΡΙΟΣ, ΠΑΤΙΝΙΩΤΑΚΗΣ ΚΩΝΣΤΑΝΤΙΝΟΣ, ΤΣΙΧΛΙΑ ΑΛΕΞΑΝΔΡΑ
ΜΑΚΡΟΧΡΟΝΙΑ ΣΥΝΕΡΓΑΣΙΑ/30ΕΤΗ
ΜΑΚΡΟΧΡΟΝΙΑ ΣΥΝΕΡΓΑΣΙΑ/40ΕΤΗ
ΑΔΑΜΑΚΗΣ ΜΙΧΑΗΛ, ΒΑΡΒΕΡΗΣ ΑΛΕΞΑΝΔΡΟΣ, ΔΕΛΑΠΟΡΤΑΣ ΑΝΔΡΕΑΣ, ΛΥΡΑ ΧΡΥΣΟΥΛΑ, ΜΑΡΑΚΗΣ ΕΜΜΑΝΟΥΗΛ, ΜΟΙΡΑ ΠΑΝΑΓΙΩΤΑ, ΜΟΥΛΑΪΔΟΥ ΦΩΤΕΙΝΗ, ΜΠΟΤΙΝΗΣ ΠΑΝΑΓΙΩΤΗΣ, ΠΑΠΑΔΟΠΟΥΛΟΥ ΕΛΕΝΗ, ΠΑΤΡΙΚΙΟΥ ΑΙΚΑΤΕΡΙΝΗ, ΣΠΥΡΑΤΟΥ ΑΙΚΑΤΕΡΙΝΗ, ΤΖΟΝΙΚΗ ΣΟΦΙΑ, ΤΟΥΛΟΥΠΑ ΕΥΦΡΟΣΥΝΗ, ΧΑΤΖΑΚΟΣ ΓΕΩΡΓΙΟΣ
ΑΓΓΕΛΟΠΟΥΛΟΣ ΧΡΗΣΤΟΣ, ΓΟΥΝΑΡΗΣ ΝΙΚΟΛΑΟΣ, ΔΙΑΜΑΝΤΟΠΟΥΛΟΣ ΘΕΟΔΩΡΟΣ, ΚΟΥΤΖΑΜΑΝΗΣ ΓΕΩΡΓΙΟΣ, ΜΑΥΡΟΜΜΑΤΗΣ ΙΩΑΝΝΗΣ, ΦΟΥΦΟΠΟΥΛΟΣ ΓΕΩΡΓΙΟΣ
Στο πλαίσιο της εκδήλωσης παρουσιάστηκαν και οι επιδόσεις του Εταιρικού Δικτύου, το οποίο συνέχισε την αναπτυξιακή του πορεία το 2025, συμβάλλοντας ουσιαστικά στην επίτευξη των στρατηγικών στόχων της εταιρείας. Συγκεκριμένα, ο συνολικός κύκλος εργασιών του αυξήθηκε κατά 8,2%, επίδοση σημαντικά υψηλότερη από τον μέσο ρυθμό ανάπτυξης της αγοράς, ενώ στα χαρτοφυλάκια που είναι ανοιχτά σε νέες πωλήσεις η αύξηση διαμορφώθηκε στο 18%. Η θετική αυτή πορεία συνεχίζεται και το 2026, με διψήφια ποσοστά ανάπτυξης σε βασικούς κλάδους δραστηριότητας. Ο γενικός εμπορικός διευθυντής της Εθνικής Ασφαλιστικής, κ. Γιώργος Ζερβουδάκης, συνεχάρη τους συνεργάτες για τη συμβολή τους στην πορεία της εταιρείας, τονίζοντας: «Η επιτυχία είναι αποτέλεσμα επαγγελματισμού, συνέπειας και προσαρμοστικότητας. Ούτε το ισχυρό brand ούτε ένα success story αρκούν από μόνα τους για να κάνουν τη στρατηγική πράξη. Σε κάθε επιτυχημένο μετασχηματισμό, ο καθοριστικός παράγοντας είναι πάντα οι άνθρωποι. Εσείς δίνετε πραγματική δύναμη και προοπτική. Μαζί θα γράψουμε το επόμενο κεφάλαιο μιας εταιρείας που, μετά από 135 χρόνια, συνεχίζει να εξελίσσεται και να πρωταγωνιστεί». Την παρουσίαση της βραδιάς ανέλαβαν η Σμαράγδα Καρύδη και ο Γιώργος Καπουτζίδης. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
ΑΝΤΩΝΟΠΟΥΛΟΥ ΕΥΘΥΜΙΑ, ΒΑΣΙΛΕΙΟΥ ΕΙΡΗΝΗ, ΓΙΑΝΝΑΚΑΚΗ ΣΤΑΜΑΤΙΑ, ΓΙΑΝΝΗΤΣΑΝΗΣ ΑΝΤΩΝΙΟΣ, ΓΡΗΓΟΡΟΠΟΥΛΟΥ ΑΘΑΝΑΣΙΑ, ΔΑΜΑΛΑΣ ΝΙΚΟΛΑΟΣ, ΔΗΜΟΒΑΣΙΛΗΣ ΣΩΤΗΡΙΟΣ, ΔΗΜΟΠΟΥΛΟΣ ΣΠΥΡΙΔΩΝ, ΕΛΕΥΘΕΡΙΑΔΗΣ ΓΕΩΡΓΙΟΣ, ΖΕΡΜΠΑΛΑΣ ΚΩΝΣΤΑΝΤΙΝΟΣ, ΚΑΙΝΑΚΙΔΗ Μ., ΚΑΦΟΥΡΟΣ ΕΛΕΥΘΕΡΙΟΣ, ΚΟΙΛΙΑΣ ΒΑΣΙΛΕΙΟΣ, ΚΟΥΤΣΟΥΒΕΛΗΣ ΔΙΟΝΥΣΙΟΣ, ΜΟΡΦΩΝΙΟΥ ΕΥΑΓΓΕΛΙΑ, ΜΟΥΡΕΛΑΤΟΣ ΣΠΥΡΙΔΩΝ, ΜΠΑΓΙΑΣ ΙΩΑΝΝΗΣ, ΜΩΥΣΙΔΗΣ ΔΗΜΗΤΡΙΟΣ, ΝΤΕΜΕΡΤΖΗΣ ΣΤΑΥΡΟΣ, ΠΑΝΤΑΖΟΠΟΥΛΟΣ ΘΩΜΑΣ, ΠΑΝΤΕΛΑΡΟΥ ΑΛΕΞΑΝΔΡΑ, ΠΑΠΑΔΟΠΟΥΛΟΣ ΚΩΝ., ΠΑΠΑΔΟΥΛΑΚΗ ΑΡΓΥΡΩ, ΠΑΠΑΝΑΓΝΟΥ ΓΕΩΡΓΙΑ, ΠΑΠΑΝΑΓΝΟΥ ΔΕΣΠΟΙΝΑ, ΠΡΑΓΙΑΣ ΕΥΑΓΓΕΛΟΣ, ΡΗΓΑΣ ΠΑΝΑΓΙΩΤΗΣ, ΣΑΚΕΛΛΑΡΙΟΥ ΖΩΗ, ΤΖΙΤΖΗΣ ΣΤΥΛΙΑΝΟΣ, ΤΡΙΚΟΡΗ ΑΡΓΥΡΩ, ΤΣΙΧΛΙΑ ΑΛΕΞΑΝΔΡΑ, ΦΙΛΙΠΠΟΥ ΒΑΙΑ, ΧΑΤΖΗΦΩΤΙΑΔΗΣ ΑΘΑΝΑΣΙΟΣ
ΜΑΚΡΟΧΡΟΝΙΑ ΣΥΝΕΡΓΑΣΙΑ/35ΕΤΗ
ΑΝΔΡΙΝΟΠΟΥΛΟΣ ΓΕΩΡΓΙΟΣ, ΑΡΓΥΡΟΠΟΥΛΟΣ ΒΑΣΙΛΕΙΟΣ, ΓΑΣΤΕΡΑΤΟΥ ΠΑΡΑΣΚΕΥΗ, ΓΕΩΡΓΟΠΟΥΛΟΥ ΕΛΕΝΗ, ΓΚΑΓΚΑΣ ΑΠΟΣΤΟΛΟΣ, ΔΡΙΒΑΣ ΠΑΝΑΓΙΩΤΗΣ, ΚΑΡΕΤΣΟΥ ΑΝΔΡΟΝΙΚΗ, ΜΑΡΑΒΑΣ ΝΙΚΟΛΑΟΣ, ΜΠΙΡΜΠΙΛΗΣ ΙΩΑΝΝΗΣ, ΠΑΠΑΔΟΓΕΩΡΓΟΣ ΝΙΚΟΛΑΟΣ,ΠΟΛΥΔΩΡΟΠΟΥΛΟΣ ΠΑΝΑΓΙΩΤΗΣ, ΤΡΙΑΝΤΑΦΥΛΛΟΥ ΠΑΡΑΣΚΕΥΗ, ΧΑΤΖΗΚΩΝΣΤΑΝΤΙΝΟΥ ΕΛΕΝΗ, ΨΥΧΟΓΥΙΟΣ ΝΙΚΟΛΑΟΣ
ΜΑΚΡΟΧΡΟΝΙΑ ΣΥΝΕΡΓΑΣΙΑ/40ΕΤΗ
ΛΙΟΛΙΟΣ ΚΩΝΣΤΑΝΤΙΝΟΣ
16
Εταιρείες |
ΕΠΙΘΕΩΡΗΤΕΣ
Γεώργιος Φουφόπουλος
Χρήστος Χρυσολόγου
Παναγιώτης Αρμπουνιώτης
Γεώργιος Παϊκόπουλος
Αντώνιος Χρυσός
Σπυρίδων Τότολος
Χρήστος Θεοδωρακόπουλος
Δημήτριος Αναστασίου
Ανθή Ξηρού
Γεώργιος Κουνέλης
Μιχαήλ Αδαμάκης
Παναγιώτης Κασιράνης
Χρήστος Αγγελόπουλος
Δήμητρα Δρακούλη
Ιωάννης Μπιρμπίλης
Ιωάννης Μαυρομμάτης
Κωνσταντίνος Δημόπουλος
Δημήτριος Κελεσίδης
Γεώργιος Ρήγας
Θεόδωρος Διαμαντόπουλος
Ιωάννης Παπαγιάννης
Χρήστος Νικολάου
Κωνσταντίνος Βαρελάς
ΣΥΝΤΟΝΙΣΤΕΣ ΓΡΑΦΕΙΩΝ ΠΩΛΗΣΕΩΝ
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
17
| Εταιρείες
Στόχος τα 1,6 δισ. ευρώ και η πρωτιά στην αγορά έως το 2030 Σε μια νέα φάση ανάπτυξης περνά η Εθνική Ασφαλιστική, επιχειρώντας να συνδυάσει τη βαριά ιστορική της παρακαταθήκη με ένα σύγχρονο, τεχνολογικά αναβαθμισμένο και περισσότερο εξωστρεφές επιχειρηματικό μοντέλο. Τη στρατηγική για την επόμενη ημέρα παρουσίασε ο διευθύνων σύμβουλος της εταιρείας, Δημήτρης Μαζαράκης, σε συνάντηση με δημοσιογράφους, η οποία οργανώθηκε από τη Γενική Διεύθυνση Marketing και Εταιρικής Επικοινωνίας, με επικεφαλής την Ειρήνη Χαλκιαδάκη και τη Μαρία Κόρακα, υποδιευθύντρια Εταιρικής Επικοινωνίας και Δημοσίων Σχέσεων. Η Εθνική Ασφαλιστική συμπληρώνει φέτος 135 χρόνια συνεχούς λειτουργίας, αποτελώντας τη μακροβιότερη ελληνική ασφαλιστική εταιρεία και έναν οργανισμό που έχει συνδεθεί στενά με την οικονομική και κοινωνική εξέλιξη της χώρας. Από το 1891 έως σήμερα έχει διατηρήσει ισχυρή παρουσία στην αγορά, στηρίζοντας ιδιώτες και επιχειρήσεις και οικοδομώντας ένα από τα πιο αναγνωρίσιμα ασφαλιστικά σήματα στην Ελλάδα. Όπως ανέφερε ο κ. Μαζαράκης, η ολοκλήρωση του κύκλου μετασχηματισμού και η ένταξη της εταιρείας στον Όμιλο Πειραιώς σηματοδοτούν την έναρξη ενός νέου κεφαλαίου. Η νέα περίοδος χαρακτηρίζεται από την ύπαρξη πενταετούς επιχειρηματικού σχεδίου, τη στενή σχέση με τον βασικό μέτοχο και τη συγκρότηση μιας ενιαίας διοικητικής ομάδας με κοινούς στόχους, σαφείς αρ-
μοδιότητες και ισχυρούς δεσμούς συνεργασίας. Η δυναμική που δημιουργήθηκε το 2025 συνεχίζεται και το 2026. Στο πρώτο τρίμηνο της χρονιάς, τα μικτά εγγεγραμμένα ασφάλιστρα ανήλθαν σε 216,6 εκατ. ευρώ, αυξημένα κατά 10% σε σχέση με την αντίστοιχη περίοδο του 2025. Παράλληλα, η κερδοφορία κινήθηκε υψηλότερα από τον προϋπολογισμό, υποστηριζόμενη από τη βελτιωμένη λειτουργική απόδοση. Σύμφωνα με τη διοίκηση, η θετική τάση διατηρήθηκε και στο δεύτερο τρίμηνο, τα αποτελέσματα του οποίου αναμένεται να ανακοινωθούν το επόμενο διάστημα. Κεντρικός στόχος είναι ο διπλασιασμός της παραγωγής ασφαλίστρων, στα 1,6 δισ. ευρώ έως το 2030. Η εταιρεία επιδιώκει να κατακτήσει την πρώτη θέση στους βασικούς κλάδους δραστηριότητας, με εξαίρεση τον κλάδο Αυτοκινήτου, και να εδραιωθεί ως ο «εθνικός πρωταθλητής» της ασφαλιστικής αγοράς. Καθοριστικό ρόλο στο σχέδιο αυτό θα έχει η ανάπτυξη του bancassurance μέσω του δικτύου και του ευρύτερου οικοσυστήματος της Πειραιώς. Η συνεργασία αναμένεται να διευρύνει την πρόσβαση σε νέους πελάτες και να ενισχύσει την πώληση ολοκληρωμένων λύσεων ζωής, υγείας, περιουσίας και συνταξιοδότησης. Ιδιαίτερη βαρύτητα δίνεται και στη διαμόρφωση νέου μοντέλου ασφάλισης υγείας, με έμφαση στην πρόληψη, στην έγκαιρη πα-
ρέμβαση, στη διαφάνεια των συνεργασιών με τους παρόχους και στη συγκράτηση του κόστους. Στόχος είναι η προσφορά ποιοτικών αλλά οικονομικά προσιτών λύσεων, χωρίς να τίθεται σε κίνδυνο η βιωσιμότητα των προγραμμάτων. Παράλληλα, η Εθνική Ασφαλιστική επιταχύνει τον τεχνολογικό μετασχηματισμό της. Στις βασικές επενδύσεις περιλαμβάνονται το νέο σύστημα διαχείρισης γενικών κλάδων, οι ψηφιακές πλατφόρμες MyEthniki για πελάτες και συνεργάτες, καθώς και η αξιοποίηση της Τεχνητής Νοημοσύνης για ταχύτερες διαδικασίες και περισσότερο προσωποποιημένες υπηρεσίες. Στο επίκεντρο παραμένει και το εταιρικό παραγωγικό δίκτυο, υπό την ηγεσία του Γιώργου Ζερβουδάκη, γενικού διευθυντή Πωλήσεων. Η εταιρεία επενδύει στην προσέλκυση νέων επαγγελματιών, στην εκπαίδευση και σε εργαλεία που ενισχύουν την παραγωγικότητα, διατηρώντας ως βασικό πλεονέκτημα την προσωπική σχέση εμπιστοσύνης με τον πελάτη. Τέλος, η διοίκηση δίνει έμφαση στην οργανωτική εξέλιξη και στους ανθρώπους της εταιρείας, μέσα από νέο μοντέλο αξιολόγησης, επιβράβευσης και ανάπτυξης ταλέντων. Η νέα Συλλογική Σύμβαση, τα εκπαιδευτικά προγράμματα και η ενίσχυση μιας κουλτούρας συνεργασίας, μάθησης και καινοτομίας αποτελούν κρίσιμα στοιχεία της μετάβασης σε έναν πιο ευέλικτο και ανταγωνιστικό οργανισμό.
ΑΝΑΠ/ΤΕΣ ΣΥΝΤΟΝΙΣΤΕΣ ΓΡΑΦΕΙΩΝ ΠΩΛΗΣΕΩΝ
Χρήστος Τσουκαλάς
Ιωάννης Αδαμάκης
Γεώργιος Παπαδόπουλος
Αριστείδης Μιχαηλίδης
Χρήστος Σπαλιάρας
Αικατερίνη Πατρικίου
Αναστασία Τοτόλου
Παναγιώτης Γερογιάννης
Δημήτριος Τσιούμας
Παναγιώτης Πολυδωρόπουλος
Κρυσταλλία Μπλιούμη
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
Γεώργιος Μπαϊρακτάρης
Βασιλεία Κελεσίδη
Ιωάννης Σκαλιδάκης
18
Εταιρείες |
ΣΥΝΤΟΝΙΣΤΕΣ ΟΜΑΔΑΣ ΠΩΛΗΣΕΩΝ
Αικατερίνη Ζερμπαλά
Χρήστος Σταθόπουλος
Αικατερίνη Δουδέση
Μάριος Μπάγιας
Ιωάννης Κουντούρης
Ιωάννης Χατζησπυρίδης
Ηλίας Μωρογιάννης
Εμμανουήλ Γεωργιάδης
Βασίλειος Λυκούρεσης
Κωνσταντίνος Πατινιωτάκης
Δημήτριος Τσικούρας
Αριστέα Καρακώστα
Ιωάννης Μπέκας
Βασίλειος Αργυρόπουλος
Παύλος Βούρτσης
Δήμητρα Βουρβαχάκη
Γεώργιος Χατζάκος
Τετιάνα Γελίσεβα
Σπυρίδωνας Μπεκίρης
Γρηγόριος Διόλατζης
Παύλος Δρίβας
Βασίλειος Αλεξάκης
Νικόλαος Βλαβιανός
Διονύσιος Βοζίκης
Σωτήριος Κουφογεώργος
Σοφία Τζονίκη
Κωνσταντίνα Κοκκότη
Ιωάννης Σαρρής
Τριαντάφυλλος Τριανταφυλλόπουλος
Ευάγγελος Κανάβας
Gabriela Olteanu
Άννα Κουμάνιου
Αθηνά Γκίτζια
Νικόλαος Παπαδογεώργος
Φώτιος Ζγούρης NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
19
| Εταιρείες
ΑΣΦΑΛΙΣΤΙΚΟΙ ΠΡΑΚΤΟΡΕΣ
Κωνσταντίνος Ζερμπαλάς
Βασίλειος Κοίλιας
Δημήτριος Μωϋσίδης
Νικόλαος Δαμάλας
Μυρτώ Παντελοπούλου
Αργυρώ Τρικόρη
Διονύσιος Κουτσουβέλης
Κωνσταντίνος Παπαδόπουλος
Γρηγόριος Σπυριούνης
Ιωάννης Μπάγιας
Γεώργιος Γκερέκος
Έλλη Μαργαριτίδη
Ευδοκία Ζενζεφύλη
Χριστίνα Τσίκου
Παναγιώτης Ρήγας
Σωτήριος Δημοβασίλης
Αναστασία Σωτηριάδου
Αλεξάνδρα Τσιχλιά
Σταύρος Ντεμερτζής
Αντώνιος Γιαννητσάνης
Βαΐα Φιλίππου
Καλούστ Σιμονιάν
Τίτος Κασκάνης
Κωνσταντίνος Φακής
Γεώργιος Ζάχος
Ειρήνη Βασιλείου
Ασπασία Τσιάτη
Κωνσταντίνος Καραμπίνης
Αργυρώ Παπαδουλάκη
Νίκη Κουρή
Ευάγγελος Πράγιας
Σταματία Γιαννακάκη
Αλεξάνδρα Παντελάρου
Ελευθέριος Γινάργυρος
Σπυρίδων Δημόπουλος
Ευαγγελία Μορφωνιού
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
20
Εταιρείες |
ΑΣΦΑΛΙΣΤΙΚΟΙ ΠΡΑΚΤΟΡΕΣ
Κωνσταντίνος Ζαφειρούλης
Γεωργία Παπανάγνου
Σωτήριος Διακάτος
Ευθυμία Αντωνοπούλου
Ζωή Σακελλαρίου
Αναστάσιος Βλέμμας
Στυλιανός Τζίτζης
Ανδρέας-Παναγιώτης Κολώνης
Σπυρίδων Μουρελάτος
Δέσποινα Παπανάγνου
Θωμάς Πανταζόπουλος
Γεώργιος Ελευθεριάδης
Σπυρίδων Ηλιάκης
Αθανασία Γρηγοροπούλου
Αθανάσιος Χατζηφωτιάδης
Μιχαήλ Πατρίκιος
Ελευθέριος Καφούρος
Ιωάννης Ανδρεάδης
Γεώργιος Ανδρεόπουλος
Κυριακή Βελώνη
Αθανάσιος Γεροντίδης
Γεώργιος Καζάνης
Νικόλαος Μαγγανάρης
Μαρία Μουτάφη
ΝΕΟΙ ΑΣΦΑΛΙΣΤΙΚΟΙ ΠΡΑΚΤΟΡΕΣ
Γεώργιος Μυλωνάς
Μπρόζι Καμίλα
Μαριλένα Παπαγιαννοπούλου
Βάλβη Στέλλα
Σπετσιέρη Ειρήνη
Θεοχάρης Πετρίδης
Λούπου Ελισάβετ
Ειρηναίος Χασάπης
Πατσιώλας Νικόλαος
Καϊνακίδη Μαρία
Μπουρδέκας Θεόδωρος
Νιωτάκης Κυριάκος
Τσουβάλας Παναγιώτης
Μπουρδάκης Ιωάννης
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
ARAG
Νομική προστασία για όλους. Η νομική σας προστασία δεν είναι απλώς μια υπηρεσία, είναι η δέσμευσή μας για την δική σας ασφάλεια
Είμαστε εδώ για εσάς.. Προσωπικά, τηλεφωνικά ή ψηφιακά.
ARAG Hellas Φειδιππίδου 2 · Αθήνα · 11526 210·74·90·800
info@ARAG.gr
22
Ρεπορτάζ |
ALLIANZ
Στηρίζει την εκπαίδευση, την επιστήμη και την καινοτομία Σ CONTRACT
Στην κορυφή των Sales Awards 2025 της Interamerican ΜΊΑ ΑΚΌΜΗ σημαντική διάκριση κατέκτησε η Contract στα Sales Awards 2025 της Interamerican, επιβεβαιώνοντας τη συνέπεια, την αποτελεσματικότητα και τη σταθερά αναπτυξιακή της πορεία. Η εταιρεία βραβεύτηκε για 8η συνεχή χρονιά με την 1η θέση σε εγγεγραμμένα ασφάλιστρα Γενικών Ασφαλίσεων εκτός Αττικής, μία διάκριση που αποτελεί επιστέγασμα της συλλογικής προσπάθειας, της οργάνωσης και της υψηλής ποιότητας υπηρεσιών που προσφέρει το δίκτυο συνεργατών της σε όλη την Ελλάδα. Η εκδήλωση της Interamerican πραγματοποιήθηκε παρουσία στελεχών, συνεργατών και εκπροσώπων της ασφαλιστικής αγοράς από όλη την Ελλάδα. Το βραβείο παρέλαβε ο κ. Στάθης Μπουτάκης, γενικός διευθυντής εταιρειών του Contract Network, εκπροσωπώντας την Contract και το σύνολο των συνεργατών της, οι οποίοι συμβάλλουν διαχρονικά στη διατήρηση αυτής της κορυφαίας πορείας. Όπως τονίζεται, η οκταετής αυτή πρωτιά αποτελεί ιδιαίτερη τιμή για την εταιρεία, καθώς επιβεβαιώνει την εμπιστοσύνη των πελατών, την αφοσίωση των συνεργατών και τη σταθερή, ουσιαστική συνεργασία με την Interamerican.
υνεχίζει να στηρίζει η Allianz έμπρακτα την εκπαίδευση και την ανάπτυξη των νέων στην Ελλάδα, συμμετέχοντας ως Χρυσός Χορηγός στην 6η Ελληνική Οικονομική Ολυμπιάδα, τον μεγαλύτερο μαθητικό διαγωνισμό οικονομικών γνώσεων της χώρας. Ο διαγωνισμός πραγματοποιείται σε περισσότερες από 30 χώρες, προσβλέποντας στην ενίσχυση του οικονομικού εγγραμματισμού, στην καλλιέργεια της κριτικής σκέψης, στην εξοικείωση των νέων με την οικονομική επιστήμη και στις προκλήσεις της σύγχρονης αγοράς εργασίας. Η φετινή διοργάνωση κατέγραψε ρεκόρ συμμετοχών με 4.369 μαθητές και μαθήτριες από 249 Λύκεια της Ελλάδας και της ομογένειας, με το 79% να συμμετέχει για πρώτη φορά. Περισσότεροι από 1.000 μαθητές προκρίθηκαν στον περιφερειακό γύρο, ενώ 61 διαγωνίστηκαν στον Εθνικό Τελικό στο Κολλέγιο Αθηνών, διεκδικώντας θέση στην ελληνική αποστολή για τον Διεθνή Τελικό στην Αρχαία Ολυμπία. Στο πλαίσιο του Εθνικού Τελικού, ο κ. Στέφανος Μαλαχιάς, Chief Commercial Officer της Allianz Ελ-
λάδος, συμμετείχε στη δράση «Meet a Mentor», συνομιλώντας με τους μαθητές και τις μαθήτριες για τη δική του επαγγελματική διαδρομή, τις εμπειρίες του από τη διεθνή αγορά και τις δεξιότητες που απαιτεί ο κόσμος του αύριο. Μέσα από μια προσωπική αφήγηση, ανέδειξε τη σημασία της διά βίου μάθησης, της προσαρμοστικότητας, της συνεργασίας, της επικοινωνίας και της συνεχούς εξέλιξης, υπογραμμίζοντας ότι οι επαγγελματικές διαδρομές δεν είναι ποτέ γραμμικές και ότι η μεγαλύτερη αξία βρίσκεται στην ικανότητα να μαθαίνει κανείς διαρκώς και να αξιοποιεί τις
αλλαγές ως ευκαιρίες. «Η Allianz βρίσκεται δίπλα στη νέα γενιά που θα διαμορφώσει το αύριο, στηρίζοντας πρωτοβουλίες που συνδέουν την εκπαίδευση, την επιστήμη και την καινοτομία με τον επαγγελματικό στίβο. Σε έναν κόσμο που αλλάζει με ραγδαίους ρυθμούς, επενδύουμε σε δεξιότητες που ενισχύουν την προσαρμοστικότητα, τη συνεργασία και την κριτική σκέψη. Μέσα από δράσεις, όπως η Οικονομική Ολυμπιάδα, δίνουμε στους νέους την ευκαιρία να κατανοήσουν καλύτερα την πραγματική οικονομία και να αποκτήσουν τα εφόδια για να μετατρέπουν
τις προκλήσεις σε ευκαιρίες εξέλιξης, συμβάλλοντας σε ένα πιο ανθεκτικό και ανοιχτό μέλλον», δήλωσε με την ολοκλήρωση της πρωτοβουλίας ο κ. Μαλαχιάς. Η συμμετοχή της Allianz στην Ελληνική Οικονομική Ολυμπιάδα ευθυγραμμίζεται με τη συνολική στρατηγική δέσμευση της εταιρείας για την ενίσχυση της εκπαίδευσης στη χώρα, ενώ στο ίδιο πλαίσιο εντάσσεται και το πρόγραμμα «Ζήσε την Επιστήμη», μια πρωτοβουλία του Ιδρύματος Μποδοσάκη, το οποίο ενισχύει τη διδασκαλία των φυσικών επιστημών στα δημόσια σχολεία.
INTERASCO
Προωθεί τον αθλητισμό και την ευγενή άμιλλα
Τ
η διαχρονική της δέσμευση στην προώθηση του αθλητισμού, της ευεξίας και της κοινωνικής της προσφοράς επαναβεβαίωσε η Interasco, ανακοινώνοντας τη νέα χορηγική συνεργασία με την Transition Sports. Η Transition Sports σχεδιάζει αγώνες σε μοναδικά φυσικά τοπία και συγκαταλέγεται στους κορυφαίους διοργανωτές αγώνων με ένα ευρύ φάσμα πολυαθλητικών διοργανώσεων, συμπεριλαμβανομένων των Πανελλήνιων Πρωταθλημάτων Διάθλου και Τριάθλου, συμβάλλοντας στην ανάδειξη του αθλητισμού και στην ενίσχυση της συμμετοχής αθλητών και πολιτών σε όλη την Ελλάδα. Μέσα από τη συγκεκριμένη συνεργασία, η Interasco ενισχύει τις δράσεις που προάγουν την άθληση, την ομαδικότητα και την υιοθέτηση ενός υγιούς τρόπου ζωής, αξίες οι οποίες βρίσκονται στον πυρήνα της εταιρικής κουλτούρας. «Στην Interasco πιστεύουμε ότι η ασφάλιση δεν αφορά μόνον την προστασία της περιουσίας και της καθημερινότητας των ανθρώπων, αλλά και τη διαμόρφωση ενός καλύτερου μέλλοντος για την κοι-
νωνία και πολύ περισσότερο για τη νέα γενιά. Η στήριξη πρωτοβουλιών που προάγουν τον αθλητισμό, τη συνεργασία, αλλά και την προσωπική εξέλιξη αποτελεί αναπόσπαστο μέρος της στρατηγικής μας. Είμαστε ιδιαίτερα χαρούμενοι που στεκόμαστε δίπλα στην Transition Sports και στις αθλητικές της δράσεις, συμβάλλοντας στην ανάπτυξη ενός περιβάλλοντος που εμπνέει συμμετοχή, κοινή προ-
σπάθεια και υγιή ανταγωνισμό», δήλωσε ο διευθύνων σύμβουλος της Interasco, κ. Κάρολος Σαΐας. Η Interasco συνεχίζει να επενδύει σε πρωτοβουλίες που ενισχύουν την κοινωνική συνοχή και προάγουν αξίες με διαχρονική σημασία, επιβεβαιώνοντας τον ρόλο της ως μιας σύγχρονης ασφαλιστικής εταιρείας που βρίσκεται δίπλα στους ανθρώπους και τις ανάγκες της κοινωνίας, σημειώνει η εταιρεία. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
KTX ATLANTIKH.pdf 1 16/04/2026 5:20:37 μμ
ΧΡΟΝΙΑ
C
M
Y
CM
MY
CY
CMY
K
Με την ισχυρή μετοχική σχέση του Group Helvetia Baloise με κύκλο εργασιών 25δις δολάρια
Ασφάλιση Αυτοκινήτων
Ασφάλιση Μηχανών
Ασφάλιση Κατοικίας
Ασφάλιση Επιχειρήσεων
Ασφάλιση Σκαφών
Ασφάλιση Υγείας
Ασφάλιση Μεταφορών
Ασφάλιση Εγγυήσεων
…και άλλοι 10 ακόμα Ασφαλιστικοί Κλάδοι
24
Εταιρείες |
SYNDEA
Επενδύει στον ψηφιακό μετασχηματισμό και χτίζει το ασφαλιστικό μέλλον Στα 30,38 εκατ. ευρώ η παραγωγή ασφαλίστρων το 2025
Τ
ην 47η Τακτική Γενική Συνέλευση των Μετόχων πραγματοποίησε η Syndea. Στους μετόχους απευθύνθηκαν ο πρόεδρος του Διοικητικού Συμβουλίου, κ. Κώστας Καραμανλής, ο CEO και γενικός διευθυντής της εταιρείας, κ. Δημήτρης Ζορμπάς, και ο οικονομικός διευθυντής, κ. Στέλιος Μαρούτσης. Πρόεδρος της Γενικής Συνέλευσης εκλέχτηκε ο κ. Αλέξανδρος Κοντός. Να σημειωθεί ότι στη Γενική Συνέλευση συμμετείχαν με τη διά ζώσης παρουσία τους εκπρόσωποι των μεγαλύτερων ελληνικών συνεταιριστικών ενώσεων, καθώς και άλλα μέλη των κορυφαίων ασφαλιστικών επιχειρήσεων της Γαλλίας (MACIF), της Ιταλίας (UNIPOL) και του Βελγίου (P&V) μέσω live streaming. Στην ομιλία που απηύθυνε στους συνέδρους ο πρόεδρος του Δ.Σ., κ. Κώστας Καραμανλής, επεσήμανε μεταξύ άλλων ότι «το 2025 ήταν έτος προσαρμογής, καθώς η Πολιτεία, η Ε.Ε. και οι εποπτικές αρχές αναγνώρισαν τον κρίσιμο ρόλο της ιδιωτικής ασφάλισης ως μηχανισμού πρόληψης και ανθεκτικότητας. Σε διεθνές επίπεδο, το ΑΕΠ παρέμεινε στο 3,3% λόγω αντίρροπων δυνάμεων, με την αύξηση των δασμών από τις ΗΠΑ και την αβεβαιότητα σχετικά με την έκβαση των εμπορικών συμφωνιών να επιδρούν αρνητικά και να εξασθενούν την ευνοϊκή επιρροή των παγκόσμιων χρηματοπιστωτικών συνθηκών και της χαλάρωσης της νομισματικής πολιτικής. Στην ευρωζώνη, το ΑΕΠ αυξήθηκε κατά 1,4%. Στην Ελλάδα, η ασφαλιστική αγορά ενισχύθηκε, με τα ίδια κεφάλαια να ξεπερνούν τα 4 δισ. ευρώ και την παραγωγή ασφαλίστρων να φτάνει τα 6,01 δισ. ευρώ, με αύξηση 5,6%. Η εφαρμογή του κανονισμού DORA ενίσχυσε την κυβερνοασφάλεια, την επιχειρησιακή συνέχεια και την ανθεκτικότητα. Η κλιματική αλλαγή έγινε βασικός ασφαλιστικός κίνδυνος, ενώ η αγορά αυτοκινήτου και υγείας ανέδειξαν την ανάγκη για ολοκληρωμένες λύσεις. Ειδικότερα στον κλάδο Υγείας, η αυξανόμενη πίεση στα δημόσια συστήματα περίθαλψης και η συνεχής αύ-
ξηση του κόστους υγείας επιβεβαιώνουν ότι η ιδιωτική ασφάλιση καλείται να αναλάβει ακόμη πιο ουσιαστικό συμπληρωματικό ρόλο. Ωστόσο, απαιτούνται πρωτοβουλίες που θα διασφαλίσουν τη βιωσιμότητα του συστήματος και θα περιορίσουν τις υπερβολικές χρεώσεις, ώστε η ιδιωτική περίθαλψη να παραμείνει προσβάσιμη στους πολίτες». Ο κ. Καραμανλής ανέφερε επίσης ότι η Syndea επενδύει στον ψηφιακό μετασχηματισμό, στην εκπαίδευση, στην εξωστρέφεια και με συνέπεια χτίζει ένα ισχυρό, σύγχρονο και ανθρώπινο ασφαλιστικό μέλλον. Είναι παρούσα, συνεπής και ενεργή. Με σεβασμό στην ιστορία της, πίστη στις αξίες της και εμπιστοσύνη στους ανθρώπους της συνεχίζει μια σύγχρονη πορεία με επίκεντρο τον άνθρωπο, σημείωσε ο κ. Καραμανλής. Ο CEO της εταιρείας, κ. Δημήτρης Ζορμπάς, ανέλυσε τα παραγωγικά στοιχεία της Syndea, αναφέροντας ότι η παραγωγή ασφαλίστρων της Syndea ανήλθε σε 30,38 εκατομμύρια ευρώ για το 2025, καταγράφοντας αύξηση για μία ακόμη χρονιά. Ο κ. Ζορμπάς σχολίασε επίσης το γενικότερο επιχειρηματικό περιβάλλον το οποίο εξακολουθεί να χαρακτηρίζεται από αυξημένη αβεβαιότητα και σύνθετες προκλήσεις. Οι γεωπολιτικές εξελίξεις, η άνοδος του αντασφαλιστικού κόστους, οι επιπτώσεις της κλιματικής αλλαγής και η επιτάχυνση του ψηφιακού μετασχηματισμού αναδιαμορφώνουν το τοπίο
της ασφαλιστικής αγοράς. Ταυτόχρονα, η ενίσχυση των κινήτρων για ασφάλιση και η μεταβολή των αναγκών και των προσδοκιών των πελατών δημιουργούν νέες προοπτικές για τον κλάδο. Η αποτελεσματική διαχείριση αυτών των παραγόντων αποτελεί προτεραιότητα για τη Syndea, ώστε να συνεχίσει να προσφέρει αξιόπιστες ασφαλιστικές λύσεις. Στρατηγική προτεραιότητα για τη Syndea, όπως τόνισε, είναι η επένδυση σε ψηφιακό μετασχηματισμό που θα βελτιώσει και θα αναβαθμίσει τις εργασίες της. Ο κ. Ζορμπάς γνωστοποίησε ότι το νέο μηχανογραφικό θα είναι έτοιμο στα μέσα του 2027 και ευχαρίστησε θερμά τα μέλη του Δ.Σ. και τα στελέχη της εταιρείας για την πολύτιμη στήριξή τους. Τέλος, ο οικονομικός διευθυντής, κ. Στέλιος Μαρούτσης, αναφέρθηκε στα θεμελιώδη οικονομικά στοιχεία της Syndea, αποτυπώνοντας τη χρηματοοικονομική ευρωστία της εταιρείας.
NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
26
ΑΣΦΑΛΙΣΤΙΚΟΣ
ΠΡΑΚΤΟΡΑΣ
Ο ασφαλιστικός διαμεσολαβητής ως γέφυρα ανάμεσα στο δημόσιο σύστημα υγείας και στην ιδιωτική ασφάλιση Του ΓΕΩΡΓΊΟΥ ΝΊΚΟΥ*
Η
συζήτηση για την Υγεία στην Ελλάδα εγκλωβίζεται συχνά σε ένα τεχνητό δίπολο: δημόσιο ή ιδιωτικό σύστημα. Στην πραγματικότητα, όμως, το ζητούμενο δεν είναι η σύγκρουση, αλλά η ισορροπία και η λειτουργική συνύπαρξη δύο πυλώνων που υπηρετούν τον ίδιο σκοπό: την προστασία της ανθρώπινης ζωής. Το δημόσιο σύστημα υγείας αποτελεί τον θεμελιώδη κορμό κοινωνικής συνοχής. Εξασφαλίζει καθολική πρόσβαση σε υπηρεσίες υγείας και λειτουργεί ως δίχτυ ασφαλείας για κάθε πολίτη, ανεξάρτητα από εισόδημα ή κοινωνική θέση. Η ύπαρξή του δεν είναι απλώς επιλογή πολιτικής· είναι κοινωνική υποχρέωση και δημοκρατική κατάκτηση. Από την άλλη πλευρά, η ιδιωτική ασφάλιση δεν έρχεται να υποκαταστήσει τον δημόσιο πυλώνα, αλλά να τον συμπληρώσει. Σε ένα περιβάλλον αυξημένων αναγκών, δημογραφικής γήρανσης, ιατρικής προόδου και πίεσης στους δημόσιους πόρους, η ιδιωτική κάλυψη λειτουργεί ως εργαλείο ενίσχυσης της ανθεκτικότητας του συστήματος συνολικά. Σε αυτό το σημείο, καθοριστικό ρόλο διαδραματίζει ο ασφαλιστικός διαμεσολαβητής. Δεν βρίσκεται απέναντι από το σύστημα υγείας, αλλά εντός του ευρύτερου οικοσυστήματος προστασίας του πολίτη. Ο σύγχρονος διαμεσολαβητής λειτουργεί ως μεταφραστής ενός σύνθετου περιβάλλοντος. Εξηγεί πώς το δημόσιο σύστημα καλύπτει τις βασικές ανάγκες υγείας και πού η ιδιωτική ασφάλιση μπορεί να προσφέρει επιπλέον επιλο-
γές: ταχύτερη πρόσβαση, μεγαλύτερη ευελιξία, καλύτερες συνθήκες νοσηλείας και οικονομική προστασία από απρόβλεπτα γεγονότα. Ταυτόχρονα, αποτελεί τον κρίκο που συνδέει τον πολίτη με την πραγματικότητα των συστημάτων υγείας. Δεν καλλιεργεί ψευδαισθήσεις αντικατάστασης του δημόσιου συστήματος, αλλά συμβάλλει στη σωστή κατανόηση των ορίων και
των δυνατοτήτων και των δύο πυλώνων. Η εμπειρία δείχνει ότι τα πιο ανθεκτικά ευρωπαϊκά μοντέλα υγείας δεν βασίζονται στην αντιπαράθεση δημόσιου και ιδιωτικού τομέα, αλλά στη συνεργασία τους μέσα από σαφείς κανόνες και θεσμική ισορροπία. Σε αυτά τα μοντέλα, η διαμεσολάβηση δεν είναι περιφερειακός μηχανισμός. Είναι λειτουργικό στοιχείο του συστή-
ΜΕΣΙΤΗΣ
ΑΣΦΑΛΙΣΕΩΝ
ματος. Η σημασία του ασφαλιστικού διαμεσολαβητή γίνεται ακόμη πιο εμφανής σε περιόδους κρίσης υγείας ή αυξημένης πίεσης στο δημόσιο σύστημα. Εκεί, ο ρόλος του δεν περιορίζεται στην επιλογή ενός προγράμματος, αλλά επεκτείνεται στην καθοδήγηση του πολίτη, στη σωστή χρήση των διαθέσιμων δομών και στην αποφυγή οικονομικών και κοινωνικών στρεβλώσεων. Παράλληλα, η διαμεσολάβηση συμβάλλει έμμεσα και στη λειτουργικότητα του ίδιου του συστήματος υγείας, καθώς προωθεί την ορθολογική χρήση υπηρεσιών, την καλύτερη κατανομή πόρων και την ενίσχυση της πρόληψης μέσω ασφαλιστικών εργαλείων. Οι πρόσφατες θεσμικές εξελίξεις, όπως το Δικαίωμα στη Λήθη για τους επιζώντες του καρκίνου, ανέδειξαν ακόμη περισσότερο την ανάγκη για υπεύθυνη ενημέρωση και σωστή καθοδήγηση των πολιτών. Σε αυτές τις περιπτώσεις, ο διαμεσολαβητής λειτουργεί ως σημείο εμπιστοσύνης ανάμεσα στον θεσμικό σχεδιασμό και την καθημερινή εφαρμογή του. Το ζητούμενο για το μέλλον δεν είναι η υπερίσχυση ενός συστήματος έναντι του άλλου. Είναι η δημιουργία ενός ενιαίου πλαισίου προστασίας, όπου δημόσιο σύστημα υγείας, ιδιωτική ασφάλιση και ασφαλιστική διαμεσολάβηση λειτουργούν συμπληρωματικά και όχι ανταγωνιστικά. Σε αυτό το πλαίσιο, ο ασφαλιστικός διαμεσολαβητής δεν είναι απλώς επαγγελματίας της αγοράς. Είναι ένας σταθερός κρίκος εμπιστοσύνης μέσα σε ένα σύνθετο σύστημα υγείας και κοινωνικής προστασίας. Και, τελικά, η ποιότητα ενός συστήματος υγείας δεν κρίνεται μόνο από τις δομές του, αλλά και από το πόσο αποτελεσματικά ο πολίτης μπορεί να το κατανοεί, να το αξιοποιεί και να προστατεύεται μέσα σε αυτό. *Ο Γεώργιος Νίκος, μέλος Δ.Σ. ΠΟΑΔ, επιτετραμμένος στα Ευρωπαϊκά Θέματα και πρόεδρος Σωματείου Ασφαλιστικών Διαμεσολαβητών Δυτικής Μακεδονίας. Συμμετέχει σε γνωμοδοτήσεις για Ευρωπαϊκές Οδηγίες.
ΨΗΦΙΑΚΌ «ΛΊΦΤΙΝΓΚ» ΣΤΗΝ Ε.Ε.
Τι αλλάζει για ασφαλιστικούς διαμεσολαβητές και Τεχνητή Νοημοσύνη
Σ
ε τροχιά απλοποίησης εισέρχεται το ευρωπαϊκό ψηφιακό κανονιστικό πλαίσιο, με το λεγόμενο Digital Omnibus να επιχειρεί να περιορίσει τις επικαλύψεις, τη γραφειοκρατία και τις πολλαπλές υποχρεώσεις συμμόρφωσης που αντιμετωπίζουν οι επιχειρήσεις. Οι αλλαγές ενδιαφέρουν άμεσα τον ασφαλιστικό κλάδο και ιδιαίτερα τους διαμεσολαβητές, καθώς αγγίζουν τον Κανονισμό για την Τεχνητή Νοημοσύνη, τον GDPR, το DORA, την Οδηγία NIS2 και τους κανόνες για την αναφορά περιστατικών κυβερνοασφάλειας. Η σημαντικότερη εξέλιξη αφορά τις υποχρεώσεις για τα συστήματα Τεχνητής Νοημοσύνης υψηλού κινδύ-
νου. Έπειτα από τις διαπραγματεύσεις μεταξύ του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, επιτεύχθηκε στις 7 Μαΐου 2026 προσωρινή συμφωνία για τη μετάθεση των σχετικών προθεσμιών. Οι κανόνες για τα αυτόνομα συστήματα υψηλού κινδύνου προβλέπεται πλέον να εφαρμοστούν από τις 2 Δεκεμβρίου 2027, ενώ για τα συστήματα που είναι ενσωματωμένα σε άλλα προϊόντα η ημερομηνία μεταφέρεται στις 2 Αυγούστου 2028. Η παράταση θεωρείται ιδιαίτερα σημαντική για τις μικρομεσαίες επιχειρήσεις, καθώς τους παρέχει περισσότερο χρόνο για την προσαρμογή των διαδικασιών, την εκπαίδευση του προσωπικού και την ανάπτυξη μηχα-
νισμών ελέγχου. Οι περισσότεροι ασφαλιστικοί διαμεσολαβητές που χρησιμοποιούν εφαρμογές Τεχνητής Νοημοσύνης στις εργασίες τους –για παράδειγμα στην εξυπηρέτηση πελατών, στην αξιολόγηση αναγκών ή στην ανάλυση κινδύνων– θα θεωρούνται «χρήστες» ή «φορείς ανάπτυξης» των συστημάτων και θα υπάγονται στις σχετικές υποχρεώσεις. Παράλληλα, τροποποιείται η υποχρέωση για τον ψηφιακό γραμματισμό. Οι επιχειρήσεις δεν θα απαιτείται να εγγυώνται συγκεκριμένο επίπεδο γνώσεων για κάθε εργαζόμενο, αλλά θα πρέπει να λαμβάνουν μέτρα που υποστηρίζουν την κατανόηση και την ορθή χρήση της Τεχνητής Νοημο-
σύνης από το προσωπικό τους. Ιδιαίτερη βαρύτητα έχει και η πρόταση για τη δημιουργία μιας ενιαίας ευρωπαϊκής πύλης αναφοράς κυβερνοπεριστατικών, την οποία θα διαχειρίζεται ο ENISA. Σήμερα μια επιχείρηση μπορεί να υποχρεώνεται να υποβάλει ξεχωριστές αναφορές βάσει του DORA, του GDPR και της NIS2. Με το νέο σύστημα θα μπορεί να καλύπτει τις πολλαπλές υποχρεώσεις της μέσω μιας ασφαλούς διαδικτυακής εισόδου. Στο πεδίο της προστασίας δεδομένων, η Κομισιόν προτείνει η γνωστοποίηση παραβιάσεων να περιορίζεται στις περιπτώσεις υψηλού κινδύνου, ενώ η προθεσμία αναφοράς προβλέ-
πεται να αυξηθεί από τις 72 στις 96 ώρες. Εξετάζονται επίσης αλλαγές στον ορισμό των προσωπικών δεδομένων, στη χρήση δεδομένων για την εκπαίδευση μοντέλων Τεχνητής Νοημοσύνης, στις εκτιμήσεις αντικτύπου και στους κανόνες συγκατάθεσης για cookies. Η BIPAR υποδέχεται θετικά την κατεύθυνση των αλλαγών, ζητώντας ωστόσο σαφείς, αναλογικούς και εφαρμόσιμους κανόνες. Επισημαίνει ιδιαίτερα την ανάγκη να διευκρινιστεί η σχέση του AI Act με την Οδηγία για τη Διανομή Ασφαλιστικών Προϊόντων, ώστε να αποφευχθούν διπλές απαιτήσεις και πρόσθετα κόστη για τους διαμεσολαβητές NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
ΑΣΦΑΛΙΣΤΙΚΟΣ
ΠΡΑΚΤΟΡΑΣ
27
ΜΕΣΙΤΗΣ
ΑΣΦΑΛΙΣΕΩΝ
Πώς οι μεσίτες ασφαλίσεων γίνονται οι Risk Managers της πραγματικής οικονομίας Του ΝΙΚΟΥ ΚΟΚΚΙΝΟΥ
Ο
ι παγκόσμιες επιχειρηματικές πτωχεύσεις καταγράφουν συνεχόμενη άνοδο, με τη συνολική αξία των ζημιών (Claims Value) να έχει εκτιναχθεί λόγω του πληθωρισμού και της κρίσης ρευστότητας. Αυτό το κύμα μεγάλων ζημιών αναγκάζει τους ευρωπαϊκούς ασφαλιστικούς κολοσσούς να γίνουν εξαιρετικά αυστηροί, προχωρώντας σε απότομες μειώσεις πιστωτικών ορίων αγοραστών για να περιορίσουν το ρίσκο τους. Όταν η ιδιωτική αγορά συρρικνώνει την ασφαλιστική της χωρητικότητα (capacity) λόγω αυτών των ζημιών, οι επιχειρήσεις στρέφονται στους κρατικούς οργανισμούς εξαγωγικών πιστώσεων, όπως η Export Credit Greece. Ενώ οι ιδιώτες απαιτούν την ασφάλιση του συνολικού τζίρου και εστιάζουν σε βραχυπρόθεσμους εμπορικούς κινδύνους, οι κρατικοί φορείς προσφέρουν επιλεκτική ασφάλιση και καλύπτουν πολιτικούς ή γεωπολιτικούς κινδύνους σε αναδυόμενες αγορές, λειτουργώντας συμπληρωματικά. Μέσα σε αυτό το ρευστό περιβάλλον, ο ρόλος των Μεσιτών Ασφαλίσεων στην Ελλάδα αναβαθμίζεται ριζικά. Λόγω της καθημερινής τους τριβής τόσο με το εγχώριο τραπεζικό σύστημα και την Export Credit Greece όσο και με τους διεθνείς ασφαλιστικούς κολοσσούς, οι μεσίτες έχουν πρόσβαση σε δεδομένα αγοράς σε πραγματικό χρόνο. Δεν είναι απλώς διαμεσολαβητές, αλλά αποτελούν την πιο αξιόπιστη πηγή πληροφόρησης για την υγεία της οικονομίας, καθώς βλέπουν πρώτοι: Ποιοι κλάδοι παρουσιάζουν τις πρώτες καθυστερήσεις πληρωμών. Σε ποιες χώρες οι ασφαλιστές αρχίζουν να «κόβουν» πιστωτικά όρια, προειδοποιώντας για επερχόμενες πτωχεύσεις. Ποιες εναλλακτικές (ιδιωτικές ή κρατικές) είναι διαθέσιμες για να μη διακοπεί η ροή των ελληνικών εξαγωγών. Οι πρωτοφανείς ζημιές στον κλάδο πιστώσεων αναδεικνύουν ότι η πληροφορία ισούται με επιβίωση. Οι Έλληνες μεσίτες ασφαλίσεων, λειτουργώντας ως ζωντανά κύτταρα πληροφόρησης της αγοράς, προσφέρουν στις επιχειρήσεις τα αντανακλαστικά που χρειάζονται για να προστατεύσουν τη ρευστότητά τους πριν οι ζημιές χτυπήσουν τη δική τους πόρτα.
Ποιος είναι ο ΝΙΚΟΛΑΟΣ ΚΟΚΚΙΝΟΣ
Ο Νικόλαος (Νίκος) Κόκκινος είναι διακεκριμένος μεσίτης ασφαλίσεων και πρόεδρος & διευθύνων σύμβουλος της οικογενειακής επιχείρησης Λάμπρος Κόκκινος (Lampros Kokkinos Insurance Brokers), με εξειδίκευση και πολυετή εμπειρία στη διαχείριση εταιρικών κινδύνων και ασφαλιστικών προγραμμάτων. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
BIPAR
Στο μικροσκόπιο η εφαρμογή των ευρωπαϊκών κανόνων κυβερνοασφάλειας στους ασφαλιστικούς διαμεσολαβητές Του ΛΆΜΠΡΟΥ ΚΑΡΑΓΕΏΡΓΟΥ
Τ
ην πρακτική σχέση ανάμεσα στον Κανονισμό για την Κυβερνοανθεκτικότητα, γνωστό ως Cyber Resilience Act – CRA, και στον Κανονισμό για την Ψηφιακή Επιχειρησιακή Ανθεκτικότητα του χρηματοπιστωτικού τομέα, Digital Operational Resilience Act – DORA, εξετάζει η Ευρωπαϊκή Επιτροπή, προετοιμάζοντας πιθανές κατευθυντήριες γραμμές για την παράλληλη εφαρμογή των δύο πλαισίων. Στο πλαίσιο αυτό, η Επιτροπή απευθύνθηκε, σύμφωνα με πληροφορίες του nextdeal.gr, ανεπίσημα στην BIPAR, την ευρωπαϊκή ομοσπονδία ασφαλιστικών διαμεσολαβητών, ζητώντας συγκεκριμένα παραδείγματα από την ασφαλιστική αγορά. Στόχος είναι να καταγραφούν πραγματικές περιπτώσεις στις οποίες χρηματοπιστωτικές επιχειρήσεις διαθέτουν, αναπτύσσουν ή χρησιμοποιούν προϊόντα με ψηφιακά στοιχεία και να εντοπιστούν τα σημεία όπου χρειάζονται πρόσθετες διευκρινίσεις. Η BIPAR, με εμπιστευτική ενημέρωσή της προς τα μέλη της Επιτροπής Μεσιτών, ζητεί τη συνδρομή μεγάλων ασφαλιστι-
κών διαμεσολαβητών που εμπίπτουν στο πεδίο εφαρμογής του DORA και έχουν ήδη ξεκινήσει την εφαρμογή του σε εθνικό επίπεδο. Η Ευρωπαϊκή Επιτροπή επιδιώκει να συγκεντρώσει τις απόψεις του κλάδου έως τις 24 Ιουλίου, ενώ η BIPAR είχε ζητήσει από τα μέλη της να αποστείλουν εγκαίρως τις παρατηρήσεις τους, ώστε να διαμορφωθεί μια κοινή ευρωπαϊκή τοποθέτηση.
Διαφορετικοί, αλλά συμπληρωματικοί κανόνες Οι δύο Κανονισμοί λειτουργούν σε διαφορετικά επίπεδα του ευρωπαϊκού πλαισίου ψηφιακής ασφάλειας. Ο DORA επικεντρώνεται στον τρόπο με τον οποίο οι χρηματοπιστωτικές επιχειρήσεις, μεταξύ των οποίων και οι μεγάλοι ασφαλιστικοί διαμεσολαβητές, οργανώνουν και ελέγχουν το ψηφιακό τους περιβάλλον. Επιβάλλει υποχρεώσεις για τη διαχείριση των κινδύνων τεχνολογίας πληροφοριών και επικοινωνιών, την επιχειρησιακή συνέχεια, τη διαχείριση περιστατικών, τις δοκιμές ανθεκτικότητας και την εποπτεία των εξωτερικών παρόχων τεχνολογίας. Ο CRA, αντίθετα, είναι προσανατολισμένος στα προϊόντα. Αφορά τους κατασκευαστές, εισαγωγείς και διανομείς προϊόντων με ψηφιακά στοιχεία, όπως λογισμικό και συνδεδεμένες συσκευές που διατίθενται στην ευρωπαϊκή αγορά. Βασικός στόχος του είναι τα ψηφιακά προϊόντα να σχεδιάζονται με ενσωματωμένη ασφάλεια, να παρακολουθούνται για ευπάθειες και να υποστηρίζονται με τις αναγκαίες ενημερώσεις ασφαλείας κατά τη διάρκεια του κύκλου ζωής τους.
ΑΣΦΑΛΙΣΤΙΚΉ ΔΙΑΜΕΣΟΛΆΒΗΣΗ
Οι διαφορετικοί δρόμοι Ελλάδας και Κύπρου στην εποπτεία
Δ
ιαφορές σε ορισμένα σημεία παρουσιάζει το εποπτικό και ρυθμιστικό πλαίσιο Ελλάδας και Κύπρου στην ασφαλιστική διαμεσολάβηση. Οι δύο χώρες εφαρμόζουν τις βασικές ευρωπαϊκές απαιτήσεις για την εγγραφή, την επαγγελματική επάρκεια και τη συμπεριφορά των διαμεσολαβητών, έχουν όμως επιλέξει διαφορετικό μοντέλο ως προς την υποβολή οικονομικών στοιχείων και τον φορέα που παρακολουθεί τη δραστηριότητα των ασφαλειομεσιτών. Ειδικότερα, σύμφωνα με την εγκύκλιο της 22ας Ιανουαρίου 2026 από τον Έφορος Ασφαλίσεων της Κύπρου ζητείται από τους ασφαλιστικούς διαμεσολαβητές της Μεγαλονήσου, η υποβολή του εντύπου Ε.Α./Δ.10 και των οικονομικών καταστάσεων για τη χρήση που έληξε στις 31 Δεκεμβρίου 2025. Το έντυπο Ε.Α./Δ.10 αποτελεί, ουσιαστικά, κατάσταση κατανομής των εργασιών ασφαλιστικής διαμεσολάβησης. Σε αυτό αποτυπώνονται οι ασφαλιστικές ή αντασφαλιστικές επιχειρήσεις με τις οποίες συνεργάστηκε ο ασφαλειομεσίτης, καθώς και τα ποσά της παραγωγής και
των εισπραχθέντων ασφαλίστρων που αντιστοιχούν στις συνεργασίες αυτές. Μέσω αυτών των στοιχείων, η εποπτική αρχή μπορεί να σχηματίσει σαφέστερη εικόνα για το μέγεθος της δραστηριότητας κάθε μεσίτη, τη σύνθεση του χαρτοφυλακίου του, τον βαθμό εξάρτησής του από συγκεκριμένες ασφαλιστικές εταιρείες και τη συμφωνία των δηλωθέντων ποσών με τις οικονομικές καταστάσεις της επιχείρησης. Παράλληλα, μπορεί να εξετάζει εάν η ασφαλειομεσιτική εταιρεία διαθέτει επαρκή οικονομική βάση και οργανωτική υποδομή. Η εγκύκλιος ορίζει ότι ο Τύπος Ε.Α./Δ.10 πρέπει να υποβληθεί έως τις 31 Μαρτίου 2026, ενώ οι πλήρως υπογεγραμμένες και ελεγμένες οικονομικές καταστάσεις πρέπει να αποσταλούν έως τις 30 Ιουνίου 2026. Η μη έγκαιρη συμμόρφωση μπορεί να επιφέρει διοικητικό πρόστιμο 200 ευρώ για κάθε ημέρα καθυστέρησης, το οποίο μπορεί να αυξηθεί στα 300 ευρώ ημερησίως σε περίπτωση επαναλαμβανόμενης παράβασης. Η κυπριακή ρύθμιση συνδέει, επίσης, την υποβολή των στοιχείων με τον έλεγ-
χο της οικονομικής επάρκειας. Οι εταιρείες ασφαλειομεσιτών οφείλουν να διατηρούν σε μόνιμη βάση ίδια κεφάλαια ίσα με το 4% των συνολικών ασφαλίστρων που εισέπραξαν κατά το προηγούμενο έτος, με ελάχιστο όριο τις 23.480 ευρώ. Αν τα ίδια κεφάλαια υπολείπονται του απαιτούμενου ποσού, η εταιρεία πρέπει να προχωρήσει σε κεφαλαιακή ενίσχυση και να ενημερώσει άμεσα την εποπτική αρχή. Στην Ελλάδα υπάρχει αντίστοιχη, αλλά σαφώς πιο περιορισμένη, υποχρέωση υποβολής στοιχείων. Το άρθρο 23 του Ν. 4583/2018, όπως αντικαταστάθηκε το 2025 με το άρθρο 265 του Ν. 5222/2025, προβλέπει ότι ο μεσίτης ασφαλίσεων και αντασφαλίσεων υποβάλλει στο αρμόδιο Επιμελητήριο, μέσα στο πρώτο τρίμηνο κάθε τρίτου έτους, την κατανομή των δραστηριοτήτων του ανά ασφαλιστική και αντασφαλιστική επιχείρηση για τα τρία προηγούμενα έτη. Οι εταιρείες, βεβαίως, εξακολουθούν να καταρτίζουν και να δημοσιεύουν οικονομικές καταστάσεις βάσει της γενικής εταιρικής και λογιστικής νομοθεσίας.
28
Κοινωνική ασφάλιση |
ΕΠΑΓΓΕΛΜΑΤΙΚΆ ΤΑΜΕΊΑ
Πώς θα συσταθούν «Ανοιχτά Ταμεία» Τι αλλάζει στο καθεστώς φορολόγησης
Της ΜΑΊΡΗΣ ΛΑΜΠΑΔΊΤΗ
T
α «Ανοιχτά Ταμεία», η «φορητότητα», η μείωση των συντελεστών φορολόγησης και η απλούστευση των διαδικασιών είναι τα σημαντικότερα στοιχεία που εισάγει το νομοσχέδιο του υπουργείου Εργασίας για τη βελτίωση του πλαισίου των Επαγγελματικών Ταμείων, το οποίο θα τεθεί σε δημόσια διαβούλευση εντός του Ιουλίου. Ειδικότερα, για τη φορολογία που αποτελούσε «αγκάθι» για τους εμπλεκόμενους φορείς συμφωνήθηκε ότι οι συντελεστές φορολόγησης (σήμερα έως 20% στο ανώτατο πεδίο) θα μειωθούν σημαντικά, αλλά οι τελικές αποφάσεις δεν έχουν «κλειδώσει» ακόμα καθώς συνεχίζεται ο διάλογος με τους φορείς. Παράλληλα, θεσπίζεται και το Ομαδικό Ασφαλιστικό Προϊόν Επαγγελματικής Συνταξιοδότησης, που θα λειτουργεί ως αντίβαρο στα ΤΕΑ, με ίδιους κανόνες λειτουργίας. «Δημιουργούμε ένα πιο σύγχρονο και αξιόπιστο συμπληρωματικό πλαίσιο ασφάλισης επιπλέον του πρώτου πυλώνα ασφάλισης, του e-ΕΦΚΑ. Στηρίζουμε τους εργαζομένους, δίνοντάς τους τη δυνατότητα πρόσθετης συνταξιοδοτικής προστασίας. Ενισχύουμε τις επιχειρήσεις, δίνοντάς τους τη δυνατότητα επιπλέον παροχών και κινήτρων. Ενδυναμώνουμε την εθνική οικονομία, ενισχύοντας την αποταμίευση των νοικοκυριών και δημιουργώντας νέες θέσεις εργασίας στον χρηματοοικονομικό κλάδο. Χτίζουμε σήμερα για καλύτερη προστασία και καλύτερη συνταξιοδοτική προοπτική στα επόμενα χρόνια», δήλωσε η υπουργός Εργασίας και Κοινωνικής Ασφάλισης, Νίκη Κεραμέως. Οι βασικοί άξονες του νομοσχεδίου είναι οι εξής: 1. Δημιουργία Ανοιχτών ΤΕΑ Η πρώτη μεγάλη αλλαγή είναι η ει-
σαγωγή των Ανοιχτών Ταμείων Επαγγελματικής Ασφάλισης, ώστε να διευκολυνθεί η πρόσβαση μικρότερων επιχειρήσεων και ελεύθερων επαγγελματιών στην επαγγελματική ασφάλιση. Η ανάγκη αυτή συνδέεται με τη δομή της ελληνικής οικονομίας, όπου το 90% των επιχειρήσεων της χώρας έχει έως 10 εργαζομένους, δομή που καθιστά δύσκολη τη δημιουργία αυτοτελούς Ταμείου Επαγγελματικής Ασφάλισης. Με τα Ανοιχτά Ταμεία (ΤΕΑ Ομπρέλες), τα οποία μπορούν να αξιοποιήσουν οι κοινωνικοί εταίροι, θα διευκολυνθεί η ένταξη των εργαζομένων και ελεύθερων επαγγελματιών. Μάλιστα, για τον σκοπό αυτόν καταργείται το όριο των 100 μελών που είχε θεσμοθετήσει ο προηγούμενος νόμος, καθώς ήταν δύσκολο να επιτευχθεί στις μικρές επιχειρήσεις.
Για να δημιουργηθούν «Ανοιχτά Ταμεία» αναμένεται να ενεργοποιηθούν οι τράπεζες, που έχουν ήδη ΤΕΑ και οι κοινωνικοί φορείς (π.χ. ΓΣΕΕ, ΣΕΒ) και τα Επιμελητήρια. Δημιουργώντας ένα Ανοιχτό Ταμείο, ή μετατρέποντας ένα ήδη υπάρχον ΤΕΑ σε Ανοιχτό, εκτιμάται ότι θα προσελκύσουν πολύ περισσότερους ασφαλισμένους. Η άδεια λειτουργίας των Ανοιχτών ΤΕΑ θα χορηγείται από την Τράπεζα της Ελλάδος (ΤτΕ). Επίσης, μέσω της συμμετοχής σε Ανοιχτά ΤΕΑ ελαχιστοποιείται το διαχειριστικό κόστος που συνεπάγεται η λειτουργία ενός ΤΕΑ. 2. Φορολογικό πλαίσιο Βελτιώνονται τα φορολογικά κίνητρα με αποσύνδεση από τα έτη ασφάλισης και σύνδεση με την ηλικία του ασφαλισμένου, κατά τρόπο πιο απλό και λειτουργικό. Έως σήμερα,
με βάση τον τελευταίο νόμο για την Επαγγελματική Ασφάλιση (Ν. 5078/23) η φορολόγηση για τις παροχές των ΤΕΑ είναι 20% για ένα έως πέντε έτη ασφάλισης, 15% για έξι έως δέκα έτη ασφάλισης, 10% για 11 έως 20 έτη και 5% και πάνω από 21 έτη ασφάλισης. Στις προθέσεις του οικονομικού επιτελείου είναι οι φορολογικές κλίμακες να περιοριστούν και οι φορολογικοί συντελεστές να μειωθούν. Παράλληλα, καταργείται το φορολογικό πέναλτι που ίσχυε για όσους εργαζομένους επιθυμούν να εισέλθουν στον β΄ πυλώνα ασφάλισης σε μεγαλύτερη ηλικία. Επίσης, αναμένεται να δοθεί μεγαλύτερο πλαφόν από το σημερινό 20% για τις εισφορές. 3. Παροχή προγραμμάτων υγείας από τα ΤΕΑ Θεσπίζεται η δυνατότητα των ΤΕΑ
να προσφέρουν στα μέλη τους προγράμματα υγείας, με την προϋπόθεση ότι ο σχετικός κίνδυνος καλύπτεται πλήρως από ασφαλιστική ή αντασφαλιστική επιχείρηση ή από πάροχο υπηρεσιών υγείας μέσω σύμβασης σταθερού κατά κεφαλή κόστους. Επίσης, θεσπίζεται η δυνατότητα να ασφαλίζεται μέλος της οικογένειας του άμεσα ασφαλισμένου. 4. ΟΑΠΕΣ Θεσπίζεται το Ομαδικό Ασφαλιστικό Προϊόν Επαγγελματικής Συνταξιοδότησης. Θα εκδίδεται από τις ασφαλιστικές εταιρείες και θα παρέχει ισοδύναμη προστασία των δικαιωμάτων των ασφαλισμένων με τα προγράμματα των ΤΕΑ. Θα τελεί υπό την αυστηρή επιτήρηση της ΤτΕ και, εντασσόμενο στον β΄ πυλώνα, το συγκεκριμένο προϊόν θα έχει το ίδιο αυστηρό πλαίσιο εποπτείας που έNEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
| Κοινωνική ασφάλιση
χουν τα ΤΕΑ, αλλά και τα ίδια φορολογικά κίνητρα. 5. Φορητότητα Θα δίνεται το δικαίωμα της πλήρους φορητότητας των δικαιωμάτων των ασφαλισμένων, ώστε η αλλαγή εργασίας ή επαγγελματικής κατάστασης να μην οδηγεί σε απώλεια ή αποδυνάμωση κατοχυρωμένων δικαιωμάτων σε κάποιο ΤΕΑ. Στο πλαίσιο αυτό θεσπίζεται η δυνατότητα μεταβίβασης ολόκληρων συνταξιοδοτικών προγραμμάτων σε κάθε διαμορφωμένη περίπτωση: Για παράδειγμα, από ΤΕΑ σε ΤΕΑ, από ΤΕΑ σε ΟΑΠΕΣ, από ΟΑΠΕΣ σε ΤΕΑ και από ΟΑΠΕΣ σε ΟΑΠΕΣ. Με τον τρόπο αυτόν, ο εργαζόμενος που αλλάζει εργασία μπορεί να μεταφέρει ευκολότερα τα δικαιώματά του χωρίς επιβάρυνση σε νέο φορέα επαγγελματικής ασφάλισης. Η φορητότητα συνδυάζεται με την αυστηρή εποπτεία της Τράπεζας της Ελλάδος, ώστε η ενίσχυση της ευελιξίας να συνοδεύεται από αντίστοιχη ενίσχυση της προστασίας των ασφαλισμένων, μεταφοράς των κατοχυρωμένων συνταξιοδοτικών δικαιωμάτων ενός μέλους σε νέο ΤΕΑ ή ΟΑΠΕΣ, όταν μεταβάλλεται η επαγγελματική του κατάσταση. 6. Διαφάνεια Όπως ισχύει για τα ΤΕΑ, θεσπίζονται για τα ΟΑΠΕΣ υποχρεώσεις καταχώρισής τους σε δημόσιο μητρώο και κανόνες ορθής διανομής του προϊόντος. Επίσης, προβλέπεται πρόληψη σύγκρουσης συμφερόντων και υποχρέωση περιοδικής ενημέρωσης των ασφαλισμένων για την πορεία των επενδύσεών τους. 7. Προστασία ανέργων Θεσπίζεται η δυνατότητα παραμονής στην επαγγελματική ασφάλιση ακόμα και σε περίπτωση απώλειας της επαγγελματικής ιδιότητας (ανεργία). Με τον τρόπο αυτόν η απώλεια εργασίας δεν οδηγεί αυτομάτως και σε απώλεια συνέχειας στην επαγγελματική ασφάλιση. 8. Αναβάθμιση επενδυτικού πλαισίου Εκσυγχρονίζεται το επενδυτικό πλαίσιο των παρόχων προϊόντων επαγγελματικής ασφάλισης μέσω καθορισμού ανώτατου επενδυτικού ορίου ανά προϊόν, βάσει της ανάγκης διαφοροποίησης του επενδυτικού χαρτοφυλακίου. Παρέχεται πλέον δυνατότητα δημιουργίας επενδυτικού προϊόντος ανάλογα με το ιδιαίτερο προφίλ της επαγγελματικής ομάδας στην οποία απευθύνεται. Έτσι, εκτιμάται ότι τα επενδυτικά προϊόντα θα είναι πιο προσαρμοσμένα στις ανάγκες των ασφαλισμένων. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
Ε
ως και 560 ευρώ μηνιαίως «γλιτώνουν» χιλιάδες συνταξιούχοι χηρείας που είχαν υποστεί ή επρόκειτο να υποστούν περικοπές με βάση τη ρύθμιση που θα φέρει εντός του Ιουλίου στη Βουλή η υπουργός Εργασίας, Νίκη Κεραμέως, με την οποία καταργούνται οι περικοπές στις συντάξεις χηρείας που προέβλεπε ο νόμος Κατρούγκαλου. Έτσι, για παράδειγμα, μια συνταξιούχος χηρείας λαμβάνει σύνταξη από ίδιο δικαίωμα 500 ευρώ και σύνταξη χηρείας 700 ευρώ. Μετά την παρέλευση της τριετίας θα έχανε με την περικοπή που προβλέπεται 254 ευρώ και η σύνταξή της θα περιοριζόταν στα 446, που είναι το κατώτατο όριο για τις συντάξεις χηρείας. Παράλληλα, αν εφαρμοζόταν η απόφαση του ΣτΕ που καταργούσε τη μία εθνική σύνταξη, θα έχανε άλλα 312 ευρώ, σύνολο 560 ευρώ. Μάλιστα οι περίπου 8.500 συνταξιούχοι χηρείας του Δημοσίου, που είχαν υποστεί περικοπές από το 2020, θα δουν άμεσα (πιθανόν από τις συντάξεις του Σεπτεμβρίου) η σύνταξή τους να αυξάνεται κατά 50%. Δηλαδή, αν μια συνταξιούχος που ελάμβανε σύνταξη χηρείας 800 ευρώ είχε υποστεί επί 6 χρόνια περικοπές και ελάμβανε μόλις 446 ευρώ, που είναι το κατώτατο όριο για τις συντάξεις χηρείας, από τον Σεπτέμβριο θα λαμβάνει και πάλι 800 ευρώ. Ωστόσο, σύμφωνα με πληροφορίες, δεν προβλέπεται η επιστροφή αναδρομικών από τις κομμένες συντάξεις για τους εν λόγω συνταξιούχους, κάτι που νομικοί κύκλοι θεωρούν ότι συνιστά αδικία και άνιση μεταχείριση. Η ρύθμιση θα ορίζει ότι: Καταργείται οριστικά η περικοπή του 50% των συντάξεων χηρείας μετά την πάροδο της τριετίας, που προβλέπεται στον νόμο Κατρούγκαλου για όλους τους συνταξιούχους, που έλαβαν σύνταξη χηρείας μετά τον νόμο αυτό στην περίπτωση που εργάζονται ή έχουν και δική τους σύνταξη (από ίδιο δικαίωμα). Απαλλάσσονται από την υποχρέωση καταβολής αναδρομικών ποσών όλοι οι συνταξιούχοι χηρείας, για τους οποίους δεν έχει εφαρμοστεί μέχρι σήμερα η περικοπή αυτή. Προβλέπεται ότι θα συνεχιστεί κανονικά η καταβολή δύο εθνικών συντάξεων στις περιπτώσεις όπως οι συντάξεις χηρείας, όπου η σώρευση των δύο εθνικών συντάξεων δεν πηγάζει εξ ιδίου δικαιώματος. Όπως διευκρίνισε η υπουργός, «αυτό σημαίνει ότι όλοι οι δικαιούχοι σύνταξης χηρείας που υπάγονται στο ισχύον πλαίσιο του νόμου Κατρούγκαλου θα εξακολουθούν να λαμβάνουν και μετά την πάροδο της τριετίας το 70% της σύνταξης του θανόντος, χωρίς τη μείωση στο 35%, δεν θα οφείλουν ούτε ένα ευρώ αναδρομικά, και στην περίπτωση της σώρευσης θα συνεχίσουν να λαμβάνουν δύο εθνικές συντάξεις. Οσοι είχαν ήδη υποστεί τη μείωση του νόμου Κατρούγκαλου, θα δουν τη σύνταξή τους να ανεβαίνει στο 70%, ενώ όσοι αγωνιούσαν ότι θα μειωθεί η σύνταξη χηρείας το επόμενο διάστημα δεν θα μειωθεί καθόλου, θα παραμείνει στο 70%». Σε αριθμούς αυτό σημαίνει ότι: • 75.000 συνταξιούχοι που έλαβαν σύνταξη χηρείας μετά τον νόμο Κατρούγκαλου θα έπρεπε να έχουν υποστεί περικοπή από το 70% στο 35% μετά
ΣΥΝΤΆΞΕΙΣ ΧΗΡΕΊΑΣ
29
Πάνω από 200.000 συνταξιούχοι ωφελούνται από τη ρύθμιση Κεραμέως
Ποιοι «γλιτώνουν» την απώλεια έως 560 ευρώ (παραδείγματα)
1 2 3
τη συμπλήρωση της τριετίας. Αυτοί πώς ωφελούνται; • Θα συνεχίσουν να λαμβάνουν το 70% της σύνταξης και δεν θα υποστούν ποτέ περικοπή. • Δεν θα οφείλουν πλέον στον ΕΦΚΑ ούτε ένα ευρώ αναδρομικά. • Πολλοί από αυτούς εμπίπτουν στην κατηγορία εκείνων που θα είχαν πρόσθετη περικοπή εάν εφαρμοζόταν η πρόβλεψη του νόμου Κατρούγκαλου, που οδήγησε στην πρόσφατη απόφαση ΣΤΕ για την κατάργηση της δεύτερης εθνικής σύνταξης. • Υπάρχουν 8.500 συνταξιούχοι χηρείας του Δημοσίου που έχουν υποστεί την περικοπή. Αυτοί πώς ωφελούνται; • Αυτοί από τον επόμενο μήνα της ψήφισης του νόμου θα δουν τη σύνταξη χηρείας που λαμβάνουν να επανέρχεται από το 35% στο 70%. Οι εν λόγω συνταξιούχοι από την εφαρμογή της νέας ρύθμισης (σύμφωνα με πληροφορίες από τη σύνταξη του Σεπτεμβρίου) θα δουν να αυξάνεται η σύνταξή τους κατά 50%. • Πολλοί από αυτούς εμπίπτουν στην κατηγορία εκείνων που θα είχαν πρόσθετη περικοπή εάν ε-
φαρμοζόταν η πρόβλεψη του νόμου Κατρούγκαλου που οδήγησε στην πρόσφατη απόφαση ΣτΕ για την κατάργηση της δεύτερης εθνικής. • 122.000 λαμβάνουν δύο εθνικές συντάξεις (μία από δικό τους δικαίωμα και μία από σύνταξη χηρείας). Με βάση αυτά που προέβλεπε ο νόμος Κατρούγκαλου, που οδήγησε στην πρόσφατη απόφαση ΣτΕ, αυτοί θα έπρεπε να υποστούν άμεσα την περικοπή της δεύτερης εθνικής από τη χηρεία (για την ακρίβεια το 70% μιας εθνικής σύνταξης, δηλαδή 312 ευρώ μέση περικοπή). Σημειώνουμε ότι κάποιοι θα είχαν διπλή περικοπή και από τη δεύτερη εθνική και από την περικοπή του 50% στην τριετία. Θυμίζουμε ότι με πρόσφατη απόφασή του το ΣτΕ, ερμηνεύοντας τον «νόμο Κατρούγκαλου», έκρινε ότι δεν μπορούν σωρευτικά να καταβάλλονται περισσότερες της μίας εθνικές συντάξεις για κάθε συνταξιούχο. Παράλληλα, «αγκάθι» παρέμενε το ενδεχόμενο περικοπής του 50% της σύνταξης χηρείας του ιδιωτικού τομέα σε περίπτωση που ο δικαιούχος εργάζεται ή λαμβάνει σύνταξη από ίδιο δικαίωμα, περικοπή που έχει ωστόσο εφαρμοστεί στο Δημόσιο και τον ΟΓΑ από το 2020.
30
Εταιρείες |
BROKERS UNION
«15 χρόνια ζωής, 50 χρόνια εμπειρίας»
Ο CEO της Brokers Union, κ. Αναστάσιος Παπαδόπουλος
Ο πρόεδρος της Brokers Union, κ. Νικόλαος Βελλιάδης
Σ
ε ιδιαίτερα εορταστικό κλίμα πραγματοποιήθηκε η ετήσια εκδήλωση της Brokers Union, η οποία φέτος είχε ξεχωριστή σημασία, καθώς συνέπεσε με τη συμπλήρωση 15 χρόνων παρουσίας της εταιρείας στην ελληνική ασφαλιστική αγορά. Με κεντρικό μήνυμα «15 χρόνια ζωής, 50 χρόνια εμπειρίας» και το επετειακό σήμα «15 Years of Excellence», η βραδιά αποτέλεσε μια ευκαιρία να τιμηθεί η πορεία της εταιρείας, να αναγνωριστεί η συμβολή των συνεργατών της και να αναδειχθεί το κοινό όραμα για την επόμενη ημέρα. Το «παρών» έδωσαν συνεργάτες του δικτύου, εκπρόσωποι ασφαλιστικών εταιρειών, στελέχη της ασφαλιστικής αγοράς, εκπρόσωποι του κλαδικού Τύπου και φίλοι της εταιρείας, τιμώντας με την παρουσία τους τη σημαντική αυτή επέτειο. Η εκδήλωση ξεκίνησε με την προβολή ενός επετειακού βίντεο, μέσα από το οποίο παρουσιάστηκε η διαδρομή της Brokers Union, συνδέοντας τα 50 χρόνια εμπειρίας με τα 15 χρόνια λειτουργίας της εταιρείας. Το αφιέρωμα ανέδειξε τους ανθρώπους, τις συνεργασίες και τις αξίες που διαμόρφωσαν την πορεία της μέχρι σήμε-
Στιγμιότυπα από την ετήσια εκδήλωση
ρα, δίνοντας το στίγμα μιας βραδιάς αφιερωμένης στο παρελθόν, το παρόν και το μέλλον της. Στον χαιρετισμό του, ο πρόεδρος της Brokers Union, κ. Νικόλαος Βελλιάδης, αναφέρθηκε στις σημαντικές αλλαγές που συντελούνται στην ασφαλιστική διαμεσολάβηση και στις προκλήσεις που διαμορφώνουν το νέο περιβάλλον του κλάδου. Τόνισε ότι η προσαρμογή στις νέες συνθήκες προϋποθέτει περιορισμό του λειτουργικού κόστους και αξιοποίηση οργανωμένων δομών που ενισχύουν τη βιωσιμότητα και την ανάπτυξη των ασφαλιστικών διαμεσολαβητών. Παρουσίασε, παράλληλα, τη στρατηγική της Brokers Union για την ενσωμάτωση συνεργατών και παραγωγής στο οργανωμένο μοντέλο λειτουργίας της εταιρείας, μέσω agencies και σύγχρονων υποδομών που συμβάλλουν ουσιαστικά στη μείωση των λειτουργικών εξόδων. Όπως σημείωσε, μόνο κατά το πρώτο πεντάμηνο του 2026 η εταιρεία προχώρησε σε 34 νέες συνεργασίες, στοιχείο που επιβεβαιώνει τη δυναμική του μοντέλου και την εμπιστοσύνη που απολαμβάνει από την αγορά.
Στη συνέχεια, ο CEO της Brokers Union, κ. Αναστάσιος Παπαδόπουλος, παρουσίασε τη στρατηγική κατεύθυνση της εταιρείας για τα επόμενα χρόνια, με έμφαση στην οργανωμένη υποδομή, στον ψηφιακό μετασχηματισμό και τη συνεχή ανάπτυξη του δικτύου συνεργατών. Κατά την ομιλία του υπογράμμισε ότι οι εξελίξεις στην ασφαλιστική αγορά καθιστούν αναγκαία την ύπαρξη οικονομιών κλίμακας, ισχυρών υποδομών και ολοκληρωμένης υποστήριξης προς τον σύγχρονο ασφαλιστικό διαμεσολαβητή. Ιδιαίτερη αναφορά έκανε στις επενδύσεις της Brokers Union σε ψηφιακά εργαλεία και εφαρμογές Τεχνητής Νοημοσύνης, που έχουν σχεδιαστεί για να απλοποιούν την καθημερινή λειτουργία των συνεργατών, να περιορίζουν το διαχειριστικό βάρος και να τους επιτρέπουν να αφιερώνουν περισσότερο χρόνο στη συμβουλευτική και στην ανάπτυξη των εργασιών τους. Παρουσίασε επίσης τα βασικά μεγέθη και τις επιδόσεις του ομίλου, αναδεικνύοντας τη συνεχή διεύρυνση του δικτύου συνεργατών, τις νέες συνεργασίες και τους αναπτυξιακούς στόχους της επόμενης περιόδου.
Στο πλαίσιο της εκδήλωσης απηύθυναν σύντομους χαιρετισμούς εκπρόσωποι των ασφαλιστικών εταιρειών που στήριξαν τη διοργάνωση ως χορηγοί, επιβεβαιώνοντας τη σημασία της συνεργασίας για την περαιτέρω ανάπτυξη της ασφαλιστικής αγοράς. Ξεχωριστή στιγμή της βραδιάς αποτέλεσαν οι βραβεύσεις των συνεργατών του δικτύου για τις επιδόσεις τους κατά το 2025. Μέσα από τη διαδικασία αυτή αναγνωρίστηκαν η συνέπεια, η επαγγελματική τους πορεία και η ουσιαστική συμβολή τους στην αναπτυξιακή εξέλιξη της Brokers Union. Η εταιρεία συνεχάρη όλους τους βραβευθέντες, καθώς και το σύνολο των συνεργατών της, οι οποίοι αποτελούν διαχρονικά τη βάση της ανάπτυξης και της επιτυχίας της. Η επετειακή βραδιά ολοκληρώθηκε με αισιοδοξία για το μέλλον και με τη δέσμευση όλων να συνεχίσουν μαζί μια πορεία ανάπτυξης, καινοτομίας και ισχυρών συνεργασιών. Την παρουσίαση της εκδήλωσης ανέλαβε η δημοσιογράφος κ. Εύη Φραγκάκη, συμβάλλοντας με τον άμεσο και επαγγελματικό της τρόπο στη δημιουργία μιας ζεστής και γιορτινής ατμόσφαιρας. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
ΑΝΑΒΑΘΜΊΖΕΤΑΙ ΤΟ ΛΕΙΤΟΥΡΓΙΚΌ ΤΟΥΣ ΠΕΡΙΒΆΛΛΟΝ
ΤτΕ
FITCH
Διευκρινίσεις για τον αναβαλλόμενο φόρο ΣΕ ΔΙΕΥΚΡΙΝΊΣΕΙΣ για τον αναβαλλόμενο φόρο των ελληνικών τραπεζών προχώρησε η Τράπεζα της Ελλάδος με αφορμή τοποθετήσεις στον δημόσιο διάλογο αναφορικά με το συγκεκριμένο θέμα. Ειδικότερα, όπως τονίζεται, οι τράπεζες σήμερα δεν έχουν φορολογητέα κέρδη επειδή τα κέρδη τους συμψηφίζονται με τις ζημίες της οικονομικής κρίσης. Με βάση το ευρωπαϊκό θεσμικό πλαίσιο, η ελληνική νομοθεσία προέβλεψε (το 2014 και στη συνέχεια το 2017) ότι ο αναβαλλόμενος φόρος μπορεί να αποτελεί μέρος των εποπτικών ιδίων κεφαλαίων των πιστωτικών ιδρυμάτων, μέσω της παροχής εγγύησης του Ελληνικού Δημοσίου έναντι προμήθειας προς αυτό. Το ποσό του αναβαλλόμενου φόρου που αναγνωρίζεται εποπτικά προέκυψε από τις μεγάλες ζημίες που υπέστησαν οι τράπεζες κατά τη διάρκεια της οικονομικής κρίσης, κυρίως από το «κούρεμα» των ελληνικών ομολόγων (PSI) και από τις μεγάλες διαγραφές μη εξυπηρετούμενων δανείων. Τις ζημιές αυτές μπορούν, με βάση την ισχύουσα φορολογική νομοθεσία, να εκπίπτουν από τα μελλοντικά τους κέρδη σε βάθος χρόνου. Το συγκεκριμένο ποσό του αναβαλλόμενου φόρου που αναγνωρίζεται ως εποπτικό κεφάλαιο αποσβένεται σταδιακά κάθε έτος, σύμφωνα με τις προβλέψεις της ελληνικής νομοθεσίας. Επισημαίνεται ακόμη ότι χωρίς τη ρύθμιση αναγνώρισης του αναβαλλόμενου φόρου ως κεφάλαιο, οι κεφαλαιακές απαιτήσεις και άρα η επιβάρυνση του Έλληνα φορολογούμενου κατά την περίοδο της κρίσης θα ήταν πολύ υψηλότερη, με αρνητικές συνέπειες για τη δημοσιονομική σταθερότητα, τη βιωσιμότητα του χρέους και τη δυνατότητα εξόδου της χώρας από την κρίση. Με απλά λόγια, αντί το Ελληνικό Δημόσιο να καταβάλει εκ νέου επιπλέον κεφάλαια για ανακεφαλαιοποίηση των τραπεζών, εισήγαγε τη ρύθμιση αναγνώρισης του αναβαλλόμενου φόρου ως κεφάλαιο. Με στόχο την ταχύτερη βελτίωση της ποιότητας των εποπτικών τους κεφαλαίων, από το 2025 οι 4 σημαντικές τράπεζες εφαρμόζουν, για εποπτικούς σκοπούς, επιταχυνόμενη απόσβεση του αναβαλλόμενου φόρου. Συνέχεια στη σελίδα 32
Ψήφος εμπιστοσύνης στις ελληνικές τράπεζες
Ι
σχυρή ψήφο εμπιστοσύνης στις προοπτικές των ελληνικών τραπεζών παρέχει η Fitch Ratings, αναβαθμίζοντας το λειτουργικό περιβάλλον (Operating Environment OE) της Ελλάδας σε «BBB» από «BBB-», με σταθερό outlook. Η αξιολόγηση αντανακλά τη σημαντική βελτίωση των συνθηκών λειτουργίας του τραπεζικού συστήματος, χάρη στην ανθεκτικότητα της ελληνικής οικονομίας, τις αυξανόμενες επιχειρηματικές ευκαιρίες και τις ευνοϊκές συνθήκες χρηματοδότησης. Η αναβάθμιση αυτή αποτέλεσε τη βάση για τις πρόσφατες βελτιώσεις στις αξιολογήσεις των ελληνικών τραπεζών. Ειδικότερα, η Fitch αναβάθμισε την Εθνική Τράπεζα και τη Eurobank σε BBB με Σταθερές Προοπτικές, ενώ διατήρησε τις Θετικές Προοπτικές για την Τράπεζα Πειραιώς (BBB-), επιβεβαιώνοντας τη βελτίωση των πιστωτικών τους προφίλ. Ο οίκος επισημαίνει ότι οι ελληνικές τράπεζες λειτουργούν πλέον σε ένα σαφώς ισχυρότερο οικονομικό περιβάλλον, καθώς η
ελληνική οικονομία συνεχίζει να υπεραποδίδει έναντι του μέσου όρου της Ευρωπαϊκής Ένωσης, καταγράφοντας ανάπτυξη άνω του 2% την περίοδο 2023-2025, παρά τις γεωπολιτικές και εμπορικές αναταράξεις. Παρότι η ανάπτυξη εκτιμάται ότι θα επιβραδυνθεί ελαφρώς το 2026, η οικονομία αναμένεται να στηριχθεί από το τελευταίο έτος υλοποίησης του προγράμματος NextGenerationEU, καθώς και από την ενίσχυση της απασχόλησης, των επενδύσεων και των εισοδημάτων των νοικοκυριών. Παρά τη θετική εικόνα, η Fitch επισημαίνει ότι εξακολουθούν να υπάρχουν διαρθρωτικές προκλήσεις για τον τραπεζικό κλάδο. Μεταξύ αυτών ξεχωρίζει το μεγάλο απόθεμα παλαιών μη εξυπηρετούμενων απαιτήσεων που παραμένουν εκτός ισολογισμών των τραπεζών και διαχειρίζονται οι servicers, καθώς και ορισμένες εστίες κινδύνου στη λιανική τραπεζική. Ωστόσο, ο οίκος εκτιμά ότι η σταδιακή επαναφορά προβληματικών δανείων σε καθεστώς κανονικής εξυπηρέτησης, αλλά και πι-
θανές επαναγορές στοιχείων ενεργητικού από τις τράπεζες μπορούν να ενισχύσουν τη μεσοπρόθεσμη πιστωτική επέκταση και την αύξηση των χορηγήσεων. Η Fitch αναγνωρίζει επίσης ορισμένους νομικούς και λειτουργικούς κινδύνους, όπως οι επιπτώσεις της πρόσφατης δικαστικής απόφασης για τα δάνεια του νόμου Κατσέλη και οι εκκρεμότητες που αφορούν στεγαστικά δάνεια σε ελβετικό φράγκο ή δάνεια με χαρακτηριστικά step-up. Εκτιμά, πάντως, ότι ακόμη και αν υπάρξει προσωρινή αύξηση των μη εξυπηρετούμενων δανείων, η επίδραση θα είναι περιορισμένη, καθώς οι ελληνικές τράπεζες έχουν ήδη σχηματίσει επαρκείς προβλέψεις. Συνολικά, η Fitch εκτιμά ότι τα ισχυρότερα πιστωτικά προφίλ των ελληνικών τραπεζών, σε συνδυασμό με το βελτιωμένο λειτουργικό περιβάλλον, θα τους επιτρέψουν να αξιοποιήσουν τις νέες επιχειρηματικές ευκαιρίες, να ενισχύσουν περαιτέρω τις χορηγήσεις και να διατηρήσουν υψηλότερη και πιο βιώσιμη κερδοφορία τα επόμενα χρόνια.
32 Συνέχεια από τη σελίδα 31
Ειδικότερα, διενεργούν πρόσθετη εποπτική προσαρμογή, μειώνοντας τα εποπτικά τους κεφάλαια κατά ποσό ίσο με το 29% της πρόβλεψης διανομής μερίσματος στους μετόχους. Προσφάτως, διατυπώθηκε η πρόταση για περαιτέρω επιτάχυνση της απόσβεσης του αναβαλλόμενου φόρου, ώστε οι τράπεζες να αρχίσουν να καταβάλλουν φόρο συντομότερα. Αναφέρθηκε ότι από το 2028 οι τράπεζες θα πρέπει να μη δύναται να συμψηφίζουν τα φορολογητέα κέρδη τους με τον αναβαλλόμενο φόρο, διαφορετικά θα τους επιβάλλεται έκτακτη εισφορά. Η πρόταση αυτή εγείρει σοβαρά ερωτηματικά ως προς τον τρόπο εφαρμογής της και τις επιπτώσεις στο ελληνικό τραπεζικό σύστημα. Σε περίπτωση σημαντικής επιτάχυνσης της απόσβεσης του αναβαλλόμενου φόρου σε σχέση με τα οριζόμενα στον νόμο χρονοδιαγράμματα, οι ελληνικές τράπεζες θα οδηγούνταν στη διαγραφή του σχετικού αναπόσβεστου υπολοίπου από τον ισολογισμό τους. Αυτό θα προκαλούσε αντίστοιχη μείωση των λογιστικών ιδίων κεφαλαίων και κατ’ επέκταση σημαντικά εποπτικά κεφαλαιακά ελλείμματα, καθώς δεν θα κάλυπταν πλέον τους απαιτούμενους κεφαλαιακούς δείκτες. Αυτό θα είχε σοβαρές επιπτώσεις για τη χρηματοπιστωτική σταθερότητα, δηλαδή, για την προστασία των καταθέσεων και τη δυνατότητα των τραπεζών να παρέχουν δάνεια στην οικονομία. Η σημαντική επιδείνωση των οικονομικών μεγεθών των ελληνικών τραπεζών θα είχε σοβαρό αρνητικό αντίκτυπο και στα επενδυτικά χαρακτηριστικά τους, δυσχεραίνοντας περαιτέρω την προσέλκυση επενδυτικού ενδιαφέροντος για την κάλυψη των κεφαλαιακών αναγκών (λόγω της διαγραφής του αναβαλλόμενου φόρου), ενώ θα επηρέαζε και τη δυνατότητα χρηματοδότησης της οικονομίας, καθώς δεν θα μπορούσαν να συνεχίσουν την πιστωτική επέκταση λόγω των κεφαλαιακών ελλείψεων. Η αρνητική επίπτωση θα επεκτεινόταν και πέραν των πιστωτικών ιδρυμάτων, καθώς θα επηρεάζονταν η ασφάλεια δικαίου και η επενδυτική εικόνα της χώρας. Τονίζεται, τέλος, ότι η διαρκής επαναφορά του θέματος στον δημόσιο λόγο δημιουργεί σοβαρά ερωτηματικά. Η ανάκτηση της εμπιστοσύνης στο τραπεζικό σύστημα την περίοδο μετά το 2015 αποτέλεσε σημαντικό επίτευγμα των κυβερνήσεων, των εποπτικών αρχών και των διοικήσεων των τραπεζών. Η φερεγγυότητα του τραπεζικού συστήματος αποτελεί ακρογωνιαίο λίθο για την οικονομική και χρηματοπιστωτική σταθερότητα.
Ρεπορτάζ |
Π
ιστοποίηση κατά το διεθνές πρότυπο ISO/IEC 42001:2023 απέκτησε η Τράπεζα Πειραιώς και έγινε η πρώτη ελληνική τράπεζα που πιστοποιείται στη διαχείριση συστημάτων Τεχνητής Νοημοσύνης (Artificial Intelligence Management System). Η πιστοποίηση καλύπτει το συνολικό πλαίσιο διακυβέρνησης της τράπεζας και τις εφαρμογές Digital Assistant και Employee Assistant, ενισχύοντας την ετοιμότητά της για την εφαρμογή του Ευρωπαϊκού Κανονισμού για την Τεχνητή Νοημοσύνη (EU AI Act). Η πιστοποίηση απονεμήθηκε από την TÜV NORD Hellas S.A. κατόπιν ενδελεχούς επιθεώρησης και έχει τριετή διάρκεια με ημερομηνία έναρξης ισχύος την 1η Απριλίου 2026. Η τελετή απονομής πραγματοποιήθηκε στις 30 Ιουνίου 2026, παρουσία του διευθύνοντος συμβούλου της Πειραιώς, κ. Χρήστου Μεγάλου, καθώς και στελεχών της τράπεζας, της TÜV NORD Hellas S.A. και της Priority Quality Consultants. «Η Τεχνητή Νοημοσύνη αποτελεί στρατηγική προτεραιότητα για την Πειραιώς και βασικό μοχλό του ψηφιακού μας μετασχηματισμού. Η πιστοποίηση κατά ISO/IEC 42001 επιβεβαιώνει ότι αναπτύσσουμε και αξιοποιούμε την Τεχνητή Νοημοσύνη μέσα από ένα ισχυρό πλαίσιο διακυβέρνησης, με διαφάνεια, λογοδοσία και υπευθυνότητα. Συνεχίζουμε να επενδύουμε σε τεχνολογίες που δημιουργούν ουσιαστική αξία για τους πελάτες μας, ενδυναμώνουν τους ανθρώπους μας και συμβάλλουν στη διαμόρφωση του μέλλοντος των τραπεζικών υπηρεσιών», δήλωσε για την πιστοποίηση ο διευθύνων σύμβουλος της Πειραιώς, κ. Χρήστος Μεγάλου. Από την πλευρά του ο Group Chief Operating Officer της Πειραιώς, κ. Χάρης Μαργαρίτης, δήλωσε ότι «η πιστοποίηση κατά ISO/IEC 42001 αναγνωρίζει ένα ολοκληρωμένο πλαίσιο διακυβέρνησης που καλύπτει ολόκληρο τον κύκλο ζωής κάθε εφαρμογής Τεχνητής Νοημοσύνης, από τον σχεδιασμό και την ανάπτυξη έως τη λειτουργία, την παρακολούθηση και τη συνεχή βελτίωσή της. Αποτελεί παράλληλα τη βάση πάνω στην οποία θα αναπτυχθούν όλες οι μελλοντικές εφαρμογές της τράπεζας, διασφαλίζοντας υψηλά πρότυπα ασφάλειας, συμμόρφωσης και υπεύθυνης και-
ΠΕΙΡΑΙΏΣ
Η πρώτη ελληνική τράπεζα με πιστοποίηση για τη διακυβέρνηση AI
νοτομίας». «Η πιστοποίηση της Πειραιώς κατά το πρότυπο ISO/IEC 42001 αποτελεί ένα ορόσημο για τον χρηματοπιστωτικό τομέα στην Ελλάδα και αναδεικνύει τον πρωτοποριακό της ρόλο στην υιοθέτηση ενός διεθνώς αναγνωρισμένου πλαισίου διακυβέρνησης της Τεχνητής Νοημοσύνης», δήλωσε μεταξύ άλλων η διευθύνουσα σύμβουλος TÜV NORD Hellas S.A., κυρία Βασιλική Καζάζη. Σημειώνεται ότι το ISO/IEC 42001 αποτελεί
το πρώτο διεθνές πρότυπο για τη διαχείριση συστημάτων Τεχνητής Νοημοσύνης, καθορίζοντας τις απαιτήσεις για την ανάπτυξη, λειτουργία και συνεχή βελτίωση ενός συστήματος διακυβέρνησης που διασφαλίζει διαφάνεια, λογοδοσία και υπεύθυνη αξιοποίηση. Η πιστοποίηση ενισχύει την ετοιμότητα της Πειραιώς για την εφαρμογή του EU AI Act και επιβεβαιώνει τη στρατηγική επιλογή της να συνδυάζει τεχνολογική καινοτομία με ισχυρή διακυβέρνηση.
EUROBANK
Νέο πρόγραμμα Business Banking για τον κατασκευαστικό κλάδο
Τ
ο νέο πρόγραμμα Business Banking Κατασκευαστικός Κλάδος παρουσιάζει η Eurobank, διευρύνοντας τη στρατηγική της για την ανάπτυξη εξειδικευμένων λύσεων που ανταποκρίνονται στις ανάγκες επιμέρους επαγγελματικών κλάδων και επιχειρηματικών οικοσυστημάτων. Μέσα από το νέο πρόγραμμα, η τράπεζα προσφέρει ολοκληρωμένες λύσεις για την καθημερινή λειτουργία και την αναπτυξιακή προοπτική ενός κλάδου στρατηγικής σημασίας για την ελληνική οικονομία. Με το νέο πρόγραμμα η Eurobank ενισχύει περαιτέρω το οικοσύστημα εξειδικευμένων Business Banking λύσεων και επιβεβαιώνει τη διαχρονική δέσμευσή της να στηρίζει την ελληνική επιχειρηματικότητα, συμβάλλοντας στην ανάπτυξη, στον εκσυγχρονισμό και την ανταγωνιστικότητα των ελληνικών επιχειρήσεων. Το Business Banking Κατασκευαστικός Κλάδος απευθύνεται σε περισσότερους από 120.000 επαγγελματίες και επιχειρήσεις που δραστη-
ριοποιούνται στον χώρο των κατασκευών, μεταξύ των οποίων μηχανικοί όλων των ειδικοτήτων, τεχνικές εταιρείες και κατασκευαστικές επιχειρήσεις. Μέσω του νέου προγράμματος, η Eurobank επεκτείνει το οικοσύστημα υπηρεσιών της σε έναν ακόμη δυναμικό τομέα της ελληνικής οικονομίας. Ο κατασκευαστικός κλάδος βρίσκεται σήμερα στο επίκεντρο σημαντικών επενδύσεων σε έργα υποδομών, ενέργειας, ακινήτων και βιώσιμης ανάπτυξης, διαδραματίζοντας καθοριστικό ρόλο στον παραγωγικό μετασχηματισμό της χώρας. Σε ένα περιβάλλον αυξημένων προκλήσεων, αλλά και απαιτήσεων για χρηματοδότηση, τεχνολογικό εκσυγχρονισμό και πρόσβαση σε αναπτυξιακούς πόρους, η Eurobank ανταποκρίνεται στις σύγχρονες ανάγκες των επαγγελματιών και επιχειρήσεων του κλάδου, προσφέροντας ένα ολοκληρωμένο πλαίσιο τραπεζικών προϊόντων και υπηρεσιών. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
health ΟΛΟΚΛΗΡΏΝΟΥΝ ΜΕ ΕΠΙΤΥΧΊΑ ΤΙΣ ΕΠΙΘΕΩΡΉΣΕΙΣ ΠΙΣΤΟΠΟΊΗΣΗΣ
BROKERS UNIONΌΜΙΛΟΣ ΙΑΤΡΙΚΟΎ Στρατηγική συνεργασία
MEDIFIRST
Ποιότητα και ασφάλεια στις υπηρεσίες υγείας Μ
ε επιτυχία ολοκλήρωσαν τα Medifirst τις ετήσιες επιθεωρήσεις των συστημάτων διαχείρισης που εφαρμόζουν, διατηρώντας τις πιστοποιήσεις ISO 9001:2015 και ΕΛΟΤ EN 15224:2017 για την ποιότητα και την ασφάλεια στις υπηρεσίες υγείας, ενώ παράλληλα απέκτησαν για πρώτη φορά την πιστοποίηση ISO 14001:2015 για την περιβαλλοντική διαχείριση. Η εξέλιξη αυτή, όπως τονίζεται, επιβεβαιώνει τη σταθερή προσήλωσή τους στη συνεχή βελτίωση, την ασφαλή παροχή υπηρεσιών υγείας και την υιοθέτηση πρακτικών βιώσιμης ανάπτυξης. Η διατήρηση των πιστοποιήσεων ISO 9001:2015 και ΕΛΟΤ EN 15224:2017 αποτελεί αναγνώριση της αποτελεσματικότητας των διαδικασιών που εφαρμόζουν τα Medifirst για τη διασφάλιση υψηλού επιπέδου υπηρεσιών, με έμφαση στην ποιότητα, στην ασφάλεια των ασθενών και τη διαχείριση κλινικών κινδύνων. Παράλληλα, η απόκτηση της πιστοποίησης ISO 14001:2015 σηματοδοτεί ένα ακόμη σημαντικό βήμα στην πορεία των Medifirst προς την ενίσχυση της περιβαλλοντικής τους υπευθυνότητας. Μέσα από ένα οργανωμένο σύστημα περιβαλλοντικής διαχείρισης, τα Medifirst ενσωματώνουν πρακτικές που συμβάλλουν στη μείωση του περιβαλλοντικού τους αποτυπώμα-
τος και τη βιώσιμη λειτουργία τους. «Στα Medifirst επενδύουμε διαρκώς σε ένα σύγχρονο μοντέλο Πρωτοβάθμιας Φροντίδας Υγείας, με επίκεντρο τον άνθρωπο και σταθερές αξίες την ποιότητα, την ασφάλεια και τον σεβασμό προς το περιβάλλον. Η διατήρηση και η απόκτηση των πιστοποιήσεών μας επιβεβαιώνουν τη διαρκή δέσμευση των ανθρώπων μας για συνεχή βελτίωση, ώστε να προσφέρουμε υπηρεσίες που ανταποκρίνονται στις σύγχρονες ανάγκες των ασφαλισμένων και των επισκεπτών μας», δήλωσε σχετικά η κ. Νικολέττα Θώδου, διευθύνουσα σύμβουλος των Πολυϊατρείων Medifirst. Σημειώνεται ότι τα Πολυϊατρεία Medifirst είναι σύγχρονες μονάδες Πρωτοβάθμιας Φροντίδας Υγείας, με έμφαση στην πρόληψη, την έγκαιρη διάγνωση και την ποιοτική φροντίδα. Με εξειδικευμένο ιατρικό προσωπικό, προηγμένο διαγνωστικό εξοπλισμό και διαπιστευμένη ποιότητα υπηρεσιών, τα Πολυϊατρεία Medifirst προσφέρουν ολοκληρωμένες και εξατομικευμένες υπηρεσίες υγείας. Λειτουργώντας σε στρατηγικά σημεία της Αττικής, τα Πολυϊατρεία Medifirst εξασφαλίζουν άμεση και εύκολη πρόσβαση στη φροντίδα υγείας, με αξιοπιστία και ανθρωποκεντρική προσέγγιση.
ΤΙΣ ΔΥΝΆΜΕΙΣ ΤΟΥΣ ενώνουν Όμιλος Ιατρικού και Brokers Union σε μία νέα αποκλειστική στρατηγική συνεργασία. Όπως ανακοίνωσε η Brokers Union, η νέα αποκλειστική συνεργασία τέθηκε ήδη σε ισχύ από 1η Ιουλίου 2026. Στο πλαίσιο συνεργασίας, όλοι οι ασφαλισμένοι που διατηρούν ενεργό ασφαλιστήριο συμβόλαιο μέσω της Brokers Union αποκτούν πρόσβαση σε ένα ολοκληρωμένο πρόγραμμα προνομίων στις μονάδες του Ομίλου Ιατρικού στην Αττική και στο Ιατρικό Διαβαλκανικό Θεσσαλονίκης, ανεξάρτητα από τον κλάδο ασφάλισης ή το είδος ασφαλιστηρίου συμβολαίου. Το πρόγραμμα περιλαμβάνει, μεταξύ άλλων, προνομιακές χρεώσεις σε ιατρικές επισκέψεις, σημαντικές εκπτώσεις σε διαγνωστικές εξετάσεις και ιατρικές πράξεις, ειδικά πακέτα προληπτικού ελέγχου (Check Up), καθώς και σημαντικά οικονομικά οφέλη σε υπηρεσίες νοσηλείας, σύμφωνα με τους όρους του προγράμματος. Η νέα συνεργασία εντάσσεται στη διαρκή προσπάθεια της Brokers Union να εμπλουτίζει τις υπηρεσίες που συνοδεύουν κάθε ασφαλιστήριο συμβόλαιο, προσφέροντας ουσιαστικά οφέλη που ανταποκρίνονται στις σύγχρονες ανάγκες των ασφαλισμένων. Η Υγεία αποτελεί το πολυτιμότερο αγαθό και η πρόσβαση σε αξιόπιστες υπηρεσίες υγείας είναι περισσότερο αναγκαία από ποτέ. Με γνώμονα αυτή τη φιλοσοφία, η Brokers Union επενδύει σε συνεργασίες με κορυφαίους οργανισμούς, ενισχύοντας συνεχώς το επίπεδο των παροχών που προσφέρει και συμβάλλοντας στη δημιουργία μιας ολοκληρωμένης ασφαλιστικής εμπειρίας για τους πελάτες της και το δίκτυο συνεργατών της. «Η συνεργασία με τον Όμιλο Ιατρικού αποτελεί ακόμα ένα ουσιαστικό βήμα προς αυτή την κατεύθυνση, επιβεβαιώνοντας τη σταθερή προσήλωση της εταιρείας στη διαμόρφωση λύσεων που συνδυάζουν ποιότητα, αξιοπιστία και πραγματικό όφελος για τον ασφαλισμένο», σημειώνει η Brokers Union.
34
Γ
ια έκτη συνεχή χρονιά, ο όμιλος Ιατρικού Αθηνών συμμετείχε ως επίσημος Ιατρικός Υποστηρικτής του EKO Ράλλυ Ακρόπολις 2026, του 8ου γύρου του Παγκόσμιου Πρωταθλήματος Ράλλυ της FIA, επιβεβαιώνοντας για ακόμη μία φορά τη σταθερή σύνδεσή του με κορυφαίες διεθνείς διοργανώσεις, αλλά και τη δέσμευσή του να συμβάλλει ενεργά στη διαμόρφωση του μέλλοντος της Υγείας στην Ελλάδα. Ξεχωριστή στιγμή αποτέλεσε η εκκίνηση που έδωσε ο πρόεδρος του Ομίλου Ιατρικού Αθηνών, Δρ Βασίλης Γ. Αποστολόπουλος, σε ένα από τα πληρώματα, στην υπερειδική διαδρομή που πραγματοποιήθηκε στο The Ellinikon Sports Park. Η επιλογή του The Ellinikon Sports Park ως σκηνικού της υπερειδικής διαδρομής ανέδειξε τη σύνδεση του αγώνα με έναν νέο προορισμό άθλησης και ευεξίας, που αναμένεται να αποτελέσει σημείο αναφοράς για την Αθήνα αλλά και διεθνώς. Όπως επισημαίνεται, σε αυτό το νέο περιβάλλον ο Όμιλος Ιατρικού Αθηνών θα αναπτύξει το πρότυπο Healthcare Park, στο πλαίσιο της ήδη ανακοινωθείσας αποκλειστικής στρατηγικής συμφωνίας με τη LAMDA Development. Το «Ράλλυ των Θεών», μία από τις σημαντικότερες διεθνείς αθλητικές διοργανώσεις που φιλοξενεί η χώρα μας, αποτελεί έναν αγώνα υψηλών απαιτήσεων, όπου η ασφάλεια, η ετοιμότητα και η άμεση ιατρική ανταπόκριση έχουν καθοριστική σημασία. Στο πλαίσιο αυτό, ο Όμιλος Ιατρικού Αθηνών παρείχε ολοκληρωμένη ιατρική υποστήριξη, διαθέτοντας 16 πλήρως εξοπλισμένα ασθενοφόρα, επανδρωμένα με 32 διασώστες
Ρεπορτάζ |
health
ΌΜΙΛΟΣ ΙΑΤΡΙΚΟΎ ΑΘΗΝΏΝ
Υψηλού επιπέδου υπηρεσίες υγείας
Επίσημος ιατρικός υποστηρικτής του EKO Ράλλυ Ακρόπολις 2026
Το περίπτερο του Ομίλου Ιατρικού Αθηνών στο The Ellinikon Sports Park
Ο Δρ Βασίλης Γ. Αποστολόπουλος, πρόεδρος του Ομίλου Ιατρικού Αθηνών, δίνει την εκκίνηση σε ένα από τα πληρώματα στην υπερειδική διαδρομή στο The Ellinikon Sports Park
και 11 ιατρούς. Παράλληλα, ο Όμιλος προσέφερε υπηρεσίες υγείας υψηλού επιπέδου μέσω της υπερσύγχρονης Ιατρικής Κινητής Μονάδας που εγκαταστάθηκε στο EKO Service Park, στη Σχολή Μηχανικού στο Λουτράκι, διασφαλίζοντας άμεση υποστήριξη σε κάθε ανάγκη που θα μπορούσε να προκύψει κατά τη δι-
άρκεια των αγώνων. Πιο συγκεκριμένα, η συνεργασία του Ομίλου Ιατρικού Αθηνών με την Οργανωτική Επιτροπή του EKO Ράλλυ Ακρόπολις 2026 προέβλεπε την πλήρη ιατρική κάλυψη της διοργάνωσης, τη διαχείριση επειγόντων περιστατικών, την παροχή πρώτων βοηθειών και τη δυνατότητα άμε-
Η υπερσύγχρονη Ιατρική Κινητή Μονάδα του Ομίλου Ιατρικού Αθηνών που εγκαταστάθηκε στο EKO Service Park, στη Σχολή Μηχανικού στο Λουτράκι
σων διακομιδών για όλους τους συμμετέχοντες, καθ’ όλη τη διάρκεια του αγώνα, σύμφωνα με τις διεθνείς προδιαγραφές ασφάλειας της FIA. Η συμμετοχή του ομίλου επεκτάθηκε και στους παράλληλους χώρους της διοργάνωσης, με δύο εκθεσιακά περίπτερα στο The Ellinikon Sports Park και στο EKO Service
Park στο Λουτράκι. Εκεί, οι επισκέπτες είχαν την ευκαιρία να ενημερωθούν για τις υπηρεσίες του ομίλου και να αποκτήσουν 50% έκπτωση στην πρώτη online επίσκεψη μέσω της υπηρεσίας Virtual Εξωτερικά Ιατρεία του TeleHospital, του νέου ψηφιακού νοσοκομείου του Ομίλου Ιατρικού Αθηνών.
ΌΜΙΛΟΣ ΙΑΤΡΙΚΟΎ ΑΘΗΝΏΝ
«Back to School» με υγεία & ασφάλεια
Μ
ε αφορμή την έναρξη των εγγραφών για τη νέα σχολική χρονιά και αναγνωρίζοντας τη σημασία της πρόληψης και της έγκαιρης διάγνωσης στην παιδική και εφηβική ηλικία, το Παιδιατρικό Κέντρο Αθηνών και το Ιατρικό Διαβαλκανικό Θεσσαλονίκης, του Ομίλου Ιατρικού Αθηνών, προσφέρουν ολοκληρωμένα πακέτα προληπτικών ελέγχων υγείας «Back to School» σε προνομιακές τιμές, έως 30 Οκτωβρίου 2026. Τα πακέτα «Back to School» απευθύνονται σε παιδιά ηλικίας έως 16 ετών και έχουν ως στόχο την έγκαιρη ιατρική αξιολόγηση των μαθητών πριν από το πρώτο κουδούνι, προσφέροντας στους γονείς τη σιγουριά που χρειάζονται για την υγεία και την ασφάλειά τους.
Οι έλεγχοι υγείας περιλαμβάνουν: Στο Παιδιατρικό Κέντρο Αθηνών: • Οφθαλμολογική και Παιδοκαρδιολογική Εκτίμηση, Ηλεκτροκαρδιογράφημα & Triplex Καρδιάς, με χρήση ΕΟΠΥΥ με 65€*. Χωρίς παραπεμπτικό ΕΟΠΥΥ, ο έλεγχος παρέχεται με 95€*. • Πακέτο επανόδου στην αθλητική δραστηριότητα, το οποίο πε-
ριλαμβάνει: Παιδοορθοπαιδική εκτίμηση της ανάπτυξης του μυοσκελετικού συστήματος και του τρόπου βάδισης, Παιδοκαρδιολογική Εκτίμηση, Ηλεκτροκαρδιογράφημα & Triplex Καρδιάς, με χρήση ΕΟΠΥΥ, με 65€. Χωρίς παραπεμπτικό ΕΟΠΥΥ, ο έλεγχος παρέχεται με 95€*. *Στις τιμές δεν συμπεριλαμβάνεται το ποσό 3€ που προβλέ-
πεται βάσει του Ν. 5102/2024 - άρθρ. 25 (ΦΕΚ Α΄55). • Tυμπανομετρία και Παιδο-ΩΡΛ εκτίμηση, για παιδιά από 0 έως 5 ετών με 30€. Για παιδιά από 5 έως 16 ετών συμπεριλαμβάνεται και ακοόγραμμα και παρέχεται με 40€. • Δερματολογική εκτίμηση με 25€. • Παιδοορθοπαιδική Εκτίμηση για την ανίχνευση παραμορφώσεων της σπονδυλικής στήλης με 25€. • Έλεγχος Σωματικού Βάρους με εκτίμηση από παιδίατρο-ενδοκρινολόγο, με 40€. Εφόσον κριθεί απαραίτητη η περαιτέρω αξιολόγηση από διατροφολόγο, αυτή παρέχεται με 40€. Στο Ιατρικό Διαβαλκανικό Θεσσαλονίκης: • Παιδιατρική, Οφθαλμολογική και Παιδοκαρδιολογική Εκτίμηση, Ηλεκτροκαρδιογράφημα & Triplex Καρδιάς, με 55€. • Tυμπανομετρία και Παιδο-ΩΡΛ Εκτίμηση, για παιδιά από 0 έως 5 ετών με 30€. Για παιδιά από 5 έως 16 ετών συμπεριλαμβάνεται και ακοόγραμμα και παρέχεται με 40€. • Δερματολογική εκτίμηση με 25€. • Παιδοορθοπαιδική Εκτίμηση για την ανίχνευση παραμορφώσεων της σπονδυλικής στήλης με 25€. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
36
Pet Insurance |
ΕΠΙΜΕΛΕΙΑ ΚΩΝΣΤΑΝΤΙΝΟΣ ΦΩΤΟΠΟΥΛΟΣ, Hoolie Pet Insurance
Σ
τον σύγχρονο ψηφιακό κόσμο, το LinkedIn είναι το σημείο όπου αναδεικνύουμε τις δεξιότητες, τους ρόλους και τις αξίες μας. Αν τα κατοικίδιά μας μπορούσαν να δημιουργήσουν το δικό τους επαγγελματικό προφίλ, οι τίτλοι τους θα ήταν εντυπωσιακοί: «Loyal Companion», «Home Security Specialist», «Emotional Support Expert» ή ακόμα και «Wellness Coach». Πίσω από αυτό το χιουμοριστικό σενάριο κρύβεται μια βαθιά οικονομική και κοινωνική αλήθεια: Τα κατοικίδια δεν είναι πλέον απλώς «ζώα συντροφιάς», αλλά ενεργά μέλη του οικογενειακού οικοσυστήματος με συγκεκριμένους ρόλους και «ευθύνες».
Αν ο σκύλος σου είχε LinkedIn, θα επέλεγε ασφάλεια; Η ασφάλιση ως benefit, όχι ως κόστος Insurance παύει να είναι μια δευτερεύουσα επιλογή και μετατρέπεται σε εργαλείο διασφάλισης της «επιχειρησιακής συνέχειας» της οικογενειακής γαλήνης.
Ο σκύλος ως πολύτιμος συνεργάτης
Η ασφάλιση ως benefit, όχι ως kόστος
Για πολλούς ανθρώπους, ο σκύλος τους αποτελεί αναπόσπαστο κομμάτι της καθημερινής τους λειτουργικότητας σχεδόν σαν ένας στενός συνεργάτης. Προσφέρει: • Συναισθηματική σταθερότητα: Μείωση του στρες και βελτίωση της ψυχικής υγείας του «εργοδότη»-ιδιοκτήτη. • Ασφάλεια και προστασία: Φύλαξη του χώρου και ειδοποίηση κινδύνου. • Πειθαρχία και ρουτίνα: Διασφάλιση της φυσικής δραστηριότητας και της δομής στην ημέρα. Όπως κάθε πολύτιμο στέλεχος σε μια επιχείρηση ή κάθε κρίσιμο asset σε ένα πλάνο εργασιών, έτσι και ο «πιο πιστός συνεργάτης» χρειάζεται ένα πλάνο προστασίας. Εδώ, η Pet
Αν εξετάσουμε την ασφάλιση κατοικίδιων μέσα από το πρίσμα του LinkedIn, δεν μιλάμε για μια απλή κάλυψη εξόδων. Μιλάμε για Career Insurance για το ζώο και Financial Protection για τον ιδιοκτήτη. 1. Διαχείριση ρίσκου: Ένα ξαφνικό πρόβλημα υγείας ή ένα ατύχημα μπορεί να προκαλέσει οικονομικό «κλονισμό» στον προϋπολογισμό της οικογένειας. Η ασφάλιση απορροφά αυτό το ρίσκο. 2. Πρόσβαση σε κορυφαίες υπηρεσίες: Όπως ένας επαγγελματίας απαιτεί το καλύτερο πακέτο υγείας, έτσι και η ασφάλιση εξασφαλίζει στον σκύλο πρόσβαση σε εξειδικευμένους κτηνιάτρους και προηγμένες θεραπείες χωρίς το βάρος του κόστους.
3. Αστική Ευθύνη: Στο «βιογραφικό» ενός σκύλου, η υπευθυνότητα είναι το νούμερο ένα skill. Η κάλυψη Αστικής Ευθύνης προστατεύει τον ιδιοκτήτη από τις συνέπειες μιας απρόβλεπτης συμπεριφοράς του ζώου προς τρίτους.
Το συμπέρασμα της «συνέντευξης» Ένα απρόβλεπτο ιατρικό ζήτημα δεν επηρεάζει μόνο τη φυσική κατάσταση του σκύλου· επηρεάζει άμεσα την ψυχολογία και την παραγωγικότητα του ανθρώπου του. Αν, λοιπόν, ο σκύλος σου είχε τη δυνατότητα να επιλέξει τα benefits του, δεν θα ρίσκαρε ποτέ την υγεία του ή την οικονομική ηρεμία της οικογένειάς του. Για τον ασφαλιστικό κλάδο, αυτή η οπτική γωνία είναι το κλειδί για να προσεγγίσει μια νέα γενιά ιδιοκτητών που βλέπουν τη σχέση με το κατοικίδιό τους ως μια επένδυση ζωής. Ίσως, τελικά, το LinkedIn του σκύλου μας να είναι ο καλύτερος οδηγός για να δούμε την ασφάλιση με άλλο μάτι.
PET INSURANCE ΓΙΑ ΚΑΤΟΙΚΊΔΙΑ ΜΕ «ΚΑΚΉ ΣΥΜΠΕΡΙΦΟΡΆ»
Υπάρχει κάλυψη για τους… ζωηρούς;
Ο
σκύλος που καταπίνει ό,τι βρει μπροστά του, από κάλτσες μέχρι τηλεχειριστήρια. Η γάτα που μετατρέπει τους καβγάδες με τις γειτονικές σε καθημερινό «σπορ». Το κουτάβι που αντιλαμβάνεται τα έπιπλα του σπιτιού ως παιχνίδια οδοντοφυΐας. Για χιλιάδες ιδιοκτήτες, αυτές οι περιγραφές δεν είναι χαριτωμένα ανέκδοτα, αλλά μια δαπανηρή καθημερινότητα. Όταν, όμως, η «προσωπικότητα» του ζώου μετατρέπεται σε συστηματικό ιατρικό ή οικονομικό κίνδυνο, ανακύπτει το κρίσιμο ερώτημα: Πώς στέκεται η ασφαλιστική αγορά απέναντι στα «δύσκολα» κατοικίδια;
Όταν η συμπεριφορά μεταφράζεται σε Risk Management Στην ασφάλιση, ο κίνδυνος (risk) είναι το θεμέλιο της τιμολόγησης. Τα κατοικίδια με έντονη ή απρόβλεπτη συμπεριφορά αυξάνουν εκθετικά τις πιθανότητες απαιτήσεων (claims): • ΞΈΝΑ ΣΏΜΑΤΑ: Η τάση ορισμένων φυλών να καταπίνουν μη εδώδιμα αντικείμενα οδηγεί συχνά σε επείγουσες και πανάκριβες γαστροσκο-
πήσεις ή χειρουργεία. • ΤΡΑΥΜΑΤΙΣΜΟΊ ΑΠΌ ΚΑΒΓΆΔΕΣ: Η επιθετικότητα ή η υπερβολική περιέργεια εκθέτουν το ζώο σε δαγκώματα ή ατυχήματα στον δρόμο. • ΖΗΜΙΈΣ ΣΕ ΤΡΊΤΟΥΣ: Εδώ υπεισέρχεται ο κλάδος της Αστικής Ευθύνης, όπου μια «κακή στιγμή» μπορεί να οδηγήσει σε νομικές διεκδικήσεις.
Η «γκρίζα ζώνη»: Τι καλύπτεται και τι εξαιρείται; Η παραδοσιακή Pet Insurance σχεδιάστηκε με γνώμονα την κλινική υγεία και όχι την ψυχολογία του ζώου. Αυτό δημιουργεί μια ενδιαφέρουσα διάκριση: 1. Η κάλυψη του αποτελέσματος: Αν ο σκύλος σας καταπιεί μια μπάλα τένις και χρειαστεί επέμβαση, η ασφαλιστική συνήθως θα καλύψει το κόστος, καθώς πρόκειται για ένα αιφνίδιο και τυχαίο γεγονός. 2. Το ιστορικό και η επαναληψιμότητα: Εδώ περιπλέκονται τα πράγματα. Αν ένα ζώο έχει ιστορικό τριών επεμβάσεων για κατάποση ξένου
σώματος μέσα σε έναν χρόνο, η ασφαλιστική μπορεί να θεωρήσει τον κίνδυνο «προβλέψιμο» και να θέσει περιορισμούς, εξαιρέσεις ή αυξημένα επασφάλιστρα. 3. Θεραπείες συμπεριφοράς: Στην Ελλάδα, οι περισσότερες καλύψεις δεν περιλαμβάνουν ακόμα το κόστος εκπαιδευτών ή συμπεριφοριολόγων, σε αντίθεση με προηγμένες αγορές όπου η «ψυχολογική υποστήριξη» του ζώου θεωρείται προληπτική ιατρική.
Η εξέλιξη προς το εξατομικευμένο προφίλ Καθώς η αγορά ωριμάζει, οι ασφαλιστικές εταιρείες αντιλαμβάνονται ότι η συμπεριφορά δεν είναι μια «ιδιοτροπία», αλλά ένας καθοριστικός παράγοντας κινδύνου. Οι τάσεις που βλέπουμε διεθνώς και αναμένεται να επηρεάσουν και την εγχώρια αγορά περιλαμβάνουν: • BEHAVIORAL UNDERWRITING: Αξιολόγηση του ζώου όχι μόνο βάσει ηλικίας και φυλής, αλλά και βάσει ιστορικού συμπεριφοράς. • ΕΥΕΛΙΞΊΑ ΣΤΙΣ ΚΑΛΎΨΕΙΣ: Πακέτα που επι-
τρέπουν στον ιδιοκτήτη να προσθέσει καλύψεις για ειδικές περιπτώσεις (π.χ. destructive behavior). • ΠΡΌΛΗΨΗ ΜΈΣΩ ΕΚΠΑΊΔΕΥΣΗΣ: Κίνητρα (εκπτώσεις) σε ιδιοκτήτες που προσκομίζουν πιστοποιητικά βασικής υπακοής από αναγνωρισμένους εκπαιδευτές. ΣΥΜΠΈΡΑΣΜΑ: Πρόβλημα ή απλώς... προσωπικότητα; Αυτό που συχνά ονομάζουμε «κακή συμπεριφορά» είναι συχνά η φυσική έκφραση της ενέργειας ή του ενστίκτου ενός ζώου. Η ασφάλιση δεν έχει ως ρόλο να «τιμωρήσει» αυτήν την ενέργεια, αλλά να λειτουργήσει ως το δίχτυ ασφαλείας που θα προστατεύσει τον ιδιοκτήτη από τις οικονομικές συνέπειες των απρόβλεπτων εκτονώσεών της. Για τον ασφαλιστικό διαμεσολαβητή, η συμβουλή είναι μία: Η έγκαιρη ασφάλιση είναι το κλειδί. Όσο το ιστορικό του ζώου παραμένει «καθαρό» τόσο περισσότερες και οικονομικότερες είναι οι επιλογές κάλυψης, ακόμα και για τους πιο... ζωηρούς χαρακτήρες. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
ΝΈΑ ΕΝΙΑΊΑ ΕΠΟΠΤΙΚΉ ΑΡΧΉ ΓΙΑ EΠΑΓΓΕΛΜΑΤΙΚΆ TΑΜΕΊΑ ΚΑΙ ΑΣΦΑΛΙΣΤΙΚΈΣ ΖΗΤΑ Η ΚΕΝΤΡΙΚΉ ΤΡΆΠΕΖΑ
600 Eπαγγελματικά Ταμεία με ενεργητικό 4,8 δισ. ευρώ Π Του ανταποκριτή μας στην Κύπρο ΓΙΑΝΝΗ ΣΕΪΤΑΝΙΔΗ
αρά τη σημαντική συρρίκνωση που κατέγραψε τα τελευταία χρόνια ο αριθμός των επαγγελματικών συνταξιοδοτικών ταμείων στην Κύπρο, η χώρα εξακολουθεί να συγκαταλέγεται στις πλέον κατακερματισμένες αγορές της ευρωζώνης. Στο τέλος του 2025 λειτουργούσαν λιγότερα από 600 Επαγγελματικά Ταμεία, τα οποία διαχειρίζονται συνολικό ενεργητικό ύψους περίπου 4,8 δισ. ευρώ, ποσό που αντιστοιχεί περίπου στο 13% του κυπριακού ΑΕΠ. Παρότι ο αριθμός των Ταμείων έχει μειωθεί κατά περισσότερο από 30% μέσα σε μία πενταετία, η Κύπρος εξακολουθεί να καταλαμβάνει την τρίτη θέση στη ζώνη του ευρώ ως προς τον αριθμό των επαγγελματικών συνταξιοδοτικών ταμείων, πίσω μόνο από την Ιρλανδία και την Ισπανία. Η Κεντρική Τράπεζα στην πρώτη στατιστική έκθεση των συνταξιοδοτικών ταμείων της Κύπρου επισημαίνει ότι η χώρα βρίσκεται στις τελευταίες θέσεις της ευρωζώνης ως προς το μέσο ενεργητικό ανά Ταμείο, γεγονός που καταδεικνύει τον έντονο κατακερματισμό του τομέα. Ένα τέτοιο μοντέλο συνεπάγεται υψηλότερα λειτουργικά κόστη, μεγαλύτερες απαιτήσεις εταιρικής διακυβέρνησης και δυσκολότερη αξιοποίηση οικονομιών κλίμακας στις επενδύσεις. Η Κεντρική Τράπεζα στην έκθεσή της σχολιάζει ότι «η απουσία ανεξάρτητης και ενιαίας εποπτικής αρχής για τις συντάξεις εξακολουθεί να συνιστά βασικό θεσμικό κενό στην Κύπρο» και τονίζει ότι η θέσπιση ενός ενιαίου εποπτικού πλαισίου για τα Επαγγελματικά Ταμεία και τις ασφαλιστικές εταιρείες θα ενίσχυε την εμπιστοσύνη στη μακροπρόθεσμη αποταμίευση, θα βελτίωνε την εποπτεία και θα στήριζε την ανθεκτικότητα και βιωσιμότητα του συνταξιοδοτικού συστήματος υπό το φως της εν εξελίξει δημογραφικής γήρανσης και των μεταβαλλόμενων συνθηκών των αγορών.
Η συρρίκνωση Η μείωση του αριθμού των Ταμείων αποδίδεται κυρίως στην εφαρμογή της Ευρωπαϊκής Οδηγίας για τα ιδρύματα επαγγελματικών συνταξιοδοτικών παροχών, η οποία ενσωματώθηκε στο κυπριακό Δίκαιο το 2020. Οι αυστηρότερες απαιτήσεις σε θέματα διακυβέρνησης, διαχείρισης κινδύνων, εσωτερικού ελέγχου και θεματοφυλακής οδήγησαν πολλά μικρά Ταμεία είτε σε συγχώνευση είτε σε ένταξη σε μεγαλύτερα πολυεργοδοτικά σχήματα. Παρά τη συγκέντρωση
που έχει ήδη συντελεστεί, η δομή της αγοράς παραμένει εξαιρετικά πολυδιασπασμένη σε σύγκριση με τις υπόλοιπες χώρες της ευρωζώνης.
Οι επενδύσεις Πέρα από τον αριθμό των Ταμείων, ιδιαίτερο ενδιαφέρον παρουσιάζει και ο τρόπος με τον οποίο επενδύονται τα κεφάλαια των ασφαλισμένων. Τα συνολικά περιουσιακά στοιχεία ανέρχονται σε περίπου 4,8 δισ. ευρώ και κατανέμονται κυρίως σε χρεόγραφα (26%), μετοχές (25%) και μετρητά ή καταθέσεις (14%), ενώ τα τελευταία χρόνια παρατηρείται σταδιακή μετατόπιση από τις τραπεζικές καταθέσεις προς επενδύσεις σε ομόλογα, μετοχές και αμοιβαία κεφάλαια, αναζητώντας υψηλότερες αποδόσεις. Η μεγαλύτερη όμως πρόκληση αφορά την αξιοποίηση αυτού του σημαντικού αποταμιευτικού κεφαλαίου προς όφελος της κυπριακής οικονομίας. Παρά το γεγονός ότι τα Επαγγελματικά Ταμεία διαχειρίζονται σχεδόν πέντε δισεκατομμύρια ευρώ, η συντριπτική πλειονότητα των επενδύσεων κατευθύνεται εκτός Κύπρου. Σύμφωνα με τα στοιχεία της Κεντρικής Τράπεζας, μόνο το 12% των επενδύσεων σε χρεόγραφα αφορά κυπριακούς εκδότες, ενώ το 84% είναι τοποθετημένο σε τίτλους χωρών της ευρωζώνης. Αντίστοιχα, στις μετοχές μόλις το 14% αφορά κυπριακές επιχειρήσεις, ενώ το 80% επενδύεται σε εταιρείες της ευρωζώνης. Η συγκεκριμένη εικόνα δεν αποτελεί απαραίτητα ένδειξη αδυναμίας. Αντίθετα, αντανακλά τη στρατηγική διαφοροποίησης των χαρτοφυλακίων και την προσπάθεια περιο-
ρισμού του επενδυτικού κινδύνου μέσω της διασποράς σε μεγαλύτερες και πιο ώριμες αγορές. Ωστόσο, παραμένει το ερώτημα πώς ένα μέρος αυτών των μακροπρόθεσμων αποταμιεύσεων θα μπορούσε να αξιοποιηθεί πιο αποτελεσματικά για τη χρηματοδότηση της κυπριακής οικονομίας, των επιχειρήσεων, των έργων υποδομής ή ακόμη και της πράσινης και ψηφιακής μετάβασης. Η συζήτηση αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία τόσο η Ευρωπαϊκή Ένωση όσο και τα κράτη-μέλη αναζητούν τρόπους κινητοποίησης ιδιωτικών κεφαλαίων για την ενίσχυση των επενδύσεων. Τα επαγγελματικά συνταξιοδοτικά ταμεία αποτελούν, διεθνώς, έναν από τους σημαντικότερους θεσμικούς επενδυτές, με δυνατότητα χρηματοδότησης έργων μακράς πνοής χωρίς να τίθεται σε κίνδυνο η ασφάλεια των αποθεματικών τους.
Οι προκλήσεις Την ίδια στιγμή, η Κεντρική Τράπεζα επισημαίνει ότι, παρά τη συνολική ανθεκτικότητα του συστήματος, εξακολουθούν να υπάρχουν προκλήσεις. Περίπου το 20% της αξίας των συστημάτων καθορισμένων παροχών εκτιμάται ότι παραμένει ελλειμματικά χρηματοδοτημένο, ενώ η δημογραφική γήρανση αυξάνει σταδιακά τις πιέσεις στο συνταξιοδοτικό σύστημα. Παράλληλα, υπογραμμίζεται η ανάγκη ενίσχυσης της διαφάνειας, του χρηματοοικονομικού αλφαβητισμού των ασφαλισμένων αλλά και η δημιουργία ενιαίας ανεξάρτητης εποπτικής αρχής για τις συντάξεις, ένα θεσμικό κενό που εξακολουθεί να χαρακτηρίζει την Κύπρο σε ευρωπαϊκό επίπεδο.
ΚΎΠΡΟΣ
Τρίτος ισχυρός ασφαλιστικός παίκτης η Alpha Bank στην Κύπρο ΣΕ ΠΕΡΊΟΔΟ σημαντικής ενίσχυσης της παρουσίας της στην κυπριακή ασφαλιστική αγορά εισέρχεται η Alpha Bank, μετά την ολοκλήρωση της εξαγοράς της Altius Insurance Ltd., σε μια κίνηση που αποτελεί μέρος ευρύτερης στρατηγικής ανάπτυξης στον τομέα των τραπεζοασφαλιστικών εργασιών (bancassurance). Η συναλλαγή σηματοδοτεί το πρώτο ουσιαστικό βήμα ενός σχεδιασμού που είχε ανακοινωθεί στα τέλη του 2025 και αποσκοπεί στη δημιουργία ενός από τους τρεις μεγαλύτερους ασφαλιστικούς οργανισμούς στην Κύπρο, τόσο στους κλάδους Ζωής όσο και στους Γενικούς Κλάδους. Το επόμενο στάδιο της στρατηγικής αφορά τη συγχώνευση της Altius με τη Universal Life, με στόχο τη δημιουργία ενός ενιαίου ασφαλιστικού σχήματος, στο οποίο η Alpha Bank θα κατέχει πλειοψηφικό ποσοστό συμμετοχής. Παράλληλα, ο Όμιλος Photos Photiades, βασικός μέτοχος σήμερα της Universal Life, αναμένεται να διατηρήσει στρατηγική συμμετοχή στη νέα εταιρική δομή. Η σχεδιαζόμενη συγχώνευση εκτιμάται ότι θα δημιουργήσει έναν οργανισμό με ενισχυμένο μέγεθος, διευρυμένη πελατειακή βάση και ισχυρότερη παρουσία σε κρίσιμους ασφαλιστικούς Συνέχεια στη σελίδα 38
38
Ρεπορτάζ |
Συνέχεια από τη σελίδα 37
κλάδους. Σύμφωνα με τα διαθέσιμα στοιχεία, η νέα εταιρεία θα διαθέτει δίκτυο περίπου 400 ασφαλιστικών διαμεσολαβητών και πελατειακή βάση που υπερβαίνει τις 100.000. Η Altius διαθέτει ισχυρή παρουσία στους Γενικούς Κλάδους και στον τομέα του bancassurance, ενώ η Universal Life αποτελεί μία από τις ιστορικότερες ασφαλιστικές εταιρείες της Κύπρου, με έτος ίδρυσης το 1970 και σημαντική
θέση στον κλάδο Ζωής. Κατά το πρώτο εξάμηνο του 2025, η εταιρεία κατείχε μερίδιο αγοράς 15,1% στον συγκεκριμένο τομέα. Η συνένωση των δύο εταιρειών δημιουργεί προϋποθέσεις για ενίσχυση των δυνατοτήτων διασταυρούμενης πώλησης τραπεζικών και ασφαλιστικών προϊόντων, καθώς και για τη διαμόρφωση μιας πιο ολοκληρωμένης πρότασης προς ιδιώτες και επιχειρήσεις. Για τους πελάτες, το νέο μοντέλο αναμένεται να προσφέ-
ρει πρόσβαση σε ευρύτερο φάσμα υπηρεσιών, περιλαμβάνοντας ασφάλιση Ζωής, ασφαλιστική κάλυψη ζημιών, προϊόντα υγείας, επενδυτικές λύσεις και υπηρεσίες που σχετίζονται με τη διαχείριση επιχειρηματικού κινδύνου. Η εξέλιξη αυτή εντάσσεται στη γενικότερη στρατηγική επέκτασης της Alpha Bank στην κυπριακή αγορά. Η Alpha Bank εκτιμά ότι η επένδυση αυτή θα έχει θετική συνεισφορά στην απόδοση κεφαλαίων και στην κερδοφορία του ομίλου, με περιορισμένη κεφαλαιακή επιβάρυνση.
UNIVERSAL LIFE
Καινοτόμες υπηρεσίες Τηλεϊατρικής Σ
υνεχίζει να επενδύει σε καινοτόμες λύσεις που αναβαθμίζουν την εμπειρία των ασφαλισμένων της η Universal Life, ενισχύοντας το Διεθνές Σχέδιο Υγείας MultiCare με νέες υπηρεσίες Τηλεϊατρικής. Οι υπηρεσίες Τηλεϊατρικής παρέχονται μέσω του TeleHospital, του νέου «ψηφιακού νοσοκομείου» του Ομίλου Ιατρικού Αθηνών, του μεγαλύτερου ιδιωτικού ομίλου υγείας στην Ελλάδα. Η υπηρεσία παρέχει στα μέλη του σχεδίου υγείας MultiCare τη δυνατότητα να πραγματοποιούν διαδικτυακά ραντεβού με ιατρούς από 14 ειδικότητες, καθώς και με εξειδικευμένα τμήματα και Κέντρα Αριστείας του Ομίλου Ιατρικού Αθηνών, εύκολα και με ασφάλεια μέσω της διαδικτυακής πύλης πελατών U connect. Με λίγα μόνο βήματα, οι ασφαλισμένοι μπορούν να επιλέξουν ιατρό ή ειδικότητα, να προγραμματίσουν διαδικτυακό ραντεβού και να λάβουν εξειδικευμένη ιατρική συμβουλή από όπου κι αν βρίσκονται. Η υπηρεσία TeleHospital, του Ομίλου Ιατρικού Αθηνών είναι ιδιαίτερα χρήσιμη για άτομα που ταξιδεύουν συχνά, φοιτητές στο εξωτερικό, κατοίκους απομακρυσμένων περιοχών, καθώς και για όσους επιθυμούν πρόσβαση στις εξειδικευμένες υπηρεσίες του Ομίλου Ιατρικού Αθηνών από την άνεση του δικού τους χώρου. Η νέα αυτή προσθήκη ενισχύει ακόμη πε-
ρισσότερο το σχέδιο υγείας MultiCare, προσφέροντας στους ασφαλισμένους μεγαλύτερη ευελιξία, ταχύτερη πρόσβαση σε ποιοτικές υπηρεσίες υγείας και περισσότερες επιλογές για τη διαχείριση της υγείας τους. Πρόκειται για μία ακόμη πρωτοβουλία που ανταποκρίνεται στις σύγχρονες ανάγκες των ανθρώπων, αξιοποιώντας την τεχνολογία για να κάνει την πρόσβαση στην ιατρική φροντίδα
πιο εύκολη και πιο άμεση. Σε δήλωσή του, ο διευθυντής του Τμήματος Ατυχημάτων και Υγείας της Universal Life, κ. Στέλιος Σωφρονίου, ανέφερε: «Στη Universal Life πιστεύουμε ότι η καινοτομία έχει πραγματική αξία όταν βελτιώνει ουσιαστικά την καθημερινότητα των πελατών μας. Η νέα υπηρεσία Τηλεϊατρικής TeleHospital αποτελεί ακόμη ένα σημαντικό βήμα προς αυτήν την κατεύθυνση.
Μέσα από τη συνεργασία μας με τον Όμιλο Ιατρικού Αθηνών προσφέρουμε στους ασφαλισμένους μας ακόμη μια εναλλακτική για πρόσβαση σε ποιοτικές ιατρικές υπηρεσίες, αξιοποιώντας τις δυνατότητες της τεχνολογίας χωρίς συμβιβασμούς». Σε δήλωσή του, ο γενικός διευθυντής του Ομίλου Ιατρικού Αθηνών, κ. Γεώργιος Ζέρδιλας, ανέφερε: «Η συνεργασία μας με τη Universal Life εντάσσεται στη στρατηγική δέσμευση του Ομίλου Ιατρικού Αθηνών να αξιοποιεί την τεχνολογία και την καινοτομία προς όφελος του ασθενούς. Μέσα από το TeleHospital, το νέο ψηφιακό νοσοκομείο του ομίλου μας, προσφέρουμε στους ασφαλισμένους της Universal Life άμεση και ασφαλή πρόσβαση σε εξειδικευμένες ιατρικές υπηρεσίες, όπου κι αν βρίσκονται. Για εμάς, η ψηφιακή υγεία δεν αποτελεί απλώς μια τεχνολογική εξέλιξη, αλλά έναν ουσιαστικό τρόπο να φέρνουμε την υψηλού επιπέδου Ιατρική φροντίδα πιο κοντά σε περισσότερους ανθρώπους». Η νέα υπηρεσία Τηλεϊατρικής αποτελεί ακόμη μία έμπρακτη εφαρμογή της πελατοκεντρικής φιλοσοφίας της Universal Life και της διαρκούς επένδυσής της στην καινοτομία, υλοποιώντας τη δέσμευσή της να «Φροντίζει όσα αξίζουν» μέσα από λύσεις που προσφέρουν πραγματική αξία στους ανθρώπους.
ΠΡΌΕΔΡΟΣ ΤΗΣ ΔΗΜΟΚΡΑΤΊΑΣ
Νέα έργα €61,7 εκατ. για τα δημόσια νοσηλευτήρια
Ε
πιπρόσθετες επενδύσεις ύψους 61,7 εκατομμυρίων ευρώ για την ενίσχυση των δημόσιων νοσηλευτηρίων ανακοίνωσε σε ανάρτησή του ο Πρόεδρος της Δημοκρατίας, Νίκος Χριστοδουλίδης, ανεβάζοντας το συνολικό ύψος των έργων που βρίσκονται σε εξέλιξη ή έχουν προγραμματιστεί στον τομέα της δημόσιας υγείας στα 206,7 εκατομμύρια ευρώ. «Η επένδυση στην Υγεία συνεχίζεται με σχέδιο, με πλάνο και με έργα σε ολόκληρη την ελεύθερη Κύπρο», τόνισε ο Πρόεδρος της Δημοκρατίας, επισημαίνοντας ότι οι νέες αποφάσεις έρχονται να προστεθούν στα έργα υποδομής ύψους 145 εκατομμυρίων ευρώ που είχαν ήδη ανακοινωθεί και βρίσκονται σε διαδικασία υλοποίησης, μεταξύ των οποίων και η ανέγερση νέου νοσοκομείου στην Πόλη Χρυ-
σοχούς. Σύμφωνα με τον κ. Νίκο Χριστοδουλίδη, οι νέες επενδύσεις αφορούν: • Τη δεύτερη και τρίτη φάση του Κέντρου Ψυχικής Υγείας Αθαλάσσας. • Τη δημιουργία νέας Μονάδας Λοιμωδών Νοσημάτων στο Γενικό Νοσοκομείο Λευκωσίας. • Την αναβάθμιση της Μονάδας Εντατικής Θεραπείας και του Παθολογικού Τμήματος στο Γενικό Νοσοκομείο Λάρνακας, καθώς και τη δημιουργία νέων χώρων για την Καρδιολογική και την Πνευμονολογική Κλινική. • Εργασίες αναβάθμισης και συντήρησης στο Νοσοκομείο Τροόδους.
Ο Πρόεδρος τόνισε ότι πρόκειται για έργα που καλύπτουν όλες τις επαρχίες, με στόχο την αναβάθμιση των υπηρεσιών υγείας προς όφελος των πολιτών. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
39
auto
Εξυπνότερα αυτοκίνητα αλλά ο άνθρωπος tech είναι στο επίκεντρο του κινδύνου Η Tεχνητή Nοημοσύνη και τα συστήματα υποβοήθησης μειώνουν συγκεκριμένους τύπους συγκρούσεων, όμως η ταχύτητα, η απόσπαση προσοχής, η κόπωση και το αλκοόλ εξακολουθούν να διαμορφώνουν σημαντικό μέρος του πραγματικού κινδύνου. Τι σημαίνει αυτό για την τιμολόγηση και την αντασφάλιση αυτοκινήτου;
Γράφει Ο ΓΙΏΡΓΟΣ ΜΟΎΖΟΣ
Η
συζήτηση για την ασφάλιση αυτοκινήτου έχει γεμίσει με όρους όπως Tεχνητή Nοημοσύνη, συνδεδεμένα οχήματα και αυτόνομη οδήγηση. Η εντύπωση που συχνά δημιουργείται είναι ότι ο παραδοσιακός κίνδυνος υποχωρεί και ότι το αυτοκίνητο αναλαμβάνει σταδιακά να διορθώνει τα ανθρώπινα λάθη. Η πραγματικότητα βέβαια είναι πιο σύνθετη. Περίπου 19.800 άνθρωποι έχασαν τη ζωή τους στους δρόμους της Ευρωπαϊκής Ένωσης το 2024. Παρότι ο αριθμός μειώθηκε κατά 3% σε σχέση με το προηγούμενο έτος, η Ευρωπαϊκή Επιτροπή επισημαίνει ότι η πρόοδος παραμένει πολύ αργή για να επιτευχθεί ο στόχος μείωσης των θανάτων κατά 50% έως το 2030. Το πρόβλημα, επομένως, δεν είναι ότι τα συστήματα ασφαλείας δεν λειτουργούν, αλλά ότι εισέρχονται σε ένα περιβάλλον όπου οι βασικές επικίνδυνες συμπεριφορές παραμένουν παρούσες.
Η τεχνολογία μειώνει ζημιές, αλλά δεν καταργεί τον οδηγό Δεν υπάρχει αμφιβολία ότι τα σύγχρονα συστήματα υποβοήθησης έχουν ήδη αποτρέψει συγκρούσεις. Μελέτες πραγματικών ατυχημάτων έχουν δείξει ότι η προειδοποίηση εμπρόσθιας σύγκρουσης και η αυτόματη πέδηση έκτακτης ανάγκης μειώνουν σημαντικά τις οπίσθιες συγκρούσεις. Σε μία ευρεία ανάλυση, τα συστήματα αυτόματης πέδησης συνδέθηκαν με μείωση περίπου 50% στις οπίσθιες συγκρούσεις. Η Ευρωπαϊκή Ένωση έχει αναγνωρίσει αυτήν την αξία και, μέσω του Γενικού Κανονισμού Ασφάλειας Οχημάτων, έχει καταστήσει υποχρεωτικά σε όλα τα νέα οχήματα σειρά συστημάτων υποβοήθησης, που θα ενισχύουν τα επίπεδα ενεργητικής ασφάλειας υποστηρίζοντας τον οδηγό. Ωστόσο, άλλο πράγμα είναι η υποστήριξη και άλλο η αντικατάσταση. NEXTDEAL #584 14 ΙΟΥΛΙΟΥ 2026
Τα περισσότερα οχήματα που κυκλοφορούν σήμερα απαιτούν συνεχή εποπτεία από τον οδηγό. Η NHTSA επισημαίνει ότι τα υφιστάμενα συστήματα μπορούν να προειδοποιούν ή να παρεμβαίνουν σε συγκεκριμένες συνθήκες, αλλά δεν μετατρέπουν το αυτοκίνητο σε πλήρως αυτόνομο όχημα. Ο κίνδυνος, επομένως, δεν μεταφέρεται απλώς από τον άνθρωπο στον αλγόριθμο. Γίνεται υβριδικός και ο οδηγός πρέπει να γνωρίζει πότε να εμπιστευθεί το σύστημα, πότε να παρέμβει και ποια είναι τα πραγματικά του όρια. Και αυτό δημιουργεί νέες μορφές συμπεριφορικού κινδύνου: υπερβολική εμπιστοσύνη, μειωμένη εγρήγορση και λανθασμένη αντίληψη ότι η τεχνολογία θα διορθώσει κάθε ανθρώπινο λάθος.
Οι παλιές συμπεριφορές παραμένουν ο πυρήνας των ζημιών Παρά την τεχνολογική πρόοδο, οι βασικοί παράγοντες που αυξάνουν την πιθανότητα σύγκρουσης παραμένουν εντυπωσιακά γνώριμοι. Η υπερβολική ταχύτητα, η επικίνδυνη οδήγηση, η απόσπαση προσοχής, η κόπωση και η κατανάλωση αλκοόλ εξακολουθούν να επιβαρύνουν ουσιαστικά τον κίνδυνο. Το Ευρωπαϊκό Παρατηρητήριο Οδικής Ασφάλειας αναφέρει ότι δραστηριότητες που αναγκάζουν τον οδηγό να απομακρύνει το βλέμμα ή τα χέρια του από την οδήγηση αυξά-
νουν σημαντικά τον κίνδυνο ατυχήματος. Η χρήση κινητού στο χέρι έχει συσχετιστεί με υπερδιπλασιασμό του κινδύνου, ενώ η πληκτρολόγηση αριθμού ή μηνύματος τον αυξάνει ακόμη περισσότερο. Το πρόβλημα, λοιπόν, δεν είναι ότι η ασφαλιστική αγορά αγνοεί την τεχνολογία. Είναι ότι κινδυνεύει να εντυπωσιαστεί τόσο από αυτήν, ώστε να υποτιμήσει τις συμπεριφορές που εξακολουθούν να παράγουν τις περισσότερες καθημερινές ζημιές.
αυτών των δύο κόσμων. Η τεχνολογία του οχήματος δείχνει τι μπορεί να αποτρέψει το αυτοκίνητο και τα δεδομένα συμπεριφοράς δείχνουν πόσο συχνά ο οδηγός το φέρνει κοντά στα όριά του. Αυτό είναι ιδιαίτερα κρίσιμο στους νέους οδηγούς, στους οποίους η έλλειψη αντίληψης κινδύνου, η ακατάλληλη διαχείριση της ταχύτητας και η απόσπαση προσοχής είναι παράγοντες που προκαλούν ατυχήματα.
Γιατί το underwriting δεν πρέπει να ερωτευθεί μόνο το αυτοκίνητο
Η αντασφάλιση χρειάζεται συμπεριφορά, όχι μόνο εξοπλισμό
Το σύγχρονο underwriting αυτοκινήτου έχει κάθε λόγο να αξιολογεί την τεχνολογία του οχήματος. Η ύπαρξη αυτόματης πέδησης, υποβοήθησης διατήρησης λωρίδας ή παρακολούθησης κόπωσης επηρεάζει το προφίλ κινδύνου και, σταδιακά, πρέπει να αντανακλάται με μεγαλύτερη ακρίβεια στην τιμολόγηση. Όμως το ίδιο όχημα μπορεί να παρουσιάζει εντελώς διαφορετική ασφαλιστική συμπεριφορά ανάλογα με το ποιος κάθεται πίσω από το τιμόνι. Ένας οδηγός που επιταχύνει απότομα, κρατά μικρές αποστάσεις και χρησιμοποιεί συχνά το κινητό του δεν μετατρέπεται αυτομάτως σε ασφαλή επειδή το αυτοκίνητό του διαθέτει προηγμένα συστήματα υποβοήθησης. Για τις ασφαλιστικές, η μεγάλη ευκαιρία βρίσκεται στον συνδυασμό
Για την αντασφαλιστική αγορά, το μήνυμα είναι εξίσου σαφές. Η αξιολόγηση ενός χαρτοφυλακίου δεν μπορεί να στηρίζεται αποκλειστικά στο ποσοστό διείσδυσης των συστημάτων υποβοήθησης, αλλά να εξετάζει αν αυτά παραμένουν ενεργοποιημένα, σε ποιες συνθήκες λειτουργούν αποτελεσματικά και πώς αλλάζει η συμπεριφορά των οδηγών όταν αισθάνονται ότι προστατεύονται από την τεχνολογία. Τα μοντέλα που θεωρούν ότι κάθε νέο σύστημα αφαιρεί γραμμικά ένα ποσοστό από τον κίνδυνο μπορεί να υποτιμήσουν τη σύνθετη αλληλεπίδραση ανθρώπου και μηχανής. Ναι, το σύστημα αυτόματης πέδησης μπορεί να μειώσει συγκεκριμένους τύπους συγκρούσεων, αλλά δεν αντιμετωπίζει με την ίδια αποτελεσματικότητα την υπερβολική ταχύ-
τητα, την οδήγηση υπό την επήρεια αλκοόλ ή κάθε μορφή απόσπασης προσοχής.
Ο άνθρωπος παραμένει ο μεγαλύτερος άγνωστος παράγοντας Η νέα εποχή της ασφάλισης αυτοκινήτου δεν θα κριθεί από το αν θα επιλέξουμε ανάμεσα στον άνθρωπο και στην τεχνολογία, αλλά από το πόσο καλά θα κατανοήσουμε τη σχέση τους. Τα προηγμένα συστήματα μπορούν να διορθώσουν ένα καθυστερημένο φρενάρισμα, να προειδοποιήσουν για μια απόκλιση λωρίδας ή να περιορίσουν τη σοβαρότητα μιας σύγκρουσης. Δεν μπορούν, όμως, να εξαλείψουν την απροσεξία, την επιθετικότητα, την κόπωση ή την υπερβολική αυτοπεποίθηση που προηγούνται πολλών επικίνδυνων καταστάσεων. Γι’ αυτό και ο συμπεριφορικός κίνδυνος δεν αποτελεί κατάλοιπο μιας παλαιότερης εποχής του underwriting. Παραμένει ο πυρήνας του. Η τεχνολογία θα αλλάξει τον τρόπο με τον οποίο τον εντοπίζουμε και τον περιορίζουμε, αλλά όχι την ανάγκη να τον κατανοούμε. Και ίσως αυτή να είναι η πιο άβολη αλήθεια για έναν κλάδο που κοιτάζει διαρκώς προς το μέλλον: Όσο προηγμένο κι αν γίνει το αυτοκίνητο, ο πιο απρόβλεπτος παράγοντας εξακολουθεί να κάθεται στη θέση του οδηγού.