ΑΠΟ ΤΗ ΔΗΜΟΣΙΟΝΟΜΙΚΗ
ΠΟΛΙΤΙΚΗ
ANK,
ΟΙ ΣΤΟΧΟΙ ALPHA, EUROB
ΕΠΙΚΑΙΡΟΠΟΙΗΣΕΙΣ ΠΕΙΡΑΙΩΣ, ΠΡΙΝ ΤΙΣ ΕΠΙΠΕΔΟ
Η ΕΚΠΑΙΔΕΥΣΗ
business plans ► Γιατί τα επικαιροποιηµένα προµηθειών επικεντρώνουν στην αύξηση έσοδα από ► Βασικοί «πυλώνες» τα τικές εργασίες ασφαλιστικές/τραπεζοασφαλισ ent managem wealth αµοιβές οι και
Του ΧΡΗΣΤΟΥ ΚΙΤΣΙΟΥ
Τ
ον φιλόδοξο στόχο να «αφυπνίσουν» την ασφαλιστική συνείδηση των εγχώριων νοικοκυριών, ορίζοντα χωρίς να διαφαίνεται στον ιµεταρρύθµιση του κοινωνικοασφαλ να διευρύστικού συστήµατος, και
σελ. 60
ΚΗ ΕΞΑΡΓΥΡΩΣΗ
ΣΤΡΟΦΕΣ, ΑΝΙΚ
στη διανουν αισθητά το µερίδιό τους χείριση περιουσίας (wealth/asset έχουν management, private banking) τράπεθέσει οι εγχώριες συστηµικές ζες για την τριετία 2026-28. να Παρότι τα επικαιροποιηµέ - 55 Συνέχεια στις σελίδες 54
Τα άτοµα µε υψηλότερο µορφωτικό επίπεδο κάνουν πιο συχνά προληπτικές εξετάσεις Συνέχεια στις σελίδες
Η
ΙΑΣΩ ΓΕΝΙΚΗ ΚΛΙΝΙΚ
ΑFFIDEA
γική & ογκολογική Νέα εποχή στη νευρολοσύγχρονο PET/CT πιο απεικόνιση με το
Κοινό μέτωπο για την κάλυψη του κενού προστασίας στη χώρα
Α
ΑΝΤΙΚΑ ΤΗΝ ΥΓΕΙ
ΕΠΗΡΕΑΖΕΙ ΣΗΜ
ΑΝΟΤΗΤΑ ΚΑΙ ΜΕΡΙ
Έµφαση στα µη επιτοκιακά έσοδα από τράπεζες ΓΙΑ ΦΥΣΙΚΕΣ ΚΑΤΑ
σελ. 51
health
ΕΥΡΩΠΑΪΚΟ ικών Εταιρειών Κύπρου. ΣΥΝΟΜΙΛΗΤΗΣ ΣΕ Σύνδεσµος Ασφαλιστ ή διάσταση των στο εξωτερικό, ο ΣΑΕΚ ΘΕΣΜΙΚΟΣ διεθνή και ευρωπαϊκ εσωτερικό όσο και έµφαση δόθηκε στη αγοράς, τόσο στο ένης ασφαλιστικής στη Λευκωσία. Ιδιαίτερη ου της Ευρωπαϊκής Ένωσης εκφραστής της οργανωµ υ, που πραγµατοποιήθηκε Προεδρία του Συµβουλί του ως θεσµικός Συνέλευση του Συνδέσµο την οποία η Κύπρος ασκεί την Ενισχύει τον ρόλο σε στην Ετήσια Γενική µια συγκυρία κατά Το µήνυµα αυτό κυριάρχηυν την ασφαλιστική αγορά, σε εξελίξεων που επηρεάζο
ΝΕΕΣ ΠΡΟΝΟΙΕΣ
ΈΝΩΣΗ ΑΣΦΑΛΙΣΤΙΚΏΝ ΕΤΑΙΡΙΏΝ ΕΛΛΆΔΟΣ
Ο
ΚΕΣ ΕΠΙΔΟΣΕΙΣ ΣΤΗΝ ΟΙΚΟΝΟΜΙΑ σε η εταιρεία ΒΑΣΙΛΗ ΑΠΟΣΤΟΛΟΠΟΥΛ προκλήσεις για πουλο ανακοίνω τας ανέδειξε ως τις βασικές ΓΙΑΝΝΗΣ ΣΤΟΥΡΝΑΡΑΣ: ΕΝΤΥΠΩΣΙΑ ΜΕ ΠΡΟΕΔΡΟ ΤΟΝ τον Χρήστο Αποστολό του προέδρου, οι δύο γιοι αύξηση της παραγωγικότη εξελίξεις στην ΑΛΛΑΓΗ ΣΚΥΤΑΛΗΣ ανάπτυξης και τη συνεχή τος συµβούλου από Πελατών µε θέµα «Οι τρέχουσες σελ. . από το αξίωµα ΙΑΤΡΙΚΟ ΑΘΗΝΩΝ διατηρήσιµων ρυθµών οικονοµικήςµιλώντας στο Ελληνικό Ινστιτούτο Εξυπηρέτησης πουλο και του διευθύνον Αποστολόπουλου τος συµβούλου αντίστοιχα 54-55 Τη διατήρηση υψηλών και Ελλάδος, από τον Βασίλη Αποστολότης παραιτήσεως του Δρος Γεωργίουτου προέδρου και του διευθύνον ο και αβέβαιο διεθνές περιβάλλον» διοικητής της Τράπεζας της στο Ιατρικό Αθηνών κατόπιν θέσεις την ελληνική οικονοµία ο σε ένα διαρκώς µεταβαλλόµεν Ιατρικό Αθηνών, θέσης του προέδρου του οµίλου από τις µελλοντικές προκλήσεις αναφέρει η εταιρεία Την ανάληψη της ανώτατη διοίκηση ελληνική οικονοµία και οι ανακοίνωση. Όπως αναλαµβάνουν την µε χρηµατιστηριακή πουλος, από κοινού Χρήστος Αποστολό του, Βασίλης και
νητρα Φορολογικά κί άλισης φ ασ ς τη για ενίσχυση
ν Νέο Τμήμα Δομικώ Καρδιοπαθειών
48 - 49
Τη συνεργασία κυβέρνησης-αντιπολίτευσης για την κάλυψη του κενού προστασίας στη χώρα ζήτησε ο πρόεδρος της ΕΑΕΕ, Αλέξανδρος Σαρρηγεωργίου, στην εκδήλωση για την κοπή της πρωτοχρονιάτικης πίτας. Προειδοποίησε ότι η χώρα εισέρχεται σε μια περίοδο αυξημένων κινδύνων για συντάξεις, υγεία και περιουσίες | Σελίδες 32-34
ΩΝΑΣΕΙΟ ΝΟΣΟΚΟΜΕΙΟ
Νέα υπερσύγχρονη ράς καρδιάς συσκευή μεταφο Σελ. 51
Σελ. 51
Σελ. 50
καταστροφές
Φυσικές κίνητρα στην Κύπρο προσέθεσε επιπλέον ς. Η µεταρρύθµιση ια ασφαλιστικής συνείδηση για για την καλλιέργε φορολογική έκπτωση Πρώτον, εισάγεται την ασφάλιση πες κατοικίας υθµίσεις που ενισχύουν σε ισχύ από το δαπάνη, από 1ης.1.2026, ασφάλιση πυρκαγιά, τέθηκαν ών (όπως ριουσίας και ζωής της φο- έναντι φυσικών καταστροφ της υλοποίησης µέχρι του συνολικού 2026, στο πλαίσιο στα µέτρα σεισµός, πληµµύρα κ.λπ.), κατοικίες. µισης. Ανάµεσα ένα- ποσού των €500 για όλες τις ρολογικής µεταρρύθ η αασφάλιση εάν για ως ν εκπτώσεω ι ανεξαρτήτ λαγές είναι η εισαγωγή Η έκπτωση παρέχετα ών και φοροαπαλ άνει και άλλη ασφαντι φυσικών καταστροφ συµβολαίων ζωής. Ση- σφάλεια κατοικίας περιλαµβ ση αυτήν των φυσικών κατά την εξαργύρω εφαρµόζει φορολογικές λιστική κάλυψη πέρα από κλοπής. σε καταστροφών, π.χ. κάλυψη έναντι µειώνεται ότι η Κύπρος µειώπρόσωπα για εισφορές ασφάλεια κατοικίας για εκπτώσεις σε φυσικά Η έκπτωση για την εία προνοίας και 60 επαγγελµατικά ταµεία/ταµα ζωής µε ανώτατο όΣυνέχεια στη σελίδα ασφάλιστρα σε συµβόλαι υµένου. τος του φορολογο ριο το 1/5 εισοδήµα
Του ανταποκριτή µας ΓΙΑΝΝΗ ΣΕΪΤΑΝΙΔΗ
ασφάλεια Η έκπτωση για την ι το καθαρό κατοικίας µειώνε οποίου υπολογίζεται εισόδηµα επί του 1/5 για σκοπούς ο περιορισµός του και για ασφάλιστρα των εκπτώσεων προνοίας και εισφορές σε ταµεία εταιρειών ν σχέδια ασφαλιστικώ
Ρ
www.nextdeal.gr H NO 1 ΔΕΚΑΠΕΝΘΗΜΕΡΗ ΕΚΔΟΣΗ ΓΙΑ ΤΗΝ ΑΣΦΑΛΙΣΤΙΚΗ ΑΓΟΡΑ ΚΑΙ ΤΟΝ ΧΡΗΜΑΤΟΟΙΚΟΝΟΜΙΚΟ ΧΩΡΟ • ΝΟ 574 30 ΙΑΝΟΥΑΡΙΟΥ 2026 • ΤΙΜΗ ΦΥΛΛΟΥ 2 ΕΥΡΩ - ΚΩΔΙΚΟΣ: 5590
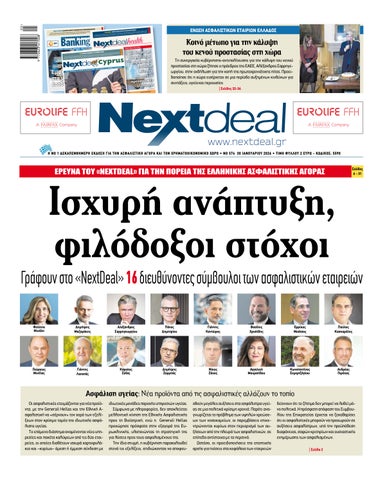
ΈΡΕΥΝΑ ΤΟΥ «NEXTDEAL» ΓΙΑ ΤΗΝ ΠΟΡΕΊΑ ΤΗΣ ΕΛΛΗΝΙΚΉΣ ΑΣΦΑΛΙΣΤΙΚΉΣ ΑΓΟΡΆΣ
Σελίδες 6 - 31
Ισχυρή ανάπτυξη, φιλόδοξοι στόχοι Γράφουν στο «NextDeal» 16 διευθύνοντες σύμβουλοι των ασφαλιστικών εταιρειών Φιλίππα Μιχάλη
Δημήτρης Μαζαράκης
Αλέξανδρος Σαρρηγεωργίου
Πάνος Δημητρίου
Γιάννης Καντώρος
Βασίλης Χριστίδης
Ερρίκος Μοάτσος
Παύλος Κασκαρέλης
Γεώργιος Μινέτας
Γιάννης Λαπατάς
Κάρολος Σαΐας
Δημήτρης Ζορμπάς
Νίκος Ζάχος
Αγγελική Μουρατίδου
Κωνσταντίνος Σεμερτζόγλου
Ανδρέας Γκρέκας
Aσφάλιση υγείας: Νέα προϊόντα από τις ασφαλιστικές αλλάζουν το τοπίο Οι ασφαλιστικές ετοιμάζονται για νέα προϊόντα, με την Generali Hellas και την Εθνική Ασφαλιστική να «σέρνουν» τον χορό των εξελίξεων στον κρίσιμο τομέα της ιδιωτικής ασφάλισης υγείας. Το επόμενο διάστημα αναμένονται νέες υπηρεσίες και πακέτα καλύψεων από τις δύο εταιρείες, οι οποίες διαθέτουν ισχυρά χαρτοφυλάκια και –κυρίως– άμεση ή έμμεση σύνδεση με
ιδιωτικές μονάδες παροχής υπηρεσιών υγείας. Σύμφωνα με πληροφορίες, δεν αποκλείεται μελλοντική κίνηση της Εθνικής Ασφαλιστικής προς τη Βιοϊατρική, ενώ η Generali Hellas προχώρησε πρόσφατα στην εξαγορά της Ευρωκλινικής, υλοποιώντας τη στρατηγική της για λύσεις προς τους ασφαλισμένους της. Την ίδια στιγμή, η κυβέρνηση παρακολουθεί στενά τις εξελίξεις, επιδιώκοντας να αποφευ-
χθούν μεγάλες αυξήσεις στα ασφάλιστρα υγείας σε μια πολιτικά κρίσιμη χρονιά. Παρότι αναγνωρίζεται το πρόβλημα των υψηλών χρεώσεων των νοσοκομείων, οι παρεμβάσεις επικεντρώνονται κυρίως στον περιορισμό των αυξήσεων από την πλευρά των ασφαλιστικών, σε επίπεδα αντίστοιχα με τα περσινά. Ωστόσο, οι προειδοποιήσεις της εποπτικής αρχής για πιέσεις στα κεφάλαια των εταιρειών
δείχνουν ότι το ζήτημα δεν μπορεί να λυθεί μόνο πολιτικά. Η πρόσφατη απόφαση του Συμβουλίου της Επικρατείας έρχεται να ξεκαθαρίσει ότι οι ασφαλιστικές μπορούν να προχωρούν σε αυξήσεις ασφαλίστρων, υπό την προϋπόθεση διαφάνειας, σαφών κριτηρίων και ουσιαστικής ενημέρωσης των ασφαλισμένων. | Σελίδα 2
2
Ρεπορτάζ |
AΣΦΆΛΙΣΗ ΥΓΕΊΑΣ
Νέα προϊόντα από τις ασφαλιστικές αλλάζουν το τοπίο Ο
ι ασφαλιστικές ετοιμάζονται για νέα προϊόντα, με την Generali Hellas και την Εθνική Ασφαλιστική να «σέρνουν» τον χορό των εξελίξεων στον κρίσιμο τομέα της ιδιωτικής ασφάλισης υγείας. Το επόμενο διάστημα αναμένονται νέες υπηρεσίες και πακέτα καλύψεων από τις δύο εταιρείες, οι οποίες διαθέτουν ισχυρά χαρτοφυλάκια και –κυρίως– άμεση ή έμμεση σύνδεση με ιδιωτικές μονάδες παροχής υπηρεσιών υγείας. Η Εθνική Ασφαλιστική, μέλος πλέον του Ομίλου της Τράπεζας Πειραιώς, συνδέεται με τον Όμιλο ΗΜΙΘΕΑ, που περιλαμβάνει το «Ερρίκος Ντυνάν» και μονάδες της Euromedica, ενώ, σύμφωνα με πληροφορίες, δεν αποκλείεται και μελλοντική κίνηση προς τη Βιοϊατρική. Από την άλλη πλευρά, η Generali Hellas προχώρησε πρόσφατα στην εξαγορά της Ευρωκλινικής, ενισχύοντας το οικοσύστημα υγείας της και υλοποιώντας τη στρατηγική της για ολιστικές, ανθρωποκεντρικές λύσεις προς τους ασφαλισμένους της.
Οι διοικήσεις των δύο ομίλων γνωρίζουν πλέον σε βάθος τόσο την ασφαλιστική δραστηριότητα όσο και τη λειτουργία των μονάδων υγείας – τις «δύο πλευρές του λόφου», όπως χαρακτηριστικά λέγεται στην αγορά. Στο υπόβαθρο όλων αυτών βρίσκεται η εκρηκτική αύξηση του κόστους αποζημιώσεων, που οδηγεί σε συνεχείς πιέσεις για ανατιμήσεις ασφαλίστρων. Ιατρικός πληθωρισμός, υψηλές χρεώσεις ιδιωτικών νοσοκομείων και γιατρών, αλλά κυρίως το κόστος των ειδικών υλικών –που φτάνει έως και το 40% μιας αποζημίωσης– αποτελούν τους βασικούς παράγοντες επιβάρυνσης. Οι ασφαλιστικές αναζητούν πλέον δομικές λύσεις και όχι απλές τιμολογιακές προσαρμογές. Στο πλαίσιο αυτό, η Εθνική Ασφαλιστική εξετάζει κάθε ενδεχόμενο αξιοποίησης των assets του Ομίλου Πειραιώς και νέων συνεργασιών, με στόχο ποιοτικές αλλά πιο προσιτές υπηρεσίες υγείας. Παράλληλα, από την πλευρά της Generali, πληροφορίες αναφέρουν ότι η Ευρωκλινική εξετάζει προτάσεις
Η απόφαση του ΣτΕ Ακολουθεί η πλήρης ανακοίνωση του ΣτΕ ΣτΕ Δ΄ 2196/2025: Πρόστιμο λόγω καταχρηστικότητας ρητρών αναπροσαρμογής ασφαλίστρου σε συμβάσεις υγείας ως παραρτήματα ασφαλειών ζωής (2 §6, 7 περ. ε, ια Ν. 2251/94) – Υποχρεώσεις διαφάνειας – Συμβατότητα με 49 ΣΛΕΕ - Απορρίπτει αναίρεση. 30/12/2025 ΣτΕ Δ΄ 2196/2025 Πρόεδρος: Μ. Καραμανώφ, αντιπρόεδρος-Εισηγήτρια: Δ. Μαυροπόδη, πάρεδρος Από τον συνδυασμό της νομοθεσίας περί προστασίας του καταναλωτή και της νομοθεσίας περί ιδιωτικής ασφάλισης ως ίσχυε κατά τον κρίσιμο χρόνο (2 παρ. 6 και 7 περ. ε, ια Ν. 2251/1994, Ν. 2496/1997, Ν. 400/1970, Οδηγία 2002/83) συνάγεται ότι ρήτρα μονομερούς αναπροσαρμογής του ασφαλίστρου που εισάγεται σε σύμβαση ιδιωτικής ασφάλισης ως γενικός όρος συναλλαγών (ΓΟΣ) ικανοποιεί τις απαιτήσεις των αρχών της διαφάνειας, καλής πίστης και ισορροπίας α) εάν δικαιολογείται από σοβαρό λόγο ο οποίος εκτίθεται στη σύμβαση, β) εάν παρατίθενται στη σύμβαση σαφή και κατανοητά κριτήρια, βάσει των οποίων ο μέσος ασφαλισμένος είναι σε θέση να κατανοήσει τον τρόπο με τον οποίο θα αναπροσαρμόζεται το ασφάλιστρο και να αξιολογήσει τις δυνητικά σημαντικές οικονομικές συνέπειες της αναπροσαρμογής στις συμβατικές του υποχρεώσεις, δηλαδή κριτήρια ειδικά, εύλογα και κατά το δυνατό ορισμένα, τα οποία εκτίθενται στη σύμβαση, γ) εάν τίθεται στη διάθεση του ασφαλισμένου το απαραίτητο και, κατά περίπτωση, διαθέσιμο επίπεδο πληροφόρησης τόσο πριν από τη σύναψη της σύμβασης προκειμένου αυτός να προβεί σε ενημερωμένη απόφαση, όσο και κατά τη διάρκειά της ώστε να είναι σε θέση να ελέγχει εάν η αναπροσαρμογή είναι σύμφωνη και ανάλογη με τα κριτήρια που έχουν τεθεί και να μπορεί να ασκεί λυσιτελώς τα συμβατικά και εκ του νόμου δικαιώματά του. Οι ανωτέρω προϋποθέσεις εξετάζονται εν όψει της φύσης των αγαθών και υπηρεσιών της συγκεκριμένης σύμβασης, λαμβανομένου υπόψη του συνόλου των ρητρών της, καθώς και των ειδικών συνθηκών κατά τη σύναψή της. Οι συμβάσεις ασφάλισης υγείας που συνάπτονται ως συμπληρωματικές καλύψεις ασφαλιστικών συμβάσεων ζωής (όπως οι επίμαχες της δίκης) είναι ενοχικές συμβάσεις διαρκείας, όπου η παροχή του ασφαλιστή συνδέεται με γεγονότα μέλλοντα, η επέλευση ή ο χρόνος επέλευσης των οποίων είναι αβέβαιος κατά τον χρόνο σύναψης της σύμβασης, το δε κόστος του ασφαλίσματος επηρεάζεται από παράγοντες μεταβλητούς, μεταξύ των οποίων και το κόστος των υπηρεσιών υγείας, η διαμόρφωση του οποίου κείται εκτός της σφαίρας ευθύνης της ασφαλιστικής επιχείρησης. Η ανάγκη αναπροσαρμογής των ασφαλίστρων, προκειμένου να διατηρούνται «επαρκή» σε συνεχή βάση, αποτελεί νόμιμη υποχρέωση των ασφαλιστικών επιχειρήσεων, ελεγχόμενων κατά τούτο από την αρμόδια εποπτική αρχή (30 παρ. 3 Ν.Δ. 400/1970). Ως εκ τούτου, συντρέχει στις συμβάσεις αυτές «σπουδαίος λόγος», κατά την έννοια του άρθρου 2 παρ. 7 περ. ε του ν. 2251/1994, που δικαιολογεί την εισαγωγή ΓΟΣ, ο οποίος επιφυλάσσει στην ασφαλιστική επιχείρηση το δικαίωμα να προβαίνει μονομερώς στην αναπροσαρμογή του ασφαλίστρου. Eναπό-
συνεργασίας προς άλλες ασφαλιστικές για ολοκληρωμένα πακέτα νοσηλείας με προκαθορισμένο κόστος ανά περίπτωση, προσφέροντας προβλεψιμότητα και περιορισμό δαπανών. Την ίδια στιγμή, η κυβέρνηση παρακολουθεί στενά τις εξελίξεις, επιδιώκοντας να αποφευχθούν μεγάλες αυξήσεις στα ασφάλιστρα υγείας σε μια πολιτικά κρίσιμη χρονιά. Παρότι αναγνωρίζεται το πρόβλημα των υψηλών χρεώσεων των νοσοκομείων, οι παρεμβάσεις επικεντρώνονται κυρίως στον περιορισμό των αυξήσεων από την πλευρά των ασφαλιστικών, σε επίπεδα αντίστοιχα με τα περσινά. Ωστόσο, οι προειδοποιήσεις της εποπτικής αρχής για πιέσεις στα κεφάλαια των εταιρειών δείχνουν ότι το ζήτημα δεν μπορεί να λυθεί μόνο πολιτικά. Η πρόσφατη απόφαση του Συμβουλίου της Επικρατείας έρχεται να ξεκαθαρίσει ότι οι ασφαλιστικές μπορούν να προχωρούν σε αυξήσεις ασφαλίστρων, υπό την προϋπόθεση διαφάνειας, σαφών κριτηρίων και ουσιαστικής ενημέρωσης των ασφαλισμένων.
κειται σε κάθε ασφαλιστική επιχείρηση να διαμορφώσει τη ρήτρα αναπροσαρμογής σύμφωνα μεν με τις τεχνικοοικονομικές της ανάγκες (30 παρ. 1 και 3 Ν.Δ. 400/1970), αλλά κατά τρόπο που να πληροί τις απαιτήσεις που απορρέουν από τις αρχές της διαφάνειας, ισορροπίας και καλής πίστης έναντι των ασφαλισμένων της, τηρουμένων των ανωτέρω προϋποθέσεων. Παράγοντες που λαμβάνονται υπόψη για τον καθορισμό «επαρκούς» ασφαλίστρου συνιστούν κατ’ αρχήν κατάλληλα κριτήρια αναπροσαρμογής και εύλογα για τον ασφαλισμένο. Κριτήρια που δεν συνδέονται με δείκτες αντικειμενικούς και δημοσίως προσβάσιμους, όπως κριτήρια που σχετίζονται με τεχνοοικονομικά δεδομένα της ασφαλιστικής επιχείρησης ή με δεδομένα που αυτή συγκεντρώνει και χρησιμοποιεί για τον υπολογισμό του κόστους υπηρεσιών υγείας, τα οποία δεν είναι προσβάσιμα ή ευχερώς προσιτά στον μέσο ασφαλισμένο, δεν είναι άνευ ετέρου αδιαφανή, εάν η ρήτρα αναπροσαρμογής ενσωματώνει δέσμευση της επιχείρησης ότι θα θέσει στη διάθεση του ασφαλιζόμενου τα σχετικά δεδομένα, υπό την επιφύλαξη της κείμενης νομοθεσίας. Εν όψει του τρόπου υπολογισμού του ασφαλίστρου με μεθόδους προβλεπτικές βάσει αναλογιστικών υποθέσεων και της συνάρτησής του με παράγοντες μεταβλητούς μη δυνάμενους εκ των προτέρων, ήδη δηλαδή κατά τη σύναψη της σύμβασης να προσδιορισθούν με ακρίβεια, δεν μπορεί να χαρακτηριστεί αντίθετη με την αρχή της διαφάνειας και καταχρηστική, σύμφωνα με το άρθρο 2 παρ. 7 περ. ε και ια του Ν. 2251/1994, ρήτρα αναπροσαρμογής για μόνο τον λόγο ότι δεν προσδιορίζει το ακριβές ποσό των μελλοντικών αναπροσαρμογών ή δεν θέτει ανώτατο όριο του ύψους τους ή δεν επιτρέπει στον ασφαλισμένο να προβλέψει ή να υπολογίσει ήδη κατά τη σύναψη της σύμβασης το ακριβές ύψος των ενδεχόμενων αυξήσεων που μπορεί να επέλθουν στο μέλλον. Ως αντιστάθμισμα παρέχονται στον ενδιαφερόμενο στο στάδιο των διαπραγματεύσεων για τη σύναψη της σύμβασης πληροφορίες σχετικά με τη διαχρονική εξέλιξη των ασφαλίστρων και τη διακύμανση των παραγόντων που την επηρεάζουν, ώστε ο τελευταίος να μπορεί να αντιληφθεί τις δυνητικά σημαντικές οικονομικές επιβαρύνσεις που θα υποστεί κατά την εξέλιξη της σύμβασης. Αναγκαία προϋπόθεση για την εγκυρότητα της ρήτρας είναι να εκτίθεται με σαφήνεια στη σύμβαση ο τρόπος λειτουργίας της αναπροσαρμογής βάσει των συγκεκριμένων κριτηρίων –με δυνατότητα περαιτέρω εξειδίκευσης, ανάλυσης και επεξήγησής της στο στάδιο των διαπραγματεύσεων, ώστε να καταστεί όσο το δυνατό κατανοητή στον ασφαλισμένο–, ώστε ο τελευταίος να μπορεί να επαληθεύει, κατά τη διάρκεια της σύμβασης, με βάση την αναγκαία πληροφόρηση που θα δεσμεύεται να θέσει στη διάθεσή του η ασφαλιστική επιχείρηση σε εύλογο χρόνο πριν από την ενεργοποίηση της ρήτρας –δέσμευση που πρέπει να ενσωματώνεται στη ρήτρα αναπροσαρμογής–, εάν η εκάστοτε αναπροσαρμογή διενεργείται σύμφωνα με τα κριτήρια που έχουν τεθεί και είναι ανάλογη προς αυτά. Οι ανωτέρω απαιτήσεις διαφάνειας, καθοριζόμενες εντός του πλαισίου των κειμένων διατάξεων του παράγωγου ενωσιακού και εθνικού δικαίου που διέπει την προστασία του καταναλωτή στις ασφαλιστικές συμβάσεις ζωής, είναι συμβατές με το άρθρο 49 ΣΛΕΕ. Οι επίμαχες στην κρινόμενη διαφορά ρήτρες δεν πληρούν τις ανωτέρω προϋποθέσεις, όπως ορθώς έκρινε το δικάσαν εφετείο, αν και με εν μέρει διαφορετική αιτιολογία. Απορρίπτει την αναίρεση.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
4
Ρεπορτάζ |
ΝΟΜΙΚΌ ΕΦΕΎΡΗΜΑ ΤΗΣ ΑΣΦΑΛΙΣΤΙΚΉΣ ΠΡΑΚΤΙΚΉΣ
Θέσεις
Το δικαίωμα συμβολαίου
Σε ποιο «κέντρο» εντάσσεται ο ασφαλιστικός διαμεσολαβητής; Του κόστους ή της ανάπτυξης; ΦΟΥΝΤΏΝΕΙ και πάλι η συζήτηση για τις προμήθειες των ασφαλιστικών διαμεσολαβητών. Ακούγονται πολλά, εκδίδονται νομικές γνωματεύσεις από την πλευρά της διαμεσολάβησης, δημιουργείται ένα επιθετικό και συγκρουσιακό κλίμα και κάποιοι προσπαθούν να προσδώσουν στην υπόθεση ακόμη και ταξικά χαρακτηριστικά. Ο ασφαλιστικός διαμεσολαβητής είναι ένας επιχειρηματίας και, με οικονομικούς όρους, μπορεί να είναι πολύ Του Λάμπρου μικρός ή πολύ μεγάλος. Ως Καραγεώργου εκ τούτου, «ταξικές διαφορές» ενυπάρχουν και εντός του ίδιου του κλάδου της διαμεσολάβησης. Σε κάθε περίπτωση, αποτελεί ταυτόχρονα και κέντρο κόστους και κέντρο ανάπτυξης για μία ασφαλιστική εταιρεία. Άλλοτε η έμφαση δίνεται στο κόστος και άλλοτε στην ανάπτυξη. Όλοι γνωρίζουμε τι συμβαίνει όταν μια ασφαλιστική επιλέγει να αυξήσει ένα χαρτοφυλάκιο, για παράδειγμα στον κλάδο Αυτοκινήτου κ.λπ. Ο ασφαλιστικός διαμεσολαβητής όμως, πρώτα απ’ όλα, είναι ο άνθρωπος που φέρνει την ιδέα της ασφάλισης σε κάθε σπίτι. Είναι εκείνος χωρίς τον οποίο «γρανάζι δεν γυρνά» στον χώρο της ασφάλισης, παρότι ορισμένοι θεωρούν ότι μπορεί να υπάρξει ανάπτυξη μόνο με τα «μηχανήματα» και όχι με τον άνθρωπο. Επειδή όμως και οι ασφαλιστικοί διαμεσολαβητές, ως επιχειρηματίες, γνωρίζουν καλά τόσο το κόστος όσο και την ανάπτυξη, δεν υπάρχει άλλος δρόμος–όπως και για τις ασφαλιστικές εταιρείες– από το να καθίσουν μαζί και αθόρυβα να βρουν το νέο σημείο ισορροπίας, ώστε να μην πληγούν συνολικά ο κλάδος και η ίδια η ιδέα της ασφάλισης. Μια εξέλιξη που θα είναι σε βάρος όλων.
Η Νο1 δεκαπενθήμερη έκδοση για την ασφαλιστική αγορά και τον χρηματοοικονομικό χώρο ΙΔΙΟΚΤΗΤΗΣ: ΔΙΣΤΡΑΤΟ – ΕΥΑΓΓΕΛΟΣ ΣΠΥΡΟΥ ΕΠΕ, e-mail: info@spiroueditions.gr ΕΚΔΟΤΕΣ: Ευάγγελος Σπύρου - Κωστής Σπύρου ΔΙΕΥΘΥΝΤΗΣ ΣΥΝΤΑΞΗΣ: Λάμπρος Καραγεώργος ΑΡΧΙΣΥΝΤΑΚΤΕΣ: Βιβή Νικολοπούλου-Σεβαστάκη, Γιώργος Καλούμενος ΕΥΡΩΠΑΙΚΑ ΘΕΜΑΤΑ: Σπύρος Καπράλος ΤΡΑΠΕΖΙΚΑ ΘΕΜΑΤΑ: Χρήστος Κίτσιος ΧΡΗΜΑΤΙΣΤΉΡΙΟ: Εποπτεύων Χ. ΘΕΜΑΤΑ ΠΩΛΗΣΕΩΝ: Kώστας Παπαϊωάννου - Λάουρα Σταυρίδου ΘΕΜΑΤΑ ΥΓΕΙΑΣ: Άρης Μπερζοβίτης - Ανθή Αγγελοπούλου ΚΟΙΝΩΝΙΚΗ ΑΣΦΑΛΙΣΗ: Mαίρη Λαμπαδίτη ΑΝΤΑΠΟΚΡΙΤΉΣ ΚΎΠΡΟΥ: Γιάννης Σεϊτανίδης ΦΩΤΟΓΡΑΦΙΕΣ, ΦΩΤΟΡΕΠΟΡΤΑΖ VIDEO: Κωστής Ε. Σπύρου, Στράτος Χαβαλέζης ΣΚΙΤΣΟ: Ελπίδα Σπύρου ΟΙΚΟΝΟΜΙΚΗ ΚΑΙ ΕΜΠΟΡΙΚΗ ΔΙΕΥΘΥΝΣΗ: Γεωργία Καλτσώνη ΛΟΓΙΣΤΗΡΙΟ: Βασιλική Παπαντωνοπούλου ΔΙΟΡΘΩΣΗ: Παρή Χατζηγεωργίου ΔΗΜΙΟΥΡΓΙΚΟ-ΕΠΙΜΕΛΕΙΑ ΠΑΡΑΓΩΓΗΣ: Γιάννης Γ. Μπουκουβάλας ΕΚΤΥΠΩΣΗ: ΝΙΚΗ ΕΚΔΟΤΙΚΗ ΑΕ ΔΙΑΝΟΜΗ: ΑΡΓΟΣ Α.Ε. ΤΙΜΗ ΦΥΛΛΟΥ: 5,00 ΕΥΡΩ ΕΤΗΣΙΑ ΑΤΟΜΙΚΗ ΣΥΝΔΡΟΜΗ: 100 ΕΥΡΩ ΕΤΗΣΙΑ ΕΤΑΙΡΙΚΗ ΣΥΝΔΡΟΜΗ: 200 ΕΥΡΩ ΕΠΙΣΤΟΛΕΣ: Φιλελλήνων 3, Σύνταγμα, 105 57 Αθήνα Τηλ.: 210 3229394, Fax: 210 3257074 Α.Φ.Μ. 095606935, Δ.Ο.Υ. Δ’ ΑΘΗΝΩΝ e-mail: info@nextdeal.gr | website: www.nextdeal.gr Τα ενυπόγραφα άρθρα και σχόλια που στέλνονται στην εφημερίδα δεν εκφράζουν απαραιτήτως και τις απόψεις του εντύπου.
Γράφει ο ΔΗΜΉΤΡΗΣ ΤΣΕΚΟΎΡΑΣ*
Τ
ο δικαίωμα συμβολαίου είναι ένα νομικό εφεύρημα της ασφαλιστικής πρακτικής στη χώρα μας, το οποίο προσκομίζει έσοδο στην ασφαλιστική επιχείρηση και ως τέτοιο δεν απεμπο-
λείται εύκολα. Η ασφαλιστική επιχείρηση αναλαμβάνει ρίσκα και για να ανταποκριθεί στον ρόλο της οφείλει να έχει ισχυρή οικονομική βάση, προκειμένου να μην εμποδίζεται στην εκτέλεση της αντιπαροχής που υπόσχεται έναντι του παρεχόμενου ασφαλίστρου. Η ενίσχυση της οικονομικής θέσης του ασφαλιστικού οργανισμού δεν αποτελεί εξ ορισμού παράνομη ενέργεια. Ούτε αντιβαίνει καταρχήν στην έννοια της καλής πίστης και των χρηστών ηθών που αποτελούν παραδεκτά αξιώματα της συναλλακτικής δεοντολογίας. Άλλωστε, η ισχυρή θέση του ασφαλιστικού οργανισμού εγγυάται πέραν της οφειλό-
μενης αντιπαροχής και την καλή εκτέλεση του συστήματος προμηθειών που έχει συμφωνηθεί με την πλευρά της ασφαλιστικής διαμεσολάβησης. Ελεγκτέο συνεπώς, κατά τη γνώμη μου, είναι αν το δικαίωμα ως ποσοστό επί του καθαρού ασφαλίστρου υπερβαίνει ή όχι το «εύλογο μέτρο», δηλαδή τον αναγκαίο λόγο, εις τρόπον ώστε να μην ανατρέπονται η ισορροπία και ο οικονομικός σκοπός του δικαιώματος που έχει δημιουργηθεί, με αποτέλεσμα να μην μπορεί να θεωρηθεί καταχρηστικό. Με όρους λοιπόν αναλογικότητας και ισορροπίας παροχήςαντιπαροχής θα πρέπει να κρίνεται από δικαστική ή άλλη διοικη-
τική αρχή η σκοπιμότητα ή μη της προσθήκης δικαιώματος στην τεχνική ανάλυση του εκάστοτε ασφαλίστρου εκ μέρους της ασφαλιστικής επιχείρησης. Τα ανωτέρω αποτελούν προσωπική μου τοποθέτηση και δεν αποτελούν συμπέρασμα νομικής έρευνας και ειδικής μελέτης επί του θέματος. *Ο κ. Δημήτριος Τσεκούρας ήταν γενικός διευθυντής και νόμιμος εκπρόσωπος της ARAG SE στην Ελλάδα, και αποχώρησε λόγω συνταξιοδότησης στις 31.12.2025. Για πολλά χρόνια διετέλεσε πρόεδρος της Επιτροπής Νομικής Προστασίας της ΕΑΕΕ και εισηγητής του ΕΙΑΣ για τον κλάδο της Νομικής Προστασίας.
ΕΑΕΕ
Πρωτοβουλίες για τη διαχείριση της ασφαλιστικής απάτης
Μ
ε πρωτοβουλία της Επιτροπής Πρόληψης και Αντιμετώπισης Ασφαλιστικής Απάτης, η Ένωση Ασφαλιστικών Εταιριών Ελλάδος διοργάνωσε εκδήλωση με θέμα «Η διαχείριση της Απάτης και η συνεργασία με την Ελληνική Αστυνομία», σημειώνοντας ότι επιδιώκει να αναλαμβάνει πρωτοβουλίες που ενισχύουν τη διαφάνεια, τη συνεργασία και τη θωράκιση της ασφαλιστικής αγοράς και της κοινωνίας απέναντι στους κινδύνους απάτης. Παράλληλα, αναδεικνύεται και ο καθοριστικός ρόλος της συνέργειας μεταξύ ιδιωτικού τομέα και κρατικών φορέων. Στην εκδήλωση συμμετείχαν στελέχη ασφαλιστικών εταιρειών-μελών της ΕΑΕΕ, καθώς και εκπρόσωποι της διοίκησης, της κανονιστικής συμμόρφωσης, της νομικής υπηρεσίας, του εσωτερικού ελέγχου και της
διαχείρισης κινδύνων, επιβεβαιώνοντας το έντονο ενδιαφέρον της ασφαλιστικής αγοράς για την πρόληψη και αντιμετώπιση της ασφαλιστικής απάτης. Ο κ. Κάρολος Σαΐας, πρόεδρος της Επιτροπής Πρόληψης και Αντιμετώπισης Ασφαλιστικής Απάτης της ΕΑΕΕ, τόνισε τη σημασία της ενίσχυσης της επιχειρησιακής ανθεκτικότητας των ασφαλιστικών εταιρειών και της συνεργασίας με τις αρμόδιες αρχές για την αποτελεσματική αντιμετώπιση της απάτης. Παρουσίασε επίσης τις προτεραιότητες της Επιτροπής για το 2026, οι οποίες επικεντρώνονται στη συνεργασία των ασφαλιστικών εταιρειών με αρμόδιες αρχές και φορείς, στη βέλτιστη αξιοποίηση δεδομένων, στην εκπαίδευση των στελεχών της ασφαλιστικής αγοράς, στην ενημέρωση, στην εξωστρέφεια και
τη διεθνή συνεργασία μέσω Insurance Crime Platform της Insurance Europe. Στη συνέχεια, η Εύη Δημητρούλια, πρόεδρος του Ινστιτούτου κατά της Απάτης (ACFE Greece), μέσα από την εισήγησή της με θέμα «The Business Risk of Fraud: Striving for Operational Resilience», ανέδειξε τις σύγχρονες προκλήσεις, τα πρότυπα και τις καλές πρακτικές που ενισχύουν την πρόληψη και την ανίχνευση της απάτης. Ακολούθησε η παρουσίαση του αστυνόμου Α’ Βασίλη Μακρή, από τη Διεύθυνση Αντιμετώπισης Οργανωμένου Εγκλήματος της Ελληνικής Αστυνομίας, ο οποίος ανέλυσε τα αποτελέσματα της συνεργασίας μεταξύ της ΕΑΕΕ και της Ελληνικής Αστυνομίας, τα οφέλη για την ασφαλιστική αγορά και τις προοπτικές περαιτέρω ενίσχυσης των κοινών δράσεων. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Έρευνα της εφημερίδας «NextDeal» για την πορεία της ελληνικής ασφαλιστικής αγοράς
Ισχυρή ανάπτυξη και φιλόδοξοι στόχοι
Τη θετική εικόνα για την πορεία της ασφαλιστικής αγοράς καταγράφει η έρευνα που διενήργησε η εφημερίδα «NextDeal» στο σύνολο σχεδόν της ασφαλιστικής αγοράς. Σύμφωνα με τις απαντήσεις των επικεφαλής, διευθυνόντων συμβούλων των ασφαλιστικών εταιρειών, η παραγωγή ασφαλίστρων κινήθηκε ικανοποιητικά το 2025, καταγράφοντας μάλιστα και διψήφια ποσοστά ανόδου σε ορισμένες περιπτώσεις. Παράλληλα, οι ασφαλιστικές εταιρείες δίνουν έμφαση στους κλάδους Υγείας και Περι-
ουσίας και αξιοποιούν την Τεχνητή Νοημοσύνη. Σε ό,τι αφορά το 2026, επισημαίνεται ότι θα αποτελέσει χρονιά στρατηγικών επιλογών. Οι ερωτήσεις που απευθύναμε σε όλες τις ασφαλιστικές εταιρείες: • Πώς εξελίχθηκε η παραγωγική δραστηριότητα της εταιρείας σας το 2025 και σε ποιους τομείς εστιάσθηκε η αναπτυξιακή πορεία της εταιρείας; • Ποιοι είναι οι στρατηγικοί στόχοι για το 2026;
6
Έρευνα |
Έμφαση στη συνέπεια, στην απλοποίηση και την καινοτομία Η κ. Φιλίππα Μιχάλη, πρόεδρος Δ.Σ. & διευθύνουσα σύμβουλος NN Hellas
Τ
ο 2025 αποτέλεσε για την NN Hellas μια χρονιά σταθερής και υγιούς ενίσχυσης της παραγωγής μας, σε ένα περιβάλλον που συνέχισε να μεταβάλλεται δυναμικά. Καθώς μόλις έχει ολοκληρωθεί η χρονιά και δεν έχουν δημοσιοποιηθεί ακόμη τα επίσημα αποτελέσματά μας, δεν μπορούμε να προχωρήσουμε σε αναφορά συγκεκριμένων μεγεθών. Μπορούμε όμως να πούμε ότι εστιάσαμε ιδιαίτερα σε τομείς που ανταποκρίνονται άμεσα στις σύγχρονες κοινωνικές και δημογραφικές ανάγκες: στη μακροβιότητα, στο αυξημένο κόστος υγείας και στην ανάγκη των πολιτών για οικονομική ασφάλεια. Η ζήτηση για αξιόπιστες ασφαλιστικές λύσεις σε αυτούς τους τομείς ενισχύθηκε και η NN Hellas ανταποκρίθηκε με στοχευμένες προτάσεις και με ενίσχυση της αποτελεσματικότητας των δικτύων διανομής, μέσα από εκπαίδευση και εργαλεία που απλοποιούν την καθημερινή τους δουλειά. Τα δίκτυά μας (αποκλειστικοί συνεργάτες, bancassurance και ανεξάρτητοι διαμεσολαβητές) λειτούργησαν συντονισμένα, παρέχοντας υψηλής ποιότητας λύσεις. Ωστόσο για εμάς, η ανάπτυξη δεν αποτυπώνεται μόνο σε παραγωγικούς δείκτες. Το 2025 δώσαμε προτεραιότητα στη βελτίωση της συνολικής εμπειρίας εργαζομένων, συνεργατών και ασφαλισμένων, μέσω απλοποίησης διαδικασιών και ενίσχυσης των ψηφιακών μας εργαλείων. Η σταθερή άνοδος της ικανοποίησης των πελατών μας αποτελεί για εμάς τον πιο ουσιαστικό δείκτη επιτυχίας της χρονιάς που αφήσαμε πίσω.
Οι στρατηγικοί στόχοι για το 2026 Με βάση τη δυναμική που διαμορφώσαμε το 2025, το 2026 συνεχίζουμε με μία στρατηγική που δίνει έμφαση στη συνέπεια, στην απλο-
ποίηση και την καινοτομία. Στόχος μας είναι να αναπτύσσουμε λύσεις που απαντούν στις πραγματικές ανάγκες των ασφαλισμένων, με τρόπο προσβάσιμο και προσανατολισμένο στη μακροχρόνια αξία, ενισχύοντας τις ψηφιακές μας πλατφόρμες και αξιοποιώντας δεδομένα και Τεχνητή Νοημοσύνη, ώστε να προβλέπουμε ανάγκες και να προσφέρουμε πιο εξατομικευμένες λύσεις. Ενισχύουμε συστηματικά τον ψηφιακό μας μετασχηματισμό, ώστε να παρέχουμε πιο προσωποποιημένες και εύκολες εμπειρίες. Για εμάς, η τεχνολογία λειτουργεί συμπληρωματικά στον ανθρώπινο παράγοντα· δεν τον αντικαθιστά. Στόχος μας είναι να κάνουμε την ασφάλιση πιο προσβάσιμη, επενδύοντας σε εργαλεία που μειώνουν τη γραφειοκρατία και προσφέρουν μεγαλύτερη διαφάνεια και εμπιστοσύνη, όπως η πρόσφατη αναβάθμιση της πλατφόρμας myNN και το νέο, 100% ψηφιακό προϊόν NN CareApp. Παράλληλα, συνεχίζουμε να επενδύουμε στους ανθρώπους μας, ενδυναμώνοντας μια κουλτούρα συνεργασίας, συμμετοχής και διαρκούς ανάπτυξης δεξιοτήτων. Ενισχύουμε το δίκτυό μας με σύγχρονα εργαλεία και στοχευμένη εκπαίδευση, δημιουργώντας περιβάλλον ευελιξίας και συνεχούς μάθησης. Ενδεικτικά, το AI TraiNNer έχει σχεδιαστεί για να ενισχύει την εμπειρία εκπαίδευσης των συνεργατών μέσω ρεαλιστικών προσομοιώσεων με εικονικούς πελάτες. Θέλουμε η NN Hellas να παραμένει ένας οργανισμός που προσελκύει και αναπτύσσει ταλέντα, καινοτομεί και εξελίσσεται με υπευθυνότητα. Τέλος, διατηρούμε ενεργό ρόλο στον δημόσιο διάλογο για τη μείωση του κενού προστασίας στη χώρα και την ενίσχυση ενός βιώσιμου και ανθεκτικού ασφαλιστικού συστήματος. Η συμβολή μας στην κοινωνία και την αγορά αποτελεί σταθερό πυλώνα της στρατηγικής μας. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
8
Ρεπορτάζ |
ΕΘΝΙΚΉ ΑΣΦΑΛΙΣΤΙΚΉ
Στρατηγικός μετασχηματισμός με επίκεντρο τον πελάτη Στο πλευρό των ασφαλισμένων της που δοκιμάζονται από τα ακραία καιρικά φαινόμενα ΤΗΝ ΊΔΙΑ ΏΡΑ η Εθνική Ασφαλιστική, αναγνωρίζοντας τη δύσκολη κατάσταση που αντιμετωπίζουν οι ασφαλισμένοι της μετά τα ακραία καιρικά φαινόμενα που έπληξαν τη χώρα μας, προχωρά στις εξής ενέργειες:
Άμεση προτεραιότητα στις ασφαλιστικές αποζημιώσεις
Η
Εθνική Ασφαλιστική, μετά την επιτυχή ολοκλήρωση της πλήρους ενσωμάτωσής της στον Όμιλο Πειραιώς, προχωρά στην επόμενη φάση του στρατηγικού της μετασχηματισμού, θέτοντας σε εφαρμογή τη νέα οργανωτική της δομή. Η νέα δομή έχει ως στόχο έναν πιο ευέλικτο, απλό και αποτελεσματικό οργανισμό, με ξεκάθαρη πελατοκεντρική κατεύθυνση και έμφαση στη βιώσιμη ανάπτυξη. Η αναδιοργάνωση μειώνει την πολυπλοκότητα, αντιμετωπίζει τον κατακερματισμό αρμοδιοτήτων και ενισχύει την ταχύτητα και την ποιότητα λήψης αποφάσεων, δημιουργώντας τις προϋποθέσεις για καλύτερη εμπειρία πελάτη, ισχυρότερη εμπορική απόδοση και μεγαλύτερη επιχειρησιακή ανθεκτικότητα.
Η εμπειρία πελάτη στο επίκεντρο Κεντρικό πυλώνα της νέας δομής αποτελεί η δημιουργία της Γενικής Διεύθυνσης Εμπειρίας Πελάτη, με επικεφαλής τον κ. Αχιλλέα Σδράκα. Η νέα Γενική Διεύθυνση αναλαμβάνει ενιαία ευθύνη για την ασφαλιστική διαδρομή του πελάτη από την αρχή έως το τέλος, ενοποιώντας κρίσιμες λειτουργίες αναλήψεων, αποζημιώσεων και εξυπηρέτησης. Στόχος είναι μια πιο απλή, πιο γρήγορη και ποιοτικότερη εμπειρία, καθώς και σαφέστερη συνεργασία με τα δίκτυα πωλήσεων.
Ενίσχυση του τομέα Υγείας Ο τομέας της Υγείας αναβαθμίζεται ουσιαστικά μέσω της δημιουργίας της Γενικής Διεύθυνσης Υπηρεσιών Υγείας, με συνολική ευθύνη για τον
στρατηγικό σχεδιασμό και την επιχειρησιακή υλοποίηση. Η κ. Μαρία Λάρδα-Κουτσούκου αναλαμβάνει τη νέα Διεύθυνση Στρατηγικής και Διαχείρισης Χαρτοφυλακίου Υγείας και, έως την πλήρωση της θέσης του γενικού διευθυντή Υπηρεσιών Υγείας, ασκεί και τα σχετικά καθήκοντα, διασφαλίζοντας συνέχεια και αποτελεσματικότητα. Στη νέα Γενική Διεύθυνση εντάσσεται και η Διεύθυνση Αποζημιώσεων Υγείας, ενισχύοντας τον ενιαίο τρόπο διαχείρισης.
Ισχυρότερη εμπορική λειτουργία για εταιρικούς πελάτες Η εμπορική λειτουργία ενισχύεται με τη δημιουργία ενός πιο συνεκτικού πλαισίου εξυπηρέτησης εταιρικών πελατών. Στη Γενική Εμπορική Διεύθυνση, υπό τον κ. Γιώργο Ζερβουδάκη, ενοποιούνται οι λειτουργίες αναλήψεων γενικών κλάδων εταιρικών πελατών και ομαδικών ασφαλίσεων, βελτιώνοντας τη συνοχή, την εμπορική αποτελεσματικότητα και τη συνολική εμπειρία συνεργασίας.
Τεχνολογία, δεδομένα και καινοτομία Η Διεύθυνση Τεχνολογίας, με επικεφαλής τον κ. Πέτρο Τσώνη, αναβαθμίζεται σε στρατηγικό συνεργάτη της επιχειρησιακής λειτουργίας. Με την αξιοποίηση της Τεχνητής Νοημοσύνης, την ενίσχυση της ποιότητας των δεδομένων, καθώς και τον εκσυγχρονισμό των βασικών συστημάτων, η Εθνική Ασφαλιστική στοχεύει σε υψηλότερη αποδοτικότητα, καλύτερη εμπειρία πελάτη και συνεργάτη, ταχύτερη λήψη αποφάσεων και αποτελεσμα-
τικότερο περιορισμό κινδύνων.
Αναβάθμιση Ανάπτυξης Προϊόντων & Business Analytics Παράλληλα, ενισχύεται η Διεύθυνση Ανάπτυξης Προϊόντων & Business Analytics, με επικεφαλής τον κ. Δημήτρη Μαλαξιανάκη, ως κρίσιμος σύνδεσμος μεταξύ στρατηγικής, αγοράς και πελάτη. Η ενσωμάτωση της αναλυτικής αξιοποίησης δεδομένων επιτρέπει την ταχύτερη ανάπτυξη καινοτόμων προϊόντων, προσαρμοσμένων στις πραγματικές ανάγκες της αγοράς.
Γενική Διεύθυνση Οικονομικών Από την 1η Φεβρουαρίου 2026, καθήκοντα γενικού διευθυντή Οικονομικών αναλαμβάνει ο κ. Στράτος Πέτρου, στέλεχος με πολυετή εμπειρία στον ασφαλιστικό κλάδο σε Ελλάδα και Ευρώπη, ενισχύοντας περαιτέρω τη χρηματοοικονομική ισχύ και τη στρατηγική υλοποίηση της εταιρείας. Η νέα οργανωτική δομή δεν επηρεάζει θέσεις εργασίας και στοχεύει στη δημιουργία ενός πιο σύγχρονου, λειτουργικού και υποστηρικτικού εργασιακού περιβάλλοντος. «Η νέα οργανωτική δομή θέτει τα σωστά θεμέλια για έναν πιο ευέλικτο, πελατοκεντρικό και ανθεκτικό οργανισμό. Η επιτυχία της βασίζεται στη συνεργασία, στην ανοιχτή στάση απέναντι στην αλλαγή και την κοινή μας δέσμευση να δημιουργούμε διαρκή αξία για την κοινωνία, τους πελάτες και τους ανθρώπους μας», δήλωσε ο διευθύνων σύμβουλος της Εθνικής Ασφαλιστικής, κ. Δημήτρης Μαζαράκης.
Δίνεται απόλυτη προτεραιότητα στην καταβολή των αποζημιώσεων για ζημιές που έχουν προκληθεί στις πληγείσες περιοχές, σημειώνοντας ότι η ταχεία εξυπηρέτηση των ασφαλισμένων της είναι προτεραιότητα για την εταιρεία.
Ειδική γραμμή υποστήριξης Ενεργοποιείται ειδική γραμμή επικοινωνίας στο 210-9099600, η οποία είναι διαθέσιμη 24 ώρες το 24ωρο. Η ομάδα της εταιρείας είναι έτοιμη να σας βοηθήσει, παρέχοντας άμεση ενημέρωση και υποδοχή των αιτημάτων. Η Εθνική Ασφαλιστική παρακαλεί όσους έχουν επηρεαστεί να επικοινωνήσουν άμεσα στην ειδική γραμμή υποστήριξης, ώστε να λάβουν την καθοδήγηση και την υποστήριξη που χρειάζονται. «Στόχος μας είναι να διευκολύνουμε όσο το δυνατόν περισσότερο τη διαδικασία αποκατάστασης για όλους τους ασφαλισμένους μας», σημειώνει η εταιρεία.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
9
| Έρευνα
Ο κ. Δημήτρης Μαζαράκης, διευθύνων σύμβουλος Εθνικής Ασφαλιστικής
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Ισχυρή αναπτυξιακή δυναμική Τ
ο 2025 αποτέλεσε για την Εθνική Ασφαλιστική μια χρονιά θετικών αποτελεσμάτων, αλλά και ουσιαστικού μετασχηματισμού. Σε ένα περιβάλλον έντονων αλλαγών και αυξημένων προκλήσεων για τον ασφαλιστικό κλάδο, η εταιρεία διατήρησε ισχυρή αναπτυξιακή δυναμική, εστιάζοντας όχι μόνο στην ενίσχυση της παραγωγής, αλλά και στη βελτίωση της ποιότητας, της αποτελεσματικότητας και της βιωσιμότητας του επιχειρησιακού της μοντέλου. Ανάπτυξη καταγράφηκε σε όλους τους κλάδους στρατηγικού ενδιαφέροντος και σε όλα τα δίκτυα πωλήσεων, με ιδιαίτερη έμφαση στις Γενικές Ασφαλίσεις και στην αύξηση της δραστηριότητας και της παραγωγικότητας του αποκλειστικού δικτύου πωλήσεων της εταιρείας. Παράλληλα, δόθηκε σημαντική βαρύτητα στη συνολική αναβάθμιση της συνεργασίας με όλα τα κανάλια διανομής, με στόχο την ενίσχυση της αποτελεσματικότητάς τους και τη δημιουργία συνθηκών βιώσιμης ανάπτυξης. Το 2025 αποτέλεσε, επίσης, έτος-ορόσημο για τον οργανωτικό και τεχνολογικό μετασχηματισμό της εταιρείας. Υλοποιήθηκαν ουσιαστικές διαρθρωτικές αλλαγές με την υιοθέτηση ενός νέου οργανωτικού μοντέλου που ενισχύει την ταχύτητα λήψης αποφάσεων, τη διαφάνεια και την ευελιξία, τοποθετεί τον πελάτη στο επίκεντρο, αναβαθμίζει την τεχνολογία σε στρατηγικό συνεργάτη και αναδεικνύει τον κλάδο Υγείας ως διακριτή και κρίσιμη επιχειρησιακή μονάδα. Ταυτόχρονα, προχώρησε με συνέπεια η ψηφιακή
αναβάθμιση των υποδομών, καθώς και η αξιοποίηση εφαρμογών Τεχνητής Νοημοσύνης, με στόχο τη βελτίωση της εμπειρίας πελατών και συνεργατών και την ταχύτερη, πιο αποτελεσματική διαχείριση αιτημάτων. Καθοριστικής σημασίας υπήρξε και η ολοκλήρωση της εξαγοράς της Εθνικής Ασφαλιστικής από την Τράπεζα Πειραιώς, καθώς και η στρατηγική εστίαση αποκλειστικά στην ελληνική αγορά, μετά την ολοκλήρωση της αποεπένδυσης από δραστηριότητες στο εξωτερικό. Συνολικά, το 2025 επιβεβαίωσε ότι η Εθνική Ασφαλιστική αλλάζει μεθοδικά και ουσιαστικά, χτίζοντας με συνέπεια την επόμενη ημέρα.
Οι στρατηγικοί στόχοι για το 2026 Το 2026 σηματοδοτεί την έναρξη μιας νέας εποχής για την Εθνική Ασφαλιστική. Αποτελεί μια χρονιά σταθεροποίησης και συνέχειας, κατά την οποία θα προχωρήσει περαιτέρω ο στρατηγικός μετασχηματισμός της εταιρείας, συμπεριλαμβανομένης της υλοποίησης μεγάλων τεχνολογικών έργων, της εμβάθυνσης της στρατηγικής ενοποίησης με την Τράπεζα Πειραιώς και της διαμόρφωσης των βάσεων για μια νέα, ολοκληρωμένη στρατηγική στον κλάδο Υγείας. Παράλληλα, τίθενται οι στέρεες βάσεις για υπεύθυνη και βιώσιμη ανάπτυξη τα επόμενα χρόνια. Ο στρατηγικός σχεδιασμός βασίζεται στον συνδυασμό υπεύθυνης επιχειρηματικής λειτουργίας, στοχευμένης ανάπτυξης και αυστηρής χρηματοοικονομικής πειθαρχίας, με στόχο τη δημιουργία διαχρονικής αξίας για όλους τους εμπλεκομένους και την περαιτέρω ενίσχυση της θέσης της εταιρείας στην αγορά. Η ένταξη της Εθνικής Ασφαλιστικής στον Όμιλο Πειραιώς ενδυναμώνει περαιτέρω τη σταθερότητα της εταιρείας και δημιουργεί ισχυρές προοπτικές ανάπτυξης. Η στήριξη ενός ισχυρού τραπεζικού ομίλου προσφέρει σταθερότητα μετά από μια μακρά περίοδο αλλαγών, επιταχύνει τον μετασχηματισμό και παρέχει πρόσβαση σε ένα ευρύ οικοσύστημα τεχνογνωσίας, υποδομών, προϊόντων, ευκαιριών για τους ανθρώπους μας και ουσιαστικών συνεργειών σε επίπεδο προϊόντων, υπηρεσιών και δικτύων. Ο τεχνολογικός μετασχηματισμός συνεχίζεται με αμείωτη ένταση, με έμφαση στην περαιτέρω ενίσχυση των υποδομών και στην αξιοποίηση της Τεχνητής Νοημοσύνης. Στόχος μας είναι η συνεχής βελτίωση της εμπειρίας του πελάτη και του συνεργάτη, η αύξηση της λειτουργικής αποδοτικότητας, αλλά και η ουσιαστική αναβάθμιση της καθημερινότητας των ανθρώπων μας στο διοικητικό σύστημα. Ιδιαίτερη προτεραιότητα για το 2026 αποτελεί η διαμόρφωση μιας νέας, ολοκληρωμένης στρατηγικής στον κλάδο Υγείας, με στόχο την ανάπτυξη προσιτών και ποιοτικών προϊόντων ιδιωτικής ασφάλισης υγείας που ανταποκρίνονται στις σύγχρονες ανάγκες υγείας και πρόληψης, προσφέρει ευελιξία στους ασφαλισμένους και συμβάλλει ουσιαστικά στη βιωσιμότητα και την απόδοση των προγραμμάτων υγείας. Όλες αυτές οι πρωτοβουλίες υπηρετούν έναν ξεκάθαρο και φιλόδοξο στόχο: να καταστεί η Εθνική Ασφαλιστική η πρώτη και μεγαλύτερη ασφαλιστική εταιρεία στην Ελλάδα τα επόμενα χρόνια, με ισχυρά θεμέλια, υπεύθυνη και βιώσιμη ανάπτυξη και ξεκάθαρο προσανατολισμό στο μέλλον.
10
Έρευνα |
Στρατηγική ανάπτυξης με έμφαση στην πρόληψη, στην προστασία και την καινοτομία Τ
ο 2025 αποτέλεσε μια εξαιρετικά θετική χρονιά για τη Eurolife FFH, με την παραγωγική δραστηριότητά μας να σημειώνει αύξηση, εξέλιξη που αντικατοπτρίζει την επιτυχία της στρατηγικής ανάπτυξης που εφαρμόζουμε τα τελευταία χρόνια – μια στρατηγική η οποία δίνει ιδιαίτερο βάρος σε προϊόντα που συνδυάζουν πρόληψη, προστασία και καινοτομία, και σε πρωτοβουλίες που εξελίσσουν τη σχέση εμπιστοσύνης που έχουμε με τους πελάτες μας. Σε ένα περιβάλλον που απαιτεί ολοένα και μεγαλύτερη ανθεκτικότητα και πρόνοια, δώσαμε μεγάλη σημασία στα προϊόντα περιουσίας, βοηθώντας τόσο τους ιδιώτες όσο και τις επιχειρήσεις να προστατεύσουν αποτελεσματικά όλα όσα είναι πολύτιμα στη ζωή και τη δραστηριότητά τους. Μια οικογένεια το σπίτι της, μια επιχείρηση τις εγκαταστάσεις της και το εμπόρευμά της, ενισχύοντας έτσι την οικονομική της ασφάλεια. Αντίστοιχα, ιδιαίτερα έμφαση δώσαμε και στα προγράμματα υγείας και νοσοκομειακής περίθαλψης, καθώς δημιουργήσαμε προϊόντα που παρέχουν ουσιαστική υποστήριξη στους ασφαλισμένους μας όταν τη χρειάζονται, πρόσβαση σε υψηλού επιπέδου υπηρεσίες υγείας και που, πάνω από όλα, τους δίνουν τη δύναμη της επιλογής. Προϊόντα που αναδεικνύουν τη σταθερή ζήτηση για ολοκληρωμένες καλύψεις και που πραγματικά απαντούν στις σύγχρονες ασφαλιστικές ανάγκες των ανθρώπων. Η ψηφιοποίηση των υπηρεσιών μας και η επένδυση στην τεχνολογία είναι ένας ακόμα πυλώνας στον οποίο εργαστήκαμε σκληρά και συστηματικά, όπως κάνουμε με συνέπεια τα τελευταία χρόνια, με το αποτέλεσμα να μας δικαιώνει. Αξιοποιήσαμε την Τεχνητή Νοημοσύνη σε ό,τι έχει να κάνει με την εξυπηρέτηση και την επικοινωνία με τους πελάτες μας, με σκοπό να τους προσφέρουμε ακόμα καλύτερες και γρηγορότερες υπηρεσίες. Επανασχεδιάσαμε τον τρόπο που γίνεται η αποζημίωση στην ασφάλιση οχήματος, αυτοματοποιώντας και επιταχύνοντας τις σχετικές διαδικασίες. Οι πρωτοβουλίες αυτές αποδεικνύουν πως η Eurolife FFH οδηγεί τις τεχνολογικές εξελίξεις στον κλάδο, αλλά και φιλοδοξεί να αξιοποιήσει τη δύναμη της ΑΙ, ώστε οι άνθρωποί μας να μπορούν να εστιάζουν ακόμα πιο αποτελεσματικά στις ανάγκες εκείνων που μας εμπιστεύονται καθημερινά. Η αναπτυξιακή μας πορεία στηρίχθηκε επίσης στην ενίσχυση των συνεργασιών με τα δίκτυα των ασφαλιστικών διαμεσολαβητών μας, στην εκπαίδευσή τους, καθώς και στην εκπαίδευση και την υποστήριξη των στελεχών μας. Οι άνθρωποί μας είναι εκείνοι που έχουν φέρει τη Eurolife FFH στο επίπεδο που βρίσκεται σήμερα, με το ταλέντο, τον επαγγελματισμό και την αφοσίωσή τους, γι’ αυτό κι εμείς θέλουμε να τους προσφέρουμε όλα τα εφόδια που χρειάζονται προκειμένου να εξελίσσονται συνεχώς. Σημαντικό κομμάτι στο οποίο επικεντρωθήκαμε τη χρονιά που μας πέρασε ήταν και οι κοινωνικές μας δράσεις, όπως η φροντίδα της οικογένειας και η στήριξη των ακριτικών περιοχών της χώρας μας μέσω της κοινής μας πρωτοβουλίας με τη HOPEgenesis ενάντια στην υπογεννητικότητα. Οι δράσεις μας αυτές στόχο έχουν να επιστρέφουν στην κοινωνία μέρος της αξίας που δημιουργούμε μέσω της δραστηριότητάς μας. Ενισχύουν τον συνολικό αντίκτυπο της εταιρείας
Ο κ. Αλέξανδρος Σαρρηγεωργίου, πρόεδρος & διευθύνων σύμβουλος Eurolife FFH
και δείχνουν έμπρακτα ότι η Eurolife FFH συνδυάζει επιχειρησιακή ανάπτυξη με κοινωνική υπευθυνότητα. Συνολικά, το 2025 καταφέραμε όχι μόνο να ενισχύσουμε την παραγωγή μας κατά σημαντικά ποσοστά, αλλά και να εστιάσουμε στρατηγικά σε τομείς-κλειδιά, θέτοντας ισχυρές βάσεις για περαιτέρω ανάπτυξη, καινοτομία και παροχή υψηλής αξίας προς τους πελάτες μας και το κοινωνικό σύνολο.
Οι στρατηγικοί στόχοι για το 2026 Το 2026 οι προτεραιότητές μας θα εξακολουθήσουν να είναι σαφείς, έχοντας ως στόχο τη διατήρηση της ηγετικής μας θέσης, με συνέπεια και φροντίδα προς τους ασφαλισμένους στην Ελλάδα και το κοινωνικό σύνολο γενικότερα: ισχυρή κεφαλαιακή βάση, απλοποιημένες και αξιόπιστες λύσεις για τους πελάτες μας, και βιώσιμη ανάπτυξη. Σε μια αγορά που αλλάζει ραγδαία, επιλέγουμε να επενδύουμε εκεί όπου δημιουργείται πραγματική αξία – στην τεχνολογία, στην αναβάθμιση της εμπειρίας του πελάτη και στη συστηματική ανάπτυξη των ανθρώπων μας. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
12
Έρευνα |
Η συνετή διαχείριση «έφερε» εξαιρετικό τεχνικό αποτέλεσμα Η
ARAG HELLAS εστιάζει την αναπτυξιακή της πολιτική με βάση τον χαρακτήρα της ως ασφαλιστική εταιρεία που εξειδικεύεται στον κλάδο της Νομικής Προστασίας. Η εξειδίκευση αυτή διαμορφώνει ιδιαίτερα χαρακτηριστικά στην αναπτυξιακή πολιτική, καθώς η υπηρεσία πωλήσεων, πέραν της οργανικής ανάπτυξης, ενεργεί και προς εξειδικευμένη υποστήριξη του πανελλαδικού δικτύου ανεξάρτητων διαμεσολαβητών που συνεργάζεται μαζί μας, ενώ επίσης καθιστά δυνατή και την ανάπτυξη συνεργειών με άλλες ασφαλιστικές εταιρείες, είτε εδρεύουν στην Ελλάδα είτε λειτουργούν υπό καθεστώς FOS. Σε αυτό το πλαίσιο, λόγω μετατόπισης ασφαλίστρων στον χώρο των εταιρειών FO,S η παραγωγική δραστηριότητα το 2025 εμφάνισε μία ελαφρά κάμψη, η οποία όμως αντισταθμίστηκε από βελτίωση της κερδοφορίας που αποδίδεται ιδίως σε πειθαρχημένη προσέγγιση ανάληψης κινδύνων και συνετή διαχείριση που επέφεραν εξαιρετικό τεχνικό αποτέλεσμα. Ο πάγιος στρατηγικός στόχος της ARAG SE πηγάζει από την ιδρυτική της αρχή: ισότιμη πρόσβαση στη Δικαιοσύνη για όλους, ανεξαρτήτως της οικονομικής κατάστασης κάθε ανθρώπου. Η ARAG HELLAS για την πραγμάτωση αυτής της αρχής θα συνεχίσει να
Ο κ. Ανδρέας Γκρέκας, γενικός διευθυντής ARAG Hellas
ακολουθεί πιστά το στρατηγικό σχέδιο 5➤30 της ARAG SE με βάση τους πυλώνες: Essential Growth, Winning Spirit, Embracing Clients, Driving Purpose και Smart Insurer. Σε αυτό το πλαίσιο έχει ήδη προγραμματιστεί ώστε το 2026 να διευρυνθεί ο ψηφιακός μετασχηματισμός της εταιρείας με νέα μηχανογραφικά συστήματα. Η περαιτέρω ενοποίηση λειτουργιών μέσω στοχευμένης αλληλεπίδρασης, σε συνδυασμό με την επιδιωκόμενη σταδιακή ενσωμάτωση αυτοματισμών και εργαλείων Τεχνητής Νοημοσύνης, στοχεύει στην αύξηση της αποδοτικότητας προκειμένου να επιτευχθεί ταχύτερη και αποτελεσματικότερη εξυπηρέτηση ασφαλισμένων και συνεργατών. Η εμπιστοσύνη ασφαλιστικών εταιρειών για την παροχή Νομικής Προστασίας στους ασφαλισμένους τους, είτε πρωτασφαλιστικά είτε αντασφαλιστικά, μας τιμά. Θεωρούμε ότι η περαιτέρω ενίσχυση των συνεργειών μπορεί να επιφέρει αμοιβαία οφέλη συμπεριλαμβανομένων μορφών οικονομίας κλίμακας με αξιοποίηση της εξειδίκευσης της ARAG HELLAS στον κλάδο της Νομικής Προστασίας. Συνάμα, αυτή η εξειδίκευση, σε συνδυασμό με τη διεθνή εμπειρία της ARAG SE, συντελεί στη διαμόρφωση διαφοροποιημένου χαρτοφυλακίου ασφαλιστικών προϊόντων, ενώ ο ανεξάρτητος χαρακτήρας της εται-
ρείας προσφέρει δυνατότητες που μπορούν να εκμεταλλευτούν οι ασφαλιστικοί διαμεσολαβητές που έχουμε την τύχη να συνεργάζονται μαζί μας. Η εξάπλωση της Νομικής Προστασίας ως κλάδου ασφάλισης αποτελεί ευκαιρία για τους συνεργάτες μας ασφαλιστικούς διαμεσολαβητές, διότι τους παρέχει τη δυνατότητα επέκτασης του χαρτοφυλακίου τους και του κύκλου εργασιών τους αφενός μεν σε ανεκμετάλλευτα τμήματα της ασφαλιστικής αγοράς, αφετέρου δε στην κάλυψη διαφοροποιημένων ή και νέων αναγκών των υφιστάμενων πελατών τους. Οι τελευταίοι αυτοί παράγοντες μαζί με τη συνεχή μηχανογραφική διεύρυνση των δικτύων διανομής και τη διαρκή προσαρμογή των ψηφιακών υποδομών δημιουργούν ευκαιρίες αύξησης χαρτοφυλακίου και κερδοφορίας όλων των πλευρών. Η άνω των 50 ετών παρουσία της ARAG στην Ελλάδα θεωρώ ότι έχει συμβάλει καθοριστικά στην καθιέρωση της έννοιας της Νομικής Προστασίας στη χώρα μας. Επιδιώκουμε το 2026 να αποτελέσει το εφαλτήριο για την ανάπτυξη αυτού του ασφαλιστικού κλάδου και του κοινωνικού ρόλου που επιτελεί η ιδιωτική ασφάλιση, ρόλος που είναι στην καρδιά της ασφάλισης νομικής προστασίας, την ιδρυτική αρχή της ARAG, δηλαδή ισότιμη πρόσβαση στη Δικαιοσύνη για όλους.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
13
| Έρευνα
Πρωτοπορεί στις αλλαγές στην ασφάλιση Τ
ο 2025 υπήρξε για την Generali Hellas χρονιά ουσιαστικής μετάβασης από τον ρόλο του αξιόπιστου ασφαλιστή σε εκείνον του ολοκληρωμένου εταίρου, ενισχύοντας ακόμη περισσότερο το όραμα του Lifetime Partner. Σε ένα περιβάλλον αυξημένης αβεβαιότητας –κλιματικής, γεωπολιτικής, δημογραφικής– η παραγωγική μας δραστηριότητα αναπτύχθηκε με σταθερό και ποιοτικό τρόπο, καταγράφοντας διψήφια αύξηση στα βασικά μας χαρτοφυλάκια, με ισχυρή συμβολή τόσο από τον κλάδο Υγείας όσο και από τους τομείς Ζωής και Επιχειρηματικών Κινδύνων. Η ανάπτυξη αυτή δεν στηρίχθηκε σε συγκυριακές υπερβάσεις, αλλά σε συνειδητές επιλογές: ενίσχυση και ποιοτική αναβάθμιση των δικτύων διαμεσολάβησης, εστίαση στη μακροχρόνια σχέση με τον πελάτη, διεύρυνση λύσεων για μικρομεσαίες επιχειρήσεις και αυστηρή πειθαρχία στην ανάληψη και τιμολόγηση κινδύνου. Επενδύσαμε συστηματικά στην τεχνολογική μας ωριμότητα, στη διαφάνεια των διαδικασιών και στην ενδυνάμωση των ανθρώπων μας, γνωρίζοντας ότι η πραγματική ανάπτυξη δεν μετριέται μόνο σε παραγωγή, αλλά και σε εμπιστοσύνη. Ο κλάδος Υγείας αποτέλεσε τον βασικό μοχλό. Οι πολίτες αντιλαμβάνονται πλέον ότι η έγκαιρη πρόσβαση σε ποιοτικές υπηρεσίες φροντίδας δεν μπορεί να θεωρείται δεδομένη, ενώ η ορθή πλοήγηση στο σύστημα υγείας είναι συχνά εξίσου κρίσιμη με την ίδια την κάλυψη. Ταυτόχρονα, η εξαγορά της Ευρωκλινικής σηματοδότησε για εμάς μια στρατηγική τομή: την ενίσχυση των δυνατοτήτων μας να προσφέρουμε στους ασφαλισμένους περισσότερη ασφάλεια –όχι μόνο ως αποζημίωση–, αλλά ως εμπειρία μέσα από καλύτερο συντονισμό, μεγαλύτερη διαφάνεια και υψηλότερα πρότυπα ποιότητας. Δεν επιδιώκουμε κάθετη ολοκλήρωση για λόγους ελέγχου, αλλά για λόγους ευθύνης απέναντι σε ανθρώπους που, στις κρίσιμες στιγμές, ζητούν καθοδήγηση και συνέπεια. Σε αυτό το πλαίσιο εντάσσεται και η δημιουργία της ARISTON. Είναι ένα ακόμη κομμάτι στο πλάνο της υλοποίησης του οράματός μας για την εξυπηρέτηση: μια εταιρεία 24ωρης λειτουργίας, αποκλειστικά αφιερωμένη στην υποστήριξη των κατόχων ασφάλισης υγείας. Η αποστολή της είναι καθαρή: να βρίσκεται δίπλα στον ασφαλισμένο τη στιγμή που προκύπτει η ανάγκη, να απαντά άμεσα, να καθοδηγεί με σαφήνεια, να συντονίζει, να απλοποιεί, να αφαιρεί βάρος και αβεβαιότητα. Θέλουμε η εμπειρία της ασφάλισης υγείας να παύσει να είναι μια ψυχρή διοικητική διαδικασία και να μετατραπεί σε ζωντανή σχέση φροντίδας και παρουσίας. Η ARISTON ενσαρκώνει αυτήν τη μετάβαση: από το «θα σε αποζημιώσω» στο «είμαι εδώ για να σε βοηθήσω τώρα».
Οι στρατηγικοί στόχοι για το 2026 Το 2026 αποτελεί έτος υλοποίησης με καθαρούς άξονες. Πρώτος στόχος είναι η εδραίωση ενός υψηλού επιπέδου οικοσυστήματος υγείας με οδηγό τον ασφαλισμένο: καλύτερη εμπειρία πριν, κατά τη διάρκεια και μετά από ένα περιστατικό, με μετρήσιμα πρότυπα ταχύτητας, ποιότητας και συνέπειας. Δεύτερος, η επιτάχυνση του ψηφιακού μετασχηματισμού: αυτοματοποίηση, Τεχνητή Νοημοσύνη και αξιοποίηση δεδομένων ώστε η εξυπηρέτηση, η αποζημίωση και η επικοινωνία να γίνουν ταχύτερες, πιο διαφανείς και πιο αξιόπιστες, χωρίς απώλεια της ανθρώπινης διάστασης. Τρίτος, η ενίσχυση της τεχνικής κερδοφορίας μέσω πειθαρχημένου underwriting και σύγχρονων εργαλείων διαχείρισης ζημιών, γιατί η βιωσιμότητα είναι προϋπόθεση για να κρατάς τις υποσχέσεις σου. Η σταθερή αναπτυξιακή πορεία της Generali, που φέτος κλείνει 140 παρουσίας στην Ελλάδα, αποδεικνύει ότι ως οργανισμός δεν είναι στη φιλοσοφία μας το να επιδιώκουμε απλώς αύξηση μεγεθών. Επιδιώκουμε να οικοδομήσουμε ένα μοντέλο που αντέχει στον χρόνο, παράγει εμπιστοσύνη και μετατρέπει την ασφάλιση σε σταθερή σχέση φροντίδας, συνέπειας και αξιοπιστίας. Η Generali Hellas δεν παρακολουθεί απλώς τις εξελίξεις της NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Ο κ. Πάνος Δημητρίου, διευθύνων σύμβουλος της Generali Ελλάδας
ελληνικής ασφαλιστικής αγοράς· φιλοδοξεί να συμβάλει ενεργά στον επαναπροσδιορισμό της αξίας της ασφάλισης για την κοινωνία. Και αυτό είναι το πραγματικά μεγάλο μας σχέδιο που υλοποιείται με το βλέμμα στο αύριο.
14
Έρευνα |
Αλλάζουμε ταχύτητα μαζί με τον κλάδο Ο
Ο κ. Γιάννης Καντώρος, διευθύνων σύμβουλος της Interamerican
ασφαλιστικός κλάδος μπαίνει σε μια περίοδο έντονων αλλαγών. Και το 2026 δεν θα είναι απλώς άλλη μία χρονιά – θα είναι χρονιά επιλογών. Για την Interamerican, το 2025 κλείνει με θετικό αποτύπωμα: ανάπτυξη, κερδοφορία και απόδοση που ξεπερνά τον μέσο όρο της αγοράς. Όχι ως αποτέλεσμα συγκυρίας, αλλά ως συνέπεια μιας στρατηγικής που εφαρμόζεται με συνέπεια από το 2022. Μιας στρατηγικής που δημιουργεί χώρο για επενδύσεις, για μακροπρόθεσμες αποφάσεις και για ανάπτυξη με αντοχή στον χρόνο. Γιατί σήμερα, η σταθερότητα δεν είναι δεδομένη. Είναι ζητούμενο. Οι φυσικές καταστροφές αλλάζουν τον τρόπο που αντιλαμβανόμαστε τον κίνδυνο. Το ESG περνά από τη θεωρία στην πράξη. Και οι πελάτες ζητούν κάτι πολύ συγκεκριμένο: λύσεις απλές, κατανοητές και ουσιαστικά προσαρμοσμένες στις ανάγκες τους. Όχι υποσχέσεις. Σε αυτό το περιβάλλον, η Interamerican επιλέγει να κινηθεί μπροστά. Επεκτείνει τη διεθνή της παρουσία στη Νοτιοανατολική Ευρώπη, με πρώτο στρατηγικό βήμα τη Ρουμανία, και επενδύει δυναμικά στις δραστηριότητες Non-Life, έναν τομέα με ισχυρές προοπτικές ανάπτυξης την επόμενη χρονιά. Την ίδια στιγμή, η ποιότητα των υπηρεσιών παραμένει στον πυρήνα των επιλογών μας. Στην Οδική Βοήθεια, συνεχίζουμε να επενδύουμε σε τεχνολογία, υποδομές και ανθρώπους, γιατί εκεί η εμπιστοσύνη του πελάτη κρίνεται σε πραγματικό χρόνο. Και η συνέπεια κάνει τη διαφορά. Στον τομέα της Υγείας, η στρατηγική μας είναι ξεκάθαρη: καθετοποίηση. Τα Πολυϊατρεία Medifirst, η Αθηναϊκή Γενική Κλινική, τα ασθενοφόρα και η Γραμμή Υγείας 1010 συνθέτουν ένα ενιαίο οικοσύστημα. Ένα μοντέλο που μας επιτρέπει να ελέγχουμε το κόστος, να διασφαλίζουμε ποιότητα και να προσφέρουμε μια ανθρώπινη εμπειρία φροντίδας – όχι αποσπασματικές υπηρεσίες. Η τεχνολογία είναι βασικό εργαλείο σε αυτήν τη διαδρομή. Όχι ως αυτοσκοπός, αλλά ως μέσο. Το Anytime app, με περισσότερες από 120.000 λήψεις, δείχνει τι συμβαίνει όταν η ψηφιακή εμπειρία σχεδιάζεται με επίκεντρο τον άνθρωπο. Και η Τεχνητή Νοημοσύνη, για εμάς, έχει αξία μόνο όταν απλοποιεί, φωτίζει και ενισχύει τη διαφάνεια. Όμως ο μετασχηματισμός δεν είναι μόνο ψηφιακός. Είναι και οργανωτικός. Ηγεσία σήμερα σημαίνει ομάδες με αυτονομία, ταχύτητα στη λήψη αποφάσεων και κουλτούρα μάθησης. Ο ρόλος της διοίκησης δεν είναι ο έλεγχος, αλλά η κατεύθυνση και η δημιουργία των σωστών συνθηκών για συνεργασία και εξέλιξη. Και, φυσικά, το ζήτημα του κόστους υγείας δεν μπορεί να αγνοηθεί. Η απόσταση μεταξύ τιμολόγησης και πραγματικού κόστους μεγαλώνει. Η ανάγκη θεσμικών λύσεων και ουσιαστικής σύμπραξης δημόσιου και ιδιωτικού τομέα είναι πλέον επιτακτική. Η διεθνής εμπειρία δείχνει τον δρόμο. Το 2026 δεν θα είναι εύκολο. Θα είναι, όμως, καθοριστικό. Για την Interamerican, η επιλογή είναι σαφής: να συμβάλουμε ενεργά στη μετάβαση του κλάδου, με στρατηγική συνέπεια, ευθύνη και επίκεντρο τον άνθρωπο. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
16
Έρευνα |
Η παραγωγική δραστηριότητα εξελίχθηκε σταθερά και ποιοτικά Τ
ο 2025 αποτέλεσε για την Allianz στην Ελλάδα μια χρονιά ουσιαστικής ωρίμανσης, κατά την οποία η αποτελεσματική ενοποίηση και η μεθοδικά σχεδιασμένη στρατηγική μας συνέχισαν να αποδίδουν. Η παραγωγική μας δραστηριότητα εξελίχθηκε σταθερά και ποιοτικά, επιβεβαιώνοντας τη σημασία της στρατηγικής συνέπειας. Εστιάσαμε στην παροχή ολοκληρωμένων ασφαλιστικών λύσεων που απαντούν στις πραγματικές ανάγκες τόσο των ιδιωτών όσο και των επιχειρήσεων, με συστηματική ανάπτυξη και ενίσχυση του δικτύου μας. Παράλληλα, δίνοντας πάντοτε έμφαση στην ενδυνάμωση της σχέσης εμπιστοσύνης που έχουμε οικοδομήσει με τους πελάτες μας, συνεχίσαμε την επένδυσή μας σε ψηφιακές υποδομές, στην εκπαίδευση των ανθρώπων μας και στη συνεχή αναβάθμιση των διαδικασιών, στοιχεία που αναδεικνύουν την αξιοπιστία και τη σταθερότητα των καλύψεων που προσφέρουμε. Ταυτόχρονα, κινηθήκαμε με στρατηγική προσήλωση στην ποιοτική διεύρυνση του χαρτοφυλακίου μας. Το δίκτυό μας είχε καθοριστικό ρόλο σε αυτήν την πορεία, λειτουργώντας όχι μόνο ως δυναμικός συνδετικός κρίκος με την αγορά, αλλά και ως σύμβουλος και μακροχρόνιος συνεργάτης για όλους τους πελάτες μας.
Οι στρατηγικοί στόχοι για το 2026 Το 2026 για εμάς αποτελεί χρονιά περαιτέρω εδραίωσης και εξέλιξης. Στρατηγικός μας στόχος είναι να συνεχίσουμε να αναπτυσσόμαστε με όραμα και υπευθυνότητα, διατηρώντας την Allianz σε πρωταγωνιστική θέση στην ελληνική ασφαλιστική αγορά, παραμένοντας έτοιμοι να εφαρμόσουμε την ευελιξία και τη στρατηγική μας ως απάντηση στις διαρκώς μεταβαλλόμενες συνθήκες. Θα συνεχίσουμε να εστιάζουμε στη συνεχή βελτίωση της εμπειρίας των πελατών, με απλούστερες διαδικασίες, ταχύτερη εξυπηρέτηση και σύγχρονες λύσεις που προσαρμόζονται στις αυξανόμενες ανάγκες ιδιωτών και επιχειρήσεων. Παράλληλα, στόχος μας είναι να ενσωματώνουμε έγκαιρα τις νέες τάσεις και εξελίξεις, ώστε το χαρτοφυλάκιό μας να εμπλουτίζεται συνεχώς με επίκαιρες και βιώσιμες καλύψεις, εφαρμόσιμες στο παρόν και το μέλλον. Κεντρικό στοιχείο της στρατηγικής μας παραμένει το ανθρώπινο δυναμικό και το δίκτυό μας. Επενδύουμε στη γνώση, στη συνεργασία και την καλλιέργεια μιας εταιρικής κουλτούρας που προάγει την υπευθυνότητα, τη διαφάνεια και τη μακροπρόθεσμη αξία. Στόχος μας είναι να συνεχίσουμε να λειτουργούμε με κοινωνική συνείδηση, συμβάλλοντας θετικά τόσο στην οικονομία όσο και στην κοινωνία, με ωφέλιμο, ουσιαστικό και διαχρονικό τρόπο.
Ο κ. Βασίλης Χριστίδης, διευθύνων σύμβουλος της Allianz Ελλάδος
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
#1 Again Best Global Insurance Brand for 7 years
18
Έρευνα |
Διαγράφει σταθερά ανοδική πορεία
Η
ανοδική πορεία της ERGO κατά το 2025 και η σταθερή αναπτυξιακή τροχιά που εξακολουθεί να διαγράφει αποτελούν απτή απόδειξη της στρατηγικής που εφαρμόζουμε. Παρά τις προκλήσεις που αντιμετωπίζει ο ασφαλιστικός κλάδος, καταφέραμε να επιτύχουμε τους παραγωγικούς και αναπτυξιακούς στόχους μας, ενώ ενισχύσαμε και την κερδοφορία μας. Προσηλωμένοι στη μακροπρόθεσμη ανάπτυξη, ενισχύσαμε την ανθεκτικότητα του χαρτοφυλακίου μας με σύνεση και ασφάλεια. Κεντρικός πυλώνας των δραστηριοτήτων μας παρέμεινε ο κλάδος Ζημιών, στον οποίο η ERGO διατηρεί ηγετική θέση, επενδύοντας σε προϊόντα που διακρίνονται για την απλότητά τους στη λειτουργία, για τους σαφείς όρους και τις ουσιαστικές καλύψεις. Παράλληλα, δώσαμε ιδιαίτερη έμφαση στους κλάδους Ζωής και Υγείας, προσφέροντας λύσεις που ανταποκρίνονται στις σύγχρονες ανάγκες τόσο των ιδιωτών όσο και των επιχειρήσεων. Στον τομέα των ομαδικών ασφαλίσεων υγείας και της ιδιωτικής ιατρικής κάλυψης εστιάζουμε σε ολοκληρωμένες λύσεις που καλύπτουν ουσιαστικές ανάγκες εργαζομένων και εργοδοτών. Η τεχνολογία λειτούργησε ως καταλύτης σε αυτήν την προσπάθεια. Η συνεχής επένδυση σε ψηφιακά Ο κ. Ερρίκος Μοάτσος, εργαλεία αναβάθμισε την ταχύτητα διευθύνων σύμβουλος και τη διαφάνεια στην εξυπηρέτηση, της ERGO Ασφαλιστικής τόσο για τους πελάτες όσο και για το δίκτυο των συνεργατών μας. Παραμένουμε αισιόδοξοι για τις προοπτικές της ελληνικής ασφαλιστικής αγοράς. Παράλληλα, επενδύσαμε συστηματικά στο ανθρώπινο δυναμικό μας, γεγονός που επισφραγίζεται από την πρόσφατη πιστοποίηση «Top Employer 2026» και συνεχίζουμε να συγκαταλεγόμαστε στους κορυφαίους εργοδότες της ελληνικής αγοράς, διατηρώντας, αναπτύσσοντας και προσελκύοντας νέα ταλέντα. Η χρονιά που πέρασε επισφράγισε τη σταθερά ανοδική πορεία της ERGO, μια πορεία άρρηκτα συνδεδεμένη με το ήθος, την υπευθυνότητα και τη στρατηγική μας προσήλωση στο μέλλον, ενώ ταυτόχρονα σηματοδότησε την ολοκλήρωση του πενταετούς στρατηγικού πλάνου μας, που έθεσε στέρεες βάσεις για τη σημερινή μας θέση και ανάπτυξη.
Οι στρατηγικοί στόχοι για το 2026 Οι στρατηγικοί μας στόχοι για το 2026 διαμορφώνονται σε ένα περιβάλλον έντονων γεωπολιτικών και οικονομικών εξελίξεων, το οποίο επηρεάζει άμεσα τον ρόλο και τη λειτουργία της ιδιωτικής ασφάλισης. Παράλληλα, οι πιέσεις που ασκούνται στο δημόσιο σύστημα υγείας, η αύξηση της συχνότητας και της έντασης των φυσικών φαινομένων, καθώς των κυβερνοαπειλών, εντείνουν την ανάγκη για στοχευμένες και αξιόπιστες λύσεις προστασίας. Ανταποκρινόμαστε σε αυτές τις προκλήσεις με ξεκάθαρο στρατηγικό σχέδιο. Το 2026 αποτελεί το πρώτο έτος υλοποίησης του νέου πενταετούς στρατηγικού πλάνου του ομίλου, το οποίο θέτει τις βάσεις για τη μελλοντική μας ανάπτυξη. Κεντρικός στρατηγικός πυλώνας του είναι η τεχνική
αριστεία, η οποία αποτελεί για εμάς διαχρονική κατεύθυνση και καθοδηγεί τις επιλογές μας σε επίπεδο προϊόντων, διαδικασιών, διαχείρισης κινδύνων και συνολικής λειτουργίας. Στο πλαίσιο αυτό, προτεραιότητά μας για τη νέα χρονιά είναι η ενίσχυση της ανταγωνιστικότητάς μας, μέσα από επενδύσεις σε προϊόντα που συνδυάζουν ουσιαστικές καλύψεις, υψηλή ποιότητα υπηρεσιών και αποτελεσματική διαχείριση. Εστιάζουμε στη συνεχή αναβάθμιση της εμπειρίας του πελάτη, επενδύοντας στην τεχνολογία, στην καινοτομία, στην αξιοποίηση των δεδομένων και την Τεχνητή Νοημοσύνη, με στόχο να προσφέρουμε ταχύτερες, πιο διαφανείς και πιο προσωποποιημένες λύσεις. Έμφαση δίνουμε και στον κλάδο Υγείας, αναπτύσσοντας συνολικές λύσεις προστασίας, ώστε να προσφέρουμε προστιθέμενη αξία στους ασφαλισμένους μας σε κάθε στάδιο της ζωής τους. Παράλληλα, διατηρούμε σταθερή προσήλωση στη βιώσιμη ανάπτυξη και στην υπεύθυνη επιχειρηματικότητα, ώστε να διασφαλίσουμε μακροπρόθεσμη κερδοφορία και θετικό αποτύπωμα στην κοινωνία. Στόχος μας είναι να βοηθάμε τους ανθρώπους να δρουν με μεγαλύτερη αυτοπεποίθηση στις καθημερινές τους αποφάσεις και να συνεχίσουμε να αποτελούμε την πρώτη επιλογή για πελάτες, συνεργάτες και εργαζομένους. Με υπευθυνότητα και διαφάνεια, συμβάλλουμε ενεργά στη διαμόρφωση της επόμενης ημέρας της ελληνικής ασφαλιστικής αγοράς. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
20
Έρευνα |
Ο κ. Γεώργιος Μινέτας, Α’ αναπληρωτής εντεταλμένος σύμβουλος της MINETTA Ασφαλιστικής
Διψήφια αύξηση σε όλους τους ασφαλιστικούς κλάδους Τ
ο 2025 καταφέραμε να σημειώσουμε παραγωγική αύξηση σε ποσοστό περί το 20%, πλησιάζοντας τα 95 εκατ. ευρώ. Πρόκειται για ένα αποτέλεσμα που μας ικανοποιεί ιδιαίτερα, καθώς αποτελεί συνέχεια της δυναμικής που αναπτύξαμε και το 2024, όπου πετύχαμε αντίστοιχες επιδόσεις. Θετική εξέλιξη είναι ακόμα η σημαντική αύξηση, σε διψήφια ποσοστά, σε όλους τους ασφαλιστικούς κλάδους. Επίσης, η παραγωγική αύξηση συνοδεύτηκε από σημαντική άνοδο –που πλησιάζει το 15%– στις πληρωθείσες αποζημιώσεις, γεγονός που επιβεβαιώνει στην πράξη τη δέσμευσή μας να στεκόμαστε δίπλα στους ασφαλισμένους μας όταν μας χρειάζονται περισσότερο. Θα πρέπει να σημειωθεί ότι η θετική πορεία που αποτυπώνεται στα παραπάνω στοιχεία οδήγησε την εταιρεία σε ενισχυμένη κερδοφορία. Τα αυξημένα κέρδη της χρήσης του 2025 θα ενισχύσουν περαιτέρω την απόδοση του επιχειρηματικού μας πλάνου κατά τα προσεχή έτη.
Οι στρατηγικοί στόχοι για το 2026 Σε μια χρονιά κατά την οποία ευελπιστούμε ότι θα συνεχιστεί η ανοδική πορεία του ασφαλιστικού κλάδου, στη MINETTA Ασφαλιστική θα επικεντρωθούμε στην ενίσχυση της ανάπτυξης της εταιρείας μας στις ασφαλίσεις Περιουσίας και Αστικής Ευθύνης. Παράλληλα, βασικό άξονα της στρατηγικής μας αποτελεί η ενίσχυση της διείσδυσής μας στον κλάδο Ζωής, με ιδιαίτερη έμφαση στις καλύψεις προστασίας. Η βελτιστοποίηση των διαδικασιών και η αξιοποίηση των νέων τεχνολογιών, μέσα από την αποτελεσματική ένταξή τους στο λειτουργικό μας μοντέλο, θα αποτελέσουν έναν ακόμη πυλώνα των ενεργειών μας. Με βάση τα παραπάνω στοχεύουμε στην παροχή περαιτέρω αναβαθμισμένων υπηρεσιών προς το δίκτυο συνεργατών και τους ασφαλισμένους μας, με έμφαση στη βιώσιμη ανάπτυξη και την υπεύθυνη επιχειρηματικότητα. Όλοι οι προαναφερθέντες στόχοι εντάσσονται σε ένα πλαίσιο που διέπεται από τις διαρκείς και αδιαπραγμάτευτες αρχές του οργανισμού μας: ανθρωποκεντρική προσέγγιση, ολοκληρωμένες και ουσιαστικές ασφαλιστικές λύσεις και άμεση, δίκαιη αποζημίωση.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
21
| Έρευνα
Άνοδος 12% στην παραγωγή ασφαλίστρων με «όχημα» τον κλάδο Aυτοκινήτου T o 2025 αποτέλεσε χρονιά-ορόσημο συνολικά για τον κλάδο. Οι νομοθετικές ρυθμίσεις για την ασφάλιση επιχειρήσεων και οχημάτων έναντι φυσικών καταστροφών ήταν θεσμική τομή που άφησε έντονο αποτύπωμα και ανέδειξε περαιτέρω τον ρόλο της ιδιωτικής ασφάλισης στη διαχείριση κρίσεων. Η ασφαλιστική παραγωγή ενισχύθηκε και το ασφαλιστικό κενό –το οποίο παραμένει μεγάλο– περιορίστηκε. Μέσα σε αυτήν τη φάση ανάπτυξης και περαιτέρω ωρίμανσης της αγοράς, η Υδρόγειος Ασφαλιστική κατέγραψε άνοδο 12% στην παραγωγή ασφαλίστρων, οποία ξεπέρασε τα €106 εκατομμύρια. Στο θετικό αποτέλεσμα συνετέλεσαν όλοι οι κλάδοι δραστηριοποίησής μας. Ο κλάδος Αυτοκινήτου ξεχώρισε με άνοδο μεγαλύτερη του 10%, ενώ η ενίσχυση του στόλου αφορούσε όλες τις κατηγορίες οχημάτων. Σημαντική ήταν και η αύξηση στην ασφάλιση σκαφών αναψυχής, όπου η εταιρεία διατηρεί υψηλό μερίδιο αγοράς. Εντυπωσιακή ήταν η αύξηση παραγωγής του κλάδου Περιουσίας, η οποία ξεπέρασε το 20%, ενώ αντίστοιχα κινήθηκε και ο κλάδος της Υγείας. Στον τομέα των Αστικών Ευθυνών, η άνοδος ξεπέρασε το 10%, με ορισμένες κατηγορίες, όπως η ασφάλιση αστικής ευθύνης οικοδεσπότη Airbnb, να συμβάλλουν καθοριστικά. Βασιζόμενη στη δυναμική πορεία όλων των κλάδων, η Υδρόγειος Ασφαλιστική εισέρχεται στη νέα χρονιά με δύναμη και αυτοπεποίθηση και, όπως πάντοτε, με σχέδιο και συνέπεια. Το 2025 αποτέλεσε εξαιρετικό προοίμιο για την κατάκτηση των στόχων των επόμενων ετών. Με ορίζοντα πενταετίας, η Υδρόγειος Ασφαλιστική εφαρμόζει ένα σχέδιο δράσης το οποίο θέτει στο επίκεντρο τη βιώσιμη ανάπτυξη με ισορροπημένη αύξηση του χαρτοφυλακίου και ενίσχυση της κερδοφορίας, και τη λειτουργική αποτελεσματικότητα μέσω βελτιστοποίησης διαδικασιών και αναβάθμιση τεχνολογικών υποδομών.
Ο κ. Παύλος Κασκαρέλης, διευθύνων σύμβουλος της Υδρογείου Ασφαλιστικής
Παράλληλα, το σχέδιό μας επενδύει στους ανθρώπους και στην οικοδόμηση ενός εργασιακού περιβάλλοντος που αναπτύσσει ταλέντα και υποστηρίζει την αριστεία, ενώ παράλληλα ενσωματώνει την κοινωνική υπευθυνότητα ως βασικό άξονα δράσης και συνεισφοράς στις κοινότητες όπου δραστηριοποιούμαστε. Τέλος, η ενίσχυση της θέσης μας στην αγορά παραμένει στο επίκεντρο. Διατηρούμε τις ισχυρές συνεργασίες και ενισχύουμε την παρουσία μας σε περιοχές –γεωγραφικές αλλά και προϊοντικές– που έχουν μεγαλύτερες προοπτικές διείσδυσης, εξελίσσοντας την πελατοκεντρική μας προσέγγιση και προσφέροντας τη βέλτιστη δυνατή εμπειρία σε πελάτες και συνεργάτες. Πάνω σε αυτό το σχέδιο δράσης εργαζόμαστε από κοινού με τον Όμιλο Reale. Σχεδιάζουμε και χτίζουμε από κοινού το μέλλον με συνέπεια, υπευθυνότητα, με βάση τις αξίες και το όραμά μας, που θέτει τον άνθρωπο στο επίκεντρο. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
22
Έρευνα |
Μέλος του Group
Με ισχυρή φερεγγυότητα προς το μέλλον Τ
ο 2025 ήταν μία ιδιαίτερη χρονιά για την Ατλαντική Ένωση τόσο από πλευράς ενδυνάμωσης της εταιρείας όσο και παραγωγικά, όπως θα εξηγήσουμε παρακάτω. Ως προς το πρώτο θέμα, όπως γνωρίζετε στην Ατλαντική Ένωση είναι μέτοχος μειοψηφίας ο Όμιλος Baloise εδώ και 53 χρόνια. Το 2025 αποφασίσθηκε η Baloise Holding να συγχωνευθεί με την Helvetia Holding επί ίσοις όροις. Η Baloise, έχοντας 85 δισ. ευρώ ενεργητικό, συγχωνεύθηκε με την Helvetia, η οποία έχει 65 δισ. ευρώ ενεργητικό, δημιουργώντας έναν τεράστιο όμιλο με σύνολο ενεργητικού 150 δισ. ευρώ. Ο Όμιλος Helvetia Baloise είναι 2ος στην Ελβετία και υπολογίζεται ως ο 7ος στην Ευρώπη, έχοντας ασφάλιστρα το 2024 περίπου 25 δισ. ευρώ. Οι σχέσεις της Ατλαντικής Ένωσης και του Ομίλου Helvetia Baloise παραμένουν οι ίδιες εδώ και 53 χρόνια και ο τρόπος λειτουργίας και επικοινωνίας μεταξύ των δύο εταιρειών παραμένει ο ίδιος όλα αυτά τα χρόνια. Δηλαδή, η διοίκηση της Ατλαντικής Ένωσης γίνεται αποκλειστικά και μόνο από εμάς τους Έλληνες, ανταλλάσσοντας πάντοτε με την Baloise απόψεις, ιδέες για νέα προγράμματα, συστήματα, τεχνολογίες κ.λπ. Ακόμα και οι επαφές με τον όμιλο εξακολουθούν να γίνονται με τον ίδιο τρόπο και με τους ίδιους ανθρώπους, όπως γινόταν τα τελευταία χρόνια. Η δημιουργία του Ομίλου Helvetia Baloise και η συμμετοχή του ως μέτοχος μειοψηφίας στην Ατλαντική Ένωση ήταν το πιο σημαντικό στοιχείο για το 2025. Το δεύτερο ήταν ότι η εταιρεία προχώρησε στη βελτίωση και τη διάθεση νέων προγραμμάτων, όπως οι εγγυήσεις, τα οποία έγιναν αποδεκτά πολύ θετικά. Η συνολική παραγωγή το 2025 ανέβηκε 14,6% και συγκεκριμένα: • 15,2% στον κλάδο Αυτοκινήτων • 32,71% στον κλάδο Ομαδικών • 16,31% στον κλάδο Περιουσίας • 18,30% στην Αστική Ευθύνη • 21,57% στον κλάδο Μεταφορών • 23,49% στον κλάδο Προσωπικών Ατυχημάτων κ.λπ. Ταυτόχρονα, άλλαξαν πολλά λογισμικά και μηχανογραφικά συστήματα και συνεχίζουν να αλλάζονται χρησιμοποιώντας και την Τεχνητή Νοημοσύνη. Έχουν ήδη γίνει σεμινάρια στο σύνολο του προσωπικού και έχουν δοθεί στοιχεία στο κάθε τμήμα, προκειμένου να δει ο κάθε διευθυντής και να καταλάβει πώς μπορεί στο δικό του τμήμα να χρησιμοποιηθεί η Τεχνητή Νοημοσύνη. Είμαστε ακριβώς 10 χρόνια η πρώτη εταιρεία στο Solvency II στις Γενικές Ασφάλειες και Ζωής, έχοντας για το 2024 Solvency II ratio 297%. Δεν γνωρίζουμε το αποτέλεσμα για το 2025, αλλά θα είναι κάτι ανάλογο.
Ο κ. Ιωάννης Λαπατάς, πρόεδρος και διευθύνων σύμβουλος της Ατλαντικής Ένωσης
Οι στρατηγικοί στόχοι για το 2026 Για το 2026 υπάρχουν αρκετά και σημαντικά σχέδια που αφορούν την ανάπτυξη εργασιών, τον εκσυγχρονισμό των διαδικασιών, ώστε να είναι φιλικότερες προς τον πράκτορα και τον πελάτη, τη βελτίωση των υπαρχόντων προγραμμάτων και τη δημιουργία νέων. Θεωρούμε ότι το 2026 θα είναι ένα πολύ επιτυχημένο έτος ακολουθώντας την πορεία του 2025.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ΕΝΩΝΟΥΜΕ ΤΗΝ ΠΟΛΥΕΘΝΙΚΗ ΕΜΠΕΙΡΙΑ ΜΕ ΤΗ ΣΤΑΘΕΡΗ ΚΑΙ ΕΥΕΛΙΚΤΗ ΕΛΛΗΝΙΚΗ ΔΙΟΙΚΗΣΗ!
21x28cm
Πρώτη για 9η συνεχή χρονιά μεταξύ ασφαλιστικών εταιρειών Γενικών Ασφαλίσεων & Ζωής
Δείκτης Φερεγγυότητας
297%
Ενώνουμε το παρελθόν με το μέλλον, τις ανάγκες με τις κατάλληλες προτάσεις, το όραμα με την πραγματικότητα, τα όνειρα με την υλοποίησή τους. www.atlantiki.gr
24
Έρευνα |
Ισχυρές επιδόσεις σε Yγεία και Aυτοκίνητο Τ
ο 2025 ήταν για εμάς μια χρονιά ουσιαστικής προόδου και ξεκάθαρων αποτελεσμάτων. Η Interasco έκλεισε τη χρονιά με σχεδόν 8% αύξηση στη συνολική παραγωγή, σε ένα περιβάλλον αυξημένων απαιτήσεων και έντονου ανταγωνισμού. Η ανάπτυξη αυτή προήλθε κυρίως από την πολύ ισχυρή επίδοση στους κλάδους Υγείας και Αυτοκινήτου, όπου επενδύουμε σταθερά σε σύγχρονα προϊόντα, αποτελεσματικές διαδικασίες και ποιοτική εξυπηρέτηση. Στην Υγεία, η αυξανόμενη ανάγκη των ασφαλισμένων για αξιόπιστες και ευέλικτες λύσεις αποτυπώθηκε άμεσα στην παραγωγή μας. Στο Αυτοκίνητο, η ανάπτυξη έγινε με έλεγχο του κινδύνου και βελτίωση της σύνθεσης του χαρτοφυλακίου και όχι απλώς με αύξηση όγκου. Στον κλάδο Πυρός, ακολουθήσαμε μια συνειδητή και ξεκάθαρη στρατηγική, εστιάζοντας στην ασφάλιση μικρομεσαίων επιχειρήσεων, κατοικιών και εμπορικών κινδύνων. Σε έναν απαιτητικό κλάδο, επιλέξαμε τη στοχευμένη ανάπτυξη με σωστή τιμολόγηση και προσεκτική επιλογή ρίσκου, θέτοντας στέρεες βάσεις για τη βιωσιμότητα του χαρτοφυλακίου μας. Καθοριστικό ρόλο στη συνολική μας επίδοση έπαιξε και ένα από τα βασικά μας πλεονεκτήματα: το πολύ δυνατό επίπεδο service που προσφέρουμε καθημερινά τόσο στους συνεργάτες όσο και στους πελάτες μας. Επενδύουμε συστηματικά στη γρήγορη ανταπόκριση, στη διαθεσιμότητα και στη συνέπεια, γιατί για εμάς η ασφάλιση δεν είναι απλώς προϊόν, αλλά σχέση εμπιστοσύνης και φροντίδα σε στιγμές που πραγματικά χρειάζεται.
Ο κ. Κάρολος Σαΐας, διευθύνων σύμβουλος της Interasco
Οι στρατηγικοί στόχοι για το 2026 Το 2026 αποτελεί για εμάς έτος επιτάχυνσης και περαιτέρω εδραίωσης. Στόχος μας είναι να συνεχίσουμε να αναπτυσσόμαστε στους βασικούς μας πυλώνες –Υγεία, Αυτοκίνητο και Πυρός– διατηρώντας την ποιότητα και την ισορροπία του χαρτοφυλακίου μας. Παράλληλα, έχουμε θέσει έναν ξεκάθαρο μεσοπρόθεσμο στόχο που καθοδηγεί όλες τις στρατηγικές μας επιλογές: Το πλάνο μας είναι συγκεκριμένο: Έως το 2031 η Interasco να φτάσει τα 100 εκατ. ευρώ σε παραγωγή, με σταθερή στρατηγική κατανομή κινδύνου και μακροπρόθεσμο προσανατολισμό στη βιωσιμότητα. Η επίτευξη αυτού του στόχου θα στηριχθεί: • στην περαιτέρω ενίσχυση της παρουσίας μας στη μικρομεσαία επιχειρηματικότητα και στους εμπορικούς κινδύνους, • στη συνεχή αναβάθμιση των ψηφιακών μας εργαλείων ως μέσο ουσιαστικής υποστήριξης του δικτύου • και στην επένδυση στους ανθρώπους μας, που αποτελούν το πιο ουσιαστικό ανταγωνιστικό μας πλεονέκτημα. Η ασφαλιστική αγορά έχει ακόμη σημαντικά περιθώρια ανάπτυξης. Όσοι κινηθούν με σχέδιο, συνέπεια και μακροπρόθεσμο ορίζοντα θα είναι αυτοί που θα ξεχωρίσουν.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
26
Έρευνα |
Με πίστη στην κοινωνική οικονομία και την ευημερία της κοινωνίας Τ
ο 2025 υπήρξε για την εταιρεία μας μια χρονιά σταθερότητας, προόδου, ανάπτυξης και επιβεβαίωσης της δυναμικής μας. Το οικονομικό περιβάλλον παραμένει διαρκώς μεταβαλλόμενο και δημιουργεί νέες προκλήσεις, αλλά και ευκαιρίες για τον ασφαλιστικό κλάδο, οπότε εμείς με συλλογική προσπάθεια και προσήλωση στους στόχους μας κλείσαμε τη χρονιά με μία αύξηση παραγωγής της τάξεως 5%, καταγράφοντας θετική πορεία στους κλάδους του Αυτοκινήτου, της Περιουσίας και της Υγείας. Το αποτέλεσμα αυτό δεν είναι απλώς ένας αριθμός· είναι η απόδειξη της εμπιστοσύνης που μας δείχνουν οι συνεργάτες και οι πελάτες μας, αλλά και της καθημερινής προσπάθειας όλων των ανθρώπων της εταιρείας. Παράλληλα, το 2025 αποτέλεσε και χρονιά προετοιμασίας για το επόμενο μεγάλο βήμα. Αναγνωρίζοντας ότι η τεχνολογία και η ψηφιακή εμπειρία αποτελούν πλέον βασικούς πυλώνες ανταγωνιστικότητας, σχεδιάσαμε τον ψηφιακό μετασχηματισμό της εταιρείας, με την αντικατάσταση του κεντρικού ERP και του ασφαλιστικού μας συστήματος από μια νέα, σύγχρονη πλατφόρμα βασισμένη σε τεχνολογίες web και cloud. Πρόκειται για μια επένδυση που θα αναβαθμίσει ουσιαστικά τις εσωτερικές μας διαδικασίες, θα απλοποιήσει την καθημερινότητα του δικτύου συνεργατών και θα προσφέρει ακόμη πιο άμεση και ποιοτική εξυπηρέτηση στους πελάτες μας.
Οι στρατηγικοί στόχοι για το 2026 Το 2026 έρχεται, λοιπόν, ως χρονιά υλοποίησης, εξέλιξης και δημιουργίας. Στο επίκεντρο βρίσκεται η περαιτέρω ανάπτυξη των προγραμμάτων Περιουσίας, ένας στρατηγικός τομέας με ιδιαίτερη δυναμική στην αγορά, καθώς και η αναβάθμιση των υφιστάμενων προϊόντων μας, παράλληλα με τη δημιουργία νέων λύσεων που ανταποκρίνονται στις σύγχρονες ανάγκες των ασφαλισμένων. Σημαντική προτεραιότητα αποτελεί και η αναβάθμιση των ομαδικών ασφαλίσεων. Παράλληλα, προχωρούμε σε λελογισμένη ανάπτυξη στον κλάδο Αυτοκινήτου με έμφαση σε συγκεκριμένους νομούς και επιλεγμένες χρήσεις οχημάτων, διασφαλίζοντας υγιή χαρτοφυλάκια και βιώσιμη ανάπτυξη. Ενισχύουμε επίσης τις στρατηγικές συνεργασίες με τις τράπεζες και τις συνεταιριστικές ενώσεις, αξιοποιώντας τα πλεονεκτήματα του συνεργατικού μοντέλου. Έμφαση θα δώσουμε επίσης στη δημιουργία νέων επικοινωνιακών υλικών και εργαλείων, που θα υποστηρίξουν ουσιαστικά το έργο των συνεργατών μας και θα ενισχύσουν τη συνολική εικόνα και τη στρατηγική τοποθέτηση της εταιρείας. Ταυτόχρονα, επενδύουμε συστηματικά στην ενίσχυση της ψηφιακής μας παρουσίας. Με νέους στρατηγικούς πυλώνες στα social media και συνέχιση της digital καμπάνιας μας σε κλαδικά αλλά και ευρύτερα Μέσα, επιδιώκουμε να είμαστε πιο κοντά στο κοινό μας, να επικοινωνούμε με ουσία και συνέπεια και να χτίζουμε ισχυρότερες σχέσεις εμπιστοσύνης. Βασικό ρόλο στη στρατηγική μας κατέχουν και η εκπαίδευση και η υποστήριξη του δι-
O κ. Δημήτριος Ζορμπάς, διευθύνων σύμβουλος & γενικός διεθυντής της Syndea
κτύου μας. Με νέα εκπαιδευτικά εργαλεία, θεματικές ημερίδες και πανελλαδικές επισκέψεις, επενδύουμε στους ανθρώπους μας γιατί πιστεύουμε ότι αποτελούν τον βασικό μοχλό ανάπτυξης της εταιρείας. Πιστοί στις αξίες που μας χαρακτηρίζουν, συνεχίζουμε να ενισχύουμε τον κοινωνικό χαρακτήρα της εταιρείας, στηρίζοντας οργανισμούς και δράσεις με πραγματικό αποτύπωμα, όπως το «Χαμόγελο του Παιδιού», το περιοδικό «Σχεδία» και άλλες πρωτοβουλίες κοινωνικής προσφοράς. Για εμάς, η ανάπτυξη δεν μετριέται μόνο σε οικονομικά μεγέθη, αλλά και στο θετικό ίχνος που αφήνουμε στην κοινωνία. Με αυτά τα θεμέλια και οδηγό τη συνεργασία, την πίστη μας στην κοινωνική οικονομία και την ευημερία της κοινωνίας, την καινοτομία και την εμπιστοσύνη που έχουμε χτίσει όλα αυτά τα χρόνια, προχωράμε στο 2026 με αισιοδοξία, αυτοπεποίθηση, ενέργεια και ξεκάθαρο στόχο: να συνεχίσουμε να εξελισσόμαστε, δημιουργώντας πραγματική αξία για τους ανθρώπους μας, τους συνεργάτες μας και την κοινωνία. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
28
Έρευνα |
Δυναμική ανάπτυξη με 41 εκατ. ευρώ εγγεγραμμένα ασφάλιστρα Τ
ο 2025 αποτέλεσε για τη EUROINS μια χρονιά ισχυρής ανάπτυξης, επιβεβαιώνοντας τη στρατηγική της επιλογή για στοχευμένη ενίσχυση της παρουσίας της στην ελληνική ασφαλιστική αγορά και την περαιτέρω διεύρυνση των κλάδων ασφάλισης στους οποίους δραστηριοποιείται. Η επιλογή αυτή υποστηρίζεται από τη συστηματική αξιοποίηση ψηφιακών τεχνολογιών και εργαλείων Τεχνητής Νοημοσύνης, με στόχο την αποδοτικότερη λειτουργία και τη συνεχή αναβάθμιση της εμπειρίας του πελάτη. Σε επίπεδο συνολικής παραγωγής, η EUROINS έφτασε τα 41 εκατ. ευρώ εγγεγραμμένα ασφάλιστρα, καταγράφοντας αύξηση περί το 30% σε σύγκριση με το 2024, επίδοση που υπερβαίνει σημαντικά τον μέσο ρυθμό ανάπτυξης της ελληνικής ασφαλιστικής αγοράς και ενισχύει τη θέση της εταιρείας ως ενός ταχύτατα αναπτυσσόμενου οργανισμού. Ειδικότερα, στον τομέα των Ασφαλίσεων Οχημάτων, η εταιρεία κατέγραψε αύξηση παραγωγής 11%, αποτέλεσμα της ενίσχυσης της εμπορικής της στρατηγικής, της ανταγωνιστικότητας των προϊόντων και της αυξανόμενης εμπιστοσύνης του δικτύου συνεργατών και των ασφαλισμένων. Η πορεία αυτή αποτυπώνει τη σταθερή θέση της EUROINS σε έναν ιδιαίτερα απαιτητικό και ανταγωνιστικό κλάδο. Ιδιαίτερα σημαντική ήταν η εξέλιξη στον τομέα των Ασφαλίσεων Εγγυήσεων, όπου η παραγωγή σημείωσε αύξηση 119%, καταγράφοντας ίσως την υψηλότερη επίδοση της αγοράς, επιβεβαιώνοντας τη στρατηγική της εταιρείας να εστιάσει σε εξειδικευμένους τομείς με υψηλές προοπτικές ανάπτυξης και αυξημένες ανάγκες τεχνογνωσίας. Για το 2026, η στρατηγική της εταιρείας επικεντρώνεται κατά κύριο λόγο στις ασφαλίσεις μικρομεσαίων επιχειρήσεων (πυρός και λοιπών κινδύνων), καθώς και Γενικής και Επαγγελματικής Αστικής Ευθύνης, οι οποίες αποτελούν τους βασικούς πυλώνες της μελλοντικής της ανάπτυξης. Παράλληλα, στόχος παραμένει η διατήρηση και η περαιτέρω ενίσχυση των κλάδων ασφάλισης οχημάτων και εγγυήσεων, μέσα από τη βελτιστοποίηση των υφιστάμενων λύσεων και την ενδυνάμωση της εμπορικής παρουσίας της εταιρείας. Η στρατηγική αυτή αποσκοπεί στη βελτιστοποίηση του θετικού αποτελέσματος και της κερδοφορίας. Η EUROINS έχει παρουσία στην Ελλάδα από το 2014 και από το 2019 λειτουργεί ως υποκατάστημα της «Euroins Insurance Company» JSC, της ηγετικής ασφαλιστικής εταιρείας με έδρα στη Βουλγαρία, μέλος του «Euroins Insurance Group» AD (EIG), ενός από τους μεγαλύτερους ασφαλιστικούς ομίλους της Κεντρικής και της Νοτιοανατολικής Ευρώπης. Η Euroins Insurance Company AD συγκαταλέγεται μεταξύ των κορυφαίων εταιρειών του κλάδου στη Βουλγαρία, σύμφωνα με στοιχεία της Επιτροπής Χρηματοπιστωτικής Εποπτείας. Η εταιρεία δραστηριοποιείται στην Ελλάδα, στην Πολωνία, στην Ισπανία, στην Ιταλία, στη Γερμανία και τη Ρουμανία, προσφέροντας όλο το φάσμα των ασφαλιστικών προϊόντων, και κατέχει ηγετική θέση στην ταξιδιωτική ασφάλιση στη βουλγαρική αγορά. Η Euroins Insurance Company AD είναι μέλος της Euroins Insurance Group AD (EIG), ενός από τους κορυφαίους ασφαλιστικούς ομί-
Η κ. Αγγελική Μουρατίδου, γενική διευθύντρια της Euroins Ελλάδος
λους στην Κεντρική, την Ανατολική και τη Νοτιοανατολική Ευρώπη (CESEE). Η Eurohold Bulgaria AD, κορυφαίος ενεργειακός και χρηματοοικονομικός όμιλος της CESEE, είναι ο πλειοψηφικός μέτοχος της EIG. Η Ευρωπαϊκή Τράπεζα Ανασυγκρότησης και Ανάπτυξης (ΕΤΑΑ) είναι μέτοχος μειοψηφίας της EIG και κατέχει το 8% του κεφαλαίου.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
30
Έρευνα |
Κατά 6% αυξήθηκε η συνολική παραγωγή σε όλους τους κλάδους Τ
ο 2025 ήταν ακόμη μια πολύ καλή χρονιά για την HDI Global SE, Hellas, συνεχίζοντας τη σταθερά ανοδική μας πορεία. Η συνολική παραγωγή αυξήθηκε κατά 6%, σε όλους τους κλάδους, ενώ η σωστή επιλογή και ο τρόπος που αναλαμβάνουμε τους επιχειρηματικούς κινδύνους επιβραβεύτηκαν από τα πολύ καλά τεχνικά αποτελέσματα. Σε αυτό φυσικά βοήθησε και η απουσία σημαντικών ζημιών σε όλο μας το region για το 2025. Η ανάπτυξη αυτή δεν προήλθε μόνο από την ενίσχυση του χαρτοφυλακίου μας στην Ελλάδα, αλλά και από την ενεργή παρουσία μας στη ΝΑ. Μεσόγειο και τα Βαλκάνια. Στα μεγάλα τεχνικά έργα, η HDI Global SE, Hellas αξιοποίησε μια σημαντική ευκαιρία. Η Ελλάδα καταγράφει τα τελευταία χρόνια ισχυρή επενδυτική δραστηριότητα σε υποδομές, με μεγάλα projects –όπως έργα υποδομών, ενέργειας και αστικών αναπλάσεων- να ξεπερνούν τα 13 δισ. ευρώ σε προγραμματισμένες ή υπό εκτέλεση συμβάσεις. Σε αυτό το περιβάλλον, όπου η τεχνική πολυπλοκότητα και οι απαιτήσεις διαχείρισης κινδύνων αυξάνονται, η HDI με την εμπειρία της στην ασφάλιση σύνθετων έργων βρήκε πρόσφορο έδαφος να ενισχύσει περαιτέρω τη δραστηριότητά της. Σημαντική ήταν, επίσης, η συνεισφορά του κλάδου Μεταφορών στο θετικό αποτέλεσμα. Φέτος οι ελληνικές εξαγωγές και οι ροές logistics κατέγραψαν σταθερή άνοδο, με την αξία εξαγωγών να ξεπερνά τα 50 δισ. ευρώ ετησίως σε εθνικό επίπεδο και αυξανόμενη κινητικότητα στο θαλάσσιο, οδικό και αεροπορικό δίκτυο. Σε αυτό το δυναμικό περιβάλλον, η ενίσχυση της δραστηριότητάς μας στον κλάδο οφείλεται τόσο στη στενή συνεργασία μας με μεγάλες εξαγωγικές επιχειρήσεις όσο και στη δυνατότητά μας να παρέχουμε εξειδικευμένες λύσεις για πολύπλοκες μεταφορικές αλυσίδες. Παράλληλα, σε παγκόσμιο επίπεδο, καταγράφεται υψηλή άνοδος σε περιστατικά phishing, ransomware και παραβίασης δεδομένων. Η ανάγκη για ολοκληρωμένες λύσεις προστασίας έχει ενισχυθεί εντυπωσιακά, καθώς το κόστος αποκατάστασης μιας κυβερνοεπίθεσης μπορεί να ξεπεράσει σημαντικά το ύψος μιας παραδοσιακής ζημίας. Αποτέλεσμα αυτής της ανάγκης των επιχειρήσεων για ολοκληρωμένη κάλυψη από κυβερνοεπιθέσεις ήταν η αύξηση της δραστηριότητάς μας στον τομέα αυτόν.
Οι στρατηγικοί στόχοι για το 2026 Η στρατηγική μας για το 2026 στηρίζεται σε δύο βασικούς άξονες. Οι ανάγκες διαφοροποίησης και εκσυγχρονισμού των ενεργειακών υποδομών στη χώρα μας, αλλά και στην ευρύτερη περιοχή ευθύνης μας δημιουργούν μια νέα δυναμική. Για τον λόγο αυτόν, το 2026 προσαρμόζουμε το λειτουργικό μας μοντέλο ώστε να δώσουμε
Ο κ. Κωνσταντίνος Σεμερτζόγλου, γενικός διευθυντής και νόμιμος εκπρόσωπος, HDI Global SE, Hellas
στρατηγική προτεραιότητα στον κλάδο της Ενέργειας. Στόχος μας είναι να επενδύσουμε σε όλο το οικοσύστημα, προσφέροντας προϊόντα και υπηρεσίες που υποστηρίζουν αυτή τη μετάβαση – από τη στιγμή της σύλληψης της ιδέας του τεχνικού έργου, τη χρηματοδότησή του, την κατασκευή του, μέχρι και τη λειτουργία του. Με αυτόν τον συνδυασμό τεχνογνωσίας, καινοτομίας και στοχευμένων επενδύσεων, επιταχύνουμε την ανάπτυξή μας και ενισχύουμε ακόμη περισσότερο την υποστήριξη που παρέχουμε στους πελάτες και συνεργάτες μας. Εξίσου σημαντική όμως είναι, στρατηγικά, και η στοχευμένη ενίσχυση της παρουσίας μας στην ευρύτερη περιοχή της Μεσογείου και των Βαλκανίων, όπου η HDI ήδη δραστηριοποιείται επί σειρά ετών. Οι αγορές αυτές παρουσιάζουν σημαντική ανάπτυξη σε έργα υποδομών, ενέργειας και βιομηχανίας, δημιουργώντας νέες ευκαιρίες οι οποίες απαιτούν custom-made ασφαλιστικές λύσεις που μόνο η HDI Global μπορεί να προσφέρει. Bασισμένοι στη συνέπεια και τη συνεργασία, η ομάδα της HDI ξεκινάει το 2026 με ένα ξεκάθαρο στρατηγικό πλάνο ανάπτυξης, πάντα με γνώμονα τη δέσμευσή μας να εξελισσόμαστε μαζί με τις ανάγκες της αγοράς. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
31
| Έρευνα
Ο κ. Νίκος Ζάχος, γενικός διευθυντής της NP Ασφαλιστικής
Άγγιξε τα 60 εκατ. € η συνολική παραγωγή ασφαλίστρων Τ
ο 2025 ήταν μία πολύ καλή χρονιά για την ασφαλιστική μας παραγωγή. Είδαμε ποσοτική και ποιοτική διεύρυνση της παραγωγής μέσα από το ανθρώπινο δίκτυο των συνεργατών μας. Οι 3 κλάδοι με τη μεγαλύτερη ανάπτυξη ήταν η Αστική Ευθύνη Αυτοκινήτου, ο κλάδος Πυρός και οι Γενικές Αστικές Ευθύνες.
Ώθηση και μέσα από τα πρόσφατα μέτρα και κίνητρα ανάπτυξης
Ασφαλιστική που είχε δημιουργήσει πολλά και ευέλικτα ασφαλιστικά προϊόντα για τον κλάδο. Επιτυχημένη στόχευση είχε η εταιρεία και με την έμφαση που έδινε εδώ και χρόνια στις Γενικές Αστικές Ευθύνες. Η εταιρεία μας σημείωσε σημαντική άνοδο το έτος 2025 στον Κλάδο ΓΑΕ σε ποσοστό που ξεπέρασε το 20% και αποτελεί έναν βασικό πυλώνα ασφαλιστικής ανάπτυξης της NP Ασφαλιστικής.
Οι στρατηγικοί στόχοι για το 2026
Τα πρόσφατα μέτρα που ελήφθησαν για την υποχρεωτική ασφάλιση επιχειρήσεων για τις φυσικές καταστροφές, σε συνδυασμό με τα κίνητρα για την ασφάλιση κατοικιών μέσω μείωσης στον ΕΝΦΙΑ, προσέφεραν επιπλέον σημαντική άνοδο στη συνολική παραγωγή μας. Πιο συγκεκριμένα, η συνολική παραγωγή (εγγεγραμμένα ασφάλιστρα) έφτασε στα 59 εκατ. ευρώ περίπου, με άνοδο που άγγιξε το 11%. Ο κλάδος Αστικής Ευθύνης Αυτοκινήτου είχε αύξηση 9% και σημαντική ώθηση από τις συμπληρωματικές καλύψεις οι οποίες έχουν μεγάλη ζήτηση. Πολύ μεγάλη άνοδο της τάξης του 22% είχε ο κλάδος Πυρός και Φυσικών Καταστροφών (στοιχείων της φύσης), ως αποτέλεσμα και των μέτρων και των κινήτρων που δόθηκαν. Η άνοδος του κλάδου δικαίωσε απόλυτα την NP
Οι στρατηγικοί στόχοι για το 2026 παραμένουν σχεδόν ίδιοι σε σχέση με τα δύο προηγούμενα χρόνια. Ανάπτυξη στις πωλήσεις, με κερδοφορία και υψηλή κεφαλαιακή επάρκεια. Στόχος μας είναι να διευρύνουμε την παραγωγή μας σε όλους του κλάδους Γενικών Ασφαλίσεων με διψήφια ποσοστά αύξησης και να διαμορφώσουμε μία ισορροπία ανάπτυξης των εργασιών ανάμεσα στην Αστική Ευθύνη του αυτοκινήτου και τα υπόλοιπα προϊόντα Γενικών Ασφαλίσεων, με έμφαση στις ασφαλίσεις κατά πυρός και φυσικών καταστροφών (στοιχείων της φύσης), που βρίσκεται σε άνοδο και λόγω των νομοθετικών κινήτρων που δόθηκαν την προηγούμενη χρονιά, και τις Γενικές Αστικές Ευθύνες, όπου η ανάγκη για ασφαλιστική κάλυψη θα μεγαλώνει συνέχεια, ως αποτέλεσμα της εξέλιξης της ελληνι-
κής κοινωνίας, όπως στην υπόλοιπη Ευρώπη.
Ανάπτυξη με κερδοφορία και υψηλή κεφαλαιακή επάρκεια Όμως, πέρα από την ανάπτυξη των πωλήσεων, θεωρούμε ότι αυτή θα πρέπει να συνοδεύεται και από την κεφαλαιακή ανάπτυξη και στην κερδοφορία. Η NP Ασφαλιστική έχει ως στόχο να παραμείνει μέσα στις πρώτες θέσεις στους δείκτες φερεγγυότητας, έχοντας τη μεγαλύτερη κεφαλαιακή επάρκεια στην ελληνική ασφαλιστική αγορά. Σε ό,τι αφορά την κερδοφορία, βασικός στόχος είναι να έχουμε υψηλούς δείκτες απόδοσης ιδίων κεφαλαίων, ώστε να κεφαλαιοποιούμε τα καλά μας αποτελέσματα και να ισχυροποιούμε τη θέση της εταιρείας μας στην ασφαλιστική αγορά. Τέλος, επειδή η ανάπτυξη της επιχείρησής μας δεν εστιάζει μόνο σε αριθμούς, θεωρούμε πολύ σημαντικό να έχουμε υψηλή ικανοποίηση των πελατών μας και των συνεργατών μας (διευρύνοντας ακόμη περισσότερο το ανθρώπινο δίκτυό μας) και βέβαια να έχουμε πάντα ικανοποιημένους τους εργαζομένους μας. Γιατί οι ικανοποιημένοι συνεργάτες και εργαζόμενοι είναι αυτοί που έφεραν την επιτυχία στην NP Ασφαλιστική στην 23χρονη ιστορία της.
Υψηλοί ρυθμοί ανάπτυξης Η
παραγωγική δραστηριότητα της εταιρείας για το έτος 2025 ήταν εξαιρετική. Οι ρυθμοί ανάπτυξης στο σύνολο των ασφαλιστικών κλάδων υπερβαίνει σε ποσοστό το 18%, οι δε βασικοί κλάδοι της εταιρείας, ο κλάδος Αυτοκινήτων και ο κλάδος Πυρός αναπτύχθηκαν αντίστοιχα. Για το έτος 2026 οι στρατηγικοί στόχοι της εταιρείας είναι η κερδοφόρος ανάπτυξη σε όλους τους κλάδους, με ιδιαίτερη έμφαση στον κλάδο Πυρός και στους Λοιπούς Γενικούς Κλάδους, καθώς και η ανάπτυξη του στελεχιακού δυναμικού της εταιρείας. Βασική προτεραιότητα αποτελεί η τεχνολογική εξέλιξη της πλατφόρμας που εξυπηρετεί τους ασφαλισμένους και το δίκτυο πωλήσεων της εταιρείας, προκειμένου να αναβαθμισθεί το ήδη παρεχόμενο υψηλού επιπέδου service της εταιρείας. Το έτος 2026 είναι έτος-ορόσημο, γιατί στις αρχές του έτους 2027 συμπληρώνονται 50 έτη από την ίδρυση της εταιρείας, παραμένοντας αμιγώς ελληνική ασφαλιστική εταιρεία.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Ο κ. Νικόλαος Χαλκιόπουλος, διευθύνων σύμβουλος της «Δύναμις Ασφαλιστική»
32
Θέμα |
ΑΛΈΞΑΝΔΡΟΣ ΣΑΡΡΗΓΕΩΡΓΊΟΥ
Κοινό μέτωπο για την κάλυψη του κενού προστασίας στη χώρα Οι κρίσιμες προκλήσεις στο επίκεντρο της πρωτοχρονιάτικης εκδήλωσης της ΕΑΕΕ
Σ
τις μεγάλες προκλήσεις που αντιμετωπίζουν όλα τα κράτη διεθνώς –επισημαίνοντας ότι η Ελλάδα δεν αποτελεί εξαίρεση– εστίασε στον χαιρετισμό του ο πρόεδρος της ΕΑΕΕ, κ. Αλέξανδρος Σαρρηγεωργίου, στην εκδήλωση για την κοπή της πρωτοχρονιάτικης πίτας της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος. Όπως τόνισε, η κλιματική κρίση, το δημογραφικό πρόβλημα και οι σοβαρές επιπτώσεις του τόσο στο συνταξιοδοτικό σύστημα όσο και στον τομέα της Yγείας διαμορφώνουν ένα περιβάλλον αυξημένων κινδύνων και πιέσεων για τα δημόσια συστήματα. Στην Ελλάδα το κενό προστασίας είναι ακόμη μεγαλύτερο σε όλους τους βασικούς τομείς – Yγεία, συντάξεις και φυσικές καταστροφές, όπου οι επιπτώσεις της κλιματικής κρίσης δείχνουν να επιδεινώνονται. Αναφέρθηκε επίσης στις θετικές πρωτοβουλίες της κυβέρνησης για την ασφάλιση φυσικών καταστροφών κατοικιών και επιχειρήσεων, αλλά και για την αντιμετώπιση του φαινομένου της κυκλοφορίας των ανασφάλιστων οχημάτων, μέσω του ηλεκτρονικού ελέγχου. «Να δουλέψουμε μαζί με την κυβέρνηση και την αντιπολίτευση για την κάλυψη του κενού προστασίας στη χώρα μας, γιατί χρόνος δεν υπάρχει. Η υπόθεση αυτή θα πρέπει να μας ενώνει και όχι να μας χωρίζει», ανέφερε χαρακτηριστικά ο κ. Σαρρηγεωργίου. Η εκδήλωση για την κοπή της πρωτοχρονιάτικης πίτας της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος πραγματοποιήθηκε με τη συμμετοχή εκπροσώπων της κυβέρνησης και της Δημόσιας Διοίκησης, της αξιωματικής αντιπολίτευσης, της Τράπεζας της Ελλάδος, της Ένωσης Ελληνικών Τραπεζών, της Ένωσης Θεσμικών Επενδυτών, του Επαγγελματικού Επιμελητηρίου Αθηνών και άλλων Επιμελητηρίων της χώρας, τραπεζών, MME καθώς και εκπροσώπων από το σύνολο της ασφαλιστικής αγοράς (ασφαλιστικές εταιρείες, διαμεσολάβηση και άλλοι φορείς). Το «παρών» έδωσε και το «Next Deal», που κατέ-
γραψε με την κάμερα ευχές και δηλώσεις από τους Αλέξανδρο Σαρρηγεωργίου, πρόεδρο της ΕΑΕΕ, Κώστα Καραγκούνη, υφυπουργό Εργασίας και Κοινωνικής Ασφάλισης, Μιλένα Αποστολάκη, βουλευτή ΠΑΣΟΚ-ΚΙΝ. ΑΛ,. Δημοσθένη Αναγνωστόπουλο, γενικό γραμματέα του υπουργείου Ψηφιακής Διακυβέρνησης, Γεώργιο Κώτσαλο, πρόεδρο της Εθνικής Ασφαλιστικής, Φιλίππα Μιχάλη, πρόεδρο Δ.Σ. και διευθύνουσα σύμβουλο της NN Hellas, Πάνο Δημητρίου, διευθύνοντα σύμβουλο της Generali Hellas, Κωνσταντίνο Σεμερτζόγλου,
CEO HDI Global SE Hellas, και Νίκο Ζάχο, διευθύνοντα σύμβουλο της NP Insurance. Απ’ όλους τονίστηκε η αξιόπιστη απόδοση της ασφαλιστικής αγοράς που έδωσε μέσα στο 2025 αποζημιώσεις ύψους 3,5 δισ. € προς ασφαλισμένους, αλλά και η ανάγκη για ένα θεσμικό πλαίσιο που θα υποστηρίζει και θα ενθαρρύνει την ασφαλιστική κάλυψη για όλους. Η βελτίωση της κοινωνικής ασφάλισης, με τον ιδιωτικό τομέα να παίζει συμπληρωματικό ρόλο, αναδείχθηκε ως προτεραιότητα, ενώ αναφέρθηκαν πρωτοβου-
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
| Ρεπορτάζ
λίες της κυβέρνησης για ενίσχυση της ασφάλισης οχημάτων και της οδικής ασφάλειας. Μέλημα των εκπροσώπων της αγοράς αποτελεί η ενίσχυση της ασφαλιστικής διείσδυσης στην ελληνική οικονομία, που σήμερα παραμένει σε χαμηλά επίπεδα σε σχέση με τον ευρωπαϊκό μέσο όρο – στόχος είναι η αναλογία ασφαλίστρων προς ΑΕΠ να αυξηθεί σημαντικά. Η ανάγκη δημιουργίας κινήτρων, όπως σε άλλες χώρες (π.χ. Κύπρος), και για τομείς, όπως η κάλυψη φυσικών καταστροφών, επισημάνθηκε ως απαραίτητη για την προώθηση της ευρύτερης προστασίας. Τέλος, απ’ όλους υπογραμμίστηκε ότι η αντιμετώπιση του κενού προστασίας απαιτεί συνεργασία κυβέρνησης, αντιπολίτευσης και ιδιωτικού τομέα, με κοινό στόχο την αύξηση της ασφάλειας και της ευημερίας των πολιτών.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
33
34
Θέμα |
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
35
| Ρεπορτάζ
NN HELLAS
Στη 2η θέση των Κορυφαίων Εργοδοτών στην Ελλάδα T
ΜΙΝΕΤΤΑ ΑΣΦΑΛΙΣΤΙΚΉ
Γενικός διευθυντής ο Σταύρος Καραγρηγορίου ΤΗΝ ΈΝΤΑΞΗ του κ. Σταύρου Καραγρηγορίου στη διοικητική της ομάδα ανακοίνωσε η ΜΙΝΕΤΤΑ Ασφαλιστική, ο οποίος αναλαμβάνει καθήκοντα γενικού διευθυντή της εταιρείας. Ο κ. Καραγρηγορίου είναι στέλεχος με μακρά και επιτυχημένη επαγγελματική διαδρομή στον ασφαλιστικό κλάδο και στον ευρύτερο τομέα των χρηματοοικονομικών υπηρεσιών. Διαθέτει εκτενή εμπειρία σε θέσεις υψηλής διοικητικής ευθύνης, έχοντας συμβάλει ουσιαστικά στον στρατηγικό σχεδιασμό, στην επιχειρησιακή ανάπτυξη και τη βελτίωση της οργανωτικής αποτελεσματικότητας των εταιρειών στις οποίες έχει υπηρετήσει. Με αφορμή την ανάληψη των νέων καθηκόντων, ο εκτελεστικός αντιπρόεδρος του Διοικητικού Συμβουλίου της ΜΙΝΕΤΤΑ Ασφαλιστικής, κ. Κώστας Μπερτσιάς, δήλωσε: Η ανάληψη των καθηκόντων του γενικού διευθυντή από τον κ. Καραγρηγορίου ενισχύει ουσιαστικά τη διοικητική δομή της εταιρείας. Η εμπειρία, η επιστημονική του κατάρτιση και η διοικητική του επάρκεια αναμένεται να συμβάλουν καθοριστικά στην υλοποίηση των στρατηγικών στόχων της ΜΙΝΕΤΤΑ και στη διαρκή ενίσχυση της αναπτυξιακής της πορείας, πρόσθεσε ο κ. Μπερτσιάς.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
η 2η θέση στη λίστα των Κορυφαίων Εργοδοτών στην Ελλάδα για το 2026 καταλαμβάνει η NN Hellas, διάκριση που λαμβάνει για δεύτερη συνεχή χρονιά και αναδεικνύει τη σταθερή δέσμευση της εταιρείας να προσφέρει ένα σύγχρονο, ασφαλές και υποστηρικτικό εργασιακό περιβάλλον. Φέτος, είναι η 8η φορά που η ΝΝ Hellas πιστοποιείται ως Top Employer. Αντίστοιχα, σε ευρωπαϊκό επίπεδο, ο Όμιλος NN βελτίωσε τη θέση του ανεβαίνοντας στην 5η θέση, γεγονός που υπογραμμίζει τη συνεχή επένδυση στις βέλτιστες πρακτικές ανθρώπινου δυναμικού που εφαρμόζει. Η πιστοποίηση Top Employer απονέμεται από το διεθνές Ινστιτούτο Top Employers, το οποίο αξιολογεί εταιρείες σε τομείς όπως είναι το εργασιακό περιβάλλον, η εκπαίδευση και ανάπτυξη, καθώς και η προώθηση της διαφορετικότητας και της συμπερίληψης. «Η διάκρισή μας στη 2η θέση των Κορυφαίων Εργοδοτών στην Ελλάδα για το 2026 αποτελεί μια σημαντική επιτυχία που μας γεμίζει υπερηφάνεια. Στην NN Hellas θέτουμε υψηλά πρότυπα και καλλιεργούμε ένα εργασιακό περιβάλλον βασισμένο στις αξίες μας Care, Clear, Commit, δημιουργώντας τις συνθήκες ώστε κάθε εργαζόμενος να είναι ο καλύτερος εαυτός του», δήλωσε η Λώρα Αναστασοπούλου, γενική διευθύντρια Ανθρώπινου Δυναμικού της NN Hellas.
DAES
Προγράμματα κατοικίας All Risk-Κατά Παντός Κινδύνου
Η
κλιματική κρίση δεν είναι θεωρητική έννοια, είναι εδώ και επηρεάζει άμεσα την καθημερινότητά μας. Ισχυροί άνεμοι, καταιγίδες, χαλάζι και έντονες βροχοπτώσεις προκαλούν ολοένα και περισσότερες ζημιές, ιδιαίτερα στους εξωτερικούς χώρους των κατοικιών, όπως τέντες που καταστρέφονται, έπιπλα κήπου που παρασύρονται, φωτοβολταϊκά που υφίστανται φθορές, φυτά και δέντρα που χάνονται μέσα σε λίγα λεπτά. Κι όμως, αυτοί οι χώροι, που αποτελούν αναπόσπαστο μέρος του σπιτιού και ποιότητας της ζωής μας, συχνά μένουν εκτός ασφαλιστικής προστασίας. Εκεί ακριβώς έρχεται να κάνει τη διαφορά η DAES με τα προγράμματα κατοικίας All Risk-Κατά Παντός Κινδύνου.
Ολοκληρωμένη ασφάλιση κατοικίας, μέσα και έξω Τα εξειδικευμένα προγράμματα κατοικίας της εταιρείας μας έχουν σχεδιαστεί για να καλύπτουν τις πραγματικές ανάγκες του σύγχρονου σπιτιού, προσφέροντας προστα-
Με τις καλύψεις αυτές, ένα απρόβλεπτο καιρικό γεγονός δεν μετατρέπεται σε απρόβλεπτο έξοδο.
Το σπίτι σας είναι όπου είστε κι εσείς!
Η ασφάλιση κατοικίας δεν σταματά… στο κατώφλι της σία όχι μόνο στο κτίριο αλλά και σε ό,τι το περιβάλλει. Ενδεικτικά, παρέχεται ασφάλιση: • Για μόνιμες εξωτερικές κατασκευές, όπως τέντες, κεραίες, δορυφορικά πιάτα και αντίστοιχες εγκαταστάσεις.
• Για σημαντικές υποδομές εξωτερικών χώρων, όπως πισίνες, γήπεδα τένις, βεράντες, αίθρια, καγκελόπορτες, περιφράξεις, δεξαμενές καυσίμων, συστήματα υδρομασάζ, καθώς και φωτοβολταϊκά και ανεμογεννήτριες αποκλειστικά για οικιακή χρήση. • Για εξοπλισμό και αισθητικά στοιχεία, όπως έπιπλα κήπου, σταθερά αγάλματα και διακοσμητικές κατασκευές. • Για τη βλάστηση του περιβάλλοντος χώρου, καλύπτοντας φυτά, δέντρα και θάμνους, που συχνά πλήττονται πρώτα από φυσικές καταστροφές.
Η DAES πηγαίνει ένα βήμα παραπέρα, προσφέροντας παγκόσμια κάλυψη στο ασφαλισμένο περιεχόμενο της κατοικίας σας, όπως παραδείγματος χάρη τσάντες, laptop και προσωπικά αντικείμενα. Γιατί το σπίτι μας δεν είναι μόνο ένας χώρος· είναι και ό,τι παίρνουμε μαζί μας.
Ασφάλιση κατοικίας… αλλιώς Και επειδή η πραγματική προστασία δεν αφορά μόνο τις υλικές ζημιές, φροντίζουμε και για τη διασφάλιση του εισοδήματός σας, παρέχοντας κάλυψη απώλειας ενοικίων σε περίπτωση που το ακίνητο καταστεί μη κατοικήσιμο. Σε μια εποχή αυξημένων κινδύνων, η σωστή ασφάλιση κατοικίας είναι επένδυση στην ηρεμία σας και με την DAES το σπίτι σας είναι πραγματικά προστατευμένο, μέσα και έξω, σημειώνει η εταιρεία.
36
Εταιρείες |
DGTAL & PROFIA
AI Agents αυτοματοποιούν τις αποζημιώσεις οχημάτων
AI Agents και διακανονιστές συνεργάζονται με στόχο τη γρήγορη, ακριβή και διαφανή εμπειρία αποζημίωσης στον κλάδο ασφάλισης οχημάτων
Σ
ε συνεργασία για τον εμπλουτισμό της back office πλατφόρμας διαχείρισης αποζημιώσεων οχημάτων της Profia με Πράκτορες Τεχνητής Νοημοσύνης (AI Agents) προχώρησαν η DGTAL, η πρωτοπόρος AgenticAI InsurTech που προσφέρει λύσεις Τεχνητής Νοημοσύνης (T.N.) για (αντ)ασφαλιστικές εργασίες παγκοσμίως, και η Profia, κορυφαία εταιρεία παροχής σύγχρονων και καινοτόμων λύσεων για ασφαλιστικές εταιρείες, μεσίτες και πράκτορες Οι AI Agents λειτουργούν ως έξυπνοι ψηφιακοί βοηθοί, παρέχοντας πρακτική, καθημερινή βοήθεια στους διακανονιστές αποζημιώσεων: μπορούν να αυτοματοποιήσουν κρίσιμα στάδια της διαδικασίας (εντός & εκτός φιλικού διακανονισμού), πραγματοποιώντας σε πραγματικό χρόνο ελέγχους κάλυψης και απαλλαγών (coverage & exclusions check), εγκυρότητας & ορθότητας των δηλώσεων (completeness check), διασταυρώσεις στοιχείων συμβολαίων, οχημάτων και ασφαλισμένων, καθώς και αυτόματη αξιολόγηση της συμβατότητας του σεναρίου ζημιάς με τους όρους της κάλυψης. Ελέγχουν τιμολόγια, εντοπίζουν υπερχρεώσεις (leakage check) και βοηθούν τον διακανονιστή να αξιολογήσει τη ζημιά μειώνοντας λάθη, χρόνο διεκπεραίωσης και λειτουργικό κόστος. Οι AI Agents της DGTAL διαθέτουν ανώτερη ικανότητα συλλογισμού (reasoning/intelligence layer), καθώς έχουν 3 χρόνια pre-training σε proprietary models & derived data ελληνικών και διεθνών πελατών. Αυτή η εμπειρία εξασφαλίζει στους πελάτες υψηλή απόδοση άνω του 90%. Ενδεικτικά, ο χρόνος για επισκόπηση σύνθετων φακέλων ζημιών μειώνεται κατά +60%, η αυτοματοποίηση ελέγχων για απλές υποθέσεις φτάνει πάνω από +85%, η ακρίβεια εξαγωγής δεδομένων από έγγραφα είναι πάνω από +90%, η διαφάνεια και η ιχνηλασιμότητα της διαδικασίας αγγίζουν +90% με πλήρες ιστορικό ενεργειών. «Η συνεργασία της DGTAL με την Profia προσθέτει ένα στοχευμένο Agentic AI layer στο ήδη προηγμένο underwriting & claims platform που παρέχει η Profia σε ασφαλιστικές, brokers και πράκτορες», δήλωσε η Βάντα Γιανναρά, Co-founder της DGTAL. «Σύμφωνα με τα δεδομένα της ΕΑΕΕ για το 2024, ο δείκτης ζημιών (loss ratio) του κλάδου ασφάλισης αυτοκινήτων στην Ελλάδα ανήλθε στο 61,51%, γεγονός που αντικατοπτρίζει την αύξηση του κόστους αποζημιώσεων. Η αξιοποίηση AI Agents στη διαχείριση ζημιών και αποζημιώσεων μπορεί ρεαλιστικά να μειώσει τον combined ratio του κλάδου Αυτοκινήτου στην Ελλάδα κατά περίπου 3-7%, μέσω μείωσης του κόστους διαχείρισης, ταχύτερων διαδικασιών και περιορισμού της ασφαλιστικής απάτης», πρόσθεσε η κ. Γιανναρά. «Η συνεργασία μας με την DGTAL αποτελεί φυσική συνέχεια της στρατηγικής μας για αξιοποίηση Tεχνητής Νοημοσύνης στις ασφαλιστικές λειτουργίες», συμπλήρωσε ο Ματθαίος Κέκκης, Co-founder της Profia. «Στην Profia κάνουμε την πλατφόρμα μας ακόμη καλύτερη, προσθέτοντας AI Agents που αναλαμβάνουν την έξυπνη επεξεργασία και επικύρωση εγγράφων, ώστε οι πελάτες μας να κερδίζουν ταχύτητα, ακρίβεια και διαφάνεια σε κάθε στάδιο του underwriting και του claims. Είμαστε οι πρώτοι στην Ελλάδα που ενσωματώνουμε ένα τέτοιο AI layer σε μία πλατφόρμα ήδη ευρέως χρησιμοποιούμενη από ασφαλιστικές, brokers και πράκτορες, επιβεβαιώνοντας τη σταθερή δέσμευσή μας για συνεχή βελτίωση και ουσιαστική καινοτομία», υπογράμμισε ο κ. Ματθαίος Κέκκης.
Η Βάντα Γιανναρά, Co-founder της DGTAL
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
37
| Εταιρείες
Οι ιδρυτές της DGTAL
Ποια είναι η DGTAL που έφερε την ΑΙ στις ασφαλιστικές απαιτήσεις και αποζημιώσεις και ο ρόλος της Βάντας Γιανναρά
Τ
Ο Arndt Gossmann
Ο Florian Herzog
α εμπόδια που έφερε ο κορονοϊός στη ζωή μας ήταν το έναυσμα για τη δημιουργία μιας πρωτοποριακής εταιρείας Tεχνητής Nοημοσύνης (AI), εξειδικευμένης στον ασφαλιστικό κλάδο, με έμφαση στο insurtech. Πρόκειται για την DGTAL GmbH, η οποία δημιουργήθηκε κατά τη διάρκεια της πανδημίας COVID-19, όταν η ασφαλιστική επιχείρηση του Arndt Gossmann με τη Munich Re αντιμετώπισαν προκλήσεις λόγω της παγκόσμιας κρίσης. Ταυτόχρονα, ο προγραμματιστής deep tech Florian Herzog είχε διαθέσιμο χρόνο να αναλάβει και κάτι ακόμη. Για να δώσουν έναν σκοπό στις ομάδες τους, ο Arndt και ο Florian άρχισαν να διερευνούν πώς η Τεχνητή Νοημοσύνη θα μπορούσε να φέρει επανάσταση στον τομέα των ασφαλειών, εστιάζοντας στη διαχείριση των απαιτήσεων και την αξιολόγηση του χαρτοφυλακίου. Μέχρι το 2021, είχαν κατασκευάσει ένα πρωτότυπο και το 2022 ίδρυσαν από κοινού την DGTAL μαζί με τη Βάντα Γιανναρά και τον Richard Hundt, για να αναπτύξουν μια επεκτάσιμη λύση Τεχνητής Νοημοσύνης, η οποία κυκλοφόρησε με επιτυχία τον επόμενο χρόνο. Η έδρα της DGTAL βρίσκεται στο Αμβούργο της Γερμανίας, ενώ διαθέτει λειτουργικό κέντρο στην Αθήνα μέσω της θυγατρικής DGTAL Pathos S.A. Η παρουσία στην Ελλάδα δείχνει τη στρατηγική της εταιρείας να αξιοποιεί τεχνογνωσία και ταλέντο σε διεθνές επίπεδο.
Τεχνολογία και προϊόντα
Ο Richard Hundt
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Το κύριο προϊόν της DGTAL είναι το DRILLER, μια γενετική (generative) λύση Τεχνητής Νοημοσύνης που λειτουργεί ως «co-pilot» στην αξιολόγηση και ανάλυση ασφαλιστικών απαιτήσεων («claims»). Το DRILLER μπορεί να διαχειριστεί τεράστιους όγκους μη δομημένων δεδομένων (όπως έγγραφα αποζημιώσεων), να συνοψίζει περιεχόμενο, να αναζητά κρίσιμες πληροφορίες, να εντοπίζει σημαντικούς «οδηγούς» ζημιών και να παρέχει actionable insights σε ασφαλιστές, διαχειριστές ζημιών και actuaries. Μία από τις πιο καινοτόμες αναβαθμίσεις της πλατφόρμας είναι η έκδοση DRILLER 3.0, όπου εισάγονται AI Agents-πράκτορες Τεχνητής Νοημοσύνης, που λειτουργούν όχι απλά ως απαντητές εντολών, αλλά ως «συνεργάτες» μέσα σε ροές εργασίας. Αυτοί οι AI Agents έχουν «προσωπικότητα» και συγκεκριμένους ρόλους: Συνεργάζονται μεταξύ τους, θέτουν στόχους, σχεδιάζουν ενέργειες και εκτελούν εργασίες, μαζί τόσο με άλλους πράκτορες όσο και με ανθρώπινα στελέχη. Σύμφωνα με την DGTAL, η χρήση AI Agents στην DRILLER 3.0 αναμένεται να αυξήσει την ακρίβεια κατά πάνω από 40%, σε σύγκριση με πιο «παραδοσιακές» λύσεις AI. Αυτό το τεχνολογικό άλμα επιτρέπει την αυτοματοποίηση αλλά και την ενίσχυση των ροών εργασίας, χωρίς να υποκαθιστά εντελώς τον ανθρώπινο παρά-
Το κύριο προϊόν της DGTAL είναι το DRILLER, μια γενετική (generative) λύση Τεχνητής Νοημοσύνης που λειτουργεί ως «co-pilot» στην αξιολόγηση και ανάλυση ασφαλιστικών απαιτήσεων («claims») γοντα – οι πράκτορες AI ενσωματώνονται στις υπάρχουσες διαδικασίες των ασφαλιστικών εταιρειών, επικοινωνώντας και συνεργαζόμενοι όπως ένας ανθρώπινος συνάδελφος. Επιπλέον της DRILLER, η DGTAL έχει αναπτύξει και το εργαλείο GRABBER, μια λύση «intelligent document processing». Το GRABBER είναι σχεδιασμένο για την αυτοματοποίηση της επεξεργασίας εγγράφων (όπως τιμολόγια, τραπεζικές καταστάσεις, προσφορές κ.ά.). Χρησιμοποιεί τεχνικές OCR (οπτική αναγνώριση χαρακτήρων), επεξεργασία φυσικής γλώσσας (NLP), computer vision και μηχανική μάθηση για να εξάγει δεδομένα με ακρίβεια, να τα επικυρώνει και να μειώνει τον χειρωνακτικό φόρτο. Με το GRABBER, οι επιχειρήσεις (ασφαλιστικές, αλλά όχι μόνο) μπορούν να αυτοματοποιήσουν επαναλαμβανόμενες και ευαίσθητες εργασίες, όπως η επαλήθευση τιμολογίων, ο έλεγχος κόστους, η σύγκριση τιμών και η αποτροπή απάτης.
Καινοτομία μέσω Agentic AI Η DGTAL θεωρείται πρωτοπόρος στον χώρο της Αgentic AI, δηλαδή της Γενετικής Τεχνητής Νοημοσύνης, που βασίζεται σε «πράκτορες» με δυνατότητα συνεργασίας και αυτόνομης δράσης. Αυτή η προσέγγιση αλλάζει ριζικά τον τρόπο λειτουργίας της AI στο insurance: από απάντηση σε εντολές («δώσε μου μια απάντηση σε ένα prompt») σε «ομάδες πρακτόρων» που αναλαμβάνουν ολόκληρα workflows και συμβάλλουν ενεργά σε ροές εργασιών μαζί με ανθρώπους. Οι δημιουργοί της DGTAL τονίζουν ότι οι AI Agents τους μαθαίνουν «εν ώρα εργασίας» (on the job), δεν χρειάζονται εκτεταμένη προ-εκπαίδευση και είναι ικανοί να αναλάβουν σύνθετα καθήκοντα με αξιοπιστία. Αυτή η ικανότητα τους καθιστά «τέλειους βοηθούς» σε ασφαλιστικές διαδικασίες, ειδικά σε περιόδους υψηλού φόρτου ή μετά από μεγάλες φυσικές καταστροφές, όπου η ανάγκη για ταχεία και ακριβή διαχείριση ζημιών γίνεται επιτακτική.
Πελάτες και συνεργασίες Η DGTAL διαθέτει ήδη σημαντικούς πελάτες στον ασφαλιστικό χώρο: Ανάμεσα στους πελάτες της περιλαμβάνονται εταιρείες όπως Allianz, DARAG, ENSTAR, NN και SCOR. Μία αξιοση-
μείωτη συνεργασία είναι αυτή με την DARAG, εταιρεία run-off, η οποία εφαρμόζει τη λύση DRILLER για την ανάλυση παλαιών χαρτοφυλακίων αποζημιώσεων. Μέσω του DRILLER, η DARAG καταφέρνει να κάνει due diligence και αξιολόγηση χαρτοφυλακίων πολύ πιο γρήγορα, με μεγαλύτερη ακρίβεια και με σημαντική εξοικονόμηση χρόνου και κόστους. Επιπλέον, η DGTAL έχει ανακοινώσει στρατηγική συνεργασία με την PwC Ελβετίας, με στόχο την αξιοποίηση των AI Agents για τη βελτίωση της διαφάνειας των δεδομένων, τη μείωση αναποτελεσματικότητας και την εξοικονόμηση κόστους.
Ασφάλεια, υποδομή και προσέγγιση Η DGTAL δίνει πολύ μεγάλη σημασία στην ασφάλεια των δεδομένων. Λειτουργεί σε «υψηλά ασφαλές περιβάλλον» και μπορεί να αναπτύξει τις λύσεις της είτε σε υποδομές πελάτη (onpremises) είτε στο cloud. Επιπλέον, χρησιμοποιεί ευρωπαϊκά (EU–based) μεγάλα γλωσσικά μοντέλα (LLMs), τα οποία έχουν προσαρμοστεί (fine-tuned) για τις ανάγκες της ασφαλιστικής βιομηχανίας. Η φιλοσοφία της DGTAL βασίζεται στο να ενισχύει την ανθρώπινη γνώση και εμπειρία, όχι στο να την αντικαθιστά. Στόχος είναι η AI να επιτρέψει στους ειδικούς ασφαλιστές να επικεντρωθούν σε πιο στρατηγικά και πολύτιμα καθήκοντα, αφήνοντας στους πράκτορες AI τις επαναλαμβανόμενες, χρονοβόρες εργασίες.
Αναγνώριση και προοπτικές Η καινοτομία της DGTAL έχει ήδη αναγνωριστεί σε διεθνές επίπεδο: Η εταιρεία ήταν υποψήφια στα Insurance Insider Awards 2025 για την κατηγορία «AI Implementation of the Year», γεγονός που υπογραμμίζει τη σημασία του έργου της στον ασφαλιστικό χώρο. Με την υιοθέτηση των AI Agents και την αναβάθμιση του DRILLER, η DGTAL θέλει να παραμείνει στην αιχμή της ασφαλιστικής τεχνολογίας. Η δυνατότητα να ενσωματώνει συνεργατικά «agentic» συστήματα με ανθρώπινους ρυθμούς εργασίας προσφέρει σημαντικό ανταγωνιστικό πλεονέκτημα. Επιπλέον, η επέκταση της πλατφόρμας μέσω του GRABBER ενισχύει την παρουσία της DGTAL όχι μόνο στον ασφαλιστικό τομέα, αλλά και σε άλλους κλάδους όπου απαιτείται επεξεργασία μεγάλου όγκου εγγράφων.
Ατομικές Ασφαλίσεις
38
Περιοδικές Καταβολές
430.017.899
49,3%
525.417.821
57,4%
Εφάπαξ Καταβολές
441.352.080
50,7%
389.985.477
42,6%
Σύνολο
871.369.979
Μελέτη | 100,0%
915.403.298
100,0%
ΕΑΕΕ
Παραγωγή ασφαλίστρων Ομαδικών Ασφαλίσεων Εργαζομένων (Ζωής – Υγείας – Ατυχημάτων) εννεάμηνο 2024 - εννεάμηνο 2025 (€)
Άνοδος 3,9% στην παραγωγή ασφαλίσεων Zωής και Yγείας το εννεάμηνο Κ %
Εννεάμηνο 2025
%
1. Ασφάλιση Ζωής (Group Life)
37.640.107
14,2%
41.903.348
13,9%
2. Ασφάλιση Υγείας (Group Medical)
196.618.920
73,9%
224.922.820
74,5%
Ομαδικές Ασφαλίσεις
Εννεάμηνο 2024
3. Συμπληρωματικές 31.735.046 11,9% 34.976.832 11,6% Ασφαλίσεις (Group Παραγωγή ασφαλίστρων Accident & Health) Ατομικών Ασφαλίσεων Ζωής εννεάμηνο 2024 - εννεάμηνο 2025 (€) Κλάδος Ι Σύνολο Κλάδος Ι : Ασφαλίσεις Ζωής
Εννεάμηνο 2024
Εννεάμηνο 2025
265.994.073 Περιοδικές Καταβολές
100,0% Εφάπαξ Καταβολές
301.803.000
100,0%
Σύνολο
%
Περιοδικές Καταβολές
Εφάπαξ Καταβολές
Σύνολο
%
39.560.100
0
39.560.100
6,5%
41.498.463
0
41.498.463
7,7%
Εννεάμηνο 2025 203.738.255
% 33,5%
97.798.495
26.749.710
124.548.205
22,9%
Ι2.Περιοδικές Προσόδων 74.903.028 93.261 74.996.289 185.815.697 84,5% 199.608.444 Καταβολές Ι1. και Ι2. προηγούμενων ---12.334.068 12.334.068 Εφάπαξ Καταβολές 33.957.776 15,5% 38.129.030 περιόδων Ι3. (α) Συμπληρωματικές Σύνολο των Ι1,Ι2 – 219.773.473 100,0% 237.737.474 Ασφαλίσεις 249.951.617 249.951.617 Νοσοκομειακά προγράμματα ---Ι3. (β) Συμπληρωματικές Παραγωγή ασφαλίστρων εννεάμηνο 2024 - εννεάμηνο 2025 (€) Ασφαλίσεις των Ι1,Ι2 26.635.743 26.635.743 Λοιπές Καλύψεις
12,4% 84,0%
67.296.461
19.274
67.315.735
12,4%
2,0% 16,0%
----
12.967.856
12.967.856
2,4%
100,0% 41,2%
269.138.135
269.138.135
49,5%
27.847.433
5,1%
543.315.827
100,0%
Παραγωγή ασφαλίστρων Ομαδικών Συνταξιοδοτικών Προγραμμάτων εννεάμηνο 2024 εννεάμηνο Ι1.(α) 2025 Ισόβια,(€) Πρόσκαιρη Θανάτου
% 99.166.010
ΑτομικέςΟμαδικές Ασφαλίσεις Ασφαλίσεις
Ι1.(β) Επιβίωσης, Μικτές Εννεάμηνο 2024 104.572.245 κλπ.
Εννεάμηνο 2024
Ατομικές Ασφαλίσεις
Σύνολο
495.622.733
Ζωής1
4,4%
Εννεάμηνο 2025
111.593.339
607.216.072
----
607.216.072
27.847.433
Μεταβολή (%)
100,0%
503.578.987
543.315.827
28,9%
-10,5%
20,1% 2024424.231.776 Εννεάμηνο
22,5%
+14,3%
32,8%
Ανάλυση Νέων Εργασιών Ατομικών Ασφαλίσεων Ζωής εννεάμηνο 2024 - εννεάμηνο 2025 (€)
Ατομικές Ασφαλίσεις Ομ αδικές Ασφαλίσεις
Υγείας – Ατυχημάτων Ασθενειών2 ΚλάδοςΖωής Ι : Ασφαλίσεις Ζωήςμε συνδεδεμένες επενδύσεις
371.122.016
Εννεάμηνο 2025
915.403.298 Σύνολο
48,6% %
Περιοδικές +5,1% Καταβολές
Εφάπαξ Καταβολές
Σύνολο
%
Σύνολο 1.849.708.067 100,0% Ι1.(α) Ισόβια, Πρόσκαιρη 4.756.060 0 Θανάτου Αντασφαλιστικές Αναλήψεις 341.915 Ι1.(β) Επιβίωσης, Μικτές 549.143 99.166.011 κλπ. Δανειοληπτών (Credit Life) 36.054.343 6,9% Ι2. Προσόδων 22.105 93.261 Εργαζομένων (Ζωής – Υγείας – 265.994.073 51,0% Ι3.Ατυχημάτων) (α) Συμπληρωματικές Ασφαλίσεις των Ι1,Ι2 – 12.547.299 Νοσοκομειακά Συνταξιοδοτικά προγράμματα 219.773.472 42,1% προγράμματα --Ι3.Σύνολο (β) Συμπληρωματικές 521.821.888 100,0% Ασφαλίσεις των Ι1,Ι2 2.444.282 Λοιπές Καλύψεις Αντασφαλιστικές Αναλήψεις 5.361.186 Σύνολο 20.318.889 99.259.272
1.882.950.901 4.756.060
100,0% 4,0%
+1,8% 4.718.354
0
4.718.354
9,7%
0 99.715.154
83,4%
--1.687.860
26.749.710
28.437.570
58,8%
38.731.857 115.366
6,7% 0,1%
+7,4% 23.142
19.273
42.415
0,1%
301.803.000
52,2%
+13,5%
12.547.299 237.737.474
10,5% 41,1%
12.918.272 +8,2%
12.918.272
26,7%
578.272.331 2.444.282
100,0% 2,0%
+10,8% 2.253.061
2.253.061
4,7%
7.972.091 119.578.161
100,0%
+48,7% 21.600.689
48.369.672
100,0%
2.377.233.056
2.469.195.323
Παραγωγή ασφαλίστρων Ατομικών Ασφαλίσεων Υγείας - Ατυχημάτων - Ασθενειών (αυτόνομα) εννεάμηνο 2024 - εννεάμηνο 2025 (€) Παραγωγή ασφαλίστρων Ασφαλίσεων Ζωής Δανειοληπτών εννεάμηνο 2024 - εννεάμηνο 2025 (€) ΛΟΙΠΕΣ ΚΑΛΥΨΕΙΣ Ατομικές Ασφαλίσεις Ομαδικές Ασφαλίσεις
39.736.840
Περιοδικές 871.369.979 Εφάπαξ 47,1% Καταβολές Καταβολές
Γενικό Σύνολο
Εννεάμηνο 2024 Εννεάμηνο % 2024Εννεάμηνο%2025
1. Ασφάλιση Ζωής (Credit Life) Νοσοκομειακά 339.173.092 Προγράμματα 2. Συμπληρωματικές Ασφαλίσεις Credit Life (Accident & Health) Λοιπές Καλύψεις 31.948.924 Σύνολο
26.768.983
+3,9%
Εννεάμηνο 2025 %
%
29.193.888 91,4%
81,0% 387.861.625
31.857.931 91,4%
82,3%
6.860.455
19,0%
6.873.926
17,7%
8,6% 36.054.343
36.370.151
100,0%
---
8,6%
38.731.857
100,0%
Σύνολο 371.122.016 100,0%2024 - εννεάμηνο 424.231.7762025 (€)100,0% Παραγωγή Ασφαλίστρων - Νέες Εργασίες εννεάμηνο του 2025 περιλαμβάνονται: άμεσες corporate sales, ασφαλιστικοί υπάλ(Διαδίκτυο) 0,001%. Εννεάμηνο 2024 Εννεάμηνο 2025 Μεταβολή (%) Παραγωγή ασφαλίστρων Ατομικών με επενδύσεις πωλήσειςΖωής (call συνδεδεμένων center, direct mail) Στις άμεσες πωλήσεις των ομαδι- Ασφαλίσεων ληλοι) 25,0%. εννεάμηνο 2024 - εννεάμηνο 2025 (€) κών ασφαλίσεων για το εννεάμηνο 6,1% και άμεσες πωλήσεις (έδρα, Η αύξηση7,8% των αποζημιώσεων κατά Ζωής3 119.578.161 17,2% 48.369.672 -59,5% αλίσεις Ατομικές Ασφαλίσεις
ατά 3,9% αυξήθηκε η παραγωγή ασφαλίσεων Ζωής και Υγείας στο εννεάμηνο του 2025 και ανήλθε σε 2.469.195.323 ευρώ έναντι 2.377.233.056 ευρώ το αντίστοιχο χρονικό διάστημα του 2024, σύμφωνα με την έρευνα της Επιτροπής Ζωής και Συντάξεων της ΕΑΕΕ. Η αύξηση της συνολικής παραγωγής ασφαλίστρων και αντασφαλιστικών αναλήψεων Zωής & Yγείας των ασφαλιστικών επιχειρήσεων αναλύεται σε αύξηση 1,8% των ατομικών ασφαλίσεων, αύξηση 10,8% των ομαδικών και αύξηση 39,8% για το σύνολο των αντασφαλιστικών αναλήψεων. Από το σύνολο της παραγωγής ασφαλίστρων του εννεαμήνου 2025 ποσό 689,5 εκατ. € αντιστοιχεί στις νέες εργασίες του κλάδου (εκ των οποίων 616,2 εκατ. € από τις ατομικές ασφαλίσεις και 73,3 εκατ. € από τις ομαδικές ασφαλίσεις). Τα αντίστοιχα ποσά νέων εργασιών εννεαμήνου 2024 ήταν 754,6 εκατ. € στο σύνολο (εκ των οποίων 693,7 εκατ. € από τις ατομικές και 60,9 εκατ. € από τις ομαδικές ασφαλίσεις). Σε σχέση με το εννεάμηνο του 2024, η μείωση των νέων εργασιών των ασφαλιστικών επιχειρήσεων της παρούσας έρευνας έφθασε το 8,6%, αναλυόμενη σε μείωση 11,2% των ατομικών ασφαλίσεων και αύξηση 20,3% των ομαδικών. Από το σύνολο των νέων εργασιών, οι εφάπαξ καταβολές εννεαμήνου 2025 ανήλθαν στα 442,8 εκατ. € στο σύνολο (εκ των οποίων 411,5 εκατ. € στις ατομικές ασφαλίσεις και 31,3 εκατ. € στις ομαδικές). Σε σχέση με το εννεάμηνο 2024, η μείωση του πλήθους των συμβολαίων, των ασφαλιστικών επιχειρήσεων της παρούσας έρευνας, έφθασε το 0,5% στο σύνολο, μεριζόμενη σε μείωση κατά 0,5% των ατομικών συμβολαίων και αύξηση 8,6% των ομαδικών. Στις άμεσες πωλήσεις των ατομικών ασφαλίσεων για το εννεάμηνο του 2025 περιλαμβάνονται: άμεσες πωλήσεις (call center, direct mail) 1,5%, άμεσες πωλήσεις (έδρα, corporate sales, ασφαλιστικοί υπάλληλοι) 0,4% και άμεσες πωλήσεις
ΛΟΙΠΕΣ ΚΑΛΥΨΕΙΣ
Εννεάμηνο 2024 % Υγείας – Ατυχημάτων 29.020.287 Ασθενειών4 Ζωής συνδεδεμένες με 545.104.815 Περιοδικές επενδύσεις 430.017.899 49,3% Καταβολές Σύνολο 693.703.263
Εννεάμηνο 2025 % 4,2% 29.473.601
4,8%
+1,6%
78,6% 538.355.456 525.417.821 57,4%
87,4%
-1,2%
100,0%
100,0%
-11,2%
616.198.729
το εννεάμηνο του 2025, των ασφαλιστικών επιχειρήσεων της παρούσας έρευνας, σε σχέση με το εννεάμηνο του 2024 έφθασε το 2,9% στο σύνολο, οφειλόμενη σε αύξηση 1,1% των αποζημιώσεων των ατομικών συμβολαίων και αύξηση κατά 8,8% των αποζημιώσεων των ομαδικών συμβολαίων. Στην έρευνα του εννεαμήνου 2025 περιλαμβάνονται τα στοιχεία 20 ασφαλιστικών επιχειρήσεων με καθεστώς εγκατάστασης, οι οποίες συγκέντρωσαν το 99,5% της παραγωγής ασφαλίστρων (συμπεριλαμβανομένων των δικαιωμάτων συμβολαίων) στις
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ΑτομικέςΟμαδικές Ασφαλίσεις Ασφαλίσεις
Εννεάμηνο 2024 Περιοδικές Ζωής1 Καταβολές Υγείας – Ατυχημάτων 2 Εφάπαξ Καταβολές Ασθενειών Ζωής συνδεδεμένες με επενδύσεις Σύνολο
185.815.697 607.216.072 84,5%32,8%
Εννεάμηνο 2025 199.608.444 543.315.827
84,0% 28,9%
-10,5%
20,1%
424.231.776 38.129.030
22,5% 16,0%
+14,3%
871.369.979 47,1% 219.773.473 100,0%
915.403.298 237.737.474
48,6% 100,0%
+5,1%
1.882.950.901
100,0%
+1,8%
371.122.016
|33.957.776 Μελέτη15,5%
Σύνολο
1.849.708.067
100,0%
Αντασφαλιστικές Αναλήψεις Παραγωγή ασφαλίστρων εννεάμηνο 2024341.915 - εννεάμηνο 2025 (€) ΑτομικέΟςμΑασδφικαέλςίσΑεσιφ ς αλίσεις
Μεταβολή (%)
0
---
Δανειοληπτών (Credit Life)
36.054.343 6,9% Εννεάμηνο 2024
38.731.857 6,7% Εννεάμηνο 2025
Εργαζομένων (Ζωής – Υγείας – Ατυχημάτων) Ζωής1
265.994.073 607.216.072
51,0% 32,8%
301.803.000 543.315.827
52,2% 28,9%
+13,5% -10,5%
219.773.472 371.122.016
42,1% 20,1%
237.737.474 424.231.776
41,1% 22,5%
+8,2% +14,3%
521.821.888 871.369.979
100,0% 47,1%
578.272.331 915.403.298
100,0% 48,6%
+10,8% +5,1%
5.361.186 1.849.708.067
100,0%
7.972.091 1.882.950.901
100,0%
+48,7% +1,8%
Συνταξιοδοτικά προγράμματα Υγείας – Ατυχημάτων Ασθενειών2 Ζωής συνδεδεμένες με Σύνολο επενδύσεις Αντασφαλιστικές Αναλήψεις Σύνολο Σύνολο ΑντασφαλιστικέςΓενικό Αναλήψεις
2.377.233.056 341.915
+7,4% (%) Μεταβολή
02.469.195.323
Ομαδικές Ασφαλίσεις Ομαδικές Ασφαλίσεις
+7,4%
% Εννεάμηνο 301.803.000 52,2%2025
% +13,5%
Συνταξιοδοτικά προγράμματα 1. Ασφάλιση Ζωής (Credit Life) 219.773.472 29.193.88842,1%
237.737.474 81,0%
41,1% 31.857.931
+8,2% 82,3%
Σύνολο 2. Συμπληρωματικές Ασφαλίσεις Credit Life Αντασφαλιστικές Αναλήψεις (Accident & Health)
578.272.331
100,0%
+10,8%
19,0% 7.972.091
6.873.926
17,7% +48,7%
38.731.857 2.469.195.323
100,0% +3,9%
Σύνολο
Εννεάμηνο 2024 265.994.073 51,0%
521.821.888
100,0%
6.860.455 5.361.186 36.054.343 2.377.233.056
Γενικό Σύνολο
100,0%
Ασφαλίσεις Ζωής
Q1 - Q3 2025 (01.01.2025 - 30.09.2025) Παραγωγή ασφαλίστρων Ατομικές Ασφαλίσεις Q1 - Q3 2024
Ατομικές Ασφαλίσεις Ασφαλίσεις Ομαδικές
Ζωής3 1. Ασφάλιση Ζωής (Credit Life) Υγείας – Ατυχημάτων 4 Ασθενειών 2. Συμπληρωματικές Ζωής συνδεδεμένες με Ασφαλίσεις Credit Life επενδύσεις (Accident & Health)
119.578.161 17,2% 29.193.888
424.231.776 € +14,3%
871.369.979 € 915.403.298 € +5,1%
Σύνολο Σύνολο
29.020.287
4,2%
4,8%
+1,6%
19,0% 6.873.926 538.355.456 87,4%
17,7% -1,2%
693.703.263 616.198.72938.731.857 100,0% 36.054.343 100,0% 100,0%
-11,2% 100,0%
6.860.455 545.104.815 78,6%
29.473.601
Ατομικές Ασφαλίσεις Ομαδικές Ασφαλίσεις
Δανειοληπτών (Credit Life)Εργασίες εννεάμηνο 8.749.874 2024 14,4% 8.337.472 Παραγωγή Ασφαλίστρων - Νέες - εννεάμηνο 2025 (€)
Ατομικές ΑσφαΟλμ ίσαεδιςικές Ασφαλίσεις
11,4%
Q1 - Q3 2024
Q1 - Q3 2024
Q1 - Q3 2025
1.317.531
47,4% 7,8%
+14,3% -59,5%
Υγείας – Ατυχημάτων Σύνολο Ασθενειών4 Ζωής συνδεδεμένες με Σύνολο Γενικό επενδύσεις
60.906.780 29.020.287
100,0% 4,2%
73.267.299 29.473.601
100,0% 4,8%
+20,3% +1,6%
689.466.028 87,4% 538.355.456
-8,6% -1,2%
616.198.729
-11,2%
Ζωής συνδεδεμένες με επενδύσεις
11,4%
-4,7%
Συντάξεις
Εννεάμηνο 2025
8.337.472
Εργαζομένων (Ζωής – Περιοδικές Υγείας – Καταβολές Ατυχημάτων)
Εφάπαξ 21.771.775 Καταβολές
Σύνολο Νέων 35,7% Εργασιών
Περιοδικές 30.202.905 Καταβολές
Εφάπαξ 41,2% Καταβολές
Σύνολο Νέων +38,7% Εργασιών
Συνταξιοδοτικά προγράμματα Ζωής 20.318.889
30.385.131 99.259.272
49,9% 119.578.161
34.726.922 21.600.689
47,4% 26.768.983
+14,3% 48.369.672
60.906.780 -----
100,0% 29.020.287
73.267.299
100,0%
+20,3% 29.473.601
Ζωής συνδεδεμένες Γενικό Σύνολο 112.329.325 με επενδύσεις
754.610.043 432.775.490 545.104.815
-----
689.466.028 153.590.272 384.765.184
693.703.263
Σύνολο Ατομικών Δανειοληπτών
Εργαζομένων (Ζωής-
Υγείας- Ατ.)
Συνταξιοδοτικά Ζωής προγράμματα
112.329.325
Εννεάμηνο 2025 8.749.874 Σύνολο Νέων Εργασιών 21.771.775
99.259.272 22.755.599
119.578.161 30.385.131
----- 60.906.780
29.020.287
432.775.490 754.610.043
545.104.815
20.318.889 7.629.532
Υγείας- Ατυχημ.Σύνολο Ασθενειών
Ζωής συνδεδεμένες με επενδύσεις Γενικό Σύνολο
6.547.829 Εφάπαξ Καταβολές -----
2.549.669 Περιοδικές Καταβολές -----
5.787.803 Εφάπαξ Καταβολές -----
48.369.672 34.726.922
----- 73.267.299
29.473.601
384.765.184 689.466.028
538.355.456
153.590.272
693.703.263
Σύνολο Ατομικών
8.337.472 Σύνολο Νέων Εργασιών 30.202.905
26.768.983 25.509.502
21.600.689 9.217.420
616.198.729
Κατανομή παραγωγής ασφαλίστρων Ατομικών Ασφαλίσεων εννεάμηνο 2024 - εννεάμηνο 2025 (€) NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Δανειοληπτών
2.202.045
Εργαζομένων (Ζωής----ΔίκτυαΥγείαςκαι Πράκτορες αποκλειστικής Ατ.) συνεργασίας Συνταξιοδοτικά
6.547.829 8.749.874 Εννεάμηνο 2024 ----21.771.775 626.956.318 33,9%
2.549.669 5.787.803 8.337.472 Εννεάμηνο 2025 Μεταβολή (%) ----655.612.173
----34,8%
Q1 - Q3 2025
449.855.816 €
Ζωής
424.078.675 €
Υγείας Συμπληρωματικές
30.202.905 +4,6%
10.067.948 € -21,8%
202.351.551 €
Εργαζομένων
452.843.577 € +6,8%
498.632.542 € 524.166.976 € +5,1%
7.645.745 €
229.180.441 € +13,3%
Ομαδικά Συνταξιοδοτικά προγράμματα
192.125.542 € 204.984.788 € +6,7%
15.915.417 €
Συντάξεις
16.143.146 € +1,4%
7.948.548 € +4,0%
Κανάλια Διανομής
Q1 - Q3 2025
12.868.864 €
Δανειοληπτών
410.818.704 € -8,7%
Ατομικές Ασφαλίσεις
Ομαδικές Ασφαλίσεις
Q1 - Q3 2024
Q1 - Q3 2025
%
Q1 - Q3 2024
Q1 - Q3 2025
%
Δίκτυα & Πράκτορες αποκλειστικής συνεργασίας
626.956.318 €
655.612.173 €
+4,6%
53.645.302 €
54.703.322 €
+2,0%
Δίκτυα & Πράκτορες μη αποκλειστικής συνεργασίας
271.442.629 €
322.363.438 €
+18,8%
198.444.883 €
224.474.339 €
+13,1%
7.097.870 €
7.933.088 €
+11,8%
52.522.361 €
54.647.697 €
+4,0%
739.884 €
11.267 €
-98,5%
2€
Άμεσες Πωλήσεις (Call Center, Direct mail)
25.560.436 €
28.010.508 €
+9,6%
33.750.063 €
35.309.789 €
+4,6%
Άμεσες Πωλήσεις (Έδρα, Corporate Sales, Ασφαλιστικοί Υπάλληλοι)
6.500.546 €
6.882.099 €
+5,9%
128.111.587 €
144.357.758 €
+12,7%
911.376.097 €
858.026.271 €
-5,9%
54.405.191 €
63.751.657 €
+17,2%
34.287 €
4.112.057 €
---
942.498 €
1.027.769 €
+9,0%
Μεσίτες Ασφαλίσεων Άμεσες Πωλήσεις (μέσω διαδικτύου με χρήση ψηφιακής πλατφόρμας)
616.198.729
Εννεάμηνο 2024 2.202.045 Περιοδικές Καταβολές -----
-8,6% 538.355.456
1.722 +12,8%
Q1 - Q3 2024
34.726.922 48.369.672
14,4%
1.527
Q1 - Q3 2024
+38,7% (%) Μεταβολή
8.749.874
9.026 +8,0%
Ομαδικές Ασφαλίσεις
49,9% 17,2%
Σύνολο ΥγείαςΑτυχημ.Ασθενειών
552.999 +14,1%
8.359
Ατομικές Ασφαλίσεις
30.385.131 119.578.161
Εννεάμηνο 2024
Εργαζομένων (Zωής-YγείαςAτυχημάτων)
484.600
Αποζημιώσεις
Συνταξιοδοτικά προγράμματα Ζωής3
Δανειοληπτών (Credit Life)
144 +2,9%
Συνταξιοδοτικά προγράμματα
30.202.905 41,2% Εννεάμηνο 2025
Ανάλυση Νέων Εργασιών εννεάμηνο 2024 - εννεάμηνο 2025 (€)
ς Ασφαλίσεις
Ζωής συνδεδεμένες με επενδύσεις
Q1 - Q3 2025
140
Δανειοληπτών -5,9%
1.239.377
-4,7%
100,0%
237.737.474 € +8,2%
Ομαδικές Ασφαλίσεις
21.771.775 35,7% Εννεάμηνο 2024
754.610.04378,6% 545.104.815
219.773.472 €
Συνταξιοδοτικά προγράμματα
Ατομικές Ασφαλίσεις
Εργαζομένων (Ζωής – Υγείας – Ατυχημάτων)
ΑνάλυσηΣύνολο Νέων Εργασιών εννεάμηνο 2024 - εννεάμηνο 2025 (€) 693.703.263 100,0%
Ατομικές ΑσΟφμααλδίσ ικεέις Ασφαλίσεις
-59,5% 82,3%
301.803.000 € +13,5%
Πλήθος Συμβολαίων
Εννεάμηνο 2025 2025 Μεταβολή Εννεάμηνο % (%)
48.369.672 7,8% 81,0% 31.857.931
265.994.073 €
Εργαζομένων (Zωής-YγείαςAτυχημάτων)
Ζωής
%
38.731.857 € +7,4%
371.122.016 €
Ζωής συνδεδεμένες με επενδύσεις
Q1 - Q3 2025
36.054.343 €
Δανειοληπτών
Παραγωγή ασφαλίστρων Ασφαλίστρων Ασφαλίσεων - Νέες Εργασίες εννεάμηνο 2024 - εννεάμηνο εννεάμηνο 2024 2025 -(€) Παραγωγή Ζωής Δανειοληπτών εννεάμηνο 2025 (€) Εννεάμηνο2024 2024 Εννεάμηνο
Q1 - Q3 2024
-10,5%
543.315.827 €
ΥγείαςΑτυχημάτωνΑσθενειών
Ομαδικές Ασφαλίσεις
Q1 - Q3 2025
607.216.072 €
Ζωής
+3,9% ---
Παραγωγή ασφαλίστρων Ασφαλίσεων Ζωής Δανειοληπτών 2024 - εννεάμηνο Δανειοληπτών (Credit Life) 36.054.343 6,9%εννεάμηνο 38.731.857 6,7%2025 (€) Εργαζομένων (Ζωής – Υγείας – Ατυχημάτων)
39
Συνεργασία με τράπεζες Διαμεσολαβητές δευτερεύουσας δραστηριότητας
www.eaee.gr
0 € -100,0%
Εννεάμηνο 2025
Εφάπαξ Καταβολές
Σύνολο Νέων Εργασιών
Περιοδικές Καταβολές
Εφάπαξ Καταβολές
Σύνολο Νέων Εργασιών
20.318.889
99.259.272
119.578.161
21.600.689
26.768.983
48.369.672
Υγείας- Ατυχημ.----Ασθενειών ασφαλίσεις Ζωής και Υγείας, σύμφωνα με τα πλή-
29.020.287
Γενικό Σύνολο
153.590.272
538.355.456
384.765.184
5.787.803
8.337.472
21.771.775
-----
-----
30.202.905
30.385.131
9.217.420
25.509.502
34.726.922
73.267.299
754.610.043
Εννεάμηνο 2024
655.612.173
34,8%
+4,6%
271.442.629
14,7%
322.363.438
17,1%
+18,8%
Μεσίτες Ασφαλίσεων
7.097.870
0,4%
7.933.088
0,4%
+11,8%
Άμεσες Πωλήσεις (μέσω διαδικτύου με χρήση ψηφιακής πλατφόρμας)
739.884
0,04%
11.267
0,001%
-98,5%
Άμεσες Πωλήσεις (Call Center, Direct mail)
25.560.436
1,4%
28.010.508
1,5%
+9,6%
Άμεσες Πωλήσεις (Έδρα, Corporate Sales, Ασφαλιστικοί Υπάλληλοι)
6.500.546
0,3%
6.882.099
0,4%
+5,9%
Συνεργασία με τράπεζες
911.376.097
49,3%
858.026.271
45,6%
-5,9%
34.287
0,002%
4.112.057
0,2%
---
1.849.708.067
100,0%
1.882.950.901
100,0%
+1,8%
Κατανομή παραγωγής ασφαλίστρων Ομαδικών Ασφαλίσεων εννεάμηνο 2024 - εννεάμηνο 2025 (€) Εννεάμηνο 2024 Δίκτυα και Πράκτορες αποκλειστικής συνεργασίας Δίκτυα και Πράκτορες μη αποκλειστικής συνεργασίας Μεσίτες Ασφαλίσεων
Μεταβολή (%)
Εννεάμηνο 2025
53.645.302
10,3%
54.703.322
9,5%
+2,0%
198.444.883
38,0%
224.474.339
38,8%
+13,1%
52.522.361
10,1%
54.647.697
9,4%
+4,0%
Άμεσες Πωλήσεις (μέσω διαδικτύου με χρήση ψηφιακής πλατφόρμας)
2
--%
0
--%
-100,0%
Άμεσες Πωλήσεις (Call Center, Direct mail)
33.750.063
6,5%
35.309.789
6,1%
+4,6%
Άμεσες Πωλήσεις (Έδρα, Corporate Sales, Ασφαλιστικοί Υπάλληλοι)
128.111.587
24,5%
144.357.758
25,0%
+12,7%
Συνεργασία με τράπεζες
54.405.191
10,4%
63.751.657
11,0%
+17,2%
Διαμεσολαβητές δευτερεύουσας δραστηριότητας
942.498
0,2%
1.027.769
0,2%
+9,0%
521.821.888
100,0%
578.272.331
100,0%
+10,8%
Σύνολο
2.444.282
2,0%
2
99.259.272
119.578.161
100,0%
2
Εννεάμηνο 2024
%
Εννεάμηνο 2025
%
Νοσοκομειακά Προγράμματα
339.173.092
91,4%
387.861.625
91,4%
Λοιπές Καλύψεις
31.948.924
8,6%
36.370.151
8,6%
Σύνολο
371.122.016
100,0%
424.231.776
100,0%
Μεταβολή (%)
Εννεάμηνο 2025
33,9%
Σύνολο
Μελέτη |
2.444.282
Παραγωγή ασφαλίστρων Ατομικών Ασφαλίσεων Ζωής συνδεδεμένων με επενδύσεις εννεάμηνο 2024 - εννεάμηνο 2025 (€)
626.956.318
Διαμεσολαβητές δευτερεύουσας δραστηριότητας
1
689.466.028
Κατανομή παραγωγής ασφαλίστρων Ατομικών Ασφαλίσεων εννεάμηνο 2024 - εννεάμηνο 2025 (€)
Δίκτυα και Πράκτορες αποκλειστικής συνεργασίας Δίκτυα και Πράκτορες μη αποκλειστικής συνεργασίας
Ατομικές Ασφαλίσεις
2.549.669
10,5%
---
20.318.889
ΛΟΙΠΕΣ ΚΑΛΥΨΕΙΣ
616.198.729 8.749.874
12.547.299
Παραγωγή ασφαλίστρων Ατομικών Ασφαλίσεων Υγείας - Ατυχημάτων - Ασθενειών (αυτόνομα) εννεάμηνο 2024 - εννεάμηνο 2025 (€)
Ατομικές Ασφαλίσεις
Ομαδικές Ασφαλίσεις
δραστηριοποιούνται Ζωής, Σύνολο Ατομικών μόνο στις ασφαλίσεις 693.703.263 ενώ 16 δραστηριοποιούνται σε ασφαλίσεις Ζωής, Ατυχημάτων, Ασθενειών και άλλων ασφαλίσεων. Δανειοληπτών 2.202.045 6.547.829 Τα δεδομένα τα οποία χρησιμοποιήθηκαν προήλθαν Εργαζομένων από το εξειδικευμένο ερωτηματολόγιο στο (Ζωής--------Ατ.) να απαντήσουν οι ασφαλιστικές οποίο Υγείαςκλήθηκαν Συνταξιοδοτικά επιχειρήσεις. Η παρούσα αναφορά α7.629.532καταγράφει 22.755.599 προγράμματα θροιστικά τις απαντήσεις τους για το εννεάμηνο του 2025 και συγκρίνονται με τις αντίστοιχες απαΣύνολο 60.906.780 ντήσεις για το εννεάμηνο του 2024, σημειώνει η ΕΑΕΕ.
545.104.815
29.473.601
12.547.299
Σύνολο
Εννεάμηνο 2024
%
Εννεάμηνο 2025
%
Περιοδικές Καταβολές
430.017.899
49,3%
525.417.821
57,4%
Εφάπαξ Καταβολές
441.352.080
50,7%
389.985.477
42,6%
Σύνολο
871.369.979
100,0%
915.403.298
100,0%
Παραγωγή ασφαλίστρων Ομαδικών Ασφαλίσεων Εργαζομένων (Ζωής – Υγείας – Ατυχημάτων) εννεάμηνο 2024 - εννεάμηνο 2025 (€) ΛΟΙΠΕΣ ΚΑΛΥΨΕΙΣ
Εννεάμηνο 2024
%
Εννεάμηνο 2025
%
1. Ασφάλιση Ζωής (Group Life)
37.640.107
14,2%
41.903.348
13,9%
2. Ασφάλιση Υγείας (Group Medical)
196.618.920
73,9%
224.922.820
74,5%
3. Συμπληρωματικές Ασφαλίσεις (Group Accident & Health)
31.735.046
11,9%
34.976.832
11,6%
Σύνολο
265.994.073
100,0%
301.803.000
100,0%
Ομαδικές Ασφαλίσεις
Ζωής συνδεδεμένες ρη στοιχεία της ασφαλιστικής αγοράς που432.775.490 αφορού112.329.325 επενδύσεις σαν τομε2024. Από τις ανωτέρω επιχειρήσεις, οι 4
-----
Ι3. (α) Συμπληρωματικές Ασφαλίσεις των Ι1,Ι2 – Νοσοκομειακά προγράμματα Ι3. (β) Συμπληρωματικές Ασφαλίσεις των Ι1,Ι2 Λοιπές Καλύψεις
Παραγωγή ασφαλίστρων Ομαδικών Συνταξιοδοτικών Προγραμμάτων εννεάμηνο 2024 εννεάμηνο 2025 (€)
Ομαδικές Ασφαλίσεις
Ζωής
Εννεάμηνο 2024
%
Εννεάμηνο 2025
%
Περιοδικές Καταβολές
185.815.697
84,5%
199.608.444
84,0%
Εφάπαξ Καταβολές
33.957.776
15,5%
38.129.030
16,0%
Σύνολο
219.773.473
100,0%
237.737.474
100,0%
Παραγωγή ασφαλίστρων εννεάμηνο 2024 - εννεάμηνο 2025 (€) Εννεάμηνο 2024 Ατομικές Ασφαλίσεις
Ατομικές Ασφαλίσεις
Περιοδικές Καταβολές
μαδικές Ασφαλίσεις
40
Εννεάμηνο 2024
Ατομικές Ασφαλί
Ανάλυση Νέων Εργασιών εννεάμηνο 2024 - εννεάμηνο 2025 (€)
Ζωής1 Υγείας – Ατυχημάτων Ασθενειών2 Ζωής συνδεδεμένες με επενδύσεις Σύνολο
Εννεάμηνο 2025
607.216.072
32,8%
543.315.827
28,9%
371.122.016
20,1%
424.231.776
22,5%
871.369.979
47,1%
915.403.298
48,6%
1.849.708.067
100,0%
1.882.950.901
100,0%
Αντασφαλιστικές Αναλήψεις
341.915
0
Δανειοληπτών (Credit Life)
36.054.343
Εργαζομένων (Ζωής – Υγείας – Ατυχημάτων)
265.994.073
51,0%
301.803.000
52,2%
Συνταξιοδοτικά προγράμματα
219.773.472
42,1%
237.737.474
41,1%
Σύνολο
521.821.888
100,0%
578.272.331
100,0%
6,9%
38.731.857
6,7%
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Με
C
M
Y
CM
MY
CY
CMY
K
42
Συνέντευξη | ΣΤΆΘΗΣ ΜΠΟΥΤΆΚΗΣ, ΓΕΝΙΚΌΣ ΔΙΕΥΘΥΝΤΉΣ
«Η νέα εποχή στην υποστήριξη των Εργαλείο που λειτουργεί για τους συνεργάτες, με τους συνεργάτες, με ξεκάθαρο στόχο την ενίσχυση της παραγωγικότητας και την αύξηση των εισοδημάτων τους χαρακτηρίζει το τηλεφωνικό κέντρο, με τίτλο Trust Online, ο κ. Στάθης Μπουτάκης, γενικός διευθυντής εταιρειών του Contract Network, σε συνέντευξή του στο «NextDeal». Όπως τονίζει ο κ. Μπουτάκης, «γνωρίζοντας πόσο απαιτητική είναι η καθημερινότητα ενός διαμεσολαβητή και πόσο δύσκολο είναι να συνδυαστεί η ανάπτυξη με τον αυξημένο διοικητικό φόρτο, δημιουργήσαμε ένα υπερσύγχρονο τηλεφωνικό κέντρο σε ιδιόκτητες εγκαταστάσεις, με 45 θέσεις διά ζώσης εργασίας και απεριόριστες δυνατότητες εξ αποστάσεως». Ερωτηθείς ποιο είναι το πλεονέκτημα για έναν συνεργάτη που αποφασίζει να αξιοποιήσει το Trust Online σημειώνει ότι το μεγαλύτερο όφελος είναι πως ο συνεργάτης γίνεται ουσιαστικά πιο παραγωγικός χωρίς να χρειάζεται να κάνει περισσότερη δουλειά. Σημειώνει ακόμη ότι η ανάπτυξη νέου πελατολογίου είναι ίσως η μεγαλύτερη πρόκληση, τόσο για έναν νέο επαγγελματία όσο και για έναν έμπειρο συνεργάτη που θέλει να κάνει το επόμενο βήμα. Μέσω του Call Center του Contract Network, μπορούμε να στηρίξουμε ουσιαστικά αυτήν την προσπάθεια, αναλαμβάνοντας οργανωμένη προσέγγιση υποψήφιων πελατών και κλείσιμο ποιοτικών ραντεβού, τονίζει ο κ. Μπουτάκης.
Το Contract Network έχει δημιουργήσει ένα τηλεφωνικό κέντρο με εξειδίκευση στις ανάγκες της ασφαλιστικής διαμεσολάβησης. Ποια είναι η φιλοσοφία πίσω από αυτό;
Το τηλεφωνικό μας κέντρο, με τον διακριτικό τίτλο Trust Online, αποτελεί δραστηριότητα του Contract Network και δημιουργήθηκε με έναν ξεκάθαρο σκοπό: να ενισχύει τον συνεργάτη, να αυξάνει την παραγωγικότητά του και να διασφαλίζει ποιοτική και συνεπή εξυπηρέτηση στο πελατολόγιό του. Με πολυετή εμπειρία στην ασφαλιστική αγορά, γνωρίζουμε πόσο απαιτητική είναι η καθημερινότητα ενός διαμεσολαβητή και πόσο δύσκολο είναι να συνδυαστεί η ανάπτυξη με τον αυξημένο διοικητικό φόρτο. Γι’ αυτό, το 2021 δημιουργήσαμε ένα υπερσύγχρονο τηλεφωνικό κέντρο σε ιδιόκτητες εγκαταστάσεις, με 45 θέσεις διά ζώσης εργασίας και απεριόριστες δυνατότητες εξ αποστάσεως. Πρόκειται για ένα εργαλείο που λειτουργεί για τους συνεργάτες, με τους συνεργάτες, με ξεκάθαρο στόχο την ενίσχυση της παραγωγικότητας και την αύξηση των εισοδημάτων τους. Έτσι, μπορούμε να τηρήσουμε τη δέσμευσή μας απέναντι στους 600 και πλέον συνεργάτες μας, προσφέροντάς τους όχι μόνο ανταγωνιστικές προμήθειες, αλλά ουσιαστική ανάπτυξη και πραγματική απόδοση του χαρτοφυλακίου τους. Σε ποιους τομείς δραστηριοποιείται το Call Center;
Το Call Center δραστηριοποιείται σε ένα ευρύ φάσμα υπηρεσιών, που καλύπτουν τόσο την εξυπηρέτηση όσο και την ανάπτυξη πωλήσεων. Αυτό που μας διαφοροποιεί είναι η βαθιά εξειδίκευσή μας στον ασφαλιστικό κλάδο, διαθέτοντας εκπαιδευμένους call agents και εμπειρία 30 και πλέον ετών από το Contract Network. Αναλαμβάνουμε εισερχόμενες και εξερχόμενες κλήσεις σε ζεστές και κρύες λίστες πελατών. Ο συνεργάτης, ακόμη και αν δεν ανήκει στο δίκτυό μας, μπορεί να μας εμπιστευτεί το πελατολόγιό του με απόλυτη ασφάλεια, καθώς προηγείται πάντοτε η υπογραφή συμφωνητικού εμπιστευτικότητας. Με αυτόν τον τρόπο διασφαλίζονται πλήρως τα συμφέροντά του και εγγυόμαστε την εμπιστευτικότητα και την ασφαλή διαχείριση των δεδομένων των πελατών του. Το πελατολόγιο ενός επαγγελματία αποτελεί πολύτιμη περι-
ουσία και η προστασία του είναι για εμάς απόλυτη προτεραιότητα. Μπορούμε να αξιοποιήσουμε αυτό το πελατολόγιο με πολλούς τρόπους, όπως: • cross selling, ενημερώνοντας για υπηρεσίες και προϊόντα που δεν διαθέτουν και με βάση τα δεδομένα της αγοράς, π.χ. για τη δυνατότητα κατοχύρωσης έκπτωσης στον ΕΝΦΙΑ μέσω της ασφάλισης κατοικίας • up selling για αναβάθμιση υφιστάμενων συμβολαίων (π.χ. προσθήκη υποχρεωτικών καλύψεων φυσικών φαινομένων στα προγράμματα αυτοκινήτου). Παράλληλα, πέρα από τα ασφαλιστικά προϊόντα, πραγματοποιούμε και στοχευμένες καμπάνιες για συμπληρωματικές υπηρεσίες που ταιριάζουν στο προφίλ και τις ανάγκες του πελάτη, όπως αλλαγή παρόχου ενέργειας ή τηλεπικοινωνιών. Έτσι, ο συνεργάτης έχει πρόσβαση σε επιπλέον ροές εισοδήματος, χωρίς να καταναλώσει χρόνο ή κόπο για επικοινωνία. Γνωρίζουμε πόσο πολύτιμο είναι το πελατολόγιο κάθε συνεργάτη και πόσο κόπο έχει επενδύσει για να χτίσει αυτήν την εμπιστοσύνη και σε κάθε περίπτωση όλα γίνονται: • με εγκεκριμένο από τον συνεργάτη σενάριο επικοινωνίας, • με λίστες που ο ίδιος επιλέγει • και με προϊόντα που ο ίδιος εγκρίνει να προωθηθούν. Με τη βοήθεια του call center, ο συνεργάτης συνεχίζει τη δική του καθημερινή δουλειά και εμείς, αναλαμβάνοντας οργανωμένα την επικοινωνία με τους πελάτες του, ενισχύουμε την εξυπηρέτηση, ανοίγοντας νέες ευκαιρίες πώλησης. Πώς ανταποκρίνεται ο κόσμος σε αυτές τις καμπάνιες; Υπάρχουν αποτελέσματα;
Τα αποτελέσματα είναι ιδιαίτερα ενθαρρυντικά. Ειδικά οι υφιστάμενοι πελάτες ανταποκρίνονται πολύ θετικά, καθώς γνωρίζουν τον συνεργάτη και νιώθουν ασφάλεια όταν η επικοινωνία γίνεται οργανωμένα, με επαγγελματισμό και ξεκάθαρο σκοπό. Ακόμη και όταν η πώληση δεν ολοκληρώνεται τηλεφωνικά, η επικοινωνία δεν πάει χαμένη. Ο πελάτης λαμβάνει προσωποποιημένη προσφορά στο Viber ή στο email του, ενημερώνεται για την υπηρεσία ή το προϊόν και, πολύ συχνά, στη συνέχεια απευθύνεται στον ίδιο τον συνεργάτη για να προχωρήσει στην αγορά. Με αυτόν τον τρόπο, οι καμπάνιες λειτουργούν όχι μόνο ως μηχανισμός πωλήσεων, αλλά και ως εργαλείο ενημέρωσης και ενεργοποίησης του πελατολογίου, ενισχύοντας τη σχέση εμπιστοσύNEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
43
| Συνέντευξη
ΕΤΑΙΡΕΙΏΝ ΤΟΥ CONTRACT NETWORK
συνεργατών από το Contract Network» Δημιουργήσαμε ένα υπερσύγχρονο τηλεφωνικό κέντρο σε ιδιόκτητες εγκαταστάσεις, με 45 θέσεις διά ζώσης εργασίας και απεριόριστες δυνατότητες εξ αποστάσεως. Πρόκειται για ένα εργαλείο που λειτουργεί για τους συνεργάτες, με τους συνεργάτες, με ξεκάθαρο στόχο την ενίσχυση της παραγωγικότητας και την αύξηση των εισοδημάτων τους νης που έχει ήδη χτίσει ο διαμεσολαβητής. Αναφερθήκατε και σε εισερχόμενες κλήσεις. Ποια είναι η άποψή σας για την υπηρεσία τηλεγραμματείας που βλέπουμε να παίρνει όλο και περισσότερο έδαφος τα τελευταία χρόνια;
Η τηλεγραμματεία είναι μια υπηρεσία που πράγματι έχει γίνει πολύ δημοφιλής και όχι άδικα θα έλεγα. Ωστόσο, αυτό που την κάνει πραγματικά χρήσιμη δεν είναι απλώς η απάντηση μιας κλήσης, αλλά ο τρόπος με τον οποίο γίνεται και το επίπεδο εξειδίκευσης του ανθρώπου που την αναλαμβάνει. Για εμάς, η τηλεγραμματεία δεν είναι μια ακόμη υπηρεσία· είναι μια δομή χτισμένη πάνω στις ανάγκες της ασφαλιστικής διαμεσολάβησης, με agents που γνωρίζουν τις διαδικασίες, τη γλώσσα και τις προτεραιότητες του κλάδου. Η τηλεγραμματεία μπορεί να είναι κυριολεκτικά σωτήρια για ένα γραφείο που χρειάζεται διοικητική υποστήριξη, αλλά δεν αντέχει το οικονομικό βάρος πρόσληψης προσωπικού. Χωρίς μισθούς, εκπαίδευση, ασφαλιστικές εισφορές ή χρόνους προσαρμογής, ο συνεργάτης αποκτά έτοιμη, οργανωμένη υποστήριξη. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
Έτσι, βοηθάμε στη σημαντική μείωση των λειτουργικών εξόδων, δημιουργώντας συνθήκες κερδοφορίας. Ακόμη, είναι εξίσου χρήσιμη για διαμεσολαβητές που θέλουν να λείψουν για κάποιο διάστημα από το γραφείο τους –λόγω διακοπών, ασθένειας ή αυξημένου φόρτου–, αλλά δεν θέλουν να στερηθούν οι πελάτες τους την άμεση εξυπηρέτηση. Το γραφείο τους συνεχίζει να εξυπηρετεί κανονικά. Επίσης, είναι πολλά γραφεία που δεν έχουν τον χρόνο να βρουν, να προσλάβουν και να εκπαιδεύσουν ένα νέο άτομο. Με απλά λόγια, η τηλεγραμματεία του Trust Online προσφέρει μια πλήρως οργανωμένη πρώτη γραμμή εξυπηρέτησης, ειδικά σχεδιασμένη για ασφαλιστικά γραφεία και διαμεσολαβητές που θέλουν να λειτουργούν επαγγελματικά, χωρίς τα κόστη και τις δυσκολίες ενός φυσικού back office. Και αυτό το πετυχαίνουμε: • με πλήρως εκπαιδευμένους agents που κατανοούν την ασφαλιστική ορολογία, γνωρίζουν τη διαδικασία και απαντούν με ασφάλεια, • με τρόπο εξυπηρέτησης που προσαρμόζεται στον κάθε συνεργάτη – από το σενάριο και το ύφος μέχρι τις διαδικασίες και τις προτεραιότητές του. Πώς μπορεί το Contract Network, μέσω του Call Center, να βοηθήσει συνεργάτες που είναι νέοι στο επάγγελμα ή επιθυμούν να διευρύνουν το πελατολόγιό τους;
Η ανάπτυξη νέου πελατολογίου είναι ίσως η μεγαλύτερη πρόκληση, τόσο για έναν νέο επαγγελματία όσο και για έναν έμπειρο συνεργάτη που θέλει να κάνει το επόμενο βήμα.
Μέσω του Call Center του Contract Network, μπορούμε να στηρίξουμε ουσιαστικά αυτή την προσπάθεια, αναλαμβάνοντας οργανωμένη προσέγγιση υποψήφιων πελατών και κλείσιμο ποιοτικών ραντεβού. Στην πράξη, υλοποιούμε στοχευμένες καμπάνιες ανά γεωγραφική περιοχή, ανάλογα με το πού δραστηριοποιείται ο κάθε συνεργάτης, και αναλαμβάνουμε την πρώτη επαφή με νέους υποψήφιους πελάτες, εξασφαλίζοντας ραντεβού που ο ίδιος ο συνεργάτης μπορεί στη συνέχεια να αξιοποιήσει. Σημαντικές ευκαιρίες ανάπτυξης έδωσε και η νομοθετική ρύθμιση για την υποχρεωτική ασφάλιση των μεγάλων επιχειρήσεων. Αντιλαμβανόμενοι εγκαίρως τη σημασία αυτής της αλλαγής, επενδύσαμε στρατηγικά –ήδη πριν από τη θεσμοθέτηση της υποχρεωτικότητας– στην απόκτηση κρίσιμων επιχειρηματικών δεδομένων. Με βάση αυτά, δημιουργήσαμε μια εκτενή και στοχευμένη βάση δεδομένων ανά περιοχή, που περιλαμβάνει επιχειρήσεις στην Ελλάδα, στην Κύπρο και τη Βουλγαρία, μεταξύ των οποίων και εκείνες που πλέον υποχρεούνται να ασφαλιστούν βάσει της νέας νομοθεσίας. Και πώς αξιοποιούνται όλα αυτά τα δεδομένα στην πράξη; Μέσω του Call Center μας. Έχουμε οργανώσει πλήρως καμπάνιες προσέγγισης επιχειρήσεων, με επαγγελματικό σενάριο, σωστή στόχευση και ξεκάθαρο σκοπό: να εξασφαλίσουμε ουσιαστικά ραντεβού για τους συνεργάτες μας και να δημιουργήσουμε τις προϋποθέσεις για πραγματική ανάπτυξη του χαρτοφυλακίου τους. Με αυτόν τον τρόπο, ακόμη και ένας νέος συνεργάτης ή ένας επαγγελματίας που θέλει να
αναπτυχθεί, αποκτά πρόσβαση σε ευκαιρίες που διαφορετικά θα απαιτούσαν χρόνο, κόστος και υποδομές που δεν είναι πάντα εύκολα διαθέσιμες. Ποιο είναι το μεγαλύτερο πλεονέκτημα για έναν συνεργάτη που αποφασίζει να αξιοποιήσει το Trust Online;
Το μεγαλύτερο όφελος είναι ότι ο συνεργάτης γίνεται ουσιαστικά πιο παραγωγικός χωρίς να χρειάζεται να κάνει περισσότερη δουλειά. Αν θέλεις να παρέχεις ποιοτική εξυπηρέτηση στους πελάτες σου, η επικοινωνία δεν μπορεί να περιορίζεται σε ένα ετήσιο τηλεφώνημα για την ανανέωση του συμβολαίου. Γνωρίζουμε ότι ο διαθέσιμος χρόνος του μέσου διαμεσολαβητή συχνά δεν επαρκεί για να προσφέρει το επίπεδο υπηρεσιών που πραγματικά θα ήθελε. Αυτό ακριβώς το κενό έρχεται να καλύψει το Call Center του Contract Network, αναλαμβάνοντας την καθημερινή επικοινωνία, την εξυπηρέτηση και την ανάπτυξη του πελατολογίου, με αποτέλεσμα ο συνεργάτης να αποκτά καλύτερη εικόνα προς τους πελάτες του, να διατηρεί σταθερή επαφή μαζί τους, να ενισχύει την πιστότητα του χαρτοφυλακίου του και να επιτυγχάνει αύξηση παραγωγής με λιγότερο φόρτο και χωρίς επιπλέον πίεση χρόνου. Οι συνεργάτες μας δεν χρειάζεται να κάνουν μόνοι τους όλη τη δουλειά. Έχουν δίπλα τους ένα μεγάλο και αξιόπιστο σχήμα που έχει προβλέψει τρόπους ώστε να εξυπηρετεί τους πελάτες τους, να επικοινωνεί εκ μέρους τους εξασφαλίζοντάς τους τον χρόνο για αυτό που πραγματικά έχει αξία: να είναι δίπλα στους πελάτες τους με ποιότητα και συνέπεια.
44
Κοινωνική ασφάλιση |
ΡΕΚΌΡ ΣΥΝΤΑΞΙΟΔΟΤΉΣΕΩΝ ΚΑΙ ΤΟ 2025
Έως το 2027 θα αποχωρήσουν πάνω από 800.000 εργαζόμενοι Συνεχίζουν να εργάζονται μετά τη σύνταξη 4 στους 5 ελεύθεροι επαγγελματίες
Η κ. Νίκη Κεραμέως
Της ΜΑΊΡΗΣ ΛΑΜΠΑΔΊΤΗ
Σ
ε νέο ρεκόρ οδεύουν οι αιτήσεις συνταξιοδότησης για άλλη μια χρονιά, καθώς τα στοιχεία δείχνουν ότι και για το έτος 2025 οι αιτήσεις θα ξεπεράσουν –όπως εκτιμούν οι ειδικοί στην ασφάλιση– τις 200.000, πιέζοντας τη διαδικασία απονομής των συντάξεων και τον προϋπολογισμό του ΕΦΚΑ. Σύμφωνα με τα στοιχεία της έκθεσης ΑΤΛΑΣ (Οκτώβριος 2025), οι συνολικές αιτήσεις για το 10μηνο (Ιούνιος-Οκτώβριος) έφτασαν τις 167.440 και απομένει η καταμέτρηση άλλων δύο μηνών –των τελευταίων του έτους–, κατά τους οποίους συνήθως οι ασφαλισμένοι αποφασίζουν να υποβάλουν αίτηση συνταξιοδότησης. Οι περισσότερες αιτήσεις του έτους καταγράφηκαν τον Σεπτέμβριο, μήνα που υποβάλλουν αιτήσεις οι εκπαιδευτικοί (20.552), ενώ ακολουθούν ο Ιούλιος και ο Ιανουάριος 2025, μήνα που προτιμούν οι μισθωτοί, καθώς δικαιούνται και ένα μέρος του Δώρου Χριστουγέννων της επόμενης χρονιάς. Σημειώνουμε ότι ρεκόρ αιτήσεων καταγράφηκε το 2021, όπου υποβλήθηκαν 212.151 αιτήσεις έναντι 211.135 το 2022 και 190.368 το 2023. Κατά τα άλλα, η πρόσφατη έκθεση ΑΤΛΑΣ δείχνει ότι οι εκκρεμείς κύριες συντάξεις (ληξιπρόθεσμες) ανέρχονται σε 15.462, ενώ οι μη ληξιπρόθεσμες σε περίπου 30.000. Την καλύτερη επίδοση πιστώνονται οι υπηρεσίες του ΕΦΚΑ που εκδίδουν τις συντάξεις των ασφαλισμένων του πρώ-
ην ΙΚΑ (38%), ενώ σε χαμηλά επίπεδα κυμαίνεται ο ρυθμός έκδοσης συντάξεων για τα Ταμεία (ΔΕΚΟ, τραπεζών κ.λπ.) που εντάχτηκαν στον ΕΦΚΑ και για τις συντάξεις του Δημοσίου. Οι υπηρεσίες του Φορέα πάντως καταφέρνουν να ανταποκριθούν στις αυξημένες αιτήσεις, καθώς τον Οκτώβριο ολοκλήρωσαν 23.400 αιτήσεις. Αν όμως συνεχιστούν να αυξάνονται, μήνα με τον μήνα, οι νέες αιτήσεις απονομής, τότε η πίεση θα ενταθεί. Οι ειδικοί εκτιμούν ότι η αυξημένη ροή συνταξιοδοτήσεων θα συνεχιστεί έως το 2027, όταν υπολογίζεται ότι θα έχει αποχωρήσει από την αγορά εργασίας η γενιά των baby boomers, δηλαδή συνολικά θα υπάρξουν πάνω από 800.000 αποχωρήσεις από το 2023. Ας δούμε όμως αναλυτικά τους λόγους που ωθούν για άλλη μια χρονιά μαζικά τους ασφαλισμένους στην έξοδο από την εργασία τους. Ωρίμανση του συνταξιοδοτικού δικαιώματος της γενιάς των baby boomers. Η εν λόγω γενιά που χαρακτηρίζεται από έκρηξη του αριθμού των γεννήσεων αναπτύχθηκε στην Ελλάδα μεταξύ 1960 και 1965, πολύ αργότερα από την υπόλοιπη Δυτική Ευρώπη και τις ΗΠΑ, καθώς οι Έλληνες για να αρχίσουν να γεννούν έπρεπε να αφήσουν πρώτα πίσω τις πληγές του Εμφυλίου και τη φτωχική δεκαετία του 1950. Σε εκείνη την πενταετία καταγράφονταν 170.000 γεννήσεις τον χρόνο, τη στιγμή που σήμερα οι γεννήσεις δεν ξεπερνούν τις 90.000 τον χρόνο. Ανησυχία για πιθανή αύξηση των ορίων ηλικίας συνταξιοδότησης από το 2027. Tο θέμα της αύξησης των ορίων ηλικίας στη χώρα μας θα τεθεί στο τραπέζι τέλη του 2026-αρχές 2027 με βάση τη μελέτη της Αναλογιστικής Αρχής, η οποία εκπονείται κάθε τρία χρόνια και θα αποτυπώσει,
όπως προβλέπουν οι ειδικοί, αύξηση του προσδόκιμου ζωής, το οποίο σήμερα αντιστοιχεί σε 81,5 έτη, αφήνοντας ανοιχτό το ενδεχόμενο για αύξηση των ορίων ηλικίας συνταξιοδότησης. Πάντως, η υπουργός Εργασίας, Νίκη
νια είναι η δυνατότητα που έχει πλέον ο ασφαλισμένος να συνταξιοδοτείται χωρίς να διακόπτει την εργασία, αξιοποιώντας το νέο καθεστώς όπου η σύνταξη καταβάλλεται στο ακέ-
1
2
Κ ε ραμέως, έχει διαβεβαιώσει ότι «δεν υπάρχει καμία συζήτηση για αλλαγή στα ηλικιακά όρια συνταξιοδότησης».
3
Η θετική επίδοση του ΕΦΚΑ στη γρήγορη έκδοση των συντάξεων παρά την αυξημένη ροή των αιτήσεων. Ο ασφαλισμένος δεν ταλαιπωρείται όπως τα προηγούμενα χρόνια, εκτός αν εμπίπτει στις δύσκολες περιπτώσεις (διαδοχική, οφειλές, διεθνείς συντάξεις).
4
Η αιτία που έχει αυξήσει τη μαζική συνταξιοδότηση τα τελευταία χρό-
ραιο στους εργαζόμενους συνταξιούχους. Ειδικά στον κλάδο των ελεύθερων επαγγελματικών και αυτοαπασχολούμενων επιστημόνων, 4 στους 5 που συνταξιοδοτούνται συνεχίζουν να εργάζονται. Οι εισφορές και ο πόρος του 10% που καταβάλλουν οι εργαζόμενοι συνταξιούχοι ενισχύει τα έσοδα του ΕΦΚΑ. Την ίδια ώρα, όμως, αυξημένες είναι και οι δαπάνες, καθώς οι συντάξεις καταβάλλονται χωρίς το πέναλτι του 30%.
Υποχρεωτική για το σύνολο του κλάδου η συλλογική σύμβαση των εργαζομένων στις ασφαλιστικές εταιρείες ΜΕ ΑΠΌΦΑΣΗ της υπουργού Εργασίας, Νίκης Κεραμέως, μετά από έγκριση του Ανώτατου Συμβουλίου Εργασίας, κηρύχθηκε γενικώς υποχρεωτική η από 8.7.2025 Συλλογική Σύμβαση Εργασίας για τους όρους αμοιβής και εργασίας των εργαζομένων όλης της χώρας στον κλάδο της ιδιωτικής ασφάλισης. Αυτό σημαίνει ότι όλοι οι εργοδότες οφείλουν να εφαρμόσουν τη διετή σύμβαση 20252027 για όλους τους εργαζομένους του κλάδου. Η σύμβαση, που υπεγράφη από την Ομοσπονδία Ασφαλιστικών Συλλόγων Ελλάδος (ΟΑΣΕ) εκ μέρους της εργατικής πλευράς και από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) εκ μέρους της εργοδοτικής πλευράς, προβλέπει αυξήσεις 4% (αναδρομικά) από 1/1-31/12/2025, 3% για το διάστημα από 1/131/12/2026 και 2% για το διάστημα από 1/1/31/12/2027. Για το 2026 το πρώτο μισθολογικό κλιμάκιο ορίζεται στα 1.097 ευρώ και το 14ο στα 1.495 ευρώ.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
45
| Κοινωνική ασφάλιση
Α
ισιόδοξα είναι τα μηνύματα για τις μισθολογικές αυξήσεις του 2026, ώστε με τον κατάλληλο βηματισμό ο μέσος μισθός να φτάσει ή και να ξεπεράσει κατά μέσο όρο τα 1.500 ευρώ το 2027 με βάση τις κυβερνητικές δεσμεύσεις. Σύμφωνα με πληροφορίες από αρμόδιους αξιωματούχους, οι αυξήσεις στον ιδιωτικό τομέα που αποτύπωσε το σύστημα ΕΡΓΑΝΗ για το σύνολο του έτους 2025 (τα επίσημα στοιχεία θα δημοσιοποιηθούν εντός του Φεβρουαρίου) κυμαίνονται μεταξύ 5% -5,5%. Υψηλότερες αυξήσεις καταγράφηκαν στον κλάδο της τεχνολογίας, της φαρμακοβιομηχανίας, των τροφίμων, στις υπηρεσίες εστίασης, στις δραστηριότητες ενοικίασης και εκμίσθωσης και στις κατασκευές μηχανημάτων. Υπενθυμίζουμε ότι, σύμφωνα με τα στοιχεία του ΕΦΚΑ (Μάιος 2025), που είναι αξιόπιστα καθώς βασίζονται στις ΑΠΔ, ο μέσος μισθός πλήρους απασχόλησης διαμορφώθηκε στα 1.369,07 ευρώ και ειδικότερα σε 1.451,41 ευρώ για τους άνδρες και σε 1.271,99 ευρώ για τις γυναίκες, φέρνοντας στο προσκήνιο το γεγονός ότι στη χώρα μας περισσότερο από άλλες ευρωπαϊκές χώρες παραμένουν οι διαφορές και τα στερεότυπα ανάμεσα στα δύο φύλα. Ωστόσο, δύο μέτρα και δύο σταθμά ισχύουν στους μισθούς ανάλογα και με το μέγεθος της επιχείρησης. Οι εργαζόμενοι σε μεγάλες εταιρείες απολαμβάνουν αισθητά υψηλότερες αμοιβές σε σχέση με εκείνους που απασχολούνται σε μικρές ή πολύ μικρές επιχειρήσεις. Με άλλα λόγια, όσο αυξάνεται το μέγεθος του εργοδότη τόσο αυξάνεται και ο μέσος μισθός. Δεδομένου ότι το 95% των ελληνικών επιχειρήσεων είναι μικρομεσαίες (απασχολούν λιγότερους από 10 εργαζομένους), αντιλαμβάνεται κανείς πως αυτό αποτελεί τη βασική αιτία για το συνολικά χαμηλό επίπεδο μισθών στη χώρα. Για παράδειγμα, στις επιχειρήσεις με πάνω από 10 εργαζομένους ο μέσος μισθός για τους άνδρες τον Μάιο έφτασε τα 1.550,23 ευρώ, ξεπερνώντας τον στόχο της κυβέρνησης, και για τις γυναίκες 1.346,40 ευρώ. Στον αντίποδα, για τις μικρές επιχειρήσεις με προσωπικό μικρότερο των 10 ατόμων οι μηνιαίες αποδοχές διαμορφώνονται στα 1.065,90 ευρώ για τους άντρες και στα 993,76 ευρώ για τις γυναίκες, με την «ψαλίδα» να κυμαίνεται από 350 έως 500 ευρώ τον μήνα. Για το 2026, οι αυξήσεις για τους μισθωτούς που αμείβονται με μισθό υψηλότερο από τον κατώτατο των 880 ευρώ θα κινηθούν με πιο αργούς ρυθμούς από ό,τι το 2025. Οι προβλέψεις του Προϋπολογισμού δείχνουν
Ποιοι παράγοντες εμποδίζουν τις περαιτέρω αυξήσεις
Πόσο θα αυξηθούν το 2026 ο κατώτατος και οι μέσοι μισθοί ότι οι αυξήσεις των μέσων μισθών θα κινηθούν γύρω στο 4%-4,5%, με τον πληθωρισμό να κυμαίνεται στο 2,8%, που σημαίνει ότι η πραγματική αύξηση στην τσέπη του μισθωτού δεν υπερβαίνει το 1,7%. Το τρέχον έτος οι αυξήσεις των μισθών θα εξαρτηθούν από τρεις παράγοντες: Από τη δυναμική που θα προσδώσει η αύξηση του κατώτατου μισθού από την 1η Απριλίου 2026. Η πρόσκληση του υπουργείου Εργασίας προς τους επιστημονικούς και κοινωνικούς φορείς που εμπλέκονται στη διαδικασία καθορισμού του νέου κατώτατου μισθού αναμένεται να αποσταλεί τέλος Ιανουαρίου. Υπενθυμίζεται ότι η κυβέρνηση έχει δεσμευτεί για αύξηση του κατώτατου μισθού στα επίπεδα των 950 ευρώ στο σύνολο της τετραετίας, ποσό που εκτιμάται ότι μπορεί να υπερκαλυφθεί έως το 2027. Με βάση αυτήν την προοπτική ο κατώτατος μισθός υπολογίζεται ότι θα αυξηθεί κατά 4,8% και από τα 880 ευρώ σήμερα να διαμορφωθεί στα 922
1
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ευρώ. Δηλαδή, η αύξηση θα κυμανθεί στα 40-42 ευρώ τον μήνα, 588 ευρώ ετησίως. Ισόποσα θα αυξηθούν οι μισθοί από την 1η Απριλίου και στον δημόσιο τομέα. Πρόκειται για την 5η συνεχόμενη αύξηση του κατώτατου μισθού, η οποία αφορά άμεσα 575.684 εργαζομένους στον ιδιωτικό τομέα (22, 8%) και περίπου 600.000 στον δημόσιο τομέα. Η επόμενη αύξηση το 2027 πιθανότατα θα κυμανθεί στο 4% ώστε ο κατώτατος μισθός να φτάσει στα 960 ευρώ, δηλαδή θα ξεπεράσει τη δέσμευση της κυβέρνησης για κατώτατες αποδοχές στον ιδιωτικό τομέα 950 ευρώ. Αντίστοιχα, στόχος στον δημόσιο τομέα είναι το εισαγωγικό κλιμάκιο να φτάσει στα 950 ευρώ την Πρωτοχρονιά του 2027. Ωστόσο, όπως καταγράφουν τα στοιχεία της ΤτΕ, μικρό μέρος της αύξησης των κατώτατων ορίων μεταφέρεται στις υψηλότερες αποδοχές με αποτέλεσμα οι μέσοι μισθοί να παραμένουν στην πλειονότητά τους «συμπιεσμένοι». Από την αύξηση του αριθμού των συλλογικών συμβάσεων εργασί-
2
ας. Οι προσδοκίες από τη συμφωνία κυβέρνησης-κοινωνικών εταίρων για την αύξηση των συλλογικών συμβάσεων σε όσο το δυνατόν περισσότερους κλάδους είναι υψηλές και εκτιμάται ότι θα αρχίσουν να μετατρέπονται σε αυξήσεις αποδοχών εντός του έτους , αν οι κοινωνικοί εταίροι αξιοποιήσουν τις διευκολύνσεις της συμφωνίας που θα προωθηθεί στη Βουλή τους επόμενους μήνες. Χαμηλή παραγωγικότητα . Αυτό το μέγεθος αποτελεί «αγκάθι» στην προοπτική αύξησης των μισθών. Μάλιστα, ο ΟΟΣΑ στην πρόσφατη έκθεσή του επισημαίνει για την Ελλάδα ότι θα πρέπει να δοθεί ιδιαίτερη προσοχή οι αυξήσεις των μισθών να μην υπερβαίνουν την παραγωγικότητα, όπως συνέβη το έτος 2024, όπου η ονομαστική αύξηση των μισθών, που ήταν 7,2%, ξεπέρασε τη μεταβολή του ονομαστικού ΑΕΠ (5,6%), αλλά και για το 2025 εκτιμά ότι το δεύτερο εξάμηνο το μισθολογικό κόστος αυξήθηκε κατά 8,7% και αυτό διότι θα διαβρωθεί και θα υπονομευθεί, όπως υποστηρίζει, μελλοντική αναπτυξια-
3
κή πορεία της χώρας. Την ίδια ώρα, και η Τράπεζα της Ελλάδος στις τελευταίες της εκθέσεις επισημαίνει ότι οι μισθολογικές αυξήσεις δεν συνοδεύονται από αντίστοιχη άνοδο της παραγωγικότητας της εργασίας, γεγονός που εγκυμονεί κινδύνους για την ανταγωνιστικότητα της οικονομίας. Σύμφωνα με την ΤτΕ, η Ελλάδα εξακολουθεί να υπολείπεται σημαντικά του ευρωπαϊκού μέσου όρου στην παραγωγικότητα, με αποτέλεσμα οι αυξήσεις μισθών να μεταφράζονται ευκολότερα σε αυξημένο κόστος παραγωγής και πληθωριστικές πιέσεις. Έτσι, παραμένει ισχυρή η σύσταση για μετριοπαθείς αυξήσεις, σε συνδυασμό με επενδύσεις σε δεξιότητες και τεχνολογία. Ειδικά στην Ενδιάμεση Έκθεση για τη Νομισματική Πολιτική η Κεντρική Τράπεζα ξεκαθαρίζει ότι η αύξηση των αμοιβών δεν πρέπει να γίνεται σε βάρος της παραγωγικότητας και να επιβαρύνει το μοναδιαίο κόστος εργασίας, καθώς κάτι τέτοιο θα υπονόμευε την ανταγωνιστικότητα της εγχώριας οικονομίας.
46
Κοινωνική ασφάλιση |
ΕΦΚΑ
Σε 5 χρόνια από 10 μειώνεται ο χρόνος παραγραφής οφειλών Σ
τα πέντε χρόνια μειώνεται, από την 1η Ιανουαρίου 2026, ο χρόνος παραγραφής χρεών προς τον ΕΦΚΑ, τα οποία θα βεβαιωθούν ως ληξιπρόθεσμα από το νέο έτος και δεν θα αναζητηθούν έκτοτε από τον Φορέα ή το Κέντρο Είσπραξης Ασφαλιστικών Οφειλών (ΚΕΑΟ). Για παλαιές οφειλές, που έχουν δημιουργηθεί έως και 31/12/2025, παραμένει ως όριο παραγραφής η 10ετία. Τη σημαντική αλλαγή στο καθεστώς διαχείρισης των δημοσίων χρεών φέρνει η εφαρμογή του άρθρου 6 του Ν. 4997/2022 (ψηφίστηκε μετά από απόφαση του ΣτΕ), καθώς από την 1η Ιανουαρίου 2026 η παραγραφή ασφαλιστικών οφειλών περιορίζεται στα πέντε έτη. Η αλλαγή επηρεάζει άμεσα τον τρόπο με τον οποίο το Δημόσιο βεβαιώνει και διεκδικεί απαιτήσεις, αλλά και τη στρατηγική επιχειρήσεων και ελεύθερων επαγγελματιών στη διαχείριση των υποχρεώσεών τους. Στην πράξη πάντως μερικές χιλιάδες οφειλέτες έχουν υποβάλει μέχρι σήμερα αιτήσεις για παραγραφή χρεών, εκ των οποίων περίπου το ένα τρίτο εγκρίνεται. Η αιτία της μικρής ανταπόκρισης είναι αφενός οι αργοί ρυθμοί που ακολουθούν ο ΕΦΚΑ και το ΚΕΑΟ, καθώς απαιτείται ιδιαίτερη προσοχή στη διαδικασία, και αφετέρου η επιφυλακτικότητα που δείχνουν οι ενδιαφερόμενοι. Με τη μείωση του χρόνου παραγραφής δεν αποκλείεται το ενδιαφέρον να αναζωπυρωθεί. Αναλυτικά, από την 1η Ιανουαρίου 2026 τίθεται σε εφαρμογή μια ριζική αλλαγή στο καθεστώς παραγραφής ασφαλιστικών χρεών, με τη μείωση του χρόνου παραγραφής από 10 σε 5 χρόνια, διαμορφώνοντας πλέον μια νέα πραγματικότητα για τους οφειλέτες. Κυρίως, βέβαια, αλλάζει η νοοτροπία της ασφαλιστικής διοίκησης και των εισπρακτικών μηχανισμών της, καθώς θα πρέπει να κινεί τις διαδικασίες άμεσα, προκειμένου να μην αφήνει ανοικτά παράθυρα παραγραφής χρεών. Κι αυτό γιατί η αλλαγή αφορά την παραγραφή αξιώσεων του ΕΦΚΑ, υπό την αυστηρή προϋπόθεση ότι ο φορέας δεν έχει κινήσεις τις προβλεπόμενες διαδικασίες «αναζήτησης» των οφει-
Από πλευράς δημοσιονομικής διαχείρισης, η μείωση του χρόνου παραγραφής ενδέχεται να θέσει πρόσθετες πιέσεις στις υπηρεσίες του ΕΦΚΑ και του ΚΕΑΟ, οι οποίες καλούνται να εντείνουν τους ελέγχους και τις βεβαιώσεις οφειλών εντός των νέων χρονικών ορίων για να αποτραπεί η απώλεια απαιτήσεων που θα μπορούσαν να εισπραχθούν λών αυτών. Υπό το παλαιό θεσμικό πλαίσιο, οι απαιτήσεις από μη καταβληθείσες εισφορές παρέμεναν ενεργές για 10 χρόνια από τη στιγμή που είχαν βεβαιωθεί ως ληξιπρόθεσμες. Από την έναρξη του νέου έτους, ωστόσο, η περίοδος αυτή συντομεύεται σε 5 χρόνια.
Προσοχή όμως: Η 5ετία αφορά χρέη που γεννιούνται για πρώτη φορά από 1ης/1/2026 και μετά. Με τη μείωση της παραγραφής, μια οφειλή που θα δημιουργηθεί και θα βεβαιωθεί ως ληξιπρόθεσμη μέσα στο 2026 θα παραγραφεί στις αρχές του 2032 – δηλαδή πέντε χρόνια μετά την
πρώτη ληξιπρόθεσμη ημερομηνία. Αν η παραγραφή παρέμενε 10ετής, η ίδια οφειλή θα παρέμενε ενεργή έως το 2037. Ωστόσο, η απλούστευση αυτή δεν σημαίνει αυτόματο «σβήσιμο» χρεών εντός 5 ετών. Το νέο πλαίσιο προβλέπει ότι, αν η διοίκηση εντοπίσει και αναζητήσει μια οφειλή εντός της πενταετίας, τότε η περίοδος παραγραφής ανανεώνεται για άλλα 5 χρόνια από τη στιγμή της αποστολής ειδοποιητηρίου. Αυτό σημαίνει ότι η παραγραφή διατηρείται ως εργαλείο διαχείρισης του χρόνου ωρίμανσης των απαιτήσεων, αλλά όχι ως αυτόματη «αμνηστία» για όσους δεν έχουν τακτοποιήσει εγκαίρως τις υποχρεώσεις τους. Για χρέη που έχουν βεβαιωθεί ληξιπρόθεσμα έως και το τέλος του 2025 και δεν έχουν κινηθεί οι αναγκαίες διαδικασίες, εξακολουθεί να ισχύει η 10ετής παραγραφή, με την προϋπόθεση ότι μέσα στη δεκαετία δεν μεσολαβεί κάποια «διακοπτική ενέργεια» – όπως ειδοποίηση, εξώδικο ή άλλη επίσημη δράση της διοίκησης. Εάν μια ειδοποίηση σταματή-
σει τον χρόνο παραγραφής, τότε και για αυτούς τους παλαιούς λογαριασμούς ισχύει η νέα πενταετία. Παράλληλα, οι οφειλές που αφορούν περιόδους ασφάλισης πριν από το 2026 εξακολουθούν να διέπονται από τη 10ετή παραγραφή ακόμα και αν βεβαιώνονται μετά την έναρξη εφαρμογής του νέου κανόνα. Από πλευράς δημοσιονομικής διαχείρισης, η μείωση του χρόνου παραγραφής ενδέχεται να θέσει πρόσθετες πιέσεις στις υπηρεσίες του ΕΦΚΑ και του ΚΕΑΟ, οι οποίες καλούνται να εντείνουν τους ελέγχους και τις βεβαιώσεις οφειλών εντός των νέων χρονικών ορίων για να αποτραπεί η απώλεια απαιτήσεων που θα μπορούσαν να εισπραχθούν. Για τον λόγο αυτόν, άλλωστε, και οι οφειλές του παρελθόντος, που υπόκεινται στη 10ετή παραγραφή, δεν «σβήνονται» με γρήγορους ρυθμούς. Παρά τις χιλιάδες αιτήσεις από ενδιαφερομένους, οι υπηρεσίες του ΕΦΚΑ διενεργούν εξονυχιστικούς ελέγχους προκειμένου να διαπιστώσουν ότι δεν υπήρξε κάποια «διακοπτική» διαδικασία.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ΙΑΤΡΙΚΌ ΑΘΗΝΏΝ ΑΛΛΑΓΉ ΣΚΥΤΆΛΗΣ ΜΕ ΠΡΌΕΔΡΟ ΤΟΝ ΒΑΣΊΛΗ ΑΠΟΣΤΟΛΌΠΟΥΛΟ Την ανάληψη της θέσης του προέδρου στο Ιατρικό Αθηνών από τον Βασίλη Αποστολόπουλο και του διευθύνοντος συμβούλου από τον Χρήστο Αποστολόπουλο ανακοίνωσε η εταιρεία με χρηματιστηριακή ανακοίνωση. Όπως αναφέρει η εταιρεία Ιατρικό Αθηνών, κατόπιν της παραιτήσεως του Δρος Γεωργίου Αποστολόπουλου από το αξίωμα του προέδρου, οι δύο γιοι του, Βασίλης και Χρήστος Αποστολόπουλος, από κοινού αναλαμβάνουν την ανώτατη διοίκηση του ομίλου από τις θέσεις του προέδρου και του διευθύνοντος συμβούλου αντίστοιχα.
σελ. 51
health Η ΕΚΠΑΊΔΕΥΣΗ ΕΠΗΡΕΆΖΕΙ ΣΗΜΑΝΤΙΚΆ ΤΗΝ ΥΓΕΊΑ
Τα άτομα με υψηλότερο μορφωτικό επίπεδο κάνουν πιο συχνά προληπτικές εξετάσεις Συνέχεια στις σελίδες 48 - 49
ΑFFIDEA
ΙΑΣΩ ΓΕΝΙΚΉ ΚΛΙΝΙΚΉ
ΩΝΆΣΕΙΟ ΝΟΣΟΚΟΜΕΊΟ
Νέα εποχή στη νευρολογική & ογκολογική απεικόνιση με το πιο σύγχρονο PET/CT
Νέο Τμήμα Δομικών Καρδιοπαθειών
Νέα υπερσύγχρονη συσκευή μεταφοράς καρδιάς
Σελ. 50
Σελ. 51
Σελ. 51
48
health
Θέμα |
Τα άτομα με υψηλότερο μορφωτικό επίπεδο κάνουν πιο συχνά προληπτικές εξετάσεις
Του ΆΡΗ ΜΠΕΡΖΟΒΊΤΗ Συνέχεια από τη σελίδα 47
Τ
ο σύνθετο θέμα των ανισοτήτων στην Υγεία στην Ελλάδα βρέθηκε στο επίκεντρο του Συνεδρίου για τα Οικονομικά και τις Πολιτικές Υγείας που πραγματοποιήθηκε πρόσφατα στην Αθήνα. Η σχετική συνεδρία, την οποία συντόνισε ο καθηγητής Πολιτικής Υγείας Ηλίας Κυριόπουλος, εστίασε στους κοινωνικοοικονομικούς, γεωγραφικούς και πολιτισμικούς παράγοντες που διαμορφώνουν την πρόσβαση, την ποιότητα και τα αποτελέσματα της φροντίδας. Ειδικότερα, οι πολλαπλές όψεις της ευαλωτότητας αναλύθηκαν από μια διεπιστημονική ομάδα ομιλητών, που περιλάμβανε τη Μαρία Φλεβοτόμου, οικονομολόγο, τον καθηγητή Κοινωνιολογίας και Πολιτικής Υγείας Χαράλαμπο Οικονόμου, την Αναστασία Ντικούδη, σύμβουλο δημόσιας υγείας στο Γραφείο του ΠΟΥ στην Αθήνα, και τη Νεφέλη Στουρνάρα, κοινωνιολόγο. Η συνεδρία επιχείρησε να συνδέσει την τεκμηριωμένη έρευνα με τον σχεδιασμό παρεμβάσεων που θα διασφαλίσουν μια πιο δίκαιη και αποτελεσματική κατανομή των πόρων και των ευκαιριών στην Υγεία.
Κόστος ζωής και επιπτώσεις στο επίπεδο και την κατανομή των εισοδημάτων Πρώτη έλαβε τον λόγο η Μαρία Φλεβοτόμου, προκειμένου να παρουσιάσει το γενικό κοινωνικοοικονομικό πλαίσιο της συζήτησης. Όπως επισήμανε αρχικά η ομιλήτρια, τα τελευταία χρόνια, μετά την πανδημία, έχει παρατηρηθεί υψηλός πλη-
θωρισμός, ο οποίος προήλθε από διάφορες διαταραχές στις εφοδιαστικές αλυσίδες και από την ενεργειακή κρίση. Παρά τη σταδιακή υποχώρησή του στη συνέχεια, στην Ελλάδα αποδείχθηκε ιδιαίτερα επίμονος, γεγονός που σχετίζεται σε μεγάλο βαθμό με τη μεγάλη εξάρτηση της ελληνικής οικονομίας από τις υπηρεσίες, αλλά και με το κόστος των ειδών διατροφής. Έτσι, λοιπόν, παρατηρήθηκε μια σωρευτική αύξηση του κόστους διαβίωσης στην Ελλάδα, η οποία διαφέρει πολύ ανά κατηγορία δαπάνης. Περισσότερο επηρεάστηκαν οι κατηγορίες που καταλαμβάνουν το μεγαλύτερο μέρος του προϋπολογισμού των νοικοκυριών, με πρώτα τα είδη διατροφής και δεύτερη τη στέγαση. Οι δαπάνες υγείας επηρεάστηκαν σε μικρότερο βαθμό, ωστόσο, όπως επεσήμανε η κ. Φλεβοτόμου, οι δαπάνες υγείας, ως ανελαστικές, έχουν εν δυνάμει σημαντικές επιπτώσεις στην ευημερία των νοικοκυριών, ιδιαίτερα αυτών με χαμηλότερο εισόδημα. Τέλος, σημαντικό ρόλο στο κόστος διαβίωσης έπαιξαν και τα ενεργειακά αγαθά, τα οποία μάλιστα καταλαμβάνουν μεγαλύτερο μέρος του προϋπολογισμού στα φτωχότερα νοικοκυριά. Παράλληλα, δεν υπήρξε αντίστοιχη αύξηση των εισοδημάτων, με αποτέλεσμα τη μείωση της αγοραστικής δύναμης, η οποία υπέστη ισχυρότερο πλήγμα στην Ελλάδα σε σύγκριση με τον ευρωπαϊκό μέσο όρο. Όλα αυτά οδήγησαν σε έναν άνισο αντίκτυπο του πληθωρισμού στα φτωχότερα νοικοκυριά και στο λεγόμενο «χάσμα πληθωρισμού», το οποίο συνεπάγεται και ένα χάσμα ως προς τις απώλειες κοινωνικής ευημερίας μεταξύ των κοινωνικοοικονομικών στρωμάτων. Για την αντιμετώπιση αυτής της κατάστασης λήφθηκαν μέτρα για την προστασία των εισοδημάτων, τα οποία είχαν κυρίως εισοδηματικά κριτήρια, μέτρα για τη συγκράτηση των τιμών, όπως η επιδότηση του
Την τελευταία δεκαετία, η οικονομική επίδοση της Ελλάδας παρέμεινε χαμηλή σε σχέση με τον μέσο όρο της Ε.Ε. Κατά την ίδια περίοδο, η χώρα εφάρμοσε μέτρα δημοσιονομικής προσαρμογής, με αποτέλεσμα τη μείωση των δημόσιων δαπανών υγείας κατά 24,1%, ενώ αντίθετα οι ιδιωτικές δαπάνες υγείας αυξήθηκαν κατά 13,7%. Αυτές οι εξελίξεις άσκησαν έντονες πιέσεις στο δημόσιο σύστημα υγείας, περιορίζοντας την ικανότητά του να καλύπτει δίκαια τις ανάγκες του πληθυσμού ηλεκτρικού ρεύματος, καθώς και άλλα μέτρα που δεν σχετίζονταν με τον πληθωρισμό, όπως η μείωση των ασφαλιστικών εισφορών. Τα δημοσιονομικά αυτά μέτρα περιόρισαν την αρνητική επίπτωση του πληθωρισμού στην αγοραστική δύναμη των νοικοκυριών και τον άνισο αντίκτυπο του πληθωρισμού κατά μήκος της εισοδηματικής κατανομής, κατέληξε η κ. Φλεβοτόμου.
Ανισότητες στην Υγεία στην Ελλάδα και κοινωνικοοικονομικοί προσδιοριστές της υγείας Στη συνέχεια, η Αναστασία Ντικούδη, σύμβουλος δημόσιας υγείας στο Γραφείο του Παγκόσμιου Οργανισμού Υγείας (ΠΟΥ) στην Αθήνα, παρουσίασε τα αποτελέσματα μιας μελέτης που πραγματοποιήθηκε από το γραφείο του ΠΟΥ/WHO στην Αθήνα για την Ποιότητα και Ασφάλεια των Ασθενών, η οποία είχε ως σκοπό να αναδείξει τις συσχετίσεις μεταξύ κοινωνικοοικονομικών παραγόντων και ανισοτήτων στην Υγεία. Τα αποτελέσματα της μελέτης έδειξαν ότι την τελευταία δεκαετία η οικονομική επίδοση της Ελλάδας
παρέμεινε χαμηλή σε σχέση με τον μέσο όρο της Ε.Ε. Κατά την ίδια περίοδο, η χώρα εφάρμοσε μέτρα δημοσιονομικής προσαρμογής, με αποτέλεσμα τη μείωση των δημόσιων δαπανών υγείας κατά 24,1%, ενώ αντίθετα οι ιδιωτικές δαπάνες υγείας αυξήθηκαν κατά 13,7%. Αυτές οι εξελίξεις άσκησαν έντονες πιέσεις στο δημόσιο σύστημα υγείας, περιορίζοντας την ικανότητά του να καλύπτει δίκαια τις ανάγκες του πληθυσμού. Παρά τις οικονομικές δυσκολίες που προκλήθηκαν από την παρατεταμένη οικονομική κρίση, σημειώθηκε σημαντική πρόοδος στην εκπαίδευση και οι δείκτες υγείας παρουσίασαν μικρές βελτιώσεις, τόσο στο προσδόκιμο ζωής όσο και στα υγιή έτη ζωής, ενώ η υποκειμενική αντίληψη για την Υγεία παραμένει σε υψηλά επίπεδα. Η σταθερότητα στις χρόνιες παθήσεις και η μικρή αύξηση των λειτουργικών περιορισμών δείχνουν ότι η επιβάρυνση της Υγείας παραμένει ελεγχόμενη. Η μελέτη έδειξε επίσης ότι η εκπαίδευση επηρεάζει σημαντικά την υγεία. Τα άτομα με υψηλότερο μορφωτικό επίπεδο εμφανίζουν καλύτερη αυτοαντίληψη της υγείας και
μπαίνουν σε διαδικασία να κάνουν πιο συχνά προληπτικές εξετάσεις. Αντιθέτως, οι χρόνιες παθήσεις και οι λειτουργικοί περιορισμοί εμφανίζονται συχνότερα σε άτομα με χαμηλό εισόδημα ή μορφωτικό επίπεδο, ενώ μειώνονται σε πληθυσμούς με υψηλότερα κοινωνικοοικονομικά χαρακτηριστικά. Οι ανεκπλήρωτες ανάγκες υγείας είναι εντονότερες στα άτομα χαμηλού εισοδήματος και το εύρημα αυτό υπογραμμίζει ότι σε συστήματα όπως το ελληνικό (τύπου Beveridge) η ιδιωτική συμμετοχή στο κόστος μπορεί να αποτελεί σοβαρό εμπόδιο στην ισότιμη πρόσβαση στις υπηρεσίες υγείας. Η κ. Ντικούδη ολοκλήρωσε την παρουσίασή της προτείνοντας κάποια μέτρα για την αντιμετώπιση των ανισοτήτων, όπως ενίσχυση της πρωτοβάθμιας φροντίδας υγείας, μείωση του κόστους συμμετοχής για τους πολίτες (με στοχευμένη οικονομική στήριξη των πιο ευάλωτων ομάδων) και περαιτέρω επέκταση της χρήσης των ψηφιακών εργαλείων, όπως η ηλεκτρονική συνταγογράφηση και ο ατομικός φάκελος υγείας. Πρόσθεσε ότι το ιστορικό πλέον πρόγραμμα «Δοξιάδης» παραμένει επίκαιρο για την προαγωγή
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
49
health | Θέμα της δημόσιας υγείας, την εκπαίδευση του πληθυσμού σε θέματα υγείας και την ανάπτυξη συνεργασίας με τον ιδιωτικό τομέα για την πρόληψη και τη μείωση των μακροπρόθεσμων ανισοτήτων.
Καταστροφικές και φτωχοποιητικές δαπάνες υγείας στην Ελλάδα Στη συνέχεια, ο καθηγητής Κοινωνιολογίας και Πολιτικής Υγείας Χαράλαμπος Οικονόμου παρουσίασε τα αποτελέσματα μιας έρευνας που πραγματοποιήθηκε για πρώτη φορά το 2001, στο πλαίσιο συνεργασίας της τότε Εθνικής Σχολής Δημόσιας Υγείας (ΕΣΔΥ) με τον ΠΟΥ, και επαναλήφθηκε το 2025, προκειμένου να καταγράψει την εξέλιξη. Το βασικό ερώτημα ήταν σε ποιον βαθμό είναι δυνατό να καταστεί εφικτή η φροντίδα υγείας για τις ευάλωτες κοινωνικές ομάδες σε ένα σύστημα του οποίου οι δαπάνες υγείας αποτελούν σε σημαντικό βαθμό άμεσες πληρωμές. Χρησιμοποιήθηκαν δύο βασικοί δείκτες, οι δαπάνες φτωχοποίησης και οι καταστροφικές δαπάνες. Σημειώνουμε ότι η καταστροφική δαπάνη υγείας είναι η δαπάνη που υποχρεώνει τον πολίτη να «κόψει» από ζωτικές δαπάνες διαβίωσης όπως αγορές τροφίμων στο σούπερ μάρκετ ή πληρωμές σε ΔΕΚΟ, προκειμένου να πληρώσει από την τσέπη του για φάρμακα και υπηρεσίες υγείας (όπως εξετάσεις και νοσήλια). Η έρευνα έδειξε ότι: α) οι οικονομικές δυσκολίες που προκαλούνται από τις άμεσες πληρωμές είναι υψηλότερες στην Ελλάδα από ό,τι σε πολλές χώρες της Ε.Ε., β) οι καταστροφικές δαπάνες για την Υγεία συγκεντρώνονται σταθερά σε μεγάλο βαθμό στο φτωχότερο πεμπτημόριο και σχετίζονται κυρίως με τα φάρμακα και την εξωνοσοκομειακή περίθαλψη, γ) τα επίπεδα ακάλυπτων αναγκών είναι σταθερά πάνω από τον μέσο όρο της Ε.Ε. και δ) η οικονομική προστασία επιδεινώθηκε κατά τη διάρκεια της οικονομικής κρίσης, γεγονός που εξέθεσε την πολυπλοκότητα και τον κατακερματισμό της κάλυψης της υγειονομικής περίθαλψης στην Ελλάδα και την έλλειψη ανθεκτικότητάς της σε κραδασμούς. Τίθεται, λοιπόν, ανάγκη επαναπροσδιορισμού της πολιτικής, έτσι ώστε να μειωθεί η οικονομική δυσπραγία των φτωχότερων κοινωνικών ομάδων, δήλωσε ο κ. Οικονόμου. Αυτό μπορεί να γίνει, για παράδειγμα, με αποσύνδεση του δικαιώματος πρόσβασης στις υπηρεσίες υγείας από την καταβολή εισφορών και σύνδεσή του με τη διαμονή, δια-
Στιγμιότυπο από την εκδήλωση
σφάλιση της κάλυψης της θεραπείας στην ΠΦΥ, και όχι μόνο της επίσκεψης και της διάγνωσης, και διασφάλιση της πρόσβασης σε δημόσια χρηματοδοτούμενες υπηρεσίες μακροχρόνιας φροντίδας. Εάν οι συμπληρωμές θεωρούνται αναγκαίες για κάποιον λόγο, τότε είναι αναγκαίος ο περιορισμός της αρνητικής επίπτωσής τους, ιδιαίτερα για τα φάρμακα. Ο κ. Οικονόμου επεσήμανε ότι τα τελευταία χρόνια έχουν πράγματι ληφθεί ορισμένα θετικά μέτρα, όπως η σύσταση του ολοκληρωμένου συστήματος παροχής ανακουφιστικής φροντίδας, η δημιουργία Εθνικού Δικτύου Μονάδων Αυξημένης Φροντίδας για ασθενείς με αγγειακά εγκεφαλικά επεισόδια, η νοσοκομειακή κατ’ οίκον νοσηλεία και η σύσταση Ενιαίας Λίστας Χειρουργείων. Ωστόσο, δεν είναι γνωστό κατά πόσον έχει ολοκληρωθεί η εφαρμογή τους, ενώ δεν έχει αξιολογηθεί η αποτελεσματικότητά τους. Επιπλέον, έχουν ληφθεί και μέτρα που αυξάνουν την οικονομική επιβάρυνση των πολιτών, όπως τα απογευματινά ιατρεία, η δυνατότητα των ιατρών του ΕΣΥ για ιδιωτικό έργο εκτός τακτικού ωραρίου και εφημεριών, η αύξηση της συμμετοχής
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
που πληρώνουν οι ασφαλισμένοι στα συμβεβλημένα διαγνωστικά κέντρα ή το δικαίωμα των προσωπικών ιατρών του ΕΟΠΥΥ να παρέχουν υπηρεσίες προσωπικού ιατρού και ως αμιγώς ιδιώτες. Ο κ. Οικονόμου ολοκλήρωσε την παρουσίασή του, δηλώνοντας ότι απαιτείται επαναξιολόγηση των εφαρμοζόμενων πολιτικών.
Η μητρότητα στο περιθώριο: ταξικές, έμφυλες και πολιτισμικές διαστάσεις στην περιγεννητική υγεία Τέλος, η Νεφέλη Στουρνάρα εστίασε σε ένα πιο ειδικό θέμα ανισοτήτων στην Υγεία, παρουσιάζοντας μια μελέτη η οποία επικεντρωνόταν στην περιγεννητική φροντίδα των μεταναστριών. Η ομιλήτρια υπογράμμισε αρχικά ότι η Ελλάδα υπήρξε ανέκαθεν χώρα υποδοχής μεταναστών, πολύ πριν από το 1990, αλλά αυτό που έλειπε και εξακολουθεί να λείπει είναι μια μεταναστευτική πολιτική, καθώς και η συμπερίληψη και μια διαπολιτισμική προσέγγιση σε πολλούς τομείς, συμπεριλαμβανομένης της Υγείας. Στη συνέχεια, έκανε μια πολύ παραστατική παρουσίαση του
βιώματος των μεταναστριών που απευθύνονται στο εθνικό σύστημα υγείας για περιγεννητική φροντίδα, εμβαθύνοντας στα ποιοτικά δεδομένα. Απάντησε σε δύο κεντρικά διερευνητικά ερωτήματα: Πώς βιώνουν οι ίδιες οι μετανάστριες ενσώματα την εγκυμοσύνη και τον τοκετό και πώς πλοηγούνται στα δημόσια νοσοκομεία. Η έρευνα εντόπισε δύο κυρίαρχους τομείς ανισότητας και εμποδίων. Ο ένας ήταν η θεσμική αδυναμία και η αδυναμία πρόσβασης (γραφειοκρατικά εμπόδια, άκαμπτα πρωτόκολλα, έλλειψη πληροφόρησης των μεταναστριών για τα δικαιώματά τους) και ο δεύτερος ήταν τα γλωσσικά και πολιτισμικά εμπόδια (έλλειψη κατανόησης, απουσία επαγγελματικής διερμηνείας και προκατάληψη). Η έρευνα διέγνωσε επίσης μια αποτυχία ηθικής φροντίδας, δηλαδή μιας φροντίδας που να περιλαμβάνει ενσυναίσθηση, αμοιβαιότητα, αναγνώριση της ευαλωτότητας, σεβασμό της αξιοπρέπειας, διάλογο και όχι μονόλογο και αναγνώριση της γυναίκας ως ηθικού υποκειμένου. Τέλος, η κ. Στουρνάρα διατύπωσε τέσσερις προτάσεις για τη βελτίωση
της φροντίδας των μεταναστριών: • ανάπτυξη διαπολιτισμικής επάρκειας (εφαρμογή μιας πολιτικής φροντίδας που λαμβάνει υπόψη την ετερότητα και ξεπερνά τα δυαδικά σχήματα «παρόχου-δέκτη»), • ενίσχυση των υποδομών επικοινωνίας (διασφάλιση επαγγελματικών υπηρεσιών διερμηνείας/πολιτισμικών διαμεσολαβητών και παροχή βασικής πληροφόρησης στη μητρική γλώσσα), • δημιουργία ασθενοκεντρικής προσέγγισης (μιας προσέγγισης που αναγνωρίζει την έμφυλη, ταξική και εθνοτική διάσταση της εμπειρίας, και λαμβάνει υπόψη το ψυχικό τραύμα), • συνεργασία δικτύων (ενίσχυση της συνεργασίας μεταξύ νοσοκομείων, κοινωνικών υπηρεσιών, εθελοντικού τομέα και κοινοτήτων για την υποστήριξη των ψυχοκοινωνικών και οικονομικών αναγκών των γυναικών). Η αντιμετώπιση των ανισοτήτων στην περιγεννητική φροντίδα απαιτεί τη μετάβαση από την εστίαση στην «έλλειψη γλώσσας» στην κριτική ανάλυση του θεσμικού πλαισίου και των σχέσεων εξουσίας, κατέληξε η κ. Στουρνάρα.
50
health
Ρεπορτάζ |
ΑFFIDEA
Συνεχής επένδυση στην ποιότητα και ασφάλεια Νέα εποχή στη νευρολογική & ογκολογική απεικόνιση με το πιο σύγχρονο PET/CT στην Ελλάδα
T
o πρώτο PET/CT Omni Legend εισάγει στο δίκτυό της στη χώρα η Affidea, ο κορυφαίος πάροχος Πρωτοβάθμιας Φροντίδας Υγείας σε Ελλάδα και Ευρώπη και με τον νεότερο στόλο διαγνωστικών συστημάτων πανευρωπαϊκά. Και όπως επισημαίνεται, με το νέο PET/ CT Omni Legend, η Affidea επιβεβαιώνει τη δέσμευσή της για συνεχή επένδυση στην καινοτομία, στην ποιότητα και την ασφάλεια. Προσφέρει σταθερά τεχνολογία υψηλής απόδοσης που μετατρέπει τη διαγνωστική διαδικασία σε μια ασφαλέστερη, ταχύτερη και πιο ανθρώπινη εμπειρία για κάθε ασθενή. Το νέο PET/CT Omni Legend της GE HealthCare, εγκατεστημένο στο Affidea neuraCare, καθορίζει νέα πρότυπα στην ογκολογική απεικόνιση και στη νευροαπεικόνιση και με τεχνολογία αιχμής και ενσωματωμένη Τεχνητή Νοημοσύνη προσφέρει: • Υψηλότατη ευκρίνεια εικόνας και ανιχνευσιμότητα μικρών, χαμηλής αντίθεσης βλαβών • Μικρότερη διάρκεια εξέτασης, με μέγιστη άνεση για τον ασθενή • Ελαχιστοποιημένη δόση ακτινοβολίας, με το βέλτιστο απεικονιστικό αποτέλεσμα • Απόλυτη ακρίβεια στην πρωτογενή διάγνωση, στη σταδιοποίηση και την αξιολόγηση της θεραπευτικής ανταπόκρισης.
Καθοριστικός ρόλος στην Ογκολογία Η μοριακή απεικόνιση PET/CT
Για πρώτη φορά στην Ελλάδα: Η Affidea διενεργεί την εξέταση F-18 FDOPA PET/CT
αποτελεί θεμέλιο της σύγχρονης ογκολογικής πρακτικής, προσφέροντας: • Ακριβή σταδιοποίηση και επανασταδιοποίηση • Πρώιμη ανίχνευση κακοήθειας • Αξιολόγηση θεραπευτικής ανταπόκρισης & δυνατότητα έγκαιρης αναπροσαρμογής του πλάνου • Αξιόπιστη ποσοτικοποίηση της νόσου για ασφαλή διαχρονική συγκρισιμότητα • Stage migration που οδηγεί σε πιο στοχευμένες και αποτελεσματικές θεραπευτικές αποφάσεις.
Σημαντική συμβολή στη Νευρολογία Το νέο PET/CT ενισχύει ουσιαστικά τη διαγνωστική ικανότητα σε νευρολογικές παθήσεις:
• Νόσος Αλτσχάιμερ & Άνοιες – ανίχνευση πρώιμων μεταβολικών αλλαγών πριν από την κλινική εκδήλωση • Επιληψία – εντοπισμός της επιληπτογόνου εστίας πριν από πιθανή χειρουργική αντιμετώπιση • Νευρο-ογκολογία – σαφής διαφοροποίηση βλαβών και ακριβής αξιολόγηση θεραπείας • Κινητικές διαταραχές (π.χ. Πάρκινσον) – λειτουργική εκτίμηση του ντοπαμινεργικού συστήματος
Πλήρης ομάδα ραδιοφαρμάκων – Εξατομικευμένη απεικόνιση Η Affidea υλοποιεί εξετάσεις με όλα τα σύγχρονα ραδιο-φάρμακα για στοχευμένη, ακριβή απεικόνιση:
Για πρώτη φορά στη χώρα, στο Affidea neuraCare πραγματοποιήθηκε F-18 FDOPA PET/CT για τη διερεύνηση παρκινσονικών συνδρόμων, προσφέροντας: • Ακριβή απεικόνιση των προσυναπτικών ντοπαμινεργικών νευρώνων • Μοναδική εξέταση για τη διάγνωση και εξέλιξη της νόσου του Πάρκινσον Μια εξέταση που μέχρι πρόσφατα δεν ήταν διαθέσιμη στην Ελλάδα πλέον προσφέρει μοναδική διαγνωστική πληροφορία σε ασθενείς που υποφέρουν από τη νόσο Πάρκινσον και άτυπα παρκινσονικά σύνδρομα και που επηρεάζουν μεγάλο αριθμό ασθενών.
• 18F–FDG: Ογκολογία, φλεγμονές & λοιμώξεις • 18F–PSMA: Καρκίνος προστάτη – βιοχημική υποτροπή & σταδιοποίηση • 18F-Amyloid: Nόσος Αλτσχάιμερ – ανίχνευση και ποσοτικοποίηση των πλακών β-αμυλοειδούς στον εγκέφαλο • 18F-FDOPA: • Αξιολόγηση νόσου Πάρκινσον και άτυπων παρκινσονικών συνδρόμων • Μυελοειδές καρκίνωμα θυρεοειδούς, φαιοχρωμοκύττωμα/παραγαγγλιώματα • 18F-FET: Νευροογκολογία • 18F-NaF: Οστικές μεταστάσεις & αξιολόγηση σκελετικού μεταβολισμού
Κορυφαία ονόματα ιατρών & επιστημόνων στην υπηρεσία του εξεταζομένου Στο πλευρό κάθε εξεταζομένου του Affidea neuraCare βρίσκεται μια διεπιστημονική ομάδα κορυφαίων επαγγελματιών υγείας, που αφουγκράζεται τις ανάγκες του, κατανοεί τις προκλήσεις του και προσφέρει φροντίδα με αυθεντικό ενδιαφέρον. Η εξειδικευμένη αυτή ομάδα περιλαμβάνει διακεκριμένους Ευρωπαίους ειδικούς νευρολόγους, νευροψυχολόγους, νευροακτινολόγους, ιατρούς Πυρηνικής Ιατρικής, ακτινοφυσικούς, μικροβιολόγους και νοσηλευτές, όλοι αφιερωμένοι στη βέλτιστη υποστήριξη των ασθενών μας.
Παρατείνεται η στήριξη των Ενόπλων Δυνάμεων από τον Όμιλο Affidea
Τ
ην ίδια ώρα η Affidea, αναγνωρίζοντας τη σημαντική αποστολή και την πολύτιμη προσφορά των στελεχών των Ενόπλων Δυνάμεων και του πολιτικού προσωπικού, συνεχίζει και τη νέα χρονιά να στέκεται έμπρακτα στο πλευρό τους. Στο πλαίσιο αυτό, η Affidea ανακοινώνει την παράταση της ισχύουσας παροχής πλήρους απορρόφησης της συμμετοχής σε ιατρικές εξετάσεις για όλα τα εν ενεργεία στελέχη των: Γενικού Επιτελείου Αεροπορίας, Γενικού Επιτελείου Ναυτικού, Γενι-
κού Επιτελείου Στρατού καθώς και για το πολιτικό προσωπικό, έως και τις 31 Μαρτίου 2026. Παράλληλα, μέσω ειδικού ενημερωτικού βίντεο, επεξηγεί τις δύο σημαντικές αλλαγές στην παροχή Πρωτοβάθμιας Φροντίδας Υγείας προς τα στελέχη των Ενόπλων Δυνάμεων: Οι ωφελούμενοι μπορούν πλέον να πραγματοποιούν εργαστηριακές και απεικονιστικές εξετάσεις και σε ιδιωτικά διαγνωστικά κέντρα. Η συνταγογράφηση δεν περιορίζεται πλέον αποκλειστικά σε στρα-
τιωτικούς ιατρούς, αλλά μπορεί να πραγματοποιείται από οποιονδήποτε νόμιμο ιατρό, δημόσιο ή ιδιώτη. Επιπλέον, όλοι οι ωφελούμενοι εξακολουθούν να δικαιούνται επιπρόσθετη έκπτωση 20% σε όλες τις υπηρεσίες των δερματολογικών ιατρείων CityMed, που ανήκουν στον Όμιλο Affidea. Με έμπειρο ιατρικό και νοσηλευτικό προσωπικό, προηγμένη τεχνολογία και διαρκή προσήλωση στην ποιότητα και την αξιοπιστία όπως επισημαίνεται, η Affidea εγγυάται
υψηλού επιπέδου φροντίδα υγείας για όλους όσοι βρίσκονται καθημε-
ρινά στην πρώτη γραμμή υπεράσπισης της εθνικής κυριαρχίας.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
51
health | Ρεπορτάζ ΙΑΣΩ ΓΕΝΙΚΉ ΚΛΙΝΙΚΉ Νέο Τμήμα Δομικών Καρδιοπαθειών
ΤΗΝ ΈΝΑΡΞΗ λειτουργίας του Τμήματος Δομικών Καρδιοπαθειών, το οποίο ξεκίνησε ήδη τη λειτουργία του σε υπερσύγχρονες εγκαταστάσεις, πλήρως εξοπλισμένες με τεχνολογία αιχμής και κατόπιν επίσημης αδειοδότησης από το Κεντρικό Συμβούλιο Υγείας, ανακοίνωσε το ΙΑΣΩ Γενική Κλινική. Το νέο Τμήμα αποτελεί ένα ακόμη στρατηγικό βήμα της Κλινικής προς την παροχή εξειδικευμένων, υψηλού επιπέδου καρδιολογικών υπηρεσιών, εφάμιλλων των κορυφαίων διεθνών κέντρων, με έμφαση στις ελάχιστα επεμβατικές τεχνικές και στη μέγιστη ασφάλεια των ασθενών. Σημαντικό ορόσημο για το Τμήμα αποτελεί η πρώτη επιτυχής επέμβαση σε ασθενή 92 ετών, η οποία υποβλήθηκε σε διακαθετηριακή αντικατάσταση αορτικής βαλβίδας (TAVI) στις 9 Ιανουαρίου 2026. Η επέμβαση πραγματοποιήθηκε από τους επεμβατικούς καρδιολόγους Δρα Γιώργο Κατσιμαγκλή και Δρα Αντώνη Μαστροκωστόπουλο, ειδικά πιστοποιημένους από το υπουργείο Υγείας για την εκτέλεση επεμβάσεων δομικών καρδιοπαθειών, με πολυετή εμπειρία και εκπαίδευση σε αναγνωρισμένα κέντρα της Ελλάδας και του εξωτερικού. Η επέμβαση ολοκληρώθηκε με απόλυτη επιτυχία, η μετεγχειρητική πορεία ήταν ομαλή και μετά από μόλις τρεις ημέρες νοσηλείας η ασθενής έλαβε εξιτήριο στις 12 Ιανουαρίου 2026, σε άριστη κλινική κατάσταση. Το γεγονός αυτό αναδεικνύει τα πλεονεκτήματα των σύγχρονων, ελάχιστα επεμβατικών μεθόδων ακόμη και σε ασθενείς προχωρημένης ηλικίας. Στην επέμβαση συμμετείχαν ο Δρ Βασίλειος Κυριακόπουλος, αναισθησιολόγος ΙΑΣΩ Γενική Κλινική, και η καρδιολόγος κ. Ευαγγελία Χριστοφοράτου, MD, PhD, διευθύντρια Τμήματος Υπερηχοκαρδιογραφίας και επιστημονικά υπεύθυνη του Βηματοδοτικού-Απινιδωτικού Κέντρου ΙΑΣΩ Γενική Κλινική, ενώ υπήρχε ταυτόχρονη καρδιοχειρουργική κάλυψη από τον Δρα Ιωάννη Χλωρογιάννη, MD, PhD, καρδιοχειρουργό, συντονιστή διευθυντή Α’ Καρδιοχειρουργικής Κλινικής ΙΑΣΩ Γενική Κλινική, και τον Δρα Γεώργιο Αναστασιάδη, καρδιοχειρουργό, επιμελητή Α’ Καρδιοχειρουργικής Κλινικής ΙΑΣΩ Γενική Κλινική, και αγγειοχειρουργική κάλυψη από τον Δρα Αντώνιο Παπαγεωργίου, αγγειοχειρουργό, διευθυντή Β’ Αγγειοχειρουργικής Κλινικής ΙΑΣΩ Γενική Κλινική, υπεύθυνο Αγγειοχειρουργικού Τμήματος ΙΑΣΩ Παίδων. Η ασθενής παρέμεινε για 24 ώρες στη Μονάδα Εντατικής Θεραπείας (ΜΕΘ) και τις υπόλοιπες 2 ημέρες στην κλινική. Πολύ σημαντική ήταν η συνεισφορά του εξειδικευμένου νοσηλευτικού προσωπικού και των τεχνολόγων του Αιμοδυναμικού Εργαστηρίου της ΜΕΘ και του τμήματος νοσηλείας.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ΙΑΤΡΙΚΌ ΑΘΗΝΏΝ
Αλλαγή σκυτάλης με πρόεδρο τον Βασίλη Αποστολόπουλο Διευθύνων σύμβουλος ο Χρήστος Αποστολόπουλος
Τ
ην ανάληψη της θέσης του προέδρου στο Ιατρικό Αθηνών από τον Βασίλη Αποστολόπουλο και του διευθύνοντος συμβούλου από τον Χρήστο Αποστολόπουλο ανακοίνωσε η εταιρεία με χρηματιστηριακή ανακοίνωση. Όπως αναφέρει η εταιρεία Ιατρικό Αθηνών, σύμφωνα με την παρ. 4.1.1. περ. 22 του Κανονισμού του Χρηματιστηρίου Αθηνών, το Διοικητικό Συμβούλιο της Εταιρείας, κατά τη συνεδρίασή του στις 2 Ιανουαρίου 2026, κατόπιν της παραιτήσεως του Δρος Γεωργίου Αποστολοπούλου από το αξίωμα του προέδρου, αλλά και της εκπεφρασμένης πρόθεσής του για τη μεταβίβαση της καθημερινής διοίκησης και της στρατηγικής ανάπτυξης του ομίλου στους δύο υιούς του, Βασίλη και Χρήστο Αποστολόπουλο, οι οποίοι από κοινού αναλαμβάνουν την ανώτατη διοίκηση του ομίλου από τις θέσεις του προέδρου και του διευθύνοντος συμβούλου αντίστοιχα, συγκροτήθηκε σε σώμα ως εξής: Πρόεδρος Δ.Σ. Δρ Βασίλειος Αποστολόπουλος του Γεωργίου, εκτελεστικό μέλος Διευθύνων σύμβουλος Χρήστος Αποστολόπουλος του Γεωργίου, εκτελεστικό μέλος Αντιπρόεδρος Δ.Σ. Δρ Αθανάσιος Ασκητής του Ευαγγέλου, ανεξάρτητο, μη εκτελεστικό μέλος Εκτελεστικά μέλη • Δρ Γεώργιος Αποστολόπουλος του Βασιλείου • Γεώργιος Ζέρδιλας του Χαραλάμπους Γεώργιος Μπουτσιούκος του Σπυρίδωνος Ανεξάρτητα μη εκτελεστικά μέλη
Οι κ.κ Χρήστος Αποστολόπουλος, Γεώργιος Αποστόλοπουλος, Βασίλης Αποστολόπουλος
• Αλεξάνδρα Μικρουλέα του Περικλή • Βασιλική Μέγγου του Ιωάννη Μη εκτελεστικά μέλη • Νικόλαος Κορίτσας του Χρήστου Η θητεία των ανωτέρω λήγει την 26η.06.2028, η δε σύνθεση των Επιτροπών του Διοικητικού Συμβουλίου παραμένει αμετάβλητη. Μετά την ανασυγκρότησή του το Διοικητικό Συμβούλιο απένειμε στον Δρα Γεώργιο Αποστολόπουλο τον τίτλο του «Επίτιμου Προέδρου». Ο ίδιος, ευχαριστώντας το Δ.Σ., δήλωσε: «Σήμερα η νέα ηγεσία, μαζί με την ομάδα που θα επιλέξει να έχει κοντά της, ανοίγει τον δρόμο για τη Νέα Εποχή του ομίλου μας, διατηρώντας αμετάβλητες τις αξίες που καθόρισαν τον όμιλο, σεβασμός στον άνθρωπο, ποιότητα υπηρεσιών, ασφάλεια, διαφάνεια, επιστημονική αρτιότητα, ενότητα στην
αποστολή μας. Σήμερα δεν αλλάζει απλώς μία διοίκηση, σήμερα αλλάζει η κλίμακα του οράματος». Ο Δρ Γεώργιος Αποστολόπουλος από τη 2α Ιανουαρίου 2026 εκτελεί καθήκοντα ανώτατου εκτελεστικού στελέχους, υποστηρίζοντας τα λοιπά εκτελεστικά στελέχη στην υλοποίηση των στρατηγικών αποφάσεων της εταιρείας και αναφερόμενος στο Διοικητικό Συμβούλιο αυτής. Η εταιρεία ευχαριστεί τον Δρα Γεώργιο Αποστολόπουλο για τη διαρκή και ουσιαστική προσφορά του, άνω των σαράντα ετών, στην επίτευξη των επιχειρηματικών σκοπών και την ανάπτυξη του κοινωνικού έργου της, καθώς και συνολικά για την προσφορά, μεταμόρφωση και ανάπτυξη του κλάδου της Υγείας στην Ελλάδα, τιμώντας την ταυτόχρονα σε διεθνές επίπεδο.
ΩΝΆΣΕΙΟ ΝΟΣΟΚΟΜΕΊΟ
Νέα υπερσύγχρονη συσκευή μεταφοράς καρδιάς
Τ
ο Ωνάσειο Νοσοκομείο διαθέτει πλέον υπερσύγχρονη συσκευή μεταφοράς και ψυχρής στατικής συντήρησης καρδιακών μοσχευμάτων, σύμφωνα με τα πιο σύγχρονα διεθνή πρότυπα, ενισχύοντας την ασφάλεια και την αποτελεσματικότητα των μεταμοσχεύσεων καρδιάς. Η μεταμόσχευση καρδιάς αποτελεί μία από τις πλέον σύνθετες και σωτήριες ιατρικές παρεμβάσεις. Πέρα από τη χειρουργική πράξη και τη μετεγχειρητική φροντίδα, ιδιαίτερη σημασία για την επιτυχία της διαδικασίας έχει η ορθή μεταφορά και συντήρηση του καρδιακού μοσχεύματος.
Η σύγχρονη ιατρική πρακτική δίνει έμφαση στη διασφάλιση σταθερών, ελεγχόμενων και τυποποιημένων συνθηκών κατά το χρονικό διάστημα από τη λήψη του μοσχεύματος έως τη μεταμόσχευσή του. Στο πλαίσιο αυτό, διεθνώς εφαρμόζονται σύγχρονες τεχνολογικές προσεγγίσεις με στόχο: • τη διατήρηση της ποιότητας του μοσχεύματος, • τη μείωση των κινδύνων που σχετίζονται με τον χρόνο και τις συνθήκες μεταφοράς, • την ενίσχυση της ασφάλειας της μεταμοσχευτικής διαδικασίας.
52
Ν
έα δέσμη μέτρων για την κυβερνοασφάλεια πρότεινε η Ευρωπαϊκή Επιτροπή, προκειμένου να ενισχυθούν περαιτέρω η ανθεκτικότητα και οι ικανότητες της Ε.Ε. στον τομέα της κυβερνοασφάλειας, καθώς η Ευρώπη αντιμετωπίζει καθημερινές κυβερνοεπιθέσεις και υβριδικές επιθέσεις κατά βασικών υπηρεσιών και δημοκρατικών θεσμών από εξελιγμένες κρατικές και εγκληματικές ομάδες. Η δέσμη μέτρων περιλαμβάνει πρόταση αναθεώρησης της πράξης για την κυβερνοασφάλεια, η οποία ενισχύει την ασφάλεια των ενωσιακών αλυσίδων εφοδιασμού των τεχνολογιών πληροφοριών και επικοινωνιών (ΤΠΕ). Διασφαλίζει ότι τα προϊόντα που φθάνουν στους πολίτες της Ε.Ε. είναι κυβερνοασφαλή από τον σχεδιασμό, μέσω μιας απλούστερης διαδικασίας πιστοποίησης. Διευκολύνει επίσης τη συμμόρφωση με τους υφιστάμενους ενωσιακούς κανόνες για την κυβερνοασφάλεια και ενισχύει τον Οργανισμό της Ε.Ε. για την Κυβερνοασφάλεια (ENISA) όσον αφορά τη στήριξη των κρατών-μελών και της Ε.Ε. στη διαχείριση κυβερνοαπειλών.
Ενίσχυση της ασφάλειας των ενωσιακών αλυσίδων εφοδιασμού ΤΠΕ Η νέα πράξη για την κυβερνοασφάλεια στόχο έχει να μειωθούν οι κίνδυνοι στην ενωσιακή αλυσίδα εφοδιασμού ΤΠΕ από προμηθευτές τρίτων χωρών που εγείρουν ανησυχίες ως προς την κυβερνοασφάλεια. Καθορίζει ένα αξιόπιστο πλαίσιο ασφάλειας για την αλυσίδα εφοδιασμού ΤΠΕ με βάση μια εναρμονισμένη, αναλογική και βασισμένη στον κίνδυνο προσέγγιση. Έτσι, η Ε.Ε. και τα κράτη-μέλη θα μπορέσουν να προσδιορίσουν και να μετριάσουν από κοινού τους κινδύνους σε 18 κρίσιμους ενωσιακούς τομείς, λαμβάνοντας παράλληλα υπόψη τις οικονομικές επιπτώσεις και τον εφοδιασμό της αγοράς. Τα πρόσφατα περιστατικά κυβερνοασφάλειας ανέδειξαν τους μείζονες κινδύνους που ενέχουν τα τρωτά σημεία των αλυσίδων εφοδιασμού ΤΠΕ, οι οποίες είναι απαραίτητες για τη λειτουργία κρίσιμων υπηρεσιών και υποδομών. Στο σημερινό γεωπολιτικό τοπίο, η ασφάλεια της αλυσίδας εφοδιασμού δεν αφορά πλέον μόνο την τεχνική ασφάλεια των προϊόντων ή των υπηρεσιών, αλλά και τους κινδύνους που σχετίζονται με έναν προμηθευτή, ιδίως τις εξαρτήσεις και τις εξωτερικές παρεμβάσεις. Όπως επισημαίνεται, η πράξη για
Τεχνολογία |
ΚΟΜΙΣΙΟΝ
«Θωρακίζει» ψηφιακά την Ευρώπη απέναντι στις κυβερνοαπειλές
ΧΈΝΑ ΒΊΡΚΟΥΝΕΝ
Στρατηγικοί κίνδυνοι οι κυβερνοαπειλές «ΟΙ ΚΥΒΕΡΝΟΑΠΕΙΛΈΣ δεν αποτελούν απλώς τεχνικές προκλήσεις. Αποτελούν στρατηγικούς κινδύνους για τη δημοκρατία, την οικονομία και τον τρόπο ζωής μας. Με τη νέα δέσμη μέτρων για την κυβερνοασφάλεια, θα διαθέτουμε τα μέσα για την καλύτερη προστασία των κρίσιμων αλυσίδων εφοδιασμού ΤΠΕ, καθώς και για την αποφασιστική καταπολέμηση των κυβερνοεπιθέσεων. Πρόκειται για ένα σημαντικό βήμα για τη διασφάλιση της ευρωπαϊκής τεχνολογικής μας κυριαρχίας και περισσότερης ασφάλειας για όλους», τόνισε η Χένα Βίρκουνεν, εκτελεστική αντιπρόεδρος, αρμόδια για την τεχνολογική κυριαρχία, την ασφάλεια και τη δημοκρατία. την κυβερνοασφάλεια θα καταστήσει δυνατή την υποχρεωτική ελαχιστοποίηση των κινδύνων για τα ευρωπαϊκά δίκτυα κινητών τηλεπικοινωνιών από προμηθευτές τρίτων χωρών υψηλού κινδύνου, με βάση το έργο που έχει ήδη πραγματοποιηθεί στο πλαίσιο της εργαλειοθήκης για την ασφάλεια των δικτύων 5G.
Απλούστευση και ενίσχυση του ευρωπαϊκού πλαισίου πιστοποίησης της κυβερνοασφάλειας Η αναθεωρημένη πράξη για την
κυβερνοασφάλεια θα διασφαλίσει ότι τα προϊόντα και οι υπηρεσίες που φθάνουν στους καταναλωτές της Ε.Ε. περνούν από δοκιμές για την ασφάλειά τους με πιο αποτελεσματικό τρόπο. Αυτός ο στόχος θα επιτευχθεί μέσω ενός ανανεωμένου ευρωπαϊκού πλαισίου πιστοποίησης της κυβερνοασφάλειας (ECCF). Το ECCF θα προσφέρει μεγαλύτερη σαφήνεια και θα προβλέπει απλούστερες διαδικασίες. Έτσι, θα δοθεί η δυνατότητα να αναπτυχθούν συστήματα πιστοποίησης εξ ορισμού εντός 12 μηνών. Θα εισαγάγει επίσης πιο ευέλικτη και διαφανή διακυβέρνηση, προκειμένου οι συμφεροντούχοι να συμμετέχουν περισσότερο μέσω της ενημέρωσης του κοινού και διαβουλεύσεων. Τα συστήματα πιστοποίησης, τα οποία θα τα διαχειρίζεται ο ENISA, θα αποτελέσουν ένα πρακτικό, προαιρετικό εργαλείο για τις επιχειρήσεις. Θα δώσουν τη δυνατότητα στις επιχειρήσεις να αποδείξουν τη συμμόρφωσή τους με τη νομοθεσία της Ε.Ε., μειώνοντας την επιβάρυνση και το κόστος. Πέρα από τα προϊόντα ΤΠΕ, τις υπηρεσίες ΤΠΕ, τις διαδικασίες ΤΠΕ και τις υπό διαχείριση υπηρεσίες ασφάλειας, οι εταιρείες και οι οργανισμοί θα μπορούν να πιστοποιούν τη συνολική κατάσταση κυβερνοασφάλειάς τους, ώστε να καλύπτουν τις ανάγκες της αγοράς. Τέλος, το ανανεωμένο ECCF θα αποτελέσει ανταγωνιστικό πλεονέκτημα για τις επιχειρήσεις της Ε.Ε. Όσον α-
φορά τους πολίτες, τις επιχειρήσεις και τις δημόσιες αρχές της Ε.Ε., το ECCF θα διασφαλίσει υψηλό επίπεδο ασφάλειας και εμπιστοσύνης στις πολύπλοκες αλυσίδες εφοδιασμού ΤΠΕ.
Διευκόλυνση της συμμόρφωσης με τους κανόνες κυβερνοασφάλειας Η δέσμη εισάγει μέτρα για την απλούστευση της συμμόρφωσης με τους ενωσιακούς κανόνες κυβερνοασφάλειας και τις ενωσιακές απαιτήσεις διαχείρισης κινδύνων για τις εταιρείες που δραστηριοποιούνται στην Ε.Ε., συμπληρώνοντας το ενιαίο σημείο εισόδου για την αναφορά περιστατικών που προτείνεται στη δέσμη Omnibus για τον ψηφιακό τομέα. Οι στοχευμένες τροποποιήσεις της Οδηγίας NIS2 στόχο έχουν να αυξηθεί η νομική σαφήνεια. Θα διευκολύνουν τη συμμόρφωση για 28.700 εταιρείες, συμπεριλαμβανομένων 6.200 πολύ μικρών και μικρών επιχειρήσεων. Θα εισαγάγουν επίσης μια νέα κατηγορία μικρών επιχειρήσεων μεσαίας κεφαλαιοποίησης, προκειμένου να μειωθεί το κόστος συμμόρφωσης για 22.500 εταιρείες. Οι τροποποιήσεις θα απλουστεύσουν τους κανόνες δικαιοδοσίας, θα εξορθολογίσουν τη συλλογή δεδομένων σχετικά με επιθέσεις λυτρισμικού και θα διευκολύνουν την εποπτεία των διασυνοριακών οντοτήτων χάρη στον ενισχυμένο συντονιστικό ρόλο του ENISA.
Ενδυνάμωση του ENISA για την ενίσχυση της ανθεκτικότητας της Ευρώπης στον τομέα της κυβερνοασφάλειας Από την έκδοση της πρώτης πράξης για την κυβερνοασφάλεια το 2019, ο ENISA έχει εξελιχθεί σε ακρογωνιαίο λίθο του οικοσυστήματος κυβερνοασφάλειας της Ε.Ε. Η αναθεωρημένη πράξη για την κυβερνοασφάλεια, η οποία παρουσιάστηκε σήμερα, παρέχει στον ENISA τη δυνατότητα να βοηθήσει την Ε.Ε. και τα κράτη-μέλη της να κατανοήσουν τις κοινές απειλές. Τους παρέχει επίσης τη δυνατότητα να είναι προετοιμασμένοι και να αντιμετωπίζουν κυβερνοπεριστατικά. Ο οργανισμός θα στηρίξει περαιτέρω τις εταιρείες και τους συμφεροντούχους που δραστηριοποιούνται στην Ε.Ε., εκδίδοντας έγκαιρες προειδοποιήσεις για κυβερνοαπειλές και κυβερνοπεριστατικά. Σε συνεργασία με την Ευρωπόλ και τις ομάδες αντιμετώπισης περιστατικών ασφάλειας υπολογιστών, θα στηρίξει τις εταιρείες στην αντιμετώπιση επιθέσεων λυτρισμικού και στην ανάκαμψη από αυτές. Ο ENISA θα αναπτύξει επίσης μια ενωσιακή προσέγγιση για την παροχή καλύτερων υπηρεσιών διαχείρισης τρωτών σημείων στους συμφεροντούχους. Θα διαχειρίζεται το ενιαίο σημείο εισόδου για την αναφορά περιστατικών που προτείνεται στη δέσμη Omnibus για τον ψηφιακό τομέα.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ΓΙΆΝΝΗΣ ΣΤΟΥΡΝΆΡΑΣ: ΕΝΤΥΠΩΣΙΑΚΈΣ ΕΠΙΔΌΣΕΙΣ ΣΤΗΝ ΟΙΚΟΝΟΜΊΑ ΑΠΌ ΤΗ ΔΗΜΟΣΙΟΝΟΜΙΚΉ ΠΟΛΙΤΙΚΉ Τη διατήρηση υψηλών και διατηρήσιμων ρυθμών οικονομικής ανάπτυξης και τη συνεχή αύξηση της παραγωγικότητας ανέδειξε ως τις βασικές προκλήσεις για την ελληνική οικονομία ο διοικητής της Τράπεζας της Ελλάδος, μιλώντας στο Ελληνικό Ινστιτούτο Εξυπηρέτησης Πελατών με θέμα «Οι τρέχουσες εξελίξεις στην ελληνική οικονομία και οι μελλοντικές προκλήσεις σε ένα διαρκώς μεταβαλλόμενο και αβέβαιο διεθνές περιβάλλον»
σελ. 54-55
ΟΙ ΣΤΌΧΟΙ ALPHA, EUROBANK, ΠΕΙΡΑΙΏΣ, ΠΡΙΝ ΤΙΣ ΕΠΙΚΑΙΡΟΠΟΙΉΣΕΙΣ
Έμφαση στα μη επιτοκιακά έσοδα από τράπεζες ► Γιατί τα επικαιροποιημένα business plans επικεντρώνουν στην αύξηση προμηθειών ► Βασικοί «πυλώνες» τα έσοδα από ασφαλιστικές/τραπεζοασφαλιστικές εργασίες και οι αμοιβές wealth management
Του ΧΡΉΣΤΟΥ ΚΊΤΣΙΟΥ
Τ
ον φιλόδοξο στόχο να «αφυπνίσουν» την ασφαλιστική συνείδηση των εγχώριων νοικοκυριών, χωρίς να διαφαίνεται στον ορίζοντα μεταρρύθμιση του κοινωνικοασφαλιστικού συστήματος, και να διευρύ-
νουν αισθητά το μερίδιό τους στη διαχείριση περιουσίας (wealth/asset management, private banking) έχουν θέσει οι εγχώριες συστημικές τράπεζες για την τριετία 2026-28. Παρότι τα επικαιροποιημένα Συνέχεια στις σελίδες 54 - 55
54
Ρεπορτάζ |
Έμφαση στα μη επιτοκιακά έσοδα από τράπεζες
Συνέχεια από τη σελίδα 53
business plans της περιόδου 202628 θα παρουσιαστούν μαζί με τα αποτελέσματα τετάρτου τριμήνου 2025, είναι περίπου βέβαιο ότι θα δίνουν έμφαση στην αύξηση των μη επιτοκιακών εσόδων. Οι εξαγορές ασφαλιστικών εταιρειών (Πειραιώς- Εθνική Ασφαλιστική, Eurobank-Eurolife, Alpha-Altius και συμφωνία με βασικό μέτοχο τη Universal Life για συγκρότηση ενιαίου σχήματος), οι κινήσεις αναδιοργάνωσης των υπηρεσιών private banking και το εγχείρημα σταδιακής μεταστροφής του δικτύου λιανικής σε πωλησιακό/συμβουλευτικό βραχίονα αποκαλύπτουν τις προθέσεις. Η αύξηση των προμηθειών από ασφαλιστικές/τραπεζοασφαλιστικές εργασίες και από υπηρεσίες wealth/ asset management θα αποτελέσουν την επιδιωκόμενη «ατμομηχανή» για την αύξηση των μη επιτοκιακών εσόδων, μετά τις περικοπές στις χρεώσεις επί «λαϊκών» συναλλαγών, στις οποίες προχώρησαν οι τράπεζες υπό κυβερνητική πίεση. Τα έσοδα από ενοίκια θα παράσχουν, ιδιαίτερα στις περιπτώσεις Alpha και Πειραιώς, παράπλευρη βοήθεια. Με βάση τα στοιχεία, η στόχευση περαιτέρω αύξησης των μη επιτοκιακών εσόδων δείχνει ρεαλιστική: Το
πρώτο εξάμηνο του 2025, τα καθαρά έσοδα από προμήθειες των εγχώριων συστημικών τραπεζών διαμορφώθηκαν σε περίπου 23% επί του σταθμισμένου μέσου όρου των καθαρών λειτουργικών εσόδων, ενώ η αντίστοιχη επίδοση για τις ευρωπαϊκές τράπεζες ανερχόταν σε 28%. Οι ιταλικές τράπεζες εμφανίζουν (σ.σ.: στοιχεία 9μήνου 2025) τις υψηλότερες σχετικές επιδόσεις, με τα μη επιτοκιακά έσοδα της Indesa να ανέρχονται σε 44% των καθαρών εσόδων και της BPER Banca σε 39%. Αντίθετα, στις ισπανικές τράπεζες, που έχουν μαζί με τις ελληνικές τον υψηλότερο ρυθμό πιστωτικής επέκτασης, τα καθαρά έσοδα από προμήθειες κυμαίνονται, ως ποσοστό των καθαρών εσόδων, σε επίπεδα αντίστοιχα των εγχώριων (22% Caixa, 23% BBVA). Ο τομέας με τη μεγαλύτερη υστέρηση, σε σχέση με τον ευρωπαϊκό μέσο όρο, είναι αυτός των ασφαλειών και ειδικότερα του κλάδου Ζωής. Η Ελλάδα παραμένει, σταθερά, τα τελευ-
► Η επάνοδος των τραπεζών, ως ιδιοκτήτες ασφαλιστικών, αποτελεί στοίχημα, δεδομένης και της «βαριάς» κεφαλαιακής επίπτωσης που συνεπάγονται οι ασφαλιστικές δραστηριότητες. Ο εύκολος δρόμος είναι η πώληση Unit Linked προϊόντων, με τον κίνδυνο πάνω στον ασφαλισμένο. Πρόκειται για δοκιμασμένα επιτυχημένο μοντέλο bancassurance, που συμβάλλει στην αύξηση των υπό διαχείριση assets και κατ’ επέκταση σε αύξηση προμηθειών. Στην πράξη, όμως, πρόκειται για επενδυτικά προϊόντα, με ασφαλιστική επικάλυψη, βραχυπρόθεσμης ή μεσοπρόθεσμης διάρκειας ταία τριάντα χρόνια μια υπασφαλισμένη χώρα, με τα ασφάλιστρα να αντιστοιχούν το 2024 σε μόλις 2,7% του ΑΕΠ (ευρωπαϊκός μέσος όρος 7,6%). Παρά, δε, τις επί σειρά ετών υποδείξεις τεχνοκρατικών επιτροπών για μεταρρύθμιση του κοινωνικοασφαλιστικού συστήματος, ώστε να αποδεσμευτούν πόροι από την (υποχρεωτική) επικουρική ασφάλιση (Πυλώνας
ΙΙ) προς ομαδικά ασφαλιστικά συμβόλαια, επαγγελματικά ταμεία ή άλλα κεφαλαιοποιητικά «εργαλεία», δεν άλλαξε τίποτε. Η επάνοδος των τραπεζών, ως ιδιοκτήτες ασφαλιστικών, αποτελεί, υπό την παραπάνω οπτική, στοίχημα, δεδομένης και της «βαριάς» κεφαλαιακής επίπτωσης, που συνεπάγονται οι ασφαλιστικές δραστηριότητες. Ο εύ-
κολος δρόμος είναι η πώληση Unit Linked προϊόντων, με τον κίνδυνο πάνω στον ασφαλισμένο. Πρόκειται για δοκιμασμένα επιτυχημένο μοντέλο bancassurance, που συμβάλλει στην αύξηση των υπό διαχείριση assets και κατ’ επέκταση σε αύξηση προμηθειών. Στην πράξη, όμως, πρόκειται για επενδυτικά προϊόντα με ασφαλιστική επικάλυψη, βραχυπρόθε-
ΟΙΚΟΝΟΜΙΑ
Γιάννης Στουρνάρας: Εντυπωσιακές επιδόσεις στην οικονομία από
Τ
η διατήρηση υψηλών και διατηρήσιμων ρυθμών οικονομικής ανάπτυξης και τη συνεχή αύξηση της παραγωγικότητας ανέδειξε ως τις βασικές προκλήσεις για την ελληνική οικονομία τα επόμενα χρόνια ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, μιλώντας στο Ελληνικό Ινστιτούτο Εξυπηρέτησης Πελατών με θέμα «Οι τρέχουσες εξελίξεις στην ελληνική οικονομία και οι μελλοντικές προκλήσεις σε ένα διαρκώς μεταβαλλόμενο και αβέβαιο διεθνές περιβάλλον». Ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, σημειώνει ότι η οικονομία κινείται με ρυθμούς ανάπτυξης υψηλότερους από τον μέσο όρο της ευρωζώνης και έχει επανέλθει σε τροχιά πραγματικής σύγκλισης, αφήνοντας οριστικά πίσω της την περίοδο της κρίσης, σημειώνοντας μάλιστα ότι η δημοσιονομική πολιτική παραμένει συνετή και αποτελεσματική, με εντυπωσιακές επιδόσεις. Επιτυγχάνονται σταθερά υψηλά πρωτογενή πλεονάσματα και το δημόσιο χρέος μειώνεται με ταχύ ρυθμό, ενισχύοντας την αξιοπιστία της οικονομικής πολιτικής και ελαφρύνοντας τα βάρη των επόμενων γενεών, τονίζει ο κ. Στουρνάρας. «Σύμφωνα με τις τρέχουσες εκτιμήσεις και προβλέψεις της Τράπεζας της Ελλάδος, ο ρυθ-
μός αύξησης του πραγματικού ΑΕΠ το 2025 εκτιμάται ότι διαμορφώθηκε σε 2,1%, ενώ και το 2026 προβλέπεται να διαμορφωθεί επίσης σε
2,1%, υπερβαίνοντας σημαντικά τον μέσο ρυθμό ανάπτυξης της ευρωζώνης, ο οποίος, τη διετία 2025-2026, εκτιμάται σε 1,3%. Έτσι, η χώρα ή-
ταν, και παραμένει, σε τροχιά πραγματικής σύγκλισης με την ευρωζώνη. Oι επενδύσεις εκτιμάται ότι θα αυξηθούν και το 2026 με ρυθμό πάνω από 8,5%. Βασικότερη συνιστώσα της μεγέθυνσης αναμένεται να είναι η κατανάλωση, ενώ οι επενδύσεις και οι εξαγωγές θα συνεχίσουν να συμβάλλουν θετικά. Η ιδιωτική κατανάλωση το 2026 αναμένεται ότι θα αυξηθεί με ρυθμό περίπου 2,0%. Οι επενδύσεις εκτιμάται ότι θα αυξηθούν το 2026 με ρυθμό λίγο πάνω από 8,5%, ενώ με το πέρας της περιόδου εφαρμογής του Μηχανισμού Ανάκαμψης και Ανθεκτικότητας (RRF) το 2026, ο ρυθμός αύξησής τους εκτιμάται ότι θα μετριαστεί, αναφέρει ο κεντρικός τραπεζίτης. Η ελληνική οικονομία προβλέπεται να καταγράψει ρυθμούς ανάπτυξης στο 2%, υψηλότερους σε σύγκριση με τη ζώνη του ευρώ, και για τα δύο επόμενα έτη, 2027 και 2028. Η εξέλιξη αυτή είναι ιδιαίτερα σημαντική, καθώς προβλέπεται να συνεχιστεί και μεσοπρόθεσμα η διαδικασία σύγκλισης του πραγματικού κατά κεφαλήν ΑΕΠ της Ελλάδας προς τα μέσα επίπεδα της Ε.Ε., διαδικασία η οποία υπενθυμίζεται ότι διακόπηκε απότομα, κατά τη διάρκεια της κρίσης δημόσιου χρέους. Οι κύριες κινητήριες δυνάμεις της οικονομικής δραστηριότητας προβλέπεται ότι θα συνεχίσουν NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
55
| Ρεπορτάζ
ευρώ, εξέλιξη που, σε συνδυασμό με την εξαγορά της Eurolife, θα οδηγήσει σε ανοδική αναθεώρηση του στόχου 2027 (σ.σ.: 850 εκατ. ευρώ).
σμης ή μεσοπρόθεσμης διάρκειας. Χαμηλά, σε σχέση με την Ευρώπη, παραμένουν και οι επιδόσεις των εγχώριων συστημικών τραπεζών στον τομέα διαχείρισης πλούτου (wealth management), παρά την εντυπωσιακή ανάκαμψη της τελευταίας τετραετίας. Τα υπό διαχείριση assets των τεσσάρων τραπεζών, ως ποσοστό επί του ΑΕΠ, ανέρχονταν το 2023 σε 10%, έναντι 35% στην Ισπανία και 72% στην Ιταλία.
Με +9% τα έσοδα από προμήθειες Alpha
Στο 28% των συνολικών εσόδων οι προμήθειες Πειραιώς Το business plan Πειραιώς, όπως έχει ήδη μερικώς τροποποιηθεί, μετά την εξαγορά της Εθνικής Ασφαλιστικής, προβλέπει σταδιακή αύξηση της συνεισφοράς των καθαρών εσόδων από προμήθειες, ώστε να αντιστοιχούν, το 2028, σε περίπου 28% των συνολικών εσόδων. Προμήθειες από ασφαλιστικές εργασίες και wealth management αποτελούν τους δύο βασικούς πυλώνες για την επίτευξη του στόχου. Το υφιστάμενο πλάνο προβλέπει αύξηση των υπό διαχείριση περιουσιακών στοιχείων πελατών, με μέσο ετήσιο ρυθμό τουλάχιστον 8% κατά την περίοδο 2025-28, στόχος που αναμένεται να αναθεωρηθεί ανοδικά, λόγω της ισχυρότερης του στόχου
περσινής επίδοσης και της ενοποίησης Εθνικής Ασφαλιστικής.
Θέλει να «αυγατίσει» τα υπό διαχείριση assets η Eurobank Η Eurobank στοχεύει να αυξήσει κατά περίπου 45%, στην τριετία 202527, τα υπό διαχείριση περιουσιακά στοιχεία πελατών της καθώς το business plan προβλέπει μέσο ετήσιο ρυθμό αύξησης της τάξης του 15%.
Σήμερα, τα υπό διαχείριση κεφάλαια πελατών ξεπερνούν τα 23 δισ. ευρώ, σύμφωνα με πρόσφατη συνέντευξη του Θεοφάνη Μυλωνά, head of Wealth Management και CEO της Eurobank Private Bank Luxembourg, ενώ στόχος είναι το 2028 να κινούνται πάνω από 32 δισ. ευρώ. Η προσθήκη της Eurolife ΑΕΑΖ (σ.σ.: η εξαγορά του 80% αναμένεται να ολοκληρωθεί εντός των πρώτων μη-
νών της φετινής χρονιάς) θα οδηγήσει, σύμφωνα με την καθοδήγηση της διοίκησης, σε αύξηση των καθαρών εσόδων από προμήθειες κατά 12%. Συνολικά, οι προμήθειες από διαχείριση κεφαλαίων και ασφαλιστικές δραστηριότητες θα διαμορφωθούν σε περίπου 30% της συνολικής πίτας «προμηθειών». Υπενθυμίζεται ότι τα καθαρά έσοδα από προμήθειες του ομίλου θα ξεπεράσουν το 2025 τα 740 εκατ.
Τo υφιστάμενο business plan της Alpha προβλέπει ότι τα καθαρά έσοδα από προμήθειες θα τρέξουν, κατά τη διετία 2026-27, με μέσο ρυθμό αύξησης της τάξης του 9%. Βασικοί μοχλοί της παραπάνω ανόδου θα αποτελέσουν τα επαναλαμβανόμενα έσοδα από trading, ενώ η υψηλότερη συνεισφορά εσόδων από ενοίκια (σ.σ.: 80 εκατ. ευρώ το 2027), λόγω διεύρυνσης του χαρτοφυλακίου επενδυτικών ακινήτων, θα πολλαπλασιάσει τα λοιπά έσοδα. Τα επαναλαμβανόμενα έσοδα trading προβλέπεται να έρθουν από τις πρωτοβουλίες που αναλαμβάνει η τράπεζα, προκειμένου να αναδειχθεί σε one stop shop για τη μεγάλη και μεσαία εταιρική της πελατεία, αναφορικά με την εκτέλεση (διεθνών) συναλλαγών, αξιοποιώντας το δίκτυο UniCredit. Για τον σκοπό αυτόν, θα εμπλουτισθεί η γκάμα των υπηρεσιών και η ολιγάριθμη ομάδα των υψηλόβαθμων στελεχών της Axia Ventures θα λειτουργήσει ως task force, παρουσιάζοντας πακέτα ολοκληρωμένων λύσεων για συναλλαγές στο πελατολόγιο Alpha.
ΕΘΝΙΚΉ ΤΡΆΠΕΖΑ
τη δημοσιονομική πολιτική να είναι οι επενδυτικές δαπάνες, αν και σε χαμηλότερο βαθμό από την τριετία 2024-2026, καθώς και η ιδιωτική κατανάλωση, λόγω της αύξησης του πραγματικού διαθέσιμου εισοδήματος χάρη στην άνοδο της απασχόλησης και στη μείωση του πληθωρισμού. Από την άλλη πλευρά, ο ρυθμός αύξησης των εξαγωγών αναμένεται να επιταχυνθεί το 2027 και το 2028, ενώ των εισαγωγών να επιβραδυνθεί, λόγω της προβλεπόμενης βελτίωσης της ανταγωνιστικότητας.
Ανθεκτικός ο τραπεζικός τομέας Για τα θεμελιώδη μεγέθη των τραπεζικών ιδρυμάτων ο κ. Στουρνάρας τονίζει ότι εξακολουθούν να βελτιώνονται και ότι τα αποτελέσματα του πανευρωπαϊκού stress test του 2025 επιβεβαιώνουν την ανθεκτικότητα των ελληνικών τραπεζών, οι οποίες, ακόμη και σε δυσμενή σενάρια, διατηρούν επίπεδα ιδίων κεφαλαίων πάνω από τις κανονιστικές απαιτήσεις και υψηλότερα από τον ευρωπαϊκό μέσο όρο. Οι επιδόσεις αυτές δημιουργούν ένα σταθερό υπόβαθρο που επιτρέπει στις τράπεζες να χρηματοδοτούν επενδύσεις και να στηρίζουν πιο αποτελεσματικά την πραγματική οικονομία. Παράλληλα, σημειώνει ότι η ποιότητα του δανειακού χαρτοφυλακίου των πιστωτικών ιδρυNEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
μάτων βελτιώθηκε περαιτέρω. Ο λόγος των Μη Εξυπηρετούμενων Δανείων (ΜΕΔ) προς το σύνολο των δανείων διαμορφώθηκε σε 3,6% τον Σεπτέμβριο του 2025, έναντι 3,8% τον Δεκέμβριο του 2024. Το ποσοστό αυτό είναι το χαμηλότερο από την ένταξη της Ελλάδος στη ζώνη του ευρώ και έχει συγκλίνει σημαντικά με τον μέσο όρο των συστημικών τραπεζών στην Τραπεζική Ένωση. Ο ετήσιος ρυθμός μεταβολής της συνολικής χρηματοδότησης των μη χρηματοπιστωτικών επιχειρήσεων κινείται σε υψηλά επίπεδα, κοντά στο 10%, δηλαδή με ρυθμό σχεδόν υπερδιπλάσιο του ρυθμού μεταβολής του ονομαστικού ΑΕΠ. Η ενίσχυση του 5ου τραπεζικού πόλου (δηλαδή όλων των λιγότερο σημαντικών πιστωτικών ιδρυμάτων), με έμφαση και στις συνεταιριστικές τράπεζες στην περιφέρεια, στον θεσμό των μικροπιστώσεων που αναπτύσσεται έντονα τα τελευταία δύο χρόνια, καθώς και στα νέα χρηματοδοτικά εργαλεία, μπορεί να διαδραματίσει σημαντικό ρόλο στην ενίσχυση όλων των επιχειρήσεων σε ολόκληρη την επικράτεια. Αυτό είναι ένα σημαντικό θέμα με θετικές επιπτώσεις στις αναπτυξιακές δυνατότητες της χώρας, στο οποίο η Τράπεζα της Ελλάδος και η κυβέρνηση δίνουν ιδιαίτερη προσοχή.
Πράσινο ομόλογο 600 εκατ. ευρώ με επιτόκιο 3,125%
Π
ράσινο ομόλογο υψηλής εξοφλητικής προτεραιότητας στις διεθνείς αγορές, ύψους 600 εκατομμυρίων ευρώ, με επιτόκιο 3,125% και απόδοση 3,23%, εξέδωσε η Εθνική Τράπεζα. Το ομόλογο, λήξης το 2031 με δυνατότητα ανάκλησης το 2030, όπως επισημαίνεται, αντιπροσωπεύει την τέταρτη έκδοση πράσινου ομολόγου από την Εθνική Τράπεζα, αυξάνοντας το ποσοστό πράσινων ομολόγων επί των συνολικών ομολόγων υψηλής εξοφλητικής προτεραιότητας της τράπεζας στο 67%. Τα έσοδα της έκδοσης θα διατεθούν για τη χρηματοδότηση ενός χαρτοφυλακίου Πράσινων Έργων σύμφωνα με το Πλαίσιο Βιώσιμων Ομολόγων της Εθνικής, ενισχύοντας την ηγετική θέση της τράπεζας στη χρηματοδότηση έργων Ανανεώσιμων Πηγών Ενέργειας. Η συναλλαγή αποτελεί μέρος της στρατηγικής της τράπεζας για την εκπλήρωση των Ελάχιστων Απαιτούμενων Επιλέξιμων Υποχρεώσεων (MREL), που αποτελεί κανονιστική απαίτηση για τις ευρωπαϊκές τράπεζες. Η έκδοση προσείλκυσε έντονο επενδυτικό ενδιαφέρον, με τη ζήτηση να κορυφώνεται στα 3,5 δισ. ευρώ από περισσότερους από 150 θεσμικούς επενδυτές, που αντιστοιχεί σε υπερκάλυψη πάνω από 5,8 φορές του ποσού της έκδοσης. Η τελική τιμολόγηση αντικατοπτρίζει ένα spread 75 μ.β. πάνω από το αντίστοιχο midswap, το οποίο αποτελεί το χαμηλότερο περιθώριο που έχει επιτευχθεί ποτέ σε έκδοση ομολόγου υψηλής εξοφλητικής προτεραιότητας από ελληνική τράπεζα. Πάνω από το 85% των ομολόγων κατανεμήθηκαν σε διεθνείς θεσμικούς επενδυτές, με το 27% να κατανέμεται σε επενδυτές με έδρα το Ηνωμένο Βασίλειο, το 20% στη Γαλλία και το 8% στη Γερμανία. Το 68% της έκδοσης διατέθηκε σε διαχειριστές κεφαλαίων, ασφαλιστικά και συνταξιοδοτικά ταμεία και υπερεθνικούς οργανισμούς, το 18% σε τράπεζες και private banking και το 14% σε hedge funds και άλλους. Όπως επισημαίνεται σε σχετική ανακοίνωση, «η μεγάλη συμμετοχή διεθνών επενδυτών υπογραμμίζει τα ισχυρά θεμελιώδη μεγέθη της τράπεζας και τις βελτιωμένες προοπτικές της ελληνικής οικονομίας».
56
Τραπεζικά νέα |
ALPHA ASSET MANAGEMENT ΑΕΔΑΚ Ισχυρή ανάπτυξη και κορυφαίες επιδόσεις το 2025
ΜΕ ΙΣΧΥΡΉ ΑΝΆΠΤΥΞΗ και κορυφαίες αποδόσεις έκλεισε το 2025 η Alpha Asset Management ΑΕΔΑΚ, θυγατρική του Ομίλου Alpha Bank, επιβεβαιώνοντας, όπως επισημαίνεται, την ηγετική της θέση στην ελληνική αγορά διαχείρισης κεφαλαίων Τα συνολικά κεφάλαια υπό διαχείριση ανήλθαν σε €7,5 δισ., ενισχυμένα κατά 25% σε ετήσια βάση, ενώ οι καθαρές εισροές ξεπέρασαν το €1,0 δισ., αντιπροσωπεύοντας το 36% των συνολικών εισροών της αγοράς, εξαιρουμένων των εισροών σε Target Maturity και ΑΚΧΑ. Με μέσο ετήσιο ρυθμό αύξησης υπό διαχείριση κεφαλαίων 20% την τελευταία δεκαετία, η εταιρεία συνεχίζει να δημιουργεί μακροχρόνια αξία για τους επενδυτές.
Κορυφαίες επιδόσεις και ρεκόρ εισροών Το 2025 καταγράφηκαν υψηλές εισροές στα ελληνικά μετοχικά και μικτά αμοιβαία κεφάλαια της εταιρείας, καθώς και διψήφιες αποδόσεις σε μεγάλο μέρος των προϊόντων αυτών, επιβραβεύοντας την εμπιστοσύνη των επενδυτών στην Alpha Asset Management. Οι εισροές στα εν λόγω αμοιβαία κεφάλαια ήταν οι υψηλότερες της τελευταίας 20ετίας, ύψους €500 εκατ., οι οποίες αντιστοιχούν στο 60% των συνολικών εισροών της αγοράς στις συγκεκριμένες κατηγορίες. Επιπλέον, σημείωσαν αποδόσεις από +25% έως +50%, αντανακλώντας την ποιότητα της ενεργητικής διαχείρισης και τη βαθιά γνώση της εγχώριας αγοράς.
Κορυφαία προϊόντα • «Alpha Επιθετικής Στρατηγικής Ελληνικό Μετοχικό» • «Alpha Blue Chips Ελληνικό Μετοχικό» • «Alpha Greek Equity Quality Income Fund» • «Alpha Ελληνικό Μικτό» • «Alpha Συντηρητικό Ελληνικό Μικτό»
ALPHA ETF
Σημείο αναφοράς στην ελληνική αγορά ΤΟ ALPHA ETF κατέγραψε συνολική απόδοση* +54,7%, την υψηλότερη στην ελληνική αγορά Αμοιβαίων Κεφαλαίων. Παράλληλα, προσείλκυσε αυξημένο επενδυτικό ενδιαφέρον, με καθαρές εισροές που αντιστοιχούν σε ποσοστό άνω του 20% των κεφαλαίων του κατά τη διάρκεια του έτους. Με σωρευτικές αποδόσεις +159% στην 3ετία και +220% στην 5ετία, αποτελεί βασικό εργαλείο έκθεσης στις 25 μεγαλύτερες εισηγμένες ελληνικές εταιρείες, με τρόπο διαφανή, απλό και ευέλικτο.
ΕΤΕπ-ΠΕΙΡΑΙΏΣ
Συμφωνία 100 εκατ. € για χρηματοδότηση της ασφάλειας και της άμυνας Ν έα χρηματοδοτική συμφωνία ύψους €100 εκατ. υπέγραψε η Ευρωπαϊκή Τράπεζα Επενδύσεων (ΕΤΕπ) με την Πειραιώς, εγκαινιάζοντας μια συναλλαγήορόσημο, καθώς πρόκειται για την πρώτη συναλλαγή της ΕΤΕπ στην Ελλάδα που είναι αποκλειστικά στοχευμένη στη στήριξη επιχειρήσεων του τομέα της ασφάλειας και της άμυνας. Μέσω της Πειραιώς, τα κεφάλαια θα διατεθούν κυρίως σε μικρομεσαίες επιχειρήσεις (ΜμΕ) και επιχειρήσεις μεσαίας κεφαλαιοποίησης (midcaps) στην Ελλάδα, που δραστηριοποιούνται ή υλοποιούν επενδύσεις στον τομέα της ασφάλειας και της άμυνας, σύμφωνα με τα κριτήρια επιλεξιμότητας της ΕΤΕπ. Συμπεριλαμβανομένης της προβλεπόμενης μόχλευσης, η χρηματοδότηση αναμένεται να κινητοποιήσει κεφάλαια συνολικού ύψους έως €200 εκατ. προς όφελος των στοχευόμενων τελικών δικαιούχων του προγράμματος.
Αντιμετώπιση χρηματοδοτικών κενών σε έναν στρατηγικό τομέα Η πρωτοβουλία στοχεύει στην αντιμετώπιση των διαρθρωτικών περιορισμών πρόσβασης στη χρηματοδότηση που αντιμετωπίζουν οι ΜμΕ και οι επιχειρήσεις μεσαίας κεφαλαιοποίησης στον τομέα της ασφάλειας και της άμυνας. Οι περιορισμοί αυτοί συνδέονται συχνά με τα ιδιαίτερα χαρακτηριστικά του κλάδου, τη διττή χρήση (dual-use) ορισμένων δραστηριοτήτων και την έλλειψη εξειδικευμένων χρηματοδοτικών εργαλείων. Οι προκλήσεις αυτές είναι ιδιαίτερα έντονες στην Ελλάδα, η οποία στο σύνολό της κατατάσσεται ως περιφέρεια Συνο-
χής της Ε.Ε. Η συμμετοχή της ΕΤΕπ αναμένεται να βελτιώσει ουσιαστικά τους όρους χρηματοδότησης για τους τελικούς δικαιούχους, μέσω χαμηλότερου κόστους δανεισμού, μεγαλύτερων διαρκειών αποπληρωμής και μόχλευσης πρόσθετων ιδιωτικών κεφαλαίων. Παράλληλα, με τη συμμετοχή της, η ΕΤΕπ προσδοκά να στείλει ισχυρό σήμα εμπιστοσύνης προς την αγορά, συμβάλλοντας στη μείωση του αντιλαμβανόμενου ρίσκου και στην προσέλκυση περαιτέρω επενδύσεων.
Στο πλαίσιο του πανευρωπαϊκού προγράμματος της ΕΤΕπ για την ασφάλεια και την άμυνα Η ενίσχυση της ευρωπαϊκής βιομηχανικής βάσης ασφάλειας και άμυνας αποτελεί βασική
στρατηγική προτεραιότητα της ΕΤΕπ. Στο πλαίσιο αυτό, η τράπεζα έχει δημιουργήσει ειδικό πανευρωπαϊκό πρόγραμμα χρηματοδότησης για την ασφάλεια και την άμυνα, που παρέχει δάνεια και εγγυήσεις για επενδύσεις και κεφάλαιο κίνησης σε ΜμΕ και mid-caps που δραστηριοποιούνται στις σχετικές εφοδιαστικές αλυσίδες. Η ΕΤΕπ έχει πρόσφατα αυξήσει το μέγεθος του προγράμματος στα €3 δισ., από €1 δισ. αρχικά. Με τη συγκεκριμένη συμφωνία, η Πειραιώς καθίσταται η πρώτη τράπεζα στην Ελλάδα και η τρίτη στην Ευρώπη που υπογράφει συναλλαγή στο πλαίσιο του προγράμματος, μετά από αντίστοιχες συμφωνίες σε Γερμανία και Γαλλία. «Η σημερινή συμφωνία αυτή αποτελεί ορόσημο τόσο για την Ελλάδα και όσο για την
Ευρωπαϊκή Τράπεζα Επενδύσεων», δήλωσε ο αντιπρόεδρος της ΕΤΕπ, Γιάννης Τσακίρης. «Με την υπογραφή της συγκεκριμένης συναλλαγής, η Ελλάδα καθίσταται η τρίτη χώρα στην Ευρώπη, μετά τη Γερμανία και τη Γαλλία, που συμμετέχει στο ειδικό πρόγραμμα της ΕΤΕπ για τη χρηματοδότηση μικρομεσαίων και μεσαίας κεφαλαιοποίησης επιχειρήσεων στον τομέα της ασφάλειας και της άμυνας. Μαζί με την Πειραιώς, έναν μακροχρόνιο και αξιόπιστο εταίρο, υλοποιούμε στην Ελλάδα το σύνολο των στρατηγικών προτεραιοτήτων της ΕΤΕπ, από την πράσινη μετάβαση και την καινοτομία έως τη συνοχή και πλέον την ασφάλεια και την άμυνα, ενισχύοντας την ανταγωνιστικότητα, την ανθεκτικότητα και τη στρατηγική αυτονομία της Ευρώπης». O Χρήστος Μεγάλου, διευ-
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
57
| Τραπεζικά νέα
θύνων σύμβουλος της Πειραιώς, ανέφερε σχετικά: «Η συνεργασία της Πειραιώς με την Ευρωπαϊκή Τράπεζα Επενδύσεων ενισχύει τη διαμόρφωση ενός εξειδικευμένου χρηματοδοτικού πλαισίου για τον τομέα της ασφάλειας και της άμυνας, σε έναν κλάδο που αποκτά αυξανόμενη στρατηγική σημασία για την ελληνική και ευρωπαϊκή οικονομία. Μέσα από αυτήν τη συμφωνία, διευρύνεται ουσιαστικά η πρόσβαση μικρομεσαίων και μεσαίας κεφαλαιοποίησης επιχειρήσεων σε στοχευμένη χρηματοδότηση, υποστηρίζονται ε-
πενδύσεις σε τεχνολογίες διπλής χρήσης, καινοτομία και παραγωγική αναβάθμιση και δημιουργούνται οι προϋποθέσεις για την ανάπτυξη ενός ισχυρού, ανταγωνιστικού και ανθεκτικού οικοσυστήματος στην Ελλάδα και την Ευρώπη».
Μακροχρόνια και αξιόπιστη συνεργασία ΕΤΕπ -Πειραιώς Διαχρονικά, η ΕΤΕπ έχει αναπτύξει στην Ελλάδα σειρά στοχευμένων προγραμμάτων μέσω τραπεζών, με στόχο – μεταξύ άλλων– την επιτάχυνση της πρά-
σινης μετάβασης, την ενίσχυση της τεχνολογικής καινοτομίας, τη στήριξη της περιφερειακής συνοχής, την προώθηση της Ένωσης Κεφαλαιαγορών και, με τη συγκεκριμένη συναλλαγή, την ενίσχυση της ασφάλειας και της άμυνας. Η Πειραιώς αποτελεί μακροχρόνιο και αξιόπιστο εταίρο της ΕΤΕπ στην Ελλάδα, με ισχυρό ιστορικό υλοποίησης και απορρόφησης, έχοντας συμμετάσχει σε όλα τα βασικά προγράμματα που υποστηρίζουν τις στρατηγικές προτεραιότητες της τράπεζας.
EUROBANK
Νέο πρόγραμμα μισθοδοσίας «Μισθοδοσία Προνόμιο για Εκπαιδευτικούς» Ν
έο πρόγραμμα μισθοδοσίας, ειδικά διαμορφωμένο για τους εκπαιδευτικούς της δημόσιας εκπαίδευσης, προωθεί στην αγορά η Eurobank, επιβεβαιώνοντας τη σταθερή της δέσμευση στη στήριξη του εκπαιδευτικού έργου και την υλοποίηση στοχευμένων πρωτοβουλιών για συγκεκριμένες κατηγορίες εργαζομένων στον δημόσιο τομέα. Το πρόγραμμα «Μισθοδοσία Προνόμιο για Εκπαιδευτικούς» απευθύνεται σε μόνιμους και αναπληρωτές εκπαιδευτικούς της Πρωτοβάθμιας, Δευτεροβάθμιας και Τριτοβάθμιας Εκπαίδευσης. Οι λειτουργοί της δημόσιας εκπαίδευσης έχουν τη δυνατότητα να επιλέγουν οι ίδιοι το χρηματοπιστωτικό ίδρυμα στο οποίο καταβάλλεται η μισθοδοσία τους, γεγονός που επιτρέπει την αξιοποίηση προγραμμάτων μισθοδοσίας με σαφή και μετρήσιμα οικονομικά οφέλη. Η διαδικασία μεταφοράς μισθοδοσίας στη Eurobank είναι σύντομη και ολοκληρώνεται σε δύο βήματα: άνοιγμα καθημερινού λογαριασμού Plus, online ή σε κατάστημα, και ενημέρωση της αρμόδιας δημόσιας υπηρεσίας με την υποβολή των απαιτούμενων δικαιολογητικών.
Οικονομικά οφέλη και τραπεζικές υπηρεσίες για τους εκπαιδευτικούς • Επιβράβευση μέσω του προγράμματος Eurobank €πιστροφή • 8% €πιστροφή για αγορές που πραγματοποιούνται με πιστωτική κάρτα που συμμετέχει στο πρόγραμμα €πιστροφή, για όλη τη διάρκεια της σχέσης μισθοδοσίας. •4% €πιστροφή για αγορές που πραγματοποιούνται με χρεωστική κάρτα που συμμετέχει στο πρόγραμμα €πιστροφή, για διάστημα ενός (1) έτους, εφόσον η μισθοδοσία καταβάλλεται στην Eurobank. Το αυξημένο ποσοστό επιβράβευσης €πιστροφή αφορά τους NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
εκπαιδευτικούς που θα μεταφέρουν τη μισθοδοσία τους στη Eurobank από τις 12 Ιανουαρίου 2026 και εφεξής. Η επιβράβευση εφαρμόζεται σε επιλεγμένες συνεργαζόμενες επιχειρήσεις, συμπεριλαμβανομένων supermarkets, πρατηρίων καυσίμων και βιβλιοπωλείων. Το πρόγραμμα €πιστροφή λειτουργεί πλέον διεθνώς σε Ελλάδα και Κύπρο, καλύπτοντας περισσότερες από 8.900 συνεργαζόμενες επιχειρήσεις συνολικά, επιτρέποντας στους κατόχους καρτών να συλλέγουν ευρώ €πιστροφή και στις δύο χώρες.
Τραπεζικές υπηρεσίες και πρόσθετα προνόμια Δυνατότητα δωρεάν ενεργοποίησης του πακέτου Eurobank My Gold Advantage, το οποίο περιλαμβάνει –μεταξύ άλλων – συγκεκριμένες δωρεάν συναλλαγές, σύμφωνα με τους όρους του πακέτου, καθώς και ετήσια συνδρομή μίας πιστωτικής κάρτας. Εκπτώσεις στο επιτόκιο κατά 0,35% και 0,15% σε νέες αιτήσεις στεγαστικών δανείων, κυμαινόμενου και σταθερού επιτοκίου αντίστοιχα, προνομιακή τιμολόγηση σε προσωπικά δάνεια, καθώς και αποταμιευτικές, επενδυτικές και ασφαλιστικές λύσεις με ειδική τιμολόγηση και όρους για τους εκπαιδευτικούς. Με τη νέα πρωτοβουλία, η Eurobank, όπως επισημαίνεται, στέκεται δίπλα στους ανθρώπους που καθημερινά διαμορφώνουν το μέλλον της χώρας, αναγνωρίζοντας τους εκπαιδευτικούς ως βασικούς φορείς αλλαγής και την εκπαίδευση ως θεμέλιο της βιώσιμης ανάπτυξης.
ΕΤΕ
Ο Μιχ. Χαραλαμπίδης νέο μη εκτελεστικό μέλος Δ.Σ. ΤΗΝ ΕΚΛΟΓΉ του Μιχάλη Χαραλαμπίδη ως μη εκτελεστικού μέλους και νέου εκπροσώπου της Ελληνικής Εταιρείας Συμμετοχών και Περιουσίας (ΕΕΣΥΠ) στο Διοικητικό Συμβούλιο της τράπεζας ανακοίνωσε η Εθνική Τράπεζα της Ελλάδος. Πιο συγκεκριμένα ο κ. Χαραλαμπίδης εξελέγη κατά την από 19/1/2026 συνεδρίαση του Διοικητικού Συμβουλίου, σύμφωνα με τις διατάξεις του Νόμου 3864/2010, καθώς και τις διατάξεις του Καταστατικού της τράπεζας. Σημειώνεται ότι, σύμφωνα με τα οριζόμενα στο νομοθετικό και κανονιστικό πλαίσιο, η εκλογή νέων μελών Διοικητικού Συμβουλίου πιστωτικού ιδρύματος τελεί υπό την έγκριση και τον διαρκή έλεγχο του Ενιαίου Μηχανισμού Εποπτείας (Single Supervisory Mechanism – SSM) της Ευρωπαϊκής Κεντρικής Τράπεζας.
OPTIMA BANK
Εντάχθηκε στη σειρά δεικτών FTSE4Good Η OPTIMA BANK εντάχθηκε στον FTSE4Good Emerging Index για τις επιδόσεις της ως προς τις πρακτικές που ακολουθεί σε θέματα περιβάλλοντος, κοινωνίας και εταιρικής διακυβέρνησης (ESG). Η σειρά δεικτών FTSE4Good, που δημιουργήθηκε από τον διεθνή πάροχο δεικτών FTSE Russel, έχει σχεδιαστεί για να μετρά την απόδοση εταιρειών που εφαρμόζουν συγκεκριμένες πρακτικές σε θέματα περιβάλλοντος, κοινωνίας και εταιρικής διακυβέρνησης (ESG). Οι δείκτες FTSE4Good αποτελούν σημείο αναφοράς από ένα ευρύ φάσμα συμμετεχόντων στην αγορά για την αξιολόγηση και δημιουργία υπεύθυνων επενδυτικών κεφαλαίων και άλλων επενδυτικών προϊόντων. Κατόπιν αξιολόγησης που πραγματοποιήθηκε από ανεξάρτητους φορείς και σύμφωνα με τα κριτήρια του FTSE4Good, η FTSE Russel επιβεβαίωσε ότι η Optima bank πληροί τις απαιτήσεις για να αποτελέσει μέλος της σειράς δεικτών FTSE4Good. Η αναγνώριση αυτή επιβεβαιώνει τη δέσμευση της Optima bank στη διαρκή βελτίωση των επιδόσεών της σε θέματα βιωσιμότητας και υπεύθυνης επιχειρηματικής λειτουργίας. Σε δήλωσή του, ο CEO της Optima bank, κ. Δημήτρης Κυπαρίσσης, ανέφερε: «Η ένταξη της Optima bank στη σειρά δεικτών FTSE4Good αποτελεί μια σημαντική διεθνή αναγνώριση της προόδου που έχουμε επιτύχει στα θέματα ESG. Η υπεύθυνη τραπεζική αποτελεί βασικό πυλώνα της στρατηγικής μας. Συνδέεται άμεσα με τη μακροπρόθεσμη ανάπτυξη του ομίλου μας και τη δημιουργία αξίας για τους μετόχους, τους πελάτες και την κοινωνία. Συνεχίζουμε με συνέπεια να ενισχύουμε τις πρακτικές μας σε θέματα βιωσιμότητας, διακυβέρνησης και κοινωνικής υπευθυνότητας».
58
Ρεπορτάζ |
ΤΡΆΠΕΖΑ της ΕΛΛΆΔΟΣ
Με ένα κλικ το προφίλ των οφειλετών Τι είναι το Κεντρικό Μητρώο Πιστώσεων
Ό
λες τις οφειλές σε στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια, χρηματοδοτικές μισθώσεις, συμβάσεις πρακτορείας επιχειρηματικών απαιτήσεων, καθώς και τις παρεχόμενες εξασφαλίσεις των πιστώσεων αυτών θα συγκεντρώνει το Κεντρικό Μητρώο Πιστώσεων (ΚΜΠ), που τέθηκε σε λειτουργία από την Τράπεζα της Ελλάδος, δημιουργώντας, όπως τονίζεται, ένα ολοκληρωμένο πληροφοριακό σύστημα για την καταγραφή και αξιολόγηση κάθε μορφής πίστωση προς φυσικά και νομικά πρόσωπα στην Ελλάδα. Ειδικότερα, το ΚΜΠ αποτελεί ένα ολοκληρωμένο πληροφοριακό σύστημα, στο οποίο συλλέγονται και αποθηκεύονται σε αναλυτική βάση το ιστορικό πληρωμών, τα είδη των παρεχόμενων εξασφαλίσεων και κάθε άλλη πληροφορία που σχετίζεται με κάθε μορφής πίστωση προς φυσικά ή νομικά πρόσωπα από πιστωτικά και εν γένει χρηματοδοτικά ιδρύματα, που έχουν την καταστατική τους έδρα στην Ελλάδα, καθώς και από υποκαταστήματα αλλοδαπών πιστωτικών ή χρηματοδοτικών ιδρυμάτων που λειτουργούν στην Ελλάδα.
Ο οφειλέτης θα βλέπει τις οφειλές του Κάθε οφειλέτης έχει τη δυνατότητα της επισκόπησης της πιστωτικής του κατάστασης που αφορά σε δεδομένα που αναγγέλλονται από τους πιστωτές στο ΚΜΠ, μέσω της λήψης Πιστωτικής Έκθεσης, η οποία χορηγείται χωρίς οικονομική επιβάρυνση, κατόπιν υποβολής σχετικής ηλεκτρονικής αίτησης. Έχει επίσης τη δυνατότητα να υποβάλει δωρεάν ηλεκτρονική αίτηση αμφισβήτησης των δεδομένων που περιλαμβάνονται στην Πιστωτική Έκθεση. Αντίστοιχα, οι συνδεδεμένοι στο ΚΜΠ πιστωτές χρησιμοποιούν τα δεδομένα που αυτό τους παρέχει, με σκοπό να βελτιώσουν την ποιότητα και την πληρότητα των πιστωτικών πληροφοριών για τους οφειλέτες με τους οποίους έχουν συνάψει ή πρόκειται να συνάψουν σύμβαση πίστωσης και να ενισχύσουν έτσι τη δυνατότητα αξιολόγησης και διαχείρισης του πιστωτικού τους κινδύνου. Το ΚΜΠ στοχεύει στην ενίσχυση
της χρηματοδότησης της πραγματικής οικονομίας από το ελληνικό χρηματοπιστωτικό σύστημα, καθώς και στη διασφάλιση της χρηματοπιστωτικής σταθερότητας, μέσω της βελτίωσης της παρεχόμενης πληροφόρησης, της ορθολογικότερης αξιολόγησης της πιστοληπτικής ικανότητας των δυνητικών δανειοληπτών και της εν γένει συνδρομής στη λήψη τεκμηριωμένων αποφάσεων χρηματοδότησης. Η λειτουργία του ΚΜΠ συμβάλλει παράλληλα στην προώθηση των σκοπών του Ευρωπαϊκού Συστήματος Κεντρικών Τραπεζών, καθώς και στην αποτελεσματικότερη άσκηση των εποπτικών αρμοδιοτήτων της Τράπεζας της Ελλάδος (ΤτΕ) και της Ευρωπαϊκής Κεντρικής Τράπεζας. Καταγράφονται όλες οι μορφές πίστωσης ύψους 2.000 ευρώ και άνω, ανά πιστωτή και ανά οφειλέτη Στο ΚΜΠ συλλέγονται σε μηνιαία βάση και αποθηκεύονται αναλυτικά δεδομένα για κάθε μορφής πίστωση, ίση ή μεγαλύτερη του ποσού των 2.000 ευρώ (ανά πιστωτή και ανά οφειλέτη) για φυσικά πρόσωπα και ατομικές επιχειρήσεις και του ποσού των 5.000 ευρώ (ανά πιστωτή και ανά οφειλέτη) για νομικά πρόσωπα. Τα στοιχεία είναι διαθέσιμα 25 εργάσιμες ημέρες μετά το τέλος του μήνα αναφοράς. Για παράδειγμα, τα στοιχεία που παρασχέθηκαν από τους πιστωτές με ημερομηνία αναφοράς την 30ή Νοεμβρίου 2025 είναι ήδη διαθέσιμα και χρησιμοποιούνται για την παραγωγή Πιστωτικών Εκθέσε-
ων, ενώ τα στοιχεία με ημερομηνία αναφοράς την 31η Δεκεμβρίου 2025 θα είναι διαθέσιμα μετά την 6η Φεβρουαρίου 2026. Τα είδη των πιστώσεων που συλλέγονται περιλαμβάνουν, ενδεικτικά, στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια, χρηματοδοτικές μισθώσεις (leasing) και συμβάσεις πρακτορείας επιχειρηματικών απαιτήσεων (factoring), καθώς και τις παρεχόμενες εξασφαλίσεις των πιστώσεων αυτών, διασφαλίζοντας την εμπιστευτικότητα των δεδομένων και παρέχοντας σύγχρονες ψηφιακές υπηρεσίες πληροφόρησης. Τα δεδομένα που τηρεί το ΚΜΠ προέρχονται αποκλειστικά από τις μηνιαίες αναγγελίες των πιστωτών, στους οποίους περιλαμβάνονται όλα τα πιστωτικά και εν γένει χρηματοδοτικά ιδρύματα που έχουν την καταστατική έδρα τους στην Ελλάδα (συμπεριλαμβανομένων των υποκαταστημάτων τους στο εξωτερικό), καθώς και τα υποκαταστήματα αλλοδαπών πιστωτικών ή χρηματοδοτικών ιδρυμάτων που λειτουργούν στην Ελλάδα. Ενδεικτικά, οι κατηγορίες των πιστωτών που υποχρεούνται να παρέχουν δεδομένα στο ΚΜΠ είναι: • Πιστωτικά ιδρύματα • Υποκαταστήματα στην Ελλάδα πιστωτικών ιδρυμάτων με έδρα στην αλλοδαπή • Εταιρείες πρακτορείας επιχειρηματικών απαιτήσεων • Εταιρείες χρηματοδοτικής μίσθω-
Στο ΚΜΠ συλλέγονται σε μηνιαία βάση και αποθηκεύονται αναλυτικά δεδομένα για κάθε μορφής πίστωση, ίση ή μεγαλύτερη του ποσού των 2.000 ευρώ σης • Εταιρείες διαχείρισης απαιτήσεων (ανά πιστωτή και από δάνεια και πιστώσεις • Πιστωτικά ιδρύματα υπό εκκαθάρι- ανά οφειλέτη) για ση • Λοιπά χρηματοδοτικά ιδρύματα φυσικά πρόσωπα Παράλληλα, τα απαραίτητα στοιχεία ταυτοποίησης και οι γενικές και ατομικές πληροφορίες των οφειλετών διασταυρώνονται με δεδομένα που α- επιχειρήσεις ντλούνται από κρατικούς φορείς, όκαι του ποσού πως η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), το Γενικό Εμπορικό των 5.000 ευρώ Μητρώο (ΓΕΜΗ) και η Δημόσια Υπηρεσία Απασχόλησης (ΔΥΠΑ). (ανά πιστωτή Ο ρόλος της Τράπεζας της και ανά οφειλέτη) Ελλάδος Η Τράπεζα της Ελλάδος ως κεντρι- για νομικά κή τράπεζα της χώρας είναι βάσει νομοθεσίας αρμόδια για τον σχεδια- πρόσωπα σμό, την ανάπτυξη, τη διαχείριση και την εύρυθμη λειτουργία του ΚΜΠ, ενώ αποτελεί τον υπεύθυνο επεξεργασίας των δεδομένων του, υποστηρίζοντας έτσι τις υποχρεώσεις και τις λειτουργίες της ως προς την εποπτεία του χρηματοπιστωτικού τομέα και τη διασφάλιση της χρηματοοικονομικής σταθερότητας της χώρας. Το ΚΜΠ υλοποιήθηκε από την ΤτΕ και συγχρηματοδοτήθηκε από την Ευρωπαϊκή Ένωση (Next Generation EU), στο πλαίσιο της δράσης που αφορά την ενίσχυση της ικανότητας του χρηματοπιστωτικού συστήματος να υπερνικά τις προϋπάρχουσες προκλήσεις και να χρηματοδοτεί την πραγματική οικονομία.
To έργο του ΚΜΠ εξελίσσεται διαρκώς. Εκτιμάται ότι το επόμενο διάστημα θα ολοκληρωθεί η υποβολή δεδομένων από εταιρείες διαχείρισης απαιτήσεων ή οφειλών προς πιστωτικά ιδρύματα τα οποία είναι υπό εκκαθάριση. Τέλος, όπως επισημαίνεται, η τήρηση των δεδομένων από την ΤτΕ πραγματοποιείται υπό συνθήκες που διασφαλίζουν την ακεραιότητα, την εμπιστευτικότητα και τη διαθεσιμότητα των δεδομένων, την τήρηση των διατάξεων της νομοθεσίας για την προστασία των δεδομένων προσωπικού χαρακτήρα, καθώς και την ομαλή λειτουργία του ΚΜΠ.
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
ΣΑΕΚ ΘΕΣΜΙΚΌΣ ΣΥΝΟΜΙΛΗΤΉΣ ΣΕ ΕΥΡΩΠΑΪΚΌ ΕΠΊΠΕΔΟ Ενισχύει τον ρόλο του ως θεσμικός εκφραστής της οργανωμένης ασφαλιστικής αγοράς, τόσο στο εσωτερικό όσο και στο εξωτερικό, ο Σύνδεσμος Ασφαλιστικών Εταιρειών Κύπρου. Το μήνυμα αυτό κυριάρχησε στην Ετήσια Γενική Συνέλευση του Συνδέσμου, που πραγματοποιήθηκε στη Λευκωσία. Ιδιαίτερη έμφαση δόθηκε στη διεθνή και ευρωπαϊκή διάσταση των εξελίξεων που επηρεάζουν την ασφαλιστική αγορά, σε μια συγκυρία κατά την οποία η Κύπρος ασκεί την Προεδρία του Συμβουλίου της Ευρωπαϊκής Ένωσης
σελ. 60
ΝΕΕΣ ΠΡΟΝΟΙΕΣ ΓΙΑ ΦΥΣΙΚΕΣ ΚΑΤΑΣΤΡΟΦΕΣ, ΑΝΙΚΑΝΟΤΗΤΑ ΚΑΙ ΜΕΡΙΚΗ ΕΞΑΡΓΥΡΩΣΗ
Φορολογικά κίνητρα για ενίσχυση της ασφάλισης Του ανταποκριτή μας στην Κύπρο ΓΙΑΝΝΗ ΣΕΪΤΑΝΙΔΗ
Η έκπτωση για την ασφάλεια κατοικίας μειώνει το καθαρό εισόδημα επί του οποίου υπολογίζεται ο περιορισμός του 1/5 για σκοπούς των εκπτώσεων για ασφάλιστρα και εισφορές σε ταμεία προνοίας και σχέδια ασφαλιστικών εταιρειών
Ρ
υθμίσεις που ενισχύουν την ασφάλιση περιουσίας και ζωής τέθηκαν σε ισχύ από το 2026, στο πλαίσιο της υλοποίησης της φορολογικής μεταρρύθμισης. Ανάμεσα στα μέτρα είναι η εισαγωγή εκπτώσεων για ασφάλιση έναντι φυσικών καταστροφών και φοροαπαλλαγές κατά την εξαργύρωση συμβολαίων ζωής. Σημειώνεται ότι η Κύπρος εφαρμόζει φορολογικές εκπτώσεις σε φυσικά πρόσωπα για εισφορές σε επαγγελματικά ταμεία/ταμεία προνοίας και για ασφάλιστρα σε συμβόλαια ζωής με ανώτατο όριο το 1/5 εισοδήματος του φορολογουμένου.
Φυσικές καταστροφές Η μεταρρύθμιση προσέθεσε επιπλέον κίνητρα για την καλλιέργεια ασφαλιστικής συνείδησης. Πρώτον, εισάγεται φορολογική έκπτωση για δαπάνη, από 1ης.1.2026, ασφάλισης κατοικίας έναντι φυσικών καταστροφών (όπως πυρκαγιά, σεισμός, πλημμύρα κ.λπ.), μέχρι του συνολικού ποσού των €500 για όλες τις κατοικίες. Η έκπτωση παρέχεται ανεξαρτήτως εάν η ασφάλεια κατοικίας περιλαμβάνει και άλλη ασφαλιστική κάλυψη πέρα από αυτήν των φυσικών καταστροφών, π.χ. κάλυψη έναντι κλοπής. Η έκπτωση για την ασφάλεια κατοικίας μειώΣυνέχεια στη σελίδα 60
60
Ρεπορτάζ |
Φορολογικά κίνητρα για ενίσχυση της ασφάλισης
Συνέχεια από τη σελίδα 59
νει το καθαρό εισόδημα επί του οποίου υπολογίζεται ο περιορισμός του 1/5 για σκοπούς των εκπτώσεων για ασφάλιστρα και εισφορές σε ταμεία προνοίας και σχέδια ασφαλιστικών εταιρειών.
Ασφάλιση ανικανότητας Δεύτερον, πέρα από την έκπτωση για ασφάλιστρα σε ασφάλεια ζωής, παρέχεται έκπτωση και για τα ασφάλιστρα που καταβάλλονται από 1ης.1.2026 για ασφαλιστήριο συμβόλαιο για μόνιμη ή και πρόσκαιρη, ολική ή και μερική ζωής και μόνιμης ή/και πρόσκαιρης, ολικής ή και μερικής ανικανότητας. Η έκπτωση για τα εν λόγω ασφαλιστήρια συμβόλαια, όπως και για την ασφάλεια ζωής, ζωής και μόνιμης ή/και πρόσκαιρης, ολικής ή και μερικής ανικανότητας. περιορίζεται μέχρι το 7% του ποσού κάλυψης που είναι πληρωτέο από την ασφαλιστική εταιρεία σε περίπτωση ανικανότητας. Στην περίπτωση που το ίδιο ασφαλιστή-
ριο καλύπτει ζωή και ανικανότητα, ο περιορισμός του 7% εφαρμόζεται στο συνολικό ποσό κάλυψης για ζωή και ανικανότητα. Η συγκεκριμένη έκπτωση συνυπολογίζεται στις εκπτώσεις για ασφάλιστρα και εισφορές οι οποίες περιορίζονται στο όριο του 1/5 του καθαρού εισοδήματος.
Φορολόγηση μερικής εξαγοράς Η φορολογική μεταρρύθμιση εισάγει πρόνοια για τη φορολόγηση της μερικής εξαργύρωσης ασφαλιστηρίου ως εξής: (α) Εάν δεν έχουν συμπληρωθεί 4 έτη από την ημερομηνία του ασφαλιστηρίου συμβολαίου και γίνεται μερική εξαγορά, τότε 50% του
ποσού της μερικής εξαγοράς προστίθεται στο φορολογητέο εισόδημα του έτους κατά το οποίο έγινε η μερική εξαγορά και φορολογείται. (β) Εάν έχουν συμπληρωθεί 4 έτη από την ημερομηνία του ασφαλιστηρίου συμβολαίου και μεταγενέστερα γίνεται μερική εξαγορά, τότε προστίθεται στο φορολογητέο εισόδημα και φορολογείται το 50% του ποσού της εξαγοράς που υπερβαίνει την αξία της μικτής κατά την 31η Δεκεμβρίου του τέταρτου έτους που προηγείται του έτους της μερικής εξαγοράς. Το ποσό της μικτής εξαγοράς μειώνεται με το ποσό που οι μερικές εξαγορές των τριών προηγούμενων ετών υπερβαίνουν τα ασφάλιστρα που καταβλήθηκαν
κατά τα τρία αυτά έτη.
Φορολόγηση εξαργύρωσης Δεν αλλάζει οτιδήποτε για τη φορολόγηση της εξαργύρωσης ασφαλιστηρίου ζωής, που φορολογείται ως εξής: α) σε περίπτωση εξαργύρωσης ασφαλιστηρίου ζωής εντός τριών (3) ετών από την ημερομηνία του συμβολαίου, προστίθεται στο φορολογητέο εισόδημα και φορολογείται το 30% των ασφαλίστρων για τα οποία παραχωρήθηκε έκπτωση, β). σε περίπτωση εξαργύρωσης ασφαλιστηρίου ζωής που γίνει εντός του τέταρτου, του πέμπτου και του έκτου έτους από την ημερομηνία του συμβολαίου, προστίθεται το 20% των
ασφαλίστρων για τα οποία παραχωρήθηκε έκπτωση, γ) σε περίπτωση εξαργύρωσης ασφαλιστηρίου ζωής πέραν των έξι ετών (6) από την ημερομηνία του συμβολαίου, δεν υπάρχει οποιαδήποτε φορολόγηση. Σε περίπτωση που ένα ασφαλιστήριο συμβόλαιο περιλαμβάνει ασφάλιση ζωής και ασφάλιση για μόνιμη ή και πρόσκαιρη, ολική ή και μερική ανικανότητα, τότε όλο το συμβόλαιο θεωρείται ότι αποτελεί ασφάλεια ζωής για την εφαρμογή των πιο πάνω. Το κεφάλαιο που καταβάλλεται κατά την εξαργύρωση του ασφαλιστηρίου συμβολαίου δεν φορολογείται.
ΣΑΕΚ
Θεσμικός συνομιλητής σε ευρωπαϊκό επίπεδο
Ε
νισχύει τον ρόλο του ως θεσμικός εκφραστής της οργανωμένης ασφαλιστικής αγοράς, τόσο στο εσωτερικό όσο και στο εξωτερικό, ο Σύνδεσμος Ασφαλιστικών Εταιρειών Κύπρου. Το μήνυμα αυτό κυριάρχησε στην Ετήσια Γενική Συνέλευση του Συνδέσμου, που πραγματοποιήθηκε στη Λευκωσία, με τη συμμετοχή της ηγεσίας του κλάδου, του αναπληρωτή εφόρου Ασφαλίσεων, Κωνσταντίνο Καλοψιδιώτη, και εκπροσώπων των εταιρειών-μελών, και επαναβεβαίωσε τη δέσμευση του ΣΑΕΚ για συνεχή αναβάθμιση του ρόλου του και για περαιτέρω θωράκιση της ασφαλιστικής αγοράς της Κύπρου. Ιδιαίτερη έμφαση δόθηκε στη διεθνή και ευρωπαϊκή διάσταση των εξελίξεων που επηρεάζουν την ασφαλιστική αγορά, σε μια συγκυρία κατά την οποία η Κύπρος ασκεί την προεδρία του Συμβουλίου της Ευρωπαϊκής Ένωσης. Όπως ανέφερε ο πρόεδρος του ΣΑΕΚ, Ευάγγελος Αναστασιάδης, η χρονική αυτή συγκυρία ενισχύει τον ρόλο του Συνδέσμου ως θεσμικού συνομιλητή σε ευρωπαϊκό επίπεδο και δημιουργεί πρόσθετες ευκαιρίες για ουσιαστικό διάλογο γύρω από πολιτικές που επηρεάζουν άμεσα τον κλάδο, την οικονομία και τον καταναλωτή. Παράλληλα, υπογράμμισε τον στρατηγικό ρόλο του ΣΑΕΚ ως γέφυρας μεταξύ Πολιτείας, αγοράς και κοινωνίας, δίνοντας έμφαση στη συνεργασία, στην υπευθυνότητα και την προσαρμοστικότητα του ασφαλιστικού τομέα σε ένα περιβάλλον αυξημένων κινδύνων και συνεχών κανονιστικών αλλαγών. Στο επίκεντρο των εργασιών βρέθηκαν και οι σημαντικές ρυθμιστικές εξελίξεις σε ευρωπαϊ-
Στιγμιότυπο από την Ετήσια Γενική Συνέλευση του Συνδέσμου
Η συγκέντρωση της αγοράς μέσω συγχωνεύσεων και εξαγορών ενισχύει τη σταθερότητα, λέει ο επόπτης κό επίπεδο, που διαμορφώνουν το νέο πλαίσιο λειτουργίας των ασφαλιστικών επιχειρήσεων. Μεταξύ άλλων, έγινε αναφορά στην αναθεώρη-
ση του πλαισίου Solvency II, στον κανονισμό DORA για την ψηφιακή επιχειρησιακή ανθεκτικότητα, καθώς και στις υποχρεώσεις που απορρέουν από την οδηγία CSRD και τον κανονισμό SFDR σε θέματα βιωσιμότητας και διαφάνειας. Ο ΣΑΕΚ παρουσίασε τις παρεμβάσεις και τη συμμετοχή του σε ευρωπαϊκά και διεθνή φόρα, καθώς και την εγγραφή του στο μητρώο της Ανεξάρτητης Αρχής κατά της Διαφθοράς, ως ένδειξη προσήλωσης στη διαφάνεια και την ορθή διακυβέρνηση. Από την πλευρά της εποπτικής αρχής, το μήνυμα ήταν σαφές: Η συγκέντρωση της αγοράς δεν αποτελεί αρνητική εξέλιξη. Αντιθέτως, όπως ανέφερε ο έφορος Ασφαλίσεων στην ομιλία του, η ενίσχυση της συγκέντρωσης μέσω συγχωνεύσεων και εξαγορών μπορεί να συμβάλει στη σταθερότητα και τη φερεγγυότητα του κλάδου, υπό την προϋπόθεση ότι συνοδεύεται
από αυστηρή και αποτελεσματική εποπτεία. Η θέση αυτή αποτυπώνει τη γενικότερη ευρωπαϊκή τάση για ισχυρότερες, κεφαλαιακά επαρκείς και καλύτερα οργανωμένες ασφαλιστικές οντότητες, ικανές να ανταποκριθούν σε σύνθετους κινδύνους και αυξημένες κανονιστικές απαιτήσεις. «Η συγκέντρωση της αγοράς μέσω συγχωνεύσεων και εξαγορών μπορεί να ενισχύσει τη σταθερότητα και τη φερεγγυότητα του κλάδου, υπό την προϋπόθεση αυστηρής εποπτείας», είπε ο κ. Καλοψιδιώτης. Σχολιάζοντας τις επενδύσεις τραπεζών στον ασφαλιστικό τομέα υπέδειξε ότι «οι ασφαλιστικές εταιρείες, ακόμη και εντός τραπεζικών ομίλων, οφείλουν να διατηρούν ανεξάρτητη και αποτελεσματική εταιρική διακυβέρνηση, με διαφάνεια, σαφείς ρόλους και ισχυρούς εσωτερικούς ελέγχους, με στόχο μια υγιή και βιώσιμη ασφαλιστική αγορά». NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
61
| Ρεπορτάζ
ANYTIME
MINERVA INSURANCE
«Μαζί Μπορούμε Να Πάμε Μακριά» ΤΗΝ ΑΝΑΝΈΩΣΗ της αποκλειστικής χορηγίας της εκστρατείας οδικής ασφάλειας «Μαζί Μπορούμε Να Πάμε Μακριά» ανακοίνωσε η Minerva Insurance, επιβεβαιώνοντας για πέμπτη συνεχόμενη χρονιά τη σταθερή της δέσμευση στην πρόληψη και την εκπαίδευση, με στόχο τη μείωση των τροχαίων ατυχημάτων στην Κύπρο. Η εκστρατεία, η οποία αποτελεί πρωτοβουλία εθελοντισμού από την οργανωμένη λέσχη μοτοσικλετιστών Star Club Cyprus Chapter 1999, σε συνεργασία με το Τμήμα Τροχαίας της Αστυνομίας Κύπρου, υπό την αιγίδα της Ιεράς Μητρόπολης Ταμασού και Ορεινής και με την υποστήριξη του υπουργείου Μεταφορών, Επικοινωνιών και Έργων, έχει επιτύχει τον στόχο της για μια ασφαλέστερη οδική κοινότητα.
Χορηγός Ασφαλείας του Μαραθωνίου Λευκωσίας Κ αι φέτος η Anytime by Interamerican στήριξε και τον ανανεωμένο Μαραθώνιο Λευκωσίας και ενίσχυσε τη διοργάνωση ως Χορηγός Ασφαλείας, συμβάλλοντας στην ασφαλή διεξαγωγή του για συμμετέχοντες και επισκέπτες. Στο περίπτερο της Anytime, στο κάτω διάζωμα της Πλατείας Ελευθερίας, το κοινό είχε την ευκαιρία να γνωρίσει από κοντά την εταιρεία, να συμμετάσχει σε δραστηριότητες και να ενημερωθεί για την ασφάλεια στον δρόμο και στο σπίτι. Εκεί βρέθηκε και η προπονήτρια της Anytime Running Team, Χρύσα Γκουντενούδη, η οποία ενημέρωσε τους επισκέπτες για την ομάδα και το πρόγραμμα προπονήσεων, ενώ έδωσε χρήσιμες συμβουλές στα μέλη πριν από την εκκίνηση του εταιρικού αγώνα 5 χλμ. Δίπλα στην Anytime βρέθηκε και ο Ανδρέας Αραβής, αθλητής επιτραπέζιας αντισφαίρισης και brand ambassador της εταιρείας για την ασφαλή οδήγηση. Συνομίλησε με τους παρευρισκομένους, φωτογραφήθηκε μαζί τους και με τη συμμετοχή του στον Μαραθώνιο αποτέλεσε ζωντανό παράδειγμα επιμονής. Ο πρώτος στόχος της Anytime Running Team Η Τράπεζα Κύπρου Μαραθώνιος Λευκωσίας είχε ιδιαίτερη σημασία για την Anytime, καθώς η νεοσύστατη Anytime Running Team πέτυχε τον πρώτο μεγάλο στόχο που έθεσε, συμμετέχοντας στον εταιρικό δρόμο 5 χλμ. Η ομάδα δημιουργήθηκε για να ενώσει ανθρώπους διαφορετικών ηλικιών με διάθεση για άθληση, ένας στόχος που ήδη επιτυγχάνεται. Προηγήθηκαν ανοιχτές προπονήσεις δύο φορές τον μήνα, υπό την καθοδήγηση της Χρύσας Γκουντενούδη, οι οποίες θα συνεχιστούν και το επόμενο διάστημα.
Στιγμιότυπα από τον Μαραθώνιο Λευκωσίας
Anytime by Interamerican Το όραμα της Anytime είναι περισσότερη ασφάλεια και λιγότερη ασφάλιση, γι’ αυτό και προσφέρει λύσεις που ανταποκρίνονται στις πραγματικές ανάγκες των ανθρώπων, ώστε να απολαμβάνουν ακόμα περισσότερο την ίδια τη ζωή. Τα προγράμματα ασφάλισης αυτοκινήτου και κατοικίας της Anytime προσφέρονται οnline στο anytimeonline.com.cy ή μέσω τηλεφωνικού κέντρου στο 800 88 800 και ανατρέπουν τα δεδομένα στον τομέα της ασφάλισης με ολοκληρωμένες προτάσεις, προσιτά ασφάλιστρα και κορυφαίες καλύψεις.
ΤΡΆΠΕΖΑ ΚΎΠΡΟΥ
Διπλή διεθνής αναγνώριση για το Ογκολογικό Κέντρο
Δ
ιαπίστευση από τον διεθνώς αναγνωρισμένο οργανισμό διαπίστευσης ποιότητας στον τομέα της Υγείας στο Ηνωμένο Βασίλειο, CHKS, καθώς και την πιστοποίηση ISO 9001:2015 έλαβε εκ νέου το Ογκολογικό Κέντρο Τράπεζας Κύπρου. Όπως τονίζεται, η διεθνής αυτή διαπίστευση διατηρείται αδιάλειπτα από το 2007, όταν το Ογκολογικό Κέντρο Τράπεζας Κύπρου έγινε το πρώτο νοσοκομείο σε Κύπρο και Ελλάδα που έλαβε διαπίστευση. Έκτοτε, το Κέντρο επιτυγχάνει συστηματικά τη διατήρηση της διαπίστευσης και της πιστοποίησης κατά ISO 9001, μέσω επαναξιολογήσεων ανά τριετία και ετήσιων επιθεωρήσεων. Η διπλή αυτή αναγνώριση επιβεβαιώνει τόσο την υψηλή ποιότητα της παρεχόμενης φροντίδας όσο και την αποτελεσματικότητα των συστημάτων διακυβέρνησης και διασφάλισης ποιότητας του Κέντρου, σε πλήρη ευθυγράμμιση με διεθνώς αναγνωρισμένες βέλτιστες πρακτικές. Τονίζεται ακόμη ότι η ανανέωση της διαπίστευσης CHKS, σε συνδυασμό με την πιστοποίηση ISO 9001:2015, ενδυναμώνει περαιτέρω τον ρόλο του Ογκολογικού Κέντρου Τράπεζας Κύπρου ως σημείου αναφοράς για την οNEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
γκολογική φροντίδα στην Κύπρο, με σταθερή προσήλωση στην ποιότητα, στην ασφάλεια και τη συνεχή βελτίωση. Η διαπίστευση απονεμήθηκε κατόπιν ανεξάρτητης επιθεώρησης από ανώτερους επαγ-
γελματίες υγείας, διαπιστευμένους ως αξιολογητές από ανεξάρτητο φορέα. Η επιθεώρηση επιβεβαίωσε τη συμμόρφωση του Κέντρου με τα εξειδικευμένα πρότυπα ποιότητας και ασφάλειας του οργανισμού CHKS, τα οποία εί-
ναι διαπιστευμένα από τον οργανισμό ISQA (The International Society for Quality in Health Care). Η διαπίστευση CHKS παρέχει ένα δομημένο πλαίσιο διασφάλισης και συνεχούς βελτίωσης της ποιότητας. Για το Κέντρο, αυτό μεταφράζεται σε τεκμηριωμένες εσωτερικές διαδικασίες, βελτιωμένη επικοινωνία και αυξημένη συμμετοχή του προσωπικού σε δράσεις βελτίωσης ποιότητας. Για τους ασθενείς, σημαίνει εμπιστοσύνη σε σταθερή, ασφαλή και υψηλού επιπέδου φροντίδα. Η διαδικασία διαπίστευσης περιλαμβάνει τη χρήση της ηλεκτρονικής πλατφόρμας του CHKS, μέσω της οποίας καταγράφεται και τεκμηριώνεται η συμμόρφωση όλων των τμημάτων και υπηρεσιών σύμφωνα με τα εξειδικευμένα πρότυπα. «Η επαναδιαπίστευση αυτή αποτυπώνει τη σταθερή δέσμευση των ανθρώπων μας στην ποιότητα, στην ασφάλεια και την ανθρωποκεντρική φροντίδα. Παράλληλα, ενισχύει την εμπιστοσύνη των ασθενών και των οικογενειών τους και διασφαλίζει την υψηλή ποιότητα παρεχόμενης φροντίδας», ανέφερε ο γενικός διευθυντής του Ογκολογικού Κέντρου Τράπεζας Κύπρου, κ. Πάνος Εργατούδης, σχολιάζοντας τη διαπίστευση.
62
Οικονομία |
ΚΥΠΡΙΑΚΌ ΟΜΌΛΟΓΟ
ΚΕΝΤΡΙΚΉ ΤΡΆΠΕΖΑ ΤΗΣ ΚΎΠΡΟΥ
Σε τροχιά μείωσης τα μη εξυπηρετούμενα δάνεια ΣΤΟ 4,2% διαμορφώθηκε στο τέλος Οκτωβρίου 2025 ο δείκτης μη εξυπηρετούμενων χορηγήσεων (ΜΕΧ) του κυπριακού τραπεζικού τομέα, σημειώνοντας μείωση από το 4,5% που είχε καταγραφεί στο τέλος Σεπτεμβρίου, σύμφωνα με τα συγκεντρωτικά στοιχεία για τον κυπριακό τραπεζικό τομέα με ημερομηνία αναφοράς 31 Οκτωβρίου 2025, που ανακοίνωσε η Κεντρική Τράπεζα της Κύπρου. Ο δείκτης MEX, σύμφωνα με τη μεθοδολογία που εφαρμόζεται στον Πίνακα Κινδύνων της Ευρωπαϊκής Αρχής Τραπεζών (ΕΑΤ), δηλαδή συμπεριλαμβανομένων των δανείων και προκαταβολών προς Κεντρικές Τράπεζες και Πιστωτικά Ιδρύματα, μειώθηκε σε 2,1%, στο τέλος Οκτωβρίου 2025, σε σύγκριση με 2,3% στο τέλος Σεπτεμβρίου 2025. Ο δείκτης κάλυψης των ΜΕΧ με προβλέψεις επισφάλειας αυξήθηκε σε 70,7% στο τέλος Οκτωβρίου 2025, σε σύγκριση με 68,5% στο τέλος Σεπτεμβρίου 2025. Οι συνολικές χορηγήσεις που έτυχαν αναδιάρθρωσης ανέρχονταν στο τέλος Οκτωβρίου 2025 στο €1,1 δισ., από τις οποίες χορηγήσεις €0,5 δισ. εξακολουθούν να περιλαμβάνονται στις ΜΕΧ.
Ρεκόρ προσφορών 16,5 δισ. € για το 10ετές ομόλογο Μ
ε επιτυχία ολοκληρώθηκε η έκδοση νέου 10ετούς ομολόγου ύψους €1 δισ. από την Κυπριακή Δημοκρατία, με το ενδιαφέρον των επενδυτών να εκτοξεύεται σε ιστορικά επίπεδα και τις συνολικές προσφορές να αγγίζουν τα €16,5 δισ., το υψηλότερο ποσό που έχει καταγραφεί ποτέ σε έκδοση κυπριακού κρατικού χρέους. Σύμφωνα με ανακοίνωση του Γραφείου Διαχείρισης Δημοσίου Χρέους του υπουργείου Οικονομικών, το τελικό επιτόκιο διαμορφώθηκε στο 3,25%, ενώ το spread έναντι των επιτοκίων βάσης mid-swaps περιορίστηκε στις 44 μονάδες βάσης, καταγράφοντας ιστορικό χαμηλό και επιβεβαιώνοντας την ισχυρή εμπιστοσύνη των αγορών στην κυπριακή οικονομία. Όσον αφορά τις κατηγορίες των επενδυτών, η πλειονότητα των συμμετεχόντων ήταν διαχειριστές περιουσιακών στοιχείων (53,8%), ακολουθούμενες από τράπεζες (25,8%), ασφαλιστικές/συνταξιοδοτικές εται-
ρείες (8,1%) και κεντρικές τράπεζες και επίσημους οργανισμούς (7,8%). Ιστορικό γεγονός χαρακτήρισε ο υπουργός Οικονομικών, Μάκης Κεραυνός, την προσφορά €16,5 δισ. για την έκδοση 10ετούς ομολόγου €1 δισ. της Κυπριακής Δημοκρατίας,
σημειώνοντας ότι το επιτόκιο 3,25% που εξασφάλισε είναι το χαμηλότερο από όλες τις πρόσφατες εκδόσεις χωρών. Ο Πρόεδρος της Δημοκρατίας, Νίκος Χριστοδουλίδης, ανήρτησε στην πλατφόρμα Χ ότι «η υπερκάλυψη 16
φορές της έκδοσης ομολόγου της Κυπριακής Δημοκρατίας με προσφορές 16,5 δισ. για άντληση 1 δισ. αποτελεί ισχυρή ψήφο εμπιστοσύνης των διεθνών αγορών προς την κυπριακή οικονομία και τη χώρα μας».
ΣΤΑΤΙΣΤΙΚΉ ΥΠΗΡΕΣΊΑ
Με πλεόνασμα €653,6 εκατ. η Γενική Κυβέρνηση
Π
λεόνασμα της Γενικής Κυβέρνησης της τάξης των €653,6 εκατ. σε σύγκριση με πλεόνασμα €871,0 εκατ. για την περίοδο Ιουλίου-Σεπτεμβρίου 2024 καταδεικνύουν τα προκαταρκτικά δημοσιονομικά αποτελέσματα που ανακοίνωσε η Στατιστική Υπηρεσία. Τα συνολικά έσοδα κατά την περίοδο ΙουλίουΣεπτεμβρίου 2025 αυξήθηκαν κατά €104,2 εκατ. (+2,6%) και ανήλθαν στα €4.099,0 εκατ. σε σύγκριση με €3.994,8 εκατ. την αντίστοιχη περίοδο του 2024. Συγκεκριμένα, οι κοινωνικές εισφορές αυξήθηκαν κατά €62,5 εκατ. (+5,7%) και ανήλθαν στα €1.151,2 εκατ. σε σύγκριση με €1.088,7 εκατ. το τρίτο τρίμηνο του 2024. Τα έσοδα από τη φορολογία στο εισόδημα και τον πλούτο αυξήθηκαν κατά €10,9 εκατ. (+0,8%) και ανήλθαν στα €1.299,3 εκατ. σε σύγκριση με €1.288,4 εκατ. το αντίστοιχο τρίμηνο του 2024. Οι φόροι επί της παραγωγής και των εισαγωγών αυξήθηκαν κατά €7,1 εκατ. (+0,6%) και ανήλθαν στα €1.264,3 εκατ. σε σύγκριση με €1.257,2 εκατ. το τρίτο τρίμηνο του 2024, εκ των οποίων τα καθαρά έσοδα του ΦΠΑ (μετά την αφαίρεση των επιστροφών) αυξήθηκαν κατά €40,2 εκατ. (+4,8%) και ανήλθαν στα €886,4 εκατ. σε σύγκριση με
€846,2 εκατ. το αντίστοιχο τρίμηνο του 2024. Το εισόδημα περιουσίας εισπρακτέο αυξήθηκε κατά €3,0 εκατ. (+13,5%) και ανήλθε στα €25,3 εκατ. σε σύγκριση με €22,3 εκατ. το τρίτο τρίμηνο του 2024. Οι κεφαλαιουχικές μεταβιβάσεις αυξήθηκαν κατά €6,0 εκατ. και ανήλθαν στα €10,8 εκατ. σε σύγκριση με €4,8 εκατ. το αντίστοιχο τρίμηνο του 2024. Τα έσοδα από παροχή αγαθών και υπηρεσιών αυξήθηκαν κατά €15,1 εκατ. (+6,1%) και ανήλθαν στα €260,9 εκατ. σε σύγκριση με €245,8 εκατ. το τρίτο τρίμηνο του 2024. Αντιθέτως, οι τρέχουσες μεταβιβάσεις μειώθηκαν κατά €0,4 εκατ. (-0,5%) και περιορίστηκαν στα €87,2 εκατ. σε σύγκριση με €87,6 εκατ. το αντίστοιχο τρίμηνο του 2024. Οι συνολικές δαπάνες κατά την περίοδο Ιουλίου-Σεπτεμβρίου 2025 αυξήθηκαν κατά €321,5 εκατ. (+10,3%) και ανήλθαν στα €3.445,3 εκατ. σε σύγκριση με €3.123,8 εκατ. την αντίστοιχη περίοδο του 2024. Συγκεκριμένα, οι κοινωνικές παροχές αυξήθηκαν κατά €97,8 εκατ. (+7,9%) και ανήλθαν στα €1.334,6 εκατ. σε σύγκριση με €1.236,8 εκατ. το τρίτο τρίμηνο του 2024. Οι απολαβές προσωπικού (συμπεριλαμβανο-
μένων τεκμαρτών κοινωνικών εισφορών και συντάξεων δημοσίων υπαλλήλων) αυξήθηκαν κατά €50,5 εκατ. (+5,6%) και ανήλθαν στα €955,6 εκατ. σε σύγκριση με €905,1 εκατ. το αντίστοιχο τρίμηνο του 2024. Η ενδιάμεση ανάλωση αυξήθηκε κατά €4,5 εκατ. (+1,2%) και ανήλθε στα €382,0 εκατ. σε σύγκριση με €377,5 εκατ. το τρίτο τρίμηνο του 2024. Ο λογαριασμός κεφαλαίου αυξήθηκε κατά €223,7 εκατ. (+84,2%) και ανήλθε στα €489,3 εκατ. (€321,0 εκατ. κεφαλαιουχικές επενδύσεις και €168,3 εκατ. κεφαλαιουχικές μεταβιβάσεις) σε σύγκριση με €265,6 εκατ. (€226,5 εκατ. κεφαλαιουχικές επενδύσεις και €39,1 εκατ. κεφαλαιουχικές μεταβιβάσεις) το αντίστοιχο τρίμηνο του 2024. Αντιθέτως, το εισόδημα περιουσίας πληρωτέο μειώθηκε κατά €26,1 εκατ. (-25,7%) και περιορίστηκε στα €75,3 εκατ. σε σύγκριση με €101,4 εκατ. το τρίτο τρίμηνο του 2024. Οι λοιπές τρέχουσες δαπάνες μειώθηκαν κατά €16,1 εκατ. (-8,6%) και περιορίστηκαν στα €171,2 εκατ. σε σύγκριση με €187,3 εκατ. το αντίστοιχο τρίμηνο του 2024. Οι επιδοτήσεις μειώθηκαν κατά €12,6 εκατ. (25,3%) και περιορίστηκαν στα €37,3 εκατ. σε σύγκριση με €49,9 εκατ. το τρίτο τρίμηνο του 2024. NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
63
| Πολιτισμός
Κυκλοφόρησε το νέο τεύχος της Επιθεώρησης Λόγου και Τέχνης της Ένωσης Αιτωλοακαρνάνων Λογοτεχνών «Παρουσία»
Ο
νέος Πρόεδρος της Ένωσης Αιτωλοακαρνάνων Λογοτεχνών, κ. Ευάγγελος Σπύρου, σε συνεργασία με το Διοικητικό Συμβούλιο, έβαλε ως στόχο την επανέκδοση της τριμηνιαίας επιθεώρησης Λόγου και Τέχνης «Παρουσία», την οποία με τόση φροντίδα είχαν καλύψει οι αείμνηστοι πρώην Πρόεδροι Γιώργος Αναγνωστόπουλος και Γρηγόριος Κωσταράς. Έτσι κυκλοφόρησε αυτές τις ημέρες το πρώτο τεύχος της νέας περιόδου, ανανεωμένο και με τη διάθεση να καλύψει όλο τον
νομό της Αιτωλοακαρνανίας, αλλά και να συνδέσει με αυτόν όσους πνευματικούς ανθρώπους και δημιουργούς έχουν ρίζες από εκεί ή διατηρούν κάποια σχέση. Επίσης, η «Παρουσία» φιλοδοξεί να γίνει ένα παράθυρο για τη Λογοτεχνία για τους νέους και κυρίως για τους μαθητές. Έχοντας υπ’ όψιν αυτά, το νέο τεύχος δίνει βάρος στα θεμέλια της Αιτωλοακαρνανίας, στην κοινωνία, όπως αυτή δηλώθηκε από την πολιτική, από τη δημιουργία του ελληνικού κράτους, και την πνευματική ζωή, όπως αυτή εκφράστηκε από τους μεγάλους δημιουργούς. Έτσι ξεκινάει με την παρουσίαση των οκτώ Αιτωλοακαρνάνων πρωθυπουργών (Σπύρος Τρικούπης, Ζαφείριος Βάλβης, Δημήτριος Βάλβης, Επαμεινώνδας Δεληγιώργης, Χαρίλαος Τρικούπης, Νικόλαος Στράτος, Αρχιεπίσκοπος Δαμασκηνός και Γεώργιος Αθανασιάδης-Νόβας) και των τεσ-
σάρων ποιητών (Κωστής Παλαμάς, Μιλτιάδης Μαλακάσης, Κωνσταντίνος Χατζόπουλος και Γεώργιος Αθάνας). Στόχος της παρουσίασης αυτής είναι η αναθέρμανση του ενδιαφέροντος για τους ανθρώπους που έμειναν στην Ιστορία ως γνήσιοι εκπρόσωποι της δημιουργικής και γόνιμης από κάθε πλευρά Αιτωλοακαρνανίας. Στην ύλη της νέας «Παρουσίας» γίνεται επίσης εκτενής αναφορά στη μνήμη και το έργο των αείμνηστων Προέδρων της Γιώργου Αναγνωστόπουλου και Γρηγόριου Κωσταρά, παρουσιάζονται κείμενα πνευματικού προβληματισμού και ιστορικές αναφορές από παλιούς και νέους συνεργάτες. Παράλληλα, η «Παρουσία» φιλοξενεί ποιητικά έργα και πεζογραφήματα νέων δημιουργών, πράγμα που θα συστηματοποιηθεί στα επόμενα τεύχη, έτσι ώστε να αποτελέσει ένα βήμα προβολής και γνωριμίας με περισσότε-
ρους. Στην ίδια λογική αναπτύσσεται και η καταγραφή πολλών γεγονότων από την πνευματική κίνηση, αλλά και την παρουσία της Εκκλησίας στη ζωή της Αιτωλοακαρνανίας. Στην προσπάθεια να καλύψει πολλές πτυχές της ιστορίας της Αιτωλοακαρνανίας, η «Παρουσία» ανοίγει απ’ αυτό το τεύχος και μέσα από παλιές φωτογραφίες ένα παράθυρο γνωριμίας με το κοντινό παρελθόν και θέλει με αυτόν τον τρόπο να συμβάλει στη διατήρηση και την καλλιέργεια της συλλογικής μνήμης. Για τον ίδιο λόγο, επίσης, αναδημοσιεύει ένα μεγάλο οδοιπορικό που έκανε ο νεαρός εκδότης Κωνσταντίνος Ελευθερουδάκης το 1935 στην Αιτωλοακαρνανία και συμπεριλήφθηκε τότε στο έργο που υπογράφει ως Κ. Χωρικός «Ο Γύρος της Ελλάδος». Ξεκινάμε μια νέα προσπάθεια και θέλουμε να τη μοιραστούμε μαζί.
ΕΔΙΠΤ
Με τη συμμετοχή εκπροσώπων της Πολιτείας και του Τύπου η κοπή της πίτας
Μ
ε μεγάλη επιτυχία και με τη συμμετοχή πολλών μελών και φίλων της Ένωσης πραγματοποιήθηκε η καθιερωμένη εκδήλωση για την κοπή της βασιλόπιτας της Ένωσης Δημοσιογράφων Ιδιοκτητών Περιοδικού Τύπου (ΕΔΙΠΤ) στα ιδιόκτητα γραφεία της, επί της οδού Βασιλίσσης Σοφίας 25. Τους προσκεκλημένους καλωσόρισε ο γενικός γραμματέας της ΕΔΙΠΤ, Κωνσταντίνος Σπύρου, ο οποίος τόνισε ότι η Ένωση συμπληρώνει φέτος 87 χρόνια συνεχούς παρουσίας και προσφοράς στον χώρο του Τύπου. Στον χαιρετισμό της, η πρόεδρος της ΕΔΙΠΤ, Πέννυ Καλύβα, αναφέρθηκε στη διαχρονική συμβολή του έντυπου Τύπου στην αξιόπιστη ενημέρωση και στον πλουραλισμό, επισημαίνοντας παράλληλα τις θετικές εξελίξεις των τελευταίων ετών, καθώς και τα εκκρεμή θέματα. Ιδιαίτερη αναφορά έκανε στη θετική και παραγωγική συνεργασία που έχει αναπτυχθεί με τις συναφείς ενώσεις του Τύπου. Χαιρετισμούς απηύθυναν ο υφυπουργός παρά τω πρωθυπουργώ
Στιγμιότυπα από την εκδήλωση
και κυβερνητικός εκπρόσωπος, Παύλος Μαρινάκης, εκπροσωπώντας τον πρωθυπουργό, η υπουργός Εργασίας και Κοινωνικής Ασφάλισης, Νίκη Κεραμέως, ο γραμματέας του Τομέα Επικοινωνίας του ΠΑΣΟΚ-ΚΙΝ.ΑΛ., Δημήτριος Κατσικάρης, ο πρόεδρος της ΠΟΕΣΥ, Σωτήρης Τριανταφύλλου, η πρόεδρος της ΕΣΗΕΑ, Μαρία Αντωνιάδου, ο πρόεδρος της ΕΣΠΗΤ και μέλος του Δ.Σ. του ΕΔΟΕΑΠ, Θέμης Μπερεδήμας, ο πρόεδρος του Ιδρύματος Προαγωγής της Δημοσιογραφίας Αθανασίου Μπότση, Πάνος Καραγιάννης, καθώς και ο πρόεδρος του Επαγγελμα-
NEXTDEAL #574 30 ΙΑΝΟΥΑΡΙΟΥ 2026
τικού Επιμελητηρίου Αθηνών, Ιωάννης Χατζηθεοδοσίου. Τη βασιλόπιτα ευλόγησε ο θεοφιλέστατος επίσκοπος Ταλαντίου, κ. Θεολόγος, ως εκπρόσωπος του Αρχιεπισκόπου Αθηνών και Πάσης Ελλάδος, κ. Ιερωνύμου. Την εκδήλωση τίμησαν επίσης με την παρουσία τους, μεταξύ άλλων, ο αντιπρόεδρος της Βουλής, Οδυσσέας Κωνσταντινόπουλος, ο υφυπουργός Παιδείας, Κώστας Βλάσης, οι βουλευτές Σοφία Βούλτεψη, Ζωή Ράπτη, Μαρία Συρεγγέλα, Ζέττα Μακρή, Θανάσης Παναθανάσης, Μάξιμος Σενετάκης, Γεώργιος Στύλιος,
Παύλος Χρηστίδης και Γιάννης Δελλής, ο εκπρόσωπος Τύπου του ΣΥΡΙΖΑ-Προοδευτική Συμμαχία, Κώστας Ζαχαριάδης, ο γενικός γραμματέας Ενημέρωσης και Επικοινωνίας, Δημήτρης Κιρμικίρογλου, ο γενικός γραμματέας Έρευνας και Τεχνολογίας, Δημήτρης Τερζής, ο γενικός γραμματέας Αποκεντρωμένης Διοίκησης Αττικής, Γρηγόρης Ζαφειρόπουλος, ο γενικός αστυνομικός διευθυντής Αττικής, υποστράτηγος, Αθανάσιος Κάμπρας, η αντιπεριφερειάρχης Αττικής, Αλεξάνδρα Πάλλη, ο πρώην δήμαρχος Αθηναίων, Γεώργιος Μπρούλιας, ο δήμαρχος Γορτυ-
νίας, Ευστάθιος Κούλης, ο πρόεδρος του ΕΛΓΑ, Ανδρέας Λυκουρέντζος, καθώς και εκπρόσωποι συναδελφικών Ενώσεων Τύπου, μεταξύ των οποίων από την Ένωση Ιδιοκτητών Ημερήσιων Εφημερίδων Αττικής (ΕΙΗΕΑ), την Ένωση Ιδιοκτητών Επαρχιακού Τύπου (ΕΙΕΤ), την Ένωση Συντακτών Ημερήσιων Εφημερίδων Αθηνών (ΕΣΗΕΑ), την Ένωση Συντακτών Επαρχιακού Τύπου (ΕΣΕΤ), την Ένωση Ευρωπαίων Δημοσιογράφων και την Ένωση Φωτοειδησεογράφων (ΠΕΦΦΕΕ). Παρόντες ήταν επίσης ο διευθυντής του ΟΣΔΕΛ, Γιωργανδρέας Ζάννος, ο πρώην πρόεδρος της ΕΣΗΕΑ, Πάνος Σόμπολος, ο πρώην αν. πρόεδρος ΕΤΑΠ ΜΜΕ, Κων. Καλύβας, η Ελληνίδα πρόεδρος του Ελληνοβρετανικού Επιμελητηρίου, Άννα Καλλιάνη, καθώς και πολλά μέλη και φίλοι της ΕΔΙΠΤ. Η εκδήλωση πραγματοποιήθηκε σε ιδιαίτερα θετικό κλίμα, αναδεικνύοντας τον ρόλο της ΕΔΙΠΤ ως ενεργού και σταθερού συνομιλητή στα ζητήματα που αφορούν τον έντυπο Τύπο και το μέλλον της ενημέρωσης.