20
ΤΕΥΧΟΣ 221 • ΙΟΥΛΙΟΣ-ΑΥΓΟΥΣΤΟΣ 2026 • Euro 5 • www.asfalistikonai.gr
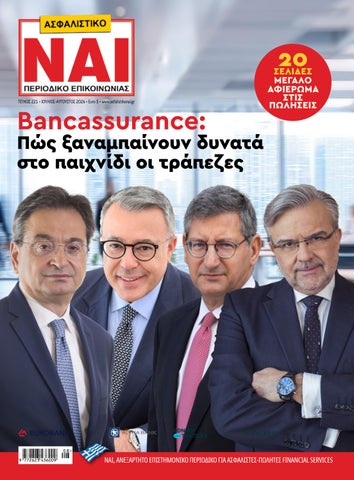
Bancassurance:
ΣΕΛΙΔΕΣ ΜΕΓΑΛΟ ΑΦΙΕΡΩΜΑ ΣΤΙΣ ΠΩΛΗΣΕΙΣ
Πώς ξαναμπαίνουν δυνατά στο παιχνίδι οι τράπεζες
NAI, ΑΝΕΞΑΡΤΗΤΟ ΕΠΙΣΤΗΜΟΝΙΚΟ ΠΕΡΙΟΔΙΚΟ ΓΙΑ ΑΣΦΑΛΙΣΤΕΣ-ΠΩΛΗΤΕΣ FINANCIAL SERVICES
ΙΔΙΟΚΤΉΤΗΣ Ε. ΣΠΥΡΟΥ - Γ.Κ. ΣΠΥΡΟΥ ΚΑΙ ΣΙΑ ΟΕ ΕΚΔΌΤΗΣ-ΔΙΕΥΘΥΝΤΉΣ Ευάγγελος Γ. Σπύρου, Γεώργιος – Κωνσταντίνος Ε. Σπύρου ΣΥΝΤΟΝΙΣΜΌΣ ΈΚΔΟΣΗΣ, ΝΌΜΙΜΟΣ ΕΚΠΡΌΣΩΠΟΣ Ευάγγελος Γ. Σπύρου ΔΙΕΥΘΥΝΤΉΣ ΣΎΝΤΑΞΗΣ Λάμπρος Καραγεώργος ΓΡΑΦΕIΑ: OΘΩΝΟΣ & ΦΙΛΕΛΛHΝΩΝ 3, 105 57 ΑΘHΝΑ ΑΦΜ: 999368058 ΔΟΥ: Δ' ΑΘΗΝΩΝ, ΤΗΛ.: 210-3221.525, 210-3229.394, FAX: 210-3257.074 E-MAIL: press@spiroueditions.gr www.asfalistikonai.gr
ΕΤΗΣΙΑ ΣΥΝΔΡΟΜΗ ΙΔΙΩΤΕΣ: 100 € - ΦΟΙΤΗΤEΣ: 50 € ΕΤΑΙΡΕIΕΣ - ΟΡΓΑΝΙΣΜΟI: 200 €, ΤΙΜΗ ΤΕΥΧΟΥΣ: 5 € ΓΙΑ ΠΛΗΡΩΜΗ ΣΥΝΔΡΟΜΩΝ:
ΤΕΥΧOΣ 221 • ΙΟΥΛΙΟΣ - ΑΥΓΟΥΣΤΟΣ 2026
ΑΝΕΞAΡΤΗΤΟ ΔΙΜΗΝΙΑIΟ ΕΠΙΣΤΗΜΟΝΙΚO ΠΕΡΙΟΔΙΚO ΤΟΥ ΑΣΦΑΛΙΣΤH
ΜEΛΟΣ ΤΗΣ EΝΩΣΗΣ ΙΔΙΟΚΤΗΤΩΝ ΠΕΡΙΟΔΙΚΟY ΤYΠΟΥ
ΠΕΡΙΕΧΟΜΕΝΑ 10 ΑΡΘΡΟ ΕΚΔΟΤΗ: Τα «άσπρα μαλλιά» των προπονητών, τα νέα ταλέντα στο Μουντιάλ ’26 και οι τραπεζοασφαλιστικές επιχειρήσεις 14 Συναισθηματικά: Επίδαυρος 28 ΑΣΦΑΛΙΣΤΙΚΟ Underwriting 34 BANCASSURANCE: Γιατί οι τράπεζες επιστρέφουν στις ασφάλειες 40 David Howden: «Η Ελλάδα αποτελεί στρατηγικό πυλώνα ανάπτυξης της Howden στην Ευρώπη» 46 NN Hellas: Μοναδικές ταξιδιωτικές εμπειρίες για τους συνεργάτες των Δικτύων 50 Ε ΘΝΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ: Iσχυρή παρακαταθήκη 135 χρόνων 60 Ν ίκος Αγγελόπουλος, διευθυντής Πωλήσεων Υβριδικού Δικτύου Generali Hellas: «Το μέλλον της διαμεσολάβησης ανήκει στα Δίκτυα»
ΤΡΑΠΕΖΑ ΠΕΙΡΑΙΩΣ: ΑΡ. ΛΟΓ. : 6828 1222 33197 IBAN : GR 100 171 8280 0068 2812 2233 197 ΕΘΝΙΚΗ ΤΡΑΠΕΖΑ: ΑΡ. ΛΟΓ. : 120/440459-90 IBAN : GR 64 0110 1200 0000 1204 4045 990
Μ.Ε.Τ. 240431
14
66 Generali: Η συμπερίληψη είναι τρόπος ηγεσίας 68 Eurolife FFH: Διαμορφώνει τους ασφαλιστικούς διαμεσολαβητές του αύριο 70 INTERAMERICAN: Οδικός χάρτης για κλιματική ουδετερότητα έως το 2030 74 ALLIANZ ΕΛΛΑΔΟΣ: Ο κ. Ersin Pak νέος διευθύνων σύμβουλος
ΜΕΓΑΛΟ ΑΦΙΕΡΩΜΑ
90
Αντιρρήσεις πελατών να ασφαλιστούν και πώς θα δώσετε σωστές απαντήσεις
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 6
ΕΚΔΟΤΕΣ- ΔΙΕΥΘΥΝΤΕΣ ΕΥΑΓΓΕΛΟΣ ΣΠΥΡΟΥ, ΚΩΣΤΗΣ ΣΠΥΡΟΥ ΟΙΚΟΝΟΜΙΚΟ ΑΣΦΑΛΙΣΤΙΚΟ ΡΕΠΟΡΤΑΖ
Το «Ασφαλιστικό ΝΑΙ» αποστέλλεται τιμής ένεκεν στους βουλευτές της ελληνικής Βουλής και στους ευρωβουλευτές
ΕΥΑΓΓΕΛΟΣ ΣΠΥΡΟΥ, ΛΑΜΠΡΟΣ ΚΑΡΑΓΕΩΡΓΟΣ, ΚΩΣΤΗΣ ΣΠΥΡΟΥ, ΧΡΗΣΤΟΣ ΚΙΤΣΙΟΣ, ΜΑΙΡΗ ΛΑΜΠΑΔΙΤΗ, ΓΙΩΡΓΟΣ ΜΟΥΖΟΣ, ΑΡΗΣ ΜΠΕΡΖΟΒΙΤΗΣ, ΑΝΘΗ ΑΓΓΕΛΟΠΟΥΛΟΥ, ΚΩΣΤΑΣ ΠΑΠΑΪΩΑΝΝΟΥ, ΣΜΑΡΟΥΛΑ ΠΑΝΤΕΛΗ, ΕΥΑΓΓΕΛΟΣ ΒΕΡΤΟΠΟΥΛΟΣ, ΧΡΗΣΤΟΣ ΠΑΠΑΝΙΚΟΛΑΟΥ, ΗΛΙΑΣ ΠΡΟΒΟΠΟΥΛΟΣ
twitter.com/
facebook.com/
nextdeal_gr
nextdeal.gr
ΦΩΤΟΓΡΑΦΙΕΣ, ΦΩΤΟΡΕΠΟΡΤΑΖ VIDEO ΚΩΣΤΗΣ ΣΠΥΡΟΥ ΘΑΝΑΣΗΣ ΑΝΑΓΝΩΣΤΟΠΟΥΛΟΣ ΣΤΡΑΤΟΣ ΧΑΒΑΛΕΖΗΣ ACEPHOTOGRAPHY.GR ΛΟΓΙΣΤΗΡΙΟ: Κ. ΠΑΠΑΝΤΩΝΟΠΟΥΛΟΣ ΔΙΑΝΟΜΗ: Πρακτορείο Άργος Α.Ε. ΥΠΕΥΘΥΝΗ ΔΙΑΦΗΜΙΣΗΣ Γ. ΚΑΛΤΣΩΝΗ gkaltsoni@spiroueditions.gr ΤΗΛ. 2103221525 (ΕΣΩΤ. 1255)
ΔHMIOYPΓIKO PRESSIOUS ARVANITIDIS ΔΙΟΡΘΩΣΗ ΚΕΙΜΕΝΩΝ ΠΑΡΗ ΧΑΤΖΗΓΕΩΡΓΙΟΥ ΕΚΤΥΠΩΣΗ - BIBΛIOΔEΣIA PRESSIOUS ARVANITIDIS ΔΙΑΝΟΜΗ - ΠΕΡΙΠΤΕΡΑ ΠΡΑΚΤΟΡΕΙΟ ΑΡΓΟΣ Α.Ε.
ΣΥΝΕΝΤΕΥΞΗ
40 DAVID HOWDEN
60 ΝΙΚΟΣ ΑΓΓΕΛΟΠΟΥΛΟΣ
76 Όμιλος Allianz: Ισχυρές επιδόσεις στο α΄ εξάμηνο του 2026 78 ERGO: Από τη Γαλλική Ριβιέρα στην Πράγα οι συνεργάτες των Δικτύων 84 Groupama Ασφαλιστική: Σταθερή ανάπτυξη και ενισχυμένη κεφαλαιακή επάρκεια 86 ΥΔΡΟΓΕΙΟΣ: Επιβράβευσε τις κορυφαίες επιδόσεις του Δικτύου 88 S YNDEA: Συνεπής στις αξίες της, με επίκεντρο τον άνθρωπο 90 Α ΦΙΕΡΩΜΑ: Αντιρρήσεις πελατών να ασφαλιστούν και πώς θα δώσετε σωστές απαντήσεις
ΟΙ ΠΡΩΤΑΓΩΝΙΣΤΕΣ 28
ΝΙΚΌΛ-ΤΑΤΙΆΝΑ ΚΑΡΝΈΤ
ΙΩΆΝΝΗΣ ΧΑΤΖΗΣΠΥΡΊΔΗΣ
ΗΛΊΑΣ ΑΠΟΣΤΟΛΌΠΟΥΛΟΣ
112 ΑΝΔΡΕΑΣ ΤΤΑΦΟΥΝΑΣ
132 ΚΥΡΙΑΚΟΣ ΤΥΛΛΗΣ
112 ALLIANZ ΚΥΠΡΟΥ Ανδρέας Τταφούνας, Head of P&C Mid corp Underwriting Greece Cyprus/General Manager Cyprus: «Στρατηγική ανάπτυξη με επίκεντρο την κερδοφορία και τις επιχειρηματικές ασφαλίσεις» 116 Κοσμάς Καρανικόλας, δικηγόρος LL.M.: «Υποχρεωτική ασφάλιση ηλεκτρικών πατινιών: Μία αναγκαία, πλην ατελής ρύθμιση» 118 Brokers Union: «15 χρόνια ζωής, 50 χρόνια εμπειρίας» 122 ΕΙΔΗΣΕΙΣ-ΕΠΙΚΟΙΝΩΝΙΑ 132 ΚΥΠΡΙΑΚΗ ΑΓΟΡΑ Κυριάκος Τυλλής, ανώτερος εκτελεστικός διευθυντής της COSMOS Insurance: «Η ασφάλιση του αύριο χτίζεται με τεχνολογία, αξιοπιστία και ανθρώπινη σχέση» 136 AYTOKINHTO Ποιος φταίει όταν αποφασίζει το αυτοκίνητο;
74
ERSIN PAK
7 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
C
M
Y
CM
MY
CY
CMY
K
ΧΡΟΝΙΑ
Με την ισχυρή μετοχική σχέση του Group Helvetia Baloise με κύκλο εργασιών 25δις δολάρια
Ασφάλιση Αυτοκινήτων
Ασφάλιση Μηχανών
Ασφάλιση Κατοικίας
Ασφάλιση Επιχειρήσεων
Ασφάλιση Σκαφών
Ασφάλιση Υγείας
Ασφάλιση Μεταφορών
Ασφάλιση Εγγυήσεων
…και άλλοι 10 ακόμα Ασφαλιστικοί Κλάδοι
ΓΡΑΜΜΑΤΑ ΣΕ ΑΣΦΑΛΙΣΤΙΚΕΣ ΕΤΑΙΡΕΙΕΣ & ΑΣΦΑΛΙΣΤΕΣ Γράφει ο ΕΥAΓΓΕΛΟΣ Γ. ΣΠYΡΟΥ, εκδότης του «Ασφαλιστικού ΝΑΙ» e-mail: evaggelos@spiroueditions.gr
Τα «άσπρα μαλλιά» των προπονητών, τα νέα ταλέντα στο Μουντιάλ ’26 και οι τραπεζοασφαλιστικές επιχειρήσεις
Ο
ι αγώνες Παγκοσμίου Κυπέλλου αυτό το καλοκαίρι του 2026 έχουν πολλά να διδάξουν σε ατομικό, ομαδικό και επιχειρησιακό επίπεδο κάθε κατηγορίας. Πρώτο πρώτο συμπέρασμα ήταν το γεγονός ότι το ποδόσφαιρο παιζότανε με τα «πόδια» και «μυαλό» μαζί. Δεν έφτανε το ένα, χρειάζονταν και τα δύο. Με «μυαλό» γινόταν σχεδιασμός, στρατηγικές, επιλογές, management και εν συνεχεία προπονήσεις, ασκήσεις, εκπαίδευση, εξατομικεύσεις, αντοχές, εκτελέσεις, επαναλήψεις, εθισμοί, αξιοποίηση ταλέντων, ομαδική νοοτροπία, αξιοποίηση ατομικών δεξιοτήτων και… τρέξιμο με τα πόδια για να «βγει» γκολ ώστε να νικήσει η ομάδα, επειδή η ομάδα παίρνει πρωτάθλημα και οι παίκτες βάζουν γκολ… Πίσω από τους πρωταθλητές, πρωταγωνιστής ο προπονητής. Παρατήρησα ότι όλοι σχεδόν είχαν «άσπρα μαλλιά», που όπως λένε τα λεξικά ασπρομάλληδες είναι οι γέροι. Είχαν βγάλει «άσπρα μαλλιά» στα γήπεδα ως παίκτες και ως προπονητές μέχρι να αποκτήσουν τις απαραίτητες εμπειρίες για να ηγηθούν των ομάδων τους. Όμως αυτοί δεν ήταν ικανοί σήμερα να «παίξουν», να εκτελέσουν, να τρέξουν μέσα στο γήπεδο. Ήταν έμπειροι. Είχαν εμπειρία, που είναι «γνώση στηριζόμενη στην πείρα, κατ’ αντίθεση με τη θεωρία». Όλοι όμως πέρασαν και αρκετές ώρες θεωρίας πριν μπουν στον αγώνα. Για να θυμηθούμε μερικούς: Κάτασπρα μαλλιά είχε ο D. Deschamps, προπονητής της Γαλλίας, όπως και ο C. Ancelotti της Βραζιλίας. Ασπρισμένος και ο L. de la Fuente της Ισπανίας και ο L. Scaloni της Αργεντινής και ο M. Yakin της Ελβετίας και ο T. Tuchel της Αγγλίας και ο S. Solbakken της Νορβηγίας, ο G. Alfaro της Παραγουάης και ο H. Moriyasu της Ιαπωνίας, της Αμερικής ο M. Pochettino, της Αιγύπτου ο H. Hassan, του Καναδά ο J. Marsch, του
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 10
Μαρόκου ο M. Ouahbi, του Βελγίου ο R. Garcia, της Πορτογαλίας ο R. Martínez… Τις εμπειρίες τους στα γήπεδα αξιοποίησαν οι μεγάλοι παίκτες που ανέλαβαν να εφαρμόσουν τα σχέδιά τους. Ο L. Messi, ο C. Ronaldo, ο E. Haaland, o K. Mbappé, ο Rodri, o M. Salah, o H. Kane, o L. Martínez, o L. Yamal, o M. Cucurella, o L. Madric, o J. Bellingham, o T. Courtois, o K. De Bruyne, o Y. Bounou κ.ά. «Ταλαιπωρηθήκαμε», είπε ο Μέσι, στο τέλος κάποιου αγώνα, «επειδή δεν εφαρμόσαμε πλήρως τα σχέδια του προπονητή μας». Τελικά κέρδισαν όσοι κατάφεραν να συνδυάσουν σωστά και να παίξουν εφαρμόζοντας τις οδηγίες των προπονητών τους. Το ταλέντο, η φαντασία, η προσωπική ιδιοφυΐα και ικανότητα, όταν μπήκαν στην υπηρεσία των πλάνων του προπονητή, έφεραν γκολ – αποτέλεσμα κερδοφόρο. Η εμπειρία έπαιξε σπουδαίο ρόλο ως έννοια και ιδιότητα στην επιστήμη, στη φιλοσοφία, στην Ιατρική και στην οικονομία και νομική επιστήμη. Πίσω από τους πραγματογνώμονες, τους εμπειροτέχνες, τους εμπειροπόλεμους, η μεγάλη πείρα σε κάποιον τομέα παίζει τον ρόλο της για ορθή κρίση σε κάποιο γεγονός ώστε να κατανοηθεί σωστά. Εμπειρικοί φιλόσοφοι ήταν οι Στωικοί και Επικούρειοι, ο Βάκων, ο Παράκελβος, ο Λοκ, ο Σέξτος ο Εμπειρικός κ.ά. Εμπειριαρχία είναι το γνωσιολογικό σύστημα όπου κύρια πηγή των γνώσεων είναι η εμπειρία και αντίθετό του είναι ο ορθολογισμός. Εμπειρικός είναι ο κατά πείραν ενεργών ή γινόμενος εμπειρικός ιατρός, όχι ο επιστημονικά κατηρτισμένος αλλά κατ’ εμπειρία θεραπεύων, ερασιτεχνικός. Έμπειρος είναι αυτός που έχει πείρα και γνώσεις (αντίθετο ο άπειρος). Εμπειρία είναι η γνώση και η δεξιότητα που στηρίζεται στην παρατήρηση και στην πρακτική εξάσκηση και αποκτάται με την πάροδο του χρόνου. Π.χ. στην εργασία: οι τεχνίτες μαθαίνουν τη δου-
Ο Luis de la Fuente, προπονητής της ομάδας της Ισπανίας.
Στο γήπεδο η πραγματική δουλειά, τα ορατά αποτελέσματα και η εμπειρογνωμοσύνη είναι πολύ πιο πολύτιμα από απλές υποσχέσεις ή θεωρίες (L. Messi).
λειά, βλέποντας, αρχικά, άλλους που είναι εξειδικευμένοι, ενώ μετά δοκιμάζοντας μόνοι τους. Έτσι με τον καιρό βελτιώνονται, μαθαίνουν καινούργια πράγματα και διδάσκονται πολλές φορές από τα λάθη τους. Στην επιστήμη η εμπειρία έχει στενή σχέση με το πείραμα, το οποίο συμπληρώνει την παρατήρηση. Η δεύτερη έννοια της εμπειρίας είναι το βίωμα μιας κατάστασης, που είναι κομμάτι της συνολικής εμπειρίας (πείρας) του ανθρώπου. Στον κλάδο της Φιλοσοφίας, εμπει-
ρία είναι η γνώση που αποκτάται με την αισθητηριακή αντίληψη ή με την παρατήρηση. Η γνώση αυτή, σύμφωνα με τους οπαδούς της εμπειριοκρατίας, είναι η μόνη αληθινή μορφή γνώσης που μπορεί να αποκτήσει ο άνθρωπος. Αντίθετα, οι οπαδοί ενός άλλου φιλοσοφικού ρεύματος, της νοησιαρχίας, δεν αποδέχονται την άποψη αυτή και αντιτάσσουν στην εμπειρία την a priori γνώση. Η παγκόσμια πρωταθλήτρια Ισπανία είναι ένας οδηγός για κάθε παιχνίδι στη ζωή και τον αθλητισμό. Βγάζει γενιές παικτών που κάνουν τον πλανήτη να παραμιλά. Με σύστημα, αλυσίδα παραγωγής από τα 6χρονα ως τα 19χρονα παιδιά, που κάνει την εμπειρία βασικό συντελεστή, στο να περάσουν από τη νοητική τακτική στην πνευματική σκληραγώγηση, στη διαχείριση επιτυχίας, στη συνεχή κίνηση παρέα με συμπαίκτες και, τέλος, στο τρέξιμο μέσα στο γήπεδο μέχρι να βγουν γκολ και αποτελέσματα. Το Παγκόσμιο Κύπελλο έχει ακόμα μηνύματα και για την ασφαλιστική μας αγορά που έχει ανάγκη από τις εμπειρίες των «ασπρομάλληδων», τους παλιούς πρωταγωνιστές των πωλήσεων, τους εμπειρογνώμονες του Management, αλλά και τους «εμπειροπόλεμους» στα διοικητικά και την καθημερινότητα στα «γήπεδα» του ανταγωνισμού, της Τεχνητής Νοημοσύνης και των ειδικών απαιτήσεων της ασφαλιστικής επιστήμης. Ίσως είναι ένα λάθος των ασφαλιστικών εταιρειών που έστρεψαν το κύριο ενδιαφέρον τους στη νέα παραγωγή και
11 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ο Didier Deschamps, πρώην προπονητής της ομάδας της Γαλλίας.
Ο Carlo Ancelotti, προπονητής της ομάδας της Βραζιλίας.
Ο Lionel Scaloni, προπονητής της ομάδας της Αργεντινής.
και τις νέες στρατολογήσεις με προϋποθέσεις. Η Εθνική, η Interamerican, η ΝΝ, η Metlife, η Allianz κ.ά. είχαν και έχουν πολλούς ασπρομάλληδες που ξεχάστηκαν ηθελημένα ή αθέλητα. Οι «ασπρομάλληδες» προπονητές των γηπέδων μιλάνε δυνατά στο τι πρέπει να «αντιγράψουν» οι Managers των εταιρειών. Αυτοί αναδεικνύουν παίκτες, ομάδες, εθνικές, κράτη... Ψάξτε λίγο και θα τους βρείτε ανάμεσά σας, τους «παίκτες» που στηρίζουν την ύπαρξή σας και τον «μισθό σας», τις χήνες που κάνουν τα «χρυσά αυγά» Ο Thomas Tuchel, προπονητής της Ο Ståle Solbakken, προπονητής της για να υπερηφανεύονται οι εταιρείες ομάδας της Αγγλίας. ομάδας της Νορβηγίας. στους ισολογισμούς και τις κατατάξεις των πρώτων στην αγορά… στις βραβεύσεις νέων διαμεσολαβητών (που είναι αμφίβοΗ ασφαλιστική μας αγορά έχει επίσης ανάγκη από τα λο εάν παραμείνουν) και ατόνησαν το ενδιαφέρον τους στα νέα ταλέντα, νέους ασφαλιστές, νέους διοικητικούς, νέους εν ισχύι χαρτοφυλάκια, στη διατηρησιμότητα πελατολογίου πρωταγωνιστές, νέους ταλαντούχους που θα ηγηθούν να και ασφαλίστρων, στην τιμή των «άσπρων μαλλιών» συ- εφαρμόσουν όσα οι «δάσκαλοι» και προπονητές στις ηγενεργατών τους. Αυτό βλέπουμε στα συνέδριά τους. Βρα- σίες θα απαιτήσουν. Όπως στο ποδόσφαιρο, έτσι και στις βεύουν «παιδιά» και ξεχνάνε τους «γονείς» τους. Σπάνια επιχειρήσεις, οι κανόνες του παιχνιδιού απαιτούν αποτεβλέπουμε φωτογραφίες των ειδώλων μιας άλλης εποχής λέσματα, απαιτούν «γκολ» και καλούς παίκτες στο γήπεδο, όπως και των ιδρυτών τους, αντίθετα με τις φωτογραφί- αλλά και στους «πάγκους» των ομάδων! Ευτυχώς η ελληες ειδώλων-ποδοσφαιριστών που δεσπόζουν στα γήπεδα νική ασφαλιστική αγορά έχει πολλούς και καλούς προπομεγάλων ομάδων παντού. Οι μεγάλοι παίκτες φέρνουν τον νητές και παίκτες για σπουδαία πρωταθλήματα. «Υπάρχουν κόσμο στα γήπεδα... Ελπίζουμε οι διευθυντές Πωλήσεων και καλά παιδιά που έχουν χρυσή καρδιά», όπως τραγούδηκαι διευθύνοντες των εταιρειών να αλλάξουν στρατηγι- σε και ο Στέλιος Καζαντζίδης. Εύχομαι καλούς αγώνες! κές στις βραβεύσεις και τα Κύπελλα που δίνουν στη νέα χρονιά... Οι εταιρείες κατρακύλησαν στην Ελλάδα από τη ΕΥΆΓΓΕΛΟΣ Γ. ΣΠΎΡΟΥ στιγμή που σταμάτησαν να αναφέρουν τα χαρτοφυλάκια Χανιά, Αύγουστος 2026 και τη διατηρησιμότητα στην παραγωγή, στα πελατολόγια
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 12
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 14
ΕΠΙ ΔΑΥ ΡΟΣ 15 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Α
ρχαία πόλη της Αργολίδας στις ακτές του Σαρωνικού, κοντά στο σημερινό χωριό Παλαιά Επίδαυρος. Η πόλη ήταν περίφημη στην αρχαιότητα όχι τόσο για την ιστορική της σημασία, όσο για το περίφημο Ιερό του Ασκληπιού, που βρισκόταν κοντά της. Η Επίδαυρος, που αναφέρεται ήδη από τον Όμηρο, έλαβε μέρος στους Περσικούς Πολέμους και κατά τον Πελοποννησιακό υπήρξε σύμμαχος των Σπαρτιατών και ήρθε σε σύγκρουση με τους Αργείους, συμμάχους των Αθηνών (Επιδαύριος Πόλεμος). Περί το 243 π.Χ. η πόλη έγινε μέλος της Αχαϊκής Συμπολιτείας. Ο Παυσανίας στα Κορινθιακά του (ΙΙ 29, 1) αναφέρει διάφορα ιερά και μνημεία της πόλης (ναό Διονύσου, ναό Αρτέμιδος, ιερό Αφροδίτης, ιερό της Ήρας στο ακρωτήριο, ξόανο της Αθηνάς Κισσαίας στην Ακρόπολη), η θέση τους όμως δεν έχει βρεθεί ακόμα. Κοντά στο σύγχρονο χωριό, στ’ αριστερά του δρόμου που οδηγεί προς αυτό, βρέθηκαν επτά θαλαμοειδείς τάφοι της μυκηναϊκής περιόδου. Σε απόσταση 9 περίπου χιλιομέτρων στα νότια της αρχαίας Επιδαύρου, σε μια πεδιάδα τριγυρισμένη ολόγυρα από βουνά –Τίτθιο στα βόρεια, Κορυφαίο στα νότια και
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 16
νοτιοδυτικά, Κυνόρτιο στα νοτιοανατολικά– βρισκόταν το Ιερό του Ασκληπιού, με το περιφημότερο Ασκληπιείο του αρχαίου κόσμου, όπου συνέρρεαν από τα διάφορα μέρη οι πιστοί για να γιατρευτούν με τη βοήθεια του Θεού. Στην περιοχή αυτή αφθονούν οι πηγές και τα ρυάκια, των οποίων η παρουσία ήταν απαραίτητη για την άσκηση της λατρείας του Ασκληπιού. Για να ερμηνεύσουν οι Επιδαύριοι την εγκαθίδρυση της λατρείας του Ασκληπιού στη χώρα τους, τροποποίησαν τον αρχικό μύθο για τη γέννηση του θεού. Κατά την παράδοση αυτή, η Κορωνίς ακολούθησε τον πατέρα της Φλεγύα στην Πελοπόννησο και γέννησε στην Επίδαυρο τον Ασκληπιό, γιο που είχε συλλάβει από τον Απόλλωνα. Της λατρείας του Ασκληπιού όμως φαίνεται ότι προηγείται στον χώρο του Ιερού η λατρεία του Απόλλωνα Μαλεάτα, το ιερό του οποίου βρισκόταν στο Κυνόρτιο όρος, λίγο ψηλότερα από το θέατρο. Στο ιερό αυτό υπήρχε ήδη από τα μέσα του 7ου αιώνα βωμός του Απόλλωνα, ενώ μόλις τον 6ο αιώνα άρχισε να εγκαθιδρύεται στους πρόποδες του Κυνορτίου η λατρεία του Ασκληπιού. Αλλά ο Απόλλων, αν και παραγκωνίστηκε από τον γιο του, δεν έπαψε ποτέ να τιμάται στο Ιερό της Επιδαύρου, το οποίο συχνά, ως τους ύστερους χρόνους της αρχαιότητας, το αποκαλούν «Ιερό
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
του Απόλλωνα και του Ασκληπιού»: Στον βωμό του Απόλλωνα τελούσαν οι προσκυνητές την προκαταρκτική θυσία, την «πρόθυση», αποδίδοντας τα πρωτεία στον αρχαιότερο θεό. Πολλές αναθηματικές επιγραφές τούς ανέφεραν ταυτόχρονα «Απόλλωνα και Ασκληπιό» και ορισμένες θεραπείες αποδίδονταν και στους δύο θεούς. Ήδη κατά τον 5ο π.Χ. αιώνα άκμαζε το Ιερό της Επιδαύρου και γίνονταν στον χώρο του διάφορες θυσίες, εορτές και αγώνες. Η μεγαλύτερη εορτή ήταν τα Μεγάλα Ασκληπιεία, που γιορτάζονταν κάθε τέσσερα χρόνια, εννιά μέρες μετά τα Ίσθμια. Τον 4ο αιώνα η λατρεία του Ασκληπιού στην Επίδαυρο γνώρισε θαυμαστή άνθηση και το Ιερό απέκτησε πανελλήνια φήμη. Στην εποχή αυτή ανήκουν τα περισσότερα και ωραιότερα οικοδομήματα του Ιερού. Η ακμή του συνεχίζεται καθ’ όλη τη διάρκεια των ελληνιστικών χρό-
νων. Ακόμη και μετά τη φοβερή λεηλασία του Σύλλα (86 π.Χ.), το Ιερό δεν χάνει την αίγλη του: Εξακολούθησε να προσελκύει προσκυνητές ως τους ύστατους χρόνους της αρχαιότητας. Αλλά το γνωστό διάταγμα του Μ. Θεοδοσίου έδωσε το οριστικό χτύπημα στη λατρεία του Ασκληπιού κι ερήμωσε το Ιερό, όπως και όλα τα άλλα κέντρα λατρείας στην αρχαία Ελλάδα. Δύο μεγάλοι σεισμοί που συντάραξαν την Πελοπόννησο (522, 551 μ.Χ.) αποτελείωσαν οριστικά την καταστροφή. Ο επισκέπτης έμπαινε στο Ιερό από μεγαλοπρεπή προπύλαια του 4ου π.Χ. αιώνα. Κέντρο του Ιερού ήταν ο ναός του Ασκληπιού, που κτίστηκε στις αρχές του 4ου π.Χ. αιώνα (380-375), περίπτερος, δωρικού ρυθμού, με 6 κίονες στις στενές του πλευρές και 11 στις μακριές. Στον σηκό του ναού βρισκόταν το λαμπρό χρυσελεφάντινο άγαλμα του
17 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
θεού, έργο του Πάριου γλύπτη Θρασυμήδη, ο οποίος είχε κατασκευάσει και τη θαυμαστή για την τέχνη της θύρας του σηκού. Περίφημος ήταν ο γλυπτός διάκοσμος του ναού: στο ανατολικό αέτωμα εικονιζόταν η άλωση της Τροίας και στο δυτικό αμαζονομαχία. Νηρηίδες ή Αύρες έφιππες και Νίκες ήταν τα ακρωτήρια του ναού. Απέναντι σχεδόν από τον ναό βρίσκεται η Θόλος, ένα από τα κομψότερα κτίρια της αρχαιότητας, έργο του Πολύκλειτου του Νεότερου: Το κυκλικό αυτό οικοδόμημα, που ανάγεται στο β΄ τρίτο του 4ου π.Χ. αιώνα, είχε δύο κιονοστοιχίες (μία εξωτερική δωρική και μία εσωτερική κορινθιακή) και ήταν σκεπασμένες με μία κωνική στέγη, την κορυφή της οποίας κοσμούσε ένα μαρμάρινο ανθέμιο. Η είσοδός της βρισκόταν στην ανατολική της όψη και η θύρα
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 18
της ήταν λαμπρά διακοσμημένη. Περίφημος ήταν ο γλυπτός (σίμες, φατνώματα, θύρα) και ο ζωγραφικός διάκοσμος της Θόλου: Το εσωτερικό των τοίχων ήταν ζωγραφισμένο, πιθανόν με την εγκαυστική μέθοδο. Ο Παυσανίας αναφέρει την παράσταση του Έρωτα που έπαιζε λύρα και της Μέθης που έπινε από μια γυάλινη φιάλη. Δεν είναι ακριβώς γνωστός ο προορισμός της Θόλου και έχουν γίνει πολλές εικασίες για να ερμηνευθεί η παράξενη διαρρύθμιση των τριών κυκλικών δακτυλίων που υπάρχουν στο υπόγειο τμήμα της. Έχουν εκφραστεί οι απόψεις ότι ήταν τόπος θυσίας στις χθόνιες θεότητες –ο Ασκληπιός ήταν χθόνια θεότητα, όπως δείχνει το σύμβολό του, το φίδι–, τάφος του Ασκληπιού, ένα είδος πρυτανείου για τους ιερείς, τους άρχοντες και τους επίσημους ξένους
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
του Ιερού, ακόμη κι ότι εκτρέφονταν εκεί τα ιερά φίδια του θεού. Καμιά θετική απάντηση δεν μπορεί να δοθεί, εφόσον κανένας αρχαίος δεν έχει αφήσει κάποια πληροφορία γι’ αυτήν. Μόνο μία επιγραφή την ονομάζει «θυμέλη» (= βωμό). Πάντως, η θέση της απέναντι από την είσοδο του ναού του Ασκληπιού δηλώνει τη μεγάλη σημασία που θα πρέπει να είχε στη λατρεία του θεού της Ιατρικής. Άλλο κτίριο, σπουδαίο για την τελετουργία της θεραπείας των αρρώστων, είναι το Άβατον ή Εγκοιμητήριον, που έχει διατηρηθεί με τη μορφή που πήρε στους ελληνιστικούς χρόνους. Ήταν ένα μεγάλο στενόμακρο (70,30 x 9,50) οικοδόμημα από πωρόλιθο, μονώροφο στο ανατολικό του τμήμα και διώροφο στο δυτικό, για να εξουδετερώνεται η υψομετρική διαφορά του εδάφους. Εδώ κοιμόνταν οι άρρωστοι μετά την προσφορά των θυσιών για να παρουσιαστεί στο όνειρό τους ο θεός και να τους υποδείξει τη θεραπεία που πρέπει να ακολουθήσουν. Δύο μεγάλες επιγραφές που βρέθηκαν στις ανασκαφές δίνουν πλήθος πληροφοριών για αρκετές θεραπείες. Στο Ιερό υπήρχαν κι άλλων θεών οι ναοί: της Θέμιδος, της Αφροδίτης, της Αρτέμιδος – τέλος 4ου π.Χ. αιώνα. Τον 4ο επίσης π.Χ. αιώνα κατασκευάστηκε και ο «ξενών» ή «καταγώγιον» της Επιδαύρου, ένα τεράστιο διώροφο οικοδόμημα με τέσσερις τετράγωνες αυλές, περιτριγυρισμένες με δωμάτια (160 στο σύνολό τους), όπου διέμεναν οι
επισκέπτες του Ιερού. Στον χώρο υπήρχαν επίσης μια παλαίστρα, ένα γυμνάσιο, ρωμαϊκά και ελληνικά λουτρά, ένα ρωμαϊκό ωδείο και ένα μεγάλο ορθογωνίου σχήματος στάδιο. Στη νότια μακριά πλευρά του σταδίου βρίσκονταν τα καθίσματα των Ελλανοδικών και των επισήμων, ενώ το υπόλοιπο τμήμα του ήταν «γης χώρα», δεν ήταν δηλαδή καλυμμένο με μάρμαρο. Αυτό ίσχυε ως τα μέσα της ελληνιστικής περιόδου, οπότε ιδρύθηκαν με έξοδα των προσκυνητών εδώλια και στις άλλες πλευρές του. Ένας υπόγειος θολωτός διάδρομος στη βόρεια πλευρά του σταδίου συνέδεε τον στίβο με το χώρο του Ιερού: από εκεί περνούσε η ιερή πομπή, που ξεκινώντας από τον ναό του Ασκληπιού, έφτανε στο στάδιο για να κηρύξει την έναρξη των αγώνων, που καθιερώθηκαν το 480 π.Χ. και τελούνταν στο πλαίσιο των Μεγάλων Ασκληπιείων. Στη δυτική πλαγιά του Κυνορτίου είναι χτισμένο το περίφημο θέατρο της Επιδαύρου, το πιο καλοδιατηρημένο αρχαίο ελληνικό θέατρο, έργο του Πολύκλειτου του Νεότερου. Το κοίλο του, που χωρούσε 15.000-17.000 θεατές, χωρίζεται με έναν διάδρομο σε δύο διαζώματα: το κάτω διάζωμα, που κατασκευάστηκε τον 4ο π.Χ. αιώνα, είχε 21 σειρές καθισμάτων, ενώ αργότερα προστέθηκε και το άνω διάζωμα με 34 σειρές εδωλίων. Κλίμακες σε ακτινοειδή διάταξη χωρίζουν τις βαθμίδες σε κερκίδες: 22 επάνω και 12 κάτω. Τα καθίσματα της πρώτης και τελευταίας σειράς του κάτω διαζώματος και η πρώτη σειρά του επάνω διαζώματος είχαν τη μορφή θρόνου και ήταν οι διακεκριμένες θέσεις. Η ορχήστρα είναι κυκλική, με διάμετρο 20,30 μ. Στο κέντρο της βρισκόταν η θυμέλη, της οποίας διατηρήθηκε η βάση. Μπροστά από την ορχήστρα υπήρχε η σκηνή, ένα κεντρικό κτίσμα και δύο δωμάτια δεξιά κι αριστερά, τα παρασκήνια: η σκηνή ήταν διώροφη και μπροστά της υπήρχε το προσκήνιο που ενωνόταν μ’ αυτήν με τρεις θύρες. Στα πλάγια, μεταξύ σκηνής και κοίλου, υπήρχαν οι δύο πάροδοι με μεγαλόπρεπα πρόπυλα. Αγνοούμε σήμερα τον ακριβή τρόπο θεραπείας των ασθενών στο Ιερό της Επιδαύρου, όπου το μεγαλύτερο ρόλο στην ίαση θεωρούνταν ότι έπαιζε η θαυματουργή επέμβαση του θεού. Η θεραπεία, όμως, φαίνεται πως δεν γινόταν μόνο με την υποβολή που γεννούσε η πίστη. Γίνονταν και ορισμένες επεμβάσεις από τους ιερείς, όπως δείχνουν τα λεπτά χάλκινα χειρουργικά εργαλεία που βρέθηκαν και οι άρρωστοι έπαιρναν και διάφορα φάρμακα. Ορισμένες επίσης τελετουργικές πράξεις (θυσίες καθαρμοί) ήταν απαραίτητες για τους προσκυνητές. Μια επιγραφή, τοποθετημένη κοντά στην είσοδο του Ιερού, ζητούσε αγνότητα και αισθήματα ευλάβειας από τους πιστούς. Κοντά στα Προπύλαια υπήρχε μία πηγή, όπου γίνονταν καθαρμοί. Στο Iερό, εξάλλου, δεν επιτρεπόταν οι
19 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
είσοδος σε εγκύους, αιμορραγούσες ή βαριά άρρωστες γυναίκες. Γι’ αυτό, στα ρωμαϊκά χρόνια κάποιος συγκλητικός Αντωνίνος ίδρυσε έξω από το Ιερό ένα κτίριο για τους βαριά άρρωστους και ένα είδος μαιευτηρίου για τις ετοιμόγεννες γυναίκες. Η θέση των κτιρίων αυτών δεν έχει ακό-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 20
μη ανακαλυφθεί. Στα βόρεια του Ιερού βρέθηκαν τάφοι, οι οποίοι προφανώς ανήκαν σε εκείνους που δεν κατόρθωσε να σώσει η θεϊκή βοήθεια. ΠΗΓΉ: Λεξικό Νέα Δομή, «Επίδαυρος»
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
Το υποκριτικό κάλλος της Επιδαύρου: Δυνατό σημείο ʹή «αχίλλειος πτέρνα»;
Π
ολλά μεν εν βροτοίσι κουκ ανώνυμος, θεά κέκλημαι Κυπρίς, ουρανού τ’ έσω…», είναι τα λόγια της θεάς Αφροδίτης στον «Ιππόλυτο» του Ευριπίδη, που εκφωνεί ο υποκριτής προς το κοινό του θεάτρου της Επιδαύρου, για πρώτη φορά μετά από 25 ολόκληρους αιώνες, στην άτυπη παράσταση του Δημήτρη Ροντήρη, η οποία θα αποτελέσει τον θεμέλιο λίθο στην καθιέρωση του θεσμού των Επιδαυρίων. Υπό την καθοδήγηση του μεγάλου σκηνοθέτη, ο ευριπίδειος λόγος, διά στόματος της Κάκιας Παναγιώτου, της Αλέκας Κατσέλη, του Θάνου Κωτσόπουλου, της Έλσας Βεργή, του Αλέκου Αλεξανδράκη, της Αθανασίας Μουστάκα, του Στέλιου Βόκοβιτς, του Άρη Βλαχόπουλου, της Θάλλειας Καλλιγά και του 15μελούς Χορού, εκφέρεται και δονεί το κοίλον της Επιδαύρου. Η κριτική της εποχής μιλά για «παράσταση ευπρόσωπη, αλλά και πολύ ακαδημαϊκή, χωρίς πνοή και έξαρση», αναγνωρίζοντας ταυτόχρονα ότι «χρειάζονται απαραίτητα ηθοποιοί με ακτινοβολία, με προσωπικότητα». Η παραινετικός λόγος του κριτικού θα βρει την πλήρη «δικαίωσή» του έναν χρόνο αργότερα και για τριάντα πέντε ακόμα ολόκληρα χρόνια, στο πρόσωπο του ανθρώπου που τάραξε τα γαλήνια νερά της άνευρης υποκριτικής μανιέρας της σχολής του Εθνικού Θεάτρου και συνέβαλε καθοριστικά στη ζωντανή και –ας μου επιτραπεί ο όρος– απελευθερωτική σκηνική αναβίωση του αρχαίου ελληνικού δράματος και ειδικότερα της τραγωδίας, του Αλέξη Μινωτή. Ο Αλέξης Μινωτής, σκηνοθετώντας αποκλειστικά ο ίδιος τις παραστάσεις του, «σηκώνει την αυλαία» του θεάτρου της Επιδαύρου το 1955, με την «Εκάβη» του Ευριπίδη και την κορυφαία τραγωδό Κατίνα Παξινού στον ομώνυμο ρόλο. Είναι ουσιαστικά η πρώτη παράσταση που συγκλονίζει το κοινό, απαλλαγμένη –τουλάχιστον όσο ήταν δυνατόν– από τις περιττές φιοριτούρες, που μέχρι τότε στόλιζαν το παίξιμο των υποκριτών-ερμηνευτών του Εθνικού Θεάτρου. Η σεμνή, συγκρατημένη ερμηνεία του Αλέξη Μινωτή στον ρόλο του Ταλθύβιου και η έκφραση του καθαρού τρα-
«
γικού πάθους της Εκάβης, απογυμνωμένου από κάθε τι το ιδιωτικό, αποτελούν σταθμό στην ιστορία της υποκριτικής εποποιίας στον 20ό αιώνα. Η τραγική μορφή της Εκάβης, της Μήδειας, της Αντιγόνης, της Αγαύης, της Κλυταιμνήστρας, του Οιδίποδα, του Ταλθύβιου, του Κάδμου, του Αγαμέμνονα, του Φιλοκτήτη, του Προμηθέα, του Δαρείου ενσαρκώνονται από τους πρωταγωνιστές, προβάλλοντας το τραγικό τους μεγαλείο, σε μια πορεία χρόνων, από το 1955 μέχρι το 1967 για την Κατίνα Παξινού και μέχρι το 1989 για τον Αλέξη Μινωτή. Ο «Οιδίπους Τύραννος» του 1955, σε σκηνοθεσία Μινωτή και μουσική Παξινού, αποτελεί την πεμπτουσία της
21 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
γνήσιας καλλιτεχνικής έκφρασης. Οι κριτικοί πλέκουν εγκώμια στη μουσική δεινότητα της Παξινού και στην τεχνική αρτιότητα και δεξιοτεχνία του Μινωτή. «Το παίξιμο πρέπει να είναι λιτό, πυκνό και μερικά σχηματοποιημένο, απαλλαγμένο από άχρηστες νατουραλιστικές λεπτομέρειες ή ρομαντικές πόζες και διαχύσεις». «Κύριο μέλημα η ανάπτυξη κατάλληλης τεχνικής, η άσκηση δηλαδή της κίνησης, ο σοφός συγκερασμός μουσικής και λόγου, η όρχησις, το άσμα, η μελέτη του ρυθμού». «Σε ενέργεια ολόκληρο το πάθος της καλλιτεχνικής μας εμπειρία συνδυάζοντάς το με την εκφραστική ευκαιρία», είναι μερικά από τα λόγια του μεγάλου δημιουργού, τα οποία έγιναν πράξη στην ενσάρκωση των τραγικών μορφών που ζωντάνεψαν η Παξινού και ο Μινωτής στο αρχαίο θέατρο. Το κοινό της Επιδαύρου εισπράττει σε κάθε παράσταση της Παξινού το υποκριτικό της εύρος. Στη «Μήδεια» του 1956, η Παξινού προβάλλει με απόλυτη συνέπεια την τραγικότητα του ρόλου της, καθώς και τις προεκτάσεις αυτού, υποδεικνύοντας τη διττή της υπόσταση: του ανθρώπου από τη μία και του φορέα μαγικών δυνάμεων από την άλλη. Απομακρυσμένη από τη γεμάτη στόμφο στείρα απαγγελία, την κινησιολογική «φλυαρία», φιλτράρει τους ρόλους με αυτοέλεγχο και εγκράτεια. Ως Κλυταιμνήστρα στον «Αγαμέμνονα» (1965), κυριαρχεί στη σκηνή με την κάθετη, έντονη, εσωτερική κυριαρχία λόγου και κίνησης. Εντούτοις, οι απόψεις των κριτικών της εποχής διίστανται, υποστηρίζοντας ότι «υπήρχε […] κακή οικονομία της φωνής και κατακερματισμός της κίνησής της [της κ. Παξινού], μια κάποια πολυπραγμοσύνη που εμπόδιζε την αδυσώπητη, κατά μέτωπη ανάπτυξη του ρόλου». Ταυτόχρονα, «...γέμιζε τη σκηνή με κινήσεις, βηματισμούς και θεαματικές φωνές». Ο στόχος, βεβαίως, του εποικοδομητικού αυτού αντιλόγου δεν έγκειται τόσο στην προσπάθεια υποβάθμισης της υποκριτικής οντότητας της Παξινού όσο στην άσκηση κριτικής απέναντι στη μονολιθική μανιέρα του Εθνικού Θεάτρου. Σε μια παράλληλη πορεία, η μορφή του Αλέξη Μινωτή κυριάρχησε στο θέατρο της Επιδαύρου πάνω από είκοσι χρόνια, συμμετέχοντας είτε ως ηθοποιός είτε ως σκηνοθέτης-ηθοποιός, σε περισσότερες από τριάντα παραστάσεις αρχαίας τραγωδίας. Ο Μινωτής ταυτιζόταν ολοκληρωτικά με τους ρόλους, που –όπως υποστήριζε ο ίδιος– «ενσάρκωνε» μέσα από μια πολύμοχθη εσωτερική και ψυχική άσκηση. Στον «Προμηθέα Δεσμώτη» (1963), ο Μινωτής ανέδειξε τη στατικότητα της μορφής και το ήθος του Τιτάνα, απαλλαγμένος από βερμπαλισμούς και στηριζόμενος στην ηθική του μέτρου. Η ομοιογένεια, η λιτότητα, η πιστή προσήλωση στο ίδιο και ενιαίο ύφος, ρυθμό και ήθος της τραγωδίας ήταν μερικές από τις αρετές της ερμηνευτικής αισθαντικότητάς του.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 22
Ακόμα και στις παραστάσεις, όπου η παράδοση του Εθνικού με την απαγγελική ρητορεία σηματοδοτούσε την υποκριτική έκφραση των ηθοποιών, ο Μινωτής έμεινε σχεδόν αλώβητος από την υπερβολή και τον στόμφο («Φιλοκτήτης» 1977, «Πέρσες» 1984). Στην παράσταση του «Φιλοκτήτη», ο μεγάλος δημιουργός ανέδειξε με φυσικό ρεαλιστικό τρόπο την πολυδιάστατη ανθρώπινη ιδιοσυγκρασία του ήρωα: εριστικός πεισματάρης, αλλά και απελπιστικά θεομόναχος. Αυτό που χαρακτήριζε γενικότερα τη μεγαλειότητα στην ερμηνεία του Μινωτή ήταν αφενός η μοναδική του ικανότητα να ενσαρκώνει όλους τους ρόλους με την καλλιεργημένη του φωνή και την εξπρεσιονιστική χρήση του μιμητικού οργάνου, έχοντας πρωτίστως υποτάξει και αφομοιώσει τα θεατρικά του μέσα, και αφετέρου ο σεβασμός στην ποιητική δύναμη του κειμένου, πράγμα το οποίο ακολούθησε πιστά μέχρι και τις τελευταίες του επιδαύριες παραστάσεις: «Φοίνισσες» (1988), «Οιδίπους επί Κολωνώ» (1989). «Σε ηλικία 88 χρόνων ο Μινωτής αποκαλύπτει μία εφηβική ηθοποιία, στην οποία η μίμηση είναι ένα σπάνιο απόσταγμα φυσικής λιτότητας, συναισθηματικής κλιμάκωσης και μιας εκλεκτής πνευματικότητας στην προσέγγιση του ήθους και της διάνοιας των προσώπων του δράματος». Στη μέχρι τώρα διαδρομή των 47 χρόνων αναβίωσης του αρχαίου δράματος, τα Επιδαύρια ανέδειξαν το υποκριτικό κάλλος μιας πλειάδας ηθοποιών του Εθνικού Θεάτρου, ανάμεσά τους η Άννα Συνοδινού, ο Θάνος Κωτσόπουλος, η Έλσα Βεργή, η Κάκια Παναγιώτου, η Μαίρη Αρώνη, ο Παντελής Ζερβός, η Ελένη Χατζηαργύρη, η Αντιγόνη Βαλάκου, ο Χριστόφορος Νέζερ. Η πρώτη εμφάνιση της Άννας Συνοδινού στο θέατρο της Επιδαύρου, στον ρόλο της Πολυξένης, στην «Εκάβη» του Ευριπίδη (1955), μάγεψε το κοινό με το πηγαίο ταλέντο της και την αυτοπειθαρχία της, εκφράζοντας με λιτά μέσα
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
την ενδόμυχη πάλη της ηρωίδας. Ο Θάνος Κωτσόπουλος, παίζοντας στο πλευρό της Άννας Συνοδινού σε μια σειρά παραστάσεων, όπως στην «Ιφιγένεια εν Ταύροις» (1958) ως Ορέστης, στην «Αντιγόνη» (1959) στον ρόλο του Κρέοντα, στην «Ηλέκτρα» του Σοφοκλή (1961) ως Ορέστης, στην «Ελένη» (1962) στον ρόλο του Μενέλαου και στην «Άλκηστη» (1963) ως Άδμητος, αποτελεί ένα από τα σημαντικότερα κεφάλαια στην ιστορία του αρχαίου ελληνικού δράματος, που διακρίθηκε για την πιστότητα και τη συνέπεια με την οποία αναδείκνυε κάθε φορά το μεγαλείο του τραγικού ήρωας που υποδυόταν. Βρισκόμαστε, ακόμα, στην εποχή που ο μακρύς δρόμος της υποκριτικής ερμηνείας του αρχαίου δράματος περιοριζόταν αποκλειστικά και μόνο στον μονόδρομο του Εθνικού Θεάτρου. Το 1957, η Μαίρη Αρώνη καταργεί το μονοπώλιο της τραγωδίας στην Επίδαυρο, με τη «Λυσιστράτη» του Αριστοφάνη, σε σκηνοθεσία Αλέξη Σολομού. Η προσπάθεια ανανέωσης της μέχρι τότε παραδοσιακής σκηνοθετικής φόρμας γίνεται αισθητή, όχι μόνο από το επιθεωρησιακό πνεύμα και την ανάμιξη ετερόκλιτων στοιχείων που προσδίδει ο σκηνοθέτης στο έργο, αλλά κυρίως από τη σπιρτάδα και το μπρίο των ερμηνευτών. Η Μαίρη Αρώνη, ο Χριστόφορος Νέζερ, ο Μιχάλης Καλογιάννης αποδίδουν με πη-
γαία κωμικότητα τους ρόλους τους, χωρίς να προδώσουν το πνεύμα του Αριστοφάνη, ευφραίνοντας για πρώτη φορά το κοινό της Επιδαύρου. Επτά χρόνια αργότερα, το 1964, ο θίασος του Εθνικού Θεάτρου παρουσιάζει στην Επίδαυρο την πρώτη ρηξικέλευθη παράστασή του: τις «Ικέτιδες» του Αισχύλου, σε σκηνοθεσία Αλέξη Σολομού και μουσική Γιάννη Ξενάκη. Είναι η πρώτη φορά που η προσέγγιση σε κινήσεις και η με έμφαση στον καθαρό λόγο κλασική ερμηνεία παραδίδουν τη σκυτάλη σε νατουραλιστικές φόρμες, στην τολμηρή έως και ακραία αναπαράσταση των επί σκηνής διαδραματιζομένων. Η αισθησιακή αναπαράσταση του βιασμού της ως από μέλος του Χορού, η παλμική απαγγελία της Άννας Συνοδινού (Πρώτη Κορυφαία), η έκδηλη βαρβαρότητα του Κήρυκα του Βασίλη Κανάκη, η μιμική εκφράσεως της Έλλης Βοζικιάδου (Πέμπτη Κορυφαία), ο νατουραλισμός του Λυκούργου Καλλέργη στον ρόλο του Πελασγού σηματοδοτούν την πρώτη απόπειρα πρωτοποριακής υποκριτικής και σκηνοθεσίας. Μεσολαβούν οκτώ χρόνια ερμηνευτικής «νηνεμίας» μέχρι το 1972, που η Επίδαυρος ανοίγει τις πόρτες της σε νέους πρωτοπόρους σκηνοθέτες. Ο Σπύρος Ευαγγελάτος κάνει την παρθενική του εμφάνιση στο αρχαίο θέατρο της Επιδαύρου, με τη σκηνοθεσία της «Ηλέκτρας» του Σοφο-
23 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
κλή. Στον ομώνυμο ρόλο η Αντιγόνη Βαλάκου ζωντανεύει μια διαφορετική, ανθρώπινη Ηλέκτρα, «με γερή και σταθερή φωνή, σε μια διαβάθμιση αποχρώσεων, που τονίζει τις ψυχικές μεταστροφές της Ηλέκτρας με συγκινητικό παλμό και συναρπαστικό εκρηκτικότητα». Η Αντιγόνη Βαλάκου, αφομοιώνοντας τη σκηνοθετική αντίληψη και γραμμή της παράστασης και με την προσωπική της έκφραση, που την κράτησε άμεση και αληθινή, έδωσε όλες τις μεταπτώσεις και τις ψυχικές συγκρούσεις του ρόλου. Φανέρωσε μια συναισθηματική κλίμακα αξιόλογης ευρύτητας. Την επόμενη χρονιά, η ερμηνεία της Αντιγόνης Γλυκοφρύδη ως Αφροδίτης στον «Ιππόλυτο» του Ευριπίδη θα αποτελέσει τη μεγαλύτερη επανάσταση στην ερμηνεία των αρχαίων κλασικών έργων. Για πρώτη φορά, η Αφροδίτη εμφανίζεται στον πρόλογο, με λόγο αχρωμάτιστο, στιχηρό. Η Αντιγόνη Γλυκοφρύδη υποδύεται μια μυθική μορφή, η οποία απαγγέλει τον πρόλογο αφαιρετικά, χωρίς την παρουσία του στόμφου και της εκζήτησης. Η νατουραλιστική ερμηνεία των ηθοποιών υπογραμμίζεται και από την αφαίρεση της μάσκας των προσώπων επί σκηνής. Στον ρόλο του Αγγέλου, ο Νικήτας Τσακίρογλου αποδίδει λιτά τον ρόλο του, πιστός στον απαλλαγμένο από ψιμύθια και περιγραφικές χειρονομίες ανανεωμένο τρόπο ερμηνείας. Η Μαίρη Αρώνη ανακαλύπτει και αποκαλύπτει στο κοινό της Επιδαύρου μια διαφορετική, ανθρώπινη Φαίδρα, εξατομικεύοντας το τραγικό της πάθος.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 24
Δύο χρόνια αργότερα (1975), οι «Όρνιθες» του Καρόλου Κουν ταράζουν τα λιμνάζοντα ύδατα της Επιδαύρου. Το κοινό μένει έκπληκτο στο νέο κύμα που πρωτοστατεί στο Θέατρο Τέχνης. Το λαϊκό πανηγύρι, η εξπρεσιονιστική ματιά του Κάρολου Κουν στο κείμενο του Αριστοφάνη, βρίσκουν την ιδεατή τους έκφραση στην υποκριτική λαϊκή μαεστρία του Γιώργου Αρμένη (Ευελπίδης), του Μίμη Κουγιουμτζή (Β’ Αγγελιοφόρος, Κορυφαίος), του Γιώργου Λαζάνη (Συκοφάντης, Α’ Κορυφαίος). Στις «Βάκχες» του Ευριπίδη (1977), ο Μίμης Κουγιουμτζής, στον καλύτερο ρόλο του, διεισδύει στη διττή υπόσταση του Διονύσου, ενσαρκώνοντας έναν μειλίχιο και ταυτόχρονα εξολοθρευτή Άγγελο. Στον ρόλο της Αγαύης, το κοινό παρακολουθεί τη Νέλλη Αγγελίδου σε πλήρη έκσταση, κατεχόμενη από την ιερή –χωρίς ψυχολογικές προεκτάσεις– τελετουργική διονυσιακή μανία. Στα τέλη της δεκαετίας του 1970, οι «Σφήκες» (1977), σε σκηνοθεσία Ντίνου Γιαννόπουλου από το Κρατικό Θέατρο Βορείου Ελλάδος, δίνουν την ευκαιρία στον Βασίλη Διαμαντόπουλο να συγκινήσει το φιλόμουσο κοινό της Επιδαύρου, στον ρόλο του Φιλοκλέωνος. Η κωμική φιγούρα του έξοχου ηθοποιού, με τις ευέλικτες αλλαγές κωμικών καταστάσεων, που στηρίχθηκαν ταυτόχρονα στον αυτοσχεδιασμό, κατέστησε οικείο στους θεατές το πρόσωπο του πρωταγωνιστή των «Σφηκών». Ο θεσμός των Επιδαυρίων της επόμενης χρονιάς σημα-
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
δεύεται από την αναβίωση της μνημειώδους παράστασης της «Ηλέκτρας» του 1938, του Δημήτρη Ροντήρη. Πρόκειται για ένα «πισωγύρισμα» στην απαρχαιωμένη τεχνική υπόκρισης και ομαδικής απαγγελίας, με αμέριστο όμως σεβασμό στο κείμενο. Η σημασία αυτής της παράστασης δεν έγκειται τόσο στις μεμονωμένες ερμηνείες των ηθοποιών όσο στο ενιαίο υποκριτικό ύφος, που ταυτιζόταν απόλυτα με το ύφος του έργου και τη διάνοια του συγγραφέα. Υπήρχε, με άλλα λόγια, μια «διάχυτη σεμνότητα και στοχαστικότητα στην ομάδα, που ξεπερνούσε την προσωπική επίδοση του καθενός. Αυστηρό μέλημα, η προβολή του τραγικού οράματος του Σοφοκλή». Τρία χρόνια αργότερα, το 1981, ο αριστοφάνειος οίστρος «ξεχείλισε» για δεύτερη φορά με έναν ακαταγώνιστο Ντίνο Ηλιόπουλο στον ρόλο του Βλέπυρου, στις «Εκκλησιάζουσες». Πολλοί μιλούν για το καλλιτεχνικό ταλέντο της Επιδαύρου. Η Μαίρη Αρώνη στον ρόλο της Πραξαγόρας απέδειξε για άλλη μια φορά το σκαμπρόζικο ταλέντο της, τον δυναμισμό της επί σκηνής, κατακτώντας επάξια τον τίτλο της δραστήριας «ντάμας» της αρχαίας κωμωδίας. Οκτώ χρόνια μετά την «Ηλέκτρα» του 1972, η Αντιγόνη Βαλάκου, στο πλευρό του Δημήτρη Παπαμιχαήλ, ζωντάνεψε την «Αντιγόνη» του Σοφοκλή (1980) με ωριμότητα, εξισορροπώντας την ηρωίδα σε έναν ρόλο τραγικού πάθους. Λιτή, δυναμική, κυρίαρχη των εκφραστικών της μέσων, έπλασε τον ρόλο με πεντακάθαρα νοήματα, χωρίς παρερμηνείες
και διανοητικές φλυαρίες. Ανάλογης ωριμότητας και τραγικού μεγαλείου ερμηνεία χάρισε στους θεατές της Επιδαύρου ο Μάνος Κατράκης, στον «Οιδίποδα Τύραννο» του Σοφοκλή (1981). Δεν επρόκειτο για μια επιδερμική προσέγγιση του ρόλου, αλλά για μια βαθύτερη και ουσιαστική ταύτιση με την τραγικότητα του Οιδίποδα. Λίγα χρόνια πριν, ο Μάνος Κατράκης είχε καθηλώσει το κοίλον της Επιδαύρου, ενσαρκώνοντας τον αισχύλειο ήρωα στον «Προμηθέα Δεσμώτη» (1974). Επρόκειτο για μια μνημειώδη ερμηνεία του μεγάλου τραγωδού. Το απαράμιλλο φωνητικό του όργανο και η εσωτερική του ενάργεια έπλασαν τη μορφή του Προμηθέα, φανέρωσαν τα πάθη και τη δύναμη του μυθικού τιτάνα. Γνωρίζοντας την ιδιαιτερότητα του υπαίθριου θεάτρου, γίνεται άμεσα αντιληπτό ότι οι αξιώσεις και οι απαιτήσεις ενός κλειστού θεάτρου είναι σαφώς υποδεέστερες των ανοιχτών παραστάσεων. Ο λόγος, το αίσθημα, η χειρονομία, η κίνηση διεκδικούν διαστάσεις μεγαλύτερες, πλουσιότερους τόνους. Το παιχνίδι των αποχρώσεων υποχωρεί μπροστά στην ανάγκη της μεγάλης γραμμής. Τα σχήματα πρέπει να είναι ευκρινή, για να τελεστεί η μέθεξη, η ουσιαστική επικοινωνία κοίλου και ορχήστρας. Στην περίπτωση της Ασπασίας Παπαθανασίου, οι θεατές της Επιδαύρου είχαν την ευκαιρία να βιώσουν τη μοναδική πνευματική αυτή σύζευξη στη «Μήδεια» (1989), στον ρόλο της Εκάβης στις «Τρωάδες» (1987), ως Προεξάρχου-
25 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
σα στις «Ικέτιδες» του Αισχύλου (1994) και στον ρόλο της Κλυταιμνήστρας στην «Ηλέκτρα» του Σοφοκλή (1996). Η μεγάλης ολκής τραγωδός έδωσε μία συγκλονιστική ερμηνεία στον ρόλο της Εκάβης, με σοβαρότητα, ήθος, χωρίς επιδερμικούς «μοντερνισμούς» και «ακαδημαϊκή» ακαμψία. Εκμεταλλεύτηκε στο έπακρον τη θαυμαστή τεχνική της και το εργαλείο της φωνής της, για να εκθέσει τη διεκτραγώδηση της κατάστασης της τραγικής βασίλισσας. Στις «Ικέτιδες», σε σκηνοθεσία Σπύρου Ντουφεξή, η Ασπασία Παπαθανασίου, ως Προεξάρχουσα, κυριάρχησε με τον στακάτο, γεμάτο δυναμισμό λόγο της. Στην «Ηλέκτρα» του 1996, στον ρόλο της Κλυταιμνήστρας, κατέθεσε μια προσωπική άποψη για τον γυναικείο ψυχισμό, οικοδόμησε με μαεστρία τον ρόλο της, φωτίζοντάς τον μέσα από τα κενά και τις σκηνοθετικές αδυναμίες του έργου. Η ικανότητα ενός ηθοποιού να βγαίνει αλώβητος από τις όποιες ατυχείς σκηνοθετικές απόπειρες εν ονόματι μιας μεταμοντέρνας ερμηνευτικής εκδοχής του αρχαίου λόγου αποδεικνύει το υποκριτικό του μέγεθος. Στην «Ηλέκτρα» του 1987 και στον «Οιδίποδα Τύραννο» δύο χρόνια αργότερα σε σκηνοθεσία Ρόμπερτ Στούρουα, ο κορυφαίος ηθοποιός Κώστας Καζάκος διέσωσε επάξια τους σοφόκλειους ήρωες. Ως Παιδαγωγός στην «Ηλέκτρα», ανέδειξε τον λυρισμό του έργου, υπακούοντας στο βαθύ υποκριτικό του ένστικτο. Προικισμένος από τη φύση με όλα σχεδόν τα εφόδια του ηθοποιού κλασικών ρόλων, με επιβλητική παρουσία, με συγκινησιακό όργανο ικανό να στηρίξει τις μεγάλες εξάρσεις του τραγικού λόγου, εθεωρείτο –εκ των προτέρων– αδύνατη οποιαδήποτε ερμηνευτική του παρέκκλιση στον ρόλο του βασιλιά των Θηβών. Ο Οιδίποδας του Κώστα Καζάκου είχε εύρος, μέγεθος, εσωτερικότητα και μια τρυφερότητα βασανισμένη. Συνεπήρε το κοινό, γιατί ήταν αληθινός τραγικός ήρωας, χωρίς εξωτερικά τερτίπια εντυπωσιασμού. Βρισκόμαστε ακόμη στην ύστερη χρονιά της δεκαετίας του 1980. Είναι η πρώτη χρονιά στην ιστορία των Επιδαύριων, που ένα Δημοτικό Περιφερειακό Θέατρο πατά το ιερό χώμα της Επιδαύρου. Η παράσταση της «Ηλέκτρας» του Ευριπίδη με τη Λυδία Κονιόρδου στον ομώνυμο ρόλο από το Θεσσαλικό Θέατρο, «διά χειρός» Κώστα Τσιάνου, κατέθεσε μία διαφορετική Ηλέκτρα, λαογραφική και εθνογραφική, ριζωμένη στο υπέδαφος του αγροτικού πολιτισμού, μέσα από το πρίσμα της ελληνικής παράδοσης. Η Λυδία Κονιόρδου, με τη στερεότητα και ρωμαλεότητα του παιξίματος, με τη φωνητική και κινητική ποιότητα, με το εκφραστικό και υποκριτικό της εύρος, έπλασε μια Ηλέκτρα γήινη, σάρκινη, αληθινή, χωρίς λεκτικούς φανφαρονισμούς, χωρίς επιτήδευση στην κίνηση και την έκφραση των συναισθημάτων. Τα τελευταία χρόνια, το θέατρο της Επιδαύρου ευτύχησε να δοξάσει σημαντικούς σκαπανείς της υποκριτικής τέχνης, το πηγαίο ταλέντο των οποίων
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 26
ανάβλυζε μέσα από το γνήσιο, αληθινό, εμπνευσμένο, αυθόρμητο παίξιμο. Ο Θανάσης Βέγγος, ο Θύμιος Καρακατσάνης, ο Γιώργος Μοσχίδης και ο Γιώργος Μιχαλακόπουλος αποτελούν τους ιδανικούς εκφραστές της υποκριτικής αυτής αυθεντικότητας. Στην «Ειρήνη» του Αριστοφάνη (1995), ο αμπελουργός Τρυγαίος στο πρόσωπο του Θανάση Βέγγου αποτελεί τον «Μεγάλο Κλόουν», τον ακραιφνή κωμικό τύπο του Αριστοφάνη, ο οποίος κουβαλά μέσα του όλους τους κώδικες της κωμωδίας και όλη την ιστορία της, από τους αρχαίους μίμους, τους τύπους της κομέντια ντελ άρτε και τον βωβό κινηματογράφο. Στην περίπτωση του Θύμιου Καρακατσάνη, η αυτοσχεδιαστική του δεξιοτεχνία, το ταμπεραμέντο, η πληθωρικότητά του, σε συνδυασμό με την υποκριτική του γενναιοδωρία, βρήκαν πρόσφορο έδαφος στις «Νεφέλες» του Αριστοφάνη. Η παράσταση του 1989 στην Επίδαυρο από το Αμφιθέατρο του Σπύρου Ευαγγελάτου ανέδειξε έναν γνήσιο, λαϊκό, αθυρόστομο Στρεψιάδη, με αυτοσχεδιαστικό οίστρο αστείρευτης ερμηνευτικής γκάμας, με ρυθμούς ευφρόσυνους, με πειθαρχία ιερατική. Την ίδια χρονιά, οι «Θεσμοφοριάζουσες» του Αριστοφάνη από το Εθνικό Θέατρο χάρισαν στιγμές ευφορίας στην Επίδαυρο. Ο Γιώργος Μιχαλακόπουλος και ο Γιώργος Μοσχίδης, με γερή την αίσθηση της κωμικότητας, ανέδειξαν τους ρόλους τους σκύβοντας με ευλάβεια στο αριστοφανικό κείμενο. Χωρίς υπερβολές, κωμικές αυθάδειες, χωρίς φλύαρα και άνευ αντικρίσματος σκηνικά τεχνάσματα, αλλά με γνώμονα το μέτρο και την υποκριτική σύνεση, απέσπασαν το αυθόρμητο γέλιο του κοινού. Διανύοντας την τελευταία δεκαετία του Φεστιβάλ Επιδαύρου, στο κατώφλι του 21ου αιώνα, ο θεσμός των Επιδαυρίων αποτέλεσε πόλο έλξης για ξένους πρωτοπόρους σκηνοθέτες, οι οποίοι κατέθεσαν τη δική τους ερμηνεία στην προσέγγιση του αρχαίου δράματος. Επρόκειτο για σκηνοθετικό «οργασμό», ο οποίος τροφοδοτήθηκε από την ανάγκη και την επιθυμία των ξένων σκηνοθετών να φωτίσουν τη διαχρονικότητα των κλασικών κειμένων, μέσα από το πρίσμα νεωτεριστικών και ρηξικέλευθων σκηνοθετικών ερμηνειών. Ήδη, η πρώτη ξενόγλωσση «διδασκαλία» (σύμφωνα με τον αρχαίο όρο) αρχαίας τραγωδίας στην Επίδαυρο πραγματοποιήθηκε την προηγούμενη δεκαετία με την «Ορέστεια» του Πίτερ Χολ, το 1982. Επρόκειτο για μια ευρηματική παράσταση, με απόλυτη συνέπεια και οργάνωση, αλλά απομακρυσμένη από τον τραγικό λόγο. Η υποκριτική δεξιοτεχνία των Βρετανών ηθοποιών και η ικανότητά τους να χειρίζονται τέλεια τον ποιητικό λόγο εξουδετέρωνε κάθε υπερβολή στη θηλυκίζουσα εκφορά του από τους άνδρες υποκριτές, που υποδύονταν τους γυναικείους ρόλους.
Συ
σθηματικά
ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
Το 1992, το Εθνικό Ινστιτούτο Αρχαίου Δράματος των Συρακουσών, παρουσιάζει τον «Οιδίποδα Τύραννο» του Σοφοκλή και την Άλκηστη του Ευριπίδη. Οι Ιταλοί πρωταγωνιστές Τζιανκάρλο Σμπράτζιο και Άννα Προκλέμερ, στον ρόλο του Οιδίποδα και της Ιοκάστης αντιστοίχως, αρθρώνουν σωστά, αλλά ελλείψει τραγικού εύρους, το κείμενο. Η υποκριτική τους μανιέρα βρίθει εξωτερικών και μηχανικών υποκριτικών τεχνασμάτων. Δύο χρόνια αργότερα, η «Ορέστεια» του Πέτερ Στάιν καταθέτει το δικό της υποκριτικό στίγμα. Το πάθος των Ρώσων ηθοποιών, και η συναισθηματική τους εξωστρέφεια φωτίζουν πλουσιοπάροχα όλες τις δραματικές συγκρούσεις της τριλογίας, μέσα από μία αξιοθαύμαστη μαεστρία, έναν άψογο επαγγελματισμό και με μια υψηλής ποιότητας φωνητική και γυμναστική εκπαίδευση. Η κίνηση του σώματος κυριαρχεί σε όλη την παράσταση, προωθώντας τη δράση του έργου. Στην κιβωτό των πειραματισμών και των αναζητήσεων καινούργιων δρόμων στην έκφραση εντάσσεται και η ομάδα Άττις, η οποία παρουσιάζει το 1995 στο Φεστιβάλ της Επιδαύρου την «Αντιγόνη» του Σοφοκλή, σε μία συμπαραγωγή με το ιταλικό θέατρο «Ολίμπικο» της Βιντσέντσα, και το 2000 τον «Ηρακλή Μαινόμενο» του Ευριπίδη. Αυτό που χαρακτηρίζει τις δύο παραστάσεις είναι η αναζήτηση πρωτογενών, μη καθιερωμένων εκφραστικών τρόπων, μέσα από μία τελετουργική διαδικασία, όπου το σώμα πρωτοστατεί έναντι του λόγου. Η απόλυτα ελεγχό-
μενη σωματική έκφραση, ατομική και ομαδική, μεταφέρει την προσοχή από τον ρόλο στον ηθοποιό. Ο θεατής παρακολουθεί μία ιεροτελεστία, στην οποία καλείται να συμμετάσχει με όλες του τις αισθήσεις, να εμπλακεί, με οδηγό τον ηθοποιό, σε ένα ταξίδι προς τις αρχέγονες μνήμες των κυττάρων του και ταυτόχρονα να κοινωνήσει ενός θεάτρου των πηγών, της μύησης, του Ιερού. Η υποκριτική δεν υπακούει στους παραδοσιακούς, συμβατικούς θεατρικούς κώδικες, αλλά στον προσωπικό κώδικα που εκφέρει η γλώσσα του σώματος. Και η αυτή η γλώσσα, εκπορευόμενη από τη σωματική ενέργεια του ηθοποιού, προσδίδει τραγικότητα στον λόγο, τονίζει τα βαθιά νοήματα του έργου. Η Σοφία Χιλλ ως Μεγάρα, ο Τάσος Δήμας στον ρόλο του Κορυφαίου, ο Διονύσης Ακτύπης ως Ηρακλής εκφράζουν την πολυδιάστατη τραγικότητα των ρόλων τους αφαιρετικά, μέσα από την εσωτερική κινησιακή τους δύναμη και το άριστα ασκημένο φωνητικό τους όργανο. Κλείνοντας την αυλαία των σαράντα επτά χρόνων (19542001) από την πρώτη επίσημη διδασκαλία αρχαίου δράματος στην Επίδαυρο και την καθιέρωση του φεστιβαλικού θεσμού, η υποκριτική εποποιία καλείται να αποτελέσει τον βασικό μοχλό στήριξης και τον κύριο εκφραστή, αφενός του ύφους και της διάνοιας του ποιητικού κειμένου και αφετέρου της ερμηνευτικής-σκηνικής «μεταγραφής» του. ΠΗΓΉ: Εκδόσεις Μίλητος, 2004
27 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΑΣΦΑΛΙΣΤΙΚΟ
underwriting ΜΙΑ ΣΤΗΛΗ ΑΠΟ ΤΟ 1990 | Επιμέλεια: ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
Οι πρωταθλητέςπρωταγωνιστές στο «ΝΑΙ» Γνωρίστε τους! ΝΙΚΌΛ-ΤΑΤΙΆΝΑ ΚΑΡΝΈΤ Unit Manager, ΝΝ Hellas
«Ποιο ήταν το κίνητρο ή τα κίνητρα που σε οδήγησε/σαν να είσαι πρωταγωνίστρια στην εταιρεία σου;» Από την πρώτη ημέρα της επαγγελματικής μου πορείας, εδώ και 14 χρόνια, βρίσκομαι σταθερά στις πρώτες θέσεις της εταιρείας, γεγονός που επιβεβαιώνει ότι η συνέπεια, η γνώση και η αφοσίωση ανταμείβονται. Κίνητρό μου ήταν και παραμένει η σωστή ενημέρωση των πελατών για τις ασφαλιστικές τους ανάγκες, αλλά και η εξειδικευμένη καθοδήγησή τους σε επενδυτικά προγράμματα που ανταποκρίνονται στους προσωπικούς τους στόχους και το μέλλον που θέλουν να διαμορφώσουν. Παράλληλα, θέλησα να αποδείξω ότι μια γυναίκα μπορεί να πρωταγωνιστήσει στον επιχειρηματικό κόσμο, με επαγγελματισμό, επιμονή και διαρκή εξέλιξη. Η εμπιστοσύνη των πελατών, η ανάπτυξη της ομάδας μου και η δυνατότητα να προσφέρω ουσιαστικές λύσεις αποτελούν τη μεγαλύτερη κινητήρια δύναμή μου. Η μεγαλύτερη ανταμοιβή είναι να γνωρίζω ότι συμβάλλω στην οικονομική ασφάλεια και την ευημερία των ανθρώπων, ενώ παράλληλα εμπνέω περισσότερες γυναίκες να διεκδικήσουν τη θέση που τους αξίζει στην επιχειρηματικότητα. Η Nικόλ Καρνέτ είναι καταξιωμένη επαγγελματίας στον ασφαλιστικό και επενδυτικό κλάδο με σταθερή ανοδική πορεία από το 2012. Με πολυετή εμπειρία στην εξυπηρέτηση και καθοδήγηση πελατών, έχει εξελιχθεί σε έναν από τους πλέον αξιόπιστους συνεργάτες της εταιρείας της, αναλαμβάνοντας τον Μάρτιο του 2026 τη θέση της Unit Manager. Είναι απόφοιτος του ΕΚΠΑ και διαθέτει όλες τις απαραίτητες πιστοποιήσεις για τη διάθεση ασφαλιστικών και επενδυτικών προϊόντων, καθώς και πιστοποιήσεις της Επιτροπής Κεφαλαιαγοράς για αμοιβαία κεφάλαια. Εξειδικεύεται στον χρηματοοικονομικό σχεδιασμό, στις ασφαλίσεις Ζωής και Υγείας και στα επενδυτικά προγράμματα Unit Linked, παρέχοντας εξατομικευμένες λύσεις με επίκεντρο τον πελάτη. Με γνώμονα τη διαφάνεια και την εμπιστοσύνη, προσφέρει υπεύθυνη καθοδήγηση και συμβάλλει στη λήψη τεκμηριωμένων οικονομικών αποφάσεων.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 28
29 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 30
AΣΦΑΛΙΣΤΙΚΟ underwriting ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
ΙΩΆΝΝΗΣ ΧΑΤΖΗΣΠΥΡΊΔΗΣ Συντονιστής Ασφαλιστικών Πρακτόρων Εταιρικού Δικτύου, Εθνική Ασφαλιστική
«Ποιο ήταν το κίνητρο ή τα κίνητρα που σε οδήγησε/σαν να είσαι πρωταγωνιστής στην εταιρεία σου;» Το μεγαλύτερό μου κίνητρο ήταν και παραμένει η τεράστια πίστη που έχω μέσα μου για τη δουλειά και το «προϊόν». Επικοινωνώ στους ανθρώπους μια πραγματικά μεγάλη ευκαιρία ζωής. Είμαι αυθόρμητος, με πάθος και απόλυτη πίστη σε αυτό που εξηγώ. Δεν ένιωσα ποτέ ότι «πουλάω» κάτι. Νιώθω ότι έχω την ευθύνη να καταλάβει ο συνομιλητής μου τη σημαντικότητα όσων του εξηγώ και να πάρει μία από τις σημαντικότερες αποφάσεις που μπορεί να λάβει για τον ίδιο και την οικογένειά του. Μεταφέρω ένα μήνυμα που δεν μπορούσε να αποτιμηθεί με χρήματα. Γι’ αυτό επέλεξα τη συνεχή και επαναλαμβανόμενη επικοινωνία. Λίγα σε πολλούς και όχι πολλά σε λίγους. Η πίστη μου δεν μου επέτρεπε να απογοητεύομαι από εκείνον που δεν με καταλάβαινε. Αυτήν την πίστη την πήρα από την Επιθεώρηση του κυρίου Γ. Φουφόπουλου, στην οποία και ανήκω. Για μένα, λοιπόν, ήταν απλό: Είχα ακούσει κάτι πραγματικά σπουδαίο και ένιωθα ότι έπρεπε να το κοινωνήσω παντού. Ο Ιωάννης Χατζησπυρίδης είναι απόφοιτος ΑΕΙ ΗΛΕΚΤΡΟΛΟΓΟΣ-ΜΗΧΑΝΙΚΟΣ. Εξέτισε τη στρατιωτική του θητεία στην Κύπρο το 2012. Το 2013-2015 υπήρξε συνεργάτης της εταιρείας Photovoltaic, κατασκευάζοντας πάρκα Ανανεώσιμων Πηγών Ενέργειας σε όλη την επικράτεια. Το 2016-2022 ήταν ασφαλιστικός πράκτορας της ΕΘΝΙΚΗΣ ΑΣΦΑΛΙΣΤΙΚΗΣ (με τίτλο διάκρισης ΚΟΡΥΦΑΙΟΣ), κατακτώντας τις δύο πρώτες χρονιές την11ηκαι την5ηθέση στη χώρα, ενώ τις υπόλοιπες τρεις συνεχόμενες χρονιές τη2ηθέση μέχρι και την τελευταία χρονιά που κατέκτησε την1ηθέση στη χώρα για την Επιθεώρηση του Γ. Φουφόπουλου και την Εθνική Ασφαλιστική. Από το 2023 είναι συντονιστής ασφαλιστικών πρακτόρων (unit manager) στην ετερόκλιτων στοιχείων 2ηθέση του δελτίου της Εθνικής Ασφαλιστικής στον κλάδο Ζωής.
31 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΗΛΊΑΣ ΑΠΟΣΤΟΛΌΠΟΥΛΟΣ Ασφαλιστικός & χρηματοοικονομικός σύμβουλος, Diamond συνεργάτης Interamerican
«Ποιο ήταν το κίνητρο ή τα κίνητρα που σε οδήγησε/σαν να είσαι πρωταγωνιστής στην εταιρεία σου;» Το μεγαλύτερο κίνητρο της επαγγελματικής μου πορείας ήταν και παραμένει η βοήθεια προς τον άνθρωπο. Από μικρό παιδί, ο χαρακτήρας μου ήταν πάντα συνδεδεμένος με την προσφορά και την ανάγκη να βρίσκομαι δίπλα σε όποιον με χρειάζεται. Αυτή την αξία μετέφερα και στην επαγγελματική μου ζωή, κάνοντας την ασφάλιση όχι απλώς δουλειά, αλλά αποστολή. Σήμερα προσπαθώ να προστατεύω τον πελάτη και την οικογένειά του πριν ακόμη παρουσιαστεί η δύσκολη στιγμή. Η δική μου οικογένεια αποτελεί τη μεγαλύτερη δύναμη, την έμπνευση και το καθημερινό μου κίνητρο για να γίνομαι καλύτερος. Μου θυμίζει καθημερινά πόσο σημαντικό είναικάθε άνθρωπος να αισθάνεται ασφάλεια για εκείνον και για όσους αγαπά. Για εμένα, ο πελάτης δεν είναιένας αριθμός ή ένα συμβόλαιο, αλλά ένας άνθρωπος με ανάγκες, αγωνίες και όνειρα. Οι επαγγελματικές διακρίσεις και τα βραβεία αποτελούν μεγάλη τιμή και επιβεβαίωση της προσπάθειάς μου. Το μεγαλύτερο βραβείο, όμως, είναιοι ευχές και τα ειλικρινή «ευχαριστώ» των ανθρώπων που κατάφερα να προστατεύσω. Γιατί στο επίκεντρο της ζωής, του χαρακτήρα και της επαγγελματικής μου διαδρομής βρίσκεται πάντα ο άνθρωπος. Ο Ηλίας Αποστολόπουλος γεννήθηκε στο Αγρίνιο και είναι απόφοιτος Νοσηλευτικής του ΑΤΕΙ Αθηνών, με εξειδίκευση στις Πρώτες Βοήθειες, στην Αιμοδοσία και την Ψυχιατρική. Από το 1997 έως το 2001 εργάστηκε στο 1010 – Αερομεταφορές και Ασθενοφόρα της INTERAMERICAN, συμμετέχοντας σε αμέτρητες διακομιδές ασθενών με ασθενοφόρα και αεροδιακομιδές. Παράλληλα, υπηρέτησε επί σειρά ετών ως νοσηλευτής στο Γενικό Κρατικό Νοσοκομείο Νίκαιας. Το 2001 ξεκίνησε την επαγγελματική του πορεία στον ασφαλιστικό χώρο στην International Life και από το 2016 ανήκει στην οικογένεια της INTERAMERICAN. Από το 2017 έως σήμερα κατακτά σταθερά την πρώτη θέση στις ασφαλίσεις Υγείας στην εταιρεία, ενώ διαθέτει το μεγαλύτερο ασφαλιστικό χαρτοφυλάκιο στην INTERAMERICAN. Είναι μέλος του διεθνούς οργανισμού MDRT από το 2007, έχει κατακτήσει τρεις φορές τη διάκριση COT και από το 2026 ανήκει στην κορυφαία κατηγορία TOT. Έχει αναδειχθεί από τη LIMRA ως Κορυφαίος Ασφαλιστής Ελλάδας και Κύπρου τα έτη 2010, 2012 και 2014, ενώ το 2019 βραβεύτηκε ως κορυφαίος ασφαλιστικός σύμβουλος Ζωής και Υγείας. Παράλληλα, έχει τιμηθεί τέσσερις συνεχόμενες φορές, από το 2023 έως και το 2026, με το κορυφαίο βραβείο «Δημήτρης Κοντομηνάς». Είναι συνιδρυτής του ασφαλιστικού γραφείου Ev-Ilia και οικογενειάρχης, με σταθερό στήριγμα τη σύζυγό του Ευδοκία και τα τρία παιδιά τους, τη Δώρα, τη Μαρία και τον Χριστόφορο. Βασική αρχή της ζωής και της επαγγελματικής του διαδρομής είναι η προσφορά προς τον άνθρωπο.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 32
AΣΦΑΛΙΣΤΙΚΟ underwriting ΕΠΙΜΕΛΕΙΑ ΕΥΆΓΓΕΛΟΣ ΣΠΎΡΟΥ
33 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Bancassurance: Γιατί οι τράπεζες επιστρέφουν δυναμικά στις ασφάλειες Του ΛΆΜΠΡΟΥ ΚΑΡΑΓΕΏΡΓΟΥ
Τ
ο bancassurance επιστρέφει στο επίκεντρο των εξελίξεων στην ελληνική ασφαλιστική αγορά. Στην πραγματικότητα, βέβαια, η σχέση τραπεζών και ασφαλιστικών εταιρειών κάθε άλλο παρά καινούργια είναι. Για πολλές δεκαετίες οι μεγαλύτεροι ελληνικοί τραπεζικοί όμιλοι είχαν δίπλα τους μια ασφαλιστική εταιρεία, είτε ως θυγατρική είτε μέσω μακροχρόνιων στρατηγικών συνεργασιών. Χαρακτηριστικότερο παράδειγμα υπήρξε η κοινή διαδρομή της Εθνικής Τράπεζας με την Εθνική Ασφαλιστική για περισσότερο από έναν αιώνα. Αντίστοιχες σχέσεις είχαν δημιουργήσει στο παρελθόν η Αγροτική Τράπεζα με τις ασφαλιστικές της εταιρείες, η Ιονική Τράπεζα με την Ιονική Ασφαλιστική, ενώ στα νεότερα χρόνια η Eurobank δημιούργησε τη δική της ασφαλιστική δραστηριότητα και η Alpha Bank διατήρησε κατά περιόδους ισχυρούς δεσμούς με ασφαλιστικές επιχειρήσεις. Αυτό που αλλάζει σήμερα δεν είναι επομένως η ύπαρξη της σχέσης τράπεζας-ασφαλιστικής, αλλά η οικονομική και στρατηγική βαρύτητά της. Μέσα σε λιγότερο από έναν χρόνο η ελληνική αγορά είδε την Τράπεζα Πειραιώς να αποκτά την Εθνική Ασφαλιστική, τη Eurobank να κινείται για την πλήρη επανάκτηση της Eurolife Ζωής, την CrediaBank να συμφωνεί τη συγχώνευσή της με την Ευρώπη Holdings και την Εθνική Τράπεζα να επιλέγει την Allianz για τη δημιουργία μιας μακροχρόνιας στρατηγικής συμμαχίας στις ασφάλειες. Πρόκειται για κινήσεις διαφορετικής μορφής, οι οποίες όμως έχουν έναν κοινό παρονομαστή: Oι τράπεζες θέλουν και πάλι μεγαλύτερο μερίδιο της ασφαλιστικής αξίας που δημιουργείται μέσα από τα δίκτυά τους. ΑΠΌ ΚΑΝΆΛΙ ΠΩΛΉΣΕΩΝ ΣΕ ΣΤΡΑΤΗΓΙΚΉ ΔΡΑΣΤΗΡΙΌΤΗΤΑ Το bancassurance επί χρόνια αντιμετωπιζόταν κυρίως ως
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 34
κανάλι διανομής. Οι ασφαλιστικές αποκτούσαν πρόσβαση σε εκατομμύρια τραπεζικούς πελάτες και οι τράπεζες εισέπρατταν προμήθειες από την πώληση ασφαλιστικών προϊόντων. Αυτό το μοντέλο εξελίσσεται. Η διεθνής αγορά έχει ήδη μετακινηθεί από την απλή πώληση ασφαλιστικών προϊόντων που συνδέονται με τραπεζικές εργασίες προς ένα πολύ ευρύτερο οικοσύστημα χρηματοοικονομικών υπηρεσιών. Η διαδρομή του bancassurance ξεκίνησε κυρίως από ασφαλίσεις Zωής που συνδέονταν με πιστώσεις, επεκτάθηκε στις ασφαλίσεις Kατοικίας που συνδέονταν με στεγαστικά δάνεια και σήμερα περιλαμβάνει ένα πολύ μεγαλύτερο φάσμα αυτόνομων ασφαλιστικών προϊόντων, σε συνδυασμό με τραπεζικές υπηρεσίες. Η σημασία του καναλιού είναι ήδη μεγάλη. Το bancassurance αντιπροσωπεύει περίπου το 9% των ασφαλίστρων των Γενικών Ασφαλίσεων στην Ευρώπη, ενώ σε ορισμένες αγορές όπως της Γαλλίας ξεπερνά το 50%. Παράλληλα, η ψηφιοποίηση αλλάζει ριζικά τον τρόπο με τον οποίο πωλούνται τα προϊόντα. Στην Ευρώπη, το ποσοστό των ψηφιακών πωλήσεων στις Γενικές Ασφαλίσεις μέσω bancassurance είχε ήδη διπλασιαστεί στο 28% το 2022, από 14% το 2017. Ακριβώς αυτή η δυνατότητα συνδυασμού φυσικού τραπεζικού δικτύου, mobile banking, Ιnternet banking και ασφαλιστικών προϊόντων βρίσκεται πίσω από ένα σημαντικό μέρος των νέων συμφωνιών. ΓΙΑΤΊ ΟΙ ΤΡΆΠΕΖΕΣ ΕΠΙΣΤΡΈΦΟΥΝ Πίσω από όλες αυτές τις κινήσεις βρίσκεται μια βαθύτερη αλλαγή του τραπεζικού επιχειρηματικού μοντέλου. Τα τελευταία χρόνια, οι ελληνικές τράπεζες πέτυχαν σημαντική εξυγίανση των ισολογισμών τους. Η επόμενη πρόκληση είναι η διαφοροποίηση των πηγών εσόδων και η ενίσχυση δραστηριοτήτων που δημιουργούν επαναλαμβανόμενα έσοδα από προμήθειες ή κέρδη πέρα από το καθαρό επιτοκιακό περιθώριο. Η ασφάλιση προσφέρει ακριβώς αυτήν τη δυνατότητα. Ταυτόχρονα, οι τράπεζες διαθέτουν ένα περιουσια-
ΑΡΘΡΟ
Ο κ. Χρήστος Μεγάλου.
Ο κ. Δημήτρης Μαζαράκης.
κό στοιχείο εξαιρετικής αξίας για μια ασφαλιστική εταιρεία: συχνή επαφή με τον πελάτη. Ένας τραπεζικός πελάτης χρησιμοποιεί το mobile banking πολλές φορές τον μήνα, πραγματοποιεί πληρωμές, διατηρεί καταθέσεις, επενδύει, δανείζεται και πραγματοποιεί αγορές. Το τραπεζικό οικοσύστημα μπορεί επομένως να εντοπίσει –υπό τις προϋποθέσεις που θέτει το κανονιστικό πλαίσιο– διαφορετικές χρηματοοικονομικές ανάγκες πολύ νωρίτερα από ένα παραδοσιακό ασφαλιστικό κανάλι. Εδώ βρίσκεται και το επόμενο μεγάλο πεδίο ανάπτυξης του bancassurance. «Η νέα εποχή του bancassurance: Η ασφάλιση ενσωματώνεται στην τραπεζική εμπειρία». Τα όρια μεταξύ τραπεζικών, ασφαλιστικών και επενδυτικών προϊόντων γίνονται ολοένα λιγότερο ευδιάκριτα. Οι καταναλωτές αναζητούν πλέον συμβούλους και πλατφόρμες που μπορούν να καλύπτουν συνολικά τις χρηματοοικονομικές ανάγκες τους και όχι να διαθέτουν μεμονωμένα προϊόντα. Αυτό φέρνει το bancassurance πολύ κοντά στη λογική του embedded insurance: Η ασφάλιση ενσωματώνεται μέσα στην αγορά ενός άλλου προϊόντος ή μιας υπηρεσίας και προσφέρεται στον πελάτη τη στιγμή που δημιουργείται η ανάγκη. Οι τράπεζες έχουν ένα σημαντικό πλεονέκτημα σε αυτήν τη μετάβαση. Διαθέτουν ήδη ψηφιακά οικοσυστήματα στα οποία ο πελάτης είναι ταυτοποιημένος και πραγματοποιεί καθημερινές συναλλαγές. Έτσι, το mobile banking μπορεί σταδιακά να μετατραπεί και σε ασφαλιστικό σημείο πώλησης.
ΤΟ ΝΈΟ BANCASSURANCE ΘΑ ΕΊΝΑΙ ΨΗΦΙΑΚΌ Η δεύτερη μεγάλη αλλαγή αφορά την τεχνολογία. Το τραπεζικό κατάστημα δεν εξαφανίζεται ως ασφαλιστικό κανάλι, αλλά παύει να είναι το μοναδικό σημείο επαφής. Η πώληση μπορεί να ξεκινήσει στο mobile banking, να συνεχιστεί μέσω τηλεφωνικής επικοινωνίας ή video call και να ολοκληρωθεί ψηφιακά. Η Τεχνητή Νοημοσύνη προσθέτει μία ακόμη διάσταση. Η KPMG επισημαίνει ότι η AI μπορεί να ενισχύσει το onboarding, να αξιολογεί τις ανάγκες του ενδιαφερόμενου πελάτη και να προτείνει κατάλληλα προϊόντα σε πραγματικό χρόνο. Ψηφιακοί σύμβουλοι μπορούν παράλληλα να υποστηρίζουν το δίκτυο πωλήσεων προτείνοντας το «next best action», ενώ αυτοματοποιημένες διαδικασίες μπορούν να περιορίσουν σημαντικά τον χρόνο εξυπηρέτησης. Για το bancassurance, αυτές οι δυνατότητες έχουν ιδιαίτερη αξία ακριβώς επειδή η τραπεζική σχέση παράγει μεγάλο όγκο δεδομένων και συχνές ψηφιακές αλληλεπιδράσεις. Η ΜΕΓΆΛΗ ΑΝΑΚΑΤΑΝΟΜΉ ΤΗΣ ΑΣΦΑΛΙΣΤΙΚΉΣ ΠΊΤΑΣ Οι κινήσεις που βρίσκονται σήμερα σε εξέλιξη δείχνουν ότι η ελληνική αγορά εισέρχεται σε μια περίοδο κατά την οποία η θέση κάθε μεγάλης ασφαλιστικής θα εξαρτάται όλο και περισσότερο και από την ισχύ του δικτύου διανομής της. Πειραιώς και Εθνική Ασφαλιστική, Eurobank και Eurolife, Εθνική και Allianz, CrediaBank και Ευρώπη δημιουργούν τέσσερα διαφορετικά μοντέλα τραπεζοασφαλιστικής σύγκλισης, ενώ θα πρέπει να σημειωθεί ότι από
35 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ο κ. Παύλος Μυλωνάς.
Ο κ. Ersin Pak.
Ο κ. Φωκίων Καραβίας.
Ο κ. Αλέξανδρος Σαρρηγεωργίου.
πλευράς ασφαλιστικών εταιρειών ανοιχτό παραμένει ακόμη τι θα πράξουν οι ΝΝ Hellas και η Ergo Ασφαλιστική, όταν λήξουν οι συμβάσεις που έχουν με την Τράπεζα Πειραιώς. Σε κάθε περίπτωση, οι νέες συμφωνίες και άλλες που ενδεχομένως θα ακολουθήσουν δεν πρόκειται απλώς για επιχειρηματικές συμφωνίες. Πρόκειται για ανακατανομή καναλιών, πελατών, ασφαλιστικής παραγωγής και μελλοντικής κερδοφορίας. Και αυτή η αναδιάταξη μπορεί να ασκήσει πίεση και στους υπόλοιπους παίκτες της αγοράς. Όσο περισσότερη ασφαλιστική παραγωγή διοχετεύεται μέσα από ισχυρά τραπεζικά οικοσυστήματα τόσο μεγαλύτερη γίνεται η ανάγκη για τις
ασφαλιστικές που δεν διαθέτουν αντίστοιχη πρόσβαση να ενισχύσουν τα δικά τους Δίκτυα, τους ασφαλιστικούς διαμεσολαβητές, τις απευθείας ψηφιακές πωλήσεις ή νέες στρατηγικές συνεργασίες.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 36
Η ΕΠΙΣΤΡΟΦΉ ΣΕ ΈΝΑ ΠΑΛΙΌ ΜΟΝΤΈΛΟ ΜΕ ΕΝΤΕΛΏΣ ΝΈΟΥΣ ΌΡΟΥΣ Κατά μία έννοια, η ελληνική αγορά επιστρέφει εκεί από όπου ξεκίνησε. Για δεκαετίες, οι μεγάλες τράπεζες είχαν δίπλα τους μεγάλες ασφαλιστικές εταιρείες. Στη συνέχεια, η χρηματοπιστωτική κρίση, οι αναδιαρθρώσεις, οι απαιτήσεις κεφαλαιακής ενίσχυσης και οι αποεπενδύσεις απομάκρυναν
We are proud to be a part of the Olympic & Paralympic Movement
A L L I A N Z .G R
Ο κ. Βασίλης Ψάλτης.
Ο κ. Πάνος Δημητρίου.
σταδιακά αρκετές ασφαλιστικές δραστηριότητες από τους τραπεζικούς ισολογισμούς. Τώρα ο κύκλος φαίνεται να γυρίζει. Μόνο που αυτήν τη φορά οι συνθήκες είναι εντελώς διαφορετικές. Η ασφαλιστική εταιρεία δεν επιστρέφει στην τράπεζα απλώς για να διαθέτει συμβόλαια από το γκισέ. Επιστρέφει σε ένα περιβάλλον mobile banking, Τεχνητής Νοημοσύνης, big data, wealth management και embedded finance. Και γι’ αυτό η νέα εποχή του bancassurance μπορεί να αποδειχθεί πολύ σημαντικότερη από την προηγούμενη.
Allianz Ελλάδος, Ersin Pak, ο οποίος διαδέχεται τον Βασίλη Χριστίδη. Οι δύο όμιλοι σχεδιάζουν δεκαετή αποκλειστική συνεργασία bancassurance, ενώ η ΕΤΕ προτίθεται να αποκτήσει το 30% της Allianz Ευρωπαϊκής Πίστης. Φωκίων Καραβίας - Αλέξανδρος Σαρρηγεωργίου: Πρόκειται για ένα τραπεζοασφαλιστικό δίδυμο με μεγάλη προϊστορία. Τώρα, όμως, η σχέση Eurobank-Eurolife περνά σε διαφορετικό επίπεδο, καθώς η Eurobank έχει συμφωνήσει να αποκτήσει από τη Fairfax το υπόλοιπο 80% της Eurolife Life έναντι περίπου 813 εκατ. ευρώ και, μετά την ολοκλήρωση, να ελέγχει το 100% της εταιρείας ζωής. Βασίλης Ψάλτης - Πάνος Δημητρίου: Το τέταρτο δίδυμο είναι αυτό της Alpha Bank με την Generali, μια συνεργασία που εντάσσεται πλέον στον νέο χάρτη του bancassurance. Με επικεφαλής τον Βασίλη Ψάλτη στην Alpha Bank και τον Πάνο Δημητρίου στην Generali, οι δύο πλευρές εκπροσωπούν το μοντέλο της μακροχρόνιας στρατηγικής τραπεζοασφαλιστικής συνεργασίας. Τέσσερα «δίδυμα», τέσσερις διαφορετικές σχέσεις μεταξύ τραπεζών και ασφαλιστικών και ένα κοινό στοίχημα: Ποιος θα καταφέρει να μετατρέψει την τεράστια τραπεζική πελατειακή βάση σε ασφαλιστική παραγωγή και να κερδίσει το μεγαλύτερο κομμάτι της νέας αγοράς bancassurance. Τέλος, στο ίδιο σκηνικό εντάσσεται και η συμφωνία της CrediaBank με την Ευρώπη Holdings. Στις 21 Μαΐου η CrediaBank ανακοίνωσε συμφωνία για την απόκτηση της Ευρώπης Holdings μέσω ανταλλαγής μετοχών και συγχώνευσης με απορρόφηση. Με βάση την προκαταρκτική σχέση ανταλλαγής, οι σημερινοί μέτοχοι της CrediaBank θα κατέχουν το 90,375% του νέου σχήματος και οι μέτοχοι της Ευρώπης το 9,625%.
ΤΑ ΝΈΑ ΤΡΑΠΕΖΟΑΣΦΑΛΙΣΤΙΚΆ «ΔΊΔΥΜΑ» ΤΗΣ ΑΓΟΡΆΣ Οι μεγάλες ανακατατάξεις στο bancassurance δημιουργούν και τα νέα τραπεζοασφαλιστικά «δίδυμα» που θα βρεθούν στην πρώτη γραμμή της αγοράς τα επόμενα χρόνια. Τραπεζίτες και ασφαλιστές καλούνται πλέον να χτίσουν κοινές στρατηγικές, αξιοποιώντας τα εκατομμύρια πελατών και τα φυσικά και ψηφιακά δίκτυα των τραπεζών. Χρήστος Μεγάλου - Δημήτρης Μαζαράκης: Το πρώτο νέο δίδυμο συνδέει την Τράπεζα Πειραιώς με την Εθνική Ασφαλιστική. Ο Χρήστος Μεγάλου και ο διευθύνων σύμβουλος της Εθνικής Ασφαλιστικής, Δημήτρης Μαζαράκης, έχουν μπροστά τους το μεγάλο εγχείρημα της αξιοποίησης του δικτύου της Πειραιώς για την ανάπτυξη της ασφαλιστικής παραγωγής. Η Εθνική Ασφαλιστική έχει θέσει ως στόχο κύκλο εργασιών 1,6 δισ. ευρώ έως το 2030. Παύλος Μυλωνάς - Ersin Pak: Το δεύτερο και ίσως περισσότερο αναμενόμενο δίδυμο είναι αυτό της Εθνικής Τράπεζας με την Allianz. Δίπλα στον Παύλο Μυλωνά θα βρίσκεται από την 1η Σεπτεμβρίου 2026 ο νέος CEO της
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 38
Ο κ. David Howden.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 40
ΣΥΝΕΝΤΕΥΞΗ
DAVID
HOWDEN ΙΔΡΥΤΉΣ και CEO της HOWDEN
«Η Ελλάδα αποτελεί στρατηγικό πυλώνα της ανάπτυξης της Howden στην Ευρώπη»
Η Συνέντευξη στον ΚΩΝΣΤΑΝΤΙΝΟ ΣΠΥΡΟΥ
εντυπωσιακή ανάπτυξη της Howden τα τελευταία χρόνια, η στρατηγική σημασία της Ελλάδας, οι συνεχείς εξαγορές, οι προκλήσεις της παγκόσμιας οικονομίας, αλλά και ο ρόλος της Tεχνητής Nοημοσύνης στο μέλλον της ασφαλιστικής διαμεσολάβησης βρέθηκαν στο επίκεντρο της αποκλειστικής συνέντευξης που παραχώρησε στο «NextDeal» ο ιδρυτής και CEO του Ομίλου Howden, David Howden, στο περιθώριο
41 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
του Howden EMEA Meeting 2026 που πραγματοποιήθηκε στη Μύκονο. Τέσσερα χρόνια μετά την τελευταία συνέντευξή του στο «NextDeal», όταν η Howden έκανε τα πρώτα μεγάλα βήματα στην ελληνική αγορά μέσω της εξαγοράς της Matrix, ο David Howden περιγράφει έναν οργανισμό που έχει αλλάξει ριζικά. Όπως αναφέρει, η εταιρεία έχει επεκτείνει την παρουσία της σε 30 ευρωπαϊκές χώρες, ενώ συνολικά ο όμιλος καταγράφει έσοδα που προσεγγίζουν τα 5 δισ. ευρώ, τριπλάσια σε σχέση με πριν από λίγα χρόνια. «Για πρώτη φορά περάσαμε στην πρώτη δεκάδα των μεγαλύτερων ασφαλιστικών μεσιτών παγκοσμίως και είμαστε ο μοναδικός μη αμερικανικός broker που βρίσκεται στο Top 10», τονίζει χαρακτηριστικά. Ιδιαίτερη έμφαση δίνει στην ελληνική αγορά, χαρακτηρίζοντάς την στρατηγικό πυλώνα της ανάπτυξης της Howden στην Ευρώπη. Όπως σημειώνει, η Ελλάδα δεν αποτελεί απλώς μία ακόμη αγορά, αλλά μία χώρα όπου ο όμιλος έχει ήδη κατακτήσει ηγετική θέση και συνεχίζει να επενδύει. Ο David Howden επισημαίνει ότι η ανάκαμψη της ελληνικής οικονομίας μετά τη χρηματοπιστωτική κρίση του 2008 αποτελεί χαρακτηριστικό παράδειγμα του πώς μια χώρα μπορεί να μετατρέψει τις δυσκολίες σε ευκαιρίες ανάπτυξης. Παράλληλα, διαπιστώνει αυξανόμενη ζήτηση για ασφαλιστικές λύσεις και σημαντικές προοπτικές για τον χρηματοοικονομικό και ασφαλιστικό κλάδο. Αναφερόμενος στην επιλογή της Ελλάδας και της Μυκόνου για τη διοργάνωση του συνεδρίου της περιοχής Ευρώπης, Μέσης Ανατολής και Αφρικής (EMEA), εξηγεί ότι η χώρα αποτελεί πλέον ένα από τα σημαντικότερα κέντρα ανάπτυξης του ομίλου. Παράλληλα, υπογραμμίζει ότι ο βασικός στόχος της διοργάνωσης ήταν η ενίσχυση της συνεργασίας μεταξύ των στελεχών της Howden, θεωρώντας ότι ένα δημιουργικό και ποιοτικό περιβάλλον συμβάλλει ουσιαστικά στην ανταλλαγή ιδεών και στη διαμόρφωση κοινής στρατηγικής. — Κύριε Howden, χαίρομαι που σας συναντώ ξανά. Η τελευταία μας συνέντευξη ήταν πριν από περίπου τέσσερα χρόνια, όταν η Howden έκανε τη μεγάλη της είσοδο στην ελληνική ασφαλιστική αγορά με την εξαγορά της Matrix. Σήμερα η εταιρεία είναι πολύ μεγαλύτερη. Τι έχει αλλάξει περισσότερο από τότε, τόσο για τη Howden όσο και για εσάς προσωπικά ως ηγέτη; Πριν από τέσσερα χρόνια είχαμε θέσει έναν ξεκάθαρο στόχο: να δημιουργήσουμε έναν πραγματικά παγκόσμιο ασφαλιστικό μεσίτη, με την Ευρώπη να αποτελεί έναν από τους σημαντικότερους πυλώνες ανάπτυξης. Η Ελλάδα ήταν εξαρχής μέρος αυτής της στρατηγικής.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 42
Σήμερα η εικόνα είναι εντελώς διαφορετική. Από παρουσία σε λίγες ευρωπαϊκές χώρες, έχουμε πλέον δραστηριότητα σε 30 χώρες της Ευρώπης. Με την ηγεσία του Luigi Sturani και της ομάδας του δημιουργήσαμε έναν ισχυρό ευρωπαϊκό οργανισμό. Στην Ελλάδα διαθέτουμε πλέον πολύ ισχυρή παρουσία. Είμαστε ο μεγαλύτερος ασφαλιστικός μεσίτης της ελληνικής αγοράς και αυτό οφείλεται σε μεγάλο βαθμό στη δουλειά που έκαναν ο Δημήτρης και η ομάδα του. Παράλληλα, ενοποιήσαμε την Ευρώπη, τη Μέση Ανατολή και την Αφρική σε μία ενιαία περιφέρεια (EMEA), η οποία προσεγγίζει πλέον το 1 δισεκατομμύριο ευρώ σε έσοδα. Η ανάπτυξη όμως δεν περιορίζεται στην Ευρώπη. Στο Ηνωμένο Βασίλειο έχουμε μεγαλώσει σημαντικά, ενώ στις Ηνωμένες Πολιτείες ξεκινήσαμε σχεδόν από το μηδέν και μέσα σε σύντομο χρονικό διάστημα δημιουργήσαμε έναν ιδιαίτερα ισχυρό οργανισμό. Σήμερα ο όμιλος καταγράφει έσοδα που πλησιάζουν τα 5 δισεκατομμύρια ευρώ, περίπου τριπλάσια σε σχέση με την εποχή της προηγούμενης συνέντευξής μας. Το σημαντικότερο όμως είναι ότι για πρώτη φορά βρισκόμαστε στην πρώτη δεκάδα των μεγαλύτερων ασφαλιστικών μεσιτών παγκοσμίως και είμαστε ο μοναδικός μη αμερικανικός broker που έχει πετύχει αυτήν τη διάκριση. — Το συνέδριο θα μπορούσε να είχε πραγματοποιηθεί οπουδήποτε στον κόσμο. Γιατί επιλέξατε την Ελλάδα και ειδικότερα τη Μύκονο για τη συνάντηση των κορυφαίων στελεχών της περιοχής EMEA; Πρώτα απ’ όλα, θα πρέπει να αποδώσω τα εύσημα εκεί όπου ανήκουν. Η επιλογή της Ελλάδας και της Μυκόνου δεν ήταν δική μου προσωπική απόφαση, αλλά της ομάδας του Luigi Sturani. Ωστόσο, τη στηρίζω απόλυτα. Πρόκειται για ένα συνέδριο που αφορά την Ευρώπη, τη Μέση Ανατολή και την Αφρική, επομένως ήταν φυσικό να πραγματοποιηθεί στην Ευρώπη. Θεωρώ επίσης πολύ σημαντικό να γνωρίσουν οι άνθρωποί μας από κοντά όχι μόνο τις χώρες στις οποίες δραστηριοποιούμαστε, αλλά και την κουλτούρα και την ενέργεια που χαρακτηρίζει κάθε αγορά. Η Ελλάδα αποτελεί εξαιρετικό παράδειγμα. Εδώ έχουμε πλέον τον μεγαλύτερο ασφαλιστικό μεσίτη της χώρας, συνεχίζουμε να αναπτυσσόμαστε με ιδιαίτερα γρήγορους ρυθμούς και αυτό στέλνει ένα ισχυρό μήνυμα σε όλα τα στελέχη μας. Το βασικό θέμα του συνεδρίου είναι η συνεργασία. Και όταν θέλεις να ενισχύσεις τη συνεργασία μεταξύ ανθρώπων, χρειάζεσαι ένα περιβάλλον που να εμπνέει. Η Μύκονος είναι γνωστή σε όλο τον κόσμο για το μο-
ΣΥΝΕΝΤΕΥΞΗ ναδικό της φως, την ομορφιά της και την ενέργεια που αποπνέει. Είναι ένα μέρος που βοηθά τους ανθρώπους να συνεργαστούν, να ανταλλάξουν ιδέες και να δημιουργήσουν νέες προοπτικές.
διεθνώς. Αυτός ο συνδυασμός συμμετοχής των ανθρώπων μας και μακροχρόνιας επενδυτικής στήριξης αποτελεί τη βάση της ανάπτυξης της Howden.
— Ποια είναι σήμερα η θέση της Ελλάδας στον σχεδιασμό της Howden; Μπορεί να εξελιχθεί σε στρατηγικό κόμβο για τη Νοτιοανατολική Ευρώπη και την ευρύτερη περιοχή της Μεσογείου; Ζούμε σε μια ιδιαίτερα ενδιαφέρουσα περίοδο. Ακούσαμε νωρίτερα την παρουσίαση του Χρήστου Μεγάλου για τον μετασχηματισμό της Τράπεζας Πειραιώς μετά τη χρηματοπιστωτική κρίση του 2008. Πρόκειται για μια εξαιρετική ιστορία ανάκαμψης. Πιστεύω ότι αυτό ακριβώς συμβαίνει σήμερα συνολικά στην Ελλάδα. Οι χώρες που επλήγησαν περισσότερο από τη μεγάλη οικονομική κρίση είναι πολλές φορές εκείνες που επιστρέφουν ισχυρότερες. Πιστεύω βαθιά ότι μέσα από τις δυσκολίες γεννιούνται οι μεγαλύτερες ευκαιρίες. Αυτό βλέπουμε σήμερα στην ελληνική οικονομία, αλλά και στην ασφαλιστική αγορά. Η ζήτηση για ασφαλιστικές υπηρεσίες αυξάνεται, οι χρηματοοικονομικές υπηρεσίες αναπτύσσονται και για τη Howden η Ελλάδα αποτελεί πλέον έναν εξαιρετικά σημαντικό πυλώνα της ευρωπαϊκής στρατηγικής μας. Η Howden συνεχίζει να πραγματοποιεί εξαγορές με εντυπωσιακούς ρυθμούς σε ολόκληρο τον κόσμο. Πολλοί αναρωτιούνται πώς χρηματοδοτείται αυτή η δυναμική ανάπτυξη. Από πού προέρχεται το κεφάλαιο για μια τόσο επιθετική στρατηγική εξαγορών; Από την πρώτη ημέρα λειτουργίας της Howden βασίσαμε την ανάπτυξή μας σε ένα διαφορετικό επιχειρηματικό μοντέλο. Στην καρδιά του βρίσκεται η συμμετοχή των εργαζομένων στην ιδιοκτησία της εταιρείας. Σήμερα ο όμιλος αριθμεί περίπου 26.000 εργαζομένους, εκ των οποίων περισσότεροι από 6.000 είναι μέτοχοι της Howden. Όταν πραγματοποιούμε μια εξαγορά, όπως συνέβη και στην Ελλάδα με τη Matrix, συνήθως οι ιδρυτές και οι μέτοχοι της εταιρείας ανταλλάσσουν τις συμμετοχές τους με μετοχές της Howden. Έτσι δεν αγοράζουμε απλώς μια εταιρεία, αλλά ενσωματώνουμε ανθρώπους που γίνονται μέρος του ίδιου οράματος. Παράλληλα, έχουμε τη στήριξη επενδυτών με μακροπρόθεσμο ορίζοντα. Η General Atlantic βρίσκεται δίπλα μας από το 2012, ακολούθησε το καναδικό συνταξιοδοτικό ταμείο CDPQ, ενώ στη συνέχεια προστέθηκε και η Hg, ένας από τους μεγαλύτερους επενδυτικούς οργανισμούς
— Στην προηγούμενη συνέντευξή μας είχατε πει κάτι που είχε προκαλέσει ιδιαίτερη αίσθηση: «Οι πελάτες δεν είναι η πρώτη μου προτεραιότητα. Οι άνθρωποί μου είναι η πρώτη μου προτεραιότητα». Εξακολουθείτε να το πιστεύετε σήμερα, με έναν οργανισμό τόσο μεγαλύτερο; Απολύτως. Επισκέπτομαι διαρκώς πελάτες σε όλο τον κόσμο. Μιλάω μαζί τους , Λονδίνο, στις χώρες που ταξιδεύω, παντού. Και πάντα τους λέω το ίδιο. Τους εξηγώ ότι είναι εξαιρετικά σημαντικοί για εμάς και ότι είμαστε μια εταιρεία απόλυτα προσανατολισμένη στον πελάτη. Όμως το σημαντικότερο περιουσιακό μας στοιχείο είναι οι άνθρωποί μας. — Γιατί; Επειδή αν καταφέρεις να προσελκύσεις τους καλύτερους επαγγελματίες, να τους κρατήσεις στην εταιρεία, να τους δώσεις κίνητρα και –το σημαντικότερο– να τους δώσεις τη δυνατότητα να παίρνουν πρωτοβουλίες, τότε αυτοί οι άνθρωποι θα φροντίσουν τους πελάτες πολύ καλύτερα από οποιοδήποτε σύστημα μπορείς να δημιουργήσεις. Δεν έχω συναντήσει ούτε έναν πελάτη που να διαφωνεί με αυτήν τη φιλοσοφία. — Ποιος θεωρείτε ότι είναι σήμερα ο μεγαλύτερος κίνδυνος για τις επιχειρήσεις και την παγκόσμια οικονομία; Η αλήθεια είναι ότι εμείς δραστηριοποιούμαστε στον χώρο της διαχείρισης κινδύνων. Κατά κάποιον τρόπο, όσο μεγαλύτεροι γίνονται οι κίνδυνοι τόσο μεγαλύτερη γίνεται και η ανάγκη για ασφάλιση. Σήμερα βλέπουμε συγκρούσεις στη Μέση Ανατολή, οι οποίες δημιουργούν νέες ανάγκες ασφάλισης για πλοία, εμπορεύματα και επιχειρηματικά περιουσιακά στοιχεία. Βλέπουμε επίσης γεωπολιτικές ανακατατάξεις, αλλαγές στις εφοδιαστικές αλυσίδες, νέους εμπορικούς δασμούς και ένα περιβάλλον που αλλάζει συνεχώς. Αν αναλογιστώ τα περισσότερα από σαράντα χρόνια που βρίσκομαι στον ασφαλιστικό κλάδο, θα έλεγα ότι αυτή είναι ίσως η πιο αβέβαιη περίοδος που έχω ζήσει. Περάσαμε την πανδημία, τον πόλεμο στην Ουκρανία, τις εξελίξεις στη Μέση Ανατολή και τώρα τις μεγάλες ανακατατάξεις στο παγκόσμιο εμπόριο. Οι επιχειρήσεις προσπαθούν να σχεδιάσουν το μέλλον τους μέσα σε ένα περιβάλλον συνεχών αλλαγών.
43 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ο δικός μας ρόλος ως ασφαλιστικοί μεσίτες είναι να βοηθήσουμε τους πελάτες μας να αποκτήσουν όσο το δυνατόν μεγαλύτερη βεβαιότητα μέσα σε αυτήν την αβεβαιότητα. — Είναι αδύνατο να μη σας ρωτήσω για τις δύο λέξεις που κυριαρχούν σήμερα σε κάθε συζήτηση: Τεχνητή Νοημοσύνη. Πώς πιστεύετε ότι θα μεταμορφώσει τον ασφαλιστικό κλάδο και την ασφαλιστική διαμεσολάβηση τα επόμενα χρόνια; Δεν νομίζω ότι υπάρχει σήμερα διευθύνων σύμβουλος μεγάλης εταιρείας που να μη δηλώνει πως η Τεχνητή Νοημοσύνη αποτελεί τεράστια ευκαιρία για την επιχείρησή του και ότι θα αυξήσει σημαντικά την κερδοφορία της. Προσωπικά, όμως, δεν πιστεύω ότι αυτό θα ισχύσει για όλους. Η Τεχνητή Νοημοσύνη θα είναι πραγματικά μετασχηματιστική, όμως θα ευνοήσει εκείνες τις επιχειρήσεις που μπορούν να προσαρμοστούν γρήγορα, να λειτουργήσουν με ευελιξία και να την ενσωματώσουν στην καθημερινή τους λειτουργία. Εκεί ακριβώς θεωρώ ότι υπερέχει το μοντέλο της Howden. Η κουλτούρα μας βασίζεται στην ενδυνάμωση των ανθρώπων και στη λήψη αποφάσεων κοντά στον πελάτη. Δεν είμαστε ένας οργανισμός που λειτουργεί αποκλειστικά από την κορυφή προς τα κάτω. Αντίθετα, δίνουμε τη δυνατότητα στους ανθρώπους μας να αναλαμβάνουν πρωτοβουλίες. Πιστεύω ότι έτσι ακριβώς πρέπει να αξιοποιηθεί και η Τεχνητή Νοημοσύνη. Δεν μπορεί να επιβληθεί απλώς από τη διοίκηση. Πρέπει να ενσωματωθεί μέσα στις ίδιες τις επιχειρηματικές διαδικασίες. Ένα ακόμη λάθος που βλέπω είναι ότι πολλοί αντιμετωπίζουν την AI αποκλειστικά ως εργαλείο μείωσης κόστους. Βεβαίως μπορεί να δημιουργήσει οικονομίες κλίμακας. Όμως για εμένα αυτό δεν είναι το σημαντικότερο. Το πραγματικό ερώτημα είναι διαφορετικό. Πώς μπορούμε να προσφέρουμε καλύτερες υπηρεσίες στους πελάτες μας; Ποιους νέους κινδύνους δημιουργεί η Τεχνητή Νοημοσύνη; Ποιες νέες ασφαλιστικές καλύψεις θα χρειαστούν οι επιχειρήσεις; Αν προσεγγίσουμε την AI με νοοτροπία ανάπτυξης και όχι μόνο εξοικονόμησης κόστους, τότε οι δυνατότητες είναι τεράστιες. Θα υπάρξουν νικητές και ηττημένοι.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 44
Και πιστεύω ότι η Howden θα βρίσκεται στους νικητές. — Αν συναντιόμασταν ξανά σε πέντε χρόνια από σήμερα, πού θα θέλατε να βρίσκεται η Howden και ποιον ρόλο θα θέλατε να διαδραματίζει η Ελλάδα μέσα σε αυτήν την πορεία; Σήμερα βρισκόμαστε ήδη για πρώτη φορά στην πρώτη δεκάδα των μεγαλύτερων ασφαλιστικών μεσιτών παγκοσμίως. Προσωπικά θεωρώ ότι, σε παγκόσμιο επίπεδο, υπάρχουν ουσιαστικά μόνο τέσσερις πραγματικά διεθνείς brokers. Πολλοί από τους υπόλοιπους οργανισμούς του Top 10 δραστηριοποιούνται κυρίως στην αμερικανική αγορά. Εμείς έχουμε μια διαφορετική φιλοσοφία. Δεν είναι φιλοδοξία μας να γίνουμε απλώς ο μεγαλύτερος οργανισμός στον κόσμο. Θέλουμε να γίνουμε ο καλύτερος. Αυτός είναι ο στόχος μας μέχρι το 2030. Θέλω κάποια στιγμή να κοιτάξω πίσω και να μπορώ να πω ότι συμμετείχα στη δημιουργία μιας εταιρείας για την οποία αισθάνομαι πραγματικά υπερήφανος. Η υπερηφάνεια έχει πολύ μεγαλύτερη αξία από το μέγεθος. Θέλουμε να δημιουργήσουμε μια εταιρεία που οι πελάτες εμπιστεύονται, που οι ασφαλιστικές αγορές εκτιμούν και με την οποία οι άνθρωποι χαίρονται να συνεργάζονται. Θέλω επίσης οι εργαζόμενοί μας να απολαμβάνουν τη δουλειά τους. Γιατί να μη δημιουργήσεις μια εταιρεία στην οποία οι άνθρωποι αγαπούν να εργάζονται; Μέσα από τη συνεργασία –που αποτέλεσε και το βασικό θέμα του φετινού συνεδρίου– μπορούμε να αλλάξουμε τον τρόπο με τον οποίο η αγορά αντιλαμβάνεται τον κίνδυνο και την ασφάλιση. Θέλουμε να είμαστε εκείνοι που καινοτομούν. Να είμαστε οι πρώτοι που υιοθετούν τις αλλαγές. Να βοηθάμε τους πελάτες μας να προσαρμόζονται στις νέες συνθήκες. Αν σε πέντε χρόνια η Howden θεωρείται η πιο καινοτόμος, η πιο δημιουργική και η πιο ευχάριστη εταιρεία του κλάδου, τότε θα έχουμε πετύχει τον στόχο μας. «Ήταν μια ιδιαίτερα γεμάτη ημέρα. Και είναι μάλλον δύσκολο να παραμένει κανείς σε μια αίθουσα συνεδριάσεων όταν βρίσκεται στη Μύκονο. Σας ευχαριστώ θερμά για τον χρόνο σας και εύχομαι να τα ξαναπούμε σύντομα, παρακολουθώντας τη συνεχή ανάπτυξη της Howden», υπογράμμισε ο Κωνσταντίνος Σπύρου. «Ήταν πραγματικά χαρά μου που τα είπαμε ξανά», τόνισε από την πλευρά του ο David Howden.
Μοναδικές ταξιδιωτικές εμπειρίες για τους συνεργάτες των Δικτύων Στο μαγευτικό Μαρακές οι κορυφαίοι συνεργάτες
E
να ξεχωριστό ταξίδι επιβράβευσης στο Μαρακές διοργάνωσε η NN Hellas, αναγνωρίζοντας τη σταθερή συμβολή του Δικτύου στην ανάπτυξη και την πορεία της εταιρείας. Στο ταξίδι συμμετείχαν στελέχη της ηγετικής ομάδας της NN Hellas, ενώ η παρουσία της προέδρου Δ.Σ. & διευθύνουσας συμβούλου της NN Hellas, κ. Φιλίππας Μιχάλη, καθώς και του γενικού διευθυντή Πωλήσεων, κ. Διονύση Νοδάρου, επιβε-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 46
βαίωσε την έμφαση της εταιρείας στη διαρκή και ουσιαστική σχέση με το Δίκτυό της. Ιδιαίτερα σημαντική ήταν και η παρουσία αρκετών νέων συνεργατών, γεγονός που αναδεικνύει τη δυναμική εξέλιξή του και τις προοπτικές του για το μέλλον. Ειδικότερα, από τις 25 έως τις 29 Μαΐου, 30 συντονιστές και 76 συνεργάτες της εταιρείας γιόρτασαν την επίτευξη των στόχων τους και τη δύναμη της συνεργασίας, μέσα από μια μοναδική ταξιδιωτική εμπειρία. Οι συμμετέ-
ΕΤΑΙΡΕΙΕΣ
Με επίκεντρο την ποιότητα της ασφαλιστικής διαμεσολάβησης και τη συνεχή εξέλιξη του Δικτύου της, η NN Hellas συνεχίζει να δημιουργεί τις προϋποθέσεις για μακροχρόνιες σχέσεις εμπιστοσύνης με τους ασφαλισμένους της.
χοντες γνώρισαν τη μαγεία της πόλης μέσα από οργανωμένες ξεναγήσεις, αυθεντικές γαστρονομικές εμπειρίες και στιγμές χαλάρωσης. Ξεχωριστή θέση στο πρόγραμμα είχε η εκδρομή στα βουνά του Άτλαντα, προσφέροντας μια διαφορετική επαφή με τη φύση και τον πολιτισμό του Μαρόκου. Το ταξίδι αποτέλεσε, παράλληλα, ουσιαστική ευκαιρία διαλόγου, καθώς οι συμμετέχοντες αντάλλαξαν απόψεις για την εξέλιξη του Δικτύου, τόσο σε επίπεδο νέων εργασιών όσο και σε επίπεδο ανθρώπινου δυναμικού. Ο γενικός διευθυντής Πωλήσεων της NN Hellas, κ. Διονύσης Νοδάρος, δήλωσε σχετικά: «Στην NN Hellas πιστεύουμε ότι η ουσιαστική ανάπτυξη του Δικτύου απο-
κλειστικής συνεργασίας μας ξεκινά από τη συστηματική επένδυση στους ανθρώπους μας. Το ταξίδι αυτό αποτέλεσε ευκαιρία να αναγνωρίσουμε την προσπάθεια και τις επιδόσεις των συνεργατών μας, αλλά και να ενισχύσουμε ακόμη περισσότερο την κοινή μας κουλτούρα και τον διάλογο γύρω από τις προοπτικές ανάπτυξής μας». Με επίκεντρο την ποιότητα της ασφαλιστικής διαμεσολάβησης και τη συνεχή εξέλιξη του Δικτύου της, η NN Hellas συνεχίζει να δημιουργεί τις προϋποθέσεις για μακροχρόνιες σχέσεις εμπιστοσύνης με τους ασφαλισμένους της. Το ταξίδι στο Μαρακές αποτέλεσε ακόμη μία επιβεβαίωση της κοινής πορείας εταιρείας και συνεργατών.
Στο εξωτικό Βιετνάμ με επιλεγμένους συνεργάτες του Δικτύου ασφαλιστικών πρακτόρων & μεσιτών
Π
αράλληλα, ένα ταξίδι στο Βιετνάμ για κορυφαίους συνεργάτες του Δικτύου ασφαλιστικών πρακτόρων & μεσιτών πραγματοποίησε η NN Hellas, αναγνωρίζοντας, όπως επισημαίνεται, τη συμβολή τους στην επίτευξη των στόχων της προηγούμενης χρονιάς. Υπογραμμιζεται ακόμη ότι για την NN Hellas η επιτυχία βασίζεται σε σχέσεις που εξελίσσονται στον χρόνο και σε
συνεργασίες με κοινές αξίες και στόχους. Μέσα από πρωτοβουλίες όπως το ταξίδι στο Βιετνάμ, η εταιρεία επιβραβεύει τους ανθρώπους που συμβάλλουν καθημερινά στη θέση της στην αγορά και στην εμπιστοσύνη των ασφαλισμένων της. Συμμετείχαν στελέχη από τις Investin Life, F.I. Leaders, Apollon, Delta Brokers, Now Agents και Life Solutions, ενώ την αποστολή συνόδευσαν ο γενικός διευθυντής Πω-
47 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Για την NN Hellas η επιτυχία βασίζεται σε σχέσεις που εξελίσσονται στον χρόνο και σε συνεργασίες με κοινές αξίες και στόχους.
λήσεων, κ. Διονύσης Νοδάρος, εκπροσωπώντας την ηγετική ομάδα της NN Hellas, και ο επικεφαλής του Ανεξάρτητου Δικτύου Πωλήσεων, κ. Μάγκνους Χατζηδημητρίου. Με αφετηρία την πρωτεύουσα Hanoi, οι συμμετέχοντες γνώρισαν την ιστορία, την ιδιαίτερη κουλτούρα και τις εντυπωσιακές φυσικές αντιθέσεις της χώρας. Περιηγήθηκαν στο κέντρο της πόλης με τουκ τουκ, τα χαρακτηριστικά μηχανοκίνητα οχήματα που χρησιμοποιούν οι ντόπιοι για μικρές αποστάσεις, καθώς επίσης επισκέφθηκαν το μνημείο του Ho Chi Minh και το αρχαίο πανεπιστήμιο με τους ναούς του, ερχόμενοι σε επαφή με την πολιτιστική ταυτότητα και την καθημερινή ζωή του Βιετνάμ. Το πρόγραμμα συνεχίστηκε με εμπειρίες αφιερωμένες στη φυσική ομορφιά του Βιετνάμ, όπως εκδρομή σε
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 48
ορυζώνες, βαρκάδα με kayak και επίσκεψη στην περιοχή Ninh Binh, γνωστή για την πλούσια βλάστηση και την εξωτική πανίδα της. Ξεχωριστή στιγμή αποτέλεσε η ολοήμερη κρουαζιέρα στον κόλπο Ha Long, με επισκέψεις σε νησάκια, εξωτικές παραλίες και εκτροφείο μαργαριταριών, όπου οι συμμετέχοντες παρακολούθησαν τη διαδικασία παραγωγής τους. Το ταξίδι ολοκληρώθηκε την τελευταία βραδιά με ένα εντυπωσιακό Gala μέσα σε σπηλιά, με live show και visual effects, σε εορταστική ατμόσφαιρα. Πέρα από τις εικόνες και τις εμπειρίες, το ταξίδι, όπως υπογραμμίζει η εταιρεία, αποτέλεσε ευκαιρία ουσιαστικής επαφής και συζήτησης για την καθοριστική συμβολή και την περαιτέρω ανάπτυξη του Δικτύου ασφαλιστικών πρακτόρων & μεσιτών.
Iσχυρή παρακαταθήκη 135 χρόνων Η εταιρεία τίμησε τους ανθρώπους του Εταιρικού Παραγωγικού Δικτύου που διαμορφώνουν το μέλλον της Ο κ. Δημήτρης Μαζαράκης.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 50
ΕΤΑΙΡΕΙΕΣ
Τ
Ο κ. Χρήστος Μεγάλου.
η συμπλήρωση 135 ετών αδιάλειπτης παρουσίας στην ελληνική αγορά γιόρτασε η Εθνική Ασφαλιστική, στο πλαίσιο της Βραδιάς Βραβεύσεων του Εταιρικού Παραγωγικού της Δικτύου. Η εκδήλωση, που πραγματοποιήθηκε παρουσία περίπου 700 συνεργατών, στελεχών και προσκεκλημένων από όλη την Ελλάδα, συνδύασε την αναγνώριση των κορυφαίων επιδόσεων των συνεργατών της Εθνικής Ασφαλιστικής με τον εορτασμό της μακρόχρονης ιστορίας και της διαχρονικής προσφοράς της εταιρείας, η οποία ξεκίνησε το 1891 και, σήμερα, συνεχίζει να εξελίσσεται και να πρωταγωνιστεί στον ασφαλιστικό κλάδο. Την παρουσίαση της βραδιάς ανέλαβαν η Σμαράγδα Καρύδη και ο Γιώργος Καπουτζίδης.
Ο κ. Γιώργος Κώτσαλος.
ΜΕ ΤΟ ΒΛΈΜΜΑ ΣΤΟ ΜΈΛΛΟΝ Την εκδήλωση άνοιξε ο πρόεδρος του Διοικητικού Συμβουλίου της Εθνικής Ασφαλιστικής, κ. Γιώργος Κώτσαλος, με μια σύντομη αναδρομή στους σημαντικότερους σταθμούς της πορείας της εταιρείας. Αναφερόμενος στη διαχρονική συμβολή της Εθνικής Ασφαλιστικής στην ελληνική οικονομία και κοινωνία, καθώς και στη νέα εποχή που διαμορφώνεται μετά την ένταξή της στον Όμιλο Πειραιώς, υπογράμμισε: «Σήμερα η Εθνική Ασφαλιστική ανοίγει ένα νέο, σημαντικό κεφάλαιο στην ιστορία της. Η νέα αυτή πορεία φιλοδοξεί να συνδυάσει τη βαριά παρακαταθήκη των τελευταίων 135
51 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ετών με τις αναπτυξιακές προοπτικές του μέλλοντος». Στο νέο κεφάλαιο που ανοίγεται για την Εθνική Ασφαλιστική αναφέρθηκε και ο διευθύνων σύμβουλος της Πειραιώς, κ. Χρήστος Μεγάλου, ο οποίος χαρακτήρισε την απόκτηση της ιστορικής ασφαλιστικής εταιρείας στρατηγική επένδυση με μακροπρόθεσμο ορίζοντα. Απευθυνόμενος στους συνεργάτες της εταιρείας, συνεχάρη όλους όσοι συνέβαλαν ώστε η Εθνική Ασφαλιστική να συμπληρώσει 135 χρόνια αδιάλειπτης παρουσίας, επισημαίνοντας: «Η επιτυχία της Εθνικής Ασφαλιστικής βασίζεται στους ανθρώπους της και στις σχέσεις εμπιστοσύνης που έχουν χτίσει διαχρονικά με τους πελάτες τους». Παράλληλα, υπογράμμισε τη στρατηγική σημασία της Εθνικής Ασφαλιστικής για την Πειραιώς και τον κομβικό ρόλο του Δικτύου ασφαλιστικών συμβούλων στη μελλοντική ανάπτυξη του οργανισμού. Όπως χαρακτηριστικά ανέφερε: «Οι μεγάλοι οργανισμοί δεν χαρακτηρίζονται μόνο από την ιστορία τους, αλλά από την ικανότητά τους να τιμούν το παρελθόν και ταυτόχρονα να διαμορφώνουν το μέλλον τους». ΟΙ ΆΝΘΡΩΠΟΙ ΠΊΣΩ ΑΠΌ 135 ΧΡΌΝΙΑ ΕΜΠΙΣΤΟΣΎΝΗΣ Στο επίκεντρο της βραδιάς βρέθηκαν οι ασφαλιστικοί σύμβουλοι του Εταιρικού Παραγωγικού Δικτύου, οι οποίοι καθημερινά βρίσκονται δίπλα στους ασφαλισμένους, προσφέροντας καθοδήγηση και υποστήριξη, χτίζοντας σχέσεις εμπιστοσύνης με διάρκεια. Στη συμβολή τους αναφέρθηκε ο διευθύνων Σύμβουλος της εταιρείας, κ. Δημήτρης Μαζαράκης, τονίζοντας: «Το Εταιρικό Δίκτυο αποτελεί και θα συνεχίσει να αποτελεί στρατηγικό πυλώνα ανάπτυξης της Εθνικής Ασφαλιστικής. Δεν το βλέπουμε ως ένα κανάλι διανομής, αλλά ως έναν από τους σημαντικότερους λόγους που η εταιρεία διατηρεί τη θέση της στην κορυφή της αγοράς εδώ και 135 χρόνια. Γιατί κανένα άλλο κανάλι δεν μπορεί να αντικαταστήσει τη σχέση εμπιστοσύνης που χτίζει ένας επαγγελματίας ασφαλιστικός σύμβουλος με τον πελάτη του». Ιδιαίτερη αναφορά έκανε και στη σημασία της επετείου ως σημείου σύνδεσης της ιστορικής διαδρομής της εταιρείας με τις προκλήσεις και τις ευκαιρίες του αύριο. «Η ιστορία έχει αξία μόνο όταν αποτελεί τη βάση για το επόμενο βήμα. Και η Εθνική Ασφαλιστική εδώ και 135 χρόνια κάνει ακριβώς αυτό: εξελίσσεται, προσαρμόζεται και προχωρά μπροστά, χωρίς να χάνει την ταυτότητά της», σημείωσε χαρακτηριστικά. ΕΠΙΔΌΣΕΙΣ ΠΟΥ ΕΠΙΒΕΒΑΙΏΝΟΥΝ ΤΗ ΔΥΝΑΜΙΚΉ ΤΟΥ ΔΙΚΤΎΟΥ Στο πλαίσιο της εκδήλωσης παρουσιάστηκαν και οι επιδόσεις του Εταιρικού Δικτύου, το οποίο συνέχισε την ανα-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 52
Ο κ. Γιώργος Ζερβουδάκης.
πτυξιακή του πορεία το 2025, συμβάλλοντας ουσιαστικά στη επίτευξη των στρατηγικών στόχων της εταιρείας. Συγκεκριμένα, ο συνολικός κύκλος εργασιών του αυξήθηκε κατά 8,2%, επίδοση σημαντικά υψηλότερη από τον μέσο ρυθμό ανάπτυξης της αγοράς, ενώ στα χαρτοφυλάκια που είναι ανοιχτά σε νέες πωλήσεις η αύξηση διαμορφώθηκε στο 18%. Η θετική αυτή πορεία συνεχίζεται και το 2026, με διψήφια ποσοστά ανάπτυξης σε βασικούς κλάδους δραστηριότητας. Ο γενικός εμπορικός διευθυντής της Εθνικής Ασφαλιστικής, κ. Γιώργος Ζερβουδάκης, συνεχάρη τους συνεργάτες για τη συμβολή τους στην πορεία της εταιρείας, τονίζοντας: «Η επιτυχία είναι αποτέλεσμα επαγγελματισμού, συνέπειας και προσαρμοστικότητας. Ούτε το ισχυρό brand ούτε ένα success story αρκούν από μόνα τους για να κάνουν τη στρατηγική πράξη. Σε κάθε επιτυχημένο μετασχηματισμό, ο καθοριστικός παράγοντας είναι πάντα οι άνθρωποι. Εσείς δίνετε πραγματική δύναμη και προοπτική. Μαζί θα γράψουμε το επόμενο κεφάλαιο μιας εταιρείας που, μετά από 135 χρόνια, συνεχίζει να εξελίσσεται και να πρωταγωνιστεί». Έχοντας μια ισχυρή παρακαταθήκη 135 ετών και με ξεκάθαρο προσανατολισμό για το μέλλον, η Εθνική Ασφαλιστική, όπως υπογραμμίζεται, εισέρχεται στο επόμενο κεφάλαιο της ιστορίας της, διατηρώντας πάντα τον άνθρωπο στο επίκεντρο των δραστηριοτήτων της.
ΕΤΑΙΡΕΙΕΣ
Βραβεύσεις Επιθεωρητών Γραφείων Πωλήσεων: Γεώργιος Φουφόπουλος.
Βραβεύσεις Επιθεωρητών Γραφείων Πωλήσεων: Χρήστος Χρυσολόγου.
Βραβεύσεις Επιθεωρητών Γραφείων Πωλήσεων: Παναγιώτης Αρμπουνιώτης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Χρήστος Θεοδωρακόπουλος. Βραβεύσεις Επιθεωρητών Γραφείων Πωλήσεων: Γεώργιος Παϊκόπουλος.
Βραβεύσεις Επιθεωρητών Γραφείων Πωλήσεων: Αντώνιος Χρυσός.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Σπυρίδωνας Τότολος.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Δημήτριος Αναστασίου.
53 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Ανθή Ξηρού
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Γεώργιος Κουνέλης
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Μιχαήλ Αδαμάκης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Παναγιώτης Κασιράνης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Χρήστος Αγγελόπουλος.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Δήμητρα Δρακούλη.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Ιωάννης Μπιρμπίλης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Ιωάννης Μαυρομμάτης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Κωνσταντίνος Δημόπουλος.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Δημήτριος Κελεσίδης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Γεώργιος Ρήγας.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Θεόδωρος Διαμαντόπουλος.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 54
ΕΤΑΙΡΕΙΕΣ
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Ιωάννης Παπαγιάννης.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Χρήστος Νικολάου.
Βραβεύσεις Συντονιστών Γραφείων Πωλήσεων: Κωνσταντίνος Βαρελάς.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Χρήστος Τσουκαλάς.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Ιωάννης Αδαμάκης.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Γεώργιος Παπαδόπουλος.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Αριστείδης Μιχαηλίδης.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Χρήστος Σπαλιάρας.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Αικατερίνη Πατρικίου.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Αναστασία Τοτόλου.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Παναγιώτης Γερογιάννης.
Βραβεύσεις Αναπληρωτών Συντονιστών Γραφείων Πωλήσεων: Δημήτριος Τσιούμας.
55 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Αικατερίνη Ζερμπαλά.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Χρήστος Σταθόπουλος.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Αικατερίνη Δουδέση.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Μάριος Μπάγιας.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Ιωάννης Κουντούρης.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Ιωάννης Χατζησπυρίδης.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Ηλίας Μωρογιάννης.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Εμμανουήλ Γεωργιάδης.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Βασίλειος Λυκούρεσης.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Κωνσταντίνος Πατινιωτάκης.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Δημήτριος Τσικούρας.
Βραβεύσεις Συντονιστών Ομάδας Πωλήσεων: Ιωάννης Μπέκας.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 56
ΕΤΑΙΡΕΙΕΣ
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Κωνσταντίνος Ζερμπαλάς.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Βασίλειος Κοίλιας.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Δημήτριος Μωυσίδης.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Νικόλαος Δαμάλας.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Μυρτώ Παντελοπούλου.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Αργυρώ Τρικόρη.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Διονύσιος Κουτσουβέλης.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Κωνσταντίνος Παπαδόπουλος.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Γρηγόριος Σπυριούνης.
Βραβεύσεις Ασφαλιστικών Πρακτόρων: Ιωάννης Μπάγιας.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Καϊνακίδη Μαρία.
57 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Νιωτάκης Κυριάκος.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Μπρόζι Καμίλα.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Βάλβη Στέλλα.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Σπετσιέρη Ειρήνη.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Λούπου Ελισάβετ.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Πατσιώλας Νικόλαος.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Μπουρδέκας Θεόδωρος.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Τσουβάλας Παναγιώτης.
Βραβεύσεις Νέων Ασφαλιστικών Πρακτόρων: Μπουρδάκης Ιωάννης.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 58
ARAG ARAG
Νομική προστασία Νομική προστασία για όλους. για όλους.
Η νομική σας προστασία δεν είναι απλώς μια υπηρεσία, είναι η δέσμευσή μας γιαδεν τηνείναι δική απλώς σας ασφάλεια Η νομική σας προστασία μια υπηρεσία, είναι η δέσμευσή μας για την δική σας ασφάλεια
Είμαστε εδώ για εσάς.. Προσωπικά, Είμαστε εδώ για εσάς.. τηλεφωνικά ή ψηφιακά. Προσωπικά, τηλεφωνικά ή ψηφιακά.
ARAG Hellas Φειδιππίδου 2 · Αθήνα · 11526 ARAG Hellas Φειδιππίδου 2 · Αθήνα info@ARAG.gr · 11526 210·74·90·800 210·74·90·800
info@ARAG.gr
ΝΊΚΟΣ ΑΓΓΕΛΌΠΟΥΛΟΣ ΔΙΕΥΘΥΝΤΉΣ ΠΩΛΉΣΕΩΝ ΥΒΡΙΔΙΚΟΎ ΔΙΚΤΎΟΥ GENERALI HELLAS
«Το μέλλον της διαμεσολάβησης ανήκει στα Δίκτυα» Διευρύνουν τις δυνατότητες των συνεργατών τους και τους επιτρέπουν να δημιουργούν μεγαλύτερη αξία για τους πελάτες τους
Τ
Συνέντευξη στον ΛΑΜΠΡΟ ΚΑΡΑΓΕΩΡΓΟ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 60
ον καθοριστικό ρόλο που διαδραματίζουν στην ασφαλιστική αγορά τα Υβριδικά Δίκτυα Συνεργατών αναδεικνύει ο κ. Νίκος Αγγελόπουλος, διευθυντής Πωλήσεων Υβριδικού Δικτύου Generali Hellas, με συνέντευξή του στο «Ασφαλιστικό ΝΑΙ». Όπως επισημαίνει, οι επαγγελματίες του κλάδου αναζητούν πλέον συνεργασίες που τους προσφέρουν μεγαλύτερη ευελιξία, πρόσβαση σε σύγχρονα εργαλεία, ουσιαστική υποστήριξη και πραγματικές
ΣΥΝΕΝΤΕΥΞΗ
Ο κ. Νίκος Αγγελόπουλος.
61 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
προοπτικές ανάπτυξης, ώστε να ανταποκρίνονται αποτελεσματικά στις ανάγκες των πελατών τους. «Τα δίκτυα του μέλλοντος είναι υβριδικά, ευέλικτα και προσανατολισμένα στη δημιουργία μακροπρόθεσμης αξίας για τον πελάτη», τονίζει χαρακτηριστικά, υπογραμμίζοντας ότι αυτό είναι το μοντέλο που διαμορφώνει τη νέα εποχή της ασφαλιστικής διαμεσολάβησης. Ερωτηθείς σχετικά σημειώνει ότι το Υβριδικό Δίκτυο της Generali αποτελεί μια εναλλακτική πρόταση για την ελληνική ασφαλιστική αγορά. Πρόκειται για ένα μοντέλο συνεργασίας που βρίσκεται μπροστά από την εποχή του, συνδυάζοντας διεθνή τεχνογνωσία, ισχυρή υποστήριξη, επιχειρηματική ευελιξία και πελατοκεντρική φιλοσοφία. — Πώς αλλάζει σήμερα ο ρόλος των Δικτύων Συνεργατών στην ασφαλιστική αγορά; Η ασφαλιστική αγορά βρίσκεται σε μια περίοδο δομικού μετασχηματισμού και μαζί της εξελίσσονται και τα μοντέλα συνεργασίας μεταξύ εταιρειών και διαμεσολαβητών. Οι επαγγελματίες του κλάδου αναζητούν πλέον μεγαλύτερη ευελιξία, πρόσβαση σε σύγχρονα εργαλεία, δυνατότητες ανάπτυξης και συνεργασίες που τους επιτρέπουν να ανταποκρίνονται αποτελεσματικά στις πραγματικές ανάγκες των πελατών τους. Παράλληλα, οι πελάτες ζητούν εξατομικευμένες λύσεις, άμεση εξυπηρέτηση και συμβουλευτική προσέγγιση υψηλού επιπέδου. Σε αυτό το περιβάλλον, η αξία ενός Δικτύου δεν καθορίζεται από το πλαίσιο που θέτει, αλλά από τις δυνατότητες που δημιουργεί. Το ζητούμενο είναι να προσφέρει στους επαγγελματίες διαμεσολαβητές περισσότερες επιλογές, μεγαλύτερη επιχειρηματική αυτονομία και ισχυρότερη δυνατότητα διατήρησης και ανάπτυξης του πελατολογίου τους. Οι πιο ώριμες αγορές, όπως π.χ. η Αμερική και η Ασία, κινούνται ήδη προς αυτήν την κατεύθυνση. Τα Δίκτυα του μέλλοντος είναι υβριδικά, ευέλικτα και προσανατολισμένα στη δημιουργία μακροπρόθεσμου οφέλους για τον πελάτη. Αυτό ακριβώς είναι το μοντέλο που διαμορφώνει τη νέα εποχή της ασφαλιστικής διαμεσολάβησης. — Πώς λειτουργεί το Υβριδικό Δίκτυο της Generali; Το Υβριδικό Δίκτυο της Generali αποτελεί τη δική μας απάντηση στις νέες ανάγκες της αγοράς. Η εταιρεία μας –εδώ και κάποια χρόνια διαβάζοντας σωστά τις εξελίξεις– έχει εισαγάγει αυτό το μοντέλο συνεργασίας που συνδυάζει τη δύναμη, τη σταθερότητα και την τεχνογνωσία ενός κορυφαίου διεθνούς ασφαλιστικού οργανισμού με την ευελιξία που χρειάζεται ο σύγχρονος επαγγελματίας για να αναπτύξει τη δραστηριότητά του. Πρόκειται για ένα σύγχρονο μοντέλο επαγγελματικής συνεργασίας που επαναπροσδιορίζει τον τρόπο με τον οποίο μια
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 62
ασφαλιστική εταιρεία μπορεί να υποστηρίζει τους συνεργάτες της και εκείνοι με τη σειρά τους να δημιουργούν μεγαλύτερη αξία για τους πελάτες τους. Αυτό πρακτικά σημαίνει ότι προσφέρει στους διαμεσολαβητές τη δυνατότητα να αναπτύσσουν τη δραστηριότητά τους με μεγαλύτερη ελευθερία κινήσεων, να ανταποκρίνονται αποτελεσματικότερα στις ανάγκες των πελατών τους και να διατηρούν ισχυρές σχέσεις εμπιστοσύνης μαζί τους σε βάθος χρόνου. Ένα από τα σημαντικότερα πλεονεκτήματα του υβριδικού μοντέλου είναι ότι χάρη στην τεχνολογία προσφέρει δυνατότητες συνεργασίας με επαγγελματίες διαμεσολαβητές σε ολόκληρη την Ελλάδα. Μέσα από σύγχρονες ψηφιακές πλατφόρμες και εξειδικευμένα εργαλεία, κάθε συνεργάτης έχει τη δυνατότητα να διαμορφώνει γρήγορα και αποτελεσματικά μια πρώτη ολοκληρωμένη και τιμολογημένη ασφαλιστική πρόταση, προσφέροντας άμεση και ποιοτική εξυπηρέτηση στους πελάτες του, ανεξαρτήτως γεωγραφικής περιοχής. Παράλληλα, το μοντέλο δημιουργεί σημαντικές προοπτικές επαγγελματικής ανάπτυξης για τους συνεργάτες μας, καθώς μπορούν, πλέον, να διευρύνουν το πεδίο δραστηριότητάς τους σε περισσότερες από μία προϊοντικές γραμμές. Για παράδειγμα, ένας επαγγελματίας που μέχρι σήμερα στόχευε αποκλειστικά σε πελατολόγιο του κλάδου Υγείας μπορεί πλέον, με την υποστήριξη της τεχνογνωσίας και των εργαλείων της Generali, να αναπτύξει δραστηριότητα και σε τομείς όπως οι ασφαλίσεις Γενικών Κλάδων, οι Ομαδικές Ασφαλίσεις, η Αστική Ευθύνη ή ακόμη και οι Μεγάλοι Κίνδυνοι. Με αυτόν τον τρόπο ενισχύεται η δυνατότητά του να στηρίξει αποτελεσματικά τον πελάτη του για το σύνολο των ασφαλιστικών του αναγκών και σε όλες τις φάσεις της ζωής του. Έτσι, διασφαλίζεται η συνέχεια της εξυπηρέτησης, η διατήρηση των σχέσεων εμπιστοσύνης και η παροχή μιας ολοκληρωμένης συμβουλευτικής εμπειρίας, με την Generali να παραμένει σταθερά ο βασικός πυλώνας της συνεργασίας. — Ποια είναι σήμερα η μεγαλύτερη ανάγκη ενός συνεργάτη; Θα έλεγα ότι η σημαντικότερη ανάγκη είναι η αίσθηση προοπτικής. Οι άνθρωποι χρειάζονται ένα σταθερό σημείο αναφοράς μέσα σε ένα περιβάλλον που μεταβάλλεται διαρκώς. Η επαγγελματική εξέλιξη δεν οικοδομείται μόνο πάνω σε στόχους παραγωγής ή σε οικονομικά κίνητρα. Χρειάζεται εκπαίδευση, πρόσβαση σε τεχνογνωσία, σύγχρονες υποδομές, καθημερινή υποστήριξη και κυρίως ένα περιβάλλον που επιτρέπει στον επαγγελματία να προχωρά μπροστά. Τα τελευταία χρόνια έχει γίνει σαφές ότι οι άνθρωποι παραμένουν σε έναν οργανισμό όταν αισθάνονται ότι συμμετέχουν σε κάτι μεγαλύτερο από μια απλή επαγγελματική σχέση. Όταν αντιλαμβάνονται ότι υπάρχει σχέδιο, συνέπεια και διάθεση να επενδύσει κανείς στη μακροπρόθεσμη ανάπτυξή
ΣΥΝΕΝΤΕΥΞΗ
τους. Στην Generali δίνουμε ιδιαίτερη βαρύτητα σε αυτήν τη διάσταση της συνεργασίας. Θεωρούμε πως η πραγματική ανάπτυξη προκύπτει όταν οι επαγγελματίες αισθάνονται ότι έχουν δίπλα τους έναν οργανισμό που τους ακούει, κατανοεί τις ανάγκες τους και εξελίσσεται μαζί τους. Επομένως, πιστεύω ότι σήμερα η μεγαλύτερη ανάγκη ενός συνεργάτη είναι να έχει δίπλα του έναν οργανισμό που δεν περιορίζεται απλώς στην παροχή προϊόντων, αλλά βλέπει σε αυτόν μια δυναμική, και, προβλέποντας μία αξιόλογη συνέχεια, επενδύει επάνω του. Στην Generali, στόχος μας είναι να δώσουμε στους ανθρώπους του Δικτύου μας όλα τα απαραίτητα εφόδια ώστε να ανταποκρίνονται αποτελεσματικά στις απαιτήσεις της αγοράς και να αξιοποιούν νέες
επιχειρηματικές ευκαιρίες. Αυτό σημαίνει πρακτικά ότι σε μια αγορά που μεταβάλλεται συνεχώς η εταιρεία προσφέρει εκπαίδευση, υποστήριξη και καθοδήγηση, στοιχεία που αποτελούν κρίσιμους παράγοντες για τη βιώσιμη ανάπτυξη ενός ασφαλιστικού επαγγελματία. Παράλληλα, δημιουργούμε τις προϋποθέσεις για τη διαμόρφωση ισχυρών και σύγχρονων ασφαλιστικών γραφείων, στελεχωμένων από επαγγελματίες υψηλού επιπέδου, με ξεκάθαρη αναπτυξιακή προοπτική. Θέλουμε οι συνεργάτες μας να εξελίσσονται σε ολοκληρωμένους επιχειρηματίες του ασφαλιστικού κλάδου, να ενισχύουν διαρκώς το αποτύπωμά τους στην αγορά και να χτίζουν μακροχρόνιες σχέσεις εμπιστοσύνης με τους πελάτες τους.
63 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Τα Δίκτυα του μέλλοντος είναι υβριδικά, ευέλικτα και προσανατολισμένα στη δημιουργία μακροπρόθεσμου οφέλους για τον πελάτη. Αυτό ακριβώς είναι το μοντέλο που διαμορφώνει τη νέα εποχή της ασφαλιστικής διαμεσολάβησης.
Η δική μας επιτυχία είναι άρρηκτα συνδεδεμένη με τη δική τους ανάπτυξη. Για αυτό επενδύουμε συστηματικά σε ένα περιβάλλον που ενθαρρύνει την πρόοδο, αναγνωρίζει τη φιλοδοξία και δίνει στους συνεργάτες μας τη δυνατότητα να σχεδιάζουν με αυτοπεποίθηση το επόμενο βήμα της επαγγελματικής τους πορείας. — Πώς βλέπετε τον ρόλο του ασφαλιστικού συμβούλου την επόμενη δεκαετία; Πιστεύω ότι βρισκόμαστε μπροστά σε μια περίοδο ουσιαστικής αναβάθμισης του επαγγέλματος. Για πολλά χρόνια ο ασφαλιστικός σύμβουλος συνδέθηκε κυρίως με την πώληση ασφαλιστικών προϊόντων. Σήμερα, όμως, η πραγματικότητα είναι πολύ διαφορετική. Οι πολίτες και οι επιχειρήσεις αντιμετωπίζουν ολοένα πιο σύνθετους κινδύνους και χρειάζονται ανθρώπους που μπορούν να τους βοηθήσουν να τους κατανοήσουν και να τους διαχειριστούν. Ο ασφαλιστικός σύμβουλος εξελίσσεται σε σύμβουλο διαχείρισης κινδύνου, σε συνοδοιπόρο της οικογένειας και σε υποστηρικτή της επιχειρηματικής συνέχειας. Σε μια εποχή όπου η πληροφορία είναι διαθέσιμη παντού, η πραγματική αξία βρίσκεται στην εμπειρία, στην κρίση και στην ικανότητα μετατροπής της πληροφορίας σε σωστή απόφαση. Αυτός είναι ο λόγος που θεωρώ ότι ο ανθρώπινος παράγοντας θα παραμείνει καθοριστικός και τα επόμενα χρόνια. Η ασφαλιστική συμβουλή δεν αφορά απλώς την επιλογή ενός προϊόντος. Αφορά τη δυνατότητα ενός ανθρώπου ή μιας επιχείρησης να σχεδιάζει το μέλλον της με μεγαλύτερη σιγουριά. — Πιστεύετε ότι η κοινωνία αντιλαμβάνεται πλήρως την αξία της ασφάλισης; Τα τελευταία χρόνια έχει γίνει σημαντική πρόοδος, ωστόσο εξακολουθεί να υπάρχει περιθώριο περαιτέρω κατανόησης του ρόλου που διαδραματίζει η ασφάλιση στην κοινωνία και στην οικονομία. Οι φυσικές καταστροφές, η κλιματική αλλαγή, οι κυβερνοαπειλές και οι νέοι επιχειρηματικοί κίνδυνοι υπενθυμίζουν καθημερινά πόσο σημαντικές είναι η πρόληψη και η προστασία. Η ασφάλιση αποτελεί βασικό μηχανισμό ανθεκτικότητας. Επιτρέπει σε οικογένειες να ανακάμπτουν ταχύτερα μετά από
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 64
ένα απρόβλεπτο γεγονός, σε επιχειρήσεις να συνεχίζουν τη λειτουργία τους και σε τοπικές κοινωνίες να διατηρούν τη συνοχή και τη δυναμική τους. Ιδιαίτερα για τις μικρομεσαίες επιχειρήσεις, που αποτελούν τη ραχοκοκαλιά της ελληνικής οικονομίας, η ασφαλιστική προστασία δεν αφορά μόνο τη βιωσιμότητα μιας επιχείρησης. Αφορά τη διατήρηση θέσεων εργασίας, την ενίσχυση της τοπικής ανάπτυξης και τη συνολική ανθεκτικότητα της χώρας απέναντι στις προκλήσεις του μέλλοντος. Όσο περισσότερο αναγνωρίζεται αυτή η διάσταση της ασφάλισης τόσο ισχυρότερη γίνεται η συμβολή της στην πρόοδο της οικονομίας και της κοινωνίας. — Ποιο είναι το μήνυμα που θέλετε να περάσετε σήμερα στην αγορά; Ότι η ασφαλιστική διαμεσολάβηση εισέρχεται σε μια νέα εποχή με μεγάλες δυνατότητες εξέλιξης. Για αυτό πιστεύω ότι το μέλλον της ασφαλιστικής διαμεσολάβησης θα είναι περισσότερο συνδεδεμένο με την αξία της σχέσης παρά με τα χαρακτηριστικά ενός συγκεκριμένου καναλιού. Η ουσία θα βρίσκεται στην ποιότητα της συμβουλής, στην εμπιστοσύνη που χτίζεται διαχρονικά και στην ικανότητα να προσφέρει κανείς πραγματικές λύσεις σε πραγματικές ανάγκες. Οι καλύτεροι επαγγελματίες της αγοράς δεν αναζητούν απλώς μια ασφαλιστική εταιρεία. Αναζητούν ένα περιβάλλον μέσα στο οποίο μπορούν να προχωρήσουν, να δημιουργήσουν αξία για τους πελάτες τους και να χτίσουν το μέλλον τους με μεγαλύτερη αυτονομία και περισσότερες δυνατότητες. Το Υβριδικό Δίκτυο της Generali αποτελεί μια εναλλακτική πρόταση για την ελληνική ασφαλιστική αγορά. Ένα μοντέλο συνεργασίας που βρίσκεται μπροστά από την εποχή του, έχει ήδη δημιουργήσει αίσθηση στον κλάδο και επαναπροσδιορίζει τους κανόνες της αγοράς. Συνδυάζει διεθνή τεχνογνωσία, ισχυρή υποστήριξη, επιχειρηματική ευελιξία και πελατοκεντρική φιλοσοφία, δίνοντας στους συνεργάτες μας τη δυνατότητα να ανταποκρίνονται με τον καλύτερο δυνατό τρόπο στις σύγχρονες απαιτήσεις.
διαβάστε τα πάντα για την ιδιωτική και δημόσια
ασφάλιση!
Η συμπερίληψη είναι τρόπος ηγεσίας
Η πρωτοβουλία «Proud Beyond Labels» προάγει τη διαφορετικότητα και την ισότητα Landor Associates Via Tortona 37 Milan I-20144 Italy Tel. +39 02 764517.1
Generali Generali - Vangelo - RGB - positivo
Date - Data 23.09.13
Company - Cliente Generali
Artwork - Esecutivo GV_RGB_POS.ai
Country - Paese ITALIA
Implementation - Esecutivista CDL
So ware Adobe Illustrator CS5
Recommended colours - Colori raccomandati
Note Text
R 194 G 27 B 23
-
-
-
-
-
-
-
Il presente documento è un esecutivo. La stampa laser forniti insieme al presente documento in base fornisce un'indicazione del posizionamento dei colori, all'art. L. 22-4 del codice della proprietà intellettuale. ma in nessun caso si deve fare riferimento per la verifica Sul CD-Rom allegato troverete anche una versione dei colori di stampa. I caratteri tipografici non vengono del documento in outline.
Η
Approval signature - Firma per approvazione
Από αριστερά στο βήμα, Έλενα Τσαγκαράκη, Corporate Communications & CSR Generali - Δρ Δανάη Δεληγεώργη - κ. Ελένη Κορδάτου, People & Organization Manager Generali.
δημιουργία ενός εργασιακού περιβάλλοντος όπου κάθε άνθρωπος μπορεί να εξελίσσεται με σεβασμό, ίσες ευκαιρίες και αυθεντικότητα αποτελεί διαχρονική προτεραιότητα για την Generali. Με επίκεντρο τους ανθρώπους της, η εταιρεία επενδύει συστηματικά σε δράσεις που ενισχύουν την ψυχολογική ασφάλεια, την εμπιστοσύνη και τον ανοιχτό διάλογο. Στο πλαίσιο αυτής της προσέγγισης, η εταιρεία διοργάνωσε την ανοιχτή συζήτηση «Proud Beyond Labels», επιλέγοντας να ανοίξει μια συζήτηση που υπερβαίνει τα όρια μιας επετειακής πρωτοβουλίας και αγγίζει έναν από τους σημαντικότερους παράγοντες που καθορίζουν το μέλλον των σύγχρονων οργανισμών: τη δημιουργία ενός εργασιακού περιβάλλοντος όπου κάθε άνθρωπος αισθάνεται ότι μπορεί να συμμετέχει
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 66
ισότιμα, να εκφράζεται αυθεντικά και να αξιοποιεί πλήρως τις δυνατότητές του. Και όπως τονίζεται, για την Generali η συμπερίληψη δεν είναι μια δράση που ολοκληρώνεται ούτε ένας στόχος που κάποτε κατακτάται. Είναι ένας διαφορετικός τρόπος ηγεσίας. Μια καθημερινή επιλογή που διαμορφώνει τον τρόπο με τον οποίο λαμβάνονται οι αποφάσεις, αναπτύσσονται οι ομάδες και οικοδομείται η εμπιστοσύνη. Γιατί όταν οι άνθρωποι αισθάνονται ότι πραγματικά ανήκουν δεν εργάζονται απλώς καλύτερα. Δημιουργούν μαζί οργανισμούς πιο ανθρώπινους, πιο ανθεκτικούς και τελικά πιο επιτυχημένους. Σε έναν κόσμο που μεταβάλλεται διαρκώς, η ανταγωνιστικότητα ενός οργανισμού δεν εξαρτάται μόνο από την τεχνολογία, τα προϊόντα ή τις διαδικασίες του. Εξαρτάται όλο
ΕΤΑΙΡΕΙΕΣ και περισσότερο από την ικανότητά του να αξιοποιεί τη διαφορετικότητα της σκέψης, της εμπειρίας και της προσωπικότητας των ανθρώπων του. Γιατί οι καλύτερες αποφάσεις δεν γεννιούνται από την ομοιομορφία· γεννιούνται όταν διαφορετικές φωνές αισθάνονται ασφαλείς να ακουστούν. Αυτό ακριβώς το σκεπτικό βρίσκεται στον πυρήνα της κουλτούρας της Generali, όπου η συμπερίληψη δεν αντιμετωπίζεται ως μια αυτόνομη πολιτική ανθρώπινου δυναμικού ούτε ως μια πρωτοβουλία κοινωνικής ευαισθησίας. Αποτελεί καθημερινή οργανωσιακή πρακτική που ενισχύει τη συνεργασία, καλλιεργεί την εμπιστοσύνη, ενθαρρύνει τη δημιουργική σκέψη και δημιουργεί τις προϋποθέσεις για διαρκή εξέλιξη. Είναι μια κουλτούρα που επιτρέπει στους ανθρώπους να αναλαμβάνουν πρωτοβουλίες, να διαφωνούν δημιουργικά, να μαθαίνουν από τα λάθη τους και να εξελίσσονται χωρίς να χρειάζεται να προσαρμόζουν την ταυτότητά τους για να γίνουν αποδεκτοί.
Από αριστερά, Έλενα Τσαγκαράκη, Corporate Communications & CSR Generali, και Δρ Δανάη Δεληγεώργη.
Η κ. Ελένη Κορδάτου, People & Organization Manager Generali.
Στην εκδήλωση συμμετείχαν η κ. Ελένη Κορδάτου, People & Organization Manager της Generali Hellas, και η Δρ Δανάη Δεληγεώργη, ψυχοπαιδαγωγός και ιδρύτρια του Κέντρου Φ για την Ανάπτυξη της Νόησης, οι οποίες προσέγγισαν τη συμπερίληψη μέσα από δύο αλληλένδετες διαστάσεις: εκείνη της οργανωσιακής κουλτούρας και
εκείνη της ανθρώπινης εμπειρίας. Η μεταξύ τους συζήτηση ανέδειξε το γεγονός ότι η συμπερίληψη δεν αφορά αποκλειστικά συγκεκριμένες κοινωνικές ομάδες. Αφορά κάθε άνθρωπο που επιθυμεί να εργάζεται σε ένα περιβάλλον όπου η διαφορετική άποψη αντιμετωπίζεται ως πηγή γνώσης, όπου η αυθεντικότητα δεν συνεπάγεται κόστος και όπου η ψυχολογική ασφάλεια αποτελεί προϋπόθεση για τη συνεργασία και την καινοτομία. Η κ. Ελένη Κορδάτου παρουσίασε τις πρωτοβουλίες της Generali που ενισχύουν την ευημερία, τη συνεχή ανάπτυξη και την ψυχική ανθεκτικότητα των εργαζομένων, αναδεικνύοντας τον ρόλο της εταιρικής κουλτούρας στη δημιουργία ενός περιβάλλοντος όπου οι άνθρωποι μπορούν να εξελίσσονται και να αποδίδουν στο υψηλότερο επίπεδο. «Στην Generali πιστεύουμε ότι η συμπερίληψη δεν αποτυπώνεται μόνο στις πολιτικές μας. Αποδεικνύεται καθημερινά μέσα από τις σχέσεις που χτίζουμε, τον τρόπο που συνεργαζόμαστε και το κατά πόσον κάθε άνθρωπος αισθάνεται ότι μπορεί να είναι ο εαυτός του. Όταν οι άνθρωποί μας νιώθουν ότι ανήκουν, δημιουργούν, εξελίσσονται και πετυχαίνουν μαζί». Από την πλευρά της, η Δρ Δανάη Δεληγεώργη εστίασε στην έννοια του masking, της διαρκούς προσπάθειας δηλαδή ενός ανθρώπου να αποκρύπτει στοιχεία της προσωπικότητάς του προκειμένου να ανταποκριθεί στις προσδοκίες του περιβάλλοντός του. Όπως εξήγησε, η συνεχής αυτή προσαρμογή δεν επιβαρύνει μόνο την ψυχική υγεία του ατόμου, αλλά στερεί και από τις ίδιες τις ομάδες τη δυνατότητα να αξιοποιήσουν πλήρως τη διαφορετικότητα της σκέψης και της εμπειρίας των ανθρώπων τους. Όταν οι άνθρωποι αναλώνουν ενέργεια στο να «χωρέσουν», ο οργανισμός χάνει δημιουργικότητα, πρωτοβουλία και καινοτομία. «Η αυθεντικότητα δεν είναι πολυτέλεια· είναι βασική προϋπόθεση ψυχικής ανθεκτικότητας. Κάθε φορά που ένας άνθρωπος αισθάνεται ότι πρέπει να κρύψει πτυχές του εαυτού του για να γίνει αποδεκτός, καταναλώνει πολύτιμη ενέργεια. Αντίθετα, οι χώροι που καλλιεργούν εμπιστοσύνη και αποδοχή επιτρέπουν στους ανθρώπους να ανθίζουν και στις ομάδες να αξιοποιούν πραγματικά τη δυναμική τους». Η πρωτοβουλία εντάσσεται στη στρατηγική της Generali για τη διαφορετικότητα, την ισότητα και τη συμπερίληψη, πλήρως ευθυγραμμισμένη με τις αξίες του ομίλου και με τη φιλοσοφία του Lifetime Partner, σύμφωνα με την οποία η βιώσιμη ανάπτυξη ενός οργανισμού ξεκινά από τους ανθρώπους του. Η μεγάλη συμμετοχή των εργαζομένων επιβεβαίωσε ότι οι οργανισμοί του αύριο δεν θα αξιολογούνται μόνο για τα οικονομικά τους αποτελέσματα, αλλά και για την ικανότητά τους να δημιουργούν περιβάλλοντα όπου οι άνθρωποι μπορούν να σκέφτονται ελεύθερα, να συνεργάζονται ουσιαστικά και να εξελίσσονται με εμπιστοσύνη.
67 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Διαμορφώνει τους ασφαλιστικούς διαμεσολαβητές του αύριο
Π
ιστή στη δέσμευσή της για τη συνεχή εξέλιξη της ασφαλιστικής αγοράς, η Eurolife FFH ανακοινώνει τη δυναμική συνέχεια του πρωτοποριακού εκπαιδευτικού προγράμματος «Eurolife The Next Advisors», μιας πρωτοβουλίας-σταθμού για τα ελληνικά δεδομένα. Το πρόγραμμα εστιάζει αποκλειστικά στη νέα γενιά ασφαλιστικών διαμεσολαβητών, καθώς απευθύνεται στη δεύτερη και τρίτη γενιά συνεργατών της εταιρείας.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 68
Σκοπός του είναι να υποστηρίξει τους νέους συμμετέχοντες να κάνουν με επιτυχία τα πρώτα τους επαγγελματικά βήματα στον ασφαλιστικό κλάδο, «χτίζοντας» έτσι το μέλλον της ασφαλιστικής διαμεσολάβησης. Το πρόγραμμα «Eurolife The Next Advisors», που σχεδιάζεται και διοργανώνεται εξ ολοκλήρου από το Τμήμα Εκπαίδευσης της Eurolife FFH, αποτελείται από έναν εξειδικευμένο κύκλο σεμιναρίων ο οποίος προσφέρει έναν ολοκληρωμένο συνδυασμό γνώσεων. Εστιάζει στην ανά-
ΕΤΑΙΡΕΙΕΣ
πτυξη τόσο των hard skills, προσφέροντας τεχνική κατάρτιση και εκπαίδευση στα προϊόντα της εταιρείας αλλά και σε ψηφιακά εργαλεία, όσο και των απαραίτητων soft skills, αφού οι ενότητες καλύπτουν θέματα όπως η ηγεσία, η επικοινωνία και η διαχείριση αλλαγής και διαδοχής. Μέσα από διαδραστικές εκπαιδεύσεις και coaching sessions από τα έμπειρα στελέχη εκπαίδευσης της Eurolife FFH, οι συμμετέχοντες λαμβάνουν στοχευμένη καθοδήγηση και εμβαθύνουν στις σύνθετες προκλήσεις της καθημερινής επαγγελματικής πρακτικής. «Η νέα γενιά των συνεργατών μας είναι το παρόν αλλά και το μέλλον της ασφάλισης. Η ομάδα εκπαίδευσης της Eurolife FFH τόλμησε να δημιουργήσει ένα πρωτοποριακό για τα δεδομένα της αγοράς μας πρόγραμμα, απόλυτα εξειδικευμένο και πλήρως σχεδιασμένο για τις ιδιαίτερες ανάγκες των συνεχιστών της ασφαλιστικής διαμεσολά-
βησης. Στόχος μας είναι να δώσουμε στους ανθρώπους μας τα εφόδια να ενισχύσουν την αξία που προσφέρουν στον σύγχρονο καταναλωτή, αλλά και να διατηρήσουν και να εξελίξουν την κληρονομιά τους», δήλωσε ο Νίκος Δελένδας, γενικός διευθυντής Πωλήσεων, Εκπαίδευσης και Ανάπτυξης Προϊόντων της Eurolife FFH. Για τη Eurolife FFH αξία έχει να ενδυναμώνει τους ανθρώπους να καταφέρνουν περισσότερα καθημερινά. Μέσα από πρωτοποριακές πρωτοβουλίες εκπαίδευσης, όπως το «Eurolife The Next Advisors», η εταιρεία επιβεβαιώνει την ηγετική της θέση και επενδύει στη βιωσιμότητα του δικτύου της, συμβάλλοντας παράλληλα στη διαμόρφωση ενός ισχυρότερου και πιο σύγχρονου ασφαλιστικού κλάδου, υπογραμμίζεται σχετικά. Ο νέος κύκλος του προγράμματος «Eurolife The Next Advisors» αναμένεται να ξεκινήσει τον Σεπτέμβριο.
69 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ο κ. Γιάννης Καντώρος, διευθύνων σύμβουλος του Ομίλου Interamerican.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 70
ΕΤΑΙΡΕΙΕΣ
Οδικός χάρτης για κλιματική ουδετερότητα έως το 2030 Στη δημοσιότητα η 14η Έκθεση Βιώσιμης Ανάπτυξης για το 2025
Μ
ια χρονιά ουσιαστικών επιτευγμάτων στην ενσωμάτωση της βιωσιμότητας και των κριτηρίων ESG σε όλες τις επιχειρησιακές του λειτουργίες καταγράφει ο Όμιλος Interamerican στη 14η Έκθεσης Βιώσιμης Ανάπτυξης για το 2025, ενώ στο μήνυμά του με αφορμή τη δημοσίευση της Έκθεσης, ο κ. Γιάννης Καντώρος, διευθύνων σύμβουλος του Ομίλου Interamerican, σημειώνει ότι η εταιρεία έμπρακτα επιβεβαίωσε το 2025 τη δέσμευσή της στη βιώσιμη ανάπτυξη, επιτυγχάνοντας το 93% των στόχων του ESG Σχεδίου Δράσης, με την ολοκλήρωση 28 από τις 30 προγραμματισμένες δράσεις. Όπως επισημαίνεται, μέσα από τη συνεργασία με ερΗ Προσέγγισή μας Δρούμε για προς τη βιωσιμότηταπρομηθευτές, τον πλανήτη Μηνύματα Διοίκησης ασφαλισμένους, συνεργάτες, γαζομένους,
εκπροσώπους της Κοινωνίας των Πολιτών και άλλα ενδιαφερόμενα μέρη, ο Όμιλος συνεχίζει να δημιουργεί μακροπρόθεσμη αξία για τους ανθρώπους, την κοινωνία, το περιβάλλον και την οικονομία. Η Έκθεση όπως επισημαίνεται, συντάχθηκε σύμφωνα με τα διεθνή πρότυπα GRI και SASB και υποβλήθηκε σε εξωτερική διασφάλιση βάσει του προτύπου ISAE 3000, επιβεβαιώνοντας τη δέσμευση της Interamerican στη διαφάνεια και τη λογοδοσία. Με σταθερή προσήλωση στην επίτευξη κλιματικής ουδετερότητας έως το 2030 στις δικές της λειτουργίες, η Interamerican σχεδίασε τον πρώτο οδικό χάρτη στην ελληνική ασφαλιστική αγορά. Παράλληλα, πέτυχε αύξηση κατά 14% της κάλυψης του ασφαλιστικού χαρτοφυλακίου Προωθούμε Αναπτυσσόμαστε Σχετικά με τον κοινωνικό σκοπό την Έκθεση Παράρτημα στόχους από πελάτες πουυπεύθυνα έχουν θέσει και γνωστοποιήσει
Το πορτρέτο της Interamerican
Στοιχεία που ξεχώρισαν για το 2025 [GRI 2-22]
E S G
80
%
κατανάλωση ενέργειας από ΑΠΈ
137
επαγγελματίες υγείας του Ομίλου εκπαιδεύτηκαν για την έγκαιρη αναγνώριση και διαχείριση περιστατικών έμφυλης βίας
89
%
αγορές από εγχώριους προμηθευτές
14
%
αύξηση της κάλυψης του ασφαλιστικού χαρτοφυλακίου σε πελάτες με στόχους μείωσης των εκπομπών
48
%
γυναίκες σε ανώτερες διοικητικές και ηγετικές θέσεις
61,9
%
προμηθευτών αξιολογήθηκαν με κριτήρια Βιωσιμότητας
100
%
των γραφείων πωλήσεών μας στην Ελλάδα προστέθηκαν στο κεντρικό σύστημα διαχείρισης αποβλήτων
100
27
%
μείωση στην κατανάλωση χαρτιού
42
ωφελούμενοι του περιοδικού ΣΧΕΔΙΑ απέκτησαν δωρεάν πρόσβαση σε παροχές πρωτοβάθμιας φροντίδας υγείας
ΜμΕ γυναικών συμμετείχαν στο πρόγραμμα για την ενίσχυση της γυναικείας επιχειρηματικότητας "SupplyHers"
Μηδενικά περιστατικά παραβίασης δεδομένων πελατών
Δημιουργία ΑΙ βοηθού για UW και δίκτυο συνεργατών
€200 χιλ. επένδυση σε δράσεις & πρωτοβουλίες
398
δεδομένα βιωσιμότητας ψηφιοποιήθηκαν σε ένα κεντρικό σύστημα παρακολούθησης και αναφοράς
51
%
μείωση στον αριθμό εκτυπώσεων
3.143
μαθητές συμμετείχαν στο πρόγραμμα οδικής ασφάλειας «Save the Day»
Eκπαίδευση ESG σε προμηθευτές με χαμηλές επιδόσεις, ενισχύοντας τις δυνατότητές τους και την ευθυγράμμισή τους με τα πρότυπα υπεύθυνων προμηθειών
Σχεδιάσαμε τον πρώτο οδικό χάρτη για την επίτευξη κλιματικής ουδετερότητας έως το 2030 στην ελληνική ασφαλιστική αγορά
5,2
%
μισθολογική διαφορά φύλων
Επικαιροποίηση Risk Framework με ενσωμάτωση πρόσθετων ESG κινδύνων
ΈΚΘΈΣΗ ΒΙΏΣΙΜΗΣ ΑΝΑΠΤΥΞΗΣ 2025
71 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
7
μείωσης των εκπομπών τους, σε σχέση με το προηγούμενο έτος. Επιπλέον, επέκτεινε το σύστημα διαχείρισης αποβλήτων σε όλες τις ιδιόκτητες εγκαταστάσεις του ομίλου, ενώ πέτυχε κάλυψη του 80% της κατανάλωσης ηλεκτρικής ενέργειάς της από Ανανεώσιμες Πηγές. Απαντώντας στις ανάγκες της κοινωνίας, η Interamerican αξιοποίησε τις υποδομές, τους ίδιους πόρους και το ανθρώπινο κεφάλαιο που διαθέτει προς όφελος του κοινωνικού συνόλου. Στο πλαίσιο αυτό, ενίσχυσε τη γυναικεία επιχειρηματικότητα, προσφέροντας σε 42 μικρομεσαίες επιχειρήσεις που διοικούνται από γυναίκες ευκαιρίες δικτύωσης και ανάπτυξης συνεργασιών με το Τμή-
μα Αγορών και Προμηθειών και ενσωματώνοντας μέρος αυτών στο δίκτυο προμηθευτών του ομίλου. Παράλληλα, η αξιολόγηση των προμηθευτών με κριτήρια βιωσιμότητας ανήλθε στο 61,9%, ενώ δόθηκε ιδιαίτερη έμφαση στην εκπαίδευσή τους σε βιώσιμες πρακτικές. Στον τομέα της Υγείας, εκπαιδεύτηκαν 137 επαγγελματίες υγείας των ιδιόκτητων υποδομών του ομίλου για την αναγνώριση και διαχείριση περιστατικών έμφυλης βίας, ενώ σχεδιάστηκε και προσφέρθηκε δωρεάν σε 100 ωφελούμενους του περιοδικού «ΣΧΕΔΙΑ» ένα εξειδικευμένο πρόγραμμα υπηρεσιών Πρωτοβάθμιας Φροντίδας Υγείας. Επιπλέον, μέσω του προγράμματος οδικής ασφάλειας
ΓΙΆΝΝΗΣ ΚΑΝΤΏΡΟΣ
Διευθύνων σύμβουλος του Ομίλου Interamerican
Σταθερά θεμέλια για ένα πιο ανθεκτικό και βιώσιμο μέλλον
Γ
ια τον Όμιλο Interamerican, η ανθεκτικότητα δεν αποτελεί απλώς απάντηση στις προκλήσεις της εποχής, αποτελεί στρατηγική επιλογή. Στηρίζουμε ανθρώπους, επιχειρήσεις και κοινότητες, ενώ ταυτόχρονα αναπτυσσόμαστε με υπευθυνότητα, συνέπεια και μακροπρόθεσμη προοπτική», σημειώνει στο μήνυμα ο κ. Γιάννης Καντώρος. Διαβάστε στη συνέχεια ολόκληρη την τοποθέτηση του κ. Γιάννη Καντώρου. «Η κλιματική κρίση, οι γεωπολιτικές αναταράξεις και η ραγδαία ανάπτυξη της Τεχνητής Νοημοσύνης μετασχηματίζουν το περιβάλλον μέσα στο οποίο λειτουργούν οι επιχειρήσεις και οι κοινωνίες. Οι εξελίξεις αυτές διαμορφώνουν μια νέα πραγματικότητα, όπου η υπεύθυνη ανάπτυξη αποτελεί προϋπόθεση για διαχρονική πρόοδο και τη διατήρηση της εμπιστοσύνης που χτίζουμε καθημερινά με τους ασφαλισμένους μας, τους συνεργάτες και την κοινωνία ευρύτερα. Για τον Όμιλο Interamerican, η ανθεκτικότητα δεν αποτελεί απλώς απάντηση στις προκλήσεις της εποχής. Αποτελεί στρατηγική επιλογή. Στηρίζουμε ανθρώπους, επιχειρήσεις και κοινότητες, ενώ ταυτόχρονα αναπτυσσόμαστε με υπευθυνότητα, συνέπεια και μακροπρόθεσμη προοπτική. Επιλέγουμε σταθερά ένα μοντέλο ανάπτυξης που συνδυάζει την οικονομική ισχύ με την υπεύθυνη επιχειρηματικότητα, ενσωματώνοντας τη βιωσιμότητα στον πυρήνα των αποφάσεων και της λειτουργίας μας. Με αυτόν τον τρόπο δημιουργούμε τις προϋποθέσεις για διαχρονική ανάπτυξη, θετικό αποτύπωμα στην κοινωνία και το περιβάλλον και μεγαλύτερη αξία για όλα τα ενδιαφερόμενα μέρη. Το 2025 αποτέλεσε μια ακόμη χρονιά ουσιαστικής προόδου για τον Όμιλο Interamerican, επιβεβαιώνοντας τη δυναμική της στρατηγικής που εφαρμόζουμε με συνέπεια τα τελευταία χρόνια. Διευρύναμε τη διεθνή μας παρουσία στη Νοτιοανατολική Ευρώπη με τη στρατηγική επέκταση της Anytime στη Ρουμανία και επενδύσαμε δυναμικά στην ανάπτυξη των δραστηριοτήτων μας στις Γενικές Ασφαλίσεις, έναν τομέα που εκτιμούμε ότι θα διαδραματίσει πρωταγωνιστικό ρόλο στην εξέλιξη του κλάδου τα επόμενα χρόνια. Παράλληλα, συνεχίσαμε να επενδύουμε στην αναβάθμιση των υπηρεσιών που προσφέρουμε στους ασφαλισμένους μας. Στον τομέα της Υγείας ενισχύσαμε το ολοκληρωμένο οικοσύστημα υπηρεσιών του ομίλου, αξιοποιώντας τις συνέργειες μεταξύ των Πολυϊατρείων Medifirst, της Αθηναϊκής Γενικής Κλινικής, του ιδιόκτητου στόλου ασθενοφόρων και της Γραμμής Υγείας 1010, προσφέροντας μια συνεκτική εμπειρία φροντίδας με επίκεντρο τις ανάγκες των ανθρώπων που μας εμπιστεύονται. Αντίστοιχα, στην Οδική Βοήθεια συνεχίσαμε να επενδύουμε σε υποδομές και τεχνολογία, ενισχύοντας περαιτέρω την ταχύτητα και την αξιοπιστία της ανταπόκρισής μας.
«
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 72
ΕΤΑΙΡΕΙΕΣ «Save the Day», ενημερώθηκαν 3.143 μαθητές Πρωτοβάθμιας και Δευτεροβάθμιας Εκπαίδευσης για την ασφαλή μετακίνηση στον δρόμο, μέσα από εκπαιδευτικά σεμινάρια κυκλοφοριακής αγωγής. Στον πυλώνα της διακυβέρνησης, η Interamerican ενσωμάτωσε λύσεις Τεχνητής Νοημοσύνης (AI) που βελτιστοποιούν τις διαδικασίες και επιταχύνουν την ανταπόκριση προς πελάτες και συνεργάτες. Η εισαγωγή βοηθών Τεχνητής Νοημοσύνης στις λειτουργίες του ομίλου το 2025 συνοδεύτηκε από τη θέσπιση ενός σαφούς πλαισίου διακυβέρνησης, διασφαλίζοντας την υπεύθυνη και ορθή αξιοποίησή τους μέσω ειδικής εταιρικής πολιτικής. Ταυτό-
χρονα, επικαιροποιήθηκε το υφιστάμενο Risk Framework του ομίλου με την ενσωμάτωση πρόσθετων ESG κινδύνων, ενώ ψηφιοποιήθηκαν 398 ESG δεδομένα μέσω ενιαίου συστήματος παρακολούθησης. «Οι πρωτοβουλίες που παρουσιάζονται στην Έκθεση Βιώσιμης Ανάπτυξης αντικατοπτρίζουν τη μετάβαση του Ομίλου Interamerican σε ένα διαφορετικό μοντέλο επιχειρηματικής ανάπτυξης, μέσα στο οποίο η ανθεκτικότητα και η πρόοδος συνδέονται άρρηκτα με τη δημιουργία θετικού αποτυπώματος για όλα τα ενδιαφερόμενα μέρη», σχολίασε η κ. Χρύσα Ελευθερίου, Sustainability Leader του ομίλου.
Καθοριστικό ρόλο σε αυτήν την πορεία διαδραματίζει η στρατηγική αξιοποίηση της Τεχνητής Νοημοσύνης. Ο ψηφιακός μετασχηματισμός και η ενσωμάτωση λύσεων AI μάς επιτρέπουν να βελτιώνουμε την αποτελεσματικότητά μας και να ανταποκρινόμαστε ταχύτερα στις ανάγκες των πελατών και των συνεργατών μας. Το 2025 προχωρήσαμε στη δημιουργία βοηθών Τεχνητής Νοημοσύνης που υποστηρίζουν λειτουργίες του ομίλου, ενώ θεσπίσαμε σαφές πλαίσιο ορθής και υπεύθυνης χρήσης τους μέσω της υιοθέτησης σχετικής πολιτικής. Η Τεχνητή Νοημοσύνη διευρύνει τα όρια του εφικτού. Η δική μας ευθύνη είναι να διασφαλίζουμε ότι οι νέες δυνατότητες αξιοποιούνται με τρόπο που ενισχύει την εμπιστοσύνη, την αποτελεσματικότητα και την αξία που δημιουργούμε για τους ανθρώπους. Επενδύσαμε στην εκπαίδευση εργαζομένων, συνεργατών και προμηθευτών, αναγνωρίζοντας ότι η μετάβαση προς ένα πιο βιώσιμο μέλλον απαιτεί συλλογική προσπάθεια. Μέσα από τη δραστηριότητά μας, τις συνεργασίες μας και την παρουσία μας στην κοινωνία, εστιάσαμε στην ενδυνάμωση των κοινοτήτων απέναντι στις επιπτώσεις της κλιματικής αλλαγής, στην προώθηση της συμπερίληψης και των ίσων ευκαιριών, καθώς και στη διεύρυνση της πρόσβασης σε υπηρεσίες υγείας, πρόληψης και οδικής ασφάλειας. Η στοχευμένη αυτή προσέγγιση μεταφράστηκε σε πρωτοβουλίες για τη στήριξη της ετοιμότητας και της προσαρμοστικότητας μικρομεσαίων επιχειρήσεων, τη διεύρυνση της πρόσβασης σε υπηρεσίες υγείας για ευάλωτες ομάδες, την προώθηση της οδικής ασφάλειας και την οικονομική ενδυνάμωση των γυναικών. Στο επίκεντρο όλων παραμένουν σταθερά οι άνθρωποί μας, οι οποίοι δίνουν καθημερινά ζωή στις αξίες και την αποστολή μας. Η αναγνώρισή μας ως World-class Workplace 2025-2026 για δεύτερη συνεχή χρονιά επιβεβαιώνει ότι η επένδυση στην κουλτούρα, στην ανάπτυξη δεξιοτήτων και στη δημιουργία ενός περιβάλλοντος ίσων ευκαιριών αποτελεί στρατηγική επιλογή με μετρήσιμα αποτελέσματα. Η δέσμευσή μας στη βιώσιμη ανάπτυξη αποτυπώνεται σε συγκεκριμένα και μετρήσιμα αποτελέσματα. Το 2025 πετύχαμε το 93% των στόχων του ολιστικού ESG Σχεδίου Δράσης μας, ολοκληρώνοντας 28 από τις 30 προγραμματισμένες δράσεις, με τη συμβολή περισσότερων από 20 τμημάτων και τη συστηματική παρακολούθηση της προόδου τους. Ενισχύσαμε τις γνώσεις και τις δεξιότητες των ανθρώπων μας και των συνεργατών μας μέσω εκπαιδεύσεων ESG με περισσότερους από 600 συμμετέχοντες, ενώ 137 επαγγελματίες υγείας εκπαιδεύτηκαν σε θέματα έμφυλης βίας. Παράλληλα, υλοποιήσαμε δράσεις για την ενίσχυση της ανθεκτικότητας για ΜμΕ και ασφαλιστικούς συμβούλους, με τη συμμετοχή 75 ατόμων και 7 ειδικών. Συνεχίσαμε επίσης να προάγουμε την ισότητα και τη συμπερίληψη, αυξάνοντας περαιτέρω την εκπροσώπηση των γυναικών σε θέσεις ευθύνης και ηγεσίας, η οποία πλέον προσεγγίζει το 50%. Παράλληλα, η ψηφιοποίηση των διαδικασιών μας οδήγησε σε μείωση άνω του 90% της έντυπης αλληλογραφίας που σχετίζεται με ασφαλιστήρια συμβόλαια, ενώ αυξήσαμε κατά 10% την κάλυψη του χαρτοφυλακίου underwriting σε εταιρικούς πελάτες που έχουν θέσει και δημοσιοποιήσει στόχους μείωσης εκπομπών. Τα αποτελέσματα αυτά επιβεβαιώνουν την πρόοδό μας και την προσήλωσή μας στη δημιουργία μακροπρόθεσμης αξίας για όλους τους συμμετόχους μας. Κοιτώντας μπροστά, παραμένουμε προσηλωμένοι στην αποστολή μας να υποστηρίζουμε τους ανθρώπους να ζουν ασφαλέστερα, περισσότερο και καλύτερα. Για τον Όμιλο Interamerican, η βιώσιμη ανάπτυξη είναι ο τρόπος με τον οποίο μετατρέπουμε αυτήν τη δέσμευση σε πράξη, δημιουργώντας σταθερά θεμέλια για ένα πιο ανθεκτικό και βιώσιμο μέλλον».
73 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ο κ. Ersin Pak νέος διευθύνων σύμβουλος Ο κ. Βασίλης Χριστίδης αναλαμβάνει τη θέση του Head of Commercial Transformation στην Allianz S.p.A.
Α
λλαγή στην ηγεσία της Allianz Ελλάδος ανακοίνωσε η εταιρεία. Όπως επισημαίνεται στη σχετική ανακοίνωση, η αλλαγή πραγματοποιείται σε μια ιδιαίτερα σημαντική συγκυρία για την εταιρεία, καθώς εισέρχεται σε ένα νέο κεφάλαιο και δημιουργεί σημαντικές νέες προοπτικές για την ασφαλιστική αγορά, τους πελάτες και τους ανθρώπους της. Ειδικότερα, ο κ. Ersin Pak αναλαμβάνει καθήκοντα διευθύνοντος συμβούλου της Allianz Ευρωπαϊκής Πίστης (Allianz Ελλάδος) την 1η Σεπτεμβρίου 2026. Ο κ. Ersin Pak διαδέχεται τον κ. Βασίλη Χριστίδη, υπό την προϋπόθεση της λήψης των απαιτούμενων κανονιστικών εγκρίσεων. Η τοποθέτηση αυτή υποστηρίζει μια δομημένη διαδικασία διαδοχής της ηγεσίας, η οποία βασίζεται στη στρατηγική συνεργασία με την Εθνική Τράπεζα (ΕΤΕ). Η εξέλιξη αυτή αντανακλά τη συνεχή εστίαση της Allianz στην ενίσχυση της ανάπτυξής της και της θέσης της στην ελληνική αγορά. Η συνεργασία περιλαμβάνει την πρόθεση της ΕΤΕ να αποκτήσει μειοψηφική συμμετοχή στην Allianz Ελλάδος, καθώς και μια μακροχρόνια αποκλειστική συμφωνία bancassurance. Στόχος της είναι να καταστήσει τις ασφαλιστικές και αποταμιευτικές λύσεις πιο
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 74
απλές και πιο προσιτές για τους πελάτες, διευρύνοντας την πρόσβαση σε καλύψεις ζωής, υγείας και γενικών ασφαλίσεων. Καθώς η Allianz Ελλάδος εισέρχεται στην επόμενη φάση ανάπτυξής της, ο κ. Ersin Pak βρίσκεται στην ιδανική θέση για να αξιοποιήσει πλήρως τις δυνατότητες της συνεργασίας με την ΕΤΕ και να προωθήσει τη συνεχιζόμενη εξέλιξη της εταιρείας. Για περισσότερες από δύο δεκαετίες, ο κ. Pak έχει ηγηθεί εξαγορών, έχει διαχειριστεί διαδικασίες ενοποίησης και έχει υλοποιήσει προγράμματα μετασχηματισμού, διαθέτοντας εκτεταμένη εμπειρία στους τομείς των συντάξεων, των ασφαλίσεων ζωής και των γενικών ασφαλίσεων. Σήμερα κατέχει τη θέση του οικονομικού διευθυντή (Chief Financial Officer) της Allianz Türkiye. Ο κ. Χριστίδης ηγείται της Allianz Ελλάδος από το 2024, κατά τη διάρκεια μιας σημαντικής περιόδου ανάπτυξης και εξέλιξης της εταιρείας. Στο επόμενο χρονικό διάστημα θα συνεργαστεί στενά με τον κ. Pak, προκειμένου να υποστηρίξει μια ομαλή και δομημένη μετάβαση εν όψει της επίσημης παράδοσης των καθηκόντων. Από την 1η Σεπτεμβρίου 2026, ο κ. Χριστίδης θα αναλάβει νέο ρόλο ως Head of Commercial Transformation στην Allianz S.p.A. (Allianz Italia).
ΕΤΑΙΡΕΙΕΣ
Ο κ. Ersin Pak.
75 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ο διευθύνων σύμβουλος, κ. Oliver Bäte.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 76
ΕΤΑΙΡΕΙΕΣ
Όμιλος Allianz: Ισχυρές επιδόσεις στο αʹ εξάμηνο του 2026
Ι
σχυρό εξάμηνο κατέγραψε η Allianz, επιβεβαιώνοντας –σύμφωνα με τον διευθύνοντα σύμβουλο του ομίλου, Oliver Bäte– ότι η στρατηγική της με επίκεντρο τον πελάτη συνεχίζει να αποδίδει με συνέπεια και αξιοπιστία. Ο Oliver Bäte, ο Chairman of the Board of Management της Allianz SE, παρουσίασε μέσω ανάρτησής του στο LinkedIn τα οικονομικά αποτελέσματα του δεύτερου τριμήνου και του πρώτου εξαμήνου, υπογραμμίζοντας ότι ο όμιλος βρίσκεται στο μέσο του τριετούς στρατηγικού του κύκλου και ότι οι επιδόσεις του επιβεβαιώνουν τη σωστή κατεύθυνση της εταιρείας. Συγκεκριμένα, η Allianz ανακοίνωσε: • Συνολικό όγκο εργασιών 45,6 δισ. ευρώ, αυξημένο κατά 6% σε εσωτερική ανάπτυξη. • Λειτουργικά κέρδη 4,9 δισ. ευρώ, αυξημένα κατά 11%, τα υψηλότερα στην ιστορία του ομίλου για αντίστοιχη περίοδο. • Ετήσια απόδοση βασικών ιδίων κεφαλαίων (Annualized Core RoE) 21%. • Δείκτη Solvency II 225%, αυξημένο κατά επτά ποσοστιαίες μονάδες σε σχέση με το τέλος του 2025. Η ΣΗΜΑΣΊΑ ΤΗΣ ΚΕΡΔΟΦΟΡΊΑΣ ΓΙΑ ΤΗΝ ΚΟΙΝΩΝΊΑ Ο επικεφαλής της Allianz στάθηκε ιδιαίτερα στο ζήτημα του λεγόμενου protection gap, δηλαδή του ασφαλιστικού κενού που παρατηρείται διεθνώς, επισημαίνοντας ότι η οικονομική ευρωστία των ασφαλιστικών εταιρειών δεν αφορά μόνο τους μετόχους, αλλά και τη δυνατότητα των πολιτών να παραμένουν επαρκώς ασφαλισμένοι. Όπως σημειώνει, η αύξηση του κόστους ζωής με ρυθμό ταχύτερο από την αύξηση των εισοδημάτων οδηγεί πολλούς καταναλωτές σε δύσκολες αποφάσεις σχετικά με τα ασφάλιστρα και τη συνταξιοδοτική αποταμίευση. Εάν
οι ασφαλιστικές εταιρείες δεν προσφέρουν μεγαλύτερη αξία στους πελάτες τους, υπάρχει ο κίνδυνος οι πολίτες να ασφαλίζονται λιγότερο ή ακόμη και να εγκαταλείπουν πλήρως την ασφαλιστική τους κάλυψη. ΕΠΕΝΔΎΣΕΙΣ ΣΤΗΝ ΤΕΧΝΗΤΉ ΝΟΗΜΟΣΎΝΗ ΚΑΙ ΣΤΗΝ ΕΜΠΕΙΡΊΑ ΠΕΛΆΤΗ Ο Oliver Bäte υπογραμμίζει επίσης ότι η Allianz αξιοποιεί την οικονομική της ισχύ για να επενδύσει στην Τεχνητή Νοημοσύνη (AI), στην εκπαίδευση των ανθρώπων της και στη βελτίωση ολόκληρης της αλυσίδας εξυπηρέτησης του πελάτη. Όπως αναφέρει, η AI μεταβάλλει ήδη τις προσδοκίες των καταναλωτών, οι οποίοι αναζητούν προϊόντα και υπηρεσίες περισσότερο προσωποποιημένες, πιο άμεσες, πιο εύχρηστες και ταυτόχρονα οικονομικότερες. Η Allianz θεωρεί ότι η διαρκής επένδυση στην τεχνολογία και στους ανθρώπους της αποτελεί βασική προϋπόθεση για τη διατήρηση της ανταγωνιστικότητάς της τα επόμενα χρόνια. «ΈΝΑΣ ΚΌΣΜΟΣ ΔΥΝΑΤΟΤΉΤΩΝ ΚΑΙ ΌΧΙ ΦΌΒΟΥ» Κλείνοντας την τοποθέτησή του, ο επικεφαλής της Allianz επισημαίνει ότι η ανθεκτικότητα, η εμπειρία και η διεθνής κλίμακα του ομίλου επιτρέπουν στην εταιρεία να βοηθήσει τους πελάτες της να αντιμετωπίζουν το μέλλον με μεγαλύτερη ασφάλεια και αισιοδοξία. Το μήνυμα του Oliver Bäte αποτυπώνει τη στρατηγική της Allianz να συνδυάζει την ισχυρή χρηματοοικονομική απόδοση με επενδύσεις στην καινοτομία, στην τεχνολογία και στη δημιουργία μεγαλύτερης αξίας για τους ασφαλισμένους, σε μια περίοδο κατά την οποία το διεθνές ασφαλιστικό κενό παραμένει μία από τις μεγαλύτερες προκλήσεις για τον κλάδο.
77 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Από τη Γαλλική Ριβιέρα στην Πράγα οι συνεργάτες των Δικτύων
Μ
ε ένα τετραήμερο ταξίδι επιβράβευσης στη Νίκαια και την Κυανή Ακτή της Γαλλίας, η ERGO Ασφαλιστική αναγνώρισε τις υψηλές επιδόσεις των ανεξάρτητων συνεργατών και των μεσιτών. Ο δημοφιλής προορισμός της Μεσογείου αποτέλεσε το ιδανικό σκηνικό για μια ξεχωριστή εμπειρία επιβράβευσης, αφιερωμένη στους συνεργάτες που, μέσα από τη σταθερή συνεργασία και την εμπιστοσύνη τους προς την εταιρεία, συνέβαλαν ουσιαστικά στην αναπτυξιακή της πορεία. Και, όπως σημειώνεται, η ERGO Ασφαλιστική συνεχίζει με συνέπεια την αναπτυξιακή της πορεία. Στο επίκεντρο της στρατηγικής της βρίσκονται οι συνεργάτες των Δικτύων της, με τους οποίους διατηρεί μια σχέση εμπιστοσύνης, αμοιβαίας εκτίμησης και κοινής προσήλωσης στην επίτευ-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 78
ξη υψηλών στόχων και αποτελεσμάτων. Στο πλαίσιο του ταξιδιού, οι συνεργάτες περιηγήθηκαν στη Νίκαια, πρωτεύουσα της Γαλλικής Ριβιέρας, περπάτησαν στην εμβληματική Promenade des Anglais και επισκέφθηκαν τη μεσαιωνική κωμόπολη Σαν Πολ ντε Βανς. Παράλληλα, γνώρισαν την ατμόσφαιρα των Καννών και της διάσημης λεωφόρου Λα Κρουαζέτ. Το ταξίδι συνέπεσε με τις ημέρες του Φεστιβάλ Καννών, δίνοντας στους συμμετέχοντες την ευκαιρία να βιώσουν από κοντά το κόκκινο χαλί και την ξεχωριστή ατμόσφαιρα ενός από τα σημαντικότερα διεθνή φεστιβάλ κινηματογράφου. Ξεχωριστή εμπειρία αποτέλεσε και η επίσκεψη στο Μονακό, όπου οι συνεργάτες παρακολούθησαν αγώνα Formula E, μια εμπειρία αίγλης και αποκλειστικότητας που συνδύασε την ομορφιά του μικρού πριγκιπάτου με το θέαμα
ΕΤΑΙΡΕΙΕΣ
των ηλεκτρικών αγωνιστικών. Η εκδρομή ολοκληρώθηκε με επίσκεψη στο Εζ, το γραφικό χωριό της Γαλλικής Ριβιέρας που δεσπόζει πάνω από τη Μεσόγειο. Κορυφαία στιγμή του ταξιδιού αποτέλεσε το επίσημο Gala Dinner, κατά τη διάρκεια του οποίου οι συμμετέχοντες είχαν την ευκαιρία να ανταλλάξουν απόψεις και εμπειρίες με τα ανώτερα στελέχη της εταιρείας. Τους συνεργάτες συνόδευσαν ο CEO, κ. Ερρίκος Μοάτσος, ο διευθυντής Τομέα Πωλήσεων, κ. Στάθης Τσαούσης, ο διευθυντής Πωλήσεων Δικτύου Ανεξάρτητων Συνεργατών, κ. Στέλιος Βουγιουκλίδης, ο διευθυντής Πωλήσεων Δικτύου Μεσιτών, κ. Γιώργος Παπαδάκης, ο διευθυντής Ανάπτυξης Εργασιών Ομαδικών Ασφαλίσεων Ζωής & Υγείας, κ. Μάκης Καραμπόλης, και η διευθύντρια Αναλογιστικής Τιμολόγησης Ασφαλίσεων Ζημιών, κ. Κωνσταντίνα Παναγίδου.
«Το ταξίδι αυτό αποτελεί έμπρακτη αναγνώριση της συνεισφοράς σας στην πορεία της εταιρείας. Η επιτυχία μας είναι αποτέλεσμα της καθημερινής σας προσπάθειας, της εμπιστοσύνης που χτίζετε με τους πελάτες και της ουσιαστικής συνεργασίας που αναπτύσσεται μαζί μας», τόνισε ο CEO της ERGO Ασφαλιστικής, κ. Ερρίκος Μοάτσος, κατά τον χαιρετισμό του στους διακριθέντες συνεργάτες, εκφράζοντας την εκτίμησή του για τη δέσμευση, τον επαγγελματισμό και τα αποτελέσματά τους. «Η ERGO διατηρεί ηγετική θέση στις γενικές ασφαλίσεις και έχει θέσει ως προτεραιότητα την περαιτέρω ανάπτυξη παρουσίας της στις ασφαλίσεις Ζωής και Υγείας. Αυτός ο στόχος δεν επιτυγχάνεται χωρίς εσάς. Οι συνεργάτες μας είναι το πιο ισχυρό μας πλεονέκτημα και αυτό αποδεικνύεται από τα αποτελέσματα», πρόσθεσε ο κ. Μοάτσος.
Η ERGO στο πλευρό των συνεργατών του Εταιρικού Δικτύου Δύο ταξίδια επιβράβευσης σε Πράγα και Καρπενήσι
Τ
ην ίδια ώρα, η ERGO Ασφαλιστική διοργάνωσε δύο ταξίδια επιβράβευσης, με προορισμό την Πράγα για τους νικητές του ετήσιου Διαγωνισμού Πωλήσεων και το Καρπενήσι για όσους διακρίθηκαν στο Rally Πωλήσεων προϊόντων Εγγυημένου Κεφαλαίου και Unit Linked. Και τα δύο ταξίδια σχεδιάστηκαν ώστε να προσφέρουν υψηλού επιπέδου φιλοξενία, νέες εμπειρίες, καθώς και ευκαιρίες επικοινωνίας και δικτύωσης μεταξύ των συνεργατών. Τους συνεργάτες και στα δύο ταξίδια συνόδευσε ο νέος διευθυντής Εταιρικού Δικτύου της ERGO Ασφαλι-
στικής, κ. Βασίλης Αντύπας, ο οποίος είχε την ευκαιρία να συζητήσει μαζί τους τις προοπτικές και τις επόμενες προτεραιότητες του Δικτύου. Όπως δήλωσε: «Μέσα και από τα δύο ταξίδια επιβράβευσης δημιουργήθηκαν ουσιαστικές ευκαιρίες επικοινωνίας, ανταλλαγής απόψεων και ενίσχυσης των σχέσεων μεταξύ των συνεργατών και των στελεχών της εταιρείας. Τέτοιες πρωτοβουλίες μάς φέρνουν πιο κοντά, ενδυναμώνουν το πνεύμα συνεργασίας και συμβάλλουν στη διαμόρφωση μιας ισχυρής ομάδας με κοινούς στόχους και
79 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
προοπτική». Στο πλαίσιο του ταξιδιού στην Πράγα, πραγματοποιήθηκε workshop με αντικείμενο το Cross-Sell, με βασικό στόχο την ανταλλαγή ιδεών και καλών πρακτικών, καθώς και τον σχεδιασμό ενεργειών που ενισχύουν τη διασταυρούμενη πώληση και εμβαθύνουν τη σχέση με τους πελάτες. Μέσα από δημιουργικό διάλογο και ομαδική εργασία, οι συμμετέχοντες μοιράστηκαν εμπειρίες από την καθημερινή τους δραστηριότητα και διαμόρφωσαν προτάσεις για την παροχή ολοκληρωμένων ασφαλιστικών λύσεων που ανταποκρίνονται αποτελεσματικότερα στις ανάγκες των πελατών. Τα συμπεράσματα του workshop θα αξιοποιηθούν κατά τον σχεδιασμό των επόμενων ενεργειών για την περαιτέρω ανάπτυξη του Εταιρικού Δικτύου. Ξεχωριστή στιγμή του ταξιδιού στην Πράγα αποτέλεσε το επίσημο Gala Dinner, που πραγματοποιήθηκε στο εμβληματικό Dancing House, έργο του Frank Gehry, γνωστό και ως «Ginger & Fred». Η βραδιά ξεκίνησε με μια ιδιαίτερη έκπληξη για τους συμμετέχοντες, καθώς έξω από το ξενοδοχείο τούς περίμεναν αυτοκίνητα-αντίκες, με τα οποία απόλαυσαν μια ξεχωριστή περιήγηση στην πόλη πριν φτάσουν στον χώρο της εκδήλωσης. Κατά τη διάρκεια του επίσημου δείπνου, ο CEO της ERGO Ασφαλιστικής, κ. Ερρίκος Μοάτσος, απευθυνόμενος στους συνεργάτες, τους συνεχάρη για την αφοσίωση και τον επαγγελματισμό τους, επισημαίνοντας ότι η ανά-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 80
πτυξη της εταιρείας συνδέεται άμεσα με την επιτυχία του Εταιρικού της Δικτύου. Τόνισε ακόμα ότι η ERGO επενδύει διαχρονικά στους ανθρώπους της μέσα από ένα ολοκληρωμένο πλάνο δράσεων, το οποίο περιλαμβάνει εκπαίδευση, ανταλλαγή γνώσης, αναγνώριση της προσπάθειας και πρωτοβουλίες που ενισχύουν τις προϋποθέσεις για συνεχή εξέλιξη και υψηλές επιδόσεις. Από την πλευρά του ο διευθυντής Τομέα Πωλήσεων της ERGO Ασφαλιστικής, κ. Στάθης Τσαούσης, τόνισε μεταξύ άλλων ότι «η παρουσία του CEO και των στελεχών της εταιρείας στα ταξίδια αυτά αποτελεί μία ακόμη έμπρακτη απόδειξη της σημασίας που αποδίδει η ERGO στο Εταιρικό της Δίκτυο, καθώς και της δέσμευσής μας για συνεχή διάλογο και ανοιχτή επικοινωνία μαζί σας».
ICONHIC 2026
Ο Ερρίκος Μοάτσος ανέδειξε τον ρόλο της ασφάλισης στην ανθεκτικότητα
Σ
Στο πάνελ με θέμα τον ρόλο της ασφάλισης στην ενίσχυση της ανθεκτικότητας απέναντι στις φυσικές καταστροφές συμμετείχε και ο Ερρίκος Μοάτσος, CEO της ERGO Ασφαλιστικής.
Του ΚΩΝΣΤΑΝΤΙΝΟΥ ΣΠΥΡΟΥ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 82
τα Χανιά πραγματοποιήθηκε από τις 29 Ιουνίου έως τις 2 Ιουλίου το 4ο International Conference on Natural Hazards & Infrastructure (ICONHIC 2026), ένα διεθνές συνέδριο που έχει εξελιχθεί σε σημείο αναφοράς για τη διαχείριση των φυσικών καταστροφών, την ανθεκτικότητα των υποδομών και τον ρόλο της χρηματοδότησης και της ασφάλισης απέναντι στις ολοένα αυξανόμενες προκλήσεις της κλιματικής αλλαγής. Το συνέδριο, που ξεκίνησε πριν από δέκα χρόνια στην Κρήτη, συγκέντρωσε φέτος περισσότερους από 300 συνέδρους από περισσότερες από 30 χώρες, με ισχυρή συμμετοχή από τις Ηνωμένες Πολιτείες, την Αυστραλία, τη Νέα Ζηλανδία και πολλές ακόμη χώρες. Μηχανικοί, πανεπιστημιακοί, εκπρόσωποι της ασφαλιστικής αγοράς, επενδυτές, διεθνείς οργανισμοί και φορείς λήψης αποφάσεων συνα-
ΣΥΝΕΔΡΙΟ ντήθηκαν «κάτω από την ίδια στέγη», επιβεβαιώνοντας τον διεθνή χαρακτήρα του συνεδρίου. Ιδιαίτερο ενδιαφέρον παρουσίασε το πάνελ με θέμα τον ρόλο της ασφάλισης στην ενίσχυση της ανθεκτικότητας απέναντι στις φυσικές καταστροφές, στο οποίο συμμετείχαν ο Ερρίκος Μοάτσος, CEO της ERGO Ασφαλιστικής, η Ruth Lux, μέλος του Insurance Development Forum, και ο Dr. Daniel Kaniewski, πρώην αναπληρωτής διοικητής της FEMA και ιδρυτής της North Star Risk & Resilience. Κοινή διαπίστωση των ομιλητών ήταν ότι, παρά τη
Ο κ. Ράλλης Κουρκουλής.
Η κ. Κέλλυ Χατζηδημητρίου.
σημαντική πρόοδο στην κατανόηση των φυσικών κινδύνων, το λεγόμενο protection gap, δηλαδή το ασφαλιστικό κενό μεταξύ των συνολικών οικονομικών ζημιών και των ασφαλισμένων ζημιών, παραμένει ιδιαίτερα υψηλό διεθνώς. Όπως επισημάνθηκε, η ταχύτερη αποκατάσταση μετά από μια καταστροφή εξαρτάται σε μεγάλο βαθμό από το κατά πόσον υπάρχουν διαθέσιμοι οικονομικοί πόροι πριν ακόμη συμβεί το γεγονός. Στην παρέμβασή του, ο Ερρίκος Μοάτσος (FVTO) υπογράμμισε ότι το ασφαλιστικό κενό παγκοσμίως ανέρχεται περίπου στο 55%-60%, ενώ στην Ελλάδα είναι ακόμη μεγαλύτερο. Χαρακτηριστικό παράδειγμα, όπως ανέφερε, αποτέλεσαν οι φονικές πυρκαγιές του 2018, όπου από περίπου 4.000 κατοικίες που καταστράφηκαν ασφαλισμένες ήταν μόλις 800. «Αν δεν έχουμε προχρηματοδοτήσει τις ζημιές μέσω
της ασφάλισης, δεν μπορούμε να ανακάμψουμε με την ταχύτητα που απαιτείται», τόνισε, επισημαίνοντας ότι όσοι διέθεταν ασφαλιστική κάλυψη κατάφεραν να αποκαταστήσουν τις κατοικίες τους πολύ γρηγορότερα σε σχέση με όσους περίμεναν την κρατική αρωγή. Ο CEO της ERGO στάθηκε ιδιαίτερα στον ρόλο της ασφαλιστικής αγοράς ως μοχλού πρόληψης και όχι μόνο αποζημίωσης. «Η ασφαλιστική αγορά είναι πυλώνας στην προστασία των κινδύνων και στο χτίσιμο της ανθεκτικότητας», σημείωσε, υπογραμμίζοντας ότι η αντιμετώπιση των φυσικών καταστροφών απαιτεί στενή συνεργασία Πολιτείας, πολιτών και ασφαλιστικών εταιρειών. Παράλληλα, ανέφερε ότι η εμπειρία του διεθνούς ομίλου ERGO και της Munich Re δείχνει πως κάθε χώρα εφαρμόζει διαφορετικά μοντέλα διαχείρισης των φυσικών καταστροφών, με στόχο τη διαμόρφωση της καταλληλότερης λύσης ανάλογα με τις ιδιαιτερότητές της. Στο πάνελ αναδείχθηκαν επίσης οι νέες τάσεις της αγοράς, όπως η ανάπτυξη των παραμετρικών ασφαλίσεων, οι μηχανισμοί επιμερισμού κινδύνου (risk pooling) και η ανάγκη μεγαλύτερης επένδυσης στην πρόληψη και την ανθεκτικότητα των υποδομών, ώστε οι φυσικοί κίνδυνοι να παραμένουν ασφαλίσιμοι και οικονομικά διαχειρίσιμοι. Η Ruth Lux, εκπροσωπώντας το Insurance Development Forum, παρουσίασε διεθνή παραδείγματα από χώρες όπως η Τουρκία, το Ηνωμένο Βασίλειο και η Τζαμάικα, επισημαίνοντας ότι η αποτελεσματική διαχείριση των φυσικών καταστροφών απαιτεί εθνικό σχεδιασμό, χρηματοδοτικά εργαλεία και στενή συνεργασία δημόσιου και ιδιωτικού τομέα. Στο περιθώριο του συνεδρίου, μίλησαν στην κάμερα του «NextDeal» και του «Ασφαλιστικού ΝΑΙ» βασικοί συντελεστές της διοργάνωσης. Ο Ράλλης Κουρκουλής, εκ των διοργανωτών του ICONHIC, χαρακτήρισε την ασφαλιστική αγορά βασικό παράγοντα της ανθεκτικότητας, σημειώνοντας ότι «η ασφαλιστική αγορά δεν είναι απλώς εκεί για να πληρώσει μια αποζημίωση, αλλά για να κάνει την ανθεκτικότητα επενδύσιμη». Όπως εξήγησε, ένα έργο που είναι ασφαλίσιμο είναι ταυτόχρονα πιο ασφαλές, ευκολότερα χρηματοδοτήσιμο και περισσότερο ελκυστικό για επενδύσεις. Από την πλευρά της, η Κέλλυ Χατζηδημητρίου, εκπρόσωπος της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ), επεσήμανε ότι έχουν ήδη γίνει σημαντικά βήματα στη χώρα με τα φορολογικά κίνητρα για την ασφάλιση κατοικιών και την υποχρεωτική ασφάλιση επιχειρήσεων έναντι φυσικών καταστροφών. Ωστόσο, τόνισε ότι υπάρχει ακόμη σημαντικό περιθώριο αύξησης της ασφαλιστικής διείσδυσης, μέσω διεύρυνσης των κινήτρων αλλά και επέκτασης της υποχρεωτικής ασφάλισης σε περισσότερες επιχειρήσεις και κατοικίες.
83 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Σταθερή ανάπτυξη και ενισχυμένη κεφαλαιακή επάρκεια
Επέστρεψε σε θετικό προ φόρων αποτέλεσμα το 2025
Ε
πιστρέφοντας σε θετικό προ φόρων αποτέλεσμα και καταγράφοντας σημαντική ανάπτυξη, η Groupama Ασφαλιστική ολοκλήρωσε το 2025 με περαιτέρω ενίσχυση της κεφαλαιακής της επάρκειας, επιβεβαιώνοντας την πρόοδο του στρατηγικού της σχεδίου και τη μακροπρόθεσμη δέσμευσή της για ισχυρή παρουσία στην ελληνική ασφαλιστική αγορά. Παρά τις έντονες οικονομικές προκλήσεις και τις διεθνείς αβεβαιότητες που χαρακτήρισαν το περιβάλλον του 2025, η Groupama Ασφαλιστική, όπως επισημαίνεται, σημείωσε αύξηση της παραγωγής της, με τα ακαθάριστα εγγεγραμμένα ασφάλιστρα, συμπεριλαμβανομένων των επενδυτικών προϊόντων, να ανέρχονται σε 211,5 εκατ. ευρώ, αυξημένα κατά 6,7% σε σχέση με το 2024. Η ανάπτυξη αυτή προήλθε κυρίως από τους κλάδους Περιουσίας και Υγείας, οι οποίοι αποτελούν στρατηγικούς πυλώνες του
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 84
Ο διευθύνων σύμβουλος της Groupama Ασφαλιστικής, Hassène Feki.
ΕΤΑΙΡΕΙΕΣ
χαρτοφυλακίου της εταιρείας. Η αναπτυξιακή αυτή πορεία συνοδεύτηκε από θετικό προ φόρων αποτέλεσμα ύψους 0,4 εκατ. ευρώ, επιβεβαιώνοντας τη σημαντική βελτίωση της λειτουργικής απόδοσης της εταιρείας. Το καθαρό αποτέλεσμα μετά φόρων διαμορφώθηκε σε ζημία, λόγω μη επαναλαμβανόμενης λογιστικής προσαρμογής αναβαλλόμενων φορολογικών απαιτήσεων προηγούμενων χρήσεων. Η προσαρμογή αυτή δεν επηρεάζει τη θετική πορεία των βασικών οικονομικών μεγεθών της εταιρείας, ούτε αναμένεται να έχει αντίκτυπο στις μελλοντικές επιδόσεις της. Ιδιαίτερα αισθητή ήταν και η βελτίωση του Καθαρού Δείκτη Ζημιών και Εξόδων για το μοντέλο προσέγγισης κατανομής ασφαλίστρων (Premium Allocation Approach – PAA), ο οποίος μειώθηκε κατά 6,1 ποσοστιαίες μονάδες. Παράλληλα, το Καθαρό Ασφαλιστικό Αποτέλεσμα για το 2025 διαμορφώθηκε σε κέρδος 167 χιλ. ευρώ, έναντι ζημίας 7,5 εκατ. ευρώ το προηγούμενο έτος. Η κεφαλαιακή θέση της εταιρείας ενισχύθηκε περαιτέρω. Ο δείκτης κάλυψης της Κεφαλαιακής Απαίτησης Φερεγγυότητας (SCR) διαμορφώθηκε στο 145,4%, αυξημένος κατά 7,8 ποσοστιαίες μονάδες σε σχέση με το 2024, επιβεβαιώνοντας τη χρηματοοικονομική ευρωστία της Groupama Ασφαλιστικής και την ικανότητά της να ανταποκρίνεται με συνέπεια στις υποχρεώσεις της προς τους ασφαλισμένους και τους συνεργάτες της.
Παράλληλα, η Groupama Ασφαλιστική συνέχισε το 2025 να επενδύει στον οργανωτικό και ψηφιακό μετασχηματισμό της, στον εκσυγχρονισμό των υποδομών της και στην αναβάθμιση των υπηρεσιών της, με στόχο τη συνεχή βελτίωση της εμπειρίας των ασφαλισμένων. Στον πυρήνα της στρατηγικής της παραμένουν η βιώσιμη ανάπτυξη και η υπεύθυνη επιχειρηματικότητα. Ενδεικτικά, οι συνολικές εκπομπές διοξειδίου του άνθρακα (location-based) μειώθηκαν κατά 43,7%, ενώ περισσότεροι από 43.500 άνθρωποι ωφελήθηκαν από δράσεις πρόληψης, ευεξίας και υποστήριξης πελατών κατά τη διάρκεια του έτους. «Το 2025 αποτέλεσε μια χρονιά ουσιαστικής προόδου για την Groupama Ασφαλιστική, σε ένα περιβάλλον με έντονες γεωπολιτικές και οικονομικές προκλήσεις. Τα αποτελέσματα επιβεβαιώνουν ότι η στρατηγική που εφαρμόζουμε αποδίδει, ενισχύοντας διαρκώς την ανάπτυξη, τη λειτουργική αποτελεσματικότητα και τη χρηματοοικονομική ανθεκτικότητα της εταιρείας», δήλωσε ο διευθύνων σύμβουλος της Groupama Ασφαλιστικής, Hassène Feki. «Διανύουμε το 2026 με ισχυρότερα θεμέλια και ξεκάθαρο όραμα για το μέλλον. Συνεχίζουμε να επενδύουμε στην κερδοφόρο ανάπτυξη των δραστηριοτήτων μας, στην ενίσχυση της ανταγωνιστικότητάς μας και στη δημιουργία μεγαλύτερης αξίας για τους πελάτες και τους συνεργάτες μας, με αξιοπιστία, υπευθυνότητα και μακροπρόθεσμη δέσμευση», πρόσθεσε ο Hassène Feki.
85 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Επιβράβευσε τις κορυφαίες επιδόσεις του Δικτύου Συνέδριο Βορείου Ελλάδος στη Θεσσαλονίκη
Τ
ις εξαιρετικές επιδόσεις των συνεργατών της τίμησε η Υδρόγειος Ασφαλιστική στο συνέδριο Βορείου Ελλάδος, που διοργανώθηκε στη Θεσσαλονίκη. Πάνω από 200 συνεργάτες από τη Βόρεια Ελλάδα, τη Θεσσαλία, την Ήπειρο και την Κέρκυρα συμμετείχαν στην εκδήλωση, ο τίτλος της οποίας, «Δυναμώνουμε το όραμά μας», εκφράζει τη στρατηγική κατεύθυνση της εταιρείας και τη δέσμευση των ανθρώπων της να τη μετατρέπουν καθημερινά σε πράξη. Στην εκδήλωση βραβεύτηκαν τόσο οι συνεργάτες που
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 86
πέτυχαν εξαιρετικές επιδόσεις και διακρίθηκαν στο Υδρόγειος Club όσο και εκείνοι που, μέσα από ένα διαρκώς αναπτυσσόμενο και διαφοροποιημένο χαρτοφυλάκιο, συμβάλλουν στη βιώσιμη και ποιοτική ανάπτυξη της εταιρείας. «Για περισσότερο από μισό αιώνα, η Υδρόγειος Ασφαλιστική δεν χτίστηκε μόνο πάνω σε αριθμούς. Χτίστηκε πάνω στις ανθρώπινες σχέσεις, στη φιλία, στην εμπιστοσύνη και τον σεβασμό», τόνισε ο πρόεδρος του Δ.Σ. της Υδρογείου Ασφαλιστικής, Αναστάσιος Κασκαρέλης, απευθυνόμενος στους συνεργάτες της εταιρείας. Ο κ. Κασκαρέλης
ΕΤΑΙΡΕΙΕΣ
Το 2025 ήταν μια πολύ καλή χρονιά, ξεπεράσαμε τις προσδοκίες και τις προβλέψεις σε όλες τις πτυχές του πλάνου μας: ανάπτυξη και μερίδιο αγοράς, σύνθεση παραγωγής, κερδοφορία και φερεγγυότητα.
αναφέρθηκε στην ανοδική πορεία της εταιρείας και κάλεσε τους συνεργάτες να εντείνουν την παρουσία και τη δραστηριότητά τους στον ασφαλιστικό κλάδο, τονίζοντας ότι η Υδρόγειος Ασφαλιστική θα συνεχίσει να στηρίζει έμπρακτα κάθε αναπτυξιακή τους προσπάθεια. Ο διευθύνων σύμβουλος, Παύλος Κασκαρέλης, παρουσίασε τα ισχυρά οικονομικά και παραγωγικά αποτελέσματα της εταιρείας, αλλά και το στρατηγικό πλάνο ανάπτυξης των επόμενων ετών. «Το 2025 ήταν μια πολύ καλή χρονιά, ξεπεράσαμε τις προσδοκίες και τις προβλέψεις σε όλες τις πτυχές του πλάνου μας: ανάπτυξη και μερίδιο αγοράς, σύνθεση παραγωγής, κερδοφορία και φερεγγυότητα», τόνισε χαρακτηριστικά ο κ. Κασκαρέλης, ενώ αναφέρθηκε και στην ιδιαίτερα δυναμική εκκίνηση του 2026. Παρουσίασε, επίσης, το ευρύτερο περιβάλλον της αγοράς και την επίδραση των κυβερνητικών μέτρων για την υποχρεωτική ασφάλιση έναντι φυσικών καταστροφών, καθώς και των νέων μέτρων για την οδική ασφάλεια και τα ανασφάλιστα οχήματα. Στη συνέχεια, περιέγραψε την ιδιαίτερα δημιουργική φάση εξέλιξης την οποία διανύει η εταιρεία και ανέλυσε το στρατηγικό πλάνο της, το οποίο υλοποιείται σε συνεργασία με τον Όμιλο Reale, βασιζόμενο στην ποιοτική ανάπτυξη, στην περαιτέρω στην ενίσχυση της πελατοκεντρικής προσέγγισης, στον λειτουργικό μετασχηματισμό της εταιρείας και, τον πλέον σημαντικότερο πυλώνα, τους ανθρώπους. «Στόχος μας είναι να συνεχίσουμε να αναπτυσσόμαστε με σταθερότητα και συνέπεια, παραμένοντας κοντά στους πελάτες και τους συνεργάτες μας», τόνισε χαρακτηριστικά ο κ. Κασκαρέλης. Από την πλευρά του, ο εκτελεστικός αντιπρόεδρος, Giuseppe Zorgno, ανέλυσε εκτενώς το όραμα και τις κοι-
ΒΡΑΒΕΎΣΕΙΣ ΥΔΡΌΓΕΙΟΣ CLUB
Ανδρέου Σωτηρία Κωτσόπουλος Δημήτριος Β&Β Ασφαλιστικές Υπηρεσίες Ασφάλειες Τσαλούκα Πιτσιόρλα Μαρία Γ. Χατζόπουλος & ΣΙΑ Λάλλας Μιχαήλ Ευθυμιάδης Ιωάννης Alpha Brokers Μυλωνάς Brokers Αγγελίδης Θεόδωρος Μπετούνικος Ματθαίος Λύσις Ασφαλιστική Ε.Ε. Ασφάλειες Πλασκασοβίτη Πουλή
ΒΡΑΒΕΎΣΕΙΣ ΠΟΙΟΤΙΚΉΣ ΣΎΝΘΕΣΗΣ ΧΑΡΤΟΦΥΛΑΚΊΟΥ
Γ. Χατζόπουλος και ΣΙΑ Ασφάλειες Καραβελάκη Μπετούνικος Ματθαίος Π. & Σ. Σιάντσης Megagency Κατσαρού Παρασκευή Καρύδης Βασίλειος Ασφάλειες Τσιβίκη Ασφάλειες Γαβριηλίδη Μπιζέτας Στέργιος BEFRIEND-Μίαρης
νές αξίες της Υδρογείου Ασφαλιστικής και του Ομίλου Reale. Ο κ. Zorgno τόνισε ότι, με τη συμπόρευση των δύο οργανισμών, για την Υδρόγειο Ασφαλιστική «δεν άλλαξαν οι αξίες, η φιλοσοφία και ο τρόπος που στεκόμαστε δίπλα στον συνεργάτη. Άλλαξε μόνο ένα πράγμα: η δύναμή μας». Αναφερόμενος στα στοιχεία που κάνουν την εταιρεία να ξεχωρίζει, σημείωσε ότι οι συνεργάτες που επιλέγουν την Υδρόγειο επιλέγουν «μια σχέση που βασίζεται στην ανάπτυξη, στην αξιοπιστία, στην αποτελεσματικότητα, στην άριστη συνεργασία και τον άνθρωπο», ενώ έκλεισε την τοποθέτησή του επισημαίνοντας ότι «η Υδρόγειος είναι σήμερα πιο δυνατή από ποτέ και αυτό δημιουργεί μια μοναδική ευκαιρία για όλους μας». Κεντρικό σημείο του συνεδρίου αποτέλεσαν οι βραβεύσεις των «πρωταθλητών» του Υδρόγειος Club Διακεκριμένων Συνεργατών, αλλά και των συνεργατών που ξεχωρίζουν για τη δημιουργία ποιοτικού και διαφοροποιημένου χαρτοφυλακίου.
87 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Συνεπής στις αξίες της, με επίκεντρο τον άνθρωπο
Τ
ην 47η Τακτική Γενική Συνέλευση των Μετόχων πραγματοποίησε η Syndea. Στους μετόχους απευθύνθηκαν ο πρόεδρος του Διοικητικού Συμβουλίου, κ. Κώστας Καραμανλής, ο CEO και γενικός διευθυντής της εταιρείας, κ. Δημήτρης Ζορμπάς, και ο οικονομικός διευθυντής, κ. Στέλιος Μαρούτσης. Πρόεδρος της Γενικής Συνέλευσης εκλέχτηκε ο κ. Αλέξανδρος Κοντός. Να σημειωθεί ότι στη Γενική Συνέλευση συμμετείχαν με τη διά ζώσης παρουσία τους εκπρόσωποι των μεγαλύτερων ελληνικών συνεταιριστικών ενώσεων, καθώς και άλλα μέλη των κορυφαίων ασφαλιστικών επιχειρήσεων της Γαλλίας (MACIF), της Ιταλίας (UNIPOL) και του Βελγίου (P&V) μέσω live streaming. Στην ομιλία που απηύθυνε στους συνέδρους ο πρόεδρος του Δ.Σ., κ. Κώστας Καραμανλής, επεσήμανε μεταξύ άλλων ότι «το 2025 ήταν έτος προσαρμογής, καθώς η Πολιτεία, η Ε.Ε. και οι εποπτικές αρχές αναγνώρισαν τον κρίσιμο ρόλο της ιδιωτικής ασφάλισης ως μηχανισμού πρόληψης και ανθεκτικότητας. Σε διεθνές επίπεδο, το ΑΕΠ παρέμεινε στο 3,3% λόγω αντίρροπων δυνάμεων, με την αύξηση των δασμών από τις ΗΠΑ, και την αβεβαιότητα σχετικά με την έκβαση των εμπορικών συμφωνιών να επιδρούν αρνητικά και να εξασθενούν την ευνοϊκή επιρροή των παγκόσμιων χρηματοπιστωτικών συνθηκών και της χαλάρωσης της νομισματικής πολιτικής. Στην ευρωζώνη, το ΑΕΠ αυξήθηκε κατά 1,4%. Στην Ελλάδα, η ασφαλιστική αγορά ενισχύθηκε, με τα ίδια κεφάλαια να ξεπερνούν τα 4 δισ. ευρώ και την παραγωγή ασφαλίστρων να φτάνει τα 6,01 δισ. ευρώ, με αύξηση 5,6%. Η εφαρμογή του κανονισμού DORA ενίσχυσε την κυβερνοασφάλεια, την επιχειρησιακή συνέχεια και την ανθεκτικότητα. Η κλιματική αλλαγή έγινε βασικός ασφαλιστικός κίνδυνος, ενώ οι αγορές Αυτοκινήτου και Υγείας ανέδειξαν την ανάγκη για ολοκληρωμένες λύσεις. Ειδικότερα στον κλάδο Υγείας, η αυξανόμενη πίεση στα δημόσια συστήματα περίθαλψης και η συνεχής
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 88
Ο πρόεδρος του Δ.Σ., κ. Κώστας Καραμανλής.
αύξηση του κόστους υγείας επιβεβαιώνουν ότι η ιδιωτική ασφάλιση καλείται να αναλάβει ακόμη πιο ουσιαστικό συμπληρωματικό ρόλο. Ωστόσο, απαιτούνται πρωτοβουλίες που θα διασφαλίσουν τη βιωσιμότητα του συστήματος και
ΕΤΑΙΡΕΙΕΣ
Ο CEO της εταιρείας, κ. Δημήτρης Ζορμπάς.
θα περιορίσουν τις υπερβολικές χρεώσεις, ώστε η ιδιωτική περίθαλψη να παραμείνει προσβάσιμη στους πολίτες». Ο κ. Καραμανλής ανέφερε επίσης ότι η Syndea επενδύει στον ψηφιακό μετασχηματισμό, στην εκπαίδευση, στην εξωστρέφεια και με συνέπεια χτίζει ένα ισχυρό, σύγχρονο και ανθρώπινο ασφαλιστικό μέλλον. Είναι παρούσα, συνεπής και ενεργή, με σεβασμό στην ιστορία της, πίστη στις αξίες της και εμπιστοσύνη στους ανθρώπους της, και συνεχίζει μια σύγχρονη πορεία με επίκεντρο τον άνθρωπο, σημείωσε ο κ. Καραμανλής. Ο CEO της εταιρείας, κ. Δημήτρης Ζορμπάς, ανέλυσε τα παραγωγικά στοιχεία της Syndea, αναφέροντας ότι η παραγωγή ασφαλίστρων της Syndea ανήλθε σε 30,38 εκατομμύρια ευρώ για το 2025, καταγράφοντας αύξηση για μια ακόμη χρονιά. Ο κ. Ζορμπάς σχολίασε επίσης το γενικότερο επιχειρηματικό περιβάλλον το οποίο εξακολουθεί να χαρακτηρίζεται από αυξημένη αβεβαιότητα και σύνθετες προκλήσεις. Οι γεωπολιτικές εξελίξεις, η άνοδος του αντασφαλιστικού
κόστους, οι επιπτώσεις της κλιματικής αλλαγής και η επιτάχυνση του ψηφιακού μετασχηματισμού αναδιαμορφώνουν το τοπίο της ασφαλιστικής αγοράς. Ταυτόχρονα, η ενίσχυση των κινήτρων για ασφάλιση και η μεταβολή των αναγκών και των προσδοκιών των πελατών δημιουργούν νέες προοπτικές για τον κλάδο. Η αποτελεσματική διαχείριση αυτών των παραγόντων αποτελεί προτεραιότητα για τη Syndea, ώστε να συνεχίσει να προσφέρει αξιόπιστες ασφαλιστικές λύσεις. Στρατηγική προτεραιότητα για τη Syndea, όπως τόνισε, είναι η επένδυση σε ψηφιακό μετασχηματισμό που θα βελτιώσει και θα αναβαθμίσει τις εργασίες της. Ο κ.Ζ ορμπάς γνωστοποίησε ότι το νέο μηχανογραφικό θα είναι έτοιμο στα μέσα του 2027 και ευχαρίστησε θερμά τα μέλη του Δ.Σ. και τα στελέχη της εταιρείας για την πολύτιμη στήριξή τους. Τέλος, ο οικονομικός διευθυντής, κ. Στέλιος Μαρούτσης, αναφέρθηκε στα θεμελιώδη οικονομικά στοιχεία της Syndea, αποτυπώνοντας τη χρηματοοικονομική ευρωστία της εταιρείας.
Στιγμιότυπο από τη Γενική Συνέλευση.
89 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 90
ΠΩΛΗΣΕΙΣ
Αντιρρήσεις πελατών να ασφαλιστούν και πώς θα δώσετε σωστές απαντήσεις Επιμέλεια ΕΥΆΓΓΕΛΟΣ Γ. ΣΠΎΡΟΥ
Η
δουλειά του διαμεσολαβητή-ασφαλιστή αρχίζει με τις αντιρρήσεις των πελατών που ψάχνουν το κίνητρο, γιατί πρέπει να ασφαλιστούν, γιατί να αναλάβουν τέτοια μακροχρόνια δέσμευση, γιατί είναι σωστό να ξεκινήσουν, γιατί σ’ αυτόν τον ασφαλιστή, γιατί σ’ αυτήν την εταιρεία κ.λπ. Δεν είναι πάντα ΑΡΝΗΤΙΚΟΙ οι υποψήφιοι πελάτες. Έχουν τα δίκια τους κι αυτοί, με τόσα που ακούνε, με εταιρείες που έκλεισαν, με ασφαλιστές που καταχράστηκαν ασφάλιστρα, με ασφαλιστές που «πίεζαν» μέχρι να πάρουν την υπογραφή και την προμήθεια και μετά εξαφανίστηκαν και με τις λάθος πολιτικές κάποιων ασφαλιστικών εταιρειών, που παίρνουν-παίρνουν για χρόνια ασφάλιστρα και μετά… εξαφανίζονται την ώρα της ζημιάς ή που σου «βγάζουν το λάδι» μέχρι να πληρωθείς κ.ά. Αντιρρήσεις, σωστές ή λάθος, ΠΑΝΤΑ θα υπάρχουν και το θέμα είναι εάν έχετε σωστές απαντήσεις και τον κατάλληλο τρόπο ή διπλωματία να απαντήσετε. Οι επαγγελματίες-επιτυχημένοι είναι για χρόνια αναγνώστες του «ΝΑΙ» και συνδρομητές, όπως συνδρομητές είναι και όλες οι ασφαλιστικές εταιρείες, και θα έχουν προσέξει ότι επί 35 χρόνια στο «ΝΑΙ» δίνουμε ιδέες και οδηγούς για ΑΠΟΤΕΛΕΣΜΑΤΙΚΕΣ ΠΩΛΗΣΕΙΣ. Απευθύνομαι για υπενθύμιση σε αυτούς, σε παλιούς με λίγη εκπαίδευση, αλλά και στους νέους συνεργάτες, που «ζουν» πολλοί απ’ αυτούς σε σύγχυση ή άγνοια της πραγματικής εκπαίδευσης, που σε πολλές εταιρείες γίνεται στο πόδι, σποραδικά, αποσπασματικά, σε λίγους, σε χρονικές περιόδους με μεγάλες αποστάσεις, με λάθη, με αυτοσχεδιασμούς ημιμαθών, που δίνουν βαρύτητα στο «μπλα-μπλα» και τα «τεχνάσματα», και κυρίως με αδυναμία για «ολοκληρωτική», «ελικοπτερική» εκπαίδευση, αφού ΔΕΝ δέχονται ή δεν μπορούν αρκετοί νέοι να παρακολουθήσουν. Δυστυχώς, πολλοί νέοι κάνουν θνησιγενείς πωλήσεις και άλλοι ΕΓΚΑΤΑΛΕΙΠΟΥΝ, λόγω αδυναμίας να αντεπεξέλθουν στον ρόλο του πωλητή, είτε επειδή δεν έχουν τα προς το ζην (και βγαίνουν πρόωρα, ημιμαθείς να πουλήσουν) είτε δεν έτυχε να έχουν καλό Εκπαιδευτή ή Manager είτε δεν έτυχε να συνεργασθούν με μία από αυτές τις εταιρείες που έχουν ΕΚΠΑΙΔΕΥΤΙΚΑ
91 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΚΕΝΤΡΑ οργανωμένα κατά την εκπαίδευση και ΚΥΡΙΩΣ παρέχουν στήριξη στα πρώτα βήματα. Αυτά που γράφω τα γνωρίζουν –όχι όλοι– όσοι ασχολούνται με την εκπαίδευση ασφαλιστών και θα παρακαλούσα οι διευθυντές Πωλήσεων να κάνουν έναν φιλοσοφικό απολογισμό του τι εκπαίδευση έχουν οι συνεργάτες τους και εν συνεχεία να προχωρήσουν σε εκπαίδευση ουσίας, απαιτώντας ΕΠΑΝΑΣΧΕΔΙΑΣΜΟ του θέματος και προτάσεις στους συνεργάτες τους να πάρουν σοβαρά τον ρόλο της εκπαίδευσης. Είμαι περήφανος που αρκετοί μου θυμίζουν με ευγνωμοσύνη ότι πολλά από αυτά που γράφω και δίδασκα ως Manager Ασφαλιστών τα άκουσαν στα πρώτα τους βήματα. Ένας από αυτούς, ο Νίκος Σωφρονάς, μου το τόνισε πρόσφατα που πήρα να τον ευχαριστήσω για τη συνεργασία μας στην ΕΙΑΣ. Και ο επικεφαλής Πωλήσεων της ΝΝ, ο Διονύσης Νουδάρος, θυμάται που ήρθε στο γραφείο μου όταν ήμουν διευθυντής Υποκαταστήματος της INTERAMERICAN για να πάρει ιδέες. Και άλλοι αρκετοί. Η ΑΣΤΙΚΗ ΕΥΘΥΝΗ των ασφαλιστών έχει εκεί τη ρίζα της και ευτυχώς ΔΕΝ ξεκίνησαν πελάτες να ζητάνε τον λόγο και αποζημίωση για τα λάθη στις πωλήσεις (ακόμα, γιατί κάποτε θ’ αρχίσουν). Εύχομαι αυτό το θέμα του «ΝΑΙ»,να είναι ένα ξεκίνημα, μετά
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 92
τις διακοπές του καλοκαιριού. Κρατήστε και διαδώστε αυτές τις σελίδες. Ψάξτε στο έντυπο ή ηλεκτρονικό «ΝΑΙ» και για προηγούμενες σελίδες Πωλήσεων και κάντε ένα αρχείο για διάβασμα, σεμινάρια και ημερίδες στις συγκεντρώσεις σας, όπως κάνει π.χ. ο πρώτος της ΕΘΝΙΚΗΣ, κ. Γ. Φουφόπουλος (γνωρίζω φίλους Managers που το κάνουν συχνά). Οι καλοί διευθυντές Πωλήσεων και Managers στις ασφαλιστικές εταιρείες είναι αυτοί που φέρνουν τις παραγωγές και τους λόγους ΥΠΕΡΗΦΑΝΕΙΑΣ των επικεφαλής εταιρειών, που παρουσιάζονται στους μετόχους, με αιτήματα για αυξήσεις, για μεγάλους μισθούς, για bonus και τα σχετικά. Η ΚΑΛΗ ΕΚΠΑΙΔΕΥΣΗ είναι η βάση για όνειρα και μεγάλες στρατηγικές που φέρνουν εκατομμύρια Ευρώ. Οι ΜΗ ΠΕΛΑΤΕΣ των ασφαλιστικών εταιρειών είναι περισσότεροι από τους πελάτες τους. Αλλάξτε τις αντιρρήσεις τους και κάντε τους δικούς σας. Ευάγγελος Γ. Σπύρου
ΠΩΛΗΣΕΙΣ
ΟΙ ΑΝΤΙΡΡΗΣΕΙΣ
Κ
άθε φορά που ένας υποψήφιος πελάτης προβάλλει μια αντίρρηση απλώς εκφράζει τα συναισθήματα ανασφάλειας, που είναι κοινά, λίγο ως πολύ, σε όλους τους ανθρώπους. Ο φόβος για μία λανθασμένη απόφαση αγοράς κάνουν τους υποψήφιους πελάτες αρνητικούς έως επιφυλακτικούς. Οπωσδήποτε, όλοι οι ασφαλιστές θα έχουν αντιμετωπίσει αντιρρήσεις υποψήφιων πελατών σε κάποιο στάδιο της πώλησης. Αρκετές φορές οι υποψήφιοι πελάτες προβάλλουν παράλογες και άσχετες αντιρρήσεις, οι οποίες δεν έχουν καμία σχέση με το ασφαλιστικό πρόγραμμα, την εταιρεία ή τον ασφαλιστή. Οι ασφαλιστές πρέπει να γνωρίζουν και να δέχονται σαν γεγονός ότι οι αντιρρήσεις είναι ένα φυσιολογικό μέρος της διαδικασίας της Πώλησης. Στην πραγματικότητα, ο ασφαλιστής δεν έχει αρχίσει «να πουλάει», παρά μόνο τη στιγμή που ο υποψήφιος πελάτης αρχίζει να αντιδρά, προβάλλοντας τις πρώτες αντιρρήσεις. Αν η αξία της ασφάλειας Ζωής αφενός και οι ανάγκες των πελατών αφετέρου διαπιστώνονταν και αναγνωρίζονταν αμέσως, τότε θα ήταν σχεδόν περιττή η ικανότητα της αποτελεσματικής αντιμετώπισης αυτών των αντιρρήσεων. Ο τρόπος με τον οποίον ο ασφαλιστής θα αντιμετωπίσει μια αντίρρηση σε μια περίπτωση μπορεί να είναι λανθασμένος και απαράδεκτος στην αντιμετώπιση της αντίρρησης σε μια άλλη περίπτωση. Η επιτυχημένη αντιμετώπιση αντιρρήσεων εξαρτάται σε σημαντικό βαθμό από την ικανότητα, την καλή κρίση και τη διπλωματικότητα του ασφαλιστή. Υπάρχει μία διαδικασία, η οποία βοηθά τον ασφαλιστή να εντοπίσει τις πραγματικές αιτίες που κρύβονται πίσω από τις αντιρρήσεις των υποψήφιων πε-
λατών. Ακολουθώντας αυτήν τη διαδικασία, ο ασφαλιστής είναι σε θέση να αντιμετωπίσει τις αντιρρήσεις. Η διαδικασία περιλαμβάνει τέσσερα (4) στάδια, όπως παρακάτω: 1. Έλεγχος της εγκυρότητας της αντίρρησης Ο ασφαλιστής ελέγχει κατά πόσο η αντίρρηση έχει κάποια λογική βάση και στηρίζεται σε κάποια ίσως αδύνατα σημεία της παρουσίασης. 2. Ξεκαθάρισμα της αντίρρησης και συγκεκριμενοποίησή της Ο ασφαλιστής κάνει από γενική, πιο συγκεκριμένη την αντίρρηση. 3. Μετατροπή της συγκεκριμένης αντίρρησης σε ερώτηση Σε αυτό το στάδιο γίνεται αποκωδικοποίηση της αντίρρησης σε ερώτηση. 4. Απάντηση της ερώτησης Απαντά στην ερώτηση. Ο ασφαλιστής μπορεί να αντιμετωπίσει τις αντιρρήσεις του πελάτη στα διάφορα στάδια της πώλησης, αλλά κυρίως θα πρέπει να είναι προετοιμασμένος να αντιμετωπίσει αντιρρήσεις α) στην προσέγγιση, β) στην παρουσίαση και γ) στο «κλείσιμο» της πώλησης. ΤΥΠΟΙ ΑΝΤΙΡΡΗΣΕΩΝ Υπάρχουν διαφόρων ειδών αντιρρήσεις που μπορεί να προβάλουν οι υποψήφιοι πελάτες στον ασφαλιστή τους, προκειμένου να αποφύγουν ή να αναβάλουν την αγορά ενός ασφαλιστικού προγράμματος ζωής. Οι διάφορες αντιρρήσεις πιθανόν να διαφέρουν σε λεκτική απόδοση, σίγουρα όμως εντοπίζονται και ταξινομούνται σε ορισμένους τύπους και κατηγορίες, όπως παρακάτω: 1. Έλλειψη χρημάτων (χρηματική ανάγκη) Μια κοινή αντίρρηση που προβάλλεται είναι ότι «δεν έχω την οικονομική δυνατότητα τώρα», «θα περιμένω λίγο μέχρι να στρώσουν τα οικονομικά μου και το ξανασυζητάμε» κ.λπ. Αν και αυτός ο τύπος αντίρρησης χρησιμοποιείται πάρα πολύ, στην πραγματικότητα δηλώνει την απροθυμία του υποψήφιου πελάτη να αλλάξει τον τρόπο διαχείρισης του οικονομικού του προγραμματισμού. Θεωρεί άλλες οικονομικές ανάγκες πιο πιεστικές και τοποθετεί τις τωρινές του οικονομικές ανάγκες σοβαρότερης προτεραιότητας από τις μελλοντικές του ανάγκες, χωρίς να λαμβάνει υπόψη του απρόοπτες μελλοντικές καταστάσεις. 2. Δεν υπάρχει βιασύνη Οι υποψήφιοι πελάτες συχνά προβάλλουν την αντίρρηση ότι δεν μπορούν να αγοράσουν αυτήν τη συγκεκριμένη
93 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
στιγμή, λέγοντας ότι «δεν υπάρχει βιασύνη». Πίσω από αυτήν την αντίρρηση κρύβεται ο φόβος του υποψήφιου πελάτη να πάρει μια οριστική απόφαση αγοράς τώρα και απλά θέλει να αναβάλει την απόφαση για την αγορά του ασφαλιστικού προγράμματος για κάποια μελλοντική χρονική στιγμή. Ο ασφαλιστής όμως πρέπει να κάνει το αύριο σήμερα και να εξασφαλίσει την πώληση. Στην πραγματικότητα, ωστόσο, πολλοί από τους υποψήφιους πελάτες πιστεύουν ότι με την αναβολή που μπορούν να πετύχουν με αυτόν τον τρόπο βρίσκουν έναν αποτελεσματικό τρόπο να πουν «όχι». Ο ασφαλιστής θα πρέπει να είναι προετοιμασμένος να αντιμετωπίσει αντιρρήσεις του τύπου «Θέλω να το ξανασκεφτώ», «Νομίζω ότι θα πρέπει να το σκεφτώ για λίγο καιρό», «Επικοινωνήστε μαζί μου στο τέλος της σεζόν» κ.λπ. Αυτές οι αντιρρήσεις είναι απόδειξη ότι ο πελάτης δεν έχει πειστεί ακόμα για την αξία του προτεινόμενου ασφαλιστικού προγράμματος ή ακόμα και για την αξία του θεσμού της ιδιωτικής ασφάλισης. 3. Έλλειψη εμπιστοσύνης Αυτή η μορφή αντίρρησης μπορεί να παρουσιαστεί σαν μία γενική αναφορά της οικονομικής κατάστασης, όπως ο πληθωρισμός, τα μεγέθη και οι δείκτες της οικονομίας κ.λπ. Ακόμη, η αντίρρηση αυτή μπορεί να έχει σχέση με την «εικόνα» της εταιρείας (image) και ειδικότερα με τομείς που έχουν σχέση με την ανάπτυξη της εταιρείας, την εξυπηρέτηση προς τον πελάτη, τα προσφερόμενα ασφαλιστικά προγράμματα, τιμολόγια κ.λπ. Επίσης, η αντίρρηση αυτή μπορεί να έχει σχέση με την προσωπικότητα, τη φήμη και τον επαγγελματισμό του ασφαλιστή. Ο έμπειρος ασφαλιστής γνωρίζει πολύ καλά ότι θα πρέπει να προσαρμόσει τη συμπεριφορά και τους τρόπους του με τέτοιον τρόπο, ώστε να κατανοήσει τον υποψήφιο πελάτη. 4. Δεν υπάρχει ανάγκη για ασφάλιση Η αντίρρηση αυτή είναι μια συνηθισμένη αντίρρηση που προβάλλεται από τους υποψήφιους πελάτες. Στην πραγματικότητα, όταν ο υποψήφιος πελάτης προβάλλει αυτήν την αντίρρηση, δεν είναι αντίθετος στην ιδέα της ιδιωτικής ασφάλισης ζωής. Συνήθως όμως πιστεύει ότι η εξασφάλιση που του παρέχεται από το κοινωνικό του ταμείο είναι αρκετή γι’ αυτόν και την οικογένειά του. Ο ασφαλιστής θα πρέπει να του επισημάνει με ποιον τρόπο η ιδιωτική ασφάλιση συμπληρώνει την κοινωνική ασφάλιση, καθώς και τα οφέλη και τις παροχές ενός ιδιωτικού ασφαλιστικού προγράμματος. Σίγουρα οι ανάγκες υπάρχουν και ο ασφαλιστής είναι εκείνος που θα τις επισημάνει και θα τις αποκωδικοποιήσει στον υποψήφιο πελάτη. Ακόμη, ο ασφαλιστής θα πρέπει να εκτιμήσει σωστά τις δυνατότητες και τις ανάγκες του υποψήφιου πελάτη.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 94
5. Ανάγκη για περισσότερη πληροφόρηση Υπάρχουν περιπτώσεις στις οποίες ο υποψήφιος πελάτης αντιδρά και προβάλλει αντιρρήσεις, γιατί δεν έχει ενημερωθεί καλά και ο ασφαλιστής δεν του έχει απαντήσει σε βασικές ερωτήσεις και προβληματισμούς του. 6. Προκαταλήψεις Σε κάθε χώρα, κάθε άνθρωπος και σε κάθε εποχή «κουβαλά» μέσα του ορισμένες προκαταλήψεις. Για παράδειγμα, η προκατάληψη που υπάρχει, αλλά τείνει με τον καιρό να εξαλειφθεί, είναι ότι η αγορά από κάποιον ενός ασφαλιστικού προγράμματος ίσως είναι ένα «κακό σημάδι», που μπορεί να αποτελεί «προάγγελο θανάτου» για τον υποψήφιο πελάτη. Σίγουρα είναι μια ξεπερασμένη και γελοία αντίληψη, που όμως δεν παύει να είναι μια υπαρκτή πραγματικότητα για μια μερίδα υποψήφιων πελατών. Και αυτοί οι υποψήφιοι πελάτες προσπαθούν να εφεύρουν τις πλέον απίθανες αντιρρήσεις για να αποφύγουν την αγορά ενός ασφαλιστικού προγράμματος. Βέβαια, πιο πάνω είδαμε μία τυποποίηση των αντιρρήσεων, χωρίς αυτό να σημαίνει ότι οι υποψήφιοι πελάτες και για διαφορετικούς προσωπικούς ή ψυχολογικούς λόγους δεν ανακαλύπτουν συνεχώς νέες αντιρρήσεις, όταν πρόκειται να φτάσουν στο σημείο του «κλεισίματος», δηλαδή της αγοράς του ασφαλιστικού προγράμματος Ζωής. Ο ασφαλιστής είναι εκείνος που θα χειριστεί την αντίρρηση κατά περίπτωση. ΤΡΟΠΟΙ ΑΝΤΙΜΕΤΩΠΙΣΗΣ ΤΩΝ ΑΝΤΙΡΡΗΣΕΩΝ Στον πρόλογο μπορούμε να πούμε ότι οι αντιρρήσεις είναι κάτι το φυσιολογικό και αναμενόμενο από τον υποψήφιο πελάτη και οφείλεται στην ανθρώπινη φύση, η οποία κάνει τον κάθε άνθρωπο-υποψήφιο πελάτη σκεπτικό και προβληματισμένο πριν από κάθε αγορά. Ο υποψήφιος πελάτης αναζητά τις διαβεβαιώσεις εκείνες που θα του επιτρέψουν να αντιληφθεί ότι ενεργεί σωστά όταν κάνει μία αγορά. Βασικός κανόνας είναι ότι σε καμία περίπτωση ο ασφαλιστής δεν θα πρέπει να μετατρέπει την αντίρρηση του πελάτη σε διαφωνία ή αντιπαράθεση. Η αντίρρηση πρέπει πάντα να αντιμετωπίζεται με τακτ και διπλωματικότητα. Πάνω απ’ όλα όμως πρέπει η αντιμετώπιση της αντίρρησης του υποψήφιου πελάτη να γίνεται με ειλικρίνεια και τιμιότητα από μέρους του ασφαλιστή. Προτιμότερο είναι να απαντά ο ασφαλιστής στις αντιρρήσεις του υποψήφιου πελάτη την ώρα που τις προβάλλει, γιατί αν αναβάλει την απάντηση γι’ αργότερα, το πιθανότερο είναι ότι η προσοχή του υποψήφιου πελάτη θα αποσπαστεί από την παρουσίαση και θα σκέφτεται την αντίρρηση. Ακόμη, αν ο ασφαλιστής αναβάλλει την απάντηση της αντίρρησης του υποψήφιου πελάτη, είναι
ΠΩΛΗΣΕΙΣ
πιθανόν ο υποψήφιος πελάτης να σχηματίσει την εντύπωση ότι ο ασφαλιστής έχει αποστηθίσει την παρουσίασή του και μια τυχόν διακοπή μπορεί να δημιουργήσει προβλήματα «στον ειρμό των σκέψεών» του, δηλαδή στην παρουσίασή του. Αυτό το γεγονός προκαλεί άσχημες εντυπώσεις στον υποψήφιο πελάτη. Υπάρχουν βέβαια και περιπτώσεις όπου μία αντίρρηση μπορεί να απαντηθεί κάποια στιγμή αργότερα. Αυτή η αναβολή της απάντησης στην αντίρρηση του υποψήφιου πελάτη μπορεί να γίνει υπό τις εξής προϋποθέσεις: 1. Θα πρέπει να εξηγηθεί καθαρά στον υποψήφιο πελάτη ότι η απάντηση που θα πάρει για την αντίρρησή του θα είναι πλήρης και λεπτομερειακή και θα καλυφθεί λίγο αργότερα. 2. Πρέπει ο ασφαλιστής να παίρνει την έγκριση του υποψήφιου πελάτη για την αναβολή της απάντησης στην αντίρρησή του. 3. Να μην ξεχάσει ο ασφαλιστής να επανέλθει αργότερα
στην αντίρρηση του υποψήφιου πελάτη του. Αναβάλλοντας την απάντηση σε μια αντίρρηση, ο ασφαλιστής εμποδίζει τον υποψήφιο πελάτη να έχει τον έλεγχο της συνέντευξης και του επιτρέπει να καλύψει όλα τα σημαντικά σημεία με τη σωστή σειρά. Πριν προχωρήσουμε στις διάφορες τεχνικές και τρόπους αντιμετώπισης των αντιρρήσεων των υποψήφιων πελατών, θα πρέπει να επισημάνουμε ότι δεν υπάρχει καμία μέθοδος ή τεχνική η οποία μπορεί να απαντήσει όλες τις αντιρρήσεις αποτελεσματικά. Μερικές από τις βασικότερες τεχνικές αντιμετώπισης είναι και οι παρακάτω: 1. Μέθοδος «μπούμερανγκ» Με τη μέθοδο αυτήν είναι δυνατόν να μετατραπεί μία αντίρρηση σε μία θετική αντίδραση όσον αφορά την ασφάλιση. Ιδιαίτερα θετικά αποτελέσματα επιτυγχάνονται με τη μέθοδο αυτήν όταν η αντίρρηση του υποψήφιου πελάτη δεν έχει γερά θεμέλια, γιατί δεν είναι τεκμηριωμένη.
95 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΠΑΡΆΔΕΙΓΜΑ: Υποψήφιος: Δεν έχω τη δυνατότητα να ασφαλιστώ Ασφαλιστής: Μα ακριβώς επειδή λέτε ότι δεν έχετε τη δυνατότητα σας προτείνω αυτό το ασφαλιστικό πρόγραμμα, το οποίο συνδυάζει χαμηλό κόστος και υψηλή προστασία για σας και την οικογένειά σας, όταν χρειαστεί. 2. Μέθοδος «Ναι μεν, αλλά» Σύμφωνα με αυτήν τη μέθοδο, ο ασφαλιστής συμφωνεί κατ’ αρχάς με την αντίρρηση που προβάλλει ο υποψήφιος πελάτης, ενώ ψυχολογικά ο υποψήφιος πελάτης περιμένει από τον ασφαλιστή να διαφωνήσει. Με αυτόν τον τρόπο αποφεύγεται η απευθείας αντιπαράθεση. Η απάντηση σε μία ερώτηση αρχίζει με τη συμφωνία του ασφαλιστή στην αντίρρηση του υποψήφιου, με τον όρο ότι αυτή θα επε-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 96
κταθεί μέχρι του σημείου όπου παραπέρα συμφωνία του ασφαλιστή με την αντίρρηση του υποψήφιου πελάτη δεν θα διακινδυνεύσει και δεν θα αδυνατίσει τη θέση και τα επιχειρήματα του ασφαλιστή. Με τον τρόπο αυτόν ο ασφαλιστής «αφοπλίζει» τον υποψήφιο πελάτη συμφωνώντας μαζί του, ενώ με το «αλλά» επανέρχεται στην επιθετική πολιτική του, τονίζοντας τα ισχυρά σημεία της παρουσίασής του. ΠΑΡΆΔΕΙΓΜΑ: Υποψήφιος: Μπορώ να κάνω καλύτερα πράγματα με τα χρήματά μου. Ασφαλιστής: Πιθανότατα έχετε δίκιο. Θα μπορούσατε να κάνετε καλύτερα πράγματα με τα χρήματά σας, υπό την προϋπόθεση ότι θα τοποθετούσατε ένα χρηματικό ποσό στην άκρη σε τακτικά χρονικά διαστήματα και δεν θα είχατε απώλειες, αλλά τώρα μιλάμε για τα χρήματα της οικογέ-
ΠΩΛΗΣΕΙΣ νειάς σας. Αν μπορείτε να εγγυηθείτε ότι θα είστε ζωντανός μετά από 20 χρόνια, πιθανότατα θα κάνετε καλύτερη χρήση των χρημάτων σας. Αλλά αν συμφωνείτε ότι υπάρχει μια μικρή πιθανότητα να πεθάνετε στο ενδιάμεσο διάστημα, τότε δεν υπάρχει άλλος τρόπος που να εξασφαλίζει καλύτερα οικονομικά την οικογένειά σας. Γιατί δεν αφήνετε σ’ εμάς το πρόβλημα της προστασίας της οικογένειάς σας, σε περίπτωση ενός απρόβλεπτου γεγονότος; 3. Μετωπική επίθεση (Head on) Μερικές αντιρρήσεις αντιμετωπίζονται με απευθείας άρνηση. Αυτό είναι επιβεβλημένο όταν ο υποψήφιος πελάτης κάνει μια λανθασμένη δήλωση για το ασφαλιστικό πρόγραμμα ή για την παρουσίασή του. Όταν γίνει σωστός χειρισμός αυτής της μεθόδου, δηλαδή της μετωπικής επίθεσης, πιθανότατα ο υποψήφιος πελάτης θα εντυπωσιαστεί από την ειλικρίνεια και την πίστη στον θεσμό της ιδιωτικής ασφάλισης που έχει ο ασφαλιστής. Ακόμη, μπορεί να αυξήσει την εμπιστοσύνη του υποψήφιου πελάτη για τον ασφαλιστή. Κακός χειρισμός όμως αυτής της μεθόδου οδηγεί στο αντίθετο αποτέλεσμα. Ο ασφαλιστής πρέπει να χειρίζεται αυτήν τη μέθοδο με τακτ και διπλωματικότητα. ΠΑΡΆΔΕΙΓΜΑ: Υποψήφιος: Δεν έχω τη δυνατότητα. Ασφαλιστής: Κύριε, γνωρίζω καλά ότι έχετε τη δυνατότητα, εάν το επιθυμείτε (εδώ χαμογελά ο ασφαλιστής). Ο τρόπος ζωής σας και της οικογένειάς σας το μαρτυρούν. Εάν γνώριζα ότι δεν έχετε τη δυνατότητα, δεν θα είχα έρθει σε επαφή μαζί σας. Επομένως, εφόσον έχετε τη δυνατότητα να εξασφαλίσετε ένα υψηλό επίπεδο διαβίωσης, τότε είναι σίγουρο ότι έχετε τη δυνατότητα να αγοράσετε το ασφαλιστικό πρόγραμμα που σας προτείνω, ώστε να διατηρηθεί αυτό το υψηλό επίπεδο διαβίωσης και μετά από κάποιο απρόοπτο και ατυχές γεγονός. 4. Αδιαφορία στην αντίρρηση (Ignoring the objection) Υπάρχουν υποψήφιοι πελάτες, οι οποίοι προβάλλουν ανούσιες αντιρρήσεις. Το κάνουν αυτό απλώς και μόνο για να παρατείνουν τον χρόνο της παρουσίασης και να καθυστερούν συνήθως τον ασφαλιστή, ενώ δεν σκοπεύουν να αγοράσουν. Ο ασφαλιστής θα πρέπει, όταν εντοπίσει τέτοια περίπτωση, να αγνοήσει την αντίρρηση. ΠΑΡΆΔΕΙΓΜΑ: Υποψήφιος: Δεν είμαι σίγουρος ότι μπορώ να επωμιστώ αυτό το οικονομικό βάρος. Ασφαλιστής: Κύριε, υπάρχει κανένα πρόβλημα με την υγεία σας που δεν σας επιτρέπει να ασφαλιστείτε; 5. Δεν έχω χρήματα Πολλοί υποψήφιοι πελάτες προβάλλουν την αντίρρηση
ότι δεν έχουν χρήματα. Αν όμως ο ασφαλιστής γνωρίζει ότι ο υποψήφιος πελάτης βρίσκεται σε καλή οικονομική κατάσταση, πρέπει να του τονίσει ότι η ασφάλιση δεν είναι πολυτέλεια, αλλά αναγκαιότητα, όπως η τροφή, το ντύσιμο κ.λπ. ΠΑΡΆΔΕΙΓΜΑ: Υποψήφιος: Δεν έχω χρήματα για να αγοράσω το ασφαλιστικό πρόγραμμα που μου προτείνετε. Ασφαλιστής: Ένας επιχειρηματίας άνθρωπος σαν κι εσάς που διαθέτει (αναφέρονται τα γνωστά περιουσιακά του στοιχεία, π.χ. ακριβό αυτοκίνητο, πολυτελές σπίτι κ.λπ.) δεν μπορεί να μη διαθέτει λίγα χρήματα για την εξασφάλιση και την προστασία της οικογένειάς του, αν συμβεί κάποιο ατυχές γεγονός. 6. «Δεν βιάζομαι» Η αντίρρηση αυτή, την οποία προβάλλουν πολλοί υποψήφιοι πελάτες, πρέπει να αντιμετωπίζεται από τον ασφαλιστή με τη μέθοδο του τονισμού των κινδύνων που περικλείει η καθυστέρηση ή η αδιαφορία. ΠΑΡΆΔΕΙΓΜΑ: Υποψήφιος: Δεν το απορρίπτω το ασφαλιστικό πρόγραμμα που μου προτείνετε, αλλά δεν βιάζομαι αυτήν τη στιγμή και θέλω να το ξανασκεφτώ. Περάστε μετά από λίγο καιρό και το ξανακουβεντιάζουμε. Άλλωστε τώρα φεύγω και για διακοπές. Ασφαλιστής: Ξανασκεφτείτε το, αλλά τι θα έχει αλλάξει σε λίγο καιρό; Οι ανάγκες θα παραμένουν ίδιες, ενώ θα διατρέχετε τον κίνδυνο να μην μπορείτε, εξαιτίας κάποιου τυχαίου γεγονότος, να ασφαλιστείτε. Σίγουρα οι διακοπές σας θα είναι πιο ευχάριστες αν έχετε εξασφαλιστεί εσείς και η οικογένειά σας. Σίγουρα υπάρχουν κι άλλοι τρόποι για την αντιμετώπιση των αντιρρήσεων που προβάλλουν οι υποψήφιοι πελάτες. Παραπάνω είδαμε τους πιο βασικούς. Οι υποψήφιοι πελάτες έχουν τρόπους να εφευρίσκουν πάντα καινούργιες αντιρρήσεις, τις οποίες θα πρέπει ο ασφαλιστής, με μεθοδικότητα και ευστροφία, να τις αντιμετωπίζει. Κύριο στοιχείο, όμως, όλων των μεθόδων για την αντιμετώπιση των αντιρρήσεων είναι να ξέρει ο ασφαλιστής να ακούει και να μη διακόπτει τον υποψήφιο πελάτη, έλεγε ο Νικ. Παππάς, διευθυντής Ανάπτυξης Management της INTERAMERICAN, στον οποίο οφείλουν όλες οι ασφαλιστικές εταιρείες ευγνωμοσύνη για το έργο που πραγματοποίησε για τη Βιβλιοθήκη Ασφάλισης Ζωής στην INTERAMERICAN και τη LIMRA, στο Σχολείο της οποίας φοίτησα εγώ και εκατοντάδες άλλοι ασφαλιστές και managers. Επιθυμία του ήταν όλα αυτά να τα διαβάσουν όλοι, σε όλες τις εταιρείες της Ελλάδας και της Κύπρου. Ευάγγελος Γ. Σπύρου
97 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΣΤΡΑΤΗΓΙΚΗ ΠΑΡΑΓΩΓΙΚΟΤΗΤΑΣ ΤΟΥ ΧΡΟΝΟΥ Κανένας μας δεν παραδέχεται ότι έχει χρόνο στη διάθεσή του, κι όμως όλοι έχουμε. Τελικά, το πρόβλημα δεν είναι ο χρόνος, αλλά εμείς. Όχι πού θα βρούμε τον χρόνο, αλλά πώς θα τον αξιοποιήσουμε. 1. ΗΜΕΡΟΛΟΓΙΟ: Θεωρείται βάση sine qua non για την ανάλυση του χρόνου. Να καταγράφονται όλες οι δραστηριότητες, οι επισκέψεις, οι πληρωμές κ.λπ. Και στο τέλος κάθε εβδομάδας να γίνεται διεξοδική κριτική και να επισημαίνονται οι κακές εφαρμογές του «μάνατζμεντ του χρόνου», προς αποφυγή υποτροπών. 2. ΠΡΟΓΡΑΜΜΑΤΙΣΜΟΣ: Μία ώρα σωστού προγραμματισμού εξοικονομεί τέσσερις ως πέντε ώρες εκτελεστικής εργασίας. Ο προγραμματισμός, καθημερινός και μακροπρόθεσμος, πρέπει να καταρτίζεται πριν ή μετά τις ώρες της εργασίας, ώστε να δημιουργεί τις προϋποθέσεις για την αποτελεσματικότερη χρησιμοποίηση του χρόνου. 3. ΚΑΘΟΡΙΣΜΟΣ ΣΤΟΧΩΝ: Τα πιο εντυπωσιακά αποτελέσματα επιτυγχάνονται με τον καθορισμό στόχων, παρά με την τύχη. Εδώ μπορούμε να προσθέσουμε και την αυτοδέσμευση, την αυτοπειθαρχία, τον αυτοέλεγχο και την αυτοανάπτυξη του ασφαλιστή ή μάνατζερ, με την επιβολή χρονικών ορίων που τον βοηθούν να ξεπεράσει την αμφιταλάντευση, την αναποφασιστικότητα, την αναβολή και άλλα προσωπικά του προβλήματα. 4. ΚΑΘΟΡΙΣΜΟΣ ΠΡΟΤΕΡΑΙΟΤΗΤΩΝ: Μερικές ενέργειες (περίπου 22%) συνήθως παράγουν το μεγαλύτερο ποσοστό των αποτελεσμάτων (περίπου 82%). Ο ασφαλιστής ή μάνατζερ πρέπει να κατανέμει τον χρόνο του ευθέως ανάλογα με τη σπουδαιότητα της εργασίας, όπως αυτός κρίνει λογικά. 5. ΠΡΟΒΛΕΨΗ: Η προληπτική θεραπεία είναι πιο αποτελεσματική από την εγχείρηση. Είναι καλύτερα να προβλέπουμε το απρόβλεπτο και να προγραμματίζουμε, παρά να μένουν αδρανείς, εκτεθειμένοι στο τυχαίο.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 98
ΠΩΛΗΣΕΙΣ
ΒΗΜΑΤΑ ΣΤΗ ΔΙΑΔΙΚΑΣΙΑ ΤΟΥ ΣΧΕΔΙΑΣΜΟΥ 1. ΔΙΑΓΝΩΣΗ Ποια είναι η κατάσταση σήμερα Δ 2. ΣΤΟΧΟΙ Αποφασίστε τι είναι αυτό που θέλετε Σ 3. ΜΕΘΟΔΟΙ Αποφασίστε με ποιον τρόπο θα το πετύχετε Μ 4. ΑΞΙΟΛΟΓΗΣΗ Προγραμματίστε έναν περιοδικό έλεγχο της προόδου Α Εάν βρίσκετε ότι ξεφεύγετε από τους αρχικούς στόχους εξαιτίας κάποιας αλλαγής που δεν προβλέφθηκε, χρησιμοποιήστε τη διαδικασία επίλυσης προβλημάτων, που περιγράφεται παρακάτω, για να καθορίσετε το πρόβλημα. Κάποια μη προβλεπόμενη ΜΕΤΑΒΟΛΗ Γεγονότα με το πέρασμα του χρόνου
Χ Επιθυμητή επίδοση Πραγματική επίδοση
Διαδικασία επίλυσης προβλημάτων 1. Αναγνωρίστε το πρόβλημα 2. Αναλύστε το πρόβλημα 3. Αναπτύξτε εναλλακτικές λύσεις 4. Επιλέξτε την καλύτερη λύση 5. Υλοποιήστε τις αποφάσεις σας
99 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΠΕΡΙ ΗΓΕΣΙΑΣ
MANAGEMENT
Δυναμικές φράσεις για τον ηγέτη
1 2 3 4 5 6 7
Το αληθινό τεστ του ηγέτη είναι να γυρίσει και να δει αν τον ακολουθεί κανένας. Αν διοικείτε σοφά, θα σας υπακούν ευχάριστα. Πολλή ηγεσία δυσκολεύει τη δουλειά των ανθρώπων. Κανείς δεν θα γίνει μεγάλος ηγέτης, αν θέλει να τα κάνει όλα μόνος του ή αν θέλει να κρατάει τους επαίνους για τον εαυτό του. Ένας καλός ηγέτης ενδιαφέρεται περισσότερο για το τι είναι σωστό, παρά για το ποιος έχει δίκιο. Οι ηγέτες υπάρχουν για να κάνουν τις λογικές εξαιρέσεις γενικούς κανόνες. Ένας καλός ηγέτης αναλαμβάνει λίγες παραπάνω ευθύνες από το φταίξιμο και λιγότερους επαίνους για το κατόρθωμα από το μερίδιό του. Η διαφορά μεταξύ των ιδεών με μέλλον και των παραγωγικών αποτελεσμάτων είναι ένας καλός ηγέτης.
8
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 100
ΑΦΗΣΤΕ ΤΟ ΑΓΚΙΣΤΡΙ ΣΤΟ ΝΕΡΟ, ΘΑ ΠΙΑΣΕΤΕ ΨΑΡΙ…
— Οβίδιος
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 102
ΠΩΛΗΣΕΙΣ
ΕΞΕΥΡΕΣΗ ΥΠΟΨΗΦΙΩΝ ΠΕΛΑΤΩΝ
E
χετε προσπαθήσει ποτέ να πάρετε μία σφαιρική εικόνα του θέματος εξεύρεσης υποψήφιων πελατών; Ένα λειτουργικό σύστημα εξεύρεσης πελατών; Παραθέτουμε το περίγραμμα εξεύρεσης υποψήφιων πελατών ενός επιτυχημένου ασφαλιστή. Το κλειδί είναι η συνεχής προσπάθεια… 1. ΣΥΝΉΘΕΙΕΣ ΣΤΗΝ ΕΞΕΎΡΕΣΗ ΥΠΟΨΉΦΙΩΝ ΠΕΛΑΤΏΝ (α) Πάρτε ονόματα των ανθρώπων: Από προσωπική παρατήρηση, προσωπικές γνωριμίες, υπάρχοντες πελάτες σας, κέντρα επιρροής, συστάσεις, εφημερίδες, door-to-door. (β) Αξιολογήστε αυτούς τους ανθρώπους: Αποφασίστε αν είναι ο τύπος των υποψήφιων πελατών που επιθυμείτε. (γ) Καταγράψτε αυτές τις πληροφορίες: Χρησιμοποιήστε ένα σύστημα καταγραφής αυτών των επαφών. (δ) Πάρτε συστάσεις γι’ αυτούς τους ανθρώπους: Συναντηθείτε κάτω από τις καλύτερες συνθήκες – προσωπική σύσταση, συστατική επιστολή ή κάρτα. 2. ΤΙ ΣΥΓΚΕΚΡΙΜΈΝΕΣ ΑΝΆΓΚΕΣ ΈΧΕΙ Ο ΥΠΟΨΉΦΙΟΣ ΠΕΛΆΤΗΣ; ΟΙ ΑΛΛΑΓΈΣ ΚΑΤΑΣΤΆΣΕΩΝ ΔΗΜΙΟΥΡΓΟΎΝ ΑΛΛΑΓΈΣ ΣΤΙΣ ΑΝΆΓΚΕΣ (α) Αυξημένες οικογενειακές ευθύνες. (β) Αυξημένες επαγγελματικές ευθύνες. (γ) Αύξηση προσωπικού εισοδήματος. (δ) Αύξηση του εισοδήματος από την εργασία. 3. ΚΑΛΛΙΕΡΓΉΣΤΕ ΤΙΣ ΣΧΈΣΕΙΣ ΣΑΣ ΜΕ ΤΟΥΣ ΥΠΆΡΧΟΝΤΕΣ ΠΕΛΆΤΕΣ ΣΑΣ (α) Είναι καλή πηγή για νέα εργασία. (β) Έχετε υποχρέωση να τους παρέχετε service. (γ) Είναι η καλύτερη πηγή για υποψήφιους πελάτες. 4. ΆΝΘΡΩΠΟΙ ΤΟΥΣ ΟΠΟΊΟΥΣ ΓΝΩΡΊΖΕΤΕ (α) Άνθρωποι με τους οποίους έχετε χρηματικές συναλλαγές (β) Επαγγελματίες (γ) Ενορία, σύλλογοι κ.λπ. (δ) Άνθρωποι με τους οποίους έχετε κοινωνικές επαφές (ε) Φίλοι από το σχολείο
(στ) Γνωστοί από την προηγούμενη εργασία (ζ) Συγγενείς (η) Γνωριμίες της συζύγου σας (θ) Γνωστοί από τη στρατιωτική θητεία σας. 5. ΑΡΧΕΊΟ ΥΠΟΨΉΦΙΩΝ ΠΕΛΑΤΏΝ (α) Μηνιαίες υπενθυμίσεις (β) Αλφαβητικό τμήμα: για κάρτες υποψήφιων πελατών που δεν έχουν προγραμματιστεί ακόμη για κάποιον συγκεκριμένο μήνα. (γ) Αρχείο πελατών: αλφαβητικό (δ) Φάκελος αλλαγής ηλικίας 6. ΠΡΌΓΡΑΜΜΑ ΕΠΊ ΕΒΔΟΜΑΔΙΑΊΑΣ ΒΆΣΕΩΣ Καταγράψτε ονόματα ανθρώπων που θα επισκεφθείτε κάθε μέρα της εβδομάδας. 7. ΑΝΑΠΤΎΞΤΕ ΚΈΝΤΡΑ ΕΠΙΡΡΟΉΣ Από τον αρχικό κατάλογο υποψήφιων πελατών επιλέξτε αυτούς που θα μπορούσαν να είναι φυσικά κέντρα επιρροής. Θα πρέπει να έχουν τις παρακάτω βασικές προϋποθέσεις: (α) Θα πρέπει να σας ξέρουν προσωπικά: 1. Ευχαριστημένος πελάτης 2. Πρόθυμος να βοηθήσει (β) Πρέπει να έχει εμπιστοσύνη στην αξιοπιστία και τις ικανότητές σας. (γ) Πρέπει να έχει επαφές με τον τύπο των ανθρώπων με τους οποίους θέλετε να εργασθείτε. (δ) Θα πρέπει να έχουν επιρροή. 8. ΠΆΡΤΕ ΣΥΣΤΆΣΕΙΣ (α) Ζητήστε από το κέντρο να γράψει μία σημείωση στο πίσω μέρος της επαγγελματικής σας κάρτας. (β) Ζητήστε από το κέντρο να γράψει ένα μικρό γράμμα, συστήνοντάς σας. (γ) Ζητήστε από το κέντρο να τηλεφωνήσει στον υποψήφιο πελάτη. 9. ΠΆΝΤΑ ΝΑ ΔΕΊΧΝΕΤΕ ΤΗΝ ΕΚΤΊΜΗΣΉ ΣΑΣ (α) Στέλνετε κάρτες στις ονομαστικές εορτές και τα Χριστούγεννα. (β) Ενημερώνετε το κέντρο επιρροής για την πρόοδό σας.
103 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΚΑΛΟΠΙΑΣΤΕ ΤΗ ΧΗΝΑ ΠΟΥ ΣΑΣ ΓΕΝΝΑ ΧΡΥΣΑ ΑΥΓΑ…
27 ΛΟΓΟΙ ΠΟΥ ΕΞΗΓΟΥΝ ΓΙΑΤΙ Η ΕΞΥΠΗΡΕΤΗΣΗ ΠΑΙΖΕΙ ΣΠΟΥΔΑΙΟ ΡΟΛΟ ΓΙΑ ΣΑΣ ΚΑΙ ΤΟ ΥΠΟΚΑΤΑΣΤΗΜΑ ΣΑΣ
1
Επειδή η εξυπηρέτηση είναι η μόνη πιο σπουδαία διαφορά μεταξύ της πωλήσεως ασφάλειας Ζωής μέσω των ασφαλιστών και του συστήματος του υποκαταστήματός σας από κάθε άλλη μέθοδο, και εάν αρνηθούμε αυτήν τη διαφορά χωρίς να κάνουμε εξυπηρέτηση, διακόπτουμε τους ασφαλιστές και το σύστημα των Υποκαταστημάτων. Επειδή όταν αγοράζει ο υποψήφιος ασφάλεια Ζωής περιμένει και αξίζει ποιοτική εξυπηρέτηση. Επειδή η εξυπηρέτηση είναι ο μόνος σπουδαιότερος λόγος που εξηγεί γιατί η σύγκριση της τιμής που προσφέρουμε εμείς ως προς την τιμή άλλων εταιρειών είναι ένας ανεπαρκής τρόπος για να διαλέξει ο πελάτης ένα σχέδιο ασφάλειας Ζωής. Επειδή με το να κάνουμε μια καλή εξυπηρέτηση δημιουργούμε μία ασφαλιστική καριέρα με ακόμη μεγαλύτερη αμοιβή και περισσότερο ουσιώδη. Επειδή η εξυπηρέτηση είναι μια δοκιμασμένη μέθοδος δημιουργίας πελατείας, που οδηγεί σε άλλες πωλήσεις, χωρίς να καταβάλλετε μεγάλο κόπο. Επειδή η εξυπηρέτηση μπορεί να σας προσφέρει συστάσεις για νέους πελάτες, ακόμη και όταν μία πώληση δεν είναι άμεσο αποτέλεσμα της εξυπηρέτησης. Επειδή η υπόληψη που δημιουργεί μια καλή εξυπηρέτηση αυξάνει την υπόληψη του Υποκαταστήματος. Επειδή η εξυπηρέτηση μπορεί να σας βοηθήσει στις προσπάθειές σας για να βρείτε νέα ονόματα υποψηφίων πελατών. Επειδή η καλή φήμη που αποκτάτε θα βοηθήσει τα κέντρα επιρροής σας να είναι πιο πρόθυμα να βοηθήσουν εσάς και τους ασφαλιστές σας. Επειδή η εξυπηρέτηση σας προσφέρει ευκαιρίες για να πουλήσετε ασφάλεια που κανονικά δεν θα
2 3
4 5 6 7 8 9 10
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 104
είχατε προγραμματίσει. Επειδή η εξυπηρέτηση είναι σχετικά φθηνός, αλλά αποτελεσματικός τρόπος διαφημίσεως. Επειδή η εξυπηρέτηση κρατά τους ασφαλιστές σας σε συνεχή επαφή με το αγοραστικό κοινό. Επειδή οι επισκέψεις εξυπηρέτησης θα εφοδιάσουν τους ασφαλιστές σας με μία δύναμη για να αντεπεξέλθουν σε μία σειρά αποτυχιών κατά τη διάρκεια μιας πτώσεως. Επειδή μόνον η εξυπηρέτηση μπορεί να βοηθήσει στη βελτίωση της διατηρησιμότητας. Επειδή η εξυπηρέτηση θα δώσει τη βάση στους ασφαλιστές σας, όταν η εταιρεία βγάλει ένα καινούργιο προϊόν και ψάχνουν για υποψήφιους γι’ αυτό το
11 12 13 14 15
ΠΩΛΗΣΕΙΣ νέο προϊόν. Επειδή η εξυπηρέτηση θα βοηθήσει τους ασφαλιστές να είναι ενήμεροι για τις μεταβολές των όρων και κανονισμών που επηρεάζουν τους πελάτες τους. Επειδή με τις επισκέψεις για εξυπηρέτηση θα δοθεί σταθερό κίνητρο στους ασφαλιστές, διότι βλέπουν και πρακτικώς τα οφέλη που προσφέρει η ασφάλεια Ζωής. Επειδή η διαρκής εξυπηρέτηση θα χρησιμεύσει σαν μία υπενθύμιση στους πελάτες όσον αφορά το γιατί αγόρασαν μια ασφάλεια Ζωής και πόσο πολύτιμη είναι. Διότι η ποιοτική εξυπηρέτηση πρακτικώς θα εξαλείψει τον συναγωνισμό. Διότι ένα πρόγραμμα εξυπηρέτησης αυξάνει τον βαθμό επιτυχίας μιας διαφημιστικής εκστρατείας μέσω του Ταχυδρομείου. Διότι οι επισκέψεις εξυπηρέτησης διατηρούν τους ασφαλιστές στο «αυλάκι της πωλήσεως». Διότι η εξυπηρέτηση προάγει τον «επαγγελματισμό». Διότι η εξυπηρέτηση προάγει τον προγραμματισμό και ο προγραμματισμός είναι καλός για τον κάθε έναν: τον ασφαλιστή, τον πελάτη και τους δικαιούχους του πελάτη. Διότι η εξυπηρέτηση βοηθά να εξαλειφθούν οι παρεξηγήσεις ή οι παραβλέψεις που μπορούν να δημιουργήσουν προβλήματα. Διότι η εξυπηρέτηση προφυλάσσει τους ασφαλιστές από το να ξεχάσουν να κάνουν κάτι που σκόπευαν να κάνουν, όπως αλλαγή όρων ή πρόσθετες καλύψεις. Διότι οι επισκέψεις εξυπηρέτησης μπορεί να εμπνεύσουν καινούργιες τακτικές πωλήσεως ή κίνητρα. Διότι οι επισκέψεις εξυπηρέτησης επιτρέπουν στους ασφαλιστές να δοκιμάσουν νέες προσεγγίσεις ή νέα προγράμματα στις οικείες περιοχές. Οι παραπάνω 27 λόγοι εξηγούν γιατί η καλή γνώση και εφαρμογή του Service (εξυπηρέτηση του πελάτη) είναι απαραίτητη για όλους τους διευθυντές και ασφαλιστές.
16 17 18 19 20 21 22 23 24 25 26 27
105 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΠΩΣ ΑΞΙΟΠΟΙΕΙΤΕ ΤΟΝ ΧΡΟΝΟ ΣΑΣ;
Με την εβδομάδα ή με τον μήνα;
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 106
ΠΩΛΗΣΕΙΣ
Ο ΜΗΝΙΑΙΟΣ ΠΡΟΓΡΑΜΜΑΤΙΣΜΟΣ ΤΟΥ ΑΣΦΑΛΙΣΤΗ Ο ασφαλιστής που έχει αξιοποιήσει τις μεθόδους αναζήτησης πελατείας που διδάχτηκε θα έχει στο αρχείο του πολλές καρτέλες με ονόματα και προσωπικά στοιχεία. Το τμήμα «πότε να τον δω» του αρχείου θα έχει πολλά ονόματα, όλα ταξινομημένα κατά ημερομηνίες, για τις οποίες πιστεύει ότι είναι λογικό να τους επισκεφθεί. Το επόμενο βήμα πρέπει να είναι η επιλογή των υποψηφίων του μηνός και η οργάνωση της εργασίας, κατά τρόπο που να του επιτρέπει να αντιληφθεί γρήγορα τι πρέπει να κάνει, ποιους πρέπει να δει πριν το τέλος του μηνός. Για να βοηθηθεί αυτή η προετοιμασία, ο ασφαλιστής πρέπει να χρησιμοποιήσει ένα ειδικό έντυπο, το έντυπο Μηνιαίου Προγραμματισμού. Ο κάθε διευθυντής Υποκαταστήματος μπορεί να προτείνει κάποια δική του ιδέα για την κατάστρωση αυτού του εντύπου ή μπορεί ο ασφαλιστής να το φτιάξει βάσει δικής του εμπνεύσεως και πρωτοβουλίας. Το έντυπο αυτό, όταν το συμπληρώσουμε με τη βοήθεια του αρχείου μας, μας δίνει ανάγλυφη την εικόνα της δουλειάς για τον επόμενο μήνα. Τα ονόματα των πελατών, οι καλύτερες ημερομηνίες που πιστεύουμε ότι πρέπει να επισκεφτούμε τον καθένα, διάφορα σχόλια και παρατηρήσεις που φρεσκάρουν τη μνήμη μας, με λεπτομέρειες που υποβοηθούν την πώληση. Στο τέλος του μηνός, ανάλογα με τα ονόματα που έχουμε σημειώσει με την ένδειξη της πετυχημένης πώλησης, θα βγάλουμε τα κατάλληλα συμπεράσματα για τον ρυθμό και την απόδοσή μας. Έτσι, θα ξέρουμε σε ποια επίπεδα πρέπει να κινηθούν οι στόχοι μας για το επόμενο χρονικό στάδιο. Έτσι λοιπόν ο μηνιαίος προγραμματισμός βοηθάει τον ασφαλιστή και στην τοποθέτηση ενός εβδομαδιαίου στόχου.
Ο ΕΒΔΟΜΑΔΙΑΙΟΣ ΣΤΟΧΟΣ ΤΟΥ ΑΣΦΑΛΙΣΤΗ Όπως έχει γίνει αντιληπτό από τις πρώτες γραμμές αυτού του κειμένου, ο πωλητής και ιδιαίτερα ο ασφαλιστής πρέπει να επιλύει το πρόβλημα της αυτοπειθαρχίας. Η λύση επιτυγχάνεται αν θέσει κάποιος στον ίδιο του τον εαυτό έναν εβδομαδιαίο στόχο, όσον αφορά τις ώρες που θα εργάζεται, το σύνολο των επισκέψεων, τον αριθμό των ραντεβού, των αιτήσεων και των νέων υποψηφίων. Κάθε ένα από αυτά τα στοιχεία είναι ζωτικής σημασίας για τα αποτελέσματα που προσδοκούμε. Όταν ένας αρχίσει να εργάζεται στις Ασφάλειες, μια δουλειά καινούργια γι’ αυτόν, πιθανόν να αισθάνεται ότι είναι πολύ απασχολημένος κάθε ώρα της ημέρας. Και όμως –και ίσως παράδοξο–, αν δεν έχει έναν εβδομαδιαίο τρόπο μετρήσεως των προσπαθειών του, διατρέχει τον κίνδυνο να σπαταλάει τον χρόνο του, να εργάζεται ανεπαρκώς και να έχει επιδοθεί σε μία ασύμμετρη προσπάθεια γι’ αυτό. Η πείρα με βάση και τη δυνατότητα ενός μέσου φυσιολογικού και αρκετά φιλόδοξου ανθρώπου συνιστά ενδεικτικά το εξής πρόγραμμα για τον ασφαλιστή, εβδομαδιαία: • 40 ώρες εργασίας συνολικά, εκ των οποίων 30 στην αγορά. • 20 επισκέψεις • 2 αιτήσεις • 15 νέους υποψηφίους Αυτά βέβαια αυξάνονται όσο προχωρεί κανείς στη δουλειά. Και, φυσικά, για να επιτευχθεί ο εβδομαδιαίος στόχος πρέπει να είναι σωστά οργανωμένοι οι ημερήσιοι στόχοι. Πρέπει να υπάρχει ένας συγκεκριμένος στόχος για μία ορισμένη ώρα. Κάθε μέρα, ο ασφαλιστής πρέπει να ξέρει πού θα πάει, ποιον θα δει, πότε θα τον δει. Και, το κυριότερο, θα έχει θέσει τα θεμέλια για την αυτοπειθαρχία, η οποία θα τους εξασφαλίζει ότι κάθε μέρα θα έχει πλήρη απασχόληση. Γι’ αυτό πρέπει να αφιερώνει κάποιο συγκεκριμένο χρονικό διάστημα κάθε μέρα γι’ αυτήν τη δουλειά.
107 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΠΡΟΠΟΝΗΣΕΙΣ ΣΤΡΑΤΟΛΟΓΗΣΗΣ Ένας οδηγός διεξαγωγής και ανάλυσης της συνέντευξης με τον υποψήφιο ασφαλιστή
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 108
ΠΩΛΗΣΕΙΣ (ι) Μην κάνετε ερωτήσεις που μπορούν να απαντηθούν με ένα «ΝΑΙ» ή ένα «ΟΧΙ».
ΙΙ. ΠΩΣ ΝΑ ΑΞΙΟΛΟΓΗΣΕΤΕ ΤΗ ΣΥΖΗΤΗΣΗ ΣΑΣ Ι. Η ΑΡΧΙΚΗ ΣΥΝΑΝΤΗΣΗΔΗΜΙΟΥΡΓΗΣΤΕ ΜΙΑ ΕΥΧΑΡΙΣΤΗ ΠΡΟΔΙΑΘΕΣΗ (α) Συστηθείτε στον υποψήφιο με το όνομά σας και την επαγγελματική σας ιδιότητα. (β) Συμπεριφερθείτε φιλικά-κάντε τον να νιώσει άνετα μαζί σας. (γ) Αναφέρατε, συμπτωματικά, ότι πρόκειται να κρατήσετε μερικές σημειώσεις επάνω στην αίτησή του – «Σας πειράζει εάν κρατήσω σημειώσεις;» (δ) Διαβεβαιώστε τον υποψήφιο ότι όλες οι πληροφορίες θα παραμείνουν εμπιστευτικές. (ε) Προσπαθήστε να προσδιορίσετε τις φιλοδοξίες και επιδιώξεις του υποψηφίου. Υποβάλετε στον υποψήφιο σχετικές ερωτήσεις που του επιτρέπουν να δώσει επεξηγημα-
τικές απαντήσεις. Μην πουλάτε τη συνέντευξη. (στ) Προσπαθήστε να αποφύγετε στιγμιαίες κρίσεις. (ζ) Αποφύγετε τις μακρές συζητήσεις. Ο χρόνος σας κατά τη συνέντευξη σας κοστίζει χρήματα. (η) Κάνετε τις ερωτήσεις σας σε έναν τόνο φιλικής διαθέσεως και συνομιλίας. Κάντε αυτές σύντομες και συγκεκριμένες. (θ) Υποβάλετε ουδέτερες ερωτήσεις. Κάνετε ερωτήσεις που θα δώσουν πλήρεις απαντήσεις: «Γιατί το λέτε αυτό;».
(α) Συνεχίστε τις ενδιαφέρουσες ερωτήσεις με μία παράκληση για περισσότερες λεπτομέρειες. (β) Προσπαθήστε να αποφύγετε να βλέπετε τους υποψήφιους στερεότυπα. (γ) Κρίνετε κάθε ατομικό χαρακτηριστικό μεμονωμένα. (δ) Σημειώστε τις αντιφάσεις κατά τη διάρκεια της συνέντευξης. Αργότερα στη συνέντευξη, ερευνήστε λεπτομερέστερα και σημειώστε τις παρατηρήσεις σας στην αίτηση. (ε) Αναλύστε όλες τις πληροφορίες (σύνολο συνέντευξης) πριν κάνετε μία προσωπική αξιολόγηση του υποψηφίου. (στ) Συγκρατήστε τα προσωπικά σας αισθήματα και εντυπώσεις. Μην αξιολογήσετε τον υποψήφιο και τις πληροφορίες της αιτήσεως επί συναισθηματικής βάσεως.
ΙΙΙ. ΤΙ ΝΑ ΑΞΙΟΛΟΓΗΣΕΤΕ Α. Ιδιότητες Νοημοσύνης 1. Δώστε προσοχή ώστε να θεμελιώσετε τη νοημοσύνη επάνω σε σωστές βάσεις. 2. Ο υποψήφιος συζητά γενικότητες ή συγκεκριμένα σημεία και θέματα; 3. Ο υποψήφιος «συλλαμβάνει» το νόημα γρήγορα; (Είναι αυτός διανοητικά γρήγορος;) 4. Απαντά στις ερωτήσεις σας ευθέως ή πλαγίως; 5. Χρησιμοποιεί «εντυπωσιακή γλώσσα» ή απλό λεξιλόγιο; (Η εντυπωσιακή γλώσσα δείχνει μία ευαίσθητη ανάγκη για εντύπωση). 6. Χρησιμοποιεί απλές ή σύνθετες προτάσεις; (Οι σύνθετες προτάσεις ίσως δείχνουν ένα επίπεδο νοημοσύνης). 7. Αναλύει και αντιδρά στα λεγόμενά σας ή απλώς «δέχεται» ό,τι του λέτε; 8. Σας έχει πει ποια είναι τα ενδιαφέροντά του, τα προβλήματα και οι ανησυχίες του; 9. Σκέπτεται λογικά; (Δώστε σημασία σε φράσεις όπως π.χ. «κατ’ αρχάς», «να σας πω τι κάνουμε», «πρώτα απ’ όλα»…). Β. Δημιουργικότητα-Παραγωγικότητα 1. Έχει προαίσθηση και πρόβλεψη ή πρέπει όλα να του δίδονται στο χέρι; 2. Έχει δημιουργικά και παραγωγικά ενδιαφέροντα; 3. Μία ιδέα του γεννά μία άλλη; 4. Δέχεται να δοκιμάσει νέες ιδέες; 5. Η γενική του συμπεριφορά και αντίδραση είναι φυσιολογική και γρήγορη; 6. Προσφέρει πλέον της μίας λύσεως σε μια συζήτηση ή σε ένα πρόβλημα;
109 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
7. Για προσωπικούς λόγους, πόσο ενδιαφέρεται για επαγγελματική μάθηση και επιμόρφωση; 8. Αντιδρά με αισθήματα; 9. Ενδιαφέρεται πολύ για κάτι το ιδιαίτερο; 10. Γνωρίζει «κάτι» σχετικά με πολλά πράγματα ή ένα θέμα και καλά; 11. Σκέπτεται για το συμφέρον του; (Τον ενδιαφέρει το «πώς» και «πόσα» θα κερδίζει;) 12. Κάνει ερωτήσεις ως προς τις βασικές προϋποθέσεις επιτυχίας στο επάγγελμα; («Πού θα βρω πελάτες;», «Τι θα τους λέω;» κ.λπ.;) Γ. Αισθηματική Σταθερότητα 1. Πώς χειρίζεται τις αποτυχίες ή τις απογοητεύσεις; (Ενεργεί για να τις διορθώσει ή τις παραδέχεται;) 2. Χρησιμοποιεί συγκινητικά κατηγορηματικό λεξιλόγιο και εκφράσεις; (Συγκινείται σχετικά με κάτι που δεν μπορεί να δώσει λύση;) 3. Συζητά συγκεκριμένα ή πάει από θέμα σε θέμα; (Δώστε σημασία στις γενικότητες.) 4. Πώς συζητά για τα καθήκοντα και τις υποχρεώσεις του; (Μιλάει για το πόσο τον ενδιαφέρει η δουλειά ή πόσο σκληρή είναι;) 5. Δώστε σημασία στη νευρικότητά του. 6. «Κολλάει» στη λεπτομέρεια και ξεχνάει τη γενικότερη ιδέα; 7. Έχει ενθουσιασμό; Τον διακρίνουν ο δυναμισμός και η ανησυχία για ξεκίνημα; 8. Είναι γενικά μια ταραγμένη προσωπικότητα; Σας ενοχλεί; Δ. Παρακίνηση 1. Ποια είναι τα ενδιαφέροντά του; (Πώς περνάει τον ελεύθερο χρόνο του;) 2. Είναι φιλόδοξος; (Τι θέλει να πετύχει; Πού σκοπεύει; ) 3. Είναι ευχαριστημένος από τη δουλειά που κάνει σήμερα; 4. Έχει ιδανικά; (Ποια είναι αυτά;) 5. Ποιες είναι οι επιθυμίες του; 6. Έχει την αίσθηση του χιούμορ; 7. Έχει την αίσθηση της δικαιοσύνης; 8. Ενδιαφέρεται για τους συνανθρώπους του; Ε. Εμπειρίες Ανθρώπινων Σχέσεων 1. Ποια είναι η άμεση αντίδρασή σας σ’ αυτόν; (Είναι συμπαθητικός; Τον βρίσκετε κατάλληλο για τη δουλειά μας; Μήπως είναι μία πρόχειρη και άμεση λύση ανάγκης;) 2. Είναι πειστικός; 3. Ποια είναι γενικά η στάση του έναντι των συνανθρώπων του; 4. Μιλά μέσα σε «πνεύμα συνεργασίας» ή μόνον από τη σκοπιά του;
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 110
5. Μιλά συναισθηματικά; 6. Πώς προσαρμόζονται οι εκφράσεις του προσώπου του στα σημεία της συζήτησης; (Είναι εκφραστικός ή ψυχρός συζητητής;) 7. Είναι θερμός και εξωτερικεύει τις απόψεις του ή είναι απρόσωπος και επιφυλακτικός; 8. Δείχνει διάθεση για έμπρακτη συνεργασία ή είναι «λόγια»; 9. Είναι εγωιστικός τύπος; ΣΤ. Διορατικότητα 1. Παραδέχεται τα λάθη του ή την έλλειψη γνώσεων; 2. Προσαρμόζει τη συμπεριφορά του στην κατάσταση που αντιμετωπίζει; 3. Είναι ρεαλιστής; 4. Αναγνωρίζει τους περιορισμούς του; 5. Μπορεί να ζει άνετα μέσα σ’ αυτούς τους περιορισμούς; 6. Δίνει ώριμους λόγους για τα επαγγελματικά του ενδιαφέροντα; 7. Συμμερίζεται τα προβλήματα των άλλων; 8. Είναι ανεκτικός ή είναι επικριτής; 9. Δέχεται τους ανθρώπους όπως είναι; 10. Βλέπει το αποτέλεσμα των πράξεών του στους άλλους; 11. Ακούει και δέχεται άλλες απόψεις; 12. Η απόδοσή του βελτιώνεται όσο περνά ο καιρός;
ΠΟΙΑ ΕΙΝΑΙ Η ΔΙΚΗ ΣΑΣ ΑΞΙΟΛΟΓΗΣΗ ΤΟΥ ΥΠΟΨΗΦΙΟΥ Είναι δύσκολο στην αρχική συνέντευξη να εισχωρήσετε σε τόσες πολλές λεπτομέρειες και πληροφορίες που αναμφίβολα επιθυμείτε. Εκτός αυτού, ο κάθε διευθυντής Υποκαταστήματος διαφέρει στην προσέγγιση και την τακτική του. Οι ιδέες που περιέχονται είναι για να σας εξυπηρετήσουν σαν βασικές σκέψεις και οδηγίες και όχι σαν άκαμπτοι κανόνες. Ελπίζουμε ότι θα σας βοηθήσουν κατά τη συνέντευξη, αξιολόγηση και επιλογή των κατάλληλων υποψήφιων ασφαλιστών του Υποκαταστήματός σας. Αυτά που γράφουμε είναι καταστάλαγμα εμπειριών του Τμήματος Εκπαίδευσης που διοικούσε ο αείμνηστος Νικ. Παππάς στην INTERAMERICAN και της Βιβλιοθήκης Ασφάλισης Ζωής που επιμελείτο η Επιτροπή LIMRA Ελλάδος-Κύπρου στα χρόνια της δεκαετίας του 1980. Εκείνα τα χρόνια (1982-1986), εκπαιδευτικός στα Σχολεία LIMRA που έφερε στην Ελλάδα ο Δ. Κοντομηνάς, είμαι περήφανος που εθήτευσα, αλλά και πολύ τυχερός που αξιώθηκα να μάθω, να διδάξω, να γράψω και προπαντός να τα κοινοποιώ με κάθε ευκαιρία, γεμάτος ευγνωμοσύνη. Αξιοποιήστε τα, φίλοι Managers… Ευάγγελος Γ. Σπύρου
ALLIANZ ΚΥΠΡΟΥ
ΑΝΔΡΈΑΣ ΤΤΑΦΟΎΝΑΣ
HEAD OF P&C MID CORP UNDERWRITING GREECE CYPRUS/ GENERAL MANAGER CYPRUS
Στρατηγική ανάπτυξη με επίκεντρο την κερδοφορία και τις επιχειρηματικές ασφαλίσεις
Τ Συνέντευξη στον ΛΑΜΠΡΟ ΚΑΡΑΓΕΩΡΓΟ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 112
ις προτεραιότητες για την ανάπτυξη των επιχειρηματικών ασφαλίσεων και τη στρατηγική της Allianz σε Ελλάδα και Κύπρο παρουσιάζει σε συνέντευξή του στο «Ασφαλιστικό ΝΑΙ» ο κ. Ανδρέας Τταφούνας, Head of P&C Mid Corp Underwriting Greece & Cyprus και General Manager Cyprus. Όπως επισημαίνει, βασική προτεραιότητα στον νέο του ρόλο αποτελεί η πειθαρχημένη και βιώσιμη ανάπτυξη του χαρτοφυλακίου, με σταθερή έμφαση στην κερδοφορία. Η επιλογή των κινδύνων θα βασίζεται σε ένα σαφώς καθορισμένο πλαίσιο (Risk Appetite), με στόχο τη διατήρηση ενός υγιούς underwriting margin που δημιουργεί αξία σε βάθος χρόνου. Για την Allianz Κύπρου τονίζει ότι η στρατηγική της επόμενης τριετίας επικεντρώνεται στον μετασχηματισμό της σε μια σύγχρονη και ολοκληρωμένη ασφαλιστική επιχειρήσεων, διευρύνοντας τον ρόλο της ώστε να καλύπτει συνολικά τις ανάγκες της επιχειρηματικής πελατείας.
ΣΥΝΕΝΤΕΥΞΗ
Ο κ. Ανδρέας Τταφούνας.
113 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
— Πρόσφατα αναλάβατε στην Allianz τη θέση του Head of P&C Mid corp Underwriting εκτός από τη θέση που ήδη κατέχετε ως γενικός διευθυντής της Allianz Κύπρου. Ποιες είναι οι προτεραιότητές σας και τα σημεία στα οποία θα εστιάσετε για την ανάπτυξη του χαρτοφυλακίου των επιχειρηματικών κινδύνων στην εταιρεία; Η ανάληψη της θέσης αποτελεί ιδιαίτερη τιμή και συνοδεύεται από μια σημαντική πρόκληση, αλλά και μια εξαιρετική ευκαιρία να συμβάλω ακόμη περισσότερο στην ανάπτυξη του κλάδου των επιχειρηματικών ασφαλίσεων, αξιοποιώντας την εμπειρία του γενικού διευθυντή. Βασική προτεραιότητα στον νέο αυτόν ρόλο είναι η πειθαρχημένη και βιώσιμη ανάπτυξη του χαρτοφυλακίου, με σταθερή έμφαση στην κερδοφορία. Η επιλογή των κινδύνων θα βασίζεται σε ένα σαφώς καθορισμένο πλαίσιο (Risk Appetite), με στόχο τη διατήρηση ενός υγιούς underwriting margin που δημιουργεί αξία σε βάθος χρόνου. Ιδιαίτερη σημασία αποδίδουμε επίσης στην ενίσχυση της πειθαρχίας, της συνέπειας και της ποιότητας στο underwriting. Ευθυγραμμίζοντας τις αποφάσεις μας με τη στρατηγική κατεύθυνση και τα πρότυπα του Ομίλου Allianz, διασφαλίζουμε ενιαία κριτήρια αξιολόγησης, μεγαλύτερη συνέπεια στη διαχείριση των κινδύνων και υψηλότερη ποιότητα στις λύσεις που προσφέρουμε. Εξίσου σημαντική προτεραιότητα αποτελεί η ενδυνάμωση της συνεργασίας μας με το δίκτυο των ασφαλιστικών διαμεσολαβητών και ιδιαίτερα με τους εξειδικευμένους brokers. Στόχος μας είναι να αποτελούμε τον συνεργάτη πρώτης επιλογής, προσφέροντας ταχύτητα στη λήψη αποφάσεων, υψηλό επίπεδο εξυπηρέτησης και ουσιαστική τεχνική υποστήριξη. Ταυτόχρονα, επενδύουμε ακόμη περισσότερο στην αξιοποίηση των δεδομένων και των δυνατοτήτων του risk engineering, ώστε να αποκτούμε βαθύτερη κατανόηση των κινδύνων μέσα από στοχευμένες επιθεωρήσεις και αξιολογήσεις. Με αυτόν τον τρόπο μπορούμε να εφαρμόζουμε πιο εξελιγμένες και ακριβείς μεθόδους τιμολόγησης, προσαρμοσμένες στα ιδιαίτερα χαρακτηριστικά κάθε επιχείρησης. Τέλος, σημαντικό πλεονέκτημα αποτελεί η δυνατότητα αξιοποίησης της διεθνούς παρουσίας και του εκτεταμένου δικτύου της Allianz για την εξυπηρέτηση επιχειρήσεων με διασυνοριακή ή πολυεθνική δραστηριότητα. Η παροχή ολοκληρωμένων ασφαλιστικών λύσεων σε πολλές χώρες, με ενιαία πρότυπα και υψηλή ποιότητα υπηρεσιών, αποτελεί ένα ισχυρό ανταγωνιστικό πλεονέκτημα, το οποίο φιλοδοξούμε να αξιοποιήσουμε ακόμη περισσότερο προς όφελος των πελατών και των συνεργατών μας. — Πόσο ώριμη είναι η αγορά της Ελλάδας για προγράμματα Επαγγελματικής Ευθύνης, Αστικής Ευθύνης Διευ-
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 114
θυντών και Στελεχών και πολυεθνικών προγραμμάτων; Πώς σας βοηθά η τεχνογνωσία του Ομίλου Allianz; Η ελληνική αγορά βρίσκεται σε φάση ανάπτυξης σχετικά με τα συγκεκριμένα προγράμματα. Αν και τα τελευταία χρόνια καταγράφεται σαφής πρόοδος, δεν μπορούμε ακόμη να μιλήσουμε για μια πλήρως ώριμη αγορά, καθώς εξακολουθούν να υπάρχουν σημαντικά περιθώρια διείσδυσης. Η αυξανόμενη ευαισθητοποίηση των επιχειρήσεων γύρω από τις καλύψεις των στελεχών και της ανώτερης διοίκησης, καθώς και της Επαγγελματικής Ευθύνης, οφείλεται σε μεγάλο βαθμό στην εξέλιξη του κανονιστικού πλαισίου, αλλά και στην αυξημένη έκθεση των επιχειρήσεων σε νομικές διεκδικήσεις και απαιτήσεις αποζημίωσης. Οι διοικήσεις αντιλαμβάνονται πλέον περισσότερο από ποτέ ότι οι κίνδυνοι που αντιμετωπίζουν είναι σύνθετοι και απαιτούν εξειδικευμένες ασφαλιστικές λύσεις. Παρ’ όλα αυτά, εξακολουθεί να υπάρχει σημαντικό κενό στη διείσδυση αυτών των προϊόντων, ιδιαίτερα στις μικρομεσαίες επιχειρήσεις. Σε πολλές περιπτώσεις απαιτείται ακόμη μεγαλύτερη ενημέρωση και εκπαίδευση της αγοράς, ώστε οι οργανισμοί να κατανοήσουν τόσο το εύρος των κινδύνων που αναλαμβάνουν όσο και την αξία που μπορεί να προσφέρει μια ολοκληρωμένη ασφαλιστική κάλυψη. Αντίστοιχα, αυξανόμενο είναι και το ενδιαφέρον για Multinational Programs, καθώς ολοένα και περισσότερες ελληνικές επιχειρήσεις επεκτείνουν τη δραστηριότητά τους στο εξωτερικό. Παρότι η ζήτηση αυξάνεται, η τοπική τεχνογνωσία στη διαχείριση σύνθετων πολυεθνικών προγραμμάτων παραμένει πιο περιορισμένη σε σύγκριση με πιο ώριμες ασφαλιστικές αγορές. Σε αυτό το σημείο, η τεχνογνωσία και η διεθνής παρουσία του Ομίλου Allianz αποτελούν ένα ιδιαίτερα σημαντικό ανταγωνιστικό πλεονέκτημα. Η πρόσβαση στην εξειδίκευση, στην πολυδιάστατη μεθοδολογία εφαρμογής, στη μακρόχρονη εμπειρία και σε ένα παγκόσμιο δίκτυο με δυνατότητες fronting μας επιτρέπει να προσφέρουμε ολοκληρωμένες λύσεις για επιχειρήσεις με διεθνή δραστηριότητα, διασφαλίζοντας συνέπεια και υψηλή ποιότητα εξυπηρέτησης σε όλες τις χώρες στις οποίες διατηρούν συναλλαγές. — Ποια είναι η στρατηγική προτεραιότητα της Allianz Κύπρου για την επόμενη τριετία; Σε ποιους ασφαλιστικούς κλάδους θα εστιάσει; Η στρατηγική προτεραιότητα της Allianz Κύπρου για την επόμενη τριετία είναι ο μετασχηματισμός της σε μια σύγχρονη και ολοκληρωμένη ασφαλιστική επιχειρήσεων, διευρύνοντας τον ρόλο της από το ιστορικό της μοντέλο σε μια εταιρεία που μπορεί να καλύψει συνολικά τις ανάγκες της επιχειρηματικής πελατείας. Στο πλαίσιο αυτό, η ανάπτυξη του χαρτοφυλακίου των
ΣΥΝΕΝΤΕΥΞΗ MidCorp και SME επιχειρήσεων αποτελεί έναν από τους βασικούς στρατηγικούς πυλώνες. Επενδύουμε συστηματικά στην εξέλιξη των καλύψεων και των υπηρεσιών, εμπλουτίζοντας το χαρτοφυλάκιό μας με combined προϊόντα και ολοκληρωμένες λύσεις που ανταποκρίνονται στις απαιτήσεις της αγοράς. Εξίσου σημαντική προτεραιότητα αποτελεί η επίτευξη επιχειρησιακής αριστείας μέσα από τον ψηφιακό μετασχηματισμό και τη συνεχή βελτίωση των διαδικασιών μας. Επενδύουμε στην αναβάθμιση του underwriting, της διαχείρισης αποζημιώσεων και της συνολικής εμπειρίας εξυπηρέτησης, με στόχο ταχύτερες, αποτελεσματικότερες και περισσότερο ποιοτικές υπηρεσίες προς τους πελάτες και τους συνεργάτες μας. Σε επίπεδο ασφαλιστικών κλάδων, η στρατηγική μας εστιάζει κυρίως στους κλάδους Property & Engineering, Financial Lines, Liability και Marine, τομείς στους οποίους διαπιστώνουμε σημαντικές προοπτικές ανάπτυξης. — Πώς διαφοροποιείται η Allianz από τον ανταγωνισμό στην κυπριακή αγορά; Η Allianz διαφοροποιείται στην κυπριακή αγορά μέσα από έναν συνδυασμό διεθνούς ισχύος, εξειδικευμένης τεχνογνωσίας και τοπικής παρουσίας. Η φιλοσοφία μας δεν περιορίζεται στην παροχή ασφαλιστικών προϊόντων, αλλά επικεντρώνεται στη δημιουργία μακροχρόνιων συνεργασιών, προσφέροντας λύσεις που ανταποκρίνονται στις πραγματικές ανάγκες των επιχειρήσεων και των συνεργατών μας. Ένα από τα σημαντικότερα στοιχεία που μας ξεχωρίζουν είναι η δύναμη του ομίλου. Η υψηλή χρηματοοικονομική ισχύς, η ισχυρή πιστοληπτική ικανότητα, καθώς και η πρόσβαση σε διεθνείς αγορές και σε κορυφαίες δυνατότητες αντασφάλισης μας επιτρέπουν να αναλαμβάνουμε σύνθετους επιχειρηματικούς κινδύνους με ασφάλεια, συνέπεια και μακροπρόθεσμη προοπτική. Παράλληλα, διαθέτουμε εξειδικευμένη underwriting τεχνογνωσία, ιδιαίτερα στους πιο σύνθετους MidCorp κινδύνους. Η προσέγγισή μας δεν βασίζεται στη διακύμανση των τιμών, αλλά στην ουσιαστική αξιολόγηση κάθε κινδύνου ξεχωριστά, ώστε να διαμορφώνουμε λύσεις που συνδυάζουν την κατάλληλη κάλυψη με τη σωστή τιμολόγηση και τη μακροχρόνια βιωσιμότητα του χαρτοφυλακίου. Ιδιαίτερη αξία έχει επίσης η δυνατότητα να αξιοποιούμε τη διεθνή εμπειρία του ομίλου, προσαρμόζοντάς την στις ιδιαιτερότητες της κυπριακής αγοράς. Η φιλοσοφία «Think global - act local» μας επιτρέπει να μεταφέρουμε διεθνή τεχνογνωσία, βέλτιστες πρακτικές και καινοτόμες λύσεις, διατηρώντας παράλληλα την ευελιξία που απαιτεί η τοπική επιχειρηματική πραγματικότητα. Τέλος, η προσέγγιση «One Allianz» διασυνδέει διαφο-
ρετικούς τομείς του ομίλου, όπως Commercial, Reinsurance και Financial Lines, αξιοποιώντας τη δυναμική της συνεργασίας σε ένα τελικό αποτέλεσμα ολοκληρωμένων, υψηλής ποιότητας ασφαλιστικών λύσεων, καλύπτοντας κάθε επιχειρηματική ανάγκη. — Η Allianz Κύπρου έχει αναπτύξει σημαντική κοινωνική δράση, ιδιαίτερα σε πρωτοβουλίες που αφορούν παιδιά και ευάλωτες ομάδες. Πόσο σημαντικός είναι ο ρόλος της κοινωνικής υπευθυνότητας στη στρατηγική σας; Η κοινωνική υπευθυνότητα αποτελεί διαχρονικά έναν από τους βασικούς πυλώνες της στρατηγικής της Allianz Κύπρου και είναι πλήρως ενσωματωμένη στον τρόπο με τον οποίο λειτουργούμε ως οργανισμός. Δεν αντιμετωπίζεται ως μια παράλληλη δραστηριότητα ή ως υποχρέωση εταιρικής κοινωνικής ευθύνης, αλλά ως αναπόσπαστο μέρος του επιχειρηματικού μας μοντέλου και της αποστολής μας να συμβάλουμε στη δημιουργία μιας πιο ανθεκτικής κοινωνίας. Οι πρωτοβουλίες μας επικεντρώνονται κυρίως στη στήριξη των παιδιών και των ευάλωτων κοινωνικών ομάδων, καθώς και σε δράσεις που προάγουν την εκπαίδευση και την πρόληψη. Ειδικότερα, επενδύουμε σε πρωτοβουλίες που η κοινωνική προσφορά αποκτά μεγαλύτερη αξία όταν συνδέεται με το αντικείμενο και την τεχνογνωσία της εταιρείας. Για τον λόγο αυτόν, επενδύουμε σε πρωτοβουλίες που ενισχύουν το risk awareness, προάγοντας την πρόληψη ατυχημάτων και συμβάλλοντας στη διαμόρφωση ασφαλέστερων κοινωνιών. Ιδιαίτερη θέση στη στρατηγική μας κατέχει και η στήριξη του αθλητισμού, μέσα από συνεργασίες με σημαντικούς φορείς, όπως η Κυπριακή Ολυμπιακή Επιτροπή (ΚΟΕ), καθώς πιστεύουμε ότι ο αθλητισμός προάγει αξίες όπως η προσπάθεια, η υπευθυνότητα, η ομαδικότητα και η ευεξία, αξίες που ταυτίζονται και με τη φιλοσοφία της Allianz. Παράλληλα, θεωρούμε ότι η συνεπής και ουσιαστική κοινωνική παρουσία ενισχύει την εταιρική φήμη και καλλιεργεί σχέσεις εμπιστοσύνης με την κοινωνία, κάτι που αποκτά ακόμη μεγαλύτερη σημασία σε μια μικρή αγορά όπως η κυπριακή, όπου η αξιοπιστία και η συνέπεια αποτελούν βασικά στοιχεία της εταιρικής ταυτότητας. Το σημαντικότερο, όμως, είναι ότι η δέσμευσή μας έχει μακροπρόθεσμο χαρακτήρα. Επιδιώκουμε να αναπτύσσουμε δομημένες πρωτοβουλίες με διάρκεια και μετρήσιμο κοινωνικό αποτύπωμα και όχι αποσπασματικές δράσεις. Στόχος μας είναι να αποτελούμε έναν αξιόπιστο συνεργάτη για τις επιχειρήσεις και την κοινωνία, τόσο στην Ελλάδα όσο και στην Κύπρο, όχι μόνο στην παροχή ασφαλιστικών λύσεων, αλλά και στην καλλιέργεια μιας κουλτούρας πρόληψης, υπευθυνότητας και αποτελεσματικής διαχείρισης του κινδύνου.
115 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Υποχρεωτική ασφάλιση ηλεκτρικών πατινιών: Μία αναγκαία, πλην ατελής ρύθμιση
Του ΚΟΣΜΆ ΚΑΡΑΝΙΚΌΛΑ, δικηγόρου, LL.M., Senior Associate της Ρόκας Δικηγορική Εταιρεία
1 Με το νέο άρθρο 27Α που προστέθηκε στον Ν. 4784/2021 με τον Ν. 5322/2026 εισάγεται «Υποχρέωση ασφάλισης Ελαφρών Προσωπικών Ηλεκτρικών Οχημάτων (ΕΠΗΟ)». Ο νόμος εννοεί, όπως συνάγεται από το κείμενο της διάταξης, «υποχρέωση ασφάλισης κατά του κινδύνου αστικής ευθύνης», καθόσον ασφάλιση χωρίς προσδιορισμό του κινδύνου που καλύπτει δεν είναι νοητή. Η υποχρέωση βαρύνει τον κύριο και τον κάτοχο των ΕΠΗΟ με ηλεκτροκινητήρα, ως τα οχήματα αυτά ορίζονται στον Κώδικα Οδικής Κυκλοφορίας (ΚΟΚ), τα οποία είναι α] τα πατίνια/e-scooters, β] τα τροχοπέδιλα (rollers), γ] οι τροχοσανίδες (skateboards) και δ] τα αυτοεξισορροπούμενα προσωπικά οχήματα. 2 Στην παρ. 1, η διάταξη προβλέπει ότι ο κύριος και ο κάτοχος των ως άνω ΕΠΗΟ «υποχρεούται σε ασφάλιση γενικής αστικής ευθύνης έναντι τρίτου για την κυκλοφορία των οχημάτων αυτών». Ο Ν. 4364/2016 για την ανάληψη και άσκηση δραστηριοτήτων (αντ)ασφάλισης, στο άρθρο 4 αυτού, προβλέπει μεν πως όποια ασφάλιση αστικής ευθύνης δεν είναι ασφάλιση αστικής ευθύνης από χερσαία
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 116
οχήματα, από αεροσκάφη και από θαλάσσια κ.λπ. πλοία εντάσσεται στον κλάδο των ασφαλίσεων γενικής αστικής ευθύνης, πλην όμως πρόκειται για ονομασίες που χρησιμοποιεί ο νόμος για να ταξινομήσει τους κινδύνους των επιμέρους κλάδων ασφαλίσεων για τους οποίους μπορεί να δοθεί από την εποπτική Αρχή άδεια εργασιών σε μία ασφαλιστική επιχείρηση. Αντίθετα, στο επίπεδο των συμβατικών σχέσεων ασφαλισμένου-ασφαλιστικής επιχείρησης, η ονομασία «ασφάλιση γενικής αστικής ευθύνης» δεν μπορεί να αφορά κάλυψη κάθε αστικής ευθύνης, αλλά θα αφορά πάντα ασφάλιση κάποιου επιμέρους κινδύνου ή κατηγορίας κινδύνων αστικής ευθύνης. Αλλά και ως ταξινομημένος κλάδος, η ασφάλιση γενικής αστικής ευθύνης περιλαμβάνει κάθε είδους ασφάλιση αστικής ευθύνης εκτός της αστικής ευθύνης χερσαίων αυτοκίνητων οχημάτων, αεροσκαφών και θαλάσσιων κ.λπ. σκαφών, που αποτελούν διακεκριμένους κλάδους. Εν προκειμένω, ο κίνδυνος που θα πρέπει να καλύπτεται από τη νέα υποχρεωτική ασφάλιση αστικής ευθύνης που εισάγει η διάταξη είναι ο κίνδυνος αστικής ευθύνης έναντι του τρίτου ζημιωθέντος από την κυκλοφορία του ΕΠΗΟ. Έτσι, η αναφορά της διάταξης σε «ασφάλιση γενικής αστικής ευθύνης…» αναιρείται από τη συνέχεια της φράσης «…έναντι τρίτου για την κυκλοφορία των οχημάτων αυτών». Αλλά και από την άποψη της ταξινόμησης των ασφαλιστικών κινδύνων που γίνεται για τις ανάγκες της εποπτείας, η ασφάλιση αστικής ευθύνης του κυρίου και κατόχου ΕΠΗΟ κατατάσσεται στον ασφαλιστικό κλάδο «αστική ευθύνη από χερσαία αυτοκίνητα οχήματα» και όχι στον κλάδο «γενική αστική ευθύνη», γιατί το ΕΠΗΟ είναι όχημα, ο δε ο τίτλος του κλάδου 10 («αστική ευθύνη από χερσαία αυτοκίνητα οχήματα») δεν αναφέρεται αποκλειστικά στα οχήματα των οποίων ο κύριος/κάτοχος υποχρεούται να έχει ασφάλιση αστικής ευθύνης από ατυχήματα τρίτων σύμφωνα με το Π.Δ. 237/1986, αλλά αδιακρίτως στα όποια αυτοκίνητα οχήματα. Διαφορετικά η ασφάλιση αστικής ευθύνης έναντι τρίτων για ατυχήματα από αυτοκίνητα στα οποία δεν εφαρμόζεται το Π.Δ. 237/1986 θα
ΑΡΘΡΟ έπρεπε να κατατάσσεται στον γενικό κλάδο «ασφάλισης γενικής αστικής ευθύνης». Υπάρχουν περισσότεροι από 40 υποχρεωτικά καλυπτόμενοι κίνδυνοι αστικής ευθύνης, με τις σχετικές υποχρεωτικές ασφαλίσεις να ονομάζονται σύμφωνα με τον κίνδυνο που καλύπτουν, όπως λ.χ. η υποχρεωτική ασφάλιση αστικής ευθύνης των ασφαλιστικών διαμεσολαβητών, η οποία δεν ονομάζεται ασφάλιση γενικής αστικής ευθύνης, χωρίς να έχει καμία σημασία ότι, για να μπορεί να ασκηθεί η ασφάλιση αυτή, θα πρέπει η ασφαλιστική επιχείρηση να έχει άδεια για την άσκηση του κλάδου γενικής αστικής ευθύνης. Ως ονομασία της ασφαλιστικής σύμβασης δίδεται ο κίνδυνος ή οι κίνδυνοι που καλύπτονται από τη συγκεκριμένη ασφαλιστική σύμβαση και όχι ένας κλάδος από τους 18 κλάδους στους οποίους ταξινομούνται οι ασφαλιστικές εργασίες με σκοπό να δοθεί η άδεια εργασιών από την εποπτική Αρχή στην αιτούσα ασφαλιστική επιχείρηση, η οποία μπορεί να ζητήσει άδεια εργασιών για έναν ή περισσότερους ή και τους 18 κλάδους. Ακολούθως, η νέα διάταξη προβλέπει ότι η υποχρεωτική ασφάλιση καλύπτει υποχρεωτικά «σωματικές βλάβες, τον θάνατο και τις υλικές ζημίες που προκαλούνται από την κυκλοφορία του ως άνω ΕΠΗΟ (…) και καταλαμβάνει και την αστική ευθύνη του οδηγού για ποσό €50.000 ανά περιστατικό και συνολικά κατ’ έτος για όλα τα περιστατικά». Όμως, εφόσον η διάταξη τιτλοφορείται υποχρέωση ασφάλισης ΕΠΗΟ, αναγκαία οι σωματικές βλάβες, ο θάνατος και οι υλικές ζημίες που προκαλούνται από την κυκλοφορία του γεννούν αστική ευθύνη του οδηγού και η προσθήκη της αναφοράς σε «υποχρέωση ασφάλισης της αστικής ευθύνης του οδηγού» έχει νόημα μόνο ως προς το σκέλος του καθορισμού του κατώτατου ορίου αστικής ευθύνης, για το οποίο πρέπει να είναι ασφαλισμένος ο οδηγός του οχήματος αυτού. 3 Η παρ. 1 τελειώνει με την πρόβλεψη ότι «σε περίπτωση κάλυψης προσωπικού ατυχήματος νόμιμου οδηγού του ΕΠΗΟ, το ελάχιστο ποσό κάλυψης για μόνιμη ολική ανικανότητα, μόνιμη μερική ανικανότητα και απώλεια ζωής από ατύχημα ανά περιστατικό και συνολικά κατ’ έτος για όλα τα περιστατικά ορίζεται στις €10.000». Η πρόβλεψη αφορά μόνο την περίπτωση που ο κύριος ή κάτοχος του οχήματος θελήσει να διενεργήσει ασφάλιση υπέρ του οδηγού του οχήματος κατά προσωπικού του ατυχήματος. Σε αυτήν την περίπτωση ο οδηγός πρέπει να είναι «νόμιμος», δηλαδή να το οδηγούσε σύμφωνα με την εκπεφρασμένη ή προκύπτουσα βούληση του κυρίου ή κατόχου αυτού και το κατώτατο όριο κάλυψης πρέπει να είναι €10.000. Αφού όμως αυτή η κάλυψη δεν αφορά τον υποχρεωτικά ασφαλισμένο κίνδυνο αστικής ευθύνης του οδηγού του οχήματος, αλλά τον κίνδυνο προσωπικού ατυχήματος του οδηγού και παρέχεται προαιρετικά, μόνο «σε περίπτωση» που συναφθεί,
δεν υπάρχει λόγος ορισμού ελάχιστου ποσού, αφού μπορεί ο κύριος/ κάτοχος του ΕΠΗΟ να μην προβεί καν στην ασφάλιση αυτήν. Εξάλλου, η ελευθερία των συμβάσεων επιτρέπει να συμφωνηθεί ασφάλιση προσωπικού ατυχήματος και για πολύ υψηλότερο κατώτατο ποσό και να καλύπτει ακόμα και τον μη νόμιμο οδηγό. 4 Στην παρ. 2 της διάταξης του νέου άρθρου 27Α προβλέπεται ότι η ασφάλιση δεν παρέχεται αν δεν τηρούνται οι προϋποθέσεις του άρθρου 44 παρ. 10 του ΚΟΚ, που αφορά το ελάχιστο όριο ηλικίας του οδηγού. Με τροποποίηση της ως άνω διάταξης του ΚΟΚ που εισάγει το άρθρο 76 παρ. 2 του νέου νόμου, στον οποίο περιέχεται και η ρύθμιση περί υποχρεωτικής ασφάλισης του κυρίου/κατόχου ΕΠΗΟ, προβλέπεται ως γενικό ηλικιακό όριο για τη νόμιμη οδήγηση όλων των ΕΠΗΟ (πλην των αναπηρικών αμαξιδίων) τα 17 έτη (ενώ μέχρι σήμερα το όριο ήταν τα 12 έτη για τα πατίνια και τα 15 έτη για τα τροχοπέδιλα και τις τροχοσανίδες). Δεδομένης υποχρέωσης κάλυψης του οδηγού ΕΠΗΟ, οι ως άνω περιορισμοί αφορούν την υποχρέωση της ασφαλιστικής εταιρείας να μη δέχεται να ασφαλίσει ευθύνη για ατυχήματα ΕΠΗΟ, αν δεν συντρέχουν στο πρόσωπο του οδηγού οι ως άνω ηλικιακές προϋποθέσεις, σε περίπτωση παράβασης των οποίων, εννοείται, δεν επιτρέπεται να οδηγούνται τα εν λόγω οχήματα. 4. Σημειώνεται ότι η νέα αυτή υποχρεωτική ασφάλιση αφήνει, μεταξύ άλλων, αρρύθμιστο: α] το ζήτημα της κάλυψης της αστικής ευθύνης του κατόχου έναντι τρίτων ζημιωθέντων από ατύχημα που προξένησε «μη νόμιμος οδηγός». Να σημειωθεί ότι, μεταξύ των άλλων ελλείψεων της διάταξης που εισάγει την υποχρεωτική ασφάλιση αυτή, ο κύριος-μη κάτοχος/οδηγός που προξένησε το ατύχημα κατ’ αρχήν δεν θα ευθύνεται έναντι του τρίτου ζημιωθέντος, γιατί δεν υφίσταται διάταξη που να θεμελιώνει ευθύνη του κυρίου-μη οδηγού ΕΠΗΟ από διακινδύνευση, ούτε προφανώς αποτελεί γενεσιουργό λόγο της ευθύνης του κυρίου μόνη η κατοχή του ΕΠΗΟ. Περαιτέρω, η διάταξη: β] δεν προβλέπει δικαίωμα ευθείας αγωγής του ζημιωθέντος τρίτου κατά του ασφαλιστή αστικής ευθύνης του κυρίου/κατόχου ΕΠΗΟ, γ] δεν προβλέπει αν η ασφαλιστική επιχείρηση μπορεί να αρνηθεί την κάλυψη, αν ο ασφαλισμένος ήθελε παραβεί συμβατικές του υποχρεώσεις, και, το σπουδαιότερο, δ] δεν προβλέπει αν η ασφαλιστική επιχείρηση μπορεί να θέσει απαλλακτικές ρήτρες –και ποιες είναι αυτές– για την περίπτωση παραβάσεων ασφαλιστικών όρων, ούτε προβλέπει αν και σε ποια έκταση εφαρμόζεται ο ΑσφΝ, ενώ, τέλος, ε] δεν προβλέπει ειδικό μηχανισμό εντοπισμού των ανασφάλιστων ΕΠΗΟ.
117 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
«15 χρόνια ζωής, 50 χρόνια εμπειρίας»
Μ
Ο πρόεδρος της Brokers Union, κ. Νικόλαος Βελλιάδης.
ε αφορμή τη συμπλήρωση 15 χρόνων επιτυχημένης παρουσίας στην ελληνική ασφαλιστική αγορά, η Brokers Union πραγματοποίησε σε εορταστικό κλίμα την ετήσια εκδήλωσή της, η οποία φέτος απέκτησε ιδιαίτερο συμβολισμό. Με κεντρικό μήνυμα «15 χρόνια ζωής, 50 χρόνια εμπειρίας» και το επετειακό σήμα «15 Years of Excellence», η βραδιά αποτέλεσε μια ευκαιρία να τιμηθεί η πορεία της εταιρείας, να αναγνωριστεί η συμβολή των συνεργατών της και να αναδειχθεί το κοινό όραμα για την επόμενη ημέρα. Το «παρών» έδωσαν συνεργάτες του Δικτύου, εκπρόσωποι ασφαλιστικών εταιρειών, στελέχη της ασφαλιστικής αγοράς, εκπρόσωποι του κλαδικού Τύπου και φίλοι της εταιρείας, τιμώντας με την παρουσία τους τη σημαντική αυτήν επέτειο. Η εκδήλωση ξεκίνησε με την προβολή ενός επετειακού βίντεο, μέσα από το οποίο παρουσιάστηκε η διαδρομή της
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 118
Brokers Union, συνδέοντας τα 50 χρόνια εμπειρίας με τα 15 χρόνια λειτουργίας της εταιρείας. Το αφιέρωμα ανέδειξε τους ανθρώπους, τις συνεργασίες και τις αξίες που διαμόρφωσαν την πορεία της μέχρι σήμερα, δίνοντας το στίγμα μιας βραδιάς αφιερωμένης στο παρελθόν, στο παρόν και το μέλλον της. Στον χαιρετισμό του, ο πρόεδρος της Brokers Union, κ. Νικόλαος Βελλιάδης, αναφέρθηκε στις σημαντικές αλλαγές που συντελούνται στην ασφαλιστική διαμεσολάβηση και στις προκλήσεις που διαμορφώνουν το νέο περιβάλλον του κλάδου. Τόνισε ότι η προσαρμογή στις νέες συνθήκες προϋποθέτει περιορισμό του λειτουργικού κόστους και αξιοποίηση οργανωμένων δομών που ενισχύουν τη βιωσιμότητα και την ανάπτυξη των ασφαλιστικών διαμεσολαβητών. Παρουσίασε, παράλληλα, τη στρατηγική της Brokers Union για την ενσωμάτωση συνεργατών και παραγωγής στο οργανωμένο μοντέλο λειτουργίας της εταιρείας, μέσω agencies και
Μ
Π ρ ο τεραι ό τ τά μ Προτεραιότητά μας, ας , οι ο ι Συνεργάτες Σ υ ν εργάτες Μας! ας !
Μ
Π ρ ο τεραι ό τ τά μ Προτεραιότητά μας, ας , οι ο ι Συνεργάτες Σ υ ν εργάτες Μας! ας !
Η Brokers Union, από το 2011, προσφέρει στους συνεργάτες της ολιστική εξυπηρέτηση και στους πελάτες τους, κορυφαίες ασφαλιστικές λύσεις, ενσωματώνοντας τεχνολογία αιχμής και ανθρώπινη εξειδίκευση. Η Brokers Union, από το 2011, προσφέρει στους συνεργάτες της ολιστική εξυπηρέτηση και στους πελάτες τους, κορυφαίες ασφαλιστικές λύσεις, ΟΜΑΔΑ • ΣΥΝΕΡΓΑΣΙΑ • ΕΠΙΤΥΧΙΑ ενσωματώνοντας τεχνολογία αιχμής και ανθρώπινη εξειδίκευση.
ΟΜΑΔΑ • ΣΥΝΕΡΓΑΣΙΑ • ΕΠΙΤΥΧΙΑ
Brokers Union A.E. Πρακτόρων & Συντονιστών Ασφαλιστικών Πρακτόρων Λ. Βουλιαγμένης 90, 166 74 Γλυφάδα | (+30) 213 00 23700 | info@brokersunion.gr | www.brokersunion.gr Brokers Union A.E. Πρακτόρων & Συντονιστών Ασφαλιστικών Πρακτόρων Λ. Βουλιαγμένης 90, 166 74 Γλυφάδα | (+30) 213 00 23700 | info@brokersunion.gr | www.brokersunion.gr
Ο CEO της Brokers Union, κ. Αναστάσιος Παπαδόπουλος.
Στιγμιότυπα από την ετήσια εκδήλωση.
σύγχρονων υποδομών που συμβάλλουν ουσιαστικά στη μείωση των λειτουργικών εξόδων. Όπως σημείωσε, μόνο κατά το πρώτο πεντάμηνο του 2026 η εταιρεία προχώρησε σε 34 νέες συνεργασίες, στοιχείο που επιβεβαιώνει τη δυναμική του μοντέλου και την εμπιστοσύνη που απολαμβάνει από την αγορά.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 120
Στη συνέχεια, ο CEO της Brokers Union, κ. Αναστάσιος Παπαδόπουλος, παρουσίασε τη στρατηγική κατεύθυνση της εταιρείας για τα επόμενα χρόνια, με έμφαση στην οργανωμένη υποδομή, στον ψηφιακό μετασχηματισμό και τη συνεχή ανάπτυξη του δικτύου συνεργατών. Κατά την ομιλία του υπογράμμισε ότι οι εξελίξεις στην ασφαλιστική αγορά καθιστούν αναγκαία την ύπαρξη οικονομιών κλίμακας, ισχυρών υποδομών και ολοκληρωμένης υποστήριξης προς τον σύγχρονο ασφαλιστικό διαμεσολαβητή. Ιδιαίτερη αναφορά έκανε στις επενδύσεις της Brokers Union σε ψηφιακά εργαλεία και εφαρμογές Τεχνητής Νοημοσύνης, που έχουν σχεδιαστεί για να απλοποιούν την καθημερινή λειτουργία των συνεργατών, να περιορίζουν το διαχειριστικό βάρος και να τους επιτρέπουν να αφιερώνουν περισσότερο χρόνο στη συμβουλευτική και στην ανάπτυξη των εργασιών τους. Παρουσίασε επίσης τα βασικά μεγέθη και τις επιδόσεις του ομίλου, αναδεικνύοντας τη συνεχή διεύρυνση του δικτύου συνεργατών, τις νέες συνεργασίες και τους αναπτυξιακούς στόχους της επόμενης περιόδου. Ξεχωριστή στιγμή της βραδιάς αποτέλεσαν οι βραβεύσεις των συνεργατών του Δικτύου για τις επιδόσεις τους κατά το 2025. Μέσα από τη διαδικασία αυτήν αναγνωρίστηκαν η συνέπεια, η επαγγελματική τους πορεία και η ουσιαστική συμβολή τους στην αναπτυξιακή εξέλιξη της Brokers Union. Η εταιρεία συνεχάρη όλους τους βραβευθέντες, καθώς και το σύνολο των συνεργατών της, οι οποίοι αποτελούν διαχρονικά τη βάση της ανάπτυξης και της επιτυχίας της. Την παρουσίαση της εκδήλωσης ανέλαβε η δημοσιογράφος κ. Εύη Φραγκάκη.
ΕΙΔΗΣΕΙΣ ΕΠΙΚΟΙΝΩΝΊΑ
Aποκλειστική συνεργασία στη Νομική Προστασία
Τ
ην έναρξη αποκλειστικής συνεργασίας με την ARAG, έναν από τους κορυφαίους διεθνείς οργανισμούς στον Κλάδο της Νομικής Προστασίας, ανακοίνωσε η Brokers Union, ενισχύοντας ακόμη περισσότερο τις λύσεις που προσφέρει στο δίκτυο συνεργατών και τους ασφαλισμένους της. Στο πλαίσιο της συνεργασίας, διατίθεται αποκλειστικά μέσω της Brokers Union νέο πρόγραμμα Νομικής Προστασίας Οχημάτων, με ειδική τιμολόγηση και προνομιακούς όρους, σχεδιασμένο να καλύπτει τις σύγχρονες ανάγκες των ασφαλισμένων και να προσφέρει στους συνεργάτες ένα ακόμη ολοκληρωμένο εργαλείο για την ανάπτυξη του χαρτοφυλακίου τους. Όπως τονίζεται, η νέα αυτή πρωτοβουλία εντάσσεται στη διαρκή προσπάθεια της εταιρείας να διευρύνει το εύρος των ασφαλιστικών λύσεων που παρέχει, μέσα από συνεργασίες με διεθνώς αναγνωρισμένους οργανισμούς, οι οποίοι ξεχωρίζουν για την εξειδίκευση, την αξιοπιστία και την υψηλή ποιότητα των υπηρεσιών τους. Σημειώνεται ότι στο πλαίσιο της επίσημης έναρξης της συνεργασίας πραγματοποιήθηκε στα γραφεία της Brokers Union εκπαιδευτική ημερίδα με τη συμμετοχή των στελε-
Οι κ.κ Γκρέκας Ανδρέας, διευθύνων Σύμβουλος ARAG, Αναστάσιος Παπαδόπουλος, διευθύνων Σύμβουλος Brokers Union, και Μήλας Χρήστος, διευθυντής Πωλήσεων ARAG.
χών της ARAG, τα οποία παρουσίασαν αναλυτικά το πρόγραμμα και τα πλεονεκτήματά του. Η εκπαίδευση πραγματοποιήθηκε σε υβριδική μορφή, δίνοντας τη δυνατότητα στους συνεργάτες της εταιρείας από όλη την Ελλάδα να συμμετάσχουν είτε με φυσική παρουσία είτε μέσω διαδικτυακής σύνδεσης. Η μεγάλη συμμετοχή επιβεβαίωσε το έντονο ενδιαφέρον του δικτύου για τη συνεργασία και ανέδειξε τη σημασία της συνεχούς επιμόρφωσης ως βασικού πυλώνα ανάπτυξης.
Ολιστική ασφάλιση επιχείρησης
Μ
ια ολοκληρωμένη ασφαλιστική λύση για τις σύγχρονες ανάγκες των επιχειρήσεων προσφέρει η Ατλαντική Ένωση μέσω της Ολιστικής Ασφάλισης Επιχείρησης, σχεδιάζοντας ένα ολοκληρωμένο πλέγμα προστασίας που προσαρμόζεται στις απαιτήσεις κάθε επαγγελματία. Το πρόγραμμα καλύπτει ένα ευρύ φάσμα ασφαλιστικών αναγκών, όπως κτίρια, μηχανήματα και εμπορεύματα, αστική ευθύνη χώρου και επαγγελματική αστική ευθύνη, τεχνικές ασφαλίσεις, ασφάλιση μεταφορών, διακοπή εργασιών, επαγγελματικά οχήματα, ομαδική ασφάλιση προσωπικού, καθώς και εγγυητικές επιστολές. Με γνώμονα την ασφάλεια και την απρόσκοπτη λειτουργία των επιχειρήσεων, η Ατλαντική Ένωση καλεί τους επαγγελματίες να επικεντρωθούν στην ανάπτυξη της δραστηριότητάς τους, αναλαμβάνοντας η ίδια την ασφαλιστική τους θωράκιση. Παράλληλα, η Ατλαντική Ένωση υπογραμμίζει τη σταθερή χρηματοοικονομική της ισχύ, σημειώνοντας ότι για δέκα συνεχόμενα χρόνια διατηρεί την πρώτη θέση σε φερεγγυότητα, με δείκτη 293%.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 122
ΕΙΔΗΣΕΙΣ ΕΠΙΚΟΙΝΩΝΊΑ
Howden Agents: Στρατηγική επένδυση
Η
Howden Agents διευρύνει περαιτέρω τη στρατηγική ανάπτυξης εργασιών της μέσω του δικτύου πωλήσεων του ασφαλιστικού γραφείου ΠΑΡΟΝ, μιας από τις πλέον δυναμικές και αναγνωρισμένες επιχειρήσεις ασφαλιστικής διαμεσολάβησης στην ελληνική αγορά, η οποία διαθέτει πάνω από 150 συνεργάτες. Μέσω αυτής της συνεργασίας, όπως τονίζεται, ενισχύεται ουσιαστικά η παρουσία της Howden Agents στην αγορά του retail, με στρατηγική έμφαση στις ασφαλίσεις Ζωής και Υγείας, ενώ δημιουργεί νέες δυνατότητες ανάπτυξης για τους συνεργάτες και τους πελάτες της ΠΑΡΟΝ, αξιοποιώντας το παγκόσμιο δίκτυο της Howden. «Η ένταξη της ΠΑΡΟΝ στη Howden, που αποτελεί τον μεγαλύτερο όμιλο ασφαλιστικής διαμεσολάβησης της Ελλάδος, σηματοδοτεί μια ακόμη στρατηγική επένδυση που ενισχύει το όραμά μας να δημιουργήσουμε τον ισχυρότερο και πλέον εξει-
δικευμένο κάθετο οργανισμό ασφαλιστικής διαμεσολάβησης στην Ελλάδα», δήλωσε μεταξύ άλλων ο Τάσος Ηλιακόπουλος, CEO της Howden Agents. Από την πλευρά τους οι ιδρυτές της ΠΑΡΟΝ, Αθανάσιος Ψιμάρας και Χριστίνα Φυτέα, δήλωσαν μεταξύ άλλων ότι η ένταξή μας στη Howden μας δίνει τη δυνατότητα να προσφέρουμε ακόμη περισσότερες δυνατότητες, διεθνή τεχνογνωσία και καινοτόμες λύσεις στους συνεργάτες και στους πελάτες μας, διατηρώντας τις αξίες που μας καθιέρωσαν όλα αυτά τα χρόνια.
123 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Έξι κορυφαίες διακρίσεις στα Marketing Achievement Awards
Σ
ημαντική αναγνώριση της στρατηγικής της για τις φυσικές καταστροφές απέσπασε στα φετινά Marketing Achievement Awards 2026 η Εθνική Ασφαλιστική αποσπώντας συνολικά έξι βραβεία. Η διάκριση αφορά την ολοκληρωμένη πρωτοβουλία «Μπροστά στις Φυσικές Καταστροφές, Αλλάζουμε το Κλίμα Μέσα μας», η οποία ανέδειξε με επιτυχία τη σημασία της ενημέρωσης, της πρόληψης και της ασφάλισης απέναντι στις ολοένα αυξανόμενες προκλήσεις της κλιματικής κρίσης. Όπως επισημαίνεται, η δημιουργικότητα και η αποτελεσματικότητα της πρωτοβουλίας επιβεβαιώθηκαν με την απονομή τριών Gold βραβείων στις κατηγορίες Best Marketing Achievement in Banking & Insurance, Best Performance Marketing Strategy και Best Social Media Marketing Strategy. Παράλληλα, η πρωτοβουλία απέσπασε και τρία Silver βραβεία στις κατηγορίες Best Marketing Strategy for Brand Building, Best Use of Branded Content και Best Marketing Strategy for Lead Generation, επισφραγίζοντας τη συνολική επιτυχία και τον πολυδιάστατο αντίκτυπό της. «Οι διακρίσεις αυτές αποτελούν ιδιαίτερη τιμή για την
C
M
Στιγμιότυπο από τη βράβευση.
Εθνική Ασφαλιστική και επιβεβαιώνουν τον αντίκτυπο πρωτοβουλιών που φέρνουν στο προσκήνιο ζητήματα ουσιαστικής σημασίας για την κοινωνία», δήλωσε μεταξύ άλλων η Χρυσούλα Αθανασοπούλου, διευθύντρια Marketing της Εθνικής Ασφαλιστικής.
Υποστηρικτής της Halkias Racing Team
Η
Euroins Ελλάδος, σταθερός υποστηρικτής του Θέμη Χαλκιά και της Halkias Racing Team, εκφράζει τα θερμά της συγχαρητήρια για τη σημαντική επιτυχία που σημείωσε η ομάδα στο EKO Ράλλυ Ακρόπολις 2026. Ο Θέμης Χαλκιάς, με συνοδηγό τον Μάριο Τσαούσογλου και οδηγώντας το Skoda Fabia RS Rally2, πραγματοποίησε μία εξαιρετική εμφάνιση, κατακτώντας την 3η θέση στην ελληνική κατάταξη, επιβεβαιώνοντας για ακόμη μία χρονιά το υψηλό αγωνιστικό επίπεδο, τη συνέπεια και την ανταγωνιστικότητα της ομάδας.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 124
«Η συνεργασία μας με τον Θέμη Χαλκιά και τη Halkias Racing Team δεν αποτελεί απλώς μία χορηγική σχέση. Βασίζεται σε κοινές αξίες, όπως η υπευθυνότητα, η συνέπεια, η αφοσίωση και, κυρίως, η προώθηση της οδηγικής παιδείας και της οδικής ασφάλειας», δήλωσε μεταξύ άλλων η γενική διευθύντρια της Euroins Ελλάδος, κ. Αγγελική Μουρατίδου.
Y
CM
MY
CY
CMY
K
Νέος διευθυντής Κλάδου Ζωής, Υγείας και Ομαδικών Ασφαλίσεων
Η
Be.Brokers καλωσορίζει στη διοικητική της ομάδα τον κ. Γιώργο Κοντογιάννη, ο οποίος αναλαμβάνει τη Διεύθυνση του Κλάδου Ζωής, Υγείας και Ομαδικών Ασφαλίσεων. Με εμπειρία 15+ ετών σε αντίστοιχες θέσεις ευ-
Νέα αποκλειστική συνεργασία
Τ
η νέα αποκλειστική συνεργασία της με τον Όμιλο HHG (Hellenic Healthcare Group), έναν από τους μεγαλύτερους και πλέον καταξιωμένους ιδιωτικούς ομίλους παροχής υπηρεσιών υγείας στην Ελλάδα, ανακοίνωσε η Brokers Union. Όπως τονίζεται, μέσα από τη νέα αυτήν συνεργασία, οι ασφαλισμένοι της Brokers Union αποκτούν πρόσβαση σε ένα διευρυμένο πρόγραμμα προνομίων και ειδικών παροχών, αξιοποιώντας το εκτεταμένο δίκτυο του Ομίλου HHG, το οποίο περιλαμβάνει κορυφαίες μονάδες υγείας, όπως τα Metropolitan Hospital, Metropolitan General, ΥΓΕΙΑ, ΜΗΤΕΡΑ, ΛΗΤΩ & Creta Clinic. Ιδιαίτερα ενισχυμένα προνόμια παρέχονται στα Metropolitan Hospital & Metropolitan General, με σημαντικές εκπτώσεις και ειδικές χρεώσεις σε ένα ευρύ φάσμα υπηρεσιών υγείας.
Οι κ.κ. Γιώργος Κοντογιάννης και Γιάννης Μπράβος.
θύνης στον χώρο της ασφαλιστικής διαμεσολάβησης, ο κ. Κοντογιάννης διαθέτει βαθιά γνώση της αγοράς και των αναγκών τόσο των συνεργατών όσο και των πελατών. Η ένταξή του έρχεται να υποστηρίξει την ευρύτερη προσπάθεια της Be.Brokers για την ενίσχυση της διοικητικής της δομής και την περαιτέρω ανάπτυξη των υπηρεσιών της στους τομείς Ζωής, Υγείας και Ομαδικών Ασφαλίσεων. «Με την επιλογή του Γιώργου Κοντογιάννη στοχεύουμε σε υψηλού επιπέδου υπηρεσίες στον κλάδο Ζωής και Υγείας, καθώς η Be.Brokers συγκαταλέγεται ήδη στις 3 μεγαλύτερες πρακτοριακές εταιρείες της ασφαλιστικής αγοράς», δήλωσε μεταξύ άλλων ο κ. Γιάννης Μπράβος, διευθύνων σύμβουλος της Be.Brokers. «Στόχος μας είναι να στηρίξουμε ακόμη περισσότερο το δίκτυό μας και να δημιουργήσουμε τις προϋποθέσεις ώστε η Be.Brokers να συνεχίσει να πρωταγωνιστεί στον κλάδο Ζωής και Υγείας», δήλωσε από την πλευρά του ο κ.ΓιώργοςΚοντογιάννης.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 126
Κοσμοσυρροή στην καλοκαιρινή συνάντηση
Σ
υνεπής στο καθιερωμένο ετήσιο ραντεβού του, ο ΣΕΣΑΕ πραγματοποίησε και φέτος την ετήσια καλοκαιρινή του συνάντηση στη Γλυφάδα. Περισσότερα από 400 στελέχη της ασφαλιστικής αγοράς ανταποκρίθηκαν στην πρόσκληση του ΣΕΣΑΕ, τιμώντας με την παρουσία τους τη φετινή συνάντηση και συμβάλλοντας στο ιδιαίτερα θετικό κλίμα της βραδιάς. Η εκδήλωση προσέφερε σε όλους τους παρευρισκόμενους στιγμές χαλάρωσης και ουσιαστικής δικτύωσης, ενώ ανέδειξε για ακόμη μία φορά τον ρόλο του Συνδέσμου ως σταθερού σημείου συνάντησης, διαλόγου και συνεργασίας για τα στελέχη του ασφαλιστικού κλάδου.
ΕΙΔΗΣΕΙΣ ΕΠΙΚΟΙΝΩΝΊΑ
Πανελλαδική παρουσία με πάνω από 80 υποκαταστήματα
Η
ΙΝΤΕΡΣΑΛΟΝΙΚΑ δίπλα στους ασφαλισμένους, σε κάθε γωνιά της Ελλάδας. Και όπως χαρακτηριστικά τονίζει, «στον όμιλο Ιντερσαλόνικα πιστεύουμε ότι η ασφάλιση αποκτά πραγματική αξία όταν συνοδεύεται από ανθρώπινη παρουσία, άμεση εξυπηρέτηση και σχέση εμπιστοσύνης. Για τον λόγο αυτόν, επενδύουμε διαχρονικά στην ανάπτυξη ενός διευρυμένου δικτύου υποκαταστημάτων στην Ελλάδα, ώστε να βρισκόμαστε κοντά στους πελάτες μας, όπου κι αν βρίσκονται». Σημειώνεται ακόμη ότι με περισσότερα από 80 υποκαταστήματα σε όλη τη χώρα ο Όμιλος Ιντερσαλόνικα διασφαλίζει ότι κάθε ασφαλισμένος έχει άμεση πρόσβαση σε εξειδικευμένη υποστήριξη, αξιόπιστη ενημέρωση και ποιοτικές υπηρεσίες. Η παρουσία μας δεν περιορίζεται στα μεγάλα αστικά κέντρα, αλλά εκτείνεται στην ελληνική επικράτεια, γιατί πιστεύουμε ότι η ασφάλιση και η φροντίδα πρέπει να είναι προσβάσιμες σε όλους.
«Σε κάθε υποκατάστημα, οι άνθρωποί μας βρίσκονται καθημερινά δίπλα στους πελάτες και τους συνεργάτες μας, προσφέροντας εξατομικευμένη εξυπηρέτηση και ουσιαστική καθοδήγηση. Οι εξειδικευμένοι επαγγελματίες του ομίλου ενημερώνουν υπεύθυνα, απαντούν άμεσα στις ανάγκες των ασφαλισμένων και συμβάλλουν στην επιλογή των ασφαλιστικών λύσεων που ανταποκρίνονται καλύτερα στις σύγχρονες απαιτήσεις της ζωής», υπογραμμίζει η εταιρεία. Η δυναμική αυτή παρουσία υποστηρίζεται από περισσότερους από 860 εργαζομένους και την εμπιστοσύνη περισσότερων από 1.500.000 πελατών, οι οποίοι επιλέγουν καθημερινά τον Όμιλο Ιντερσαλόνικα για την αξιοπιστία, τη συνέπεια και την ανθρώπινη προσέγγισή του. «Όραμά μας είναι να δημιουργούμε ένα καλύτερο και ασφαλέστερο αύριο για όλους, ενισχύοντας την ποιότητα ζωής των ανθρώπων μέσα από σύγχρονες ασφαλιστικές λύσεις και υπηρεσίες υψηλού επιπέδου», αναφέρει, τέλος, η εταιρεία.
127 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Εβδομάδα Εθελοντισμού
Τ
Η
NN επενδύει σταθερά σε πρωτοβουλίες που ενισχύουν τη σωματική, ψυχική και οικονομική ευημερία. Στο πλαίσιο αυτό, η καθιερωμένη ετήσια Εβδομάδα Εθελοντισμού κατέχει κεντρικό ρόλο, δίνοντας τη δυνατότητα στους εργαζομένους της εταιρείας να βιώσουν την προσωπική προσφορά και συμμετοχή. Κατά τη διάρκεια της εβδομάδας, 192 εθελοντές-εργαζόμενοι της NN Hellas διέθεσαν συνολικά 924 ώρες εθελοντικής εργασίας, συμβάλλοντας ουσιαστικά στην υποστήριξη περισσότερων από 700 συνανθρώπων μας. Ενδεικτικά, στο πλαίσιο δράσεων όπως το «A Kitchen for Good» και το «Gifted Boxes of Happiness», οι άνθρωποι της NN Hellas προετοίμασαν περισσότερα από 200 γεύματα και τα διένειμαν σε οικογένειες που βρίσκονται σε ανάγκη, δημιούργησαν 200 δώρα για παιδιά, ενώ μέσω πρωτοβουλιών όπως το «Ανακαλύπτοντας τον Πολιτισμό Μαζί» ενίσχυσαν την κοινωνική επαφή και συμμετοχή μεγαλύτερων σε ηλικία συνανθρώπων μας-ωφελουμένων του προγράμματος Φιλία σε κάθε Ηλικία του Ινστιτούτου Prolepsis. Παράλληλα, συμμετείχαν σε δημιουργικά εργαστήρια επαναχρησιμοποίησης υλικών με κοινωνικό σκοπό, ενώ καθ’ όλη τη διάρκεια της εβδομάδας στήριξαν, μέσα από το NN Charity Run, τους σκοπούς της ActionAid – ειδικότερα για την ενδυνάμωση ανθρώπων και οικογενειών που αντιμετωπίζουν οικονομικές δυσκολίες ή κοινωνικό αποκλεισμό. Την τελευταία ημέρα της εβδομάδας υλοποιήθηκε, με μαζική συμμετοχή και υπό την καθοδήγηση της We4All, δράση περιβαλλοντικής προστασίας με καθαρισμό δασικής περιοχής στην Ανατολική Αττική, για την πρόληψη πυρκαγιών και τη φροντίδα του φυσικού περιβάλλοντος.
ΑΣΦΑΛΙΣΤΙΚΟ
Στηρίζει τον αθλητισμό και την ευγενή άμιλλα
| ΑΥΓΟΥΣΤΟΣ 2026 | 128
η διαχρονική της δέσμευση στην προώθηση του αθλητισμού, της ευεξίας και της κοινωνικής της προσφοράς επαναβεβαίωσε η Interasco, ανακοινώνοντας τη νέα χορηγική συνεργασία με την Transition Sports. Η Transition Sports σχεδιάζει αγώνες σε μοναδικά φυσικά τοπία και συγκαταλέγεται στους κορυφαίους διοργανωτές αγώνων με ένα ευρύ φάσμα πολυαθλητικών διοργανώσεων, συμπεριλαμβανομένων των Πανελλήνιων Πρωταθλημάτων Διάθλου και Τριάθλου, συμβάλλοντας στην ανάδειξη του αθλητισμού και την ενίσχυση της συμμετοχής αθλητών και πολιτών σε όλη την Ελλάδα. Μέσα από τη συγκεκριμένη συνεργασία, η Interasco ενισχύει τις δράσεις που προάγουν την άθληση, την ομαδικότητα και την υιοθέτηση ενός υγιούς τρόπου ζωής, αξίες οι οποίες βρίσκονται στον πυρήνα της εταιρικής κουλτούρας. «Στην Interasco πιστεύουμε ότι η ασφάλιση δεν αφορά μόνον την προστασία της περιουσίας και της καθημερινότητας των ανθρώπων, αλλά και τη διαμόρφωση ενός καλύτερου μέλλοντος για την κοινωνία και πολύ περισσότερο για τη νέα γενιά. Η στήριξη πρωτοβουλιών που προάγουν τον αθλητισμό, τη συνεργασία, αλλά και την προσωπική εξέλιξη, αποτελεί αναπόσπαστο μέρος της στρατηγικής μας. Είμαστε ιδιαίτερα χαρούμενοι που στεκόμαστε δίπλα στην Transition Sports και στις αθλητικές της δράσεις, συμβάλλοντας στην ανάπτυξη ενός περιβάλλοντος που εμπνέει συμμετοχή, κοινή προσπάθεια και υγιή ανταγωνισμό», δήλωσε ο διευθύνων σύμβουλος της Interasco, κ. Κάρολος Σαΐας.
ΕΙΔΗΣΕΙΣ ΕΠΙΚΟΙΝΩΝΊΑ
Υπηρεσία αξιολόγησης συνεργαζόμενων συνεργείων
ΕΑΕΕ: €18,2 δισ. τα ασφαλισμένα κεφάλαια μεταφερόμενων εμπορευμάτων
T
Τ
ην υπηρεσία Αξιολόγησης Συνεργαζόμενων Συνεργείων, μια εξειδικευμένη λύση που απευθύνεται σε ασφαλιστικές εταιρείες οι οποίες συνεργάζονται με δίκτυα επισκευαστών, παρουσιάζει η DEKRA Imperial. Η υπηρεσία έχει ως στόχο να προσφέρει στις ασφαλιστικές εταιρείες μια αντικειμενική και τεκμηριωμένη εικόνα για τον τρόπο λειτουργίας των συνεργαζόμενων συνεργείων τους, αναδεικνύοντας τόσο τα δυνατά σημεία όσο και πιθανές αποκλίσεις που μπορεί να επηρεάσουν την ποιότητα της επισκευής και την εξυπηρέτηση του πελάτη. Μέσα από φανερές και μυστικές επισκέψεις, η DEKRA Imperial καταγράφει την πραγματική λειτουργία ενός συνεργείου στην πράξη. Η αξιολόγηση περιλαμβάνει, μεταξύ άλλων, την ποιότητα των εργασιών, τον διαθέσιμο εξοπλισμό, τις υποδομές, τη νομιμότητα, την τεχνική κατάρτιση του προσωπικού, καθώς και τη συνολική εμπειρία εξυπηρέτησης του ασφαλισμένου. Με την υπηρεσία Αξιολόγησης Συνεργαζόμενων Συνεργείων, η DEKRA Imperial συμβάλλει στην αναβάθμιση των διαδικασιών ελέγχου και αξιολόγησης στον χώρο των ασφαλιστικών ζημιών, προσφέροντας μια πρακτική και αξιόπιστη λύση για περισσότερη διαφάνεια, καλύτερο έλεγχο και ουσιαστική εικόνα του συνεργαζόμενου δικτύου, σημειώνει χαρακτηριστικά η εταιρεία.
o σύνολο των ασφαλισμένων κεφαλαίων μεταφερόμενων εμπορευμάτων το 2025 ανήλθε στα €18.198.418.357. Σύμφωνα με την έρευνα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος, καταγράφηκαν 78.082 συμβόλαια κατά τη διάρκεια του 2025, μέρος των οποίων παρέμεινε σε ισχύ και εντός του 2026. Το σύνολο των ασφαλισμένων κεφαλαίων των ανωτέρω συμβολαίων έφτασε τα 18,2 δισ. Εξ αυτών, το 49,9% των συμβολαίων αφορά μεταφερόμενα εμπορεύματα εντός Ελλάδος, το 47,9% εμπορεύματα που είχαν ως τόπο αναχώρησης/προορισμού τη χώρα μας και το 2,2% αφορούσε εμπορεύματα τα οποία είχαν αναχώρηση και προορισμό εκτός Ελλάδος. Κυρίαρχη μορφή διαμεσολάβησης στις ασφαλίσεις μεταφερόμενων εμπορευμάτων ήταν τα δίκτυα & πράκτορες μη αποκλειστικής συνεργασίας (59,5% του συνόλου της παραγωγής ασφαλίστρων του κλάδου), ακολουθούμενη από τη συνεργασία με τους μεσίτες ασφαλίσεων (34,1% αντίστοιχα). Για τα ασφαλιστήρια συμβόλαια που είχαν εκδοθεί το 2025 δηλώθηκαν 534 ζημιές εντός του 2025. Πληρώθηκαν αποζημιώσεις ύψους €359 χιλιάδες εντός του 2025, ενώ σχηματίστηκε στις 31/12/2025 απόθεμα εκκρεμών αποζημιώσεων €1,47 εκατ. Στην έρευνα του 2025 περιλαμβάνονται τα στοιχεία 17 ασφαλιστικών επιχειρήσεων με καθεστώς εγκατάστασης.
129 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
8ήμερη κρουαζιέρα στη Μεσόγειο για τους συνεργάτες της
Μ
ε τις καλύτερες εντυπώσεις επέστρεψαν οι 20 συμμετέχοντες από την 8ήμερη all inclusive κρουαζιέρα που πραγματοποίησε η Contract A.E., σε συνεργασία με την Interamerican, ως ταξίδι επιβράβευσης για τους συνεργάτες που διακρίθηκαν στον Διαγωνισμό Πωλήσεων Contract-Interamerican 2025. Ο διαγωνισμός υλοποιήθηκε αποκλειστικά για τους συνεργάτες του Contract Network, με συνεργάτες της εταιρείας από διαφορετικές περιοχές της Ελλάδας να συμμετέχουν σε μια εμπειρία που συνδύασε ταξίδι, χαλάρωση, επικοινωνία και κοινές στιγμές σε ένα ιδιαίτερα όμορφο περιβάλλον. Η κρουαζιέρα είχε αφετηρία τον Πειραιά και μοναδικούς προορισμούς που ανέδειξαν την ομορφιά και τον ιδιαίτερο χαρακτήρα της Μεσογείου. Οι συμμετέχοντες επισκέφθηκαν την Κατάνια της Σικελίας, το Ταράντο της Ιταλίας, τη Βαλέτα της Μάλτας, το Αργοστόλι της Κεφαλλονιάς και τη Μύκονο, απολαμβάνοντας εικόνες, εμπειρίες και στιγμές που έδωσαν στο ταξίδι έναν ιδιαίτερα ξεχωριστό χαρακτήρα. Όπως τονίζεται, η κρουαζιέρα ανέδειξε για ακόμη μία φορά το ισχυρό κλίμα συνεργασίας που χαρακτηρίζει το Contract Network και τη σημασία που δίνει η εταιρεία στους ανθρώπους του Δικτύου της, επενδύοντας διαχρονικά σε αυτούς και αναγνωρίζοντας ότι η ανάπτυξη της εταιρείας είναι άμεσα συνδεδεμένη με τους ανθρώπους του Δικτύου της. Μέσα από δράσεις όπως αυτή, επιβεβαιώνει τη δέ-
σμευσή της να βρίσκεται δίπλα στους συνεργάτες της, να στηρίζει την προσπάθειά τους και να δημιουργεί ευκαιρίες ουσιαστικής αναγνώρισης. Η Διοίκηση της Contract A.E. ευχαριστεί θερμά την Interamerican για τη συμβολή της στην υλοποίηση του ταξιδιού και συγχαίρει τους συνεργάτες που διακρίθηκαν μέσα από τον διαγωνισμό. Με το βλέμμα ήδη στραμμένο στον νέο Διαγωνισμό Πωλήσεων του Contract Network για το 2026, με έπαθλο ένα ξεχωριστό ταξίδι στο Κάιρο, η εταιρεία δίνει συνέχεια σε έναν θεσμό που έχει πλέον καθιερωθεί ως σημείο αναφοράς για τους συνεργάτες της!
Στην κορυφή των Sales Awards 2025 της Interamerican
Μ
ία ακόμη σημαντική διάκριση κατέκτησε η Contract στα Sales Awards 2025 της Interamerican, επιβεβαιώνοντας τη συνέπεια, την αποτελεσματικότητα και τη σταθερά αναπτυξιακή της πορεία. Η εταιρεία βραβεύτηκε για 8η συνεχή χρονιά με την 1η θέση σε εγγεγραμμένα ασφάλιστρα Γενικών Ασφαλίσεων εκτός Αττικής, μία διάκριση που αποτελεί επιστέγασμα της συλλογικής προσπάθειας, της οργάνωσης και της υψηλής ποιότητας υπηρεσιών που προσφέρει το δίκτυο συνεργατών της σε όλη την Ελλάδα. Το βραβείο παρέλαβε ο κ. Στάθης Μπουτάκης, γενικός διευθυντής εταιρειών του Contract Network, εκπροσωπώντας την Contract και το σύνολο των συνεργατών της, οι οποίοι συμβάλλουν διαχρονικά στη διατήρηση αυτής της κορυφαίας πορείας.
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 130
37 ΧΡΟΝΙΑ
ΚΥΡΙΆΚΟΣ
ΤΥΛΛΉΣ ΑΝΏΤΕΡΟΣ ΕΚΤΕΛΕΣΤΙΚΌΣ ΔΙΕΥΘΥΝΤΉΣ ΤΗΣ COSMOS INSURANCE
Η ασφάλιση του αύριο χτίζεται με τεχνολογία, αξιοπιστία και ανθρώπινη σχέση
Η Συνέντευξη στον ΓΙΑΝΝΗ ΣΕΪΤΑΝΙΔΗ
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 132
ασφαλιστική αγορά σε όλη την Ευρώπη βρίσκεται σε μια περίοδο μετασχηματισμού, καθώς η κλιματική κρίση, οι κυβερνοκίνδυνοι, η Τεχνητή Νοημοσύνη και οι αυξανόμενες απαιτήσεις των καταναλωτών αναδιαμορφώνουν το επιχειρηματικό περιβάλλον. Την ίδια στιγμή, ο κλάδος στην Κύπρο καλείται να ενισχύσει την ασφαλιστική συνείδηση των πολιτών, διατηρώντας παράλληλα την οικονομική του ανθεκτικότητα και την αξιοπιστία του. Με αφορμή τη συμπλήρωση 45 χρόνων παρουσίας της COSMOS Insurance στην κυπριακή αγορά, ο ανώτερος εκτελεστικός διευθυντής της εταιρείας, Κυριάκος Τυλλής, μιλά στο «Ασφαλιστικό ΝΑΙ» για τη στρατηγική ανάπτυξης της εταιρείας, τις προκλήσεις και τις ευκαιρίες του ασφαλιστικού κλάδου, τον ρόλο της Τεχνητής Νοημοσύνης και το όραμα για μια ασφαλιστική που θα συνδυάζει την καινοτομία με την προσωπική σχέση εμπι-
ΚΥΠΡΟΣ στοσύνης με τον πελάτη. Παράλληλα, εξηγεί γιατί η επένδυση στους ανθρώπους, στην τεχνολογία και στη χρηστή διαχείριση των κινδύνων αποτελεί τη βάση για τη βιώσιμη ανάπτυξη της επόμενης δεκαετίας. — Η COSMOS Insurance συμπλήρωσε 45 χρόνια παρουσίας στην κυπριακή ασφαλιστική αγορά. Ποια θεωρείτε ότι ήταν τα σημαντικότερα ορόσημα που διαμόρφωσαν τη σημερινή της θέση και ποιο είναι το όραμα για την επόμενη δεκαετία; Η πορεία της COSMOS Insurance χαρακτηρίζεται από σταθερότητα, συνέπεια και διαρκή προσαρμογή στις εξελίξεις της αγοράς. Από την ίδρυσή της το 1981 μέχρι σήμερα, η εταιρεία κατάφερε να αναπτυχθεί οργανικά, να διατηρήσει ισχυρή κεφαλαιακή βάση και να οικοδομήσει σχέσεις εμπιστοσύνης με τους ασφαλισμένους και το δίκτυο συνεργατών της. Τα τελευταία χρόνια αποτελούν ίσως τη σημαντικότερη περίοδο μετασχηματισμού στην οποία καταγράφεται μια πολύ ισχυρή αναπτυξιακή πορεία. Το 2025 αποτέλεσε χρονιά-ορόσημο, με την υψηλότερη κερδοφορία στην ιστορία μας, κέρδη πέραν των €3,2 εκατ. και ασφαλιστικά έσοδα που ξεπέρασαν τα €22,6 εκατ. Παράλληλα, ο δείκτης κεφαλαιακής μας επάρκειας ενισχύθηκε σημαντικά, φθάνοντας στο 232,6%, σε σύγκριση με 108% που ήταν το 2020. Τα αποτελέσματα αυτά αποτελούν επιβεβαίωση της ορθότητας της στρατηγικής που ακολουθούμε και δημιουργούν μια ισχυρή βάση για το επόμενο στάδιο ανάπτυξης της εταιρείας. Το όραμά μας για την επόμενη δεκαετία είναι η COSMOS Insurance να αποτελεί σημείο αναφοράς στην κυπριακή ασφαλιστική αγορά για την αξιοπιστία, την ποιότητα εξυπηρέτησης και την καινοτομία της. Θέλουμε να συνεχίσουμε να αναπτυσσόμαστε με υγιή και βιώσιμο τρόπο, επενδύοντας στους ανθρώπους μας, στην τεχνολογία και σε σύγχρονες ασφαλιστικές λύσεις που ανταποκρίνονται στις πραγματικές ανάγκες της κοινωνίας.
O κ. Κυριάκος Τυλλής.
ΟΙ ΠΡΟΚΛΉΣΕΙΣ — Η ασφαλιστική αγορά στην Κύπρο αλλάζει με γρήγορους ρυθμούς. Ποιες είναι οι μεγαλύτερες προκλήσεις που καλούνται να αντιμετωπίσουν σήμερα οι ασφαλιστικές εταιρείες; Η ασφαλιστική αγορά βρίσκεται σε μια περίοδο έντονων αλλαγών. Οι προκλήσεις δεν περιορίζονται πλέον μόνο στον ανταγωνισμό, αλλά επεκτείνονται στη διαχείριση νέων κινδύνων, στην αυστηρότερη εποπτεία, στις αυξανόμενες απαιτήσεις συμμόρφωσης και στις συνεχώς μεταβαλλόμενες προσδοκίες των πελατών. Παράλληλα, η αύξηση του κόστους των αποζημιώσεων, ο πληθωρισμός, οι κυβερνοκίνδυνοι και η κλιματική αλλαγή επηρεάζουν άμεσα τον τρόπο λειτουργίας των
133 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ασφαλιστικών. Πιστεύω ότι η μεγαλύτερη πρόκληση είναι η ανταπόκριση στις ανάγκες τις προσδοκίες των ασφαλισμένων που αλλάζουν συνεχώς. Ο σύγχρονος πελάτης απαιτεί ταχύτητα, διαφάνεια, απλές διαδικασίες και άμεση εξυπηρέτηση. Για να ανταποκριθούν σε αυτές τις απαιτήσεις, οι ασφαλιστικές εταιρείες καλούνται να επενδύσουν σημαντικά στην τεχνολογία και στους ανθρώπους τους, διατηρώντας παράλληλα την οικονομική και κεφαλαιακή τους ανθεκτικότητα. Προσωπικά, θεωρώ ότι οι μεγάλες προκλήσεις δημιουργούν και τις μεγαλύτερες ευκαιρίες. Οι εταιρείες που θα ξεχωρίσουν τα επόμενα χρόνια θα είναι εκείνες που θα μπορούν να συνδυάσουν την τεχνολογική εξέλιξη και την αποτελεσματική αξιοποίηση των δεδομένων με την ορθή διαχείριση κινδύνων και την πραγματικά ποιοτική εξυπηρέτηση του πελάτη. ΚΛΙΜΑΤΙΚΉ ΚΡΊΣΗ — Οι φυσικές καταστροφές και τα ακραία καιρικά φαινόμενα γίνονται συχνότερα. Πόσο έχει αλλάξει αυτό τον τρόπο με τον οποίο οι ασφαλιστικές εταιρείες αξιολογούν τον κίνδυνο και σχεδιάζουν τα προϊόντα τους; Η κλιματική αλλαγή έχει μεταβάλει ουσιαστικά τον τρόπο με τον οποίο αξιολογούμε τον ασφαλιστικό κίνδυνο. Φαινόμενα που παλαιότερα θεωρούνταν σπάνια εμφανίζονται πλέον με μεγαλύτερη συχνότητα και ένταση. Οι ασφαλιστικές εταιρείες καλούνται πλέον να αξιοποιούν περισσότερα και ποιοτικότερα δεδομένα, σύγχρονα μοντέλα αξιολόγησης κινδύνου και να συνεργάζονται ακόμη πιο στενά με τη διεθνή αντασφαλιστική αγορά. Η σωστή τιμολόγηση και η επαρκής κεφαλαιακή θωράκιση είναι απαραίτητες για να μπορεί ο ασφαλιστικός κλάδος να συνεχίσει να παρέχει ουσιαστική προστασία σε βάθος χρόνου. Παράλληλα, θεωρώ ότι ο ρόλος της ασφάλισης πρέπει σταδιακά να εξελιχθεί. Δεν μπορούμε να περιοριζόμαστε μόνο στην αποζημίωση μετά την επέλευση μιας ζημιάς. Πρέπει να επενδύσουμε περισσότερο στην πρόληψη, στην ενημέρωση και στην ενίσχυση της ανθεκτικότητας των ασφαλισμένων και της κοινωνίας ευρύτερα απέναντι στους νέους κινδύνους Ο ΑΝΤΑΓΩΝΙΣΜΌΣ — Τα τελευταία χρόνια βλέπουμε έντονες ανακατατάξεις στον ασφαλιστικό κλάδο, με εξαγορές και νέους παίκτες. Πώς επηρεάζεται ο ανταγωνισμός και ποια είναι η στρατηγική της COSMOS Insurance σε αυτό το νέο περιβάλλον; Οι ανακατατάξεις που παρατηρούμε τα τελευταία χρόνια είναι αναμενόμενες σε μια αγορά που ωριμάζει και εξελίσσεται. Οι εξαγορές, οι συγχωνεύσεις, αλλά και η είσοδος
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 134
νέων παικτών δημιουργούν μεγαλύτερους οργανισμούς και αναμφίβολα εντείνουν τον ανταγωνισμό. Στην COSMOS παρακολουθούμε στενά αυτές τις εξελίξεις, όμως η στρατηγική μας παραμένει ξεκάθαρη. Δεν επιδιώκουμε την ανάπτυξη ή το μέγεθος με κάθε κόστος. Στόχος μας είναι η βιώσιμη και κερδοφόρα ανάπτυξη και η δημιουργία μακροχρόνιας αξίας για τους μετόχους, τους ασφαλισμένους και τους συνεργάτες μας. Η ισχυρή κερδοφορία των τελευταίων ετών και η σημαντική ενίσχυση της κεφαλαιακής μας θέσης μάς επιτρέπουν να εξετάζουμε τις ευκαιρίες που παρουσιάζονται από θέση ισχύος. Παράλληλα, θεωρούμε ότι η ευελιξία, η ταχύτητα λήψης αποφάσεων και η δυνατότητά μας να προσαρμοζόμαστε άμεσα στις ανάγκες της κυπριακής αγοράς αποτελούν σημαντικό ανταγωνιστικό πλεονέκτημα. ΤΕΧΝΟΛΟΓΊΑ — Η Τεχνητή Νοημοσύνη και ο ψηφιακός μετασχηματισμός αλλάζουν τον χρηματοοικονομικό τομέα. Πώς αξιοποιεί η COSMOS Insurance τις νέες τεχνολογίες, διατηρώντας παράλληλα την προσωπική σχέση με τον πελάτη; Για εμάς, η τεχνολογία δεν αποτελεί αυτοσκοπό. Αποτελεί εργαλείο που μας βοηθά να γινόμαστε ταχύτεροι, αποτελεσματικότεροι και, τελικά, καλύτεροι στην εξυπηρέτηση του πελάτη. Ένα σημαντικό πλεονέκτημα της COSMOS είναι ότι τα βασικά πληροφοριακά μας συστήματα έχουν αναπτυχθεί εσωτερικά από τη δική μας ομάδα Πληροφορικής. Αυτό μας παρέχει σημαντική ευελιξία και τη δυνατότητα να προσαρμόζουμε άμεσα τα συστήματα και τις διαδικασίες μας στις ανάγκες της εταιρείας, των συνεργατών και των ασφαλισμένων μας. Παράλληλα, εξετάζουμε και αξιοποιούμε εφαρμογές Τεχνητής Νοημοσύνης που μπορούν να αυτοματοποιήσουν επαναλαμβανόμενες εργασίες, να υποστηρίξουν την ανάλυση δεδομένων και να ενισχύσουν την παραγωγικότητα των ανθρώπων μας. Ωστόσο, πιστεύω ακράδαντα ότι στην ασφάλιση η ανθρώπινη επαφή παραμένει αναντικατάστατη. Ιδιαίτερα τη στιγμή της εκτίμησης του ρίσκου, της συμβουλής και της ζημιάς, ο ασφαλισμένος δεν χρειάζεται απλώς μια ψηφιακή διαδικασία. Χρειάζεται καθοδήγηση, κατανόηση και ουσιαστική υποστήριξη. Η τεχνολογία, επομένως, πρέπει να ενισχύει την ανθρώπινη σχέση και όχι να την αντικαθιστά. ΑΣΦΑΛΙΣΤΙΚΉ ΣΥΝΕΊΔΗΣΗ — Η ασφαλιστική συνείδηση στην Κύπρο παραμένει χαμηλότερη σε σχέση με άλλες ευρωπαϊκές χώρες. Πώς μπορεί να ενισχυθεί η εμπιστοσύνη των πολιτών
ΚΥΠΡΟΣ
Η μεγαλύτερη πρόκληση είναι η ανταπόκριση στις ανάγκες, στις προσδοκίες των ασφαλισμένων που αλλάζουν συνεχώς. Ο σύγχρονος πελάτης απαιτεί ταχύτητα, διαφάνεια, απλές διαδικασίες και άμεση εξυπηρέτηση.
στην ιδιωτική ασφάλιση; Η εμπιστοσύνη στην ιδιωτική ασφάλιση δεν χτίζεται μέσα από διαφημιστικά μηνύματα. Χτίζεται καθημερινά, μέσα από τη συνέπεια και την εκπλήρωση της υπόσχεσης που δίνει μια ασφαλιστική εταιρεία στον πελάτη της. Η δίκαιη και έγκαιρη διαχείριση των απαιτήσεων, η διαφάνεια στους όρους των ασφαλιστηρίων και η σωστή ενημέρωση των καταναλωτών είναι καθοριστικοί παράγοντες για την ενίσχυση της ασφαλιστικής συνείδησης. Συγχρόνως, χρειάζεται μεγαλύτερη επένδυση στην ασφαλιστική και χρηματοοικονομική παιδεία. Ως κλάδος οφείλουμε να εξηγούμε με απλό και κατανοητό τρόπο τον ρόλο της ασφάλισης στη διαχείριση των κινδύνων που αντιμετωπίζει ένα νοικοκυριό ή μια επιχείρηση. Πιστεύω ότι κάθε σωστή συμβουλή, κάθε σωστά διευθετημένη απαίτηση και κάθε ασφαλισμένος που αισθάνεται ότι η ασφαλιστική του εταιρεία στάθηκε πραγματικά δίπλα του αποτελούν την καλύτερη απόδειξη της αξίας της ιδιωτικής ασφάλισης. 45 ΧΡΌΝΙΑ COSMOS — Στην επετειακή εκδήλωση για τα 45 έτη δώσατε ιδιαίτερη έμφαση στους ανθρώπους της εταιρείας και στους μακροχρόνιους συνεργάτες. Πόσο σημαντικό είναι το ανθρώπινο δυναμικό για τη διατήρηση της ανταγωνιστικότητας μιας ασφαλιστικής εταιρείας; Πιστεύω ακράδαντα ότι η μεγαλύτερη δύναμη κάθε οργανισμού είναι οι άνθρωποί του. Στην COSMOS αυτό δεν αποτελεί απλώς μια εταιρική διατύπωση, αλλά μια φιλοσοφία που προσπαθούμε να εφαρμόζουμε στην πράξη. Η πρόσφατη πιστοποίησή μας ως Great Place to Work® αποτελεί για εμάς μια ιδιαίτερα σημαντική αναγνώριση, ακριβώς επειδή βασίζεται στις αξιολογήσεις των ίδιων των εργαζομένων μας. Επιβεβαιώνει ότι η επένδυση που κάνουμε διαχρονικά στην εκπαίδευση, στην επαγγελματική εξέλιξη και στη δημιουργία μιας κουλτούρας εμπιστοσύνης και συνεργασίας έχει ουσιαστικό αντίκρισμα. Το ίδιο σημαντικό είναι και το δίκτυο των ασφαλιστικών μας διαμεσολαβητών. Με πολλούς συνεργάτες μας έχουμε σχέσεις που διαρκούν δεκαετίες και έχουν οικοδο-
μηθεί πάνω στην αμοιβαία εμπιστοσύνη και τον σεβασμό. Η διαχρονική στήριξη από επαγγελματίες του κλάδου αποτελεί για εμάς τη μεγαλύτερη επιβεβαίωση. Η τεχνολογία μπορεί να αντιγραφεί και τα προϊόντα μπορούν να προσαρμοστούν. Η κουλτούρα, όμως, ενός οργανισμού και η ποιότητα των ανθρώπων του είναι πολύ πιο δύσκολο να αντιγραφούν. Και θεωρώ ότι εκεί βρίσκεται ένα από τα σημαντικότερα ανταγωνιστικά πλεονεκτήματα της COSMOS Insurance. — Αν σας ζητούσα να περιγράψετε την COSMOS Insurance του 2030, ποια θα θέλατε να είναι τα χαρακτηριστικά που θα τη διαφοροποιούν από τον ανταγωνισμό και ποιο μήνυμα θα θέλατε να στείλετε στους ασφαλισμένους της; Θα ήθελα η COSMOS Insurance του 2030 να είναι μια ακόμη ισχυρότερη, πιο σύγχρονη και πιο τεχνολογικά προηγμένη ασφαλιστική εταιρεία, η οποία όμως θα έχει διατηρήσει αναλλοίωτο τον ανθρώπινο χαρακτήρα της. Μια εταιρεία που θα προσφέρει πιο απλές και προσωποποιημένες ασφαλιστικές λύσεις και θα μπορεί να ανταποκρίνεται ακόμη ταχύτερα στις μεταβαλλόμενες ανάγκες της κοινωνίας με τη βοήθεια της τεχνολογίας. Ταυτόχρονα, θέλω να συνεχίσουμε να είμαστε ένας οικονομικά ισχυρός και αξιόπιστος οργανισμός. Η πορεία μας τα τελευταία χρόνια, η ιστορικά υψηλή κερδοφορία και η ενίσχυση του δείκτη κεφαλαιακής μας επάρκειας πολύ πάνω από τον μέσο όρο της αγοράς μάς δίνουν την αυτοπεποίθηση να σχεδιάζουμε το μέλλον με φιλοδοξία, αλλά και υπευθυνότητα. Το μήνυμα προς τους ασφαλισμένους μας είναι απλό: Η COSMOS Insurance θα συνεχίσει να εξελίσσεται, να επενδύει και να καινοτομεί. Δεν θα αλλάξει όμως αυτό που βρίσκεται στον πυρήνα της σχέσης μας μαζί τους εδώ και 45 χρόνια, το οποίο δεν είναι άλλο από τη δέσμευσή μας να είμαστε δίπλα τους, με συνέπεια και αξιοπιστία, όταν μας χρειάζονται περισσότερο. Για εμάς, το «Για πάντα δίπλα σας» δεν είναι απλώς ένα σλόγκαν, αλλά μια υπόσχεση που επιδιώκουμε να επιβεβαιώνουμε καθημερινά μέσα από τις πράξεις μας.
135 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
Ποιος φταίει όταν αποφασίζει το αυτοκίνητο;
Γ
Tου ΓΙΏΡΓΟΥ ΜΟΎΖΟΥ ια δεκαετίες, η ασφάλιση αυτοκινήτου στηρίχθηκε σε μια σχετικά καθαρή παραδοχή: Πίσω από κάθε όχημα υπάρχει ένας οδηγός, και πίσω από κάθε κρίσιμη απόφαση βρίσκεται η δική του κρίση. Εκείνος επιταχύνει, εκείνος φρενάρει, εκείνος στρίβει, εκείνος αντιδρά, σωστά ή λανθασμένα, μπροστά σε έναν κίνδυνο. Αυτή η εικόνα δεν έχει εξαφανιστεί. Αλλά δεν είναι μόνο αυτή. Το σύγχρονο αυτοκίνητο δεν είναι απλώς μηχανή, αμάξωμα και τιμόνι. Είναι αισθητήρες, κάμερες, ραντάρ, λογισμικό, ενημερώσεις, συστήματα υποβοήθησης και, σταδιακά, αλγόριθμοι που συμμετέχουν ενεργά στην οδήγηση. Προειδοποιεί όταν ο οδηγός πλησιάζει πολύ το προπορευόμενο όχημα, παρεμβαίνει όταν ανιχνεύει κίνδυνο σύγκρουσης, διορθώνει την πορεία όταν το αυτοκίνητο παρεκκλίνει από τη λωρίδα. Σε ορισμένες συνθήκες, μάλιστα, αποφασίζει να φρενάρει πριν προλάβει ο άνθρωπος. Και τότε γεννιέται το πραγματικό ασφαλιστικό ερώτημα: Όταν η απόφαση δεν ανήκει αποκλειστικά στον οδηγό, μπορεί η ευθύνη να παραμένει αποκλειστικά δική του; Η ΠΑΛΙΆ ΑΠΆΝΤΗΣΗ ΔΕΝ ΑΡΚΕΊ ΓΙΑ ΤΟ ΝΈΟ ΑΥΤΟΚΊΝΗΤΟ Στο παραδοσιακό μοντέλο, η ανάλυση ενός ατυχήματος αναζητούσε κυρίως την ανθρώπινη συμπεριφορά. Υπήρχε υπερβολική ταχύτητα; Τηρήθηκαν οι αποστάσεις; Ο οδηγός ήταν προσεκτικός; Παραβίασε τον ΚΟΚ; Αντέδρασε εγκαίρως; Φυσικά, αυτά τα ερωτήματα εξακολουθούν να έχουν σημασία και θα συνεχίσουν να έχουν. Όμως, στο αυτοκίνητο που υποβοηθά, παρεμβαίνει και μαθαίνει μέσα από δεδομένα, η αλυσίδα της ευθύνης γίνεται πιο σύνθετη. Αν ένα σύστημα αυτόματης πέδησης δεν ενεργοποιηθεί, πρέπει να εξεταστεί αν ο οδηγός είχε απενεργοποιήσει τα συστήματα υποβοήθησης ή αν το σύστημα δεν αναγνώρισε σωστά τον κίνδυνο. Αν ένα σύστημα διατήρησης λωρίδας κάνει λανθασμένη διόρθωση, πρέπει να ελεγχθεί αν ο οδηγός είχε τον έλεγχο ή αν η τεχνολογία παρενέβη με τρόπο που δημιούργησε νέο κίνδυνο. Αν μια ενημέρωση λογισμικού αλλάξει τη συμπεριφορά ενός συστήματος υποβοήθησης, η ευθύνη μπορεί να μη βρίσκεται μόνο στη στιγμή
ΑΣΦΑΛΙΣΤΙΚΟ
| ΑΥΓΟΥΣΤΟΣ 2026 | 136
του ατυχήματος, αλλά και στον σχεδιασμό, στη δοκιμή, στη διανομή ή στην εγκατάσταση αυτής της ενημέρωσης. Αυτό είναι το σημείο όπου η ασφάλιση αυτοκινήτου συναντά την ευθύνη προϊόντος, την κυβερνοασφάλεια, τα δεδομένα και την Τεχνητή Νοημοσύνη. Το ατύχημα παύει να είναι μόνο συμβάν κυκλοφορίας, αλλά πλέον μεταμορφώνεται και σε τεχνολογικό συμβάν. Η ΝΈΑ ΕΥΡΩΠΑΪΚΉ ΟΔΗΓΊΑ ΑΛΛΆΖΕΙ ΤΟ ΠΛΑΊΣΙΟ Η νέα Οδηγία της Ευρωπαϊκής Ένωσης για την ευθύνη λόγω ελαττωματικών προϊόντων, η Directive (EU) 2024/2853, δημοσιεύθηκε στην Επίσημη Εφημερίδα της Ε.Ε. στις 18 Νοεμβρίου 2024 και αντικαθιστά το παλαιό πλαίσιο του 1985. Τα κράτη-μέλη πρέπει να τη μεταφέρουν στο εθνικό τους Δίκαιο έως τις 9 Δεκεμβρίου 2026, ενώ το νέο καθεστώς θα εφαρμόζεται σε προϊόντα που τίθενται στην αγορά ή σε χρήση μετά την ημερομηνία αυτήν. Η σημασία της για την αυτοκίνηση είναι μεγάλη, επειδή η Οδηγία αναγνωρίζει ρητά ότι το λογισμικό μπορεί να αποτελεί προϊόν. Στο πεδίο αυτό περιλαμβάνονται λειτουργικά συστήματα, προγράμματα, εφαρμογές, ενημερώσεις και συστήματα Τεχνητής Νοημοσύνης. Η Οδηγία διευκρινίζει ότι το λογισμικό μπορεί να προκαλέσει ζημία μέσα από την εκτέλεσή του και ότι, για λόγους νομικής ασφάλειας, πρέπει να υπάγεται στο καθεστώς ευθύνης χωρίς πταίσμα, ανεξάρτητα από το αν βρίσκεται αποθηκευμένο σε συσκευή, παρέχεται μέσω δικτύου, λειτουργεί στο cloud ή προσφέρεται ως υπηρεσία λογισμικού. Με απλά λόγια, το αυτοκίνητο δεν αντιμετωπίζεται πλέον μόνο ως υλικό προϊόν. Αν η ασφάλειά του εξαρτάται από λογισμικό, συνδεδεμένες υπηρεσίες, δεδομένα κυκλοφορίας, ενημερώσεις ή συστήματα Τεχνητής Νοημοσύνης, τότε και αυτά μπορούν να μπουν στο μικροσκόπιο της ευθύνης. ΤΟ ΕΛΆΤΤΩΜΑ ΜΠΟΡΕΊ ΝΑ ΕΜΦΑΝΙΣΤΕΊ ΚΑΙ ΜΕΤΆ ΤΗΝ ΠΏΛΗΣΗ Η μεγάλη αλλαγή δεν βρίσκεται μόνο στο ότι το λογισμικό θεωρείται προϊόν, αλλά και στο γεγονός πως το προϊόν δεν είναι πια στατικό. Ένα αυτοκίνητο μπορεί να πωληθεί σήμε-
ΑΥΤΟΚΙΝΗΤΟ ρα και να αλλάξει αύριο μέσα από μια ενημέρωση. Μπορεί να αποκτήσει νέα λειτουργία, να βελτιώσει ένα σύστημα, να διορθώσει αδυναμία ή, σε ένα δυσμενές σενάριο, να δημιουργήσει νέα αστοχία. Η Οδηγία λαμβάνει υπόψη αυτήν τη νέα πραγματικότητα. Προβλέπει ότι όταν ένα προϊόν παραμένει υπό τον έλεγχο του κατασκευαστή, για παράδειγμα επειδή ο κατασκευαστής μπορεί να παρέχει ενημερώσεις ή αναβαθμίσεις λογισμικού, η ευθύνη δεν τελειώνει απλώς τη στιγμή της πώλησης. Μάλιστα, αναφέρει ειδικά περιπτώσεις όπου η αστοχία συνδέεται με λογισμικό, ενημερώσεις, αναβαθμίσεις ή την έλλειψη αναγκαίων ενημερώσεων για τη διατήρηση της ασφάλειας. Για την ασφαλιστική αγορά, αυτή είναι μια σιωπηλή επανάσταση. Το ερώτημα δεν θα είναι μόνο αν το όχημα ήταν ελαττωματικό όταν παραδόθηκε. Θα είναι και αν παρέμεινε ασφαλές στη διάρκεια του κύκλου ζωής του. Αν ενημερώθηκε σωστά, αν αντιμετωπίστηκαν εγκαίρως ευπάθειες κυβερνοασφάλειας, αν μια αλλαγή στο λογισμικό επηρέασε την απόκριση ενός συστήματος, αν ο οδηγός αγνόησε διαθέσιμη ενημέρωση ή αν ο κατασκευαστής δεν την παρείχε όταν έπρεπε. Ο ΟΔΗΓΌΣ ΔΕΝ ΕΞΑΦΑΝΊΖΕΤΑΙ ΑΠΌ ΤΗΝ ΕΥΘΎΝΗ Θα ήταν λάθος να θεωρήσει κανείς ότι η νέα εποχή μεταφέρει αυτομάτως όλη την ευθύνη στους κατασκευαστές. Ο οδηγός εξακολουθεί να έχει υποχρεώσεις, να επιβλέπει τα συστήματα όταν αυτό απαιτείται, να μη χρησιμοποιεί λειτουργίες έξω από τα όριά τους, να μην παρακάμπτει προειδοποιήσεις και να μη συγχέει την υποβοήθηση με την πλήρη αυτονομία. Το τελευταίο ειδικά είναι κρίσιμο, γιατί τα περισσότερα συστήματα που κυκλοφορούν σήμερα δεν αφαιρούν τον άν-
θρωπο από τη διαδικασία, αντιθέτως τον υποστηρίζουν. Και η υποστήριξη μπορεί να μειώνει τον κίνδυνο, αλλά μπορεί και να δημιουργεί μια νέα μορφή εφησυχασμού. Ο οδηγός που πιστεύει ότι «το αυτοκίνητο θα φρενάρει μόνο του» ίσως κρατήσει μικρότερη απόσταση. Εκείνος που εμπιστεύεται υπερβολικά τη διατήρηση λωρίδας ίσως χαλαρώσει την προσοχή του. Εκείνος που αγνοεί τις προειδοποιήσεις κόπωσης ίσως συνεχίσει να οδηγεί ενώ δεν πρέπει. Γι’ αυτό η μελλοντική διερεύνηση της ευθύνης δεν θα είναι μονοδιάστατη, αλλά θα εξετάζει την αλληλεπίδραση οδηγού και συστήματος. Τι έκανε ο οδηγός, τι έκανε το αυτοκίνητο, τι μπορούσε να κάνει το σύστημα, τι είχε υποσχεθεί ο κατασκευαστής και τι ήταν εύλογο να περιμένει ο χρήστης. ΤΟ ΝΈΟ ΚΕΦΆΛΑΙΟ ΤΗΣ ΕΥΘΎΝΗΣ ΜΌΛΙΣ ΑΝΟΊΓΕΙ Η ερώτηση «ποιος φταίει όταν αποφασίζει το αυτοκίνητο;» δεν έχει μία απλή απάντηση. Και ακριβώς γι’ αυτό είναι τόσο σημαντική. Σε κάποιες περιπτώσεις, η ευθύνη θα παραμένει στον οδηγό. Σε άλλες, θα βαραίνει τον κατασκευαστή. Σε άλλες, θα μοιράζεται ανάμεσα σε ανθρώπινη αμέλεια, τεχνική αστοχία, ελλιπή ενημέρωση, κακή συντήρηση ή ελαττωματικό λογισμικό. Η ασφάλιση αυτοκινήτου δεν περνά απλώς στην εποχή των αυτόνομων οχημάτων. Περνά στην εποχή της μοιρασμένης απόφασης. Και όπου η απόφαση μοιράζεται, η ευθύνη πρέπει να μπορεί να αναλυθεί με μεγαλύτερη ακρίβεια, περισσότερη τεχνογνωσία και νέο θεσμικό βλέμμα. Γιατί το αυτοκίνητο του μέλλοντος δεν θα μας ρωτά πάντα πριν αντιδράσει. Θα φρενάρει, θα στρίβει, θα προειδοποιεί, θα διορθώνει. Το κρίσιμο ερώτημα για την ασφαλιστική αγορά είναι αν θα είναι έτοιμη να καταλάβει όχι μόνο τι συνέβη, αλλά ποιος –ή τι– πήρε την απόφαση τη στιγμή που όλα κρίθηκαν.
ΓΙΩΡΓΟΣ ΜΟΥΖΟΣ Ο Γιώργος Μούζος, με σπουδές Mηχανολογίας και έντονη την αγάπη για ό,τι έχει τροχούς, μπήκε στον τομέα του Ειδικού Τύπου το 2005. Τα πρώτα δημοσιογραφικά βήματα έγιναν σε περιοδικό βελτιώσεων της εποχής κι έκτοτε συνέχισε την καριέρα του σε μεγάλα περιοδικά του χώρου. Το 2007 βρίσκεται στο εβδομαδιαίο «Autocar», αλλά και στο site αυτοκινήτου sportdrive.gr. Από το 2012 έως και τον Ιανουάριο του 2016 βρίσκεται στο εβδομαδιαίο περιοδικό αυτοκινήτου «Auto Τρίτη». Τον Φεβρουάριο του ίδιου έτους αναλαμβάνει εξ ολοκλήρου το section του αυτοκινήτου στην κλαδική εφημερίδα «NextDeal», αλλά και στο site nextdeal.gr. Παράλληλα, διατηρεί τη θέση του διευθυντή Σύνταξης στα περιοδικά «ΕΠΙΠΛΕΟΝ» και «Woodmag Egypt», που αφορούν τον κλάδο του ξύλου και του επίπλου. Άλλες αγάπες, πέρα από τροχούς και μοτέρ, οι καταδύσεις, τα ταξίδια, αλλά και η πυγμαχία!
137 | ΑΥΓΟΥΣΤΟΣ 2026 | ΑΣΦΑΛΙΣΤΙΚΟ
ΣΤΟ ΕΠΟΜΕΝΟ
MONO
στο
ΒΑΣΙΚΕΣ ΕΝΝΟΙΕΣ ΕΡΓΑΣΙΑΣ ΑΣΦΑΛΙΣΤΗ ΖΩΗΣ ΓΙΑ ΕΠΙΒΙΩΣΗ ΑΣΦΑΛΙΣΤΙΚΩΝ ΕΤΑΙΡEΙΩΝ • Οι φόβοι ενός υποψήφιου ασφαλιστή Zωής • Τι διαφορές έχει ο ασφαλιστής Zωής από άλλα επαγγέλματα • Είναι ο πωλητής ασφαλειών προάγγελος πολιτισμού; Τον χρειάζεται η σημερινή κοινωνία; • Οι ασφάλειες Zωής σαν εργασία δοκιμάζουν κάποιον αν κάνει για ασφαλιστής και όχι, δεν δοκιμάζουν οι υποψήφιοι τις ασφάλειες Zωής • Μπορούν όλοι να είναι αφεντικά του εαυτού τους για να γίνουν ασφαλιστές;
Ζητήστε το επόμενο
και τις προτάσεις του
Γίνετε συνδρομητές σήμερα! Γραφτείτε συνδρομητές τώρα! Πληροφορίες: Φιλελλήνων 3, Σύνταγμα • Τηλέφωνο: 210 3229394 e-mail: info@nextdeal.gr, press@spiroueditions.gr