ISSN: 2619-3183 \ Edición 5 \ Diciembre de 2018 \ 24 páginas \ Circulación Mensual \
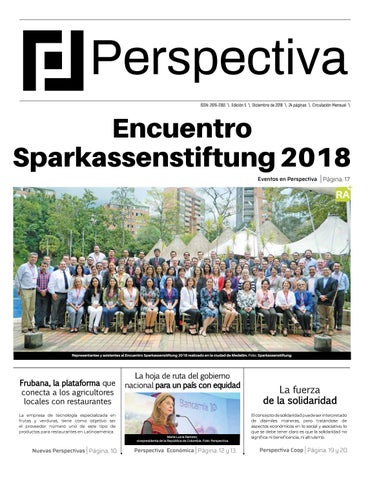
Encuentro Sparkassenstiftung 2018 Eventos en Perspectiva
Página. 17
Representantes y asistentes al Encuentro Sparkassenstiftung 2018 realizado en la ciudad de Medellín. Foto: Sparkassenstiftung.
Frubana, la plataforma que conecta a los agricultores locales con restaurantes
La hoja de ruta del gobierno nacional para un país con equidad
La empresa de tecnología especializada en frutas y verduras, tiene como objetivo ser el proveedor número uno de este tipo de productos para restaurantes en Latinoamérica. Marta Lucía Ramírez, vicepresidenta de la República de Colombia. Foto: Perspectiva.
Nuevas Perspectivas Página. 10.
Perspectiva Económica Página. 12 y 13.
La fuerza de la solidaridad El concepto de solidaridad puede ser interpretado de disimiles maneras, pero tratándose de aspectos económicos en lo social y asociativo, lo que se debe tener claro es que la solidaridad no significa ni beneficencia, ni altruismo.
Perspectiva Coop Página. 19 y 20.
EDITORIAL
Inclusión Financiera,
ISSN: 2619-3183 Edición 5 / diciembre de 2018 Bogotá Director General Mauricio Navas
un desafío por alcanzar en el 2019
E
s para nosotros un honor presentar ante ustedes una nueva edición de Perspectiva, máxime en un momento trascendental para las organizaciones, pues es tiempo de hacer los balances de fin de año, subrayar qué propósitos cumplimos, cuáles hemos adelantado y el por qué de otros proyectos u objetivos no fueron resueltos. Sabemos que ha sido un año en donde los desafíos y retos no fueron sencillos, pero es el momento de enfrentarlos con mayor fuerza, reconociendo que fueron 12 meses de grandes cambios y sintiéndonos con la plena convicción de que nos ayudan a volvernos cada vez más fuertes. Es así, como queremos en esta oportunidad poner en perspectiva el fuerte impacto que ha traído la inclusión financiera, las visiones de diferentes sectores sobre el emprendimiento y las conclusiones de importantes eventos en torno a los temas que son hoy por hoy de alto interés para el país y la región. Según el Reporte de Inclusión Financiera, presentado por la Superfinanciera y la Banca de las Oportunidades, Bogotá y Casanare fueron las regiones con mayor inclusión: 96%. Les siguen Santander, con 89% y Antioquia, con 86%.
Coordinador Editorial Luisa Mesa Coordinador Periodístico Mario Álvarez
Este es uno de los principales desafíos a los que se enfrenta la economía hoy día y el ideal es poder cerrar la brecha de acceso entre ciudades y áreas rurales.
Diseño y Diagramación Mónica Blanco Editor Multimedia Andrés Padilla
El objetivo fundamental es que haya un mayor uso de los productos y servicios del sector. En cuanto a las empresas, en el último año se vincularon al sistema financiero unas 124.000 sociedades, de manera que hay 935.880 firmas con al menos un producto del sector.
Gerente Comercial Katherine Padilla admonsignoempresarial@gmail.com Cel: 3045315927 Realidad Aumentada Equipo Naddie Colaboradores
Es por esta razón que este tema ha sido trascendental en cada uno de los eventos que tienen participación en esta edición, como el encuentro de la Sparkassenstiftung 2018, el análisis de la vicepresidenta de Colombia, Marta Lucía Ramírez, sobre equidad y superación de la pobreza a través de las microfinanzas; el Foro Analfe sobre la ley de financiamiento, entre otros. Sea esta la oportunidad para hacer un seguimiento al panorama económico que hoy vive el país, por lo que está invitado a disfrutar nuestro diverso contenido, diseñado exclusivamente para usted...
Carlos Pineda Jairo Arturo Vargas Asistente de Fotografía Andrés Felipe Navas Un producto de: Signo Empresarial S.A.S signoempresarial@gmail.com Dirección:Diagonal 34 bis #18 - 44 Celular: 315 811 97 82 www.somosperspectiva.com somosperspectiva@gmail.com
¡Bienvenidos!
@SoyPerspectiva
SomosPerspectiva
Perspectiva es una publicación mensual, las noticias y productos publicados no están relacionados directa o indirectamente con los avisos publicitarios que tienen su ubicación y espacio diferenciados. Los artículos firmados son responsabilidad de los autores y no reflejan necesariamente la opinión del editor ni Comité Editorial.
¿Cómo funciona la realidad aumentada? 1 Necesitas un dispositivo móvil con cámara y los marcadores de Perspectiva.
MA MARCADOR
DESCARGAR
Perspectiva
2
Naddie AR DESCARGADO
Perspectiva
3 En el menú principal podrás descargar el N-Cloud de Perspectiva.
Descarga la app naddie AR en Google Play o App store.
4 Abre el N-Cloud Escanea el marcador Visualiza el elemento
En esta edición encontrará artículos con este icono que le permitirá identificar los marcadores que llevan el contenido exclusivo que Perspectiva tiene para ti. Descubre nuevas perspectivas con la realidad a umentada que te trae Naddie y Perspectiva.
Feliz Navidad y Próspero y Solidario Año Nuevo. 2018 • 2019
4
Perspectiva
Financiera
ED 5 - Diciembre de 2018
Colombia: país con mejor estrategia para la inclusión financiera Según el informe Microscopio Global 2018, realizado por The Economist Intelligence Unit (EIU), el país ocupa el primer puesto entre 55 naciones, seguido por Perú y Uruguay, en cuanto a las políticas y procesos para generar mayores oportunidades de acceso a servicios financieros. la legislación sobre delitos cibernéticos, la existencia de identificación digital, la conectividad a internet y el apoyo a la educación digital. Este año, con 81 puntos de 100 posibles, Colombia ocupa el primer lugar entre 55 países con mejor ambiente para la inclusión financiera. El informe desataca que “la estrategia de inclusión financiera de Colombia establece objetivos tanto para el acceso como para el uso de productos financieros y cuenta con el respaldo de un organismo asesor integrado por empresas del sector privado y asociaciones comerciales”. Así mismo, llama la atención por la restricción desproporcionada para la propiedad de instituciones no bancarias, ya que solo las personas o corporaciones colombianas establecidas en el país pueden solicitar licencias de cooperativas no financieras.
Redacción Perspectiva Fuente: Informe Microscopio
E
l Microscopio Global de 2018, conforme su definición, brinda una perspectiva única de las prácticas líderes que los gobiernos y los entes reguladores están adoptando para canalizar la revolución digital de los servicios financieros hacia niveles más altos de inclusión financiera. Este análisis tiene en cuenta aspectos cruciales para la creación de mejores oportunidades para el desarrollo, como el compromiso de los gobiernos con la seguridad cibernética, la protección del consumidor para los servicios digitales y el dinero electrónico, la protección de datos y la privacidad,
Listado de 10 primeros los rangos y puntuaciones por país De 55 países; de 0 a 100, donde 100 = mejor Rango/55
Países
Puntuación/100
1
Colombia
81
2
Perú
78
3
Uruguay
75
=4
India
72
=4
Filipinas
72
6
México
71
7
Indonesia
69
8
Chile
66
9
Argentina
64
Información tomada del Informe Microscopio global de 2018
Las estrategias en los dos primero países del ranking, Colombia y Perú, se destacan según el informe porque están respaldadas por comisiones con miembros de varias entidades gubernamentales, así como por objetivos específicos de inclusión. También, concluye que una fortaleza común entre los países mejor clasificados (7 latinoamericanos entre los 10 primeros) es la facilidad con la que los clientes pueden acceder a una variedad de productos y puntos de venta financieros. “Los clientes no enfrentan requisitos desproporcionados para abrir cuentas bancarias ni de dinero electrónico en ninguno de los cinco principales países y la apertura remota de cuentas solo está limitada en Colombia, donde los clientes deben visitar un banco para completar el proceso de apertura de cuentas”, señala. En lo relacionado con los ecosistemas Fintech, el Microscopio 2018 revela que solo siete de los 55 países analizados tienen un marco dedicado a brindar seguridad jurídica a este tipo de empresas. En este sentido, el informe destaca que en Argentina y Colombia se han creado recientemente asociaciones de la industria de tecnología financiera y que, en Ecuador, la asociación bancaria ha establecido
un laboratorio de innovación sobre tecnología financiera. En un aparte dedicado al análisis de modelo de inclusión financiera en Colombia, se revela que el Plan Nacional de Desarrollo aprobado en 2015 estableció objetivos de inclusión financiera para el periodo 2014-2018, incluido el aumento en la proporción de adultos con acceso a un producto financiero, el cual pasó de 72% a 84% y con una cuenta de ahorro activa del 53% al 65%. De la misma manera, hubo una reducción en el uso de efectivo de 11.5% a 8.5%, aunque las cifras muestran que el uso de efectivo sigue siendo notablemente alto, acaparando cerca del 80% del total de transacciones. "Los países con mejor desempeño demuestran el apoyo de las políticas y el gobierno para la inclusión financiera, priorizan la integridad y la estabilidad financiera, y fomentan la inclusión a través de una variedad de productos y puntos de venta." En cuanto a los desafíos que afronta el país, reducir el uso de efectivo es el más importante para la estrategia de inclusión financiera del gobierno, argumentado que “varios objetivos se interponen en el camino de este objetivo, incluidos los obstáculos para acceder a la infraestructura de pagos, algunas distorsiones regulatorias y la falta de conocimiento suficiente sobre la demanda de productos financieros por parte de pequeñas empresas y personas de ingresos bajos y medianos”. “Se espera que la nueva administración de Iván Duque continúe priorizando la inclusión financiera con un énfasis en los pagos digitales”, concluye el informe.
Perspectiva Recomienda Conozca el Informe completo escaneando el siguiente código.
www.somosperspectiva.com
Perspectiva
Financiera
5
El ahorro y la administración: claves para el éxito financiero El reconocido entrenador financiero, Jairo Forero, conversó con Perspectiva sobre los errores más comunes a la hora de querer rendir el dinero, enseñándonos cómo lograr una estabilidad financiera a través de su metodología de educación PAS.
E
Redacción Perspectiva
n esta época de fin de año los gastos se incrementan a raíz de las fiestas decembrinas, los regalos de navidad y las vacaciones, por eso queremos concientizar a nuestros lectores sobre las ventajas de tener una adecuada planificación financiera, por lo que consultamos a Jairo Forero, entrenador financiero desde hace 7 años, consultor gerencial y líder de varios proyectos empresariales. Actualmente es CEO Fundador de OK4FY S.A.S en Colombia y Digital Genesis LLC en Estados Unidos, organizaciones dedicadas a la educación financiera online, convirtiéndose en uno de los referentes de la materia en Latinoamérica. Iniciamos nuestra charla partiendo de una premisa: “No es cuánto gana una persona sino cómo administra el dinero”. Para Jairo existen personas que, por ejemplo, tienen ingresos altos y no ahorran nada, es decir, si una persona se gana $3’000.000 y se gasta todo, pues es igual a una persona que se gana el salario mínimo y lo gasta todo. Por lo anterior, explica que no se trata de medir cuánto dinero se recibe en el mes, sino de cómo se administra ese dinero, cuánto rinde y cuánto se ahorra, ese es el secreto para vivir en PAS financiera.
¿Qué es PAS Financiera? Es la metodología que Jairo Forero usa en su sistema de educación. “Contamos con una escuela de educación financiera online con estudiantes en 31 países, muchos de ellos en Bogotá y Colombia. Este sistema está basado en PAS que es un acróstico: Producir, Administrar y Sobreabundar”, explica. “Si tú notas, en la ecuación no está trabajar porque la mayoría de la gente está acostumbrada a esto y resulta que el primer paso para tener buenos días financieros, dejar herencia a nuestros hijos y que los sueños se hagan realidad es producir más que trabajar. Cuando tu produces administrar y cuando administras puedes sobreabundar”, agrega.
La fórmula para rendir el dinero Con un ejemplo clásico, Jairo enseña la importancia del ahorro y la clave de ser constantes a la hora de tener un propósito. “Cuando tú ves un árbol de naranjas con muchos frutos, debes pensar que algún día fue una semilla. Todo tiene un comienzo, lo que hoy es una semilla mañana se puede convertir en un gran árbol con muchas naranjas y aquí la semilla es el ahorro. Independientemente de cuanto gane una persona, debería primero agradecer y luego sacar 10% para el ahorro; el problema es que la gente piensa que el ahorro es para gastar y nunca es para gastar, es para conseguir otras fuentes de ingresos”, comenta.
Jairo Forero. Foto: Perspectiva.
decir, según Jairo existen muchas posibilidades para que las personas tengan el empleo donde ganan su salario principal, bien sea el mínimo o más y con ese capital semilla empezar a proyectar un futuro, “el problema es que muchas veces queremos sembrar y recoger de una vez”, enfatiza. En ese sentido, con $50.000 una persona puede tener una segunda fuente de ingresos, el asunto es aprender a sembrar y cuidar esa semilla del ahorro hasta que llegue una buena cosecha.
Ventajas de las cooperativas “Yo ante todo soy un investigador, por eso hice una maestría en economía e hice parte de varios grupos de investigación en Colciencias. El sistema cooperativo a nivel mundial es ejemplo de un modelo vanguardista relacionado con lo que es la economía solidaria. La diferencia con un banco, es que este es un modelo en el cual existen unos accionistas y busca es una rentabilidad financiera, en cambio en el sistema cooperativo son asociados y la gente hace parte de la entidad, una persona llega a las instalaciones de un banco y es un cliente, pero una persona llega a una cooperativa y es un asociado porque hace parte de”, afirma.
“Me encantaría ser su entrenador financiero, tengo un diseño de PAS financiera que sería muy bueno lo pudieran descargar de forma gratuita, simplemente ingresan a mi página jairoforero.com y allí podrán encontrarlo. Analicen ese modelo porque les dará una visión sencilla y efectiva de cómo vivir en paz financiera.” En su explicación, asegura que una persona que se gana el mínimo, si se decidiera a ahorrar $50.000 al mes, con ese dinero podría tener los fines de semana una venta por catálogo, abrir un fondo de inversión o hacer un curso de manicure si es mujer, es
Si bien, Jairo es claro al comentar que los latinoamericanos tienen tendencia a ser individualistas, existe el reto de mejorar y aprender a ser una sociedad unida. “El cooperativismo se trata de unir fuerzas, porque unidos se puede más, los ejemplos de cooperativismo en otros países son impresionantes, por eso indiscutiblemente es un modelo excelente para poder crecer”, añade.
Emprendimiento Los emprendedores deben conocer los tres errores más dañinos para un emprendimiento, lo cuales, según Jairo Forero, son la causa más común del
fracaso. “El primero es iniciar endeudado, hoy por hoy cuando una persona inicia su empresa bajo esta condición tiene la presión de saber que debe responder por los pagos mínimos de esa deuda. Un buen emprendimiento inicia con una buena idea que no se le ha ocurrido a nadie, pasión y contactos, con esos elementos se puede salir adelante y conseguir el dinero. “No es cuánto gana una persona sino cómo administra el dinero” Segundo. Los emprendedores cuando inician de manera informal, es decir, nada por escrito, sociedades y contratos de palabra, hacen que las posibilidades de que el emprendimiento se ahogue sean muy altas, desde el comienzo si tu quieres tener una gran empresa, debes manejarla como tal y no como una tienda de barrio. El tercer error fundamental no radica en las ventas sino en la administración, una persona puede ser muy emprendedora, muy vendedora y tener excelente cierre comercial, pero si es malo en administración pone en riesgo el emprendimiento. Colombia es uno de los 42 países con mayor tasa de apertura empresarial, pero curiosamente es uno de los que mayor indicador tiene de cierre, el 64% de las compañías antes de tres años y medio fracasan y el principal error es el desorden y la mala administración, así que cuidado con ello”, argumenta. Finalmente, es importante vincular a los niños en los programas de ahorro familiar, por lo que sugiere una divertida manera de llamar la atención del ahorro en los más jóvenes del hogar. La estrategia consiste, en designar al menor, gerente de un servicio público (el que más consuma) y proponerle que el valor que él ayude a ahorrar desde el siguiente recibo, comparado con el actual, será dividido en dos: Una mitad se irá para el ahorro familiar y la otra se le entregará en reconocimiento a su labor. “Ténganlo por seguro que lo niños después de esta propuesta querrán ser los gerentes de todos los servicios públicos de la casa”, agrega.
6
Perspectiva
Financiera
ED 5 - Diciembre de 2018
Informe Fintech en América Latina 2018:
crecimiento y consolidación La segunda edición del estudio “Fintech: Innovaciones que no sabías que eran de América Latina y el Caribe” presentado por el Banco Interamericano de Desarrollo (BID) presenta una detallada descripción de las actividades de la industria y su evolución con respecto a la primera medición. Redacción Perspectiva
E
n esta edición de Perspectiva, quisimos recopilar la evolución y el avance de este informe con respecto a la medición y el análisis realizados en 2017, además de examinar nuevas dimensiones relevantes para el ecosistema.
1
En el primer capítulo se ofrece una panorámica del sector en la región, destacando la evolución de los distintos segmentos de negocio y la distribución geográfica de los emprendimientos, así como el estado de desarrollo y madurez del ecosistema. Los emprendimientos Fintech en América Latina ofrecen una diversidad de soluciones a través de diferentes segmentos de negocio. Las 1.166 empresas jóvenes Fintech identificadas en esta nueva edición se distribuyen a lo largo de 11 segmentos de negocio Fintech. Entre ellos, se establecen tres segmentos como los más representativos del sector Fintech en términos de número de emprendimientos, pues entre los tres representan el 58% del número total de los emprendimientos identificados: • Pagos y remesas, con 285 emprendimientos Fintech, lo que supone un 24% del total. • Préstamos, con 208 emprendimientos Fintech, abarcando un 18% del número total. • Gestión de finanzas empresariales, con 181 emprendimientos Fintech, un 15% del total. Existe una gran necesidad en el mercado de obtener herramientas que ayuden a las empresas a mejorar la administración de sus recursos y transaccionar hacia la digitalización de sus finanzas.
2
En el segundo capítulo se abordan temas de género y Fintech en tres dimensiones:
• La mujer como fundadora de empresas Fintech. • La mujer como trabajadora en la industria Fintech. • La mujer como usuaria de servicios Fintech.
En América Latina, cerca del 80% de las Fintech tienen por lo menos a una mujer en su equipo de trabajo, y en promedio para la región, el 30% del personal que trabaja en empresas Fintech son mujeres. No obstante, solo cerca del 11% de las empresas Fintech tienen 50% o más de mujeres trabajando en sus equipos, es decir, que tienen equipos diversos en materia de género. Además, encontramos que las empresas con fundadoras o cofundadoras mujeres tienden a tener equipos más diversos ya que cerca del 16% tienen mujeres que representan por lo menos el 50% de personal, lo cual representa el doble de las Fintech constituidas por hombres. En términos de países, en los resultados de la encuesta se destacan los ejemplos de Colombia y Argentina, donde cerca del 16% y el 12% de las Fintech, respectivamente, cuentan con el 50% o más de empleadas mujeres.
3
El tercer capítulo aborda el tema de colaboración de los distintos actores, cómo están organizados, sus principales programas e iniciativas, con especial énfasis en las asociaciones Fintech en distintos países de la región. El creciente desarrollo de la industria Fintech permitiría incrementar la cantidad y calidad de las sinergias entre los diferentes actores del ecosistema. Esta tendencia comenzó a manifestarse en América Latina hace algunos años, en 2017 la región empezó a vivir de una forma intensa y notable la colaboración por diferentes grupos, destacándose sobre todo tres tendencias en lo que respecta a la colaboración: • Organización industrial a nivel nacional y regional. • Programas e iniciativas de innovación abierta en la industria. • Lanzamiento de plataforma banca abierta y apertura de API. Las diversas iniciativas tienen en común el objetivo de identificar emprendimientos Fintech y acompañarlos en su desarrollo y validación de sus modelos de negocio a través de pruebas de concepto.
4
En el cuarto capítulo se discute el potencial del sector Fintech para mejorar la inclusión financiera y el financiamiento al sector productivo en América Latina. La inclusión financiera sigue siendo un reto crítico en la región de América Latina y el Caribe para reducir la pobreza y lograr un crecimiento económico más inclusivo. Actualmente más del 50% de la población en la región se encuentra en una situación de exclusión. Esto implica que, de los 2.000 millones de personas sin una cuenta bancaria a nivel mundial, 210 millones se encuentran en la región de América Latina y el Caribe. Según datos de la Encuesta Findex, en 2017: • El 54% de la población adulta de la región tenía acceso a una cuenta bancaria, una cifra que, aunque todavía reducida, supone una mejora respecto al 39% observado en 2011. • Aun así, en 2017 solo el 12% de la población declaró haber ahorrado en una institución financiera formal, solo el 9% declaró haber tomado un préstamo de una institución financiera. • El 61% de la población en la región todavía paga sus facturas en efectivo.
Continúa en la página 9
www.somosperspectiva.com
7
Financiera
Perspectiva
Planeación Financiera para fomentar una buena calidad de vida Cada persona tiene metas, sueños, proyectos que espera hacer realidad, pero en muchas ocasiones éstos no se materializan o se derriban por falta de planeación.
A continuación, se presenta algunos aspectos para tener en cuenta y lograr una buena planeación financiera y así contribuir a mejorar la calidad de vida de una persona.
PATRIMONIO P MOATRI NIO
Consolidar un patrimonio y tener la tranquilidad de contar con lo necesario para vivir es uno de los proyectos más importantes en la vida. Ahorrar es el primer paso para la creación del patrimonio. Esto no depende tanto de invertir grandes sumas sino la continuidad de éste.
JUBILACIÓN N
FIN
ANC I SEG AMIEN URO TOS S
SEGUROS Todas las personas están expuestas a diversas situaciones adversas que pueden afectar la estabilidad financiera, perdiendo su patrimonio (o una parte importante de él) y por ello, contar con un seguro como herramienta de protección puede ayudar a estar preparado y evitar un desequilibrio económico.
Viene de la página 8 Se observa que los países en los que se encuentra un mayor porcentaje de emprendimientos Fintech que orientan sus productos y servicios al mercado de consumidores y/o PyME subatendidas o excluidas coinciden en su mayoría con los países en donde existen mayores tasas de exclusión financiera según datos del Banco Mundial. En concreto, el Salvador, Nicaragua y México, donde por encima del 50% de los emprendimientos Fintech dirigen sus servicios a este segmento excluido a nivel financiero, el porcentaje de adultos con acceso a una cuenta bancaria se encuentra por debajo del 40%. En el resto de los países donde se encuentra un porcentaje de adultos con acceso a cuentas bancarias entre el 40% y 50% siempre se observa un elevado porcentaje por encima del 30% de emprendimientos Fintech que dirigen sus servicios a este segmento de la población, muestra de la labor que están logrando las soluciones Fintech para mejorar esta situación de exclusión.
Asegurar la estabilidad del futuro es muy importante y el ahorro es una forma para lograrlo. Nunca se es demasiado joven para pensar de qué va a vivir cuando ya no pueda continuar trabajando.
JUB ILA CIÓ
LIQUIDEZ
SER V
ICIO LIQ S BÁS UID I EZ COS
5
En el quinto capítulo se examina la evolución en materia de regulación y supervisión, y se presentan ejemplos y avances en este tema. Por ejemplo, la nueva ley específica que las entidades de fondos de pago electrónico deberán evaluar a través de terceros independientes, el cumplimiento de “medidas de seguridad de información, uso de medios electrónicos y continuidad operativa que dichas instituciones deben observar conforme a las referidas disposiciones”. En razón al tipo de tecnología, puede existir dependencia de empresas extranjeras que cumplan con ciertos requisitos técnicos que actualmente no han tenido la suficiente penetración en México. Como consecuencia, la dependencia de estos terceros podría frenar en exceso el flujo de operaciones de los emprendimientos hasta cumplir con la auditoría del tercero. Finalmente, se presentan algunas conclusiones sobre cómo se ha evidenciado el crecimiento y la progresiva consolidación de las características, las tendencias y la evolución de la dinámica de la industria Fintech de América Latina.
n to ep sse nc arka o lc p de la S ideo de ám r Pir ncie a n fi
• Esta dinámica industria es todavía joven y su consolidación requiere de varias acciones tanto del lado público como el privado. • Los emprendedores están ofreciendo nuevos servicios y modelos de negocio innovadores a través de todos los segmentos y con un enfoque particular en atender de una manera adecuada a los distintos segmentos de clientes para desarrollar propuestas de valor apropiadas. • Se espera que este nuevo informe continúe promoviendo un diálogo constructivo entre los diferentes actores del ecosistema para activar políticas públicas e iniciativas privadas que desarrollen y consoliden el sector Fintech en América Latina. La industria Fintech en América Latina sigue creciendo rápidamente, no solo se refiere a las cifras, sino también en el nivel de interés que este segmento despierta. Solo hace cinco años, el tema Fintech permanecía ausente de las principales discusiones tanto a nivel del sector público como del sector privado de la región.
Contar con el respaldo de dinero en efectivo para cubrir las necesidades y hacer frente obligaciones financieras, brinda tranquilidad y seguridad.
Los resultados, demuestran el dinamismo y el momento que está viviendo esta industria que ya tiene más de 1100 empresas en la región que ofrecen varias soluciones innovadoras a los consumidores y a las empresas de América Latina. Pero más allá del rápido crecimiento en términos de nuevos emprendimientos, tenemos señales de consolidación al tener en cuenta el estado de madurez del conjunto del ecosistema, así como el creciente interés por parte de inversionistas extranjeros y locales, que se traduce en cifras récords de inversiones. La perspectiva que se tiene es muy positiva y alentadora, pero todavía queda mucho trabajo por hacer para lograr una consolidación equitativa de la industria y lograr que el importante potencial que traen las Fintech resulte efectivamente en mejores condiciones de vida para todos. Referencias Resumen Informe Fintech en América Latina 2018: crecimiento y consolidación
8
Perspectiva
Sectorial
ED 5 - Diciembre de 2018
“Me siento un privilegiado al contribuir con el desarrollo del turismo en Colombia” En entrevista exclusiva con Gustavo Adolfo Toro, presidente de la Asociación Hotelera y Turística de Colombia – Cotelco, destapamos las cartas mejor guardadas de uno de los líderes de la industria del turismo en el país. Gustavo Adolfo Toro, presidente de Cotelco. Foto: Cotelco.
Redacción Perspectiva
E
gresado en Hotelería y Turismo de la Universidad Externado de Colombia, Gustavo Adolfo Toro realizó una maestría en Administración de Empresas en la Universidad de los Andes y otra en Economía en la Universidad Javeriana. Apasionado por las leyes, estudió tres años de Derecho en la Universidad Militar y tras una exitosa carrera laboral, fue seleccionado para ser el presidente de la Asociación Hotelera y Turística de Colombia – Cotelco, cargo que ocupa desde hace 4 años y en el cual se ha empeñado por fortalecer la infraestructura hotelera en el país y tener las garantías necesarias para que este evidente crecimiento siga posicionando el turismo como un motor de la economía nacional. En esta entrevista, conversamos sobre los diferentes temas que rondan al sector turístico, desde la expectativa con el cambio de gobierno y las oportunidades del turismo, hasta el inminente posicionamiento de las plataformas digitales como AirBnb. Aquí sus impresiones.
¿Cuál es futuro del turismo en el Gobierno del presidente Iván Duque? Yo soy muy optimista, he tenido frecuentes acercamientos con el presi-
dente Duque que me han permitido ver un mandatario dispuesto a escuchar al sector, convencido de que el turismo es una alternativa de desarrollo importante. Sus nombramiento en el área del turismo como el ministro de Comercio, Industria y Turismo, José Manuel Restrepo; el viceministro de Turismo, Juan Pablo Franky; y la gerente de Fondo Nacional de Turismo – Fontur, Zully Salazar, han sido con criterios técnicos que le dan bastante tranquilidad a la industria. El ministro esta dispuesto al dialogo y eso es importante para nosotros, además viene del sector académico al igual que yo, luego entonces tenemos ciertas afinidades que me permiten deducir que con este gobierno haremos cosas muy interesantes para el desarrollo del turismo en el país.
¿Cuál es la actualidad de Cotelco? La Asociación cada vez está más fortalecida, tenemos con nuestros capítulos presencia en casi todo el territorio nacional. Resaltar que nuestra asociación es federada, por lo que cada capítulo maneja cierta autonomía partiendo de los lineamientos que da Cotelco Nacional. Nuestra función principal como todo gremio es representar y defender los intereses, en este caso, de los hoteleros y en esa línea hacemos gestiones ante el gobierno y la sociedad, queremos mostrar la mejor cara de la hotelería, tramitando las necesidades que afectan su desarrollo y del turismo en el país.
En ese trabajo hemos adelantado acciones muy importantes, mencionando algunas de ellas:
1.
Creamos el Índice de Competitividad Turística para medir el desarrollo de las regiones en materia de la competitividad del turismo, siendo un aporte muy importante no solo para Cotelco sino para los departamentos de Colombia.
Ocupación hotelera a septiembre de 2018 En Colombia la ocupación hotelera se ubicó en 57.01%, un aumento de 1.18 puntos porcentuales con respecto a la cifra observada en el mismo periodo de 2017. En el acumulado enero a septiembre, la ocupación ha aumentado 0.43 puntos porcentuales.
San Andrés
70.46% Ocupación Cartagena de Indias
69.66% Ocupación Departamento de Antioquia
Recientemente presentamos la tercera medición y esperamos que este esfuerzo en conjunto con Unicafam a través de nuestro Centro de Pensamiento Turístico se siga consolidando y volviéndose un referente en materia de análisis para el sector.
2.
Estamos avanzando en un plan de innovación y desarrollo tecnológico para la hotelería, creemos que el tema de tecnología es cada vez más importante en la venta de los servicios hoteleros pues está en crecimiento el número de personas que acuden a las redes sociales y los portales en internet para buscar y reservar hoteles. Nos parece crucial tener claro como funciona este nuevo canal de distribución de la hotelería y siento que estamos un poco atrasados en esto, por lo que con este plan pretendemos apoyar a nuestros afiliados para que sean más competitivos incorporando tecnología en su gestión empresarial.
3.
Trabajamos en la promoción del país como destino turístico, por eso contamos con la revista Vivir y Viajar la cual es distribuida en todos nuestros hoteles afiliados. Cuando yo llegue a la Asociación había 750 hoteles vinculados y hoy son 950, entre los que encontramos las cadenas más importantes del país.
66.34% Ocupación Continúa en la página 5
www.somosperspectiva.com
Competitividad turística 2018
Perspectiva
Región
Bogotá
Bolívar Valle del Cauca
Calificación 0/10
Motivo
7.01
La gestión y estrategia para posicionar a la ciudad como destino turístico y el buen nivel de infraestructura de soporte para el turismo que tiene el sector en la economía del Distrito.
6.65
Los criterios económico, cultural y estrategia de mercadeo
6.42
Sobresale en los criterios cultural, estrategia de mercadeo y ambiental
Viene de la página 4 Tenemos una Junta Directiva compuesta por 14 miembros representantes de la hotelería a nivel nacional, así que venimos consolidando una posición importante que nos permite ser propositivos en lo que debemos hacer en materia de turismo en el país. Ser emprendedor en la hotelería no es sencillo por las altas inversiones, pero también por las obligaciones que cada vez más el estado le impone a los emprendedores.
¿Es fácil ser emprendedor hotelero en Colombia? No, es muy difícil porque un hotel cuesta mucho dinero, es decir, solo una habitación puede costar entre 200 y 500 millones de pesos dependiendo el tipo de hotel, lo cual nos indica que estamos hablando de bastante plata. Con esto, de entrada, hay una barrera de ingreso al sector representada por la inversión que significa ser hotelero. Una vez metido en el negocio se debe conocer cómo funciona, la gente cree que poner un hotel es muy fácil, adecuar una casa o hacer un edificio y prestar el servicio de alojamiento, pero la realidad es que el negocio tiene sus bemoles, por eso es muy importante capacitarse, conocer la operación, cómo funcionan las diferentes áreas
Sectorial
que componen el hotel y, por supuesto, trabajar de la mano con los destinos porque los turistas no viajan solo por un hotel, viajan por las cualidades del destino, por eso se debe trabajar en conjunto con las autoridades para promocionar el lugar y dar a conocer los atractivos que tienen para que la gente se motive a visitarlos y en esa medida puedan ocupar las instalaciones del hotel. Ser emprendedor en la hotelería como se puede apreciar no es sencillo por las altas inversiones, pero también por las obligaciones que cada vez más el estado le impone a los emprendedores sin diferenciar si son grandes, medianos o pequeños, entonces estamos sintiendo que las normas están siendo muy pesadas para los pequeños emprendedores y la hotelería colombiana está compuesta en su mayoría por la pequeña y media empresa, mientras que las normas se hacen pensando en las grandes empresas sin pensar en los impactos que tiene para los más pequeños en materia de costos y esfuerzos.
¿Cómo se ve desde la hotelería el caso AirBnb?
y viceversa para el que presta el servicio, pues tampoco sabe quién va a llegar a su casa, es decir, no existe ese intermediario que de cierta manera garantiza al huésped esa tranquilidad. En segundo lugar, se presta para facilitar la inseguridad en los condominios, el huésped que llega a un establecimiento donde no lo registran es un problema gravísimo de seguridad, recientemente vimos todo lo sucedido en Cartagena con las redes de prostitución y aunque no se vio o conoció ningún establecimiento que funcionara por la plataforma AirBnb, estos pueden ser los primeros lugares que faciliten este tipo de actos delictivos porque no hay ningún control, mientras que los hoteleros tenemos que reportar a los extranjeros, registrar a nuestros huéspedes y debemos hacer un seguimiento que no hacen los establecimientos de AirBnb. Desde el punto de vista de la hotelería, es una competencia desleal,
Muy preocupante, es una prestación de un servicio que genera muchos riesgos en diferentes aspectos. El primero, un riesgo de seguridad para el cliente en el sentido que no sabe quién lo está recibiendo ni a dónde va a llegar y mucho menos quién le responde por el servicio contratado
tus ideas Cel: 315 811 9782 Email: signoempresarial@gmail.com
donde estos prestadores de servicios de alojamiento lo hacen sin cumplir con las normas que nos exige la ley y en esa medida pueden ofertar precios más económicos que un hotel. Lo que le hemos dicho al gobierno nacional es que esas plataformas deberían cumplir con unos requisitos mínimos tanto de calidad como de normas. Es así como si todos tenemos las mismas condiciones, es decir, si todos facturamos con IVA e impuesto al consumo y cumplimos con las normas de sanidad y el sistema de seguridad y salud en el trabajo, ya veremos en el mercado como nos defendemos, pero lo que no puede ser es que haya unos competidores que están bajo unos parámetros que son mucho más lapsos y flexibles y otros a los que nos exigen un cumplimiento de las normas. Si a un hotel le visitan la cocina y le encuentran una cucaracha lo cierran inmediatamente, así que lo que estamos viendo es una competencia en desigualdad de condiciones.
Si todos facturamos con IVA e impuesto al consumo y cumplimos con las normas de sanidad y el sistema de seguridad y salud en el trabajo, ya veremos en el mercado cómo nos defendemos.
Interpretámos y comunicámos
SIGNO EMPRESARIAL
9
GENERACIÓN DE CONTENIDO PRODUCCIÓN AUDIOVISUAL DISEÑO GRÁFICO MARKETING DIGITAL REALIDAD AUMENTADA CUBRIMIENTO DE EVENTOS
Foto: Cotelco.
10
Nuevas
ED 5 - Diciembre de 2018
Perspectivas
Frubana,
la plataforma que conecta a los agricultores locales con restaurantes La empresa de tecnología especializada en frutas y verduras, tiene como objetivo ser el proveedor número uno de este tipo de productos para restaurantes en Latinoamérica.
F
los comportamientos de la demanda y ajusten sus cosechas de acuerdo a las proyecciones de la misma.
Impacto social en el campo colombiano Comprarle a un mejor precio los productos al campesino, trae consigo una inclusión económica mayor a la que actualmente tiene y como consecuencia, mejora la calidad de vida a los campesinos. Frubana le aporta más al agricultor por su trazabilidad en comparación con el modelo común y tradicional.
Redacción Perspectiva
rubana una empresa que tiene como objetivo hacer que mediante la tecnología, la comida sea más barata para Latinoamérica, mientras los agricultores reciben mejores ingresos. Optimiza los procesos de compra entre productor y restaurantes, para ofrecerles un mejor producto a los restaurantes, y unas condiciones económicas más favorables y estables a los agricultores. Frubana está tecnificando el proceso de compra del campo, evolucionando y formalizando el negocio de la plaza, el cual lleva más de 2000 años sin una disrupción, para convertirse en el proveedor número uno de frutas y verduras para restaurantes en Latinoamérica. Algunos de los logros que se han obtenido hasta la fecha son: • Atender a más de 200 restaurantes. • Crecer a un acelerado ritmo del 25% cada semana. • 1 millón de platos se han servido con frutas y verduras suministradas por Frubana. • Ventas anualizadas por COL $2400MM, en el tercer mes de operación.
Miguel Silva y Fabián Gómez Gutiérrez, los creadores de Frubana. Foto: Portafolio.
El software especializado, desarrollado por Frubana, permite disminuir los costos de envío por un sistema de ruteo inteligente. Paralelamente, al ser un proveedor de frutas y verduras que conecta a los productores directamente con los restaurantes, genera un ahorro adicional, puesto que se cierra la brecha de precio de los que compran directamente en la plaza. Mejor calidad, mayor frescura Al ser productos adquiridos directamente del productor y enviados en el menor tiempo posible a los restaurantes, son de mejor calidad y están más frescos para el consumo. Los productos pasan menos tiempo en centros de almacenamiento.
Plataforma fácil de usar Resulta muy sencillo para los restaurantes hacer sus compras por Frubana. Solo necesitan ingresar en la página web o por la aplicación disponible para Android y realizar los pedidos, como sucede con cualquier plataforma de e-commerce. El cliente escoge los productos, ingresa la información de envío, lleva a cabo el pago, y al día siguiente se entregan los productos. Data - ¿Qué necesita el mercado y cuándo? Gracias a la tecnología, la compañía puede identificar qué productos se requieren y dónde se están necesitando, lo cual es una información clave para que los agricultores conozcan
Uno de los principales diferenciales y beneficios de Frubana, es que por medio de su tecnología, ayuda a reducir el desperdicio de frutas y verduras.
Los creadores detrás de Frubana Fabián Gómez Gutiérrez, ingeniero industrial de la Universidad de Los Andes con enfoque en finanzas y organizaciones, es el fundador de Frubana, una empresa que creó en marzo de 2018. Su idea nació de la combinación de las experiencias en agricultura de su familia, con la experiencia escalando negocios con Rappi, empresa de la que ha sido socio y ejecutivo. Fabián fue uno de los principales miembros del equipo de Rappi desde los inicios de la compañía. Se desempeñó como líder de expansión, en la cual lideró la apertura de Rappi en México, Brasil, Argentina, Uruguay, y más ciudades en Colombia.
www.somosperspectiva.com
Perspectiva
11
Económica
Perspectivas de crecimiento económico para el año 2019 Nos enfrentamos a un nuevo año, el cual trae grandes retos y desafíos en materia económica, todo pronóstico tiene riesgos al alza y a la baja en varios escenarios, veamos cómo se destacan algunos de los más importantes. Redacción Perspectiva
E
l inicio del nuevo gobierno, un mayor gasto de funcionamiento e inversión del sector público, bajas tasas de interés que reactivarán la demanda del crédito y elevarán el consumo de los hogares, más inversión privada, reactivación de la construcción, precios del petróleo por encima de los del 2018 y la llegada de más capitales extranjeros, son solo algunos de los factores que le imprimirán un nuevo aire a la economía colombiana el 2019.
financiero en el primer semestre del año. Para Juan Martín Caicedo Ferrer, presidente de la Cámara Colombiana de la Infraestructura (CCI), el otro año se “dinamizarán los flujos de inversión” y las obras también “deben mostrar signos de mejora a través de la formalización de más cierres financieros”.
Turismo Las expectativas del sector turístico para el 2019 son moderadas. Gustavo Toro, presidente de Cotelco, espera que al cierre del 2019 la ocupación
El Gobierno estima que el PIB aumentaría 3,4%, pero el Ministro de Hacienda, Alberto Carrasquilla y el presidente Iván Duque afirman que su plan de reactivación pondría a la economía del país a crecer a ritmos del 4%. Por su parte, el gerente del Banco de la República, Juan José Echavarría, mantiene estables sus previsiones para el 2019, para el cual esperan que la expansión sea del 3,5%.
Construcción El sector edificador, que es clave para el PIB nacional, crecería 3,1% en 2019. “Las nuevas condiciones permiten prever una recuperación gradual en 2019”, así lo dijo la presidenta de la Cámara Colombiana de la Construcción (Camacol), Sandra Forero, quien agregó que “hay un marco de expectativas positivas sobre la economía y, en esa línea, el manejo de la política monetaria ha sido muy preciso en el control de la inflación”. Ahora, en el lado de la infraestructura, el próximo año podría ser de la reactivación total. En el caso de las vías 4G, algunos proyectos empezarían a liberar sus contratos y según las expectativas del Gobierno, el 70% de las autopistas podrían tener cierre
DEFENSA Y POLICÍA SALUD Y PROTECCIÓN SOCIAL TRABAJO HACIENDA INCLUSIÓN SOCIAL Y RECONCILIACIÓN TRANSPORTE RAMA JUDICIAL FISCALÍA
PROYECTO DE PRESUPUESTO PARA 2019
El análisis por sectores indica que la industria mantendría el actual nivel de crecimiento, que se mueve entre 2,5 y 3,5 % mensual. Por su parte, el comercio estaría más cerca de un rango entre 3,5% y 4,5%.
EDUCACIÓN
VIVIENDA, CUIDAD Y TERRITORIO MINAS Y ENERGÍA JUSTICIA Y DEL DERECHO AGROPECUARIO ORGANISMOSDE CONTROL COMUNICACIONES REGISTRADURÍA INTERIOR RELACIONES EXTERIORES COMERCIO, INDUSTRIA Y TURISMO PRESIDENCIA DE LA REPÚBLICA AMBIENTE Y DESARROLLO SOSTENIBLE CONGRESO DE LA REPÚBLICA EMPLEO PÚBLICO PLANEACIÓN JUSTICIA ESPECIAL PARA LA PAZ INFORMACIÓN CON ESTADÍSTICA CULTURA
aumente en dos puntos porcentuales, frente al 2018, y alcance un promedio del 58%. Por su parte, Paula Cortés, presidenta de Anato, gremio de las agencias de viaje, indicó que el próximo año llegarían nuevas aerolíneas a operar en el país, lo que contribuiría al fortalecimiento, tanto del turismo emisivo como del receptivo. Cree que el sector crecería entre 6% y 8%.
De acuerdo con el informe, se estima que la inflación para este año terminará levemente por encima del 3,0%, cifra inferior al 4,1% en que cerró el 2017.
Exportación
Entre tanto, se espera que a mediados del 2019 en Banco de la República suba nuevamente las tasas de interés. “Con respecto a las expectativas sobre el desempeño de la política monetaria para 2018, el informe de BBVA Research prevé que ante un panorama de inflación controlada y con una economía en recuperación, el Emisor mantendría estable su tasa de referencia hasta mediados de 2019 en el 4,25%”.
El ministro de Comercio, José Manuel Restrepo, dijo que “en el 2019 se estima que las exportaciones se acerquen a Valor en miles de millones US$ 46.000 millones, 38.781 lo que implicaría un 33.658 crecimiento cercano 28.483 al 9% frente al 2018. 28.373 Esperamos que apro13.615 ximadamente el 33% 10.528 de estas exportaciones sean bienes no 6.974 minero-energéticos, 4.438 las cuales se incre3.944 mentarían por enci3.781 ma del 1% con res2.794 pecto al año anterior. 2.738 También tenemos 2.091 una perspectiva positiva para los servi1.844 cios, los cuales preve1.733 mos que crezcan en 1.257 más del 4%, llegando 1.201 a los US$9.000 millo949 nes. Estos resultados 913 permitirían proyectar las exportaciones 584 de bienes no mine565 ro-energéticos y de 519 servicios por el orden 517 de los US$25.000 mi492 llones, lo que conlle467 varía un crecimiento 340 superior al 2% frente a 2018. 336
DEPORTE Y RECREACIÓN
320
CIENCIA Y TECNOLOGÍA
227
INTELIGENCIA
100
TOTAL PGN SIN DEUDA
192.562
DEUDA
66.435
TOTAL PGN
258.997 FUENTE: LA REPÚBLICA
Inflación y tasas de interés Para el BBVA Research la inflación cerrará el 2018 cerca a la meta y se mantendrá estable durante el 2019.
En cuanto al 2019, comienzos de año descenso adicional temporalmente por
se espera que a el IPC tenga un que la ubicaría debajo del 3,0%.
Educación La aprobación del Presupuesto General de la Nación para el 2019 y su distribución, por parte del Congreso de la República, en 258,9 billones de pesos, dejó al sector de educación como el área que más va a recibir asignaciones el próximo año.
Salud Por su parte, el sector de la salud registrará uno de los mayores aumentos (del 30,7 por ciento), toda vez que la partida pasará de 24,7 billones de pesos ejecutados en el 2018 a 32,3 billones de pesos.
Alianzas entre banca tradicional y Fintech La banca tradicional y las fintech continuarán sus procesos de alianzas. Para el 2019, se espera un mayor número de bancos aliados a las fintech y una implementación como parte del portafolio de sus productos y servicios. Ahorro en tiempo de transacciones, versatilidad en pagos online y facilidad de locación para realizar los pagos son algunas de las ventajas de que tanto la banca como las fintech trabajen en conjunto.
12
ED 5 - Diciembre de 2018
Perspectiva
La hoja de ruta del gobierno nacional para un país con equidad Perspectiva tuvo acceso exclusivo a las declaraciones de la vicepresidenta de la República de Colombia, Marta Lucía Ramírez, en el marco de la celebración de los 10 años de Bancamía, en las que dejó ver la importancia de las microfinanzas para el desarrollo del país. que nuestros productos lleguen de manera eficiente a todos los mercados internacionales”, asevera. 4. Infraestructura: “Debemos comprometernos con el desarrollo físico de la infraestructura, la competitividad logística y desde luego las telecomunicaciones”, agrega. 5. Equidad: “Tenemos que cerrar las brechas entre las regiones, porque, así como está la base de la pirámide, sectores sociales necesitados de bienes y servicios, así también encontramos en las regiones más abandonadas de Colombia han estado realmente marginadas del acceso a servicios y la presencia del estado y eso es lo que ha anulado su potencial de desarrollo”, enfatiza.
Marta Lucía Ramírez, vicepresidenta de la República de Colombia. Foto: Perspectiva.
L
Redacción Perspectiva
a vicepresidenta de la República, Marta Lucía Ramírez, en un discurso que se extendió por un poco más de 30 minutos, mostró una cruda radiografía de la actualidad del país, en la que no solo se evidencia las dos caras de la moneda en cuanto a la riqueza y la pobreza, sino los caminos para superar esta crisis socioeconómica que parece no tener fin. Rescatamos los puntos más importantes de la propuesta de gobierno para sacar adelante al país, superar la pobreza, lograr la equidad social y acabar con la polarización, tarea que no será nada fácil.
Gran Pacto por Colombia “En el gobierno del presidente Iván Duque estamos comprometidos en trabajar por construir un futuro diferente, en el que nos unamos como nación. Por eso estamos planteando hacer un verdadero Pacto por Colombia, en el que antes que nada debemos comprometernos con la integridad, la transparencia y la lucha contra la co-
rrupción, porque la corrupción es sin duda el factor que más ha amenazado el desarrollo de las clases sociales y las personas que están en la base”, plantea la viceministra. Ramírez, anuncia que este Pacto tendría, además del anteriormente descrito, diferentes compromisos: 1. Respeto a la ley: “Una sociedad en la que no existe respeto a la ley, a los demás ciudadanos ni a la palabra empeñada, es una sociedad que no tiene posibilidades de progreso”, afirma. 2. Desarrollo económico: “Creemos que Colombia es un país con un enorme potencial en el desarrollo agrícola e industrial, por su puesto en la economía naranja y también en la integración en cadenas regionales de valor”, expresa. 3. Internacionalización de la economía: “Debemos aprovechar mejor nuestro mercado interno entendiendo que estamos en una economía global, en la que debemos lograr
6. Fortalecimiento Institucional: “El imperio a la ley, la seguridad jurídica y la justicia, ese es el marco que creemos necesita Colombia, más allá del gobierno de turno o de las ideologías políticas sobre eso es lo que tenemos que trabajar”, propone.
Productividad e informalidad Según lo reveló la viceministra, uno de los grandes problemas del crecimiento del país es que su economía se basa en el capital y el trabajo, pero no en la productividad, aspecto que está “estancado”. Los indicadores dejan ver que Colombia, respecto de otras naciones está muy por debajo, mientras que en el país no supera en los últimos años la línea del 4%, piases como Bangladesh crecen al 12.5% en 5 años. En ese sentido, asevera que los bajos niveles de productividad propician el crecimiento de la informalidad, otro factor que sin duda afecta enormemente al desarrollo del país. “La informalidad en Colombia se ha reducido, pero a un paso muy lento, en 10 años hemos pasado del 58% al 49%, pero si revisamos las cifras de los últimos 12 meses, la informalidad promedio en el país está en 63%, mientras que la formalidad promedio registra 37%”, expresó, al tiempo que dejó claro que no todo es malo y si
bien es necesario empezar a actuar, es crucial dejar la “autolaceración” y el pesimismo empezando a ver que con el compromiso de todos los sectores es posible salir adelante como país.
Superación de la pobreza A principios del último siglo, en Colombia 50% de sus habitantes estaban en condición de pobreza, hoy se ha reducido esa cifra a 26% que es el equivalente a 13 millones de colombianos, número que sin duda es una tragedia para un país con tantas riquezas naturales y culturales, pero que no han sido aprovechadas y que, además está inmerso en la corrupción. Frente a este tema, Ramírez afirmó que, “el gran reto que tenemos es el de la inequidad, Colombia en el índice Gini es muy poco lo que ha logrado, durante los últimos años bajamos 5.5%, mientras que Perú logro disminuir 10%. Es importante tener en cuenta que Colombia es un país de regiones totalmente diversa y por esa razón no podemos compararla con otras naciones en su conjunto, debemos ver qué pasa en las regiones”. Con base en lo anterior, la funcionaria mostró las siguientes comparativas:
TASA DE MORTALIDAD INFANTIL Baudó – Chocó:
41.6 niños muertos por cada 100.000, cifra igual a Etiopía.
Cali – Valle del Cauca:
7 niños muertos por cada 100.000,
cifra igual a Uruguay.
COBERTURA DE VACUNACIÓN INFANTIL Hato Nuevo – La Guajira:
71.6 niños por cada 100.000, cifra igual a Haití.
Sopó – Cundinamarca:
100.000 niños por cada 100.000,
cifra igual a Noruega.
Ec
www.somosperspectiva.com
conómica TASA DE HOMICIDIOS Quibdó – Chocó:
81 muertos por cada 100.000
habitantes, cifra igual a El Salvador. Sogamoso – Boyacá:
1.8 muertos por cada 100.000 habitantes, cifra igual a Canadá. COBERTURA BRUTA EN EDUCACIÓN MEDIA Medio Atrato – Chocó:
4.3% cifra igual a Tanzania, Madagascar y Uganda.
Zulia – Norte de Santander:
82% cifra igual a Dinamarca. En este sentido, la vicepresidenta afirma que para desarrollar el potencial de las regiones es importante la ampliación de la cobertura de los servicios financieros para incentivar la productividad y desarrollo empresarial.
Impacto social de las microfinanzas Al hablar sobre las microfinanzas, Marta Lucía Ramírez es enfática en asegurar
que son fundamentales porque genera un efecto progresivo en los ingresos de la población, genera un incremento de 35% en las utilidades de los beneficios de esos créditos y, “según el estudio de la Fundación de Microfinanzas del BBVA, los clientes que inicialmente fueron clasificados como pobres, superan la línea de pobreza luego de recibir uno o dos créditos y cumplen adecuadamente con sus pagos”. En relación a todo lo expuesto anteriormente, para la vicepresidenta las microfinanzas son indispensable para el transito de la informalidad a la formalidad, atendiendo las necesidades de la población con educación financiera. Por esto es necesario diseñar productos que estén acordes al tamaño y las necesidades de los clientes que incluyan capacitación para su equipo de trabajo y acompañamiento a la cadena de valor. “Hoy por hoy el 66 % de los microempresarios no tienen un crédito vigente porque aún existen muchas barreras de acceso, así como para su formalización. En la actualidad tenemos 9’708.051 microempresarios según cifras del Dane, de los cuales a penas 3’290.000 cuentan con créditos vigentes y 1’861.000 personas naturales registradas no tienen créditos aún”,
reveló. Así mismo, las pymes cobran una gran importancia, si revisamos las estadísticas, en Colombia existen 7.694 grandes empresas sumadas con las personas naturales que se consideran también grandes en tamaño, 23.000 medianas empresas y 744.000 microempresas con matrículas activas más 1’117.000 personas que estarían en ese nicho nos da 1’861.000, un espacio de trabajo muy grade para las instituciones microfinancieras y cooperativas.
Equidad de género “Hoy tenemos que concentrarnos en que las mujeres en Colombia puedan ser empresarias, exitosas, escalables, replicables y sostenibles, pero no podemos concentrar el discurso en que las microfinanzas son exclusivamente para mujeres emprendedoras, también son para hombres y muchísimos jóvenes que desean salir adelante”, expresó al tiempo que aseguró que, “si se contabilizara el trabajo no remunerado de las mujeres, el crecimiento del PIB sería mucho mayor”. Revisando las cifras, el desempleo en las mujeres es de 13.7% y en los hombres de 7.8%, mientras que la tasa de participación laboral de las mujeres se ubica en 53% para las mujeres y 75%
13
para los hombres, así como la tasa de ocupación de las mujeres muestra 46% y en los hombres 69%. Pero ¿Qué les hace falta a las mujeres para alcanzar una paridad laboral? Ramírez asegura que lo primero es llegar a negocios de alto valor agregado, que la mujeres no se queden en los nicho básicos de la economía. Así mismo, llegar a nuevos sectores productivos, que se introduzcan en los temas relacionados con la tecnología y en ese sentido, “también es importante profundizar en la digitalización de los servicios financieros, que todo el desarrollo de los dispositivos móviles sirva para ampliar su cobertura y modernizarse”. Por último, la vicepresidenta aseguró que la manera de corregir la informalidad rural y la pobreza es dando más acceso a la financiación, una mejor gestión del riesgo agropecuario, las microfinanzas y la banca de inversión para el sector rural. “Subir de la base hacia la parte más alta de la pirámide es el mayor desafío que tenemos y que quiere cumplir este gobierno, llegando con una mejor calidad de estado a cada región, entre más pobre más urgente y por supuesto, a cada ciudadano entre más desfavorecido es mucho más urgente.”, concluyó.
14
Eventos
ED 5 - Diciembre de 2018
en Perspectiva
Analfe realizó el foro sobre Ley de Financiamiento Carlos Hernando Acero, nuevo intendente para los fondos de empleados En el evento se anunció el nombramiento de Carlos Hernando Acero como nuevo intendente para los fondos de empleados de la Superintendencia de Economía Solidaria, noticia que celebró el gremio pues es un persona que conoce muy bien el sector, fue gerente de Corbanca e integrante de la Junta Directiva de Analfe. El presidente del gremio, Miller García, recibió con beneplácito este nombramiento y celebró que un líder con tantos conocimiento técnicos esté en el ente supervisor encargado del sector fondista. En exclusiva para Perspectiva, Carlos Hernando Acero rindió sus primeras declaraciones como intendente para los fondos de empleados. “Por honrosa decisión de Ricardo Lozano, superintendente de Economía Solidaria, ha tenido a bien designarme como intendente encargado para los fondos de empleados. Este rol debe tener los mismos direccionamientos estratégicos de la superintendencia, donde se va a velar por la autenticidad del modelo, las buenas prácticas de los fondos y obviamente por la sujeción al marco regulatorio vigente enfocado a riesgos y propender por el crecimiento y fortalecimiento de estas entidades como instrumento eficaz para la constitución de tejido social”, indicó. Frente a las bondades del modelo, expresó que los fondos contribuyen al desarrollo de la sociedad colombiana al propender por la cultura de la previsión y el ahorro, además, se debe crear cultura sobre la utilización responsable del crédito, con el fin de construir sociedad. “Cuando los trabajadores tienen como parte de su quehacer económico el ahorro, estamos construyendo futuro y bienestar. La debilidad que hemos encontrado es que debemos otear la manera cómo vamos a propender porque la gente conozca más el modelo y aproveche las bondades de los beneficios que trae ser asociado a un fondo de empleados”, puntualizó.
(I. a D.) Miller García, presidente ejecutivo Analfe; Gustavo Cote Peña, exdirector de la Dian; Efraín Pachón, periodista de la Asociación de Periodistas Económicos APE; Luis Humberto Ramírez, contador público especialista en finanzas; y Fernando Quijano, director del Diario La República. Foto: Perspectiva.
El evento sirvió para analizar los principales puntos de la polémica ley que hoy tiene en vilo a todo el país y que cursa contra el tiempo para su aprobación en Congreso de la República.
E
Redacción Perspectiva
n las instalaciones del hotel Radisson en Bogotá, se llevó a cabo el Foro sobre Ley de Financiamiento, evento organizado por la Asociación Nacional de Fondos de Empleados – Analfe, el cual estuvo presidido por su presidente ejecutivo, Miller García y contó la participación de un panel de expertos integrado por: Gustavo Cote Peña, exdirector de la Dian; Fernando Quijano, director del Diario La República; Luis Humberto Ramírez, contador público especialista en finanzas; y Efraín Pachón, periodista de la Asociación de Periodistas Económicos APE, quien actuó como moderador del panel. El evento sirvió para analizar la Ley de Financiamiento y su impacto en la economía nacional. Si bien para Fernando Quijano esta es la reforma tributaria más improvisada de los últimos 30 años, resalta que es una cruzada por la formalización, indicando que “este proyecto de ley pasa del 38% al 33% la carga tributaria para las empresas, lo cual es probable que incentive el empleo”. En este sentido,
Luis Humberto Ramírez fue enfático en advertir que, por la improvisación de la Ley de Financiamiento, el bolsillo de los colombianos será el que asuma 81% de ésta.
Testimonios Perspectiva habló con el exdirector de la Dian, Gustavo Cote Peña, quien manifestó que el proyecto de ley fue presentado con un diseño que exhibió bastantes dudas, formulando la necesidad de recaudar $14 billones para equilibrar el presupuesto nacional y en donde la columna vertebral era la pretensión de gravar con IVA productos de consumo básico en la canasta familiar, punto que “afortunadamente fue derrotado en el Congreso de la República”. “Indiscutiblemente esas medidas de extensión del IVA a la canasta familiar que traía el proyecto original era una pretensión que golpeaba a todo el país, pero el proyecto estaba diseñado con un sistema de modificaciones que iba a afectar a la clase media colombiana. Vale advertir que el proyecto de reforma tributaria lo anunció el presidente Iván Duque en su campaña, desafortunadamente se posesionó el
7 de agosto y se supone que se iba a presentar el texto inmediatamente pero se hizo hasta octubre, lo cual denota que no hubo preparación de lo que se ofreció en campaña y por eso tuvieron que armar una propuesta a las carreras y con dudas en el valor real que se pretendía recaudar con la reforma, lo cual ha impactado seria y desafortunadamente la imagen del mandatario”, afirmó. Pero para Cote Peña no todo es malo en esta reforma, afirma que este proyecto tiene una figura positiva en lo relacionado a la formalización, pues en el régimen simple se unifica el pago de impuesto de renta con el de industria y comercio, facilitando el cumplimiento y pago de estos gravámenes para empresas de hasta $2.700 millones de ingresos con tarifas tributarias entre 3% y 8%, dependiendo la actividad económica de la empresa. “Esta es una figura que ha operado en países como Brasil y que resulta atractiva para que las personas y empresas entre a la formalidad y cumplan con la ley”, agregó.
Continúa en la página 15
www.somosperspectiva.com
Eventos
15
en Perspectiva
Con gran éxito se llevó a cabo la 26a Conferencia Anual ICMIF Américas en Cartagena Equidad Seguros fue el anfitrión principal del evento que reunió a más de 125 delegados de las aseguradoras, con presencia en 20 países del continente americano, para abordar los restos de la industria aseguradora.
D
el 19 al 21 de noviembre, Cartagena de Indias recibió a los miembros de Icmif, Américas, quienes se dieron cita en el hotel Hilton para llevar a cabo la 26ª Conferencia Anual ICMIF Américas. Cartagena de Indias, la heroica, abrió sus puertas a las aseguradoras cooperativas y mutuales del mundo, para celebrar los lazos solidarios que nos unen, con una agenda académica enmarcada en la regulación de seguros, la economía solidaria colombiana, la transformación digital para aportar valor y la asamblea anual de los miembros de la ICMIF, quienes presentaron sus más recientes logros. Además tuvimos la oportunidad de analizar la era InsurTech: Revolucionando el Seguro desde Dentro, una conferencia que brindó herramientas para innovar, en transformación de la industria de seguros. También se abordó una importante temática enfocada en la Continuidad del Negocio frente a Eventos Catastróficos y el Fortalecimiento la Resiliencia en las Comunidades Vulnerables.
Finalmente los Objetivos de Desarrollo Sostenible y la agenda de responsabilidad social hicieron énfasis en el papel decisivo que desempeñan las aseguradoras en la contribución a la sociedad. Para Equidad Seguros fue un honor ser el anfitrión de la 26ª Conferencia Anual de ICMIF Américas, cerramos con broche de oro con la gran noche blanca en la ciudad amurallada, con una cena de despedida y un show típico caribeño pensado para ustedes, nuestros invitados especiales.
Resumen técnico Con la tasa y escala de cambio sin precedentes en el mundo de hoy, el papel del seguro es primordial para garantizar la sostenibilidad ambiental, social y económica en el futuro. Sin embargo, la industria de seguros se enfrenta a un panorama de perturbación creciente: des del impacto de las nuevas tecnologías, que modifican el comportamiento de los clientes y las regulaciones exigentes, a riesgos cada vez más complejos e inciertos debido a la inestabilidad climática. A fin de continuar su función de prote-
Foto 1. Líderes aseguradores reunidos en Cartagena. Foto: Equidad Seguros.
ger vidas, gestionar y mitigar riesgos, evitar catástrofes y apoyar el desarrollo sostenible, el modelo tradicional de negocio de seguros debe ser resistente frente a estas amenazas potencialmente perturbadoras. Las aseguradoras deben adaptarse, innovar y transformarse hoy, para garantizar su supervivencia y éxito en el futuro. La temática este año de la Conferencia Anual de ICMIF Américas se centrará en la manera en que las aseguradoras cooperativas y mutuales garantizan el futuro de sus empresas y aseguran la competitividad sostenible y la capacidad de mantenerse resilientes en el mundo en constante cambio de hoy y mañana. Los conoci-
crédito. “Cuándo el Gobierno Nacional anunció gravar con IVA a la canasta familiar fuimos los primero en alzar la mano y advertir que era una medida nociva para los trabajadores porque iba a tener efectos negativos en el ahorro”, explicó.
Al evento asistieron directivos del sector solidario. Foto: Perspectiva.
Viene de la página 14 Por su parte, Miller García, presidente ejecutivo de Analfe, en conversación con Perspectiva aseguró que este foro nació por la preocupación del gremio
en cuanto a la manera en que la Ley de Financiamiento gravará a las personas naturales, porque en la medida que se incrementen las cargas impositivas para los trabajadores colombianos disminuye ostensiblemente la posibilidad de ahorrar y acceder al
“El gobierno habla de un hueco fiscal de $14 billones, con la reforma que se debate en el Congreso recaudará $7.5 billones, pero uno se pregunta ¿qué pasa con el problema de la evasión? Yo he averiguado cuánto vale anualmente la evasión de impuestos y aunque nadie me da una cifra certera, se habla de 50 o 60 billones lo cuál implicaría 4 reformas tributarias, por lo que a mi parecer el gobierno debe enfocarse en tener los mecanismos necesarios para evitar la evasión de impuestos y disminuir el gasto público”, criticó.
mientos que podrá obtener asistiendo a la Conferencia incluyen cómo adoptar InsurTech y la innovación digital; modelos operativos resilientes para garantizar la continuidad del negocio; nuevas soluciones inclusivas de seguro para proteger comunidades marginadas y riesgos no asegurados; cómo incorporar la sostenibilidad en las actividades comerciales; y futuras estrategias clave para una nueva era de seguros cooperativos y mutuales. La agenda de la Conferencia incluirá asimismo una sesión interactiva única en la que podrá explorar sus mayores desafíos con algunos de los expertos más experimentados en la industria: miembros de la ICMIF de todas las Américas y de todo el mundo.
El dirigente gremial aprovechó este espacio para lanzar una propuesta en torno a impulsar los fondos de empleados como promotor del ahorro y el bienestar de los colombianos. “El poder del ahorro debe de alguna manera incrementarse, se debe premiar a la empresa que tenga la posibilidad de crear un fondo de empleados para que el trabajador ahorre. Un país con ahorro es un país con futuro, cuando el ciudadano no tiene ahorros no hay posibilidades de crecimiento, es así como esta cualidad hace que las familias colombianas tengan estabilidad económica. La propuesta consiste es buscar la manera de incentivar a las empresas que tienen un fondo de empleados y fomenten el ahorro, a efectos que se pueda incrementar el número de trabajadores que tengan ese poder”, concluyó.
16
Eventos
ED 5 - Diciembre de 2018
en Perspectiva
Ecosistemas Digitales, la revolución de todas las industrias En el Bar Levels del Hotel Hilton en Bogotá, se realizó el evento de lanzamiento del libro Ecosistemas Digitales “La revolución de todas las industrias”, una obra de Ramón Heredia, reconocido speaker internacional y CEO de Digital Bank Latam.
L
Ramón Heredia, CEO Digital Bank Latam y autor del libro. Foto: Perspectiva.
Al evento asistieron más de 70 representantes de las principales entidades financieras del país, entre bancos y cooperativas, así como dirigentes de importantes empresas a nivel nacional.
Henry Delgado y Miguel Opazo. Foto: Perspectiva.
Redacción Perspectiva
uego de su rotundo éxito en varios países de Latinoamérica, fue presentado en la ciudad de Bogotá el libro Ecosistemas Digitales “la revolución de todas las industrias”, una oportunidad para el fortalecimiento de las empresas a través de la implementación de soluciones tecnológicas para mejorar la calidad y oportunidad de los servicios. El evento contó con la moderación del reconocido comediante Henry Delgado y de Miguel Opazo, CEO para Colombia del Grupo Componente, filial del Digital Bank Latam, quienes estuvieron interactuando con los asistentes del evento a través de diferentes dinámicas que le imprimieron un toque de humor y entretenimiento a este lanzamiento. También, se contó con la presentación de 4 startup dedicadas a la implementación de soluciones a través de innovadoras herramientas digitales. Rocketbot, Biocredit, Zyos y SuperLikers, contaron a los asistentes su experiencia y cómo a través de una estrategia digital se pueden potenciar los productos y servicios de las entidades, máxime que hoy en día la mayor parte de la población cuenta con un equipo móvil y acceso a internet.
la realidad aumentada, su portada y algunos contenidos interiores cobran vida gracias a la tecnología y para lo que solo se necesita un Smartphone, instalar la app Naddie AR, activar el módulo de “Ecosistemas Digitales” y listo, podrá escanear los diferentes marcadores que vienen incorporados en esta innovadora obra. Finalmente, Ramón Heredia Jerez, autor del libro y CEO de Digital Bank Latam, realizó la presentación de su libro, en la que resalta que los servicios digitales no se ajusta únicamente a desarrollar una APP o crear un sitio web con un estilo moderno, para él, el concepto va mucho más allá, redefiniendo el modelo de negocio de las empresas para crear nuevos tipos productos que consideren al cliente como una persona que tiene relaciones con múltiples actores del mundo físico y digital. “Las estructuras pensadas en silos de los actuales bancos, deben dar paso a equipos de trabajo con una visión integrada del cliente y sus relaciones”, afirma Ramón.
Sobre el Autor
Cuatro startup tuvieron la oportunidad de realizar su presentación, en la que mostraron cómo, a través de la tecnología, se puede consolidar un proyecto innovador empresarial.
CEO de Digital Bank Latam y emprendedor serial, ha participado en la creación de 7 empresas, mentor de startups y director. Desde el mundo de la tecnología desarrolló productos y servicios para la industria bancaria de Latinoamérica desde 1994. Es un apasionado por la innovación, siendo los viajes el insumo que le permite descubrir nuevos mundos y conocer personas apasionadas por integrar nuevas tecnologías a los servicios financieros.
El libro cuenta a través de sus páginas, diferentes casos de éxito y métodos para tener una implementación adecuada de lo que día a día obtenemos con la revolución digital, aprovechando el petróleo del siglo XXI: los datos. Además, el libro otorga al lector una nueva experiencia a través de
El trabajo con bancos, Startups y empresas para la integración de sus soluciones en la industria financiera, el apoyo en el cambio cultural, las conversaciones que crean mundos, las presentaciones de tendencias, la integración de todos estos componentes es su carta de navegación.
www.somosperspectiva.com
Eventos
17
en Perspectiva
Encuentro Sparkassenstiftung 2018
Representantes y asistentes al Encuentro Sparkassenstiftung 2018 realizado en la ciudad de Medellín. Foto: Sparkassenstiftung.
L
Redacción Perspectiva
a ciudad de Medellín fue sede del El Encuentro de la Sparkassenstiftung 2018, “Cooperando para una mayor inclusión financiera” que se realizó el 25 y 26 de octubre con la asistencia de directivos y contrapartes de 11 países (Alemania, Bolivia, Chile, Colombia, Cuba, Ecuador, El Salvador, Honduras, México, Panamá y Perú). El evento logró un intercambio interdisciplinario de las mejores prácticas de educación financiera, formación dual y del fortalecimiento de las contrapartes, vía conferencias, paneles y grupos de trabajos. La inauguración del Encuentro estuvo a cargo de Gerd Weissbach, Coordinador Regional de Latinoamérica y el Caribe, Inka Rank, Gerente de Proyectos América Latina y el Caribe, Sparkassenstiftung, quienes realizaron una presentación de los tres proyectos (Regional Centroamérica, Regional Suramérica y Desarrollo Rural “Agro-Fintech”) y dieron la bienvenida a las contrapartes. La conferencia magistral a cargo de Niclaus Bergmann, Director General de la Sparkassenstiftung, se denominó “la importancia de las instituciones financieras (IF) regionales y populares para enfrentar los desafíos del futuro” en la que subrayó 3 puntos centrales que impactan el trabajo de las Sparkassen en Alemania para ser económicamente sostenible y con un impacto social:
1.
Desafíos del futuro de las IF regionales y populares son tasas de interés bajas, alta regulación
y la digitalización como un nuevo reto a nivel global, que involucra los nuevos actores como las empresas FinTechs.
fuerte para alcanzar 11 de los 17 objetivos.
La creación de sinergias a través de la cooperación en redes como uno de los factores de éxito de las Sparkassen.
3.
Participantes gubernamentales discutieron sobre el rol de la política pública en la Inclusión y Educación Financiera, donde el reto general es encontrar el balance entre la regulación y la flexibilidad. Juan Martínez, del equipo de transición Gobierno Federal en México, Instituto Nacional de la Economía Social, señaló que “la inclusión sin educación no es un buen enfoque, porque la situación de las personas se va a empeorar”, citando como ejemplo el uso excesivo de tarjetas de crédito.
Entre los paneles se abordaron diversos temas académicos como la Inclusión Financiera y los Objetivos de Desarrollo Sostenibles (ODS), donde María Fernández representante del Nacional Monte de Piedad en México resaltó el objetivo de la inclusión financiera al desarrollo sostenible cerrando las brechas de desigualdad. Por su parte Manuel Alfonso Ulrich, Director Sparkassenstiftung Perú, destacó que la Educación Financiera no es un fin en sí mismo de los ODS, sin embargo puede ser una herramienta
En la presentación de las agendas de cooperación internacional para la Inclusión Financiera, Romy Calderón, Jefe del Programa de Estudios Económicos e Información de ALIDE explicó que las principales áreas de acción estratégica son: la Inclusión Financiera vía la banca digital, el apoyo a la infraestructura y la innovación, y el desarrollo técnico teniendo en cuenta el medio ambiente y el cambio climático; así mismo mencionó que la Banca de Desarrollo enfrenta un doble desafío, primero llegar a sectores
2.
Importancia de las IFs regionales y populares por su cercanía al cliente, la orientación a las necesidades y expectativas del cliente de bajos recursos y la orientación general a los stakeholders para el bien común.
De izquierda a derecha: Roberto Salas, consultor Senior, Sparkassenstiftung; Enrique Peñaranda, Director Proyecto BMZ Agro - Fintech, Sparkassenstiftung; Luis Proaño, Director Proyecto Regional Cuba, Sparkassenstiftung; Gerd Weissbach, Director General América Latina y el Caribe, Sparkassenstiftung; Rabindranath Salazar, Omar Mejía y Luis Antonio Ramírez, Equipo de Transición del Gobierno Federal de México . Foto: Perspectiva.
Raúl Martínez, Director del Proyecto Sparkassenstiftung Colombia, anfitrión del encuentro 2018. Foto: Perspectiva.
de mayor riesgo y segundo lograr una rentabilidad que les permita crecer con una gestión sana. En temas de mejores prácticas de la Sparkassenstiftung, Maria Clara Hoyos, Presidente Ejecutivo de Asomicrofinanzas, presentó “ASONET”, una herramienta de benchmarking online, la cual fue diseñada con el objetivo de agilizar la captura, procesamiento y aseguramiento de la información del gremio y que permite la recopilación de información por departamentos y municipios. Aparte de las discusiones plenarias, el evento permitió un espacio para intercambiar experiencias y proyectos además de crear relaciones y contactos relevantes para futuras cooperaciones sur - sur. En general, el evento fue además de un éxito, un espacio para reflexionar, planear, gestionar y analizar los nuevos retos y desafíos del sector, y proyectar las tecnologías financieras para favorecer la inclusión financiera en todos los países participantes.
18
Eventos
ED 5 - Diciembre de 2018
en Perspectiva
Aprendiendo el arte de vivir Redacción Perspectiva
L
a Cooperativa Para El Bienestar Social - Coopebis, a través de sus comités de Solidaridad y Educación, realizó en el auditorio Las Bethlemitas en Bogotá, un evento especial de fin de año en el que el encargado de brindar un claro mensaje de auto
cuidado y bienestar a los más de 600 asociados reunidos, fue el reconocido médico Santiago Rojas. Con su conferencia 'El Arte de Vivir', explicó la sincronía de las emociones con el organismo y el estado de la salud, por eso el doctor Rojas afirma que "se puede vivir en armonía haciendo de la vida un arte, lo hacemos con estrategias como al
amor a uno mismo o a los demás con respeto, tolerancia, aceptación y perdón, también viviendo el eterno presente de ese momento en el que tenemos el efecto del pasado y generamos el futuro (...) Algo muy importante, la comunicación con el planeta y el sentido de la vida a través de los valores, valores que están en el espíritu de la cooperación".
www.somosperspectiva.com
Perspectiva
19
Coop
La fuerza de la solidaridad
Foto: Freepik
Por: Carlos Pineda, Presidente Corporación Red Unicossol
El concepto El concepto de solidaridad puede ser interpretado de disimiles maneras, pero, en tratándose de aspectos económicos en lo social y asociativo, lo que si se debe tener claro es que la solidaridad no significa ni beneficencia, ni altruismo. Más bien la solidaridad, en lo asociativo significa adherirse voluntaria y conscientemente a una causa o propósito o actividad donde se concite el interés de otros y de donde la persona que participa en este proceso solidario recibe algún beneficio. Cuando más de dos personas de común acuerdo se unen y se prestan ayuda mutua para alcanzar un propósito conjunto, se está ante una acción solidaria. Ésta ayuda mutua conlleva el respaldo y participación directa de todos los integrantes del grupo en la actividad solidaria que se proponga y que en definitiva conduce a la solución de un problema o de una necesidad y que hace el cambio necesario para lograr un mejor estar social, económico, cultural o espiritual de los participantes en el proceso. Aunque la solidaridad es una condición del ser humano que complementa las actitudes sociales de un individuo, en lo asociativo la solidaridad es el camino para complementar las capacidades y posibilidades para resolver problemas, necesidades o situaciones que de forma individual no sería posible. En la acción social y económica de los que afrontan necesidades comunes, la solidaridad es tan importante que representa la fuente del progreso y del mejoramiento de la calidad de vida de innumerables personas y comunidades.
La solidaridad es un valor Desde el punto de vista filosófico un valor es una virtud que se puede interpretar como una cualidad que le permite al ser humano hacer que una realidad sea estimable o no; los valores enaltecen y ubican al ser humano como especie en un plano superior frente a las demás porque los valores son una expresión de lo moral y de lo ético. En otros términos, los valores son manifestaciones subjetivas que se dan en las relaciones humanas y que en dependencia de la cultura de que se trate son expresión de lo correcto. Así, la solidaridad, como la responsabilidad, la honestidad, la sensibilidad, entre otros, es un valor por excelencia que supera grandes dificultades o situaciones de desajuste social, económico o cultural, entre otros y se puede practicar entre comunidades o personas que se encuentren en situaciones difíciles, entre conocidos, familiares o amigos. Siguiendo al sociólogo Francés Emile Durkheim la solidaridad puede ser vista de tres maneras: La solidaridad social, o solidaridad en la comunidad, que se encuentra en la conciencia colectiva de las sociedades. Cada comunidad o grupo social necesita de la solidaridad para colaborarse y apoyarse mutuamente y desarrollar las actividades que se propongan. La solidaridad mecánica, es la que se presenta en sociedades con poca o ninguna división en el trabajo, donde los vínculos de cooperación y colaboración se establecen para cumplir tareas u objetivos que no exigen capacidades especiales; es una solidaridad primiti-
va que se presenta en ámbitos rurales y familiares. La solidaridad orgánica se da en sociedades que presentan una marcada división del trabajo y es característica de las sociedades modernas capitalistas, donde se genera una red de interdependencias, estableciendo un sistema de relaciones funcionales y la cooperación entre los individuos se produce por los conocimientos y las soluciones que cada cual aporta a las necesidades del otro.
Expresiones de la solidaridad En la economía social y asociativa, la solidaridad, además de representar un valor de importancia como la ayuda mutua y la democracia, en la práctica ésta no ha sido tomada en la dimensión y potencial que ésta puede alcanzar. Solo se ha limitado a promoverla como valor que le da sustento a los principios filosóficos de la doctrina de la cooperación. No obstante lo anterior, la solidaridad en lo social y asociativo puede valorarse y significarse en ámbitos donde se evidencian manifestaciones o expresiones de solidaridad dictadas más por la fuerza de los acontecimientos que por el propósito consciente de las organizaciones. Entre estas experiencias, podemos hacer, a título de ejemplo, referencia a los siguientes eventos demostrativos de las anteriores afirmaciones. En el 9º Encuentro Responsable, evento organizado recientemente en la Cámara de Comercio de Bogotá, auspiciado por la Asociación de
egresados de la universidad de los Andes, Uniandes, que fue motivado por el slogan “Transformando país desde una solidaridad innovadora” y afirmando que: “llegó la hora de la sociedad civil”, expresiones de solidaridad, donde se debe tener claro ¿Quién hace qué? ¿Con qué? y ¿Con quién? se invita a que las universidades sean más aliadas y padrinos, más que competidores al momento de trabajar por y para la comunidad. Es decir, ser más solidarios. Allí mismo, en distintos momentos, se hizo referencia, por un lado, a que la condición humana lleva al individuo a asumir posiciones negativas en lo social y en el logro de la convivencia, que por otro lado se convive con los imprescindibles, los que hacen a pesar de todo y que el ser humano manifiesta cuatro emociones básicas negativas, que desarrolla para sobrevivir, el miedo, la rabia, la tristeza y el asco. La quinta es la alegría, que también la desarrolla para sobrevivir. También se conoció la experiencia de un líder campesino del sur occidente del departamento del Cauca (Morales) en la que narraba: “Vivimos en un territorio multiétnico, de negros, indígenas y mestizos, de campesinos y pequeños productores, donde los procesos sociales son muy importantes; afectado por la violencia, en la zona marginal del rio Cauca, muy difícil y caliente. Hace 40 años el Estado nos tenía arrinconados pero éramos alegres en medio de la pobreza, mingas
Continúa en la página 20
20
Perspectiva
Viene de la página 19 comunitarias y la solidaridad buenísima. Llega la violencia y se produce demasiado temor y peligro, sin Dios ni ley, aprovechando todas las ventajas que el Estado no ha proporcionado, adueñándose del territorio, llegan los cultivos ilícitos. Un problema inmenso que destruye la parte social, los problemas sencillos los resuelve esta gente con violencia, generando el individualismo, la desconfianza. Decidimos organizarnos en pequeñas organizaciones de base: piscicultores, tomateros, cafeteros, etc. Llega el apoyo para fortalecernos 2007-2008. A través del consorcio, se nos propone el proceso de fortalecimiento empresarial territorial. Se hace en un territorio más amplio, 14 veredas. Las juntas de acción comunal son muy importantes con otras organizaciones de base, lógico con muchas dificultades. El paternalismo con la politiquería ha sido negativo. Con el consorcio no se ofrecía nada, hasta llegar a consolidar un colectivo: etapa de aprestamiento, enseñar conceptos para poder plantear el propio desarrollo; la etapa de diagnóstico participativo, el consorcio guiaba, pero el trabajo lo hacían las comunidades, conflictos, mapas de interrelaciones, potencialidades; recolectar información secundaria sobre el territorio y otra información primaria, todo eso sirvió para unirnos, comunidad indígena y otra afrodescendiente, con costumbres diferentes, aprendimos a escucharnos, a pesar de las diferencias las necesidades eran las mismas y ahí fue donde nos encontramos; salieron ocho líneas estratégicas, ingresos, trabajo, salieron 30 iniciativas
Coop
de trabajo macro de desarrollo territorial, ese es nuestro norte. Antes llegaban los políticos a prometernos cosas, pero nuestro municipio es categoría seis y los recursos son por transferencias. En el proceso de elección de alcaldes, muy polarizados, los llamamos en condiciones iguales y les presentamos nuestro plan como primer paso. Inscribirlo en notaria, y les sirvió de plan de gobierno. Segundo paso al que ganó que lo metiera en el plan de desarrollo municipal, porque si no quedaba no se podía gestionar. Ahora hacemos parte del consejo de educación ambiental. Hacemos parte de la cuestión pública. Buscamos la reforma rural integral, inserta en los acuerdos de paz. Es una oportunidad, les presentamos nuestro plan de 14 veredas, planes estratégicos de territorio PET. Logramos al fin que quedaran en los PETs del Estado. Éramos 3.840 habitantes del territorio, pero debíamos estar organizados en una corporación para el desarrollo rural, Tres caminos un sendero.” Este testimonio nos muestra otra faceta de la solidaridad, su fuerza y la cohesión que se puede lograr ante las adversidades, la perseverancia y el trabajo solidario. Esto nos ilustra en la necesidad de que las organizaciones aprendan de su propia experiencia; si se trabaja en lo social se conoce la inteligencia social pero, generar tejido social es difícil; aquí la generosidad y la resiliencia son fundamentales.
en la ciudad de Medellín, evento que congregó cerca de 1000 participantes, provenientes de todos los rincones de Colombia e invitados de Argentina, México, Chile, Perú y Ecuador, para compartir sobre la manera más antigua de hacer solidaridad, aceptando que la supervivencia depende del que se adapte, y la adaptación al mundo de hoy es la asociatividad, la interdependencia.
El trabajo solidario no tiene fronteras
Seminario de reflexión
Otra expresión de la solidaridad se pudo observar en el Foro mutualista 2018, realizado en octubre de 2018,
Miembros de la Red Unicossol. Foto: Perspectiva.
En las diferentes intervenciones hubo optimismo frente al horizonte del quehacer mutualista. No obstante el representante de la Unidad Administrativa Especial de Organizaciones Solidarias, UAEOS, al hacer su presentación destacó que en el sistema mutualista se debe hacer una importante labor en la formalización de las entidades, pues, solo está reportando a los organismos de control el 15% de las mutuales existentes. Enfatiza en que, por ello, hay que trabajar en el tema de la integración, si se crea una mutual, esta debe pertenecer a una federación y si se crea una federación ésta debe pertenecer a la confederación. Lo anterior, hace pensar que en el movimiento mutualista las expresiones de la solidaridad no son tan evidentes y que la identidad del movimiento está desdibujada, lo mismo que su visibilidad. Así que el mutualismo tiene una oportunidad de crecer enfatizando la unidad, la formalización y el trabajo solidario.
La Corporación Red Unicossol, que integra profesionales, investigadores y entidades de la economía social y solidaria, celebró el pasado mes de noviembre su III Seminario de reflexión, instancia en la que concita el debate y la reflexión conceptual sobre las distintas posiciones teóricas, intelectuales, académicas y prácticas sociales y solidarias en los diferentes contextos. Por la forma de trabajo y acción de la Red, ésta conforma un escenario donde la expresión de la solidaridad es muy evidente. Como red académica considera fundamental integrar el rol de la discusión conceptual y cómo dinamizarlo. Así, por ejemplo, en el III Seminario de reflexión, previo el análisis de un artículo de investigación sobre el estado del arte de la economía
ED 5 - Diciembre de 2018
solidaria en Colombia, se abordó la discusión sobre: ¿cuál es el concepto que tenemos en Colombia en economía solidaria? Dentro de las múltiples posiciones que se presentaron se resume que el concepto de economía solidaria, es un concepto todavía en construcción, siendo coyuntural en el momento histórico del país. Que existen distintas corrientes de pensamiento. Una corriente endógena, que se conforma con lo que se produce intelectualmente en América del sur, donde la epistemología pasa por lo que se vive en el territorio y recoge otra manera de hacer economía. En nuestro territorio hay diversidad de prácticas de hacer cooperación y solidaridad, el problema es que los europeos inventaron las interpretaciones. La corriente exógena es la que viene de Europa. También hay una corriente ancestral. La incapacidad que tiene la economía clásica y neoclásica de incluir este pensamiento endógeno. No incluye otras maneras de hacer economía. La racionalidad de la reproducción, corriente ético-moral. La otra corriente de la economía solidaria es la económica, así que el debate teórico es necesario abrirlo. Se dan diez enfoques de economía solidaria, en lo económico, político, organizacional, el fin y el medio. En este debate, lo común es la solidaridad y la racionalidad solidaria, formal o no formal, si las organizaciones están legal o no legalmente constituidas. Solidaridad en un solo sentido o colaborativa. Así que en el debate se pasa de la economía cooperativa a la economía solidaria y conceptos como la autodeterminación, el autogobierno, el autocontrol. La economía solidaria considerada como forma diferente de hacer economía que permite hacer un mejor vivir. Lo mismo que la solidaridad es en doble vía. La diferencia de la economía popular y economía solidaria. Así como que la mayoría de las organizaciones viene de lo popular. En conclusión se puede afirmar que la solidaridad no es retórica sino que es real y se debe considerar desde las dimensiones social, económica y política, además de cultural. De otra parte se deduce también que se ha perdido mucho lo que es la economía solidaria, pues, infortunadamente hay muchas organizaciones de papel. Finalmente se plantea una reflexión colectiva: del deber ser de la capacitación cooperativa. Debatir, así mismo si los principios y valores son un recital, o deben ser la práctica.
www.somosperspectiva.com
Perspectiva
21
Legal
El buen hombre de negocios y los estados financieros En época de fin de año, las juntas directivas y/o consejos de administración, deben minimizar los riesgos que cobijan la presentación de los estados financieros. nancieros y los registros, pues la administración moderna determina el conocimiento y experticia del ámbito financiero de las compañías o entidades que administran, como también los obliga a la contratación de gerentes con un alto bagaje empresarial, pero a un mas importante con dotes éticos sin egos que generen inconvenientes a futuro de la compañía, pues le interesa más la proyección individual que colectiva.
Por: Jairo Arturo Vargas Ruiz Abogado Titulado y Contador Público
A
propósito del cierre de año y del inicio de los festejos de esta temporada, hay que recordar también la preparación del cierre de los estados financieros correspondientes al 2018, los cuales como siempre requieren gran cuidado e importante atención, frente a la situación financiera y al resultado económico (presentación de las cifras), sin embargo es necesario recordar la responsabilidad que tienen los administradores, los consejos de administración o juntas directivas, los gerentes y demás órganos o personas que sean considerados bajo la denominación de administradores, en cuanto a la realidad que se muestran en las cifras y ello es que tales estados financieros, se encuentran exentos de errores, de fraude o de ambos, lo cual en mi sentir, con el administrador gerente se tiene la emisión de la certificación de los estados financieros, mientras que las juntas directivas, consejos de administración, con el recibo y aprobación de los estados financieros de cierre en la respectiva reunión del mes de enero u otra competente. Ahora bien, ¿Qué significa la manifestación de que los estados financieros se encuentran sin errores o gozan de la ausencia de fraude? señalando que el primer concepto obedece a equivocación del preparador de la información en cuanto a interpretación y aplicaciones de técnicas contables
Foto: Freepik
o de otra índole, las cuales se reflejan en los estados financieros, mientras que los segundos corresponden a hechos que de igual manera afectan los resultados o las cifras de la situación financiera de la entidad que se presenta y que corresponden a desviación predeterminada de recursos o presentación fraudulenta de forma intencional, situación a un más grave que la enunciada como error. La gerencia es la ejecutora de las ordenanzas de los administradores permanentes, como también del órgano subalterno.
la presentación de los estados financieros de la entidad de la cual son parte, pues en ocasiones el fraude no solo corresponde a desvió de los recursos, sino a la presentación intencionada de manera equivocada de los mismos, con el fin de proyectar resultados que se alejan de la realidad y en consecuencia (ejemplo) mejorar la exigencia salarial, coadyuvar los egos empresariales, contratación con familiares (con ello contratos de alto valor), hechos que van en contravía de normatividad bien sea interna, de estatutos, código de buen gobierno corporativo o código de ética, entre otros, o normatividad externa, rayando con tipos penales.
Y es por ello que las juntas directivas y/o consejos de administración, deben minimizar los riesgos que cobijan
Ahora bien es importante que las juntas directivas tomen las medidas y se inmiscuyan, sin coadministrar, en la presentación de los estados fi-
Finalmente cabe mencionar que la manifestación, tacita o expresa de parte de los administradores, son las que deben generar en principio una parte de tranquilidad en la presentación de los estados financieros, para los asociados, accionistas, proveedores, entidades de supervisión u otros interesados. Es responsabilidad de los administradores, consejos de administración o juntas directivas, gerentes y demás órganos, la realidad que se muestran en las cifras de los informes. Lo anterior determina la forma en que se debería administrar, según la cual hay interacción entre la gerencia y los consejos de administración o juntas directivas, cada uno guardando los roles correspondientes con el debido respeto, sin emociones, concluyendo que la gerencia es la ejecutora de las ordenanzas de los administradores permanentes, como también del órgano subalterno (dependiente). Gracias a este gran periódico
¡Muy pronto!
En televisión nacional
Un espacio para conocer de primera mano las historias inspiradoras de nuestros invitados
Síguenos en: Con Sentido
22
ED 5 - Diciembre de 2018
Vive Perspectiva
Escápate a San Andrés,
un destino multicolor La isla de San Andrés es un paraíso espectacular, donde la magia del Caribe cobra vida con el contraste de colores en sus playas y la alegría de los isleños. Sin duda, un lugar para tener en cuenta en estas vacaciones de fin de año. Redacción Perspectiva
E
ste archipiélago, compuesto por las islas de San Andrés, Providencia y Santa Catalina, es visitado por turistas de todos los rincones del mundo, ya que se puede disfrutar de actividades ecoturísticas, practicar deportes náuticos como bucear, aprender de su rica historia y deleitarse con el sabor caribeño en sus hermosas playas. Al llegar a San Andrés, te encontrarás con el ‘mar de los siete colores’, denominado así por los matices de azules, verdes y lilas que generan sus aguas con el vaivén de la brisa, los corales y su abundante vida marina. Si eres amante de la música y te gusta bailar, aquí tendrás la posibilidad de danzar con los ritmos más representativos del Caribe (donde predomina el reggae), disfrutar de la fiesta nocturna, ir de compras y mucho más.
Foto: B.I.G
¿Dónde hospedarse? En San Andrés encontrarás una gran variedad de opciones a la hora de buscar hospedaje, pues cuenta con una rica oferta que va desde planes todo incluido, servicio boutique, apartahoteles e incluso cabañas. La zona hotelera más popular de San Andrés la encontrarás en hacía el centro de la isla, conocida como North End o hacia la localidad de San Luis.
Foto: B.I.G
Algunos platos típicos que no te puedes perder son: el rondón (filete de pescado, caracol, yuca, ñame, cola de cerdo, plátano cocido y tortillas de harina, cocidos y bañados en leche de coco con pimienta), el caracol guisado, la albóndiga de pescado, la sopa de cangrejo, la torta de plátano y las empanadas de cangrejo. Sin duda alguna no hay felicidad completa a la hora de comer si no encuentras el postre ideal, por eso San Andrés te ofrece varios postres tradicionales como la cocada, la bola de coco, el dulce de ajonjolí y las tortas preparadas a base de maíz, banano o auyama. Si estas buscando dónde disfrutar de estos deliciosos platos, en la isla encontrarás sobre la carretera y en la zona centro, varios restaurantes que te harán vibrar el paladar.
Qué delicia Esta isla caribeña ofrece a sus visitantes un amplio menú, en el que predomina la comida de mar con platos compuestos principalmente por pescados y mariscos, acompañados de arroz con coco, yuca, patacón y el infaltable ñame. Esta amplia oferta culinaria se complementa con diversas preparaciones de frutos de mar como el caracol, el cangrejo o la langosta.
Foto: B.I.G
Actividades que no te puedes perder Aquí llevarás tu emoción al máximo cuando nades entre mantarrayas,
bucees en arrecifes de coral y practiques snorkel, actividades que sin lugar a dudas sacarán lo mejor de ti durante tu visita a la isla. No te olvides de ir a Johnny Cay, uno de los cayos más bellos de todo el Archipiélago de San Andrés y Providencia, puedes disfrutar de sus hermosas playas, relajarte al ritmo del reggae y disfrutar del inconfundible paisaje azul turquesa.
Foto: B.I.G
Vida nocturna En la isla nunca es tarde para divertirse, por eso en la noche podrás disfrutar de diferentes actividades sobre el malecón peatonal de la playa, incluso puedes disfrutar de una cerveza o un cóctel tropical y bailar en uno de sus bares tradicionales como Coco Loco. San Andrés lo tiene todo para que tu viaje sea una experiencia única, sin duda alguna que recordarás tú visita toda la vida. Seguro vas a volver por más.
La Agencia de Viajes del Sector Solidario Europa
Costa Rica
Perú Tierra Santa
Colombia
Panamá
Cancún
Las Vegas
Conoce nuestros servicios Tiquetes Aéreos Hoteles Cruceros Traslados y excursiones Paquetes y planes turísticos Consultas y Reservas
Viajes de incentivo y eventos corporativos Reservas en propiedades exclusivas de VIACOOP IAC en Cartagena, Santa Marta, Villavicencio, Pasto y Girardot Convenios a nivel nacional con unidades vacacionales de alta calidad viacoop@cooptraiss.com
Bogotá: (1)5185094 Opc.1 //celulares: 316 3397565 - 316 8349371 Barranquilla: (5)3443471 - Cali: (2)6672087 - Cartagena: (5)6532641 Cúcuta: (7)5745917Girardot: (8)8830033 - Manizales: (6)8801364- Neiva: (8)8710910 - Pasto: (2)7311937 Pereira: 316 4209927 Popayán: (2)8201176 - Riohacha: (5)7275543 - Sogamoso: (8)7703640 - San Andres: (8)5120886 - Villavicencio: (8)6626274
Familia q ue progresa
La Red Coopcentral le desea un exitoso, próspero y solidario nuevo año 2019
Navidad es integración... ¡Juntos tenemos sentido!