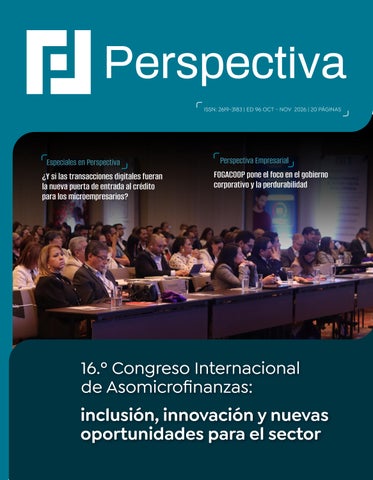
ISSN: 2619-3183 | ED 96 OCT - NOV 2026 | 20 PÁGINAS
Especiales en Perspectiva
Perspectiva Empresarial
¿Y si las transacciones digitales fueran la nueva puerta de entrada al crédito para los microempresarios?
FOGACOOP pone el foco en el gobierno corporativo y la perdurabilidad
16.º Congreso Internacional de Asomicrofinanzas: inclusión, innovación y nuevas oportunidades para el sector
EDITORIAL
ISSN: 2619-3183 EDICIÓN 95 | OCT - NOV 2026 BOGOTÁ D.C, COLOMBIA
Transformarse sin perder el propósito: el desafío de un sector que construye futuro Luisa Mesa
Director: Carlos Pineda Gerente General: Mauricio Navas Editora: Luisa Mesa Gerente Comercial: Paula Andrea Sacristán Diseño y Diagramación: Mónica Blanco Diseño Audiovisual: Andrés Felipe Navas Fotografías: Archivo, Magnific, Gemini. Suscripción y ventas: administracion@signoempresarial.com Celular: 318 7118045. gerencia@signoempresarial.com Celular: 315 811 97 82
www.somosperspectiva.com @somos_perspectiva
@SoyPerspectiva
SomosPerspectiva
SomosPerspectiva
Perspectiva es una publicación mensual, las noticias y productos publicados no están relacionados directa o indirectamente con los avisos publicitarios que tienen su ubicación y espacio diferenciados. Los artículos firmados son responsabilidad de los autores y no reflejan necesariamente la opinión del editor ni Comité Editorial.
Editora
L
os cambios económicos, tecnológicos y sociales están transformando la manera en que las organizaciones responden a las necesidades de las personas. El sector solidario no es ajeno a esta realidad y hoy enfrenta el desafío de fortalecer sus capacidades, renovar sus estrategias y encontrar nuevas formas de generar valor, sin perder aquello que le da sentido: su propósito de construir bienestar y desarrollo colectivo. En Colombia, las brechas de inclusión financiera evidencian que todavía hay mucho por hacer. El acceso a productos de ahorro no garantiza necesariamente oportunidades de financiación, por lo que ampliar el acceso al crédito responsable y encontrar alternativas para quienes han quedado excluidos del sistema sigue siendo una tarea fundamental. A esto se suman situaciones como los fenómenos naturales que afectan a miles de microempresarios y sus actividades productivas. Estos escenarios demuestran que la resiliencia debe traducirse en acompañamiento, soluciones oportunas y herramientas que permitan a las personas recuperarse y continuar adelante. Por otra parte, los cambios en los hábitos de consumo y los avances tecnológicos, incluida la inteligencia artificial, están redefiniendo la relación con los usuarios y la prestación de servicios. Aprovechar estas oportunidades requiere visión estratégica, formación, liderazgo y una comprensión profunda de las nuevas
necesidades de las comunidades. En este contexto, fortalecer el gobierno corporativo también resulta indispensable. Las cooperativas necesitan estructuras sólidas, decisiones transparentes y liderazgos preparados para garantizar su sostenibilidad, construir confianza y mantener el equilibrio entre los resultados financieros y el impacto social. Precisamente, estos desafíos hicieron parte de las reflexiones del 16.º Congreso Internacional de Asomicrofinanzas, un espacio para compartir experiencias, reconocer avances y analizar las transformaciones que enfrenta la industria. Un encuentro que reafirma la importancia del conocimiento, la articulación y el trabajo conjunto para construir respuestas a los retos del presente. Desde Perspectiva creemos que el futuro del sector no depende únicamente de su capacidad de adaptarse, sino de convertir cada cambio en una oportunidad para cumplir mejor su propósito: innovar sin perder la cercanía, crecer sin dejar de lado la inclusión y avanzar tecnológicamente sin renunciar a los principios que dan sentido al modelo solidario. Porque transformarse no significa dejar de ser, sino encontrar nuevas formas de hacer realidad aquello en lo que creemos. El desafío está en construir un sector más sólido, innovador, incluyente y preparado para el futuro, sin olvidar que su mayor valor está en las personas y en su capacidad de transformar vidas.
¡Bienvenidos a esta nueva edición de Perspectiva!
Ya estamos transformando al sector cooperativo y solidario. Y vamos por mucho más.
182
entidades activas Más de
4.9
millones de transacciones Más de
587 mil llaves activas Más de
$1.8
millones movilizados
Visionamos como nodo de sigue conectando al sector con los pagos inmediatos y nuevas oportunidades de inclusión financiera.
¡Y esto apenas comienza!
4
ACTUALIDAD EN PERSPECTIVA
NOTA 1 ¡Un reconocimiento que exalta el compromiso con el desarrollo de Colombia!
F
Financiera Comultrasan recibe la condecoración Orden de la Democracia Simón Bolívar, en el grado Cruz Comendador, otorgada por la Cámara de Representantes, un reconocimiento a su trayectoria y aporte al desarrollo económico y social del país. Este logro destaca el compromiso de las entidades que, a través de las microfinanzas, impulsan sueños, generan oportunidades y contribuyen al bienestar de miles de familias colombianas. ¡Celebramos este merecido reconocimiento y su contribución a la transformación de Colombia!
NOTA 2 Rosa Yelena Granja culmina su ciclo al frente de Confecoop Antioquia
T
ras casi cuatro años como directora ejecutiva de Confecoop Antioquia, Rosa Yelena Granja Rodríguez cierra su gestión con avances estratégicos, mayor articulación institucional y fortalecimiento financiero. Entre los resultados se destacan la consolidación del Plan Estratégico 2025–2028, el crecimiento de los excedentes en un 727 %, el patrimonio en un 76 % y los activos en un 110% entre 2022 y 2025. Su trayectoria, de 21 años dedicada al cooperativismo, deja importantes aportes al fortalecimiento del sector solidario antioqueño. Desde Perspectiva, le agradecemos su compromiso con el cooperativismo y le deseamos muchos éxitos en sus nuevos proyectos y retos profesionales.
6
ACTUALIDAD EN PERSPECTIVA
NOTA 3 Visionamos y el Banco Cooperativo Coopcentral dijeron presente en el primer aniversario de Bre-B
C
omo referentes clave de la economía solidaria y la inclusión financiera en Colombia, fueron invitados al evento oficial organizado por el Banco de la República para conmemorar los primeros 12 meses de operación de Bre-B, un sistema que ya alcanza los 36 millones de usuarios y más de 115 millones de llaves registradas. Desde el sector cooperativo, Visionamos y Coopcentral reafirman su compromiso de seguir conectando a más entidades, personas y empresas al ecosistema de pagos inmediatos e interoperables del país.
NOTA 4 480.000 colombianos quedaron excluidos del crédito formal durante 2025
A
unque el 97% de los adultos en Colombia tenía acceso al sistema financiero al cierre de 2025, solo el 51,6% contaba con productos de crédito formal, según cifras de Asobancaria. Durante el año pasado, 3,15 millones de personas salieron del mercado crediticio por incumplimiento de sus obligaciones, mientras que 2,67 millones ingresaron por primera vez o lograron reincorporarse. El balance dejó una exclusión neta de 480.000 personas. Frente a este panorama, Asobancaria propone trabajar junto al Gobierno para rebancarizar a cinco millones de colombianos, fortalecer la educación financiera y facilitar el acceso a alternativas de financiación formal.
ACTUALIDAD EN PERSPECTIVA
7
NOTA 5 Financiera Juriscoop se vincula al esquema de autorregulación obligatorio en valores de AMV
J
uriscoop se vinculó al esquema de autorregulación obligatorio en valores del Autorregulador del Mercado de Valores de Colombia (AMV), un paso que fortalece su compromiso con los estándares de conducta y las prácticas que contribuyen a la integridad y transparencia del mercado de capitales. El Autorregulador del Mercado de Valores de Colombia (AMV) es una organización privada sin ánimo de lucro que regula, monitorea, disciplina y profesionaliza el mercado de valores colombiano. Su labor busca promover las buenas prácticas y contribuir a la protección de los inversionistas. Con esta decisión, la entidad continúa avanzando en el fortalecimiento de sus prácticas y estándares de conducta, en línea con su compromiso con la confianza,la responsabilidad y el desarrollo del mercado de valores en Colombia.
NOTA 6 Coomeva brilla en España con el premio ‘Trayectoria Excelente’
E
l cooperativismo colombiano destaca a nivel global: Coomeva recibió en España el galardón ‘Trayectoria Excelente’ del Premio Iberoamericano de Calidad, una distinción reservada para organizaciones que han ganado la categoría ‘Oro’ en dos o más ocasiones por su gestión y mejora continua. La entidad fue reconocida junto al Banco Santander y la Alcaldía de Málaga. Su presidente ejecutivo, Alfredo Arana, calificó el logro como un hito que ratifica el compromiso de la organización con la excelencia de sus procesos.
REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026
8
PERSPECTIVA FINANCIERA
¿Qué viene para las cooperativas con actividad financiera?
FOGACOOP pone el foco en el gobierno corporativo y la perdurabilidad Un diagnóstico construido con la participación del sector y un marco de buenas prácticas basado en nueve verbos trazan una ruta para fortalecer la gestión, la transparencia y la sostenibilidad de las cooperativas. Para 2027, FOGACOOP también proyecta avanzar en la medición del bienestar financiero y el impacto social.
L
Por: Redacción Perspectiva.
a sostenibilidad de una cooperativa no depende únicamente de sus resultados financieros. También está relacionada con la calidad de sus decisiones, la preparación de sus órganos de gobierno, la gestión de los riesgos y su capacidad para responder a las necesidades de los asociados sin perder de vista su propósito social. Esta perspectiva ocupa un lugar central en la agenda del Fondo de Garantías de Entidades Cooperativas (FOGACOOP), que viene impulsando el fortalecimiento del gobierno corporativo como una herramienta para contribuir a la estabilidad, la confianza y la perdurabilidad de las organizaciones que desarrollan actividad financiera. En este contexto, Jonathan Torres Sotelo, subdirector técnico de cooperativas de FOGACOOP, nos cuenta cuales son las iniciativas orientadas a comprender las dinámicas del sector y promover mejores prácticas de gobernanza y entre ellas se encuentra la construcción de un marco de buenas prácticas denominado «9 verbos de Gobierno Corporativo: una ruta hacia la perdurabilidad cooperativa», que parte de un diagnóstico sobre la percepción y las necesidades de las organizaciones. La propuesta plantea una premisa fundamental: para que las cooperativas puedan proyectarse a largo plazo, necesitan fortalecer sus capacidades institucionales, alinear sus decisiones con objetivos estratégicos y consolidar mecanismos que favorezcan la transparencia y la confianza.
PERSPECTIVA FINANCIERA
Un diagnóstico construido con la participación del sector El fortalecimiento del gobierno corporativo requiere comprender cómo funcionan las organizaciones, cuáles son sus principales desafíos y qué prácticas pueden contribuir a mejorar su gestión. Por ello, FOGACOOP desarrolló un ejercicio de diagnóstico y consulta con representantes del sector cooperativo. El proceso incluyó 19 grupos focales, cuatro ciudades -Bogotá, Medellín, Cali y Bucaramanga-, 29 cooperativas y tres gremios, con la participación de más de 80 personas, entre presidentes de consejos de administración, gerentes, secretarios y gerentes financieros. Adicionalmente, se recopilaron 1.151 respuestas a cuestionarios aplicados en julio de 2025 para conocer la percepción interna sobre el gobierno corporativo. Este ejercicio permitió recoger perspectivas de distintos actores de las organizaciones y reconocer las dinámicas que influyen en el funcionamiento de sus órganos de dirección, administración y control.
Nueve verbos para fortalecer la perdurabilidad cooperativa Uno de los resultados centrales de este trabajo es el marco de buenas prácticas organizado alrededor de nueve verbos de gobierno corporativo. La propuesta busca convertir principios generales de gobernanza en responsabilidades y acciones que puedan incorporarse a la gestión cotidiana de las organizaciones.
9
Incluir: favorecer una participación representativa y reconocer la diversidad de perspectivas que contribuyen a la toma de decisiones. Controlar: fortalecer los mecanismos de seguimiento, control interno y gestión de riesgos. Gestionar los conflictos de interés: identificar y tramitar situaciones que puedan comprometer la imparcialidad de las decisiones. Formar: desarrollar las capacidades y los conocimientos necesarios para ejercer adecuadamente las responsabilidades de gobierno. Regir: orientar estratégicamente la organización, con claridad sobre las funciones de los órganos de gobierno y su relación con la administración. Legar: preparar la sucesión, preservar el conocimiento institucional y garantizar condiciones para la continuidad de la cooperativa.
La propuesta plantea una premisa fundamental: para que las cooperativas puedan proyectarse a largo plazo, necesitan fortalecer sus capacidades institucionales, alinear sus decisiones con objetivos estratégicos y consolidar mecanismos que favorezcan la transparencia y la confianza.
En conjunto, estos verbos abordan diferentes dimensiones de la gobernanza: desde la planeación y el control hasta la formación de los líderes y la continuidad institucional.
Los nueve verbos presentados son: Planear: establecer una orientación estratégica clara, definir objetivos y anticipar los desafíos que pueden afectar la sostenibilidad de la organización. Evaluar: revisar los resultados, valorar el desempeño de los órganos de gobierno y reconocer oportunidades de mejora. Rendir cuentas: promover la transparencia y explicar las decisiones, la gestión y los resultados ante los grupos de interés correspondientes.
Maria Clara Hoyos – Asomicrofinanzas y Jonathan Torres Sotelo, subdirector técnico de cooperativas de FOGACOOP.
REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026
10
PERSPECTIVA FINANCIERA
trucción de economías de escala. El reto consiste, por tanto, en pasar de la declaración de principios a la aplicación verificable de prácticas que fortalezcan la gestión y la capacidad institucional.
Bienestar financiero: una nueva dimensión para la agenda de 2027
Un esquema de gobernanza sólido puede ofrecer mayores garantías sobre la transparencia de las decisiones, la gestión de los riesgos y la capacidad de la organización para administrar sus recursos de manera responsable.
Gobierno corporativo: una herramienta para generar confianza y atraer inversión Las buenas prácticas de gobierno corporativo tienen implicaciones que trascienden la organización interna de una cooperativa. También pueden influir en la manera en que la entidad es percibida por sus asociados, ahorradores, aliados y potenciales fuentes de financiación. Un esquema de gobernanza sólido puede ofrecer mayores garantías sobre la transparencia de las decisiones, la gestión de los riesgos y la capacidad de la organización para administrar sus recursos de manera responsable. De acuerdo con las reflexiones presentadas por FOGACOOP, el fortalecimiento de estos estándares puede contribuir a enviar señales de confianza al mercado de capitales y facilitar la cons-
La agenda de fortalecimiento del sector no se limita al gobierno corporativo. Entre las reflexiones finales presentadas por FOGACOOP se encuentra la intención de explorar, durante 2027, herramientas para medir el impacto social, con especial atención al bienestar financiero. Este enfoque plantea una pregunta relevante para las cooperativas: ¿cómo evaluar si los servicios financieros que ofrecen están contribuyendo efectivamente a mejorar las condiciones económicas de sus asociados? La respuesta requiere mirar más allá del número de créditos otorgados o del volumen de ahorro captado. También implica examinar cómo los productos y servicios pueden contribuir a la estabilidad de los hogares, al desarrollo de actividades productivas y a una mayor capacidad para afrontar situaciones económicas adversas.
💡 En este contexto, el microcrédito
aparece como una de las herramientas que pueden impulsar la actividad productiva de las microempresas, fortalecer su capacidad de generación de ingresos y contribuir a la inclusión financiera.
No obstante, su impacto depende de factores como las condiciones de financiación, la capacidad de pago, el acompañamiento a los usuarios y la sostenibilidad de los negocios financiados.
💡 En el modelo cooperativo, esta con-
versación también se relaciona con el ahorro de los asociados. La combinación de financiación responsable, ahorro y acompañamiento puede contribuir a fortalecer la capacidad
PERSPECTIVA FINANCIERA
de los hogares para responder ante imprevistos y reducir su vulnerabilidad económica. La medición del bienestar financiero permitiría avanzar hacia una comprensión más amplia del aporte de las cooperativas, al relacionar sus resultados institucionales con los cambios que generan en la vida de las personas y en las comunidades donde tienen presencia.
Cooperativas que perduran para responder a los desafíos del futuro El sector cooperativo con actividad financiera enfrenta el desafío de mantener su capacidad de generar confianza y aportar al desarrollo económico, mientras responde a las transformaciones del entorno y a las nuevas necesidades de sus asociados. En este escenario, el gobierno corporativo, la gestión de riesgos, la formación de los líderes y la medición del impacto social se conectan como componentes de una misma agenda de fortalecimiento institucional. Los nueve verbos propuestos por FOGACOOP ofrecen una
11
ruta para reflexionar sobre cómo se planea, se dirige, se evalúa y se garantiza la continuidad de las organizaciones. Su valor dependerá de la manera en que cada cooperativa los traduzca en decisiones, responsabilidades y prácticas concretas. La perdurabilidad no significa permanecer inmóvil, sino desarrollar la capacidad de adaptarse sin perder la identidad ni el propósito. Para las cooperativas, esto supone equilibrar la solidez financiera con su compromiso social, fortalecer la confianza de sus asociados y demostrar que la gestión responsable puede contribuir tanto a la estabilidad institucional como al bienestar colectivo. La tarea que viene consiste en convertir el conocimiento recogido y los estándares propuestos en acciones sostenidas. De ese proceso dependerá, en buena medida, la capacidad de las cooperativas para consolidarse como organizaciones confiables, resilientes y preparadas para responder a los desafíos del futuro.
Un esquema de gobernanza sólido puede ofrecer mayores garantías sobre la transparencia de las decisiones, la gestión de los riesgos y la capacidad de la organización para administrar sus recursos de manera responsable.
REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026
12
ESPECIALES EN PERSPECTIVA
16.º Congreso Internacional de Asomicrofinanzas: inclusión, innovación y nuevas oportunidades para el sector Dos jornadas de conversaciones, experiencias y propuestas pusieron sobre la mesa los desafíos del sector microfinanciero y su papel en el desarrollo productivo, la inclusión financiera y la transformación de los pequeños negocios en Colombia
B
Por: Redacción Perspectiva.
ogotá fue escenario del 16.º Congreso Internacional de Asomicrofinanzas, un encuentro que reunió a representantes del Gobierno, entidades financieras, organizaciones del sector solidario, organismos internacionales y expertos para reflexionar sobre el presente y futuro de las microfinanzas. A lo largo de sus dos primeras jornadas, la agenda abordó temas como la inclusión financiera, la transformación digital, la inteligencia artificial, la sostenibilidad y los nuevos modelos de negocio, destacando la importancia de acercar soluciones financieras a los micronegocios y fortalecer su capacidad de crecimiento.
DÍA 1 | La inclusión financiera, una prioridad para el desarrollo del país La apertura del Congreso estuvo marcada por un llamado a ampliar el acceso al crédito formal y reducir
la dependencia de mecanismos informales de financiación como el gota a gota. Durante su intervención, José Manuel Restrepo, vicepresidente de la República, señaló que cerca de 10 millones de colombianos recurren a estas alternativas y planteó la necesidad de fortalecer el ecosistema microfinanciero para ofrecerles oportunidades de financiación en mejores condiciones. Su mensaje fue contundente: sin inclusión financiera no habrá crecimiento económico. Por su parte, María Clara Hoyos, presidenta ejecutiva de Asomicrofinanzas, presentó un balance positivo de la industria. La cartera bruta de microcrédito de las entidades agremiadas cerró 2025 en $25,08 billones, con un crecimiento real del 8,5 %, el más alto en más de siete años. Además, los desembolsos alcanzaron $17,8 billones y se colocaron cerca de 1,8 millones de microcréditos. La jornada también puso el foco en la necesidad de construir soluciones que respondan a las realida-
EVENTOS EN PERSPECTIVA
des de los emprendedores, especialmente en zonas rurales y poblaciones con mayores barreras de acceso. En este sentido, Viviana Araque, presidenta del Consejo Directivo de Asomicrofinanzas y presidenta ejecutiva de Bancamía, destacó la importancia del trabajo articulado entre el sector público y privado, la educación financiera, la protección de los usuarios y el uso de herramientas digitales.
183.254 clientes afectados.
$2,25 billones en cartera comprometida.
13
representan el 85 % de la cartera total de microcrédito del país, 183.254 clientes resultaron afectados, con una cartera comprometida de $2,25 billones en 12 departamentos. El impacto evidencia la vulnerabilidad de miles de pequeños negocios y actividades productivas: el 71,2 % de los clientes afectados pertenece a los estratos 1 y 2, mientras que el 52,4 % se dedica al agro. El comercio representa otro 24 % de esta población. La afectación se concentra principalmente en el occidente del país. Valle del Cauca reúne el 36,4 % de la cartera afectada, seguido por Cauca, con el 20,2 %. Sin embargo, Chocó registra el mayor impacto proporcional: allí está comprometido el 96,4 % de la cartera de microcrédito de las entidades en ese departamento y el 85,3 % de sus clientes. Frente a esta situación, las entidades microfinancieras han activado medidas de alivio y acompañamiento, entre ellas periodos de gracia, refinanciaciones, reestructuraciones, planes de pago flexibles y nuevos microcréditos con tasa de interés del 0 %, algunos con hasta tres meses de gracia, para facilitar la recuperación de las actividades productivas. La presentación del diagnóstico estuvo acompañada por la agenda gremial 2026-2030, con propuestas dirigidas al Gobierno Nacional para fortalecer el papel del microcrédito como instrumento de reactivación y crecimiento económico. Así, el segundo día puso sobre la mesa un mensaje clave: detrás de las cifras hay personas, familias y negocios que necesitan respaldo para volver a levantarse.
96,4 % de afectación de la cartera en Chocó.
La innovación también tuvo un lugar destacado con el anuncio de un modelo de calificación crediticia especializado para la industria microfinanciera, desarrollado con inteligencia artificial y datos alternativos, así como los avances del sector en sostenibilidad y generación de empleo.
Día 2. El impacto del terremoto y el compromiso del sector con la reactivación Durante la segunda jornada del 16.º Congreso Internacional de Asomicrofinanzas, el gremio presentó un diagnóstico sobre las afectaciones que dejó el terremoto del 10 de agosto en la industria microfinanciera. Según la encuesta realizada a 17 entidades, que
«Detrás de cada cifra hay un microempresario que lo perdió casi todo en cuestión de segundos», atribuida a Felipe Clavijo Ramírez, gerente de Investigación e Innovación de Asomicrofinanzas.
REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026
14
PERSPECTIVA SECTORIAL
¿Y si las transacciones digitales fueran la nueva puerta de entrada al crédito para los microempresarios? La digitalización de los pagos está abriendo nuevas posibilidades para conocer a los pequeños negocios, evaluar su capacidad financiera y ofrecer créditos más flexibles. Así lo explicó José Vélez, fundador y CEO de Bold, durante el 16.º Congreso de Asomicrofinanzas.
Por: Redacción Perspectiva.
L
a información que dejan los pagos digitales podría convertirse en una de las herramientas más importantes para transformar el acceso al crédito de los microempresarios. Más allá de facilitar las ventas, las transacciones permiten conocer el comportamiento de los negocios, identificar sus ingresos y construir modelos de financiación ajustados a su capacidad de pago. Así lo planteó José Vélez, fundador y CEO de Bold, durante su participación en el panel “El futuro del sector microfinanciero: digitalización y nuevos modelos de negocio”, realizado en el marco del 16.º Congreso de Asomicrofinanzas.
El empresario explicó que Bold ha desarrollado un modelo de financiación digital basado en el análisis de las transacciones de los comercios que utilizan sus soluciones de pago. Actualmente, la compañía cuenta con un portafolio de crédito cercano a los $300.000 millones y ofrece productos como Cupo Bold, una línea de capital de trabajo cuyo pago se descuenta automáticamente de una parte de las ventas que recibe el negocio. Este mecanismo permite que los abonos se ajusten al flujo de caja del microempresario: cuando vende más, paga más; cuando sus ingresos disminuyen, sus pagos también se reducen. De esta manera, la financiación ofrece mayor flexibilidad frente a los esquemas tradicionales de cuotas fijas.
PERSPECTIVA SECTORIAL
El reto está en conocer mejor a los pequeños negocios Para Vélez, uno de los principales desafíos sigue siendo la visibilidad de los ingresos reales de los microempresarios. Actualmente, entre el 20 % y el 25 % de sus pagos se realizan con tarjeta, lo que limita la información disponible para evaluar su capacidad de pago y, en algunos casos, lleva a ofrecer créditos por montos inferiores a los que podrían asumir. En este escenario, destacó el potencial de Bre-B y la creciente digitalización de los pagos en Colombia. Según explicó, los comercios que adoptan esta alternativa están duplicando el volumen de pagos digitales procesados, pasando de representar cerca del 25 % al 50 % de sus ingresos. El acceso a más información transaccional, sumado a iniciativas de Open Data y Open Finance, podría ampliar las posibilidades de evaluación crediticia y permitir que las entidades conozcan mejor la realidad económica de los pequeños negocios.
Tecnología y confianza: una nueva relación con el microempresario Otro de los cambios que plantea este modelo es la manera de construir relaciones con los clientes. A diferencia de la evaluación tradicional, que suele depender de visitas, entrevistas y análisis individuales, Bold apuesta por una experiencia completamente digital, en la que la tecnología facilita el conocimiento del comercio y la oferta de financiación. Para Vélez, el futuro también requiere avanzar en condiciones regulatorias más equilibradas entre los diferentes actores financieros y continuar impulsando la interoperabilidad de los pagos digitales. Su intervención dejó una reflexión para el sector microfinanciero: la digitalización no solo transforma la manera de pagar, también puede cambiar la forma de conocer, evaluar y financiar a los pequeños negocios, abriendo nuevas oportunidades para ampliar la inclusión financiera en Colombia.
15
¿Qué es Bold? Bold es una empresa colombiana de tecnología financiera que nació en 2019 con el propósito de acercar servicios financieros y soluciones de pago a pequeñas empresas y emprendedores del país, facilitando sus operaciones y abriendo nuevas oportunidades para sus negocios.
John Fredy Linares, presidente Banco Contactar, Viviana Araque, presidenta de Bancamía, Javier Lizardo Benites, vicepresidente de Negocios – MiBanco, José Veléz, fundador y Ceo _ Bold. Moderadora: María Camila González – Economía para la pipol.
REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026
16
PERSPECTIVA EMPRESARIAL
¿Cómo transformar la incertidumbre en oportunidades? Paolo Miscia plantea nuevos retos para las organizaciones La capacidad de adaptarse a los cambios, comprender las nuevas tecnologías y tomar decisiones estratégicas se convierte en un factor determinante para las organizaciones que buscan mantenerse vigentes en entornos de transformación.
Por: Redacción Perspectiva.
L
a incertidumbre hace parte de la dinámica empresarial. Los cambios tecnológicos, la evolución de los consumidores y las nuevas condiciones del mercado plantean desafíos que exigen a las organizaciones revisar sus estrategias y desarrollar nuevas capacidades para responder a escenarios cada vez más cambiantes. Esta fue una de las reflexiones que puso sobre la mesa Paolo Miscia, CEO de Vertimedios, durante su participación en el 16.º Congreso Internacional de Asomicrofinanzas, realizado en Bogotá, donde presentó la conferencia «Transformando la incertidumbre en oportunidades». Con más de 30 años de experiencia internacional en negocios, mercadeo, medios de comunicación e investigación del consumidor, Miscia ha dedicado parte de su trayectoria a explorar la
PERSPECTIVA EMPRESARIAL
17
relación entre las personas, las organizaciones y las tecnologías emergentes.
La transformación comienza con una nueva manera de pensar Uno de los grandes desafíos de las organizaciones no consiste únicamente en identificar los cambios que ocurren a su alrededor, sino en desarrollar la capacidad de actuar frente a ellos. En un contexto donde la inteligencia artificial está modificando los procesos de trabajo, la toma de decisiones y los modelos de negocio, permanecer al margen de la transformación puede significar perder oportunidades de crecimiento e innovación. Desde la perspectiva de Miscia, la adopción tecnológica requiere mucho más que incorporar herramientas. Implica establecer propósitos claros, preparar a los equipos y comprender cómo estas soluciones pueden contribuir a generar valor dentro de las organizaciones. En uno de sus planteamientos sobre liderazgo y adopción de inteligencia artificial, el conferencista destaca la importancia de que los directivos asuman un papel activo en estos procesos, comuniquen con claridad las expectativas y promuevan espacios de experimentación y aprendizaje.
De la tecnología a las oportunidades de crecimiento La inteligencia artificial representa uno de los escenarios más visibles de esta transformación. Sin embargo, su verdadero potencial no está exclusivamente en la automatización de tareas, sino en la posibilidad de repensar procesos, fortalecer capacidades y encontrar nuevas formas de responder a las necesidades de los clientes y asociados. Para lograrlo, las organizaciones necesitan conectar la tecnología con sus objetivos estratégicos. Esto supone identificar problemas concretos, reconocer oportunidades de aplicación y establecer mecanismos para evaluar los resultados. En este sentido, la propuesta de Vertimedios se orienta hacia una adopción
Ahora la IA escribe, dibuja, analiza, traduce… y piensa. Hay que entender qué es, conocer todas sus potencialidades, saber cómo se adopta en la empresa y -sobretodo- apreciar cómo cambia las reglas del juego para las personas. “Adopción Sana” explora las raíces, manifestaciones, oportunidades y riesgos de la fuerza económica más poderosa en décadas, para empresas que quieren explorar la “IA para crecer” – no solamente la “IA para cortar”. Paolo Miscia. tecnológica que integre educación, modelo de negocio y toma de decisiones ejecutivas, buscando que la innovación se traduzca en resultados medibles y tenga en cuenta su impacto en la sociedad.
Un desafío para el sector microfinanciero y solidario Estas reflexiones adquieren especial relevancia para las cooperativas y las entidades de microfinanzas, organizaciones que deben responder a las nuevas dinámicas económicas sin perder de vista su propósito social. La transformación digital, los cambios en los hábitos de los usuarios y la necesidad de ampliar la inclusión financiera plantean oportunidades para desarrollar servicios más pertinentes, fortalecer la relación con los asociados y mejorar la eficiencia de los procesos. En este escenario, la innovación no debería entenderse únicamente como una cuestión tecnológica. También requiere liderazgo, cultura organizacional, formación y capacidad para anticiparse a las necesidades de las comunidades. La participación de Paolo Miscia en el Congreso de Asomicrofinanzas invita a mantener abierta esta conversación: en un entorno donde el cambio es permanente, las organizaciones tienen el desafío de dejar de ver la incertidumbre exclusivamente como una amenaza y comenzar a explorar las posibilidades que surgen de ella. Porque transformar la incertidumbre en oportunidades también significa aprender a cambiar, atreverse a innovar y construir nuevas respuestas para los desafíos del futuro.
REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026
18
ESPECIALES EN PERSPECTIVA
La ambigüedad entre el “SER” y el “PARECER” Existen actos que, sin ser ilegales, resultan antiéticos. Distinguir u homenajear un deficiente gobierno corporativo normaliza prácticas administrativas reprochables, constituyendo negligencia y violación a la doctrina, valores y principios cooperativos.
E
enfocado en maximizar el valor accionario y l cooperativismo transita por una regular mercados; de ahí que, pese a comintrospección entre identidad filosófica y desempeño operativo. El petir en el sector financiero, sean antagónicos, sector solidario posee un marco evidenciando la ambigüedad entre el SER y ético, axiológico y doctrinal que el PARECER que algunos pretenden presentar históricamente confirió dignidad como sinónimos. En el plano nacional, la Superintendencia al cooperativista, proyectando una identidad de la Economía Solidaria (Supersolidaria), dihumana, honesta y solidaria. Por: Luis No obstante, cuando la gobernanza pierversas cooperativas, gremios y recientemente Sánchez Fernández de dinamismo, la práctica institucional geFogacoop han desarrollado propuestas nor*Periodista del sector nera tensiones. La formalización de salidas mativas, destacando los nueve verbos fundasolidario / cooperativo protocolarias u homenajes a administradores mentales para la perdurabilidad institucional: DIARIOCOOP regir, controlar, evaluar, formar, incluir, planear, cuestionados produce contradicciones étigestionar conflictos de interés, rendir cuentas cas si no se acompaña de procesos objetiy legar. Al carecer inicialmente de carácter vinculante, vos de rendición de cuentas. Esto legitima conductas estas herramientas operaron como directrices forque desvían los fines colectivos, erosionando la conmales, divorciadas de la práctica cotidiana. Este vacío fianza de la opinión pública y de los asociados, lo que en los contrapesos orgánicos propició una marcada fractura la integridad institucional. Este bache de desobediencia doctrinal no obedece centralización en las decisiones ejecutivas que terminó a la falta de literatura jurídica o referentes. A nivel munpor eclipsar la soberanía de la base social, diluyendo la dial, la Alianza Cooperativa Internacional (ACI), como supervisión preventiva y ocultando crisis institucionales autoridad doctrinal, exige el cumplimiento de sus valoen su etapa temprana. El resultado es verificable en las memorias de los lires y principios, midiendo el éxito por la equidad interquidadores oficiales: crisis recientes y graves en organa y el impacto socioeconómico en asociados y conizaciones de los sectores financiero, agropecuario y munidad para garantizar sostenibilidad, transparencia y multiactivo que forzaron intervenciones. Sin embargo, confianza social. Bajo esta base, el Consejo Mundial de Cooperativas de Ahorro y Crédito (WOCCU) estructuestas lecciones dolorosas no deben sepultar al modelo ra sus principios en tres dimensiones: gobernabilidad solidario, sino urgir su transformación. La verdadera deexterna (transparencia y solidez), interna (estructura y fensa del cooperativismo consiste en no callar sus fallas, control) e individual (ética y aptitud). Esta diferencia es sino en exigir, en un frente ético común y de manera vinculante, que la gobernanza deje de ser un 'parecer' estructural frente al modelo tradicional de la OCDE,
TU PERSPECTIVA
19
decorativo y se convierta en un 'ser' ético y transparente, blindando así el sagrado patrimonio de sus asociados.
"Adopte o Explique": Continuidad institucional y rescate del poder social
Los contrapesos institucionales y la rendición de cuentas
Ante la necesidad de consolidar mejores prácticas de gobernanza, la Circular Externa No. 94 del 30 de diciembre de 2025 que dejó firmada la saliente superintendente, María José Navarro Muñoz, introduce la Guía de Mejores Prácticas de Buen Gobierno bajo el principio de "Adopte o Explique". Su implementación progresiva inició de forma imperativa el 1 de abril de este año para las entidades de categoría plena, obligando legalmente a reportar el nivel de adopción de sus 124 recomendaciones en las asambleas ordinarias y ante el supervisor. Si la organización decide omitir una pauta voluntaria debido a sus particularidades, no es objeto de sanciones directas, pero asume la obligación de reportar y dejar una de las 124 justificaciones técnicas y razonadas de su decisión. Las facultades sancionatorias se reservan para la vulneración flagrante de las normas de carácter obligatorio. Este paso regulatorio amerita un reconocimiento a la madurez profesional y ética de la recién posesionada superintendente, Karen Patricia Hernández Blanquicet, por construir sobre lo construido. La dirección entrante ha optado por la continuidad técnica, recogiendo y otorgando fuerza vinculante a la honda preocupación plasmada en los manuales de la última década. Este estándar dota al sistema de canales independientes y comités de auditoría con responsabilidades patrimoniales explícitas, devolviéndole el control real a los órganos de vigilancia interna. Recordar que los administradores son mandatarios temporales y no dueños de los recursos es el paso definitivo para devolverle el poder al asociado ahorrador y salvaguardar el patrimonio colectivo del movimiento solidario.
Una de las paradojas del sector ocurre cuando el deterioro de una entidad es manejado bajo la lógica del pacto de silencio. En lugar de una rendición de cuentas oportuna y la asunción de responsabilidades legales, se opta por facilitar transiciones institucionales decorosas. El administrador recibe una salida o reconocimientos públicos de despedida y generosos reconocimientos económicos, en un mecanismo de protección mutua que devalúa la cultura del control interno y envía un mensaje equívoco a toda la organización. Este vacío desborda las fronteras financieras. Las asimetrías organizacionales suelen ser los primeros síntomas de una administración sin controles cruzados. Bajo esquemas carentes de líneas éticas dotadas de total autonomía, el personal que detecta una inconsistencia se enfrenta a un dilema sistémico. Remitir los reportes a través de los conductos internos tradicionales genera el riesgo de desviar la independencia de la información, fomentando una complicidad silenciosa que limita la eficacia de la supervisión preventiva, compromete la estabilidad profesional del informante y priva a la organización de una fuente de alerta temprana.
Del Isomorfismo al "Egocoop": El bache del talento sin ADN Esta crisis se ha agudizado debido al isomorfismo: la tendencia de las cooperativas a imitar las formas y métricas de la banca tradicional para ganar validación. En este proceso de imitación destructiva ha emergido una subcultura de "egocoop", donde la vanidad directiva y el estatus ejecutivo suplantan los principios de servicio. Al mimetizarse con el competidor, se va perdiendo la identidad y el sentido de ayuda mutua con el cual nació el sector y estas empresas. Esta distorsión encuentra una de sus causas principales en la importación masiva de cuadros directivos formados bajo lógicas de maximización del beneficio individual, carentes de preparación conceptual solidaria. Lo grave es que esta desconexión ocurre mientras el sector ignora sus propias fortalezas: el cooperativismo posee un gigantesco semillero de profesionales idóneos y preparados dentro de su misma base de asociados. Hombres y mujeres que entienden desde las entrañas las necesidades populares y que hoy los procesos de selección visionarios de grandes ligas empiezan a priorizar bajo un estricto perfil aptitudinal sobre la nativa exigencia técnica.
Participe en el Debate Editorial: Interesa conocer su criterio sobre tres líneas de análisis preventivo:
👉 ¿Hasta qué punto el "isomorfismo" con la banca 👉 👉
tradicional ha desplazado el ADN solidario en la alta dirección de nuestras cooperativas? Frente al "Adopte o Explique", ¿están los consejos preparados para asumir la responsabilidad patrimonial real ante la flexibilización de controles? ¿Cómo blindar canales independientes para evitar que las transiciones directivas se manejen bajo pactos de silencio o salidas decorosas sin resultados?
NOTA: Esta columna busca abrir una conversación permanente; el cooperativismo se fortalece dialogando sobre sus ideas. Comentarios al correo: diariocooperativo75@gmail.com REVISTA PERSPECTIVA | EDICIÓN 96 | OCT - NOV DE 2026