Reporte de Commodities
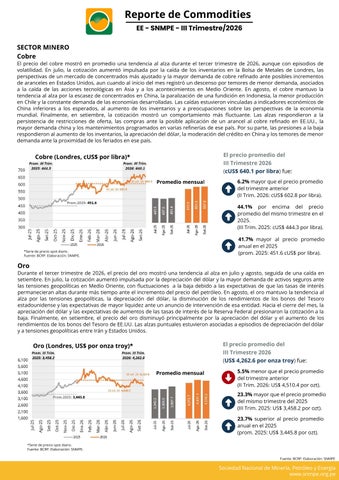
EE - SNMPE - III Trimestre/2026 SECTOR MINERO Cobre El precio del cobre mostró en promedio una tendencia al alza durante el tercer trimestre de 2026, aunque con episodios de volatilidad. En julio, la cotización aumentó impulsada por la caída de los inventarios en la Bolsa de Metales de Londres, las perspectivas de un mercado de concentrados más ajustado y la mayor demanda de cobre refinado ante posibles incrementos de aranceles en Estados Unidos, aun cuando al inicio del mes registró un descenso por temores de menor demanda, asociados a la caída de las acciones tecnológicas en Asia y a los acontecimientos en Medio Oriente. En agosto, el cobre mantuvo la tendencia al alza por la escasez de concentrados en China, la paralización de una fundición en Indonesia, la menor producción en Chile y la constante demanda de las economías desarrolladas. Las caídas estuvieron vinculadas a indicadores económicos de China inferiores a los esperados, al aumento de los inventarios y a preocupaciones sobre las perspectivas de la economía mundial. Finalmente, en setiembre, la cotización mostró un comportamiento más fluctuante. Las alzas respondieron a la persistencia de restricciones de oferta, las compras ante la posible aplicación de un arancel al cobre refinado en EE.UU., la mayor demanda china y los mantenimientos programados en varias refinerías de ese país. Por su parte, las presiones a la baja respondieron al aumento de los inventarios, la apreciación del dólar, la moderación del crédito en China y los temores de menor demanda ante la proximidad de los feriados en ese país.
El precio promedio del
Cobre (Londres, cUS$ por libra)*
III Trimestre 2026 (cUS$ 640.1 por libra) fue: Promedio mensual
6.2% mayor que el precio promedio del trimestre anterior (II Trim. 2026: cUS$ 602.8 por libra).
44.1%
por
encima
del
precio
promedio del mismo trimestre en el 2025. (III Trim. 2025: cUS$ 444.3 por libra).
41.7%
mayor
al
precio
promedio
anual en el 2025 *Serie de precio spot diario.
(prom. 2025: 451.6 cUS$ por libra).
Fuente: BCRP. Elaboración: SNMPE.
Oro Durante el tercer trimestre de 2026, el precio del oro mostró una tendencia al alza en julio y agosto, seguida de una caída en setiembre. En julio, la cotización aumentó impulsada por la depreciación del dólar y la mayor demanda de activos seguros ante las tensiones geopolíticas en Medio Oriente, con fluctuaciones
a la baja debido a las expectativas de que las tasas de interés
permanecieran altas durante más tiempo ante el incremento del precio del petróleo. En agosto, el oro mantuvo la tendencia al alza por las tensiones geopolíticas, la depreciación del dólar, la disminución de los rendimientos de los bonos del Tesoro estadounidense y las expectativas de mayor liquidez ante un anuncio de intervención de esa entidad. Hacia el cierre del mes, la apreciación del dólar y las expectativas de aumentos de las tasas de interés de la Reserva Federal presionaron la cotización a la baja. Finalmente, en setiembre, el precio del oro disminuyó principalmente por la apreciación del dólar y el aumento de los rendimientos de los bonos del Tesoro de EE.UU. Las alzas puntuales estuvieron asociadas a episodios de depreciación del dólar y a tensiones geopolíticas entre Irán y Estados Unidos.
El precio promedio del
Oro (Londres, US$ por onza troy)*
III Trimestre 2026 (US$ 4,262.6 por onza troy) fue:
Promedio mensual
5.5% menor que el precio promedio del trimestre anterior (II Trim. 2026: US$ 4,510.4 por ozt). 23.3% mayor que el precio promedio del mismo trimestre del 2025 (III Trim. 2025: US$ 3,458.2 por ozt).
23.7% superior al precio promedio anual en el 2025 (prom. 2025: US$ 3,445.8 por ozt).
*Serie de precio spot diario. Fuente: BCRP. Elaboración: SNMPE.
Fuente: BCRP. Elaboración: SNMPE
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe
Reporte de Commodities
EE - SNMPE - III Trimestre/2026 SECTOR MINERO Plata En el transcurso del tercer trimestre, la plata registró un comportamiento oscilante, influenciado por las expectativas sobre las tasas de interés en Estados Unidos, las variaciones del dólar y los rendimientos de los bonos. En julio, el precio aumentó inicialmente, pero luego disminuyó ante las expectativas de mayores tasas de interés en Estados Unidos, que restaron atractivo a la inversión en plata y generaron temores de una menor demanda del metal por parte de las industrias. En agosto, la cotización subió ante las expectativas de un acuerdo entre Estados Unidos e Irán para reabrir el estrecho de Ormuz, que redujeron el precio del petróleo y las preocupaciones de inflación. A ello se sumaron el debilitamiento del dólar y empleo en EE.UU., que redujeron las expectativas de un aumento de tasas. Sin embargo, el precio retrocedió hacia el cierre del mes tras las declaraciones de la Reserva Federal sobre la necesidad de controlar la inflación. Finalmente, en setiembre, la plata disminuyó en un
contexto
de
mayores
tasas
de
interés
y
fortalecimiento
del
dólar.
Asimismo,
los
mayores
rendimientos
de
los
bonos
estadounidenses restaron atractivo a la inversión en plata, a pesar que la demanda industrial china mantuvo señales de fortaleza.
El precio promedio del
Plata (H.Harman, US$ por onza troy)*
III Trimestre 2026 (US$ 62.7 por onza troy) fue:
14.3% menor que el precio promedio del trimestre anterior
Promedio mensual
(II Trim. 2026: US$ 73.2 por ozt).
58.7% mayor que el precio promedio del mismo trimestre del 2025 (III Trim. 2025: US$ 39.5 por ozt).
56.0% por encima del precio promedio anual en el 2025 (prom. 2025: US$ 40.2 por ozt).
*Serie de precio spot diario. Fuente: BCRP. Elaboración: SNMPE.
Zinc En los meses de julio, agosto y setiembre, el precio del zinc mostró una tendencia general al alza durante los dos primeros meses, seguida de una ligera caída en setiembre. En julio, la cotización aumentó impulsada por la reducción de los inventarios en la Bolsa de Metales de Londres, la depreciación del dólar y las mejores perspectivas de demanda ante el repunte de las acciones tecnológicas. En agosto, el precio mantuvo la tendencia al alza por las expectativas de menor producción minera y de fundición en China, la caída de los inventarios y la preocupación por la escasez de suministro, especialmente fuera de ese país. Sin embargo, registró algunos retrocesos por los indicadores de actividad de China inferiores a los esperados, los aumentos de inventarios y la apreciación del dólar. Finalmente, en setiembre, la cotización disminuyó por el fortalecimiento del dólar y las expectativas
de
interrupciones
una
en
la
política
monetaria
producción
más
minera,
la
restrictiva
de
preocupación
la
por
Reserva la
Federal.
disponibilidad
Las de
alzas
puntuales
concentrados,
los
a
las
mantenimientos
respondieron
de
fundiciones en China y la reducción de inventarios en la Bolsa de Metales de Londres, aunque la menor demanda china limitó el aumento hacia el cierre del mes.
El precio promedio del
Zinc (Londres, cUS$ por libra)*
III Trimestre 2026
Promedio mensual
(cUS$ 173.7 por libra) fue:
10.7% mayor que el precio promedio del trimestre anterior (II Trim. 2026: cUS$ 156.8 por libra).
35.6% mayor que el precio promedio del mismo trimestre del 2025 (III Trim. 2025: cUS$ 128.1 por libra).
33.6% superior al precio promedio *Serie de precio spot diario. Fuente: BCRP. Elaboración: SNMPE.
anual en el 2025 (prom. 2025: cUS$ 130.0 por libra).
Fuentes: BCRP, CMI Gold & Silver, goldsilver, Nasdaq y Sprott.
Elaboración: SNMPE
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe
Reporte de Commodities
EE - SNMPE - III Trimestre/2026 SECTOR HIDROCARBUROS Petróleo Durante
el
tercer
trimestre
de
2026,
las
cotizaciones
del
petróleo
Brent
y
WTI
mostraron
fluctuaciones,
influenciadas
principalmente por la evolución del conflicto entre Estados Unidos e Irán y las restricciones al suministro en Medio Oriente. En julio, los precios se mantuvieron inicialmente en niveles más moderados tras el Memorando de Entendimiento alcanzado en junio,
que
redujo
las
tensiones
y
permitió
un
mayor
tránsito
de
petróleo
por
el
estrecho
de
Ormuz.
Posteriormente,
aumentaron ante la reanudación de los ataques y la incertidumbre sobre el cumplimiento del acuerdo, aunque descendieron ligeramente
al
cierre
del
mes
por
las
expectativas
de
avances
diplomáticos.
En
agosto,
las
cotizaciones
aumentaron
en
promedio, en un contexto de incertidumbre sobre el tránsito por Ormuz, temores de menor oferta y posibles nuevas sanciones estadounidenses contra Irán. Las señales de acuerdos diplomáticos generaron caídas temporales, mientras que los nuevos ataques intensificaron las presiones al alza. Finalmente, en setiembre, los precios subieron durante la primera mitad del mes por el escalamiento del conflicto y las interrupciones del suministro, especialmente por el cierre del oleoducto Este-Oeste de Arabia Saudita. Durante la segunda mitad,
la reanudación parcial del oleoducto, el aumento de los envíos a través de Ormuz y
las conversaciones entre las delegaciones de Estados Unidos e Irán, en el marco de la reunión de la ONU, contribuyeron al descenso de las cotizaciones.
Petróleo (US$/barril)*
*Serie de precio spot diario. Fuentes: EIA. Elaboración: SNMPE.
BRENT
WTI
El precio Brent promedio del III Trimestre 2026
El precio WTI promedio del III Trimestre 2026
(US$ 96.2 por barril) fue:
(US$ 87.2 por barril) fue:
6.5%
por
debajo
del
precio
promedio
del
8.7%
por
debajo
del
precio
promedio
trimestre inmediatamente anterior
trimestre inmediatamente anterior
(II Trim. 2026: US$ 102.9 por barril).
(II Trim. 2026: US$ 95.5 por barril).
39.4% mayor que el precio promedio del mismo
32.4%
trimestre del 2025
mismo trimestre del 2025
(III Trim. 2025: US$ 69.0 por barril).
(III Trim. 2025: US$ 65.8 por barril).
39.3% mayor al precio promedio anual en el 2025 (prom. 2025: US$ 69.1 por barril).
mayor
que
el
precio
promedio
del
del
33.2% mayor al precio promedio anual en el 2025 (prom. 2025: US$ 65.5 por barril).
En el trimestre evaluado, setiembre fue el mes
En el trimestre evaluado, setiembre fue el mes
con el precio promedio más alto, mientras que
con el precio promedio más alto, mientras que
en julio se registró el más bajo.
en julio se registró el más bajo.
Fuentes: BCRP, EIA y IEA. Elaboración: SNMPE
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe
Reporte de Commodities
EE - SNMPE - III Trimestre/2026 SECTOR HIDROCARBUROS Gas Natural En el tercer trimestre de 2026, los mercados del NBP (National Balancing Point) y HH (Henry Hub) estuvieron determinados por la demanda estacional, las condiciones de oferta y las tensiones geopolíticas. En julio, en el mercado europeo, el NBP registró una tendencia al alza debido al conflicto en Medio Oriente, los riesgos para los envíos de GNL a través del estrecho de Ormuz, la menor generación eólica y las interrupciones del suministro desde Noruega, aunque disminuyó hacia finales del mes ante menores tensiones geopolíticas y una oferta más estable. Por su parte, en el mercado de EUA, el HH bajó por la elevada producción e inventarios y los menores envíos de gas a las terminales de exportación de GNL debido a mantenimientos en algunas terminales; ello pese a la mayor demanda como consecuencia de las altas temperaturas. En agosto, el NBP mantuvo la tendencia alzista debido a la perisistente incertidumbre geopolítica y mantenimientos en Noruega, mientras que el precio promedio del HH siguió disminuyendo porque la producción y los inventarios se mantuvieron elevados, compensando la demanda de gas para generación eléctrica y exportaciones de GNL. Finalmente, en setiembre, ambos precios aumentaron en promedio respecto a agosto. El NBP continuó subiendo por los mantenimientos en Noruega, las restricciones a los envíos de GNL desde Medio Oriente y los bajos inventarios europeos. Sin embargo, retrocedió en la segunda mitad del mes ante el aumento del suministro noruego, las temperaturas moderadas y las expectativas de avances diplomáticos en Medio Oriente. Asimismo, el HH aumentó en un contexto de mayores envíos a terminales de GNL tras los mantenimientos de verano y una menor acumulación de inventarios, aunque la elevada producción y el menor consumo interno limitaron las alzas.
Gas natural (US$/MMBTU)*
*Serie de precio spot diario. Fuentes: EIA e ICE. Elaboración: SNMPE.
NBP
HH
El precio NBP promedio del III Trimestre 2026
El precio HH promedio del III Trimestre 2026
(US$ 21.2 por MMBTU) fue:
(US$ 2.9 por MMBTU) fue:
41.5% mayor que el precio promedio del
2.7% menor que el precio promedio del
trimestre inmediatamente anterior
trimestre inmediatamente anterior
(II Trim. 2026: US$ 15.0 por MMBTU).
(II Trim. 2026: US$ 3.0 por MMBTU).
90.1% por encima del precio promedio del
5.2% por debajo del precio promedio del
mismo trimestre del 2025
mismo trimestre del 2025
(III Trim. 2025: US$ 11.1 por MMBTU).
(III Trim. 2025: US$ 3.0 por MMBTU).
78.6% mayor al precio promedio anual en
18.6% menor al precio promedio anual en
el 2025
el 2025
(prom. 2025: US$ 11.9 por MMBTU).
(prom. 2025: US$ 3.5 por MMBTU).
En el trimestre evaluado, setiembre fue el mes
En el trimestre evaluado, setiembre fue el mes
con el precio promedio más alto, mientras que
con el precio promedio más alto, mientras que
en julio se registró el más bajo.
en agosto se registró el más bajo.
Fuentes: American Gas Association, EIA, ICE, IEA y Planet First Energy. Elaboración: SNMPE
Sociedad Nacional de Minería, Petróleo y Energía www.snmpe.org.pe