
Reporte de Commodities
EE-SNMPE-IITrimestre/2026
SECTOR MINERO
El precio del cobre mostró una tendencia al alza durante el segundo trimestre de 2026, aunque con episodios de volatilidad. En abril, la cotización aumentó impulsada por las expectativas de una mayor demanda, en un contexto de cese al fuego temporal y de avances en las conversaciones entre Estados Unidos e Irán, así como por la mayor demanda de China y la disminución de los inventarios en la Bolsa de Metales de Londres. Hacia finales del mes, el precio retrocedió debido al aumento de la producción de cobre refinado en China y a la incertidumbre sobre el impacto económico de los elevados precios del petróleo y la demanda futura del metal. En mayo, el cobre retomó el alza por la caída de los inventarios, las dificultades en el suministro de ácido sulfúrico, la menor producción en Chile y Zambia, así como, las perspectivas de una mayor demanda asociada al desarrollo de la inteligencia artificial, centros de datos y la expansión de redes eléctricas para la transición energética, aunque registró un retroceso debido a indicadores económicos de China inferiores a los esperados. Finalmente, en junio, la cotización mostró un comportamiento fluctuante. Las presiones a la baja estuvieron asociadas al deterioro de las perspectivas de demanda, reflejado en las menores importaciones de cobre de China, a la toma de ganancias de los inversionistas y a las expectativas de normalización del tránsito por el estrecho de Ormuz. En contraste, las presiones al alza respondieron a las expectativas de un déficit estructural de oferta y a la demanda vinculada a la inteligencia artificial.
Cobre (Londres, cUS$ por libra)*
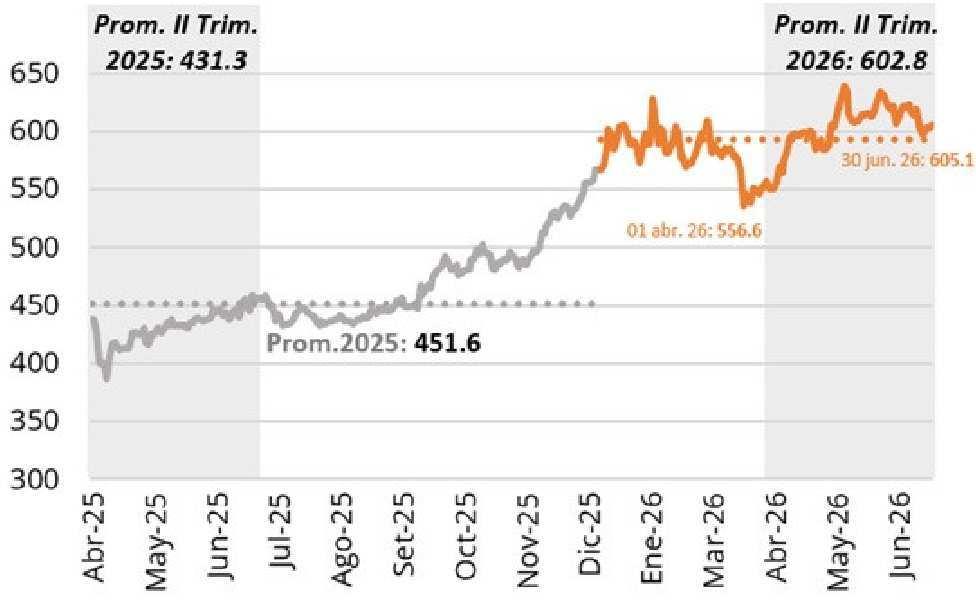
*Serie de precio spot diario.
Fuente:
Promedio mensual
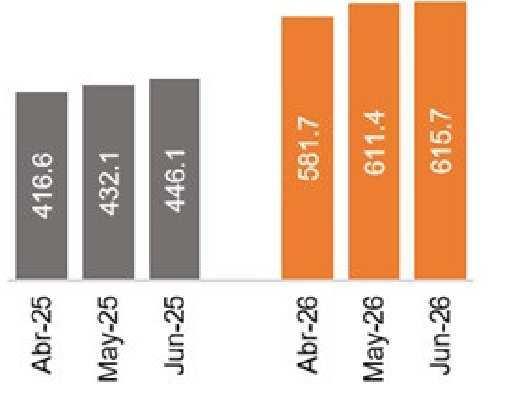
El precio promedio del II Trimestre 2026
(cUS$ 602.8 por libra) fue:
3.5% mayor que el precio promedio del trimestre anterior (I Trim. 2026: cUS$ 582.4 por libra).
39.8% por encima del precio promedio del mismo trimestre en el 2025.
(II Trim. 2025: cUS$ 431.3 por libra).
33.5% mayor al precio promedio anual en el 2025 (prom. 2025: 451.6 cUS$ por libra).
Durante el segundo trimestre, el precio del oro mostró una tendencia descendente, influenciado principalmente por la evolución del dólar y de los rendimientos de los bonos del Tesoro de Estados Unidos. En abril, la cotización registró aumentos al inicio del mes por la depreciación del dólar y la disminución de los rendimientos de los bonos del Tesoro, aunque posteriormente retrocedió debido a la apreciación de la moneda estadounidense y al incremento de dichos rendimientos. En mayo, el precio continuó disminuyendo como consecuencia del fortalecimiento del dólar y de las expectativas de una política monetaria más restrictiva por parte de la Reserva Federal, en un contexto de persistencia de las presiones inflacionarias. Finalmente, en junio, la cotización inicialmente descendió por la apreciación del dólar y las expectativas de una política monetaria restrictiva, luego registró un repunte ante las perspectivas de menor inflación asociadas a un posible acuerdo entre Estados Unidos e Irán y, hacia el cierre del mes, volvió a aumentar ligeramente impulsada por la depreciación del dólar.
Oro (Londres, US$ por onza troy)*
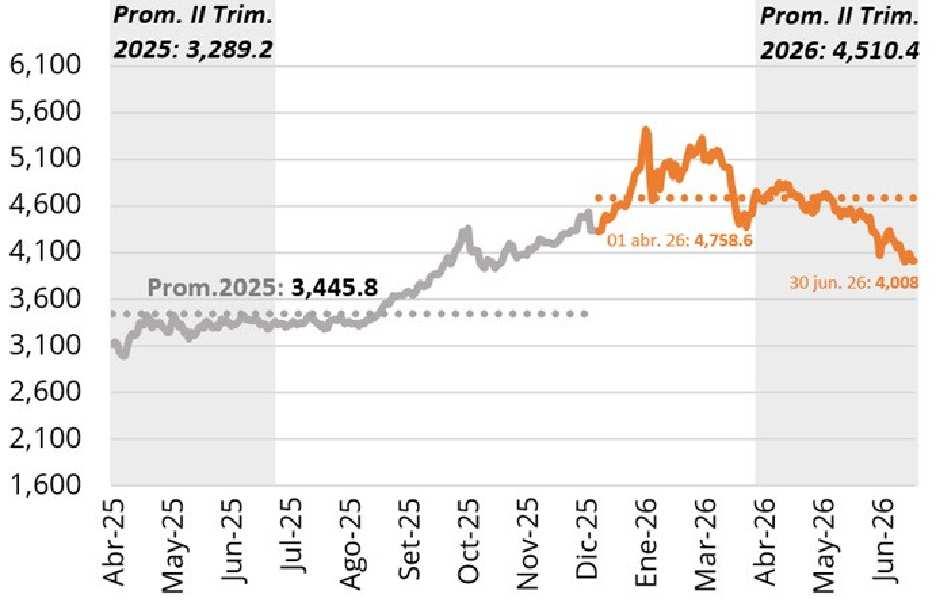
*Serie de precio spot diario.
Fuente: BCRP. Elaboración: SNMPE.
Promedio mensual
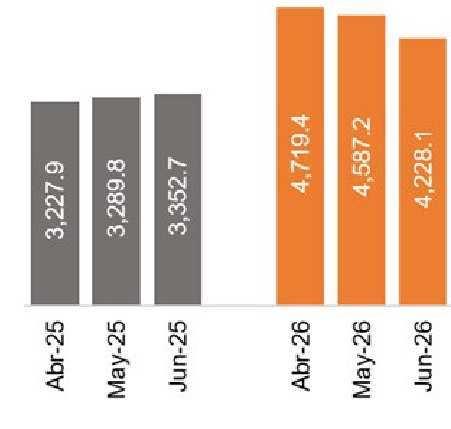
El precio promedio del II Trimestre 2026
(US$ 4,510.4 por onza troy) fue:
7.3% menor que el precio promedio del trimestre anterior (I Trim. 2026: US$ 4,864.8 por ozt).
37.1% mayor que el precio promedio del mismo trimestre del 2025 (II Trim. 2025: US$ 3,289.2 por ozt).
30.9% superior al precio promedio anual en el 2025 (prom. 2025: US$ 3,445.8 por ozt).
Fuente: BCRP. Elaboración: SNMPE
Cobre
Oro
BCRP. Elaboración: SNMPE.
Reporte de Commodities
SECTOR MINERO
En el transcurso del segundo trimestre, la plata registró un comportamiento oscilante con tendencia descendente e influenciada por el fortalecimiento del dólar y las expectativas de una política monetaria más restrictiva en Estados Unidos.En abril, el precio de la plata aumentó inicialmente ante las expectativas de un acuerdo entre Estados Unidos e Irán, que reforzaron las expectativas de menores tasas de interés. Sin embargo, posteriormente disminuyó debido al estancamiento de las negociaciones, el fortalecimiento del dólar y la decisión de la Reserva Federal de mantener las tasas de interés sin cambios. En mayo, la plata alcanzó su mayor nivel del trimestre impulsada por la sólida demanda industrial asociada a la electrificación y la inteligencia artificial; posteriormente, el precio disminuyó por el incremento de las ventas asociado a la toma de ganancias de los inversionistas. Finalmente, en junio, el precio del metal profundizó su caída tras la publicación de datos económicos de Estados Unidos que reforzaron las expectativas de que las tasas de interés se mantendrían elevadas por más tiempo, fortaleciendo al dólar y elevando los rendimientos de los bonos. En este contexto, la plata cerró el trimestre con una marcada caída respecto al inicio de abril.
Plata (H.Harman, US$ por onza troy)*
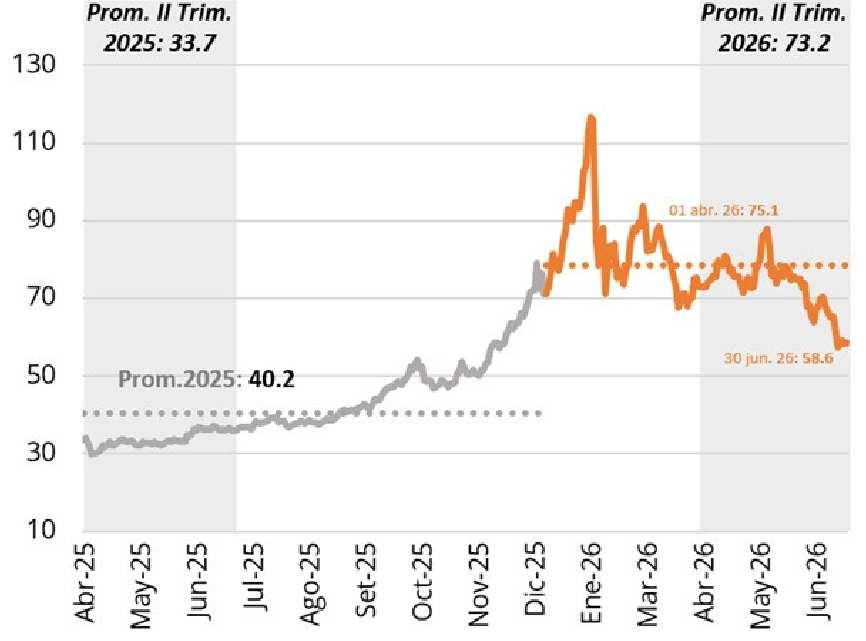
*Serie de precio spot diario.
Fuente: BCRP. Elaboración: SNMPE.
Promedio mensual
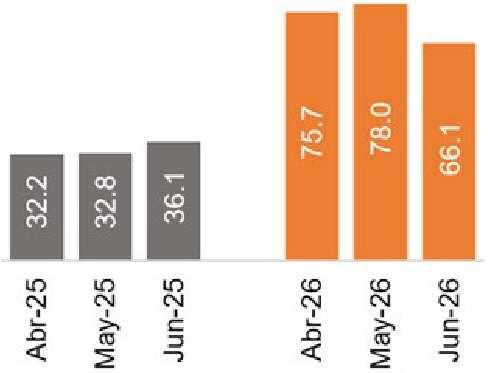
El precio promedio del II Trimestre 2026 (US$ 73.2 por onza troy) fue:
12.6% menor que el precio promedio del trimestre anterior (I Trim. 2026: US$ 83.7 por ozt).
117.2% mayor que el precio promedio del mismo trimestre del 2025 (II Trim. 2025: US$ 33.7 por ozt).
81.9% por encima del precio promedio anual en el 2025 (prom. 2025: US$ 40.2 por ozt).
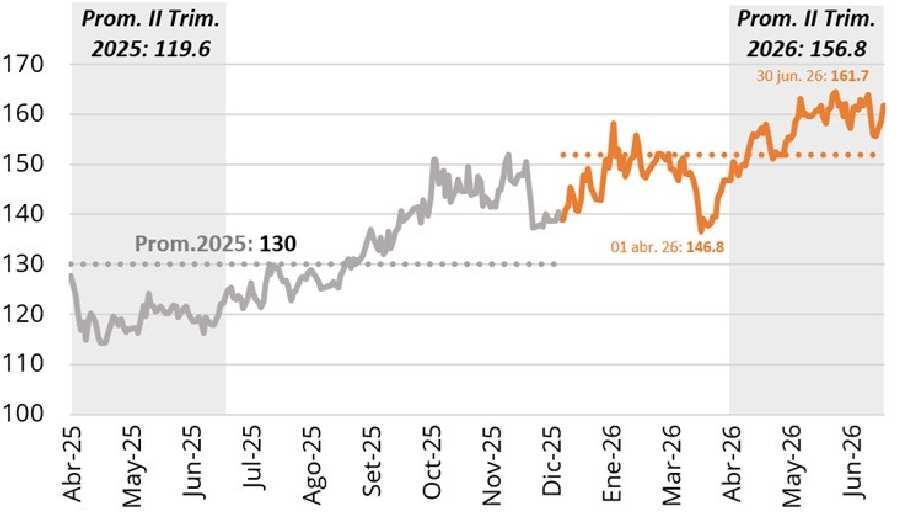
En los meses de abril, mayo y junio, el precio del zinc mostró una tendencia al alza, con fluctuaciones asociadas a cambios en las perspectivas de oferta y demanda, la evolución de los inventarios y el contexto geopolítico. En abril, la cotización aumentó al inicio del mes por la reanudación de las operaciones en China, la depreciación del dólar y la disminución de los inventarios en la Bolsa de Metales de Londres; sin embargo, posteriormente retrocedió debido a la incertidumbre sobre la evolución de las conversaciones entre Estados Unidos e Irán y las tensiones en el estrecho de Ormuz. En mayo, el precio continuó aumentando impulsado por la caída de los inventarios, la reducción de la producción en un complejo metalúrgico de Kazajistán tras una explosión, la limitada disponibilidad de concentrados y las paralizaciones de algunas fundiciones en Europa, aunque moderó su avance hacia finales del mes por una desaceleración estacional de la demanda física en Asia. Finalmente, en junio, la cotización registró fluctuaciones asociadas a la toma de ganancias de los inversionistas, las expectativas sobre la evolución del conflicto en Medio Oriente, la continuidad de las interrupciones de producción en Kazajistán, la mejora de los indicadores manufactureros en China y la disminución de los inventarios en la Bolsa de Metales de Londres.
Zinc (Londres, cUS$ por libra)*
*Serie de precio spot diario.
Fuente: BCRP. Elaboración: SNMPE.
Promedio mensual
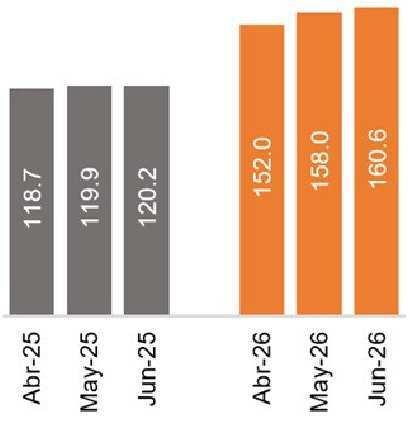
El precio promedio del II Trimestre 2026 (cUS$ 156.8 por libra) fue:
6.8% mayor que el precio promedio del trimestre anterior (I Trim. 2026: cUS$ 146.9 por libra).
31.2% mayor que el precio promedio del mismo trimestre del 2025 (II Trim. 2025: cUS$ 119.6 por libra).
20.6% superior al precio promedio anual en el 2025 (prom. 2025: cUS$ 130 por libra).
Fuentes: BCRP, Investing News y S&P Global. Elaboración: SNMPE
Plata
Zinc
SECTOR HIDROCARBUROS
Reporte de Commodities
EE-SNMPE-IITrimestre/2026
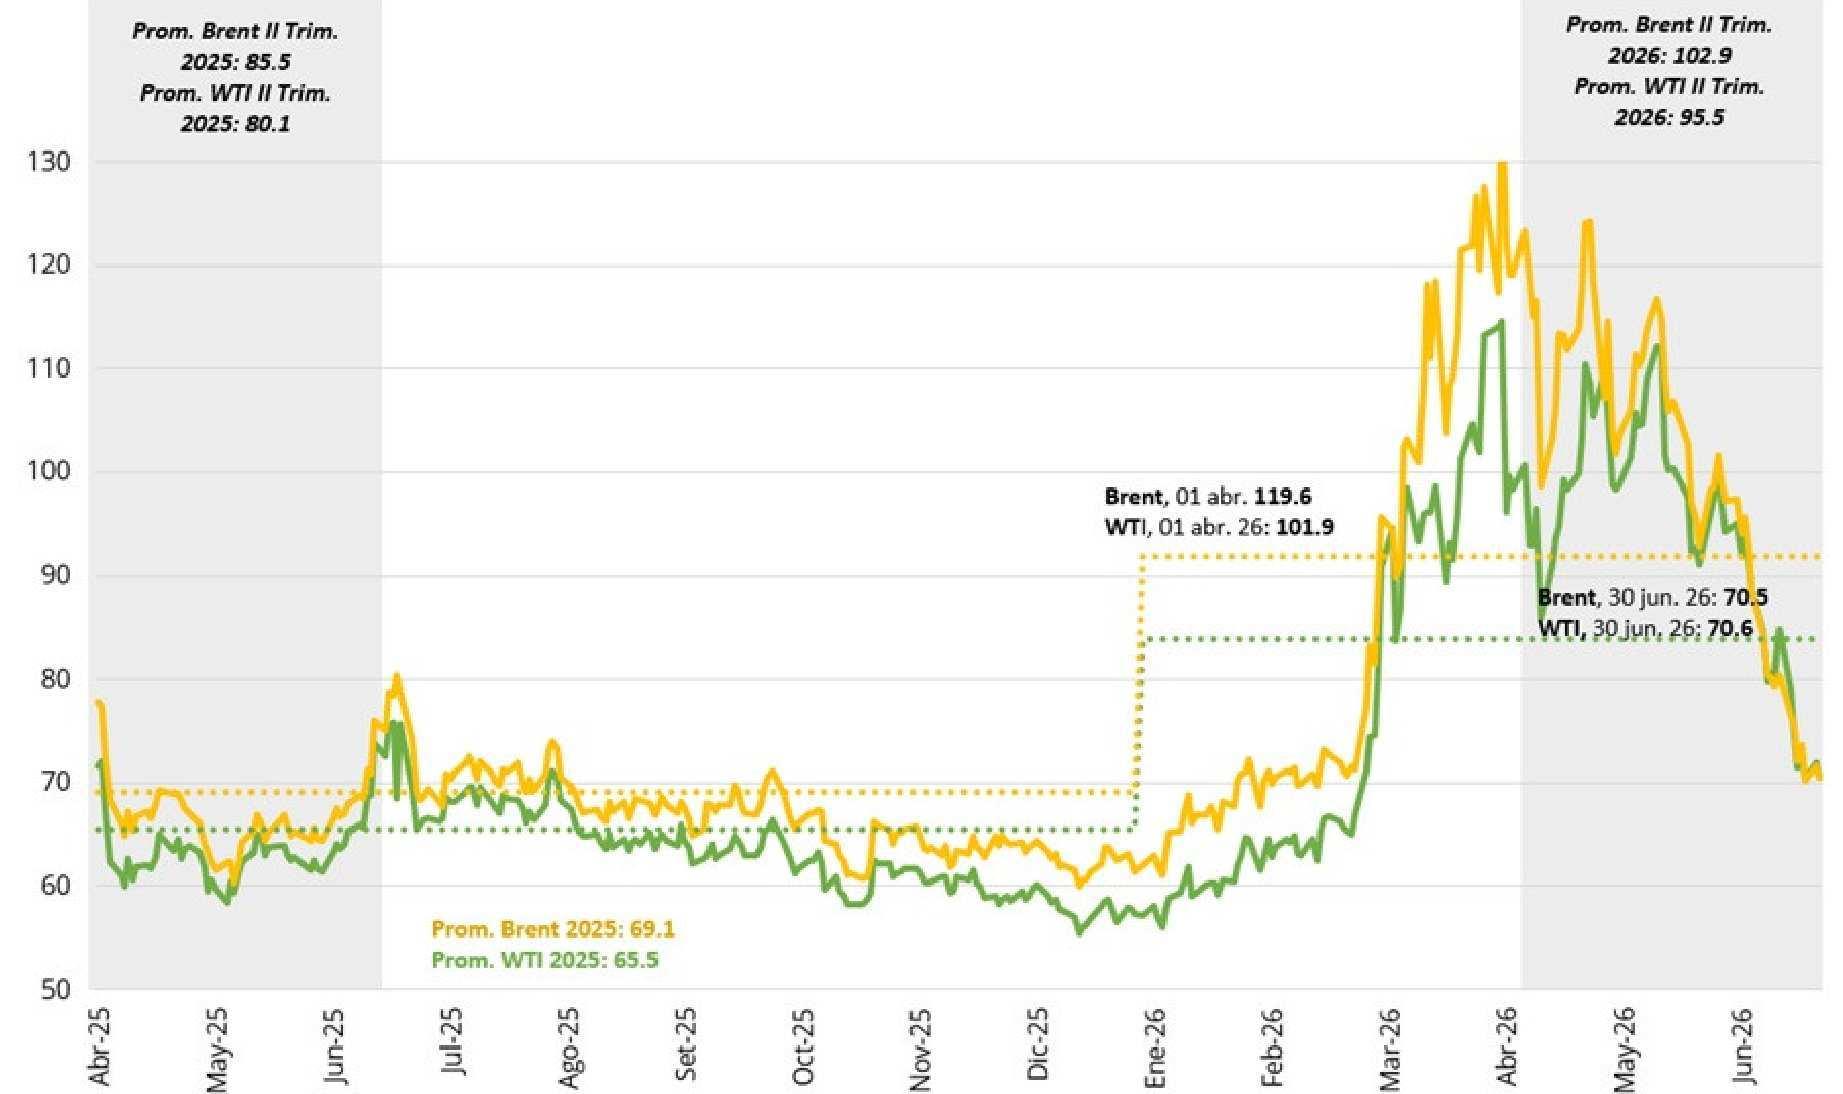
Durante el segundo trimestre, los precios del petróleo WTI y Brent estuvieron determinados por la evolución del conflicto en Medio Oriente, entre Irán, Estados Unidos e Israel, y las expectativas sobre el suministro mundial de crudo. En abril, ambas cotizaciones registraron una tendencia al alza impulsada por la intensificación de las tensiones geopolíticas, el cierre del estrecho de Ormuz y los riesgos de interrupción del suministro. En mayo, el mercado adoptó una trayectoria más descendente conforme avanzaban las negociaciones entre Estados Unidos e Irán, lo que redujo las presiones alcistas sobre el Brent, mientras que el WTI registró fluctuaciones influenciadas tanto por las expectativas sobre el conflicto como por factores de oferta. Finalmente, en junio, ambos precios revirtieron la tendencia alcista y registraron una marcada caída debido a la normalización del tránsito por el estrecho de Ormuz, el anuncio de un alto al fuego entre Estados Unidos e Irán, la reducción de la prima de riesgo geopolítico y las expectativas de una mayor oferta mundial de petróleo, reforzadas por el incremento previsto de la producción de la OPEP+.
Petróleo (US$/barril)*
*Serie de precio spot diario. Fuentes: EIA. Elaboración: SNMPE.
El precio Brent promedio del II Trimestre 2026 (US$ 102.9 por barril) fue:
27.5% por encima del precio promedio del trimestre inmediatamente anterior (I Trim. 2026: US$ 80.7 por barril).
20.4% mayor que el precio promedio del mismo trimestre del 2025 (II Trim. 2025: US$ 85.5 por barril).
49% mayor al precio promedio anual en el 2025 (prom. 2025: US$ 69.1 por barril).
En el trimestre evaluado, abril fue el mes con el precio promedio más alto, mientras que en junio se registró el más bajo.
El precio WTI promedio del II Trimestre 2026 (US$ 95.5 por barril) fue:
31.9% por encima del precio promedio del trimestre inmediatamente anterior (I Trim. 2026: US$ 72.4 por barril).
19.3% mayor que el precio promedio del mismo trimestre del 2025 (II Trim. 2025: US$ 80.1 por barril)
45.9% mayor al precio promedio anual en el 2025 (prom. 2025: US$ 65.5 por barril).
En el trimestre evaluado, mayo fue el mes con el precio promedio más alto, mientras que en junio se registró el más bajo.
Petróleo
SECTOR HIDROCARBUROS
Gas Natural
Reporte de Commodities
EE-SNMPE-IITrimestre/2026
En el segundo trimestre, los mercados del NBP y Henry Hub estuvieron determinados por la evolución de la demanda estacional, las condiciones de oferta y las tensiones geopolíticas. En abril, el NBP registró una tendencia a la baja debido a las temperaturas menos frías y la mayor disponibilidad de GNL, aunque presentó episodios de volatilidad por el conflicto en Medio Oriente, menores envíos desde Noruega y variaciones en la generación eólica; por su parte, el Henry Hub también disminuyó, respecto al primer trimestre, en un contexto de elevados niveles de almacenamiento y una producción de gas natural superior a la del año anterior. En mayo, el NBP registró una tendencia fluctuante debido a los mantenimientos e interrupciones temporales en la infraestructura gasífera de Noruega y a la incertidumbre geopolítica en Medio Oriente, así como, una mayor generación de energía renovable y una menor demanda estacional. Mientras que el Henry Hub aumentó ante las expectativas de una mayor demanda para generación eléctrica y exportaciones de GNL, aunque los elevados inventarios limitaron el incremento de los precios. Finalmente, en junio, el NBP retomó una tendencia descendente debido a la reducción de los riesgos geopolíticos, la mayor disponibilidad de GNL, el mantenimiento de un suministro sólido desde Noruega y una menor demanda asociada a temperaturas más cálidas y una mayor generación de energía renovable. En contraste, el Henry Hub se mantuvo relativamente estable, ya que el aumento esperado de la demanda por temperaturas más elevadas fue compensado por la elevada producción de gas natural y los amplios niveles de almacenamiento.
Gas natural (US$/MMBTU)*
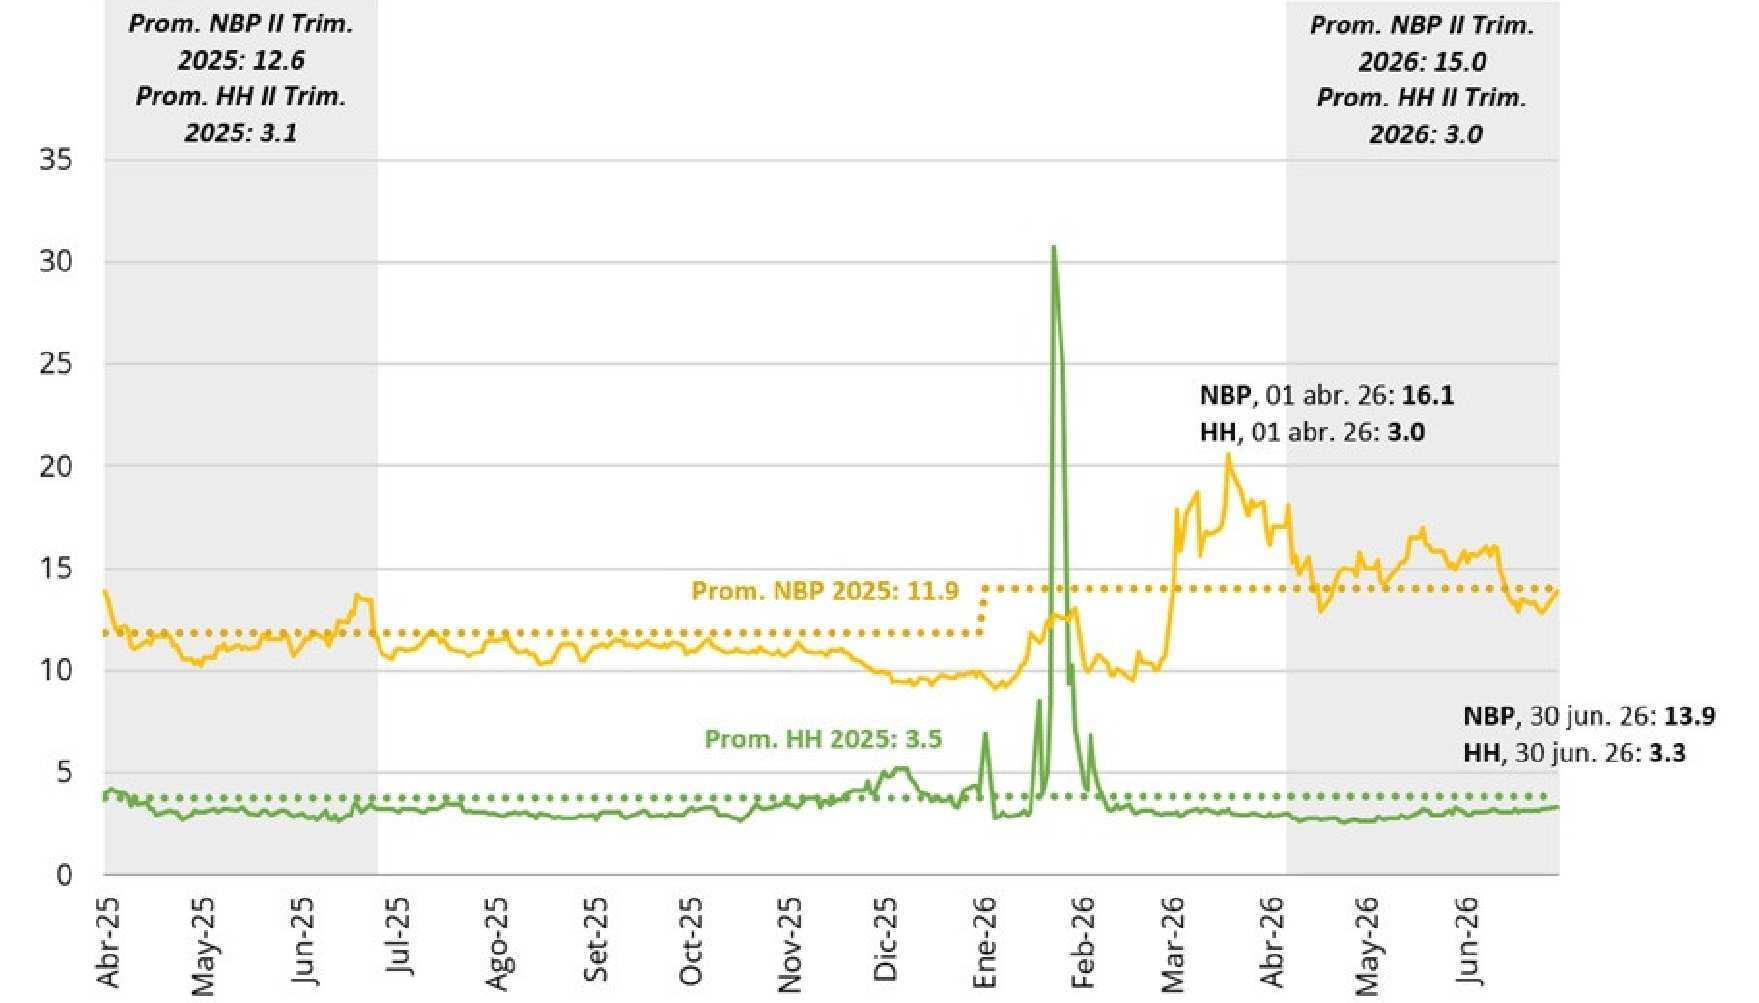
El precio NBP promedio del II Trimestre 2026 (US$ 15.0 por MMBTU) fue: *Serie de precio spot diario. Fuentes: EIA e ICE. Elaboración: SNMPE.
14.7% mayor que el precio promedio del trimestre inmediatamente anterior (I Trim. 2026: US$ 13.1 por MMBTU).
18.6% por encima del precio promedio del mismo trimestre del 2025 (II Trim. 2025: US$ 12.6 por MMBTU).
26.2% mayor al precio promedio anual en el 2025 (prom. 2025: US$ 11.9 por MMBTU).
En el trimestre evaluado, mayo fue el mes con el precio promedio más alto, mientras que en junio se registró el más bajo.
El precio HH promedio del II Trimestre 2026 (US$ 3.0 por MMBTU) fue:
38.2% menor que el precio promedio del trimestre inmediatamente anterior (I Trim. 2026: US$ 4.8 por MMBTU).
3.5% por debajo del precio promedio del mismo trimestre del 2025 (II Trim. 2025: US$ 3.1 por MMBTU).
22.6% menor al precio promedio anual en el 2025 (prom. 2025: US$ 3.8 por MMBTU).
En el trimestre evaluado, junio fue el mes con el precio promedio más alto, mientras que en abril se registró el más bajo.
NBP HH