
Apenas inició el 2026 y sentimos que ha pasado mucho tiempo; arrancó y mantiene el ritmo de un vendaval. Recién tratábamos de dar la bienvenida al año cuando no enteramos de la operación exitosa de los Estados Unidos para capturar al líder sudamericano que ellos designaron como jefe de un cártel; en nuestro país tenemos la captura de un alcalde jalisciense por los mismos motivos, el relevo del líder del senado del partido oficialista y la publicación de un libro de un antiguo colaborador de la presidencia del país que desata una guerra interna.
Y aunque muchos analistas suponen que estamos en un momento histórico, por lo que hemos visto pero, además, por lo que nos deja intuir que ocurrirá, lo cual señalan en lo internacional como un nuevo orden mundial y en lo doméstico como los arrebatos del poder de cara a las elecciones próximas, lo cierto es que son temas recurrentes en la historia de los países y de la humanidad en general.
Dr. Salvador Leaños Flores
Rector del Instituto de Especialización para Ejecutivos
Por ello hoy más que nunca es indispensable estar afianzados en esa ancla inamovible que representan los valores de siempre como la verdad, la justicia, la bondad, la belleza, para no ser objetos relativistas ante un actuar del mundo que no se apega al deber ser. El movimiento es lo normal dentro del pragmatismo de la realidad; el ancla de las virtudes es lo indispensable dentro del idealismo que nos aleja de la barbarie y nos da el nombre de seres humanos; ese es el descomunal reto desde la Academia.
Corporativo
Dr. Salvador Leaños Flores
Mtra. Celia Orozco Loya
Mtra. Cristina Itzel Lemus Martínez
Lic. Jesús Quintero Aguirre
Lic. Ángela Noemí Barrera Martínez
Coordinación de Posgrado e Investigación angela.barrera@iee.edu.mx
Dr. Eduardo Lima Gómez
Dr. José Elías García Zahoul
Dr. Andrés Gómez García
Dra. Mónica Castello Barajas
Plantel Guadalajara
Miriam Sugely Núñez Escobedo
Coordinación de Posgrado e Investigación miriam.nunez@iee.edu.mx
Dra. María del Carmen Carrillo Maravilla
Dra. María Teresa Montes Muñoz
Dr. Antonio Íñiguez Chávez
Plantel Mérida
Mtra. María Guadalupe Romero Aguilar
Coordinación de Posgrado e Investigación maria.romero@iee.edu.mx
Dr. Juan Felipe de Jesús Alonzo Solís
Dr. Jorge Enrique Pérez Zapata
Dr. Gabriel Alejandro Rodríguez Cedillo
Dr. Edward José Medina Ocampo
Mtro. Andy Chan Chan
Plantel Monterrey
Lic. María Fernanda Morán Contreras
Coordinación de Posgrado e Investigación fernanda.moran@iee.edu.mx
Dra. Martha Magdalena Aguirre Fernández
Mtra. Mayra Alejandra Nava Pedraza
Dra. Mabel Vázquez Granados
Este número se terminó de imprimir el 23 de marzo del 2026 con un tiraje de 20 ejemplares. Las opiniones expresadas por los autores no necesariamente reflejan la postura del editor de la publicación. Queda estrictamente prohibida la reproducción total o parcial de los contenidos e imágenes de la publicación sin previa autorización del Instituto de Especialización para Ejecutivos, S. C.
BOLETÍN FISCAL IEE. Año 12, No. 44 enero-marzo 2026, es una publicación trimestral editada y distribuida por el Instituto de Especialización para Ejecutivos, S.C. Calle Protasio Tagle No. 95, Col. San Miguel Chapultepec, Alcaldía Miguel Hidalgo, C.P. 11850, Ciudad de México, Teléfonos: 555277- 4588 y 555277-4586, Lada sin costo: 800020-0891, www.iee.edu.mx Editorresponsable: Celia Irma Orozco Loya. Reservas de Derechos al Uso Exclusivo No. 04-20151125114663800-102, ISSN: 2448-6450 ambos otorgados por el Instituto Nacional del Derecho de Autor, Licitud de Título y contenido No. “16791”, otorgado por la Comisión Calificadora de Publicaciones y Revistas Ilustradas de la Secretaría de Gobernación. Impresa por Panorama Universitario, Calle R No. 51-1 Alianza Popular Revolucionaria, Alcaldía Coyoacán C.P. 04800, Ciudad de México, panoramaunive@yahoo.com.mx.
CDMX
Los medios de pago internacionales en el comercio internacional: especial referencia a la cuenta abierta
Desempeño y aprendizaje en prácticas profesionales en estudiantes de Administración, Derecho y Educación: Una mirada reflexiva a partir de las experiencias de 2025 6 36 20 48 10 43 24 51 15 46 29 58 32
CDMX
El análisis de los aranceles en Estados Unidos como un potencializador del desempleo en México
GDL
Examen de constitucionalidad y convencionalidad de reglas administrativas que suspenden y amplían el plazo de conclusión en visitas y revisiones de gabinete
MER
Evolución del IVA a contribuyentes con TSA 0%
GDL
Análisis al plan maestro 2026 del servicio de administración tributaria
MTY
Del fraude laboral a la legalidad: Impacto REPSE
MTY
Principio de legalidad y localización del contribuyente ante el SAT
CDMX
El cumplimiento fiscal en 2026: Herramienta preventiva frente a revisiones de autoridades para pequeñas y medianas empresas
GDL
Impuesto rosa en México: el costo de ser mujer
CDMX
Análisis del proceso de reclutamiento en la empresa AMSA aceros materiales y conexiones, S.A. de C.V. ubicado en la colonia R/A Anacleto Canabal 1ra sección en Villahermosa, Tabasco, México
GDL
Ética e Inteligencia Artificial Generativa en la Investigación Fiscal
CDMX
La inteligencia artificial una herramienta de evasión fiscal en méxico y su repercusión
MTY
Instituto de Especialización para Ejecutivos
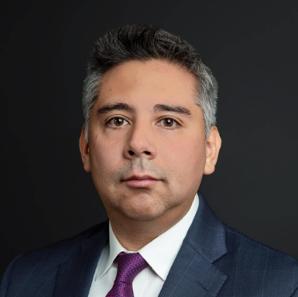
Estudiante IEE
Licenciado en Derecho egresado de la UVM con Maestría en Negocios y Comercio Internacional y especialidad en Comercio Exteriore Impuestos por la UDLA CDMX y la EBC. Actualmente cursa el Doctorado en Ciencias de lo Fiscal por el IEE. Cuenta con más de diez años de experiencia como Gerente Jurídico y de Banca Internacional en Banorte. Es catedrático en el ITAM, UDLA CDMX entre otras instituciones públicas y privadas.
El comercio internacional contemporáneo se desarrolla en un enfoque caracterizado por la creciente interdependencia económica, la diversificación de los mercados y la necesidad de mecanismos que permitan a las partes involucradas ejecutar operaciones transfronterizas de manera eficiente y jurídicamente segura. En este contexto, los medios de pago internacionales constituyen un elemento central en la estructuración de las operaciones de compraventa internacional de mercancías, al incidir directamente en la asignación de riesgos comerciales y financieros entre exportadores e importadores.
Existen diversos medios de pago utilizados en el comercio internacional, los cuales responden a distintos niveles de confianza, riesgo y complejidad en las operaciones transfronterizas. Muchos de estos instrumentos son canalizados y operados por instituciones financieras, lo cual les otorga un marco de seguridad jurídica y operativa indispensable en transacciones entre partes ubicadas en distintos países y sometidas a ordenamientos jurídicos diversos. Entre otros medios de pago más comúnmente empleados, destacan la cuenta abierta (open account), la letra de cambio, el pagaré, el cheque y a orden de pago, así como los mecanismos de transferencia bancaria apoyados en infraestructuras financieras internacionales como el sistema SWIFT.
En este artículo se realiza un análisis general de algunos de los principales medios de pago utilizados en el comercio internacional, con especial énfasis en la cuenta abierta como mecanismo ampliamente utilizado en la práctica comercial contemporánea. El estudio de la cuenta abierta resulta particularmente relevante, en la medida, en que, pese a su simplicidad operativa y bajo costo, representa uno de los esquemas de mayor exposición al riesgo para el exportador, especialmente cuando no se acompaña de instrumentos complementarios de mitigación, tales como garantías contractuales o cartas de crédito Standby. A partir de este enfoque, se examinan sus implicaciones operativas, así como su adecuada utilización dentro de las operaciones comerciales consolidadas.
Criterios para seleccionar un medio de pago internacional
La selección del medio de pago en una operación de comercio internacional constituye una decisión estratégica que depende de diversos criterios interrelacionados, entre los que destacan el nivel de confianza existente entre el proveedor y comprador, la necesidad de mitigación de los riesgos comerciales y financieros involucrados, el costo del instrumento utilizado y los términos contractuales pactados en el contrato de compraventa internacional de mercaderías.
En esquemas de alta confianza como la cuenta abierta o la transferencia bancaria, el riesgo se desplaza principalmente hacia el exportador, quien embarca la mercancía sin contar con una garantía efectiva de pago, mientras que el importador asume un menor nivel de control sobre la entrega.
La cobranza documentaria o cobranzas internacionales representan una solución intermedia, al permitir al exportador conservar el control documental de la mercancía hasta el pago o aceptación de la obligación por parte del importador, sin que exista aún una garantía bancaria de pago. No obstante debe señalarse que, en la práctica actual del comercio internacional.
Desde una perspectiva operativa, las cobranzas internacionales implican que el exportador remite a su institución financiera determinados documentos -financieros y/o comerciales- con la instrucción de que sean entregados al importador únicamente contra pago o contra aceptación. La institución financiera del importador, actuando como banco cobrador, realiza la gestión de cobro sin asumir responsabilidad alguna por la falta de pago o aceptación por parte del deudor, lo que confirma la ausencia de una garantía bancaria en este medio de pago (Bustamante Morales, 2019, p.318).
Sin embargo la cobranza documentaria ha experimentado una disminución significativa en su utilización, derivada principalmente del incremento en los estándares de cumplimiento, control de riesgos y responsabilidades operativas asumidas por las instituciones financieras que intervienen como los bancos cobradores o prestadores de documentos, lo que ha llevado a que dicho instrumento sea desplazado progresivamente por mecanismos que ofrecen mayor certeza jurídica y una delimitación más clara de las obligaciones bancarias.
En contraste el crédito documentario o cartas de crédito se configura como el instrumento de mayor mitigación de riesgos, al incorporar la obligación autónoma de una institución financiera que garantiza el pago al exportador contra el cumplimiento estricto de los requisitos documentales, trasladando el riesgo crediticio del comprador al banco emisor, aunque con mayor costo operativo. De esta manera, existe una relación inversamente proporcional entre el nivel de riesgo asumido por las partes y el grado de protección jurídica y financiera que ofrece cada medio de pago, así
como una relación directa entre el nivel de mitigación de riesgos y el costo del instrumento utilizado.
Las cartas de crédito no cuentan con una definición expresa en la legislación mexicana; sin embargo, conforme a lo dispuesto en el artículo 71 de la Ley de Instituciones de Crédito (LIC, 1990) son definidas las cartas de crédito de manera general de la siguiente manera:
“Art. 71…Para efectos de esta Ley, se entenderá por carta de crédito al instrumento por virtud del cual una institución de crédito se obliga a pagar, a la vista o a plazo, a nombre propio o por cuenta de su cliente, directamente o a través de un banco corresponsal, una suma de dinero determinada o determinable a favor del beneficiario, contra la presentación de los documentos respectivos, siempre y cuando se cumplan los términos y condiciones previstos en la propia carta de crédito…1
Generalidades de la cuenta abierta como medio de pago en el comercio internacional
Bustamante Morales (2019) señala que la cuenta abierta (open account) implica un alto grado de confianza del vendedor hacia el comprador, ya que el exportador envía la mercancía antes de recibir el pago, el cual se realiza posteriormente a través de una institución bancaria (p. 313).
La cuenta abierta constituye un medio de pago ampliamente utilizado en el comercio internacional cuando existe un elevado grado de confianza entre el exportador y el importador. Bajo este esquema, el proveedor embarca la mercancía y remite directamente al comprador los documentos de embarque, sin que intervengan instituciones financieras como intermediarias ni exista un mecanismo formal de garantía de pago al momento de la entrega.
Desde una perspectiva operativa, la cuenta abierta se caracteriza por la simplicidad del proceso y por la reducción significativa de costos financieros y administrativos. El pago se realiza con posterioridad al envío de la mercancía, generalmente mediante transferencia internacional, compensación, consignación, cheque o giro, lo que permite agilizar la operación y facilitar la continuidad de la relación comercial, particularmente en mercados altamente competitivos.
No obstante, este esquema implica una asignación asimétrica de riesgos, ya que el riesgo comercial y financiero se concentra principalmente en el exportador, quién asume la responsabilidad de incumplimiento por parte del importador sin contar con una garantía bancaria que respalde el cobro. A su vez, el importador goza de un mayor control sobre el flujo de caja, al recibir la mercancía antes de efectuar el pago, lo que
1 Ley de Instituciones de Crédito. Diario Oficial de la Federación, 18 de julio de 1990. Última reforma publicada el 20 de marzo de 2024.
explica la preferencia de este mecanismo por parte del comprador.
En términos de mitigación de riesgos, la cuenta abierta ofrece un nivel de protección limitado, razón por la cual su utilización resulta adecuada únicamente en relaciones comerciales consolidadas, intragrupo o de largo plazo, en las que existe conocimiento previo de la solvencia del importador y una confianza sostenida entre las partes. En contexto de mayor incertidumbre comercial o de relaciones incipientes, este medio de pago suele ser desplazado por instrumentos que incorporan controles documentales o garantías financieras, tales como la cobranza documentaria o el crédito documentario.
El pago por anticipado como mecanismo de mitigación de riesgos
El pago por anticipado representa el mecanismo más seguro para el exportador dentro de las operaciones internacionales, ya que el importador efectúa el pago total o parcial antes de que la mercancía sea embarcada. Bajo este esquema, una vez recibido el pago, el exportador procede al envío de los bienes y a la remisión de los documentos correspondientes. Este método traslada prácticamente la totalidad del riesgo comercial y financiero al importador, quien además debe contar con la liquidez suficiente para cubrir la operación antes de recibir la mercancía.
Desde la perspectiva del exportador, el pago anticipado reduce de manera significativa los riesgos de impago, insolvencia o controversias posteriores. No obstante, su aplicación suele limitarse a relaciones comerciales consolidadas, bienes de alta demanda o transacciones en la que el exportador cuenta con una posición negociadora dominante.
Pago por anticipado en operaciones de comercio electrónico
En el ámbito del comercio electrónico internacional, el pago por anticipado se ha consolidado como el esquema predominante, especialmente en transacciones de bajo monto o alto volumen. En este contexto, el comprador realiza el pago mediante tarjetas de crédito o débito, plataformas digitales o intermediarios tecnológicos, tras lo cual el proveedor extranjero procede al envío del producto. Este modelo se apoya en reglas de transparencia, protección al consumidor y mecanismos de reclamación, como los lineamientos promovidos por la OCDE.
Sin embargo, este esquema también conlleva riesgos específicos, particularmente en materia de uso indebido de información financiera y protección de datos personales, lo que ha impulsado el desarrollo de estándares internacionales y regulaciones orientadas a fortalecer la seguridad de las transacciones electrónicas.
El uso de efectivo en operaciones internacionales
El pago en efectivo, aunque permitido en ciertos contextos, representa uno de los medios más problemáticos dentro del comercio internacional. Entre sus principales desventajas se encuentran los riesgos asociados al traslado físico del dinero, la dificultad para verificar la autenticidad de los billetes y las limitaciones regulatorias respecto a los montos permitidos. Además, el uso de efectivo se encuentra estrechamente vinculado a preocupaciones en materia de prevención de lavado de dinero y financiamiento al terrorismo, lo que ha llevado a una regulación cada vez más estricta a nivel internacional.
El sistema SWIFT como infraestructura financiera global
La comunicación entre instituciones financieras internacionales se articula principalmente a través del sistema SWIFT (Society for Worlwide Interbank Financial Telecomunication), el cual constituye una plataforma estandarizada para el envío y recepción de mensajes financieros. Desde su creación en 1971 en Bruselas Bélgica, SWIFT se ha consolidado como la red más importante para la transmisión segura y eficiente de instrucciones de pago, transferencias internacionales, cartas de crédito y cobranzas documentarias.
La fortaleza del sistema SWIFT radica en sus principios de confidencialidad, integridad, disponibilidad y confianza, los cuales garantizan que la información financiera sea accesible únicamente para usuarios autorizados y que los mensajes transmitidos sean completos, precisos y verificables.
El cheque como medio de pago internacional en esquemas de cuenta abierta
El cheque constituye uno de los medios de pago tradicionales utilizados en las operaciones de comercio internacional, particularmente dentro de esquemas de cuenta abierta, en los que no existe una obligación bancaria autónoma que garantice el pago al exportador. Desde una perspectiva jurídica, el cheque es definido como un título de crédito que incorpora una orden de pago a cargo de una institución de crédito, lo que lo diferencia de otros instrumentos puramente contractuales.
La Ley General de Títulos y Operaciones de Crédito establece que el cheque es un título de crédito que contiene la orden incondicional de pagar una suma determinada de dinero, expedida a cargo de una institución de crédito, debiendo reunir determinados requisitos formales para su validez y eficacia jurídica (Ley General de Títulos y Operaciones de Crédito, 1932, art. 175). Entre dichos requisitos destacan la mención de ser cheque, el lugar y la fecha de expedición, el nombre del librado, el lugar de pago, la firma del librador y la cantidad determinada que debe pagarse.
En el ámbito del comercio internacional, el cheque suele utilizarse bajo la modalidad de cobranza simple, en la cual intervienen bancos corresponsales únicamente como gestores de cobro, sin asumir obligación alguna respecto del pago del instrumento. En este sentido, la cobranza simple recibida se configura cuando un cheque emitido por un cliente extranjero es enviado a través de un banco corresponsal para su cobro en el país del beneficiario. Por su parte, la cobranza simple enviada se presenta cuando el beneficiario entrega el cheque a su banco local para que éste gestione su cobro ante la institución financiera extranjera correspondiente.
Adicionalmente, puede presentarse la figura de la remesa, en la cual el banco otorga al cliente una línea de crédito para tomar en firme el documento, anticipando el importe del cheque antes de su efectivo cobro. No obstante, aun en este supuesto, el riesgo último de impago subsiste, ya que el banco podrá ejercer acciones de regreso en caso de que el cheque no sea pagado por el librado.
Desde una perspectiva de riesgos, el uso del cheque como medio de pago internacional implica una exposición considerable para el exportador, ya que el cobro efectivo depende de factores como la solvencia del librador, los plazos de compensación internacional, las regulaciones cambiarias aplicables y la eventual falta de fondos. Por esta razón, su utilización resulta cada vez menos frecuente frente a mecanismos electrónicos de transferencia o instrumentos que ofrecen una mayor mitigación del riesgo, aunque continúa siendo relevante en determinadas operaciones comerciales y en relaciones de confianza consolidada.
Los medios de pago internacionales constituyen un elemento esencial en la estructuración de las operaciones de comercio exterior, al definir la forma en que se asignan los riesgos comerciales, financieros y operativos entre las partes involucradas. La correcta selección del medio de pago no solo impacta en la viabilidad de la operación, sino también en su seguridad jurídica así como en la continuidad de las relaciones comerciales internacionales.
La cuenta abierta se posiciona como uno de los medios de pago más utilizados en la práctica del comercio internacional contemporáneo, especialmente en relaciones comerciales consolidadas, intragrupo o a largo plazo. No obstante, su utilización sin mecanismos complementarios de mitigación puede generar riesgos significativos de incumplimiento, insolvencia o controversias posteriores, lo que obliga a las partes a evaluar cuidadosamente las condiciones comerciales y contractuales de cada operación.
Por otro lado el cheque, como medio de pago internacional dentro de los esquemas de cuenta abierta, representa un instrumento jurídico tradicional cuya utilización se sustenta en la confianza de las partes y
en la gestión de cobro realizada por las instituciones financieras sin asunción de garantía de pago. Si bien su simplicidad operativa y su reconocimiento legal le otorgan validez en operaciones transfronterizas, la ausencia de una obligación bancaria autónoma y los riesgos asociados a su cobro efectivo limitan su idoneidad frente a otros medios de pago que ofrecen una mayor certeza jurídica y financiera. En consecuencia, el uso del cheque resulta adecuado únicamente en relaciones comerciales consolidadas y en contexto de bajo riesgo.
Finalmente, el análisis evidencia que, no existe un medio de pago universalmente idóneo, sino que su selección debe atender factores como el nivel de confianza entre las partes, el entorno jurídico aplicable, la naturaleza de la mercancía y las condiciones económicas del mercado. En este sentido, el adecuado conocimiento de los medios de pago internacionales y de sus implicaciones jurídicas resulta indispensable para los operadores del comercio exterior, las instituciones financieras y los asesores legales que intervienen en este tipo de transacciones.
Bustamante Morales, M. Á. (2019). Los créditos documentarios en el comercio internacional (6.ª ed.). Trillas.
Congreso de la Unión. (1990). Ley de instituciones de crédito. Diario Oficial de la Federación. Última reforma publicada el 20 de marzo de 2024.
Congreso de la Unión. (1932). Ley general de títulos y operaciones de crédito. Diario Oficial de la Federación. Última reforma publicada el 28 de marzo de 2024.
Estudiante IEE
Alumno del doctorado en Ciencias de lo Fiscal en el IEE.Maestría en Impuestos por el IEE. Especialidad en Derecho Fiscal por la Universidad Panamericana. Licenciado en derecho por la Facultad de Derecho UNAM. Abogado postulante. Expositor y catedrático en materia fiscal. Socio Director de la firma Ruelas Gutiérrez Abogados, S.C.
Antecedentes
En los últimos años se ha intensificado la práctica de legislar a través de reglas generales administrativas expedidas por dependencias del Poder Ejecutivo Federal. Las autoridades fiscales expresan que ello atiende a objetivos de simplicidad e inmediatez, sin embargo, ello ha provocado, en no pocas ocasiones, violar derechos fundamentales de los contribuyentes.
A continuación, se analizará si la suspensión y ampliación del plazo legal para la conclusión de las visitas domiciliarias y revisiones de la contabilidad a través de reglas administrativas generales de la llamada Resolución Miscelánea Fiscal (RMF), implica establecer mayores obligaciones para los contribuyentes; si restringen sus derechos; si otorgan facultades a las autoridades, no conferidas por la ley; si regulan situaciones acontecidas antes de su entrada en vigor; y si con ello respetan el marco constitucional y convencional, referido a un caso concreto.
La Constitución Política de los Estados Unidos Mexicanos (CPEUM) y la Convención Americana sobre Derechos Humanos (CADH) cuyo tratado internacional es conocido como “Pacto de San José”, son Ley Suprema de la Unión de acuerdo con el artículo 133 de la CPEUM. Contemplan en favor de los particulares, entre otros derechos humanos, los de legalidad, seguridad jurídica, no retroactividad, progresividad y pro persona que toda autoridad está obligada a respetar.
Las reglas administrativas como actos de autoridad no deben escapar de un escrutinio sobre su apego al marco constitucional y convencional para examinar si respetan lo dispuesto por la CPEUM y las convenciones internacionales, entre ellas, la CADH. Cuando no lo respetan son consideradas inconstitucionales y/o inconvencionales.
De acuerdo con su naturaleza jurídica son actos formalmente administrativos, porque son emitidas por autoridades del Poder Ejecutivo, entre ellas, por el Servicio de Administración Tributaria (SAT); y son actos materialmente legislativos, porque son disposiciones de carácter general y abstracto. No tienen el carácter de ley porque no tienen el requisito constitucional requerido para ello que es, ser expedidas por el Poder Legislativo.
Su base legal en materia fiscal federal se encuentra en el artículo 33, fracción I, del Código Fiscal de la Federación (CFF) que establece la facultad de las autoridades fiscales para emitir disposiciones generales para el mejor cumplimiento de sus funciones.
De acuerdo con el principio de supremacía legal, las reglas están subordinadas a lo que se establezca en la ley. Es decir, tienen una limitante: no pueden establecer cuestiones que excedan o vayan más allá de lo dispuesto en las leyes fiscales.
Ahora bien, en cuanto a las visitas domiciliarias y las revisiones de gabinete, son facultades de comprobación que ejercen las autoridades fiscales. Se llaman así porque con ellas buscan comprobar si los contribuyentes, responsables solidarios, terceros y otros sujetos han cumplido con las disposiciones fiscales. Tienen sustento en el artículo 16 de la CPEUM y en el artículo 42, fracciones II y III, del CFF.
La “revisión de gabinete”, también llamada “revisión de escritorio”, es la revisión de la contabilidad para efectos fiscales que practica la autoridad fiscal desde sus oficinas, previa solicitud a los destinatarios de datos, informes o documentos para conocer su situación fiscal. Objetivo que también tiene la visita domiciliaria, con la diferencia de que esta última es practicada por las autoridades fiscales directamente en el domicilio del visitado.
Ambas tienen un plazo para su conclusión. En un inicio el CFF no lo contempló. Fue incluido a partir del año 1995 para evitar que existieran actos de molestia indefinidos por parte de las autoridades fiscales. Con la adición del artículo 46-A se contempló un plazo máximo para concluir las visitas domiciliarias y revisiones fiscales de nueve meses, con dos prórrogas iguales.
Actualmente dicho precepto establece un plazo general de doce meses improrrogables. En su párrafo primero se establece que: “las autoridades fiscales deberán concluir la visita que se desarrolle en el domicilio fiscal de los contribuyentes o la revisión de la contabilidad de los mismos que se efectúe en las oficinas de las
propias autoridades, dentro de un plazo máximo de doce meses contado a partir de que se notifique a los contribuyentes el inicio de las facultades de comprobación […]” (CFF, 1981)
Este plazo máximo para concluirlas es de acatamiento obligatorio para las autoridades fiscales. Así lo sustentó la Suprema Corte de Justicia de la Nación (SCJN) a través de la jurisprudencia con rubro: “VISITA DOMICILIARIA O REVISIÓN DE GABINETE O DE ESCRITORIO. EL PLAZO MÁXIMO QUE ESTABLECE EL PRIMER PÁRRAFO DEL ARTÍCULO 46-A DEL CÓDIGO FISCAL DE LA FEDERACIÓN, PARA SU CONCLUSIÓN CONSTITUYE UN DEBER DE INELUDIBLE CUMPLIMIENTO”. (SCJN, 2004).
Una vez que se conoce cuál es la naturaleza jurídica de las reglas administrativas, sus límites y el plazo legal máximo que tienen las autoridades fiscales para concluir las visitas domiciliarias y revisiones de gabinete, a continuación, se examinará si el plazo máximo para su conclusión puede ser suspendido y ampliado por la autoridad fiscal a través de reglas administrativas y si al hacerlo, se violan derechos de los contribuyentes, haciendo referencia a un caso ilustrativo para estos fines.
Examen de la constitucionalidad y convencionalidad de las reglas de la RMF que amplían el plazo de conclusión de las visitas domiciliarias y revisiones de gabinete.
Al hacerse este examen se deben responder las siguientes preguntas:
¿Conforme a los principios constitucionales de primacía y reserva de ley y subordinación jerárquica, una regla administrativa puede establecer y conferir a las autoridades fiscales mayores atribuciones de las que establece la ley?
¿Se violan los derechos humanos de los gobernados cuando la autoridad fiscal emite y aplica reglas para suspender y ampliar la duración de las facultades de comprobación, sin una habilitación legal para hacerlo?
¿La existencia de un evento natural o de salud pública puede justificar jurídicamente que la autoridad fiscal suspenda y amplíe el cómputo del plazo para concluir las vistas domiciliarias y revisiones de gabinete a través de reglas administrativas?
¿Se vulneran con ello principios y derechos que salvaguarda la CPEUM y las convenciones internacionales, como son, los de primacía y reserva de ley, subordinación jerárquica, no retroactividad, seguridad jurídica, progresividad y pro persona?
El caso de la pandemia del Covid-19.
Durante la pandemia ocasionada por el virus del Covid-19 el SAT publicó en el Diario Oficial de la Federación (DOF) de fecha 12 de mayo de 2020 la Regla 13.3 de la Primera Resolución de Modificaciones a la RMF para 2020, donde estableció: a) la suspensión del cómputo del
plazo para concluir las vistas domiciliarias y revisiones de gabinete por los días 4 al 29 de mayo de 2020; b) su ampliación por 26 días naturales adicionales:
Suspensión de plazos y términos legales
13.3 En atención a las medidas extraordinarias establecidas en el artículo Segundo, inciso c), del “Acuerdo por el que se establecen las medidas preventivas que se deberán implementar para la mitigación y control de los riesgos para la salud que implica la enfermedad por el virus SARS-Cov2 (COVID-19)”, y conforme al artículo Primero del “Decreto por el que se sanciona el Acuerdo por el que se establecen las medidas preventivas que se deberán implementar para la mitigación y control de los riesgos para la salud que implica la enfermedad por el virus SARS-CoV2 (COVID-19), ambos publicados en el DOF el 24 de marzo de 2020, se estará a lo siguiente: […]
La suspensión de plazos y términos a que se refiere la presente regla comprenderá del 4 al 29 de mayo de 2020.
Tratándose de los plazos que se computen en meses o en años, al cómputo de los mismos se adicionarán 26 días naturales, al término de los cuales vencerá el plazo de que se trate. […]
Transitorios
Primero. La presente Resolución entrará en vigor el día siguiente al de su publicación en el DOF […]
A continuación, examinaremos si se respetan los referidos principios:
1. El principio de legalidad, en sus vertientes de reserva de ley y de subordinación jerárquica.
Están contemplados en la CPEUM en los artículos 14, 16 y 89, fracción I; y en la CADH en los artículos 9 y 24. En ellos se protege a los gobernados contra los actos de privación y de molestia dictados por las autoridades sin un claro sustento legal.
La SCJN en su jurisprudencial bajo el rubro: “FACULTAD REGLAMENTARIA DEL PODER EJECUTIVO FEDERAL. SUS PRINCIPIOS Y LIMITACIONES” estableció en relación con el principio de legalidad en sus vertientes de reserva de ley y de subordinación jerárquica, que la primera evita que el cuerpo que reglamenta, en este caso, las reglas administrativas, aborden materias reservadas en forma exclusiva a las leyes emanadas del Congreso de la Unión. En cuanto a la segunda, que las reglas deben estar precedidas de una ley, cuyas disposiciones desarrolle, complemente o detalle y en los que encuentre su justificación y medida. (SCJN, 2009)
De ahí que conforme a los citados preceptos y a lo interpretado por la SCJN, una regla administrativa no puede modificar, alterar o ir más allá del contenido de un precepto legal. Y tampoco puede hacerlo si no se estableció en éste una habilitación para que la autoridad fiscal mediante reglas generales pudiera suspender el plazo de la visita o revisión y ampliarlo más allá de doce meses.
Luego entonces, para poder afirmar si la referida regla general 13.3 contraviene estos principios, se debe examinar, si en el año de la pandemia en 2020 el CFF contempló dentro de los supuestos legales para suspender o ampliar las visitas domiciliarias o las revisiones de gabinete la existencia de pandemias, enfermedades generales o problemas de salud pública; y también se debe examinar si el legislador facultó y habilitó a la autoridad fiscal para suspender y ampliar los plazos para la conclusión de aquéllas a través de reglas administrativas.
En ambos casos las respuestas son negativas.
En efecto, la regla transcrita excedió lo dispuesto por el citado dispositivo legal y por ello se considera violatoria del principio de legalidad en sus vertientes de reserva de ley y de subordinación jurídica, toda vez que ninguna regla general puede establecer mayores obligaciones a las establecidas por la ley; y tampoco puede restringir derechos en ella contenidos; menos conferirles a las autoridades facultades que la ley no les otorgó.
El artículo 46-A del CFF que establece el plazo máximo de doce meses para concluir la visita domiciliaria y la revisión de gabinete no contempló esas facultades en favor de la autoridad. Dentro de las causales de suspensión que contempló el legislador en este artículo no estableció que pudieran suspenderse por razones de salud pública. Por consiguiente, la regla no podía hacerlo aduciendo causales no establecidas en la ley.
El legislador tampoco estableció una habilitación para que la autoridad fiscal mediante reglas administrativas generales pudiera suspender el plazo de la visita o revisión y para que pudiera ampliarlo más allá de doce meses; de ahí la inconstitucionalidad e inconvencionalidad de la referida regla, por violar ambas vertientes del principio de legalidad.
2. El principio de no retroactividad.
Este principio también llamado de “irretroactividad” está contenido en el artículo 14, primer párrafo, de la CPEUM y en los diversos 8 y 9, de la CADH. Protegen a los particulares de la ley misma desde el inicio de su vigencia, así como de su aplicación, bajo la premisa de que a ninguna ley se dará efecto retroactivo en perjuicio de persona alguna.
Conforme a este principio, el órgano legislativo no puede expedir leyes que obren sobre el pasado afectando derechos de las personas y, por lo tanto, que sean retroactivas.
Tampoco las autoridades fiscales pueden aplicar retroactivamente disposiciones en perjuicio de los contribuyentes. No pueden dar efectos reguladores a una disposición sobre hechos o actuaciones producidos antes de su entrada en vigor.
En el caso que se analiza esa aplicación retroactiva se
materializó con la expedición de la referida regla 13.3, publicada en el DOF el 12 de mayo de 2020, donde se estableció la suspensión del cómputo del plazo para concluir las vistas domiciliarias y revisiones de gabinete “por los días 4 al 29 de mayo de 2020”. Con ello, la regla obró sobre el pasado, ya que reguló hechos y actuaciones acontecidos –del 4 al 12 de mayo de 2020que son anteriores a la fecha de entrada en vigor de la regla, que fue el 13 de mayo de 2020.
Se violó también lo dispuesto por el artículo 7 del CFF, que establece que las leyes fiscales, sus reglamentos “y las disposiciones administrativas de carácter general”, entrarán en vigor en toda la República “al día siguiente al de su publicación en el DOF”, salvo que en ellas se establezca una fecha posterior. El artículo Transitorio Primero de la Resolución transcrita, dispuso que entraba en vigor al día siguiente de su publicación -13 de mayo de 2020- y no estableció una fecha posterior a ésta.
Por consiguiente, al regular hechos y actuaciones sucedidos antes del inicio de su vigencia, su emisión fue retroactiva.
3. El principio de seguridad jurídica.
Está contenido en los artículos 14 y 16, de la CPEUM; 7 y 8, de la CADH. Su objetivo es evitar que los gobernados se encuentren en una situación de incertidumbre jurídica y, por tanto, en estado de indefensión. En términos llanos, que “sepan a qué atenerse” respecto a la regulación normativa prevista en la ley y con la actuación de la autoridad. Así lo sustentó la SCJN en la jurisprudencia que lleva por rubro: “SEGURIDAD JURÍDICA EN MATERIA TRIBUTARIA. EN QUÉ CONSISTE”. (SCJN, 2012).
En el caso concreto se violó este principio fundamental, porque la autoridad amplió a través de una regla de la RMF el plazo máximo para concluir sus facultades de comprobación, lo cual provocó un estado de incertidumbre jurídica entre los gobernados al “no saber a qué atenerse” con la regulación normativa y con la actuación de la autoridad.
Por lo tanto fue ésta quien a través de una regla administrativa y no el legislador, quien decidió cuánto duraría la visita o revisión.
Al aumentar el plazo legal máximo para su conclusión, la autoridad cambió “las reglas del juego” que habían sido previamente establecidas en la ley, sin respetar el derecho de los contribuyentes a quienes ya se les habían ordenado aquéllas de seguir con el plazo legal vigente cuando les fueron iniciadas, en este caso, doce meses, no más.
Únicamente el legislador a través de la ley podía modificar las condiciones ya establecidas para el inicio, desahogo, trámite, plazos de duración, de suspensión y de finalización de éstas, no una autoridad a través de una regla administrativa.
Por lo tanto, al vulnerar el derecho fundamental de seguridad jurídica de los contribuyentes, la regla es contraria a los referidos preceptos constitucionales y convencionales.
4. Los principios de progresividad y pro persona.
Estos principios están contenidos en el artículo 1° de la CPEUM. Conforme al primero, en la protección, respeto, garantía y tutela de los derechos humanos no puede haber retroceso. Conforme al segundo, la interpretación de las normas debe ser la más favorable a las personas.
En el caso concreto de la regla 13.3, se considera existe violación el principio de progresividad, porque lejos de otorgar mayores derechos a los contribuyentes la regla fue regresiva, no solo al suspender el plazo de conclusión de la visita y de la revisión sin sustento legal, sino además, al ampliarlo por 26 días, permitiendo con ello que la autoridad fiscal continuara practicando el acto de molestia por más tiempo al establecido por la ley.
También se considera se transgrede el principio pro persona, porque al ser una regla administrativa y no la ley, la que definió el plazo máximo de duración de la visita domiciliaria y de la revisión de gabinete, la interpretación que hizo la autoridad fiscal no fue la más favorable a los contribuyentes que eran sujetos de las facultades de comprobación, porque alargó con una regla administrativa la duración del acto de molestia que debía concluir por mandato legal en un plazo máximo de doce meses.
Las reglas generales de la RMF que emitan las autoridades fiscales deben respetar los derechos de los contribuyentes plasmados en principios fundamentales, como son, los de reserva de ley, subordinación jerárquica, no retroactividad, seguridad jurídica, progresividad y pro persona.
No pueden ser restringidos y vulnerados por autoridad alguna bajo ningún pretexto o justificación.
A través de reglas administrativas de carácter general la autoridad fiscal no puede suspender y ampliar los plazos de conclusión de las visitas domiciliarias y revisiones de gabinete excediendo como consecuencia el plazo general máximo de doce meses que el legislador expresamente estableció en el artículo 46-A del CFF para su conclusión.
Tras el examen de la regla administrativa que contiene un caso real donde la autoridad fiscal amplió el plazo máximo para la conclusión de las visitas domiciliarias y las revisiones de gabinete, en exceso a lo previsto por la ley, se puede concluir que la citada regla general 13.3 no respetó el marco constitucional y convencional, por transgredir lo dispuesto por los principios y derechos humanos anteriormente examinados.
Referencias
CPEUM. (1917), Constitución Política de los Estados Unidos Mexicanos. Publicada en el DOF el 5 feb 1917. Última reforma publicada en el DOF de 15 octubre de 2025. México.
Organización de Estados Americanos. (1978), Convención Americana sobre Derechos Humanos (Pacto de San José). Gaceta Oficial No. 9460 del 11 de febrero de 1978. Costa Rica. Recuperado de: https://www.oas.org/dil/ esp/1969_Convención_Americana_sobre_Derechos_ Humanos.pdf
CFF. (1981), Código Fiscal de la Federación. Publicado en el DOF el 31 de diciembre de 1981.Última reforma publicada el 14 de noviembre de 2025. México.
RMF. (2020), Primera Resolución de Modificaciones a la Resolución Miscelánea Fiscal. Servicio de Administración Tributaria. Publicado en el DOF 12 de mayo de 2020. México. Recuperado de: http://www.dof.gob.mx.
SCJN. (2004). VISITA DOMICILIARIA O REVISIÓN DE GABINETE O DE ESCRITORIO. EL PLAZO MÁXIMO QUE ESTABLECE EL PRIMER PÁRRAFO DEL ARTÍCULO 46-A DEL CÓDIGO FISCAL DE LA FEDERACIÓN, PARA SU CONCLUSIÓN CONSTITUYE UN DEBER DE INELUDIBLE CUMPLIMIENTO. Semanario Judicial de la Federación y su Gaceta. Novena época. Tesis: 2a./J. 1/2004. Libro XIX. Enero 2004. p. 268. 2ª. Sala. Jurisprudencia. Administrativa. México. Registro digital: 182270. Recuperado de: http://www.scjn.gob.mx.
SCJN. (2009). FACULTAD REGLAMENTARIA DEL PODER EJECUTIVO FEDERAL. SUS PRINCIPIOS Y LIMITACIONES. Semanario Judicial de la Federación y su Gaceta. Novena época. Tesis: P./J. 79/2009. Tomo XXX. Agosto 2009. p. 1067. Pleno. Jurisprudencia. Constitucional. México. Registro digital: 166655. Recuperado de: http://www.scjn.gob.mx.
SCJN. (2012). SEGURIDAD JURÍDICA EN MATERIA TRIBUTARIA. EN QUÉ CONSISTE. Semanario Judicial de la Federación y su Gaceta. Décima época. Tesis: 1a./J. 139/2012 (10a.). Libro XVI. Tomo 1. Enero 2013. p. 437. Primera Sala. Jurisprudencia. Constitucional, Administrativa. México. Registro digital: 2002649. Recuperado de: http://www.scjn.gob.mx.
Lic. Gustavo Bruno Blas
Estudiante IEE
Es egresado de la Licenciatura en Contaduría por la Universidad Autónoma de Guerrero, donde adquirió formación en el análisis, registro y evaluación de la información financiera, así como en el manejo de los recursos en las organizaciones.
Introducción
En la actualidad, el Impuesto al Valor Agregado (IVA) es la segunda contribución con mayor recaudación por parte del Estado. Sin embargo, existe la posibilidad de recuperar el saldo a favor a través de la devolución; este proceso es muy tedioso, pero es la única forma que tienen los contribuyentes con actividades en tasa 0%, ya que a partir de la eliminación de la compensación universal no pueden utilizar este mecanismo (LIF, 2018).
El problema actual al que se enfrentan los contribuyentes radica en el ejercicio de las facultades de comprobación que el artículo 22 del Código Fiscal de la Federación (CFF) confiere a la autoridad fiscal durante el procedimiento de devolución (CFF,2025). En la práctica, el Servicio de Administración Tributaria (SAT) suele requerir a los solicitantes diversa información y documentación relacionada con el periodo en que se generó el saldo a favor, otorgándoles un plazo específico para su cumplimiento. Si el contribuyente no atiende el requerimiento en tiempo y forma, la autoridad puede considerarlo por desistido de la solicitud, o bien rechazar total o parcialmente el importe solicitado.
Esta situación obliga al contribuyente a iniciar nuevamente el procedimiento de devolución o, en su caso, a interponer un medio de defensa con el fin de recuperar el impuesto a su favor.
En este contexto, el presente trabajo describe el procedimiento vigente para la devolución de saldos a favor del IVA, los plazos y requisitos establecidos por la legislación fiscal, así como las principales problemáticas que enfrentan los contribuyentes en la práctica, entre ellas la acreditación de la materialidad de las operaciones.
Desarrollo
Visión General
Los contribuyentes que realizan actividades empresariales, agrícolas, ganaderas, de pesca y silvícolas (AGAPES); así como los que exportan bienes o servicios y aquellas que enajenan bienes o prestan servicios señalados en el artículo 2-A de la Ley del Impuesto al Valor Agregado (LIVA) pueden generar saldos a favor del IVA (LIVA, 1978). Esto ocurre porque aplican la tasa del 0% a las actividades que realizan y tienen derecho de acreditar el IVA que se les traslada a la tasa del 16%.
La aplicación de la tasa del IVA al 0% produce el mismo efecto legal que la tasa general y la tasa aplicable por decreto en las regiones fronterizas, en el sentido de que las operaciones gravadas a dicha tasa se consideran actos objeto del impuesto. En consecuencia, el IVA que los contribuyentes pagan en sus adquisiciones o servicios recibidos puede ser objeto de acreditamiento y, en su caso, de devolución.
Esta figura, establecida como política fiscal de estímulo, beneficia a los sectores anteriormente mencionados. Sin embargo, ello implica que la recaudación del IVA no alcance los niveles de eficiencia esperados por el Estado para sostener el gasto público.
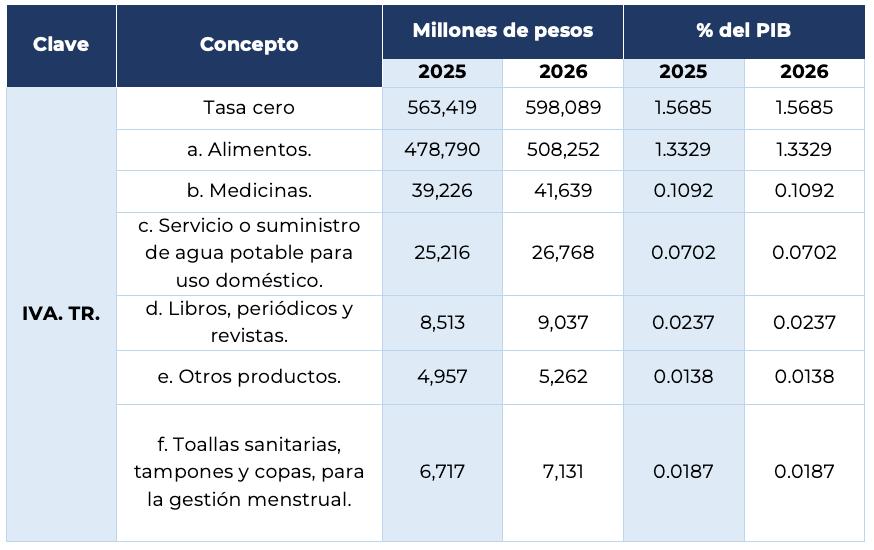
En la siguiente tabla se puede observar lo que dejará de cobrar el Estado al sector de contribuyentes con actividades en tasa 0% para el año 2025 y 2026:
Fuente: Renuncias recaudatorias 2025, cuadro 3.3.2.
En cuanto a las renuncias recaudatorias asociadas a las tasas reducidas, la tabla anterior muestra que la tasa cero a la enajenación e importación de alimentos representa 85.0% del total, seguido de las medicinas 7.0% y el servicio o suministro de agua potable para uso doméstico 4.5% (Secretaría de Gobernación, 2025, p. 62).
El propósito extrafiscal de gravar determinados actos o actividades a la tasa del 0% del IVA consiste en fomentar y fortalecer el desarrollo de sectores estratégicos vinculados con la producción alimentaria del país, así como en proteger el derecho a la salud. Sin embargo, dado que esta política implica una renuncia recaudatoria por parte del Estado, el legislador optó por acotar los efectos financieros derivados de la generación de saldos a favor. En consecuencia, a partir del 1° de enero de 2019, los saldos a favor del IVA ya no pueden compensarse contra otras contribuciones federales, conforme a la reforma del artículo 25, fracción VI, de la Ley de Ingresos de la Federación para el ejercicio fiscal 2019 y subsecuentes (LIF, 2018).
Con motivo de la eliminación de la denominada compensación universal a partir del 01 de enero del 2019, en la actualidad, los contribuyentes únicamente cuentan con la posibilidad de recuperar los saldos a favor del IVA mediante la solicitud de devolución. Esta se fundamenta, en primer término, en el artículo 8º de la Constitución Política de los Estados Unidos Mexicanos (CPEUM), que reconoce el derecho de petición ante las autoridades, y en el artículo 22 del Código Fiscal de la Federación (CFF), que regula expresamente la obligación
de la autoridad fiscal de devolver las cantidades que resulten a favor a los contribuyentes y el procedimiento para solicitar la devolución de cantidades pagadas indebidamente o de saldos a favor.
En este sentido, la eliminación de la compensación universal tuvo como propósito fortalecer el control de la administración tributaria sobre las devoluciones del IVA y evitar la aplicación indebida de saldos a favor contra otros impuestos federales. Así, el contribuyente debe presentar su solicitud de devolución ante el Servicio de Administración Tributaria (SAT), acompañando la documentación comprobatoria correspondiente, para que la autoridad fiscal, previa revisión, autorice la devolución del saldo a favor.
La eliminación de la compensación universal y el incremento de requisitos para la devolución del IVA responden a una estrategia de control fiscal por parte del SAT orientada a combatir prácticas de evasión y simulación. En años anteriores, algunos contribuyentes utilizaban esquemas de operaciones inexistentes o simuladas (compra de facturas) para generar comprobantes fiscales apócrifos que les permitían elevar sus deducciones y acreditar impuestos de manera indebida.
Como resultado, estos contribuyentes obtenían saldos a favor de IVA que no correspondían a operaciones reales, los cuales posteriormente se solicitaban en devolución o se compensaban contra otros impuestos federales, afectando de manera significativa la recaudación por parte del Estado. Ante esta situación, el SAT detectó un uso abusivo del mecanismo de compensación universal como medio para hacer efectivos saldos falsos, lo que derivó en su eliminación a partir de la reforma fiscal de 2019.
Procedimiento para la recuperación de saldos a favor de IVA
El contribuyente empieza el proceso de devolución mediante la presentación de una solicitud en el portal del SAT, específicamente en la sección “Más trámites y servicios / Constancias, devoluciones y notificaciones / Devoluciones y compensaciones / Solicita tu devolución”. Esta gestión se realiza conforme a las fichas de trámite 69/CFF, 70/CFF y 71/CFF del anexo 2 de la Resolución Miscelánea Fiscal vigente en 2026 según sea el caso para grandes contribuyentes, demás personas físicas y morales o contribuyentes del sector agropecuario, respectivamente.
Entre la documentación que debe adjuntarse a la solicitud de devolución se encuentra:
• Estado de cuenta bancario expedido por la institución financiera del contribuyente, con una antigüedad no mayor a dos meses;
• Formato Electrónico de Devolución (FED) debidamente llenado con los datos del contribuyente y la información de la declaración que originó el saldo a favor;
• En el caso de personas morales, el acta notarial que acredite la representación legal de quien promueva el trámite, así como la identificación oficial correspondiente;
• Papeles de trabajo con la integración de los ingresos o contraprestaciones a que se refiere el artículo 4-A de la Ley del IVA, así como los gastos o inversiones vinculados a la obtención de dichos ingresos, señalando el folio fiscal (UUID) de los CFDI y la clave en el RFC de clientes y proveedores;
• Escrito libre, firmado por el contribuyente o su representante legal, en el que se expongan los motivos o circunstancias que originaron el saldo a favor; y
• La Declaración Informativa de Operaciones con Terceros (DIOT) correspondiente.
Asimismo, las fichas de trámite establecen que la autoridad fiscal podrá requerir información o documentación adicional dentro de los plazos previstos en el artículo 22 del Código Fiscal de la Federación (CFF,1981). Dicha información deberá presentarse mediante carpetas electrónicas en formato ZIP, con un peso máximo de 4 megabytes por archivo, a través del portal del SAT.
Plazos para efectuar la devolución
Es importante mencionar que el plazo con el que dispone la autoridad fiscal para realizar la devolución es de 40 días hábiles siguientes a la fecha en que se presentó la solicitud ante la autoridad fiscal.
A continuación, se indican los plazos con los que cuentan la autoridad fiscal y el contribuyente para solicitar y proporcionar información mediante un oficio de requerimiento de información adicional, respectivamente:
1. La autoridad fiscal cuenta con un plazo de 20 días hábiles posteriores a la presentación de la solicitud de devolución para efectuar un primer requerimiento de información al contribuyente.
2. El contribuyente tiene un plazo de 20 días hábiles siguientes a la fecha en que surta efectos la notificación del requerimiento para enviar la información solicitada por la Autoridad.
3. La autoridad fiscal solo podrá efectuar un nuevo requerimiento dentro de los 10 días siguientes a la fecha en la que se haya cumplido el primer requerimiento atendido por el contribuyente.
4. El contribuyente tiene un plazo de 10 días hábiles siguientes a la fecha en que surta efectos la notificación del nuevo requerimiento para enviar la información solicitada por la Autoridad.
El plazo de cuarenta días hábiles con que cuenta la autoridad fiscal para efectuar la devolución de las cantidades solicitadas de saldo a favor se suspende durante los periodos señalados en los puntos anteriores,
conforme a lo previsto por el artículo 22 del CFF.
Dicha suspensión puede generar que el contribuyente no reciba la devolución dentro del plazo originalmente establecido. En caso de que, una vez concluida la revisión practicada a la documentación presentada, la autoridad determine la autorización de la devolución, deberá efectuar el pago actualizado dentro de los diez días hábiles siguientes a aquél en que surta efectos la notificación de la resolución respectiva.
Por el contrario, si derivado de la revisión efectuada la autoridad estima que no es procedente la devolución solicitada lo debe fundamentar y motivar mediante la resolución. En este caso, el contribuyente contará con un plazo de treinta días hábiles contados a partir del día siguiente a aquel en que surta efectos la notificación de la resolución que niegue el saldo a favor, para interponer el medio de defensa que considere pertinente, ya sea el recurso de revocación o el juicio contencioso administrativo.
En caso de que la resolución emitida en dichos medios de defensa no resulte favorable y el contribuyente considere que se vulneraron sus derechos humanos, podrá promover como último recurso el juicio de amparo.
Conforme a lo dispuesto en el artículo 146 del CFF es importante recordar que el plazo para solicitar la devolución del IVA prescribe en un plazo de cinco años. Dicho término comienza a contarse a partir de la fecha en que el pago pudo ser legalmente exigido; es decir, desde el momento en que surge la obligación de presentar la declaración en la que se determina el saldo a favor. Por lo tanto, si el contribuyente se desiste del trámite y no presenta nuevamente la solicitud de devolución, el derecho podrá prescribir y ya no será posible recuperar dicho saldo a favor.
No obstante, a lo anterior, existe la posibilidad de recuperar el saldo a favor del IVA en un plazo de 20 días para ciertos contribuyentes con actividades a la tasa 0%, conforme a lo dispuesto en la Resolución Miscelánea Fiscal (RMF) vigente. Así pues, para acceder a la devolución acelerada, el contribuyente deberá cumplir con los requisitos establecidos en las reglas específicas de la RMF. A continuación, se señalan las reglas que regulan la devolución inmediata del IVA:
• 2.3.11. Devolución de saldos a favor del IVA para contribuyentes que producen y distribuyen productos destinados a la alimentación humana y animal (RMF, 2026);
• 2.3.12. Devolución de saldos a favor del IVA para los contribuyentes que producen y distribuyen medicinas de patente (RMF, 2026).
Por lo tanto, se establece que la autoridad fiscal cuenta con un plazo de 40 días para efectuar la devolución del IVA conforme al CFF; sin embargo, de acuerdo con las Reglas de la RMF, se dispone de un plazo reducido
de 20 días para la devolución del saldo a favor del IVA a ciertos contribuyentes que realizan operaciones a la tasa del 0%.
Situación actual para su recuperación de saldos a favor de IVA
Como consecuencia de los requerimientos de información en los procedimientos de devolución de IVA, una de las principales problemáticas que enfrentan los contribuyentes es la demostración de la materialidad de los servicios recibidos de los proveedores. Si bien este término no se encuentra definido expresamente en la legislación fiscal, se entiende como la evidencia documental que acredita la realización efectiva de las operaciones. No obstante, la autoridad fiscal ha interpretado y aplicado este concepto de manera discrecional, requiriendo documentación que en ocasiones resulta difícil de obtener o innecesaria, lo que genera incertidumbre jurídica y retrasa la recuperación de los saldos a favor.
Otra problemática que enfrentan los contribuyentes es la negativa de la autoridad a otorgar la devolución por gastos que considera no estrictamente indispensables para la actividad económica del solicitante. Así, incluso cuando se aporta evidencia documental suficiente que acredita la realización de las operaciones, la autoridad puede determinar que dichos gastos no son necesarios para cumplir con los fines de la actividad económica.
Esta evaluación se fundamenta únicamente en la actividad económica registrada en la constancia de situación fiscal, la cual proviene de un catálogo limitado y no siempre refleja con exactitud la naturaleza real de las operaciones del contribuyente, generando así incertidumbre jurídica y obstáculos para la recuperación de los saldos a favor.
Evidencia documental para demostrar que se llevaron a cabo las operaciones
Los Comprobantes Fiscales Digitales por Internet (CFDI) por sí solos no resultan suficientes para acreditar la realización efectiva de los servicios, sino que es indispensable que la operación haya existido y se hubiera pagado el impuesto en los términos que establecen los artículos 1o.-B, 11, primer párrafo y 17, primer párrafo, de la Ley del IVA.
Los documentos que se enlistan a continuación pueden servir para respaldar la materialidad de las operaciones. No obstante, el contribuyente puede acreditar la prestación de los servicios mediante cualquier otra evidencia que considere idónea:
• Contratos, acuerdos o convenios debidamente firmados.
• Registros contables que respalden las operaciones realizadas.
• Comprobantes de pago de las operaciones realizadas.
• Reportes fotográficos que evidencien la prestación
de servicios o entrega de bienes.
• Cotizaciones u órdenes de compra o de servicios.
• Recibos de entrega o aceptación de bienes o servicios.
• Correos electrónicos relacionados con la operación.
• Bitácoras o cronogramas que documenten las actividades realizadas.
Así pues, los contribuyentes que se encuentran en los supuestos del articulo 2-A de la Ley del IVA no pueden acreditar dicho impuesto y la única forma de recuperar el saldo a favor es por medio de la devolución. Por lo tanto, para tener una respuesta favorable al solicitar dicha devolución es indispensable contar con un buen control interno y guardar todo soporte documental de las operaciones con sus proveedores.
Para garantizar el cumplimiento adecuado del derecho a la devolución del IVA, los contribuyentes deben contar con un modelo de control interno integral, diseñado para documentar de manera verificable la existencia de las operaciones, su correcta contabilización y el pago del impuesto correspondiente en los periodos solicitados. Este modelo debe incluir procedimientos claros de registro contable, conciliación de CFDI y comprobantes de pago, así como la conservación de evidencia documental que respalde la materialidad de los servicios o bienes adquiridos.
Esto es relevante, dado que las autoridades fiscales, en ejercicio de las facultades discrecionales que les confiere la Ley, evaluarán la procedencia de la devolución. Sin embargo, en ocasiones, dichas facultades se ejercen de manera excesiva, solicitando información adicional y en ocasiones se estima que la documentación proporcionada por el contribuyente no es suficiente o carece de validez.
Como consecuencia, la recuperación de los impuestos a favor puede no realizarse dentro de los plazos establecidos por la Ley, lo que obliga al contribuyente a recurrir a otras alternativas para su recuperación, implicando costos financieros adicionales por la interposición de medios de defensa.
Referencias
CPEUM (1917). Constitución Política de los Estados Unidos Mexicanos. Publicado en el DOF el 5 de febrero de 1917. Última reforma publicada en el DOF el 15 de abril de 2025. México. Recuperado de https://www. diputados.gob.mx/LeyesBiblio/pdf/CPEUM.pdf
CFF (1981). Código Fiscal de la Federación. Publicado en el DOF el 31 de diciembre de 1981. Última reforma publicada en el DOF el 14 de noviembre de 2025. México. Recuperado de https://www.diputados.gob. mx/LeyesBiblio/pdf/CFF.pdf
LIVA (1978). Ley del Impuesto al Valor Agregado. Publicado en el DOF el 29 de diciembre de 1978. Última reforma publicada en el DOF el 12 de noviembre de 2021. México. Recuperado de https://www.diputados. gob.mx/LeyesBiblio/pdf/LIVA.pdf
LIF (2018) Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2019. Publicado en el DOF el 28 de diciembre de 2018. Abrogada a partir del 1 de enero de 2020 por Decreto en el DOF 25 de noviembre 2019. México. Recuperado de https://www.diputados.gob. mx/LeyesBiblio/abro/lif_2019.htm
RMF (2026). Resolución Miscelánea Fiscal. Servicio de Administración Tributaria. Publicado en el DOF el 28 de diciembre de 2025. Mexico. Recuperado de https:// www.sat.gob.mx/minisitio/NormatividadRMFyRGCE/ documentos2026/rmf/rmf/RMF_2026-DOF-28122025.pdf
RMF (2026). Resolución Miscelánea Fiscal. Servicio de Administración Tributaria. Anexo 2 de la RMF 2026: Fichas de trámite contenidas en el Anexo 2. Publicado en el DOF el 28 de diciembre de 2025. Mexico. Recuperado de https://www.sat.gob.mx/ minisitio/NormatividadRMFyRGCE/documentos2026/ rmf/anexos/Anexo-2-RMF-2026_DOF-28122025.pdf
SAT (2025) Servicio de Administración Tributaria. México. Recuperado de https://www.sat.gob.mx/portal/public/ tramites/devoluciones-y-compensaciones
Secretaría de Gobernación (2025). Renuncias Recaudatorias 2025. Gobierno de México. Recuperado de https://www.gob.mx/cms/uploads/attachment/ file/1004797/DRR_2025.pdf
Mtra. Diana Hernández García
Docente IEE
Doctoranda en Derecho (con énfasis en derecho fiscal) en la UNAM; maestra en Derecho Fiscal y especialista en Responsabilidades Administrativas y Sistema Nacional Anticorrupción. Socia fundadora de SAGASTRA, S.C., firma fiscal especializada en consultoría legal, contable y fiscal, y abogada postulante especialista en defensa fiscal. Se desempeña como docente de posgrado, articulista y conferencista.
Introducción
El principio de legalidad constituye uno de los fundamentos esenciales del sistema tributario mexicano. Conforme a este principio, toda actuación de la autoridad debe estar prevista en la ley y respetar los límites establecidos por el legislador. En materia fiscal, esta exigencia adquiere particular relevancia, dado que los actos administrativos inciden de manera directa en la esfera jurídica de los contribuyentes.
En el artículo 10 del Código Fiscal de la Federación (CFF) se establece qué debe entenderse por domicilio fiscal y cuál es el lugar que la ley reconoce como punto de localización del contribuyente frente a la autoridad fiscal. Su función no se limita a identificar un espacio físico, sino que constituye un referente legal para el ejercicio de facultades de comprobación, la práctica de notificaciones y la comunicación ellos, incluido el buzón tributario. De su correcta determinación y actualización depende, en buena medida, la validez de los actos administrativos y la efectividad del derecho de audiencia.
El CFF contempla diversos supuestos en los que el contribuyente puede ser considerado como no localizable, desaparecido, opositor a la diligencia de notificación de un crédito fiscal o como aquel que ha desocupado su domicilio fiscal. Estas hipótesis generan efectos jurídicos que pueden implicar notificaciones por medios distintos a la notificación personal, la adopción de medidas administrativas o incluso la configuración de conductas sancionables en materia penal. Por ello, su aplicación exige una observancia estricta del principio de legalidad, particularmente en lo relativo a la adecuada fundamentación y motivación de los actos administrativos.
El análisis de las hipótesis previstas en el CFF en materia de localización del contribuyente debe basarse en una interpretación estricta del principio de legalidad. Este principio exige que la autoridad no solo identifique la norma aplicable, sino que acredite la adecuación entre los hechos y el supuesto normativo específico que pretende actualizar, sin recurrir a interpretaciones extensivas ni trasladar automáticamente efectos jurídicos entre categorías distintas.
El legislador diseñó un sistema normativo diferenciado, en el que cada hipótesis vinculada con el domicilio fiscal cuenta con requisitos propios de actualización y efectos legales específicos, como se aprecia tanto en el texto del CFF como en la interpretación jurisprudencial que de él se ha realizado.
En los artículos 9 y 10 del CFF se establecen las reglas para la determinación y actualización del domicilio fiscal, así como la obligación del contribuyente de informar su cambio. Dichas disposiciones constituyen el presupuesto normativo a partir del cual deben analizarse los supuestos de desocupación, desaparición y no localización previstos en el propio CFF, así como las consecuencias jurídicas que de ellos se derivan.
Uno de los supuestos de mayor relevancia es el previsto en la fracción V del artículo 110 del CFF, que sanciona penalmente la conducta consistente en desocupar o desaparecer del domicilio fiscal sin presentar el aviso correspondiente, en determinados contextos relacionados con el ejercicio de facultades de comprobación o la existencia de créditos fiscales.
En términos de la propia disposición, la desaparición no se presume por una sola diligencia infructuosa, sino que requiere la acreditación de una imposibilidad reiterada para practicar la diligencia conforme a derecho. Esta hipótesis se actualiza cuando la autoridad acude en tres ocasiones consecutivas al domicilio dentro de un periodo de doce meses sin poder llevarla a cabo conforme a la ley.
La Suprema Corte de Justicia de la Nación (SCJN) ha establecido criterios que refuerzan la exigencia de un estándar probatorio acorde con la gravedad de sus consecuencias. En este sentido, la Primera Sala de la SCJN, en la jurisprudencia 1a./J. 72/2009, de registro digital 165568, de rubro: “Desocupación del domicilio fiscal. Para que se configure el delito previsto en la fracción V, del artículo 110 del Código Fiscal de la Federación, no basta que el contribuyente cierre el local, sino que es necesario acreditar fehacientemente que lo desocupó”, publicada en el Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo XXXI, 2010, p. 81, sostuvo que el término “desocupar” posee una connotación distinta al simple “cierre” del local, en tanto implica la pérdida material del inmueble como punto de localización efectiva del contribuyente, lo que provoca la ruptura del vínculo jurídico entre este y la autoridad fiscal. Este criterio resulta particularmente relevante desde la óptica del principio de legalidad y de la tipicidad penal, pues impide que conductas ambiguas o meramente formales sean subsumidas en un tipo penal de consecuencias especialmente gravosas.
De igual forma, la Segunda Sala de la SCJN, en la jurisprudencia 2a./J. 118/2015 (10a.), de registro digital 2010149, de rubro: “Notificación por estrados. Interpretación de la expresión ‘no sea localizable’ prevista en el artículo 134, fracción III, del Código
Fiscal de la Federación”, publicada en la Gaceta del Semanario Judicial de la Federación, Décima Época, Libro 23, Tomo II, 2015, p. 1892, precisó los alcances de la expresión “no sea localizable”. Conforme a dicho criterio, la hipótesis de que el contribuyente no sea localizable se actualiza cuando, habiendo seguido la mecánica de la notificación personal, el notificador no logra encontrarlo en su domicilio fiscal, deja citatorio para que acuda a las oficinas de la autoridad dentro del plazo de seis días y el destinatario no comparece.
En tales casos, la autoridad debe levantar acta circunstanciada de la diligencia, pues únicamente a partir de esa constancia puede válidamente procederse a la notificación por estrados. En este sentido, el artículo 134, fracción III, del CFF prevé esta forma de notificación como un mecanismo excepcional, aplicable cuando el contribuyente no sea localizable en su domicilio fiscal conforme al procedimiento descrito, lo que refuerza el principio de legalidad e impide su utilización de manera ordinaria o discrecional.
Por su parte, el Tribunal Federal de Justicia Administrativa (TFJA), a través de la Segunda Sección de la Sala Superior, en el precedente identificado con la clave VIII-P2aS-443, de rubro: “Diferencia entre un contribuyente no localizado y no localizable para efectos de la notificación por estrados”, publicado en la Revista del Tribunal Federal de Justicia Administrativa, Octava Época, Año IV, No. 35, junio de 2019, p. 181, ha distinguido con claridad entre las figuras del contribuyente “no localizado” y “no localizable”, destacando que esta diferencia resulta determinante para la procedencia de la notificación por estrados.
En esta tesis se sostiene que la notificación por estrados opera cuando concurren elementos que permiten concluir la imposibilidad de practicarla en el domicilio fiscal conforme a la mecánica legal, mientras que “no localizado” describe un hecho circunstancial (no se encontró a la persona), sin que ello implique, por sí solo, que sea imposible su localización o que se desconozca su paradero.
De la interpretación de las disposiciones legales y los criterios jurisprudenciales mencionados, se desprende que la notificación por estrados procede cuando el contribuyente desaparezca, se oponga a la diligencia de notificación, desocupe el domicilio fiscal sin presentar aviso de cambio o cuando se ignore su domicilio o el de su representante legal.
Por lo tanto, la notificación por estrados es ilegal cuando no se actualizan los supuestos previstos en el artículo 134, fracción III, del CFF. Así, cuando se funda únicamente en la inasistencia al citatorio, sin que exista oposición o desaparición, se vulnera el principio de legalidad, pues la autoridad cuenta con mecanismos procedimentales específicos para continuar la notificación, como los previstos en el artículo 137 del propio CFF.
El mismo TFJA, a través de la Primera Sección de la Sala
Superior, en el precedente identificado con la clave VIII-P-1aS-530, de rubro: “Resulta ilegal la notificación por estrados cuando no se actualizan los supuestos del artículo 134, fracción III, del Código Fiscal de la Federación”, publicada en la Revista del Tribunal Federal de Justicia Administrativa, Octava Época, Año IV, No. 31, febrero de 2019, p. 163, determinó que la notificación por estrados es ilegal cuando no se actualizan los supuestos expresamente previstos en el artículo 134, fracción III, del CFF. En particular, precisó que la sola inasistencia al citatorio no constituye oposición ni desaparición, por lo que la autoridad debe continuar el procedimiento conforme al artículo 137 del propio Código, sin acudir indebidamente a la notificación por estrados.
Con base en lo anterior, el régimen de localización del contribuyente en el CFF no admite interpretaciones amplias ni aplicaciones automáticas. Por el contrario, exige de la autoridad fiscal una labor cuidadosa de identificación del supuesto aplicable, acreditación de sus elementos constitutivos y limitación estricta de las consecuencias jurídicas a aquellas previstas expresamente por la ley, en estricto apego al principio de legalidad.
A partir de lo anterior, el cuadro siguiente tiene una función sistematizadora, al permitir advertir, de manera ordenada, la lógica normativa diferenciada de cada hipótesis. Dicho ejercicio no pretende agotar de manera exhaustiva todos los supuestos posibles, sino ofrecer una guía analítica de aquellos identificados a partir del análisis normativo y jurisprudencial correspondiente.
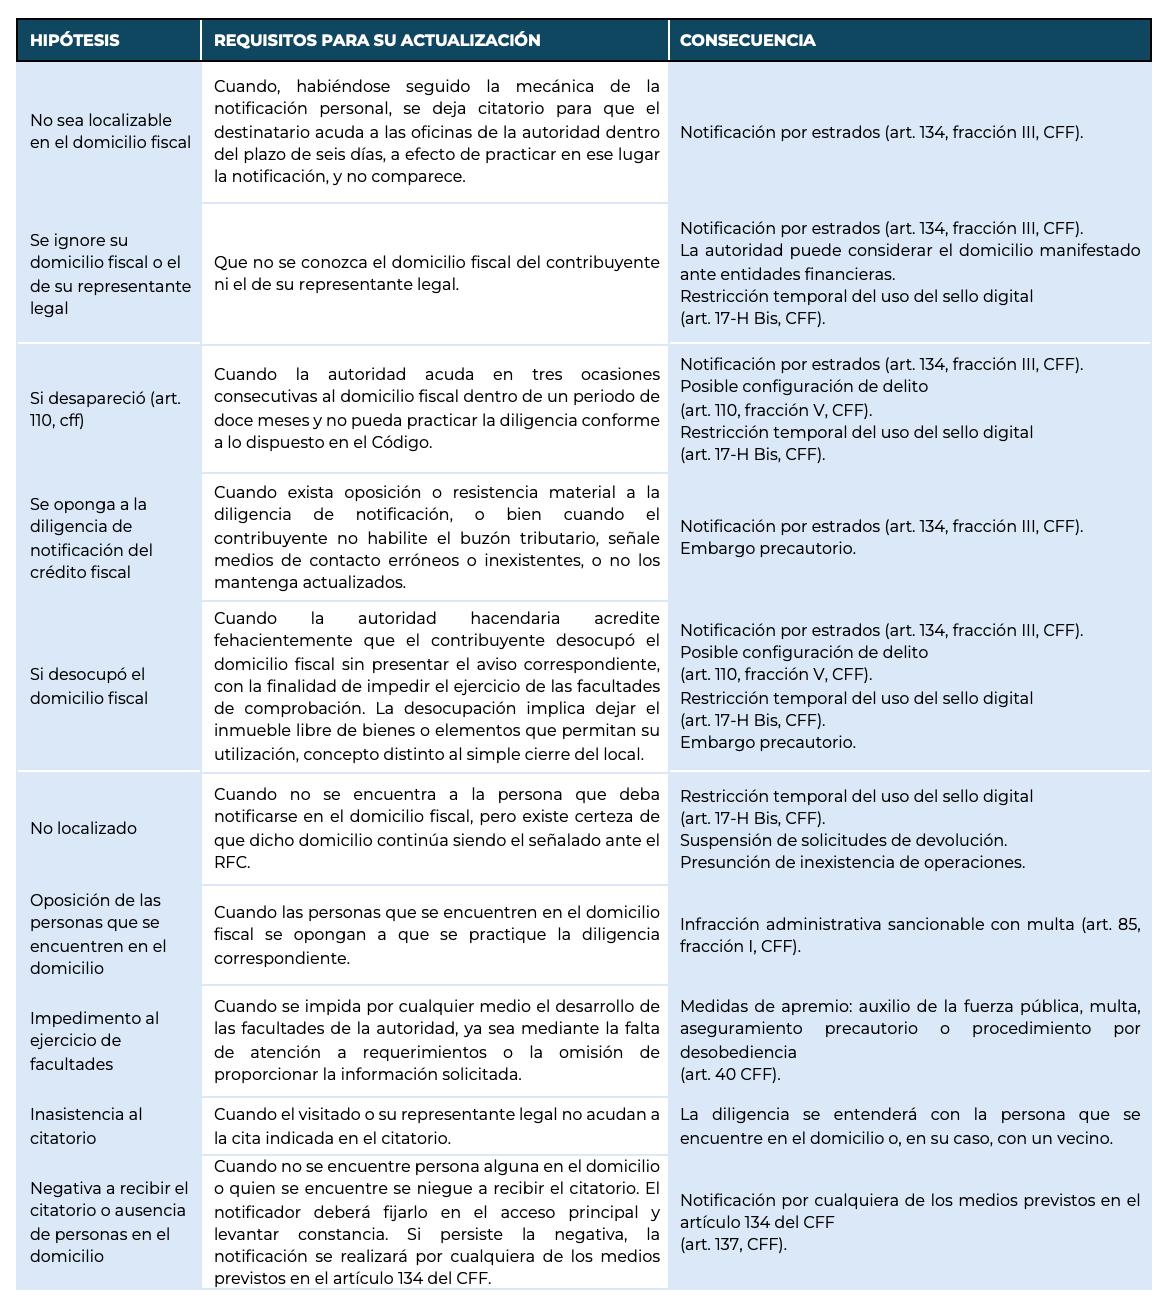
Fuente: Elaboración propia.
El régimen de no localización del contribuyente previsto en el CFF se encuentra estructurado a partir de supuestos normativos específicos, cada uno con requisitos de actualización y consecuencias jurídicas propias. La correcta aplicación de este régimen exige una observancia estricta del principio de legalidad, particularmente en lo relativo a la fundamentación y motivación de los actos administrativos.
El domicilio fiscal constituye un punto de conexión indispensable entre el contribuyente y la autoridad fiscal. Su correcta determinación y actualización resultan esenciales tanto para la eficacia de la actuación administrativa como para la protección de los derechos del contribuyente.
En consecuencia, la incorrecta determinación de las hipótesis vinculadas con la no localización, desocupación u oposición en el domicilio fiscal no solo vicia de nulidad los actos administrativos correspondientes, sino que puede comprometer la validez del procedimiento administrativo en su conjunto, al vulnerar el principio de legalidad que rige la actuación de la autoridad fiscal.
En el contexto del fortalecimiento de las políticas de prevención y cumplimiento fiscal previsto en el Plan Maestro 2026 del SAT, la observancia del principio de legalidad resulta indispensable para garantizar una relación tributaria jurídicamente segura y compatible con los estándares constitucionales que rigen el ejercicio del poder fiscal del Estado.
Congreso de la Unión. (2021). Código Fiscal de la Federación (última reforma publicada en el Diario Oficial de la Federación el 14 de noviembre de 2025).
Servicio de Administración Tributaria. (2026). Plan Maestro 2026 [en línea]. https://www.gob.mx/cms/ uploads/attachment/file/1051620/PlanMaestroSAT2026. pdf (consultado el 26 de enero de 2026).
Suprema Corte de Justicia de la Nación, Primera Sala. (2010). Desocupación del domicilio fiscal. Para que se configure el delito previsto en la fracción V, del artículo 110 del Código Fiscal de la Federación, no basta que el contribuyente cierre el local, sino que es necesario acreditar fehacientemente que lo desocupó (Jurisprudencia 1a./J. 72/2009, registro digital 165568). Semanario Judicial de la Federación y su Gaceta, Novena Época, Tomo XXXI, p. 81.
Suprema Corte de Justicia de la Nación, Segunda Sala. (2015). Notificación por estrados. Interpretación de la expresión “no sea localizable” prevista en el artículo 134, fracción III, del Código Fiscal de la Federación (Jurisprudencia 2a./J. 118/2015 [10a.], registro digital 2010149). Gaceta del Semanario Judicial de la Federación, Décima Época, Libro 23, Tomo II, p. 1892.
Tribunal Federal de Justicia Administrativa. Sala Superior, Segunda Sección. (2019). Diferencia entre un contribuyente no localizado y no localizable para efectos de la notificación por estrados (Tesis VIII-P2aS-443). Revista del Tribunal Federal de Justicia Administrativa, Octava Época, Año IV, No. 35, junio, p. 181.
Tribunal Federal de Justicia Administrativa. Sala Superior, Primera Sección. (2019). Resulta ilegal la notificación por estrados cuando no se actualizan los supuestos del artículo 134, fracción III, del Código Fiscal de la Federación (Tesis VIII-P-1aS-530). Revista del Tribunal Federal de Justicia Administrativa, Octava Época, Año IV, No. 31, febrero de 2019, p. 163.
Estudiante IEE
Contador Público Certificado por el IMCP. Egresado de la FCA de la Universidad Autónoma del Estado de México (UAEM), Maestría en Impuestos, por el Instituto de Especialización para Ejecutivos Campus Toluca. Actualmente cursa el Doctorado en Ciencias de lo Fiscal en la misma institución Plantel Ciudad de México. Socio director de ARCONT CONSULTORES S.C., firma especializada en consultoría fiscal y patrimonial.
Docente IEE
Posdoctorado en Didáctica de la Investigación Científica (Instituto Nacional de Investigación y Capacitación Contínua-Perú), Doctorado en Docencia e Investigación Social (Centro Universitario para el Desarrollo Empresarial de México), Doctorado en Administración (Universidad La Salle México). Profesor en la Maestría en Finanzas y en el Doctorado en Ciencias de lo Fiscal en el Instituto de Especialización para Ejecutivos.
El cumplimiento fiscal en 2026: Herramienta preventiva frente a revisiones de autoridades para pequeñas y medianas empresas.
Resumen
El artículo analiza el cumplimiento fiscal como herramienta estratégica y preventiva ante el fortalecimiento de los mecanismos de fiscalización que caracterizarán el entorno tributario en 2026, en particular para pequeñas y medianas empresas. A partir de la evolución del concepto de cumplimiento y su aplicación en materia tributaria, se examina cómo ha dejado de ser una práctica meramente formal para convertirse en un sistema integral de gestión de riesgos legales, financieros y reputacionales. En este contexto, se destaca la creciente interconexión entre autoridades fiscales, laborales y de seguridad social, así como la necesidad de que las empresas adopten modelos preventivos basados en controles internos, políticas documentadas y revisiones continuas que aseguren la congruencia y trazabilidad de la información.
Asimismo, se pone especial énfasis en la reforma al artículo 29-A del Código Fiscal de la Federación, que introduce un nuevo estándar probatorio para los CFDI en su fracción IX al exigir que amparen operaciones reales y materialmente comprobables, bajo el riesgo de considerarse falsos y de generar consecuencias administrativas y penales. A partir de este marco normativo, se subraya la importancia de documentar adecuadamente la materialidad de las operaciones, especialmente en la prestación de servicios, así como de implementar medidas de cumplimiento recomendadas por organismos como la Procuraduría de la Defensa del Contribuyente. Finalmente, se concluye que el cumplimiento fiscal preventivo es determinante para mitigar contingencias, proteger el patrimonio y garantizar la continuidad operativa de las pymes en un entorno de fiscalización digital intensiva.
Introducción
En los últimos años, los sistemas tributarios han experimentado una transformación marcada por el incremento de la complejidad normativa, el fortalecimiento de los mecanismos de fiscalización y una creciente exigencia social de transparencia y rendición de cuentas por parte de los contribuyentes, en especial de las empresas.
La digitalización de los sistemas tributarios ha permitido a las autoridades fiscales implementar mecanismos de control más sofisticados y en tiempo real, transformando la relación entre el Estado y los contribuyentes. La evidencia empírica muestra que la facturación electrónica (e-invoicing) incrementa la información transaccional y mejora el cumplimiento del IVA; por ejemplo, en Perú la adopción obligatoria elevó las ventas y compras reportadas por las empresas y fortaleció la fiscalización basada en datos (Bellon, Dabla-Norris, Khalid y Lima, 2022).
El concepto de cumplimiento ha adquirido relevancia como instrumento destinado a garantizar la observancia normativa y a mitigar riesgos legales, financieros y reputacionales. No obstante, su adopción en materia tributaria plantea interrogantes que rebasan lo estrictamente jurídico, al involucrar dimensiones éticas, organizacionales y de responsabilidad social empresarial, como se advierte en los enfoques preventivos de cumplimiento promovidos por PRODECON (2025). La literatura sobre cumplimiento cooperativo y marcos de control de riesgos fiscales (Tax Control Frameworks) subraya que los sistemas modernos requieren colaboración activa empresa-autoridad, sustentada en transparencia y gestión proactiva del riesgo tributario (Calderón Carrero, 2019).
El cumplimiento tributario surge como respuesta a la evasión y a la elusión fiscal agresiva, así como a prácticas de simulación que han deteriorado la confianza entre el Estado y los contribuyentes.
El año en curso (2026) se perfila como un punto de
inflexión en cumplimiento tributario, derivado de la intensificación de las medidas de fiscalización por parte de la autoridad hacendaria. El despliegue de herramientas tecnológicas y la exigencia de transparencia en las operaciones empresariales constituyen la ruta que seguirá el Estado.
En este sentido, la implementación de medidas de cumplimiento fiscal deja de ser una opción voluntaria para convertirse en una necesidad estratégica para las empresas que buscan operar de manera sostenible, ética y jurídicamente segura. La complejidad normativa, aunada a un entorno económico incierto y a reformas fiscales exigentes, obliga a replantear los mecanismos tradicionales de cumplimiento y a adoptar modelos preventivos basados en la gestión de riesgos fiscales. En las pequeñas y medianas empresas, estos desafíos se intensifican por limitaciones de recursos y capacidades; por ello, la evidencia regional recomienda combinar simplificación regulatoria, adopción tecnológica y capacitación para elevar el cumplimiento y reducir la evasión (CEPAL, 2020).
Objetivo General
El objetivo general del presente artículo es analizar la importancia de implementar medidas de cumplimiento fiscal de cara a 2026, identificando su relevancia jurídica, económica y ética, así como los beneficios que aporta a la gestión empresarial y a la consolidación de una cultura tributaria responsable.
¿Qué es el cumplimiento tributario?
En primer lugar, es necesario precisar qué se entiende por cumplimiento. Según la World Compliance Association (s.f.), se trata de “un conjunto de procedimientos y buenas prácticas adoptadas por las organizaciones para identificar y clasificar los riesgos operativos y legales a los que se enfrentan, y establecer mecanismos internos de prevención, gestión, control y reacción frente a ellos”
La misma Asociación indica que los beneficios de implementar programas de cumplimiento dependen del alcance que cada organización defina: penal, tributario, operativo, reputacional, laboral, entre otros.
El cumplimiento tributario resulta necesario, de acuerdo con la Asociación, por los escándalos corporativos y la creciente sensibilidad ética en las corporaciones; el buen gobierno contribuye a mitigar daños reputacionales, multas y sanciones, lo cual puede derivar en pérdida de contratos o en la exclusión de licitaciones públicas.
Marco Teórico
Cumplimiento y su evolución en el ámbito empresarial
El cumplimiento puede definirse como el conjunto de políticas, procedimientos y mecanismos implementados por las organizaciones para asegurar la observancia de las disposiciones legales, regulatorias y éticas aplicables. En el ámbito empresarial contemporáneo,
este enfoque ha evolucionado de un modelo reactivo, centrado en la corrección de incumplimientos, hacia un esquema preventivo integrado a la gestión estratégica y al gobierno corporativo, orientado a la identificación y mitigación anticipada de riesgos, en concordancia con los criterios de cumplimiento preventivo señalados por PRODECON (2025). Este cambio de paradigma refleja la transición hacia gobernanza fiscal corporativa con marcos de control de riesgos que institucionalizan la identificación temprana de contingencias, la trazabilidad de decisiones y la interacción transparente con la administración tributaria (Calderón Carrero, 2019).
Cumplimiento tributario
El cumplimiento puede definirse como el conjunto de políticas, procedimientos y mecanismos implementados por las organizaciones para asegurar la observancia de las disposiciones legales, regulatorias y éticas aplicables. En el ámbito empresarial contemporáneo, este enfoque ha evolucionado de un modelo reactivo, centrado en la corrección de incumplimientos, hacia un esquema preventivo integrado a la gestión estratégica y al gobierno corporativo, orientado a la identificación y mitigación anticipada de riesgos, en concordancia con los criterios de cumplimiento preventivo señalados por PRODECON (2025). En el caso de las pymes, la adaptación del cumplimiento a su escala —con procesos estandarizados, herramientas digitales accesibles y formación continua— es crítica para sostener el cumplimiento en marcos normativos complejos (CEPAL, 2020).
Control interno y gestión integral del riesgo
El control interno es el eje de cualquier sistema de cumplimiento tributario. Desde la perspectiva fiscal, se integra por políticas y procedimientos destinados a garantizar la confiabilidad de la información contable y fiscal, la congruencia entre CFDI y declaraciones, así como la generación y resguardo de evidencia documental suficiente para acreditar la materialidad de las operaciones, conforme a los lineamientos de cumplimiento preventivo establecidos por PRODECON (2025).
En el contexto de las pymes mexicanas, la automatización del control interno abre oportunidades para mejorar eficiencia y precisión del cumplimiento. Estudios recientes documentan que algoritmos secuenciales para extraer y analizar datos de CFDI pueden reducir tiempos de auditoría interna y detectar inconsistencias de forma temprana, favoreciendo la implantación de controles robustos sin inversiones prohibitivas en personal especializado (Ramírez-Rosas, Neri-Suárez y Torres-González, 2024).
El cumplimiento tributario preventivo frente a la fiscalización interinstitucional
El control interno es el eje de cualquier sistema de cumplimiento tributario. Desde la perspectiva fiscal, se integra por políticas y procedimientos destinados a
garantizar la confiabilidad de la información contable y fiscal, la congruencia entre CFDI y declaraciones, así como la generación y resguardo de evidencia documental suficiente para acreditar la materialidad de las operaciones, conforme a los lineamientos de cumplimiento preventivo establecidos por PRODECON (2025).
Coinciden Sánchez Macías y Leo Castela (2020, p. 79) en la propuesta de PRODECON de revisar, al interior de las empresas, los posibles incumplimientos tributarios como base para la mejora preventiva: “La organización debe identificar los riesgos tributarios relacionando sus requisitos de compliance con sus actividades, productos, servicios y aspectos relevantes de sus operaciones, a fin de identificar situaciones en las que puedan ocurrir incumplimientos de compliance tributario; asimismo, debe identificar sus causas y consecuencias.”
La materialidad de las operaciones y el nuevo estándar probatorio de los CFDI en 2026
Entre las reformas fiscales previstas para 2026, destaca la modificación al artículo 29-A del Código Fiscal de la Federación, en particular a su fracción IX, que establece como requisito esencial de los CFDI que amparen operaciones existentes, verdaderas o actos jurídicos reales (Cámara de Diputados, 2025). Asimismo, la disposición prevé que los comprobantes que no cumplan con dicho requisito serán considerados falsos para efectos fiscales.
Artículo 29‑A. Los comprobantes fiscales digitales a que se refiere el artículo 29 de este Código deberán contener los siguientes requisitos: … IX. Amparar operaciones existentes, verdaderas o actos jurídicos reales. Los comprobantes fiscales que no cumplan con el requisito establecido en esta fracción se considerarán falsos para efectos de este Código..
Esta modificación implica un cambio sustancial en el estándar de exigencia probatoria: no basta con la emisión formal del CFDI conforme a requisitos técnicos; ahora es indispensable demostrar la realidad económica y jurídica de la operación. En otras palabras, el CFDI deja de ser únicamente un comprobante formal para convertirse en un documento respaldado por evidencia que acredite la efectiva realización de la operación.
La experiencia reciente en México muestra que la autoridad ha intensificado la revisión de la materialidad que respalda los CFDI, especialmente cuando hay indicios de uso indebido. La práctica y la doctrina coinciden en que la carga de la prueba recae en el contribuyente, quien debe acreditar no solo la existencia formal del comprobante sino la realidad económica de la operación mediante evidencia documental, testimonial y, en su caso, pericial (Almeida Cambrano, Martínez Jiménez y Jacinto Castillo, 2023).
Ello genera una preocupación evidente para los contribuyentes, quienes deberán extremar las medidas de cumplimiento orientadas a acreditar fehacientemente
la prestación de servicios o la realización de actividades facturadas. En operaciones de enajenación de bienes, la materialidad suele ser más accesible (inventarios, movimientos de almacén, documentación de transporte o cadena de facturación); incluso así, resultan indispensables controles internos que identifiquen con claridad origen, destino y trazabilidad de las mercancías.
La problemática se acentúa en contribuyentes prestadores de servicios, cuyas actividades son diversas y, en muchos casos, no generan evidencia física inmediata. Tradicionalmente, estos contribuyentes no han documentado exhaustivamente la materialidad de sus operaciones, lo que incrementa su vulnerabilidad frente al nuevo estándar al carecer de mecanismos suficientes para acreditar la efectiva prestación de los servicios facturados.
La gravedad de la reforma se incrementa al considerar que la fracción IX del artículo 29-A califica como falsos los comprobantes que no acrediten la realidad de la operación, lo que adquiere mayor relevancia al analizarse junto con el artículo 113 Bis, que prevé sanciones penales de dos a nueve años de prisión para quienes expidan, adquieran o den efectos fiscales a comprobantes que amparen operaciones inexistentes, falsas o actos jurídicos simulados.
Artículo 113 Bis.— Se impondrá de dos a nueve años de prisión a quien, por sí o por interpósita persona, expida, enajene, compre o adquiera comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados. Se impondrá la misma sanción a quien, por sí o por interpósita persona, expida, enajene, compre, adquiera o dé efectos fiscales a comprobantes fiscales falsos…
En consecuencia, la imposibilidad de demostrar la veracidad de los servicios prestados no solo genera contingencias administrativas o fiscales, sino que puede derivar en responsabilidades penales. Bajo este escenario, la vía razonable para mitigar riesgos consiste en la implementación de medidas de cumplimiento preventivo orientadas a documentar integralmente la materialidad de las operaciones.
La PRODECON (2025) recomienda adoptar elementos mínimos de control, entre ellos: inscripción vigente en el RFC; constancia de situación fiscal actualizada; Buzón Tributario habilitado y configurado; e.firma vigente (en personas morales, la del representante legal); domicilio fiscal verificable; revisión permanente de la correcta emisión de CFDI; cumplimiento oportuno de obligaciones; verificación de la opinión de cumplimiento; evaluación de riesgos asociados a clientes y proveedores; y conformación de expedientes de evidencia que respalden las operaciones.
Adicionalmente, como parte de una política de transparencia y control interno reforzado, conviene conservar documentación de gestión laboral y de seguridad social (listas de asistencia, registros de
vacaciones, comprobantes de prestaciones —prima vacacional, aguinaldo, PTU, finiquitos—), así como los pagos periódicos al IMSS, al INFONAVIT y al impuesto estatal sobre nóminas.
Debe precisarse que esta relación es enunciativa y no limitativa: la documentación necesaria para acreditar la materialidad depende de la actividad económica, tamaño de la empresa, volumen de operaciones, número de empleados y la cantidad y naturaleza de clientes y proveedores. En todo caso, el objetivo es demostrar de manera inequívoca que las operaciones son reales y que los CFDI no amparan operaciones inexistentes ni simuladas.
Desde esta perspectiva, y de acuerdo con Arana (2009), el diseño del sistema tributario incorpora elementos que tienden a inclinar la relación jurídico-fiscal en favor de la autoridad tributaria, lo que obliga a los contribuyentes a ponderar cuidadosamente los riesgos del incumplimiento. En este contexto, cobran relevancia las responsabilidades en que pueden incurrir no solo los contribuyentes, sino también asesores fiscales y profesionales del derecho involucrados en la planeación y toma de decisiones tributarias.
Arana (2009) también señala que la severidad de las sanciones, la imposición de recargos e intereses que trascienden su función resarcitoria, y la ampliación de los deberes de información son mecanismos que refuerzan el poder de fiscalización de la autoridad. En particular, la obligación de revelar determinadas operaciones recomendadas por asesores o abogados que puedan constituir esquemas de planeación fiscal agresiva genera un entorno de mayor vigilancia y control, con impacto directo en el comportamiento del contribuyente y en el cumplimiento voluntario.
Conclusiones
En 2026, el cumplimiento tributario se consolidará como elemento determinante para que las pymes enfrenten con éxito las revisiones de autoridades fiscales, laborales y de seguridad social. La adopción de un enfoque preventivo, sustentado en controles internos sólidos, evidencia documental suficiente y una cultura organizacional orientada al cumplimiento, permitirá reducir contingencias, proteger el patrimonio empresarial y garantizar la continuidad operativa en un entorno de fiscalización digital intensiva.
La evidencia internacional y las experiencias recientes en México sugieren que los sistemas de cumplimiento fiscal preventivo reducen riesgos de contingencias y refuerzan la confianza con la autoridad, especialmente cuando se integran tecnologías para capturar/analizar datos transaccionales y listas de verificación orientadas a materialidad y trazabilidad. Para las pymes, invertir en automatización y capacitación resulta estratégico para sostener su competitividad en el entorno tributario de 2026 y subsecuentes (Bellon et al., 2022).
Almeida Cambrano, S. M., Martínez Jiménez, R. M. y Jacinto Castillo, L. (2023). Importance of the materiality of tax operations in Mexico. Sociálno ekonomická revue, 21(1), 22–28. https://doi.org/10.52665/ser20230103
Arana Landín, S. (2009). Factores que inciden en el cumplimiento voluntario de las obligaciones tributarias. Dykinson.
Bellon, M., Dabla Norris, E., Khalid, S. y Lima, F. (2022). Digitalization to improve tax compliance: Evidence from VAT e invoicing in Peru. Journal of Public Economics, 209, 104654. https://matthieubellon.com/docs/Peru_ einvoicing_resubmission_final%20edits.pdf
Calderón Carrero, J. M. (2019). Los marcos de control de riesgos fiscales en un contexto post BEPS. Revista de Contabilidad y Tributación. CEF, 436, 5 52. https://biblioteca.ief.es/cgi-bin/koha/opac-detail. pl?biblionumber=140917
Cámara de Diputados del H. Congreso de la Unión. (2025). Código Fiscal de la Federación. Diario Oficial de la Federación. https://www.diputados.gob.mx/ LeyesBiblio/pdf/CFF.pdf
Comisión Económica para América Latina y el Caribe (CEPAL). (2020). Estrategias para abordar la evasión tributaria en América Latina y el Caribe: Avances en su medición y panorama de las medidas recientes para reducir su magnitud (Serie Macroeconomía del Desarrollo, 215). https://repositorio.cepal.org/ handle/11362/46301
Organization for Economic Co-operation and Development (OECD). (2019). International Compliance Assurance Programme: Pilot handbook 2.0. OECD Publishing.
Procuraduría de la Defensa del Contribuyente (PRODECON). (2025). Manual de cumplimiento tributario 2025. PRODECON.
Ramírez Rosas, J. G., Neri Suárez, M. y Torres González, M. A. (2024). Automation of fiscal auditing in SMEs through a sequential algorithm for extracting tax receipts: A focus on the digital economy. International Journal of Combinatorial Optimization Problems and Informatics, 15(5), 146–154. https://www.ijcopi.org/ojs/ article/view/565
Sánchez Macías, J. I. y Leo Castela, J. I. (2020). Compliance tributario para pymes según la Norma UNE 19602 AENOR.
World Compliance Association. (s. f.). ¿Qué es compliance? https://www.worldcomplianceassociation.com/quees-compliance.php
Dra. María Teresa Montes Muñoz
Docente IEE
Doctora en Ciencias de lo Fiscal
María Teresa Montes Muñoz, egresada y docente del IEE, Licenciado en Contaduría Pública por la Universidad de Guadalajara y Maestría en Impuestos por el IEE. Actualmente Director Administrativo de Derma Glow Skin Clinic, SA de CV.
Introducción
El llamado impuesto rosa, o pink tax, hace referencia al costo adicional que afrontan las mujeres al comprar productos y servicios especialmente diseñados para ellas, en comparación con opciones similares orientadas a los hombres. Esta realidad, vinculada tanto a estrategias comerciales como a roles de género tradicionales, repercute directamente en la economía de las mujeres mexicanas y contribuye a ampliar las desigualdades preexistentes.
En este trabajo se examina cómo se manifiesta el impuesto rosa en México, sus raíces, consecuencias y las acciones que se han puesto en marcha para reducir sus efectos.
Resumen
En México, las mujeres afrontan una situación económica compleja: no solo persiste una brecha salarial en su contra, sino que también deben pagar precios más elevados por productos y servicios específicamente dirigidos a ellas. De acuerdo con el Foro Económico Mundial (WEF, por sus siglas en inglés), las mujeres en México tienen salarios en promedio del 61.2% de los percibidos por varones (WEF, 2024).
El llamado impuesto rosa no corresponde a una tasa oficial, sino a un sobreprecio que se establece por estrategias comerciales que explotan estereotipos de género. Esta situación refleja y refuerza desigualdades estructurales, perjudicando en mayor medida a las mujeres con menores recursos. De acuerdo con Jaime Rojas (2023), las diferencias económicas por razón de género se pueden clasificar en:
• Brecha salarial
• Diferencia de precios basada en el género en bienes o servicios
• Gastos desproporcionados en que se incurre para viajar con seguridad
• Gastos para ajustarse o mantener los estereotipos femeninos
• Impuestos sobre ventas de productos menstruales
Manifestaciones del impuesto rosa en México
El impuesto rosa puede observarse en distintos sectores. Por ejemplo, en productos de higiene personal como rastrillos, desodorantes o champús, las versiones dirigidas a mujeres resultan ser más caras que las destinadas a hombres, aunque sus ingredientes y funciones sean prácticamente iguales. De acuerdo con la Procuraduría Federal del Consumidor, las mujeres llegan a pagar entre un 17% y un 38% más por estos artículos (PROFECO, 2019).
En el sector financiero, las mujeres suelen pagar primas más altas por seguros de gastos médicos mayores. Según datos de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, la diferencia puede alcanzar hasta un 42% respecto a las pólizas ofrecidas a los hombres, debido a consideraciones sobre esperanza de vida y riesgos relacionados con la maternidad (CONDUSEF, 2019).
Causas subyacentes del impuesto rosa
Las causas del impuesto rosa son diversas. La mercadotecnia tiene un papel fundamental, ya que se crean productos con envases y colores asociados a lo femenino para justificar precios más altos. Además, los estereotipos de género influyen en cómo se percibe la necesidad o el valor de ciertos artículos dirigidos a mujeres. La ausencia de una regulación específica facilita que estas prácticas continúen sin ser sancionadas.
Impacto económico y social
El impacto económico del impuesto rosa en México se refleja principalmente en el gasto adicional que las mujeres deben asumir por productos y servicios orientados específicamente a ellas. Esta sobrecarga afecta de manera desproporcionada a los hogares con menores ingresos, quienes llegan a destinar una parte considerable de sus recursos a la compra de artículos de higiene personal, productos menstruales, seguros, entre otros. A largo plazo, esta desigualdad contribuye a ampliar la brecha económica entre hombres y mujeres, dificultando el acceso de las mujeres a mejores oportunidades financieras y profesionales.
En términos sociales, el impuesto rosa perpetúa estereotipos de género y refuerza la discriminación en el consumo, ya que las mujeres se ven obligadas a pagar más por artículos que, en esencia, no difieren significativamente de los diseñados para hombres. Además, esta práctica comercial fomenta la idea de que los productos y servicios femeninos deben ser tratados como bienes de lujo, lo que aumenta la vulnerabilidad económica y limita la autonomía de las mujeres. Por consiguiente, el impuesto rosa representa un obstáculo para el avance hacia la igualdad de género y la justicia social en el país.
Ante la presión social y el activismo, en México se han adoptado medidas para reducir el impacto del impuesto rosa. Desde 2022, el IVA del 16% se eliminó en productos de gestión menstrual, como toallas sanitarias y tampones, tras modificar el artículo 2-A de la Ley del IVA (LIVA, 1978). Asimismo, estados como Jalisco y Puebla han puesto en marcha programas para distribuir productos de higiene menstrual de manera gratuita en escuelas y comunidades con alta vulnerabilidad.
Ahora bien, aún y cuando se establece una tasa del 0% para productos de higiene femenina, éste beneficio solo alcanza a toallas sanitarias, tampones y copas, para la gestión menstrual, dejando fuera de esta tasa preferencial al resto de productos que, por razón de género son mucho más caros, solo por estar dirigidos a mujeres.
En marzo de 2022, los senadores del partido Movimiento Ciudadano, propusieron una reforma a la Ley Federal de Protección al Consumidor, consistente en prohibir prácticas comerciales discriminatorias para fijar precios de los productos por razón de género, sin embargo, esta propuesta hasta marzo de 2026 no ha sido aprobada y por lo tanto, continua sin normarse esta práctica (Senadores Ciudadanos, 2022).
Tratando de explicar el sobre precio y sobre impuesto que debe erogar una mujer, por consumir productos que no tienen diferencia entre ellos, salvo el público a quien va dirigido, se propone el siguiente ejemplo: si un desodorante de 45 gr. para varón cuesta $77.00, uno con las mismas características, misma marca, mismo contenido, mismos ingredientes, pero para mujer, cuesta $84.00 , lo cual representa un sobreprecio de 8.5%. Tomando en consideración que ambos productos están gravados a la misma tasa de IVA, el producto para varones grava $10.60, mientras que el femenino, paga $11.60.
Con este simple ejercicio queda demostrado que, aunque el impuesto rosa no es en sí un impuesto, definitivamente el sobreprecio en comento tiene un efecto fiscal en cuestión de género.
Conclusiones
En conclusión, el impuesto rosa en México constituye una expresión clara de las desigualdades de género en el ámbito económico. Aunque no se trata de un gravamen reconocido por la Ley, sus repercusiones son profundas, pues afecta la economía de las mujeres y perpetúa estereotipos. Si bien se han dado pasos importantes en materia legislativa, es fundamental avanzar en políticas públicas que garanticen la equidad de género en el consumo y regulen las prácticas comerciales discriminatorias.
1 Precios comparados personalmente por el autor de este artículo en una tienda de autoservicio transnacional muy popular en México
Referencias
LIVA. (1978). Ley del Impuesto al Valor Agregado. México: https://www.diputados.gob.mx/LeyesBiblio/ pdf/LIVA.pdf.
CONDUSEF. (5 de Ago de 2019). ¿Conoces el impuesto rosa o pink tax? Obtenido de Gobierno de México: https://www.gob.mx/condusef/prensa/conoces-elimpuesto-rosa-o-pink-tax
PROFECO. (21 de Jun de 2019). Impuesto rosa: La utilidad no tiene color. Obtenido de Gobierno de México: https://www.gob.mx/profeco/articulos/impuesto-rosala-utilidad-no-tiene-color?idiom=es
Rojas, J. (May de 2023). El impuesto rosa, gender tax, pink tax o tasa invisible y sus efectos Experiencia comparada. Obtenido de Biblioteca del Congreso Nacional de Chile: https://n9.cl/ksy7jh
Senadores Ciudadanos. (2022). Iniciativa con proyecto de Decreto mediante la cual se reforman los artículos 1, 25 Bis y 58 de la Ley Federal de Protección al Consumidor. México: https://acortar.link/wGr3Nj.
WEF. (2024). The Global Gender Gap 2024 (Brecha Global de Género). Suiza: https://www3.weforum.org/ docs/WEF_GGGR_2024.pdf.
Docente IEE
Es licenciada en Pedagogía con acentuación en Planeación y Desarrollo Educativo por la Universidad Autónoma de Nuevo León, y cuenta con Maestría en Educación por Educación y Desarrollo Cultural de Monterrey, formación que respalda su experiencia en el ámbito educativo y en el diseño y desarrollo de procesos formativos.
Desempeño y aprendizaje en prácticas profesionales en estudiantes de
Introducción
La realización de prácticas profesionales es un pilar fundamental en la formación universitaria, ya que permite a los estudiantes conectar los conocimientos teóricos adquiridos en clases con las demandas y dinámicas del mundo laboral. Este proceso de incorporación de la teoría a la práctica no solo ayuda a desarrollar habilidades técnicas y profesionales, sino que también contribuye a la construcción de una identidad laboral en formación. En este sentido, la reflexión constante sobre la propia actuación se convierte en una herramienta clave para entender y valorar el desempeño personal y profesional.
En el contexto actual de la educación superior, donde se demanda una formación cada vez más pertinente y vinculada con las realidades del mundo laboral, las prácticas profesionales adquieren un papel estratégico en la transición de los estudiantes hacia el ejercicio profesional. En este escenario, escuchar la voz de los propios estudiantes es fundamental y valioso para reflexionar sobre su desempeño y aprendizaje durante las prácticas profesionales. Prácticas profesionales como espacio formativo
Las prácticas profesionales permiten a los estudiantes aplicar conocimientos en contextos reales, enfrentarse a problemas auténticos y desarrollar competencias transversales. Según Zabalza (2011), estas experiencias son clave para la construcción de la identidad profesional y deben ser acompañadas por procesos de reflexión sistemática.
De La Vega y Arakaki (2011), establecen que, las prácticas profesionales desempeñan un papel crucial en la preparación de los estudiantes de educación superior, ya que salvan la distancia entre el aprendizaje en el aula, la experiencia en el mundo real y la incorporación al mundo laboral.
Por otra parte, Delgado (2018), enfatiza que la formación académica no solo debe apuntar al desarrollo de competencias intelectuales-cognitivas, sino también a competencias socioafectivas y éticas, las cuales involucran valores, sentimientos y emociones, actitudes y pautas de acción
También se considera en el presente estudio el enfoque pedagógico de la práctica reflexiva resalta la importancia de que los estudiantes analicen de manera crítica sus experiencias para convertirlas en aprendizaje significativo. A través de este ejercicio de introspección, percepción y autoevaluación los futuros profesionistas pueden identificar sus fortalezas, dificultades, aprendizajes y áreas de mejora que impactan directamente en su proceso formativo. Sin embargo, la perspectiva del estudiante a menudo tiene un papel limitado en los procesos de evaluación institucional de las prácticas profesionales.
Percepción y reflexión del desempeño
La percepción del desempeño se refiere a cómo los estudiantes interpretan su actuación en situaciones prácticas, mientras que la reflexión implica un análisis crítico de dicha experiencia. Schön (1983) distingue entre la reflexión en la acción y sobre la acción, ambas fundamentales para el aprendizaje profesional.
Según Schön (1992) el practicum reflexivo se refiere, entonces, a unas prácticas que pretenden ayudar a los estudiantes a adquirir las formas de arte que resulten esenciales para ser competentes en las zonas indeterminadas de la práctica. Hay por tanto zonas indeterminadas de la práctica, tal es el caso de la incertidumbre, la singularidad y el conflicto de valores, que escapan a los cánones de la racionalidad técnica. Son estas zonas las que los profesionales prácticos han empezado a entender como centrales en la práctica profesional y que también pueden entenderse como relaciones complejas que configuran nuevas realidades, sobre todo de corte axiológico.
En este sentido, el propósito de este artículo es analizar cómo los estudiantes universitarios de las licenciaturas en Administración, Derecho y Educación que participaron en el estudio, perciben su desempeño durante las prácticas profesionales y qué aprendizajes derivan de esta experiencia, desde una perspectiva reflexiva que permita identificar fortalezas, retos y necesidades formativas. Y ofrecer elementos relevantes para la mejora de programas de prácticas profesionales durante la formación universitaria como parte de uno de los procesos de la dimensión educativa del desarrollo profesional.
La presente investigación se desarrolló con un enfoque cualitativo, para obtener información, comprender y analizar las experiencias y las percepciones de estudiantes universitarios durante sus prácticas profesionales, concediendo un sentido formativo a la voz de los estudiantes desde su propia interpretación y reflexión.
El diseño de estudio es descriptivo e interpretativo, fue de gran utilidad para la exploración de cómo los estudiantes valoran su participación en entornos profesionales reales y qué aprendizajes identifican a partir de dicha experiencia. Este tipo de diseño facilita reconocer patrones, narrativas comunes y elementos significativos en sus respuestas escritas y en sus relatos.
La muestra estuvo conformada por 45 estudiantes universitarios pertenecientes a tres programas educativos del área de Ciencias Sociales, de los cuales fueron: 15 estudiantes de la Licenciatura en derecho, 15 estudiantes de la Licenciatura en Administración y 15 estudiantes de la Licenciatura en Educación.
Los instrumentos utilizados para la recolección de información fueron 15 entrevistas semiestructuradas, 5 estudiantes por cada programa educativo seleccionado para el presente estudio y 30 cuestionarios abiertos aplicados a estudiantes que ya habían concluido prácticas profesionales.
La muestra de los participantes fue intencional, seleccionando a estudiantes que contaran con experiencia en prácticas profesionales y que estuvieran con la disposición de generar una reflexión profunda sobre su desempeño en las prácticas como profesionista de sus áreas de estudio. La participación de los estudiantes fue voluntaria y se garantizó la confidencialidad de sus aportaciones.
Procedimiento
La información se recopiló durante los dos semestres académicos del año 2025, enero a junio 2025 y agosto a diciembre 2025, que son los semestres previamente establecidos por las áreas de escolar. Una vez obtenidos los cuestionarios y las entrevistas semiestructuradas, se procedió a la transcripción y organización de la información obtenida para asegurar claridad y coherencia. Posteriormente, se clasificaron las respuestas en categorías preliminares vinculadas con desempeño, retos, logros y aprendizajes y un análisis considerando la codificación por temas, proceso que incluyó varias lecturas de los relatos y respuestas de los estudiantes participantes con el fin de identificar patrones, experiencias recurrentes y elementos significativos. A partir de este análisis se construyeron categorías interpretativas que agrupan:
• la valoración del propio desempeño,
• los aprendizajes derivados de la práctica,
• las dificultades enfrentadas,
• las estrategias desarrolladas para mejorar, y
• la proyección profesional que surgió de la experiencia.
Una parte de la interpretación se realizó dando gran atención al contenido explícito de las respuestas como a los significados implícitos presentes en los relatos y en todas las respuestas.
Discusión:
Los resultados obtenidos permiten comprender cómo los estudiantes participantes de las licenciaturas en Administración, Derecho y Educación si tienen una mirada reflexiva de su desempeño durante las prácticas profesionales y la consideran como una etapa clave en su formación universitaria y es parte del camino hacia el ejercicio profesional. En consonancia con los principios de la práctica reflexiva, los estudiantes no solo describen lo que hicieron, sino que interpretan el sentido de sus acciones, evalúan sus fortalezas y reconocen las áreas en las que requieren mejorar.
Uno de los hallazgos más significativos es la forma en que los estudiantes articulan la relación entre teoría y práctica y en consonancia con lo señado por Zabalza (2011) sobre el carácter formativo del practicum y por Schön (1992) respecto al practicum reflexivo, los estudiantes no solo describen lo que hicieron, sino que analizan a manera autocrítica sus acciones y significados. La mayoría de los estudiantes expresaron que, si bien la Universidad les proporciona bases teóricas sólidas, es en la práctica donde estas se ponen a prueba, se resignifican o se muestran insuficientes. La experiencia práctica impacta en la adquisición de competencias o en su fortalecimiento.
Otro hallazgo relevante es que los estudiantes reconocen que más allá de los aprendizajes técnicos específicos de cada disciplina, logran reconocer la importancia y el impacto que les da las prácticas profesionales en el fortalecimiento de la autonomía, la comunicación interpersonal y la capacidad para resolver problemas. Estas habilidades si las tienen, pero definitivamente se consolidan significativamente en escenarios profesionales reales, lo cual confirma que las prácticas constituyen un espacio formativo e integral durante los estudios universitarios.
Las dificultades enfrentadas por los estudiantes revelan también áreas de oportunidad en la vinculación entre universidad y campo laboral. La incertidumbre inicial, la inseguridad para tomar decisiones y el desconocimiento de procesos institucionales son retos recurrentes que podrían mitigarse mediante una preparación más orientada a contextos reales, programas de inducción o tutorías más cercanas durante las prácticas. Asimismo,
la diversidad de desafíos específicos según la carrera muestra la necesidad de estrategias diferenciadas de acompañamiento.
Finalmente, la contribución de las prácticas a la construcción de la identidad profesional resulta evidente, la mayoría de los estudiantes participantes señalaron que esta experiencia les permitió reafirmar o redireccionar su vocación, identificar áreas de especialización y visualizar con mayor claridad su futuro laboral. una de las aportaciones más valiosas de las prácticas, pues permite transformar la experiencia en un proceso de autoconocimiento, percepción y proyección.
La mirada reflexiva de los estudiantes demuestra que las prácticas profesionales no solo cumplen una función evaluativa, sino que actúan como un proceso formativo donde convergen conocimientos, emociones, expectativas y aprendizajes situados.
Conclusión
El análisis con las reflexiones de estudiantes de Administración, Derecho y Educación evidencian que las prácticas profesionales constituyen un componente esencial en la formación universitaria, al permitir la integración de conocimientos teóricos con experiencias reales de trabajo. Los estudiantes valoran su desempeño de manera crítica y consciente, identificando tanto fortalezas como áreas de mejora, lo que confirma la relevancia de la práctica reflexiva como una gran postura formativa. Una sugerencia a partir de los hallazgos presentados para las instituciones de educación superior es que, fortalezcan los programas de prácticas profesionales mediante estrategias de acompañamiento reflexivo, espacios sistemáticos de retroalimentación y mecanismos de evaluación que incorporen de manera central la voz de los estudiantes. De esta manera, las prácticas pueden consolidarse no solo como requisito curricular, sino como un auténtico eje formativo para la construcción de la identidad profesional.
El aprendizaje y experiencia durante las prácticas profesionales trascienden sobre los aspectos técnicos y específicos propios de cada disciplina, porque, incluyen el desarrollo o fortalecimiento de competencias esenciales y base para el desenvolvimiento en el ámbito profesional. Las dificultades enfrentadas se transforman en oportunidades de crecimiento y favorecen al fortalecimiento de la identidad profesional.
En sí, las prácticas profesionales se consolidan como un espacio formativo integral donde se articula lo aprendido en el aula con las demandas reales del mundo laboral, promoviendo la construcción de profesionistas más conscientes, competentes y preparados para los desafíos de su campo profesional.
De La Vega, A., & Arakaki, M. (2011). Las prácticas preprofesionales en la formación en Ciencias de la Información: el caso de la PontificiaUniversidad Católica del Perú (PUCP). Revista Interamericana de Bibliotecología, 77-86
Delgado , R. (2018). La práctica profesional como eje curricular de formación inicial universitaria: una metodología para su operacionalización. Investigación y postgrado, 9-51.
Schön , D. (1992). La formación de profesionales reflexivos. Hacia un nuevo diseño de la enseñanza y el aprendizaje en las profesiones. Barcelona: Paidós
Zabalza, M. A. (2011). El prácticum en la formación universitaria: Estado de la cuestión. Narcea.
Invitada IEE
Estudiante del 9° semestre de la Lic. en Administración. Universidad
Juárez Autónoma de Tabasco. División Académica de Ciencias Económico Administrativo.
Egresada IEE
Profesor Investigador de la Universidad
Juárez Autónoma de Tabasco en la División Académica de Ciencias Económico Administrativas. Asociado del Colegio de Contadores Públicos del Estado de Tabasco. Integrante del Sistema Nacional de Investigadoras e Investigadores https://orcid.org/0009-0005-5710-389X
Invitada IEE
Profesor Investigador de la Universidad Popular de la Chontalpa. Integrante del Sistema Nacional de Investigadoras e Investigadores
El análisis de los aranceles en
como un potencializador del desempleo
Introducción
El presente artículo, titulado “El análisis de los aranceles en Estados Unidos como un potencializador del desempleo en México”, se centra en evaluar cómo las políticas arancelarias estadounidenses afectan la generación de empleo en México a través de su impacto en las empresas mexicanas, la investigación busca identificar los sectores más vulnerables y analizar la relación entre cambios en costos, competitividad y decisiones de contratación, a partir de la información recopilada y los datos presentados en este estudio.
Para ello, se adopta un enfoque cuantitativo, ya que el objetivo principal es medir de manera precisa la relación entre la imposición de aranceles y las variaciones en el empleo, observando cómo estas medidas comerciales
repercuten en la operación de las empresas, el estudio utiliza un diseño no experimental transversal, adecuado para analizar los efectos sin intervenir en las variables, permitiendo examinar el comportamiento de las empresas mexicanas frente a los cambios arancelarios en un momento determinado.
El alcance del artículo es correlacional, enfocado en determinar la asociación entre los aranceles estadounidenses y la tasa de desempleo en México, considerando el impacto que estos gravámenes pueden tener sobre la competitividad y la estabilidad laboral en las compañías nacionales, este análisis proporciona evidencia sobre cómo los ajustes empresariales derivados de las políticas comerciales internacionales podrían influir en la generación o reducción de empleos.
Finalmente, el artículo busca aportar información útil para la toma de decisiones tanto gubernamentales como empresariales, resaltando la importancia de entender la relación entre aranceles y empleo en un país como México, altamente dependiente de su comercio con Estados Unidos, la investigación presentada ofrece un marco de referencia para identificar riesgos, prever escenarios laborales y contribuir al diseño de estrategias que fortalezcan la competitividad empresarial sin comprometer la estabilidad del empleo.
Comercio internacional, aranceles y competitividad empresarial
El comercio internacional constituye un componente estructural de la economía mexicana, particularmente por su alto grado de integración con Estados Unidos, de acuerdo con el Instituto Nacional de Estadística y Geografía, más del 80 % de las exportaciones mexicanas tienen como destino el mercado estadounidense, lo que refleja una elevada dependencia comercial respecto a dicho país (INEGI, 2024). En este contexto, cualquier modificación en la política comercial estadounidense puede generar efectos relevantes en la dinámica económica nacional.
Los aranceles son instrumentos de política comercial que consisten en impuestos aplicados a bienes importados o exportados, su objetivo teórico es proteger la producción nacional frente a la competencia externa; sin embargo, también pueden alterar las condiciones de intercambio entre socios comerciales (Organización Mundial del Comercio [OMC], 2023). Cuando estos gravámenes se incrementan de manera significativa, se encarecen los productos en los mercados de destino y se modifican los costos relativos de producción.
En el caso de una imposición del 25 % de aranceles a productos mexicanos por parte de Estados Unidos, se configura un escenario que podría afectar la competitividad de las empresas exportadora, este tipo de medida no implica automáticamente un aumento del desempleo; no obstante, sí puede generar presiones
sobre los márgenes de ganancia, los volúmenes de exportación y las decisiones de inversión empresarial, la literatura económica señala que el aumento de barreras comerciales tiende a reducir los flujos de comercio bilateral y a afectar particularmente a sectores altamente integrados en cadenas globales de valor (Banco de México, 2023).
De igual forma, debe considerarse que una parte importante del sector manufacturero mexicano depende de insumos importados para la producción de bienes finales, según datos del INEGI (2024), la industria manufacturera representa una proporción significativa del empleo formal en el país, en este sentido, un encarecimiento de insumos o una reducción en la demanda externa podría asociarse con ajustes operativos dentro de las empresas, sin embargo, es importante precisar que la relación entre aranceles y empleo no es necesariamente directa ni inmediata, ya que intervienen múltiples variables macroeconómicas, financieras y estructurales.
La productividad empresarial constituye un factor determinante para la competitividad y sostenibilidad de las organizaciones en entornos de alta integración comercial, en economías abiertas como la mexicana, donde el sector manufacturero y exportador tiene una participación relevante en el Producto Interno Bruto (PIB), los cambios en las condiciones del comercio exterior pueden incidir en los niveles de eficiencia operativa (INEGI, 2024).
Los aranceles, al incrementar el costo de los bienes comercializados internacionalmente, pueden modificar la estructura de costos de las empresas, cuando estos gravámenes afectan tanto a productos finales como a insumos intermedios, las organizaciones enfrentan mayores presiones para mantener márgenes de rentabilidad sin trasladar completamente el aumento de precios al consumidor final (Organización Mundial del Comercio [OMC], 2023). Esta situación puede influir en decisiones relacionadas con inversión, innovación tecnológica y reorganización de procesos productivos.
En el caso específico de un aumento del 25 % en aranceles a productos mexicanos por parte de Estados Unidos, las empresas exportadoras podrían experimentar una disminución en la demanda externa, derivada del encarecimiento relativo de sus bienes frente a competidores internacionales, no obstante, es importante señalar que esta condición no determina automáticamente una reducción en la productividad; más bien, puede asociarse con ajustes estratégicos orientados a mejorar eficiencia, diversificar mercados o reestructurar operaciones (Banco de México, 2023).
Del mismo modo, la evidencia económica sugiere que, en contextos de mayor incertidumbre comercial, las empresas tienden a posponer inversiones de largo plazo, lo cual puede impactar indirectamente la
productividad agregada del sector, de acuerdo con el Banco de México (2023), las tensiones comerciales internacionales influyen en las expectativas empresariales y en la dinámica de inversión productiva, elementos clave para el crecimiento sostenido.
En consecuencia, la imposición de aranceles elevados puede relacionarse con cambios en la productividad empresarial a través de diversos canales costos, inversión y demanda externa, sin embargo, el efecto específico dependerá de factores estructurales como el grado de integración a cadenas globales de valor, la capacidad de innovación y la resiliencia financiera de las empresas (INEGI, 2024).
Consecuencias para la estructura productiva y la competitividad del país
La economía mexicana mantiene una alta concentración comercial con Estados Unidos, de acuerdo con la Balanza Comercial de Mercancías, el 83.1 % de las exportaciones mexicanas en 2024 tuvieron como destino ese país (Instituto Nacional de Estadística y Geografía [INEGI], 2024). Asimismo, el sector manufacturero representó el 89.6 % del total de exportaciones, lo que evidencia una fuerte dependencia del comercio exterior industrial.
En el ámbito laboral, la Encuesta Nacional de Ocupación y Empleo reportó una tasa de desocupación promedio de 2.7 % y una tasa de informalidad de 54.1 % durante 2024 (INEGI, 2024). Estos indicadores permiten identificar una estructura económica con alta exposición externa y con fragilidades estructurales en el mercado laboral.
Con el propósito de sintetizar los principales indicadores vinculados con la estructura productiva y el empleo, se presenta la siguiente tabla:
Tabla 1.
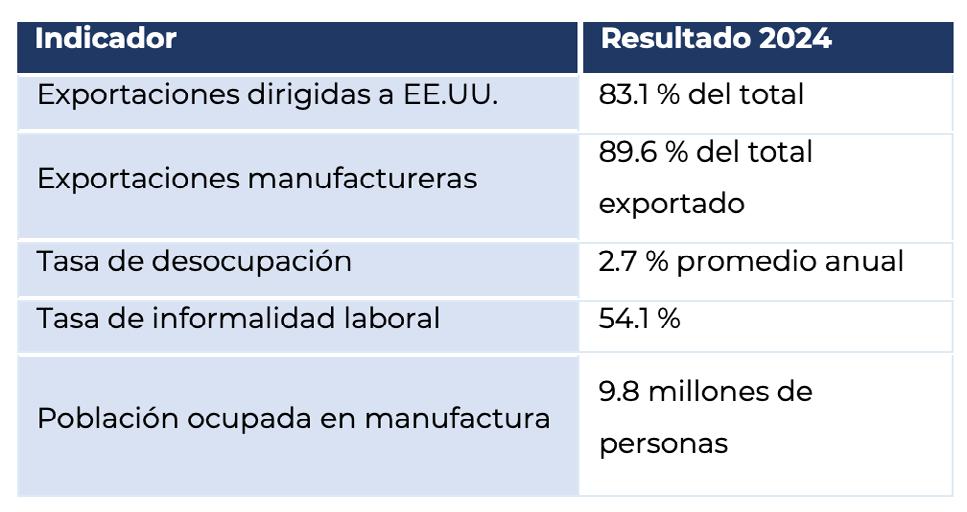
Nota: Elaboración propia con base en la Balanza Comercial de Mercancías y la Encuesta Nacional de Ocupación y Empleo (ENOE) del Instituto Nacional de Estadística y Geografía (INEGI, 2024).
Los datos muestran una elevada dependencia comercial con Estados Unidos y una concentración exportadora en el sector manufacturero, esta configuración estructural implica que modificaciones en la política arancelaria pueden generar presiones indirectas sobre sectores estratégicos del empleo, no obstante, es importante
precisar que los indicadores presentados permiten observar un contexto de exposición económica, mas no establecen por sí mismos una relación causal directa entre aranceles y desempleo (INEGI, 2024).
Aranceles y desempleo
La relación entre aranceles y desempleo debe comprenderse como una consecuencia derivada de los efectos previos sobre competitividad, productividad y estructura productiva. Cuando los costos de exportación se incrementan debido a medidas arancelarias, las empresas enfrentan menores márgenes de rentabilidad, lo que puede traducirse en ajustes en su nivel de producción y en sus decisiones de contratación (Banco de México, 2023).
En el caso mexicano, esta relación adquiere mayor relevancia debido a la alta integración comercial con Estados Unidos. Según datos oficiales, en 2024 el 79.6 % de las exportaciones mexicanas tuvieron como destino ese país, mientras que el sector manufacturero representó el 88.9 % del total de exportaciones nacionales (INEGI, 2024). Esto implica que cualquier restricción comercial en ese mercado puede impactar sectores intensivos en empleo formal.
Con el propósito de evidenciar esta estructura y contextualizar la posible vulnerabilidad laboral ante un entorno arancelario restrictivo, se presenta la siguiente información:
Tabla 2.
Estructura exportadora y empleo manufacturero en México (2024)
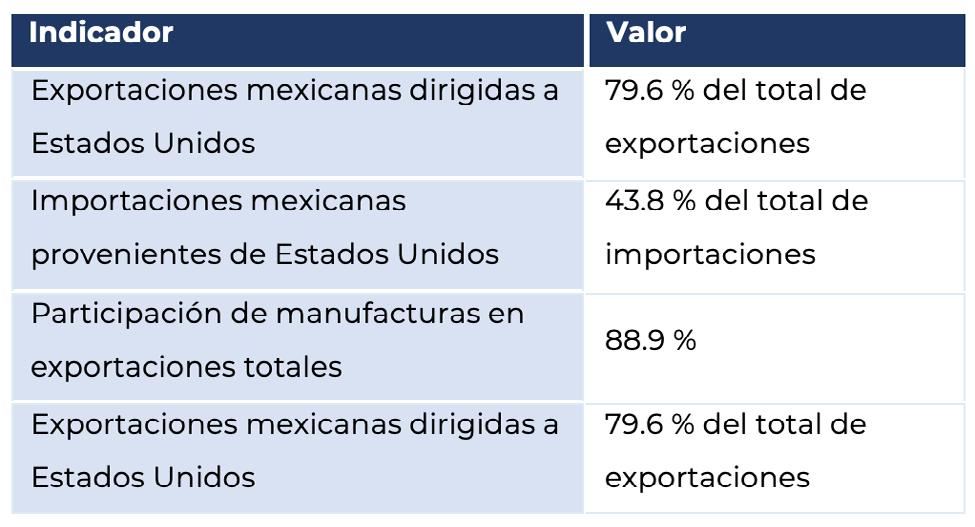
Nota: Elaboración propia con base en la Balanza Comercial de Mercancías y la Encuesta Nacional de Ocupación y Empleo (ENOE) del Instituto Nacional de Estadística y Geografía (INEGI, 2024).
La relevancia de estos datos radica en que el sector manufacturero no solo concentra la mayor proporción de exportaciones, sino que también representa una parte significativa del empleo formal en el país. Por ello, un incremento arancelario del 25 % podría generar presiones sobre la producción y, en consecuencia, sobre la estabilidad laboral en dichas actividades económicas (INEGI, 2024; Secretaría de Economía, 2024).
No obstante, es importante distinguir entre relación y
causalidad. La evidencia estadística permite identificar una asociación estructural entre dependencia exportadora y vulnerabilidad laboral en un contexto de tensión comercial; sin embargo, el comportamiento del desempleo responde a múltiples variables macroeconómicas adicionales, como el crecimiento económico, la inversión privada y el entorno internacional (Banco de México, 2023).
De esta manera, los aranceles pueden actuar como un factor que intensifica presiones existentes en el mercado laboral, particularmente en sectores altamente integrados al comercio exterior, consolidando su papel como un potencializador del desempleo bajo determinadas condiciones económicas.
Concepto de aranceles ¿Qué es?
Los aranceles se definen como impuestos que el Estado impone a las mercancías importadas con la finalidad de regular el comercio exterior y proteger determinados sectores de la economía nacional. De acuerdo con Krugman y Obstfeld (2006), los aranceles alteran los precios relativos de los bienes, influyendo en las decisiones de producción y en el nivel de empleo dentro de un país.
En el marco de esta investigación, los aranceles se conceptualizan como un instrumento de política comercial con efectos indirectos sobre el mercado laboral, especialmente en economías como la mexicana, donde una parte significativa de la producción depende de insumos importados.
¿Cómo se desarrolló?
Los aranceles se desarrollan en función de las necesidades económicas y políticas de cada país. Históricamente, su uso se remonta al mercantilismo, cuando los Estados buscaban proteger su producción interna. En México, los aranceles adquirieron relevancia durante el modelo de sustitución de importaciones, y posteriormente fueron modificados con la apertura comercial y la firma de tratados internacionales (Cárdenas, 2015).
En etapas recientes, la reintroducción o el incremento de aranceles ha tenido implicaciones directas en sectores productivos estratégicos, con efectos visibles en el empleo.
Características y elementos esenciales de los aranceles
Desde un enfoque conceptual, los aranceles se componen de elementos como la base gravable, la tasa arancelaria, el tipo de mercancía y el país de origen. Estos elementos determinan el impacto económico de la medida, ya que influyen directamente en los costos de producción de las empresas y, por ende, en su capacidad para generar o conservar empleo (OMC, 2022).
Los aranceles se caracterizan por su carácter obligatorio,
regulador y selectivo. Además, poseen un enfoque proteccionista que busca favorecer la producción nacional, aunque sus efectos no siempre resultan homogéneos. Según Mankiw (2014), este tipo de medidas puede generar distorsiones económicas que afectan la competitividad y la estabilidad laboral.
Tipos de aranceles
La literatura económica clasifica los aranceles en ad valorem, específicos y mixtos. Cada tipo tiene implicaciones distintas sobre los precios y la producción, lo que se traduce en efectos diferenciados sobre el empleo (OMC, 2022).
Arancel ad valorem
El arancel ad valorem es aquel que se aplica como un porcentaje sobre el valor del bien importado, generalmente calculado con base en su valor en aduana. Este tipo de arancel varía conforme al precio del producto, lo que implica que, a mayor valor de la mercancía, mayor será el monto del impuesto a pagar. Desde un enfoque conceptual, el arancel ad valorem tiene la capacidad de influir directamente en los costos de importación y, en consecuencia, en las decisiones de producción y empleo de las empresas que dependen de insumos del exterior.
Arancel específico
El arancel específico consiste en un monto fijo aplicado por unidad física del producto importado, como peso, volumen o cantidad. A diferencia del arancel ad valorem, este tipo de arancel no depende del valor del bien, sino de su cantidad. Conceptualmente, los aranceles específicos generan un impacto más uniforme sobre los productos importados, lo que puede provocar un aumento constante en los costos de producción y afectar la competitividad de las empresas, con posibles repercusiones en el empleo.
Arancel mixto
El arancel mixto combina elementos del arancel ad valorem y del arancel específico, ya que se aplica tanto un porcentaje sobre el valor del producto como una cuota fija por unidad importada. Desde una perspectiva conceptual, este tipo de arancel busca reforzar la protección comercial al integrar ambos mecanismos de gravamen, lo que puede intensificar el efecto sobre los precios y los costos empresariales. En el contexto del empleo, el arancel mixto puede amplificar las presiones económicas sobre las empresas importadoras, incrementando el riesgo de ajustes laborales.
El desempleo se define como la situación en la que una persona que forma parte de la población económicamente activa, y que está disponible para trabajar, no logra incorporarse al mercado laboral. La Organización Internacional del Trabajo (2022) considera
al desempleo como un indicador clave del desempeño económico y del bienestar social.
En esta investigación, el desempleo se concibe como una consecuencia de desequilibrios económicos, los cuales pueden verse agravados por políticas comerciales restrictivas.
¿Cómo se desarrolló?
El desempleo se desarrolla a partir de factores estructurales, cíclicos y coyunturales. En el caso de México, su evolución ha estado vinculada a cambios en el crecimiento económico, la inversión y la estructura productiva (INEGI, 2023).
La imposición de aranceles puede influir en este desarrollo al afectar la competitividad de las empresas y su capacidad de mantener niveles estables de empleo.
Elementos y características del desempleo
El desempleo está conformado por elementos como la oferta de trabajo, la demanda laboral y la estructura productiva. Cuando los aranceles elevan los costos de producción, estos elementos se ven alterados, reduciendo la demanda de empleo formal.
El desempleo se caracteriza por ser dinámico, sensible a los ciclos económicos y estrechamente relacionados con la productividad. Keynes (2003, ed. en español) sostiene que el desempleo puede persistir cuando la actividad económica no genera suficiente demanda de trabajo
¿Cómo se explica?
Desde un enfoque teórico, el desempleo se explica como el resultado de desequilibrios económicos y estructurales. En el contexto de esta tesis, se considera que los aranceles pueden actuar como un potencializador del desempleo, al incrementar costos y reducir la capacidad productiva de las empresas.
Tipos de desempleo
La teoría económica distingue diversos tipos de desempleo, entre ellos el estructural, cíclico, friccional y estacional (Mankiw, 2014). El desempleo estructural resulta especialmente relevante para esta investigación, ya que puede intensificarse cuando los aranceles afectan sectores dependientes del comercio internacional.
Estructural: El desempleo estructural se refiere a la situación en la que existe un desajuste persistente entre las habilidades de la fuerza laboral y las necesidades reales del mercado de trabajo. Este tipo de desempleo surge cuando la estructura productiva de una economía cambia, ya sea por transformaciones tecnológicas, comerciales o sectoriales, y los trabajadores no logran adaptarse a dichas modificaciones. Desde este enfoque, el desempleo estructural no depende del ciclo económico, sino de cambios profundos en la organización de la producción y el empleo (Mankiw, 2014).
Cíclico: El desempleo cíclico está asociado a las fluctuaciones de la actividad económica a lo largo del ciclo económico. Se presenta principalmente durante periodos de recesión, cuando la disminución de la demanda agregada provoca una reducción en la producción y, como consecuencia, en la contratación de trabajadores. De acuerdo con Keynes (2003), este tipo de desempleo refleja la incapacidad del sistema económico para generar suficiente demanda que sostenga el nivel de empleo.
Friccional: El desempleo friccional corresponde al periodo transitorio en el que los trabajadores se encuentran en proceso de búsqueda de empleo o de transición entre un trabajo y otro. Este tipo de desempleo es considerado inevitable dentro de una economía dinámica, ya que surge incluso cuando existen vacantes disponibles. Según la Organización Internacional del Trabajo (2022), el desempleo friccional refleja el funcionamiento normal del mercado laboral y no necesariamente una falla estructural del sistema económico.
Estacional: El desempleo estacional se presenta como resultado de variaciones periódicas en la demanda de trabajo a lo largo del año, especialmente en sectores como la agricultura, el turismo o la construcción. Este tipo de desempleo ocurre cuando determinadas actividades económicas reducen o suspenden su producción en ciertas temporadas, afectando temporalmente el nivel de empleo. El INEGI (2023) reconoce este fenómeno como una característica recurrente del mercado laboral mexicano.
Comparación de indicadores del empleo en México (2024–2025) y su relación con el contexto arancelario.
En la siguiente tabla se estará presentando el análisis que se obtuvo de la información proporcionada por la INEGI y es una comparación de los principales indicadores del mercado laboral en México, Comparando a los años 2024 y 2025, con base en información recopilada de la Encuesta Nacional de Ocupación y Empleo (ENOE) del INEGI.
La importancia de analizar la tabla comparativa de los años 2024 y 2025, es poder identificar las variaciones porcentuales, como la participación económica, el desempleo, la subocupación y la informalidad laboral, así como analizar su posible relación con los cambios en el contexto del comercio internacional, particularmente con la aplicación de aranceles por parte de Estados Unidos, Aunque los aranceles no se miden de manera directa en esta encuesta, los cambios en el empleo permiten observar efectos indirectos de dichas medidas en la economía nacional.
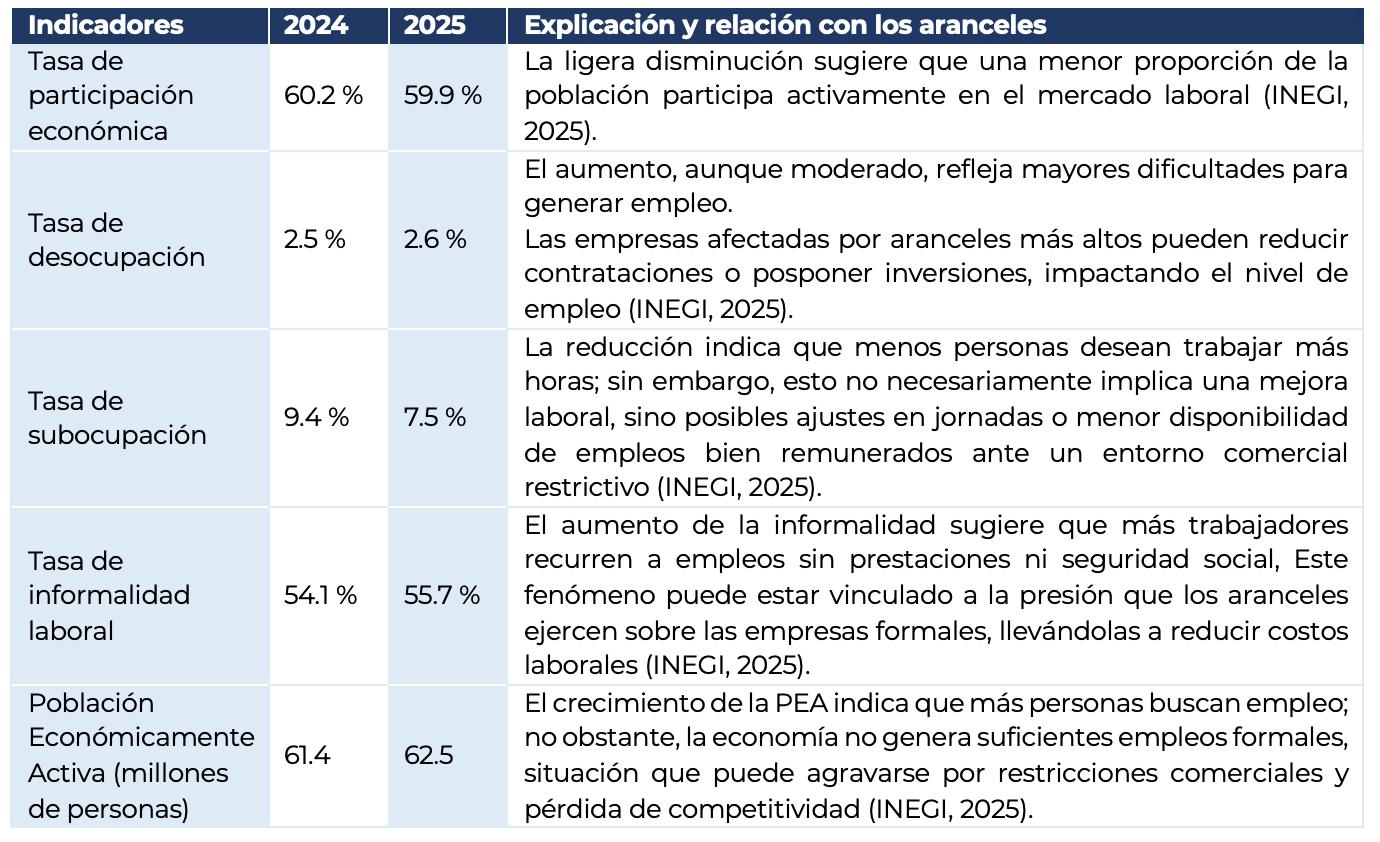
Tabla 3.
Nota: Elaboración propia con base en información estadística del INEGI. Encuesta Nacional de Ocupación y Empleo (ENOE), 2025.
Importancia de comprender la relación arancelesdesempleo
Comprender la relación entre los aranceles y el desempleo en México permite analizar los efectos reales de la política comercial sobre el mercado laboral. Aunque los aranceles buscan proteger el empleo nacional, en la práctica pueden generar efectos contrarios, actuando como un potencializador del desempleo al elevar costos, reducir competitividad y provocar cierres o ajustes laborales.
Banco de México. (2023). Informe sobre la política monetaria y el comercio exterior. https://www.banxico. org.mx
Banco de México. (2023). Informe trimestral: octubre–diciembre 2023. https://www.banxico.org.mx/ publicaciones-y-prensa/resumenes-visuales/informetrimestral-html/informe-trimestral-oct-dic-00002.html
Baker Institute for Public Policy. (2025, 13 de agosto). Mexico’s economy under U.S. tariffs and trade uncertainty. Rice University. https://www.bakerinstitute. org/research/mexicos-economy-under-us-tariffs-andtrade-uncertainty/
BBVA. (2024). Mexico | 25% tariffs on Mexico: unlikely to be long-lasting (report). https://www.bbvaresearch. com/en/publicaciones/mexico-25-tariffs-on-mexicounlikely-to-be-long-lasting/ (BBVA Research)
BBVA. (2025). Mexico | US tariff adjustments: less trade protectionism with Mexico (report). https://www. bbvaresearch.com/en/publicaciones/mexico-us-tariffadjustments-less-trade-protectionism-with-mexico/ (BBVA Research)
BBVA México. (2024). ¿Qué son los aranceles y qué tipos existen? BBVA México. https://www.bbva.mx/ educacion-financiera/a/arancel.html
Blancas Islas, A. J., & Márquez Lozano, M. D. (2025). Los aranceles como herramienta de protección a la industria textil 2018–2024. Boletín Científico de las Ciencias Económico Administrativas del ICEA, 14(26), 27–35. https://doi.org/10.29057/icea.v14i26.14001
COPARMEX Nuevo León. (2025). Aranceles de Estados Unidos golpean la economía y vulneran el T-MEC. https://coparmexnl.org.mx
Cornick, J., Frieden, J. A., Mesquita Moreira, M., & Stein, E. H. (2022). Political economy of trade policy in Latin America. Inter-American Development Bank. https:// publications.iadb.org/publications/english/document/ Political-Economy-of-Trade-Policy-in-Latin-America.pdf
El Financiero. (2025). Efectos de los aranceles de Estados Unidos a México: alertan riesgos en empleos e industria. https://www.elfinanciero.com.mx
Gobierno de México. (2024). Importancia de las empresas en la economía nacional. https://www.gob.mx
Gobierno de México. (2024). Mipymes mexicanas: motor de nuestra economía. https://www.gob.mx/cms/ uploads/attachment/file/923851/20240626_Dosier_ MIPYMES_SALIDA_Interactivo_5_.pdf
Instituto Nacional de Estadística y Geografía (INEGI). (2024). Balanza comercial de mercancías de México. https://www.inegi.org.mx
Instituto Nacional de Estadística y Geografía (INEGI). (2024). Encuesta Mensual de la Industria Manufacturera (EMIM), datos 2024. https://www.inegi.org.mx/rnm/ index.php/catalog/949
INEGI. (2025, 28 de noviembre). Encuesta Nacional de Ocupación y Empleo (ENOE): indicadores de ocupación y empleo (Boletín de indicador 704/25). Instituto Nacional de Estadística y Geografía. https://www.inegi. org.mx/contenidos/saladeprensa/boletines/2025/iooe/ IOE2025_11.pdf
Michelena, G., Autor, A., & Autor, B. (2025). Tariffs and labor markets (Working Paper). arXiv. https://arxiv.org/ abs/2512.11578
Moreno, A. (2025, 16 de mayo). Tariff war threatens jobs in Mexico’s industrial sector. Mexico Business News. https://mexicobusiness.news/talent/news/tariff-warthreatens-jobs-mexicos-industrial-sector
Organización Internacional del Trabajo. (2025). Aranceles y su impacto en el empleo en México y Canadá. https:// www.ilo.org
Organización Internacional del Trabajo. (2022). Perspectivas sociales y del empleo en el mundo: Tendencias 2022. https://www.ilo.org/sites/default/files/wcmsp5/groups/ public/%40dgreports/%40dcomm/%40publ/documents/ publication/wcms_848464.pdf
Organización para la Cooperación y el Desarrollo Económicos. (2025). Perspectivas económicas de México ante cambios en la política comercial. https:// www.oecd.org/es/publications/perspectivas-delempleo-de-la-ocde-2024-nota-de-pais_7af876a7-es/ mexico_e4d6969a-es.html (OECD)
Ortiz Velásquez, S. (2025). Efectos potenciales en comercio y competitividad de un arancel a las exportaciones mexicanas en Estados Unidos. Investigación Económica, 84(332), 45–68. https://www.revistas.unam.mx
Secretaría de Economía. (2023). Política arancelaria y su impacto en el empleo nacional. https://www. economia.gob.mx/files/gobmx/dgpe/sexto_informe_ de_labores_economia_2023_2024.pdf
Secretaría de Economía. (2024). Informe de labores 2023–2024. https://www.economia.gob.mx/files/gobmx/ dgpe/sexto_informe_de_labores_economia_2023_2024. pdf
Secretaría de Economía. (2025). Decreto por el que se publica en el DOF la modificación de aranceles de la Ley de los Impuestos Generales de Importación y de Exportación. https://www.dof.gob.mx/nota_detalle_popup. php?codigo=5747790 (Diario Oficial de la Federación)
World Trade Organization. (2023). World trade report 2023: Trade policy and economic resilience. https:// www.wto.org
Dra. Maria del Carmen Carrillo
Docente IEE
Doctora en Ciencias de lo Fiscal por el Instituto de Especialización para Ejecutivos. Maestra en Derecho Fiscal por la Universidad Autónoma de Guadalajara. Contadora Pública y Auditora egresada de la Universidad Autónoma de Tamaulipas. Asesor Fiscal Independiente de empresas públicas y privadas, nacionales y extranjeras.
Introducción
En México, el Congreso de la Unión que representa al Poder Legislativo, realiza dos períodos ordinarios de sesiones, el primero a partir del mes de septiembre de cada año, por lo que el 1 de septiembre de 2025 dio el comienzo para revisar, estudiar, analizar, discutir y en su caso votar por leyes federales que se presenten para el ejercicio siguiente; el segundo periodo se realizará el 1 de febrero del actual 2026 para dar seguimiento a las leyes en comento y su aplicación, lo anterior según lo establece la Constitución Política de los Estados Unidos Mexicanos (CPEUM) en su artículo 65 (CPEUM,1917).
En la CPEUM se encuentra como facultad del Congreso de la Unión en el artículo 73 fracción VII el imponer las contribuciones necesarias a cubrir el Presupuesto y es aquí donde se presenta en el proceso legislativo la legislación fiscal federal que se suma al paquete de diversas leyes aplicables en el país para el ejercicio de que se trate, las que se analizan por estudiosos de la materia y por los contribuyentes que cada día se interesan más en cumplir con las disposiciones tributarias.
Es el caso de leyes fiscales federales sustantivas y adjetivas , en cuanto a contribuciones (Impuesto sobre la Renta, Impuesto al Valor Agregado, Impuesto Especial sobre Producción y Servicios, entre otros) y conceptos y procedimientos respectivamente, las que se está a la expectativa del paquete de reformas fiscales para el ejercicio 2026, toda vez que ha sido una vorágine de cambios, sobre todo desde la inclusión de las herramientas digitales (buzón tributario, contabilidad y facturación electrónica) y la materialidad, razón de negocios en operaciones económicas, por nombrar algunos que señala el Código Fiscal de la Federación (CFF) y que los contribuyentes están obligados a utilizar y cumplir con las actualizaciones que la autoridad tributaria exige mediante reglas de carácter general.
Con el ánimo de seguir con un México fuerte y con estabilidad en su legislación, afortunadamente no se presentan cambios sustanciales en materia tributaria para el ejercicio fiscal 2026, lo que sí se observa es cada vez más la presencia fiscalizadora y recaudadora del Sistema de Administración Tributaria (SAT).
Lo anterior se aplaude por los contribuyentes que de manera periódica cumplen con sus obligaciones fiscales y que exigen que así mismo
sean fiscalizados el sector público en la aplicación del gasto público y aquellos contribuyentes que son omisos. En cumplimiento a ello el gobierno de México publicó el 26 de enero 2026 mediante su página de internet EL PLAN MAESTRO 2026, como un esfuerzo para incrementar los resultados recaudatorios y la actuación fiscalizadora del SAT en el presente sexenio.
Un documento directo, breve y conciso en el que destacan los 3 ejes que como directrices para trabajar tendrá el SAT durante el ejercicio 2026:
1.-Atención honesta, cercana y con calidez del SAT.
2.-Esquema de fiscalización transparente y objetivo.
3.-Combate a quienes venden y compran facturas falsas.
En el primer eje se identifica la creación de 9 módulos del SAT en mismo número de entidades federativas (Baja California, Baja California Sur, Ciudad de México, Jalisco, Michoacán, Nuevo León, Oaxaca, Quintana Roo y Yucatán). Así como presencia del SAT móvil en las 32 entidades del país, con el objetivo de acercar y agilizar los trámites a los contribuyentes, tales como inscripción al Registro Federal de Contribuyentes (RFC), la creación o actualización de la firma electrónica (efirma), cambio de domicilio fiscal, presentación de declaraciones, entre otros.
Se dará asistencia y orientación, así como entrega de material traducido a lenguas como el maya, mixteco, zapoteco por mencionar algunos. Esto es de suma importancia para que el conocimiento en materia tributaria llegue a comunidades étnicas para su cumplimiento y protección como sujetos vulnerables en operaciones económicas de carácter ilícito.
Los gobernados contarán con nuevos formatos de declaraciones que prometen ser más sencillos, la atención virtual y trámites se harán con renovación de herramientas tecnológicas y se promueve optimizar la atención a los contribuyentes en las 166 oficinas del SAT, todo ello con atención honesta y calidez por parte de las autoridades tributarias.
En el segundo eje del PLAN MAESTRO 2026 se propone un esquema de fiscalización transparente y objetivo. Destacan las auditorías con criterios específicos a contribuyentes con determinadas conductas, entre otras:
• Por operaciones con factureras o nomineras.
• Aquellos que presenten pérdidas fiscales recurrentes.
• Por simulación o aplicar deducciones de manera ilegal.
• Por no declarar ingresos obtenidos.
• Por abusar de estímulos fiscales.
• Por tener inconsistencias entre lo que importan o compran y lo que venden.
• Por la importación de productos o mercancías subvaluados.
• Por no pagar retenciones de sus trabajadores.
• Por operaciones a través de regímenes fiscales preferentes.
• Por solicitar devolución de contribuciones de manera improcedente.
• Paguen menos impuestos en tasa efectiva comparado con su sector.
Esto llama la atención ya que no se mencionan de manera directa los 16 sectores económicos (acerero, alimenticio, automotriz, bebidas y tabaco, comercio, construcción, electrónicos, energético, entretenimiento, farmacéutico, minería, servicios inmobiliarios, sistema financiero, tenencia de acciones, telecomunicaciones, turismo/hotelería) que desde 2023 principalmente, se han venido fiscalizando, aun cuando se observa que continuará la vigilancia de las autoridades fiscales de manera general respecto del cumplimiento de pago por sector.
Asimismo, los criterios respecto de depósitos no identificados, descuentos, materialidad, mercadotecnia, importaciones, regulaciones no arancelarias, permisos, certificaciones y autorizaciones de comercio exterior se van a estandarizar y unificar en todo el país.
El seguimiento a la evasión, contrabando y la solicitud de información y documentación se hará mediante una fiscalización inteligente para aquellos que presenten irregularidades y no para el contribuyente cumplido.
El tercer y último eje denominado Combate a quienes venden y compran facturas falsas, queda bastante claro y directo: visitas domiciliarias, denuncia ante el ministerio público, continuar con el procedimiento administrativo, suspender operaciones a factureros, así como negar la inscripción al RFC de nuevas empresas con representantes, socios o accionistas comunes de empresas factureras que emitan comprobantes falsos.
En el caso de empresas que recibieron las facturas falsas tendrán 30 días para corregir su situación fiscal o se suspenderá su propia facturación.
Se pretende con el Plan Maestro una recaudación récord de 5.8 billones de pesos en 2026.
Aun cuando la fiscalización es para cualquier contribuyente, omiso o cumplido, el Plan Maestro 2026 cita principalmente a quienes presenten conductas irregulares o ilícitas que impliquen el no pago de contribuciones federales por los sujetos obligados, personas físicas o personas morales, con estructuras de planeación fiscal nacional e internacional consideradas perniciosas.
El Plan Maestro 2026 es base para hacer un piso más parejo en México y que no recaiga en unos
cuantos el cumplimiento del pago del ingreso público contributivo, ambos sectores, público y privado, deben ser auditados para la correcta gestión y aplicación del recurso económico y combate a la corrupción en bien de nuestra amada Patria.
Referencias
Constitución política de los estados unidos mexicanos. 5 de febrero 1917.
Código fiscal de la federación.1981. Vigente a 2026.
Plan maestro 2026. Secretaria de hacienda y crédito público (shcp), servicio de administración tributaria (sat).https://www.gob.mx recuperado el 26 de enero de 2026.
Introducción
Estudiante IEE
Es licenciado en Administración, profesional con experiencia de tres años en temas fiscales y legales. Actualmente Encargado Contable y Legal en el despacho contable fiscal GGA Fiscales y Asociados en Monterrey, N.L.
La reforma en materia de subcontratación laboral, publicada en el Diario Oficial de la Federación (DOF) el 23 de abril de 2021, representó un cambio de paradigma en el sistema jurídico mexicano. Esta iniciativa, que modificó diversos artículos de la Ley Federal del Trabajo (LFT, 1970), tuvo como eje central la prohibición de la subcontratación de personal y la instauración de un régimen estricto para los servicios especializados mediante el Registro de Prestadores de Servicios u Obras Especializados (REPSE). El objetivo primordial del legislador fue erradicar los abusos del esquema de outsourcing, históricamente utilizado como instrumento de evasión fiscal y de menoscabo de los derechos de seguridad social de las personas trabajadoras. A cuatro años de su implementación, el presente ensayo analiza si el REPSE ha logrado proteger efectivamente los derechos laborales y disminuir la informalidad o si, por el contrario, ha derivado en una “ley imperfecta” con resultados limitados.
Desarrollo
El marco normativo y los derechos laborales
La reforma establece que únicamente se permite la subcontratación de servicios u obras que no formen parte del objeto social ni de la actividad económica preponderante de la empresa beneficiaria. Para operar legalmente, las empresas contratistas deben inscribirse en el REPSE, acreditando el cumplimiento de sus obligaciones fiscales y de seguridad social ante el Servicio de Administración Tributaria (SAT), el Instituto Mexicano del Seguro Social (IMSS) y el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (INFONAVIT). Desde una perspectiva de derechos humanos, la Suprema Corte de Justicia de la Nación (SCJN) ha determinado que este requisito es constitucionalmente válido, pues busca garantizar que los empleadores cumplan con las obligaciones inherentes a la relación laboral. No obstante, históricamente la subcontratación se ha concebido como un mecanismo de flexibilización laboral que vulnera principios fundamentales, tales como la estabilidad en el empleo y el derecho a un salario digno. Diversas investigaciones señalan que el outsourcing suele asociarse con precarización laboral, jornadas extensas y percepciones salariales inferiores en comparación con el personal contratado directamente por la empresa principal.
La problemática de la “ley imperfecta”
A pesar de sus propósitos normativos, el REPSE enfrenta desafíos jurídicos de carácter estructural. La Segunda Sala de la SCJN, mediante la tesis aislada 2a. V/2023 (11a.), declaró la inconstitucionalidad de diversas disposiciones del acuerdo que regula dicho registro. En dicha resolución se determinó que la Secretaría del Trabajo y Previsión Social (STPS) carece de facultades para exigir a los prestadores de servicios la acreditación del carácter especializado bajo protesta de decir verdad, así como la presentación de información detallada relativa a activos, maquinaria o rangos salariales, al tratarse de requisitos no previstos expresamente en la ley. Esta ausencia de una definición técnica precisa sobre lo que constituye un “servicio especializado” ha convertido a la reforma en una ley imperfecta, carente de la fuerza imperativa necesaria para impedir que las obligaciones de registro sean impugnadas sistemáticamente a través del juicio de amparo.
Uno de los objetivos centrales de la reforma fue la reducción de la informalidad laboral. Sin embargo, la evidencia empírica sugiere un desplazamiento del fenómeno más que su erradicación. En regiones industriales como Nuevo León, se ha registrado un incremento del 17.45 % en la población ocupada dentro del sector informal al comparar el periodo previo al REPSE (2015-2019) con el posterior (2021-2025). Esta tendencia revela que, en lugar de integrar a la fuerza laboral en esquemas formales, un número significativo de empresas ha optado por evadir la normativa o trasladar a sus trabajadores hacia modalidades menos visibles para la autoridad. Asimismo, la precariedad laboral ha demostrado ser un factor estructural que facilitó la profundización de crisis como la generada por la pandemia de COVID-19, lo que subraya la necesidad de políticas públicas capaces de incorporar efectivamente al sector informal al sistema de protección social.
El análisis permite sostener que el REPSE ha operado de manera parcial como un mecanismo de contención frente al fraude fiscal derivado de la subcontratación abusiva; no obstante, ha resultado insuficiente para materializar una justicia social integral. Los datos disponibles evidencian que la informalidad laboral no solo persiste, sino que ha experimentado un crecimiento en entidades estratégicas para la economía nacional. En este sentido, la reforma se ha traducido en un entramado burocrático que, al carecer de definiciones técnicas robustas, facilita la judicialización del cumplimiento normativo y propicia que la autoridad administrativa exceda sus atribuciones legales.
Para perfeccionar este sistema, resulta pertinente impulsar una reforma al artículo 13 de la LFT que establezca criterios claros, objetivos y verificables sobre el concepto de “especialización”, con el fin de
reducir la discrecionalidad administrativa señalada por la SCJN. De igual forma, se vuelve indispensable fortalecer la interoperabilidad entre el SAT, el IMSS y la STPS mediante la creación de un expediente digital único, capaz de disminuir las cargas administrativas y garantizar que las sanciones impuestas tengan efectos reales y disuasivos frente a prácticas de simulación, contribuyendo así a la protección efectiva de la dignidad de la persona trabajadora en México.
Chávez, R. S., Belmontes, J. G. A., & González, E. C. (2023). El aspecto fiscal de la nueva subcontratación en México. Cienciacierta, 19(76), 20-33.
CPEUM (1917). Constitución Política de los Estados Unidos Mexicanos. Publicado en el DOF el 5 feb 1917. Última reforma publicada en el DOF 27 ago 2018. México.
De la Garza, E. (2005). Antiguas y nuevas formas de subcontratación. FESMEX.
DOF (2021). DECRETO por el que se reforman, adicionan y derogan diversas disposiciones... en materia de Subcontratación Laboral. Publicado el 23 abr 2021. México.
INEGI (2025). Censo Económico 2015-2025. Población ocupada en el sector informal. México.
LFT (1970). Ley Federal del Trabajo. Publicado en el DOF el 1 abr 1970. Última reforma publicada en el DOF 30 sep 2024. México.
SCJN (2024). Tesis aislada 2a. V/2023 (11a.). Gaceta del Semanario Judicial de la Federación. Libro 33, Tomo III, página 3122. Registro 2027938.
SCJN (2024). Tesis de jurisprudencia 2a./J. 83/2023 (11a.). Gaceta del Semanario Judicial de la Federación. Libro 33, Tomo III, página 2679. Registro 2027934.
Invitada IEE
Estudiante del 9° semestre de la Lic. en Administración. Universidad Juárez Autónoma de TabascoDivisión Académica de Ciencias Económico Administrativo. https://orcid.org/0009-0005-0398-6148
Egresado IEE
Profesor Investigador de la Universidad Juárez Autónoma de Tabasco en la División Académica de Ciencias Económico Administrativas. Contador en el Despacho contable y fiscal independiente asesoría contable, fiscal y administrativo. Asociado del Colegio de Contadores Públicos del Estado de Tabasco. Integrante del Padrón de Sistema de Investigadores del Estado de Tabasco (SEI) http://orcid.org/0009-0005-3269-5104
Introducción
Uno de los factores que influyen en el desempeño de una empresa es su proceso de reclutamiento. De acuerdo con Cerón (2020), el reclutamiento no solo debe enfocarse en reunir una determinada cantidad de personal sino también en que dicho personal sea altamente competente. Cuando se realiza una adecuada selección
de capital humano, la empresa podrá cumplir con sus objetivos organizacionales. A partir del análisis de la empresa AMSA Aceros Materiales y Conexiones, S.A de C.V , se identificó que sus prácticas de selección no son óptimas, lo que dificulta la atracción y selección de talento. La presente investigación analiza el proceso de reclutamiento de dicha empresa, identifica sus principales limitaciones y propone estrategias de mejora que permitan optimizar la contratación de personal.
Desarrollo
El presente estudio se realizó desde un enfoque cualitativo. Se aplicaron entrevistas y encuestas a los colaboradores que forman parte de AMSA. Los resultados que se obtuvieron.
En primer lugar, se observó que gran parte de los empleados ingresaron a la organización por medio de “recomendaciones” que hicieron otros trabajadores, lo que perjudica al talento externo que está en busca de empleo y reduce la concentración de diversos perfiles profesionales dentro de la empresa. A través de la Encuesta Nacional de Ocupación y Empleo que realiza el INEGI, en el segundo trimestre del 2025 la tasa de desempleo en Tabasco es del 4.4%, lo que posiciona al estado como la entidad con mayor desempleo a nivel nacional. (INEGI, 2025). Es importante que exista una regulación de este tipo de “recomendaciones” ya que esto le resta la oportunidad de desempeñarse profesionalmente a personas que tuvieron una preparación adecuada y buscan empezar o continuar su vida laboral. Este evidencia que, aunque existe una amplia disponibilidad de personas en búsqueda de trabajo, AMSA limita su acceso a este capital humano potencial al darle prioridad al ingreso por recomendaciones.
Respecto al medio por el cual los encuestados conocieron las vacantes de empleo, un 64% señaló que lo había hecho por medio de recomendaciones, mientras que el 30% mencionó que fue por medio de voz y el 6% a través de medios electrónicos o ferias de empleo. Esto revela que es necesario que las empresas diversifiquen sus canales de reclutamiento para que puedan llegar a candidatos con una buena preparación y experiencia. Un medio muy relevante hoy en día por el cual se puede atraer y seleccionar talento son las redes sociales. Por este medio, las empresas pueden conocer a sus candidatos dependiendo de lo que comparten y como se expresan en redes sociales. De acuerdo con datos de Forbes (2025), el 70% de las empresas se basan en la información que publican sus candidatos para tomar la decisión de contratarlos o no. Para los candidatos, las redes sociales de una empresa les permite tener una idea de los valores, la transparencia y la cultura de la organización. Es importante mencionar que, según De la Rosa (2025), los candidatos toman mucho en cuenta la claridad y transparencia en las ofertas de empleo. La falta de presencia de AMSA en medios electrónicos y redes sociales reduce el alcance de la empresa hacia aspirantes con perfiles diversos, lo que representa una
desventaja frente a otras organizaciones que sí utilizan herramientas digitales para atraer talento.
Otro aspecto que influye en la contratación de personal es que algunas empresas no cuentan con un manual que indique cuáles son los pasos que conforman el proceso de reclutamiento. Es importante implementar un manual detallado ya que este ayuda a optimizar el tiempo y los recursos que se emplean en la contratación de personal (Valencia et al., 2025). Debido a que los reclutadores no tienen una guía para seguir, en ocasiones son influenciados por criterios subjetivos, lo que perjudica la transparencia del proceso. Esto incrementa la posibilidad de realizar contrataciones poco adecuadas, además de que puede provocar retrasos en la selección de personal y un uso ineficiente de los recursos destinados al reclutamiento.
En cuanto a los métodos de selección, se encontró que los instrumentos más aplicados son las pruebas de conocimiento en un 64% y los exámenes médicos en un 69%. El método de selección menos común es la entrevista final, de acuerdo con el 47% de los trabajadores encuestados. Esto indica que en ocasiones, el personal contratado solo es sometido a las pruebas “rutinarias” pero los reclutadores no se dan a la tarea de evaluarlos a fondo. Rodríguez et al. (2017) encontraron que aplicar prácticas poco eficientes en el proceso de reclutamiento impacta negativamente en tres sentidos:
1. Los costos se elevan debido a que la selección inadecuada de candidatos genera rotación.
2. Los postulantes se desmotivan ya que perciben el proceso como lento.
3. Los psicólogos y el personal evaluador experimentan niveles altos de estrés al no saber cómo evaluar.
Esta situación sugiere que el proceso de selección no permite conocer de manera integral las competencias y habilidades de los candidatos, lo que incrementa la probabilidad de contratar personal que no se ajuste a las necesidades del puesto. La falta de evaluaciones más completas puede derivar en un desempeño laboral limitado y en mayores costos asociados a la rotación de personal.
Un tema que también se trató con los encuestados fue el del crecimiento interno En su mayoría, los empleados perciben que las oportunidades de ascender en la empresa son limitadas, lo que les genera desmotivación y podría provocar una rotación elevada. Es importante que las empresas se interesen por las necesidades de sus empleados y los motive constantemente para así poder retener a sus mejores elementos y evitar que se integren a su competencia (Barragán et al, 2009).
Esta percepción puede afectar el compromiso de los trabajadores con la organización, ya que la falta de oportunidades de desarrollo reduce el interés por permanecer en la empresa a largo plazo. Asimismo, la ausencia de mecanismos claros de promoción interna
puede limitar el aprovechamiento del talento existente, lo que repercute en la estabilidad y el desempeño general de la empresa.
El último punto que se evaluó fue el de los planes de carrera. Relacionado con lo anterior, los empleados mencionaron que en la empresa estos no son implementados. De acuerdo con la Universidad de Barcelona (2022), los planes de carrera son una estrategia beneficiosa para ambas partes (la empresa y el empleado). Para la empresa, este plan le ayuda a que su rotación de empleados sea mínima y le permite identificar aquellos empleados que pueden ascender a puestos claves. Por otro lado, para los empleados este plan les brinda claridad sobre su desempeño laboral y sobre las nuevas competencias que pueden adquirir, de este modo, se sienten más motivados al ver que existen posibilidades de crecer en la empresa y de que su labor sea reconocida.
La ausencia de planes de carrera puede generar incertidumbre en los trabajadores sobre su futuro dentro de la organización, lo que reduce su interés por mejorar su desempeño. Asimismo, la falta de este tipo de estrategias impide aprovechar el potencial del personal para ocupar puestos de mayor responsabilidad, lo que puede afectar la continuidad y el desarrollo de la empresa.
• Implementar programas de capacitación y talleres en colaboración con instituciones educativas y centros comunitarios.
• Diversificar las fuentes de reclutamiento, incorporando medios digitales, bolsas de trabajo y ferias de empleo.
• Estandarizar el proceso de selección mediante entrevistas estructuradas, pruebas psicométricas y evaluaciones de competencias.
• Diseñar un plan de carrera interno por cada empleado que fomente su crecimiento profesional
• Integrar tecnologías de gestión de talento actuales, como software de reclutamiento, para optimizar tiempos y recursos.
Barragán Codina, J. N., Castillo, J., Villalpando Cadena, P., & Guerra, P. (2009). Estrategias de retención de empleados eficientes: Importancia estratégica de la fidelización de los empleados en organizaciones internacionales. Efficient employee’s retention strategies: The importance of employee fidelity in international organizations. Innovaciones de negocios, 6(11), 33-43.
Cerón, Á. D. B. (2020). Eficacia y eficiencia en los procesos de reclutamiento y selección de personal. Revista Biumar, 4(1), 134-146. https://revistas.umariana. edu.co/index.php/RevistaBiumar/article/view/2331/2563
de la Rosa, E. (2025). “Te lo agradezco, pero no”: 6 de cada 10 vacantes son rechazadas por falta de información clara. El Economista. https://www.eleconomista.com. mx/capital-humano/te-agradezco-6-10-vacantes-sonrechazadas-falta-informacion-clara-20250304-748764. html
Forbes Staff. (2025). El 70% de las empresas en México no logra encontrar personal directivo calificado: estudio. Forbes México. https://forbes.com.mx/el70-de-las-empresas-en-mexico-no-logra-encontrarpersonal-directivo-calificado-estudio/#:~:text=La%20 brecha%20entre%20la%20falta,de%20habilidades%20 ejecutivas%20o%20gerenciales.
INEGI. (2025). ENCUESTA NACIONAL DE OCUPACIÓN Y EMPLEO (ENOE), TABASCO. https://www.inegi.org. mx/contenidos/saladeprensa/boletines/2025/enoe/ enoe2025_08_Tab.pdf .
Rodríguez Araneda, María José, Navarrete Moraga, Robinson, & Bargsted Aravena, Mariana. (2017). Problemas éticos y consecuencias reconocidas por psicólogos nóveles en reclutamiento y selección de personal. Psicoperspectivas, 16(3), 164-176. Epub 15 de noviembre de 2017.https://dx.doi.org/10.5027/psicoperspectivasvol16-issue3-fulltext-1082
Universidad de Barcelona. (2022). Plan de carrera: ¿Qué es y cómo se elabora? - Blog IL3 - UB. Blog IL3 - UB. https://www.il3.ub.edu/blog/plan-de-carrera-que-esy-como-se-elabora/
Valencia-Quiñonez, R. H., Erazo-Portilla, C. M., & Reina-Zambrano, J. A. (2025). Importancia del Manual de Reclutamiento y Selección de Personal en Empresas Públicas Ecuatorianas. Código Científico Revista de Investigación, 6(1), 213-226. http://www. revistacodigocientifico.itslosandes.net/index.php/1/ article/view/883
Dr. Marco Antonio Daza Mercado
Mtro. Leonardo Eliphas Daza Ramírez
Docente IEE Invitado IEE
Doctor en Administración Escolar por el IMEP. Ex director de la División de Contaduría Pública del CUCEA de la UDG, ex secretario general del H. Congreso del estado de Jalisco, Legislatura LX, y miembro del SNII, nivel 1, docente en la UDG y en el IEE.
Maestría en Tecnologías del Aprendizaje; Miembro fundador y ex presidente del Colegio de Profesionistas en Sistemas de Información de Jalisco COPSIJAL A.C. Imparte conferencias a nivel nacional sobre TIC´s, IA Generativa y creación de arte digital, hasta gamificación y educación multimedia. Publica artículos sobre estas temáticas en su blog y canal de YouTube: TecnoBato.com. Académico de tiempo completo titular “A” en la Universidad de Guadalajara.
Introducción
La Inteligencia Artificial Generativa (IAG) (1) -como es el caso del ChatGPT,- que está influyendo en la manera que los académicos, alumnos, tesistas e investigadores, producen protocolos, diseños de proyectos de investigación, exploran y organizan ideas, analizan marcos teóricos y metodológicos, construyen redacciones preliminares, identifican tendencias tributarias, realizan análisis normativo comparado de legislaciones, y sistematizan criterios doctrinales y jurisprudenciales.
En el ámbito de la investigación fiscal las herramientas tecnológicas, como el ChatGPT, tienen como ventajas la rapidez para explicar conceptos, construir fases metodológicas y generar guías operativas, entre otras, aunque, por otro lado, se presentan dilemas y riesgos éticos, como son: errores plausibles, referencias inexistentes, sesgos algorítmicos e interpretativos, plagio, y filtración de datos sensibles del contribuyente o de expedientes de instituciones, sesgos normativos, superficialidad analítica y disminución de la autoría intelectual, (2) entre otros. (3)
En el contexto de las Ciencias de lo Fiscal, de la ética pública y de la responsabilidad social, la investigación debe de partir de la eticidad, la cual hace referencia a la integridad, (4) objetividad, honestidad, confidencialidad, competencia y juicio profesional como pilares del ejercicio del profesional contable – fiscal. (Código de Ética Profesional del Instituto Mexicano de Contadores Públicos [IMCP], 2024), este código fue homologado con el Código de ética de la Federación Internacional de Contadores Públicos (IFAC, 2023), con la finalidad de ampliar su aplicación y aceptación.
Por otra parte, la investigación fiscal llega a involucrar información delicada (RFC, e.firma, declaraciones, auditorías, estrategias de cumplimiento fiscal), se vuelve recomendable articular el uso de la IAG con obligación de confidencialidad y con el cumplimiento del marco de protección de datos personales normados en México, como por ejemplo la Ley Federal de Protección de Datos Personales en Posesión de Particulares (Última reforma DOF 14 -11 – 2025) (LFPDPPP), así como avisos de privacidad institucionales del Servicio de Administración Tributaria (SAT).
Por lo que, es indispensable garantizar la originalidad y la autoría intelectual del investigador, y, todo contenido generado con IAG, debe de ser revisado, reinterpretado y reelaborado, con responsabilidad ética y académica. En este sentido, aplica el mantener la transparencia metodológica, que significa que cuando se use la IAG de manera significativa, hay que declararlo de forma explícita en notas metodológicas o apartados de consideraciones éticas. (Acuña Acuña, 2024).
La IAG en la Investigación Fiscal facilita en términos metodológicos el apoyo a tareas instrumentales, como son: creación de ideas iniciales para la construcción del planteamiento del problema y de las preguntas de investigación, esquemas para el marco teórico (conceptual o referencial), matrices preliminares de categorías, redacción asistida, simulación de contraargumentos para el análisis y la discusión, entre otras.
Sin embargo, se aclara que la IAG no sustituye la responsabilidad legal y ética del investigador, ni reemplaza el juicio profesional; Además, exige la revisión humana crítica, la transparencia y responsabilidad por exactitud y originalidad, en síntesis, debe de existir el “Criterio ético”, socialmente responsable. (COPE, 2023).
Por lo que, entre los dilemas y riesgos éticos en la investigación fiscal con el uso del ChatGPT, se encuentran los siguientes: las “alucinaciones” y falsedad en la información verificable, (5) el plagio por intermediación, (6) los sesgos y la referencia a la justicia tributaria, (7) la confidencialidad del contribuyente y la seguridad de la información. (8)
Para el caso de los “tesistas” que realizan investigación fiscal a nivel licenciatura o posgrado, o docentes investigadores, es recomendable plantear que pueden
distinguirse desde una perspectiva ética dos planos que son complementarios: la ética profesional del contador – fiscalista (IMCP; IFAC) y la ética algorítmica (9) para aplicación práctica en la IAG. (10) (UNESCO, 2023; NIST, 2023).
A continuación, se presenta una breve tabla comparativa: Tabla 1. Ética profesional del contador público y Ética algorítmica en el uso de la IAG en investigación fiscal
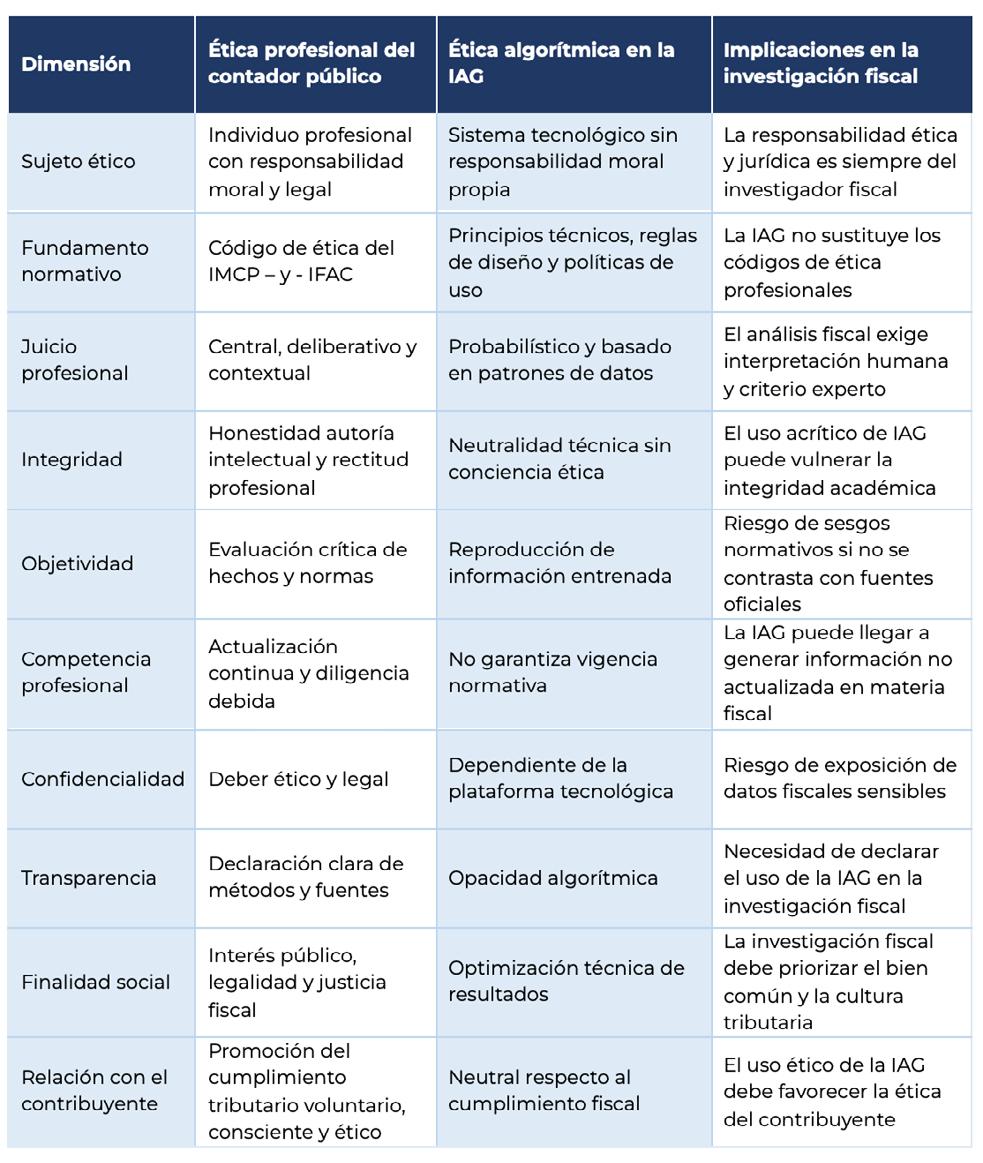
Fuente: elaboración propia con apoyo de ChatGPT, 5.2 (comunicación personal, 26 de enero de 2026).
Por otra parte, el investigador fiscal docente o alumno debe de tener muy en cuenta la eticidad de su actividad académica, considerando siempre tener: transparencia en el uso de la IAG declarándolo si la aplicó en: lluvia de ideas, edición para el estilo, resumir o realizar abstracciones, en la traducción, en la generación de guías, tablas, figuras, formatos, etcétera. (APA, 2023).
También el autor o autores en investigación fiscal, deben de verificar toda información que la herramienta tecnológica aporte, (11) por lo que, ninguna cita, dato o información normativa o afirmación técnica debe ser incorporada al estudio investigativo, sin antes corroborarlo en fuentes primarias, ejemplos: Diario Oficial de la Federación (DOF), Ley vigente, Códigos, reglamentos, reglas misceláneas, criterios/tesis o literatura arbitrada.
Es obligación legal y ética cuidar la confidencialidad y datos personales, la trazabilidad académica, (12) la autoría personal (la IAG no es coautora), y la prevención del plagio. (13)
Conclusiones
La IAG (ChatGPTI es una herramienta que llegó para quedarse en el contexto internacional en la vida académica y profesional y el dilema ético y práctico es, cómo se integra sin afectar la integridad de la investigación fiscal. (14) En este artículo se considera que es indispensable reflexionar sobre las siguientes rutas, en el contexto académico del Instituto de Especialización para Ejecutivos (2023): (15) (a) cuidar la transparencia metodológica sobre el uso de la IAG, (b) realizar una verificación estricta de datos, información y fuentes, (c) proteger la confidencialidad del contribuyente y cumplimiento de las normas sobre datos personales, (d) alinear los códigos de ética en materia contable –fiscal (IMCP, IESBA) y guías internacionales de ética y riesgo de la IA (UNESCO/NIST). (16)
Asimismo, la investigación en materia fiscal requiere de integrar en forma explícita la ética profesional, las normas de integridad académica y los principios de la ciudadanía fiscal digital, que permitan aprovechar al máximo el potencial de las tecnologías, como el caso de la IAG, para impulsar la investigación fiscal, la cultura tributaria y el ejercicio ético de la fiscalidad en un mundo cada vez más digitalizado y complejo.
Se presentan algunas sugerencias para cuidar la eticidad de la investigación fiscal cuando se usa la IAG:
a) Usar la IAG solo en las etapas preliminares del proceso investigativo y usar los mínimos datos necesarios, por lo que, no debe emplearse para redactar capítulos finales, conclusiones o interpretaciones fiscales finales. (17)
b) Es necesario realizar una reescritura crítica y una argumentación de parte del autor, (18) enriqueciendo con criterio jurídico-fiscal propio el estudio investigativo y vinculándolo con fuentes normativas verificables.
c) No se debe copiar literalmente los textos generados por IAG automáticamente. Los detectores de semejanzas de IAG analizan patrones estadísticos en el texto: la uniformidad del estilo, la previsibilidad de las palabras, la estructura de las oraciones., también suelen los detectores tener limitaciones y pueden dar falsos positivos o falsos negativos. (19)
d) Un punto clave debe ser el cómo construye el investigador el prompt, (instrucción a la IAG), ya que este en cierto nivel revela la comprensión, valores y autonomía intelectual. (20)
e) Construir bitácoras metodológicas (Hinojosa et al., 2024) o diarios de investigación. (21)
f) Cuidar la eticidad de las investigaciones incluye reforzar la responsabilidad cívica y social del contribuyente como eje formativo. (22) Y, tener cuidado de revisar el contenido generado por la IAG para detectar y corregir sesgos de género, culturales y sociales. (23)
g) Debe de incluirse avisos éticos institucionales (24) y, además, declarar cómo y el para qué has usado la IAG, empleándola para aportar valor, conocimientos nuevos y para contribuir al bien común.
h) El investigador debe abstener de utilizar IAG en actividades sensibles como revisiones o evaluaciones por pares. (25)
i) Evitar en la investigación tener inconsistencias de estilo, profundidad analítica sospechosa, falta de coherencia metodológica, vocabulario no consistente, entre otros.
Los software como: Turnitin, iThenticate, Urkund, Compilatio - Magister u otros detectores de semejanzas o plagios, no sancionan el uso de IA, sino: copiar el texto sin citar. Ejemplo:
Tabla 2. Problema vs. aceptable al usar IAG en investigación fiscal
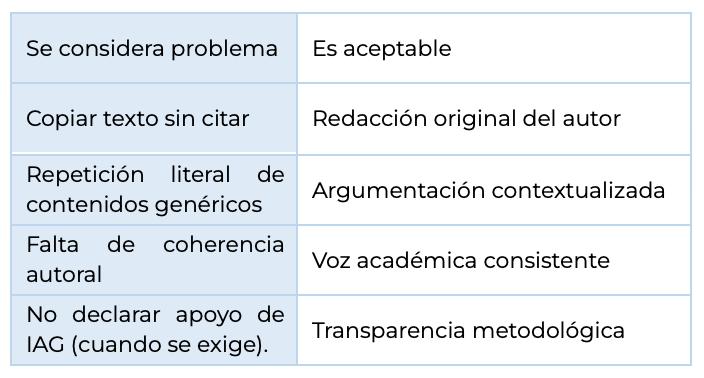
Fuente: elaboración propia, consultando al ChatGPT (comunicación personal del 27 de enero de 2026)
El ChatGPT no es fuente, es un asistente lingüístico. El contenido final del trabajo investigativo es responsabilidad del autor o autores, no es de la IAG. (26) Por tal motivo, toda investigación que se apoye con la IA, debe ser revisada, adaptada, validada, verificada (las fuentes consultadas), parafraseada y reinterpretada, para ser usada de manera ética y legal citándolo como: comunicación personal con la Inteligencia Artificial Generativa.
Los sistemas antiplagio detectan: (1) similitud textual (27) y (2) patrones lingüísticos. (28) Es recomendable en su caso añadir en el estudio una nota ética - metodológica breve (2 o 3 líneas), para cuidar las revisiones (de pares por ejemplo o Comités editoriales) del trabajo de investigación (revisiones de asesores, Coloquios, examen para titulación u otros). (29)
Ejemplo de Nota ética: El presente trabajo fue redactado por el autor. Se utilizó IAG (ChatGPT) como herramienta de apoyo lingüístico y de revisión estilística, sin sustituir el análisis académico, la interpretación teórica ni la responsabilidad autoral del contenido. (30)
Es importante aclarar que, la forma correcta de citar a la IAG en el APA 2020 7ª. edición, es clara: se cita solo en el texto, no van en las listas de referencias. Ejemplo:
(ChatGPT), comunicación personal, 27 de enero de 2026). O, también se puede realizar en narrativa: De acuerdo con el ChatGPT (comunicación personal, 26 de enero de 2026). Esta forma de citación NO contradice el APA.
Finalmente, con los avances de las herramientas de IAG, la investigación fiscal permite desde el año 2025 (ChatGPT 5), generar investigación profunda, (31) con citas y referencias, (32) lo que la hacer una herramienta valiosa, ya que, proporciona información actualizada directamente desde la Internet, y además, recuerda las preferencias investigativas del usuario, su estilo de escritura y líneas de investigación, por ello, más que nunca la ética del investigador es y será importante en el mundo académico y en la investigación fiscal.
(1) La IAG se conceptualiza como un conjunto de sistemas algorítmicos capaces de producir textos, imágenes, códigos y otros contenidos a partir de grandes volúmenes de datos y patrones lingüísticos previamente entrenados. (OpenAI, 2024). El chat GPT (Generative Pre-training Transformer) es un sistema de inteligencia artificial desarrollado por OpenAI que permite interacciones conversacionales basadas en texto. Utiliza el procesamiento de lenguaje natural (NLP) para responder preguntas y generar textos coherentes (Dempere et al., 2023).
(2) El uso excesivo de la IAG puede desfavorecer el pensamiento crítico y la argumentación jurídico-fiscal, por ello, es recomendable un uso equilibrado, ético y responsable de parte del investigador.
(3) Otros retos y dilemas éticos de la IAG suelen ser: la falta de transparencia de los procesos algorítmicos y la dificultad para verificar las fuentes originales, la posible estandarización del pensamiento crítico, y la argumentación jurídica, la confusión entre apoyo tecnológico y sustitución del trabajo intelectual y la necesidad de redefinir criterios de citación, autoría y responsabilidad ético – legal.
(4) La integridad académica es un pilar básico de la investigación fiscal, que tiene sus cimientos en valores como la honestidad, responsabilidad y el respeto por la propiedad intelectual (UNESCO, 2023). La UNESCO elaboró una recomendación sobre la ética de la IA, donde destaca cuatro valores fundamentales: derechos humanos y dignidad humana, vivir en sociedades pacíficas, garantizar la diversidad e inclusión en estas tecnologías y el florecimiento del medio ambiente y los ecosistemas. UNESCO, Ética de la inteligencia artificial. https://www.unesco.org/es/artificial-intelligence/ recommendation-ethics Y, de acuerdo a: IBM, What is explainable AI? En https://www.ibm.com/think/topics/ explainable-ai esta empresa presentó una propuesta de 10 principios éticos en la IA y son: (1) Transparencia, (2) Beneficio humano, (3) Responsabilidad y supervisión, (4) Confidencialidad, (5) Sostenibilidad, (6) Inclusión, (7) Equidad y justicia, (8) Autonomía, (9) No maleficencia
y, (10) Explicabilidad.
(5) La IAG puede generar citas, jurisprudencias o artículos, que pueden parecer verdaderos y que en realidad no existen, por esta razón, es importante declara el uso de la IAG cuando así corresponda (APA, 2023). En nexo al anterior, se afirma que la IAG no sustituye al investigador fiscal, sino que fortalece y aumenta la capacidad de reflexión y no reemplaza la ética, el criterio ni la responsabilidad académica.
(6) Copiar texto de la IAG sin atribución puede convertirse en una forma de plagio, por lo que, el investigador debe de asumir la responsabilidad de la eticidad e integridad del trabajo investigativo. (ICMJE, 2024). Además, no se trata solo de no plagiar, sino de producir conocimiento fiscal confiable y ético para contribuir a una cultura tributaria basada en la integridad, legalidad y responsabilidad cívica y social. Cabe mencionar que diversas herramientas antiplagio estudian el contenido, la estructura, la gramática, el vocabulario, la ortografía y el estilo, entre otras características para dar una puntuación global de posibilidad de haber sido generado por IA, incluyendo la detección del plagio y las fuentes, además aportan un índice de originalidad.
(7) La ética de la IA insiste en evaluar impactos sociales, no solo eficiencia. Además, fortalecer la ética profesional y el juicio crítico frente a la automatización y el uso de tecnologías inteligentes, en particular en disciplinas científicas como la contaduría, la fiscalidad y la gestión pública. (UNESCO, 2023, OCDE, 2021; 2023).
(8) Existe un fuerte riesgo al ingresar datos personales o fiscales en plataformas no autorizadas, por lo que, se debe de cuidar estrictamente la confidencialidad como lo señalan los códigos de ética profesional del (IMCP, 2024; del IFAC, 2023), y, respetar la el marco jurídico de protección de datos personales (LFPDPPP, última reforma DOF 14 – 11- 2025), Además, también el SAT, explicita en sus avisos de privacidad la naturaleza de los datos fiscales que resguarda. https://www.sat. gob.mx/portal/public/aviso-de-privacidad
(9) La ética algorítmica hace referencia al conjunto de principios que orientan el diseño y uso responsable de sistemas de inteligencia artificial, no puede operar de manera aislada y autónoma. Debe subordinarse a los códigos de ética profesional, a los marcos normativos fiscales y a valores democráticos.
(10) Hace referencia en el uso de la IAG, a la transparencia, trazabilidad, gestión de riesgos, mitigación de sesgos y prevención de daño. El NIST AI RMF 1.0 es útil para la divulgación, ya que traduce principios a prácticas de gestión: gobernanza, mapeo de riesgos, medición y mitigación.
(11) La investigación fiscal obliga a la precisión jurídica – tributaria y normativa, por tal motivo hay que contrastarla con fuentes oficiales.
(12) Conservar bitácora: prompts relevantes, fecha,
versión/herramienta y qué se hizo con el resultado, para cuidar una posible auditoría académica.
(13) La cultura ética en la investigación fiscal se puede favorecer con criterios, lineamientos, rúbricas y acompañamiento institucional. (Turnitin, 2024).
(14) Reconocerla como una herramienta de apoyo, no como autora, y promover la transparencia en su uso, reforzando la formación ética del investigador y su integridad académica. Y, recordar que la investigación fiscal no es éticamente neutra, por tal motivo, debe contribuir a la construcción de una cultura tributaria basada en la legalidad, la corresponsabilidad y la justicia fiscal, promoviendo el cumplimiento voluntario y consciente de las obligaciones fiscales. (SAT, 2024).
(15) Indispensable consultar los documentos siguientes del IEE: Política del uso de la IA en los trabajos académicos IEE (02 de mayo de 2023); El Reglamento General de Académicos (18 de marzo de 2021), y, el Plan Rector de Investigación (19 de octubre 2021).
(16) Ya existen regulaciones para reducir los riesgos de la IA, como son: La AI Act, aprobada por la Unión Europea en 2024, regula la IA según su nivel de riesgo, prohibiendo sistemas de vigilancia masiva, imponiendo requisitos estrictos a aplicaciones de alto riesgo y exigiendo transparencia en la IA de uso general. Artificial Intelligence Act, The EU Artificial Intelligence Act (https://artificialintelligenceact.eu/ )
(17) No es ético copiar total o parcialmente textos sin citación adecuada, presentar como propio contenido generado automáticamente sin revisión crítica, sustituir el análisis fiscal personal con respuestas algorítmicas u omitir deliberadamente la verificación normativa y doctrinal. (Ramos-Medina, 2023).
(18) Si el autor del trabajo de investigación no puede defender oralmente el argumento(s), no debe de incorporarlo al texto.
(19) Falsos positivos refiere a marcar como IA algo escrito por un humano y falsos negativos no detectar contenido generado por IA.
(20) Un buen prompt no busca que la IA piense por él, sino que le asista en su proceso de aprendizaje e investigación. No se trata de prohibir la IA, sino de formar inteligencias humanas capaces de usarla con ética. https://www.anahuac.mx/mexico/noticias/eticainteligencia-artificial-generativa-formacion-anahuac
(21) El asesor técnico o metodológico puede pedir bitácoras de avances de la tesis, notas de reflexión y justificación de decisiones metodológicas, esto permite identificar procesos reales de pensamiento y reduce la dependencia tecnológica. Al mismo tiempo, se evalúan procesos, no sólo productos (coherencia metodológica, capacidad de análisis e interpretación fiscal, uso correcto de fuentes legales, jurídico – tributarias y doctrinales, entre otras).
(22) No es ético simular el cumplimiento fiscal, ni tampoco lo es simular investigación académica mediante la IAG.Y, hay que recordar que todo trabajo de investigación en materia impositiva, debe de contribuir a: la legalidad tributaria, la cultura contributiva, la confianza social en el sistema fiscal mexicano y la ética del contribuyente. (Daza Mercado & Daza Ramírez, 2025, p.13).
(23) Las cuestiones éticas relativas a los sistemas de IA atañen a todas las etapas del ciclo de vida de estos sistemas, que van desde la investigación, la concepción y el desarrollo hasta el despliegue y la utilización, pasando por el mantenimiento, el funcionamiento, la comercialización, la financiación, el seguimiento y la evaluación... (UNESCO, 2021).
(24) Se recomienda consultar el Código de conducta europeo para la integridad de la investigación. https://allea.org/code-of-conduct/ y las Pautas éticas para una IA confiable https://digital-strategy.ec.europa. eu/en/library/ethics-guidelines-trustworthy-ai
(25) https://research-and-innovation.ec.europa.eu/ news/all-research-and-innovation-news/guidelinesresponsible-use-generative-ai-research-developedeuropean-research-area-forum-2024-03-20_
(26) Por ello la preocupación por la transparencia en el funcionamiento de los algoritmos y su marcada opacidad de la IAG. (McDonald et al., 2025).
(27) Buscan coincidencias con textos ya publicados, el caso del ChatGPT no copia artículos ya existentes, genera texto nuevo, por tal motivo, no suele elevar el porcentaje de similitud.
(28) Algunos editores sospechan de redacciones muy genéricas, esto no es causal para el rechazo del estudio investigativo. Por lo que, hay que cuidar que el trabajo de investigación tenga una construcción de “calidad” en el marco teórico, citas, análisis crítico y enfoque metodológico bien sustentado.
(29) Se considera en este artículo que toda Institución de Educación Superior o Institución pública o privada, debe de contar con Políticas explicitas sobre la IAG y obligar al investigador a declarar el uso en metodología o anexos. Y, recordando que, los detectores de contenido o escritura de la IAG analizan cuatro métricas: clasificadores, (analizan patrones lingüísticos en forma independiente y, asignan una puntuación de probabilidad de que el texto fue generado con IAG); incrustaciones, (son representaciones numéricas de objetos del mundo real que utilizan los sistemas de aprendizaje automático e IAG, para comprender el conocimiento complejo y sus relaciones, con los humanos; perplejidad (mide la capacidad de un modelo para predecir la siguiente palabra en una secuencia); y ráfagas (es similar a la perplejidad, pero, se centra en oraciones en lugar de palabras, midiendo las variaciones en la estructura, longitud y complejidad de las oraciones).
(30) Dos ejemplos en el uso del ChatGPT, para poner como
nota a pie de página o nota final: (1) Nota: Las referencias a ChatGPT corresponden a una comunicación personal utilizada como insumo heurístico y prospectivo para apoyar la reflexión teórica y curricular. Conforme al APA 2020 7ª. edición. (Las comunicaciones personales no son recuperables y, por lo tanto, no se incluyen en la lista de referencias). (2) Nota metodológica: En este trabajo se empleó ChatGPT exclusivamente como herramienta de apoyo heurístico y prospectivo, orientada a la generación de escenarios y a la exploración conceptual preliminar. Su uso no sustituyó el análisis académico, la revisión documental ni el juicio crítico del autor. De acuerdo con el APA (7ª. Ed.), las comunicaciones personales no son recuperables y no deben integrarse en la lista de referencias, por lo que su mención se limita al texto y notas aclaratorias.
(31) La investigación profunda que realiza ChatGPT 5, está dirigida a profesionales de las finanzas, la ciencia, la política, el derecho y la ingeniería, así como a académicos, periodistas y estrategas empresariales. Realiza investigación compleja en minutos.
(32) Las referencias APA 2020 7ª. edición, deben construirse con APA estricto, lo cual significa que cada referencia cumpla exactamente con la estructura correcta según el tipo de fuente: artículo de revista, capítulo de libro, libro completo, documento institucional, Ley o norma jurídica, comunicación personal, puntuación, cursivas y mayúsculas normales, cursivas solo donde corresponde(Títulos de revistas y libros), uso correcto de mayúsculas y minúsculas, punto final solo cuando el APA lo indica, coherencia interna, todos los DOI en formato URL (https://doi.org/..., no mezclar “pp.”, “Pp.”, “Vol.”, “Núm.” (APA no los usa), no mezclar APA con ISO. Vancouver o estilo editorial latino, eliminación de elementos NO APA, ISSN (no se usa en APA), “En:” “Fechas completas en artículos científicos”; URLs locales (File:///C:/...) No usar en APA. Ejemplo de un error común: Año 10, Núm. 39. Octubre – diciembre 2024. Ciudad de México, México: IEE. ISSN…. El APA no incluye ISSN, ciudad, número de año, editorial ni periodo mensual. Uso de “En:” en capítulos de libro (APA no usa “En:”, usa (Eds), directamente. Uso de dos “URLs o DOI y URL” el APA recomienda el DOI (Si hay DOI, no se agrega URL adicional). La “comunicación personal” No va en la lista de referencias, solo en el texto. Ejemplos de APA estricto en Referencias:
Chable Gómez, C. A. (2025). El impacto de la inteligencia artificial en la contabilidad moderna: Desafíos y oportunidades del siglo XXI. Multidisciplinary Journal of Sciences, Discoveries, and Society, 2(3), e270. https:// doi.org/10.71068/19ccat33
Daza Mercado, M. A., & Daza Ramírez, L. E. (2024). Ética de la virtud y metaciudadanía fiscal. Boletín Fiscal, (39), 109–122.
Daza Ramírez, M. T., Lozoya Arandia, J., & Valdez Zepeda, A. (2025). Nuevos horizontes, viejas preocupaciones: Inteligencia artificial, ética y derechos humanos. En C.
G. Ruvalcaba Gómez, R. Padilla Padilla, & A. Hernández Barrón (Eds.), Inteligencia artificial y derechos humanos: Debate actual y de futuro (Tomo V, pp. 198–216). Tirant lo Blanch.
Daza-Ramírez, M. T., & Luna Rizo, M. (2025). Automatización en el aula: Desafíos éticos de la IAG en la educación superior. En A. L. Iñiguez-Carrillo, M. T. Daza-Ramírez, & V. D. Aréchiga-Cabrera (Eds.), Inteligencia artificial generativa en la educación superior (pp. 41–76). Tirant lo Blanch.
Ley Federal de Protección de Datos Personales en Posesión de los Particulares. (2025, 20 de marzo). Diario Oficial de la Federación. https://www.diputados.gob. mx/LeyesBiblio/pdf/LFPDPPP.pdf
Y, cuidar la diferenciación entre citas narrativas y parentéticas, usar el &, nunca el “y”, dentro del paréntesis, ejemplo: (Daza-Ramírez & Luna Rizo, 2025). Incorrecto es poner (Daza-Ramírez y Luna Rizo, 2025); En cita narrativa Daza-Ramírez y Luna Rizo (2025), analizan… Finalmente, recordar que las notas a pie o finales, no sustituyen las referencias APA, y éstas se realizan para: Comentarios doctrinales, fundamentación normativa extensa, referencias jurídicas (leyes, reglas, códigos, jurisprudencia), discusión interpretativa sin romper la fluidez del texto…
Acuña Acuña, E. G. (2024). Fortalecimiento de la integridad académica a través de herramientas de inteligencia artificial [Artículo]. Revista Científica 3(3), 45 – 62.
American Psychological Association. (2023). APA journals policy on generative AI: Additional guidance. https:// www.apa.org/pubs/journals/resources/publishing-tips/ policy-generative-ai
Cámara de Diputados del H. Congreso de la Unión (2025). Ley Federal de Protección de Datos Personales en Posesión de Particulares (Última reforma DOF 14 -11 – 2025). https://www.diputados.gob.mx/LeyesBiblio/ pdf/LFPDPPP.pdf
Código de Ética del Instituto Mexicano de Contadores Públicos (2024). Ciudad de México, México: IMCP. https://imcp.org.mx/codigo-de-etica-profesional/
Committee on Publication Ethics (2023, February 13). Authorship and Al tools. https://publicationethics. org/guidance/cope-position/authorship-and-ai-tools
Daza Mercado, M. A. & Daza Ramírez, L. E. (2025). Una reflexión sobre la tesis discursiva: Ética, Justicia y Responsabilidad Fiscal. Boletín Fiscal IEE. (43), 12–17.
Dempere, J., Modugu, K., Allam, H., & Ramasamy, L. (2023). El impacto de ChatGPT en la educación superior. Frontiers in Education, 8, 1-13. https://www. frontiersin.org/journals/education/articles/10.3389/ feduc.2023.1206936/full
Federación Internacional de Contadores (2023). Handbook of the International Code of Ethics for Professional Accountants. IFAC. https://ifacweb.blob. core.windows.net/publicfiles/2024-12/2023-Manual2023-IESBA-Codigo-de-Etica-Spanish.pdf
Hinojosa, E. Catacora, J., & J. E. Mamani, (2024). Bitácora de herramienta digitales: La inteligencia artificial en la investigación y las producciones académicas. Editora Científica Digital. doi: 10.37885/978-65-5360-555-8
International Committee of Medical Journal Editors. (2024). Defining the role of authors and contributors. https://www.icmje.org/recommendations/browse/ roles-and-responsibilities/defining-the-role-of-authorsand-contributors.html
McDonald, N., Johri, A., Ali, A., & Collier, A. H. (2025). Generative artificial intelligence in higher education: Evidence from an analysis of institutional policies and guidelines. Computers in Human Behavior: Artificial Humans, 3, 100121 https://doi.org/10.1016/j. chbah.2025.100121
National Institute of Standards and Technology. (2023). Artificial Intelligence Risck Management Framework (AI RMF 1.0) (NIST AI 100-1). https://nvlpubs.nist.gov/ nistpubs/ai/nist.ai.100-1.pdf
OpenAI. (2024). AI systems and responsible use in academic contexts. https://www.openai.com
Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (UNESCO) (2021). Recomendación sobre la ética de la inteligencia artificial. https://www.healthnet.unam.mx/afeipal/ lecturas/EticaInteligenciaArtificial.pdf
Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura & Instituto Internacional para la Educación Superior en América Latina y el Caribe (2023). ChatGPT e inteligencia artificial en la educación superior: Manual para las partes interesadas de la educación superior. UNESCO. https://unesdoc.unesco. org/ark:/48223/pf0000385146_spa
Organización para la Cooperación y el Desarrollo Económicos (2021). Perspectivas de la Educación Digital de la OCDE 2021: Superando las Fronteras con Inteligencia Artificial, Blockchain y Robótica. OCDE. https://intef.es/wp-content/uploads/2022/10/2022_01_ Pushing-the-frontiers_INTEF.pdf
Organización para la Cooperación y el Desarrollo Económicos (2023). Artificial intelligence, ethics and public policy. OECD Publishing. https://www.oecd.org
Ramos-Medina, S. E. (2023). Inteligencia artificial y tributación: El debate sobre la personalidad jurídica y la responsabilidad. Tribuna Jurídica y Administrativa, 23(1) 90-110.
Servicio de Administración Tributaria. (2024). Ética, cumplimiento y cultura contributiva. https://www.sat.gob.mx
Turnitin. (2024). Academic integrity in the the age of IA https://www.turnitin.com/instructional-resources/ packs/academic-integrity-in-the-age-of-ai
Alejandro del Carmen Rojas González
Estudiante IEE
Estudiante del 9° semestre de la Lic. en Contaduría Pública.
Universidad Juárez Autónoma de Tabasco División Académica de Ciencias Económico Administrativo. https://orcid.org /0009-0008-1319-3135
Dra. Erika Marcela Medellin de Dios
Egresada IEE
Profesor Investigador de la Universidad Juárez Autónoma de Tabasco en la División Académica de Ciencias Económico Administrativas. Asociado del Colegio de Contadores Públicos del Estado de Tabasco. Integrante del Sistema Nacional de Investigadoras e Investigadores https://orcid.org/0009-0005-5710-389X
La inteligencia artificial una herramienta de evasión fiscal en méxico y su repercusión
Introducción
La inteligencia artificial se ha consolidado como una de las tecnologías más disruptivas de la era digital, transformando los procesos administrativos, financieros y gubernamentales en todo el mundo. En el ámbito fiscal, su aplicación ha permitido analizar grandes volúmenes de datos con una precisión sin precedentes, identificar patrones complejos y detectar conductas que sugieren evasión o simulación de operaciones. Este avance ha resultado especialmente relevante para México, donde la digitalización tributaria particularmente a través de los Comprobantes Fiscales Digitales por Internet (CFDI) ha generado un entorno propicio para la implementación de herramientas avanzadas basadas en IA.
En los últimos años, el Servicio de Administración Tributaria (SAT) ha incorporado modelos de aprendizaje automático, analítica de grafos y técnicas de detección de anomalías para combatir esquemas de evasión fiscal cada vez más sofisticados. Entre ellos destacan las prácticas realizadas por Empresas que Facturan
Operaciones Simuladas (EFOS) y Empresas que Deducen Operaciones Simuladas (EDOS), cuyos efectos han erosionado significativamente la base tributaria. La IA permite rastrear relaciones entre emisores y receptores de CFDI, identificar irregularidades y generar alertas tempranas que fortalecen tanto la fiscalización como el proceso de verificación de la materialidad de las operaciones.
Para abordar estos objetivos, se realizará una revisión exhaustiva de la literatura científica y técnica sobre el tema, se analizarán casos de estudio de países que han implementado con éxito soluciones de IA en sus sistemas fiscales y se llevarán a cabo entrevistas con expertos en la materia. Los resultados de esta investigación permitirán identificar las mejores prácticas internacionales, evaluar el estado actual de la implementación de la IA en la fiscalización mexicana y proponer recomendaciones para fortalecer su uso en el futuro.
La presente investigación se desarrolló bajo un enfoque cualitativo y documental, orientado al análisis profundo de la implementación de la inteligencia artificial (IA) en los procesos de fiscalización en México particularmente en CFDI (Comprobante Fiscal Digital por Internet) y como repercute su implementación. El enfoque cualitativo permite comprender fenómenos complejos desde una perspectiva interpretativa, considerando el contexto social, político, legal y tecnológico en el que se inserta la fiscalización tributaria. A su vez, el carácter documental de la investigación se justifica por el uso exclusivo de fuentes secundarias, como literatura académica, informes institucionales, legislación vigente y estudios de caso.
Este tipo de investigación no busca establecer relaciones causales ni realizar mediciones estadísticas, sino interpretar y comprender cómo la IA está transformando la fiscalización en México, qué desafíos enfrenta su implementación y qué oportunidades ofrece para mejorar la eficiencia y equidad del sistema tributario.
El enfoque cualitativo y documental es el más adecuado para esta investigación, dado que permite abordar el fenómeno desde una perspectiva contextual, normativa y tecnológica, sin necesidad de aplicar instrumentos de medición cuantitativa. Además, facilita la identificación de tendencias, riesgos, oportunidades y desafíos en la implementación de la IA en la fiscalización tributaria, considerando tanto el marco legal como las experiencias internacionales.
Este método también permite incorporar una visión crítica sobre el uso de tecnologías emergentes en el sector público, atendiendo a principios éticos como la transparencia, la protección de datos personales y la no discriminación algorítmica.
El desarrollo de esta investigación se centra en el análisis del impacto de la inteligencia artificial (IA) en los procesos de fiscalización en México, particularmente en el contexto del Servicio de Administración Tributaria (SAT) y los procesos de Facturación Electrónica. A través de una revisión documental y el análisis de datos obtenidos mediante cuestionarios aplicados a expertos en fiscalización, se identificaron las principales aplicaciones, beneficios y desafíos de la IA en el ámbito tributario.
Los resultados evidencian que la IA ha transformado significativamente la manera en que se descubren y previenen las prácticas de evasión fiscal. Algoritmos de aprendizaje automático, redes neuronales y técnicas de análisis de grafos permiten al SAT identificar patrones de comportamiento anómalos, construir perfiles de riesgo y focalizar auditorías en contribuyentes con alta probabilidad de incumplimiento. Esta capacidad de procesamiento masivo de datos ha optimizado los recursos humanos y materiales, reduciendo los costos operativos y mejorando la eficiencia institucional.
No obstante, la implementación de IA también plantea desafíos importantes. La calidad de los datos, la protección de la privacidad, los sesgos algorítmicos y el costo de implementación son factores que deben ser abordados mediante políticas públicas claras y marcos regulatorios robustos.
En el contexto mexicano, se identifican áreas críticas como la erosión de la base tributaria, la simulación de operaciones mediante CFDI, y el uso indebido de servicios de subcontratación. La IA se presenta como una herramienta estratégica para combatir estos fenómenos, siempre que se garantice el respeto a los derechos humanos y se evite la judicialización excesiva de los procesos fiscales.
La adopción de la inteligencia artificial (IA) en los métodos de fiscalización en México representa una transformación significativa en la administración tributaria. El desarrollo del artículo expone cómo la IA ha evolucionado desde una noción de ciencia ficción hasta convertirse en una herramienta concreta y poderosa para la detección de fraudes fiscales, optimización de recursos y mejora en la atención al contribuyente.
Se destacan diversas técnicas de IA aplicadas en el ámbito fiscal, como el aprendizaje profundo, redes neuronales artificiales, árboles de decisión y algoritmos de clasificación como el Gradient Boosting Trees (GBT). Estas herramientas permiten analizar grandes volúmenes de datos, identificar patrones de comportamiento anómalos y generar modelos predictivos que mejoran la eficiencia de las auditorías fiscales.
Se debe señalar que el Servicio de Administración Tributaria (SAT) ha incorporado tecnologías de aprendizaje automático para identificar contribuyentes con alto riesgo fiscal, detectar irregularidades en los
Comprobantes Fiscales Digitales por Internet (CFDI) y generar perfiles que permitan prevenir la evasión de impuestos. También se ha implementado el uso de asistentes virtuales como OrientaSAT, los cuales han contribuido a mejorar la atención al contribuyente y a disminuir los costos operativos.
En el plano internacional, se analizan los principios éticos propuestos por la OCDE para el desarrollo de IA centrada en el ser humano, destacando la necesidad de marcos regulatorios que garanticen la privacidad, transparencia y equidad en su aplicación. La discusión también aborda los desafíos que enfrenta la implementación de IA, como la calidad de los datos, los sesgos algorítmicos, la protección de la privacidad y el costo de adopción tecnológica.
Inteligencia Artificial en sector público.
La adopción de tecnologías emergentes en el sector público ha sido objeto de estudio por diversos autores, quienes coinciden en que factores como la cultura organizacional, la disponibilidad de recursos, la madurez tecnológica y el marco regulatorio influyen directamente en su implementación (Rogers, 1995). En este contexto, la inteligencia artificial (IA) ha adquirido un papel protagónico en la transformación de los procesos administrativos, particularmente en el ámbito de la fiscalización tributaria.
La IA se define como el conjunto de sistemas informáticos capaces de realizar tareas que normalmente requieren inteligencia humana, como el aprendizaje, la toma de decisiones y el reconocimiento de patrones (Palomino Guerrero, 2022). En el ámbito fiscal, estas capacidades permiten automatizar procesos, detectar anomalías en grandes volúmenes de datos y optimizar la selección de auditorías (Ruiz & Pérez, 2023).
El Servicio de Administración Tributaria (SAT) ha sido pionero en la región en la adopción de tecnologías como el aprendizaje automático y la analítica de grafos para mejorar la detección de prácticas evasivas (SAT, 2024). Estas herramientas permiten catalogar contribuyentes de riesgo, clasificar redes complejas de evasión fiscal y revelar inconsistencias dentro de los Comprobantes Fiscales Digitales por Internet (CFDI).
Diversos estudios han documentado los beneficios de la IA en la fiscalización. Deloitte (2021) destaca su capacidad para mejorar la eficiencia operativa y la detección de fraudes, mientras que KPMG (2024) analiza su aplicación en impuestos indirectos como el IVA, señalando los desafíos relacionados con la calidad de los datos y la protección de la privacidad. EY (2022), por su parte, enfatiza la importancia de la colaboración entre autoridades fiscales y contribuyentes para garantizar un cumplimiento tributario efectivo.
En México, la implementación de IA en la fiscalización se ha visto fortalecida por proyectos como la creación de la Subcomisión de Inteligencia Artificial y Deep Learning, aplicada por la Secretaría de la Función Pública (SFP,
2018), y por los esfuerzos del Centro de Ciencias de la Complejidad (C3) de la UNAM, que ha desarrollado modelos de ciencia de redes para identificar patrones de evasión fiscal (Vargas-Parada, 2020).
Integración de IA en los mecanismos de control fiscal en México
La inteligencia artificial (IA) ha emergido como una herramienta estratégica en la transformación de los procesos de fiscalización en México. Su capacidad para procesar grandes volúmenes de datos, detectar patrones complejos y automatizar tareas ha permitido al Servicio de Administración Tributaria (SAT) optimizar sus funciones, mejorar la eficiencia operativa y fortalecer la lucha contra la evasión fiscal (SAT, 2024).
Según Palomino Guerrero (2022), la implementación de IA en la fiscalización no solo mejora el control tributario, sino que también puede realizarse sin vulnerar los derechos de los contribuyentes, siempre que se respeten principios como la dignidad algorítmica y la privacidad de los datos. En este sentido, organismos internacionales como la OCDE han establecido principios éticos para el desarrollo de IA centrada en el ser humano, que incluyen la supervisión humana, la transparencia y la protección de datos personales (OECD Legal Instruments, 2019).
Además, la IA ha demostrado ser eficaz en la atención al contribuyente mediante el uso de asistentes virtuales como OrientaSAT, que en 2023 brindó más de 246,000 atenciones, mejorando la experiencia del usuario y reduciendo los costos operativos (SAT, 2023). Esta eficiencia se traduce en una recaudación más equitativa y en una administración tributaria más moderna y accesible.
No obstante, la implementación de IA también enfrenta desafíos importantes, como la calidad de los datos, los sesgos algorítmicos y el costo de infraestructura tecnológica (KPMG International, 2024). Por ello, es indispensable contar con un marco jurídico robusto que regule su uso y garantice la protección de los derechos fundamentales.
Caso práctico: Detección de operaciones simuladas mediante inteligencia artificial en CFDI
La inteligencia artificial ha obtenido un papel central en la fiscalización digital del Servicio de Administración Tributaria (SAT), particularmente en la identificación de operaciones simuladas a través del análisis masivo de los Comprobantes Fiscales Digitales por Internet (CFDI). El siguiente caso práctico ilustra cómo los modelos de aprendizaje automático y la analítica de redes permiten detectar patrones anormales en la emisión y recepción de facturas, fortaleciendo la identificación de esquemas utilizados por Empresas que Facturan Operaciones Simuladas (EFOS) y Empresas que Deducen Operaciones Simuladas (EDOS).
Descripción del Caso
Considérese la existencia de la empresa “Consultoría Orion, S.A. de C.V.”, dedicada formalmente a servicios profesionales. Durante el ejercicio fiscal, el algoritmo del SAT detecta que la empresa en mención incrementó sus deducciones en un 320% respecto al periodo anterior, derivado principalmente de CFDI emitidos por tres proveedores:
• Soluciones Administrativas Kyros, S.A. de C.V.
• Servicios Globales Atenea, S.A. de C.V.
• Comercializadora Nébula, S.A. de C.V.
Todos los CFDI cumplen con los requisitos legales establecidos en el Código Fiscal de la Federación. No obstante, el sistema de inteligencia artificial detecta comportamientos atípicos al analizar la base de datos nacional de facturación electrónica.
Intervención de los modelos de IA aplicados a CFDI
El SAT emplea analítica de grafos para identificar relaciones entre emisores y receptores de CFDI. Cuando se analizan los comprobantes de Consultoría Orion, los modelos generan las siguientes alertas:
1. Concentración irregular de operaciones:
Los tres proveedores emiten el 85% de sus CFDI únicamente a Consultoría Orion, patrón típico de EFOS.
2. Redes densas de facturación circular:
La IA encuentra que estos proveedores se relacionan entre sí mediante CFDI cruzados emitidos en periodos de alta simultaneidad. Este patrón coincide con redes previamente clasificadas como simuladoras.
3. Inconsistencias estructurales:
La IA detecta que los proveedores presentan:
• actividad económica intermitente,
• ausencia de declaraciones de nómina ante el SAT,
• domicilios fiscales en zonas asociadas estadísticamente a empresas fachada,
• saltos abruptos de facturación no justificados por patrones históricos.
4. Incompatibilidad entre la descripción del CFDI y el giro declarado:
Kyros y Atenea facturan “estudios especializados” y “servicios profesionales avanzados”, pero en su RFC registran giros de bajo capital y sectores no vinculados, señal reconocida en redes EFOS.
Con base en estos elementos, el modelo asigna a Consultoría Orion un índice de riesgo fiscal elevado, lo que motiva su selección para una auditoría focalizada.
Desarrollo de la auditoría sobre materialidad del CFDI
Durante la auditoría derivada del análisis automatizado, la autoridad solicita a Consultoría Orion evidencia para acreditar la materialidad de los servicios facturados, incluyendo:
• contratos,
• entregables, reportes o estudios,
• evidencia documental que soporte la prestación de servicios,
• comprobación de infraestructura operativa de los proveedores.
La empresa no logra acreditar:
• la existencia del personal especializado necesario,
• el desarrollo de entregables relacionados con los servicios facturados,
• la ubicación física y operatividad de los proveedores,
• la correspondencia entre las actividades del CFDI y el giro de los proveedores.
Con base en esta insuficiencia de evidencia, la autoridad determina que los CFDI:
• carecen de materialidad,
• no cumplen el principio de estricta indispensabilidad,
• no pueden considerarse deducciones autorizadas para ISR
• ni acreditables para IVA.
Contribución de la inteligencia artificial en el resultado del caso
El uso de inteligencia artificial permitió:
• Detectar estructuras de facturación simulada basadas únicamente en patrones de CFDI.
• Identificar relaciones entre emisores y receptores sin intervención manual.
• Realizar comparaciones masivas en la base nacional de CFDI para ubicar inconsistencias.
• Seleccionar de manera objetiva y automatizada un contribuyente con riesgo real.
• Reducir los tiempos de análisis que tradicionalmente requerirían meses de revisión documental.
En este caso, la inteligencia artificial no reemplaza la labor humana, sino que la mejora con la generación de alertas tempranas, reduciendo la carga de trabajo del auditor y focalizando los esfuerzos de fiscalización en aquellos contribuyentes donde los CFDI exhiben patrones estadísticamente vinculados con operaciones
inexistentes o anormales.
Inteligencia artificial y su contribución al fortalecimiento del cumplimiento fiscal
La IA permite identificar con mayor precisión a los contribuyentes que podrían estar evadiendo impuestos. Al analizar millones de transacciones en tiempo real, los algoritmos de aprendizaje automático pueden detectar anomalías y patrones que sugieren prácticas evasivas, como facturas falsas o esquemas de evasión fiscal transfronteriza. Esto ha permitido al SAT desarrollar perfiles de riesgo más precisos y focalizar sus esfuerzos de auditoría en aquellos contribuyentes con mayor probabilidad de incumplimiento (KPMG México, 2024).
Además de la detección de fraudes, la IA también puede ser utilizada para prevenir la evasión fiscal. Al analizar los datos históricos de los contribuyentes, los algoritmos pueden identificar tendencias y predecir futuros comportamientos. Esto permite a las autoridades fiscales diseñar estrategias preventivas y educativas para reducir el riesgo de incumplimiento. Por ejemplo, la IA puede ayudar a identificar sectores económicos con alta propensión a la evasión y diseñar campañas de concientización dirigidas a estos sectores (Revistas Jurídicas UNAM, 2022).
Otro beneficio importante de la IA es su capacidad para mejorar la eficiencia de los procesos de fiscalización. Al automatizar tareas repetitivas y rutinarias, los auditores pueden dedicar más tiempo a analizar información cualitativa y a tomar decisiones estratégicas. Esto ha permitido agilizar los procedimientos de fiscalización y reducir los tiempos de respuesta, tanto para el SAT como para los contribuyentes (KPMG International, 2024).
Tabla 1.1 Ventajas y desventajas de la inteligencia artificial en la fiscalización
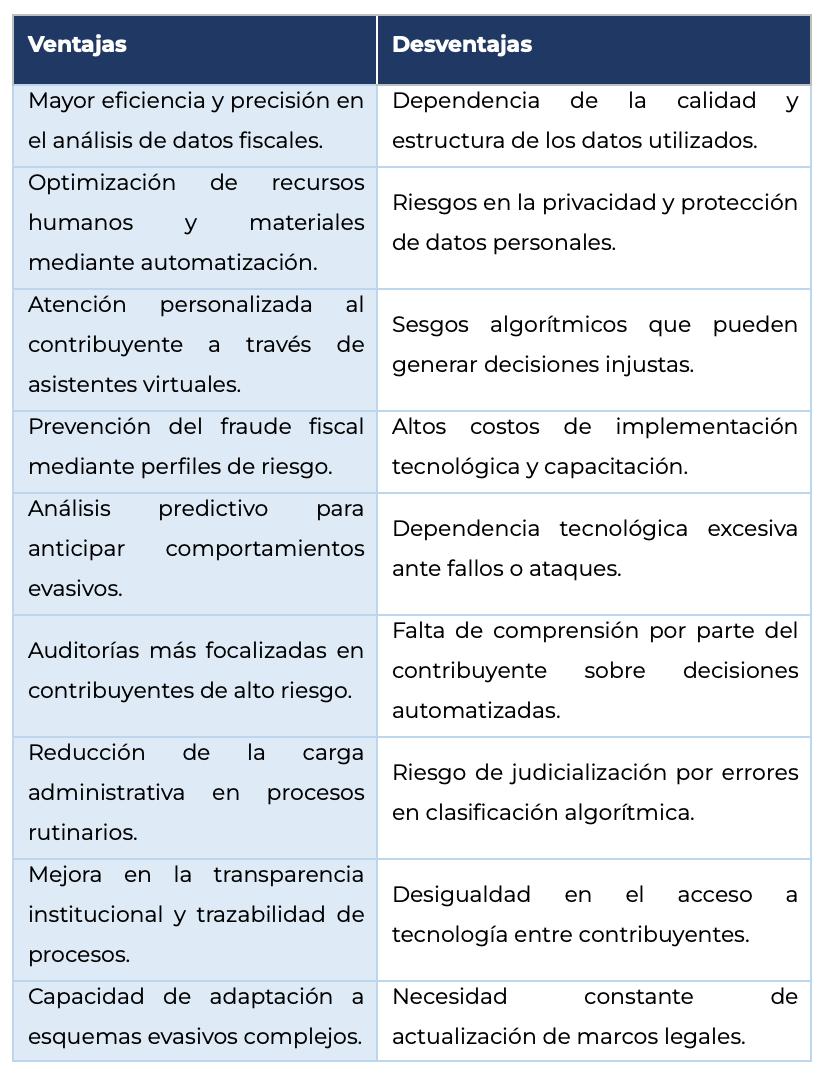
Fuente: Elaboración propia.
La implementación de la IA en la fiscalización requiere de una estrategia integral que aborde tanto los aspectos técnicos como los éticos. Es necesario desarrollar marcos regulatorios claros y transparentes que establezcan las normas para el uso de esta tecnología en el ámbito fiscal. Además, se debe invertir en la capacitación del personal para que pueda aprovechar al máximo las nuevas herramientas y comprender las implicaciones de su uso.
La inteligencia artificial (IA) se presenta como una herramienta transformadora en la fiscalización tributaria mexicana, pero su implementación debe estar guiada por principios éticos que aseguren la equidad, la transparencia y el respeto a los derechos humanos. Tal como ocurre en la formación ética de los contadores, donde se promueve la toma de decisiones responsables y la integridad profesional, el uso de IA en el ámbito fiscal requiere una base ética sólida para evitar prácticas discriminatorias y garantizar que sus beneficios se distribuyan de manera justa en la sociedad. En este sentido, el desarrollo tecnológico debe ir acompañado de una educación ética que fortalezca el Estado de derecho y promueva una cultura organizacional centrada en la responsabilidad social (Solís Pereyra, Casanova Rivera & Medellín de Dios, 2025).
En relación con los beneficios que aporta la inteligencia artificial (IA) a la gestión tributaria, existe consenso entre los especialistas encuestados en que su principal ventaja radica en la mejora sustancial del aprovechamiento del tiempo, así como en la eficiencia en el uso de los recursos humanos y materiales involucrados en las distintas actividades del Servicio de Administración Tributaria (SAT). Esta optimización se traduce directamente en una disminución significativa de los costos operativos.
Esto concuerda con las afirmaciones de autores como Soto (2021), Peña (2021), Santos (2021) y González (2022), quienes mencionan que el uso de la IA en la administración tributaria brinda la capacidad de recopilar y analizar un gran volumen de datos en menor tiempo y permite automatizar tareas repetitivas, generando con ello un ahorro de tiempo y recursos, lo cual a su vez se puede traducir en la reducción de los costos.
Por tanto, el uso de la IA en el SAT resulta relevante para México, ya que actualmente se encuentra en un escenario de austeridad fiscal que implica la reducción del gasto público en todas las dependencias y donde los costos de recaudación son de 24 centavos por cada 100 pesos recaudados (SAT, 2023). De esta manera, dicha tecnología puede ser una de las principales herramientas para la reducción de los costos de recaudación y el aseguramiento de la austeridad fiscal por parte del SAT.
Aplicación del Aprendizaje Automático en la Fiscalización Tributaria del SAT
Con el propósito de impulsar la transformación digital en la administración pública y fomentar la innovación en beneficio de la ciudadanía, el 30 de abril de 2018 se publicó un comunicado por parte de la Comisión Intersecretarial para el Desarrollo del Gobierno Electrónico (Diario Oficial de la Federación [DOF], 2005). En dicho comunicado, y a propuesta de la Secretaría de la Función Pública, se anunció la creación de una Subcomisión de Inteligencia Artificial y Deep Learning, cuyo objetivo principal sería facilitar la recopilación masiva de datos para el análisis de patrones, con el fin de establecer expectativas y tendencias que contribuyan a mejorar los protocolos de conectividad (Secretaría de la Función Pública [SFP], 2018).
En este contexto, el Servicio de Administración Tributaria (SAT) ha comenzado a incorporar inteligencia artificial en sus plataformas tecnológicas, con el objetivo de integrar múltiples fuentes de información que permitan identificar a los contribuyentes que simulan o evaden el cumplimiento de sus obligaciones fiscales (Secretaría de la Función Pública [SFP], 2018). Esta tecnología se perfila como un instrumento fundamental para fortalecer la interacción entre el Estado y la ciudadanía (Comisión Europea, 2018).
Es importante tener presente que el Servicio de Administración Tributaria (SAT) tiene la obligación de diseñar y publicar anualmente un programa de mejora continua. Este programa debe establecer objetivos orientados a combatir tanto la evasión como la elusión fiscal, incrementar la recaudación, reducir las prácticas que afectan negativamente la base tributaria, disminuir los costos asociados a la recaudación, ampliar el número de contribuyentes registrados en el RFC y generar indicadores que evalúen la eficacia de la defensa jurídica del fisco ante los tribunales, entre otros aspectos (Ley del Servicio de la Administración Tributaria [LSAT], 2021, p. 12).
Mediante la implementación de modelos de analítica de grafos y machine learning (aprendizaje automático) se va a clasificar a los contribuyentes de riesgo, identificar redes complejas de elusión y evasión fiscal, así como detectar inconsistencias en Comprobantes Fiscales Digitales por Internet (CFDI) asociadas con el contrabando y empresas fachada. (SAT, 2024).
En el marco de la transformación digital, es esencial no perder de vista la protección de los derechos humanos de los contribuyentes. Por ello, las acciones emprendidas deben estar guiadas por principios como la dignidad algorítmica, la identidad y la vulnerabilidad algorítmicas, los cuales derivan de los conceptos de dignidad e identidad digital en el entorno tecnológico actual (Corvalán, 2018).
Bajo este contexto, investigadores del Centro de Ciencias de la Complejidad (C3) y del Instituto de Física de la
UNAM, en colaboración con el Department of Network and Data Science de la Central European University en Hungría, llevaron a cabo un estudio que empleó inteligencia artificial y ciencia de redes para estimar el monto de evasión del impuesto al valor agregado (IVA) derivado de la emisión de facturas electrónicas que simulan operaciones inexistentes. Este análisis permitió identificar y describir los patrones de comportamiento de quienes comercializan con CFDI y los utilizan para reducir artificialmente la base tributaria.
A partir de un universo de 80 millones de RFC registrados entre 2015 y 2019, se analizaron 10,678 declaraciones anuales de personas físicas y morales. De estas, se identificaron aquellas clasificadas por el SAT como empresas que emiten facturas de operaciones simuladas, ya sea de forma definitiva o presunta. Esta información permitió caracterizar sus conductas en diversas bases de datos, facilitando el desarrollo de métodos que generalizan dichos comportamientos y generan alertas sobre RFC potencialmente sospechosos.
En total, se identificaron 9,663 empresas con operaciones simuladas, lo que permitió construir redes de emisión de CFDI entre distintas actividades económicas e implementar modelos de aprendizaje automático para detectar contribuyentes con comportamientos fiscales irregulares.
Derivado de estos hallazgos, es importante que se puede integrar una estrategia para frenar la erosión de la base tributaria con estricto respeto a los derechos del contribuyente y sin la necesidad de judicializar los asuntos, ya que también se debe frenar la saturación de tribunales y resolver el problema de fondo.
Reducción de la erosión fiscal mediante inteligencia artificial: una propuesta integral
En primera instancia, es importante mencionar que el origen problema se encuentra en el impuesto sobre la renta, dado que se trata de un tributo directo y personal, lo que implica que no puede ser trasladado y su cumplimiento recae directamente en el sujeto señalado por la legislación.
Conforme a lo establecido en el marco legal vigente, los elementos que determinan la obligación tributaria en este impuesto son la residencia, el establecimiento permanente y la fuente de riqueza. En consecuencia, tanto las personas físicas como las morales que perciban ingresos ya sea en efectivo, bienes, créditos, servicios o cualquier otra forma están legalmente obligadas a efectuar su pago.
En consecuencia, la base gravable del impuesto sobre la renta corresponde al total de ingresos obtenidos. En el caso de las personas morales, esta base puede reducirse mediante las deducciones autorizadas, siempre que dichas erogaciones cumplan con los requisitos establecidos por la ley, como ser estrictamente indispensables. Los tribunales han determinado que, para evaluar este criterio, debe considerarse el objeto
social de la persona moral.
Por su parte, las personas físicas con actividades empresariales o profesionales también pueden aplicar deducciones autorizadas, siempre que estas hayan sido efectivamente erogadas y resulten indispensables para la generación del ingreso, tomando en cuenta tanto la naturaleza de la actividad como el nivel de ingresos percibidos (Ley del Impuesto sobre la Renta [LISR], 2021, p. 147).
A partir de la base gravable, entendida como el parámetro sobre el cual se aplica la tasa impositiva, se manifiestan diversas formas de evasión fiscal, tanto en el régimen de personas morales como en el de personas físicas. Este fenómeno puede ir desde el pago extemporáneo hasta el incumplimiento deliberado mediante prácticas fraudulentas, como la utilización de comprobantes fiscales apócrifos, que han evolucionado en sofisticación con el tiempo.
Evaluación de la materialidad operativa en el marco de la presunción de simulación fiscal
Actualmente, es posible que un Comprobante Fiscal Digital por Internet (CFDI) cumpla con todos los requisitos formales exigidos por la normativa, pero carezca de materialidad; es decir, el documento existe, pero no respalda una operación real.
La materialidad es un concepto mediante el cual nuestros tribunales incorporan y establecen que las operaciones que no acrediten la materialidad no serán deducibles para efectos de impuesto sobre la renta. El inconveniente es que no se establece cómo se debe acreditar esa materialidad (TFJA, 2019, p. 327).
En este sentido, una operación se considera carente de materialidad cuando no se cuenta con los elementos necesarios para su ejecución, como personal capacitado para prestar el servicio, inventarios suficientes para la venta de mercancías, o cuando no se han presentado las declaraciones correspondientes a las retenciones del impuesto sobre la renta por conceptos como sueldos, honorarios o asimilados. También se considera sin materialidad si el proveedor no demuestra contar con la infraestructura adecuada, si su domicilio fiscal no existe o si no se encuentra localizado en el mismo.
Bajo esta lógica, algunos contribuyentes han argumentado, mediante medios de impugnación, que cuando la autoridad fiscal ejerce sus facultades de comprobación y concluye la inexistencia de operaciones, debe previamente agotar el procedimiento establecido en el artículo 69-B del Código Fiscal de la Federación. Como respuesta a esta problemática, la reforma fiscal de 2020 estableció que las Empresas que Deducen Operaciones Simuladas (EDOS) están obligadas a acreditar la materialidad de las operaciones respaldadas con CFDI; de lo contrario, se configura una causal para la restricción temporal o incluso la cancelación del certificado de sello digital (Código Fiscal de la Federación [CFF], 2021, p. 19).
La Suprema Corte de Justicia de la Nación ha determinado que, en el ejercicio de sus facultades de fiscalización, la autoridad tributaria está facultada para verificar la autenticidad de las actividades o actos realizados por el contribuyente, sin que sea necesario agotar previamente el procedimiento previsto para la presunción de inexistencia de operaciones. Esta postura se fundamenta en la necesidad de identificar a quienes emiten documentos que respaldan actos o actividades inexistentes. En consecuencia, si no se logra acreditar la materialidad de las operaciones registradas en la contabilidad del contribuyente, la autoridad puede legítimamente declarar su inexistencia (Semanario Judicial de la Federación [SJFG], 2019, p. 266).
Facturación de servicios y simulación de operaciones: efectos en la integridad de la base tributaria
El 23 de abril de 2021 se publicó en el Diario Oficial de la Federación un decreto que reformó, adicionó y derogó diversas disposiciones relacionadas con la subcontratación laboral. Entre los cambios más relevantes se encuentra el artículo 15-D del Código Fiscal de la Federación, el cual establece que no se otorgará efecto fiscal de deducción o acreditamiento a los pagos realizados por concepto de subcontratación de personal que participe en actividades vinculadas al objeto social o a la actividad económica preponderante del contratante, si no se cumplen requisitos como el registro ante la Secretaría del Trabajo y Previsión Social (DOF, 2021).
En este marco, la Administración General de Auditoría Fiscal Federal puso en marcha el Programa Preliminar de Fiscalización a Servicios Especializados (Proprefse), una estrategia interinstitucional que involucra a la Procuraduría Fiscal de la Federación y a la Unidad de Inteligencia Financiera. El propósito del programa es identificar a los contribuyentes que reciben servicios especializados o ejecutan obras especializadas, así como analizar la relación entre estos y sus proveedores, incluyendo tanto a las Empresas que Facturan Operaciones Simuladas (EFOS) publicadas como a aquellas que aún no lo están. Esto permite construir una matriz de cada caso, asegurando que los servicios de subcontratación correspondan a ejercicios fiscales vigentes o próximos a vencer, evitando así esfuerzos fiscales que podrían resultar improcedentes en juicio.
El Proprefse contempla tres etapas: primero, el exhorto al contribuyente por inconsistencias detectadas; segundo, el requerimiento de información con base en el artículo 42-A del Código Fiscal de la Federación; y tercero, la ejecución del acto de fiscalización.
Además, se prevé la firma de convenios de colaboración administrativa en materia fiscal federal para facilitar el intercambio de información, con el objetivo de impedir que se deduzcan o acrediten impuestos derivados de actos simulados relacionados con la subcontratación o servicios especializados.
En conjunto, estas reformas y estrategias reflejan los esfuerzos por frenar la erosión de la base tributaria, al tiempo que se fortalecen los mecanismos de fiscalización y se endurecen las sanciones administrativas.
En el ámbito penal, la reforma del 8 de noviembre de 2019 introdujo modificaciones relevantes, como la adición del artículo 2º de la Ley Federal contra la Delincuencia Organizada, el cual establece que cuando tres o más personas se coordinen para cometer delitos como contrabando, defraudación fiscal o las conductas previstas en el artículo 113 bis del Código Fiscal de la Federación relacionadas con las Empresas que Facturan Operaciones Simuladas (EFOS) y las Empresas que Deducen Operaciones Simuladas (EDOS), serán sancionadas como integrantes de la delincuencia organizada.
Asimismo, se reformó el artículo 5º de la Ley de Seguridad Nacional, incluyendo en su fracción XIII que los delitos fiscales contemplados en el artículo 167 del Código Nacional de Procedimientos Penales constituyen una amenaza a la seguridad nacional, lo que conlleva la aplicación de prisión preventiva oficiosa. Sin embargo, se ha argumentado que el incremento de sanciones y el endurecimiento de los criterios de fiscalización no necesariamente representan la solución más adecuada.
En este contexto, la Suprema Corte de Justicia de la Nación resolvió, el 25 de octubre de 2021, una acción de inconstitucionalidad promovida por la Comisión Nacional de Derechos Humanos y el Senado de la República, en la que se impugnaron diversas disposiciones reformadas en el decreto del 8 de noviembre de 2019. Con mayoría de votos, el tribunal declaró la inconstitucionalidad de los artículos 5º, fracción XIII, de la Ley de Seguridad Nacional, y el artículo 167, párrafo séptimo, fracciones I, II y III del Código Nacional de Procedimientos Penales, que establecían prisión preventiva oficiosa para delitos relacionados con la emisión, adquisición o comercialización de comprobantes fiscales que amparan operaciones inexistentes, falsas o simuladas (Suprema Corte de Justicia de la Nación [SCJN], 2021).
En consecuencia, se declararon inválidas las disposiciones que clasificaban los delitos relacionados con comprobantes fiscales falsos como amenazas a la seguridad nacional, lo que implicaba su tratamiento bajo el régimen de prisión preventiva oficiosa. Esta resolución permite afirmar la necesidad de implementar herramientas basadas en inteligencia artificial y ciencia de redes para identificar los modelos operativos y las estructuras de vinculación entre empresas que, mediante el uso de CFDI, incurren en evasión fiscal. Estas tecnologías permitirían desarticular esquemas organizados y especializados que simulan operaciones (Rueda, 2021).
El principal desafío consiste en diseñar un marco normativo que habilite a la autoridad fiscal para operar con base en inteligencia artificial, mediante modelos que revelen las tipologías de funcionamiento de las EFOS.
En el plano internacional, la Organización para la Cooperación y el Desarrollo Económicos (OCDE) ha propuesto principios para el desarrollo de una inteligencia artificial confiable, que priorice la seguridad y la privacidad de los ciudadanos. En este sentido, se plantea como estrategia la vinculación de datos provenientes del RFC, los CFDI y el sistema financiero, y en una segunda etapa, la digitalización del Registro Público de la Propiedad y del Comercio, con el fin de generar indicadores que permitan rastrear las rutas de operación. Cabe destacar que el marco legal vigente ya contempla el intercambio automático de información sobre cuentas financieras en materia fiscal. Además, el artículo 27 del Código Fiscal de la Federación establece, en su apartado B, el catálogo general de obligaciones, entre las cuales se incluye la presentación de avisos con el nombre y RFC de socios y accionistas (Código Fiscal de la Federación [CFF], 2021, pp. 40–57).
Por lo tanto, resulta viable articular una estrategia integral, siempre que se regulen adecuadamente los mecanismos que permitan, a partir de las alertas generadas, determinar responsabilidades fiscales y emitir créditos correspondientes. Esto contribuiría a evitar la judicialización de los casos, al contar con evidencia probatoria suficiente sobre las operaciones indebidas.
Actualmente, el modelo de análisis basado en inteligencia artificial ya se encuentra en operación dentro de la Unidad de Inteligencia Financiera, donde se utiliza para detectar operaciones con recursos de procedencia ilícita y para identificar posibles casos de financiamiento indebido en campañas políticas. La propuesta consiste en extender este enfoque al Servicio de Administración Tributaria (SAT), con el fin de identificar tipologías de prácticas que erosionan la base tributaria. Esto se lograría mediante la incorporación de inteligencia artificial en los procesos de operación, control y fiscalización, como parte del programa de mejora continua que el SAT debe elaborar anualmente para combatir la evasión y elusión fiscal, reducir los costos de recaudación y aumentar la eficiencia de las auditorías, evitando al mismo tiempo la judicialización de los casos (Ley del Servicio de Administración Tributaria [LSAT], 2021, p. 12).
En esta misma línea, los resultados obtenidos por el Centro de Ciencias de la Complejidad (C3) al aplicar algoritmos como las redes neuronales convolucionales (Convolutional Neural Network) y los bosques aleatorios profundos de gráficos, han demostrado que es posible incorporar redes completas como unidades de análisis individuales. Estos modelos son capaces de aprender la arquitectura interna de las redes y utilizar sus características para clasificar etiquetas globales (Vargas, 2020), lo que facilita el intercambio de datos entre sistemas.
Esta interconexión lógica permite integrar información clave, como el RFC que identifica al contribuyente, el
CFDI que registra los ingresos y egresos, y el sistema financiero que documenta los movimientos económicos, conformando así los pilares para detectar en tiempo real operaciones que carecen de materialidad. De este modo, la autoridad fiscal tendría acceso a elementos probatorios suficientes para sancionar a los contribuyentes involucrados, ya sea como EFOS o EDOS.
Conclusión
La incorporación de la inteligencia artificial (IA) en los procesos de fiscalización del Servicio de Administración Tributaria (SAT) constituye un cambio estructural sin precedentes en la administración tributaria mexicana. A lo largo de esta investigación se comprobó que la IA no solo ha incrementado la capacidad del Estado para analizar grandes volúmenes de información, sino que también ha permitido identificar patrones complejos asociados con la evasión fiscal, particularmente en prácticas vinculadas con CFDI, operaciones simuladas y redes de empresas clasificadas como EFOS y EDOS.
El análisis realizado demuestra que las herramientas basadas en aprendizaje automático, analítica de grafos y modelos predictivos han fortalecido significativamente la detección temprana de riesgos fiscales. Estas tecnologías implementadas en tareas como la clasificación de contribuyentes, la identificación de inconsistencias y la verificación de la materialidad de operaciones han permitido al SAT focalizar sus auditorías en contribuyentes con comportamientos atípicos, reducir tiempos de respuesta y optimizar recursos humanos y materiales, todo ello en un contexto de austeridad gubernamental.
Asimismo, el caso práctico desarrollado evidencia cómo la IA puede detectar estructuras sofisticadas de simulación fiscal mediante la interconexión de datos provenientes de CFDI, bases de actividad económica, domicilios fiscales y declaraciones tributarias. Esta capacidad representa una herramienta estratégica para reducir la erosión fiscal y combatir prácticas que afectan directamente la base tributaria.
No obstante, también se identifican desafíos relevantes que deben ser atendidos. La calidad y consistencia de los datos, los riesgos de sesgo algorítmico, la protección de la privacidad, la capacidad técnica del personal y la falta de un marco normativo específico constituyen factores que pueden limitar el potencial de la IA si no se abordan adecuadamente. Por ello, resulta indispensable desarrollar regulaciones claras que garanticen transparencia, trazabilidad y supervisión humana en los procesos automatizados, alineándose con los principios éticos establecidos por organismos internacionales como la OCDE.
Finalmente, se concluye que la IA no sustituye la labor profesional ni los criterios jurídicos y contables, sino que los potencia. Los auditores continúan siendo un elemento central en la interpretación de resultados, la valoración de pruebas y la toma de decisiones. La
implementación de IA debe entenderse como una sinergia entre tecnología y pericia humana, capaz de fortalecer el Estado de derecho, mejorar la recaudación y promover una cultura de cumplimiento fiscal basada en confianza, equidad y eficiencia institucional.
En conclusión, la inteligencia artificial representa una oportunidad única para transformar la fiscalización en México. Su implementación debe ser estratégica, ética y colaborativa, involucrando a todos los actores del sistema tributario. Solo así se podrá garantizar que los beneficios de esta tecnología se extiendan a toda la sociedad, promoviendo una cultura de cumplimiento fiscal, reduciendo la evasión y fortaleciendo la confianza en las instituciones públicas. El futuro de la fiscalización está estrechamente ligado al desarrollo y adopción de la inteligencia artificial, y México tiene ante sí el reto y la oportunidad de liderar este proceso de innovación con responsabilidad y visión de largo plazo.
Con base en los hallazgos expuestos, se propone consolidar una estrategia integral para el uso de la inteligencia artificial (IA) en la fiscalización tributaria mexicana que combine modernización tecnológica, gobernanza algorítmica y fortalecimiento de capacidades institucionales. En primer término, resulta imprescindible expandir la adopción de modelos de aprendizaje automático, analítica de grafos y detección de anomalías para el análisis masivo y en tiempo real de los Comprobantes Fiscales Digitales por Internet (CFDI). Ello permitiría generar alertas tempranas sobre patrones asociados con operaciones simuladas, así como construir perfiles de riesgo dinámicos que faciliten la selección focalizada de auditorías y la verificación eficiente de la materialidad de las operaciones, con impactos directos en la reducción de costos y tiempos de revisión.
De manera complementaria, se considera necesario robustecer la interoperabilidad entre bases de datos mediante estándares técnicos y protocolos de intercambio seguro que vinculen información del RFC, los CFDI y el sistema financiero, y que, en una segunda etapa, incorporen registros del ámbito registral y poblacional. Esta arquitectura de datos debe acompañarse de esquemas de ciberseguridad y trazabilidad que garanticen integridad, disponibilidad y confidencialidad de la información, a la par que habiliten el cruce automatizado de evidencias para sustentar determinaciones administrativas con mayor solidez técnica y probatoria, evitando en lo posible la judicialización de los casos.
También se recomienda integrar la IA en el programa de mejora continua que el SAT debe elaborar anualmente. Esta integración permitiría articular los esfuerzos de fiscalización con los objetivos institucionales de eficiencia, austeridad y transparencia, evitando la judicialización excesiva de los procesos fiscales y promoviendo soluciones administrativas más ágiles.
Finalmente, se destaca la importancia de fortalecer la educación ética en el uso de tecnologías emergentes. La formación de los profesionales encargados de aplicar la IA en el ámbito fiscal debe incluir principios de responsabilidad social, integridad profesional y respeto a los derechos humanos. Esta base ética es indispensable para asegurar que los beneficios de la tecnología se distribuyan de manera justa y equitativa en la sociedad.
Referencias
Comisión Europea. (2020). Libro Blanco sobre la inteligencia artificial: un enfoque europeo orientado a la excelencia y la confianza (COM(2020) 65 final). Bruselas, 19 de febrero de 2020. https://eur-lex.europa. eu/legal-content/ES/TXT/PDF/?uri=CELEX:52020DC0065
Congreso de la Unión. (2021). Código Fiscal de la Federación. Diario Oficial de la Federación. https:// www.gob.mx/cms/uploads/attachment/file/976244/137_C_DIGO_Fiscal_de_la_Federaci_n.pdf
Congreso de la Unión. (2021). Ley del Impuesto sobre la Renta. Diario Oficial de la Federación. https://portalhcd. diputados.gob.mx/LeyesBiblio/PortalWeb/Leyes/ Vigentes/PDF/LISR_230421.pdf
Congreso de la Unión. (2021). Código Fiscal de la Federación. Diario Oficial de la Federación. https:// www.gob.mx/cms/uploads/attachment/file/976244/137_C_DIGO_Fiscal_de_la_Federaci_n.pdf[1](https://www. gob.mx/cms/uploads/attachment/file/976244/137_C_DIGO_Fiscal_de_la_Federaci_n.pdf)
Corvalán, J. G. (2018). Inteligencia artificial: retos, desafíos y oportunidades – Prometea: la primera inteligencia artificial de Latinoamérica al servicio de la Justicia. Revista de Investigações Constitucionais, 5(1), 295–316. https://doi.org/10.5380/rinc.v5i1.55334
Deloitte. (2021). Transformación digital en la fiscalización tributaria. Deloitte Insights.
Diario Oficial de la Federación. (2021). Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley Federal del Trabajo; de la Ley del Seguro Social; de la Ley del Instituto del Fondo Nacional de la Vivienda para los Trabajadores; del Código Fiscal de la Federación; de la Ley del Impuesto sobre la Renta; de la Ley del Impuesto al Valor Agregado; de la Ley Federal de los Trabajadores al Servicio del Estado, Reglamentaria del Apartado B) del Artículo 123 Constitucional; de la Ley Reglamentaria de la Fracción XIII Bis del Apartado B, del Artículo 123 de la Constitución Política de los Estados Unidos Mexicanos, en materia de Subcontratación Laboral. https://dof.gob. mx/nota_detalle.php?codigo=5616745&fecha=23/04/2021
EY. (2022). Inteligencia artificial y fiscalización: redefiniendo el cumplimiento tributario en Latinoamérica. EY.
González, R. V. S. (2022). Big Data e Inteligencia Artificial en los procesos de fiscalización de la Subsecretaría de Estado de Tributación (SET) al 2021. Revista de Ciencias Empresariales, Tributarias, Comerciales y Administrativas, 1(1), 106–127. https://doi.org/10.58287/ rcfotriem-1-1-2022-3
KPMG. (2024). Utilización de IA en los impuestos indirectos: retos y recomendaciones. KPMG México.
OECD Legal Instruments. (2019). Recommendation of the Council on Artificial Intelligence. https://legalinstruments. oecd.org/en/instruments/OECD-LEGAL-0449
Palomino Guerrero, M. (2022). Inteligencia artificial: un mecanismo para frenar la evasión fiscal sin vulnerar los derechos del contribuyente. Cuestiones Constitucionales, 46, 213–240. https://doi.org/10.22201/ iij.24484881e.2022.46.17053
Peña, N. L. R. (2021). Big data e inteligencia artificial: una aproximación a los desafíos éticos y jurídicos de su implementación en las administraciones tributarias. Ius et Scientia, 7(1), 62–84. https://doi.org/10.12795/ IETSCIENTIA.2021.i01.06
Rodríguez, N. (2021). Big Data e inteligencia artificial: una aproximación a los desafíos éticos y jurídicos de su implementación en las administraciones tributarias. IUS ET SCIENTIA, 7(1), 61–65.
Rogers, E. M. (1995). Diffusion of innovations (5th ed.). Free Press.
Rueda, A. (2021, 4 de febrero). Con ciencia de redes, investigadores de la UNAM detectan los sectores económicos que evaden más impuestos. Centro de Ciencias de la Complejidad, UNAM. https://www. c3.unam.mx/pdf/noticias/NOTICIA_181.pdf
Ruiz, F. M., & Pérez, J. R. (2023). Inteligencia artificial, fiscalización y triangulación de datos. Revista Abogacía. https://www.revistaabogacia.com/inteligencia-artificialfiscalizacion-y-triangulacion-de-datos/
Santos, I. (2021). El uso de la inteligencia artificial en la lucha contra el fraude fiscal: especial referencia al caso mexicano y al principio de máxima publicidad. En A. Serrano (Dir.), Inteligencia Artificial y Administración Tributaria: eficiencia administrativa y defensa de los derechos de los contribuyentes (pp. 195–231). Thomson Reuters Aranzadi. https://dialnet.unirioja.es/servlet/ articulo?codigo=8168999
SAT. (2023). Informe anual de resultados. https://www. sat.gob.mx
SAT. (2024). SAT anuncia fiscalización con Inteligencia Artificial. https://idconline.mx/fiscal-contable/2024/01/23/ sat-anuncia-fiscalizacion-con-inteligencia-artificial
Secretaría de la Función Pública. (2018). Crea SFP Subcomisión de Inteligencia Artificial y Deep Learning. https://www.gob.mx/sfp/es/articulos/creasfp-subcomision-de-inteligencia-artificial-y-deeplearning-de-la-cidge-155689
Secretaría de la Función Pública. (2018, 30 de abril). Crea SFP Subcomisión de Inteligencia Artificial y Deep Learning de la CIDGE [Comunicado 063]. Gobierno de México. https://www.gob.mx/buengobierno/prensa/ crea-sfp-subcomision-de-inteligencia-artificial-y-deeplearning-de-la-cidge
Soto, L. (2021). La importancia de la transparencia algorítmica en el uso de la inteligencia artificial por la Administración tributaria. Crónica Tributaria, (179), 93–129. https://dx.doi.org/10.47092/CT.21.2.4
Suprema Corte de Justicia de la Nación. (2019). Procedimiento de determinación de inexistencia de operaciones. El artículo 70 del Reglamento del Código Fiscal de la Federación que prevé un requerimiento de información adicional, no contraviene los principios de reserva de ley y de subordinación jerárquica [Tesis de jurisprudencia 2a./J. 120/2019 (10a.)]. Semanario Judicial de la Federación. https://www.scjn.gob.mx/sites/default/files/comunicacion_ digital/2019-10TesisSegundaSaladel20deseptiembrea l11deoctubrede2019.pdf
Tribunal Federal de Justicia Administrativa. (2020). La materialidad de las operaciones en el Derecho Fiscal. Simposio de Magistrados del TFJA 2019. Centro de Estudios Superiores en Materia de Derecho Fiscal y Administrativo. http://cesmdfa.tfja.gob.mx/simposio_ magistrados/pdf/01.pdf
Vargas-Parada, L. (2020). Inteligencia artificial y ciencia de redes contra la evasión fiscal. Centro de Ciencias de la Complejidad. https://www.c3.unam.mx/noticias/ noticia174.html
Vargas-Parada, L. (2020, 20 de mayo). Inteligencia artificial y ciencia de redes contra la evasión fiscal. Centro de Ciencias de la Complejidad, UNAM. https:// www.c3.unam.mx/noticias/noticia174.html
Solis Pereyra, X.G., Casanova Rivera, J.A. y Medellín de Dios, E.M. (2025). La educación ética en la formación de conta-dores en México y el impacto en la práctica. Latam: revista latinoamericana de Ciencias Sociales y Humanidades, 6(2), 65.https://dialnet. unirioja.es/servlet/articulo?codigo=1008668
SAT. (2024). Plan maestro 2024: SAT optimiza procesos de fiscalización, recaudación y atención al contribuyente. Gobierno de México. https://www.gob.mx/sat/prensa/planmaestro-2024-sat-optimiza-procesos-de-fiscalizacionrecaudacion-y-atencion-al-contribuyente-007-2024
Plantel Ciudad de México
Protasio Tagle N° 95, Col. San Miguel Chapultepec, Alcaldía
Miguel Hidalgo, C.P. 11850, CDMX.
Teléfonos: 55 5277 4588 y 55 5277 4586
Lada sin costo: 800 020 0891
Sol. N° 2742, Col. Jardines del Bosque, C.P. 44520, Guadalajara, Jalisco.
Teléfono: 33 4777 7433
Lada sin costo: 800 777 7433
Plantel Mérida
Calle 28 N° 202 x 23, Col. García Ginerés, C.P. 97070, Mérida, Yucatán
Teléfono: 99 9920 1598
Lada sin costo: 800 832 5446
Simón Bolívar N° 301 Sur, Col. Chepevera, C.P. 64030, Monterrey, N.L.
Teléfonos: 81 8348 0212 y 81 8151 1300
Lada sin costo: 800 711 4802
www.iee.edu.mx