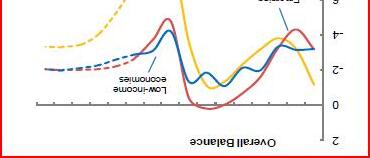
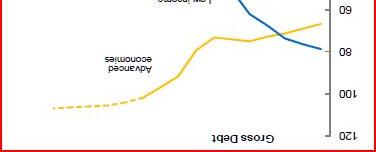
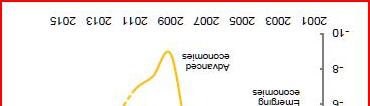
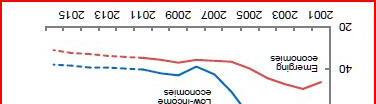
• La crisi finanziaria, nata negli Stati Uniti ma contagiata al resto del mondo, ha causato liquidazioni in massa di attività finanziarie, provocando il fallimento (o il quasi fallimento) di molti intermediari
• Questi eventi hanno generato una immediata contrazione dell’attività economica perchè tutti coloro che stavano per assumersi rischio economico attraverso investimenti o acquisti di beni durevoli hanno
bloccato i loro piani a causa dell’incertezza generale
• L’impatto sulle finanze pubbliche è stato attraverso due canali:
1. Il salvataggio di istituzioni “sistemiche” in crisi
2. Lo stimolo fiscale all’economia per controbilanciare la contrazione
• In alcuni paesi vi è stata preponderanza dell’aspetto numero 1, in altri dell’aspetto numero 2
Fonte: IMF
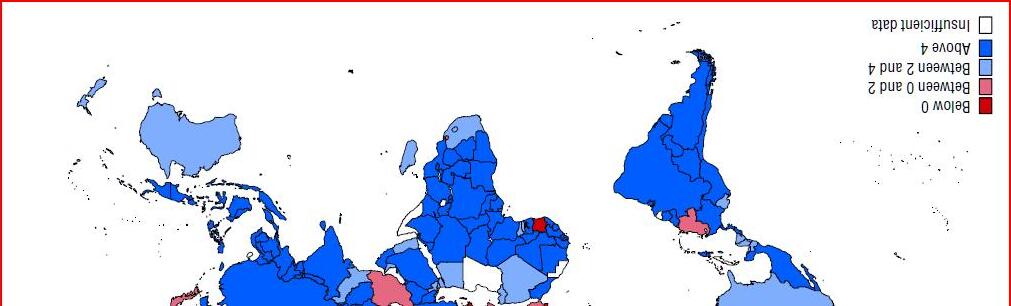
Fonte: IMF
Advanced Economies”
Saldo Fiscale Totale (% PIL)
20082009201020112012
Stati Uniti-6,5-12,7-10,3-9,9-7,8 Francia-3,4-7,6-7,1-5,8-4,9 Germania0,1-3,0-3,3-1,9-1,1
Italia-2,7-5,3-4,5-4,1-3,2 Spagna-4,2-11,1-9,2-6,2-5,1 Giappone-4,2-10,3-9,6-10,5-9,1 Regno Unito-4,9-10,3-10,2-8,5-7,0
Debito Pubblico Lordo (% PIL)
20082009201020112012
Stati Uniti71,284,591,298,3102,3 Francia68,37982,484,886,6 Germania66,373,483,282,381 Italia106,3116,1119120,6120,3 Spagna39,853,360,167,569,7 Giappone195216,3220,4233,2236,7 Regno Unito5268,377,182,986,5
Saldo Fiscale Totale (% PIL)
20082009201020112012
Grecia-23,1-36,3-24,2-21,1-21,0
Irlanda-13,2-22,8-49,9-16,4-14,1
Portogallo-3,5-10,1-9,1-5,9-4,5
Debito Pubblico Lordo (% PIL)
20082009201020112012
Grecia110,7127,1142,8157,7166,1
Irlanda44,465,696,2112117,9
Portogallo71,68393101,7107,4
Fonte: DG ECFIN General Government Data Spring 2011
Debito, tassi e unione monetaria
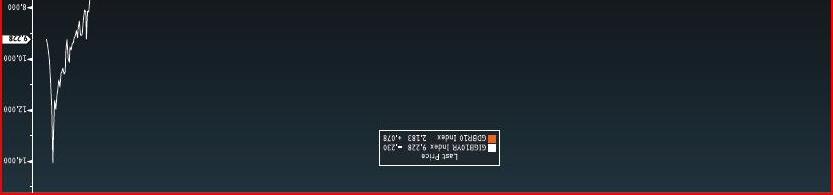
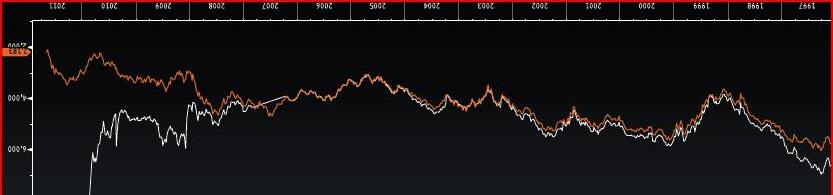
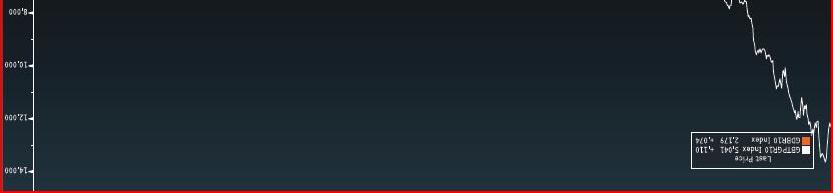
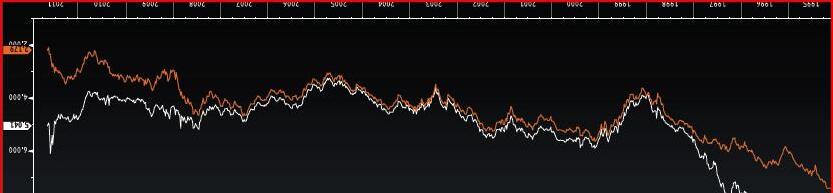
• Nel periodo precedente all’unione monetaria i tassi d’interesse nazionali riflettevano le aspettative di svalutazione delle monete, le quali, nel lungo periodo, erano collegate ai differenziali d’inflazione
• I differenziali d’inflazione possono essere spiegati da vari fattori, uno dei quali sono le finanze pubbliche: paesi con deficit consistenti possono usare l’inflazione per finanziarli (l’inflazione è una tassa da cui lo stato
ricava risorse)
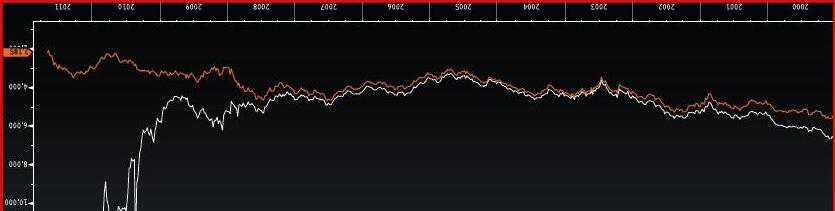
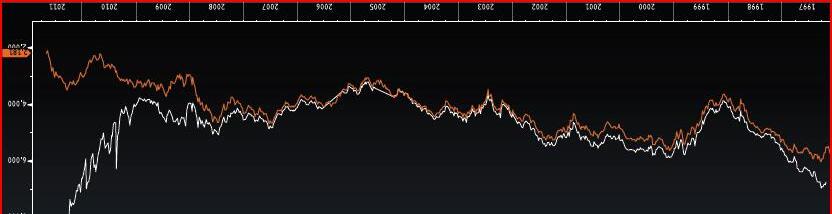
• In assenza di una correzione significativa e credibile delle finanze pubbliche, l’unione monetaria non avrebbe prodotto cambiamenti dei differenziali dei tassi: nei paesi più a rischio i tassi in Euro sarebbero rimasti più alti
• Ma questo non è successo
Fortune
Grecia vs Germania
Fonte: Bloomberg
Fortune
Portogallo vs Germania
Fonte: Bloomberg
Irlanda vs Germania
Fonte: Bloomberg
Italia vs Germania
Fonte: Bloomberg
Fortune
Sequenza di salvataggi
02-mag-1009-mag-10 nov-10mag-1121-lug-11
Eurozona + IMF organizzano € 110 bln bailout per la Grecia
€ 750 bln per creare EFSF
85 bln di finanziamento per l'Irlanda
€ 78 bln per il Portogallo
• La “maledizione” della politica europea—la necessità di creare regole e comportamenti in corso d’opera
Nuovo programma per la Grecia, inclusa partecipazione volontaria del settore privato
• Le operazioni di salvataggio sono state decise per evitare che eventi di default anche di paesi piccoli come la Grecia avessero conseguenze catastrofiche sul sistema finanziario attraverso il fenomeno del contagio
• Tuttavia il processo decisionale ha mostrato tutta la sua debolezza: disaccordi tra paesi membri dell’euro erano alla luce del sole, come erano molto chiare le pressioni politiche interne a cui alcuni leader erano sottoposti
• E alla fine il contagio è avvenuto, anche se forse in forma minore
Fondamentali o profezie che si autoavverano?
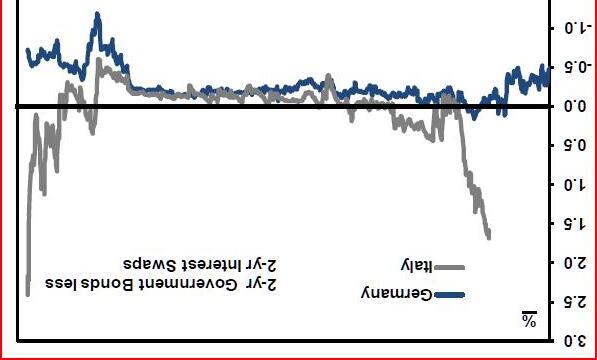
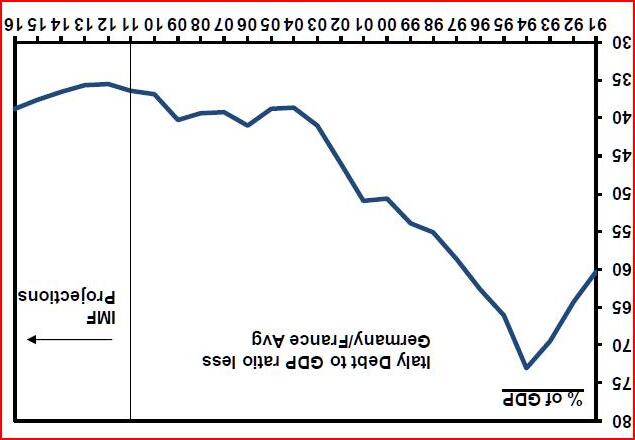
• Nel momento più difficile per le finanze pubbliche italiane (1992-94) lo spread relativamente alla Germania aveva un valore più basso
• Da allora, la situazione relativa del debito pubblico italiano rispetto alla
Germania e alla Francia è migliorata significativamente
• Tuttavia, sia uno spread “basso” che uno spread “alto” sono coerenti con una valutazione di equilibrio del debito, perchè spread alti rendono le finanze pubbliche più fragili, e quindi diventano giustificati
• Con inflazione bassa (tassi d’interesse reali positivi) e crescita bassa sono necessari avanzi primari molto ampi per riabbassare il rapporto debito/prodotto
• Viceversa, tassi reali bassi o negativi e crescita economica producono un riassorbimento veloce del debito
La situazione attuale in Europa
• Attualmente, le incertezze create dalla crisi dei debiti sovrani hanno avuto un impatto significativamente negativo sulla crescita economica
• Ancora una volta, la risposta delle autorità è di tipo incrementale, divisa tra il problema della correzione della spesa e delle entrate e la costruzione di un sistema finanziario robusto
• Su quest’ultimo problema, le idee che in questo momento vengono discusse sono:
a) Un bond europeo (nel passato proposto dalla Commissione e fortemente osteggiato dalla Germania sia perchè interpretato come una mossa di “power grab” da parte della Commissione stessa sia perchè considerato come un meccanismo per nascondere trasferimenti tra i paesi membri)
b) Un potenziamento di EFSF che prevede una trasformazione in banca, capace di prendere il ruolo di ECB, di aumentare considerevolmente il proprio stato patrimoniale e di diventare, nel tempo, l’autorità finanziaria centrale dell’unione monetaria
c) Riforme costituzionali che prevedano il pareggio dei bilanci pubblici (seguendo l’esempio della Germania)
• Ma l’inevitabile domanda rimane sempre: “What Next?”
Fortune
Effetti sui mercati
• Il processo di normalizzazione in seguito alla crisi del 2008 si è interrotto:
– I portafogli si stavano progressivamente orientando su livelli di rischio maggiori (equities, credito, lungo termine)
– I tassi monetari si stavano progressivamente allineando con l’inflazione, portando i tassi reali verso livelli “normali”
• La crisi dei governi ha arrestato la normalizzazione:
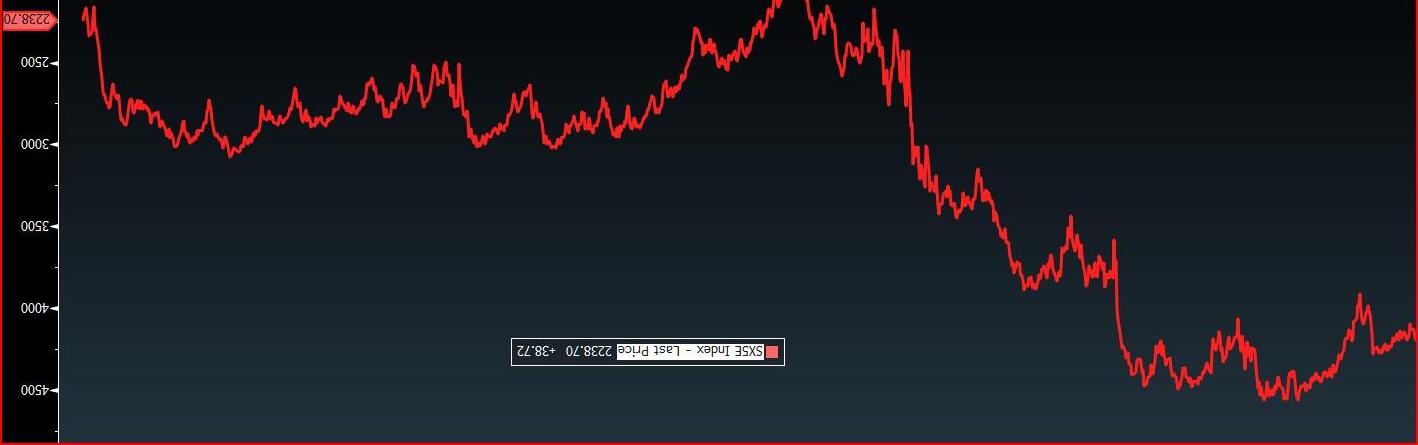
– L’impatto immediato è stato sui corsi azionari, che continuano a rappresentare l’indicatore principale della propensione al rischio degli investitori
Fortune
I corsi azionari
• Più di recente i corsi azionari sono stati influenzati dalle banche, naturali detentori di debiti sovrani
• Nell’immediato post-crisi la ECB aveva, attraverso le term financing facility (1 anno all’1 per cento), di fatto incoraggiato l’acquisto di titoli di stato da parte delle banche, con carry positivo
• Ma la leva finanziaria che ha permesso queste operazioni significa che qualche punto (o decina di punti) di perdita di valore dei titoli ha un effetto molto significativo sul capitale delle banche
Il futuro dei titoli di stato
• I titoli di stato hanno rappresentato l’investimento privo di rischio per molti decenni.
• Nel periodo precedente all’unione monetaria, e nei paesi con moneta propria, la svalutazione del cambio (e l’inflazione interna), rappresentavano il vero rischio per i detentori dei titoli di stato, ma questo rischio era facilmente coperto con foreign exchange swaps
• Oggi, in Europa, i credit default swaps hanno sostituito i foreign exchange swaps, ma la rischiosità delle obbligazioni nominali può cambiare profondamente il problema della gestione del rischio
Fortune
Il futuro dei titoli di stato--continua
• La vera opportunità è rappresentata dal fatto che la domanda per strumenti d’investimento privi di rischio è in continuo aumento, ed è rappresentata da due classi di investitori:
– Gli asset-liability managers con portafogli a lungo termine
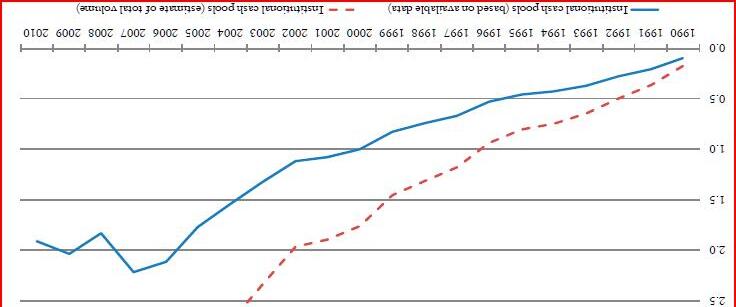
– I cosiddetti institutional cash pools
• Questi ultimi sono aumentati per effetto della crescita di:
– Cash pools di grandi gruppi multinazionali gestiti in modo centralizzato
– L’industria dell’asset management, e la gestione di tesoreria dei fondi comuni e dei fondi hedge
– Il business del securities lending e la gestione del collaterale associato
– La gestione dei margini iniziali e dei margini di variazione di tutti i contratti derivati
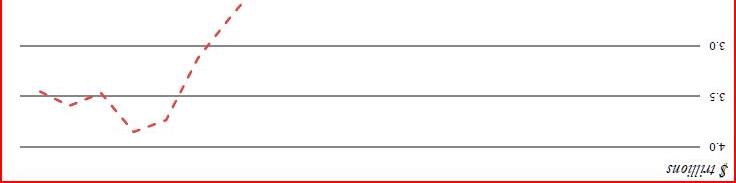
La Crescita dei Cash Pools Istituzionali
Fonte: IMF
• La domanda di asset sicuri era tradizionalmente soddisfatta, oltre che da i titoli di stato a breve (insufficienti), dai depositi bancari
• La crescita del cosiddetto shadow banking system è in parte ascrivibile alla necessità di soddisfare la domanda di investimenti dei cash pools istituzionali
• Gli unici suppliers di investimenti a breve sicuri possono essere i governi
• Ma per soddisfare questa domanda, i governi devono risolvere i due problemi:
– Stabilizzazione delle finanze pubbliche
– Strutturazioone di un’offerta di titoli con caratteristiche adatte alle richieste del mercato
Come navigare la situazione attuale
• A tutt’ora le banche centrali sono ancora bloccate nella “low interest rate trap” (Giavazzi e Giovannini)
• E’ presumibile che nel prossimo futuro la discriminante nel mondo del debito sia una valutazione più attenta del rischio di credito, ed una più ampia gamma di prezzi per il rischio (il mercato interbancario attualmente in sofferenza è una illustrazione di questo fenomeno)
• Per istituzioni finanziarie locali le regole chiave sono:
– Evitare attività d’investimento al di fuori del business bancario tradizionale e concentrarsi nel servizi alla clientela, retail e corporate che in momenti come questo valutano moltissimo l’assistenza finanziaria dalla propria banca
– Utilizzare la leva del prezzo nel business del credito