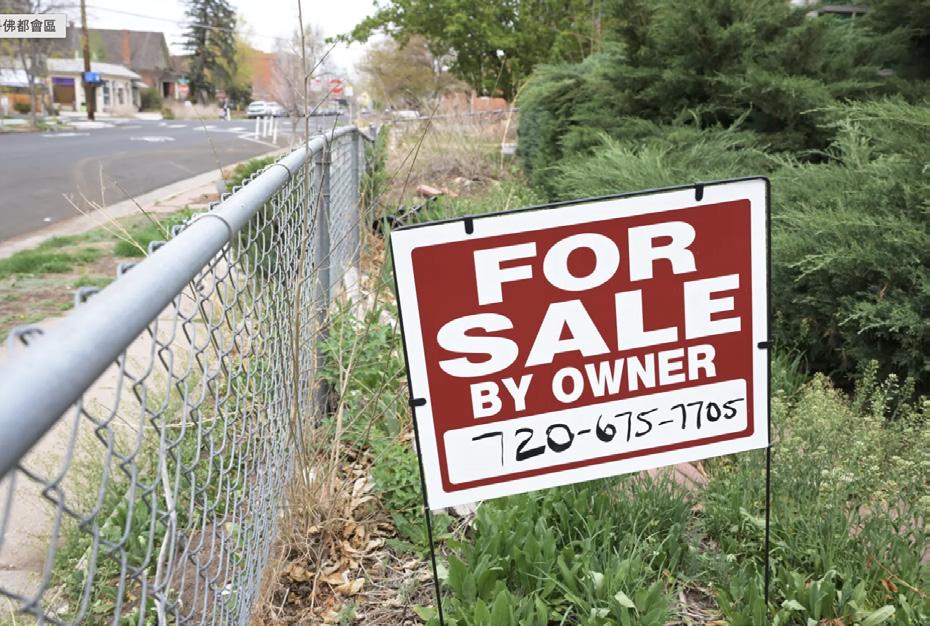
停滯不前 或 保持穩定 丹佛都會區房地產市場處於
疫情爆發前,丹佛都會區的房地產 市場交易活躍,春季是明顯的銷售旺 季。
但過去幾年,市場就像波斯灣的油 輪一樣,陷入了停滯不前的狀態。它 沒有下沉,但也沒有前進。
根據丹佛都會區房地產經紀人協會 發布的 4 月份市場趨勢報告,丹佛都 會區待售房屋數量上個月激增 17.2% ,從 3 月份的 9,846 套增至 4 月份 的 11,539 套。
但與去年同期相比下降了3.6%。去 年也出現了類似的趨勢,3月至4月庫 存激增22.5%,達到11964。
4月住宅物業的成交價中位數為 60.5萬美元,高於3月份的59萬美 元。這一數字接近2025年4月達到的 60.4萬美元的成交價中位數和2024年 4月測得的60.2萬美元的成交價中位 數。
獨棟住宅的中位數為67萬美元,較 3月上漲4.4%,但僅比去年同期高出
1萬美元。公寓和連棟別墅的中位數 價格為385,462美元,較去年同期的 387,500美元下降0.5%。
3月的銷售量成長了2.35%,達到 3926輛,但比去年同期下降了5.9% 。不過,根據DMAR的統計數據, 今年迄今的總銷售量為12631輛,比 2025年同期下降了3.7%,與2024年 和2023年的水平持平。
4月房屋掛牌出售所需天 數的中位數為 14 天,低 於 3 月的 16 天,但高於 2025 年 4 月的 13 天。除 此之外,其他方面都相當 穩定。
「丹佛的房地產市場曾 經隨著季節變化而波動, 」DMAR市場趨勢委員會 主席兼當地房地產經紀人 阿曼達·斯尼特克在報告附 帶的評論中說道。
「每年春天價格都會上
漲,在四月到六月之間達到頂峰,然 後秋季開始回落。但這種規律性已經 消失了,」她說。
斯尼特克表示,從2017年到疫情 爆發前的這段時間裡,春季競爭加劇 會推高房價,導致庫存緊張。但這 模式在2022年4月被打破,當時的搶 購熱潮將房價中位數從2021年2月的 473,450美元推高至616,500美元。
她表示,不斷上漲的抵押貸款利率 打破了這種規律,季節性因素尚未完 全恢復。
Snitker建議房地產經紀人向客戶 強調這種模式是「穩定」而不是「停 滯」。
但更悲觀的觀點認為,這種僵局可 能會朝著下行方向發展。 2月份,丹 佛的標普綜合凱斯-席勒房價指數年 減2.2%,是該指數追蹤的20個主要 都會區中表現最差的。
丹佛的跌幅略低於坦帕的2.1%,與 20個城市指數0.9%的漲幅形成鮮明 對比。芝加哥的指數則上漲了5%。
Cotality的首席經濟學家Thom Malone在報告中表示,買賣雙方之間 典型的價格錯配的所有跡像都正在顯 現。
許多賣家憑藉本世紀初獲得的超低 利率抵押貸款,得以耐心等待買家出 手。但馬龍認為,隨著時間的推移, 賣家尋求退出的壓力只會越來越大。
2026年5月8日 星期五 Friday, May 8, 2026
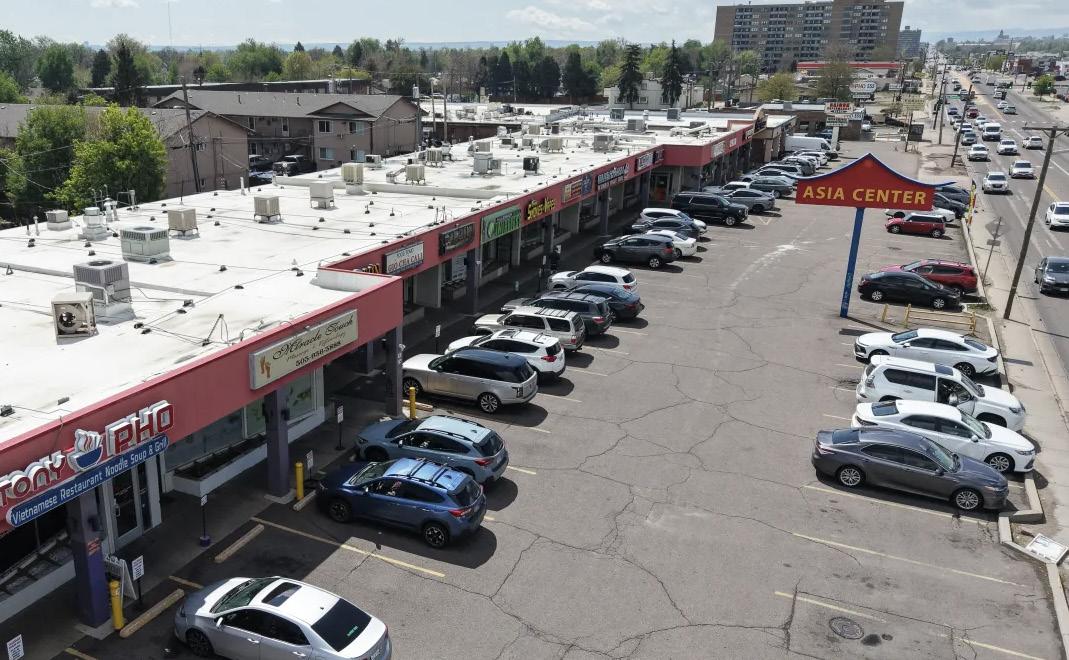
「小西貢」地標將被拆? 丹佛亞洲中心重建計劃引發爭議
丹佛郵報
重建計劃曝光:商業與社區面 臨不確定未來
位於丹佛South Federal Boulevard與West Tennessee Avenue交界處的亞洲中心(Asia Center),長期以來一直是當 地越南社區的重要商業與文化聚 點,如今卻可能迎來命運轉折。 根據最新披露的規劃,該地塊或 將被拆除,取而代之的是一棟四 層的綜合用途公寓樓,一層設有 零售與辦公空間。
然而,這一消息在社區內迅速 引發強烈反彈。許多租戶表示, 他們是通過網絡傳聞才得知這一 消息,完全措手不及。對他們而 言,失去的不僅是經營多年的生 意,更是一個維系社區關系與文 化認同的空間。
目前,該購物中心主要由本地
小型商戶組成。部分租戶隨後收 到業主發出的英文信函,稱重建 「並非立即啟動的項目」,目前 尚無最終方案和具體施工時間 表。
在當地知名餐飲店Ba Le Sandwich,店主Thao Mai表示, 她最初也是通過鄰裏和網絡討 論才得知這一消息。作為第二任 經營者,她與丈夫已投入大量資 金,對重建的可能性毫無預期。 「我們希望繼續經營下去,希望 大家支持我們守護這個社區,我 們不會放棄,」她說。
根據提交給市政府的初步概念 方案,未來項目可能包括一個庭 院、一處租賃辦公室、10個零 售單元和6個辦公單元,同時 配備約2000平方英尺的社區活 動空間。二至四層則規劃為最多
93套住宅,包括單間、一居室 和兩居室。
官方回應:尚無最終決定,呼 籲理性溝通 面對不斷升溫的爭議,丹佛第 7選區議員Flor Alvidrez、社區 領袖Joseph Dang以及代表業 主的3i Law負責人Chuong Le 在亞洲中心外召開新聞發布會, 回應各方關切。
Alvidrez表示,目前尚未批準 任何拆除許可,也沒有最終的重 建審批。提交的僅是早期概念方 案,目的是展開討論。「現在需 要的是溝通,而不是恐慌或誤 解,」她強調。
她還透露,市政府計劃在5月 底舉行一場公開聽證會,讓社 區成員參與討論。她同時表示, 早在一兩年前,她就曾與業主和
Dang討論過類似想法,當時業 主曾表示優先考慮保留現有本 地商戶。
如果項目最終推進,總投資預 計約4000萬美元。代表業主的 律師Le稱,他們並無隱瞞意圖, 希望將討論從猜測轉向基於事 實的信息交流。
業主方發給租戶的信中也表 示,目前仍處於「探索可能性」 的階段,旨在更全面地了解項目 限製與社區需求,以便未來進行 更實際、透明的溝通。
同時,信中承認該物業長期存 在維修與升級不足的問題,未來 規劃也包含改善這些歷史遺留 問題。
Dang則指出,消息傳播方式 引發了「不必要的恐慌」,但他 認為,該區域的越南文化不會因 此消失,未來有可能在改善環境 與保留文化之間找到平衡。他也 呼籲租戶與業主坐下來協商解 決方案。
文化與生計之爭:社區情緒持 續發酵
盡管官方呼籲冷靜,但對於許 多已在此經營十年以上的商戶 來說,重建仍意味著巨大不確定 性。
經營Giò Cha Cali已有20年 的店主Duc Bui表示,他擔心 一旦搬遷將不得不「從頭開始」。
雖然他理解業主有權開發物業, 但他希望該區域作為「小西貢商 業區」的身份能在決策中被考 慮。如果必須搬遷,他也希望能 留在附近,因為約95%的顧客 都是越南裔。他同時提出,是否 會對租戶進行補償仍是一個關 鍵問題。
另一位商戶Tony Pho的店主 Tony Le則直言,如果失去這些 商業空間,年輕一代將難以了解 自身的文化與歷史。他在聲明中
寫道:「如果沒有這些店鋪,年 輕人將不知道他們的文化、祖先 與歷史。我們會抗爭到底,為社 區、為生活而戰。」
亞洲中心所在區域位於 Federal大道沿線,介於 Alameda大道與Mississippi大 道之間,該走廊在2014年被正 式認定為「小西貢商業區」。這 一社區的歷史可以追溯到上世紀 80年代,當時大量來自東南亞 的難民與移民在此定居,逐漸形 成以越南及泛亞洲商戶為主的 文化與商業核心。
越南裔紀錄片導演Hannah Tran指出,這些店鋪不僅是生 意,更是「歷史、生存與身份的 象征」。她擔憂,一旦這些「老 字號」被取代,未來很難再回歸。
隨著消息擴散,社交媒體上關 於重建影響的討論迅速升溫。丹 佛本地居民Katrina Nguyen發 起請願,呼籲保護亞洲中心, 目前已獲得超過1萬份簽名。 她在請願中寫道,這條街見證 了她的成長,她的家人曾在此 經營商鋪,如今仍經常光顧Giò Cha Cali、Kim Son Jewelers 和Hong Kong BBQ等老店。
Nguyen表示,希望開發方能 夠正視亞洲中心的重要性,確保 過程透明,並讓租戶和社區成員 有機會參與決策。「我們沒有很 多可以替代的地方,一旦這樣的 核心社區被移除,影響是巨大 的,」她說。
此外,亞洲中心附近還規劃有 快速公交線路項目,該項目可能 取消沿街停車位,也為未來發展 增加了更多不確定性。
在商業開發與文化保護之間, 亞洲中心的未來仍懸而未決。而 對於許多社區成員來說,這不僅 是一塊土地的變化,更是一段歷 史與身份的去留問題。
科羅拉多州政府立案
科羅拉多大學丹佛校區財務碩士
中華民國註冊會計師科羅拉多州註冊會計師
金融服務公司個人理財分析師 美國聯邦財務部國稅局
分析主管兼市場總監
科羅拉多州稅務局 所得稅審核員
花旗集團
個人理財規劃房地產證書
聯合會計師事務所高階審計員
正規學歷 專業認證 誠信服務 永續經營 電話:720-300-0085 傳真:303-782-6567
電話:303-356-5821 傳真:303-782-6567

如果說現在出門旅行最大的「攔路 虎」是什麽,油價肯定算一個。不 過,有時候只要目的地有一杯讓人驚 艷的好酒,這點成本帶來的「心痛」 似乎也就沒那麽明顯了。
近日,知名美食雜誌Food & Wine發 布了其年度「全球風味榜」(Global Tastemakers Awards)。
該榜單涵蓋了餐廳、酒店、機場以 及各種與旅行相關的熱門場所,其中 也包括美國及全球最佳酒吧的評選結 果。
榜單由400多位餐飲與旅行領域的專 家共同評選,並經過該雜誌「全球顧 問委員會」的審核把關,具有較高參 考價值。
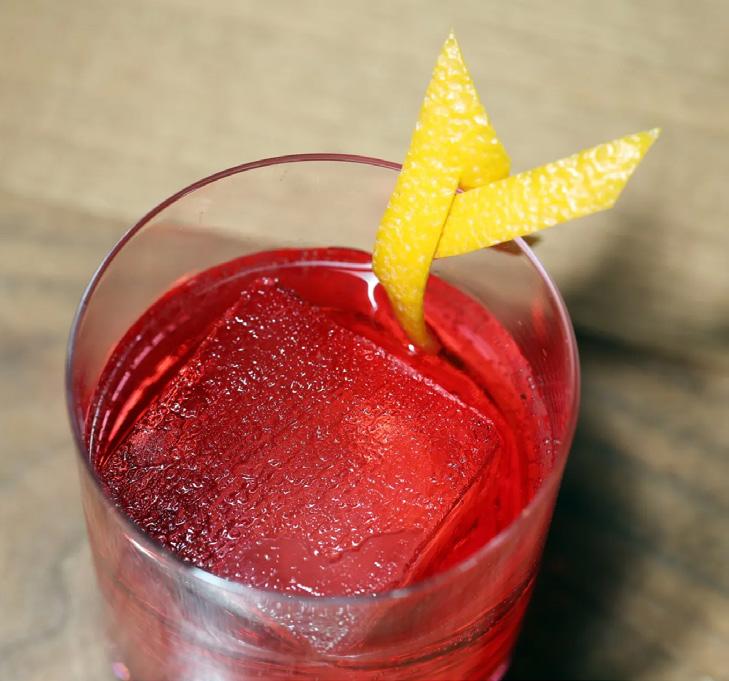
值得一提的是,上榜的酒吧絕非普 通「喝一杯」的地方,而是充滿創意 和實驗精神的飲品空間。
在這裏,你可能會遇到加入整顆咖 啡豆、再搭配PX雪莉酒漂浮層的冰鎮 椰林飄香;也可能嘗到用香蕉和藍紋
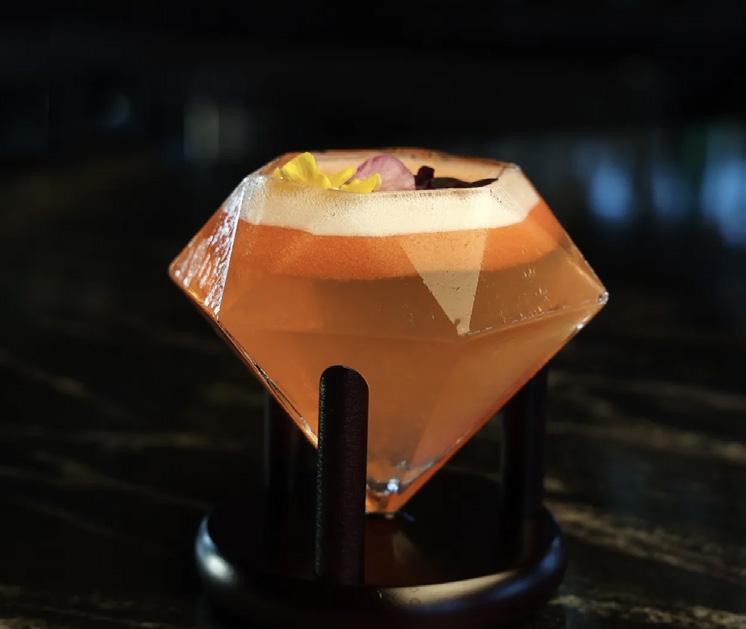
奶酪調製的馬提尼,甚至還有直接從龍 頭打出來的安哥斯圖拉苦精「shots」。
4. Bar Next Door, L.A.
5. Bar Miriam, Seattle
6. La Factoria, San Juan, Puerto Rico
7. Owls Club, Tucson
8. Yacht Club, Denver
9. Sweet Liberty, Miami Beach 10. Platypus, St. Louis
領養代替購買 科州立法禁售寵物店貓狗 丹佛郵報
科羅拉多州在動物保護方面邁出 重要一步。州長Jared Polis近日 簽署一項新法律,規定未來寵物店 將不得再出售貓和狗。這項名為 House Bill1011的法案將於2028年1 月1日正式生效。
根據新規,寵物店今後只能與動 物收容所或救援機構合作,提供領 養服務,且不得收取費用,同時所 有動物必須完成絕育。法案明確禁 止寵物店從商業繁殖渠道購入並銷 售貓狗,旨在遏製長期備受爭議的 「幼犬工廠」(puppy mills)問 題。
立法分析顯示,目前全州仍有7家 寵物店持證銷售貓狗,另有5家充當 中介。新法實施後,這一商業模式 將被全面終結。
值得註意的是,該法律不適用於 經過特殊訓練的動物,例如用於 執法、狩獵或輔助殘障人士的工作 犬。
立法歷程:歷經8年爭議終獲通過 這項法案的通過並不輕松。州眾 議院多數黨領袖Monica Duran表 示,相關立法推動歷時長達8年。她 還將法案命名為「Pistol法案」,以 紀念自己已故的博美犬。
在投票過程中,法案在州參議院 以19比16通過,在眾議院則以44比 21通過,期間遭到部分共和黨人以 及少數民主黨人的反對。 Polis指出,目前科州已有26個 地方轄區自行禁止寵物店銷售來自 「幼犬工廠」的動物,其中包括丹 佛。類似禁令也已在California和 Maryland等州實施。
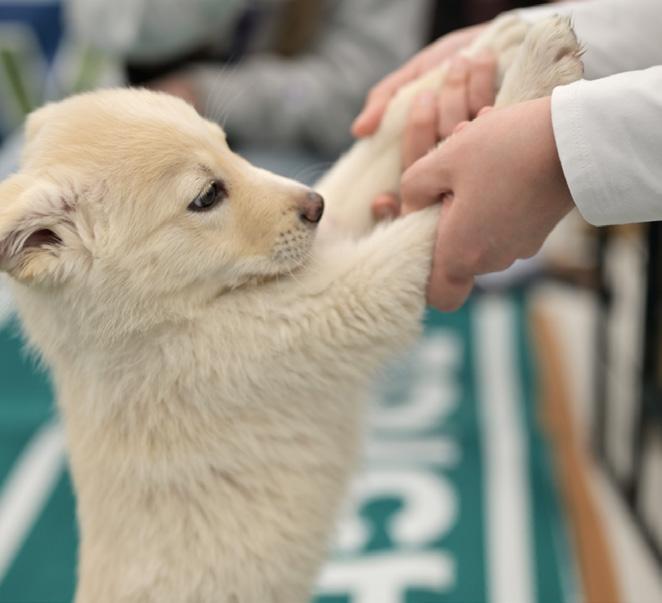
在簽署儀式現場,幾只來自動物 保護組織Humane Colorado、僅13 周大的小狗成為「主角」,它們正 在等待被領養。Polis還帶來了自己 的寵物狗Gia,並借此強調「領養代 替購買」的理念。
「這項法案傳遞了一個非常明確 的信息:優先選擇領養,」Polis表 示。他同時補充,如果消費者確實 希望購買特定品種,也可以通過合 法的家庭繁育者獲取,而非商業化 的大規模繁殖渠道。
影響與爭議:或推動領養增加, 減少安樂死
動物保護組織對新法普遍表示歡 迎。Best Friends Animal Society 在法案簽署前發表聲明稱,希望此 舉能推動更多人選擇領養,從而減 少收容所動物被安樂死的情況。
該組織引用數據顯示,過去一年 科州收容所動物安樂死數量上升了 近16%,盡管大多數收容所仍被歸 類為「無殺害」(no-kill)機構。 其首席執行官Julie Castle表示, 這項法律將有助於推動實現「無安 樂死國家」的目標,讓更多健康且 可被治療的貓狗獲得生存機會。
總體來看,這項新法不僅將重塑 寵物銷售市場,也被視為對動物 福利保護的一次重要強化。在「購 買」與「領養」的選擇之間,科羅 拉多州正試圖引導公眾作出新的轉 變。
普通家庭與市場正在經歷什麽
2026年以來,美國經濟進入了一個非 常特殊的階段。過去幾年,美聯儲為了 壓製高通貨膨脹,進行了歷史上速度最 快的一輪加息。
從接近「零利率」一路提高到高位利率, 美國人的生活、房貸、信用卡、企業融資、 股市甚至全球經濟都因此發生了巨大變 化。
很多普通人都會問:「為什麽現在貸 款這麽貴?」「為什麽銀行存款利率變 高了?」「為什麽房市開始降溫?」「未 來美聯儲到底會不會降息?」這些問題, 其實都與「美聯儲」和「利率」密切相關。
一、什麽是美聯儲? 美聯儲(Federal Reserve),簡稱 Fed,是美國的中央銀行系統。
它最核心的職責主要有三個:
1. 控製通貨膨脹
2. 維持就業穩定
3. 保持金融系統安全 簡單來說:美國經濟太熱,美聯儲就 會「踩剎車」;美國經濟太冷,美聯儲 就會「踩油門」。而「利率」,就是它 最重要的工具。
二、為什麽過去幾年美國瘋狂加息? 疫情期間,美國政府大量發錢。很多 家庭都收到補助金,市場資金非常充足。
同時供應鏈中斷、能源上漲、人工成本 增加,導致美國出現了40年來最嚴重的 通貨膨脹。
2022年,美國CPI一度超過9%。什 麽叫通貨膨脹?就是:以前100美元可 以買很多東西, 現在100美元明顯不夠 用了。
牛奶漲價;雞蛋漲價; 房租上漲;汽 油上漲; 保險上漲;醫療上漲。普通家 庭開始感受到真正的生活壓力。於是, 美聯儲開始大規模加息。
三、加息到底是什麽意思? 美聯儲提高「聯邦基金利率」。
這個利率雖然不是普通人直接接觸的 貸款利率,但它會影響整個美國金融系 統。包括:房貸利率;車貸利率;商業貸款; 信用卡利率; 銀行存款利率; 企業融資 成本。
當美聯儲加息時:銀行借錢成本增加; 企業融資變貴;消費者貸款壓力增加; 市場花錢速度減慢。最終目的就是:讓 大家「少花錢」,從而壓製通貨膨脹。
四、目前美國利率處於什麽階段? 經過連續多輪加息後,美國目前的基 準利率仍維持在較高水平。
雖然通貨膨脹已經比2022年明顯下
降,但距離美聯儲理想目標(2%)仍有 一定距離。
因此,美聯儲現在進入了:「高利率 觀察階段」。什麽意思?就是:先不急 著繼續加息,但也不敢太快降息。因為 一旦降息過早:通脹可能再次反彈。這 也是目前全球市場最關註的問題之一。
五、高利率正在影響哪些普通人?
1. 房貸壓力明顯增加 過去美國房貸利率曾低於3%。很多人 瘋狂買房。但現在30年固定房貸利率長 期維持在高位。
這意味著:同樣一套房子,每個月月 供可能比過去貴上千美元。很多家庭因 此:推遲買房;觀望市場;降低預算; 轉向租房。美國房地產市場因此進入明 顯放緩階段。
2. 信用卡債務越來越危險
美國信用卡利率目前處於多年高位。 很多信用卡APR甚至超過20%。
如果只還最低還款:利息會像滾雪球 一樣增加。很多美國家庭現在的問題是: 收入沒漲太多,但生活成本和債務利息 卻不斷上升。
因此,「現金流管理」正在變得越來 越重要。
3. 企業開始減少擴張
企業貸款成本增加後,很多公司開始: 裁員,控製招聘,減少投資,延緩擴張。 尤其科技行業,過去幾年已經出現大量 裁員。因為低利率時代結束後:「燒錢 增長模式」越來越難持續。
六、為什麽股市卻沒有完全崩盤? 很多人疑惑:「利率這麽高,為什麽 美股還能漲?」原因其實有幾個。
第一,美國經濟仍然較強雖然利率高, 但美國就業市場仍保持韌性。
消費者還在花錢。企業盈利也沒有出 現全面崩塌。
第二,AI科技推動市場情緒人工智能 熱潮成為資本市場新核心。大量資金繼 續流向科技巨頭。尤其:AI,芯片,雲計算, 數據中心相關公司持續受到追捧。
第三,市場在賭未來降息投資市場永 遠看未來。很多機構認為:未來1-2年, 美聯儲最終還是會進入降息周期。因此 資本市場提前布局。
七、美聯儲為什麽不敢立刻降息? 因為美聯儲最害怕:「通脹二次爆發」。
歷史上,美國曾出現過:降息太早, 結 果通脹再次失控。一旦發生這種情況: 美聯儲就必須重新加息。這會對市場造 成更大傷害。
所以現在美聯儲態度非常謹慎。核心
邏輯是:「寧可高利率維持久一點, 也 不能讓通脹重新回來。」
八、未來美國利率可能怎麽走? 目前市場主要有三種觀點。第一種: 緩慢降息這是目前市場最主流預期。如 果通脹繼續下降:美聯儲可能開始逐步 降息。但速度不會太快。因為它要觀察: 通脹數據,就業數據,消費數據,房地 產市場。
第二種:長期高利率有些經濟學家認 為:未來幾年利率可能不會回到過去超 低水平。原因是:美國財政赤字巨大; 政府債務龐大;全球供應鏈成本提高; 人工成本上漲。這些都會讓「低通脹時代」 結束。
第三種:經濟衰退後快速降息。 如果 未來美國出現明顯經濟衰退:失業率大 幅上升, 消費急劇下降,那麽美聯儲可 能會快速降息救市。但目前來看, 美國 經濟仍未進入嚴重衰退。
九、普通家庭應該如何應對高利率時 代? 這是最現實的問題。
1. 控製高利息債務 尤其信用卡債務。高利率環境下:負 債成本非常危險。盡量避免: ● 長期最低還款 ● 高頻消費貸款 ● 高APR借款
2. 提高現金儲備 高利率時代,現金的重要性反而提升。 很多銀行儲蓄利率、貨幣市場賬戶利率, 都比過去高很多。擁有現金儲備,意味著: 更強抗風險能力。
3. 不盲目投資 低利率時代:很多資產都在瘋狂上漲。 但高利率時代:市場波動會更明顯。投 資更需要:風險控製,長期規劃,資產 配置,而不是盲目追熱點。
4. 重視財務規劃 未來幾年, 美國可能進入:「高成本 生活時代」。普通家庭更需要:預算管理, 稅務規劃,退休規劃,保險保障,長期 現金流設計。因為真正決定家庭穩定的, 不是短期收入,而是長期財務結構。
十、全球為什麽都在關註美國利率? 因為美元是全球核心貨幣。美國利率 變化, 不僅影響美國,還會影響全球資 本流動。
例如:美國加息後:大量資金會流回 美國。很多國家會出現:匯率壓力,資 本外流,股市波動。
因此:全世界都在關註美聯儲講話。 甚至一句話,都可能引發全球市場震蕩。
十一、美國正在進入新的金融時代 過去十幾年,全球經歷的是:「低利率 時代」。借錢便宜;資產上漲;房地產火熱; 科技融資瘋狂。但現在:世界正在進入 新的周期。這個時代的特點可能是: ● 利率更高 ● 債務壓力更大 ● 財富分化更明顯 ● 現金流更重要 ● 風險管理更關鍵
對於普通家庭來說:未來真正重要的, 已經不只是「賺多少錢」。而是:如何 守住財富、如何管理負債、如何建立長 期穩定的財務系統。
結語
美聯儲的每一次利率決定,都會深刻影 響美國經濟與普通人的生活。
從房貸到信用卡,從股市到退休賬戶, 從企業經營到家庭現金流,利率已經成 為現代經濟最核心的變量之一。
未來美國究竟會軟著陸,還是進入經濟 放緩階段,仍然存在不確定性。
但可以確定的是:高利率時代,正在重 新改變整個美國社會的財富邏輯。
誰能更早理解金融周期,誰就更有機會 在未來守住財富、抓住機會。
註:文章出處歸作者所擁有,任何形式 轉載需經過作者授權
作者:Arisa Olson 303-994-5286 mortgage.realestates1@gmail.com