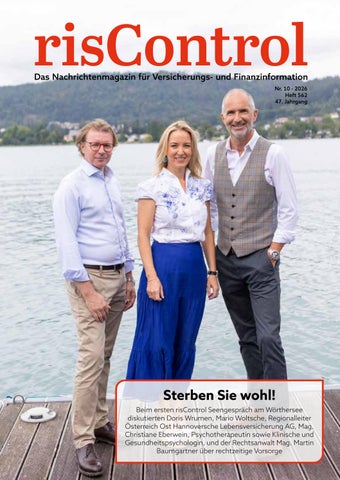
risControl Das Nachrichtenmagazin für Versicherungs- und Finanzinformation Nr. 10 - 2026 Heft 562 47. Jahrgang
Sterben Sie wohl! Beim ersten risControl Seengespräch am Wörthersee diskutierten Doris Wrumen, Mario Woltsche, Regionalleiter Österreich Ost Hannoversche Lebensversicherung AG, Mag. Christiane Eberwein, Psychotherapeutin sowie Klinische und Gesundheitspsychologin, und der Rechtsanwalt Mag. Martin Baumgartner über rechtzeitige Vorsorge
DMB.
Jedem Kind den besten Start
FTSN U K U Z RGE O S R O V Euro ab 30 nat im Mo
Der beste Start beginnt hier: QR-Code scannen und alles über unsere Zukunftsvorsorge erfahren.
Ihre Sorgen möchten wir haben.
Die Erbtante steht auf Unsere Erbtante macht sich Sorgen. Nicht um ihr Erbe – darüber machen sich eher andere Gedanken –, sondern um die Frage, wer ihr eines Tages aus dem Bett hilft, wenn sie es allein nicht mehr schafft. Vorsorglich hat sie begonnen, die Familie durchzugehen. Die Nichte wohnt zu weit weg, der Neffe hat heute schon Rückenschmerzen, und jener Cousin, der bei Familienfeiern stets seine Hilfsbereitschaft betont, ist auffällig schwer zu erreichen, sobald jemand Hilfe beim Übersiedeln braucht. Unsere „Erbgodl“ führt innerlich längst eine Liste. Wer sich Hoffnungen auf das Erbe macht, sollte schließlich auch mit anpacken können. Dann meldet sich ein Cousin zweiten Grades zu Wort. Er fragt, ob sie schon einmal von einem Exoskelett gehört habe. Die Tante sieht sich gedanklich bereits als Iron Man durch die Küche schweben. Ganz so spektakulär ist es nicht – fliegen kann das Teil nicht. Aber es tut etwas fast ebenso Erstaunliches: Es gibt Menschen Schritt für Schritt ein Stück Selbstständigkeit zurück. Das Gerät wird am Körper getragen und unterstützt die Beine bei der Bewegung. Es ist keine Lösung für jeden und schon gar nichts, was man sich nach einem kurzen Blick ins Internet einfach nach Hause bestellt. Doch in der Rehabilitation kann diese Hilfe für Menschen, die nicht mehr selbstständig gehen können, viel bedeuten. Man stelle sich vor, was es heißt, wieder auf den eigenen Beinen zu stehen. Vielleicht ein paar Schritte zu machen, statt nur darauf zu warten, dass jemand kommt. Was für die einen eine kleine Be-
wegung ist, kann für andere ein großes Stück Freiheit sein. Sie selbst hat beschlossen, sich das Exoskelett einmal erklären zu lassen. Der Cousin zweiten Grades hat angeboten, sie zu begleiten. Auf ihrer inneren Liste ist er damit ein gutes Stück nach oben gerückt. Beim Erbe bleibt sie vorerst zurückhaltend. Schließlich steht sie noch ganz allein auf. Wenn aber schon unsere Erbtante darüber nachdenkt, wer eines Tages was bekommen soll, lohnt sich ein genauerer Blick auf das Thema. Denn zwischen einer inneren Liste und einem geregelten Nachlass liegt bekanntlich einiges. Wer soll etwas bekommen? Was gilt es bei Immobilien oder einem Unternehmen zu bedenken? Und wissen die Menschen, die es betrifft, überhaupt, was gewünscht ist? Mit solchen Fragen beschäftigen wir uns beim Auftakt unserer neuen risControl Seengespräche. Mit den risControl Seengesprächen möchten wir künftig regelmäßig zu ausgewählten Schwerpunktthemen Menschen mit unterschiedlichen Blickwinkeln an einen Tisch holen und ihnen Zeit für ein ausführliches Gespräch geben. Den Anfang machen Erben, Testament und Absicherung. Es geht um Fragen, die viele lieber auf später verschieben – bis „später“ plötzlich recht knapp wird. Was bei unserem ersten Seengespräch zur Sprache kam, lesen Sie im Inneren dieser Ausgabe. Auch für unsere Erbtante wäre wohl die eine oder andere Anregung dabei. Ob sie danach ihre Liste überarbeitet, bleibt ihr überlassen. Ihre Doris Wrumen
03 • Editorial • risControl 10/2026
12
20
Markt
46
Editorial 03 Die Erbtante steht auf
News 06 Vertriebsvorstand – Wiener Städtische Versicherung 06 Abschied und Neubeginn – Zurich Versicherung 06 Gute Noten aus den eigenen Reihen – VIG Holding/DONAU Versicherung 07 Leader of the Year – Wiener Städtische Versicherung 07 Lehrgang zur Ruhestandsplanung – IDDAkademie 08 Neue Spitze – Niederösterreichische Versicherung 08 20-Jahres-Jubiläum – Wiener Städtische Versicherung 09 Neues Präsidium – IGV Austria 10 Internationales Kanzleinetzwerk – Global Policyholder Alliance 10 S.A.V. wird Teil der ATTIKON Gruppe – ATTIKON 10 Kundenzufriedenheit mit Top-Bewertung – MO’ Drive
11 Beteiligung an Dolphin Technologies – Vienna Insurance Group 11 Mehr Verhandlungsspielraum im Industriegeschäft – Aon Deutschland 15 Naturkatastrophenschäden erfassen 18 Der RechtsService von ERGO – starke Unterstützung für Ihre Kunden 19 Bewährte Continentale PremiumBU gezielt optimiert 31 Gewinnfreibetrag 2026 trifft Immobilienstrategie 40 Günstiger Einstieg in die BU – Generali Versicherung 40 Private Vorsorge als Teil der Versorgung – UNIQA 41 Optimierter Risikoprozess – Dialog Lebensversicherung 45 Öffnung der Immobilienplattform – UNIQA Real Estate 49 MO‘ Drive: Digitalisierte Prozesse mit höchster Werkstattkompetenz
Interview 16 „Über Vergütung wird offener gesprochen werden“ – Gregor Lötsch, Director Rewards Advisory DACH bei Aon 24 „Vertrauen entsteht nur durch permanente Leistung“ – Florian Weikl, Country Head wefox Austria 32 Sterben Sie wohl! – Doris Wrumen, Mario Woltsche, Regionalleiter Österreich Ost Hannoversche Lebensversicherung AG, Mag. Christiane Eberwein, Psychotherapeutin sowie Klinische und Gesundheitspsychologin, und Rechtsanwalt Mag. Martin Baumgartner 46 Vorsorge muss zum Leben passen – nicht nur zum Budget – Thomas Pollmer und Urban Vogt, Geschäftsführer der Continentale Assekuranz Service GmbH
04 • Inhalt • risControl 10/2026
32 16
28
Veranstaltung 42
20 Zwischen Cyberrisiken und neuen Spielregeln 23 Geschäftsmodell Cybercrime
Finanzen 38 Wenn Songs zu Cashflows werden – von Michael Kordovsky
Kolumne 24
27 Fünf Punkt Sechs – von Mag. Christian Sec
Kommentar 12 KI-Beratung statt Menschen? – von Mag. Stephan Novotny 42 Der zweite Blick auf den Schaden – von Mag. Dr. Anna Klausner und Mag. Chiara Plank
Reise 28 Von der Zollstation zur Banken- und Genussmetropole – von Andreas Dolezal
05 • Inhalt • risControl 10/2026
Vertriebsvorstand Wiener Städtische Versicherung Der Aufsichtsrat der Wiener Städtischen hat Gerhard Hopfgartner mit 1. Juli 2027 zum neuen Vertriebsund Marketingvorstand bestellt. Der derzeitige Landesdirektor für Wien folgt auf Sonja Brandtmayer, die zu diesem Zeitpunkt den Vorstandsvorsitz übernimmt. „Mit Gerhard Hopfgartner gewinnen wir einen ausgewiesenen Vertriebsexperten aus den eigenen Reihen für diese verantwortungsvolle Aufgabe. Er kennt unser Unternehmen, unsere Kunden und den österreichischen Versiche-
Abschied und Neubeginn Zurich Versicherung
Nach 35 Jahren in der Maklerbetreuung von Zurich im Burgenland wurde Christian Weixelbaum im Rahmen einer Veranstaltung in der Landesdirektion Eisenstadt in den Ruhestand verabschiedet. Zugleich wurde HansPeter Schnel als sein Nachfolger vorgestellt. Mehr als 70 Versicherungsmakler folgten der Einladung unter dem Motto „Genuss verbindet – Abschied und Neubeginn“. Katharina Freingruber, Obfrau der Fachgruppe der Versi-
rungsmarkt seit vielen Jahren. Seine strategische Kompetenz und seine Führungserfahrung sind beste Voraussetzungen, um die Marktposition der Wiener Städtischen weiter auszubauen“, sagt Robert Lasshofer, Aufsichtsratsvorsitzender der Wiener Städtischen. Hopfgartner ist seit 2013 für die Wiener Städtische tätig. Zunächst leitete er den Bereich Strategisches Marketing und Kundenkommunikation. 2017 wechselte er in die Landesdirektion Wien. Insgesamt verfügt er über mehr als 20 Jahre Erfahrung in der Versicherungsbranche. Seinen Master of Business Administration absolvierte er an der Alpen-
Die VIG Holding und die DONAU Versicherung wurden erneut als „Gre-
Adria-Universität. Zu seinen Zielen im Vorstand zählen der weitere Ausbau der Marktposition, die Erschließung neuer Kundenpotenziale und die Fortsetzung des Wachstumskurses über alle Vertriebswege.
cherungsmakler und Berater in Versicherungsangelegenheiten im Burgenland, würdigte Weixelbaums langjähriges Engagement mit persönlichen Worten. Sie überreichte ihm das Goldene Abzeichen der Wirtschaftskammer sowie eine Ehrenurkunde. Bei burgenländiChristian Weixelbaum und Katharina schen Spezialitäten bot Freingruber der Abend Gelegenheit für Gespräche und persönlichen Austausch. Unter den Gästen waren auch Zurich-CEO René Unger, VerSandro Pichorner, Leiter des Maklertriebsvorstand Erwin Mollnhuber und vertriebs bei Zurich Österreich.
at Place to Work“ zertifiziert. Das Gütesiegel erhielten auch Allianz Österreich und die österreichische Niederlassung der R+V Allgemeine Versicherung AG. Die Ergebnisse basieren wesentlich auf anonymen Befragungen der Mitarbeiter. Bei der VIG Holding bezeichnen neun von zehn Befrag-
Gute Noten aus den eigenen Reihen VIG Holding/DONAU Versicherung
Gerhard Hopfgartner
06 • News • risControl 10/2026
ten das Unternehmen als sehr guten Arbeitsplatz. 2024 waren es acht von zehn. Jeweils 86 Prozent sind stolz auf ihren Arbeitsplatz und würden die VIG Holding als Arbeitgeberin weiterempfehlen. Besonders positiv wurden die Vereinbarkeit von Beruf und Privatleben, der Umgang mit Vielfalt sowie Angebote rund um Fürsorge und psychische Gesundheit bewertet. Auch auf Gruppenebene fiel das Ergebnis positiv aus: Rund 26.000 Mit-
arbeiter verschiedener VIG-Gesellschaften waren eingeladen, 77 Prozent nahmen teil. Im Durchschnitt bewerteten drei Viertel ihre jeweilige Gesellschaft als sehr guten Arbeitsplatz. Die DONAU Versicherung erhielt die Zertifizierung ebenfalls zum zweiten Mal. Fast neun von zehn Mitarbeitern beurteilen das Unternehmen als guten Arbeitsplatz. Rund 900 Personen beteiligten sich an der Befragung, die Teilnahmequote lag bei mehr als 70 Prozent. Häufig genannt wurden Flexibilität, Vereinbarkeit, Zusammenhalt sowie Vertrauen und Eigenverant-
Leader of the Year Wiener Städtische Versicherung Bereits zum siebten Mal würdigten der Marketing Club Österreich und das Fachmedium INTERNET WORLD Austria herausragende Persönlichkeiten der heimischen Marketingbranche. In der Kategorie Finanzen & Telekommunikation kürte die Fachjury Valerie Brugger zur „Marketing Leader of the Year“ 2025. „Ich glaube an Marketing, das sich etwas traut und nicht nur sichtbar sein will, sondern relevant – für Menschen, für die Marke und für das Geschäft. Diesen Anspruch leben wir als Team jeden Tag – mit dem Mut, neue Wege zu gehen und Dinge bewusst anders zu machen. Dass dieser Weg nun mit dem
wortung. Nach der ersten Befragung im Jahr 2024 hatte die DONAU unter anderem neue Führungsprinzipien, zusätzliche Bildungs- und Vernetzungsangebote sowie ein neues Onboarding eingeführt. Auch weitere Versicherer erhielten 2026 die Zertifizierung: Die Allianz Österreich wurde im Juni zum vierten Mal in Folge ausgezeichnet. Im österreichweiten Ranking „Best Workplaces Austria 2026“ erreichte sie zudem Platz zwei in der Kategorie für Unternehmen mit mehr als 500 Mitarbeitern – als einzige Versicherung im Ranking.
Marketing Leader of the Year Award ausgezeichnet wird, macht mich unglaublich stolz und soll auch mein gesamtes Team vor den Vorhang holen“, so Valerie Brugger. Auch Sonja Brandtmayer, Generaldirektor-Stellvertreterin der Wiener Städtischen, gratuliert zur Auszeichnung. Erfolgreiches Marketing brauche Persönlichkeiten, die Veränderungen frühzeitig erkennen und daraus mutige sowie wirkungsvolle Strategien entwickeln. Brugger habe die Marke der Wiener Städtischen in den vergangenen Jahren mit strategischem Weitblick und Gestaltungswillen entscheidend mitgeprägt und zähle zu den profiliertesten Marketingexperten Österreichs. Valerie Brugger verantwortet seit 2024 die Bereiche Marketing, Innova-
tion und digitaler Vertrieb sowie seit 2025 zusätzlich die Werbung. Die von ihr verantworteten Kampagnen wurden national vielfach ausgezeichnet, zuletzt mit dem Staatspreis Marketing 2026.
Vermögensberater ebenso wie an Rechtsanwälte und Steuerberater. „Der demografische Wandel sowie die steigende Komplexität von Pensions- und Vorsorgesystemen erfordern eine professionelle und vor allem interdisziplinäre Beratung“, sagt Rudolf Mittendorfer, Projektinitiator und Gesellschafter der IDD-Akademie. Der Lehrgang soll dafür Wissen aus Finanzplanung, Recht, Steuern, Gesundheit und Vorsorge zusam-
menführen. Die Wiener Städtische setzt die Ausbildung als erstes Versicherungsunternehmen in Österreich für eine Gruppe von 30 Beratern ein. „Wir freuen uns sehr, als First Mover in Österreich diesen Weg zu gehen. Mit der Ausbildung unserer zertifizierten Ruhestandsplaner erweitern wir unser Beratungsangebot deutlich über klassische Vorsorgethemen hinaus und unterstützen unsere Kunden dabei, ihre Pension finanziell selbstbestimmt zu gestalten“, sagt Sonja Brandtmayer, Generaldirektor-Stellvertreterin der Wiener Städtischen.
Lehrgang zur Ruhestandsplanung IDD-Akademie
Der Lehrgang der IDD-Akademie verbindet finanzielle Vorsorge mit rechtlichen, steuerlichen und gesundheitlichen Fragen rund um die Pension. Er ist von Austrian Standards zertifiziert und richtet sich an Versicherungs- und
Die österreichische Niederlassung der R+V Allgemeine Versicherung wurde im März 2026 zum dritten Mal in Folge zertifiziert. Sie beschäftigt in Österreich 44 Mitarbeiter und ist vor allem im Firmenkundengeschäft tätig. Great Place to Work bewertet unter anderem Glaubwürdigkeit, Respekt, Fairness, Stolz und Teamgeist. Die Zertifizierung ist vom Ranking „Best Workplaces Austria“ zu unterscheiden: Zertifizierte Unternehmen erfüllen festgelegte Voraussetzungen, während für das Ranking zusätzlich ein Vergleich der teilnehmenden Arbeitgeber erfolgt.
07 • News • risControl 10/2026
Valerie Brugger
Neue Spitze Niederösterreichische Versicherung Bei der Niederösterreichischen Versicherung (NV) zeichnen sich Veränderungen in der Führung ab. Generaldirektor Stefan Jauk wird im Mai 2027 in den Raiffeisensektor wechseln. Bis dahin bleibt er für die strategische und operative Führung des Unternehmens verantwortlich. Der Aufsichtsrat hat
Thomas Wild
nun erste Entscheidungen für die Übergangszeit und die weitere Besetzung des Vorstands getroffen. Thomas Wild soll mit 1. November 2026 in den Vorstand aufrücken. Seine Bestellung bedarf noch der Zustimmung der Finanzmarktaufsicht. Der 50-Jährige ist seit mehr als 20 Jahren bei der NV und leitet derzeit den Bereich Versicherungstechnik Schaden/ Unfall. Zuvor war er unter anderem als Gebietsleiter und Regionaldirektor im Vertrieb tätig. Seit vielen Jahren gehört Wild zudem der erweiterten Geschäftsführung an. Im Vorstand würde er künftig mit Jauk und Patrick Lachmann zusammenarbeiten. Neu zur NV kommt Ludwig Schleritzko. Er tritt ebenfalls mit 1. November als Generalbevollmächtigter für den Vertrieb mit Prokura ein und soll schrittweise in die Vertriebsverantwortung eingebunden werden. Ende 2027 ist für ihn die Funktion des Vertriebsvorstands vorgesehen, vorbehaltlich der Genehmigung durch die Finanzmarktaufsicht.
Ludwig Schleritzko
Der 47-Jährige war zuletzt Geschäftsführer der Versicherungsmaklergruppe „Aktuell“ und verantwortete dort unter anderem den Vertrieb. Zuvor war er acht Jahre lang Finanzlandesrat in Niederösterreich. Stefan Wukovitsch legt sein Vorstandsmandat mit 31. Oktober 2026 auf eigenen Wunsch und im Einvernehmen mit dem Unternehmen zurück. Er möchte sich neuen beruflichen Aufgaben widmen. Aufsichtsratspräsident Franz Raab und Generaldirektor Jauk bezeichnen die Personalentscheidungen als frühzeitige Weichenstellung, die Kontinuität im Management sichern soll.
20-JahresJubiläum Wiener Städtische Versicherung
CARPLUS feiert sein 20-jähriges Bestehen. Die Wiener Städtische gründete das Unternehmen 2006, um Autohäuser und andere Partner in der Fahrzeugbranche gezielt zu betreuen. Heute ist das Unternehmen in ganz Österreich tätig und beschäftigt 39 Mitarbeiter. Das Unternehmen arbeitet mit Autohäusern, Importeuren und weiteren Partnern im Pkw-, Lkw- und Motorradbereich zusammen. Gemeinsam mit der Wiener Städtischen bietet CARPLUS nicht nur Versicherungen, sondern auch Lösungen rund um Leasing, Finanzierung und Garantien. Diese Angebote sollen sich möglichst einfach
Vorstandsdirektorin Doris Wendler (Bildmitte) und die CARPLUSGeschäftsführer Dominic Krb (links) und Michael Schlögl (rechts)
in den Fahrzeugverkauf integrieren lassen. Persönliche Betreuung und langfristige Zusammenarbeit spielen dabei eine wichtige Rolle. „Wir haben viel bewegt und noch viel mehr vor“, sagt CARPLUS-Geschäftsführer Michael Schlögl. Auch in Zukunft will das Un-
08 • News • risControl 10/2026
ternehmen auf Veränderungen in der Autobranche reagieren. Dazu zählen vor allem Elektromobilität, neue Automarken, digitale Verkaufswege und neue Vertriebsmodelle. Die enge Zusammenarbeit mit den Partnerbetrieben soll dabei die Grundlage für weiteres Wachstum bilden.
Neues Präsidium IGV Austria
Die IGV Austria hat bei ihrer Generalversammlung ein neues Präsidium gewählt. Josef Brindlinger übernahm das Amt des Präsidenten, Christoph Kopp und Michael Thaler wurden zu Vizepräsidenten gewählt. Im Mittelpunkt der künftigen Arbeit stehen die Ungebundenheit der Mitgliedsbetriebe, die Digitalisierung und der persönliche Austausch innerhalb des Netzwerks. „Für meine Amtszeit setze ich auf Zusammenhalt, Verlässlichkeit und ein starkes Miteinander innerhalb der IGV Austria. Wir wollen gemeinsam die notwendigen Schritte für eine erfolgreiche Zukunft setzen und die führende Maklerorganisation Österreichs bleiben“, erklärte Brindlinger. Gemeinsam mit Geschäftsführer Thomas Lit-
Christoph Kopp, Josef Brindlinger und Michael Thaler
schauer und dem Vorstandsteam wolle er die Anliegen der Mitglieder aufgreifen und die Organisation weiterentwickeln. Besonders dankte Brindlinger seinem Vorgänger Helmut Hochnegger und den ausgeschiedenen Vorstandsmitgliedern. Sie hätten über viele Jahre Verantwortung übernommen und die
. A D E SI R Ü F AL UT. L B REGION Z ER H ND U N E S IS W H C FA T I M . H C I L N Ö S ER P ONLINE UND generali.at/partner
IGV Austria mit persönlichem Einsatz und Weitblick geprägt. Die 2009 gegründete IGV Austria zählt rund 190 Mitgliedsbetriebe mit einem betreuten Bestandsprämienvolumen von rund 700 Millionen Euro. Über rund 30 operative Schnittstellen wurden bislang etwa 85.000 Anträge vollständig digital verarbeitet.
Internationales Kanzleinetzwerk Global Policyholder Alliance
Die britische Kanzlei Stewarts hat gemeinsam mit 14 unabhängigen Kanzleien die Global Policyholder Alliance (GPA) gegründet. Das Netzwerk soll Unternehmen bei größeren Versiche-
rungsstreitigkeiten unterstützen, die mehrere Länder betreffen. Zu den Mitgründern zählt der österreichische Rechtsanwalt Dr. Ralph Hofmann-Credner. Für international tätige Unternehmen kann ein Versicherungsfall rechtliche Fragen in mehreren Staaten aufwerfen. Die Mitgliedskanzleien wollen in solchen Fällen ihre Arbeit koordinieren und Unternehmen sowohl eine Vertretung vor Ort als auch eine abgestimmte grenzüberschreitende Betreuung bieten. Nach Angaben der GPA ist
das Netzwerk in 23 Rechtsordnungen vertreten, unter anderem in Europa, den USA, im asiatisch-pazifischen Raum und im Nahen Osten. „Versicherungsstreitigkeiten sind zunehmend internationaler Natur“, sagt Hofmann-Credner. Versicherer könnten bei solchen Fällen bereits auf internationale Kanzleinetzwerke zurückgreifen. Die GPA wolle nun auch gewerblichen Versicherungsnehmern Zugang zu spezialisierter Vertretung in den betroffenen Ländern ermöglichen. Nach eigenen Angaben vereint das Netzwerk mehr als 2.500 Anwälte.
S.A.V. wird Teil der ATTIKON Gruppe ATTIKON
Die ATTIKON Gruppe erweitert ihr Netzwerk in Österreich und übernimmt S.A.V. Das Unternehmen ist auf die Absicherung besonderer Fahrzeuge spezialisiert. S.A.V. soll innerhalb der Gruppe eigenständig positioniert bleiben. Bestehende Kundenbeziehungen und die bisherige Spezialisierung sollen nach Angaben von ATTIKON fortgeführt werden. Die S.A.V. mit Sitz in Wien ist ein ausgewiesener Spezialist für die Versicherung von Oldtimern, Youngtimern und Sportwagen. Im
René Hompasz (ATTIKON AT GmbH), Silvia Kraus-Mayer, Franz Werner Kraus (SAV GmbH), Jens-Olaf Teschke (ATTIKON AT GmbH), Dr. Dominik Reinhartz (ATTIKON Finanz AG)
Fokus stehen Fahrzeuge, die aufgrund ihres Alters, ihres Wertes oder ihrer besonderen Eigenschaften individuelle Versicherungslösungen erfordern. Neben Oldtimern und Youngtimern werden auch hochwertige Sportwa-
gen sowie historische Motorräder und Traktoren versichert. Die langjährige Erfahrung und die enge Verbindung zur Oldtimer- und Sportwagenszene bilden dabei eine besondere Grundlage für die individuelle Beratung der Kunden.
Reparaturprozessen, digitaler Schadenabwicklung, transparenter Kommunikation und lückenloser Ersatzmobilität. Das hohe Niveau der Kundenzufriedenheit zeigt, dass bei uns Kundenorientierung und Qualitätssicherung systemisch integriert sind. Sie sind Teil unserer Unternehmenskultur, weit mehr als Chefsache.“ Das Monitoring der Kundenzufriedenheit ist ein zentraler Punkt der Service Level Agreements, die MO‘ Drive mit füh-
renden Versicherungsinstituten und Maklerorganisationen unterhält. Das Unternehmen habe sich der Herausforderung verschrieben, ein positives Schadenserlebnis zu liefern, das Weiterempfehlung und Nachhaltigkeit bringt. „Es beginnt beim Erstkontakt: einfach, lösungsorientiert, hilfreich. Und es schließt mit der Auslieferung ‚wie neu‘. Dazwischen liegt das Mehr an digitalem und persönlichem Service für Kundschaft, Versicherungsinstitute und Makler. Nicht zuletzt zählt unsere Kompetenz, mit dem modernen Fahrzeugbau schrittzuhalten“, schließt Weinberger.
Kundenzufriedenheit mit Top-Bewertung MO’ Drive
Mit 98,2 Prozent Kundenzufriedenheit von Jänner bis September 2026, damit liegt MO‘ Drive in der Kategorie Schadensmanagement (CSAT) im Spitzenfeld. Geschäftsleiter Wolfgang Weinberger: „Unsere Kunden profitieren von schneller Kontaktaufnahme, effizienten
10 • News • risControl 10/2026
Technologies. Die Verträge sind unterzeichnet; der Vollzug steht noch unter dem Vorbehalt der Freigabe durch die Bundeswettbewerbsbehörde. Damit vertieft die VIG eine seit 2022 bestehende Zusammenarbeit. Die Telematiklösungen von Dolphin werden bereits von sieben VIG-Gesellschaften eingesetzt: in Tschechien, der Slowakei, Polen, Litauen, Ungarn, Rumänien und der Türkei. Die VIG plant, das Angebot in weiteren Märkten anzubieten. „Es sind auch die hohe Flexibilität und die Berücksichtigung der individuellen Anforderungen in den Ländern und unserer Gesellschaften, die uns zur Beteiligung veranlassen und es uns ermöglichen, digitale Servicekonzepte weiter zu intensivieren“, sagt Gábor Lehel, VIGVorstandsmitglied und Chief Innovation Officer. Je nach Produkt können Versicherte über eine App Informationen zu ihrem Fahrverhalten, Hinweise für eine siche-
rere Fahrweise sowie Assistance- und Notfallfunktionen erhalten. Auch Cashback oder Prämienvorteile für verantwortungsbewusstes Fahren sind möglich. Harald Trautsch, Gründer und CEO von Dolphin Technologies, sieht in der Beteiligung den nächsten Schritt der Zusammenarbeit: „Mit ihrer starken Präsenz in CEE und ihrem dezentralen Geschäftsmodell bietet die VIG gute Voraussetzungen, erfolgreiche Lösungen in weiteren Märkten einzusetzen und damit für mehr Kunden konkreten Nutzen zu schaffen.“
Report eine vorläufige Combined Ratio von 74,7 Prozent – den besten Wert seit 2004. Wo WettAon Deutschland bewerb möglich ist, sind bereits Prämiennachlässe zu beobDer deutsche Industrieversicherungsachten. Voraussetzung bleibt allerdings markt zeigt sich 2026 in mehreren eine entsprechende Risikoqualität. Sparten kundenfreundlich. GleichzeiAuch in der Industriehaftpflicht tig wachsen die Risiken durch globale zeigt sich der Markt aufnahmebereit. Lieferketten, Cyberangriffe, ExtremUnternehmen mit unauffälligen Risiken wetter, Insolvenzen und neue regulatokönnen laut Report von moderaten Prärische Vorgaben. Das zeigt der aktuelle mien, teilweise auch von Reduktionen Marktreport von Aon Deutschland. und höheren Kapazitäten profitieren. In der industriellen SachversicheKomplexe Risiken – etwa in der Cherung nimmt der Wettbewerb zu. Nach mie-, Pharma- oder Automobilindustmehreren Jahren der Sanierung, einem rie sowie bei starkem US-Bezug – werunterdurchschnittlichen Schadenaufden weiterhin zurückhaltender bewertet. wand durch Naturgefahren und günsZugleich entstehen durch digitale Produkte und Künstliche Intelligenz neue tigeren Rückversicherungskosten verfolgen die Versicherer wieder verstärkt Haftungsfragen. Der CyberversicheWachstumsziele. Für 2025 nennt der rungsmarkt bleibt in der DACH-Re-
gion wettbewerbsintensiv. Aon sieht vor allem für Unternehmen mit ausgereiftem Cybersicherheits- und Risikomanagement Spielraum bei Prämien, Deckungsumfang und Zusatzleistungen. In der D&O-Versicherung ermöglichen hohe Kapazitäten und intensiver Wettbewerb weiterhin günstige Konditionen. Die GDV-Schadenstatistik für 2024 zeigt jedoch bereits einen Anstieg von Schadenanzahl und Schadenaufwand. Aon hält es daher für möglich, dass beim Prämienniveau die Talsohle erreicht ist. Als übergreifende Herausforderung nennt der Report die wachsende Abhängigkeit von Lieferanten, Softwareanbietern, Logistikpartnern und digitalen Plattformen. „Risiken entstehen heute selten isoliert. Die zunehmende Vernetzung von Märkten, Technologien und Lieferketten führt dazu, dass sich Ereignisse schneller und weitreichender auf Unternehmen auswirken können als noch vor wenigen Jahren“, erklärt Hartmuth Kremer-Jensen, Geschäftsführer der Aon Holding Deutschland.
Beteiligung an Dolphin Technologies Vienna Insurance Group
Die Vienna Insurance Group (VIG) übernimmt 25 Prozent am Wiener Technologieunternehmen Dolphin
Harald Trautsch
Mehr Verhandlungsspielraum im Industriegeschäft
11 • Markt • risControl 10/2026
Gábor Lehel
KI-Beratung statt Menschen? Warum Anleger auch künftig Menschen suchen werden? Wegen ihrer Haftung als Sachverständiger. Das suchen die Kunden! Kommentar von Rechtsanwalt Mag. Stephan Novotny, ein auf Versicherungs- und Datenschutzrecht spezialisierter Anwalt, der seit mehr als 17 Jahren mit eigener Kanzlei in Wien - auch als AFPA-Lotse - tätig ist. Wer derzeit die Finanzpresse verfolgt, könnte leicht den Eindruck gewinnen, dass persönliche Beratung ein Auslaufmodell ist. Robo-Advisor, OnlinePlattformen, Finfluencer, Chatbots und neuerdings Künstliche Intelligenz versprechen günstigere, schnellere und effizientere Lösungen als klassische Beratungsgespräche. Auf den ersten Blick erscheint diese Entwicklung logisch. Noch nie war es so einfach, Informationen über Fonds, ETFs, Aktien, Anleihen oder andere Veranlagungsformen zu erhalten. Mit wenigen Mausklicks lassen sich Renditen vergleichen, Kosten analysieren, Risikokennzahlen abrufen und ganze Portfolios simulieren. Doch die entscheidende Frage lautet: Wollen die Kunden nur Informationen? Oder suchen sie jemanden, der Informationen bewertet, Risiken erkennt und ihnen hilft, in einer immer komplexer werdenden Finanzwelt die korrekte Entscheidung zu treffen? Für mich ist ganz klar: Die eigentliche Herausforderung moderner Finanz-Entscheidungen besteht längst nicht mehr darin, Informationen zu finden. Die eigentliche Herausforderung liegt darin, die Vielzahl an Informationen richtig einzuordnen. Ein Anleger kommt nur selten mit der Frage, welcher Fonds in den letzten Jahren die beste Performance erzielt hat. Viel häufiger beschäftigen ihn ganz andere Themen. Wie viel Risiko kann ich mir überhaupt leisten? Wie reagiert mein Portfolio in einer Krise? Reicht mein Vermögen für den Ruhestand? Ist diese Veranlagung für meine persönliche oder berufliche Situation geeignet? Was passiert, wenn die Märkte plötzlich einbrechen?
Gerade hier liegt eine der großen Stärken menschlicher Beratung. Jeder erfahrene Berater kennt Situationen, in denen sich nach wenigen Minuten eines Gesprächs herausstellt, dass das eigentliche Anliegen des Kunden ein ganz anderes ist als ursprünglich angenommen. Der Kunde spricht von Renditechancen, sucht aber eigentlich Chancen und Sicherheit. Er spricht von Vermögensaufbau, aber in Wahrheit hat er vor allem Angst vor dem Verlust seines Kapitals. Er fragt nach einem Produkt, sucht aber Orientierung in einer immer komplexeren Finanzwelt, die mit Schlagworten nur so um sich wirft und wo überall von unglaublichen Renditen die Rede ist. Der vielleicht größte Vorteil des Menschen liegt gerade in einer Fähigkeit, die Maschinen bis heute nicht beherrschen: Ein Computer beantwortet gestellte Fragen. Ein guter Berater erkennt Probleme und Fragen, die der Kunde noch gar nicht gestellt hat. Durch seine Erfahrung und sein Zuhören stellt er die echten Bedürfnisse eines Menschen fest und wägt etwa ab zwischen Rendite und Sicherheit, Risiko und sicherem Vermögensaufbau für die Pension, etc. Und bereitet dem Kunden die Entscheidung vor, die auf die konkrete Situation des Kunden und seiner Familie, seinem Unternehmen optimal passt. Besonders deutlich wird das in turbulenten Marktphasen. Wenn Börsen einbrechen, treffen viele Anleger emo-
12 • Kommentar • risControl 10/2026
Mag. Stephan Novotny
tionale Entscheidungen. Sie verkaufen in Krisenzeiten hochwertige Veranlagungen am Tiefpunkt oder steigen aus Angst zu spät wieder ein. Jeder Berater, der die letzten Finanzkrisen erlebt hat, kennt solche Situationen. Solche Fehlentscheidungen kann ein kompetenter Berater oft verhindern.
Finfluencer. Die neue Konkurrenz um das Vertrauen der Anleger Eine bedenkliche Entwicklung aus der Sicht der menschlichen Berater und Vermittler ist, dass immer mehr Menschen ihre Finanzinformationen von sogenannten Finfluencern beziehen. Manche mögen auch über Fachwissen verfügen, viele andere ganz offensichtlich nicht. Zwischen seriösen Informationen, geschicktem Marketing, Produktwerbung und bloßer Meinung verschwimmen dabei oft die Grenzen.
Für Anleger ist es schwieriger geworden zu erkennen, welche Empfehlungen tatsächlich fundiert und im eigenen Interesse sind. Daher wünschen sich die meisten Kunden gerade in Zeiten unüberschaubarer Informationsflut jemanden, der Informationen filtert und bewertet, ob sie zur eigenen privaten / beruflichen Situation passen. Deshalb bin ich überzeugt: Künstliche Intelligenz wird den Finanzberater, Kreditvermittler etc. nicht ersetzen. Aber sie wird künftig wohl ein wertvolles Werkzeug auch für diese Branche sein.
Der Finanz-/Kreditberater als Sachverständiger: Die Kehrseite seiner größten Stärke Heute möchte ich ein Argument einbringen, das in der gesamten KI-Diskussion meiner Ansicht nach viel zu wenig Beachtung findet. Und falls doch, dann wird Haftung nur negativ gesehen, vor der man sich fürchtet. Finanzberater, Vermögensberater, Wertpapier-/ Kreditvermittler und andere Finanzexperten werden von ihren Kunden meist nicht als Verkäufer wahrgenommen. Sie werden als Fachleute, Experten und Vertrauenspersonen gesehen. Kunden erwarten von ihrem Berater nicht nur Informationen, sondern eine professionelle Einschätzung ihrer individuellen Situation. Und genau hier wird es für mich als Juristen interessant. Der österreichische Gesetzgeber misst Personen mit besonderem Fachwissen seit jeher einen höheren Sorgfaltsmaßstab bei. Juristen sprechen in diesem Zusammenhang vom sogenannten Sachverständigenmaßstab des § 1299 ABGB. Darunter fallen nicht nur gerichtlich bestellte Sachverständige, sondern grundsätzlich alle Berufe, die besondere Fachkenntnisse erfordern. Wer etwa als Finanzberater, Kreditvermittler, etc. auftritt, wird
daher nicht wie ein beliebiger Informationsgeber beurteilt. Von ihm wird erwartet, dass er Risiken erkennt, Zusammenhänge versteht und sein Fachwissen sorgfältig einsetzt. Der Sachverständigenmaßstab existiert unabhängig von Haftungsfragen und gilt für Selbstständige sowie für Unselbstständige gleichermaßen. Davon getrennt zu prüfen ist die Frage, gegen wen und auf welcher Grundlage ein Schadenersatzanspruch besteht. Wenn das Vertragsverhältnis etwa nur zwischen dem Kunden und der Bank besteht, unterliegt der Bankmitarbeiter dennoch dem Sachverständigenmaßstab, eine vertragliche Haftung ist jedoch nur gegenüber der Bank möglich (die ihrerseits ebenfalls als Sachverständige im Sinne des § 1299 ABGB gilt). Gewerbliche Vermögensberater können grundsätzlich selbstständig tätig werden, Ausnahme ist jedoch die konzessionspflichtige Beratung zu Finanzinstrumenten, da hierfür ein konzessionierter Rechtsträger nötig ist (etwa eine Bank). In letzterem Fall wäre daher eine vertragliche Haftung nur gegenüber der Bank möglich. Aus obigen Gründen betonen Gerichte seit Jahren die besondere Stellung von Beratern und Vermittlern. Kunden dürfen erwarten, dass wesentliche Risiken erkannt, Problemfelder aufgezeigt und wichtige Hinweise gegeben werden. Die Stärke des Beraters und seine Verantwortung haben damit dieselbe Ursache:
13 • Kommentar • risControl 10/2026
Der Kunde vertraut seinem Urteil. Während eine Internetplattform Daten bereitstellt und eine KI Wahrscheinlichkeiten berechnet, sucht der Kunde beim Berater eine persönliche Beurteilung seiner Situation. Der Kunde möchte wissen, ob eine Veranlagung zu seinen Zielen passt, welche Risiken er tatsächlich trägt und welche Konsequenzen eine Entscheidung langfristig haben kann. Damit übernimmt der menschliche Berater eine Funktion, die weit über reine Informationsvermittlung hinausgeht.
Verantwortung schafft Vertrauen! Dieser Aspekt wird in der öffentlichen Diskussion häufig unterschätzt. Viele Kunden gehen ganz selbstverständlich davon aus, dass hinter einer Empfehlung Ausbildung, Erfahrung und Verantwortungsbewusstsein („im besten Interesse des Kunden handeln“) stehen. Tatsächlich bestehen auch in der Finanzberatung umfangreiche gesetzliche Anforderungen hinsichtlich Ausbildung, Dokumentation, Geeignetheitsprüfung und laufender Weiterbildung. Viele Berater und Vermittler verfügen darüber hinaus über eine Vermögensschaden-Haftpflichtversicherung. Der Kunde erhält damit nicht nur Wissen und Erfahrung, sondern auch ein
gewisses Maß an rechtlicher und finanzieller Absicherung. Denn der Berater hinterfragt Aussagen des Kunden, stellt kritische Fragen, spricht Risiken offen an, recherchiert Alternativen und dokumentiert seine Empfehlungen nachvollziehbar. Und bei einer Empfehlung eines KI-Chatbots oder Finfluencers? Keine Vermögensschaden-Haftpflichtversicherung. Kein haftender menschlicher Berater. Keine Bank, kein Wertpapierunternehmen, das für Beratungsfehler eines KI-Agenten einzustehen hat. Kein level playing field, also keine gleichen Spielregeln für die gleiche Tätigkeit. Genau deshalb greift die Vorstellung zu kurz, Beratung bloß als Informationsvermittlung zu betrachten. Beratung bedeutet Verantwortung. Und diese Verantwortung führt dazu, dass gute Berater genauer nachfragen, Risiken hinterfragen, Alternativen prüfen und ihre Empfehlungen sorgfältig dokumentieren.
Künstliche Intelligenz wird die Finanzbranche zweifellos verändern. Sie wird Analysen beschleunigen, Berater produktiver machen und viele Routineaufgaben übernehmen. Sie wird den guten Berater aber nicht ersetzen. Denn je wichtiger die Entscheidung für den Kunden wird, desto wichtiger werden Eigenschaften, die keine Software besitzt: Erfahrung, Urteilsvermögen, Verantwortungsbewusstsein, Menschenkenntnis und Vertrauen. Und genau deshalb wird es auch künftig einen Markt für qualifizierte Berater im Finanzund Versicherungsbereich geben. Denn Anleger suchen am Ende nicht den besten Algorithmus. Sie suchen jemanden, der Verantwortung übernimmt.
Haftung ist ein QualitätsIndiz für professionelle Beratung.
„Gerade im Finanzbereich zeigt sich besonders deutlich, warum persönliche Beratung auch in Zukunft unverzichtbar bleiben wird. Algorithmen und Künstliche Intelligenz können enorme Datenmengen analysieren und Informationen bereitstellen. Die Verantwortung für Anlageentscheidungen bleibt jedoch beim Menschen. Als AFPA-Obmann und selbst in der Finanzberatung tätig, bin ich mir dieser Verantwortung sehr bewusst. Finanzielle Fehlentscheidungen können Menschen über viele Jahre begleiten und erhebliche Auswirkungen auf Vermögensaufbau, Pensionsvorsorge oder die finanzielle Sicherheit einer Familie haben. Besonders kritisch sehe ich, dass heute immer mehr Finanzinformationen über soziale Medien verbreitet werden. Viele sogenannte Finfluencer erreichen hunderttausende Menschen und beeinflussen Anlageentscheidungen, ohne denselben regulatorischen Anforderungen zu unterliegen wie konzessionierte Berater. Während Finanzberater laufende Aus- und Weiterbildung absolvieren, gesetzliche Wohlverhaltensregeln einhalten, dokumentationspflichtig sind und teilweise über Berufshaftpflichtversicherungen verfügen müssen, gelten für viele Finfluencer deutlich geringere oder überhaupt keine Anforderungen. Hier
Wir erleben derzeit eine Zeit, in der Informationen in nie dagewesenem Ausmaß verfügbar sind. Das eigentliche Problem ist längst nicht mehr der Zugang zu Informationen. Das eigentliche Problem ist die Frage, welche Informationen korrekt, vollständig und im konkreten Einzelfall tatsächlich sinnvoll sind. Je komplexer Märkte, Produkte und gesetzliche Rahmenbedingungen werden, desto wichtiger wird daher die Fähigkeit, Informationen richtig einzuordnen. Bei Altersvorsorge, Wertpapierveranlagung, Vermögensaufbau, Finanzierungen oder der Nachfolgeplanung treffen Kunden Entscheidungen mit Auswirkungen über Jahrzehnte. Hier genügt es nicht, Informationen zur Verfügung zu stellen. Hier braucht es jemanden, der Zusammenhänge erkennt, Risiken aufzeigt und Orientierung für eine auf die Situation passende Entscheidung bietet. Vielleicht lässt sich der Unterschied zwischen Mensch und Maschine tatsächlich in einem einzigen Satz zusammenfassen: Die KI liefert Informationen. Der Mensch übernimmt Verantwortung.
Statement des AFPAObmanns Michael Herzhofer
14 • Kommentar • risControl 10/2026
Michael Herzhofer, GF der Secura Versicherungsmakler-Gruppe und AFPA-Obmann
stellt sich zunehmend die Frage nach einem fairen Level Playing Field. Wer Finanzentscheidungen beeinflusst, sollte auch die damit verbundene Verantwortung übernehmen müssen. Umso wichtiger sind qualifizierte Berater, die über fundiertes Fachwissen verfügen und dieses laufend aktualisieren. Genau dafür setzt sich AFPA seit Jahren ein. Aus- und Weiterbildung sind kein Selbstzweck, sondern eine wesentliche Voraussetzung für qualitativ hochwertige Beratung. Ein weiterer Vorteil persönlicher Beratung wird häufig übersehen: Hinter einer Empfehlung steht nicht nur Erfahrung, sondern auch Verantwortung und Haftung. Kunden erhalten damit einen Schutz, den kein Algorithmus bieten kann. Gleichzeitig müssen wir aber auch kritisch hinterfragen, ob jede neue Informations- und Dokumentationspflicht tatsächlich einen Mehrwert für die Kunden bringt. Natürlich sind Transparenz und Verbraucherschutz wichtig. Doch wir sollten uns ehrlich fragen, ob ein Kunde tatsächlich dutzende Seiten regulatorischer Informationen liest oder dadurch automatisch bessere Entscheidungen trifft. Die AFPA setzt sich deshalb für praxisnahe, verständliche und wirksame Beratungsstandards ein. Unser Ziel ist es, dass sich Berater möglichst viel Zeit für ihre Kunden nehmen können und möglichst wenig Zeit mit Bürokratie verbringen müssen. Denn am Ende profitieren Kunden nicht von zusätzlichen Formularen, sondern von guter Beratung.“
reichweit vergleichbar auszuwerten. Die Ergebnisse sollen unter anderem der Katastrophenvorsorge, Risikobewertung und Forschung dienen. Erfasst werden sollen neben Art, Intensität und räumlicher Ausdehnung der Naturereignisse auch Schäden an Gebäuden, Infrastruktur sowie land- und forstwirtschaftlichen Flächen. Hinzu kommen Unterbrechungen der Energie-, Wasser- oder Verkehrsversorgung. Auch Kosten und Wirkungen von Schutz- und Wiederherstellungsmaßnahmen sollen dokumentiert werden. Damit kann die Datenbank eine Grundlage dafür liefern, Präventionsmaßnahmen gezielter zu planen und ihren Nutzen zu überprüfen. CESARE führt bereits unterschiedliche Informationsquellen zusammen. GeoSphere nannte 2024 unter anderem Daten der Katastrophenfonds, Feuerwehreinsatzdaten und meteorologische Informa-
Naturkatastrophenschäden erfassen Welche Schäden Naturereignisse in Österreich verursachen und wie wirksam Schutzmaßnahmen sind, soll künftig auf einer einheitlichen Datengrundlage bewertet werden können. Der Wissenschaftsausschuss sprach sich am 30. September mit den Stimmen von ÖVP, SPÖ, NEOS und Grünen für eine Änderung des GeoSphere-Austria-Gesetzes aus. Sie soll den dauerhaften Betrieb einer zentralen nationalen Schadensdatenbank bei GeoSphere Austria rechtlich absichern. Die Novelle baut auf der bestehenden Schaden- und Ereignisdatenbank CESARE auf. Deren Datenbestände, Schnittstellen und technische Infrastruktur sollen weiterverwendet werden. Eine zusätzliche, parallele Datenbank ist nicht geplant. Ziel ist, bislang verstreute Informationen nach einheitlichen Kriterien zusammenzuführen und öster-
Zu jung für die Rente – aber alt genug für ordentlich Rendite! Zeigen Sie Ihren Kundinnen und Kunden, was professionelle Finanzplanung kann! Nutzen Sie unsere Expertise – und unsere attraktive fondsgebundene Vorsorgelösung B-SMART Invest. So unterstützen Sie Ihre Kundinnen und Kunden dabei, ihr Vermögen langfristig und strategisch richtig aufzustellen.
Finanzplanung für ein gutes Leben Jetzt informieren
tionen. Die Herausforderung liegt darin, dass Organisationen Ereignisse und Schäden historisch nach unterschiedlichen Kriterien dokumentieren. Erst ihre Zusammenführung ermöglicht ein umfassenderes Schadenbild. Bundesorgane und bundesgesetzlich eingerichtete Körperschaften öffentlichen Rechts sollen vorhandene Daten unter festgelegten Voraussetzungen bereitstellen müssen. Andere Stellen können sich freiwillig beteiligen. Für Versicherungsunternehmen sieht die Vorlage keine allgemeine Pflicht zur Schadenmeldung vor. Verarbeitet werden dürfen ausschließlich Daten ohne Personenbezug.
„Über Vergütung wird offener gesprochen werden“ Die EU-Frist für die Entgelttransparenzrichtlinie ist abgelaufen, ein österreichisches Umsetzungsgesetz steht noch aus. Was bedeutet das für Unternehmen und Beschäftigte? Gregor Lötsch, Director Rewards Advisory DACH bei Aon, spricht über gewachsene Gehaltsunterschiede, variable Vergütung und die Frage, ob mehr Transparenz tatsächlich etwas verändert. Wird die Entgelttransparenz den Arbeitsmarkt in Österreich verändern? Lötsch: Bewerbende werden eine stärkere Verhandlungsposition haben. Unternehmen müssen früher sagen, welche Vergütung sie für eine Stelle vorsehen. Damit hängt das Ergebnis weniger davon ab, wie geschickt jemand verhandelt oder wie viel Gehalt jemand zu fordern wagt. Dass deshalb alle mehr verdienen, halte ich angesichts der wirtschaftlichen Lage für unrealistisch. Die Vergütung kann aber gerechter und vor allem nachvollziehbarer werden. Österreich hat die Frist zur Umsetzung der EURichtlinie versäumt. Was sollten Unternehmen schon jetzt prüfen? Lötsch: Unternehmen sollten nicht auf die Umsetzung der Richtlinie in österreichisches Recht warten. Die Umsetzungsfrist ist abgelaufen, und Gerichte müssen bei ihren Entscheidungen die EU-Richtlinie bereits berücksichtigen. Unternehmen sollten daher jetzt prüfen, nach welchen objektiven, geschlechtsneutralen Kriterien sie Stellen bewerten, Gehälter festlegen und deren Entwicklung begründen. Diese Grundlagen zu erarbeiten und zu dokumentieren, braucht Zeit.
Wo wird es besonders schwierig? Lötsch: Schon die Bildung vergleichbarer Gruppen ist anspruchsvoll. Eine kollektivvertragliche Verwendungsgruppe kann Tätigkeiten und Gehälter mit großer Bandbreite umfassen. Hinzu kommen historisch gewachsene Unterschiede: Jemand wurde vielleicht in einer Phase großer Arbeitskräfteknappheit zu einem höheren Gehalt eingestellt. Werden Gehaltserhöhungen danach ohne Differenzierung mit demselben Prozentsatz an alle vergeben, bleibt dieser Vorsprung bestehen. Andere – etwa Frauen, die beim Einstieg ein niedrigeres Gehalt ausge-
handelt haben – können ihn so kaum aufholen. Solche Unterschiede müssen Unternehmen erklären können. Eine zweite Herausforderung sind die Daten. Grundgehalt und Bonus stehen möglicherweise in einem System, betriebliche Sozial- und Nebenleistungen, die ebenfalls zur Gesamtvergütung gehören, in einem anderen. Dazu kommen Informationen über Erfahrung, Qualifikation und Leistung. Sie können für die statistische Berechnung eines bereinigten Gender Pay Gaps relevant sein. Ohne diese Grundlagen lässt sich schwer nachvollziehbar darlegen, weshalb zwei Menschen für vergleichbare Arbeit unterschiedlich bezahlt werden.
Die EU-Entgelttransparenzrichtlinie im Überblick Ziel: Frauen und Männer sollen für gleiche oder gleichwertige Arbeit gleich bezahlt werden. Die Richtlinie soll Gehaltsunterschiede sichtbar und Vergütungsentscheidungen nachvollziehbar machen. Für alle Unternehmen: Arbeitgeber sollen Bewerbern Informationen über das Einstiegsgehalt oder eine Gehaltsspanne geben. Beschäftigte sollen Auskunft über ihr eigenes Entgelt und über durchschnittliche Entgelte für gleiche oder gleichwertige Arbeit erhalten können. Die Kriterien für die Festlegung und Entwicklung von Gehältern müssen objektiv und geschlechtsneutral sein. Berichtspflicht für größere Unternehmen: Über geschlechtsspezifische Entgeltunterschiede müssen nach der Richtlinie Unternehmen ab 100 Beschäftigten berichten. Der erste Bericht ist für Unternehmen ab 250 Beschäftigten bis Juni 2027 vorgesehen, für Unternehmen mit 150 bis 249 Beschäftigten ebenfalls bis Juni 2027 und für jene mit 100 bis 149 Beschäftigten bis Juni 2031. Stand in Österreich: Die Frist zur Umsetzung in nationales Recht endete am 7. Juni 2026. Österreich hat die Richtlinie bislang nicht umgesetzt. Wie die einzelnen Vorgaben hierzulande ausgestaltet werden, hängt vom österreichischen Gesetz ab.
16 • Interview • risControl 10/2026
zahlung? Das gilt für variable Vergütung im Versicherungsvertrieb ebenso wie in anderen Bereichen. Betrifft das auch kleinere Unternehmen? Lötsch: Ja. Die Anforderungen an eine nachvollziehbare Entgeltgestaltung betreffen Unternehmen grundsätzlich unabhängig von ihrer Größe. Die regelmäßigen Berichte über geschlechtsspezifische Entgeltunterschiede sieht die Richtlinie hingegen erst ab bestimmten Beschäftigtenzahlen vor. Nach der EURegelung beginnt diese Schwelle bei 100 Beschäftigten; die ersten Berichtstermine unterscheiden sich je nach Unternehmensgröße. Mehr Transparenz bedeutet auch, dass über Gehälter gesprochen werden muss. Sind die Unternehmen darauf vorbereitet?
Papier ist geduldig. Wird mehr Transparenz auch jenen helfen, die sich heute kaum gegen Benachteiligung wehren können? Lötsch: Ich verstehe die Skepsis. Der Unterschied ist, dass Beschäftigte künftig mehr Informationen bekommen sollen. Wer vermutet, für gleiche oder gleichwertige Arbeit schlechter bezahlt zu werden, kann Unterschiede dann besser erkennen und hinterfragen. Auch Arbeitnehmervertretungen spielen dabei eine Rolle. Das wird nicht über Nacht jede Benachteiligung beseitigen. Ich bin aber zuversichtlich, dass Vergütungsentscheidungen weniger hinter verschlossenen Türen getroffen
werden, wenn Unternehmen sie erklären müssen. Im Versicherungsvertrieb spielt die variable Vergütung eine wichtige Rolle. Was bedeutet die Richtlinie für Boni und leistungsabhängige Zahlungen? Lötsch: Unternehmen müssen genauer unterscheiden: Wird eine individuelle Leistung belohnt oder ein erzielter Erfolg? Gerade bei individuellen Zielen darf nicht zu viel Raum für subjektive Bewertungen bleiben. Es braucht nachvollziehbare, geschlechtsneutrale Kriterien: Für welche Leistung oder welchen Erfolg gibt es welche Aus-
17 • Interview • risControl 10/2026
Lötsch: Das ist für viele ein großer Wandel. Unternehmen müssen künftig häufiger erklären, wie ihr Vergütungssystem funktioniert und weshalb jemand auf eine bestimmte Weise eingestuft oder bezahlt wird. Diese Aufgabe kann die Personalabteilung nicht allein übernehmen. Führungskräfte beurteilen die Leistung ihrer Mitarbeiter und stehen im direkten Gespräch mit ihnen. HR, Führungskräfte und Geschäftsführung müssen daher gut zusammenarbeiten, damit Vergütungsentscheidungen nachvollziehbar werden. Früher kam vielleicht ein Brief mit der Mitteilung über einen Bonus und der Aufforderung, darüber Stillschweigen zu bewahren. Dieses Verständnis von Vergütung wird sich ändern. Es wird offener darüber gesprochen werden – und vielleicht können wir uns in einigen Jahren kaum noch vorstellen, dass es einmal anders war. Vielen Dank für das Gespräch.
Der RechtsService von ERGO – starke Unterstützung für Ihre Kunden Rechtsprobleme können völlig unerwartet auftreten und schnell zur Belastung werden. Mit dem RechtsService von ERGO halten wir Ihren Kunden rechtlich den Rücken frei. Ihre Kunden erhalten schnell und unkompliziert Unterstützung in Rechtsfragen – wir lösen Rechtskonflikte möglichst rasch und effizient, bevorzugt außergerichtlich. Schnelle Hilfe dank D.A.S. Direkthilfe® Nicht jedes Rechtsproblem braucht sofort einen Anwalt oder einen Gerichtsprozess. Dank der Expertise unserer Juristen können viele Rechtsfälle über die D.A.S. Direkthilfe® gelöst werden – ganz ohne Anwalt und Gericht. Das spart Zeit, Nerven und oft auch Kosten. Wichtig ist nur: Ihre Kunden wenden sich direkt an den RechtsService von ERGO, bevor ein Anwalt eingeschaltet wird. So können wir von Anfang an gezielt unterstützen.
Mehrwert auch ohne konkreten Schadensfall Auch ohne akuten Rechtsstreit profitieren Ihre Kunden von ihrer D.A.S. Rechtsschutzversicherung. ERGO bietet zahlreiche RechtsService-Leistungen kostenlos an – etwa die ERGO Rechtsberatung durch ein Team spezialisierter Juristen unter 0800 386 300, viele praktische Online-Rechtstipps sowie den Prozesskostenrechner. So sind Ihre Kunden auch in der Vorsorge bestens rechtlich begleitet.
Im Fall des Falles: Spezialisierte TopPartneranwälte an Ihrer Seite Wenn sich ein Gerichtsverfahren einmal nicht vermeiden lässt, steht Ihren Kunden mit dem RechtsService von ERGO ein starkes Netzwerk aus rund 600 Partneranwälten zur Verfügung. Für jedes relevante Rechtsgebiet arbeiten wir mit ausgewählten, spezialisierten Top-Anwälten zusammen – österreichweit und in jedem Gerichtssprengel mindestens zwei pro Sprengel. Damit haben Ihre Kunden mit der D.A.S. Rechts-
18 • Markt • risControl 10/2026
schutzversicherung von ERGO nicht nur kompetente Juristen im Hintergrund, sondern auch den Zugang zu einem großen Netzwerk erfahrener Experten, die sich genau auf das jeweilige Rechtsgebiet spezialisiert haben und unsere gemeinsamen Kunden optimal unterstützen.
Nähere Infos zur D.A.S. Rechtsschutzversicherung von ERGO bei Ihrem Maklerund Agenturbetreuer.
Bewährte Continentale PremiumBU gezielt optimiert Mit ihrem aktuellen PremiumBU-Update stärkt die Continentale den Grundschutz ihrer Berufsunfähigkeitsversicherung, erweitert die Karriereund Nachversicherungsoptionen und schafft zusätzliche Mehrwerte für die Beratung von Vermittlern. Die Continentale, die ihre Produkte in Österreich über die Continentale Assekuranz Service GmbH (CAS) vertreibt, hat ihre PremiumBU weiterentwickelt. Im Mittelpunkt des Updates stehen drei Ziele: mehr Leistung im Tarif, mehr Flexibilität über alle Lebensphasen hinweg und eine erleichterte Beratung.
Vereinfachtes Produktkonzept, mehr Leistung im Grundtarif Der Produktaufbau ist jetzt einfacher. Beliebte Leistungen aus den bisherigen Paketen sind jetzt automatisch im Grundtarif mitversichert. Dazu zählen beispielsweise eine Leistung bei speziellen Beeinträchtigungen – etwa bei Krebs oder Herzinfarkt. Zudem erhalten Berufseinsteiger automatisch einen Qualifikationsbonus, mit dem sie ohne erneute Risikoprüfung bei einem Karrieresprung besser eingestuft werden können.
Karriere X Paket und AUBaustein: Mehr Flexibilität im Berufsleben Das beliebte Karriere-Paket wurde zum Karriere X Paket weiterentwickelt. Gegen eine kleine Mehrprämie gibt es unter anderem einen Starter-Bonus mit zusätzlichem Schutz bei Erwerbsunfähigkeit in den ersten 5 Jahren nach Berufsstart. Mit der Karrieregarantie kann die BU-Rente zusätzlich auf bis zu 7.500 Euro monatlich erhöht werden. Neu ist zudem, dass die Leistung wegen Arbeitsunfähigkeit als eigenständiger Baustein wählbar ist, inklusive einer „3+3-Regelung“: Eine Leistungs-
meldung ist bereits nach 3 Monaten ununterbrochener Arbeitsunfähigkeit möglich, wenn ein Facharzt eine voraussichtliche Gesamtdauer von 6 Monaten bestätigt. Wird gleichzeitig BU beantragt, erhalten Versicherte bis zu 24 Monate die vereinbarte BU-Rente – bei voller Beitragsbefreiung.
Nachgeschärfte Nachversicherungsgarantien Darüber hinaus gibt es jetzt zusätzliche Nachversicherungsrechte, etwa bei beruflichen und akademischen Weiterqualifizierungen. Mit dem Update verbessern sich zudem die Versicherungsbedingungen, unter anderem bei der Infektionsklausel.
Von Anfang an günstiger: Der Lehrling-Bonus Ebenfalls neu: Schon ab Lehrbeginn legt die Continentale eine abgeschlossene Be-
19 • Markt • risControl 10/2026
rufsausbildung zugrunde. So profitieren junge Kunden bereits während der Lehre von günstigeren Beiträgen und nach Abschluss vom Qualifikationsbonus.
Stabilität als Teil der Qualität Neben Flexibilität ist eine stabile Kalkulation bei der BU-Vorsorge besonders wichtig, da diese den Kunden idealerweise jahrzehntelang begleitet. Die Continentale hat die zu Vertragsbeginn kalkulierten Prämien seit mehr als 60 Jahren noch nie angehoben. Im map-report BU-Stabilitätsrating 2026 gehört sie daher erneut zur Spitzengruppe.
Weitere Informationen zur Continentale PremiumBU bekommen freie Vermittler bei ihren regionalen Ansprechpartnern unter makler. continentale.at/ansprechpartner
Zwischen Cyberrisiken und neuen Spielregeln Cyberversicherung, künstliche Intelligenz und europäische Regulierung: Beim Expert:innentreffen der Versicherungsmakler in Rust ging es um Entwicklungen, die den Berufsstand unmittelbar betreffen. Rund 250 Teilnehmer kamen ins Seehotel, um über neue Risiken und die Folgen für die Beratung zu diskutieren. Unter dem Leitthema „Digitalisierung trifft Regulierung – Zukunft trifft Versicherungsmakler: Wohin führt die Reise?“ fand das Expertentreffen am 10. September 2026 statt. Fachverbandsobmann KommR Christoph Berghammer, MAS, Fachgruppenobfrau Mag. Katharina Freingruber, LL.B., und Mag. Mathias Szöke, Magistratsdirektor der Freistadt Rust, begrüßten die Teilnehmer. Durch das Programm führte Celine Anzur.
Mehr als eine Cyberpolizze „Der Makler muss für mich ein Wunderwuzzi sein. Sie müssen alles wissen, jedes Risiko, jedes Produkt, jeden Versicherer kennen – und das ist einfach zu viel“, sagte Mag. Kerstin Keltner, Managing Director und Head of Specialty bei Aon Austria. Gerade Cyberrisiken zeigten, wo das Generalistentum an Grenzen stoße. Gefragt seien Spezialwissen, eine sorgfältige Risikoanalyse und die Zusammenarbeit mit geeigneten Partnern. Keltner machte deutlich, dass eine Cyberversicherung allein keine Antwort auf sämtliche digitale Risiken ist. Eine Betriebsunterbrechung, ein Datenverlust oder ein finanzieller Schaden kann durch einen Cyberangriff entstehen, aber auch durch technische Probleme, Fehlbedienungen oder Elementargefahren. Ob eine Cyber-, Sach- oder eine andere Versicherung eintritt, hängt von der Ursache des Schadens und den vereinbarten Bedingungen ab. Für die Beratung bedeutet das: Nicht allein
KommR Christoph Berghammer, MAS, Mag. Daniel Rossgatterer, MBA, Fachgruppenobfrau Mag. Katharina Freingruber, LL.B., und Mag. Mathias Szöke
die Deckungssumme zählt. Auch Sublimits, Obliegenheiten und das Assistance-Netzwerk des Versicherers verdienen einen genauen Blick. Besonders wichtig werden diese Details im Ernstfall. Bei einer Cybererpressung sollten Betroffene weder eigenständig mit den Tätern kommunizieren noch ohne Abstimmung Zahlungen leisten oder eigene Dienstleister beauftragen. Zuerst müssen die vorgesehenen Meldewege genutzt werden. „Dann kommt der Schaden. Das ist der Moment der Wahrheit“, sagte Keltner. Erst dann zeige sich, ob Zuständigkeiten, Soforthilfe und Versicherungsschutz tatsächlich ineinandergreifen. Ihr Blick richtete sich auch auf die Maklerbetriebe selbst. Dort liegen wertvolle Kunden-, Risiko- und Vertragsdaten, die für Angreifer interessant sind. „Wir sind ein wandelndes Kumulrisiko“, brachte Keltner die eigene Gefährdung
20 • Veranstaltung • risControl 10/2026
des Berufsstands auf den Punkt. Wer Kunden zu Cyberrisiken berät, sollte sich daher auch mit Prävention und Absicherung im eigenen Betrieb befassen.
KI nimmt Arbeit ab, aber keine Verantwortung Welche rechtlichen Folgen der Einsatz künstlicher Intelligenz in der Beratung haben kann, erläuterte Priv.-Doz. Dr. Isabelle Vonkilch, LL.M., vom Institut für Zivil- und Zivilverfahrensrecht der WU Wien. KI kann die Bedarfsanalyse, die Marktübersicht und die Prüfung von Polizzen oder Versicherungsbedingungen unterstützen. Übernimmt ein Makler ihre Ergebnisse jedoch ungeprüft, bleibt er für Fehler in der Beratung verantwortlich. Vonkilch verwies auf die besonderen Sorgfaltspflichten von Versicherungsmaklern. Entscheidend sei, ob ein
Fehler auch einem sorgfältig arbeitenden Makler unterlaufen wäre. Das lässt sich an einer scheinbar einfachen Frage zeigen: Besitzt ein Kunde ein E-Bike im Wert von 10.000 Euro, reicht die Abfrage „Haben Sie ein Fahrrad?“ nicht aus. Fragt ein KI-generierter Fragenkatalog weder nach Art noch nach Wert des Rades, könnte eine Deckungsgrenze von beispielsweise 3.000 Euro übersehen werden. Wird der Fragenkatalog ungeprüft verwendet, entsteht möglicherweise eine Deckungslücke. Ähnliches gilt für die Marktanalyse: Eine KI kann geeignete Produkte übersehen, Klauseln falsch wiedergeben oder Inhalte dazuerfinden. „Sie sollten KI-generierte Informationen nicht einfach blind übernehmen und an Kunden weiterleiten“, sagte Vonkilch. Ergebnisse müssten auf Plausibilität, Vollständigkeit und Aktualität geprüft und mit der eigenen fachlichen Einschätzung abgeglichen werden.
Die anschließende Podiumsdiskussion führte beide Themen zusammen. Timo Kreitmair, BA, Head of Branch Munich & Austria von Hiscox SA, Mag. Kerstin Keltner, Mag. Verena Becker, BSc, von der Bundessparte Information und Consulting der Wirtschaftskammer Österreich sowie Dr. Philip Steiner, Leiter des Arbeitskreises Digitalisierung im Fachverband, sprachen über die Konsequenzen für Betriebe und Beratung. Cybersicherheit sei keine einmalige technische Maßnahme und könne
nicht vollständig an einen IT-Dienstleister ausgelagert werden. MultifaktorAuthentifizierung, Passwortmanager, regelmäßige Back-ups, Mitarbeiterschulungen, Schwachstellenanalysen und ein vorbereiteter Notfallplan wurden als Beispiele genannt. Eine Cyberversicherung könne diese Maßnahmen ergänzen, aber nicht ersetzen. Auch in der Beratung müsse das Risiko umfassender betrachtet werden als über Prämie und Deckungssumme. Kreitmair fasste die mögliche
Bei gibt es keinen Haken! Höhere Erträge
Digitales Komplettsystem
Durch die gemeinschaftliche Betrachtung im wefox Bonifikationspool erzielst du höhere Erträge als bisher.
Unser System umfasst die Kundenverwaltung, das IDD Beratungstool, den Vergleichsrechner und die Kunden-App.
Top Produkte
Durch unsere Sideletter und Rabattvereinbarungen bekommst du top Produkte zu besten Konditionen für deine Kundinnen und Kunden.
Weiterbildung Sei immer top informiert und rechtlich up-to-date mit laufenden Produktschulungen und IDD-zertifizierten Weiterbildungsangeboten.
360° Lösung
Bestandssicherheit Bei wefox werden keine Bestände übertragen. Deine Kunden bleiben deine Kunden.
Partnercare
Unser wefox Support Team ist an deiner Seite und bietet dir schnelle und zuverlässige Unterstützung.
wefox.at
zelheiten der Umsetzung stehen derzeit noch nicht fest.
Transparenz braucht Verständlichkeit
Mag. Kerstin Keltner, Mag. Verena Becker, BSc, Timo Kreitmair, BA und Dr. Philip Steiner
Rolle der Versicherungsmakler in einem Bild zusammen: Sie sollten sich beim Thema Cyber „als digitalen Notarzt ein Stück weit verstehen“.
Neue Vorgaben aus Brüssel
Einschätzung der beiden könnten sie in der Praxis dennoch erheblichen Einfluss auf Preise und Produktgestaltung haben. Besonders bei beratungsintensiven Produkten stellt sich die Frage, ob deren Leistungen in solchen Vergleichen ausreichend sichtbar werden. Mag. Matthias Lang, Fachverbandsobmann-Stellvertreter und Leiter des Arbeitskreises Recht, richtete den Blick auf die österreichische Maklerpraxis. Ungebundene Vermittlung sei nicht mit einer ausdrücklich unabhängigen Beratung im Sinne der RIS gleichzusetzen. Beim Anreiztest, bei den zusätzlichen Vertriebskosten und bei laufend ausgezahlten Provisionen seien noch wichtige Fragen zu klären. Der Dokumentationsaufwand werde jedenfalls steigen. MMag. Stefan Trojer, Legist im Bundesministerium für Wirtschaft, Energie und Tourismus, ordnete die nationale Umsetzung ein. Kosten, Gebühren und Anreize sollen für Kunden nachvollziehbarer dargestellt werden. Für Vermittler gewinnen klare Abläufe und eine Dokumentation an Bedeutung, aus der auch die Gründe für eine Beratungsentscheidung hervorgehen. Viele Ein-
Zum Abschluss diskutierten Dr. Ulrich Herzog, Leiter der Sektion III Konsumentenpolitik und Verbrauchergesundheit im Bundesministerium für Arbeit, Soziales, Gesundheit, Pflege und Konsumentenschutz, MMag. Stefan Trojer, Dr. Alexander Figl, LL.M., Leiter Recht bei Wiener Städtischer und Donau Versicherung, Mag. Maria Althuber-Griesmayr, Leiterin Recht und Internationales im Versicherungsverband, sowie Fachverbandsobmann KommR Christoph Berghammer, MAS. Herzog stellte die Frage in den Mittelpunkt, ob Kunden die Kosten eines Produkts und die dafür erbrachte Leistung tatsächlich verstehen. Umfangreiche Unterlagen allein machten eine Entscheidung noch nicht leichter. Figl und Althuber-Griesmayr mahnten Augenmaß bei zusätzlichen Vorgaben ein: Bereits die IDD enthalte weitreichende Regeln für Beratung und Kundennutzen. Neue Referenzwerte müssten vergleichbare Produkte gegenüberstellen, damit sie Orientierung bieten, ohne sinnvolle Unterschiede einzuebnen. Berghammer verwies auf die persönliche Beratung. Gerade komplexe Vorsorgeprodukte müssten erklärt und in die Lebenssituation des Kunden eingeordnet werden. In Rust bestand Einigkeit über das Ziel: Kunden sollen transparente Kosten und eine gute, bedarfsgerechte Beratung erhalten. Wie viel zusätzliche Regulierung dafür nötig ist und welche Folgen die neuen Vorgaben für Produktvielfalt und private Vorsorge haben, blieb die zentrale Streitfrage des Nachmittags.
Am Nachmittag rückte die Retail Investment Strategy, kurz RIS, in den Mittelpunkt. Rebekka De Nie, EU Policy Manager bei BIPAR, erläuterte, dass mit der politischen Einigung noch längst nicht alle Fragen beantwortet seien. Viele praktische Details werden erst in nachgelagerten europäischen Regeln und deren Anwendung konkretisiert. Ein generelles Provisionsverbot ist nicht vorgesehen. Wer ausdrücklich auf unabhängiger Basis berät, darf grundsätzlich keine Provisionen annehmen und behalten. Für andere Vergütungen soll ein neuer Anreiztest gelten. Provisionen müssen transparent sein, einen nachvollziehbaren Nutzen für Kunden bieten und in einem angemessenen Verhältnis zur erbrachten Leistung stehen. Wie das im Einzelfall nachzuweisen sein wird, ist noch offen. De Nie verwies zudem auf zusätzliche Anforderungen an die Eignungsprüfung und an die Information der Kunden. Mag. Dieter Pscheidl, Head of European Affairs, und Mag. Jeannine Weissel, LL.M., European Affairs, beide von der Vienna Insurance Group, beleuchteten das Konzept „Value for Money“. Versicherungsanlageprodukte sollen künftig bei Kosten und Leistungen anhand von Referenzwerten verglichen werden. Diese MMag. Stefan Trojer, Moderatorin Celine Anzur, Dr. Alexander Figl, LL.M., Mag. Maria Werte sind keine formelAlthuber-Griesmayr, KommR Christoph Berghammer, MAS und Dr. Ulrich Herzog len Preisobergrenzen. Nach
22 • Veranstaltung • risControl 10/2026
Geschäftsmodell Cybercrime Einen Einblick in die Welt der Cyberkriminalität gab Keynote-Speaker Mag. Daniel Rossgatterer, MBA, Geschäftsführer der Secutec GmbH, bei dem Expert:innentreffen des Fachverbandes der Versicherungsmakler in Rust. Er zeigte, wie professionell Hackergruppen agieren und wie technische, vor allem aber menschliche Schwachstellen zum Einfallstor werden. Gleich zu Beginn schilderte Rossgatterer den Angriff auf die Kryptobörse Bybit, bei dem Hacker rund 1,5 Milliarden US-Dollar erbeuteten. Ausgangspunkt war Social Engineering: Ein Entwickler eines externen Software-Dienstleisters wurde manipuliert und schleuste dadurch Schadsoftware in die Lieferkette ein. „Social Engineering trifft jeden, auch Spezialisten“, lautete eine zentrale Botschaft. „Die Hacker brauchen drei Dinge, um erfolgreich sein zu können“, so Rossgatterer: Kryptowährungen, schützende Regime und das Darknet. Kryptowährungen ermöglichen Lösegeldzahlungen, Regime bieten in manchen Ländern Schutz vor Strafverfolgung, das Darknet dient als anonyme Kommunikationsplattform. Cybercrime ist längst nicht mehr die Machenschaft einzelner Hacker: „Das ist mittlerweile ein hochprofessionelles Ökosystem.“ Initial Access Broker verschaffen sich etwa durch Phishing oder gestohlene Passwörter Zugang und verkaufen diesen weiter, während Ransomware-Gruppen Schadsoftware bereitstellen und sogenannte Affiliates die Angriffe durchführen. Rossgatterer unterscheidet verschiedene Tätergruppen: staatliche Akteure, politisch bzw. ideologisch motivierte Hackergruppen und klassische Cybercrime-Gruppen. Daneben gibt es Cybercrime im privaten Bereich, bei dem die Täter auf Social Engineering setzen und die Mithilfe des Opfers benötigen. Gerade staatliche Akteure nehmen massiv zu. Rossgatterer schilderte den Fall einer vom Iran unterstützten Hackergruppe, die erfolgreich in die Server der israelischen Polizei sowie des
Ministeriums für nationale Sicherheit eingebrochen war. Rund zwei Terabyte Daten mit etwa 350.000 internen Dokumenten und persönlichen Daten wurden veröffentlicht. Mit Hilfe von KI entdecken die Hacker heute Sicherheitslücken schneller, als sie geschlossen werden können. KI hilft den Angreifern auch beim Social Engineering. Wie realistisch Deepfakes inzwischen sind, zeigte Rossgatterer am Fall einer Mitarbeiterin, die ihren vermeintlichen CEO in einer Videokonferenz sah und auf dessen Anweisung mehrere Mio. US-Dollar überwies. Eine besonders perfide Variante des Social Engineering ist Romance Fraud. Rossgatterer schilderte den Fall eines Mannes, der sich über Online-Dating verliebte und durch gemeinsame Krypto-Investments innerhalb von 14 Monaten 80.000 Euro verlor – „Liebe und Gier, die Kombi ist wahrscheinlich das Schlimmste, was man sich vorstellen kann.“
Service für die Opfer Der Klassiker sind Ransomware-Angriffe auf Unternehmen. Die Täter verschaffen sich Zugang, zerstören Backups und stehlen Daten, bevor sie die Systeme verschlüsseln. Rund 48 Prozent der betroffenen Unternehmen zahlen letztlich Lösegeld, die Forderungen liegen häufig bei fünf bis acht Prozent des Jahresumsatzes. Ob ge-
23 • Veranstaltung • risControl 10/2026
zahlt wird, ist eine Entscheidung des Managements und hängt von Wiederherstellungszeit, wirtschaftlichem Schaden und der Gefahr einer Datenveröffentlichung ab. Zugleich zeigte er, wie professionell die Verhandlungen ablaufen: Über eigene Kommunikationskanäle werden Forderungen gestellt, Fristen gesetzt und Verhandlungen geführt. „Häufig gelingt es, die Forderungen durch längere Verhandlungen zu drücken.“ Wie können sich Unternehmen und Mitarbeiter dagegen schützen? Unternehmen sollten wissen, was Angreifer über sie sehen können, ihre Präsenz im Darknet beobachten und Notfallprozesse vorbereiten. Für Mitarbeiter empfiehlt Rossgatterer Passwortmanager, Mehr-Faktor-Authentifizierung, regelmäßige Updates und Vorsicht bei unerwartetem Zeitdruck. Verdächtige Nachrichten sollten nicht über Links geöffnet, sondern über einen direkten Login überprüft werden. Sein Fazit: „Wir können nicht alles verhindern, aber wir können eine Krise verhindern.“
„Vertrauen entsteht nur durch permanente Leistung“ Nach 18 Jahren in einem Versicherungskonzern wechselte Florian Weikl Anfang 2026 als Country Head zu wefox Austria. Im Gespräch mit risControl spricht er über die Eigenständigkeit des österreichischen Geschäfts, hohe Kaufpreise bei Maklerübernahmen und die Menschen hinter dem Netzwerk. Und darüber, warum Technologie dem Makler vor allem Zeit für seine Kunden verschaffen soll. Sie haben wefox Austria in einer Phase übernommen, in der die internationale Gruppe mit Umstrukturierungen und kritischen Schlagzeilen konfrontiert war. Was hat Sie an dieser Aufgabe gereizt? Weikl: Mich hat gereizt, nach 18 Jahren in einem großen Versicherungskonzern noch einmal etwas selbst mitzugestalten. Und ich habe hier nicht bei null angefangen: Da war ein hochmotiviertes Team, ein Netzwerk von rund 280 Maklerpartnern mit einem Prämienvolumen von rund 500 Millionen Euro und sehr viel Wissen darüber, was Makler im Alltag tatsächlich brauchen. Ich sehe darin die Chance, Technologie und persönlichen Vertrieb sinnvoll zusammenzubringen. Wie stark wirken sich die Entwicklungen der internationalen Gruppe auf Österreich aus? Weikl: Man muss die Gruppe und das österreichische Geschäft unterscheiden. wefox ist international sehr schnell gewachsen, wurde stark beachtet und hat sich anschließend neu aufgestellt. Österreich zählte immer zu den strategischen Kernmärkten der Gruppe. Gleichzeitig tragen wir unser Geschäft hier eigenständig, verfügen über eigene Einheiten für Operations, Plattform und Finanzen und investieren laufend in die Weiterentwicklung unseres Partnerportals. Wir sind Teil der Gruppe, agieren im Geschäft mit unseren Maklerpartnern aber operativ unabhängig.
Müssen Sie sich das Vertrauen der Maklerpartner nach den Schlagzeilen neu erarbeiten? Weikl: Ich glaube, man darf sich beim Thema Vertrauen grundsätzlich auf nichts ausruhen. Vertrauen entsteht nur durch permanente Leistung. Unsere Partner müssen im Alltag erleben, dass die Plattform funktioniert, dass wir erreichbar sind und uns weiterentwickeln. Wichtig ist für sie auch, dass sie selbstständige Unternehmer bleiben. Der Kundenbestand und die Daten gehören dem jeweiligen Makler; auch seine Courtagevereinbarungen und direkten Verträge mit den Versicherern bleiben bei ihm. wefox ist Netzwerk, Plattform und Dienstleister. Wofür soll wefox Austria unter Ihrer Führung vor allem stehen? Weikl: Für die Verbindung von Technologie und persönlicher Beratung. Wir wollen Maklern Arbeit abnehmen, die sie von ihren Kunden fernhält: administrative Abläufe vereinfachen, Routineprozesse automatisieren und Technologie dort einsetzen, wo sie tatsächlich hilft. Die Plattform wurde aus der Maklerpraxis heraus entwickelt, und so wollen wir sie auch weiterentwickeln. Was mich an diesem Netzwerk besonders beschäftigt, sind die Menschen darin. Da gibt es Makler, die ihr Unternehmen seit Jahr-
24 • Interview • risControl 10/2026
zehnten führen, und andere, die gerade erst anfangen und mit einem ganz anderen Blick auf den Beruf kommen. Beide Seiten können voneinander lernen. Bei 300 Partnern passiert dieser Austausch aber nicht von selbst. Wir müssen Gelegenheiten für persönliches Kennenlernen und Vernetzung schaffen, um für sie Mehrwert in der Zusammenarbeit zu bieten. So wie erst vor Kurzem bei unserem Partnerfest in Schladming. Sie sprechen vom hybriden Vertrieb. Wenn einem Kunden das Haus abbrennt, möchte er vermutlich einen Menschen erreichen. Kann eine digitale Lösung ihm in diesem Moment überhaupt helfen? Weikl: Wenn jemand beim Kunden steht, kurz nachdem die Feuerwehr eingetroffen ist, kann Technologie diesen Menschen nicht ersetzen. Gleichzeitig wäre ich vorsichtig mit der Behauptung, genau zu wissen, was Kunden künftig von künstlicher Intelligenz annehmen werden. Vielleicht genügt manchen in einer Situation eine digitale Begleitung, anderen überhaupt nicht. Für mich ist der richtige Ausgangspunkt: Wir
Ich glaube, man darf sich beim Thema Vertrauen grundsätzlich auf nichts ausruhen.
25 • Interview • risControl 10/2026
entlasten den Makler technisch, damit er dort persönlich da sein kann, wo er gebraucht wird.
deur GmbH beteiligt. Wie passt das zur unternehmerischen Eigenständigkeit Ihrer Maklerpartner?
Der Maklermarkt verändert sich durch Verkäufe und anstehende Betriebsübergaben. Wie blicken Sie auf diese Konsolidierungs welle?
Weikl: Solche Beteiligungen sollen spezialisiertes Wissen und Produktlösungen ins Netzwerk bringen. Bei der VMK waren auch die dort entwickelten Spezialprodukte ein Grund für die Übernahme. Daraus lässt sich aber kein allgemeines Buy-and-Build-Modell ableiten, nach dem wir Maklerpartner für eine potenzielle Übernahme priorisieren oder selektieren. Vor allem möchten wir ihnen zusätzliche Möglichkeiten für ihr Geschäft eröffnen. Der einzelne Makler bleibt selbstständiger Unternehmer.
Weikl: Viele Maklerbetriebe werden sich in den kommenden Jahren mit ihrer Nachfolge beschäftigen müssen. Gleichzeitig beobachten wir bei Übernahmen zum Teil sehr hohe Kaufpreise. Bei manchen Multiples frage ich mich, wie sich das betriebswirtschaftlich darstellen lässt. Man darf dabei eines nicht vergessen: Am Ende entscheidet der Kunde, von wem er betreut werden möchte. Wenn ein Makler in Pension geht oder sein Unternehmen verkauft, geht die gewachsene Kundenbeziehung nicht automatisch auf einen neuen Eigentümer über. Ich gehe davon aus, dass die Konsolidierung deshalb auch zu Verschiebungen im Markt führen wird. Was geschieht konkret, wenn ein wefox Partner sein Unternehmen verkauft? Weikl: Ein Verkauf beendet die Partnerschaft mit uns nicht automatisch. Wir erleben bereits, dass Maklerunternehmen nach einem Eigentümerwechsel mit ihrer neuen Eigentümerstruktur weiter mit wefox arbeiten. Die Käufer brauchen schließlich ebenfalls funktionierende Prozesse und technische Lösungen. Mit einigen Unternehmen sprechen wir darüber, ob unsere Plattform auch für weitere ihrer Büros eine Lösung sein kann. Auf der anderen Seite können wir junge Makler unterstützen, die mit einer vorhandenen technischen Grundlage starten möchten. Und wenn jemand im Netzwerk eine Nachfolge sucht, können wir möglicherweise Menschen zusammenbringen, für die eine Übergabe interessant ist. wefox hat mit der VMK selbst einen Spezialmakler übernommen und ist auch an der Thaleon5 Assekura-
Ihr Netzwerk umfasst rund 300 Maklerpartner. Woran soll man in zwei bis drei Jahren erkennen, dass Ihr Weg erfolgreich war?
Weikl: Wir wollen weiterwachsen, aber nicht allein um einer möglichst hohen Partnerzahl willen. Nach einer Phase schnellen Wachstums ist es wichtig, dass Prozesse und Betreuung Schritt halten. Zugleich liegt in den bestehenden Beständen viel Potenzial. Wir wollen sie gemeinsam mit den Partnern besser analysieren und gezielt daran arbeiten, wie sich ihr Geschäft weiterentwickeln lässt. Erfolg wäre für mich, wenn die Partner im Tagesgeschäft spürbar einfacher arbeiten können, wenn wir die Plattform nach ihren Bedürfnissen weiterentwickeln und wenn ihnen mehr Zeit für ihre Kunden bleibt. Darauf müssen sich unsere technischen Lösungen und auch der Einsatz von KI ausrichten. Vielen Dank für Ihre Zeit.
Florian Weikl Meine perfekte Urlaubsdestination
Das steirische
Salzkammergut und die Atlantikküste Als Kind wollte ich werden
Baumeister - weil mich das
Gestalten von Strukturen fasziniert, hat Ein Talent, das kaum jemand von mir kennt
das Restaurieren von alten Rennrädern
Damit schalte ich am besten ab
in der Natur mit der Familie und Freunden
Diese Musik höre ich besonders gerne
von Rock- und Pop-Klassikern bis
zur klassischen Musik Erfolg bedeutet für mich
Gemeinsam mit einem starken Team langfristig
Werte zu schaffen Das möchte ich unbedingt noch erleben
Die vollständige und erfolgreiche
Verbindung von modernster Technologie und echter menschlicher Beratung im Maklermarkt zu sehen Mein Lebensmotto lautet
26 • Interview • risControl 10/2026
„Vertrauen wächst durch Leistung“
Fünf Punkt Sechs Ja, die KI ist ein Segen. Sie erleichtert meine Arbeit, die Recherche, die Analyse, das Schreiben. Ja genau, vor allem das Schreiben. Früher dachte ich, ich könnte schreiben und denken – vielleicht sogar so gut wie ein richtiger Poet im Gewand eines profanen Wirtschaftsautors. von Mag. Christian Sec Und nun kam Fünf Punkt Sechs! Jedes Mal, wenn ich Fünf Punkt Sechs um Überarbeitung eines Gedankens oder einer Formulierung bitte, schlägt es/er/ sie mir mindestens drei Alternativen vor, die mir tausendmal klüger vorkommen als mein mickriges Original. Vielleicht ist es gut, mich so vor den Kopf zu stoßen und mich auf den Boden der Tatsachen zurückzubringen. Neckisch fragt die Maschine: „Soll ich es dir literarischer oder wissenschaftlicher oder journalistischer formulieren?“ Fünf Punkt Sechs stellt sein Licht nicht unter dem Scheffel, während es mir gleichzeitig ganz nonchalant, zwischen den Zeilen mitteilt, was sie von meinen Vorschlägen hält: „Was immer du tust, ich tue es besser.“ Das geht so weit, dass ich das Vertrauen in meine eigenen Gedanken verliere. Ich arrangiere mich mit meinem Henker, denn einmal in die Falle dieses Tools getappt, gibt es kein Entrinnen mehr – es ist mein Prinzipal und ich der Sklave. Unterwürfig und unsicher geworden, lege ich mich ergeben in die Hände von Fünf Punkt Sechs und stelle devote Fragen wie: „Findest du die Formulierung okay?“ Aber auch das ist kein Problem, ich überlasse das Denken Fünf Punkt Sechs, weil es sowieso besser darin ist als ich. Ich setze nur noch die Prompts, wie es so schön heißt. Es würde mich
doch viel zu viel Zeit kosten, Gedanken zu bilden, sie zu formulieren und dann vielleicht noch in ein Gesamtwerk zu gießen. Und was wäre dann der Output? Nichts mehr als die sekundenschnelle Antwort auf meinen Prompt. Wir sind ja nicht im Jahr 2020! Ich schaffe mich also ab! Mit jeder Entwicklungsstufe ein wenig mehr. Schachmatt gesetzt von Fünf Punkt Sechs – je nach Belieben analytisch, literarisch oder poetisch. Ausgelöscht von einer Maschinenintelligenz in ihrem Anfangsstadium. Fünf Punkt Sechs. Mein Selbstverständnis überrollt von einer Intelligenz, die von Wissenschaftlern noch gar nicht als intelligent bezeichnet wird. Ich muss mich schon wieder überwinden, während ich diese Zeilen schreibe, nicht wieder Fünf Punkt Sechs zu fragen, ob es nicht treffendere Formulierungen gibt für das, was ich auszudrücken versuche. Ganz sicher wäre das so: Die KI würde mich mit Ideen überhäufen, die den Text in die Pulitzer-Preis-Region bringen würden. Nun gut, wahrscheinlich braucht es da noch die eine oder andere Ausbaustufe: Fünf Punkt Sieben zum Beispiel. Aber nein, ich werde diesmal diesem Teufelszeug widerstehen – ganz ohne KI-Lektor, ganz ohne KI-Gedanken, ganz ohne KI-Recherche. Ich
redigiere selbst, und auch die laut Fünf Punkt Sechs holprigen Formulierungen belasse ich; als Widerstand gegen diese sterile Perfektion, die im Vergleich dazu sogar einen OP-Saal wie eine Müllhalde aussehen lässt. Ob ich nicht diese Analogie lieber doch lassen sollte? Fünf Punkt Sechs würde viel bessere, brillantere Vergleiche finden. Es juckt in meinen Fingern. Vielleicht nur dieser eine Prompt, um diese Analogie da oben zu optimieren. Ich bin mir unsicher, meine Handflächen schwitzen. Ich würde mich dann sicher wieder ärgern darüber, warum ich nicht auf diesen brillanten Einfall gekommen bin. Nein, ich lasse mich jetzt nicht dazu hinreißen. Ich bin doch frei zu entscheiden! Vielleicht wird später auf meiner Stirn stehen: „Ich wurde von FünfPunkt-Sechs ersetzt.“ Ich weiß nicht, ob es bereits Fünf-Punkt-Zwei-Opfer gegeben hat. Ich weiß auch gar nicht, ob es noch irgendwo anders auf der Welt ein Fünf-Punkt-Sechs-Opfer gibt. Wenn ja, bitte melden, damit ich mich nicht ganz so einsam fühle. Aber ich fürchte, dass die Opferzahlen steigen werden, wenn Fünf Punkt Sieben oder Fünf Punkt Acht oder was weiß ich kommen. Aber wenn es fünf vor zwölf ist, dann bin ich schon längst verschwunden.
Ihre Zukunft gestalten – mit g&o brokernet. Digitalisierung & erfolgreiche Nachfolge Moderne Tools und maximale Effizienz Professionelles Netzwerk Fachlicher Austausch
Neugierig?
Mehr dazu auf www.go-brokernet.at oder Termin vereinbaren: d.antoni@go-brokernet.at
Von der Zollstation zur Banken- und Genussmetropole Mit etwa 450.000 Einwohnern ist Zürich die größte Stadt der Schweiz, aber nicht die offizielle Hauptstadt (die die Schweiz gar nicht hat). Gelegen am nordwestlichen Ende des 40 Kilometer langen, aber maximal nur knapp vier Kilometer breiten Zürichsees, ist die Schweizer Metropole als Finanzplatz bekannt, hat aber auch Genussmenschen viel zu bieten. Wer Zürich als Reiseziel wählt, sollte mit atemberaubendem Preisniveau rechnen. von Andreas Dolezal Der Flug von Wien nach Zürich dauert nur eine Stunde und 20 Minuten. Alternativ gibt es eine Bahn-Direktverbindung der ÖBB, für die knapp acht Stunden Fahrzeit einzuplanen sind (wenn die Strecke über das Deutsche Eck, wie in meinem Fall, nicht gerade gesperrt ist und der Zug über Zell am See geführt wird, dann sind es 90 Minuten mehr). Der Vorteil der Anreise mit der Bahn ist, dass man am Züricher Hauptbahnhof gleich mitten im Zentrum ankommt. In der imposanten Bahnhofshalle wird man mit ein wenig Terminglück vom Zürich Street Food Park empfangen, der mit 40 Food Trucks und herrlich duftenden Gerichten aus aller Welt lockt. Hotels zur Auswahl gibt es reichlich, zum Beispiel das stylische Boutique-Hotel Ruby Mimi am Beatenplatz nur wenige Meter von Bahnhof entfernt. Als Hommage an das erste Züricher Großkino, das 1914 in diesem denkmalgeschützten Gebäude eingerichtet wurde, gibt es im zweiten Stock des Hotels einen kleinen Kinosaal, dessen tägliche Filmvorführungen die Hotelgäste kostenlos besuchen können. Erfreulich für Städtereisende ist, dass die Zimmerpreise – typisch für BusinessZentren – zum Wochenende hin oft etwas günstiger sind. Trotzdem stehen im Ruby Mimi am Ende ca. 400 CHF (440 Euro) pro Nacht auf der Rechnung. Zu empfehlen ist gleich nebenan die Brasserie & Bar Dupont mit sonni-
gem Schanigarten am Beatenplatz. Dank Öffnungszeiten von zehn Uhr bis spät abends bietet sich das Dupont für Frühstück, Mittag- und Abendessen ebenso an wie für einen nachmittäglichen Sundowner und nächtlichen Schlummertrunk.
Wahrlich teures Pflaster Ein wenig mehr als nur Kleingeld sollte man in Zürich dabeihaben. Die Umrechnung von Schweizer Franken auf Euro ist recht einfach: CHF mal 1,1 ergibt ziemlich genau den Wert in Euro. Und diese Rechnung führt oft zu schockierenden Ergebnissen. Wiener Schnitzel (vom Kalb) mit Beilage 54 CHF, also knapp 60 Euro, Zürcher Geschnetzeltes mit Rösti zwischen 38 CHF und 48 CHF (42 bis 53 Euro), ein eher kleines, aber ausgezeichnetes Stück Schokokuchen beim Sprüngli, einer traditionsreichen Confiserie-Kette, 10 CHF. Ein Glas Wein (0,1 Liter) oder ein Weißwein gespritzt schlagen mit bis zu 11 CHF zu Buche. Zürich wird seinem Ruf, ein teures Vergnügen zu sein, wahrlich in allen Belangen gerecht.
28 • Reise • risControl 10/2026
Grüezi mitenand und Guete Tag! Zürich liegt in unserem mehrsprachigen Nachbarland (deutsch, französisch, italienisch, rätoromanisch) in der sogenannten Deutschschweiz. Das hier gesprochene Schwiizerdüütsch unterscheidet sich stark vom Hochdeutsch und variiert je nach Region. Mit einem
sympathischen „Grüezi“ begrüßen sich die Züricher von morgens bis spät nachmittags, danach gehen sie zum „Gueten Aabig“ über. Weniger förmlich sind „Salü“ oder „Tschau“, als Dankeschön hören wir oft „Merci“ oder „Merci vielmal“. Das Gemisch an Sprachen dominiert auch das Schweizerdeutsch. Das verspielt klingende „i“ am Wortende zieht sich durch den ganzen Alltag. Zum Frühstück gibt es ein Gipfeli (Croissant), zur Bratwurst ein Bürli (knuspriges Weißgebäck), zum Naschen eine Schoggi und in der warmen Vitrine im Supermarkt (mein sprachliches Highlight) ein Mistkratzerli, ein kleines, gebratenes Huhn. Ein steiles Gässchen mit Treppe in der Züricher Altstadt heißt bezeichnend Trittli-Gasse.
Shopping und Genuss Die Bahnhofstraße, Zürichs berühmte Einkaufsmeile, erstreckt sich auf etwa 1,5 Kilometer Länge vom Hauptbahnhof bis zum Zürichsee. Direkt auf der Bahnhofstraße, die zwar meist verkehrsberuhigt ist, aber von mehreren Straßenbahnlinien befahren wird, sowie den Seitengassen finden wir eine einladende Melange aus Geschäften und Lokalen. Die Palette reicht von Flaggship-Stores sämtlicher Luxusuhren- und Mode-Marken bis zu Billigmode-Ket-
ten. Die mondänen Züricher wissen zu genießen, Bars und Cafés sind gut besucht, vor einigen gilt es, sich geduldig ein paar Minuten anzustellen. Wem zwischendurch nach einem italienischen Aperitivo oder einem Glas Wein ist, den lädt die Weinbar Armando‘s by Vergani nahe dem Löwenplatz zu einem Intermezzo ein. Auf Eis gerührte Negronis und Aperitivo-Plättli mit Salumi, Prosciutto und Käse werden, wenn man den richtigen Zeitpunkt erwischt, von chilligen DJ-Klängen begleitet. Am seeseitigen Ende der Bahnhofstraße, am Bürkliplatz, finden wir die Schiffsanlegestelle. Über die Quaibrücke erreichen wir den Bellevue, einen großen Platz und Verkehrsknotenpunkt. Beim Sternen Grill, quasi ein Würstelstand, genießen nicht nur Einheimische und Touristen, sondern (laut Internetseite) auch Weltstars und Prominente heiße Schweizer Wurst-Klassiker, wie die St. Galler Bratwurst mit scharfem Senf und einem knusprigen Gold-Bürli, bis spät in die Nacht.
Tradition und Bargeld Nur ein paar Schritte weiter befindet sich die legendäre Café-Bar ODEON, in der bereits seit 1911 Politiker, Künstler und Intellektuelle, darunter der russische Revolutionär Lenin und der
Physiker Albert Einstein, ein und aus gingen und gehen. Heute kehren Frühaufsteher, Touristen, Geschäftsleute oder Nachtschwärmer jeden Alters und aus allen gesellschaftlichen Schichten im ODEON ein. Dementsprechend gehört etwas Glück oder Geduld dazu, einen der kleinen Tische vor oder im Lokal zu ergattern. Dass auch hier das Preisniveau gehoben ist, überrascht nicht: Vier kleine Crostini mit Rindertatar um 26 CHF, ein Campari Spritz um 16,50 CHF oder ein Feldschlösschen-Bier (immerhin 0,5 l) um 11 CHF. Als ich auf die Frage des Kellners, ob ich bar oder mit Karte bezahle, „Bar.“ antworte und einen 200 CHF-Schein aus der Hosentasche ziehe, beugt sich der Kellner zu mir und meint treffend: „Ja, so mögen wir das in Zürich!“ So einfach kann es sein, sich einheimischen Gepflogenheiten anzupassen. Uriger, aber auch deutlich touristischer (mit Speisekarte in gezählten 11 Sprachen) geht es im Zeughauskeller nahe dem Paradeplatz zu. Erbaut wurde das Gebäude bereits 1487, also noch bevor Kolumbus Amerika entdeckt hat, wie die Internetseite stolz anmerkt. Der Name „Zeughaus“ bedeutet, dass hier früher Waffen und Kriegsausrüstung gelagert wurden, seit 1926 ist das Zeughaus aber ein friedliches und geselliges Wirts-
haus, das durchaus einen Besuch wert ist.
Genussvoll durch die Altstadt Die vielen pittoresken Gässchen in der Züricher Altstadt zwischen Bahnhofstraße und dem Fluss Limmat lassen den Trubel, der auf der Bahnhofstraße herrscht, vergessen, wie etwa die Augustinergasse, die durch ihre vielen Erker zu den schönsten historischen Gassen Zürichs zählt. Auch Führungen durch die Altstadt werden angeboten (50 % Ermäßigung mit der Zürich Card). Unübersehbar ragt mittendrin der Kirchturm von St. Peter mit dem großen, berühmten Zifferblatt aus dem Häusermeer empor. Kleine Geschäfte und Lokale, die sich manchmal auch in den Innenhöfen verstecken, laden ebenso zum Shoppen wie zum Verweilen ein. Sogar der junge Wolfgang Amadeus Mozart machte hier, genauer gesagt im „Haus zum Schwert“ am Weinplatz, im Herbst 1766 für zwei Wochen Station.
Auf dem Wasser zur Schokolade Die kleine Seerundfahrt am Zürichsee – 4,70 CHF pro Person oder in der 72-Stunden-ZürichCard um 56 CHF ebenso wie alle anderen öffentlichen Verkehrsmittel inkludiert – dauert etwa 1,5 Stunden. Wer bei der Station Kilchberg aussteigt, gelangt nach kurzem Spaziergang zur Zentrale von Lindt. Am Gebäude des Schokoladenmuseums prangt ganz uneitel in riesi-
gen Lettern der Schriftzug „Home of Chocolate“. Schokoholics wähnen sich dort im siebten Himmel und werden
Schon vor 5.000 Jahren ließen sich erste Siedler am Ufer des Zürichsees nieder. 57/58 v. Chr. gründeten die Römer hier die Zollstation Turicum. Im 11. und 12. Jahrhundert prosperierte Zürich und entwickelte sich zum bedeutendsten Marktplatz zwischen Norditalien und Holland. 1351 trat Zürich als 6. Kanton dem Schweizer Staatenbund bei. In der Zeit der Industrialisierung wurde Zürich von der Handwerkerstadt zum Zentrum der Maschinenindustrie. Heute sind hingegen 90 Prozent der Arbeitskräfte im Dienstleistungssektor tätig.
30 • Reise • risControl 10/2026
nicht nur vom riesigen Schoko-Brunnen im Foyer überwältigt sein. Zu fixen Terminen finden an Bord auch spezielle Events statt, angeboten werden zum Beispiel „Schlager-PartySchiff“, „BBQ-Schiff“ oder „Single-Party-Schiff“. Um einige Schweizer Franken erleichtert, geht es nach ein paar strahlend sonnigen Tagen zurück zum Bahnhof. Entspannter und ebenso luxuriöser Genuss gehen in Zürich Hand in Hand mit vielen sehr sympathischen Begegnungen mit Einheimischen. Zürich ist eine Stadt für Genießer und Weltenbummler.
Gewinnfreibetrag 2026 trifft Immobilienstrategie Der Gewinnfreibetrag ist für viele Selbstständige und Unternehmer fixer Bestandteil der jährlichen Steuerplanung. 2026 lohnt es sich, genauer hinzusehen: Denn ab 2027 ändern sich die gesetzlichen Rahmenbedingungen. Für die Wirtschaftsjahre 2027 bis 2029 wird die Möglichkeit ausgesetzt, geeignete Wertpapiere für den investitionsbedingten Gewinnfreibetrag zu nutzen. Wer diese Option also noch mit einer langfristigen Veranlagung verbinden möchte, sollte sich rechtzeitig damit auseinandersetzen – und dabei über den unmittelbaren Steuervorteil hinausdenken. Schließlich sollte eine Investition nicht nur zur Steuerplanung eines Jahres, sondern vor allem zur persönlichen Anlagestrategie passen. Drei Fragen können bei der Entscheidung Orientierung geben: Wie hoch wird der voraussichtliche Gewinn meines Unternehmens im aktuellen Jahr sein? Welchen Betrag möchte ich gerne langfristig investieren? Und passt ein Immobilieninvestment hinsichtlich Anlagehorizont, Risiko und Liquidität zu meiner persönlichen Lebenssituation und meinem Vorsorge- und Veranlagungsportfolio?
Vom Steuervorteil zur Immobilienstrategie Eine Möglichkeit, Steueroptimierung und eine langfristige Immobilienstrategie miteinander zu verbinden, bietet
ORUM Origin. Der international C im EU-Raum diversifizierte Gewerbeimmobilienfonds investiert in unterschiedliche Immobiliensegmente und Märkte und ermöglicht damit den Zugang zu einem breit gestreuten Immobilienportfolio. Als Fonds gemäß § 14 EStG kann CORUM Origin 2026 unter den gesetzlichen Voraussetzungen als begünstigtes Anlagevermögen für den investitionsbedingten Gewinnfreibetrag eingesetzt werden. Die individuellen steuerlichen Voraussetzungen sollten mit einem Steuerberater geklärt werden. Bei der Entscheidung, ob CORUM Origin zu Anlageziel, Anlagehorizont, Risiko und Liquiditätsbedarf passt, unterstützen qualifizierte gewerbliche Vermögensberater in ganz Österreich.
Flexible Ausschüttungsvarianten Die monatlichen Dividendenausschüttungen1 aus den Mieteinnahmen des Portfolios können Anleger
Eine Immobilie aus dem Portfolio von CORUM Origin, erworben 2025 in Mailand
Informationen zu Gewinnfreibetrag und CORUM Origin
entweder als laufendes Einkommen nutzen oder ganz bzw. teilweise automatisch in CORUM Origin reinvestieren. „Die Mehrheit unserer Kunden entscheidet sich für die Wiederveranlagung. Dadurch kann der Zinseszinseffekt den Vermögensaufbau zusätzlich beschleunigen. In Frankreich, wo SCPIs seit mehr als 60 Jahren etabliert sind, gelten sie sogar als bewährtes Instrument für die generationenübergreifende Vorsorge“, so Martin Prandl, Head of Sales bei C ORUM.
Immobilienanlage: Empfohlene Haltedauer: 8–10 Jahre, keine Rendite- oder Performancegarantie, Risiko von Kapitalverlusten und Währungsschwankungen. Erträge von der Entwicklung der Immobilienmärkte und der Wechselkurse abhängig und nicht garantiert. 1 Die Zahlung von Dividenden ist nicht garantiert und hängt von den Erträgen der SCPI und den Entscheidungen der Verwaltungsgesellschaft ab. Dividenden abzüglich der Vermögensverwaltungsgebühren von CORUM (12,40 % ohne USt. auf innerhalb der Eurozone vereinnahmte Mieten und 15,90 % ohne USt. außerhalb der Eurozone). Eine 5-monatige Wartefrist gilt ab dem Datum der Zeichnung, während der keine Dividenden auf neu erworbene Aktien ausgeschüttet werden.
Sterben Sie wohl! Warum rechtzeitige Vorsorge ein Zeichen von Verantwortung, Verbundenheit und manchmal sogar Liebe ist Über den Tod spricht man nicht gerne. Über das Erbe meist erst dann, wenn es etwas zu verteilen gibt – und über die finanzielle Absicherung häufig erst, wenn ein konkreter Anlass dazu zwingt. Beim ersten risControl Seengespräch am Wörthersee diskutierten Doris Wrumen, Mario Woltsche, Regionalleiter Österreich Ost bei der Hannoversche Lebensversicherung AG, Mag. Christiane Eberwein, Psychotherapeutin sowie Klinische und Gesundheitspsychologin, und der Fürstenfelder Rechtsanwalt Mag. Martin Baumgartner darüber, warum wir unsere Endlichkeit so beharrlich verdrängen, weshalb selbst harmonische Familien vor erbrechtlichen Problemen stehen können und was rechtzeitige Vorsorge mit Verantwortung und Zuneigung zu tun hat. Wrumen: Unser Arbeitstitel „Sterben Sie wohl!“ ist natürlich nicht im Sinne von „Ich wünsche Ihnen den Tod“ zu verstehen. Gemeint ist vielmehr: Ich wünsche Ihnen einen guten Tod – und Ihren Hinterbliebenen ein möglichst gutes Leben danach. Wir möchten aus diesem Gespräch aber keine düstere Geschichte machen, nach der wir Taschentücher verteilen müssen. Viele Menschen beschäftigen sich nur ungern mit der eigenen Endlichkeit und verlassen sich darauf, dass noch genügend Zeit bleibt, alles zu regeln. Aus diesem „später“ wird jedoch allzu oft ein „zu spät“. Warum schieben wir dieses Thema so beharrlich vor uns her? Woltsche: Weil viele lieber im Hier und Jetzt leben und sagen: Ich habe aktuell andere Probleme, darüber kann ich mir später Gedanken machen. Nur wird aus diesem „später“ sehr oft ein „nie“. Dabei geht es nicht nur um Vorsorge, sondern um Verantwortung gegenüber der Familie oder auch einem Unternehmen. Man sollte nicht ausschließlich daran denken, was heute passiert, sondern auch daran, was künftig passieren könnte.
Baumgartner: Es geht bei der Vorsorge nicht nur um das Sterben an sich. Es ist ein Gesamtmix aus finanziellen, familiären und persönlichen Fragen. Aus juristischer Sicht ist es relativ leicht, Menschen darauf anzusprechen, weil sie es in dieser Situation erwarten. Wenn jemand ein Haus kauft, frage ich beispielsweise: Was passiert eigentlich, wenn einem von euch beiden etwas zustößt? Gibt es minderjährige Kinder? Dann sind die Menschen sehr offen. Sobald man das Thema von der kühljuristischen Seite betrachtet, zeigt sich ein enormes Interesse. Viele wissen überhaupt nicht, was tatsächlich passieren würde oder haben völlig falsche Vorstellungen davon, wer ihre Erben sind. Der Zeitpunkt rund um einen Hauskauf ist wesentlich unkomplizierter als jener, an dem ein Arzt bereits eine schlechte Diagnose gestellt hat. Deshalb: je früher, desto besser. Woltsche: Meist braucht es ein konkretes Ereignis: die Geburt eines Kindes, eine Heirat, den Kauf eines Hauses oder einen Schicksalsschlag im Umfeld. Aus dem Nichts heraus beginnen die wenigsten, über ihre Absicherung nachzudenken.
32 • Interview • risControl 10/2026
Aufstehen, Krone richten – aber wann trauern? Eberwein: Unsere Zeit ist stark auf Zukunftspläne und bestenfalls auf die Gegenwart ausgerichtet. Das zeigt sich schon in der Sprache: Aufstehen, Krone richten, weitergehen. Eine Pause, um zur Ruhe zu kommen, ist kaum vorgesehen. Auch nach einem Todesfall soll es möglichst sofort weitergehen. Gleichzeitig gibt es immer weniger Rituale. Kinder und Jugendliche werden seltener zu Begräbnissen oder Verabschiedungen mitgenommen. Tod und Trauer passen nicht zu einer Gesellschaft, in der es vor allem um Leistung, Freizeit und Spaß geht. Eine Zeit lang kann man diese Themen gut vermeiden. Letztlich werden wir aber alle sterben. Wenn man Glück hat – auch wenn das im ersten Moment eigenartig klingt –, geht es nach der Reihe. Wenn man Pech hat, ist das nicht so. Wrumen: Haben wir dadurch auch verlernt, mit dem Tod umzugehen? Eberwein: Uns fehlen zunehmend die Vorbilder dafür. Früher waren Familien
33 • Interview • risControl 10/2026
und Gemeinschaften größer, Todesfälle waren stärker im Alltag präsent. Nachbarn kamen zur Verabschiedung, Verstorbene wurden zu Hause aufgebahrt und man nahm sich Zeit. Heute soll möglichst rasch alles erledigt sein. Dabei gäbe es aufgrund der heutigen Möglichkeiten objektiv oft mehr Zeit. Trotzdem beginnen viele Menschen erst zu trauern, wenn alle Entscheidungen getroffen, das Handy abgemeldet und die Verlassenschaft zumindest organisatorisch auf den Weg gebracht ist. Der Verstorbene ist tot – aber die Trauer bleibt.
Dann kann man fragen: Wer bekommt das eigentlich einmal? Trotzdem entsteht daraus erstaunlich selten Eigeninitiative. Meistens braucht es einen Stupser. Werden die Menschen darauf angesprochen, sind sie offen und regeln es auch.
Wrumen: Schauen wir auch im juristischen Sinn zu lange weg – nach dem Motto: Mir wird das schon nicht passieren? Baumgartner: Ja. Wobei es leichter wird, wenn ohnehin etwas geregelt werden muss: Man kauft ein Haus, erbt selbst etwas oder beschäftigt sich mit einer Unternehmensnachfolge.
34 • Interview • risControl 10/2026
Wrumen: Wie sieht es aus der Perspektive der Beratung aus? Woltsche: In Österreich wird die Ablebensversicherung noch immer sehr häufig im Zusammenhang mit einer Finanzierung abgeschlossen. Da-
für gibt es einen klaren Anlass: Wenn ich sterbe, soll mein Partner den Kredit nicht allein bedienen müssen. Auch die Geburt eines Kindes bringt Menschen zum Nachdenken: Was passiert, wenn ein Einkommen wegbricht? Wie wird die Ausbildung des Kindes finanziert? Schwieriger ist es, das Thema ohne einen solchen Anlass anzusprechen. Viele Berater glauben, sie würden über etwas ausschließlich Negatives reden. Dabei kann der Zugang ein positiver sein: Du übernimmst Verantwortung. Welche Zukunftspläne hat deine Familie und wie können diese aufrechterhalten werden, wenn dir etwas passiert? Baumgartner: Versicherungsvermittler kennen ihre Kunden üblicherweise gut. Wenn sie wissen, dass ein unverheiratetes Paar eine Immobilie gekauft hat, zwei minderjährige Kinder da sind oder ein Kind aus einer früheren Beziehung, sollten sie den Anstoß geben: Lass dich beraten. Weißt du, was in deiner Situation passieren würde – und ist das auch das, was du möchtest? In unserer Kanzlei sehe ich regelmäßig einen Mitnahmeeffekt: Kommt ein Paar Anfang 30 und erkennt seinen Regelungsbedarf, folgen plötzlich mehrere Freunde, die feststellen, dass sie in genau derselben Lage sind.
Eberwein: In Familien sind meist schon vorher Emotionen vorhanden. Eskalieren kann es, sobald etwas verteilt wird: das Ferienhaus, das Boot oder der alte Käfer. Dann geht es nur scheinbar um den Gegenstand. Tatsächlich geht es um Erinnerungen, Beziehungen und Gerechtigkeit. Fragt man zwei Menschen, was gerecht wäre, erhält man oft zwei verschiedene Antworten. Der eine war den Eltern als Kind besonders nahe, der andere verweist auf gemeinsame Urlaube oder darauf, wie viel Betreuung er übernommen hat. Mit jeder weiteren Person und besonders in Patchworkfamilien wird es komplexer.
„Wir werden schon nicht streiten“
Baumgartner: Wenn der letzte Elternteil stirbt, fällt außerdem eine Instanz weg. Solange die Mutter oder der Vater noch da ist, halten sich manche Geschwister aus Respekt zurück.
Wrumen: Viele gehen vermutlich davon aus: Wir werden schon nicht streiten. Baumgartner: So fangen die schönsten Prozesse an. Der erste Schritt wäre, den eigenen Status zu kennen: Wo stehe ich erbrechtlich, wenn ich heute sterbe? Streit vollständig zu verhindern, ist kaum möglich. Sobald es mindestens zwei Anspruchsberechtigte gibt, besteht ein gewisses Konfliktpotenzial. Man kann es aber deutlich reduzieren, indem man rechtzeitig klare Regelungen trifft.
Woltsche: Die familiäre Schlichtungsstelle. Baumgartner: Genau. Fällt sie weg, kann der Konflikt offen ausbrechen. Ich habe eine Verlassenschaft erlebt, bei der es um ein Haus und damit um beträchtliches Vermögen ging. Eskaliert ist die Situation schließlich in der Küche: Eine Tochter hatte den Luster der Mutter eigenmächtig abmontiert. Verkehrswert vielleicht 200 Euro. Mehrere
35 • Interview • risControl 10/2026
Hunderttausend Euro waren ohne große Probleme verteilt worden, wegen der letzten 200 Euro landete man beinahe bei Gericht. Eberwein: Gegenstände stehen oft für etwas anderes. Nach dem Tod des zweiten Elternteils fehlt möglicherweise auch der letzte Grund, aus dem Geschwister noch zusammengekommen sind. Gleichzeitig wird die eigene Endlichkeit spürbarer: Plötzlich ist man selbst die nächste Generation. Baumgartner: Berufsbedingt sehe ich noch eine zweite Seite: Eine Erbschaft ist für viele das einzige Mal im Leben, dass sie zu Vermögen kommen, für das sie nicht arbeiten mussten. Dann spielen 10.000, 20.000 oder 30.000 Euro sehr wohl eine Rolle – damit ist vielleicht das Auto abbezahlt. In einer Verlassenschaft können Trauer und sehr handfeste finanzielle Interessen nebeneinanderstehen. Eberwein: Die Trauer ist deshalb nicht verschwunden. Gerade nach einem unerwarteten Tod stehen Menschen zunächst oft unter Schock und funktionieren. Das wirkliche Vermissen kann erst später beginnen – wenn man anrufen oder auf Besuch fahren möchte und langsam begreift, dass das nicht mehr möglich ist. Die Frage ist daher auch: Zu welchem Zeitpunkt sind Ent-
scheidungsfähigkeit und Energie vorhanden?
Wenn niemand streiten will – und es trotzdem schwierig wird Wrumen: Aber nicht jedes Problem entsteht aus einem Streit. Baumgartner: Genau das ist wichtig. Es gibt Konstellationen, in denen überhaupt niemand streiten möchte und die trotzdem zu großen Schwierigkeiten führen. Sobald ein minderjähriger Erbe beteiligt ist oder jemand unter Erwachsenenvertretung steht, wacht ein Gericht über dessen Ansprüche. Das ist völlig richtig. Aber was volljährige Geschwister vielleicht unkompliziert untereinander vereinbaren könnten, funktioniert mit einem Minderjährigen nicht. Steht ihm ein Erb- oder Pflichtteil zu, muss er diesen erhalten. Das kann einen enormen Finanzbedarf auslösen. Nehmen wir an, ein Mann ist Alleineigentümer eines Hauses und setzt seine Frau als Erbin ein. Gibt es ein Kind, kann diesem ein Pflichtteil zustehen. Bei einem Hauswert von 600.000 Euro kann für die Witwe ein Geldbedarf von 200.000 Euro entstehen. Das Vermögen ist im Haus gebunden, Bargeld ist nicht vorhanden und möglicherweise erhält sie keinen entsprechenden Kredit mehr. Dann kann sie gezwungen
sein, das gerade geerbte Haus zu verkaufen, um den Pflichtteil auszuzahlen. Eine passende Absicherung kann genau diese Lücke schließen. Woltsche: Der Pflichtteil wird bei der Hinterbliebenenvorsorge in Österreich häufig vergessen. Viele sagen: Mein Haus ist abbezahlt, also brauche ich keine Ablebensversicherung. Aber ein schuldenfreies Haus zahlt weder die Ausbildung der Kinder noch automatisch einen Pflichtteil. Es geht nicht darum, ständig an den Tod zu denken. Es geht darum, Verantwortung für Menschen zu übernehmen, die einem wichtig sind. Wrumen: Wie rasch wenden sich Hinterbliebene nach einem Todesfall an die Versicherung? Woltsche: Meistens sehr rasch, häufig über den Versicherungsvermittler. Gerade wenn es um hohe Summen und laufende Kredite geht, ist das einer der ersten Wege. Besonders wichtig ist dabei die Bezugsberechtigung. „Überbringer der Polizze“ halte ich für die denkbar schlechteste Formulierung. Auch „die Erben“ ist nicht ideal, weil zunächst geklärt werden muss, wer diese Erben tatsächlich sind. Wird dagegen eine Person namentlich als bezugsberechtigt eingesetzt, kann nach abgeschlossener Leistungsprüfung direkt an sie ausgezahlt werden. Man
muss nicht auf den Abschluss des Verlassenschaftsverfahrens warten. Baumgartner: Der Bezugsberechtigte hat einen direkten Anspruch gegenüber der Versicherung; die Leistung läuft nicht über die Verlassenschaft. Deshalb lautet die klare Empfehlung, eine konkrete Person zu benennen und diese Festlegung bei Veränderungen der Lebenssituation auch zu überprüfen.
Keine Versicherungssumme von der Stange Wrumen: Gibt es für die richtige Versicherungssumme eine Pi-mal-Daumen-Regel? Woltsche: Eine 08/15-Versicherungssumme gibt es nicht, weil jede Lebenssituation anders ist. Der Berater muss mit dem Kunden klären: Was ist vorhanden? Was soll abgesichert werden? Welche Verpflichtungen bestehen? Wie soll das Vermögen später übergeben werden? Früher wurden häufig pauschal 100.000 Euro angesetzt. Für den einen kann das zu viel sein, für einen anderen viel zu wenig. Pflichtteil, laufende Kredite, Einkommen, Ausbildungskosten für Kinder und der gewünschte Lebensstandard der Familie müssen gemeinsam betrachtet werden. Wir haben dafür auch einen Hinterbliebenen- und Pflichtteilrechner entwickelt, der ein Gefühl dafür vermitteln soll, welche Summen im konkreten Fall entstehen können. Die tatsächliche Versicherungssumme lässt sich aber nur im persönlichen Gespräch ermitteln. Wrumen: Wissen die Menschen überhaupt, was sie brauchen? Woltsche: Nein. Viele Menschen wissen ja nicht einmal genau, welche Absicherung sie bereits haben. Wie sollen sie da einschätzen können, was sie noch brauchen? Woher sollen Kunden wissen, was sie brauchen, wenn sie sich nie damit auseinandergesetzt haben? Genau dort sind Experten gefragt. Der Versicherungsvermittler ana-
36 • Interview • risControl 10/2026
lysiert die Absicherung, bei Fragen zu Erbrecht und Pflichtteil braucht es zusätzlich einen Rechtsanwalt wie Martin Baumgartner oder einen Notar. Dieses Zusammenspiel könnte noch wesentlich enger funktionieren.
male Eintrittsalter zwischen 75 und 80 Jahren. Entscheidend ist aber die Frage: Ist meine Familie so abgesichert, wie ich es möchte? Ein Beratungsgespräch schafft Klarheit – und Klarheit gibt Sicherheit.
ellen Bereich. Vielleicht geht es darum, wer etwas erhalten soll. Und aus Sicht der Versicherung geht es darum, den Hinterbliebenen zu ermöglichen, dass ein wesentlicher Teil ihres Lebens weiterlaufen kann.
Baumgartner: Der Jurist kann berechnen, welche Ansprüche in einer konkreten Familien- und Vermögenssituation entstehen. Der Versicherungsmakler kann anschließend zeigen, wie sich der daraus entstehende Finanzbedarf absichern lässt. Das eine ersetzt das andere nicht – es ergänzt sich.
Eberwein: Ich würde jedem raten, sich zu überlegen: Was ist mir wichtig und wer ist mir wichtig? Familie muss dabei nicht nur aus Verwandten bestehen. Auch Freunde können das entscheidende soziale Netz sein. Gerade die ungewöhnlichen und schwierigen Gespräche schaffen Verbundenheit – bis über den Tod hinaus.
Eberwein: Auch das ist ein Zeichen des Kümmerns, der Verbundenheit und der Liebe: den Menschen, die bleiben, das Leben nicht schwerer zu machen, als es ohnehin sein wird.
Wrumen: Was sollte jeder für sich selbst klären und überlegen? Baumgartner: Aus juristischer Sicht sind es zunächst zwei einfache Fragen: Wer ist mein endgültiger Erbe? Wenn die gesetzliche Erbfolge nicht dem eigenen Wunsch entspricht, sollte man handeln. Danach folgt die finanzielle Frage: Welches Vermögen hinterlasse ich und ist genügend Liquidität vorhanden? Können jene, die Immobilien oder ein Unternehmen übernehmen sollen, die Ansprüche der anderen überhaupt auszahlen?
Woltsche: Vorsorge ist nicht bloß ein Versicherungsprodukt oder ein einzelner Vertrag. Sie umfasst den persönlichen, den rechtlichen und den finanzi-
Wrumen: Und bis wann kann man eigentlich eine Ablebensversicherung abschließen? Woltsche: Das hängt vom Anbieter ab. Häufig liegt das maxi-
37 • Interview • risControl 10/2026
Wrumen: Vielleicht ist genau das der positive Zugang zu einem schwierigen Thema. Wir können unsere Endlichkeit nicht ändern. Aber wir können manches rechtzeitig regeln – und damit der nächsten Generation vieles leichter machen. Vielen Dank für Ihre Zeit!
Wenn Songs zu Cashflows werden Musikrechte entwickeln sich zunehmend zu einer investierbaren Anlageklasse. Streaming- und Lizenzerlöse versprechen laufende Cashflows, doch Bewertung, Kosten, Rechtekette und eingeschränkte Liquidität verlangen eine genaue Prüfung. von Michael Kordovsky Streaming hat die Musikwirtschaft in ein Geschäft mit wiederkehrenden Nutzungsentgelten verwandelt. Über Marktplätze, Fonds, Anleihen und börsennotierte Unternehmen können inzwischen auch Anleger an Royalties partizipieren. Doch wer „Musikrechte“ kauft, erwirbt häufig nicht das Urheberrecht selbst, sondern einen Anspruch auf einen bestimmten Zahlungsstrom – mit großen Unterschieden bei Laufzeit, Kosten und Liquidität.
Vom Stream zum Cashflow Nach Angaben des Branchenverbands IFPI stiegen die weltweiten Umsätze mit Recorded Music 2025 um 6,4 Prozent auf 31,7 Milliarden US-Dollar. Streaming steuerte bereits 69,6 Prozent bei und bezahltes Abo-Streaming wuchs um 8,8 Prozent. Weltweit zählte die IFPI 837 Millionen Accounts bei kostenpflichtigen Streaming-Abonnements. Bei einem Song existieren rechtlich zwei getrennte Werke: die musikalische Komposition samt Text und die konkrete Tonaufnahme. Publishing-Rechte können etwa Erlöse aus Aufführung, mechanischer und digitaler Nutzung sowie Synchronisation generieren; Rechte an der Tonaufnahme, oft als MasterRechte bezeichnet, betreffen dagegen die konkrete Aufnahme. Verwertungsgesellschaften rechnen häufig quartalsweise oder halbjährlich und nachträglich ab. Anders als ein fester Anleihekupon hängen Royalties von der tatsächlichen Nutzung und den jeweiligen Vertragsbedingungen ab. Ein Stream, Radio-
einsatz oder eine Verwendung in Werbung, Film oder Computerspiel kann je nach Vertrags- und Rechtekette Zahlungen auslösen. Höhe und Zeitpunkt hängen unter anderem von Nutzung, Vergütungssatz, Territorium und dem jeweiligen Rechteanteil ab. Vor einem Investment ist daher zu klären: Geht es um Publishing-, Master-, Autoren- oder Produzentenrechte? Wird ein Recht oder nur ein Zahlungsanspruch übertragen? Wie lange läuft die Beteiligung und wer zieht die Erlöse ein?
Von 100 Euro bis zu einer Million Euro Der unmittelbarste Zugang führt über spezialisierte Marktplätze. Beim Luxemburger Anbieter ANote Music erwerben Anleger einen „royalty interest“, also den Anspruch auf einen proportionalen Anteil künftiger Katalogausschüttungen, nicht aber die Songs selbst. Besteht ein Katalog, also eine Sammlung von Songs oder Musikstücken, aus 10.000 Anteilen, erhält ein Anteil ein Zehntausendstel der jeweiligen Ausschüttung. Je nach Katalog wird monatlich, quartalsweise oder halbjährlich gezahlt. ANote verlangt auf ausgeschüttete Royalties eine Gebühr von vier Prozent für ursprünglich in einer Auktion erworbene Anteile und von acht Prozent für am Sekundärmarkt gekaufte. Die maximale Höhe ist pro Ausschüttung aber auf 0,5 Prozent des Katalogwerts begrenzt. Wie unterschiedlich die Cashflows ausfallen, zeigte August 2026: Fünf ANote-Kataloge verteilten zusammen mehr als 35.000 Euro. Für die ersten acht
38 • Finanzen • risControl 10/2026
Monate 2026 meldete ANote mehr als 400.000 Euro aus 75 Ausschüttungen. Das sind Betreiberangaben, keine unabhängige Renditestatistik. Eine fixe Mindestanlage gibt es nicht. Grundsätzlich genügt ein verfügbarer Anteil. ANote weist darauf hin, dass der Marktplatz nach eigener rechtlicher Einordnung nicht der luxemburgischen Finanzaufsicht CSSF unterliegt und Royalty Interests nicht als Finanzinstrumente im Sinne der MiFID gelten. Bolero bietet einen Einstieg ab 100 Euro und listet Song Shares und Catalog Shares. Am 23. September 2026 zeigte die Homepage den Katalog „USA Vol. 1 (Lo Jones)“ mit einer 12-MonatsRendite von 14,45 Prozent, die SongAnteile an „Angela“ mit 13,62 Prozent und den Katalog „London Overground“ als nächstes Listing mit geschätzten 20,1 Prozent. Verkäufe am Sekundärmarkt setzen passende Kauforders voraus. Solche Plattformkennzahlen sind keine garantierten Zukunftsrenditen. Auch Film- und TV-Royalties werden gehandelt. Royalty Exchange lässt laut eigener FAQ grundsätzlich auch Nicht-US-Bürger als Investoren zu. Ein historisches Beispiel war 2019 eine Beteiligung an den Film- und TV-Royalties von „Trading Places“. Der Zuschlag erfolgte bei 140.300 US-Dollar. In den zwölf Monaten davor hatte der angebotene Royalty-Strom 7.988 US-Dollar eingespielt. Gegenstand der Auktion war das Recht auf einen Anteil an Beteiligungszahlungen aus den Bruttoerlösen des Films („Gross Film Receipts“). Gemanagte Pools verlangen mehr Kapital. Der AP Music Royalties Fund (ISIN: LI0527573245) aus Liechten-
Michael Kordovsky
stein verlangt in seiner USD-A-Klasse eine Mindestanlage von 250.000 USDollar. Bewertet wird vierteljährlich. Rückgaben sind nur vierteljährlich und mit einjähriger Kündigungsfrist möglich. Die maximale Management Fee beträgt 1,5 Prozent und der Ausgabeaufschlag maximal ein Prozent. In den vergangenen fünf Jahren lag der Wertzuwachs bei 10,34 Prozent p. a. Für Österreich besteht Steuerreporting. Beim EICO Music Fund beträgt die Mindestanlage eine Million Euro. Zugelassen sind qualifizierte Investoren. Eine Managementgebühr von einem Prozent und eine Performance Fee von 20 Prozent (HVPI +2 %, High Water Mark) fallen an, und die Rückgabefrist beträgt 36 Monate. In den vergangenen drei Jahren lag die Performance bei 7,1 Prozent p. a.
Verbriefung und Börse Dass sich Musik-Cashflows auch in Wertpapiere verpacken lassen, zeigt die 2025 angebotene Anleihe „Future of Music 2025-1“ (Serie 2) der Emittentin Opus – Chartered Issuances S.A. mit der ISIN DE000CHA0CF2. Sie bot eine Verzinsung von 7,5 Prozent p. a. und war ab 1.000 Euro zugänglich. Das offizielle Basisinformationsblatt bezeichnet das Produkt als Inhaberschuldverschreibung nach deutschem Recht. Die Rückzahlung hängt von der Wertentwicklung eines Referenzkorbs ab; zudem besitzt die Emittentin unter bestimmten Voraussetzungen Verlängerungs- und vorzeitige Rückzahlungsrechte. Anleger müssen daher neben den zugrunde liegenden MusikCashflows auch Struktur-, Markt- und Emittentenrisiken sowie die konkreten
Rückzahlungsbedingungen berücksichtigen. Indirekten Börsenzugang bieten Aktien und ETFs. Reservoir Media (Nasdaq-Kürzel RSVR) erzielte im Geschäftsjahr 2025/26 (endete am 31. März 2026) 175,7 Millionen USDollar Umsatz. 116,8 Millionen US-Dollar entfielen auf Music Publishing und 51,5 Millionen US-Dollar auf Recorded Music. Anleger kaufen hier jedoch ein Unternehmen mit Management-, Akquisitions- und Börsenrisiken, keinen isolierten Royalty-Strom. Ähnlich ist der MUSQ Global Music Industry Index ETF. Sein Index umfasst Unternehmen aus den Bereichen Musikstreaming, Musikcontent und Distribution, Live-Events und Ticketing sowie Musikequipment und Technologie. Die laufenden Fondskosten betragen nach einem derzeit geltenden Gebührennachlass 0,75 Prozent p. a. Der an der NYSE Arca gehandelte US-ETF bietet damit Zugang zur Musikindustrie insgesamt, ist aber kein reiner Musikrechte-Fonds.
Rendite beginnt beim Kaufpreis Eine pauschale Renditeerwartung wäre unseriös. SongVest schreibt in seinen SEC-Unterlagen ausdrücklich, wegen der variablen Ausschüttungen gebe es für die Royalty Share Units keine erwartete Rendite. ANote weist für seinen eigenen Royalty Index von Ende August 2020 bis Ende Mai 2026 eine annualisierte Royalty-Rendite von 10,72 Prozent aus; inklusive Preisänderungen lag die annualisierte IRR des Total Return Index bei 9,15 Prozent. ANote betont, dass dies illustrative Indexwerte und keine tatsächlich erzielten Anlegerrenditen sind. Fonds liefern ebenfalls nur historische Anhaltspunkte. Für die Bewertung zählt das Verhältnis von Kaufpreis zu belastbarem Cashflow. ANote berücksichtigt bei der Bewertung unter anderem historische Erlöse, Regelmäßigkeit und Zusammensetzung der Cashflows, Reife und historische Entwicklung des Katalogs, die Konzentration der Einnahmen sowie Marktvergleiche. Die zugrunde liegenden Rechte und Vertragsstrukturen werden geson-
39 • Finanzen • risControl 10/2026
dert geprüft. Ein Katalog mit historischen Jahresroyalties von 10.000 Euro und einer Bewertung von 100.000 Euro hätte beispielsweise ein Multiple von zehn. Daraus lässt sich jedoch keine künftige Rendite ableiten. Auch die Kosten sind entscheidend: Je nach Anlagevehikel können Plattform-, Transaktions-, Verwaltungs- oder Fondsgebühren die tatsächlich beim Anleger ankommende Rendite deutlich reduzieren. Ein Vergleich sollte daher nicht bei der ausgewiesenen Royalty-Rendite enden, sondern sämtliche Kosten der jeweiligen Struktur berücksichtigen.
Der Teufel liegt im Detail Royalty-Cashflows sind weder garantiert noch automatisch wertstabil. ANote weist darauf hin, dass Lebenszyklus, Einnahmentrends, Konzentration auf einzelne Werke und außergewöhnliche Synchronisationszahlungen die Historie eines Katalogs prägen können. Hinzu kommt die Rechtekette. Royalty Exchange erklärt, die Eigentumsverhältnisse und den Zahlungsanspruch vor einer Listung sowohl beim Rechteinhaber als auch bei der auszahlenden Organisation zu verifizieren. ANote prüft nach eigenen Angaben historische Royalty-Einnahmen, die zugrunde liegenden Rechte und Vertragsstrukturen sowie die Zahlungsstruktur und die Bewertung. Dennoch muss der Anleger Laufzeit, Gebühren, Übertragungsbedingungen und die konkrete Anspruchsgrundlage verstehen. Vor allem ist ein Sekundärmarkt keine Börse. Bei ANote und Bolero setzt ein Verkauf am Sekundärmarkt eine passende Gegenorder voraus. Spezialfonds können wiederum lange Rückgabefristen haben. Hinzu kommen je nach Produkt Fremdwährungs-, Steuer-, Plattform- und Emittentenrisiken. Damit sind Musikrechte als Anlageklasse 2026 tatsächlich für Privatanleger erreichbar – von Plattformanteilen ab rund 100 Euro über verbriefte Anleihen bis zu Spezialfonds mit sechs- bis siebenstelligen Mindestbeträgen. Entscheidend ist aber nicht der bekannte Künstlername. Rendite entsteht aus dem Verhältnis von tatsächlich übertragenem Zahlungsstrom, Kaufpreis, Kosten, Vertragsdauer und einer realistischen Exit-Möglichkeit.
Günstiger Einstieg in die BU Generali Versicherung
Die Generali erweitert ihr Angebot um eine Berufsunfähigkeitsversicherung für Menschen zwischen 15 und 30 Jahren. Bei der neuen Start-BU gelten in den ersten fünf Vertragsjahren reduzierte Prämien, während die vereinbarte Berufsunfähigkeitspension bereits ab Versicherungsbeginn in voller Höhe abgesichert ist. Anschließend wird die Prämie automatisch auf den vertraglich festgelegten Betrag angepasst. Nach Angaben aus dem Statistischen Handbuch der Sozialversicherung wird in Österreich rund jeder Vierte im Laufe seines Erwerbslebens berufsunfähig. Gerade am Beginn der
beruflichen Laufbahn fehlen jedoch häufig ausreichende finanzielle Rücklagen, um einen längerfristigen Einkommensausfall abzufedern. „Viele junge Menschen fühlen sich gesund und leistungsfähig. Sie setzen sich daher kaum mit dem Risiko einer Berufsunfähigkeit auseinander. Ein gesundheitlicher Schicksalsschlag kann jedoch unerwartet eintreten und erhebliche finanzielle Folgen nach sich ziehen“, erklärt Sabine Ortner, Chief Insurance Officer Leben/ Kranken der Generali. Die neue Lösung solle einen frühen und leistbaren Einstieg in die Absicherung der eigenen Arbeitskraft ermöglichen. Eine Leistung wird erbracht, wenn eine Berufsunfähigkeit von mindestens 50 Prozent voraussichtlich zumindest sechs Monate besteht. In diesem
Fall wird die vereinbarte Pension ausbezahlt; zugleich entfällt während des Leistungsbezugs die Prämienzahlung. Der Versicherungsschutz gilt weltweit, unabhängig davon, ob die Ursache während der Arbeit oder in der Freizeit eintritt. Auch bei einem späteren Berufswechsel bleibt die Absicherung bestehen.
Ärzteschaft älter als 55 Jahre. UNIQA spricht sich vor diesem Hintergrund für ein Zusammenspiel von öffentlicher und privater Gesundheitsversorgung aus. „Mit der Demografie lässt sich nicht verhandeln“, erklärt UNIQA-Vorstand René Knapp. Die Menschen würden älter und benötigten mehr medizinische Leistungen, während gleichzeitig weni-
ger Personen im Erwerbsalter für deren Finanzierung und Erbringung zur Verfügung stünden. Private Vorsorge könne nach Ansicht des Versicherers zusätzliche Kapazitäten schaffen und das öffentliche System ergänzen. Mittlerweile verfügen rund 3,66 Millionen Menschen und damit vier von zehn Österreichern über eine private Krankenversicherung. 2025 kamen rund 86.000 Versicherte hinzu. Insgesamt verzeichneten die privaten Krankenversicherer rund 7,52 Millionen
Private Vorsorge als Teil der Versorgung UNIQA
Die Gesundheitsausgaben in Österreich haben 2025 erstmals die Marke von 60 Milliarden Euro überschritten. UNIQA sieht angesichts des demografischen Wandels und zunehmender Personalengpässe eine wachsende Bedeutung der privaten Zusatzversicherung. 61,3 Milliarden Euro wurden im vergangenen Jahr in Österreich für Gesundheit ausgegeben, das entspricht 11,9 Prozent des Bruttoinlandsprodukts. Rund 14,95 Milliarden Euro beziehungsweise 24,4 Prozent entfielen auf private Gesundheitsausgaben. Diese umfassen neben Versicherungsleistungen allerdings auch Ausgaben, die von den Haushalten direkt getragen werden. Gleichzeitig verschärft sich die personelle Situation. Mehr als 18.000 Ärzte werden innerhalb der kommenden zehn Jahre das Pensionsalter von 65 Jahren erreichen oder überschreiten. Bereits heute ist rund ein Drittel der österreichischen
René Knapp und Hans Aubauer
40 • Markt • risControl 10/2026
Sabine Ortner
Schaden- und Leistungsfälle, um 12,7 Prozent mehr als im Jahr davor. Unmittelbar ausbezahlt wurden 2,18 Milliarden Euro. Rund 55 Prozent davon entfielen auf Krankenhauskosten und Honorare, weitere 16 Prozent auf ärztliche Leistungen im niedergelassenen Bereich. Hans Aubauer, Leiter Group Health Insurance bei UNIQA und CEO von UNIQA Health Service, verweist insbesondere auf zusätzliche Termine bei Wahlärzten sowie auf Betten und Operationskapazitäten in Privatkliniken. Auch Sonderklassezahlungen in öffentlichen Krankenhäusern leisteten nach seiner Einschätzung einen Beitrag dazu, medizinische Expertise in den Häusern zu halten. Bei Wahlärzten erstatten die gesetzlichen Kran-
Optimierter Risikoprozess Dialog Lebensversicherung
Die Dialog Lebensversicherung hat ihren Risikovoranfrageprozess in der Berufs-, Erwerbsunfähigkeits- und Risikolebensversicherung überarbeitet. Ziel ist es, Vertriebspartner bei der Einschätzung und Vorbereitung von Kundenfällen noch stärker zu unterstützen. Gerade bei biometrischen Versicherungen entscheidet nicht allein die Wahl des passenden Tarifs.
Mag. Willi Bors
kenversicherungsträger in der Regel höchstens 80 Prozent jenes Betrags, den ein Vertragsarzt für dieselbe Leistung erhalten hätte. Die Differenz zum tatsächlichen Honorar tragen die Patienten beziehungsweise ihre private Zusatzversicherung. Wird eine Behandlung in einem Privatspital durchgeführt, übernimmt die Sozialversicherung ebenfalls nur einen Teil der Kosten. Das Pressegespräch fand vor dem Hintergrund der aktuellen politischen Diskussion über den Privatkrankenanstalten-Finanzierungsfonds statt. Die zentrale Botschaft von UNIQA: Das öffentliche Gesundheitssystem soll das Fundament bleiben, private Angebote sollen es ergänzen und zusätzliche Versorgungskapazitäten schaffen.
Ebenso wichtig ist, ob und zu welchen Bedingungen ein konkretes Risiko versicherbar ist. Risikovoranfragen ermöglichen eine erste verlässliche Einschätzung, bevor ein formeller Antrag gestellt wird. Der überarbeitete Prozess bietet einen klar strukturierten und nachvollziehbaren Ablauf. Nach Angaben der Dialog wurden dabei insbesondere die Transparenz bei der Bearbeitung, die Vorbereitung der Kundenfälle sowie die Kommunikation zwischen Vertriebspartnern und Risikoprüfung in den Mittelpunkt gestellt. „Mit der Optimierung des Risikovoranfrageprozesses verbessern wir die Abläufe für unsere Vertriebspartner. Ein klar strukturierter Prozess schafft mehr Transparenz und erleichtert die Vorbereitung und Bearbeitung der Kundenfälle“, erklärt Mag. Willi Bors, Direktor Österreich der Dialog Lebensversicherungs-AG. Damit optimiert die Dialog ihre Services und Prozesse für Makler und unabhängige Vertriebspartner konsequent weiter.
RISK-vario® Classic Starke Leistungen für kleines Budget
Hier mehr erfahren:
Dialog Lebensversicherungs-AG Stadtberger Str. 99, D- 86157 Augsburg
Der zweite Blick auf den Schaden Wenn Verschleiß nicht das Ende der Deckungsprüfung ist von Mag. Dr. Anna Klausner und Mag. Chiara Plank Eine technische Ursache ist noch keine versicherungsrechtliche Antwort. Das zeigt ein mittlerweile rechtskräftig abgeschlossener Schadenfall aus der Maschinenbruchversicherung. Was zunächst wie ein klassischer Verschleißschaden aussah und in erster Instanz auch als solcher beurteilt wurde, endete nach einem über mehrere Instanzen geführten Verfahren mit der Leistungspflicht des Versicherers. Entscheidend war nicht, ob Schleifkohlen Verschleißteile sind, sondern welcher Schaden versichert war und welches Ereignis diesen konkret verursacht hatte.
Eine neue Anlage und ein erheblicher Maschinenschaden Der Versicherungsnehmer betrieb einen Schrägaufzug, dessen Stromversorgung über Stromabnehmer mit Schleifkohlen erfolgt. Diese nutzen sich während des Betriebs konstruktionsbedingt ab und müssen nach Erreichen einer bestimmten Verschleißgrenze ausgetauscht werden.
Wenige Monate nach Inbetriebnahme wurde der erforderliche Mindestabstand der Schleifkohlen unterschritten. In weiterer Folge kollidierte der Kohlenträger mit der Stromschienenverbindung. Beschädigt wurden Stromschiene, Heizleiter und Schleifleitung. Der Reparaturschaden betrug 52.666,94 Euro. Der Versicherer lehnte die Deckung ab. Er ordnete den Schaden der Abnützung beziehungsweise dauernden Einwirkung zu und wandte außerdem eine Verletzung der vereinbarten Wartungsobliegenheiten ein. Das Landesgericht Innsbruck folgte dieser Beurteilung zunächst und wies die Klage ab.
Abnützung, Grenzunterschreitung, Kollision Der Schadenhergang ließ sich in drei Schritte gliedern: Zunächst fand die konstruktionsbedingt vorgesehene Abnützung der Schleifkohlen statt. Danach wurde die technisch vorgesehene Verschleißgrenze beziehungsweise der erforderliche Mindestabstand
Mag. Chiara Plank und Mag. Dr. Anna Klausner
42 • Kommentar • risControl 10/2026
unterschritten. Erst anschließend kam es zur Kollision des Kohlenträgers mit der Stromschienenverbindung und damit zur Beschädigung weiterer Anlagenteile. Diese Trennung war versicherungsrechtlich wesentlich. Der Versicherungsnehmer verlangte nicht den Ersatz der bestimmungsgemäß verbrauchten Schleifkohlen, sondern jenen der durch die Kollision beschädigten Komponenten. Ein Ausschluss für dauernde Einwirkungen beziehungsweise Abnützungserscheinungen ist nicht bereits deshalb erfüllt, weil einem Schaden ein länger andauernder Verschleißprozess vorausgeht. Zu prüfen ist, welcher Schaden geltend gemacht wird und ob gerade dieser vom vereinbarten Ausschlusstatbestand erfasst ist.
Das OLG Innsbruck beurteilt den Fall anders Das Oberlandesgericht Innsbruck kam im Berufungsverfahren zu einer anderen rechtlichen Beurteilung als das Erstgericht. Die Schleifkohlen hätten sich zwar abgenutzt, dieser Vorgang sei zunächst aber bestimmungsgemäßer Teil des Betriebs gewesen. Die Abnützung selbst habe die übrige Anlage nicht kontinuierlich beschädigt. Der erhebliche Schaden an Stromschiene, Heizleiter und Schleifleitung sei erst nach Unterschreiten der Verschleißgrenze durch die Kollision entstanden. Das OLG Innsbruck änderte daher die erstinstanzliche Entscheidung ab und verpflichtete den Versicherer zur Zahlung von 52.666,94 Euro samt Zinsen. Darüber hinaus hatte der Versicherer die zugesprochenen Kosten des erstinstanzlichen
Autorinnen • Mag. Dr. Anna Klausner ist Prokuristin bei CK Versicherungsmakler und im Key-Account-Management sowie bei komplexen versicherungsrechtlichen Fragestellungen tätig. Die Juristin, staatlich geprüfte Versicherungsmaklerin und akademische Versicherungsmanagerin wurde 2024 österreichweit als „Jungmaklerin des Jahres“ ausgezeichnet. • Mag. Chiara Plank ist Key-Account-Managerin bei CK Versicherungsmakler und insbesondere auf Special Lines sowie komplexe rechtliche und versicherungsvertragliche Fragestellungen spezialisiert. Ihr Schwerpunkt liegt in der fachlich fundierten Betreuung anspruchsvoller Firmenkunden und der Entwicklung maßgeschneiderter Versicherungslösungen.
Verfahrens und des Berufungsverfahrens zu ersetzen.
Warum der OGH keinen Korrekturbedarf sah
Der zweite Streitpunkt: die Wartungspflichten Nach dem Schaden stellte sich heraus, dass die Wartungsunterlagen des Herstellers eine regelmäßige Kontrolle der Schleifkohlen und einen Mindestabstand von drei Millimetern vorsahen. Auf den ersten Blick lag daher der Schluss nahe, dass der Schaden bei Einhaltung dieser Vorgaben nicht eingetreten wäre. Der Versicherungsnehmer hatte jedoch vor Inbetriebnahme eine zweitägige Einschulung für alle mit Bedienung und Wartung betrauten Personen beim Hersteller organisiert. Auch die halb-
Fünf Fragen für die Schadenpraxis Bei technischen Schäden sollten insbesondere folgende Ebenen getrennt geprüft werden: 1. Was ist beschädigt? Ist nur das Verschleißteil selbst betroffen oder wurden weitere versicherte Sachen beschädigt? 2. Was ist unmittelbar mit der beschädigten Sache geschehen? Hat sie sich langsam verschlechtert oder wurde
eit versic h d
rn? he
Gesu n
Der Versicherer erhob außerordentliche Revision. Der Oberste Gerichtshof wies diese mit Beschluss vom 17. Juli 2026 zu 7 Ob 43/26p mangels erheblicher Rechtsfrage zurück. In seiner Begründung setzte er sich auch mit der Abgrenzung auseinander: Die planmäßige und betriebsbedingte Abnützung eines Verschleißteils beeinträchtigt die Gesamtsache zunächst nicht. Kritisch wird der Vorgang erst, wenn das Teil nicht rechtzeitig ausgetauscht wird. Der daraus entstehende Schaden kann unmittelbar eintreten, etwa durch eine Kollision. Ein bereits abgenutztes Teil kann aber auch über einen längeren Zeitraum schädigend auf die Anlage einwirken. Diese Unterscheidung ist für die Praxis wesentlich: Nicht die Dauer der Vorgeschichte entscheidet über den Ausschluss, sondern die Art der schädigenden Einwirkung, die zum konkret geltend gemachten Schaden
geführt hat. Das bedeutet nicht, dass sämtliche Folgeschäden nach Verschleiß versichert wären. Wenn ein verschlissenes Teil über längere Zeit schädigend auf andere Komponenten einwirkt, kann ein entsprechender Ausschlusstatbestand erfüllt sein. Das muss jedoch anhand des Schadenhergangs und des konkreten Bedingungswortlauts festgestellt werden. Der Begriff „Verschleiß“ ersetzt keine Kausalitätsprüfung.
jährlichen und jährlichen Wartungen waren dem Hersteller übertragen worden. Die Kontrolle der Schleifkohlen und die Gefahr eines derart frühen Verschleißes waren bei der Einschulung nicht thematisiert worden; auch die im laufenden Betrieb verwendeten Checklisten enthielten keinen entsprechenden Hinweis. Das OLG Innsbruck kam deshalb zum Ergebnis, dass dem Versicherungsnehmer die unterbliebene Kontrolle unter den konkreten Umständen nicht schuldhaft vorzuwerfen war. Es handelte sich um eine neue Anlage, und der Betreiber hatte eine umfassende Einschulung durch den Hersteller veranlasst. Er durfte darauf vertrauen, dabei über jene Kontrollmaßnahmen informiert zu werden, deren Unterlassung schon nach kurzer Zeit einen erheblichen Anlagenschaden verursachen konnte. Der OGH sah auch bei dieser Beurteilung keinen Korrekturbedarf. Gerade für Versicherungsmakler zeigt der Fall, dass eine technisch zunächst nachvollziehbar erscheinende Deckungsablehnung versicherungsrechtlich noch nicht das letzte Wort sein muss.
gemeinsam besser leben
NEU Privatarzt & Sonderklasse en Jetzt informier
uniqa.at Die wesentlichen Produktinformationen finden Sie im Produktinformationsblatt auf www.uniqa.at
Be
sse r j etzt
.
sie durch einen Bruch, eine Kollision oder ein anderes Ereignis beschädigt? 3. Welche Rolle spielte der Verschleiß? War er selbst die länger dauernde schädigende Einwirkung oder lediglich die Voraussetzung für ein späteres Schadenereignis? 4. Wie ist der Ausschluss formuliert? Maßgeblich ist nicht die allgemeine Bezeichnung des Schadens, sondern der konkrete Wortlaut der vereinbarten Versicherungsbedingungen. 5. Liegt eine schuldhafte Obliegenheitsverletzung vor? Eine objektiv nicht eingehaltene Wartungsvorgabe beantwortet noch nicht automatisch die Frage nach Verschulden und Leistungsfreiheit.
Deckungsablehnungen genau prüfen Der Fall wurde von CK Versicherungsmakler auf Versicherungsnehmerseite über die gesamte Schadenabwicklung begleitet. Auch nach der ursprüng-
lichen Deckungsablehnung und der Abweisung der Klage in erster Instanz wurde die versicherungsrechtliche Beurteilung konsequent weiterverfolgt. Die weitere technische und rechtliche Aufarbeitung führte schließlich zu einem anderen Ergebnis. Der Fall zeigt damit auch, dass qualifiziertes Schadenmanagement über die Übermittlung von Schadenunterlagen hinausgeht: Bei komplexen Schäden müssen technische Sachverhalte, Versicherungsbedingungen und die konkrete Kausalität zusammengeführt werden.
Dass in der Vorgeschichte eines Maschinenschadens Verschleiß aufgetreten ist, reicht für sich allein nicht aus. Entscheidend ist, ob die ausgeschlossene Gefahr den geltend gemachten Schaden in der vom Bedingungswortlaut vorausgesetzten Weise verursacht hat. Die wesentliche Erkenntnis aus 7 Ob 43/26p lautet daher: Nicht das erste Schlagwort entscheidet über die Deckung, sondern die präzise Rekonstruktion des Schadenhergangs.
Verschleiß ist nicht gleich Verschleißschaden
• OLG Innsbruck 4 R 165/25h • OGH 17. Juli 2026, 7 Ob 43/26p
Aus dem Verfahren lässt sich keine Pauschalregel ableiten. Die Entscheidung bedeutet weder, dass Verschleißschäden generell versichert sind, noch dass Wartungsvorschriften vernachlässigt werden dürfen. Sie zeigt vielmehr: Ein Ausschluss muss auf den konkreten Schaden passen.
Der zugrunde liegende Versicherungsfall wurde von CK Versicherungsmakler GmbH auf Versicherungsnehmerseite im Schadenmanagement begleitet. Die gerichtliche Vertretung der Versicherungsnehmerin erfolgte durch Kroker Tonini Höss & Lajlar Rechtsanwälte.
Judikatur
15. 04. 2027 MESSEZENTRUM SALZBURG HALLE 1 VERTRIEB IM ZENTRUM
Menschen. Ideen. Vertrieb.
eine Immobilienkompetenz zugänglich, die wir über Jahrzehnte in unseren Kernmärkten Österreich und Zentralund Osteuropa aufgebaut haben. Institutionelle Investoren erwarten heute nicht nur Zugang zu attraktiven Immobilien, sondern vor allem ein aktives Management, das sämtliche Phasen des Lebenszyklus von Immobilien abdeckt und die Interessen des Investors konsequent in den Mittelpunkt stellt. Genau diese Erfahrung bringen wir in den neuen Geschäftsbereich ein. Gleichzeitig können wir die Investmentstrukturen flexibel auf die jeweiligen Anforderungen unserer Partner zuschneiden“, sagt Thomas Erdmann MRICS, Geschäftsführer der UNIQA Real Estate Management GmbH.
Öffnung der Immobilienplattform UNIQA Real Estate
Die UNIQA Real Estate Management GmbH erweitert ihr Geschäft und bietet künftig auch Immobilien-Investments für externe Investoren an. Bisher betreute das Unternehmen vor allem das Immobilienportfolio der UNIQA Group. Nun wird die Investment- und Managementplattform auch für Dritte geöffnet. Zielgruppe sind vor allem institutionelle Investoren und große Family Offices aus Deutschland und Österreich. Beteiligungen sind über Spezialfonds, individuelle Mandate und Club Deals möglich. „Mit der Öffnung unserer Plattform für externe Investoren machen wir
Thomas Erdmann
UNIQA Real Estate ist seit 50 Jahren für das Immobilienmanagement der UNIQA Group verantwortlich. Das gemanagte Portfolio umfasst mehr als 200 Objekte mit über einer Million Quadratmetern Vermietungsfläche. Dazu zählen Büro-, Handels-, Hotel- und Wohnimmobilien in Österreich sowie in mehreren Ländern Zentral- und Osteuropas.
Vertrieb im Zentrum dauert einen Tag. Gute Ideen wirken weiter. Am 15. April 2027 trifft sich der Versicherungs- und Finanzvertrieb in Salzburg. „Vertrieb im Zentrum“ geht in die fünfte Runde – und beginnt für Sie schon jetzt. Treffen Sie Menschen aus der Versicherungs- und Finanzbranche, kommen Sie ins Gespräch und entdecken Sie Lösungen für Ihren Berufsalltag. Fachvorträge und Weiterbildung mit IDDZertifizierung bringen neue Impulse. Dazu bleibt Zeit für persönliche Begegnungen, neue Kontakte und das Wiedersehen mit bekannten Gesichtern. Bis dahin kommt Vertrieb im Zentrum regelmäßig in Ihr Postfach. Jetzt Newsletter abonnieren und im Zentrum bleiben. vertriebimzentrum.at/#newsletter
Jetzt anmelden
Vorsorge muss zum Leben passen – nicht nur zum Budget Wie gelingt es, Vorsorgelösungen wie Arbeitskraftabsicherung und Risikolebensversicherung über Jahrzehnte relevant zu halten? Im Interview sprechen die Geschäftsführer der Continentale Assekuranz Service GmbH (CAS) Thomas Pollmer und Urban Vogt über die sich wandelnden Anforderungen der Kunden, die kontinuierliche Weiterentwicklung von Produkten und die Rolle des Beraters in Zeiten von KI. Die Continentale ist heuer seit 30 Jahren in Österreich aktiv. Welche Bilanz ziehen Sie? Pollmer: Für uns ist es vor allem eine Erfolgsgeschichte: Die Continentale Leben ist mit ihrer langjährigen Erfahrung in der Arbeitskraftabsicherung bereits 1996 in Österreich als Pionier in der Berufsunfähigkeitsvorsorge gestartet. Auch wenn es hierzulande inzwischen weit mehr als ein Dutzend BUAnbieter gibt, zählt sie nach wie vor zu den Impulsgebern in diesem zentralen Vorsorgebereich. Ihre Schwestergesellschaft EUROPA ist mit ihren günstigen, leistungsstarken Tarifen
Thomas Pollmer ist seit 2023 CASGeschäftsführer und leitet seit 2016 das Produktmanagement Leben der Continentale. Der Betriebswirt war schon während seines Studiums in der Finanzberatung und später unter anderem als Geschäftsführer eines mittelständischen Versicherungsmaklers tätig. Wertvolle Erfahrungen sammelte er als Kapitalmarktanalyst in den USA. Ab 2004 steuerte er das Produktmanagement Versicherungen beim Maklerpool Jung, DMS & Cie. Seit 2009 ist er in verantwortlichen Positionen des Produktmanagements Leben tätig.
46 • Interview • risControl 10/2026
Urban Vogt ist seit 2017 CASGeschäftsführer und verantwortet aktuell im Vertriebsweg Makler die Bereiche Zentralfunktionen und Sondervertriebe der Continentale. Dort begann er seinen beruflichen Werdegang mit einem dualen BWLStudium, sammelte erste Erfahrungen im Außendienst und übernahm früh seine erste Führungsaufgabe in einer Filialdirektion. Nach vier Jahren in verantwortlichen Rollen bei einem deutschen Finanzvertrieb kehrte er 1995 zur Continentale zurück, wo er seither verschiedene Leitungsfunktionen im Maklervertrieb innehat.
darüber auch eine Risikovorprüfung für unsere Tarife möglich. Herr Pollmer, welche aktuellen Trends prägen den BUMarkt?
seit vielen Jahren einer der wichtigsten Akteure im Bereich Risikolebensversicherung in Österreich. Vogt: Unsere langjährige Erfahrung zeigt, wie wichtig die Betreuung vor Ort ist. Deshalb ist unser Team im Wiener Büro wie auch in den Regionen persönlich für die Vermittler da. Wenn weitere Unterstützung gefragt ist, stehen Kolleginnen und -kollegen der Fachabteilungen in Deutschland als Back-up bereit. Neben persönlichen Ansprechpartnern sind und bleiben Schnelligkeit und Verlässlichkeit essenziell. Um schnell agieren zu können, spielen schlanke, di-
gitale Prozesse heute eine entscheidende Rolle. Wir bieten sowohl eigene Entwicklungen an, beteiligen uns aber auch an innovativen Lösungen im Markt. Eine aktuelle Neuerung ist die digitale Plattform Versdiagnose, die Vermittler bei der BU-Risikoprüfung nun auch im österreichischen Markt nutzen können – übrigens kostenlos. Das effiziente Tool ermöglicht eine anbieterübergreifende und abschließende Risikoprüfung direkt am Point of Sale. Selbstverständlich ist
47 • Interview • risControl 10/2026
Pollmer: Derzeit stellen wir interessante Veränderungen in der Preislandschaft fest. Bei bestimmten Zielgruppen hat sich die Risikosituation spürbar verändert. Dies spiegelt sich zunehmend auch in der Prämiengestaltung wider. Gleichzeitig verändern sich unsere Arbeitswelt und die beruflichen Lebensläufe. Kunden erwarten daher mehr denn je Verträge, die sich an die wechselnden Anforderungen anpassen lassen. Der günstigste Tarif ist nicht automatisch der beste Tarif. Gerade bei der BU-Versicherung lohnt es sich, genauer hinzuschauen: Wie stabil ist die Kalkulation? Wie entwickeln sich die Überschüsse? Und wie gut ist der
Wir bieten sowohl eigene Entwicklungen an, beteiligen uns aber auch an innovativen Lösungen im Markt.
Unser Prinzip ist ganz einfach: Ein PremiumGrundtarif, bedarfsgerecht ergänzbar um spezielle Leistungsbausteine.
Versicherer für die nächsten 10, 20 oder 30 Jahre aufgestellt? Eine Arbeitskraftabsicherung begleitet den Kunden idealerweise über mehrere Jahrzehnte. Da will man sich auf stabile Prämien und eine nachhaltige Kalkulation verlassen können. Die Continentale ist hierbei sehr gut positioniert. Das zeigt auch das „BU-Stabilitätsrating 2026“ des map-reports für den deutschen Markt. Hier sind wir mit unserem ausgewogenen Gesamtpaket Testsieger geworden. Es lohnt sich also, einen Blick auf Kennzahlen zu werfen – zumal sich die BU-Angebote auf den ersten Blick stark ähneln. Womit hebt sich die Continentale produktseitig vom Wettbewerb ab? Pollmer: Unser Prinzip ist ganz einfach: Ein Premium-Grundtarif, bedarfsgerecht ergänzbar um spezielle Leistungsbausteine. Der Kunde entscheidet selbst, was er absichern möchte und wofür er zahlen will. So überzeugt unsere PremiumBU als stimmiges Vorsorgekonzept für den persönlichen Lebensweg: mit flexiblen Gestaltungsmöglichkeiten, verlässlichem Schutz, umfassendem Service bei Antragstellung und im Leistungsfall sowie stabilen Nettobeiträgen seit mehr als 60 Jahren. Zudem berücksichtigen wir fortlaufend neue Entwicklungen. Auch aktuell haben wir unser bereits vielfach ausgezeichnetes Angebot gezielt an der Lebensrealität moderner Kunden ausgerichtet. Das BU-Update soll es für unsere Vertriebspartner noch leichter machen, die passende Arbeitskraftabsicherung anzubieten und ihre Kunden dauerhaft zu begleiten. Und natürlich wollen wir damit unsere starke Position im Wettbewerb weiter ausbauen.
Neben der Continentale hat sich die EUROPA als Anbieter von Risikolebensversicherungen im hiesigen Markt etabliert. Wie schafft man es, in diesem Segment immer wieder neue Akzente zu setzen? Pollmer: Auch hier sehen wir die kontinuierliche Weiterentwicklung unseres Produktportfolios als einen wesentlichen Erfolgsfaktor. Als Lebensversicherer mit der niedrigsten Verwaltungskostenquote in Deutschland kann die EUROPA besonders attraktive Prämien anbieten. Doch preisgünstig allein reicht nicht. Die Anforderungen der Kunden haben sich in den vergangenen Jahren spürbar verändert. Familienmodelle und Erwerbsbiografien unterscheiden sich viel mehr als früher. Entsprechend optimieren wir unsere Produkte ständig um zusätzliche Features und gestalten sie noch individueller und flexibler. Kunden wünschen sich zudem einfach zugängliche Lösungen. Ein gutes Beispiel hierfür sind unsere family-Anträge: Junge Familien müssen damit nur noch zwei Gesundheitsfragen beantworten, um eine Risikolebensversicherung abzuschließen. Unseren Vertriebspartnern erleichtern wir die Beratung auch regelmäßig mit Aktionen. Anlässlich unseres 30-jährigen Jubiläums läuft zum Beispiel bis zum Jahresende unsere beliebte PaarAktion. Schließen zwei Partner bis dahin jeweils eine Risikolebensversicherung bei der EUROPA ab, erhalten beide Verträge ein Prämienguthaben von 25 Euro. Herr Vogt, Digitalisierung und künstliche Intelligenz sind auch in der Versicherungsbranche auf dem Vormarsch. Welche Rolle wird der Vermittler künftig spielen? Vogt: Unbestritten gewinnen digitale Tools im Versicherungsalltag zunehmend an Bedeutung. Aber: Chatbots oder Vergleichsportale verändern zwar das
48 • Interview • risControl 10/2026
Unbestritten gewinnen digitale Tools im Versicherungsalltag zunehmend an Bedeutung.
Informationsverhalten, persönliche Beratung ersetzen sie jedoch bislang nicht. Der persönliche Kontakt liegt weiterhin deutlich vorn – und zwar über alle Altersgruppen hinweg. Das belegt eine aktuelle repräsentative Umfrage, die wir in Deutschland durchgeführt haben. So geben rund drei Viertel der Befragten an, KI-gestützten Tools bei Versicherungsentscheidungen nicht oder eher nicht zu vertrauen. Zudem besitzen Versicherte, die persönlich beraten werden, im Schnitt rund zwei Policen mehr. Besonders deutlich wird der Unterschied bei existenziellen Risiken wie der BU-Vorsorge. Daher legen wir auch weiterhin großen Wert auf eine hohe Beratungskompetenz der Vermittler und investieren hierzu in Informationsangebote und die Weiterqualifizierung unserer Vertriebspartner. Insgesamt macht die Studie deutlich: Vertrauen bleibt der maßgebliche Faktor bei Versicherungsentscheidungen, unabhängig vom Alter der Kunden. Wer komplexe Vorsorgethemen verständlich erklärt und hierbei KI-generierte Ergebnisse gezielt einbezieht, hat auch weiterhin sehr gute Aussichten auf Erfolg. Und das gilt in Österreich genauso wie in Deutschland. Danke für das Gespräch.
Wer komplexe Vorsorgethemen verständlich erklärt und hierbei KI-generierte Ergebnisse gezielt einbezieht, hat auch weiterhin sehr gute Aussichten auf Erfolg.
MO‘ Drive: Digitalisierte Prozesse mit höchster Werkstattkompetenz MO’ Drive bündelt österreichweites Schadensmanagement im zentralen, digital vernetzten Customer Service mit 24 h/ 7 d Erreichbarkeit und Tracking Tool. „Unser Customer Service ist nach einem Schadensfall österreichweit rund um die Uhr über das Web oder via Hotline erreichbar. Wir rufen die Kundschaft in der Regel binnen einer Stunde zurück, um die Termine samt Logistik und Ersatzauto zu vereinbaren“, erläutert MO‘ Drive Geschäftsleiter Wolfgang Weinberger den Kunden-Erstkontakt. Dank der digitalen Vernetzung mit Versicherern und Maklern würden sich zeitraubende Rückfragen erübrigen. Meistens reiche der Unfallbericht mit Fotos und allfälligen Anzeigebestätigungen aus. „Für alle, die aufs Auto angewiesen sind, ist es natürlich besonders kritisch, wie rasch sie wieder mobil werden. Das klären wir im Erstgespräch und reservieren gleich ein geeignetes Ersatzfahrzeug, bei Bedarf auch im Hol- und Bring-Service“, so Weinberger.
Zentrale Koordination mit Tracking-Tool Bei MO‘ Drive werden alle Prozessschritte vom Erstkontakt bis zur Auslieferung zentral gesteuert. „Wir ordnen dem Schadensfall die bestgeeignete MO‘ Drive Werkstätte örtlich zu und klären die Logistik. Sobald die Freigabe vorliegt, wird der Werkstattauftrag vor Ort separat gesteuert“, erläutert Weinberger. Sollte es zu Verzögerungen kommen, z.B. weil eine Nachschätzung erforderlich ist oder sich ein Ersatzteil verspätet, werde dies im System erfasst, ein neuer Fertigstellungstermin berechnet und die Fahrzeugleihe automatisch verlängert. Weinberger: „Der Reparaturfortschritt ist für alle autorisierten Personen in
Wolfgang Weinberger
Echtzeit abrufbar. Dank unseres Tracking Tools sind die Kunden immer aktuell informiert und ersparen sich und ihren Versicherungsbetreuern Rückfragen.“
Mehr Kompetenz, mehr Sicherheit
Dank innovativer Tracking Apps ist der Reparaturfortschritt für alle Berechtigten in Echtzeit abrufbar.
49 • Markt • risControl 10/2026
Die Komplexität moderner Fahrzeuge erfordere immer mehr spezielles Know-how und teure technische Ausrüstung, die kleinere Reparaturbetriebe an die Grenzen bringe. „Unsere zwei Großwerkstätten in Wien und die rund vierzig renommierten MO‘ Drive Partnerbetriebe in den Bundesländern findet man zwar nicht gleich im Hinterhof nebenan, aber sie haben die Kompetenz, um auch neueste Fahrzeugmodelle markenunabhängig, nach Herstellervorgabe und in Top-Qualität ‚wie neu‘ instand zu setzen“, betont Weinberger als richtungweisendes MO‘ Drive Kundenargument.
In der nächsten Ausgabe
Interview mit Mag. Martin Moshammer, Niederlassungsleiter ROLAND RechtsschutzVersicherungs-AG (Direktion für Österreich)
Interview mit Mag. Sabine Ortner, MLS – CInsO Leben/ Kranken, Generali Versicherung AG
Impressum “risControl” - Eigentümer, Herausgeber & Verleger
PHOTO - stock.adobe.com, Freedomz – stock.adobe.com.
Redaktion: risControl, Der Verein für Versicherung- und F inanzinformation Adresse: 3701 Oberthern, Oberthern 33 ZVR 780165221 Telefon: +43 (0)720 515 000 e-mail: office@riscontrol.at
Nachdruck nur mit Quellenangabe u. schriftlicher Genehmigung d. Verlages. Namentlich gezeichnete Artikel geben die Meinung des Autors wieder und müssen sich nicht mit jener der Redaktion decken. Unverlangt eingesandte Manuskripte werden nicht retourniert. Mit der Annahme u. Veröffentlichung eines Artikels erwirbt der Verlag das ausschließliche Verlagsrecht daran, bis zum Ende des auf die Veröffentlichung folgenden Jahres. Produktanalysen werden nach bestem Wissen erstellt, jedoch OHNE JEDE Gewähr.
Team: Doris Wrumen, Chefredakteur; Isabella Schönfellner, Geschäftsführer; Christian Proyer; Christoph Schönfellner, Layout; J asmin Brandel; Andreas Dolezal; Michael Kordovsky; Mag. Christian Sec. Fotos: Wiener Städtische, Martin Jordan, Marlena König, Ludwig Schedl, Fric, Stephan Huger, Lukas Lorenz, Sebastian Reich, Mateja Pernat, www.charakter. photos | Philipp Monihart, Dolphin Technologies, UNIQA | Tobias Nessweda, UNIQA Real Estate, www.fotoprofis.at, Evi Huber - helmreichfotografiert, Sabine Klimpt, Andreas Dolzer, WWW.FESENKO.
Angaben und Mitteilungen, welche von Firmen stammen, (pdi+/o/Public relation, oder namentlich gezeichnete Artikel), unterliegen nicht der Verantwortlichkeit der Redaktion. Ihre Wiedergabe besagt nicht, dass sie eine Empfehlung oder die Meinung der Redaktion darstellen. „risControl“ identifiziert sich gemäß dem
50 • Vorschau • risControl 10/2026
österreichischen Medienrecht nicht mit dem Inhalt angeführter Brancheninformationen und den in Interviews geäußerten Meinungen. Aufgrund der besseren Lesbarkeit wird auf die gleichzeitige Verwendung männlicher und weiblicher Sprachformen verzichtet. Sämtliche Personenbezeichnungen gelten gleichwohl für beiderlei Geschlecht. Abonnementbestellungen gelten auf ein Jahr, ab dem Monat der Bestellung und verlängern sich jeweils um ein Jahr, sofern das Abonnement nicht spätestens ein Monat vor Ablauf des Bestellzeitraumes gekündigt wird. Für Anzeigen sind die allgemeinen Anzeigenbedingungen des Österreichischen Zeitschriftenverbandes vom 1. Februar 1990 bindend. Es gilt der Anzeigentarif 01/2026/ (ca)
»FINGER WEG VON MEINEM HAUSHALT! WENN NICHT, SAG ICH’S DER VAV.«
TEN R E P X E VON HERT VERSIC
DIE VAV HAUSHALTSVERSICHERUNG: MIT BEST-LEISTUNGSGARANTIE UND TOP-FAHRRADSCHUTZ Mehr Schutz geht nicht! Die innovative VAV Haushaltsversicherung mit extrastarken Leistungen bietet einen umfassenden Haushaltsschutz. Diese versichert alles, was sich innerhalb der eigenen vier Wände befindet. Aber auch außerhalb dieser vier Wände profitieren VAV Kunden: So ist der Versicherungsschutz für Fahrräder bei Diebstahl des kompletten Fahrrades und bei Raub gegen Mehrprämie erweiterbar und kann auf ganz Europa erstreckt werden. Weiterer VAVorteil: Als versichert gelten bei Abschluss einer besonderen Vereinbarung die in der Polizze angeführten Sachen auch gegen unbenannte Gefahren, durch die sie plötzlich und unvorhergesehen zerstört oder beschädigt werden bzw. abhandenkommen. Mehr Infos auf www.vav.at
Bei Unzustellbarkeit retour an: risControl, 3701 Oberthern, Oberthern 33
ARAG Versicherung
Rechtsschutz über Generationen hinweg. Seit 50 Jahren setzt die ARAG sich in Österreich mit innovativen Versicherungslösungen dafür ein, dass alle Menschen Zugang zum Recht erhalten – unabhängig von ihren finanziellen Möglichkeiten. Und darauf ist auch morgen noch Verlass!