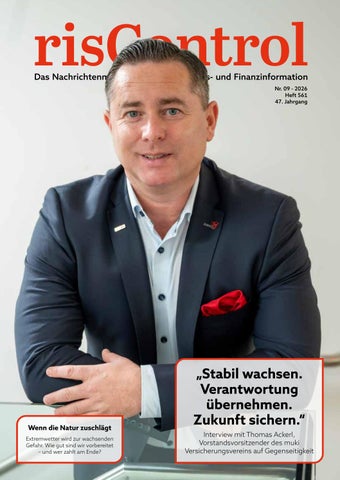
risControl Das Nachrichtenmagazin für Versicherungs- und Finanzinformation Nr. 09 - 2026 Heft 561 47. Jahrgang
Wenn die Natur zuschlägt Extremwetter wird zur wachsenden Gefahr. Wie gut sind wir vorbereitet – und wer zahlt am Ende?
„Stabil wachsen. Verantwortung übernehmen. Zukunft sichern.“ Interview mit Thomas Ackerl, Vorstandsvorsitzender des muki Versicherungsvereins auf Gegenseitigkeit
ARAG KFZ Besitzstörungs-Rechtsschutz
Recht haben ist gut. Recht bekommen ist besser. Man wirft Ihnen eine Besitzstörung vor - Sie wollen sich gegen die überhöhte Kostenforderung wehren und fragen sich wie? Die ARAG hilft Ihnen dabei. Wir bieten: • Kostenrechner zur Prüfung der Angemessenheit der Forderung
Mehr erfahren? Besuchen Sie uns auf www.ARAG.at oder rufen Sie uns an: 01 53102-1600
• Vorlage für eine Mustererklärung zur schnellen Gegenwehr • Hilfe außergerichtlich und vor Gericht • Einfach, digital und unkompliziert Mit der ARAG sind Sie abgesichert – heute und morgen.
Man wird doch noch schweigen dürfen Es gibt Themen, über die spricht man nicht. Zumindest nicht öffentlich. Hinter vorgehaltener Hand, bei Veranstaltungen, in kleinen Gesprächsrunden oder dort, wo gerade kein Aufnahmegerät mitläuft, sieht die Sache anders aus. Da wissen plötzlich alle Bescheid. Alle kennen die Zahlen, alle kennen die Ursachen und meistens sogar die Lösung. Nur aufschreiben sollte man sie besser nicht. Also schreiben wir heute nicht darüber. Nicht über Reparaturkosten bei Autos, bei denen man sich manchmal fragt, ob nur die Stoßstange beschädigt wurde oder das Fahrzeug zur Sicherheit gleich noch einmal neu gebaut wird. Sensoren, Kameras und Assistenzsysteme haben ihren Preis. Der Fortschritt fährt schließlich mit – auch auf der Werkstattrechnung. Wir schreiben auch nicht über Versicherungsprämien, die über Jahre so niedrig kalkuliert wurden, dass sie mit dem tatsächlichen Risiko nur noch eine entfernte Bekanntschaft pflegen. Günstig verkauft sich eben gut. Weniger gut verkauft sich die spätere Erkenntnis, dass Schäden, Ersatzteile, Arbeitsstunden und Naturereignisse nicht bereit sind, sich an den ursprünglichen Tarif zu halten. Natürlich sprechen wir ebenso wenig darüber, dass Versicherer Risiken gerne versichern – solange möglichst wenig Risiko dabei ist. Was zu gefährlich, zu alt, zu exponiert oder bereits zu oft von einem Schaden betroffen ist, passt immer seltener in die gewünschte Risikolandschaft. Aus Sicht
eines Versicherungsunternehmens ist das nachvollziehbar. Aus Sicht der Betroffenen fühlt es sich trotzdem seltsam an: Gerade dort, wo Versicherungsschutz besonders notwendig wäre, wird er schwer erhältlich oder unbezahlbar. Und dann wäre da noch die Vernunft. Etwa die Frage, ob man wirklich überall bauen sollte, nur weil es technisch möglich und rechtlich erlaubt ist. Ein Haus in einer Hochrisikozone mag eine wunderbare Aussicht bieten. Hochwasser, Muren oder Hangrutsch genießen diese Aussicht allerdings ebenfalls. Spätestens nach dem Schaden wird dann darüber diskutiert, wer zahlen soll – der Versicherer, der Staat oder am Ende wir alle. Manches Risiko lässt sich versichern. Manches kann durch höhere Prämien, Selbstbehalte und Auflagen kalkulierbarer gemacht werden. Und manches wäre vielleicht am besten zu vermeiden. Nur ist Vernunft bekanntlich kein verpflichtender Bestandteil jedes Bauvorhabens – und bisher auch kein Versicherungsprodukt. Vielleicht sollten wir daher öfter über jene Dinge schreiben, über die man angeblich nicht spricht. Nicht um Schuldige zu suchen. Denn meistens haben viele Beteiligte ihren Beitrag geleistet. Sondern weil Probleme selten kleiner werden, nur weil man ihnen höflich aus dem Weg geht. Aber bitte nicht weitersagen. Ihre Doris Wrumen
03 • Editorial • risControl 09/2026
22
28
Editorial 03 Man wird doch noch schweigen dürfen
News 06 Übernahme abgeschlossen – DONAU Versicherung/GARANTA Versicherung 06 Neue Führungsaufgabe – Smile Österreich 06 Neue Regeln – VVO 07 Starker Start – Thaleon5 08 Neue Führungsaufgabe – Deloitte Österreich 08 Mehr als 266.000 verletzte Senioren nach Unfällen – KFV 08 Regionalleitung – GrECo 09 Leitung Schadenbereich – Oberösterreichische Versicherung 09 Rechtliche Vorsorge stärker im Blick – Kärntner Landesversicherung/Kärntner Notare 10 Spezialgeschäft unter neuer Leitung – HDI Global 10 Weichenstellung – Raiffeisen NÖ-Wienc 10 Mehr „Feuerkraft“ für weiteres Wachstum – KOBAN/RENOMIA 12 Maklervertrieb unter neuer Leitung – TIROLER Versicherung 12 Führungswechsel – Wiener Städtische Donau Leasing GmbH 12 Schulstart: Viele Kinder ohne private Unfallversicherung – Generali Versicherung 13 Neues Führungsduo – AON Austria GmbH 13 Mehr Durchblick bei Kryptowerten – Finanzmarktaufsicht 14 Gefährlichkeit von Insektenstichen – Kuratorium für Verkehrssicherheit 14 Verstärkung der Führungsebene – InterRisk
38
Im Fokus 22 Die nächste Katastrophe zahlt niemand allein – von René Schachinger 24 Brauchen wir eine verpflichtende Naturkatastrophenversicherung? – von Rechtsanwalt Mag. Stephan Novotny 27 Rohstoffmärkte im Zeichen von Wetterextremen – von Michael Kordovsky 28 Globaler Wasserstress: Die neue Knappheit hinter Landwirtschaft, Industrie und Energie – von Michael Kordovsky 32 Unersättliche Rechenzentren – von Mag. Christian Sec 34 Finanzstress durch Klimawandel – von Mag. Christian Sec 36 Green Finance: Nachhaltig gescheiterte Ideen – von Andreas Dolezal 38 Nach dem Hochwasser ist vor dem Hochwasser – Univ.Prof. Dipl.-Ing. Dr.techn. Dr.h.c.mult. Günter Blöschl, Hydrologe und Hochwasserforscher an der TU Wien
04 • Inhalt • risControl 09/2026
34
Markt
18
48
Interview 18 „Stabil wachsen. Verantwortung übernehmen. Zukunft sichern.“ – Thomas Ackerl, Vorstandsvorsitzender muki Versicherungsverein auf Gegenseitigkeit 45 Neue Courtagevereinbarung – Christian Voith, Leiter UNIQA Makler und Partnervertrieb 48 Versicherbarkeit neu denken – Christian Freibauer, Geschäftsführer Aon Austria GmbH und Aon Holdings Austria GmbH, und Guido Hurtmanns, Geschäftsführer Aon Austria GmbH
16 Unternehmensinsolvenzen leicht rückgängig – Creditreform 16 Bestandssystem modernisiert – Atos/ TIROLER Versicherung 41 Nachfolge, Konsolidierung, Digitalisierung und neue Chancen für die nächste Generation 42 Schutz für das Gewerbe Ihrer Kunden – mit ERGO einfach, clever und flexibel 43 Endlich wieder Zeit für Kunden 44 Erstes Halbjahr – HDI Global 44 15 Jahre – AFPA 46 MO‘ Drive Wien: 300 Stellplätze unter Hagelschutznetzen 47 SCPIs als alternatives Vorsorgeprodukt 50 Eigentumsquote auf Tiefstand – Wiener Städtische Versicherung 50 Selbstbehalt-Vorteil verdoppelt – SchadenManager.com 50 Aus für irreführende Umweltaussagen – von Andreas Dolezal 51 Chronische Erkrankungen – Zurich Insurance Group 51 Strategie geht auf – UNIQA 52 Neues Kernsystem – ARAG Österreich 52 Rekordjahr schafft Spielraum für weiteres Wachstum – muki Versicherung 52 Wenn aus einem Schaden neue Freude entsteht – faircheck Schadenservice GmbH 53 Kryptowährungen verlieren an Rückhalt – Marketagent 53 Halbjahresergebnis – Generali Group 54 Dynamisches Wachstum – Vienna Insurance Group 54 Expertenreihe – TIROLER VERSICHERUNG 55 Zahlungsbetrug verursacht 115 Millionen Euro Schaden – Oesterreichische Nationalbank 56 Haftpflichtschutz erweitert – Höher Insurance Services 56 Weichen für die weitere Digitalisierung gestellt – LBUA/GGW/TOGETHER CCA 57 Klüger investieren statt mehr sparen – Allianz Österreich
05 • Inhalt • risControl 09/2026
Übernahme abgeschlossen DONAU Versicherung/ GARANTA Versicherung Die Übernahme von GARANTA Österreich durch die DONAU Versicherung ist nach Erteilung der erforderlichen behördlichen Genehmigungen abgeschlossen. Seit 1. September 2026 wird der auf die Kfz-Wirtschaft spezialisierte Versicherer als Einheit der DONAU geführt. Die Transaktion erfolgte im Zuge der Übernahme der NÜRNBERGER Versicherung durch
Neue Führungsaufgabe Smile Österreich
Patrick Madl hat im Juli 2026 die Leitung von Smile Österreich übernommen. Als Managing Director verantwortet der 33-Jährige das österreichische Geschäft der digitalen Versicherungsmarke von Helvetia. Zu seinen Aufgaben zählen der weitere Ausbau des Produktangebots und die Weiterentwicklung des digitalen Kundenerlebnisses. Smile bietet in Öster-
Neue Regeln VVO
Für bestimmte E-Mopeds endet mit 1. Oktober 2026 die bisherige rechtliche Sonderstellung. Rein elektrisch angetriebene Zweiräder, die auch ohne Treten fahren können, gelten dann nicht mehr als Fahrräder, sondern als Kraftfahrzeuge. Grundlage dafür ist die 36. StVO-Novelle.
die Vienna Insurance Group. Für Kunden sowie Vertriebsund Kooperationspartner soll sich dadurch vorerst nichts ändern. Die Marke bleibt bestehen, bestehende Versicherungsverträge, Ansprechpartner und Prozesse werden fortgeführt. Der Kfz-Spezialist verfügt über ein österreichweites Vertriebsnetz mit rund 930 Autohauspartnern sowie Kooperationen mit zahlreichen Markenimporteuren. Bei der Ankündigung der Transaktion wurde das Prämienvolumen mit rund 65 Millionen Euro angegeben. „Mit dem erfolgreichen Abschluss der Transaktion beginnt unser gemeinsamer Weg“, sagt Harald Riener, Generaldirektor der DONAU
Harald Riener
Versicherung. Die Kfz-Kompetenz und die bestehenden Partnerschaften sollen künftig mit der regionalen Marktpräsenz und digitalen Infrastruktur der neuen Eigentümerin verbunden werden.
reich Kfz- und Haushaltsversicherungen an. Madl verfügt über Erfahrung in der Versicherungs- und Finanzdienstleistungsbranche. Zuletzt war er als Head of Sales bei Payment Services Austria tätig. Davor verantwortete er beim Vergleichsportal durchblicker.at den Versicherungsbereich und leitete Teams in Vertrieb, Service und Kundenbetreuung. Seine berufliche Laufbahn begann der gebürtige Wiener nach der Ausbildung zum Versicherungs- und Bürokaufmann im Außendienst. Berufsbegleitend absolvierte er
an der FHWien der WKW den Masterstudiengang „Angewandtes Unternehmensmanagement“.
Betroffen sind insbesondere mopedähnliche Elektrofahrzeuge ohne Pedale sowie Modelle, deren Motor über einen Gasgriff oder Gashebel auch ohne Tretunterstützung aktiviert werden kann. Klassische E-Bikes beziehungsweise Pedelecs, deren Motor nur beim Treten unterstützt, bleiben bei einer Nenndauerleistung von höchstens 250 Watt und maximal 25 km/h weiterhin Fahrräder. Ab Oktober benötigen Lenker eines E-Mopeds zumindest einen Führerschein der Klasse AM. Auch eine Lenkberechtigung der Klasse A oder B
ist ausreichend. Zusätzlich gelten eine altersunabhängige Helmpflicht und eine Alkoholgrenze von 0,5 Promille. Das Fahrzeug muss zugelassen werden, ein Kennzeichen tragen und haftpflichtversichert sein. Außerdem ist künftig die regelmäßige §-57a-Überprüfung erforderlich. Radwege und andere Radverkehrsanlagen dürfen nicht mehr benutzt werden – E-Mopeds müssen auf der Fahrbahn fahren. Besitzer sollten frühzeitig klären, ob ihr Fahrzeug überhaupt zugelassen werden kann. Dafür braucht es in der Regel eine EU-Übereinstimmungs-
06 • News • risControl 09/2026
Patrick Madl
bescheinigung, das sogenannte CoCPapier, oder eine Einzelgenehmigung. Ist eine Genehmigung nicht möglich, darf das E-Moped ab 1. Oktober nicht mehr im öffentlichen Verkehr verwendet werden.
Starker Start Thaleon5
Die digitale Reiseversicherungsplattform Thaleon5 stößt im österreichischen Maklermarkt auf zunehmendes Interesse. Nach Angaben des Unternehmens nutzen mittlerweile 529 aktive Vertriebspartner die Lösung, über die bislang 1.685 Reiseversicherungsprodukte verkauft wurden. Die Zufriedenheitsquote beziffert Thaleon5 mit 96 Prozent. Entwickelt wurde die Plattform von Maklern für Makler, mit dem Ziel, die wesentlichen Arbeitsschritte mög-
Wie viele betroffene Fahrzeuge derzeit in Österreich unterwegs sind, ist nicht bekannt. Da sie bislang nicht zugelassen werden mussten, gibt es keine vollständige amtliche Bestandsstatistik. Dass viele Modelle schneller als erlaubt
lichst vollständig digital abzubilden. Registrierung, Berechnung, Abschluss, Polizzierung und laufende Abwicklung erfolgen direkt über Thaleon5. Dabei reicht das Interesse laut Unternehmen inzwischen über die beteiligten Maklergruppen EFM Versicherungsmakler, IGV Austria, wefox Austria, ÖVM und chegg. net hinaus. Auch überregionale Partnerschaften sollen dazu beitragen, die Lösung im österreichischen Maklermarkt weiter zu etablieren. „Thaleon5 ist aus der Praxis des Maklermarktes entstanden. Die Resonanz bestätigt unseren Ansatz und ist zugleich ein Auftrag, die Plattform und
Die besten Jahre verdienen die besten Lösungen. Zeigen Sie Ihren Kundinnen und Kunden, was professionelle Finanzplanung kann! Nutzen Sie unsere Expertise – zum Beispiel mit unserer fondsgebundenen Vorsorgelösung ParkAllee. So unterstützen Sie Ihre Kundinnen und Kunden dabei, langfristig und strategisch Vermögen aufzubauen.
Finanzplanung für ein gutes Leben Mit unseren neuen Beratungsstandards Jetzt informieren
gefahren werden, zeigte eine Messung auf Wiener Radwegen: Auf der Lassallestraße war die Hälfte der erfassten E-Mopeds schneller als 26 km/h unterwegs, 15 Prozent fuhren sogar mehr als 34 km/h.
Thomas Litschauer
die Zusammenarbeit mit unseren Partnern konsequent weiterzuentwickeln“, erklärt Geschäftsführer Thomas Litschauer.
Neue Führungsaufgabe Deloitte Österreich
Thomas Gaber verstärkt seit Anfang August 2026 die Partner-Ebene von Deloitte Österreich im Bereich Strategy, Risk & Transactions. Der 44-Jährige baut dort die Bereiche Risk, Regulatory & Resilience weiter aus. Im Mittelpunkt seiner Tätigkeit steht die regulatorische Beratung von Banken, Versicherungen und großen Unternehmen. Gaber verfügt über langjäh-
Mehr als 266.000 verletzte Senioren nach Unfällen KFV
Die Zahl der bei Unfällen verletzten Menschen ab 65 Jahren ist in Österreich auf einen neuen Höchststand gestiegen. Laut KFV mussten 2025 rund 266.100 Senioren nach einem Unfall im Spital behandelt werden. 2.553 Menschen dieser Altersgruppe starben an den Folgen eines Unfalls.
Regionalleitung GrECo
Martin Lang hat mit Juli 2026 die Regionalleitung von GrECo in der Steiermark übernommen. Bereits seit April 2025 war er als Regional Manager Bancassurance Steiermark tätig. In seiner erweiterten Funktion bündelt er nun beide Bereiche und verantwortet die Weiterentwicklung des steirischen Standorts sowie die Betreuung von mehr als 300 Klienten.
rige Führungs- und Beratungserfahrung in den Bereichen Finance, Risk und Compliance. Seine fachlichen Schwerpunkte lagen in der Entwicklung und Umsetzung von Lösungen für komplexe regulatorische Anforderungen. Bei Deloitte unterstützte er Unternehmen insbesondere beim verantwortungsvollen Einsatz von KI, bei der Optimierung regulatorischer Prozesse und bei der zukunftssicheren Ausgestaltung von Governance-Strukturen. Der gebürtige Burgenländer studierte Betriebswirtschaftslehre an der
Universität Graz. Dort war er anschließend auch als Universitätsassistent und Doktorand tätig.
Im Jahr 2015 wurden noch rund 218.300 Unfallopfer ab 65 Jahren in österreichischen Spitälern behandelt. Innerhalb von zehn Jahren ist ihre Zahl damit um rund 23 Prozent gestiegen. Einen Teil dieser Entwicklung erklärt das Wachstum der Altersgruppe: 2025 lebten laut Statistik Austria rund 1,86 Millionen Menschen ab 65 Jahren in Österreich – rund 17 Prozent mehr als 2015. Mit 64 Prozent ereignete sich der überwiegende Teil der Seniorenunfälle im Haushalt. Besonders häufig waren Unfälle im Wohnzimmer mit 17 Prozent, gefolgt von der Küche mit zwölf Prozent und dem Schlafzimmer mit elf
Prozent. Hauptursache waren Stürze, etwa über Kabel, Bodenunebenheiten oder herumliegende Gegenstände sowie auf rutschigen Böden und Treppen. In mehr als 60 Prozent der Fälle führten Stürze zu Knochenbrüchen. Häufig betroffen waren Handgelenke, Unterarme und Oberschenkel. Insbesondere Oberschenkelhalsbrüche können schwerwiegende und langwierige Einschränkungen nach sich ziehen. Experten raten daher zu gezielten Maßnahmen wie Sturzpräventionstrainings und dem vorausschauenden Beseitigen von Stolperfallen in den eigenen vier Wänden. Schon kleine Anpassungen im Wohnbereich können das Verletzungsrisiko für ältere Menschen erheblich senken.
Lang verfügt über rund 20 Jahre Erfahrung in der Versicherungsbranche und ist seit 2011 Akademischer Versicherungskaufmann. Vor seinem Wechsel zu GrECo war er viele Jahre bei der GRAWE tätig. Dort arbeitete er zunächst als Verkaufsorganisator der Landesdirektion Steiermark Süd und später als Gebietsleiter in Graz. In dieser Funktion führte er das Vertriebsteam in der steirischen Landeshauptstadt. Mit der neuen Regionalleitung wurden auch die steirischen Teams an
08 • News • risControl 09/2026
Thomas Gaber
Martin Lang
einem gemeinsamen Standort in Graz zusammengeführt.
Leitung Schadenbereich Oberösterreichische Versicherung
Thomas Engelberger übernimmt mit 1. September 2026 die Leitung des Schadenbereichs Haftpflicht, Unfall und Kasko (HUK) bei der Oberösterreichischen Versicherung. Der 41-jährige Jurist war nach seinem Studium an der Johannes Kepler Universität Linz bereits sechs Jahre für die Oberösterreichische tätig. Im Jahr 2018 wechselte er zur DONAU Versicherung. Nun kehrt
er in neuer Funktion zum Unternehmen zurück. „Mit Thomas Engelberger gewinnt die Oberösterreichische einen erfahrenen Versicherungsexperten mit umfassendem fachlichen Know-how für diese wichtige Funktion“, erklärt Vorstand Robert Wasner, der für den Schadenbereich verantwortlich ist. In seiner neuen Aufgabe will Engelberger insbesondere die Mitarbeiter unterstützen, bestehende Abläufe weiterentwickeln und neue technische Möglichkeiten nutzen. Herausforderungen für die Schadenbearbeitung sieht er unter anderem in der steigenden Zahl von Extremwetterer-
Thomas Engelberger
eignissen und im wachsenden Bedarf an qualifizierten Fachkräften. Zugleich bleibe die persönliche Betreuung im Schadenfall ein entscheidender Faktor.
tige Entscheidungen rechtzeitig und zu 60 Minuten. Alternagut informiert zu treffen – lange bevor tiv kann der Gutschein rechtliche oder finanzielle Probleme im Wert von 100 Euro entstehen“, erklärt Kurt Tschemernjak, für eine konkrete notariVorstandsdirektor der Kärntner Lanelle Leistung verwendet desversicherung. Werner Stein, Präsiwerden. „Heute bedeuKärntner Landesversicherung/ dent der Kärntner Notariatskammer, tet Vorsorge mehr denn Kärntner Notare ergänzt: „Je früher sich Menschen mit je, rechtliche und finanThemen wie Vorsorgevollmacht, Testazielle Aspekte gemeinment, Schenkung oder Immobilien besam zu betrachten. Mit schäftigen, desto größer ist die Rechtsden Kärntner Notaren möchten wir Die Kärntner Landesversicherung und sicherheit für alle Beteiligten.“ Menschen dabei unterstützen, wichdie Kärntner Notare starten eine gemeinsame Informationskampagne. Ziel ist es, das Bewusstsein für rechtliche Vorsorge zu stärken und aufzuzeigen, in welchen Lebenssituationen eine frühzeitige Beratung sinnvoll ist. Dazu zählen etwa Hausbau, Immobilienkauf, Familiengründung, Heirat, Testament, Vorsorgevollmacht oder Schenkung. Kunden der Kärntner Landesversicherung erhalten beim Neuabschluss einer Rechtsschutzversicherung oder bei einer Erweiterung des Werner Stein (Präsident der Notariatskammer für Kärnten), Susanne Weißnegger (Kärntner Landesversicherung, Schaden-Rechtsschutz), Katharina bestehenden VersicherungsHaiden-Fill (Vizepräsidentin der Notariatskammer für Kärnten) und Kurt schutzes einen Gutschein für Tschemernjak (Vorstandsdirektor der Kärntner Landesversicherung). eine notarielle Beratung von bis
Rechtliche Vorsorge stärker im Blick
Ihre Zukunft gestalten – mit g&o brokernet. Digitalisierung & erfolgreiche Nachfolge Moderne Tools und maximale Effizienz Professionelles Netzwerk Fachlicher Austausch
Neugierig?
Mehr dazu auf www.go-brokernet.at oder Termin vereinbaren: d.antoni@go-brokernet.at
Specie ernannt. In dieser Funktion soll er die internationale Marktpräsenz ausbauen und lokale Underwriting-Kapazitäten in wichtigen Regionen stärken. Ein Schwerpunkt liegt dabei auch auf dem Londoner Markt. Sigurdsson verfügt über mehr als 20 Jahre Erfahrung in der Mari-
Spezialgeschäft unter neuer Leitung HDI Global
HDI Global hat Tobias Sigurdsson zum Global Head of Fine Art &
Weichenstellung Raiffeisen NÖ-Wien
Stefan Jauk, Generaldirektor der Niederösterreichischen Versicherung, wurde als Nachfolger von Erwin Hameseder an der Spitze von Raiffeisen NÖ-Wien designiert. Vorbehaltlich der Zustimmung der zuständigen Gremien soll er im Mai 2027 Obmann der Raiffeisen-Holding NiederösterreichWien und Aufsichtsratsvorsitzender der Raiffeisenlandesbank Niederösterreich-Wien werden. Als erster Schritt wurde Jauk als Mitglied des Aufsichtsrats der Raiffeisenlandesbank NiederösterreichWien und als Obmann-Stellvertreter der Raiffeisen-Holding nominiert. Die entsprechenden Wahlen sind für den 9. September 2026 im Rahmen einer außerordentlichen Haupt- und Gene-
ralversammlung vorgesehen. Bis zur geplanten Übernahme der beiden Funktionen im Mai 2027 bleibt Jauk Generaldirektor der Niederösterreichischen Versicherung. Parallel dazu wird seine Nachfolge im Vorstand des Versicherers vorbereitet. „Ich fühle mich geehrt und es freut mich, dass ich gefragt wurde, diese verantwortungsvolle und bedeutende Aufgabe zu übernehmen. Nach reiflicher Überlegung stelle ich mich aus tiefster Überzeugung diesen Wahlen, auch wenn der damit verbundene Abschied aus der NV schwer wiegt“, erklärte Jauk. Der Jurist kennt die Raiffeisen-Bankengruppe NÖ-Wien aus langjähriger Tätigkeit. Von 2003 bis 2016 war er in verschiedenen Funktionen bei der Raiffeisenlandesbank Niederösterreich-Wien beschäftigt, zuletzt als Abteilungsleiter Firmenkunden. Anschließend leitete er bis 2021 die Raiff-
eisen Regionalbank Mödling. Im März 2021 wechselte er als Vorstandsdirektor zur Niederösterreichischen Versicherung, deren Generaldirektion er im September desselben Jahres übernahm. Die operative Führung der Raiffeisen-Holding und der Raiffeisenlandesbank Niederösterreich-Wien liegt seit Juli 2026 bei Generaldirektor Martin Hauer.
bleibenden zehn Prozent hält weiterhin SÜDVERS. Bis 2033 soll das in Österreich betreute Prämienvolumen von derzeit mehr als 150 Millionen auf 500 Millionen Euro steigen. RENOMIA mit Sitz in Prag beschäftigt rund 3.000 Mitarbeiter in 13 Ländern und vermittelt ein jährliches Prämienvolumen von rund 1,3 Milliarden Euro. Über die Partnerschaft mit Steinmayr & Co. ist die Gruppe bereits auf dem österreichischen Markt vertreten. KOBAN und Steinmayr sollen weiterhin unabhängig voneinander agieren,
mögliche Synergien werden jedoch geprüft. Klaus Koban begründete die neue Eigentümerstruktur mit den Veränderungen am Maklermarkt und dem Wunsch nach einer langfristigen Absicherung des Unternehmens. Ein Private-Equity-Investor sei bewusst nicht angestrebt worden. Gesucht worden sei vielmehr ein Partner mit vergleichbaren Werten und einem langfristigen unternehmerischen Ansatz. „KOBAN bleibt KOBAN in Österreich, und ich werde mindestens zehn Jahre an der Spitze dieses Unternehmens stehen“, betonte er bei der Präsentation. Auch RENOMIA-Geschäftsführer Pavel Nepala stellte die langfristige, familiär ge-
Mehr „Feuerkraft“ für weiteres Wachstum KOBAN/RENOMIA
KOBAN ordnet seine Eigentümerstruktur neu und holt die tschechische RENOMIA Group als Partner an Bord. RENOMIA und die Familie Koban halten künftig jeweils 50 Prozent an der Dachgesellschaft, die wiederum mit 90 Prozent an der KOBAN Unternehmensgruppe beteiligt ist. Die ver-
ne- und Specialtyversicherung und ist seit 2017 für HDI Global tätig. Zuletzt verantwortete er das Cargo Underwriting in den nordischen Ländern sowie das weltweite Specie Underwriting. Der Bereich Fine Art & Specie umfasst unter anderem die Absicherung von Museen, Galerien und privaten Sammlungen sowie von Bargeld, Edelmetallen, Schmuck und anderen hochwertigen Vermögenswerten.
10 • News • risControl 09/2026
Stefan Jauk
prägte Ausrichtung in den Vordergrund: „Wenn wir wachsen, wollen wir nicht zu einer Zelle in einer Excel-Tabelle werden. Wir wollen, dass die Menschen individuell wahrgenommen werden und jeder Einzelne wichtig bleibt.“ Das angestrebte Wachstum soll sowohl organisch als auch durch Akquisitionen und Beteiligungen erreicht werden. Geplant sind jährlich rund zehn Prozent organisches und fünf Prozent anorganisches Wachstum. Dabei setzt KOBAN nicht ausschließlich auf vollständige Übernahmen. Vorgesehen sind auch Minderheitsbeteiligungen und individuell gestaltete Nachfolgelösungen. Laut Koban laufen bereits intensive Gespräche mit mehreren Maklerunternehmen. Darüber hinaus seien Kooperationen mit bestehenden Netzwerken geplant. SÜDVERS-Geschäftsführer Florian Karle sieht die neue Aufstellung auch vor dem Hintergrund der zunehmenden Konsolidierung der Branche: „Wir haben überlegt, wen wir dazunehmen können, um noch mehr Feuerkraft zu bekommen.“ Zusätzliche Möglichkeiten sieht er insbesondere bei inter-
Pavel Nepala, Klaus Koban und Florian Karle
nationalen Versicherungsprogrammen, spezialisierten Risikofragen und technologischen Entwicklungen. Gleichzeitig hob Karle die wachsende Bedeutung persönlicher Beratung in einem zunehmend unsicheren Umfeld hervor. Internationale Verflechtungen, geopolitische Konflikte und Handelsstreitigkeiten machten Risiken
Manager-BasisRechtsschutz
Schnell und einfach absichern
Wenn‘s um die Rechte Ihrer Kunden geht
www.roland-rechtsschutz.at
Besser miteinander.
komplexer und erforderten immer häufiger grenzüberschreitende Lösungen. „Jede Krise auf der Welt sichert unseren Berufsstand und macht uns notwendiger denn je, weil die Beratung die KI nicht übernehmen kann“, erklärte Karle. Sichtbar wird die neue Aufstellung auch durch ein Rebranding: Aus KOBAN SÜDVERS wird künftig KOBAN.
Er folgte auf Klaus Hörtnagl, der in den Ruhestand trat. In seiner neuen Funktion verantwortet Thurner die Zusammenarbeit mit den Maklerpartnern und die Weiterentwicklung dieses Vertriebswegs. Der gebürtige Imster verfügt über 25 Jahre Erfahrung in der Versicherungsbranche. Als langjähriger Versi-
Maklervertrieb unter neuer Leitung TIROLER Versicherung
Peter Thurner hat die Leitung des Maklervertriebs der TIROLER Versicherung übernommen.
Führungswechsel Wiener Städtische Donau Leasing GmbH
Nach 17 Jahren an der Spitze der Wiener Städtische Donau Leasing trat Andre Löhlein Mitte August 2026 in den Ruhestand. Seine Funktion als Geschäftsführer übernahm Thomas Schmidtmeier. Gemeinsam mit Herbert Walzhofer und Gernot Süssenbacher bildet er künftig das Führungstrio des Unternehmens. Löhlein hatte den Aufbau der Wiener Städtische Donau Leasing seit deren Gründung im Jahr 2009 maßgeblich mitgestaltet. Zuvor war er 26 Jahre im Versicherungsvertrieb tätig und leitete unter anderem die Maklerdirektion Wien der Wiener Städtischen Versicherung. Schmidtmeier studierte Betriebswirtschaft an der
Wirtschaftsuniversität Wien. Seit 2004 war er in unterschiedlichen Führungsfunktionen innerhalb der Wiener Städtischen Versicherung und der Vienna Insurance Group im In- und Ausland tätig. Zu seinen bisherigen Aufgaben zählte unter anderem die Geschäftsführung der VÖB DIREKT Versicherungsagentur. Herbert Walzhofer gehörte der Geschäftsführung der Wiener Städtische Donau Leasing bereits seit Juni 2024 an. Seine berufliche Laufbahn führte ihn über verschiedene Führungsfunktionen bei der Bank Austria und der Hypo Alpe Adria zur Sparkasse Oberösterreich. Dort war er ab 2014 Mitglied des Vorstands und für das Retailgeschäft verantwortlich. Anfang 2024 wechselte er in die Geschäftsführung der Erste Bank und Sparkassen Leasing.
Gernot Süssenbacher ist ebenfalls Geschäftsführer der Erste Bank und Sparkassen Leasing. Er gehört deren Geschäftsführung seit September 2024 an. Mit Schmidtmeier, Walzhofer und Süssenbacher steht damit künftig ein Führungsteam an der Spitze, das Erfahrungen aus der Versicherungswirtschaft und dem Banken- und Leasinggeschäft verbindet.
allein unterwegs. Für 60 Prozent der im Rahmen der Generali Familienstudie Befragten zählen Sicherheit und Schutz zu den wichtigsten Aspekten des Familienlebens. Eine wesentliche Stütze sind die Großeltern: In 63 Prozent der Haushalte mit Kindern helfen sie bei der Betreuung. Wie relevant das Thema ist, zeigen Zahlen des Kuratoriums für Verkehrssicherheit: In Österreich verunglückt alle vier Minuten ein Kind so schwer, dass es im Krankenhaus behandelt werden muss. Viele dieser Unfälle
passieren im Haushalt, beim Sport oder in der Freizeit. Trotz des ausgeprägten Sicherheitsbedürfnisses verfügen laut Studie lediglich 27 Prozent der Familien über eine private Unfallversicherung für ihre Kinder. Mehr als die Hälfte hat keine spezielle Absicherung für Kinder abgeschlossen. Die gesetzliche Unfallversicherung greift im verpflichtenden letzten Kindergartenjahr sowie während des Schulbesuchs und auf dem direkten Schulweg. Unfälle in der Freizeit sind davon grundsätzlich nicht erfasst. Gerade dauerhafte Unfallfolgen können für Familien jedoch auch erhebliche finanzielle Belastungen mit sich bringen. „Der Schulbeginn ist
Schulstart: Viele Kinder ohne private Unfallversicherung Generali Versicherung
Mit dem Schulbeginn muss in vielen Familien der Alltag neu organisiert werden. Schulwege, Betreuung, Freizeitaktivitäten und Beruf gilt es aufeinander abzustimmen. Gleichzeitig werden Kinder selbstständiger und sind häufiger
cherungsmakler kennt er das Maklergeschäft auch aus der Perspektive des unabhängigen Vertriebs. „Der Maklervertrieb der TIROLER ist breit aufgestellt und verfügt über umfassende Kompetenzen. Dadurch können unsere Maklerpartnerinnen und Maklerpartner rasch und auf Augenhöhe betreut werden“, erklärt Thurner. Er wolle die Arbeit seines Vorgängers fortführen und zugleich neue Impulse setzen.
12 • News • risControl 09/2026
Thomas Schmidtmeier
ein guter Anlass, auch das Thema Absicherung in den Blick zu nehmen. Kinder gewinnen Schritt für Schritt mehr Selbstständigkeit und sind zunehmend eigenständig unterwegs“, erklärt Chris-
Neues Führungsduo AON Austria GmbH
Christian Freibauer und Guido Hurtmanns bilden das neue Führungsduo für den Geschäftsbereich Rückversicherung der Aon Austria GmbH. Sie folgten auf Klaus-Peter Schikalla und Rainer Jungwirth. Freibauer wurde mit 1. Mai 2026 in die Geschäftsführung der Aon Holdings Austria GmbH
Christian Freibauer
Mehr Durchblick bei Kryptowerten Finanzmarktaufsicht
Kryptowerte sind längst kein Nischenthema mehr. Doch viele wissen nicht, dass sich hinter dem Begriff ganz unterschiedliche Arten von Kryptowerten mit verschiedenen Chancen und Risiken verbergen. Die neue Ausgabe von „Reden wir über Geld“ erklärt die wichtigsten Un-
toph Zauner, Leiter Generali Versicherungstechnik Sach/Haft Underwriting und Kundensegmente. Anlässlich des Schulstarts hat die Generali eine zeitlich begrenzte Vorsorgeaktion gestar-
tet: Wird bis 30. September 2026 eine neue Unfallversicherung für ein Kind bis zum vollendeten 18. Lebensjahr abgeschlossen, entfällt die Prämie bis zum Jahresende.
sowie der österreichischen Gesellschaft berufen. Zuvor gehörte er viele Jahre dem Vorstand der Niederösterreichischen Versicherung an. Dort verantwortete er unter anderem Schadenmanagement, Aktuariat, Lebensund Rückversicherung, IT, Digitalisierung, Nachhaltigkeit sowie Risikomanagement. Zuletzt war er Vorstandsvorsitzender der Niederösterreichischen Vorsorgekasse. Hurtmanns trug bereits seit 2023 die Gesamtverantwortung für das Rückversicherungsmaklergeschäft in Österreich. Mit 1. Mai 2026 wurde auch er formell in die Geschäftsführung berufen. Mit der Bestellung des neuen Führungsduos schieden Klaus-Peter Schikalla und Rainer Jungwirth aus der Geschäftsführung aus. Schikalla trat mit Ende Juni 2026 in den Ruhestand. Jungwirth blieb dem Unternehmen erhalten und steht den Kunden weiterhin als Ansprechpartner zur Verfügung. Christian Freibauer verwies auf den tiefgreifenden Wandel im Rückversicherungsmarkt. Steigende Na-
turkatastrophenrisiken, zunehmende regulatorische Anforderungen und neue technologische Möglichkeiten rückten moderne Analyse- und Modellierungsmethoden stärker in den Mittelpunkt. Parallel zum Führungswechsel wurden die Bereiche Aktuariat und Broking personell verstärkt. Auch Impact Forecasting, das internationale Kompetenzzentrum für Naturgefahrenmodellierung, ist nun mit einem Spezialisten am Standort Wien vertreten. Damit wurden die lokalen Analyseund Beratungskapazitäten insbesondere für Naturkatastrophenrisiken, Kapitalmanagement sowie daten- und modellgestützte Entscheidungen erweitert.
terschiede und unterstützt Verbraucher bei einer informierten Anlageentscheidung. Ein Schwerpunkt sind Stablecoins. Sie sollen ihren Wert stabil halten, indem sie an einen Referenzwert wie eine Währung gekoppelt sind. Die Ausgabe erklärt, wie Stablecoins funktionieren, worin sie sich von anderen Kryptowerten unterscheiden und welche Risiken trotzdem bestehen. Außerdem wird erklärt, was ein „Kryptowinter“ ist – eine längere Phase mit stark fallenden Kursen und wenig Handel – und warum sich die Preise von Kryptowerten nur schwer vorher-
sagen lassen. Für Verbraucher gibt es praktische Tipps: Vor einer Investition sollte geprüft werden, ob ein Stablecoin unter die europäische MiCAR-Verordnung fällt und damit reguliert ist, ob die versprochene Wertstabilität nachvollziehbar ist und ob mögliche Verluste finanziell verkraftet werden können. Vorsicht ist geboten, wenn hohe oder garantierte Gewinne versprochen werden. Weitere Informationen gibt es auch auf Instagram (@redenwiruebergeld), im MiCAR-Tracker der Digital Euro Association sowie im Finanz-ABC und in der Unternehmensdatenbank der FMA.
13 • News • risControl 09/2026
Guido Hurtmanns
Gefährlichkeit von Insektenstichen Kuratorium für Verkehrssicherheit
Wespen sind im Sommer wieder besonders aktiv. Meist sind sie nur lästig, doch ein Stich kann für Allergiker schnell gefährlich werden. In Österreich sind in den vergangenen zehn Jahren 68 Menschen nach Stichen von Bienen, Wespen oder Hornissen gestorben. Allein 2024 wurden 13 Todesfälle registriert, 2025 waren es sieben. Auch die Zahl der Krankenhausaufenthalte ist hoch: Von 2015 bis 2024 mussten 9.617 Menschen nach Insektenstichen – inklusive Spinnen – stationär behandelt werden. Das sind im Durchschnitt fast 1.000 Personen pro Jahr. Behandlungen in Ambulanzen und bei niedergelassenen Ärzten sind darin nicht enthalten. „Leider reagieren manche Menschen auf Insektenstiche allergisch, daher ist es wichtig, im Notfall rasch zu
Verstärkung der Führungsebene InterRisk
Die InterRisk baut ihre Führungsebene aus und besetzt zwei Schlüsselpositio-
Thomas Budny
reagieren, die Rettung zu rufen und Erste-Hilfe-Maßnahmen einzuleiten. Ist die Allergie bereits bekannt, so kann man auch präventiv nach ärztlicher Rücksprache im Sommer immer ein sogenanntes Notfall-Set bei sich tragen, welches in der Regel Kortison-Tabletten, Antihistamin-Tabletten und einen Adrenalin-Pen enthält“, erklärt Dr. Johanna Trauner-Karner, Leiterin des Bereichs Sport- und Freizeitsicherheit im KFV.
Warnzeichen ernst nehmen Geschwollene Augen oder eine geschwollene Zunge, Hustenreiz oder ein juckender Ausschlag am ganzen Körper können auf eine allergische Reaktion hinweisen. Treten solche Beschwerden nach einem Stich auf, sollte rasch gehandelt, Erste Hilfe geleistet und der Notruf 144 gewählt werden. Menschen mit bekannter Allergie sollten ihren Allergiepass bei sich tragen und ihr näheres Umfeld über die Allergie informieren. Nach ärztlicher Rücksprache sollte außerdem das notwendige Notfall-Set mitgeführt werden.
nen neu. Dennis Kalkofen übernimmt die Leitung der neu geschaffenen Abteilung IT Business Transformation, Thomas Budny wurde zum Leiter des Rechnungswesens ernannt. Kalkofen studierte W irtschaf tsinformatik an der Technischen Universität Darmstadt und war zuletzt als Senior Group Manager für Projekt- und Applikationsmanagement im IT-Bereich bei DPD Deutschland tätig. Bei InterRisk soll er den IT-Bereich weiterentwickeln sowie die Anwendungslandschaft kundenorientiert und zukunftsfähig gestalten. Budny studierte Betriebswirtschaft an der Universität Köln und war unter anderem für Lufthansa, die Commerzbank und zuletzt die Deutsche Familienversicherung (DFV) tätig. Dort verantwortete er unter an-
14 • News • risControl 09/2026
Stiche möglichst vermeiden Wer von Wespen oder anderen Insekten umkreist wird, sollte ruhig bleiben und hastige Bewegungen vermeiden. Beim Betreten von Grünflächen sind feste Schuhe empfehlenswert. Im Freien sollte man Abstand zu Mistkübeln halten, da diese Wespen besonders anziehen. Auch Süßspeisen können die Tiere anlocken. Vorsicht ist beim Trinken aus Dosen oder dunklen Flaschen geboten, da hineingekrochene Insekten leicht übersehen werden können. Sicherer ist es, aus einem Glas zu trinken oder das Gefäß nach jedem Schluck wieder zu verschließen. Fliegengitter können Insekten aus Wohnräumen fernhalten. Sie bieten allerdings keinen Schutz vor Fensterstürzen, wenn kleine Kinder im Haushalt leben. Nisten Wespen direkt am Haus, sollte das Nest von Fachleuten entfernt werden. Das Wichtigste: Ruhig bleiben, Lebensmittel und Getränke schützen und bei einer bekannten Allergie vorbereitet sein. Treten nach einem Stich Anzeichen einer schweren allergischen Reaktion auf, zählt schnelles Handeln.
Dennis Kalkofen
derem die Einführung von IFRS sowie Projekte zur Automatisierung und Digitalisierung im Finanzbereich. Er folgt auf Claus-Dieter Schulz, der im Herbst in den Ruhestand tritt. „Digitalisierung und KI werden bei unserer weiteren Entwicklung eine Schlüsselrolle spielen. Mit Dennis Kalkofen haben wir jetzt einen ausgewiesenen Experten an Board“, sagt Dr. Florian Sallmann, Vorstandsvorsitzender.
DIE VAV SCHÜTZT BAUBETRIEBE VOR RIESIGEN RISIKEN. Bauherren und ausführende Bauunternehmer investieren in den Aufbau von nachhaltiger Substanz und schaffen langfristige Werte. Jedes Bauvorhaben ist aber auch verschiedenen Risiken ausgesetzt, gegen die es sich umfassend abzusichern gilt. Die Bauwesenversicherung der VAV deckt unvorhergesehen eintretende Sachschäden an der eigenen Bauleistung und bietet somit optimalen Schutz, bei gleichzeitiger Erfüllung der rechtlichen Erfordernisse. Genau, was Bauherren und ausführende Unternehmen brauchen! Jetzt informieren auf www.vav.at/firmen/bau
Unternehmensinsolvenzen leicht rückgängig Creditreform
Im ersten Halbjahr 2026 wurden in Österreich 3.443 Unternehmensinsolvenzen registriert. Das sind 1,6 Prozent weniger als im Vergleichszeitraum 2025. Trotz dieses leichten Rückgangs bleibt das Insolvenzniveau historisch hoch – durchschnittlich mussten rund 29 Unternehmen pro Werktag Insolvenz anmelden. „Der leichte Rückgang ist zweifellos ein positives Signal. Von einer nachhaltigen Entspannung kann jedoch keine Rede sein“, erklärt Gerhard M. Weinhofer, Geschäftsführer von Creditreform. Mit 1.313 Insolvenzen entfiel mehr als ein Drittel aller Firmenpleiten auf Wien. Die Bundeshauptstadt weist mit 15,9 Insolvenzen je 1.000 Unternehmen weiterhin die höchste Insolvenzquote Österreichs auf. Besonders stark stiegen
Bestandssystem modernisiert Atos/TIROLER Versicherung
Die TIROLER Versicherung hat gemeinsam mit Atos und der Niederösterreichischen Versicherung ihr Bestandssystem auf Basis von INSURANCE3000 modernisiert. Die Software bündelt zentrale Versicherungsprozesse wie Produktentwicklung, Vertragsverwaltung, Provisionen sowie Schaden- und Leistungsabwicklung in einem System. Laut Unternehmen ermöglicht die Lösung schnellere Anpassungen an neue Marktanforderungen und mehr Unabhängigkeit bei Betrieb und Weiterentwicklung. „Für uns war entscheidend, dass wir ein integriertes Kernsystem bekommen,
die Insolvenzen in Vorarlberg (+37,5 %), Kärnten (+13,3 %), Niederösterreich (+5,8 %) und Oberösterreich (+3,9 %). Deutliche Rückgänge gab es hingegen in Tirol (-39,9 %) und Salzburg (-17,9 %). Nach Branchen verzeichnete die Bauwirtschaft mit 458 Insolvenzen erneut die meisten Verfahren und eine hohe Insolvenzquote von 19 Insolvenzen je 1.000 Unternehmen. Auch das Beherbergungsund Gaststättenwesen entwickelte sich mit einem Plus von 5,7 Prozent negativ. Rückläufig waren die Insolvenzen dagegen in der Industrie (-9,9 %), im Handel (-11,2 %), bei unternehmensbezogenen Dienstleistungen (-4,7 %) sowie im Kredit- und Versicherungswesen (-23,4 %). Das höchste Insolvenzrisiko weist weiterhin der Bereich Verkehr und Nachrichtenübermittlung mit 23,3 Insolvenzen je 1.000 Unternehmen auf. Die meisten Insolvenzverfahren betrafen GmbHs (1.532), gefolgt von nicht protokollierten Gewerbebetrieben (1.338) und Einzelunternehmen (184). Während die Zahl der GmbH-
Gerhard M. Weinhofer
Insolvenzen um 3,9 Prozent zurückging, stiegen jene der nicht protokollierten Gewerbebetriebe um 5,1 Prozent. Einzelunternehmen verzeichneten einen Rückgang von 15,6 Prozent. Erstmals wurden auch neun Insolvenzen von Flexiblen Kapitalgesellschaften (FlexKapG) registriert. Für das zweite Halbjahr 2026 erwartet Creditreform keine wesentliche Verbesserung. Die Konjunktur dürfte sich zwar langsam stabilisieren, hohe Finanzierungskosten, geringe Investitionsbereitschaft und geopolitische Unsicherheiten werden die Unternehmen jedoch weiterhin belasten.
das im Alltag stabil läuft und uns die Datenmigration und die Schulung schneller macht – von der Proder Mitarbeiter. Nach Angaben der Unduktgestaltung bis hin zur Abternehmen verlief die Umstellung reibungslos. Künftig kann die TIROLER wicklung von Schäden und LeisVersicherung das System selbst betreitungen. In unserer Branche ist die ben und weiterentwickeln sowie selbst Fähigkeit, rasch auf neue Marktanforderungen mit neuen Proentscheiden, wo Daten und Anwendundukten und Anpassungen zu gen betrieben werden. reagieren, erfolgsentscheidend. Gleichzeitig stärkt das Projekt unsere Unabhängigkeit, weil wir die Lösung langfristig selbst betreiben und weiterentwickeln können“, erklärt Isolde Stieg, Vorstandsdirektorin TIROLER Versicherung. Atos übernahm im Projekt unter Isolde Stieg (Tiroler Versicherung), Johann anderem die AnpasSchachner (Atos) sung der Software,
16 • Markt • risControl 09/2026
Ich wi Internet-Betrügern nicht ins Netz gehen. Schützen Sie sich mit der DONAU Cyberversicherung vor den Folgen von Internetkriminalität.
Jet z t line gleich on ßen! abschlie
„Stabil wachsen. Verantwortung übernehmen. Zukunft sichern.“ Interview mit Thomas Ackerl, Vorstandsvorsitzender des muki Versicherungsvereins auf Gegenseitigkeit. Herr Ackerl, Sie haben mit „muki Auftrag 2030“ eine umfassende Unternehmensstrategie vorgestellt. Was sind die zentralen Ziele, und welche Botschaft senden Sie damit an den Markt? Ackerl: Mit „muki Auftrag 2030“ positionieren wir uns klar als führender Familienversicherer in Österreich. Unsere Strategie ruht auf vier Säulen: finanzielle Stabilität, exzellenter Service, digitale Zukunftsfähigkeit und eine menschliche, kundenorientierte Unternehmenskultur. Wir verbinden unsere langjährige Tradition als Versicherungsverein auf Gegenseitigkeit mit den Anforderungen einer dynamischen, digitalisierten Welt. Unser Motto lautet: „Stabil wachsen. Verantwortung übernehmen. Zukunft sichern.“ Das ist der Kompass für alles, was wir bis 2030 tun werden. Was bedeutet es konkret, muki als Familienversicherer zu stärken, und welche Rolle spielen dabei Ihre Vertriebspartner? Ackerl: Für uns steht die Familie im Mittelpunkt – vom Baby bis zu den Großeltern. Wir bieten umfassende
Jetzt kann wirklich die gesamte Familie – vom Baby bis zu den Großeltern – den mukiVersicherungsschutz genießen.
Absicherung und Service für alle Lebensphasen. Dabei setzen wir auf Kundennähe, Verlässlichkeit und Handschlagqualität. Vertriebspartner sind und bleiben das Herzstück unseres Geschäftsmodells. Der unabhängige Vertrieb über Makler und Mehrfachagenten ist unser Hauptkanal. Wir bauen diesen Weg konsequent aus – mit einem zentralen, professionellen Vertriebspartnerservice, attraktiven Produkten und digitalen Werkzeugen, die den Vertriebsalltag erleichtern. Unsere Vertriebspartner sind nicht nur Vertriebskanal, sie sind ein zentraler Teil unseres Leistungsversprechens gegenüber den Kunden. Sie nennen Digitalisierung als einen der vier strategischen Eckpunkte. Wie treiben Sie dieses Thema voran? Ackerl: Digitalisierung ist für uns ein entscheidender Hebel, um Prozesse effizienter zu gestalten und die Kundenerfahrung zu verbessern. Wir investieren in eine Portallösung für Vertriebspartner und Versicherungsnehmer, entwickeln digitale Tools wie Tarifrechner und automatisieren Prozesse. Unser Ziel ist ein durchgehender digitaler Prozess für alle wesentlichen privaten Versicherungsprodukte – von der Berechnung über das Angebot bis zum Antrag. Zusätzlich erreichen wir mindestens 99,9 Prozent Verfügbarkeit unserer kritischen Systeme und managen IKT-Drittparteien DORAkonform. Das erhöht Geschwindigkeit, Qualität und Resilienz – für uns und für unsere Vertriebspartner.
18 • Interview • risControl 09/2026
Ein erstes konkretes Ergebnis Ihrer Strategie sind die neuen Krankenversicherungstarife seit Juli 2026. Was sind die wichtigsten Neuerungen? Ackerl: Diese Produktneuerungen sind der vielleicht deutlichste Beweis dafür, dass „muki Auftrag 2030“ nicht abstrakte Strategiearbeit ist, sondern konkret im Markt ankommt. Zum 1. Juli haben wir unsere Tarife in der muki Sonderklasse Exklusiv und im muki Wahlarzt Ambulant aktualisiert. Die größte strukturelle Innovation ist die Erweiterung des Höchstaufnahmealters auf 70 Jahre. Jetzt kann wirklich die gesamte Familie – vom Baby bis zu den Großeltern – den muki-Versicherungsschutz genießen. Neben den Produktneuheiten gibt es eine weitere Nachricht, die in der Branche für Aufsehen gesorgt hat: muki wurde erstmals zum servicefreundlichsten Versicherer Österreichs gekürt – Platz 1 in der Umfrage von risControl und meine-weiterbildung.at. Was bedeutet Ihnen diese Auszeichnung? Ackerl: Diese Auszeichnung ist für mich eine der bedeutsamsten, die muki je erhalten hat – weil sie nicht von einem Gremium nach Aktenlage vergeben wird, sondern direkt aus der Praxis kommt: von den Maklerinnen und Maklern, Mehrfachagentinnen und Mehrfachagenten, die täglich mit uns arbeiten. Zum ersten Mal in unserer Unternehmensgeschichte belegen wir den Spitzenplatz. Wir waren bereits im Vorjahr unter den Top 3, aber der Sprung auf Platz 1 ist nicht selbstverständlich. Er beweist: Unser Weg
stimmt. Die tägliche Arbeit unserer Mitarbeiter, die enge Zusammenarbeit mit unseren Vertriebspartnern, der Fokus auf menschliche Nähe – all das hat sich in dieser Auszeichnung niedergeschlagen. Dafür sind wir sehr dankbar. Gleichzeitig ist diese erneute Auszeichnung für uns kein Anlass zum Ausruhen, sondern Ansporn, dieses Niveau zu halten und möglichst noch zu verbessern. Die Umfrage misst Servicequalität anhand von Kriterien wie Erreichbarkeit, Leistungsabwicklung und menschlicher Komponente. Wo sehen Sie die größte Stärke von muki? Ackerl: Diese Kriterien treffen exakt das, was muki ausmacht. Lassen Sie mich die Punkte nennen: Servicequalität ist das Dach über allem – ob wir liefern, was wir versprechen. Erreichbarkeit: Darauf bin ich besonders stolz. In einer Welt, in der viele Versicherer ihre Erreichbarkeit durch Automatisierung ersetzen, setzen wir auf direkten persönlichen Kontakt. Nicht nur unser Vertriebspartnerservice ist direkt erreichbar, auch unsere Versicherungsnehmer kommunizieren direkt mit ihren Sachbearbeitern. Leistungsabwicklung: Unsere Schadensbearbeitung ist bekannt für ihre Zügigkeit. Das ist das Ergebnis gezielter Investitionen in effiziente Prozesse. Menschliche Komponente: Hier liegt das Herzstück unserer Differenzierung. Wir glauben, dass Technologie Freiräume schaffen soll – aber keine Menschen ersetzen. Echtes Vertrauen entsteht durch menschliche Nähe, Handschlagqualität und Zusammenarbeit auf Augenhöhe. Das ist bei muki gelebte Unternehmenskultur. Sie betonen: „Technologie soll uns Freiräume schaffen, nicht ersetzen.“ Wie verträgt sich dieser Satz mit den umfangreichen ITInvestitionen im Rahmen Ihrer Strategie?
in digitale Infrastruktur: ein neues Vertriebspartner- und Versicherungsnehmerportal, durchgehende digitale Antragsprozesse, Automatisierung administrativer Prozesse. Aber all diese Investitionen verfolgen ein klares Ziel: Sie sollen unsere Mitarbeitenden und Vertriebspartner von administrativem Aufwand entlasten, damit sie mehr Zeit für das haben, was wirklich Wert schafft: den persönlichen Kontakt, die kompetente Beratung und die menschliche Begleitung im Schadenfall. Digitalisierung ist ein Hebel, kein Selbstzweck. Wer glaubt, dass ein Chatbot die Beziehung eines Maklers zu seinem Kunden ersetzen kann, hat das Wesen von Vertrauen nicht verstanden. Deshalb sage ich sehr klar: Mit mir als Vorstandsvorsitzendem wird es keinen
Chatbot in der Kundenberatung geben. Wo Menschen Beratung und Vertrauen brauchen, sollen sie bei muki auch Menschen erreichen. Sie sprechen Künstliche Intelligenz an. Wie schätzen Sie die Einsatzmöglichkeiten in der Versicherungsbranche ein? Ackerl: KI bietet große Chancen, insbesondere bei der Effizienzsteigerung von Routineprozessen, Datenanalyse oder Betrugserkennung. Gleichzeitig brauchen wir eine wohlüberlegte Haltung zwischen blindem Hype und panischer Ablehnung. Versicherungen sind Vertrauensgüter. Eine rein automatisierte Entscheidung darf niemals dazu führen, dass individuelle Lebens-
Thomas Ackerl Meine perfekte Urlaubsdestination Als Kind wollte ich werden
Istrien
Hotelmanager
Ein Talent, das kaum jemand von mir kennt
Eishockey spielen
Damit schalte ich am besten ab
in der Freizeit mit meiner Familie
Diese Musik höre ich besonders gerne Erfolg bedeutet für mich
50ger bis 80ger bunt gemischt
wenn Menschen durch meinen Einsatz ein Stück sicherer,
mutiger und zuversichtlicher in die Zukunft blicken können. Und wenn ich irgendwann zurückblicke und sagen kann: Wir haben nicht nur ein Unternehmen bewegt - wir haben etwas bei den Menschen bewegt. Dann war es Erfolg. Das möchte ich unbedingt noch erleben
Gemeinsam mit meiner Familie eine
Reise mit dem Wohnmobil durch Kanada und Alaska inkl. Zwischenstopps bei NHL-Spielen. Mein Lebensmotto lautet
Sei mutig bei deinen Entscheidungen, ehrlich zu den
Menschen und dankbar für die Erfahrungen, die das Leben dir schenkt. Denn am Ende zählen nicht die Dinge, die wir besitzen, sondern die Menschen, die neben uns stehen.
Ackerl: Das ist kein Widerspruch, es ist eine Präzisierung. Wir investieren intensiv
20 • Interview • risControl 09/2026
situationen übersehen werden. Mein Grundsatz lautet: KI ist Copilot, nicht Autopilot. Wir sprechen von „Augmented Intelligence“ statt „Artificial Intelligence“. Das bedeutet: Wir setzen KI nur dann ein, wenn der personelle Aufwand für die sinnvolle menschliche Kontrolle des automatisierten Ergebnisses signifikant geringer ist, als der Aufwand der ggf. vollständig analogen Bearbeitung zuvor. Das klingt technisch, ist aber recht einfach: Die KI muss dem Menschen Arbeit abnehmen, nicht umgekehrt. Sie darf die Sachbearbeiter nicht ersetzen, sondern muss sie so entlasten, dass sie sich mit der gewonnenen Zeit auf das konzentrieren können, was keine Maschine kann: komplexe Einzelfallprüfung, Empathie und kundenorientierte Lösungen. Wechseln wir auf die Kundenseite: Die Inflation hat viele Familien in den letzten Jahren stark belastet. Wie gelingt es muki, Versicherungsschutz trotz steigender Kosten bezahlbar zu halten? Ackerl: Die Teuerung trifft unsere Kunden doppelt: Sie belastet das Haushaltsbudget und gleichzeitig steigen die Kosten für Reparaturen, Ersatzteile und Dienstleistungen im Schadenfall. Als Versicherungsverein auf Gegenseitigkeit sind wir unseren Mitgliedern verpflichtet – nicht anonymen Aktionären. Deshalb gehen wir mit jedem Euro verantwortungsvoll um: Wir optimieren Prozesse, nutzen digitale Effizienzen und halten unsere Kostenstruktur schlank, damit Prämien für unsere Kunden so moderat wie möglich ausfallen. Zudem entwickeln wir flexible Tarife mit wählbaren Selbstbehalten und Leistungsbausteinen, die sich an unterschiedliche finanzielle Spielräume anpassen. Mein Anspruch ist klar: Keine Familie muss in Österreich auf wichtigen Schutz verzichten, nur weil sie preisbewusste Entscheidungen trifft. Das zeigt sich besonders an unserem Kernprodukt: Der muki FamilyPlusTarif umfasst Sonderklasse nach Unfall sowie eine Reise- und Stornoversiche-
rung für die ganze Familie und Begleitkosten für Kinder im Spital bei einer Monatsprämie von z.B. 19,02 Euro für zwei Erwachsene mit einem Kind. Aber auch insgesamt gilt, dass der passende Schutz oft günstiger ist als ein pauschaler Rundum-sorglos-Vertrag. Seit sechs Jahren führen Sie muki als Vorstandsvorsitzender. Wie haben Sie die operative und digitale Basis des Unternehmens in dieser Zeit neu aufgestellt? Ackerl: Wir haben nicht nur einzelne Systeme eingeführt, sondern unsere Workflows insgesamt strategisch optimiert. Mit winsure verfügen wir heute über ein operatives Rückgrat, das Servicequalität, Prozessgeschwindigkeit und Time-to-Market für neue Produkte spürbar verbessert. Ergänzend haben wir in der Unfall- und Kfz-Versicherung datenbasierte Scoring-Modelle implementiert – bewusst schlank und transparent, um Kunden passgenaue Lösungen zu bieten und unseren Vertriebspartnern eine klare, effiziente Tarifübersicht zu ermöglichen. Parallel dazu haben wir gezielt interne Kompetenzen in Produkt-, Projekt- und Digitalmanagement aufgebaut. Diese Investitionen zahlen sich bereits aus: Wir arbeiten agiler, datengestützter und mit deutlich geringeren Reibungsverlusten im Tagesgeschäft. Wie übersetzen Sie diese operative Stärke in eine klare Markt- und Markenstrategie?
21 • Interview • risControl 09/2026
Ackerl: Digitalisierung allein schafft noch keine Marktführung. Deshalb haben wir zunächst unseren gesamten Markenauftritt konsequent auf unsere Kernzielgruppe – Familien – ausgerichtet. Der Relaunch war kein kosmetischer Refresh, sondern eine strategische Neupositionierung in Print und Online. Dann haben wir unsere Asset-Allokation komplett neu aufgestellt. Jetzt sorgt die neu kalibrierte Kapitalanlage für stabile Erträge, die wir gezielt in Produktinnovation und Servicequalität reinvestieren. Das Ergebnis ist eine Marke, die nicht nur sichtbar moderner auftritt, sondern strategisch klar positioniert ist: als verlässlicher, nahbarer Partner im Lebenszyklus von Familien. Welche Zusage geben Sie Ihren Vertriebspartnern abschließend mit auf den Weg? Ackerl: Unser Anspruch ist Handschlagqualität, wir bleiben persönlich, verlässlich und menschlich. Unsere Vertriebspartner können sich weiterhin auf klare Prozesse, schnelle Bearbeitung, digitale Unterstützung und unsere stabile, langfristige Beziehungen verlassen. Wir verbinden Stabilität, Profitabilität und Digitalisierung mit echter Vertriebspartnerorientierung. Die Auszeichnung als servicefreundlichster Versicherer zeigt: Wir sind nicht nur auf Kurs, wir führen das Feld an. Vielen Dank für das Gespräch.
Die nächste Katastrophe zahlt niemand allein Zwischen steigenden Schäden, Prävention und der Frage, wer am Ende bezahlt von René Schachinger Als Anfang August im Föhrenwald bei St. Egyden rund 100 Hektar Waldfläche von einem Brand betroffen waren, wurde schnell deutlich, worüber wir reden. Bereits im Frühjahr 2026 wurden in Österreich 142 Waldbrände registriert, beinahe 200 Hektar Waldfläche waren betroffen. Es war eines der fünf brandintensivsten Frühjahre der vergangenen 30 Jahre. Mich beschäftigt dabei noch eine andere Frage: Was ist mit dem Betrieb daneben? Mit der Produktionshalle, dem Bauernhof oder den Wohngebäuden einer Hausverwaltung? Mit Maschinen, Ernten, Photovoltaikanlagen und Kellern? 2024 lagen die versicherten Naturkatastrophenschäden in Österreich bei rund 1,7 Milliarden Euro. Im langjäh-
rigen Durchschnitt sind es mittlerweile rund eine Milliarde Euro pro Jahr. Weltweit beliefen sich die versicherten Schäden 2025 auf rund 107 Milliarden USDollar. Laut Swiss Re entfielen rund 92 Prozent davon auf Waldbrände, schwere Unwetter und Überschwemmungen. Nicht jede Naturgefahr wird automatisch überall häufiger. Heute stehen aber höhere Werte in gefährdeten Gebieten. Maschinen werden teurer, Photovoltaikanlagen kommen dazu, Wiederherstellungen kosten mehr. Irgendjemand muss diese Rechnung bezahlen. Zunächst der Versicherer, dann vielleicht der Rückversicherer. Steigen die Schäden dauerhaft, folgen höhere Prämien, Selbstbehalte, geringere Limits, weniger Kapazität oder strengere Zeichnungsrichtlinien. Ein
22 • Im Fokus • risControl 09/2026
Versicherer, der dauerhaft mehr ausbezahlt, als er tragen kann, löst das Problem nicht. Zu sagen, dann müsse eben der Kunde mehr bezahlen, wäre allerdings genauso einfach. Der Produktionsbetrieb braucht seine Maschinen, die Hausverwaltung ihre Gebäude und der Landwirt seine Produktionsgrundlage. Allein 2024 verursachten Frost, Dürre, Hagel, Sturm und Überschwemmungen in der österreichischen Landwirtschaft einen Gesamtschaden von rund 260 Millionen Euro. Rund 150 Millionen Euro davon entfielen auf Dürre. Diese Kosten verschwinden nicht. Sie wandern in Produkte, Lebensmittel, Dienstleistungen oder in die Bewirtschaftung einer Immobilie. Irgendwann trifft die höhere Naturgefahrenbelastung also jemanden, der mit dem Versicherungsvertrag zunächst gar nichts zu tun hat. Naturkatastrophenschutz ist damit mehr als eine Diskussion zwischen Versicherer und Kunde. Keiner kann die Rechnung unbegrenzt tragen. Und der Vertrieb kann nicht hoffen, dass fünf Prozent Nachlass das Problem lösen. Hagel lässt sich schlecht rabattieren. Vielleicht verändert sich deshalb die Rolle des Vertriebs. Gute Beratung könnte künftig weniger nach dem günstigsten Preis suchen, sondern gemeinsam mit Kunde und Versicherer eine andere Frage beantworten: Wie schaffen wir es, dass die-
ses Risiko auch in fünf oder zehn Jahren noch versicherbar ist? Denn jeder sieht dasselbe Risiko anders. Der Unternehmer sieht seinen Betrieb, der Landwirt seinen Hof, die Hausverwaltung ihre Gebäude. Der Versicherer sieht Hunderte oder Tausende Risiken in derselben Region. Ein Hagelzug kann für den Eigentümer ein Dach treffen, für die Hausverwaltung dreißig und für den Versicherer einige Tausend Schäden bedeuten. Genau deshalb wird Prävention wichtiger. Wer Maschinen aus gefährdeten Bereichen verlegt, Rückstausicherungen einbaut, Dächer wartet oder Schwachstellen beseitigt, verändert sein Risiko. Dann muss aber auch der Versicherer diese Veränderung wahrnehmen. Nicht jede Maßnahme kann eine niedrigere Prämie bedeuten. Vielleicht verändert sie aber den Selbstbehalt, das Limit, die verfügbare Kapazität oder die Zeichnungsentscheidung. Umgekehrt gilt: Wer bekannte Schwachstellen ignoriert und trotzdem vollständigen Schutz zum niedrigsten Preis erwartet, wird es künftig schwerer haben. Genau dort ist der Vertrieb gefragt. Er muss
dem Versicherer erklären können, warum ein konkretes Risiko besser ist, als das Modell vermuten lässt – und dem Kunden, warum Prävention, ein höherer Selbstbehalt oder ein angepasstes Limit notwendig sein können. Wir wissen heute wesentlich mehr über Hochwasser, Oberflächenwasser, Hagel, Sturm, Topografie und regionale Exponierungen als früher. Wenn bessere Daten nur dazu dienen, genauer zu begründen, warum ein Risiko nicht übernommen wird, wäre der Fortschritt überschaubar. Die spannendere Frage lautet: Unter welchen Voraussetzungen kann aus einem Nein ein „Ja, wenn“ werden? Kunde und Versicherer sitzen bei Naturgefahren nicht auf gegenüberliegenden Seiten des Tisches. Eigentlich sitzen sie im selben Boot. Der Versicherer sieht Schadenentwicklung und Kumul, der Rückversicherer seine Exponierung, der Kunde seine Kosten und der Vertrieb die Möglichkeiten, daraus noch eine vernünftige Lösung zu bauen. Es kann weder darum gehen, jedes Risiko um jeden Preis zu versichern, noch Unternehmen lediglich mitzutei-
len, dass Versicherung teurer wird. Risiken müssen früher erkannt, sinnvolle Präventionsmaßnahmen umgesetzt und gute Risikoqualität bei der Zeichnung berücksichtigt werden. Der Vertrieb muss erklären, warum guter Schutz Geld kostet. Und der Kunde muss verstehen, dass auch dessen langfristige Verfügbarkeit einen Wert besitzt. Wenn Naturgefahren höhere Schäden verursachen, haben wir zwei Möglichkeiten: Wir reichen die größere Rechnung weiter – vom Rückversicherer zum Versicherer, vom Versicherer zum Unternehmen und irgendwann zum Endverbraucher. Oder wir versuchen gemeinsam, sie kleiner zu machen. Vielleicht ist deshalb der beste Naturkatastrophenschutz weder der billigste noch der teuerste Vertrag. Sondern jener, bei dem Kunde, Vertrieb und Versicherer das Risiko verstanden haben und jeder seinen Teil dazu beiträgt, dass es auch morgen noch versicherbar bleibt. Denn irgendwann wird nicht mehr entscheidend sein, wer nach der nächsten Katastrophe bezahlt. Sondern ob die Rechnung für alle Beteiligten überhaupt noch bezahlbar bleibt.
ice e. rserv nhöh e e sive l g k n u a e A f M f f u V N ft a rbeo e rscha e w n e t r Pa e–G
. N R E H C I S B NV E I R T E B DEN
ung: estalt g s g a r Vertr l in de t. e ib x e fl teh g und rfahrung s en n r u h t h a w Ausric nger E tes be h in der hrzehntela c ll i e e u r id ja Er iv erheit n, ind Risike er die Sich e ll a d inter d en un ranch icherheit, h B e .at ll A S e@nv ng bliche u r.offic r ie le r e k t h a e B ic m
. lichen g ö m s er . Neue
11 | ers che V 02742/9013-64 det. s i n i h b c i r el. ve rre Nähe Niederöste 00 St. Pölten | T 1 3 e | r Unse rrengasse 10 Neue
He
nv.at
Das Produktinformationsblatt finden Sie auf nv.at
rvic e s r e l Mak
Brauchen wir eine verpflichtende Naturkatastrophenversicherung? Extremwetterereignisse verursachen immer höhere Schäden. Warum die Diskussion über Pflichtversicherung, Eigenverantwortung und staatliche Unterstützung jetzt dringender ist denn je. Kommentar von Rechtsanwalt Mag. Stephan Novotny, ein auf Versicherungs- und Datenschutzrecht spezialisierter Anwalt, der seit mehr als 15 Jahren mit eigener Kanzlei in Wien - auch als AFPA-Lotse - tätig ist. Hitzewelle, Dürre, Überschwemmungen, Starkregen, Gewitter – Naturkatastrophen und Extremwetterereignisse häufen sich in den letzten Jahren dramatisch. Und: Es ist zu erwarten, dass die Anzahl dieser Ereignisse aufgrund der Klimakrise weiter steigen wird, sodass immer mehr Menschen und Gebiete von solchen Ereignissen betroffen sein werden. Neben den schon täglichen Medienberichten um drastische Ernteausfälle und hunderte Hitzetote stellt sich daher aus versicherungsrechtlicher Sicht immer dringender die Frage nach einer Pflichtversicherung für solche Gefahren.
Vorab ein paar Zahlen Im ersten Halbjahr 2026 haben Naturkatastrophen weltweit Werte von etwa 97 Milliarden Euro zerstört, wovon nur rund 38 Milliarden Euro versichert waren.1 Laut einer Schätzung aus dem Jahr 2022 sind in Österreich derzeit nur etwa fünf (!) Prozent der Werte von Privaten versichert, in der Regel ist die Versicherungssumme bei Hochwasserschäden mit EUR 10.000 gedeckelt und in Hochwasserrisikogebieten der Abschluss einer Versicherung zum Teil ganz ausgeschlossen (vgl. Rechnungs-
hofbericht zu „Extremwetterschäden in Österreich“).2 Zwischen 2019 und 2023 sind dem Rechnungshof zufolge allein in Kärnten und Tirol Unwetterschäden von über 510 Millionen Euro entstanden.3 Die Hochwasserereignisse im September 2024 haben binnen weniger Tage eine Schadenssumme in Höhe von 1,3 Milliarden Euro verursacht, darunter 700.000 allein bei Privathaushalten, darüber hinaus Mag. Stephan Novotny noch deutlich höhere Verluste im Agrarsektor.4 Dabei drängt sich unmittelbar die Frage auf: Wer zahlt für all diese Schäden? der wochenlangen Trockenheit vor ein paar Tagen ein großer Ansturm auf die Derzeit gibt es keine gesetzlich verpflichtende NaturkatastrophenWaldbrandversicherung vermeldet.6 versicherung in Österreich. In vielen Das Problembewusstsein scheint somit Standardversicherungsverträgen sind bei vielen Versicherungsnehmern erst Naturkatastrophen entweder ganz ausdann zu entstehen, wenn tatsächlich eine geschlossen oder sehr niedrig bemesakute Gefahr vorhanden ist. Finanzielle Hilfe kommt zu einem sen. Eine kürzliche Analyse von Durchblicker hat ergeben, dass dennoch 85 beträchtlichen Teil vom Staat, jedoch Prozent der Versicherungsnehmer bei decken die derzeitigen Beihilfen der Eigenheimversicherungen auf einen erLänder lediglich etwa 30 bis 60 Proweiterten Naturkatastrophenschutz verzent der Schäden ab,7 sodass ein großer 5 zichten. Gleichzeitig wurde angesichts Teil von den Geschädigten selbst zu tra-
1 https://www.versicherungsjournal.at/markt-und-politik/die-naturkatastrophen-bilanz-des-ersten-halbjahres-25502.php?vc=newsletter&vk=25502 2 https://www.rechnungshof.gv.at/rh/home/news/Meldungen_2025/Extremwetterschaeden_Baubeschraenkungen_in_Gefahrenzonen.html# 3 https://www.rechnungshof.gv.at/rh/home/news/Meldungen_2025/Extremwetterschaeden_Baubeschraenkungen_in_Gefahrenzonen.html# 4 https://www.ots.at/presseaussendung/OTS_20241008_OTS0002/hochwasser-verursachte-13-milliarden-euro-schaden 5 https://www.asscompact.at/nachrichten/studie-85-verzichten-auf-erweiterten-naturkatastrophenschutz 6 https://ooe.orf.at/stories/3367467/ 7 https://www.rechnungshof.gv.at/rh/home/news/Meldungen_2025/Extremwetterschaeden_Baubeschraenkungen_in_Gefahrenzonen.html#
24 • Im Fokus • risControl 09/2026
gen ist. Darüber hinaus stellen sich viele die Frage, warum primär die öffentliche Hand – und damit undifferenziert „der Steuerzahler“ – für solche Schäden aufkommen soll, obwohl die Risiken in unterschiedlichen Gebieten sehr unterschiedlich verteilt sind und viele Menschen in Gebieten wohnen, die etwa von Hochwasserschäden kaum je betroffen sein werden. Wer ein Risiko hat, muss für den Schadensfall vorsorgen und sich an den möglichen Kosten beteiligen. Unter diesem Titel veröffentlichte kürzlich der Ökonom Jan Kluge einen Gastkommentar im Der Standard8. Dabei stellte er eine bedenkliche Relation zwischen den Zahlen her, die in den Medien kolportiert werden. Die Schadenssumme durch die heurige Trockenheit soll rund 1 Milliarde Euro betragen, das sei fast ein Sechstel der landwirtschaftlichen Wirtschaftsleistung Österreichs. Doch nur ein Teil der Schäden sei
versichert, für den Rest soll der Steuerzahler aufkommen. Und er verwies darauf, dass gerade dann, wenn Risiken (etwa durch Extremwetterereignisse) zahlreicher werden, man die Gesellschaft daran erinnern sollte, dass genau hier die Stärken von Versicherungslösungen liegen. Aber die Österreicher sind hier unterdurchschnittlich unterwegs. Nur 4 Prozent der Wirtschaftsleistung würden in Versicherungsprämien fließen, der OECDSchnitt liege bei über 6 Prozent, in den USA seien es fast 13 Prozent. Die Haushaltsversicherung sei heilig, an der KFZHaftpflicht komme man nicht vorbei. Den Rest solle im Zweifel Vater Staat erledigen. So sein Befund. Eine Versicherungspflicht gegen Naturkatastrophen wurde bereits letztes Jahr auch vom Rechnungshof empfohlen (vgl. Bericht zu „Extremwetterschäden in Österreich“).9 Daneben haben sich zahlreiche Stimmen aus der Wirt-
schaft, Klimaökonomen sowie auch prominente Versicherungsrechtler für eine Pflichtversicherung ausgesprochen (vgl. etwa Perner/Spitzer, ÖJZ 2023).10
Pflichtversicherung versus staatliche Förderung von Privatversicherungen Vorbilder gibt es in anderen Ländern, wie etwa Frankreich und der Schweiz, die bereits eine Versicherungspflicht gegen Hochwasserschäden haben. Der VVO hat den Vorschlag der Kopplung von Katastrophenrisiken an die Feuerversicherung unterbreitet, da die meisten Menschen ohnehin über eine Haushalts- bzw. Eigenheimversicherung verfügen.11 Ein alternatives Modell wäre eine staatlich geförderte Privatversicherung nach dem bereits jetzt in Österreich bestehenden Vorbild der Hagelversicherung, bei welcher der Staat der Versicherung Zuschüsse
8 https://www.derstandard.at/story/3000000335288/nach-der-duerre-ist-vor-der-duerre 9 https://www.rechnungshof.gv.at/rh/home/news/Meldungen_2025/Extremwetterschaeden_Baubeschraenkungen_in_Gefahrenzonen.html# 10 https://www.wu.ac.at/fileadmin/wu/d/i/privatrecht/Spitzer/Publikationen/spitzer_perner_oejz_editorial_2023_heft_14.pdf 11 https://www.vvo.at/presse-artikel/extremwetter-erste-schaetzungen-fuer-2023-ueber-1-mrd-euro-schaeden/
gewährt.12 Genau diesen Weg ging Österreich: So wurden bereits 55 Prozent der Versicherungsprämie vom Staat gestützt und mit dem soeben beschlossenen Dürre-Hilfspaket soll der staatliche Anteil sogar auf 65 Prozent steigen.13 Da stellt sich die Frage, warum nutzen das nicht alle? Auch hierfür liefert Ökonom Kluge eine Erklärung: Auch wenn die Versicherung verschiedene Prämien verlangt, werden sie doch für die Bauern mit den niedrigsten Risiken zu hoch ausfallen und diese daher nicht abschließen. Am Ende würden nur die Bauern mit hohen Risiken diese Versicherung nutzen. Die werden dann aber systematisch zu niedrige Prämien bezahlen, was die Versicherung letztendlich in die Pleite drängen würde.
Die Stärke des Kollektivs! Die Vorteile einer Pflichtversicherung liegen auf der Hand: Eine solche würde Geschädigte absichern, Rechtssicherheit schaffen und zugleich die öffentliche Hand (Katastrophenfonds) entlasten. Zudem wird es von vielen nicht als fair erachtet, wenn letztlich jeder aus der öffentlichen Hand entschädigt wird, unabhängig davon, ob er im Rahmen einer Privatversicherung für den Katastrophenfall vorgesorgt hat oder nicht. Auch dieses Problem würde eine Pflichtversicherung lösen. Ein weiterer Vorteil wäre, dass bei einer Pflichtversicherung die Prämien für erweiterte Deckung leistbarer wären, wenn die Zahlungspflicht sich auf mehr Personen erstreckt. Demgegenüber wurden seitens der Arbeiterkammer Bedenken geäußert, dass die Kosten auf diejenigen Eigenheimbesitzer abgewälzt würden, die in Gegenden wohnen, welche von Hochwasserereignissen gar nicht betroffen sind.14 Richtig ist, dass die Gefahrenlage an unterschiedlichen Orten sehr unterschiedlich ist, sodass man sich sehr gut überlegen wird müssen, wie eine faire Prämienverteilung ausschauen kann, ohne einen Teil der Bevölkerung unangemessen zu belasten. Klar ist aber auch: Naturkatastrophen und Extremwetterereignisse werden nicht weniger, sondern infolge des
Klimawandels immer häufiger auftreten. Dagegen braucht es eine Reihe von Maßnahmen, die vom Kampf gegen die Ursachen des Klimawandels bis zum Ausbau des Hochwasserschutzes und strengeren Bauvorschriften reichen. Eine gut durchdachte, verpflichtende Naturkatastrophenversicherung kann jedoch im Rahmen einer Gesamtstrategie einen wesentlichen Beitrag zu einer zukunftsorientierten Lösung darstellen.
Und wie sieht AFPA, der Interessensverband der selbständigen Finanzberater und Versicherungsvermittler dieses Thema? Dazu Michael Herzhofer, AFPA Chairman: „Die vergangenen Jahre haben gezeigt, dass Naturkatastrophen längst kein Ausnahmeereignis mehr sind. Hochwasser, Stürme, Hagel und Dürre treffen immer mehr Menschen und verursachen Schäden in Milliardenhöhe. Aus unserer Sicht ist es daher nicht mehr zeitgemäß, sich darauf zu verlassen, dass der Staat nach jeder Katastrophe einen Großteil der Kosten übernimmt. Wer Eigentum besitzt, sollte grundsätzlich auch die Möglichkeit und die Verantwortung haben, sich gegen existenzbedrohende Risiken abzusichern. Eine verpflichtende Naturkatastrophenversicherung hätte den Vorteil, dass alle Betroffenen in eine große Risikogemeinschaft eingebunden werden. Dadurch könnten die Prämien breiter verteilt und für den Einzelnen leistbarer gestaltet werden. Gleichzeitig würde sichergestellt, dass im Schadensfall rasch und verlässlich Geld zur Verfügung steht, anstatt auf politische Hilfszusagen warten zu müssen. Auch die Entlastung des Steuerzahlers ist hier ein wichtiges Argument. Denn auch das jüngst beschlossene Hitze-Hilfspaket zeigt, dass staatliche Unterstützungsmaßnahmen häufig nach pauschalen Kriterien („mit der Gießkanne“) vergeben werden und nicht immer ausschließlich jenen zugutekommen, die
Michael Herzhofer
tatsächlich einen konkreten Schaden erlitten haben. Ebenso nachvollziehbar sind jedoch Überlegungen zu einer steuerlichen Förderung oder Begünstigung entsprechender Versicherungen. Erst im Vorjahr hat eine AFPA-Studie in einem anderen Zusammenhang (private Vorsorge für die Pension) belegt, dass Steueranreize die Bereitschaft zur Eigenvorsorge erhöhen können, ohne unmittelbar eine gesetzliche Verpflichtung einzuführen. Der Nachteil dieses Modells besteht allerdings darin, dass erfahrungsgemäß vor allem jene Personen auf den Abschluss verzichten, die ihr Risiko unterschätzen oder einfach auf staatliche Hilfe hoffen. Aus Sicht der Versicherungsvermittler spricht daher langfristig mehr für eine verpflichtende Lösung, sofern diese sozial ausgewogen ausgestaltet wird und regionale Risikounterschiede angemessen berücksichtigt. Naturkatastrophen sind eine gesamtgesellschaftliche Herausforderung. Je größer das versicherte Kollektiv ist, desto besser lassen sich Risiken kalkulieren, Schäden finanzieren und die Folgen für die Betroffenen abfedern. Eine moderne Pflichtversicherung wäre daher nicht nur ein Instrument der Eigenverantwortung, sondern auch ein Ausdruck gelebter Solidarität innerhalb der Gesellschaft.“ Die AFPA-Studie zum Thema „Steuerbegünstigungen für die Vorsorge“ können Sie hier herunterladen: https://www.afpa.at/cms/2026/04/wiesichern-wir-unseren-lebensstandardim-alter-wer-faengt-die-wachsendenversorgungsluecken-auf/
12 https://www.derstandard.at/story/3000000237451/besser-versichern-als-auf-staatshilfen-hoffen 13 https://kurier.at/politik/inland/duerrehilfe-oevp-josef-moosbrugger-landwirtschaftskammer-pflichtversicherung/403185609 14 https://www.noen.at/niederoesterreich/chronik-gericht/pro-kontra-brauchen-wir-eine-pflichtversicherung-gegen-naturkatastrophen-440494169
26 • Im Fokus • risControl 09/2026
Rohstoffmärkte im Zeichen von Wetterextremen Hitze, Dürre und Stürme können Ernten, Kraftwerke und Transportwege gleichzeitig treffen. Für Anleger zählt deshalb das Zusammenspiel von Energie, Agrarpreisen und Logistik. von Michael Kordovsky Wetterrisiken werden an den Rohstoffmärkten oft getrennt betrachtet: Dürre verteuert Getreide, Hitze treibt den Stromverbrauch, Stürme gefährden Ölund Gasförderung. In der Realität greifen diese Effekte ineinander. Das zeigt sich 2026 besonders deutlich. Laut NOAA verstärkt sich der El Niño. Für Herbst und Winter 2026/27 besteht eine Wahrscheinlichkeit von mehr als 90 Prozent für ein sehr starkes Ereignis. Damit nehmen regionale Risiken für Hitze, Starkregen und Trockenheit zu – allerdings regional in unterschiedlichem Ausmaß.
Wetter wird zum doppelten Preistreiber Ein Hitzesommer kann zugleich Nachfrage und Angebot am Energiemarkt verändern. Klimaanlagen erhöhen den Stromverbrauch, während Trockenheit die Wasserkraft schwächt und hohe Wassertemperaturen thermische Kraftwerke belasten können. Die Internationale Energieagentur verweist darauf, dass 2024 in mehr als 40 Ländern, auf die zusammen fast 70 Prozent der weltweiten Stromnachfrage entfallen, während Hitzewellen neue Lastspitzen erreicht wurden. Bereits 2023 war der globale Kapazitätsfaktor der Wasserkraft infolge von Dürre und unterdurchschnittlichen Niederschlägen auf unter 40 Prozent gefallen – den niedrigsten Wert seit mindestens drei Jahrzehnten. Fehlt Wasserkraft, müssen in vielen Stromsystemen Gas oder Kohle einspringen. Damit kann ein Wetterereignis, das zunächst wie ein Stromthema aussieht, rasch auf Brennstoffpreise übergreifen.
Auch bei Öl und Gas wirken Wetterextreme auf mehreren Ebenen. Tropische Wirbelstürme können Förderung, Pipelines und Raffinerien gleichzeitig beeinträchtigen. Beim Hurrikan Ida wurden 2021 zeitweise 96 Prozent der Rohöl- und 94 Prozent der Erdgasförderung in den bundesstaatlichen Gebieten des USGolfs heruntergefahren. Umgekehrt erhöht große Hitze über den Stromsektor den Gasverbrauch für Kühlung. Entscheidend ist deshalb nicht nur, ob ein Wetterereignis Angebot oder Nachfrage trifft, sondern an welcher Stelle der Energiekette.
Transportwege als Verstärker Noch stärker werden die Verbindungen, wenn die Logistik betroffen ist. Die Dürre am Panamakanal zwang 2023/24 zu geringeren Durchfahrtszahlen und Umwegen. UNCTAD berechnete, dass die Panama-Störung zwischen Oktober 2023 und Jänner 2024 allein 49 Prozentpunkte zum kumulierten Anstieg des Baltic Dry Index (+45 %) beitrug. Ähnliche Mechanismen kennt Europa vom Rhein: Bei Niedrigwasser können Frachter weniger laden, wodurch die Transportkosten für Kohle, Mineralölprodukte, Erze oder Chemikalien steigen. Damit entsteht ein Rückkopplungseffekt. Höhere Energiepreise verteuern Bewässerung, Düngemittel, Verarbeitung und Transport von Agrarprodukten. Gleichzeitig können schwächere Ernten mehr Importe erforder-
27 • Im Fokus • risControl 09/2026
Michael Kordovsky
lich machen – ausgerechnet dann, wenn Frachtraum knapp oder teuer ist. Die Weltbank zählt deshalb Energiepreise und El Niño zu den wesentlichen Risiken für Agrarpreise. Für Anleger folgt daraus allerdings nicht, dass Wetterextreme automatisch alle Rohstoffe gleichzeitig verteuern. Gute Ernten in einer Region können Ausfälle in einer anderen kompensieren, ein warmer Winter kann Gaspreise drücken, während eine sommerliche Hitzewelle sie stützt. Entscheidend ist die gemeinsame Verwundbarkeit. Für Anleger kann dadurch auch die Korrelation zwischen Märkten sprunghaft steigen. Je mehr Stromversorgung, Landwirtschaft und Transport von denselben Wetterbedingungen abhängen, desto stärker können sich normalerweise getrennte Märkte kurzfristig gemeinsam bewegen. Wetterdaten, Wasserstände, Kraftwerksverfügbarkeit, Lagerbestände und Frachtraten gehören deshalb zunehmend in dieselbe Analyse.
Globaler Wasserstress: Die neue Knappheit hinter Landwirtschaft, Industrie und Energie Wasser wird zunehmend zum Standortfaktor für Landwirtschaft, Industrie, Energieerzeugung und Städte. Sinkende Reserven, steigender Bedarf und alternde Rohrleitungssysteme erzwingen Investitionen in Effizienz, Aufbereitung, Wiederverwendung und neue Infrastruktur - und eröffnen damit auch ein langfristiges Anlagethema. von Michael Kordovsky Nach dem Global Water Monitoring Report 2025 der Weltbank gingen die globalen Süßwasserreserven in den vergangenen zwei Jahrzehnten im Schnitt um 324 Milliarden Kubikmeter pro Jahr zurück – etwa der Jahresbedarf von 280 Millionen Menschen. Gleichzeitig stieg der globale Wasserverbrauch zwischen 2000 und 2019 um 25 Prozent. Rund ein Drittel des Mehrverbrauchs entfiel auf bereits austrocknende Regionen. Das World Resources Institute (WRI) stuft 25 Staaten mit rund einem Viertel der Weltbevölkerung als Länder mit „extrem hohem“ jährlichem Wasserstress ein. Dort werden mehr als 80 Prozent der erneuerbaren Wasserressourcen genutzt. Mindestens vier Milliarden Menschen leben zumindest einen Monat pro Jahr unter hohem Wasserstress, besonders im Nahen Osten, in Nordafrika und Südasien. Laut UNWorld Water Development Report 2024 erlebt etwa die Hälfte der Weltbevölkerung zumindest zeitweise schwere Wasserknappheit.
Wasser wird zum Produktionsfaktor Auf die Landwirtschaft entfallen laut FAO rund 72 Prozent der weltweiten Süßwasserentnahmen; zugleich leben etwa 1,2 Milliarden Menschen in
landwirtschaftlich geprägten Gebieten mit schweren Wasserrestriktionen. Bis 2050 soll sie gegenüber 2012 rund 50 Prozent mehr Nahrungsmittel, Futtermittel und Fasern erzeugen, während die Frischwassernachfrage um weitere 25 Prozent wächst. Das erhöht den Wert effizienter Bewässerung, Bodenfeuchtemessung, wassersparender Sorten und Wasserwiederverwendung. Dabei geht es nicht nur um Niederschlag. Grundwasser wirkt vielerorts als Puffer, wenn Flüsse, Stauseen oder Böden austrocknen. Die Weltbank bezeichnet Grundwasser deshalb als eine Art natürliche Versicherung: Es könne weltweit rund ein Drittel der durch Dürren verursachten Wachstumseinbußen abfedern und in der Landwirtschaft bis zur Hälfte der Produktivitätsverluste durch schwankende Niederschläge kompensieren. Wird Grundwasser jedoch dauerhaft schneller entnommen, als es sich erneuert, verschwindet gerade dieser Puffer. Für Agrarstandorte bedeutet das: Nicht nur Bodenqualität und Klima, sondern auch Tiefe, Regenerationsrate und regulatorischer Zugriff auf Grundwasser werden zu langfristigen Kostenfaktoren. Rund 20 Prozent der globalen Süßwasserentnahmen entfallen auf die Industrie. In wasserintensiven Branchen kann die Verfügbarkeit über Erweite-
28 • Im Fokus • risControl 09/2026
rungen und neue Standorte mitentscheiden. Der Halbleiterhersteller TSMC verbrauchte 2025 in seinen taiwanischen Fabriken 151 Millionen Kubikmeter Wasser und setzte mehr als 23,53 Millionen Kubikmeter aufbereitetes Wasser ein. Die FrischwasserErsatzquote erreichte 18 Prozent. Das verdeutlicht den Investitionsbedarf für Hightech-Produktion in angespannten Wasserregionen. Auch die Energiewirtschaft hängt stärker vom Wasserkreislauf ab, als es auf den ersten Blick scheint. Wasserkraft reagiert unmittelbar auf Pegelstände und Zuflüsse. Thermische Kraftwerke benötigen je nach Technologie erhebliche Mengen Kühlwasser. Die Internationale Energieagentur berichtet, dass die globale Wasserkrafterzeugung 2023 trotz zusätzlicher Kapazitäten einen Rekordrückgang verzeichnete. Bei einer Verfügbarkeit wie 2022 wären rund 200 Terawattstunden mehr erzeugt worden. 2024 beeinträchtigten Dürren unter anderem die Stromversorgung in Ecuador, Kolumbien und Mexiko. Für Energieversorger und Netzplaner wird Wasser damit Teil der Versorgungssicherheit: Standortwahl, Kühltechnologie, Speicher, alternative Wasserquellen und ein diversifizierter Erzeugungsmix gewinnen an Bedeutung.
Die Stadt als Milliardenbaustelle Urbanisierung und alternde Leitungsnetze verschärfen das Problem. Laut Weltbank gehen weltweit in städtischen Wasserversorgungssystemen rund 40 Prozent des Wassers als Non-Revenue Water verloren – durch Leckagen, Rohrbrüche, unautorisierte Entnahmen oder Messfehler. Das schafft Bedarf an Rohrsanierung, Druckmanagement, Leckortung, intelligenten Zählern und digitaler Netzüberwachung. Die EU-Kommission nennt nationale Leckageraten zwischen 8 und 57 Prozent. Ihre 2025 vorgelegte Wasserresilienzstrategie sieht bis 2030 mindestens zehn Prozent mehr Wassereffizienz sowie geringere Rohrverluste und modernisierte Infrastruktur vor. Europas Wasserindustrie erzielt laut Kommission rund 107 Milliarden Euro Umsatz, beschäftigt 1,7 Millionen Menschen und hält etwa 40 Prozent der weltweiten Patentanmeldungen bei Wassertechnik. Die Größenordnung des Investitionsbedarfs ist erheblich. Eine OECD-
Analyse verweist auf Weltbank-Schätzungen, wonach weltweit bis 2030 rund 6,7 Billionen US-Dollar und bis 2050 rund 22,6 Billionen US-Dollar an Wasserinfrastrukturfinanzierung benötigt werden könnten. Gleichzeitig fließen bislang weniger als zwei Prozent der öffentlichen Ausgaben in den Wassersektor. In vielen Ländern bleibt auch privates Kapital knapp. Der gemeinsame Water Security Financing Report der multilateralen Entwicklungsbanken beziffert allein die jährliche Finanzierungslücke zur Erreichung der UN-Ziele für sicheres Trinkwasser und Sanitärversorgung bis 2030 auf rund 138 Milliarden US-Dollar. Dafür müssten die jährlichen Ausgaben im Durchschnitt auf das 2,7- bis 3-Fache des bisherigen Niveaus steigen. Investitionen reichen von Netzerneuerung und digitaler Überwachung über Trink- und Abwasseraufbereitung bis zu Wasserwiederverwendung und Meerwasserentsalzung. Letztere erweitert das Angebot, benötigt aber viel Energie und verursacht hohe Betriebsund Kapitalkosten. Häufig ist es daher günstiger, Verluste zu reduzieren und
die Effizienz zu erhöhen. Besonders dynamisch entwickelt sich die Wiederverwendung. Laut einer Weltbank-Studie von 2025 erzeugen Städte und Industrien täglich nahezu eine Milliarde Kubikmeter gebrauchtes Wasser. Wiederverwendung deckte 2024 erst rund drei Prozent der kommunalen Süßwasserentnahmen, könnte aber bis 2040 auf 430 Millionen Kubikmeter täglich beziehungsweise etwa ein Viertel steigen. Das kumulierte Investitionspotenzial beziffert die Weltbank auf bis zu 340 Milliarden US-Dollar.
Wer am Investitionszyklus verdient Wasser ist für Anleger kein Rohstoffmarkt wie Öl oder Kupfer. Es wird regional reguliert und lässt sich nicht sinnvoll über einen globalen Spotpreis abbilden. Investierbar ist vor allem die Infrastruktur- und Technologiekette – von Pumpen, Filtern und Membranen über Mess- und Steuertechnik bis zu Abwasseranlagen und Wasserdienstleistern.
Bei gibt es keinen Haken! Höhere Erträge
Digitales Komplettsystem
Durch die gemeinschaftliche Betrachtung im wefox Bonifikationspool erzielst du höhere Erträge als bisher.
Unser System umfasst die Kundenverwaltung, das IDD Beratungstool, den Vergleichsrechner und die Kunden-App.
Top Produkte
Durch unsere Sideletter und Rabattvereinbarungen bekommst du top Produkte zu besten Konditionen für deine Kundinnen und Kunden.
Weiterbildung Sei immer top informiert und rechtlich up-to-date mit laufenden Produktschulungen und IDD-zertifizierten Weiterbildungsangeboten.
360° Lösung
Bestandssicherheit Bei wefox werden keine Bestände übertragen. Deine Kunden bleiben deine Kunden.
Partnercare
Unser wefox Support Team ist an deiner Seite und bietet dir schnelle und zuverlässige Unterstützung.
wefox.at
Ein Beispiel ist Xylem. Der USKonzern deckt unter anderem Wassertransport, Aufbereitung, Messsysteme und digitale Steuerung ab. 2025 erzielte Xylem 9,0 Milliarden US-Dollar Umsatz. Davon entfielen 2,64 Milliarden Dollar auf „Water Infrastructure“ und 2,09 Milliarden auf „Measurement and Control Solutions“. Letzteres Segment wuchs 2025 um 11,5 Prozent, wobei auch Smart Metering und Wasserprojekte eine Rolle spielten. Laut Schätzungskonsens von MarketScreener rechnen die Analysten für 2027 und 2028 mit einem Wachstum des Gewinnes je Aktie von jeweils rund 18 bzw. 15 Prozent. Veolia Environnement wiederum verbindet kommunale Wasserversor-
gung und Abwasser mit industriellen Wassertechnologien. Im Geschäftsjahr 2025 stiegen die Erlöse von Water Technologies auf vergleichbarer Basis um 3,6 Prozent; das EBITDA des Segments legte bei konstantem Konsolidierungskreis und Wechselkursen um 14,1 Prozent zu. Für die kommenden Jahre erwarten die Analysten weitere Gewinnzuwächse. Weitere börsennotierte Anbieter entlang der Wertschöpfungskette sind etwa Pentair mit Pumpen, Filtration und Wasserlösungen oder Ecolab mit industriellem Wasserund Prozessmanagement. Wer Einzeltitelrisiken vermeiden will, findet auch spezialisierte Fonds und ETFs. Der iShares Global Water UCITS ETF (ISIN IE00B1TXK627)
30 • Im Fokus • risControl 09/2026
bildet den S&P Global Water Index ab und investiert in globale Unternehmen der Wasserindustrie. Laut Factsheet vom 31. Juli zählten American Water Works, Xylem, die Companhia de Saneamento Basico DE (brasilianischer Wasserversorger mit guten Wachstumsaussichten) und Essential Utilities zu den größten Positionen. Der Amundi MSCI Water ESG Screened UCITS ETF (ISIN FR0010527275) verfolgt einen globalen Wasserindex, nämlich den MSCI ACWI IMI Water Filtered Index, der die Werte Idex Corp (Pumpen, Ventile und diverse Industrieprodukte), American Water Works, Xylem und Veralto am stärksten gewichtet. Aktiv gemanagt ist etwa der BNP Paribas Aqua (z. B. ISIN LU1165135440), der schwerpunktmäßig Unternehmen aus den Bereichen Wasserinfrastruktur, Aufbereitung, Effizienz und Monitoring sowie Versorger auswählt. Das Fondsvolumen lag am 25. August 2026 bei 2,93 Milliarden Euro. Eine Alternative wäre der Themenpionier Pictet Water P EUR (ISIN LU0104884860), der in Wassertechnologie, Wasserversorgung und Umweltdienste investiert ist. Ein Selbstläufer ist das Thema nicht. Wasserunternehmen hängen von Konjunktur, Zinsen, öffentlichen Budgets und Regulierung ab. Themenfonds können konzentriert und hoch bewertet sein. Wasserstress garantiert daher keinen Börsengewinn, erhöht aber den strukturellen Investitionsdruck. Je knapper die Ressource wird, desto wertvoller werden Technologien für Wiederverwendung, effizientere Verteilung und geringere Verluste. Die Investmentchance liegt damit nicht im Wasserpreis selbst, sondern in den steigenden Kosten seiner Sicherung.
Die beste Alternative zu Plan A:
Plan B itsversicherung Berufsunfähigke
Familie, Karriere, Freude am Leben. Es gibt Wünsche, es wird vorausschauend gedacht, es wird geplant. Die Gesundheit ist dabei von essenzieller Bedeutung. Doch manchmal ändert ein winziger Moment alles. Dann kann die richtige Vorsorge Existenzen absichern – mit Plan B, der Berufsunfähigkeitsversicherung der Merkur Lebensversicherung. www.merkur-leben.at
Wir versichern das Wunder Mensch.
Unersättliche Rechenzentren Rechenzentren sind das Rückgrat der Künstlichen Intelligenz – und entwickeln sich zu einem der größten Investitionsfelder der kommenden Jahre. Doch mit dem Boom der Datacenter wächst auch der ökonomischökologische Zielkonflikt. von Mag. Christian Sec Zunächst waren es vor allem Entwickler von KI-Chips und -Software, die an den Börsen einen beispiellosen Boom erlebten. Inzwischen rückt jedoch eine zweite Gewinnergruppe in den Fokus: Unternehmen, die die physische Infrastruktur für den KI-Boom bereitstellen. Denn jede neue Generation leistungsfähigerer KI-Modelle erfordert zusätzliche Rechenzentren, Stromnetze, Kühlsysteme und Hochgeschwindigkeitsnetzwerke. Goldman Sachs spricht daher von einem mehrjährigen Investitionszyklus in Energieversorgung, Transformatoren und Netzinfrastruktur. Wie stark die Börse auf diese Entwicklung setzt, zeigen einige Beispiele: Der US-Gebäudetechnikkonzern Comfort Systems, der Klima-, Lüftungs- und Kühlsysteme für Rechenzentren liefert, hat seinen Börsenwert seit Anfang 2023 etwa verfünfzehnfacht. Arista Networks stellt die Datenautobahnen der KI bereit und sorgt dafür, dass zehntausende KI-Chips mit Höchstgeschwindigkeit Daten austauschen können – die Aktie legte im selben Zeitraum um rund 500 Prozent zu. Zu den größten Gewinnern zählt auch das US-Unternehmen Vertiv: Der Spezialist für Stromversorgung und Kühlsysteme von Rechenzentren steigerte seinen Börsenwert seit 2023 zeitweise um fast das Dreißigfache. Das Unternehmen meldete zuletzt ein Auftragswachstum von mehr als 250 Prozent – ein Hinweis darauf, mit welcher Dynamik der Ausbau der KI-Infrastruktur derzeit voranschreitet.
Energiefresser Während es also genügend ökonomische Gewinner beim Ausbau der KIRechenzentren gibt, werden derweil die
ökologischen Kosten immer höher. Im Jahr 2024 entfielen rund 1,5 Prozent des weltweiten Stromverbrauchs auf Rechenzentren. Bis 2030 dürfte dieser Anteil im Basisszenario der Internationalen Energieagentur (IEA) auf etwa drei Prozent steigen. Der Stromverbrauch von Rechenzentren weltweit würde damit auf rund 945 Terawattstunden (TWh) steigen, was rund dem Dreifachen des jährlichen Stromverbrauchs von Pakistan, Bangladesch und Nigeria entspricht. Der Grund: KI-Prozessoren (GPUs) benötigen pro Chip ein Vielfaches der Energie herkömmlicher Prozessoren (CPUs). Während klassische Rechenzentren oft mit zehn bis 20 Megawatt auskommen, werden moderne KI-Anlagen mit einer Leistung von mehreren hundert Megawatt ausgestattet. Das größte KI-Rechenzentrum, der China Telecom-Inner Mongolia Information Park, ist auf eine Leistung von rund 3.000 MW ausgelegt. Aber KI-Rechenzentren verbrauchen nicht nur gigantische Mengen an Strom, sondern stellen eine akute Belastung für die globalen Süßwasserreserven dar, da diese Anlagen für die Kühlung hochleistungsfähiger Prozessoren enorme Mengen an Wasser benötigen, weil die KI-Chips extreme Hitze erzeugen. Prognosen der UN zufolge könnte der Wasserfußabdruck der KI-Rechenzentren insgesamt dem Bedarf von 1,3 Milliarden Menschen in Subsahara-Afrika entsprechen. Um den gigantischen Hunger von Künstlicher Intelligenz nach Strom zu stillen, weichen Tech-Konzerne vermehrt in Sonnenregionen wie Spanien aus. Aragón hat sich in den letzten Jahren zu einem wichtigen RechenzentrumHub Europas entwickelt. Tech-Gigan-
32 • Im Fokus • risControl 09/2026
ten wie Amazon Web Services (AWS), Microsoft und Google investieren dort zweistellige Milliardensummen in gigantische Serverhallen. Dort locken ungenutzte Freiflächen, freie Netzkapazitäten und massenhaft billige Solarenergie. Die Tech-Konzerne können hier ihre Klimaziele (100 % erneuerbare Energie) bilanziell leicht und günstig erreichen. Doch dieser Standortvorteil erkauft sich ein massives ökologisches Problem: Genau in diesen Regionen herrscht im Sommer bereits extremer Wasserstress. Die Notwendigkeit, Millionen Liter kostbares Trinkwasser zur Kühlung der erhitzten Serverhallen verdunsten zu lassen, kollidiert direkt mit der lokalen Landwirtschaft und den Folgen des Klimawandels.
Datensicherheit statt Umweltsorgen Während die Landwirtschaft in Dürreperioden rationiert wird, ist die Kühlung der Serverhallen gesetzlich oft als „kritische Infrastruktur“ geschützt und läuft ungedrosselt weiter. Die nationalen Regierungen haben derzeit vor allem den Ausbau der KI-Rechenzentren im Blick. Die deutsche Bundesregierung beschloss in diesem Jahr eine Rechenzentrumsstrategie, die auf eine massive Kapazitätserweiterung abzielt. Die Strategie setzt auf beschleunigte Genehmigungsverfahren, die gezielte Ausweisung von Vorzugsflächen und eine verpflichtende Nutzung von Grünstrom. Ziel ist die Verdopplung der Rechenzentrumskapazität bis 2030. Neben Deutschland verfolgt auch das Vereinigte Königreich eine aggressive Wachstumsstrategie in diesem Bereich. Dabei wird den Datacenter-Betreib-
ern laut Medienberichten sogar die Möglichkeit eingeräumt, lokale Baubeschränkungen komplett zu umgehen aufgrund der nationalen Bedeutung dieser Projekte. Ähnliche Bedeutung räumt die Trump-Administration dem Ausbau der Rechenanlagen ein. Auch die EU geht diesen Weg und plant die eigenen Rechenzentrumskapazitäten in den nächsten fünf bis sieben Jahren mindestens zu verdreifachen. Genehmigungsverfahren für neue Datacenter sollen vereinfacht und beschleunigt werden. Der Fokus liegt auf dem verbesserten Zugang zu Energie, Grundstücken und Finanzierungen für grüne, energieeffiziente Rechenzentren. Hintergrund dieser politischen Bemühungen sind die gefährdete Datensicherheit und Datenautonomie bzw. eine stärkere Unabhängigkeit gegenüber den Betreibern aus Drittstaaten. Denn für die Datensicherheit ist nicht nur der Standort des Rechenzentrums, sondern auch der Betreiber der Cloud entscheidend. Rund 70 Prozent der europäischen Cloud-Daten liegen bei US-Konzernen wie Amazon, Microsoft oder Google. Wird eine Cloud von einem US-Unternehmen kontrolliert, könnten US-Behörden unter Umständen Zugang zu den dort gespeicherten Daten verlangen – selbst wenn sich die Server in Europa befinden. Deshalb versucht die EU diesem Sicherheitsrisiko für sensible Daten entgegenzuwirken. Mit dem Vorschlag der EU-Kommission zum Cloud and AI Development Act (CADA) sollen vier neue Sicherheitsstufen klare Regeln für den staatlichen IT-Einkauf geben, um
sensible Daten zu schützen, die Abhängigkeit von US-Cloudanbietern zu reduzieren und eigene Kapazitäten für KI und Datacenter auszubauen. Die Stufen reichen von der Datenhaltung innerhalb der EU (Level 1) über Transparenz in der Lieferkette (Level 2) bis hin zu europäischem Besitz und voller Kontrolle (Level 3 und 4), um Abhängigkeiten von Drittstaaten zu verhindern.
Innovation als Ausweg Der Wille zum Ausbau einer von Drittstaaten autonomen Rechenzentrum-Infrastruktur allein ist allerdings nicht ausreichend, wenn nicht genügend Stromanschlüsse und Netzkapazitäten dafür vorhanden sind. Wie das Forschungsinstitut Fraunhofer erklärt, wächst der Bedarf an Rechenzentren schneller als die Stromnetze. In Europas großen Rechenzentrumsstandorten wie Frankfurt, Amsterdam oder Dublin müssen Betreiber teilweise bis zu zehn Jahre auf einen Netzanschluss warten, wie Euronews berichtet. Damit werden Stromnetze zunehmend zum entscheidenden Standortfaktor im globalen KI-Wettlauf. Um diese unterschiedlichen Herausforderungen zu bewältigen, braucht es Innovation. Gemeinsam mit T-Systems entwickelt das Forschungsinstitut Fraunhofer deshalb ein dynamisches Energiemanagement, das Rechenlasten je nach Energieverfügbarkeit und Netzauslastung zwischen Standorten verschiebt. Droht etwa in Frankfurt eine Netzüberlastung, könnten KI-Anwendungen nach Schweden
oder Spanien verlagert werden. Dieses sogenannte Energy-aware Computing nutzt die Tatsache, dass viele Aufgaben – etwa KI-Training, Datenanalysen oder Backups – nicht unmittelbar am selben Ort verarbeitet werden müssen. Und beim Süßwasserverbrauch gibt es einige Lösungsansätze, wie beispielsweise geschlossene Kaltwasserkreisläufe. Aber die Projekte zur Vermeidung der Nutzung von Süßwasser gehen noch einen Schritt weiter. China hat inzwischen ein erstes Unterwasser-Rechenzentrum in Betrieb genommen. Anders als Anlagen an Land benötigt das Konzept kein Süßwasser zur Verdunstungskühlung. Die rund 2.000 Server sind in druckfesten Stahlzylindern 35 Meter unter der Meeresoberfläche vor Shanghai untergebracht. Die Kühlung übernimmt das kalte Meerwasser, während Windkraftanlagen die Stromversorgung unterstützen sollen. Dadurch entfallen energieintensive Kältemaschinen, die in Rechenzentren an Land bis zu 40 Prozent des Stromverbrauchs verursachen. Mit einem PUE-Wert (Power Usage Effectiveness) von 1,15 – also nur 15 Prozent zusätzlichem Energiebedarf für Kühlung und Infrastruktur gegenüber dem reinen Serverbetrieb – erreicht die Anlage eine Energieeffizienz auf dem Niveau modernster HyperscaleRechenzentren. Ob die ökologischen Kosten der KI-Revolution beherrschbar bleiben oder verheerende Ausmaße annehmen, wird nicht zuletzt vom politischen Willen abhängen, Investitionen und Innovationen in eine nachhaltige Richtung zu lenken.
Maschinen absichern. Schützen Sie Ihre Kunden aus der Landwirtschaft mit einer Maschinenbruchversicherung! Das Spezialkonzept der R+V sichert als Allgefahrendeckung zuverlässig und umfassend vor unvorhergesehenen Sachschäden ab und beugt finanziellen Engpässen vor.
Online-Angebot bzw. Abschluss: www.tarifrechner-ruv.at
Finanzstress durch Klimawandel Die bisherigen Klimastresstests zeigen: Die Stabilität des Finanzsystems ist durch die Klimatransformation grundsätzlich nicht gefährdet. Doch ihre Folgen für die Realwirtschaft treffen zunehmend auch die Finanzinstitute. von Mag. Christian Sec Das Ausmaß des Einbruchs des BIP durch die extreme Hitze und Dürre in diesem Jahr ist noch nicht abschätzbar. Jedoch kann man davon ausgehen, dass der Schaden für die Volkswirtschaft erheblich sein wird. Man denke nur an Ernteausfälle, Niedrigwasserstände in wichtigen Flüssen, die den Güterverkehr einschränken, geringe Pegelstände für die Kühlung von Kraftwerken, leere Speicherreserven bei der Wasserkraft und nicht zuletzt an die Arbeitsproduktivität, die unter der Hitze leidet. Ein Stressszenario des internationalen Netzwerks der Zentralbanken und Aufsichtsbehörden (NGFS) aus dem Jahr 2025 zeigt, dass Extremwetterereignisse das BIP in der EU innerhalb eines Jahres um fast fünf Prozent drücken könnten und schlussendlich auch auf das Finanzsystem übergreifen und beispielsweise das Kreditrisiko erhöhen. Besonders schwächer kapitalisierte
Banken und Institute mit hoher Kreditexponierung wären davon betroffen.
Fit-for-55 Wie stark solche Klimarisiken auf den Finanzsektor durchschlagen können, zeigt die europaweite sektorübergreifende Fit-for-55-Klimaszenarioanalyse für Banken und Versicherungen aus dem Jahr 2024. Die Fit-for-55-Analyse – benannt nach dem EU-Ziel, die Netto-Treibhausgasemissionen bis 2030 um mindestens 55 Prozent gegenüber 1990 zu senken – untersuchte, wie sich die geplante Transformation der europäischen Wirtschaft bis 2030 auf Banken und Versicherungen auswirkt. Das Ergebnis fällt zunächst beruhigend aus: Die Umsetzung der europäischen Klimaziele gefährdet die Stabilität des Finanzsystems für sich genommen nicht. Im Basisszenario lagen die ge-
schätzten Verluste der Banken bei 5,8 Prozent, jene der Versicherer bei 2,2 Prozent der jeweils betrachteten Exposures. Deutlich höher fallen die Belastungen jedoch aus, wenn die Transformation mit einem makroökonomischen Schock zusammentrifft. Dann steigen die geschätzten Verluste auf 10,9 Prozent bei Banken und 18,8 Prozent bei Versicherern. Mitberücksichtigte Zweitrundeneffekte – der erste Schock löst weitere wirtschaftliche Reaktionen aus, die den ursprünglichen Schaden verstärken – erhöhen die Verluste bei Versicherern sogar auf 23,3 Prozent der erfassten Exposures. Die ausgewiesenen Verluste beziehen sich auf die erfassten Vermögenspositionen und bilden nicht die Entwicklung des Versicherungsgeschäfts, etwa von Prämien und Schäden, ab. Besonders stark werden Versicherer im Extremszenario getroffen, weil der zusätzliche Finanzmarktschock die Swap-Sätze und Credit-Spreads steigen lässt und dadurch insbesondere die Marktwerte von Unternehmens- und Staatsanleihen belastet. Auf Staatsanleihen allein entfallen rund 40 Prozent dieses Effekts.
Erhöhtes Kreditrisiko In einer weiteren Analyse hat die EZB die Ergebnisse des regulären EU-weiten Bankenstresstests 2025 nachträglich um Transitionsrisiken und akute physische Klimarisiken für den Bankensektor ergänzt. Das Ergebnis: Besonders betroffen sind Banken mit hohen Kreditengagements in energieintensiven Branchen. Die Transformation kann Unternehmen durch hohe Investitionen, steigende Finanzierungskosten und sinkende
34 • Im Fokus • risControl 09/2026
Profitabilität belasten. Dadurch steigt die Ausfallwahrscheinlichkeit – aus einem Klimarisiko wird ein klassisches Kreditrisiko. In der EZB-Analyse steigt die Verschuldung energieintensiver Unternehmen um 4,33 Prozentpunkte, während ihre Profitabilität um 8,41 Prozentpunkte sinkt. Das erhöht ihr Ausfallrisiko und kann auch die Kapitalausstattung der Banken belasten: Die CET1-Kapitalquote könnte durch Transitionsrisiken bis 2027 durchschnittlich um 74 Basispunkte sinken. Auch physische Klimarisiken schlagen durch und könnten die CET1-Quote um weitere 77 Basispunkte reduzieren. Die CET1Quote misst das harte Kernkapital einer Bank im Verhältnis zu ihren risikogewichteten Aktiva – ein Rückgang bedeutet somit einen geringeren Kapitalpuffer.
Verstärkte Aufsicht
Vom Feigenblatt zum Risikothema
scheidung und die konkrete Transaktionsstruktur beeinflussen, so die Erste Group. Auch bei Versicherern werden Klimarisiken zunehmend Teil des regulären Risikomanagements. EIOPA (Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung) sieht dabei einen Wandel: Klimarisiken werden zunehmend nicht mehr nur als Nachhaltigkeitsthema, sondern als konkretes finanzielles Risiko betrachtet. Eine 2025 veröffentlichte EIOPA-Untersuchung zeigt, dass die meisten europäischen Versicherer inzwischen sowohl physische als auch Transitionsrisiken in ihre ORSA (Own Risk and Solvency Assessment) einbeziehen. Die Szenarioanalysen werden zunehmend quantitativ und fließen bereits in Managementmaßnahmen und strategische Entscheidungen ein. Gleichzeitig bestehen weiterhin erhebliche Unterschiede bei Methoden, Datenqualität und der Quantifizierung langfristiger Risiken.
Wie diese Risiken bereits heute in der Kreditvergabe berücksichtigt werden, zeigt das Beispiel der Erste Group. Bei Firmenkunden fließen laut Erste Group sowohl Transitions- als auch physische Klimarisiken in die Bonitätsprüfung ein. Beurteilt werden dabei deren mögliche Auswirkungen auf die finanzielle Situation und die künftige Schuldendienstfähigkeit des Kunden. „Werden erhöhte klimabezogene Risiken festgestellt, müssen deren finanzielle Auswirkungen im Kreditantrag analysiert und bei Physische und Transitionsrisiken der finalen Kreditentscheidung berückPhysische Risiken entstehen sichtigt werden“, erdurch unmittelbare Folgen des klärt die Erste Group Klimawandels wie Hitze, Dürren, gegenüber risControl. Überschwemmungen oder Stürme. Die Klimarisiken Sie können Schäden verursachen, können zudem das Lieferketten unterbrechen und interne Kreditrating die Kreditwürdigkeit betroffener beeinflussen – über Unternehmen verschlechtern. qualitative Faktoren Transitionsrisiken entstehen beim oder über entspreÜbergang zu einer klimaneutralen chende Anpassungen, Wirtschaft, etwa durch CO₂-Preise, wenn die Ratingstrengere Regulierung, steigende modelle die Risiken Energiekosten oder technologischen Wandel. Besonders CO₂-intensive nicht ausreichend erUnternehmen können dadurch an fassen. Damit können Profitabilität und Wert verlieren. Klimarisiken letztlich auch die Kreditent-
eit versic h d
rn? he
Gesu n
Die Finanzmarktaufsicht (FMA) weist gegenüber risControl darauf hin, dass man physische und Transitionsrisiken nicht isoliert betrachten sollte. „Aus heutiger Sicht erscheint daher weniger die Frage eines ‚entweder oder‘ entscheidend, sondern vielmehr das Zusammenspiel von physischen und Transitionsrisiken sowie deren Auswirkungen auf bestehende Risikoarten wie Kredit-, Markt- und operationelle Risiken.“ Die FMA kündigt daher auch an, dass sie physische Risiken und Transitionsplanung künftig verstärkt in den Fokus ihrer Analysen und Aufsichtstätigkeit rücken wird. Trotzdem betont die Aufsicht, dass die Modellierung klimabezogener Risiken weiterhin mit erheblichen Unsicherheiten verbunden ist. „Besondere Herausforderungen bestehen unter anderem bei der Abbildung langfristiger Entwicklungen, von Rückkopplungseffekten zwischen Realwirtschaft
und Finanzsystem sowie möglicher Verhaltensänderungen von Marktteilnehmern“, erklärt die FMA gegenüber risControl. Auch mehrere Extremereignisse in kurzer Folge oder systemweite Zweitrundeneffekte können nur eingeschränkt modelliert werden. Zudem sind Datenverfügbarkeit, Modellannahmen und die langfristige Natur vieler Klimarisiken weiterhin zentrale Herausforderungen.
gemeinsam besser leben
NEU Privatarzt & Sonderklasse en Jetzt informier
uniqa.at Die wesentlichen Produktinformationen finden Sie im Produktinformationsblatt auf www.uniqa.at
Be
sse r j etzt
.
Green Finance: Nachhaltig gescheiterte Ideen Mit dem Grünen Deal wollte die Europäische Union zum globalen Musterschüler für Klimaschutz und Nachhaltigkeit aufsteigen. Politische Fehleinschätzungen und ausufernde grüne Regulatorik waren jedoch eine denkbar schlechte Basis. Im Zeitverlauf wurden viele visionäre Ideen der EU von der Realität eingeholt. Allen voran die technokratischen Pläne zur nachhaltigen Finanzierung der grünen Wende. von Andreas Dolezal Sehbehinderte Taxonomie Begonnen hat alles mit der EU-Taxonomie, die CO2-Grenzwerte für gut 100 Wirtschaftstätigkeiten festlegt, die in Summe für zwei Drittel der europäischen Schadstoff-Emissionen verantwortlich sind. Als „nachhaltig“ gelten nur Investitionen in jene Wirtschaftstätigkeiten, die ihre jeweiligen Grenzwerte bereits erreichen oder unterschreiten – also zum Zeitpunkt des Investments bereits nachhaltig sind. Jene Unternehmen und Wirtschaftszweige, die heute noch „schmutzig“ produzieren, aber nachweislich danach streben, in Zukunft „sauber“ zu arbeiten – also genau jene Wirtschaftstätigkeiten, die sich mitten in der grünen Transformation befinden und dafür frisches Kapital benötigen könnten –, vernachlässigt die EU-Taxonomie jedoch. Ebenso gelten Wirtschaftstätigkeiten, die bereits nachhaltig sind oder sich auf dem Weg dorthin befinden, nur deshalb nicht als nachhaltig, weil sie in der EU-Taxonomie schlichtweg nicht genannt werden. Dass die Taxonomie keine sozialen Aspekte und Merkmale der guten Unternehmensführung kennt, macht sie im Sinne der ESG-Kriterien noch blinder.
Wirkungslose Finanzprodukte An der Definition von nachhaltigen Finanzprodukten nach Artikel 8/9 der
EU-Offenlegungsverordnung SFDR zeigt sich, wie der kleinste gemeinsame Nenner aussieht. Zu mehr als Produkten, die soziale und/oder ökologische Ziele „bewerben“ (Artikel 8) sowie nachhaltige Investitionen „anstreben“ (Artikel 9), hat es auf politischer Ebene augenscheinlich nicht gereicht. Angesichts dieser mehr als zahnlosen Definitionen fehlt es solchen Produkten an echter Wirksamkeit für Klima und Umwelt. Sehr schnell zeigte sich ein weiterer schwerwiegender Mangel: Die SFDR legt keine Mindestwerte für nachhaltige Investitionen fest. Am Markt fanden sich daher auch Finanzprodukte wieder, die lediglich zu einem Prozent nachhaltig investierten. Das Versäumnis des europäischen Gesetzgebers holten die Aufsichtsbehörden mit Leitlinien nach.
Nachhaltigkeitsneutrale Anleger Falsch liegt die EU-Politik auch mit ihrer Hoffnung, dass sich Privat- und Kleinanleger bei der Geldanlage für das Thema Nachhaltigkeit interessieren. Restlos vertrieben werden – auch nachhaltig gesinnte – Investoren durch die komplexe Abfrage der Nachhaltigkeitspräferenzen. Berater und Kunden, die sich den Aufwand trotzdem antun, scheitern anschließend bei der Suche nach geeigneten Finanzprodukten, da sich EU-Kriterien und Produktinformationen nur in den seltensten Fällen
36 • Im Fokus • risControl 09/2026
abgleichen lassen. Dies ist auch der nach wie vor mangelhaften Verfügbarkeit von ESG-Daten geschuldet.
Teure grüne Kredite Für kurze Zeit hegten Kreditnehmer die Hoffnung, dass Kredite günstiger sind, wenn das zu finanzierende Projekt nachhaltige Aspekte berücksichtigt. Einige Banken machten Kreditraten tatsächlich um bis zu 0,2 Prozent p.a. günstiger. Die Banken selbst können „grüne“ Kredite aber nicht billiger refinanzieren, die Abschläge wurden daher vielfach aus dem Marketingbudget quersubventioniert. Die europäische Bankenaufsicht legt an „grüne“ Kredite sehr strenge Regeln an. So müssen beispielsweise nachhaltige Kriterien nicht nur initial bei der Kreditvergabe, sondern während der gesamten Kreditlaufzeit regelmäßig kontrolliert werden. Dieser zusätzliche personelle und finanzielle Aufwand macht nachhaltige Finanzierungen de facto sogar teurer als nicht-grüne Finanzierungen.
Von der Realität eingeholt Die Welt ist heute eine andere als im Dezember 2019, dem Zeitpunkt der Präsentation des Grünen Deals. Viele grüne Visionen – wie SFDR, CSRD, ESRS, CSDDD, EUDR, CBAM, GCD, Verbrenner-Aus – werden verschoben, überarbeitet und massiv ver-
Andreas Dolezal
einfacht, sprich zusammengestutzt. Zuerst eine regulatorische Übertreibung nach oben, jetzt eine nach unten. Ob sich die Bedeutung von Nachhaltigkeit jemals auf einem ebenso wirksamen wie realitätsbezogenen Niveau einpendelt, wird erst die Zukunft zeigen. Denn Politik und Wirtschaft haben heute ganz andere (geo-)politische und wirtschaftliche Sorgen, die noch dringender als Klimaschutz und Nachhaltigkeit nach Lösungen verlangen. Europa
ist statt zum grünen Musterschüler zum Spielball der globalen Machtblöcke geworden. Unternehmen engagieren sich mehr für Rüstungsproduktion als für saubere Luft. Das sind keine guten Nachrichten für Klima und Umwelt, aber der normativen Kraft des Faktischen geschuldete Entwicklungen.
führung – sollte der Normalfall sein. Zumal Finanzdienstleister die relevanten ESG-Daten ohnehin selbst bei ihren Kunden erheben müssen, da die gesetzlichen EU-Nachhaltigkeitsberichte auf Basis von CSRD und ESRS nach der Vereinfachung noch seltener und lückenhafter sein werden als heute schon.
Geld regiert die Welt
Wer nicht ein angemessenes Mindestmaß an nachhaltigen Kriterien erfüllt, zahlt höhere Kreditraten. So eine simple Regelung könnte auch für private Kreditnehmer und in angepasster Form für (Sach-)Versicherungen bzw. Versicherungsprämien gelten. Mehr Nachhaltigkeit hätte echte geldwerte Vorteile. Der Kreis der umfassten Wirtschaftstätigkeiten wäre viel größer als jener in der heutigen Taxonomie, der Gesamtaufwand für Finanzdienstleister nicht viel höher als er es heute bereits ist. Und wirksamer für Klimaschutz und Nachhaltigkeit als die technokratischen Konstrukte von heute wäre dieses Modell ebenfalls. Aber leider sind einfache Lösungen für dringende Herausforderungen nicht die Kernkompetenz der EU.
Die Grundidee der Green Finance ist richtig, Geld regiert nun einmal die Welt. Typisch politisch ist jedoch ein Wildwuchs an komplexen Ideen und bürokratischen Konstrukten entstanden, der mehr Papier als Wirkung erzeugt. Nicht umsonst heißt es: Keep it simple and stupid. Warum werden grüne Finanzströme nicht einfach über Kredite und (Sach-)Versicherungsprämien gesteuert? Irgendwann benötigt jedes kleine wie große Unternehmen Kapital, sei es für Innovationen und Wachstum, Betriebsanlagen oder schlicht als Kontokorrentkredit. Das Berücksichtigen von nachhaltigen Aspekten – inklusive sozialen und der guten Unternehmens-
Nachhaltigkeit als Standard
LEASING oder
FLEXIKAUF
FREIHEIT AUF 4 RÄDERN FLEXIBEL FINANZIERT
www.wsd-leasing.at
Nach dem Hochwasser ist vor dem Hochwasser Hochwasser, Starkregen und Trockenperioden rücken zunehmend in den Fokus. Doch wie verändern sich die Risiken tatsächlich? Wie gut lassen sich Hochwässer heute vorhersagen, wo liegen die Grenzen technischer Schutzmaßnahmen und was kann Prävention leisten? Darüber sprach risControl mit Univ.Prof. Dipl.-Ing. Dr.techn. Dr.h.c.mult. Günter Blöschl, Hydrologe und Hochwasserforscher an der TU Wien. Ein besonderer Blick gilt dabei einer Forschungsarbeit, die mittlerweile im renommierten Wissenschaftsjournal Nature veröffentlicht wurde. Herr Professor Blöschl, werden Hochwässer und Trockenperioden in Österreich tatsächlich häufiger? Blöschl: Das muss man differenziert beantworten. Wenn wir von Hochwäs-
sern in kleinen Einzugsgebieten sprechen, also beispielsweise von Gebirgsbächen, dann zeigen die Messungen, dass die Hochwässer in den vergangenen 30 Jahren tatsächlich zugenommen haben und mit großer Wahrscheinlichkeit auch weiter zunehmen werden.
Dort gibt es einen eindeutigen Trend sowohl beim Niederschlag als auch bei den gemessenen Hochwasserabflüssen. Ein Grund dafür ist die größere Energie in der Atmosphäre. Auch die sogenannten pluvialen Hochwässer haben zugenommen. Das sind Überflutungen durch Oberflächen- oder Hangwasser, die entstehen können, ohne dass überhaupt ein Gewässer beteiligt ist. Bei größeren Flüssen ist die Situation differenzierter. Dort sind länger andauernde Niederschlagsereignisse entscheidend, die stärker mit der großräumigen Zirkulation der Atmosphäre zusammenhängen. Nördlich des Alpenhauptkamms sehen wir eine gewisse Zunahme, südlich davon weniger. Zusammenfassend kann man sagen: Hochwässer nehmen zu, aber nicht überall gleich stark. Blöschl: Trockenheit ist ein vollkommen anderes Thema. Hier ist entscheidend, wie viel es über Monate hinweg regnet. Dazu kommt die Verdunstung, die in den vergangenen Jahrzehnten stark zugenommen hat. In Kombination mit der Niederschlagsvariabilität ergibt sich damit eine Tendenz zu weniger verfügbarem Wasser. Langfristig
38 • Im Fokus • risControl 09/2026
wesentlich kürzer. Das liegt vor allem daran, dass meteorologische Prognosen den genauen Ort eines Extremniederschlags nicht entsprechend lange im Voraus bestimmen können. Das Hochwasser im September 2024 hat diese Problematik sehr deutlich gezeigt. Wie außergewöhnlich war dieses Ereignis?
sind vor allem der Osten und Südosten Österreichs stärker betroffen, also Gebiete, in denen es ohnehin weniger regnet. Welche Faktoren verschärfen Hochwasserereignisse? Welche Rolle spielen Klimawandel und Bodenversiegelung? Blöschl: Auch hier muss man unterscheiden. In kleinen, beispielsweise städtischen Einzugsgebieten kann Bodenversiegelung sehr wichtig sein und die Hochwasserhöhe deutlich beeinflussen. Dazu kommt der Klimawandel, insbesondere bei kurzen, intensiven Niederschlägen. Bei großen Flüssen ist die Veränderung der Flächennutzung wesentlich weniger wichtig. Bei der Donau beispielsweise hat die Versiegelung praktisch keinen Einfluss. Der Anteil versiegelter Flächen am gesamten Einzugsgebiet ist sehr klein, außerdem entstehen Donauhochwässer nicht durch einzelne Gewitter, sondern durch großräumige und länger anhaltende Niederschläge.
Wie gut kann die Wissenschaft heute vorhersagen, dass ein Hochwasser kommt?
Blöschl: In St. Pölten sind innerhalb von drei Tagen rund 350 Millimeter Niederschlag gefallen. Der hundertjährliche Dreitagesniederschlag liegt dort bei etwa 180 Millimetern. Es ist also ungefähr das Doppelte gefallen. Niederschlag und Abfluss verhalten sich aber nicht linear. Ein doppelter Niederschlag kann etwa einen vierfachen Abfluss bedeuten. Gerade im Raum St. Pölten war das daher ein außergewöhnliches Ereignis. Die Donau hat zwar stark reagiert, dort war das Hochwasser aber deutlich kleiner als etwa 2013 oder 2002. Bei manchen Zubringern war die Situation wesentlich extremer.
Blöschl: Wir haben zwei unterschiedliche Arten von Prognosen. Die eine ist die Echtzeitprognose für die nächsten Kann technischer HochwasserStunden oder Tage. Die andere ist die schutz vor solchen Extremereiglangfristige Betrachtung, bei der man nissen ausreichend schützen? mit Wahrscheinlichkeiten arbeitet. Diese braucht man unter anderem für Blöschl: Technischer HochwasserRaumplanung und Versicherungen. schutz ist ein wichtiges Standbein des Hochwasserrisikomanagements. Kurzfristige HochwasserprognoIn einem dicht besiedelten Land wie sen funktionieren für große Flüsse beÖsterreich kann man darauf nicht verreits sehr gut. Meine Gruppe an der TU zichten. Aber es gibt Grenzen. HochWien hat beispielsweise das Hochwasservorhersagesystem für die Donau in Oberund Niederösterreich entwickelt. Für die Donau kann man den Für die Donau kann man Wasserstand bei einer den Wasserstand bei einer Vorlaufzeit von zwei Vorlaufzeit von zwei Tagen Tagen mit einer Genauigkeit von ungefähr mit einer Genauigkeit von plus/minus zehn Zenungefähr plus/minus zehn timetern vorhersagen. Zentimetern vorhersagen. Bei kleinen Flüssen sind die Vorlaufzeiten
39 • Im Fokus • risControl 09/2026
wasserschutzmaßnahmen werden in Österreich in der Regel auf ein hundertjährliches Hochwasser ausgelegt. Dahinter steht eine Kosten-NutzenAbwägung und letztlich eine politische Entscheidung. Ein hundertjährliches Hochwasser bedeutet nicht, dass es nur einmal in hundert Jahren auftreten kann. Es bedeutet, dass die Wahrscheinlichkeit eines solchen Ereignisses in jedem einzelnen Jahr bei einem Prozent liegt. Wenn ein Ereignis größer ist als jenes, für das eine Schutzanlage ausgelegt wurde, wird ihre Schutzfähigkeit überschritten. Dann werden andere Maßnahmen umso wichtiger. Dazu gehört vor allem die Raumplanung: Dort, wo ein entsprechendes Risiko besteht, sollte möglichst nicht gebaut werden. Dazu kommen Objektschutz, Eigenvorsorge und Maßnahmen während des Ereignisses, beispielsweise Evakuierungen. Was können wir aus Ereignissen lernen, die fast 700 Jahre zurückliegen? (siehe Info-Kasten) Blöschl: Man kann von der Vergangenheit lernen. Und was noch besser ist: wenn man nicht nur von der eigenen Vergangenheit lernt, sondern auch
von der von anderen. Nicht nur aus den eigenen Fehlern, sondern auch von anderen zu lernen, wäre der Idealfall. Ist das Bewusstsein für Hochwasserrisiken heute ausreichend vorhanden? Blöschl: Generell glaube ich, dass dieses Bewusstsein in den vergangenen Jahren stark gestiegen ist. Bei den Experten ist das Thema ohnehin seit Langem präsent. In der Politik ist Hochwasser aber nicht das einzige Thema. Es gibt wirtschaftliche, soziale und viele andere Fragen, die gleichzeitig behandelt werden müssen. Wenn über längere Zeit kein Hochwasser auftritt, verliert das Thema zwangsläufig etwas an Aktualität. Das bedeutet nicht, dass die Gefahr nicht bekannt wäre, sie steht dann nur weniger weit oben auf der Tagesordnung. Braucht es bei der Bevölkerung noch mehr Sensibilisierung? Blöschl: Mehr Sensibilisierung würde sicher guttun. Das Bewusstsein
für das Hochwasserrisiko kann noch geschärft werden. Wie dann gehandelt wird, ist letztlich eine Entscheidung des Einzelnen und der Verantwortlichen auf den unterschiedlichen Ebenen. Wichtig ist aber auch die Vorbereitung auf den Ernstfall. Evakuierungen etwa müssen vorher geübt werden. Bei Feuer sind solche Übungen selbstverständlich, beim Hochwasser könnte noch mehr gemacht werden. Denn wenn etwas nicht geübt wird, funktioniert es im Ernstfall meistens nicht so, wie man es sich vorstellt. Es gibt ein Sprichwort: Nach dem Hochwasser ist vor dem Hochwasser. Und das stimmt. Hochwässer sind wiederkehrende Phänomene. Auch die ganz großen kommen wieder – nur mit längeren Abständen. Vielen Dank für das Gespräch.
Es gibt ein Sprichwort: Nach dem Hochwasser ist vor dem Hochwasser. Und das stimmt.
In Nature veröffentlicht: Europas außergewöhnliche Hochwasserserie 1342 und 1343 Zum Zeitpunkt unseres Gesprächs stand die Veröffentlichung einer Forschungsarbeit noch bevor, an der Blöschl und ein internationales Forscherteam rund zehn Jahre gearbeitet hatten. Am 12. August erschien die Studie „Cascading continental-scale floods across Europe in 1342–1343“ im Wissenschaftsjournal Nature. Professor Blöschl leitete die Studie. Die Untersuchung verändert das bisherige Bild eines der bekanntesten historischen Hochwasserereignisse Europas. Das Magdalenenhochwasser im Juli 1342 war demnach kein isoliertes Ereignis, sondern Teil einer außergewöhnlichen Serie. Zwischen dem Winter 1341/42 und Ende 1343 identifizierten die Forscher 16 große Hochwässer in Europa. Vier davon erreichten statistische Wiederkehrperioden von 500 bis 1.000 Jahren. 1342 war damit das Jahr mit der höchsten Zahl großer und außergewöhnlicher Hochwässer in Europa innerhalb der vergangenen 700 Jahre. Auch 1343 zählt zu den extremsten Jahren dieses Zeitraums. Grundlage waren mehr als 1.000 Einträge aus historischen Originalquellen wie Chroniken, Rechnungsbüchern, Urkunden und Briefen. Bemerkenswert ist vor allem die zeitliche Häufung. Die Hochwässer folgten einander über weite Teile Europas innerhalb weniger Monate. Das Magdalenenhochwasser war dabei zwar besonders verheerend, aber nur eines von mehreren extremen Ereignissen. Die Folgen reichten weit über unmittelbar überflutete Gebiete hinaus: Brücken und Verkehrswege wurden zerstört, Ernten fielen aus und die Versorgung wurde beeinträchtigt. Für das heutige Risikomanagement ist gerade diese Abfolge von Bedeutung. Hochwasser werden häufig als einzelne Ereignisse betrachtet. Die historische Rekonstruktion zeigt dagegen, dass mehrere Extremhochwässer innerhalb kurzer Zeit auftreten können. Blöschl verweist darauf, dass Hochwässer statistisch nicht unabhängig voneinander sein müssen, sondern zusammenhängen können. Solche Serien mehrerer Extremereignisse innerhalb weniger Monate würden im heutigen Risikomanagement bislang kaum berücksichtigt.
40 • Im Fokus • risControl 09/2026
Nachfolge, Konsolidierung, Digitalisierung und neue Chancen für die nächste Generation Mit einem eigenen Podcast „EXPERTEN Stories“ rückt EFM Versicherungsmakler die zentralen Entwicklungen der Versicherungs- und Maklerwelt in Österreich in den Mittelpunkt. Gastgeber ist EFM Gründer Josef Graf, der seine Gäste persönlich begrüßt. Die österreichische Maklerbranche befindet sich in einem tiefgreifenden Wandel. Konsolidierung, technologische Entwicklungen und der anstehende Generationswechsel verändern den Markt nachhaltig. Der neue Podcast bietet Raum für ehrliche und zukunftsorientierte Gespräche über jene Themen, die die Branche heute bewegen und morgen prägen werden. Im Mittelpunkt stehen neben Markttrends und strategischen Fragen vor allem die Perspektiven von Menschen, die die Branche seit vielen Jahren aktiv mitgestalten. Schon in den ersten Folgen wird deutlich, dass es längst nicht mehr nur um Produkte, Prämien oder klassische Vertriebswege geht. Vielmehr stehen grundlegende Zukunftsfragen im Fokus: Wie verändert die Konsolidierung den
österreichischen Maklermarkt? Welche Chancen und Risiken entstehen durch den Verkauf bestehender Maklerunternehmen? Wie wichtig bleibt persönliche Beratung in einer zunehmend digitalen Welt? Und welche Rolle spielt die nächste Generation von Maklerinnen und Maklern? Die Konsolidierung wird die Branche langfristig prägen. Gleichzeitig ist Größe allein kein Qualitätsmerkmal. Entscheidend bleibt, ob Kundinnen und Kunden auch künftig jene Betreuung erhalten, die sie im Ernstfall brauchen – persönlich, verlässlich und mit echter Verantwortung. Versicherung bleibt ein Vertrauensgeschäft, bei dem persönliche Nähe und regionale Verankerung eine zentrale Rolle spielen. Technologie und persönliche Beratung müssen dabei kein Widerspruch
sein. Digitale Prozesse, Videoberatung, elektronische Unterschriften und Künstliche Intelligenz können den Makleralltag effizienter machen und die Servicequalität verbessern. Technologie soll unterstützen und entlasten, den persönlichen Kundenkontakt aber nicht ersetzen. Ein weiterer Schwerpunkt liegt auf der nächsten Generation. Viele etablierte Maklerbetriebe stehen vor Übergabe- oder Verkaufsentscheidungen. Dadurch entstehen neue Chancen für junge, gut ausgebildete Maklerinnen und Makler. Der Podcast EXPERTEN Stories setzt auf einen ehrlichen und sachlichen Ton. Die Gespräche bieten Einordnung, Erfahrung und Substanz, geben Orientierung und zeigen, wohin sich die Versicherungs- und Maklerwelt in Österreich entwickelt. Jetzt reinhören!
Schutz für das Gewerbe Ihrer Kunden – mit ERGO einfach, clever und flexibel Mit ERGO fürs Gewerbe sind Ihre Kunden für jede Herausforderung gewappnet: Individuelle Versicherungslösungen für über 320 verschiedene Unternehmensarten, inklusive Cyber-Assistance. Immobilienbesitzer und -verwalter profitieren von der leistungsstarken ERGO Wohngebäudeversicherung. Und bei einem Rechtsstreit steht der D.A.S. FirmenRechtsschutz zuverlässig an der Seite Ihrer Kunden. ERGO fürs Gewerbe – Ihr starker Partner für jede Branche Ihre Firmenkunden wollen sich auf ihren Betrieb konzentrieren. Von der ersten Beratung bis zur maßgeschneiderten Absicherung: ERGO fürs Gewerbe bietet Schutz nach Maß für 320 Unternehmensarten und spezielle Lösungen für bestimmte Branchen, insbesondere KMUs - z. B. Gastronomie, Kfz-Werkstatt. Mit flexiblen Grundund Zusatzleistungen wählen Sie die Absicherung, die zu Ihrem Kunden passt. ERGO versichert die Sachwerte des Unternehmens: Gebäude, technische Einrichtungen und Betriebsinhalte. Werden diese beschädigt, müssen sie rasch instandgesetzt werden. Dabei geht es um beträchtliche Werte, die ohne Versicherung die Existenz des Betriebs gefährden können. Der umfassende Grundschutz beinhaltet bei ERGO fürs Gewerbe die Gefahren Feuer, Leitungswasser, Sturm und Einbruchdiebstahl sowie die Möglichkeit Glasbruch, Kühlgut zu versichern. Optional können Ihre Kunden grobe Fahrlässigkeit bis zu 100 % versichern. Außerdem profitieren sie von der Neuwertentschädigung für Gebäude oder Betriebseinrichtungen und dem Schutz vor Unterversicherung. Zur Absicherung von Betriebsunterbrechungen (BU) stehen mehrere Varianten zur Verfügung. „Erweiterte Gefahren“ einfach mitversichern: Mit einer Höchstentschädigung bis 200.000 Euro.
Damit sind Schäden an in der Feuerversicherung versicherten Sachen abgedeckt, die als Folge von z. B. Graffiti, Streik oder Naturgefahren oder durch unbenannte Gefahren auftreten.
Hilfe bei Cyberangriffen Eine wachsende Gefahr, besonders für kleinere und mittlere Unternehmen. Mit der Cyber-Assistance bietet ERGO fürs Gewerbe eine wertvolle Erstabsicherung gegen Datenverlust, Datenbeschädigung, Identitätsdiebstahl und Co. Der Zusatzbaustein unterstützt Ihre Kunden mit Assistanceleistungen während und nach einem Cyberangriff.
ERGO Wohngebäudeversicherung: Immobilien in guten Händen Wenn Ihre Kunden Mehrparteienhäuser besitzen oder verwalten, müssen sie für sämtliche Eventualitäten gerüstet sein. Die ERGO Wohngebäudeversicherung sichert die Wohn- und Nebengebäude Ihrer Kunden gegen die häufigsten Risikobereiche wirksam ab. Ideal für die Absicherung von Häusern mit mehr als drei Wohneinheiten und maximal einem Drittel gewerblicher Nut-
42 • Markt • risControl 09/2026
zung (durch Verkaufsgeschäfte oder Lager) sowie für Büro-/Verwaltungs- und Schulgebäude.
D.A.S. Firmen-Rechtsschutz: Rechtlicher Schutzschild für Betriebe Ohne Rechtsschutzversicherung müssen, je nach Prozessausgang, die Kosten des eigenen und eventuell gegnerischen Anwalts, der Sachverständigen und die des Prozesses gezahlt werden. Umso wichtiger ist ein starker Partner in Rechtsangelegenheiten: der D.A.S. Firmen-Rechtsschutz. Die Highlights: Schutz vor Gerichts- und Anwaltskosten, Selbstbestimmung des Schutzumfangs, schnelle rechtliche Auskunft, EU-Auslandsdeckung sowie anteilige Deckung bei Streitwertüberschreitung – ein Alleinstellungsmerkmal in österreichischen Standard-Rechtsschutz-Tarifen.
Endlich wieder Zeit für Kunden Wie Vermittler mit BOAbot Beratungszeit zurückgewinnen. Mehr Regulierung, unterschiedliche Systeme, doppelte Eingaben und Medienbrüche kosten im Vermittleralltag wertvolle Zeit – Zeit, die für die persönliche Beratung fehlt. Genau aus diesem Spannungsfeld heraus ist BOAbot entstanden.
Standardisierung als Ausgangspunkt Vor BOAbot mussten Vermittler Tarife häufig händisch gegenüberstellen oder auf nachprogrammierte Tarifmodelle zurückgreifen – mit hohem Aufwand und Fehlerrisiko bei Tarifänderungen. Mit OMDS3 entstand die Grundlage für einen anderen Weg: Berechnungen erfolgen über standardisierte Schnittstellen direkt bei den Versicherungen. „Genau auf diesen Standard haben wir gewartet, weil IT mit standardisierten Lösungen deutlich effektiver ist“, sagt Gerhard Schuster, CEO von TOGETHER CCA. „BOAbot startete als schlanker Schnellrechner und entwickelte sich gemeinsam mit Anwender zu einer umfassenden Lösung, die heute den gesamten Beratungsprozess abbildet“, erinnert sich Christian Haas, Produktverantwortlicher für BOAbot. Heute sind 11 Versicherungen in vier Sparten angebunden. In Kfz, HH/ EH und Unfall decken die BOAbotPartner rund drei Viertel des österreichischen Marktes1 ab. Auch in Kranken ist BOAbot stark aufgestellt: Zwei Partner repräsentieren mehr als 50% des Marktes2.
Medienbruchfrei durch den Beratungsprozess Durch die Integration in TOGETHER, CCA9, CCA Online
und CCA C loudEdi werden Kundenund Risikodaten übernommen und neue Informationen zurückgespielt. Für Vermittler bedeutet das konkret: Daten müssen nicht für jede Berechnung neu erfasst werden, Beratungen lassen sich unterbrechen und später nahtlos fortsetzen und AnChristian Haas und Gerhard Schuster träge anschließend digital übermitteln. W i e d e r k e h re n d e Eingaben und Wechsel zwischen unterschiedlichen Auch auf Versicherungsseite schafSystemen entfallen damit – und es bleibt fen standardisierte Schnittstellen und mehr Zeit für das Kundengespräch. digitale Antragsstrecken bessere Vor„Daten einmal erfassen und anschlieaussetzungen für durchgängige Prozesse ßend durchgängig bis zur Übermittlung und Dunkelverarbeitung. BOAbot verdes digitalen Antrags weiterführen“, bindet damit Vermittler und Versichebringt Christian Haas den medienrungen in einem gemeinsamen digitabruchfreien Prozess auf den Punkt. len Prozess – und wird auf dieser Basis kontinuierlich weiterentwickelt. Auch die Nutzungszahlen sprechen für sich: Im Juli 2026 wurde die Marke 2026 kamen zwei weitere Versivon 200.000 BOAbot-Berechnungen cherungspartner und eine zusätzliche überschritten. Zusätzlich hat sich die Sparte hinzu. Gerhard Schuster fasst Zahl der gesendeten Anträge gegenüber das Ziel so zusammen: „Unsere Vision dem Vorjahr verdreifacht. ist, die Komplexität der Versicherungswelt im Hintergrund zu lösen, damit Symbiose zwischen Technik Vermittler sie im Beratungsalltag nicht mehr spüren. Auf einer zentralen, einund persönlicher Beratung fach zu bedienenden und kostenlosen Für Christian Haas liegt darin die SymPlattform lassen sich bereits heute Anbiose zwischen Technik und persöngebote verschiedener Versicherungen licher Beratung: „Die Technik überin Echtzeit berechnen, gegenüberstelnimmt und vereinfacht möglichst viele len und digital bis zum Antrag weiteradministrative und wiederkehrende Arführen. Künftig wollen wir noch mehr beitsschritte, während sich Vermittler Versicherungen und Sparten einbinden. stärker auf die eigentliche Aufgabe – die So wird aus Standardisierung das, woBeratung der Kunden – konzentrieren rum es letztlich geht: mehr Freiheit für können.“ persönliche Beratung.“
1 VVO-Jahresbericht 2025, kumulierter Marktanteil basierend auf dem Prämienvolumen und den im BOAbot verfügbaren Versicherungspartnern und Sparten. 2 VVO-Jahresbericht 2025, kumulierter Marktanteil basierend auf dem Prämienvolumen und den beiden BOAbot-Partnern.
43 • Markt • risControl 09/2026
Erstes Halbjahr HDI Global
Der Versicherungsumsatz von HDI Global blieb aufgrund von Währungseffekten mit 5,0 Milliarden Euro nahezu stabil. Das versicherungstechnische Ergebnis stieg um acht Prozent auf 465 Millionen Euro. Die Combined Ratio verbesserte sich von 91,6 auf 90,7 Prozent. Der Beitrag zum Konzernergebnis erhöhte sich um sieben Prozent auf 292 Millionen Euro, das EBIT blieb mit 381 Millionen Euro stabil. Auch die stärkere Zusammenarbeit innerhalb der DACH-Region soll die weitere Entwicklung unterstützen. HDI Global bündelt dazu die Expertise der Einheiten in Deutschland, Österreich und der Schweiz. Die Maßnahmen
15 Jahre AFPA
In einem persönlichen Kommentar gratuliert Johannes Muschik der AFPA zu ihrem 15-jährigen Bestehen. „Mein Dank und meine Anerkennung gelten all jenen, die dazu beigetragen haben, die AFPA zur direkten Informationsdrehscheibe und Interessenvertretung für Wertpapierfirmen, Versicherungsvermittler und Finanzdienstleister in Österreich und in der EU zu machen – ob als Mitglieder, Beiräte, Vorstände, im Office-Team, in der IT oder an vielen weiteren Stellen“, so Muschik. In seinem Rückblick erinnert er daran, dass ein wesentlicher Teil jener Regeln, die den Arbeitsalltag der Finanzund Versicherungsbranche bestimmen, auf europäischer Ebene entsteht. Für betroffene Unternehmen gehe es daher nicht nur darum, sich rechtzeitig und aus erster Hand zu informieren. Ebenso wichtig sei es, sich frühzeitig mit Gremien und Entscheidungsträgern zu vernetzen und die Interessen der Branche bereits während der Entstehung neuer Regelungen einzubringen.
sind Teil der Strategie „Xcelerate29“, mit der der Corporate- und Specialtyversicherer seine internationale Marktposition ausbauen will. „Der österreichische Markt ist geprägt von mittelständischen Unternehmen mit hoher technologischer Kompetenz und sehr individuellen Anforderungen an ihren Versicherungsschutz. Genau hier liegt unsere Stärke“, erklärt Thomas Lackner, Vorstandsvorsitzender der HDI Versicherung AG. Die Marktbearbeitung im Mittelstand sei weiterentwickelt und der Fokus auf Digitalisierung sowie eine individuelle Begleitung der Kunden gelegt worden. Dabei spiele auch die Zusammenarbeit mit der lokalen und internationalen Maklerschaft eine wichtige Rolle. Für die zweite Jahreshälfte erwartet Lackner weiteres Potenzial: „Cyber
Dass dieses Verständnis nicht immer selbstverständlich war, zeigt Muschik anhand einer Begebenheit aus dem Jahr 2018. Bei einer Informationsveranstaltung zur Versicherungsvertriebsrichtlinie IDD habe ein Teilnehmer gefordert, die aus Brüssel kommenden Vorgaben noch zu verhindern. Dessen Sitznachbar habe ihn darauf aufmerksam gemacht, dass es dafür längst zu spät sei und es nun vielmehr darum gehe, sich auf die neuen Anforderungen vorzubereiten. „Unternehmen, die nicht in der Lage sind, eine Vorstellung von der Zukunft zu entwickeln, werden an der Zukunft nicht mehr beteiligt sein“, schreibt Muschik. Wer regulatorische Entwicklungen frühzeitig verfolge, könne sich nicht nur besser darauf einstellen, sondern auch versuchen, die künftigen Rahmenbedingungen mitzugestalten. Seit ihrer Gründung habe die AFPA zahlreiche Richtlinien, Gesetze und Leitlinien begleitet und dabei die Interessen ihrer Mitgliedsbetriebe sowie der gesamten Finanzdienstleistungs- und Versicherungsbranche berücksichtigt. Muschik sieht darin auch einen Wettbewerbsvorteil für jene Un-
44 • Markt • risControl 09/2026
Thomas Lackner
ist ein zentrales strategisches Wachstumsfeld. Darüber hinaus sehen wir großes Potenzial im Ausbau multinationaler Versicherungslösungen.“ Ziel sei es, österreichische Unternehmen bei ihrer internationalen Entwicklung zu begleiten und gleichzeitig Effizienz und Servicequalität weiterzuentwickeln.
Johannes Muschik
ternehmen, die Entwicklungen nicht erst abwarten, sondern sich frühzeitig damit auseinandersetzen. Mit Zuversicht blickt er auf den zunehmenden Generationswechsel in der Branche. In vielen Unternehmen übernehme inzwischen die nächste Generation Verantwortung und zeige großes Interesse daran, sich mit führenden Köpfen zu vernetzen und die Märkte der Zukunft mitzugestalten. „Unserem Executive Team, das bereits der nächsten Generation angehört, und der AFPA als Organisation wünsche ich alles Gute und viel Erfolg im Sinne der Mitgliedsbetriebe für die nächsten 15 Jahre“, schließt Muschik seinen Rückblick.
Neue Courtagevereinbarung Courtagevereinbarungen sind das Fundament der Zusammenarbeit zwischen Versicherungsunternehmen und Versicherungsmakler. UNIQA hat sich mit dem Fachverband der Versicherungsmakler und Berater in Versicherungsangelegenheiten auf wesentliche Eckpunkte einer neuen Vereinbarung verständigt. Christian Voith, Leiter UNIQA Maklerund Partnervertrieb, erläutert, warum die neue Fassung mehr Transparenz bringt, welche Punkte für Maklerpartner besonders relevant sind und weshalb sie die Zusammenarbeit in der Praxis erleichtern kann. Warum braucht es eine neue Courtagevereinbarung? Voith: Der Fachverband beschäftigt sich seit vielen Jahren intensiv mit der Ausgestaltung von Courtagevereinbarungen und UNIQA hat diesen Prozess von Beginn an begleitet. Entscheidend war für uns, eine zeitgemäße und praxistaugliche Grundlage für die Zusammenarbeit zu schaffen. Im fachlichen Austausch konnten zentrale Punkte der neuen Vertragsfassung gemeinsam geschärft und auf eine tragfähige Basis gestellt werden. Wo liegen die wichtigsten Änderungen aus Sicht der Makler? Voith: Ein zentraler Punkt ist die ausdrückliche Anerkennung bevollmäch-
tigter Makler als Ansprechpartner in Vertrags- und Schadenangelegenheiten. Diese Rolle ist nun direkt in der Courtagevereinbarung verankert. Zudem werden bisherige Nebenabreden, insbesondere die 21-Tage-Regel, in den Hauptvertrag übernommen. Das schafft mehr Verbindlichkeit. Ergänzt wird die neue Fassung durch detailliertere Regelungen zu Courtageansprüchen, Rückverrechnungen und den Folgen einer Vertragsbeendigung. Für bereits vermittelte Verträge ist außerdem ein Schutz der bisherigen Courtagesätze vorgesehen. Auch regulatorisch hat sich das Umfeld stark verändert. Wie bildet die neue Vereinbarung diese Entwicklung ab? Voith: Die Vereinbarung wurde an die regulatorischen Entwicklungen der vergangenen Jahre angepasst. Anforderungen in den Bereichen Geldwäscheprävention, Datenschutz, Datensicherheit und Dokumentation sind nun ausdrücklich berücksichtigt. Damit wird klarer festgehalten, welche Standards in der Zusammenarbeit gelten und welche Anforderungen von beiden Seiten zu beachten sind.
45 • Interview • risControl 09/2026
Was bedeutet das für die tägliche Zusammenarbeit mit Maklerpartnern? Voith: Vor allem mehr Klarheit. Die neue Courtagevereinbarung reduziert Interpretationsspielräume, beschreibt Zuständigkeiten genauer und macht Prozesse nachvollziehbarer. Für Maklerpartner bedeutet das mehr Planungssicherheit und eine verlässlichere Grundlage für die tägliche Zusammenarbeit mit UNIQA. Versicherungsmakler sind eine wesentliche Säule des österreichischen Versicherungsmarktes und für uns wichtige Geschäftspartner:innen. Umso wichtiger ist es, zentrale Vertragsfragen gemeinsam zu klären und praxisnahe Lösungen zu verankern. Gilt die Verständigung mit dem Fachverband damit automatisch für alle Maklerunternehmen? Voith: Nein. Die Verständigung mit dem Fachverband gibt einen klaren Rahmen vor, ist für einzelne Versicherungsmaklerunternehmen aber nicht automatisch verbindlich. Die Courtagevereinbarung betrifft ausschließlich das Verhältnis zwischen Versicherungsmakler und UNIQA und wird weiterhin direkt zwischen den jeweiligen Vertragspartner abgeschlossen. Die rechtliche und wirtschaftliche Bewertung liegt daher bei den Vertragsparteien selbst. Danke fürs Gespräch.
MO‘ Drive Wien: 300 Stellplätze unter Hagelschutznetzen MO‘ Drive investiert am Standort Wien-Simmering in den Schutz von Kundenfahrzeugen und Flottenbeständen. Auf rund 6.000 m² Stellfläche stehen bis zu 300 Fahrzeuge unter Hagelschutznetzen und sind damit vor zusätzlichen Unwetterschäden geschützt. Wolfgang Weinberger, Geschäftsleiter MO‘ Drive: „Hagelrisiken gab es schon immer, aber sie nehmen an Intensität und Häufigkeit zu. Das stellt Fahrzeughalter und Flottenbetreiber vor neue Herausforderungen. Dank der Investition in den großflächigen Hagelschutz am Standort Simmering sind die uns anvertrauten Autos vor zusätzlichen Schäden durch Hagelschlag geschützt.“ Das habe nicht nur haftungsrechtliche Gründe, sondern sei Teil der bei MO‘ Drive gelebten Nachhaltigkeitsstrategie.
Nachhaltigkeit heißt auch Vorsorgen Weinberger: „Es geht um mehrere Motive. Wir sind eine hochfrequente Großwerkstatt mit der Herausforderung, bei Hagelwarnung zig Autos zu rangieren, die bei uns zur Schadenre-
Wolfgang Weinberger
MO’ Drive: Hagelschlag-Prävention zum Vorteil der Kundschaft und der Nachhaltigkeit
paratur sind. Wir vermeiden Ursachendebatten bei Fahrzeugen, die wir zum Dellendrücken übernommen haben, sollte der Hagel während des Werkstattaufenthalts neuerlich zuschlagen. Schließlich bieten wir Flottenkunden hagelgeschützte Stellplätze für Autos, die bei uns auf Abruf abgestellt werden. Auch unsere eigenen Kunden-Ersatzfahrzeuge gehören dazu“, erläutert Weinberger die Hintergründe. Unterm Strich gehe es darum, durch den Hagelschutz der Stellflächen aufwändige Reparaturen mit Ersatzteilen, Lackierarbeiten und damit verbundene Ressourcenverbräuche zu vermeiden. Und das mit der Konsequenz, dass sowohl die Kosten als auch der ökologische Fußabdruck durch gezielte Vorsorge reduziert wird.
46 • Markt • risControl 09/2026
Business Continuity für Flottenkunden MO‘ Drive hat langjährige Erfahrung als Dienstleister führender Leasing-, Mietwagen- und Car-Sharing-Unternehmen, die man mit Lagerlogistik und mehr unterstützt. Weinberger: „Der Schutz der stehenden Kundenflotte, die bei uns z.B. vor An- bzw. Abmeldung oder zum Ausgleich von Nachfrageschwankungen zwischengeparkt wird, ist für deren Geschäftsmodell kritisch.“ Ihre Lieferfähigkeit sei gerade nach verheerenden Umweltereignissen naturgemäß ein Muss. „Wir sorgen dafür, dass ihre eingestellten Autos auch nach einem massiven Hagelschlag rasch eingesetzt werden können, weil wir das Geschäftsmodell unserer Flottenkunden nachhaltig unterstützen“, schließt Weinberger.
SCPIs als alternatives Vorsorgeprodukt Vorsorgelücke schließen mit internationalen Gewerbeimmobilienfonds Immobilien gelten seit jeher als langfristige und meist stabile Wertanlage. Doch wer direkt in einzelne Objekte investieren möchte, sieht sich häufig mit hohen Einstiegshürden, komplexen Prozessen und Unsicherheiten konfrontiert. Zudem erfordern Immobilieninvestitionen fundierte Kenntnisse der rechtlichen Rahmenbedingungen sowie hinsichtlich der Verwaltung und Vermietung von Immobilien. CORUM bietet Privatanlegern mit seinen SCPIs – Gewerbeimmobilienfonds nach französischem Recht – eine Alternative: Internationale Expertenteams übernehmen gegen eine Managementgebühr sämtliche Aufgaben vom Screening der Immobilienmärkte über den Ankauf bis zur laufenden Verwaltung und Vermietung. „Für viele Menschen stellt sich die Frage, wie sie ergänzend und eigenverantwortlich Vermögen für später aufbauen können. Das niedrige Mindestinvestment, unser Investmentplan und Wiederveranlagungsoptionen machen unsere Fonds zu einer vielseitigen Veranlagungslösung“, erklärt Martin Prandl, Head of Sales bei CORUM. Die beiden in Österreich angebotenen Fonds CORUM Origin und CORUM XL verbinden flexible Veranlagungsmöglichkeiten mit internationaler Diversifikation. „Mit einem Anteilspreis von nur 195 Euro bei CORUM XL schaffen wir Zugang zu einem internationalen Gewerbeimmobilienportfolio. Wer regelmäßig investieren möchte, kann nach dem Einstieg monatliche Einzahlungen ab 50 Euro wählen und flexibel anpassen. So lässt sich Kapital
Eine Immobilie aus dem Portfolio von CORUM Origin, erworben 2025 in Mailand.
langfristig im individuellen Tempo aufbauen“, so Prandl.
Flexible Ausschüttungsvarianten Die monatlichen Dividendenausschüttungen¹ aus den Mieteinnahmen können Anleger entweder als laufendes Einkommen nutzen oder ganz bzw. teilweise automatisch reinvestieren. „Die Mehrheit unserer Kunden entscheidet sich für die Wiederveranlagung. Dadurch kann der Zinseszinseffekt den Vermögensaufbau zusätzlich beschleunigen. Die Erträge können später etwa als Zusatzeinkommen in der Pension genutzt werden.“ In Frankreich, wo SCPIs seit mehr als 60 Jahren etabliert sind, gelten sie als bewährtes Instrument auch für die generationenübergreifende Vorsorge.
Steuerliche Komponente CORUM-Investoren unterliegen in Österreich keiner Doppelbesteuerung. Für ihre Erträge fällt ein Mischsteuersatz an, der in den vergangenen Jahren bei rund 20 Prozent lag und damit unter der Kapitalertragsteuer von 27,5 Prozent. Unternehmer und Selbständige können mit CORUM Origin zudem steuerliche Vorteile nutzen. Der Fonds erfüllt die Kriterien gemäß § 14 Abs. 7 Einkommensteuergesetz (EStG) und ist somit für den investitionsbedingten Gewinnfreibetrag geeignet. Damit verbinden SCPIs mehrere Aspekte privater Vorsorge: Zugang zu internationalen Gewerbeimmobilien, flexible Investitionsmöglichkeiten und die Wahl, Ausschüttungen heute zu nutzen oder für morgen wiederzuveranlagen.
Immobilienanlage: Empfohlene Haltedauer: 8–10 Jahre, keine Rendite- oder Performancegarantie, Risiko von Kapitalverlusten und Währungsschwankungen. Erträge von der Entwicklung der Immobilienmärkte und der Wechselkurse abhängig und nicht garantiert. Wertentwicklung in der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung. 1 Die Zahlung von Dividenden ist nicht garantiert und hängt von den Erträgen der SCPI und den Entscheidungen der Verwaltungsgesellschaft ab. Dividenden abzüglich der Vermögensverwaltungsgebühren von CORUM (12,40 % ohne USt. auf innerhalb der Eurozone vereinnahmte Mieten und 15,90 % ohne USt. außerhalb der Eurozone). Eine 5-monatige Wartefrist gilt ab dem Datum der Zeichnung, während der keine Dividenden auf neu erworbene Aktien ausgeschüttet werden.
47 • Markt • risControl 09/2026
Versicherbarkeit neu denken Naturkatastrophen nehmen zu, zugleich bleibt ein erheblicher Teil der möglichen Schäden in Österreich unversichert. Christian Freibauer, Geschäftsführer der Aon Austria GmbH und der Aon Holdings Austria GmbH, und Guido Hurtmanns, Geschäftsführer der Aon Austria GmbH und verantwortlich für den Rückversicherungsbereich in Österreich, erklären, welche Rolle moderne Naturgefahrenmodelle und Rückversicherungslösungen bei der Schließung dieser Schutzlücke spielen können. Naturkatastrophen treten häufiger auf und verursachen immer höhere Schäden. Welche Entwicklungen sind für den österreichischen Versicherungs- und Rückversicherungsmarkt derzeit besonders relevant? Freibauer: Aus unserer Sicht sind derzeit drei Entwicklungen besonders relevant. Erstens steigen aufgrund des Klimawandels Häufigkeit und Intensität vieler Naturgefahren, insbesondere von Dürre, Hochwasser, Hagel, schweren Unwettern und Starkregen. Gleichzeitig nehmen Werte und Exponierungen in gefährdeten Regionen aufgrund makroökonomischer Veränderungen weiter zu, wodurch auch die potenziellen Schäden wachsen. Zweitens besteht in Österreich weiterhin eine erhebliche Schutzlücke. Viele Naturgefahrenrisiken sind nur eingeschränkt versicherbar oder durch niedrige Sublimits begrenzt, sodass ein großer Teil der wirtschaftlichen Schäden unversichert bleibt. Drittens gewinnen Daten und Naturgefahrenmodelle unter Berücksichtigung des Klimawandels zunehmend an Bedeutung. Moderne Naturgefahrenmodelle ermöglichen heute eine deutlich präzisere Risikobewertung als noch vor wenigen Jahren. Aus Sicht von Aon liegt darin eine große Chance: Durch die Unterstützung des Underwritings mit Naturgefahrenmodellen können Risiken differenzierter bewertet und dadurch langfristig deutlich höhere Deckungssummen bis hin zur Vollversicherungssumme ermöglicht werden. Damit kann ein wesentlicher Beitrag zur Schließung
Christian Freibauer
des Protection Gap in Österreich geleistet werden. Aon hat die lokale Expertise in der Naturgefahrenmodellierung ausgebaut. Was können moderne Analyse- und Modellierungsmethoden konkret dazu beitragen, Naturgefahren besser einzuschätzen – und wo liegen ihre Grenzen? Hurtmanns: Moderne Naturgefahrenmodelle ermöglichen heute eine wesentlich präzisere Bewertung von
48 • Interview • risControl 09/2026
Hochwasser-, Erdbeben-, Sturm- oder Hagelrisiken – sowohl auf Einzelobjekt- als auch auf Portfolioebene. Sie kombinieren historische Schadeninformationen mit hochauflösenden Geodaten, Exponierungsanalysen und aktuellen wissenschaftlichen Erkenntnissen zum Klima- und Gefahrenwandel. Dadurch können Versicherer Risiken differenzierter bewerten, Kumulationen besser steuern und Risiken identifizieren, die bislang häufig pauschal oder konservativ eingeschätzt wurden. Genau darin sehen wir einen wesentli-
chen Hebel zur Schließung der österreichischen Schutzlücke. Wenn Risiken besser verstanden werden, können sie vielfach auch umfassender versichert werden. Modelle bleiben jedoch Hilfsmittel und sind keine Kristallkugeln. Extreme Ereignisse, Veränderungen der Bebauung oder neue Schadenmuster lassen sich nie vollständig vorhersagen. Deshalb müssen Modellierung, lokale Marktkenntnis und Experteneinschätzung stets Hand in Hand gehen. Gleichzeitig bedürfen die Modelle einer permanenten Weiterentwicklung und Aktualisierung. Genau hier ist Aon mit der Impact-Forecasting-Einheit federführend, die sich auf die Entwicklung von Naturgefahrenmodellen spezialisiert hat. Welche Konsequenzen ergeben sich aus den steigenden Naturkatastrophenrisiken für die Rückversicherungsstrategien österreichischer Versicherer – etwa bei Kapazitäten, Selbstbehalten und der langfristigen Versicherbarkeit von Risiken? Freibauer: Die steigenden Naturkatastrophenrisiken führen dazu, dass Versicherer ihre Rückversicherungsstrategien laufend weiterentwickeln müssen. Im Mittelpunkt stehen eine präzisere Steuerung von Kumulationsrisiken, die stärkere Nutzung moderner Analytik sowie eine regelmäßige Überprüfung von Selbstbehalten und Deckungsstrukturen. Gleichzeitig sehen wir derzeit weiterhin ausreichend
Guido Hurtmanns
Rückversicherungskapazität für gut analysierte und transparent dargestellte Risiken. Entscheidend wird daher zunehmend die Qualität der zugrunde liegenden Daten und Modelle. Aus unserer Sicht sollte die Diskussion nicht primär darum gehen, welche Risiken künftig nicht mehr versicherbar sind, sondern darum, wie die Versicherbarkeit durch bessere Risikoanalysen, Präventionsmaßnahmen und innovative Rückversicherungslösungen
erhalten oder sogar ausgeweitet werden kann. Gerade in Österreich besteht die Chance, bestehende Deckungsbeschränkungen bei Hochwasser- und Erdbebenrisiken schrittweise zu überwinden und Versicherten einen deutlich umfassenderen Schutz anzubieten. Die Kombination aus Modellierung, Risikomanagement und Rückversicherung wird dabei eine Schlüsselrolle spielen. Vielen Dank für Ihre Zeit.
Denken Sie an Ihr Unternehmen. Wir denken an alles andere.
ERGO fürs Gewerbe, die Risiko-Absicherung für Kleinund Mittelbetriebe, macht Ihr Geschäftsleben leichter. Mit flexiblen und umfangreichen Leistungen – so individuell wie Ihr Unternehmen.
Nähere Infos bei Ihrem ERGO Makler- und Agenturbetreuer ergo-versicherung.at/makler Werbung. Ein Produkt der ERGO Versicherung AG. Modecenterstraße 17, 1110 Wien
Eigentumsquote auf Tiefstand Wiener Städtische Versicherung
Für viele Menschen in Österreich rückt der Traum vom Eigenheim zunehmend in die Ferne. Erstmals lebt mit 47,3 Prozent weniger als die Hälfte der Bevölkerung in einer eigenen Immobilie. Gleichzeitig steht den Haushalten mit durchschnittlich 102,2 Quadratmetern so viel Wohnraum zur Verfügung wie noch nie. Die Unterschiede zwischen den Bundesländern bleiben deutlich: Im Burgenland ist mit einer Eigentumsquote von 66,5 Prozent der Anteil an Wohneigentum weiterhin am höchsten, zudem verfügen die Haushalte dort mit durchschnittlich 124,9 Quadratmetern über den meisten Wohnraum. Wien bildet mit einer Eigentumsquote von 19,3
SelbstbehaltVorteil verdoppelt Schaden-Manager.com
Schaden-Manager.com erhöht die mögliche Reduktion des Selbstbehalts bei Kfz-Schäden von bisher 100 auf bis zu 200 Euro. Voraussetzung ist, dass die Reparatur bei einem teilnehmenden Partnerbetrieb durchgeführt wird. Die Schaden-
Prozent und einer durchschnittlichen Wohnfläche von 75,4 Quadratmetern das Schlusslicht. Während Kärnten (minus 2,5 Prozentpunkte), Niederösterreich (minus 1,6 Prozentpunkte) und das Burgenland (minus 0,9 Prozentpunkte) Rückgänge beim Wohneigentum verzeichnen, legte der Eigentümeranteil in Tirol um 0,8 und in Vorarlberg um 0,3 Prozentpunkte leicht zu. Auch die Haushaltsstruktur verändert sich: Mittlerweile bestehen 39,1 Prozent aller Haushalte aus nur einer Person. Besonders ausgeprägt ist diese Entwicklung in Wien, wo der Anteil der Einpersonenhaushalte bereits 45,5 Prozent erreicht. Im Burgenland fällt er mit 34,5 Prozent am niedrigsten aus. „Die eigenen vier Wände bleiben für viele Österreicher ein wichtiges Lebensziel. Die aktuellen Zahlen zeigen jedoch, dass der Weg zum Eigentum angesichts
hoher Immobilienpreise und Finanzierungskosten schwieriger geworden ist“, sagt Doris Wendler, Vorstandsdirektorin der Wiener Städtischen Versicherung. Da sowohl Immobilien als auch Hausrat in den vergangenen Jahren deutlich an Wert gewonnen haben, empfiehlt die Wiener Städtische, den Versicherungsschutz für Eigenheim und Haushalt regelmäßig an die aktuelle Wohn- und Lebenssituation anzupassen.
meldung und die Abwicklung über die Plattform sind kostenlos. Die Reparaturkosten werden direkt mit dem jeweiligen Versicherungsunternehmen verrechnet. Je nach Schadenfall und Partnerbetrieb stehen außerdem Leistungen wie Ersatzmobilität oder eine Reparaturgarantie zur Verfügung. Für Firmenflotten und Fuhrparks bietet die Plattform eine digitale Schadenverwaltung. Schadenfälle können zentral erfasst, bearbeitet und nachverfolgt werden. Dadurch sollen die Abläufe vereinheitlicht und die Scha-
denkosten besser kontrolliert werden. „Mit der Erhöhung der SelbstbehaltReduktion möchten wir Versicherungsnehmerinnen und Versicherungsnehmer bei der Abwicklung eines Kfz-Schadens zusätzlich entlasten“, erklärt Johannes Kainz, Geschäftsführer von SchadenManager.com. Die Reduktion gilt ausschließlich bei Reparaturen über teilnehmende Partnerbetriebe. Die konkrete Höhe wird vor der Beauftragung bekannt gegeben. Die kostenlose Schadenmeldung ist unabhängig davon möglich, welche Werkstatt anschließend mit der Reparatur beauftragt wird.
die europäische EmpCo-Richtlinie (Empowering Consumer for the Green Transition) irreführenden „grünen“ Marketingaussagen einen Riegel vor. Diese EU-Richtlinie wurde Ende Juli 2026 im Gesetz gegen den unlauteren Wettbewerb UWG in nationales Recht übernom-
men und ist ab 27. September 2026 anzuwenden.
Aus für irreführende Umweltaussagen von Andreas Dolezal
Greenwashing ist der EU schon lange ein Dorn im Auge. Daher schiebt
50 • Markt • risControl 09/2026
Doris Wendler
Aus für grüne Werbelügen Grundsätzlich sind irreführende Werbeaussagen gegenüber Konsumenten bereits heute verboten. Mit dem novellierten UWG werden nun alle Arten von freiwilligen Umweltaussagen über künftige Umweltleistungen gegenüber
Verbrauchern – Texte, Bilder, Grafiken und Symbole wie Etiketten, Markenund Firmennamen sowie Produktbezeichnungen – gezielt strenger reglementiert. Umweltaussagen gelten künftig als irreführend, wenn sie (verkürzt gesagt) nicht klar und objektiv sowie öffentlich überprüfbar sind. Darunter fallen auch Aussagen, wonach Produkte, Dienstleistungen oder Unternehmen positive oder keine Auswirkungen auf die Umwelt haben oder im Vergleich zu an-
Chronische Erkrankungen Zurich Insurance Group
Eine aktuelle Studie der Zurich Insurance Group zeigt, dass chronische Erkrankungen zu einer wachsenden gesellschaftlichen und wirtschaftlichen Herausforderung werden. Analysiert wurden die Auswirkungen in den 38 OECD-Ländern. Demnach leben Menschen zwar länger, verbringen jedoch einen größeren Teil ihres Lebens mit chronischen Erkrankungen, was sich zunehmend auf Erwerbsfähigkeit, Produktivität und die finanzielle Resilienz auswirkt. Die Analyse zeigt, dass
Strategie geht auf UNIQA
„Das erste Halbjahr 2026 zeigt, dass wir mit unserer Strategie ‚UNIQA 3.0 – Growing Impact‘ auf Kurs sind. Wir steigern sowohl unser Ergebnis vor Steuern als auch unser Konzernergebnis erneut deutlich und wachsen gleichzeitig bei den Prämien mit starken 12 Prozent profitabel. Diese Kombination aus Kundenfokussierung, Wachstum und Ertragskraft ist die Grundlage unseres langfristigen Erfolgs“, sagt An-
deren weniger umweltschädlich sind. Nachhaltigkeitssiegel, also freiwillige Gütezeichen oder Ähnliches, sind nur mehr zulässig, wenn sie auf einem Zertifizierungssystem basieren, das es Dritten ermöglicht, die getätigten Aussagen zu überprüfen.
Keine Schonfrist für Dienstleistungen Das Gesetz sieht eine Übergangsregelung vor. Bezüglich Waren können
nicht allein die Höhe der Gesundheitsausgaben entscheidend ist, sondern vor allem eine wirksame, koordinierte und langfristig ausgerichtete Versorgung. Zu den zentralen Empfehlungen zählen mehr Prävention, frühzeitige Interventionen sowie eine engere Zusammenarbeit von Gesundheitssystem, Politik, Arbeitgebern und Versicherern, um gesundheitliche und finanzielle Folgen chronischer Erkrankungen zu begrenzen. „Die Ergebnisse zeigen, dass chronische Erkrankungen zunehmend auch zu einer Vorsorge- und Resilienzfrage werden. Wer über viele Jahre mit gesundheitlichen Einschränkungen lebt, steht oft nicht nur vor medizinischen, sondern auch vor finanziellen Herausforderun-
dreas Brandstetter, CEO der UNIQA Insurance Group AG. Die verrechneten Prämien stiegen um zwölf Prozent auf 4,9 Milliarden Euro, die Combined Ratio lag im ersten Halbjahr bei 91,6 Prozent. Das Ergebnis vor Steuern legte um 10,5 Prozent auf 327 Millionen Euro zu, das Konzernergebnis ist um 11,1 Prozent auf 258 Millionen Euro gewachsen. Das Finanzergebnis lag bei 176 Millionen Euro. „Unser stabiles Kerngeschäft, die besonders gute Performance unserer Kapitalveranlagung und das Ausbleiben größerer Naturkatastrophen im bisherigen Jahresverlauf geben uns Rückenwind. Damit sind wir auf einem sehr guten
51 • Markt • risControl 09/2026
zivilrechtliche Ansprüche wegen Verstößen bis drei Jahre nach Inkrafttreten des neuen UWG nur dann geltend gemacht werden, wenn die betroffenen Waren nach dem 27. September 2026 in Verkehr gebracht worden sind. Diese Schonfrist gilt aber nicht für Dienstleistungen. Nachhaltig gesinnte Finanzdienstleister sollten also ihre Firmenlogos, Internetseiten und Werbetexte auf eventuell irreführende Umweltaussagen hin prüfen.
Björn Bohnhoff
gen. Umso wichtiger sind Prävention, frühzeitige Unterstützung und verlässliche Absicherungslösungen, die Menschen langfristig begleiten“, sagt Björn Bohnhoff, Vorstand Leben bei der Zurich Gruppe Deutschland.
Andreas Brandstetter
Weg, unser Ziel von 540 bis 570 Millionen Euro Ergebnis vor Steuern für das Gesamtjahr 2026 zu erreichen“, so Brandstetter abschließend.
Neues Kernsystem ARAG Österreich
ARAG Österreich modernisiert seine zentrale Anwendungslandschaft und setzt künftig auf die cloudbasierte Versicherungsplattform von tech11. Das neue Bestands- und Schadensystem soll die Grundlage für stärker automatisierte Abläufe, eine schnellere Antragsbearbeitung und den verstärkten Einsatz künstlicher Intelligenz bilden. Die Plattform wird künftig sämtliche zentralen Versicherungsprozesse des Rechtsschutzversicherers abbilden. KI-gestützte Assistenzfunktionen sollen die Mitarbeiter unterstützen, standardisierte Prozesse weiter automatisiert
werden. Im Mittelpunkt stehen Verbesserungen im Service für Kunden und Vertriebspartner. „Mit tech11 haben wir einen Partner gefunden, der unsere Vision einer modernen, digitalen Rechtsschutzversicherung teilt“, erklärt Birgit Eder, CEO der ARAG SE Direktion für Österreich. Das neue System ermögliche es, Prozesse stärker zu automatisieren, künstliche Intelligenz einfacher einzubinden und den Service kontinuierlich weiterzuentwickeln. Oliver von Ameln, Geschäftsführer der tech11 GmbH, sieht in der Zusammenarbeit weit mehr als die Modernisierung eines Kernsystems: „Gemeinsam schaffen wir eine technologische Grundlage, die sich kontinuierlich weiterentwickelt und zukünftige Innovationen, insbesondere im Bereich Künst-
licher Intelligenz, Schritt für Schritt in den Versicherungsalltag bringt.“ Auch nach der Einführung soll die Plattform gemeinsam weiterentwickelt und laufend um neue Funktionen ergänzt werden. Nach Angaben von tech11 ist die Insurance Plattform bereits in mehr als 30 Ländern im produktiven Einsatz.
rückstellung belief sich auf 5,76 Millionen Euro, die abgegrenzten Bruttoprämien erreichten 119,7 Millionen Euro. Gleichzeitig verbesserte sich die Combined Ratio auf 94,5 Prozent. Die ökonomischen Eigenmittel nach Solvency II beliefen sich auf 124,22 Millionen Euro, die Solvenzquote lag bei 256 Prozent. Damit verfügt das Unternehmen über eine solide finanzielle Basis. Diese soll muki den notwendigen Spielraum geben, um auch 2026 in Innovation,
Kundenservice und die weitere Unternehmensentwicklung zu investieren. Bis 2030 strebt der Versicherer ein Prämienwachstum oberhalb der Inflationsrate an, wobei die Profitabilität im Vordergrund stehen soll. Geplant sind eine niedrigere Brutto-Gesamtschadenquote bei stabiler Kostenquote sowie eine Steigerung der SCR-Quote auf mehr als 280 Prozent. Die eigene Solvabilitätsquote soll 300 Prozent erreichen. In der Kapitalanlage setzt muki weiterhin auf Liquidität, Kapitalerhalt und breite Diversifikation. Als Zielwert wird ein durchschnittlicher Kapitalertrag nach UGB von 3,0 Prozent genannt.
eine neue. 2024 drang Niederschlagswasser in ein Warenlager in Niederösterreich ein und beschädigte zahlreiche Ballen mit hochwertigen Stoffen. Für den Verkauf waren sie nicht mehr geeignet – zum Wegwerfen aber viel zu schade. Nach Freigabe durch die Generali Versicherung wurden die noch verwendbaren Stoffe im Rahmen der faircheckInitiative „WeiterFAIRwertung von Wirtschaftsgütern“ an pro mente weitergegeben. Seit 2010 vermittelt das Projekt nicht mehr verkäufliche Scha-
denware an karitative Einrichtungen. Die Mitarbeiter der Tagesstruktur re.mix Hartberg holten die Stoffe in Niederösterreich ab und verteilten sie auf mehrere Standorte von pro mente in der Steiermark. Die teilweise nassen und verschmutzten Stoffe wurden gesichtet und gereinigt. Einige gelangten schließlich nach Graz – und dort nahm die Geschichte ihre besondere Wendung. In der Tagesstruktur per arte Graz entstanden daraus Stimmungspuppen. Sie haben zwei Gesichter und können zeigen, wie es einem gerade geht – auch dann, wenn die richtigen Worte fehlen.
Rekordjahr schafft Spielraum für weiteres Wachstum muki Versicherung
muki hat das Geschäftsjahr 2025 mit den besten Ergebnissen der Unternehmensgeschichte abgeschlossen. Das Ergebnis der gewöhnlichen Geschäftstätigkeit (EGT) vor Schwankungs-
Wenn aus einem Schaden neue Freude entsteht faircheck Schadenservice GmbH
Normalerweise endet die Geschichte beschädigter Ware mit der Entsorgung. In diesem Fall begann dort jedoch
52 • Markt • risControl 09/2026
Birgit Eder
„Die Stimmungspuppen unterstützen dabei, Emotionen zu beschreiben und den Zugang zu diesen zu erleichtern, insbesondere wenn es schwerfällt, diese auszudrücken“, erklärt Margit Hein, Fachtrainerin im Nähbereich von per arte Graz. Schon im Kindergartenalter könnten die Puppen Kom-
munikation und Empathie fördern und den Umgang mit Gefühlen erleichtern. Auch in der Schadenbegutachtung spielen Emotionen eine große Rolle. Als faircheck über Umwege erfuhr, was aus den Stoffen geworden war, entstand daher die Idee einer eigenen Edition. So wurden „fairNanda“ und „fairNando“ bei
pro mente angefertigt – aus jenen Stoffen, die zwei Jahre zuvor noch Teil eines Schadenfalls gewesen waren. Was mit Wasser, beschädigten Stoffballen und einer Schadenbegutachtung begann, kehrte damit zwei Jahre später mit zwei Gesichtern zurück: das eine traurig, das andere fröhlich.
sich negativ zu Kryptowährungen, 32 Prozent nahmen eine neutrale Haltung ein. Lediglich 33 Prozent stuften digitale Währungen als vertrauenswürdig ein. Zwei Drittel fühlten sich zudem eher schlecht über die Anlageklasse informiert, sechs von zehn Befragten empfanden das Thema als komplex und technisch anspruchsvoll. Deutliche Unterschiede zeigten sich zwischen den Altersgruppen. In der Generation Z konnten sich 52 Prozent ein Investment vorstellen, unter den Babyboomern waren es 24 Prozent. Auch zwischen Männern und Frauen fiel die Einschätzung unterschiedlich aus: Während jeder zweite Mann grundsätzlich
investieren würde, lag der Anteil bei den Frauen bei 27 Prozent. Als größte Risiken nannten die Befragten hohe Kursschwankungen mit 67 Prozent, Betrug und Cyberkriminalität mit 64 Prozent sowie den möglichen Verlust von Zugangsdaten mit 62 Prozent. Erstmals seit Beginn der Erhebung sah mit 52 Prozent eine absolute Mehrheit mehr Nachteile als Vorteile. Bei einem hypothetischen Anlagebetrag von einer Million Euro würden durchschnittlich 94.000 Euro beziehungsweise 9,4 Prozent in Kryptowährungen fließen. Immobilien lagen mit 378.000 Euro an erster Stelle, gefolgt von Gold und Edelmetallen mit 253.000 Euro sowie Aktien und Wertpapieren mit 168.000 Euro. Die Hälfte der Befragten würde überhaupt nicht in Kryptowährungen investieren.
Kryptowährungen verlieren an Rückhalt Marketagent
Die Skepsis gegenüber Kryptowährungen hat in Österreich zugenommen. Laut dem aktuellen Krypto-Barometer von Marketagent stand nur noch ein Viertel der Befragten Bitcoin und Co. positiv gegenüber. Gleichzeitig ging die grundsätzliche Bereitschaft, in Kryptowährungen zu investieren, von 44 auf 39 Prozent zurück. Für die repräsentative Untersuchung wurden 1.634 Personen in Österreich befragt. 44 Prozent äußerten
alth Management mit 31,3 Prozent aus. Das bereinigte Konzernergebnis erreichte 2,5 Milliarden Euro und lag damit um 13,7 Prozent über dem Vergleichswert. Der bereinigte Gewinn je Aktie stieg um 14,3 Prozent auf 1,68 Euro. In der Schaden- und Unfallversicherung lag die Combined Ratio bei 91,5 Prozent und damit um 0,5 Prozentpunkte über dem Vergleichswert. Die undiscounted Combined Ratio erhöhte sich um 0,7 Prozentpunkte auf 93,8 Prozent. Nach Angaben der Generali belasteten Naturkatastrophen die Combined Ratio mit 1,9 Prozentpunkten. Das verwaltete Vermögen des Konzerns belief sich auf 944 Milliarden Euro und lag damit um 4,9 Prozent über dem Stand zum Jahresende 2025. Die Solvabilitätsquote betrug 216 Prozent nach
Halbjahresergebnis Generali Group
Die Generali Group hat im ersten Halbjahr 2026 Prämien und Ergebnis gesteigert. Die verrechneten Bruttoprämien erhöhten sich um 5,8 Prozent auf 53,4 Milliarden Euro. Sowohl die Schaden- und Unfallversicherung mit einem Plus von 6,3 Prozent als auch das Lebensversicherungsgeschäft mit einem Zuwachs von 5,5 Prozent trugen zur Entwicklung bei. In der Lebensversicherung verzeichnete der Konzern Nettomittelzuflüsse von 8,3 Milliarden Euro. Der New Business Value stieg um 21,1 Prozent auf 1,9 Milliarden Euro. Das operative Ergebnis erhöhte sich um 11,2 Prozent auf 4,5 Milliarden Euro. Besonders deutlich fiel der Zuwachs im Bereich Asset & We-
53 • Markt • risControl 09/2026
Philippe Donnet
219 Prozent Ende 2025. Dabei wurde bereits das Aktienrückkaufprogramm in Höhe von 500 Millionen Euro berücksichtigt. Generali-CEO Philippe Donnet sieht in den Halbjahreszahlen eine Bestätigung der bisherigen Umsetzung der Konzernstrategie „Lifetime Partner 27: Driving Excellence“. Der Konzern hält an seinen für den Strategiezeitraum gesetzten Zielen fest.
Dynamisches Wachstum Vienna Insurance Group
Die Vienna Insurance Group (VIG) hat im ersten Halbjahr 2026 ihr Ergebnis vor Steuern um 20,7 Prozent auf 641,5 Millionen Euro gesteigert. Die verrechneten Prämien erhöhten sich um 5,4 Prozent auf rund neun Milliarden Euro. Wachstumstreiber war insbesondere der Kernmarkt Zentral- und Osteuropa. „Mit den Ergebnissen des ersten Halbjahres 2026 setzt die Vienna Insurance Group ihren profitablen Erfolgskurs sowie ihr dynamisches Wachstum im Kernmarkt CEE fort. Es ist gelungen, alle wesentlichen Kennzahlen zu steigern und auch nach dem Erwerb der NÜRNBERGER Versicherung eine hohe Kapitalausstattung auszu-
Expertenreihe TIROLER VERSICHERUNG Die TIROLER VERSICHERUNG hat mit „Extremwetterfestes Tirol im Gespräch“ ein neues Expertenformat gestartet. Im Mittelpunkt steht die Frage, wie Siedlungsräume, Häuser, Betriebe und Lebensgrundlagen in Tirol besser vor den Folgen des Klimawandels geschützt werden können. Vorstandsdirektorin Isolde Stieg sieht die zunehmenden Extremwetterereignisse als konkrete Herausforderung für Kunden und Versicherer. Starkregen, Hagel, Sturm oder Hitzeperioden zeigen immer deutlicher, wo Risiken entstehen – und wo Prävention wirken kann. Die TIROLER will daher nicht erst im Schadenfall unterstützen, sondern bereits davor informieren, Bewusstsein schaffen und pra-
weisen“, erklärt Hartwig Löger, Generaldirektor und Vorstandsvorsitzender der Vienna Insurance Group. Für das Gesamtjahr bestätigt er die Prognose eines Ergebnisses vor Steuern zwischen 1,25 und 1,30 Milliarden Euro – exklusive NÜRNBERGER. Die versicherungstechnischen Erträge stiegen um 7,1 Prozent auf 6,85 Milliarden Euro. Zuwächse verzeichnete die VIG in allen Sparten und Segmenten. Besonders dynamisch entwickelten sich die Segmente Spezialmärkte mit einem Plus von 10,9 Prozent, Erweiterte CEE mit 9,2 Prozent und Tschechien mit 8,7 Prozent. Österreich steigerte das Prämienvolumen um 3,6 Prozent. Die Netto Combined Ratio verbesserte sich aufgrund geringerer Schadenbelastungen von 91,9 auf 91,4 Prozent. Das Kapitalanlageportfolio erhöhte sich gegenüber dem Jahresende 2025 um 4,1 Prozent auf 49,1 Milliarden Euro. Die Solvenzquote blieb mit 272 Prozent in-
klusive Übergangsmaßnahmen auf einem hohen Niveau, lag allerdings unter dem Wert von 296 Prozent zum Jahresende 2025. Der Rückgang ist laut VIG im Wesentlichen auf die vereinfachte Berücksichtigung der zum Halbjahresende noch nicht konsolidierten NÜRNBERGER Beteiligungs-AG zurückzuführen. Die vollständige Einbeziehung der NÜRNBERGER erfolgt erstmals im Konzernabschluss 2026.
xistaugliche Lösungsansätze aufzeigen. Der Auftakt widmete sich vor allem den Themen Klima, Bodenverbrauch und Elementarschadenprävention. Als Impulsgeber waren Meteorologe und Wissenschaftsjournalist Andreas Jäger, Kurt Weinberger von der Österreichischen Hagelversicherung sowie Hans Starl von KAWUMMS Naturgefahrenmanagement eingeladen.
Kurt Weinberger warnte vor den langfristigen Folgen der Bodenversiegelung und plädierte dafür, bestehende Flächen besser zu nutzen, Leerstand zu sanieren und Agrarflächen stärker zu schützen. Andreas Jäger verwies darauf, dass viele Lösungen bereits vorhanden seien – von erfolgreichen Anpassungsprojekten bis zu altem Wissen im Umgang mit Trockenperioden. Hans Starl rückte konkrete Eigenvorsorge in den
Hartwig Löger
Franz Mair (Vorstand TIROLER), Naturgefahrenspezialist Hans Starl, Isolde Stieg (Vorstand TIROLER) mit „Klimajäger“ Andreas Jäger und Kurt Weinberger (Vorstand Österreichische Hagelversicherung)
54 • Markt • risControl 09/2026
Mittelpunkt: Wer die Risiken am eigenen Standort kennt, könne gezielter vorsorgen, etwa durch hagelwiderstandsfähige Produkte bei PV-Anlagen oder objektspezifische Gefahrenanalysen. Für Vorstand Franz Mair ist Prävention eine zentrale Zukunftsaufgabe: „Wir können von Tirol aus nicht das
Zahlungsbetrug verursacht 115 Millionen Euro Schaden Oesterreichische Nationalbank
Der Schaden durch Betrug im unbaren Zahlungsverkehr ist in Österreich 2025 deutlich gestiegen. Laut Oesterreichischer Nationalbank erhöhte sich
Weltklima verändern. Aber wir können entscheiden, wie widerstandsfähig wir unser Land, unsere Städte, Dörfer und Betriebe gegenüber den Folgen der Erderwärmung machen.“ Das neue Format soll künftig zweimal jährlich stattfinden. Ziel ist ein Netzwerk aus Wirtschaft, Wissen-
schaft, öffentlicher Hand, Gemeinden und Zivilgesellschaft. Im Fokus stehen konkrete Handlungsempfehlungen – etwa zu Entsiegelung, Begrünung, Rückhalteflächen, robusten Baustoffen und kluger Eigenvorsorge. Die TIROLER will den Dialog faktenbasiert und lösungsorientiert fortsetzen.
die Schadenssumme gegenüber dem Vorjahr um 17,6 Prozent auf 115,4 Millionen Euro. Insgesamt wurden rund 351.000 betrügerische Transaktionen registriert. Den größten finanziellen Schaden verursachten Überweisungen: Obwohl sie nur neun Prozent der Betrugsfälle ausmachten, entfielen mit rund 89 Millionen Euro 78 Prozent der gesamten Schadenssumme auf diese Zahlungsart. Der durchschnittliche Verlust lag bei rund 3.000 Euro. Besonders auffällig ist die zunehmende Bedeutung von Social Engineering. 83 Prozent der Verluste bei Überweisungen entstanden, weil Betrüger ihre
Opfer gezielt täuschten und dazu brachten, Zahlungen selbst auszulösen und freizugeben. Zu den häufigsten Maschen zählen Kauf- und Anlagebetrug, Liebesbetrug, Rechnungs- und Überweisungsbetrug, Paketdienstbetrug, CEO- und Behördenbetrug sowie der Enkel- oder Neffentrick. Der Betrug verlagert sich damit zunehmend von technischen Angriffen hin zur gezielten Manipulation von Menschen. Für die Betroffenen besonders bitter: 2025 trugen die Zahlungsdienstnutzer 97 Prozent der Verluste aus betrügerischen Überweisungen. Trotz der gestiegenen Schäden lagen die Betrugsraten in Österreich bei den meisten Zahlungsarten weiterhin unter dem EU-Durchschnitt.
A. D E SI R Ü F AL N UT. L B REGIO Z ER H ND U N E S IS W H C FA T I M . H C I L N Ö S ER P ONLINE UND generali.at/partner
Haftpflichtschutz erweitert Höher Insurance Services
Mit einer neuen Gewährleistungs- und Betriebsschutzversicherung will Höher Insurance Services eine Lücke zwischen klassischer Betriebshaftpflicht und Ansprüchen aus Gewährleistung beziehungsweise Vertragserfüllung schließen. Versichert werden sollen unvorhersehbare, außergewöhnliche oder besondere Ereignisse im Zusammenhang mit Gewährleistung und Vertragserfüllung. Dazu können etwa Planungs- und Vermessungsfehler, Material- oder Herstellungsfehler, Setzungen, Unterspülungen, Elementarschäden sowie Diebstahl oder Vandalismus zählen. Unter bestimmten Voraussetzungen kann auch die Insolvenz eines Subunternehmers relevant sein.
Weichen für die weitere Digitalisierung gestellt LBUA/GGW/ TOGETHER CCA
Im Rahmen einer österreichweiten Ausschreibung wurden mehrere Softwareanbieter hinsichtlich Funktionalität, Integrationsmöglichkeiten, Skalierbarkeit, Servicequalität, Innovationskraft, Zukunftssicherheit und wirtschaftlicher Stabilität geprüft. Die Kooperation umfasst CCA9, die TOGETHER Plattform, das Kundenportal proVersUm, CCA Online inklusive Outlook Add-In sowie den OMDS Manager zur Verarbeitung von OMDS2-Daten. Auch die Migration der einzelnen Betriebe wird von TOGETHER CCA übernommen. Ziel ist eine einheitliche Systemlandschaft
Zusätzlich umfasst die Deckung Nachbesserungsbegleitkosten sowie Ansprüche, die erst nach Ablauf der Gewährleistungsfrist entstehen beziehungsweise geltend gemacht werden. Risikoträger ist die Liberty Mutual Insurance Europe SE, Direktion für Deutschland, die Abwicklung erfolgt über Höher Insurance Services. Vorgesehen ist zunächst eine Deckungssumme von 250.000 Euro, höhere Summen sollen möglich sein. Die Versicherung kann als eigenständiger Vertrag abgeschlossen werden, setzt jedoch eine bestehende Betriebshaftpflichtversicherung voraus. Damit versteht sich das Produkt als Ergänzung zur bisherigen betrieblichen Haftpflichtdeckung. Der Vertrieb soll auch über Versicherungsmakler und Versicherungsagenten erfolgen. René Hompasz beziffert das mögliche Kundenpotenzial mit rund 70.000 Betrieben.
für die angeschlossenen Versicherungsmakler. Kunden-, Vertrags- und Schadendaten sollen künftig zentral verwaltet und Geschäftsprozesse stärker digitalisiert werden. Schnittstellen, automatisierte Abläufe und KI-gestützte Funktionen sollen dabei administrative Tätigkeiten reduzieren. „Die Digitalisierung unserer Prozesse ist ein wesentlicher Erfolgsfaktor für unsere Unternehmensgruppe“, erklärt LBUA-CEO Alois Schoder. Ausschlaggebend für die Entscheidung seien neben den technischen Anforderungen insbesondere Stabilität, Verlässlichkeit und eine langfristige Weiterentwicklung der Lösungen gewesen. TOGETHER-CCA-Geschäftsführer Gerhard Schuster bezeichnete den Ausschreibungsprozess als professionell, strukturiert und intensiv. Die nun vereinbarte Zusammenarbeit sieht er als Bestätigung für die technologische und wirtschaftliche Ausrichtung des Unternehmens.
56 • Markt • risControl 09/2026
René Hompasz
Mit der Einführung des Produkts ist auch ein Schulungsangebot für Vertriebspartner geplant. Nach dem IDDTag sollen über die Höher Akademie kostenlose juristische Weiterbildungen angeboten werden, die als IDD-Weiterbildung angerechnet werden können. Im Mittelpunkt stehen dabei insbesondere die rechtlichen und versicherungstechnischen Fragen rund um Gewährleistung und Vertragserfüllung.
Alois Schoder
Gerhard Schuster
Klüger investieren statt mehr sparen Allianz Österreich
Eine aktuelle Analyse zeigt: Haushalte müssen für den Vermögensaufbau nicht unbedingt mehr sparen, sondern ihr Geld gezielter investieren. Eine teilweise Umschichtung von Bankeinlagen in Anleihen und Aktien hätte das nominale Pro-Kopf-Finanzvermögen in den vergangenen zwei Jahrzehnten je nach Land um 14 bis 21 Prozent erhöht. Für Österreich ergibt sich daraus eine finanzbildungsbedingte Vermögenslücke von rund 6.100 Euro pro Person beziehungsweise etwa 300 Euro pro Jahr. Die Studie macht zugleich deutliche Defizite bei der Finanzbildung sichtbar. Besonders Frauen, jüngere Menschen und Personen mit niedrige-
rem Bildungsniveau sind finanziell stärker gefordert, verfügen aber über geringeres Finanzwissen. So erreichen nur elf Prozent der Frauen ein hohes Finanzbildungsniveau, bei den Männern sind es 24 Prozent. In Österreich liegen die Werte bei 14 Prozent der Frauen gegenüber 30 Prozent der Männer. Auch zwischen den Generationen zeigen sich deutliche Unterschiede: Nur zwölf Prozent der Generation Z verfügen über ein hohes Finanzbildungsniveau, verglichen mit 22 Prozent der Babyboomer (Österreich: 13 % gegenüber 29 %). Besonders groß ist die Kluft nach Bildungsniveau: Lediglich fünf Prozent der Menschen mit Pflichtschulabschluss erreichen ein hohes Finanzbildungsniveau, bei Personen mit tertiärer Bildung sind es 24 Prozent. In Österreich liegen die entsprechenden Werte bei 14 Prozent beziehungsweise 35 Prozent. Zwar erleichtert Künstliche Intelligenz den Zugang zu Finanzinformationen, sie erhöht die Finanzkompetenz jedoch nicht automatisch. Bereits 14 Prozent der Befragten nennen KI als
wichtigste Quelle für Finanzberatung, bei der Generation Z sind es 26 Prozent (Österreich: 10 % bzw. 16 %). Gleichzeitig schätzen KI-Nutzer ihr Finanzwissen häufiger als hoch ein, ohne tatsächlich bessere Ergebnisse zu erzielen. Simon Krause, Ökonom bei Allianz Research, betont: „KI macht Finanzinformationen zugänglicher als je zuvor, aber sie kann Finanzbildung nicht ersetzen. Denn nur wer über das nötige Finanzwissen verfügt, kann Empfehlungen kritisch einordnen, Selbstüberschätzung vermeiden und fundierte, langfristige Finanzentscheidungen treffen.“ Um die Finanzbildungslücke zu schließen, fordert die Studie ein koordiniertes Zusammenspiel von Regierungen, Arbeitgebern und Finanzinstituten. Finanzbildung soll Menschen dabei unterstützen, ihre eigenen Kenntnisse realistisch einzuschätzen, professionelle Beratung gezielt zu nutzen und langfristig fundierte Finanzentscheidungen zu treffen. Zudem sollen einfachere Anlageprodukte, hochwertige Beratung und digitale Angebote den Weg vom Sparen zum Investieren erleichtern.
Ihr Geschäft muss laufen – lassen Sie Rechtliches unsere Sorge sein.
Der D.A.S. Firmen-Rechtsschutz ist der rechtliche Schutzschild für Ihre Firma. Wir minimieren Ihr finanzielles Risiko bei Rechtsstreitigkeiten und setzen Ihre Interessen vor Gericht durch. Nähere Infos bei Ihrem Maklerund Agenturbetreuer ergo-versicherung.at/makler
Werbung. Ein Produkt der ERGO Versicherung AG. Modecenterstraße 17, 1110 Wien
u Bis z uro 00 E 0 . 0 ngs58 heru c i s Ver me sum
Impressum
In der nächsten Ausgabe
“risControl” Eigentümer, Herausgeber & Verleger Redaktion: risControl, Der Verein für Versicherung- und Finanzinformation Adresse: 3701 Oberthern, Oberthern 33 ZVR 780165221 Telefon: +43 (0)720 515 000 e-mail: office@riscontrol.at Team: Doris Wrumen, Chefredakteur; Isabella Schönfellner, Geschäftsführer; Christian Proyer; Christoph Schönfellner, Layout; Jasmin Brandel; Andreas Dolezal; Michael Kordovsky; Mag. Christian Sec.
Im Oktober startet ein neues risControl-Format: Bei den „risControl Seengesprächen“ treffen Experten aus der Versicherungswirtschaft und angrenzenden Fachgebieten aufeinander.
Fotos: Daniel Hinterramskogler, Philipp Monihart, Adobe Stock/ Igor Mojzes, Natascha Unikart, Ludwig Schedl, Jörg Sänger, CORUM, Andrea Schober, Marlene Fröhlich, Ricarda Kunzl, Ingo Folie, Chris Gallagher, Seidl+Soukup, Sebastian Steinboeck, Lisa Resatz, Markus Spiske, Simon Rainer, GrEco, Helvetia Österreich, Paolo Carlini, Caroline Han-Nguyen, Fachy Marin, Kartikay Sharma, Merbag, Adobe Stock/luckybusiness. Nachdruck nur mit Quellenangabe u. schriftlicher Genehmigung d. Verlages. Namentlich gezeichnete Artikel geben die Meinung des Autors wieder und müssen sich nicht mit jener der Redaktion decken. Unverlangt eingesandte Manuskripte werden nicht retourniert. Mit der Annahme u. Veröffentlichung eines Artikels erwirbt der Verlag das ausschließliche Verlagsrecht daran, bis zum Ende des, der Veröffentlichung, folgenden Jahres. Produktanalysen werden nach besten Wissen erstellt, jedoch OHNE JEDE Gewähr.
oder die Meinung der Redaktion darstellen. „risControl“ identifiziert sich gemäß dem österreichischen Medienrecht nicht mit dem Inhalt angeführter Brancheninformationen und den in Interviews geäußerten Meinungen.
Abonnementbestellungen gelten auf ein Jahr, ab dem Monat der Bestellung und verlängern sich jeweils um ein Jahr, sofern das Abonnement nicht spätestens ein Monat vor Ablauf des Bestellzeitraumes gekündigt wird.
Angaben und Mitteilungen, welche von Firmen stammen, (pdi+/o/Public relation, oder namentlich gezeichnete Artikel), unterliegen nicht der Verantwortlichkeit der Redaktion. Ihre Wiedergabe besagt nicht, dass sie eine Empfehlung
Aufgrund der besseren Lesbarkeit wird auf die gleichzeitige Verwendung männlicher und weiblicher sprachformen verzichtet. Sämtliche Personen Bezeichnungen gelten gleichwohl für beiderlei Geschlecht.
Für Anzeigen sind die allgemeinen Anzeigenbedingungen des Österreichischen Zeitschriftenverbandes vom 1. Februar 1990 bindend.
Interview mit Thomas Pollmer und Urban Vogt, die beiden Geschäftsführer der Continentale Assekuranz Service GmbH
58 • Vorschau • risControl 09/2026
Es gilt der Anzeigentarif 01/2026/ (ca)
Mit unseren Partnern bleiben wir immer in Verbindung.
Michael Malfer Partnerbetreuer Unseren Partnern stehen wir österreichweit mit exzellentem Service zur Seite. Im persönlichen Gespräch, telefonisch und natürlich auch online.
#einesorgeweniger Ihre Sorgen möchten wir haben.
Zurich, die Nummer 1 für Unternehmerinnen
Wenn es um BAV geht, dann lieber gleich zur Nummer 1: Zurich ausgezeichnet als Nr 1 beim Versicherungs Award Austria 2025. 2025
Zurich Betriebliche Altersvorsorge
Für Inhalt und Herstellung verantwortlich: Zürich Versicherungs-Aktiengesellschaft, Postfach 68, 1015 Wien, www.zurich.at Stand: September 2026, Irrtümer und Änderungen vorbehalten