50 Jahre ARAG: Rechtsschutz beginnt heute früher
Interview mit Birgit Eder, CEO ARAG SE Direktion für Österreich
Betriebsrechtsschutz
Beratung wird zum entscheidenden Faktor
Interview mit KommR Arno Slepice, Geschäftsführer vermittlernetzwerk.at
50 Jahre ARAG: Rechtsschutz beginnt heute früher
Interview mit Birgit Eder, CEO ARAG SE Direktion für Österreich
Betriebsrechtsschutz
Beratung wird zum entscheidenden Faktor
Interview mit KommR Arno Slepice, Geschäftsführer vermittlernetzwerk.at
Ihr Reiseschutz bei Reiseabbruch – und vielen weiteren Pech-Situationen Sie freuen sich auf Ihre Reise. Aber was, wenn etwas dazwischenkommt? Mit der Europäischen Reiseversicherung reisen Sie immer sicher! Wir sind da, wenn es anders kommt als geplant: Sie müssen Ihre Reise abbrechen, werden krank oder Ihr Gepäck geht verloren? Wir helfen – weltweit, zuverlässig, rund um die Uhr.
Die Europäische Reiseversicherung bietet Reiseschutz, der so individuell ist wie Ihre Pläne. Für eine Reise oder das ganze Jahr.
Der Reiseschutz, der zu Ihnen passt.
Mit großer Trauer nehmen wir Abschied von Karl Wrumen, dem Gründer und ersten Herausgeber von risControl –und von einem Menschen, der dieses Medium mit Weitblick, Mut und großer Leidenschaft ins Leben gerufen hat.
Karl Wrumen war ein Pionier der österreichischen Versicherungsbranche. Er erkannte früh, wie wichtig ein unabhängiges, fachlich fundiertes und zugleich lebendiges Medium ist.
Mit risControl schuf er Raum für Information, Austausch und Diskussion – und legte damit den Grundstein für das, was risControl bis heute ausmacht.
Er war Ideengeber, kritischer Geist, Netzwerker und Gestalter. Er hatte ein feines Gespür für Entwicklungen, für Menschen und für Themen, die die Branche bewegten. Seine Arbeit war geprägt von Neugier, Haltung und dem Anspruch, Dinge nicht einfach hinzunehmen auch wenn es manchmal beschwerlich wurde.
Ein besonderes Anliegen war ihm der Berufsstand der Versicherungsmakler. Karl Wrumen setzte sich mit Nachdruck für die Sichtbarkeit, Anerkennung und Weiterentwicklung der Versicherungsmakler ein. Als Mitbegründer des Österreichischen Versicherungsmaklerrings ÖVM hinterließ er nachhaltige Spuren. Auch die erste Maklermesse in Österreich geht auf seine Initiative zurück – ein Ausdruck seines Mutes, neue Wege zu gehen und Menschen miteinander zu verbinden.
Diesen Mut zur Innovation zeigte er immer wieder. Mit risControl Dossier TV brachte Karl Wrumen die bewegten Bilder in die Branche und eröffnete damit eine neue Form der Kommunikation. Lange bevor Videoformate selbstverständlich wurden, erkannte er deren Bedeutung für Information, Nähe und Sichtbarkeit. Auch darin war er seiner Zeit voraus.
Neben seinen vielfältigen beruflichen Tätigkeiten war Karl Wrumen ein wahrer Künstler des geschriebenen Wortes. Er
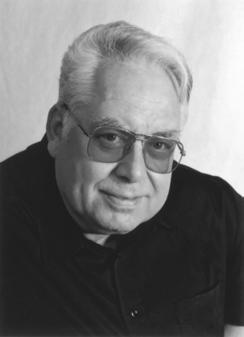
brauchte keine Gewalt, um zu überzeugen – seine Waffe, sein Werkzeug und seine Kraft war die Feder. Sprache, Gedanken und Geschichten begleiteten ihn sein Leben lang. Er verstand es meisterhaft, Entwicklungen einzuordnen, komplexe Themen auf den Punkt zu bringen und mit feinen Worten große Wirkung zu erzielen. Diese Leidenschaft hat auch risControl tief geprägt.
Für uns bei risControl bleibt Karl Wrumen weit mehr als der Gründer unseres Mediums. Er ist Teil unserer Geschichte, unseres Selbstverständnisses und unserer täglichen Arbeit. Vieles von dem, was er angestoßen hat, wirkt bis heute nach.
Und doch war Karl Wrumen mehr als all das, was er beruflich geschaffen und bewegt hat. Er war auch Freund, Papa, Opa und Urliopa. Ein Mensch mit Herz, Haltung, Humor und Ecken und Kanten. Einer, der Spuren hinterlässt – in seinem Lebenswerk, in der Branche und vor allem in den Menschen, die ihn geliebt haben.
Wir verlieren mit Karl Wrumen einen besonderen Menschen, einen Wegbereiter und eine prägende Persönlichkeit. In Dankbarkeit blicken wir auf sein Wirken zurück.
Die Eckpfeiler einer soliden Strafrechtsschutzversicherung Was bleibt, sind die Gespräche
Führungswechsel – Generali Versicherung
Wechsel in der Leitung – FMA
Vorstandsänderungen – VIG
Generationenwechsel – Aon Austria
Neue Leitung Data & IT – UNIQA Insurance Group AG
CEO Wechsel – Wiener Städtische Versicherung/ Wiener Städtische Versicherungsverein
Spatenstich für Wohnquartier – Wüstenrot
Tennis-Aktion bringt Blumenwiesen –Oberösterreichische Versicherung
Erster Schritt nach Österreich – Thomas Michels, Vorstandsvorsitzender ATTIKON FINANZ AG, Dr. Dominik Reinartz, René Hompasz und Jens-Olaf Teschke
50 Jahre ARAG: Rechtsschutz beginnt heute früher – Birgit Eder, CEO ARAG Österreich
Die Zukunft der Vermittlung beginnt jetzt –Arno Slepice, vermittlernetzwerk.at Wenn Risiken keine Landesgrenzen kennen – Michael Sturmlechner, MBA, Geschäftsführer Aon Österreich
Erfolg durch Partnerschaft, Kundennähe und Innovation – Florian Wally, CEO BNP
Service, der im Alltag zählt – risControl ISAAC unterstützt EFM bei fondsgebundener Vorsorge
Jahresbilanz 2025 – Deutsche Rückgruppe Einstiegsprodukte in der Sonderklasse –Wiener Städtische Versicherung/DONAU Versicherung
Sommeraktion – Hannoversche Lebensversicherung
Generali bündelt unter Redion – Generali Group
Betriebsrechtsschutz: Beratung wird zum entscheidenden Faktor
Historischer Schulterschluss am Versicherungsmarkt
Starke Marke, klare Ziele Kooperation – VAV Versicherung/Lucky Car Starkes Wachstum in der Lebensversicherung – Continentale Assekuranz Service GmbH
Cyber- Versicherungsschutz für Unternehmen – UNIQA
Digitale Schadenbearbeitung – VAV Versicherung
Cyberrisiken nehmen zu – CRIF Zufrieden im Alter, aber nicht sorgenfrei –ÖPIA/Wiener Städtische Versicherung
Höhere Dividende – Vienna Insurance Group Hallo, neues Auto. Wachstumskurs – Zürich VersicherungsAktiengesellschaft
Jahresbilanz 2025 – Merkur Versicherung
Sabine Ortner hat mit 1. Juni 2026 das Vorstandsressort Leben/Kranken der Generali Versicherung von Martin Sturzlbaum übernommen, der nach einer fast 40-jährigen Karriere in der Generali Group in den wohlverdienten Ruhestand geht. Die 43-Jährige ist seit 2008 Teil der Generali und leitete zuletzt den Exklusiv-Vertrieb der Generali Österreich.
Ortner studierte Internationale Betriebswirtschaft an der WU Wien sowie Versicherungsrecht an der DonauUniversität Krems. Vor ihrem Einstieg bei der Generali war sie als Versicherungsmaklerin tätig. Im Unternehmen hatte sie verschiedene Funktionen
Mit 1. Juni 2026 hat Martina Andexlinger die Leitung des FMA-Bereichs „Versicherungs-, Pensionskassen- und Vorsorgekassenaufsicht“ übernommen. Sie folgt auf Peter Braumüller, der nach mehr als zwei Jahrzehnten in den Ruhestand tritt. Andexlinger ist seit vielen Jahren in Führungsfunktionen der FMA tätig, zuletzt in den Bereichen Conduct sowie Geldwäscheprävention. Zudem leitete sie das Transformationsprogramm „Fit For Future“ und trieb damit die strategische Weiterentwick-
inne, unter anderem in der Vorstandsassistenz, im B2B2C- und Partnerschaftsgeschäft sowie bei Assicurazioni Generali in Triest. Seit 2023 ist sie zudem Mitglied des Board of Directors von „HITS – House of Insurtech Switzerland“.
Martin Sturzlbaum hatte das Ressort Leben/Kranken seit 2017 als Mitglied des Vorstands verantwortet und den Bereich strategisch geprägt. Nach seinem Einstieg 1987 in Wien übernahm er zahlreiche internationale Aufgaben in Zentral- und Osteuropa und war unter anderem in Ungarn, Tschechien und der Slowakei tätig. Weitere Führungserfahrung sammelte er als CEO der Europäischen Reiseversicherung, der Generali Belgien sowie der BAWAG P.S.K. Versicherung. Pilgram würdigt Sturzlb-
lung der FMA voran. Die Versicherungs- und Pensionskassenaufsicht zählt zu den zentralen Aufgaben der FMA. Beaufsichtigt werden 72 Versicherungsunternehmen mit einem Vermögen von 110,4 Milliarden Euro und einem jährlichen Prämienvolumen von 24 Milliarden Euro. Österreichische Versicherungsgruppen sind zudem stark international ausgerichtet, vor allem in Zentral-, Ost- und Südosteuropa.
aums großes Engagement bei der erfolgreichen Weiterentwicklung und klaren inhaltlichen Ausrichtung des Ressorts. Besonders sein konsequenter Fokus auf die private Vorsorge habe den Bereich Leben/Kranken nachhaltig gestärkt und eine wichtige Basis für die Zukunft geschaffen.
FMA-Vorstand Mariana Kühnel und Helmut Ettl würdigen Braumüllers Verdienste: Er habe die Versicherungsaufsicht „mit ruhiger Hand“ durch Finanzkrise, Niedrigzinsphase und Pandemie geführt und auch auf europäischer Ebene maßgeblich mitgestaltet. Andexlinger will den Fokus auf eine zeitgemäße, wirksame und risikoorientierte Aufsicht legen – mit transparenter Kommunikation und dem Ziel, Finanzmarktstabilität sowie den Schutz der Versicherten weiter zu stärken.
Aufgrund des erfolgreichen Expansionskurses erweitert die VIG ihr Vor-
standsteam von sieben auf acht Mitglieder. Neu in das Gremium berufen wurden Judit Havasi und Sonja Raus. Zudem wird Gruppen-COO Gerhard Lahner zum zweiten Generaldirektor-Stellvertre-
ter ernannt. Die neuen Vorstandsmitglieder wurden bis zum 30. Juni 2031 bestellt. Auch die Mandate von Generaldirektor Hartwig Löger, Peter Höfinger, Gerhard Lahner, Liane Hirner, Gábor Lehel und Christoph Rath wurden bis zu diesem Datum verlängert. Harald Riener scheidet mit Ende Juni 2026 aus dem Vorstand der VIG aus
und wechselt in den Vorstand der DONAU Versicherung, wo er Judit Havasi als Generaldirektor nachfolgt.
Der Vorstand der Vienna Insurance Group setzt sich ab 1. Juli 2026 damit wie folgt zusammen: Hartwig Löger (Generaldirektor), Peter Höfinger (1. Generaldirektor-Stellvertreter), Gerhard Lahner (2. Generaldirektor-Stell-
vertreter), Judit Havasi, Liane Hirner, Gábor Lehel, Christoph Rath und Sonja Raus.
Auch bei der Wiener Städtischen Versicherung kommt es infolge der Veränderungen im VIG-Vorstand zu einer Neubestellung: Manuel Schalk, Leiter der Rechtsabteilung der Wiener Städtischen und der DONAU Versicherung,
Aon Austria besetzt die Position des Chief Broking Officer neu: Seit 1. April 2026 verantwortet Klaus Raming den gesamten Broking-Bereich. Der 40-Jährige ist seit elf Jahren im Unternehmen, war zuletzt stellvertretender Bereichsleiter und übernimmt nun die Gesamtverantwortung für die Fachbereiche Sach-, Haftpflicht-, Technischeund Transportversicherung.
Neben der operativen Führung treibt Raming auch die Weiterentwicklung des Carrier-Managements voran und fungiert als wichtige Schnittstelle zur DACH-Region sowie zum Global Broking Center in London. Der stu-
UNIQA Insurance Group AG
Mit 1. Juni hat René Roider die Funktion Head of Group Data & IT bei der UNIQA Insurance Group AG übernommen. Er verantwortet künftig gruppenweit die Bereiche Data und IT und soll die technologische Weiterentwicklung über alle Länder hinweg steuern. Im Fokus stehen gemeinsame ITStandards, Skalierbarkeit, Sicherheit sowie eine stärkere Verknüpfung von Technologie und Geschäftsentscheidungen. „René kennt unser Geschäft, er kennt unsere IT – und er hat in den
dierte Wirtschaftsingenieur (TU Wien) mit MBA bringt internationale Erfahrung und ein starkes Netzwerk mit. „Ich freue mich sehr über das Vertrauen, das mir mit dieser erweiterten Aufgabe entgegengebracht wird“, so Klaus Raming. „Gemeinsam mit unserem starken Broking-Team möchte ich unsere Position im österreichischen Markt weiter ausbauen, die Zusammenarbeit mit unseren Versicherungspartnern in der DACH-Region und weltweit intensivieren und damit einen noch größeren Mehrwert für unsere Kundinnen und Kunden schaffen.“
Vorgänger Alexander Gallati, der das Unternehmen über drei Jahrzehnte
vergangenen Jahren gezeigt, wie konsequent er Technologie in Geschäftswirkung übersetzt. Wir bringen KI in die Breite, modernisieren unsere Plattformen und stärken unsere Resilienz – alles parallel und über 14 Länder hinweg. Mit René an der Spitze unserer Gruppen-IT haben wir die richtige Führung, um diese Transformation gemeinsam mit den Geschäftsbereichen erfolgreich zu gestalten“, sagt Wolf Gerlach, Vorstand für Operations, Data & IT.
Roider war zuvor Mitglied der Geschäftsführung der UNIQA IT Services GmbH und verantwortete unter anderem Cyber Security, Cloud-Transformation sowie KI- und AnalyticsInitiativen. Insgesamt verfügt er über langjährige internationale Erfahrung
rückt in den Vorstand der Wiener Städtischen nach und folgt auf Sonja Raus. Der Vorstand der Wiener Städtischen setzt sich ab 1. Juli 2026 wie folgt zusammen: Ralph Müller (Generaldirektor), Sonja Brandtmayer (Generaldirektor-Stellvertreterin), Roland Gröll, Manuel Schalk, Gerald Weber und Doris Wendler.
geprägt hat, übergibt die Funktion und bleibt bis Ende 2026 als Deputy Chief Broking Officer sowie Leiter Haftpflicht weiterhin an Bord. Geschäftsführer Michael Sturmlechner sieht darin eine vorausschauende Übergabe und setzt auf Kontinuität aus den eigenen Reihen.
in Technologie- und Transformationsprojekten. Er folgt auf Christian Gosch, der die Gruppen-IT in den vergangenen Jahren aufgebaut und weiterentwickelt hat und das Unternehmen auf eigenen Wunsch verlässt.
Wiener Städtische Versicherung/ Wiener Städtische Versicherungsverein
In der Aufsichtsratssitzung der Wiener Städtischen Versicherung am 9. Juni wurden die Weichen für einen Führungswechsel gestellt. Sonja Brandtmayer wird mit 1. Juli 2027 Vorstandsvorsitzende der Wiener Städtischen Versicherung und folgt damit auf Ralph Müller. Sie wird die erste Frau an der Spitze des Unternehmens.
Müller wechselt gleichzeitig als Vorstandsvorsitzender zum Wiener
Wüstenrot
Mit einem symbolischen Spatenstich am 18. Mai 2026 hat die Wüstenrot Gruppe den Bau ihres bislang größten Wohnbauprojekts in der Salzburger Alpenstraße gestartet.
Bis Sommer 2028 entsteht auf rund 6.200 Quadratmetern ein Wohnquartier mit 73 freifinanzierten Mietwohnungen, generationenübergreifenden Wohnformen sowie Gewerbe- und
Städtischen Versicherungsverein, dem Hauptaktionär der Vienna Insurance Group (VIG), und tritt dort die Nachfolge von Robert Lasshofer an. Lasshofer bleibt der VIG-Gruppe in beratender Funktion erhalten und wird weiterhin als Aufsichtsratspräsident der Wiener Städtischen Versicherung sowie als Aufsichtsratsmitglied der VIG tätig sein. „Ich freue mich sehr, dass wir Sonja Brandtmayer als erste weibliche Generaldirektorin für die Wiener Städtische gewinnen konnten“, betont Robert Lasshofer und verweist auf ihre langjährige Erfahrung und ihr strategisches Knowhow. Die studierte Juristin Brandtmayer ist seit 2016 bei der Wiener Städtischen tätig. Nach Führungsfunktionen in der Kranken- und Unfallversicherung sowie als Leiterin der Landesdirektion Steiermark wechselte sie 2020 in den Vorstand. Derzeit verantwortet sie als Generaldirektor-Stellvertreterin den Vertrieb, die Krankenversicherung, Marketing und Werbung sowie das Geschäft in Slowenien.
Der Jurist Ralph Müller steht seit 2021 an der Spitze der Wiener Städtischen Versicherung. Zuvor war er Generaldi-
rektor der DONAU Versicherung und bekleidete innerhalb der Wiener Städtischen unter anderem die Funktionen des Vertriebsvorstands sowie des Vorstands für Risiko und Finanzen.
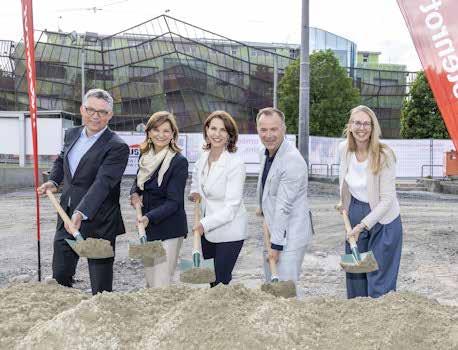
Gemeinschaftsflächen. Das Projekt umfasst vier Gebäudeteile, darunter Zweibis Vierzimmerwohnungen, Townhouses und Cluster-Wohnungen. Ergänzt wird es durch einen Kindergarten, eine Bäckerei, rund 90 PkwStellplätze sowie über 100 Fahrradstellplätze. Das Quartier wird nachhaltig errichtet und soll die Zertifizierung
Oberösterreichische Versicherung
Die Oberösterreichische Versicherung setzt beim Tennisturnier „Upper Austria Ladies Linz“ erneut ein Zeichen für Nachhaltigkeit: Im Rahmen der Aktion „Jedes Ass – 1 m² Blumenwiese“ wurden insgesamt 1.000 Quadratmeter Blumenwiesensaatgut an die Gemeinden Gurten und Helpfau-Uttendorf vergeben. Für jedes beim Turnier gespielte Ass spendete das Unternehmen einen Quadratmeter Blumenwiese. Die rund 300 Asse wurden von den Vorständen zusätzlich auf insgesamt 1.000 Quadratmeter aufgestockt. Die beiden
Vertriebsteam
„klima:aktiv“ in Gold erhalten. „Wohnen hat als eines der Grundbedürfnisse der Menschen eine zentrale gesellschaftliche Bedeutung. Vor dem Hintergrund des demografischen Wandels brauchen wir neue Konzepte, die ein selbstbestimmtes Wohnen sowie hohe Lebensqualität bis ins hohe Alter gewährleisten“, sagt Wüstenrot-General-
direktorin Susanne Riess-Hahn. Auch aus politischer Sicht wurde das Projekt als Beitrag zu nachhaltigem und generationenverbindendem Wohnen hervorgehoben.
Ziel ist eine stärkere Verbindung von Wohnraum, Nahversorgung und Begegnungszonen im Stadtteil Salzburg-Alpenstraße.
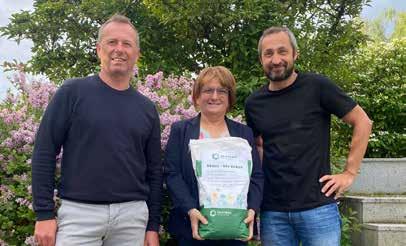
überreicht Bürgermeisterin Petra Mies und Gemeindesekretär Karl-Heinz Gaisböck Saatgut für 500 Quadratmeter Blumenwiese
Gemeinden erhalten jeweils für 500 Quadratmeter Saatgut, wodurch neue Lebensräume für Bienen und andere Bestäuber entstehen.
„Mit dem Blumenwiesensaatgut lassen wir Gurten und Helpfau-Uttendorf ein Stück weit aufblühen und leisten gleichzeitig einen Beitrag zur Le-
bensqualität in unseren Gemeinden. Sandflächen brauchen wir schließlich nur auf dem Court“, betont der Innviertler Gebietsleiter Reinhold Aigner. Auch die Gemeinden freuen sich über die Initiative und sehen darin einen Beitrag zur Biodiversität und zur Förderung naturnaher Grünflächen.
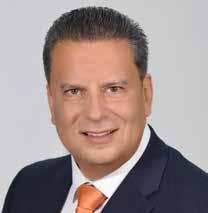
Seit 1. April 2026 verstärkt Andreas Kornpointner das Team von Österreich-Direktor Mag. Willi Bors. In seiner neuen Funktion wird Kornpointner vorrangig die Vertriebspartner in den Regionen Oberösterreich und Salzburg betreuen.
Der 56-Jährige bringt langjährige Erfahrung aus der Finanz- und Versicherungsbranche mit. Nach 14 Jahren im Bankwesen ist Kornpointner seit 2008 im Versicherungsbereich tä-
tig und betreute in dieser Zeit Makler, Agenten und Finanzdienstleister. Seine fachlichen Schwerpunkte lagen bisher insbesondere in den Bereichen Lebensversicherung und Biometrie – ein Know-how, das ihm auch in seiner neuen Aufgabe zugutekommen wird. Mag. Willi Bors zeigt sich über die Verstärkung seines Teams erfreut: „Herr Kornpointner bringt genau die Erfahrungen bei uns ein, die für die Betreuung unserer Vertriebspartner wichtig sind. Seine Erfahrungen im Maklergeschäft sind für uns von großem Nutzen, für uns als reinen Biometrieversicherer sind seine Fachkenntnisse von erheblichem Vorteil. Wir wün-
schen Herrn Kornpointner viel Erfolg in seiner neuen Aufgabe und werden ihn in unserem Team nach Kräften unterstützen.“
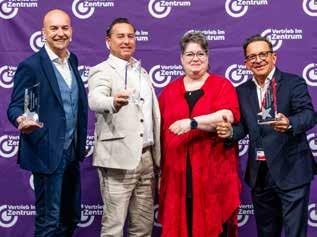
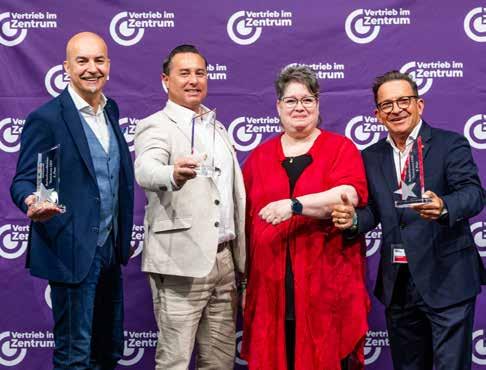
Die Wahl ist geschlagen. Wie bereits berichtet, wurde der muki Versicherungsverein auf Gegenseitigkeit von den Vertriebspartnern bei der Wahl zum „Servicefreundlichsten Versicherer 2026“ auf den ersten Platz gewählt. Auf Platz zwei folgt die Hannoversche Lebensversicherung, Rang drei geht an die VAV Versicherung. Die Auszeichnung wurde im Rahmen der Veranstaltung „Vertrieb im Zentrum“ in Salzburg überreicht.
Die bereits zum 24. Mal durchgeführte Wahl gilt seit Jahrzehnten als wichtiges Stimmungsbild aus dem Vertriebsalltag. Versicherungsmakler, Versicherungsagenten sowie Finanzdienstleister bewerten dabei jene Versicherungsunternehmen, mit denen sie in der täglichen Praxis zusammenarbeiten. Im Mittelpunkt stehen jene Bereiche, die für eine funktionierende Vertriebspartnerschaft entscheidend sind: Produkt und Service, Kommunikation und Erreichbarkeit, Vertragsservice, Leistungsabwicklung, IT-Service sowie die menschliche Komponente.
Gerade diese breite Betrachtung macht die Wahl aussagekräftig. Denn Servicequalität zeigt sich nicht in einem einzelnen Moment, sondern in vielen kleinen Situationen des Arbeitsalltags: Wird eine Anfrage rasch beantwortet? Ist der richtige Ansprechpartner erreichbar? Funktionieren technische Schnittstellen und digitale Prozesse? Werden Verträge zügig bearbeitet? Wie gut läuft die Unterstützung im Leistungsfall? Und nicht zuletzt: Wie persönlich, lösungsorientiert und partnerschaftlich wird die Zusammenarbeit erlebt? Die Detailauswertung zeigt ein erfreuliches Gesamtbild. Am besten bewertet wurde heuer der Bereich Produkt
und Service mit einem Durchschnittswert von 3,96 Punkten bei maximal zu erreichenden 5 Punkten. Knapp dahinter folgen der Vertragsservice mit 3,93 Punkten und die menschliche Komponente mit 3,90 Punkten. Auch Kommunikation und Erreichbarkeit mit 3,82 Punkten sowie die Leistungsabwicklung mit 3,77 Punkten liegen in einem soliden Bereich. Am kritischsten beurteilt wurde, wie schon in den Vorjahren, der IT-Service mit 3,68 Punkten. Damit zeigt sich: Digitale Unterstützung ist längst ein zentraler Teil des Serviceerlebnisses geworden – und zugleich jener Bereich, in dem die Erwartungen der Vertriebspartner besonders hoch sind.
Für muki ist der Sprung an die Spitze ein besonderer Erfolg. Im Vorjahr war das Unternehmen erstmals unter den Top 3 vertreten, nun folgt Platz eins. In der Detailauswertung zeigt sich muki besonders stark bei Kommunikation und Erreichbarkeit sowie bei der menschlichen Komponente. Damit wird deutlich, dass der persönliche Kontakt, kurze Wege und eine verlässliche Betreuung im Vertriebspartnergeschäft stark wahrgenommen werden.
Thomas Ackerl, Vorstandsvorsitzender des muki Versicherungsvereins auf Gegenseitigkeit, sieht die Auszeichnung als gemeinsamen Erfolg: „Servicefreundlichster Versicherer wird man
1 muki Versicherungsverein auf Gegenseitigkeit
2 Hannoversche Lebensversicherung AG
3 VAV Versicherungs-Aktiengesellschaft
4 HDI Versicherung AG
5 Wüstenrot Versicherungs-Aktiengesellschaft
6 Helvetia Versicherungen AG
7 Generali Versicherung AG
8 ARAG SE Direktion für Österreich
9 WIENER STÄDTISCHE Versicherung AG
10 Merkur Lebensversicherung Aktiengesellschaft
Produkt-Service
1 Hannoversche Lebensversicherung AG
2 muki Versicherungsverein auf Gegenseitigkeit
3 VAV Versicherungs-Aktiengesellschaft Kommunikation und Erreichbarkeit
1 Hannoversche Lebensversicherung AG
2 muki Versicherungsverein auf Gegenseitigkeit
3 VAV Versicherungs-Aktiengesellschaft
Vertragsservice
1 Hannoversche Lebensversicherung AG
2 Europäische Reiseversicherung Aktiengesellschaft
3 VAV Versicherungs-Aktiengesellschaft
Leistungsabwicklung
1 Hannoversche Lebensversicherung AG
2 muki Versicherungsverein auf Gegenseitigkeit
3 HDI Versicherung AG
IT-Service
1 VAV Versicherungs-Aktiengesellschaft
2 Hannoversche Lebensversicherung AG
3 Merkur Lebensversicherung Aktiengesellschaft
Menschliche Komponente
1 Hannoversche Lebensversicherung AG
2 muki Versicherungsverein auf Gegenseitigkeit
3 HDI Versicherung AG
nicht allein – diese Auszeichnung ist unser gemeinsamer Erfolg. Für uns hat sie enorme Bedeutung: Service ist die wichtigste Eigenschaft einer Versicherung. Mein herzlicher Dank gilt unseren Vertriebspartnern und Mitarbeitern, die sich nie mit dem ‚Guten‘ zufriedengeben, sondern für unsere Kunden täglich den entscheidenden Schritt weitergehen. Ebenso danke ich allen, die an der Umfrage teilgenommen haben – Ihre Stimme aus der Praxis ist unser wichtigster Kompass.“
Dass muki bereits ein Jahr nach Platz drei die Spitzenposition erreichen konnte, erfülle das Unternehmen mit Stolz, so Ackerl weiter. Die Auszeichnung sei eine Würdigung des Einsatzes für eine persönliche Versicherung. „Ich wiederhole es gerne: Bei muki wird es keine anonymen Callcenter und keine Chatbot-Schleifen geben. Technologie soll uns Freiräume schaffen, nicht ersetzen. Unsere Priorität bleibt die Menschlichkeit – damit wir mit persönlicher Nähe und unserer Handschlagqualität dieser Ehrung auch in Zukunft gerecht werden.“
Auf Platz zwei folgt die Hannoversche Lebensversicherung. Sie bestätigt damit ihre starke Position im Spitzenfeld und zählt bereits zum vierten Mal zu den bestplatzierten Versicherern dieser Branchenwahl. In der Detailauswertung zeigt die Hannoversche ein besonders konstantes Bild auf hohem Niveau. Sie erreicht in mehreren abgefragten Bereichen Spitzenwerte – unter anderem bei Produkt und Service, Kommunikation und Erreichbarkeit, Vertragsservice, Leistungsabwicklung sowie bei der menschlichen Komponente. Damit unterstreicht das Unternehmen, dass
verlässliche Abläufe, persönliche Ansprechpartner und schnelle Prozesse in der Zusammenarbeit mit Vertriebspartnern nachhaltig geschätzt werden.
Vertriebsleiter Jörg Illing nahm die Auszeichnung gemeinsam mit den österreichischen Regionalleitern Mario Woltsche und Martin Kaiser entgegen. Woltsche und Kaiser stehen den Vertriebspartnern in Österreich seit Jahren als direkte Ansprechpartner zur Seite und unterstützen sie mit persönlichem Einsatz sowie hoher Serviceorientierung.
„Wir sind stolz, bereits zum vierten Mal unter den bestplatzierten Versicherern dieser wichtigen Branchenwahl vertreten zu sein. Die Auszeichnung bestätigt die hervorragende Arbeit unserer Regionalleiter vor Ort ebenso wie unsere maklerfreundlichen und schnellen Prozesse. Diese Form der Anerkennung hat für uns einen besonders hohen Stellenwert. Gleichzeitig ist sie Ansporn, unsere Services und Abläufe kontinuierlich weiterzuentwickeln und noch besser zu werden“, sagt Jörg Illing.
Auch die VAV Versicherung bleibt ein Fixpunkt im Spitzenfeld. Mit Rang drei steht das Unternehmen bereits zum vierten Mal in Folge auf dem Podest. Besonders auffällig ist das Ergebnis im Bereich IT-Service: Während diese Kategorie insgesamt am kritischsten bewertet wurde, erreicht die VAV hier den besten Wert. Das zeigt, wie wichtig funktionierende digitale Abläufe, effiziente Prozesse und praxistaugliche technische Unterstützung für unabhängige Vertriebspartner geworden sind.
Joachim Klepp, Leitung Vertrieb Makler & Agenturen der VAV Versicherung, bedankt sich für das entgegengebrachte Vertrauen: „Ein herzliches Dan-
Versicherungsmakler
1 Hannoversche Lebensversicherung AG
2 muki Versicherungsverein auf Gegenseitigkeit
3 HDI Versicherung AG
Versicherungsagenten
1 muki Versicherungsverein auf Gegenseitigkeit
2 VAV Versicherungs-Aktiengesellschaft
3 Hannoversche Lebensversicherung AG
Finanzdienstleister
1 Hannoversche Lebensversicherung AG
2 muki Versicherungsverein auf Gegenseitigkeit
3 VAV Versicherungs-Aktiengesellschaft
keschön an alle Versicherungsmakler in Österreich für das entgegengebrachte Vertrauen und die großartige Bewertung. Der dritte Platz bei der Wahl zum servicefreundlichsten Versicherer und der Umstand, bereits zum vierten Mal in Folge auf dem Podest zu stehen, freuen uns sehr. Dies ist für uns eine besondere Auszeichnung und zugleich Ansporn, unseren Weg konsequent weiterzugehen.“
Besonders wichtig sei für die VAV das Feedback der ungebundenen Vertriebspartner, so Klepp weiter. Es helfe, den Service laufend weiterzuentwickeln und zu verbessern. „Der persönliche Kontakt und der direkte Austausch sind die Basis für eine gute Zusammenarbeit. Wir werden auch in Zukunft alles daransetzen, unseren Vertriebspartnern als verlässlicher, partnerschaftlicher und serviceorientierter Versicherer zur Seite zu stehen.“
Ein Blick auf die einzelnen Zielgruppen zeigt, dass sich die Gewichtungen je nach Vertriebsweg leicht unterscheiden. Bei den Maklern liegt die Hannoversche Lebensversicherung vorne, gefolgt von muki und HDI. Bei den Agenten führt muki vor der VAV und der Hannoverschen. Bei den Finanzdienstleistern liegt wiederum die Hannoversche an erster
Stelle, gefolgt von muki und VAV. Damit zeigt sich, dass unterschiedliche Gruppen im Vertriebsalltag durchaus unterschiedliche Schwerpunkte setzen – die drei ausgezeichneten Versicherer aber über mehrere Zielgruppen hinweg stark wahrgenommen werden.
Die aktuelle Wahl macht einmal mehr deutlich: Servicefreundlichkeit ist kein Schlagwort, sondern entscheidet sich im Alltag. Dort, wo Anfragen rasch beantwortet, Lösungen unkompliziert gefunden, Systeme praktikabel gestaltet und Vertriebspartner persönlich betreut werden, entsteht Vertrauen. Genau dieses Vertrauen spiegelt sich im Ergebnis der Wahl wider.
Mit ISAAC setzt EFM auf ein spezialisiertes digitales KI-Tool, das bei der Beratung zu fondsgebundenen Lebensversicherungen unterstützt. Im Unterschied zu allgemeinen Wissensplattformen ist die Anwendung gezielt auf den Beratungsprozess ausgerichtet – von Fragen zu Best-Advice-Produkten über die Risikoeinstufung bis hin zu Produkt- und Fondsempfehlungen.
Gerade in der fondsgebundenen Vorsorge sind viele Faktoren zu berücksichtigen. Möchte ein Kunde beispielsweise für die Pension vorsorgen oder für Kinder Kapital aufbauen, führt die künstliche Intelligenz strukturiert durch die relevanten Fragen. ISAAC hilft dabei, die Kundensituation umfassend zu erfassen. Auf dieser Basis können Empfehlungen nachvollziehbar vorbereitet und Beratungsschritte konsistent dokumentiert werden.
Der praktische Nutzen zeigt sich vor allem in einem klar geführten Beratungsprozess. Die Anwendung stellt die relevanten Fragen, unterstützt bei der Einordnung der Kundensituation und reduziert damit das Risiko, dass wesentliche Punkte übersehen werden. Besonders bei der Risikoeinstufung ist diese Struktur hilfreich, da mehrere Faktoren zusammenspielen: Ein junger Kunde kann grundsätzlich risikofähiger sein. Ist der Anlagehorizont jedoch kurz, kann dennoch eine vorsichtigere Einstufung sinnvoll sein. Steht hingegen ausreichend frei verfügbares Kapital zur Verfügung, kann sich der Handlungsspielraum erweitern. Diese Zusammenhänge nachvollziehbar zu bewerten, erleichtert die Arbeit im Vertrieb deutlich.
Auch bei Produkt- und Fondsempfehlungen bietet das KI-Tool Orientie-
rung. Berater müssen nicht jedes Detail der Finanzmärkte oder einzelner Fonds selbst im Blick haben, sondern erhalten eine auf das Kundenprofil abgestimmte Empfehlung als Grundlage für das Gespräch. Die Wissensbasis bilden das EFM Intranet, eine eigene Datenbank sowie ausgewähltes externes Wissen.
„Als Ergänzung zu EVELIN soll ISAAC unsere Berater nicht ersetzen, sondern ihnen Sicherheit und Struktur geben. Gerade bei fondsgebundenen Lösungen ist es wichtig, die Kundensituation umfassend zu erfassen und daraus nachvollziehbare Empfehlungen ab-
zuleiten. Die Entscheidung bleibt aber immer beim Berater und beim Kunden“, sagt Philip Barwinek, Vorstand der EFM Versicherungsmakler AG.
Damit bleibt die persönliche Beratung der entscheidende Faktor. Abweichungen vom vorgeschlagenen Weg sind weiterhin möglich, wenn sie zur Kundensituation passen oder der Kunde nach entsprechender Aufklärung eine andere Entscheidung treffen möchte. Die digitale Lösung reduziert Komplexität, stärkt die Beratungsqualität und unterstützt EFM Büros dabei, Vorsorgethemen effizient und nachvollziehbar umzusetzen.
Die Deutsche Rück Gruppe hat 2025 ihre Bruttobeitragseinnahmen um 6,1 Prozent auf mehr als 2,2 Milliarden Euro gesteigert. Die verdienten Nettobeiträge erhöhten sich um 9,1 Prozent auf rund 1,6 Milliarden Euro. Wachstum verzeichnete der Rückversicherer sowohl im deutschen Heimatmarkt als auch international.
Besonders dynamisch entwickelte sich das Geschäftsfeld Leben und Gesundheit: Die Bruttobeiträge stiegen um 24,9 Prozent auf 105,2 Millionen
Euro. Wachstumstreiber waren neben den deutschsprachigen Märkten auch die Region Middle East ans North Africa (MENA), in der die Gruppe ihr Geschäft seit 2024 ausbaut. Auch die Sachversicherung (+4,7 %), die HUKSparten (+5,6 %) sowie die sonstigen Versicherungszweige (+12,5 % auf 115,7 Millionen Euro) legten zu. „Wir sind 2025 erneut in allen Geschäftsfeldern ertragsorientiert gewachsen, besonders stark im Geschäftsfeld Leben und Gesundheit“, sagt Vorstandschef Achim Bosch.
Das Kapitalanlageergebnis belief sich auf 69,6 Millionen Euro. Die Sicherheitsmittel stiegen auf mehr als 3,5 Milliarden Euro. Der Jahresüberschuss nach Steuern erhöhte sich von 14,5 auf
Wiener Städtische Versicherung/DONAU Versicherung
Die Wiener Städtische und die DONAU Versicherung erweitern ihr Angebot in der privaten Krankenversicherung um neue Einstiegsprodukte für die Sonderklasse. Beide Gesellschaften setzen auf leistbare Tarife, die vor allem jungen Kunden, Familien und aktiven Menschen einen einfachen Zugang zur privaten Gesundheitsvorsorge ermög-
lichen sollen. Die Wiener Städtische bringt mit sorgenfreie.sonderklasse. start und sorgenfreie.sonderklasse. unfall zwei neue Tarife auf den Markt. sorgenfreie. sonderklasse.start kann vom Geburtsalter bis zum 40. Lebensjahr abgeschlossen werden und bietet günstige Kinderprämien bis zum 20. Lebensjahr. Ein wesentlicher Punkt für die Beratung ist die Umstiegsoption: Bis zum 45. Lebensjahr ist ein Wechsel in eine umfassende Sonderklasseversicherung ohne Gesundheitsprüfung möglich. Ergänzt wird das Angebot durch einen Expressumstieg bei definierten schweren Erkrankungen und bei Schwangerschaften, Begleitkosten im Krankenhaus für versicherte Kinder unter 18 Jahren sowie Pauschalbeträge für Physiotherapie und Heilbehelfe nach einem versicherten Unfall. „Wir sehen ganz klar, dass junge Menschen heutzutage viel bewusster auf ihre Gesundheit achten und Vorsorge immer früher beginnt. Mit unseren neuen Sonderklasse-Tarifen schaffen wir attraktive Einstiegsmöglich-
Achim Bosch
21,1 Millionen Euro. Für 2026 rechnet die Deutsche Rück Gruppe mit weiterem Wachstum in der Lebens- und Krankenrückversicherung, insbesondere in den deutschsprachigen Märkten sowie in der MENA-Region.
keiten und bieten gleichzeitig umfassenden Schutz – genau abgestimmt auf unterschiedliche Lebensphasen“, betont Sonja Brandtmayer, GeneraldirektorStellvertreterin der Wiener Städtischen Versicherung.
Auch die DONAU erweitert ihr Angebot mit DONAU Sonderklasse nach Unfall und DONAU Sonderklasse nach Unfall SmartStart. Versichert sind unfallbedingte stationäre Aufenthalte und ambulante Operationen. Die Produkte bieten unter anderem freie Arztwahl im Vertragskrankenhaus, direkte Verrechnung und volle Kostenübernahme in Vertragskrankenhäusern. Die SmartStart-Variante ermöglicht zusätzlich einmal pro Jahr einen Wechsel ohne Wartezeit und Gesundheitsprüfung in einen vollen Krankenhauskostentarif, bis
zu dem Kalenderjahr, in dem der Kunde das 45. Lebensjahr vollendet. Begünstigte Umstiegsoptionen gibt es auch bei Schwangerschaft, bestimmten schweren Erkrankungen oder definierten medizinischen Eingriffen.
Weitere Leistungen der DONAU umfassen Begleitkosten bei stationären Aufenthalten versicherter Kinder unter 18 Jahren, Assistance-Leistungen ab 24 Stunden Spitalsaufenthalt, Kos-
Hannoversche
Lebensversicherung
Die Hannoversche begleitet das Ablebensgeschäft in den kommenden Monaten mit einer befristeten Sommeraktion. Im Mittelpunkt stehen eine erhöhte vorgezogene Todesfallleistung für Kunden sowie eine zusätzliche Servicepauschale für Vermittler.
Generali Group
Die Generali Group stellt ihre internationalen Care-Aktivitäten neu auf und führt dafür die Marke Redion ein. Unter diesem Namen werden künftig Europ Assistance, die Europäische Reiseversicherung und Generali Employee Benefits zusammengeführt. In Österreich erfolgt die Umstellung schrittweise und soll mit 1. Jänner 2027 vollständig abgeschlossen sein. Mit Redion will Generali ihre Angebote in den Bereichen Reiseversicherung, Assistance, Gesundheit, Mobilität und Mitarbeiterschutz stärker bündeln. Die Plattform ist weltweit in mehr als 190 Ländern tätig, beschäftigt über 12.000 Mitarbeiter und kommt auf ein jährliches Geschäftsvolumen von 5,8 Milliarden Euro. Nach der Übernahme des Swiss Life Network sieht sich Re-
tenersatz für Heil- und Hilfsmittel sowie physiotherapeutische Behandlungen. Ein Partnerbonus von fünf Prozent bei mindestens zwei versicherten Personen in einer Polizze im gemeinsamen Haushalt, eine Ersatzleistung bei Nichtinanspruchnahme der Sonderklasse und optionaler weltweiter Schutz ergänzen das Angebot.
„Die Gesundheit ist das höchste Gut eines Menschen. Gleichzeitig se-
Für Ablebensversicherungen, die zwischen 22. Mai und 30. November 2026 beantragt und abgeschlossen werden, wird die vorgezogene Todesfallleistung um zehn Prozent erhöht. Diese Leistung ermöglicht bei schwerer, unheilbarer Krankheit und einer prognostizierten Lebenserwartung von weniger als zwölf Monaten die Auszahlung der Versicherungssumme bereits zu Lebzeiten der versicherten Person. Die Mehrleistung wird im Aktionszeitraum ohne Zusatzkosten gewährt. Eine Rückzahlung ist auch dann nicht vorgesehen, wenn die
dion weltweit als Nummer eins im Bereich Employee Benefits sowie als Nummer zwei bei Assistance und Reiseversicherung. Giulio Terzariol, Group Deputy CEO der Generali Group, sieht Redion als Ausdruck einer bereits gewachsenen Plattform. Redion stehe für eine globale, integrierte Struktur, die umfassende Unterstützung in unterschiedlichen Lebensbereichen bieten soll. Damit füge sich die neue Marke auch in die Strategie „Lifetime Partner 27: Driving Excellence“ der Generali Group ein.
Auch Jean-Laurent Granier, CEO von Generali France & Global Business Activities und Vorsitzender von Redion, betont, dass die operative Entwicklung der Marke bereits vorausgegangen sei. Die Qualität, internationale Reichweite und Tiefe der Expertise seien schon heute Realität. Mit Redion erhalte diese Plattform nun den passenden gemeinsamen Markenauftritt.
Für Österreich steht vor allem die Europäische Reiseversicherung im Mittelpunkt. Sie ist seit mehr als 100 Jahren am heimischen Markt verankert und
hen wir, dass der Bedarf an schneller medizinischer Versorgung und individuellen Behandlungen weiter steigt. Mit den neuen Sonderklasse-Varianten schaffen wir einen einfachen, leistbaren Zugang zur Sonderklasse und bieten gleichzeitig die Möglichkeit, den Krankenversicherungsschutz flexibel an die jeweilige Lebenssituation anzupassen“, sagt Edeltraud Fichtenbauer, Vorstandsdirektorin der DONAU Versicherung.
versicherte Person länger lebt als prognostiziert. Die weiteren Bedingungen der TA25 (09.2025) gelten unverändert.
Zusätzlich erhalten Vermittler bis 30. Juni 2026 für jeden vollständig ausgefüllten und unterschriebenen Antrag einer Ablebensversicherung eine Servicepauschale von 20 Euro. Die Vergütung wird im dritten Quartal 2026 als Einmalzahlung abgerechnet. Ausgenommen sind Anträge aus Erhöhungsaktionen sowie aus der ereignisunabhängigen Nachversicherungsgarantie.
Weitere Details sind auf der Partnerseite der Hannoversche abrufbar.
gilt als größter österreichischer Reiseversicherer. 2025 erzielte das Unternehmen einen Umsatz von 113,7 Millionen Euro. Auch künftig sollen unter Redion Reiseversicherungen und Serviceleistungen für private und geschäftliche Reisen in Österreich und international angeboten werden.
Antoine Parisi, Global CEO von Redion, hebt den Anspruch hervor, Kunden und Partnern weltweit ein erweitertes, integriertes und technologiegestütztes Angebot bereitzustellen. Eine gemeinsame Marke bedeute auch eine gemeinsame Datenstrategie, gebündelte Investitionen in künstliche Intelligenz und einheitliche Standards auf der Technologieplattform. Gleichzeitig betont Parisi, dass der persönliche Service weiterhin zentral bleibe. Für bestehende Kunden und Partner soll sich durch die Umstellung nichts ändern. Verträge, Serviceteams, Telefonnummern und Service-Level-Agreements bleiben bestehen. Neu ist vor allem der gemeinsame Markenauftritt. Die Umstellung erfolgt in den kommenden Monaten schrittweise und soll mit 1. Jänner 2027 vollständig abgeschlossen sein.
Die Financial Action Task Force (FATF) hat ihre Prüfung der österreichischen Systeme zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung abgeschlossen. Was schon im Vorfeld durchgesickert ist, bestätigt sich im Länderbericht: Österreich hat bestanden und kommt nicht auf die Graue Liste. Österreich wird dennoch einer verstärkten Nachverfolgung unterzogen.
von Andreas Dolezal, Certified Sustainability Management Expert
Im Vorfeld der FATF-Länderprüfung, insbesondere des Vor-Ort-Besuchs vom 16. Juni bis 2. Juli 2025, war die Nervosität der beteiligten Ministerien und Behörden spürbar. Schon der eigentlich geheime, aber von der Presse geleakte Vorab-Bericht nährte die Hoffnung, dass Österreich mit einem blauen Auge davonkommen könnte. Am 30. April 2026 veröffentlichte die FATF schließlich ihren 316-seitigen Länderbericht (Mutual Evaluation of Austria). Österreich wird nicht auf die Graue Liste gesetzt, wo sich aktuell Länder wie Syrien und Südsudan befinden, aber einer verstärkten Nachverfolgung unterstellt.
Messbare Fortschritte
Seit der letzten Länderprüfung im Jahr 2016 hat Österreich seinen Rechts- und Regulierungsrahmen im Kampf gegen Geldwäsche und Ter-
rorismusfinanzierung deutlich messbar gestärkt, stellt die FATF fest. Besonders lobend hervorgehoben werden die Verbesserungen hinsichtlich der Transparenz wirtschaftlicher Eigentümer (Dank des vorbildlichen WiEReG-Registers), die Aufsicht über den Finanzsektor sowie die Ermittlungen zur Terrorismusfinanzierung.
FMA sieht sich „eindrucksvoll bestätigt“
Der heimische Finanzsektor erhält ein „substantial“-Rating – die zweithöchste erreichbare Bewertung – und damit das beste Ergebnis in dem von der FMA beaufsichtigten Bereich seit Beginn der Länderprüfungen. „In der aktuell lau-
fenden fünften FATF-Prüfrunde setzt Österreich damit auch im europäischen Vergleich einen Maßstab“, lobt sich die FMA. Die Behörde sollte risikobasierte Kontrollen weiter ausbauen, gibt die FATF der FMA trotzdem mit auf den Weg.
Zu verdanken ist dieses gute Ergebnis indirekt den Anstrengungen der aktiven Marktteilnehmer wie u.a. Banken, Krypto- und Wertpapierdienstleister, denn sie sind es, die unermüdlich sowie mit hohem personellem und finanziellem Einsatz die operative Präventionsarbeit leisten.
Kritik am Gewerbebereich
Bei der Aufsicht über nichtfinanzielle Gewerbe oder Berufe, also unter anderem Gewerbetreibende wie Händler mit hochwertigen Gütern (Juweliere, Kfz-Handel), Unternehmensberater und Immobilienmakler, erkennt die FATF „erhebliche Mängel“. Kritisiert werden die auf einzelne Bundesländer zersplitterten Gewerbebehörden sowie der Mangel an Ressourcen. Die Behörden konnten nicht nachweisen, dass sie selbst und die beaufsichtigten Unternehmen über ein Verständnis der Standards zur Geldwäsche-Prävention und -Risiken verfügen.
Die FATF bemängelt, dass Immobilienmakler, Unternehmensberater und Händler für Edelmetalle und Edelsteine trotz ihres risikoreichen Umfelds kein ausreichendes Verständnis ihrer bestehenden Geldwäsche-Risiken nachweisen konnten. Insbesondere Immobilienmaklern wird attestiert, dass sie das Risiko ihrer Kunden stets als gering einschätzen, insbesondere wenn Notare oder Rechtsanwälte involviert sind.
LV-Sektor mit geringer Relevanz
Der Versicherungssektor mache – obwohl Österreich als „Land der Lebensversicherungen“ gelten kann – nur einen relativ geringen Anteil am Finanzmarkt aus, schreibt die FATF. Lebensversicherungen werden lediglich von wenigen Versicherungsunternehmen angeboten, wobei kein erhöhtes Risiko festgestellt wurde. Diesem Sektor maß das Bewertungsteam daher nur geringe Bedeutung bei. Vermittler von Lebensversicherungen erwähnt der Bericht gar nicht.
Diese Einschätzung steht konträr zur Ansicht der neuen, europäischen Anti-Geldwäsche-Behörde AMLA, die den Lebensversicherungsvermittlern durchaus nennenswerte Bedeutung zuordnet. Jene 100 zufällig ausgewählten LV-Vermittler, die im Mai 2026 den AMLA-Fragebogen ausfüllen dürfen –risControl berichtete – können ein Lied davon singen.
Zu wenige Verdachtsmeldungen
Die FATF meint, dass sich das oft unzureichende Verständnis der Geldwäsche- und Terrorismusfinanzierungsrisiken im nicht-finanziellen Bereich auch in der sehr geringen Anzahl von Verdachtsmeldungen an die Geldwäschemeldestelle spiegelt. Von 6.304 Immobilienmaklern kamen im Jahr 2024 nur drei Verdachtsmeldungen, von 36.621 Unternehmensberatern lediglich eine und von 23.961 Edelmetall- bzw. Edelsteinhändlern gerade einmal elf.
Wie an der Prüfung beteiligte Personen berichten, ist die Anzahl der Verdachtsmeldungen eine zentrale Messgröße der FATF. Österreich habe insgesamt nicht nachgewiesen, dass die Anzahl an Verdachtsmeldungen den identifizierten sektoralen Geldwäscheund Terrorismusfinanzierungsrisiken entspricht.
Im Gewerbebereich erkennt die FATF einen Mangel an wirksamen und geeigneten Maßnahmen in Bezug auf die
Sorgfaltspflichten gegenüber Kunden (einschließlich wirtschaftlicher Eigentümer und Aufbewahrung von Unterlagen) sowie den verstärkten Maßnahmen hinsichtlich politisch exponierter Personen (PEPs), Hochrisikoländern und Meldepflichten. Das Einhalten der Geldwäsche-Pflichten variiert stark zwischen den einzelnen Berufsgruppen. Immobilienmakler, Unternehmensberater und Händler für Edelmetalle und Edelsteine zeigten kein ausreichendes Verständnis für das Einhalten ihrer Pflichten, was sich auch in der geringen Anzahl von Verdachtsmeldungen widerspiegelt.
Die von der FATF bereits 2016 hervorgehobenen Probleme – wie die Tatsache, dass für den Tatbestand der Geldwäsche immer eine relevante Vortat bewiesen sein muss – seien nach wie vor ungelöst. Dies beeinträchtige die Fähigkeit Österreichs, Geldwäscher zu verfolgen und zu verurteilen. Die Ermittlungsverfahren nehmen seit Jahren kontinuierlich ab, von 219 im Jahr 2021 auf nur mehr 93 im Jahr 2024. Inkriminierte Vermögenswerte werden nicht in nennenswertem Umfang entzogen. Die Anzahl an Beschlagnahmungen sei bescheiden und im Verhältnis zum Risikoprofil Österreichs gering. Die Beschlagnahme von Bargeld im Zuge von grenzüberschreitenden Kontrollen sei begrenzt, obwohl Österreich eine bargeldintensive Wirtschaft habe und ein Transitland ist. Auch die internationale Zusammenarbeit lässt laut FATF zu wünschen übrig.
Gar so rosig wie das Gesamtergebnis ist die Detailbewertung der FATF dann doch nicht. Die Ergebnisse haben sich im Vergleich zur letzten FATFLänderprüfung 2015/2016 in vier (von elf) Bereichen verbessert, sind in fünf Bereichen unverändert und verschlechterten sich in zwei Teilbereichen. Auch die FMA erkennt, dass es keinen Anlass zur Selbstzufriedenheit gibt. Denn die FATF sieht weiterhin zahlreiche Mängel und gibt Österreich eine Reihe von Verbesserungsvorschlägen mit auf den Weg. Und unterstellt Österreich vorsorglich einer verstärkten Nachverfolgung.
Das Wildkräuterhotel Steinschalerhof in Rabenstein an der Pielach wurde am Anfang Mai 2026 zum Treffpunkt für praxisnahes Versicherungswissen. Die R+V Allgemeine Versicherung AG, Niederlassung Österreich, lud rund 30 Vertriebspartner zu einem zweitägigen Exklusiv-Event rund um Landwirtschaft, Tierhaltung und Pferdeversicherungen.
Im Mittelpunkt standen aktuelle Risikofragen, konkrete Schadenbeispiele und die Frage, worauf es bei einer passenden Absicherung in der Beratungspraxis ankommt. Das Fachprogramm umfasste unter anderem die Risikoanalyse einer Landwirtschaft mit Tierhaltung, den Vortrag „Gefahren fürs Pferd erkennen und absichern“ sowie Einblicke in die Schadenpraxis. Einen besonderen Programmpunkt bildete der Vortrag von Miriam Kreß aus der Schadenregulierung der R+V Wiesbaden, die
anhand praktischer Beispiele zeigte, welche Herausforderungen in der täglichen Schadenbearbeitung auftreten können.
Neben den Fachvorträgen spielte auch der persönliche Austausch eine wichtige Rolle. Gemeinsame Mahlzeiten, regionale Spezialitäten und der gemütliche Ausklang am Abend boten Gelegenheit, Fragen direkt mit den Experten zu besprechen und Erfahrungen aus der Praxis zu teilen. Am zweiten Veranstaltungstag sorgte die Almolympiade für einen aktiven Programmpunkt, bei dem Teamgeist und persönliches Kennenlernen im Vordergrund standen.
„Gerade in Regionen, in denen Landwirtschaft, Tierhaltung und Pferde eine wichtige Rolle spielen, ist fundiertes Wissen zu Risiken und Absi-
Österreichische Gesellschaft für Versicherungsfachwissen
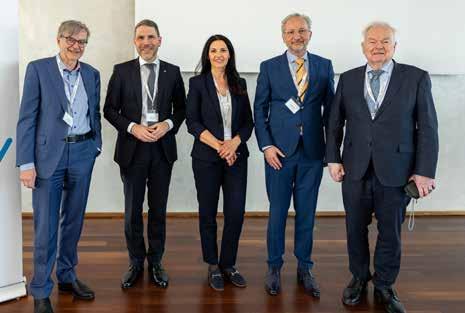
Der Versicherungsdialog 2026 der Österreichischen Gesellschaft für Versicherungsfachwissen widmete sich am 22. April 2026 der Frage „Individualität und Versicherung – wie viel (Un)-Gleichheit verträgt das Versicherungsprinzip?“. Unter der wissenschaftlichen Leitung und Moderation von Univ.-Prof. Dr. Martin Schauer wurde das Spannungsfeld zwischen Risikoausgleich, Risikogerechtigkeit, Diskriminierungsschutz und regulatorischen Grenzen aus ökonomischer, rechtsvergleichender, unionsrechtlicher und aufsichtsrechtlicher Perspektive beleuchtet.
cherung besonders relevant. Mit dem Exklusiv Event im Dirndltal wollten wir genau dafür praxisnahe Impulse geben und gleichzeitig den persönlichen Dialog mit unseren Vertriebspartnerinnen und Vertriebspartnern stärken“, meinte Martin Beste, Geschäftsführer R+V Österreich.
Den Auftakt setzte Prof. Dr. Hato Schmeiser, Universität St. Gallen, mit einer ökonomischen Einordnung des Versicherungsprinzips. Er differenzierte zwischen Ex-post-Solidarität als Grundlage des Risikoausgleichs im Kollektiv und Ex-anteSolidarität als Form der Quersubventionierung. Seine zentrale Botschaft: Für das Versicherungsprinzip entscheidend ist der Risikoausgleich im Kollektiv; Quersubventionierung kann politisch gewünscht sein, ist aber keine notwendige Voraussetzung für Versicherung. Neue Technologien, KI, digitales Monitoring und Big Data könnten asymmetrische Informationen reduzieren und zu stärkerer Risikodifferenzierung führen. Gleichzeitig entstünden neue Herausforderungen, insbesondere Financial Exclusion und Nachteile für Personen, die aus Datenschutzgründen keine zusätzlichen Daten teilen wollen.
Dr. Arlinda Berisha, LL.M., Universität Bern, brachte die rechtsvergleichende Perspektive ein und analysierte legistische Eingriffe in der Schweiz, in Liechtenstein und in Österreich. Im Mittelpunkt standen die Faktoren Geschlecht, genetische Risiken, Behinderung und das Recht auf Vergessenwerden. Ihr Statement machte deutlich: Die Kunst des Gesetzgebers liegt darin, für jedes Problem das passende Regulierungsinstrument zu wählen – vom Verbot bestimmter Merkmale über Proportionalitätsvorbehalte bis hin zu zeitlichen Beschränkungen und Solidarisierung. Österreich weist dabei in mehreren Bereichen ein höheres Schutzniveau auf, während die Schweiz stärker auf Vertragsfreiheit und Tarifautonomie setzt. Prof. Dr. Peter-Christian Müller-Graff, MAE, Universität Heidelberg, widmete sich der kompetenzund grundrechtlichen Perspektive. Er stellte die Frage, welche unionsrechtlichen Schranken legislative Eingriffe in das Privatversicherungsprinzip begrenzen. Sein Ausgangspunkt war klar: Der Gesetzgeber darf vieles, aber nicht alles.
Gerade bei Verwendungsverboten oder Offenlegungsausschlüssen von Vorerkrankungsdaten sei zu prüfen, ob Eingriffe in die unternehmerische Freiheit, in die risikoadäquate Prämienbildung und in die Bildung homogener Risikogruppen unionsrechtlich gerechtfertigt, erforderlich und verhältnismäßig sind.
Aus Sicht der FMA ordnete Dr. Stephan Korinek, Finanzmarktaufsicht, das Thema als Grundsatzfrage mit hoher praktischer Relevanz ein. Er erinnerte daran, dass Versicherung auf dem Risikoausgleich gleichartiger Risiken im Kollektiv gegen eine ordnungsgemäß kalkulierte Prämie beruht. Seine zentrale Balancefrage: Zu wenig Differenzierung birgt die Gefahr der Antiselektion, zu viel Individualisierung kann die Versichertengemeinschaft unter Druck setzen. Die Rolle der Aufsicht liege darin, die Funktionsfähigkeit des Versicherungsprinzips zu schützen, ohne Innovationen zu bremsen.
Den Abschluss bildete ein Praxisstatement von Mag. Dieter Pscheidl, Head of European Affairs and ESG bei der Vienna Insurance Group AG Wiener Versicherung Gruppe, der die zuvor behandelten Fragen aus europäischer und praktischer Perspektive aufgriff. Er betonte, dass die Versicherungswirtschaft seit jeher datengetrieben ist und Risikofaktoren für ihre Funktionsfähigkeit wesentlich bleiben. Zugleich verwies er auf die Innovationskraft der Branche: Niemand sei heute nur mehr eine „Feuerkasse“. Mehr Daten und neue technische Möglichkeiten könnten daher nicht nur Segmentierung verstärken, sondern auch

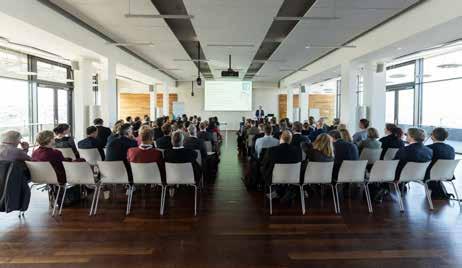
neue Angebote, präzisere Risikobeurteilungen und zusätzliche Kundengruppen ermöglichen.
Fazit
Der Versicherungsdialog 2026 machte deutlich, dass das Versicherungsprinzip derzeit von zwei Seiten unter Druck gerät: durch immer feinere technische Möglichkeiten der Individualisierung und durch rechtliche Vorgaben, die bestimmte Differenzierungen aus Grün-


den des Diskriminierungsschutzes, der Teilhabe oder des Verbraucherschutzes beschränken. Entscheidend ist, zwischen Risikoausgleich im Kollektiv, politisch gewünschter Solidarität, risikoadäquater Prämienbildung und sozialem Ausgleich sauber zu unterscheiden. Die zentrale Aufgabe liegt darin, eine Balance zu halten, in der Innovation möglich bleibt, Versicherungsschutz leistbar und zugänglich ist und der Risikoausgleich als Kern der Versicherung funktionsfähig bleibt.


Moderne


Ihre Zukunft gestalten – mit g&o brokernet. Digitalisierung & erfolgreiche Nachfolge
Tools und maximale Effizienz Professionelles Netzwerk




Fachlicher Austausch


Neugierig?
Mehr dazu auf www.go-brokernet.at oder Termin vereinbaren: d.antoni@go-brokernet.at
Die ATTIKON FINANZ AG wurde 2019 von Thomas Michels, einem ehemaligen Vorstandsmitglied der AXA, gemeinsam mit Dr. Dominik Reinartz gegründet. Das Unternehmen verfolgt das Ziel, zu den Top Ten der Versicherungsmakler im Firmenund Gewerbekundengeschäft in Deutschland zu gehören. Seit ihrer Gründung wurden über 40 Makler in Deutschland integriert. Nun führt der Weg nach Österreich. Wir haben mit Thomas Michels, Vorstandsvorsitzenden, Dr. Dominik Reinartz und den Verantwortlichen für Österreich, René Hompasz und Jens-Olaf Teschke gesprochen.
Was unterscheidet ATTIKON von anderen Marktteilnehmern, die ebenfalls Maklerunternehmen konsolidieren?
Michels: Der größte Unterschied liegt in unserem Ansatz, Maklerhäuser von Beginn an in eine gemeinsame Struktur zu integrieren. Alle Unternehmen, die Teil der ATTIKON-Gruppe werden, erhalten beispielsweise Zugang
zu unserem einheitlichen IT-System und profitieren von zentralisierten Dienstleistungen wie Personalentwicklung, Finanzmanagement und Versicherungskapazitäten. Andere Mitbewerber lassen die Unternehmen oft jahrelang eigenständig agieren und setzen lediglich auf die Erhöhung ihres EBIT (Ergebnis vor Zinsen und Steuern). Unser Ansatz ist langfristig: Wir investieren in die Entwicklung
der Unternehmen und schaffen Mehrwerte für Makler und Kunden.
Wie gestaltet sich die Finanzierungsstruktur von ATTIKON?
Michels: ATTIKON ist eine Aktiengesellschaft, und seit Ende des letzten Jahres haben wir mit Astorg einen weiteren Investor gefunden, der zusammen mit Sigla und dem Management die Anteile hält. Das ermöglicht uns, langfristige Entscheidungen zu treffen. Unsere Philosophie ist es, organisch und nachhaltig zu wachsen – ohne den Zwang, nach einem kurzen Investitionszeitraum einen Weiterverkauf zu planen.
Welche Vorteile bietet Ihre zentrale Struktur den Maklerunternehmen, die Teil der Gruppe werden?
Teschke: Unser Ziel ist es, den Maklerunternehmen administrative Aufgaben abzunehmen, damit sie sich auf ihr Kerngeschäft konzentrieren können: die Beratung ihrer Kunden. Zum Beispiel kümmern wir uns zentral um Compliance-
Themen, Buchhaltung, Personalbeschaffung und IT. Dadurch können Makler wieder mehr Zeit in den Vertrieb und die Kundenpflege investieren. Das ist gerade in Zeiten, in denen der Beruf des Versicherungsfachmanns nicht mehr so attraktiv wirkt wie früher, ein entscheidender Vorteil.
Wie gehen Sie mit der Herausforderung um, dass die Branche immer älter wird und der Nachwuchs fehlt?
Hompasz: Das ist tatsächlich eine der größten Herausforderungen der Branche. Viele Makler sind über 55 Jahre alt, und es gibt zu wenige junge Fachkräfte, die nachkommen. Hier setzen wir darauf, den Beruf durch moderne Arbeitsweisen und attraktive Strukturen wieder attraktiver zu machen. Außerdem legen wir großen
Wert darauf, IT-Kompetenz in die Unternehmen zu bringen, denn die nächste Generation von Mitarbeitern wird kaum noch mit Papier arbeiten wollen. Digitalisierung ist für uns ein entscheidender Faktor.
Sie haben erwähnt, dass ATTIKON bewusst auf ein langsameres, aber nachhaltiges Wachstum setzt. Warum?
Reinartz: Wir glauben, dass eine langsame Integration der Unternehmen langfristig erfolgreicher ist. Wenn Sie Unternehmen nur schnell aufkaufen und nicht integrieren, entstehen später enorme Herausforderungen. IT-Systeme, Prozesse und Kulturen müssen irgendwann harmonisiert werden, und das wird umso schwieriger, je mehr Unternehmen involviert sind. Unser Ansatz ist es, von Anfang an auf
eine einheitliche Plattform zu setzen. Das mag länger dauern, ist aber nachhaltiger und effizienter.
Welche Ziele verfolgt ATTIKON aktuell, insbesondere in Österreich? Ist der Markt dort vergleichbar mit Deutschland, und welche Position streben Sie an?
Michels: Unser Ziel ist es, auch in Österreich in den nächsten fünf Jahren zu den Top 10 der Gewerbe- und Sachversicherungsmakler zu gehören. Wir möchten hier ein gesundes und nachhaltiges Wachstum aufbauen, ähnlich wie in Deutschland. Dabei setzen wir auf eine Kombination aus lokaler Expertise und der Unterstützung durch unsere Erfahrungen am deutschen Markt. Wichtig ist uns, ein starkes Netzwerk aufzubauen, ohne dabei die Eigenständigkeit und Iden-
tität der einzelnen Unternehmen aus den Augen zu verlieren.
Welche Rolle spielt der österreichische Markt in Ihrer Gesamtstrategie?
Reinartz: Österreich ist ein wichtiger Markt für uns, gerade weil er viele Parallelen zu Deutschland aufweist, aber auch seine Eigenheiten hat. Unsere Strategie ist es, in Österreich eine ähnliche Erfolgsgeschichte zu schreiben wie in Deutschland. Gleichzeitig möchten wir mit den lokalen Partnern zusammenarbeiten, um die Besonderheiten des österreichischen Marktes zu respektieren und optimal zu nutzen.
ATTIKON hat nun den ersten Makler in Österreich für die Gruppe gewonnen. Können Sie uns mehr über diesen ersten Schritt berichten – und was macht diesen Partner besonders?
Hompasz: Wir freuen uns sehr, mit der Bauer Hartmann Stögerer GmbH den ersten Makler für die ATTIKON-Gruppe in
Österreich gewonnen zu haben. Das Unternehmen ist ein ausgewiesener Spezialmakler für Haftpflichtversicherungen und bringt tiefes Fachwissen in einem Bereich mit, der für unser Portfolio strategisch besonders relevant ist. Was uns an Bauer Hartmann Stögerer begeistert, ist nicht nur die fachliche Expertise, sondern auch die Übereinstimmung in den Werten: Qualität vor Quantität, langfristige Kundenbeziehungen und der Wille, sich weiter-
zuentwickeln. Dieser erste Schritt ist ein klares Signal, dass das ATTIKON-Modell auch für österreichische Makler attraktiv ist – und er ist erst der Anfang.
Die Versicherungsbranche hat ein Imageproblem, insbesondere bei jungen Menschen. Wie kann man den Beruf des Versicherungsvermittlers attraktiver gestalten und Nachwuchs gewinnen?
Hompasz: Das ist tatsächlich eine der zentralen Herausforderungen. Der Ruf der Versicherungsbranche ist in Deutschland und Österreich oft negativ geprägt. Viele haben das Klischee im Kopf, dass Versicherungen nur Geld nehmen, aber im Schadensfall nicht zahlen. Dabei leisten Versicherer jährlich enorme Summen – in Deutschland fast 140 Milliarden Euro – und tragen so erheblich zur Absicherung und zum Risikomanagement bei. Leider wird dieser Wertbeitrag kaum kommuniziert.
Was den Nachwuchs betrifft, müssen wir grundlegend umdenken. Es reicht nicht mehr, Stellenanzeigen in der Zeitung zu schalten. Heute müs-
sen wir junge Menschen über moderne Kanäle wie TikTok oder andere soziale Medien erreichen. Wir bei ATTIKON haben damit begonnen, unsere Auszubildenden in kurzen Videos über ihre Erfahrungen sprechen zu lassen. Außerdem müssen wir deutlich machen, dass die Versicherungsbranche weit mehr als nur Vertrieb ist. Es gibt spannende Bereiche wie Cyber-Risikomanagement, Immobilienbewertungen oder technische Spezialthemen. Es geht darum, zu zeigen, dass man in der Branche wirklich etwas bewegen kann.
Gibt es Unterschiede im Image und in der Herangehensweise zwischen Ländern wie Deutschland und Großbritannien?
Michels: Absolut. In Großbritannien genießen Versicherungsvermittler und die Branche insgesamt ein besseres Ansehen. Dort wird beispielsweise schon früh in Altersvorsorge investiert, und der Beruf des Versicherungsvermittlers wird als angesehen und wichtig wahrgenommen. In Deutschland und Österreich fehlt es oft an einem gesellschaftlichen Bewusstsein dafür, was die Branche tatsächlich leistet. Hier könnten wir von Großbritannien lernen, indem wir den Fokus stärker auf die positiven Aspekte und die gesellschaftliche Relevanz legen.
Welche Rolle spielt Spezialisierung in Ihrer Strategie, und wie wählen Sie Unternehmen aus, die zu ATTIKON passen?
Teschke: Wir legen großen Wert auf Spezialisierung. Viele unserer Unternehmen haben besondere Expertisen, etwa in Bereichen wie Vermögensschadenhaftpflicht, Gerüstbau oder Immobilienversicherungen. Diese Expertise ist für uns von unschätzbarem Wert, weil sie den Kunden einzigartige Lösungen bietet und unser Portfolio stärkt.
Was die Auswahl betrifft, ist es uns wichtig, dass der „kulturelle Fit“ stimmt.
Wir kaufen keine Unternehmen, deren Inhaber sofort nach dem Verkauf in den Ruhestand gehen möchten. Eine Übergangszeit von zwei bis drei Jahren ist für uns essenziell, damit Wissen und Beziehungen nicht verloren gehen. Außerdem achten wir darauf, dass die Chemie zwischen uns und dem Verkäufer stimmt und die Werte geteilt werden. Es geht uns nicht nur um Zahlen, sondern um eine langfristige, erfolgreiche Zusammenarbeit.
Sie erwähnten, dass sich der Markt durch Konsolidierungen verändert. Wie sehen Sie die Zukunft der Versicherungsvermittlung?
Hompasz: Der Markt wird sich weiterentwickeln, keine Frage. Es wird mehr Konsolidierungen geben, aber gleichzeitig werden immer wieder neue Maklerunternehmen gegründet. Die Vermittlerbranche ist äußerst dynamisch, und der Bedarf an individueller Beratung bleibt bestehen, gerade in beratungsintensiven Bereichen wie Gewerbe- und Sachversicherungen. Gleichzeitig müssen wir uns der Herausforderung stellen, dass viele Vermittler älter werden und junge Nachfolger fehlen. Hier ist Kreativität gefragt: Wie können wir den Beruf nicht nur attraktiv machen, sondern auch langfristig absichern? Ein Teil der Antwort liegt
sicherlich in der Digitalisierung und in modernen Arbeitsmodellen. Aber letztlich braucht es Menschen, die diesen Beruf mit Leidenschaft ausüben – das ist durch keine Technik zu ersetzen.
Was macht Attikon in diesem Zusammenhang anders?
Reinartz: Wir setzen nicht auf kurzfristiges Wachstum um jeden Preis, sondern auf nachhaltige Entwicklung und unternehmerische Qualität. Deshalb verstehen wir Beteiligungen nicht als reine Finanzinvestments, sondern als langfristige Partnerschaften. Die Unternehmen bleiben bei uns nicht isolierte Einzelbetriebe. Wir integrieren sie aktiv in unsere Gruppe, schaffen professionelle Strukturen und entlasten sie bei administrativen und regulatorischen Aufgaben. So entstehen Stabilität, Zukunftsfähigkeit und Freiräume für das Wesentliche: persönliche Beratung und starke Kundenbeziehungen.
Außerdem suchen wir aktiv nach Unternehmen und Menschen, die wirklich etwas bewegen wollen. Wir schätzen Spezialisten, die in ihrem Bereich tiefes Wissen und Leidenschaft mitbringen. Diese Expertise hilft uns, auch in Zukunft erfolgreich zu sein und die Branche positiv mitzugestalten.
Vielen Dank für das Gespräch.
„Vertrieb im Zentrum“ verbindet fachliche Weiterbildung mit persönlichem Austausch und praxisnahen Impulsen für den Versicherungs- und Finanzvertrieb. Im Rahmen des Fachprogramms widmete sich Mag. Martin Moshammer, Hauptbevollmächtigter von ROLAND Rechtsschutz in Österreich, den Eckpfeilern einer soliden Strafrechtsschutzversicherung. Er zeigte, warum strafrechtliche Risiken in der Unternehmenspraxis längst nicht mehr nur Ausnahmefälle sind, sondern für Unternehmen, Führungskräfte und beruflich Verantwortliche zu einem realen Absicherungsthema geworden sind. Für die Teilnahme konnten IDDzertifizierte Weiterbildungspunkte erworben werden.
Ausgangspunkt des Vortrags war der Anstieg strafrechtlicher Risiken. Regulatorische Anforderungen, komplexere Compliance-Vorgaben, die zunehmende Rolle von Ermittlungsbehörden und Whistleblowern sowie ein insgesamt sensibleres Umfeld führen dazu, dass strafrechtliche Ermittlungen schneller im Raum stehen können, als vielen bewusst ist. Moshammer brachte es mit einem prägnanten Satz auf den Punkt: „Krisenzeiten sind Rechtsschutzzeiten.“ Gerade in wirtschaftlich und rechtlich angespannten Phasen brauche es klare Absicherungskonzepte.
Besonders praxisrelevant war der Blick auf die Kostenfrage. Zwar sieht die Strafprozessordnung unter bestimmten Voraussetzungen Beiträge zu den Kosten der Verteidigung vor, etwa bei Einstellung des Ermittlungsverfahrens oder Freispruch. Ein vollständiger Kostenersatz ist damit jedoch nicht verbunden. Moshammer verwies darauf, dass gesetzliche Kostenbeiträge begrenzt sind und in umfangreichen oder komplexen Verfahren rasch nicht ausrei-
chen. Hinzu kommt die Schadeninflation in der Rechtsschutzversicherung: Verfahren werden kostenintensiver, Honorare und Gebühren steigen, wodurch eine ausreichend dimensionierte Deckung immer wichtiger wird.
Im Mittelpunkt stand daher die Frage, worauf Vermittler bei einer StrafRechtsschutzversicherung besonders achten sollten. Moshammer präsentierte dazu eine Art Checkliste: örtlicher Gel-
tungsbereich, Deckung im Ermittlungsverfahren, Ausschlüsse, Vorsatzdelikte, Kostentragung, Versicherungsfalldefinition, Diversion, Nachmeldefrist sowie zusätzliche Bausteine wie Wiederaufnahmeverfahren, parlamentarische Untersuchungsausschüsse, aktive Strafverfolgung oder Kronzeugenregelungen.
Ein wesentliches Augenmerk legte Moshammer auf den Vorsatzausschluss. Gerade hier zeigt sich in der Praxis, wie
entscheidend die konkrete Formulierung der Bedingungen ist. Denn je nach Ausgestaltung kann Versicherungsschutz bei Vorsatzvorwürfen erst rückwirkend oder nur bei Fahrlässigkeit greifen. Auch sogenannte Mischdelikte verdienen besondere Aufmerksamkeit, weil die Abgrenzung zwischen Vorsatz- und Fahrlässigkeitsvorwurf für die Deckung zentral sein kann.
Ebenso wichtig ist die Versicherungsfalldefinition. Moshammer erläuterte die sogenannte Verstoßtheorie, nach der der Zeitpunkt des Handelns oder Unterlassens maßgeblich ist. Das kann insbesondere dann problematisch werden, wenn Ermittlungen verdeckt beginnen und der Versicherungsnehmer erst später Kenntnis von einem möglichen Verstoß erhält. Damit rückt auch die Nachmeldefrist in den Fokus: Sie entscheidet darüber, ob nach Ende der Vertragslaufzeit noch Deckung geltend gemacht werden kann.
Auch die Diversion wurde als relevanter Punkt angesprochen. Obwohl sie ein Strafverfahren ohne formelle Verurteilung und ohne Eintrag ins Strafregister be-
enden kann, bedeutet sie nicht automatisch Versicherungsschutz. Entscheidend bleibt, wie die Bedingungen den Fall einordnen und ob etwa Fahrlässigkeitsdelikte ausdrücklich erfasst sind.
Moshammer machte deutlich: Strafrechtsschutz ist kein Produkt, das nur über eine Versicherungssumme beurteilt werden sollte. Entscheidend ist die Qualität der Bedingungen im Detail. Wer sich auf den Ernstfall vorbereitet, muss wissen, wann Deckung beginnt, welche Kosten tatsächlich übernommen werden, welche Ausschlüsse greifen und wie mit komplexen Verfahrenssituationen umgegangen wird.
Für den Vertrieb ergibt sich daraus ein klarer Beratungsauftrag – und genau hier setzte der Vortrag bei „Vertrieb im Zentrum“ an. Straf-Rechtsschutz ist erklärungsbedürftig, aber gerade deshalb ein wichtiges Thema im Kundengespräch. Denn im Fall eines strafrechtlichen Ermittlungsverfahrens zählen nicht nur juristische Expertise und rasches Handeln, sondern auch die finanzielle Sicherheit, die notwendige Verteidigung konsequent führen zu können.
FACHMESSE FÜR GANZ ÖSTERREICH
Hier mehr erfahren:
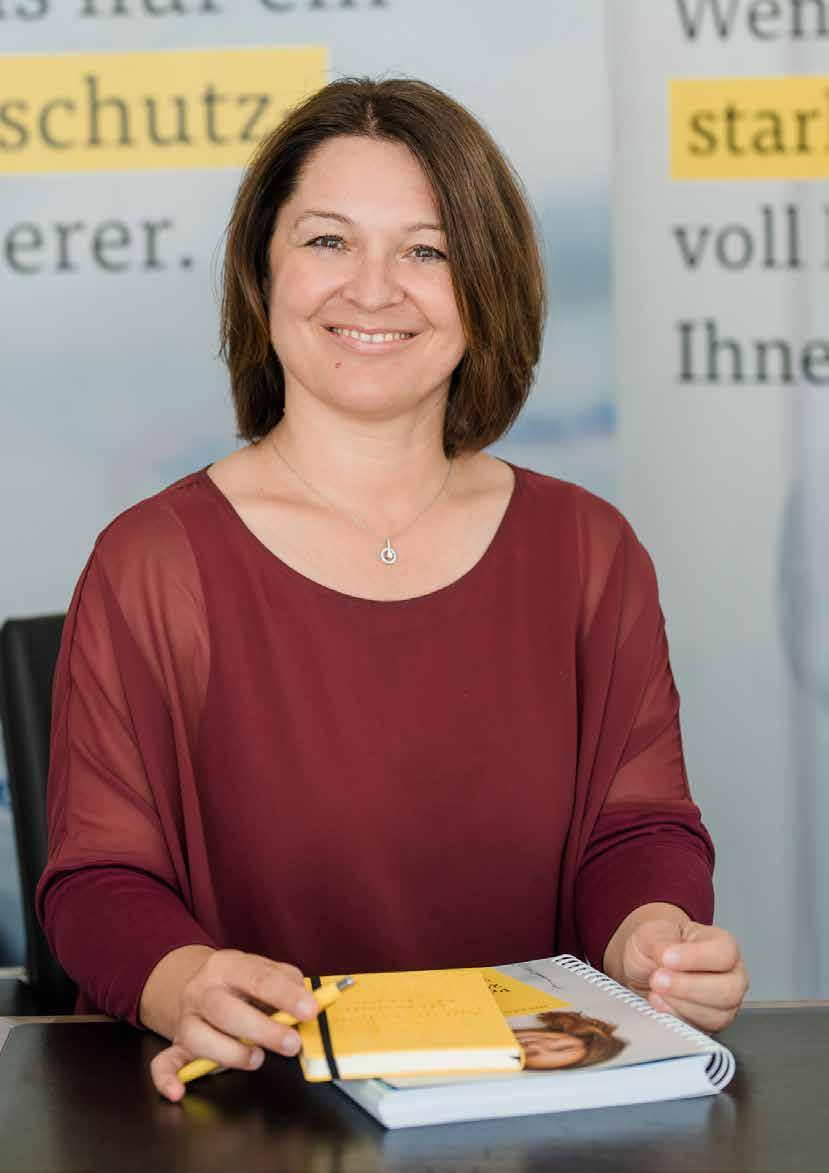
50 Jahre ARAG in Österreich, zehn Jahre Birgit Eder in der Geschäftsleitung – seit 2019 als alleinige CEO: Im Interview spricht sie über prägende Wendepunkte, den Wandel im Rechtsschutz, den Ausbau der Inhouse-Juristen und warum Service für ARAG zum Wachstumstreiber wurde.
Wenn Sie die 50-jährige Geschichte der ARAG in Österreich betrachten – was war der entscheidende Wendepunkt, der das Unternehmen zu dem Rechtsschutz-Spezialisten gemacht hat, der es heute ist?
Eder: Wenn man sich die 50-jährige Geschichte der ARAG Österreich ansieht, dann war sicher ein wesentlicher Meilenstein das Ende der Kooperation mit der Bundesländerversicherung im Jahr 2000. Wir mussten damals unsere Vertriebsstruktur von heute auf morgen neu aufstellen und den Maklervertrieb praktisch von null aufbauen. Dass uns das in so kurzer Zeit gelungen ist, hat die ARAG stark geprägt.
Der zweite große Wendepunkt war 2012. Damals hatten wir durch die Vermögensveranlagungsstreitigkeiten eine sehr hohe Belastung in der Schadenregulierung. In dieser Phase haben wir begonnen, mit eigenen Inhouse-Juristen zu arbeiten und außergerichtliche Fälle sowie Beratungen selbst durchzuführen. Das war ein ganz wesentlicher Schritt, weil wir damit nicht nur die Schaden-
kosten senken konnten, sondern auch die Kundenzufriedenheit deutlich erhöht haben. Die Kombination aus unseren Inhouse-Juristen und unserem Partneranwälte-Netzwerk funktioniert bis heute wie ein Zahnrad – und davon profitieren wir noch immer.
Die Welt hat sich seit 1976 massiv verändert. Worin ist die ARAG in diesen fünf Jahrzehnten absolut unverändert geblieben?
Eder: Im Grundgedanken. Oder, wie man heute sagen würde, im Purpose. Das ist auch die Idee unseres Gründers Heinrich Faßbender. Er hatte die Überzeugung, dass jeder Zugang zum Recht haben soll und nicht nur jene, die es sich leisten können. Und genau dieser Gründergedanke hat sich bis heute nicht verändert. Wir sehen uns nach wie vor als verlässlicher Partner, der rechtliche Probleme für seine Kunden löst und Recht auch leistbar macht. Dieser Wert ist für uns ganz zentral und etwas, das wir uns immer vor Augen halten.
Wir sehen uns nach wie vor als verlässlicher Partner, der rechtliche Probleme für seine Kunden löst und Recht auch leistbar macht.
Österreich ist im Rechtsschutz ein sehr bedeutender Markt, und daran sieht man schon, welchen Stellenwert diese Sparte hierzulande hat.
Wie hat sich der Rechtsschutzgedanke bei den Konsumenten in den letzten 50 Jahren verändert?
Eder: Sehr stark. Vor 50 Jahren konnten wahrscheinlich nur wenige mit dem
Begriff Rechtsschutz wirklich etwas anfangen. Heute ist das in Österreich ganz anders – da weiß im Grunde fast jeder, was eine Rechtsschutzversicherung ist und wofür sie da ist. Das ist übrigens nicht in allen europäischen Ländern so. Österreich ist im Rechtsschutz ein sehr bedeutender Markt, und daran sieht man schon, welchen Stellenwert diese Sparte hierzulande hat. Verändert hat sich aber auch die Erwartungshaltung der Menschen. Sie wollen heute rascher Unterstützung, rascher Klarheit und auch rascher zu ihrem Recht kommen. Gleichzeitig sehen wir, dass Streitigkeiten viel eher ausgetragen werden als früher – auch in kleineren Fällen. Das ist eine Entwicklung, die wir in den letzten Jahren sehr deutlich wahrnehmen.
Ist Rechtsschutz heute noch vergleichbar mit Rechtsschutz in den Anfängen der ARAG in Österreich?
Eder: Im Grundgedanken ja, in der konkreten Ausgestaltung aber nur mehr bedingt. Der Zugang zum Recht und die leistbare rechtliche Unterstützung
sind gleichgeblieben – das ist nach wie vor der Kern. Aber Rechtsschutz ist heute deutlich breiter aufgestellt als früher. Er beginnt heute oft viel früher, nicht erst dann, wenn bereits geklagt wird. Es geht heute auch um rechtliche Ersteinschätzung, um Beratung, um Prävention, um Mediation und um digitale Services. Insofern ist Rechtsschutz heute viel stärker ein begleitender Service als noch in den Anfängen.
Sie sind nun seit einem Jahrzehnt in der Geschäftsleitung. Welches Projekt oder welcher Moment in dieser Zeit macht Sie persönlich am stolzesten?
Eder: Am stolzesten macht mich ganz klar die Weiterentwicklung unserer Schadenregulierung mit eigenen Inhouse-Juristen. Dass wir außergerichtliche Vertretung und auch telefonische Rechtsberatung selbst durch unsere Juristen anbieten, ist ein enormer Mehrwert – für unsere Kunden, aber auch für uns als Unternehmen. Der große Vorteil ist, dass die Kunden sehr rasch eine erste Antwort und oft auch sehr rasch eine Lösung für ihr Rechtsproblem bekommen. Gleichzeitig können wir dadurch Leistungen anbieten und Produkte entwickeln, die sonst in dieser Form nur schwer versicherbar wären. Unsere Inhouse-Juristen führen jedes Jahr tausende Telefonberatungen durch und unterstützen im außergerichtlichen Bereich. Darauf bin ich persönlich wirklich sehr stolz.
Vor kurzem wurde der neue KfzBesitzstörungs-Rechtsschutz eingeführt.
Eder: Das Thema Besitzstörung ist für uns derzeit besonders interessant, weil wir hier sehr viele Anfragen sehen. Es ist das erste Mal, dass wir bewusst einen Massenschaden versichern. Schon kurz nach Produkteinführung gab es eine dreistellige Zahl an Schadenmeldungen. Damit haben wir gerechnet – und genau deshalb können wir das auch abbilden, weil wir mittlerweile ein großes Team an Inhouse-Juristen im Haus haben. In der Praxis spielt sich sehr viel im außergerichtlichen Bereich ab. Das Problem ist oft weniger die Besitzstörung an sich, sondern die Unsicherheit der Betroffenen. Wenn ein Forderungsschreiben kommt – oft gleich von einem Anwalt –, dann schreckt das viele Menschen massiv.
Einschätzung bekommen, ob die geforderten Beträge überhaupt angemessen sind. In vielen Fällen hat die Besitzstörung zwar stattgefunden, aber die außergerichtlich verlangten Kosten sind deutlich zu hoch. Genau dort setzen wir an. Wir sehen bereits erste Erfolge in der Regulierung, und das zeigt, wie wichtig rechtliche Unterstützung in solchen Fällen ist.
Unter Ihrer Führung wurde die 100-Millionen-Euro-Marke beim Prämienvolumen geknackt. Was war das „Rezept“ für dieses starke Wachstum in den letzten Jahren?
Am stolzesten macht mich ganz klar die Weiterentwicklung
unserer Schadenregulierung mit eigenen InhouseJuristen.
Genau hier leisten unsere Juristen erste Hilfe: Sie beruhigen die Kunden, ordnen die Situation rechtlich ein und unterstützen bei der Entscheidung, ob und wie man außergerichtlich reagiert. Wir haben dafür sogar einen Besitzstörungsrechner auf unserer Homepage installiert, damit Kunden eine erste
Eder: Das hat uns natürlich besonders gefreut. Die 100-Millionen-EuroMarke haben wir im vergangenen Jahr überschritten, und man sieht insgesamt, dass unser Wachstum derzeit sehr stark ist. Ein Teil davon ist sicherlich die hohe Nachfrage in unsicheren Zeiten. Gerade Privatpersonen spüren die Verunsicherung – sei es im Arbeitsrecht, bei strafrechtlichen Themen oder im Erbrecht. Das führt dazu, dass rechtliche Absicherung wieder stärker nachgefragt wird. Der andere Teil ist aber sicher auch, dass wir aktuell sehr gut aufgestellt sind. Wir haben innovative Produkte, wir begleiten unsere Kunden sehr umfassend und wir setzen stark
Wenn man etwas Neues schaffen will und von einer Sache wirklich überzeugt ist, dann stößt man fast immer auf Widerstand.
auf Prävention und Service. Das wird sehr gut angenommen. Ich sage immer gerne: Service is our success. Das bringt es eigentlich gut auf den Punkt. Wenn man ein wirklich gutes Service bietet –für die Kunden, aber auch für die Vertriebspartner –, dann kommt das Geschäft nicht von ungefähr. Genau daran arbeiten wir sehr konsequent.
Die wirtschaftliche Unsicherheit steigt. Spüren Sie ein erhöhtes Bedürfnis der Österreicher nach rechtlicher Absicherung, oder herrscht eher Sparzwang?
Eder: Im Privatgeschäft spüren wir ganz klar ein erhöhtes Bedürfnis nach rechtlicher Absicherung. Da ist die Nachfrage derzeit ungebremst. Die Unsicherheit ist einfach da – gerade auch mit Blick auf den Arbeitsmarkt und die allgemeine wirtschaftliche Lage. Etwas zurückhaltender sehen wir die Entwicklung im Gewerberechtsschutz. Die Unternehmer sind bezüglich Ausgaben und Investitionen zurückhaltender. Wir haben viele Klein- und Mittelbetriebe versichert und sehen hier sehr deutlich, dass die wirtschaftliche Situation angespannt ist. Das zeigt sich etwa auch bei den gemeldeten Mitarbeiterständen. Im Privatbereich ist das Bild aber ein anderes: Hier sehen wir aktuell einen sehr starken Zulauf.
Sie setzen stark auf den ungebundenen Vertrieb. Wie möchten Sie die Zusammenarbeit mit Maklern und Agenten in den nächsten Jahren noch attraktiver gestalten?
Eder: Der ungebundene Vertrieb ist für uns eine der wichtigsten Vertriebsschienen. Deshalb setzen wir hier ganz stark auf Unterstützung – sowohl fachlich als auch digital. Rechtsschutz ist keine einfache Sparte, und gerade in komplexen Schadenfällen ist es wichtig, dass unsere Vertriebspartner rasch auf unsere Expertise zurückgreifen können. Das ist ein ganz wesentlicher Punkt.
Gleichzeitig haben wir in den letzten Jahren sehr stark in die Digitalisierung dieser Vertriebsschiene investiert. Wir haben etwa die erste BiPRO-Rechtsschutzschnittstelle auf den Markt gebracht, um die Antragsüberleitung massiv zu erleichtern. Wir haben ein Konvertierungstool entwickelt, mit dem Makler mit wenigen Klicks bestehende Verträge auf neue Tarife umstellen können – inklusive transparenter Hinweise auf Mehrleistungen und mögliche Änderungen. Und wir haben unser neues Partnerportal sowie den Branchenassistenten gelauncht. Gerade der Branchenassistent ist eine große Erleichterung in der Beratung. Über Firmenbuch- oder GISA-Nummer können aktuelle Bran-
chen rasch erfasst und im Gespräch mit dem Kunden sauber abgeglichen werden. Das hilft, Lücken zu vermeiden und gibt Sicherheit in der Beratung. Genau in diese Richtung wollen wir weitergehen: Digitalisierung dort einsetzen, wo sie unsere Makler in ihrer täglichen Arbeit wirklich unterstützt und Rechtsschutz einfacher abschließbar macht.
Wenn Sie Ihr „Ich“ von vor 10 Jahren treffen würden – welchen Rat würden Sie sich selbst für die Führung der ARAG Österreich geben?
Eder: Ich würde mir sagen: Lass dich nicht beirren. Wenn man etwas Neues schaffen will und von einer Sache wirklich überzeugt ist, dann stößt man fast immer auf Widerstand. Das gehört dazu. Wichtig ist, dass man seinen Weg trotzdem geht. Gleichzeitig muss man aber auch das Team mitnehmen. Das darf man nicht vergessen. Gerade als junge Führungskraft lässt man sich vielleicht manchmal noch stärker irritieren oder kurzfristig ausbremsen. Heute ist das anders. Heute vertraue ich viel stärker auf meine Erfahrung und auf mein Urteil. Aber das wäre wohl der Rat an mein damaliges Ich: Glaub an dich und geh deinen Weg.
Vielen Dank für Ihre Zeit!
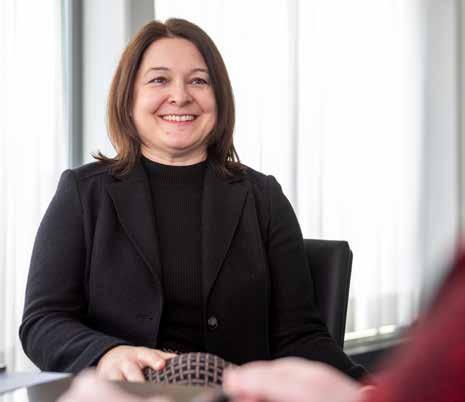
Kostenrisiken, Vertragsstreitigkeiten, arbeitsrechtliche Fragen und neue regulatorische Anforderungen prägen derzeit die Beratung im Betriebsrechtsschutz. Eine risControl-Umfrage zeigt: In der Vermittlungspraxis geht es vor allem um Bewusstseinsbildung, klare Erwartungshaltung und eine realistische Einschätzung betrieblicher Rechtsrisiken.
Der Betriebsrechtsschutz bleibt im Versicherungsvertrieb ein beratungsintensives Thema. Viele Unternehmen unterschätzen nach wie vor, welche finanziellen Folgen rechtliche Auseinandersetzungen haben können. Gleichzeitig steigen die Anforderungen an Vermittler, Leistungsumfang, Ausschlüsse, Wartezeiten und den tatsächlichen Bedarf verständlich zu erläutern.
Kostenrisiko und Vertragsrecht im Fokus
Peter Schernthaner, Fachvorstand bei EFM, sieht den stärksten Beratungsbedarf in der Darstellung der tatsächlichen Kosten eines Gerichtsverfahrens. Gerade hier würden die realen finanziellen Auswirkungen und die Einschätzung vieler Kunden oft deutlich auseinanderklaffen. Umso wichtiger
sei es, das Kostenrisiko im Beratungsgespräch nachvollziehbar darzustellen.
Auch Mario Haibach, verantwortlich für die Produktentwicklung bei g&o brokernet, verweist auf das Prozess- und Konfliktrisiko im laufenden Geschäftsbetrieb. Besonders relevant seien Vertragsstreitigkeiten, Behördenverfahren, arbeitsrechtliche Themen und Forderungsmanagement. In der Praxis sei oft nicht der große Prozess das eigentliche Problem, sondern die Vielzahl kleinerer Rechtsstreitigkeiten, die rasch Kosten und Zeit binden können.
Aus Sicht der IGV Austria liegt ein besonders hoher Beratungsbedarf im Firmenrechtsschutz beim Vertragsrechtsschutz. Akad. Vkff. Brigitte Felber MLS, Ressort Rechtsschutz der IGV Austria, verweist auf die Komplexität von Streitwerten, möglichen Unterversicherungsthemen und unterschiedlichen Marktregelungen. Auch die Abgrenzung zwischen Inkassorechtsschutz und echtem Vertragsrechtsschutz müsse klar erklärt werden.
Robert Pantucek, Teamlead Broking & Products bei wefox, sieht den Beratungsbedarf stark abhängig von Branche und Geschäftsmodell. Ein Frächter sei mit anderen Rechtsunsicherheiten konfrontiert als etwa ein Arzt oder Unternehmensberater. Gleichzeitig verlagerten sich
Diskussionen zunehmend auf veränderte rechtliche Rahmenbedingungen, etwa Lieferkettengesetz, DSGVO, Onlinedienste, künstliche Intelligenz und Cybergefahren.
Prämie versus Risiko
Im Verkauf zeigt sich ein klares Muster: Die Prämie ist für Kunden unmittelbar sichtbar, das mögliche Eigenkostenrisiko eines Rechtsstreits hingegen oft nicht. EFM verweist darauf, dass viele Kunden das Verhältnis zwischen laufender Prämie und möglichem Kostenrisiko nur schwer einschätzen können. Der Nutzen des Versicherungsschutzes werde dadurch nicht immer unmittelbar greifbar. Ähnlich sieht es g&o brokernet. Häufig laute der Einwand: „Das brauchen wir hoffentlich nicht“ oder „Wir haben ohnehin einen Steuerberater be-
ziehungsweise Anwalt“. Viele Kunden würden Rechtsschutz noch immer als reinen Kostenfaktor betrachten und nicht als aktives Instrument zur Risikosteuerung. In der Beratung müsse der konkrete Mehrwert daher anhand praktischer Beispiele sichtbar gemacht werden.
Auch wefox betont, dass auf Kundenseite häufig Unwissenheit über konkrete Risiken und falsche Vorstellungen über die tatsächlichen Kosten eines
Rechtsstreits zusammentreffen. Der Hinweis, ohnehin einen Juristen zu beschäftigen, greife zu kurz, wenn Gutachterkosten oder Gerichtsgebühren nicht mitbedacht werden. Bewusstseinsbildung sei daher ein wesentlicher Bestandteil der Beratung. Die IGV Austria sieht den häufigsten Einwand ebenfalls bei der Prämie, insbesondere wenn der allgemeine Vertragsrechtsschutz eingeschlossen werden soll. Gleichzeitig müsse klar kommuniziert werden, dass Rechtsschutz keine All-Risk-Versicherung des österreichischen Rechts ist. Manche Bereiche seien nicht oder nur eingeschränkt beziehungsweise mit engen Sublimits versicherbar.
Leistungsumfang und Grenzen richtig erklären
Bei der Frage, was häufiger unterschätzt wird – Ausschlüsse, Wartezei-
Akad. Vkff. Brigitte Felber MLS, Ressort Rechtsschutz der IGV Austria
ten oder Leistungsumfang –, zeigt sich kein einheitliches Bild. Einig sind sich die Befragten jedoch darin, dass eine präzise Beratung entscheidend ist.
EFM sieht Ausschlüsse und Wartezeiten weniger als Frage der Einschätzung, sondern als Frage der sauberen Beratung. Entscheidend sei, dass der Leistungsumfang klar dargestellt wird und Kunden wissen, in welchen Bereichen Versicherungsschutz besteht und wo Grenzen zu beachten sind.
g&o brokernet sieht vor allem den tatsächlichen Leistungsumfang als häufig unterschätzt. Das gelte insbesondere bei unterschiedlichen Sachverhalten und Kombinationen mehrerer Rechtsbereiche. Ausschlüsse würden zwar kritisch hinterfragt, seien aber oft erst im Schadenfall wirklich relevant. Entscheidend seien daher ordentliche Beratung und Dokumentation.
wefox betont, dass der Leistungsumfang immer im Zusammenspiel mit den allgemeinen und speziellen Ausschlüssen betrachtet werden müsse. Ebenso relevant seien Wartezeiten und die Auswirkungen des Verstoßprinzips bei der Bestimmung des Schadenzeitpunkts. Eine seriöse Gewichtung, was häufiger unterschätzt werde, sei kaum möglich.
Die IGV Austria hebt ebenfalls das Versicherungsfallprinzip hervor. Gerade der sogenannte Verstoß könne zur Haftungsfalle werden, wenn der Ursprung eines Rechtsschutzfalls bereits vor Vertragsabschluss liegt. Zusätzlich seien Wartezeiten und Ausschlüsse heikle Punkte, weil sie nicht nur in den allgemeinen Bedingungen, sondern auch in einzelnen Bausteinen und Sonderregelungen geregelt sein können.
Potenzial bei KMU und personalintensiven Betrieben
Beim größten Potenzial nennen die Befragten vor allem kleine und mittlere Unternehmen. wefox sieht den klassischen KMU schon aufgrund der österreichischen Wirtschaftsstruktur als besonders relevante Zielgruppe. Rechtsschutz sollte aus dieser Sicht in seinen unterschiedlichen Ausprägungen ein integraler Bestandteil des Risikomanagements von Unternehmen sein. g&o brokernet nennt kleine und mittlere Unternehmen mit Personalverantwortung, regelmäßigen Vertragsbeziehungen und hoher operativer Komplexität. Dazu zählen Betriebe mit Mitarbeitern, Dienstleister, Handelsunternehmen und Unternehmen mit häufigem Kun-
den- oder Lieferantenkontakt. Auch junge, wachstumsorientierte Unternehmen seien relevant, weil dort externe Abhängigkeiten, Arbeitsverhältnisse und Prozesse rasch zunehmen.
EFM sieht besonderes Potenzial bei Unternehmen mit laufenden Vertragsverhältnissen zu Lieferanten und Kunden. Ebenso bestehe erhöhter Bedarf in Branchen mit höherer Mitarbeiterfluktuation, weil dort arbeitsrechtliche Fragestellungen häufiger zum Beratungsalltag gehören.
Die IGV Austria verweist auf eine starke Nachfrage im Bau- und Baunebengewerbe. Potenzial sieht Felber auch bei personalintensiven Unternehmen, weil dort arbeitsrechtliche Fragen, Arbeitsunfälle oder verwaltungsstrafrechtliche Themen häufiger auftreten können. Für größere Unternehmen bleibe insbesondere der Strafrechtsschutz beziehungsweise Universal-Strafrechtsschutz ein wichtiges Thema.
Ausblick: Beratungsqualität wird zum Abschlussfaktor
Für die kommenden zwölf Monate erwarten die Befragten keine völlige Neuausrichtung des Rechtsschutzvertriebs, wohl aber steigende Anforderungen an die Beratungsqualität. EFM sieht Bewusstseinsbildung weiterhin als kontinuierliche Aufgabe. Es werde darum gehen, das Bewusstsein für mögliche Rechtskosten und den tatsächlichen Absicherungsbedarf zu schärfen.
g&o brokernet erwartet, dass Rechtsschutz stärker als Bestandteil einer ganzheitlichen Risikoberatung positioniert wird. Kunden würden klare, verständliche Argumente und eine einfache Einordnung erwarten, wofür der Versicherungsschutz konkret steht und wo seine Grenzen liegen. Der Vertrieb werde stärker über Beratungsqualität, Dokumentation, Transparenz und Fallbeispiele funktionieren als über reine Produktmerkmale.
wefox sieht die genaue Kenntnis der Marktgegebenheiten und der tatsächlichen Bedürfnisse der Kunden als entscheidend. Dazu zählen auch Risiken, die bislang unbeachtet oder unterschätzt wurden. Eine gründliche Bedarfsanalyse könne letztlich den Ausschlag zwischen Abschluss und Ablehnung geben.
Die IGV Austria verweist zudem auf die wirtschaftliche Lage. Steigende Insolvenzen könnten zu höheren Schadenkosten führen, ebenso könnten Personalabbau und arbeitsrechtliche Auseinandersetzungen an Bedeutung gewinnen. Gerade in einer wirtschaftlich angespannten Phase seien Makler gefordert, Unternehmen stärker zum Firmenrechtsschutz zu beraten.
Damit zeigt die Umfrage: Betriebsrechtsschutz bleibt ein beratungsintensives Feld. Wer betriebliche Risiken sichtbar macht, Kostenfolgen realistisch einordnet und Grenzen des Versicherungsschutzes klar erklärt, kann dem Thema im Unternehmensgeschäft mehr Gewicht geben.
Mit der Thaleon5 Assekuradeur GmbH geht ein neuer Anbieter im österreichischen Reiseversicherungsmarkt an den Start.
Hinter dem Projekt steht ein strategischer Schulterschluss der Maklerverbünde EFM, IGV, wefox, ÖVM und chegg.net.
Gemeinsam wollen sie mit Thaleon5 eine digitale Versicherungslösung etablieren, die von Maklern für Makler entwickelt wurde und künftig dem gesamten Markt zur Verfügung stehen soll.
Einigkeit als neuer Marktstandard
Die beteiligten Gruppen bündeln ihre Erfahrung, Reichweite und ihr Know-how, um gemeinsame Standards in Produkt und Abwicklung weiterzuentwickeln. Im Mittelpunkt steht dabei die Rolle des ungebundenen Versicherungsmaklers als Beratungspartner. Die Kooperation steht für eine neue Qualität der Zusammenarbeit.
Best Advice einfach gemacht: Technik, die entlastet
Ein wesentlicher Erfolgsfaktor ist die konsequente Ausrichtung auf maximale Anwenderfreundlichkeit. Thaleon5 setzt auf eine einfache Registrierung für alle interessierten zukünftigen Kooperationspartner und eine intuitive Handhabung, die den administrativen Aufwand auf ein Minimum reduziert. Registrierung, Berechnung, Abschluss, Polizzierung und laufende Abwicklung erfolgen ausschließlich online über die Thaleon5-Plattform.
Die Berechnung der gewünschten Versicherungslösung erfolgt via Schnittstelle von der Thaleon5-Plattform direkt zur Polizzierung. Das Ziel ist klar definiert: „Best Advice“ einfach gemacht. Die technologische In-
frastruktur im Hintergrund sorgt dafür, dass die rechtssichere Beratung und die hocheffiziente Abwicklung für jeden Maklerbetrieb – unabhängig von seiner Größe – sofort zugänglich sind.
Globale Sicherheit im Hintergrund
Allianz Partners agiert bei Thaleon5 als Schadensabwickler. Damit profitieren Kunden und Makler von weltweiten Assistance-Prozessen und höchster finanzieller Stabilität.
Erfahrene Doppelspitze in der Führung
Die Geschäftsführung liegt in den bewährten Händen von Josef Graf (Gründer und Vorstand EFM) und Thomas Litschauer (IGV Austria). Josef Graf (Gründer und Vorstand EFM) zeichnet als gewerberechtlicher Geschäftsführer verantwortlich: „Thaleon5 ist der Schulterschluss der stärksten Maklerverbünde Österreichs. Gemeinsam bündeln wir unsere Kraft, um eine Lösung von Maklern für Makler zu etablieren – technologisch führend, rechtlich sicher und mit klarer Hand-
schlagqualität für unsere Kunden.“
Thomas Litschauer (IGV Austria) übernimmt die operative Geschäftsführung und Vertretung: „Mit Thaleon5 setzen wir neue Maßstäbe in der digitalen Abwicklung. Unser Fokus liegt darauf, technologische Hürden abzubauen und den Zugang so einfach wie möglich zu gestalten. Durch die Zusammenarbeit mit Allianz Partners bieten wir eine technische Basis, die operative Sicherheit mit internationaler Exzellenz verbindet – ein klarer Wettbewerbsvorteil für jedes Mitglied dieser Allianz - Vereint.Verlässlich.Versichert.“
Von Maklern für Makler
„Thaleon5 ist keine externe Lösung, sondern eine unternehmerische Antwort direkt aus der Mitte des Maklermarktes“, so die Initiatoren. Das Projekt setzt auf kurze Entscheidungswege, professionelles Underwriting und eine konsequente Ausrichtung auf die Bedürfnisse der ungebundenen Vermittler. Mit diesem Schulterschluss beweisen die beteiligten Verbünde, dass sie die Zukunft des österreichischen Marktes nicht nur beobachten, sondern aktiv und geeint gestalten.
Bereits zum 20. Mal wurden heuer die FMVÖ-Recommender-Awards und die FMVÖ-Recommender-Gütesiegel vergeben. Unter dem Motto „Wert der Finanzkompetenz“ zeichnete der Finanz-Marketing Verband Österreich jene Banken und Versicherungen aus, die bei ihren Kunden die höchste Weiterempfehlungsbereitschaft erzielten. Grundlage der Auszeichnungen ist eine Studie des Marktforschungsinstituts Telemark Marketing. Im ersten Quartal 2026 wurden dafür 8.000 Kunden österreichischer Banken und Versicherungen befragt. Bewertet wurde mittels Net Promoter Score.
Bei den Versicherungen überzeugte erneut die Grazer Wechselseitige Versicherung AG. Die GRAWE gewann in der Kategorie „Versicherungen bundesweit“ und setzte damit ihre Erfolgsserie fort: Bereits zum 14. Mal in Folge ging der FMVÖ-Recommender-Award in dieser Kategorie an das Unternehmen. Zusätzlich wurde die GRAWE wieder mit dem Gütesiegel für „Exzellente Kundenorientierung“ ausgezeichnet.
GRAWE-Vorstandsdirektor Georg Schneider sieht darin eine Bestätigung für den hohen Stellenwert von Kundenorientierung und Servicequalität. Die erneute Prämierung sei nicht nur ein Grund zur Freude, sondern unterstreiche vor allem die Bedeutung, die
diese Themen in der GRAWE haben. Ein besonderer Dank gelte den Mitarbeitern und Partnern, die diesen Erfolg möglich gemacht hätten. In der Kategorie „Regionalversicherungen“ siegte die Vorarlberger Landes-Versicherung. Sie erreichte ein exzellentes Gütesiegel und setzte sich damit an die Spitze der Landesversicherer. Bei den Direktund Spezialversicherungen gewann die ARAG, die zudem mit dem Sonderpreis „Aufsteiger des Jahres“ ausgezeichnet wurde.
Auch bei den Sonderpreisen standen mehrere Versicherer im Mittelpunkt. Die Wiener Städtische Versicherung wurde als „Versicherung mit der besten Kundenberatung“ ausgezeichnet. Für das Unternehmen ist der Preis eine Bestätigung der konsequenten Serviceund Beratungsqualität. Sonja Brandtmayer, Generaldirektor-Stellvertreterin der Wiener Städtischen, betont, die Auszeichnung zeige, wie wichtig Qualität, Erreichbarkeit und persönliche Beratung entlang der gesamten Servicekette seien.
Der Sonderpreis für das beste Kundenservice bei Versicherungen ging an die Zürich Versicherung. Beim Schadensmanagement gab es einen ex aequo-Erfolg: Die Niederösterreichische Versicherung und die Oberösterreichische Versicherung wurden gemeinsam ausgezeichnet. Mag. Stefan Jauk, Generaldirektor der Niederösterreichischen Versicherung, sagt: „Die erneute zweifache Auszeichnung ist eine große Ehre und bestätigt unseren Weg. Wir sind für unsere Kunden da, übernehmen Verantwortung und helfen im Schadenfall rasch und verlässlich.“
Für die Oberösterreichische Versicherung ist die erneute Auszeichnung ein starkes Signal. Generaldirektor Othmar Nagl verweist darauf, dass das beste Schadensmanagement nun bereits zum dritten Mal in kurzer Zeit prämiert wurde. Das sei ein klarer Beleg dafür, dass die hohe Zufriedenheit mit der Schadenbearbeitung keine Momentaufnahme sei, sondern Ergebnis konsequenter Arbeit und hoher Qualitätsstandards.
Auch die Marke Raiffeisen Versicherung von UNIQA erhielt in der Kategorie Direkt- und Spezialversicherungen ein Gütesiegel für sehr gute Kundenorientierung. Sabine Pfeffer, Vorständin Kunde & Markt Bank Österreich bei UNIQA, betont, dass das Ergebnis auf direktem Kundenfeedback basiert. Besonders freue sie die Wertschätzung für Beratung, Produkte sowie Service- und Leistungsprozesse entlang der gesamten Kundenreise.
Auch Banken wurden in mehreren Kategorien ausgezeichnet: Die Erste Bank gewann bei den Großbanken, die HYPO NOE Landesbank bei den überregionalen Banken und die Volksbank Salzburg bei den Regionalbanken. Sonderpreise gingen unter anderem an die Raiffeisenlandesbank Steiermark für die beste Kundenberatung und an die Raiffeisenlandesbank Oberösterreich für das beste Kundenservice bei Banken.
Neben der Preisverleihung stand auch das Thema Finanzkompetenz im Mittelpunkt. Univ.-Prof. Bettina Fuhrmann von der WU Wien widmete sich in ihrer Keynote dem „Wert der Finanzkompetenz“ und betonte die Bedeutung von Finanzwissen als Grundlage für fundierte finanzielle Entscheidungen.
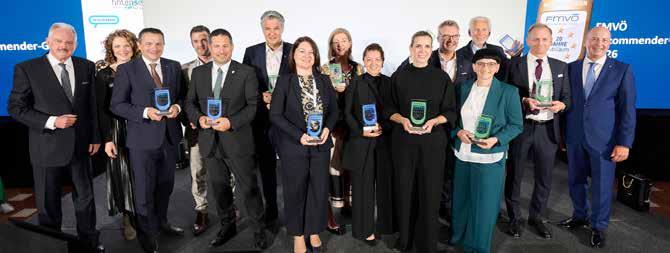
Die Finanzfuchsgruppe baut ihre Markenpräsenz weiter aus und setzt dabei auf bekannte Persönlichkeiten aus dem österreichischen Spitzensport. Mit Manuela Zinsberger, Alexander Schlager, Alexander Rončević sowie Dorina und Ronja Klinger stehen künftig Athleten für die Marke, die in ihren Disziplinen –vom Spitzenfußball über Beachvolleyball bis zum Extremsport – für Leistung, Konsequenz und klare Ziele stehen.
Für ein Unternehmen im Finanzvertrieb ist diese Auswahl kein Zufall. Spitzensport und Beratung haben mehr gemeinsam, als es auf den ersten Blick scheint. In beiden Bereichen geht es um Vertrauen, Vorbereitung, Ausdauer und die Fähigkeit, auch in anspruchsvollen Situationen den Überblick zu behalten. Wer Kunden bei Versicherungen, Finanzierungen, Investments oder Immobilien begleitet, braucht nicht nur Fachwissen, sondern auch Struktur, Verlässlichkeit und die Bereitschaft, sich laufend weiterzuentwickeln.
Die Markenbotschafter stehen dabei weniger für klassische Werbung, sondern vielmehr für eine Haltung: Erfolg entsteht nicht zufällig, sondern durch klare Ziele, konsequentes Arbeiten und ein Umfeld, das Entwicklung ermöglicht.
Das ist auch für den Vertrieb ein wichtiger Punkt. Die Anforderungen an Berater sind in den vergangenen Jahren deutlich gestiegen. Kunden erwarten Orientierung, verständliche Lösungen und eine Beratung, die zur persönlichen Lebenssituation passt. Gleichzeitig brauchen Vermittler ein Umfeld, das sie fachlich, organisatorisch und technologisch unterstützt.
Die Finanzfuchsgruppe positioniert sich hier als Plattform für Menschen, die im Finanzvertrieb professionell arbeiten und wachsen wollen. Digitale Werkzeuge, persönliche Beratung und ein kla-
rer Beratungsansatz sollen dabei helfen, komplexe Themen einfacher zugänglich zu machen – sowohl für Kunden als auch für jene, die sie beraten.
„Unsere Markenbotschafter stehen für Eigenschaften, die auch im Finanz-
vertrieb entscheidend sind: Vertrauen, Fokus, Ausdauer und der Wille, sich weiterzuentwickeln. Genau diese Haltung suchen und fördern wir auch in unserem Team“, so Christian Mattasits, CEO der Finanzfuchsgruppe GmbH.
Lucky Car und die VAV Versicherung gehen eine strategische Partnerschaft ein. Ziel der Zusammenarbeit ist es, Kaskokunden der VAV im Schadenfall zusätzliche Services und finanzielle Vorteile bei Reparaturen zu bieten.
Im Rahmen der Kooperation wird bei Reparaturen in den Lucky-Car-Werkstätten der Selbstbehalt um insgesamt 200 Euro reduziert. Zusätzlich umfasst das Leistungspaket eine kostenlose Außen- und Innenreinigung des Fahrzeugs. Ein Hol- und Bringservice wird nach Verfügbarkeit angeboten, um die Mobilität der Kunden wäh-
rend der Reparaturzeit möglichst wenig einzuschränken. Die Leistungen können an allen 62 Lucky-Car-Standorten in Österreich in Anspruch genommen werden. Für die VAV Versicherung bedeutet die Zusammenarbeit eine Erweiterung des Werkstattnetzwerks im
Kaskobereich. Lucky Car baut damit seine Kooperationen mit Versicherungspartnern weiter aus.
Sven Rabe, Vorsitzender des Vorstandes, betont, dass sich die Qualität einer Versicherung besonders im Schadenfall zeige. Die Abwicklung müsse unkompliziert, rasch und in hoher Qualität erfolgen.
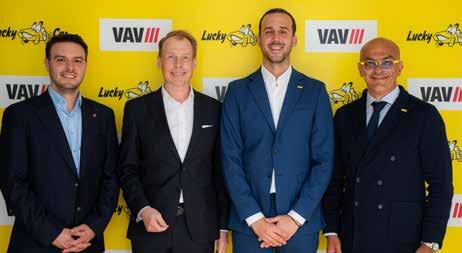
Continentale Assekuranz Service GmbH
Der auf dem österreichischen Markt mit den Lebensversicherern Continentale und EUROPA vertretene Continentale Versicherungsverbund auf Gegenseitigkeit hat 2025 erstmals die
Marke von fünf Milliarden Euro bei den Prämieneinnahmen überschritten. Das selbst abgeschlossene Geschäft wuchs um 7,3 Prozent auf 5,10 Milliarden Euro und entwickelte sich damit stärker als der Gesamtmarkt. Auch die Ertragskraft blieb hoch: Das Kapitalanlageergebnis erreichte 692 Millionen Euro, das Bruttoergebnis lag bei 637
Millionen Euro. Das Eigenkapital erhöhte sich auf 1,16 Milliarden Euro. Besonders dynamisch entwickelte sich die Lebensversicherung mit einem Prämienanstieg von 6,5 Prozent auf 1,60 Milliarden Euro. Maßgeblich dazu beigetragen hat die Continentale Lebensversicherung, deren Prämieneinnahmen um 8,6 Prozent auf 1,27 Milliarden Euro zulegten. Die EUROPA Lebensversicherung verzeichnete trotz einer steigenden Nachfrage nach Risikolebensversicherungen einen leichten Rückgang der Prämieneinnahmen auf 338 Millionen Euro.
Steigende Cybercrime-Zahlen und wachsende finanzielle Schäden erhöhen
den Druck auf Unternehmen, Cyberrisiken professionell abzusichern. UNIQA reagiert darauf mit dem neuen „Unternehmensschutz Cyber“, der Versicherungsschutz mit umfassenden Serviceleistungen im
Ernstfall kombiniert. Laut KPMGCybersecurity-Studie 2026 haben Cyberangriffe auf österreichische Unternehmen weiter zugenommen. 25 Prozent der Befragten berichten von mehr Angriffen, jeder achte Angriff war erfolgreich. In 30 Prozent der Fälle kam es zu länger andauernden Betriebsstillständen. Zudem machen
KI-gestützte Attacken Cyberangriffe professioneller und schwerer erkennbar. „In Österreich vertrauen uns mehr als
120.000 Firmenkunden – von kleinen Unternehmen bis hin zu Industriebetrieben. Als führende Versicherung in diesem Bereich ist es unsere Aufgabe, unsere Kunden auch bestmöglich vor virtuellen Gefahren umfangreich und gleichzeitig unkompliziert zu schützen“, so Peter Humer, Vorstand Kunde & Markt Österreich bei der UNIQA Insurance Group AG. „Cyberrisiken lassen sich heute nicht mehr allein technisch beherrschen – sie erfordern
VAV Versicherung
Die VAV Versicherung setzt in der Kfz-Schadenbearbeitung auf die KILösung „Swift Robin“. Damit können eingehende Kfz-Schadenmeldungen automatisiert erfasst, zugeordnet und in die weitere Bearbeitung überführt werden. Im Mittelpunkt steht vor allem die Verarbeitung großer Datenmengen aus unterschiedlichen Eingangskanälen,
Der aktuelle „Cyber Report“ von CRIF zeigt, dass Cyberkriminalität zunehmend zu einem strukturellen Risiko für Unternehmen und Privatpersonen wird. Grundlage bilden Analysen von Datenlecks im Open Web und Dark Web sowie die Auswertung von Milliarden Datensätzen im Jahr 2025.
„Wir führen ein kontinuierliches Monitoring sowie eine strukturierte Analyse von im Internet zirkulierenden Daten durch, mit besonderem Fokus auf risikobehaftete Umgebungen, wie dem Dark Web“, sagt Anca Eisner-Schwarz, Geschäftsführerin von CRIF Österreich. 2025 wurden über 2,2 Millionen Warn-
darunter E-Mails, Fotos und Rechnungen. Die Lösung strukturiert unstrukturierte Informationen und ermöglicht eine Schadenanlage rund um die Uhr – unabhängig von Geschäftszeiten, auch an Wochenenden und Feiertagen. Nach Eingang der Meldung wird der Schaden im System angelegt, eine Schadennummer vergeben und eine Erstinformation mit Kontaktdaten sowie Hinweisen zu den nächsten Schritten ausgelöst. Für Kunden und Vertriebspartner sollen dadurch Reaktionszeiten verkürzt und der Schadenprozess transparenter werden.
meldungen zu Datenexpositionen registriert – ein Anstieg um 5,8 Prozent gegenüber dem Vorjahr. Gleichzeitig stieg die Schwere der Vorfälle um 22 Prozent. Besonders auffällig ist die zunehmende Verbreitung kombinierter Datensätze wie E-Mail-Passwort-Kombinationen oder Kreditkartendaten mit persönlichen Informationen, was das Betrugsrisiko deutlich erhöht. Österreich liegt im internationalen Vergleich im Mittelfeld: bei kompromittierten E-MailDomains auf Platz 28, bei gestohlenen Kreditkartendaten auf Rang 74 und bei geleakten Telefonnummern auf Platz 49 weltweit. Europa insgesamt zählt dabei zu den am stärksten betroffenen Regionen.
Laut Analyse nehmen auch Angriffe auf Unternehmen zu; weltweit sind rund 9,8 Prozent der kompromittierten Konten Geschäftskonten. Zusätz-
ein professionelles Zusammenspiel aus Prävention, schneller Reaktion und finanzieller Absicherung.“ Der neue Versicherungsschutz umfasst unter anderem Soforthilfe nach Cybervorfällen, Betriebsunterbrechungsschäden, Haftpflicht bei Datenschutzverstößen sowie Schäden durch Phishing und Social Engineering. Die Versicherungssummen reichen von 250.000 bis fünf Millionen Euro, zusätzlich steht eine 24/7-Notfallhotline zur Verfügung.
„Im Schadenmanagement zeigt sich, ob Versicherung wirklich funktioniert – schnell, korrekt und nachvollziehbar. Genau hier setzt der Einsatz von KI an: Sie hilft uns, Informationen aus unterschiedlichen Eingangskanälen in strukturierte Prozesse zu überführen und damit Geschwindigkeit und Qualität in der Bearbeitung spürbar zu erhöhen“, sagt Mag. Nedim Hasakovic, Abteilungsleiter Schadenmanagement Privatgeschäft der VAV.
Nach dem Roll-out im Kfz-Bereich soll die Lösung schrittweise auf weitere Sparten ausgeweitet werden. Ziel ist eine stärker digitalisierte Schadenbearbeitung von der Meldung über die Anlage bis hin zur weiteren Abwicklung.
lich verstärkt der Einsatz von Künstlicher Intelligenz die Professionalisierung von Cyberangriffen, etwa durch überzeugendere Phishing-Methoden oder Deepfakes.
CRIF betont, dass datenbasierte Risikobewertung und kontinuierliches Monitoring zentrale Elemente im Umgang mit Cyberrisiken sind.
Die Versicherungsbranche verändert sich rasant. Digitalisierung, steigende Kundenanforderungen, Regulatorik und wachsender Effizienzdruck stellen Vermittler täglich vor neue Herausforderungen.
Gleichzeitig entstehen dadurch enorme Chancen für jene, die moderne Beratung mit digitalen Lösungen verbinden.
Im Gespräch mit risControl erklärt Arno Slepice, warum Vermittler heute mehr denn je digitale Unterstützung brauchen, welche Möglichkeiten moderne Beratungsplattformen bieten und warum vermittlernetzwerk.at bewusst sowohl Privatkundenals auch Firmenkundenberatung unterstützt.
Herr Slepice, was war die ursprüngliche Idee hinter vermittlernetzwerk.at?
Slepice: Die Grundidee war relativ einfach: Wir wollten eine Plattform schaffen, die Vermittlern im Alltag tatsächlich hilft.
Viele Vermittler kämpfen heute mit enormem Zeitaufwand für Beratung, Dokumentation, Recherche, Kundenkommunikation und Weiterbildung. Gleichzeitig steigen die Erwartungen der Kunden ständig.
Wir wollten deshalb moderne Werkzeuge entwickeln, die Vermittler entlasten und gleichzeitig die Beratungsqualität verbessern.
Wichtig war uns dabei, dass die Plattform praxisnah bleibt. Keine komplizierte IT-Lösung, sondern ein Sys-
Keine komplizierte ITLösung, sondern ein System, das Vermittler sofort nutzen können und das echten Mehrwert liefert.
Mit vermittlernetzwerk.at hat die business-point consulting & vorsorge gmbh eine Plattform geschaffen, die Vermittlern genau dabei helfen soll: moderne Beratung einfacher, professioneller und effizienter zu gestalten. Hinter dem Projekt stehen KommR Arno Slepice, Doris Slepice und Stefan Slepice, die gemeinsam eine digitale Plattform entwickelt haben, die Beratung, Wissen, Analysen und moderne Tools miteinander verbindet.
tem, das Vermittler sofort nutzen können und das echten Mehrwert liefert.
Was unterscheidet vermittlernetzwerk.at von anderen Plattformen?
Slepice: Viele Systeme konzentrieren sich primär auf Verwaltung oder Vergleichsprozesse. Unser Fokus liegt stärker auf Beratung, Kundenkommunikation und digitaler Unterstützung im Vertrieb.
Wir wollen Vermittlern helfen, moderner aufzutreten, professioneller zu beraten und gleichzeitig effizienter zu arbeiten.
Dabei decken wir bewusst sowohl die Privatkundenberatung als auch die Fir-
menkundenberatung ab. Genau diese Kombination macht die Plattform besonders spannend.
Ein Vermittler soll mit einer einzigen Plattform möglichst viele Bereiche seines Beratungsalltags professionell unterstützen können.
Welche Tools stehen aktuell im Mittelpunkt?
Slepice: Wir haben mittlerweile schon mehrere Module entwickelt, die ineinandergreifen. Dazu gehören unter anderem:
• bAV Beratung- und Tarifkalkulation
• Vorsorgeanalysen
• Pensionsrechner
• digitale Analyse- und Beratungstools
• White-Label-Lösungen für Vermittlerbetriebe und Kooperationen
• eine moderne Schulungsplattform
• individualisierbare Rechner, Landingpages und Beratungssysteme im eigenen Design
• Inhalte für Webseiten und Kundenkommunikation
• sowie unser Modul für tagesaktuelle Firmendaten inklusive Finanzanalyse und Unternehmensbewertung.
Besonders wichtig ist uns dabei, dass komplexe Themen einfach und verständlich dargestellt werden können –sowohl für Vermittler als auch für Endkunden.
Sie sprechen bewusst Privat- und Firmenkunden an. Warum war Ihnen das wichtig?
Slepice: Weil moderne Vermittler heute beide Bereiche professionell be-
treuen müssen. Im Privatkundenbereich stehen Themen wie:
• Pension
• Vorsorge
• Einkommensabsicherung
• Vermögensaufbau
• Gesundheit- und Pflegevorsorge immer stärker im Mittelpunkt.
Gleichzeitig entstehen im Firmenkundenbereich enorme Chancen – etwa durch betriebliche Vorsorge, Mitarbeitermodelle oder strategische Beratungsfelder.
Wir wollten deshalb bewusst eine Plattform schaffen, die Vermittler in beiden Welten unterstützt und keine künstlichen Grenzen zieht.
Viele Vermittler möchten heute mit eigener Marke auftreten. Un-
terstützt vermittlernetzwerk.at das?
Slepice: Absolut. Genau deshalb haben wir zahlreiche Bereiche der Plattform als White-Label-Lösungen aufgebaut. Vermittler können verschiedene Tools, Rechner, Landingpages und Beratungslösungen im eigenen Design und mit eigener Markenwelt nutzen. Dadurch entsteht ein professioneller Außenauftritt ohne eigene Entwicklungs- oder IT-Kosten.
Gerade in der digitalen Beratung wird es immer wichtiger, sich als eigenständige Marke zu positionieren und Kunden ein modernes Erlebnis zu bieten. Unsere White-Label-Lösungen unterstützen Vermittler genau dabei.
Besonders spannend ist das auch für größere Vermittlerbetriebe, Kooperatio-
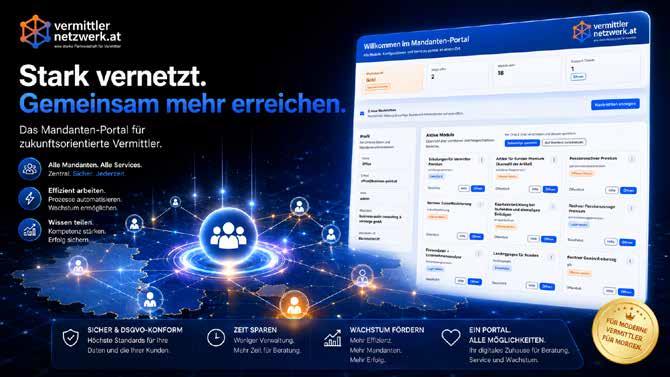
nen und Netzwerke, die ihren Partnern professionelle digitale Lösungen zentral zur Verfügung stellen möchten.
Ein besonders spannendes Thema scheint Ihr Modul für Firmendaten und Finanzanalysen zu sein. Was steckt dahinter?
Slepice: Das ist tatsächlich eines unserer innovativsten Module. Vermittler erhalten Zugriff auf tagesaktuelle Firmendaten und können Unternehmen wesentlich professioneller analysieren als bisher.
Die Plattform verbindet:
• Firmendaten
• Finanzkennzahlen
• Jahresabschlüsse
• Finanzanalysen
• Unternehmensbewertungen und bereitet diese Informationen übersichtlich und verständlich auf.
Dadurch kann sich ein Vermittler optimal auf Kundengespräche vorbereiten und Potenziale wesentlich schneller erkennen.
Welchen konkreten Nutzen hat das für Vermittler?
Slepice: Der Nutzen ist enorm. Ein Vermittler kann bereits vor einem Erstgespräch wichtige
Informationen über ein Unternehmen analysieren und dadurch wesentlich professioneller auftreten. Zusätzlich lassen sich Chancen für:
• Vorsorgelösungen
• Geschäftsführerabsicherung
• Mitarbeitermodelle
• Risikoabsicherung
• Unternehmensnachfolge
• Vermögensaufbau deutlich leichter erkennen.
Besonders spannend ist die integrierte Finanzanalyse bis hin zur Unternehmensbewertung. Dadurch entstehen völlig neue Beratungsansätze.
Wir möchten Vermittlern Werkzeuge geben, die sonst oft nur großen Beratungsunternehmen zur Verfügung stehen.
Welche Rolle spielt Weiterbildung im Vermittlernetzwerk?
Slepice: Eine sehr große Rolle. Die Branche verändert sich extrem schnell und Vermittler müssen laufend neues Wissen aufbauen – sowohl fachlich als auch digital.
Deshalb entwickeln wir aktuell auch eine moderne Schulungsplattform, auf der Vermittler:
Die Highlights von vermittlernetzwerk.at
• Beratungs- und Vergleichstools
• Vorsorgeanalysen
• Pensionsrechner
• Tagesaktuelle Firmendaten
• Finanzanalysen & Unternehmensbewertungen
• Unterstützung für Privat- und Firmenkundenberatung
• Schulungsplattform für Vermittler
• Fachartikel für Webseiten & Kundenkommunikation
• White-Label-Lösungen für Vermittler
• Eigene Landingpages & Rechner im individuellen Design
• Moderne digitale Beratungsunterstützung
• Kostenloser Einstieg möglich
• Modular erweiterbare Premiumlösungen
• Fachwissen vertiefen
• neue Kenntnisse erwerben
• verpflichtende Schulungen zu Datenschutz und IT-Sicherheit absolvieren
• und sich weiterentwickeln können.
Wir sehen Weiterbildung nicht als Pflichtprogramm, sondern als echten Wettbewerbsvorteil.
Sie bieten auch Inhalte für Webseiten und Kundenkommunikation an?
Slepice: Ja, auch das ist ein wichtiger Bereich. Viele Vermittler haben schlicht keine Zeit, laufend professionelle Inhalte für ihre Webseiten oder Social-Media-Kanäle zu erstellen.
Deshalb entwickeln wir Lösungen, mit denen Vermittler hochwertige Fachartikel und Inhalte nutzen können –professionell aufbereitet und praxisnah formuliert. Ergänzt wird dies auch noch durch fertige Landingpages, die zum sofortigen Einsatz zur Verfügung stehen.
Dadurch können Vermittler ihre Sichtbarkeit erhöhen und gleichzeitig Kompetenz nach außen zeigen.
Für wen ist vermittlernetzwerk.at gedacht?
Slepice: Grundsätzlich für alle Vermittler, die moderner, effizienter und professioneller arbeiten möchten. Vom Einzelmakler bis zum großen Vermittlerbetrieb. Besonders spannend ist unser Konzept für Vermittler, die:
• digitale Beratung ausbauen möchten
• ihre Prozesse modernisieren wollen
• neue Geschäftsfelder erschließen möchten
• professioneller auftreten wollen
• ihren Kunden einen echten Mehrwert bieten möchten
• oder ihre eigene Marke digital professionell positionieren wollen.
Was erwartet neue Nutzer konkret?
Slepice: Wir bieten unterschiedliche Modelle an – vom kostenlosen Einstieg bis zu umfangreichen professionellen Premiumlösungen.
Uns war wichtig, dass Vermittler die Plattform unkompliziert kennenlernen können.
Wer mehr Möglichkeiten nutzen möchte, kann auf erweiterte Pakete wechseln. Besonders das Gold-Modell bietet sehr viele professionelle Funktionen und Möglichkeiten für moderne Beratung und Kundengewinnung.
Wohin soll sich vermittlernetzwerk.at entwickeln?
Slepice: Unser Ziel ist klar: Wir wollen eine der modernsten Vermittlerplattformen im deutschsprachigen Raum aufbauen.
Dabei geht es nicht nur um Software. Es geht um Unterstützung, Wissen, Beratung und Zukunftssicherheit für Vermittler.
Die Branche verändert sich massiv –und genau darin liegt die große Chance. Vermittler, die moderne Werkzeuge nutzen, digitale Beratung aufbauen und sich fachlich weiterentwickeln, werden in Zukunft enorm profitieren.
Mit vermittlernetzwerk.at möchten wir genau dafür die passende Plattform bieten.
Vielen Dank für das Gespräch.
Unsere Niederösterreichische Versicherung Partnerschaft aufAugenhöhe. NVMaklerservice mehrerfahren!
Ein Grund mehr, mit der NV zu arbeiten.
AmNeueHerrengasse10|3100St.Pölten|Tel.02742/9013-6411|makler.office@nv.at
Ende zählen nicht die Risiken, sondern die kalkulierten Sicherheiten.
Nähe verbindet.
Michael Sturmlechner, MBA, ist Geschäftsführer von Aon Österreich. Aon zählt zu den führenden globalen Beratungs- und Dienstleistungsunternehmen und unterstützt Unternehmen bei Risiko-, Versicherungsund Vorsorgethemen. In mehr als 120 Ländern verbindet Aon internationale Expertise mit lokaler Marktkenntnis; in Österreich ist das Unternehmen mit rund 330 Kollegen an acht Standorten vertreten. Im Gespräch mit risControl spricht Sturmlechner über multinationale Risikostrukturen, Cyber- und Vertrauensschadenrisiken sowie die Frage, warum zentrale Steuerung und lokale Umsetzung für international tätige Unternehmen immer wichtiger werden.
Österreichische Unternehmen sind international stark vernetzt. Wo sehen Sie derzeit die größten Risiken für multinationale Unternehmen?
Sturmlechner: Man muss das aus meiner Sicht zweigeteilt sehen. Einerseits beschäftigen unsere Kunden aktuell Themen, auf die der klassische Versicherungs- und Beratermarktmarkt nur schwer Antworten geben kann: Zollpolitik, Geopolitik, Lieferketten, kriegerische Auseinandersetzungen, unsicherere Absatzmärkte oder auch die Rohstoffverfügbarkeit. Das sind aktuell unternehmerische Risiken, welchen mit wohl durchdachten und gezielten Unternehmensstrategien begegnet werden muss. Und darin ist die österreichische Unternehmenslandschaft enorm kreativ und resilient. Andererseits steigt gerade deshalb der Beratungsbedarf dort, wo Risikoabwälzung und Risikoberatung wirken können – etwa in den Bereichen internationaler Sach-/BU Lösungen, internationalen Haftpflichtlösungen, D&O-Deckungen, Transportlösungen, bedarfsgerechten Cyberschutz und auch Modellen zur Finanzierung von Eigentragungen. AON ist in über 125 Ländern mit eigenen Kolleginnen und Kollegen vertreten. Dadurch begleiten wir Kunden aus Österreich heraus weltweit und steuern sogenannten Versicherungs-Programme zentral.
Was bedeutet diese internationale Begleitung konkret?
Sturmlechner: Für international tätige Unternehmen ist oft entscheidend, dass Versicherungsschutz nicht in jedem Land isoliert betrachtet wird. Das Headquarter möchte den Überblick behalten und gleichzeitig sicherstellen, dass lokale Anforderungen erfüllt werden. Wenn etwa in China, den USA oder Asien eine Polizze angepasst werden muss oder ein Schaden eintritt, braucht es Ansprechpartner vor Ort, aber eine zentrale Steuerung aus Österreich.
Genau diese Verbindung aus lokaler Präsenz und zentraler Koordination ist in der Praxis wesentlich. So können Entscheidungen schneller getroffen, Schäden effizient begleitet und Versicherungslösungen länderspezifisch umgesetzt werden. Darauf legen unsere Kunden zurecht größten Wert und dies macht unsere Profession aus.
Wie lassen sich solche Risiken für Geschäftsführung und Vorstand betriebswirtschaftlich greifbar machen?
Sturmlechner: Zunächst muss man die sehr unterschiedlichen und länderspezifischen Rahmenbedingungen verstehen. In China gilt etwa „Cash before Cover“: Die Prämie muss bezahlt sein,
bevor Deckung besteht. In anderen Ländern ist entscheidend, ob Versicherungsschutz aus dem Ausland – also in unserem Fall von einem Versicherer aus Österreich heraus – zulässig ist oder ob eine lokale Polizze zwingend notwendig wird. Man spricht hier von admitted- und non-admitted-Ländern. Solche rechtlichen und aufsichtsrechtlichen Fragen sind die Basis jeder Risikoberatung. Erst dann lässt sich beurteilen, welche Lösung wirtschaftlich sinnvoll ist.
Sind Unternehmen dieser Komplexität ausreichend bewusst?
Sturmlechner: Nicht immer. Viele österreichische Unternehmen sind über Generationen gewachsen und Schritt für Schritt international geworden. Das Versicherungsthema wurde dabei nicht immer zentral priorisiert. Dann kümmern sich Landesgesellschaften selbst um ihre Polizzen – mit unterschiedlichen Deckungen, Selbstbehalten oder Lücken, etwa im Bereich D&O. Wenn der Bedarf im Rahmen unserer Beratung erkannt wird, entstehen internationale Versicherungsprogramme: ein Mastervertrag in Österreich und darin integrierte lokale Polizzen in den jeweiligen Ländern des Kunden. Ziel ist ein einheitlicher Versicherungsschutz, zentral gesteuert und zugleich lokal rechtssicher umgesetzt.
Cyber- und Vertrauensschadenrisiken entwickeln sich dynamisch. Wo muss Versicherungsschutz weitergedacht werden?
Sturmlechner: Cyber und Vertrauensschaden (Crime) sind formal oft getrennte Produkte, gehören in der Beratung aber eng zusammen. Viele Unternehmen denken bei Cyber auch an Betrugsszenarien, bei denen Vertrauen missbraucht wird – etwa durch manipulierte Zahlungsanweisungen. Der Markt ist derzeit widersprüchlich: Wir sehen mehr Angriffe und Schäden, gleichzeitig mehr Anbieter und sinkende Prämien. Das heißt aber nicht automatisch bessere Deckung. Versicherer versuchen teilweise Sublimits zu reduzieren oder Ransomware und Erpressungsgelder strenger zu behandeln. Cyber ist nicht gleich Cyber – das Wording entscheidet. Unternehmen müssen daher genau verstehen, welche Kosten tatsächlich gedeckt sind. Dazu kommt KI: Täuschend echte Stimmen, Bilder und Kommunikationssituationen werden Cyber- und Vertrauensschadenrisiken nochmals deutlich verändern -aktuell machen KI Modelle wie Claude Mythos massiv Sorge. Gerade deshalb müssen Versicherungslösungen laufend weiterentwickelt und
an moderne Incident-Response-Konzepte angepasst werden.
Welche Rolle spielt die Betriebsunterbrechung?
Sturmlechner: Eine zentrale. Das größte Risiko ist oft nicht der Angriff selbst, sondern der Stillstand des Betriebs. Wenn ein Unternehmen zwei oder drei Wochen nicht produzieren kann, entstehen die größten Schäden. Vor der Produktentwicklung von Cyberlösungen waren einzelne Cyber-Aspekte in Sparten wie Maschinenbruch, Elektronik oder Sachversicherung enthalten. Mit der Entwicklung der Cyber-Versicherung wurden diese Deckungselemente von den Versicherern herausgenommen, um eben ein eigenes und umfassendes Cyber-Produkt zu schaffen. Deshalb muss man heute genau prüfen, was eine Cyber-Polizze leistet.
Entscheiden eigentümergeführte Unternehmen anders als Konzerne?
Sturmlechner: Eigentümergeführte Unternehmen entscheiden oft schneller. In Konzernstrukturen müssen mehrere Stakeholder eingebunden werden:
Einkauf, Risikomanagement, CFO, CEO und häufig lokale Gesellschaften. Dort müssen Entscheidungsgrundlagen detaillierter aufbereitet werden, damit sie intern präsentierbar und governancekonform sind. Risikoaffinität hängt aber nicht automatisch von der Größe ab. Manche Unternehmen entscheiden sich für möglichst breite Deckungen und geringe Selbstbehalte, andere versichern nur den Ernstfall und tragen kleinere Risiken selbst – dies hängt eben sehr stark an der unternehmensspezifischen Risikophilosophie.
AON setzt stark auf Daten und Analytik. Welchen Mehrwert bringt dieser Ansatz?
Sturmlechner: Daten helfen, Entscheidungen fundierter zu treffen. Unternehmen fragen: Ist meine Prämie marktgerecht? Ist meine Versicherungssumme ausreichend? Wie machen es vergleichbare Unternehmen? Über Benchmarking, Szenarienberechnungen und Modellierungen können wir als Aon zeigen, welche Schadenhöhen in bestimmten Ländern, Branchen oder Risikokonstellationen realistisch sind. Geodaten, Naturgefahrendaten, Anspruchsverhalten und globale Schadenerfahrung fließen zusammen. Wir geben Optionen und Wahrscheinlichkeiten – auf dieser Basis stellen wir sich , dass Unternehmen klar entscheiden können.
Was gewinnen Unternehmen, die Risikoresilienz ernsthaft angehen?
Sturmlechner: Sie gewinnen Transparenz über kritische Prozesse, Daten und Abhängigkeiten, schaffen robustere Lieferketten und IT-Strukturen und stärken das Vertrauen bei Kunden, Geschäftspartnern und Kapitalgebern. Versicherungsschutz ist dabei kein isoliertes Thema, sondern Teil der Unternehmensresilienz. Im Ernstfall geht es darum, die finanzielle Schlagkraft zu sichern – damit ein Schaden nicht zur Existenzfrage wird.
Danke für Ihre Zeit.
Jetzt mit
ÖPIA/Wiener Städtische Versicherung
Wie geht es Menschen über 80 Jahren in Österreich? Besser, als viele vielleicht vermuten würden. Laut aktueller Hochaltrigenstudie sind rund neun von zehn Befragten mit ihrem Leben zufrieden. Gleichzeitig zeigt die Untersuchung aber auch: Gesundheit, Einkommen, Bildung und Geschlecht machen im hohen Alter einen großen Unterschied.
Alt werden bedeutet nicht automatisch Pflegebedürftigkeit oder Einsamkeit. Das zeigt die aktuelle Österreichische Interdisziplinäre Hochaltrigenstudie. Rund ein Drittel der Befragten ist gesundheitlich und funktional gut aufgestellt, die große Mehrheit lebt weiterhin im eigenen Zuhause. Nur ein kleiner Teil wohnt im Pflegeheim.
Auch das häufige Bild von einsamen oder depressiven alten Menschen wird durch die Studie relativiert. Mehr als 80 Prozent der Befragten leiden an keiner Depression, rund drei Viertel fühlen sich nie einsam. Studienleiter Georg Ruppe betont daher, dass es „die Alten“ nicht gebe. Die Lebensrealitäten von Menschen ab 80 seien sehr unterschiedlich – je nach Gesundheit, sozialem Umfeld und persönlicher Lebenssituation.
Gleichzeitig zeigt die Studie aber auch, wo die Herausforderungen liegen.
Menschen mit niedriger Bildung sind häufiger krank, pflegebedürftig oder von mehreren chronischen Erkrankungen betroffen. Frauen haben im hohen Alter öfter gesundheitliche Einschränkungen, leben häufiger allein und tragen ein höheres Armutsrisiko.
Auch bei der finanziellen Situation zeigt sich ein geteiltes Bild. Viele hochaltrige Menschen kommen gut zurecht, dennoch gilt etwa ein Viertel als armutsgefährdet. Mehr als ein Fünftel der Befragten muss mit weniger als 1.600 Euro monatlichem Haushaltseinkommen auskommen. Sonja Brandtmayer, Generaldirektor-Stellvertreterin der Wiener Städtischen Versicherung, verweist in diesem Zusammenhang darauf, dass sich soziale Ungleichheit über den gesamten Lebensverlauf fortsetzt und im hohen Alter besonders sichtbar wird.
Ein wichtiges Thema bleibt auch die Betreuung. Wenn Unterstützung notwendig wird, möchten viele möglichst lange in den eigenen vier Wänden bleiben. Rund 44 Prozent können sich eine
24-Stunden-Betreuung vorstellen, ein Pflegeheim kommt für rund ein Drittel infrage. Besonders Frauen wechseln im hohen Alter häufiger in Pflegeheime – auch deshalb, weil sie öfter verwitwet sind und weniger familiäre Unterstützung haben. Zufrieden im Alter, aber nicht sorgenfrei. Handlungsbedarf gibt es zudem bei Digitalisierung und Wohnen. Zwar nutzen rund 40 Prozent der Befragten zumindest gelegentlich das Internet, regelmäßig online ist aber nur etwa ein Viertel. Besonders niedrig ist die Nutzung bei Frauen und Menschen mit niedriger Bildung. Digitales Teilnehmen wird damit auch im hohen Alter zu einer sozialen Frage – etwa bei Behördenwegen, Bankgeschäften, Gesundheitsinformationen oder beim Kontakt mit Familie und Freunden. Auch beim Wohnen zeigt sich, dass viele möglichst lange zuhause bleiben möchten, notwendige Anpassungen aber oft erst bei konkretem Bedarf vorgenommen werden. Rund 27 Prozent haben bereits Wohnraumadaptierungen durchgeführt; bei Menschen mit stärkeren Einschränkungen ist es fast jede zweite Person. Altersgerechtes Wohnen wird damit zunehmend wichtiger, wird aber noch zu selten vorausschauend geplant.
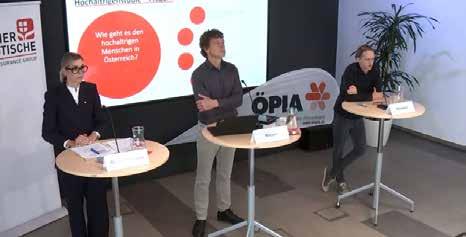
Sonja Brandtmayer, Generaldirektor-Stellvertreterin der Wiener Städtischen Versicherung, ÖIHS-Studienleiter Georg Ruppe und Andreas Stückler, wissenschaftliche Leitung der ÖIHS
Vienna Insurance Group
Die 35. Hauptversammlung der Vienna Insurance Group fand am 22. Mai 2026 in der Wiener Stadthalle statt.
Beschlossen wurde eine Dividende von 1,73 Euro je Aktie (+12 %). Ex-Dividenden-Tag ist der 26. Mai, Record Date der 27. Mai und Auszahlungstag der 28. Mai 2026. CEO Hartwig Löger präsentierte starke Ergebnisse für 2025 sowie die neue Strategie „evolve28“ für 2026 bis 2028. Zudem wurde die
Übernahme der Nürnberger Beteiligungs-AG als größte Transaktion der Unternehmensgeschichte hervorgehoben.
Für 2026 erwartet die Vienna Insurance Group ein Ergebnis vor Steuern von 1,25 bis 1,3 Milliarden Euro (ohne Nürnberger-Übernahme). Alle Beschlüsse wurden mit den erforderlichen Mehrheiten angenommen.
Es gibt viele Gründe, ein neues Auto anzuschaffen. Ist es erhöhter Platzbedarf, neue Technologien oder einfach der Wunsch, mit einem neuen Auto mehr Komfort und Fahrfreude zu genießen.
Einen guten Überblick über alle in Österreich erhältlichen Neuwagen bietet der aktuelle Autokatalog von Wiener Städtische ∙ Donau Leasing. Hier finden Sie die wichtigsten Informationen wie technische Daten, Preise und Fotos. Jetzt kostenlos bestellen oder online schmökern: www.wsd-leasing.at/ autokatalog
Das neue Wunsch-Fahrzeug, lässt sich mit Wiener Städtische ∙ Donau Leasing schnell und budgetschonend finanzieren.
Unsere Kunden entscheiden, wie hoch die Anzahlung sein soll, wie lange das neue Fahrzeug genutzt wird und wie viele Kilometer damit im Jahr gefahren werden.
Daraus ergibt sich eine individuelle monatliche Zahlung, die auf die jeweiligen Bedürfnisse abgestimmt ist.
Wie hoch diese sein kann, berechnet man am besten bequem online auf www.wsd-leasing.at.
Wer sich für einen Gebrauchtwagen entscheidet oder nicht leasen möchte, finanziert das Fahrzeug am besten mit dem Flexikauf. In diesem Fall werden die Anschaffungskosten in monatlichen Raten bezahlt. Das Fahrzeug geht automatisch - mit Bezahlung der letzten Rate - in das Eigentum der Kundin bzw. des Kunden über.
• Kunden der Wiener Städtische ∙ Donau Leasing erhalten zum Finanzierungvertrag im Rahmen der Vorteilswelt attraktive Zusatzleistungen: Vom bargeldlosen und günstigeren Tanken/ Stromladen, Rabatt bei Service und
Reparaturen bis hin zu Einkaufsvorteilen bei Forstinger und Ladeleistung.at.
• Bis Ende 2026 werden zwei Monatsprämien der Versicherung gutgeschrieben, wenn zum neuen Finanzierungsvertrag eine Haftpflicht- und Vollkaskoversicherung der Wiener Städtischen oder Donau Versicherung abgeschlossen wird.
• Handelt es sich dabei um ein neues Elektroauto, gibt es von Wiener Städtische ∙ Donau Leasing einen Ladebonus in Höhe von 200 Euro auf die erste Rate des Finanzierungsvertrages gutgeschrieben.
Weitere Informationen zu den Produkten und Services: www.wsd-leasing.at
LEASING oder FLEXIKAUF
Wie die Betriebsübergabe für Versicherungsvermittler gelingt.
Kommentar von Rechtsanwalt Mag. Stephan Novotny, ein auf Versicherungs- und Datenschutzrecht spezialisierter Anwalt, der seit mehr als 15 Jahren mit eigener Kanzlei in Wien - auch als AFPA-Lotse - tätig ist.
Die Versicherungsbranche steht seit Jahren vor einer doppelten Herausforderung: Einerseits nimmt das Durchschnittsalter der Vermittler stetig zu, andererseits gestaltet sich die Suche nach qualifiziertem Nachwuchs immer schwieriger. Umso wichtiger ist es, sich frühzeitig und vorausschauend mit dem Thema Betriebsübergabe auseinanderzusetzen. Nur so lässt sich ein geeigneter Nachfolger finden und diesen gut bei den Kunden einführen, damit möglichst viele Bestandskunden erhalten bleiben – ein Faktor, der sich letztlich auch positiv auf den Verkaufswert des Unternehmens auswirkt.
Gibt es ein Erfolgsrezept für eine gelungene Übergabe? Wahrscheinlich nicht. Sehr wohl gibt es bestimmte Faktoren, die eine erfolgreiche Nachfolge deutlich begünstigen. Darüber informiert Sie dieser Fachbeitrag und erklärt die wichtigsten rechtlichen Rahmenbedingungen, die es dabei zu beachten gilt. Insbesondere die Unterschiede zwischen Agenten und Maklern spielen im Nachfolgeprozess eine zentrale Rolle.
Betriebsübergabe frühzeitig planen
Eine Betriebsübergabe ist kein spontaner Akt, sondern ein sorgfältig zu planender, strategischer Prozess. Wer frühzeitig damit beginnt – idealerweise drei bis fünf Jahre vor dem geplanten Ausstieg – schafft die besten Voraussetzungen für einen erfolgreichen Übergang und erhöht den Verkaufspreis.
Schon früh sollten zentrale Fragen geklärt werden. Dazu gehört, wer den Betrieb künftig übernehmen soll – ob ein Familienmitglied, ein Mitarbeiter oder ein externer Interessent. Ebenso wichtig ist die Überlegung, ob und in welchem Umfang externe Experten wie Steuerberater oder spezialisierte Rechtsanwälte eingebunden werden. Ein weiterer entscheidender Punkt ist die strukturierte Einarbeitung des Nachfolgers, damit Wissen, Erfahrung und Unternehmenskultur erhalten bleiben. Nicht zuletzt stellt sich die Frage, wie bestehende Kunden langfristig an den Betrieb gebunden werden können, also dem Nachfolger treu bleiben.
Tipp: Eine offene und frühzeitige Kommunikation mit Kunden, Geschäftspartnern und relevanten Stakeholdern schafft Vertrauen und verhindert unangenehme Überraschungen. Besonders für Agenten gilt: Der Versicherer sollte so früh wie möglich in den Übergabeprozess eingebunden werden, um alle vertraglichen und organisatorischen Aspekte optimal abzustimmen.
Regelmäßige Frage: Sind das nicht meine Kunden?
Eine Frage, die im Rahmen der Betriebsnachfolge immer wieder gestellt wird, lautet: „Lassen sich Kunden überhaupt weitergeben oder sogar „vererben“? Die Realität ist nüchtern, aber wichtig zu verstehen: Grund-
sätzlich gehört der Kunde niemandem. Dennoch haben Makler in der Praxis deutlich bessere Möglichkeiten als Agenten, ihren Kundenbestand im Zuge einer Übergabe weiterzugeben. Der Grund dafür liegt in den juristischen Unterschieden zwischen beiden Vermittlerformen.
Für Agenten gilt, dass der Kundenbestand rechtlich dem Versicherer zuzuordnen ist. Eine Übergabe an einen Nachfolger ist daher nur mit ausdrücklicher Zustimmung der jeweiligen Versicherung möglich und sollte in jedem Fall schriftlich fixiert werden. Hintergrund ist, dass der Agent gemäß § 43 ff VersVG im Auftrag des Versicherers handelt. Die Kunden werden somit Vertragspartner des Versicherers und nicht des Agenten selbst. Infolge-
dessen kann ein Agent seinen Kundenbestand ohne Einverständnis der Versicherer weder verkaufen, noch vererben oder anderweitig übertragen.
Tipp: Aber trotz dieser rechtlichen Rahmenbedingungen liegt der wirtschaftliche Wert auch einer Agentur überwiegend im Kundenbestand. Auch Versicherer haben ein großes Interesse an einer gut organisierten und geordneten Übergabe, da stabile Kundenbeziehungen für Kontinuität und Bestandserhalt sorgen. In der Praxis unterstützen Versicherer daher häufig bei der Analyse der Bestände. Allerdings sind die dabei eingesetzten internen Berechnungsmodelle oft komplex und für Außenstehende nur schwer nachvollziehbar oder überprüfbar.
Um den tatsächlichen Unternehmenswert realistisch einschätzen zu können, empfiehlt es sich daher, unabhängigen Expertenrat einzuholen. Steuerberater oder spezialisierte Unternehmensberater können helfen, Transparenz zu schaffen, Zahlen realistisch zu bewerten und eine solide Grundlage für Gespräche mit potenziellen Nachfolgern und Versicherern zu schaffen.
Für Makler gelten andere Rahmenbedingungen als für Agenten. Der Kundenbestand ist hier grundsätzlich Teil des Unternehmenswerts und kann im Zuge einer Betriebsübergabe frei übertragen werden. Eine Zustimmung der Versicherer ist dafür in der Regel nicht erforderlich. Dennoch sind dabei klare rechtliche Vorgaben zu beachten, insbesondere im Bereich des Datenschutzes. Von besonderer Bedeutung sind die Bestimmungen der DSGVO, da personenbezogene Daten – vor allem Gesundheitsdaten – als sensibel und daher besonders schützenswert gelten. Grundsätzlich dürfen Kundendaten ohne ausdrückliche Einwilligung der betroffenen Personen nicht an Dritte weitergegeben werden. Das gilt auch im Fall einer geplanten Übergabe oder eines Verkaufs des Maklerunternehmens.
Daher ist Vorsicht geboten: Gesundheitsdaten finden sich oft an weit mehr Stellen, als man zunächst vermuten würde. Sie sind keineswegs nur in klassischen Gesundheits- oder Lebensversicherungen enthalten. Schon ein Schadenfall in der Haushalts- oder KfzVersicherung, bei dem sich ein Kunde
beispielsweise am Arm verletzt, enthält gesundheitsrelevante und damit zustimmungspflichtige Informationen. Entsprechend sensibel muss mit bestehenden Kundenakten umgegangen werden.
Tipp: Ein praxisnaher Ansatz für Makler, die in den kommenden Jahren eine Übergabe planen, besteht darin, bereits frühzeitig in den Vertragsunterlagen zwischen Kunde und Makler eine Einwilligung für den Fall einer späteren Nachfolgeregelung vorzusehen. Diese vorbeugende Maßnahme erleichtert die spätere Bestandsübertragung erheblich und erspart in vielen Fällen das nachträgliche Einholen einzelner Zustimmungserklärungen.
Asset Deal vs. Share Deal
Bei der Unternehmensübergabe wird grundsätzlich zwischen zwei Varianten unterschieden. Welche Form gewählt wird, hat erhebliche Auswirkungen auf den Ablauf der Übergabe, den rechtlichen Aufwand und die praktische Umsetzung.
Beim Asset Deal wird das Unternehmen „als Ganzes“ übernommen.

Streitwert Protect. Wir leisten bei Streitwertüberschreitungen im Firmen-Rechtsschutz in jedem Fall aliquot.
Diese Übergabeform ist vor allem bei Einzelunternehmen und Personengesellschaften üblich und wird als „Vermögenswertkauf“ bezeichnet. Dabei gehen die Kundenverträge nicht automatisch auf den Nachfolger über, sondern müssen einzeln übertragen werden. Das ist aufwendig, da jeder einzelne Kunde der Übertragung ausdrücklich zustimmen muss. Zusätzlich ist zu beachten, dass der Nachfolger mit allen Kunden neue Vollmachten abschließen muss, um handlungsfähig zu sein.
Der Share Deal hingegen kommt typischerweise bei Kapitalgesellschaften wie der GmbH oder AG zum Einsatz. In diesem Fall werden nicht einzelne Verträge übertragen, sondern Geschäftsanteile des Unternehmens verkauft. Bei diesem „Anteilskauf“ bleiben die Kunden bei der GmbH oder AG. Für die Kunden ändert sich daher nichts, somit sind einzelne Zustimmungserklärungen nicht erforderlich. Auch bestehende Arbeitsverträge, Mietverträge und andere laufende Verpflichtungen bleiben grundsätzlich unverändert bestehen. Das macht den Share Deal aus praktischer Sicht zu ei-
Und wie sieht AFPA, der Interessensverband der selbständigen Finanzberater und Versicherungsvermittler dieses Thema?
Dazu Michael Herzhofer: Meiner Ansicht nach lässt sich der zunehmende Nachwuchsmangel in der Versicherungsbranche nicht nur mit dem demografischen Wandel erklären, sondern steht in direktem Zusammenhang mit der seit Jahren stetig wachsenden Bürokratie. Für viele junge Menschen wirkt ein Berufsbild wenig attraktiv, wenn der Arbeitsalltag von komplexen Dokumentationspflichten, Haftungsfragen und administrativen Anforderungen dominiert wird, anstatt von Beratung, Kundenkontakt und unternehmerischer Gestaltungsmöglichkeit.
Durch den zunehmenden Compliance-Druck trifft es erfahrungsgemäß als Erstes die kleinen und mittleren Vermittlerbetriebe. Sie verfügen weder über eigene Rechts oder Compliance-Abteilungen, noch über die personellen Ressourcen, um ständig neue regulatorische Anforderungen effizient abzufedern. Während große Marktteil-
ner besonders eleganten und unkomplizierten Form der Übergabe.
Tipp: Wer seine Nachfolge langfristig plant, sollte daher überlegen, ob die Gründung einer GmbH sinnvoll sein kann, um später von den Vorteilen eines Share Deals zu profitieren. Dabei ist allerdings zu berücksichtigen, dass im Zuge der Übergabe unter Umständen ein neuer Geschäftsführer bestellt werden muss, insbesondere dann, wenn der Übergeber selbst diese Rolle innehatte.
Unternehmenswert und Kaufpreis
Der Unternehmenswert eines Vermittlerbetriebs setzt sich aus mehreren Faktoren zusammen und ist das Ergebnis einer ganzheitlichen Betrachtung. Eine zentrale Rolle spielt dabei die Struktur des Kundenbestands. Entscheidend sind unter anderem das Alter der Kunden, die Art der abgeschlossenen Verträge und deren Laufzeiten. Ebenso wichtig sind eine vollständige und saubere Dokumentation, vorhandene Vollmachten sowie
nehmer diese Belastungen vergleichsweise leicht schultern können, geraten kleinere Betriebe zunehmend ins Hintertreffen oder geben womöglich ihren Betrieb ganz auf. Das beschleunigt die Marktkonzentration und schwächt die Vielfalt im Versicherungsvertrieb, zum Nachteil der Konsumenten.
Genau dieser Entwicklung stellt sich die AFPA entgegen. Sie setzt sich dafür ein, dass Regulierung verhältnismäßig bleibt und die Realität selbständiger Berater und Vermittler berücksichtigt. Denn wenn wirtschaftlich gesunde Betriebe aufgrund zunehmenden regulatorischen Drucks vom Markt gedrängt werden, leidet nicht nur der Wettbewerb, es sinkt auch die Beratungsdichte für Kunden spürbar. Gerade selbständige Berater arbeiten meist sehr nah am Kunden, kennen dessen persönliche, familiäre und wirtschaftliche Situation und finden bedarfsgerechte Lösungen, die weit über eine rein produktspezifische Beratung hinausgehen.
ordnungsgemäß eingeholte DSGVOEinwilligungen. Ein gut gepflegter Kundenstock erhöht nicht nur den operativen Wert des Unternehmens, sondern auch dessen Attraktivität für potenzielle Käufer.
Aber auch die technische Ausstattung des Betriebs beeinflusst den Unternehmenswert maßgeblich. Moderne Softwarelösungen, eine funktionierende IT-Infrastruktur und effiziente Arbeitsprozesse signalisieren Professionalität, Zukunftsfähigkeit und erleichtern dem Nachfolger den Einstieg erheblich.
Ein weiterer wesentlicher Bewertungsfaktor ist der erzielte Ertrag. In der Praxis gilt häufig ein Richtwert von drei bis vier Jahresgewinnen als Basis für die Kaufpreisfindung, wobei diese Kennzahl je nach Qualität des Bestands und organisatorischem Zustand variieren kann.
Tipp: Wer seinen Betrieb erfolgreich übergeben oder verkaufen möchte, sollte bis zum Schluss in Qualität, Aktualität und saubere Strukturen investieren – denn genau diese Faktoren zahlen sich am Ende direkt im Kaufpreis aus.
Michael Herzhofer, GF der Secura Versicherungsmakler-Gruppe und AFPA-Obmann
Mit ihrem Engagement auf nationaler und insbesondere auf europäischer Ebene leistet die AFPA daher einen wichtigen Beitrag, um die Rahmenbedingungen so zu gestalten, dass auch kleinere Marktteilnehmer bestehen können, Nachfolge wieder realistisch wird und der Beruf des Versicherungsvermittlers langfristig attraktiv bleibt.
GENUSSFAHRER HABEN MEHR VOM LEBEN: VOR ALLEM MIT DER VAV MOTORRADVERSICHERUNG
HAFTPFLICHT
9€ schon ab pro Monat*
Cruiser haben Rasern viel voraus. Sie fahren sicherer – sie fahren entspannter – und sie fahren auch sparsamer. Das beweist nicht nur die Tankrechnung, sondern auch die Versicherungsprämie: Denn Genussfahrer sind bei der VAV schon ab 9 € pro Monat bestens haftpflichtversichert.** Und wer ganz auf Nummer sicher gehen möchte, setzt auf eine der Kasko-Varianten. Sowohl in der Variante TEILKASKO als auch in der VOLLKASKO ist grobe Fahrlässigkeit ab sofort prämienfrei inkludiert. In der Variante VOLLKASKO ist außerdem die Bekleidung bis 2.000 € je Schadenereignis mitversicherbar. Mehr Infos auf www.vav.at
Die Zürich Versicherungs-Aktiengesellschaft (Zurich) in Österreich blickt auf ein erfolgreiches Jahr 2025 zurück. Im Segment Schaden-Unfall-Versiche-
Die Merkur Gruppe steigerte 2025 ihre Prämieneinnahmen um 8,5 Prozent auf 1,001 Milliarden Euro und überschritt damit erstmals die Milliardengrenze. Das Ergebnis der gewöhnlichen Geschäftstätigkeit (EGT) erhöhte sich von 12,2 auf 18,6 Millionen Euro. Der Versicherungsbestand umfasste 1.840.285 versicherte Risken.
Das Auslandsgeschäft in Slowenien, Kroatien, Serbien und Südtirol wuchs um 5,5 Prozent auf 118,4 Millionen Euro Prämienvolumen. Der Gesamtvorstand verweist auf Zuwächse insbesondere in der Kranken-, Unfall-, Lebens- und Berufsunfähigkeitsversicherung: „Wir sind 2025 profitabel gewachsen und haben unsere Positionierung als Personenversicherung weiter gestärkt.“
rung steigerte Zurich die verrechneten Bruttoprämien um 6,1 Prozent auf 669,3 Millionen Euro. „Das überdurchschnittliche Wachstum beider Segmente spiegelt die konsequente Kundenorientierung von Zurich wider. Wir verfolgen das Ziel, unseren Kunden in allen Lebenssituationen einen echten Mehrwert zu bieten“, erläutert René Unger, CEO Zurich Österreich. Ein wesentlicher Wachstumstreiber war das KfzGeschäft mit einem Plus von 8,7 Prozent. Auch in den NichtKfz-Sparten konnte ein Prämienwachstum von 4,4 Prozent erzielt werden. Die verrechneten Bruttoprämien in der Lebensversicherung stiegen um 3,1 Prozent auf 132,7 Millionen Euro. Bei den laufenden Prämien in der Lebensversicherung konnte ein Plus von 0,3 Prozent verzeichnet werden. Im Bereich der Ein-
In Österreich stieg das Prämienvolumen um 8,7 Prozent auf 759 Millionen Euro, der Vorsteuergewinn von 9,7 auf 15,3 Millionen Euro. Die SCR-Bedeckungsquote nach Solvency II lag zum Jahresende bei 326,8 Prozent.
In der Krankenversicherung erhöhte sich das Prämienvolumen um 9,7 Prozent auf 663,9 Millionen Euro, der Marktanteil lag bei knapp 19 Prozent. Die Unfallversicherung wuchs um
malerläge wurde sogar ein Plus von 55 Prozent gemeldet.
„Unser Erfolg basiert auf Vertrauen, Kontinuität und einem Vertrieb, der nah an den Menschen und ihren Bedürfnissen ist. Mit diesem Ansatz wollen wir unseren Wachstumskurs fortsetzen und Zurich gemeinsam mit unseren Partnern nachhaltig weiterentwickeln“, betont Erwin Mollnhuber, Vorstand für Vertrieb, Marketing und Unternehmenskommunikation.
10,7 Prozent auf 35,3 Millionen Euro, die Sachversicherung um 2,5 Prozent auf 24,2 Millionen Euro. Die Merkur Lebensversicherung AG erreichte ein Prämienvolumen von 132,3 Millionen Euro.
Die Verschmelzung der Merkur Lebensversicherung AG mit der Merkur Versicherung AG soll im Herbst 2026 abgeschlossen werden. Die Merkur Gruppe beschäftigte 2025 durchschnittlich 1.796 Mitarbeitende in fünf Ländern.
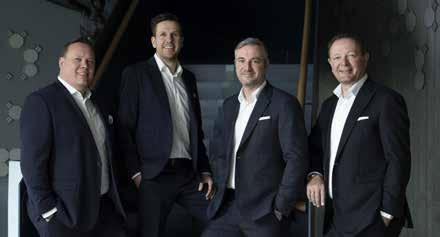
JETZT NEU:
• 70 Jahre erweitertes Höchstaufnahmealter
• Sonderklasse: Prämien deutlich gesenkt
• Wahlarzt: Laser- und Lasikbehandlung inkludiert
muki Versicherungsverein auf Gegenseitigkeit
Wirerstr. 10
4820 Bad Ischl
Telefon: 05 0665-1000
www.muki.com
muki-versicherung
muki_versicherung
Seit 30 Jahren ist BNP Paribas Cardif in Österreich tätig.
Im Gespräch erklärt Florian Wally, CEO von BNP Paribas Cardif Österreich, wie sich das Unternehmen entwickelt hat, welche Rolle Partnerschaften spielen und worauf es in den kommenden Jahren ankommen wird.
Herr Wally, BNP Paribas Cardif ist seit 30 Jahren in Österreich tätig. Was waren aus Ihrer Sicht die prägenden Konstanten dieser Entwicklung?
Wally: Seit unserem Start in Österreich im Jahr 1996 steht für uns der konkrete Nutzen für Kunden im Mittelpunkt. Wir entwickeln Versicherungslösungen für Situationen, in denen finanzielle Risiken im Alltag besonders spürbar werden. Ein Schwerpunkt liegt auf der Absicherung bei Arbeitslosigkeit und Arbeitsunfähigkeit. Gerade wenn laufende Verpflichtungen wie Kredite oder Fixkosten weiterlaufen, können Einkommensausfälle schnell zur Belastung werden. Auf dieser langjährigen Erfahrung basieren auch unsere Lösungen zur Kredit- und Zahlungsausfallabsicherung. Darüber hinaus erweitern wir unser Angebot laufend um Versicherungen, die zur digitalen Lebensrealität passen – etwa Cyber- und Geräteschutz, Kaufpreis- und Garantieabsicherung sowie Haushalts- und Reiseversicherungen, gebündelt in zielgruppengerechten Paketen.
Ihr Geschäftsmodell ist stark partnerschaftlich ausgerichtet. Wie funktioniert dieser Ansatz konkret?
Wally: Partnerschaften bilden den Kern unseres Geschäftsmodells. Wir arbeiten im B2B2C-Modell und entwickeln gemeinsam mit Unternehmen aus den Bereichen Banking, Finanzdienstleistung, Automotive, Handel und Telekommunikation passgenaue Versicherungslösungen. Wichtig ist dabei, dass diese Produkte einen echten Mehrwert bieten und sich möglichst reibungslos in die Customer Journeys unserer Partner integrieren. Zusätzlich erschließen wir gemeinsam mit Plattformen, Neobanken und FinTechs neue digitale Anwendungsfelder.
Wie unterscheidet sich BNP Paribas Cardif damit von klassischen Versicherern am österreichischen Markt?
Wally: Da wir kein eigenes Vertriebsnetz betreiben, sehen wir uns nicht als Mitbewerber klassischer Anbieter, sondern als Partner. In vielen Bereichen kooperieren wir eng mit lokalen Versicherern und ergänzen bestehende Angebote durch spezialisierte Deckungen. Unser Ziel ist es, zusätzlichen Kundennutzen zu schaffen und bestehende Lösungen sinnvoll zu erweitern.
Von unserem Standort in Wien aus bringen wir diese Erfahrungen gezielt in den österreichischen Markt ein und passen sie an die lokalen Anforderungen an.
wicklung als auch bei der Gestaltung von Prozessen. Wir betrachten genau, wie unsere Lösungen in der Praxis erlebt werden: vom Abschluss bis zur Leistungserbringung. Versicherung soll verständlich, transparent und dort verfügbar sein, wo sie tatsächlich finanzielle Stabilität unterstützt.
Welche Rolle spielen dabei Digitalisierung, Daten und künstliche Intelligenz?
Partnerschaften bilden den Kern unseres Geschäftsmodells.
Welche Bedeutung hat Kundennutzen bei der Entwicklung neuer Produkte und Prozesse?
Wally: Für uns ist Kundennutzen der zentrale Maßstab – sowohl in der Produktent-
Wally: Digitale Technologien und KI unterstützen uns dabei, Abläufe einfacher zu gestalten, Entscheidungen zu beschleunigen und Komplexität zu reduzieren. Das gilt zum Beispiel für die Schadenbearbeitung, aber auch für die Analyse von Kundenbedürfnissen. Am Ende profitieren sowohl Kunden als auch Partner von schlankeren Prozessen, schnelleren Entscheidungen und einer höheren Servicequalität.
BNP Paribas Cardif ist international tätig. Was bedeutet diese Einbindung für Österreich?
Wally: Als Teil der BNP Paribas Gruppe sind wir ein global anerkannter Bancassurance-Spezialist und in 30 Ländern aktiv. Diese internationale Präsenz gibt uns Zugang zu umfangreichem Know-how und erprobten Best Practices. Von unserem Standort in Wien aus bringen wir diese Erfahrungen gezielt in den österreichischen Markt ein und passen sie an die lokalen Anforderungen an.
Mit welchem Blick gehen Sie in die nächsten Jahre?
Wally: Zum Jubiläum schauen wir vor allem nach vorne. Gemeinsam mit unseren Partnern wollen wir weiterhin Lösungen entwickeln, die klaren Kundennutzen bieten. Wir investieren gezielt in Technologie, bauen unser Partnernetzwerk weiter aus und konzentrieren uns auf einfache Produkte,
schlanke Customer Journeys und exzellenten Kundenservice. Getragen wird dieser Weg von engagierten Teams, hoher fachlicher Kompetenz und einem lösungsorientierten Mindset. Dieses Zusammenspiel aus Mehrwert, partnerschaftlichem Wachstum und operativer Exzellenz ist für uns die Basis für eine nachhaltige Weiterentwicklung.
Vielen Dank für Ihre Zeit!
Ausstellerstimmen zu „Vertrieb im Zentrum“ zeigen: Der Branchentag in Salzburg punktete mit persönlichem Austausch, guter Stimmung und hoher Praxisnähe.
Wenn nach einem Messetag nicht nur Fotos und Informationsmaterial bleiben, sondern konkrete Gespräche, neue Kontakte und viele positive Rückmeldungen, dann hat ein Branchentreff seinen Zweck erfüllt. Genau dieses Bild zeigte sich nach der vierten Ausgabe von „Vertrieb im Zentrum“ im Messezentrum Salzburg.
Während Fachvorträge und Podiumsdiskussion wichtige Impulse setzten, waren es auch die Aussteller, die den Tag mit Leben füllten. Versicherer, Servicedienstleister, Produktgeber und Branchenpartner nutzten die Fachmesse, um ihre Themen sichtbar zu machen und direkt mit Maklern, Agenten und Finanzdienstleistern ins Gespräch zu kommen.
Die gesammelten Stimmen vor Ort und auf LinkedIn zeigen ein klares Bild: Besonders geschätzt wurden der persönliche Austausch, die angenehme Atmosphäre und die Qualität der Gespräche. Viele Aussteller hoben hervor, wie wertvoll es ist, Vertriebspartner abseits des Tagesgeschäfts zu treffen, offene Fragen direkt zu besprechen und bestehende Kontakte zu vertiefen.
Dabei standen nicht nur Produkte im Mittelpunkt. Viele Gespräche drehten sich um Themen, die den Vertrieb aktuell beschäftigen: Digitalisierung, Servicequalität, effiziente Prozesse, rechtliche Sicherheit, Vorsorge und die Frage, wie Vertriebspartner im Alltag bestmöglich unterstützt werden können. Die Fachmesse bot dafür den passen-
den Rahmen – kompakt, persönlich und praxisnah.
Auch die Reaktionen in den sozialen Medien machten deutlich, dass der Messetag über Salzburg hinaus Wirkung zeigte. Zahlreiche Beiträge griffen Eindrücke der Veranstaltung auf, bedankten sich für Gespräche und teilten Momente vom eigenen Messestand. Damit wurde sichtbar, was ein persönlicher Branchentreff auch im digitalen Umfeld leisten
kann: Begegnungen schaffen, Austausch fördern und Sichtbarkeit verlängern.
Für die Aussteller war „Vertrieb im Zentrum“ damit mehr als eine Präsentationsfläche. Der Branchentag bot Raum, Stimmungen aus dem Markt aufzunehmen, Fragen direkt zu beantworten und neue Impulse mitzunehmen.
Am Ende sind es genau diese Begegnungen, die nachwirken: ein gutes Gespräch am Messestand, ein neuer
Kontakt, ein konkreter Impuls oder ein Wiedersehen mit bekannten Partnern. Das ist es, was von einem Branchentag bleibt – und was „Vertrieb im Zentrum“ auch in seiner vierten Ausgabe geprägt hat.
Versicherung
Renate TrummerStempfl, Leiterin
Externer Vertrieb
Österreich
Vielen Dank an „Vertrieb im Zentrum“ für die sehr gut organisierte Messe und die gelungene Plattform für Austausch und Vernetzung. Die Veranstaltung bot eine ausgezeichnete Gelegenheit, bestehende Partnerschaften zu pflegen, neue Kontakte zu knüpfen und sich mit Branchenkollegen über aktuelle Entwicklungen, Herausforderungen und Zukunftsthemen auszutauschen. Besonders wertvoll waren die persönlichen Gespräche sowie der offene Dialog mit Experten und Partnern aus der Branche. Wir nehmen viele interessante Impulse, neue Ideen und inspirierende Begegnungen mit und freuen uns darauf, die geknüpften Kontakte weiter auszubauen.
Wir sagen Danke an alle Gesprächspartner für den bereichernden Austausch und die angenehme Atmosphäre während der gesamten Messe.
Robert Faritsch, Corporate Österreich Makler- und Partnervertrieb Verkaufsleiter
Wir möchten uns herzlich beim gesamten Team von „Vertrieb im Zentrum“ für die gelungene Organisation und die hervorragende Plattform für den persönlichen Austausch bedanken. Für uns als UNIQA war die Messe einmal mehr eine wertvolle Gelegenheit, mit unseren Vertriebspartnern in den intensiven Dialog zu gehen, aktuelle Themen zu diskutieren und neue Impulse mitzunehmen. Besonders positiv hervorzuheben ist die sehr gute Besucherfrequenz über den gesamten Veranstaltungstag sowie die hohe Qualität der Gespräche vor Ort.
Gerade der persönliche Austausch mit unseren Vertriebspartnern macht Formate wie „Vertrieb im Zentrum“ so wertvoll – hier entstehen Ideen, Verständnis und echte Zusammenarbeit. Wir freuen uns bereits auf die kommenden Veranstaltungen und die weitere erfolgreiche Zusammenarbeit.
Oberösterreichische Versicherung
Markus Kreitl, Leiter Maklerservice Salzburg
Meiner Meinung nach entwickelt sich die Vertrieb im Zentrum sehr positiv. Subjektiv gesagt finde ich, dass jedes Jahr mehr Besucher kommen und was noch wichtiger ist - es sind sehr viele unserer guten Maklerpartner unter den Besuchern. Auch die Vorträge in „der Hüpfburg“ (wurde so von einer Maklerin genannt) ;) werden gut angenommen und sind wichtiger Bestandteil der Messe.
Für uns als Aussteller ein sehr positives Resümee, wir sind sicher auch nächstes Jahr wieder dabei!
IDD Akademie
Susanna Stangl, Prokuristin
Die IDD Akademie ist nun seit sieben Jahren am Weiterbildungsmarkt eine bekannte Marke und Institution, welche Teilnehmer aus ganz Ö, D, CH, Liechtenstein und bis nach Südtirol (!) hat. Somit ist es uns ein besonderes Anliegen immer wieder Präsenz auf Veran-
staltungen zu zeigen, die einen direkten Austausch mit Versicherungsmaklern, -agenten und Versicherern bieten. Es war uns heuer eine große Freude Herrn Dr. Georg Aichinger als Gastreferenten mitzubringen. Sein Vortrag wurde sehr interessiert aufgenommen und hat zu zahlreichen Folgegesprächen geführt.
Ich, Susanna Stangl, Prokuristin der IDD Akademie, bedanke mich aufs Herzlichste bei den Veranstaltern für die freundliche und tolle Organisation.
Hiscox Europe
„Vertrieb im Zentrum“ am 7.5. in Salzburg – was für ein starker Austausch! Viele Gespräche, spürbares Interesse an Zusammenarbeit und jede Menge neue Ideen, die wir gemeinsam weiterdenken wollen. Genau daraus entstehen echte Partnerschaften.
Wir freuen uns auf die Fortsetzung – wir kommen wieder.
ARAG SE
Josef Linortner, Regionalleitung Vertrieb Süd-Mitte-West
„Vertrieb im Zentrum in Salzburg war auch heuer wieder eine hervorragend organisierte Plattform für persönlichen Austausch und fachlich hochwertige Gespräche. Besonders der direkte Dialog mit Maklern und Branchenkollegen hat wertvolle Impulse für den Vertriebsalltag geliefert. Eine Veranstaltung, die zeigt, wie wichtig Begegnung und Qualität im Vertrieb sind.“
“risControl” - Eigentümer, Herausgeber & Verleger
Redaktion: risControl, Der Verein für Versicherung- und Finanzinformation
Adresse: 3701 Oberthern, Oberthern 33 ZVR 780165221
Telefon: +43 (0)720 515 000 e-mail: office@riscontrol.at
Team: Doris Wrumen, Chefredakteur; Isabella Schönfellner, Geschäftsführer; Christian Proyer; Christoph Schönfellner, Layout; Jasmin Brandel; Andreas Dolezal; Michael Kordovsky; Mag. Christian Sec.
Fotos: Christoph Schönfellner, Christian Husar, LeSteve - Steve Simonovic, FMVOE/Hörmandinger, Daniel Moeller Fotografie, Studio Huger, Deutsche Rückversicherung AG, Adobe Stock, Adobe Stock/kwarner, Manfred Fesl, Georg Baumann, Jeff Mangione, Mateja Pernat, EFM, KANIZAJ photography, Georg Wilke, UNIQA/Nessweda, Ludwig Schedl, wefox Austria/Marco Pertl, Marlene Froehlich, Christopher Blank, Astrid Weiss.
Nachdruck nur mit Quellenangabe u. schriftlicher Genehmigung d. Verlages. Namentlich gezeichnete Artikel geben die Meinung des Autors wieder und müssen sich nicht mit jener der Redaktion decken. Unverlangt eingesandte Manuskripte werden nicht retourniert. Mit der Annahme u. Veröffentlichung eines Artikels erwirbt der Verlag das ausschließliche Verlagsrecht daran, bis zum Ende des, der Veröffentlichung, folgenden Jahres. Produktanalysen werden nach besten Wissen erstellt, jedoch OHNE JEDE Gewähr.
Angaben und Mitteilungen, welche von Firmen stammen, (pdi+/o/Public relation, oder namentlich gezeichnete Artikel), unterliegen nicht der Verantwortlichkeit der Redaktion. Ihre Wiedergabe besagt nicht, dass sie eine Empfehlung oder die Meinung der Redaktion darstellen. „risControl“ identifiziert sich gemäß dem österreichischen Medienrecht nicht mit dem Inhalt angeführter Brancheninformationen und den in Interviews geäußerten Meinungen.
Aufgrund der besseren Lesbarkeit wird auf die gleichzeitige Verwendung männlicher und weiblicher sprachformen verzichtet. Sämtliche Personen Bezeichnungen gelten gleichwohl für beiderlei Geschlecht. Abonnementbestellungen gelten auf ein Jahr, ab dem Monat der Bestellung und verlängern sich jeweils um ein Jahr, sofern das Abonnement nicht spätestens
ein Monat vor Ablauf des Bestellzeitraumes gekündigt wird.
Für Anzeigen sind die allgemeinen Anzeigenbedingungen des Österreichischen Zeitschriftenverbandes vom 1. Februar 1990 bindend.
Es gilt der Anzeigentarif 01/2026/ (ca)
Betriebliche Altersvorsorge
Gestalten Sie mit uns innovative und bedarfsgerechte Konzepte für die Betriebliche Personalvorsorge.
Das zeichnet uns aus
•Umfangreiche Produktpalette
•Tiefes Fachwissen
•Verlässlichkeit und Stabilität
•Maßgeschneiderte Lösungen
Mit Zurich einfach und schnell zur optimalen Lösung.
Mehr Information:
www.zurich.at/bav-infos

Zürich Versicherungs-Aktiengesellschaft, www maklernetz.at
ARAG Versicherung
Seit 50 Jahren setzt die ARAG sich in Österreich mit innovativen Versicherungslösungen dafür ein, dass alle Menschen Zugang zum Recht erhalten – unabhängig von ihren finanziellen Möglichkeiten. Und darauf ist auch morgen noch Verlass!